La carrera por imitar la leche materna se complica: Danone y Nestlé chocan con costes, tiempos y reglas de la EFSA

El mercado europeo de fórmulas infantiles –Danone y Nestlé- se enfrenta a diversos retos, así como a oportunidades para que las marcas innoven. Además, hay que apoyarse en las estrictas regulaciones que condicionan el mercado de fórmulas y dificultan la innovación para las marcas de fabricantes.

En este sentido, durante 2026, grandes compañías como Danone y Nestlé han vivido la retirada preventiva de varios lotes de fórmulas infantiles (Almirón, Blédina) en España debido a la posible presencia de Bacillus cereus (cereulida), lo que subraya la necesidad de un control de calidad constante.

«Las nuevas tecnologías permiten a las marcas reproducir compuestos y elementos nutricionales específicos presentes de forma natural en la leche materna. Las tendencias hacia un etiquetado y envasado limpios también están impulsando cambios significativos en el mercado de alimentos infantiles, lo que pone de manifiesto las oportunidades para las marcas», apuntan desde Innova Market Insights.

Nestlé afronta su peor escenario tras retirar fórmulas infantiles: riesgo del 1,3% de las ventas del grupo
Nestlé afronta su peor escenario tras retirar fórmulas infantiles: riesgo del 1,3% de las ventas del grupo. Fuente: MERCA2

LOS PROBLEMAS Y OPORTUNIDADES DE NESTLÉ Y DANONE EN FÓRMULAS INFANTILES

En este contexto en el mercado europeo, los lanzamientos de fórmulas infantiles gracias a Danone y Nestlé se mantienen estables, aunque a un ritmo menor. Si bien la tasa de crecimiento anual compuesta de los lanzamientos de fórmulas sigue siendo negativa y se sitúa por debajo de la tasa de crecimiento de los lanzamientos de productos alimenticios y bebidas en el mercado europeo.

No obstante, la normativa también influye considerablemente en la configuración del mercado, al imponer restricciones tanto a la innovación como a la comercialización. Los lácteos siguen siendo la base principal para las fórmulas infantiles en Europa, pero la leche de cabra también ha aumentado su presencia hasta alcanzar el 10% del total de lanzamientos.

Las regulaciones, la tecnología y el etiquetado limpio están impulsando las tendencias de las fórmulas infantiles en Europa

Las fórmulas de arroz y soja constituyen la última innovación de origen vegetal, si bien su introducción se produjo entre 2020 y 2021. Cualquier nuevo ingrediente de origen vegetal deberá cumplir con estrictos requisitos normativos antes de entrar en el mercado de las fórmulas infantiles, para que no suceda el problema de las retiradas que ha sacudido las cuentas tanto de Nestlé como de Danone.

Siguiendo esta línea, las regulaciones en el mercado de la fórmula infantil están influyendo, y lo hemos visto recientemente con las retiradas de productos de Danone y Nestlé. La normativa es fundamental en el mercado de la alimentación infantil, ya que la UE y su Autoridad Europea de Seguridad Alimentaria (EFSA) regulan rigurosamente tanto la composición como la comercialización de las fórmulas.

Danone

Las estrictas limitaciones pueden dificultar la innovación, puesto que los nuevos ingredientes deben someterse a pruebas científicas y ser aprobados antes de su inclusión en las fórmulas comerciales. Esto garantiza la uniformidad, pero limita la innovación. Por ejemplo, el ácido graso esencial docosahexaenoico (DHA) debe incluirse en todas las fórmulas para lactantes y de continuación.

LA TECNOLOGÍA Y EL FUTURO DE LAS FÓRMULAS INFANTILES EN DANONE Y NESTLÉ

Como podemos observar en la cartera de productos de fórmulas infantiles tanto de Danone como de Nestlé, los lácteos siguen siendo la base principal, pero las tecnologías avanzadas de ingredientes, como la fermentación de precisión, permiten la producción de ingredientes funcionales en dichas fórmulas.

Asimismo, esto es significativo, ya que muchos de estos ingredientes funcionales ya están presentes en la leche materna. Esto permite a las marcas de fórmulas replicar mejor la leche materna, y entre los ingredientes principales se incluyen la lactoferrina y los oligosacáridos de la leche humana (HMO), que favorecen la inmunidad y la salud intestinal, respectivamente. 

LACTEOS
Fuente: Agencias

No obstante, la producción mediante estas tecnologías se enfrenta a desafíos en cuanto a tiempo, coste y requisitos de garantía de calidad en el mercado de la alimentación infantil. Además, deberán cumplir con la normativa de la EFSA. La normativa de la Autoridad Europea de Seguridad Alimentaria (EFSA) se fundamenta principalmente en el Reglamento (CE) n.º 178/2002, conocido como la «ley alimentaria general», que establece los principios de seguridad alimentaria en la UE. 

Por otro lado, al considerar las futuras tendencias y oportunidades de innovación en la alimentación infantil, Danone y Nestlé pueden anticipar una tendencia hacia fuentes vegetales y marinas de omega-3. También pueden prever un impulso hacia la expansión de los HMO (oligoalveolares humanos) y una demanda continua de productos que imiten la composición de la leche materna.

Lo que seguirá siendo un reto y una oportunidad para la innovación es la continuidad de las regulaciones y los estándares de formulación que determinarán los nuevos ingredientes aprobados por la EFSA e impulsarán las tendencias en fórmulas infantiles en 2026.

Trump descarta reunión bilateral con Zelenskyy en el G7 y el futuro de la ayuda a Ucrania pende de un hilo

La cumbre del G7 en Evian, que arranca mañana, 15 de junio, llega marcada por una decisión del presidente estadounidense que habla por sí sola. Donald Trump ha descartado mantener una reunión bilateral con Volodymyr Zelenskyy durante la cita de líderes, una exclusión que envía una señal inequívoca sobre el futuro de la ayuda militar y financiera a Ucrania.

Un alto cargo de la administración estadounidense confirmó ayer, 14 de junio, que Trump sí tiene previsto celebrar encuentros en los márgenes del G7 con Emmanuel Macron, así como con los líderes de Catar, Emiratos Árabes Unidos, Egipto e India. La ausencia de Ucrania en esa lista no es casual. Aunque Zelenskyy participará en una sesión de trabajo conjunta del G7, la negativa a concederle un espacio bilateral es un gesto deliberado que los aliados europeos leen con preocupación.

La agenda bilateral de Trump en Evian

Según fuentes oficiales que informaron bajo condición de anonimato, Trump aprovechará la cumbre para mantener reuniones bilaterales con:

  • Emmanuel Macron, presidente de Francia
  • El emir de Catar, Tamim bin Hamad Al Thani
  • El presidente de Emiratos Árabes Unidos, Mohamed bin Zayed Al Nahyan
  • El presidente de Egipto, Abdelfatá al Sisi
  • El primer ministro de India, Narendra Modi

La lista confirma un enfoque diplomático que prioriza a las potencias regionales de Oriente Medio y a un socio estratégico como India, mientras deja fuera a Ucrania. La decisión coincide con un momento delicado en el campo de batalla: la propia administración estadounidense sostiene que los avances rusos se han “más o menos detenido”, pero el conflicto sigue sin una salida clara.

“Hemos observado que los avances rusos se han ‘más o menos detenido’. Queremos que la guerra termine lo antes posible.” — Un alto funcionario de la administración estadounidense, en rueda de prensa bajo condición de anonimato, 14 de junio de 2026

Un mensaje que va más allá de la cortesía diplomática

Lo que veo en esta exclusión es una señal inequívoca de que la ayuda estadounidense a Ucrania ha entrado en una fase de fatiga estratégica. El presidente Trump ya ha condicionado en repetidas ocasiones los nuevos paquetes de asistencia militar a que los aliados europeos asuman una carga financiera mucho mayor. Al negar la bilateral con Zelenskyy, la Casa Blanca subraya que Kiev ya no ocupa un lugar prioritario en su agenda internacional inmediata.

El gesto se produce, además, en vísperas de la cumbre de la OTAN prevista para julio. Las capitales europeas interpretan que Washington está redefiniendo su papel como garante de la seguridad del continente. La pregunta ya no es si Europa tendrá que aumentar su gasto en defensa, sino hasta qué punto y en qué plazo. Los líderes del G7 tendrán que abordar en Evian un debate que va mucho más allá de Ucrania: la arquitectura de seguridad transatlántica está cambiando, y las señales de Washington fuerzan a acelerar la autonomía defensiva europea.

El riesgo de que el frente ucraniano se desestabilice si la ayuda estadounidense se reduce o congela es real, y el Kremlin observa cada movimiento con atención. El mensaje de la administración Trump es ambiguo —reconoce que la ofensiva rusa está estancada, pero no ofrece compromisos concretos—, lo que deja a Kiev en una incómoda posición de espera.

🌍 El impacto en España y Europa

Para España y el resto de la eurozona, la decisión de Trump tiene lecturas económicas y de seguridad inmediatas. La presión para que los presupuestos nacionales incorporen incrementos acelerados del gasto en defensa se intensificará. España, que actualmente dedica en torno al 1,2% del PIB a defensa, afronta la necesidad de converger hacia el 2% exigido por la OTAN en un plazo que los mercados financieros vigilan de cerca.

Un aumento significativo del gasto militar sin medidas compensatorias por el lado de los ingresos podría tensionar la prima de riesgo española. Los inversores ya descuentan que la eurozona tendrá que flexibilizar sus marcos fiscales para acomodar la inversión en seguridad, y el diferencial de la deuda española frente al Bund alemán podría ampliarse si no se articula una respuesta coordinada. Además, la incertidumbre sobre la implicación de Estados Unidos en la defensa del flanco oriental europeo añade volatilidad a las proyecciones de crecimiento.

El Euríbor, principal referencia de las hipotecas variables en España, no reacciona directamente a movimientos geopolíticos, pero cualquier repunte de la inflación derivado de un choque energético o de una escalada del gasto público podría retrasar los recortes de tipos que el BCE aún está calibrando. La cumbre de Evian, en definitiva, no es solo un escenario de cortesías diplomáticas: es un punto de inflexión que los hogares y las empresas españolas deben seguir con atención.

La ILA Berlín defensa impulsa contratos récord por 18.000 millones y rearma a Europa

La ILA Berlín defensa se ha consolidado esta semana como el epicentro mundial del rearme. He recorrido los pabellones de la feria aérea más importante de Europa y la cifra que resume el ambiente es esta: los contratos anunciados durante el certamen superan los 18.000 millones de euros. No es una casualidad. Con dos guerras activas en el flanco oriental y en Oriente Medio, y un presupuesto de defensa alemán que alcanza los 108.000 millones en 2026, la industria ha encontrado un suelo de demanda que no se veía desde la Guerra Fría.

Lo que diferencia a esta edición de la ILA de las anteriores es la presencia masiva del sector de defensa. De los 750 expositores de 37 países —frente a los 600 de 2024—, la mayoría tienen la etiqueta de contratistas militares. El canciller Friedrich Merz inauguró el evento definiendo el sector aeroespacial como «estratégico clave» y presentando una nueva estrategia de aviación que, por primera vez, integra la aviación militar con la civil. El mensaje es claro: Berlín quiere que el gasto en defensa se traduzca en tejido industrial local.

Cifras récord en un sector blindado por las guerras

El contexto macroeconómico explica el frenesí. Según los datos del Ministerio de Economía alemán que he podido contrastar aquí, el sector aeroespacial creció un 19% en 2025 y alcanzó los 130.000 empleos. Pero el verdadero acelerador está en el presupuesto de defensa: los 108.000 millones de euros para este año, más otros 35.000 millones reservados para los próximos ejercicios. Ese flujo de dinero público está reconvirtiendo a fabricantes de bienes de equipo civiles en proveedores militares.

El caso de Heidelberger Druck es paradigmático. Una empresa de maquinaria de impresión de precisión que, según me explicó su directivo Matthias Rössling, ha entrado en el mercado de sistemas de defensa antidrón porque «el negocio tradicional de las imprentas está sujeto a fluctuaciones económicas y necesitamos un segundo flujo de ingresos para crecer». La defensa, dijo, es un mercado aún por explotar.

La ‘fiebre del oro’ de los drones y la defensa aérea

Los sistemas no tripulados acaparan la atención. No son un nicho: en la ILA se presentan desde el Black Hornet 4, un nanodrón de reconocimiento del tamaño de un pulgar, hasta municiones merodeadoras de las start-ups Helsing y Stark Defense, que ya han firmado contratos importantes con la Bundeswehr. La empresa germano-ucraniana Quantum Frontline Industries mostró un dron capaz de lanzar explosivos a 20 kilómetros de distancia.

Pero si un sistema concentraba las miadas y las tarjetas de visita era el Iris T de Diehl Defense. Su director de programas, Harald Buscheck, me confirmó que tienen «cartera de pedidos para los próximos años» y que invertirán unos 1.500 millones de euros en nuevas instalaciones. Añadió un detalle que conecta directamente con la geopolítica: «La guerra de Irán está teniendo impacto. Ya hemos recibido llamadas para iniciar conversaciones.»

«La guerra de Irán está teniendo impacto. Ya hemos recibido llamadas para iniciar conversaciones.» — Harald Buscheck, director de programas de Diehl Defense, ILA Berlín, junio de 2026

El análisis: Europa se rearma, pero el coste de oportunidad crece

Lo que veo en esta ILA Berlín defensa trasciende el dato coyuntural. Europa está ejecutando un ciclo inversor en capacidad militar que compite directamente con otras prioridades del gasto público. El canciller Merz insistió en que la inversión debe reflejarse en plantas alemanas —«la próxima generación de aviones de corto y medio radio debe construirse de nuevo en Alemania, con gestión del programa en Hamburgo»—, en una señal nada velada a Airbus.

Pero hay dos riesgos que los datos de la feria no resuelven. Uno es la escalada de costes: si el bono alemán a diez años sigue tensionándose por el mayor endeudamiento público, el efecto sobre el Euríbor y las hipotecas será inmediato. El otro es la dependencia tecnológica de Estados Unidos, que persiste en componentes clave incluso en sistemas europeos como el Iris T. La pregunta incómoda es si Europa está comprando capacidad de defensa autónoma o simplemente una póliza de seguros con tecnología ajena.

El siguiente hito para seguir esta tendencia será la cumbre de la OTAN de julio en Vilna, donde se espera que varios socios eleven sus compromisos de gasto más allá del 3% del PIB.

🌍 El impacto en España y Europa

Para España, la resaca de la ILA Berlín defensa tiene tres lecturas directas. La primera es Indra: la tecnológica española, proveedora de sistemas de radar y defensa electrónica, se mueve en un mercado europeo de defensa que se expande a doble dígito; los contratos que se negocian estos días en Berlín son una oportunidad directa para sus divisiones de defensa y tráfico aéreo. La segunda es el Euríbor: si el Bund alemán corrige al alza porque Berlín financia el rearme con más emisiones de deuda, el índice hipotecario español lo notará en semanas, encareciendo las cuotas variables. La tercera es el empleo industrial cualificado: el boom de pedidos militares arrastra a proveedores españoles de componentes aeronáuticos, pero también compite por ingenieros y técnicos con la industria civil, que sigue sufriendo los coletazos de la crisis del petróleo por la guerra de Irán.

El mensaje de fondo de la ILA es inequívoco: la defensa ha pasado a ser la partida estructural que más crece en los presupuestos europeos. Y eso, para bien y para mal, cambia las reglas de juego para empresas, hipotecados y contribuyentes.

Helius adquiere Light Protocol y crea la capa de privacidad canónica en Solana

Helius ha adquirido Light Protocol, la startup que desde 2022 viene construyendo la infraestructura de conocimiento cero (ZK) nativa de Solana. El anuncio, hecho público esta mañana, marca un punto de inflexión: la blockchain de alto rendimiento tendrá por fin una capa de privacidad programable que permite balances y pagos cifrados on-chain, manteniendo una auditabilidad selectiva imprescindible para las instituciones financieras.

Por qué la privacidad es el último escalón de Solana

Blockchains públicas como Solana han demostrado que pueden escalar a miles de transacciones por segundo, pero siguen siendo libros contables abiertos. Cualquiera puede ver cuánto tiene un monedero, a quién paga y cuánto. Este modelo de transparencia radical choca con las necesidades del sistema financiero tradicional: un banco que quiera liquidar pagos institucionales sobre Solana no puede permitir que su competencia rastree sus posiciones en tiempo real.

La privacidad on‐chain no es un capricho. Es el requisito que separa a una red pensada para el ecosistema cripto nativo de una red capaz de albergar operaciones de trading, tokenización o pagos transfronterizos con el escrutinio regulatorio que exige la banca. Sin ella, Solana corre el riesgo de convertirse en una infraestructura de vigilancia financiera mejorada, no en la columna vertebral de un nuevo sistema.

Light Protocol lleva cuatro años resolviendo este problema desde sus cimientos. Cuando sus fundadores empezaron, la runtime de Solana no disponía de primitivas para pruebas de conocimiento cero. Así que las escribieron ellos: las llamadas de sistema (syscalls) sol_poseidon para funciones hash y las tres sol_alt_bn128 que permiten operaciones con curvas elípticas sobre BN254, compresión de puntos G1/G2 y emparejamientos. Sobre ese armazón se levantan hoy todas las aplicaciones ZK del ecosistema.

La privacidad no es un lujo para Solana: es el billete de entrada al sistema financiero tradicional.

ZK Compression: la tecnología que reduce costes de estado hasta mil veces

Antes de atacar la privacidad, Light aplicó los mismos principios criptográficos a un cuello de botella clásico de Solana: el coste de almacenar datos en la cadena. El resultado fue ZK Compression, un sistema que comprime el estado on‐chain utilizando pruebas de conocimiento cero y Merkle trees, reduciendo el coste hasta en un factor de 1000 veces.

Para que se entienda sin manual técnico: si mantener un millón de cuentas en Solana costaba una cantidad X, con ZK Compression ese gasto se desploma y permite manejar volúmenes de datos impensables hace dos años. Esa eficiencia es el andamio perfecto sobre el que construir transacciones privadas sin disparar las comisiones.

La adquisición por parte de Helius —una plataforma de infraestructura que ya presta servicios de RPC, webhooks y APIs al ecosistema— alinea tecnología, ingeniería y relaciones institucionales bajo un mismo techo. El equipo de Light se integrará en Helius, que aporta su red de clientes empresariales y un mandato claro para terminar de desplegar la capa de privacidad completa.

El análisis: privacidad programable, no vigilancia mejorada

Conviene no perderse en el optimismo. La historia de Solana viene marcada por episodios de fragilidad —paradas de red en 2021 y 2022, la quiebra de FTX que arrastró al token hasta los 8 dólares— que obligan a leer cada hito con perspectiva. La privacidad no es un añadido inocuo: si se ejecuta mal, puede facilitar el blanqueo o la evasión de sanciones, y los reguladores ya vigilan con lupa cualquier capa de ofuscación on-chain.

La diferencia aquí es la auditabilidad selectiva que promete Helius: un modelo en el que el emisor y el receptor ven los detalles de la operación, mientras un tercero autorizado —un regulador, un auditor— puede verificar el cumplimiento normativo sin acceder a los datos completos. Esa arquitectura es la que pedían bancos y fintechs que quieren usar Solana pero no pueden renunciar al secreto comercial ni al KYC/AML.

El riesgo de concentración también existe. Hoy el ecosistema ZK de Solana dependía, en la práctica, de un puñado de la medio decena de ingenieros de Light. Que ahora pasen a estar respaldados por una empresa con más músculo y relaciones institucionales da estabilidad, pero convierte a Helius en un nodo casi único del que depende la privacidad de la red. El tiempo dirá si surgen clientes alternativos o si el código acaba centralizado en un solo actor.

Lo que sí cambia de inmediato es la narrativa. Solana ya no compite solo por velocidad y coste: ahora puede exhibir una primitiva que hasta hace poco era terreno exclusivo de redes ZK‐nativas. Si Helius entrega la capa en producción durante los próximos meses, la conversación sobre adopción institucional se acelerará de forma notable. Mientras tanto, el aviso a los constructores es claro: quien esté usando el Light Token SDK deberá migrar, porque esas funciones desaparecerán en favor de la nueva pila integrada. Los early builders con proyectos de privacidad sobre Solana tienen una ventana abierta para colaborar directamente con el equipo.

Guerra abierta por las licencias en Euskadi: Taxistas y autónomos acusan a las instituciones de «aliarse» con Uber y Cabify

La situación con las plataformas de la «nueva movilidad» en el País Vasco sigue siendo complicada. La llegada de Uber, Cabify y Bolt a la comunidad —donde ya hay unas 638 licencias, según el más reciente informe del Ministerio de Transportes y Movilidad Sostenible— ha estado cargada de controversias. La falta de una regulación clara ha dejado la puerta abierta a denuncias y quejas de los taxistas u ha generado dudas tanto entre los conductores como entre las empresas y flotas del sector.

La Unión de Profesionales y Trabajadores Autónomos (UPTA) ha acusado a los gobiernos de las distintas instituciones dirigidas por el PNV y el PSE de favorecer los intereses de las plataformas de VTC, como Uber, Cabify y Bolt. Según ha señalado la organización en un comunicado, ambas formaciones estarían actuando para impulsar cambios que, a su juicio, perjudican progresivamente al sector del taxi.

La asociación sostiene que las plataformas de VTC cuentan, además, con el respaldo de determinados grupos de presión internos dentro del propio sector, a los que atribuye una posición de privilegio. En este sentido, afirma que parte de las juntas directivas de las asociaciones profesionales estarían colaborando con iniciativas que, según denuncia, van en contra de los intereses de otros taxistas.

Uber en Madrid. Fuente: Agencias

UPTA también ha dirigido sus críticas contra la Federación Vasca del Taxi (FVT) y contra la asociación Alatax, en Vitoria-Gasteiz. La organización considera que ambas entidades han tratado de reconducir el descontento existente entre los profesionales mediante negociaciones que, según asegura, no han supuesto la retirada de la propuesta planteada por el Consistorio vitoriano, consistente, entre otras medidas, en la implantación de guardias nocturnas obligatorias para los taxistas con el fin de asegurar el servicio.

LA CRISIS DEL TAXI CON LAS VTC

Para los taxistas ha sido complicado mantener la salud del sector. En los últimos meses, la tendencia del sector ha sido que el número de licencias se siga reduciendo, mientras que el de las VTC sigue aumentando. Es una realidad que termina marcando también las regulaciones y la capacidad de hacer presión de cada una de las comunidades que se encuentran en pleno momento de aprobar normativas.

Es un problema que marca profundamente la forma en la que los taxistas se organizan para intentar que haya modificaciones en las ordenanzas locales de cada una de las comunidades. La propia UPTA ha pedido tanto a la Federación Vasca del Taxi como a Alatax que recurran a la vía judicial para intentar paralizar la implantación de las guardias nocturnas, solicitando medidas cautelares frente al Ayuntamiento. Asimismo, reclama a las instituciones estudios económicos y estadísticos basados en datos reales que acrediten una eventual falta de taxis en la ciudad, asegurando que rectificarían su postura si dichos informes lo demostraran.

Pero, mientras los taxistas y el gobierno local discuten sobre las guardias, los datos de las VTC siguen mejorando. El número de licencias en España, y en particular en el País Vasco, no ha dejado de aumentar, mientras que las del taxi no dejan de reducirse. A pesar de lo complicado que ha sido llegar a un acuerdo, no hay duda de que las noches son clave para la competencia entre el taxi y las plataformas, pues las horas de la noche son precisamente las que atraen a más usuarios a plataformas como Uber, Cabify y Bolt.

LA COMPLICADA LLEGADA DE LAS VTC A NUEVAS COMUNIDADES

La realidad es que la apuesta de plataformas como Uber, Cabify y Bolt es seguir llegando a nuevas comunidades autónomas para competir y crecer frente al taxi. La situación que se dibuja en Cataluña, con la aprobación de la nueva ley para los vehículos de transporte de hasta nueve pasajeros —que puede acabar expulsándolos de Barcelona—, ha hecho que estas empresas aceleren sus procesos en otras comunidades para seguir creciendo en España.

Taxi y VTC de Cabify. Fuente: Agencias

No solo ocurre en el País Vasco; también ocurre en Castilla-La Mancha o Valencia. De momento, los taxistas están movilizándose ante la llegada de estas opciones de transporte, pero, al mismo tiempo, si los usuarios siguen apostando por su uso, hay un límite en lo que pueden lograr al presionar a las diferentes administraciones.

El océano gana peso en la agenda climática y económica de la Unión Europea

La Unión Europea está situando cada vez más al océano en el centro de su agenda climática, científica y económica, impulsando nuevas iniciativas orientadas a la restauración marina, la resiliencia costera y la economía azul sostenible. Entre ellas, destacan iniciativas como es el caso del European Ocean Pact, que buscan reorientar la transición energética más allá de las actividades terrestres, sino también al los mares y océanos para la protección de los ecosistemas y la gestión sostenible del entorno marítimo.

El océano adquiere protagonismo en la transición energética

Esta evolución ha sido analizada recientemente por Underwater Gardens International, que apunta al creciente protagonismo que está adquiriendo el océano dentro de las políticas europeas de sostenibilidad y adaptación climática. La entidad pone el foco en cómo la transición ecológica, tradicionalmente vinculada a ámbitos como la energía, la movilidad o la industria, comienza a incorporar de forma más decidida el papel estratégico de los ecosistemas marinos.

Las recomendaciones que hace la Comisión Europea para afrontar el reto energético de España

El cambio de enfoque responde al reconocimiento cada vez mayor de la importancia que tienen los océanos para el equilibrio ambiental del planeta. Además de albergar una enorme riqueza biológica, desempeñan funciones esenciales en la regulación del clima global, absorbiendo parte del exceso de calor generado por la actividad humana y contribuyendo a mitigar algunos de los efectos del cambio climático.

Según expone la compañía, los avances científicos de los últimos años han permitido comprender mejor las presiones que soportan numerosos ecosistemas marinos. El incremento de las temperaturas, la pérdida de biodiversidad, la degradación de hábitats costeros y otros factores de origen humano están reduciendo la capacidad de recuperación natural de muchos entornos. Una situación especialmente visible en el mar Mediterráneo, considerado uno de los espacios marinos más vulnerables frente al calentamiento global.

Bandera Union Europea plegada Merca2
Bandera de la Unión Europea. Fuente: Merca2

Ante este escenario, la Unión Europea ha comenzado a reforzar las iniciativas destinadas a mejorar el conocimiento del medio marino y a impulsar políticas orientadas a su recuperación, como es el caso de programas de observación oceánica, herramientas de monitorización avanzada y nuevas estrategias de restauración ecológica. Unas iniciativas que forman parte de una agenda que busca mejorar la resiliencia de los territorios costeros y fortalecer la capacidad de adaptación frente a los desafíos climáticos.

La economía azul como prioridad para la protección de los mares

El análisis destaca que la protección de los ecosistemas sigue siendo una prioridad, pero señala también la creciente relevancia que están adquiriendo las acciones de restauración y regeneración marina. El objetivo es recuperar parte de la funcionalidad ecológica de aquellos hábitats degradados que todavía conservan capacidad de recuperación, contribuyendo así a reforzar la biodiversidad y los servicios ambientales que proporcionan.

En este contexto, la restauración de praderas marinas, humedales costeros y otros ecosistemas estratégicos aparece como una herramienta cada vez más relevante dentro de las políticas ambientales europeas. Estos espacios desempeñan un papel fundamental en la protección del litoral, la captura de carbono, la conservación de especies y el mantenimiento de la actividad económica vinculada al mar.

La compañía subraya asimismo la importancia de impulsar soluciones basadas en la naturaleza y de conectar el conocimiento científico con actuaciones concretas capaces de generar resultados sostenibles a largo plazo. La combinación de investigación, innovación tecnológica y colaboración entre administraciones, empresas y centros científicos se perfila como uno de los pilares fundamentales para afrontar esta nueva etapa.

Junto a ello, la economía azul sostenible continúa consolidándose como uno de los grandes ejes de desarrollo impulsados desde Europa. Sectores vinculados a la innovación marina, las energías renovables offshore, la biotecnología y la gestión ambiental ganan peso dentro de una estrategia que busca compatibilizar crecimiento económico y conservación de los recursos naturales.

La creciente presencia del océano en la agenda comunitaria refleja una transformación profunda en la forma de abordar la sostenibilidad. Más allá de la protección ambiental, se trata de reforzar la resiliencia climática, garantizar la seguridad alimentaria, proteger las zonas costeras y generar nuevas oportunidades de desarrollo para las comunidades que dependen directa o indirectamente del mar.

La DGT obligará a llevar este accesorio de seguridad en el coche a partir del próximo año

Cada año mueren en España alrededor de 25 personas atropelladas en carretera tras bajar del coche a colocar los triángulos de emergencia. La DGT lleva años intentando acabar con esa estadística y desde el 1 de enero de 2026 tiene la herramienta legal para hacerlo: la obligatoriedad absoluta de la baliza V-16 conectada a la plataforma DGT 3.0. Si todavía no la tienes en la guantera, sigues leyendo en el momento oportuno.

La normativa no es nueva —el Real Decreto 159/2021 ya la anunció— pero muchos conductores aún circulan con los viejos triángulos o con una baliza V-16 sin conectividad que compraron antes de 2025 y que, legalmente, ya no vale para nada. La DGT ha dejado muy claro que no habrá período de gracia: el dispositivo debe estar homologado, conectado y operativo.

Qué exige la DGT con la nueva normativa V-16

Youtube video

El Reglamento General de Vehículos, aprobado por Real Decreto 2822/1998 y modificado posteriormente, establece en su Anexo XII que todos los turismos, furgonetas, vehículos mixtos adaptables y vehículos de transporte de mercancías están obligados a llevar una baliza V-16 homologada y conectada. Las motocicletas y ciclomotores quedan por ahora exentos, aunque la DGT recomienda su uso.

La clave está en la palabra «conectada». No basta con que el dispositivo parpadee en amarillo: la baliza V-16 debe transmitir la ubicación GPS del vehículo inmovilizado a la plataforma DGT 3.0 en tiempo real, alertando automáticamente a otros conductores a través de aplicaciones de navegación como Waze o Google Maps. Sin esa conectividad, el dispositivo es ilegal aunque esté encendido y aunque lo hayas comprado en una tienda de confianza.

Cómo funciona la DGT 3.0 y por qué importa la geolocalización

La DGT ha diseñado su plataforma 3.0 como un sistema de inteligencia de tráfico en tiempo real, y la V-16 es su primera pieza obligatoria para el conductor de a pie. Cuando activas la baliza desde dentro del coche —sin pisar el asfalto— el dispositivo envía de forma anónima y automática las coordenadas exactas del vehículo a esa red, que las distribuye a paneles informativos, GPS y aplicaciones de terceros.

El resultado es que un conductor que se acerque a 90 km/h a tu avería en plena autovía recibirá el aviso varios kilómetros antes de llegar a tu posición, algo que el triángulo más perfectamente colocado jamás pudo ofrecer. La baliza también tiene visibilidad en 360 grados y a más de un kilómetro de distancia, incluso con lluvia o niebla intensa.

Qué pasa si te pillan sin ella

Youtube video

No llevar una baliza V-16 homologada y conectada te expone a una sanción de hasta 200 euros. Y eso en el mejor escenario. Si sufres una avería y colocas los viejos triángulos como única señalización, no solo no estás cumpliendo la ley: también podrías enfrentarte a responsabilidad civil si se produce un accidente mientras los instalas fuera del vehículo. La ITV no comprueba este elemento, lo que explica que el 80% de conductores, según estimaciones del sector, circule aún con modelos sin homologación válida.

La DGT ha advertido que los controles de la Guardia Civil de Tráfico ya incluyen la verificación de este dispositivo en las paradas rutinarias. No es una amenaza futura: es una realidad desde el arranque de 2026.

Cuánto cuesta y cómo elegir bien la tuya

Precio y homologación

Los modelos válidos rondan entre los 35 y los 50 euros en el mercado oficial. Para verificar que un dispositivo cumple los requisitos, basta con buscarlo en el listado de más de 200 modelos homologados que la propia DGT publica en su web, donde cada baliza lleva su certificado descargable. El código de homologación debe ser rastreable y empezar por LCOE o IDIADA PC.

Cuidado con las ofertas en plataformas online

La OCU y la propia DGT han advertido repetidamente del riesgo de comprar balizas V-16 baratas en Amazon o AliExpress. Muchos modelos carecen de conectividad real con la plataforma DGT 3.0 o tienen homologaciones falsificadas. Una baliza de menos de 20 euros que no garantiza plan de datos hasta al menos 2038 es dinero tirado y, lo que es más grave, una falsa sensación de seguridad.

  • Verifica siempre el código de homologación en la web oficial de la DGT.
  • Asegúrate de que incluye conectividad garantizada activa, no solo Bluetooth o WiFi local.
  • Guárdala en un lugar accesible —la guantera o el portaobjetos— no en el maletero.
  • Comprueba la batería al menos una vez al año; la autonomía mínima exigida es de 30 minutos.

Lo que viene después: el vehículo conectado como norma

La baliza V-16 es solo el primer eslabón visible de un ecosistema de movilidad inteligente que la DGT está construyendo para la próxima década. La plataforma DGT 3.0 está diseñada para integrar progresivamente alertas predictivas, gestión automatizada de incidentes y coordinación directa con servicios de emergencias en tiempo real. En ese contexto, comprar hoy un dispositivo V-16 de calidad no es solo cumplir con la norma vigente: es adquirir un componente compatible con la infraestructura digital que ya está funcionando.

El cambio de mentalidad que implica esta normativa es, en el fondo, sencillo: la DGT no te pide que gastes 40 euros por obligación burocrática. Te pide que no te bajes del coche en una autovía a 110 km/h. Ese es el argumento que ninguna multa necesita reforzar.

EE. UU.: la inversión en IA tiene un impacto limitado en el PIB porque el gasto se destina a hardware importado

La inversión en Inteligencia Artificial (IA) tiene un impacto limitado en el PIB estadounidense porque gran parte del gasto se destina a hardware importado, tal y como explica Berenberg en una nota.

Otras ideas clave que apuntan en la firma alemana son:

  • El consumo de los hogares, y no la IA, explica la mayor parte del crecimiento económico de EE. UU. desde 2022.
  • Las importaciones de semiconductores y equipos tecnológicos compensan prácticamente todo el efecto positivo de la inversión en IA sobre el PIB.
  • El crecimiento económico podría desacelerarse del 2% al 1,5% anual por el estancamiento de la población y de los ingresos reales.
  • La inversión en IA está desplazando otras inversiones empresariales, encareciendo el capital y aumentando la incertidumbre.
  • La ventaja de crecimiento de EE. UU. frente a Europa podría reducirse en los próximos años.
  • Aunque hoy no impulse el crecimiento, la IA sí puede elevar la productividad global a largo plazo al abaratar y ampliar el acceso a esta tecnología.

Sin hardware local no habrá crecimiento económico sólido

Los hiper escaladores estadounidenses destinan actualmente la mayor parte de sus enormes inversiones en IA a hardware importado, lo que genera un impacto positivo neto escaso o nulo en el PIB estadounidense. Más que la inversión en tecnología, el consumo real de los hogares privados representa tres cuartas partes de la expansión de la economía estadounidense desde que se lanzó ChatGPT en noviembre de 2022.

Cómo la inteligencia artificial está empezando a canibalizar las energías renovables

Este principal motor de crecimiento podría seguir respaldando el PIB del segundo trimestre, ya que los hogares estadounidenses recibirán devoluciones de impuestos superiores a lo habitual. A partir de entonces, el estancamiento del crecimiento demográfico y la estagnación de los ingresos reales probablemente lastrarán el crecimiento estadounidense, que pasará de alrededor del 2% interanual al 1,5% interanual.

Afortunadamente, la Oficina de Análisis Económico de EE. UU. (BEA) desglosa la inversión fija privada en equipos de procesamiento de información y software, lo que parece reflejar el auge de la inversión (véase el gráfico 1). Se podría afirmar que el aumento de 371.000 millones de dólares (el 1,6% del PIB) en la inversión anualizada en este ámbito desde que comenzó a dispararse a finales de 2024 representa 0,4 puntos porcentuales de la expansión media del 0,5% inter trimestral de la economía desde entonces.

Imagen: Berenberg
Imagen: Berenberg

Fuga de la inversión en IA

Sin embargo, el cálculo anterior no tiene en cuenta el hecho de que, en la actualidad, las empresas destinan la mayor parte de la inversión tecnológica adicional a hardware fabricado en el extranjero, en lugar de a bienes y servicios nacionales. Hasta 2024, el auge de la inversión tecnológica se concentró en el software, con una fuga hacia las importaciones apenas perceptible (véase el gráfico 2).

Anthropic lanza Claude Fable 5: el modelo de IA más potente, caro y restringido

En los últimos dos años, el énfasis se ha desplazado hacia el hardware (importado). Los datos de comercio internacional de EE. UU. muestran que el aumento de las importaciones de semiconductores y equipos informáticos y de telecomunicaciones ha superado el incremento de la inversión en tecnología desde 2024. Como resultado, las importaciones han contrarrestado por completo el impulso al crecimiento del PIB derivado de la inversión en tecnología durante el último año aproximadamente.

Dado que la inversión en tecnología se ve totalmente contrarrestada por las importaciones de hardware, EE. UU. debe recurrir a otros motores de crecimiento para mantener un ritmo de expansión más rápido que el de otras economías avanzadas. Esto resultará difícil.

Imagen: Berenberg
Imagen: Berenberg

El descenso de las ganancias en el gasto real de los consumidores ya provocó una desaceleración del crecimiento durante el invierno (véase el gráfico 3). Tras un último impulso fiscal procedente de las devoluciones de impuestos, las limitadas ganancias en los ingresos reales de los hogares y el ahorro doméstico, ya de por sí bajo, implican que el gasto de los consumidores seguirá siendo anémico.

Históricamente, el crecimiento demográfico ha ayudado a explicar una gran parte de la expansión económica de EE. UU. (véase el gráfico 4). Sin crecimiento demográfico natural, la inmigración neta nula anula este impulso favorable.

Por lo tanto, la diferencia de crecimiento futuro con respecto a Europa dependerá de la brecha en el crecimiento de la productividad, que dudamos que se mantenga inusualmente amplia. La intensificación del capital no ayudará. Fuera del sector tecnológico, la inversión empresarial se ha estancado —véase de nuevo el gráfico 1.

Las intenciones de inversión empresarial en el conjunto de la economía siguen siendo débiles. La errática formulación de políticas del presidente Donald Trump ha generado incertidumbre, mientras que el auge de la inversión en IA y una política fiscal excesivamente laxa han elevado el coste del capital en toda la economía, desplazando otras inversiones del sector privado. La brecha entre el crecimiento europeo y el estadounidense puede desaparecer en gran medida en 2027 y 2028, cuando el PIB y el crecimiento de la productividad europeos se recuperen de los reveses provocados por la crisis energética relacionada con Ucrania e Irán, al mismo tiempo que se desacelera el crecimiento tendencial de EE. UU.

Aunque el auge de la inversión en IA ya no está impulsando el crecimiento económico de EE. UU., debería reducir el coste de su uso al generar capacidad suficiente para los futuros usuarios de todo el mundo. Esto eliminará una barrera para la adopción generalizada de lo que la mayoría espera que sea la próxima tecnología de uso general. De ser así, supondrá un importante impulso para el crecimiento de la productividad en todas las economías.

El hecho de que la infraestructura no se encuentre en Europa no debería justificar una nueva brecha en el crecimiento de la productividad. Para la mayoría de las aplicaciones, el retraso causado por el envío de datos de Europa a EE. UU. (latencia), de menos de una décima de segundo, es insignificante. Sin embargo, en la era de la política económica utilizada como arma, Europa tendrá que plantearse cómo garantizar el acceso a la capacidad de procesamiento de IA en caso de que EE. UU. restrinja su uso.

Ingreso Mínimo Vital para mayores de 30 años: cuantía y requisitos si vives con tus padres

Si tienes más de 30 años y vives con tus padres por necesidad, la Seguridad Social te da una oportunidad. El Ingreso Mínimo Vital (IMV) ha flexibilizado sus reglas para que puedas solicitar la ayuda aunque compartas techo, siempre que demuestres una etapa previa de vida independiente y cumplas los límites de renta.

Hasta ahora, muchos adultos en esa situación ni siquiera lo intentaban porque daban por hecho que, al residir con sus progenitores, no tenían derecho. Pero el criterio de la Seguridad Social es más fino: lo que importa no es dormir bajo el mismo techo, sino si realmente formas parte de la misma unidad de convivencia a efectos de la prestación. Vamos a los números.

La regla general: no toda la gente que comparte casa es una única familia para el IMV

La normativa del Ingreso Mínimo Vital deja claro que una persona puede ser considerada beneficiaria aunque viva en el domicilio de otra unidad de convivencia, siempre que no esté integrada en ella. Traducido: si eres mayor de edad, no formas pareja de hecho, no estás casado (o lo estás pero has iniciado los trámites de separación) y no constituyes una unidad familiar con quienes te alojan, la Seguridad Social puede estudiarte como solicitante independiente.

El matiz es importante. Compartir facturas o la mesa no te convierte automáticamente en parte de la unidad de convivencia de tus padres. La ley diferencia entre la convivencia física y la situación legal y económica que define una familia a ojos de la prestación.

El cambio clave para los mayores de 30: un año de independencia frente a los dos que se pedían a los más jóvenes

Hasta aquí, las condiciones generales. Pero donde la Seguridad Social ha afinado el criterio es en la edad. Para los solicitantes de entre 23 y 29 años, la exigencia es dura: deben acreditar dos años de residencia legal e independiente antes de la solicitud, con alta en la Seguridad Social, en Clases Pasivas o en una mutualidad alternativa. Y ese periodo no se perdona salvo excepciones muy tasadas, como haber abandonado el hogar por violencia de género o por un proceso de divorcio.

Sin embargo, al cumplir los 30 el listón baja. La nueva interpretación permite que baste con acreditar un único año de residencia legal, efectiva e ininterrumpida fuera del domicilio de los padres. Y aquí viene lo que muchos pasan por alto: ese año no tiene por qué ser inmediatamente anterior a la solicitud; lo relevante es demostrar que en algún momento hubo una etapa de autonomía real.

IMV con padres

¿Cómo se demuestra? La Seguridad Social no pide solo un contrato de alquiler. Exige constancia de que durante esa etapa independiente tuviste un domicilio distinto y, además, estuviste dado de alta en la Seguridad Social o en los sistemas equivalentes. Si abriste una actividad como autónomo, trabajaste por cuenta ajena o cotizaste en el extranjero siempre que exista convenio, cuentas con la prueba necesaria.

La Seguridad Social no busca solo un cambio de empadronamiento, sino la huella económica de una vida autónoma.

La letra pequeña que decide la ayuda: renta garantizada y la cita ineludible con la Renta

Después de cumplir los requisitos de convivencia e independencia, queda el filtro económico. El IMV no es un cheque en blanco: solo se concede cuando los ingresos del solicitante quedan por debajo de la renta garantizada que le corresponde según su situación. El cálculo se hace restando las rentas computables del año anterior a la cuantía de referencia; si al final la diferencia es positiva, nace el derecho, y la prestación no puede bajar de 10 euros al mes.

Esto tiene una implicación práctica: aunque hayas vivido de manera independiente hace años pero ahora tu nómina (o la ausencia total de ingresos) sitúe tus rentas por debajo del umbral, puedes ser apto. La clave es justificar cada euro que entra y que el balance cuadre con el baremo.

Y hay una obligación que muchos olvidan hasta que es tarde. Todos los perceptores del IMV, sin excepción, deben presentar la declaración del IRPF cada año. Da igual que apenas cobres o que Hacienda te devuelva cero: la Seguridad Social cruza datos con la Agencia Tributaria y, si dejas de presentar la Renta durante dos ejercicios seguidos, la prestación se suspende. No es un consejo de asesor, es lo que dice la ley.

¿Merece la pena empezar el trámite?

Llevo semanas viendo cómo este ajuste normativo pasa desapercibido para quienes más lo necesitan. No es una ayuda universal, pero la estadística de los últimos años —según datos del propio Ministerio de Inclusión— muestra que más del 30% de las solicitudes iniciales del IMV fueron denegadas por falta de acreditación, no por ausencia de vulnerabilidad. Muchos de esos rechazos pudieron salvarse con mejor documentación de la independencia previa.

Mi consejo financiero personal aquí es: reúne ahora los papeles. Si tienes más de 30 años, has vivido fuera de casa de tus padres durante al menos un año estando de alta laboral, y ahora tus ingresos son mínimos, tienes argumentos sólidos. El trámite no cuesta dinero, aunque sí tiempo; y cada mes que pasa sin solicitarlo es un ingreso que la ley te reconoce pero tú no cobras.

Ojo: cumplir la condición de edad e independencia no es suficiente. La situación económica actual debe seguir siendo de vulnerabilidad, y conviene que revises si entre tanto has formado una nueva unidad de convivencia (por ejemplo, tener hijos a tu cargo) porque entonces las reglas cambian.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tienes documentación de un año de residencia independiente (contrato de alquiler, empadronamientos antiguos y vida laboral) y súbelo todo a la solicitud online de la Seguridad Social.
  • Qué vigilar: La obligación de presentar la declaración de la Renta cada año mientras cobres el IMV. Si ya eres perceptor, comprueba que no acumulas dos ejercicios sin presentarla.
  • El error a evitar: Dar por sentado que vivir con tus padres te excluye. La Seguridad Social no mezcla las unidades de convivencia: si has tenido autonomía real, la ayuda puede ser tuya.

Cartas de Hacienda por errores en la renta: por qué no debes aceptarlas sin revisar

Si te ha llegado una carta de Hacienda por supuestos errores en la declaración de la renta de este año, detente un momento. He visto cómo muchos contribuyentes, al recibir una notificación de la Agencia Tributaria, la aceptan de inmediato para evitar problemas, pero esa reacción puede costarte dinero. La propuesta que Hacienda te envía no es una imposición, sino una sugerencia que debes revisar con lupa: a veces tus datos son los correctos y los suyos, los equivocados.

Qué son estas cartas y por qué llegan ahora

En plena campaña de la declaración de la renta de 2026, correspondiente al ejercicio 2025, la Agencia Tributaria está enviando notificaciones masivas a contribuyentes en las que señala discrepancias entre lo declarado y los datos que obran en su poder. No es un procedimiento sancionador ni una inspección: es un aviso automático que se genera cuando el sistema cruza la información que le han proporcionado terceros —como tu banco, tu empresa o la Seguridad Social— con lo que tú reflejaste en el borrador. La carta no implica una multa, pero ignorarla o aceptarla sin comprobar puede salir caro.

El proceso es sencillo de entender: Hacienda detecta, por ejemplo, que una inmobiliaria declaró un ingreso por alquiler que no aparecía en tu borrador, o que los intereses de una cuenta no coinciden con los que comunicó el banco. Entonces te remite una propuesta de liquidación para que la corrijas voluntariamente. Pero, como advierten los asesores fiscales, “puede ser que lo que te esté diciendo y te esté proponiendo Hacienda en esa carta esté mal”. Los datos de los que parte la Agencia Tributaria pueden contener errores y la declaración original del contribuyente ser la correcta.

La carta de Hacienda no es una sentencia: es una propuesta que debes revisar antes de aceptar.

La letra pequeña que puede hacerte pagar de más

Cuando recibes una de estas comunicaciones, el primer impulso suele ser corregir y pagar la diferencia para cerrar el tema cuanto antes. Sin embargo, esa prisa es la que aprovecha el sistema. Si aceptas una rectificación que no procede, acabas pagando a Hacienda un dinero que no debías y, además, renuncias a la posibilidad de demostrar que tu declaración original era la válida.

Los expertos insisten en la necesidad de una revisión profesional antes de dar cualquier paso. “Es muy importante revisarlo con un experto, porque puede ser que no tengas que corregirlo”, alertan desde el ámbito legal. El motivo es claro: los datos que envía un tercero a la Agencia Tributaria no siempre reflejan fielmente la realidad fiscal del contribuyente. Un banco puede haber comunicado unos rendimientos brutos sin descontar los gastos deducibles, o una empresa puede haber incluido una retribución en especie que no se ajusta al criterio del IRPF. La propuesta de Hacienda no es infalible.

Para comprobar el detalle de las diferencias, debes acceder a la sede electrónica de la Agencia Tributaria, entrar en el servicio de tramitación del borrador o la declaración y consultar el estado del expediente. Allí aparecen las discrepancias detectadas y la opción de aceptar la rectificación ya calculada. Pero antes de pulsar ‘aceptar’, conviene detenerse a analizar si los datos de Hacienda cuadran con los tuyos.

Cuándo conviene aceptar la rectificación y cuándo no

He acompañado a contribuyentes en situaciones similares y la regla es clara: compara cada cifra con tus propios justificantes. Si el ingreso que señala Hacienda coincide exactamente con el que te pagaron y olvidaste incluir, la corrección voluntaria te ahorrará un futuro procedimiento de comprobación y posibles sanciones. Pero si hay diferencias de criterio —por ejemplo, porque Hacienda no ha tenido en cuenta un gasto deducible o una exención—, tienes todo el derecho a mantener tu declaración y a presentar alegaciones en lugar de pagar.

declaración renta 2026

El procedimiento de rectificación voluntaria, regulado en el artículo 126 del Reglamento General de Gestión e Inspección, permite al contribuyente corregir la autoliquidación sin que se considere como una infracción si no ha mediado un requerimiento previo. Sin embargo, si aceptas una propuesta que después resulta incorrecta, pueden surgir complicaciones para recuperar el dinero pagado de más, ya que habrías presentado una nueva autoliquidación consolidando el error.

Ante la duda, un asesor fiscal cuesta menos que una rectificación indebida.

Análisis de fondo: la lección de las campañas anteriores

Este tipo de notificaciones no son nuevas. En la campaña de la renta de 2025 ya vimos cómo la Agencia Tributaria empleó el cruce masivo de datos para detectar discrepancias en los alquileres turísticos y en las transmisiones de criptoactivos. Entonces aprendimos que la rapidez con la que Hacienda cruza la información no implica que esa información sea exacta. Muchos contribuyentes que aceptaron la rectificación sin revisar acabaron pagando por ingresos que no eran suyos o por gastos que sí tenían derecho a deducirse.

La clave, como entonces, está en no delegar en la máquina. La Agencia Tributaria maneja millones de datos y los sistemas informáticos pueden generar falsas discrepancias por errores de codificación, duplicidades o desfases temporales. Tu declaración tiene presunción de veracidad mientras no se demuestre lo contrario mediante un procedimiento de comprobación. Por eso, si tus justificantes respaldan lo declarado, mantén la posición: es preferible esperar a que Hacienda inicie una verificación formal, si es que lo hace, que aceptar un error y regalar dinero a las arcas públicas.

Eso sí, ignorar la carta por completo tampoco es buena idea. Si la discrepancia resulta ser real y no actúas, la Agencia Tributaria puede abrir más adelante un procedimiento de comprobación limitada y, entonces, la regularización podría ir acompañada de intereses de demora e incluso sanciones. La estrategia inteligente es revisar, resolver las dudas con quien sepa y contestar con fundamento, ya sea aceptando una corrección justa o manteniendo tu declaración con alegaciones bien documentadas.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Accede a la sede electrónica de la AEAT, consulta el estado de tu declaración y, si hay una notificación pendiente, compara cada discrepancia con tus justificantes antes de aceptar nada.
  • Qué vigilar: El plazo para corregir voluntariamente es amplio, pero si tienes dudas, busca un asesor fiscal antes de que finalice la campaña de la renta, el 30 de junio de 2026.
  • El error a evitar: Aceptar la propuesta de Hacienda sin revisar, por miedo o por pereza, puede significar pagar cientos de euros de más y renunciar a tu derecho a defender tu declaración original.

Equinor podría anunciar la entrada en nuevos países y una ampliación de su estrategia renovable

El CMD de Equinor se va a celebrar el martes 16 de junio, una fecha donde los analistas de RBC tienen las expectativas altas, básicamente porque a sus ojos y viendo el panorama internacional, la petrolera podría empezar a mover ficha y a expandirse más allá de los mercados donde funciona, como es el caso de Noruega y Brasil; al igual que la expansión de su negocio de energías renovables.

Este podría ser un cambio necesario en la narrativa de Equinor, debido a que a ojos de los analistas canadienses, cuenta con muy pocos segmentos internacionales que le pueden aportar una diversificación de riesgos y por ende flexibilidad en sus cuentas.

Equinor tiene riesgo al depender casi exclusivamente de Brasil

En este sentido, uno de los factores que preocupan a los analistas es que la compañía noruega ha reportado en sus previsiones anuales un descenso en su producción de petróleo, pasando de unos 1,4 millones de barriles al día en 2027 hasta unos 1,25 millones de barriles cara a 2030.

Un descenso que si bien los analistas compran, tienen sus reticencias respecto a los números que podría reportar la compañía para 2035, ya que mientras que Equinor apunta a que para ese año llegará a una cifra de 1,2 millones de barriles, el consenso apunta a tan solo 900.000 barriles. Es decir, a ojos de los analistas el negocio noruego podría deteriorarse más rápido de lo esperado, por lo que esperan que la compañía anuncie nuevos proyectos para justificar sus cifras.

¿Por qué las grandes petroleras como BP, TotalEnergies, Shell y Equinor se están refugiando en el shale americano?

En este sentido, Equinor tendría que cambiar su narrativa y, pese a que su motor de crecimiento está en Noruega, tendría que dar más peso a nivel internacional, ya que su estrategia se ha basado en la venta de activos, simplificación de operaciones y la salida de de varias geografías. Por ello, los únicos mercados internaciones que le quedan a la petrolera son Brasil, Estados Unidos y Reino Unido. De estos países es Brasil es el que más importancia tiene para la empresa debido a que cuenta con proyectos clave como el de Bacalhau que está en proceso de ramp up, mientras que el de Raia debería entrar en producción cara a 2028.

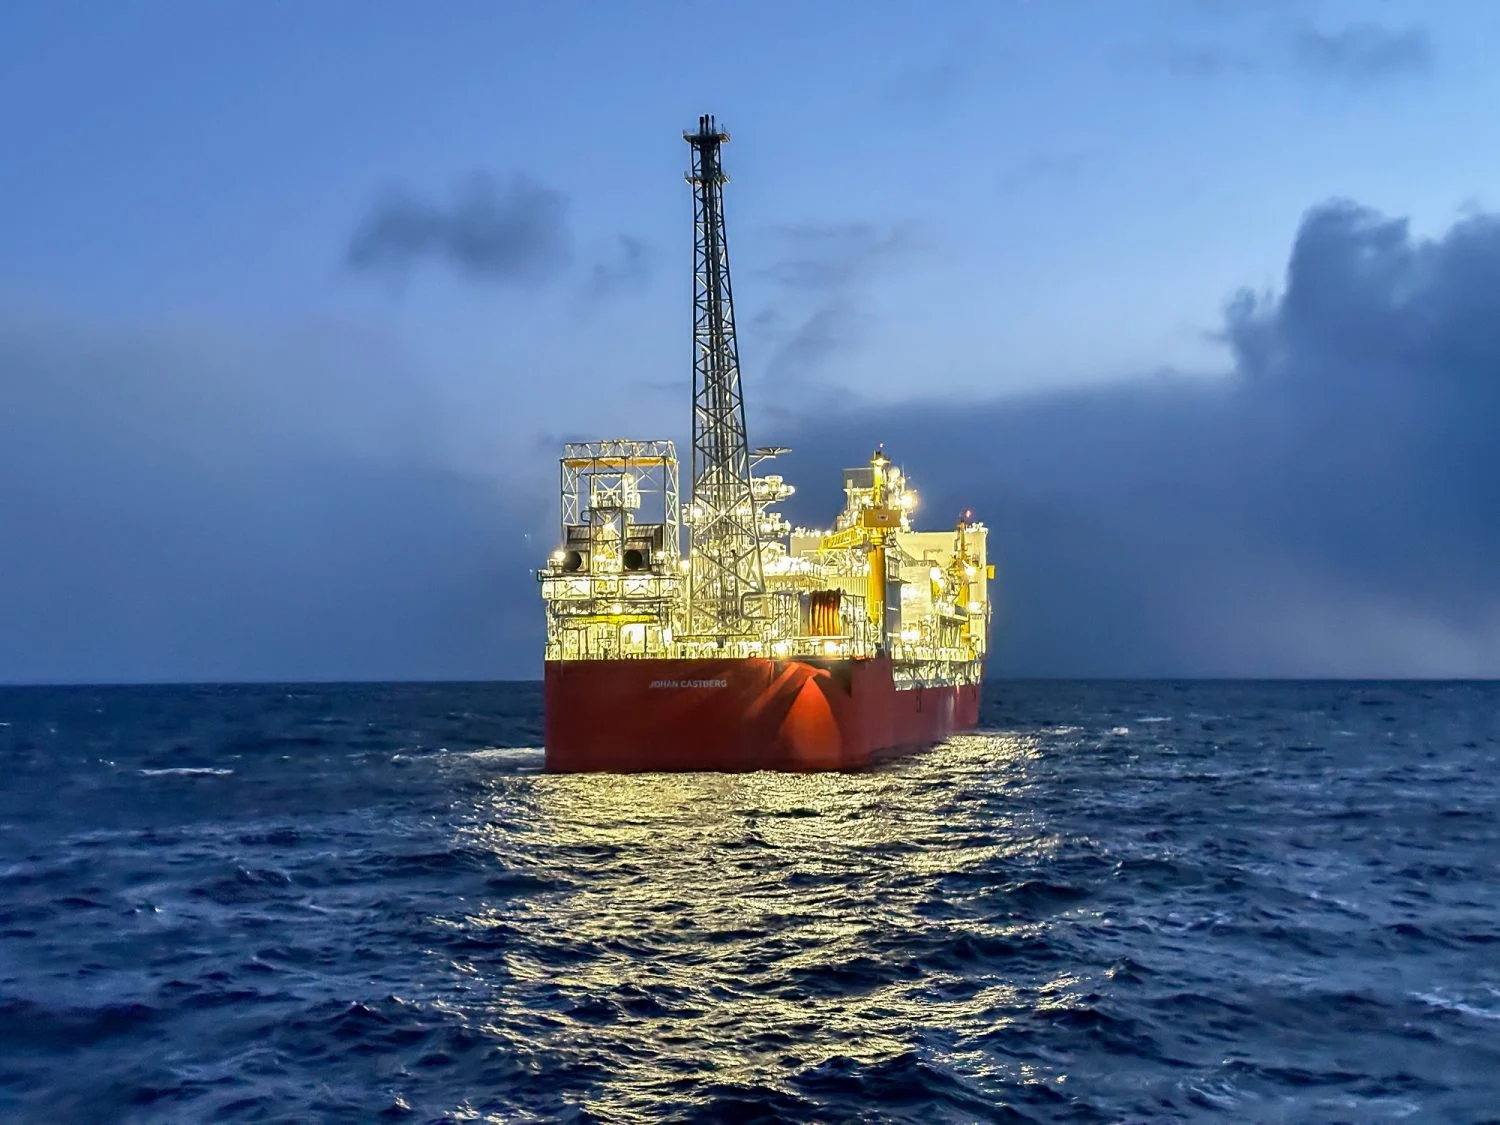
Planta offshore de Equinor. Fuente: Equinor

Esta situación de potencial para la compañía no se da de la misma manera ni en Reino Unido, ni Estados Unidos, ya que en el caso del mercado británico cuenta con una política energética que está desincentivando a la inversión en hidrocarburos. Es decir, cualquier inversión que se realice en el país teniendo en cuenta el historial de Equinor, tendría una menor rentabilidad, que en años pasados.

En el mercado norteamericano, por su parte, se produce un escenario paradójico: aunque Equinor haya aumentado su exposición al gas de Estados Unidos, esto no se traduce en un motor de crecimiento para la empresa, ya que gran parte de esa producción no es operada. En otras palabras, esto significa que la petrolera noruega participa económicamente pero no tiene el control absoluto sobre las decisiones de inversión y desarrollo.

Por lo que, en definitiva, la petrolera noruega depende casi exclusivamente del negocio brasileño ya que es el único que le garantiza un cierto crecimiento a futuro, dando pie a que los canadienses esperan que la compañía en su CMD anuncie una expansión internacional.

Uniper: un nuevo enfoque en renovables

Pero más allá de la expansión geográfica, otro de los puntos donde los analistas esperan novedades es en la estrategia de renovables y generación eléctrica de la compañía. De hecho, RBC considera que Equinor se encuentra en una posición singular dentro del sector energético europeo, ya que además de ser uno de los mayores productores de hidrocarburos del continente, es también el principal suministrador de gas a Europa. Esta circunstancia le proporciona una exposición muy elevada al mercado gasista, algo que podría aprovechar para avanzar hacia negocios con un mayor valor añadido.

En este sentido, los analistas consideran que una mayor apuesta por el negocio del GNL estadounidense tendría un encaje estratégico limitado, ya que únicamente incrementaría la exposición de Equinor al mismo mercado en el que ya tiene una posición dominante. Por el contrario, creen que la petrolera está estudiando dar un paso más dentro de la cadena de valor energética mediante inversiones en generación eléctrica e infraestructuras asociadas al consumo de gas.

Bajo esta lógica, la compañía no solo obtendría ingresos por la extracción y comercialización del gas, sino también por su transformación en electricidad. Se trata de una estrategia que permitiría a Equinor capturar más márgenes dentro del sistema energético europeo en un momento en el que la electrificación gana cada vez más peso en la demanda energética.

Central hidroelectrica de Uniper Suecia Fuente Uniper Merca2
Central hidroeléctrica de Uniper, Suecia. Fuente: Uniper.

Precisamente en este contexto aparecen los rumores sobre una posible operación con los activos de la energética Uniper. Según recuerda RBC, diversas informaciones publicadas durante las últimas semanas apuntan a que Equinor habría mostrado interés por parte de la cartera de activos de la compañía alemana, que incluye centrales eléctricas de gas, instalaciones hidroeléctricas e incluso exposición al negocio nuclear.

Los analistas no esperan que Equinor acometa una adquisición integral de Uniper, sin embargo, sí consideran que la compañía podría asociarse con otros actores del sector para seleccionar aquellos activos que mejor encajen con su estrategia. En particular, las centrales de gas resultan especialmente atractivas debido a las sinergias que generarían con la posición dominante que ya mantiene Equinor en el suministro gasista europeo.

Por ello, RBC cree que el CMD podría servir para conocer hasta qué punto la petrolera está dispuesta a acelerar su transformación hacia una compañía energética más integrada, sumado a posibles expansiones internacionales. Un conjunto de movimientos que podrían situar a Equinor como una empresa mejor expuesta ante la incertidumbre internacional, reduciendo su dependencia de la evolución de los precios de las materias primas.

El capital privado toma el control de los estadios: los clubes de fútbol se consolidan como activos de inversión

Coincidiendo con la celebración del Mundial de Fútbol, UBS Global Wealth Management acaba de publicar el informe La evolución del fútbol: del juego a la industria global, un análisis en profundidad sobre cómo el deporte más popular del mundo se está transformando en un sector cada vez más institucionalizado, diversificado y atractivo para el capital inversor.

Una idea clara es que el fútbol demuestra de manera muy clara cómo la sistematización y el uso de los datos y procesos dentro del campo reflejan fielmente la profesionalización comercial fuera de él, creando un ecosistema que impacta directamente a industrias colaterales como el turismo, la indumentaria deportiva y el sector de entretenimiento/apuestas.

Sin embargo, una de las ideas más interesantes que desarrolla el documento es que la propiedad en el fútbol europeo está experimentando un cambio estructural histórico. El modelo tradicional, caracterizado por mecenas locales, familias adineradas o estructuras de socios que gestionaban los clubes por pasión y prestigio deportivo, está dando paso de forma acelerada a la entrada de capital institucional.

Fondos de capital privado (private equity), firmas de capital de riesgo y estructuras de deuda organizada están reconfigurando el mapa de propiedad del deporte más popular del mundo, transformando entidades culturales en corporaciones altamente sofisticadas.

Los inversores ya no ven a los clubes como proyectos puramente pasionales o deportivos, sino como activos comerciales escasos con flujos de caja resilientes y diversificados.

El fútbol ha madurado hasta convertirse en una clase de activo (asset class) atractiva y codiciada debido a su escasez estructural. Imagen: EP
El fútbol ha madurado hasta convertirse en una clase de activo atractiva y codiciada por su escasez estructural. Imagen: EP

De la pasión al «Asset Class»: la búsqueda de predictibilidad

Para los inversores modernos, el fútbol ha madurado hasta convertirse en una clase de activo (asset class) atractiva y codiciada debido a su escasez estructural. El número de clubes de élite en el mundo es limitado y la demanda global por parte de los aficionados —estimada en 5.000 millones de personas— es duradera y resiliente a las crisis económicas.

Sin embargo, a diferencia de las ligas norteamericanas (como la NFL o la NBA), que operan como franquicias cerradas sin descensos, el ecosistema europeo introduce un factor de alto riesgo: el sistema de ascensos y descensos. Un mal año deportivo puede destruir drásticamente los ingresos por derechos de televisión de un club.

Deutsche Bank revela 15 valores que se dispararán con el Mundial de fútbol

Para mitigar esta incertidumbre y garantizar la estabilidad financiera que exigen los comités de inversión, los fondos de capital privado están implementando dos estrategias principales:

  1. Estructuras de inversión multiclub (MCO): Al adquirir participaciones en varios equipos de distintas ligas, los inversores diversifican el riesgo deportivo, optimizan el mercado de transferencias de jugadores y generan economías de escala globales.
  2. Inyección de capital a nivel de Liga: En lugar de comprar un solo equipo, firmas de inversión han optado por asociarse directamente con los organismos rectores de las ligas (como los acuerdos comerciales de CVC Capital Partners con LaLiga de España o la Ligue 1 de Francia) para quedarse con un porcentaje de los derechos comerciales y de transmisión a largo plazo, diluyendo el riesgo del descenso de un club en particular.

Lujo y fútbol: el Mundial 2026 atrae la inversión millonaria de Loewe, LVMH y Jacquemus

Fútbol. El nuevo modelo de negocio: Estadios multiusos e ingresos 365 días al año

La llegada del capital institucional ha cambiado las prioridades en los balances contables. Históricamente, los ingresos de un club dependían excesivamente de los derechos de televisión y de la taquilla de los fines de semana. Hoy, el enfoque se centra en la optimización de los activos inmobiliarios: los estadios.

Las nuevas inversiones se destinan de forma prioritaria a la remodelación o construcción de recintos multiusos de última generación. El objetivo es romper la dependencia del «día de partido» (matchday) y transformar el estadio en un centro de entretenimiento capaz de facturar los 365 días del año mediante:

  • Macroconciertos de artistas internacionales.
  • Congresos, convenciones de negocios y ferias comerciales.
  • Zonas comerciales integradas, museos interactivos, restaurantes de alta cocina y experiencias de hospitalidad corporativa (VIP hospitality) disponibles toda la semana.
El informe de UBS advierte que el fútbol sigue requiriendo procesos de auditoría e investigación exhaustivos Imagen: EP

Estas infraestructuras modernas no solo aumentan los ingresos, sino que proporcionan flujos de caja predecibles y constantes, el elemento más valorado por los fondos de inversión a la hora de valorar un activo.

Desafíos: Gobernanza, regulación y el «Due Diligence» deportivo

A pesar del notable crecimiento y la inyección de liquidez, el informe de UBS advierte que el fútbol sigue requiriendo procesos de auditoría e investigación exhaustivos (due diligence). La industria se enfrenta a desafíos estrictos de gobernanza financiera y a la presión de regulaciones como el Fair Play Financiero de la UEFA.

El éxito de esta nueva era dependerá del equilibrio entre la disciplina financiera que imponen los nuevos propietarios institucionales y el rendimiento deportivo sobre el césped, pues en el fútbol moderno, los goles siguen siendo el motor principal de la economía de un club.

Puig quiere romper el dominio de L’Oréal y Louis Vuitton en la perfumería premium femenina

A pesar de que el mercado de perfumería femenina es casi el doble de grande que el masculino, Puig mantiene una cuota significativamente menor en el primero, lo que representa una zona de oportunidad estratégica para la compañía catalana. Con el respaldo de lanzamientos clave de marcas como Carolina Herrera y Jean Paul Gaultier, es probable proyectar un camino sólido hacia un crecimiento orgánico sostenido y una expansión de cuota de mercado para 2030.

En este sentido, las acciones de Puig han tenido un rendimiento inferior desde su salida a bolsa en mayo de 2024, lo que refleja principalmente una revalorización en el contexto de una reevaluación más amplia del sector general de las fragancias, una vez que la categoría ya se ha normalizado. No obstante, esto se vio agravado por las elevadas expectativas iniciales para el maquillaje de Charlotte Tilbury, dado el sólido historial de la marca.

«Reiteramos nuestra recomendación de compra para Puig, con un precio objetivo de 21,5 euros, con un potencial de revalorización del 34%, ya que creemos que el mercado subestima la durabilidad de su potencial de crecimiento», afirman tras la presentación de resultados los analistas de Goldman Sachs. Asimismo, los expertos esperan que Puig amplíe su margen ebitda a medio plazo, con una rentabilidad que aumentará modestamente del 20,7% en el ejercicio fiscal.

Puig Penhaligons Merca2
Fuente: Puig

LOS RIESGOS A LOS QUE SE ENFRENTA PUIG

Uno de los riesgos más significativos para Puig es la volatilidad bursátil derivada de las expectativas no cumplidas tras su salida a bolsa. Desde su debut, la compañía ha enfrentado desafíos para mantener la confianza de los inversores, un activo que, una vez deteriorado, resulta sumamente complejo de recuperar. La percepción de los mercados sobre el valor de la acción ha sido inestable, afectando su liquidez y el apetito de los inversores a largo plazo.

Siguiendo con los riesgos clave y los posibles errores que deberá enfrentar la compañía catalana, la demanda de fragancias podría ser volátil en una recesión económica. Desde Goldman Sachs apuntan a que las fragancias son intrínsecamente más discrecionales que el cuidado de la piel, y sus ventas suelen mostrar una mayor correlación con las tendencias generales del PIB.

CON UN CRECIMIENTO DEL PIB Y UNAS CONDICIONES DEL MERCADO LABORAL QUE SIGAN SIENDO EN GENERAL RESILIENTES, SEGUIMOS ASUMIENDO UN ESCENARIO DE CONSUMO ESTABLE

No obstante, la demanda de maquillaje también mostró señales de debilidad durante la crisis financiera mundial, lo que subraya la naturaleza cíclica de la categoría. Asimismo, la expansión de Puig en el cuidado de la piel desde 2011 debería ayudar a mitigar cierta volatilidad potencial en los ingresos, pero el negocio sigue siendo demasiado pequeño dentro de la mezcla general para compensar sustancialmente la presión en un entorno de consumo más débil.

«Seguimos siendo conscientes del riesgo que supone para los ingresos disponibles una vez que la inflación se acelere de nuevo, sobre todo si el aumento de los precios del petróleo repercute de forma más significativa en el gasto de los hogares», añaden desde Goldman Sachs.

La competencia sigue siendo intensa, con aproximadamente 3.000 lanzamientos de nuevas fragancias cada año a nivel mundial. Si bien Puig sigue dependiendo en gran medida de grandes franquicias como Rabanne, Carolina Herrera y Jean Paul Gaultier, que requieren una inversión continua en innovación de productos, visibilidad y apoyo a la marca para defender su cuota de mercado frente a nuevos competidores y grandes compañías como L’Oréal y Louis Vuitton.

En una categoría con barreras de entrada relativamente bajas, esta necesidad de reinversión continua podría limitar la expansión del margen a medio plazo. La incursión de Puig en las fragancias de nicho amplía su presencia en diferentes rangos de precios y ocasiones; también podría aumentar la complejidad de su cartera y requerir un gasto aún mayor en publicidad y promoción, especialmente a medida que la competencia en el segmento de fragancias premium se intensifica.

Carolina Herrera
Fuente: Carolina Herrera

El crecimiento de Puig no solo se debe a la producción orgánica, sino también a posibles adquisiciones. Concretamente, la compañía catalana ha sido particularmente activa en fusiones y adquisiciones, lo que conlleva riesgos de ejecución en la integración y aumenta la posibilidad de pagar de más por los activos en un mercado competitivo.

Al mismo tiempo, Puig ha logrado mantener a los fundadores involucrados, ya sea mediante la conservación de participaciones minoritarias o como un rol continuo de embajadores de la marca. «Este hecho ayuda a alinear los incentivos entre Puig y los vendedores, y a su vez también puede generar riesgos reputacionales cuando una marca permanece ligada a la imagen pública de una persona», añaden desde Goldman Sachs.

POTENCIAL DE MEJORA A MEDIO PLAZO

Los analistas esperan que Puig amplíe su margen EBITDA a medio plazo, con una rentabilidad que aumentará modestamente del 20,77% en el ejercicio fiscal de 2025 al 21,1% en el ejercicio fiscal de 2028. «Consideramos que esto se debe al apalancamiento de los gastos de venta, generales y administrativos y a una modesta normalización de la intensidad de la publicidad y promoción tras un aumento significativo en los últimos años».

Asimismo, desde Goldman Sachs esperan que el ratio de depreciación y amortización disminuya con el tiempo, a pesar de seguir creciendo en términos absolutos, lo que respalda el margen ebit. En consecuencia, prevén que el margen ebit aumente del 16% en el ejercicio fiscal de 2025 al 16,5% en 2028. A corto plazo, proyectan un margen ebitda estable en 2026 en línea con las previsiones, ya que las presiones sobre el margen bruto y la distribución se compensan con el apalancamiento de los gastos de venta, generales y administrativos, y un menor ratio de publicidad y promoción.

Prevemos un potencial de mejora en los márgenes a medio plazo
Cota de EBITDA ajustada entre el año fiscal 2025 y el año fiscal 2028. Fuente: Goldman Sachs

Por otro lado, el bajo nivel de endeudamiento otorga a Puig flexibilidad en su balance. Los expertos prevén recompras de acciones por el valor de 300 millones de euros durante el ejercicio fiscal 2027-2028, siendo la Junta General de Accionistas el 28 de octubre, donde es probable que se anuncie la siguiente recompra de acciones. Basándonos en la opinión de los analistas, esto demostraría confianza en los objetivos financieros revisados y reforzaría la rentabilidad para los accionistas, especialmente con una rentabilidad por dividendo superior al 7%.

Puig continúa analizando oportunidades de fusiones y adquisiciones

«Puig está vinculada a activos como Dolce & Gabbana, Clarins, Sisley y Parfums de Marly, que, según se informa, está estudiando su venta. Si Puig optara por una operación, prevemos que priorizaría la reducción de deuda antes de cualquier adquisición para mantener el apalancamiento por debajo de su objetivo de ratio ND/EBITDA de 2,0 veces», certifican desde Goldman Sachs.

Todos contra Aena por su polémico aumento de tarifas aeroportuarias

El informe de la CNMC de la semana pasada, en el que se mostraba en contra de los aumentos de las tarifas aeroportuarias solicitados por Aena como parte del Tercer Documento de Regulación Aeroportuaria (DORA III), ha sido un jarro de agua fría para la empresa pública. Es una posición que pone aún más de relieve lo complejo que ha sido el proceso de negociación del nuevo documento y las dudas que siguen en el aire.

Ahora solo falta la decisión de la Dirección General de Aviación Civil, que depende del Ministerio de Transportes y Movilidad Sostenible, organismo que debe tomar una determinación sobre la medida. Hay mucho en juego, pues desde Ryanair —que ha asegurado que, si se cumple con lo que pide la CNMC y se reducen las tarifas actuales, podría volver a los aeropuertos que ha abandonado en España— hasta la Asociación de Líneas Aéreas (ALA), que ha acusado a Aena de «chantaje» por defender que es necesario el aumento de las tarifas por motivos de seguridad, las posturas están muy enfrentadas.

Aena 1 Merca2

En esta situación, la empresa pública se encuentra en un punto delicado. La posibilidad de reajustar su ambicioso plan de inversión está clara; de hecho, La Vanguardia calcula que la diferencia de ingresos entre el plan original de Aena y la tarifa que recomienda la CNMC es de algo más de 1.800 millones de euros. Y es que el plan de inversión de la empresa pública para el mismo período del DORA III, entre 2027 y 2031, es de 10.000 millones de euros, y contaban con el aumento que recomendaron en el nuevo reglamento, o al menos con un importe cercano.

De momento, Aena tiene todavía algunos días para presentar sus alegaciones y no es necesario que el Ministerio tome al pie de la letra las conclusiones de la CNMC. Es posible que la decisión final del Gobierno sea un punto medio que permita a la empresa pública seguir con la mayoría de su plan, pero lo que está claro es que las voces que van contra las tarifas de la gestora aeroportuaria siguen multiplicándose, y ya incluyen a ALA, a la mayoría de las aerolíneas e incluso a organizaciones internacionales como la IATA.

El plan de la CNMC para Aena

Es cierto que la CNMC no solo ha recomendado una reducción en las tarifas aeroportuarias, del 0,59% frente al incremento del 3,82% planteado por Aena, sino que además la comisión ha dejado claro que hay motivos por los que ha llegado a esta conclusión, y que consideran que deben ser tomados en cuenta por la empresa pública a la hora de hacer su propio cálculo.

Han marcado tres puntos como claves para que Aena pueda aplicar esta reducción:

  • «Revisar al alza las previsiones de tráfico (del 1,3% de Aena al 2,2%), en línea con las tendencias observadas y las estimaciones de organismos internacionales»; pues, para la comisión, el número de pasajeros alcanzaría los 366,7 millones en 2031, frente a los 346,7 millones estimados.
  • «Reducir los gastos de explotación (OPEX) en 741,5 millones de euros», señalando que la propuesta de Aena plantea un crecimiento de costes muy superior al del tráfico, lo cual supondría asumir ineficiencias operativas que no estarían justificadas.
  • Finalmente, insisten en reducir el coste de capital (WACC) del 9% al 7,4%, según criterios alineados con la regulación europea y con la práctica en otros sectores económicos regulados por la CNMC.

El riesgo de una caída en el número de pasajeros

Si Aena tiene un argumento a favor de sus tarifas altas, este es que no hay tanta claridad como defiende la CNMC a la hora de calcular el tráfico aéreo en los próximos años. La posibilidad de una caída en el número de visitantes que pasan por los aeropuertos españoles, marcada por el aumento del precio del combustible y por el conflicto en Oriente Medio, es evidente, y esta circunstancia puede aumentar el abismo de ingresos para Aena entre su propia recomendación para el reglamento y lo que señala la comisión.

Y es que, si hay un error en las previsiones y estas se quedan cerca del peor dato dentro de las opciones dibujadas por la CNMC, la diferencia en los ingresos que la empresa aeroportuaria vería en ese período sería de 2.496 millones, lo que supone una cuarta parte de lo que Aena considera necesario para ejecutar sus proyectos. Es un dato complicado de ignorar y que puede echar por tierra al menos una parte importante de su plan de inversión.

Las aerolíneas celebran la posición de la CNMC

En cualquier caso, hay muchos que celebran la posición de la CNMC. Las aerolíneas y su patronal, ALA, han señalado en el pasado que, en caso de que la tendencia de los últimos años se mantenga, lo normal es que los cánones operativos se reduzcan y que las compañías deban pagar menos a la operadora aeroportuaria por cada pasajero que transporten.

Consejero delegado de RyanAir. Fuente: Agencias

Por supuesto, la más vocal en este momento ha sido Ryanair. La empresa irlandesa ha señalado su disposición a volver a algunos de los aeropuertos españoles en los que ha reducido su presencia por el alto precio de las tarifas. Al ser una de las aerolíneas más populares de España, no debería ser una sorpresa que este sea uno de los argumentos que se usen para presionar al Ministerio en su decisión.

Rubén Amón: «Carlos Alsina deja fórmulas que seguirán funcionando sin él»

La 85.ª edición de la Feria del Libro de Madrid baja hoy el telón en los Jardines del Buen Retiro tras más de dos semanas de encuentros entre autores, lectores y profesionales del sector. Entre las actividades más destacadas de los últimos días figuró este viernes la emisión en directo de la versión noctámbula de La Cultureta, que el pasado viernes llenó un pabellón con un programa en el que Rubén Amón, Rosa Belmonte, Guillermo Altares, Sergio del Molino e Isabel Vázquez combinaron recomendaciones literarias, referencias cinematográficas y el humor que caracteriza al formato.

Convertido en una rara avis dentro de la radio comercial, La Cultureta ha logrado consolidarse como una propuesta de divulgación cultural accesible y alejada de cualquier pretensión elitista. Coincidiendo con su paso por la Feria del Libro, conversamos con Rubén Amón sobre el éxito del programa de Onda Cero, el papel de Carlos Alsina en su creación, la controversia que sigue rodeando al mundo taurino, el futuro del Atlético de Madrid y su propia trayectoria profesional.

Además, nos regala una exclusiva sin darle importancia alguna: recientemente rechazó una oferta de Mediaset España para ponerse al frente de un nuevo proyecto televisivo.

Pregunta. ¿Qué supone hacer el programa en directo y con público en un escenario como la Feria del Libro?

Respuesta. Cruzar la cuarta pared. Habitualmente estamos en un estudio sin una noción muy directa de los oyentes, y cuando llega una cita como la Feria del Libro te desenvuelves en tu hábitat natural. El programa prácticamente se hace solo porque recuperas el contacto directo con la gente.

P. La Cultureta se ha consolidado como un formato de divulgación cultural accesible.

R. Es bastante insólito que una radio comercial como Onda Cero haya apostado de una manera tan comprometida por un programa cultural. Las radios comerciales no suelen hacer este tipo de propuestas. Además, se nos ha permitido desarrollar una fórmula informal, pero muy seria. La cultura no hay que trivializarla, pero tampoco presentarla de una forma embalsamada o presuntuosa.

P. Carlos Alsina, impulsor del formato, ha anunciado que dará un paso a un lado y deja de conducir el tramo informativo a partir de septiembre. ¿Cómo lo habéis vivido y cómo afectará a La Cultureta?

R. Con naturalidad. Entre las muchas cualidades que ha demostrado como creador de formatos, destacaría su profundo conocimiento del medio. Se desenvuelve en él como nadie. Se marcha del primer tramo del proyecto, pero deja fórmulas como La Cultureta que tienen garantizada su continuidad.

Rubén Amón
La Cultureta, con Rubén Amón al frente, en la Feria del libro. Foto: Atresmedia.

P. Usted suele mantener un tono templado en el debate público, pero defiende con firmeza el mundo taurino, que genera una gran polarización y despierta un conocido desagrado para buena parte de la ciudadanía. 

R. Los toros son probablemente mi expresión más activista. Mucha gente que está de acuerdo con los toros se pone de perfil porque es un asunto incómodo, pero yo prefiero afrontarlo. Esta profesión me ha permitido desarrollar muchos géneros, en televisión, prensa escrita y radio. Algunas disciplinas tienen buena reputación, como la ópera, y otras la tienen peor, como los toros, que además se enfrentan a un adversario muy hostil. Y así lo asumo.

Rubén Amón rechazó ser presentador en la competencia de Atresmedia

P. También participa en un programa tan mediático como El Hormiguero, que periódicamente se ve envuelto en polémicas. ¿Cómo se viven desde dentro?

R. Llevo cuatro años allí y hemos atravesado episodios delicados. Es normal cuando te diriges a un público masivo y emites opiniones en poco tiempo. Lo importante es que es un programa con autonomía y libertad. Nunca he recibido una consigna y me considero un privilegiado por el margen de independencia del que gozo.

Rubén Amón.
Rubén Amón en El Hormiguero.

P. Otra de sus pasiones es el Atlético de Madrid. ¿Cómo observa la entrada de nuevos inversores tras el paso de los Gil al fondo Apollo?

R. Me preocupa que un equipo cuya razón de ser está en el contacto con su público y en su dimensión popular derive hacia una lógica puramente industrial. Ya me pareció un error abandonar el barrio y el estadio. Hay que tener cuidado con maltratar al aficionado en nombre del negocio. El fútbol debe seguir siendo un deporte popular y cada vez se parece más a un espectáculo reservado para grandes fortunas. El Mundial que se está celebrando es un ejemplo. Espero que la nueva propiedad sea consciente del impacto social del club.

P. Lleva años escribiendo en El Confidencial, que acaba de cumplir 25 años. Hay quien sostiene que el medio ha pasado de buscar un espacio central a nivel ideológico a buscar de forma desinhibida el rincón derecho del tablero. 

R. A veces se dice que los medios cambian de posición cuando lo que cambia son los que son muy liberales para pactar con Albert Rivera y muy radicales para hacerlo con Pablo Iglesias. Mi experiencia en El Confidencial se parece mucho a la que tengo en la radio: nunca he recibido instrucciones y siempre he podido trabajar con libertad.

P. ¿Ha recibido ofertas para presentar otros formatos?

R. Sí, de grupos rivales. He tenido una propuesta reciente de Mediaset. Pero la realidad es que el tiempo que dedico al trabajo ya me parece suficiente y mis condiciones de vida me satisfacen. No pienso cambiarlas por dedicar más horas a trabajar.

P. Profesionalmente, ¿qué le pide al futuro?

R. Alsina ha marcado un camino incluso en la forma de marcharse. A mí no me preocupa retirarme. Necesito garantizar una solvencia económica razonable, pero regalaría toda mi carrera por diez minutos más de vida. No tengo un apego especial a la fama ni a la notoriedad.


Metaplanet adquiere Siiibo Securities por $13.1M para lanzar bonos Bitcoin en Japón

Metaplanet, el mayor tenedor corporativo de bitcoin de Japón, ha comprado Siiibo Securities por 13,1 millones de dólares (unos 2.100 millones de yenes). La operación, anunciada este viernes, se cerrará el 13 de julio de 2026 y coloca a la empresa en una posición única: desde ese día podrá emitir bonos vinculados a bitcoin para inversores minoristas, algo que hasta ahora no estaba a su alcance.

El movimiento forma parte del Project Nova, la hoja de ruta con la que Metaplanet quiere construir una plataforma financiera girando alrededor de bitcoin. Tras dos años acumulando la criptomoneda como reserva de tesorería —ya suma 40.177 bitcoins, unos 2.600 millones de euros al precio actual—, la compañía da el salto a los servicios financieros.

La llave para llegar al inversor de a pie

El activo más valioso que Metaplanet obtiene con esta compra no es una cartera de clientes ni una tecnología concreta. Es una licencia de Tipo I, el permiso que exige la ley japonesa para estructurar y distribuir productos financieros a inversores minoristas. Hasta ahora, Siiibo Securities operaba con ese registro y había gestionado más de 100 emisiones de bonos corporativos desde 2019, un segmento que solía estar reservado a institucionales.

Con ese paraguas regulatorio en la mano, Metaplanet podrá crear bonos referenciados a bitcoin y ofrecerlos directamente a los aproximadamente 250.000 accionistas que ya tiene la empresa. El plan es sencillo pero ambicioso: aprovechar la base de clientes de Siiibo para distribuir deuda vinculada al precio de la criptomoneda, abriendo una puerta que a día de hoy está cerrada a cal y canto para la mayoría de pequeños inversores japoneses.

Simon Gerovich, presidente y CEO de Metaplanet, lo ha definido como un cambio estructural. «No vemos bitcoin solo como un activo de reserva, sino como la base sobre la que se construirá la próxima generación de ecosistemas financieros», declaró en la nota de prensa.

Un proyecto con sinergias muy medidas

Metaplanet ha detallado cuatro puntos donde espera que la integración con Siiibo encaje de forma natural. El primero es distribuir los bonos corporativos que ya emite Siiibo entre sus propios accionistas. El segundo, diseñar productos de inversión ligados a bitcoin —incluidos los bonos referenciados— para venderlos a través de la plataforma digital de Siiibo. El tercero pasa por colaborar con Metaplanet Ventures, su brazo de capital riesgo, en la suscripción conjunta de bonos y valores digitales para startups cripto. Y el cuarto, lanzar un programa piloto de security tokens y otros instrumentos financieros tokenizados.

Kazuki Komura, CEO de Siiibo Securities, ha subrayado que la fusión permitirá estructuras de formación de capital que hasta ahora eran imposibles. «Combinando la experiencia de ambas empresas en finanzas, tecnología y construcción de comunidad, podemos crear nuevas formas de inversión», ha dicho.

Japón ya tiene un tenedor de bitcoin con músculo; ahora quiere tener también la máquina para empaquetarlo y venderlo al inversor de la calle.

La financiación de la compra, según ha aclarado la compañía, saldrá de la caja y de préstamos. Cuentan, además, con facilidades de crédito respaldadas por sus propias reservas de bitcoin que suman una capacidad de endeudamiento de hasta 500 millones de dólares. Es decir, el balance en criptomoneda no solo es reserva de valor: también sirve como combustible para financiar esta expansión.

De tesorería a plataforma: el salto que recuerda a Strategy

La jugada de Metaplanet tiene un espejo evidente: MicroStrategy (ahora Strategy), la empresa estadounidense que acumula más de 580.000 bitcoins y ha girado su negocio hacia la emisión de deuda convertible y productos financieros apoyados en esa posición. La diferencia es que el movimiento japonés va un paso más allá: no se trata solo de emitir deuda para comprar más criptomoneda, sino de crear toda una infraestructura de servicios financieros con licencia minorista.

El regulador japonés ha sido históricamente estricto con los productos vinculados a criptoactivos dirigidos al público general. Que Metaplanet consiga ahora un permiso de Tipo I para operar en ese mercado es relevante: pone a prueba si un regulador tradicional está dispuesto a permitir que el bitcoin sirva de subyacente para bonos vendidos a particulares de forma masiva. Si sale bien, otros grandes tenedores corporativos en Asia podrían copiar el modelo.

Ahora bien, conviene no perder de vista los riesgos. Emitir bonos referenciados a un activo que en los últimos doce meses ha oscilado entre los 60.000 y los 130.000 dólares no es trivial. Un desplome repentino dejaría a los tenedores de esos bonos con minusvalías importantes y podría dañar la reputación de la plataforma. Metaplanet confía en que su colchón de bitcoin, su licencia y su base de accionistas mitiguen ese peligro, pero el experimento no tiene precedentes a esta escala.

El cierre de la compra está previsto para el 13 de julio. A partir de ahí, Siiibo pasará a llamarse Metaplanet Securities y empezará la transformación. Habrá que seguir de cerca cómo reacciona el regulador cuando los primeros bonos bitcoin lleguen a las pantallas de los inversores minoristas japoneses.

Stellar Core acelera la fusión de buckets con paralelización en memoria: resultados inmediatos

Stellar Core ha introducido una mejora en su código que acelera la fusión de buckets mediante paralelización. La clave está en construir el LiveBucketIndex de forma asíncrona, mientras el bucle principal sigue insertando datos, sin necesidad de sincronización.

La actualización, ya disponible en el repositorio oficial, reduce la latencia del nodo y mejora el rendimiento general sin modificar el consenso de la red. Los validadores que apliquen la nueva versión notarán un procesamiento más fluido en las operaciones de mantenimiento de estado.

Qué ha cambiado en Stellar Core

Stellar organiza las cuentas y sus saldos en estructuras llamadas buckets, una especie de archivadores que el nodo fusiona periódicamente para optimizar el acceso a los datos. En cada fusión se rehace un índice en memoria (LiveBucketIndex) que acelera las consultas posteriores.

Hasta ahora, la construcción de ese índice se ejecutaba de forma secuencial al terminar la fusión. La nueva implementación en el repositorio oficial de Stellar paraleliza el proceso: un hilo de trabajo (worker thread) construye el índice al mismo tiempo que el hilo principal continúa insertando las entradas combinadas. Ambos solo leen los datos ya fusionados como constantes, por lo que no necesitan bloqueos ni mecanismos de sincronización.

El resultado es una reducción significativa del tiempo total que el nodo dedica a estas tareas de mantenimiento, lo que libera recursos para validar más transacciones.

Por qué es relevante para la red Stellar

El rendimiento de la red depende directamente de la eficiencia del software de los nodos. Cada milisegundo que se ahorra en tareas auxiliares se traduce en mayor capacidad para liquidar pagos y ejecutar contratos Stellar. Esta mejora consigue exactamente eso: una gestión más rápida del estado interno sin alterar las reglas de consenso.

Para los operadores de validadores, la actualización es transparente: no requiere cambios de configuración ni un hard fork. Basta con actualizar la versión de Stellar Core y reiniciar el nodo. En términos prácticos, se puede procesar más carga con el mismo hardware o mantener el rendimiento en equipos más modestos, lo que también favorece la descentralización de la red.

Análisis: El camino silencioso hacia la escalabilidad

Cuando se habla de escalabilidad en blockchain, la atención suele centrarse en grandes cambios de protocolo o en soluciones de capa 2. Pero bajo el capó hay un trabajo constante, mucho más discreto, que consiste en exprimir cada línea de código del cliente. Este commit de Stellar Core representa ese esfuerzo: una mejora puntual que, sumada a muchas otras, define la robustez de la red a largo plazo.

No es la primera vez que un proyecto open source aplica paralelización en tareas que antes eran secuenciales. Ethereum optimizó de forma parecida la construcción del estado del cliente en 2023, y Solana ha hecho del paralelismo su seña de identidad en la ejecución. Stellar, con un enfoque más conservador y enfocado a pagos, sigue un camino similar: aumentar el rendimiento paso a paso, sin comprometer la seguridad.

La lectura de riesgos es comedida. La mejora es acotada y no introduce nuevos vectores de ataque, ya que la lectura de datos es sólo de consulta. Sin embargo, su impacto depende de la adopción: los nodos que no actualicen seguirán funcionando con el método antiguo. La buena noticia es que Stellar Core es mantenido por la Stellar Development Foundation y la actualización es compatible hacia atrás, por lo que la migración debería ser gradual y sencilla.

Las grandes revoluciones en blockchain no siempre llegan con fanfarria. A veces se reducen a una línea de código que ahorra milisegundos.

Para el inversor que sigue Stellar, este tipo de avances no mueven el precio de XLM a corto plazo, pero refuerzan la solvencia técnica del proyecto. Una red más rápida y eficiente es un activo que termina valorándose, sobre todo cuando compite con sistemas tradicionales de liquidación.

Actualización: el commit se aplicó a la rama master de Stellar Core y ya está disponible para cualquier operador de nodo.

Salidas récord de $5.720M en ETFs de Bitcoin: ¿oportunidad de compra o pánico?

Los ETFs spot de bitcoin han registrado salidas netas por valor de 5.720 millones de dólares (unos 5.240 millones de euros) desde mayo, la mayor fuga de capital desde su lanzamiento en enero de 2024.

El mayor éxodo desde el estreno de los ETF

La cifra, que equivale a una media diaria de retiradas superior a los 90 millones de dólares, pulveriza cualquier registro anterior. Ni siquiera durante las correcciones más duras de 2025, cuando el bitcoin llegó a caer un 25% en apenas tres semanas, se había visto un goteo tan persistente en los fondos cotizados. Los datos muestran que la sangría se aceleró en las dos últimas semanas, coincidiendo con un descenso del precio del bitcoin por debajo de los niveles de comienzos de año.

Para entender por qué estos flujos importan, conviene recordar que un ETF spot de bitcoin es un fondo que compra bitcoins reales y los custodia, ofreciendo a los inversores exposición al activo sin necesidad de manejar claves privadas. Desde su aprobación por la SEC en enero de 2024, estos productos han acumulado decenas de miles de millones de dólares bajo gestión, convirtiéndose en la puerta de entrada preferida para el inversor institucional y para muchos minoristas que hasta entonces no se atrevían a comprar cripto directamente.

El descenso de los flujos se produce en un contexto en el que el apetito por el riesgo ha menguado. La perspectiva de tipos de interés altos durante más tiempo en Estados Unidos, tras unos datos de inflación que no terminan de ceder, ha restado atractivo a los activos sin rendimiento como el bitcoin. Sin embargo, esta vez hay un elemento adicional que está dando que hablar en los parqués.

La sombra de SpaceX: la OPV que cambia el tablero

En los últimos días ha cobrado fuerza una narrativa entre operadores y gestores: la inminente salida a bolsa de SpaceX podría estar provocando una rotación de carteras. La empresa aeroespacial de Elon Musk prepara la que podría ser la mayor OPV de la historia, con una valoración que algunos analistas sitúan por encima de los 200.000 millones de dólares. Algunos grandes fondos institucionales estarían deshaciendo posiciones en activos de mayor riesgo, como los ETF de bitcoin, para liberar liquidez y acudir a la colocación.

Las salidas récord duelen a los inversores que compraron cerca de máximos, pero la historia enseña que los pánicos más agudos suelen coincidir con los suelos de mercado.

¿Oportunidad de compra o riesgo de más caídas?

La pregunta que planea sobre el mercado es si este episodio de salidas es una oportunidad para comprar a precios más bajos o la antesala de una corrección más profunda. Los datos on-chain —las métricas que se extraen de la propia cadena de bloques— apuntan a que las ballenas, los grandes tenedores de bitcoin, han estado acumulando en las últimas caídas. Según la firma de análisis Glassnode, las carteras con más de 1.000 bitcoins han aumentado sus posiciones en las dos semanas en que las salidas de los ETF se han intensificado.

Ese comportamiento suele leerse como una señal de confianza a largo plazo: el dinero paciente compra cuando el pequeño inversor se asusta. Sin embargo, hay analistas que piden cautela. Señalan que la liquidez sigue siendo escasa y que si el bitcoin no logra recuperar los soportes técnicos en los próximos días —en torno al nivel de los 50.000 dólares—, las salidas podrían acelerarse, generando un círculo vicioso de precio a la baja y reembolsos en los ETF.

Desde esta redacción creemos que el factor SpaceX es un elemento nuevo que merece vigilancia porque podría drenar capital de manera menos puntual que otras rotaciones. Con todo, el mercado cripto ya ha superado episodios de pánico similares en el pasado, como la corrección del verano de 2025, que se saldó con una rápida recuperación y nuevos máximos en los ETF. Lo que está claro es que las próximas semanas serán determinantes para saber si el susto se queda en un susto o se convierte en un problema mayor.

El entorno macroeconómico, con los tipos de interés aún altos, no ayuda a los activos especulativos, pero conviene recordar que las grandes oportunidades de compra en bitcoin han surgido, históricamente, cuando el sentimiento era más negativo. Quienes decidan moverse, como siempre, harán bien en recordar que en cripto la volatilidad es la única certeza.

Por qué la Real Fábrica de Cristales es la inversión artesanal que supera al arte contemporáneo

He estado revisando los últimos informes de subastas de arte contemporáneo y la corrección que han sufrido nombres como Basquiat, con una caída del 22 % en 2025, lo que me ha llevado a un activo que desafía esa volatilidad y que pocos inversores tienen en su radar: el cristal artesanal de la Real Fábrica de Cristales de La Granja. No es un lienzo ni una escultura, sino un legado tangible con casi tres siglos de historia que hoy se posiciona como una de las alternativas más exclusivas del mercado del lujo español.

El resurgir de una manufactura real con alma de colección

La Real Fábrica de Cristales, en el Real Sitio de San Ildefonso (Segovia), ocupa 29.000 metros cuadrados y es un Bien de Interés Cultural. Sus hornos, que alcanzan 1.450 °C, llevan desde 1727 transformando arenas de cuarzo en piezas que Felipe V quiso que compitieran con las de Versalles. Tras décadas de letargo, la Fundación Centro Nacional del Vidrio reactivó el complejo en 2011, pero el verdadero punto de inflexión llegó con la declaración de la técnica del soplado de vidrio como Patrimonio Inmaterial de la Humanidad por la Unesco, el 6 de diciembre de 2023.

Ahora, bajo la dirección del presidente Andrés Ortega, el taller recupera su pulso. Las dos grandes cúpulas de ladrillo de la nave basilical, restauradas en 2020, vigilan un museo que alberga vidrieras de la saga Maumejean, una sala con fondos cedidos por el Museo del Prado (la mayor colección fuera de sus muros en Castilla y León) y una escuela de maestros que vuelve a formar artesanos. Lejos de ser una mera atracción turística, la fábrica se ha convertido en un activo cultural escaso.

Encargo real y sello maison: la validación del coleccionista de élite

Lo que convierte al cristal de La Granja en una pieza con potencial de revalorización no es solo su historia, sino quién lo demanda. El taller tiene entre manos un pedido de 4.000 piezas para la Casa Real, un encargo monumental que prevén finalizar hacia octubre de 2026. Cada copa, cada vaso, se sopla a boca a 1.100 °C y se moldea en moldes históricos (la fábrica custodia más de 6.000 moldes, desde el siglo XVIII hasta hoy, que se están digitalizando en 3D). La producción diaria es irrisoria: cinco o seis piezas, no dan para más. Un ritmo artesanal que garantiza una escasez comparable a la de las ediciones más limitadas de la alta relojería.

A ese respaldo institucional se suma la alianza con firmas del universo LVMH. Loewe colabora con los maestros para plasmar sus proyectos, igual que Zara Home o diseñadores externos que acuden a los hornos porque “ellos no conocen el proceso”, como explica Ortega. La conexión con una maison de lujo refuerza el atractivo del activo a ojos de los family offices que buscan objetos con una narrativa de herencia y exclusividad, lejos de la commodity financiera.

Comprar una pieza de la Real Fábrica no es decorar una residencia: es participar en un legado de artesanía real que ninguna impresora 3D puede replicar.

Por qué el cristal de La Granja desafía la montaña rusa del arte contemporáneo

La corrección del mercado del arte ha dejado cicatrices en los inversores que entraron en la burbuja pospandemia. Las obras de Basquiat, Hockney o ciertos nombres emergentes han perdido más de un 20 % en subastas. En ese entorno, los activos ligados a la cultura material con una demanda institucional estable tienden a comportarse como un refugio asimétrico. La Real Fábrica reúne varios atributos que históricamente han sostenido precios en el coleccionismo de artes decorativas: una procedencia real documentada, una técnica declarada patrimonio inmaterial, una producción minúscula que no puede escalarse, y un respaldo de marcas que ya están en el radar de los grandes patrimonios.

A diferencia de una obra de arte contemporáneo, cuyo valor depende del discurso curatorial y de la moda del mercado, cada pieza de cristal de La Granja lleva incorporado un coste de manufactura extremadamente alto (horas de soplado, tallado y grabado a mano), lo que le otorga un suelo de precio. La tirada anual apenas alcanza unos pocos miles de objetos, muchos de los cuales se destinan a encargos institucionales y no llegan al circuito comercial. Esa iliquidez controlada actúa como barrera de entrada y, con el tiempo, favorece la revalorización para los pocos coleccionistas que acceden a ellas.

El próximo hito será la entrega de la vajilla real en otoño de este año; si la cobertura mediática acompaña, es previsible que el interés de los compradores privados se dispare. Para quienes ya poseen arte, relojes o vino en su cartera de alternativos, el cristal de La Granja ofrece una diversificación genuina, con un perfil de riesgo más próximo al del mobiliario histórico de alta época que al del arte especulativo.

💎 Veredicto Wealth

El cristal de La Granja es un activo de preservación de capital a largo plazo para inversores pacientes que valoren la herencia cultural. Su escasez y el respaldo de la Casa Real y la alta artesanía lo convierten en una alternativa con potencial de revalorización moderada pero consistente, cuyo riesgo de liquidez aconseja un horizonte superior a diez años.

Aave vota integrar cirBTC: el Bitcoin envuelto de Circle que sacude DeFi

El mayor protocolo de préstamos del ecosistema Ethereum, Aave, ha puesto sobre la mesa la posible integración de un nuevo activo: cirBTC, el Bitcoin envuelto emitido por Circle, la empresa que está detrás del USDC. La propuesta, publicada el 10 de junio en el foro de gobernanza de Aave, llega solo dos días después del lanzamiento oficial del token en la red principal de Ethereum.

Para los usuarios de Aave, la llegada de cirBTC supondría una nueva opción de colateral respaldada por Bitcoin real. Los wrappers —o versiones envueltas— de BTC llevan años siendo el puente favorito entre la liquidez de la criptomoneda más grande y las finanzas descentralizadas de Ethereum. Permiten pedir préstamos, mover capital o generar rendimientos sin necesidad de vender los bitcoins originales.

Circle entra ahora en ese terreno con una propuesta de valor clara: un token respaldado 1:1 por bitcoins custodiados en una entidad regulada, con las reservas separadas del resto de los activos corporativos. Y lo hace justo cuando el mercado de wrappers institucionales empieza a calentarse.

Un Bitcoin envuelto con pasaporte regulado

cirBTC es, técnicamente, un token ERC‑20 —el estándar de Ethereum para activos fungibles— que representa bitcoins reales en una proporción exacta de 1:1. Cada unidad de cirBTC equivale a un bitcoin depositado en una cuenta segregada de Circle, un modelo que recuerda al de las stablecoins. La diferencia, claro está, es que aquí el activo subyacente no mantiene un valor estable frente al dólar, sino que replica el precio del bitcoin.

La propuesta de Aave Labs no oculta intereses comerciales: el equipo aclara que no tiene ninguna relación financiera con Circle y que no recibe compensación por impulsar la integración. Ese detalle es importante en un ecosistema donde las decisiones de gobernanza pueden tener consecuencias millonarias para los emisores de los activos.

El listado no es inmediato. Ahora mismo la iniciativa está en fase ARFC —solicitud de comentarios y análisis de riesgos—, lo que significa que la comunidad de Aave debe discutir parámetros como los límites de suministro, los umbrales de liquidación o la configuración de los oráculos de precio antes de cualquier paso definitivo.

De la ARFC a la AIP: un viaje con varios filtros

El camino para que cirBTC aparezca como colateral en Aave V3 y V4 pasa por tres etapas bien definidas. La actual, la ARFC, es una fase de debate abierto en el foro de gobernanza, donde los poseedores del token AAVE pueden plantear dudas sobre transparencia de reservas, mecanismos de redención o solidez de los oráculos.

Si la comunidad respalda la idea, el siguiente paso será una votación Snapshot —una consulta informal en la plataforma de gobernanza fuera de la cadena— que medirá el apoyo real. Superado ese filtro, se redactaría una Propuesta de Mejora de Aave (AIP, por sus siglas en inglés), que ya es vinculante y desencadena la ejecución on‑chain si sale adelante.

La entrada de Circle en el juego de los wrappers de Bitcoin no es casualidad: es el siguiente movimiento lógico de un emisor que ya conoce las exigencias de la regulación estadounidense.

Los plazos exactos dependen del ritmo de la discusión, pero en propuestas similares el proceso completo puede llevar varias semanas. La propuesta de Aave Labs indica que la integración se plantea tanto para Aave V3 como para la futura V4, aunque esta última aún no está desplegada en mainnet. El gesto deja entrever que Circle quiere asegurarse de que su activo tenga un hueco desde el primer día en la nueva arquitectura del protocolo.

Por qué encaja en la batalla por el colateral Bitcoin en DeFi

El mercado de wrappers de Bitcoin sobre Ethereum siempre ha sido un termómetro de la confianza institucional en las finanzas descentralizadas. Hasta ahora, la oferta ha estado dominada por soluciones como Wrapped Bitcoin (WBTC), un token con custodios centralizados que ha acumulado críticas por su opacidad. La llegada de un emisor regulado como Circle añade una alternativa que muchos participantes de Aave pueden ver con buenos ojos, especialmente si vienen de entornos más tradicionales.

No obstante, el éxito de cirBTC no está garantizado. La gobernanza de Aave tendrá que evaluar cuidadosamente la liquidez real del nuevo token, la capacidad de los oráculos para seguir su precio sin desviaciones y la rapidez con la que los usuarios pueden crear o destruir unidades. DeFi ya ha visto wrappers que fracasan por falta de adopción o por desconfianza en la contraparte, incluso cuando el respaldo teórico era sólido.

Otro factor que añade presión es el propio calendario de Circle. El token se lanzó en Ethereum el 8 de junio y apenas dos días después ya estaba sobre la mesa de Aave, lo que sugiere que el emisor busca integraciones importantes para ganar tracción antes de que otros competidores regulados hagan lo mismo. Dicho de otro modo: la guerra por el colateral de Bitcoin en DeFi no ha hecho más que empezar, y Aave podría convertirse en el primer campo de pruebas de este envite.

El desenlace de la votación no cambiará la estructura de Ethereum ni la trayectoria del mercado de préstamos, pero sí puede ser un indicador temprano de hacia dónde se mueve el apetito institucional. Aave, con sus más de 7.000 millones de dólares en valor total bloqueado, es un laboratorio casi perfecto para medir si los bitcoins envueltos con sello regulado logran convencer a un ecosistema que sigue prefiriendo, por ahora, las alternativas nacidas dentro de la propia comunidad cripto.

Iberia estrena el 13 de junio la ruta directa Madrid-Toronto con 34.576 plazas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Iberia ha inaugurado este sábado 13 de junio la nueva ruta directa entre Madrid y Toronto con cinco frecuencias semanales y un total de 34.576 plazas para toda la temporada de verano.
  • ¿Quién está detrás? Iberia, la aerolínea de bandera española, que amplía así su red de largo radio con el Airbus A321XLR, el avión más moderno de su flota transatlántica.
  • ¿Qué impacto tiene? La nueva ruta refuerza la presencia de Iberia en Norteamérica, ofrece una opción directa desde Madrid a la mayor ciudad canadiense y se suma a otras novedades como Orlando, Newark, Monterrey o Recife.

Iberia ha puesto en marcha este sábado 13 de junio la ruta directa Madrid-Toronto con 34.576 asientos previstos hasta el final de la temporada de verano y cinco frecuencias semanales. La conexión supone un nuevo paso en la expansión de la aerolínea en Norteamérica, que este verano alcanzará los 21,4 millones de plazas totales y se consolida como la apuesta más firme del Plan de Vuelo 2030 de Iberia.

El A321XLR, la joya transatlántica de Iberia

La ruta Toronto estrena además la última gran baza de la flota de largo radio de Iberia: el Airbus A321XLR. Se trata del avión de pasillo único y mayor autonomía del mercado en este momento. La compañía española fue cliente de lanzamiento en 2019 y, desde la incorporación de los primeros ejemplares el año pasado, ha ido desplegándolos en vuelos transatlánticos con una demanda media que no justificaba los grandes aviones de fuselaje ancho.

Con 182 asientos —14 en clase Business y 168 en Turista—, el A321XLR incorpora la nueva cabina Airspace, con compartimentos superiores más amplios, iluminación LED y una sensación general de mayor espacio. Iberia ha confirmado que durante esta temporada operará con 6 unidades de este modelo y un A350-900 adicional.

Los vuelos con Toronto saldrán de Barajas los lunes, miércoles, viernes, sábados y domingos, lo que permite combinar viajes de negocios con escapadas de fin de semana en ambos sentidos. La capacidad programada hasta octubre —según datos de la propia compañía— asciende a 34.576 plazas.

Norteamérica y Latinoamérica, los ejes del récord estival

La apuesta por Toronto no es un movimiento aislado. Iberia concentra este verano el mayor aumento de capacidad de su historia, con 21,4 millones de asientos desde el 29 de marzo. En Estados Unidos ha añadido un nuevo vuelo diario a Newark —que se suma a los dos diarios al JFK— y mantiene la ruta a Orlando, inaugurada en octubre de 2025, con tres frecuencias semanales y 51.856 plazas.

En Latinoamérica, la aerolínea ha estrenado Recife y Fortaleza (Brasil) y Monterrey (México), esta última desde el pasado 2 de junio con tres vuelos semanales. Con estas incorporaciones, Iberia supera por primera vez la barrera de los 21 millones de asientos ofertados en verano y refuerza un hub de conexiones entre Europa y América que ya mueve más de 3 millones de pasajeros al mes.

La irrupción de Iberia en Toronto con el A321XLR es la demostración de que la aerolínea está dispuesta a competir en rutas maduras con una aeronave eficiente que ningún rival europeo opera todavía en ese segmento.

Hoja de Ruta: Claves del Viaje

La nueva ruta Madrid-Toronto tiene un impacto directo en la conectividad con Canadá, un mercado que hasta ahora solo ofrecía una opción directa diaria desde Barajas a través de Air Canada. La entrada de Iberia añade competencia en precio y producto, y abre la puerta a nuevas alianzas con aerolíneas de la red oneworld en Norteamérica.

La zona cero es obviamente el aeropuerto Adolfo Suárez Madrid-Barajas, que consolida así su papel de puerta de entrada a Canadá desde el sur de Europa. El dato que resume la noticia son los 34.576 asientos programados hasta octubre, una cifra que supone una inyección de capacidad muy medida, propia de una aeronave de corto radio de nueva generación. Toronto es la primera gran ciudad canadiense que entra en la red de Iberia desde hace más de una década.

La compañía mantiene el pulso con sus competidores. Pese a un contexto marcado por la subida del combustible y los ajustes de oferta que ya han sufrido otras aerolíneas por la crisis en Oriente Próximo, Iberia ha descartado recortes y asegura que la operativa se mantendrá íntegra durante todo el verano. El riesgo más inmediato es la posible congestión de slots en Toronto y la puntualidad de un avión que, por ahora, acumula pocas horas de vuelo comercial en rutas de más de ocho horas.

El periodo de verano de IATA se extiende hasta el 25 de octubre. Para entonces, los datos de ocupación y rentabilidad de la ruta dirán si Toronto se convierte en una apuesta permanente o un movimiento estacional. De momento, las 34.576 plazas sirven como declaración de intenciones: Iberia quiere más largo radio y no piensa esperar a que los grandes aviones justifiquen cada nueva ruta.

Securitize lleva su fondo tokenizado AAA CLO a Solana con BNY Mellon y $250M de Ethena

El universo de la tokenización de activos financieros suma un hito. Securitize, una de las plataformas líderes en llevar activos del mundo real a la cadena de bloques, ha anunciado la expansión de su fondo STAC (Securitize Tokenized AAA CLO Fund) a la red Solana. El movimiento cuenta con la custodia de BNY Mellon y con el compromiso de Ethena Labs de asignar 250 millones de dólares a través de su stablecoin USDe.

Se trata de una de las mayores inversiones institucionales en productos tokenizados sobre Solana hasta la fecha, y subraya la creciente convergencia entre las finanzas tradicionales y el ecosistema blockchain.

¿Qué es el fondo STAC y por qué ahora en Solana?

El fondo STAC debutó en Ethereum en octubre de 2025 y ofrece exposición a una cartera diversificada de obligaciones de préstamo colateralizadas (CLO, por sus siglas en inglés) denominadas en dólares y con la máxima calificación crediticia (AAA). En otras palabras, invierte en paquetes de préstamos de alta calidad que generan ingresos por intereses, pero sin recurrir al apalancamiento para amplificar los rendimientos.

Con más de 1,3 billones de dólares en emisiones globales de CLO entre Estados Unidos y Europa, este mercado de renta fija es uno de los más grandes del mundo. La tokenización de estos activos permite a los inversores acceder a ellos de forma más eficiente, con menos intermediarios y con la transparencia y la velocidad que proporciona una cadena de bloques como Solana.

Según los datos oficiales, STAC gestiona aproximadamente 102,16 millones de dólares en activos (AUM) y ofrece una rentabilidad a 30 días cercana al 4,50% anualizado. Su estrategia no busca rendimientos explosivos, sino estabilidad y exposición a un activo tradicional con un perfil de riesgo muy contenido.

Con más de 1,3 billones de dólares en emisiones de CLO, la tokenización convierte un mercado opaco y poco accesible en una oportunidad al alcance de un clic.

La elección de Solana no es casual. Su arquitectura, capaz de procesar miles de transacciones por segundo con costes de apenas fracciones de centavo, la convierte en una opción natural para fondos que necesitan una alta rotación. Frente a otras redes más congestionadas, Solana ofrece la velocidad que demandan los inversores institucionales sin sacrificar la descentralización.

El respaldo institucional: BNY Mellon y la apuesta de Ethena

La elección de BNY Mellon como custodio de los activos subyacentes añade un sello de confianza para los inversores institucionales. El banco neoyorquino, fundado en 1784, se encarga de salvaguardar los títulos que respaldan el fondo, lo que reduce el riesgo de contraparte y facilita la entrada de grandes patrimonios.

Pero el movimiento más llamativo es el de Ethena Labs. La emisora de la stablecoin USDe planea destinar 250 millones de dólares al fondo STAC en Solana. Esta inyección de capital, una de las mayores realizadas hasta ahora en productos estructurados tokenizados sobre esta red, demuestra que los emisores de stablecoins buscan cada vez más colocar sus reservas en instrumentos que generen rendimiento, siempre que mantengan un perfil de riesgo muy controlado.

Nick Ducoff, miembro de la Fundación Solana, lo ha resumido con claridad: ‘Solana es el destino preferente para el capital institucional que se mueve hacia la cadena’. Y la realidad es que la red ha sabido posicionarse como una opción rápida y barata, atractiva para operaciones que requieren liquidación casi instantánea.

Tokenización institucional: un mercado que madura

El desembarco de STAC en Solana no es un caso aislado. El fondo BUIDL de BlackRock, también emitido por Securitize, acumula más de 2.640 millones de dólares en activos gestionados en distintas cadenas. Y apenas un día antes de este anuncio, Backpack Securities lanzaba acciones tokenizadas de SpaceX sobre Solana. El patrón es claro: los grandes actores financieros están trasladando productos del mundo real a blockchains públicas, y Solana se ha convertido en una de las plataformas preferidas.

Aunque la tokenización de activos reales (RWA, por sus siglas en inglés) está todavía en sus primeras etapas, las cifras de emisión no dejan de crecer. Según los datos de rwa.xyz, el valor total de los activos tokenizados en cadenas públicas ronda ya los 10.000 millones de dólares, con los fondos de deuda como los CLO ganando protagonismo.

Para el pequeño inversor, esto puede sonar lejano, pero tiene implicaciones. La tokenización de activos de alta calidad reduce las barreras de entrada, abarata la intermediación y permite acceder a productos que hasta ahora estaban reservados a gestores profesionales. Eso sí, no está exento de riesgos: la tecnología es joven, la regulación sigue evolucionando y la liquidez en algunos mercados tokenizados todavía es limitada.

Con todo, la combinación de un custodio centenario como BNY Mellon, una stablecoin con miles de millones en circulación y una blockchain de alto rendimiento dibuja un escenario en el que el ‘dinero serio’ empieza a tomar posiciones sin hacer demasiado ruido. Habrá que seguir de cerca cómo evoluciona la adopción de STAC en Solana, sobre todo cuando los grandes patrimonios empiecen a mover sus fichas.

Breitling Chronomat inversión: el regreso del clásico que bate récords en el mercado secundario

He observado en los últimos años cómo los relanzamientos de iconos de la relojería disparan la demanda en el mercado secundario. El Breitling Chronomat es el último ejemplo: su regreso, celebrado en Nueva York con un evento liderado por Austin Butler, ha reavivado el interés de coleccionistas e inversores. En los foros especializados ya se detecta un aumento en las búsquedas de modelos vintage de los años 80 y de la nueva edición, lo que anticipa un movimiento de precios que merece atención desde el punto de vista de la asignación de capital.

El efecto Chronomat en el mercado secundario

El Chronomat nació en 1984 como el reloj de los pilotos de la patrulla acrobática Frecce Tricolori y se convirtió en un referente de la década. Las referencias de aquella época, en particular las equipadas con el calibre Valjoux 7750, han duplicado su valor en los últimos diez años en plataformas como Chrono24, según datos de seguimiento de watch collectors. Ahora, con la reintroducción de una línea renovada, el mercado anticipa una revalorización similar para las piezas pre-owned de las generaciones intermedias que hasta ahora habían pasado desapercibidas.

Los primeros listados de la nueva colección ya aparecen por encima del precio de venta al público en un 15-20%, una prima que recuerda a la dinámica de otros lanzamientos limitados del grupo. La diferencia aquí radica en la base instalada de compradores: el Chronomat tiene una comunidad de fieles más asentada que otros modelos de la marca, lo que reduce el riesgo de una corrección brusca si la demanda inicial se enfría.

Austin Butler y la nueva generación de compradores de lujo

El evento de presentación en la flagship de Breitling en Madison Avenue no fue casual. Austin Butler, con su imagen de actor intenso y su estilo sobrio, conecta con un segmento de inversores más joven que antes no consideraba a Breitling como activo de colección. Según la entrevista publicada por Vanity Fair, Butler habló de su abuelo militar que llevaba el reloj en la muñeca interna, una historia que la marca ha convertido en narrativa de tradición y robustez. Ese storytelling es capital: las marcas que construyen una mitología personal atraen compradores emocionales, y esos compradores son los que sostienen las cotizaciones en los tramos altos del mercado secundario.

No es un fenómeno anecdótico. La consultora Bain ha señalado que la Generación Z y los millennials representan ya el 30% del mercado global de relojes de lujo, y que sus decisiones de compra están más influidas por la autenticidad de la historia que por la especulación pura. En este contexto, la elección de Butler como anfitrión no es un capricho de marketing, sino una jugada calculada para ampliar la base de futuros vendedores y compradores en el ecosistema de la reventa.

Un relanzamiento con una campaña de marketing tan certera suele ser el desencadenante que los coleccionistas estaban esperando para elevar las cotizaciones de modelos con décadas de historia.

Por qué este regreso merece la atención del inversor de patrimonio

Breitling ha vivido una transformación bajo la dirección de Georges Kern: ha simplificado su catálogo, ha eliminado las líneas más comerciales y ha puesto el foco en piezas con personalidad mecánica. El Chronomat, junto al Navitimer, es el eje de esa estrategia. Las marcas que depuran su oferta y reducen la producción aumentan la escasez relativa de sus modelos en el mercado de segunda mano, y eso es una variable directamente correlacionada con la apreciación de valor a largo plazo.

Aquí el inversor debe distinguir entre dos perfiles de riesgo. El comprador de la nueva edición limitada se expone a una revalorización rápida si la demanda supera la oferta durante los primeros meses —una jugada de flipping—, pero asume el riesgo de que la marca amplíe la producción si el éxito lo justifica. En cambio, el coleccionista que busca preservar capital a diez años vista encuentra en los Chronomat vintage de los 80 y 90 un activo con un recorrido más predecible, respaldado por una base de aficionados sólida y una estética que no pasa de moda.

El horizonte temporal importa. En el mercado relojero, los picos de revalorización suelen concentrarse en los dos años posteriores a un relanzamiento, mientras que el valor a largo plazo lo determina la coherencia de la referencia y su legado. El Chronomat cumple ambos requisitos, y el movimiento actual puede ser la confirmación de que está entrando en una nueva fase de reconocimiento.

💎 Veredicto Wealth

Para el inversor agresivo, las referencias del Chronomat de nueva generación ofrecen una ventana de compra en retail con potencial de revalorización en los primeros meses, especialmente si la producción se mantiene ajustada. Para preservar capital, los modelos vintage de los años 80 y 90 aportan una demanda estable y un upside moderado a largo plazo, con menor riesgo de corrección.

Cuadro de F.C.B. Cadell descubierto por IA se vende por 250.000$ tras costar menos de 100$

He seguido de cerca las subastas de arte escocés durante más de una década y pocas veces un lienzo comprado por menos de 100 dólares alcanza los 250.000. Eso es exactamente lo que ocurrió el pasado 4 de junio en Edimburgo, cuando la casa Lyon & Turnbull adjudicó un cuadro de F.C.B. Cadell identificado mediante inteligencia artificial. La obra, un retrato de una mujer con turbante adquirido hace sesenta años en una tienda de segunda mano, se vendió por 189.200 libras esterlinas (unos 250.000 dólares) a un comprador privado.

La propietaria, Helene Plotkin, nunca lo tasó. Lo compró porque le gustó. La etiqueta al dorso era clara —Portrait of Miss Don Wauchope— pero la firma resultaba ilegible. Fue su hijo Barry quien, en diciembre de 2025, pensó en subir una foto a Gemini, el asistente de Google. El chatbot sugirió que podría tratarse de una obra de Francis Campbell Boileau Cadell (1883-1937), miembro de los Scottish Colourists. A partir de ahí, los especialistas Nick Curnow y Alice Strang confirmaron la atribución y la pieza se revalorizó más de un 250.000% respecto a su precio original.

La venta que multiplicó por 2.500 la inversión inicial

El lienzo, ahora retitulado para reflejar que la modelo es May Easter y no Bethia Hamilton Don Wauchope, representa lo que Strang califica como una de las obras maestras de Cadell. La casa de subastas lo situó en la serie de interiores modernistas que el pintor creó en los años veinte. El precio de martillo se situó en la franja media-alta de su mercado: las obras de los Scottish Colourists suelen moverse entre 50.000 y medio millón de libras en función del periodo y la calidad. La venta, con todo, destaca por el origen del descubrimiento: no un lote heredado ni un estate sale, sino una compra de oportunidad a ciegas.

La asimetría del retorno es extrema. De los menos de 100 dólares invertidos hace sesenta años a los 250.000 de hoy, la rentabilidad anualizada supera el 14% sin apalancamiento —una cifra que rivaliza con el S&P 500 en el mismo periodo— pero con una volatilidad impredecible. La liquidez, por supuesto, ha sido nula durante décadas. Solo al final del camino el mercado ha validado el activo.

En el arte, la revalorización más salvaje no nace de la especulación, sino de la paciencia de quien compra por gusto y un día descubre que poseía un tesoro.

Qué implica la irrupción de la IA para el inversor en arte

El caso Plotkin no es aislado, pero sí paradigmático. La inteligencia artificial generativa ya se usa para catalogar colecciones, cruzar firmas borrosas con bases de datos y sugerir atribuciones. Para el inversor en arte contemporáneo, esto abre una doble vía: por un lado, democratiza el acceso a la due diligence previa a la compra; por otro, aumenta el riesgo de que obras mal atribuidas circulen en el mercado secundario si no se verifica cada hallazgo con un especialista humano. En este caso, la verificación la hicieron Curnow y Strang, no la máquina.

El mercado del arte escocés, tradicionalmente dominado por coleccionistas británicos y algún family office especializado, podría beneficiarse de una mayor visibilidad internacional. Una historia así atrae capital nuevo. Sin embargo, conviene no confundir narrativa con valor intrínseco. El precio pagado por este Cadell refleja tanto la calidad de la obra como el aura de su redescubrimiento. Si se repitieran hallazgos similares, esa prima podría diluirse.

Lecciones para el coleccionista que quiere replicar el modelo

He visto varios intentos de replicar este tipo de golpes de suerte en mercados como el del vino, los relojes vintage o los muebles de autor. La mayoría fracasan. Comprar lotes sin identificar a bajo precio exige ojo experto, tiempo y una tolerancia al error cercana al 100%. No es una estrategia de preservación de capital. Más bien, se asemeja a una inversión en venture capital aplicada al arte: se asume que la mayor parte de las compras no tendrán recorrido, pero una sola puede devolver todo el capital con creces.

Los Scottish Colourists, como grupo, han mostrado una revalorización constante del 6-8% anual en las dos últimas décadas, según los índices de Art Market Research. Es un segmento de baja volatilidad comparado con el arte contemporáneo de posguerra, pero también de menor liquidez. El comprador de esta obra ha pagado un precio justo dentro de ese contexto. Lo que realmente ha subido es la notoriedad de Cadell, no su cotización de base. Y eso es, en sí mismo, un activo intangible que puede cristalizar en futuras ventas.

La próxima subasta de arte escocés en Lyon & Turnbull está prevista para este otoño. Será un buen termómetro para medir si el caso Plotkin ha revalorizado también la firma del pintor o si se trata de un fenómeno puntual. Los coleccionistas de verdad, esos que mezclan pasión y cálculo, ya están tomando posiciones.

💎 Veredicto Wealth

La obra de Cadell redescubierta por IA es un caso extremo de revalorización asimétrica, no un patrón replicable. Para el inversor de alto patrimonio, representa una oportunidad de revalorización agresiva de alto riesgo, con un horizonte de salida de al menos cinco años, similar a una posición de venture capital en arte.

La subida de tipos del BCE expulsa a miles de compradores: caen las compraventas un 5%

El Banco Central Europeo ha vuelto a mover ficha. Su primera subida de tipos desde septiembre de 2023, de 0,25 puntos básicos, ha encendido todas las alarmas en el mercado inmobiliario español. La consecuencia inmediata, según los analistas consultados por El Economista, es una caída de las compraventas de vivienda del 5% este año, una cifra que hasta hace apenas unas semanas se esperaba plana. Pero el verdadero termómetro del daño no está en las transacciones sino en el acceso: miles de compradores se quedan fuera del mercado por pura aritmética hipotecaria.

Una subida que enfría el mercado sin desplomarlo

“Una subida de tipos lleva a un incremento de las tasas de esfuerzo y es probable que a final de año estemos por encima del 40%”, explica Juan Moreno, analista sénior de Bankinter. Su equipo ha revisado a la baja la previsión de compraventas justo por este motivo. No hablan de crisis, pero sí de un enfriamiento palpable: menos operaciones, más dificultad para el comprador vulnerable y ningún alivio en los precios.

María Matos, directora de Estudios de Fotocasa, lo detalla aún más: “El 75% de los compradores necesita financiación. El endurecimiento del crédito golpea directamente a las familias con rentas bajas y poca capacidad de ahorro. La brecha de accesibilidad se amplía”. La experta recuerda que el efecto no será inmediato: “Lo empezaremos a ver dentro de tres a seis meses”.

El perfil que más sufre es el del comprador justo al límite. Martí Pachame, profesor de EAE Business School, lo dibuja con nitidez: “Quien ya rozaba el 40% de esfuerzo financiero ahora se queda fuera. No es decisión del banco, es matemática”. Y advierte de que el ajuste no vendrá por un desplome de precios, sino por un mercado más estrecho, con menos transacciones y un acceso aún más restringido para la demanda con menos capital.

Paradoja inmobiliaria. Mientras los compradores hipotecados retroceden, los que ya tienen capital siguen viendo la vivienda como refugio. Así, la demanda solvente se mantiene, los precios no bajan y el mercado del alquiler absorbe al resto. Matos habla de “vasos comunicantes”: la presión se traslada del mercado de compra al de alquiler, que ya arrastra un déficit de oferta importante.

Los compradores no caen por los precios; caen porque el banco ya no les presta lo suficiente para comprar.

Hipotecas: el impacto real en las cuotas

La buena noticia, si puede llamarse así, es que la subida de tipos no se traducirá en una ola de impagos ni en un encarecimiento salvaje de las cuotas a corto plazo. El euríbor ya venía descontando este movimiento y los expertos de iAhorro y Ausfin coinciden en que se moverá en la horquilla del 2,8% – 2,9% sin superar por ahora el 3%.

En una hipoteca fija tipo de 300.000 euros a 30 años, la cuota mensual pasaría de aproximadamente 1.185 euros a 1.224 euros, una subida de unos 39 euros al mes. En las variables, firmadas con diferenciales reducidos en 2025, el impacto sería mayor: de 1.185 euros a cerca de 1.347 euros, más de 160 euros extra cada mes. La gran banca, comentan desde iAhorro, no quiere entrar en una guerra de precios: Santander, BBVA y Bankinter mantendrán sus ofertas, mientras que CaixaBank podría buscar alguna oferta puntual para arañar cuota.

Ahora bien, si el BCE ejecuta dos subidas más de 25 puntos básicos este año —un escenario que los swaps sí descuentan pero que los analistas consideran poco probable— el euríbor superaría el 3% y la banca se vería forzada a elegir entre perder margen o incumplir objetivos de ventas. “No creemos que esas subidas adicionales lleguen”, tranquiliza Moreno, recordando que la inflación actual es sobre todo energética y no un sobrecalentamiento de la demanda interna.

Cuando el ajuste no es de precios sino de acceso

Lo que más me inquieta de este nuevo movimiento del BCE no es la cifra del tipo en sí, sino el mecanismo de exclusión que activa. Cristina Reina, de Arcano Partners, lo resume bien: “El mercado no está determinado por el crédito, sino por una escasez de oferta estructural. El ajuste ya se está produciendo, pero no con rebajas de precio sino con una demanda que simplemente se queda fuera”. Bankinter mantiene que los precios subirán, aunque a menor ritmo: alrededor del 7% este año frente al 13% de 2025.

El agricultor de esta tormenta perfecta es el binomio entre tipos y déficit de obra nueva. Pachame recuerda que los promotores también se financian y un crédito más caro ralentiza el pipeline de vivienda futura. “Menos oferta con demanda sostenida no deprime precios: en mercados tensionados, puede hacer justo lo contrario”. Así, la subida que buscaba enfriar la demanda podría acabar calentando los precios por la vía de la oferta.

No me preocupa tanto la cuota mensual extra —aunque 160 euros para muchos hogares no es calderilla— como el hecho de que el mercado esté expulsando compradores no por incapacidad de pago, sino por umbrales de scoring cada vez más altos. La accesibilidad a la vivienda se está convirtiendo en un filtro económico anticipado, y eso es un problema social de primer orden.

En el lado de la financiación, la banca navega entre dos aguas: no quiere sacrificar margen hipotecario pero tampoco estrangular la originación. La clave del segundo semestre estará en si el euríbor se estabiliza en los niveles actuales —como esperan los analistas— o si la guerra en Irán sigue empujando los precios energéticos y fuerza al BCE a más alzas. Por ahora, la previsión más sensata es un mercado de compraventa más débil, un alquiler más caro y una vivienda que sigue siendo un activo refugio para quien ya tiene capital.

Publicidad