Los motivos de Renfe para no contar con el tren nocturno en España

Renfe ha dado un paso más que curioso en Italia. Y es que Arenaways, marca comercial de la ferroviaria Longitude Holding de la que la española controla un un 33%, será el centro de los nuevos proyectos del tren nocturno en el país con forma de bota, donde operará la ruta que conectará Milán y Bruselas. Es un paso clave tanto para uno de los sueños de la Unión Europea como para la empresa. Sin embargo, ha sido una de las apuestas que no ha querido aplicar en territorio ibérico, aunque se siguen revisando opciones.

La explicación por la que Renfe no tiene trenes nocturnos que operen desde España es clara: no existe viabilidad económica. La empresa pública lo ha sufrido en carne propia, pues entre 2013 y 2021 sus servicios nocturnos con viajes internacionales representaron un agujero en sus cuentas de 265 millones de euros. No solo es un coste extra pagar la nocturnidad de los trabajadores que operen estos trenes, sino que además se deben adaptar los vagones y revisar la planificación del uso de las vías.

Incluso en este panorama, destaca la limitación en cuanto a la venta de asientos: los asientos nocturnos solo se pueden vender una vez al día. Esto los hace menos atractivos para una empresa o bien puede obligar a que sean más costosos, lo que puede afectar a la competitividad con los billetes de avión low cost.

Viajero abordando un AVE de Renfe en Madrid. Fuente: Agencias

Es un reto complejo, aunque el Ministerio de Transportes y Movilidad Sostenible, que dirige Óscar Puente, ha prometido a través de la nueva Ley de Movilidad Sostenible que revisará la viabilidad de este tipo de operaciones. Y es que para Bruselas es necesario mejorar las opciones de transporte ferroviario a nivel internacional, pues espera que donde sea posible el tren reemplace a los aviones y a los vehículos particulares; un reto permanente que va de la mano de los objetivos sostenibles de la Agenda 2030.

Los retos de las rutas internacionales de Renfe

El otro reto evidente para Renfe es operar en Francia, el país clave para los viajes internacionales en España por su posición geográfica, que ha puesto cientos de trabas a la operadora pública española para llegar a París. Si bien también se está trabajando en que la empresa tenga un tren que la conecte con territorios de Portugal y la posibilidad de rutas a Italia está presente, de momento las únicas ofertas internacionales de la empresa son las que acaban en Lyon y Marsella, lo que hace complicado saber cuáles son los planes para este tipo de rutas nocturnas.

La empresa pública ha empezado a cambiar sus planes franceses. Ha comprendido que, si no es viable llegar a la capital francesa, hay otras opciones, pero no deja de ser una realidad que, por la ubicación, antes o después se tendrá que atravesar las vías del país galo. Es un reto permanente, pero mientras el proteccionismo francés no le permita operar con normalidad, seguirá siendo una tarea pendiente para la empresa.

El ministerio quiere estudiar opciones para recuperar la nocturnidad

Por otro lado, todavía no se ha realizado el estudio prometido en la nueva ley para recuperar el servicio nocturno de la empresa. «En este estudio se prestará especial atención a los servicios con horarios nocturnos con objeto de impulsar aquellos que sean viables en términos medioambientales, sociales y económicos», reza el texto de la nueva ley. Además, añade que se analizará la posibilidad de implantación de servicios ferroviarios nocturnos de largo recorrido para la conexión entre ciudades del territorio español.

Pero el riesgo es que no sea una opción rentable. A pesar de los esfuerzos del ministerio, los vuelos de corto radio en Europa, con los que realmente competiría un tren nocturno internacional, no han hecho más que crecer. Esto se evidencia en la popularidad de empresas como Ryanair o Vueling en los últimos años y puede hacer difícil que un servicio de tren pueda competir con los vuelos.

Los retos europeos de Renfe

Incluso sin un servicio nocturno o conexiones internacionales que lleguen a grandes destinos en otros países europeos, Renfe ha conseguido corregir algunos de sus problemas. La empresa ha salido de los números rojos en 2025, tras acumular varios años en pérdidas después de la liberalización del servicio de alta velocidad, y espera repetir ese dato en 2026. Si bien el principio del año ha estado marcado por el accidente en Adamuz, la normalidad ha ido regresando al sistema y la ocupación de los trenes también ha ido recuperándose poco a poco.

Tren de Renfe en su taller de Fuencarral. Fuente: Agencias

Pero las conexiones europeas siguen siendo esquivas. La empresa ha considerado clave llegar a la capital francesa, pues sirve de puente a las rutas del resto del continente, pero mientras esto no ocurra, tanto un servicio de nocturnidad a gran escala en el país como el resto de los viajes internacionales siguen siendo un sueño precario.

Europa se convierte en el gran agujero de Davide Campari en plena apuesta por Aperol

El impulso de la cuota de mercado de la compañía de bebidas, vinos y licores italiana, Davide Campari, ha mejorado gracias a las inversiones continuas en la marca, sorteando los vientos en contra de su inventario actual. La compañía está creciendo y recuperándose más rápido que sus rivales de bebidas espirituosas en la Unión Europea. 

En este sentido, Davide Campari registró un crecimiento orgánico del 2,9% en el primer trimestre de 2026, un resultado moderado en una comparación favorable frente al primer trimestre de 2025 con -4,2%, y una clara desaceleración tras dos trimestres con un crecimiento igual o superior al 4%.

La empresa está en proceso de rehabilitación. Tal y como añaden desde RBC Capital Markets, «el sector de las bebidas espirituosas sigue siendo incierto; creemos que Campari está logrando algunos avances, especialmente en lo que respecta a la gestión y en comprometerse con inversiones en la construcción de marca».

Planta producción Davide-Campari

Europa se convierte en el gran problema de Aperol

El 2,9% de entrega orgánica es el punto débil de los resultados del trimestre de Davide Campari. Después de 5% en el cuarto trimestre de 2025 y 4% en el tercer trimestre de 2025, se esperaba que el primer trimestre se beneficiara de una comparación muy fácil, por lo que una cifra tan cercana a la tasa de ejecución de la guía del año fiscal es decepcionante.

No obstante, el déficit se explica esencialmente por la optimización de inventario de 10 millones de euros en marcas no prioritarias, principalmente Skyy y Grand Marnier, según la gerencia, más una entrega europea más débil de lo esperado debido a la incertidumbre en las negociaciones con los minoristas.

 Europa sufrió retrasos en la activación de los minoristas en Davide Campari

Si nos centramos en Europa, región que representa el 43% de las ventas totales de Davide Campari, creció un 1,9%, impulsado principalmente por la fuerte tendencia en el Reino Unido y el buen desempeño en los mercados clave, como son tanto Italia como Alemania. No obstante, el desempeño en Francia se vio afectado por una base de comparación elevada en Campari.

Francia fue un eslabón débil para la compañía a pesar del sólido crecimiento de Aperol y los vinos espumosos, lo que confirmó la tendencia positiva de los ‘spritz’. En toda la región, la franquicia Aperol fue un sólido motor de crecimiento, incluyendo también los nuevos formatos de esta bebida.

Campari News Tumbnail KV 3 Aperol New Campaign Merca2
Fuente: Aperol

Por otro lado, desde Jefferies señalan que «el crecimiento del 2,1% en el segmento de aperitivos es probablemente inferior al necesario para una revalorización sostenida de las acciones. Si bien esto representa un buen comienzo de año, las acciones podrían abrir con una ligera debilidad, dado que los resultados del primer trimestre estuvieron por debajo de las expectativas del consenso».

Los riesgos a los que se enfrenta Davide Campari

Partiendo de un entorno operativo desafiante pero estable y sin mayor deterioro, Campari Group prevé superar el rendimiento del sector, manteniendo el ritmo de crecimiento subyacente del 3% registrado en 2025, que se espera continúe en 2026. Si bien se enfrenta al impacto negativo de los aranceles estadounidenses durante todo el año, se prevé que el margen ajustado al EBIT genere un crecimiento orgánico moderado, con una mayor concentración en la segunda mitad del año debido a la inversión inicial en publicidad y promoción y al efecto base de los aranceles.

Estamos ansiosos por ver qué podemos lograr en 2026, pero reconocemos que el mercado aún se encuentra bastante inestable. Por lo tanto, somos cautelosamente optimistas, pero debemos esperar a ver cómo se desarrolla el año

Simon Hunt, director ejecutivo Davide Campari

El impacto total de los aranceles para 2026 asciende a 30 millones de euros, en comparación con los 11 millones que tuvo la compañía durante 2025. Los directivos prevén que en 2026 aún obtendrán algún beneficio en términos de costes en el lado del coste de los bienes vendidos, pero este se verá más que compensado por el impacto total de los aranceles.

Davide-Campari
Fuente: Davide-Campari

Con una inversión constante, es más que probable que crean que Campari pueda volver a registrar un crecimiento de los ingresos de aproximadamente el 4%, en línea con las expectativas de RBC Capital Markets para el resto del sector de bebidas espirituosas.

«La previsión para el año fiscal 2026 es alcanzable, pero ofrece poco margen de maniobra: la empresa ahora necesita que a partir del segundo trimestre se absorba el déficit del primer trimestre, siendo la ejecución de la temporada alta el factor determinante», añaden los expertos de Alpha Value.

El mercado está siendo demasiado optimista con la recuperación de los precios del petróleo por la guerra de Irán

La guerra de Irán ha marcado drásticamente el mercado de la energía. No por nada desde hace meses ha estado tensándolo con la escalada de los precios del crudo y del gas, debido a las constantes interrupciones del estrecho de Ormuz, un punto neurálgico de la energía internacional.

No obstante, recientemente con las conversaciones entre el gobierno de Estados Unidos y el régimen iraní, y a pesar de que todo apunte a que es probable que este viernes día 20 se pueda poner fin a esta situación de incertidumbre, no es la primera vez que desde el despacho oval se anuncian treguas que luego no llegan a nada. Sumado a que la recuperación económica no sería, ni será tan rápida como prevén los mercados, dando pie a que los analistas de Morgan Stanley apunten a que está reinando un excesivo optimismo, bajando el precio del crudo pese a que la incertidumbre continúa.

El mercado subestima las dificultades de volver a una actividad comercial normalizada

Por ello los analistas plantean una serie de razones por las cuales esta recuperación tan rápida a la que apuntan los mercados no es realista, al menos en el escenario actual.

La principal razón es que la reapertura del estrecho de Ormuz no supone automáticamente la vuelta a la normalidad. Según recuerda Morgan Stanley, cerca de 11 millones de barriles diarios de producción de crudo del Golfo continúan fuera del mercado, una cifra equivalente a casi la mitad de la producción que la región mantenía antes del conflicto. Aunque las exportaciones pudieran reanudarse durante las próximas semanas, la entidad considera que el mercado está infravalorando las dificultades que existen para devolver semejante volumen de petróleo a los circuitos comerciales internacionales.

En primer lugar, el tráfico marítimo tardaría tiempo en normalizarse, debido a que las navieras y las compañías aseguradoras necesitan garantías de seguridad para operar en una de las rutas energéticas más importantes del mundo. Incluso aunque el estrecho se declarase oficialmente abierto, la presencia de posibles amenazas o la necesidad de despejar las rutas de navegación podría mantener limitada su capacidad durante semanas o incluso meses. Por ello, a ojos de lo analistas, este es uno de los elementos que los inversores están pasando por alto al descontar una rápida recuperación de la oferta.

Petroleo pexels materias primas Merca2
Planta de extracción de crudo. Fuente: Agencias

A ello se suma que los petroleros tienen que volver a cambiar de ruta para pasar por el estrecho. Es decir, durante los meses de interrupción, numerosos buques fueron reasignados a otras rutas comerciales, por lo que regresar al Golfo requerirá una reorganización logística considerable. La disponibilidad de petroleros es clave porque los productores necesitan liberar espacio en sus instalaciones de almacenamiento para poder aumentar nuevamente la extracción, por lo que sin barcos suficientes para cargar el crudo, gran parte de la producción permanecería bloqueada pese a que los pozos estuvieran técnicamente preparados para operar.

La entidad también pone el foco sobre el estado de los campos petrolíferos. Antes del conflicto había alrededor de 36.000 pozos activos repartidos entre seis grandes productores del Golfo; y de ellos, aproximadamente 10.000 han permanecido cerrados durante meses. En este sentido, la inactividad de los pozos también es un problema a ojos de los analistas, ya que desde Morgan Stanley se estima que entre 4.000 y 5.000 de esos pozos podrían experimentar dificultades durante el proceso de reactivación debido a la pérdida de presión de los yacimientos, problemas mecánicos derivados de la inactividad o la necesidad de realizar inspecciones y trabajos de mantenimiento antes de volver a bombear crudo con normalidad.

El conflicto de Irán podría acelerar las inversiones energéticas

Como consecuencia, el banco calcula que alrededor del 75% de la producción perdida podría recuperarse durante los cuatro meses posteriores a la normalización del tránsito por Ormuz. Sin embargo, el 25% restante tardaría bastante más tiempo en regresar al mercado, pudiendo prolongarse el proceso hasta bien entrado 2027.

Reacción de los mercados. Fuente: Merca2.

Morgan Stanley reconoce que los precios no han reaccionado con más fuerza porque el mercado contaba con varios mecanismos de amortiguación. Entre ellos destacan unos inventarios relativamente elevados al comienzo de la crisis, la utilización de reservas estratégicas y el incremento de las exportaciones energéticas de los países miembros de la Agencia Internacional de la Energía.

La recuperación plena podría retrasarse hasta 2027

Sin embargo, la entidad advierte de que esos colchones comienzan a agotarse. Las liberaciones de reservas estratégicas previstas para los próximos meses serán significativamente menores que las realizadas durante la fase más intensa de la crisis, mientras que las existencias de gasolina y diésel en Estados Unidos ya se sitúan por debajo de sus medias estacionales de los últimos cinco años. Al mismo tiempo, una eventual recuperación de la demanda china podría volver a tensionar el equilibrio entre oferta y demanda a partir de otoño.

Por todo ello, los analistas sostienen que el mercado está comportándose como si la disrupción estuviera cerca de terminar, y aún reabriendo el estrecho este viernes, las consecuencias del parón energético podrían durar más que su optimismo. Sectores como la logística, el transporte marítimo, la capacidad de almacenamiento y la reactivación de miles de pozos constituyen en definitiva, factores que podrían mantener el mercado más ajustado durante bastante más tiempo del que actualmente descuentan los precios del petróleo.

La financiación como el nuevo cuello de botella de la IA: lo que revela el movimiento de Alphabet

Matthew Blickman, Portfolio Manager and Senior Research Analyst, y Kurt Feuerman, Chief Investment Officer en AllianceBernstein, apuntan que la destreza tecnológica y la disciplina financiera determinarán quién se mantiene a la cabeza en la carrera de la IA.

En la primera fase del auge de la IA generativa, la estrategia ganadora era sencilla: poseer el cuello de botella físico. El plan de Alphabet anunciado esta semana para recaudar 80.000 millones de dólares sugiere que la próxima fase podría depender de otra cosa: la habilidad de financiar la capacidad de IA a gran escala sin socavar los rendimientos. 

La escasez física ha definido la era de la IA hasta ahora. Las empresas se apresuraron a asegurar GPU, empaquetado avanzado, memoria y estructuras de centros de datos. Ante la escasez de conexiones a la red eléctrica, equipos de energía e incluso terrenos cerca de electricidad barata, el mercado recompensó a las empresas situadas directamente en el camino de la frenética demanda de infraestructura.

Esa fase no ha terminado. Pero creemos que el cuello de botella marginal está cambiando.

El objeto escaso ya no es solo una GPU. Es un megavatio financiable: una unidad de potencia de cómputo respaldada por energía, terreno, refrigeración, aceleradores, redes y una demanda creíble—apoyada por una estructura de capital que no deteriora el balance general.

Cómo la inteligencia artificial está empezando a canibalizar las energías renovables

Como matriz de Google, Alphabet es una de las empresas más rentables del mundo.. Imagen: Agencias

La señal de Google: Resistencia, no dificultades

Como matriz de Google, Alphabet es una de las empresas más rentables del mundo. Tiene un enorme flujo de caja operativo, respaldado por una distribución dominante, una plataforma en la nube a gran escala y modelos propios.

Entonces, ¿por qué Alphabet ha elegido recaudar capital social externo en lugar de recurrir a su sólido balance general? Tal como lo vemos, esta no fue una señal de socorro. Más bien, Alphabet está diciendo en la práctica que la oportunidad es demasiado grande, la curva de gasto es demasiado pronunciada y la incertidumbre es demasiado alta para financiar todo el despliegue únicamente a través del flujo de caja interno y la deuda incremental por sí solos.

Durante la última década, las empresas tecnológicas de mega capitalización fueron tratadas como máquinas de autofinanciación que podían crecer, invertir, adquirir y devolver capital al mismo tiempo. La IA desafía el modelo de negocios que requieren poco capital con márgenes extraordinarios y un enorme exceso de flujo de caja.

Aunque la oportunidad todavía puede estar impulsada por el software, la infraestructura necesaria para competir es intensiva en capital. En nuestra opinión, el aumento de Alphabet sugiere que el desarrollo está pasando de un ciclo normal de capex corporativo a un verdadero ciclo de formación de capital.

Alphabet lanza una macroampliación de capital de 80.000 millones para financiar su apuesta en IA

Por qué es importante Berkshire Hathaway

Como parte de la recaudación, Berkshire Hathaway está invirtiendo 10.000 millones de dólares en Alphabet. Al hacerlo, Berkshire Hathaway está proporcionando algo cada vez más escaso para el desarrollo de la IA: capital paciente y a largo plazo.

El anclaje a Berkshire Hathaway también señala que esto no es meramente una emisión de capital dilusiva. Berkshire Hathaway ha reducido el costo de capital percibido, mientras monetiza el valor de escasez de su propio balance.

La forma de financiamiento también importa

Si la infraestructura fuera como un proyecto predecible de servicios públicos, la deuda sería el instrumento obvio para financiar flujos de efectivo futuros confiables.

Pero la IA es diferente. Aunque muchos de sus activos físicos puedan tener una larga vida útil, la capa de computación evoluciona rápidamente, y la tecnología puede volverse obsoleta. Esto crea un desajuste entre los activos físicos de mayor duración y el riesgo tecnológico de menor duración.

"Por eso creemos que el uso de capital y cuasicapital por parte de Alphabet es tan interesante". Imagen: Merca2 con IA
«Por eso creemos que el uso de capital y cuasicapital por parte de Alphabet es tan interesante». Imagen: Merca2 con IA

El financiamiento de capital ayuda a absorber la incertidumbre

El capital es más adecuado que la deuda para hacer frente a ese tipo de incertidumbre. Puede absorber retrasos, una menor utilización y rendimientos variables sin obligaciones fijas de reembolso.

Por eso creemos que el uso de capital y cuasicapital por parte de Alphabet es tan interesante. Esto sugiere que la infraestructura se sitúa en la intersección de la tecnología, la energía y la infraestructura, con elementos de riesgo de capital riesgo.

¿Qué definirá la Fase Dos de IA?

Si la fase uno del despliegue de la IA estuvo definida por el acceso a la potencia de cálculo, creemos que la siguiente fase tratará sobre el acceso a potencia de cálculo financiable.

Los cuellos de botella físicos no desaparecerán. Pero el aumento de los costos y las persistentes incertidumbres crean restricciones de financiamiento que finalmente pesan sobre el balance de una empresa. Por lo tanto, hoy en día, la pregunta clave para los inversores es si las empresas pueden financiar la capacidad con rendimientos aceptables.

De la Escasez a la Eficiencia del Capital

La primera operación de IA recompensó la escasez. Pero la siguiente etapa podría recompensar la eficiencia del capital. Los inversores en renta variable deberían preguntarse cada vez más: ¿Ayuda esta empresa al ecosistema de IA a reducir el costo de la potencia informática útil generando ingresos, mejorando la productividad o fomentando una economía más duradera?

Esto marca un cambio en cómo se evalúa el mercado. En nuestra opinión, los responsables del gasto tendrán que equilibrar cada vez más la capacidad técnica con la disciplina financiera, y los inversores deberán prestar más atención a cómo esta dinámica cambiante se filtra en los diversos mercados finales.

Creación de capacidad de IA de calidad

La expansión de la capacidad ya no será una carrera armamentista. En la fase dos, es probable que la calidad de la capacidad de IA importe más.

No todos los megavatios son iguales. Sin energía confiable, alta utilización o financiamiento eficiente, la capacidad podría no generar rendimientos aceptables. Por el contrario, un megavatio respaldado por la demanda y capital de bajo costo debería ser más valioso. Aquí es donde el mercado puede volverse más selectivo. En un mundo con abundancia de capital, los clientes priorizan la velocidad y la disponibilidad. Si bien eso sigue siendo importante en un mundo con restricciones de capital, los clientes prestarán mucha más atención al rendimiento por dólar, al rendimiento por vatio y al período de recuperación de sus inversiones.

La misma lógica se aplica a toda la pila de IA. Las empresas que reduzcan el costo por unidad de potencia informática útil deberían obtener una ventaja.

AllianceBernstein

La demanda también importa

En última instancia, la rentabilidad también dependerá de convertir la infraestructura en ingresos. Esperamos que el mercado se enfoque cada vez más en qué empresas pueden transformar la potencia computacional en casos de uso reales, demanda de los clientes y ganancias de productividad.

Las empresas financieras también se beneficiarán, ya que es probable que el acceso al capital de larga duración se vuelva más importante. La próxima fase del despliegue de la IA requerirá más actividad en el mercado de capitales en todo el espectro, dependiendo de los objetivos de gasto específicos. Creemos que esto supone una mayor demanda de balances y capacidades de estructuración en toda la industria financiera, lo cual a menudo determinará las ventajas competitivas en una industria marcada por el constante riesgo de obsolescencia.

Entonces, ¿qué deberían aprender los inversores en renta variable de la captación de capital de Alphabet? En nuestra opinión, esto marca el inicio de la fase de cuello de botella financiero del despliegue de la IA, en la que tanto la tecnología como las finanzas determinarán el éxito. Los inversores deben hacer nuevas preguntas sobre las tasas de rentabilidad mínima y revisar los marcos de valoración en consecuencia para descubrir empresas que mejoren la economía del despliegue de la IA.

En nuestra opinión, los ganadores necesitarán combinar infraestructura, demanda y estructura de capital para generar rendimientos duraderos. Y en la próxima fase, los perdedores podrían incluir empresas con buenas historias tecnológicas pero modelos de financiación defectuosos. Creemos que los inversores de renta variable que puedan distinguir entre ambos serán capaces de evitar las trampas de la IA y construir carteras que puedan captar el potencial de la próxima etapa de la revolución.

Olvida el método Kondo este verano: el truco japonés de los ‘microhábitos’ que arrasa en TikTok para tener tu casa siempre ordenada

Cada verano vuelve la misma obsesión: dejar la casa lista antes de irnos de vacaciones o de recibir visitas. Este año, sin embargo, el protagonista no es ningún clásico de la organización, sino un método japonés que se ha colado en miles de vídeos virales. La fórmula no pide maratones de fin de semana ni vaciar armarios enteros de golpe.

Lo que propone es justo lo contrario: microacciones diarias que, sumadas, evitan que el desorden se acumule. Nada de comprar cestas, etiquetas o productos milagro. Solo un cambio de mentalidad que, según cuentan quienes lo han probado, transforma por completo la relación con las tareas del hogar.

El método japonés que está dejando atrás a Marie Kondo

Youtube video

La premisa central es sencilla y se basa en la llamada regla de los dos minutos: si una tarea se resuelve en ese tiempo, se hace al instante, sin posponerla. Tender la cama al levantarse, guardar el abrigo nada más entrar o limpiar una mancha en el momento son ejemplos de automatismos que, con el tiempo, sustituyen a la limpieza acumulada.

Esta filosofía hunde sus raíces en hábitos culturales japoneses donde el minimalismo y el orden forman parte del día a día, no una tarea puntual. No es casualidad que metodologías como las 5S, nacidas en fábricas y oficinas, hayan acabado aplicándose también en los hogares para reducir el caos visual y mental.

Por qué este verano se impone frente a los métodos tradicionales

En España, el método japonés gana terreno frente a propuestas como la de Marie Kondo, que durante años fue la referencia absoluta en organización del hogar. La diferencia clave está en el enfoque: mientras Kondo plantea una reorganización profunda y puntual por categorías, este sistema apuesta por la constancia diaria sin esfuerzo extra.

Para quienes ya probaron el método Kondo y acabaron abrumados por la cantidad de objetos a revisar de golpe, esta alternativa resulta más realista. No exige tirar pertenencias ni dedicar un día entero a cada categoría, sino integrar pequeños gestos en la rutina habitual del verano.

Cómo aplicarlo en tu día a día sin esfuerzo extra

Youtube video

La clave está en repartir las tareas a lo largo del día en lugar de concentrarlas. Lavar los platos justo después de cocinar, colgar la ropa nada más secarse o pasar un paño por la encimera en cuanto se mancha son gestos casi automáticos que evitan que las tareas se amontonen.

El resultado es una casa que se mantiene presentable sin dedicar bloques largos de tiempo. Para quienes pasan el verano entre planes, viajes y visitas inesperadas, esta sistemática permite llegar a casa sin la sensación de tener pendiente una limpieza a fondo.

Comparativa rápida: método japonés vs método tradicional

AspectoMétodo japonés (microhábitos)Método tradicional (por categorías)
Tiempo dedicadoMinutos repartidos al díaBloques largos y puntuales
EnfoqueHábitos diarios constantesReorganización completa de golpe
Esfuerzo inicialBajo, progresivoAlto, requiere planificación previa
ResultadoMantenimiento continuoTransformación intensa pero esporádica

Lo que viene: el orden como hábito, no como evento

Más allá de la moda viral, lo interesante es el cambio de mentalidad que propone este enfoque: el orden deja de ser un proyecto puntual y se convierte en parte del ritmo diario. Es un planteamiento que muchos especialistas en hábitos llevan años defendiendo, aunque ahora llegue envuelto en formato TikTok.

Si este verano te plantea ratos con poco tiempo libre, probar este método japonés durante unas semanas puede ser la forma más sencilla de comprobar si encaja con tu vida. No hace falta comprometerse para siempre: basta con observar si, al cabo de unos días, la casa se mantiene en orden con menos esfuerzo del habitual.

Zegona acelera el dividendo tras Vodafone España y apunta a más de 500 millones de caja anual

Nick Lyall, analista de Berenberg, ha emitido una nota en la que destaca que la teleco Zegona acelera el dividendo tras Vodafone España y apunta a más de 500 millones de caja anual.

La tesis de inversión de Berenberg en Zegona pasa por tres claves:

  • Vuelve el crecimiento y mejora la generación de caja: Berenberg espera que Zegona cierre el ejercicio 2026 con crecimiento de ingresos por servicios en el cuarto trimestre (2,5%) gracias a las subidas de precios y al aumento de clientes de banda ancha y móvil. El flujo de caja libre podría crecer desde 286 millones de euros en 2026 hasta más de 500 millones en los próximos años.
  • Llegan dividendos y recompras de acciones. Lyall anticipa una nueva política de remuneración al accionista, con un dividendo de 150 millones de euros en 2027 y recompras recurrentes de acciones a partir de 2028. Para el analista, a los precios actuales, la rentabilidad combinada entre dividendo y recompras superaría el 10% anual.
  • Potencial alcista pese a la fuerte subida bursátil. Por último, el banco alemán mantiene su recomendación de Comprar en Zegona en base a un precio objetivo de 2.300 peniques frente a los 1.796 peniques de cotización, apoyándose en la mejora operativa de Vodafone España, más recortes de costes y una generación de caja creciente.

Más de Berenberg sobre Zegona

La nota de Nick Lyall señala: “esperamos que Zegona presente unos sólidos resultados para el ejercicio fiscal 2026, con un retorno al crecimiento de los ingresos por servicios en el cuarto trimestre y unos márgenes de flujo de caja sólidos. Incorporamos a nuestras previsiones un dividendo en efectivo que se pagará en el ejercicio fiscal 2027 y una recompra de acciones a partir del ejercicio fiscal 2028. En general, el crecimiento del flujo de caja parece sólido y la dirección cuenta con nuevas oportunidades para recortar costes”.

Zegona debería publicar sus resultados del cuarto trimestre y del ejercicio fiscal 2026 a mediados de junio

El analista añade: esperamos que los resultados del cuarto trimestre muestren el primer crecimiento de los ingresos por servicios en muchos trimestres (estimación de Berenberg: 2,5%), ya que se suman las subidas de precios, bien acogidas, al reciente crecimiento de los abonados a banda ancha y telefonía móvil (estimación para el cuarto trimestre: +3.000 abonados a banda ancha, +15.000 abonados a telefonía móvil).

Vodafone España bajo Zegona: menos guerra de precios, más cliente rentable

También esperamos que los resultados del cuarto trimestre muestren un sólido crecimiento del EBITDA y del EBITDAaL de entre el 13% y el 16%, tras un comportamiento volátil en los dos últimos trimestres debido a las fluctuaciones en los ingresos por itinerancia de alto margen y por terminales de bajo margen. En general, con una inversión estimada de 583 millones de euros, alcanzamos un EBITDAaL-capex de 756 millones para el año, lo que supone un margen del 21%.

Eamonn O’Hare, cofundador, presidente y CEO de Zegona.
Eamonn O’Hare, cofundador, presidente y CEO de Zegona. Fuente: Zegona

Política de reparto de dividendos, sin previsiones

Berenberg no espera que la dirección ofrezca previsiones financieras para el ejercicio fiscal 2027; los comentarios recientes se han limitado a las expectativas anuales sobre los márgenes de EBITDAaL-capex y la deuda neta, pero solo se han facilitado a mitad de año.

“En su lugar, indican, esperamos que la dirección presente una nueva política de reparto de dividendos. Ajustamos nuestras hipótesis e incluimos un dividendo en efectivo de 0,65 euros por acción (150 millones) pagado en el ejercicio que finaliza en marzo de 2027 y un dividendo anual declarado en marzo de 2027 y pagado en 2028 de 0,90 euros. El programa de recompra actual de Zegona se había completado en un 95% a finales de la semana pasada”.

Zegona: Berenberg eleva el precio objetivo porque aún hay margen para ahorrar

“Esperamos -añaden- que sea sustituido por un nuevo programa de recompra continuo, junto con el dividendo. Por ahora, suponemos un programa de recompra de 300 millones de euros al año a partir de marzo de 2028, lo que mantiene la deuda neta en aproximadamente 2 veces o 3.000 millones antes de los arrendamientos. Al precio actual de las acciones de Zegona, eso representaría una rentabilidad por dividendo del 4,4% y al alza a partir de 2027 (cuenta de resultados), más un 6% adicional a través del programa de recompra”.

Fuerte crecimiento futuro del flujo de caja

Según nuestras previsiones revisadas, el flujo de caja libre crece con fuerza, pasando de 286 millones en marzo de 2026 a 435 millones en 2027, 467 millones en 2028 y, posteriormente, a más de 500 millones. Incluimos en nuestras previsiones los beneficios de la refinanciación, con unos intereses de 155 millones para 2028.

La dirección dispone de más palancas de costes que puede accionar. Ha comunicado a Vantage su intención de rescindir su contrato de torres y desea negociar una reducción de los costes de alquiler de las mismas. La finalización del acuerdo con MasOrange también podría significar que se abran más oportunidades de compartir la red de acceso radioeléctrico (RAN).

Sin embargo, no esperamos que Zegona forme parte de ninguna posible consolidación en España.

Berenberg

Por último, Berenberg añade cambios en nuestras previsiones: añade un dividendo pagado en 2027 y una recompra a largo plazo, lo que eleva los gastos por intereses y reduce el número de acciones. Su precio objetivo se mantiene sin cambios en 23 libras esterlinas por acción.

El pueblo más bonito de España que los turistas ignoran y está a una hora de Madrid

Este pueblo de apenas 300 habitantes está viviendo un repunte de visitas que pocos esperaban. Mientras el centro de Madrid se llena de turistas y colas interminables este junio, a una hora en coche existe un pueblo medieval que muchos madrileños todavía no han pisado.

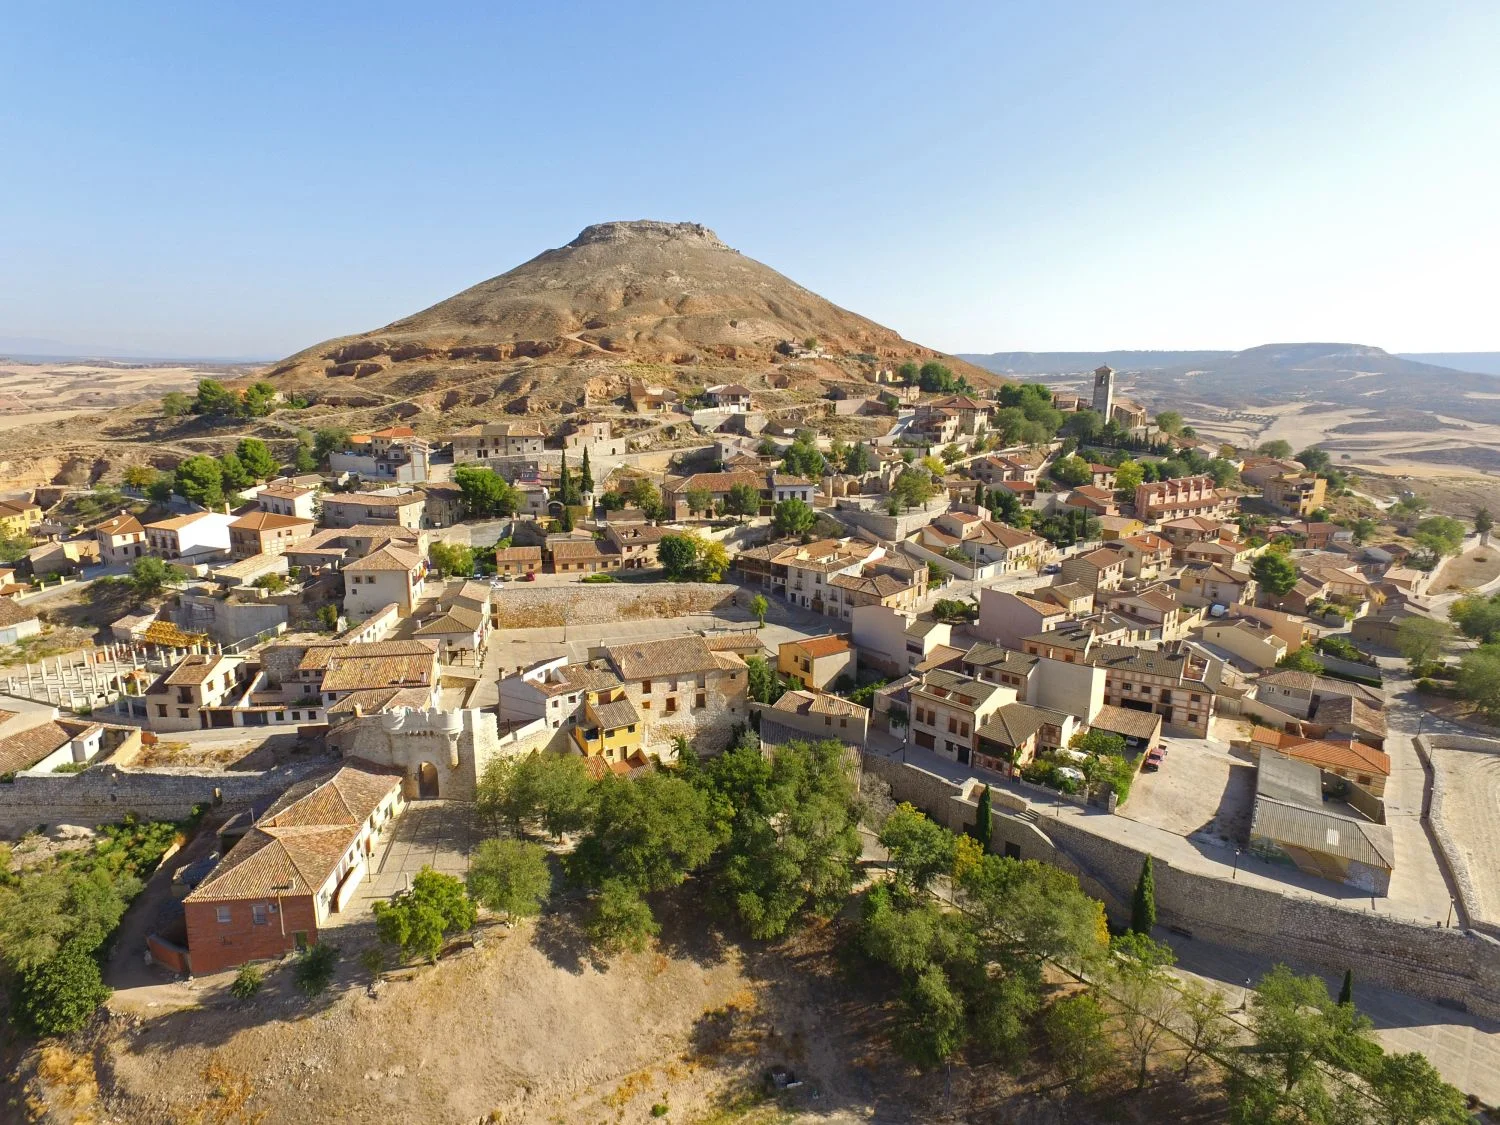
Se trata de Hita, en Guadalajara, una villa declarada Conjunto Histórico-Artístico que combina murallas, cuevas y un patrimonio literario único en España. Las casas rurales de la zona reportan una subida notable en reservas, una tendencia que coincide con el cansancio generalizado hacia el turismo masivo de la capital.

Un pueblo con sabor a Edad Media a las puertas de Madrid

Youtube video

Entrar en Hita es como retroceder varios siglos. Sus calles empedradas, la Puerta de Santa María y los restos del castillo conforman un conjunto que parece sacado de una postal medieval. No es casualidad que este pueblo sea uno de los favoritos para quienes buscan algo distinto a la rutina urbana.

Lo que más sorprende a los visitantes es la sensación de autenticidad. Aquí no hay aglomeraciones ni carteles luminosos, solo piedra, historia y un silencio que invita a pasear sin prisa por cada rincón del casco histórico.

La huella literaria que convierte a Hita en algo único

El pueblo debe gran parte de su fama a una figura clave de las letras españolas: el Arcipreste, autor del Libro de buen amor, una de las obras cumbre de la literatura medieval. Su legado se respira en cada esquina, desde el nombre de la plaza mayor hasta el museo que recorre su figura. Si te interesa descubrir más pueblos con este mismo encanto en la provincia de Guadalajara, la lista de opciones es más amplia de lo que imaginas.

La Casa-Museo del Arcipreste funciona también como oficina de turismo y biblioteca, y permite entender por qué este pequeño enclave alcanzó tanta relevancia cultural. Para los amantes de la historia, supone una parada casi obligada antes de seguir explorando.

Una escapada perfecta para huir del bullicio

Youtube video

Cada vez más personas buscan alternativas al turismo masivo, y este pueblo encaja a la perfección con esa necesidad. A solo una hora de Madrid, ofrece naturaleza, tranquilidad y una oferta gastronómica que mantiene recetas tradicionales como los asados de cordero y las migas.

La cercanía con la capital es uno de sus mayores atractivos. En menos de 90 kilómetros por carretera puedes pasar de la M-30 a un paisaje de campos ondulados, viñedos y arquitectura de piedra que parece detenida en el tiempo.

Qué ver y hacer durante tu visita a este pueblo

Además del casco histórico, Hita cuenta con atractivos que muchos desconocen, como sus cuevas excavadas en la roca y varias bodegas tradicionales abiertas a los visitantes. El recorrido guiado por el Conjunto Histórico es una opción económica y muy recomendable para no perderse ningún detalle.

Si tu visita coincide con julio, podrás vivir el Festival Medieval, una fiesta de interés turístico nacional que llena las calles de mercados, desfiles y representaciones teatrales. Es, sin duda, el mejor momento para descubrir la esencia de este pueblo.

DatoDetalle
Distancia desde MadridAproximadamente 80 km / 1 hora en coche
PoblaciónAlrededor de 330 habitantes
Mejor época para visitarJulio (Festival Medieval) y fines de semana de primavera

El futuro de Hita: entre la tranquilidad y el creciente interés turístico

El reto para este pueblo será mantener su esencia mientras crece su popularidad. La tendencia hacia el turismo de interior parece consolidarse, y destinos como Hita ganan terreno frente a las rutas más saturadas.

Los expertos en turismo rural coinciden en algo: la clave está en visitar fuera de fechas masificadas y apostar por el alojamiento local. Así, este pueblo podrá seguir ofreciendo esa experiencia auténtica que lo ha hecho tan especial durante siglos

Previsiones turísticas para la comarca de la Alcarria

Los expertos del sector turístico rural prevén un incremento sostenido del interés por los destinos con baja densidad demográfica. El perfil del visitante de Hita busca desconexión y un turismo cultural que respete el entorno sociológico local.

La recomendación para quienes deseen exprimir al máximo la experiencia en la Alcarria es planificar las visitas fuera de las fechas festivas habituales. Descubrir el silencio de sus plazas empedradas en un día laborable de otoño ofrece una perspectiva exclusiva y mágica.

Por qué consideramos a Hita el pueblo más bonito de España

Considerar a Hita el pueblo más bonito de España no responde a una declaración vacía de contenido o meramente estética. La villa representa el equilibrio perfecto entre la conservación del patrimonio histórico y la autenticidad de un entorno rural que no se ha vendido al comercio masivo.

La combinación de su trazado urbano medieval, el misterio que encierran sus bodegos subterráneos y el peso imborrable de su literatura convierten a esta localidad en una joya incomparable de la Alcarria. Perderse por sus cuestas es un ejercicio de memoria histórica necesario para entender el corazón de nuestra propia cultura.

Elecciones en Colombia: el balotaje económico que define el futuro fiscal

El próximo domingo 21 de junio, Colombia acude a las urnas en un balotaje que definirá mucho más que un nuevo inquilino para la Casa de Nariño. Lo he seguido de cerca: Iván Cepeda y Abelardo de la Espriella encarnan dos modelos económicos antagónicos que podrían marcar un punto de inflexión para la cuarta economía de América Latina. Con un déficit fiscal próximo al 7% del PIB, una transición energética a medio camino y una tasa de informalidad todavía abultada, la cita electoral es también un voto de confianza de los inversores internacionales. Los mercados ya movieron ficha tras la primera vuelta del 31 de mayo, premiando con apreciación cambiaria y subidas de bonos la victoria del candidato de derecha. Ahora, la segunda ronda definirá si Colombia apuesta por profundizar el gasto social o por una ortodoxia fiscal de corte mileísta.

Dos modelos económicos para un país en la cuerda floja fiscal

Cepeda, senador y heredero político de Gustavo Petro, defiende la continuidad y ampliación de las políticas sociales. Durante el mandato de Petro, Colombia redujo la pobreza extrema hasta niveles cercanos a su eliminación —según el economista Jorge Restrepo de la Universidad Javeriana—, elevó el salario mínimo un 23% en 2025 y fortaleció la educación pública. Sin embargo, el coste fiscal ha sido elevado: el déficit público roza el 7% del PIB, el más alto de Latinoamérica después de Brasil, y la presión tributaria sobre las empresas se ha incrementado.

Estos son los pilares que separan a ambos candidatos:

  • Política fiscal: Cepeda propone mantener el gasto social y gravar los grandes patrimonios; De la Espriella promete reducir el tamaño del Estado un 40% y bajar impuestos para impulsar el PIB.
  • Energía: El candidato oficialista apuesta por la transición energética y el abandono progresivo de los combustibles fósiles; su rival defiende reactivar el fracking y la explotación petrolera para tapar el agujero fiscal.
  • Comercio y moneda: Cepeda ha subido aranceles (el textil pasó del 15% al 40%); De la Espriella quiere liberalizar y, a medio plazo, dolarizar la economía para atraer inversión extranjera.
  • Narcotráfico: El aspirante de izquierda busca el desarme negociado y usar los fondos incautados para reparar a las víctimas; el derechista plantea que los narcos conserven el 10% de su dinero si entregan el 90% al Estado, a cambio de no ser extraditados.

“Pasamos de pagar 15% de arancel en el caso de los textiles, a pagar el 40%.” — Diego Soler, dueño de American Tactical, en declaraciones recogidas por AFP

LaLiga reestructura su negocio en el extranjero tras varios pinchazos

Hubo un tiempo en el que el negocio internacional de LaLiga parecía querer abarcarlo todo. Desde una aventura en el ecosistema blockchain de los NFT hasta el intento de convertir el fútbol español en una nueva apuesta de Disney, con parques temáticos incluidos. Sin embargo, la realidad suele imponerse tarde o temprano, y eso es precisamente lo que parece estar ocurriendo. Las cuentas de su filial comercial, LaLiga Group International, ponen de relieve que la organización se ha visto obligada a cerrar muchos de esos frentes, reorganizar otros y asumir pérdidas patrimoniales para, entre otras cosas, atender los compromisos adquiridos con CVC.

La filial LaLiga Group International nació de la reorganización empresarial vinculada al acuerdo con el fondo CVC. Desde 2022, esta sociedad desarrolla las actividades comerciales de LaLiga que no forman parte de la venta centralizada de los derechos audiovisuales ni de las funciones deportivas que la organización no puede delegar legalmente. Bajo este paraguas quedaron los patrocinios, las licencias de marca, los proyectos digitales, los servicios de consultoría, la expansión internacional y diversas inversiones relacionadas con el ocio y el entretenimiento.

El problema es que la fotografía actual de la sociedad no resulta especialmente positiva. La facturación cayó desde los 242,1 millones de euros en 2024 hasta los 229,1 millones un año después, situándose incluso por debajo de los ingresos registrados en 2023. La caja se redujo de 40,9 a 28 millones de euros y el fondo de maniobra cerró en negativo por más de 32 millones. Son cifras incómodas, especialmente si se tiene en cuenta que años atrás LaLiga aspiraba a ampliar sus fronteras comerciales y aprovechar la fortaleza de su marca para construir una gran compañía global de entretenimiento.

Los proyectos fallidos de LaLiga dejan un reguero de pérdidas millonarias

Una parte importante del deterioro se explica por el frenazo de los ingresos procedentes de patrocinios, licencias y otras actividades comerciales, que retrocedieron desde los 140,8 hasta los 121,6 millones de euros. En primer lugar, el mercado de los NFT se ha desplomado, arrastrando consigo una de las apuestas de inversión de la compañía. Las cuentas reflejan una pérdida de impulso del negocio relacionado con los activos digitales y, en particular, de Sorare, la plataforma de fútbol fantasy y coleccionables digitales con la que LaLiga trató de posicionarse en el mercado de los NFT.

Pero este no ha sido el único tropiezo. La sociedad también dejó de desarrollar durante el ejercicio la actividad directa de LaLiga Academy. Esto no significa que hayan desaparecido todas las academias que operan bajo la marca LaLiga, ya que algunas continúan funcionando mediante acuerdos con socios locales, como la inaugurada en Shanghái en 2025. Sin embargo, el golpe más relevante, con casi 6,3 millones de euros en pérdidas reconocidas, procede de LaLiga Entertainment y de Legends.

En el caso de LaLiga Entertainment, la sociedad creada junto a PortAventura y Kosmos para desarrollar experiencias de ocio vinculadas al fútbol, la actividad era prácticamente inexistente al cierre del ejercicio. El proyecto llegó a contemplar restaurantes temáticos, atracciones e incluso un gran parque de entretenimiento. En 2025, la dirección asumió que no recuperaría la inversión realizada, redujo el valor de su participación a cero y reconoció una pérdida de 3,03 millones de euros.

El segundo golpe procede de Legends, el museo de objetos históricos del fútbol ubicado en Madrid. Tras revisar la adquisición de una participación en la uruguaya Sports Legends & Collections, LaLiga detectó incorrecciones relevantes en la información utilizada para fijar el precio de compra, incluidas dudas sobre la existencia y valoración de determinados activos. Finalmente, tras una disputa de gran calado, LaLiga tuvo que asumir un gasto de 1,95 millones de euros y deteriorar en otros 3,34 millones su inversión en Legends Collection Europe al prever que el museo generará menos negocio del inicialmente esperado.

Las exigencias de CVC reducen el patrimonio de LaLiga Group International

Los problemas también se extendieron a los dividendos procedentes del negocio internacional. En concreto, LaLiga Group International recibió 8,51 millones de euros en dividendos, frente a los 13,35 millones obtenidos el año anterior. El mayor retroceso se produjo en Dubái, que distribuyó 3,17 millones de euros en 2025 después de haber aportado 8,81 millones en 2024.

La caída de los ingresos no ha llevado a la compañía a entrar en pérdidas, pero sí ha provocado una reducción patrimonial significativa. ¿La razón? Fundamentalmente, los compromisos derivados del acuerdo con CVC. En concreto, LaLiga aprobó un dividendo de cuatro millones de euros para sus accionistas pese a que el beneficio apenas superó el millón. Como consecuencia, tuvo que cargar ese pago contra reservas, reduciendo nuevamente el patrimonio de la sociedad.

Además, ese dinero no fue directamente a los clubes, sino a los socios de la filial, entre ellos la propia LaLiga y el vehículo inversor vinculado a CVC.

El último elemento que explica el deterioro de los indicadores financieros es la caída del fondo de maniobra. Sin embargo, en este caso existe una explicación relativamente lógica. De las obligaciones a corto plazo, 23,23 millones de euros corresponden a pagos adelantados por patrocinadores para contratos de la temporada siguiente. A ello se suman otros 24,14 millones procedentes de una financiación bancaria vinculada al patrocinio de EA Sports, cuyos ingresos LaLiga decidió anticipar.

En definitiva, la situación de LaLiga está lejos de ser dramática. Los ingresos centrales del grupo, especialmente los vinculados a la consultoría y los servicios de asesoramiento, continúan creciendo a buen ritmo y la organización mantiene un patrimonio neto sólido. No obstante, el fracaso de varias de sus nuevas líneas de negocio y, especialmente, las exigencias financieras derivadas del acuerdo con CVC siguen drenando recursos de LaLiga, añadiendo presión en un momento de incertidumbre para el futuro del fútbol español.

Último aviso para el reparto autónomo: Uber Eats fija en septiembre el apagón de su antiguo modelo laboral

Uber Eats sigue avanzando en su proceso de contratación, y ha marcado la fecha en la que debe completar este paso. El objetivo que se han puesto es que el proceso haya acabado una vez que finalice el verano, durante el mes de septiembre. Es un paso clave para la compañía, que debería sacarla del punto de mira donde la ha mantenido el Ministerio de Trabajo y Economía Social, al menos en lo que se refiere a las sanciones por no cumplir con la Ley Rider.

Es cierto que, una vez terminado el proceso, la empresa tendrá que enfrentarse todavía a una larga lista de retos. Si bien sus diferencias en cuanto a cómo aplican el proceso de contratación pueden distinguirlos de Glovo, su gran rival en el sector, sigue habiendo problemas más que evidentes, como la falta de un convenio colectivo para el delivery más allá del convenio de empresa de Just Eat, y la necesidad de cubrir horarios nocturnos y largas distancias en algunas de las entregas de alimentos.

Rider de Uber Eats. Fuente: Agencias

La apuesta es que su modelo de flotas sirva para curar algunos de estos males. El uso de empresas intermediarias, como también lo hace su plataforma de transporte, debería evitar que reciban la mayoría de las sanciones que podrían afrontar por este tipo de problemas. Sin embargo, ya entre los riders se avisa de que es mejor evitar algunas flotas que operan en España, en particular Solucioning, y la experiencia de los trabajadores de Glovo es que no necesariamente pueden evitar que este tipo de empresas acaben por asignarles pedidos en rutas demasiado largas, o que los horarios nocturnos queden sin atender.

Uber Eats sigue diferenciando su proceso del de Glovo

De momento, Uber Eats sigue funcionando de forma distinta a Glovo a la hora de contratar repartidores. La empresa no hace acuerdos directos con los riders, sino que estos son contratados a través de flotas externas, en un proceso que algunos sindicatos han criticado al considerarlo una tercerización del servicio diseñada para librarlos de una parte de la responsabilidad cuando haya problemas, ya sea con las condiciones de trabajo o bien en casos de accidente.

No ha sido un proceso barato. Uber ya ha pagado 110 millones de euros en sanciones por seguir operando con autónomos incluso tras la aprobación de la Ley Rider, además de los gastos del proceso de contratación. Se suma que, incluso al operar con flotas externas, los contratados son más caros para la empresa, no solo por el coste fiscal de cada uno de ellos, sino por los sueldos mínimos que se exigen en cualquier contrato indefinido.

Un repartidor de Glovo en bicicleta por una calle de Madrid, 29 de agosto de 2025, en Madrid. Fuente: Agencias

Todavía tendrán que pagar por los trabajadores que no acaben por sumarse a la empresa. Según ha recogido El Confidencial, este es uno de los problemas para los que la firma todavía no tiene una respuesta exacta, pues deben asumir un despido colectivo o buscar un acuerdo con la Audiencia Nacional, ya que se debe considerar el tiempo que operaron como autónomos a efectos de su antigüedad a la hora de un despido.

Los sindicatos siguen alerta ante las contrataciones de Uber Eats

Además del nerviosismo que mantienen todavía los repartidores, que en muchos casos siguen considerando que el modelo de autónomos previo a la Ley Rider era mejor para ellos, los sindicatos han estado vigilantes ante la nueva apuesta. Ya se ha comentado que es necesario actualizar los convenios de empresa en las grandes plataformas del sector, como ya tiene Just Eat, o bien que haya un nuevo convenio colectivo en todo el sector.

Lo cierto es que las relaciones entre estas empresas y los sindicatos siempre han sido delicadas. Glovo ya enfrentó la primera huelga que ha tenido el delivery en el país, por la forma en que fue aplicado el ERE en su plantilla. Además, los riders aseguran que se siguen haciendo despidos para recortar plantilla en algunas zonas clave del país, lo que constituye otro «ERE encubierto» según los sindicatos. Son problemas que temen que lleguen también a su rival, y algunos riders han mostrado su nerviosismo ante esta situación.

Uber adelanta la contratación a la sombra de la adquisición de Delivery Hero

Por supuesto que el final del proceso de contratación de los riders de Uber llega en un momento especialmente complicado para el sector en toda Europa. La empresa está dando pasos para intentar hacerse con el control de la alemana Delivery Hero, matriz de Glovo, lo que haría que más del 70% del sector delivery en España quede bajo su control, lo que también se traduciría en gestionar el mismo porcentaje de los repartidores o, más probablemente, en un recorte importante dentro de la plantilla.

No es un dato menor, pues puede marcar las estrategias de contratación del futuro de este sector. Uber, a diferencia del modelo combinado del unicornio español o del caso de Just Eat, no usa contratos directos para estos repartidores y puede marcar la pauta de contrataciones en todo el continente. La fusión puede hacer que el delivery europeo se parezca más a cómo funcionan las plataformas de VTC en España que al modelo de autónomos con el que iniciaron estas aplicaciones, o bien al de empleados con contrato indefinido con el que soñaba Yolanda Díaz cuando apostó por la Ley Rider.

El fin de la guerra de Irán podría desplazar a Naturgy en favor de energéticas reguladas como Iberdrola

Durante la guerra de Irán, el mercado ha estado premiando a empresas como Naturgy, debido a que ha estado bien posicionada para beneficiarse de un entorno de elevados precios del gas y de una mayor preocupación por la seguridad energética. La tensión sobre el estrecho de Ormuz, por donde transita aproximadamente una quinta parte del comercio mundial de GNL, ha elevado las primas de riesgo en los mercados energéticos y favoreció a compañías con una fuerte exposición al negocio gasista y acceso a fuentes de suministro relativamente diversificadas.

Según RBC, Naturgy fue una de las utilities europeas con mejor comportamiento durante el conflicto gracias tanto a este contexto como a factores propios, entre ellos la reducción de la incertidumbre accionarial. No obstante, según los analistas, esta situación en caso de una posible paz y desescalada de tensiones podría llegar a revertirse.

Estrecho de Ormuz. Fuente: Merca2.

El anuncio que ha realizado el domingo el presidente de los Estados Unidos, Donald Trump, ha llegado a los oídos de los analistas que esperan que, después de varios anuncios fallidos por parte de Washington, se cierre el capitulo de la coyuntura, que ha sacudido al mercado energético desde febrero, para este viernes 19 de junio. Por ello, bajo la premisa de que la guerra concluya, desde RBC apuntan a que energéticas como Iberdrola con una vinculación directa a las redes reguladas (siendo el tipo de compañía más penalizado por la guerra) puedan adquirir un mayor protagonismo al descontarse una normalización de los flujos energéticos y al reducirse las previsiones inflacionistas.

El conflicto de Irán ha desbancado a las energéticas menos a las gasistas como Naturgy

Según la última nota de RBC, encabezada por el analista Fernando García, la coyuntura iraní ha castigado a las utilities europeas por el aumento de las expectativas de inflación, el encarecimiento de la financiación y el incremento de la percepción de riego regulatorio. En este sentido, los canadienses recuerdan que el índice europeo de utilities (SX6P) registró un rendimiento inferior al del mercado europeo (índice SXXP) en un 3,6% y al del índice mundial en aproximadamente un 7%, mientras que, antes de la guerra, habían superado a ambos índices en aproximadamente un 10% y un 14%, respectivamente.

Naturgy atrapada en un negocio que Europa quiere reducir: el gas cae a un segundo plano

Naturgy
Francisco Reynés, CEO de Naturgy. Fuente: Naturgy

Dentro de este comportamiento desigual, RBC identifica a las compañías vinculadas a los precios del gas y de la electricidad como las principales beneficiadas, mientras que las utilities reguladas fueron algunas de las más perjudicadas, debido a a una combinación de mayores expectativas de inflación, incremento de los costes de financiación, empeoramiento de algunas perspectivas macroeconómicas y aumento de la percepción de riesgo regulatorio.

En este sentido, la entidad destaca especialmente el impacto que tuvo el repunte de las rentabilidades de la deuda pública sobre este tipo de negocios, llegando a señalar que en Reino Unido los bonos a diez años aumentaron alrededor de 70 puntos básicos durante los primeros meses de la guerra.

Por ello, bajo un escenario de paz, las compañías con una elevada exposición a redes reguladas, como Iberdrola, podrían recuperar protagonismo bursátil. Esta situación se debe a que la energética española debido a su peso del negocio de redes es decir, activos regulados, depende de inversiones a largo plazo y de marcos regulatorios estables. Por lo que en caso de darse un cese de las hostilidades, el mercado podría reducir parte de las expectativas de inflación y moderar las preocupaciones sobre los costes de financiación.

Iberdrola afronta una "oportunidad única" de crecimiento: las 3 claves que disparan a la compañía
Ignacio Galán, presidente de Iberdrola. Fuente: Iberdrola

Este nuevo entorno por consecuencia, desplazaría a las «beneficiadas» durante el conflicto como Naturgy, que tampoco experimentaría un deterioro de sus fundamentales, sino una pérdida de atractivo. Según los analistas de RBC, si durante la guerra el mercado ha estado buscando exposición a compañías beneficiadas por la fortaleza del gas y por la seguridad del suministro, un escenario de normalización podría provocar que parte de esos flujos se desplacen hacia utilities reguladas que fueron castigadas durante el conflicto y que, además, cuentan con un mayor potencial de recuperación a corto plazo.

En definitiva, ante un escenario de paz los analistas prevén que se va a realizar un intercambio de roles, donde las antiguas perdedoras por la incertidumbre y los elevados tipos de interés como es el caso de las energéticas con un importante peso en el negocio regulado, van a verse beneficiadas. Mientras que las antiguas ganadoras centradas en el negocio gasista y que se beneficiaron de los elevados precios de la molécula en Europa por la coyuntura iraní, se verían perjudicadas por una pérdida de atractivo bursátil. No obstante, aún queda prácticamente una semana entera para conocer si este viernes se dará o no la paz en Oriente Próximo, por lo que, hasta el 19 de junio, el rumbo del mercado energético va a continuar siendo un misterio.

Alcampo, Carrefour, Mercadona, Lidl y Aldi, los supermercados más veganos de España este verano

Alcampo, Carrefour, Mercadona, Lidl y Aldi son el quinteto titular favorito de los consumidores que buscan realizar una compra vegana sin necesidad de que esos productos les cuesten el doble del presupuesto destinado a la cesta de la compra. A día de hoy, hacer una compra vegana completa y económica en España es cada vez más sencillo gracias a la amplia oferta de las grandes cadenas de distribución.

En este sentido, el mercado de los alimentos veganos en España generó en 2025 unas ventas cercanas a los 500 millones de euros, coincidiendo con una transformación en Alcampo, Carrefour y Mercadona, donde han cambiado su oferta y han añadido alternativas lácteas y alternativas a los productos cárnicos vegetales, tanto en marcas de fabricantes como en su portafolio de productos de marca propia.

La oferta 100% vegetal deja de ser alternativa para convertirse en tendencia central y un estilo de vida. Las marcas blancas han desempeñado un papel fundamental en el crecimiento del mercado de productos de origen vegetal en España entre 2022 y 2024. Su volumen de ventas aumentó un 32,3%, frente a una caída del 7,4% en los productos de marca, lo que refleja una clara preferencia del consumidor por opciones más asequibles en un contexto de presión inflacionaria.

Productos veganos: Alcampo, Carrefour, Mercadona
Productos veganos
Fuente: Agencias

«El mercado minorista de alimentos plant-based en España sigue creciendo de forma sostenida, especialmente en la categoría de leche y bebidas vegetales. Sin embargo, los precios elevados siguen siendo una barrera para muchos consumidores”, afirmó el responsable de Asuntos Públicos en España del Good Food Institute Europe, Carlos Campillos Martínez.

Alcampo, Carrefour y Mercadona rompen la barrera de precios elevados en los productos veganos

Uno de los grandes obstáculos para los clientes al querer hacer una compra de productos veganos es el precio, que suele ser en muchas ocasiones el doble que un producto normal. Si bien tanto Alcampo, Carrefour como Mercadona, Lidl y Aldi han optado por tejer una estrategia en base a su marca blanca que pueda ofrecer a los clientes productos veganos a buen precio manteniendo la calidad.

En este sentido, hay que entender que el veganismo actualmente ha dejado de ser un mercado de nicho para convertirse en una opción de consumo masivo a consecuencia de un cambio en el estilo de vida de los consumidores. Asimismo, el cliente debe elegir dónde y cuándo comprar productos veganos en las diferentes cadenas de distribución sin gastarse un dineral. Siendo así, MERCA2 ha analizado las propuestas de Alcampo, Carrefour, Mercadona, Lidl y Aldi.

LOS CLIENTES CON UN ESTILO DE VIDA VEGANO DEBEN REALIZAR COMPRAS HÍBRIDAS, ES DECIR, ACUDIR A MÁS DE UN SUPERMERCADO PARA CONSEGUIR UNA CESTA COMPLETA Y A SU VEZ ASEQUIBLE

La cadena de distribución francesa, Alcampo, tiene una doble ventaja, y es que cuenta con una gran cantidad de productos veganos gracias a su marca propia, pero a su vez se ha consolidado como la plataforma ideal para adquirir marcas líderes en esta categoría, como son Heüra, Violife y Alpro, entre otras. Este mes de junio, Alcampo destaca por su campaña de ‘Ahorro Plant-Based’, con descuentos del 50% en la segunda unidad en quesos veganos de la marca Violife, o por ejemplo en la marca Garden Gourmet con las miniburgers vegetales también al 50% la segunda unidad.

No obstante, Alcampo también cuenta con ofertas de 3×2 en bebidas de soja y almendra de la marca Alpro. Si nos centramos en la otra cadena de distribución que destaca en su cesta de productos veganos, nos encontramos con la también francesa Carrefour, donde su estrategia se centra en descuentos de rotación quincenal. Los clientes podrán observar sus promociones en la gama ‘Carrefour Bio’ y en platos precocinados veganos.

Carrefour alternativa vegetal

Fuente: Carrefour

Es común encontrar ofertas de ahorra 2 euros al comprar dos packs en empanadas y croquetas veganas de marca propia, y descuentos del 50% en la segunda unidad en yogures Alpro, y 5 euros de descuento al comprar la salsa vegana Hellmann’s sin gluten y sin lactosa. Otro ejemplo de promoción en la cadena de distribución francesa es la pasta hélices, tanto de garbanzo como de lentejas de Gallo, con un precio de 1,99 euros, y la oferta de que la segunda unidad sale al 50%.

Por último, para cerrar el pódium, tenemos a la cadena de distribución valenciana Mercadona, que no tiene ni promociones ni ofertas, pero su portafolio de productos de marca blanca consigue estabilidad en precios para productos básicos, siendo una opción que sí eligen los clientes. Gracias a su marca Hacendado, los clientes consiguen tofu, hummus o edamame a precios competitivos y asequibles. Además, Mercadona ha bajado el precio de sus cremas de frutos secos (cacahuete y almendra), fundamentales para una dieta vegana rica en proteínas.

Lidl y Aldi también persiguen el pódium para ofrecer descuentos en productos veganos

Las dos cadenas de distribución alemanas, Aldi y Lidl, se suman al panel de supermercados con ofertas y precios asequibles para conseguir una cesta de productos veganos completa. Si bien ambas cadenas alemanas cuentan con campañas temáticas que van variando, y donde también han añadido sus líneas veganas y de productos bio. «En la sociedad actual existen diferentes necesidades de alimentación. Desde Aldi respaldamos la diversidad en este ámbito ofreciendo una selección de alimentos que no contienen carne ni pescado, y otros libres de ingredientes de origen animal, para apoyar, así, a aquellas personas que siguen una alimentación vegetariana o vegana«, apuntan desde Aldi en su página web.

Concretamente, en Aldi, desde 2015, cuentan entre su surtido con productos para vegetarianos y veganos certificados con la etiqueta V-Label, porque respaldan la diversidad de tipos de alimentación que coexisten en nuestra sociedad. La V-Label es un sello internacional que concede la Unión Vegetariana Europea (EVU). Esta organización, formada por distintas asociaciones europeas (en España, Unión Vegetariana Española UVE), tiene como objetivo fomentar la cooperación entre estas entidades e informar a los consumidores sobre temas relacionados con la alimentación vegetariana y vegana.

Entre las ofertas de esta segunda mitad de junio destacamos que, gracias a su línea GutBio, los clientes podrán conseguir cupones de descuento a través de su aplicación. Es habitual encontrar ofertas de ‘1€ de descuento directo‘ al gastar 5€ en su sección de refrigerados veganos, una forma sencilla de ahorrar un 20% adicional en productos ya de por sí económicos. Por ejemplo, con su marca ecológica Gutbio nos ofrece 5 variedades de bebidas vegetales que no superan los dos euros.

Veggie burgers Aldi Merca2
Hamburguesa vegana Aldi / Fuente: Aldi

En cuanto a Lidl, cuenta con su marca vegana ‘Vemondo’, y esta segunda quincena de junio han lanzado una promoción especial de ‘Verano Vegano’ con pizzas, helados de avena y nuggets vegetales con descuentos que sitúan el precio por unidad por debajo de los 2 euros. Además, mediante la aplicación Lidl Plus, los clientes pueden acceder a descuentos adicionales de hasta un 15% en toda la gama plant-based, lo que convierte a este supermercado en una parada obligatoria para quienes buscan llenar el carrito sin sorpresas desagradables en el ticket final.

Paco González designa a Andrea Peláez como sucesora tras aplazar su jubilación

En Tiempo de Juego se está produciendo un relevo sin anuncios ni grandes titulares, pero cada vez más visible en el día a día del programa. El histórico espacio deportivo de la Cadena COPE sigue liderando las tardes del fin de semana, aunque su estructura interna refleja un reparto de roles más abierto en el que Paco González reduce presencia en determinados tramos y la periodista Andrea Peláez gana espacio y responsabilidad dentro del equipo.

El programa mantiene su dominio en audiencia, pero la dinámica interna ya no es la misma. La dirección sigue en manos de Paco González, aunque con una gestión más flexible, más delegación y una presencia menos constante en algunos tramos largos del directo. Él mismo ha reconocido en varias ocasiones que lleva años dándole vueltas a su futuro, siempre con la idea de que su carrera ha estado ligada a una forma muy concreta de entender la radio deportiva y a una etapa marcada por su vínculo profesional con Pepe Domingo Castaño.

Tras desmentir COPE que el periodista iba a dejar Tiempo de Juego para la próxima temporada, González explicó en El Debate que lleva tiempo pensando en su adiós. «Lo llevo meditando desde hace muchos años. Mi idea era que el día que Pepe se marchara, pero no por fallecimiento, sino porque él lo dijera, irme con él. Yo había construido toda mi carrera de presentador de este tipo de espacios de Tiempo de Juego con Pepe. Entonces me parecía una solución perfecta. Se nos fue antes de tiempo y esa ausencia había que sacarla adelante. Yo sí medito permanentemente. Solo vives una vez. Todos sabemos que cada día es un regalo, pero eso no lo pones en práctica. Claro que lo medito muchas veces».

«Me da miedo hablar de futuro; es como la frase: “tú haces planes y el destino se ríe”. Pues eso, mejor no hacer planes de nada. A mí la deceleración me lleva apeteciendo desde hace mucho tiempo, y que hubiera sido a la vez que Pepe hubiera dicho adiós. Él se fue de manera natural y ya no pudo ser. Tampoco mi banco me hubiera dejado retirarme. Pero me vais a tener que seguir aguantando en septiembre, si Dios quiere. Estaré aquí como un clavo», añadió el director de Tiempo de Juego.

Andrea Peláez gana espacio por decisión de Paco González

En ese contexto de reorganización progresiva, Andrea Peláez ha ido creciendo de forma constante dentro de Tiempo de Juego. Su papel ya no es secundario ni puntual: participa en la conducción de tramos, en la dinamización del directo y en la gestión del ritmo del programa, dentro de una estructura cada vez más coral.

El punto de inflexión llegó el pasado 24 de febrero, cuando debutó como directora y presentadora del espacio, convirtiéndose en la primera mujer en liderar el histórico programa deportivo de la radio española. Dentro de la redacción se interpretó como un movimiento relevante, tanto por el simbolismo como por el peso real dentro de la reorganización del equipo.

En el entorno del programa se habla de buena sintonía con Paco González y de una relación de confianza creciente. Incluso hay voces que la describen como una “apuesta personal” dentro del equipo directivo del espacio, en el sentido de que su crecimiento está siendo impulsado de forma clara y progresiva.

En los últimos tiempos, también en este Mundial, al que González no ha vuelto a viajar por su decisión de hace años de reducir su presencia en grandes eventos para priorizar su vida familiar, ya que tras el intento de asesinato de su mujer decidió no viajar a eventos largos. 

En este contexto, su presencia en el directo se ha ido ajustando de manera progresiva y no se descarta que en la próxima temporada esa tendencia se acentúe en favor de Andrea Peláez y Heri Frade, en una línea similar a la que se está viendo en otros espacios de la radio, como el de Carlos Herrera en las mañanas de la Cadena COPE, donde ha ido cediendo más protagonismo Jorge Bustos y Alberto Herrera.

Un equipo con perfiles muy distintos

El ecosistema de Tiempo de Juego siempre ha sido coral, pero en los últimos años esa condición se ha intensificado todavía más. Conviven voces muy reconocibles como Manolo Lama y Juanma Castaño, junto al propio Paco González, cada uno con un estilo muy marcado.

Lama Merca2
Manolo Lama. Foto: COPE.

En la redacción de deportes circulan comentarios internos, siempre en tono coloquial, sobre el carácter de los distintos integrantes del programa. De Manolo Lama se repite una idea bastante extendida: “morirá con las botas puestas, porque vive para y por el trabajo”.

En cambio, sobre Juanma Castaño se manejan lecturas más matizadas. Algunos compañeros lo sitúan en un perfil más parecido al de José Ramón de la Morena. A ambos se les atribuye un perfil en el que, comparado con otros compañeros de redacción, les gusta menos el fútbol en sí mismo como objeto permanente de seguimiento. En ese mismo retrato interno también se les describe como perfiles más de “bon vivants”, en contraste con la entrega casi exclusiva al fútbol que se asocia a otros miembros del equipo.

Todo este proceso interno coincide con un momento especialmente sólido de la Cadena COPE. Los últimos datos del Estudio General de Medios (EGM) 2026 sitúan a la cadena por encima de los cuatro millones de oyentes diarios, lo cual supone su mejor registro, consolidando así su posición de liderazgo en la radio española.

El precio de Ethereum cae un 30% bajo su SMA-200 semanal mientras Bitmine de Tom Lee frena acumulación

Ethereum cae un 30% por debajo de su media móvil simple de 200 semanas (SMA-200), un indicador técnico que no mostraba una brecha tan amplia desde la capitulación de 2022. Mientras tanto, Bitmine (BMNR), la cotizada de Tom Lee que ya posee 5,62 millones de ether, ha ralentizado su ritmo de compras, según los últimos informes trimestrales de la empresa analizados por CCN y Yahoo Finance.

La SMA-200 semanal funciona como un barómetro de largo alcance para el sentimiento del mercado. Cuando el precio se sitúa tanto tiempo por debajo de esa media —en este caso un 30% inferior— los analistas técnicos interpretan que la tendencia bajista domina el horizonte. La última vez que el ether cotizó tan distanciado de este indicador fue entre junio y noviembre de 2022, un periodo que marcó el suelo del ciclo anterior tras el colapso de Terra y FTX.

Bitmine (BMNR) pisa el freno: 5,62 millones de ether y compras a medio gas

Bitmine, la firma de inversión liderada por Tom Lee, se convirtió el año pasado en uno de los mayores compradores corporativos de ether del mundo. En sus libros figuran 5,62 millones de ETH, lo que supone aproximadamente un 4,6% de la oferta circulante de la red Ethereum. Sin embargo, los datos del último trimestre muestran que la compañía ha reducido notablemente el volumen de adquisiciones.

Este cambio de ritmo no es anecdótico. Durante el primer trimestre de 2026, Bitmine añadió apenas 120.000 ether a su tesorería, frente a los 400.000 del trimestre anterior. La compañía no ha explicado públicamente la desaceleración, pero entre los inversores se manejan varias hipótesis: desde una simple estrategia de gestión de tesorería hasta un menor apetito por el riesgo en un entorno macro aún incierto.

Tom Lee, conocido por sus pronósticos alcistas sobre Bitcoin y Ethereum, ha mantenido silencio en las últimas semanas. En intervenciones anteriores, Lee ha calificado a Ethereum como ‘la capa de valor de internet del futuro’ y ha defendido una asignación del 5-10% en carteras institucionales. La empresa, cotizada con el ticker BMNR, han reducido su actividad compradora justo cuando el ether lucha por mantenerse por encima de los 2.800 dólares, muy lejos de los máximos del año pasado.

Que la empresa de Tom Lee, uno de los alcistas más vocales de Ethereum, decida pisar el freno es una señal que el mercado no debería ignorar.

Análisis: ¿un suelo que se repite o el fin de la fiesta institucional?

Mirar la historia de Ethereum a través del SMA-200 semanal ofrece pistas valiosas. En los ciclos bajistas de 2018 y 2022, el precio pasó varios meses por debajo de esta media antes de rebotar y marcar mínimos duraderos. Los inversores que compraron en esos momentos acumularon rentabilidades de tres dígitos cuando el ciclo cambiaba de signo.

No obstante, el contexto actual es distinto. Nunca antes una empresa cotizada había acumulado semejante cantidad de ether —5,62 millones— ni existía un ecosistema de productos financieros regulados como los ETFs spot de Ethereum lanzados en julio de 2024. Que ahora uno de los mayores compradores institucionales, Bitmine, reduzca el ritmo puede indicar que el apetito corporativo está perdiendo fuelle o que, simplemente, la firma de Tom Lee está esperando precios más bajos para volver a cargar.

Lo que sí parece claro es que la desconexión entre el precio y el indicador de largo plazo no es buena noticia para los alcistas. La caída del 30% bajo la SMA-200 semanal refleja una debilidad que no se limita a Ethereum: el mercado cripto en general arrastra meses de lateralidad y salidas de capital de los fondos cotizados. Si el precio de ETH pierde el soporte de los 2.500 dólares en las próximas semanas, muchos operadores esperan una aceleración de las ventas.

En cualquier caso, la historia de los ciclos cripto enseña que las señales de sobreventa extrema en indicadores de largo plazo suelen marcar zonas de acumulación y no de pánico. La decisión de Bitmine de reducir compras puede ser tanto una señal de cautela como una pausa antes de una nueva oleada de adquisiciones a precios más atractivos. Solo el tiempo —y los próximos datos on-chain— aclararán el panorama.

Isabel Rodríguez reclama responsabilidad a bancos e inmobiliarias para garantizar el derecho a la vivienda

La ministra de Vivienda y Agenda Urbana, Isabel Rodríguez, ha lanzado un mensaje directo a los grandes actores del mercado inmobiliario. Durante su intervención en el foro Inmobiliario 360 organizado por ‘El País’, ha reclamado ‘responsabilidad’ a bancos e inmobiliarias para que actúen desde la premisa de que la vivienda es, ante todo, un derecho, y no solo un bien de inversión.

Lo dijo sin rodeos: la solución al problema de acceso a la vivienda no puede esperar y exige que todas las patas del sector —administraciones públicas, banca, capital y promotores— trabajen juntas. De lo contrario, advirtió, se pone en riesgo algo más que el mercado del ladrillo.

Si no solucionamos este problema, estaremos estrangulando a la economía, al mercado y, por supuesto, a la sociedad y a la democracia’, afirmó.

El discurso de la ministra: el derecho por encima del mercado

A lo largo de su intervención, Rodríguez insistió en que existe un ‘amplio consenso social’ sobre la naturaleza de la vivienda como derecho, y que ese debe ser el punto de partida de cualquier debate. ‘El derecho es lo primero. El derecho a la propiedad existe, claro. Que el mercado existe, claro. Pero si no garantizamos el derecho, todo puede empezar a quebrarse’, subrayó.

La lectura de Moncloa es transparente: la regulación no es un estorbo, sino una herramienta imprescindible. ‘Hay una situación de emergencia. Hemos de regular’, zanjó la ministra. Puesta en valor que la intervención pública no solo es legítima, sino urgente para frenar las consecuencias sobre el empleo —con puestos que quedan sin cubrir por la imposibilidad de vivir en determinadas zonas— y, en última instancia, sobre la cohesión social.

Aunque evitó citar expresamente la tormenta judicial que rodea a la Ley de Vivienda, el mensaje implícito era claro: el Gobierno no va a dar marcha atrás en su apuesta por los topes al alquiler y el control de precios, y espera que el sector privado colabore en lugar de atrincherarse en los tribunales.

Si el Gobierno no logra sumar a la banca y a las grandes inmobiliarias a su plan de vivienda, el riesgo de fractura entre política de oferta y control de precios se convierte en un callejón sin salida para todos.

Más de 9.000 millones sobre la mesa: las cartas del Ejecutivo

La ministra aprovechó para recordar las medidas con las que el Gobierno pretende pasar ‘del diagnóstico a las soluciones’. La más visible es la puesta en marcha de Casa 47, la empresa pública creada para movilizar suelo y vivienda asequible, a la que atribuyó una inversión superior a los 2.000 millones de euros durante esta legislatura. Esta entidad absorberá activos de la Sareb y actuará como brazo promotor público, un esquema que recuerda a la movilización de suelo que siguió a la crisis de 2012.

A eso se suma el Plan Estatal de Vivienda 2026-2030, pactado con las comunidades autónomas y dotado con cerca de 7.000 millones de euros. De nuevo, una cifra que duplica el plan anterior y que busca consolidar un parque público residencial que hoy apenas roza el 2% del total, lejos del 9% de la media europea. Dos cifras que, juntas, superan los 9.000 millones y que el Gobierno exhibe como prueba de su compromiso inversor, al tiempo que intenta atraer a fondos institucionales y a la banca hacia fórmulas de colaboración público-privada.

Sin embargo, el terreno es pantanoso. Las mismas entidades a las que ahora se pide ‘responsabilidad’ arrastran la desconfianza generada por tres años de choques regulatorios entre Moncloa y los gobiernos autonómicos, y por las sentencias del Tribunal Constitucional que han tumbado partes de la Ley de Vivienda.

La Ficha del Inversor

Métrica clave. Los 2.000 millones de Casa 47 y los 7.000 millones del Plan Estatal configuran un paquete de inversión pública que aspira a remodelar la oferta de alquiler asequible en España. Para bancos y grandes tenedores, el dato relevante es otro: el Gobierno quiere que esos fondos apalanquen capital privado, lo que abre la puerta a operaciones de coinversión con el ICO o con la propia empresa pública. El precedente más claro es la Sareb, creada en 2012 para absorber activos tóxicos; ahora, Casa 47 podría seguir un esquema similar, pero orientado a la promoción directa, lo que cambia el perfil de riesgo y de rentabilidad potencial para los inversores.

Tendencia a seis meses. Vemos más presión normativa antes de que se estabilice el marco. La ministra ha dejado clara su voluntad de seguir regulando, y en el horizonte inmediato asoma el concreto desarrollo del Plan 2026-2030, con la expectativa de que los convenios con las autonomías incluyan cláusulas de cooperación con el sector privado. La incógnita es si las grandes inmobiliarias y la banca aceptarán ese papel como socios de un proyecto que, al mismo tiempo, les limita la libertad de fijar precios en el mercado libre.

Perfil recomendado. Fondos patrimonialistas dispuestos a entrar en el segmento de vivienda asequible con rentabilidades controladas pero estables, y entidades financieras con carteras de suelos o activos adjudicados que puedan ser reorientados hacia promociones de alquiler con algún tipo de aval público. Es una jugada defensiva: quien colabore gana licencia social y acceso preferente a suelos públicos; quien se mantenga al margen puede quedar fuera de los grandes planes de suelo finalista de los próximos años. La lectura a medio plazo es que la vivienda se convertirá en un área cada vez más intervenida, similar a lo que ocurrió en Berlín con el ‘Mietendeckel’ —aunque en España el enfoque es menos drástico y más orientado a la colaboración con el sector—, y que las carteras que no se adapten a este nuevo equilibrio corren el riesgo de quedarse sin rentabilidad ajustada al nuevo clima regulatorio.

El equilibrio es inestable. La ministra ha tendido la mano al sector al mismo tiempo que reivindica el derecho y la regulación. El próximo test será la letra pequeña de los convenios del Plan Estatal. Si los plazos y las contraprestaciones no convencen al capital privado, el choque será inevitable. Mientras tanto, bancos e inmobiliarias toman nota y calculan cómo encajar un discurso que no admite medias tintas.

MITECO da prioridad al concurso Mudéjar de renovables para acelerar su implantación

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha dado esta mañana un paso decisivo para que las renovables del concurso Mudéjar se hagan realidad. La directora del Instituto para la Transición Justa (ITJ), Judit Carreras, ha anunciado en Andorra (Teruel) que el Gobierno otorgará la consideración de proyectos preferentes a los adjudicatarios del Nudo Mudéjar 400 kV, lo que acortará los plazos administrativos y acelerará la llegada de los beneficios económicos a las comarcas de la transición justa de Aragón.

“El Consejo de Ministros, en una de sus próximas reuniones, va a dar esa declaración de preferente”, explicó Carreras, según recoge la nota de prensa del MITECO. La medida permitirá recortar “sensiblemente” los plazos para que la generación de empleo y los demás beneficios socioeconómicos asociados lleguen cuanto antes a los municipios incluidos en la transición justa.

Qué cambia con la declaración de proyectos preferentes

La figura de los proyectos preferentes está contemplada en la Ley de Evaluación Ambiental y en la Ley del Sector Eléctrico. Su aplicación permite priorizar la tramitación de determinadas instalaciones cuando concurren razones de interés público, como es el caso de la reactivación de zonas afectadas por el cierre de centrales térmicas. Para los ganadores del concurso Mudéjar, que deberán presentar sus proyectos en los próximos meses, la medida supone reducir las evaluaciones ambientales y sectoriales a la mitad del tiempo habitual, según fuentes del sector.

La aceleración afecta también a la coordinación entre las administraciones estatal, autonómica y local. El MITECO y el ITJ ya trabajan con el Gobierno de Aragón para alinear los calendarios de autorizaciones autonómicas y municipales, eliminando duplicidades y solapamientos que hasta ahora retrasaban inversiones en almacenamiento o eólica.

El anuncio de Carreras se produce apenas cinco meses después de la resolución definitiva del concurso, un procedimiento al que concurrieron más de una docena de promotores. En aquella subasta, el Ministerio adjudicó varios centenares de megavatios repartidos entre fotovoltaica, eólica terrestre y baterías de almacenamiento, todos ellos dentro de la zona de influencia del antiguo Nudo Mudéjar 400 kV, una infraestructura clave para evacuar energía renovable desde el sur de Aragón hacia los centros de consumo.

La declaración de proyecto preferente convierte la necesidad urgente de los municipios en un imperativo administrativo.

El Nudo Mudéjar 400 kV: la oportunidad de la transición justa

La central térmica de Andorra cerró en 2020 y, desde entonces, los ayuntamientos de la zona reclaman alternativas económicas que fijen población. El concurso Mudéjar es una de las piezas del plan de transición justa para la provincia de Teruel, que incluye además ayudas a la reindustrialización, formación profesional y mejora de infraestructuras. Con la nueva medida, el ITJ espera que los primeros proyectos puedan iniciar obras en 2027, dos años antes de lo previsto inicialmente.

La transición justa no se mide solo en megavatios, sino en oportunidades que impidan que los pueblos se vacíen.

“No se trata solo de instalar paneles o aerogeneradores; hablamos de que los jóvenes puedan quedarse en sus pueblos”, subrayó Carreras. El perfil del concurso prioriza proyectos que integren creación de empleo local, participación de la cadena de suministro aragonesa y medidas de restauración ambiental. La mayoría de los proyectos del concurso Mudéjar ha solicitado acogerse a esta vía de aceleración para empezar a construir antes de que termine la década.

Los riesgos de acelerar los plazos sin perder el control

La aceleración de trámites para los concursos de transición justa es una decisión coherente con el espíritu del Plan de Recuperación, Transformación y Resiliencia y con los plazos del PNIEC 2023-2030, que fija objetivos ambiciosos de renovables. Sin embargo, la figura del proyecto preferente no está exenta de polémica. En otras ocasiones, como en la tramitación de parques eólicos en la cornisa cantábrica, la aplicación de esta figura generó conflictos con organizaciones ecologistas, que denunciaron que se reducían las garantías ambientales.

En el caso del Mudéjar, el contexto es distinto: se trata de un concurso de transición justa que parte de un consenso previo con los agentes sociales y los municipios, y que incluye criterios de sostenibilidad desde el origen. No obstante, el ITJ tendrá que velar por que la celeridad no recorte la calidad de las evaluaciones de impacto ni la participación real de las comunidades. El Ministerio ya ha anunciado que habrá un refuerzo de los equipos de evaluación para evitar cuellos de botella.

Para el sector, la clave está en la seguridad jurídica. “Si el proyecto preferente se convierte en una carta blanca para improvisar, perderemos la confianza de los inversores”, advierte un analista consultado. La normativa europea, con el reciente Reglamento REPowerEU, también apuesta por acortar los plazos, pero siempre dentro de un marco predecible.

Todo dependerá de cómo se articule esa prioridad sin que el adjetivo ‘preferente’ se convierta en sinónimo de desregulado. La transición justa en Aragón merece velocidad, pero no a costa de la confianza de quienes viven al lado de los futuros parques.

Renault se alía con Thales para desarrollar un vehículo militar 4×4 híbrido y entra en defensa

Renault ha dado un giro inesperado a su plan estratégico FutuREady. El fabricante francés, inmerso en la ofensiva de 36 nuevos modelos hasta 2030 y con el objetivo de superar los dos millones de unidades vendidas al año, ha sellado una alianza con el grupo de defensa Thales para desarrollar un prototipo de vehículo militar multimisión 4×4 híbrido, bautizado como 4 Troop. La presentación se ha realizado en la feria de defensa Eurosatory de París, y supone la carta de presentación de Renault en un sector —el de la Defensa— con márgenes de rentabilidad muy superiores a los del automóvil.

El 4 Troop: un híbrido que opera drones y hace las veces de centro de mando

El prototipo, fruto de la colaboración entre la división de Renault y Thales, combina un sistema de propulsión híbrido con tracción a las cuatro ruedas y la plataforma Combat Digital de la tecnológica gala. Sobre el chasis de un vehículo todoterreno, el 4 Troop integra comunicaciones seguras, conectividad táctica y capacidad de coordinación multisensores, lo que le permite procesar un alto volumen de datos en tiempo real.

Una de sus bazas más llamativas es la posibilidad de operar y coordinar drones y robots desde el propio vehículo, que puede transformarse en un centro de mando móvil. La configuración se adapta según el tipo de misión: reconocimiento, escolta apoyo logístico o vigilancia de zonas sensibles. Además, incorpora un sistema Vehicle-to-Load (V2L) que le otorga autonomía energética extra para alimentar equipos sobre el terreno sin depender de generadores externos.

El diseño convierte al 4 Troop en un auténtico nodo de red sobre ruedas, capaz de dirigir operaciones mientras maniobra gracias a la plataforma Combat Digital de Thales.

De la automoción a la defensa: una maniobra con la vista puesta en la rentabilidad

La entrada en Defensa no es una ocurrencia aislada. Responde a la necesidad de rentabilizar al máximo las capacidades industriales de Renault, que dentro de su hoja de ruta FutuREady también fabricará 300,000 coches al año para otros fabricantes hasta 2030. La lógica es sencilla: mientras el negocio automovilístico tradicional capea los costes de la electrificación, la industria militar ofrece contratos de largo plazo y márgenes más saneados.

El movimiento es similar al que ya han explorado otros grandes grupos europeos de automoción, que han aprovechado sus conocimientos en ingeniería de vehículos y electrificación para optar a licitaciones de Defensa. Sin embargo, Renault actúa con cautela: el prototipo del 4 Troop es todavía una carta de presentación, no un programa de producción en serie.

Renault no entra en Defensa por oportunismo: es una jugada calculada para estabilizar ingresos y dar salida a capacidad industrial en un momento en que la transición al eléctrico aprieta los márgenes.

Para España, la noticia tiene una lectura industrial inmediata. Renault cuenta con importantes plantas en Valladolid y Palencia, que fabrican cajas de cambios y motores y ensamblan modelos como el Captur. Aunque el grupo no ha detallado dónde se fabricaría el 4 Troop si llegara a la fase de serie, la experiencia en vehículos todoterreno y la cercanía a los centros de decisión militar en Europa hacen plausible que alguna de las factorías españolas pueda participar en futuras adaptaciones.

Lo que sí está claro es que la alianza con Thales abre una vía de diversificación nada habitual en el sector. “La automoción busca fuentes de ingresos estables y la Defensa las tiene”, analizan fuentes del sector consultadas por MERCA2.ES.

Hoja de Ruta: Claves del Viaje

Impacto. La alianza entre Renault y Thales supone un paso más en la convergencia entre la industria civil y la militar, un fenómeno que la automoción europea observa con interés. Si el 4 Troop convence a los ejércitos aliados, Renault podría asegurarse un flujo de pedidos estable durante años, algo que contrasta con la volatilidad del mercado de consumo.

Zona cero. Aunque el acuerdo es entre empresas francesas, España se juega mucho. Las plantas de Valladolid y Palencia (y en menor medida la de Sevilla, dedicada a cajas de cambios) ya fabrican componentes para modelos mundiales. Que el grupo encuentre un encaje para el 4 Troop en alguna de ellas dependerá de la negociación con los sindicatos y de las ayudas públicas, pero el precedente de otros programas militares que han dinamizado regiones industriales es un argumento de peso.

El dato. Renault aspira a producir 300,000 vehículos al año para terceros hasta 2030 dentro del plan FutuREady. Aunque el vehículo militar es hoy un prototipo, la experiencia adquirida con el 4 Troop y la tecnología dual de Thales podrían traducirse en una participación creciente de la cadena de suministro española en futuras licitaciones de Defensa.

El pulso entre agentes. Thales, que duplicará su cartera de pedidos y crecerá un 35% en España en 2026, aporta el blindaje tecnológico; Renault, la plataforma de vehículo y la capacidad productiva. Ambos se necesitan. El reto para Renault será no descuidar su core de electrificación mientras explora este nuevo filón.

El próximo paso será ver si el 4 Troop pasa de prototipo a programa industrial y si, llegado el momento, las fábricas españolas entran en liza. La partida acaba de empezar.

Lagarde discurso BCE: claves del dinero en transición que cambiarán los tipos

Más del 60% de los pagos con tarjeta en la zona euro circulan por redes que Europa no controla. Christine Lagarde ha puesto cifras esta mañana al déficit de soberanía financiera que el BCE quiere atajar con el euro digital. En su intervención en la conferencia ‘Money in transition’, la presidenta del Banco Central Europeo ha desvelado una hoja de ruta en tres frentes —mayorista, minorista y transfronterizo— que aspira a reconfigurar los pagos europeos antes de que la dependencia externa sea irreversible.

Tres proyectos para un mercado único de pagos digitales

El discurso celebrado en Fráncfort ha servido para anunciar hitos concretos. El proyecto Pontes comenzará a liquidar transacciones tokenizadas con dinero de banco central este mismo año, según Lagarde. Es la respuesta a una exigencia clara de la industria: más de 60 participantes consultados por el Eurosistema dijeron que no emitirán activos digitales a escala sin la posibilidad de liquidar en moneda de banco central. El argumento es que ningún token respaldado euro por euro ofrece la misma confianza ni la elasticidad de liquidez que el dinero público.

Paralelamente, el proyecto Appia va un paso más allá. Traza el diseño de un mercado paneuropeo de finanzas tokenizadas, con estándares compartidos que eviten que las redes queden aisladas entre sí. Hoy existen 32 depositarios centrales de valores en la UE, frente a los dos de Estados Unidos, y esa fragmentación lastra la unión de los mercados de capitales. La tokenización permite registrar la propiedad una sola vez y liquidar valores y efectivo en el mismo instante, con las condiciones escritas en el propio instrumento.

El euro digital rompe el círculo vicioso de las tarjetas

En el frente minorista, Lagarde ha recordado que 13 de los 21 países de la zona euro carecen de un esquema nacional de tarjetas. Los circuitos internacionales acaparan más del 60% de los pagos con tarjeta. El problema es un bucle que el euro digital aspira a romper: ningún comercio adopta lo que pocos clientes usan, y ningún cliente usa lo que pocos comercios aceptan. Al ser de curso legal, el euro digital deberá ser aceptado en todas partes, y sus estándares técnicos abiertos permitirán que cualquier proveedor europeo compita desde el primer día.

Con ello, Europa podría contar por primera vez con un instrumento de pago que funcione en todo el territorio de la Unión. La presidenta del BCE ha subrayado que el efectivo no desaparecerá —la nueva serie de billetes está en camino—, pero ha advertido de que los ciudadanos corren el riesgo de perder la conexión con el dinero público si su vida se digitaliza por completo sin una alternativa soberana.

Europa lleva décadas intentando tejer sus sistemas nacionales en uno solo. Ahora puede construir una capa nueva que nazca completa.

Geopolítica tras los pagos: soberanía que antes no importaba

El discurso entrelaza innovación y seguridad económica. Lagarde ha reconocido que la geopolítica ha convertido la propiedad de las infraestructuras financieras en un instrumento de poder, de modo que la soberanía importa donde antes no. Las stablecoins denominadas en dólares estadounidenses ya se posicionan para ocupar el hueco de los pagos transfronterizos, aún lentos y costosos a través de las largas cadenas de bancos corresponsales.

El Eurosistema también mueve ficha aquí. La interconexión del sistema TIPS con la red india UPI, la mayor de pagos instantáneos del mundo, está ya en construcción. Otros enlaces con la red Nexus Global Payments del sudeste asiático y con el sistema suizo SIC IP están en fases avanzadas de análisis. El objetivo: que los europeos transfieran dinero a un número creciente de países en segundos y sobre raíles propios.

La presidenta ha enmarcado todos estos proyectos como la base para reforzar el papel internacional del euro. Un mercado profundo, integrado y anclado en dinero público es la vía para que otras regiones quieran usar la moneda única. Pero ha insistido en que el BCE no puede lograrlo solo. Necesita que el sector privado invierta en tecnología y que los gobiernos proporcionen seguridad jurídica mediante un marco común para los activos digitales. De lo contrario, los regímenes nacionales que ya proliferan reproducirán en el ámbito legal la fragmentación que la tecnología está disolviendo.

Ocho siglos después de que la Europa medieval liquidara sus cuentas en las ferias de Champaña sin apenas mover monedas, el BCE intenta que la era tokenizada extienda la liquidación única en lugar de fracturarla. Esta vez, la promesa es que dure.

MITECO reactiva el concurso Mudéjar de renovables con 937 MW tras recorte de Enel

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha reactivado por la vía de urgencia el concurso del nudo Mudéjar de renovables con un objetivo concreto: reasignar los 937 megavatios (MW) de capacidad de acceso que han quedado libres tras la drástica reducción del proyecto de Enel Green Power en Teruel. La consulta pública estará abierta hasta el 17 de junio, apenas dos días desde su lanzamiento, y busca cerrar una laguna regulatoria que amenazaba con dejar sin uso infraestructura clave en una de las comarcas más castigadas por el cierre del carbón.

La iniciativa parte de una realidad incómoda: el megaproyecto de Enel, que prometía instalar 1.844 MW entre fotovoltaica, eólica y baterías, se ha quedado en apenas 265 MW tras la Declaración de Impacto Ambiental (DIA) emitida en febrero de 2026. Es decir, solo el 14% de la potencia inicialmente prevista. Los 937 MW de evacuación que sobran necesitan un nuevo dueño antes de que el nudo Mudéjar 400 kV, asociado al cierre de la central térmica de Andorra, pierda su razón de ser.

El proyecto que se quedó en el 14% de lo planeado

El concurso Mudéjar, convocado en 2021, fue el primer procedimiento de transición justa diseñado en España. Su objetivo era doble: adjudicar 1.202 MW de capacidad renovable y, al mismo tiempo, vincular esa potencia a compromisos de desarrollo económico, empleo y actividad industrial en los municipios que rodean la antigua central de Endesa. La adjudicación a Enel Green Power, formalizada en 2022, se perfilaba como un modelo a seguir.

Enel presentó una propuesta sobredimensionada: 1.069 MW fotovoltaicos, 695 MW eólicos y 80 MW de baterías, con la idea de optimizar la infraestructura eléctrica existente. Sin embargo, la DIA de febrero de 2026 recortó de raíz el alcance. De los 1.844 MW proyectados, solo autorizó 265 MW, dejando a la empresa con un proyecto que equivale a poco más de una cuarta parte del acceso que tenía asignado.

Lo que está en juego no son solo megavatios. Es la credibilidad de un modelo que prometió desarrollo económico a cambio de renovables, y que ahora afronta su primer gran test en Teruel.

La reducción no solo afecta a Enel. Pone en peligro los objetivos de transición justa para la comarca de Andorra, donde se esperaban inversiones, puestos de trabajo y una reindustrialización vinculada a la energía limpia. Una capacidad de evacuación bloqueada supone perder meses o años en un proceso que ya acumula retrasos.

Una consulta urgente para evitar el bloqueo de la red

La modificación de la Orden TED/1182/2021 que plantea el MITECO es quirúrgica. Se trata de añadir un mecanismo específico para reasignar la capacidad que quede liberada cuando un proyecto adjudicatario sufra cambios sobrevenidos, ya sea por resoluciones ambientales o por otros motivos administrativos. La orden original no preveía ese escenario.

La consulta, tramitada por vía de urgencia, propone una solución inmediata: ofrecer los 937 MW liberados a los participantes que fueron admitidos en el concurso de 2021 pero que no resultaron adjudicatarios, respetando el orden de prelación obtenido entonces. También se abre la puerta a otros mecanismos de reasignación que los actores del sector puedan sugerir durante estas 72 horas de debate público.

Enel Green Power Teruel

Desde el Ministerio insisten en que cualquier nuevo proyecto deberá mantener los compromisos sociales, económicos y ambientales que motivaron la convocatoria original. No se trata solo de ocupar megavatios vacantes: se busca garantizar que la reactivación del nudo Mudéjar siga siendo un proyecto de transición justa con arraigo local.

Un test para la transición justa que no admite más demoras

Este episodio deja al descubierto una tensión que va a repetirse en otros nudos de la red: la colisión entre la planificación energética y la realidad ambiental. Los proyectos de gran escala, necesarios para cumplir con el PNIEC, se topan con resoluciones de impacto que reducen su tamaño o los descartan por completo. Sin un protocolo claro para reasignar la capacidad liberada, el sistema se atasca.

El nudo Mudéjar no es un caso aislado. Es el espejo de lo que puede ocurrir en otros diez nudos de transición justa que están en distintas fases de desarrollo. La rapidez con la que el MITECO ha movido ficha demuestra que el ministerio es consciente del riesgo reputacional y económico que supondría dejar sin uso una infraestructura pensada para revitalizar una cuenca minera.

He escrito en otras ocasiones que la transición energética española necesita algo más que anuncios de capacidad: necesita contratos, conexiones reales y plazos que se cumplan. El concurso Mudéjar era la joya de la corona de ese discurso. Ahora, su segunda oportunidad dependerá de que las empresas que quedaron a las puertas en 2021 estén dispuestas a retomar sus proyectos con las mismas condiciones de arraigo territorial y compromiso social.

La pregunta incómoda es si esos inversores siguen interesados tras cinco años de cambios normativos, subidas de tipos y un escenario de precios eléctricos mucho más volátil que el de 2021. El Ministerio necesitará algo más que una consulta de tres días para despejar esa incógnita. Pero al menos, la capacidad ya no se perderá por un vacío legal.

Leonardo Drew ficha por Hauser & Wirth: el escultor que dispara el valor de la escultura coleccionable

El escultor estadounidense Leonardo Drew ha firmado con la mega galería Hauser & Wirth para su representación mundial, un movimiento que, desde el punto de vista del inversor en arte contemporáneo, tiene implicaciones inmediatas en la cotización de su obra. Drew, cuya obra ya forma parte de las colecciones del MoMA y la Tate, es uno de los artistas vivos más reconocidos en el ámbito de la escultura. Que una potencia del mercado primario como Hauser & Wirth lo incorpore a su cartera de artistas representa una señal inequívoca de que su mercado está a punto de acelerarse.

La noticia se produce en un momento en que Drew presentará una nueva obra, Number 451, en la edición de Art Basel que se celebra estos días en Basilea. La primera exposición individual del artista en Nueva York está prevista para el otoño de 2027. Estos dos hitos marcarán la evolución de los precios de sus obras en el mercado primario y secundario.

El factor Hauser & Wirth: así impacta en el valor de mercado

La entrada de un artista en una galería del calibre de Hauser & Wirth suele provocar un reajuste al alza en sus precios. La galería, que gestiona los legados de figuras como Louise Bourgeois o Philip Guston, tiene la capacidad de colocar obra en colecciones institucionales y privadas de primer nivel, lo que reduce la incertidumbre sobre la liquidez futura del activo. En el caso de Drew, que ya cuenta con una sólida trayectoria de cuatro décadas y obra en museos de referencia, la incorporación potencialmente duplica la visibilidad de su mercado.

Los artistas con representación global de una mega galería suelen ver cómo sus obras alcanzan precios más altos en subasta en un plazo de entre dos y cinco años. Aunque el mercado secundario de Drew aún está en formación —sus piezas no han alcanzado las cifras multimillonarias de otros escultores contemporáneos—, el respaldo de Hauser & Wirth podría acelerar la entrada de inversores institucionales y family offices que buscan escultura de alta calidad con recorrido.

La escultura como activo de inversión: el caso de Drew

La escultura contemporánea ha ido ganando peso en las carteras de arte de los grandes patrimonios. A diferencia de la pintura, la obra tridimensional suele tener una menor rotación en el mercado secundario, lo que puede traducirse en una menor volatilidad cuando se acierta con la firma. Drew, que trabaja con materiales como madera envejecida, metal y papel reciclado, crea piezas de gran formato que dialogan con la tradición de la escultura abstracta y el assemblage. Su lenguaje visual, que el presidente de Hauser & Wirth, Marc Payot, ha comparado con el de Jack Whitten y Mark Bradford, lo sitúa en una corriente de abstracción con fuerte demanda institucional.

La obra de Drew no solo se compra: se encarga. Muchas de sus piezas son instalaciones específicas para espacios públicos, lo que añade un factor de exclusividad y dificulta la especulación a corto plazo. Sin embargo, para el inversor paciente, la combinación de prestigio museístico, nueva representación de primera línea y una producción limitada configura un perfil de activo alternativo con potencial de revalorización considerable a medio y largo plazo.

La firma por Hauser & Wirth convierte a Leonardo Drew en uno de los artistas con mayor potencial de revalorización en el segmento de escultura viva.

Horizonte temporal y riesgos para el inversor en arte

El principal catalizador de precios para Drew será su exposición individual en Nueva York en otoño de 2027. Hasta entonces, el mercado irá asimilando el movimiento de la galería y, probablemente, las obras que aparezcan en subasta empezarán a cotizar con primas sobre estimaciones anteriores. Ahora bien, el inversor debe tener en cuenta que la escultura monumental, por su tamaño y coste de instalación, no es un activo líquido. La venta en el mercado secundario puede requerir tiempos de colocación prolongados y la intervención de la propia galería o de casas de subastas especializadas.

Para los family offices y coleccionistas privados que ya poseen obra de Drew, este es un momento para conservar y esperar la revalorización impulsada por la nueva representación. Para quienes estén considerando una entrada, las obras en papel y las esculturas de menor formato podrían ofrecer un punto de acceso más asequible, aunque la oferta es limitada. En cualquier caso, la incorporación a Hauser & Wirth reduce el riesgo de brecha entre precio primario y secundario, uno de los grandes temores del inversor en arte contemporáneo.

💎 Veredicto Wealth

La obra de Leonardo Drew es una apuesta de revalorización agresiba a medio plazo (tres a cinco años) respaldada por una validación institucional que pocos artistas vivos poseen. El principal riesgo es la liquidez, pero la mega galería mitiga ese factor para quien pueda mantener la inversión hasta la exposición de Nueva York en 2027.

Estados Unidos obliga a Anthropic a desactivar Fable 5 y Europa refuerza su soberanía tecnológica

La orden de Washington de desactivar Fable 5, el modelo más avanzado de Anthropic, coloca a la dependencia tecnológica europea en el centro del debate económico. La Comisión Europea no ha tardado en señalar que el bloqueo refuerza la necesidad de una infraestructura digital propia.

Claves de la operación

  • Anthropic apaga Fable 5 y Mythos 5 por orden de EE. UU. La directiva de control de exportaciones alega riesgos de seguridad nacional tras detectar una vulnerabilidad explotable.
  • Bruselas transforma el incidente en un argumento de peso para la soberanía digital. El portavoz comunitario, Thomas Regnier, afirmó que «este episodio es un ejemplo más de por qué Europa necesita fortalecer su soberanía tecnológica.
  • El 80% de los servicios digitales en la UE dependen de gigantes estadounidenses. Un dato que impulsa la búsqueda de alternativas locales en la nube, la IA y la ciberseguridad.

La directiva de control de exportaciones: un nuevo frente en la guerra por la IA

El pasado 12 de junio, Anthropic cumplió la orden de la Casa Blanca y desactivó por completo sus modelos Fable 5 y Mythos 5, impidiendo el acceso a cualquier usuario extranjero, incluidos los empleados de la propia compañía fuera de EE. UU. El motivo esgrimido: un fallo de seguridad que permitía realizar jailbreak, detectado por Amazon y confirmado por la empresa.

La medida, aunque amparada en la seguridad nacional, reabre la tensión sobre el control estadounidense de tecnologías estratégicas. No es la primera fricción entre Anthropic y el Pentágono; hace meses que la relación se deterioró por diferencias en el uso militar de la IA. Ahora, Washington utiliza la palanca de las exportaciones para dictar quién puede acceder a modelos de última generación.

Bruselas aprovecha el apagón para reforzar el discurso de la soberanía tecnológica

La Comisión Europea reaccionó con rapidez. En declaraciones recogidas por los medios, Thomas Regnier defendió que las medidas de contingencia «no deben ser discriminatorias contra los países socios» y avanzó que Bruselas examinará «de cerca las consecuencias prácticas para los usuarios europeos». El trasfondo es inequívoco: la dependencia de infraestructuras y servicios extranjeros se ha convertido en un riesgo sistémico.

La eurodiputada finlandesa Aura Salla fue más contundente: «Europa no puede seguir aumentando su potencial técnico confiando en un acceso que puede ser cortado por un gobierno extranjero de la noche a la mañana».

El mensaje cala en un momento en que la UE ya ha puesto en marcha planes para reducir esa dependencia. El 80% de los productos digitales, servicios y propiedad intelectual que utilizan los países miembros proviene de Amazon, Google o Microsoft, según un informe del New York Times. Ese dato, combinado con las amenazas de Trump de abandonar la OTAN o el uso de Starlink en Ucrania, ha encendido las alarmas.

Cortar el acceso a un modelo de IA por decreto demuestra que la dependencia tecnológica es una vulnerabilidad estratégica de primer orden.

Para las empresas europeas, este episodio no es una anécdota: supone una llamada de atención sobre la fragilidad de las cadenas de suministro digitales.

Del shock a la oportunidad: ¿puede Europa construir un ecosistema digital propio?

Desde la Comisión y los parlamentos se insiste en que la solución pasa por invertir en infraestructura propia: desde la fabricación de chips hasta modelos fundacionales de IA, pasando por el refuerzo de la ciberseguridad y la industria aeroespacial. Los fondos ya están asignados en parte, pero la velocidad de ejecución sigue siendo el gran interrogante.

Para España, el giro hacia la soberanía tecnológica abre oportunidades concretas. Telefónica ha redoblado su apuesta por la nube soberana con socios como Oracle y podría beneficiarse de una mayor demanda de servicios digitales autóctonos. Indra, por su parte, busca consolidarse como referente de ciberseguridad en un entorno donde la protección frente a injerencias externas será prioritaria.

Sin embargo, los analistas advierten de que el camino es complejo. Construir alternativas competitivas requiere años de inversión y un marco regulatorio que no asfixie la innovación. El riesgo de caer en un proteccionismo que aísle a Europa del talento y la investigación global es real.

La reflexión queda abierta: la próxima junta del Consejo Europeo, prevista para septiembre, debería concretar las partidas destinadas a la autonomía digital. Mientras, el apagón de Fable 5 ha convertido una crisis técnica en la chispa que acelera una transformación ya en marcha.

ETF Solana 2026: 16 fondos spot, staking integrado y 56 M$ en su debut

Hoy, 15 de junio de 2026, Solana ha cruzado el puente hacia los mercados tradicionales. El primer fondo cotizado (ETF) de SOL con staking integrado, el Bitwise Solana Staking ETF (BSOL), debutó ayer en la NYSE Arca con un volumen de 56 millones de dólares, el estreno más fuerte de un ETF en lo que va de año. El lanzamiento dispara la cuenta atrás para una oleada de al menos 16 fondos spot de Solana que ya tienen el visto bueno o están en trámite ante la SEC.

Según el análisis de Helius Research, hay 23 solicitudes de productos cotizados (ETPs) para Solana, más que para cualquier otro activo digital después de Bitcoin y Ethereum. El goteo de aprobaciones se aceleró cuando la SEC clarificó en mayo que el staking de SOL no constituye un valor, despejando uno de los últimos obstáculos regulatorios.

Un ETF spot funciona como un fondo que replica el precio del activo subyacente — en este caso, SOL — y cuyas participaciones se compran y venden en bolsa como cualquier acción. Es, para el inversor tradicional, una forma de exponerse a Solana sin custodiar criptomonedas, gestionar claves privadas ni lidiar con exchanges cripto. Y, gracias a la nueva normativa, estos ETF podrán transferir los tokens directamente (in-kind), sin pasar por efectivo, lo que evita eventos fiscales indeseados.

La batalla está en las comisiones. Bitwise ha marcado el listón con un 0,20% de comisión anual, renunciando a cualquier cobro durante los tres primeros meses o hasta alcanzar los 1.000 millones de dólares en activos. VanEck, 21Shares, Grayscale y Franklin Templeton han respondido con estructuras similares, y la guerra apenas empieza. Como recuerda el analista de Bloomberg Eric Balchunas, «las comisiones bajas tienen un historial casi perfecto a la hora de atraer inversores».

Entre los emisores más conocidos figuran VanEck, 21Shares, Grayscale, Franklin Templeton y Bitwise, junto con otros gestores que han presentado solicitudes al Cboe BZX y al Nasdaq. La gran ausente en esta carrera es BlackRock, que en agosto declaró no tener planes inmediatos para un ETF de SOL, aunque su silencio no frena el apetito del mercado.

La guerra de comisiones y los 16 fondos que quieren tu SOL

La tabla que ha recopilado Helius Research muestra 16 productos de spot, la mayoría con comisiones de gestión que oscilan entre el 0,20% y el 0,25%, en línea con los ETF de bitcoin y ether. Algunos han optado por exenciones temporales para disputarse los primeros flujos. La competencia recuerda a la carrera de los ETF de bitcoin en 2024, cuando el iShares Bitcoin Trust de BlackRock se llevó la mayor tajada gracias a su cuota del 0,25% — reducida después — y a la fuerza de la marca.

Con comisiones desde el 0,20% y un rendimiento por staking del 6%, estos ETF ofrecen una puerta de entrada a Solana sin las complicaciones de la autocustodia.

Staking integrado: la ventaja que Solana ha convertido en norma

A diferencia de los ETF de Ethereum, que debutaron en 2024 sin la posibilidad de hacer staking y dejaron escapar entre un 2,5% y un 3% de rendimiento anual, los fondos de Solana han nacido con el staking (el mecanismo por el que se delegan SOL a un validador a cambio de recompensas) integrado. La razón es la claridad regulatoria: la SEC publicó en mayo una guía en la que afirmaba que las actividades de staking de protocolo no implican la oferta y venta de valores. Eso ha abierto la puerta a que los ETF capturen el 6-7% de rendimiento anual que ofrece la red.

Solana, además, facilita este proceso con un modelo técnico muy amigable. El staking en Solana no tiene penalización (slashing) activa — aunque está prevista en el futuro — y la desactivación de una cuenta de staking puede tardar como máximo dos días. Eso permite a los gestores del fondo mantener una liquidez razonable sin sacrificar el rendimiento.

Varios emisores han ido más lejos y han anunciado colaboraciones con proveedores de liquid staking de Solana, como Jito, para estructurar ETF que utilicen tokens de staking líquido (LST) y así ofrecer una exposición aún más eficiente. De hecho, el ecosistema de LST de Solana ya representa el 13,1% de todo el SOL en staking, unos 56,8 millones de SOL.

Análisis: un parteaguas para el inversor en SOL y para todo el ecosistema

Solana lleva años construyendo infraestructura, los ETF son la culminación. La entrada de capital institucional a través de vehículos regulados cambia las reglas del juego. Los ETF de bitcoin han captado 61.800 millones de dólares en entradas netas desde enero de 2024, y los de ether, aunque arrancaron más flojos, acumulan 14.480 millones. La combinación de comisiones bajas y el atractivo del staking podría situar los ETF de Solana en una senda de acumulación más rápida.

Sin embargo, hay que leer la letra pequeña. La ausencia de BlackRock resta músculo institucional: muchos grandes fondos de pensiones y aseguradoras solo invierten en productos de la mayor gestora del mundo. Además, la guerra de comisiones puede erosionar los márgenes de los emisores, y nada garantiza que todos los 16 ETF sobrevivan a medio plazo. La historia muestra que, en cada categoría, unos pocos productos concentran la mayor parte del volumen.

Pero la señal es innegable: Solana ha pasado de ser una red con un pasado controvertido — paradas, dependencia de FTX, dudas sobre su descentralización — a un activo con el sello de la SEC y la bendición de Wall Street. El siguiente capítulo será ver si ese capital fluye hacia los protocolos DeFi de la red, alimentando un círculo virtuoso que refuerce el valor de SOL. La carrera no ha hecho más que empezar.

Lidl vende una herramienta inalámbrica multiusos por 24,99 euros para competir en bricolaje low cost

Lidl ha incorporado al lineal de bricolaje una amoladora angular recargable de la marca Parkside por 24,99 euros, un precio que desafía a las grandes superficies especializadas y a los vendedores del marketplace de Amazon. La jugada, sin embargo, tiene letra pequeña: la batería y el cargador no están incluidos en la caja.

Qué puede hacer esta amoladora y por qué interesa al comprador ocasional

La amoladora Parkside funciona con una batería de 20 V (no suministrada) y permite cortar materiales tan diversos como metal, piedra, azulejos, hormigón o incluso madera. Su velocidad es regulable entre 2.500 y 11.000 revoluciones por minuto, lo que la convierte en una herramienta versátil para reformas domésticas esporádicas. Incorpora un disco de corte premontado compatible con accesorios de hasta 12,5 centímetros, y el sistema de bloqueo del husillo (Spindle Lock) facilita el cambio de disco sin complicaciones.

Además, la empuñadura antideslizante ajustable en tres posiciones y la carcasa engomada buscan ofrecer un agarre firme durante el uso, detalles que en este segmento de precio no siempre se dan por sentados. Sin embargo la oferta no incluye el cargador ni la batería, lo que obliga al comprador a rascar en el cajón o a pasar por caja otra vez si no posee ya un acumulador de la familia Parkside X20V.

24,99 euros no es el precio final: la batería y el cargador se pagan aparte

El precio de góndola de 24,99 euros cubre únicamente el cuerpo de la amoladora angular Parkside. Para ponerla en marcha, el usuario necesita una batería de 20 V y un cargador compatibles con el sistema Parkside X20V. En la propia cadena, una batería de 4 Ah se puede adquirir por unos 19,99 euros adicionales, mientras que un cargador ronda los 14,99 euros. Así, la inversión total puede dispararse hasta cerca de 60 euros si no se posee ningún accesorio previo.

Este desglose es clave para evaluar si realmente resulta más barata que las alternativas. Un modelo comparable disponible en plataformas de comercio electrónico, con prestaciones similares y que ya incluye batería y cargador, ronda los 55 euros. La diferencia de apenas 5 euros entre el pack completo y el producto base más los accesorios obliga a hacer números antes de decidir.

📊 La comparativa de un vistazo

OpciónPrecio (orientativo)Incluye batería y cargador
Amoladora Parkside (solo cuerpo)24,99 eurosNo
Amoladora Parkside + batería 4 Ah Parkside44,98 eurosSolo batería, falta cargador
Amoladora Parkside + batería + cargador Parkside~59,97 eurosSí, pero comprado por separado
Modelo online con batería y cargador incluidos54,90 eurosSí, todo en la caja
herramienta multifunción Lidl

Lidl y la guerra del bricolaje low cost: clavar el precio para ganar tráfico

La cadena alemana no es nueva en esta estrategia. Con su marca propia Parkside, Lidl construye desde hace años una oferta de bricolaje de entrada que actúa como imán para el consumidor que acude a comprar la compra semanal. La clave es el precio psicológico: 24,99 euros es un umbral que muchos clientes están dispuestos a soltar por una herramienta que promete resolver varias chapuzas domésticas.

Frente a formatos especializados como Leroy Merlin o Bauhaus, donde las amoladoras de marcas reconocidas raramente bajan de 50 euros, Parkside se posiciona como la opción de bricolaje ocasional. Amazon, por su parte, contraataca con marcas de bajo coste que también ofrecen productos por debajo de los 60 euros pero generalmente incluyen los accesorios. El movimiento de Lidl presiona los márgenes de toda la categoría y acostumbra al comprador a esperar una herramienta inalámbrica por menos de 30 euros, aunque luego el coste real sea mayor.

La oferta solo compensa si ya posees una batería de la misma familia Parkside; de lo contrario, el ahorro frente a un producto que ya la incluye se reduce a un puñado de euros.

Lo que dice el análisis: más tracción que margen

La verdadera rentabilidad para Lidl no está en el producto en sí, sino en el tráfico que genera y en la fidelidad al ecosistema Parkside. Quien compra una herramienta sin batería tiene incentivos para volver a la cadena cuando necesite un repuesto o un nuevo útil, porque busca la compatibilidad con su catálogo. Esta dinámica de «lock-in» funciona igual que en las herramientas profesionales, pero a escala doméstica.

Para el consumidor medio, la amoladora de Parkside cubre las necesidades de bricolaje más comunes —desde ajustar una baldosa hasta cortar una tubería de cobre—, pero no está diseñada para un uso intensivo profesional. Si el lector es un manitas ocasional, el equilibrio entre precio y prestaciones puede ser aceptable; si busca una herramienta para trabajar todos los fines de semana, merece la pena saltar a una gama superior.

Además, conviene recordar que la garantía de devolución de 30 días que ofrece Lidl aplica desde la recepción del producto, lo que da un margen razonable para probar la herramienta y decidir si se ajusta a lo esperado.

🛒 El Veredicto de Compra

  • Comprueba si necesitas la batería antes de pagar: si no tienes ya un acumulador Parkside de la serie 20 V, el coste real se acerca a los 45-60 euros, un rango donde hay alternativas con todo incluido.
  • Para bricolaje doméstico esporádico, su versatilidad cumple sin más: cortar una baldosa o una plancha de madera está a su alcance, pero no esperes prestaciones de gama profesional.
  • Compara siempre el precio por unidad de uso: si la vas a emplear una vez al año, la inversión puede ser excesiva; plantéate alquilar la herramienta o comprar un modelo con cable más barato.

Los Premios fundación Moeve reconocen a tres proyectos transformadores por impulsar una transición ecológica justa

Fundación Moeve ha celebrado el acto de entrega de los Premios fundación Moeve, una iniciativa que reconoce proyectos capaces de convertir ideas en soluciones reales para acelerar una transición ecológica justa. En su tercera edición, los Premios han recibido hasta 340 candidaturas procedentes de startups, pymes, asociaciones, fundaciones, cooperativas y entidades públicas de España y Portugal. El crecimiento de la convocatoria en sus tres ediciones refleja la consolidación de estos galardones como plataforma de referencia para el impulso de soluciones sostenibles.

El encuentro ha reunido a diez iniciativas finalistas en el auditorio de la Torre Moeve, seis españolas y cuatro portuguesas, que han defendido sus propuestas en un formato de pitch de tres minutos. Estos proyectos representan algunas de las propuestas más innovadoras y transformadoras del ecosistema ibérico. Las iniciativas seleccionadas abordan desafíos clave como el acceso al agua, la regeneración de ecosistemas, la economía circular, la empleabilidad en la economía verde o la reducción del desperdicio alimentario, siempre desde un enfoque que combina impacto ambiental y social.

Maarten Wetselaar, presidente de fundación Moeve, ha destacado: “La transición ecológica justa y sostenible solo es posible gracias al talento, la creatividad y el compromiso de personas como las que representan los premiados. Estas iniciativas son una fuente de inspiración que hace crecer la confianza en el futuro”.

Por su parte, la vicepresidenta de fundación Moeve Bettina Karsch ha destacado que “hoy celebramos algo muy importante: poner en el centro a las personas que están haciendo posible la transición ecológica, no como concepto abstracto, sino con proyectos reales que tienen un impacto tangible. Detrás de cada iniciativa hay horas de trabajo, riesgos y decisiones difíciles, pero también ilusión, coraje y la convicción de que otra forma de avanzar es posible”.

Tras la deliberación del jurado, formado por el Consejo Asesor de la Fundación, se han otorgado los trofeos y una dotación de 120.000 euros a repartir entre los ganadores, que han sido:

  • DesaLIFE, un sistema offshore de desalación sin emisiones que aprovecha la energía de las olas para producir agua dulce de forma sostenible, garantizando seguridad hídrica en territorios con estrés hídrico mediante una solución innovadora, escalable y respetuosa con los ecosistemas marinos.
  • FORTALECE, de la Universidad de Granada, un proyecto que promueve una mejor gestión del agua reconociendo y recompensando el valor ambiental de los sistemas de regadío tradicional. El proyecto fortalece el papel de las comunidades de regantes en la transición ecológica y el desarrollo sostenible del medio rural mediante soluciones participativas y replicables.
  • FRUTA FEIA, una cooperativa pionera que combate el desperdicio alimentario en origen conectando directamente a agricultores y consumidores, convirtiendo productos descartados por estética en consumo consciente, accesible y de alto impacto ambiental y social mediante una red logística de proximidad escalable.

Estos proyectos, que ya están en marcha, son replicables y convierten a comunidades locales en protagonistas del cambio, contarán también con el acompañamiento de fundación Moeve mediante sesiones de mentoría y el apoyo de expertos con el objetivo de ayudarles a seguir escalando el impacto de sus proyectos.

Una jornada de inspiración y conexión

El evento, conducido por el periodista y divulgador científico Luis Quevedo, una voz bien reconocida en la comunicación de ciencia y tecnología en España, ha servido también como espacio de intercambio de ideas entre los agentes que están impulsando la transición ecológica desde distintos ámbitos.

Uno de los momentos destacados ha sido la intervención de la bióloga y divulgadora Odile Rodríguez de la Fuente, que ha ofrecido la charla “Clima de cambio”. Su intervención ha conectado la necesidad de preservar los ecosistemas con el papel activo de la sociedad en la construcción de soluciones.

Diagrama de Ishikawa: cómo identificar fallos antes de que afecten a los resultados 

Puede que el nombre diagrama de Ishikawa no te resulte familiar, pero es muy probable que ya lo hayas visto aplicado en la práctica. Se trata de un método de representación visual que ayuda a comprender y organizar problemas en diferentes contextos.

Muchos de los problemas ligados a proyectos profesionales y académicos no son fáciles de detectar. Esto suele estar relacionado con decisiones tomadas sin un análisis profundo, además de errores que se repiten con el tiempo. El resultado: costes elevados, retrasos y niveles de productividad por debajo de lo esperado.

Para evitar fallos operativos, retrabajos y problemas de comunicación, vale la pena conocer —y poner en práctica— recursos visuales como el diagrama de Ishikawa, del que hablaremos con más detalle a lo largo de este contenido. La propuesta es sencilla: identificar los fallos antes de que terminen generando consecuencias reales.

¿Por qué muchas empresas corrigen los síntomas en lugar de la causa raíz?

Los problemas estructurales suelen manifestarse, igual que ocurre con una enfermedad, a través de distintos «síntomas». A partir de ellos, muchas empresas buscan soluciones rápidas, toman decisiones superficiales y presionan por resultados inmediatos sin abordar el origen real del problema. Y, lamentablemente, esto ocurre con bastante frecuencia.

El coste de resolver solo lo que se ve en la superficie

A simple vista, tratar únicamente los síntomas puede parecer una alternativa más económica, pero está lejos de serlo. Cuando solo se actúa sobre lo superficial, los problemas vuelven a aparecer y las tareas terminan repitiéndose. En cambio, trabajar sobre la causa raíz permite resolver el problema desde su base.

En la práctica, las organizaciones que viven «apagando incendios» suelen quedar atrapadas en ciclos continuos de errores, consumiendo tiempo, recursos y presupuesto sin alcanzar mejoras sostenibles.

Productividad y costes afectados por errores repetitivos

El aumento de costes mencionado anteriormente perjudica no solo a la organización en su conjunto, sino también a las personas que forman parte de ella. Equipos que necesitan rehacer trabajos, procesos más lentos y resultados poco satisfactorios son solo algunas de las consecuencias de tratar únicamente los síntomas.

¿Qué es el diagrama de Ishikawa y por qué sigue utilizándose tanto?

El diagrama de Ishikawa —también conocido como «diagrama de espina de pescado»— es una herramienta gráfica utilizada, entre otros fines, para organizar problemas de forma jerárquica. La «causa» ocupa la espina principal, mientras que las causas secundarias o derivadas se representan en las espinas menores. Sus aplicaciones son muy amplias.

Un método visual para comprender problemas complejos

El diagrama de Ishikawa ayuda a estructurar la información y visualizar las conexiones entre diferentes factores. Imaginemos un caso relacionado con la retención del talento: ese sería el problema central, mientras que las posibles causas podrían incluir un onboarding deficiente, salarios poco competitivos, mala comunicación interna, entre otras.

Aplicaciones en diferentes áreas y tipos de equipos

El ejemplo de diagrama de Ishikawa forma parte de la problemática de un departamento de Recursos Humanos, pero esta representación visual no es exclusiva de este ámbito. Su uso puede extenderse a la atención al cliente y al control de calidad, áreas administrativas, gestión de proyectos y mucho más.

Cómo organizar las posibles causas de un problema con mayor claridad

Este paso es fundamental para evitar decisiones apresuradas y soluciones superficiales. En muchos escenarios, un problema no aparece por una única razón, sino por la combinación de distintos factores que actúan al mismo tiempo.

Al visualizar la situación desde una perspectiva más amplia, resulta más sencillo priorizar acciones, reducir retrabajos y construir soluciones realmente eficaces frente a problemas recurrentes.

Equipos, procesos, tecnología y entorno de trabajo

En la mayoría de los casos, un mismo problema tiene múltiples causas. Distintos factores pueden influir simultáneamente sobre una misma situación. Aspectos como fallos de comunicación entre equipos y liderazgo, tecnologías obsoletas o entornos laborales poco adecuados deben analizarse con claridad.

Al dividir el problema en categorías, el diagrama permite identificar matices que podrían pasar desapercibidos en análisis más superficiales, haciendo que el proceso de investigación sea mucho más estratégico.

Análisis colaborativo y gestión visual de la información

Comprender el origen de un problema rara vez depende de la visión de una sola persona. Los equipos de distintas áreas suelen identificar causas diferentes para una misma situación, lo que convierte el análisis colaborativo en un elemento importante para detectar fallos. 

Mientras los responsables pueden observar cuellos de botella estratégicos, los profesionales operativos suelen identificar problemas relacionados con el flujo de trabajo, la comunicación o la ejecución.

En este contexto, los diagramas online y los recursos visuales han hecho que el proceso de análisis sea más organizado. Herramientas de apoyo como EdrawMax pueden ayudar a los equipos a estructurar la información visualmente, creando diagramas de Ishikawa de una forma más práctica y fácil de compartir. 

En lugar de depender únicamente de notas dispersas o reuniones poco estructuradas, el uso de modelos visuales permite mapear categorías de causas, reorganizar hipótesis y hacer un seguimiento de las contribuciones de distintos participantes.

Para quienes buscan un creador gratis de diagramas de Ishikawa online, este tipo de herramienta también facilita la colaboración remota, ya que los equipos pueden revisar diagramas, editar información y debatir posibles causas en tiempo real. 

Aun así, el valor del método no reside únicamente en el software utilizado, sino en la capacidad de organizar ideas y transformar percepciones aisladas en un análisis más amplio y estructurado del problema.

Diagrama de Ishikawa Merca2

Ejemplos de situaciones en las que el método puede ayudar a empresas y equipos

Cada empresa y profesional se enfrenta a desafíos únicos, por lo que no existe una única «forma» de afrontar los contratiempos utilizando representaciones visuales. Aun así, merece la pena explorar algunos de los momentos prácticos en los que disponer de un abanico más amplio de recursos contribuye a una mejor coordinación de manera eficaz.

Cuanto antes se identifiquen los obstáculos, mayores serán las posibilidades de evitar impactos negativos en los plazos, el presupuesto y el rendimiento colectivo.

Caídas de productividad, errores de atención y retrasos operativos

Las situaciones en las que se produce una caída de la productividad, errores causados por falta de atención o retrasos puntuales son algunos de los ejemplos que pueden beneficiarse del diagrama de Ishikawa. Una vez más, es importante señalar que estos son síntomas: el problema principal (y sus causas) es mucho más amplio y requiere atención.

Muchas veces, un simple retraso puede estar relacionado con problemas mayores, como fallos de comunicación, exceso de tareas o ausencia de procesos claros.

Retrabajo, desperdicio y fallos de comunicación

Cuando no existe una coordinación interna adecuada, la consecuencia acaba siendo el retrabajo y el desperdicio de recursos (como el tiempo y el dinero). Todo ello puede alinearse mediante una mejor comunicación, que, naturalmente, también pasa por representaciones visuales de problemas, como los diagramas.

Al hacer que la información sea más clara y compartida, el diagrama ayuda a los equipos a reducir malentendidos y a crear una coordinación más consistente.

reunion de empresa Merca2

Cómo las herramientas digitales han hecho este tipo de análisis más accesible

Teniendo en cuenta lo que hemos comentado anteriormente sobre EdrawMax, resulta interesante profundizar un poco más en cómo las herramientas digitales han hecho que el análisis de problemas sea más accesible. El diagrama de Ishikawa sigue siendo una referencia, pero conviene señalar que no es el único recurso que puede utilizarse en este proceso.

Colaboración y análisis compartido entre equipos

Hace unos años, analizar un problema entre áreas distintas solía implicar coordinar agendas, organizar reuniones presenciales y depender de largos intercambios internos. Hoy, gran parte de ese proceso puede resolverse con una videollamada o una herramienta compartida online.

Este cambio ha facilitado el trabajo conjunto, sobre todo en empresas con equipos híbridos, remotos o repartidos entre distintas ubicaciones. Compartir información, revisar hipótesis o discutir posibles causas ya no depende tanto del lugar físico ni de reunir a todos en una misma sala.

Además, trabajar de forma colaborativa permite algo importante: sumar puntos de vista diferentes sobre un mismo problema. Lo que para un responsable puede parecer un fallo estratégico, para un equipo operativo puede tener relación con tareas acumuladas, procesos confusos o dificultades en la comunicación diaria.

En situaciones más complejas, escuchar a perfiles de distintas áreas —desde liderazgo y administración hasta equipos técnicos y operativos— suele ayudar a detectar conexiones que no siempre resultan evidentes a primera vista. Y, muchas veces, ahí es donde empiezan a aparecer las causas reales del problema.

Diagramas visuales para organizar la información con mayor claridad

Aunque el diagrama de Ishikawa sea uno de los recursos más conocidos, no es la única herramienta útil para ordenar información y entender escenarios complejos. Los mapas mentales, los diagramas de flujo y las infografías también se utilizan con frecuencia para estructurar ideas, procesos y datos de forma más clara.

Cada formato cumple una función distinta. Los mapas mentales, por ejemplo, suelen encajar bien cuando se necesita desarrollar ideas, conectar conceptos o explorar posibilidades con mayor libertad. Por eso aparecen tanto en procesos creativos como en planificación y organización de proyectos.

Los diagramas de flujo, en cambio, ayudan a visualizar cómo funciona un proceso paso a paso. Son especialmente útiles para localizar cuellos de botella, tareas redundantes o puntos donde suelen producirse errores.

Las infografías siguen otra lógica: combinan elementos visuales y texto para hacer que contenidos complejos resulten más fáciles de entender y comunicar, especialmente cuando la información va dirigida a públicos diferentes.

Más allá de ordenar datos, este tipo de recursos también ayuda a reducir confusiones, interpretaciones erróneas y problemas de comunicación, algo bastante habitual tanto en entornos corporativos como académicos.

Dentro de ese contexto, el diagrama de Ishikawa deja de ser solo una representación visual y pasa a convertirse en una forma más estructurada de analizar problemas. Cuando se incorpora de manera constante en la dinámica de trabajo, puede favorecer decisiones más conscientes, procesos mejor definidos y una cultura más orientada a la prevención y la mejora continua.

Al final, la idea no pasa únicamente por solucionar errores aislados, sino por entender mejor cómo surgen los problemas y qué cambios pueden hacer que los procesos funcionen de forma más sólida y sostenible con el tiempo.

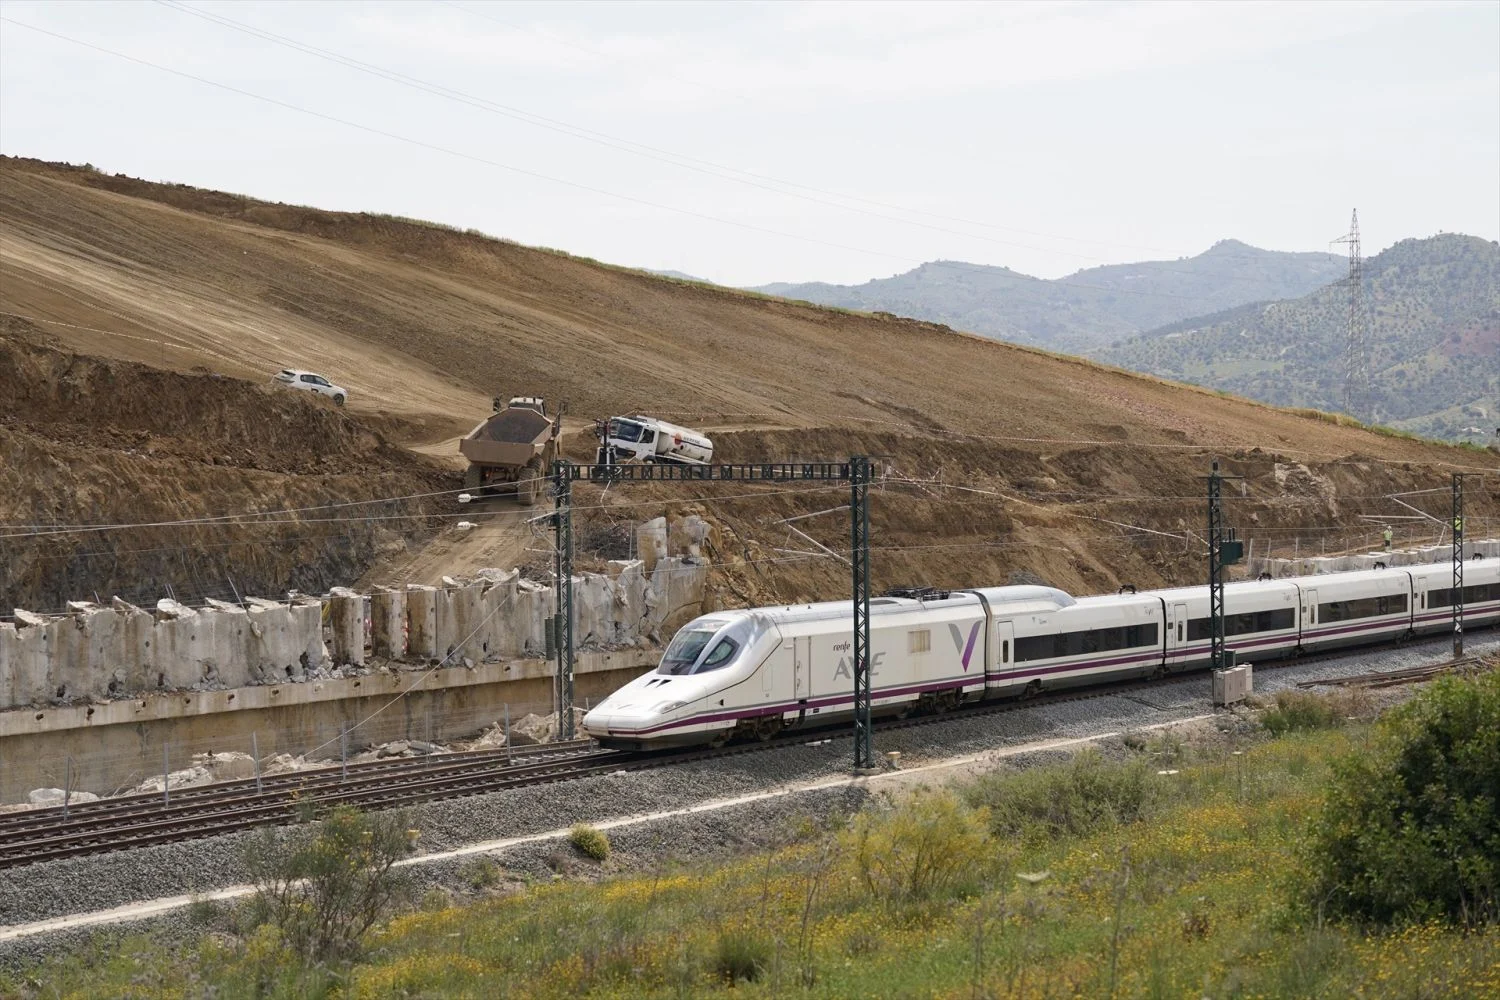
Publicidad