El cambio climático costará 2,86 billones de dólares por pérdida del sueño y productividad en 2100

El calentamiento global tiene un coste que rara vez aparece en las facturas de la luz: el sueño que arrebata noche tras noche. Un estudio publicado en Nature Sustainability cuantifica por primera vez el impacto económico de esa pérdida de descanso: 2,86 billones de dólares para finales de siglo, unos tres billones en la escala española, en forma de menor productividad y capacidad cognitiva. La cifra es el resultado de encadenar tres fenómenos ya documentados: el calor interrumpe el sueño, la falta de sueño infantil frena el desarrollo intelectual, y ese freno se traduce en menores ingresos a lo largo de la vida.

El trabajo, liderado por Bowen Chu y su equipo de la Universidad de Nanjing, no es una previsión aislada, sino un encadenamiento de evidencias previas. Partiendo de un escenario de altas emisiones —el camino que llevaría a un calentamiento de 2,4 °C hacia 2060—, cada persona perdería de media 16,4 horas de sueño al año en las décadas de 2080 y 2090. Es el equivalente a borrar dos noches completas de descanso, repartidas a lo largo del año. Una pérdida que no se reparte por igual: el mapa del insomnio climático se tiñe de rojo en el sur y el este de África, y en el sur y el este de Asia, precisamente las regiones que menos han contribuido al calentamiento.

El insomnio del calentamiento: cómo el calor roba el sueño

Para conciliar el sueño y permanecer en él, el cuerpo necesita que la temperatura central descienda. Esa caída sigue el ritmo circadiano y alcanza su punto más bajo de madrugada, justo cuando el sueño REM se vuelve más intenso. Una habitación calurosa bloquea ese enfriamiento, y el cerebro se resiste a entrar en las fases profundas y reparadoras. Como explica la Clínica Cleveland, “el calor es un enorme disruptor del sueño REM”. Sin REM, la consolidación de la memoria y la restauración cognitiva se resienten.

El efecto no es nuevo para la ciencia. Estudios previos ya habían demostrado que las personas mayores, las mujeres y quienes viven en países de renta baja son los más vulnerables a este insomnio térmico. La novedad del trabajo de Chu es haber proyectado ese déficit de descanso sobre el capital humano, midiendo cuántas horas de sueño se perderán en un mundo que no reduzca emisiones y cuánto restará eso a la inteligencia agregada.

Con los datos en la mano, la pérdida de sueño infantil se traduce en una merma del cociente intelectual. En los países ricos, la bajada media sería de 0,026 puntos de CI por persona; en los de renta baja, el doble: 0,058 puntos. Puede parecer insignificante, pero aplicado a cientos de millones de personas, ese pequeño retroceso cognitivo tiene un precio. Y ese precio, medido en menor productividad, es lo que los investigadores sitúan en los 2,86 billones de dólares.

De la mala noche al salario más bajo: la cadena de impactos

El estudio, liderado por Bowen Chu y su equipo, encadenan —en un ejercicio de modelización— tres relaciones que otros investigadores ya habían documentado por separado: cómo la temperatura afecta a la duración del sueño, cómo el sueño infantil influye en el CI medido, y cómo el CI se correlaciona con la productividad económica a lo largo de la vida. Al unirlas, obtienen una única proyección que describe lo que un clima más cálido podría hacer con el capital humano.

pérdida de sueño

Las cifras pueden resultar abstractas, así que vale la pena aterrizarlas: un niño que hoy duerme mal por el calor de forma recurrente arrastrará un desarrollo cognitivo ligeramente inferior, lo que repercutirá en su rendimiento escolar y, décadas después, en su salario. El coste no es solo individual; es un lastre para toda la economía, porque la productividad agregada se resiente. En un mundo envejecido y con escasez de talento, cada punto de CI perdido es un activo que se esfuma.

Y la degradación no es lineal. Las regiones con los sistemas educativos más frágiles y los mercados laborales menos dinámicos son las que más horas de sueño perderán, según el estudio. Es decir, el calentamiento amplía la brecha de desarrollo entre el norte y el sur global, sumando una nueva capa de injusticia a la ya existente.

📊 Impacto ecológico en cifras

  • Horas de sueño perdidas: 16,4 horas al año por persona hacia 2100 bajo el escenario de altas emisiones.
  • Pérdida de CI proyectada: 0,026 puntos en países ricos, 0,058 puntos en países de renta baja.
  • Coste económico global: 2,86 billones de dólares (aproximadamente 2,86 billones de euros) por menor productividad en 2100.
  • Regiones más afectadas: África meridional y oriental, sur y sudeste asiático.

La trampa del aire acondicionado y la desigualdad climática

El remedio más inmediato —encender el aire acondicionado— encierra una paradoja perversa. En los países donde la red eléctrica depende de combustibles fósiles, cada hora de refrigeración añade emisiones que calientan aún más el planeta. Además, los gases refrigerantes de muchos equipos son potentes gases de efecto invernadero. Y, sobre todo, el aire acondicionado es un lujo inaccesible para los hogares de renta baja de las regiones más expuestas al calor nocturno.

El verdadero coste de la inacción climática no se mide solo en toneladas de CO2, sino en las horas de sueño que el planeta está robando a las futuras generaciones.

Aquí está el nudo de la cuestión: la opción de adaptarse existe, pero está repartida de forma muy desigual. La palanca más barata y universal para proteger el descanso de los más vulnerables no es la tecnología, sino reducir las emisiones de CO2 para evitar que las noches sigan calentándose. El propio estudio subraya que la pérdida de 16,4 horas está vinculada a una trayectoria de altas emisiones; si el mundo se alinea con objetivos climáticos más ambiciosos, la curva de horas perdidas se aplana sustancialmente. El daño, en otras palabras, es en parte una elección.

Este hallazgo tiene implicaciones que van más allá del ámbito académico. Para los inversores que aplican criterios ESG, el estudio supone un aviso sobre el riesgo que el cambio climático representa para el capital humano, un intangible que ninguna empresa puede ignorar. La pérdida de productividad cognitiva no es un problema ajeno: afecta a la disponibilidad de talento, a la capacidad de innovación y, en última instancia, al crecimiento económico a largo plazo. Ningún fondo que presuma de sostenibilidad puede obviar las proyecciones que vinculan el calentamiento con la erosión del desarrollo infantil.

En el lado de la política pública, el mensaje es aún más claro. La investigación de Chu y su equipo proporciona un argumento cuantitativo para acelerar la transición energética: cada tonelada de CO2 que no se emite hoy es una hora de sueño que se preserva dentro de ochenta años. Y no hablamos solo de confort, sino de inteligencia colectiva y de justicia entre generaciones y entre países.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Reducir las emisiones para evitar el escenario de altas emisiones preservaría hasta 16,4 horas de sueño al año por persona y ahorraría 2,86 billones de dólares en productividad perdida.
  • Modelo que cambia: El estudio demuestra que la inacción climática no es solo un problema ambiental, sino un lastre directo para el capital humano y la competitividad económica de las próximas décadas.
  • Para las próximas generaciones: Los niños que hoy empiezan la escuela serán los trabajadores de 2060. Garantizarles un descanso de calidad sin que el calor lo interrumpa es invertir en su desarrollo cognitivo y en una economía más justa y productiva.
Indra y Merlin: los 2 valores recomendados por Bankinter, Renta 4 y Sabadell que ganan adeptos

Bankinter, Renta 4 y Banco Sabadell, las tres entidades con mayor inversión directa de minoristas en Bolsa en España, han alineado sus carteras de valores recomendados alrededor de dos nombres: Indra y Merlin Properties. La coincidencia no es casual y refuerza el atractivo de ambas cotizadas, que ganan adeptos entre los analistas por sus fuertes perspectivas de crecimiento.

Mientras que Indra se apoya en la robustez de la inversión en Defensa y una posible consolidación del sector, Merlin se beneficia del boom de los centros de datos y una diversificación que convence al consenso. Ambas ofrecen potenciales alcistas de hasta el 26,9% y el 15%, respectivamente, según los informes recogidos por Expansión.

Indra: la Defensa que disipa dudas y gana recorrido

La salida de Ángel Escribano como presidente y consejero de Indra ha despejado un foco de incertidumbre. Los analistas de Bankinter, Renta 4 y Sabadell creen que este movimiento reduce el riesgo de gobernanza y puede reactivar la fusión con EM&E, un proyecto que consideran puede crear un campeón nacional en el sector de Defensa. Andrés Bolumburu, analista de Sabadell, afirma que esa operación ‘tiene un sentido estratégico claro’.

Más allá de los movimientos corporativos, Indra muestra un fuerte nivel de contratación y una cartera de pedidos que da visibilidad de ingresos para los próximos años. El sector de Defensa sigue con recorrido, pese a las turbulencias pasadas. Las acciones de Indra suben un 10,71% en lo que va de año y los analistas le asignan un potencial adicional del 26,9%.

La coincidencia de los tres bancos en recomendar Indra no es habitual. La empresa se cuela en todas las carteras de favoritos, algo que solo comparte con Merlin. Esto la convierte en una de las apuestas más consensuadas del Ibex 35 para el inversor minorista.

La visibilidad de los contratos de Defensa es lo que realmente sostiene la tesis de inversión. Incluso sin fusión, Indra tiene argumentos para seguir subiendo.

Merlin Properties y el tirón de los centros de datos

Merlin ha subido un 22,85% desde enero y cuenta con un potencial alcista del 15%, además de un abrumador 96% de recomendaciones de compra. El principal catalizador es su apuesta por los centros de datos. Ignacio Romero, analista de Sabadell, prevé un fuerte crecimiento del valor neto de los activos (NAV) gracias a esta división.

La socimi ha puesto en marcha la fase III de inversión en centros de datos y ha realizado una ampliación de capital sin descuento, que elimina incertidumbres a corto plazo. Bankinter destaca que los nuevos proyectos actuarán como catalizador a medida que se anuncien. Además, su cartera diversificada —oficinas, centros comerciales, logística— la protege de los ciclos bajos de un solo segmento.

Otros valores en el radar y las divergencias entre las firmas

Más allá de Indra y Merlin, el Santander es otro de los favoritos. Renta 4 y Bankinter lo incluyen en sus selecciones, mientras que Banco Sabadell apuesta por Bankinter como valor bancario. El banco cántabro cuenta con el 77,8% de recomendaciones de compra y un ambicioso plan para alcanzar los 20.000 millones de beneficio neto en 2028. Nuria Álvarez, analista de Renta 4, señala que ‘cotiza a múltiplos razonables que justifican una recomendación de compra’.

En el sector aéreo, IAG gana adeptos con la bajada del precio del petróleo y una resiliencia operativa que le permite registrar beneficios incluso en el primer trimestre. Rafael Bonardell, analista, destaca que es ‘el único holding aéreo europeo con beneficio operativo positivo en ese periodo’. Fluidra, con un potencial superior al 30%, y Ferrovial también reciben menciones, aunque no de forma unánime.

En un entorno de tipos de interés que tienden a la baja, los valores con visibilidad de beneficios y catalizadores concretos son los que más respaldo reciben. Indra y Merlin encajan en ese molde. Su presencia unánime en las tres carteras les otorga un sello de calidad que pocos valores del Ibex pueden presumir. Queda por ver si el mercado las sigue premiando, pero los analistas ya han tomado partido.

Neuberger: la fortaleza del dólar podría durar más de lo esperado pese a su debilidad estructural

Ugo Lancioni, gestor senior de Neuberger, explica en Merca2 por qué es pesimista con el dólar estadounidense.

El dólar sigue teniendo un problema estructural a largo plazo, pero el endurecimiento del discurso de la Reserva Federal y la resistencia de la economía estadounidense hacen que esa debilidad tarde más en materializarse es la idea clave de su tesis.

Ugo Lancioni, gestor senior de Neuberger
  • Visión dual sobre el dólar. Neuberger distingue entre el corto y el medio plazo: estructuralmente mantiene una visión negativa porque considera que el dólar está sobrevalorado y que los déficits fiscal y exterior acabarán presionando a la baja la divisa.
  • La Fed cambia el panorama inmediato. La primera reunión presidida por Warsh sorprendió por un tono más agresivo de lo esperado. La Reserva Federal elevó las expectativas de tipos, revisó al alza la inflación prevista para 2026 y reforzó el mensaje de «tipos altos durante más tiempo».
  • El dólar gana tiempo. Tras la reunión, el dólar se fortaleció y Neuberger cree que una depreciación significativa podría retrasarse hasta que aparezcan señales claras de desaceleración económica en Estados Unidos.
  • Japón sigue sin impulsar al yen. Aunque el Banco de Japón elevó los tipos al 1%, el yen continúa débil porque el diferencial de rentabilidad con Estados Unidos sigue siendo elevado. La gestora mantiene una posición bajista sobre la moneda japonesa.
  • Menor tensión geopolítica reduce un apoyo al dólar. El acuerdo para reabrir el estrecho de Ormuz alivió los precios de la energía y redujo las presiones inflacionistas, aunque el riesgo de nuevas interrupciones mantiene la incertidumbre.
  • Preferencias en divisas. La firma mantiene posiciones largas en el dólar australiano y el neozelandés por sus fundamentales y tipos de interés relativamente elevados, mientras se muestra cauta con el euro, la libra esterlina, el franco suizo y el yen. También conserva exposición selectiva a divisas emergentes con alto carry.
  • Neuberger: la fortaleza del dólar podría durar más de lo esperado pese a su debilidad estructural

Más de 700 millones de dólares en nuevas salidas a bolsa: las OPV que marcarán la segunda mitad de junio

Pesimistas con el dólar a largo plazo

El reciente debilitamiento del dólar debe interpretarse en un contexto complejo, en el que coexisten factores cíclicos a corto plazo y factores estructurales a medio plazo. A medio plazo, seguimos siendo pesimistas: el dólar sigue sobrevalorado a largo plazo, y los elevados déficits gemelos de EE.UU. requieren financiación externa que, con el tiempo, se traduce en una moneda más débil en lugar de en tipos de interés más altos.

A corto plazo, la visibilidad es limitada y justifica una postura neutral: la solidez de los datos macroeconómicos estadounidenses, las presiones inflacionistas relacionadas con la crisis energética y el ciclo de inversión en inteligencia artificial siguen respaldando al dólar.

La reunión del FOMC de esta semana, la primera presidida por Warsh, sorprendió por su tono «hawkish». Los tipos se mantuvieron sin cambios, pero las proyecciones individuales de los miembros de la Fed sobre la trayectoria futura de los tipos se revisaron al alza de forma más pronunciada de lo esperado. La mayoría apunta a tipos más altos durante más tiempo y la mitad de los miembros espera al menos una subida antes de que termine el año.

Las previsiones de inflación para 2026 se han revisado significativamente al alza.

Neuberger

Warsh eliminó las habituales orientaciones prospectivas sobre la dirección de la política monetaria y adoptó un tono explícitamente «hawkish» respecto a la inflación.

El reciente debilitamiento del dólar debe interpretarse en un contexto complejo. Imagen: Dólares. Pexels

El dólar se apreció alrededor de un 1%, mientras que los bonos del Tesoro a dos años subieron 13 puntos básicos. El punto álgido de la retórica «hawkish» parece alejarse cada hora más de lo que los mercados habían anticipado anteriormente, y un movimiento a la baja del dólar podría requerir esperar más tiempo a que se materialicen datos macroeconómicos más débiles.

Mientras tanto, el Banco de Japón (BOJ) ha subido los tipos hasta el 1%, el nivel más alto desde 1995, lo que confirma la normalización gradual, con posibles subidas adicionales a lo largo del año. A pesar de ello, el yen sigue débil debido a los todavía amplios diferenciales de rentabilidad frente a Estados Unidos. Nuestra cartera mantiene una postura negativa respecto al yen, y el principal riesgo a tener en cuenta es la reducción gradual del diferencial de tipos.

En el ámbito geopolítico, el acuerdo preliminar para reabrir el estrecho de Ormuz redujo los precios de la energía y mejoró la confianza, debilitando el canal «energía-inflación-tipos de interés» que había respaldado al dólar. Con la reducción de la prima geopolítica, la política monetaria volverá a imponerse como el principal motor del mercado de divisas, y la reunión de la Reserva Federal de esta semana lo confirma directamente. Sin embargo, cientos de buques siguen a la espera de un paso seguro: nuevas tensiones podrían ejercer rápidamente una presión alcista sobre el petróleo y el dólar.

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China”

En cuanto al posicionamiento, además del yen, el franco suizo está infra ponderado como moneda de financiación. Se mantiene una visión ligeramente negativa sobre la libra esterlina, debido al deterioro de la situación política y a la postura firme del Banco de Inglaterra, y sobre el euro, donde una economía frágil y un BCE con un margen de maniobra limitado merman el apoyo a la moneda.

En el lado positivo, el dólar australiano es la principal posición larga, beneficiándose de la mejora de la balanza exterior y de uno de los rendimientos a corto plazo más altos del G10. El dólar neozelandés presenta una perspectiva positiva, respaldado por un banco central marcadamente agresivo. En un entorno de apetito por el riesgo resistente, se mantiene la exposición a algunas divisas de mercados emergentes con un alto carry, donde el diferencial de rendimiento ofrece un colchón atractivo frente al dólar.

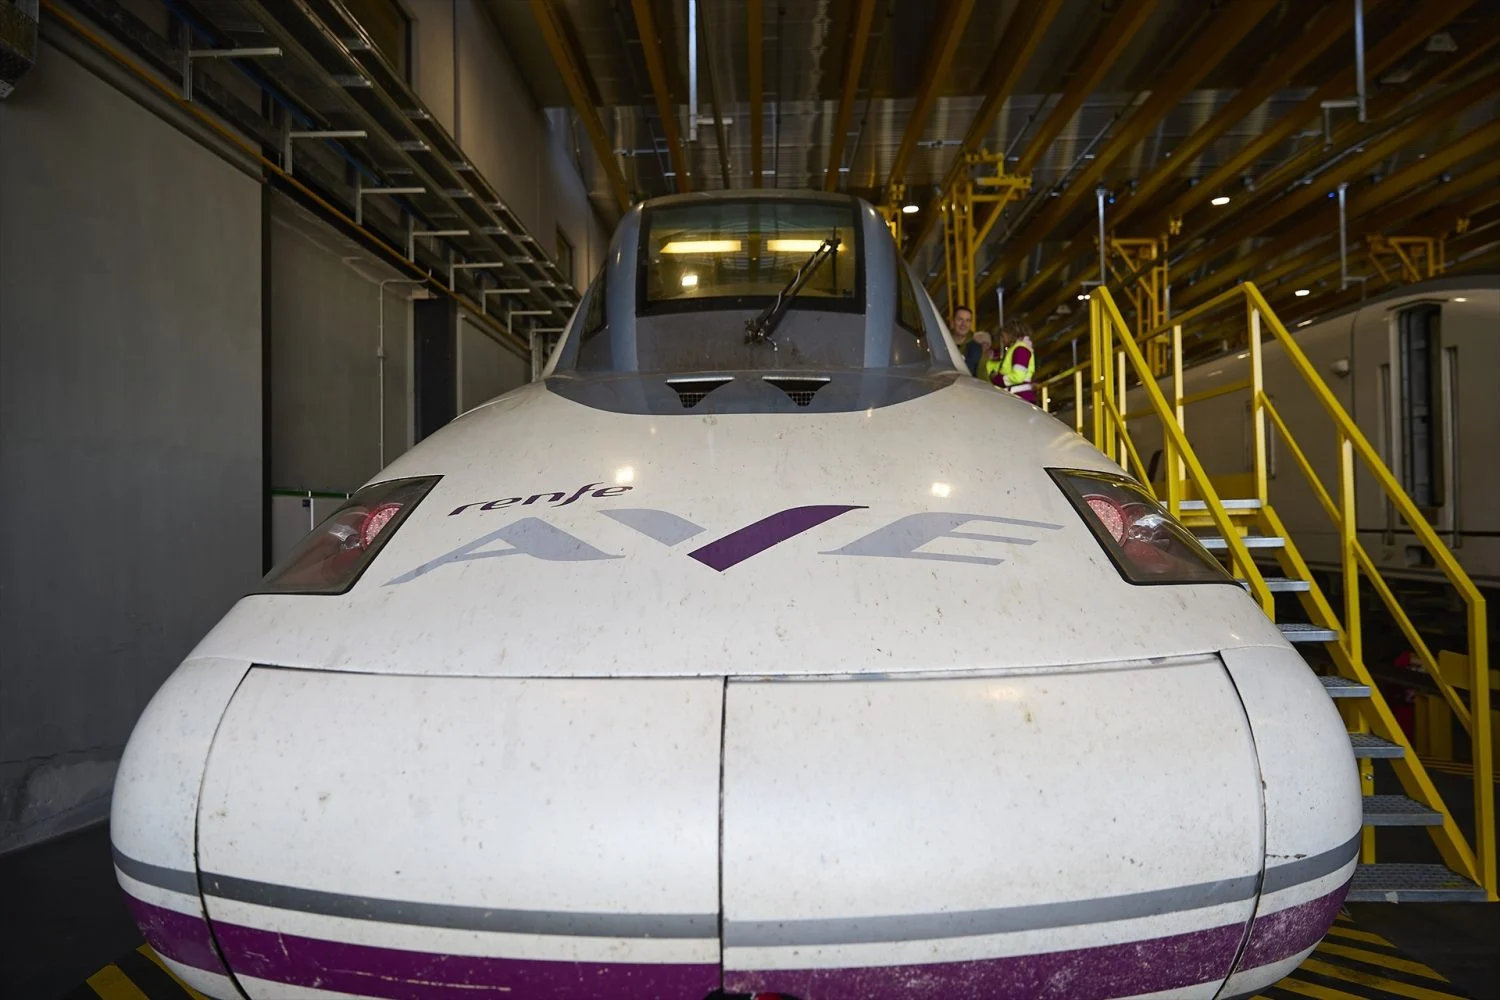
El Congreso acorrala a Renfe: la votación que puede devolverte el 100% del billete por retrasos de 15 minutos

El PP mantiene su presión para obligar a Renfe a recuperar su antigua política de indemnizaciones. En un momento complicado para la industria, marcado por el efecto que el accidente en Adamuz ha tenido sobre los operadores ferroviarios, recuperar las indemnizaciones completas del billete en caso de retrasos de más de 15 minutos es visto como una pieza clave para recuperar la confianza en el servicio, según los populares.

«El PP ha logrado también hoy el apoyo de la Cámara Baja a su Proposición no de Ley que insta al Gobierno a cumplir con todas las obligaciones recogidas en la Ley de Movilidad Sostenible que continúan sin hacerse efectivas, como la de recuperar los criterios antiguos en política de indemnizaciones que tenía Renfe», celebra el partido en la comunicación oficial.

Pero la empresa pública no se ha mostrado especialmente receptiva con esta medida. En el pasado, cuando los de Feijóo han buscado implementar esta medida, tanto el ministro de Transportes y Movilidad Sostenible, Óscar Puente, como el presidente de Renfe, Álvaro Fernández Heredia, han señalado que es una posición inviable por los cambios que ha tenido el sistema de alta velocidad desde la llegada de las otras operadoras al sector.

Según ambos, el problema es que el viejo sistema de indemnizaciones estaba diseñado para un sistema donde la empresa pública era la única que funcionaba en el país. Señalan que, inevitablemente, el aumento de trenes en las rutas aumentará las incidencias y que, además, un problema de sus competidores, Ouigo e Iryo, puede traducirse en un retraso de la operadora pública. En ese panorama, consideran inviable volver a la política previa a la liberalización.

Horarios de Renfe y la competencia en Atocha. Fuente: Agencias

Pero la presión se mantiene, y no solo desde la oposición, pues varios de los socios del Gobierno han votado a favor de la propuesta del PP. De momento, se siguen buscando fórmulas legales en la pública, ya sea para evitar que se aplique la medida o, al menos, para que haya un cambio en el reglamento ferroviario que haga que sus rivales en el sistema también se vean obligados a cumplir con este tipo de políticas de indemnizaciones, pues, según la directiva de Renfe, estas tienen los mismos problemas de puntualidad, si no peores, en España.

El reto de la alta velocidad en 2026

El problema de la puntualidad en la alta velocidad española es evidente. Es cierto que el dato de Renfe en su informe de calidad ha mejorado, pero la percepción de los problemas del tren no se ha borrado y los límites de velocidad impuestos por Adif tras el accidente en Adamuz —y que se mantendrán al menos hasta el año que viene— han tenido un efecto directo en la ocupación de los trenes, tanto de la pública como de sus competidores en el país.

Pero resolverlo es complicado, pues con el nivel de ocupación actual en las vías, cualquier incidencia puede acabar por afectar al resto de los trenes de ese día. Se hizo evidente esta semana, cuando el incendio de un vehículo de la propia Renfe generó retrasos de hasta una hora durante el resto del día. Este es un problema que puede ocurrir con cualquiera de las tres operadoras, y más en un año que se ha cargado de incidencias en las vías.

Renfe tendría que pagar indemnización por su retraso medio

Si la medida que pide el PP se aplicara en el sistema, la empresa pública estaría obligada a pagar indemnizaciones en la mayoría de los retrasos. Su antigua política obligaba a devolver el importe completo del billete en caso de retrasos de más de 15 minutos, y el retraso medio del último mes, según su propio informe, es de 18 minutos. Además, según el mismo dato, hay alrededor de 200 trenes con retrasos mayores de una hora que, además de la indemnización, pueden obligarla a enfrentar reclamos de usuarios que pierdan reservas de hoteles, restaurantes o eventos.

Trenes de Ouigo e Iryo. Fuente: Agencias

Es un dato clave para entender la negativa de la empresa pública. De momento, siguen buscando algún resquicio legal para evitar asumir este cambio en el reglamento, pero con la presión del Congreso y del Senado para aplicar una medida popular entre los usuarios, es difícil imaginar que puedan esquivar esa bala por mucho tiempo.

Los competidores de Renfe se verían marcados por un cambio en el reglamento

Si un argumento tiene Renfe, es que sus rivales en el sistema no están en una mejor posición en cuanto a puntualidad. Según el informe de calidad de Ouigo más reciente, con datos de 2024, su retraso medio es de 4 minutos, mientras que solo el 0,87% de sus retrasos superan los 60 minutos en la hora de llegada. En cambio, Iryo, que no ha publicado datos de puntualidad desde 2023, tiene un retraso medio de 24 minutos, el mayor de las tres operadoras, aunque sus retrasos mayores a una hora se mantienen en un 0,84%. Este dato de media la pone en una posición compleja con una indemnización obligatoria por cualquier retraso mayor de 15 minutos.

El nuevo golpe de Europa a Shein y Temu acaba salpicando de lleno a H&M y al retail low cost

La firma de moda H&M presentará sus resultados del primer trimestre el próximo 25 de junio, en un trimestre donde se ha enfrentado a un horizonte mucho más riguroso. Asimismo, los expertos de Jefferies han revisado a la baja sus estimaciones, situando el precio objetivo de la compañía en 154 coronas suecas, lo que representa una caída del 7% respecto a las valoraciones previas.

En este sentido, H&M se enfrenta a una ‘refrigeración’ en las perspectivas del mercado que responde a un entorno de insumos altamente tensionados, marcado eso sí por la crisis en Oriente Medio y su impacto directo en el encarecimiento de las materias primas y los costes logísticos. Como ya vimos en los resultados de Inditex la semana pasada, el algodón está causando problemas internos.

«En este momento, prevemos cambios en la normativa de la Unión Europea para mitigar el impacto de una demanda y un coste de los bienes vendidos cada vez más elevados. No obstante, somos conscientes de que predecir la velocidad con la que se producirá la desaparición de la regla de minimis en Europa no es tarea fácil«, apuntan los analistas de Jefferies ante el futuro a corto plazo de H&M.

H&M tiene la bufanda efecto pelo más calentita para el invierno
Fuente: Agencias

Los problemas que debe enfrentar H&M

En este contexto, el conflicto iraní ha provocado un repunte en el precio del algodón que ya está afectando a compañías de retail como Inditex y H&M. No obstante, la evolución del precio del algodón sigue de cerca a la de los derivados del petróleo, donde hay que sumarle también el incremento en las tarifas de flete aéreo y los recargos por combustible en el transporte marítimo, que son factores que erosionan los márgenes operativos de la compañía sueca.

Siguiendo esta línea, a pesar de haber experimentado ligeras correcciones respecto a los máximos recientes, el algodón sigue cotizando un 35% por encima de los niveles previos a las hostilidades. Si bien los precios de los contenedores han mostrado una mayor resiliencia, la tendencia general es inequívocamente alcista, complicando la planificación financiera a medio plazo de la compañía sueca.

La inflación global y la persistencia de tipos de interés elevados completan un escenario de consumo moderado, especialmente dentro del mercado europeo.

«Cabría esperar un desafío más drástico a nuestras suposiciones previas a la guerra, pero somos conscientes del impacto que probablemente se derive de la introducción por parte de la UE de un arancel de 3 euros por código de importación a partir del 1 de julio de este año. Este cambio desestabilizará las plataformas chinas como Shein y Temu, que a su vez han sido una importante fuerza deflacionaria en Europa en los últimos años», afirman los analistas de Jefferies.

Más allá de los factores coyunturales, la estrategia de H&M deberá navegar aguas regulatorias turbulentas. Uno de los elementos más disruptivos que se avecinan es la próxima introducción por parte de la Unión Europea de un arancel de 3 euros por código de importación. Esta política arancelaria está diseñada para corregir desequilibrios comerciales y tendrá un impacto directo en la estructura de precios de las plataformas de comercio electrónico, Shein y Temu, que operan en Europa.

Ventas HM Merca2
Crecimiento de las ventas de H&M por región. Fuente: RBC Capital Markets

Con la desaparición gradual de la regla de minimis y la imposición de nuevas cargas impositivas, ese efecto deflacionario se verá mermado, alterando la dinámica competitiva en el segmento de precios bajos. Para H&M, esto supone un arma de doble filo: si bien alivia parcialmente la presión competitiva extrema por precio, también encarece significativamente la operativa global y obliga a una reconfiguración de la propuesta de valor hacia un consumidor global que ya se prepara para mayores niveles de inflación y tipos de interés más altos.

Perspectivas y proyecciones de Jefferies para H&M

Sin ir más lejos, a nivel financiero, la compañía sueca encara los próximos trimestres bajo una política de cautela extrema. Las estimaciones de EBIT para 2026, 2027 y 2028 en H&M se han ajustado, reflejando un modelo de negocio que, aunque enfocado en el crecimiento de la superficie neta de venta, debe compensar un contexto de consumo moderado, particularmente en los mercados europeos.

No obstante, los resultados del primer semestre, cuya presentación está programada para el 25 de junio, serán un catalizador clave para validar estas nuevas proyecciones de margen EBIT, que se sitúan ahora por debajo de las ambiciones de doble dígito que el grupo albergaba anteriormente.

H&M
Fuente: Agencias

«La dinámica competitiva en el segmento de precios bajos del mercado y las perspectivas generales de la demanda para 2026/2027 siguen siendo factores determinantes«, afirman los analistas de Jefferies ante las perspectivas a medio y largo plazo para H&M.

  • Revisión a la baja de objetivos financieros: Los analistas han recortado las estimaciones para la compañía, situando el precio objetivo en 154 SEK, lo que supone una caída del 7% respecto a las valoraciones anteriores.
  • Impacto de nuevas normativas europeas: La introducción de un arancel de 3 euros por código de importación por parte de la UE, que entrará en vigor el 1 de julio, alterará la dinámica competitiva al afectar a las plataformas de comercio electrónico chinas.
  • Desafíos en la cadena de suministro y costes: El conflicto en Oriente Medio ha provocado un repunte sostenido en los precios de materias primas como el algodón.

Las negociaciones entre Irán y Estados Unidos el precio del petróleo bajará más lento de lo esperado

Los mercados energéticos han recibido con optimismo las noticias procedentes de Oriente Medio. La firma del memorando de entendimiento entre Estados Unidos e Irán que permitiría la reapertura del estrecho de Ormuz ha reducido de forma significativa la tensión geopolítica que durante semanas mantuvo en vilo a los operadores.

La reacción ha sido inmediata: el precio del petróleo Brent ha retrocedido con fuerza desde los máximos alcanzados durante la crisis, reflejando la percepción de que el riesgo de interrupciones en el suministro mundial de crudo se está disipando, a pesar de que este viernes no se han reunido los representantes de asuntos exteriores de los países implicados, lo que sugiere que la incertidumbre sigue presente. A esto se le suma que, la evolución que descuentan actualmente los mercados no es la de un desplome abrupto del precio del barril, sino la de una corrección progresiva a medida que se consolide la normalización del tráfico marítimo y desaparezca la denominada “prima de riesgo geopolítico”.

La coyuntura iraní ha desplazado las previsiones a un escenario de oferta baja

Según la última nota de LBP AM, firmada por Sebastian Paris Horvitz, durante los momentos de mayor incertidumbre, la posibilidad de un cierre prolongado del estrecho de Ormuz ha llevado a los inversores a incorporar en los precios un escenario de escasez potencial. Esa percepción impulsó al Brent por encima de los 100 dólares por barril. Ahora, con el horizonte de una reapertura y una extensión del alto el fuego, buena parte de ese sobreprecio está desapareciendo.

Estrecho de Ormuz. Fuente: Merca2.

La caída reciente del crudo ya constituye una señal clara del cambio de expectativas. No obstante, los analistas consideran que el recorrido bajista adicional podría desarrollarse a un ritmo más pausado, ya que las previsiones más optimistas apuntan a un retorno gradual hacia niveles comprendidos entre los 70 y los 75 dólares por barril durante los próximos trimestres, un rango que se alcanzaría conforme se confirme la estabilidad política en la región y se normalicen completamente los flujos comerciales.

“El acuerdo de paz entre Estados Unidos e Irán es un rescate a China”

Desde la firma financiera insisten en que hay varias razones para pensar que el ajuste será escalonado. En primer lugar, el marco negociador entre Estados Unidos e Irán continúa siendo frágil, ya que aunque ambas partes tienen fuertes incentivos económicos y políticos para evitar una nueva escalada, cualquier incidente podría provocar episodios temporales de volatilidad. Los mercados, por tanto, seguirán exigiendo cierta cautela antes de descontar un escenario plenamente estable.

En segundo lugar, la demanda mundial de energía mantiene una relativa fortaleza. El crecimiento económico en Estados Unidos, los programas de estímulo fiscal en varias economías desarrolladas y la recuperación gradual de algunas regiones siguen ofreciendo apoyo al consumo energético. Esto se convierte en un factor que limita la velocidad a la que pueden descender los precios.

Petroleo pexels materias primas Merca2
Planta de extracción de crudo. Fuente: Agencias

El escenario dominante sigue apuntando a un petróleo bajo aliviando presiones a Europa

Aun así, el escenario predominante resulta favorable para la economía global. Un petróleo más barato aliviaría las presiones inflacionistas que han condicionado la actuación de los bancos centrales durante los últimos años, especialmente para Europa, que es dependiente de las importaciones energéticas.

Además la firma apunta a que la consecuencia más inmediata sería una mayor tranquilidad para las autoridades monetarias, ya que si la energía deja de ser un factor de presión inflacionista, los bancos centrales dispondrán de más margen para mantener estables los tipos de interés y apoyar la actividad económica sin temor a un repunte de los precios.

No obstante, el entusiasmo podría encontrar límites. Tras las recientes subidas, algunas valoraciones bursátiles vuelven a situarse en niveles exigentes, lo que podría moderar el potencial alcista de los índices. En este contexto, el mensaje que emerge de los mercados es claro: el alivio por la reapertura de Ormuz es real, pero la senda hacia precios energéticos más bajos será, previsiblemente, gradual y no exenta de sobresaltos. No por nada Estados Unidos e Irán siguen sumergidos en unas negociaciones que durarán hasta 60 días desde este viernes.

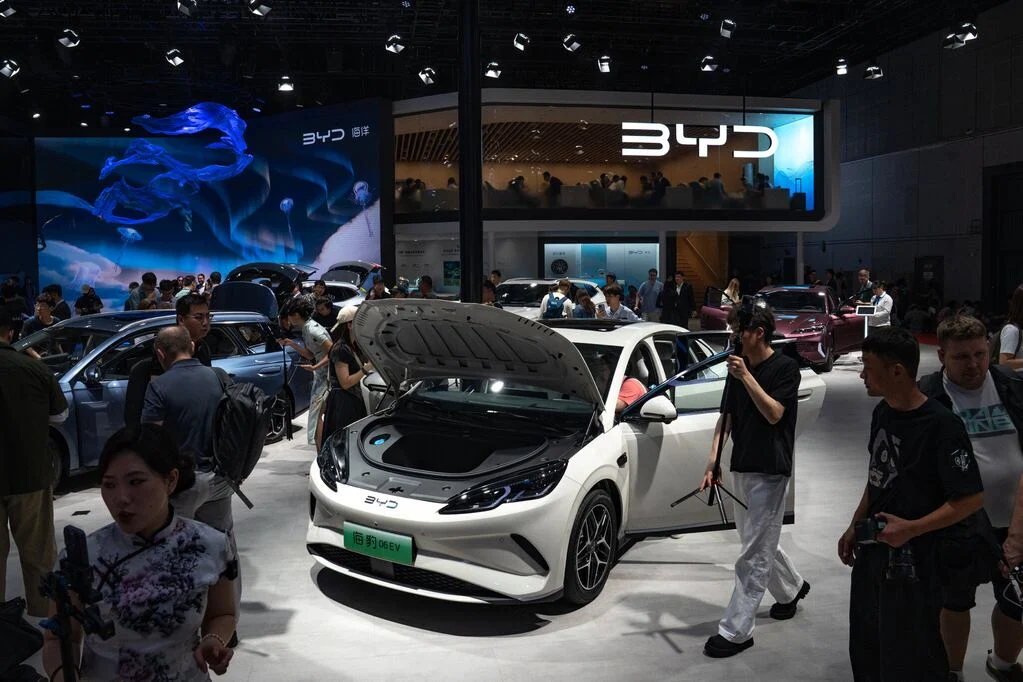
BYD cubre todos los daños de su conducción autónoma: la lección de confianza para startups de movilidad

La conducción autónoma promete revolucionar la movilidad, pero el miedo a quién paga si el coche se equivoca frena al usuario. BYD ha dado el paso que ningún fabricante dio: cubrir sin límite todos los daños que cause su sistema God’s Eye. Para quien emprende en movilidad, la lección es tan simple como poderosa: la confianza radical multiplica la adopción.

BYD cubre la factura completa: sin límite, sin letra pequeña y sin excusas

El fabricante chino asume, sin límite, la factura completa por cualquier daño que cause su su sistema de conducción autónoma God’s Eye. Sin techo de indemnización, sin extracciones de responsabilidad y sin que el seguro del conductor cargue con el siniestro. Basta con que BYD revise los registros del vehículo. Si los datos confirman que el sistema estaba activo y cometió el fallo, la compañía paga todos los costes: reparación del coche, daños materiales a terceros e incluso gastos médicos. La garantía de aparcamiento inteligente, activa desde julio de 2025, es vitalicia; la cobertura para navegación urbana (City Navigation) llegó el 28 de mayo de 2026, aunque limitada a los primeros doce meses desde la entrega o desde la instalación de la actualización OTA que habilita la función. Ambas operan sin franquicia alguna.

El primer test real de la promesa ocurrió en agosto de 2025 con un Denza Z9GT. El propietario usaba el estacionamiento automático en un garaje subterráneo cuando un pequeño cerrojo retráctil no se recogió y el coche raspó los bajos. El dueño llamó al servicio posventa con ansiedad; tres técnicos de BYD acudieron, extrajeron los datos del vehículo y dieron un veredicto inmediato: “Nada que discutir: reparación sin coste”. La anécdota resume la filosofía de confianza total que BYD está construyendo.

Los números respaldan el movimiento. Tras lanzar la garantía de aparcamiento inteligente, la tasa de uso de esa funcionalidad entre los propietarios de BYD con God’s Eye saltó del 21% al 93%. La compañía cuenta ya con 3,15 millones de vehículos equipados con sistema de conducción inteligente y más de la mitad de los kilómetros recorridos se hacen en modo autónomo (50,91%). Cada incidente se convierte en datos de borde que entrenan la inteligencia artificial más rápido que la de cualquier competidor que no asume responsabilidad.

La lección para las startups de movilidad: la confianza es el producto

BYD no ha inventado una tecnología que Tesla no tenga, pero sí ha entendido que el factor de adopción no está en el algoritmo, sino en quien asume las consecuencias cuando el algoritmo falla. Mientras Tesla afronta demandas por valor de hasta 14.500 millones de dólares por publicidad engañosa, accidentes bajo Autopilot y cambios retroactivos en los contratos —reescribiendo “Full Self-Driving” como “Full Self-Driving (Supervised)” y haciendo inaccesibles los documentos originales—, BYD responde con una garantía sin letra pequeña. El contraste es pura pedagogía para cualquier startup de movilidad.

La lección se puede aplicar hasta en los proyectos más modestos. Una startup que ofrezca patinetes compartidos, reparto autónomo de última milla o software de flotas puede diseñar su propia “garantía de responsabilidad”: cubrir los incidentes durante un periodo inicial, comunicarlo con transparencia y usar cada percance como insumo para mejorar el modelo. Así se construye la confianza que ningún plan de marketing puede comprar.

📦 Caso de estudio: BYD y la confianza como acelerador de adopción

  • El reto: La tecnología de conducción autónoma estaba lista, pero el miedo a los costes por fallo mantenía a los usuarios en modo manual.
  • La jugada: Asumir toda la responsabilidad financiera, sin límite y con un proceso de reclamación sencillo basado en la telemetría del vehículo.
  • El resultado: La adopción del aparcamiento inteligente pasó del 21% al 93% en menos de un año, y la base de datos de conducción autónoma se disparó.
  • La lección: Quitar al usuario el miedo económico convierte una función opcional en un hábito que genera datos, mejora el producto y crea un foso competitivo.
BYD

BYD ha cubierto ya el primer siniestro en navegación urbana: un Denza Z9GT en modo City Navigation colisionó con otro vehículo tras un fallo de evasión. La conductora frenó manualmente, pero el sistema había cometido el error. BYD pagó íntegramente los daños. Cada desembolso es una inversión en credibilidad que se traduce en más kilómetros recorridos en modo autónomo y, por tanto, en una ventaja competitiva difícil de alcanzar para quien esconde la responsabilidad en la letra pequeña.

La confianza no se compra con marketing: se construye asumiendo el riesgo que otros evitan.

En el ecosistema español de movilidad, donde varias startups compiten en logística autónoma en entornos controlados, la receta de BYD es extrapolable. Ofrecer una póliza de “confianza cero riesgo” durante los primeros meses —asumiendo el coste de los incidentes con un límite que pueda gestionar la tesorería— puede ser la palanca que convierta a un usuario escéptico en un evangelista. Además, los datos generados aceleran la madurez del modelo de IA, una ventaja que los inversores valoran cada vez más.

Confianza radical: el acelerador que no se compra con marketing

En la historia reciente de la tecnología, las empresas que han ganado la partida de la confianza lo han hecho renunciando a la excusa. BYD entra de lleno en esa categoría al ofrecer una garantía sin techo, pero el principio es replicable a escala. Una startup de patinetes eléctricos puede asumir la reparación inmediata de cualquier percance que cause su firmware; una compañía de drones de reparto puede cubrir la reposición del producto extraviado desde el minuto uno. El mensaje implícito —“si fallamos, pagamos nosotros”— neutraliza la principal barrera psicológica de la movilidad autónoma.

El caso de BYD también enseña que la confianza no es un coste, sino un motor de crecimiento. Al disparar el uso del 21% al 93%, la compañía obtuvo más datos de entrenamiento que cualquier competidor que evita la responsabilidad. Para una startup, esta retroalimentación es oro: cada incidente cubierto se convierte en un caso de borde que entrena el sistema, reduce la tasa de fallos futuros y, en última instancia, reduce los costes de la garantía. Es un círculo virtuoso que arranca con un acto deliberado de exposición al riesgo.

La gran barrera para un emprendedor es, lógicamente, el miedo a quebrar por un accidente grave. Pero la clave está en dimensionar la cobertura: no hace falta replicar la garantía ilimitada de BYD desde el primer día. Basta con acotar el alcance (zona geográfica, horas de uso, tipo de vehículo) y crecer a medida que el sistema mejora. Lo importante es que el usuario perciba un compromiso genuino, sin asteriscos. BYD ha demostrado que ese gesto, cuando se ejecuta con transparencia, triunfa sobre décadas de promesas incumplidas.

🚀 Hoja de Ruta para Emprender

  • Diseña una garantía de confianza: Si ofreces un servicio de movilidad, estudia asumir la responsabilidad financiera hasta un límite que puedas gestionar con tu tesorería. El mensaje “nosotros respondemos” dispara la credibilidad.
  • Convierte cada incidente en datos: Como hace BYD, registra toda interacción. Los fallos reales entrenan tu IA más rápido que cualquier simulación y te permiten mejorar la cobertura con el tiempo.
  • Sé transparente con los términos: Evita la letra pequeña y los cambios retroactivos. La confianza se rompe en los detalles contractuales, como demuestra el caso Tesla.
  • Mide la adopción antes y después: BYD pasó del 21% al 93% en uso de aparcamiento inteligente. Una garantía radical puede ser la palanca que mueva tus métricas de engagement y atraiga a inversores que valoran la tracción real.

MiCA 2026: exchanges sin licencia deberán bloquear Europa, mientras Kraken sortea 1M €

El 1 de julio de 2026 no es una fecha más para los inversores en criptoactivos. Ese día, el Reglamento MiCA (Markets in Crypto-Assets) empieza a aplicarse con todas las consecuencias en el Espacio Económico Europeo. La norma, aprobada en 2023 y con un periodo de adaptación que ahora caduca, obliga a cualquier exchange que opere en la UE a contar con una autorización específica. Si la plataforma en la que tienes tus criptomonedas no la ha conseguido, tu capacidad para depositar, retirar o hacer trading podría cambiar de la noche a la mañana.

Kraken, que obtuvo hace un año la licencia del Banco Central de Irlanda y también está regulada bajo MiFID para derivados y con licencia de dinero electrónico, aprovecha ese momento para lanzar una campaña de captación: un sorteo de un millón de euros al que se accede simplemente por cambiar de plataforma e ingresar fondos.

Qué cambia exactamente el 1 de julio para los usuarios europeos

MiCA establece que los proveedores de servicios de criptoactivos —exchanges, custodios, plataformas de trading— necesitan una autorización expedida por el regulador de un Estado miembro. A partir del 1 de julio de 2026, los que no la tengan dejarán de poder ofrecer sus servicios dentro de la Unión. En la práctica, eso se traduce en restricciones sobre depósitos, retiradas y ejecución de órdenes para los clientes europeos.

No es un bloqueo inmediato ni una desconexión total de los servidores, pero sí una pérdida gradual de funcionalidad según cada exchange se vaya adaptando (o no). Muchos usuarios verán mensajes instándoles a migrar sus fondos. La recomendación de los supervisores nacionales, incluida la CNMV en España, ha sido clara: trasladar los activos a plataformas con licencia antes de que acabe el plazo.

Kraken responde con un sorteo de un millón de euros

En este contexto, Kraken —que presume de llevar operando desde 2011 y de publicar proof of reserves trimestrales— ha lanzado una promoción pensada para quienes necesiten cambiar de exchange. La mecánica es sencilla: los residentes en el Espacio Económico Europeo que se inscriban en el sorteo durante la campaña (desde hoy, 19 de junio, hasta el 31 de julio de 2026) ganan una participación por cada euro que depositen en la plataforma.

No hay importe mínimo: desde el primer euro que ingrese el usuario, ya está participando. Y cuantos más fondos deposite, más papeletas acumula. El sorteo está abierto tanto para nuevos clientes como para usuarios existentes que añadan saldo, y se puede participar desde la aplicación móvil o desde Kraken Pro.

El plazo para mover los fondos se agota el 1 de julio, pero la recompensa por hacerlo ya está sobre la mesa.

Kraken destaca que su posición regulatoria es de las más completas de Europa: licencia MiCA a través del Banco Central de Irlanda, licencia MiFID para productos derivados y licencia de entidad de dinero electrónico. Eso le permite, por ejemplo, operar con pares en euros de manera directa y sin fricciones. Es la ventaja de tener los raíles fiduciarios y los criptoactivos bajo un mismo paraguas regulatorio.

Una regulación que reordena el sector, para bien y con algunas dudas

MiCA representa el primer marco regulatorio integral para las criptomonedas en una gran economía. Bruselas ha querido poner orden en un mercado donde hasta ahora convivían proyectos serios con otros que operaban en una zona gris. Las ventajas para el inversor son evidentes: más transparencia, más protección en caso de quiebra y una supervisión que homologa los exchanges cripto a los estándares de las entidades financieras tradicionales.

Sin embargo, la norma también plantea desafíos. Algunos exchanges más pequeños o con modelos muy descentralizados podrían decidir no solicitar la licencia y abandonar el mercado europeo, lo que reduciría la competencia y concentraría el volumen en unos pocos operadores regulados. Además, el coste de cumplimiento —tan solo la auditoría y los requisitos de capital— puede encarecer las comisiones para el usuario final. De momento, Kraken no ha anunciado cambios en sus tarifas.

La campaña del millón de euros es, en cualquier caso, un movimiento inteligente: atrae usuarios en la semana clave de la migración y refuerza la imagen de exchange consolidado. Pero el mensaje de fondo va más allá de un sorteo. Lo que MiCA impone a partir de julio es que la confianza en un exchange ya no dependerá solo de su reputación, sino de una licencia tangible que cualquier inversor puede consultar.

No conviene dejar la decisión para el último día. Si el exchange en el que tienes tus criptomonedas no muestra de forma clara su número de registro MiCA —algo que debe aparecer en su web—, es el momento de actuar.

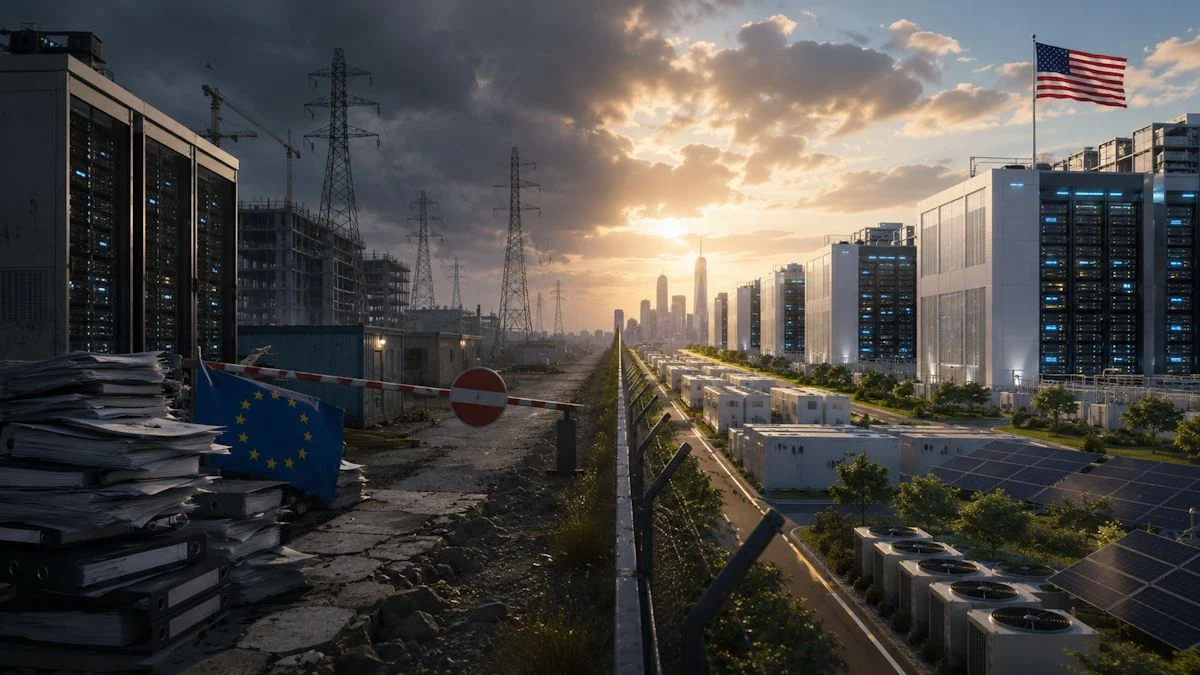
Europa está entrando en el boom de los centros de datos, pero energía, costes y burocracia la frenan

Europa está entrando en el boom de los centros de datos para la Inteligencia Artificial, pero la escasez de energía, los costes crecientes y la burocracia hacen que siga muy por detrás de Estados Unidos, mientras Francia emerge como el principal candidato para liderar la nueva infraestructura digital europea.

Esta es la principal conclusión del último informe de Morgan Stanley sobre los centros de datos e Inteligencia Artificial en Europa al que ha tenido acceso Merca2. Pero no la única:

Morgan Stanley Data Centers Merca2
  • Europa se enfrenta a tres grandes cuellos de botella: energía, permisos y talento. Para Morgan Stanley, el desarrollo de centros de datos para IA está limitado por la disponibilidad eléctrica, la lentitud de los permisos administrativos y la escasez de personal especializado. Y señala que Dublín, Frankfurt, Ámsterdam y Londres han sufrido retrasos o restricciones por problemas de red eléctrica y planificación urbanística.
  • El coste de construir centros de datos se está disparando. El banco estadounidense estima que los costes aumentan alrededor de un 12% anual. La transición de centros de datos tradicionales a instalaciones para IA exige mucha más potencia eléctrica, refrigeración avanzada y equipamiento especializado. Y el coste de un gran centro de datos de IA de 1 GW ha pasado de unos 30.000 millones de dólares en 2023 a hasta los 60.000 millones actualmente.
  • Francia emerge como el gran ganador europeo. Morgan Stanley considera que Francia, junto con Reino Unido y el norte de España, es uno de los principales polos de crecimiento del sector. Las ventajas son claras: abundancia de energía, liderazgo nuclear, menores costes eléctricos, apoyo político y una cartera de proyectos que supera los 10 GW. Así, París, Marsella y el norte del país se perfilan como los tres grandes hubs franceses.
  • Estados Unidos sigue teniendo una ventaja estructural sobre Europa. El informe señala que los hiper escaladores (Microsoft, Amazon, Google y Meta) están en EE.UU. donde la energía es mucho más barata, los permisos son más rápidos y existen mayores incentivos fiscales y menos trabas regulatorias. Morgan Stanley cree que estas diferencias harán que gran parte de la inversión global siga concentrándose en Estados Unidos.
  • El impacto económico en Europa será positivo, pero limitado. El banco prevé inversiones en centros de datos de unos 34.000 millones de euros en 2026 y 56.000 millones en 2027. Sin embargo, el efecto sobre el PIB europeo será modesto porque gran parte del gasto se destina a importaciones, especialmente chips de NVIDIA. A corto plazo, la adopción de la IA tendrá más impacto económico que la propia construcción de infraestructuras.

ACS ve ingresos de hasta 25.000 millones en centros de datos antes de 2030

Capacidad para Centros de datos en el mundo. Imagen: Morgan Stanley

El norte de España: el próximo mercado de centros de datos – FLPAD

Madrid es un mercado europeo de centros de datos de tamaño medio (más de 200 MW de capacidad en diciembre de 2025, un aumento interanual de aproximadamente el 25%).

Sin embargo, a raíz de la aparición de múltiples proyectos de desarrollo de infraestructuras de centros de datos de hiper escala e inteligencia artificial, ha surgido un nuevo mercado secundario de centros de datos: el norte de España.

El norte de España se ha convertido en el que quizá sea el mercado secundario de centros de datos más prometedor de Europa (junto con el norte de Francia). AWS, Microsoft, Blackstone/QTS y Vantage han anunciado proyectos a gran escala en la región, sobre todo en la provincia de Aragón.

La región ofrece proximidad a abundantes fuentes de energía renovable, inmuebles más baratos (en comparación con FLAPD – o centros de datos de gran escala) y cables submarinos. De hecho, vemos posibilidades de que el norte de España pueda emerger como el próximo mercado FLAPD.

Solaria lanza un órdago y confía su crecimiento en los centros de datos

Sectores donde invertir en Centros de Datos. Imagen; Morgan Stanley

En cuanto a las previsiones principales de Morgan Stanely para España:

  • Suponemos que la capacidad total de CC en España (Madrid, norte de España, otras zonas) se multiplicará por 11, pasando de unos 400 MW (diciembre de 2025a) a 4.300 MW (para 2035e);
  • Nuestras previsiones a largo plazo / para 2035 para España aumentan un +55 %, pasando de 2,8 GW a 4,3 GW;
  • Creemos que el norte de España puede alcanzar en última instancia los 3 GW de capacidad.

España está atrayendo una oleada de inversiones en centros de datos más allá de los grandes proyectos de Amazon y Microsoft. Diversos promotores han anunciado desarrollos que suman varios gigavatios de capacidad, con Aragón y Zaragoza como principales polos de crecimiento.

Entre los proyectos más destacados figuran los de Merlin, con una cartera de 0,7 GW hasta 2032 y un potencial de 4,4 GW adicionales; Blackstone/QTS, con un campus inicial de 300 MW en Calatorao; XDC Properties, con una inversión de 3.600 millones de euros para un complejo de 480 MW en Cantabria; y Box2Bit, que prevé alcanzar hasta 520 MW en Aragón.

También sobresalen los planes de Grupo SAMCA (300 MW en Zaragoza), Tillion (hasta 300 MW), y potencialmente Repsol, que llegó a plantear inversiones de hasta 4.000 millones de euros para un centro de datos de 400 MW. Por su parte, Panattoni desarrollará una instalación de 42 MW cerca de Barcelona.

El spin-off de Siemens Energy beneficia al grupo: RBC y Citigroup avalan la simplificación de cartera

Siemens Energy podría estar preparando una escisión de su sector de tecnología industrial (TI), un movimiento con el que la compañía buscaría simplificar su estructura y permitir que este negocio desarrolle su potencial de crecimiento fuera del grupo. Esta separación permitiría que TI deje de competir por capital con los negocios de servicios de gas y tecnologías de red, considerados estratégicos por la dirección, fortaleciendo su peso en la compañía matriz de Siemens.

Se trata de un rumor, no confirmado por la empresa que ha llegado a oídos de los analistas de múltiples firmas financieras con RBC y Citigroup, donde ambas celebran la simplificación del grupo Siemens, pero discrepan en el potencial alcista que podría tener este movimiento para la empresa. Por ello, desde RBC recomiendan Sobreponderar con un precio objetivo de 200 euros la acción; mientras que por la parte de Citigroup la recomendación es más pesimista, Neutral, con un precio objetivo de 185 euros la acción.

El impacto de una posible escisión del grupo beneficia a Siemens

La escisión de Siemens Energy a ojos de los analistas sería un factor que beneficiaría tanto al grupo total como a la empresa escindida. RBC y Citigroup estiman que el negocio de tecnología industrial representaría aproximadamente un 10% del EBITDA total del grupo, por lo que la división no supondría una perdida para toda la energética y además da valor individual a la parte escindida de la compañía. De hecho, para los canadienses la escisión de la compañía elevaría el margen EBTDA de Siemens Energy en unos 60 puntos básicos a partir de 2028

Siemens Energy acelera su programa de recompras para 2026 y confirma su crecimiento trimestral

La operación también permitiría a TI desarrollar su potencial de crecimiento fuera de las restricciones de capital del grupo, ya que tanto RBC como Citigroup coinciden en que la división se encuentra actualmente en un segundo plano frente a los negocios de redes eléctricas y turbinas de gas, que concentran la atención de los inversores y la mayor parte de las inversiones.

Además, a pesar de que el rumor de una spin-off es el que más peso ha cogido entre los analistas, también se apunta a que Siemens Energy estaría analizando distintas alternativas estratégicas para esta unidad, entre ellas una escisión entre los accionistas actuales, una salida a bolsa o incluso la entrada de un comprador industrial o financiero. El plan estudiado contemplaría inicialmente la venta o distribución de alrededor del 60% del capital, manteniendo Siemens Energy una participación cercana al 40%.

siemens energy Merca2
Edificio de Siemens Energy. Fuente: Agencias.

Sin embargo, ambas firmas discrepan sobre el impacto que esta operación podría tener sobre la valoración bursátil de Siemens Energy. En este sentido, Citigroup considera que, aunque la separación podría mejorar el desempeño operativo de TI gracias a un mayor acceso a recursos para financiar su crecimiento, el valor de la compañía seguirá dependiendo principalmente de la evolución de su negocio de gas y redes. De hecho, la firma financiera insiste en que estas dos divisiones representan aproximadamente el 97% del valor empresarial del grupo, mientras que TI tendría un peso mucho más reducido dentro de la suma de partes.

Aún se desconoce el valor real de la división escindida

RBC, por su parte, estima que TI podría valer actualmente entre 7.000 y 8.000 millones de euros, aplicando múltiplos comparables a otras compañías industriales europeas, mientras que Citigroup, sitúa el valor de la división en torno a 7.600 millones de euros utilizando sus previsiones para 2028. Dos valoraciones muy similares, que apuntan a que la división de TI vale más por separado que junto a los demás negocios de la compañía.

Las diferencias aparecen al analizar el potencial de creación de valor a largo plazo. RBC destaca que una compañía independiente podría acelerar su crecimiento mediante nuevas inversiones, Citigroup cuantifica este escenario y estima que, en el caso más optimista, TI podría alcanzar una valoración de entre 13.000 y 15.000 millones de euros en 2031. Descontado a valor presente, este incremento supondría un impacto de alrededor de 4 euros por acción para Siemens Energy, una mejora que la entidad considera insuficiente para justificar una revisión sustancial de la valoración del grupo.

Por ello, RBC mantiene una recomendación de Sobre ponderar y un precio objetivo de 200 euros por acción, al considerar que la simplificación de la estructura corporativa reforzaría el atractivo de Siemens Energy y podría facilitar futuras operaciones sobre otros activos no estratégicos. Mientras que Citigroup, en cambio, mantiene una recomendación Neutral y un precio objetivo de 185 euros, al considerar que la narrativa del grupo seguiría estando determinada por le comportamiento de los negocios de redes y gas.

Airbnb en Europa ya es más caro que los hoteles

Los precios de Airbnb en Europa ya no son lo que eran. La aplicación no solo es señalada por el efecto que ha tenido en el precio de la vivienda en las principales capitales del Viejo Continente, sino que un reciente estudio de la empresa Radical Storage muestra que uno de sus principales puntos positivos durante su aparición —el menor precio de sus habitaciones en comparación con los hoteles— ha desaparecido.

A raíz del inicio de la temporada alta para el sector turístico, Radical Storage —la principal empresa de consignas de maletas de Europa 100% digital— ha analizado la diferencia de precio entre alojarse en un apartamento turístico en Airbnb y dormir en un hotel en los 20 principales destinos turísticos de Europa.

Precios de Airbnb y de hotel por ciudad. Datos de Radical Storage

Los datos de la comparativa concluyen que la plataforma de apartamentos turísticos es un 16,5% más cara. Airbnb cuesta una media de 284 euros por noche, mientras que la tarifa media en los hoteles es de 244 euros por noche; es decir, 40 euros de diferencia. Radical Storage subraya que el coste de Airbnb está muy influenciado por el tipo de alojamiento (las haciendas o granjas de lujo tienen el precio más elevado) y por el número de habitaciones (los alojamientos con más de cinco habitaciones tienen una tarifa media superior a los 1.100 euros).

No es un detalle secundario. La capacidad de atraer usuarios depende mucho de que su oferta sea más accesible que la de sus competidores, en particular la de los hoteles. Pero quedarse en una habitación de una casa familiar o en un piso que no incluye limpieza ni comidas puede costar más que una de las opciones hoteleras convencionales. A esto se suma su problema reputacional en grandes ciudades, donde cada vez hay más críticas, grafitis e incluso actos vandálicos contra esta plataforma.

La diferencia de precios en ciudades clave

El análisis evidencia que la diferencia de precio entre Airbnb y un hotel tradicional puede ser muy acusada en algunas ciudades, como es el caso de Palma. Esta ciudad española registra la mayor divergencia de precio entre ambos tipos de alojamiento: 547 euros la noche. Así, el precio medio por noche en Airbnb es de 732 euros, mientras que en los hoteles de la misma área la tarifa media es de 185 euros, lo que refleja la alta demanda de viviendas completas. La compañía de consignas de maletas puntualiza que esto no significa, sin embargo, que los hoteles siempre sean más económicos, ya que hay algunas zonas en las que estos últimos son más caros.

En cambio, en otras ciudades europeas, el precio de Airbnb y de los hoteles es muy similar. Es el caso de Estocolmo (192 euros la noche en Airbnb frente a los 182 euros del hotel) y Venecia (242 euros la noche en Airbnb frente a los 249 euros del hotel), que apenas registran diferencias entre ambos tipos de alojamiento.

app de Airbnb. Imagen Promocional

Como dato destacado, Radical Storage señala que Londres es la ciudad con el precio medio por noche de hotel más caro, con un coste de 503 euros la noche, impulsado por una alta ocupación y una fuerte demanda internacional, mientras que en Airbnb el precio medio es de 218 euros la noche.

Las ciudades más baratas de Airbnb

En cuanto a las ciudades más económicas, Radical Storage indica que Atenas es la que ofrece un alojamiento más barato en Airbnb (87 euros la noche), seguida por Copenhague, Londres, Milán, París, Praga, Roma y Venecia. Frankfurt es la urbe que tiene los hoteles más baratos por noche (89 euros la noche), seguida por Ámsterdam, Barcelona, Benidorm, Berlín, Hamburgo, Lisboa y Madrid.

Estos destinos más económicos contrastan marcadamente con los de lujo, lo que demuestra la gran variedad de precios que puede existir en Europa en función de la demanda de los visitantes, la oferta de alojamiento local y la estacionalidad», concluye Alessandro Seina, CEO de Radical Storage.

Las críticas a Airbnb

Perder el dato positivo al comparar el precio promedio en el continente es un problema, sobre todo en un momento en que cada vez más ciudadanos piden una regulación más estricta para este tipo de opciones de vivienda. Sí, además, empiezan a perder usuarios, es posible que esta situación se complique.

Es cierto que el informe de Radical Storage muestra que algunas ciudades clave como Londres, Barcelona o Atenas mantienen su ventaja en cuanto al precio, mientras que en otras como Madrid, Estocolmo o Praga no tiene demasiado sentido apostar por este tipo de plataformas.

Dia responde sobre el Ibex y revela su prioridad real: crecer, ganar cuota y abrir tiendas

La cadena de distribución española Dia realizó el viernes 19 de junio su Junta General Ordinaria de Accionistas 2026, con muchos puntos por aprobar, pero el más importante fue la aprobación de las cuentas anuales y de los informes de gestión individuales y consolidados de la sociedad y de su grupo consolidado, correspondientes al ejercicio fiscal de 2025.

En este sentido, el presidente del Consejo de Administración, Benjamin J. Babcock, ha querido hacer hincapié en que el Plan Estratégico 2025-2029 es una brújula que guía a sus equipos en su esfuerzo continuo por superar las expectativas en cada comunidad en la que operan, y desde la compañía certifican que ya hoy en día están obteniendo sus frutos. Dentro del plan, la cadena de distribución española ha confirmado su avance y cumplimiento de alcanzar un total de 100 nuevos establecimientos de cara al cierre del ejercicio fiscal de 2026.

«Detrás de cada cifra y de cada indicador hay una realidad incontestable: Dia vuelve a brillar en nuestros barrios. Las cifras alcanzadas en 2025 validan el éxito y marcan el crecimiento para una nueva etapa de crecimiento. Estamos cumpliendo con nuestros objetivos; hemos crecido por encima del mercado, fortaleciendo nuestra posición financiera, y seguimos creando valor para los accionistas», afirma Martín Tolcachir, CEO de Dia.

Establecimiento de Dia en Madrid
Fuente: Dia

De la supervivencia al liderazgo: La nueva era de Dia

Tras un profundo proceso de transformación ejecutado entre 2020 y 2024, que incluyó la simplificación de su cartera (salida de Dia Brasil, Dia Portugal y Clarel) y un saneamiento contable riguroso, el Grupo Dia ha dejado atrás la etapa de «turnaround» para entrar en una fase de crecimiento acelerado bajo el Plan Estratégico 2025-2029. La compañía, que ha logrado mejorar su margen EBITDA ajustado del 0,9% en 2019 al 6,8% en 2025, se posiciona ahora con una sólida estructura financiera y una deuda neta reducida a 190 millones de euros.

Siguiendo esta línea, la prioridad de la cadena de distribución es incrementar el rendimiento de la red actual mediante la evolución constante del surtido para maximizar la calidad y adaptarlo a las nuevas tendencias de consumo. La hoja de ruta hacia 2029 no solo busca rentabilidad financiera, sino también una expansión física significativa, con la apertura prevista de 300 nuevas tiendas de proximidad y la renovación de seis plataformas logísticas. Concretamente, para este año se prevé cerrar con 100 nuevas aperturas.

«Estamos construyendo un Dia más resiliente, más competitivo y más sostenible»

Martín Tolcachir

Asimismo, el presidente del Consejo de Administración, Babcock, ha querido durante la Junta subrayar el refuerzo de la estructura de gobierno corporativo, que se posiciona como referente de mercado con un 90% de miembros independientes, destacando el nombramiento de Luisa Delgado como vicepresidenta del consejo y como consejera coordinadora de independientes, roles que asume de forma adicional a la presidencia de la Comisión de Nombramientos y Retribuciones, reforzando así la supervisión estratégica y la independencia del órgano.

Si nos centramos en las perspectivas de Dia de cara a este ejercicio fiscal ya en curso, la fortaleza operativa está impulsando una mejora sustancial de márgenes y beneficios, junto con una fuerte generación de flujo de caja libre. Este mismo año, el CEO de Dia prevé que la compañía mantenga un crecimiento de ventas comparables por encima del mercado, lo que permitirá seguir ampliando márgenes mientras aceleran su expansión orgánica.

Cifras relevantes ejercicio fiscal 2025 Dia

Fuente: Dia

El CEO de la compañía española concluye: «iniciamos el ejercicio de 2026 con el objetivo de aprovechar al máximo este momento positivo: seguir mejorando la experiencia al cliente, acelerar nuestro crecimiento y reforzar la eficiencia y la rentabilidad. Nuestro Plan Estratégico tiene como propósito generar valor sostenible y a largo plazo para todos los grupos de interés de Dia, desde una visión integral en la que la sostenibilidad de las personas y el negocio avanzan de forma coherente, unidos por una misma pasión: estar cada día más cerca».

Su ‘problema’ en el Ibex

Una de las preguntas que más ha sorprendido por parte de los accionistas es que han solicitado que el consejo de administración trabaje activamente y lleve a cabo las medidas necesarias para que el Grupo pueda cumplir con los requisitos mínimos para cotizar en el Ibex, así como que el consejo se pronuncie sobre si la vuelta al Ibex es uno de los objetivos de la cadena de distribución española.

Dia cotiza en las bolsas españolas y en el Mercado Continuo desde 2011
Dia cotiza en las bolsas españolas y en el Mercado Continuo desde 2011.

Fuente: Dia

Siguiendo esta línea, la entrada en el Ibex supondría automáticamente un aumento del volumen, interés y compra de acciones de Grupo Dia dado el gran número de fondos que replican el índice, con el consiguiente beneficio reputacional y publicidad que supondría para el grupo la entrada en el mayor índice bursátil nacional en un momento en que la economía del país es de las mejores de Europa.

Ante esta pregunta, desde la compañía han respondido lo siguiente:

  • Requisitos técnicos para la inclusión: En la actualidad, Dia no cumple los requisitos mínimos para su inclusión en el Ibex.
  • Presencia actual en índices de referencia: Las acciones de Dia ya forman parte de diversos índices bursátiles, tanto nacionales como internacionales. Entre otros, la compañía forma parte de los siguientes índices: FTSE Developed Europe All Cap, MSCI Europe Small Cap, Russell Developed Europe SMID Index, Bloomberg Europe Small Cap, Ibex Medium Cap y Morningstar Spain.
  • El objetivo principal de Grupo Dia es la creación de valor sostenible a largo plazo para sus accionistas y demás grupos de interés. La inclusión de la compañía de distribución en un índice bursátil específico no constituye un objetivo directo, sino que se considera una consecuencia natural de la creación de valor sostenible a largo plazo. La cadena de distribución española comunica ampliamente su propuesta de inversión y sus resultados con el fin de ampliar su base de inversores y la liquidez de sus acciones.

Eroski: Sus beneficios suben un 35% hasta 17,8 millones y podría moderar precios

Eroski ha cerrado su primer trimestre fiscal con un beneficio de 17,8 millones de euros, un 35% más que en el mismo periodo del año anterior. Una mejora que, en plena guerra de precios entre los grandes del súper, da a la cooperativa vasca margen para no trasladar subidas al consumidor y, quizá, para afinar aún más su oferta en la cesta básica.

Las cifras del trimestre: ventas, eficiencia y un margen que crece

El grupo registró unas ventas brutas de 1.434 millones de euros, de las que 1.356 millones correspondieron al negocio de alimentación, con un crecimiento del 3,5% respecto al mismo trimestre del año anterior. El beneficio antes de impuestos se situó en 40 millones de euros, mientras que el resultado neto del grupo ascendió a 17,8 millones, un 35% más que en 2025.

La compañía destaca que estos números se han conseguido en un entorno de incremento de costes operativos, especialmente los vinculados a la distribución y a la energía, consecuencia de la volatilidad internacional. A pesar de esa presión, la cooperativa ha mantenido una evolución comercial positiva y ha avanzado en los objetivos de eficiencia previstos en su plan estratégico.

“Estos datos reflejan la solidez de nuestro modelo de negocio en un contexto que sigue marcado por la sensibilidad al precio de las familias”, resume el comunicado. Rosa Carabel, consejera delegada, subraya la buena respuesta de los consumidores a una propuesta que equilibra ahorro, calidad y cercanía, y recalca que la estructura financiera reforzada permite impulsar el crecimiento sin perder eficiencia.

La mejora llega, además, en un escenario de fuerte competencia. Cadenas como Mercadona, Lidl o Carrefour han intensificado las promociones y la bajada de precios en productos de primera necesidad. En ese tablero, la evolución de Eroski es relevante porque demuestra que se puede ser rentable sin renunciar a la pugna por el ticket.

Un beneficio que sube un 35% en plena guerra de precios demuestra que la eficiencia operativa es la única vía para competir sin ahogar al consumidor.

Qué espera el comprador: margen para contener los precios

El avance del beneficio no es solo un titular para accionistas. En la práctica, significa que Eroski tiene más músculo para no trasladar a sus lineales el incremento de los costes que soporta, algo que se traduce en precios más estables y, probablemente, en una batería de promociones más agresiva en los meses siguientes.

En un contexto en el que la inflación alimentaria se ha moderado pero sigue presionando la cesta semanal, que una cadena mejore su resultado sin subir el ticket es una señal tranquilizadora para sus clientes. Además, la cooperativa ha basado buena parte de su estrategia en el producto de marca propia —más de 3.000 referencias—, lo que le permite controlar toda la cadena de valor y, con ello, los precios finales.

Eroski beneficio

📊 La evolución de Eroski en cifras

ConceptoPrimer trimestre 2025Primer trimestre 2026Variación
Ventas alimentación (millones €)1.309,2 *1.356+3,5%
Ventas brutas totales (millones €)1.385,5 *1.434+3,5% aprox.
Resultado neto (millones €)13,2 *17,8+35%
Beneficio antes impuestos (millones €)29,6 *40+35% aprox.

* Datos estimados a partir del crecimiento y el beneficio declarados por la compañía.

Eroski frente a los gigantes: la apuesta por la marca propia y la proximidad

El informe del primer trimestre consolida una senda que la cooperativa inició hace varios ejercicios: reducir deuda, adelgazar la estructura y concentrar la inversión en su red de tiendas de proximidad y en el desarrollo de su marca de distribuidor. Esa receta explica, en parte, la mejoría del margen.

Frente a operadores que compiten casi exclusivamente por precio, Eroski intenta combinar coste ajustado con surtido local y un fuerte componente de productos frescos. Es una posición que, en un mercado tan fragmentado como el español, le permite diferenciarse sin descuidar el gancho del precio.

La duda, de cara a la segunda mitad del ejercicio, es si la cooperativa podrá mantener este ritmo cuando los costes logísticos y energéticos sigan al alza y la competencia no dé tregua. De momento, la evolución trimestral le otorga un colchón nada desdeñable.

🛒 El Veredicto de Compra

  • Promociones a la vista: Un beneficio saneado suele traducirse en campañas de fidelidad y descuentos más frecuentes. El comprador debe comparar el folleto de Eroski con los de Mercadona y Lidl para ver quién aprieta más.
  • Marca propia, un valor seguro: La apuesta de la cooperativa por sus marcas blancas le da margen para controlar el precio final. Merece la pena revisar su surtido de productos básicos, donde la calidad compite sin el sobrecoste de las marcas de fabricante.
  • El ticket se contiene: A corto plazo, lo previsible es que Eroski evite subir los precios de su cesta básica. Si la inflación repunta, será un alivio real para la cuenta del súper de cada semana.

Hermès y su ‘casa’ en New Bond Street: la estrategia minorista que impulsa el retail prime londinense

En 2009, con el mundo financiero apenas recuperándose de la crisis, Hermès tomó una decisión que trasluce su filosofía de largo plazo: comprar un paquete de seis inmuebles del siglo XVIII en el número 166 de New Bond Street, en pleno Mayfair, para erigir su sexta ‘casa’ mundial. Casi dos décadas después de aquel fin de semana en el que la familia Dumas concibió el proyecto, la maison francesa ha culminado una apertura que redefine el retail prime londinense y refuerza la demanda de ladrillo en una de las calles más exclusivas del planeta.

El nuevo espacio, una especie de aldea vertical con 55 salas distribuidas en un laberinto de alturas y pasillos, integra arte contemporáneo —fotografías de Martin Parr, escultura ecuestre de Jessica Wheterly—, objetos de la colección histórica de Émile Hermès y artesanía local en cada rincón. El inmueble, que anteriormente albergó a Asprey, es en sí mismo un activo excepcional: siete plantas unidas por una escalera helicoidal diseñada por Norman Foster que evoca a un tiempo la escarapela y el látigo del cochero, y un ascensor victoriano completamente restaurado. No hay señalización comercial; la marca apuesta por una navegación orgánica que cuenta historias, no vende productos.

Una ‘casa’ ancla en el escaparate más caro del lujo

La llegada de la sexta ‘casa’ —tras las de París, Nueva York, Tokio, Seúl y Shanghái— consolida a Hermès como uno de los grandes propietarios de marca en Bond Street, la vía que, junto con Old Bond Street, concentra las rentas prime más elevadas del Reino Unido. A diferencia de la mayoría de las firmas, que prefieren arrendar para preservar flexibilidad, la familia Dumas ha optado por la propiedad absoluta de los seis edificios. Una decisión estratégica que, en boca de Axel Dumas, director general, se remonta a la identidad de la casa: “Somos también artesanos del lugar”.

En pleno debate sobre la utilidad del retail físico, Hermès apuesta por piedra del XVIII y artesanía para anclar la experiencia del lujo.

El contexto macroeconómico no podía ser más exigente: la desaceleración del consumo discrecional en China, la normalización del crecimiento de los grandes grupos y la volatilidad de los activos financieros han llevado a muchas marcas a pausar sus expansiones. Sin embargo, la firma del carruaje —que reportó un crecimiento orgánico del 15% en 2025— mantiene una visión anticíclica que se traduce en inversión en ladrillo. Esta estrategia de ocupar inmuebles propios en las direcciones más cotizadas no es nueva: LVMH y Kering han adquirido posiciones en la Quinta Avenida de Nueva York o en Avenue Montaigne, pero pocos lo hacen con la profundidad de una ‘casa’ que aspira a ser un destino cultural y no solo una tienda.

El valor del inmueble como activo de preservación de capital

Para los family offices y grandes patrimonios que observan el sector del lujo como inspiración, la operación de 166 New Bond Street ofrece una lección de inmobiliario comercial high street de primer nivel. La combinación de ubicación irrepetible —Mayfair es desde el siglo XIX el barrio predilecto de la alta sociedad londinense—, un inmueble con protección histórica y un inquilino de la solvencia de Hermès convierte este activo en una suerte de bono perpetuo con apreciación de capital.

En el mercado londinense, donde las rentas prime de Bond Street se han mantenido en torno a los 2.200 euros por metro cuadrado al mes tras la pandemia, los edificios en propiedad con fachada y configuración emblemática escasean. “No compramos solo metros cuadrados; adquirimos capas de historia”, explicó a Vanity Fair Pierre-Alexis Dumas, director artístico, al referirse a la integración de elementos como los antiguos carteles de herreros o bicicleteros que decoran los muros interiores. Esta filosofía eleva el valor patrimonial del inmueble por encima de su rendimiento meramente inmobiliario.

La propiedad del inmueble permite a Hermès controlar la experiencia cliente y blindar su relato de marca de los vaivenes del alquiler comercial.

No obstante, invertir en este tipo de activos exige unas condiciones de entrada muy particulares: desembolsos que superan de largo los 100 millones de libras por un paquete de estas características, horizontes de permanencia superiores a los 20 años y la paciencia para gestionar un laberinto arquitectónico que multiplica los costes de conservación. A cambio, se obtiene un refugio contra la inflación y una correlación casi nula con los mercados bursátiles, cualidad que los family offices valoran cada vez más en sus asignaciones alternativas.

💎 Veredicto Wealth

La propiedad de locales prime en Bond Street se perfila como un activo de preservación de capital para inversores con horizonte generacional y capacidad para asumir iliquidez. El principal riesgo a vigilar es la dependencia de un único inquilino, aunque en este caso la solvencia de Hermès mitiga el peligro de vacío comercial durante décadas.

El Supremo obliga a calcular el complemento de maternidad sobre el 100% de la pensión en jubilación activa: cómo reclamar el ajuste

Si estás en jubilación activa y tienes dos o más hijos, acabo de revisar una sentencia del Tribunal Supremo que te da la razón frente a la Seguridad Social: el complemento de maternidad que cobras (o deberías cobrar) debe calcularse sobre el 100% de tu pensión inicial, no sobre la mitad recortada por seguir trabajando. Esto significa que puedes reclamar un ajuste al alza y los atrasos correspondientes.

Qué cambia con la sentencia del Tribunal Supremo

El pasado 14 de marzo de 2025, el Tribunal Superior de Justicia de Cantabria ya había fallado a favor de un autónomo que pedía que el complemento por hijos se aplicara sobre su pensión íntegra. Ahora, la Sala de lo Social del Tribunal Supremo, en su Sentencia 337/2026, confirma esa doctrina y la unifica para toda España. A partir de hoy, la Seguridad Social no puede recortar el complemento de maternidad al 50% cuando el pensionista sigue trabajando.

La disputa afecta al complemento regulado en el artículo 60 de la Ley General de la Seguridad Social, vigente para pensiones causadas entre el 1 de enero de 2016 y el 3 de febrero de 2021. Se trata de un añadido a la pensión del 5% con dos hijos, 10% con tres y 15% con cuatro o más. Hasta ahora, el Instituto Nacional de la Seguridad Social (INSS) interpretaba que, al reducirse la nómina al 50% por la compatibilidad con el trabajo, el complemento también debía partirse a la mitad. El Supremo le ha parado los pies.

El Alto Tribunal se apoya en una lectura literal del texto legal: los términos “cuantía inicial” y “reconocimiento inicial” no dejan margen. La pensión se reconoce por un importe íntegro antes de aplicar la minoración del 50%, y es sobre ese importe originario donde debe calcularse el plus por hijos. Como razonan los magistrados, el complemento nace con la pensión y no se ve afectado por las alteraciones temporales de la nómina.

El complemento de maternidad es un derecho que nace con la pensión y no se recorta aunque tu nómina se reduzca al 50% por la jubilación activa.

Cómo quedan las cuentas según el número de hijos

Para que se vea con claridad, he preparado una tabla con un caso muy común: una pensión inicial de 1.500 euros. La diferencia entre el cálculo antiguo y el que fija ahora el Supremo es muy relevante, sobre todo si el autónomo ha compatibilizado pensión y trabajo durante varios años.

Número de hijosPorcentaje de complementoSobre 50% de pensión (criterio antiguo)Sobre 100% de pensión (nuevo criterio)Diferencia mensual
2 hijos5%37,50 €75,00 €+37,50 €
3 hijos10%75,00 €150,00 €+75,00 €
4 o más15%112,50 €225,00 €+112,50 €

Estas cantidades se suman a la pensión cada mes. Si el autónomo había estado cinco años cobrando de menos, podrá reclamar más de 2.000 euros de atrasos solo por el complemento, más los intereses y, en muchos casos, una indemnización adicional de 1.800 euros por daños y perjuicios, como reconoció la sentencia del TSJ de Cantabria.

El Supremo, además, se apoya en en la literalidad del artículo 214.2 de la Ley General de la Seguridad Social para subrayar que la cuantía inicial de la pensión es la que se utiliza para todos los cálculos, y que el complemento no participa de la rebaja temporal. Puedes consultar la ley en el BOE si quieres ver la redacción exacta.

Cómo reclamar el ajuste y los atrasos

La buena noticia es que la vía judicial está completamente despejada. Al unificar doctrina, esta sentencia sienta jurisprudencia: cualquier autónomo en jubilación activa con derecho al antiguo complemento de maternidad puede reclamar y ganar. Y no solo los vivos: los herederos también pueden solicitar los atrasos que el pensionista debió percibir en vida, como ya ocurrió en el caso resuelto por el Tribunal Supremo.

Los pasos que puedes seguir son claros. Primero, reúne la documentación: resolución de reconocimiento de la pensión, vida laboral actualizada y el libro de familia o certificados de nacimiento de los hijos. Después, presenta una solicitud de revisión del complemento ante el INSS, pidiendo expresamente que se calcule sobre el 100% de la pensión inicial conforme a la doctrina del Supremo (cita la Sentencia 337/2026). Si la Seguridad Social la deniega, tienes la puerta abierta para acudir a los juzgados de lo social con una reclamación previa agotada.

La indemnización de 1.800 euros que se ha reconocido en el caso de Cantabria abre un precedente valioso. Si sufriste una denegación inicial y un peregrinaje administrativo, puedes incluir esa petición en tu demanda. La propia página de la Seguridad Social recoge los canales para presentar solicitudes, aunque el criterio que aplicaban hasta ahora era el restrictivo.

El criterio del asesor: por qué esta sentencia es más importante de lo que parece

He visto muchas disputas sobre complementos en los últimos años —hombres que reclamaron el complemento de maternidad por discriminación, revisiones por la brecha de género— y casi siempre la Seguridad Social se resiste a pagar lo que la ley escrita ya dejaba claro. Esta sentencia es diferente: el Supremo no solo da la razón a un autónomo, sino que fija una lectura que beneficia a todo el colectivo.

Además, la cuantía no es menor. Para una madre de tres hijos con una pensión de 1.800 euros, el complemento pasa de 90 a 180 euros al mes. En cinco años de jubilación activa, la diferencia supera los 5.000 euros, sin contar la indemnización. Para los autónomos que siguen trabajando y habían renunciado a reclamar por la complejidad, el camino ahora es más sencillo.

Mi recomendación es que no esperes. Cada mes que pasa sin reclamar es dinero que dejas sobre la mesa. El plazo de prescripción de los atrasos puede abarcar los últimos cinco años, pero cuanto antes empieces, más recuperas. Y si el pensionista ha fallecido, los herederos deben saber que este derecho no se extingue.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si tu jubilación activa empezó después de 2016 y tienes dos o más hijos. Junta la resolución de pensión y presenta una solicitud de revisión en el INSS citando la nueva sentencia.
  • Qué vigilar: En las próximas semanas, la Seguridad Social debería emitir una circular interna para aplicar el criterio del Supremo sin necesidad de juicio. Estate atento a la contestación del INSS.
  • El error a evitar: Dejar pasar el plazo porque crees que es poco dinero o que la burocracia te va a desanimar. Con la jurisprudencia de tu lado, tienes todas las de ganar.

Impuesto a petroleras en Polonia: el 60% que pagarán por la guerra de Irán

Con 231 votos a favor y 201 en contra, el Parlamento polaco ha dado luz verde este viernes a un gravamen del 60% sobre los beneficios extraordinarios de las distribuidoras de combustibles fósiles. La ley, impulsada por el conflicto en Irán y el consiguiente cierre del estrecho de Ormuz, prevé recaudar 950 millones de euros para financiar subsidios energéticos a los consumidores.

La medida, aprobada por el Sejm (Parlamento polaco), afectará a las ganancias obtenidas entre marzo y diciembre de 2026 por entre 20 y 30 entidades, incluyendo productores e importadores de gasolina y gasóleo. El Ministerio de Economía justificó la norma como “una respuesta necesaria” a las “excepcionales condiciones geopolíticas” que han disparado los precios del crudo.

El texto establece que se consideran beneficios “extraordinarios” aquellos que superen en un 20% el promedio de ventas del mismo período de 2025. Sobre esa base, se aplica el tipo del 60%. La estrella del sistema energético polaco, la estatal Orlen, soportará el grueso del coste: alrededor del 60% de la recaudación total, según las estimaciones del Gobierno.

Así funciona el gravamen: Orlen y el resto de distribuidoras

El tributo se articula como un recargo excepcional y temporal, no como un cambio estructural del impuesto de sociedades. Las empresas podrán deducir los costes operativos, pero no se admiten ajustes por pérdidas acumuladas de ejercicios anteriores. La base imponible se calcula sobre las ventas netas de combustibles fósiles (gasolina, gasóleo y sus derivados) realizadas en el mercado polaco durante el período marzo-diciembre de 2026.

Orlen, el gigante refinador y distribuidor con presencia en varios países de Europa Central, será el principal contribuyente. La compañía, controlada por el Estado polaco, ha visto cómo sus márgenes se ensanchaban en paralelo a la escalada del Brent tras los ataques contra Irán. No obstante, la propia Orlen ha tenido que asumir pérdidas millonarias en sus contratos de suministro a largo plazo firmados con productores de Oriente Próximo. El gravamen añade presión a una tesorería ya tensionada.

El resto de entidades afectadas son distribuidores independientes e importadores que operan en la red de estaciones de servicio del país. Para ellos, el impacto es menor en términos absolutos, pero la tasa del 60% sobre beneficios “extraordinarios” multiplica por tres la carga fiscal habitual de este segmento de negocio.

La recaudación esperada, 950 millones de euros, cubrirá aproximadamente el 86% del coste de 1.100 millones que el Estado polaco ya ha desembolsado en subvenciones directas a la gasolina y el gasóleo para los consumidores particulares. Este programa se lanzó de urgencia tras los primeros picos de precios en surtidor, en un intento de amortiguar la crisis de poder adquisitivo que golpeó a los hogares polacos.

Polonia responde al caos del petróleo por la guerra de Irán

El telón de fondo es la guerra en Irán y el bloqueo naval del estrecho de Ormuz que siguió a los bombardeos de Estados Unidos e Israel. Por ese paso transita cerca de un 20% del comercio mundial de petróleo. El cierre ha empujado los futuros del Brent por encima de los 120 dólares por barril durante semanas, con picos de volatilidad que recordaron a los momentos más tensos del conflicto de Ucrania en 2022.

El ministro polaco de Economía, Andrzej Domański, ha sido muy gráfico: “los márgenes de beneficio excepcionales en el sector no responden a una mayor eficiencia operativa, sino a un efecto externo del mercado”. En su opinión, el Estado no puede asumir en solitario el coste de reducir impuestos para proteger a la ciudadanía mientras las empresas del ramo acumulan ganancias récord.

La crisis también ha puesto en jaque la seguridad energética centroeuropea. Polonia, que depende en un 97% de las importaciones de crudo, ha tenido que recurrir a sus reservas estratégicas y acelerar las conexiones con la terminal de Gdansk para garantizar el suministro a las refinerías del interior. Las colas en las gasolineras de Varsovia y Cracovia a mediados de mayo fueron la imagen más visible del pánico ciudadano ante una eventual escasez.

Análisis: ¿marca Polonia un precedente en la fiscalidad energética de la UE?

La decisión del Sejm no es un hecho aislado. En los últimos dos años, España, Italia, Reino Unido y Alemania han introducido gravámenes temporales sobre los beneficios de las energéticas o los bancos. Pero el impuesto polaco tiene dos rasgos que lo convierten en un ensayo de fiscalidad de combate: la tasa del 60% —superior incluso al 40% que ha llegado a plantearse en España— y la vinculación directa a una crisis geopolítica concreta, sin intención de convertirse en permanente.

En Bruselas, la Comisión Europea ha lanzado varias consultas para facilitar un marco común para este tipo de tributos extraordinarios, pero el consenso sigue siendo esquivo. El comisario Hoekstra ha insistido en la necesidad de coordinar respuestas fiscales para no fragmentar el mercado único. Sin embargo, la experiencia polaca puede servir de banco de pruebas: si la recaudación se materializa y los arbitrajes legales que sin duda interpondrán Orlen y otros no prosperan, es muy probable que otros socios del Este sigan el mismo camino.

A mi juicio, el gravamen polaco es comprensible en las actuales circunstancias. Los consumidores de a pie están soportando una transferencia brutal de renta hacia el sector energético sin que haya habido una mejora real de la eficiencia. El Estado, que ha tenido que salir al rescate con dinero público, tiene legitimidad para pedir una contraprestación a quienes se han beneficiado del shock externo. Dicho de otro modo: o contribuyen las petroleras o la deuda pública sigue engordando.

Pero la medida tiene un reverso inquietante. Un tipo marginal del 60% sobre beneficios “extraordinarios” definidos con un umbral del 20% por encima de las ventas del año anterior desincentiva la inversión en capacidad de refino y logística a medio plazo. Si las compañías interiorizan que cualquier ganancia adicional fruto de un escenario geopolítico volátil será confiscada, tenderán a minimizar su exposición a los mercados de riesgo. Y sin exposición, la flexibilidad del suministro se resiente justo cuando más se necesita.

La paradoja es evidente: el impuesto nace para sufragar subsidios que amortigüen los precios, pero su diseño puede acabar retirando oferta del mercado polaco o encareciendo los contratos de importación. Orlen ya ha anunciado una revisión de sus planes de inversión para 2027. Y aunque el Gobierno polaco insiste en que el tributo es excepcional, la historia europea reciente demuestra que lo temporal a menudo se convierte en estructural. En Italia, el impuesto a las energéticas de 2022 aún colea. En España, el PSOE sigue proponiendo recuperar un gravamen derogado en 2025.

El impuesto polaco no es solo una respuesta a la guerra de Irán; es un aviso para el sector de que los estados no van a quedarse de brazos cruzados mientras los precios del crudo disparan los márgenes de forma artificial.

La votación de este viernes abre, además, un frente de tensión dentro de la propia coalición de Gobierno. El ala más liberal de la alianza entre la Plataforma Cívica y sus socios ha tildado la medida de “intervencionismo confiscatorio”, mientras que los sectores más cercanos a Domański la defienden como un ejercicio de “justicia fiscal de emergencia”. La fractura podría ensancharse cuando el Senado inicie el trámite de revisión en las próximas semanas.

Los próximos meses serán clave. Si la recaudación no alcanza los 950 millones previstos —porque el precio del petróleo se modere o porque las empresas encuentren resquicios legales—, el equilibrio político se tambaleará. Pero si el modelo funciona, Polonia habrá demostrado que se puede extraer una renta excepcional del sector sin desestabilizar el mercado. Y entonces Bruselas tendrá que mirar con más atención hacia Varsovia.

Los fósiles de crías de cocodrilos en Science obligan a reescribir la evolución de los tetrápodos

0

La abuelita anfibia que todos imaginábamos nunca existió. Un equipo del Museo Field de Historia Natural de Chicago acaba de demostrar que los primeros vertebrados que salieron del agua y conquistaron la tierra firme, los tetrápodos, jamás pasaron por una fase de renacuajo. El hallazgo, publicado ayer en la revista Science, obliga a reescribir un capítulo central de la evolución: la transición de los peces a los animales de cuatro patas no siguió el guion que llevamos un siglo enseñando en las aulas.

La investigación se ha centrado en fósiles minúsculos, de apenas unos centímetros, pertenecientes a embolómeros, unos parientes antiguos de los cocodrilos que dominaban ríos y lagos hace entre 350 y 280 millones de años. Esas crías diminutas, halladas en el yacimiento de Mazon Creek (Illinois), guardaban una sorpresa: sus huesos no mostraban rastro de las estructuras larvarias típicas de los anfibios modernos. “No hay renacuajo, no hay metamorfosis”, resume Jason Pardo, uno de los autores.

Una década de dudas hasta encontrar la clave en miniatura

La historia de este descubrimiento arranca hace diez años, cuando Pardo y el paleontólogo Arjan Mann visitaron el Museo Field siendo estudiantes de doctorado. Allí, el entonces conservador John Bolt les mostró un fósil sin identificar que llevaba décadas guardado en un cajón. “Me llamó mucho la atención”, recuerda Mann. Aquel embrión fosilizado, de menos de cinco centímetros, no encajaba con la imagen de un renacuajo primitivo.

Tras años de estudio, el equipo sometió los restos a microscopía electrónica de barrido y confirmó que se trataba de que un embolómero bebé. Lo sorprendente es que, a pesar de pertenecer a un tetrápodo temprano, su anatomía no sugería una fase larvaria acuática. Lo mismo ocurrió con otros ejemplares de especies próximas que los investigadores analizaron posteriormente. La conclusión era tozuda: ninguno de aquellos animales fue nunca un renacuajo.

Ni renacuajos ni metamorfosis: el fin de un dogma

cocodrilos prehistóricos

En el instituto nos enseñaron una historia lineal y casi poética: algunos peces desarrollaron patas, se convirtieron en anfibios, y más tarde esos anfibios dieron paso a reptiles y mamíferos. La metamorfosis —el paso de una larva acuática a un adulto terrestre— era el motor imaginado de la transición. Pero el estudio publicado en Science la desmonta de raíz. “Es una premisa incorrecta”, afirma Pardo. Los primeros vertebrados con cuatro extremidades crecían de manera directa, sin bruscos cambios de forma.

Los embolómeros, que podían superar los tres metros de largo en estado adulto, eran depredadores formidables. Sin embargo, sus crías, de pocos centímetros, son la ventana que ha permitido observar el desarrollo sin interferencias evolutivas posteriores. El análisis comparado de varias especies que jalonan la transición de los peces a los tetrápodos arroja el mismo resultado: ninguna tiene nada que se parezca remotamente a un renacuajo. “Los ciclos de vida de estos primeros vertebrados terrestres se parecen más a los nuestros, o a los de los peces, que a los de los anfibios”, sentencia el paleontólogo.

Si no hubo renacuajo, la conquista de la tierra firme no fue una metamorfosis, sino una exploración progresiva desde un diseño corporal ya decidido.

Por qué este hallazgo cambia la historia de la vida en tierra firme

La imagen clásica del tetrápodo primitivo como un anfibio bisagra entre dos mundos se tambalea. El trabajo del equipo de Chicago obliga a replantear cómo los vertebrados abandonaron el agua. Hasta ahora, los libros de texto daban por hecho que la capacidad de metamorfosis —heredada de antepasados pisciformes— fue la llave que abrió el nuevo hábitat. Este estudio demuestra que esa llave nunca existió.

La investigación tiene una fortaleza notable: se apoya en docenas de fósiles de Mazon Creek, un yacimiento excepcionalmente rico que conserva tejidos blandos. No es una deducción a partir de un único espécimen. Aun así, los autores reconocen que el registro fósil de crías de tetrápodos es todavía escaso, y que futuros hallazgos podrían matizar el panorama. Pero la dirección de la evidencia es clara: la metamorfosis anfibia no fue el modelo original.

El impacto trasciende la paleontología. Si los primeros vertebrados terrestres no dependían de una fase larvaria acuática, su expansión por los continentes pudo ser más rápida y menos condicionada por el agua dulce. La imagen de un mundo Devónico en el que pequeños renacuajos se arrastraban penosamente hacia la orilla da paso a otra: la de criaturas ya preparadas, con un desarrollo directo, que se adentraron en tierra firme con mayor autonomía. Una sutil corrección que, sin embargo, cambia el tono de toda la sinfonía evolutiva.

Para el ciudadano que observa un charco de renacuajos en primavera, el hallazgo tiene una lectura casi poética: esos anfibios que metamorfosean ante nuestros ojos no son el eco de un pasado remoto, sino una innovación evolutiva relativamente tardía. La conquista de la tierra fue cosa de pioneros sin infancia acuática.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Los primeros tetrápodos (vertebrados de cuatro patas) no pasaban por una fase de renacuajo; su desarrollo era directo, sin metamorfosis.
  • Dónde: Fósiles procedentes del yacimiento de Mazon Creek, Illinois (Estados Unidos).
  • Institución responsable: Museo Field de Historia Natural de Chicago. Estudio publicado en Science el 18 de junio de 2026.
  • Cuándo: Los fósiles datan de hace entre 350 y 280 millones de años. La investigación se publicó el 18 de junio de 2026.
  • Impacto a futuro: Obliga a reescribir los libros de texto sobre la evolución de los vertebrados y la conquista del medio terrestre.

Renta de autónomos 2025: queda apenas una semana para presentarla

El plazo para presentar la Renta de autónomos 2025 finaliza el 30 de junio y, si no la entregas a tiempo, Hacienda te aplicará recargos desde el primer día de retraso.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 30 de junio de 2026.

¿Qué ocurre si presentas fuera de plazo?

Los autónomos que presenten la declaración con resultado a ingresar a partir del 1 de julio verán cómo el recargo del 1 % mensual empieza a correr de inmediato, más los intereses de demora correspondientes. Las declaraciones a devolver o con cuota cero también tienen sanción, aunque de menor importe. Mejor no tentar a la suerte: el plazo es improrrogable.

Los cinco errores que te hacen pagar de más (y cómo esquivarlos)

Declarando, el software de facturación y gestión fiscal para autónomos, ha alertado sobre los cinco fallos más repetidos que disparan la factura del IRPF. Repasarlos ahora puede ahorrarte más de un disgusto.

Error 1: fiarte del borrador sin revisar los datos fiscales

El borrador que Hacienda sube a Renta Web no siempre recoge todos los ingresos, retenciones, cuotas de la Seguridad Social o ayudas recibidas. Conviene cotejar cada cifra con tus propios registros y con los certificados de retenciones. Un ingreso mal imputado puede hacerte tributar de más o, peor aún, recibir una paralela más adelante.

Error 2: olvidar gastos deducibles

Los autónomos pueden restar del rendimiento neto las cuotas de autónomos, seguros vinculados a la actividad, servicios profesionales, formación, suministros o la parte proporcional del gasto de vivienda si trabajan desde casa. Cada actividad tiene sus particularidades y lo que para un profesional liberal es deducible para otro puede no serlo. La clave está en conservar todas las facturas y acreditar la vinculación con la actividad.

Error 3: pasar por alto las deducciones autonómicas

Muchos autónomos se limitan a las deducciones estatales y dejan sobre la mesa las que concede la comunidad autónoma donde residen. Son descuentos directos sobre la cuota y pueden suponer cientos de euros de diferencia. Merece la pena revisar la normativa del propio territorio.

Error 4: no incluir las ayudas y subvenciones recibidas

Ayudas como el Kit Digital o las subvenciones para la digitalización empresarial tributan. Si las recibiste en 2025, deben aparecer en la declaración. Ocultarlas u olvidarlas puede generar un requerimiento de Hacienda y, además, te impide aplicar correctamente los gastos asociados a esas ayudas.

Error 5: ignorar las amortizaciones

Marta Zaragozá, CEO de Declarando, recuerda que las amortizaciones «suelen pasar desapercibidas para muchos contribuyentes, pese a que pueden tener un impacto relevante en el resultado final». Ordenadores, mobiliario, vehículo afecto a la actividad… todos se pueden amortizar año a año y reducir así la base imponible. No aplicarlas es pagar IRPF de más.

Una campaña que obliga a repasar cada euro

La Renta 2025 llega en un contexto en el que muchos autónomos ya han tenido que acostumbrarse al sistema de cotización por ingresos reales. Eso significa que sus números están más expuestos que nunca. La campaña, que arrancó el pasado mes de abril, mantiene las reglas habituales, pero los despistes se pagan caros. Cada año, Hacienda abre decenas de miles de expedientes por errores u omisiones.

En la práctica, la diferencia entre una declaración bien hecha y una con fallos leves puede ir de 200 a 1.500 euros según los gastos deducibles omitidos. Además, el fisco cruza los datos de ayudas y subvenciones con los de la AEAT; por tanto, la omisión es fácil de detectar. Por eso, la revisión minuciosa antes de pulsar ‘Enviar’ no es opcional.

A pocos días del cierre, lo más inteligente es dedicar una tarde a repasar facturas, certificados de retenciones y el borrador fiscal. Si tienes dudas, siempre puedes acudir a un asesor, pero el tiempo corre.

Guía rápida del trámite

  • 📅 Plazos: La campaña de Renta 2025 acaba el 30 de junio de 2026.
  • ✅ Requisitos clave: Todo autónomo que haya estado de alta en 2025 está obligado a presentar la declaración, incluso sin ingresos ni facturación.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de la AEAT con certificado digital, Cl@ve o referencia. También en oficinas con cita previa.
  • 💰 Importe o coste: El coste de la declaración en sí es gratuito. Lo que varía es la cuota resultante; presentar tarde un resultado a ingresar supone un recargo del 1 % mensual más intereses.
  • ⚠️ Error a evitar: No revisar los datos fiscales del borrador y omitir gastos deducibles o ayudas recibidas. Es el fallo más común y el que más recauda Hacienda.

Los 5 productos de farmacia que una dermatóloga recomienda para tu rutina de cuidado personal

0

Los activos que transforman tu cuidado facial

Una dermatóloga revela los productos de farmacia con activos cosméticos eficaces que compra y cómo sacarles el máximo partido. Analizamos qué contienen y por qué funcionan para que tu rutina diaria gane en resultados sin pasos innecesarios. El primer paso es un gesto sencillo pero infravalorado: una bruma hidratante que calma y prepara la piel. No se trata de agua cualquiera; las aguas termales en spray ayudan a reducir las rojeces y refrescan después de la limpieza o del ejercicio.

La clave está en aplicarla justo antes del sérum de ácido hialurónico. Este compuesto, uno de los más potentes para retener la hidratación, necesita un lienzo ligeramente húmedo para actuar en profundidad. Al humedecer la piel con la bruma y después extender el sérum, el ácido hialurónico se fija mejor y la sensación de confort se multiplica. Es un paso que apenas lleva segundos y que puede marcar la diferencia en pieles que tienden a la tirantez.

La protección solar que usan los expertos

A menudo protegemos el rostro pero olvidamos una zona especialmente vulnerable: los labios. Un bálsamo labial con SPF 30+ de amplio espectro mantiene la hidratación, previene la sequedad y aporta un acabado terso y visiblemente más relleno. La radiación ultravioleta acelera la pérdida de colágeno en los labios, así que este producto tan sencillo se convierte en un aliado diario imprescindible.

Para el rostro, la dermatóloga apuesta por los fotoprotectores minerales con óxido de zinc. Este filtro físico crea una barrera que refleja los rayos UVA y UVB sin aditivos irritantes. Además, el zinc posee propiedades calmantes: ayuda a mantener a raya las rojeces y es bien tolerado incluso por las pieles más sensibles. Al elegir uno de farmacia, busca que la concentración de óxido de zinc supere el 5% y que no incluya perfumes ni alcohol, dos irritantes frecuentes en protectores solares de gama baja.

Un protector solar con zinc no solo protege, también calma la piel reactiva sin necesidad de ingredientes extra.

rutina skincare farmacia

La crema de noche con retinol que renueva la piel

El retinol es uno de los activos con más evidencia en cosmética. Actúa estimulando la renovación celular durante el sueño, lo que se traduce en una textura más uniforme, una menor apariencia de líneas de expresión y ese brillo saludable que tanto buscamos. La dermatóloga confía en una crema de noche rica, que combina el retinol con una base de lípidos hidratantes para compensar la posible sequedad inicial.

La pauta eficaz para empezar es buscar una concentración entre el 0,1% y el 0,3%, siempre aplicada por la noche y con el rostro seco. Si se usa por primera vez, se recomienda empezar dos veces por semana y aumentar la frecuencia a medida que la piel se adapta. Este ritmo progresivo evita molestias innecesarias y deja que el activo trabaje sin prisa.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Retinol entre 0,1% y 0,3%, ácido hialurónico al 1%, zinc en fotoprotector >5%, 10.000 mg/día de colágeno hidrolizado.
  • Cuándo y cómo: Retinol solo de noche, sobre piel seca; ácido hialurónico sobre piel húmeda; zinc en la mañana; colágeno disuelto en agua o café.
  • Calidad a buscar: Retinol encapsulado para mayor estabilidad, péptidos de colágeno de tipo I marino, fotoprotector sin perfume ni alcohol.
  • A tener en cuenta: Solo una rutina constante durante semanas mostrará resultados. Ningún cosmético sustituye una dieta equilibrada ni la consulta profesional si hay dudas.

El refuerzo que funciona desde dentro: colágeno marino

El cuidado de la piel no acaba en el bote. Los péptidos de colágeno hidrolizado tomados por vía oral se han popularizado por su capacidad de apoyar la hidratación y la elasticidad cutánea desde el interior. La fórmula mencionada por la especialista contiene 10.000 miligramos de colágeno marino al día, una dosis que coincide con la mayoría de estudios que reportan mejoras en la firmeza de la piel tras 8-12 semanas de ingesta continua.

Viene en sobres monodosis y se puede mezclar con agua, batidos o café. Eso sí, no es un sustituto de una buena rutina tópica ni de una alimentación variada; se suma como un complemento más. Antes de tomar cualquier suplemento, conviene consultar con un profesional de la nutrición o la farmacia para que evalúe tu caso particular.

Más allá del producto: cómo leer las etiquetas de cosmética de farmacia

La diferencia entre un cosmético que funciona y uno que solo llena el baño está en la letra pequeña. En la farmacia podemos encontrar activos bien formulados, pero hay que saber descartar los ruido. Fíjate siempre en los primeros ingredientes de la lista, que representan la mayor parte del producto. Si los perfumes, colorantes o rellenos ocupan los primeros puestos, el activo estrella puede estar en concentraciones anecdóticas.

El formato del activo importa: el retinol encapsulado es más estable y menos irritante que el retinol libre; el ácido hialurónico de bajo peso molecular penetra mejor que las versiones de alto peso molecular; y el óxido de zinc micronizado evita el efecto blanquecino en la piel. Además, las combinaciones de activos deben tener coherencia: el retinol no se aplica en la misma rutina con ácidos exfoliantes fuertes, pero sí marida bien con niacinamida o ceramidas. Aprender a identificarlas es invertir en tu propio ritual de cuidado.

La dermatóloga australiana Shammi Theesan, cuyos consejos recoge la publicación, insiste en que la clave no está en acumular productos, sino en elegir unos pocos con sustancia. Sus favoritos de farmacia comparten una filosofía: máxima eficacia con la mínima irritación, sin promesas irreales. La evidencia respalda que una rutina sencilla con activos en concentraciones adecuadas es más rentable que un armario lleno de fórmulas de moda.

⚡ Rutina de Optimización Diaria

  • Aplica la bruma antes del sérum: Hidrata el rostro con el spray termal y extiende tu sérum de ácido hialurónico inmediatamente para potenciar su efecto.
  • Sella con fotoprotección mineral: Todas las mañanas, extiende una capa generosa de protector solar con óxido de zinc y no olvides el bálsamo labial con SPF.
  • Incluye el retinol con cabeza: Emplea la crema de retinol dos veces por semana por la noche y aumenta gradualmente. Combínala con un hidratante suave si notas tirantez.

Errores comunes que cometen los jugadores al buscar sitios de apuestas en línea

0

Por su conveniencia y amplia selección, la tendencia en México sobre las plataformas, es que las apuestas en línea están en auge. Sin embargo, también están aumentando los errores que cometen los usuarios al buscar un sitio adecuado. Los jugadores suelen confiar en los primeros resultados de búsqueda o anuncios que mencionan brazino777, sin validar la fiabilidad de la fuente. Estas decisiones le pueden llevar a elegir sitios inseguros que le traerán pérdida de dinero. Para evitar estas situaciones, es imprescindible identificar las equivocaciones más comunes y aprender a prevenirlas.

Ignorar la licencia y el estatus legal

Uno de los errores más graves es no verificar la licencia de la plataforma elegida. Existe la falsa creencia de que un diseño moderno y funcional es sinónimo de fiabilidad, pero la realidad es muy distinta.

Los operadores legales tienen la obligación de presentar los permisos correspondientes y cumplir con los requisitos regulatorios. Sin una licencia, la plataforma carece de garantías para proteger la privacidad de los datos y asegurar resultados honestos. Entre las características que definen un sitio web fiable podemos destacar las siguientes:

  • Licencia y autoridad reguladora indicadas.
  • Términos y condiciones transparentes.
  • Información de contacto disponible.
  • Política de privacidad disponible.
  • Indicación clara de la empresa operadora.

Al elegir un sitio web, verificar la información legal debe ser el primer paso a tener en cuenta. Ignorar los factores antes mencionados aumenta los riesgos del cliente al usar una plataforma insegura.

Confianza ciega en bonos y promociones

Existen jugadores que solo se dejan llevar por las promociones. La publicidad llamativa y los bonos generosos crean una sensación de ventaja, pero suelen camuflar las cláusulas de uso. Sin estudiar detenidamente los términos y condiciones, los usuarios pueden encontrarse con requisitos que dificultan los retiros. Es fundamental recordar que estos beneficios son incentivos, no una garantía de premios reales.

Uso de fuentes no verificadas

Otro error común es confiar en canales de información dudosa. Los jugadores suelen leer reseñas en foros o hacer clic en enlaces de artículos aleatorios sin verificar su autenticidad.

Existen múltiples sitios web que publican calificaciones y opiniones, pero no todos son objetivos. Algunos recursos se crean únicamente para promocionar enlaces de afiliados.

Los fallos típicos al contrastar datos son:

  • Depositar la confianza en testimonios aislados sin un análisis más profundo.
  • Ignorar las reseñas independientes.
  • Hacer clic en enlaces desconocidos.
  • Evitar la comparación entre plataformas.
  • Confiar únicamente en la publicidad.

Estas acciones suelen derivar en malas decisiones y una experiencia negativa. Lo ideal es diversificar las consultas y analizar la información de forma integral.

Falta de atención a la seguridad

La seguridad es un aspecto clave al elegir un sitio de apuestas en línea. Sin embargo, muchos usuarios subestiman su importancia. Por ejemplo, la falta de una conexión y un dominio inusual pueden ser señales de un recurso poco confiable. También es importante considerar cómo el sitio procesa los datos. Ignorar estos factores puede provocar fugas de información. Es fundamental que los usuarios tengan conocimientos básicos de seguridad digital.

No analizar las condiciones de retiro

Otro error común es ignorar las políticas de cobro. Los usuarios se enfocan en el registro y el depósito de fondos sin informarse sobre cómo recuperar las ganancias. Algunas plataformas imponen limitaciones que se hacen evidentes y pueden incluir comisiones, montos mínimos de retiro o tiempos de procesamiento.

Antes de registrarse, tenga en cuenta los siguientes elementos:

  • Montos mínimos y máximos de retiro.
  • Tiempos de procesamiento de la solicitud.
  • Posibles comisiones.
  • Requisitos de verificación.
  • Métodos de pago disponibles.

Al comprender estos términos evita decepciones y aporta transparencia a la experiencia, ambos cruciales para que los usuarios mantengan una relación a largo plazo con el servicio.

Cómo evitar errores comunes

Para minimizar los riesgos, los jugadores deben elegir un sitio de apuestas adecuado a sus criterios. No base sus decisiones en las primeras impresiones o la publicidad. Verificar la licencia, analizar las reseñas y revisar los términos y condiciones le servirá para formarse una opinión objetiva de la plataforma, basada en la seguridad. Esta estrategia es útil para evitar errores y elevar la confianza en el servicio elegido.

Conclusión

Cometer errores al buscar sitios de apuestas en línea puede tener graves consecuencias, incluyendo la pérdida de fondos y datos. La atención y un enfoque sistemático son la base de una elección segura. Actuar con criterio permite a los usuarios tener una experiencia positiva y evitar riesgos innecesarios.

Bank of America alerta: India necesita reformas clave para sostener su crecimiento

El crecimiento económico de India sigue siendo el más rápido entre las grandes economías del mundo, pero no se puede bajar la guardia. Así lo advierte un alto ejecutivo de Bank of America en una reciente entrevista en Bloomberg Television, donde desglosó los principales riesgos que aún amenazan la recuperación de la inversión extranjera y la sostenibilidad del boom indio.

No estamos fuera de peligro todavía

El optimismo que rodea a la tregua en Oriente Medio es comprensible y alivia parte de la presión sobre los mercados financieros. Sin embargo, el portavoz de BofA recordó que la salida de inversores institucionales extranjeros (FII) de la India durante los últimos 18 meses no fue casualidad, sino la culminación de varios factores. Las valoraciones del mercado indio llegaron a situarse dos desviaciones estándar por encima de sus promedios históricos, y los resultados empresariales no acompañaron. A eso se sumaron conflictos fronterizos y las incógnitas en torno al impacto de la inteligencia artificial en un país cuya locomotora tecnológica —los servicios de TI— representa un pilar crítico.

Los FII están ahora en mínimos de 14 años. La rupia se devaluó hasta niveles históricos y, aunque la situación geopolítica mejore, no hemos salido del bosque, insistió.

Valoraciones más razonables pero sin catalizador claro

El ajuste ha devuelto los múltiplos del mercado indio a la media histórica de entre 20 y 21 veces beneficios, pero el ejecutivo de BofA cree que eso no basta. «Puedes encontrar crecimiento similar en otros mercados a múltiplos mas bajos», explicó. Las valoraciones por sí solas nunca provocan compras o ventas masivas: ofrecen un punto de entrada o salida, pero hace falta un catalizador. Y los catalizadores inmediatos —las lluvias monzónicas, el devenir de los precios energéticos— son difíciles de predecir. A más largo plazo, lo que más inquieta es si la inteligencia artificial obligará a repensar por completo el modelo de externalización de servicios que ha hecho famosa a la India.

El tren de las reformas en marcha

El Gobierno indio parece haber entendido el mensaje. En los últimos seis meses ha firmado más acuerdos comerciales bilaterales que en la década anterior y ha acelerado cambios en múltiples áreas. Para el responsable de Bank of America, estas reformas, aunque individualmente modestas, acumuladas pueden representar la mayor ola de reformas desde 1991. El calendario político despejado —con la elección en Bengala Occidental ya resuelta y la de Uttar Pradesh en 2027— deja margen para que ese «tren reformista» mantenga el ritmo. Y ese es precisamente el factor que los inversores globales están observando con lupa.

«Mi apuesta personal es que terminaremos con una ola de reformas acumuladas más grande que la que vimos en 1991», sostuvo el directivo.

— Portavoz de Bank of America en Bloomberg Television

Inteligencia artificial: ¿verdugo o nueva oportunidad?

Uno de los debates más espinosos es el futuro de las grandes empresas de software indias como Tata Consultancy o Infosys. Las cifras recientes parecen dar la razón a los pesimistas: las cinco mayores compañías del sector sumaron un millón de empleos en la década anterior, pero en el último año perdieron entre 15.000 y 17.000 puestos. Sin embargo, los analistas de BofA sugieren que la narrativa puede ser engañosa. La adopción empresarial de la inteligencia artificial está apenas en sus primeras etapas y el verdadero caso de uso aún se está descubriendo. Lejos de reducir la demanda, podría ampliar espectacularmente el ámbito de trabajo para estas firmas. No las descarten tan rápido, advirtió.

El apetito inversor no se ha evaporado

A pesar del ruido, el interes por la India sigue intacto. En la última conferencia corporativa organizada por Bank of America en el país, la asistencia de inversores creció un 30% respecto al año anterior. Dos tercios de los participantes eran CEOs o CFOs de grandes compañías indias. «Los inversores están afilando los lápices, haciendo los deberes para ver si este es el momento adecuado para entrar», señaló el ejecutivo. La tubería de salidas a bolsa es larguísima y, aunque las condiciones de mercado no son las ideales, las empresas con fundamentos sólidos, ventajas competitivas duraderas y buen gobierno siempre terminan encontrando comprador.

Digitalización interna: el espejo de Bank of America

El banco estadounidense no es ajeno a la revolución tecnológica. Tiene desplegadas herramientas de inteligencia artificial para sus 213.000 empleados y lleva años pilotando sistemas de lenguaje natural con aplicaciones como Erica, un asistente para clientes minoristas. Cada año siguen incorporando entre 2.000 y 12.000 graduados universitarios, y el directivo negó categóricamente que la IA esté destruyendo empleo en la entidad. La consigna es clara: usar la tecnología para aumentar la productividad y mejorar los ingresos sin prescindir del talento.

Lo que está en juego para el inversor global

Visto lo visto, el mensaje de Bank of America no es ni triunfalista ni catastrofista, sino un llamado pragmático. India sigue siendo la economía grande que más rápido crece, pero la sostenibilidad de ese crecimiento depende de decisiones políticas y de la capacidad de adaptación de su sector tecnológico. La confianza no se compra solo con buenos datos macro; se gana con reformas creíbles y con la demostración de que el país puede reinventarse cuando el modelo tradicional flaquea. Para quienes han abandonado la India o dudan en entrar, el momento de evaluación ha llegado.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

La nueva isla privada de Elon Musk que redefine su inversión en real estate prime

He analizado la evolución del patrimonio inmobiliario de Elon Musk desde 2020 y la conclusión es clara: lo que empezó como una promesa de desprendimiento total se ha convertido en una de las recalibraciones de capital más radicales del real estate prime global. Lejos del ladrillo decorativo, el hombre más rico del mundo ha construido un ecosistema de alta funcionalidad que integra vivienda, operativa industrial y control territorial. Esta es la anatomía de sus propiedades y lo que implica para los inversores con mentalidad de patrimonio.

El vaciado de la bóveda: la venta de las mansiones de California

En 2020, Musk anunció en Twitter su intención de vender casi todas sus posesiones físicas. La palabra clave fue libertad. El movimiento se materializó con la desinversión de siete mansiones californianas por un valor conjunto de más de 100 millones de dólares. La operación concentró la liquidez en un momento clave: meses antes del endurecimiento monetario que enfriaría el mercado de alto standing.

La joya de ese portfolio era un château francés de 1.510 metros cuadrados en Bel-Air, seis dormitorios, biblioteca de dos plantas y sala de cine, que se vendió por 29 millones de dólares. Otra propiedad con historia de Hollywood —la antigua casa del actor Gene Wilder, de 260 metros cuadrados— fue vendida a su familia por 7 millones en 2020, aunque un trust vinculado a Musk la recompró en enero de 2025 por 7,6 millones y es hoy su única posesión en la costa oeste.

Un paquete de cuatro inmuebles adyacentes en Bel-Air, compuesto por una casa de 650 metros cuadrados y otras de distinto porte, se vendió en bloque por 62,5 millones de dólares a un desarrollador que planea unificar las parcelas. Y la residencia mediterránea Guignécourt, en Hillsborough, con 1.486 metros cuadrados, salón de baile con pan de oro y vistas a la bahía de San Francisco, alcanzó 40,8 millones de dólares en 2021.

Musk no vendió por falta de liquidez; vendió para concentrar su capital en un ecosistema inmobiliario diseñado a medida de sus necesidades operativas.

Texas como epicentro: del ranch modesto a la ciudad privada

Tras la purga californiana, el foco se trasladó a Boca Chica, donde SpaceX tiene su base de lanzamiento. Allí residió en una casita prefabricada de Boxabl de apenas 37 metros cuadrados, aunque su biógrafo Walter Isaacson mostró una vivienda de dos dormitorios igualmente espartana. En 2021, Musk confirmó que alquilaba a SpaceX un rancho de tres dormitorios valorado en 50.000 dólares. Ninguno de estos activos entraría en un radar de real estate prime; sin embargo, revelan la lógica: máxima proximidad operativa a coste mínimo.

En paralelo, el magnate consolidó un discreto pero costoso entramado en los alrededores de Austin. Tres propiedades adquiridas en 2024 por 35 millones de dólares forman un complejo no oficialmente reconocido como compound: una villa toscana de 1.338 metros cuadrados, una mansión de seis dormitorios a orillas del lago Austin y una tercera residencia cercana. The Wall Street Journal ha documentado la presencia de seguridad permanente y personal, aunque Musk niega que se trate de un hogar colectivo para sus catorce hijos.

En West Lake Hills, una casa de 641 metros cuadrados con un vallado metálico de casi 5 metros de altura generó un conflicto urbanístico que llegó al ayuntamiento. Tras meses de litigio, en julio de 2025 obtuvo los permisos por un estrecho margen. La valla, que un vecino comparó con Fort Knox, subraya la prioridad del control sobre la estética. Además, dos áticos en el Austin Proper Hotel, propiedad de una sociedad ligada a su amigo Antonio Gracias, le sirven de base ocasional en el centro de la ciudad.

Pero el activo que redefine el real estate privado de Musk es Starbase, la ciudad constituida en mayo de 2025 en el extremo sur de Texas. Con unos 500 residentes, escuela propia (Ad Astra), bar exclusivo para empleados (Astropub) y un cartel que reza “Mars Embassy. Future Location”, Starbase funciona como un municipio de facto con alcalde empleado de SpaceX. Reuters cifra en 5.000 los empleos creados y en 100 millones de dólares los ingresos por turismo. No es una ciudad de vacaciones: es la infraestructura residencial de un proyecto de colonización interplanetaria.

Cuando un billonario construye su propia ciudad, la plusvalía inmobiliaria se diluye en un valor más difuso: la capacidad de fijar las reglas del entorno donde se crea su riqueza.

Lecciones de un portfolio disruptivo: Análisis E-E-A-T

La estrategia inmobiliaria de Musk rompe todos los manuales del wealth management tradicional. Vendió activos trophy en el pico del mercado californiano y redirigió el capital hacia una combinación de residencia funcional, suelo operativo y control municipal. Para un family office, la lectura no es replicable en su literalidad, pero sí en su lógica: el inmueble como plataforma de negocio, no como reserva de estatus.

Esta decisión minimiza el riesgo de sobrevaloración del mercado residencial de lujo —que ya mostraba signos de agotamiento en 2022— y aprovecha las ventajas fiscales y regulatorias de Texas. Sin embargo, la liquidez de estas propiedades a medida es limitada. Una ciudad construida alrededor de una empresa privada que, además, genera litigios por las vibraciones de sus lanzamientos, difícilmente atraerá a un comprador institucional. El verdadero retorno para Musk no está en la reventa, sino en la sinergia con SpaceX y Tesla.

Dicho esto, el inversor que observe el caso Musk debe preguntarse si existe un sustituto de mercado para este tipo de activos. La respuesta, en este momento, es no. Las viviendas de la élite tecnológica en Austin o Miami han registrado revalorizaciones notables, pero ninguna ha integrado el nivel de control territorial de Starbase. Quien aspire a esa categoría de real estate no encontrará referencias en los índices de Knight Frank: tendrá que construirlas.

💎 Veredicto Wealth

El portfolio inmobiliario de Elon Musk es un caso de laboratorio, no una guía de inversión. Para un inversor convencional, las propiedades de Starbase o el compound de Austin carecen de liquidez y transparencia; el verdadero activo no es el ladrillo, sino el control del ecosistema operativo.

El calzado español pierde el 35 % de sus empresas en cinco años

El sector del calzado español ha perdido 1.149 empresas en cinco años, un 35% del total, una sangría que amenaza con encarecer el precio de los zapatos y reducir la variedad de producto ‘made in Spain’. La desaparición de fabricantes se concentra en las comarcas alicantinas de Elche y Elda, donde la patronal AEC alerta de una crisis que ya ha destruido 3.670 empleos directos en 2025.

La cifra, extraída del registro de la Asociación Española de Empresas de Componentes para el Calzado y la Marroquinería, muestra un retroceso continuo: de las 3.280 compañías que operaban en 2020 se ha pasado a 2.131. Solo el año pasado cerraron 195 empresas, y en 2026 la tendencia sigue a la baja, según la patronal.

La crisis golpea especialmente a los núcleos tradicionales del calzado en la Comunidad Valenciana (37% de las desapariciones) y Castilla-La Mancha (39,7%), con focos en Almansa. Gigantes auxiliares como Analco, proveedor de suelas y plantillas, o la firma femenina María Jaén han sucumbido a la presión de costes y la caída de pedidos.

En paralelo, la producción mundial está dominada por Asia: China fabrica el 53,4% del calzado mundial (13.000 millones de pares), India el 12,6% (3.000 millones) y Vietnam el 6,5%. España, pese a exportar 167,7 millones de pares por valor de 3.388,5 millones de euros en 2025, apenas representa el 0,3% de la producción global. La competencia con costes laborales hasta diez veces inferiores deja a los fabricantes locales en una posición frágil, como recoge la industria global del calzado.

La factura en el lineal: cuánto podrían subir los zapatos y por qué

El encarecimiento del producto final es casi inevitable. Los costes laborales españoles son un 55% más altos que los portugueses: 15,38 euros por hora en España frente a los 9,94 euros de Portugal, 9,33 de Grecia o los 5-8 euros de Europa del Este, según los últimos datos de la AEC (referidos a 2023). A ello se suma el alza de las materias primas, la energía y los costes de logística, que han comprimido los márgenes hasta niveles insostenibles.

La menor oferta de fabricantes nacionales reduce la competencia interna y otorga más poder a las pocas empresas que sobreviven, lo que puede traducirse en subidas de precio. Para el consumidor, el riesgo es doble: pagar más por el mismo par de zapatos o tener que optar por calzado de importación con menor control de calidad y trazabilidad.

La desaparición de empresas no solo encarece el zapato: reduce opciones y empuja al comprador hacia un producto de importación con menor trazabilidad y garantías.

El ‘made in Spain’ contra la marea asiática: la pérdida de competitividad

La brecha competitiva no es solo laboral. Los fabricantes asiáticos han integrado cadenas de suministro que les permiten producir a gran escala con tiempos de respuesta muy cortos. China, India y Vietnam concentran más del 72% de la producción mundial, mientras que el calzado español se ha quedado arrinconado en nichos de gama media-alta. AEC advierte de que la demanda irregular y la guerra arancelaria añaden incertidumbre a un sector que ya pierde peso exportador.

desaparición empresas calzado

El plan de choque del sector: qué pide la patronal para frenar los cierres

La patronal AEC ha reclamado a todas las administraciones un plan industrial de choque que incluya medidas inmediatas. Entre ellas, una flexibilización laboral que evite despidos en fases de caída de demanda, incentivos a la inversión productiva, y una reducción de cargas administrativas y fiscales que penalizan a las micropymes. También piden programas de reindustrialización para reforzar la fabricación en España frente a la fuga de pedidos a países con costes más bajos.

El director general de AEC, Álvaro Sánchez, subraya que «no hablamos de empresas aisladas: hablamos de una cadena de valor completa. Las empresas no aguantan más. Necesitamos una respuesta institucional inmediata, coordinada y con visión industrial». La clave para el consumidor es que, si el plan no se activa, la oferta de calzado nacional se reducirá y los precios subirán de forma estructural.

🛒 El Veredicto de Compra

  • Compare el precio por par y la etiqueta de origen: un zapato más barato de importación puede esconder costes ocultos en calidad y durabilidad. El precio del producto español, si sube, refleja unos estándares laborales y de control superiores.
  • No dé por sentada la etiqueta ‘made in Spain’: verifique que el calzado especifica realmente la fabricación nacional; muchas marcas utilizan componentes asiáticos maquillados con un último ensamblaje en España.
  • Esté atento a las ofertas de liquidación por cierre: cuando una empresa desaparece, es frecuente que se realicen ventas directas de stock. Puede ser una oportunidad para adquirir producto de calidad a un precio más bajo, pero sin garantías postventa.

La NASA selecciona la misión DAPHNE para analizar el impacto del clima espacial en la atmósfera terrestre

0

La NASA acaba de seleccionar una misión diseñada para desvelar cómo las turbulencias de la atmósfera inferior de la Tierra alimentan el clima espacial que amenaza satélites y astronautas. DAPHNE, acrónimo de Dynamic Atmosphere-Ionosphere Explorer, lanzará dos satélites gemelos para cartografiar de forma simultánea los vientos neutros, la temperatura y la composición química de la termosfera, la fina capa donde el aire se convierte en plasma y donde se manifiestan las tormentas geomagnéticas que pueden dejar inútiles sistemas de GPS o comunicaciones. El coste de la misión, sin contar el lanzamiento, no superará los 250 millones de dólares y su despegue no se producirá antes de 2029, según confirmó ayer la agencia espacial estadounidense.

Dos satélites gemelos para cazar los vientos de la termosfera

DAPHNE accederá ahora a la Fase B de desarrollo, que incluye la planificación detallada del vuelo y las operaciones. Lo que hace singular a esta misión es su estrategia de observación coordinada: dos satélites idénticos volarán en formación para realizar mediciones multipunto de la dinámica atmosférica superior. Hasta ahora, la inmensa mayoría de las sondas habían analizado la ionosfera y la termosfera desde un único punto, lo que impedía distinguir los cambios espaciales de los temporales.

La científica principal, Aimee Merkel, del Laboratorio de Física Atmosférica y Espacial de la Universidad de Colorado en Boulder, lidera un equipo que tratará de incorporar la energía procedente de la atmósfera baja —tormentas, ondas de gravedad o corrientes de marea— en los modelos de predicción del clima espacial. El objetivo es ambicioso: “proporcionar datos que ayuden a predecir y mitigar los efectos del clima espacial en satélites de órbita baja, sistemas de navegación y futuras misiones tripuladas más allá de la protección magnética de la Tierra”, en palabras de Nicky Fox, administradora asociada de la Dirección de Misiones Científicas de la NASA.

Imagina la termosfera como la piel de una manzana —apenas un suspiro gaseoso de menos de 500 kilómetros que rodea el planeta— sometida a la furia impredecible del Sol y a los susurros mecánicos que suben desde el suelo. Los satélites de DAPHNE sobrevolarán esa región recogiendo datos con la misma precisión con la que un cardiólogo coloca electrodos en un pecho para leer las arritmias del corazón.

La cúpula invisible que protege (y amenaza) a los astronautas

La termosfera y la ionosfera forman un escudo activo donde la atmósfera neutra de la Tierra da paso al plasma espacial. Allí, el bombardeo de rayos X y ultravioleta solar, junto con las sacudidas del viento solar, generan corrientes eléctricas que calientan y expanden el gas, aumentando la fricción que sufren los satélites en órbita baja. Comprender cómo la actividad solar y los fenómenos meteorológicos cotidianos modulan esa región es, por tanto, una cuestión de seguridad cotidiana y de exploración interplanetaria.

La misión se someterá a una revisión de confirmación en 2027, un hito que evaluará el progreso técnico y la disponibilidad presupuestaria antes de cerrar el diseño definitivo. El pasado 18 de junio, la NASA dio el primer paso al seleccionar DAPHNE entre varias propuestas presentadas a la convocatoria DYNAMIC (Dynamical Neutral Atmosphere-Ionosphere Coupling), un anuncio de oportunidad lanzado en 2022 y gestionado por el programa de Sondas Solares Terrestres del Centro Goddard.

DAPHNE

En paralelo, las previsiones de la NOAA indican que el actual ciclo solar 25 alcanzará su máximo a finales de 2025, aunque la actividad geomagnética elevada puede prolongarse durante todo 2026. Precisamente por eso resulta tan oportuno que una misión como DAPHNE reciba luz verde ahora: cuando los datos que recopile dentro de unos años lleguen a los centros de predicción, la humanidad estará ya inmersa en la fase de retorno a la Luna con el programa Artemis y planificando los primeros viajes tripulados a Marte.

Cada perturbación en la termosfera puede traducirse en un apagón de navegación o en una desviación de la trayectoria de una nave hacia la Luna.

Por qué DAPHNE llega en el momento justo

El clima espacial sigue siendo uno de los grandes puntos ciegos de la meteorología operativa. Las erupciones solares y las eyecciones de masa coronal pueden tardar entre uno y tres días en alcanzar la Tierra, pero sin una comprensión fina del acoplamiento entre la atmósfera baja y la alta, los modelos solo ofrecen alertas genéricas y con márgenes de error enormes. DAPHNE busca romper esa barrera midiendo a la vez los vientos neutros y la composición química, dos variables que hasta ahora se habían tratado por separado.

No obstante, la misión no está exenta de riesgos. Volar dos satélites en formación exige un control orbital exquisito y una calibración cruzada continua. Además, la financiación máxima de 250 millones de dólares solo cubre el desarrollo y las operaciones; el lanzamiento deberá contratarse por separado o aprovechar un cohete compartido dentro del programa de Vehículos de Lanzamiento de la NASA. Si la revisión de 2027 detecta retrasos o sobrecostes, el calendario podría deslizarse más allá de 2029.

Aun así, la selección de DAPHNE envía una señal clara: la heliofísica ha dejado de ser la hermana menor de la exploración planetaria para convertirse en una prioridad estratégica. Las tormentas solares no solo amenazan la electrónica espacial; también pueden inducir corrientes en redes eléctricas terrestres y aumentar la radiación que reciben las tripulaciones a bordo de la Estación Espacial Internacional. En un momento en que la economía digital depende de cada vez más constelaciones de satélites, anticipar el tiempo en el espacio es casi tan vital como pronosticar la lluvia en la Tierra.

La NASA financia y supervisa DAPHNE a través del programa de Sondas Solares Terrestres del Centro Goddard en Greenbelt, Maryland. La próxima cita en el calendario es la revisión de confirmación de 2027; a partir de ahí, si todo marcha según lo previsto, los ingenieros comenzarán a montar los dos satélites gemelos que, algún día no antes de 2029, se separarán en órbita para escuchar el latido invisible de la termosfera y contarnos, por fin, qué ocurre cuando el viento del espacio sopla sobre la Tierra.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La NASA ha seleccionado la misión DAPHNE para estudiar el acoplamiento entre la atmósfera baja y la alta y mejorar la predicción del clima espacial.
  • Dónde: La misión operará en la termosfera y la ionosfera terrestres, entre unos 80 y 600 kilómetros de altitud.
  • Institución responsable: Laboratorio de Física Atmosférica y Espacial de la Universidad de Colorado en Boulder, bajo financiación de la NASA (Programa de Sondas Solares Terrestres del Centro Goddard).
  • Cuándo: Selección el 18 de junio de 2026; revisión de confirmación en 2027; lanzamiento no antes de 2029.
  • Impacto a futuro: Permitirá modelar con mayor precisión los efectos del clima espacial en satélites, sistemas de navegación y astronautas, reforzando la seguridad de las misiones Artemis y las constelaciones de comunicaciones.

Javier Catena asume la dirección ejecutiva de El Corte Inglés para liderar una nueva etapa de crecimiento

El Corte Inglés ha iniciado una nueva etapa en su estructura directiva con el nombramiento de Javier Catena como consejero delegado del grupo, una decisión aprobada por unanimidad por el Consejo de Administración a propuesta de la presidenta de la compañía, Cristina Álvarez. El movimiento supone una reorganización de la cúpula ejecutiva de la empresa y sitúa a Catena al frente de la implementación del nuevo Plan Estratégico, actualmente en proceso de actualización.

En este sentido, con este nombramiento, todas las áreas de negocio del grupo pasarán a reportar directamente al nuevo consejero delegado, quien además asumirá la dirección del comité ejecutivo. La medida refuerza el papel de Catena como principal responsable de la gestión operativa de la compañía en un momento marcado por la transformación del sector de la distribución y por los nuevos retos derivados de la digitalización, la eficiencia logística y la evolución de los hábitos de consumo.

La designación de Catena llega respaldada por una amplia trayectoria dentro de la organización. Hasta ahora ocupaba el cargo de director de operaciones (COO), desde donde ha liderado áreas consideradas estratégicas para el negocio, como la cadena de suministro, la logística y la gestión inmobiliaria. Su conocimiento de la estructura interna y de los principales procesos operativos de la compañía ha sido uno de los factores determinantes para su elección.

Cristina Álvarez, apoya al cien por cien el nombramiento de Catena como consejero delegado de El Corte Inglés

Desde la presidencia de El Corte Inglés se ha subrayado que el nuevo consejero delegado reúne la experiencia y la visión necesarias para afrontar la siguiente fase de desarrollo del grupo. Cristina Álvarez destacó que su incorporación a la máxima responsabilidad ejecutiva permitirá consolidar los avances logrados en los últimos años y reforzar la capacidad de la compañía para adaptarse a un entorno cada vez más competitivo.

Javier Catena, con el apoyo de nuestro gran equipo directivo, será decisivo en esta nueva etapa de crecimiento e inversión«, señaló la presidenta tras la reunión del Consejo. Álvarez destacó además que el nuevo modelo organizativo contribuirá a fortalecer una estructura de gobierno corporativo más adecuada para responder a los desafíos actuales y futuros de la empresa.

El nombramiento se produce en un contexto de revisión estratégica para una de las mayores compañías de distribución de España. El Corte Inglés trabaja actualmente en la actualización de su hoja de ruta corporativa, con el objetivo de consolidar su posición en el mercado, acelerar los procesos de transformación digital y seguir mejorando su rentabilidad. La experiencia de Catena en la gestión de operaciones y en la optimización de procesos internos se considera clave para alcanzar estos objetivos.

Cristina Álvarez, nueva presidenta de El Corte Inglés
Cristina Álvarez, presidenta de El Corte Inglés

Fuente: El Corte Inglés

La reorganización de la dirección también implica la salida de Santiago Bau, quien hasta ahora desempeñaba las funciones de director general. La compañía informó de que su marcha se produce de mutuo acuerdo, poniendo fin a una etapa en la que ha participado activamente en el fortalecimiento de la gestión empresarial y financiera del grupo.

Desde la presidencia se quiso reconocer expresamente la contribución realizada por Bau durante los últimos años. Cristina Álvarez agradeció su “compromiso y capacidad de ejecución”, dos cualidades que, según destacó, han resultado fundamentales para impulsar el crecimiento de la compañía y reforzar su solidez financiera durante los últimos cuatro ejercicios.

La salida de Bau y la promoción de Catena representan uno de los cambios más relevantes en la estructura ejecutiva de El Corte Inglés desde el inicio del proceso de transformación emprendido por la empresa en los últimos años. Durante este periodo, el grupo ha impulsado importantes medidas orientadas a modernizar su modelo de negocio, mejorar la eficiencia operativa y fortalecer su posición financiera.

La apuesta por un perfil interno para asumir la dirección ejecutiva refleja también la voluntad de mantener la continuidad en la gestión y aprovechar el conocimiento acumulado dentro de la organización. Catena ha participado directamente en algunos de los proyectos más relevantes desarrollados recientemente por la compañía, especialmente en ámbitos relacionados con la logística, la optimización de la cadena de suministro y la gestión de activos inmobiliarios.

Estos ámbitos se han convertido en piezas fundamentales para la competitividad de los grandes grupos de distribución, que deben responder a consumidores cada vez más exigentes y a un mercado caracterizado por la omnicanalidad y la integración entre los canales físicos y digitales. La experiencia del nuevo consejero delegado en estas áreas podría desempeñar un papel decisivo en la ejecución de los próximos planes de crecimiento.

Con esta nueva estructura, El Corte Inglés busca reforzar la agilidad en la toma de decisiones y concentrar la responsabilidad ejecutiva en una figura con una visión transversal de todas las áreas del negocio. La medida pretende facilitar la coordinación entre las distintas unidades operativas y acelerar la puesta en marcha de las iniciativas contempladas en el futuro plan estratégico.

El nombramiento de Javier Catena marca así el comienzo de una nueva etapa para el grupo, que afronta los próximos años con el objetivo de consolidar su liderazgo en el sector, impulsar nuevas inversiones y adaptarse a las profundas transformaciones que vive el comercio minorista. La compañía confía en que la experiencia, el conocimiento interno y la capacidad de gestión del nuevo consejero delegado permitan avanzar con éxito en esta nueva fase de desarrollo empresarial.

Publicidad