Movistar Plus, Atresmedia, RTVE y Mediaset redefinen su apuesta por las series españolas

El mercado español de la ficción atraviesa una nueva etapa. Después de varios años en los que las plataformas internacionales elevaron la producción de series nacionales, los grandes grupos audiovisuales españoles están reajustando sus estrategias. Movistar Plus, Atresmedia, RTVE y Mediaset afrontan este nuevo escenario con modelos diferentes.

En el caso de Movistar Plus, el nuevo equipo directivo ha servido para despejar las dudas que habían circulado durante los últimos meses sobre un supuesto desmantelamiento de su apuesta por las series, tal y como apuntaban medios como Kinótico. La llegada en mayo de Alfonso Gómez Palacio como consejero delegado y de Juan Andrés García Ropero, ‘Bropi’, como responsable de Contenidos ha venido acompañada de una nueva hoja de ruta. El segundo mantuvo más de 50 reuniones con productores y creadores durante sus primeros meses en el cargo para conocer de primera mano los proyectos que manejaba la industria.

El calendario confirma que Movistar Plus no ha abandonado la ficción. En 2026 llegarán ‘El castillo’, que se estrena el 8 de octubre, creada por Isabel Peña y protagonizada por Raúl Arévalo, Omar Ayuso, Laia Marull y Valentina Vidal; la segunda temporada de ‘Celeste’, prevista para noviembre, con Carmen Machi de nuevo como inspectora de Hacienda; y ‘Matar a un oso’, prevista para diciembre y desarrollada por los hermanos Sánchez-Cabezudo, con Eduard Fernández y Miki Esparbé.

La cartera para 2027 es todavía más extensa. Incluye ‘Ardora’, de Jorge Coira, con Javier Gutiérrez y Carolina Yuste; ‘Veredicto’, de Eduard Sola, Pol Cortecans y Daniel González a partir de una idea de Carles Porta, con Nagore Aranburu, Ernesto Alterio, Alba Flores y Omar Ayuso; ‘Todo lo necesario’, de Marcel Barrena y Alberto Marini, sobre los 267 días de cautiverio de tres cooperantes, protagonizada por David Verdaguer, Enric Auquer y Marina Salas; ‘Iruña 97’, con Clara Galle y Álvaro Cervantes; la segunda temporada de ‘Se tiene que morir mucha gente‘; ‘El Centro’ y ‘El otro mundo’.

Entre los proyectos que más llaman la atención figura ‘La náufraga’, la primera incursión de Fernando León de Aranoa en la ficción televisiva, con Belén Cuesta. A ello se suma una serie ambientada durante la preparación de la ceremonia inaugural de los Juegos Olímpicos de Barcelona de 1992, creada por Cristóbal Garrido y Adolfo Valor y con un reparto formado por David Verdaguer, Paula Malia, Silvia Abril, Andreu Buenafuente, María León, Alex Brendemühl, Pau Durà y Jorge Usón.

También está en marcha una nueva producción vinculada al sello de Moriarti y al universo de Carles Porta, con Anna Castillo, Pol López y Eduard Fernández, todavía sin argumento desvelado.

La apuesta no se limita a las series. En cine, Movistar Plus mantiene el objetivo de estrenar una película española cada semana y prepara ‘250 metros’, dirigida por Daniel Monzón y protagonizada por Luis Tosar; ‘Una visita familiar’, de Sandra Romero, y un nuevo proyecto de Paco León. Además, ‘La bola negra’, una de las grandes producciones de la etapa anterior, fue seleccionada para representar a España en los Oscar, después de que las tres películas españolas preseleccionadas por la Academia fueran producciones originales de Movistar Plus.

La nueva estrategia de Movistar Plus no tendrá fácil mantener la calidad y éxitos de la denominada edad dorada de la ficción de la etapa de Domingo Corral. Series como ‘La Mesías’, de Los Javis; ‘Antidisturbios’, de Rodrigo Sorogoyen; ‘Querer’, centrada en una relación matrimonial marcada por la violencia sexual; o ‘Poquita fe’, de Raúl Cimas y Esperanza Pedreño, situaron a la plataforma en una posición especialmente relevante dentro de la ficción española.

Al lado de Movistar Plus se encuentra Atresmedia, que mantiene una estrategia basada en combinar la producción propia, Atresplayer y acuerdos con grandes plataformas internacionales. El grupo ha reforzado sus acuerdos con Netflix y Disney y utiliza el modelo de ventanas para explotar sus producciones en diferentes mercados.

Un ejemplo es ‘Las hijas de la criada’, que primero pasó por Atresplayer, se encuentra en emisión en Antena 3 y posteriormente llegó a Netflix y a otros canales y plataformas internacionales. El grupo también prepara nuevos proyectos con una estrategia que incluye una apuesta por su joint venture Buendía Estudios, compartida con Telefónica, y rodajes en territorios como Canarias o Euskadi, aprovechando sus respectivos incentivos fiscales.

Entre sus próximos títulos figura ‘Sira’, continuación de ‘El tiempo entre costuras’, nuevamente con Adriana Ugarte; ‘A la deriva’, ambientada en un pueblo pesquero ficticio llamado Bastuel en 1970 y protagonizada por Paula Echevarría; ‘Trazos ocultos’, thriller rodado en Tenerife con Toni Acosta y Rodolfo Sancho, y ‘Las vecinas’, una comedia dramática de Atresplayer con Ane Gabarain y Nora Navas y la productora de los Javis.

RTVE sigue sin apostar con fuerza por la series autóctonas

En paralelo, RTVE mantiene su apuesta por la ficción, aunque con un modelo más rácano y una presencia especialmente destacada en la programación de tarde. ‘La Promesa’ y ‘Valle Salvaje’ continúan siendo dos de sus principales referencias. La corporación también prepara nuevos proyectos de prime time, aunque en los últimos tiempos ha rebajado su apuesta por la ficción para confiar en fútbol y los formatos de telerrealidad.

El próximo escaparate será la presentación este miércoles en el marco de Iberseries de ‘Rojo sobre Blanco’ y ‘Rocío’. El acto contará con José Pastor, director de Cine y Ficción de RTVE, y estará moderado por Alberto Rey.

‘Rojo sobre Blanco’ es una ficción policial de ocho episodios de 60 minutos producida por RTVE en colaboración con Good Mood. La serie está dirigida por Jesús Rodrigo, María Pulido, David Molina Encinas y cuenta con Daniel Écija como productor y showrunner. El reparto está encabezado por Hugo Silva, María Hervás, Irene Arcos, Pablo Derqui, Manu Baqueiro y Francis Lorenzo. La historia sigue a Daniela, una camarera con una capacidad especial relacionada con la lingüística forense que termina colaborando con el inspector Mario en la resolución de secuestros y crímenes en Madrid.
ficción
Equipo de ‘Rojo sobre Negro’. Foto: FesTVal.

‘Rocío’, por su parte, es una miniserie de cuatro episodios de 70 minutos producida por RTVE y Boomerang TV, dirigida por Humberto Miró y con un equipo de guion encabezado por Aurora Guerra, Carmen Raigon y Susana Córdoba. Martiño Rivas forma parte del reparto de esta ficción biográfica sobre ‘la más grande’.

Mediaset afronta este nuevo ciclo desde una posición diferente. El grupo ha trasladado su intención de reducir el número de producciones de ficción respecto a etapas anteriores y concentra sus esfuerzos en determinados proyectos, tras su distanciamiento con productoras como Alea, al tiempo que mantiene una de sus grandes marcas históricas, ‘La que se avecina’.

Entre sus nuevas apuestas destaca ‘Marusía: Vientos de honor’, una de sus grandes producciones de ficción para Telecinco, desarrollada por Unicorn Content, la productora de Ana Rosa Quintana. También prepara ‘Cabeza alta’, una miniserie de dos episodios prevista para Telecinco en 2027 y coproducida por Shine Iberia. Se trata de una adaptación de la producción italiana ‘A testa alta: Il coraggio di una donna’, centrada en la violencia digital, el chantaje sexual y la exposición pública. La protagonista será Verónica, interpretada por Leonor Watling.

La paradoja de la IA: por qué solo las marcas de ‘hardware’ como Nvidia ganan dinero mientras las ‘Big Tech’ pierden billones

Si usas una aplicación como ChatGPT, Claude o Gemini en tu día a día, es posible que pienses que la empresa que la ha desarrollado se está haciendo de oro, pero la realidad no podría estar más lejos, al menos de momento. Y es que, según los datos del portal especializado IsAIProfitable, solo las tres grandes desarrolladoras de centros de datos y microprocesadores —Nvidia, Micron y AMD— siguen mejorando sus resultados en el corto plazo y mantienen previsiones positivas para los próximos años.

Según los datos de la web especializada, OpenAI ha perdido 39.000 millones de dólares, Anthropic unos 11.000 y DeepSeek unos 200 millones. Por su parte, Amazon ha gastado 370.000 millones en el desarrollo de esta tecnología y solo ha generado 26.000 millones; Alphabet ha gastado 350.000 millones y ha generado 30.000 millones; Microsoft ha gastado 304.000 millones y solo ha recibido 33.000 millones; y, finalmente, Meta ha gastado ya 275.000 millones mientras que ha ingresado «solo» 5.000 millones.

Y es que, mientras las desarrolladoras de software siguen buscando opciones para hacer de sus aplicaciones y modelos de lenguaje opciones más rentables (hasta el punto de que OpenAI ha permitido por primera vez la publicidad en ChatGPT), el problema es que las leyes de Europa y Estados Unidos prohíben que el contenido creado a través de estas herramientas —o incluso aplicaciones generativas de vídeo o audio— pueda registrarse como contenido original. Además, todavía hay dudas sobre si hay clientes suficientes para las versiones de pago o sobre si el mundo cuenta con la electricidad necesaria para los centros de datos contratados.

El hardware sigue siendo mejor inversión que las aplicaciones

En este panorama, vender hardware da una ventaja a Nvidia y compañía. Aunque sus clientes están buscando desarrollar sus propios chips para no depender únicamente de sus procesadores, estos siguen sin estar en el mercado. Por tanto, pueden vender el hardware o, en el caso de AMD y Micron, seguir recibiendo pedidos para construir nuevos centros de datos en Europa y Estados Unidos. Se suma también la compleja realidad de estos proyectos, que en algunas zonas son rechazados por los residentes cercanos por su consumo de agua y por la mala prensa que sigue teniendo la inteligencia artificial.

OpenAI GPT-6.1 Astra

Además, OpenAI, cuyo ChatGPT sigue siendo la cara de estas plataformas, acaba de retrasar el lanzamiento al público de su nueva versión alegando motivos de seguridad. Si estas plataformas empiezan a retrasar lanzamientos o se ven obligadas a no presentar grandes avances durante 2027, pueden acabar por reventar la burbuja, como teme parte de los analistas.

Las salidas a bolsa en 2027

Parte del reto es que, además de Google y Microsoft, que ya cotizan en bolsa, las otras plataformas del sector de la IA también están planteándose dar el salto a la cotización pública. El caso más evidente es OpenAI, que ya había puesto fecha al movimiento en 2026, pero que acabó retrasando el salto al año que viene, periodo en el que cuenta con la asesoría de Goldman Sachs y Morgan Stanley, y que podría servir como un termómetro interesante para sus rivales.

Por otro lado, Anthropic, responsable de Claude, sigue adelante con su propia salida a Wall Street. También es cierto que han sido más cuidadosos a la hora de dar a conocer sus planes que sus rivales, manteniendo buena parte de su calendario en secreto y apostando por la discreción mientras se aclaran las dudas regulatorias en ambos lados del océano.

Nvidia foso competitivo

El caso de la china DeepSeek es muy diferente. La empresa cotizaría en los mercados asiáticos y ha puesto fecha en 2027; tras haber cerrado ya una ronda de financiación en el sector privado, la empresa cuenta con que los inversores y analistas consideren su modelo como una opción interesante frente a sus competidores norteamericanos.

Mientras tanto, Nvidia respira con calma

Pero Nvidia ha conseguido un modelo en el que puede crecer gracias a la IA sin depender exclusivamente de estas empresas. Sus chips y tarjetas gráficas siguen siendo clave tanto en el desarrollo de consolas de videojuegos como en la industria del cine de animación y efectos visuales, o en el desarrollo de sistemas de navegación y vehículos autónomos por parte de empresas automovilísticas con clientes como Mercedes-Benz, Volvo, Jaguar Land Rover y NIO.

Es suficiente para tener margen de maniobra en caso de que, en efecto, haya una burbuja en el sector. Es un recordatorio de que, si bien la empresa se ha hecho de oro en los últimos años, lleva mucho tiempo siendo clave para el sector tecnológico, incluso desde antes del auge de los chatbots.

Inbisa pone 25 millones sobre la mesa para levantar un nuevo parque comercial en Burgos

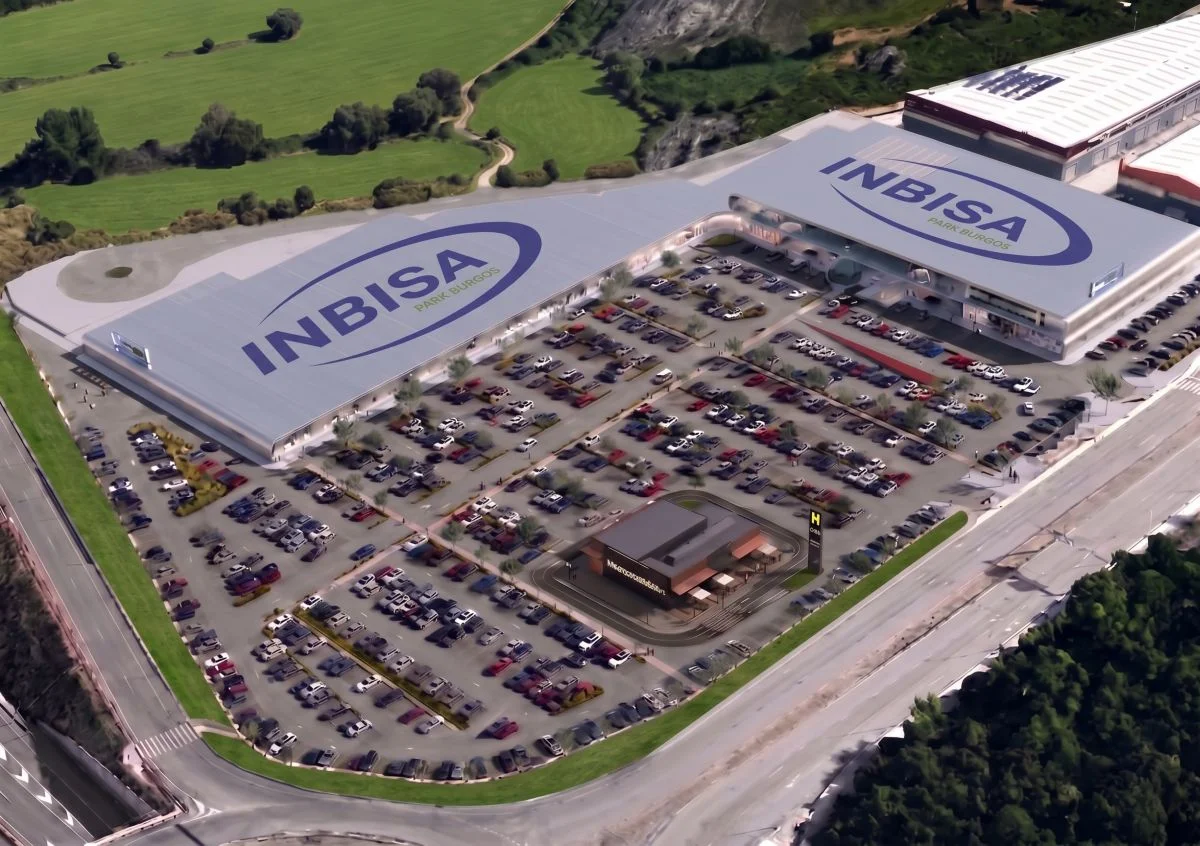
Inbisa amplía su apuesta por el inmobiliario comercial con un nuevo proyecto en Burgos que movilizará más de 25 millones de euros de inversión. La compañía prepara la construcción de un parque comercial en la zona situada entre los barrios de Gamonal y Villafría, una actuación que pretende convertirse en un nuevo foco de actividad económica y comercial para la ciudad.

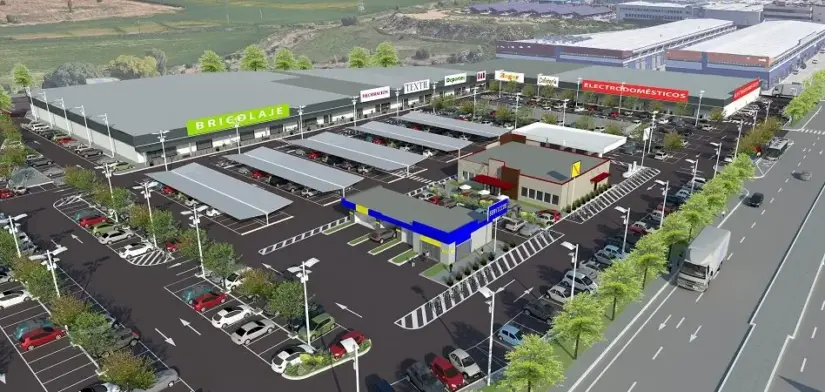
El futuro Inbisa Park Burgos contará con cerca de 20.000 metros cuadrados de superficie bruta alquilable, distribuidos en diferentes establecimientos, además de más de 800 plazas de aparcamiento. El proyecto se encuentra ya en una fase avanzada de tramitación y la previsión de la compañía pasa por abrir las instalaciones durante el segundo trimestre de 2028.

25 millones para un nuevo espacio comercial

La inversión prevista supera los 25 millones de euros, una cantidad destinada al desarrollo de un complejo que contará con 15 locales comerciales. La dimensión del proyecto permitirá a Inbisa crear un nuevo espacio destinado a concentrar diferentes actividades comerciales y de servicios.

La ubicación también juega un papel relevante. El parque se situará entre Gamonal y Villafría, en una zona estratégica de Burgos y con capacidad para dar servicio tanto a los residentes de los barrios próximos como a otros municipios del entorno.

el proyecto contempla 15 establecimientos, lo que permitirá configurar una oferta comercial diversificada. A ello se suman las más de 800 plazas de aparcamiento

La compañía calcula que el área de influencia del futuro complejo alcanzará a más de 327.000 habitantes, un volumen de población que constituye uno de los principales argumentos para el desarrollo de la operación.

Un nuevo proyecto para el negocio inmobiliario de Inbisa

Con esta actuación, Inbisa continúa diversificando su actividad dentro del sector inmobiliario. El desarrollo de parques comerciales permite a las compañías generar ingresos a través del alquiler de los espacios a operadores y, al mismo tiempo, participar en la transformación urbanística de determinadas zonas.

En este caso, el proyecto contempla 15 establecimientos, lo que permitirá configurar una oferta comercial diversificada. A ello se suman las más de 800 plazas de aparcamiento, una infraestructura especialmente relevante para este tipo de activos inmobiliarios. El parque comercial busca así combinar una superficie comercial de tamaño relevante con una buena accesibilidad para los usuarios.

La licencia comercial ya está concedida

El proyecto cuenta con un paso administrativo importante ya superado. Inbisa Park Burgos dispone de licencia comercial, mientras que el siguiente trámite será la solicitud de la correspondiente licencia de obras ante el Ayuntamiento de Burgos. Una vez completada esta fase, la compañía podrá avanzar hacia la construcción del complejo, cuya apertura está prevista para 2028.

inbisa burgos 1 Merca2
Fuente- Inbisa

El calendario refleja que se trata de una inversión de medio plazo, en la que la adquisición y preparación del suelo, la tramitación administrativa y la posterior ejecución de las obras forman parte de un proceso que se prolongará durante los próximos meses.

Más de 400 empleos vinculados al proyecto

Además de la inversión inmobiliaria, el futuro parque comercial tendrá un impacto sobre la actividad económica de la zona. Inbisa estima que el proyecto permitirá generar alrededor de 400 empleos directos e indirectos.

La llegada de nuevos operadores comerciales también puede contribuir a ampliar la oferta disponible para los vecinos y reforzar la actividad empresarial en el entorno de Gamonal y Villafría.

Este tipo de desarrollos se ha convertido en una de las alternativas dentro del mercado inmobiliario comercial, especialmente en ubicaciones donde existe una masa de población suficiente para garantizar la actividad de los establecimientos.

Burgos suma un nuevo desarrollo comercial

El proyecto de Inbisa se incorpora a la transformación de una zona de Burgos que cuenta con una posición estratégica por sus conexiones y por su proximidad a importantes áreas residenciales. La compañía prevé completar el desarrollo durante los próximos años para poner en funcionamiento un complejo de aproximadamente 20.000 metros cuadrados de superficie alquilable.

Inbisa BurgosEste 948 Merca2
Fuente: Inbisa

Con más de 25 millones de euros de inversión, 15 locales, 800 plazas de aparcamiento y una población potencial de más de 327.000 habitantes, Inbisa Park Burgos se presenta como una nueva apuesta por el inmobiliario comercial. El proyecto permitirá a la compañía ampliar su actividad en este segmento y, al mismo tiempo, incorporar un nuevo polo comercial al mapa de Burgos.

Si tienes un alquiler o vas a firmar uno, esto es lo que cambia a partir de mañana

Firmar o renovar un alquiler en España implica someterse a reglas de juego que se actualizan de forma constante. La entrada en vigor de la nueva normativa este 1 de octubre introduce modificaciones clave que cambian las condiciones operativas de propietarios e inquilinos en todo el territorio nacional.

Si estás a punto de plasmar tu firma o tu contrato actual afronta una prórroga, resulta prioritario conocer la letra pequeña antes de dar cualquier paso. Prevenir errores legales y entender los límites en las fianzas marcará la diferencia en la protección de tus derechos patrimoniales.

Lo que debes revisar si tu alquiler cambia de condiciones desde el 1 de octubre

El escenario regulatorio del mercado de vivienda experimenta un giro formal que busca incrementar la transparencia en las operaciones residenciales. Las modificaciones aprobadas inciden de manera directa en la actualización de rentas, la duración de los compromisos pactados y los topes aplicables a los gastos de gestión inmobiliaria.

Para quienes ya residen bajo un contrato vigente, el ajuste normativo no invalida las cláusulas pactadas con anterioridad, pero sí condiciona de manera estricta cualquier novación o prórroga tácita. Es fundamental revisar si el precio acordado respeta los índices de referencia oficiales y los porcentajes máximos de subida anual permitidos en cada comunidad autónoma.

Claves esenciales para actualizar o firmar un contrato de arrendamiento

Youtube video

Antes de asumir compromisos contractuales, conviene analizar los aspectos centrales que articulan el marco regulatorio del alquiler urbano y aseguran un acuerdo equitativo para ambas partes:

  • Topes a la fianza legal: Se mantiene la exigencia de una mensualidad obligatoria para vivienda habitual, limitando las garantías adicionales exigibles a dos meses de renta salvo casos excepcionales.
  • Honorarios de gestión: Las agencias inmobiliarias no podrán repercutir sus costes de tramitación o intermediación directamente sobre el arrendatario en contratos de vivienda habitual.
  • Duración y prórrogas: El inquilino mantiene el derecho a prorrogar el arrendamiento de forma anual hasta alcanzar el mínimo obligatorio de cinco o siete años según si el arrendador es persona física o jurídica.
  • Indemnización por desestimiento: El arrendatario podrá desistir tras seis meses comunicándolo con treinta días de antelación, sin que las penalizaciones superen el importe tope legalmente fijado.
  • Revisión anual de renta: La actualización del precio mensual debe ceñirse escrupulosamente al mecanismo regulatorio oficial establecido por la legislación vigente, prohibiendo incrementos desproporcionados.

Causa y origen del nuevo marco regulatorio residencial en España

La necesidad de estabilizar los precios residenciales y aportar seguridad jurídica ha llevado al legislador a intensificar el control sobre las operaciones inmobiliarias. El trasfondo de esta reforma atiende a la saturación del mercado y a la urgencia de evitar abusos en las cláusulas de adhesión habituales.

La normativa busca frenar la proliferación de contratos temporales fraudulentos que encubren arrendamientos de vivienda habitual para esquivar los controles de precios. La delimitación precisa de cada tipo de uso habitacional constituye el eje central para garantizar que el alquiler siga siendo una opción accesible para las familias.

Impacto directo y aspectos clave en un contrato de arrendamiento

El análisis detallado de cada figura contractual resulta imprescindible para evitar discrepancias posteriores entre las partes. La correcta tipificación de la finca y el uso proyectado previenen litigios derivados de interpretaciones erróneas.

Duración mínima y prórrogas obligatorias

El tiempo de estancia constituye el pilar garantista de la residencia habitual. El derecho a prórroga automática protege al habitante frente a extinciones intempestivas del acuerdo firmado.

Garantías adicionales y depósito fiduciario

Las fianzas deben depositarse obligatoriamente en el organismo autonómico correspondiente. Cualquier exigencia económica desmedida que supere los límites legales fijados se considerará nula de pleno derecho.

Qué hacer si te afecta la nueva regulación del alquiler

Youtube video

Si posees un alquiler activo o vas a formalizar uno a partir de mañana, el primer paso práctico consiste en auditar exhaustivamente el borrador del documento. Comprueba que no se incluyan estipulaciones que atribuyan al arrendatario gastos de conservación que corresponden legalmente al propietario.

En caso de disconformidad o duda sobre la legalidad de alguna exigencia, se aconseja notificar formalmente mediante burofax las objeciones antes de la fecha de firma. Garantizar que el contrato de arrendamiento refleje fielmente el estado actual del inmueble y los inventarios adjuntos evitará penalizaciones injustificadas al finalizar la estancia.

Resumen de claves fundamentales para el inquilino y propietario

El nuevo escenario legal refuerza las garantías mínimas que articulan el mercado del alquiler en España a partir de este 1 de octubre. Conocer el marco legal vigente permite negociar con solvencia las cláusulas relativas a precio, duración del arrendamiento, reparto de suministros y depósito de garantías.

Afrontar una firma o renovación con la información actualizada resulta decisivo para blindar la tranquilidad económica del hogar. Mantener un registro por escrito de todas las comunicaciones entre arrendador y arrendatario garantizará una relación contractual transparente y conforme a derecho.

Consumo cambia las etiquetas de los supermercados: 5 productos que perderán la calificación de «saludables» en octubre

0

Bebidas vegetales de avena y arroz azucaradas: la ‘A’ que ya no sostienen

supermercado tarjeta credito 675x450 1 Merca2

El cambio que deja sin la ‘A’ a las bebidas vegetales azucaradas de avena y arroz no es una decisión española aislada, sino la aplicación del algoritmo revisado de Nutri-Score acordado por el comité científico que coordina el etiquetado en siete países, entre ellos España. La clave está en la reclasificación: la leche, las bebidas lácteas y las bebidas vegetales dejan de calcularse como alimentos generales —terreno en el que salían favorecidas— y pasan a evaluarse con la tabla específica de bebidas, que castiga mucho más el azúcar por 100 mililitros. Con ese criterio, la categoría A queda reservada al agua, y las bebidas de avena y arroz azucaradas, con un aporte de azúcares libres elevado y muy poca proteína, caen a las letras C, D o incluso E.

El golpe es especialmente visible en los envases que hoy lucen verde oscuro por su bajo contenido en grasas saturadas. La avena y el arroz liberan azúcares durante el procesado —la hidrólisis del almidón genera maltosa y glucosa— y a eso se suma el azúcar añadido de muchas referencias comerciales: los análisis de etiquetado sobre el mercado español cifran en torno a un tercio las bebidas vegetales que incluyen azúcar entre sus ingredientes. Un estudio publicado en 2025 que recalculó más de 3.400 bebidas comercializadas en España comprobó que las versiones azucaradas bajan de nota con el nuevo modelo, mientras las de soja sin azúcar o las de legumbre se mantienen o mejoran. La ‘A’ que sostenían en el lineal ya no es defendible, y el sector tiene de margen hasta finales de 2025, cuando se cierra el periodo transitorio para los productos que ya estaban en el mercado; en España el etiquetado sigue siendo voluntario y su uso lo supervisa la AESAN.

Batidos de chocolate, yogures de sabores y postres lácteos: el azúcar manda sobre la grasa

chocolate cake on white ceramic plate

El cambio de fondo para estos productos no es un ajuste de decimales, sino de categoría. Batidos, leches aromatizadas y yogures para beber dejan de evaluarse como alimento sólido y pasan a computarse con el algoritmo de las bebidas, donde solo el agua puede alcanzar la A y ninguna bebida láctea azucarada puede ya ser A o B: las más dulces caen a D o E. España es uno de los siete países que aplican el logo de forma voluntaria, con dos años de margen para adaptar los envases. Además, la escala del azúcar se ha endurecido: los puntos de penalización se agotan ahora a partir de 34 gramos por 100 gramos o mililitros, cuando antes hacía falta superar los 51, y el cuarto punto negativo entra en 12 gramos en lugar de 14. Con esas reglas, un batido de chocolate de 500 mililitros —que puede rondar los 34 gramos de azúcar— o un yogur de sabores —unos 18 gramos, frente a los 5 de lactosa de uno natural— quedan retratados por su azúcar, no por su grasa.

De ahí que la versión desnatada o «0% materia grasa» no salve la nota: el algoritmo no premia a la leche por su grasa y sí castiga el azúcar añadido, y cuando un producto acumula 11 o más puntos negativos las proteínas dejan de contar si apenas aporta fruta o verdura, algo habitual en natillas, flanes y yogures azucarados. El comité científico que reescribió el cálculo justifica el trato a los lácteos bebibles: no producen los mismos efectos que los fermentados sólidos, sus azúcares libres resultan más desfavorables y suelen consumirse fuera de las comidas, con un formato que atrae a niños y adolescentes. La industria ya ha reaccionado: Danone retiró el logo de sus lácteos bebibles en octubre de 2024, aunque lo mantiene en marcas con poco o ningún azúcar añadido. Y hay margen de reformulación: Pascual asegura haber recortado un 50% el azúcar añadido en sus batidos desde 2020, sin edulcorantes y bajo los criterios de AESAN para comedores escolares.

Cereales de desayuno con azúcar añadido: la fibra ya no compensa

Croissants frescos con un tazón de cereales con pasas y nueces para un sabroso desayuno.

El nuevo cálculo del Nutri-Score es el principal motivo por el que los cereales de desayuno azucarados dejan de figurar entre los productos mejor valorados. El algoritmo revisado, que España aplica desde el 1 de enero de 2024 y cuyo periodo transitorio se cierra el 1 de enero de 2026, elevó la penalización del azúcar hasta un máximo de 15 puntos negativos por cada 100 gramos, frente a los 10 anteriores, y la de la sal hasta 20. El seguimiento de productos envasados del instituto alemán Max Rubner sitúa a los cereales dirigidos a niños en 17,1 gramos de azúcar por 100 gramos de media, frente a 14,3 gramos en los que no llevan reclamos infantiles, y con más presencia de notas C, D y E. El modelo de perfil nutricional de la OMS para Europa fija en 12,5 gramos por 100 el umbral a partir del cual un cereal no debería publicitarse para menores.

La clave está en que la fibra, que durante años sirvió de argumento comercial, ha dejado de compensar. En el nuevo baremo solo aporta un máximo de 5 puntos positivos, mientras el azúcar añadido puede restar hasta 15, de modo que un producto con 8 o 10 gramos de fibra por 100 gramos pero 20 o 25 gramos de azúcar cae a la C o la D aunque su receta no haya cambiado. Un análisis de 645 cereales comercializados en Francia, Bélgica y Luxemburgo lo confirma: los infantiles tenían más azúcar, menos fibra y más proporción de Nutri-Score D que los mueslis y copos de avena. Conviene recordar que el sistema sigue siendo voluntario en España y que una letra A o B no equivale a la alegación «saludable», que depende de otra normativa distinta.

Pan de molde y panes industriales: la sal pesa más que la harina integral

Panes recién horneados enfriándose en una panadería con un ambiente cálido y acogedor.

El pan de molde y los panes industriales figuran entre los productos que peor encajan el nuevo algoritmo de Nutri-Score, el etiquetado frontal que clasifica los alimentos de la A a la E. La razón está en el peso que ha ganado la sal: si en la versión anterior un producto con 2 gramos de sal por cada 100 gramos perdía 10 puntos, ahora pierde 20, el doble. Un pan de molde industrial ronda los 1,6 gramos de sal por 100 gramos, una cifra parecida a la de una barra de pan tradicional. La Organización Mundial de la Salud recomienda no superar los 5 gramos de sal al día, de modo que unas pocas rebanadas cubren ya una parte considerable de ese margen. Las empresas disponen de un periodo transitorio, que se cierra a finales de este año, para ir sustituyendo las etiquetas ya impresas.

La harina integral ha dejado de ser un salvavidas. El nuevo cálculo prima más la fibra, pero solo cuando el producto es bajo en azúcar y en sal y alcanza al menos 3 gramos de fibra por 100 gramos; con esas reglas, los panes cien por cien integrales tienden a colocarse en la A, mientras los refinados se reparten entre la B y la C en función de su contenido en sal. En el pan de molde industrial ocurre justo lo contrario: la fibra que aporta la harina integral suma pocos puntos y la sal resta muchos más, así que la palabra «integral» en el envase no compensa el exceso de sodio y el producto puede caer a la B, a la C o incluso más abajo. Por eso entra en la lista de los que dejan de presentarse como saludables: no es que la harina integral no valga, es que en estas barras la sal pesa más.

Platos preparados y pizzas refrigeradas: el semáforo pasa a ámbar

Deliciosas ensaladas de pasta listas para comer y sándwiches expuestos en una nevera de tienda.

El Nutri-Score traduce a cinco letras y cinco colores —del verde oscuro de la A al naranja oscuro de la E— la calidad nutricional de un envase, y la C ocupa esa franja intermedia que el comprador interpreta como ámbar. El nuevo algoritmo pactado por el comité científico de los siete países que lo aplican (Alemania, Bélgica, España, Francia, Luxemburgo, Países Bajos y Suiza), vigente en Francia desde el 15 de marzo de 2025, castiga con más dureza la sal y los azúcares y solo premia proteínas y fibra a partir de umbrales más altos. El efecto sobre los platos listos para comer y las pizzas es un descenso medio desde las categorías A o B hasta la B o la C y, en el caso de las pizzas, incluso hasta la D. El semáforo de esta familia de productos deja de estar en verde y se queda en ámbar.

El encendido del ámbar no obedece a un sesgo del cálculo, sino a la composición real de la categoría. Un análisis de 62 pizzas precocinadas y refrigeradas de 17 marcas, diez de ellas blancas, encontró un contenido medio de sal del 1,6%, cuando lo aceptable es no superar el 1%, y situó al queso como principal fuente de grasas saturadas. La media era de siete aditivos por producto, 15 referencias acumulaban diez o más ingredientes ultraprocesados y solo cinco lograban un perfil nutricional aceptable, todas con C: las de Eroski, Hacendado, El Corte Inglés Selection, Mamma Mancini (Aldi) y Campofrío. La OCU concluía que nueve de cada diez pizzas de supermercado son una mala elección y que incluso las mejores deberían reservarse para ocasiones contadas. Como el logotipo es voluntario, algunas marcas pueden optar por retirarlo antes que asumir el ámbar.

¿A qué hora reponen las ofertas del aceite en Mercadona? El truco para no encontrar las estanterías vacías

Conseguir los mejores precios en la cesta de la compra requiere estrategia y conocer los hábitos de logística interna en Mercadona. La elevada demanda del producto líquido dorado provoca que las estanterías queden vacías en cuestión de pocas horas.

Llegar a la tienda en el momento preciso marca la diferencia entre llenar la despensa o volver a casa con las manos vacías. Comprender la operativa diaria de los supermercados resulta clave para optimizar cada céntimo del presupuesto familiar.

El patrón de reposición matutino en Mercadona

Los equipos de tienda inician las tareas de descarga y colocación de mercancía mucho antes de levantar la persiana al público. En Mercadona, el primer gran bloque de reposición pesada se ejecuta entre las seis y las nueve de la mañana.

Esta rutina garantiza que los productos de alta rotación amanezcan perfectamente alineados en el lineal desde la apertura. Aprovechar la primera hora de la mañana constituye el truco más efectivo para adquirir las referencias más solicitadas con total tranquilidad.

La hora clave para encontrar stock de aceite de oliva

Youtube video

Durante las horas centrales del día se produce el mayor pico de afluencia de compradores en las grandes superficies de España. Esto provoca que el aceite de oliva sufra roturas de stock temporales a media tarde si el personal no da abasto con la reposición.

Para evitar este inconveniente en las compras cotidianas, conviene memorizar los cinco momentos estables del turno diario:

  • Apertura a las 09:00 horas con los lineales llenos.
  • Ajuste intermedio de palés a las 13:30 horas justo antes del almuerzo.
  • Reposición de refuerzo vespertina en torno a las 17:00 horas.
  • Acondicionamiento de pasillos a las 20:00 horas para el último turno.
  • Cierre y preparación logística nocturna tras bajar la persiana.

El impacto de la demanda en el precio del aceite de oliva

La variabilidad en las cosechas y la presión logística han transformado las dinámicas de compra de las familias españolas en los últimos meses. Entender el origen del aceite de oliva ayuda a comprender por qué los lotes económicos vuelan con tanta rapidez.

El consumidor habitual busca optimizar el gasto semanal planificando sus visitas según el flujo de camiones de reparto. Esta constante rotación exige una coordinación impecable entre las plataformas logísticas regionales y el personal de tienda.

Estrategias avanzadas para no encontrar estanterías vacías en Mercadona

Planificar la visita al supermercado requiere prestar atención al calendario laboral y al movimiento habitual de los vecindarios. Acudir en momentos de menor afluencia incrementa sustancialmente las probabilidades de encontrar todas las ofertas disponibles.

La regla de oro del turno de tarde

A partir de las cinco de la tarde entra el equipo de refuerzo para acondicionar los pasillos más transitados de la tienda. Visitar Mercadona justo en esa franja permite capturar las referencias recién colocadas antes de la hora punta nocturna.

Evitar el colapso del fin de semana

Los viernes por la tarde y los sábados completos registran un volumen de ventas que desborda la capacidad de reposición inmediata. Hacer la compra los martes o miércoles a primera hora garantiza un surtido completo y una experiencia de compra mucho más ágil.

Qué hacer si te afecta la falta de producto

Youtube video

Cuando un artículo de alta demanda se agota en el lineal, los clientes pueden consultar directamente al personal de pasillo. La plantilla de Mercadona dispone de terminales internas para verificar si existen palés pendientes de desembalar en el almacén posterior.

En muchos casos, el producto se encuentra en la parte trasera a la espera de ser trasladado a las estanterías principales. Solicitar amablemente la verificación suele resolver el problema en cuestión de minutos sin tener que esperar a la siguiente jornada.

Resumen de claves fundamentales para tu compra

Mantener la despensa surtida sin pagar de más exige adaptar los hábitos de compra a los horarios logísticos del establecimiento. Acudir a Mercadona durante las primeras horas del día o a media tarde asegura el acceso a las mejores opciones disponibles.

Controlar estas dinámicas de organización interna convierte la rutina del supermercado en un proceso eficiente. La constancia y la buena planificación son los mejores aliados para mantener la economía doméstica bajo control durante todo el año.

La regla de las 8 horas de desconexión digital para recuperar la energía en la rutina de otoño

Qué es exactamente la regla de las 8 horas: ¿consecutivas, sin pantallas o sin conexión?

yoga al aire libre respiracion alternativa de la nariz Merca2

Aclarar qué es la regla de las 8 horas exige empezar por lo que no es: ni una norma legal ni una prescripción clínica con ese nombre, sino una pauta de bienestar que circula en el ámbito del ‘detox’ digital y que suele resumirse mal. Las tres lecturas posibles no son equivalentes. Las ocho horas son consecutivas —un bloque seguido, no un total repartido a lo largo del día—, pero no obligan a renunciar por completo a las pantallas de uso personal. Lo que se interrumpe es la conexión con el trabajo y con lo que reclama atención: correo, mensajes, llamadas, alertas. Pesa, por tanto, más el ‘sin conexión’ que el ‘sin pantallas’. Quien la aplica puede ver una serie o escuchar un pódcast, pero no revisar el móvil ni responder a comunicaciones laborales.

Su valor en la rutina de otoño está en que se ancla al único tramo del día que ya funciona como parón real: el sueño. Al hacer coincidir el bloque con las horas de descanso, no exige tiempo extra, solo protegerlo. Las referencias más cercanas no usan esa cifra exacta: la normativa alemana de jornada fija un descanso diario mínimo de 11 horas consecutivas, y algunos marcos de teletrabajo flexible exigen 12 horas seguidas de desconexión en cada periodo de 24. La ciencia del sueño añade un matiz decisivo: dormir ocho horas no basta si el cerebro sigue en alerta. Diversas guías recomiendan dejar las pantallas una o dos horas antes de acostarse, porque la luz y la estimulación retrasan la melatonina y fragmentan el descanso.

Lo que dice la evidencia: desconexión nocturna, latencia del sueño y energía al día siguiente

shadow of woman on bed

El primer eslabón de la cadena está bien documentado: la luz de las pantallas retrasa el reloj interno. En un experimento con 72 hombres sanos expuestos a luz de pantalla cuatro horas antes de su hora habitual de acostarse, publicado en Communications Biology (2023), la latencia del sueño —el tiempo que se tarda en dormirse— aumentó de forma dosis-dependiente con la irradiancia melanópica: cuanto más «azul» era el estímulo, más tardaba el organismo en conciliar el sueño. Los ensayos cruzados clásicos apuntan en la misma dirección: cinco noches leyendo en una tableta sin restricciones retrasaron la hora de acostarse unos 30 minutos y el inicio del sueño (22:25 frente a 21:54). Un metaanálisis de 21 cohortes con más de 548.000 participantes asocia cada hora extra de pantalla al día con unos 13 minutos de retraso del sueño y casi el triple de probabilidad de dificultad para iniciarlo. El matiz lo puso el consenso de la National Sleep Foundation (2024): no alcanzó acuerdo sobre si es la luz en sí lo que daña el sueño adulto, porque el contenido que mantiene activo el cerebro pesa tanto como el espectro.

Lo que se gana al día siguiente está algo menos estudiado, pero hay ensayos recientes. En futbolistas de élite, cinco noches usando el móvil dos horas antes de dormir aumentaron la latencia, recortaron el tiempo total y la eficiencia del sueño y empeoraron los tiempos de reacción y la capacidad de salto, sobre todo en las sesiones de tarde. En estudiantes universitarios, suprimir el móvil después de las 18:00 durante cinco días sumó unos 45 minutos de sueño, mejoró un 12% la eficiencia y redujo 18 minutos los despertares; sin embargo, el subgrupo con alta nomofobia no mejoró y registró más estrés y ansiedad el primer día. En el ámbito laboral la evidencia es observacional: usar tecnología fuera de horario se asocia con peor desconexión psicológica, más rumiación y peor calidad de sueño, y un metaanálisis de 91 muestras (38.124 empleados) vincula la desconexión con menos agotamiento. Ninguno de esos ensayos aísla una ventana de ocho horas: las intervenciones van de 30 minutos a dos horas antes de acostarse, y ningún trabajo ha medido aún una regla de desconexión completa contra biomarcadores de recuperación.

Por qué cuesta más en otoño: cambio de hora, menos luz y vuelta a la rutina

a bunch of leaves that are on the ground

El otoño concentra tres factores que no coinciden en ninguna otra estación del año. El cambio al horario de invierno —los relojes se atrasan a las 02:00 el último domingo de octubre— llega a la vez que el recorte progresivo de horas de luz y el regreso a los horarios rígidos de trabajo y colegio. La cronobiología lo explica: el reloj interno dura algo más de 24 horas, en torno a 24,5, así que retroceder una hora resulta menos agresivo que adelantarla en primavera, pero no es gratis. Con menos luz, la melatonina sigue elevada por la mañana y cuesta arrancar, mientras la serotonina pierde uno de sus principales estímulos: de ahí la fatiga arrastrada, la apatía y el ansia por lo dulce. No es una impresión subjetiva. Alrededor del 15% de la población sufre el bajón leve del invierno, y el trastorno afectivo estacional es más frecuente lejos del ecuador, en mujeres, jóvenes y personas con turnos de noche.

El problema de fondo no es el reloj, sino la luz. En otoño se acumulan los días nublados, anochece antes y pasamos más horas en interiores, así que el cuerpo no recibe la claridad que necesita para desactivar la melatonina diurna. Por la tarde ocurre lo contrario: con la casa a oscuras desde temprano, encendemos luces y pantallas, una señal que retrasa el reloj biológico y recorta el sueño. El impacto se mide: según una encuesta de Hays a más de 1.600 profesionales españoles, publicada en noviembre de 2025, la mitad nota una caída de productividad tras el cambio de hora y un 28% más dificultad para concentrarse. A la falta de luz se suma la vuelta a la rutina, con reacciones de adaptación que afectan a entre el 30% y el 40% de la población y duran de 3 a 10 días. En ese contexto, apagar pantallas pronto devuelve al cuerpo la oscuridad que necesita para dormir.

Cómo encajarla en una jornada real: ventana horaria, excepciones y ajustes del móvil

El punto de partida es tratar las ocho horas como un bloque, no como lo que queda libre: se elige una ventana fija —por ejemplo, de 22:30 a 6:30— y se protege entera, sin tramos perdidos en comprobaciones de última hora. Configurarla en el propio móvil es lo que la hace sostenible. Los modos «No molestar» y «Hora de dormir» permiten programar varios horarios, distintos según el día de la semana, y Android 16 admite ya modos personalizados con su propio nombre, icono y filtros de notificaciones. Dentro de esa franja solo deberían pasar los contactos favoritos, las llamadas repetidas en menos de 15 minutos y la alarma; el resto, silenciado y sin encender la pantalla. Dos gestos rematan el encaje en una jornada real: cargar el móvil fuera del dormitorio y recuperar un despertador de mesilla, de modo que consultar la hora no sea la puerta de entrada al feed.

Las excepciones conviene fijarlas antes de necesitarlas. En España, el artículo 88 de la LOPDGDD no marca una duración concreta de la desconexión —la remite al convenio o al acuerdo con la representación legal—, mientras que Uruguay sí estableció por ley un mínimo de ocho horas continuas entre una jornada y la siguiente. Algunos convenios concretan las urgencias y admiten contacto solo hasta una hora después del cierre de jornada o desde una hora antes de empezar. La evidencia respalda el esfuerzo: en un estudio con 28 universitarios, quienes tenían baja dependencia y evitaron el móvil después de las 18:00 durante cinco días durmieron 45 minutos más, ganaron 12 puntos de eficacia y redujeron estrés y ansiedad; los de dependencia alta no mejoraron y registraron más tensión el primer día. Por eso el ajuste realista es empezar con una o dos noches a la semana.

El aval legal en España: qué obliga el derecho a la desconexión digital de la Ley 3/2018

trabajo emprendedor Merca2
Foto de E Vos en Unsplash

El respaldo normativo está en el artículo 88 de la Ley Orgánica 3/2018, de 5 de diciembre, de protección de datos y garantía de los derechos digitales (LOPDGDD), en vigor desde diciembre de 2018. Reconoce a todas las personas trabajadoras, también a los empleados públicos, el derecho a la desconexión digital para garantizar, fuera del tiempo de trabajo legal o convencional, el respeto a su descanso, permisos y vacaciones y a su intimidad personal y familiar. No es una recomendación: obliga a todas las empresas, con independencia de su tamaño, a elaborar una política interna —con audiencia previa de la representación legal— que fije las modalidades de ejercicio y las acciones de formación frente a la fatiga informática. Se refuerza con el artículo 20 bis del Estatuto de los Trabajadores y con el artículo 18 de la Ley 10/2021 de trabajo a distancia.

Su peso en la lista está en que convierte la desconexión en una obligación con consecuencias. La Inspección de Trabajo incluyó su vigilancia en el Plan Estratégico 2025-2027, y el incumplimiento puede derivar en sanciones administrativas de hasta 225.018 euros. La jurisprudencia avanza en la misma dirección: el Tribunal Superior de Justicia de Galicia condenó en abril de 2025 a indemnizar con 1.500 euros por daños morales a una trabajadora de baja por ansiedad que recibió correos, al entender que la empresa tiene el deber de abstenerse de comunicarse fuera de jornada. El Tribunal Supremo precisa que la norma exige consulta previa a los representantes, pero no negociación. Pese a todo, apenas un 30% de las empresas tendría protocolo.

Si vas a repostar hoy, mejor espera a mañana: la guía rápida para no perder el nuevo descuento del Gobierno

0

Llenar el depósito antes de tiempo puede costar más caro de lo habitual si no se calcula bien el calendario. Si tienes pensado repostar en las próximas horas, conviene revisar la fecha límite para aprovechar el nuevo esquema de ayudas publicado en el Boletín Oficial del Estado.

El Ministerio para la Transición Ecológica ajusta la fiscalidad de los combustibles con una ventana de aplicación que beneficia directamente a los conductores que esperen al cambio de mes. Planificar la parada en el surtidor marca la diferencia en el tique final de compra.

El impacto en la factura al repostar en las gasolineras españolas

El precio medio del diésel y la gasolina en España registra oscilaciones constantes condicionadas por el mercado internacional y los márgenes de refinado. Sin embargo, el factor decisivo para repostar esta semana reside en la entrada en vigor de la nueva medida de alivio fiscal coordinada entre el Ejecutivo y las estaciones de servicio.

En las estaciones de servicio de la red nacional, la diferencia por depósito estándar de 55 litros puede alcanzar varios euros según la provincia. Por ello, quienes decidan repostar a partir de la fecha clave obtendrán una deducción aplicable de forma directa en la caja al pagar.

Claves prácticas del impuesto sobre hidrocarburos y su rebaja temporal

Youtube video

La aplicación de este incentivo económico se realiza directamente sobre los tributos especiales que gravan los combustibles fósiles dentro de la península y los archipiélagos.

  • Comprobar la fecha exacta de validez del descuento antes de solicitar el llenado.
  • Revisar si las cadenas de estaciones añaden bonificaciones adicionales en sus programas de fidelización.
  • Priorizar el pago con tarjetas que incorporen devolución porcentual en estaciones adheridas.
  • Evitar apurar la reserva de forma innecesaria para no comprometer la mecánica del vehículo.
  • Comparar previamente el coste por litro en las aplicaciones oficiales de control de precios.

Qué cambia en la normativa fiscal de los carburantes

La fiscalidad energética española combina el IVA general con una tramo específico y regional que grava la venta al público de gasóleos y gasolinas. La modificación fijada para este inicio de mes busca estabilizar la inflación derivada de los costes de transporte e importación del crudo en Europa.

Entender el impacto que tiene el impuesto sobre hidrocarburos resulta clave para valorar el margen real de beneficio que percibe el usuario final. Al reducir temporalmente la carga impositiva en el tramo autonómico y estatal, el precio antes de impuestos se mantiene controlado para evitar traslados bruscos al consumidor.

Alternativas y casos según el tipo de carburante al repostar

El beneficio impositivo varía según el tipo de combustible que requiere cada vehículo y el uso profesional o particular que se le otorgue.

Vehículos diésel y gasolina de uso particular

Los turismos de uso privado experimentarán el descuento automático directo al repostar en cualquier surtidor habilitado dentro del territorio español.

Flotas profesionales y transporte de mercancías

Los profesionales del transporte cuentan con mecanismos específicos de devolución mensual que se suman a la rebaja aprobada para el público general.

Próximos pasos esperados para los conductores

Youtube video

A la hora de acudir a la gasolinera, la recomendación principal pasa por verificar si la estación elegida combina la ayuda estatal con sus propios programas de fidelidad. Las grandes distribuidoras suelen mantener descuentos paralelos que acumulan un saldo extra para los clientes habituales que acuden a repostar durante los primeros días de la medida.

Por otro lado, la normativa interna de descuentos en gasolineras establece que el cómputo del ahorro figurará de forma transparente y desglosada en la factura final. Revisar el documento de pago garantiza que se haya aplicado correctamente la bonificación correspondiente sin incidencias en el terminal de cobro.

Resumen de claves fundamentales para el bolsillo

Esperar al momento oportuno antes de acudir al surtidor representa la estrategia más inteligente para gestionar el presupuesto de movilidad este mes. Aquellos conductores que decidan repostar a partir de la jornada señalada amortiguarán la carga impositiva que habitualmente encarece los trayectos diarios por carretera.

Planificar las visitas a la estación de servicio considerando la fluctuación del repostar y los márgenes impositivos permitirá optimizar cada litro depositado. La coordinación entre las medidas públicas y la prudencia de los usuarios asegura un ahorro efectivo sin alterar la rutina habitual de viajes.

El «agujero» de Ryanair en Galicia: las aerolíneas ‘low cost’ no logran frenar la pérdida de 70.000 pasajeros en Lavacolla

La salida de Ryanair del Aeropuerto de Santiago es una herida que Galicia no ha podido curar. A pesar de los intentos del Ministerio de Transportes y Movilidad Sostenible y la disposición de otras low cost como Volotea y Vueling, no ha sido posible cubrir el agujero que ha dejado la salida de la empresa irlandesa, y la confirmación de que Aena volverá a aumentar las tarifas aeroportuarias desde 2027 a través del Tercer Documento de Regulación Aeroportuaria (DORA III) aleja todavía más a los «Michael O’Leary».

Lo cierto es que las dos grandes aerolíneas low cost de España tienen sus propios problemas. Volotea se encuentra en pleno preconcurso de acreedores, buscando una solución económica a los problemas de los últimos años, que han empeorado gracias a la crisis del combustible generada por la guerra en Irán; mientras tanto, Vueling ha mejorado su presencia en el aeropuerto para los vuelos nacionales, pero no ha sumado tantos vuelos internacionales como para tapar el espacio, y la decisión de su matriz, IAG, de reducir el consumo de combustible de sus filiales, pone un límite extra a la expansión de la low cost catalana.

Óscar Puente y Michael O'Leary de Ryanair.
Óscar Puente y Michael O’Leary de Ryanair..

Tampoco se puede contar con un aumento de la presencia de Wizz Air en Santiago en el corto plazo. La empresa de origen húngaro ha desembarcado en España, y ciertamente ha visto una oportunidad en la ciudad gallega, pero atraviesa su propia crisis y ya ha comunicado un ajuste a la baja del 5% en la capacidad prevista para la segunda mitad de su ejercicio fiscal 2027, iniciado en marzo, como consecuencia del encarecimiento del combustible y de la volatilidad geopolítica. En este panorama, la posibilidad de aumentar su capacidad internacional desde la ciudad se ve complicada.

Una ciudad clave que sufre de desconexión

Parte del problema es que Santiago no solo no es un gran hub internacional, como sí lo son Madrid o Barcelona, lo que hace que la pérdida de los vuelos de Ryanair genere una desconexión especialmente dolorosa, sino que las conexiones terrestres también son complicadas. Según ha reportado La Voz de Galicia, solo los cinco destinos domésticos con más tráfico del verano movieron casi 70.000 pasajeros menos que entre junio y agosto de 2025. Y contando con que la ruta con más usuarios en el Rosalía de Castro, la de Barcelona (149.270 viajeros), ganó más de 15.000 respecto al año pasado. La segunda con más demanda, Palma (64.413), tuvo 25.000 usuarios menos. La tercera, Madrid, perdió 22.500 en esos tres meses. Los vuelos con Sevilla (57.719) despacharon cerca de 22.600 billetes menos. Y los de Málaga (56.364) prácticamente 23.000 menos.

A esto se suma que sigue siendo una de las comunidades autónomas peor conectadas con el resto del país a nivel terrestre. Es la última de las grandes rutas nacionales de alta velocidad en la que Renfe sigue teniendo su monopolio gracias al ancho variable, que Adif tampoco ha dado el paso para corregir, y el modelo de concesiones del autobús de larga distancia en España evita que Alsa tenga competidores, y también reduce las opciones para los residentes.

El abandono de Ryanair también ha reducido las conexiones internacionales, en particular la que conectaba el Aeropuerto de Santiago con Londres-Stansted. Durante años fue la ruta internacional más popular del aeropuerto, pero el perder la opción low cost la ha reducido desde los 29.722 usuarios a los 13.745 en la primera mitad del año. De hecho, la ruta de Dublín la ha adelantado por la derecha, con 38.699 usuarios durante el verano.

Vueling es la más beneficiada de la salida de Ryanair

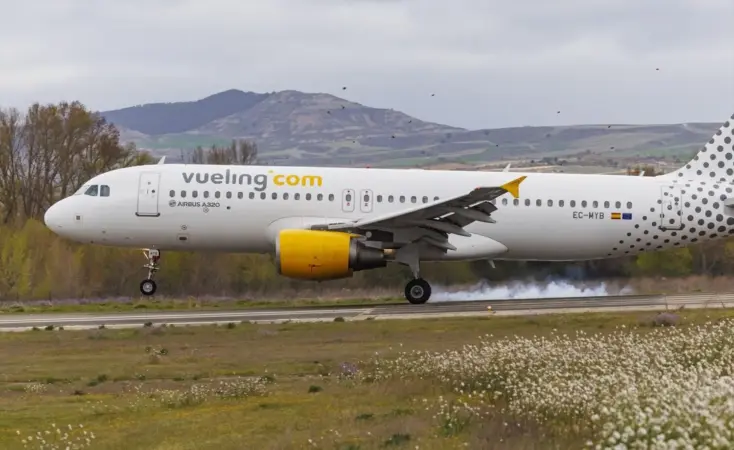
Pero, aunque no alcance para resolver todo el problema, Vueling sí que ha sabido aprovechar la salida de Ryanair en el aeropuerto gallego. La aerolínea catalana ha conseguido aumentar sus vuelos con salida o llegada del Aeropuerto de Santiago un 29,5%. No es un dato menor, sobre todo para una low cost que en ocasiones parece perderse dentro del ecosistema de IAG. Lo cierto es que han entendido su llegada a este espacio no solo como una oportunidad, sino que han conseguido reducir la desconexión que podría sufrir el aeropuerto.

Avión de Vueling. Fuente: Agencias

Al mismo tiempo, el aumento de precio de las tarifas en los próximos años, sumado a la crisis del combustible, puede frenar este avance. Aunque la empresa low cost sigue revisando cada una de las oportunidades que se abren en estos aeropuertos, las dificultades de la aviación comercial generadas por la crisis en Irán y el aumento del precio del combustible hacen que sean procesos más lentos que en una situación normal.

De hecho, la empresa también ha retirado un par de destinos de sus planes para este invierno. La empresa catalana ha retirado de momento los vuelos internacionales a Ámsterdam y Zúrich, son los primeros de los 11 destinos exteriores que el aeropuerto perderá para la campaña de invierno, que comienza el último fin de semana de octubre. Completarán las bajas Cork (Aer Lingus), Zúrich (Swiss), Dublín (doble conexión de Aer Lingus y Ryanair), Marrakech (Vueling), Londres-Heathrow (Vueling), Fráncfort (Lufthansa), Ámsterdam (Vueling) y Bruselas (Ryanair).

El nuevo aumento de las tarifas aleja más a Ryanair

Por otro lado, hay muy pocas posibilidades de que Ryanair decida recuperar su capacidad en el aeropuerto gallego. Han dejado claro que las tarifas españolas hacen que algunos aeropuertos sean «poco competitivos», y el nuevo aumento de las mismas de la mano del DORA III, sumado a su duelo particular con el ministro Óscar Puente, no deja demasiado espacio para llegar a nuevos acuerdos.

En este panorama, la ciudad seguirá manteniendo su desconexión actual. Desde el Gobierno, la decisión de no llegar a un acuerdo con la empresa irlandesa y la inacción para corregir las dificultades de la vía de alta velocidad en el tren hacen que la situación sea todavía más dramática, y deja la puerta abierta a que siga empeorando en los próximos años.

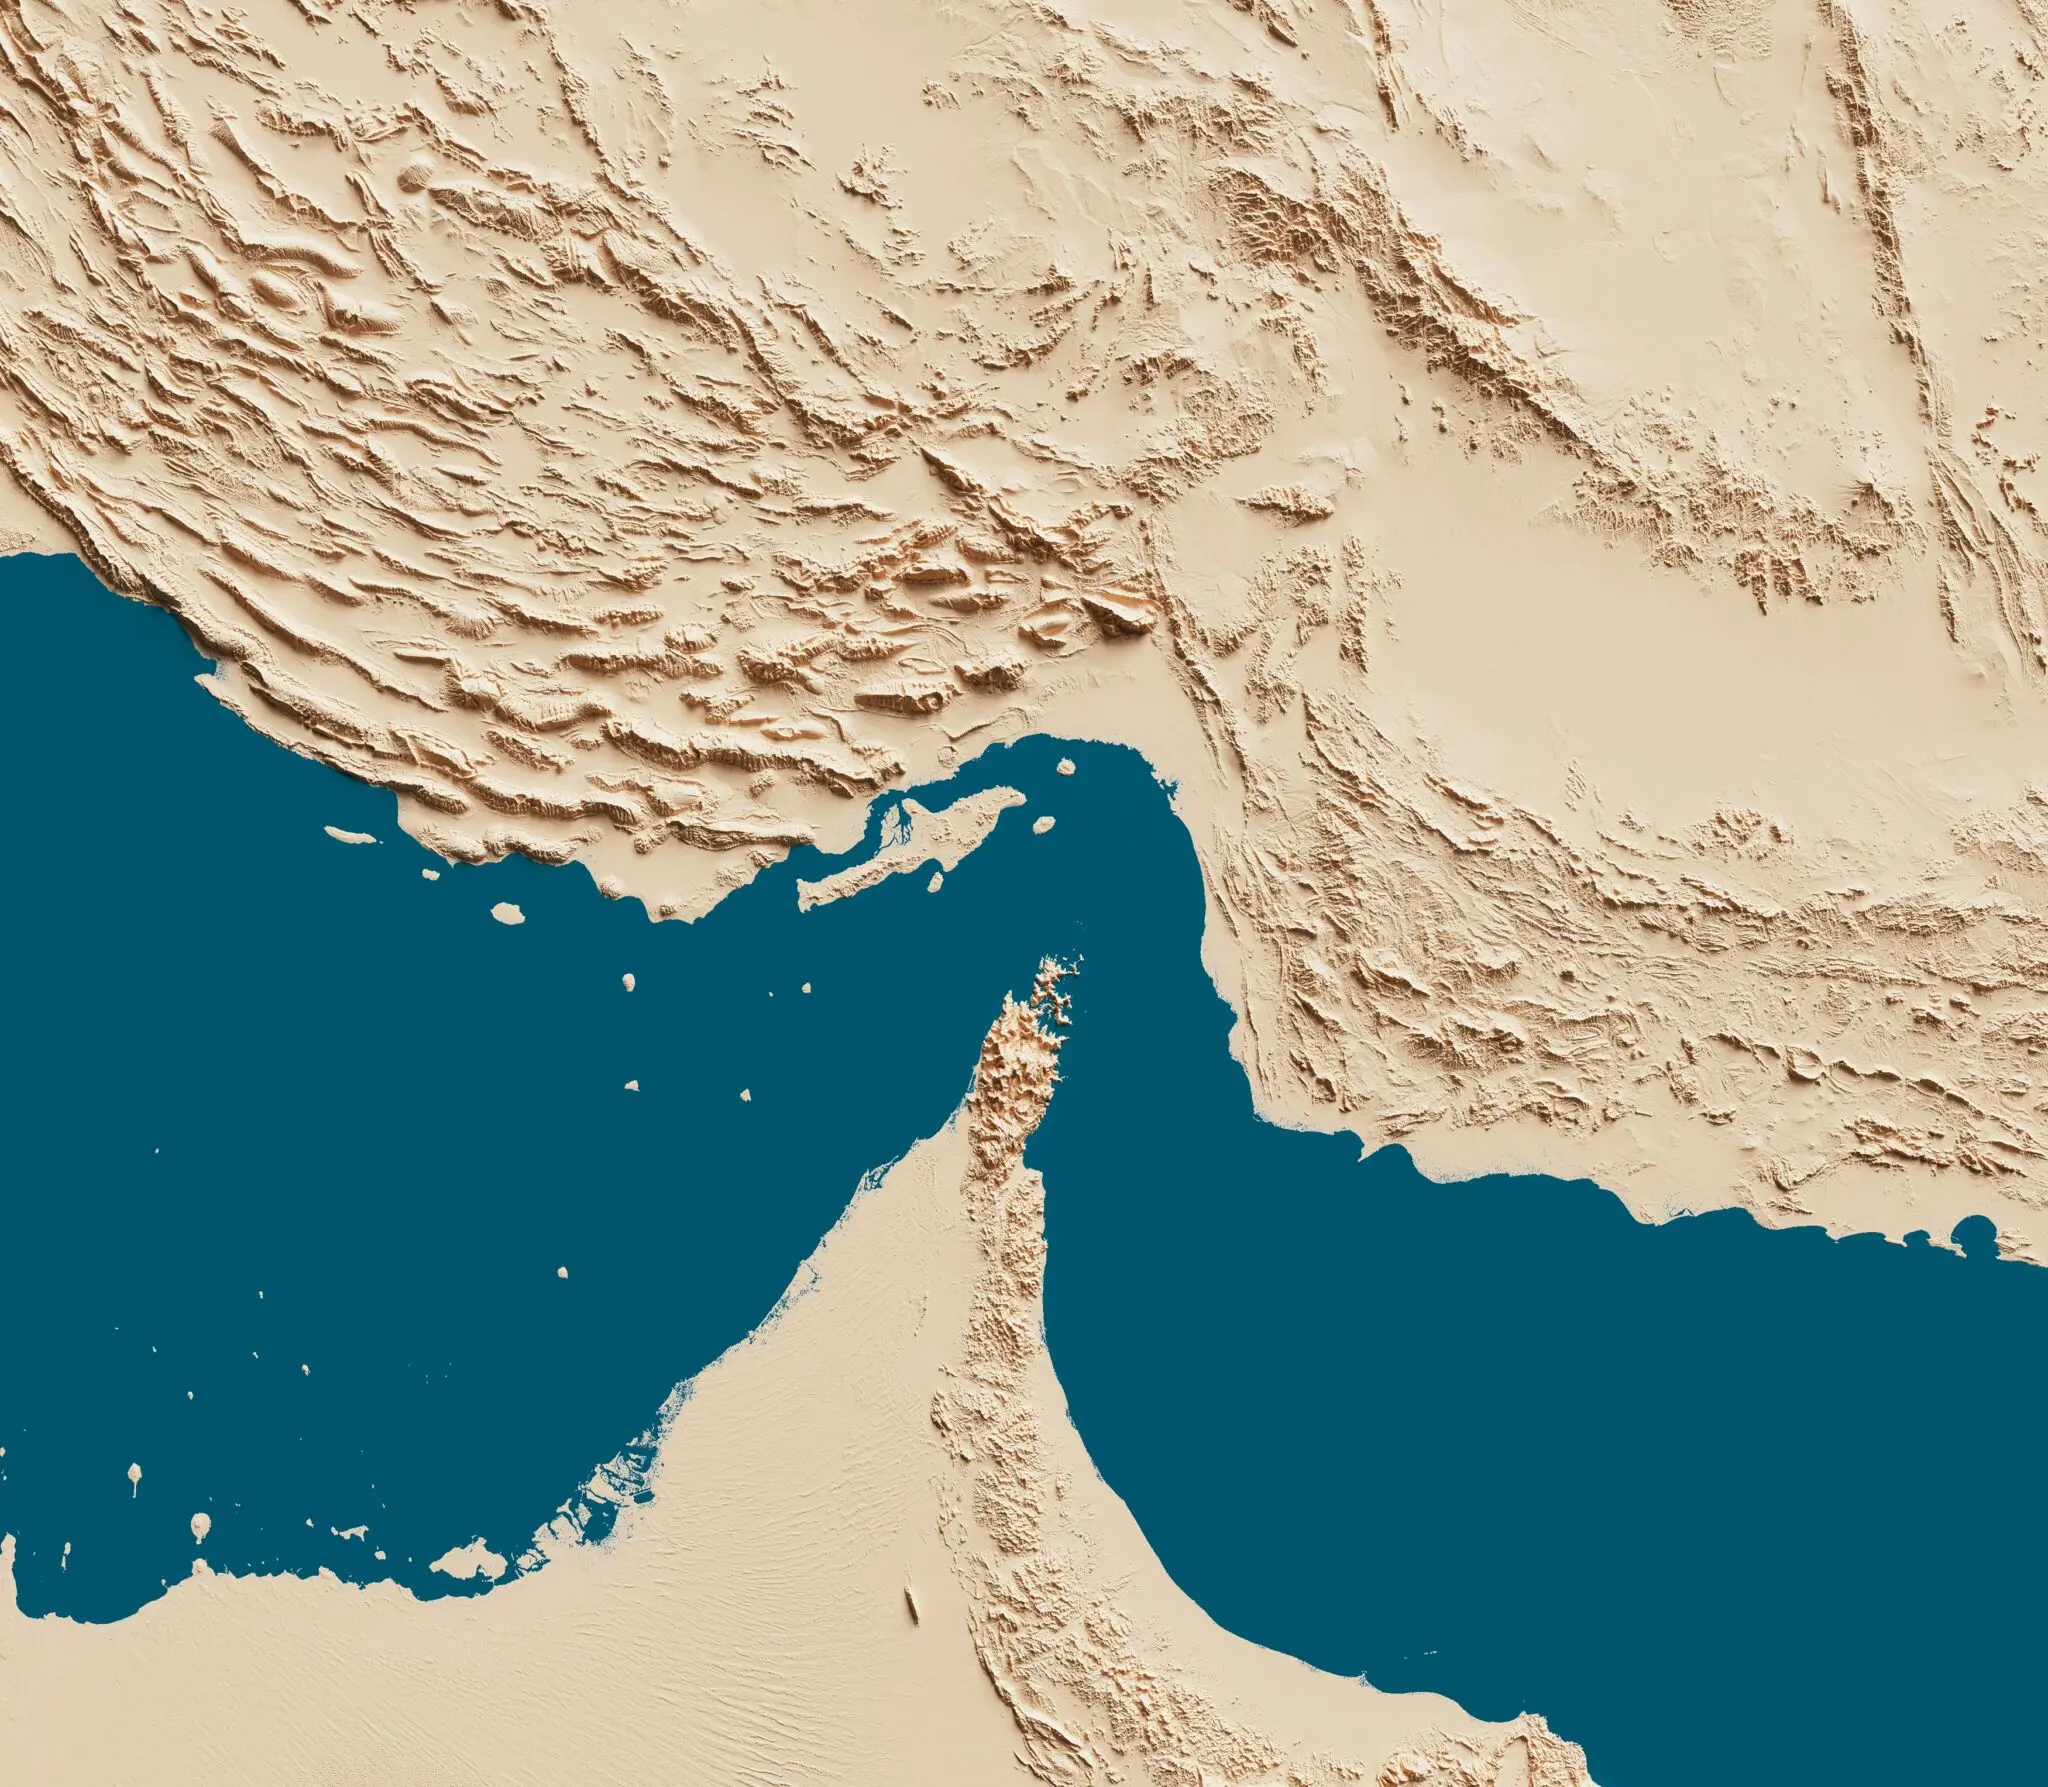
El petróleo del Estrecho de Ormuz sube y arrastra a las bolsas asiáticas al enfriarse el pacto

He leído el post de Trump en Truth Social a primera hora de la mañana, hora de Hong Kong, y he entendido por qué el petróleo del Estrecho de Ormuz no cede. El presidente estadounidense negó con rotundidad la información de Axios sobre una supuesta oferta de alivio de sanciones y liberación de fondos congelados a Irán, y esa negación, más que cualquier dato macroeconómico, es la que ha sostenido la prima de riesgo en el crudo durante toda la sesión asiática.

El fin de semana había dejado una puerta entreabierta. Trump rechazó la propuesta iraní de una tregua de siete días, aunque dejó caer que las conversaciones se retomarían esta misma semana. Los operadores se agarraron a esa frase durante unas horas. Duró poco: el mismo lunes, el presidente calificó la información del medio estadounidense de montaje y exigió su retirada.

La televisión estatal iraní situó al ministro de Exteriores, Abbas Araghchi, en conversaciones con representantes cataríes centradas en los mensajes intercambiados con Washington y, en concreto, en las condiciones que exige Teherán para reabrir el estrecho. Fuentes citadas por Bloomberg describen, en cambio, un pesimismo privado entre los negociadores: nadie espera un acuerdo antes de las elecciones de medio mandato de noviembre.

Crudo, oro y un récord de gasóleo: los números de la sesión

Los mercados asiáticos descontaron ese escenario en tiempo real. Estas son las cifras que he ido anotando a lo largo de la jornada:

  • Brent y WTI: ambos contratos subieron más de un 1% y encadenan jornadas al alza sin avances en el conflicto.
  • Oro: en torno a 4.140 dólares, tras sostener las fuertes pérdidas del lunes con los inversores apostando por nuevos endurecimientos monetarios.
  • Bolsas: cayeron Tokio, Seúl, Hong Kong, Bombay, Singapur, Taipéi, Wellington, Yakarta y Manila; Shanghái y Sídney fueron la excepción.
  • Gasóleo en Reino Unido: el precio medio alcanzó máximos históricos, según la organización automovilística RAC.
  • Shein: llegó a caer casi un 14% en Hong Kong tras presentar sus primeros resultados desde su salida a bolsa de 1.700 millones de dólares.

La paradoja es europea. Londres, París y Fráncfort abrieron al alza después de que los tres índices neoyorquinos cerraran el lunes en rojo. Lo que el crudo está haciendo no es asustar a la renta variable del Viejo Continente, sino encarecer el transporte, la aviación y la energía de un invierno que se presenta caro. La arteria marítima por la que circula cerca de una quinta parte del petróleo mundial lleva semanas funcionando por debajo de su capacidad.

La Fed, el otro frente abierto del crudo

precio del crudo

Al bloqueo del estrecho se ha sumado la expectativa de que la Reserva Federal suba los tipos otra vez a finales de octubre. Los mercados descuentan ya una segunda subida consecutiva, y la batería de datos estadounidenses que se publica en los próximos días, con el IPC y el informe de empleo (non-farm payrolls), puede inclinar la balanza hacia un endurecimiento más largo. Con el petróleo arriba, cada décima de inflación importada complica el margen de maniobra de Washington.

«. Es casi lo contrario.» — Fiona Cincotta, Forex.com, 29 de septiembre de 2026

Cincotta añade un matiz que conviene no perder de vista: unos datos de empleo fuertes, que normalmente celebran las bolsas, pueden convertirse en un argumento más para que la Fed mantenga los tipos altos durante más tiempo. Crecimiento sólido, inflación energética y elecciones a la vuelta de la esquina. Esa es la combinación que tiene delante el banco central estadounidense.

Análisis: el estrecho ya no se negocia solo en Teherán

Lo que veo en esta sesión no es un episodio de volatilidad más, sino la consolidación de una prima de riesgo estructural en el crudo. Tres cosas se han roto a la vez: la expectativa de una reapertura rápida de Ormuz, la confianza en que Washington separaría el conflicto de su calendario electoral y la hipótesis de que el control hutí de Bab al-Mandeb sería un episodio pasajero. El suministro global de petróleo vuelve a depender de una geografía que ningún banco central controla.

El riesgo que los datos no resuelven es el de la temporalidad. El mercado apuesta de forma simultánea a que Teherán cederá antes de noviembre y a que la Fed subirá tipos a finales de octubre. Ambas cosas pueden ser verdad durante unas semanas; durante tres trimestres, es muy improbable. Seguiré con atención el IPC y el informe de empleo de los próximos días, la reunión de la Reserva Federal y cualquier señal que llegue desde Catar, donde se canaliza la negociación indirecta con Irán.

🌐 El efecto dominó en Occidente

El impacto llega a Europa por tres vías, y ninguna es teórica:

  • Apertura de mercados: Wall Street cerró el lunes con sus tres índices en rojo, pero la renta variable europea abrió al alza. El crudo funciona hoy como un impuesto sobre el transporte más que como un detonante de pánico bursátil.
  • Inflación en España: la gasolina y el gasóleo se fijan con referencias internacionales y llegan a los surtidores en semanas. Con el diésel británico ya en máximos históricos, la presión sobre los costes del transporte por carretera, el eslabón que más pesa en la cesta de la compra, es la vía más directa hacia el IPC español.
  • BCE y Euríbor: si la Reserva Federal sube tipos a finales de octubre, el diferencial con el BCE se amplía y el euro tiende a debilitarse, lo que encarece todavía más un crudo que se paga en dólares. Para las hipotecas variables y para las empresas endeudadas a tipo flotante, el escenario no es neutro.

En el plano empresarial, aerolíneas y transportistas son los primeros en notarlo en el queroseno y el gasóleo, mientras las compañías energéticas del IBEX vigilan el diferencial del crudo como variable de márgenes para la próxima temporada. El impacto directo en España es indirecto, pero llega por la factura energética antes que por las bolsas.

Mapfre es una inversión atractiva, pero no a estos precios, según Renta 4

Renta 4 ha revisado al alza en su última nota el precio objetivo de la aseguradora Mapfre tras incluir Safety, pero considera que estos precios suponen un punto de entrada exigente.

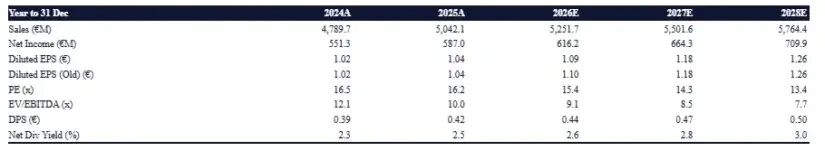
La nota que firma Nuria Álvarez Añibarro establece para Mapfre un precio objetivo revisado de 4,59 euros frente a los 4,1 euros anteriores) tras incluir Safety y supone un múltiplo implícito PER 2027 estimado de 10,2 veces (frente a las 11 veces de media de sus comparables).

“Mapfre cuenta con visibilidad de crecimiento en primas, apoyada por el liderazgo en mercados clave junto con el nuevo posicionamiento en Estados Unidos que le abre la puerta a crecer en nuevas zonas”, explica Álvarez.

“Además, cuenta con capacidad para adaptarse al nuevo entorno macroeconómico de TIRes altas y moderación de la inflación (a pesar de mantenerse alta en 2027) favorables para el negocio asegurador, apoyado por la transformación digital, modelo de distribución multicanal, diversificación geográfica y una estructura financiera sólida”, añade.

Repsol, Cie Automotive y Mapfre son las Ibex 35 más baratas por ratio Per 2026 en septiembre

Sin embargo, apunta: “consideramos que los niveles actuales de entrada son algo exigentes (potencial por debajo de un 10% al precio objetivo) para un valor que continúa sin momentum a pesar de: 1) cumplimiento del Plan Estratégico 2024-26e, 2) sólidos fundamentales, 3) peor comportamiento relativo (+0,7% en 2026 frente al 9% del Ibex y al 9% de los comparables), y 4) cotizar con descuento del 18% frente al PER medio de 10 años”.

Edificio de oficinas de Mapfre.

Y añade: “creemos que las dudas sobre la integración de Safety podrían seguir pesando, al igual que la incertidumbre sobre la evolución de la inflación y su impacto en el negocio. Como principal catalizador identificamos la presentación del nuevo Plan Estratégico 2027-29 (abril 2027) donde deberían ofrecer más detalles sobre la integración de Safety.”

Tesis de inversión en Mapfre de Renta 4

Mapfre encara la recta final de su Plan Estratégico 2024-2026 con una nueva operación de crecimiento en Estados Unidos. La aseguradora ha acordado la compra de Safety Insurance, compañía especializada en seguros de No Vida y con presencia en el noreste del país. La adquisición permitirá a Mapfre ganar escala, especialmente en el negocio dirigido a pequeñas y medianas empresas, y reforzar su posición en un mercado maduro con un importante potencial de crecimiento.

En el primer semestre de 2026, Norteamérica —que engloba Estados Unidos y Puerto Rico— aportó el 10,4% de las primas brutas de No Vida de Mapfre y el 11% del beneficio neto, frente al 11,7% y el 12,8%, respectivamente, registrados a cierre de 2025. La integración de Safety se realizará mediante su fusión con Mapfre USA, que pasará a controlar íntegramente el negocio resultante. La operación podría aportar más de un 5% adicional al beneficio neto del grupo en un plazo de tres años.

La adquisición también permitirá a Mapfre aumentar significativamente su presencia en el mercado estadounidense. El negocio al que tendrá acceso alcanza un tamaño potencial de unos 33.000 millones de dólares, con datos de diciembre de 2025. Tras la operación, la compañía elevaría su cuota hasta aproximadamente el 25% en seguros de Autos, tanto para particulares como para vehículos comerciales, y hasta el 17% en Hogar.

Mapfre acelera su expansión en EE.UU. con la compra de Safety Insurance pese a unos resultados inferiores a lo esperado

Un impacto limitado en solvencia y apalancamiento

El cierre de la operación está previsto para el primer trimestre de 2027. Según las estimaciones, el impacto sobre la ratio de solvencia será de unos 10 puntos porcentuales, aunque Mapfre seguiría dentro del rango objetivo del 175%-225%. Las previsiones de Renta 4 sitúan esta ratio en el 207% para 2027.

En cuanto al endeudamiento, la operación supondría un aumento de unos 7 puntos porcentuales en la ratio de apalancamiento, frente al 21,4% registrado en el primer semestre de 2026 y el 27% estimado por Renta 4 para el conjunto de 2026. En conjunto, el impacto financiero de la adquisición se considera asumible.

Cartel a la entrada de la sede de Mapfre.

La compra eleva las previsiones de beneficio

Renta 4 ha actualizado sus estimaciones para incorporar la adquisición de Safety Insurance y el cambio de perímetro en Estados Unidos, utilizando unas proyecciones conservadoras para el nuevo negocio. Además, el análisis contempla una menor siniestralidad en No Vida Iberia, con un crecimiento previsto del 3% en 2026 y del 3,5% en 2027, frente al 5% estimado anteriormente.

Con estos cambios, las previsiones de beneficio neto de Mapfre para 2027 y 2028 ascienden a 1.380 y 1.468 millones de euros, respectivamente, lo que supone elevar las estimaciones anteriores un 11% y un 13%. En estas cifras ya se incluyen unos costes de reestructuración de 40 millones de dólares previstos para 2027 y parte de las sinergias de costes, estimadas en unos 30 millones de dólares anuales a partir de 2029.

En conclusión, Mapfre refuerza su potencial de crecimiento con la adquisición de Safety Insurance, especialmente por su mayor exposición al mercado estadounidense, mientras Renta 4 eleva sus previsiones de beneficio y el precio objetivo.

Sin embargo, la firma considera que la cotización actual deja un margen limitado frente a su valoración, en un contexto en el que todavía persisten dudas sobre la integración de Safety y la evolución de la inflación. El próximo Plan Estratégico 2027-2029 será clave para conocer el impacto definitivo de la operación y sus sinergias.

Puig tiene un problema con su antiguo motor de crecimiento: las fragancias se moderan y el maquillaje toma el relevo

La compañía catalana de maquillaje, fragancias y cuidado personal, Puig, publicará los resultados del tercer trimestre de 2026 el próximo 21 de octubre. Un trimestre donde se espera que consigan un crecimiento comparable del 5%, frente al 4,9% previsto por los expertos anteriormente. Si bien estos cambios se deben al continuo impulso de una de sus marcas estrellas, Charlotte Tilbury.

En este sentido, el sólido desempeño en Puig de la línea de maquillaje compensa la contribución más moderada de los lanzamientos de fragancias y la persistente debilidad de la línea de cuidado de la piel, pero de alta gama. Siendo así, el equipo de expertos de Jefferies, encabezado por Thomas Randall, reequilibra el crecimiento de la compañía catalana entre el tercer y el cuarto trimestre de 2026.

Dado que la acción de Puig cotiza con un ratio precio-beneficio estimado para el ejercicio fiscal de 2027 en línea con el sector de productos de consumo masivo, a pesar de contar con un perfil de crecimiento orgánico cada vez más diversificado y no dependiente únicamente del aterrizaje suave tras el superciclo de las fragancias gracias a oportunidades en maquillaje y a la expansión en dermatología con Isdin, vemos potencial alcista en la valoración«, expresa el analista de Citi, Cedric Besnard.

De un boom del 13,8% a un mercado casi plano: fragancias se enfrían y L'Oréal solo amortigua el golpe con un recorte del BPA del 2%
Marc Puig, presidente ejecutivo
Fuente: Agencias

Puig cambia su apuesta en belleza

En este contexto, la cartera de innovaciones de la compañía catalana en fragancias es sólida, pero moderada. Concretamente, los analistas han reducido la estimación de crecimiento para el tercer trimestre de 2026 en 70 puntos básicos, hasta el 6,8%. No obstante, el crecimiento general para Puig se mantiene fuerte, pero es inferior a la comparación más favorable del tercer trimestre de 2025.

Siguiendo esta línea, desde Jefferies asumen una contribución más moderada de la innovación en fragancias; en particular, «consideramos que ‘Rabanne 1 Million’ es solo una extensión de línea, en lugar de un nuevo pilar. Creemos que esto limita el crecimiento incremental». La demanda subyacente en las marcas principales y las fragancias de nicho se mantiene sólida, lo que limita el impacto de las suposiciones de lanzamiento más conservadoras.

«Los obstáculos para el maquillaje se trasladan al cuarto trimestre»

Jefferies

Asimismo, los propios analistas prevén un mejor tercer trimestre de 2026 para el maquillaje, impulsado eso sí por una mayor venta de Charlotte Tilbury con una canibalización limitada. No obstante, el dinamismo general de la marca se mantiene fuerte y Charlotte Tilbury, por su parte, continúa superando el crecimiento de una categoría de maquillaje de prestigio que se sitúa en un porcentaje bajo a medio de un solo dígito.

«Estimamos que la venta de maquillaje se sitúa en torno al 9-10%, lo que llevará los inventarios del canal hacia el equilibrio a finales de año. Elevamos nuestra previsión de las ventas comparables para el tercer trimestre de 2026 al 0,5%, a pesar de un impacto negativo del 9% derivado de la entrada de Amazon en Noram en el tercer trimestre de 2025″, afirman desde Jefferies. Si bien siguen esperando que los minoristas gestionen el exceso de existencias, ahora prevén que el ajuste se produzca más tarde, elevando la previsión para el ejercicio fiscal de 2026 en 20 puntos básicos hasta el 1,2% y trasladando la contracción de las ventas al cuarto trimestre de 2026.

Charlotte Tilbury skincare 1 27a199997e Merca2
Fuente: Charlotte Tilbury

Siguiendo con otro segmento dentro de la compañía catalana, la debilidad en el sector del cuidado de la piel de alta gama continuará, pero el sector dermatológico se mantiene fuerte. Los expertos mantienen sin cambios las previsiones de ventas comparables para el tercer trimestre de 2026 en el sector de cuidado de la piel, lo que refleja la continua debilidad en este segmento.

Si bien el rendimiento de dicho sector en Puig sigue lastrado por Barbara Sturm y Charlotte Tilbury, ya que Sturm aún está redefiniendo su estrategia de distribución y Charlotte Tilbury Skincare está reconstruyendo su inventario tras la reformulación de ‘Magic Cream’. Para compensar esto, el sector dermatológico continúa ofreciendo un sólido crecimiento, una tendencia que se observa en todo el sector de la belleza. En este contexto, la adquisición por parte de Puig del 50% restante de Isdin parece oportuna, ya que aumenta la exposición a una categoría dermatológica fuerte, mientras que el sector de cuidado de la piel de alta gama se mantiene moderado.

Los grandes retos del sector para Puig

Asimismo, el análisis de valoración de Citi, del experto Cedric Besnard, para Puig apunta a un precio objetivo de 19 euros por acción mediante la metodología de suma de las partes, tras evaluar la evolución de sus distintas categorías de negocio. Este precio de referencia implica cotizar a un múltiplo de beneficio estimado para 2026 de unas 17,4 veces, un nivel que los analistas consideran ajustado y razonable al compararlo con la media de sus principales competidores internacionales en el sector de la belleza y la perfumería de lujo.

No obstante, el recorrido bursátil de la multinacional no está exento de desafíos operativos y de mercado que podrían condicionar la consecución de dicho objetivo financiero. Entre las principales incertidumbres destaca la limitada visibilidad sobre los niveles de inventario en la cadena de distribución y el consumidor final, una circunstancia que podría desencadenar episodios de sobredistribución o ajustes de stock imprevistos, afectando potencialmente a la credibilidad de la gestión y al valor intangible de sus marcas.

Puig
Fuente: Citi

A este reto operativo se suma el tiempo necesario para que sus divisiones de cuidado de la piel y maquillaje alcancen una masa crítica suficiente antes de que el ciclo expansivo de las fragancias comience a normalizarse. Si la penetración de estas líneas de negocio se desacelera más de lo previsto, «las proyecciones de crecimiento de los ingresos y del beneficio por acción podrían verse constreñidas a tasas de un solo dígito bajo, moderando el ritmo de expansión global del grupo», aportan desde Citi.

Por último, la hoja de ruta de Puig afronta riesgos estructurales adicionales como la complejidad de la cadena de suministro, capaz de impactar en la liquidez y en la gestión de la deuda neta, junto a la volatilidad de las divisas en sus mercados internacionales. Asimismo, la compañía mantiene un 10% de su facturación vinculada a marcas operadas bajo licencia, lo que introduce una dependencia directa de los procesos de renovación de dichos acuerdos comerciales a largo plazo.

Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones

Ferrovial afronta una nueva prueba en el mercado estadounidense de autopistas de peaje. Tras ofrecer 24.800 millones de dólares por la I-24 de Tennessee, casi tres veces más que su rival más cercano, el mercado teme que una nueva concesión como la I-285 pueda aumentar las dudas sobre la rentabilidad de sus inversiones y su disciplina de capital.

Esta es la principal conclusión de Graham Hunt, analista de Jefferies, en una nota en la que reitera su recomendación de Mantener, pero recorta el precio objetivo a los 55,0 euros.

Hunt explica que Ferrovial ha caído aproximadamente un 12% desde que presentó una oferta de 24.800 millones de dólares por la I-24 en Tennessee, casi tres veces superior a la siguiente oferta más alta. Ante la próxima adjudicación del proyecto Express Lane en Georgia el mes que viene, el mercado se muestra comprensiblemente nervioso.

“La dirección cuenta con un sólido historial en este sector, y existe una asimetría de información entre Ferrovial y el mercado en esta fase del proyecto. Sin embargo, es poco probable que la incertidumbre en torno a la rentabilidad disminuya a corto plazo y, en un contexto de rendimientos más elevados, la valoración sigue sin resultar atractiva”.

Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño

Autopista ETR407 de Ferrovial

Tesis de inversión en Ferrovial

Las autopistas de peaje de Ferrovial ofrecen una de las mejores exposiciones a los beneficios vinculados a la inflación y denominados en dólares dentro de nuestra cobertura del sector de infraestructuras. Sin embargo, según las valoraciones actuales, la cartera operativa de Ferrovial parece estar bien valorada. La atención sigue centrada en la próxima cartera de proyectos de «Express Lanes» en EE. UU., donde una oferta muy por encima de la de la competencia y de los precedentes anteriores está suscitando dudas sobre la rentabilidad y la disciplina de capital, aclaran en Jefferies.

“Además de un entorno difícil marcado por el aumento de los rendimientos de los bonos, vemos un potencial alcista limitado a corto plazo y esperamos más detalles sobre el cierre comercial de la I-24 y el resultado de la licitación de la I-285, ambos previstos para octubre”, añaden.

Ferrovial deja de cotizar en Euronext Ámsterdam tres años después de mover su sede a Países Bajos

Estas son las ideas principales de la nota de Graham Hunt:

  • Ferrovial ha perdido alrededor de un 12% desde la adjudicación de la I-24 en Tennessee, después de presentar una oferta de 24.800 millones de dólares, casi tres veces superior a la segunda mejor propuesta.
  • La diferencia entre ofertas ha generado dudas sobre si Ferrovial ha pagado demasiado por la concesión y sobre si mantiene la disciplina de capital que históricamente ha caracterizado sus inversiones.
  • Jefferies mantiene una visión prudente a corto plazo y considera que la incertidumbre sobre la I-24 seguirá elevada hasta conocer mejor el calendario de inversión, las necesidades de capital y el potencial de rentabilidad.
  • El mercado estadounidense de Express Lanes ha cambiado de percepción: nuevas concesiones que antes podían considerarse un catalizador positivo ahora pueden generar preocupación si implican grandes compromisos de capital.
  • La próxima gran prueba será la I-285 en Georgia, cuya adjudicación está prevista para octubre. Una nueva oferta agresiva podría alimentar las dudas sobre la capacidad de Ferrovial para asumir otro gran compromiso financiero.
  • El principal interrogante es la rentabilidad que Ferrovial podrá obtener de la I-24. Para alcanzar retornos de doble dígito, la concesión necesitaría combinar peajes elevados con un crecimiento sólido a largo plazo.
  • El aumento de los tipos de interés también juega en contra. Jefferies calcula que la subida de las rentabilidades de los bonos supone un lastre de unos 3-4 euros por acción para Ferrovial.
  • La firma considera que la cartera actual de concesiones está bien valorada por el mercado, por lo que existe poco margen para nuevas revisiones positivas de las previsiones del negocio existente.
  • A largo plazo, la capacidad de Ferrovial para generar ingresos vinculados a la inflación y denominados en dólares sigue siendo uno de los principales atractivos de su negocio de autopistas.
  • El problema está en el desfase temporal entre inversión y rentabilidad: la I-24 tardará en entrar plenamente en funcionamiento, por lo que los inversores tendrán que esperar para comprobar si los retornos justifican el desembolso.
  • Jefferies ha recortado el precio objetivo de 61 a 55 euros y mantiene la recomendación de Hold, al considerar que todavía no existen suficientes elementos para interpretar la caída de la acción como una oportunidad de compra.
  • El escenario base contempla crecimiento del tráfico, aumentos de tarifas por encima del IPC y mayores dividendos procedentes de las concesiones estadounidenses, que podrían elevar los dividendos recibidos por Ferrovial por encima de 1.300 millones de euros en 2027.
Ferrovial. Autopista i66 en Virginia

En definitiva, Ferrovial se enfrenta a una nueva paradoja en EEUU: sus autopistas siguen siendo uno de los grandes pilares de crecimiento, pero el precio que está pagando por nuevas concesiones empieza a generar dudas sobre la rentabilidad y la disciplina de capital.

La I-24 ha cambiado la percepción del mercado y la próxima adjudicación de la I-285 será una nueva prueba. Mientras los tipos de interés sigan presionando la valoración y los retornos de las nuevas inversiones tarden años en comprobarse, el mercado parece dispuesto a exigir más certezas antes de volver a premiar el crecimiento de Ferrovial.

Los cinco desayunos para energía sostenida: proteína, grasa saludable y fibra sin picos de glucosa

Un desayuno con proteína, grasa saludable y fibra mantiene tu energía sostenida y tu foco estable hasta media mañana, mientras que el café solo y los azúcares simples te dejan sin gasolina a las dos horas.

Por qué el bollo y el café solo te dejan sin energía a media mañana

Vamos a los datos. La primera comida del día no se juzga por lo que llena, sino por lo que sostiene. Cuando predominan los azúcares simples —bollería, cereales azucarados, zumo colado o tostadas de harina refinada—, la glucosa sube deprisa y el cuerpo responde con un pico de insulina que arrastra después una caída de energía, hambre y niebla mental.

El hambre que aparece a media mañana no es casualidad: es la resaca de ese pico. Y el café en ayunas, por sí solo, no lo arregla. La cafeína empuja la alerta durante un rato, pero no aporta ni un gramo de proteína ni de fibra, así que la curva vuelve a caer.

La solución no pasa por comer más, sino por comer mejor repartido. Tres pilares hacen el trabajo pesado: proteína de alta calidad, grasa saludable y fibra. Con esos tres en el plato la digestión se enlentece y baja el índice glucémico de la comida, un concepto que conviene tener claro (el contexto en Wikipedia).

A efectos prácticos hablamos de unos 25-30 gramos de proteína por la mañana, entre 8 y 10 gramos de fibra y una fuente de grasa de calidad. Nada de cálculos obsesivos: basta con combinar bien tres o cuatro alimentos.

Un desayuno que solo aporta azúcar compra energía a crédito: te la entrega rápido y te pasa la factura a media mañana.

El matiz importante es que la proteína rinde más repartida. La mayoría de las revisiones de saciedad y composición corporal apunta a que distribuir la ingesta en tres o cuatro tomas de 25-30 gramos optimiza la síntesis muscular y el control del apetito mejor que concentrarla toda en la cena.

La proteína del desayuno no es un capricho de gimnasio: es lo que decide si tu primera comida te sostiene cinco horas o solo una.

Las tres piezas de un desayuno con energía sostenida

Proteína de alta calidad. Huevos, jamón serrano, yogur alto en proteína, kéfir o pechuga de pollo. La referencia europea se sitúa en 0,83 gramos por kilo de peso al día, según la EFSA, y reservar una parte generosa para el desayuno transforma la saciedad de toda la mañana.

Grasa saludable. Aguacate, AOVE, nueces y semillas de chía. Los ácidos grasos monoinsaturados del aguacate y los omega-3 de las nueces y la chía ralentizan la digestión y ayudan a que la glucosa llegue de forma progresiva, sin montaña rusa.

Fibra. Kiwi, manzana con piel, frutos rojos, copos de maíz sin azúcar añadido y chía hidratada. La fibra soluble forma un gel que frena la absorción de los hidratos y alarga la saciedad durante horas.

📊 La pauta en cifras

  • Proteína por toma: entre 25 y 30 gramos, la horquilla que la literatura de saciedad asocia con mejor control del apetito.
  • Fibra: de 8 a 10 gramos en el desayuno, entre fruta con piel, frutos rojos y semillas.
  • Grasa de calidad: una ración de aguacate, un puñado de nueces o una cucharada de AOVE.
  • A tener en cuenta: el total del día manda; el desayuno es la pieza que más fácilmente se puede mejorar sin cocinar.

Los cinco desayunos que sostienen el foco toda la mañana

Estas son las cinco combinaciones que propone el nutricionista Javier Fernández Ligero, al frente de la Clínica Nutriligero, y que encajan con la fórmula de los tres pilares. Ninguna requiere más de diez minutos.

  • Huevos a la plancha con jamón serrano, aguacate y kiwi: proteína de alto valor biológico, ácidos grasos monoinsaturados y una dosis extra de fibra y vitamina C. La combinación que mejor evita el hambre a las dos horas.
  • Yogur alto en proteína con frutos rojos, nueces, chía y canela: la opción más rápida para quien sale con prisa. Suma omega-3, fibra soluble y sabor sin azúcar añadido.
  • Revuelto de huevos con pechuga de pollo y manzana con piel: pensada para jornadas largas o de alto desgaste mental y físico. La manzana aporta carbohidratos de absorción lenta.
  • Tostadas de centeno o trigo sarraceno con AOVE, jamón serrano, tomate triturado y huevo duro: la versión mediterránea. El grano entero evita las harinas refinadas y su subida rápida de glucosa.
  • Kéfir con copos de maíz sin azúcar, arándanos y chocolate negro del 85%: fresca y ligera para los meses cálidos. El kéfir aporta fermentos vivos; el chocolate negro, polifenoles con muy poco azúcar.

La letra pequeña: qué esperar y qué no de estos desayunos

Conviene ser honesto: la idea de que el desayuno es la comida más importante del día no está respaldada de forma unánime por la ciencia. Los estudios sobre ayuno intencionado muestran que hay personas que rinden perfectamente sin desayunar, y forzar una comida cuando no hay hambre no mejora nada. Lo que sí sostiene la evidencia es la calidad de lo que comes cuando comes: un patrón con proteína, grasa saludable y fibra mantiene mejor el apetito y el foco que uno basado en azúcares simples.

El segundo matiz es el tiempo. Ninguno de estos cinco desayunos requiere cocina elaborada, pero sí una compra pensada: huevos, yogur proteico, fruta con piel, frutos secos naturales y un buen pan de grano entero. Esa lista de la compra hace más por tu energía que cualquier batido de moda.

¿Para quién encaja? Para quien trabaja con la cabeza por la mañana, para quien entrena a primera hora y para quien sufre ese bajón de las once. Si tu caso es el contrario y desayunar te sienta pesado, ajusta la cantidad, no los ingredientes. La dosis importa. Y si tomas suplementos o sigues pautas personalizadas, esta información es divulgativa: consúltalo con un profesional.

⚡ Rutina de Optimización Diaria

  • Ancla tu proteína: elige mañana una fuente clara (dos huevos, un yogur alto en proteína, kéfir) y colócala antes que el pan o la fruta.
  • Suma fibra real: añade fruta con piel, frutos rojos o una cucharada de chía hidratada desde la noche anterior.
  • Revisa la etiqueta: si compras cereales o yogures, comprueba que el azúcar no aparezca en los tres primeros ingredientes de la lista.

HackSpain Madrid: 250 builders, 36 horas y 5 tracks para cazar talento ‘tech’

Doscientos cincuenta builders. Treinta y seis horas. Cinco retos. Y un premio de 5.000 euros para el equipo que resuelva mejor lo que las startups patrocinadoras todavía no han resuelto dentro de casa. El canal Itnig se ha metido en HackSpain, celebrado en la Universidad Complutense de Madrid, y ha vuelto con algo más que un resumen de fin de semana.

El vídeo dura once minutos y está lleno de gente joven codeando sin dormir. Pero la historia de fondo no va de código: va de contratación. Entre entrevistas a organizadores, mentores, participantes y jurado, Itnig retrata un mercado en el que las empresas han convertido el talento tecnológico en el recurso más disputado.

Un hackathon de 250 builders en la Complutense

El evento reunió a más de 250 personas durante 36 horas, con jurado y premios en juego. Willy, uno de los organizadores, lo define en el vídeo con una idea sencilla: un hackathon es un lugar donde construir, con tiempo limitado, cosas que llamen la atención. Su expectativa, dice, es que gente buena se conozca y que de ahí salga algo impactante.

El perfil del asistente es reconocible. Estudiantes y recién titulados, muchos llegados de fuera de Madrid. Rubén, por ejemplo, se apuntó solo y encontró equipo en el mismo grupo de WhatsApp del evento; es de Barcelona y subraya la cantidad de talento repartido por España. Alejandro repite por segunda vez y viene con compañeros de clase. Lo que valora no es el premio, sino enfrentarse a problemas abiertos, sin enunciado cerrado, algo que según él acaba marcando la trayectoria profesional.

Cinco retos patrocinados y cinco formas de mirar el mercado

Los cinco tracks los diseñan startups, no la organización. Tekerr, con Martín Simón al frente, plantea un desafío deliberadamente abierto: automatizar una tarea que hoy se hace a mano en la industria, con poca guía y equipos de cuatro o cinco personas. Maisa propone procesos auditables y trazables en sectores regulados, con documentos que los participantes deben gestionar mientras ocurren imprevistos a lo largo del evento. Una empresa de tesorería quiere un scoring financiero para compañías, algo que en Estados Unidos es habitual y que aquí, sostiene, no existe: medir la salud financiera, la capacidad de crédito y de endeudamiento de una empresa, y además definir el algoritmo, construir el producto y saber venderlo. Prósper, por su parte, monta un agente de scheduling que compite, sube de nivel en un leaderboard y desbloquea premios por etapas.

Aquí hay muchísimo nivel. Me emociona el evento, pero sobre todo me emociona pensar que de aquí puede salir un futuro unicornio.

— Samuel, organizador de HackSpain, en el vídeo de Itnig

El quinto reto, quizá el más ambicioso, pregunta si la inteligencia artificial puede gestionar una crisis. La crisis es abierta: en España ha habido incendios, inundaciones y el apagón que el año pasado dejo a medio país a oscuras. Los equipos deben resolver seis problemas concretos: filtrar cien inputs para quedarse con los tres que importan, priorizarlos, repartir recursos limitados, decidir el siguiente paso en tiempo real, coordinar a bomberos, ciudadanos y equipos de emergencia, y responder a escenarios que nadie había previsto.

Fichar talento: el reto que no aparece en el leaderboard

Los responsables de cada track lo dicen sin rodeos. La empresa de tesorería espera encontrar perfiles que quieran sumarse a su equipo y un producto que pueda entrar de verdad en su portfolio. Prósper reconoce que la razón principal para organizar este tipo de retos es conocer a los builders que buscan, con el drive y la constancia que valoran. Tekerr confía en que algún equipo se vuelva completamente loco y construya mucho más de lo esperado.

Es el canal de contratación que explica el entusiasmo. En 36 horas, una startup ve trabajar a decenas de candidatos sobre su propio problema, sin entrevistas y sin pruebas técnicas de laboratorio.

La cuenta pendiente: pocas mujeres en la sala

No todo es celebración. Itnig apunta una ausencia incómoda: la mayoría de los asistentes son hombres, chicos jóvenes con mucho talento, y se pregunta en voz alta cómo cambiar esa composición. No es un dato medido, es la percepción recogida durante la visita, aunque coincide con una queja recurrente del sector. Samuel, organizador y parte del jurado, admite que subirse al escenario impone al principio y que después se relaja, y resume el ambiente con una idea: aquí hay nivel de sobra.

Un formato que se multiplica en el ecosistema español

Los hackathons dejaron de ser una actividad de campus para convertirse en herramienta de reclutamiento y de innovación abierta. En España, donde las startups compiten por una bolsa limitada de perfiles técnicos, los retos patrocinados funcionan como un embudo doble: la empresa recibe prototipos y, de paso, conoce a quien los construye. Madrid concentra buena parte de esa actividad y la Complutense se ha convertido en escenario habitual de este tipo de citas. El vídeo no ofrece cifras de cuántas contrataciones salieron del evento ni qué equipo se llevó los 5.000 euros, así que cualquier conclusión sobre su éxito real está todavía por escribir.

Qué significa esto para quien busca trabajo

La lectura práctica es doble. Para quien empieza, un hackathon es una de las vías más rápidas de entrar en el radar de una startup sin pasar por el filtro del currículum: el código que escribes durante el fin de semana pesa más que una línea del CV. Para quien contrata, el formato ofrece señal de alta calidad a bajo coste, aunque con un problema evidente de conversión: buena parte de los participantes son estudiantes que aún no pueden incorporarse, y las empresas patrocinadoras compiten entre sí por el mismo puñado de perfiles.

Hay además una pregunta incómoda que el vídeo deja flotando: 36 horas de trabajo intenso a cambio de un premio colectivo de 5.000 euros y la posibilidad de que tu solución acabe dentro del producto de otro. La parte bonita, la comunidad, la amistad y el aprendizaje, es real. La parte transaccional también.

No hay respuesta cerrada, y quizá por eso el reportaje funciona. ¿Cuántos de esos 250 builders volverán a casa con una oferta y cuántos solo con una camiseta y una noche sin dormir? Itnig deja la pregunta en el aire y las imágenes hablan por sí solas.

El Gobierno prorroga hasta el 31 de diciembre las ayudas al gasóleo profesional, agrario y pesquero

El Gobierno prorroga hasta el 31 de diciembre las ayudas al gasóleo profesional, agrario y pesquero, con 67 millones de euros nuevos.

La medida llega por real decreto-ley y mantiene para el último trimestre del año la estructura de apoyo a los carburantes que ya estuvo vigente durante el verano. Afecta a autónomos y pequeñas empresas del campo, la pesca y el transporte, que deben revisar el procedimiento para no perder la bonificación.

Cuánto dinero hay y hasta cuándo se mantiene

Vamos por partes, porque aquí se mezclan dos mecanismos distintos y conviene no confundirlos.

En el ámbito agrario se mantiene la bonificación de 20 céntimos por litro de gasóleo B. Se articula a través del procedimiento de devolución del Impuesto Especial sobre Hidrocarburos (IEH), no como una subvención directa. La prórroga del último trimestre está dotada con 52 millones de euros, que se suman a a los 107 millones ya aprobados. El total para el gasóleo agrícola queda en 159 millones.

En el sector pesquero la prórroga es otra cosa: una ayuda compensatoria a las empresas armadoras para absorber la subida del carburante y que los buques sigan operativos. Son 15 millones de euros que se añaden a los 35 millones autorizados antes, lo que deja 50 millones acumulados.

Sumando ambos bloques, el presupuesto global supera los 209 millones de euros.

La ayuda se renueva trimestre a trimestre: el autónomo del campo y de la pesca trabaja con un horizonte de tres meses, no con una regla estable.

La prórroga alcanza también al transporte profesional, aunque la norma detalla las cifras de los sectores agrario y pesquero. La ampliación da continuidad al Real Decreto-ley 7/2026, de 20 de marzo, y al Real Decreto-ley 18/2026, de 30 de junio, dentro del Plan Integral de Respuesta a la Crisis en Oriente Medio.

Para ponerlo en perspectiva: el conjunto de ayudas específicas para el campo y la pesca dentro de ese plan alcanza ya los 1.174 millones de euros. Es dinero que no hay que devolver, a diferencia de lo que ocurre con un préstamo ICO o una línea ENISA.

Qué tiene que hacer el autónomo para cobrar

La bonificación del gasóleo agrícola no llega sola a la cuenta. Hay que pedirla. Se tramita como devolución del IEH ante la Agencia Tributaria, y el procedimiento exige acreditar el consumo con las facturas del carburante. Los requisitos y los plazos de presentación se consultan en la sede electrónica de la AEAT.

En la pesca, la ayuda va a las empresas armadoras y se mantiene en los mismos términos. Los armadores autónomos deben revisar las resoluciones de la convocatoria vigente y la documentación que les reclame la administración.

Aquí está el error que más caro sale: dar por hecho que la bonificación se aplica sola en el surtidor. Si no se pide la devolución del IEH en plazo o no se conservan las facturas del gasóleo B, la bonificación de ese periodo se pierde y no se puede reclamar después. Ojo con el calendario, porque el procedimiento va por periodos cerrados.

ayuda gasóleo agrario

Una prórroga que se repite cada trimestre

Este es el tercer tramo del año. El Real Decreto-ley 7/2026 llegó en marzo, el 18/2026 en junio y ahora la cobertura se amplía hasta diciembre. El patrón dice mucho: el sector primario y el transporte llevan meses con ayudas de emergencia que caducan cada trimestre y se aprueban a última hora.

Esa intermitencia tiene un coste invisible. Un transportista autónomo o un agricultor no puede planificar la campaña con un marco que expira el 31 de diciembre y que nadie garantiza que siga vivo en enero. Las cifras acumuladas (159 millones para el gasóleo agrícola y 50 para el pesquero) son relevantes, sí, pero el problema de fondo, la volatilidad del precio del carburante, sigue sin una respuesta estructural.

Merece la pena mirar el otro frente abierto: la ayuda extraordinaria para la compra de fertilizantes, dotada con 665 millones de euros. El Fondo Español de Garantía Agraria (FEGA) ejecutó a principios de septiembre un primer pago de 494,5 millones a 249.376 agricultores y prevé publicar en la segunda semana de octubre la segunda resolución de beneficiarios.

España ha tocado el techo de ayuda de Estado que autoriza Bruselas, fijado en el 70% del incremento del precio del insumo, aunque las comunidades autónomas pueden elevarlo hasta el 100% del sobrecoste con cargo a los 50 millones del Fondo de Reserva de Crisis de la UE.

Qué mirar en las próximas semanas: la segunda resolución de fertilizantes y el detalle autonómico de las ayudas complementarias. Qué hacer ahora: si eres autónomo del campo la pesca o el transporte, revisa hoy que tienes las facturas del carburante en orden y el procedimiento al día. La prórroga cubre hasta el 31 de diciembre, y el año se acaba antes de lo que parece.

Guía rápida del trámite

  • 📅 Plazos: La prórroga cubre hasta el 31 de diciembre de 2026. La solicitud se rige por el procedimiento habitual de devolución del IEH, que va por periodos.
  • ✅ Requisitos clave: Ser autónomo o empresa del sector agrario, pesquero o del transporte. En el ámbito agrícola hay que acreditar el consumo de gasóleo B con las facturas del carburante.
  • 🌐 Dónde solicitarlo: La devolución del IEH se presenta en la sede electrónica de la AEAT, con certificado digital o Cl@ve. La información de la convocatoria está en la web del Ministerio de Agricultura.
  • 💰 Importe o coste: 20 céntimos por litro de gasóleo B en el ámbito agrario. La prórroga suma 67 millones nuevos, sin que el dinero se devuelva.
  • ⚠️ Error a evitar: No conservar las facturas del carburante o dejar pasar el plazo de solicitud: la bonificación del periodo se pierde y no se recupera.

El MITECO asigna 40 millones a 189 proyectos contra la despoblación: ayudas para emprendedores

El MITECO reparte 40 millones entre 189 proyectos contra la despoblación y ultima los listados de las ayudas para emprendedores rurales.

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha publicado la selección definitiva de 189 proyectos de transformación territorial y lucha contra la despoblación. La dotación: 40 millones de euros. Las ayudas de esta convocatoria van a entidades locales, no a autónomos. El reparto se cierra después de recibir más de 1.200 solicitudes para 189 plazas, según los datos del ministerio.

El listado mezcla diputaciones, comarcas, mancomunidades y municipios. En concreto, figuran 18 diputaciones provinciales, tres comunidades autónomas uniprovinciales, 13 comarcas, 35 mancomunidades y consorcios, y 120 municipios, entidades locales menores y agrupaciones.

Los 40 millones van a entidades locales: quién cobra y quién no

Por comunidades, Andalucía lidera con 41 proyectos, seguida de Castilla y León (37), Aragón (21), Cataluña (16), Extremadura (15) y la Comunitat Valenciana (14). Andalucía, Castilla y León y Aragón concentran el mayor número de proyectos.

Los proyectos abarcan vivienda, bioeconomía, resiliencia climática, cuidados, transporte, emprendimiento y cultura. Traducido: son planes para fijar población y crear actividad en zonas que pierden habitantes. No son subvenciones directas para montar un negocio.

Aquí está la letra pequeña. Si eres autónomo y buscabas una ayuda de este programa, esta línea no es la tuya: se dirige a administraciones y agrupaciones de municipios. El proceso, además, culminará con la concesión formal y la notificación a los beneficiarios, así que todavía faltan pasos antes de que llegue el dinero.

Cuarenta millones suenan a oportunidad, pero el autónomo solo entra por la línea de pymes y economía social que aún espera su lista provisional.

La línea para autónomos y pymes: qué llega en las próximas semanas

A esta convocatoria se suman otras dos lanzadas en 2025. Una financia proyectos de innovación de entidades sin ánimo de lucro; la otra se dirige a pymes, personas autónomas y entidades de la economía social. Ahí sí entra el perfil del lector. Los listados provisionales para pymes y autónomos llegarán en semanas, sin fecha cerrada por ahora.

Para prepararte, conviene revisar el portal del MITECO y las bases de cada convocatoria, porque los requisitos no son idénticos. En la línea de economía social se exige encajar en la actividad subvencionable y presentar la solicitud dentro de plazo, dos filtros que dejan fuera a bastantes aspirantes cada edición.

Las dos convocatorias pendientes no son un cajón único. La dirigida a entidades sin ánimo de lucro y la de pymes, autónomos y economía social tienen sus propias reglas de gasto subvencionable, y el reparto depende del tipo de solicitante. Cada una tiene su propio calendario y su propio importe, así que no vale con rellenar el mismo formulario. Confundirlas es el primer error de quien prepara papeles con prisa.

Del plan a la realidad: 739 proyectos en cuatro años y el filtro que viene

No es la primera vez que el reto demográfico mueve dinero público. Entre las convocatorias de 2022 y 2025 se financiaron 739 proyectos de innovación territorial de entidades locales en toda España. En las ediciones de 2022 y 2023 para asociaciones sin ánimo de lucro y para empresas y personas autónomas, los proyectos financiados fueron 198.

La vía del emprendedor existe, pero es la más estrecha. La diferencia entre las dos cifras dice bastante: la puerta para el autónomo está abierta, aunque con menos plazas y más competencia que la de las administraciones.

El discurso oficial, presentado esta semana en el Congreso dentro de la II Estrategia Nacional para la Equidad Territorial y el Reto Demográfico, insiste en diversificar economías locales y fijar población. El objetivo declarado es que los proyectos sean replicables en otros territorios con problemas demográficos parecidos. Suena razonable. El problema es el ritmo: entre que se resuelve la convocatoria y se notifica al beneficiario pasan meses, y para una pyme rural eso puede marcar la diferencia entre arrancar o esperar.

Mi lectura es que el dinero está, pero el acceso del autónomo depende de una línea concreta que todavía no tiene lista. Merece la pena tener a mano el portal del MITECO y la Base de Datos Nacional de Subvenciones para rastrear cuándo salen los listados provisionales. La próxima semana, o la siguiente, puede ser el momento clave para saber si tu proyecto entra.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria de 2025 para entidades locales ya está resuelta; los listados provisionales de la línea para pymes y autónomos se publicarán en las próximas semanas, sin fecha cerrada.
  • ✅ Requisitos clave: La línea de 40 millones es para entidades locales (municipios, diputaciones, comarcas y mancomunidades). Los autónomos y pymes entran por la convocatoria de economía social, con listado pendiente.
  • 🌐 Dónde solicitarlo: La información y las resoluciones se publican en el portal del MITECO y en la Base de Datos Nacional de Subvenciones; la tramitación es electrónica.
  • 💰 Importe o coste: 40 millones de euros repartidos entre 189 proyectos; el importe por proyecto no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: Presentar tu solicitud a la línea equivocada; esta convocatoria de 40 millones no admite autónomos ni empresas como solicitantes directos.

Tu operador guarda 12 meses los datos de antena de cada llamada y la policía puede pedirlos sin avisar

Cada llamada o SMS deja un rastro de antena que las teleoperadoras españolas están obligadas a conservar doce meses. Un juez puede reclamar esos registros sin avisar al usuario y la compañía no tiene la obligación de comunicárselo. Los datos de antena del operador se acumulan así durante un año entero sin que el cliente lo sepa.

Claves de la operación

  • Doce meses de retención obligatoria. La Ley 25/2007 obliga a guardar la celda de antena al inicio de cada comunicación. El plazo puede reducirse a seis meses o elevarse a dos años.
  • Acceso solo con orden judicial. Los datos se ceden para investigar delitos graves bajo los principios de necesidad y proporcionalidad. Las telecos tienen siete días naturales para enviarlos.
  • Tensión con el derecho europeo. El Tribunal de Justicia de la UE anuló la directiva de origen en 2014 y ha fallado en varias ocasiones contra la conservación indiscriminada.

La Ley 25/2007 se publicó en el BOE para transponer una directiva europea de 2006 y se aplica a prácticamente todas las teleoperadoras que operan en España. Su mecanismo es sencillo de describir y difícil de digerir: cada vez que alguien marca un número o manda un mensaje, queda registrado a qué celda de antena estaba conectado el teléfono en ese instante. Una celda cubre un área, no un punto exacto, pero encadenada con otras comunicaciones dibuja un rastro aproximado de por dónde ha pasado un dispositivo.

Los campos que se almacenan son acotados. Números del ordenante y del receptor, nombres y direcciones, de ambos abonados, fecha, hora y duración de la comunicación, tipo de servicio, los identificadores de la tarjeta SIM y del terminal (IMSI e IMEI) y el identificador de la celda junto a su posición geográfica. Nada de conversaciones, nada de contenido.

La ley no permite guardar el contenido de las comunicaciones ni genera un rastro de GPS. Solo cubre metadatos de tráfico y localización. Esa frontera es la que ha sostenido buena parte del debate jurídico en Europa durante la última década.

Quién puede acceder a esa información también está tasado. El texto exige autorización judicial previa y limita la cesión a la investigación de delitos graves. Los destinatarios autorizados son los miembros de los cuerpos de seguridad que actúen como policía judicial, los funcionarios de vigilancia aduanera y el personal del Centro Nacional de Inteligencia. La orden del juez debe especificar qué datos se entregan y respetar necesidad y proporcionalidad.

El punto que más incomoda al ciudadano no está en lo que se guarda, sino en lo que no se cuenta. El artículo 9 de la norma establece que el responsable del tratamiento no comunicará la cesión de datos efectuada conforme a esta ley. Dicho en corto: el operador no avisa al usuario de que su registro de antena ha acabado en manos de la policía.

España conserva veinte años de historial de tráfico de todos sus móviles mientras el tribunal europeo repite que esa acumulación indiscriminada es ilegal.

Salvo que la orden fije otro plazo, las operadoras disponen de siete días naturales para entregar la información. Es un margen pensado para dar cobertura técnica a la petición, no para dilatar la respuesta.

El pulso entre Bruselas y una ley que sigue en el BOE

El conflicto no es nuevo. España redactó la norma para transponer una directiva europea de 2006 que el Tribunal de Justicia de la UE anuló en 2014. Desde entonces, el tribunal ha mantenido en varias resoluciones que exigir a los proveedores la conservación indiscriminada de todos los datos de tráfico y localización para prevenir delitos vulnera el Derecho de la Unión.

Eso no significa que la Unión cierre la puerta a cualquier retención. Admite excepciones cuando la información resulta clave para neutralizar una amenaza real para la seguridad nacional, siempre bajo control efectivo y por un tiempo limitado. La diferencia entre una excepción acotada y un almacenamiento universal es, precisamente, el terreno donde se ha jugado el pulso.

En España, la Sala de lo Penal del Tribunal Supremo sostuvo en una sentencia de marzo de 2021 (n.º 727/2020) que la ley no contradice el Derecho de la UE. El tribunal añadió que cualquier uso de los datos debe comprobarse caso por caso en cuanto a su necesidad y proporcionalidad. El resultado es una norma que sigue publicada y aplicándose mientras la doctrina europea la mira de reojo.

privacidad móvil

Telefónica, Vodafone y Orange: el coste silencioso de almacenar a todos

Hay un ángulo que rara vez aparece en el titular y que sí importa al accionista. La retención obligatoria de metadatos es un coste operativo para las telecos españolas, que deben mantener infraestructura de almacenamiento, sistemas de respuesta a requerimientos judiciales y equipos de cumplimiento normativo. Se aplica por igual a Telefónica, Vodafone, Orange y MásMóvil, de modo que no altera la cuota de ninguna, pero sí engorda la estructura de gasto de un sector que lleva años comprimiendo márgenes en España.

Para Telefónica, el peso del mercado español y su condición de operador incumbente la colocan en el centro del debate regulatorio. La compañía cotiza en el IBEX 35 y opera bajo la doble presión de la CNMC en competencia y de la AEPD en protección de datos. Cualquier endurecimiento del marco europeo sobre retención obligaría a rehacer procesos internos, aunque el coste de cumplimiento sea una fracción menor frente a la inversión en redes.

El verdadero riesgo para los operadores no es la multa, sino la pérdida de confianza del cliente corporativo. Las empresas que contratan servicios de telecomunicaciones y cloud empiezan a mirar con lupa cómo tratan sus proveedores los datos de localización, sobre todo tras el aumento de exigencias en sectores regulados como la banca o la sanidad.

Hay además una asimetría europea que conviene vigilar. Si Bruselas empuja hacia reglas comunes más estrictas y España mantiene su régimen de doce meses, los operadores que trabajan en varios países tendrán que convivir con marcos distintos. Ahí es donde aparecen las ventajas y desventajas competitivas reales, no en el coste del almacenamiento.

Analizamos esto como un problema que se decide en los tribunales, no en el mercado. La próxima pieza clave será la posición que adopte el legislador europeo ante las sentencias acumuladas contra la retención indiscriminada. Mientras, la ley española seguirá en el BOE y cada llamada dejará su celda anotada.

Tesla pide a sus empleados entrenar a Optimus: el robot que amenaza su empleo

Tesla ha convertido a su propia plantilla en el proveedor de datos de Optimus. La compañía pidió a trabajadores de sus fábricas de Texas y California que registraran sus movimientos para entrenar al robot humanoide, según documentó The Information, y una parte de ellos se negó: entendían que estaba enseñando a la máquina que aspira a ocupar su empleo.

Claves de la operación

  • Tesla reclutó a su plantilla como fuente de datos. En enero comunicó a operarios de Texas y California que parte de ellos usaría equipos de captura de movimiento para grabar tareas del entorno de producción.
  • El rechazo obligó a cambiar el método, no el objetivo. La compañía contrató recopiladores dedicados, instaló cámaras en las plantas y abrió centros de entrenamiento en Colorado, Arizona y Florida, lejos de las líneas activas.
  • Optimus sigue lejos de sustituir a nadie a corto plazo. Sus manos y antebrazos suman más de un centenar de componentes que se montan a mano y los sensores táctiles han dado problemas de fiabilidad.

Lo que Tesla necesita no es vídeo de personas trabajando, sino ejemplos de cómo se ejecuta físicamente una tarea. El aprendizaje por imitación usa demostraciones humanas como referencia para reproducir movimientos y secuencias, y la compañía mantiene puestos específicos de recopilación de datos en los que los empleados manipulan objetos, siguen recorridos establecidos y portan equipos de captura de movimiento mientras realizan sus funciones.

El aprendizaje por imitación convierte al operario en formador de su relevo

Ahí está el cuello de botella real de la robótica humanoide. Conseguir que una máquina se desenvuelva en situaciones variadas exige ingentes cantidades de ejemplos sobre comportamientos que a una persona le salen sin pensar. Ninguna simulación sustituye del todo a un cuerpo humano repitiendo el mismo gesto cien veces.

Las quejas no eliminaron esa necesidad. Según el relato del medio estadounidense, Tesla empezó a contratar recopiladores de datos dedicados, colocó cámaras en sus fábricas para registrar tareas y desplazó buena parte de ese trabajo fuera de las líneas de producción activas. Durante el verano, la compañía comenzó además a establecer centros de entrenamiento en distintos puntos del país, incluidos Colorado, Arizona, y Florida.

El resultado es una paradoja laboral incómoda: la empresa no ha renunciado a los datos de sus operarios, ha cambiado quién se los entrega y dónde se recogen. El operario de línea deja de ser la fuente principal y aparece un perfil nuevo, el recopilador, cuya función consiste precisamente en documentar cómo se trabaja para que algún día no haga falta hacerlo.

El conocimiento que automatiza un puesto sale casi siempre de quien lo ocupa, y esa contradicción no es un efecto secundario del método.

Y aún así, el robot no está listo. Sus manos y antebrazos reúnen más de un centenar de componentes pequeños, tornillos incluidos, que todavía exigen montaje manual, y algunas unidades recién fabricadas necesitan correcciones nada más salir de la línea. Los sensores táctiles también han fallado más de lo previsto, hasta el punto de que Tesla ha desarrollado una capa similar a un guante que se sustituye sin cambiar la mano entera. Hoy Optimus sigue necesitando programación para ejecutar tareas concretas en entornos cuidadosamente controlados.

La cuenta que nadie quiere pagar: quién compite por el mismo dato

El pulso no es exclusivo de Tesla. Todas las compañías que persiguen un humanoide útil para el trabajo físico se enfrentan al mismo problema: quien no tiene fábricas propias debe comprar datos, simularlos o pagar a terceros por ellos. Las plantas de Elon Musk son, en ese sentido, una ventaja competitiva difícil de replicar.

El otro dato incómodo es la escala. La compañía habría alcanzado varios centenares de robots fabricados cada semana y sus responsables quieren tener antes de que acabe 2026 una línea automatizada y continua capaz de producir más de 1.000 unidades semanales. Es el hito que Musk ha situado entre las mayores apuestas de futuro de Tesla, muy por encima de lo que hoy permite su programa de robótica.

robots humanoides

El patrón se repite fuera de las fábricas. Guionistas, directores y productores de Hollywood han aceptado encargos para evaluar o generar material destinado a entrenar modelos de IA, mientras los actores de voz conviven con ofertas ligadas a réplicas sintéticas de su registro. En atención al cliente, empleados de Amazon han expresado la misma incomodidad por alimentar herramientas que podrían asumir parte de su carga de trabajo.

España, Gestamp y el coste de automatizar sin levantar a la plantilla

En España el espejo más cercano es la automoción. Gestamp lleva años robotizando sus plantas y su cuenta de resultados depende menos del número de operarios que de la productividad por línea, con márgenes que la obligan a defender cada euro invertido en automatización. La diferencia con Optimus es de grado, no de naturaleza: el robot industrial clásico repite una secuencia fija y encerrada, mientras el humanoide aspira a moverse en entornos cambiantes. Para eso hacen falta datos de personas, exactamente el material que la plantilla de Tesla se resiste a regalar.

Aparece además una variable que hace tres años no existía. El reglamento europeo de IA clasifica como de alto riesgo los sistemas destinados a la gestión y supervisión de trabajadores, lo que obliga a documentación, trazabilidad y control humano reforzado cuando ese tipo de automatización llega al puesto de trabajo. La formación de un robot con grabaciones de la plantilla cae de lleno en esa conversación, sobre todo si la empresa no ha negociado antes con la representación sindical.

Lo que observamos es que Tesla ha resuelto el problema de los datos con contratos, cámaras y centros repartidos por tres estados, no con consenso. Y ahí está su punto débil: un sistema cuyo combustible son las personas depende, en última instancia, de la voluntad de esas mismas personas por colaborar. Más contexto sobre la categoría en robot humanoide.

El hito que medirá si todo esto funciona no es un vídeo del robot caminando por una nave, sino la línea automatizada continua y esas más de 1.000 unidades semanales antes de que termine el año. Si llega, la tensión laboral se trasladará del taller de Texas a las fábricas de medio mundo. Si no llega, la plantilla habrá entrenado a un sustituto que todavía no sabe atarse los cordones.

Nuevo CEO de Apple: John Ternus rompe el calendario de lanzamientos y apuesta por la IA

El nuevo CEO de Apple, John Ternus, quiere romper el calendario de lanzamientos que la compañía sostiene desde hace dos décadas. El informe de Bloomberg que recoge The Verge apunta a una Apple más rápida: más producto, más a menudo y con más espacio para el experimento, justo cuando la inteligencia artificial marca el ritmo del sector.

Claves de la operación

  • El fin de las dos citas anuales. Apple ha organizado su año alrededor de septiembre y la primavera. Ternus quiere repartir los estrenos por los doce meses, lo que multiplica referencias y complica la cadena de suministro.
  • La IA deja de ser un argumento de marketing. El nuevo consejero delegado sostiene que la compañía debe ser más experimental para competir en la era de la inteligencia artificial. No es una cuestión estética: es presión sobre el producto.
  • El canal español se descuadra. Operadores como Movistar, Orange y Vodafone planifican campañas y financiación de terminales sobre el calendario de Apple. Un goteo continuo de estrenos altera su forma de vender.

Del calendario de dos citas al goteo continuo

Apple lleva años funcionando como un reloj suizo. Un gran evento en septiembre para el iPhone, anuncios de segunda fila en otoño y una ventana de primavera para el resto del catálogo. Es un sistema eficiente, previsible y cómodo para una distribución que necesita planificar con meses de antelación. Tocarlo implica renunciar a esa comodidad.

Según el informe, Ternus ha trasladado que Apple debe introducir productos más rápidamente y volverse más experimental para no perder competitividad en la era de la IA. La frase admite dos lecturas. La primera es de producto: menos dependencia de un único gran estreno al año. La segunda lectura es financiera y es la que de verdad pesa.

El propio informe matiza que el giro no será inmediato. Las prácticas de desarrollo de la compañía están muy consolidadas y la maquinaria de proveedores, ensamblaje y logística responde a un ritmo concreto. Mover el calendario es mucho más caro que anunciarlo.

La lógica comercial del sistema actual explica por qué nadie lo había tocado hasta ahora. Un solo pico de demanda concentra la producción y permite negociar volúmenes con los fabricantes desde una posición de fuerza. Fragmentar ese pico en cuatro o cinco momentos del año reduce el apalancamiento frente a los proveedores y dispara el inventario en tienda.

Un calendario de lanzamientos no es una decisión de diseño: es un compromiso financiero que se firma con proveedores y se cobra en la tienda.

El rival que Apple no puede ignorar no fabrica teléfonos

Google, Microsoft y OpenAI han convertido la actualización permanente en la norma del sector. Un modelo se revisa, una función se publica y el usuario compara al día siguiente. Dos citas anuales suenan a otra época, por mucho que el hardware siga siendo el mejor de la categoría.

Ahí está el nudo del problema para el nuevo CEO de Apple. La compañía domina el silicio propio, la integración entre dispositivos y el margen por unidad, pero compite en una disciplina donde la percepción de velocidad vale tanto como la calidad. Llegar tarde a una función se lee como llegar tarde a todo.

El sistema de inteligencia artificial de la compañía, presentado como su gran apuesta de plataforma, ha avanzado por fases y con dependencias externas. Ese es el flanco que Ternus quiere cubrir con un goteo constante de novedades, aunque el movimiento tenga truco: más lanzamientos no equivalen automáticamente a más innovación. A veces solo equivalen a más ruido.

Hay un tercer frente, menos visible. Un calendario más denso obliga a fabricar más referencias en volúmenes más pequeños. Más versiones en tiradas cortas encarecen cada unidad producida, y esa factura no aparece en los titulares, pero sí en la cuenta de resultados.

Para los inversores, el debate es conocido. Apple cotiza como compañía de servicios con envoltorio de hardware, y cualquier movimiento que eleve el coste de fabricación sin subir el precio de venta se lee como presión sobre el margen. Un calendario más denso añade complejidad a esa ecuación sin garantizar más ingresos por usuario.

La casa que llegaba tarde a propósito

La historia de Apple se explica, en parte, por su capacidad de llegar tarde y hacerlo mejor. No fue la primera en MP3, ni en teléfonos, ni en relojes inteligentes ni en auriculares sin cables. Fue la última en entrar en cada una de esas categorías y, cuando lo hizo, reordenó el mercado. Ese manual funcionó durante dos décadas y ha dejado de ser una ventaja sostenible en inteligencia artificial.

El cambio de guardia llega con una contradicción de fondo. La marca construyó su poder sobre pocos productos, muy cuidados y muy bien contados. Romper el calendario para lanzar más a menudo tensa exactamente esa cuerda: un discurso de escasez y perfeccionismo que choca con la necesidad de publicar novedades cada pocos meses. La propia compañía mantiene su organigrama actualizado en su página oficial de liderazgo. La ejecución depende de proveedores que no se reescriben por decreto.

En el mercado español el efecto se verá antes en el canal que en el escaparate. Las operadoras y los distribuidores construyen sus planes anuales sobre las dos ventanas clásicas, y una cadencia más dispersa obliga a revisar promociones, financiación y stock. El calendario de Apple ordena medio sector sin que nadie lo vote.

Seguimos de cerca la próxima ventana de primavera, ya en 2027, porque será la primera prueba real de si Ternus convierte la intención en estructura. No hay fecha cerrada ni hoja de ruta pública, y esa ausencia de compromiso formal es, de momento, la parte más elocuente del anuncio. Si para entonces todo se ha diluido en los hábitos de siempre, la promesa habrá quedado en una nota de prensa más.

Trump estudia el veto a la exportación de diésel: Europa teme una crisis energética

0

El veto a la exportación de diésel que Donald Trump estudia imponer en Estados Unidos ha encendido las alarmas en Bruselas. El país es el mayor exportador mundial de gasóleo y un cierre súbito de sus ventas al exterior dejaría a Europa con el suministro en el aire.

El presidente estadounidense confirmó el domingo que la Casa Blanca está ‘considerando muy seriamente’ la prohibición para mejorar el suministro interno y contener la inflación de los carburantes. Lo hizo durante su visita al torneo de golf Presidents Cup en Chicago (Illinois), en declaraciones a Fox News. El plan lleva días sobre la mesa y las advertencias europeas no han disuadido al líder republicano.

El diésel ha escalado hasta precios récord en Estados Unidos en las últimas semanas. Supera los 6,52 dólares por galón, equivalentes a 1,72 dólares —1,51 euros— por litro. Según los datos de la Asociación Automovilística Americana, se trata de un incremento del 73% respecto a los 99 centavos por litro que costaba antes de la guerra con Irán, el conflicto que mantiene disparado el precio de los combustibles y a la baja las expectativas de voto de los republicanos.

Ante el descontento ciudadano, candidatos republicanos de estados como Iowa y Michigan han pedido abiertamente que se ponga fin a las exportaciones de diésel refinado en Estados Unidos para aumentar la oferta interna. La presión política y el calendario electoral convergen en una sola dirección.

El calendario manda. Y el precio del gasóleo pesa más que cualquier informe técnico. Nadie quiere perder votos por un carburante que mueve camiones, tractores, y barcos.

Un veto de 90 días no es una medida técnica: es una intervención electoral disfrazada de política energética, y Europa pagaría la factura.

Un mercado de 1,5 millones de barriles diarios que sostiene medio mundo

Las cifras explican la magnitud del movimiento. En lo que va de año, Estados Unidos ha consumido 4,1 millones de barriles de diésel diarios, mientras que ha exportado otros 1,5 millones al día, según los datos recopilados por S&P Global Energy. Ese flujo exterior es el que quedaría en cuestión si Trump confirma la prohibición.

Estados Unidos aporta 1,5 millones de barriles diarios al comercio global: cerrar esa espita no abarata el gasóleo en casa, lo encarece en todo el mundo.

Un recorte del suministro internacional de esta magnitud ha llevado a la Comisión Europea a manifestar públicamente su ‘preocupación’ y a advertir de que la medida podría generar una nueva convulsión con consecuencias negativas para el consumidor, tanto europeo como estadounidense. Bruselas presiona al presidente para mantener un ‘flujo libre’ de gasóleo.

El secretario de Energía, Chris Wright, ha matizado que ‘nadie quiere una prohibición total’. En el Departamento de Energía se baraja limitar el veto a 90 días, una ventana que coincidiría con la recta final hacia las elecciones legislativas del 3 de noviembre. La incertidumbre, sin embargo, sigue siendo elevada.

Europa es importadora neta de diésel y depende del mercado atlántico para cubrir buena parte de su demanda. Cualquier restricción en el flujo estadounidense se traduce en tensión inmediata en los inventarios del continente, sobre todo en los países con menos capacidad de refino propia. El gasóleo no entiende de fronteras y menos en un mercado globalizado.

Ormuz e Irán: la otra mitad del precio del gasóleo

El trasfondo geopolítico complica cualquier solución. Teherán ha aprovechado la Asamblea General de la ONU para reactivar el diálogo con Washington. Irán se ha ofrecido a reabrir el estrecho de Ormuz en siete días si Estados Unidos rebaja la presión militar sobre su territorio, mientras los estadounidenses reclaman a cambio el fin de su programa nuclear. Trump, no obstante, no prevé un pacto antes de las elecciones.

Ormuz es la principal arteria del crudo y los refinados del Golfo. Una reapertura plena aliviaría la presión sobre los precios internacionales, pero llega condicionada a un acuerdo que, de momento, no está sobre la mesa. La variable electoral manda.

Para el consumidor europeo, el precio del diésel es el termómetro más sensible. El gasóleo mueve el transporte de mercancías, la agricultura y buena parte de la industria, y su encarecimiento se traslada con rapidez a la cesta de la compra. Si el flujo estadounidense se interrumpe aunque sea tres meses, los inventarios europeos entrarán en tensión justo antes del invierno.

España importa una parte relevante de su diésel y depende del mercado internacional para equilibrar su balanza. El gasóleo es el carburante más consumido en el país, por delante de la gasolina, y un encarecimiento del barril de referencia golpearía de lleno al sector del transporte por carretera.

El veto al diésel traslada la inflación de EEUU a los surtidores europeos

La historia energética reciente ofrece precedentes incómodos. Los topes de precios, las liberaciones de reservas estratégicas y los vetos comerciales suelen anunciarse con vocación de aliviar al consumidor, pero terminan trasladando la tensión a los mercados internacionales. El riesgo evidente es que la medida contenga la inflación estadounidense a costa de exportar el problema a Europa.

La Comisión Europea lo ha verbalizado sin ambigüedades: una prohibición afectaría a ambos lados del Atlántico. La lógica del mercado es simple. Si Estados Unidos, que aporta 1,5 millones de barriles diarios al comercio global, cierra la espita, los compradores internacionales competirán por un volumen menor y los precios subirán en todos los mercados.

Existe, además, una contradicción de fondo. Washington busca simultáneamente bajar el precio doméstico, sostener la presión sobre Irán y mantener relaciones comerciales estables con sus socios europeos. Las tres cosas, a la vez, rara vez son compatibles. El veto a la exportación de diésel resuelve una de ellas empeorando las otras dos.

El antecedente más cercano es la ronda de intervenciones públicas que los Gobiernos europeos desplegaron durante la crisis energética de 2022 para contener el precio de la luz y el gas. Aquellas medidas aliviaron la factura a corto plazo, pero dejaron distorsiones de mercado que tardaron meses en corregirse. La lección es incómoda: los parches rara vez arreglan la raíz del problema.

Solo un desenlace diplomático en Ormuz relajaría el tablero antes de noviembre. Si Teherán y Washington acercan posiciones, el precio internacional del gasóleo podría corregir y la amenaza del veto perdería urgencia. Si el diálogo se enfría, el otoño europeo se jugará en los inventarios y en la capacidad de refino del continente. La próxima decisión del Departamento de Energía, prevista para las próximas semanas, marcará el rumbo.

Manet dibujo desconocido: el hallazgo en Italia que puede disparar el mercado del arte clásico

0

Un dibujo desconocido de Manet lleva casi un siglo guardado en una colección privada del norte de Italia. El historiador del arte Francesco Baccanelli se fijó en él por un detalle del montaje: una atribución antigua al pintor francés anotada en el soporte.

Lo que empezó como una intuición ha terminado en un artículo de investigación firmado junto a Emily Beeny, conservadora jefe del Legion of Honor de los Fine Arts Museums de San Francisco y especialista en arte francés. La revista The Burlington Magazine lo publica en su número de octubre, que llega a los quioscos en cuestión de días.

El estudio es modesto: tiza roja, formato reducido, un niño agachado en el suelo. Su factura remite a los dibujos a tiza roja que Manet ejecutó en las décadas de 1850 y 1860, un periodo en el que miraba con atención el dibujo renacentista. Beeny ha identificado en el modelado de la figura —el tratamiento de las manos, el contraste entre zonas iluminadas y sombreadas— la misma mano que firmó aquellos estudios.

La prueba más sólida del expediente no procede de la vista, sino de la luz ultravioleta. El examen detectó restos del sello de taller del artista, estampado sobre los fondos del estudio tras la muerte del pintor y ausente en las copias de taller.

Queda la incógnita del modelo. El niño guarda un parecido notable con una figura infantil de El viejo músico, la pintura que Manet terminó en 1862 y que retrata a personajes de los márgenes de la sociedad parisina. Los investigadores han barajado el nombre de Alexandre, un joven ayudante que posó ocasionalmente para el artista. Beeny se inclina por una niña de unos seis años.

Hay un segundo enigma, y es el que más importa desde el punto de vista del mercado. Manet dividió la hoja con una cuadrícula, la técnica que empleaba para trasladar una figura a escala mayor sobre el lienzo. Hasta hoy nadie ha identificado la pintura terminada para la que este dibujo habría servido de estudio.

En arte clásico, la diferencia entre un dibujo atribuido y un dibujo catalogado no es académica: separa dos mercados con compradores distintos.

El historial del papel tampoco es limpio. Los registros localizados muestran que la hoja cambió de manos en subastas celebradas en Alemania y Suiza durante la década de 1930. Pese a esa circulación documentada, el dibujo quedó fuera de la literatura científica que se construyó sobre Manet en las décadas siguientes.

Una atribución confirmada mueve el dibujo a otro segmento de mercado

La atribución aún no está cerrada. El dibujo permanece fuera del catálogo razonable del artista, y ese detalle es el que separa el optimismo del reconocimiento formal. Beeny confía en que el Wildenstein Plattner Institute, que prepara su próxima edición, examine la obra para una posible inclusión.

En el mercado del arte clásico, el catálogo razonable funciona como una calificación crediticia. Una obra incluida accede a compradores institucionales, museos y coleccionistas internacionales que exigen el aval del corpus documental. Una obra atribuida pero no incluida se mueve en un circuito más estrecho, con menos postores y precios más sensibles al ciclo.

El efecto práctico es nítido: lo que hoy es un estudio interesante en una colección privada italiana pasaría a ser un Manet con historial de subasta y respaldo académico. La diferencia no es de matiz. Es la frontera entre dos mercados.

El precedente que importa: atribuciones tardías y ciclos del mercado

Llevo años siguiendo el mercado de obra sobre papel, y las atribuciones tardías se comportan con un patrón reconocible. Primero llega la publicación académica; después, la incorporación al corpus; solo entonces se activa la demanda institucional. El intervalo entre los tres pasos puede durar años, y es precisamente ahí donde el inversor paciente encuentra el margen.

El caso encaja en un momento concreto del mercado del arte clásico. El segmento de dibujo ha ganado peso relativo porque sus tickets son más accesibles que los de la pintura y porque la oferta de piezas autógrafas con procedencia sólida se ha vuelto escasa. La escasez es la variable que sostiene el precio a largo plazo; el relato de descubrimiento solo añade el impulso inicial.

No obstante, conviene ser preciso sobre el riesgo. Una atribución publicada no equivale a una atribución aceptada por consenso. El dibujo podría quedarse en el limbo de las obras «atribuidas a», una categoría que el mercado penaliza con descuentos significativos. Y aunque la inclusión llegara, el propietario actual tendría que decidir si vende con el ciclo a favor o espera una retrospectiva que consolide el relato.

El calendario ofrece dos hitos verificables. El primero es la publicación en el número de octubre de The Burlington Magazine, inminente. El segundo es la próxima edición del catálogo razonable del Wildenstein Plattner Institute, cuyo pronunciamiento determinará si el dibujo entra en el corpus o permanece en la antesala.

El comprador sofisticado no paga por el dibujo: paga por la certeza documental que lo acompaña.

💎 Veredicto Wealth

Este dibujo encaja en revalorización agresiva, no en preservación de capital: su valor depende de una decisión académica pendiente. Horizonte de tres a cinco años, con la inclusión en el catálogo razonable del Wildenstein Plattner Institute como riesgo principal.

El arte expoliado y restitución: el caso Schiele que tensiona el valor de las obras con historial nazi

0

La batalla por la restitución del arte expoliado se ha trasladado al terreno constitucional. Los senadores Richard Blumenthal y John Cornyn presentaron el pasado 18 de septiembre un escrito de amicus curiae ante el Tribunal del Distrito Sur de Nueva York en defensa de su propia criatura legislativa, la HEAR Act.

He seguido el caso Reif v. República de Austria desde su presentación en diciembre de 2022. Pocas veces un pleito de restitución había llegado tan lejos. Lo que está en juego no es una docena de obras de Egon Schiele: es el régimen jurídico que determina si el mercado puede seguir valorando con indiferencia las piezas con historial de expolio.

El demandante, Timothy Reif, desciende del artista austríaco Fritz Grünbaum, asesinado en el campo de concentración de Dachau en 1941. Junto a David Fraenkel y Milos Vavra reclama la devolución de doce obras que, según su tesis, cuelgan hoy en el Albertina y en el Leopold Museum, ambos en Viena.

La colección de Grünbaum superaba las 440 obras, incautadas de su domicilio vienés tras la entrada de las tropas nazis en Austria el 13 de marzo de 1938. La demanda sostiene que el país se ha convertido en un refugio para los traficantes de arte expoliado mediante barreras financieras imposibles de superar para los herederos.

La enmienda de 2025 y el fin del escudo procesal austríaco

La HEAR Act se firmó en 2016 con un propósito explícito: facilitar la recuperación de obras saqueadas y dar respuesta a las familias supervivientes. El problema, admiten los propios senadores, es que los tribunales frustraron ese designio durante casi una década, desestimando demandas por motivos procesales y técnicos.

La enmienda de 2025 corrigió esa deriva. Eliminó la fecha de expiración de diciembre de 2026 que fijaba el texto original, suprimió otras defensas temporales y amplió el alcance de la ley sobre Estados extranjeros. Desde entonces, el único límite es el plazo de seis años desde que el demandante descubre la identidad y la ubicación de la obra.

Cuando el comprador exige trazabilidad completa, el historial de expolio deja de ser un problema legal y se convierte en un descuento permanente sobre el precio.

Austria contraataca por la vía constitucional. Sostiene que la norma invade competencias reservadas a los estados según la Décima Enmienda y vulnera el equilibrio de poderes del Artículo III. Blumenthal y Cornyn responden que la HEAR Act es un ejercicio válido de las facultades del Congreso, incluidas las relativas a la guerra y a la regulación del comercio exterior. No viola la Décima Enmienda ni ofende los principios de separación de poderes, escriben.

De la seguridad jurídica al descuento por procedencia

Para el inversor en arte, el pleito tiene una lectura inmediata. Una obra con procedencia contaminada arrastra un descuento implícito que rara vez se explicita en el catálogo. Es práctica extendida en la intermediación internacional exigir trazabilidad documental completa antes de aceptar un lote, y los compradores institucionales han incorporado el riesgo de restitución a sus modelos de valoración.

El marco temporal lo cambia todo. Una ley que elimina defensas temporales y amplía la jurisdicción sobre estados extranjeros eleva el coste esperado de retener una obra reclamada. Cuando ese coste supera el valor de mercado del cuadro, la devolución deja de ser una cuestión moral y se convierte en una decisión financiera.

Ahí está el punto que muchos coleccionistas pasan por alto. La litigiosidad no destruye el mercado de Schiele: lo segmenta. Las obras con cadena de custodia documentada desde 1938 mantienen su liquidez intacta. Las que arrastran lagunas en la procedencia se mueven en un circuito paralelo, con precios inferiores y compradores dispuestos a asumir el riesgo jurídico.

Egon Schiele, termómetro de un mercado con procedencia contaminada

El mercado ha aprendido a convivir con dos precios para un mismo artista. Schiele, por su biografía y por la dispersión de su obra tras 1938, es el caso más ilustrativo; comparte esa condición con las antigüedades procedentes de saqueos coloniales, donde la trazabilidad es ya el primer criterio de selección. En mi lectura, la seguridad jurídica no es un añadido reputacional: es un componente del precio.

Mi posición es clara. Las obras con litigio activo no deberían formar parte de una cartera de preservación de capital: el riesgo de titularidad es binario y no se diversifica. Para perfiles con apetito por el riesgo y horizonte largo, el segmento ofrece oportunidades de entrada, pero exige asesoramiento legal específico y una due diligence que va más allá del informe de condición. Comprar barato un Schiele disputado no es una ganga: es una opción sobre un pleito.

El descuento por procedencia no es una ineficiencia del mercado: es el precio que el mercado pone a la incertidumbre jurídica.

El próximo hito es la resolución del Distrito Sur de Nueva York sobre la excepción de inconstitucionalidad. Un pronunciamiento favorable a los herederos endurecería el estándar de diligencia en toda la cadena de intermediación. Hasta entonces, cada catálogo que omita la historia de propiedad merece una lectura escéptica.

💎 Veredicto Wealth

Las obras de Schiele con lagunas de procedencia no son aptas para preservar capital mientras exista litigio activo sobre su titularidad. Para un perfil de revalorización agresiva, el horizonte mínimo razonable es de cinco a siete años y está condicionado a la resolución del caso Reif.

España eleva a 21 días las reservas de GNL y duplica las multas para blindar el invierno

0

Las reservas de GNL en España subirán de 16,5 a 21 días para blindar el invierno. El Consejo de Ministros ha aprobado este martes un tercer paquete de medidas para contener el impacto económico del conflicto en Oriente Medio, con dos ejes centrales: más gas natural licuado en los tanques de las plantas de regasificación y un régimen sancionador más severo para el sector de hidrocarburos.

La medida actualiza el Plan de Acción Invernal (PAI) y eleva las existencias mínimas de seguridad del sistema gasista español. El refuerzo llega en un contexto de volatilidad sostenida de los mercados energéticos internacionales y de incertidumbre sobre la evolución del conflicto en Oriente Medio, dos factores que ya tensionaron el suministro europeo de gas natural licuado durante los inviernos de 2022 y 2023. Entonces, los precios del TTF holandés, referencia para el continente, llegaron a multiplicarse por diez en apenas unos meses.

El paquete se suma a otras actuaciones aprobadas por el Ejecutivo en las últimas semanas, entre ellas la limitación de la subida de la tarifa regulada del gas y de la bombona de butano. La estrategia combina precios contenidos para el consumidor doméstico con una mayor reserva física dentro del sistema gasista.

El Gobierno eleva las reservas de GNL de 16,5 a 21 días

Tres meses concentran el grueso del refuerzo: noviembre, diciembre y marzo. En noviembre, la cobertura pasa de un solo día de demanda a tres; en diciembre, de 2,5 a 3,5 días, y en marzo, de 1,5 a tres jornadas. Enero y febrero permanecen sin cambios, con reservas equivalentes a 6,5 y cinco días, respectivamente. La aritmética no engaña.

El Ministerio para la Transición Ecológica y el Reto Demográfico justifica la decisión por la necesidad de asegurar la disponibilidad de gas ante bruscos aumentos de la demanda o nuevas perturbaciones en las cadenas globales de suministro. El periodo invernal, que se extiende a lo largo de cinco meses, es la ventana en la que el sistema gasista concentra su mayor exigencia operativa y también su mayor exposición a los vaivenes del mercado internacional.

El refuerzo de reservas no responde a una escasez real, sino a que España no vuelva a depender de la geopolítica para encender la calefacción.

La comparativa europea también importa. España dispone de una de las mayores capacidades de regasificación del continente, lo que permite almacenar GNL con flexibilidad, pero no exime de planificar los volúmenes de reserva con antelación. El calendario es clave: las decisiones se adoptan ahora para un invierno que arrancará en noviembre, cuando la demanda doméstica e industrial empieza a repuntar.

España convierte su red de regasificación en un amortiguador: cuanto más gas guarda hoy, menos margen deja a la volatilidad internacional mañana.

El Gobierno no solo ha movido el volumen de reservas. El paquete aprobado modifica también los mecanismos de movilización de las existencias de seguridad, un ajuste menos visible que el aumento de los días de cobertura, pero con consecuencias operativas directas sobre la gestión del sistema.

CORES decidirá desde dónde se libera el gas en caso de tensión

La norma permitirá al Gobierno autorizar a la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES) para determinar la localización geográfica y los lugares concretos de almacenamiento desde los que deberán liberarse las reservas durante los periodos de tensión en los mercados. El objetivo es que la movilización de estas existencias se adapte a las necesidades del sistema y garantice el abastecimiento en los distintos centros de consumo.

Se trata de evitar un escenario incómodo: disponer de reservas suficientes en el conjunto del país pero mal repartidas respecto a los puntos donde se concentra la demanda. La norma desliga la disponibilidad de reservas de la distribución territorial del consumo, un ajuste técnico que puede marcar la diferencia en una semana de frío extremo o de corte inesperado en un gasoducto. Una semana basta para notarlo. Los detalles del mecanismo pueden consultarse en la web de CORES.

Las multas del sector de hidrocarburos se duplican hasta 60 millones

El tercer paquete incluye un endurecimiento del régimen sancionador de la Ley 34/1998, del sector de hidrocarburos. Las infracciones muy graves, que hasta ahora podían castigarse con multas de hasta 30 millones de euros, pasan a un techo de 60 millones. Las graves, con un máximo previo de seis millones, escalan a 12 millones, y las leves, de 600.000 euros, suben a 1,2 millones.

Con el endurecimiento se busca reforzar el efecto disuasorio de la normativa y prevenir comportamientos que puedan distorsionar el mercado en un escenario de elevada volatilidad. La modificación pone el foco en el cumplimiento de las obligaciones de existencias mínimas de seguridad, el suministro de información a la Administración, y las prácticas anticompetitivas.

Según el Ministerio para la Transición Ecológica, el objetivo declarado es reforzar la transparencia y prevenir posibles comportamientos especulativos. La lectura del sector es más matizada. Con márgenes de comercialización estrechos y un mercado mayorista expuesto a los vaivenes del gas internacional, la tentación de retener información o de jugar con los inventarios existe. El regulador lo sabe.

Un escudo regulatorio con fecha de caducidad

El movimiento encaja en un patrón que se repite cada otoño en Europa: los Gobiernos refuerzan la seguridad de suministro antes de que llegue el frío y después ajustan la presión según evolucione el mercado. La diferencia, en esta ocasión, es que España eleva el listón mientras buena parte del continente sigue discutiendo cómo reducir su dependencia del gas importado. La paradoja es evidente: cuanto más gas se almacena, más se retrasa la electrificación de la demanda llamada a sustituirlo. La seguridad a corto plazo convive mal con la descarbonización a medio plazo.

Los inviernos de 2022 y 2023 forzaron a Europa a llenar sus almacenes a marchas forzadas y a pagar precios récord por el GNL. España salió mejor parada gracias a su capacidad de regasificación, pero el coste lo asumieron los consumidores a través de la factura. Duplicar las multas y elevar las reservas busca evitar que ese escenario se repita, aunque el éxito dependerá de factores que ningún Consejo de Ministros controla: la evolución del conflicto en Oriente Medio, la competencia de la demanda asiática por los cargamentos de GNL y las temperaturas que marque el invierno.

El mercado observará dos señales concretas en los próximos meses. La primera, si las reservas se cumplen efectivamente en noviembre y diciembre o si las comercializadoras recurren a exenciones sobre las existencias mínimas. La segunda, si el régimen sancionador reforzado se aplica con la misma contundencia con la que se anuncia. La seguridad de suministro no se mide por lo que promete una norma en el Consejo de Ministros, sino por lo que resiste el sistema cuando el mercado internacional se tensa de verdad.

BCE revisa su política monetaria: el cambio que anticipa el mercado de renta fija

0

El BCE ha publicado las enmiendas a las directrices de implementación de su política monetaria. Entran en vigor el 30 de noviembre de 2026 y tocan tres palancas que el mercado de renta fija conoce bien: el uso de las calificaciones crediticias, el calendario de recortes de valoración (haircuts) y el trato que reciben las filiales financieras de los grupos corporativos.

No es una decisión sobre tipos. Es la letra pequeña que determina qué activos valen como garantía en las operaciones de liquidez con el banco central y cuánto se les recorta cuando se empeñan ante él. Pura fontanería financiera.

Qué cambia en las directrices del BCE

El grueso de la revisión se apoya en cuatro decisiones del Consejo de Gobierno adoptadas desde febrero de 2025. La de mayor calado para el sector privado introduce la segunda mejor calificación de las agencias externas. A partir de ahora, ese second-best rating determinará la elegibilidad como colateral de los bonos bancarios no garantizados, las cédulas hipotecarias y las emisiones de sociedades no financieras.

Para los activos del sector público de la eurozona se mantiene, en cambio, la primera mejor calificación. El matiz importa: el marco sigue exigiendo la nota más alta a la deuda soberana y relaja el criterio en el terreno corporativo y bancario. La decisión se venía anunciando desde el 21 de febrero de 2025; lo nuevo es su aterrizaje técnico.

La segunda pata es el calendario de haircuts. El BCE revisó su marco de control de riesgos —comunicado el 17 de noviembre de 2025— para mantener una protección adecuada, ganar consistencia y equiparar el tratamiento del riesgo sin secar la disponibilidad de colateral. La actualización refina los recortes sobre activos propios o retenidos y añade granularidad a los préstamos individuales, atendiendo también al tipo de amortización de cada crédito.

Más colateral elegible y una mayor coherencia de grupo

El tercer frente afecta a las filiales financieras de los grupos no financieros. Desde el 24 de julio de 2026, estas sociedades se asignan a la misma categoría de haircut que sus matrices corporativas —la categoría III— y quedan sujetas al factor climático del marco de colateral. Es un ajuste de coherencia: si el grupo es de naturaleza industrial, su brazo financiero no debería penalizarse como si fuera un banco.

El BCE no toca los tipos, pero redibuja qué activos valen como garantía. Ese detalle técnico acaba moviendo los spreads del crédito privado.

Por último, los créditos que se benefician de una garantía pública ligada a la COVID-19 mantendrán su elegibilidad solo hasta el cierre de 2026, tal y como se comunicó el 25 de junio de 2026. Es el fin definitivo de los rescoldos de la pandemia en el balance del banco central.

El conjunto se recoge en las directrices ECB/2026/26 y ECB/2026/27, disponibles en inglés en la web oficial del BCE y de próxima publicación en las 24 lenguas oficiales de la Unión Europea a través del Diario Oficial.

Una revisión técnica con lectura de fondo

Hay una tentación de despachar estos comunicados como pura burocracia. No lo es. Cuando el BCE ajusta qué acepta como colateral, ajusta de facto el precio del dinero a corto plazo. El second-best rating amplía el universo de activos elegibles y la capacidad de los bancos de pignorar cartera sin malvenderla. La contrapartida llega por los haircuts: un marco más afinado protege al supervisor, pero encarece el colateral peor situado.

La lógica de fondo es la de siempre: maximizar la disponibilidad de garantías sin relajar en exceso el control de riesgos. El BCE ya lo hizo en 2023 y 2024, cuando endureció el tratamiento de ciertos activos y luego lo matizó. Esta revisión va en la misma dirección, con un sesgo más técnico que político. Y tiene una lectura para el inversor: los bonos bancarios y las emisiones corporativas que se quedan fuera por calificación pueden sufrir, mientras los que acceden a la segunda nota ganan un comprador silencioso.

El riesgo evidente es leer la ampliación de elegibilidad como un colchón permanente. La retirada de la elegibilidad para los créditos con aval COVID a finales de 2026 recuerda que ningún activo es colateral para siempre. Tampoco conviene exagerar: la decisión no mueve el tipo de depósito ni la senda de tipos.

La fecha a marcar es el 30 de noviembre de 2026, cuando las directrices entren en vigor. Hasta entonces, los departamentos de tesorería de los bancos europeos tienen margen para reordenar sus cestas de colateral. Lo interesante no será la entrada en vigor, sino si reaccionan los spreads de la deuda bancaria y corporativa media. Si lo hacen, la letra pequeña habrá vuelto a demostrar que mueve más dinero que muchos titulares.

Publicidad