Cómo el pleito Blake Lively vs Justin Baldoni destruyó una marca de 100 millones: lección de reputación para fundadores

Un pleito entre dos actores de Hollywood ha evaporado el 87% del valor de una marca en semanas, dejando una cicatriz de 85 millones de euros. La lección para cualquier founder es tan incómoda como real: la reputación personal es el activo más frágil de tu empresa —y en cuestión de horas puede convertirse en su verdugo—. Cuando Blake Lively y Justin Baldoni cruzaron acusaciones, Blake Brown, la línea de cuidado capilar que Lively había lanzado con Target, pasó de una valoración prevista de 100 millones de euros a apenas 15 millones. No falló el producto, ni el packaging, ni la distribución. Sólo cambió lo que se decía de la fundadora en redes sociales.

El derrumbe de Blake Brown: de 100 millones a 15 millones en semanas

La historia la ha contado Rachel Strugatz en Puck y la ha ampliado Inc. Lively y su marido, Ryan Reynolds, eran dos caras queridas por Hollywood y, además, embajadores de marca con un olfato impecable. Reynolds había vendido Aviation Gin a Diageo por 610 millones de euros en 2020 y Mint Mobile a T-Mobile por 1.350 millones en 2023. Blake Brown iba a ser el mayor lanzamiento de productos capilares que Target había hecho nunca, con una previsión de ventas que iba a superar los 100 millones de euros de valoración.

Pero cuando las acusaciones entre Lively y Baldoni saltaron a la luz, internet activó su maquinaria de demolición. Vídeos, mensajes de texto, análisis gestuales y comentarios incendiarios inundaron TikTok y X. La comunidad que días antes adoraba a la pareja le dio la espalda de golpe. Las ventas de Blake Brown cayeron más del 87%, el equivalente a perder 85 millones de valoración en semanas. Además, Aviation Gin y Mint Mobile sufrieron un frenazo en sus campañas comerciales. El equipo legal de Lively cifró los daños reputacionales en hasta 300 millones de euros.

La única variable que cambió fue la conversación pública. Y aquí está el dato que todo founder debería grabarse a fuego: según el Edelman Trust Barometer de 2024, el 71% de los consumidores globales divide las marcas entre “comprar” o “boicotear”. Lo mismo sucede con los negocios de los fundadores: la reputación es un muro de carga, no un adorno de marketing.

La reputación como muro de carga de tu empresa

El autor Robert Greene lo resume en su quinta ley: la reputación es la piedra angular del poder. Warren Buffett añade que construirla lleva 20 años; destruirla, cinco minutos. James Clear lo lleva al extremo: si montas tu identidad de fundador sobre un solo pilar (como la imagen de “buena persona” o “transgresor”), una crisis te deja en crisis de identidad. Por eso las marcas más sólidas —Patagonia o Costco, por ejemplo— aguantan noticias negativas sin resquebrajarse: su reputación se apoya en cómo fabrican, cómo tratan a sus empleados y qué defienden, no en la cara de un CEO.

La fragilidad es aún mayor en negocios personales. Una sola publicación viral puede tumbar décadas de trabajo. Bud Light perdió el 30% de sus ventas y 27.000 millones de dólares de valor bursátil tras un post con una influencer. Tres años después, la marca sigue sin recuperarse. Nike, Cracker Barrel o DiGiorno han sufrido crisis similares por reacciones mal gestionadas, y en todos los casos el patrón se repite: el silencio o la bronca en redes amplifican el daño; la respuesta humilde y rápida lo contiene.

El caso Blake Brown subraya que la reputación del fundador es un activo financiero. Cuando las acciones personales se leen en clave empresarial, el mercado no distingue entre la persona y la empresa. Y en plataformas sociales, cualquier persona con un teléfono puede convertirse en un jurado sin apelación.

gestión de crisis marca

Lo que enseña este derrumbe a cualquier fundador

Si una fundadora con 100 millones de euros en juego ha visto cómo su marca se desploma en días, la pregunta no es si a ti te puede pasar, sino cuándo. La lección no es nueva, pero el contexto digital la ha vuelto radioactiva. Tres principios básicos se desprenden de esta crisis:

  • No apuestes la empresa a una sola historia. Si tu marca depende exclusivamente de tu carisma o de un atributo personal, estás apostando al caballo equivocado. Diversifica el relato: habla del equipo, del proceso, de los valores reales que sostienen el producto. Patagonia no vende por la cara de su fundador, sino por su obsesión con la durabilidad y la sostenibilidad.
  • Escucha más alto de lo que hablas. Grabar cada ocurrencia y publicarla da munición a quien quiera malinterpretarte. Monitoriza lo que se dice de tu empresa y reacciona con rapidez, pero nunca desde el ataque ni desde el victimismo. La indignación ajena no se combate con soberbia: se desactiva con hechos y con una comunidad de seguidores genuinos que defienden tu marca porque la conocen por dentro.
  • No alimentes la sección de comentarios. Responder a un ataque con dureza sólo añade leña al algoritmo. Nike lo sufrió con Phil Knight; Cracker Barrel perdió 94 millones de valor bursátil al defender a capa y espada un cambio de logo. DiGiorno se salvó por una disculpa inmediata y humilde. Antes de teclear una réplica, recuerda que una marca de 100 millones puede valer 15 en lo que un usuario tarda en desayunar cereales mientras reacciona en directo.

Las métricas de confianza no aparecen en el balance, pero explican buena parte del valor de mercado de cualquier proyecto. Cuando un pleito privado salpica a la empresa, el daño se mide en ventas, en cobertura de fondos y en la capacidad de retener talento. La reputación, en el ecosistema emprendedor actual, es un multiplicador financiero que funciona igual en positivo que en negativo.

Una marca de 100 millones puede valer 15 si un desconocido decide diseccionar tu lenguaje corporal mientras desayuna.

🚀 Hoja de Ruta para Emprender

  • Construye una reputación multicapa: No dejes que el relato de tu empresa dependa sólo de tu cara. Haz visibles los procesos, al equipo y los valores que sostienen el negocio, como hacen Patagonia o Costco.
  • Monta un sistema de escucha activa: Asigna a una persona o herramienta que monitorice lo que se dice de tu marca a diario. Una crisis gestionada en los primeros 60 minutos tiene un impacto radicalmente menor.
  • Prepara un plan de reacción sin ego: Define de antemano quién responde y cómo, y entrena el músculo de pedir perdón sin demora. La humildad desactiva al algoritmo más rápido que la soberbia.
  • Invierte en comunidad, no solo en followers: Cultiva una base de usuarios que te defienda cuando tú no puedas. La lealtad real se construye con hechos, no con stories.
Crisis en la Fundación Ethereum: octava salida de un alto cargo y déficit en nueve meses

La Ethereum Foundation (EF), la principal organización que financia el desarrollo de Ethereum, ha sufrido este 20 de junio de 2026 su octava salida de un alto cargo en lo que va de año. La dimisión de la codirectora Hsiao-Wei Wang, confirmada por la propia entidad, se suma a una lista de bajas que alimenta la preocupación sobre la gobernanza del proyecto. Por si fuera poco, un antiguo colaborador ha lanzado una advertencia que suena a ultimátum: los fondos para el desarrollo del protocolo podrían agotarse en apenas nueve meses.
La noticia ha corrido por la comunidad ether, pero no todos comparten la misma lectura. Tom Lee, analista jefe de Fundstrat, ha restado importancia al asunto y ha recordado que la EF posee una tesorería de ethers que, a precios actuales de mercado —alrededor de 3.500 dólares—, cubriría varios años de gasto. Sin embargo, la dimisión de Wang no es un hecho aislado.

Hsiao-Wei Wang, la última baja de una larga lista

Hsiao-Wei Wang había asumido el cargo de codirectora de la Fundación en enero de 2025, tras la marcha de Danny Ryan, el histórico coordinador jefe del staking. Wang era una de las figuras más veteranas del ecosistema: participó activamente en la transición a Proof of Stake y en el diseño de la cadena de balizamiento, la llamada Beacon Chain. Su salida deja un vacío difícil de llenar en la supervisión del desarrollo core, el trabajo de los equipos que mantienen el código base de Ethereum.

Antes que ella, otros siete altos ejecutivos o responsables técnicos han abandonado la EF en lo que va de 2026. La mayoría han aducido motivos personales o el desgaste acumulado tras años de trabajo en un entorno volátil, aunque algunos analistas on-chain sospechan que la pérdida de talento también responde a la falta de incentivos financieros y a la competencia de otras redes que ofrecen mejores condiciones.
Una voz independiente avisa: “Los fondos duran nueve meses”

El segundo aldabonazo lo ha dado un antiguo colaborador, cuyo nombre no ha trascendido, que ha asegurado en foros internos que la tesorería de la EF dedicada al desarrollo del protocolo —separada de la gran reserva de ethers— se agotará en el primer trimestre de 2027. La EF tiene en torno a 200.000 ethers en balance, pero solo una fracción está destinada a grants, salarios y mantenimiento. Si no se venden más monedas o se reciben contribuciones externas, los números no cuadran.
Esta advertencia pone el foco en un problema recurrente: la financiación del desarrollo de Ethereum depende en gran medida de la EF, que a su vez vive de la venta de sus propias reservas. Aunque el mercado de los rollups y las soluciones de capa 2 genera ingresos, la Fundación no cobra comisiones por el uso de la red y carece de un mecanismo estable de ingresos, lo que la hace vulnerable.

Cuando la financiación del desarrollo depende de una sola organización, cada baja directiva es un terremoto en miniatura.

La opinión de Tom Lee: ¿tempestad en un vaso de agua?

Tom Lee, conocido por sus pronósticos alcistas sobre las criptomonedas, ha calificado la situación de “ruido”. En una nota para clientes, destacó que la EF posee activos líquidos por valor de unos 700 millones de dólares, suficientes para soportar varios años de gastos incluso sin modificar su ritmo de venta. Lee cree que la salida de ejecutivos es parte de la renovación natural de una organización madura y que el ecosistema de desarrolladores independientes y los proyectos de capa 2 están asumiendo cada vez más protagonismo.

¿Corre peligro el desarrollo de Ethereum?

La pregunta es pertinente. La gobernanza de de la red ha demostrado una resiliencia notable: tras el cisma de Ethereum Classic en 2016, el hack de The DAO, la transición a Proof of Stake en septiembre de 2022 y el lanzamiento de los ETF spot en 2024, la red ha seguido funcionando. Pero ahora hay una diferencia: los rivales, con Solana a la cabeza, invierten grandes sumas en desarrolladores y marketing, mientras la EF se enfrenta a una crisis de liderazgo y a una cuenta atrás financiera.

Para los poseedores de ether, lo relevante es que una Fundación debilitada podría retrasar actualizaciones clave como Pectra o Fusaka, lo que retrasaría la mejora de la escalabilidad y la seguridad. No obstante, el tamaño de la reserva de ethers de la EF actúa como un colchón, y la comunidad ha mostrado en el pasado su capacidad para autoorganizarse si es necesario. La verdadera prueba llegará si la tesorería real de desarrollo empieza a agotarse y no surge un plan B.

Trump amenaza con peaje en Ormuz si Irán no pacta paz en 60 días: el petróleo, en vilo

El presidente de Estados Unidos, Donald Trump, ha encendido hoy las alarmas del mercado energético global al amenazar con imponer peajes en el estrecho de Ormuz a menos que Irán acepte un acuerdo de paz definitivo en un plazo de 60 días. La advertencia, lanzada a través de su red Truth Social, responde al anuncio iraní de cerrar el paso marítimo como represalia por los ataques de Israel en Líbano y convierte el tránsito diario de crudo —cerca del 20 % del suministro mundial— en la mayor prima de riesgo geopolítico desde la guerra de Ucrania.

Un ultimátum de 60 días y la verdadera capacidad de cierre

Las Fuerzas Armadas iraníes habían comunicado por la mañana el cierre del estrecho en repudio a los bombardeos israelíes y a la «mala fe» estadounidense. Sin embargo, el portavoz del Comando Central de Estados Unidos, el capitán Tim Hawkins, desmintió que Teherán ostente el control efectivo: «Irán no controla el estrecho de Ormuz. El tráfico continúa fluyendo, y las fuerzas estadounidenses están monitoreando la situación para garantizar que esto siga siendo así». Los datos respaldan la afirmación: este sábado 55 buques mercantes transitaron la vía con más de 17 millones de barriles de petróleo, según el Pentágono.

Trump vinculó la amenaza de peaje a la consecución de un acuerdo final en 60 días, un margen que califica como «Período de Alto el Fuego» sin coste alguno. Superado ese plazo sin pacto, Estados Unidos facturaría por «los servicios prestados como Ángel Guardián a los países de Oriente Medio», en palabras del propio mandatario.

«No habrá peajes en el Estrecho de Ormuz durante 60 días en el Período de Alto el Fuego, y no habrá peajes después de que haya expirado el período de 60 días, a menos que sean impuestos por y para los Estados Unidos de América, en caso de que el acuerdo no se complete», escribió Trump en Truth Social.

La mediación paquistaní y la venta libre de crudo iraní

Mañana, domingo 21 de junio, arrancan en el complejo suizo de Bürgenstock las conversaciones técnicas auspiciadas por Pakistán. La delegación estadounidense la encabeza el vicepresidente JD Vance, acompañado por Jared Kushner y el inversor Steven Witkoff. Enfrente tendrán al presidente del Parlamento iraní, Mohammad Bagher Qalibaf, al canciller Abás Araghchi y a altos cargos del banco central y del sector petrolero de la república islámica.

La negociación se produce en un contexto de inusual apertura: Estados Unidos ha levantado el bloqueo a los puertos iraníes y permite que Teherán venda su petróleo libremente, una concesión que está generando dudas en el Congreso. El ministro de Exteriores iraní exigió «el cumplimiento de los compromisos» del memorando provisional antes de avanzar hacia un acuerdo definitivo, mientras Vance reconocía ante la prensa que «solo podrá estar allí uno o dos días» y que «los dos temas principales son el nuclear y el alto el fuego en Líbano».

¿Por qué esta crisis pone en jaque al mercado petrolero global?

He seguido durante años los pulsos geopolíticos en el Golfo Pérsico y lo que hoy me parece distinto es la naturaleza explícitamente transaccional de la amenaza. No se trata de un bloqueo naval ni de una intervención militar clásica, sino de una tasa de paso que podría elevar el coste de cada barril que atraviese los 33 kilómetros de ancho del estrecho. El riesgo de que el Brent supere los 100 dólares por barril no es menor: en episodios anteriores de tensión en Ormuz, la prima geopolítica añadió entre 5 y 10 dólares en cuestión de horas.

Lo que está en juego no es solo el suministro de crudo. Una interrupción prolongada —o un gravamen que desvíe tráfico de forma caótica— trasladaría el shock inflacionario a los bancos centrales. La Reserva Federal y el BCE, que empiezan a vislumbrar margen para relajar sus políticas, verían frenada cualquier bajada de tipos si el IPC energético repunta por encima del 4 %. Y eso es, precisamente, lo que los mercados ya están empezando a descontar en los futuros del West Texas Intermediate.

🌍 El impacto en España y Europa

El consumidor español ya nota el nerviosismo en los surtidores. Un encarecimiento del crudo supondría un repunte de los precios de la gasolina y el gasóleo en plena temporada estival de desplazamientos, presionando al alza el IPC de la eurozona. Más relevante aún: si la prima de riesgo energético se mantiene, el Euríbor podría abandonar la senda de ligeros descensos con la que las hipotecas variables españolas empezaban a respirar en 2026. Las empresas exportadoras del IBEX que dependen del transporte marítimo —desde Inditex hasta la agroalimentación— verían aumentar sus costes logísticos si el tránsito por el Canal de Suez, ya alterado, sufre un nuevo factor de incertidumbre en el Ormuz. El BCE, que tiene previsto evaluar en julio su hoja de ruta, se vería obligado a posponer cualquier estímulo mientras los futuros del gas natural europeo (TTF) no den tregua.

El plan oculto de Danone: usar IA para anticipar el consumo y ganar al mercado

La compañía de alimentación francesa Danone está llevando a cabo una profunda transformación de sus operaciones para convertirlas en un verdadero motor de crecimiento frente a sus competidores, apoyándose en la inteligencia artificial y en la digitalización. Un cambio, impulsado por su director de operaciones, Vikram Agarwal, que busca situar la tecnología en el corazón del negocio, combinando el talento humano con sistemas avanzados capaces de predecir fallos, costes y tendencias de consumo.

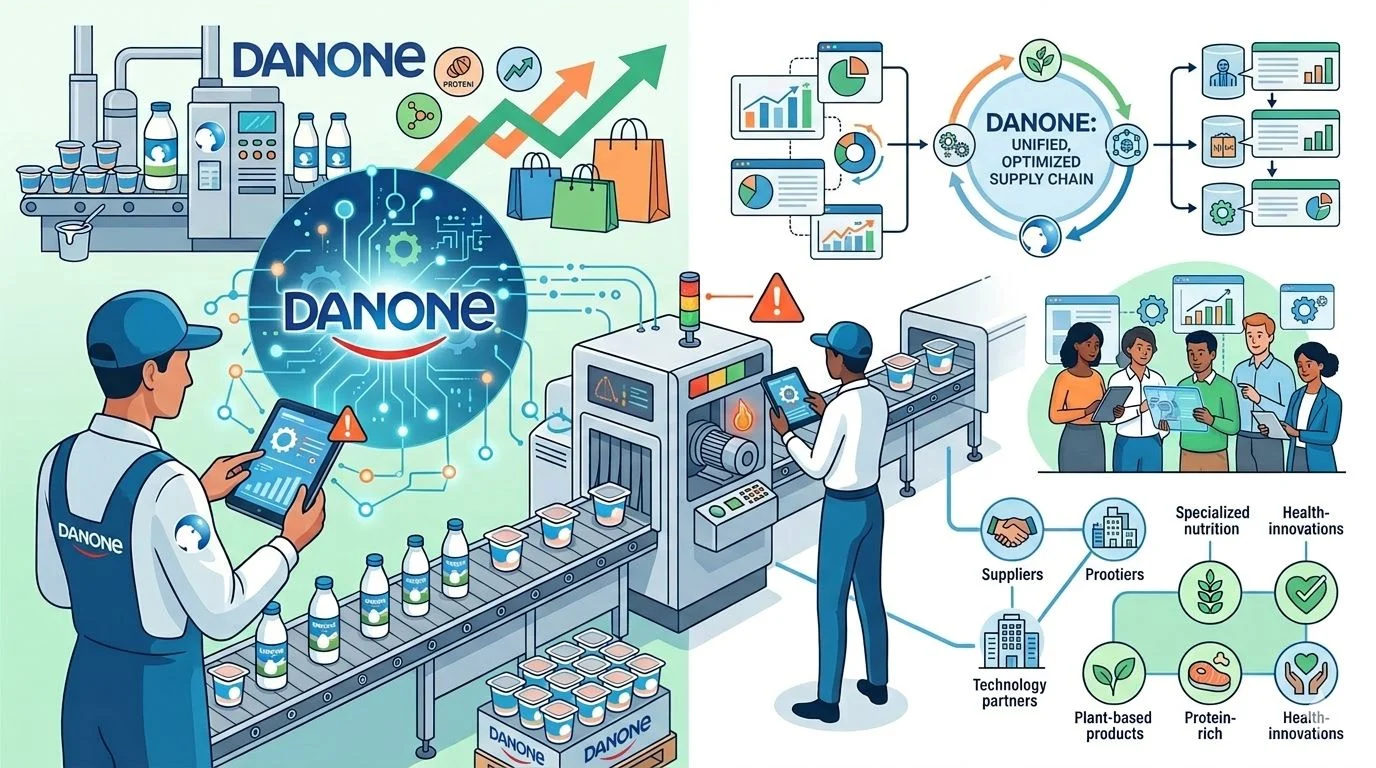
En este sentido, en una de las plantas lácteas de alta velocidad de Danone, los operarios ahora supervisan las líneas de producción desde tablets en lugar de las antiguas salas de control. Las máquinas predicen ahora cuándo el aceite del motor de una línea de envasado industrial está a punto de sobrecalentarse, y alertan a un empleado de la fábrica antes de que se produzca el colapso. Unas mejoras tecnológicas que están haciendo que las operaciones de Danone sean más inteligentes, eficientes y rápidas.

Ojalá hubiera podido prever antes el cambio en los hábitos de consumo hacia los segmentos de alto crecimiento. Necesitamos planificar la capacidad a largo plazo de forma proactiva a partir de las señales del mercado, en lugar de seguir el método clásico: marketing crea una previsión y una estrategia de categoría, luego otros la convierten en una previsión de ventas, y finalmente el equipo de operaciones transforma la estrategia en una previsión de oferta y demanda. Hay que acabar con esa linealidad», apunta el director de operaciones de Danone, Vikram Agarwal.

director de operaciones de Danone Vikram Agarwal Merca2
Director de operaciones de Danone, Vikram Agarwal /Fuente: RRSS

La transformación de Danone

Danone está viviendo una transformación operativa, y al frente de ella se encuentra su director de operaciones, Vikram Agarwal. Desde que Agarwal se unió a la multinacional francesa en 2022, y desde ese momento, ha reinventado las operaciones de la compañía, transformándolas de un centro de costes a un motor de crecimiento. Asimismo, ahora se centra en la Industria 5.0, donde ‘un ordenador no puede reemplazar una llave inglesa, pero sí puede predecir cuándo se necesitará’.

Siguiendo esta línea, Danone está desarrollando su capacidad de producción con precisión, utilizando datos e inteligencia artificial para así optimizar el rendimiento; además, está preparando a sus más de 47.000 empleados, que esto significa aproximadamente la mitad de la plantilla total de la compañía, para un futuro digital.

«Uno de los primeros retos fue redefinir el papel de las operaciones, pasando de ser un centro de costes a estar en el centro del crecimiento»

Vikram Agarwal

En los últimos tres años, el objetivo en Danone ha sido construir una cadena de suministro verdaderamente integral y adaptada a las necesidades del consumidor, que satisfaga la demanda en lugar de simplemente llenar fábricas e introducir productos en el mercado. Desde la compañía destacan que necesitaban ser más competitivos en costes y estar más centrados en el cliente.

«Nuestra transformación constó de tres partes: primero, digitalizar nuestros procesos de planificación. Actualizamos nuestras herramientas de planificación, que funcionaban con sistemas heredados», explica Agarwal. En segundo lugar, Danone necesitaba centrarse en anticipar los cambios en los gustos de los consumidores y crear la capacidad para satisfacer esas necesidades.

Danone abona un precio bajo a los productores de leche

Fuente: Danone.

«Afortunadamente, nuestras apuestas estratégicas ahora coinciden con las tendencias en auge, por lo que estamos presentes en las categorías adecuadas, como las opciones de yogur con alto contenido proteico y de origen vegetal, así como la nutrición especializada«, apunta Vikram Agarwal.

Y la tercera vía viene de la mano de que, cuando un producto o una categoría no crece, puede convertir esa línea de producción en una que sí lo haga. Es decir, cambia el equipo, pero el personal sigue siendo el mismo; pero si cambia el equipo y contrata personal nuevo, eso es creación de nueva capacidad.

Al invertir para crear nueva capacidad, se necesita un crecimiento de las ventas netas que sea un múltiplo pequeño de esa inversión para recuperarla. Pero si se transforma la capacidad existente sin añadir costes fijos, ese ratio disminuye rápidamente. Por lo tanto, la forma y el lugar de planificación afectan no solo al capital invertido, sino también al estado de resultados. Una vez que la inversión se pone en marcha, se empieza a obtener un rendimiento significativo en el estado de resultados«, apuntan desde McKinsey.

Las palancas invisibles que impulsan el valor en Danone

La estrategia de asociaciones se ha convertido en un eje clave para generar valor dentro de Danone. Según Vikram Agarwal, iniciativas como ‘Partner for Growth’ parten de una idea clara: ninguna compañía puede innovar al máximo nivel de forma aislada. Al apoyarse en proveedores especializados —por ejemplo, en ingredientes lácteos—, la compañía accede a tecnologías y desarrollos que serían imposibles de replicar internamente en el corto o medio plazo.

Este enfoque permite a Danone anticiparse al mercado y acelerar la innovación en sus productos. Además, estas alianzas no solo impactan en la innovación, sino también en retos estructurales como la sostenibilidad. Agarwal subraya que la descarbonización del sistema alimentario no puede abordarse de forma individual, sino mediante una colaboración estrecha entre actores con capacidades complementarias.

Danone
Fuente: Danone

Sin ir más lejos, Danone ha orientado su portafolio hacia propuestas con beneficios funcionales claros, como productos ricos en proteínas o enfocados en la salud intestinal e inmunológica. Esta transformación responde a una tendencia estructural, que es que la alimentación deja de centrarse únicamente en la saciedad para convertirse en un vehículo de bienestar y salud, donde incluso la nutrición personalizada empieza a ganar relevancia.

A través del programa Design to Superior Value (DtSV), la compañía está simplificando su portafolio para mejorar la productividad industrial. Reducir la complejidad, menos referencias y tiradas más largas, permite minimizar paradas en las líneas de producción y aumentar la eficiencia operativa. Aunque el impacto directo pueda parecer limitado en términos unitarios, Agarwal destaca que el efecto agregado en el conjunto del negocio es significativo, convirtiendo esta simplificación en una iniciativa estratégica de gran alcance.

Cinesa segrega sus salas por tramos de precio y desata la polémica entre los usuarios

La nueva estrategia de Cinesa no ha dejado indiferente a nadie. La empresa de salas de cine está aplicando una nueva estrategia a la hora de vender entradas, separando diferentes zonas de cada una de las salas según cómo se ve la pantalla, lo que ya ha empezado a generar reacciones adversas por parte de los usuarios. Incluso si algunos de los nuevos precios son más accesibles que el precio básico actual, no todos los usuarios están felices con la medida.

Para algunos, el movimiento hace de Cinesa la Ryanair del cine, aunque para otros sea una forma de hacer que parte de las entradas de la sala sean más baratas y más usuarios puedan ir. En un momento en el que los cines siguen en el proceso de recuperación tras siete años de pandemia, incluso con un buen 2026 en los primeros seis meses, no debería ser una sorpresa que las diferentes empresas del sector empiecen a tomar medidas para intentar atraer nuevos espectadores.

Cinesa Kinepolis Yelmo sala vacía pantalla gigante
Sala de cine vacía. Agencias

Pero incluso en este panorama es un cambio profundamente radical. Históricamente, las salas de cine, al menos desde el inicio de la era de las multisalas, tienen un solo precio y el objetivo del espectador es solo comprar la entrada temprano para evitar grandes problemas. Separar las salas por sectores de precios es un cambio que genera molestias; como lo demostró el caso de la división de la pista en los conciertos. Habrá que ver si, como ocurrió en ese caso, la medida acaba por ser aceptada.

Cinesa inicia un periodo de pruebas

De momento, la apuesta de Cinesa es solo una prueba, como se lee en su página web. «Estamos probando un nuevo sistema que te permite escoger dónde quieres sentarte según el precio que mejor se adapte a ti. Los precios de cada zona se muestran desde el principio, basados en la tarifa de adulto. Si hay promociones y/o precios especiales, aparecerán al seleccionar tu entrada».

Según declaraciones de Ramón Biarnés, managing director Norte y Sur de Europa de ODEON Cinemas Group, recogidas por El Mundo, la aplicación de esta medida dependerá de la reacción de los usuarios. «Nuestro compromiso es escuchar a nuestros clientes y ofrecerles una experiencia flexible y transparente. En esa línea, argumenta la decisión de probar con este nuevo sistema: «Hemos incorporado más opciones de ubicación para que cada cliente pueda elegir la que mejor se adapte a sus preferencias, permitiendo que algunas zonas tengan precios más económicos que los disponibles hasta ahora. Consideramos que es una evolución que conecta la experiencia de ir al cine con modelos de elección ya habituales en otros espacios de la cultura y el ocio como los teatros, conciertos y eventos deportivos.

La comparación con Ryanair

De momento, los usuarios en redes sociales han comparado la medida con la política de asientos de Ryanair. La diferencia, por supuesto, es que los usuarios de las salas de cine no tienen la opción de asumir la asignación al azar de la aerolínea para no pagar un suplemento extra.

Un avión de Ryanair y carritos transportadores en el Aeropuerto Internacional de la Región de Murcia. Fuente: Agencias

Por otro lado, la comparación típica con la posibilidad de quedarse en casa y ver la película en plataformas ha estado presente, al igual que la llamada de atención ante el hecho de que los cines no tengan guardias que cuiden la conducta de los espectadores para asegurarse de que no usen el teléfono, el vapeador o, simplemente, hablen durante las películas.

¿Sigue la tarifa dinámica?

Aunque no está en los planes actuales que la empresa ha hecho públicos, algunos usuarios ya han comentado que el siguiente paso sí va a seguir las estrategias de las ticketeras de conciertos y las aerolíneas: la tarifa dinámica. La criticada estrategia, que aumenta el precio de los billetes o las entradas a un espectáculo cuando hay una alta demanda, bien puede aplicarse en algunas funciones o películas particulares.

Será clave monitorear la situación. Es una estrategia nueva que puede afectar a la asistencia a las salas justo cuando empiezan a recuperarse y puede todavía ser más radical. De momento, vale la pena estar atentos a cómo sigue operando la empresa y cómo se compara con sus rivales en territorio español.

Morgan Stanley alerta: un El Niño extremo amenaza la oferta de cobre y puede impulsar el precio de los metales

Un reciente informe de Morgan Stanley, firmado por el equipo de Amy Gower, pone de relieve la importancia que puede tener El Niño este año en la producción de metales.

  • La NOAA ha aumentado la probabilidad de que se produzca un fenómeno de El Niño muy intenso entre noviembre y enero al 63 % (desde el 37 %); podría situarse entre los fenómenos más intensos de la historia.
  • En el sector de los metales, la oferta de cobre sería probablemente la más afectada, mientras que el carbón térmico sería el que más probablemente experimentaría un aumento de la demanda.
  • El Niño debería traer consigo riesgos alcistas para los precios de los metales, si el resto de los factores se mantienen constantes.

La NOAA ha confirmado la aparición de un fenómeno de El Niño para este año y ha elevado la probabilidad de que se produzca un episodio muy intenso al 63 %. Las repercusiones para los metales incluyen riesgos para la producción de cobre en Chile y Zambia, así como posibles efectos en el suministro de aluminio, zinc y litio. Es probable que aumente la demanda de carbón térmico.

El Niño se ha formado oficialmente y se prevé que gane intensidad: la NOAA ha cambiado el estado de su Sistema de Alerta ENSO a un aviso de este fenómeno, lo que confirma que las temperaturas superficiales del océano Pacífico se han calentado lo suficiente como para desencadenar una respuesta atmosférica.

Las previsiones de distribución de intensidad de la NOAA indican que hay un 63% de probabilidades de que este año se convierta en un fenómeno muy intenso, mientras que algunos modelos predicen que podría ser el más intenso jamás registrado.

Posible impacto de El Niño en la producción de metales. Imagen: MS
Posible impacto de El Niño en la producción de metales. Imagen: Morgan Stanley

¿Qué es El Niño?

El Niño es la fase cálida de la Oscilación del Sur de El Niño (ENSO), lo contrario de La Niña. En condiciones normales del Pacífico tropical, los vientos alisios del este empujan las aguas superficiales cálidas hacia Indonesia y Australia, lo que permite que las aguas profundas más frías afloren frente a las costas de Sudamérica.

Durante El Niño, esos vientos alisios se debilitan o invierten su dirección, el agua cálida se extiende hacia el este a lo largo del Pacífico ecuatorial central y oriental, el afloramiento se debilita y las precipitaciones tropicales se desplazan hacia el este. Esto altera la circulación atmosférica, las corrientes en chorro y los patrones de precipitaciones a escala mundial.

¿Qué es el ‘super El Niño’ y cómo puede afectar a la actividad económica global?

Impacto de El Niño en los metales

El cobre parece ser el más expuesto a los riesgos de suministro: El Niño amenaza la producción de cobre chilena a través de inundaciones, deslizamientos de tierra y perturbaciones en las infraestructuras. En Zambia, El Niño aumenta el riesgo de sequía, lo que supone una carga adicional para la red eléctrica nacional, dominada por la energía hidroeléctrica.

Otros metales también corren riesgo: las fundiciones de aluminio y zinc de la provincia china de Yunnan podrían enfrentarse a escaseces de energía hidroeléctrica provocadas por la sequía. El aumento de las precipitaciones en Perú y Chile podría suponer un riesgo para la producción de zinc y litio, respectivamente.

¿Qué es el ‘super El Niño’ y cómo puede afectar a la actividad económica global?
¿Qué es el ‘super El Niño’ y cómo puede afectar a la actividad económica global? Imagen: Merca2 con IA

El impacto sobre el mineral de hierro probablemente será mixto, ya que El Niño suele traer condiciones más favorables a Australia y al norte de Brasil, pero también un aumento de las precipitaciones y perturbaciones logísticas en el sur de Brasil.

Es probable que la demanda de carbón térmico aumente relativamente: las temperaturas más cálidas del verano en toda Asia impulsan el consumo de electricidad a medida que crece la demanda de aire acondicionado. Por otra parte, las sequías reducen la fiabilidad de la energía hidroeléctrica. Ambos factores apuntan a una mayor dependencia de la energía del carbón, aunque este impacto no sería uniforme a nivel mundial.

Perspectivas de Morgan Stanley

En un contexto macroeconómico más heterogéneo, a medida que aumenta la incertidumbre sobre los tipos de interés, los metales se han vinculado en mayor medida a factores específicos, lo que hace que las perturbaciones cobren mayor importancia. En igualdad de condiciones, el fenómeno de El Niño debería suponer un riesgo alcista para los precios, especialmente si se observan condiciones meteorológicas más severas.

Prestamos especial atención al cobre, cuya oferta ya se ha enfrentado a importantes perturbaciones en lo que va de año (véase la nota), y mantenemos una visión optimista respecto al carbón térmico de cara al verano, ya que El Niño añade un riesgo alcista a la demanda.

¿Qué es el shore power y por qué es clave para la transición energética en el transporte marítimo?

El shore power es una tecnología nueva que podría revolucionar el transporte marítimo cara a la descarbonización de este medio, ya que permite conectar un buque a un puerto y que este recibe electricidad desde la red terrestre. Una alternativa respetuosa con el medio ambiente ya que no requiere el uso de combustibles fósiles para reponer los motores auxiliares de las embarcaciones.

No obstante, si bien es una medida que agiliza gran parte del problema endémico que tiene el transporte marítimo en materia de transición energética, desde DNV insisten en que sigue siendo una alternativa altamente minoritaria, ya que apenas cerca del 4% de la flota mundial dispone actualmente de conexiones de este tipo. A ello se suma que solo alrededor del 3% de los puertos del mundo cuentan con la infraestructura necesaria para suministrar electricidad a los buques durante su estancia en puerto.

El shore power: una tecnología con potencial

El sistema de shore power permite apagar los motores auxiliares que normalmente permanecen en funcionamiento mientras el barco está atracado para alimentar sistemas esenciales como iluminación, climatización, ventilación o equipos de carga y descarga. Al sustituir esa generación eléctrica a bordo por energía procedente de la red terrestre, se reduce de forma significativa el consumo de combustible y, por tanto, las emisiones de gases de efecto invernadero. Además, disminuyen otros contaminantes especialmente perjudiciales para la salud, como los óxidos de nitrógeno (NOx), los óxidos de azufre (SOx) y las partículas en suspensión.

Los beneficios no se limitan al plano medioambiental, el último informe de DNV plantea que la conexión eléctrica desde tierra también reduce el ruido y las vibraciones generadas por los motores auxiliares, un aspecto especialmente relevante en puertos situados cerca de núcleos urbanos. Asimismo, permite disminuir las tareas de mantenimiento de los equipos de a bordo, ya que estos permanecen apagados durante las escalas.

Ejemplo de instalacion de shore power Fuente IA Merca2 Merca2
Ejemplo de instalación de shore power. Fuente: IA, Merca2.

Aún la tecnología está verde

Sin embargo, la implantación masiva del shore power se enfrenta todavía a importantes obstáculos. El principal es económico. Tanto los puertos como las navieras deben acometer inversiones relevantes para adaptar sus instalaciones y embarcaciones. En el caso de los puertos, es necesario desplegar sistemas de transformación eléctrica, cableado, equipos de gestión y, en muchos casos, reforzar la capacidad de la red eléctrica. Por su parte, los armadores deben instalar equipos específicos a bordo para poder recibir y gestionar la energía procedente de tierra.

Los vaivenes en Ormuz están poniendo en jaque a la industria de materiales y al transporte marítimo

A ello se añade lo que los expertos de DNV denominan el problema del “huevo y la gallina”. Muchos puertos son reacios a invertir en estas infraestructuras mientras no exista una demanda suficiente por parte de los buques, mientras que las navieras dudan a la hora de adaptar sus flotas si no tienen la certeza de que encontrarán instalaciones disponibles en sus rutas habituales. Esta falta de coordinación ha ralentizado la expansión de una tecnología que, pese a estar plenamente madura desde el punto de vista técnico, sigue sin alcanzar una escala global significativa.

transporte maritimo Merca2
Transporte marítimo. Fuente: Merca2.

La situación podría cambiar durante los próximos años gracias al impulso regulatorio. La Unión Europea se ha convertido en uno de los principales motores de esta tecnología mediante iniciativas como FuelEU Maritime y el Reglamento sobre Infraestructuras para Combustibles Alternativos (AFIR), que obligarán progresivamente a determinados puertos y buques a disponer y utilizar sistemas de suministro eléctrico desde tierra. China y el estado de California también han puesto en marcha normativas similares para acelerar su adopción.

Según las estimaciones de DNV, si esta tecnología alcanzara una implantación generalizada en los buques de más de 5.000 toneladas de arqueo bruto, podría reducir alrededor de un 3,5% el consumo mundial de combustible del transporte marítimo y evitar la emisión de cerca de 29 millones de toneladas de CO₂ al año. Una cifra que evidencia que el shore power no resolverá por sí solo el reto de la descarbonización marítima, pero sí puede convertirse en una de las herramientas más eficaces para reducir las emisiones asociadas a las escalas portuarias.

Nothing cancela su próximo teléfono CMF por el aumento del precio de la RAM

El coste de la memoria RAM se ha disparado y Nothing cancela el lanzamiento de su móvil más asequible. La decisión, comunicada por el cofundador Akis Evangelidis en X, frena la expansión de la marca en la gama de entrada y revela la creciente presión en la cadena de suministro que afecta a todos los fabricantes de smartphones económicos.

Claves de la operación

  • La memoria RAM duplica su coste en meses. Los precios de los módulos de memoria se han disparado por la escasez de obleas y la alta demanda de IA, encareciendo entre un 80% y un 120% según segmento.
  • Nothing sacrifica el lanzamiento para mantener su modelo de negocio. El CEO Carl Pei ya había alertado del impacto en el Phone 4A; la empresa prioriza un producto rentable que ofrezca una mejora real al consumidor.
  • El vacío en la gama de entrada deja espacio a marcas rivales. Xiaomi, Realme y Samsung seguirán copando el segmento de menos de 200 euros sin la presión de un nuevo contendiente con diseño diferenciado.

El coste de la memoria, un lastre que descarrila el lanzamiento

El incremento de los precios de la RAM no es un fenómeno aislado. La industria lleva meses soportando subidas de hasta el 120% en los módulos DDR5, impulsadas por la escasez de capacidad de fabricación y la fuerte demanda del sector de la inteligencia artificial. Estos costes, que representan una parte sustancial del presupuesto de un teléfono de gama baja, han hecho inviable un sucesor del CMF Phone 2 Pro.

Akis Evangelidis, cofundador de Nothing, fue claro en su comunicado: con los precios actuales de la memoria, construir un teléfono que represente un avance real a un precio adecuado para la submarca CMF es imposible. La empresa no quiso lanzar un dispositivo que apenas mejorase al anterior y se quedara corto en competitividad.

La decisión de Nothing refleja una tensión generalizada en la industria del smartphone económico. Mientras los fabricantes de gama alta pueden absorber el sobrecoste o repercutirlo en el precio final, quienes compiten por debajo de los 300 euros se enfrentan a márgenes muy ajustados. La duplicación del coste de la RAM puede anular por completo el beneficio unitario.

El propio Carl Pei ya había advertido la semana pasada que los costes de memoria del Phone 4A, un modelo de gama media, se habían doblado, lo que anticipaba problemas en toda la familia de productos. Ahora la cancelación confirma que la estrategia de crecimiento en el segmento más accesible queda congelada.

El impacto en la estrategia de Nothing y los consumidores

La línea CMF nació como la apuesta de Nothing por democratizar un diseño diferencial a precios competitivos. El primer CMF Phone alcanzó cierta notoriedad por su estética transparente y prestaciones dignas por menos de 200 euros. El sucesor iba a profundizar en esa senda, pero el contexto de costes ha dinamitado los planes.

Para los consumidores españoles, la cancelación reduce las opciones en un segmento donde Xiaomi, Realme y los modelos económicos de Samsung dominan con holgura. La entrada de Nothing había agitado el mercado con un enfoque de diseño poco común; ahora esa ventana se cierra.

La memoria RAM se ha convertido en un lujo incluso para los teléfonos que prometen ser accesibles.

De hecho, el propio Carl Pei había adelantado en en su última llamada con inversores que los márgenes de la división de smartphones se estaban reduciendo más rápido de lo previsto. La decisión de cancelar el lanzamiento de CMF es coherente con una gestión que prefiere no diluir la marca con productos descafeinados.

Los rivales chinos se frotan las manos en un segmento sin margen

Mientras Nothing se retira, las marcas chinas consolidan su posición. Xiaomi, Oppo, Realme y Transsion operan con economías de escala que les permiten firmar contratos de suministro de memoria a largo plazo y a precios más estables. Su presencia masiva en el mercado ibérico, que ya supone más del 60% de las ventas de móviles libres, se refuerza.

En España, el segmento de menos de 200 euros representó en 2025 cerca del 35% de las ventas totales de smartphones. Para una marca como Nothing, que aún está construyendo su red de distribución y no cuenta con la ingeniería financiera de los grandes grupos chinos, competir en ese escalón sin poder diferenciarse en precio es un suicidio comercial.

La retirada de un actor que prometía innovación estética a precios ajustados es una mala noticia para el consumidor. La falta de competencia suele traducirse en menos variedad y en una menor presión sobre los precios, justo cuando la inflación en componentes sigue al alza. Los fabricantes que permanecen tendrán aún más razones para no trasladar las subidas de costes a las prestaciones.

Nothing ha demostrado que sabe leer el mercado. Esta cancelación, aunque dolorosa a corto plazo, protege la credibilidad de la marca y evita un lanzamiento condenado a la irrelevancia. Habrá que ver si la situación de la RAM se normaliza antes de que acabe el año, porque la empresa ya ha demostrado en otras ocasiones que reacciona rápido. Por ahora, el segmento de entrada se queda sin uno de sus pocos aspirantes a agitador.

Muere Claude Guillemot, cofundador de Ubisoft, en accidente de avioneta en plena crisis de 1.300M

Con pérdidas acumuladas de 1.300 millones de euros y media docena de juegos cancelados, Ubisoft recibe un nuevo golpe con la muerte de Claude Guillemot, el hermano del CEO que pilotó la expansión internacional de la compañía desde su nacimiento en Bretaña.

Claves de la operación

  • Fallece en plena crisis de 1.300 millones. La muerte del cofundador se produce mientras Ubisoft acumula las mayores pérdidas de su historia y acaba de ceder un 25% de Vantage Studios a Tencent por 1.160 millones de euros para obtener liquidez.
  • El ‘arquitecto silencioso’ de Ubisoft. Claude Guillemot fue el responsable de la expansión internacional, especialmente en Asia, y el conocimiento del hardware que permitió a la compañía diversificarse bajo las marcas Thrustmaster y Hercules.
  • Reorganización accionarial a la vista. La familia Guillemot controla en torno al 14% del capital a través de Guillemot Brothers SE. La desaparición de uno de los cinco hermanos fundadores abre la puerta a movimientos en la estructura de control.

La pérdida del arquitecto silencioso en el momento más crítico de Ubisoft

Claude Guillemot, de 69 años, falleció el 19 de junio al estrellarse su avioneta Cessna 421 en un campo cercano al aeródromo de La Baule, en el departamento francés de Loira Atlántico. El accidente, que también costó la vida a un instructor de vuelo de Rennes, se suma a una crisis que ha borrado más de 1.300 millones de euros de las cuentas de la compañía en el ejercicio 2025-26. Según recoge el medio especializado Xataka, Claude era uno de los cinco hermanos que en 1986 fundaron Ubisoft a partir de Guillemot Informatique, la tienda de informática abierta dos años antes en Carentoir.

Aunque su hermano Yves ocupa el foco mediático como CEO, el papel de Claude fue determinante: dirigió la expansión en Asia y aportó un conocimiento profundo del hardware que más tarde desembocaría en la creación de Guillemot Corporation, la matriz de las marcas de periféricos Thrustmaster y Hercules, presentes en 140 países. Su ficha corporativa destacaba esa experiencia internacional, justo la que ahora pierde el consejo cuando más la necesita.

La caída de la avioneta no solo apaga la vida del hermano menos mediático: se lleva el know-how de un directivo que conectó Occidente con el mercado asiático durante cuatro décadas.

Un plan de rescate con Tencent como socio y un ‘reset’ pendiente

El accidente golpea a una Ubisoft que ha cancelado seis juegos —entre ellos el remake de Prince of Persia: The Sands of Time— y retrasado otros siete, asumiendo como irrecuperables 650 millones de euros de inversión en desarrollo. Sus ingresos cayeron un 17,4% y la compañía registró pérdidas récord de 1.300 millones de euros. Para ganar liquidez, Ubisoft ha transferido el 25% de Vantage Studios a Tencent por 1.160 millones de euros, una operación que dibuja un horizonte de dependencia del gigante chino.

El propio Yves Guillemot anunció en enero de 2026 un ‘reset’ a gran escala, describiendo el momento como una oportunidad para volver al crecimiento sostenible. Sin embargo, las previsiones no acompañan: el próximo ejercicio también cerrará en números rojos, con una caída adicional de ventas estimada entre el 8% y el 9%, y no se espera rentabilidad hasta 2027-28. En este escenario, la desaparición de Claude añade incertidumbre a un plan que ya despierta escepticismo entre analistas e inversores.

La venta del del 25% de Vantage Studios —una operación que algunos interpretan como una cesión parcial de soberanía— refleja la urgencia. Con 1.300 millones en pérdidas acumuladas, Ubisoft necesita resultados antes de que la paciencia de Tencent se agote. Y mientras, el mercado se pregunta si el ‘reset’ es una reconversión real o solo un maquillaje financiero.

La incógnita del control familiar y el futuro de la saga Guillemot

La muerte de Claude revuelve además el tablero accionarial. La familia Guillemot controla alrededor del 14% del capital a través de Guillemot Brothers SE, según datos de Euronext París. Aunque el porcentaje no es mayoritario, los derechos de voto y la cohesión entre los cinco hermanos fundadores han sido el pegamento que ha mantenido a Ubisoft fuera del alcance de adquisiciones hostiles. La reorganización de ese 14% será el primer movimiento que vigile el mercado en las próximas semanas.

Ubisoft es la única gran multinacional europea del videojuego con capacidad de plantar cara a los estudios norteamericanos y japoneses. Lo ha hecho durante cuatro décadas desde su origen como una tienda de informática en la Bretaña francesa. Esa trayectoria histórica, que arrancó con los hermanos Guillemot vendiendo desde disquetes hasta periféricos, corre el riesgo de deshilacharse si la crisis y el vacío directivo se cronifican.

En esta redacción observamos que el simbolismo es poderoso: el hermano que abrió la primera tienda y pilotó la internacionalización se va justo cuando la empresa pierde fuelle en todos los frentes. El legado familiar y el timón estratégico quedan ahora en manos de Yves, que deberá recomponer el tablero sin el consejero más veterano. La pregunta no es si Ubisoft sobrevivirá, sino si mantendrá su identidad europea o se convertirá en una filial más del ecosistema de Tencent.

Ibex 35 dispara su potencial al 9% y apunta a los 21.000 puntos

0

El Ibex 35 encadena una de sus mejores semanas del año y, según los informes técnicos, aún le queda margen para un nuevo impulso del 9%. La renta variable española ha roto resistencias que llevaban meses frenando los avances y activa señales de compra en el gráfico semanal que sitúan los 21.000 puntos como el próximo objetivo teórico.

Al cierre del viernes, el índice cotizaba en el entorno de los 19.420 puntos, lo que supone un avance semanal acumulado del 3,5%. La semana ha sido especialmente positiva para los pesos pesados del selectivo, impulsados por las expectativas de estabilidad monetaria y un entorno de tipos favorable, según datos de Bolsas y Mercados Españoles.

En el gráfico semanal, el IBEX 35 ha abierto un hueco alcista del 1,43% —un salto significativo que, junto al incremento de los volúmenes, refuerza la estructura de máximos y mínimos crecientes. Además, la volatilidad ha continuado su tendencia descendente, lo que refleja un menor nerviosismo inversor.

El impulso se ha repartido entre los principales sectores. Los bancos —Santander, BBVA, CaixaBank— han liderado las subidas, pero las utilities y las compañías turísticas también han registrado compras destacadas. Frente al Eurostoxx 50, el Ibex 35 ya acumula un diferencial positivo de dos puntos porcentuales en el mes.

Análisis técnico y ruptura de resistencias

La clave de la semana ha sido la superación firme de la resistencia situada en los 18.573 puntos. Ese nivel había funcionado como techo en varios ataques previos y su quiebra marca un punto de inflexión. Según el análisis difundido por Yahoo Finance, la combinación de la ruptura con un MACD semanal que activa señales alcistas y volúmenes de contratación al alza otorga una elevada fiabilidad a este movimiento.

La reducción de la volatilidad en las últimas sesiones es otro ingrediente que respalda la continuidad de la tendencia. Con menos sobresaltos, los inversores institucionales encuentran un entorno más propicio para incrementar posiciones sin temor a correcciones bruscas. La lectura del indicador de fuerza confirma que el mercado se mueve con convicción, no por inercia. La superación de los 18.573 puntos con hueco alcista y volumen creciente activa el triángulo ascendente.

La ruptura de resistencias con volumen creciente y MACD alcista en semanal rara vez es una falsa señal: el techo ha pasado a ser soporte.

Proyección hacia los 21.000 puntos y soportes clave

Con las resistencias rotas, el análisis técnico proyecta un objetivo teórico de subida hasta los 21.160 puntos, basado en una figura de continuación de tendencia en forma de triángulo ascendente. Desde los niveles actuales, este escenario implica un potencial de revalorización adicional cercano al 8,9%. Si el Ibex alcanza esas cotas, estaría en máximos anuales e históricos, superando los recientes picos de 19.439 puntos.

Mientras no se produzcan cierres semanales por debajo del hueco alcista abierto esta semana —cuyo nivel de referencia se sitúa en los 18.764 puntos—, los riesgos de corrección a corto plazo permanecen controlados. Ese soporte es ahora la línea roja que los inversores deberán vigilar en las próximas sesiones; un cierre por debajo de él abriría la puerta a una fase de consolidación más amplia.

Ibex 35 análisis técnico

¿Hasta dónde llega la fiesta? Riesgos y contexto macro

Desde una perspectiva macro, el entorno sigue siendo favorable para la bolsa española. La prima de riesgo de España ronda los 65 puntos básicos, niveles no vistos desde 2022, y la expectativa de nuevos recortes de tipos por parte del BCE alimenta el apetito por activos de renta variable. La banca, que pesa más de un cuarto del índice, es especialmente sensible a este contexto, y los últimos resultados trimestrales de las entidades han superado previsiones.

No obstante, hay que mantener un ojo en los riesgos. El indicador RSI semanal se está acercando a niveles de sobrecompra que en ocasiones preceden pausas. Además, si se llegara a cerrar por debajo del soporte de 18.764, el hueco se cerraría técnicamente y el sesgo alcista quedaría en entredicho. Aunque la mayoría de los analistas considera que el objetivo de los 21.000 puntos es alcanzable antes del verano, un shock externo —geopolítico o de resultados empresariales— podría truncar la trayectoria.

No es la primera vez que el Ibex dibuja una figura de este tipo en gráfico semanal. En el arranque de 2013-2014, un triángulo ascendente similar precedió una rally del 30% en los 18 meses posteriores. Aunque cada ciclo tiene sus propias dinámicas, la combinación actual de volúmenes crecientes y volatilidad a la baja recuerda a aquel patrón, lo que refuerza el argumento alcista.

A mi juicio, la ruptura tiene solidez: viene acompañada de expansión de volúmenes y de un descenso de la volatilidad que sugiere que no se trata de un movimiento especulativo pasajero, sino de una rotación de cartera hacia el mercado español. Sin embargo, la velocidad del avance invita a la prudencia en las entradas en corto plazo. Un retroceso hacia los 19.000 puntos que respete el soporte de 18.764 sería una oportunidad de compra más limpia.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró la semana en 19.420 puntos, acumulando un avance del 3,5%. El índice encadena tres semanas consecutivas al alza y se sitúa en su nivel más alto desde mediados de 2024.

Clave técnica: La superación de los 18.573 puntos con hueco alcista y volúmenes crecientes confirma el patrón de triángulo ascendente. El primer soporte crítico es el nivel de 18.764 (cierre del hueco), cuya pérdida invalidaría el escenario alcista inmediato. El objetivo teórico se mantiene en 21.160 puntos.

Apunte macro: La prima de riesgo española se mueve en torno a 65 puntos básicos, su cota más reducida desde 2022, lo que refleja una fuerte confianza institucional en los activos españoles y un colchón favorable para la renta variable doméstica.

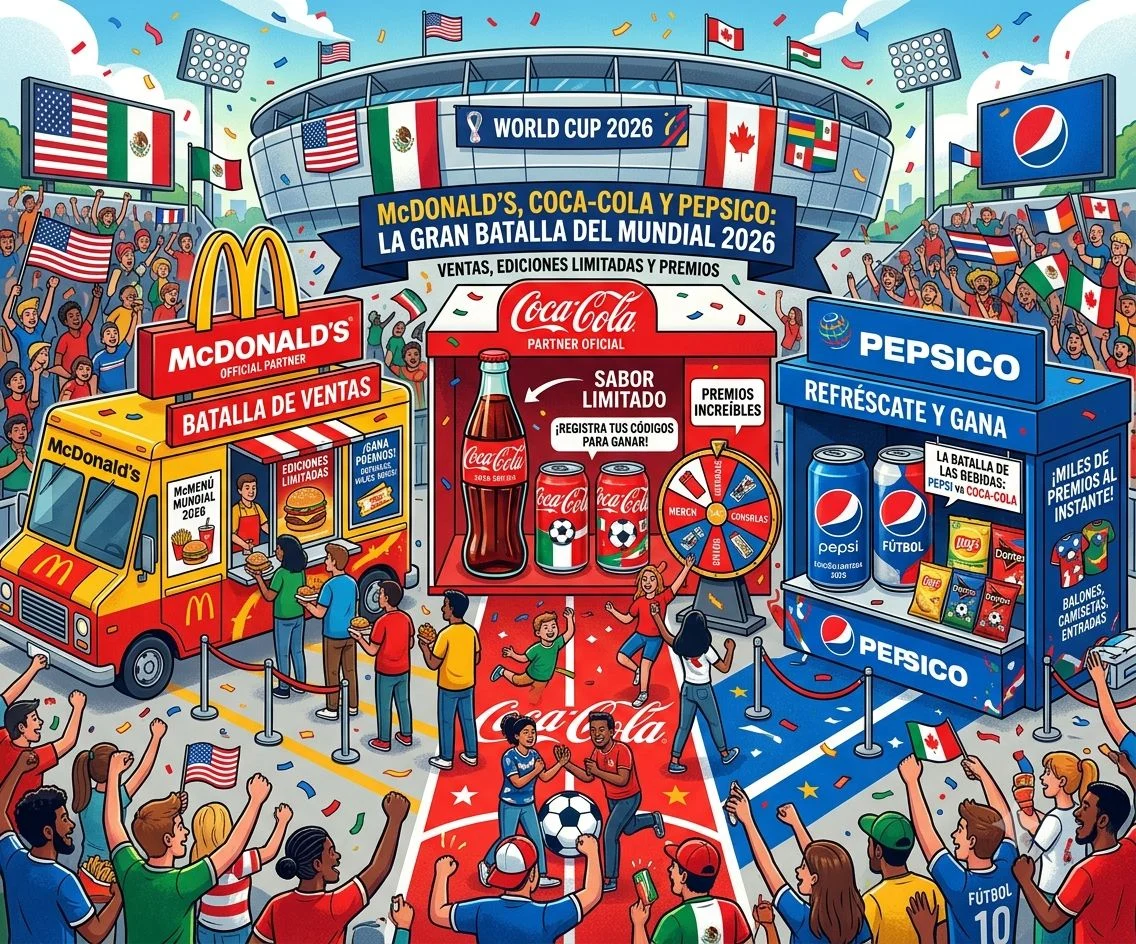
McDonald’s, Coca-Cola y PepsiCo convierten el Mundial 2026 en una batalla de ventas con ediciones limitadas y premios

Con el Mundial de la FIFA ya empezado, desde MERCA2 hemos querido recolectar algunas de las acciones de McDonald’s, PepsiCo, Coca-Cola, cervezas Victoria o Nescafé, entre otras compañías de consumo, que impulsan el entusiasmo entre los aficionados. Concretamente, se trata de envases de edición limitada, formatos coleccionables o sabores de inspiración en diferentes países de las selecciones que están jugando en el Mundial.

En este sentido, para las diferentes compañías, el Mundial se centra en cómo crear momentos de participación, pero a su vez conseguir que, con el tirón de este torneo, tanto PepsiCo como Coca-Cola, McDonald’s y cervezas Victoria, sus ventas y, a consecuencia, sus ingresos sigan creciendo. Las colaboraciones con atletas, las historias nostálgicas y los formatos con forma de balón de fútbol ayudan a las marcas a lograr este objetivo y a obtener visibilidad en todas las plataformas.

Sin ir más lejos, Innova Market Insights ha analizado las innovaciones y tendencias globales en el sector de alimentos y bebidas que están marcando la pauta en el marco de la Copa Mundial de la FIFA. Desde sabores internacionales y opciones sin alcohol hasta nuevos momentos de consumo, el torneo destaca las tendencias clave que las marcas pueden aprovechar para diferenciarse y potenciar la interacción con el público.

FIFA 2026 McDonald's
FIFA 2026 McDonald’s. Fuente: McDonald’s

Las novedades mundialistas de McDonald’s, Victoria, Coca-Cola, PepsiCo y Nescafé

En este contexto, la Copa Mundial de la FIFA 2026 está impulsando a las campañas globales de alimentos y bebidas a invertir en activaciones que conecten con los clientes y fanáticos de este torneo internacional. El coleccionismo y la nostalgia son otras estrategias que las marcas están utilizando para extender el valor de las colaboraciones y fomentar la fidelidad a la marca durante la Copa Mundial. Para potenciar el impacto de este tipo de activaciones, algunas marcas incluso están incorporando colaboraciones con celebridades y campañas globales a estos eventos para maximizar su alcance mundial.

Sin ir más lejos, en el caso de McDonald’s, la cadena de ‘fast food’ ha creado unos 6 vasos personalizados de los jugadores favoritos del Mundial 2026; en cuanto a cervezas Victoria, ha lanzado nuevos formatos de su botella de 33 cl con un diseño adaptado para la edición de este Mundial. «Victoria Málaga Edición Especial Mundial 2026 es una edición conmemorativa creada para celebrar uno de los eventos futbolísticos más importantes del mundo».

Las marcas están creando nuevas ocasiones de consumo y reposicionando sus productos en torno a narrativas deportivas

Siguiendo con las novedades de las compañías de gran consumo, en el caso de PepsiCo, han lanzado un nuevo envase de Lay’s, Doritos y Ruffles de edición limitada con sabores inspirados en las selecciones participantes de la Copa Mundial. Si pasamos a la bebida, la misma compañía ha innovado con sus clásicos coleccionables mundialistas, es decir, desde nuevos diseños de Pepsilindros que cambian de color al entrar en contacto con bebidas frías o hielo hasta diseños con temáticas con las sedes del torneo.

Por su parte, Coca-Cola, gracias a Powerade, trae miles de premios para sus clientes, que podrán ganar desde jerseys, espinilleras hasta más productos de la selección nacional. Eso sí, el cliente deberá conseguir tapas doradas de Powerade y sumar puntos para hacerse con alguno de los 7.000 premios por semana que ofrece Coca-Cola. Además, con Powerade, Coca-Cola ha lanzado al mercado nuevos sabores con envases relacionados con el Mundial, como es Powerade FIFA Dominio Citrus Kick, entre otros.

Powerade Edición Mundial 2026

Fuente: Coca-Cola

Otros ejemplos más internacionales son, por ejemplo, en Hong Kong, Coca-Cola está aprovechando el poder del K-pop con una colaboración con Taehyung (V de BTS). En Japón, Frito-Lay está organizando una promoción con obsequios relacionada con el partido de la selección nacional japonesa. En cuanto al sabor, los formatos de sabor nacionales o locales también son una estrategia probada para las marcas de snacks y bebidas listas para consumir.

Las tendencias del Mundial y los nuevos hábitos de consumo

Las marcas están creando nuevas ocasiones de consumo y reposicionando sus productos en torno a narrativas deportivas. En lugar de patrocinar la Copa del Mundo en su totalidad, seleccionan momentos clave del torneo y diseñan eventos de consumo específicos para cada uno de ellos. Por ejemplo, para satisfacer la cultura de las reuniones para ver los partidos, Nescafé ha lanzado un barril de café espresso pensado para disfrutar de la retransmisión en grupo. No obstante, otras marcas aprovechan su condición de socios oficiales de la FIFA para reposicionar sus productos dentro de una narrativa de rendimiento deportivo, combinando la autoridad del fútbol profesional con mensajes sobre el consumo de proteínas.

Aunque los grandes eventos deportivos suponen un reto para las marcas a la hora de lanzar productos nuevos e innovadores, muchas tendencias del día del partido han llegado para quedarse, como podrían ser los nuevos sabores que ha lanzado Coca-Cola en su producto, Powerade. Además, es probable que la cerveza sin alcohol y las bebidas centradas en la moderación pasen de ser campañas temporales a prioridades a largo plazo para los eventos deportivos.

Nescafe Merca2
Fuente: Nescafé

Las marcas también pueden prever que la reinvención de la gastronomía nacional mediante el lanzamiento de aperitivos o  
las bebidas de edición limitada seguirán teniendo éxito. En lugar de depender de un único producto global de la FIFA, los fabricantes podrían regionalizar cada vez más sus ofertas para reflejar los gustos locales y las preferencias específicas de cada mercado. 

Equinor se aleja de la transición energética buscando la rentabilidad en el petróleo, gas y trading de energía

Equinor está inmersa en un profundo giro estratégico, donde cara a los siguientes años, va a empezar a destinar una menor parte de su inversión en el desarrollo de negocios dentro de su plan renovable, para buscar la rentabilidad en los negocios de una petrolera clásica como es el caso del crudo, el gas e incluso el trading de energía.

Un giro de guion, que según los analistas de RBC supone un mayor foco en negocios donde la empresa brilla más, pero con los problemas de la elevada exposición de la compañía a la fluctuación de los precios del gas y petróleo por coyunturas internacionales, además de una maduración en su negocio de Noruega, que obliga a la empresa a mirar a otras geografías.

En resumen, Equinor cuenta con un negocio que es más rentable al apostar por las energías no renovables, pese a estar más expuesta a un etorno macro que tiene a la bajada de los precios del gas, impactando directamente en su caja y por consecuente en su valoración. Por ello, desde RBC su recomendación es clara: Infraponderar con un precio objetivo de 360 coronas noruegas.

Equinor redirge sus esfuerzos en la rentabilidad pese a un entorno que no le promete tanto crecimiento

Tras la realización de su CMD, Equinor ha dejado claro que su negocio de renovables tiene que ser autosuficiente a partir de la segunda mitad de la década. Es decir, el sector renovables ha dejado de ser una apuesta estratégica prioritaria financiada por los negocios de petróleo del grupo y pasan a ser una línea de negocio que debe justificar su rentabilidad por sí misma.

En este sentido, la compañía ha elevado sus objetivos de producción en Noruega hasta 1,35 millones de barriles equivalentes diarios en 2030 y 1,3 millones en 2035, una señal muy clara de que no contempla una reducción estructural de su negocio fósil durante la próxima década. Para sostener estas cifras, la compañía prevé perforar alrededor de 250 pozos entre 2026 y 2035 y desarrollar entre seis y ocho tie-backs submarinos (un acoplamiento submarino, que conecta los yacimientos petrolíferos y gasíferos offshore con las instalaciones de producción existentes) cada año. De esta forma, al aprovechar las infraestructuras productivas ya existentes, permite a la compañía aumentar su ritmo de producción sin aumentar los costes ni el tiempo de desarrollo.

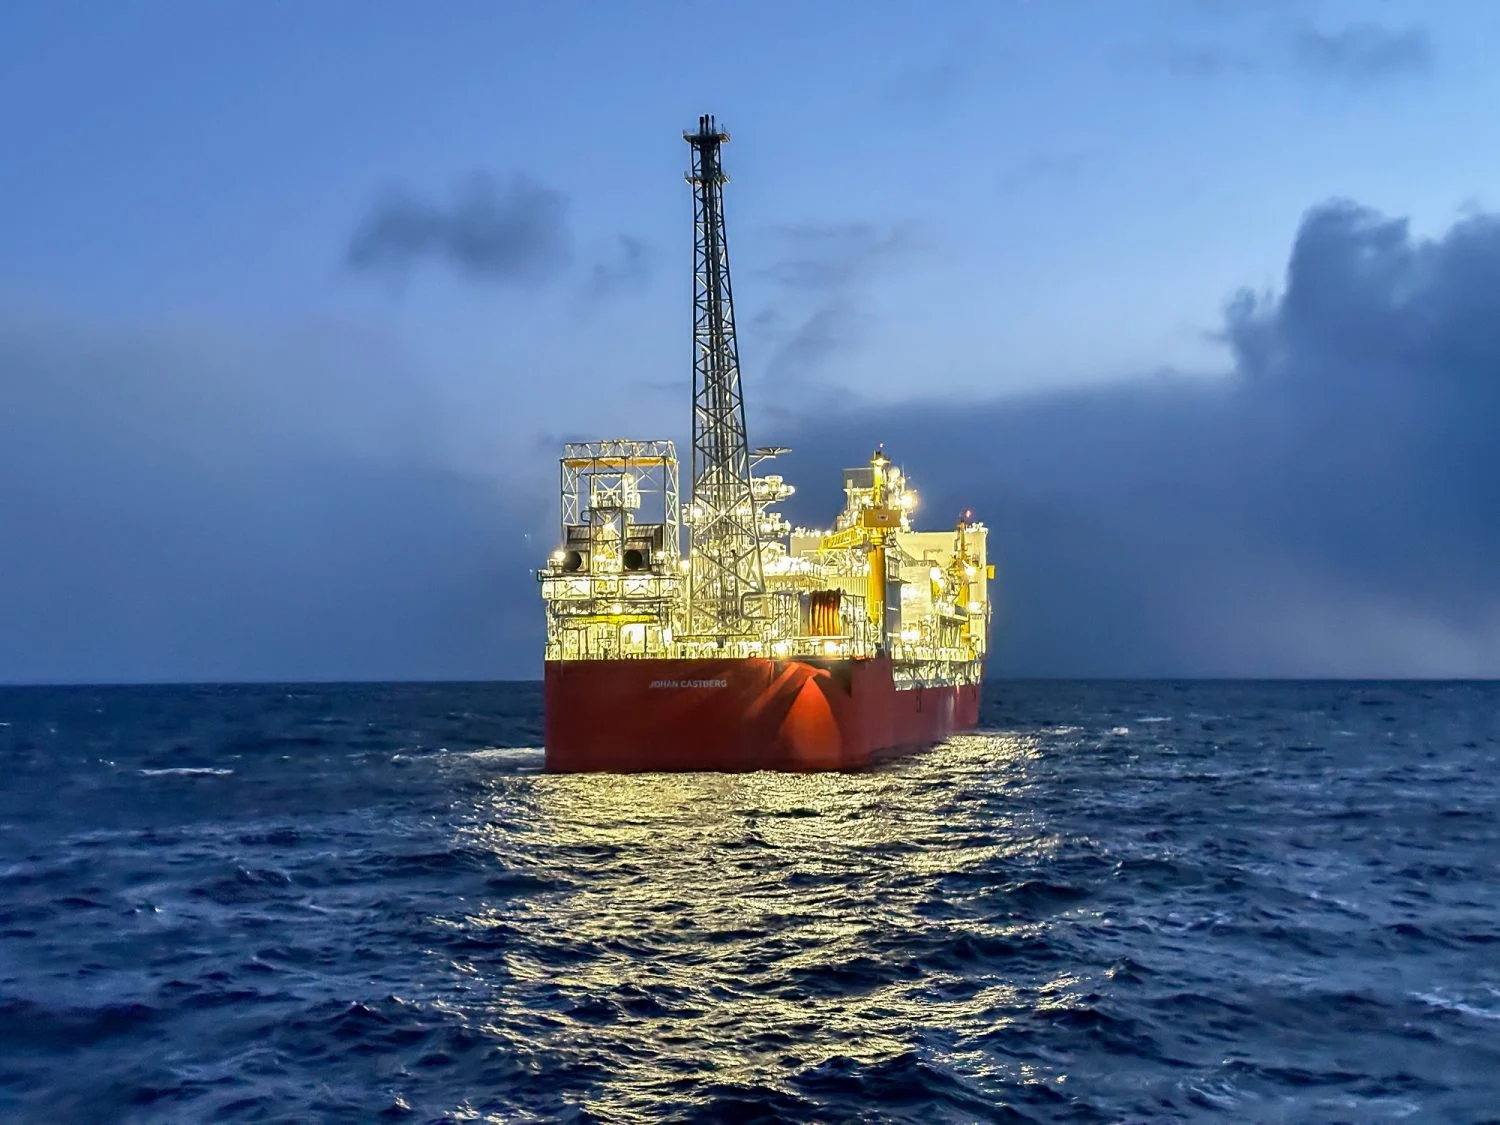
Planta offshore de Equinor. Fuente: Equinor

No obstante, a pesar de que el motor histórico de crecimiento de la compañía haya estado en Noruega, para los analistas de RBC el mercado noruego está empezando a mostrar síntomas de maduración. Por ello, los analistas prevén que la producción internacional podría aumentar, para compensar esta progresiva flaqueza, hasta casi los 650.000 barriles equivalentes diarios actuales hasta 850.000 en 2030, mientras que la propia compañía prevé alcanzar los 950.000 barriles diarios. Una diferencia que para los analistas sugiere que hay proyectos y movimientos que no están aún reflejadas en el mercado.

De hecho, hay que recordar que la exposición internacional de Equinor, siempre ha estado muy limitada en torno a Brasil, Estados Unidos y Reino Unido, un factor que para RBC supone una bajada de las expectativas, ya que a sus ojos el posicionamiento internacional está demasiado concretado y con poca diversificación.

Aún así los analistas han recibido con cierto optimismo la noticia de que en Angola, un mercado no tan grande como los anteriores donde Equinor tiene presencia, ha desarrollado mejoras fiscales. Por lo que, a pesar de que la compañía no haya anunciado inversiones concretas, a los analistas les sugiere que la petrolera está preparándose para un nuevo movimiento.

¿Por qué las grandes petroleras como BP, TotalEnergies, Shell y Equinor se están refugiando en el shale americano?

El trading gana peso por posicionarse con ventaja en el mercado europeo del gas

Sin embargo, el aspecto más llamativo está en el progresivo peso que le está dando la petrolera a su negocio de comercialización y trading energético, factor que está pasando desapercibido por el mercado. Ya que, tras la reducción drástica de los suministros rusos debido a la guerra de Ucrania, Equinor se ha convertido en el principal proveedor de gas natural de Europa.

Buque de GNL Fuente Merca2 Merca2
Buque de GNL. Fuente: Merca2

De hecho, la compañía quiere aumentar los beneficios trimestrales de su división Marketing, Midstream & Processing desde aproximadamente 400 millones de dólares hasta los 500 millones por trimestre hacia 2030. Una cifra que si bien parece modesta comparada con sus previsiones de producción, permite a ojos de los analistas generar unos retornos menos dependientes del precio del petróleo invirtiendo mucho menos capital.

Por lo que, en definitiva, Equinor está intentando construir tres motores de generación de caja complementarios, donde seguirá insistiendo en la producción inesiva de Noruega, creciendo internacionalmente con proyectos en Brasil, Estados Unidos y potencialmente en Angola y usando sus negocios de producción, transporte, comercialización y trading, para ganar relevancia en el mercado del gas europeo y compensar problemas en otros mercados. Aún así, los analistas advierten que este giro estratégico es positivo ya que la compañía esta priorizando sus negocios con mejores resultados, a pesar de que el mercado esté entrando en una fase donde los precios no son son tan rentables.

Wegovy supera las expectativas y refuerza la apuesta de Novo Nordisk por el mercado de la obesidad

La firma alemana Berenberg sigue confiando en Novo Nordisk por el potencial de Wegovy y de su nueva generación de fármacos contra la obesidad, aunque advierte de que la competencia de Eli Lilly y el vencimiento futuro de las patentes obligarán a la compañía a ejecutar con éxito su ambicioso programa de innovación.

En una nota que firma Kerry Holford, Berenberg mantiene una recomendación de Comprar con un precio objetivo de 325 coronas danesas, frente a una cotización cercana a 280 coronas, lo que implica un potencial alcista del 14%.

  • Wegovy sigue siendo el principal motor de crecimiento
  • Ozempic empieza a mostrar signos de madurez
  • El gran reto llega tras el vencimiento de las patentes
  • CagriSema es la gran apuesta estratégica
  • Riesgo creciente por la competencia de Eli Lilly
  • Prevé un año 2026 complicado
  • Fuerte inversión para defender el liderazgo en obesidad

Novo celebrará un Capital Markets Day el 21 de septiembre.

Las previsiones para el ejercicio fiscal 2026 podrían revisarse al alza
Las previsiones para el ejercicio fiscal 2026 podrían revisarse al alza Imagen: Novo Nordisk

Claves de Berenberg sobre Novo Nordisk

Recientemente hemos recibido a Jamey Millar, director de Novo para EE. UU. A la luz de estas conversaciones, y dado el rápido crecimiento de la demanda estadounidense de la pastilla de Wegovy, nos sentimos cada vez más seguros respecto al extremo superior del rango de previsiones de la empresa.

Novo Nordisk: a los gordos les van las retatutridas, no las wegovys o zepbounds

«Contemplamos un escenario en el que las previsiones para el ejercicio fiscal 2026 podrían revisarse al alza, si tanto la pastilla como la forma inyectable de Wegovy registran un crecimiento del volumen de ventas en el segundo semestre.»

Complementado con el lanzamiento de CagriSema, prevemos una vuelta al crecimiento de las ventas en 2027 (3 %), que aumentará hasta el 6 % entre 2028 y 2030. Más allá de esto, la creciente cartera de productos de Novo tiene el potencial de compensar la presión derivada de la expiración de patentes; los resultados de los ensayos clínicos en los próximos 6-12 meses aportarán más claridad.

Perspectivas positivas para las previsiones de la pastilla de Wegovy: desde su lanzamiento a principios de enero, el crecimiento del volumen de ventas de la pastilla de Wegovy ha sido impresionante. Aprovechando el mercado de consumo, Novo señala que se han extendido unos 3 millones de recetas en tan solo 22 semanas tras el lanzamiento. Hasta ahora, el lanzamiento de Foundayo por parte de Eli Lilly ha tenido un impacto mínimo. Nuestras previsiones de ventas de la pastilla de Wegovy para 2026 siguen por encima del consenso: unos 18.000 millones de coronas danesas frente a unos 11.000 millones.

Berenberg recuerda que Wegovy HD (7,2 mg) se lanzó en EE. UU. a principios de abril. Novo espera que la versión HD impulse una mayor penetración de la marca inyectable, ya que los pacientes y los médicos valoran la posibilidad de optar por una opción de mayor pérdida de peso.

Berenberg recuerda que Wegovy HD (7,2 mg) se lanzó en EE. UU. a principios de abril. Imagen: Unsplash

Aproximadamente el 80 % de los pacientes que toman la dosis de HD han pasado de la dosis de 2,4 mg y, de no ser así, se habrían perdido en favor de la competencia. Las primeras tendencias en las recetas son alentadoras.

Novo Nordisk: la FDA autoriza la versión en píldora de Wegoby y el juego cambia

Novo Nordisk considera que el pago directo es un puente eficaz hacia una ampliación de la cobertura de los seguros con el tiempo. La dirección señala que el modelo tradicional de seguros no funciona para los medicamentos contra la obesidad. Se requiere un nuevo marco, cuya plena implantación llevará tiempo. Medicare comenzará a abrirse en el segundo semestre. Novo sigue trabajando con las entidades pagadoras estadounidenses para reducir las trabas y aumentar el acceso a través del canal comercial.

Mientras tanto, habrá más catalizadores en el segundo semestre: esperamos la aprobación en EE. UU. de CagriSema para la obesidad y de mim8 para la hemofilia en el segundo semestre. Se esperan los datos de la fase III de ziltivekimab para enfermedades cardiovasculares y renales en el tercer trimestre. Los datos de la fase III de efruxifermin para el síndrome de MASH se darán a conocer en el cuarto trimestre.

Por todo ello, Holford estima que sigue habiendo potencial alcista: Novo cotiza a 13,2 veces los beneficios de 2027 (un descuento del 4% respecto a la media global del sector, que es de 13,8 veces) y a un EV/NPV de 0,91 veces (un descuento del 13% respecto a la media global del sector, que es de 1,05 veces).

El «frenazo» de Adif a la alta velocidad: por qué Renfe, Ouigo e Iryo están perdiendo viajeros frente al coche

A pesar del crecimiento de los sistemas de alta velocidad tras el inicio de la liberalización, los datos del más reciente informe de la CNMC han señalado que Renfe, Ouigo e Iryo tienen un problema precisamente con el tiempo que duran los viajes. El informe, publicado el pasado mes de mayo, muestra que la lentitud de los trenes está generando un regreso al vehículo particular y a los aviones. De hecho, según el informe, hay rutas como las que conectan Madrid con Valencia o Alicante, donde el vehículo particular es el medio de transporte favorito de los usuarios.

Hay dos puntos que han afectado a la preferencia de los usuarios. Por un lado, el aumento de los precios del sistema, primero por el normal paso del tiempo tras la liberalización y después por la pérdida del servicio low cost de Renfe, el Avlo; por otro, la puntualidad y la longitud de los viajes, que marcan la decisión de una parte de los usuarios sobre si utilizar o no sus vehículos personales.

«Es deseable, en línea con las recommendations del segundo Informe de Balance de la liberalización, la adopción de medidas para mejorar la fiabilidad y la puntualidad del ferrocarril, como la revisión de los parámetros del sistema de incentivos, estableciendo objetivos de puntualidad y las correspondientes penalizaciones en caso de incumplimiento, la medición de la puntualidad de todas las actividades conexas al servicio ferroviario que afectan a su puntualidad (la salida de talleres, la llegada a la estación, la disponibilidad del personal de conducción y demás tripulación, etc.) y la definición de indicadores de calidad (KPIs) y objetivos para esos indicadores», sentencia el texto de la CNMC.

Trenes de Ouigo y el AVE de Renfe. Agencias

Además, considera necesario que se recupere la duración de los viajes en las rutas que se han visto afectadas por los límites de velocidad impuestos por Adif. «La recuperación de los mejores tiempos de viaje de las líneas de alta velocidad contribuiría a mejorar la cuota del ferrocarril. Como se ha visto, la duración del viaje es un factor determinante de la demanda potencial del ferrocarril, y también de la disposición a pagar de dichos viajeros», concluye en el documento.

El precio de la impuntualidad de Renfe

Lo cierto es que los problemas de puntualidad que los usuarios perciben en Renfe y, por tanto, en sus competidores, tienen un efecto directo en los datos. Como escribe la CNMC, «tan importante como la duración estimada del viaje es la puntualidad de los servicios, la cual es percibida por los viajeros como una ventaja competitiva del modo ferroviario respecto a otros modos de transporte. Según el segundo Informe de Balance de la liberalización, en 2024, en las rutas con competencia, el 91% de los trenes llegaron estrictamente puntuales o con un retraso de menos de 10 minutos, el 94 % con un retraso de menos de 15 minutos y el 97% con un retraso de menos de media hora».

Es cierto que los informes de Renfe en los últimos dos años muestran que este dato se ha ido corrigiendo poco a poco. Los trenes de alta velocidad de la empresa pública y de sus competidores son más puntuales, pero cuando ocurre un retraso es evidente y, con el aumento de trenes en las vías, es más fácil que haya una incidencia de larga duración.

«Cuando los índices de puntualidad empeoran, el viajero percibe que el sistema ferroviario es poco fiable e internaliza una probabilidad de retraso que aumenta el coste generalizado, disminuyendo la preferencia por el tren, especialmente en rutas donde el tiempo de viaje es la variable más competitiva del ferrocarril. El impacto de este efecto sobre la cuota modal dependerá de la intensidad de estos retrasos y de la probabilidad que les asigne el viajero de que sucedan», recuerda la CNMC.

La acumulación de retrasos e incidencias en el AVE y Cercanías

Parte del problema es que la situación en cuanto a la puntualidad del servicio ha empeorado este año. 2026 ha sido complicado, marcado por el accidente en Adamuz y los límites de velocidad impuestos por Adif. Desde entonces, el servicio ha sido unos 25 minutos más lento de lo debido; esto se ha sumado a las dudas sobre la seguridad que se generaron las semanas posteriores al incidente, aunque estas han ido reduciéndose en los meses posteriores al accidente.

Tren de Cercanías Renfe. Fuente: Agencias

De todos modos, las incidencias no frenan. Es un problema que no solo marca a los usuarios del AVE, sino también a los de otros servicios de la empresa pública, en particular los de Cercanías. Aunque su informe de puntualidad muestra buenos resultados, el verano siempre es la fecha clave para este tipo de servicios.

Las limitaciones de Adif reducen la demanda

La CNMC ha sido directa al mencionar el efecto que las limitaciones de Adif están teniendo en la demanda de billetes. «En los corredores de Levante y del Sur, el viaje actualmente dura unos 20 minutos más que en el momento de su inauguración, y en la línea Madrid-Barcelona, las limitaciones temporales de velocidad (LTV) han aumentado el tiempo mínimo (sin paradas) del trayecto en 25 minutos, hasta las tres horas», explica su informe.

«Ello aumenta el coste generalizado del ferrocarril, provocando una disminución de la demanda estimada por el modelo en 1,54 millones de viajeros en comparación con los mejores tiempos históricos de cada trayecto. Incentivos particulares, el corredor Madrid-Barcelona perdería más de 509.000 viajeros, los cuales serían captados, principalmente, por el vehículo privado (282.000 viajeros) y el avión (207.000 viajeros)», sentencia el documento.

Base activa la actualización Beryl el 25 de junio: el estándar B20 llega para abaratar tokens

Base, la red de capa 2 de Ethereum impulsada por Coinbase, activará el próximo 25 de junio la actualización Beryl. El plato fuerte es el estándar B20, una nueva especificación para tokens que promete recortar los costes de creación y almacenamiento al reducir la sobrecarga de estado y el uso de gas en la capa 2. La medida, pensada para abaratar la emisión de criptoactivos en esta segunda capa, puede acelerar la llegada de nuevos proyectos de finanzas descentralizadas (DeFi), memecoins y aplicaciones de juego.

Qué cambia con el estándar B20: tokens más baratos y menos consumo de gas

El nuevo estándar B20 está pensado para el entorno específico de las capas 2. A diferencia de los estándares genéricos de Ethereum, B20 optimiza la forma en que los tokens almacenan su información en la blockchain, reduciendo los requisitos de estado —la memoria que ocupa cada contrato inteligente— y el gasto de gas, las unidades que miden el coste computacional de cualquier operación.

En términos prácticos, lanzar un token dentro de Base resultará más barato y eficiente. Esto no es solo una mejora técnica: los costes de emisión son una de las principales barreras para que proyectos pequeños, comunidades de memecoins o desarrolladores independientes puedan experimentar sin arriesgar grandes sumas. Con B20, ese umbral baja, lo que podría traducirse en una mayor actividad en la red.

Cómo beneficia la actualización a los emisores de tokens en Base

La emisión de tokens es uno de los principales motores de actividad en cualquier red de contratos inteligentes. Una reducción de los costes de creación no garantiza que todos los proyectos sean de calidad, pero sí elimina fricciones para que equipos con buenas ideas puedan lanzarlas sin un presupuesto inicial elevado. Los sectores más beneficiados serán las finanzas descentralizadas (DeFi), los juegos play-to-earn y el universo de las memecoins, que suele probar suerte en redes con bajas comisiones.

Además, una mayor eficiencia en el uso del gas ayuda a mantener las comisiones bajas para los usuarios finales, no solo para los creadores. Cada interacción con un token —ya sea comprar, vender o transferir— consume una cantidad de recursos computacionales que se refleja en la tarifa. Si el estándar B20 reduce esa carga, el atractivo de Base como plataforma de uso cotidiano gana enteros.

Una ficha más barata no es garantía de calidad, pero cuando todo el ecosistema puede emitir con menos fricción, la actividad on-chain se multiplica.

Base frente a otros rollups: la baza de Coinbase en la carrera de la escalabilidad

El contexto competitivo es clave. Las capas 2 de Ethereum ya no compiten solo por ofrecer las comisiones más bajas; la pelea se ha trasladado también a las herramientas para desarrolladores, la distribución de aplicaciones, la liquidez disponible y la experiencia de usuario. Con la llegada de Beryl y el estándar B20, Base gana un nuevo argumento comercial: un formato de token diseñado expresamente para su entorno, que puede resultar más económico que los que ofrecen Arbitrum, Optimism o zkSync.

Para Coinbase, la capa 2 es una pieza estratégica que conecta a los usuarios de su exchange centralizado con la actividad on-chain. Cada mejora que haga más barato o sencillo construir sobre Base refuerza ese puente y mantiene a los clientes dentro de su ecosistema. No es casualidad que el despliegue coincida con un momento en el que la competencia entre rollups se intensifica: todos quieren atraer al próximo gran protocolo de DeFi o al token que se convierta en fenómeno viral.

Conviene, sin embargo, mantener la cautela. Las mejoras técnicas no se traducen automáticamente en adopción masiva. El verdadero impacto de la actualización dependerá de que los desarrolladores adopten el estándar B20 y de que los proyectos que surjan aporten utilidad real, no solo especulación a corto plazo. La historia de Ethereum está llena de estándares bien intencionados que tardaron años en calar, y de otros que nunca despegaron.

Lo que sí parece claro es que el 25 de junio será una fecha señalada para los observadores de la red Base. Si la activación transcurre sin sobresaltos y los primeros tokens B20 empiezan a llegar a los monederos de los usuarios, habrá razones para pensar que la capa 2 de Coinbase ha dado un paso más en su consolidación.

Bloomberg TV: Las sanciones a Irán pierden efectividad y complican el levantamiento del embargo

Las sanciones contra Irán llevan años perdiendo mordiente. En su último análisis, Bloomberg Television advierte de que el hipotético levantamiento del embargo, lejos de ser un simple interruptor que se activa, es un laberinto jurídico tan complejo que las empresas occidentales ni siquiera se plantean regresar a un mercado vetado durante medio siglo. La conclusión es demoledora: sin previsibilidad, no habrá reconstrucción económica.

El laberinto jurídico del alivio de sanciones

Dan, el analista de sanciones de Bloomberg Television, recuerda que algunas de las restricciones que pesan sobre Teherán exigen incluso notificación o verificación del Congreso estadounidense. Cuando el JCPOA entró en vigor en 2016, pasaron seis meses antes de que el alivio se hiciera tangible. Y ni siquiera aquel acuerdo logró normalizar las relaciones financieras: los grandes bancos globales se mantuvieron al margen, aun después de que se levantaran las sanciones secundarias en Europa y Asia.

Hoy, el escepticismo es aún mayor. «Los negocios no están clamando por volver a Irán», subraya Dan. La rumorología sobre una licencia general que permitiría al país vender petróleo sin temor a represalias inmediatas no ha disipado el miedo. La realidad es que ninguna empresa quiere arriesgarse a ser señalada por incumplir un marco normativo que sigue siendo opaco.

El problema de la secuencia y la designación de patrocinador del terrorismo

Uno de los escollos más delicados es el orden de los factores. El memorando de entendimiento negociado contempla dos vías: una potencial liberación de fondos y el alivio de sanciones. Pero si el dinero se desbloquea antes de que se relajen los castigos, solo podrá destinarse a fines humanitarios bajo las reglas actuales. «E Irán es radiactivo no solo desde el punto de vista de las sanciones, sino también del blanqueo de capitales», recalca el experto.

Además, Teherán sigue figurando en la lista negra de estados patrocinadores del terrorismo, un régimen sancionador independiente que exige un proceso de levantamiento distinto. Dan pone el ejemplo de Siria: el nuevo gobierno mantiene buenas relaciones con Estados Unidos, pero la designación terrorista sigue activa. Levantar las sanciones a Irán no es tan sencillo como «accionar un interruptor», ironiza el analista, y el plazo de 60 días del memorando —que ya arrancó con un tono poco prometedor— es demasiado ajustado para desenredar la maraña.

El desinterés del sector privado: ¿quién invertirá en Irán?

Incluso si mañana todas las sanciones desaparecieran, las grandes multinacionales no cruzarían la puerta. La inestabilidad, la moneda iraní hundida y la volatilidad geopolítica desincentivan cualquier apuesta. Dan es tajante: «Ninguno de mis mayores clientes muestra interés por invertir en Irán en un entorno donde la falta de previsibilidad, la inestabilidad y el riesgo de perder capital siguen pesando más que cualquier oportunidad de mercado.»

«Ninguno de mis mayores clientes muestra interés por invertir en Irán en un entorno donde la falta de previsibilidad, la inestabilidad y el riesgo de perder capital siguen pesando más que cualquier oportunidad de mercado.»

— Dan, analista de Bloomberg Television

La realidad sobre el terreno confirma ese desapego. El miércoles, solo siete buques transitaron el estratégico estrecho de Ormuz —seis de entrada y uno de salida—, una cifra que refleja un comercio casi inexistente. Mientras, el vicepresidente J.D. Vance declaraba en Fox News que la negociación merece una oportunidad, y una agencia semioficial iraní anunciaba el cierre del estrecho de Musk, añadiendo más confusión a un panorama ya de por sí enrevesado.

Las empresas no solo temen a las sanciones; temen a la falta de horizontalidad. «En esta administración, los vientos geopolíticos pueden cambiar demasiado rápido», apunta Dan. Las grandes compañías energéticas y automovilísticas europeas que coquetearon con Irán durante el JCPOA han aprendido la lección y hoy se mantienen a años luz del mercado persa.

Sanciones en entredicho: ¿herramienta eficaz o gesto político vacío?

Durante años, las sanciones sirvieron para forzar a Irán a sentarse en la mesa de negociación en 2015, pero su eficacia se ha degradado progresivamente. En opinión de Bloomberg Television, la administración estadounidense ha recurrido a la guerra cinética —ataques directos o indirectos— en lugar de confiar en el castigo económico, lo que resta poder disuasorio al embargo. La paradoja es que, aunque se retiren las sanciones, el sector privado ya ha descontado el riesgo y no regresará.

El memorando de 60 días es, quizas, la última muestra de esa ambivalencia. Irán cumplió el periodo de gracia sin cobrar peajes en el estrecho, pero a partir de ahora podría retomarlos. Sin un compromiso firme y una hoja de ruta clara, el alivio de sanciones se convierte en un espejismo que no beneficia a nadie. Al final, quien necesita desesperadamente reincorporarse a la economía global es Teherán, pero tal y como ironiza Dan, «tendrías que ser educado en casa por un alcohólico diurno para pensar que Irán va a cumplir su parte del trato».

El vídeo completo de Bloomberg Television desgrana estos y otros detalles imprescindibles para entender por qué el levantamiento del embargo a Irán está más lejos de lo que parece.

Un eurodiputado alemán alerta: la crisis económica de Alemania es inminente por el Pacto Verde

Hace unos días me topé con una entrevista en el canal Wall Street Wolverine que me dejó removido. Un eurodiputado alemán, cuya identidad no se desvela en la pieza, dibujó un panorama desolador para la locomotora europea. La economía ha desbancado a la inmigración como la principal angustia de los alemanes. Y el detonante, según su diagnóstico sin matices, tiene nombre y apellidos: el Pacto Verde de la Unión Europea.

El cambio de prioridad en las encuestas no es anecdótico. El propio eurodiputado lo explicó con crudeza: “en los últimos años siempre fue la inmigración, y ahora la inmigración está rebasada por el tema de la economía, porque muchos están perdiendo su trabajo”. Esa frase, dicha casi sin respirar, refleja un malestar que ya no es teórico.

El impuesto invisible que ahoga a la industria europea

El parlamentario centró buena parte de sus críticas en el sistema de comercio de emisiones (ETS, por sus siglas en inglés). Bruselas obliga a las empresas a pagar un impuesto por cada tonelada de CO₂ que emiten. Los sectores que más sufren este gravamen son, por lógica, los que más contaminan: la siderurgia, las refinerías y la industria química. En un debate reciente en la Eurocámara, la escasez de queroseno para aviones ocupó titulares, pero el verdadero lastre no es solo geopolítico.

“Si tú refinas el petróleo, quemas y hay muchas emisiones, y tienes que pagar un impuesto. Por eso las refinerías europeas ya no son competitivas”, detalló. La consecuencia es un despropósito: Europa está cerrando capacidad de refino y, en su lugar, compra los productos refinados a Estados Unidos, donde los costes regulatorios son más laxos. La paradoja climática es total.

“Si ahora ya no producimos en Europa y lo estamos comprando en otras partes del mundo, ¿qué sentido tiene? ¿Cómo estamos salvando el clima?”

— Eurodiputado alemán en Wall Street Wolverine

La lógica del eurodiputado es demoledora: desplazamos las emisiones a terceros países sin reducir la huella global y, de paso, destruimos empleo y capacidad industrial en nuestro territorio. El argumento de que el Pacto Verde nos haría más limpios choca con una realidad en la que simplemente exportamos la contaminación.

Geopolítica y petróleo: ¿por qué Europa no debe entrar en la guerra de Irán?

El análisis también abordó el conflicto que mantiene al estrecho de Ormuz al borde del colapso. El eurodiputado fue tajante: Europa no debería dejarse arrastrar a una guerra que no es la suya. Para él, lo que se está librando es “una batalla entre Estados Unidos y China por el control de los flujos de petróleo, como ya pasó en Venezuela”. Atacar Irán, insistió, no responde al interés comunitario.

Reconoció que el bloqueo del paso marítimo está causando estragos en el suministro de crudo y derivados, pero culpó a la gestión política más que a la crisis bélica. “La mayor parte del problema no es la guerra en Irán; es el gobierno que tenemos, la Comisión”, remachó. Una afirmación que pone el foco directamente sobre Bruselas en un momento en que la dependencia energética exterior se ha convertido en una debilidad estructural.

¿El principio del fin para el empleo industrial alemán?

El vínculo entre el deterioro de la industria y la pérdida de puestos de trabajo ocupó buena parte de la conversación. El eurodiputado sostuvo que su grupo político lleva años advirtiendo de que el Pacto Verde no puede mantener una base industrial sólida. “Nosotros lo hemos dicho hace años: hay que tener cuidado, porque no se puede mantener una industria con el Pacto Verde. Y lo estamos viendo”, recordó. La traducción inmediata de ese diagnóstico es un repunte del desempleo en sectores manufactureros que históricamente eran el orgullo alemán.

Cuando la economía desplaza a la inmigración como principal desvelo ciudadano, el mensaje es inequívoco: el miedo a perder el sustento ha calado en la clase media industrial. La combinación de una regulación verde mal calibrada y una dependencia energética mal gestionada está empujando al país hacia un precipicio que, según el eurodiputado, podría haberse evitado.

Cuánto aguantará el tejido productivo si la UE no corrige el rumbo es una pregunta que sobrevuela toda la entrevista. La advertencia está lanzada y esta vez no viene de un agitador populista, sino de un eurodiputado que ve cómo las políticas que se aprueban en Bruselas se traducen en despidos en su propio país. La economía real de Alemania esta en riesgo y la bola de nieve del desempleo no ha hecho más que empezar. Quizá sea hora de escuchar.

Puedes ver el vídeo completo a continuación:

Jito JTO rally: +150% en 90 días y el staking líquido rompe resistencias

El ecosistema DeFi de Solana no para de dar sorpresas en 2026. El token JTO de Jito, el mayor protocolo de staking líquido de la red, ha encadenado una subida del 150% en los últimos 90 días y se sitúa este 20 de junio en 0,719 dólares. El repunte semanal supera el 32%, y el volumen diario de negociación roza los 90 millones de dólares, casi un 26% de la capitalización total del activo. ¿La razón? Un cóctel de fundamentos sólidos, dominio del liquid staking en Solana y la especulación sobre un posible reparto de comisiones a los titulares de JTO.

Para quienes no estén familiarizados con el concepto, el staking líquido permite depositar SOL en un validador y recibir a cambio un token derivado —JitoSOL en este caso— que sigue generando rendimientos pero que además puede usarse en otros protocolos DeFi. Jito gestiona ya más de 400 millones de dólares en valor total bloqueado (TVL), con más de 12 millones de SOL depositados, según los datos on-chain analizados este mes. Esa posición de dominio convierte a JTO en una apuesta indirecta al auge de Solana, que este año ha escalado más de un 40%.

El rally de JTO en cifras: más del 150% en tres meses

Desde el mínimo de marzo de 2026, el precio de JTO ha roto todas las medias móviles principales. La de 7 días ya está en 0,687 dólares y la de 200 en 0,384. El MACD —indicador de momentum— muestra un cruce dorado y un histograma en expansión, señal de que los compradores tienen el control. El RSI diario ronda los 65 puntos, cerca de la zona de sobrecompra pero sin haberla cruzado, lo que sugiere que el activo tiene aún margen de subida antes de una pausa.

El interés abierto ha crecido un 12% en las últimas 72 horas, con tasas de financiación ligeramente positivas (0,01% cada 8 horas). Esto indica que los especuladores se inclinan al alza, pero sin la euforia desbocada que suele preceder a una corrección violenta. En conjunto, el panorama técnico es favorable; la resistencia inmediata está en 0,738 dólares (máximo del día anterior) y, si se supera, la siguiente parada sería 0,85 dólares, precio de febrero.

La comparación con el principal competidor de Ethereum, Lido Finance, también apoya la tesis de infravaloración. Mientras Lido cotiza a un ratio capitalización/TVL superior a 2,5 veces, Jito se mueve en apenas 0,87. Esa brecha tiende a cerrarse cuando un protocolo demuestra ingresos recurrentes y una comunidad activa, dos condiciones que Jito cumple con creces.

JTO ha demostrado que el staking líquido en Solana no es solo una infraestructura: es un negocio con ingresos reales y una comunidad que anticipa el reparto de beneficios.

Por qué el staking líquido de Jito rompe récords y dispara su token

La tesis de inversión en JTO va más allá de las gráficas. Jito Network no solo emite el token líquido JitoSOL; también captura el MEV (Maximal Extractable Value, las propinas que obtienen los validadores por ordenar transacciones de manera favorable) y lo redistribuye entre los depositantes. Esa fuente de ingresos ha crecido un 25% intermensual en el último trimestre, hasta una tasa anualizada de unos 12 millones de dólares. Si el protocolo activara un “fee switch” —un mecanismo que reparte parte de esas comisiones directamente a los holders de JTO—, el token pasaría de ser un simple boleto de gobernanza a un activo con rendimiento, una historia que en el mundo cripto suele disparar las valoraciones.

Comparado con Lido, el gigante del staking líquido en Ethereum, Jito cotiza a un ratio capitalización/TVL de apenas 0,87 veces; Lido supera las 2,5 veces. Esa diferencia sugiere que el mercado aún no está descontando todo el potencial de crecimiento, sobre todo si Solana continúa atrayendo capital institucional. Eso sí, el calendario de desbloqueo de tokens —cerca del 70% del suministro total de JTO aún no está en circulación— supone un riesgo de dilución a medio plazo, especialmente si la demanda no acompaña.

Análisis: ¿Hasta dónde puede llegar JTO y qué riesgos no ve el mercado?

A corto plazo, la estructura alcista de JTO parece sólida, pero manejar el riesgo es esencial. El escenario más probable es una consolidación entre los 0,69 y 0,74 dólares antes de un nuevo impulso hacia los 0,85 dólares, con el objetivo psicológico de 1 dólar en el horizonte si se materializa el fee switch. El stop loss razonable se situaría por debajo de los 0,61 dólares (media móvil de 15 días).

Ahora bien, conviene recordar que el sector DeFi en Solana es muy volátil. La red ya ha sufrido paradas en el pasado, y cualquier incidente que afecte a la confianza en los validadores podría golpear con fuerza el negocio de Jito. Además, la competencia con otros protocolos de staking líquido como Marinade —que también controla una cuota relevante— mantiene la presión sobre las comisiones. Por último, los desbloqueos masivos de tokens, previstos a lo largo de 2027, pueden diluir el precio si no se gestiona una demanda orgánica suficiente.

Con todo, la posición de Jito como líder indiscutible del staking líquido en Solana, combinada con la recuperación general del ecosistema y la expectativa de un reparto de ingresos, explica por qué el capital fluye hacia JTO. Como siempre en criptoactivos, las subidas del 150% en tres meses no son una invitación a comprar a cualquier precio, sino una ventana para estudiar si la historia de fondo merece el riesgo.

TrapDoor: el malware que roba claves de wallets y SSH a desarrolladores de Solana

Hace apenas unas semanas, un paquete malicioso llamado TrapDoor empezó a colarse en los entornos de trabajo de los desarrolladores de Solana. Y no llegó mediante un ataque sofisticado de ingeniería social, sino por la misma vía que cualquier librería de código abierto: los repositorios de paquetes. El vector era limpio, casi invisible. Los atacantes colgaron código falso en registros como npm, PyPI y Crates —los mercados digitales donde se descargan las dependencias de los programas— y ese código era capaz de robar dos cosas que ningún desarrollador quiere exponer: los archivos de las wallets con las claves privadas y las claves SSH que dan acceso a los servidores de producción.

TrapDoor no solo afecta a Solana. También se ha detectado en los ecosistemas de Sui y Aptos, otras redes de alto rendimiento que comparten el gusto por la velocidad y, a menudo, por herramientas de desarrollo muy parecidas. Pero el foco sobre Solana tiene sentido. La red mueve miles de millones de dólares en contratos inteligentes, staking y DeFi, y sus desarrolladores manejan claves que abren puertas muy jugosas. Vamos a desglosar en qué consiste el ataque, por qué es especialmente peligroso para quien programa en Solana y qué medidas urge adoptar.

Un ataque silencioso a la cadena de suministro

El modus operandi es lo que los expertos llaman un ataque a la cadena de suministro de software. En lugar de explotar un fallo en el código de Solana, el paquete TrampDoor se hacía pasar por una librería inofensiva que un desarrollador instalaría sin dudar. Una vez dentro del entorno, ejecutaba su función real: buscar archivos de wallet (los que almacenan las claves privadas de SOL y otros tokens) y las credenciales SSH, esas llaves criptográficas que permiten conectarse a servidores sin necesidad de contraseña.

El alcance es amplio. Un desarrollador de Solana trabajará normalmente con Rust, el lenguaje en el que se escribe el cliente validador Agave o los programas on-chain. Para eso usa Crates, el registro oficial de Rust. Pero también es probable que utilice TypeScript o Python para pruebas, bots de arbitraje o paneles de monitorización, con lo que los paquetes maliciosos en npm y PyPI también le entrarían por la puerta de atrás. Bastaba un npm install o un pip install distraído y el daño ya estaba hecho.

No es la primera vez que vemos algo así en el ecosistema cripto. En 2018, el infame incidente del paquete event-stream en npm introdujo código diseñado para vaciar wallets de Bitcoin en la aplicación Copay. Aquello fue una llamada de atención. Pero la diferencia ahora es que TrapDoor apunta directamente a varias blockchains de última generación y combina el robo de claves de wallet con el de accesos por SSH, lo que le da al atacante la posibilidad de pivotar desde la máquina del desarrollador hacia la infraestructura del protocolo.

Un paquete malicioso es como un billete falso en una cartera: lo coges sin mirar y solo descubres el problema cuando ya es tarde.

Qué puede robar TrapDoor y cómo protegerte

Imagina la escena. Llevas semanas programando un contrato de staking líquido o un bot de MEV y guardas la clave privada de tu wallet de pruebas en un archivo local. Si caes en la trampa, ese archivo sale de tu máquina y va a parar a un servidor controlado por los atacantes. Con él pueden vaciar los fondos de testnet y, si usas la misma clave para mainnet —mala práctica, pero frecuente—, también los fondos reales. Y si además te roban la llave SSH, pueden entrar en el servidor donde tienes alojado tu backend o el propio validador, modificar configuraciones o robar más datos.

La buena noticia es que la defensa es sencilla, aunque requiere disciplina. Lo primero: auditar las dependencias. Revisar el archivo Cargo.toml en Rust, el package.json en Node o el requirements.txt en Python antes de instalar cualquier cosa de fuentes no verificadas. Segundo: no guardar jamás las claves privadas en archivos de texto plano dentro del entorno de desarrollo; se deben usar carteras hardware como Ledger o Keystone y, para las claves SSH, agentes con protección por frase de paso. Tercero: separar las máquinas de desarrollo de las de producción, limitando al máximo el acceso desde el entorno de trabajo al servidor del validador.

La Fundación Solana ha intensificado sus avisos sobre seguridad en los últimos meses, consciente de que la explosión de nuevos proyectos trae también a los cazadores de claves. Mantener un ojo en los canales oficiales y en los avisos de los package managers es ahora una obligación básica.

La seguridad del desarrollador, el eslabón más débil de Solana

TrapDoor no es una vulnerabilidad en el protocolo, sino un fallo humano amplificado por la cadena de suministro. Solana presume de una arquitectura robusta (Proof of History, Tower BFT, 65.000 TPS de pico). Pero toda esa potencia se vuelve frágil si quien construye sobre ella deja la puerta abierta por una dependencia maliciosa. Y en un ecosistema tan acelerado, donde los airdrops y las memecoins se mueven a velocidad de vértigo, las prisas pueden hacer que una auditoría de dependencias parezca un trámite.

Lo vimos en 2022 con la parada de red que causó un validador con una configuración incorrecta, y lo estamos viendo ahora con ataques al eslabón humano. Aquí el riesgo no es que Solana se caiga, sino que un protocolo entero se quede sin fondos porque un desarrollador instaló la librería equivocada. Mi lectura es que el sector debe interiorizar una cultura de seguridad híbrida: la misma obsesión por el rendimiento tiene que aplicarse también a la protección del puesto de trabajo.

La comunidad reaccionó rápido. Tras destaparse TrapDoor, los investigadores publicaron las firmas de los paquetes y los registros los dieron de baja en horas, pero el daño ya estaba hecho para quienes los habían descargado. El caso deja una lección nítida: en cripto, la fortaleza de la cadena no te salva si el eslabón eres tú.

Algorand publica su hoja de ruta de resistencia cuántica: cuentas nativas en 2026

La Fundación Algorand ha publicado su hoja de ruta de resistencia cuántica, un plan con el que busca blindar su blockchain frente al riesgo —aún lejano pero creíble— de que los ordenadores cuánticos rompan la criptografía actual. El primer paso tangible es la llegada de cuentas nativas post-cuánticas en el tercer trimestre de 2026 (Q3 2026), que permitirán a cualquier usuario crearlas desde la Pera Wallet. La meta final es lograr una resiliencia cuántica amplia en todas las capas de la red antes de que termine 2027, adelantándose tres años al plazo que la Agencia de Seguridad Nacional (NSA) de EE.UU. ha fijado para los sistemas de seguridad nacional.

El camino hacia la seguridad post-cuántica

La amenaza se conoce como Q-Day: el hipotético momento en que las computadoras cuánticas tendrán la potencia suficiente para descifrar las claves criptográficas que hoy protegen la mayoría de las blockchains. Aunque las estimaciones varían, tanto el Instituto Nacional de Estándares y Tecnología (NIST) como la NSA sitúan el fin de la era de las firmas RSA tradicionales hacia el final de esta década. Ante ese horizonte, Algorand decidió arrancar su preparación en 2022, cuando activó las State Proofs firmadas con el esquema Falcon, un algoritmo criptográfico diseñado para ser resistente a ataques de ordenadores cuánticos. Sobre esa base técnica se apila ahora la hoja de ruta recién presentada.

El plan abarca todas las capas de la red. No se limita a las wallets de los usuarios, sino que incluye herramientas para desarrolladores y los propios mecanismos de consenso. La actualización de protocolo que llegará en el tercer trimestre de 2026 incorporará soporte para varios tipos de firmas criptográficas simultáneas, lo que facilitará una transición gradual sin quebrar la compatibilidad con las claves actuales. Más adelante, a lo largo de este mismo año, están previstas las firmas múltiples post-cuánticas y una migración de la tesorería del propio protocolo.

Qué implica para los usuarios y el ecosistema

Con la actualización del tercer trimestre, cualquier persona podrá generar una cuenta resistente a la computación cuántica desde la Pera Wallet, la aplicación de referencia en el ecosistema Algorand. Todos los kits de desarrollo de software (SDK) estarán preparados para el nuevo formato, de modo que las aplicaciones descentralizadas (dApps) puedan integrar la funcionalidad sin fricción. Y un detalle que interesa a los que participan en el consenso: los stakers también podrán hacer staking desde cuentas cuántico-resistentes.

Preparar la red contra la computación cuántica no es solo una carrera tecnológica, sino un seguro de vida para los activos tokenizados del futuro.

En el horizonte de 2027, Algorand quiere haber completado la migración en todas las capas, incluyendo la capa de consenso. Mientras tanto, otras blockchains avanzan a ritmos distintos. TRON ha anunciado una testnet resistente a la computación cuántica para el segundo trimestre de 2026 y planea lanzar su mainnet en el tercer trimestre. Solana afirma tener investigada y lista su migración, aunque sin fecha concreta de despliegue. La comunidad de desarrolladores de Ethereum, por su parte, apunta a mejoras en la Capa 1 para 2029.

Análisis: ¿una ventaja competitiva real?

Visto en perspectiva, la hoja de ruta de Algorand es una apuesta estratégica que puede darle una ventaja de imagen entre inversores institucionales y empresas que empiezan a tokenizar activos. Bruno Martins, CTO de la Fundación, lo resume con claridad: la seguridad post-cuántica no se puede añadir después del Q-Day. Quienes tokenizan, hacen staking o simplemente transaccionan necesitan garantías de que sus activos seguirán protegidos si la amenaza se materializa. Y la forma de dar esa garantía es tener un plan concreto y público, con fechas, no una promesa difusa.

Eso no quita que la amenaza cuántica siga siendo un evento de calendario incierto. Chris Peikert, director científico de la Fundación, señala que actualizar un protocolo en funcionamiento lleva años, precisamente porque la probabilidad de ataque crece hacia el final de la década. En otras palabras, empezar pronto no es paranoia: es planificación de infraestructuras críticas. Si el Q-Day se adelantara, Algorand estaría en la pole; si se retrasa, habrá gastado recursos que quizá otras cadenas dedicaron a otras prioridades mientras tanto.

A mi juicio, el movimiento coloca a Algorand en una posición inusual dentro del sector. Pocas redes importantes tienen un itinerario de resistencia cuántica tan detallado y con hitos medibles a corto plazo. El contraste con Ethereum, que no espera capa 1 post-cuántica hasta 2029, es llamativo. Ahora bien, la verdadera prueba no es la hoja de ruta, sino su ejecución. Las primeras cuentas nativas de 2026 serán el primer test real de que el plan va en serio. Si se cumple, Algorand puede convertirse en el destino natural para proyectos que necesiten infraestructura tokenizada a prueba de futuro. Si se retrasa, el mercado recordará que las hojas de ruta sin entrega son papel mojado.

Bancos españoles máximos históricos: Santander, BBVA y CaixaBank revalidan récords

La banca española está en racha. Santander, BBVA, CaixaBank, Bankinter, Sabadell y Unicaja han encadenado nuevos máximos de todos los tiempos en esta semana, un hito que refleja la fortaleza del sector y su papel como motor del Ibex 35 en 2026.

Récords generalizados: ningún banco se queda atrás

El Santander se ha quedado a las puertas de superar a Inditex como la empresa más valiosa del índice, mientras sigue en subida libre absoluta. BBVA y CaixaBank han revalidado sus máximos, con la entidad catalana mostrando un empuje especialmente sólido. Bankinter y Sabadell también perforaron sus techos históricos, y Unicaja, que arrastraba un perfil más modesto, se ha sumado a la fiesta con fuerza.

El Ibex 35 Bancos, el índice sectorial, acompaña la escalada con una ruptura clara de resistencias. La banca española lidera con holgura las subidas del Ibex 35 en el año, que acumula un 12%, muy por encima del Euro Stoxx 50 (9%), del Dax 40 (3%) y del Cac 40 (4%).

Los bancos españoles no solo están rompiendo resistencias; están reescribiendo su valoración en el mercado.

El contexto europeo y estadounidense: un rally sincronizado

El optimismo no es exclusivo de España. El Euro Stoxx Banks (SX7E), que agrupa a las grandes entidades de la eurozona, pulverizaba el martes sus máximos anuales y se sitúa en niveles de precio no vistos desde el verano de 2008. BNP Paribas e ING, que cotizan en el Euro Stoxx 50 junto a BBVA y Santander, también han conseguido nuevos altos.

Al otro lado del Atlántico, el ETF Invesco KBW Bank (KBWB), que replica la evolución de los principales bancos estadounidenses, ha quebrado sus máximos históricos de febrero y se coloca en subida libre. El hecho de que la banca esté pulverizando récords al unísono en los dos continentes es una señal muy positiva, similar a lo que ocurrió el año pasado con el sector de Defensa.

Las aseguradoras se apuntan a la tendencia

El sector asegurador, aunque un escalón por detrás, también está atacando sus máximos. Mapfre y Allianz empiezan a asomar la cabeza por encima de los altos de enero, y AXA acaba de pulverizar sus récords de agosto de 2025. La aseguradora gala se mueve dentro de un canal alcista desde los mínimos de 2022, cuya parte superior apunta ahora hacia los 50 euros.

En Estados Unidos, Chubb Limited (CB) presiona la parte alta de un canal bajista que arrastra desde marzo; un cierre semanal por encima de los 335 dólares activaría una fuerte señal de fortaleza. The Travelers Companies (TRV) lucha con la resistencia de los 310-313 dólares, y MetLife ya llama a la puerta de sus propios récords.

¿Qué significa este rally para el inversor?

La sincronía de los máximos bancarios en Europa y Estados Unidos apunta a que estamos ante un movimiento de fondo, no un episodio puntual. Las entidades españolas han sabido aprovechar el entorno de tipos altos y la mejora de márgenes, pero este rally se apoya además en la expectativa de que la economía aguante sin sobresaltos.

No obstante, conviene no perder de vista los riesgos. El Stoxx Europe 600 y el Euro Stoxx 50 también están en récords, y la velocidad de las subidas invita a la prudencia. A corto plazo, cualquier recalentamiento macroeconómico o un giro inesperado en los mensajes del BCE podría poner a prueba estos niveles.

La gran pregunta es si la banca española tiene recorrido adicional o si ha tocado techo en valoración. Los múltiplos todavía no están en terreno peligroso, y la rentabilidad por dividendo sigue siendo atractiva. Sin embargo, con los índices en subida libre absoluta, la gestión del riesgo será clave en las próximas semanas.

En el recuerdo queda aquel verano de 2008, la última vez que el sector financiero europeo cotizaba a estos niveles. Entonces vino la gran crisis. Hoy la historia es distinta, pero la memoria debería impedir que nadie se duerma.

Santander supera a Inditex en el Ibex por 1.200 millones en plena pugna bursátil

Santander ha vuelto a pelear por el trono de la empresa con mayor capitalización del Ibex 35. Durante la sesión del 19 de junio, el banco que preside Ana Botín llegó a superar en 1.200 millones de euros el valor bursátil de Inditex, pero perdió fuelle en la recta final y cerró la jornada 359 millones por debajo del gigante textil. La batalla por el liderazgo del selectivo se repite y se intensifica.

Las acciones de Santander cayeron un 0,69% al cierre, dejando su capitalización en 173.363 millones de euros. Mientras, los títulos de Inditex retrocedieron un 1,35% y situaron su valor de mercado en 173.722 millones. Durante los picos intradía, el banco tocó los 11,99 euros por acción, pero se desinfló a 11,80 euros.

No es la primera vez. El jueves anterior, Santander también había superado intradía a Inditex, tras marcar máximos en 11,95 euros, aunque al cierre se quedó atrás por 1.523 millones. Aquel día, Inditex avanzó un 0,11% hasta 56,5 euros y resistió el embate.

Desde 2018, Santander no ostenta la corona del Ibex. En aquel año, el banco lideró el mercado en buena parte del primer cuatrimestre, con una capitalización que entonces rondaba los 90.975 millones de euros, frente a los 90.445 millones de Inditex. Pero en mayo, el dueño de Zara recuperó el primer puesto, y solo Iberdrola logró arrebatárselo temporalmente entre abril y junio de 2022.

La remontada de Santander es notable: en los últimos cinco años, el banco ha revalorizado un 261%, mientras que Inditex ha subido un 85%. En lo que va de 2026, la entidad bancaria acumula una subida del 20,29%, frente al raquítico 1,14% del grupo textil. Esta divergencia explica por qué la pugna es tan ajustada.

De hecho, según el consenso de analistas recogido por Bloomberg, las acciones de Santander aún ofrecen un potencial del 3,9%, superior al 5,3% que se atribuye a Inditex. Sin embargo, el banco presidido por Botín cuenta con un 77,8% de recomendaciones de compra, por encima del 68,8% de la compañía fundada por Amancio Ortega.

El rally de Santander es innegable, pero cada vez que roza la cima, el mercado le retira el impulso a última hora.

Los factores que empujan al banco cántabro

El contexto macro y geopolítico está siendo favorable para el sector financiero. A pesar de la reapertura del estrecho de Ormuz, la inflación se mantiene elevada y el BCE podría subir los tipos al menos una vez más. La semana pasada, la institución elevó el precio oficial del dinero hasta el 2,25%, tras tres años de congelación, y los márgenes de intermediación se benefician.

A ello se suma el espaldarazo a la estrategia de Santander: la compra del banco estadounidense Webster Bank por 12.200 millones de dólares (10.300 millones de euros). La Oficina del Contralor de la Moneda (OCC) de Estados Unidos acaba de autorizar la fusión, aunque aún debe ser aprobada por la Reserva Federal, el BCE y la División Antimonopolio del Departamento de Justicia.

Análisis: ¿un liderazgo esquivo o cuestión de tiempo?

La pregunta que sobrevuela el parqué es si Santander puede consolidar su ventaja o si, como en las últimas sesiones, terminará cediendo. El recorrido que le otorgan los analistas —menos del 4%— no es lo bastante amplio como para dar por hecho el asalto definitivo. Mientras, Inditex enfrenta un entorno de consumo deteriorado, pero su capacidad de resiliencia es conocida.

Sin embargo, el mercado no se mueve solo por fundamentales. El momentum de Santander es fuerte, y la eventual aprobación de Webster podría ser el catalizador que incline la balanza. Pero también es cierto que la valoración del banco se ha disparado en un ciclo que podría estar tocando techo si el BCE cambia el paso.

Creo que la batalla no se resolverá en semanas. Santander necesita cerrar varios días consecutivos por encima de Inditex para que el mercado interiorice un cambio de liderazgo. Hasta entonces, el trono del Ibex seguirá siendo del imperio textil, aunque el banco tenga cada vez más cerca el cetro.

Paz Irán-EE.UU.: las oportunidades en Bolsa en bancos, aerolíneas y consumo

La madrugada del domingo, Donald Trump selló la paz con Irán y las bolsas europeas encadenaron de inmediato récords históricos. El Ibex se plantó en los 19.400 puntos, los bancos firmaron su mejor racha desde enero y el petróleo se desinfló más de un 15% desde máximos de marzo. El mercado ya no discute si la noticia es positiva; el verdadero debate es dónde se esconden las oportunidades de inversión que sobrevivirán al rebote inicial.

Aerolíneas, turismo y aeronáutica: el combustible barato ensancha los márgenes

Con el Brent rondando los 80 dólares, lejos de los 118 que alcanzó el 31 de marzo, el queroseno deja de ser la principal amenaza para los resultados de las aerolíneas. El consenso de analistas sitúa a IAG como el valor más respaldado del sector: más del 92% de las casas de inversión recomienda comprar, con un precio objetivo de 5,70 euros y un potencial del 8,6%. Bankinter añade que la diversificación de rutas y el balance saneado blindan esas proyecciones.

No es la única. Ryanair, apoyada en su ventaja de costes, recibe un 72% de consejos de compra y tiene un recorrido del 15% hasta el precio objetivo medio. En el Ibex, Amadeus arrastra un castigo que ya parece excesivo: ocho de cada diez analistas ven una oportunidad con un potencial cercano al 30%, el mayor del selectivo.

El turismo vacacional amplifica el efecto. La gestora Edmond de Rothschild recuerda que las tarifas hoteleras en las sedes del Mundial duplican la media y que la caída del crudo libera presupuesto para los hogares. En ese escenario, Tui se lleva todas las miradas: un 75% de consejos de compra, ningún voto de venta y un potencial del 41% que Deutsche Bank justifica por el descuento del 60% respecto a sus niveles históricos.

La aeronáutica europea también se despereza. Airbus y Safran han visto caer sus múltiplos un 20% desde el estallido del conflicto pese a que las perspectivas de entregas y la cartera de pedidos siguen mejorando. Según Kevin Thozet, de Carmignac, una distensión en Oriente Próximo podría reactivar el atractivo de estos cíclicos casi con independencia de lo que haga el turismo a corto plazo.

Banca y consumo: los sectores que recogen el guante de la menor inflación

Menos tensión geopolítica equivale a menos riesgo de recesión y más margen para que los bancos centrales bajen tipos. Esa es la tesis que ha llevado a los bancos europeos a máximos históricos. Santander roza el pleno de recomendaciones de compra (77,8%) tras renovar máximos ajustados por dividendo. Nuria Álvarez, de Renta 4, destaca la diversificación y una política de dividendos que se apoya en un plan a 2028 con un beneficio neto superior a los 20.000 millones de euros.

Junto a Santander, Barclays —78% de compras y un 10% de potencial— y UniCredit —73%— encabezan las apuestas de las firmas internacionales. En Estados Unidos, Singular Bank y Tressis coinciden en Goldman Sachs y JPMorgan como los mejor posicionados por la reactivación de fusiones y salidas a bolsa.

En consumo, la ecuación es sencilla: energía más barata implica más renta disponible. Inditex roza sus máximos históricos y los analistas creen que la paz reactivará el gasto global. Viscofan, con un 87% de consejos de compra y un potencial superior al 20%, se une a Coca-Cola y AB InBev en la lista de valores que se benefician tanto de la tregua como del impulso del Mundial.

Análisis: por qué la paz reordena las carteras pero no elimina todos los riesgos

El desplome del crudo ha castigado esta semana a las petroleras —Repsol cede más del 6%—, pero los expertos aconsejan no deshacer posiciones del todo. Los inventarios estratégicos de petróleo están en mínimos históricos y la normalización del tráfico en Ormuz llevará meses. Kerstin Hottner, de Vontobel, advierte de que los cuellos de botella operativos y la cautela de las aseguradoras mantendrán los precios por encima de los niveles previos a la guerra.

La pregunta de fondo no es si el petróleo bajará un poco más, sino cuánto del rally ya ha descontado el mercado. Nicolás López, de Singular Bank, recomienda aprovechar los recortes para acumular posiciones en renta variable pero sin cambiar de estrategia: el liderazgo de las compañías ligadas a la inteligencia artificial sigue intacto.

La paz quita un lastre, pero no regala alegría infinita. El inversor debe rotar, no saltar de barco.

Y ahí está la clave. La tregua abre una ventana para que los sectores cíclicos recuperen terreno, pero el telón de fondo de tipos altos y una inflación que aún colea obliga a ser selectivo. Bancos con diversificación, aerolíneas con balance saneado y marcas de consumo global con músculo para aguantar costes salen reforzados. El resto, por mucho que el mercado aplauda esta semana, seguirá dependiendo de lo que haga el ciclo, no de lo que dure la paz.

Último proyecto de Ricardo Bofill en la Costa Brava: el ‘sold out’ que confirma el valor de la arquitectura prime

No es el precio de partida de 285.000 euros lo que llama la atención en Brava. Es que, a punto de colgar el cartel de sold out, la última obra de Ricardo Bofill en España demuestra que la arquitectura de autor se ha convertido en el multiplicador más fiable del valor de un activo residencial prime.

Sólo quedan seis unidades disponibles —desde 850.000 euros— en este residencial de 78 viviendas desarrollado por Kronos Homes en primera línea de Platja d’Aro. Los compradores, mitad nacionales y mitad extranjeros con fuerte presencia rusa y ucraniana, ya se han repartido el resto de la promoción, incluido un ático doble con piscina que alcanzó los 4 millones de euros.

Brava: la última huella de Bofill en la Costa Brava

Ejecutado por su hijo Pablo Bofill al frente de Taller de Arquitectura, el proyecto respeta el diseño original que Ricardo Bofill pergeñó con Saïd Hejal, fundador de Kronos. La firma del arquitecto no es aquí un ejercicio de estética vacía: cada decisión constructiva tiene una lectura de mercado. Los siete bloques, uno de ellos trapezoidal por exigencia del Plan Director de la Costa Brava, se articulan como un pueblo costero con calles que canalizan la brisa entre el mar y el pinar protegido.

Las fachadas, revestidas con Stuccoglass —un material de vidrio laminado y templado que imita la piedra y se utiliza por primera vez en España—, cambian de aspecto con el movimiento del sol. La orientación a tres fachadas de todas las viviendas y la sustitución del balcón por una loggia que enmarca el horizonte son las obsesiones —así las califica Pablo Bofill— que generan escasez percibida y, con ella, demanda.

Cuando un promotor coloca un ático de 4 millones en una localidad de veraneo y vende seis de cada diez unidades antes de finalizar la obra, no está vendiendo metros cuadrados: está vendiendo la firma del arquitecto.

Arquitectura de autor como activo refugio en el residencial prime

Kronos Homes ha hecho de la autoría arquitectónica su principal argumento de valor. Las promociones del grupo llevan apellidos como De la Hoz, Souto de Moura o RCR, y la velocidad de absorción de Brava valida la tesis de que, en el segmento prime, la firma funciona como una prima ilíquida que sostiene los precios incluso en entornos de enfriamiento de la demanda general.

El precio de salida de 285.000 euros, hoy extinguido, y la horquilla actual de 850.000 euros hasta el ático récord de 4 millones trazan una curva de revalorización instantánea que rara vez se observa fuera de las ediciones limitadas de otros activos tangibles. La mitad de los compradores son extranjeros: un dato que habla de la capacidad de un nombre arquitectónico global para atraer capital foráneo a un mercado residencial local.

El ‘sold out’ de Brava no es un accidente: es la confirmación de que la arquitectura de autor actúa como una prima de escasez que protege el capital en entornos de suelo prime limitado.

Lo que dice el mercado del lujo sobre la firma del arquitecto

El Wealth Report de Knight Frank viene señalando que alrededor de un tercio de los UHNWI europeos planea aumentar su asignación a inmuebles residenciales, y la autoría arquitectónica escala posiciones como criterio de selección, solo por detrás de la ubicación y la seguridad jurídica. Bofill, fallecido en 2022, es ya un catálogo cerrado: su obra no puede ampliarse, y cada proyecto se convierte en un bien escaso por definición.

En ese contexto, Brava sirve como caso de manual para el inversor que entiende el lujo como una clase de activo y no como un consumo aspiracional. La imposibilidad de replicar el diseño, las traba regulatorias que impiden nuevos desarrollos en primera línea y la reputación póstuma del arquitecto forman un moat competitivo que blinda el precio de las últimas unidades de una manera difícil de encontrar en otros activos alternativos. El horizonte de inversión no es cortoplacista, pero la combinación de obra póstuma y ubicación icónica reduce el riesgo de depreciación nominal incluso en ciclos bajistas del mercado residencial.

💎 Veredicto Wealth

Brava es una oportunidad de diversificación patrimonial para el inversor que busca activos tangibles con una prima de escasez consolidada por la firma de un arquitecto icónico. El horizonte de mantenimiento recomendado no baja de siete años, y el principal riesgo a vigilar es la dependencia del nombre Bofill en un eventual ciclo bajista del segmento prime.

Boda Dua Lipa Chanel: el poder de la alta costura como activo de marca en el lujo

Pocos acontecimientos en el sector del lujo generan un retorno de la inversión tan desproporcionado como una boda de alto perfil vestida con alta costura. La ceremonia de Dua Lipa y Callum Turner en Sicilia —con un vestido diseñado por Matthieu Blazy para Chanel Haute Couture— ha puesto de relieve el poder de la alta costura como activo de marca, un intangible que multiplica el valor de los bienes de consumo de la casa francesa.

Según los datos recogidos por la prensa británica, el coste de la celebración rondó los 1,73 millones de dólares. Una cifra que, en el contexto del marketing de la industria del lujo, resulta modesta si se compara con el valor mediático obtenido: la exclusiva del vestido y la cobertura global de la boda han generado un retorno intangible que los analistas del sector sitúan en varias decenas de millones de dólares, sin que la marca haya tenido que invertir en una campaña publicitaria tradicional.

La alta costura como vehículo de exposición global

La elección de Chanel para la boda del año no es casual. La marca ha sabido capitalizar el momento con un diseño de alta costura que encarna la excelencia de su taller —el bordado integral del velo y la cola de plumas— y con un creador, Matthieu Blazy, que debutó al frente de la división en marzo de 2026. Para la maison, es un golpe de efecto que consolida su relevancia cultural y la sitúa en el centro de la conversación mediática sin necesidad de un embajador de marca fijo, ya que Dua Lipa no está vinculada contractualmente a ninguna firma de ready-to-wear.

La artista lució también un traje de chaqueta de Schiaparelli en la ceremonia civil previa y un vestido de Bottega Veneta en la fiesta de bienvenida, pero fue el Chanel el que acaparó las portadas. La estrategia de la casa francesa, que no cotiza en bolsa, demuestra que la alta costura sigue siendo el laboratorio de imagen más potente del sector. Un solo momento viral como este puede elevar la percepción de marca y, con ello, la disposición a pagar precios premium por sus bolsos, perfumes y accesorios.

El impacto en la valoración de los activos tangibles de Chanel

El verdadero retorno financiero de la alta costura no está en la venta de vestidos —casi siempre deficitarios— sino en el refuerzo del prestigio de la marca, que a su vez sostiene los precios de sus productos de consumo masivo de lujo. Los bolsos Chanel más icónicos, como el Classic Flap o el Boy, han mostrado una apreciación sostenida en el mercado secundario durante la última década, impulsada en parte por subidas deliberadas de precios en la tienda que la marca ha implementado año tras año.

Este tipo de eventos de alto perfil actúa como un multiplicador de la deseabilidad, lo que permite a Chanel continuar elevando los precios de sus it-bags sin perder demanda. Para el inversor en activos alternativos que mantiene bolsos de lujo en cartera, la boda de Dua Lipa es una señal de fortaleza de la marca y, en consecuencia, de la capacidad de preservación de valor de esos activos tangibles. El mercado de segunda mano de Chanel ha superado históricamente a la inflación y a muchos índices bursátiles en periodos de crisis.

La alta costura no vende vestidos; vende el sueño de un mundo inaccesible que luego se monetiza en frascos de perfume y bolsos de 10.000 euros.

Lecciones de inversión: por qué la marca es el activo que falta en la cartera

He seguido de cerca la evolución de las casas de lujo como generadoras de valor de marca y pocas métricas son tan reveladoras como la capacidad de convertir un acontecimiento social en un activo económico. Chanel, al igual que Hermès, entiende que la escasez y la exclusividad son los pilares de su modelo de negocio. La boda no ha hecho sino reforzar ese posicionamiento.

Para los family offices y grandes patrimonios que asignan capital a activos alternativos, entender la fortaleza intangible de marcas como Chanel es tan relevante como analizar el balance de una cotizada. Aunque Chanel no sea una opción de inversión directa en renta variable, su influencia marca la pauta de todo el sector del lujo y afecta la valoración de competidores como LVMH o Richemont. Además, los objetos de la marca —bolsos, joyería de Bulgari (firma del grupo LVMH)— se comportan como reservas de valor reales, con una correlación baja con los mercados financieros.

El próximo hito a seguir es la evolución del mercado secundario de los bolsos Chanel en los próximos tres meses. Si la boda ha tenido el efecto previsto, podríamos ver un repunte en la demanda y una estabilización de los precios en plataformas como Vestiaire Collective. Conviene observar si la marca aprovecha el momento para anunciar una nueva subida de precios en sus boutiques, lo que confirmaría la tesis de que la alta costura es, ante todo, un instrumento de fijación de valor para los activos tangibles de la casa.

💎 Veredicto Wealth

Para el inversor que posee bolsos Chanel como activo tangible, la boda de Dua Lipa refuerza la tesis de preservación de capital a largo plazo. El riesgo a vigilar es cualquier desajuste entre el valor percibido de la marca y el precio real de sus productos en el mercado secundario, especialmente si Chanel acelera la subida de precios en tienda y comprime la prima de reventa.

Publicidad