Es oficial: la prescripción de deudas con Hacienda es de cuatro años y la Agencia ya no puede reclamar

Si tienes una deuda con Hacienda que lleva años sin moverse, probablemente ya haya prescrito. La Ley General Tributaria fija un plazo de cuatro años para que la Agencia Tributaria pueda reclamar el pago, transcurrido el cual pierde ese derecho, siempre que no haya habido interrupciones. Es una regla que protege a cualquier contribuyente, autónomo o empresa, y que conviene conocer para evitar sobresaltos.

El plazo empieza a contar desde el día siguiente al vencimiento del periodo voluntario de pago. Si presentaste la declaración dentro de plazo y no pagaste, esos cuatro años corren desde entonces. Lo mismo vale si Hacienda te liquidó un impuesto y no lo abonaste en el plazo que te dieron. Es decir, el reloj se pone en marcha automáticamente.

Cómo se cuentan los cuatro años de prescripción

La Ley General Tributaria es clara: la prescripción de las deudas fiscales se produce a los cuatro años, contados desde el día siguiente al término del plazo voluntario para presentar la declaración o hacer el pago. Por ejemplo, si el IVA del segundo trimestre se presentó el 20 de julio de 2022 y no se ingresó, el plazo de prescripción empezó el 21 de julio de 2022 y finalizaría el 21 de julio de 2026, siempre que no ocurra nada que lo interrumpa.

Pero aquí viene el detalle que más despista: cualquier actuación de la Agencia Tributaria relacionada con el cobro reinicia el contador. Eso incluye desde una notificación formal hasta un embargo, pasando por una diligencia de apremio o la comunicación de un procedimiento de derivación de responsabilidad. También las acciones del propio contribuyente —como solicitar un aplazamiento, hacer un pago parcial o presentar un recurso— interrumpen la prescripción y hacen que el plazo vuelva a empezar desde cero.

Lo que interrumpe la prescripción y hace que el plazo vuelva a empezar

La lista es larga y conviene tenerla clara:

  • Notificación de un requerimiento de pago.
  • Inicio de un procedimiento de apremio.
  • Embargo de bienes o cuentas.
  • Solicitud del contribuyente de un fraccionamiento o aplazamiento.
  • Presentación de un recurso o reclamación.
  • Reconocimiento expreso de la deuda por parte del contribuyente.

En resumen, cualquier gestión formal —por parte de Hacienda o tuya— que deje constancia de que la deuda sigue viva hace que los cuatro años se reinicien. La prescripción no es automática si ha habido movimiento, aunque el contribuyente no lo recuerde.
plazos prescripcion agencia tributaria

Si la prescripción no se interrumpe durante esos cuatro años, la deuda se extingue y Hacienda ya no puede reclamarla. Pero hay que tener cuidado con un error muy extendido.

El error más frecuente: creer que ignorar las cartas de Hacienda paraliza el proceso

Muchos autónomos piensan que si no recogen una carta certificada de la Agencia Tributaria, el procedimiento se frena y el plazo de prescripción sigue corriendo. Nada más lejos. Si Hacienda intenta notificar y no puede practicar la notificación personal, recurre a la publicación en el boletín oficial correspondiente, que surte todos los efectos legales. Desatender las comunicaciones no detiene la reclamación, y el plazo de prescripción se considera interrumpido desde el momento en que la Administración realiza la actuación.

Por tanto, el viejo truco de no abrir la puerta al cartero no sirve. La deuda seguirá viva y, si no se paga, puede acarrear embargos, recargos del periodo ejecutivo y problemas mayores.

El simple hecho de solicitar un aplazamiento o hacer un pago parcial reactiva el plazo de cuatro años, aunque la deuda estuviera a punto de prescribir.

Plazos distintos para los delitos fiscales

Lo explicado hasta ahora aplica a deudas tributarias ordinarias, que se tramitan en vía administrativa. Pero cuando la conducta es constitutiva de delito fiscal —porque se superan determinados importes o concurre dolo—, la prescripción se rige por el Código Penal. En estos casos, el plazo se alarga hasta los cinco años para los delitos fiscales comunes y hasta diez años en los supuestos más graves, como la defraudación agravada.

Para un autónomo que haya tenido problemas serios con Hacienda y que, además, haya incurrido en un posible fraude penal, la mera espera de cuatro años no basta. La vía penal es más larga y las consecuencias pueden ser mayores.

Autónomos, empresas y herederos: la regla es para todos

La normativa sobre prescripción no distingue por tipo de contribuyente. Rigen los mismos plazos para trabajadores por cuenta ajena, autónomos, sociedades mercantiles e incluso para herederos que hayan asumido deudas del fallecido. Tampoco importa si el impuesto lo gestiona la AEAT, una comunidad autónoma o un ayuntamiento: la regla de los cuatro años se aplica a tributos estatales, autonómicos y locales.

Así que si eres autónomo y tienes una deuda antigua con la Seguridad Social, atención, porque la prescripción de las deudas de la Seguridad Social tiene su propio régimen y plazos distintos —normalmente de cuatro años también, pero con matices—. Conviene revisar cada caso concreto.

Una regla legal útil, pero con trampas: análisis

A simple vista, la prescripción tributaria parece un salvavidas para el que tiene una deuda olvidada. En la práctica, sin embargo, la Agencia Tributaria es muy diligente a la hora de interrumpir los plazos. Basta una sola notificación para reiniciar el reloj, y la casuística demuestra que Hacienda no suele dejar pasar cuatro años limpios.

Ahora bien, para el autónomo que lleva años sin recibir comunicación alguna, la prescripción es un derecho real y válido. Si te reclaman una deuda de hace cinco, seis o más años, lo primero que debes hacer es comprobar si ha prescrito. La carga de la prueba la tienes tú: tendrás que demostrar que no hubo interrupciones. Y para ello, es fundamental reunir toda la documentación de la época y, si es necesario, consultar con un profesional.

La clave está en no desesperar. La ley está de tu lado si el plazo se ha cumplido sin interrupciones. Para más información sobre el concepto de prescripción, puedes consultar la entrada de Wikipedia sobre prescripción.

Guía rápida: así funciona la prescripción de deudas tributarias

  • 📅 Plazos: Cuatro años desde el día siguiente al fin del periodo voluntario de pago. Si hay interrupciones, el plazo se reinicia.
  • ✅ Requisitos para que prescriba: Que no se haya producido ninguna actuación de Hacienda ni del contribuyente que interrumpa el cómputo durante esos cuatro años.
  • 🌐 Dónde informarse: La sede electrónica de la AEAT ofrece información general sobre procedimientos de recaudación. Para casos concretos, acude a un asesor fiscal.
  • 💰 Importe o coste: La prescripción extingue la deuda sin coste alguno; no hay que pagar nada si ha prescrito.
  • ⚠️ Error a evitar: Pensar que basta con esperar cuatro años sin hacer nada. Si Hacienda te ha notificado algo o tú has movido ficha, el plazo se reinicia.
Kalshi evalúa su salida a bolsa tras alcanzar 2.000 millones de dólares en ingresos anuales

Kalshi, la mayor plataforma de mercados de predicción regulada en Estados Unidos, está en conversaciones informales con bancos de inversión para dar el salto a bolsa. Los números que maneja son de vértigo: 2.000 millones de dólares en ingresos anualizados, el triple de lo que facturaba en noviembre de 2025. La posible operación, una OPV, no llegaría antes de finales de 2027 o principios de 2028, pero ya ha despertado el apetito de Wall Street.

De startup regulada a gigante de 22.000 millones

Fundada en 2020 por Tarek Mansour y Luana Lage, dos graduados del MIT y del programa Y Combinator, Kalshi nació con una idea sencilla pero ambiciosa: crear un exchange donde cualquiera pudiera operar sobre el resultado de eventos reales, desde las decisiones de la Reserva Federal hasta los partidos de la NBA. La clave estaba en hacerlo bajo el amparo de la Comisión de Negociación de Futuros de Materias Primas (CFTC), el regulador estadounidense que supervisa estos contratos.

Esa apuesta por la regulación le costó años de litigios. En 2024, un tribunal federal dio la razón a Kalshi en su batalla contra la CFTC por el derecho a listar contratos sobre eventos políticos. Aquella victoria desbloqueó un mercado que hoy mueve miles de millones al año. Desde entonces, la plataforma no ha parado de crecer.

En mayo de 2026, su volumen mensual de negociación alcanzó los 16.810 millones de dólares, por encima de los 14.810 millones de abril. El volumen anualizado se ha disparado de 52.000 millones a 178.000 millones en apenas doce meses. Y los ingresos, que son la parte que se queda Kalshi por cada operación, reflejan esa misma inercia: 2.000 millones de dólares anualizados, tres veces más que seis meses antes.

Estas cifras han colocado a Kalshi en una posición casi monopolística en su mercado: controla más del 90% de la actividad de prediction markets en Estados Unidos. Un dominio que, por ahora, ningún competidor descentralizado —como Polymarket— ha logrado arañar de forma significativa en el terreno regulado.

La reciente ronda de financiación Serie F, cerrada en mayo con una valoración de 22.000 millones de dólares, confirma el interés institucional. Estuvo liderada por Coatue y participaron pesos pesados como Sequoia Capital, Andreessen Horowitz y Paradigma junto a Morgan Stanley y ARK Invest. Esa cifra duplica la valoración que la empresa tenía en enero, un salto que pocos unicornios logran en tan poco tiempo.

Con los 1.000 millones de dólares frescos, Kalshi quiere expandir su oferta hacia clientes institucionales: capacidades de block trading, nuevos productos de riesgo para hedge funds y aseguradoras, y mejoras en su infraestructura. El objetivo es que los grandes actores de Wall Street puedan operar directamente desde sus bancos, integrando la plataforma en sus sistemas.

Wall Street no quiere perderse el negocio de los prediction markets, y Kalshi, con su licencia CFTC, es la puerta de entrada más segura.

Por qué Wall Street quiere un pedazo del pastel

El apetito de los inversores institucionales se explica con un dato: el volumen de operaciones de clientes institucionales en Kalshi se ha disparado un 800% en los seis meses que terminaron a principios de mayo. Bancos, hedge funds y aseguradoras están encontrando en estos contratos una nueva forma de cubrir riesgos o de apostar por escenarios macroeconómicos.

No es casualidad que la ronda Serie F incluyera a Morgan Stanley y ARK Invest. La posibilidad de que un exchange regulado ofrezca contratos sobre prácticamente cualquier evento —tipos de interés, inflación, elecciones, fenómenos meteorológicos— abre un abanico de productos que antes solo existían en mercados extrabursátiles muy opacos.

Kalshi IPO

Kalshi ha sabido moverse en ese filo. Por un lado, mantiene la licencia CFTC que le da una ventaja competitiva brutal frente a rivales descentralizados como Polymarket, que operan con criptomonedas y sin una supervisión equivalente. Por otro, su tecnología permite liquidar contratos en tiempo real y con un coste muy bajo, algo que encaja con la obsesión actual de Wall Street por la eficiencia.

Una salida a bolsa que pondría a prueba el apetito por los mercados de predicción

Si Kalshi sale a bolsa en 2027 o 2028 con una valoración cercana a los 22.000 millones de dólares, estaríamos ante una de las mayores OPV fintech de los últimos años. Pero el camino no está exento de riesgos. El negocio de los prediction markets es joven y aún no ha sido probado en un ciclo económico completo. Una recesión fuerte o un cambio regulatorio podrían frenar en seco el crecimiento.

Además, la dependencia de eventos deportivos y políticos como motores de volumen plantea dudas sobre la recurrencia de los ingresos. Los picos de actividad durante las eliminatorias de la NBA o el Mundial de fútbol son impresionantes, pero ¿qué pasa cuando no hay grandes citas? La propia empresa reconoce que el calendario de eventos influye en sus cifras.

Con todo, la apuesta de Kalshi por la regulación y por integrarse con la banca tradicional le da un colchón que otros no tienen. Es un modelo que recuerda al de los exchanges de futuros clásicos —como CME o ICE—, pero aplicado a una gama mucho más amplia de activos subyacentes. Y eso es justo lo que está atrayendo el dinero inteligente.

Mientras las conversaciones con los bancos de inversión avanzan, la gran incógnita es si el mercado estará dispuesto a valorar a Kalshi como una empresa tecnológica de alto crecimiento o como una firma de servicios financieros más madura. La respuesta definirá el precio de su debut bursátil.

DGT activa control de velocidad este verano: multas de hasta 600 euros y 6 puntos

La Dirección General de Tráfico (DGT) ha intensificado, en colaboración con las policías locales, los controles de velocidad en vías urbanas durante este verano. Las sanciones por superar los límites pueden ascender hasta los 600 euros y conllevar la pérdida de hasta 6 puntos del carnet de conducir.

Qué controles se refuerzan y a quiénes afectan

La campaña de vigilancia se centra en calles y travesías donde el límite suele ser de 30 km/h —las llamadas «ciudades 30»— y en zonas de plataforma única con 20 km/h. Las policías locales, bajo la coordinación de la DGT, instalan radares móviles en puntos estratégicos para verificar el cumplimiento de la normativa.

Los conductores afectados son todos aquellos que circulen por vías urbanas, especialmente en municipios que han adoptado la velocidad máxima de 30 km/h como norma general. La campaña tiene un doble objetivo: sancionar los excesos graves y, sobre todo, concienciar sobre la importancia de respetar los límites en entornos donde peatones y ciclistas comparten espacio con vehículos a motor.

  • Coches y motocicletas: sujetos a los límites señalizados.
  • Vehículos de movilidad personal (VMP): también deben respetar la velocidad en las vías autorizadas.
  • Ciclistas: deben adecuar su velocidad, aunque no son el foco principal de los radares.

Las multas por exceso de velocidad: de 100 a 600 euros y hasta 6 puntos

Superar el límite legal en una vía urbana puede costar caro. La horquilla de sanciones, según la gravedad, es la siguiente:

  • Exceso hasta 20 km/h: 100 euros (sin puntos).
  • Exceso entre 21 y 30 km/h: 300 euros y 2 puntos.
  • Exceso entre 31 y 40 km/h: 400 euros y 4 puntos.
  • Exceso de más de 40 km/h o superar en más de 30 km/h el límite en vías de 30 km/h: de 500 a 600 euros y 6 puntos.

En todos los casos, la sanción económica se puede reducir un 50 % si se realiza el pago anticipado dentro de los veinte días naturales desde la notificación.

Un exceso de velocidad en zona urbana no solo cuesta dinero: seis puntos suponen la retirada del carnet para un conductor novel.

Beasain, ejemplo local de una campaña preventiva

Un caso concreto que ilustra esta operación es el de Beasain (Guipúzcoa), donde la Policía Local desplegará radares móviles a partir de finales de junio. El Ayuntamiento recuerda que el municipio funciona como «ciudad 30» en la práctica totalidad de sus viarios, y que en zonas de plataforma única el límite baja a 20 km/h.

La iniciativa, con un marcado carácter disuasorio, busca «reforzar la conciencia ciudadana sobre la importancia de respetar los límites» y forma parte del Plan de Movilidad local, que ha transformado calles como Jose Migel Iturriotz, Kale Nagusia o San Inazio-Esteban Lasa en ejes de prioridad peatonal.

Cómo evitar la multa y conservar tus puntos

La receta es simple: levantar el pie del acelerador en el entorno urbano. Pero hay algunos consejos adicionales que pueden evitar un disgusto con la DGT o la policía local:

  • Presta atención a la señalización vertical y horizontal: los límites no siempre son evidentes, sobre todo al pasar de una vía interurbana a una travesía.
  • Reduce la velocidad al adelantar a ciclistas o peatones: aunque no haya radar, la prioridad es la seguridad.
  • Consulta el saldo de puntos en la sede electrónica de la DGT: así sabrás cuántos te quedan y podrás planificar un curso de recuperación si fuera necesario.

Análisis: ¿Está justificado el despliegue de radares urbanos en verano?

La campaña de este verano llega en un momento en que muchas ciudades ya han adoptado el modelo «ciudad 30». La DGT y los consistorios insisten en que no se trata de un afán recaudatorio, sino de una herramienta para proteger a los más vulnerables. Y los datos les dan la razón: la probabilidad de fallecimiento de un peatón atropellado a 30 km/h es del 10 %, mientras que a 50 km/h se eleva al 90 %.

No obstante, la efectividad de estos operativos depende de que la señalización sea clara y suficiente. Un conductor que entra en una zona 30 debe ver perfectamente indicado el límite, y los radares deberían situarse en puntos de riesgo contrastado, no en tramos con un límite artificial a la baja.

En mi lectura, el equilibrio está en que estas campañas se acompañen de una comunicación previa y de un enfoque pedagógico, algo que ayuntamientos como el de Beasain están cumpliendo. La sanción más ejemplarizante no es la más cara, sino la que convence al conductor de que 30 km/h pueden salvar una vida.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Exceso de velocidad en vías urbanas dentro de la campaña intensiva de verano de 2026.
  • Sanción económica: De 100 a 600 euros, dependiendo del exceso.
  • Puntos del carnet: De 2 a 6 puntos.
  • Entrada en vigor: Ya vigente; la campaña específica arranca a finales de junio de 2026.

Las donaciones de viviendas de padres a hijos se disparan un 61% por la crisis de acceso a la vivienda

La cifra asusta por su contundencia: 30.500 casas cambiaron de manos en un solo año sin pasar por el mercado. No fueron compraventas al uso con hipoteca de por medio, sino donaciones de vivienda de padres a hijos, un fenómeno que se ha disparado un 61% en cinco años. La causa es tan sencilla como inquietante: los jóvenes no pueden comprar y las familias activan la única palanca que les queda para soltar lastre patrimonial sin perder el inmueble por el camino.

El dato, que recogen varios informes del sector, dibuja un país donde la transmisión de vivienda ya no pivota sobre el crédito bancario. Lo hace sobre la solidaridad forzosa entre generaciones. Y eso tiene implicaciones fiscales, económicas y hasta emocionales que conviene examinar.

El precio de la vivienda expulsa a los jóvenes del mercado hipotecario

El precio medio de la vivienda en España cerró 2025 por encima de los 2.200 euros por metro cuadrado, según el INE. En ciudades como Madrid o Barcelona, la barrera de los 4.000 euros ya es norma, no excepción. Para un joven con un salario medio de 1.700 euros brutos al mes, ahorrar la entrada del 20% que exige la banca implica acumular cerca de 50.000 euros. Sin ayuda familiar, misión imposible.

Los bancos tampoco lo ponen fácil. Aunque el Euríbor ha moderado su escalada, las entidades mantienen criterios de concesión estrictos: vinculación con nómina, seguros de vida y hogar, y un nivel de endeudamiento que no supere el 35% de los ingresos netos. Con esos mimbres, el acceso a una hipoteca se ha convertido en un privilegio generacional.

Ante ese muro, las familias reaccionan. Donar la vivienda al hijo es más rápido que esperar a que el mercado se enfríe y fiscalmente puede resultar más ventajoso que una herencia futura, sobre todo en comunidades autónomas con bonificaciones generosas en el Impuesto de Sucesiones y Donaciones.

Donar en vida y no esperar: la estrategia fiscal que gana terreno

No todas las donaciones son iguales. Las de vivienda habitual del hijo suelen beneficiarse de reducciones en la base imponible que, en regiones como Madrid o Andalucía, pueden alcanzar el 99% de la cuota. En la práctica, el coste fiscal se limita al Impuesto sobre el Incremento de los Terrenos de Naturaleza Urbana —la plusvalía municipal— y al IRPF del donante si hay ganancia patrimonial.

La vivienda ya no se hereda: se adelanta en vida para sortear la exclusión financiera de los jóvenes.

Las donaciones dinerarias también se han triplicado en seis años, con un importe medio que ronda los 90.000 euros. Padres que vacían ahorros para que los hijos puedan dar la entrada del piso. Es dinero que no tributará en el futuro como herencia y que, en muchos casos, ni siquiera se declara porque los importes están por debajo de los mínimos exentos o se fraccionan para evitar saltar las alertas de la Agencia Tributaria.

El efecto colateral es un mercado inmobiliario que se retroalimenta: si los precios no bajan porque la demanda se sostiene artificialmente con estas transferencias, el problema del acceso para quien no tiene respaldo familiar se cronifica.

El riesgo de una generación partida en dos

Lo que las frías estadísticas notariales dibujan es una fractura social que va más allá de la economía. Por un lado, los jóvenes con familia propietaria activan el ‘banco de papá y mamá’ y logran emanciparse pese a los precios. Por otro, los que carecen de ese colchón se quedan atrapados en el alquiler, que también está por las nubes, o directamente permanecen en el domicilio familiar hasta edades cada vez más tardías.

Este fenómeno, que los sociólogos denominan herencia en vida, tiene un reverso incómodo: agranda la brecha entre quienes heredarán patrimonio y quienes no. En España, el 70% de la riqueza de los hogares está concentrada en la vivienda. Si la transmisión se acelera por la vía de la donación, la desigualdad se enquista y se vuelve menos visible, pero más estructural.

El Banco de España ya advirtió hace meses de que el sobreesfuerzo en vivienda de los jóvenes estaba alcanzando niveles similares a los de la burbuja de 2007. La diferencia es que entonces el crédito fluía y la burbuja era compartida. Ahora la burbuja es asimétrica: para unos, la vivienda es un refugio inaccesible; para otros, un bien que se traspasa en vida con un apretón de manos y una escritura notarial.

Queda la duda de si Hacienda, necesitada de ingresos para cuadrar las cuentas públicas, mantendrá intactas las bonificaciones autonómicas que hacen atractiva la donación frente a la herencia. La crisis de la vivienda ha puesto este debate sobre la mesa, pero abordarlo supone tocar una fibra muy sensible: la de unas familias que sienten que dar su casa al hijo no es un lujo, sino un acto de justicia.

Mientras tanto, las notarías seguirán engordando sus cifras de donaciones. Y cada escritura será el reflejo de un país que ha normalizado que comprar una casa ya no depende del mérito, sino del árbol genealógico.

El Brent se desploma hacia los 60 dólares tras la teórica reapertura de Ormuz

El petróleo Brent, referencia en Europa, se encamina hacia los 60 dólares por barril por primera vez desde comienzos de 2026. El detonante es la reapertura gradual del estrecho de Ormuz, cuello de botella por el que transitaba el 20% del crudo mundial antes del conflicto entre Estados Unidos e Irán. El barril llegó a superar los 126 dólares durante las hostilidades; hoy cotiza por debajo de 80 y cede terreno cada semana.

Los analistas consultados por EFE señalan que el mercado ya descuenta una normalización progresiva de la oferta. Gonzalo Escribano, investigador principal de Energía y Clima del Real Instituto Elcano, calcula que a finales de verano podría recuperarse entre el 80% y el 90% de los 14 millones de barriles diarios que cruzaban el paso. “El proceso de desminado y verificación llevará entre seis y ocho semanas en el escenario moderadamente optimista”, explica.

La Agencia Internacional de la Energía (AIE) advierte que la normalización será gradual y que las exportaciones tardarán varios meses en recuperarse. Aun así, prevé un superávit de oferta hacia finales de año, impulsado por el regreso de los barriles retenidos en el Golfo y por el aumento de producción de países como Estados Unidos y Emiratos Árabes Unidos, que abandonó la OPEP en mayo.

Qué supone para los precios de la energía en España

La caída del Brent tiene un efecto directo sobre el coste de los carburantes en las estaciones de servicio. El gasóleo de automoción y la gasolina 95 ya han empezado a desinflarse desde los máximos de hace dos meses, y los expertos esperan que la tendencia se consolide a lo largo del otoño. “El simple anuncio de la reapertura genera un impacto psicológico en la economía”, subraya Oriol Montanyà, profesor de Supply Chain Management de la UPF Barcelona School of Management.

Sin embargo, Montanyà recuerda el ‘efecto cohete-pluma’: “los precios suben como un cohete pero bajan como una pluma”, lo que significa que la traslación a los surtidores no será instantánea. El analista de Singular Bank Nicolás López añade que persisten dudas sobre el estado real de las instalaciones petrolíferas del Golfo, dañadas durante los combates, lo que podría retrasar la recuperación de la producción.

El petróleo a 60 dólares no es una certeza, sino un escenario que depende de que no haya más sobresaltos geopolíticos en la región.

Análisis: ¿vuelta a la normalidad o tregua pasajera?

El desplome del crudo se produce en un momento en que las reservas de la OCDE han tocado su nivel más bajo desde 1990, según la AIE. Esta paradoja —poco almacén pero expectativa de exceso de oferta— refleja la volatilidad de un mercado donde la geopolítica sigue mandando. “Si el acuerdo de paz se resquebraja o aparecen nuevos bloqueos, los precios volverían a dispararse”, advierte Juan Carlos Martínez Lázaro, profesor de Economía del IE University.

Para las empresas y los hogares españoles, la noticia es positiva. Cada dólar menos en el barril alivia la factura energética y modera el IPC de los carburantes, que pesa cerca de un 5% en la cesta de consumo. El analista de IG Sergio Ávila considera que el mercado ya descuenta un Brent en la banda de 60-65 dólares en un horizonte de seis a doce meses. “La clave es la velocidad con la que los petroleros recuperen la confianza para cruzar Ormuz”, apunta.

La reapertura del estrecho, no obstante, llega en un tablero energético aún marcado por las sanciones a Rusia y la reconfiguración de las rutas de suministro. Mientras el Golfo normaliza su tráfico, los inversores mantienen la vista puesta en la próxima reunión de la OPEP, donde se debatirá un posible ajuste de cuotas para evitar un desplome excesivo de los precios.

Zelenski lanza ultimátum de una semana a Lukashenko por drones en la frontera y abre crisis gasística con Rusia

Me detengo hoy en la amenaza lanzada ayer por Volodímir Zelenski, presidente de Ucrania: si en siete días Bielorrusia no desmantela el equipo de retransmisión que, según Kiev, guía los ataques con drones rusos, Ucrania lo derribará. Este ultimátum, anunciado en Kiev durante una rueda de prensa conjunta con el presidente de Honduras, Nasry Asfura, añade un nuevo frente a la guerra y, sobre todo, introduce un riesgo energético de primer orden: el tránsito de gas ruso a través de territorio bielorruso podría verse comprometido si la tensión escala.

Estaciones de retransmisión en la diana: el ultimátum de una semana

Según explicó el mandatario ucraniano, en las torres de la frontera hay estaciones de repetidores que los drones rusos utilizan para orientar sus ataques. Zelenski fue tajante: “¿Puede quitarlas? ¿De qué sirve decir que no quiere la guerra? Que retire ese equipo, que lo apague. Creo que una semana sería suficiente para que lo haga. Si no lo hace, lo haremos nosotros”. Estas declaraciones, recogidas por Euronews, ocurren en un momento de máxima tensión por los bombardeos rusos sobre ciudades como Járkov, donde este sábado al menos un civil murió y nueve resultaron heridos.

“Hay estaciones de retransmisión en las torres. ¿Puede quitarlas? ¿Qué sentido tiene decir que no quiere la guerra? Simplemente retire ese equipo, apáguelo. Creo que una semana sería suficiente para que lo hiciera. Y digo una semana porque ahora mismo, todos los días, nuestros civiles están muriendo y nuestros niños están siendo heridos por esto. Si él no lo hace, lo haremos nosotros.” — Volodímir Zelenski, presidente de Ucrania, rueda de prensa en Kiev, 20 de junio de 2026

El ultimátum se produce tras meses en los que Bielorrusia ha servido de base de lanzamiento para ataques rusos y ha albergado armamento nuclear táctico de Moscú. La respuesta de Lukashenko, hasta ahora ambigua, se enfrenta ahora a un reloj que acelera la confrontación en una zona sensible.

El fantasma del gas: por qué Bielorrusia es una pieza clave para la energía europea

El ángulo energético de esta crisis no es menor. Bielorrusia es corredor histórico del gas ruso hacia Europa, a través del gasoducto Yamal-Europa. Aunque los flujos por este ramal están actualmente reducidos a mínimos, la mera posibilidad de que acciones militares ucranianas en la frontera provoquen una respuesta rusa que interrumpa los suministros restantes —o que dañe físicamente la infraestructura— dispara las alertas en los mercados de gas natural. Los futuros del Title Transfer Facility (TTF) neerlandés, referencia para Europa, ya registraban una volatilidad inusual en las últimas sesiones, y el crudo Brent se encarecía un 1,5% el viernes al conocerse la noticia.
Lo que me preocupa al analizar este ultimátum es que apunta directamente a infraestructuras de comunicación próximas a esos grandes gasoductos. Si Ucrania derriba las torres, Rusia podría aducir un ataque a sus “intereses” y represaliar contra el tránsito de gas por Ucrania —que aún transporta unos 40 millones de metros cúbicos diarios—, enviando los precios a niveles no vistos desde el shock de 2022.

Análisis: una escalada con costes energéticos imposibles de ignorar

Mi lectura de la situación es que, aunque el ultimátum de Zelenski es un movimiento táctico para presionar a Lukashenko sin el coste de una incursión terrestre, el riesgo de un error de cálculo es alto. Bielorrusia y Rusia realizaron ejercicios nucleares conjuntos en mayo, y Moscú utiliza territorio bielorruso para lanzar ataques. Si Ucrania derriba las torres, el Kremlin podría justificar una respuesta militar directa desde Bielorrusia, abriendo un segundo frente que, durante décadas, fue considerado imposible. Ese escenario alteraría los mercados energéticos de forma inmediata y prolongaría el repunte inflacionario en la eurozona, justo cuando el BCE podría estar empezando a considerar recortes de tipos más agresivos.

La geopolítica energética vuelve a convertirse en un arma en sí misma. En 2022, el corte del suministro ruso provocó una crisis de precios que llevó la inflación al doble dígito en muchos países europeos. Hoy, las reservas de gas de la UE están por debajo del nivel medio estacional, y cualquier interrupción adicional tensionaría aún más a unas economías que apenas están saliendo del estancamiento. Como inversor global, la señal es clara: el risk premium se activa de nuevo.

🌍 El impacto en España y Europa

Para España, el canal de transmisión principal sería el precio mayorista del gas natural, que sigue referenciado al TTF europeo a pesar de la Península Ibérica no ser receptora directa de gas ruso. Un repunte del gas elevaría la factura de la luz, presionando al alza la inflación y, por consiguiente, moderando las expectativas de bajada del Euríbor a doce meses. Con una cartera hipotecaria eminentemente variable, cualquier retraso en la normalización de los tipos del BCE golpearía el bolsillo de miles de familias españolas. Las empresas del sector cerámico y químico, intensivas en consumo de gas, verían de inmediato un incremento de costes. A corto plazo, además, la prima de riesgo energético podría devolver volatilidad al IBEX 35, especialmente a las utilities con exposición al ciclo de materias primas.

El tablero europeo, mientras tanto, observa cómo una confrontación que parecía congelada en el Donbás se extiende peligrosamente al norte, con la energía como moneda de cambio silenciosa.

Primera ola de calor del verano 2026: AEMET activa alertas en 12 comunidades con temperaturas de hasta 42°C

La primera ola de calor del verano de 2026 ya está aquí. La Agencia Estatal de Meteorología (AEMET) ha activado avisos en 12 comunidades autónomas ante una masa de aire sahariano que elevará los termómetros hasta los 42 °C en el valle del Guadalquivir y dejará noches tropicales en buena parte del país. El episodio, que comenzó este mismo fin de semana, se extenderá al menos hasta el miércoles con tormentas vespertinas y polvo en suspensión.

El termómetro roza los 42 °C en el sur

Según los datos de la AEMET, la lengua de aire cálido procedente del norte de África está impulsando las máximas a valores que no se veían desde el pasado verano. En puntos del valle del Guadalquivir, especialmente en la campiña jienense, los termómetros podrían alcanzar los 42 grados durante las horas centrales del día. Otras zonas del interior andaluz, así como los valles del Guadiana, rondarán los 40 °C. La agencia habla de un “episodio persistente de temperaturas muy altas” que mantiene en alerta a buena parte de la península. La dorsal africana que domina la atmósfera sobre la Península impide la llegada de borrascas frescas y bombea aire cálido directamente desde el Sáhara.

Las ciudades no se libran. Madrid espera máximas de 34 °C, Toledo de 36 °C y Barcelona de 29 °C, mientras que en el Cantábrico y Galicia las brisas mantienen valores más suaves, con A Coruña en 22 °C y Santander en torno a 25 °C. El mapa térmico muestra una España partida en dos: el norte atlántico aliviado y el resto del país sofocado. En el valle del Ebro y el interior de Mallorca las máximas pueden superar los 35 °C. En Zaragoza y Lérida se superarán los 37 grados, según las mismas previsiones.

Lo más exigente, sin embargo, llega de noche. La AEMET advierte de noches tropicales –aquellas en las que el termómetro no baja de 20 °C– en amplias zonas del sur, centro y Levante. En puntos como Málaga, Sevilla o Almería las mínimas podrían quedarse por encima de 25 °C, un umbral que dificulta el descanso y que los meteorólogos consideran especialmente peligroso para la población vulnerable. Los avisos por calor, de hecho, se extienden durante toda la jornada: en La Rioja, por ejemplo, la alerta amarilla está activa desde las 13:00 hasta las 23:00 horas.

El episodio no es solo calor; viene acompañado de tormentas y calima, repitiendo el patrón de otras olas de calor tempranas.

Tormentas y calima sahariana, el cóctel de esta ola de calor

AEMET alerta

Ya el viernes 19, la AEMET había emitido avisos amarillos por tormentas en esas mismas zonas, señal de la atmósfera inestable que precede al calor. Hoy, las alertas por chubascos vespertinos se mantienen en cinco comunidades: Cantabria, Castilla y León, Castilla-La Mancha, País Vasco y La Rioja. En ellas se esperan descargas de lluvia intensas, acompañadas de rachas de viento muy fuertes y aparato eléctrico. La convección se dispara cuando el suelo recalentado calienta el aire en superficie y genera nubes de desarrollo vertical.

Además, la intrusión de polvo sahariano –la calima– reducirá la visibilidad y empeorará la calidad del aire en buena parte del sur y del este peninsular. La exposición a partículas en suspensión puede agravar problemas respiratorios, por lo que Sanidad recomienda limitar la actividad física al aire libre en las horas de mayor concentración. Esta mezcla de calor extremo, tormentas y polvo en suspensión convierte el episodio en un cóctel meteorológico de alto impacto. El viento en los litorales será flojo, dominado por las brisas, con levante moderado en el Estrecho y componente este en el Mediterráneo.

Una ola de calor tan temprana, con noches que no bajan de 25 grados, somete a estrés al organismo y a la red eléctrica.

Un verano 2026 que empieza con fuerza

Que la primera ola de calor llegue justo al comienzo del verano astronómico –el solsticio fue ayer, 20 de junio– no es una rareza, pero sí un dato que los climatólogos siguen con atención. Los veranos en España se están alargando: según los registros de la AEMET, la estación estival gana cada década unos 10 días adicionales con temperaturas propias del verano. Que en 2026 el primer zarpazo llegue tan pronto encaja en esa tendencia.
Las alertas por calor no son una novedad, pero sí lo es la mayor conciencia social sobre sus efectos. El Ministerio de Sanidad mantiene activado el Plan Nacional de Actuaciones Preventivas por Altas Temperaturas, con avisos por niveles de riesgo. Las autoridades recomiendan beber agua sin esperar a tener sed, evitar la exposición al sol en las horas centrales y prestar especial atención a mayores y niños. La AEMET, por su parte, actualiza los avisos en su web y en redes sociales.

El episodio actual, según el modelo de predicción, se mantendrá al menos hasta el miércoles 24 de junio. A partir de entonces, una vaguada atlántica podría refrescar el ambiente en el noroeste, pero el sur seguirá bajo la influencia de la dorsal africana. El verano, en fin, acaba de empezar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La primera ola de calor del verano 2026, con temperaturas extremas y tormentas.
  • Dónde: Doce comunidades autónomas, especialmente Andalucía, Extremadura y puntos del interior peninsular.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET).
  • Cuándo: Del 21 al 24 de junio de 2026.
  • Impacto a futuro: La persistencia de noches tropicales y el calor diurno aumenta el riesgo de incendios y el estrés térmico en la población.

James Webb descubre nubes de sal en la atmósfera del exoplaneta ‘Planeta Rosa’

Por primera vez, el telescopio espacial James Webb ha detectado nubes de sal en la atmósfera de un objeto planetario frío. El hallazgo, publicado en The Astronomical Journal, desvela la química exótica del exoplaneta GJ504b —conocido como el ‘Planeta Rosa’—, un mundo situado a 57 años luz que lleva una década desconcertando a los astrónomos.

Un ‘casi planeta’ a 57 años luz de la Tierra

GJ504b orbita una estrella similar al Sol y posee una masa tan descomunal —25 veces la de Júpiter— que se sitúa justo en el límite entre los planetas gigantes y las enanas marrones, estrellas fallidas que nunca llegaron a encenderse. Su temperatura, unos 290 °C, es gélida para los estándares planetarios: un horno de pizza la superaría con creces. Esta frialdad, fruto de una edad estimada entre 2.500 y 4.000 millones de años, lo convierte en el compañero planetario más frío jamás fotografiado directamente.

Desde su descubrimiento hace más de diez años, los intentos de estudiarlo con telescopios terrestres habían sido infructuosos. “Muchos equipos de todo el mundo realizaron observaciones de seguimiento, pero era demasiado débil para los instrumentos basados en tierra. Eso lo convirtió en un objetivo perfecto para el James Webb”, explica Aneesh Baburaj, astrofísico de la Universidad Northwestern que lideró la investigación.

El ojo infrarrojo del Webb logra lo imposible

El telescopio espacial de la NASA/ESA pudo capturar la tenue luz del planeta durante una observación que apenas duró dos horas —antes, otros astrónomos habían intentado lo mismo durante noches enteras sin éxito—. A continuación, el equipo aplicó técnicas de procesamiento para eliminar el brillo de la estrella anfitriona y aislar la firma espectral del ‘Planeta Rosa’.

James Webb nubes sal

Los datos revelaron una sopa química rica en vapor de agua, metano, dióxido de carbono y amoniaco, entre otras moléculas. “Cuando finalmente obtuvimos el espectro, de inmediato pareció interesante”, recuerda Baburaj. “Pero al profundizar, nos dimos cuenta de que no se parecía a nada que hubiéramos analizado antes”.

Nubes de sal: la pieza que faltaba en el modelo

El equipo alimentó un ordenador con la composición atmosférica para construir un modelo, pero algo no encajaba. Las simulaciones mostraban características extrañas e inverosímiles a menos que se añadiera un ingrediente ausente: nubes de sal.

Las nubes de sal ahogaron las firmas moleculares más profundas, haciendo que el modelo coincidiera con la realidad física observable.

Al introducir capas de nubes compuestas por sales, las anomalías desaparecieron. “Probamos tres tipos distintos de nubes, y las de sal encajaron mejor”, detalla el investigador. “Cuando las tuvimos en cuenta, amortiguaron la señal de las moléculas ocultas en las capas profundas de la atmósfera. Entonces los resultados se volvieron físicamente posibles”.

El Webb también sugiere que GJ504b es inusualmente rico en elementos pesados o metales, una pista más sobre su enigmático origen.

¿Planeta gigante o enana marrón? El enigma sin resolver

Esta detección directa de nubes de sal en un objeto frío supone un paso crucial para estudiar cuerpos cósmicos demasiado tenues para los telescopios terrestres. Sin embargo, la formación de GJ504b sigue siendo un misterio: pudo haber nacido como un planeta gigante, acumulando gas alrededor de un núcleo rocoso, o como una pequeña estrella enana marrón a partir del colapso de una nube de gas. La frontera entre ambas categorías es borrosa, y la presencia de metales tan abundantes no ayuda a inclinar la balanza de forma definitiva.

“Es la primera vez que descubrimos que las nubes de sal son críticas para explicar el espectro de un objeto”, apunta Baburaj. “Es un buen recordatorio para que incluyamos nubes en nuestros modelos”. Las técnicas empleadas podrán aplicarse a otros planetas fríos y enanas marrones, abriendo una ventana a mundos hasta ahora invisibles para la astronomía.

El ‘Planeta Rosa’ guarda aún muchas preguntas, pero el James Webb ha demostrado que la espectroscopia de alta precisión puede desvelar secretos químicos a 57 años luz. La próxima generación de observaciones, en busca de firmas aún más sutiles, dependerá de si los astrónomos recuerdan añadir un poco de sal a sus recetas cósmicas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Nubes de sal en la atmósfera del exoplaneta ‘Planeta Rosa’ (GJ504b), primera evidencia directa en un objeto planetario frío.
  • Dónde: En el sistema GJ504, a 57 años luz de la Tierra.
  • Institución responsable: Universidad Northwestern (EE.UU.), con datos del telescopio James Webb (NASA/ESA) y colaboración internacional.
  • Cuándo: Observación realizada en 2025 y publicada en junio de 2026 en The Astronomical Journal.
  • Impacto a futuro: Los métodos desarrollados se emplearán para estudiar otros objetos fríos y tenues, mejorando la comprensión de la formación planetaria y la línea que separa planetas y estrellas fallidas.

Bolivia: Paz decreta el estado de excepción y moviliza al Ejército tras seis semanas de protestas que amenazan el suministro

Este sábado, el presidente de Bolivia, Rodrigo Paz, declaró el estado de excepción en todo el territorio nacional y ordenó a la Policía y las Fuerzas Armadas restablecer la libre circulación en las carreteras bloqueadas por manifestantes. La medida llega tras más de seis semanas de protestas que han estrangulado el suministro de alimentos, medicamentos y combustible en varias ciudades, especialmente La Paz. He seguido de cerca la evolución de esta crisis, y lo que subyace es una fractura política que amenaza con desestabilizar una economía ya frágil, la más golpeada en cuarenta años.

Acuerdo con la COB: ¿el fin de las protestas?

La decisión de Paz se produce pocas horas después de firmar un acuerdo con la Central Obrera Boliviana (COB), la principal central sindical del país, que anunció el levantamiento de sus bloqueos. Sin embargo, el pacto no ha convencido a todos. Los campesinos y los cultivadores de coca del Chapare —bastión del expresidente Evo Morales— mantienen las movilizaciones e incluso han endurecido sus medidas.

Los datos reflejan una situación aún tensa:

  • De los más de cien bloqueos que colapsaron la red vial en el pico de las protestas, permanecen activos alrededor de cincuenta.
  • La Defensoría del Pueblo ha contabilizado más de un centenar de detenidos desde el inicio de las movilizaciones.
  • El desabastecimiento afecta sobre todo a La Paz, con escasez de alimentos, medicinas y combustibles.

El propio Paz justificó la declaración del estado de excepción denunciando un “intento de golpe de Estado impulsado por el narcoterrorismo”, una acusación que el Gobierno lanza con frecuencia contra Evo Morales, a quien señala de alentar las protestas.

“Después de haber agotado todas las vías del diálogo, alcanzado acuerdos con quienes tenían reivindicaciones legítimas e identificado a quienes utilizaban la violencia para intentar desestabilizar Bolivia, hemos tomado la decisión de declarar el estado de excepción en todo el territorio nacional.” – Rodrigo Paz, presidente de Bolivia, alocución televisada, 20 de junio de 2026

El contexto económico y la sombra de Evo Morales

Lo que leo en esta sucesión de hechos es un gobierno atrapado entre la necesidad de reformas y la resistencia sindical. Bolivia atraviesa la crisis económica más grave de las últimas cuatro décadas, y las propuestas de centroderecha de Paz —que puso fin a veinte años de gobiernos socialistas en noviembre— chocan con un movimiento obrero y campesino que exige respuestas inmediatas. El acuerdo con la COB, que incluye el compromiso de no privatizar empresas públicas y la creación de mesas de trabajo para examinar las demandas sindicales, es un gesto que busca comprar tiempo, pero la continuidad de los bloqueos muestra que el conflicto está lejos de resolverse.

El dirigente campesino Antonio Mallku declaró a Unitel que los indígenas se sienten “traicionados” por la COB y advirtió que endurecerán los bloqueos. Mientras, el Gobierno ha dado un plazo de 90 días para avanzar en las reivindicaciones, con la advertencia de que quienes sigan con la violencia se enfrentarán a “todo el rigor de la ley”. La pelota está en el tejado de un Ejecutivo que ahora debe conjugar la mano dura con las concesiones sociales.

🌍 El impacto en España y Europa

Para la economía española, la crisis boliviana no es un asunto lejano. Empresas como Repsol, Red Eléctrica o Abertis mantienen intereses en el país andino, y la inestabilidad política siempre eleva la prima de riesgo de los activos latinoamericanos en cartera. Bolivia es además un exportador relevante de gas natural y minerales como el zinc y el estaño; aunque su peso en el suministro europeo es reducido, cualquier escalada que interrumpa la producción puede tensionar los mercados globales de materias primas, encareciendo costes para la industria española. A nivel diplomático, España sigue con atención la evolución de un socio histórico, consciente de que un deterioro prolongado podría afectar a la cooperación y a los flujos migratorios.

Elecciones Perú 2026: Keiko Fujimori aventaja por 41.000 votos mientras la izquierda exige anular el voto exterior

He seguido de cerca el conteo del balotaje peruano con el foco puesto en lo que significa para la estabilidad de un socio estratégico de las materias primas globales. Con el 99,6 % de las actas procesadas, la candidata de derecha Keiko Fujimori suma 9.183.280 votos (50,1 %), mientras que el izquierdista Roberto Sánchez obtiene 9.141.715 sufragios (49,9 %). Una diferencia de apenas 41.565 votos que mantiene la segunda vuelta en un limbo sin precedentes.

El estrecho margen no es el único foco de tensión. El partido Juntos por el Perú ha solicitado formalmente la nulidad de todos los votos emitidos en el extranjero, alegando supuestos indicios de fraude. Más de 120.000 actas impugnadas aún deben ser revisadas por el Jurado Nacional de Elecciones (JNE), lo que retrasa la proclamación oficial del ganador y pone a prueba la institucionalidad electoral del país.

La disputa por el voto exterior y el eco de ciclos pasados

La solicitud de nulidad planteaba revisar “todo el procedimiento electoral desarrollado en el extranjero” durante este balotaje: la instalación de mesas, la jornada de votación, el escrutinio y el cómputo de los sufragios en todos los puestos consulares. El argumento de Sánchez se topó con la respuesta tajante de Fujimori, que defendió la legitimidad de esos votos en una declaración que recojo aquí:

“Es importante que el señor Sánchez y su partido entiendan que los votos de los peruanos de cualquier ciudad, región o provincia, incluso quienes se encuentran en el extranjero, son válidos y deben ser respetados.” — Keiko Fujimori, candidata de Fuerza Popular, 20 de junio de 2026

Mientras, miles de simpatizantes de Sánchez se manifestaron el viernes en las calles de Lima bajo la consigna “el voto no se vende, el voto se defiende”. El fantasma de un conflicto poselectoral evoca los episodios de 2021, cuando Pedro Castillo —de quien Sánchez es heredero político— tardó semanas en ser proclamado ganador en medio de acusaciones cruzadas de irregularidades.

Análisis: el coste económico del limbo electoral en el segundo productor mundial de cobre

Lo que me preocupa al examinar este bloqueo no es tanto el color político del futuro gobierno, sino la parálisis que genera para el principal motor de divisas de Perú: la minería. El país es el segundo productor mundial de cobre, un metal indispensable para la transición energética global. Cualquier episodio de inestabilidad prolongada —huelgas, bloqueos de carreteras, cambios regulatorios imprevistos— tiene un impacto inmediato en los precios del cobre en los mercados de futuros y, por arrastre, en los costes de la electrificación en Europa.

Además, la incertidumbre política ya está pasando factura. El sol peruano se depreció un 0,8 % en la última sesión y los spreads de los bonos soberanos se han ampliado 15 puntos básicos desde el 7 de junio. Los grandes inversores extranjeros en el sector extractivo —canadienses, australianos y, por supuesto, españoles— necesitan reglas claras para ejecutar proyectos que requieren miles de millones de dólares y años de desarrollo. Un gobierno cuestionado en los tribunales y en la calle difícilmente podrá ofrecer la estabilidad que esos proyectos exigen.

🌍 El impacto en España y Europa

España es el primer inversor europeo en Perú, con posiciones relevantes de Telefónica, BBVA y Repsol, entre otras. La parálisis política podría retrasar el cobro de dividendos, encarecer la financiación en moneda local y complicar los planes de expansión. Para el consumidor español, el riesgo es indirecto pero real: un repunte sostenido del cobre —si la oferta peruana se ve amenazada— elevaría los costes de los componentes eléctricos de la construcción y la automoción, contribuyendo a una inflación que el BCE vigila de cerca. A corto plazo, el Euríbor no se moverá por esta crisis, pero la prima de riesgo de las empresas españolas con exposición a Perú podría ampliarse si el conflicto electoral se judicializa durante semanas.

  • La incertidumbre política en Perú dificulta la repatriación de beneficios de las filiales españolas.
  • Un alza del cobre por disrupciones de oferta incrementaría costes industriales en Europa.
  • La prima de riesgo de bonos corporativos de compañías con exposición a Perú podría subir si se prolonga el impasse.

Trump y Meloni cruzan acusaciones tras el G7 y la crisis diplomática pone en riesgo la unidad transatlántica

He pasado las últimas horas analizando el cruce de declaraciones entre Donald Trump y Giorgia Meloni tras la cumbre del G7 en Francia, y lo que encuentro es una fractura creciente que trasciende lo personal para amenazar la coordinación económica y de seguridad entre Estados Unidos y Europa. La crisis diplomática, desatada por un comentario del expresidente estadounidense sobre la primera ministra italiana, ha escalado este fin de semana con acusaciones mutuas que dejan al descubierto las tensiones acumuladas en la relación transatlántica desde el rechazo de Roma a colaborar en la operación militar en Irán.

La escalada de acusaciones

El detonante fue la afirmación de Trump en su red Truth Social el sábado 20 de junio: «La primera ministra italiana Giorgia Meloni me pidió, una y otra vez, una foto durante la reunión del G7 en Francia». En el mismo mensaje, el mandatario estadounidense aseguró que Meloni «está mal en Italia en cuanto a popularidad, posiblemente porque le dio la espalda a Estados Unidos cuando se trató de impedir que Irán obtuviera un arma nuclear». La respuesta de Meloni no se hizo esperar. En un vídeo publicado el viernes, tachó las declaraciones de «completamente inventadas» y recalcó que «ni yo ni Italia rogamos nada a nadie». El sábado, en Instagram, añadió: «Estos ataques constantes y no provocados no tienen sentido. En cuanto a mi popularidad, ser tu amiga ciertamente no la ha ayudado, ni depende de mi relación contigo».

La secuencia refleja un deterioro acelerado de una relación que hasta hace pocos meses era cordial. Los puntos de fricción son concretos:

  • Irán: Roma se negó a proporcionar apoyo a Estados Unidos en sus operaciones militares contra el programa nuclear iraní.
  • Liderazgo moral: Meloni defendió al papa León XIV, criticado por la Administración Trump por sus comentarios sobre la guerra y las políticas migratorias.
  • Imagen doméstica: Trump vincula directamente la popularidad de Meloni con su alineamiento con Washington, una instrumentalización que la premier italiana califica de infundada.

La fractura transatlántica y sus repercusiones económicas

Lo que veo detrás de este choque es un distanciamiento estratégico que puede traducirse en costes económicos inmediatos. La negativa italiana a secundar a Washington en Irán no es un gesto aislado: refleja la resistencia de socios europeos clave a asumir posturas que consideran unilaterales y carentes de respaldo multilateral. Cuando la confianza entre líderes se erosiona, la coordinación en sanciones, inversiones y comercio se resiente.

«Ahora, después de que Estados Unidos derrotara militarmente a Irán, ella quiere ser amiga otra vez para aumentar sus números. ¡No, gracias!» — Donald Trump, Truth Social, 20 de junio de 2026

El tono de represalia expresado por Trump introduce un factor de riesgo para las exportaciones italianas: si la Administración estadounidense decidiera activar represalias comerciales selectivas, sectores como el agroalimentario, la maquinaria o el lujo — pilares del superávit italiano con Estados Unidos — podrían verse afectados. Italia exportó a EE.UU. bienes por valor de 67.000 millones de euros en 2025, con un saldo favorable de casi 40.000 millones. Un deterioro de esa relación comercial elevaría la presión sobre el crecimiento de la tercera economía de la eurozona en un momento en que el BCE se apoya en la solidez del consumo interno para sostener el ciclo expansivo.

Más allá de Italia, la señal que llega a Bruselas es inquietante. El G7 debía ser una plataforma de cohesión ante los desafíos globales — desde la gobernanza de la inteligencia artificial hasta la seguridad energética — y este episodio expone las costuras de una alianza que la UE necesita cohesionada para negociar futuros acuerdos comerciales y evitar una fragmentación regulatoria que encarezca la financiación empresarial a ambos lados del Atlántico.

🌍 El impacto en España y Europa

España observa el distanciamiento italo-estadounidense con cautela. Aunque el comercio bilateral español con Estados Unidos es más modesto (21.000 millones de euros en exportaciones en 2025), cualquier escalada de tensión transatlántica eleva la prima de riesgo geopolítica y puede endurecer las condiciones de financiación para economías con alta deuda pública, como la española. El Euríbor, cuyo movimiento está hoy más condicionado por las expectativas de tipos del BCE que por las palabras de Trump, podría verse tensionado si la incertidumbre política entre Washington y Roma contagiara la percepción de estabilidad de la eurozona. De momento, la reacción de los mercados de deuda es contenida, pero el episodio demuestra que los vínculos personales entre líderes ya son una variable económica que ningún inversor debe subestimar.

Italia es un socio fundamental para España en el tablero europeo. Si Meloni pierde margen de maniobra por la presión externa, las negociaciones sobre el próximo presupuesto comunitario o la reforma de las reglas fiscales se volverán más complejas para un eje sur que busca equilibrar crecimiento y consolidación fiscal. La crisis diplomática no es solo una anécdota: es un recordatorio de que la unidad transatlántica, sobre la que se asienta buena parte de la arquitectura económica occidental, es más frágil de lo que los mercados descuentan hoy.

Kraken lanza futuros perpetuos de Solana (SOL) regulados por CFTC en EE.UU.

Kraken ha anunciado el lanzamiento de futuros perpetuos de Solana (SOL) en Estados Unidos, un movimiento que introduce por primera vez este derivado estrella del mercado cripto bajo la supervisión de la Comisión de Comercio de Futuros de Materias Primas (CFTC). El producto, que debutará en aproximadamente treinta días, se negociará en Bitnomial, un mercado de derivados que Kraken adquirió recientemente a través de su matriz Payward, y desde el primer día incluirá SOL junto a bitcoin, ether, XRP, cardano, chainlink, dogecoin, litecoin y avalanche.

La noticia tiene una lectura directa para el ecosistema Solana: por primera vez, un inversor institucional o minorista elegible en Estados Unidos podrá operar con exposición apalancada a SOL sin tener que recurrir a plataformas offshore. Los futuros perpetuos —contratos sin fecha de vencimiento que replican el precio del activo subyacente mediante un mecanismo de pagos periódicos de financiación— son el corazón del volumen global de derivados cripto. Su llegada a un entorno regulado por la CFTC abre una puerta que hasta ahora solo se había abierto para bitcoin y ether a través de los futuros del CME.

Qué son los futuros perpetuos y por qué la supervisión de la CFTC lo cambia todo

Un futuro perpetuo funciona como un contrato de derivados que permite apostar por la subida o la bajada del activo subyacente sin necesidad de poseerlo, con la ventaja de que nunca expira. Para mantener el precio del contrato anclado al del activo real, los operadores pagan o reciben una tasa de financiación cada ocho horas. Es un producto que domina el mercado cripto mundial, pero en Estados Unidos su acceso ha estado limitado a plataformas no reguladas, lo que alejaba a muchos fondos e instituciones que necesitan operar dentro de un perímetro legal claro.

Al listar estos contratos en Bitnomial, un Designated Contract Market (Mercado de Contratos Designado) registrado en la CFTC, Kraken logra lo que ningún otro exchange había conseguido hasta ahora: empaquetar el producto que define la liquidez del mercado global de criptoderivados y ofrecerlo dentro del paraguas regulatorio estadounidense. John Palmer, responsable global de Derivados de Kraken, lo resumió diciendo que “los operadores estadounidenses llevaban tiempo esperando una forma regulada de operar con el producto que define el mercado global de derivados de criptoactivos”.

Qué gana Solana con esta maniobra

Para SOL, la inclusión en esta primera tanda de activos listados es una señal de que el mercado institucional estadounidense ya no lo trata como un token de segunda fila. No es un producto aislado para Solana: desde principios de 2026, los ETFs al contado de SOL han ido ganando tracción, y este nuevo paso en derivados regulados añade otra capa de infraestructura para que el capital serio opere con Solana de forma eficiente y supervisada.

La ventaja operativa que menciona Kraken —poder gestionar colateral, posiciones de spot y exposición a derivados desde una misma billetera unificada— reduce la fricción que hasta ahora desincentivaba a muchas mesas institucionales. En un entorno donde los equipos de riesgo examinan con lupa cada punto de exposición, tener un solo interfaz para todo es un argumento de venta nada menor.

La bolsa estadounidense está construyendo los raíles regulados para que Solana deje de ser solo un activo nativo de DeFi y entre en las carteras institucionales con la misma naturalidad que bitcoin o ether.

Hay que poner el foco en el detalle de la elegibilidad: Kraken ha dejado claro que el producto estará disponible para “clientes elegibles de EE.UU.”, no para el minorista masivo en el momento del lanzamiento. Eso significa que el impacto en el precio de SOL no será un torrente de liquidez inmediata y descontrolada, sino más bien un goteo constante de participantes cualificados que, si el producto demuestra tracción, puede ir ampliándose con el tiempo.

Análisis: el puente regulado que le faltaba al mercado de SOL

La conexión entre Solana y Wall Street se ha ido tejiendo en capas. Primero, los fondos de capital riesgo apostaron por el ecosistema. Después, los ETF al contado hicieron que el inversor convencional pudiera comprar SOL con el mismo clic que una acción de Apple. Y ahora, los derivados regulados añaden la pieza que permite cubrir riesgos, apalancar posiciones con reglas claras y, en última instancia, incrementar la profundidad del mercado.

No es casualidad que Kraken haya elegido listar nueve activos de entrada y no solo los dos de siempre. Esa decisión envía un mensaje: la plataforma quiere ser un hub de derivados cripto amplio, y Solana está en esa foto desde el primer día. Si el producto funciona, la presión para que otros exchanges regulados sigan el mismo camino será fuerte, y eso beneficia directamente a la liquidez de SOL.

Dicho esto, conviene mantener los pies en el suelo. Los derivados regulados son un avance estructural, pero no garantizan por sí mismos un rally. La clave estará en si las métricas de adopción —volumen, interés abierto, número de participantes— crecen de forma sostenida en las primeras semanas tras el lanzamiento. Si los operadores cualificados encuentran suficiente liquidez en Bitnomial, el diferencial entre los mercados regulados estadounidenses y los grandes exchanges offshore podría empezar a cerrarse. Eso sería, sin exagerar, un cambio de ciclo para Solana.

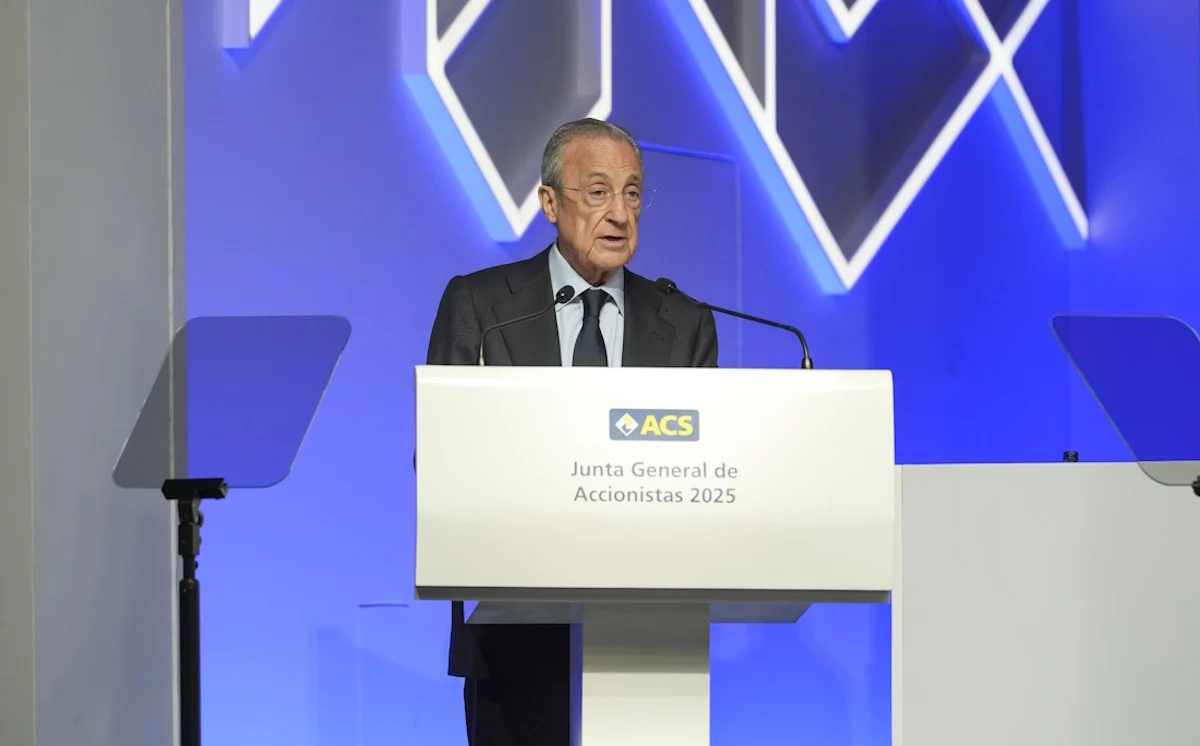
Florentino Pérez regulariza ante la CNMV una compra de acciones de ACS por 27 millones

Florentino Pérez ha regularizado ante la Comisión Nacional del Mercado de Valores (CNMV) una comunicación sobre sus últimas compras de acciones de ACS. La corrección eleva el importe total de las adquisiciones a 26,9 millones de euros y ajusta las fechas y volúmenes de las operaciones ejecutadas entre diciembre de 2025 y mayo de 2026.

Las cifras de las compras corregidas

La comunicación rectificada detalla cinco operaciones consecutivas que el presidente de la constructora llevó a cabo en apenas unos meses. El desglose completo, según la información remitida al supervisor, es el siguiente:

FechaAccionesPrecio (€/acción)Importe (millones €)
23/12/202545.31484,263,82
24/12/202514.00084,181,18
29/12/202591.91684,347,75
30/12/202548.77085,264,16
20/05/202680.000125,0010,00

En total, las compras suman 280.000 títulos, con un precio medio de 96,10 euros por acción. La operación del 20 de mayo llegó apenas un día después de que Pérez hiciera efectiva la ampliación de capital de ACS con la compra de 1,2 millones de acciones por 150 millones de euros, un movimiento que refuerza su posición como principal accionista.

Las compras comunicadas reflejan una apuesta continuada que el mercado interpreta como señal de confianza en la estrategia internacional de la constructora.

Una revalorización bursátil del 55% desde diciembre

Los precios a los que Pérez adquirió los títulos ilustran la fuerte escalada de la cotización de ACS. En diciembre de 2025, Pérez compró a niveles cercanos a los 84 euros; cinco meses después, la operación de mayo se cerró a 125 euros por acción, una revalorización cercana al 48% en ese intervalo.

El rally no se ha detenido: actualmente la acción ronda los 130 euros, lo que supone una ganancia superior al 55% respecto a los mínimos de diciembre y sitúa a ACS en máximos históricos. Se trata de una de las mejores trayectorias entre los grandes valores del Ibex 35 en este semestre.

CNMV

Una participación que vale más de 5.000 millones de euros

Florentino Pérez mantiene el control absoluto de la constructora con una participación del 14,72% del capital. Considerando los algo más de 270 millones de acciones en circulación, su paquete se sitúa en el entorno de los 40 millones de títulos.

A los precios actuales, el mercado valora esa participación en cerca de 5.200 millones de euros, un patrimonio que ha crecido más de un 50% desde finales de 2025. La cifra lo consolida como uno de los mayores accionistas de referencia de una cotizada española.

Lo que dice el mercado: confianza en plenos máximos

La secuencia de compras en plena escalada bursátil envía una señal poco habitual. Pocos accionistas de control incrementan su posición cuando el valor cotiza en máximos históricos. El gesto, de lectura inequívoca, se alinea con el discurso de Pérez sobre el potencial de crecimiento de ACS en los mercados internacionales, especialmente en Norteamérica.

Otras constructoras del Ibex como Ferrovial o Acciona también han mostrado fortaleza en 2026, impulsadas por los planes de infraestructuras en Estados Unidos y la aceleración de proyectos energéticos. ACS destaca por su exposición al mercado norteamericano, que representa más del 60% del EBITDA del grupo.

La revalorización acumulada, unida a la decisión de aumentar la participación justo antes de la corrección, podría interpretarse como un movimiento para reforzar el control de cara a la junta de accionistas de 2027. Sin embargo, la CNMV no ha detectado irregularidades y la regularización ha sido voluntaria. El mercado descuenta una positiva evolución, del negocio en 2026.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Florentino Pérez continúa incrementando su participación ahora que el valor cotiza en máximos. Cualquier nuevo movimiento deberá ser comunicado a la CNMV.
  • Reacción del valor: ACS mantiene un fuerte momentum, respaldado por la expansión internacional y la confianza de los inversores. El mercado descuenta una positiva evolución del negocio en 2026.
  • Precedente sectorial: La fortaleza de las constructoras globales y los planes de infraestructuras en Estados Unidos y Europa sostienen las valoraciones. ACS sigue la estela de otras empresas del Ibex que han alcanzado máximos históricos en 2026.

Comunitat Valenciana aprueba la OEP docente 2026 con 2.067 plazas para maestros y profesores

La Conselleria de Educación de la Comunitat Valenciana, ha aprobado este viernes la Oferta de Empleo Público docente de 2026 con un total de 2.067 plazas de acceso libre, la mayor convocatoria de los últimos años para maestros y profesores de secundaria en el territorio autonómico. La medida se enmarca en el Plan + Maestro, el ambicioso proyecto de la Generalitat para reducir las ratios de alumnos por aula y estabilizar a más de 10.000 interinos en el sistema educativo valenciano.

La aprobación llega tras meses de negociación y responde a la necesidad de cubrir jubilaciones, combatir la interinidad y mejorar la calidad del sistema. La tasa de reposición autorizada es del 120%, un porcentaje elevado que refleja la consideración prioritaria de la educación no universitaria como servicio público esencial. El Consell ha vinculado directamente esta OEP a la estrategia de transformación educativa que movilizará 3.338 millones de euros en los próximos años y que incluye inversiones en climatización, reforma de colegios y ampliación de la Formación Profesional.

Por qué se convoca ahora

Detrás de este volumen de plazas hay un cambio de paradigma. La Generalitat quiere pasar de un sistema sometido a altas tasas de temporalidad (por encima del 30% en algunos cuerpos) a una plantilla más estable, con menos alumnos por clase y más recursos para la atención a la diversidad. La OEP de 2026 es la primera piedra del Plan + Maestro, una hoja de ruta dotada con 469,12 millones de euros que prevé la incorporación de 7.742 nuevos docentes en cuatro años y la consolidación de 10.000 puestos actualmente ocupados por interinos.

Plan + Maestro y estabilización de interinos

El plan, todavía en fase de negociación con las organizaciones sindicales, reserva al menos la mitad de las nuevas plazas para reforzar la educación inclusiva y la atención al alumnado con necesidades educativas especiales. Además, la estrategia contempla 5.000 contrataciones docentes extraordinarias y la incorporación de 2.742 profesores específicos para bajar las ratios. El objetivo es alcanzar una media de 22 alumnos por aula en Infantil y Primaria, 25 en Secundaria y 28 en Bachillerato. Estas cifras, de lograrse, situarían a la Comunitat Valenciana entre las autonomías con ratios más bajas de España.

Con 2.067 plazas y un plan de reducción de ratios, esta OEP marca un antes y un después para los aspirantes a docente en la Comunitat Valenciana.

Requisitos para presentarse

Aunque las bases concretas no se han publicado aún —se hará a través del Diari Oficial de la Generalitat Valenciana—, las convocatorias docentes valencianas suelen exigir los siguientes requisitos:

  • Titulación universitaria oficial de Grado en Maestro en Educación Infantil o Primaria, o bien el Máster de Profesorado y la titulación correspondiente para las plazas de Educación Secundaria, FP o enseñanzas especiales.
  • Nivel C1 de valenciano, acreditado mediante el certificado de la Junta Qualificadora de Coneixements de Valencià o equivalente. Este es uno de los filtros más exigentes y el que descuelga a muchos aspirantes de otras comunidades.
  • Nacionalidad española o de un Estado miembro de la Unión Europea (o de países con los que exista convenio).
  • No haber sido separado del servicio mediante expediente disciplinario ni estar inhabilitado para el ejercicio de funciones públicas.
  • Capacidad funcional para el desempeño de las tareas docentes.

El decreto de la OEP garantiza, además, una reserva mínima del 10% de las plazas para personas con discapacidad, siempre que acrediten el grado correspondiente y demuestren la compatibilidad con la función docente.

Cómo es el examen y el temario

La Conselleria todavía no ha detallado la estructura definitiva de las pruebas, pero el patrón de los últimos años permite anticipar un sistema de concurso-oposición con dos fases bien diferenciadas. La primera, la fase de oposición, suele constar de una prueba escrita sobre el temario general y específico (entre 25 y 35 temas, según la especialidad) y una prueba práctica o de programación didáctica. La segunda, la fase de concurso, valora los méritos: experiencia docente previa, formación académica complementaria, publicaciones y dominio de idiomas.

El dominio del valenciano vuelve a ser determinante, ya que parte del ejercicio escrito y la defensa oral se realizan en esta lengua. La administración ha calculado que la organización de los tribunales y la logística de las pruebas supondrá una inversión de cinco millones de euros, que se imputará al presupuesto de 2027. Por su parte, se prevé ingresar unos 606.000 euros en concepto de tasas de examen.

plazas maestros Comunidad Valenciana

Análisis E-E-A-T: una oportunidad real con el valenciano como llave

La primera lectura es inmejorable: 2.067 plazas de acceso libre en una sola comunidad autónoma es un volumen que no se veía desde antes de los recortes. La tasa de reposición del 120 % y el plan de estabilización de 10.000 interinos indican que la Generalitat va en serio con la reducción de la temporalidad. Quien consiga una plaza tendrá, previsiblemente, un puesto fijo de funcionario docente con unas retribuciones mensuales brutas que, sin contar trienios ni complementos, rondan los 2.200 euros para un maestro y pueden superar los 2.500 en secundaria, según las tablas salariales vigentes de la Conselleria de Educación.

Sin embargo, hay varios matices que conviene sopesar. La exigencia del nivel C1 de valenciano actúa como un filtro muy eficaz que reduce la competencia externa y, al mismo tiempo, obliga a dedicar meses a la preparación lingüística si no se tiene el título. Además, la estabilización prevista de interinos hace que una parte importante de las plazas sea absorbida por personal que ya está trabajando en las aulas, lo que limita las vacantes «reales» para los opositores que llegan desde fuera o sin experiencia previa en la bolsa valenciana.

Por otro lado, el coste de la vida en las capitales valencianas —especialmente en Valencia ciudad— ha subido de forma apreciable en los últimos años, mermando en parte el poder adquisitivo de un sueldo docente que, aunque digno, no es espectacular. Aun así, la bajada de ratios y la inversión en infraestructura educativa dibujan un escenario de estabilidad profesional que, en el actual mercado laboral, resulta muy atractivo.

En definitiva, para un maestro o profesor con un buen dominio del valenciano, esta OEP es, probablemente, la convocatoria más favorable de la última década en la Comunitat Valenciana. La clave estará en preparar con antelación la prueba lingüística y, una vez publicadas las bases en el DOGV, ajustar el temario al perfil de especialidad elegido.

📨 Cómo presentar la solicitud

La inscripción se canalizará a través de la sede electrónica de la Generalitat cuando la Conselleria publique la orden de convocatoria. Aunque los plazos aún no están abiertos, estos son los pasos que habitualmente hay que seguir:

  1. Paso 1: Accede a la sede electrónica de la Generalitat Valenciana o al portal de la Conselleria de Educación.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico.
  3. Paso 3: Selecciona la convocatoria de oposiciones docentes por el código de procedimiento que figurará en la orden del DOGV y elige la especialidad y la provincia.
  4. Paso 4: Rellena el formulario, abona la tasa de examen (el importe se fijará en las bases) y adjunta la documentación de méritos si el sistema lo solicita.
  5. Paso 5: Presenta la solicitud antes del fin del plazo y guarda el resguardo justificativo. No se admitirán instancias fuera de fecha.

📋 Ficha de la Convocatoria

  • Organismo / País: Conselleria de Educación, Cultura y Universidades de la Comunitat Valenciana.
  • Número de plazas: 2.067 plazas de acceso libre para maestros y profesores de secundaria.
  • Sueldo estimado: Pendiente de confirmación en las bases; las tablas salariales actuales sitúan a un maestro en torno a los 2.200 euros brutos mensuales (sin trienios).
  • Fecha límite de inscripción: Aún no fijada. La convocatoria se publicará en el DOGV en los próximos meses.
  • Dónde inscribirse: Sede electrónica de la Generalitat Valenciana (sede.gva.es) y portal de la Conselleria.

Ibex 35: las 7 claves del rally tras el acuerdo entre Irán y Estados Unidos

El Ibex 35 encara la recta final del primer semestre de 2026 con una subida acumulada del 12%, un rally que lo coloca como segundo mejor índice europeo, solo por detrás del FTSE MIB italiano (+18%) y muy por delante del DAX alemán (+2%) y del CAC 40 francés (+4%). El alivio geopolítico tras el acuerdo provisional entre Estados Unidos e Irán —con la reapertura gradual del estrecho de Ormuz— ha dado un respiro al mercado español, que supera los 19.000 puntos y mira al cierre del semestre con optimismo renovado.

El petróleo deja de ser una amenaza para el Ibex 35

El deshielo entre Washington y Teherán ha tenido un impacto inmediato en el mercado de materias primas. El barril de Brent ha caído hasta las inmediaciones de los 80 dólares, muy lejos de los 120 que llegó a tocar durante la escalada bélica. Para el selectivo español, repleto de sectores sensibles al crudo —aerolíneas, turismo, industria—, la relajación del precio del petróleo elimina una de las mayores amenazas sobre márgenes y costes operativos.

La reapertura del estrecho de Ormuz disipa el riesgo de un shock de suministro global que el mercado llevaba semanas descontando. Con el Brent en esos niveles, compañías como IAG ganan visibilidad sobre sus coberturas de combustible, y gigantes turísticos como Amadeus o Meliá Hotels ven reforzadas sus expectativas para la temporada estival.

Bancos centrales: menos presión inflacionista y más margen para las bolsas

La caída del petróleo tiene una consecuencia directa sobre la inflación y, por tanto, sobre los bancos centrales. El mercado empieza a descontar que el repunte de precios se moderará, lo que reduce el riesgo de nuevas subidas de tipos. Esta expectativa cobra especial importancia tras la llegada de Kevin Warsh a la presidencia de la Reserva Federal con un discurso inicialmente muy duro, que ahora podría suavizarse si la dinámica del crudo lo permite.

En el Viejo Continente, la lectura es similar. Los analistas de UBS —cuyo informe recoge Finanzas.com— apuntan a que el alivio energético podría frenar el sesgo restrictivo del BCE, dando oxígeno a los activos de riesgo y, en particular, a los valores bancarios y cíclicos que dominan el Ibex.

ÍndiceVariación en el primer semestre de 2026
Ibex 35+12%
FTSE MIB (Italia)+18%
DAX 40 (Alemania)+2%
CAC 40 (Francia)+4%
acuerdo Irán EEUU

La banca española, una máquina de rentabilidad que sigue engrasada

El sector financiero continúa siendo el motor del Ibex. BBVA, Banco Santander, CaixaBank, Bankinter y Banco Sabadell mantienen niveles históricos de rentabilidad, con márgenes de intereses todavía elevados y ratios de morosidad contenidas. La mejora del entorno macro y la desactivación del miedo geopolítico consolidan su papel de refugio bursátil en Europa.

De hecho, Goldman Sachs ha incluido a los bancos españoles entre sus temáticas de inversión preferidas para los próximos meses, apoyándose en las revisiones al alza de beneficios, la sensibilidad positiva a tipos altos y la fuerte retribución al accionista vía dividendos y recompras. Las entidades españolas pueden mantener beneficios muy elevados incluso si los tipos empiezan a estabilizarse , lo que refuerza el atractivo del sector.

La combinación de beneficios récord, morosidad contenida y retorno al accionista ha convertido a los bancos españoles en el refugio preferido de los grandes fondos de inversión.

Más allá de la tecnología: los cíclicos toman el relevo

Uno de los mensajes más potentes del análisis de UBS es que el rally podría dejar de concentrarse únicamente en las grandes tecnológicas estadounidenses. Sectores cíclicos como acereras, constructoras o compañías ligadas al turismo empiezan a tomar el relevo. Para el Ibex 35, con un peso muy superior al de otros índices en valores como Ferrovial, ACS o Acerinox, este giro de mercado es una oportunidad de ampliar las subidas.

El contexto de crecimiento todavía sólido, los estímulos fiscales y la menor presión energética dibujan un escenario “risk-on” en el que el selectivo español puede brillar con luz propia, especialmente si la temporada de verano confirma los niveles récord de demanda turística que ya se anticipan.

IAG y el turismo recuperan gasolina

Entre los nombres propios del mercado, IAG sobresale. El grupo de aerolíneas ha celebrado esta misma semana su junta de accionistas, en la que ha exhibido músculo con sus planes de recompra y unas perspectivas de negocio apoyadas en coberturas de combustible, márgenes récord y una generación de caja muy sólida. La caída del crudo resta presión precisamente al principal factor de riesgo que pesaba sobre su cotización, y el entorno favorable para el turismo europeo completa la ecuación.

Europa recupera flujos de inversión y el aterrizaje suave gana credibilidad

El dinero vuelve a mirar hacia Europa. Tras años de concentración casi exclusiva en Wall Street y en los grandes valores tecnológicos estadounidenses, el diferencial de valoración se ha vuelto demasiado amplio. El Ibex 35 sigue ofreciendo una combinación atractiva de dividendos, banca barata y exposición cíclica que, con la distensión geopolítica, puede captar el interés de gestores internacionales que buscan rotar carteras.

Por último, el mercado vuelve a abrazar la narrativa del aterrizaje suave: desaceleración moderada, inflación controlándose y crecimiento todavía resistente. Este entorno es prácticamente ideal para la renta variable, porque reduce la presión sobre los bancos centrales y aleja los fantasmas de recesión que a principios de año lastraron las bolsas. Aunque UBS advierte de que el acuerdo Irán‑EE.UU. debe consolidarse, el mercado ha encontrado razones sólidas para mantener el optimismo en el cierre del semestre.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución definitiva del pacto entre Washington y Teherán y los datos de inflación que se publiquen tras la bajada del petróleo, claves para confirmar el giro en el discurso de la Fed y el BCE.
  • Reacción del valor: El Ibex 35 ha ido asimilando las buenas noticias de forma gradual; el mercado descuenta ya un aterrizaje suave, pero un repunte adicional del turismo o nuevos flujos hacia Europa podrían llevar al índice a nuevos máximos.
  • Precedente sectorial: El comportamiento de la banca italiana durante el último ciclo de bajada del petróleo sugiere que los bancos españoles podrían mantener sus márgenes y su atractivo para el inversor incluso con tipos estabilizándose.

¿Puede el diésel limpio salvarse? El motor de EE.UU. que desafía las prohibiciones

El diésel no está muerto. Al menos, no en los laboratorios del Southwest Research Institute (SwRI) en Texas. Un equipo de ingenieros ha conseguido que un motor comercial de 55 kW cumpla con los futuros límites de emisiones Tier 5 planteados por el California Air Resources Board (CARB) sin sacrificar prestaciones. La clave está en una combinación de recirculación de gases de escape (EGR) mejorada y una calibración milimétrica.

El segmento de motores entre 19 kW y 56 kW es especialmente conflictivo para los fabricantes. Por debajo de esa potencia, la electrificación gana terreno con relativa facilidad; por encima, los sistemas de control de emisiones ya rodados en carretera resultan adaptables. Pero en esa franja intermedia, la industria carece de una solución rentable que cumpla las normas Tier 5. “La industria no dispone actualmente de una solución rentable”, reconoce Alex Michlberger, ingeniero principal del SwRI, y ese vacío es justo el que intentan llenar.

El motor utilizado no es un prototipo futurista, sino un bloque diésel comercial de cuatro cilindros que cualquier fabricante podría adquirir hoy. Esa decisión de trabajar sobre una base ya industrializada cambia las reglas del debate: lo que se ha logrado no es una promesa de laboratorio, sino una mejora incremental sobre tecnología existente. El equipo incrementó la tasa de EGR modificando el control de la válvula de descarga del turbo y añadió un enfriador EGR de mayor capacidad, dos ajustes que no requieren rediseñar la planta motriz desde cero.

Los resultados, obtenidos en los ciclos de certificación RMC y NRTC —empleados para motores no destinados a carretera—, sorprenden por su eficacia. En el ciclo RMC, las emisiones de óxidos de nitrógeno (NOx) cayeron un 22% y los hidrocarburos no metánicos un 56% respecto a los objetivos Tier 5. En el NRTC, las reducciones fueron del 28% en NOx y del 50% en esos mismos hidrocarburos. Todo ello sin pérdida de rendimiento, el talón de Aquiles de muchas adaptaciones verdes.

Esa combinación de resultados —menos emisiones, misma potencia— tiene implicaciones más allá de los laboratorios californianos. El diésel sigue siendo la única opción viable para maquinaria agrícola, equipos de construcción y, en menor medida, para el transporte pesado de larga distancia. Si la tecnología demuestra que puede limpiarse hasta niveles antes impensables, el argumento de su prohibición absoluta pierde fuerza técnica, aunque gane peso político.

Una solución que no parte de un motor experimental, sino de una mecánica ya disponible: el diésel podría seguir siendo competitivo si la industria ajusta el hardware y la calibración.

Resultados que interpelan a la política energética

Desde una perspectiva industrial, el coste de la transición eléctrica no es solo económico: es es logístico y temporal. Sustituir toda una flota de cosechadoras o excavadoras lleva décadas. La pregunta no es si la electrificación llegará, sino si el diésel limpio puede comprar tiempo suficiente para que la infraestructura y la red eléctrica estén a la altura. Y en ese escenario, los datos del SwRI resultan oportunos.

Los límites Tier 5 que plantea CARB —y que probablemente inspirarán normas en otros estados y países— aprietan las tuercas a los motores fuera de carretera. La reducción exigida de NOx y partículas es notable, y hasta ahora no había una hoja de ruta clara para cumplirlos. El SwRI demuestra que, al menos en el laboratorio, la meta no es imposible.

futuro del diésel

El futuro del diésel en Europa: pragmatismo frente a plazos

Europa ha marcado el 2035 como la fecha de defunción del motor de combustión para turismos y furgonetas, pero la letra pequeña deja margen para los vehículos pesados y la maquinaria. Bruselas sabe que no puede electrificar de la noche a la mañana una cosechadora que funciona dieciséis horas al día en el campo. En ese contexto, la tecnología probada en Texas podría encontrar un aliado político inesperado.

No faltarán voces que tilden este avance de maquillaje o de greenwashing. Pero las cifras del SwRI merecen, al menos, un análisis serio. Si un motor diésel adaptado puede emitir un 28% menos de NOx sin perder fuerza, la prohibición total se convierte en una decisión más ideológica que técnica. Como viene ocurriendo en los últimos años, la regulación ambiental avanza más rápido que la tecnología disponible, y este tipo de desarrollos recuerdan que el pragmatismo tiene su sitio en la mesa.

La gran cuestión es si los fabricantes invertirán en refinamientos como el del SwRI o si, por el contrario, apostarán todo a la pila de combustible o al hidrógeno, tecnologías aún más verdes pero mucho más costosas y lejanas. La respuesta, como suele ocurrir, probablemente llegue desde los mercados donde el diésel aún reina: maquinaria de construcción, agricultura y minería. Allí, donde la electrificación no es una opción a corto plazo, el motor de combustión interna se juega su última carta.

No comparto el optimismo desbordado que a veces acompaña a estos anuncios. Un motor que supera un ciclo de laboratorio no es aún un producto industrial, y las economías de escala necesarias para desplegar estos sistemas en millones de unidades son enormes. Sin embargo, la dirección que apunta el SwRI es la correcta: en lugar de sustituir el diésel, optimizarlo hasta donde la física lo permita. El diésel limpio, si realmente lo es, quizá aún no haya dicho su última palabra.

Bitcoin vs Fed Warsh: la gestión manual del dólar choca con el suministro fijo de BTC

Kevin Warsh presidió esta semana su primera reunión al frente del Comité Federal de Mercado Abierto (FOMC) y dejó claro enseguida su perfil halcón. Los tipos de interés no se movieron, pero el nuevo presidente de la Reserva Federal subrayó que su prioridad absoluta es la estabilidad de precios. Lo que a primera vista parece un movimiento técnico encierra una lección más profunda: el dólar sigue necesitando una gestión manual constante mientras que Bitcoin funciona con un suministro fijo y automático que ningún banquero central puede alterar.

Warsh y la necesidad constante de intervención

El banco central que hereda Warsh debe ajustar continuamente la oferta monetaria para equilibrar dos objetivos: inflación y empleo. No es un problema temporal; está incrustado en el diseño de las monedas fiduciarias. Desde que Estados Unidos abandonó el patrón oro en 1971, el dólar ha perdido aproximadamente un 88% de su poder adquisitivo —un billete de entonces compra hoy lo que diez centavos—. La oferta monetaria M2, que incluye efectivo, depósitos y otros activos líquidos, ha pasado de unos pocos cientos de miles de millones de dólares a más de 22 billones, según los datos de la Reserva Federal (serie M2 disponible en FRED). Cada gran expansión diluye el valor de los ahorros existentes.

Ni siquiera un presidente con fama de disciplinado como Warsh escapa a la lógica de un sistema en el que la cantidad de dinero se decide, en última instancia, por criterios políticos, choques económicos y presiones externas. Su compromiso con la estabilidad de precios es bienvenido, pero el problema estructural sigue ahí: el dólar necesita una gestión activa y constante para evitar una dilución excesiva.

Bitcoin: un sistema automático de escasez

Frente a ese diseño, Bitcoin cambia las reglas. La criptomoneda tiene un límite máximo de 21 millones de monedas y una emisión programada que se reduce a la mitad cada 210.000 bloques —un evento que el sector conoce como halving—, aproximadamente cada cuatro años. La última reducción ocurrió en 2024 y la próxima llegará en 2028, hasta que la emisión se acerque a cero alrededor del año 2140. Ningún comité, gobierno o persona puede aumentar ese límite.

La emisión no depende de la confianza en una autoridad, sino del código y del consenso de una red descentralizada. Cada bloque confirmado añade una capa de seguridad que convierte el historial de transacciones en prácticamente inmutable. En otras palabras: la disciplina monetaria en Bitcoin no es una promesa, es una restricción técnica.

Para entenderlo con un símil sencillo: mientras el dólar se parece a un grifo que la Fed puede abrir y cerrar a voluntad, Bitcoin es un reloj que sigue su marcha sin que nadie pueda girar las agujas.

suministro fijo Bitcoin

Un halcón al frente de la Fed no es una amenaza para el caso de Bitcoin, sino la prueba de que el dinero fiduciario sigue necesitando contención.

Los datos públicos permiten comparar ambos modelos de forma transparente:

  • Oferta máxima: Dólar: sin límite (puede expandirse). Bitcoin: 21 millones fijos.
  • Control de la emisión: Dólar: discrecional (Comité Federal de Mercado Abierto). Bitcoin: algorítmico y predecible.
  • Capacidad de cambiar las reglas: Dólar: relativamente sencilla mediante política monetaria. Bitcoin: extremadamente difícil (requiere consenso de red).
  • Trayectoria de la inflación: Dólar: objetivo gestionado, a menudo incumplido. Bitcoin: disminución predecible hacia cero.
  • Transparencia: Dólar: parcial. Bitcoin: totalmente verificable en cadena.

Por qué el contraste importa más que nunca

La primera reunión de Warsh demuestra un intento serio de manejar el dólar con responsabilidad. Pero al mismo tiempo subraya la ventaja estructural de un activo con reglas inmutables. Bitcoin no promete estabilidad de precios a corto plazo —su volatilidad sigue siendo alta—, sino algo más poderoso: una base monetaria que no puede diluirse por decisión política.

El análisis original, publicado por Bitcoin Magazine en nombre de Bitcoin For Corporations, apunta una consecuencia práctica para las empresas con grandes reservas de efectivo. La erosión inflacionaria continúa incluso con un banquero central restrictivo, porque el diseño fiduciario permite expansiones cuando las circunstancias lo exigen. Muchos directores financieros, según ese planteamiento, están reevaluando qué significa mantener cientos o miles de millones en una divisa cuyo valor depende de una gestión diaria. Tratar una porción de la tesorería como reserva de valor a largo plazo, en lugar de pura liquidez, se convierte en una consideración estratégica más seria.

Conviene leer ese argumento con cierta distancia: es un contenido patrocinado que promueve la adopción corporativa de bitcoin. No obstante, los datos monetarios sobre los que se apoya —la pérdida de poder adquisitivo del dólar y el crecimiento de la oferta M2— son comprobables y no dependen de ninguna posición ideológica. El contraste entre un sistema gestionado y uno gobernado por reglas inmutables existe al margen de quién lo explique.

Kevin Warsh puede ser el presidente de la Fed más halcón de las últimas décadas, pero sigue atrapado en un engranaje que exige intervención constante. Bitcoin, en cambio, fue diseñado para que la contención estuviera dentro del sistema desde el primer bloque. Esa diferencia no va a desaparecer por mucho que cambie la persona que ocupa el despacho del banco central.

Colombia se blinda para las elecciones presidenciales más polarizadas y vigiladas de su historia

A un día de que Colombia acuda a las urnas, el país se ha convertido en una olla a presión. La segunda vuelta presidencial del 22 de junio de 2026 enfrenta a dos modelos antagónicos que parten a la sociedad en dos mitades casi simétricas. DW Español ha retratado el ambiente de máxima tensión y ha constatado que las autoridades no dejan nada al azar: más de 400.000 efectivos, fronteras selladas y casi 1.700 observadores internacionales conforman el dispositivo de seguridad más grande que se recuerda para unos comicios.

Los candidatos, el ultraderechista Ávila de la Espriella y el izquierdista Iván Cepeda, ofrecen soluciones irreconciliables para la crisis de violencia, la desigualdad y el rumbo de las relaciones con Washington. La polarización, lejos de agotarse en la retórica de campaña, se ha colado en cada conversación de café, en las cadenas de WhatsApp y en los miedos de una ciudadanía que ya vivió una fractura similar en 2022 con Gustavo Petro y Rodolfo Hernández. En esta ocasión, sin embargo, la crispación parece mayor y la vigilancia externa, un antídoto imprescindible.

Dos proyectos de país que se miran de reojo

En su análisis, DW Español subraya que Ávila de la Espriella representa la mano dura sin concesiones: promete combatir a la delincuencia y a las guerrillas con una política de seguridad inspirada en los modelos que aplaude Donald Trump, de quien se ha convertido en favorito. Del otro lado, Iván Cepeda apuesta por el diálogo y por un incremento del gasto social en salud, educación e infraestructura, una agenda que conecta con las bases campesinas, indígenas y afrocolombianas que llevan décadas esperando justicia social.

La corresponsal del medio alemán en Bogotá, Alexandra Tata Correa, describió una campaña “extrapolarizada”, donde el voto se decanta por el miedo tanto como por la esperanza. Según su reporte, una parte del electorado teme que un gobierno de izquierda dispare la inflación y suba impuestos, mientras que otra teme que la ultraderecha imponga un régimen de represión alineado con las exigencias estadounidenses en la lucha contra las drogas.

A tan solo horas de la votación, menos de 700.000 votos separan a los dos aspirantes según los resultados de la primera vuelta, una distancia mínima que convierte cada urna en una trinchera decisiva. Por eso ambos bandos han extremado la vigilancia en las mesas.

‘Son las elecciones más vigiladas de la historia de Colombia, con casi 1.700 observadores electorales internacionales’.

— DW Español

Un blindaje militar y el espectro del fraude

El Gobierno ha desplegado 408.000 integrantes de la fuerza pública, de los cuales 248.000 se concentran en el plan democracia y 160.000 en las distintas regiones. El sábado se cerraron todas las fronteras terrestres y fluviales, una medida excepcional que recuerda los días más crudos del conflicto armado. La consigna oficial, repetida por el canal, es clara: “Es deber de cualquier servidor público respetar los resultados electorales y conocer las instancias que toman finalmente las decisiones”.

Pese a las garantías, la sombra del fraude sobrevuela el proceso. Ávila de la Espriella ha recurrido a la líder opositora venezolana María Corina Machado para que su movimiento actúe como observador electoral, mientras que Iván Cepeda ha movilizado una red de jóvenes voluntarios que custodiarán las mesas desde la apertura hasta el escrutinio. Las autoridades insisten en que el sistema tiene tantas capas de seguridad que cualquier intento de manipulación resultaría inviable.

Lecciones de 2022 y el futuro inmediato

La fractura actual hunde sus raíces en las elecciones que llevaron a Gustavo Petro a la presidencia, cuando Rodolfo Hernández encarnó un populismo disruptivo que casi le arrebata la victoria. Aquella experiencia enseñó que los márgenes estrechos y los relatos de pucherazo pueden deslegitimar al ganador. Hoy, con el país aún sumido en un conflicto con guerrillas que se niegan a desaparecer, el riesgo de que las acusaciones de irregularidades escalen a violencia callejera es real.

La observación internacional, con 1.700 enviados de misiones como la de la Unión Europea y la OEA, aporta un colchón de legitimidad. No obstante, como advierte DW Español, el verdadero desafío llegará el lunes, cuando el perdedor deba reconocer su derrota sin ambages. Si lo hace, Colombia habrá sorteado con éxito las elecciones más polarizadas de su historia democrática; si no, la herida abierta en 2022 podría infectarse.

Geopolítica del voto: Washington, la droga y el gasto social

La dimensión exterior no es menor. DW Español recuerda que la Casa Blanca ve con buenos ojos un triunfo de Ávila de la Espriella, cuyo discurso de mano dura encaja en la estrategia de presión contra los cultivos ilícitos. Por su parte, Iván Cepeda plantea un giro hacia políticas de desarrollo rural que reduzcan la dependencia del campesinado de la coca sin recurrir a la fumigación. El debate, en el fondo, es si Colombia debe seguir siendo un satélite de la guerra contra las drogas diseñada en el norte o si puede trazar una agenda propia que ataque las causas de la violencia.

Mientras tanto, la economía colombiana observa nerviosa. Un sector empresarial teme que un gobierno de izquierda aumente el déficit fiscal y eleve la inlfación —sí, la inflación, esa palabra que se cuela en todas las sobremesas—, y otro confía en que el estímulo al consumo interno compense el golpe arancelario. El margen de 700.000 votos de la primera vuelta deja claro que ninguno de los bandos tiene el monopolio de la razón ni del miedo.

El país se juega mucho más que un nombre en la papeleta. Lo que está en disputa es la capacidad de convivir con la diferencia sin romperse. Por eso, mientras los centros de votación se preparan, el eco de una frase recorre las calles: respetar el resultado no es una opción, es el único camino para que el día después no sea el principio de otra tragedia.

Puedes ver el análisis completo en el vídeo de DW Español a continuación:

Youtube video

El error en tu rutina de noche que te llena la cara de manchas, y se acentúa en el verano

Cada verano, muchas personas notan que su piel empeora de manera inexplicable: más manchas, más rojeces, una textura irregular que no tenían en invierno. El problema, con frecuencia, no está en el sol. Está en lo que se aplican la noche anterior. El retinol, ese activo estrella de la cosmética moderna, puede volverse en tu contra si no sabes combinarlo con la estación más luminosa del año.

La cuestión no es si usar o no usar retinol en verano —se puede, y es muy eficaz—, sino entender exactamente qué le ocurre a tu piel mientras duermes con él. El retinol acelera la renovación celular, dejando las capas superficiales de la piel más finas, más expuestas y significativamente más vulnerables a la radiación ultravioleta de la mañana siguiente.

El verano cambia las reglas del retinol

Youtube video

En verano, la intensidad de los rayos UVA y UVB aumenta considerablemente respecto a otros meses. Eso significa que una piel que ya venía sensibilizada por el uso nocturno de retinol se enfrenta, al amanecer, a una radiación mucho más agresiva de lo habitual. El resultado, si no se toma la precaución adecuada, es la hiperpigmentación: manchas marrones que pueden tardar meses en desaparecer.

Lo que confunde a mucha gente es que el retinol se aplica por la noche y parece que el problema queda resuelto. Pero el efecto sobre la renovación celular persiste durante días, no horas. Aunque no te pongas nada esa mañana, tu piel sigue estando en un estado de mayor sensibilidad cuando sales a la calle.

El verano exige un aliado que muchos olvidan

El error no es usar verano y retinol en la misma rutina. El error es no blindar la piel al día siguiente con un fotoprotector solar de SPF 50 o superior. La dermatóloga Leire Barrutia, conocida como @dermisphere, lo explica con claridad: el retinol no es fotosensibilizante, pero sí fotosensible, y los procesos de renovación que desencadena dejan la epidermis más vulnerable a la radiación UV. Sin protector, esa vulnerabilidad se convierte en manchas.

La buena noticia es que la solución es sencilla y no cuesta más de cinco minutos. Aplicar SPF 50 como último paso de tu rutina de mañana, antes de salir de casa y reaplícalo cada dos horas si pasas tiempo al aire libre. Eso convierte al retinol en un aliado, no en un problema.

La rutina nocturna que sí funciona en verano

Youtube video

La dermatóloga Cristina de Hoyos insiste en que el retinol puede utilizarse durante todo el año, incluido el verano, siempre que se adapte la pauta a la tolerancia individual de cada piel. En los meses de mayor exposición solar, la recomendación general es reducir la frecuencia de aplicación: si lo usabas cinco noches a la semana, baja a dos o tres. Esto minimiza la sensibilización acumulada sin renunciar a sus beneficios antiedad y anti-manchas.

La clave está en evitar los signos de sobredosis: descamación, picor persistente o enrojecimiento son señales de que tu piel está al límite. Una piel irritada es una piel diez veces más vulnerable al sol, lo que en verano puede disparar la aparición de manchas y agravar el daño UV de manera notable.

Los ingredientes que no debes mezclar con retinol este verano

Reducir la frecuencia de retinol en verano es el primer paso, pero hay un segundo error igual de común: combinarlo con otros activos exfoliantes en la misma noche. Estas son las combinaciones que conviene evitar:

  • Ácidos AHA/BHA (glicólico, salicílico): duplican la exfoliación y la fotosensibilidad acumulada.
  • Vitamina C oxidada: puede generar irritación y manchas cuando se usa con retinol en pieles sensibles.
  • Peróxido de benzoílo: neutraliza el retinol y aumenta la irritación cutánea.
  • Otros retinoïdes tópicos: acumulación de efecto que dispara la descamación y la vulnerabilidad solar.

Lo que marca la diferencia: el orden de tu rutina

La rutina nocturna tiene un orden lógico que protege la barrera cutánea y potencia el resultado del retinol sin agredir la piel. Aplica siempre en este orden:

Limpieza y tónico primero

Arranca con una limpieza doble en verano: primero un aceite o bálsamo para disolver el protector solar y el sebo del día, y después un gel suave para limpiar en profundidad. El tónico hidratante, sin alcohol, prepara la piel para absorber mejor lo que viene después.

Retinol en piel semiseca, nunca húmeda

La técnica del sandwich —aplicar el retinol entre dos capas de hidratante— reduce la irritación en pieles sensibles. Espera uno o dos minutos tras el tónico, aplica el sérum y, una vez absorbido, cierra con una crema de barrera que contenga ceramidas o niacinamida para reforzar y calmar la epidermis.

El futuro del retinol: más inteligente y más seguro

La industria cosmética lleva años trabajando en fórmulas encapsuladas de retinol que liberan el activo de forma progresiva, minimizando la irritación y, con ella, la fotosensibilización residual. Algunos de estos productos ya están disponibles en el mercado y ofrecen resultados similares con menor riesgo de manchas en verano. La nueva normativa europea de 2024 limitó las concentraciones máximas de retinol en cosmética facial precisamente para reducir estos efectos adversos.

El panorama para quienes quieren seguir usando retinol en los meses cálidos es cada vez más favorable. Con las formulaciones actuales, los consejos dermatológicos y, sobre todo, con un buen hábito de protección solar diaria, este activo puede ser tu mejor aliado todo el año. La piel luminosa en verano no es incompatible con el retinol: solo requiere un poco más de atención y un SPF que nunca falle.

Jessica Novak analiza el lujo inmobiliario en Miami como refugio para el inversor español

Jessica Novak, una de las voces más autorizadas del sector prime en South Florida, ha detallado en una entrevista con The Ritz Herald por qué Miami sigue siendo un imán para el capital internacional —y en especial para el inversor español— en pleno 2026. La combinación de clima, fiscalidad favorable y un estilo de vida que compite con los destinos mediterráneos más exclusivos está redibujando el mapa de las preferencias patrimoniales.

Novak, que gestiona propiedades en zonas como Sunny Isles Beach, Bal Harbour, Brickell, Coral Gables y Coconut Grove, subraya que el comprador actual ya no persigue metros cuadrados sino experiencias integradas: espacios exteriores de nivel resort, domótica, privacidad y un mantenimiento mínimo. «.

South Florida: el nuevo polo de atracción del capital residencial

El atractivo de la región, según Novak, reside en un cóctel difícil de replicar: ausencia de impuesto estatal sobre la renta, acceso a playas de arena blanca, una oferta gastronómica de primer nivel y una conectividad aérea que facilita el puente entre América y Europa. «Ya sea que alguien se mude definitivamente, compre una segunda residencia o busque un lugar para la temporada, el estilo de vida es increíble y tiende a mantener su valor», señala.

A ese escenario se suma el efecto dinamizador de los grandes eventos internacionales. La Fórmula 1, Art Basel, el Miami Open y, este mismo verano, la Copa del Mundo de la FIFA 2026, que se disputa en varias ciudades estadounidenses incluida Miami, están poniendo a la región en el radar de millones de personas. «. Esta exposición global refuerza la percepción de Miami como ciudad seria y madura, y consolida la confianza de los inversores a largo plazo.

Lo que busca el comprador de lujo en 2026: desde piscinas infinitas hasta cero mantenimiento

Al preguntarle por las tendencias del comprador actual, Novak esquiva la métrica del metro cuadrado y apunta directamente al modo de vida. Además el lujo ya no va de superficie —afirma—, sino de cómo vives realmente. Entre los elementos más demandados menciona piscinas con acabado resort, cocinas al aire libre, terrazas en azotea con vistas panorámicas, tecnología inteligente, espacios de wellness integrados, oficinas en casa y una transición casi invisible entre interior y exterior. Todo ello con materiales de altas prestaciones y, sobre todo, con un mantenimiento prácticamente nulo. «Quieren todo eso con casi cero labores de conservación. Bonito y fácil, al mismo tiempo».

Uno de los inmuebles que representa esa filosofía es una villa de alquiler de lujo en Sunny Isles Beach que Novak tiene en cartera. La propiedad, de arquitectura contemporánea y espacios abiertos, combina una piscina privada con una terraza en la azotea desde la que se divisan el skyline de Miami y el Atlántico. «Es un inmueble muy flexible: puedes tener una mañana tranquila junto a la piscina, organizar una cena en la azotea o simplemente relajarte tras un día de playa», describe. La ubicación, a pocos minutos andando del océano y cerca de centros comerciales, restaurantes, campos de golf y los distritos financieros, la convierte en una opción atractiva tanto para estancias cortas como para residencias temporales.

Sunny Isles Beach ofrece un lujo sin la rigidez de los enclaves más tradicionales: playa, privacidad y una ubicación estratégica que conecta con el downtown en minutos. Un refugio que el inversor español empieza a reconocer.

La Ficha del Inversor

El relato de Novak tiene una lectura directa para el inversor español con patrimonio que busca diversificar fuera de la zona euro. La métrica clave no reside tanto en el yield por alquiler —más comprimido en el segmento superlujo— como en la combinación de revalorización y entorno fiscal. Florida no grava la renta estatal y la seguridad jurídica para la propiedad es alta, dos ventajas que contrastan con la reintroducción del impuesto de patrimonio en comunidades como Andalucía o Cataluña, las restricciones de la Ley de Vivienda y la creciente presión regulatoria sobre el alquiler turístico en las plazas españolas.

De cara a los próximos seis meses, la tendencia apunta al alza. La celebración del Mundial de fútbol —que finalizará el 19 de julio— mantendrá la exposición mediática de la región durante semanas, y la llegada de nuevos negocios y profesionales sigue alimentando una demanda que los inventarios prime no siempre pueden absorber. «.

Para el perfil de inversor español, Miami ofrece un refugio patrimonial en dólares, con un horizonte fiscal ventajoso y un mercado que ha demostrado resiliencia incluso durante los episodios de incertidumbre global. La clave es trabajar con un asesor local de confianza que conozca las zonas y sepa anticipar los movimientos del mercado. «Una casa bonita es la parte fácil —dice Novak—. El verdadero valor está en entender hacia dónde va el mercado, cómo negociar bien y cómo identificar la oportunidad correcta para tus objetivos».

La comparación con el mercado español es inevitable: Marbella, Mallorca e Ibiza siguen siendo referentes de lujo europeo, pero la presión fiscal y la inestabilidad normativa restan atractivo frente a la simplicidad de Florida. El inversor español que apuesta por Miami no renuncia al Mediterráneo; lo complementa con un destino que ofrece lo mismo —sol, mar y exclusividad— en un entorno fiscal que España, hoy por hoy, no puede igualar.

El debate de fondo es si las plazas españolas podrán reaccionar antes de que una salida silenciosa de capital hacia Florida se convierta en estructurista. Mientras tanto, la Copa del Mundo seguirá exhibiendo Miami ante millones de espectadores, y con cada evento, el goteo de consultas inmobiliarias —anticipan las agencias— irá en aumento. Novak, por su parte, se muestra optimista: «Soy optimista. La gente sigue llegando —residentes, negocios, emprendedores, inversores de todas partes—. Miami no para de crecer, y quien compra aquí está apostando por un estilo de vida que mantiene su valor».

Con la inflación en el 3,6% que prevé el Banco de España para 2026, esta es la regla del 50-30-20 que más españoles están usando para salvar el verano

El último informe conjunto de la CNMV y el Banco de España sobre competencias financieras dejó un dato que duele: el 46% de los españoles no entiende qué es la inflación ni cómo el interés compuesto trabaja para ellos. Con los precios subiendo un 3,6% según las proyecciones más recientes del Banco de España, ese desconocimiento se paga cada semana en el supermercado, en la gasolinera y en la factura de la luz.

Pero hay una fórmula sencilla que cada vez más personas están aplicando para que el sueldo no desaparezca antes de que llegue agosto: la regla del 50-30-20. Tres números, tres bloques de gasto, y una lógica que no exige ser economista para entenderla.

Qué dice la CNMV sobre la brecha de educación financiera en España

Youtube video

El estudio de competencias financieras publicado conjuntamente por la CNMV y el Banco de España evidenció que solo el 37% de los hogares menores de 35 años mantiene un nivel de ahorro constante. No es un problema de voluntad: es un problema de método. Nadie enseña en el colegio a gestionar una nómina, y cuando llega la primera factura del gas en invierno o el seguro del coche en enero, el presupuesto se desmorona.

La CNMV lleva años insistiendo en que la educación financiera es una herramienta de protección tan importante como los propios mercados que supervisa. Un ciudadano que no sabe ordenar sus gastos es un ciudadano más vulnerable a la inflación, al endeudamiento impulsivo y a los productos financieros que prometen mucho y cumplen poco.

La CNMV, la inflación y por qué este verano es diferente

El verano siempre ha sido el trimestre del descontrol: vacaciones, terrazas, viajes de última hora. Pero la CNMV y la inflación comparten ahora un protagonismo incómodo en la misma frase: cuando los precios crecen al 3,6% anual, los gastos de agosto ya cuestan en julio.

El problema es que la inflación no avisa, simplemente aparece en el ticket de la compra. Un presupuesto que funcionaba bien hace doce meses puede estar descuadrado hoy sin que el titular de la cuenta haya cambiado un solo hábito. Por eso los expertos en finanzas personales señalan que este verano de 2026 es el momento ideal para aplicar un método que obligue a mirar los números con honestidad.

Cómo funciona la regla del 50-30-20 para combatir la inflación

Youtube video

La mecánica es tan simple que cabe en tres líneas. Del salario neto mensual, el 50% se destina a necesidades básicas: alquiler o hipoteca, alimentación, suministros, transporte y seguros imprescindibles. El 30% se reserva para deseos, es decir, ocio, restaurantes, suscripciones y viajes. Y el 20% va directo al ahorro o a la inversión, aunque la cantidad sea pequeña.

Lo que hace potente esta regla en un contexto de inflación alta es justamente su rigidez. Si los gastos básicos superan ese 50%, la señal de alarma se activa de inmediato: algo hay que recortar, ya sea en el bloque de deseos o renegociando algún suministro. No deja margen para el autoengaño.

Por qué el 20% de ahorro es la clave que más cuesta respetar

El efecto psicológico del gasto veraniego

El verano activa lo que los psicólogos del comportamiento llaman el «sesgo del presente»: disfrutar ahora y preocuparse en septiembre. Ese impulso es el mayor enemigo del 20% destinado al ahorro, porque siempre aparece una excusa razonable para aplazarlo: la excursión que no se puede perder, la cena de cumpleaños, el plan de última hora.

La solución que más funciona: automatizar antes de gastar

La estrategia más efectiva es transferir el 20% el mismo día que entra la nómina, antes de que la cuenta «parezca llena». Lo que no se ve, no se gasta. Aplicaciones de banca móvil como las de CaixaBank, BBVA o ING permiten programar transferencias automáticas a cuentas de ahorro con rentabilidades que en 2026 rondan el 2% TAE, una forma sencilla de que ese dinero no solo se conserve, sino que crezca por encima de la inflación si se combina con letras del Tesoro u otros productos de bajo riesgo.

Adaptar la regla al verano español: los tres ajustes más habituales

  • Subir el bloque de necesidades al 55% si el alquiler o la hipoteca supera el umbral habitual del 30% de los ingresos, reduciendo proporcionalmente el gasto en ocio.
  • Congelar suscripciones innecesarias durante julio y agosto para liberar liquidez en el bloque del 30% y redirigirla a vacaciones sin romper el presupuesto.
  • Revisar el presupuesto cada quincena, no cada mes, porque en verano los gastos son más imprevisibles y una revisión mensual puede llegar demasiado tarde.
  • Mantener intacto el 20% de ahorro aunque el resto del presupuesto se ajuste, tratándolo como un gasto fijo más, no como un sobrante opcional.

La inflación no va a bajar de golpe: qué dicen los expertos de cara al otoño

Las últimas proyecciones del Banco de España apuntan a que la inflación se mantendrá por encima del 3% durante buena parte de 2026, impulsada por los precios de la energía y los alimentos. Eso significa que el esfuerzo presupuestario del verano no puede ser un sprint puntual, sino el inicio de un hábito más largo. Los analistas de finanzas personales coinciden en que quienes aplican la regla del 50-30-20 de forma consistente durante al menos tres meses logran identificar fugas de gasto que nunca habrían detectado de otra manera.

La buena noticia es que la herramienta no exige sacrificios dramáticos ni renunciar a las vacaciones. Exige, simplemente, decidir antes de gastar. Y en un verano con la inflación al 3,6%, esa decisión previa puede marcar la diferencia entre llegar a septiembre con un colchón financiero o con el descubierto al límite.

Oposiciones de bomberos en Sevilla: Ayuntamiento convoca 46 plazas en su mayor oferta

El Ayuntamiento de Sevilla ha incluido 46 plazas de bombero en su Oferta de Empleo Público de 2026, la mayor convocatoria de este cuerpo en la capital andaluza de los últimos años. El alcalde, José Luis Sanz, destacó el «importante impulso para la seguridad y la atención de emergencias» que supone esta ampliación de plantilla.

Esta nueva oferta, que se suman a los 67 bomberos que tomarán posesión a lo largo de este año y a los 45 incorporados en 2025, refleja el esfuerzo municipal por rejuvenecer el servicio y cubrir jubilaciones. Además, el Consistorio ha planificado 8 plazas de subinspector y 2 de jefe de dotación mediante promoción interna, un paso más en la profesionalización del cuerpo.

¿Por qué se convoca esta oferta y qué la convierte en la mayor de los últimos años?

El crecimiento de la plantilla responde a una estrategia de refuerzo aprobada en la OEP 2026 y alineada con la Ley de Gestión de Emergencias de Andalucía. El alcalde subrayó que se está «ultimando la modificación de la Relación de Puestos de Trabajo» para adaptar el servicio a la normativa autonómica, lo que exige un volumen de efectivos suficiente. Las 46 plazas superan con claridad las cifras de ejercicios anteriores: en 2022 se convocaron 30 puestos, en 2024 fueron 40, y ahora el Ayuntamiento eleva la apuesta en un 15% más.

Según el primer edil, «desde el inicio de este mandato nuestro compromiso con la seguridad es absoluto». En paralelo a la oferta de empleo, el Consistorio está reformando parques que llevaban décadas sin obras, renovando la flota de vehículos —muchos de ellos propios y muy envejecidos— y actualizando materiales y dotación para que los bomberos trabajen «en unas condiciones dignas».

Requisitos para presentarse a las oposiciones de bombero en Sevilla

Las bases concretas se publicarán en el Boletín Oficial de la Provincia, pero la experiencia de convocatorias similares en capitales andaluzas permite anticipar los requisitos esenciales. El aspirante debe reunir, como mínimo, las siguientes condiciones:

  • Titulación de Bachillerato o equivalente (título de Técnico o acceso a la universidad desde FP).
  • Nacionalidad española o de un país miembro de la Unión Europea.
  • Edad entre 18 y 35 años (en algunos ayuntamientos se amplía hasta los 40, pero en Sevilla la referencia suele ser 35).
  • Permiso de conducción de las clases B y C (coche y camión), imprescindible para manejar los vehículos del servicio.
  • No haber sido separado del servicio de las administraciones públicas ni estar inhabilitado para el ejercicio de funciones públicas.
  • Aptitud psicofísica acreditada mediante un reconocimiento médico antes de la toma de posesión.

Es muy recomendable revisar la convocatoria oficial para confirmar la edad máxima exacta y si se exige algún certificado complementario, como el de no haber sido condenado por delitos dolosos.

Así será el proceso selectivo: fases, pruebas físicas y temario

El formato esperado es el de una oposición libre, con las siguientes pruebas eliminatorias:

  1. Pruebas físicas: suelen incluir carreras de velocidad y resistencia (1.000 metros o similares), salto de altura, natación (50-100 metros estilo libre) y un circuito de agilidad con carga de maniquí. Son el gran filtro y la puntuación se ajusta por edad y sexo.
  2. Examen teórico: cuestionario tipo test sobre un temario que abarca legislación estatal y autonómica (Constitución, Estatuto de Autonomía, régimen local), reglamentos de prevención de incendios y materias técnicas del Cuerpo de Bomberos (Incendios urbanos, industriales, forestales, riesgos químicos y primeros auxilios). El temario suele contar con entre 40 y 60 temas.
  3. Pruebas psicotécnicas y de personalidad: orientadas a evaluar la capacidad de reacción ante emergencias.
  4. Reconocimiento médico final: obligatorio para descartar patologías incompatibles con el servicio operativo.

Las pruebas físicas son el gran filtro: salto, natación y circuito de agilidad exigen una preparación de al menos seis meses.

46 plazas bombero

Análisis E-E-A-T: ¿merece la pena esta oposición en el contexto actual?

Sacar una plaza de bombero en una capital como Sevilla significa acceder a un puesto de funcionario de carrera con una retribución inicial que ronda los 1.600 a 1.800 euros brutos en 14 pagas. La cuantía se sitúa por encima del salario medio de muchas categorías locales y está complementada por pluses de turnicidad y nocturnidad que elevan el sueldo final.

El mayor atractivo de esta convocatoria es el volumen de plazas: 46 puestos en turno libre —más las de promoción interna— son una cifra poco habitual en los ayuntamientos de capital. La competencia, sin embargo, seguirá siendo intensa. En la anterior convocatoria de Sevilla se presentaron más de 1.000 aspirantes para un número inferior de plazas, por lo que el ratio probablemente ronde los 25-30 opositores por puesto. Las pruebas físicas eliminan a cerca del 40% de los candidatos en la primera jornada, de modo que quien llegue bien preparado a esa fase ya habrá dado un salto competitivo relevante.

Merece la pena si el opositor cuenta con una condición física sólida y tiempo para preparar un temario amplio. Las ocho plazas de subinspector y dos de jefe de dotación demuestran, además, que el Ayuntamiento apuesta por la carrera profesional interna: una vez dentro, el bombero puede aspirar a mandos intermedios sin necesidad de opositar de nuevo.

📨 Cómo presentar la solicitud

La inscripción se realizará a través de la sede electrónica del Ayuntamiento de Sevilla tan pronto como se publique la convocatoria en el Boletín Oficial de la Provincia. Estos son los pasos previstos:

  1. Paso 1: Accede a la web de empleo público del Ayuntamiento (empleo.sevilla.org) o al tablón de anuncios de la sede electrónica.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o mediante el formulario de preinscripción que habilite el Consistorio.
  3. Paso 3: Localiza la convocatoria «46 plazas de bombero, OEP 2026» y selecciona el turno libre o la opción de promoción interna que corresponda.
  4. Paso 4: Abona la tasa de examen (que suele rondar los 30-50 euros) y adjunta la documentación requerida: DNI, titulación, permisos de conducir y certificado de méritos si se exigen.
  5. Paso 5: Revisa que todos los campos estén correctos, presenta la solicitud y guarda el justificante de registro. El plazo se cerrará en la fecha que marquen las bases, habitualmente 20 días hábiles desde la publicación en el BOP.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Sevilla (Servicio de Extinción de Incendios).
  • Número de plazas: 46.
  • Sueldo estimado: 1.600-1.800 euros brutos mensuales en 14 pagas, más pluses por turno y nocturnidad.
  • Fecha límite de inscripción: Pendiente de publicación (se abrirá tras la publicación en el BOP de Sevilla).
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Sevilla (empleo.sevilla.org) o tablón de anuncios municipal.

Cómo el pleito Blake Lively vs Justin Baldoni destruyó una marca de 100 millones: lección de reputación para fundadores

Un pleito entre dos actores de Hollywood ha evaporado el 87% del valor de una marca en semanas, dejando una cicatriz de 85 millones de euros. La lección para cualquier founder es tan incómoda como real: la reputación personal es el activo más frágil de tu empresa —y en cuestión de horas puede convertirse en su verdugo—. Cuando Blake Lively y Justin Baldoni cruzaron acusaciones, Blake Brown, la línea de cuidado capilar que Lively había lanzado con Target, pasó de una valoración prevista de 100 millones de euros a apenas 15 millones. No falló el producto, ni el packaging, ni la distribución. Sólo cambió lo que se decía de la fundadora en redes sociales.

El derrumbe de Blake Brown: de 100 millones a 15 millones en semanas

La historia la ha contado Rachel Strugatz en Puck y la ha ampliado Inc. Lively y su marido, Ryan Reynolds, eran dos caras queridas por Hollywood y, además, embajadores de marca con un olfato impecable. Reynolds había vendido Aviation Gin a Diageo por 610 millones de euros en 2020 y Mint Mobile a T-Mobile por 1.350 millones en 2023. Blake Brown iba a ser el mayor lanzamiento de productos capilares que Target había hecho nunca, con una previsión de ventas que iba a superar los 100 millones de euros de valoración.

Pero cuando las acusaciones entre Lively y Baldoni saltaron a la luz, internet activó su maquinaria de demolición. Vídeos, mensajes de texto, análisis gestuales y comentarios incendiarios inundaron TikTok y X. La comunidad que días antes adoraba a la pareja le dio la espalda de golpe. Las ventas de Blake Brown cayeron más del 87%, el equivalente a perder 85 millones de valoración en semanas. Además, Aviation Gin y Mint Mobile sufrieron un frenazo en sus campañas comerciales. El equipo legal de Lively cifró los daños reputacionales en hasta 300 millones de euros.

La única variable que cambió fue la conversación pública. Y aquí está el dato que todo founder debería grabarse a fuego: según el Edelman Trust Barometer de 2024, el 71% de los consumidores globales divide las marcas entre “comprar” o “boicotear”. Lo mismo sucede con los negocios de los fundadores: la reputación es un muro de carga, no un adorno de marketing.

La reputación como muro de carga de tu empresa

El autor Robert Greene lo resume en su quinta ley: la reputación es la piedra angular del poder. Warren Buffett añade que construirla lleva 20 años; destruirla, cinco minutos. James Clear lo lleva al extremo: si montas tu identidad de fundador sobre un solo pilar (como la imagen de “buena persona” o “transgresor”), una crisis te deja en crisis de identidad. Por eso las marcas más sólidas —Patagonia o Costco, por ejemplo— aguantan noticias negativas sin resquebrajarse: su reputación se apoya en cómo fabrican, cómo tratan a sus empleados y qué defienden, no en la cara de un CEO.

La fragilidad es aún mayor en negocios personales. Una sola publicación viral puede tumbar décadas de trabajo. Bud Light perdió el 30% de sus ventas y 27.000 millones de dólares de valor bursátil tras un post con una influencer. Tres años después, la marca sigue sin recuperarse. Nike, Cracker Barrel o DiGiorno han sufrido crisis similares por reacciones mal gestionadas, y en todos los casos el patrón se repite: el silencio o la bronca en redes amplifican el daño; la respuesta humilde y rápida lo contiene.

El caso Blake Brown subraya que la reputación del fundador es un activo financiero. Cuando las acciones personales se leen en clave empresarial, el mercado no distingue entre la persona y la empresa. Y en plataformas sociales, cualquier persona con un teléfono puede convertirse en un jurado sin apelación.

gestión de crisis marca

Lo que enseña este derrumbe a cualquier fundador

Si una fundadora con 100 millones de euros en juego ha visto cómo su marca se desploma en días, la pregunta no es si a ti te puede pasar, sino cuándo. La lección no es nueva, pero el contexto digital la ha vuelto radioactiva. Tres principios básicos se desprenden de esta crisis:

  • No apuestes la empresa a una sola historia. Si tu marca depende exclusivamente de tu carisma o de un atributo personal, estás apostando al caballo equivocado. Diversifica el relato: habla del equipo, del proceso, de los valores reales que sostienen el producto. Patagonia no vende por la cara de su fundador, sino por su obsesión con la durabilidad y la sostenibilidad.
  • Escucha más alto de lo que hablas. Grabar cada ocurrencia y publicarla da munición a quien quiera malinterpretarte. Monitoriza lo que se dice de tu empresa y reacciona con rapidez, pero nunca desde el ataque ni desde el victimismo. La indignación ajena no se combate con soberbia: se desactiva con hechos y con una comunidad de seguidores genuinos que defienden tu marca porque la conocen por dentro.
  • No alimentes la sección de comentarios. Responder a un ataque con dureza sólo añade leña al algoritmo. Nike lo sufrió con Phil Knight; Cracker Barrel perdió 94 millones de valor bursátil al defender a capa y espada un cambio de logo. DiGiorno se salvó por una disculpa inmediata y humilde. Antes de teclear una réplica, recuerda que una marca de 100 millones puede valer 15 en lo que un usuario tarda en desayunar cereales mientras reacciona en directo.

Las métricas de confianza no aparecen en el balance, pero explican buena parte del valor de mercado de cualquier proyecto. Cuando un pleito privado salpica a la empresa, el daño se mide en ventas, en cobertura de fondos y en la capacidad de retener talento. La reputación, en el ecosistema emprendedor actual, es un multiplicador financiero que funciona igual en positivo que en negativo.

Una marca de 100 millones puede valer 15 si un desconocido decide diseccionar tu lenguaje corporal mientras desayuna.

🚀 Hoja de Ruta para Emprender

  • Construye una reputación multicapa: No dejes que el relato de tu empresa dependa sólo de tu cara. Haz visibles los procesos, al equipo y los valores que sostienen el negocio, como hacen Patagonia o Costco.
  • Monta un sistema de escucha activa: Asigna a una persona o herramienta que monitorice lo que se dice de tu marca a diario. Una crisis gestionada en los primeros 60 minutos tiene un impacto radicalmente menor.
  • Prepara un plan de reacción sin ego: Define de antemano quién responde y cómo, y entrena el músculo de pedir perdón sin demora. La humildad desactiva al algoritmo más rápido que la soberbia.
  • Invierte en comunidad, no solo en followers: Cultiva una base de usuarios que te defienda cuando tú no puedas. La lealtad real se construye con hechos, no con stories.

Crisis en la Fundación Ethereum: octava salida de un alto cargo y déficit en nueve meses

La Ethereum Foundation (EF), la principal organización que financia el desarrollo de Ethereum, ha sufrido este 20 de junio de 2026 su octava salida de un alto cargo en lo que va de año. La dimisión de la codirectora Hsiao-Wei Wang, confirmada por la propia entidad, se suma a una lista de bajas que alimenta la preocupación sobre la gobernanza del proyecto. Por si fuera poco, un antiguo colaborador ha lanzado una advertencia que suena a ultimátum: los fondos para el desarrollo del protocolo podrían agotarse en apenas nueve meses.

La noticia ha corrido por la comunidad ether, pero no todos comparten la misma lectura. Tom Lee, analista jefe de Fundstrat, ha restado importancia al asunto y ha recordado que la EF posee una tesorería de ethers que, a precios actuales de mercado —alrededor de 3.500 dólares—, cubriría varios años de gasto. Sin embargo, la dimisión de Wang no es un hecho aislado.

Hsiao-Wei Wang, la última baja de una larga lista

Hsiao-Wei Wang había asumido el cargo de codirectora de la Fundación en enero de 2025, tras la marcha de Danny Ryan, el histórico coordinador jefe del staking. Wang era una de las figuras más veteranas del ecosistema: participó activamente en la transición a Proof of Stake y en el diseño de la cadena de balizamiento, la llamada Beacon Chain. Su salida deja un vacío difícil de llenar en la supervisión del desarrollo core, el trabajo de los equipos que mantienen el código base de Ethereum.

Antes que ella, otros siete altos ejecutivos o responsables técnicos han abandonado la EF en lo que va de 2026. La mayoría han aducido motivos personales o el desgaste acumulado tras años de trabajo en un entorno volátil, aunque algunos analistas on-chain sospechan que la pérdida de talento también responde a la falta de incentivos financieros y a la competencia de otras redes que ofrecen mejores condiciones.

Una voz independiente avisa: “Los fondos duran nueve meses”

El segundo aldabonazo lo ha dado un antiguo colaborador, cuyo nombre no ha trascendido, que ha asegurado en foros internos que la tesorería de la EF dedicada al desarrollo del protocolo —separada de la gran reserva de ethers— se agotará en el primer trimestre de 2027. La EF tiene en torno a 200.000 ethers en balance, pero solo una fracción está destinada a grants, salarios y mantenimiento. Si no se venden más monedas o se reciben contribuciones externas, los números no cuadran.

Esta advertencia pone el foco en un problema recurrente: la financiación del desarrollo de Ethereum depende en gran medida de la EF, que a su vez vive de la venta de sus propias reservas. Aunque el mercado de los rollups y las soluciones de capa 2 genera ingresos, la Fundación no cobra comisiones por el uso de la red y carece de un mecanismo estable de ingresos, lo que la hace vulnerable.

Cuando la financiación del desarrollo depende de una sola organización, cada baja directiva es un terremoto en miniatura.

La opinión de Tom Lee: ¿tempestad en un vaso de agua?

Tom Lee, conocido por sus pronósticos alcistas sobre las criptomonedas, ha calificado la situación de “ruido”. En una nota para clientes, destacó que la EF posee activos líquidos por valor de unos 700 millones de dólares, suficientes para soportar varios años de gastos incluso sin modificar su ritmo de venta. Lee cree que la salida de ejecutivos es parte de la renovación natural de una organización madura y que el ecosistema de desarrolladores independientes y los proyectos de capa 2 están asumiendo cada vez más protagonismo.

¿Corre peligro el desarrollo de Ethereum?

La pregunta es pertinente. La gobernanza de de la red ha demostrado una resiliencia notable: tras el cisma de Ethereum Classic en 2016, el hack de The DAO, la transición a Proof of Stake en septiembre de 2022 y el lanzamiento de los ETF spot en 2024, la red ha seguido funcionando. Pero ahora hay una diferencia: los rivales, con Solana a la cabeza, invierten grandes sumas en desarrolladores y marketing, mientras la EF se enfrenta a una crisis de liderazgo y a una cuenta atrás financiera.

Para los poseedores de ether, lo relevante es que una Fundación debilitada podría retrasar actualizaciones clave como Pectra o Fusaka, lo que retrasaría la mejora de la escalabilidad y la seguridad. No obstante, el tamaño de la reserva de ethers de la EF actúa como un colchón, y la comunidad ha mostrado en el pasado su capacidad para autoorganizarse si es necesario. La verdadera prueba llegará si la tesorería real de desarrollo empieza a agotarse y no surge un plan B.

Trump amenaza con peaje en Ormuz si Irán no pacta paz en 60 días: el petróleo, en vilo

El presidente de Estados Unidos, Donald Trump, ha encendido hoy las alarmas del mercado energético global al amenazar con imponer peajes en el estrecho de Ormuz a menos que Irán acepte un acuerdo de paz definitivo en un plazo de 60 días. La advertencia, lanzada a través de su red Truth Social, responde al anuncio iraní de cerrar el paso marítimo como represalia por los ataques de Israel en Líbano y convierte el tránsito diario de crudo —cerca del 20 % del suministro mundial— en la mayor prima de riesgo geopolítico desde la guerra de Ucrania.

Un ultimátum de 60 días y la verdadera capacidad de cierre

Las Fuerzas Armadas iraníes habían comunicado por la mañana el cierre del estrecho en repudio a los bombardeos israelíes y a la «mala fe» estadounidense. Sin embargo, el portavoz del Comando Central de Estados Unidos, el capitán Tim Hawkins, desmintió que Teherán ostente el control efectivo: «Irán no controla el estrecho de Ormuz. El tráfico continúa fluyendo, y las fuerzas estadounidenses están monitoreando la situación para garantizar que esto siga siendo así». Los datos respaldan la afirmación: este sábado 55 buques mercantes transitaron la vía con más de 17 millones de barriles de petróleo, según el Pentágono.

Trump vinculó la amenaza de peaje a la consecución de un acuerdo final en 60 días, un margen que califica como «Período de Alto el Fuego» sin coste alguno. Superado ese plazo sin pacto, Estados Unidos facturaría por «los servicios prestados como Ángel Guardián a los países de Oriente Medio», en palabras del propio mandatario.

«No habrá peajes en el Estrecho de Ormuz durante 60 días en el Período de Alto el Fuego, y no habrá peajes después de que haya expirado el período de 60 días, a menos que sean impuestos por y para los Estados Unidos de América, en caso de que el acuerdo no se complete», escribió Trump en Truth Social.

La mediación paquistaní y la venta libre de crudo iraní

Mañana, domingo 21 de junio, arrancan en el complejo suizo de Bürgenstock las conversaciones técnicas auspiciadas por Pakistán. La delegación estadounidense la encabeza el vicepresidente JD Vance, acompañado por Jared Kushner y el inversor Steven Witkoff. Enfrente tendrán al presidente del Parlamento iraní, Mohammad Bagher Qalibaf, al canciller Abás Araghchi y a altos cargos del banco central y del sector petrolero de la república islámica.

La negociación se produce en un contexto de inusual apertura: Estados Unidos ha levantado el bloqueo a los puertos iraníes y permite que Teherán venda su petróleo libremente, una concesión que está generando dudas en el Congreso. El ministro de Exteriores iraní exigió «el cumplimiento de los compromisos» del memorando provisional antes de avanzar hacia un acuerdo definitivo, mientras Vance reconocía ante la prensa que «solo podrá estar allí uno o dos días» y que «los dos temas principales son el nuclear y el alto el fuego en Líbano».

¿Por qué esta crisis pone en jaque al mercado petrolero global?

He seguido durante años los pulsos geopolíticos en el Golfo Pérsico y lo que hoy me parece distinto es la naturaleza explícitamente transaccional de la amenaza. No se trata de un bloqueo naval ni de una intervención militar clásica, sino de una tasa de paso que podría elevar el coste de cada barril que atraviese los 33 kilómetros de ancho del estrecho. El riesgo de que el Brent supere los 100 dólares por barril no es menor: en episodios anteriores de tensión en Ormuz, la prima geopolítica añadió entre 5 y 10 dólares en cuestión de horas.

Lo que está en juego no es solo el suministro de crudo. Una interrupción prolongada —o un gravamen que desvíe tráfico de forma caótica— trasladaría el shock inflacionario a los bancos centrales. La Reserva Federal y el BCE, que empiezan a vislumbrar margen para relajar sus políticas, verían frenada cualquier bajada de tipos si el IPC energético repunta por encima del 4 %. Y eso es, precisamente, lo que los mercados ya están empezando a descontar en los futuros del West Texas Intermediate.

🌍 El impacto en España y Europa

El consumidor español ya nota el nerviosismo en los surtidores. Un encarecimiento del crudo supondría un repunte de los precios de la gasolina y el gasóleo en plena temporada estival de desplazamientos, presionando al alza el IPC de la eurozona. Más relevante aún: si la prima de riesgo energético se mantiene, el Euríbor podría abandonar la senda de ligeros descensos con la que las hipotecas variables españolas empezaban a respirar en 2026. Las empresas exportadoras del IBEX que dependen del transporte marítimo —desde Inditex hasta la agroalimentación— verían aumentar sus costes logísticos si el tránsito por el Canal de Suez, ya alterado, sufre un nuevo factor de incertidumbre en el Ormuz. El BCE, que tiene previsto evaluar en julio su hoja de ruta, se vería obligado a posponer cualquier estímulo mientras los futuros del gas natural europeo (TTF) no den tregua.

Publicidad