Precio de la vivienda: sube un 13,1% y supera el récord de la burbuja de 2007

0

El precio de la vivienda libre se disparó un 13,1% durante 2025, hasta los 2.230 euros por metro cuadrado, según los datos publicados este martes por el Ministerio de Vivienda y Agenda Urbana a través del Observatorio de Vivienda y Suelo. El avance lleva el indicador un 7% por encima del máximo que alcanzó durante la burbuja de 2007, un nivel que parecía inalcanzable tras la crisis financiera.

La cifra supone el quinto año consecutivo de incrementos y consolida una escalada que ha transformado el perfil de un mercado que muchos analistas, incluido el autor de estas líneas, ven como estructuralmente distinto al de hace dos décadas. El dato está lejos de ser una sorpresa: los informes trimestrales ya anticipaban un cierre de año con el acelerador a fondo.

El metro cuadrado supera los 2.230 euros, un 7% por encima del récord de 2007

Para ponerlo en perspectiva, una vivienda media de 90 metros cuadrados se pagó en 2025 a 200.700 euros en el mercado libre. En 2007, el tope de 2.085 euros/m² quebró cuando la burbuja estalló; ahora estamos 145 euros por metro cuadrado por encima. La brecha es aún mayor si se descuenta la inflación: en términos reales, el poder adquisitivo necesario para comprar casa es hoy similar o superior al de entonces, dependiendo de la evolución de los salarios.

Compraventas e hipotecas, también en máximos no vistos desde 2007

récord burbuja inmobiliaria

El año cerró con 752.098 compraventas de vivienda, un 5,1% más que en 2024 y la cifra más alta desde que en 2007 se rozaron las 775.000. La dinámica es clara: la demanda sigue empujando con fuerza, alimentada por un mercado laboral resistente y una inmigración que sostiene tanto la necesidad de vivienda como la mano de obra que la construye.

La actividad hipotecaria fue aún más explosiva. Se constituyeron 501.073 hipotecas, un 17,8% más que un año antes, el mejor dato desde 2012. El 66,6% de las compras se financió con crédito, siete puntos porcentuales por encima de 2024, lo que refleja tanto la confianza de los hogares como el apetito de la banca por el negocio hipotecario con diferenciales que, aunque han subido, siguen en niveles históricamente bajos.

Un mercado con precios en récord, compraventas al alza y un 18% más de hipotecas firmadas en un solo año es un cóctel que merece toda la atención del regulador.

La oferta no sigue el ritmo: la construcción terminada cae un 9%

Las viviendas iniciadas alcanzaron las 137.330 unidades, la mejor marca en 16 años, pero la producción que realmente se entrega —las viviendas terminadas— se quedó en 91.896 unidades, un 9% menos en tasa interanual. La distancia entre lo que se empieza y lo que se acaba es una de las claves del desequilibrio, y apunta a cuellos de botella que van desde la falta de mano de obra cualificada hasta el encarecimiento de los materiales.

El análisis de Merca2: una tensión que va más allá del dato

He cubierto el sector inmobiliario español durante la última década y, a mi juicio, la situación actual recuerda más a un mercado tensionado por falta de oferta que a una burbuja especulativa como la de 2007. Entonces, la vivienda se compraba con hipotecas a tipo variable al 5%, sin apenas control del riesgo; hoy, tres de cada cuatro hipotecas son a tipo fijo, el apalancamiento de las familias es menor y la banca tiene provisiones mucho más sólidas. Sin embargo, los números cuanto menos, inquietan: el esfuerzo financiero ha escalado hasta el 35,5% de la renta bruta anual de un hogar (frente al 30% que la OCDE considera tope saludable), y se necesitan 7,98 años de renta íntegra para pagar una vivienda.

La subida del 13,1% en 2025 duplica con holgura la inflación media del año (en torno al 3%) y multiplica por tres el crecimiento de los salarios. Si los tipos hipotecarios, que el BCE mantiene en el 4%, no bajan con la rapidez que descuenta el mercado, las ratios de accesibilidad empeorarán todavía más. A ello se suma un dato que el informe subraya: la vivienda protegida movilizó 4.035 millones de euros en licitaciones desde 2019, pero la demanda sigue muy por delante. La promesa de nueva oferta tarda en materializarse. En 2007 el crédito al promotor crecía al 20% y se visaban más de 600.000 viviendas al año, un ritmo que hoy es imposible imaginar. Eso, paradójicamente, sostiene los precios pero también siembra la semilla de un ajuste si la economía se enfría.

Para los inversores en renta variable, el dato tiene lecturas cruzadas. Las cotizadas del IBEX 35 con exposición al residencial, como Merlin Properties o Colonial, pueden ver valorado positivamente su patrimonio, pero un endurecimiento del crédito o un frenazo de la demanda por precio acabaría por lastrar las plusvalías latentes. La prima de riesgo española, en 78 puntos básicos, sigue siendo un colchón para la financiación del sector, pero también un espejo de la confianza que puede girar si las tensiones inflacionistas se enquistan. De momento, los datos de hoy no apagan el fuego; lo avivan.

Veredicto Merca2

Cotización al cierre o apertura: Las inmobiliarias del IBEX 35 apenas movieron ficha este martes. Merlin Properties repuntó un 0,4% y Colonial, un 0,2%, en una sesión que no descuenta plenamente el tirón de los precios sobre los balances.

Clave técnica: El indicador de precio/vivienda se sitúa un 7% por encima del máximo de 2007 y la velocidad de subida (13,1%) dobla la inflación. Cualquier endurecimiento de las condiciones hipotecarias podría frenar la demanda y ajustar los ratios de solvencia de las promotoras cotizadas.

Apunte macro: La prima de riesgo española se mantiene en 78 puntos básicos, nivel que permite al sector financiero mantener los diferenciales hipotecarios. Si el BCE retrasa la bajada de tipos, el acceso al crédito se encarecerá, y con él los números de la vivienda protegida.
Prisa ingresa 12,1 millones en publicidad institucional del Gobierno en 2025, duplicando a sus rivales

Prisa obtuvo 12,1 millones de euros de la publicidad institucional del Gobierno central en 2025, según el desglose hecho público por primera vez por la Secretaría de Estado de Comunicación. La cifra representa el 16% de los 75 millones de euros que la Administración General del Estado destinó a la compra de espacios en medios de comunicación y duplica con holgura a los siguientes grupos del ranking.

Un desglose inédito de 75 millones en espacios publicitarios

La publicación del informe —impulsada por el director del Departamento de Comunicación Institucional, José Manuel Nevado— responde al compromiso de transparencia exigido por la normativa europea y supone la primera vez que el Estado detalla el destino exacto de sus campañas. El gasto total en inserción de anuncios del Ejecutivo ascendió a 75 millones de euros en 2025, un 18% más que el ejercicio anterior, aunque muy por debajo de los 161 millones inicialmente presupuestados. A esa cantidad hay que sumar otros 12 millones de euros dedicados a la producción y creatividad, lo que eleva la inversión total en comunicación institucional a 88 millones de euros, un 25% más que en 2024.

El reparto deja a Prisa como primer destinatario, con sus 12,1 millones de euros (el 16% del total). A continuación se sitúa Atresmedia-Planeta, con 9 millones de euros; Mediaset, con 5,7 millones; Vocento —el grupo editorial con más audiencia de España—, que alcanzó 3,6 millones; Google, que logró 3 millones a través de sus plataformas digitales; y Unidad Editorial, con 2,7 millones de euros.

La radio, principal vía de ingresos para el grupo editor

Dentro de Prisa, las emisoras de radio absorbieron 9,2 millones de euros del total de la publicidad institucional. Tan solo la Cadena SER ingresó 5,6 millones de euros y Los40, otros 2,4 millones. Como referencia, sus competidores más cercanos en el dial —Onda Cero y COPE— registraron 1,8 y 1,6 millones de euros respectivamente. La edición impresa de El País generó 923.000 euros, muy por encima de los 601.000 euros de El Mundo o los 380.000 euros de ABC. En el ámbito digital, elpais.com obtuvo 461.000 euros, cifra también superior a los 383.000 euros de El Mundo y los 338.000 euros de El Español.

Los 12,1 millones de euros de Prisa suponen más del doble de lo ingresado por Mediaset y un 34% más que lo obtenido por Atresmedia, su inmediato perseguidor en este reparto inédito de fondos públicos.

En el segmento de nativos digitales, El Confidencial recibió 110.000 euros y ElDiario.es, 330.000 euros, mientras que cabeceras como OKDiario, El Debate o The Objective no registran inversión. Destaca el caso de RTVE, que a pesar de su modelo de financiación pública captó 1,3 millones de euros a través de su plataforma RTVE Play, cifra solo superada en digital por YouTube.

Transparencia y consecuencias en el tablero mediático

La información, publicada en cumplimiento de la normativa de la UE, aporta una fotografía inédita del peso del sector público como anunciante en los medios privados. Los datos de 2025 confirman la fuerte concentración del gasto en unos pocos operadores: los seis principales grupos acaparan casi el 58% de los 75 millones destinados a espacios publicitarios. La nueva transparencia puede influir en las futuras negociaciones de tarifas y en la rendición de cuentas sobre la distribución de los fondos de comunicación institucional, un terreno históricamente opaco. El detalle por soportes también revela que la radio comercial fue el medio más beneficiado dentro de Prisa, con 9,2 millones, lo que subraya la fortaleza de la SER como plataforma de alcance masivo en las campañas del Ejecutivo.

📡 El Radar del Sector

  • El vacío que llena: El desglose rompe la opacidad de años anteriores y permite a la industria conocer por primera vez el reparto exacto de los fondos públicos destinados a publicidad institucional.
  • El reto por delante: La elevada concentración en unos pocos grupos editoriales podría generar debate sobre la equidad en la distribución, especialmente tras la exclusión de cabeceras digitales con audiencias relevantes.
  • El tablero competitivo: El informe sitúa a Prisa como el actor más dependiente de este flujo de ingresos —en términos absolutos—, mientras que otros grupos con menor exposición, como Vocento o Unidad Editorial, podrían reequilibrar su estrategia comercial a la luz de estos datos.

Santa Cruz de Tenerife bate su récord: el precio de la vivienda alcanza 2.606 euros/m² en mayo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio medio de la vivienda usada en Santa Cruz de Tenerife alcanzó en mayo de 2026 un máximo histórico de 2.606 euros por metro cuadrado, con un alza interanual del 13,1%, según los datos de Idealista.
  • ¿Quién está detrás? La información procede del índice de precios de vivienda de Idealista, que mensualmente publica la evolución por municipios y distritos basándose en los anuncios de su portal.
  • ¿Qué impacto tiene? La escalada de precios complica el acceso para los compradores locales, pero abre oportunidades en distritos más asequibles como Santa Cruz Suroeste y Ofra-Costa Sur, que aun registrando fuertes subidas parten de precios más bajos.

El precio medio de la vivienda usada en Santa Cruz de Tenerife alcanzó en mayo de 2026 un máximo histórico de 2.606 euros por metro cuadrado, tras una subida mensual del 1,2% y un repunte interanual del 13,1%, según los últimos datos publicados por Idealista. La capital tinerfeña encadena así varios meses de máximos consecutivos, impulsada por la demanda de segundas residencias y el interés inversor en la isla.

Santa Cruz bate su récord, pero a un ritmo inferior al de la media nacional

Aunque la ciudad canaria marca su cota más alta, su crecimiento interanual del 13,1% se sitúa por debajo del 16,9% que experimentó el conjunto de España en el mismo periodo. En términos mensuales, la subida local del 1,2% también fue más moderada que la nacional, que avanzó un 1,7%. Aun así, el mercado santacrucero mantiene un tono muy dinámico y sigue rompiendo sus propios registros.

¿Dónde es más caro y más barato comprar casa en Santa Cruz de Tenerife?

Las diferencias entre distritos superan los 1.360 euros por metro cuadrado, según el desglose de la capital:

  • Centro-Ifara: 3.280 euros/m², la zona más exclusiva, aunque, con una ligera caída mensual del 1,5%.
  • La Salud-La Salle: 2.889 euros/m², tras dispararse un 19,9% en un año.
  • Anaga: 2.107 euros/m², sin variación interanual señalada.
  • Ofra-Costa Sur: 2.055 euros/m², con una subida anual del 23%.
  • Santa Cruz Suroeste: 1.919 euros/m², el más barato, pero también con un alza del 23%.

El Centro-Ifara se mantiene como la única zona que registra descensos recientes, mientras que los dos distritos más asequibles lideran las subidas interanuales, ambos con un crecimiento del 23%. Este comportamiento refleja una demanda que se desplaza hacia la periferia ante los precios prohibitivos del centro.

Este mapa de precios refleja un patrón común en las ciudades españolas: los compradores expulsados de las zonas céntricas buscan alternativas en barrios periféricos con mejor relación calidad-precio, lo que dispara la demanda y los precios en esas áreas.

El tirón de los distritos más baratos, con subidas del 23%, evidencia que Santa Cruz de Tenerife se ha convertido en un mercado de segunda residencia e inversión que ya condiciona los precios incluso en la periferia.

La Ficha del Inversor

La métrica clave del mes es el precio medio récord de 2.606 euros/m², con el distrito de Centro-Ifara en 3.280 euros, casi un 26% por encima del promedio municipal. Esta cifra sitúa a la capital tinerfeña en niveles comparables a los de otras ciudades turísticas insulares, aunque todavía lejos de los 4.000-5.000 euros/m² de Ibiza o Marbella. La rentabilidad bruta por alquiler (el yield antes de gastos) ronda el 4,5% en las zonas más demandadas, ligeramente por encima de la media canaria, lo que sigue atrayendo a inversores que buscan combinar plusvalía y retorno vacacional.

La tendencia a seis meses apunta a una moderación del ritmo de subidas, pero sin giro bajista. La demanda de segundas residencias de compradores europeos se mantiene sólida, especialmente en las franjas de precios medios, y la escasez de obra nueva en la capital presiona al alza la vivienda usada. No obstante, el encarecimiento de las hipotecas podría empezar a pesar sobre la demanda local, lo que abriría una brecha entre el mercado de reposo vacacional y el residencial. El perfil que mejor encaja en este escenario es el del inversor patrimonialista con capacidad para aguantar ciclos y que apuesta por la revalorización a largo plazo en zonas periféricas con precios aún contenidos. Para el comprador de primera vivienda, las oportunidades se estrechan, aunque distritos como Ofra-Costa Sur o Santa Cruz Suroeste, con subidas del 23%, demuestran que la periferia aún ofrece entrada por debajo de los 2.000 euros/m².

El pulso entre operadores es claro: el capital foráneo y los pequeños inversores compiten por el mismo parque de viviendas que la población local, acrecentando la tensión social. El riesgo a corto plazo es que las administraciones canarias, ante la escalada de precios, aceleren medidas de control del alquiler vacacional o revisen las bonificaciones fiscales a la inversión extranjera, lo que podría enfriar la demanda no residente. De momento, Santa Cruz de Tenerife sigue batiendo récords, pero las grietas del modelo empiezan a ser visibles.

Las empresas europeas piden más infraestructura digital para escalar el uso de la inteligencia artificial

0

Las empresas europeas necesitan más infraestructura digital para escalar el uso de la inteligencia artificial en sus procesos productivos. La demanda de IA en sectores como industria, energía, salud, transporte, banca o administraciones públicas está elevando la presión sobre la capacidad europea en centros de datos, cloud, conectividad avanzada, edge computing, ciberseguridad y computación de alto rendimiento.

La Comisión Europea ha situado esta cuestión en el centro del AI Continent Action Plan y del futuro Cloud and AI Development Act, que buscan reforzar el ecosistema europeo de cloud e IA, ampliar inversión e infraestructura y responder a las necesidades de empresas y administraciones públicas.

Bruselas reconoce que, a medida que aumenta la demanda de inteligencia artificial, Europa debe estar preparada para cubrir necesidades crecientes de centros de datos, cloud y capacidad de computación. El Cloud and AI Development Act plantea acelerar el despliegue de centros de datos sostenibles, mejorar el acceso a recursos como energía, suelo, agua y financiación, y triplicar la capacidad europea de centros de datos en los próximos cinco a siete años.

Telefónica también ha vinculado públicamente la competitividad europea en IA con la necesidad de desarrollar capacidades tecnológicas propias. El presidente de la compañía, Marc Murtra, defendió el 3 de junio en el Cercle d’Economia que Europa debe acelerar el desarrollo de capacidades propias para reforzar su autonomía estratégica y competir en un entorno marcado por la inteligencia artificial, la computación cuántica y los nuevos sistemas autónomos. En esa intervención afirmó que “construir tecnología propia es la ruta para defender los valores europeos” y que Europa debe desarrollar y controlar capacidades críticas en energía, infraestructuras digitales, semiconductores e IA.

La compañía ha llevado esa idea al terreno de la infraestructura. En marzo, Telefónica presentó junto a la Comisión Europea y más de 70 entidades el proyecto EURO-3C, definido como una infraestructura soberana paneuropea que integra capacidades Telco, Edge, Cloud e IA bajo un modelo federado, abierto y seguro. Según la compañía, esta red despliega más de 70 nodos Edge y Cloud en más de 13 países europeos para ofrecer servicios digitales avanzados en sectores como automoción, transporte, energía o seguridad pública.

INFRAESTRUCTURA

El diagnóstico empresarial también aparece en estudios tecnológicos. Nokia publicó en enero de 2026 que el 84% de más de 1.000 empresas encuestadas incluye la IA en su estrategia de crecimiento, pero el 75% considera que la infraestructura actual limita su capacidad para ejecutar esas ambiciones.

Por su parte, Connect Europe ha defendido recientemente que la infraestructura de cloud e IA será cada vez más relevante para la competitividad y la soberanía tecnológica de Europa. También subrayó que la conectividad avanzada es la “infraestructura invisible” detrás de la ambición europea y que el ecosistema europeo de cloud soberano no podrá prosperar sin redes robustas, avanzadas y escalables.

En este contexto, las iniciativas europeas en cloud, centros de datos o gigafactorías buscan ampliar la capacidad disponible para que empresas, startups, investigadores y administraciones puedan desarrollar y desplegar aplicaciones de inteligencia artificial en Europa.

Spencer Matthews y las 4 reglas de musculación basadas en evidencia para transformar tu físico

Spencer Matthews, a sus 37 años, ha conseguido una transformación física notable aplicando cuatro reglas de musculación respaldadas por la evidencia. Su entrenador, Shaun Stafford, dos veces campeón mundial de la WBFF, las resume en principios accionables que van desde la sobrecarga progresiva hasta la recuperación como parte del programa.

Lo que hace funcionar estas pautas no es la novedad, sino la constancia. Stafford, que lleva 12 años guiando al exestrella de ‘Made in Chelsea’, insiste en que el secreto para ganar músculo está en un puñado de principios fundamentales que cualquiera puede aplicar, independientemente de su nivel.

Las 4 reglas que mueven la aguja

El punto de partida es la medición. «Sigue un programa de entrenamiento con resistencia progresiva», explica Stafford. Registrar los pesos que levantas cada semana y asegurarte de que van en la dirección correcta es la base. Sin progresión cuantificable, el crecimiento muscular se estanca. Hablamos de añadir kilos a la barra, ejecutar una repetición más o mejorar la técnica con la misma carga.

La segunda regla es controlar cada repetición. El objetivo no es mover el peso de un punto A a un punto B, sino crear tensión en el músculo objetivo durante toda la serie. Stafford recomienda «entre 40 y 70 segundos de tensión por serie» con movimientos lentos y un rango completo de recorrido. Las prisas no construyen fibras.

En tercer lugar, prioriza los movimientos compuestos de gran recorrido: press, jalón, sentadilla, peso muerto y zancada. «Los ejercicios compuestos te permiten entrenar varios grupos musculares a la vez, manejar cargas más altas y maximizar la eficiencia de cada sesión», detalla. Después, usa trabajo accesorio para añadir volumen donde más lo necesites.

La cuarta regla cierra el círculo: el músculo se construye mientras descansas. Stafford insiste en que «tu cuerpo no se repara ni crece si no le das un entorno anabólico». Eso implica una ingesta suficiente de proteína, un aporte calórico adecuado, un descanso nocturno de calidad y hábitos de recuperación que te permitan volver a entrenar al máximo.

Registrar, controlar y recuperar con la misma disciplina con la que entrenas es lo que transforma un protocolo en resultados.

Cómo aplicar cada regla desde esta semana

entrenamiento de fuerza

La sobrecarga progresiva no exige un récord cada día. Basta con apuntar las cargas y buscar una mejora semanal, por mínima que sea. El tiempo bajo tensión de 40 a 70 segundos por serie se consigue contando mentalmente o usando un cronómetro, y realizando de 8 a 12 repeticiones con una cadencia controlada (2-3 segundos la fase excéntrica, 1 segundo la concéntrica). Los grandes multiarticulares se programan al inicio de la rutina, cuando la energía está fresca, y la recuperación se mide con datos: al menos 1,6 gramos de proteína por kilo de peso corporal, entre 7 y 9 horas de sueño y un día completo de descanso entre sesiones de fuerza intensas.

📊 La pauta en cifras

  • Sobrecarga progresiva: Aumenta la carga, las repeticiones o la calidad de ejecución semana a semana, registrando cada sesión.
  • Tensión por serie: Mantén cada serie entre 40 y 70 segundos de tensión efectiva usando repeticiones lentas y rango completo.
  • Ejercicios compuestos: Press, jalón, sentadilla, peso muerto y zancada como base; añade accesorios después.
  • Recuperación: 1,6 g/kg de proteína diaria, déficit calórico corregido, sueño de calidad y días de descanso planificados.

Un detalle que a menudo se pasa por alto: la calidad del movimiento. No se trata de acumular toneladas, sino de que el músculo objetivo trabaje. Por eso Stafford insiste en controlar la fase negativa y evitar rebotes. El sistema nervioso también se adapta a la técnica antes que a la carga, y ese detalle marca la diferencia entre un entrenamiento funcional y uno lesivo.

La nutrición, por su parte, no es un complemento opcional. La síntesis proteica necesita un flujo constante de aminoácidos, y repartir la proteína en tres o cuatro tomas de 25-30 gramos al día es más eficaz que concentrarla en una sola comida, según varios estudios de composición corporal. El entorno anabólico del que habla Stafford depende tanto del plato como de la cama.

El equilibrio entre evidencia y experiencia

Las cuatro reglas que maneja el entrenador de Spencer Matthews no son nuevas: la ciencia del ejercicio lleva décadas validando la sobrecarga progresiva, el tiempo bajo tensión y el papel de los compuestos. La principal aportación de Stafford es empaquetarlas en un sistema medible y accionable. No hay magia, sino adherencia.

Un matiz importante: el tiempo bajo tensión de 40-70 segundos por serie encaja especialmente bien con intensidades moderadas (60-80 % de una repetición máxima), donde la fatiga mecánica es el principal estímulo para la hipertrofia. Si buscas fuerza máxima, la ecuación cambia. La evidencia apunta a que para ganar masa muscular lo relevante es el volumen total de trabajo y la cercanía al fallo, siempre que se controle la recuperación.

Otro punto clave: la mayoría de las personas infravalora el descanso. No dormir lo necesario o acumular días de entrenamiento sin el aporte nutricional adecuado es el mayor lastre para el cambio de composición corporal. La constancia en estos pilares, más que el último suplemento, es lo que inclina la balanza.

⚡ Rutina de Optimización Diaria

  • Registra y avanza: Abre una nota en el móvil y anota los pesos, repeticiones y sensaciones de cada serie. Revisa cada semana para dar el siguiente paso.
  • Domina la repetición: En cada ejercicio, aplica una cadencia 2:1 (dos segundos para bajar, uno para subir) y evita impulsos. Ponte un cronómetro si hace falta.
  • Programa el descanso: Asegura al menos un día completo de recuperación entre sesiones de fuerza intensas y reparte la proteína en tres ingestas sólidas al día.

Melatonina: la dosis eficaz para dormir mejor y optimizar tu recuperación nocturna

La melatonina, esa molécula que el cerebro segrega al caer la noche, puede acortar el tiempo que tardas en quedarte dormido y poner en hora tu reloj interno si la usas con la dosis correcta y un suplemento de calidad. No es un somnífero al uso: regula los ritmos circadianos y facilita una recuperación nocturna más eficiente, siempre que sepas cuánto tomar y cómo elegir el producto adecuado.

La doble vía de la melatonina: hipnosis y sincronización

La glándula pineal, una estructura diminuta del cerebro, libera melatonina cuando la luz ambiental disminuye. El pico se produce en mitad de la noche y los niveles caen con la claridad matutina. Por eso exponerse a luz intensa justo antes de dormir inhibe su producción y retrasa el sueño. Al contrario que otros suplementos, la melatonina actúa por dos caminos: el efecto hipnótico, que induce somnolencia y acorta la latencia de sueño, y el efecto cronotrópico, que sincroniza el reloj biológico y estabiliza el ciclo sueño-vigilia.

Esa doble acción la convierte en una herramienta útil tanto para quien tarda en dormirse como para quienes tienen un ritmo circadiano retrasado, ese perfil de persona que no siente sueño hasta bien entrada la madrugada y luego arrastra fatiga durante el día. En estos casos, la melatonina adelanta la señal de noche y ayuda a dormir a una hora más razonable.

Dosis que funcionan: qué dice la ciencia y qué esconde la letra pequeña

Saber cuánta melatonina tomar es la llave que separa el beneficio real de la frustración. La Asociación Internacional de Sueño Pediátrico (IPSA) fija dosis máximas según edad—hasta 5 miligramos para adolescentes a partir de 11 años—y los especialistas recomiendan tomarla entre 30 y 90 minutos antes de acostarse. Para adultos, la horquilla de 1 a 5 miligramos es un punto de partida sensato; si el objetivo es ajustar el reloj interno más que inducir sueño, 0,5 a 1 miligramo puede bastar.

El verdadero problema no está tanto en la dosis como en la calidad del producto. Un estudio de 2023 analizó 30 marcas comerciales y encontró que el contenido de melatonina oscilaba entre un −83 % y un +478 % respecto a lo declarado en la etiqueta. Incluso se detectaron gominolas etiquetadas como melatonina que contenían cannabidiol (CBD) o que no llevaban nada del principio activo. En un mismo lote, la variación superó el 465 %. Con esos saltos, acertar con la dosis real es pura lotería.

📊 La pauta en cifras

  • Dosis eficaz: de 1 a 5 miligramos para acortar la latencia de sueño; de 0,5 a 1 miligramo si se busca sincronizar el ritmo circadiano.
  • Cuándo tomarla: entre 30 y 90 minutos antes de irse a la cama. Las versiones de liberación prolongada pueden ayudar a mantener el sueño.
  • Calidad a buscar: productos con verificación USP o certificaciones de terceros que garanticen pureza y concentración real.
  • A tener en cuenta: la melatonina no es un sedante potente; su efecto depende de un entorno oscuro y un horario regular.

suplemento melatonina seguridad

En Estados Unidos la melatonina se vende como suplemento dietético, lo que significa que la FDA no la regula con la rigurosidad de un medicamento. En la Unión Europea solo se dispensa con receta, lo que garantiza un control de dosis y pureza pero limita su acceso. Para quien compre en tiendas online o herbolarios, la verificación USP —un sello de una organización independiente— es la mejor garantía de que el producto contiene lo que promete y en la cantidad exacta.

Otro detalle que suele pasarse por alto: las formas de liberación. Los comprimidos o líquidos de liberación inmediata suben rápido (pico a los 10-30 minutos) y son ideales para conciliar el sueño. Las fórmulas de liberación prolongada imitan la secreción natural y ayudan a no despertarse en mitad de la noche. Algunos laboratorios combinan ambas para cubrir todo el ciclo de descanso.

La calidad del suplemento decide si la dosis real se parece a la dosis eficaz; sin verificación externa, el bote puede ser un fraude.

Qué dice la evidencia, hasta dónde llega y qué conviene saber

La literatura científica sobre melatonina es amplia, aunque el grueso de los ensayos controlados se ha hecho en población infantil y adolescente, sobre todo con trastornos del neurodesarrollo. Un metaanálisis con 125 participantes mostró que la melatonina aumentó el sueño nocturno en casi 60 minutos. Otro estudio con 275 niños encontró 22 minutos adicionales de sueño total frente al placebo. Los mismos trabajos no detectaron efectos sobre el índice de masa corporal ni sobre la pubertad tras dos años de uso.

Para adultos, los datos son consistentes con el mecanismo descrito: la melatonina acorta la latencia de sueño y adelanta la fase circadiana, pero su potencia hipnótica es modesta. Si el problema de fondo es un entorno ruidoso, una temperatura inadecuada o una higiene de sueño deficiente, ninguna píldora —incluida ésta— compensará esas carencias. La melatonina es un sincronizador, no un sustituto del descanso de calidad.

La seguridad a largo plazo en adultos no está tan documentada como en niños, pero los efectos adversos notificados son leves y transitorios: somnolencia matutina, dolor de cabeza o mareo si la dosis es excesiva. Lo importante es empezar por la dosis más baja que funcione y usar marcas contrastadas. Y, por supuesto, mantener el producto fuera del alcance de los niños, sobre todo las gominolas, que pueden confundirse con caramelos.

⚡ Rutina de Optimización Diaria

  • Elige el momento exacto: toma la melatonina entre 30 y 90 minutos antes de apagar la luz, idealmente de liberación inmediata si lo que falla es el inicio del sueño.
  • Revisa la etiqueta: busca un producto con verificación USP o, al menos, de una marca que publique análisis de pureza; descarta gominolas con aditivos innecesarios.
  • Ajusta el entorno: reduce la exposición a pantallas y luz intensa desde una hora antes; la melatonina funciona mejor en oscuridad.

BOE publica el empleo público en Canarias 2026: solo 20 días para inscribirse

Dos ayuntamientos canarios han lanzado nueve plazas de personal laboral fijo a través del Boletín Oficial del Estado de hoy, 23 de junio de 2026. Los interesados cuentan con un periodo muy ajustado de solo veinte días hábiles para formalizar su solicitud desde la publicación.

Por qué se convoca este empleo público en Canarias

El BOE ha dado publicidad a las ofertas de las corporaciones de Santa Cruz de La Palma y Arucas, que buscan reforzar sus plantillas con profesionales de varios oficios. Los dos consistorios han optado por el turno libre y el sistema de concurso‑oposición para cubrir vacantes que no exigen titulaciones superiores, aunque sí valoran la experiencia previa.

Requisitos para presentar la solicitud

  • Nacionalidad: española o de un Estado miembro de la Unión Europea.
  • Edad: tener dieciséis años cumplidos y no exceder la edad de jubilación forzosa.
  • Titulación: en general Graduado en Educación Secundaria Obligatoria o equivalente. Algunas plazas pueden requerir certificados de profesionalidad o experiencia específica.
  • Permiso de conducir: la plaza de conductor en Arucas y las de Oficial de Primera Conductor en La Palma exigen el carné B en vigor.
  • Otros requisitos: los perfiles de cerrajería y costura valorarán de manera especial la formación o la trayectoria laboral relacionada, según se detalla en los boletines provinciales.
plazas BOE Canarias

Cómo es el proceso de selección

Todas las plazas se adjudican mediante concurso‑oposición. La fase de oposición constará de uno o varios ejercicios, que pueden incluir pruebas teóricas, prácticas o físicas, dependiendo del puesto. Por su parte, la fase de concurso baremará la experiencia y la formación acreditadas.

El reparto de vacantes es el siguiente:

  • Santa Cruz de La Palma (8 plazas): 2 Oficial de Primera Conductor, 2 Oficial de Primera Cerrajería, 1 plaza de Costura y 3 de Conserje.
  • Arucas (1 plaza): Conductor/a.

Conserje, conductor o cerrajero: nueve puestos fijos en dos municipios canarios, con un proceso que valora tanto el examen como la experiencia previa, abren una vía al empleo público sin necesidad de títulos universitarios.

Análisis: ¿merece la pena presentarse?

Nueve plazas no son una gran convocatoria, pero en el ámbito local canario representan una oportunidad real, sobre todo para quienes residen en las islas de La Palma y Gran Canaria. Al no exigir titulaciones superiores y combinar oposición con valoración de méritos, el acceso resulta más factible que en cuerpos generales del Estado. El salario de entrada se sitúa en la banda del grupo C2, en torno a 1.200-1.500 euros brutos mensuales según el complemento de destino, lo que garantiza estabilidad pero con una progresión limitada.

El mayor riesgo es el escaso margen de preparación: apenas veinte días hábiles para recopilar la documentación y, si se supera la admisión, estudiar el temario. Además, los exámenes se celebrarán en las respectivas islas, por lo que los aspirantes que residan fuera tendrán que valorar el coste del desplazamiento. A favor, el procedimiento es transparente y las bases específicas se publicitan en los boletines provinciales, lo que permite evaluar con precisión si se cumplen los méritos puntuables.

A mi juicio, estas plazas son especialmente atractivas para personal con experiencia en los oficios convocados (conducción profesional, cerrajería, costura) que ya viva en las islas y que pueda acreditar méritos con rapidez. La clave está en no esperar al último día para registrarse: las sedes electrónicas pueden saturarse y un despiste dejaría fuera a un candidato que, de otro modo, tendría muchas posibilidades de conseguir un puesto fijo en la administración local.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma telemática en la sede electrónica del ayuntamiento que convoca la plaza elegida, o bien de manera presencial en sus oficinas de registro. Es imprescindible consultar el boletín provincial correspondiente para conocer el modelo oficial de instancia.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Santa Cruz de La Palma o del Ayuntamiento de Arucas, según la plaza a la que optes.
  2. Paso 2: Rellena el formulario oficial de la convocatoria (modelo normalizado que aparece en el boletín provincial).
  3. Paso 3: Abona la tasa de examen, cuyo importe exacto se detalla en las bases publicadas en el Boletín Oficial de la Provincia (a excepción de los casos de exención legal).
  4. Paso 4: Adjunta la documentación escaneada: DNI, titulación académica, carné de conducir (en su caso) y los méritos que desees alegar en la fase de concurso.
  5. Paso 5: Presenta la solicitud antes del fin del plazo y guarda el justificante de registro o el código de confirmación que emita la plataforma.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos de Santa Cruz de La Palma y Arucas (Canarias).
  • Número de plazas: 9 (8 en La Palma y 1 en Arucas).
  • Sueldo estimado: Entre 1.200 y 1.500 euros brutos mensuales (grupo C2, según puesto y complemento de destino).
  • Fecha límite de inscripción: Aproximadamente mediados de julio de 2026 (20 días hábiles a partir del 24 de junio de 2026).
  • Dónde inscribirse: Sedes electrónicas de los respectivos ayuntamientos o registro presencial.

Avatar 3 se estrena en Disney+ hoy antes de su llegada a los cines en España

La película más esperada del año en streaming llega hoy, 24 de junio de 2026, y lo hace de una forma que pocos esperaban: Avatar: Fuego y Ceniza aterriza en Disney+ antes de ponerse a la venta en formato físico, saltándose por completo los cines españoles en esta ventana digital. James Cameron vuelve a Pandora con una historia más oscura, más cargada emocionalmente, y con una nueva tribu Na’vi que lo cambia todo.

La cifra habla por sí sola: 1.486 millones de dólares recaudados en salas de todo el mundo desde su estreno el 19 de diciembre de 2025. Avatar lleva 196 días dominando la taquilla global y ahora, sin previo aviso para muchos fans españoles, da el salto a las pantallas domésticas. No es poca cosa.

Avatar: Fuego y Ceniza en Disney+, todo lo que necesitas saber

Youtube video

Esta tercera entrega no es una secuela de relleno. Cameron arranca justo donde lo dejó El camino del agua: los Sully siguen entre el clan Metkayina, pero la muerte de Neteyam —el hijo mayor— pesa sobre cada decisión de la familia como una losa volcánica. Ese dolor es el motor emocional de una película que dura algo más de tres horas y que, según los que ya la han visto, no se hace larga.

La gran novedad narrativa la pone el Pueblo de las Cenizas, también conocido como clan Mangkwan. Son un grupo de Na’vi que habita las zonas volcánicas de Pandora y que culpa a Eywa de la destrucción de su hogar. Violentos, nómadas y con una líder carismática encarnada por la actriz española Oona Chaplin, se convierten en la amenaza central de la película y en la gran apuesta dramática de Cameron para esta entrega.

Avatar y el secreto de Pandora que nadie te ha contado

La clave del éxito de Avatar no está solo en sus efectos visuales: está en la construcción de Pandora, ese mundo tan detallado que parece real. Cameron diseñó una luna con su propia atmósfera, su idioma Na’vi —con más de 2.000 palabras reales—, su fauna bioluminiscente y su ecología espiritual. Todo eso no ha cambiado en la tercera parte, pero sí se ha ampliado hacia territorios que la saga nunca había explorado: las regiones de fuego y ceniza que dan nombre a la película.

En Fuego y Ceniza, Pandora muestra por primera vez sus entrañas volcánicas. Frente a los océanos de El camino del agua o los bosques de la primera entrega, ahora toca calor, destrucción y paisajes abrasados. La decisión visual no es arbitraria: refleja el estado emocional de los personajes, que nunca habían estado tan cerca del límite.

El nuevo tráiler que revela todo lo que se viene

Youtube video

La película que llega hoy a Disney+ ganó el Oscar 2026 a Mejores Efectos Visuales, pero no se queda en el espectáculo. Cameron introduce un conflicto interno entre los Na’vi que rompe la dinámica de todas las entregas anteriores: ya no es solo humanos contra indígenas. El Pueblo de las Cenizas complica el tablero de una manera que los fans de Avatar no habían visto venir.

Oona Chaplin, conocida en España sobre todo por Juego de Tronos, borda un papel de villana con matices genuinos: Varang no es malvada por capricho, sino porque su clan ha perdido todo. Esa complejidad moral es exactamente lo que la saga necesitaba para dar un paso adelante.

Por qué conviene ver Avatar 3 en streaming y no esperar

El maratón que lo explica todo

Para los recién llegados, Disney+ tiene disponibles también las dos primeras entregas. Avatar (2009) presenta a Jake Sully y Pandora desde cero. El camino del agua (2022) introduce a los hijos de la familia Sully y al clan marino Metkayina. Ver las tres seguidas en casa es una experiencia que pocos blockbusters pueden ofrecer.

Lo que pierdes (y lo que ganas)

Ver Avatar en cine era una experiencia táctil, de pantalla enorme y sonido envolvente. Pero ver Fuego y Ceniza en casa tiene otras ventajas: puedes pausar, rebobinar, leer los subtítulos en Na’vi y tomarte tu tiempo con una película de más de tres horas sin la presión del taquillero de al lado.

El futuro de Avatar y lo que nos espera en Pandora

James Cameron ya tiene planificadas dos entregas más —Avatar 4 en 2029 y Avatar 5 en 2031—, aunque el propio director ha reconocido que su continuidad depende de los resultados económicos de cada película. Con casi 1.500 millones de dólares en taquilla, la tercera entrega ha dado margen suficiente para que el universo de Pandora siga creciendo durante al menos seis años más.

La llegada de Avatar a las plataformas de streaming marca también un cambio de ciclo en la industria. Las grandes franquicias ya no pueden ignorar el sofá como destino prioritario. Avatar: Fuego y Ceniza cierra un círculo perfecto: nació como espectáculo de pantalla grande, pero vivirá —y se volverá a ver— en el salón de casa.

Criptomoneda de la Selección española: se hunde un 40% en su lanzamiento

El token $SPAIN, la criptomoneda oficial de la Selección Española de Fútbol, se desplomó un 40% en sus primeras 24 horas de cotización, pasando de 1 dólar (0,88 euros) a intercambiarse a 0,52 euros. El estreno, promovido por la Real Federación Española de Fútbol (RFEF) y Fan Token Management (FTM) en pleno Mundial, evidencia la fragilidad de los fan tokens en un mercado cripto bajista.

Claves de la operación

  • Desplome del 40% en un día: de 1 dólar a 0,52 euros. Se ofertaron hasta tres millones de tokens $SPAIN; la venta inicial se hizo el 19 de junio en Socios.com, solo en CHZ, y el debut en el mercado secundario fue el 22 de junio.
  • Utilidad limitada: acceso a experiencias y NFT. El token busca dar a los aficionados ventajas en entradas, descuentos y coleccionables digitales, pero carece de una demanda real más allá del coleccionismo especulativo.
  • Mercado cripto bajista y altseason agotada. La liquidez en criptoactivos especulativos está bajo mínimos; las subidas de bitcoin ya no contagian a tokens como los fan tokens. El token del FC Barcelona, $BAR, ha perdido más del 90% desde su pico.

La RFEF y FTM han apostado por la moda de los fan tokens, siguiendo la estela de clubes como el FC Barcelona o el Paris Saint-Germain, que lanzaron sus propios criptoactivos a través de Socios.com en los años de euforia cripto. Sin embargo, el aterrizaje de $SPAIN no ha podido ser más abrupto. Mientras el equipo español golea en el terreno de juego, su token se derrumba en los intercambios, arrojando dudas sobre la viabilidad de estas iniciativas en un entorno de aversión al riesgo.

Un token que aterriza con el pie izquierdo: desplome del 40% en un día

El token $SPAIN se emitió con un precio fijo de 1 dólar para la preventa, exclusivamente pagadero en Chiliz (CHZ), la criptomoneda nativa del ecosistema de Socios.com. La colocación inicial se cerró el 19 de junio, tres días antes de su debut en los mercados abiertos. Según el white paper, la oferta total máxima ascendería a tres millones de tokens. La RFEF y FTM se repartirán los ingresos generados por la venta, y la cantidad no colocada quedará en manos del equipo para recompensas y liquidez. Pero la realidad es que, una vez listado, el token entró en caída libre: en pocas horas, su precio cayó a 0,52 euros, una pérdida de más del 40% respecto al precio de la preventa. El partido de España contra Arabia Saudita, con victoria 4-0 que la colocó primera de grupo, no logró insuflar optimismo en el mercado del token.

La utilidad de $SPAIN: ¿experiencias exclusivas o simple especulación?

El documento oficial define a $SPAIN como una herramienta de fan engagement. Promete acceso a experiencias exclusivas recompensas y NFTs, además de descuentos en productos oficiales y venta de entradas. En papel, el token pretende monetizar la pasión de la hinchada. Pero en la práctica, hasta ahora estos tokens han funcionado más como activos especulativos que como llaves de acceso a ventajas tangibles. La utilidad real se diluye cuando el valor del token se desploma, porque los descuentos se aplican sobre un precio fijado en euros y el token pierde poder adquisitivo. La promesa de recompensas no convence cuando la inversión inicial se va a pique.

El batacazo de $SPAIN no es un caso aislado. La familia de los fan tokens ha sufrido un duro correctivo desde los máximos de 2021. El token del FC Barcelona, por ejemplo, llegó a cotizar por encima de los 70 dólares y hoy ronda los 2 dólares. El del PSG, otro tanto. La euforia del primer ciclo cripto con fans se ha disipado y la liquidez se ha vuelto selectiva.

Los fan tokens nacieron como un puente entre clubes y afición, pero en un mercado bajista solo sobreviven los que tienen utilidad real más allá de la especulación.

desplome cripto

El elefante en la habitación: un mercado cripto bajista y fan tokens en horas bajas

En España, el primer gran fan token fue el del FC Barcelona, lanzado en junio de 2020 por Socios.com. En aquel momento, el token $BAR generó un volumen de negociación que superó al de muchas cotizadas del Ibex 35 en las primeras horas. La expectación era enorme: aficionados e inversores se lanzaron a comprar un pedazo digital del club. El precio se multiplicó, pero la resaca fue terrible. Hoy, $BAR ha perdido más del 95% de su valor desde máximos. El token de la Selección Española aterriza en un momento mucho más difícil, con los inversores escaldados y una liquidez que se reparte de forma muy selectiva.

La dinámica que antes funcionaba —las subidas de bitcoin contagiaban al resto y permitían ganancias especulativas— ha dejado de ser efectiva en este ciclo. La altseason que inflaba tokens como $SPAIN se ha desinflado, y el Mundial, que en otro tiempo habría sido un catalizador de demanda, apenas mueve la aguja. El proyecto depende ahora de que los aficionados vean valor real en las recompensas prometidas, algo que el mercado, por ahora, no está comprando.

La incertidumbre regulatoria añade otra capa de riesgo. Aunque los fan tokens no están específicamente regulados en España, la futura aplicación del reglamento europeo MiCA podría imponer obligaciones de transparencia y protección al inversor que muchas iniciativas de fan engagement no están preparadas para cumplir. La RFEF juega con fuego: un desplome prolongado no solo erosionará la confianza de los seguidores, sino que podría atraer la atención de la CNMV si se interpreta que se ha promovido una inversión sin las debidas advertencias.

El Mundial dará sus últimos coletazos en las próximas semanas. Cuando termine, el interés por la selección caerá inevitablemente. Sin un flujo orgánico de demanda por sus utilidades, el token podría rozar el cero y convertirse en un activo testimonial. La RFEF tendrá que decidir si sigue apostando por este producto digital o si da marcha atrás antes de que el daño reputacional sea mayor. En esta redacción observamos que los fan tokens han demostrado ser un arma de doble filo: generan liquidez inmediata, pero también queman a los aficionados que creyeron en la promesa de una economía del fan. Y en un mercado cripto bajista, las promesas pesan menos que los números rojos.

Juan Ramón Rallo alerta: bancos centrales compran oro a niveles récord por tipos negativos

El oro vuelve a brillar en las carteras de los bancos centrales. Según la última encuesta sectorial, prácticamente todos los grandes emisores monetarios planean incrementar sus reservas del metal amarillo. Un rally de acumulación que, sin embargo, no entusiasma al economista Juan Ramón Rallo. En su último análisis, alerta de que la potente demanda oficial no es una apuesta alcista, sino un movimiento defensivo, y que el contexto de tipos reales al alza lastra severamente la demanda privada.

El cóctel explosivo: déficit público e inversión en IA

Rallo dibuja un panorama macroeconómico donde dos fuerzas estructurales empujan los tipos de interés reales —descontando la inflación— hacia arriba. Por un lado, el déficit público estadounidense absorbe una cantidad creciente de ahorro, tensionando los mercados de deuda. Por otro, las millonarias inversiones en inteligencia artificial están drenando recursos que antes las grandes empresas volcaban en los mercados financieros, ya sea vía recompras de acciones o emisión de deuda corporativa.

El resultado es un incremento del precio del dinero que, según el economista, la Reserva Federal no puede ignorar. “La Fed no puede desatender eso. Si intenta bajar tipos artificialmente, lo único que logrará es recalentar la economía, fomentar el sobreendeudamiento y generar una inflación adicional”, sostiene. La solución, apunta, pasaría por que la administración Trump redujera el gasto público —al estilo del ajuste de Javier Milei en Argentina—, pero ese camino no parece estar en la agenda inmediata.

Los bancos centrales compran oro como quien contrata un seguro de hogar

En este escenario de tipos reales al alza, Rallo introduce un matiz crucial. Las compras récord de oro por parte de los bancos centrales no responden a una estrategia de revalorización patrimonial. “Lo adquieren como reserva de liquidez de última instancia, como un seguro que quizá nunca necesiten usar”, explica. Es decir, buscan preservar capacidad de pago ante eventuales crisis, no ganar con el diferencial de precio.

Por eso, al banco central le da igual que el oro cotice al alza o a la baja; incluso prefieren las caídas, porque les permiten acumular más onzas al mismo coste. El economista subraya que esta dinámica es especialmente relevante para países que han visto erosionado el rol del dólar como activo de reserva fiable, sobre todo en contextos de tensión geopolítica con Estados Unidos.

No pensemos que los bancos centrales están comprando oro con un objetivo patrimonial de revalorización.

— Juan Ramón Rallo

La lógica detrás de estas tenencias oficiales es, por tanto, de precaución pura. Y aunque constituyen un suelo importante para la demanda total de oro, no son suficientes por sí solas para impulsar una tendencia alcista sostenida en su precio.

El inversor particular huye del oro cuando los tipos reales despuntan

La demanda privada de oro, a diferencia de la oficial, está intrínsecamente ligada al signo de los tipos de interés reales. Históricamente, el metal precioso se revaloriza cuando la rentabilidad de la deuda segura se sitúa en terreno negativo o nulo: si tener liquidez en bonos te hace perder poder adquisitivo, el oro se convierte en un activo monetario refugio. Pero ahora vivimos justo lo contrario.

Rallo observa que las expectativas de tipos reales positivos y crecientes —por el aumento de productividad que promete la IA— están provocando una rotación masiva de capital desde activos sin rendimiento explícito hacia inversiones de alto retorno esperado. “No es una cuestión de moda tecnológica; si en el siglo XIX hubiéramos estado atesorando oro y de repente irrumpe el ferrocarril, el salto sería el mismo”, ironiza. El flujo que abandona el oro (y también el bitcoin) para financiar proyectos ligados a la inteligencia artificial responde a una lógica de rentabilidad relativa, no a una pérdida de fe en el activo.

¿Puede el oro recuperar su brillo?

El único escenario que, según el economista, podría devolver el apetito privado por el oro en un entorno de tipos reales altos sería la aparición de dudas serias sobre la solvencia del Tesoro estadounidense. En ese caso, el mayor tipo de interés no compensaría el aumento del riesgo de impago, y el capital volvería a buscar refugio en activos no soberanos. Pero Rallo sitúa esa posibilidad aún lejana para Estados Unidos.

Mientras tanto, el oro se enfrenta a un enemigo silencioso pero constante: unos tipos de interés reales que no terminan de ceder. Y como señala Rallo, si Trump quiere de verdad bajarlos, no le bastan tuits ni presiones verbales a la Fed. Tiene que meter la tijera al déficit.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Heineken nombra a Rafael Oliveira nuevo consejero delegado en sustitución de Dolf van den Brink

Heineken ha anunciado hoy, 23 de junio, el nombramiento de Rafael Oliveira como nuevo presidente del consejo ejecutivo y consejero delegado, en sustitución de Dolf van den Brink. La incorporación, que deberá ser ratificada por los accionistas en una junta extraordinaria el próximo 5 de agosto, se hará efectiva el 1 de octubre de 2026, con un mandato inicial de cuatro años.

La designación, aprobada por unanimidad por el Consejo de Supervisión, rompe una tradición de décadas en la cervecera neerlandesa, que hasta ahora había promocionado a sus máximos ejecutivos desde posiciones internas. Oliveira llega procedente de JDE Peet’s, la compañía neerlandesa de café y té, donde ejercía como CEO desde 2024 y que fue adquirida por Keurig Dr Pepper el pasado mes de abril.

El perfil de Rafael Oliveira, un fichaje externo para una multinacional centenaria

De doble nacionalidad brasileña y británica, Oliveira acumula una dilatada experiencia en el sector del gran consumo. Antes de JDE Peet’s, desarrolló su carrera durante una década en The Kraft Heinz Company, donde llegó a presidir la división de Mercados Internacionales. Su bagaje abarca tanto la gestión de marcas globales como la reestructuración de carteras en un entorno inflacionista, habilidades que Heineken valora para acelerar su estrategia.

Peter Wennink, presidente del Consejo de Supervisión, destacó que Oliveira fue elegido por su “singular combinación de visión estratégica, experiencia operativa y perspicacia financiera”. La compañía subrayó que el proceso de selección fue riguroso y a escala mundial, lo que refuerza la apuesta por un liderazgo externo con un perfil menos ligado a la endogamia cervecera.

El nuevo CEO se incorporará oficialmente el 1 de octubre. Hasta entonces, el actual equipo ejecutivo —que incluye a los máximos responsables de finanzas y de la gestión regional— continuará al frente del negocio para garantizar la continuidad en la ejecución de las prioridades de la compañía.

La ruptura de una tradición y el adiós a Dolf van den Brink

La salida de Dolf van den Brink fue anunciada en enero y se materializó a finales de mayo, tras casi seis años en los que pilotó la respuesta de la cervecera a la pandemia y la posterior recuperación. Bajo su mandato, Heineken reforzó la digitalización y lanzó el plan EverGreen 2030, un programa de eficiencia y crecimiento que ahora Oliveira deberá llevar a su madurez.

La ruptura con la promoción interna es un gesto que el mercado vigilará de cerca. Históricamente, la compañía había convertido a ejecutivos de largo recorrido en la casa en su máximo responsable, como el propio van den Brink o su antecesor, Jean‑François van Boxmeer. Esta vez, el consejo opta por un perfil externo con dominio de los sectores de consumo globales, pero sin experiencia previa en el negocio de la cerveza.

La elección de un externo tras décadas de promoción interna subraya el giro estratégico que Heineken necesita para no quedarse atrás en un mercado que se redefine a golpe de consolidación y cambios en el consumo.

Rafael Oliveira

El encaje en la estrategia ‘EverGreen 2030’ y los desafíos del sector

Oliveira ha mostrado su entusiasmo por el plan EverGreen 2030, que ya ha aportado ahorros de costes y una renovada apuesta por las marcas premium y zero alcohol. Sin embargo, el nuevo consejero delegado llegará en un momento complejo: la presión de los costes de las materias primas, la volatilidad de los mercados emergentes y la creciente competencia de rivales como AB InBev y Carlsberg marcan la agenda a corto plazo.

El reto más inmediato será reforzar la competitividad en Europa Occidental, donde el sector cervecero acumula años de estancamiento de volúmenes, y al mismo tiempo seguir expandiendo la huella en Asia‑Pacífico y Latinoamérica. La experiencia de Oliveira en distribución global y la reciente integración de JDE Peet’s pueden ser un activo para acelerar la disciplina financiera que demande accionistas como FemSA o Charlene de Carvalho‑Heineken, la principal accionista.

Además, el liderazgo en sostenibilidad y el impulso a la cerveza sin alcohol seguirán siendo pilares clave de la narrativa de la compañía, tras quedarse rezagada frente a los movimientos de sus competidores en algunas categorías emergentes.

📊 Las Claves para el Inversor

  • Qué vigilar: La junta general extraordinaria del 5 de agosto, donde los accionistas ratificarán el nombramiento. Cualquier señal de oposición minoritaria o de ajuste en las condiciones del paquete retributivo podría generar volatilidad.
  • Reacción del valor: La cotización de Heineken apenas registró movimientos tras el anuncio, lo que sugiere que el mercado ya había descontado parte de la sucesión. El 1 de octubre será la verdadera prueba para medir la confianza de los inversores en el nuevo CEO.
  • Precedente sectorial: La apuesta por un externo recuerda al fichaje de Hein Schumacher por Unilever o al de Carlos Brito por Anheuser‑Busch InBev, movimientos que buscaron inyectar una visión distinta a multinacionales con fuerte cultura interna. El desempeño de Oliveira en los primeros doce meses será comparable a esos precedentes.

Idealista sitúa a Sevilla como la ciudad con mayor porcentaje de inquilinos que pagan más del 30% de su salario en alquiler

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista sitúa a Sevilla como la ciudad con mayor porcentaje de inquilinos que pagan más del 30% de su renta en alquiler: el 46,8% de los arrendatarios sevillanos, según datos del Banco de España.
  • ¿Quién está detrás? El informe anual de 2025 del Banco de España, citado por Idealista, y las declaraciones del gobernador José Luis Escrivá ante el Congreso este martes.
  • ¿Qué impacto tiene? El sobreesfuerzo financiero se concentra en las grandes capitales, especialmente en Sevilla, Málaga, Barcelona y Madrid. Escrivá reclama una ‘emergencia nacional’ para abordar un déficit de 750.000 viviendas y la falta de compenetración administrativa.

El 46,8% de los inquilinos de Sevilla destina más del 30% de su renta neta mensual al pago del alquiler, la proporción más alta de España, según el informe anual de 2025 del Banco de España difundido por Idealista. Esta cifra coloca a la capital hispalense por delante de Málaga (46,7%), Barcelona (43,5%) y Madrid (41,3%), en una lista que refleja un fenómeno generalizado de estrés financiero en las grandes áreas urbanas.

A nivel nacional, el 32,5% de los hogares no propietarios se encuentra ya en situación de sobreesfuerzo, es decir, destinan más del 30% de sus ingresos a la renta mensual. En las principales capitales, esta proporción escala por encima del 40%, un umbral que los organismos internacionales consideran crítico. Las grandes ciudades, los jóvenes y los nuevos residentes son los más golpeados: en Málaga, Madrid y Barcelona, quienes no son propietarios necesitarían dedicar íntegramente su renta neta durante entre 9 y 10 años para poder adquirir una vivienda.

La radiografía del sobreesfuerzo: Sevilla en la cima

El Banco de España ha puesto cifras al problema. En su informe anual correspondiente a 2025, el organismo detalla que el esfuerzo financiero para acceder a una vivienda, tanto en propiedad como en alquiler, se ha endurecido significativamente en las últimas décadas. Los datos revelan que la tensión es especialmente aguda en Andalucía: tras Sevilla y Málaga, otras capitales del sur presentan niveles de esfuerzo superiores a la media nacional.

El concepto de ‘sobreesfuerzo’ (sobreesfuerzo) define a aquellos hogares que superan el 30% de su renta disponible en gastos de vivienda, un criterio estándar de la OCDE y de la UE para medir la asequibilidad. En Sevilla, el 46,8% de los inquilinos supera ese límite, lo que supone una presión financiera que, según el Banco de España, no tiene parangón a nivel europeo.

Escrivá clama por una emergencia nacional del alquiler

El gobernador del Banco de España, José Luis Escrivá, compareció este martes en la Comisión de Vivienda del Congreso y advirtió de que no se está abordando el problema desde el lado público. El acceso y las restricciones a la vivienda y al crecimiento de la oferta de vivienda es uno de los principales retos, si no el mayor, que tiene la economía española’, declaró. Y fue más allá al calificar la situación como una ‘emergencia nacional’ ante la imposibilidad de muchos ciudadanos de acceder a un alquiler accesible.

Escrivá cifró el déficit de viviendas respecto a las demandadas por la creación de hogares en 750.000 unidades. Además, subrayó la falta de compenetración entre los tres niveles de administración (Gobierno, comunidades autónomas y ayuntamientos) y señaló la ‘paralización de muchísimos desarrollos, los cuellos de botella en la red eléctrica o la dificultad de los municipios para obtener recursos.

El acceso a la vivienda en España es el mayor reto económico del país, sin parangón en Europa, y requiere una respuesta coordinada entre todas las administraciones.

El dirigente del Banco de España también apuntó a la debilidad del sector de la construcción: ‘Tras el colapso del sector en 2008, las empresas han reducido mucho el tamaño. Tenemos un sector muy minifundista que no tiene la escala para abordar los proyectos en marcha. Hay un problema de rentabilidad’. A ello se suma la falta de mano de obra: el empleo en la construcción está un 7% por debajo del nivel de 1995, cuando España contaba con 10 millones de habitantes menos, lo que lastra la productividad y la capacidad de generar nueva oferta.

La Ficha del Inversor

Desde la óptica del inversor, estos datos dibujan un mercado dual. Por un lado, la presión sobre los alquileres en las grandes capitales sostiene la rentabilidad bruta para los propietarios que ya poseen viviendas en zonas de alta demanda, pero también encarece la entrada para nuevos inversores. El yield bruto del alquiler en Sevilla (la rentabilidad anual antes de gastos e impuestos) se ha movido entre el 5% y el 6% en los últimos dos años, según portales inmobiliarios, aunque la capacidad de revalorización futura depende de que el ayuntamiento y las administraciones desbloqueen suelo y licencias.

A seis meses vista, la tendencia es de estabilización de los precios del alquiler en las grandes urbes, pero sin descensos significativos mientras la oferta siga siendo escasa. La declaración de ‘emergencia nacional’ por parte del Banco de España puede acelerar medidas legislativas y de financiación, lo que a su vez podría modificar las reglas del juego para los inversores en alquiler residencial. El riesgo más inmediato es que se impongan topes al alquiler o se endurezcan los requisitos para los grandes tenedores, algo que ya sucede en algunas comunidades autónomas.

El perfil recomendado para este momento es el inversor patrimonialista de medio plazo que pueda capear cambios regulatorios y que busque inmuebles en zonas donde la presión sea algo menor pero con potencial de revalorización, como áreas metropolitanas o ciudades de tamaño intermedio con buena conexión. Para el comprador de vivienda habitual, el panorama aconseja extremar la prudencia en la relación entre ingresos y cuota hipotecaria: en las capitales más tensionadas, el acceso a la propiedad exigirá periodos de ahorro históricamente largos. El gran inversor institucional, por su parte, deberá vigilar de cerca la evolución de la política de vivienda: la urgencia mostrada por Escrivá podría traducirse en nuevos planes de vivienda pública que compitan con el Build to Rent en ciertos segmentos.

Oposiciones a catedráticos de Secundaria en Andalucía 2026: 1.500 plazas convocadas por la Junta, las primeras en 25 años

La Junta de Andalucía ultima los preparativos para sacar 1.500 plazas de catedrático de Secundaria mediante un concurso de méritos, un proceso que no se celebraba desde hace un cuarto de siglo. La iniciativa responde a una demanda histórica del profesorado y se enmarca en el pacto por la mejora educativa firmado en julio de 2025 con los sindicatos UGT, CSIF y ANPE.

Una reivindicación histórica que ve la luz

Andalucía llevaba más de 25 años sin convocar plazas para el cuerpo de catedráticos de Secundaria. La última vez que se abrió este procedimiento fue antes del cambio de siglo, lo que había dejado estancada la carrera profesional de miles de docentes. Ahora, la Consejería de Educación que dirige la Junta se ha comprometido a publicar la convocatoria en septiembre de 2026, con el inicio del curso escolar.

Según explican desde UGT, las negociaciones con la administración educativa están en pleno desarrollo y el objetivo es cerrar todos los detalles a lo largo de julio. La intención es que el profesorado pueda presentar sus solicitudes con un plazo de al menos 20 días hábiles, tiempo suficiente para reunir y baremar los méritos.

La ausencia de catedráticos en las plantillas andaluzas había convertido esta convocatoria en una reclamación permanente de los sindicatos: ahora el proceso abre una vía real de promoción sin necesidad de volver a examinarse.

El acuerdo de julio de 2025 incluye, además del acceso a cátedras, otras medidas como la bajada de ratios a 22 alumnos y el refuerzo de plantillas. En total, está previsto que en los próximos tres años se oferten 4.000 plazas de catedrático en la comunidad, de las cuales un mínimo del 10% se reserva para personas con una discapacidad igual o superior al 33%.

Requisitos para presentarse al concurso de méritos

La convocatoria está dirigida exclusivamente a profesores de Secundaria que ya sean funcionarios de carrera. Para optar a una de las plazas es imprescindible cumplir dos condiciones recogidas en el Real Decreto 276/2007:

  • Titulación universitaria de licenciado, ingeniero, arquitecto o el título de grado correspondiente.
  • Haber estado en activo como funcionario de carrera del cuerpo de Secundaria durante un mínimo de ocho años.

Cualquier docente que reúna estos requisitos podrá presentarse a la convocatoria, independientemente de su especialidad, siempre que opte a una plaza de su misma área. No se exige límite de edad adicional ni prueba de idioma, salvo para las plazas de catedrático de Escuelas Oficiales de Idiomas, donde sí se requerirá acreditar el nivel correspondiente a la especialidad.

Así es el proceso de selección: méritos, no examen

A diferencia de las oposiciones clásicas, en este caso no habrá prueba de conocimientos ni examen físico. Las 1.500 plazas se adjudicarán mediante un concurso de méritos que barema la experiencia profesional, la formación continua, los cursos de especialización, los idiomas acreditados y otros logros académicos. Esto significa que el orden de los aspirantes dependerá exclusivamente de los puntos que puedan justificar documentalmente.

1.500 plazas secundaria

La distribución de plazas por especialidades es muy amplia. La mayoría (1.460) corresponden al cuerpo de Catedráticos de Enseñanza Secundaria repartidas en 33 áreas. Destacan Matemáticas (195), Lengua Castellana y Literatura (191), Inglés (172), Geografía e Historia (120) y Tecnología (88). También hay especialidades vinculadas a la Formación Profesional, como Intervención Sociocomunitaria o Sistemas Electrónicos.

Las 28 plazas restantes se desglosan en dos cuerpos: 19 para Catedráticos de Escuelas Oficiales de Idiomas (Inglés, Francés, Alemán e Italiano) y 12 para Catedráticos de Artes Plásticas y Diseño (con especialidades como Fotografía, Dibujo Técnico o Diseño de Interiores).

Análisis: ¿es una oportunidad real para el profesorado andaluz?

Conseguir una cátedra supone un salto retributivo y un reconocimiento profesional significativo. Un catedrático de Secundaria percibe un complemento específico que eleva su sueldo base por encima del de un profesor titular, aunque la cifra exacta varía según trienios y complementos autonómicos. En Andalucía, un docente con destino definitivo y ocho años de experiencia puede aspirar a mejorar sus ingresos en unos 200-300 euros mensuales al acceder a la cátedra, sin contar posibles complementos por formación o cargos directivos.

Sin embargo, la expectativa de participación es muy alta: los sindicatos auguran una alta concurrencia. Aunque no hay estimaciones oficiales, el hecho de que no se convoquen plazas desde hace más de dos décadas hace prever que el número de aspirantes sea elevado. El baremo de méritos será, por tanto, la clave: los docentes con una trayectoria más larga, mayor formación acreditada y publicaciones o proyectos de innovación tendrán ventaja.

Otro punto a vigilar es la posible brecha entre especialidades. Aquellas con mayor número de plazas (Matemáticas, Lengua, Inglés) concentrarán la mayor parte de las opciones, mientras que especialidades más reducidas como Griego u Organización Industrial apenas ofertan una plaza. Esto puede generar listas de espera muy largas en áreas con pocos cupos.

Además, la convocatoria todavía está sujeta a la negociación sindical. Hasta que la Junta no publique las bases definitivas en el Boletín Oficial de la Junta de Andalucía (BOJA), no sabremos el detalle exacto de la baremación ni el calendario de adjudicación. La recomendación es ir recopilando ya toda la documentación de méritos y mantenerse atento a los comunicados oficiales de la Consejería de Educación.

📨 Cómo presentar la solicitud

Aunque el proceso aún no está abierto, los sindicatos han adelantado la previsión de que la inscripción se realice de forma telemática a través de la sede electrónica de la Junta de Andalucía, probablemente durante el mes de septiembre de 2026. Estos serán los pasos previstos:

  1. Paso 1: Accede a la sede electrónica de la Junta de Andalucía cuando se publique la convocatoria en el BOJA.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o DNI electrónico y localiza el enlace habilitado para la ‘Convocatoria de acceso al cuerpo de catedráticos’.
  3. Paso 3: Selecciona la especialidad a la que optas (coincidente con tu cuerpo de origen) y adjunta la documentación de méritos en los formatos que exijan las bases.
  4. Paso 4: Revisa que toda la información esté correcta y espera la baremación provisional, durante la cual podrás subsanar posibles errores u omisiones.
  5. Paso 5: Una vez cerrado el plazo de subsanación, la Junta publicará la lista definitiva de aspirantes adjudicatarios. La fecha prevista de resolución es antes de finalizar 2026.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Andalucía (Consejería de Educación).
  • Número de plazas: 1.500 plazas de catedrático (1.460 en Secundaria, 28 en EOI y 12 en Artes Plásticas y Diseño).
  • Sueldo estimado: Aproximadamente 200-300 euros mensuales más que un profesor titular, según complementos y trienios.
  • Fecha límite de inscripción: Prevista para septiembre de 2026, con plazo de 20 días hábiles (pendiente de publicación en BOJA).
  • Dónde inscribirse: Sede electrónica de la Junta de Andalucía (https://www.juntadeandalucia.es/educacion).

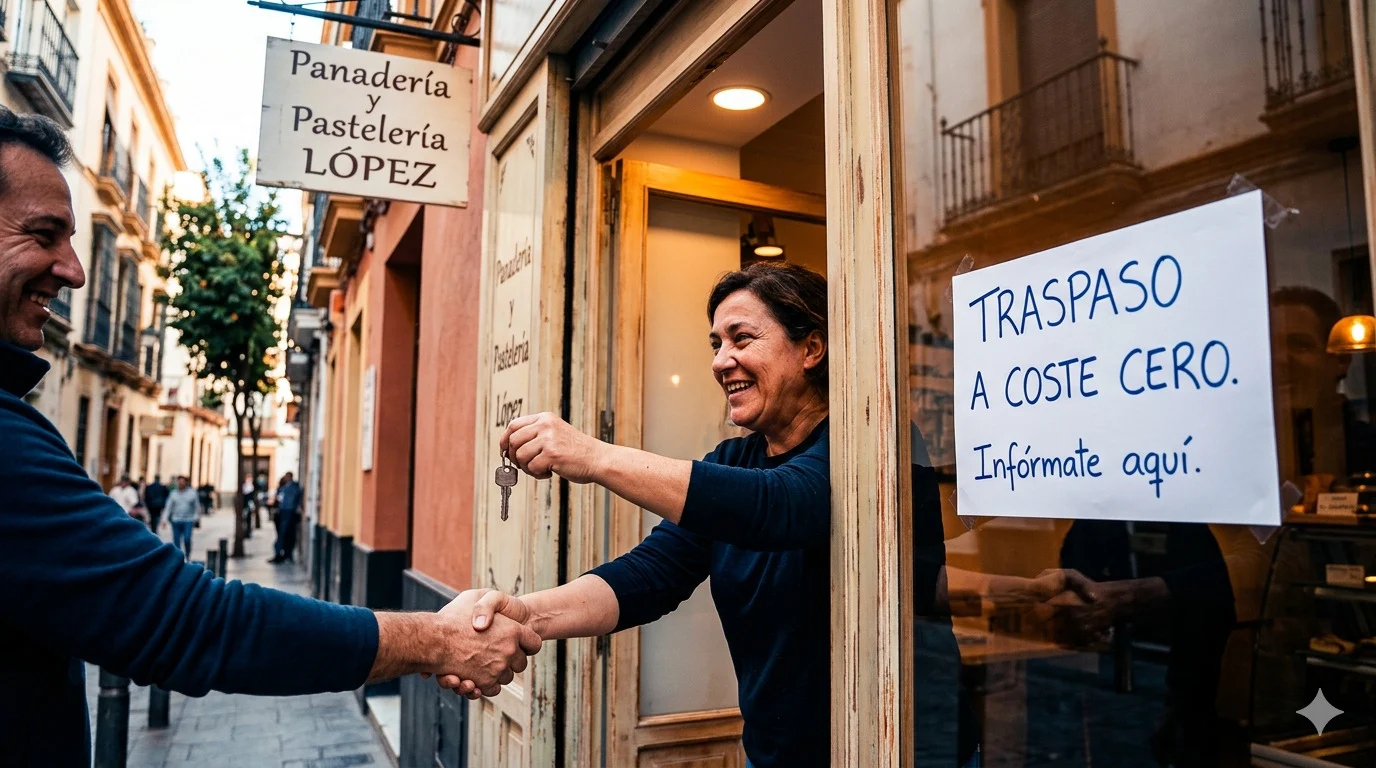
Dónde anunciar el traspaso de un negocio en funcionamiento: guía para autónomos

Traspasar tu negocio no es solo colgar un cartel. Si quieres recuperar parte de lo invertido, necesitas saber dónde y cómo anunciarlo, qué documentación tener a mano y qué dice Hacienda cuando facturas el traspaso. Vamos al grano.

¿Dónde anunciar que traspasas tu negocio?

El canal más inmediato y que todavía funciona es el propio local. Un cartel de “Se traspasa” sigue siendo efectivo en negocios de calle como bares, peluquerías o tiendas, porque llega a gente que ya conoce la zona y valora el potencial del sitio. Pero si necesitas más alcance o cierta confidencialidad, tienes otras opciones.

Los portales inmobiliarios generalistas (Idealista, Fotocasa) permiten incluir traspasos y son una primera parada para muchos compradores. También existen plataformas especializadas como Traspasos.es o Milanuncios, ideales cuando quieres que el anuncio se vea exclusivamente entre personas que buscan negocios ya montados. Por último, los marketplaces de compraventa de empresas (CompraVendeNegocios.com, Negocius) pueden ayudarte a dar visibilidad a operaciones de mayor envergadura.

No subestimes los canales de contactos. Muchas operaciones se cierran por recomendaciones de proveedores, gestorías, asociaciones sectoriales o incluso clientes que saben que el negocio funciona. Las redes profesionales como LinkedIn también sirven, sobre todo si tu actividad tiene un componente B2B. Eso sí, si quieres evitar que empleados o competencia se enteren antes de tiempo, publica un anuncio genérico —sin dirección ni cifras exactas— y filtrar después a los interesados reales.

Antes de publicar: la documentación que te ahorrará disgustos

El comprador quiere números, no promesas. Por eso, antes de fijar un precio, prepara una carpeta con la facturación y los gastos de los últimos tres ejercicios, el beneficio real del negocio, el contrato de alquiler vigente y su duración pendiente, las licencias y permisos, y un inventario claro del mobiliario y el stock. Esto no solo acelera la negociación, sino que da credibilidad.

El punto más delicado es la valoración del fondo de comercio: la clientela, la marca, la reputación online y la ubicación no se miden en euros fáciles. La referencia suele ser un múltiplo del beneficio anual (entre 1,5 y 2,5 veces, según el sector) pero la cifra final depende de qué tan dependiente sea el negocio de ti. Si el boca a boca lo mueves tú, el comprador lo sabrá y ajustará su oferta a la baja.

El despiste que más traspasos arruina es no revisar a tiempo el contrato de alquiler. Muchos arrendamientos prohíben la cesión sin consentimiento del propietario o establecen condiciones que disparan la renta. Antes de anunciar, negocia con el arrendador o al menos infórmate de qué exige para autorizar la subrogación.

Un traspaso bien documentado se vende más rápido y al mejor precio, porque quita incertidumbre.

vender negocio funcionamiento

La salida ordenada del negocio: por qué planificar el traspaso desde el día uno

Pocos autónomos piensan en cómo cerrarán cuando inician la actividad, pero tener una estrategia de salida es tan rentable como una de entrada. La experiencia muestra que los negocios que llevan una contabilidad clara y mantienen actualizados los contratos y licencias consiguen ofertas entre un 20 % y un 30 % superiores a los que improvisan en el último momento.

Además, Hacienda mira con lupa estas operaciones. La tributación varía según si transmites una unidad económica completa (no sujeta a IVA) o solo activos sueltos (IVA al 21 %). Si como autónomo obtienes una ganancia, tributas en IRPF por la diferencia entre lo recibido y el valor de adquisición del derecho de traspaso, si lo hubo. Si quien transmite es una sociedad, la ganancia va a Impuesto sobre Sociedades. Por eso, el asesor fiscal debe estar en la mesa desde el principio, no cuando ya hay un comprador con prisa.

En resumen, anunciar el traspaso es solo la punta del iceberg. La parte sumergida —valoración, papeleo y fiscalidad— es lo que realmente determina si la operación llega a buen puerto y qué dinero neto te queda en el bolsillo.

Guía rápida del trámite

  • 📅 Plazos: No existe un plazo administrativo fijo; depende de encontrar comprador. Prevé entre 3 y 6 meses para completar todos los pasos.
  • ✅ Requisitos clave: Ser autónomo en activo, tener la documentación del negocio al día y contar con el consentimiento del arrendador si el local es alquilado.
  • 🌐 Dónde solicitarlo: No hay sede electrónica específica; el traspaso se formaliza mediante contrato privado y autoliquidaciones a Hacienda cuando corresponda.
  • 💰 Importe o coste: El precio del traspaso lo negocian las partes; como referencia, se suele valorar entre 1,5 y 2,5 veces el beneficio anual del negocio.
  • ⚠️ Error a evitar: Saltarse la revisión fiscal: una operación mal estructurada puede disparar la factura de IVA o IRPF y convertir una ganancia en un disgusto.

Bitmine expone 5,67M ETH al riesgo: la tasa a validadores que Ethereum debate

Ethereum no deja de sorprender. Y esta vez, el debate no es técnico, sino recaudatorio. Una propuesta publicada en el foro Ethereum Research, firmada por el fundador de Kleros, Clément Lesaege, plantea un mecanismo para que los validadores puedan votar una tasa de hasta el 10% sobre sus propias recompensas de staking (las comisiones que reciben por mantener operativa la red). Si la mayoría del ether depositado se inclina por una cifra superior a cero, esa tasa se vuelve obligatoria para todos, incluidos los que votaron en contra.

La repercusión directa de semejante medida la tiene Bitmine (BMNR), la firma que más ETH mantiene en staking entre las empresas cotizadas. Con 4,72 millones de ETH depositados a través de su plataforma MAVAN, la compañía proyecta unos ingresos netos anuales por staking de 258 millones de dólares. La forzosa redirección de entre el 0% y el 10% de esas recompensas supondría una merma de entre 50 y 100 millones de dólares al año. No es un cálculo especulativo: es la aritmética directa de aplicar un recorte obligatorio a la mayor posición institucional de staking de Ethereum.

¿En qué consiste la propuesta de tasa para validadores?

El texto, titulado ‘Validator Redirected Revenue’, eleva una solución a un viejo problema de coordinación. La red Ethereum funciona gracias a miles de validadores independientes que bloquean sus ether para asegurar las transacciones y, a cambio, reciben una rentabilidad. Sin embargo, los bienes públicos que sostienen el ecosistema (auditorías, investigación, infraestructura abierta) carecen de financiación estable a nivel de protocolo.

La idea de Lesaege es sencilla pero polémica: cada validador declara un porcentaje preferido de sus recompensas que se desviaría a un fondo común. Si el 50% del ether en staking señala cualquier tasa por encima de cero, se aplica la misma cifra a todos los validadores, sin excepción. Los fondos irían a un contrato inteligente que los reparte entre destinatarios como Gitcoin, Octant y organizaciones de auditoría. El mecanismo se parece a esos referendos locales en los que, si gana el ‘sí’, pagan hasta los vecinos que votaron en contra.

Bitmine, la ballena que más perdería con el impuesto al staking

Bitmine encabeza la lista de afectados. Sus 4,72 millones de ETH en staking la convierten en la mayor expositora institucional a un posible ‘impuesto’ a los validadores. La horquilla de pérdidas —entre 50 y 100 millones de dólares— representa un recorte de hasta el 40% sobre sus ingresos netos actuales por esta actividad. Para un negocio que ha apostado fuerte por la rentabilidad del staking, la propuesta supone un golpe material de primera magnitud.

Además, la naturaleza forzosa del recargo introduce un factor de imprevisibilidad que ninguna tesorería corporativa desea. Si la comunidad de validadores decide un día que la tasa pasa del 0% al 3% o al 10%, el cambio impacta directamente en las cuentas sin que Bitmine pueda evitarlo. De ahí que la compañía observa con lupa el debate, aunque por ahora la propuesta no haya pasado de ser un artículo académico en el foro de investigación.

Si la mayoría de los validadores decide que hay que pagar, nadie podrá quedarse al margen. Ni siquiera los que votaron en contra.

El difícil equilibrio entre financiar el bien común y mantener la rentabilidad privada

La propuesta de Lesaege pone sobre la mesa una tensión irresuelta desde los primeros días de Ethereum: ¿cómo financiamos el software y la infraestructura que todos usamos sin alienar a quienes invierten su capital para que la red funcione? Hasta ahora, los bienes públicos han dependido de subvenciones voluntarias, rondas de Gitcoin o aportaciones puntuales de la Ethereum Foundation. Sistemas frágiles y, a menudo, insuficientes.

Sin embargo, imponer una tasa obligatoria por mayoría simple abre riesgos importantes. El principal: ahuyentar a los grandes stakers institucionales, cuyo capital es clave para la seguridad de la red. Si Bitmine o cualquier otro actor relevante reduce su exposición porque los números dejan de cuadrar, la descentralización del staking podría resentirse y la red perdería parte de su robustez. Cabe recordar que la concentración actual ya es elevada: Lido, Coinbase y otras plataformas controlan buena parte del ether depositado.

No obstante, la propuesta no es una EIP formal ni cuenta con el respaldo de los desarrolladores principales. El propio Lesaege la califica como un ‘punto de partida para la conversación’ y pide comentarios antes de escribir una sola línea de código. Esto le resta urgencia, pero no relevancia: la dirección del debate —bienes públicos sí, pero ¿financiados a la fuerza?— anticipa las discusiones que vendrán en próximos upgrades del protocolo.

Mientras tanto, Bitmine y el resto del ecosistema observan. No hay fechas, ni votaciones ni calendario. Solo una pregunta que flota en los foros de Ethereum Research: ¿cuánto vale la infraestructura compartida de la red y quién debe pagarla?

Las acciones de chips se derrumban: el miedo a la IA se extiende desde Asia

El 24 de junio, las acciones de semiconductores se desplomaron, contagiadas por una ola de ventas que viajó desde Asia. El Philadelphia Semiconductor Index perdió más de un 4% en las primeras horas, alimentando la narrativa de que la inversión en inteligencia artificial se ha convertido en una burbuja a punto de estallar. Pero, a kilómetros de los parqués, una entrevista matinal en Bloomberg Television ofreció un relato radicalmente distinto.

Durante la conexión, Catherine, directiva de la plataforma de CRM e IA sin código Creator, desgranó cómo la automatización está reescribiendo las reglas del trabajo sin que los presupuestos de personal engorden. Sus palabras resonaron como un contrapunto al pesimismo bursátil.

La chispa asiática que incendió los chips

La sesión arrancó con fuertes caídas en los fabricantes asiáticos de memorias y procesadores, arrastrando a los grandes nombres estadounidenses. El miedo a una ralentización de la demanda de servidores para IA, unido a valoraciones estiradas, provocó una desbandada que muchos comparan con el estallido de las puntocom. Según comentaristas de Bloomberg Television, el exceso de capacidad empieza a ser una preocupación real entre los inversores institucionales.

Sin código, con agentes: la revolución silenciosa

Desde Creator, Catherine defendió que la verdadera transformación no está en los chips, sino en el software. Su plataforma permite combinar código tradicional con agentes autónomos de IA y herramientas visuales sin código, lo que ella denominó «una hermosa combinación de flujos de trabajo humanos y agénticos». El objetivo es que las organizaciones funcionen de forma híbrida: procesos liderados por personas, procesos totalmente autónomos y, en medio, una zona de colaboración hombre-máquina.

«La visión del futuro es que las empresas trabajen 24/7 con estructuras muy planas», afirmó la ejecutiva. A renglón seguido, puso el ejemplo de los centros de atención al cliente, un área donde la penetración de la IA está siendo más profunda de lo que muchos analistas calculan.

‘La visión del futuro es que las organizaciones trabajen 24/7 con estructuras muy planas, y ya estamos viendo resultados: crecemos un 50% sin añadir ni una sola persona a nuestro centro de llamadas.’

— Catherine, directiva de Creator, en Bloomberg Television

Adiós a las contrataciones en los call center

Uno de los datos más llamativos de la entrevista fue la congelación total de nuevas incorporaciones en el servicio de atención al cliente de Creator a pesar de un crecimiento de ingresos cercano al 50% interanual. «No vamos a contratar ni a una sola persona adicional este año, aunque la cartera de clientes crece a doble dígito», sentenció Catherine. La razón: los agentes de IA gestionan ya una parte sustancial de las interacciones transaccionales, desde consultas bancarias hasta reclamaciones de retail.

Eso sí, la empresa sí está fichando en otros perfiles: analistas de datos, arquitectos de soluciones y especialistas en ventas complejas. La paradoja es evidente: la IA destruye empleo rutinario pero genera demanda de talento más cualificado. Un equilibrio que, según la directiva, obligará a repensar las políticas de formación en todos los sectores.

El dilema del empleo: menos operadores, más estrategas

Ante la pregunta de si el ahorro en costes no escondía un problema de desempleo masivo, Catherine reconoció que el impacto laboral es innegable, pero insistió en que las empresas deben redirigir el talento hacia tareas de mayor valor añadido. «Todo lo que sean flujos de trabajo humanos —análisis, ventas consultivas, arquitectura de sistemas— es donde estamos contratando», explicó. La clave, a su juicio, está en la capacidad de las plataformas sin código para que cualquier profesional, sin saber programar, pueda entrenar y supervisar a los agentes autónomos.

Mientras en los mercados se debatía si el gasto en IA de los grandes gigantes tecnológicos está justificado, Creator ofrecía un ejemplo concreto de que la productividad se dispara sin necesidad de ampliar nóminas. El contraste ilustra por qué algunos analistas creen que la venta masiva en chips podría ser una oportunidad de compra a medio plazo.

¿Burbuja o cambio estructural?

La jornada bursátil dejó un reguero de números rojos, pero también una lección: la IA no es un monolito. Mientras el hardware sufre los vaivenes de la oferta y la especulación, el software y los servicios asociados muestran una resiliencia que muchos habían subestimado. Las declaraciones de Catherine, aunque referidas a una empresa concreta, apuntan a una tendencia más amplia: las compañías están exprimiendo la IA para hacer más con menos, y eso sostiene la demanda de computación, aunque el mercado dude a corto plazo.

La pregunta que queda en el aire es si el castigo a los semiconductores ignora esta dinámica o, por el contrario, adelanta una corrección necesaria en un sector que ha corrido demasiado. Por el momento, las pantallas de Bloomberg Television alternaban el gráfico del desplome con el rostro de una ejecutiva convencida de que el futuro ya está aquí.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Paga extra verano 2026: sube hasta 1.400 euros y se cobra en junio (consulta las fechas)

He estado revisando los importes y las fechas: si eres pensionista, esta misma semana verás en tu cuenta un ingreso extra de hasta 1.552 euros. La paga extraordinaria de verano de las pensiones contributivas llega en junio con la subida del 2,7% aprobada para 2026, y las entidades adelantan el abono varios días antes de la transferencia oficial de la Seguridad Social.

Vamos a los números: lo que cobres de más no es un fijo universal, depende de tu pensión mensual, pero este año la revalorización se traduce en unos 40 euros más al mes para la pensión media de jubilación, y eso se refleja íntegramente en la paga extra. En la redacción hemos repasado el calendario de ingreso de los principales bancos y lo que conviene saber si te toca solo una parte proporcional.

Cuánto cobras de paga extra este verano

La cuantía de la paga extraordinaria de verano equivale a una mensualidad completa de la pensión que tienes reconocida. Con la revalorización del 2,7% ligada al IPC, los importes han subido: la pensión media de jubilación ronda los 1.552 euros, según datos de la Seguridad Social, así que ese será el ingreso extra para quien cobra la prestación media.

Para otros perfiles las cifras son diferentes. La pensión máxima en 2026 está fijada en 3.359,60 euros al mes por el Real Decreto 39/2026, mientras que la pensión mínima de jubilación para un titular sin cónyuge a cargo es de 888 euros al mes (12.441,80 euros anuales). Las pensiones de viudedad, incapacidad permanente y orfandad también tienen derecho a la paga extra, siempre que estén configuradas en 14 pagas.

Ojo: si tu pensión deriva de un accidente de trabajo o enfermedad profesional, puede que esté repartida en 12 pagas anuales y no percibas un ingreso extra separado en junio. Y si empezaste a cobrar la pensión a mitad del semestre (entre diciembre y mayo), la paga extra te la abonarán de forma proporcional al tiempo transcurrido.

Qué día ingresan los bancos la paga extra

La Tesorería General de la Seguridad Social (TGSS) tiene previsto realizar la transferencia oficial entre el 1 y el 3 de julio de 2026. Pero la práctica habitual de la banca hace que la mayoría de los pensionistas vea el dinero mucho antes: la mayoría de las entidades adelantan el ingreso con fondos propios en cuanto reciben la información de la TGSS.

Basándose en el calendario de años anteriores, este año el ingreso se está produciendo entre el 22 y el 25 de junio. Entidades como CaixaBank suelen abonar las pensiones el día 24 de cada mes; otras, como BBVA, Santander, Sabadell, ING, Bankinter o Ibercaja, siguen un patrón similar. Si aún no lo has visto reflejado, revisa tu cuenta: muchos bancos lo adelantan en en la misma fecha todos los meses, sin importar si cae en fin de semana.

La paga extra de verano mantiene el poder adquisitivo de la pensión porque este año se ha actualizado exactamente con la inflación media.

paga extra pensionistas

La subida del 2,7% y el quinto año seguido de revalorización por IPC

La actualización de las pensiones con el IPC medio no es casualidad. La Ley 21/2021 vinculó definitivamente la revalorización a la inflación para proteger el poder adquisitivo de los pensionistas. En 2026 se cumple el quinto año consecutivo de subidas: 2,5% en 2022, 8,5% en 2023, 3,8% en 2024, 2,8% en 2025 y ahora 2,7%. Las pensiones mínimas han subido algo más del 7% este año, y algunas prestaciones con cónyuge a cargo o de viudedad con cargas familiares han aumentado un 11,4%.

Traducido a euros anuales, para quien cobra la pensión media de jubilación esta subida supone unos 570 euros adicionales al año. Y la paga extra de verano recoge ese incremento de forma íntegra porque equivale a una mensualidad completa ya actualizada. Si comparamos con junio de 2022, la misma paga extra era unos 250 euros más baja para la pensión media: la diferencia acumulada se nota en el bolsillo.

¿Qué hacer con ese dinero extra?

Más allá del alivio para los gastos del verano, la paga extra puede servir para reforzar el ahorro a largo plazo. La pensión pública cubre una parte de los ingresos previos, pero la tasa de sustitución no siempre alcanza para mantener el mismo nivel de vida. Destinar una porción de este ingreso extraordinario a un plan de pensiones —con los límites de deducción vigentes— o a un fondo indexado con horizonte de jubilación es una de las formas de complementar la pensión futura.
Eso sí, cualquier inversión conlleva riesgos y no hay rentabilidad garantizada. Antes de mover el dinero, conviene tener cubierto un fondo de emergencia de al menos tres a seis meses de gastos y valorar el perfil de riesgo. Y si simplemente lo dejas en la cuenta corriente, recuerda que con la inflación actual el dinero parado pierde valor.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la cuenta para confirmar que has recibido la paga extra y comprueba que el importe coincide con tu pensión mensual actualizada. Si tienes dudas sobre la cuantía, consulta tu recibo de pensión de la Seguridad Social.
  • Qué vigilar: La próxima subasta de Letras del Tesoro a corto plazo y las ofertas de cuentas remuneradas para rentabilizar parte del importe sin riesgo si decides no gastarlo todo de inmediato.
  • El error a evitar: Dejar el dinero en la cuenta corriente sin siquiera comparar opciones. Incluso una cuenta remunerada que pague un 2% protege mejor tu dinero que la inflación cuando la dejas parada.

Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación personalizada de inversión. Toda inversión conlleva riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras. Puedes consultar más sobre el sistema de pensiones en la página de Wikipedia sobre las pensiones en España.

Marc Vidal: La economía de la soledad crece en Japón y amenaza con extenderse

Japón registró el año pasado 76.200 muertes en completa soledad. Kodokushi. El término describe a quienes fallecen sin que nadie lo note durante días, semanas o incluso más de un año. Marc Vidal ha diseccionado en su último análisis un fenómeno que va mucho más allá de la anécdota nipona: la economía de la soledad esta reconfigurando el mundo desarrollado y la factura —silenciosa pero imparable— empieza a llegar.

Kodokushi, la muerte silenciosa que se publica cada año

Según detalla el canal, la policía japonesa ya publica anualmente la cifra de fallecidos en completa soledad. De esos 76.200 casos, alrededor de 4.000 personas no fueron encontradas hasta un mes después y unas 130 permanecieron desaparecidas más de un año. Para Marc Vidal, el dato deja de ser una rareza cultural para convertirse en un espejo incómodo: lo que sucede en Japón está pasando, con otras caras, en todas las economías desarrolladas.

Uno de cada cuatro hogares, la nueva normalidad global

Los números que repasa el analista son contundentes. En el planeta, una de cada cuatro viviendas está ocupada por una sola persona. En los países nórdicos esa proporción asciende a cuatro o cinco de cada diez; en Estocolmo supera la mitad. Estados Unidos roza el 28% de hogares unipersonales, el doble que hace medio siglo. Japón, que ya ronda el 38%, proyecta un 44,3% para 2050. España, con 5,5 millones de personas viviendo solas, verá 7,7 millones en 2039, cuando uno de cada tres hogares será de una sola persona. El mayor repunte, subraya Vidal, no se produce entre jubilados, sino entre los 35 y los 45 años, justo la edad en la que antes se formaba una familia. Entre los jóvenes la situación es igual de tensa: en 2025 apenas un tercio de los jóvenes españoles se había emancipado, el mínimo histórico de cualquier serie conocida.

La segunda transición demográfica: ¿progreso o trampa?

Los demógrafos llaman segunda transición demográfica a este desplazamiento. A medida que una sociedad se enriquece, los valores se orientan hacia la independencia y la realización personal; el matrimonio y los hijos pierden centralidad. Contado así, suena a conquista de la libertad individual. Pero Marc Vidal introduce un matiz: esa lectura, siendo cierta, solo cuenta la mitad de la historia. La otra mitad arranca con una pregunta incómoda. Si vivir solos es tan liberador, ¿por qué cada vez más gente se rodea de sustitutos del afecto? La intimidad no ha desaparecido, se ha reorganizado. Las redes afectivas se reparten entre amigos convertidos en familia, parejas que no conviven —el fenómeno Living Apart Together ya afecta al 8% de las parejas en España, al 10% en Francia y a uno de cada cuatro británicos—, mascotas y comunidades digitales.

Mascotas, apps y suscripciones: el cuidado externalizado

Ahí es donde el análisis de Vidal se vuelve puramente económico. Lo que antes hacía la familia sin pasar factura ahora regresa al mercado con un precio impreso al lado. El sector global del cuidado animal, que mueve más de 300.000 millones de dólares y se encamina a los 500.000 millones en la próxima década, no es casualidad. Gigantes como Mars ven en las mascotas la compensación a la baja natalidad. En España ya conviven 9,5 millones de perros frente a 6,6 millones de niños menores de catorce años. En ciudades como Shanghái o Pekín, el 42% de quienes tienen mascota viven solos. Las apps de citas, los servicios de reparto a domicilio, las cajas de comida preparada y los paseadores de perros de plataforma sustituyen las comidas familiares y fabrican un tipo de empleo precario. La economía del cuidado se externaliza y se precariza, con riders, limpiadoras por horas y cuidadores a domicilio que hacen por un salario bajo lo que antes cubría la red familiar.

‘La familia fue durante siglos la única institución que repartía el riesgo sin cobrar prima, que cuidaba sin contrato. A medida que se diluye, cada una de esas cosas vuelve con su precio.’

— Marc Vidal

El coste que ya se mide: 1,2% del PIB y una factura generacional

Marc Vidal aporta un dato definitivo: la soledad no deseada le cuesta a España el 1,2% del PIB entre gasto sanitario, pérdida de productividad y muertes prematuras. El barómetro español de la soledad no deseada sitúa en un 20% la población que la sufre, y entre quienes viven solos la prevalencia se duplica. Mientras, crece la paradoja. El mismo ciudadano que se recluye en su hogar unipersonal multiplica el consumo —cada vivienda necesita su propia lavadora, su propia suscripción, su propia nevera—, genera menos vínculos colectivos y deja un rastro de datos mayor que nunca. Para el economista, el individuo aislado que liga, pide comida y busca compañía a través de una pantalla es también el más rastreado de la historia.

Corea del Sur y la tasa 0,58: la sociedad que dejó de reproducirse

Y en este punto, el análisis da un giro que ata todos los cabos. Vidal recupera un número que dejó en el aire al principio: 0,58, la tasa de fecundidad de Seúl, la más baja del planeta. Corea del Sur en su conjunto se sitúa en 0,72, lejos del 2,1 necesario para sostener una población. La ciudad que más lejos ha llevado el modelo de vivir solo es la que, en sentido literal, ha dejado de reproducirse. La economía de la soledad monetiza el presente mientras encoge la base que lo sustenta: las pensiones, el crecimiento y el contrato entre generaciones se daban por hecho, pero hemos construido el mercado más rentable de la historia alrededor de la desaparición de quienes deberían ser los clientes del mañana. Una sociedad que se consume a sí misma y consume su propia semilla.

¿Libertad o proyecto? La teoría sueca del amor

Vidal recurre a los historiadores suecos Henrik Berggren y Lars Trägårdh para recordar que el Estado del bienestar nórdico se diseñó deliberadamente para liberar al individuo de la dependencia de su familia y hacerlo depender del Estado. El resultado fue una disolución familiar más rápida. La atomización, sostiene el comentarista, no es siempre una deriva espontánea: puede ser un proyecto. Y en ese proyecto, el relevo demográfico que no producimos lo importamos. España acaba de superar los diez millones de personas nacidas en el extranjero; las proyecciones del INE apuntan a que la población de origen español pasará del 82% al 60% en cincuenta años. La demografía emocional —cómo decidimos querer y vivir— desemboca en una demografía de reemplazo que ya no es solo una cuestión de estilo de vida.

Marc Vidal no impone un modelo de convivencia, pero sí obliga a levantar la vista. No se trata de elegir entre libertad y familia, sino de medir cuánto cuesta externalizar lo que durante siglos no tuvo precio. La función de los vínculos que aguantan cuando las cosas van mal —y no solo cuando van bien— no la cubre una suscripción, ni una aplicación, ni un robot. Y si la cuenta de esa renuncia empieza a llegar en forma de soledad, precariedad y quiebra generacional, quizá convenga, como propone su análisis, leer los datos juntos y preguntarse quién está pasando ahora la factura.

Puedes ver el análisis completo aquí:

Iberdrola recurre la retribución de redes de la CNMC y alerta de un freno a la inversión por los expedientes del apagón

Iberdrola ha presentado un recurso contra las circulares de retribución de las redes eléctricas aprobadas por la Comisión Nacional de los Mercados y la Competencia (CNMC) al considerar que no se ajustan a la legalidad vigente, según ha explicado el consejero delegado de Iberdrola España, Mario Ruiz-Tagle, durante su intervención en la segunda jornada del seminario de la APIE sobre inteligencia artificial, energía y vivienda celebrado en Santander.

En el marco de la regulación eléctrica actual las decisiones de la CNMC han incorporado, según la eléctrica, un riesgo adicional a la actividad de distribución sin que se haya compensado adecuadamente. Ruiz-Tagle ha defendido que el informe del Consejo de Estado «es muy claro respecto a que las circulares de retribución no cumplen con la legalidad vigente». Iberdrola ya ha formalizado su recurso, toda vez que los plazos para presentarlo vencían y la compañía ha optado por pleitear ante un marco que considera lesivo para sus inversiones en la red.

Qué dice el recurso de Iberdrola a la retribución de redes

La compañía presidida por Ignacio Sánchez Galán no ha detallado el contenido íntegro del recurso, pero la clave de la oposición radica en que las circulares de la CNMC introducen, a su juicio, un desequilibrio entre riesgo y retribución. «A la distribución se le ha incorporado riesgo y no se le ha retribuido», ha sintetizado Ruiz-Tagle, que ha añadido que, pese al recurso, existen vías para buscar una solución al problema de la remuneración de redes antes de que se enquiste.

Entre esas vías, el directivo ha mencionado la posibilidad de «buscar fórmulas diferentes o poner incentivos en el marco de la planificación del real decreto de inversiones». Se trata de una apelación directa al Ejecutivo, que tiene en cartera la elaboración del nuevo real decreto que fijará las inversiones en distribución eléctrica para los próximos años. El sector eléctrico presiona para que ese texto contenga señales de rentabilidad clara que permitan acometer las fuertes inversiones que exige la transición energética.

Los expedientes del apagón, un frente añadido para la inversión

Junto al recurso de redes, Iberdrola ha hecho frente a los expedientes sancionadores que la CNMC incoó en el marco de la investigación sobre el apagón general del 28 de abril de 2025. Ruiz-Tagle ha confirmado que la eléctrica ya ha respondido a esos expedientes y ha sido muy tajante: «No están vinculados con lo sucedido el día del apagón». Aunque no ha profundizado en los argumentos de la contestación, sí ha querido desligar por completo el comportamiento de las redes de Iberdrola de la interrupción masiva del suministro eléctrico que dejó gran parte de la Península sin luz durante horas.

La investigación de la CNMC sobre el apagón se centra en determinar si las empresas distribuidoras incumplieron sus obligaciones de mantenimiento y operación en un episodio que supuso un riesgo sistémico. El regulador mantiene abiertos varios expedientes —algunos de ellos de carácter sancionador— que podrían acarrear multas millonarias. Iberdrola, que es la mayor distribuidora del país, considera que la conexión entre esos expedientes y el apagón es artificial y que la interpretación del supervisor genera una incertidumbre regulatoria que paraliza las inversiones necesarias para modernizar la red.

retribución redes

Endesa y Naturgy, los otros dos grandes distribuidores, también han recibido expedientes similares, y las tres compañías están coordinando sus planteamientos jurídicos. Fuentes del sector señalan que el verdadero impacto no radica tanto en la eventual sanción económica como en el efecto que la situación tiene sobre la confianza de los inversores, que necesitan estabilidad regulatoria para financiar proyectos con horizontes de retorno a diez o quince años. La patronal eléctrica ha advertido en varias ocasiones que el clima regulatorio español ha empeorado comparado con otros países europeos.

Análisis: el impacto en la inversión y el sector

El recurso de Iberdrola contra las circulares de la CNMC no es la primera batalla judicial de una gran energética contra el regulador, pero sí una de las que tiene más calado estratégico. La filial española de la compañía invierte cada año más de 1.200 millones de euros en redes eléctricas dentro del marco del plan estratégico que abarca hasta 2030. Si las circulares siguen adelante con el diseño actual, la rentabilidad de esas inversiones se verá afectada y la compañía podría ralentizar algunos proyectos o reclamar compensaciones adicionales ante los tribunales.

El conflicto de fondo es el ya clásico entre la necesidad del regulador de contener los costes del sistema —que se trasladan al recibo de la luz— y la necesidad de las empresas de recibir una retribución suficiente para acometer las cuantiosas inversiones que requiere la transición energética. En España, las inversiones en distribución se dispararán en los próximos años para integrar renovables, gestionar la generación distribuida y digitalizar las redes. Sin un marco retributivo estable, los inversores institucionales —desde BlackRock hasta fondos como Antin— pueden desviar su capital hacia países con regulaciones más predecibles.

La rentabilidad de las redes es la base sobre la que se construye la electrificación de la economía; sin ella, los planes de inversión se resienten.

El hecho de que el Consejo de Estado haya emitido un informe contrario a las circulares otorga a Iberdrola un argumento sólido de cara al contencioso. La compañía va a defender que la CNMC se ha extralimitado y que el Gobierno debe actuar para corregir la situación antes de que los tribunales anulen las circulares, lo que crearía un vacío legal difícil de gestionar. El sector energético confía en que el Ministerio para la Transición Ecológica se pronuncie en las próximas semanas para dar una salida negociada al conflicto, pero no hay garantías.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta del Gobierno y la publicación del real decreto de inversiones, que debe aclarar el marco retributivo de la distribución antes del cierre del año.
  • Reacción del valor: Iberdrola cotiza con un descuento del 8% respecto a su precio objetivo desde que se conocieron las circulares, lo que sugiere que el mercado ya está descontando parte del riesgo regulatorio.
  • Precedente sectorial: Endesa y Naturgy afrontan una situación similar, y la resolución final creará jurisprudencia para todo el sector, afectando al múltiplo al que cotizan las compañías con redes reguladas en España.

DGT prohíbe adelantar con mal tiempo y autoriza motos por el arcén: multa y puntos

El Consejo de Ministros aprobó ayer, martes 23 de junio, un nuevo real decreto que prohíbe adelantar con mal tiempo, permite a las motos circular por el arcén en retenciones e introduce una batería de obligaciones para motoristas, ciclistas y usuarios de VMP.

Qué cambia y a quién afecta

La reforma, impulsada por la DGT, actualiza el Reglamento General de Circulación con el objetivo de mejorar la protección de los usuarios vulnerables. Las nuevas normas afectan a conductores de turismos, motocicletas, bicicletas, patinetes eléctricos e incluso a taxistas y vehículos de mercancías.

Nuevas reglas para VMP y patinetes eléctricos

Los conductores de Vehículos de Movilidad Personal (VMP) tendrán que cumplir las siguientes medidas:

  • Edad mínima de 15 años para poder conducirlos.
  • Casco obligatorio y chaleco reflectante en condiciones de baja visibilidad. En el caso de riders profesionales, el chaleco deberá llevarse siempre. Ambas infracciones se consideran graves con 200 euros de multa.
  • Alumbrado encendido en todo momento.
  • Se permite su circulación fuera de núcleos urbanos por vías segregadas (carriles bici).

Normas para ciclistas

Los ciclistas también se verán reforzados en su protección y sujetos a obligaciones específicas:

  • Se suprime la exención del casco: todos los ciclistas deberán llevarlo en vías interurbanas. Los riders profesionales deben usar además chaleco reflectante. Sanción de 200 euros.
  • Al adelantar a un ciclista, el conductor de un vehículo a motor deberá reducir la velocidad en al menos 20 km/h respecto al límite de la vía y cambiar de carril si la calzada tiene más de uno por sentido, manteniendo la separación lateral de 1,5 metros.
  • En vías urbanas, los ciclistas circularán preferentemente por el centro del carril y los vehículos motorizados deben mantener 5 metros de distancia.
  • En calles limitadas a 30 km/h, los ayuntamientos podrán señalizar el doble sentido ciclista.

El adelantamiento a ciclistas se convierte en una de las conductas más vigiladas: no reducir la velocidad en al menos 20 km/h y no cambiar de carril puede costarte una sanción grave y puntos del carné.

Motos: guantes obligatorios y autorización para usar el arcén

Los motoristas reciben dos novedades de calado:

  • Uso obligatorio de guantes de protección homologados en vías interurbanas y calzado cerrado en todo tipo de vías. Multa de 200 euros si se incumple.
  • Se permite circular por el arcén derecho en caso de congestión, sin superar los 30 km/h y siempre que el tramo esté señalizado.
  • Los cascos deberán estar homologados (obligación que entra en vigor en 2027). Los riders en moto tendrán que llevar chaleco reflectante en todo momento (multa de 200 euros).

Cinturón para todos y chalecos

Se eliminan las exenciones históricas: taxistas, conductores de mercancías y vehículos de autoescuela deberán llevar el cinturón de seguridad en todo momento. Solo quedan exentos los pasajeros de ambulancias asistenciales en servicio de urgencia.

Adelantamientos y circulación con mal tiempo

Se introducen dos prohibiciones clave:

  • En autopistas y autovías, cuando la nieve o las condiciones meteorológicas adversas dificulten la circulación, queda prohibido adelantar. Los vehículos circularán exclusivamente por el carril derecho para dejar libre el izquierdo a servicios de emergencia.
  • Al rebasar un vehículo inmovilizado (por accidente, avería o asistencia), se debe reducir la velocidad en al menos 20 km/h y dejar una separación lateral de 1,5 metros.
  • Además, en retenciones que obliguen a circular a paso de peatón, los vehículos deben orillarse para crear un carril de emergencia central.

Normas urbanas

  • Se regula que en pasos de peatones con semáforo no coincida el ámbar intermitente de vehículos con el verde peatonal.
  • Se definen los caminos escolares seguros y se establece que las autocaravanas estacionadas no pueden extender elementos fuera de su perímetro ni verter fluidos.

Cuándo entra en vigor y qué excepciones tiene

motos por arcén nueva norma

La mayor parte del real decreto entrará en vigor el 1 de octubre de 2026. No obstante, hay dos excepciones:

  • La obligación de alumbrado para VMP y la homologación de cascos de motocicleta se retrasan hasta el 1 de octubre de 2027.
  • Los guantes de protección serán obligatorios una vez que se publique la orden ministerial con las especificaciones técnicas; hasta entonces, se podrán seguir usando los guantes actuales.

Cómo cumplir la nueva normativa y evitar sanciones

Para evitar sanciones, los conductores deberán incorporar a su rutina los nuevos elementos obligatorios. Si usas moto, adquiere guantes homologados y calzado cerrado; si llevas patinete o bicicleta, no olvides el casco y, en condiciones de poca luz, el chaleco reflectante. Al volante, reduce la velocidad 20 km/h al rebasar a un ciclista y, si hay nieve, mantente en el carril derecho sin adelantar. En caso de atasco, oríllate para crear el carril de emergencia.

La entrada en vigor en octubre da un margen de tres meses para adaptarse. El cumplimiento de estas normas no solo evita la multa de 200 euros; también protege a los más frágiles en la carretera.

Análisis: más protección, pero ¿proporcionalidad?

La reforma prioriza la seguridad de los más expuestos y, salvo algunos matices, las medidas son proporcionadas. La obligatoriedad de guantes y casco en motos y bicis, así como el chaleco para profesionales, está avalada por los datos de siniestralidad. La autorización de motos por el arcén en retenciones es una solución pragmática que puede agilizar el tráfico, aunque exigirá que los arcenes estén bien mantenidos y señalizados.

El punto más controvertido es la prohibición de adelantar con mal tiempo: el decreto habla de nieve, pero deja en el aire otras condiciones adversas como lluvia intensa o niebla. Si la DGT no concreta los supuestos, los agentes tendrán un margen de interpretación amplio y pueden surgir conflictos. También preocupa la pérdida de puntos en los adelantamientos a ciclistas: no reducir la velocidad al menos 20 km/h o no cambiar de carril se convierte en una infracción con un castigo añadido que puede ser severo si se acumulan incidentes.

Con la entrada en vigor prevista para el 1 de octubre, los conductores tienen tres meses para adaptar su equipamiento y su conducción. La clave es anticiparse: si eres motorista, hazte con unos guantes de protección; si circulas en patinete o bici, comprueba que llevas casco y chaleco. En carretera, respeta escrupulosamente las distancias con los ciclistas y, ante la más mínima nevada, olvídate de adelantar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Aprobación del real decreto que modifica el Reglamento General de Circulación e introduce nuevas obligaciones y prohibiciones para conductores de turismos, motos, bicicletas y VMP.
  • Sanción económica: 200 euros para la mayoría de las infracciones graves (ausencia de casco, guantes, chaleco reflectante, incumplimiento de distancia con ciclistas, adelantar con mal tiempo). Otras infracciones pueden acarrear sanciones adicionales.
  • Puntos del carnet: No se detalla una pérdida exacta para cada supuesto, pero conductas como adelantamientos peligrosos o no respetar distancias de seguridad pueden implicar la retirada de hasta 3 puntos según la Ley de Tráfico.
  • Entrada en vigor: 1 de octubre de 2026 para la mayoría de los artículos; 1 de octubre de 2027 para el alumbrado de VMP y cascos homologados de moto; los guantes de protección quedan pendientes de orden ministerial.

El precio de la vivienda libre subió un 13,1% en 2025 y supera en un 7% el récord de la burbuja de 2007

El precio de la vivienda libre subió un 13,1% en 2025 hasta los 2.230 euros por metro cuadrado, superando en un 7% el máximo registrado durante el boom inmobiliario de 2007. El dato, publicado por el Observatorio de Vivienda y Suelo (OVS) del Ministerio de Vivienda, confirma el quinto año consecutivo de subidas y sitúa al sector inmobiliario español en niveles de precio, compraventas e hipotecas que no se veían en casi dos décadas.

El informe anual del OVS refleja que en 2025 se firmaron 752.098 compraventas de vivienda, un 5,1% más que el año anterior y el volumen más alto desde 2007. Al mismo tiempo, el número de hipotecas constituidas sobre vivienda alcanzó las 501.073, un 17,8% más, el mayor registro desde 2012. La financiación ajena ganó peso: el 66,6% de las operaciones se cerró con hipoteca, más de siete puntos porcentuales por encima de la tasa de 2024.

Un mercado que bate todos los récords históricos

La fotografía que deja el boletín es de un sector que avanza a pleno rendimiento. El precio medio del metro cuadrado libre —2.230 euros— rebasa el anterior techo de 2.084 euros de 2007, cuando la burbuja inmobiliaria estaba en su punto álgido. En cinco años, la vivienda se ha encarecido de forma consecutiva, una racha que no se veía desde antes de la crisis financiera.

Las compraventas, además, rozan los niveles del ejercicio récord de 2007, con unas 752.000 operaciones. La demanda se sostiene, en parte, gracias a un mercado laboral resistente y a la acumulación de ahorro durante la pandemia, aunque los tipos de interés, que comenzaron a subir en 2022, apenas han frenado el ímpetu comprador. El informe del Ministerio revela que el volumen de hipotecas en 2025 es un 17,8% superior al de 2024, lo que indica que el crédito fluye a buen ritmo, sobre todo en el segmento de tipo fijo o mixto.

El inmobiliario español rara vez ha combinado un ritmo tan elevado de compraventas con precios de máximos y una oferta de nueva construcción aún insuficiente.

Detrás de esta fortaleza hay factores estructurales. La escasez de obra nueva sigue siendo un lastre: las viviendas terminadas fueron 91.896, un 9% menos que el año anterior, mientras que las iniciadas llegaron a 137.330, la cifra más alta en 16 años. La brecha entre obra iniciada y terminada alarga los plazos de entrega y presiona los precios, especialmente en las zonas metropolitanas.

El esfuerzo financiero de las familias, en niveles críticos

El Observatorio también mide el acceso a la vivienda. En 2025, adquirir un inmueble exigía el equivalente a 7,98 años de renta bruta disponible por hogar, una ratio que se acerca peligrosamente a los umbrales de sobrevaloración. El esfuerzo económico alcanzó el 35,5% de la renta anual de las familias, un porcentaje que los analistas consideran una señal de alerta, si bien todavía lejos del 50% que se llegó a superar en la cúspide del ciclo anterior.

La presión sobre los hogares se concentra en las grandes capitales y en la costa mediterránea, donde el precio del metro cuadrado se dispara muy por encima de la media nacional. En paralelo, la vivienda protegida apenas mitiga el problema: las licitaciones acumuladas desde 2019 suman 4.035 millones de euros, muy por encima de los 1.384 millones del periodo 2012‑2018, pero insuficientes para cubrir la demanda estructural. El nivel más elevado de de los últimos 16 años en obra nueva terminada —otro dato demoledor— sigue sin absorber el déficit acumulado desde la crisis.

burbuja inmobiliaria

Las promotoras cotizadas y la banca, los grandes beneficiados del ciclo

Las cifras del OVS tienen una lectura directa para las compañías que cotizan en el mercado español. Neinor Homes, Aedas Homes y Metrovacesa —las tres principales promotoras residenciales del continuo— operan en un contexto de precios de venta en máximos y una demanda que absorbe rápidamente las promociones. En sus últimos resultados, las tres reportaron incrementos de doble dígito en ingresos y márgenes, beneficiadas por el trasvase de vivienda usada a obra nueva ante la escasez de stock.

La banca, por su parte, vive un momento similar. La ratio de financiación hipotecaria, que ha subido hasta el 66,6%, es un indicador del apetito crediticio. Entidades como Santander, BBVA o CaixaBank están aprovechando la reactivación del mercado hipotecario para colocar producto, aunque con criterios de concesión más estrictos que en el pasado. “El crédito fluye, pero con filtros: el perfil del comprador actual es más solvente que el de 2007”, explican fuentes del sector.

Un mercado en máximos con diferencias respecto a la burbuja de 2008

La comparación con la burbuja inmobiliaria de principios de siglo es inevitable, pero conviene matizar las diferencias. En 2007, el parque de viviendas en construcción era mucho mayor, el crédito se concedía sin apenas control y la exposición de las entidades financieras al ladrillo era sistémica. Hoy, la banca ha saneado sus balances y las exigencias de capital del Banco Central Europeo limitan los excesos. Además, la proporción de compradores que no requieren hipoteca —un tercio del mercado— reduce el riesgo de una corrección brusca.

Sin embargo, el esfuerzo de renta en el 35,5% es una vulnerabilidad que no se puede ignorar. Si el BCE mantiene los tipos altos durante más tiempo del previsto, la accesibilidad empeorará y podría frenar la demanda en los segmentos más apalancados. Las promotoras cotizadas, aunque sólidas, dependen de que la velocidad de ventas se mantenga para absorber sus costes financieros.

📊 Las Claves para el Inversor

  • Qué vigilar: Los próximos datos de hipotecas y los movimientos del BCE en política monetaria. Cualquier subida adicional de tipos erosionaría el esfuerzo financiero de las familias y podría ralentizar las compraventas.
  • Reacción del valor: Las acciones de Neinor Homes y Aedas Homes ya acumulan revalorizaciones importantes en 2025 y 2026. El mercado descuenta un ciclo largo de crecimiento, por lo que cualquier síntoma de fatiga en la demanda pondrá en riesgo esas primas.
  • Precedente sectorial: En el anterior boom (2002‑2007), las promotoras cotizadas alcanzaron valoraciones de récord para luego desplomarse. La estructura actual es más sana, pero el inversor debe evaluar si el precio de los activos ya refleja todas las buenas noticias.

El Gobierno fija en 15 años la edad mínima para patinetes eléctricos y obliga al casco con multas de 200 euros

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Ministros ha aprobado una reforma del Reglamento General de Circulación que fija en 15 años la edad mínima para conducir patinetes eléctricos y obliga a usar casco y chaleco reflectante en condiciones de baja visibilidad, con una multa de 200 euros para quien incumpla.
  • ¿Quién está detrás? La Dirección General de Tráfico (DGT), que impulsa la modificación para homogeneizar las normativas locales y reducir la siniestralidad de los vehículos de movilidad personal.
  • ¿Qué impacto tiene? La nueva regulación entrará en vigor el 1 de octubre de 2026 y afectará a todos los usuarios de VMP, empresas de sharing y ayuntamientos que hasta ahora aplicaban criterios dispares.

Este martes 23 de junio, el Ejecutivo ha dado luz verde a un paquete de medidas que unifica las reglas de circulación para los patinetes eléctricos en todo el territorio nacional. La reforma del Reglamento General de Circulación, impulsada por la DGT, fija por primera vez una edad mínima de 15 años, impone el uso obligatorio de casco homologado y chaleco reflectante cuando la visibilidad sea reducida, y establece una sanción uniforme de 200 euros para las infracciones.

Qué cambia para los usuarios de patinetes eléctricos (y otras novedades de la reforma)

Hasta ahora, la normativa estatal no establecía una edad concreta para conducir vehículos de movilidad personal (VMP), lo que dejaba la regulación en manos de los ayuntamientos. Con el nuevo texto, cualquier persona de 15 años o más podrá circular, pero deberá hacerlo con casco de protección siempre y con un chaleco reflectante en horario nocturno o en condiciones de baja visibilidad. La multa para quien incumpla estas obligaciones será de 200 euros, la misma que se aplica a los motoristas que no utilizan el casco.

El Real Decreto no se limita a los patinetes. La modificación del Reglamento General de Circulación también introduce obligaciones para motoristas, ciclistas y taxistas. A partir del 1 de octubre, los conductores de motocicletas y sus pasajeros deberán usar guantes de protección en vías interurbanas y calzado cerrado en todo tipo de vías. Para los ciclistas, se suprime la excepción que permitía circular sin casco en determinados supuestos: ahora será obligatorio en todas las vías interurbanas. Además, los vehículos que adelanten a ciclistas tendrán que reducir la velocidad en al menos 20 km/h respecto al límite de la vía y mantener una separación lateral de 1,5 metros, cambiando de carril si hay más de uno por sentido. En cuanto a los taxis, se elimina la exención del uso del cinturón de seguridad: todos los conductores profesionales deberán llevarlo “en todo momento”. La Dirección General de Tráfico justifica estas modificaciones por el aumento de la siniestralidad en las vías urbanas e interurbanas.

La disparidad de criterios: el caso de Barcelona abre el camino

La medida del Gobierno español llega cuando ciudades como Barcelona ya llevaban tiempo aplicando sus propias ordenanzas. La capital catalana, que en febrero de 2025 puso en marcha una nueva ordenanza de circulación, estableció la edad mínima en 16 años y el uso obligatorio de casco para los patinetes eléctricos. Ahora, con la norma estatal, Barcelona se verá obligada a rebajar esa edad a los 15 años, un movimiento que puede generar cierta resistencia local.

Otras grandes ciudades como Madrid, Valencia o Sevilla disponían de reglamentaciones parciales (prohibiciones de circular por aceras, límites de velocidad), pero carecían de una edad mínima uniforme. La reforma unifica todos esos criterios y da cobertura legal nacional a las sanciones, lo que facilitará la labor de las policías locales y de la Agrupación de Tráfico de la Guardia Civil.

Con 15 años y casco obligatorio, el patinete deja de ser un vehículo sin reglas claras. Octubre de 2026 será la fecha en que las multas uniformicen el criterio en toda España.

Hoja de Ruta: Claves del Viaje

El impacto de la nueva regulación se dejará sentir en tres frentes. Para los usuarios más jóvenes, el cambio implica que a partir de los 15 años podrán utilizar el patinete de manera autónoma, pero con la obligación de ir equipados y con la amenaza de una sanción económica relevante. Para las empresas de sharing de patinetes, supone una oportunidad de expandir su base de clientes potenciales, aunque deberán revisar sus condiciones de uso y adaptar sus apps para verificar la edad. Para los ayuntamientos, la homogeneización reduce la inseguridad jurídica, pero obliga a desplegar o actualizar la señalización y a coordinar los controles con la DGT.

La zona cero de la aplicación serán las áreas metropolitanas de Madrid y Barcelona, donde se concentra la mayor flota de patinetes eléctricos y el mayor volumen de desplazamientos en VMP. Barcelona, concretamente, tendrá que modificar su ordenanza para alinearse con la edad de 15 años, mientras que ciudades que carecían de regulación específica deberán adoptar las medidas de control necesarias antes del 1 de octubre.

El dato central sigue siendo la multa de 200 euros, idéntica a la que se impone a los motoristas sin casco, lo que refleja la voluntad de la DGT de equiparar el riesgo de ambos vehículos. En 2025, los patinetes estuvieron implicados en más de 900 accidentes con víctimas en España, según balance de la DGT, y la siniestralidad entre usuarios jóvenes creció un 18%. La reforma se apoya en esos números para justificar un endurecimiento normativo que, no obstante, puede generar tensiones con las familias y con los defensores de la movilidad ligera.

La lectura a medio plazo apunta a un incremento de los controles y campañas de concienciación a partir del otoño. El riesgo inmediato es que la disparidad de normativas municipales previas se traduzca en confusión durante las primeras semanas de aplicación. La DGT ha anunciado que publicará una instrucción aclaratoria para los ayuntamientos antes de finales de septiembre, pero el proceso de adaptación no será instantáneo. Lo que sí es seguro es que, a partir del 1 de octubre, ningún menor de 15 años podrá subirse legalmente a un patinete eléctrico en vía pública, y cualquier usuario que no lleve el casco puesto se enfrentará a una sanción de 200 euros.

Si notas los párpados hinchados al despertar, tu cuerpo podría estar enviando una alerta clara

Pocas señales del cuerpo son tan fáciles de desestimar como los párpados hinchados al levantarte. Lo achacas a que dormiste mal, a la almohada, a que te acostaste tarde. Y en muchas ocasiones eso es exactamente lo que es. Pero existe un umbral —cuando la hinchazón aparece con frecuencia, tarda en desaparecer o viene acompañada de otros cambios— que convierte ese síntoma cotidiano en una alerta que merece atención real. Los especialistas en nefrología llevan años señalando este detalle como uno de los primeros indicios visibles de una función renal comprometida.

La razón es fisiológica y tiene toda la lógica del mundo: al dormir en posición horizontal, la circulación linfática se ralentiza y el líquido tiende a acumularse en las zonas de tejido más blando del cuerpo. Los párpados, con su piel fina y laxa, son el escaparate perfecto de esa retención. Si los riñones filtran bien, ese exceso de líquido desaparece en minutos; si no lo hacen, la hinchazón persiste y se vuelve sistemática.

Por qué los párpados hinchados pueden reflejar el estado de tus riñones

Youtube video

Los riñones sanos actúan como una depuradora de precisión: filtran toda la sangre del cuerpo varias veces al día, eliminando el exceso de sodio, agua y toxinas. Cuando su capacidad de filtración disminuye, esos fluidos se quedan circulando y terminan acumulándose en los tejidos blandos, comenzando, precisamente, por la zona periorbital. Hospitales de referencia como el de La Moraleja en Madrid o la Clínica Baviera reconocen explícitamente que la hinchazón palpebral matutina recurrente puede indicar un síndrome edematoso de origen renal.

Hay una condición que los nefrólogos señalan especialmente: el síndrome nefrótico, en el que los riñones dejan escapar proteínas —sobre todo albúmina— a través de la orina. Cuando el cuerpo pierde esa proteína, no puede retener el líquido dentro de los vasos sanguíneos, y este migra hacia los tejidos. El resultado visible, especialmente en las horas matinales, son unos párpados prominentemente inflamados que no ceden como deberían al ponerse en pie.

Lo que diferencia una hinchazón inocua de la que te tienen que ver los párpados

La retención de líquidos tiene muchas causas menores —exceso de sal la noche anterior, una copa de vino, una alergia estacional— y los riñones son solo uno de los posibles actores. Corazón e hígado también pueden estar detrás de una retención persistente. La clave no está en un solo episodio, sino en la frecuencia y en los síntomas que lo acompañan.

Si junto a los párpados hinchados aparece orina espumosa o con un color inusual, si sientes cansancio que no justificas con tu actividad o si tu tensión arterial se dispara sin causa evidente, el cuadro se vuelve más elocuente. Según la Clínica Universidad de Navarra y el American Kidney Fund, el edema periorbital persistente es uno de los signos que merece una analítica de sangre y orina sin demora.

Las señales del cuerpo que acompañan a los párpados cuando los riñones fallan

Youtube video

La enfermedad renal crónica tiene una característica que la hace especialmente peligrosa: puede avanzar sin síntomas durante años. Muchos especialistas calculan que cuando un paciente empieza a notar molestias claras, ya ha perdido más del 50% de su función renal. Por eso los indicios tempranos —por pequeños que parezcan— son una ventana de oportunidad que no debería cerrarse sin explorar.

Además de los párpados inflamados al despertar, hay una constelación de señales que suelen aparecer en paralelo en etapas iniciales: la orina espumosa sostenida, el cansancio desproporcionado al esfuerzo, la hipertensión que no responde bien a los fármacos y los tobillos que permanecen hinchados al final del día. Ninguno de estos síntomas por separado confirma nada, pero su combinación justifica siempre una visita al médico.

Qué puedes observar en casa y cuándo pedir cita

La frecuencia importa más que la intensidad

Un par de mañanas con los párpados algo más abultados no son motivo de alarma. El patrón que sí merece atención es aquel en que la hinchazón aparece más de dos o tres veces por semana durante más de un mes, especialmente si no hay una causa obvia como haber dormido en mala postura o haber comido muy salado la noche anterior.

Los cambios en la orina son la segunda pista clave

La orina espumosa persistente —no unas burbujas que desaparecen en segundos, sino una espuma que tarda en disiparse— es uno de los indicadores más fiables de proteinuria, la pérdida de proteínas por la orina que acompaña al daño glomerular. Si coincide con los párpados hinchados por las mañanas, la coincidencia ya no es menor: vale la pena hacer un análisis de orina rápido que puede resolverse en 24 horas y que tiene un coste mínimo.

Factores de riesgo que amplifican la señal de los párpados

Existen perfiles de personas para quienes prestar atención a sus párpados por la mañana es especialmente relevante desde el punto de vista preventivo:

  • Diabéticos o prediabéticos, ya que la nefropatía diabética es la primera causa de enfermedad renal crónica en adultos.
  • Personas con hipertensión arterial no controlada, cuya relación con el daño renal es bidireccional y acumulativa.
  • Quienes tienen antecedentes familiares de problemas renales o enfermedades autoinmunes como el lupus.
  • Mayores de 60 años, franja en la que la función renal declina de forma natural y en la que cualquier señal adicional cobra más peso.

Lo que viene: diagnóstico más temprano y mejores herramientas para los riñones

La investigación más reciente apunta a un futuro esperanzador para la detección precoz. Un equipo de la Universidad de Edimburgo ha demostrado que los cambios en la retina pueden ser una ventana al estado de los riñones incluso antes de que aparezcan síntomas clínicos, lo que abre la puerta a revisiones oculares como herramienta de cribado renal. Y en junio de 2026, investigadores de Mayo Clinic identificaron un nuevo mecanismo por el que los riñones regulan el equilibrio hídrico, lo que podría derivar en tratamientos más eficaces para quienes padecen retención de líquidos de origen renal.

Mientras esa ciencia madura, la mejor herramienta sigue siendo la observación cotidiana: prestar atención a los párpados al levantarte cuesta cero euros y puede llevar a una analítica que detecte a tiempo lo que años después sería mucho más difícil de manejar. Un análisis de sangre para medir la creatinina y la tasa de filtrado glomerular, combinado con un análisis de orina para detectar proteinuria, es todo lo que hace falta para despejar la duda —o para actuar a tiempo.

Santander prepara un ERE con prejubilaciones para hasta 3.000 empleados

Banco Santander prepara un nuevo plan de prejubilaciones que afectará a entre 2.000 y 3.000 empleados en España, según ha confirmado esta redacción a través de fuentes sindicales, aunque el banco asegura que no hay una cifra objetivo ya que es un plan que se hace para dar transparencia al proceso de prejubilaciones, como han solicitado los sindicatos. La entidad ha comenzado a negociar con los representantes de los trabajadores las condiciones de un ajuste de plantilla que replicaría, en buena medida, los términos de su último Expediente de Regulación de Empleo (ERE).

Negociaciones para un ajuste pactado

El banco presidido por Ana Botín ha abierto una mesa de diálogo con los sindicatos mayoritarios (UGT, CCOO, CIC y otros) para alcanzar un acuerdo que evite el conflicto de despidos forzosos. Las conversaciones, todavía en una fase preliminar, apuntan a un esquema de bajas voluntarias incentivadas y prejubilaciones con condiciones económicas similares a las del anterior ERE, que se saldó con cerca de 3.500 salidas entre 2021 y 2022. Fuentes próximas a la negociación indican que la franja de edad prioritaria se sitúa entre los 55 y los 63 años, colectivo en el que se concentra la mayor parte de la plantilla más veterana.

Santander España emplea actualmente a unos 28.000 trabajadores, por lo que el recorte previsto representaría entre un 7% y un 11% de la fuerza laboral. La dirección defiende que la medida es necesaria para adaptar la estructura de costes a un entorno de tipos de interés a la baja y a la progresiva digitalización de los servicios financieros.

La última gran reestructuración del banco en España se remonta al trienio 2021-2023, cuando unas 3.800 personas se acogieron a bajas voluntarias y prejubilaciones, con un coste de 1.150 millones de euros. Aquella operación fue considerada un éxito por la dirección porque permitió reducir la red de oficinas en un 12% y ahorrar costes fijos anuales de unos 400 millones.

El relevo del baby boom en la banca

El plan de prejubilaciones de Santander no es un caso aislado. La generación nacida entre finales de los años 50 y mediados de los 70 —el llamado baby boom— está alcanzando la edad de retiro y está provocando una ola de ajustes laborales en todo el sector. Entidades como Sabadell, Unicaja e Ibercaja también han lanzado o ultiman procesos similares, con el doble objetivo de rejuvenecer plantillas y reducir gastos fijos.

Según datos de las patronales bancarias, más del 30% de los empleados de banca en España supera los 55 años. El envejecimiento de las plantillas coincide con un cierre acelerado de oficinas (más de 20.000 sucursales cerradas desde 2008) y la automatización de procesos que antes requerían intervención humana. En este contexto, los acuerdos con sindicatos se han convertido en la vía preferida para acometer los recortes sin desgaste reputacional.

A la banca se le acaba el tiempo de una generación que pegó los códigos Swift en papel. Ahora busca salidas pactadas mientras la digitalización ya no pregunta.

Los sindicatos, conscientes del envejecimiento de la plantilla, no se oponen frontalmente a las prejubilaciones pero exigen garantías de que las salidas no se convertirán en despidos encubiertos y de que se abrirán puertas a la contratación de jóvenes.

Una transformación laboral inevitable, pero con riesgos

Llama la atención que Santander recurra a un instrumento que, en teoría, parecía superado tras la oleada de EREs de la década pasada. La entidad había apostado por las bajas vegetativas y la recolocación interna como vías de ajuste suave. Sin embargo, la presión de los márgenes —el margen de intereses en España cayó un 4,3% en el primer trimestre, según los últimos resultados— obliga a medidas más drásticas.

La prejubilación masiva tiene dos caras. Por un lado, permite una salida ordenada, sin el trauma social de los despidos colectivos forzosos y con el respaldo sindical. Por otro, supone una pérdida de conocimiento tácito y experiencia que no se recupera con contrataciones de jóvenes nativos digitales. Además, el coste de las indemnizaciones lastra la cuenta de resultados a corto plazo; en el anterior ERE, Santander provisionó más de 1.100 millones de euros.

No obstante, la banca española está demostrando que prefiere pagar ahora el peaje de la renovación antes que arrastrar una plantilla sobredimensionada en un ciclo de ingresos menguantes. La gran incógnita es si estos ajustes servirán para mejorar la rentabilidad o si, por el contrario, acelerarán la pérdida de negocio ante competidores como fintechs y neobancos que operan con estructuras mucho más ligeras.

Todo apunta a que 2026 será recordado como el año en el que las prejubilaciones volvieron para quedarse. La pelota está ahora en el tejado de los sindicatos, que deberán decidir si aceptan un mal menor o se resisten a una tendencia que parece imparable.

El fin de las rebajas fiscales y la ola de calor disparan el precio de la luz a máximos históricos

La factura de la luz se ha disparado un 76% en plena ola de calor, con el precio del mercado mayorista rozando niveles históricos. La combinación del fin de las rebajas fiscales, la subida del IVA y las temperaturas extremas ha colocado a los hogares españoles ante la tormenta perfecta del recibo eléctrico.

El precio del ‘pool’ —el mercado diario de la electricidad— se situará en una media de 100 euros por megavatio hora (MWh) durante los meses de verano, según las previsiones de la consultora Tempos Energía. Una cifra que casi triplica los registros del mismo período en 2025, cuando aún estaban vigentes los recortes fiscales.

Las rebajas fiscales que el Gobierno puso en marcha en 2022 para amortiguar la crisis energética —con el IVA reducido al 5% y la suspensión del impuesto del 7% a la generación eléctrica— expiraron definitivamente al finalizar el primer trimestre de 2026. Desde entonces, los consumidores afrontan el tipo general del 21% de IVA y el impuesto de generación restaurado al completo. Y la llegada del calor ha sido el detonante que ha multiplicado el impacto.

La noche del lunes 23 de junio, a las 21:00 horas, se alcanzó el pico máximo de demanda y precio, con el pool rozando los 120 euros/MWh en varias horas puntas. El sistema eléctrico peninsular activó todas las fuentes de generación disponibles —incluidas las centrales de gas y las importaciones desde Francia— para evitar cortes.

El resultado en la factura mensual es demoledor: para un consumidor medio con tarifa regulada, el recibo de junio será un 76% más caro que el del mismo mes del año anterior, según estimaciones del sector. La mayoría de las familias españolas está sufriendo ya un encarecimiento que en muchos casos supera los 25 euros adicionales al mes.

El sistema eléctrico está lanzando señales de tensión que no se veían desde la crisis de precios de 2022, pero esta vez sin los colchones fiscales que amortiguaron el golpe a los consumidores.

Mientras tanto, el Gobierno prepara un paquete de ayudas directas que aún no ha visto la luz. Se espera que incluya un bono social ampliado y deducciones en el IRPF para rentas bajas, pero su tramitación parlamentaria se alargará como mínimo hasta finales de julio.

Ayudas pendientes y un verano que no da tregua

Las olas de calor no van a remitir en julio. La AEMET anticipa temperaturas anormalmente altas en toda la Península, lo que elevará el consumo de aire acondicionado y seguirá tensionando el mercado mayorista. Los analistas descartan que el pool baje de los 90 euros/MWh hasta bien entrado septiembre.

La paradoja es que España cuenta con una capacidad instalada de renovables récord, pero la intermitencia del viento y la falta de almacenamiento a gran escala convierten los picos de demanda en un caldo de cultivo para los precios al alza. El gas sigue marcando el precio marginal demasiadas horas al día.

El fin de los escudos fiscales: un giro sin red de seguridad

Retirar las rebajas fiscales de golpe, en un contexto de precios mayoristas al alza, era una decisión esperada pero, en mi opinión, mal sincronizada. Las arcas públicas necesitan recuperar ingresos —y los números del déficit lo justifican—, pero hacerlo en junio, con la primera ola de calor del verano, ha amplificado el malestar social y ha pillado a muchos hogares con la guardia baja.

El sector eléctrico respira, por su parte, con alivio. Las grandes eléctricas vieron caer sus márgenes durante los años de rebajas fiscales, cuando el Estado asumía buena parte del coste político. Ahora, con el IVA al 21% y el impuesto a la generación plenamente activo, las cuentas mejoran, pero el desgaste reputacional recae sobre ellas cada vez que un consumidor abre la factura.

La gran pregunta es si el Gobierno logrará compensar el golpe con las ayudas antes de que el malestar se convierta en una crisis de confianza. Septiembre traerá la vuelta al cole y nuevos gastos; la pelota está en el tejado del Ministerio para la Transición Ecológica. Y, como siempre, los termómetros no van a esperar a los decretos.

Publicidad