Iberdrola acelera su red de recarga eléctrica: 500 millones de kilómetros en 2026

La red de recarga eléctrica de Iberdrola permitirá recorrer 500 millones de kilómetros en 2026. Es la primera vez que la compañía traslada el alcance de su infraestructura a una cifra de movilidad real, no a un número de puntos instalados.

La expansión del vehículo eléctrico exige una red de recarga más útil y accesible, según los análisis del sector. En España, el despliegue ha sido históricamente desigual: más enchufes en las grandes ciudades y en los corredores principales, pero todavía con agujeros visibles en zonas rurales y en la España vaciada.

Una métrica que cambia la conversación

El dato no es menor. 500 millones de kilómetros equivalen, en términos aproximados, a más de 12.500 vueltas a la circunferencia de la Tierra. No es un simple redondeo: traducir el despliegue a kilómetros permite comparar la infraestructura con lo que de verdad pide el conductor, como tiempo de viaje, autonomía disponible y fiabilidad del cargador.

La red de recarga de Iberdrola cubre buena parte de los principales corredores de largo recorrido. La compañía insiste en que la clave no está en acumular enchufes, sino en que un conductor pueda planificar un viaje de 600 kilómetros sin ansiedad de autonomía. Un coche medio en España ronda los 12.000 kilómetros al año, lo que sitúa esta cifra en el equivalente a la movilidad anual de unos 41.600 vehículos.

Ese cambio de relato es relevante. Hasta hace poco, la discusión pública se limitaba a cuántos puntos había en cada provincia. Ahora se mide lo que esos puntos permiten hacer, y la cifra de kilómetros encaja mejor con la experiencia real del usuario. El matiz importa: un despliegue con muchos puntos lentos no resuelve un viaje largo; una red más pequeña pero bien ubicada sí.

Iberdrola no detalla cuántos puntos de recarga añadirá este ejercicio, pero confirma que la red ya operativa tiene capacidad para soportar ese volumen de desplazamientos. La lectura industrial es clara: la empresa pone el foco en la utilización, no en el despliegue.

La recarga ya no es un argumento contra el coche eléctrico; ahora es una red logística que define dónde crece la demanda.

El contexto también pesa. Algunos análisis del sector han señalado que las regiones con menos cargadores lideran la compra de coches eléctricos. Es una paradoja que obliga a rediseñar el mapa de expansión y a colocar los puntos donde de verdad se usan, no donde es más barato instalarlos.

Hay un matiz: no todos los kilómetros son iguales. Un trayecto urbano diario de 20 kilómetros exige, sobre todo, recarga doméstica; los 500 millones de kilómetros de la red de Iberdrola miden principalmente viajes interurbanos que dependen de cargadores rápidos y ultrarrápidos.

El mapa desigual de la recarga en España

El despliegue no es uniforme ni lineal. Mientras Madrid, Cataluña y la costa mediterránea concentran buena parte de los puntos públicos, otras comunidades siguen dependiendo de instalaciones privadas o de puntos semirrápidos que no resuelven un viaje de media distancia.

Esa brecha se nota en el comportamiento del comprador. La paradoja es conocida: en provincias con menor densidad de cargadores, la adopción del eléctrico crece con fuerza, empujada por ayudas, vehículos más económicos y un uso diario predecible que no exige una infraestructura densa.

También hay razones estructurales. La recarga pública en zonas de menor densidad no siempre es rentable a corto plazo. Por eso los operadores tienden a concentrar inversión en autopistas y entornos metropolitanos, mientras la administración asume el despliegue de última milla en áreas con menos demanda.

España está cambiando el mapa del coche eléctrico. Viajar lejos empieza a dejar de ser el gran problema, y eso tiene consecuencias directas sobre la red de Iberdrola: cada kilómetro de autonomía que un conductor puede planificar es un kilómetro que se recorre fuera del ámbito urbano.

La recarga pública no es solo una cuestión de enchufes. La potencia disponible, el tiempo medio de ocupación y la integración con pagos bancarios determinan si un punto es útil o simplemente figura en un mapa.

Por eso el esfuerzo de Iberdrola no debería leerse en solitario. Responde a un movimiento de fondo: los grandes operadores energéticos están pasando de vender electricidad a gestionar servicios de movilidad, un negocio con márgenes recurrentes y datos de uso muy valiosos.

puntos de recarga España

Análisis: la recarga como negocio de red

El hito de los 500 millones de kilómetros no es solo un logro técnico. Es una declaración de intenciones de Iberdrola en un mercado donde la recarga pública deja de ser un complemento del coche eléctrico y se convierte en un negocio logístico con sus propias economías de escala.

La empresa lleva años invirtiendo en movilidad eléctrica con una lógica de red. El dato de kilómetros recorridos, más que de puntos instalados, apunta a una maduración: la infraestructura ya no se justifica por volumen de instalación, sino por el rendimiento que consigue de cada cargador.

Mi impresión es que Iberdrola intenta blindar su posición ante la llegada de competidores con redes más horizontales. Si el usuario confía en que una marca le garantiza kilómetros y no solo enchufes, el coste de cambio sube.

Conviene no idealizar el dato. 500 millones de kilómetros es una proyección de capacidad, no es una cifra certificada de uso real. La diferencia es relevante porque solo los kilómetros efectivamente recorridos por clientes generan ingreso y permiten recuperar la inversión en cada punto.

Queda un riesgo evidente: la España vaciada no puede quedar fuera de esta transición. Si la red crece solo donde ya hay demanda, el desequilibrio territorial se hará crónico y el coche eléctrico seguirá siendo una opción de dos velocidades. El despliegue de los próximos 18 meses dirá si la apuesta de Iberdrola equilibra o profundiza esa brecha.

Viajeros de larga distancia en tren caen un 13,4%: ni Renfe, Ouigo e Iryo frenan el desplome del AVE

0

Los viajeros de la larga distancia ferroviaria cayeron un 13,4% entre enero y julio de 2026, según la estadística de transporte de viajeros del INE. El retroceso es todavía mayor en la alta velocidad: el bloque que agrupa AVE, Avlo, Ouigo e Iryo pierde un 14,1% de usuarios respecto al mismo periodo de 2025.

La alta velocidad modera la caída, pero encadena siete meses en negativo

La larga distancia movió unos 26,8 millones de viajeros entre enero y julio, frente a los cerca de 30,9 millones del año anterior. En alta velocidad el volumen bajó hasta los 22,2 millones, lejos de los 25,8 millones del mismo tramo de 2025. El dato no es un tropiezo puntual: todos los meses del periodo han cerrado en negativo.

Enero arrancó con una caída del 14,4% en alta velocidad; febrero se desplomó un 32,1%, marzo retrocedió un 17,7% y abril un 15%. A partir de mayo la corrección se moderó, con descensos del 7,1%, 9,8% y 6,8% en junio y julio respectivamente. Julio fue, de hecho, el mes menos malo del año para la alta velocidad.

El INE contabiliza de forma conjunta AVE, Avlo, Ouigo e Iryo, de modo que el 14,1% de pérdida es una foto agregada del segmento. No permite atribuir cuotas concretas a Renfe, Ouigo o Iryo. La guerra de precios abierta desde la liberalización de 2021 tampoco aparece desglosada en la estadística: solo constata que el mercado de alta velocidad, tras varios ejercicios de fuerte crecimiento, cambia de signo.

Mientras el AVE cae, el avión interior y el autobús suben

El contraste con el resto del transporte público es relevante. En julio, el transporte público superó los 449 millones de viajeros y creció un 1,2% interanual. El transporte aéreo interior avanzó un 3,6%, con casi cinco millones de pasajeros, y el autobús sumó un 2,2%. El ferrocarril total bajó un 3,2% en el mes, con el transporte marítimo de cabotaje también en negativo.

Este reparto refleja una tensión de fondo en la movilidad interurbana. Mientras el tren de alta velocidad pierde viajeros, el avión doméstico se recupera en rutas donde la oferta AVE y el precio no consiguen retener al cliente. La estadística no aclara las causas, pero deja una pista: la competencia de Ouigo e Iryo ya no se traduce, al menos por ahora, en un crecimiento neto del mercado.

Tras varios años de euforia liberalizadora, la alta velocidad española vuelve a perder pasajeros mientras el avión y el autobús ganan terreno en el mismo corredor interior.

Hoja de Ruta: Claves del Viaje

El impacto más directo es para la planificación de Renfe, Ouigo e Iryo. Con 22,2 millones de viajeros en siete meses y una caída agregada del 14,1%, el crecimiento orgánico del mercado se ha frenado. La liberalización aportó nuevas frecuencias y tarifas, pero no ha blindado al tren frente a una competencia más amplia: el avión interior y el autobús ganan cuota como alternativa en determinados corredores.

La zona cero de esta corrección es el sistema ferroviario de alta velocidad, con especial exposición de los corredores donde la oferta se ha multiplicado desde 2021. El dato agregado de julio —caída del 6,8% en alta velocidad— sugiere, además, que la moderación no es sinónimo de recuperación. Mientras no se estabilice la demanda, las cuentas de las operadoras quedan bajo presión.

Como precedente, conviene recordar que el segmento vivió un fuerte ciclo de crecimiento tras la liberalización. No estamos ante una red madura estancada, sino ante una red que hasta hace poco ganaba pasajeros y que en 2026 ha cambiado de tendencia. La lectura prudente es que la guerra de precios no ha ampliado la base de clientes: ha redistribuido viajes dentro de una tarta que, por ahora, se encoge en la alta velocidad.

Observamos un riesgo: si la debilidad continúa, Renfe, Ouigo e Iryo tendrán que explicar ante Mitma y la CNMC si el problema es de demanda, de precios o de oferta. La próxima foto llegará con los datos de agosto, que mostrarán si la temporada alta veraniega logra cambiar el signo de un año, por ahora, muy gris para el AVE.

Cinco raciones de fruta y verdura al día: el reparto exacto que maximiza fibra y polifenoles

Tomar cinco raciones de fruta y verdura al día no es un simple eslogan: el reparto concreto entre frutas y hortalizas cambia por completo el aporte de fibra, potasio y polifenoles. Un seguimiento de la Harvard Medical School y el Brigham and Women’s Hospital concreta cómo organizar esas raciones para ganar energía, saciedad y rendimiento.

El reparto que más fibra deja en tu plato

La evidencia de Harvard apunta a una proporción clara: más hortalizas que fruta. El esquema práctico que mejor encaja con los datos es dos piezas de fruta y tres raciones de hortalizas al día. No se trata de demonizar la fruta: su fibra y su agua la convierten en un gran recurso. Pero las hortalizas ofrecen más volumen y densidad de nutrientes por ración.

El estudio analizó datos de dos cohortes —la Nurses’ Health Study y la Health Professionals Follow-Up Study— y siguió a 100.000 adultos durante cuatro años. Ese tamaño de muestra da una base sólida para separar lo que funciona de lo que solo es ruido nutricional.

A efectos prácticos, el reparto 2+3 te ayuda a llegar a la fibra diaria recomendada de 25 a 30 gramos sin obsesionarte con el contador. La fibra alimentaria ralentiza la absorción de los azúcares y mantiene la energía estable durante más tiempo, el mejor aliado para evitar el bajón de media mañana.

Variedad de colores: el atajo para sumar polifenoles

No basta con contar raciones. El color del vegetal es un marcador indirecto de sus compuestos bioactivos. Los polifenoles, presentes sobre todo en frutas y hortalizas de tonos intensos, actúan como antioxidantes y apoyan la recuperación muscular tras el ejercicio. Puedes entenderlos como el equipo de mantenimiento celular de tu día a día. Los polifenoles se concentran en la piel y en las capas externas de muchos vegetales.

El reparto 2+3 y la rotación de colores son la forma más barata de mejorar la calidad de cada comida sin necesidad de contar calorías.

Además del color, el potasio merece protagonismo. Abunda en hortalizas de hoja verde, tomate y calabacín, y contribuye al funcionamiento normal de los músculos y al equilibrio hídrico. Una despensa variada lo cubre sin suplementos.

  • Rojo y morado: remolacha, lombarda, frutos rojos y uva negra; más polifenoles por ración.
  • Verde intenso: espinacas, brócoli, acelgas y rúcula; mucha fibra y folato.
  • Naranja y amarillo: zanahoria, calabaza y pimiento; carotenos y energía sostenida.
  • Blanco: ajo, cebolla y champiñones; compuestos azufrados que suman variedad.

La letra pequeña de los productos derivados es donde se pierde la ventaja. Un zumo comercial puede contener tres piezas de fruta sin la fibra de la fruta entera, y muchas salsas de tomate suman azúcar añadido. Mejor fruta entera y hortalizas al vapor, al horno o en crudo.

📊 La pauta en cifras

  • Reparto diario: 2 piezas de fruta y 3 raciones de hortalizas.
  • Fibra objetivo: entre 25 y 30 gramos al día, combinando soluble e insoluble.
  • Variedad de colores: al menos 3 colores distintos en cada jornada.
  • A tener en cuenta: el estudio no apoya demonizar la fruta; la clave es la proporción y la sustitución de opciones ultraprocesadas.

cuánta fruta al día

Cómo integrar el reparto sin renunciar a tus platos favoritos

Aplicar el esquema es más fácil si anclas una ración de hortalizas a cada comida principal. Por ejemplo, un puñado de espinacas en la tortilla, medio pimiento en el almuerzo y una crema de calabacín en la cena ya te acercan al objetivo sin esfuerzo.

La estrategia de la doble ración verde funciona bien: añade dos vegetales distintos al plato principal, uno cocinado y otro crudo. No solo ganas textura; también multiplicas el perfil de fibra y polifenoles sin duplicar calorías.

En la compra, prioriza producto de temporada y congelado sin salsas. El congelado mantiene muy bien los polifenoles y evita el desperdicio. Revisa la lista de ingredientes de cremas y conservas: el azúcar se esconde como jarabe, maltodextrina o concentrado.

Lo que los datos sí dicen y lo que no debes extrapolar

Esta investigación tiene una base metodológica potente: dos cohortes amplias, años de seguimiento y un foco claro en alimentos reales, no en nutrientes aislados. No es la primera vez que la ciencia del rendimiento y la longevidad pone el foco en la densidad nutricional frente al conteo de calorías.

Ahora bien, conviene no convertir este reparto en una regla rígida. Los datos observacionales muestran asociaciones y no sustituyen la personalización. Si tu día es muy activo, una tercera fruta antes del entrenamiento puede ser una gran aliada; si buscas saciedad, prioriza hortalizas de hoja y crucíferas.

En términos de honestidad nutricional, el mensaje que de verdad mueve la aguja no es “cuenta raciones” sino “reparte mejor y varía colores”. Eso mejora tu energía, tu recuperación y la calidad global de tu patrón alimentario sin caer en el nutricionismo de moda. Como siempre, ajusta cualquier cambio de alimentación a tu contexto y consulta a un dietista-nutricionista si lo necesitas.

⚡ Rutina de Optimización Diaria

  • Desayuno con color: Suma una fruta entera y un puñado de verdura, como espinacas en tortilla o tostada con tomate, antes de tu primer café.
  • Doble ración verde al mediodía: Combina un vegetal cocinado y otro crudo para superar las tres raciones de hortalizas sin esfuerzo.
  • Revisa la etiqueta de zumos y salsas: Descarta los que listan jarabe, azúcar o concentrado entre los tres primeros ingredientes.

El BCE sube los tipos 25 puntos básicos hasta el 2,5% en su segundo incremento del año

El Banco Central Europeo (BCE) subió este jueves los tipos de interés en 25 puntos básicos, una decisión que eleva la tasa de depósito hasta el 2,5% y que endurece el coste de financiación para la banca y para las grandes cotizadas del Ibex 35 en el segundo incremento del año.

La decisión, adoptada en la reunión que el Consejo de Gobierno celebró en Berlín, deja la tasa de las operaciones de refinanciación (MRO) en el 2,65% y la facilidad marginal de préstamo (MLF) en el 2,90%. Se trata del segundo encarecimiento del precio del dinero de 2026 tras la subida de junio, la primera ejecutada por la institución desde septiembre de 2023.

La decisión del Consejo de Gobierno

La institución justificó el endurecimiento por las presiones inflacionistas ligadas al conflicto en Oriente Próximo. Según el comunicado remitido por el BCE, ‘el conflicto en Oriente Próximo continúa generando presiones inflacionistas y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado’.

La inflación de la eurozona alcanzó el 3,3% en agosto, frente al 2,9% registrado en julio. La tasa subyacente, que descuenta energía y alimentos, se moderó una décima hasta el 2,1%. El barril de Brent supera los 100 dólares mientras la guerra en Irán sigue recrudeciéndose, un factor que el BCE vigila por su traslación a los precios energéticos.

El BCE ha mantenido su estimación de inflación para 2026 en el 3%, cien puntos básicos por encima del objetivo, y ha revisado al alza las de 2027 y 2028, hasta el 2,5% y el 2,1%. En las previsiones de marzo, la institución anticipaba un 2,3% para 2027 y un 2% para 2028.

La inflación subyacente se prevé en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. El endurecimiento responde, por tanto, a una inflación que se mantiene estructuralmente por encima de la meta pese a la moderación de los componentes más volátiles.

El mercado daba por descontada la subida; la clave para la banca española no es el 2,5%, sino cuántas reuniones lo mantenga.

En crecimiento, el BCE ha mejorado sus previsiones para 2026 y 2027, hasta el 0,9% y el 1,4%, respectivamente, y mantiene el 1,5% previsto para 2028. La entidad advierte, no obstante, de que los escenarios siguen sujetos a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento.

El BCE no se ha comprometido con una senda concreta de tipos. El comunicado insiste en que las futuras decisiones dependerán de los datos y de la eficacia de la transmisión monetaria, sin anticipar cuál será el ritmo del ajuste.

Tipo oficialNivel anteriorNuevo nivelVariación
Depósito (DFR)2,25%2,50%+25 pb
Refinanciación (MRO)2,40%2,65%+25 pb
Facilidad marginal (MLF)2,65%2,90%+25 pb

Qué significa para la banca española y el Euríbor

El primer canal de transmisión hacia las empresas españolas es el Euríbor. La tasa de depósito en el 2,5% presiona al alza los tipos hipotecarios y las líneas de crédito a empresas. Para la gran banca —Santander, BBVA, CaixaBank, Bankinter y Sabadell— el efecto se reparte entre un mayor rendimiento del crédito a tipo variable y un encarecimiento de la remuneración del pasivo.

El margen de intereses de las entidades españolas es la variable más expuesta. La cartera de préstamos a empresas y las hipotecas referenciadas al Euríbor se reprecian con rapidez en un contexto de tipos elevados, pero el coste de captar depósitos también aumenta. La clave para los bancos no es solo el nivel de los tipos, sino cuánto tiempo permanezcan en el 2,5%.

tipos de interés 2,5%

Las cotizadas con mayor apalancamiento financiero —entre ellas las utilities y las telecos del Ibex, como Telefónica o Cellnex— sufren el encarecimiento de la financiación corporativa. Las socimis, con Colonial y Merlin Properties a la cabeza, también son sensibles a un Euríbor elevado, porque recalibra sus costes de refinanciación y y las valoraciones de los activos.

El encarecimiento del dinero también llega al mercado de bonos corporativos. Las empresas con vencimientos de deuda más próximos tendrán que renovar sus emisiones con cupones más altos, lo que reduce el margen operativo y penaliza la valoración en bolsa de los negocios intensivos en capital.

Análisis: qué cambia para las cotizadas del Ibex

La segunda subida del BCE en 2026 confirma un giro respecto a la larga pausa monetaria que se inició en septiembre de 2023. Para las grandes compañías españolas, el precedente de junio rompió la expectativa de que el ciclo de tipos elevados había terminado. Ahora la incógnita es si la institución prolongará el ajuste en las próximas reuniones o si optará por una pausa táctica.

La lectura del comunicado es deliberadamente abierta. Al no comprometerse con una senda concreta, el BCE evita alimentar expectativas de parada y, al mismo tiempo, se guarda margen para reaccionar a los datos de inflación. Eso obliga a los equipos financieros de las cotizadas a preparar escenarios de financiación con tipos sostenidos y a los inversores a vigilar la evolución del Brent y de la inflación subyacente.

En términos comparados, la banca española parte de una base de solvencia y liquidez sólida. El verdadero riesgo para el sector no es la morosidad inmediata, sino que una inflación persistente obligue al BCE a mantener el precio del dinero por encima del 2,5% durante 2027, debilitando la demanda de crédito y retrasando la recuperación de los volúmenes.

Para las empresas industriales y las concesionarias del Ibex, la subida también se traslada a la tasa de descuento. Los proyectos con retornos a largo plazo, típicos de la energía renovable y las infraestructuras, se revalorizan con más lentitud cuando sube el tipo libre de riesgo, lo que exige mayor disciplina de capital.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima reunión del BCE y el dato de inflación de la eurozona de septiembre, clave para calibrar nuevas subidas.
  • Reacción del valor: La banca y las socimis cotizan el Euríbor; las utilities sufren el encarecimiento de la deuda en un escenario de tipos altos.
  • Precedente sectorial: La subida de junio de 2026 rompió la pausa iniciada en septiembre de 2023 y anticipa un ciclo monetario abierto.

Depósitos más rentables: MyInvestor sube al 3,25% y Trade Republic al 2,53% tras el BCE

0

La banca digital sube los depósitos más rentables: MyInvestor ya paga un 3,25% TAE. Trade Republic ha respondido con una cuenta que remunera al 2,53%, según El Economista, y Deutsche Bank mejora su oferta de ahorro en España, tal y como recoge Expansión.

El movimiento no llega de forma aislada. Finect apunta que MyInvestor elevó su depósito a 12 meses horas antes de que el BCE comunicara su decisión de tipos. La fintech española quiere captar ahorro con una de las rentabilidades más altas del mercado sin bloquear el dinero durante más de un año.

La banca española ha entrado en una guerra suave por el pasivo minorista. La liquidez sobrante del sistema y la subida del precio del dinero devuelven atractivo a productos que llevaban años fuera del foco. La competencia ya no es solo entre bancos: es entre modelos de negocio.

MyInvestor y Trade Republic elevan la remuneración del ahorro

El calendario importa. La decisión de política monetaria del BCE de esta misma semana ha servido como catalizador. Los neobancos actualizan sus folletos en horas, mientras que la gran banca necesita pasar por comités y aprobaciones internas. Por eso los movimientos de MyInvestor y Trade Republic se han conocido antes y después de la reunión, respectivamente.

MyInvestor, en concreto, ha fijado en su depósito a 12 meses uno de los tipos más altos de España. El producto requiere compromiso: el cliente que lo contrata no recupera el principal hasta el vencimiento. Trade Republic, por su parte, mantiene la liquidez diaria en su cuenta remunerada, un formato mucho más flexible para el ahorro de emergencia.

La gran banca, de momento, se mantiene en un segundo plano. Salvo Deutsche Bank, las entidades tradicionales no han movido ficha con la misma agilidad. La razón es estructural: acumulan exceso de liquidez y no necesitan pelear por cada euro. Los clientes con poco margen para inmovilizar dinero pueden ver en estas fintech un refugio rentable.

El ahorro se mueve donde hay retribución inmediata: la banca digital lo sabe y la gran banca, de momento, prefiere mirar.

Deutsche Bank se suma a la ofensiva y la banca tradicional observa

El anuncio de Deutsche Bank llega con el foco en la captación de clientes con saldos medios altos. La entidad alemana ha decidido competir en el ahorro español con una mejora de su cuenta, un paso que no es una refundación del mercado, pero sí una señal de presión competitiva hacia los grupos locales.

Para la autoridad monetaria europea, estas subidas confirman la transmisión de la política monetaria al cliente final. El BCE lleva meses defendiendo que la remuneración del ahorro debe reflejar el precio del dinero. Los neobancos han sido los primeros en adaptarse, porque su estructura de costes es más ligera.

La banca tradicional se resiste. Numerosos grupos españoles no han comunicado novedades relevantes en depósitos durante esta semana. No es casualidad: los bancos con liquidez estructural prefieren no pagar más de lo imprescindible. Mientras el exceso de liquidez continúe, las cuentas corrientes clásicas seguirán ofreciendo rentabilidades testimoniales.

La letra pequeña del ahorro: qué cambia en la banca española

En mi opinión, esta oleada de subidas no es una simple anécdota promocional. Devuelve al cliente minorista la posibilidad de lograr rentabilidad sin asumir riesgo, algo que la banca tradicional le había retirado desde la crisis financiera. La banca digital ha entendido antes que la tradicional que el verdadero rival no es otro banco, sino la inercia del cliente a no moverse.

Los precedentes juegan en contra de la gran banca. Durante la última década, las cuentas corrientes apenas ofrecieron rendimiento, mientras que las comisiones se mantuvieron. La consolidación posterior a la crisis concentró el mercado en pocos grupos y redujo la presión competitiva sobre el pasivo. La entrada de nuevos actores ha roto esa calma.

El riesgo es que estas rentabilidades se sostengan solo mientras el BCE mantenga los tipos altos. Si el organismo de Fráncfort inicia un ciclo de bajadas, los depósitos y cuentas ajustarán a la baja casi de inmediato. Por eso, el cliente debe leer la letra pequeña: plazos, saldo máximo remunerado y condiciones de permanencia definen la diferencia entre una oferta real y un gancho de marketing.

La rentabilidad del ahorro vuelve a ser un argumento de captación. Las placas giratorias del sector ya giran en favor del cliente. Hasta que vuelva el exceso de liquidez y la apatía.

Geely E2 aterriza en España desde 18.505 € con el Plan Auto+, el eléctrico más vendido de China

Geely pone la firma a uno de los aterrizajes más agresivos del año en el coche eléctrico español. El E2, el eléctrico más vendido de China en 2025, llega a España con una tarifa de acceso que mira directamente al segmento del BYD Dolphin Surf.

La cifra oficial de partida, según configuradores recogidos por carwow, es de 18.505 euros con el Plan Auto+. No obstante, medios especializados como Híbridos y Eléctricos publican ofertas desde 13.090 euros en condiciones promocionales, y El Periódico lo coloca por debajo de 14.000 euros en la práctica. La diferencia no es menor: marca cuánto está dispuesta Geely a afinar el precio para tocar el bolsillo del comprador urbano.

El E2 combina ese precio con dos argumentos técnicos. Homologa hasta 497 kilómetros de autonomía y ha logrado cinco estrellas EuroNCAP. En el maletero, carwow destaca que ofrece el mejor espacio de su categoría de precio. El mensaje de Geely se resume en dar más por menos.

La apuesta no es casual. El E2 ya ha rodado con fuerza en China, donde cerró 2025 como el eléctrico urbano más vendido del mercado interior. Ahora traslada esa tracción a Europa en un momento en que el acceso al coche eléctrico se ha convertido en la principal barrera de compra. España, con sus incentivos y su parque móvil envejecido, es el campo de pruebas natural.

El lanzamiento tiene una lectura empresarial clara: Geely, matriz de Volvo y Polestar, quiere redondear su presencia en España con una marca homónima que ataque por precio. Lo hace justo donde otros fabricantes chinos no quieren ceder. BYD ha consolidado su red y MG mantiene cuota. El E2 añade una opción más barata sin renunciar a la etiqueta de seguridad.

El coche eléctrico barato ya no es un experimento: es un segmento de negocio con rivales dispuestos a afinar márgenes para no ceder ni un punto de cuota.

¿Puede Geely robar clientes al BYD Dolphin Surf?

geely1 Merca2
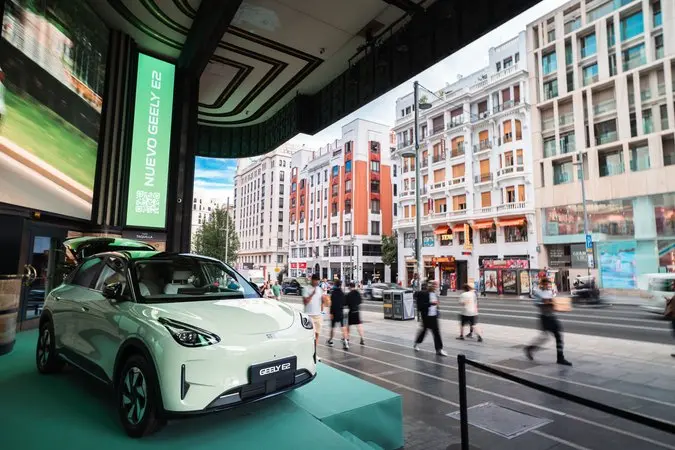
Geely Auto presenta en el Teatro Capitol de Madrid el nuevo Geely E2, su apuesta eléctrica para conquistar la ciudad. Fuente: Geely

El Dolphin Surf ha sido hasta ahora la referencia del segmento de acceso en España, con una red comercial más madura y una percepción de marca que Geely todavía debe construir. El E2 no solo se cruza con él por precio; también lo reta por autonomía y por el plus de seguridad EuroNCAP. Son tres criterios que el comprador particular consulta antes de pisar un concesionario.

La incógnita está en la capilaridad comercial. BYD ha invertido años en tejer red y posventa. Geely arranca con menos concesionarios propios en España, según el estado de la red que se desprende de los portales de distribución del sector. El precio puede abrir la puerta, pero la cercanía del servicio la cierra. Lo he visto muchas veces: un chasis competitivo pierde fuelle si el taller no sigue el ritmo.

Aun así, para el cliente que busca un eléctrico urbano por debajo de 20.000 euros, la oferta E2 casi se explica sola: más autonomía que la mayoría de sus rivales directos, cinco estrellas en seguridad y un maletero superior a lo habitual por ese dinero. Es, en términos estratégicos, una propuesta de conquista.

La guerra de precios del coche eléctrico chino entra en España

geely2 Merca2
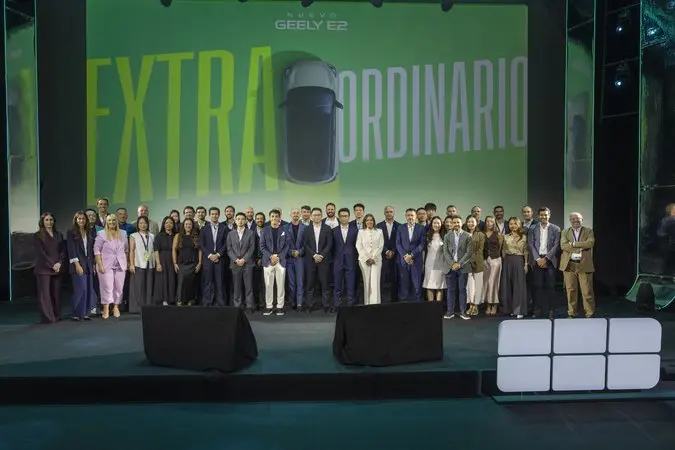
Todos los invitados a la gala de presentación de Geely. Fuente: Geely

Lo relevante no es solo qué coche ha presentado Geely, sino qué significa para el negocio del automóvil en España. El eléctrico de acceso lleva meses siendo el campo de batalla de los fabricantes chinos. La presión sobre precios ha dejado de ser coyuntural para volverse estructural. Los grupos europeos, encarecidos por la transición, observan cómo sus rivales asiáticos logran escalar ofertas con cifras difíciles de replicar sin sacrificar margen.

En este contexto, el E2 llega con la ventaja de una plataforma ya amortizada en China y con una hoja de ruta clara. Geely no necesita lanzar el coche para experimentar. Lo ha validado antes en un mercado donde la competencia es brutal. Eso le permite fijar en España un precio agresivo sin asumir el riesgo técnico de un producto nuevo.

El punto débil está en la regulación europea. Los aranceles que la Comisión Europea mantiene sobre los eléctricos chinos siguen condicionando las cuentas, aunque no impiden que los precios finales se acerquen a los coches de combustión. Cada anuncio como este tensa la cuerda entre fabricantes, concesionarios y administraciones. No es trivial: el Plan Auto+ y sus tramos finales de ayudas están llamados a marcar cuántos pedidos se materializan antes del cierre contable.

Termino con una pregunta que sigo de cerca: si Geely logra colocar el E2 entre los diez eléctricos más vendidos en España en su primer semestre, habrá confirmado que la batalla del coche eléctrico de acceso se gana por precio y por red. Si no lo consigue, habrá demostrado que el comprador europeo todavía valora otras cosas. Las dos respuestas son noticia. El mercado dirá cuál pesa más.

El Ibex 35 cae un 0,18% hasta los 19.659,80 puntos tras la subida de tipos del BCE

El Ibex 35 cerró la sesión del jueves con una caída del 0,18%, hasta los 19.659,80 puntos, después de que el Consejo de Gobierno del Banco Central Europeo (BCE) aprobara una subida de 25 puntos básicos. El selectivo pierde así la cota de los 19.700 enteros.

La decisión dejó la tasa de depósito en el 2,5%, la de las operaciones de refinanciación en el 2,65% y la de la facilidad marginal de préstamo en el 2,90%. Se trata del segundo incremento del año, una decisión que los mercados ya descontaban, aunque las presiones inflacionistas continúan alertando a a la entidad europea.

Patrick Ernst, estratega de inversiones macroeconómicas de JP Morgan Banca Privada, aseguró que una subida ‘no es el límite máximo’. En su opinión, las probabilidades de otro movimiento antes de que termine el año han aumentado y la trayectoria dependerá del panorama geopolítico.

Ese panorama pasó por Oriente Próximo. La coalición liderada por Arabia Saudí denunció ataques con misiles de los rebeldes hutíes contra tres localidades saudíes. Irán, por su parte, defendió que los hutíes son un actor yemení independiente, en contra de la posición de Estados Unidos.

En el terreno macroeconómico, el IPC de Alemania cerró agosto en el 2,9% interanual, una décima más que en julio, impulsado por la energía. En España, el INE situó la producción industrial de junio un 2,6% por encima del mismo mes del año anterior.

El selectivo pierde los 19.700 puntos por el efecto arrastre de ACS

Los valores más alcistas de la sesión fueron Solaria (+1,85%), Telefónica (+1,46%), Cellnex (+1,41%) y Amadeus (+1,40%). En el lado contrario, ACS encabezó las caídas con un 4,44%, seguida de ArcelorMittal (-2,59%), Puig (-2,18%), Acerinox (-1,57%) y Sacyr (-1,46%).

El golpe no vino de la subida de tipos, ya anticipada, sino del castigo a ACS y del tono defensivo de una sesión marcada por la energía.

Las bolsas europeas cerraron en rojo: el FTSE 100 perdió un 0,57%, el CAC 40 un 0,49%, el DAX un 0,84% y el FTSE MIB un 0,13%. El Euro Stoxx 50 retrocedió un 0,67%. Al otro lado del Atlántico, Wall Street cotizaba con descensos generalizados, con los tres principales índices en torno al medio punto porcentual.

En el plano empresarial, Parlem activó el periodo de suscripción preferente de una ampliación de capital de hasta 7,95 millones de euros, vigente hasta el 23 de septiembre. Atrys Health, por su parte, comunicó una cifra de negocio semestral de 77,7 millones, un 9,4% más que un año antes.

Petróleo, bonos y divisas: el termómetro del día

ÍndiceVariación
Ibex 35-0,18%
FTSE 100-0,57%
CAC 40-0,49%
DAX-0,84%
FTSE MIB-0,13%
Euro Stoxx 50-0,67%

Ibex 35 BCE

El barril de Brent repuntó un 4,48% hasta 105,75 dólares, mientras que el West Texas Intermediate alcanzó los 100,38 dólares, un 4,51% más. La tensión geopolítica en Oriente Próximo presionó al alza el crudo y añadió un factor de incertidumbre a las bolsas.

El rendimiento del bono español a diez años subió al 3,963% desde el 3,897% previo, lo que situó la prima de riesgo en 44,52 puntos básicos. En divisas, el euro se depreció un 0,07% hasta 1,1625 dólares; el oro cayó un 1,19% y el bitcoin un 1,74%.

Lectura de mercado: qué descuenta el Ibex 35

La caída del selectivo fue moderada frente a las principales bolsas del continente. El DAX alemán, por ejemplo, perdió un 0,84%, casi cinco veces más que el Ibex 35. Esa resistencia relativa confirma el tono defensivo del mercado español en una jornada dominada por la energía y la renta fija.

El BCE deja la puerta abierta a otro encarecimiento del precio del dinero antes de fin de año. Para la banca del Ibex 35, el mensaje protege los márgenes de intereses; para las compañías más apalancadas, eleva el coste de financiación y puede frenar las valoraciones más exigentes.

Con el crudo por encima de 105 dólares, la variable energética recupera protagonismo. Si la tensión en Oriente Próximo persiste, la inflación europea podría resistirse a ceder y devolver volatilidad al selectivo, especialmente a los valores más ligados al consumo y al transporte. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del petróleo y la tensión en Oriente Próximo marcarán las próximas sesiones, junto con los próximos datos de inflación de la eurozona.
  • Reacción del valor: El Ibex 35 pierde los 19.700 puntos, pero su caída es menor que la de Fráncfort o París; el mercado descuenta una posible nueva subida del BCE antes de fin de año.
  • Precedente sectorial: El crudo por encima de 105 dólares recuerda la presión de márgenes que ya sufrieron aerolíneas y gran distribución en 2022, un factor que puede moderar el rebote.

Precio del Brent toca los 110 dólares y dispara la factura energética global

El precio del Brent prueba los 110 dólares por barril y ya no es solo un dato de mercado.

La prolongación del conflicto entre EE.UU. e Irán mantiene al crudo de referencia europeo en su nivel más tenso del ciclo. Las pantallas de Investing.com España recogían este avance mientras operadores y tesorerías ajustan coberturas ante un barril que se resiste a bajar.

El conflicto de fondo que sostiene el crudo

Durante la sesión, la referencia se movió entre los 107 dólares que marcaban algunos terminales y la cota psicológica de 110 con la que abrían los titulares. La diferencia no es cosmética: la zona de 110 marca el umbral desde el que las industrias con uso intensivo de combustible empiezan a trasladar costes.

Detrás del movimiento no hay un shock de oferta súbito, sino una guerra que se estira más de lo previsto. El mercado asume ahora la prórroga del enfrentamiento entre Washington y Teherán, y con ella la posibilidad de interrupciones en rutas marítimas, seguros de flete más caros y primas de riesgo geopolítico incorporadas al contrato.

Esa prima se superpone a un mercado que sigue bajo la disciplina de producción de la OPEP y sus socios. No estamos ante una simple subida puntual; es una estructura de precios que se ha instalado.

El Brent no fija solo el coste del barril en Europa. Funciona como referencia para una parte relevante del petróleo que se comercializa en el mundo, de modo que los efectos de este repunte se extienden por fletes, refino y márgenes industriales mucho antes de que el consumidor reposte.

Qué significa para la factura energética en España

España importa la práctica totalidad del crudo que consume, y esa dependencia explica por qué el encarecimiento se nota en un plazo corto. El precio del Brent se traslada a los carburantes en surtidor con un rezago de entre una y dos semanas, según la dinámica habitual de los operadores.

Los datos más inmediatos del parqué confirmaban ese tono mixto: el Ibex 35 cerraba con una caída del 0,18% tras la subida de tipos del BCE, con el crudo instalado en torno a los 107 dólares. La coincidencia de energía cara y financiación más costosa reduce el margen de maniobra de las empresas.

El mercado ya no paga por lo que ocurre hoy, sino por la certeza de que el conflicto se alargará más de lo previsto.

En la Cadena SER, Santiago Niño Becerra lo resumió con una frase que conviene no leer a la ligera: ‘No se va a acabar, pero cada vez será más caro’. Es una advertencia de largo plazo, no una predicción sobre el cierre de mañana.

El aviso encaja con la lógica de las primas de riesgo: el petróleo no necesita un embargo formal para encarecerse. Le basta con que los armadores eviten ciertas rutas, que los aseguradores suban coberturas o que los inventarios se acumulen en tierra como precaución. La factura energética global, y la española en particular, termina recogiendo ese sobrecoste.

Los sectores que sienten primero el golpe

Las aerolíneas y las navieras son las primeras en revisar recargos por combustible. Después llega el transporte por carretera, que toca a la distribución y al gran consumo. A partir de ahí, las tarifas reguladas y los contratos industriales fijan el tono de la campaña de otoño.

En el sector químico y en el de fertilizantes, el crudo caro se convierte en coste de producción directo. El alza no llega solo por el surtidor; llega por los costes de transformación y por los precios industriales que se negocian en cadena.

La inflación energética vuelve al centro del debate

El dato de 110 dólares no es una barrera aislada. Sirve para recordar que la energía vuelve al centro de la política monetaria y de la conversación empresarial.

Desde la crisis de 2022, los bancos centrales han tratado de excluir los precios energéticos del cálculo de la inflación subyacente. La razón era metodológica, no caprichosa: la energía es volátil y puede dar señales falsas. Sin embargo, cuando el shock se prolonga, la línea entre volatilidad transitoria y presión estructural se borra.

Yo creo que ahí está el matiz que separa una subida técnica de barril de un problema económico de alcance. No es lo mismo un repunte de dos semanas que un nivel de 110 sostenido durante un trimestre. Las empresas de transporte, distribución y gran consumo ya trabajan con presupuestos que incorporan un petróleo más caro durante al menos doce meses.

El BCE acababa de subir tipos, según recogen los titulares de la jornada, y la combinación de crudo caro y financiación más exigente castiga a las compañías con menos capacidad de fijar precios. Las que venden productos básicos pueden trasladar parte del alza, las que compiten por precio se quedan con márgenes más estrechos.

La pregunta abierta es cuánto margen tendrán los márgenes empresariales para absorber el alza sin trasladarla al consumidor. Si el Brent se mantiene por encima de los cien dólares en octubre, la discusión sobre la inflación en España cambiará de tono.

Armstrong (Coinbase): el suelo de Bitcoin ya está y llegará a 400.000 dólares en 2030

Brian Armstrong, consejero delegado de Coinbase, ha vuelto a encender el debate sobre el suelo de bitcoin. En una entrevista con CNBC, el ejecutivo aseguró que la criptomoneda ya ha tocado fondo y que su objetivo de 400.000 dólares para 2030 sigue sobre la mesa.

La declaración llega con bitcoin cotizando cerca de 77.318 dólares, un nivel alejado de su máximo histórico de 126.080 dólares, alcanzado en octubre del año pasado. Aun así, la moneda sube más de un 20% en los últimos 30 días, impulsada por noticias regulatorias positivas en Estados Unidos.

El mensaje de Armstrong: suelo de ciclo y un objetivo de 400.000 dólares

Armstrong no se limitó a repetir una cifra. Explicó su razonamiento con la narrativa de los ciclos, una constante en el mercado de las criptomonedas. Según recordó, bitcoin suele moverse en periodos de unos cuatro años: primero una fase alcista, después euforia y, por último, una corrección prolongada.

‘La mayoría de los periodos bajistas duran alrededor de un año, y acabamos de superar la marca de un año en este ciclo’, señaló. Para el CEO de Coinbase, ese dato marca la diferencia entre un mercado todavía en corrección y un suelo ya formado.

Su lectura se apoya en el calendario. El máximo histórico de bitcoin llegó en octubre del año pasado; desde entonces, el precio ha corregido cerca de un 39%. Si la historia de los ciclos sirve de guía, Armstrong cree que lo peor ya ha pasado y que los 400.000 dólares en 2030 son un objetivo razonable.

Traducido a números: recuperar el máximo histórico supondría una subida del 63% desde los niveles actuales. Alcanzar los 400.000 dólares implicaría multiplicar el precio por más de cinco veces y media. Son escenarios muy distintos, y Armstrong apunta al segundo como meta de largo plazo, no como promesa para 2026.

Armstrong no habla de una subida inmediata, sino de un suelo de ciclo: una base desde la que el capital institucional puede construir.

La opinión de Armstrong no pasa desapercibida. Coinbase es el mayor exchange de criptomonedas de Estados Unidos y uno de los termómetros del apetito institucional. Si su CEO habla de suelo, los inversores minoristas tienden a escuchar con más atención.

El Clarity Act y la votación que puede destapar capital institucional

La pieza que más atención concentra esta semana es la Clarity Act, un proyecto que el sector espera desde hace años. Su objetivo es dividir la supervisión de los criptoactivos entre los reguladores estadounidenses y aclarar qué activos se consideran valores, materias primas o stablecoins.

Para un inversor que no siga el detalle legislativo, la Clarity Act funciona como una suerte de mapa. Hoy muchos proyectos no saben con certeza si su token es un valor sujeto a la SEC o una materia prima bajo la supervisión de la CFTC. Esa ambigüedad frena productos y asusta al capital.

El Senado de Estados Unidos votará el texto la próxima semana, después del retraso de agosto. Armstrong se mostró confiado en que saldrá adelante y lo definió como una casilla regulatoria decisiva para atraer capital institucional.

No es una confianza sin precedentes. El ejecutivo recordó lo ocurrido con el Genius Act, la ley de stablecoins aprobada el año pasado. En los tres meses posteriores, más de 150 grandes empresas integraron stablecoins en en sus operaciones, según explicó. Su tesis es que la Clarity Act podría repetir ese efecto con acciones tokenizadas y otros productos.

No hay que olvidar el contexto político. El presidente de Estados Unidos, Donald Trump, recibió a ejecutivos cripto en la Casa Blanca y presionó a los legisladores para avanzar con la ley. Ese respaldo político explica parte del giro de agosto.

Ciclos, precedentes y una lectura con matices

Conviene no convertir el mensaje en una promesa de rebote inmediato. El propio ejecutivo vincula su previsión a los ciclos históricos y no a un calendario concreto. Y los ciclos no son una ley física: se repiten hasta que dejan de hacerlo.

El mercado ya vivió algo parecido en 2024 con la aprobación de los primeros fondos cotizados (ETF) de bitcoin al contado en Estados Unidos. Aquel hito atrajo a gestoras como BlackRock y normalizó la exposición institucional. La Clarity Act aspira a producir un efecto comparable en otros frentes, como las acciones tokenizadas.

Eso sí, conviene mantener la prudencia. El precio sigue un 39% por debajo de su máximo, la liquidez del mercado cripto es limitada y la aprobación de una ley no elimina la volatilidad. El riesgo regulatorio no desaparece: se transforma.

Conviene recordar que ninguna de estas cifras es una recomendación de compra. El artículo no asesora; solo ordena los datos, los precedentes y las declaraciones de un actor relevante del mercado. La decisión final corresponde a cada inversor.

La próxima votación del Senado será la primera comprobación real. Si la Clarity Act sale adelante, habrá que observar durante meses si se traduce en entradas de capital y productos nuevos. Si se atasca, el suelo del que habla Armstrong quedará a prueba, más allá de las declaraciones.

El Brent supera los 107 dólares (+5,5%) y el gas toca máximos desde 2022 con el Ibex en tensión

El **Brent** superó los **107 dólares por barril** en la sesión de ayer (+5,5%), el gas natural **TTF** marcó máximos desde diciembre de 2022 y el **Ibex 35** cedió un 0,18% tras la subida de tipos del **BCE**.

El crudo y el gas remiten a la crisis de 2022

El crudo de referencia en Europa rompió la barrera de los **105 dólares** y llegó a tocar los **107 dólares** intradía, un nivel no visto desde mayo. En Estados Unidos, el **West Texas Intermediate (WTI)** cotizó en torno a **101,5 dólares**, con un avance cercano al **5,7%**. La referencia gasista **TTF**, negociada en los Países Bajos, repuntó otro **3%** hasta **81,70 euros por megavatio hora**, máximos desde finales de 2022.

MagnitudPrecioVariación diariaReferencia
Brent107 dólares por barril+5,5%Máximos desde mayo
WTI101,5 dólares por barril+5,7%Supera los 100 dólares
TTF gas81,70 euros por MWh+3%Máximos desde dic. 2022

Las reservas de gas de la Unión Europea se encuentran en torno al **67%** de su capacidad, muy por debajo del promedio del **84%** de los últimos cinco años. Lo advierten **Warren Patterson** y **Ewa Manthey**, analistas de **ING**: ese diferencial deja al mercado europeo vulnerable de cara a la próxima temporada de calefacción. En 2022, el TTF llegó a superar los **200 euros por megavatio hora** tras la invasión rusa de Ucrania.

El repunte energético coincide con un nuevo capítulo de tensión en **Oriente Próximo**. Los ataques entre **Washington** y **Teherán** se recrudecen en torno al **estrecho de Ormuz**, y Teherán condenó la acción del Ejército estadounidense contra petroleros iraníes en el golfo Pérsico. Desde Israel, **Israel Katz** reiteró una respuesta contundente ante cualquier agresión. El presidente de Estados Unidos, **Donald Trump**, emplazó el fin del conflicto a después de las elecciones del 3 de noviembre.

El BCE sube tipos y castiga al selectivo español

El Consejo de Gobierno del **BCE** cerró el jueves con una subida de **25 puntos básicos**. La tasa de depósito escala al **2,5%**, la de refinanciación al **2,65%** y la de facilidad marginal de préstamo al **2,90%**. Es la segunda subida del año y la primera desde septiembre de 2023 que el instituto emisor cita la energía como riesgo principal para la inflación.

El BCE no combate la inflación con la energía desbocada; asume que el ciclo monetario convivirá con un crudo y un gas que castigan al consumo europeo.

El **Ibex 35** cedió un 0,18% en un contexto de sobretensión energética. La subida de tipos golpea las valoraciones de utilities y empresas endeudadas, mientras el alza del crudo favorece a **Repsol**, la petrolera más expuesta del selectivo. Los bancos, con **Banco Santander** y **BBVA** a la cabeza, asimilan la revisión al alza del coste del dinero.

gas natural precios 2022

Geopolítica y suministro: la prima de riesgo del golfo

La escalada del crudo no responden a un shock de demanda, sino a la quiebra de rutas seguras en el golfo Pérsico y al temor a un cierre prolongado del estrecho de Ormuz. Las sanciones de EE.UU. contra Irán ya limitaban el suministro, y la campaña en torno a los petroleros añade una prima de riesgo tangible al contrato. El gas arrastra un problema distinto: una recarga de almacenamientos claramente inferior a la media histórica.

Lectura de mercado: la factura energética vuelve a marcar el paso del Ibex

En 2022, la invasión rusa de Ucrania llevó al TTF por encima de los 200 euros por megavatio hora y al Brent hasta el entorno de los 130 dólares. Aquel episodio hundió el consumo europeo y disparó la inflación hasta niveles récord. El movimiento actual parte de niveles menos extremos, pero reproduce un patrón conocido: la bolsa española, con un fuerte peso de utilities y bancos, queda atrapada entre el encarecimiento de una materia prima importada y el alza del coste del dinero.

El detalle relevante es que el selectivo español no ha corregido de forma agresiva gracias al colchón de las petroleras. **Repsol** cotiza con el viento a favor del Brent y **Enagás** mejora su narrativa operativa con un gas más caro, aunque el contexto de tipos altos limita las valoraciones del sector regulado. La prueba de fuego será la próxima temporada de calefacción si las reservas europeas no se acercan al promedio del 84%.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las reservas de gas de la UE frente al 84% promedio de los últimos cinco años y la tensión en torno al estrecho de Ormuz.
  • Reacción del valor: El Ibex 35 aguanta por el impulso de petroleras como Repsol, pese a la presión que la subida de tipos ejerce sobre utilities y banca.
  • Precedente sectorial: En 2022, el TTF superó los 200 euros/MWh y el Brent los 130 dólares; la prima energética hoy es inferior, pero suficiente para condicionar al BCE.

Liquidaciones cripto de 500 millones hunden las altcoins: UNI cae 11% en el mayor sell-off en seis meses

Las liquidaciones cripto rozaron los 500 millones de dólares en 24 horas y arrastraron a las altcoins en lo que ya es la mayor venta del mercado en seis meses. UNI, el token de gobernanza de Uniswap, cayó un 11,03% hasta los 6,14 dólares, mientras Zcash y Hyperliquid retrocedieron un 13,6% y un 8,4%, respectivamente.

Cuando se habla de liquidaciones, conviene traducirlo: un grupo de operadores tenía posiciones largas apalancadas, es decir, apuestas a que el precio subiría. Al girar el mercado, sus garantías dejaron de cubrir las pérdidas y los brókeres cerraron las posiciones de forma automática. Ese cierre forzoso añade más presión vendedora y convierte una simple corrección en una cascada.

Según el informe diario de mercado de KuCoin citado por DiarioBitcoin, las posiciones largas concentraron la mayor parte de esos cierres. El fenómeno se nota más en tokens de capitalización media como UNI, cuyo libro de órdenes es menos profundo que el de bitcoin o ether. En paralelo la toma de beneficios después de un avance del 62,30% en un mes tuvo su propio peso.

Qué hay detrás de la ola de liquidaciones

Uniswap no sufrió un fallo técnico ni un ataque en las últimas 72 horas, un detalle que los datos disponibles no cuestionan. La caída viene de un catalizador externo: el exceso de apalancamiento en el conjunto del mercado cripto. El mercado no se detiene a preguntar.

El token UNI venía de acumular una ganancia del 62,30% en 30 días y del 145,69% en 90 días. Después de un recorrido así, no sorprende que muchos inversores optaran por vender para asegurar beneficios. El volumen del día se mantuvo apenas un 2,47% por debajo de su media de 30 días, lo que sugiere una distribución ordenada más que un pánico extremo.

La capitalización de UNI ronda los 3.820 millones de dólares a esa cotización y sigue un 86,33% por debajo del máximo histórico de 44,95 dólares que marcó el 4 de mayo de 2021. Aun así, su papel como uno de los protocolos de intercambio descentralizado más usados de Ethereum mantiene vivo el interés de fondo.

La caída de UNI responde a una mecánica de mercado, no a una rotura del protocolo; la diferencia entre ambas es la que separa una oportunidad de un susto.

Soportes y resistencias en UNI: los niveles que importan hoy

caída altcoins hoy

El precio abrió en 6,90 dólares y marcó un mínimo intradía en 5,86 dólares, para cerrar cerca de 6,14 dólares. Ese rango deja una primera conclusión: mientras UNI se mantenga sobre la confluencia de 5,81-5,86 dólares, la estructura de medio plazo seguirá siendo alcista. La pérdida diaria de esa zona abriría la puerta a los 5,52 dólares, donde se sitúa la media móvil de 20 días.

Los promedios móviles, que suavizan el precio de las últimas sesiones, siguen alineados a favor de la tendencia. El token cotiza por encima de las medias de 15, 30, 50, 90 y 200 días, una señal que suele leerse como un abanico alcista. El RSI, el indicador que mide la fuerza del movimiento, se enfría hasta 59,8 puntos, lejos de la sobrecompra y sin llegar a sobreventa.

La resistencia inmediata queda en el nivel de apertura de 6,90 dólares y, por encima, el máximo de ayer en 6,94 dólares. El soporte más relevante es 6,07 dólares, cierre previo, y después el mínimo de hoy en 5,86 dólares. No es una caída que borre el ciclo, pero exige manejar bien los tiempos.

El MACD, otro indicador de impulso, mantiene una señal alcista sin revertirse. Ese dato explica por qué, incluso con una caída de doble dígito, la hipótesis más prudente no pasa por vender a mercado: es materializar el peor precio en un activo que aún no ha roto su zona de control.

Por qué la corrección no rompe la tendencia de fondo

Visto con perspectiva, el retroceso de UNI se parece más a una purga de posiciones apalancadas que a un deterioro fundamental. La última vez que el mercado vivió una cascada de liquidaciones de esta magnitud fue hace seis meses; entonces, como ahora, el primer movimiento fue de pánico y el segundo dependió de la defensa de soportes.

Uniswap Labs acaba de presentar el StablePair Hook para su versión v4, un mecanismo de comisiones dinámicas pensado para pares estables como USDC y USDT, dos stablecoins diseñadas para mantener la paridad con el dólar. La novedad no explica la caída de precio, pero refuerza la tesis de que el protocolo intenta capturar más valor para sus proveedores de liquidez.

Dicho lo anterior, no conviene minimizar el riesgo. La volatilidad anualizada de UNI supera el 132%, y movimientos diarios de medio dólar son normales. Eso significa que cualquier rebote puede ser tan rápido como la caída, y que una nueva ola de liquidaciones sin agotar volvería a presionar los 5,80 dólares. La estructura de medio plazo es sólida, pero las estructuras también se rompen si el mercado general sigue vendiendo.

Nada de esto es una invitación a comprar o vender UNI. Es una lectura contextual: si el token defiende 5,81-5,86 dólares, la corrección habrá sido ruido; si lo pierde, la señal técnica se degradará con rapidez. El inversor medio hará bien en mirar más la gestión de riesgo que el gráfico de cinco minutos.

Anthropic alerta: el impacto de la IA en el empleo golpea más a programadores y periodistas

El impacto de la IA en el empleo castiga a programadores, diseñadores y periodistas, según el último modelo económico de Anthropic. La firma estadounidense detrás de Claude ha cruzado capacidades, adopción y autonomía para anticipar qué escenarios laborales se abren hasta 2030.

Claves de la operación

  • El escenario sustancial de Anthropic prevé que la IA asuma la mitad de las tareas cognitivas para 2030. Los trabajadores del conocimiento perderían salario y los oficios manuales ganarían demanda.
  • El PIB estadounidense podría crecer un 32,4% en el escenario extremo, pero el capital se lo quedaría casi todo. La renta que remunera el trabajo caería del 60% al 45,2% del total.
  • La ausencia de robots avanzados en el modelo protege a electricistas, enfermeras y fontaneros. Si la ‘IA física’ madura, la amenaza se extendería también a los empleos manuales.

Anthropic no habla de predicciones cerradas. Su Econ Scenario Explorer permite simular escenarios combinando cinco variables: capacidades de la IA, adopción, autonomía, aumento de productividad y plazo para cambiar de empleo. El resultado destila tres salidas posibles.

La primera, el escenario modesto, se equipara al impacto económico que tuvo internet. La segunda, el escenario sustancial, dibuja una revolución para los trabajadores del conocimiento. La tercera, el escenario extremo, anticipa una adopción extraordinariamente rápida y una brecha salarial inédita.

En el horizonte de 2030, el escenario sustancial contempla que la IA puede desempeñar la mitad de las tareas de ingenieros, abogados, financieros, enfermeras o periodistas. La mayoría de esas funciones se podrían ejecutar de forma autónoma. Sin embargo, los salarios de estos perfiles se estancan mientras que la economía avanza a doble ritmo. Cosas que pasan en 2026.

El escenario extremo va un paso más lejos: la IA supera a los humanos en la mayoría de tareas cognitivas y casi todas se ejecutan sin intervención humana. Entre las nuevas tareas intelectuales reservadas a personas, hay poco margen.

El estudio no describe una recesión: dibuja una economía que crece y una redistribución de la renta que deja atrás al trabajador del conocimiento.

Las cifras del PIB de Estados Unidos son el mejor resumen. En el escenario modesto, la economía crecería un 1,6% adicional hasta 2030. En el sustancial, la ganancia sube al 8,3%. El escenario extremo dispara el cálculo al 32,4% y lleva el PIB a los 44,4 billones de dólares, con un crecimiento anual estimado del 15%.

La contrapartida es un desplome salarial superior al 10% para los trabajadores de la información. El desempleo en ese segmento se dispara. El 60% de cada dólar que hoy remunera trabajo se reduce al 45,2%, mientras que el capital se eleva del 40% al 54,8%. Ahí reside el núcleo del desafío.

El castigo a los ‘cuellos blancos’ que la IA acelera

Anthropic pone nombre a un malestar que ya recorre las redacciones y los equipos de desarrollo. Los trabajadores del conocimiento son los más expuestos al reemplazo de tareas cognitivas. Electricistas, enfermeras, fontaneros y trabajadores de la construcción emergen como los ganadores provisionales.

La razón no es técnica, es física. La IA domina el procesamiento de datos y la generación de contenido pero no repara una instalación eléctrica ni atiende a una paciente en su cama. Lo advierte la propia Anthropic: su modelo no incluye robots avanzados capaces de sustituir el trabajo manual.

La ironía es que la robótica industrial pasó décadas amenazando los trabajadores físicos rutinarios. Aquel temor empujó a una generación hacia la universidad y hacia empleos de conocimiento. Ahora la IA generativa invierte la presión y deja a los oficios tradicionales como refugio improvisado. Un giro que pocos anticiparon.

La paradoja del PIB: crece la economía, caen los salarios

Anthropic incorpora una encuesta de 10.980 estadounidenses realizada en agosto. La percepción mayoritaria se aproxima al escenario sustancial: una economía alrededor de un 10% mayor en 2030 y un desempleo cercano al 5%. Solo uno de cada diez encuestados dibuja una vía extrema.

El optimismo de la población contrasta con la frialdad del modelo. La pregunta del estudio no es si la economía estadounidense puede duplicarse cada 4,5 años en el escenario extremo. Es quién se queda con esa riqueza adicional. La respuesta de Anthropic apunta a los propietarios de los modelos, los centros de datos y la infraestructura de la IA.

Para España, el debate tiene una traducción inmediata. Economías con alta dependencia del sector servicios y un tejido de programadores concentrado en Madrid y Barcelona están expuestas a la misma brecha. Los puestos técnicos de bancos, aseguradoras y consultoras serían los primeros en absorber la automatización de tareas analíticas.

La brecha de modelo que ni Anthropic ni Bruselas han cerrado

El propio Anthropic admite que su Econ Scenario Explorer es una simplificación. Se quedan fuera las respuestas políticas, los ciclos económicos, las crisis financieras y los riesgos catastróficos. Tampoco incluye el desarrollo de robots avanzados capaces de ejecutar tareas manuales complejas.

En esta redacción no compramos la visión más extrema. Los datos reales del Economic Index de Anthropic, que monitoriza miles de tareas realizadas con Claude, dibujan una mezcla de automatización y aumento de capacidad humana. En una encuesta de junio, solo el 10% de los usuarios consideraban probable perder su empleo en doce meses.

El antecedente español importa. La banca nacional, liderada por Santander y BBVA, lleva años invirtiendo en IA generativa con promesas de reasignación y no de destrucción de puestos. Telefónica, con una plantilla de miles de ingenieros, enfrenta el mismo dilema. La pregunta no es si la IA entra en sus organigramas, sino con qué ritmo y con qué coste social.

La tensión de fondo es competencial. Si la productividad se dispara y el empleo cognitivo se deprecia, la presión recae sobre las políticas fiscales y de protección social. El estudio despeja el crecimiento y deja la redistribución en manos de actores que aún no están en la mesa.

Para el lector español, la cuestión no es académica. La transición hacia oficios manuales que sugiere Anthropic choca con un mercado laboral que llevaba años empujando a los jóvenes hacia la universidad. Revertir esa inercia formativa lleva al menos una generación. Dejémoslo en un ‘ya veremos’.

El evento concreto que vigilar: las próximas actualizaciones del Economic Index de Anthropic y la reacción de los sindicatos europeos a un estudio que pone cifras al desplazamiento del trabajador del conocimiento. Si el escenario sustancial se materializa, el debate salarial ya no será sobre teletrabajo. Será sobre quién tiene algo que vender en un mercado con robots.

Maven Robotics sale del sigilo con una Serie A de robótica de 100 millones para robots industriales

La Serie A de robótica de Maven Robotics acaba de marcar un punto de inflexión en la financiación deep tech: 100 millones de dólares para robots industriales que atacan un hueco de 480.000 empleos sin cubrir en Estados Unidos y una lección sobre desplegar antes de escalar.

La compañía, fundada en 2024 en Santa Clara, sale del sigilo este jueves con una operación liderada por RoboStrategy y respaldada por LocalGlobe, Vine Ventures y XTX Ventures. No es una ronda de laboratorio, sino una apuesta por el despliegue real en fábricas y almacenes, según detalla su web oficial.

El dato que explica la prisa: en Estados Unidos hay 480.000 puestos de manufactura vacantes y el déficit de talento industrial podría dejar 2,1 millones de vacantes sin cubrir en 2030, según la compañía. La inversión global de venture capital en robótica superó los 18.800 millones de dólares solo en el primer semestre de 2026.

La ronda que convierte una promesa técnica en números de producción

Maven Robotics no vende un vídeo de demostración. Su sistema integra hardware, software e inteligencia artificial en todos los niveles: el robot, la flota, la fábrica y la red Maven. Esa integración es la apuesta difícil de copiar: permite que un robot sobreviva a tres turnos al día, siete días a la semana, no solo a una demo.

Vamos a los números. La startup comenzó con paletizado mixto y manejo de contenedores, dos flujos de trabajo que representan un mercado estimado de 80.000 millones de dólares. Ahora expande hacia manipulación de materiales y ensamblaje, donde ve un mercado superior al billón de dólares.

Un robot de propósito general es lo que distingue a Maven de la robótica fija. No está programado para una sola tarea; aprende tareas como paletizar y manipular contenedores, y se reconfigura con software. Eso cambia la economía unitaria: un solo activo puede rotar entre flujos de trabajo de una fábrica.

Levantar cien millones no es la victoria: es la munición para sobrevivir a tres turnos al día, siete días a la semana, sin que el robot se detenga.

El equipo, cofundado por Hamza Derbas, CEO, y Khalid Derbas, CFO, suma más de 200 años de experiencia combinada en Apple, Tesla, Rivian, Cruise, Zoox, Ford y Archer Aviation. No es un currículo de feria, aunque la lección para founders no está en los logotipos, sino en cómo estructuraron el riesgo desde el primer día.

Quién invierte y qué valida la Serie A de Maven Robotics

La tesis de RoboStrategy la resume Jack Pearson, principal del fondo: hay una brecha enorme entre un robot que demuestra bien y uno que sobrevive tres turnos de producción al día, siete días a la semana. La Serie A no valida una idea, valida que el equipo ha enviado robots al mundo real y ha convencido a un inversor de la continuidad del proyecto.

Por eso el dato más relevante no está en la valoración, sino en el despliegue. Maven Robotics ya opera flotas autónomas durante múltiples turnos al día con una compañía del Fortune 250 de bienes de consumo envasados. La startup espera acumular más de 100.000 horas de operación autónoma real a finales de 2026 y superar el millón de horas a finales de 2027.

La lectura para un founder es directa: el product-market fit en robótica industrial no se demuestra con diapositivas, sino con horas reales de funcionamiento. A la mayoría de los proyectos deep tech no le falta dinero; le falta foco en desplegar hasta que el producto aguante la fábrica.

En rondas similares de deep tech, los founders suelen ceder entre el 15% y el 25% del capital; el comunicado no detalla la dilución de Maven. Con 100 millones, la operación no parece diseñada para alimentar una estructura comercial cara, sino para financiar crecimiento y horas de operación.

Lo que este caso enseña a un founder deep tech que aún no ha desplegado

Robótica, IA y fabricación avanzada concentran cada vez más capital, pero la probabilidad de que una startup no pase de piloto sigue siendo alta. La diferencia entre Maven Robotics y otros laboratorios es que ha construido el sistema completo, no una pieza suelta que debe integrar un tercero.

El precedente importa. Firmas como Figure AI o Agility Robotics han levantado rondas enormes con la misma lógica: primero demostrar que el robot resiste entornos reales y después escalar. El venture capital acepta el riesgo técnico si existe una vía clara de ingresos y horas de uso.

Las métricas que de verdad importan

  • Horas de operación autónoma: el indicador clave para saber si un robot industrial es un activo o un coste de mantenimiento.
  • Ciclo de venta: un despliegue con un Fortune 250 acorta la prueba social para cerrar el siguiente cliente.
  • Runway real: con 100 millones, el margen para equivocarse existe, pero no es infinito si las horas no crecen.

La lección no es amable. Levantar una Serie A no reduce la presión: la aumenta. El dinero obliga a cumplir hitos de despliegue y a demostrar que el sistema escala sin perder fiabilidad.

La misma lógica vale para un negocio físico. Una fábrica de chocolate artesanal que invierte en un paletizador no busca el robot más bonito, busca el que sostenga la producción de San Valentín. El criterio es el mismo: fiabilidad, horas reales y retorno antes que titulares.

Si diriges una startup industrial, no persigas primero la ronda. Persigue al cliente que te deje operar en su planta. El capital llega cuando hay horas reales que contar.

🚀 Hoja de Ruta para Emprender

  • Despliega antes de recaudar: busca un piloto real, aunque sea pequeño. Las horas de operación valen más que un pitch deck.
  • Controla tu integración: si dependes de un tercero para conectar hardware, software e IA, el riesgo no es tuyo, es de tu cliente.
  • Mide horas, no titulares: 100.000 horas reales valen más que 100 millones de dólares sin producción.
  • Estructura la ronda para aguantar el ciclo: con capital intensivo, asegura un runway de al menos dos años de despliegues fallidos.

La creación de empresas en España: El récord es 11.150 sociedades en julio en 31 años

0

España registró 11.150 nuevas sociedades en julio, un 2,2% más y récord en 31 años.

Por qué repunta ahora la creación de empresas

Según los datos publicados este jueves por el Instituto Nacional de Estadística (INE), la creación de empresas en España encadena dos meses de ascensos. En junio avanzó un 1,7% interanual y en julio sumó 11.150 sociedades, la cifra más alta para un mes de julio desde 1995.

El capital suscrito para la constitución de las nuevas sociedades bajó un 3,5% interanual, hasta los 464,6 millones de euros, y el capital medio se situó en 41.669 euros, un 5,6% menos.

La otra cara del repunte son las desapariciones. En julio se disolvieron 1.813 empresas, un 9,1% más que un año antes; cada día cerraron 58 sociedades. De ellas, 1.382 lo hicieron de forma voluntaria, 216 tras una fusión y 215 por otras causas.

Sectores y territorios: así se reparte el emprendimiento

El 20,9% de las sociedades creadas se dedicaba a actividades inmobiliarias, financieras y de seguros. El 16% pertenecía al comercio. La mortalidad se concentró en el comercio (17%) y la construcción (16,6%).

Ocho comunidades autónomas crearon más sociedades que un año antes y nueve constituyeron menos. Los mayores repuntes se registraron en Aragón, Murcia, Comunidad Valenciana, Galicia y País Vasco; los descensos más acusados, en Cantabria, La Rioja, Extremadura y Baleares.

En los siete primeros meses de 2026, la creación de empresas sube un 8,8% interanual y las disoluciones aumentan un 7,2%.

El récord de sociedades convive con un capital medio más bajo y más disoluciones: lo que crea empleo no es abrir, sino sobrevivir y contratar.

Lectura laboral: qué significa para quien busca empleo

El dato invita a moderar el optimismo. Sumar empresas es positivo, pero si el capital medio suscrito cae un 5,6% y las disoluciones crecen un 9,1%, parte del nuevo emprendimiento puede ser pequeño, poco capitalizado y con mayor riesgo. Para quien busca empleo, el mapa territorial importa más que la media nacional: Aragón, Murcia, Comunidad Valenciana y Galicia ofrecen más masa de empleadores; en Cantabria, La Rioja o Extremadura, la creación neta se debilita.

El candidato con más probabilidades en este ciclo es polivalente, asume tareas administrativas y comerciales, y se mueve hacia pymes de nueva constitución más que hacia grandes corporaciones. La clave no es esperar a ofertas publicadas, sino llegar antes a las empresas recientes, cuando definen sus primeras contrataciones.

📝 Cómo enviar el currículum

No existe una convocatoria única de empleo, pero el repunte de nuevas sociedades abre una vía de candidatura directa. Estos pasos te ayudan a buscar trabajo en el tejido empresarial que se está formando.

  1. Paso 1: Identifica empresas de nueva creación por sector y provincia a través del INE o de los registros mercantiles.
  2. Paso 2: Prepara un CV orientado a pymes: polivalencia, disponibilidad y capacidad para asumir tareas variadas.
  3. Paso 3: Revisa el portal de empleo del SEPE y activa alertas en los sectores de mayor creación.
  4. Paso 4: Contacta con las empresas recién constituidas antes de que publiquen ofertas masivas.
  5. Paso 5: Haz un seguimiento telefónico o por correo entre 7 y 10 días después si no hay respuesta.

Plazo de inscripción: no existe una fecha límite única; conviene postular cuando la empresa aún no ha cerrado su primera plantilla. Requisito mínimo: disponibilidad inmediata y disposición a asumir tareas variadas.

Los impuesto de cripto en Alemania: El 25% a las plusvalías desde 2027 y elimina la exención de 12 meses

Alemania prepara un impuesto cripto del 25% sobre las plusvalías de los activos digitales adquiridos a partir del 1 de enero de 2027, una medida que tocará de lleno a los holders europeos de Solana (SOL). El borrador del Ministerio Federal de Finanzas elimina la exención fiscal que hoy permite vender sin tributar cuando se ha mantenido el criptoactivo más de doce meses.

Según adelantó CoinDesk el 9 de septiembre y recogió Decrypt, la propuesta no está aprobada, pero ya marca la dirección del debate en Berlín. El cambio convierte la fecha de compra en una frontera fiscal: quien adquiera SOL u otros criptoactivos antes del 31 de diciembre de 2026 conserva la regla de los doce meses; quien entre a partir de 2027 tributará por cualquier ganancia, sin importar cuánto tiempo espere para vender.

Qué plantea el borrador del Ministerio de Finanzas

El borrador del Ministerio Federal de Finanzas alemán aplicaría un tipo fijo del 25% a las ganancias obtenidas con criptoactivos comprados desde 2027, al que se sumaría el recargo de solidaridad alemán. Ese recargo equivale al 5,5% de la cuota y nació para financiar la reunificación, por lo que la factura fiscal efectiva quedaría ligeramente por encima del 26% en la mayoría de los casos.

Hoy, un inversor particular en Alemania puede vender bitcoin, SOL o ether sin pagar impuestos si los ha mantenido más de un año. El borrador rompe ese esquema para las compras nuevas. Las tenencias anteriores a 2027 mantendrían la ventaja, un detalle que conviene no perder de vista a la hora de planificar posiciones de largo plazo.

La medida no nace de la nada. El servicio de información del Bundestag ya señaló el 9 de junio que el Gobierno quería gravar con más dureza las criptomonedas y suprimir el periodo de tenencia. Menos de un mes después, el 6 de julio, el propio Ministerio confirmó que incluiría la reforma en sus planes fiscales de 2027. El borrador actual pone la primera cifra concreta sobre la mesa.

La fecha de compra del SOL empieza a importar tanto como el precio: desde 2027, mantener un año deja de ser un salvoconducto fiscal en Alemania.

Qué cambia para quien acumula SOL desde Europa

Para un holder español o europeo que opera con SOL en exchanges internacionales, la clave está en el origen fiscal de sus compras. Si acumuló antes del 1 de enero de 2027, mantiene la exención de los doce meses. Si lo hace después, cada venta con beneficio —incluso si fue un simple rebalanceo entre SOL y USDC— quedaría sujeta al nuevo impuesto alemán cuando el contribuyente tenga residencia fiscal en Alemania.

El matiz es relevante para nómadas fiscales y para quienes operan a través de sociedades. Berlín no ha entrado todavía en detalles sobre pérdidas, tasación de staking (la delegación de criptoactivos a validadores a cambio de recompensas) ni reglas para los tokens recibidos por airdrops. Esa ausencia de letra pequeña es otra razón para tratar el documento como un borrador y no como una reforma cerrada.

Una señal fiscal con ecos en la eurozona

Alemania es la mayor economía de la Unión Europea y su giro importa más allá de sus fronteras. En los últimos años, el país se había convertido en un refugio relativo para el inversor paciente en cripto gracias a la exención de los doce meses. Eliminarla para las compras nuevas enfría una de las tesis de largo plazo más utilizadas por los holders de Solana: comprar, mantener y diferir el impuesto de forma indefinida.

El riesgo de contagio a otras jurisdicciones existe, aunque conviene no exagerar. España, Francia o Estonia tienen sus propios calendarios y presiones presupuestarias. La influencia alemana suele llegar con retraso y casi nunca en línea recta. De hecho, el propio borrador aún debe superar el trámite parlamentario, y no hay garantía de que el 1 de enero de 2027 llegue con el texto intacto.

Los próximos meses serán de detalles técnicos. Habrá que ver si se incluyen exenciones mínimas, cómo se integra el recargo de solidaridad y qué tratamiento reciben las pérdidas de años anteriores. Para el ecosistema Solana, la lectura de fondo es incómoda: la regulación fiscal de la eurozona deja de premiar el horizonte temporal y empieza a mirar la fecha exacta en la que se apretó el botón de compra.

Volkswagen decide el futuro de Seat: Martorell pelea por su segunda línea eléctrica

El futuro de Seat se decide en Martorell: Volkswagen debe aprobar o descartar su segunda línea eléctrica. La marca española se juega la continuidad industrial en una negociación que, por ahora, no tiene calendario oficial y donde la presión sindical y política es un actor más.

El pulso en Martorell: una segunda línea que no está garantizada

El escenario sigue abierto. Seat confía en que la asignación de una segunda línea de coches eléctricos dé a Martorell la masa crítica necesaria para sostener la fábrica y el empleo, tal y como recogía La Vanguardia. La matriz alemana no ha confirmado cuándo tomará la decisión ni qué criterios de asignación utilizará entre sus plantas europeas. Eso sí, en la planta de Martorell la lectura es directa: sin ese segundo modelo eléctrico, los volúmenes previstos quedan demasiado expuestos a la caída de los modelos de combustión.

La postura del Gobierno, difundida por EFE, intenta proyectar seguridad. El Ejecutivo da por segura la supervivencia de la marca Seat y confía en nuevos modelos que llegarán en los próximos años. No ha concretado, sin embargo, si ese respaldo se traduce en ayudas a la inversión, condiciones al accionista o un calendario industrial pactado con Volkswagen. La sede de Seat en Martorell emplea de forma directa a miles de personas y arrastra un ecosistema de proveedores que multiplica su impacto.

Gobierno, sindicatos y patronal: mensajes contrapuestos

En el lado sindical y patronal, el mensaje es más duro. El País recoge advertencias de pérdidas de empleo si desaparece la marca Seat, una hipótesis que nadie sitúa como inminente pero que condiciona toda la negociación. Las patronales del motor comparten el diagnóstico: la continuidad comercial de Seat no equivale automáticamente a la continuidad industrial de Martorell.

CCOO de Industria ha elevado el tono. El sindicato exige a Volkswagen un compromiso real con SEAT y trabaja en la creación de un frente común europeo para defender el empleo en las plantas del grupo. La discrepancia entre el diagnóstico político y el sindical no es menor. La cuestión no es si el logotipo sobrevive, sino cuántos puestos de trabajo y cuánta carga de producción conserva.

El Gobierno da por garantizada la continuidad de la marca, pero la incógnita no es el nombre: es la carga de trabajo que sostenga la planta y a su plantilla.

Radiografía del riesgo: lo que está en juego para la planta catalana

Conviene retroceder un poco. Seat ya sufrió en el pasado los vaivenes de la asignación de modelos por parte de Wolfsburgo. La planta de Martorell compite desde hace años con factorías de Europa del Este y de Alemania por cada nueva plataforma. La electrificación ha estrechado ese embudo: las inversiones se concentran en menos arquitecturas y las decisiones se toman a escala global.

Mi lectura es que el optimismo del Gobierno, siendo legítimo, no sustituye a un plan industrial. La supervivencia de la marca no es un punto de llegada, sino una condición de partida. De hecho, Volkswagen podría mantener Seat como enseña para el sur de Europa y, al mismo tiempo, reducir actividad en Martorell si no adjudica la segunda línea. Ese escenario intermedio, casi nunca verbalizado, es el que mejor explica la angustia sindical.

Por tanto, el calendario importa. No es una decisión que pueda demorarse más allá de los próximos meses si Seat quiere asegurar pedidos a proveedores y preparar el lanzamiento de los nuevos modelos. La duda, por ahora, sigue abierta. Y nadie en Martorell va a respirar tranquilo hasta que Volkswagen ponga negro sobre blanco la segunda línea eléctrica.

La última palabra, a su vez, no será solo industrial. Las administraciones tienen margen para presionar con incentivos y con condiciones laborales. Esa palanca, de hecho, puede ser la diferencia entre un expediente de continuidad y un ajuste silencioso.

Santander, BBVA y Unicaja colocan deuda subordinada a costes mínimos históricos

0

Los bancos españoles están colocando deuda subordinada al coste más bajo que se recuerda en el mercado. Santander, BBVA y Unicaja figuran entre las 39 entidades europeas que han emitido en el primer semestre, con una demanda que multiplica la oferta.

El apetito inversor por los bonos contingentes convertibles (CoCos o AT1) ha enterrado el recuerdo de las pérdidas de Credit Suisse y Banco Popular. El índice de Bloomberg que agrupa la mayoría de las emisiones secundarias en divisas principales muestra diferenciales por encima de 200 puntos básicos, el nivel más bajo de su historia.

Hace apenas tres años, en marzo de 2023, ese mismo indicador rozaba los 800 puntos básicos tras la crisis de Credit Suisse, que volatilizó 17.000 millones de euros en bonos AT1. La media de los últimos años se mueve en en el entorno de los 400 puntos básicos, el doble del registro actual. La contracción del riesgo es innegable.

Los CoCos nacieron en 2013 como un invento regulatorio europeo para absorber pérdidas. BBVA fue la primera entidad en estrenarlos, con diferenciales que rondaban entonces 500 puntos básicos. En 2016 escalaron a 600, con picos de 700, y la pandemia los catapultó por encima de 800.

La rentabilidad sigue siendo el reclamo. Por mucho que se haya abaratado, la deuda AT1 continúa ofreciendo cupones superiores a los de otros instrumentos bancarios y corporativos. El diferencial recoge el riesgo particular de cada emisor y la naturaleza contingente del producto.

El diferencial medio de los CoCos ha pasado de 800 a 200 puntos básicos en tres años, la mayor compresión de riesgo de la corta historia del instrumento.

El diferencial de los CoCos cae a 200 puntos básicos

La clave de estas emisiones está en el diferencial que se suma al tipo de referencia para formar el cupón. Mientras que el tipo base depende del precio oficial del dinero y es idéntico para todos los emisores en cada momento, el diferencial refleja el riesgo particular de cada banco y de cada instrumento.

Los CoCos siempre han cargado un diferencial más alto que otros bonos por su peligro extra: son los primeros en asumir pérdidas en caso de colapso, y sus cupones pueden suspenderse sin que los tenedores puedan reclamar los pagos. Eso explica la reacción violenta de marzo de 2023, cuando Credit Suisse volatilizó 17.000 millones de euros en AT1.

El recorrido histórico del índice de Bloomberg es revelador. Nació con diferenciales en el entorno de los 500 puntos básicos en 2013, subió a 600 en 2016 con picos de 700, superó los 800 con la pandemia y después se movió en una media cercana a los 400. Los poco más de 200 actuales suponen un cambio de régimen: hay poco margen para seguir estrechando si no cambia la percepción de solvencia bancaria.

Santander, BBVA y Unicaja captan 2.650 millones en emisiones AT1

Los bancos están aprovechando la ventana. En el primer semestre, 39 entidades financieras han vendido 30.700 millones de euros en CoCos, según los datos de la firma experta en renta fija CreditSights recogidos por Expansión. Santander, BBVA y Unicaja son los representantes españoles en ese grupo, con emisiones conjuntas por 2.650 millones de euros.

Santander lidera el grupo con una colocación de 1.500 millones de dólares, equivalentes a 1.290 millones de euros. Las cifras desglosadas de BBVA y Unicaja no se detallan en el avance del mercado, pero la lectura agregada confirma que la banca mediana española tampoco quiere quedarse fuera del abaratamiento.

Las órdenes de compra han cuadruplicado de media la oferta en las emisiones del primer semestre y el precio final ha rebajado entre 50 y 62,5 puntos básicos el diferencial inicial que los bancos estaban dispuestos a pagar. Siete de las diez emisiones en euros más baratas de la historia se han realizado en 2026.

UBS ha realizado cuatro colocaciones de CoCos en seis meses, mientras que BNP Paribas, HSBC, Intesa, Société Générale, Standard Chartered y Svenska Handelsbanken han emitido dos bonos AT1 cada uno. La geografía confirma que no se trata de un fenómeno local español, sino de una compresión europea del riesgo.

Análisis Merca2: cupón alto no es sinónimo de renta fija defensiva

En mi lectura, la caída del diferencial responde a fundamentos sólidos: los balances de la banca europea presentan ratios de capital más altos y carteras de crédito saneadas. La generación orgánica de capital ha permitido refinanciar pasivos contingentes sin tensiones. Además, la demanda institucional por cupones elevados en un contexto de tipos moderados ha creado un desequilibrio favorable al emisor.

Dicho de otro modo, no es solo un rally de precios: hay una base técnica real. Los 200 puntos básicos actuales están muy lejos de los 800 de 2023 y también por debajo de la media de 400 de los últimos años. La compresión es coherente con el ciclo de crédito expansivo y con la ausencia de eventos idiosincráticos en el sector.

El riesgo, sin embargo, no ha desaparecido. Los CoCos son los primeros en absorber pérdidas si una entidad entra en resolución, y los cupones pueden cancelarse sin derecho a reclamación. Comprar a diferenciales mínimos reduce el colchón del inversor para ese escenario de estrés. La desaparición de la prima histórica de riesgo merece una reflexión: si el coste de emitir ha llegado a mínimos, es porque el mercado está dispuesto a pagar casi cualquier cupón para tenerlos en cartera.

Ese apetito recuerda a dinámicas que suelen incubar excesos. La búsqueda de rentabilidad en un entorno de tipos bajos puede estrechar demasiado los diferenciales. La clave estará en la evolución del ciclo. Si el crecimiento europeo se debilita o aparece un episodio de crédito, los CoCos serán los más golpeados.

El inversor minorista debe entender una distinción esencial: cupón alto no equivale a renta fija defensiva. En un impago o resolución, la subordinación opera sin red. El precedente de Banco Popular en 2017 y de Credit Suisse en 2023 transformó el cupón prometido en pérdida total para los tenedores de AT1. La mayoría de los analistas consultados considera que el diferencial actual es estructural, pero la historia reciente recuerda que la subordinación no es un concepto abstracto.

Para vigilar: el segundo semestre mostrará si la ventana sigue abierta. Si la demanda se mantiene al menos tres veces por encima de la oferta, veremos nuevas emisiones españolas a diferenciales incluso inferiores. Un tropiezo de un emisor periférico bastaría para devolver la prima de riesgo de los CoCos a los 300 puntos básicos.

Veredicto Merca2

Cotización al cierre o apertura: Las emisiones no alteran la cotización de los bancos emisores: el foco del mercado está en la renta fija. El diferencial medio de los CoCos europeos ha cerrado en torno a 200 puntos básicos, mínimo histórico, lo que reduce el coste efectivo de las nuevas colocaciones.

Clave técnica: El índice de CoCos europeos ha roto a la baja la zona de 210 puntos básicos que defendió durante el primer semestre. El siguiente soporte aparece en 190 puntos básicos; una vuelta por encima de 230 devolvería la presión a los emisores con mayor riesgo periférico.

Apunte macro: El volumen total de emisiones europeas de CoCos alcanza 30.700 millones de euros en el primer semestre, con siete de las diez colocaciones en euros más baratas de la historia. Ese dato sectorial define hoy la financiación de la banca española mejor que la prima soberana.

Abbott Lingo: qué mide de verdad el monitor continuo de glucosa y cómo lograr una energía estable

Un monitor continuo de glucosa como Abbott Lingo mide la respuesta glucémica a cada comida y detecta los picos de glucosa que sabotean tu energía diaria. Traduce un dato biológico en ajustes de hábitos con un objetivo claro: energía estable.

Qué mide de verdad un monitor continuo de glucosa

La glucosa es el combustible rápido que tu cuerpo utiliza para mover músculos y alimentar al cerebro. Cuando comes, el nivel sube; cuando entrenas o duermes, cambia. El problema no es que suba, sino la variabilidad glucémica: esos picos y caídas que, a efectos prácticos, se notan como hambre, niebla mental o un bajón de energía a media tarde.

El biosensor de Abbott Lingo se coloca en la parte posterior del brazo y registra la glucosa de forma continua durante 14 días. La información viaja a la app del móvil en tiempo real, donde un sistema de coaching la traduce en pautas personalizadas según tu alimentación, tu entrenamiento, tu descanso y tu nivel de estrés.

Aquí está la clave: no compras una cifra aislada. Compras un patrón. Una ensalada con legumbres, por ejemplo, genera una curva distinta a la de un bollo ultraprocesado, aunque ambas comidas tengan las mismas calorías. Y ese patrón es lo que te permite ajustar la siguiente elección con criterio.

Cómo utilizar los datos de glucosa para mantener energía estable

El valor no está en mirar la app cada cinco minutos. Está en elegir una comida o un hábito, observar cómo responde tu cuerpo y hacer un cambio pequeño. Los usuarios suelen descubrir que ciertos alimentos, pese a su etiqueta ‘saludable’, disparan su glucosa más de lo esperado.

Vamos por partes. La respuesta a un mismo alimento cambia según el orden de los macronutrientes, la fibra, el cocinado o la falta de sueño previa. Por eso Abbott Lingo insiste en que la meta no es evitar los picos a toda costa; es entender qué los provoca y con qué frecuencia aparecen a lo largo del día.

La glucosa no es un enemigo que controlar: es un marcador que, bien leído, te dice cómo alimentar mejor tu energía.

También conviene observar tu descanso. Una noche corta puede alterar la forma en que tu cuerpo utiliza la glucosa a la mañana siguiente. Prueba un mismo desayuno un día tras dormir bien y otro tras dormir mal: la diferencia te dirá más que cualquier gráfica suelta.

La función de coaching personalizado es el matiz que cambia todo. No se limita a mostrarte una gráfica: te ayuda a decidir qué probar mañana, desde cambiar el orden de los ingredientes de tu plato hasta mover tu paseo a un momento del día en que tu glucosa tiende a descolocarse.

📊 La pauta en cifras

  • Medición continua: Glucosa registrada en tiempo real durante 14 días con un único biosensor en el brazo.
  • Variables a observar: Comidas, entrenamiento, sueño y estrés; la app marca objetivos diarios y coaching personalizado.
  • Meta realista: Detectar patrones de energía, no perseguir un valor puntual de glucosa perfecto.
  • A tener en cuenta: Dispositivo de bienestar para mayores de 18 años; no es un producto de uso médico.

Abbott Lingo

Integra esta retroalimentación en tu rutina. Un profesional del rendimiento, por ejemplo, puede usar los datos para reorganizar la ingesta de hidratos alrededor del entrenamiento y evitar el bajón de las tres de la tarde.

Análisis crítico: lo que aporta el biosensor y lo que no

Los monitores continuos de glucosa nacieron en el ámbito deportivo y del biohacking como una forma de explorar la respuesta individual a los alimentos. Ahora, su llegada al consumo general abre un debate: cuánta información es suficiente para cambiar hábitos sin caer en la obsesión por los datos.

Revisemos la letra pequeña. Lingo no mide calorías ni composición corporal, y no equivale a una analítica. Mide respuesta glucémica, un indicador útil pero parcial, que se ve afectado por la composición de la comida, la intensidad del ejercicio, la calidad del sueño previa e incluso la hidratación. Es una ventana al rendimiento metabólico, no un marcador absoluto de nada.

A efectos prácticos, el dispositivo tiene sentido si estás dispuesto a usarlo como un cuaderno de laboratorio personal: pruebas, apuntas, ajustas. Si solo buscas una cifra para sentirte más tranquilo, probablemente no compense la inversión. Y si tu objetivo es un plan de rendimiento serio, conviene contrastar los datos con el asesoramiento de un profesional del deporte o la nutrición.

La evidencia sobre los beneficios de reducir los picos de glucosa en personas sanas está en construcción. No cabe esperar milagros: el biosensor es una herramienta de autoconocimiento, no una garantía de resultados. Algunas personas notarán más claridad mental y menos hambre; otras, cambios sutiles en energía y descanso. La variabilidad individual es parte del mensaje, no una excepción.

Una nota final de consumo inteligente. Antes de comprar, revisa si la app se ajusta a tus objetivos y si estás dispuesto a modificar hábitos a partir de lo que ves. El dato por sí solo no cambia nada; lo que importa es la acción que venga después. Y recuerda que esta información es divulgativa y de optimización del estilo de vida, no un consejo médico ni un sustituto de la valoración profesional.

⚡ Rutina de Optimización Diaria

  • Registra una comida al día: Elige tu desayuno y observa cómo cambia tu energía durante las 2 horas siguientes; anota el pico y la sensación de hambre.
  • Reordena tu plato: Empieza por la verdura y las proteínas, deja los hidratos con más carga para el final; observa el impacto en tu curva de glucosa.
  • Conecta el dato con tu descanso: Si una noche duermes menos, revisa si tu respuesta al desayuno cambia y ajusta la cantidad o el tipo de carbohidratos.

ZBE Vigo: el Ayuntamiento activa por sorpresa sus cuatro zonas sin permisos ni multas

La ZBE de Vigo ya está en vigor. El Ayuntamiento de Vigo activó este jueves 10 de septiembre las cuatro Zonas de Bajas Emisiones sin permisos de acceso y sin multas activas, según confirmaron fuentes municipales.

Qué cambia en Vigo y a quién afecta exactamente

La ordenanza municipal, aprobada por el pleno el pasado 27 de julio, divide la restricción en cuatro áreas: Centro, Plaza de Portugal, Bouzas y Calvario. En esta primera fase no podrán circular por ellas los vehículos sin distintivo ambiental. Después se prohibirá el acceso a los que tengan etiqueta B y, más adelante, a los de etiqueta C.

La señalización horizontal y vertical se instaló durante la madrugada del jueves, por sorpresa para muchos vecinos. Las calles afectadas por cada una de las zonas son estas:

  • ZBE Centro: Rúa Cánovas del Castillo, Rúa de Carral, Rúa Victoria, Rúa Colón, Rúa de Urzaiz, Rúa de Magallanes, Rúa de Gil, Rúa Ronda de Don Bosco, Rúa Cachamuiña, Paseo de Granada, Rúa Falperra, Rúa de Pi y Margall, Rúa Llorente, Rúa Santa Marta, Rúa Conde de Torrecedeira, Rúa do Gaitero Ricardo Portela y Avenida de Beiramar.
  • ZBE Plaza de Portugal: Rúa de Urzaiz, Rúa de Lepanto, Rúa de Alfonso XIII, Rúa Uruguai, Rúa República Argentina y Rúa Cervantes.
  • ZBE Calvario: Rúa Jenaro de la Fuente, Avenida Martínez Garrido, Rúa Palencia, Rúa do Doutor Carracido, Rúa José Antela Conde, Rúa de Andalucía, Rúa de San Roque y Rúa Gregorio Espino.
  • ZBE Bouzas: Rúa de Paz Andrade, Rúa Eduardo Cabello, Avenida Beiramar, Rúa Simancas, Rúa Camilo Veiga, Avenida da Atlántida y Rúa Casino Martínez.

La activación se produce después de más de un año de debate y sin que se hayan habilitado todavía permisos de acceso. La intención municipal, reiterada por el regidor, es que nadie tenga que cambiar su vehículo durante el primer año de adaptación.

La ZBE de Vigo no sancionará en el arranque: primero llegarán avisos informativos, no multas automáticas.

Cuándo entra en vigor y qué excepciones contempla

La norma ya está activa desde la madrugada del 10 de septiembre. El Ayuntamiento recuerda que habrá un año de adaptación y que durante un tiempo solo se enviarán comunicaciones de carácter informativo a los infractores.

Las sanciones contempladas ascienden hasta 200 euros, según denunció la oposición, pero no se aplicarán de manera automática al inicio. La ordenanza incluye además un amplio paquete de excepciones para permitir cierta continuidad con la actividad de circulación:

  • Vehículos domiciliados en alguna de las ZBE y dados de alta en el padrón del IVTM.
  • Vehículos de personas empadronadas en alguna de las ZBE.
  • Vehículos adscritos a una actividad económica situada en las zonas restringidas.
  • Vehículos de personas con movilidad reducida.
  • Servicios públicos esenciales: policía, bomberos y protección civil.
  • Motos, ciclomotores y vehículos de tres ruedas de 7:00 a 22:00 horas.
  • Vehículos de movilidad personal (VMP).
  • Vehículos históricos, administraciones públicas y servicios de urgencia a la vía pública.
  • Taxis y vehículos de arrendamiento con conductor.
  • Vehículos de personas trabajadoras en horario nocturno, de 0:00 a 7:30 horas.
zona bajas emisiones Vigo

Cómo comprobar si tu coche puede circular sin sanción

El primer paso es revisar el distintivo ambiental del vehículo. Puedes consultarlo en la sede electrónica de la DGT y, si no dispones de etiqueta, verificar si tu caso encaja en alguna de las excepciones anteriores.

  1. Comprueba si la vivienda o la actividad económica está empadronada dentro de alguna de las cuatro ZBE.
  2. Revisa si tu vehículo figura en el padrón del Impuesto de Vehículos de Tracción Mecánica vinculado a esas calles.
  3. Guarda la documentación que acredite la excepción: padrón, contrato laboral, reserva de taller o tarjeta de movilidad reducida.
  4. Consulta las señales verticales y la ordenanza municipal publicada por el Concello para confirmar el alcance de cada calle.

Una ZBE sin multas ni permisos: la medida queda en el aire

La puesta en marcha sin permisos de acceso y sin sanciones reales deja en en el aire la capacidad disuasoria de la norma durante sus primeras semanas. Para el Ayuntamiento, el periodo de adaptación evita el rechazo social y facilita la convivencia con los vecinos y los negocios de las zonas afectadas.

Pero la seguridad jurídica de los conductores se resiente. Si no hay multas ni mecanismos claros de acceso, la etiqueta ambiental puede convertirse en un elemento decorativo antes de que llegue la fase sancionadora. Conviene recordar que la restricción progresiva a etiquetas B y C ya está dibujada en la ordenanza: lo de hoy no es un trámite sin consecuencias.

La buena noticia es que la norma deja espacio para resolver dudas antes de la multa. Quien circule sin etiqueta por el centro de Vigo no recibirá de inmediato una sanción económica, pero comenzará a dejar rastro en los avisos informativos que, más adelante, sí pueden convertirse en una infracción de hasta 200 euros.

En la práctica, la ZBE de Vigo será una norma de convivencia más que de expulsión. Al menos durante los primeros doce meses, el acceso seguirá garantizado para la mayoría de los vehículos que acrediten una excepción.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Activación de las cuatro Zonas de Bajas Emisiones de Vigo (Centro, Plaza de Portugal, Bouzas y Calvario) con restricciones progresivas por distintivo ambiental.
  • Sanción económica: Hasta 200 euros, sin aplicación automática durante el primer año.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 10 de septiembre de 2026.

El Magnesio el glicinato y el sueño: 400 mg durante 21 noches medidos con tus propios datos

Tomar 400 mg de magnesio glicinato durante 21 noches redujo la latencia del sueño de 24 a 19 minutos en un experimento personal publicado en un foro de biohackers, con una probabilidad del 67% de que la mejora sea real y no ruido.

El autor de la prueba, un usuario del foro de biohacking, llevaba dos años tomando magnesio a intervalos sin notar diferencias claras al dejarlo. En lugar de seguir a ciegas, montó un protocolo con ocho semanas de referencia. La latencia media antes era de 24 minutos; con el suplemento, el anillo Oura registró 19 minutos.

Qué muestran los datos: de 24 a 19 minutos de latencia

Los números que importan: la latencia media pasó de 24 a 19 minutos, con una estimación de mejora de 5,4 minutos y un intervalo de 3,4 a 7,5. La variabilidad semana a semana era de 1,6 minutos, lo que ayudó a separar la señal del ruido. Aun así, el autor calculó una probabilidad del 67% de que la mejora sea real y un 33% de que no haya cambio relevante.

Un detalle metodológico cambia la lectura. Su latencia ya oscilaba entre cinco y diez minutos de una noche a otra, así que una mejora de tres minutos en una semana aislada podía ser pura casualidad. Por eso alargó la línea base y no comparó una mala semana con una buena.

La línea roja del experimento fue el umbral. Antes de empezar, decidió que solo consideraría relevante una mejora de al menos 5 minutos. Si hubiera fijado el listón en 3 minutos, la lectura habría sido de éxito con más del 90% de probabilidad. Si lo hubiera subido a 8, no habría encontrado efecto.

La misma mejora puede leerse como éxito o como ruido según el umbral que fijes antes de mirar los datos.

Lo que hace útil este caso no es la dosis ni el compuesto en sí. Es el método. Un suplemento de 10 dólares al mes que recorta cinco minutos de latencia puede tener más retorno que opciones más caras, pero solo lo sabes si mides tu propia línea base y registras la intervención con constancia. Las sensaciones, como reconoce el autor, no bastan.

En su caso, la apuesta sale a favor del magnesio glicinato, pero con un matiz: el intervalo sigue siendo ancho y tres semanas no cierran todas las dudas. Él mismo señala que un período más largo o un protocolo A-B-A (suplemento, descanso, suplemento) daría una respuesta más limpia. La próxima variable que quiere medir es el sueño profundo, donde todavía no tiene evidencia.

Cómo evaluar el magnesio glicinato con tu propio protocolo

El protocolo del experimento es fácil de copiar si quieres evaluar un suplemento con tus propios datos. La clave no es comprar el producto más caro, sino aislar la variable: misma hora, misma dosis, misma rutina y un dispositivo que registre mientras duermes.

latencia del sueño

Cuando mires la etiqueta, fíjate en el compuesto: no es lo mismo magnesio glicinato que óxido de magnesio. El glicinato une el mineral a glicina, una elección que suele encajar mejor en una toma nocturna. Si el producto solo indica «magnesio» sin especificar la forma, poca información te está dando.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 400 mg de magnesio glicinato durante 21 noches, a las 20:00.
  • Cuándo y cómo: una toma nocturna, con horario constante y adherencia 21 de 21.
  • Calidad a buscar: glicinato de magnesio, una forma con buena absorción; registrar la latencia con wearable.
  • A tener en cuenta: n=1, probabilidad del 67% de mejora real; el intervalo va de 3,4 a 7,5 minutos.

La mayoría de los datos apunta a que medir antes de opinar cambia la conversación. El error típico es comparar una mala semana con una buena y atribuir el cambio al suplemento. Eso se presta a a confundir correlación con causalidad. El autor evitó ese atajo y por eso su lectura, aunque imperfecta, es más útil que una opinión.

Análisis con criterio: probabilidad, coste y decisión de compra

La lectura honesta es que el magnesio glicinato, en este caso, muestra una señal positiva moderada. No es una prueba definitiva: no hubo grupo de control, ni enmascaramiento, ni un período de lavado entre fases. La expectativa de quien toma el suplemento también puede restar minutos de latencia, un efecto que el propio autor no pudo descartar.

Con todo, la métrica más práctica es el retorno. Por unos 10 dólares al mes, recortar cinco minutos de latencia puede justificar la compra si tu prioridad es conciliar el descanso con más rapidez. El autor decidió seguir tomándolo, y su lógica es bastante sensata: pocos suplementos ofrecen una mejora medible a ese coste.

El siguiente paso que plantea es medir el sueño profundo, una variable que muchos asocian al magnesio pero que este experimento no evaluó. Eso, de nuevo, es la mentalidad correcta: no dar por hecho el beneficio, sino registrarlo y decidir con cifras.

Para el lector, la lección va más allá del magnesio. Cualquier comprimido puede entrar en tu rutina si cumple tres condiciones: una dosis concreta, un protocolo de medición y un umbral de éxito fijado de antemano. Sin eso, hasta un buen compuesto se convierte en un gasto invisible.

Esta pieza es divulgación de optimización del descanso y no sustituye la consulta con un profesional si tu situación personal lo requiere.

⚡ Rutina de Optimización Diaria

  • Registra tu base esta noche: anota tu latencia media durante al menos dos semanas antes de cambiar nada.
  • Prueba una sola variable: si eliges magnesio, usa 400 mg de glicinato a la misma hora durante 21 noches y no añadas otros suplementos.
  • Decide con umbral: fija cuántos minutos de mejora justifican el gasto y evalúa después de tres semanas.

Un paseo diario a buen ritmo rinde el 90% de los beneficios de entrenar para una maratón

Un paseo diario a buen ritmo rinde el 90% de los beneficios de entrenar para una maratón. La evidencia de las Zonas Azules apunta a que la constancia moderada supera al esfuerzo intenso.

La paradoja del caminante: menos intensidad, más constancia

Dan Buettner, investigador y autor de El secreto de las zonas azules, resume esa lógica con una cifra: ‘un paseo diario aporta aproximadamente el 90% de los beneficios de entrenar para una maratón’. No se trata de sustituir el rendimiento deportivo, sino de entender que el movimiento cotidiano, sostenido durante décadas, funciona como base de longevidad activa.

Detrás del dato hay décadas de observación en cinco regiones concretas: la península de Nicoya, Loma Linda, Icaria, Cerdeña y Okinawa. En todas ellas, caminar, cuidar un huerto, subir escaleras o cocinar forman parte del día a día sin apenas planificación. El entorno convierte la actividad en opción por defecto.

A efectos prácticos, la frecuencia y la integración pesan más que la dureza de una sesión. Una maratón exige adaptaciones cardiovasculares y musculares muy específicas; un paseo a buen ritmo no produce esas adaptaciones de competición, pero sí cubre gran parte del beneficio general para la vitalidad, la movilidad y la energía.

En esas comunidades, además, el tabaquismo es menos frecuente y la alimentación se apoya en legumbres, frutas, verduras y alimentos poco procesados. El paseo diario no actúa en solitario: se combina con lazos sociales fuertes y un consumo calórico moderado. La suma de hábitos, no un único factor, es lo que los investigadores relacionan con una vida más larga y autónoma.

La constancia moderada gana al esfuerzo intenso cuando el objetivo es mantener la movilidad y la energía durante décadas.

Cómo copiar la lógica de las Zonas Azules sin mudarte a Cerdeña

El primer ajuste es de mentalidad: desvincula la actividad física del gimnasio. Un paseo a paso ligero, de esos que elevan la respiración sin impedir hablar, ya cuenta como estímulo útil. Lo importante es repetirlo casi a diario y que la ruta resulte cómoda, segura y, si es posible, agradable.

El entorno también trabaja a tu favor. Elegir recorridos con zonas verdes, quedar con alguien para caminar o enlazar el paseo con recados cotidianos reduce la fricción. Cuantas menos decisiones tengas que tomar para moverte, más probable es que el hábito se sostenga años.

beneficios de caminar

La velocidad exacta importa menos que la regularidad. Puedes empezar con 20 o 30 minutos y ampliar poco a poco si tu agenda lo permite. No necesitas pulsómetro ni aplicación: basta con que el ritmo te active y puedas conversar con cierta dificultad. Ese margen de comodidad protege la adherencia.

📊 La pauta en cifras

  • Estímulo clave: caminar a diario a un ritmo que eleve la respiración sin impedir hablar.
  • Frecuencia: ideal a diario; acumular movimiento repartido supera a los esfuerzos esporádicos.
  • Dosis orientativa: entre 20 y 45 minutos de marcha ligera, ajustando según tu punto de partida.
  • Matiz honesto: el 90% cubre beneficios generales de actividad; no iguala las adaptaciones específicas de una maratón.

Para quien ya entrena con más intensidad, el paseo diario no sobra: actúa como actividad de recuperación y mantiene el gasto energético en días de descanso. Para quien no compite, probablemente sea la decisión con mayor retorno por minuto invertido.

Lo que dice la evidencia sobre longevidad activa

Una revisión publicada en la revista Discover Public Health refuerza esta mirada: las personas que alcanzan edades avanzadas no responden a un único factor, sino a una combinación de genética favorable, hábitos sostenidos, resiliencia psicológica y un entorno social protector. Se trata de una de las revisiones más completas sobre longevidad extrema.

El paseo diario es una de las piezas más accesibles de ese conjunto, como recoge la entrada de Wikipedia sobre longevidad. No requiere material, planificación compleja ni una condición física de partida. Su mayor barrera es el sedentarismo, y es una barrera que se puede reducir con decisiones de entorno más que con fuerza de voluntad.

Este análisis no endiosa la caminata: el entrenamiento de fuerza, la intensidad cardiovascular y la calidad del sueño siguen aportando valor en sus dosis adecuadas. Pero si eliges una sola palanca para empezar, la evidencia coloca el paseo diario a buen ritmo como la opción más sostenible.

Conviene recordar que hablamos de optimización del estilo de vida, no de una prescripción. Antes de iniciar cambios de actividad, cada persona puede ajustar la intensidad a su punto de partida y consultar con un profesional si lo necesita.

⚡ Rutina de Optimización Diaria

  • Ponlo en tu agenda: reserva 20-30 minutos al día para caminar a paso ligero, idealmente por la mañana o tras la comida.
  • Diseña la ruta fácil: elige un recorrido cercano, agradable y sin fricción; quedar con alguien aumenta la adherencia.
  • Ajusta la intensidad: camina rápido pero sin ahogarte; si puedes hablar con algo de esfuerzo, vas en la franja correcta.

Clay cierra una ronda de 115 millones para su IA de ventas B2B y duplica su valoración

El re-pricing del SaaS para ventas B2B ya no es una tesis de analista: se cotiza en una ronda. Clay acaba de cerrar 115 millones de dólares y su valoración se dispara a 7.100 millones, más del doble que hace doce meses, una lección que todo founder debería leer.

Una ronda de 115 millones que duplica la valoración

La operación, liderada por el gestor de activos Wellington Management, sitúa a la compañía en la conversación de las salidas a bolsa del SaaS de inteligencia artificial. Wellington no es un fondo de venture convencional: su historial reciente apunta a startups con horizonte de OPV a pocos años vista, y su entrada en Clay confirma que el crecimiento por encima de 200 millones anualizados interesa ya al capital institucional tardío.

En la ronda también entran Sequoia Capital, a16z Perennial, DST Global y el brazo inversor de Alphabet, CapitalG. La nómina es relevante: Sequoia no solo repite como inversor, sino que su socio Alfred Lin define el producto de Clay como un «motor de autoaprendizaje. Esa frase, viniendo de un fondo que antes vio el patrón en Google y Airbnb, resume el estado del re-pricing en el software empresarial.

La valoración de 7.100 millones de dólares rompe la referencia de agosto de 2025: en doce meses, la compañía ha más que duplicado el precio que los inversores pagaron en su anterior ronda. No es un caso aislado. El SaaS con agentes autónomos está reescribiendo el múltiplo que el mercado acepta pagar por cada dólar de ingresos recurrentes, sobre todo cuando la senda de crecimiento se mantiene sin quemar caja a ritmo de venture clásico.

Aquí aparece el dato que interesa a cualquier founder en fase crecimiento: Clay no está comprando crecimiento a base de dilución agresiva. Su burn rate se ha mantenido contenido y, según su CEO Karim Amin, la empresa llegó a registrar beneficios durante un breve periodo este mismo año. La rareza no es levantar capital; la rareza es levantarlo después de demostrar que el modelo, además de crecer, es capaz de sostenerse.

Levantar capital con margen y sin quemar caja es la diferencia entre una ronda de rescate y una ronda de poder.

Qué está vendiendo Clay: agentes autónomos para ventas B2B

El giro de Clay durante el último año ha sido el desarrollo de agentes autónomos de IA. En la práctica, la herramienta automatiza la parte más lenta del crecimiento empresarial: investigar cuentas prometedoras, construir listas de clientes potenciales y diseñar estrategias de prospección. No es una IA generativa que escribe un correo: es un agente que ejecuta tareas de principio a fin.

valoración startup IA

Los clientes que lo validan no son pequeñas cuentas. Anthropic utiliza las herramientas de Clay para investigar de forma automática posibles cuentas de ventas; Airbnb las emplea para captar anfitriones de su negocio Experiences, y DoorDash para identificar empresas que podrían contratar su programa de comidas para empleados. Tres ciclos de cliente distintos, una misma promesa: quitar fricción a la prospección B2B.

Las cifras de negocio acompañan al relato de producto. Amin calcula que los ingresos anualizados alcanzarán unos 200 millones de dólares este trimestre, muy por encima de hace un año. Su cofundador y responsable de operaciones, Varun Anand, eleva la previsión a 240 millones para el cierre del ejercicio fiscal y espera duplicar esa cifra el próximo año. El crecimiento no es marginal: es una curva de re-aceleración.

Ese ritmo de ingresos cobra más valor si se lee junto a la disciplina de caja. Muchos unicornios de IA levantan capital mientras pierden cientos de millones; Clay, en cambio, mantiene un burn rate bajo y ya ha visto beneficios, un equilibrio que cambia el tono de la conversación ante fondos late-stage como Wellington.

El re-pricing del SaaS de IA: qué enseña a tu hoja de ruta

La lectura de fondo es que el mercado está re-calibrando el precio del software con IA aplicada a un proceso de negocio concreto. Clay opera en ventas y marketing, una categoría que antes se medía en licencias y ahora se mide en tareas resueltas por agente. Ese cambio de métrica explica que un negocio de 200 millones anualizados pueda cotizar a un múltiplo de vértigo: los inversores no pagan por el software, pagan por la promesa de quedarse con la operación de crecimiento de una empresa.

Con todo, el escepticismo también tiene sitio. Una valoración de 7.100 millones sobre ingresos anualizados de 200 millones implica un múltiplo cercano a 35 veces, solo justificable si la compañía mantiene dos o tres años de crecimiento alto sin romper la rentabilidad.

La buena noticia para el fundador: Clay no parte de una posición típica de unicornio sin rumbo; ya ha demostrado beneficio puntual, su caja no se está evaporando y clientes como Airbnb validan el valor en producción. La lección no es copiar el producto, es copiar la disciplina: recurrencia medible, agente que ejecuta y precio que sube porque el modelo, no el relato, acompaña.

🚀 Hoja de Ruta para Emprender

  • Mide ingresos anualizados, no licencias: Si tu negocio es B2B, traduce todo a ARR y revisa su evolución trimestral; es el idioma que los fondos entienden antes de mirar el producto.
  • Convierte una tarea completa en agente: No integres IA para tareas cosméticas; busca automatizar un proceso de principio a fin y cobra por trabajo resuelto.
  • Busca clientes de referencia antes de la ronda: Un piloto con Airbnb o Anthropic vale más que diez presentaciones ante fondos, porque valida el producto en producción.
  • Cuida la caja antes de celebrar el crecimiento: Un burn rate contenido te da margen para elegir cuándo levantar capital y con qué valoración.

Ni fianza ni depósito: el dinero extra que necesitas ahora para entrar a un piso en Madrid

Madrid sigue siendo la comunidad con más compraventas de España, pero hay un dato que sorprende a casi todos los que se lanzan a comprar: la entrada no es lo único que hay que ahorrar. Además del 20% que suele pedir el banco, hace falta un colchón extra que muy pocos calculan a tiempo.

Ese dinero adicional no es ni fianza ni depósito, aunque mucha gente lo confunde con eso. Son impuestos y gastos obligatorios que se pagan el mismo día de la firma, en efectivo o con cheque bancario, y que pueden suponer entre un 10% y un 13% del precio de la vivienda.

Cuánto dinero extra necesitas para comprar en Madrid

Youtube video

Si compras una vivienda de segunda mano en la capital, el gasto principal es el Impuesto de Transmisiones Patrimoniales, que se paga sobre el precio de escritura o el valor de referencia catastral, el que sea mayor. A eso hay que sumar notaría, registro, gestoría y, si pides hipoteca, tasación.

En una vivienda de obra nueva el esquema cambia: se paga IVA en lugar de ITP, más el Impuesto de Actos Jurídicos Documentados. La factura final suele ser algo más alta que en segunda mano, así que conviene tenerlo claro antes de elegir entre piso usado o a estrenar.

El impuesto que marca la diferencia según dónde compres

El ITP es un tributo cedido a las comunidades autónomas, lo que significa que cada una fija su propio porcentaje. En Madrid el tipo general es del 6%, uno de los más bajos del país, frente al 10% que se paga en Cataluña o Valencia en muchos casos.

Esa diferencia no es cosmética: en un piso de 300.000 euros, comprarlo en Madrid puede suponer pagar 18.000 euros de ITP, mientras que en otra comunidad la factura sube hasta los 30.000. Es una de las razones por las que muchos compradores que dudan entre varias ciudades acaban decantándose por la capital, aunque el precio por metro cuadrado sea más alto.

Notaría, registro y gestoría: las partidas que se olvidan

Youtube video

Más allá del impuesto, hay tres gastos que casi siempre se pagan aparte y que suelen sorprender a quien compra por primera vez. La notaría cobra entre 600 y 1.000 euros según el precio de la vivienda y el número de copias solicitadas, con aranceles fijados por ley.

El Registro de la Propiedad añade entre 400 y 650 euros más, y la gestoría, si decides contratarla para tramitar el papeleo, suele rondar los 300 euros. Si además pides hipoteca, hay que sumar la tasación, que cuesta entre 250 y 600 euros y tiene una validez de seis meses.

Cómo calcular el presupuesto real antes de buscar piso

El error más habitual es mirar solo el precio del anuncio y la entrada del 20%, sin reservar nada para estos gastos. Con un piso de 300.000 euros, eso significa tener ahorrados no 60.000 euros, sino entre 90.000 y 96.000 euros contando impuestos y trámites.

Calcularlo al revés —primero el ahorro disponible, luego el precio máximo de búsqueda— evita muchos disgustos a mitad de proceso. Conviene revisar también si existen bonificaciones aplicables, porque pueden reducir de forma notable la cantidad final a desembolsar.

Quién puede pagar menos ITP en Madrid

Los menores de 35 años que compran su vivienda habitual por menos de 250.000 euros pueden acceder a un tipo reducido del 4% en lugar del 6% general. Las familias numerosas cuentan con el mismo beneficio, siempre que la vivienda vaya a ser su residencia principal.

El valor de referencia catastral, la trampa menos conocida

Desde 2022, Hacienda no calcula el impuesto solo sobre el precio pactado, sino sobre el valor de referencia del Catastro si este es superior. Comprar «barato» no siempre reduce la factura fiscal, porque la base imponible puede ser más alta de lo que se firmó en la escritura.

El futuro de estos gastos y cómo prepararte mejor

Con los precios de la vivienda en Madrid todavía al alza, la tendencia apunta a que este colchón extra siga pesando en el presupuesto de cualquier comprador durante los próximos años. Nada indica que el ITP vaya a bajar a corto plazo, así que planificar con margen sigue siendo la mejor estrategia.

Lo razonable es reservar entre un 10% y un 13% del precio del piso desde el primer momento, y no como un imprevisto de última hora. Con ese cálculo hecho desde el principio, la búsqueda de vivienda se vuelve mucho más realista y las sorpresas en la notaría desaparecen casi por completo.

Cómo el rating de deuda le permite a las startups de IA financiarse sin diluirse

Los laboratorios de IA con valoraciones récord en los mercados privados quieren el rating de deuda de Oracle, y eso abre una vía para financiarse sin diluir más a sus founders.

OpenAI y Anthropic están presionando a las agencias de calificación para lograr el grado de inversión. El objetivo es el mismo que persigue cualquier empresa consolidada: colocar bonos entre gestores conservadores.

La letra pequeña de un rating de grado de inversión

El referente es el BBB que S&P Global Ratings asignó a Oracle tras su rebaja de rating este verano. Es un escalón que cambia por completo el mapa de financiación.

Las valoraciones privadas de OpenAI y Anthropic se sitúan en el entorno de los 860.000 millones de euros cada una, según los datos del Financial Times. Son cifras récord, pero no equivalen a solvencia.

Ambas generan ingresos anualizados de al menos 40.000 millones de dólares; sin embargo, siguen en pérdidas. Los costes de computación, I+D y salarios devoran el margen.

Oracle es un perfil completamente distinto. Con una capitalización de mercado cercana a los 500.000 millones de dólares, cerró su último año fiscal con un beneficio operativo superior a 20.000 millones de dólares y un margen operativo de más del 30%.

La valoración privada no sustituye a la solvencia: una agencia de calificación presta a quien demuestra caja, no a quien promete crecimiento.

El riesgo de Oracle procede de la construcción de centros de datos: acumula 168.000 millones de dólares en deuda y flujo de caja libre negativo. A ello se suman 260.000 millones de dólares en pasivos por arrendamiento fuera de balance.

Un rating de grado de inversión abre la puerta a un universo de inversores que no participa en rondas de venture capital: aseguradoras, bancos y gestores de fondos conservadores que solo pueden comprar deuda de alta calidad.

Incluso en los niveles más bajos del grado de inversión, la diferencia es abismal. La startup puede financiar su expansión vendiendo bonos sin emitir nuevas acciones.

Por qué la deuda puede frenar la dilución del founder

La dilución es el impuesto silencioso de levantar capital. Cada ronda reduce la participación de los founders y de los primeros inversores. La deuda no toca la propiedad.

Sustituir venture capital por bonos permite conservar el control. Eso sí, exige una maquinaria operativa capaz de pagar intereses, algo que la mayoría de los laboratorios de IA todavía no ha demostrado.

SpaceX ya lo demostró este verano: sus bonos cotizaron con diferenciales más amplios de lo que implicaban sus calificaciones. Un rating de grado de inversión sigue siendo un respaldo significativo, pero no un cheque en blanco.

Los destinos de Oracle y OpenAI están entrelazados. De los 638.000 millones de dólares en obligaciones de cumplimiento pendientes de Oracle, la mitad corresponde a OpenAI, según estimaciones de S&P.

Qué enseña esta jugada a un founder en España

El precedente de SpaceX es útil para calibrar las expectativas. Pedir un rating de grado de inversión con pérdidas millonarias parece contradictorio. Las agencias deben encontrar criterios coherentes para empresas revolucionarias y consolidadas. La lección es clara: la renta variable permite creatividad; la deuda, no.

Los inversores en renta variable pueden ser creativos con las valoraciones. Los inversores en deuda, en cambio, miran flujo de caja, márgenes y capacidad de pago. Eso obliga a cualquier startup que aspire a esta vía a construir solvencia real antes que narrativa.

En España, un founder que factura de forma recurrente puede explorar instrumentos como los préstamos participativos de ENISA antes de aceptar una ronda que lo diluya un 20 o un 30%. La lógica es la misma: financiarte sin ceder el control es posible si el negocio genera caja.

🚀 Hoja de Ruta para Emprender

  • Protege tu capital antes de la ronda: plantea deuda participativa o venture debt cuando ya factures; la dilución se evita si el negocio genera caja.
  • Construye solvencia antes que valoración: los inversores en deuda miran márgenes y flujo de caja, no tu presentación de growth.
  • Diferencia inversores: una aseguradora comprará tu bono solo si tienes calificación; no la pidas si no resistes el escrutinio.
  • Vigila el flujo de caja libre: sin cash flow positivo, la deuda se convierte en una sentencia, no en una palanca.

No pongas la lavadora a las 20:00: esta es la franja horaria exacta de septiembre donde la luz en España cuesta un 70% menos

La franja exacta: el mediodía solar, entre las 13:00 y las 17:00

Con estos sencillos trucos de limpieza dejaras tu lavadora como nueva 2 Merca2

El tramo que mejor explica el titular es el mediodía solar, la ventana que en octubre se estira aproximadamente entre las 13:00 y las 17:00. La causa es el excedente fotovoltaico: cuando el sol aprieta y no hay viento que lo compense, las plantas solares inyectan más energía de la que el sistema necesita y el precio del mercado mayorista se hunde. Los datos de OMIE de este mes lo reflejan con claridad. El viernes 3 de octubre, la franja de 14:00 a 15:00 marcó 39,12 euros/MWh frente a los 138,76 euros/MWh de 20:00 a 21:00, la hora más cara de la jornada, una diferencia superior al 70%. El sábado 18 de octubre el contraste fue todavía mayor: 0,91 euros/MWh entre las 15:00 y las 16:00 y 128,65 euros/MWh entre las 20:00 y las 21:00. Y el domingo 5 de octubre el precio llegó a ser negativo, con -2,45 euros/MWh a las 14:00.

Que el mediodía se haya convertido en la franja más barata rompe la lógica que durante años situó el ahorro en la madrugada. Conviene, aun así, precisar el alcance del descuento. En la tarifa doméstica 2.0TD, el bloque de 14:00 a 18:00 sigue clasificado como llano y no como valle, de modo que el abaratamiento llega sobre todo a quienes tienen PVPC o una tarifa indexada al mercado mayorista, donde el precio se traslada hora a hora. Y cuando se habla de luz a coste cero o gratis, lo que baja a cero es el precio de la energía en el pool, no la factura completa: peajes, cargos regulados e IVA se siguen abonando. El ahorro frente a las horas punta, concentradas de 18:00 a 22:00, es real y no exige cambiar de comercializadora, solo programar lavadora, lavavajillas o termo en esa ventana.

El mito de la madrugada: por qué la noche ya no es la hora más barata

A vintage alarm clock sits on a wooden surface

Durante años, programar la lavadora, el lavavajillas o el termo eléctrico de madrugada era una apuesta segura: la franja valle, de 00:00 a 08:00, era por definición la más barata del día. Ese automatismo se ha roto. El 17 de octubre de 2024 el precio se quedó en 0,44 €/MWh entre las 15:00 y las 17:00, mientras la hora más cara de la jornada fue la de 00:00 a 01:00, con 84,80 €/MWh. El 2 de octubre el mínimo llegó también de 14:00 a 16:00, a 65 €/MWh, y toda la madrugada se movió por encima de los 85 €/MWh. El 1 de octubre el tramo de las 14:00 costaba 0,1091 €/kWh, por debajo de los 0,1294 €/kWh de las 03:00 y muy lejos de los 0,2939 €/kWh de las 20:00, la hora más cara del día.

El motivo es estructural. España ha multiplicado su potencia fotovoltaica y en las horas de máxima radiación la oferta renovable desborda la demanda, lo que hunde los precios mayoristas y en primavera los lleva incluso a terreno negativo. De noche no hay sol y el consumo debe cubrirse con tecnologías más caras, de modo que la madrugada deja de ser un refugio automático. La tarifa 2.0TD mantiene la etiqueta de valle entre las 00:00 y las 08:00, pero eso es un tramo administrativo, no una garantía de ser la hora real más barata: el 12 de septiembre de 2025 el mínimo diario se situó en 0,049 €/kWh entre las 15:00 y las 16:00, más de cinco veces por debajo de los 0,276 €/kWh de las 21:00. Desde finales de ese mes el PVPC publica precios cada 15 minutos, así que conviene consultarlos antes de decidir cuándo encender.

Qué pasa a las 20:00: periodo punta, demanda alta y solar apagada

Las 20:00 caen de lleno en el periodo punta de la tarifa 2.0TD, el tramo más caro del día: de lunes a viernes no festivos, la punta abarca de 10:00 a 14:00 y de 18:00 a 22:00. Pero dentro de esa ventana, la hora que va de las 20:00 a las 21:00 se lleva la peor parte con enorme regularidad. La explicación es una coincidencia que se repite cada tarde: la demanda residencial sigue alta —cocina, iluminación, calefacción o aire acondicionado— justo cuando la fotovoltaica ya ha dejado de producir y, muchas veces, tampoco sopla el viento. Sin esa generación barata, el sistema tiene que tirar de los ciclos combinados de gas, la tecnología más cara de las que cubren habitualmente la demanda, y en un mercado marginalista es esa tecnología la que fija el precio de toda la energía de la hora.

Los datos lo confirman día tras día. El 1 de octubre de 2024 la franja de 20:00 a 21:00 marcó 293,94 €/MWh para los consumidores de PVPC, con una media diaria de 167,45 €/MWh; el 20 de octubre de 2025 el pico volvió a colocarse exactamente ahí, con 252,95 €/MWh. El contraste con el valle solar del mediodía es enorme: ese mismo día, la diferencia entre la hora más cara y la más barata superó el 150%. A ello se suman los servicios de ajuste con los que Red Eléctrica equilibra la red en tiempo real, que se concentran en el tramo más tensionado: durante un episodio de ola de calor de junio de 2026 llegaron a aportar más de 0,60 €/kWh, triplicando el componente del mercado diario.

Cuánto supone de verdad: el ahorro en euros de un solo ciclo de lavadora

person leaning on a machine close-up photography

Una lavadora moderna de 7 u 8 kilos no gasta lo mismo en todos los programas, y ahí está la clave de cuánto se puede rascar de verdad. Un ciclo eco 40-60 se mueve entre 0,5 y 0,9 kWh; un algodón intenso a 60 grados sube a 1,2-1,8 kWh, y un programa de higiene a 90 grados puede superar los 2,5 kWh. Entre el 80% y el 90% de esa energía se consume calentando el agua, no moviendo el tambor, así que la cifra que llega a la factura depende más de la temperatura elegida que de la duración del lavado. Para hacer el cálculo conviene partir de un ciclo estándar de alrededor de 1 kWh, que es el consumo que declaran la mayoría de fabricantes en carga completa.

Con ese kilovatio hora como base, la rebaja real se mide en céntimos. El precio mayorista puede pasar de mínimos de 20 €/MWh a mediodía a más de 150 €/MWh entre las 20:00 y las 21:00, un desplome que supera el 70% y que da titulares, pero ese porcentaje no se traslada entero al recibo: el PVPC incorpora peajes, cargos e impuestos que amortiguan la diferencia entre tramos. Traducido a euros, trasladar un ciclo de la hora punta a la franja barata de octubre supone un ahorro de unos 15 o 20 céntimos por lavado. Multiplicado por los 20 o 22 ciclos mensuales de una casa, hablamos de entre 3 y 5 euros al mes; si el programa es de 60 grados y se acerca a 1,5 kWh, la cifra ronda los 30 céntimos por colada.

Sábados, domingos y festivos: valle las 24 horas

black flat screen computer monitor

Bajo la tarifa 2.0TD, obligatoria para todos los consumidores domésticos desde junio de 2021, el calendario horario no se limita a la madrugada. Los sábados, los domingos y los festivos de ámbito nacional se facturan enteros como periodo valle (P3) durante las 24 horas, de modo que cualquier lavadora, horno o recarga de coche que se ponga en marcha el fin de semana paga el tramo más barato sin necesidad de temporizadores. Los tramos son fijos todo el año y no se desplazan con el cambio de hora. La diferencia con un laborable es notable: entre semana el valle solo cubre de 0:00 a 8:00, mientras la punta ocupa de 10:00 a 14:00 y de 18:00 a 22:00. También se abarata el término de potencia, que en valle ronda los 0,0019 €/kW al día frente a los 0,0738 €/kW de la punta.

El matiz que conviene retener es que solo entran en el saco los festivos nacionales, no los autonómicos ni los locales: el día de la fiesta de la comunidad o del municipio se aplica el esquema de un laborable cualquiera. A lo largo del año eso suma los 104 días de fin de semana más una decena de festivos estatales, entre ellos el 1 de enero, el 1 de mayo, el 15 de agosto o el 25 de diciembre. Conviene no confundir los dos componentes del precio: los peajes y cargos regulados se quedan en valle todo el fin de semana, pero en el PVPC el coste de la energía sigue variando hora a hora según el mercado mayorista, aunque suele ser más bajo que en un día laborable. Para quien no puede trasnochar, concentrar la colada el sábado es la vía más sencilla de aprovechar el tramo barato.

Cómo consultar la hora exacta antes de programar el temporizador

person holding white mini bell alarmclock

El precio de la luz en el PVPC cambia cada hora, hasta 24 veces al día, así que programar el temporizador «a ojo» es la forma más sencilla de caer en la franja equivocada. La referencia oficial la publica Red Eléctrica de España en el portal ESIOS, donde el indicador del término de facturación de energía del PVPC (el 1001) muestra el precio hora a hora del día en curso y del siguiente. Lo determinante para planificar es cuándo aparece ese dato: los precios de la jornada siguiente se conocen a partir de las 20:15 horas, de modo que cualquier consulta hecha antes de ese momento corresponde todavía al día que está a punto de terminar. Quien programa la lavadora a las 20:00 está usando, por tanto, la referencia más antigua posible, justo en el tramo en que suele concentrarse el pico de precio.

La vía más cómoda para comprobarlo es la aplicación redOS, también de Red Eléctrica: presenta el precio en un gráfico con código de colores —verde para las horas baratas, rojo para las punta—, permite tocar cada barra para leer el €/kWh exacto e incorpora una función de «mejor horario» y avisos personalizados cuando el precio sube o baja de un umbral. Existen además apps de terceros como PVPCApp o Precio Electricidad, que notifican la disponibilidad de los precios del día siguiente en torno a las 20:30. Conviene recordar que el dato de ESIOS incluye energía, peajes y cargos, pero no el impuesto eléctrico ni el IVA, por lo que el precio final ronda 1,27 veces esa cifra. OMIE publica a mediodía el resultado mayorista de la subasta diaria, útil como anticipo, pero el PVPC definitivo no queda fijado hasta la tarde.

Publicidad