Vodafone se dispara un 10% en la Bolsa: la entrada de Xavier Niel dispara las acciones

Las acciones de Vodafone se anotan este jueves una subida superior al 10% después de que el inversor francés Xavier Niel haya comprado un paquete mayoritario. La entrada del fundador de Iliad dispara la cotización y reaviva las expectativas de consolidación en el sector europeo de telecomunicaciones.

Los detalles de la operación

El holding familiar de Xavier Niel ha adquirido al grupo emiratí E& el 16,2% del capital de Vodafone por 4.400 millones de libras (cerca de 5.200 millones de euros). El precio pagado incluye una prima del 15% sobre el cierre de la víspera, un sobreprecio que el mercado ha leído como una señal de confianza en el largo plazo.

Desde Vodafone, la respuesta ha sido inmediata y favorable. En un comunicado alojado en su web de inversores, la teleco británica afirma que ‘conocemos bien al grupo familiar Niel y esperamos colaborar con ellos como accionista de apoyo a largo plazo’. Por su parte, Niel destacó que ‘Vodafone representa una oportunidad de inversión atractiva, respaldada por activos de calidad, marcas sólidas y posiciones de liderazgo.

Con este movimiento, el máximo accionista pasa a ser el vehículo inversor del magnate francés, que se convierte en la referencia de un accionariado hasta ahora huérfano de un núcleo duro visible.

Reacción bursátil y respaldo del consenso

El rally de hoy permite a Vodafone borrar las pérdidas acumuladas en lo que va de año. A pesar del salto cercano al 10%, la acción sigue por debajo de la prima abonada por Niel, lo que deja margen si se mantiene la presión compradora. La revalorización en los últimos doce meses alcanza ya el 34%, aunque el balance a cinco años sigue siendo negativo (-6%).

Con la subida de hoy, la cotización se sitúa a solo un 1% del precio objetivo medio del consenso. Según los datos recopilados por LSEG, de las 20 firmas que cubren el valor, siete recomiendan comprar, otras siete mantener y seis vender. El consenso está partido.

El mercado no solo compra entrada en el capital, sino la posibilidad de que Niel acelere la consolidación europea que tanto necesita el sector.

El impulso no se queda solo en Vodafone. El Stoxx Europe 600 Telecommunications repunta un 1,5%, con Deutsche Telekom liderando los avances (más del 3%) y subidas cercanas al 2% para BT y Telefónica.

El factor Niel: ¿hacia una nueva etapa en las telecos europeas?

Xavier Niel ha sido, durante años, uno de los más firmes defensores de la consolidación del sector. Sus intentos de fusionar Iliad con operadores como Vodafone Italia o Play en Polonia mostraron su convicción de que solo con escala paneuropea se pueden rentabilizar las inversiones en fibra y 5G. Ahora, al convertirse en el principal accionista de Vodafone, se sienta en el asiento del conductor de una de las mayores telecos del continente.

La tesis de inversión es clara: Vodafone tiene activos infravalorados en mercados como Alemania, Reino Unido o varios países africanos, y una estructura de costes que podría optimizarse con una gestión más cercana y menos burocrática. El mercado apuesta a que Niel, con su historial de creación de valor en Iliad (que pasó de operador descafeinado a referente francés), podrá replicar ese modelo. Sin embargo, los obstáculos regulatorios no son menores: Bruselas ha sido reacia a fusiones que reduzcan la competencia en los mercados nacionales.

La prima del 15% indica que el magnate ve un valor sustancial por encima del precio que pagó. Pero la ejecución manda. Vodafone lleva años prometiendo una recuperación que no termina de llegar. Con un consejo renovado y el respaldo de un accionista de peso, la pregunta ya no es si la teleco puede cambiar, sino si cambiará lo suficientemente rápido para atrapar a los escépticos.

La leche cruda no es un superalimento: los riesgos que debes conocer

Que el delantero Erling Haaland tome leche cruda y la llame superalimento no convierte ese gesto en una ventaja para tu rendimiento. La evidencia científica sobre sus supuestos beneficios es prácticamente nula y, en cambio, la seguridad alimentaria más básica advierte de que saltarse la pasteurización puede causar trastornos digestivos capaces de interrumpir tu regularidad.

El mito que vende Haaland: una afirmación sin respaldo

En un episodio de su canal de YouTube dedicado a su rutina diaria, el futbolista del Manchester City explicó que incluye leche sin pasteurizar en sus desayunos y la calificó de “superalimento”. Argumenta que es buena para el estómago, la piel, los huesos y los músculos. Sin embargo, ninguna de esas propiedades está avalada por la ciencia del rendimiento ni por los organismos que velan por la seguridad de los alimentos. Se trata de una creencia personal, no de un consejo dietético con fundamento.

La letra pequeña que no ves: lo que de verdad contiene la leche cruda

La leche que no ha recibido ningún tratamiento térmico mantiene intactos todos los microorganismos que pudieran estar presentes en la materia prima. Por eso la Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) desaconseja consumirla sin hervir previamente. Incluso animales sanos pueden albergar bacterias que, al ingerirlas, provocan cuadros gástricos severos que te alejarían varios días del gimnasio o de tu puesto de trabajo. No se trata de un riesgo remoto: la propia normativa obliga a los establecimientos minoristas que emplean leche cruda a hervirla o someterla a un tratamiento equivalente antes de servirla.

En la práctica, consumirla sin hervir equivale a hacer una apuesta innecesaria. El supuesto “extra de calidad” que promete su vertiente más mediática (más enzimas, más vitaminas) se diluye en cuanto examinas la composición real: el calor de la pasteurización no altera de forma significativa las proteínas de alto valor biológico, los ácidos grasos ni los minerales como el calcio y el fósforo que interesan a cualquier persona que entrena. La diferencia nutricional es mínima; la diferencia en seguridad, en cambio, es enorme.

Pasteurizar no es restar, es sumar seguridad y consistencia

El tecnólogo de alimentos Mario Sánchez (@SefiFood) lo resume con claridad: “No tiene ningún sentido priorizar este tipo de leche frente a una que podemos encontrar en el supermercado”. La pasteurización aplica calor durante un tiempo controlado para eliminar los microorganismos no deseados sin comprometer el perfil nutricional. La leche entera pasteurizada que compras hoy te aporta la misma matriz de macronutrientes —proteína, grasa láctea y lactosa— que una cruda, pero con la tranquilidad de que no te expondrás a un contratiempo digestivo que rompa tu semana de entrenamiento.

De hecho el marco regulatorio europeo permite la venta de leche cruda, pero siempre bajo estrictos controles sanitarios y con la obligación de informar al consumidor de que debe hervirla. El problema aparece cuando esa recomendación se ignora porque un deportista famoso la eleva a la categoría de “supercomida”. Entonces la decisión del consumidor se despega de la evidencia y se convierte en un acto de fe sin red de seguridad.

El hecho de que Haaland meta muchos goles no convierte la leche cruda en una ventaja dietética; es una correlación sin sentido que la ciencia del rendimiento no respalda.

leche sin pasteurizar

Cómo comprar lácteos con criterio y sin riesgos

La clave del consumo inteligente en el pasillo de los lácteos está en mirar el tratamiento térmico que ha recibido el producto. La inmensa mayoría de las leches, yogures y quesos que ves en el lineal han sido pasteurizados o esterilizados; basta con buscar en la etiqueta la palabra “pasteurizada” o “leche tratada térmicamente”. Si la etiqueta no lo indica con claridad, desconfía. En España, la leche cruda dirigida directamente al consumidor final debe ir identificada como tal, así que leer las letras pequeñas es tu mejor herramienta.

Si lo que buscas es un producto de proximidad o de granja, puedes decantarte por leche fresca pasteurizada. Este formato conserva un sabor más “auténtico” sin prescindir de la seguridad que proporciona el calentamiento controlado. Y si aun así alguien insiste en consumir leche cruda, la única vía sensata es hervirla hasta que alcance una ebullición completa varias veces, una práctica que igualmente elimina los riesgos y que, a efectos prácticos, te devuelve a la casilla de salida: un lácteo tratado.

Por qué la ciencia de la seguridad alimentaria es rotunda

La AESAN, la Autoridad Europea de Seguridad Alimentaria (EFSA) y todos los organismos homólogos coinciden: la pasteurización es la forma más eficaz de garantizar que un lácteo no se convierta en un vector de alteraciones digestivas graves. El supuesto valor añadido de la leche sin tratar nunca ha sido demostrado en estudios de intervención que midan fuerza, composición corporal o energía diaria. Se apoya en relatos personales y en corrientes de desconfianza hacia la industria que, llevadas a la práctica, pueden pagarse con interrupciones de tu rutina.

Desde la perspectiva del consumidor que quiere maximizar su rendimiento, la leche pasteurizada ofrece exactamente lo mismo que la cruda en cuanto a proteína y calcio, con la ventaja añadida de que no te la jugarás cada mañana. Porque la regularidad en el entrenamiento y la energía estable a lo largo del día dependen, en buena parte, de que el sistema digestivo no te boicotee. Y ahí un lácteo sin tratar es un compañero impredecible.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta antes de comprar: Asegúrate de que el envase indica “leche pasteurizada” o “tratada térmicamente”. Evita cualquier producto que presuma de “crudo” como seña de pureza sin advertir que necesita hervido.
  • Apuesta por el sabor local con seguridad: Si te interesa la leche de cercanía, elige variedades frescas pasteurizadas que se encuentran en muchos mercados y tiendas especializadas; mantienen el perfil organoléptico sin los riesgos.
  • No traslades el rendimiento de un ídolo a tu despensa: Que un deportista de élite tome leche cruda no significa que sea un superalimento. Basa tus elecciones en la evidencia de seguridad alimentaria y en el aporte real de nutrientes, no en cámaras de YouTube.

El precio del aceite de oliva virgen extra varía hasta 4 euros entre supermercados: comparativa actualizada

El aceite de oliva virgen extra vuelve a bajar de los 5 euros el litro en todas las grandes cadenas, un descenso que coincide con el arranque del verano y que refleja un movimiento estratégico: los supermercados convierten este producto en un reclamo para atraer tráfico a sus lineales. Según el último rastreo de FACUA, que monitoriza a diario los precios en Alcampo, Carrefour, Dia, Eroski, Hipercor y Mercadona, las diferencias entre el envase más barato y el más caro pueden superar los 2 euros si se compara el formato grande, aunque en el litro individual la horquilla se sitúa entre 4,65 y 5,05 euros.

El precio del aceite en cada supermercado: los datos de FACUA

La asociación de consumidores actualizó su base de datos super.FACUA.org el 10 de julio de 2026. El rastreo incluye tanto la botella de 1 litro como las garrafas de 3 o 5 litros. Estas son las referencias más económicas en cada cadena:

📊 La comparativa de un vistazo

CadenaMarca y formatoPrecioPrecio por litro
DiaLa Almazara del Olivar 1 L4,65 €4,65 €
EroskiEroski 1 L4,65 €4,65 €
CarrefourCarrefour Extra 1 L4,79 €4,79 €
MercadonaHacendado 1 L4,80 €4,80 €
ConsumConsum 1 L4,80 €4,80 €
Hipercor/SupercorEl Corte Inglés 1 L4,80 €4,80 €
AlcampoAlcampo 1 L4,94 €4,94 €

El verdadero ahorro, sin embargo, está en los envases grandes. La garrafa de 5 litros de Alcampo, marca Finca Casa Nueva, cuesta 20,95 euros, lo que deja el litro en apenas 4,19 euros. Carrefour, con su garrafa de 5 litros Aromas del Sur a 21,45 euros, se sitúa en 4,29 euros el litro. En el otro extremo, la garrafa de 5 litros de Hipercor (Maestros de Hojiblanca) sale a 22,95 euros, o 4,59 euros por litro. La diferencia entre el formato más barato y el más caro ronda los 2 euros por envase, una cifra que invita a comparar antes de llenar el carro.

Por qué los supermercados bajan el aceite justo en verano

El aceite de oliva virgen extra se ha convertido en uno de los productos reclamo más potentes del lineal. Con los precios en origen estabilizándose —el sistema Poolred sitúa el virgen extra a 3,70 euros por kilo a finales de junio, según datos de ASAJA-Jaén—, las cadenas han podido trasladar parte de la rebaja al consumidor sin erosionar demasiado su margen.

Además, el verano eleva el consumo de ensaladas, gazpachos y frituras ligeras, lo que incrementa la rotación del producto. En un contexto de inflación alimentaria que aún aprieta la cesta de la compra, ofrecer el aceite por debajo de los 5 euros el litro es un imán de tráfico. El cliente que entra por el aceite se queda habitualmente por el resto de la compra semanal: la estrategia que el sector denomina “producto gancho”.

aceite virgen extra barato

El precio por litro, y no el del envase, es el único indicador fiable para saber si una oferta te ahorra dinero o solo te lo parece.

Cómo comprar aceite con inteligencia: el precio por litro manda

Una regla de consumo inteligente que nunca falla: comparar siempre el precio por litro o por kilo. En el caso del aceite, esta práctica es aún más relevante porque los formatos pequeños encarecen el producto de forma artificial. La botella de 1 litro de Alcampo cuesta 4,94 euros; la garrafa de 5 litros sale a 20,95 euros, es decir, 0,75 euros menos por litro. Si una familia consume 5,6 litros al año —la media nacional según Mercasa—, optar siempre por el formato grande puede suponer un ahorro anual de varios euros.

Otro detalle importante: las cadenas que no están incluidas en el rastreo de FACUA, como Lidl o Aldi, también suelen ofrecer precios competitivos en marca propia. Aunque no disponemos de sus datos actualizados para esta comparativa, la OCU ha señalado en informes anteriores que el aceite de marca blanca suele ser entre un 10% y un 15% más barato que el de fabricante con una calidad equiparable.

La clave está en no dejarse llevar por el precio del envase más pequeño que aparece en el expositor central. A menudo ese precio está pensado para parecer bajo, pero esconde un coste por litro que resulta muy superior al de la garrafa situada en la balda inferior.

El precedente: de la crisis del aceite a la estabilización actual

El aceite de oliva ha vivido una montaña rusa de precios en los últimos dos años. La sequía disparó el precio en origen hasta niveles históricos, y en los lineales el litro llegó a superar los 10 euros. Ahora, la mejor cosecha y la moderación de los costes han permitido un descenso progresivo. El seguimiento de super.FACUA.org muestra que en los últimos doce meses el precio ha caído más de un 30%, y la tendencia apunta a que este otoño pueda seguir bajando si las lluvias acompañan y los inventarios se recuperan.

Para el consumidor, lo más práctico es no esperar a una hipotética bajada mayor, sino comprar a los precios actuales, que ya son los más bajos desde principios de 2023, y hacerlo en el formato que mejor relación calidad-precio ofrezca. El aceite de oliva virgen extra, además, es un producto que se conserva bien en envases cerrados, por lo que adquirir una garrafa de 3 o 5 litros no supone riesgo de deterioro si se mantiene en un lugar fresco y oscuro.

🛒 El Veredicto de Compra

  • Compara el precio por litro, no el del envase: La garrafa de 5 litros de Alcampo sale a 4,19 euros/litro, la mejor relación en este rastreo.
  • Mira la marca propia antes que la de fabricante: Las referencias de distribuidor (Dia, Hacendado, Eroski, Carrefour) ofrecen precios inferiores a las marcas como Hojiblanca sin que la calidad se resienta, según los análisis de la OCU.
  • Si consumes poco, la botella de 1 litro de Dia o Eroski (4,65 euros) es la opción más económica entre los formatos pequeños.

Amazon España acelera su negocio a doble dígito impulsado por filiales de datos y publicidad

Las siete filiales de Amazon en España cerraron el ejercicio 2025 con una facturación agregada de 4.126,2 millones de euros, un 23% más que el año anterior. Un ritmo de crecimiento que supera ampliamente la media del sector y que tiene en las divisiones de datos y publicidad a sus principales palancas, según las cuentas anuales depositadas en el Registro Mercantil.

Las cifras agregadas de las siete filiales

En conjunto, las sociedades domiciliadas en España elevaron su cifra de negocios hasta el nivel más alto desde que el grupo aterrizó en el país en 2011. El beneficio neto agregado se disparó hasta los 53,5 millones de euros, lo que supone multiplicar por 36 la ganancia de 1,5 millones obtenida en 2024 y deja atrás las pérdidas de 2023.

La actividad logística sigue siendo la que mayor volumen de ingresos aporta. Amazon Spain Fulfillment, que gestiona los centros de distribución, facturó 1.071 millones, un 6,4% más. Amazon Road Transport, centrada en el transporte por carretera, superó por primera vez la barrera de los 1.000 millones al alcanzar 1.020,4 millones, un 18% más. Ambas suman más de la mitad de la facturación agregada de las filiales españolas.

FilialFacturación 2025Facturación 2024Variación
Amazon Spain Fulfillment1.071 millones1.007 millones+6,4%
Amazon Road Transport1.020,4 millones864,7 millones+18,0%
Amazon Online Spain795 millones646,3 millones+23,0%
Amazon Data Services458 millones152,7 millones+200%
Total siete filiales4.126,2 millones3.355 millones+23%

Las otras tres sociedades —Amazon Spain Services, Amazon Digital Spain y Twitch Spain— también mejoraron sus ingresos, aunque con un peso relativo menor dentro del perímetro consolidado. La filial de servicios digitales, que alberga Prime Video, elevó su resultado neto hasta los 6,3 millones, casi cuatro veces más que en 2024, con una facturación de 337,5 millones.

Centros de datos y publicidad: los dos motores del crecimiento

Las dos ramas que realmente explican la aceleración de los ingresos son las de infraestructura cloud y la publicidad online. Amazon Data Services, la sociedad que gestiona los centros de datos en España, disparó su facturación hasta los 458 millones de euros, prácticamente el triple que en 2024 y cinco veces más que hace dos años. La empresa destina la totalidad de esa cifra a prestar servicios de almacenamiento y procesamiento a otras sociedades del grupo ubicadas fuera de España.

El gigante estadounidense tiene comprometidos 33.700 millones de euros hasta 2035 para modernizar y ampliar sus centros de datos, con el foco puesto en Aragón. Solo en 2025, Amazon Data Services recibió una inyección directa de 2.500 millones de su matriz, destinados a financiar inversiones en activo fijo. En los dos últimos ejercicios, la aportación acumulada asciende a 3.000 millones. La filial adquirió seis terrenos en Zaragoza y construyó dos nuevos centros en la capital aragonesa y otro en Huesca, con un desembolso en terrenos e instalaciones cercano a los 2.400 millones.

publicidad digital Amazon

Por su parte, Amazon Online Spain, dedicada a la prestación de servicios de publicidad online a terceros y a otras empresas del grupo, facturó 795 millones de euros, un 23% más. La división se ha convertido en un vector de rentabilidad creciente dentro del ecosistema español y complementa el negocio de marketplace con ingresos de alto margen.

En total, las siete filiales recibieron inyecciones de fondos por valor de 2.850 millones de euros durante 2025. Amazon Spain Fulfillment obtuvo 277 millones para cubrir necesidades de tesorería y Amazon Spain Services recibió 49 millones para planes de incentivos a empleados.

Amazon ha dejado de ser solo una plataforma de comercio electrónico en España: la combinación de datos y publicidad es ya su palanca de rentabilidad más potente.

Inversión récord y competencia en la nube

Más allá de las cifras depositadas en el registro, el grupo comunicó a finales de junio que su actividad en España —incluyendo las sociedades con sede en Luxemburgo que operan como sucursal, Amazon EU y Amazon Web Services— superó los 9.000 millones de euros en ingresos y un beneficio antes de impuestos de 290 millones. La imposibilidad de desglosar esas cifras obliga a leer los números de las siete filiales como la mejor fotografía disponible del negocio que Amazon declara fiscalmente en territorio español.

La apuesta por los centros de datos sitúa a la compañía en competencia directa con Microsoft Azure y Google Cloud, que también han anunciado inversiones milmillonarias en España para ampliar su infraestructura cloud. La batalla por la capacidad de procesamiento en Europa es uno de los vectores estratégicos que explica la inyección masiva de capital en Amazon Data Services. Sin embargo, conviene no perder de vista que el negocio de centros de datos opera bajo un esquema de prestación intragrupo: los 458 millones facturados en 2025 dependen de la demanda que generen otras filiales del mismo grupo, un factor que introduce concentración de riesgo.

En el ámbito de la publicidad digital, Amazon compite de forma creciente con Google y Meta por el gasto de los anunciantes, y el crecimiento del 23% en España apunta a que el grupo está ganando cuota en un mercado donde el inventario publicitario de los retailers tiene cada vez más peso.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del plan de inversión de 33.700 millones en centros de datos y las autorizaciones urbanísticas y regulatorias en Aragón, donde se concentran los proyectos más ambiciosos.
  • Reacción del valor: Al no cotizar en España, el impacto directo en el mercado local es limitado, pero el crecimiento de AWS y la publicidad digital sí pesan en la valoración global de Amazon, que consolida un perfil de márgenes crecientes.
  • Precedente sectorial: Microsoft y Google han acelerado sus planes de infraestructura cloud en España; el despliegue de Amazon Data Services anticipa una competencia intensa por el talento, el suelo industrial y la capacidad eléctrica.

Extremadura presume de sus logros: récord de empleo, 50M de inversión extranjera y defensa de Almaraz

Extremadura ha pasado de las promesas a los hechos. Así lo defendió este viernes la presidenta María Guardiola en la clausura del foro ‘Extremadura, destino inversor’, organizado por El Confidencial con el patrocinio de la Junta de Extremadura, CaixaBank, Philip Morris España y Veolia. La comunidad, según Guardiola, ya no es solo un territorio de potencial, sino un destino de inversión extranjera que empieza a mostrar resultados tangibles.

La mandataria autonómica presentó un balance que combina datos de coyuntura, reivindicaciones territoriales y una defensa cerrada de la continuidad de la central nuclear de Almaraz. Lo hizo ante un auditorio de inversores y representantes empresariales, subrayando la necesidad de que la administración sea ‘resolutiva’ para facilitar la implantación de proyectos. ‘Nuestra obligación es demostrar y responder a todas esas dudas con hechos’, afirmó.

Empleo en mínimos históricos y una lluvia de inversión extranjera

La presidenta sacó pecho con dos cifras: 60.535 desempleados, la menor tasa de paro de la historia de Extremadura, y 50 millones de euros de inversión extranjera captados durante el primer trimestre de 2026. Un registro que, aunque modesto en comparación con otras autonomías, supone un punto de inflexión respecto a ejercicios anteriores. Guardiola lo atribuyó a tres años de políticas basadas en estabilidad política, seguridad jurídica y una oficina de acompañamiento al inversor que ha simplificado los trámites burocráticos.

Junto a los datos macro, la Junta ha desplegado un arsenal de incentivos para atraer talento e inversión. La deducción autonómica del 50% del IRPF —que alcanza el 75% para menores de 36 años— para quienes trasladen su residencia fiscal a la región es uno de los ganchos más agresivos. A ello se suman los programas ‘Aprender en la Empresa’ y ‘Nómadas Digitales’, que buscan retener a jóvenes formados y captar teletrabajadores de alto valor añadido.

En paralelo, Guardiola defendió la concentración de esfuerzos en los sectores donde Extremadura dispone de ventajas competitivas. La energética es la gran baza: la comunidad produce seis veces más energía de la que consume, un superávit que la convierte en enclave idóneo para centros de datos, proyectos vinculados a la inteligencia artificial o la cadena de valor del vehículo eléctrico. ‘Ningún inversor pregunta cuál ha sido la historia de un territorio los últimos veinte años, sino si encontrará suelo, energía, agua, talento y una administración que acompañe’, reiteró.

La menor cifra de paro de la historia ya no es un espejismo estadístico: es la consecuencia de una región que ha sabido venderse a sí misma.

Almaraz: la central que vertebra la estrategia energética

Pero el discurso de la presidenta no se quedó en la autocomplacencia. Giró también hacia la reclamación de infraestructuras al Gobierno central, con la alta velocidad ferroviaria, nuevas conexiones por autovía y una red de transporte eléctrico reforzada a la cabeza. Y ahí, el foco se posó sobre Almaraz. Guardiola calificó el cierre programado de la central nuclear de decisión ‘puramente ideológica, sectaria y sin sentido’, y advirtió de que no solo perjudicaría el desarrollo económico de Extremadura, sino que ‘compromete la soberanía energética de todo nuestro país’.

La planta de Almaraz no es simplemente un activo industrial: es el pilar que sostiene buena parte de la ventaja competitiva que exhibe la región. Con una producción que cubre seis veces su consumo, la clausura supondría depender más de fuentes externas y podría ahuyentar a los grandes consumidores eléctricos que buscan estabilidad de suministro y precios competitivos. Por eso, el Ejecutivo autonómico insiste en que sin Almaraz, la promesa de la transformación económica se debilita.

¿Realidad consolidada o discurso para la foto?

La reivindicación de Guardiola es sólida sobre el papel, pero conviene modularla con algún que otro matiz. La captación de 50 millones de euros en inversión extranjera durante un trimestre es un dato positivo, pero en el contexto nacional —donde Madrid, Cataluña o País Vasco se mueven en cifras anuales superiores a los 1.000 millones— sigue siendo un peldaño inicial. El verdadero test llegará con la ejecución de esos proyectos y con la capacidad de la administración para mantener la agilidad que ahora pregona.

El otro nudo es Almaraz. La defensa de la central es coherente con el discurso de soberanía energética, pero entra de lleno en una pugna ideológica que trasciende lo regional. La decisión final del Gobierno determinará si Extremadura conserva o no su principal ventaja competitiva, un escenario que deja a la Junta en una posición incómoda: mientras presume de logros presentes, su proyecto de futuro pende de un hilo que no controla. La presidenta ha puesto cifras y argumentos sobre la mesa. Ahora toca ver si la promesa de la ‘Extremadura destino inversor’ resiste sin el músculo de la nuclear.

Trump rompe el alto el fuego con Irán, el crudo sube y acepta negociar de nuevo

El presidente de Estados Unidos, Donald Trump, ha dado por finalizado este viernes el alto el fuego con Irán que ambos países habían firmado hace menos de un mes. La decisión, comunicada en un breve mensaje en redes sociales, se produce tras dos noches de bombardeos cruzados que han paralizado casi por completo el tráfico en el estrecho de Ormuz. Sin embargo, el mandatario ha aceptado la petición de Teheran de continuar con las negociaciones, en una aparente paradoja que define la estrategia de Washington: negociar bajo coerción.

Dos noches de ataques y el bloqueo de Ormuz

La noche del jueves, las fuerzas estadounidenses lanzaron una segunda oleada de bombardeos contra unos 90 objetivos militares iraníes, sumando un total de 170 ataques en apenas 48 horas. Los objetivos se concentraron en el sur del país y la costa del golfo Pérsico, incluyendo sistemas antiaéreos, emplazamientos de misiles antibuque, radares e infraestructuras navales. La respuesta iraní no se hizo esperar: misiles y drones alcanzaron bases militares estadounidenses en Qatar, Kuwait, Bahréin y Jordania. Aunque la mayoría de los proyectiles fueron interceptados, se registraron daños materiales y al menos un herido en Kuwait por la caída de fragmentos.

La consecuencia inmediata ha sido la práctica paralización del tráfico en el estrecho de Ormuz, un punto estratégico por el que transita, en condiciones normales, el 25% del crudo y el gas natural mundiales. El precio del petróleo ha repuntado con fuerza en los mercados internacionales, aunque la Casa Blanca no ha detallado por ahora medidas adicionales para garantizar el suministro.

«La República Islámica de Irán nos ha pedido que continuemos las conversaciones. Hemos accedido a hacerlo, pero EE UU les ha dejado claro, sin duda alguna, que el alto el fuego ha terminado» — Donald Trump, presidente de Estados Unidos, 10 de julio de 2026

La cláusula que fracturó el frágil cese de hostilidades

El memorando de entendimiento firmado en junio incluía una cláusula que ha resultado ser la principal fuente de desacuerdo. La cláusula 5 establecía que Irán “adoptará las medidas necesarias, haciendo todo lo posible, para garantizar el paso seguro de los buques mercantes” durante 60 días. La interpretación de Teherán le concede la responsabilidad exclusiva de autorizar el tránsito, lo que le ha llevado a justificar los ataques de la Guardia Revolucionaria contra embarcaciones sin su permiso. Estados Unidos considera que esa lectura viola el espíritu del acuerdo y exige una apertura incondicional de la vía marítima.

El presidente del Parlamento iraní y jefe del equipo negociador, Mohammed Bagher Ghalibaf, reaccionó tajantemente: “Ormuz sólo abrirá si Irán lo decide, no por las amenazas estadounidenses”. Mientras tanto, Catar ha intentado mediar con una nueva delegación en Teherán para reencauzar el diálogo.

Más allá del cruce de acusaciones, fuentes de la Casa Blanca confirmaron que la negativa iraní a cumplir la cláusula fue determinante para que Trump diera por terminado el alto el fuego. Sin embargo, la petición iraní de seguir conversando ha sido acogida como una señal de que la presión militar está surtiendo efecto.

Negociar con un ultimátum: la estrategia de Washington

He seguido de cerca la evolución de este conflicto desde que se firmó el alto el fuego en junio, y lo que percibo en las últimas 48 horas es un giro táctico por parte de la administración Trump. Los ataques no persiguen una rendición incondicional, sino elevar el coste de la resistencia para forzar a Irán a aceptar condiciones que aseguren la libertad de navegación en Ormuz. Esta estrategia no está exenta de riesgos: la ambigüedad sobre qué constituye una provocación mantiene abierta la puerta a una escalada no deseada. El analista iraní Ehsan Rahimi lo explica con claridad:

«Las declaraciones de Trump no cierran la puerta a la diplomacia: redefinen la negociación bajo coerción. Washington combina ataques, sanciones y amenazas para elevar el coste de la resistencia iraní, mientras conserva una salida negociada que limite el impacto de una guerra prolongada» — Ehsan Rahimi, analista iraní

A última hora del viernes, el Departamento del Tesoro de Estados Unidos ha anunciado nuevas sanciones contra el facilitador financiero iraní Ali Ansari, a quien se acusa de gestionar una extensa red de activos que beneficia al líder iraní, Mojtaba Khamenei, y a otras élites del régimen. Esta medida refuerza la vía coercitiva y añade presión económica al frente militar.

🌍 El impacto en España y Europa

El bloqueo del estrecho de Ormuz no es un problema lejano para la economía española. Un encarecimiento persistente del crudo repercutiría directamente en los precios de los combustibles y, de mantenerse, podría añadir décimas a la inflación de la eurozona. Para los hogares españoles con hipotecas variables, el efecto es indirecto pero relevante: un repunte del petróleo presiona al alza las expectativas de inflación y dificulta que el Banco Central Europeo acelere los recortes de tipos, lo que mantendría el Euríbor en niveles más altos durante más tiempo.

  • El precio de la gasolina y el gasóleo en España podría subir entre un 3% y un 5% en las próximas semanas si el conflicto se alarga.
  • Las empresas exportadoras del sector petroquímico y las aerolíneas verían incrementados sus costes operativos.
  • El BCE se verá presionado para no rebajar los tipos con la misma celeridad, lo que pospone el alivio en las cuotas hipotecarias.

Por ahora, la situación es volátil, pero la combinación de negociaciones abiertas y sanciones sugiere que Washington busca una solución rápida. Si se logra un acuerdo creíble en los próximos días, el impacto en los mercados podría revertirse con igual velocidad.

Shein recibe la aprobación de China para su salida a Bolsa en Hong Kong

Shein ha conseguido por fin la luz verde de Pekín para saltar a los mercados. La Comisión Reguladora de Valores de China ha autorizado este jueves la esperada salida a bolsa del gigante de la moda rápida en Hong Kong, desatando el entusiasmo entre los inversores que llevaban meses siguiendo la operación con lupa. Será el tercer intento, después de que los planes de debutar en Nueva York y Londres se frustraran por trabas regulatorias y un escrutinio político creciente.

El proceso ha requerido la aprobación de los niveles más altos del Partido Comunista Chino y ha tardado cerca de un año desde que Shein presentó su solicitud formal. La paradoja es evidente: la compañía que más ha agitado el mercado global de la moda apenas podía estrenarse en el parqué de su propio país. Ahora lo hará en Hong Kong, la plaza que mejor equilibra la cercanía a su mercado local con la apertura al capital internacional.

La caída en picado de su valoración

El retraso ha pasado factura. En 2022, en su momento de mayor euforia, Shein llegó a valorarse en 100.000 millones de dólares. Una cifra que la colocaba por delante de Inditex y H&M juntos. Sin embargo, la ronda de financiación privada de mayo de 2023 redujo esa referencia a 66.000 millones de dólares, y ahora las fuentes citadas por Reuters apuntan a que la OPI podría salir con una horquilla de entre 40.000 y 50.000 millones de dólares.

Esa rebaja, cercana al 50% desde el pico, refleja un mercado más frío para las empresas de crecimiento ultra rápido y una presión regulatoria que no cesa. De hecho, PDD Holdings, la matriz de su principal rival Temu, cotiza actualmente con una capitalización de 117.000 millones de dólares, lo que subraya la distancia que Shein tendrá que recorrer para recuperar el terreno perdido.

El ajuste de valoración no es un drama para una compañía que sigue facturando cifras astronómicas y que ha transformado los hábitos de consumo de toda una generación. Pero sí es una llamada de atención sobre el precio que el mercado está dispuesto a pagar por el fast fashion cuando los tipos de interés ya no son cero y los inversores exigen beneficios, no solo crecimiento.

Shein saldrá a bolsa valiendo la mitad que en su momento álgido, y esa es la señal de que el mercado de moda rápida ya no es lo que era.

Qué esperar de esta OPI y por qué importa

El estreno de Shein rompe una sequía de grandes OPV textiles que se prolongaba desde hace varios ejercicios. Las cadenas tradicionales han visto cómo los precios ultrabajos de los operadores asiáticos erosionan sus márgenes, y ahora uno de los protagonistas de esa disrupción se convierte en activo cotizado. Los inversores tendrán, por fin, la oportunidad de apostar directamente por el modelo que ha puesto patas arriba el sector.

Pero la operación no está exenta de riesgos. La compañía arrastra críticas sobre las condiciones laborales en su cadena de suministro y un escrutinio cada vez mayor en Europa y Estados Unidos que podría traducirse en aranceles o barreras comerciales. Además, el historial de OPI chinas en Hong Kong ha sido desigual en los últimos dos años, con salidas a bolsa que no siempre han cumplido las expectativas de revalorización.

Con todo, la demanda parece asegurada. Los grandes fondos globales llevan meses posicionándose y el tirón de la marca entre los consumidores jóvenes es innegable. Shein ha demostrado una capacidad única para leer las tendencias y fabricarlas en tiempo récord, y eso es algo que el mercado valora. La pregunta no es si la OPI tendrá demanda, sino si la valoración será lo suficientemente prudente como para generar retornos atractivos a los inversores que entren en el libro. Todo apunta a que los 40.000 millones son el suelo, pero la horquilla final la dictará el roadshow de las próximas semanas.

Ayudas para autónomos en Canarias: requisitos, cuantías y plazo de solicitud

El Gobierno de Canarias ha puesto en marcha dos nuevas líneas de ayudas para trabajadores por cuenta propia que premian la primera contratación con hasta 6.000 euros y rebajan el coste financiero de los préstamos para modernizar el negocio. Ambas forman parte del Plan Respaldo Autónomos, presentado el año pasado, y ya tienen el plazo de solicitud abierto.

Programa +Uno52: 5.000 o 6.000 euros por contratar a un mayor de 52 años

La ayuda +Uno52 está pensada para autónomos que no han tenido nunca empleados y quieren dar el salto con su primera contratación indefinida. La persona contratada debe tener 52 años o más en la fecha de inicio del contrato.

La cuantía asciende a 5.000 euros si el contrato es a jornada completa. Para negocios situados en municipios de menos de 10.000 habitantes, la cifra sube a 6.000 euros. Si el contrato es a tiempo parcial, debe ser como mínimo del 50% de la jornada y la ayuda se reduce proporcionalmente.

Los requisitos son claros: residencia fiscal y actividad en Canarias, estar al día con Hacienda, no tener trabajadores en el momento de la contratación ni haberlos tenido durante los seis meses anteriores, que el contrato suponga creación neta de empleo y que se mantenga al menos doce meses. La persona contratada no necesita figurar como demandante de empleo; tampoco se excluye a familiares.

El plazo de solicitud está abierto desde el día siguiente a la publicación de la convocatoria en el Boletín Oficial de Canarias y cierra el 15 de octubre de 2026. Además, la ayuda tiene carácter retroactivo para contratos formalizados a partir del 18 de octubre de 2025.

Bonificación del tipo de interés: hasta 2,5 puntos menos en los préstamos

Esta línea no entrega dinero directamente al autónomo, sino que reduce la carga financiera de los préstamos que se formalicen para inversiones vinculadas a la actividad económica. La subvención consiste en una rebaja de dos puntos porcentuales sobre el tipo de interés durante un máximo de tres años. Para autónomos menores de 45 años, la bonificación se eleva a 2,5 puntos anuales.

El importe máximo del préstamo subvencionable es de 500.000 euros por solicitante. Se pueden financiar reformas de locales, maquinaria, instalaciones, equipos informáticos, vehículos industriales o comerciales, proyectos de I+D, franquicias, publicidad, páginas web y aplicaciones informáticas. Queda expresamente excluida la compra de terrenos y edificios.

La ayuda se abona en un solo pago, transferido por la entidad colaboradora directamente a la entidad financiera para reducir la deuda. El autónomo debe mantener la actividad durante al menos tres años desde la firma del préstamo. Solo son válidos los préstamos formalizados entre el 1 de enero de 2026 y la fecha de finalización del plazo de solicitud, que es el 30 de octubre de 2026.

El programa +Uno52 no solo paga la contratación; también impulsa la formalización del primer empleado, un paso que muchos autónomos retrasan por miedo a los costes.

Los errores que pueden costarte la ayuda — y cómo evitarlos

Con la ayuda +Uno52, el fallo más frecuente es no cumplir el requisito de «no haber tenido empleados en los seis meses previos». Muchos autónomos que dieron de alta a alguien hace unos meses para una sustitución puntual podrían quedar excluidos sin ser conscientes. Además, si el contrato no se mantiene durante todo el año, deberás devolver la subvención.

En la línea de bonificación de intereses, el error típico es creer que se trata de una subvención a fondo perdido para cualquier gasto. La ayuda solo cubre intereses de préstamos destinados a inversiones concretas y no se puede canjear por dinero en la cuenta. Otro despiste frecuente: incluir en el proyecto la compra de un terreno o un local, que está expresamente excluida.

Un plan que consolida el ecosistema autónomo canario

Estas dos convocatorias completan el Plan Respaldo Autónomos, que ya incluía otras tres líneas de ayudas. La estrategia del Gobierno canario es doble: por un lado, atacar la alta tasa de paro del colectivo sénior y, por otro, facilitar crédito más barato para que los pequeños negocios inviertan en digitalización y equipamiento.

La ayuda de 5.000 € por contratación resulta especialmente atractiva para autónomos que facturan modestamente y que, de otro modo, difícilmente asumirían el coste de un trabajador. Sin embargo, conviene no precipitarse: la gestión con la administración y con la entidad financiera requiere tiempo, y los plazos, aunque amplios, se acercan a la recta final del año.

Se trata, en definitiva, de una oportunidad real para que el autónomo canario refuerce su plantilla o modernice su negocio. Quien tenga pensado dar el paso, haría bien en revisar ya las bases oficiales y preparar la documentación con antelación.

Guía rápida del trámite

  • 📅 Plazos: Ayuda +Uno52 hasta el 15 de octubre de 2026; bonificación de intereses hasta el 30 de octubre de 2026. Ambas con carácter retroactivo (contratos desde octubre de 2025 y préstamos desde enero de 2026).
  • ✅ Requisitos clave: Ser trabajador autónomo dado de alta en el RETA o mutualidad alternativa, con domicilio fiscal y actividad en Canarias. Para +Uno52, no haber tenido empleados en los seis meses previos; para la línea de intereses, formalizar un préstamo de inversión sin destinos excluidos (terrenos, edificios).
  • 🌐 Dónde solicitarlo: A través de la sede electrónica del Gobierno de Canarias (sede.gobiernodecanarias.org) o en los registros presenciales. Ambas convocatorias se publicaron en el Boletín Oficial de Canarias.
  • 💰 Importe o coste: +Uno52: 5.000 euros por contrato a jornada completa (6.000 en municipios pequeños). Bonificación de intereses: reducción de 2 puntos porcentuales (2,5 para menores de 45 años) durante un máximo de tres años sobre un préstamo de hasta 500.000 euros.
  • ⚠️ Error a evitar: En +Uno52, dar por sentado que cualquier primer contrato vale sin revisar si hubo contrataciones previas en los últimos seis meses. En la línea de intereses, confundir la ayuda con una subvención a fondo perdido en efectivo; la bonificación se aplica directamente al préstamo.

Bruselas multa a Meta con 12.000 millones por diseñar Instagram y Facebook adictivos

Bruselas ha puesto en la diana el diseño de las aplicaciones m1s populares del planeta. La Comisión Europea ha emitido conclusiones preliminares que acusan a Meta de incumplir la Ley de Servicios Digitales (DSA) por el carácter adictivo de Instagram y Facebook. La sanción potencial asciende a 12.000 millones de dólares, el mayor golpe regulatorio de la UE a una red social, en un momento en que la protección de los menores ante las plataformas digitales concentra la presión de ambos lados del Atlántico.

El dictamen, resultado de una investigación abierta en mayo de 2024, señala directamente al diseño que incentiva el consumo compulsivo. Las conclusiones, todavía no vinculantes, abren un proceso de alegaciones y podrían desembocar en cambios obligatorios en el algoritmo de ambas aplicaciones.

Claves de la operación

  • Hasta el 6% de la facturación global de Meta. Con ingresos cercanos a los 201.000 millones de dólares en 2025, la sanción máxima prevista ronda los 12.000 millones, superando con creces otras multas de la DSA.
  • Funciones diarias, ahora bajo la lupa. Reproducción automática, scroll infinito, recomendaciones personalizadas, y notificaciones intrusivas son los mecanismos que Bruselas considera que empujan al usuario a un “modo piloto automático”.
  • El desenlace no es inminente. Meta puede presentar alegaciones y la Comisión debe consultar al Comité Europeo de Servicios Digitales antes de una decisión definitiva, un proceso que se alargará meses.

Un diseño que engancha: autoplay, scroll infinito y notificaciones

La Comisión va más allá de las críticas habituales y pone nombre a las funciones que considera adictivas. Las recomendaciones personalizadas, el autoplay, el scroll infinito y las notificaciones push son, en su opinión, las herramientas que mantienen al usuario pegado a la pantalla “de forma casi inconsciente”. El informe añade que Meta ignoró datos disponibles sobre el tiempo que los menores pasan en las aplicaciones por la noche y el impacto de formatos como los reels o las stories en el uso compulsivo.

No se trata solo de una cuestión de diseño, sino también de la eficacia de los controles que Meta ya ofrece. La Comisión desmonta los límites de tiempo de pantalla —incluso los activados por defecto para adolescentes— al considerar que “pueden descartarse fácilmente” y no reducen el uso real. Igualmente, las herramientas de control parental exigen “conocimientos técnicos y dedicación”, lo que limita su alcance, y los avisos sobre salud mental se juzgan insuficientes.

El regulador europeo no pide retoques cosméticos: exige rediseñar la mecánica que sostiene la economía de la atención.

Una factura de 12.000 millones que cuestiona el modelo de negocio

Instagram adictivo

Si las conclusiones se confirman, Meta podría enfrentarse a la mayor sanción impuesta jamás bajo la Ley de Servicios Digitales. Los 12.000 millones de dólares eclipsarían las multas de 120 millones de euros a X o los 200 millones a Temu, y pondrían sobre la mesa la verdadera envergadura del cumplimiento normativo en las grandes plataformas. Pero el verdadero coste no está solo en la multa: los cambios de diseño que Bruselas reclama —desactivar por defecto el autoplay y el scroll infinito, introducir pausas efectivas y reconfigurar el sistema de recomendaciones— tocan la línea de ingresos publicitarios. Cada minuto menos de atención es un golpe directo al negocio de la personalización.

En esta redacción entendemos que el debate no es si Meta puede asumir la cifra —puede—, sino si aceptará reformar el motor que ha hecho de Instagram y Facebook las máquinas de engagement más rentables de la historia. Un vistazo a las cuentas de la compañía muestra que el margen para absorber la multa no implica disponibilidad a ceder el control del algoritmo. El precedente de la obligación de ofrecer suscripciones sin anuncios en Europa ya demostró que la firma prefiere pagar y litigar antes que renunciar a su modelo.

El cerco global contra el diseño adictivo: un frente judicial a ambos lados del Atlántico

La ofensiva europea no es un caso aislado. En Estados Unidos, Meta se sentará en el banquillo en agosto por una demanda colectiva de varios estados que reclama indemnizaciones de hasta 1,4 billones de dólares bajo la acusación de fomentar un uso intencionadamente adictivo. El pasado marzo, un jurado de Los Ángeles ya declaró a Instagram y YouTube responsables de dañar la salud mental de una joven, con una compensación conjunta de 6 millones de dólares que abrió la puerta a futuras condenas. Y mientras tanto, la propia Meta mantiene abierta otra investigación europea sobre sus sistemas de verificación de edad para menores de 13 años, cuyas conclusiones preliminares se publicaron en abril.

En paralelo, Bruselas prepara un informe —previsto para las próximas semanas— sobre la posible prohibición del acceso a redes sociales a los menores de 16 años en todo el bloque comunitario. El mensaje es inequívoco: la era de la autorregulación se ha terminado.

Meta ha reaccionado defendiendo las “importantes medidas” ya adoptadas para proteger a los adolescentes y asegurando que las conclusiones no las tienen “debidamente en cuenta”. Sin embargo, la vicepresidenta ejecutiva de la Comisión Europea, Henna Virkkunen, ha sido tajante: “Proteger la salud física y mental de los europeos debe ser una prioridad para las plataformas de redes sociales. La DSA ofrece un marco claro para exigir responsabilidades por el diseño adictivo de sus servicios y sus efectos”.

La pregunta ahora es cuánto está dispuesto a negociar Mark Zuckerberg. Las alegaciones presentadas por Meta podrían diluir las exigencias de rediseño, pero el alcance político y social del expediente hace difícil un simple pacto de mínimos. El precedente marcará la forma en que todas las plataformas diseñen sus experiencias en Europa, con un efecto dominó que puede alcanzar a TikTok, YouTube o Snapchat. Lo que está en juego ya no es solo una multa: es la arquitectura misma de la atención digital.

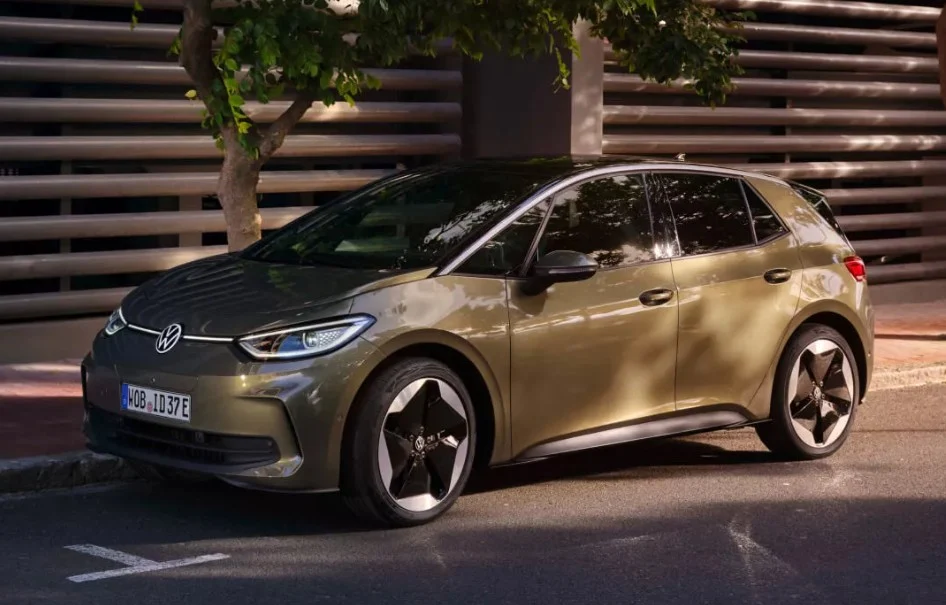
Volkswagen recorta su capacidad de producción global a 9 millones y redefine su estructura industrial

Volkswagen anunció este jueves un recorte de su capacidad de producción global hasta los 9 millones de vehículos anuales, desde los 12 millones que mantenía instalados hasta ahora, en una reestructuración industrial que afecta a sus plantas en España y que implica una simplificación drástica de su oferta de modelos.

Una capacidad que se contrae un 25%

La decisión, comunicada tras una reunión del consejo de vigilancia en Wolfsburg, reduce la capacidad productiva del grupo en un 25% y se enmarca en un paquete de 12 iniciativas que persiguen hacer a la compañía “más rápida, más resiliente y más competitiva”, en palabras del consejero delegado, Oliver Blume. La dirección no dio detalles sobre cierres de fábricas ni ajustes de empleo adicionales a los ya desvelados, pero la dimensión del recorte deja claro que la reestructuración va más allá de un simple ajuste temporal.

Junto con la reducción de capacidad, Volkswagen planea recortar la oferta de sus modelos en un 50% y concentrarse en los segmentos más atractivos. La complejidad de la gama, que abarca marcas como VW, Audi, Porsche, Škoda y Seat/Cupra, se simplificará hasta un 75%. La cifra ilustra un giro hacia la eficiencia que responde directamente a la presión competitiva de los fabricantes chinos y al encarecimiento de las exportaciones por los aranceles en Estados Unidos.

El movimiento se produce en un momento en el que la automoción alemana atraviesa un periodo de transformación forzado por la electrificación y el avance de marcas como BYD en el mercado europeo. Según detalló la empresa en el comunicado, el ajuste busca reforzar la posición del grupo en un entorno geopolítico y de costes que ya no permite mantener la capacidad ociosa de los últimos ejercicios.

Impacto en España: Seat y Martorell en el foco

Aunque los recortes de empleo anunciados hasta ahora (50.000 puestos en Alemania hasta 2030) y los posibles cierres de plantas en Hannover, Emden, Zwickau y Neckarsulm se circunscriben a territorio alemán, la reestructuración pone bajo la lupa las factorías que el grupo opera en España. Seat y Cupra ensamblan buena parte de su producción en Martorell (Barcelona), y la planta de Volkswagen Navarra en Landaben es una de las referencias del Polo y del T-Cross. Cualquier ajuste en la capacidad global o en la cartera de modelos afecta de forma directa a la carga de trabajo de estas instalaciones.

Fuentes del sector automovilístico español consultadas por este medio matizan que, a corto plazo, las inversiones comprometidas para la electrificación de Martorell (con el proyecto del Cupra Raval y el futuro compacto eléctrico del grupo) deberían mantenerse, pero advierten de que una simplificación tan agresiva de la gama podría aligerar las adjudicaciones de nuevos modelos a las plantas ibéricas si la dirección de Wolfsburg decide concentrar las plataformas en centros alemanes o en las nuevas factorías de Norteamérica. La incertidumbre, por tanto, pesa sobre los más de 20.000 empleos directos del grupo en España.

producción 9 millones

Esta situación se produce apenas unas semanas después de que el comité de empresa del grupo en Alemania y el sindicato IG Metall protagonizaran protestas masivas ante la sede central, con la presidenta del comité, Daniela Cavallo, y la líder sindical, Christiane Benner, a la cabeza. Los trabajadores temen que la cifra de recortes se duplique hasta los 100.000 empleos a escala mundial, como adelantó la revista Manager Magazin, una hipótesis que de momento la dirección no ha confirmado pero que eleva la tensión en todas las plantas europeas del consorcio.

El plan de 12 iniciativas y la presión arancelaria

Las 12 iniciativas presentadas al consejo de supervisión conforman un paquete de ahorro que pretende blindar la rentabilidad del grupo frente a tres vientos de cara: la guerra comercial con Estados Unidos (los aranceles dificultan las ventas en el que fuera su principal mercado exterior), la pérdida de cuota en China ante los fabricantes locales y el incremento de los costes de producción en Europa, agravados por los precios de la energía y las materias primas.

La reducción de capacidad hasta 9 millones no es un recorte coyuntural, sino la renuncia definitiva a recuperar los volúmenes prepandemia que Volkswagen manejaba en 2019.

De las medidas concretas que integran ese plan solo se conocen las grandes líneas maestras: adelgazamiento del porfolio, concentración de la producción en menos plataformas y una nueva gobernanza de costes que implica una revisión profunda de la cadena de suministro. La compañía no ha cuantificado el ahorro esperado, pero fuentes del mercado interpretan que el objetivo es liberar recursos para financiar la electrificación y cumplir con los objetivos de emisiones de la Unión Europea, un escenario que en 2025 le costó al grupo varias multas por exceso de CO₂ en su mix de ventas.

La clave para el inversor estará en si este plan es suficiente para recuperar los márgenes del segmento “Volume” (VW, Seat, Škoda) y en cómo se traslada la simplificación a las inversiones en España, un país que concentra dos de las fábricas más competitivas del sur de Europa pero que compite con alternativas como la checa de Mladá Boleslav o la propia Wolfsburg.

📊 Las Claves para el Inversor

  • Qué vigilar: El detalle de las 12 iniciativas que Volkswagen desvelará en las próximas semanas. Cualquier mención concreta a la asignación de modelos a Martorell o Landaben determinará la exposición de la filial española.
  • Reacción del valor: La cotización de Volkswagen, que acumula una caída cercana al 15% en lo que va de año, podría encontrar soporte si el mercado percibe que el ajuste de capacidad es suficiente para mejorar los márgenes del grupo en 2027, pero un empeoramiento de la tensión sindical actuaría como lastre.
  • Precedente sectorial: El recorte se alinea con la dinámica de otros grupos europeos como Stellantis, que ya redujo capacidad en Italia y Francia, y anticipa una oleada de reestructuraciones en la automoción tradicional para competir con los eléctricos chinos en precio.

Volkswagen Navarra: poda industrial amenaza la planta pese al aplazamiento

La planta de Volkswagen en Navarra amaneció este jueves con una mezcla de alivio y desconfianza. La dirección del grupo ha pospuesto los cierres de fábricas más drásticos, pero activa una profunda poda industrial que mantiene en vilo a más de 4.500 trabajadores de la factoría de Pamplona.

Aplazados pero no cancelados: el plan de ajuste sigue en marcha

El grupo con sede en Wolfsburgo (Volkswagen) ha aplazado el cierre de sus plantas más amenazadas en Alemania, pero la dirección de Oliver Blume no ha renunciado a un ajuste de costes que persigue ahorrar 10.000 millones de euros de aquí a 2028. La reestructuración afectará inevitablemente a la capacidad productiva y a la plantilla global, que supera los 300.000 empleados, según fuentes cercanas al comité de empresa.

El motor financiero de la poda es la caída del margen operativo, lastrado por la guerra de precios con los fabricantes chinos y el retraso en la electrificación. El grupo alemán prevé eliminar hasta 30.000 puestos de trabajo indirectos en sus factorías europeas durante los próximos tres años, una amenaza que sobrevuela también Navarra.

En Alemania, los sindicatos han protagonizado jornadas de protesta masiva, con paros de 24 horas y concentraciones que han bloqueado el centro de Wolfsburgo. La falta de claridad de la dirección sobre qué plantas se verán más castigadas ha alimentado un clima de desconfianza que ya se ha trasladado a otras filiales europeas.

En España, la situación no es menos tensa. La planta de Pamplona, especializada en la producción del Polo y el T-Cross, depende en buena medida de modelos de combustión interna, justo la tecnología que el grupo quiere ir progresivamente abandonando. La mayoría de los sindicatos locales ha pedido una reunión urgente con la dirección de la factoría para exigir un plan de carga de trabajo que blinde los próximos ejercicios.

Navarra se mantiene en un limbo industrial donde la calma es solo el respiro antes del posible temporal.

Chivite: «Navarra, tranquila», pero la sombra del recorte alarga

La presidenta de Navarra, María Chivite, lanzó este miércoles un mensaje de aparente confianza. «De momento, Navarra, tranquila», afirmó ante los medios, subrayando que la dirección del grupo no ha comunicado ninguna reducción inminente de empleo en la planta. Sin embargo, la mandataria regional reconoció que la incertidumbre es grande y que se mantiene en «contacto permanente» con la dirección de Volkswagen.

Esa tranquilidad choca con la realidad de un sector automovilístico que pierde fuelle. Las matriculaciones en Europa siguen por debajo de los niveles prepandemia y la cuota de los eléctricos no termina de despegar, lo que obliga a los fabricantes a mantener abiertas líneas de combustión que ya no son tan rentables. Navarra, con su especialización en pequeños SUV y utilitarios, se enfrenta a un horizonte en el que cualquier reducción de la demanda podría precipitar ajustes de plantilla.

Fuentes sindicales consultadas por esta redacción señalan que la planta de Pamplona ha perdido ya varios proyectos de electrificación que se han derivado a otras fábricas del grupo en Europa del Este, donde los costes laborales son hasta un 40% más bajos. Ese riesgo de deslocalización es el verdadero fantasma que sobrevuela la factoría.

La encrucijada de la automoción española

El caso de Volkswagen Navarra es un síntoma de la encrucijada que atraviesa toda la industria del automóvil en España. El país es el segundo mayor fabricante europeo, pero su dependencia del motor de combustión es superior a la de Alemania o Francia. La transición al vehículo eléctrico exige inversiones multimillonarias que los fabricantes no están dispuestos a hacer sin una demanda sólida y sin ayudas públicas estables.

En ese tablero, Navarra compite directamente con plantas de la República Checa, Eslovaquia o Polonia, donde los costes laborales y la flexibilidad son mayores. Si la dirección de Volkswagen decide concentrar la producción de modelos eléctricos en esas ubicaciones, Pamplona podría quedar relegada a una función de ensamblaje de vehículos de combustión solo mientras haya mercado. El tiempo, en este caso, juega en contra.

A medio plazo, la supervivencia de la planta dependerá de su capacidad para captar un modelo enchufable de alto volumen que garantice carga de trabajo más allá de 2030. De momento, ese encargo no ha llegado, y el silencio de Wolfsburgo sobre el futuro industrial de Navarra se vuelve cada día más elocuente.

Por qué los ataques ucranianos a refinerías han desatado una crisis de combustible en Rusia y hundido la popularidad de Putin

Los repetidos ataques ucranianos contra las refinerías rusas han desencadenado una crisis de desabastecimiento de combustible con un impacto sistémico. Hoy, por primera vez, el viceprimer ministro ruso, Alexandr Nóvak, ha admitido la existencia de un déficit nacional de gasolina y de colas en las gasolineras. He seguido de cerca la evolución de este conflicto energético porque sus réplicas no se limitan a las estaciones de servicio rusas: están tensando los mercados globales de productos refinados y pueden llegar al bolsillo del consumidor europeo.

El desplome de la popularidad y el déficit que el Kremlin ya no puede negar

Los datos publicados por el Centro Ruso de Estudio de la Opinión Pública (VTsIOM) reflejan un deterioro acelerado de la confianza ciudadana. La crisis del combustible ha sido el detonante:

  • La confianza en Vladímir Putin cayó 1 punto porcentual en la última semana, hasta el 72,3 %.
  • La aprobación de la gestión presidencial retrocedió al 66 %, casi dos puntos menos que hace quince días.
  • Ambos indicadores llevan dos semanas consecutivas de descensos, algo que no se veía desde abril, cuando VTsIOM modificó la metodología de los sondeos para incluir entrevistas personales y frenó artificialmente la caída.
  • Plataformas digitales rusas han creado mapas interactivos en tiempo real para localizar las pocas gasolineras que aún tienen existencias.

La carestía golpea con especial dureza a la península anexionada de Crimea, donde los precios se han disparado. Según medios internacionales, la crisis afecta ya a un tercio de los 145 millones de habitantes del país. Y, a falta de poco más de dos meses para las elecciones legislativas, la intención de voto del partido oficialista Rusia Unida también se resiente.

“Debemos reconocer que hay problemas y existe un déficit, por lo cual observamos colas. A veces las gasolineras no funcionan de manera estable. El déficit se debe a razones comprensibles, debido a que la refinerías dejan de funcionar parcialmente por los ataques de drones” ucranianos.

— Alexandr Nóvak, viceprimer ministro ruso, 10 de julio de 2026

¿Por qué las refinerías son el punto débil de la economía de guerra rusa?

Lo que veo en esta crisis es un cambio cualitativo en la guerra económica. Durante meses, Moscú intentó minimizar los ataques atribuyendo los cortes de suministro a un pánico de los consumidores. La admisión de Nóvak desmonta esa narrativa. La pérdida parcial de capacidad de refinado no solo dificulta el abastecimiento interno; reduce los excedentes exportables de diésel y nafta, dos de los principales productos con los que Rusia obtiene divisas más allá del petróleo crudo.

Además, la coincidencia con el calendario electoral amplifica el malestar. El hartazgo con la guerra, la contracción económica y el bloqueo de internet ya erosionaban el apoyo a Putin. Ahora, la imagen de largas colas en las gasolineras agrava la percepción de que el Kremlin no protege a sus propios ciudadanos. Los mercados energéticos globales, por su parte, empiezan a descontar una menor disponibilidad de diésel ruso en el segundo semestre, lo que podría añadir presión alcista a los precios internacionales justo cuando la demanda europea se recupera tras el invierno.

🌍 El impacto en España y Europa

La crisis rusa de combustible tiene una traducción directa para los consumidores españoles y europeos:

  • Rusia sigue siendo un exportador relevante de diésel. Cualquier merma sostenida de su capacidad de refinado tensa el mercado mediterráneo y eleva los precios mayoristas que luego se trasladan a los surtidores españoles.
  • Aunque el Euríbor no se mueva por este motivo, un encarecimiento de los carburantes reaviva la inflación subyacente de la eurozona, complicando la hoja de ruta del BCE para seguir relajando los tipos este otoño.
  • Las empresas españolas con flotas de transporte y las industrias intensivas en energía notarían el incremento en sus costes operativos, justo cuando la economía daba señales de estabilización.

En definitiva, la crisis de las refinerías rusas es un recordatorio de que la guerra no solo se libra en el campo de batalla: se juega en los indicadores de confianza y en el depósito de gasolina de cada hogar.

JPMorgan lanza una oleada de compras: eleva valoraciones de ArcelorMittal y Acerinox y las acciones se disparan

JPMorgan ha sacudido este viernes el tablero de las acereras del Ibex 35. El banco de inversión estadounidense ha elevado de golpe sus valoraciones de ArcelorMittal y Acerinox, desatando una ola de compras que ha disparado las acciones de ArcelorMittal más de un 6% y ha permitido a la segunda recuperar el nivel de los 16 euros por título.

La revisión llega en un momento clave: la entrada en vigor el 1 de julio de las nuevas salvaguardias europeas, que recortan cerca del 40% las importaciones de acero a la UE e imponen aranceles del 50%, ha cambiado el panorama para el sector. JPMorgan ve ahora una perspectiva «constructiva» y anticipa que los resultados del tercer trimestre actuarán como catalizador.

ArcelorMittal: de infraponderar a neutral, con el precio objetivo en 57 euros

El gigante siderúrgico lideró las subidas del Ibex con una revalorización que superó el 6% en los momentos más álgidos, alcanzando máximos intradía por encima de los 57 euros. JPMorgan ha respondido con una doble mejora: eleva la recomendación desde infraponderar a neutral y el precio objetivo de 45 a 57 euros por acción.

La entidad justifica su optimismo en la capacidad de ArcelorMittal para beneficiarse del ciclo de reposición de existencias que espera para finales del tercer trimestre, una vez que los recortes de importación y los aranceles empiecen a trasladarse a los precios del acero en Europa. La compañía, además, parte de una posición financiera sólida que le permite capear la volatilidad del ciclo.

Acerinox: infraponderar, pero con un precio objetivo que sube a 14,40 euros

La siderúrgica española especializada en acero inoxidable también ha recibido un empujón, aunque más modesto. Acerinox ha recuperado terreno hasta tantear los 16 euros por acción, tras varias jornadas de caídas. JPMorgan mantiene su recomendación de infraponderar, pero eleva el precio objetivo desde 11,40 hasta 14,40 euros.

Este ajuste, aunque insuficiente para igualar la cotización actual, refleja que el banco reconoce un entorno más favorable para el sector. Sin embargo, la cautela persiste: Acerinox sigue siendo la única acerera europea a la que JPMorgan recomienda infraponderar dentro de su cobertura. La menor diversificación geográfica y de producto respecto a sus pares explica esta prudencia.

Análisis: el escudo europeo y el ciclo de existencias, las claves

El movimiento de JPMorgan no es aislado. Responde a un cambio estructural que Europa ha activado con las salvaguardias, diseñadas para proteger a la industria siderúrgica comunitaria de importaciones masivas. El banco estadounidense no es el único que ha empezado a revisar al alza sus estimaciones; el mercado temía un deterioro del sector en 2026 y ahora empieza a descontar una recuperación gradual.

A mi juicio, el punto más relevante del informe es la expectativa de un ciclo de reposición de existencias. Si las siderúrgicas europeas logran trasladar los mayores costes a los precios, los márgenes se expandirán y las valoraciones actuales podrían quedarse cortas. Eso sí, el timing es crucial. JPMorgan habla de finales del tercer trimestre, pero la materialización de esa reposición dependerá de que la demanda final no se enfríe antes por el contexto macro.

Cabe recordar que Salzgitter y Voestalpine son las dos grandes apuestas del banco, con precios objetivo de 65 y 50 euros, respectivamente, y recomendación de sobreponderar. ArcelorMittal se sitúa en un escalón intermedio, junto a Aperam, Outokumpu, ThyssenKrupp y SSAB. Acerinox queda en el vagón de cola. La pregunta que flota es si el mercado ya ha descontado este nuevo escenario en las fuertes subidas de hoy.

El informe de JPMorgan no es un giro radical, pero sí la confirmación de que el sector del acero europeo tiene un suelo más alto del que se temía.

En todo caso, la reacción ha sido contundente. Las acereras del Ibex han liderado las alzas y han devuelto la atención a un sector que llevaba meses en el olvido. El 10 de julio pasa a ser una fecha de referencia para los inversores que siguen de cerca a ArcelorMittal y Acerinox.

BOE convoca a 2.854 plazas en oposiciones para la Policía Nacional: 2.704 escala básica y 150 inspectores

La Policía Nacional acaba de publicar en el BOE la convocatoria de 2.854 plazas de nuevo ingreso. La mayor parte, 2.704, van a la Escala Básica; las 150 restantes, a la Escala Ejecutiva para inspectores. El plazo de solicitud es de solo 15 días hábiles y el sueldo inicial ronda los 1.900 euros brutos mensuales una vez superado el periodo de formación.

Las oposiciones a la Policía Nacional son una de las rutas de empleo público más estables y con mejores condiciones del panorama actual. La convocatoria de 2026 consolida el volumen de plazas de los últimos años y mantiene la estructura clásica del proceso: oposición, curso en la Escuela Nacional de Policía y módulo de formación práctica. Sin más dilación, esto es lo que necesitas saber.

Por qué la Policía Nacional convoca casi 3.000 plazas ahora

El motor de esta convocatoria es doble. Por un lado, la tasa de reposición de efectivos que se jubilan tras tres décadas de servicio. Por otro, la ejecución de la Oferta de Empleo Público de 2026, que el Ministerio del Interior ha impulsado para rejuvenecer la plantilla. Según los datos del propio cuerpo, más del 30% de los agentes activos supera los 50 años, y la jubilación anticipada a los 60 es una realidad que exige incorporaciones masivas y rápidas.

Las 2.704 plazas de la Escala Básica son la columna vertebral de la oferta. De ellas, 541 están reservadas a militares de tropa y marinería con un mínimo de cinco años de servicio, y las 2.163 restantes son para turno libre. Si las plazas de militares no se cubren —algo que ha ocurrido en convocatorias anteriores—, se acumularán automáticamente al turno libre. Un detalle que amplía la oportunidad real para los opositores civiles.

La Escala Ejecutiva incorpora 150 plazas de inspector, una cifra menor pero con un recorrido profesional y retributivo notablemente superior. Quienes las superen se formarán también en la Escuela Nacional de Policía antes de incorporarse como inspectores en prácticas.

Requisitos para presentarse a la Escala Básica y a la Escala Ejecutiva

El BOE detalla los requisitos con claridad. Para la Escala Básica, la titulación exigida es Bachillerato o equivalente, un nivel que mantiene la oposición al alcance de quienes no tienen carrera universitaria. Para la Escala Ejecutiva, en cambio, se requiere titulación universitaria de Grado.

  • Nacionalidad española.
  • Edad mínima de 18 años y no superar la edad de jubilación en la Policía Nacional.
  • Permiso de conducir clase B.
  • Nivel A2 de inglés o francés, los dos idiomas prioritarios para el cuerpo.
  • No haber sido condenado por delito doloso grave o menos grave.
  • No haber sido separado del servicio de ninguna administración pública.
  • No estar dentro de las causas de exclusión física o psíquica del cuadro médico de la Policía.
  • No consumir drogas tóxicas ni sustancias psicotrópicas.
  • Compromiso de portar armas y, en su caso, utilizarlas.

El requisito idiomático, que se introdujo hace unos años, no debe subestimarse. Aunque un A2 parece modesto, en la práctica es un filtro que descuelga a candidatos que, centrados en el físico y el temario, postergan el idioma hasta el último momento. Si no acreditas el nivel en plazo, no pasas el corte administrativo.

Cómo es el proceso selectivo: pruebas físicas, conocimientos y entrevista

El proceso se estructura en tres fases consecutivas: oposición, curso de formación en la Escuela Nacional de Policía y módulo de formación práctica en puesto de trabajo. La fase de oposición agrupa varias pruebas eliminatorias:

  • Aptitud física: circuito de agilidad, dominadas, carrera de resistencia y velocidad. Cada prueba tiene marcas mínimas que debes superar para no quedar eliminado.
  • Prueba de conocimientos: un examen tipo test sobre el temario de la Escala Básica, que abarca derecho constitucional, penal, administrativo y ciencias sociales.
  • Reconocimiento médico: según el cuadro de exclusiones médicas de la Policía Nacional.
  • Entrevista profesional y personal: orientada a valorar la madurez, la motivación y la idoneidad para el desempeño policial.
  • Test psicotécnicos: aptitudes verbales, numéricas y de razonamiento.

Un punto crítico que la convocatoria deja claro: el tribunal no podrá aprobar a más aspirantes que plazas convocadas. Esto significa que, aunque superes teóricamente las pruebas, puedes quedarte fuera si estás por debajo del umbral de corte final. No hay aprobados masivos: solo entran los mejores hasta cubrir las plazas.

Lo que realmente está en juego: sueldo, estabilidad y la letra pequeña

Hablemos claro: la Policía Nacional ofrece una carrera funcionarial sólida, con trienios, complementos de destino y especificidad que escalan con los años. El sueldo inicial, una vez superada la academia y el periodo de prácticas, parte de unos 1.900 euros brutos mensuales en catorce pagas, a los que se suman complementos por turnicidad, nocturnidad y festividad. Una cifra que compite con cualquier cuerpo general del Estado y que supera con creces la media salarial de los jóvenes en España.

Ahora bien, la tasa de reposición también implica que la demanda de estas plazas es enorme. En la convocatoria anterior, las solicitudes para la Escala Básica rozaron las 25.000, lo que deja un ratio de más de 10 aspirantes por plaza. La preparación física es la gran criba: exige meses de entrenamiento específico para las dominadas y el circuito de agilidad, y descuidarla es el error que más elimina a los opositores en la primera fase.

El ratio de aspirantes por plaza supera los diez a uno, y las pruebas físicas siguen siendo la gran criba para la mayoría de los candidatos.

Presta atención a la reserva de plazas para militares de tropa y marinería. En convocatorias recientes, parte de esas plazas no se cubrieron y acabaron en el turno libre, lo que amplió la oportunidad para el opositor civil. La dinámica puede repetirse, pero no es una garantía. Si estás en el turno libre, tu estrategia debe ser pelear cada punto como si esas 541 plazas de reserva no fueran a liberarse.

En la Escala Ejecutiva la competencia es aún más feroz. Solo 150 plazas para un cuerpo que atrae a graduados en Derecho, Criminología y Psicología, y cuyo sueldo de inspector puede superar los 2.500 euros brutos al mes con solo unos años de antigüedad. Si tu objetivo es la Escala Básica, el camino es exigente pero accesible. Si apuntas a inspector, la preparación debe ser quirúrgica.

📨 Cómo presentar la solicitud

El plazo para presentar la instancia es muy ajustado: 15 días hábiles a partir del día siguiente a la publicación en el BOE (que se produjo el 10 de julio de 2026). La solicitud se tramita exclusivamente de forma telemática.

  1. Paso 1: Accede al Portal del Aspirante de la Policía Nacional.
  2. Paso 2: Cumplimenta el modelo 790 de admisión y liquidación de la tasa de examen, código de tasa 088.
  3. Paso 3: Selecciona la convocatoria de la Escala Básica o de la Escala Ejecutiva y elige la provincia de examen.
  4. Paso 4: Abona la tasa de examen y adjunta la documentación requerida (titulación, permiso de conducir, acreditación del nivel de idioma).
  5. Paso 5: Presenta la solicitud antes del fin del plazo y guarda el justificante de registro.

Una vez cerrado el plazo, la Dirección General de la Policía publicará la lista de excluidos con indicación de la causa. La consulta individualizada se hará en la misma sede electrónica.

📋 Ficha de la Convocatoria

  • Organismo / País: Policía Nacional (Ministerio del Interior, España).
  • Número de plazas: 2.854 (2.704 Escala Básica y 150 Escala Ejecutiva).
  • Sueldo estimado: Desde 1.900 euros brutos mensuales en catorce pagas (Escala Básica); más de 2.500 euros en la Escala Ejecutiva con antigüedad.
  • Fecha límite de inscripción: 15 días hábiles desde el 10 de julio de 2026.
  • Dónde inscribirse: Portal del Aspirante de la Policía Nacional (sede electrónica).

El precio de los huevos se actualiza hoy en los supermercados españoles: comparativa por cadenas

Los huevos, alimento básico en la cesta semanal, experimentan hoy una actualización general de precios en las grandes cadenas de supermercados españolas. Las referencias más baratas (M y L) apenas varían, pero los camperos registran movimientos de calado que permiten ahorrar entre 15 y 70 céntimos por docena, aunque no siempre el descuento se refleja en el lineal.

La actualización del 10 de julio: qué ha cambiado en cada supermercado

La segunda semana de julio trae consigo una revisión de tarifas que, en la práctica, beneficia sobre todo a quien busca huevos de gallinas criadas en libertad. Mercadona ya había rebajado sus camperos 15 céntimos a primeros de mes, dejándolos en 3,35 euros la docena. Hoy son Alcampo, Carrefour, Consum y Eroski los que mueven ficha, con recortes que van desde los 2 hasta los 70 céntimos.

En Alcampo, la referencia más agresiva es la docena de camperos clase L a 3,25 euros, una bajada de 70 céntimos frente a la semana anterior. Sin embargo, la propia web de la cadena los marca como «agotados», lo que deja el ahorro real en suspenso. Carrefour ajusta solo 2 céntimos en esa misma categoría, hasta 4,03 euros la docena, mientras que Consum rebaja 15 céntimos y ofrece los camperos en formato de 10 unidades a 2,90 euros (M) y 3,70 euros (L).

Por el contrario, Hipercor (El Corte Inglés) sube sus camperos 54 céntimos, hasta 4,39 euros la decena, en un movimiento que contrasta con la tendencia general a la baja de la competencia. En los huevos de suelo, las oscilaciones son mínimas: la docena de talla M se mueve en una horquilla estrecha de 2,99 a 3,50 euros, y la L entre 2,95 y 3,70 euros.

M, L y camperos: dónde encontrar el precio más bajo hoy

Para quien solo mira el ticket, la guerra se libra en las tallas medias y en los camperos. La siguiente tabla recoge los PVP actualizados a 10 de julio de 2026 en las principales cadenas, según sus canales de venta en línea.

📊 La comparativa de un vistazo

CadenaM (docena)L (docena)Camperos (docena / 10 uds.)Comentario
Mercadona3,00 €3,20 €3,35 € (docena)Bajada de 15 cts. a principios de julio
Carrefour2,99 €3,19 €4,03 € (docena)Ligero ajuste de 2 cts. en camperos
Alcampo2,99 €2,95 € / 3,19 €3,25 € (docena)Bajada de 70 cts.; web marca «agotado»
Consum3,00 €3,20 €2,90 € (M, 10 uds.) / 3,70 € (L, 10 uds.)Descenso de 15 cts.
Eroski3,00 €3,38 €4,35 € (10 uds.)4 cts. menos
Dia3,00 €3,20 €3,19 € (10 uds. M/L)Sin cambios en M y L
Hipercor3,50 €3,70 €4,39 € (10 uds.)Subida de 54 cts. en camperos

La foto general confirma que Mercadona, Alcampo y Consum presentan los precios más competitivos en el segmento de camperos, aunque la disponibilidad real del producto en Alcampo es una incógnita a día de hoy. En huevos de suelo, la diferencia entre la opción más barata (2,99 euros en Carrefour y Alcampo) y la más cara (3,50 euros en Hipercor) puede suponer hasta 51 céntimos por docena.

Cuanto más comparas, más claro queda que no todos los descuentos anunciados están realmente al alcance del comprador en el lineal.

Por qué el huevo se ha convertido en un producto estrella del carro

El interés por este alimento no es casual. Según los últimos datos oficiales, en 2025 cada persona consumió casi 9 kilos de huevos al año, un 15 % más que en 2022, y el gasto medio por hogar alcanzó los 7,3 euros mensuales (88 euros al año), un 19 % más que hace dos ejercicios (consumo de huevo en España). Este incremento ha empujado al sector avícola a acelerar la transformación hacia sistemas libres de jaula: actualmente, el 80 % de las granjas ya utilizan métodos alternativos y el 45 % del volumen de huevos envasados procede de gallinas criadas sin jaulas.

A este escenario se suma la reciente aprobación, por parte de la Comisión Europea, de una nueva estrategia ganadera que prevé revisar antes de que termine 2026 las normas de bienestar animal para gallinas ponedoras. Cualquier endurecimiento normativo podría presionar los costes al alza en el medio plazo, así que el movimiento actual de rebajas en los camperos tiene también un componente táctico: las cadenas buscan fidelizar al cliente en una categoría de alto consumo y sensibilidad precio-calidad.

Para el comprador de a pie, el mensaje es doble. Por un lado, conviene mirar más allá del precio de góndola y comprobar si la oferta está realmente disponible. Por otro, el sobrecoste entre unos huevos de suelo y unos camperos se ha estrechado en varias cadenas hasta apenas 26 céntimos por docena (3,25 euros frente a 2,99 euros en Alcampo, si hubiera stock), lo que convierte la decisión en una cuestión de principios tanto como de bolsillo.

La información sobre precios tiene carácter divulgativo y no constituye una recomendación de compra ni un consejo financiero. Cada hogar debe valorar su situación particular antes de decidir.

🛒 El Veredicto de Compra

  • Compara antes de llenar el carro: la diferencia entre la docena de huevos M más barata y la más cara puede ser de hasta 51 céntimos, y en camperos la horquilla llega a 1,14 euros.
  • Comprueba siempre la disponibilidad real: un descuento de 70 céntimos solo sirve si el producto está en el lineal; si la web marca «agotado», el ahorro se queda en el papel.
  • Revisa el formato: algunas cadenas venden los camperos en decena y otras en docena, lo que distorsiona la comparación. Fíjate en el precio por unidad para hacer un cálculo justo.

La inteligencia artificial elimina al programador junior en España

La inteligencia artificial ha borrado 23.400 empleos de programación y consultoría en el último año en España, una caída del 4,4% en un sector que parecía intocable. Los datos de la EPA confirman lo que el mercado laboral ya intuía: la demanda de programadores junior se desploma mientras las aulas siguen llenando de futuros ingenieros que encuentran las puertas cerradas.

Claves de la operación

  • El 30% de las ofertas para programadores ha desaparecido desde 2022. La irrupción de ChatGPT y otros modelos ha automatizado tareas de codificación básica, reduciendo la demanda de perfiles de entrada.
  • Los jóvenes de 22 a 25 años pierden un 6% de empleo en ocupaciones expuestas a la IA en EE.UU., un espejo adelantado. Los seniors, en cambio, ganan terreno; la brecha generacional se abre en el sector tecnológico.
  • Las universidades españolas han formado a 20.000 titulados más de los que el mercado puede absorber. El desajuste entre la oferta educativa y la demanda laboral amenaza con cronificar el paro juvenil tecnológico.

La paradoja de la IA: más productividad, menos empleo junior

Los datos del informe de UGT son demoledores: 49.000 puestos de trabajo STEM desaparecieron entre 2024 y 2025, un vuelco del 4,5% tras cuatro años de crecimiento superior al 33%. El sindicato vincula el retroceso a la adopción masiva de herramientas de IA generativa, que en 2025 ya utilizaba el 37% de la población española, cuatro puntos por encima de la media europea.

El perfil más castigado es el de recién titulado. En Estados Unidos, los jovenes de 22 a 25 años en ocupaciones expuestas a la IA sufrieron una caída del 6% entre 2022 y 2025, mientras que los trabajadores de entre 35 y 49 años ganaban hasta un 9%, según un estudio de Stanford con 62 millones de trabajadores. La misma dinámica se reproduce en España, donde la oferta de empleo para desarrolladores de software y aplicaciones ha pasado del 7,9% al 5,4% del total de ofertas TIC desde 2022, de acuerdo con Eurostat.

Las consultoras recortan: Deloitte, PwC, EY y KPMG frenan un 20% las contrataciones de entrada

Las grandes firmas de consultoría, tradicionales puertas de acceso al mercado laboral para los ingenieros noveles, han empezado a ajustar sus plantillas. Las cuatro grandes han reducido la contratación de perfiles junior hasta un 20%, según fuentes sindicales, y en casos como el de King, la división de Microsoft responsable de Candy Crush, 70 trabajadores de Barcelona fueron sustituidos por modelos de IA que ellos mismos habían entrenado.

No se trata solo de un problema de oferta. La tasa de adopción empresarial de la IA en España alcanzó el 20,27% en 2025, por encima de la media de la UE, y el ritmo de crecimiento interanual fue del 79%, más del doble que el promedio europeo. La resistencia a la innovación que algunos atribuían al tejido productivo español ha quedado desmentida: la automatización avanza más rápido de lo que las empresas necesitan para repensar sus modelos de formación.

¿Quién formará a los seniors del futuro sin cantera de juniors?

El profesor de ESADE Esteve Almirall planteó la cuestión que nadie quiere responder: “¿Cómo vamos a resolver el tema de los futuros seniors si ya no hay juniors?”. La paradoja es inquietante. Las tareas repetitivas de programación que servían de campo de entrenamiento para los recién llegados ahora las ejecuta una máquina en horas y con mejor calidad. Sin ese escalón de entrada, la cadena de formación se rompe y el talento que alimentará los puestos de dirección técnica en diez años sencillamente podría no existir.

En España, el sobrecalentamiento educativo agrava el problema. Las matriculaciones en informática han subido un 55% desde 2016 y los egresados, un 83%, pero entre 2018 y 2023 se graduaron 20.000 profesionales más de los que el sector fue capaz de contratar. Los números encajan mal con un mercado que, según Funcas, destruirá entre 1,7 y 2,3 millones de empleos netos en diez años por la automatización, aunque la propia fundación confía en que la economía reasigne parte de esa fuerza laboral hacia funciones de mayor valor añadido.

El programador junior se ha convertido en el primer eslabón roto de la cadena de valor tecnológico, y sin él, la promesa española de liderazgo digital empieza a agrietarse.

Mientras, los grandes players del IBEX 35 como Indra o Amadeus redoblan su apuesta por perfiles senior de IA y datos, dejando un vacío preocupante en la base de la pirámide. Las facultades de informática seguirán llenando aulas, pero la pregunta no es cuántos chicos se matriculan, sino cuántas empresas estarán dispuestas a enseñarles cuando los modelos de lenguaje ya lo hacen más barato.

Vitalik Buterin lanza la finalidad de un solo slot: Ethereum acelera sus transacciones

Vitalik Buterin publicó este 10 de julio un nuevo artículo en su blog personal en el que detalla una hoja de ruta para la finalidad de un solo slot (Single Slot Finality, SSF), una mejora que permitiría que las transacciones de Ethereum se confirmen de forma definitiva en apenas 12 segundos. Hoy, aunque una operación se ve casi instantánea, la red necesita unos 15 minutos —dos épocas— para que el consenso entre validadores la declare irreversible.

La propuesta, todavía en fase de investigación, busca eliminar esa espera sin renunciar a la descentralización ni a la seguridad criptográfica. Ethereum quiere acelerar su capa base justo cuando la mayor parte del tráfico cotidiano migra a soluciones de segunda capa como Arbitrum u Optimism. Que Vitalik ponga el foco en la finalidad envía un mensaje claro: la red principal no se jubila.

Qué es la finalidad y por qué 15 minutos son demasiado

En Ethereum, la finalidad es el momento en el que un bloque se vuelve irreversible. Con el sistema actual de Proof of Stake, los validadores votan en cadena durante dos épocas consecutivas —cada una de 6,4 minutos— hasta que la transacción queda sellada. Ese proceso de 12,8 minutos en promedio protege contra reorganizaciones pero lastra la experiencia cuando se necesita una confirmación ‘dura’ al instante.

Un exchange que espera 15 minutos para acreditar un depósito de ether, un puente entre cadenas que demora la liberación de fondos o un protocolo DeFi que congela garantías: todos esos casos sufren esa ventana de incertidumbre. En finanzas tradicionales, liquidar una operación en segundos es un estándar básico.

La propuesta de Vitalik: cómo lograr la finalidad en un solo slot

La idea central de la SSF es que todos los validadores atesten dentro del mismo slot de 12 segundos, en lugar de distribuir las firmas a lo largo de dos épocas. Vitalik Buterin explora esquemas de agregación de firmas BLS más intensivos, combinados con una gestión dinámica del conjunto de validadores activo, para reducir la carga de red sin disparar los requisitos de hardware.

El artículo técnico —publicado en vitalik.eth.limo— no esconde las dificultades: con más de un millón de validadores, coordinar la firma masiva en 12 segundos exige optimizaciones criptográficas aún no implementadas. Pero la investigación avanza y, como señala Buterin, la finalidad de un solo slot es compatible con los rollups y las soluciones de capa 2 que ya dominan el escalado.

Qué gana Ethereum con esta mejora

Un asentamiento casi inmediato reforzaría la posición de Ethereum como capa de liquidación global. Los puentes entre cadenas, el comercio institucional y las aplicaciones que mueven alto valor se beneficiarían de una certeza que hoy no existe. Además, se reduce la ventana de oportunidad para ataques de reorg, un riesgo que preocupa a los grandes custodios.

Sin embargo, el camino no es corto. La SSF implicaría cambios en el protocolo de consenso que deben pasar por varios hard forks y, probablemente, por un ajuste en el límite de stake por validador para contener el tamaño del comité de firmantes. Aun así, la nueva hoja de ruta refuerza la narrativa de que Ethereum no abandona su capa base en favor de los rollups; ambas vías de mejora avanzan en paralelo.

Ethereum no quiere ser solo una capa de consenso para rollups; también aspira a liquidar transacciones en menos de lo que tardamos en leer esto.

Para el usuario medio, la SSF significa que en un futuro podrá mover ether con la misma sensación de inmediatez que paga con una tarjeta. Para el inversor a largo plazo, demuestra que el protocolo sigue investigando incluso cuando los focos se los llevan las métricas de uso de capa 2 o los flujos de ETF.

En la práctica, la finalidad de un solo slot tardará años en llegar a mainnet. Pero que Vitalik Buterin ponga el problema de la velocidad de asentamiento en su blog este julio de 2026 indica que la capa base de Ethereum no ha dicho su última palabra.

Por último, conviene recordar que la investigación en Ethereum rara vez se traduce en un lanzamiento inmediato. Más bien marca la dirección técnica para los próximos dos o tres años. La SSF encaja en ese patrón: un desarrollo a vigilar más que un punto de inflexión garantizado. Para quienes siguen el protocolo de cerca, es otra prueba de que el roadmap sigue integrando innovaciones que tiempo atrás parecían inalcanzables.

Jubilación anticipada: el recorte del 11% en la pensión si cotizaste entre los 15 y los 38 años

Si estás pensando en adelantar tu jubilación y tienes menos de 38 años cotizados, la penalización que te aplicará la Seguridad Social puede ser mayor de la que imaginas: el recorte alcanza el 11% de tu pensión si la adelantas 20 meses. Bajar la persiana antes de tiempo sin haber completado una carrera larga de cotización te cuesta una parte importante de la prestación, y esa merma se queda para toda la vida. Vamos a los números para que sepas exactamente cuánto te descuentan según tu caso y qué implica en tu bolsillo.

Cuánto te quita la Seguridad Social si adelantas la jubilación

La jubilación anticipada voluntaria permite dejar de trabajar hasta dos años antes de la edad ordinaria, pero a cambio la Seguridad Social aplica unos coeficientes reductores que minan la cuantía de la pensión. Lo relevante es que el porcentaje exacto que te descuentan depende de cuántos años has cotizado y de cuántos meses adelantas el retiro.

El dato que hoy nos ocupa es el siguiente: si acreditas menos de 38 años y 6 meses de cotización y decides jubilarte 20 meses antes de tu edad legal, el recorte es del 11%. Hablamos de un descuento sustancial que se aplica sobre la base reguladora y que, insisto, se mantiene durante toda la vida del pensionista. Si el adelanto es de solo 12 meses, la penalización baja al 5,5%, pero si te acercas al máximo permitido —los 24 meses de anticipo—, la reducción escala hasta el 21%.

Para que se entienda: una pensión que teóricamente sería de 1.200 euros mensuales se quedará en 1.068 euros con el recorte del 11%, unos 132 euros menos cada mes. Es una cantidad que, acumulada a lo largo de 20 años de jubilación, supera los 31.000 euros de diferencia. La letra pequeña manda.

Los coeficientes reductores según los meses de adelanto

He preparado una tabla con los escenarios más habituales para que puedas identificar dónde encajas. Los porcentajes corresponden a trabajadores con menos de 38 años y 6 meses cotizados, que son quienes sufren las penalizaciones más altas.

Adelanto (meses)Penalización sobre la pensiónEjemplo sobre 1.200 €/mes
24 meses (2 años)21%948 euros (252 menos)
20 meses11%1.068 euros (132 menos)
12 meses5,5%1.134 euros (66 menos)

Ojo, porque estos coeficientes se aplican con independencia de que hayas cotizado 15 o 37 años: lo único que cambia es la horquilla en la que entras y el porcentaje final. Hasta los 38 años y 6 meses de cotización, la penalización es significativa; a partir de ahí, los coeficientes van bajando, pero nunca desaparecen del todo.

coeficientes reductores jubilación

Qué pasa si el cese es involuntario

El escenario cambia si la salida del mercado laboral no es voluntaria. Cuando un trabajador pierde su empleo por un despido colectivo, un ERE o causas ajenas a su voluntad y le resulta difícil recolocarse, la Seguridad Social permite adelantar la jubilación hasta cuatro años antes de la edad legal. Sin embargo, la penalización es aún más dura: para quienes tienen menos de 38 años y 6 meses cotizados y se retiran 48 meses antes, el recorte llega al 30%.

Esa cifra puede suponer una reducción de casi un tercio de la pensión de por vida. Por eso, antes de aceptar cualquier escenario de jubilación anticipada involuntaria conviene explorar otras opciones como el subsidio para mayores de 52 años o agotar la prestación por desempleo mientras se sigue cotizando para mejorar la base reguladora. La decisión tiene un impacto irreversible.

Una decisión mal calculada sobre la fecha de retiro puede congelar tu pensión un 11% más baja mes a mes para el resto de tu vida.

Por qué el sistema penaliza aunque hayas cotizado 44 años

Uno de los puntos que más controversia genera es que el mecanismo de coeficientes reductores se aplica a todos los jubilados anticipados, incluso a quienes acumulan carreras de cotización muy extensas. Varias asociaciones de jubilados llevan tiempo reclamando que se eliminen las penalizaciones para quienes superan los 40 años cotizados, pero a fecha de hoy la Seguridad Social mantiene el mismo criterio para todos.

El argumento técnico es que la pensión se calcula para ser percibida desde la edad ordinaria, y cada año de adelanto supone un desajuste actuarial que el sistema trata de compensar con estos coeficientes. Aunque socialmente pueda resultar injusto que alguien con 44 años de cotización vea mermada su prestación por jubilarse a los 63, la normativa actual no distingue, y los tribunales tampoco han abierto una brecha clara al respecto.

Planifica tu jubilación con los números en la mano

A efectos prácticos, la decisión de adelantar o no la jubilación no puede tomarse solo por el deseo de dejar de trabajar. Hay que poner sobre la mesa tres cifras: los años cotizados que figuran en tu vida laboral, la base reguladora estimada de tu pensión y el porcentaje de penalización exacto que te aplicaría la Seguridad Social según los meses que quieras adelantar. Con esos datos, puedes proyectar cuánto perderías cada mes y decidir si te compensa.

También conviene recordar que el adelanto no afecta solo a la pensión de jubilación, sino que puede arrastrar consecuencias sobre el complemento a mínimos o la futura pensión de viudedad. Mi recomendación, como asesor patrimonial, es que solicites un cálculo a la Seguridad Social y que evalúes alternativas como el ahorro privado, un plan de pensiones o simplemente esperar un par de años más si tu salud y tu situación laboral lo permiten.

Ahora mismo, con los tipos de interés en niveles moderados y la inflación controlada, cada euro que pierdas de pensión mensual es un euro que debes cubrir con tu propio patrimonio. Así que, antes de dar el paso, traduce el recorte a números concretos: el 11% de recorte son casi 11.000 euros cada diez años para una pensión de 1.000 euros, y eso, en finanzas personales, no es un detalle menor.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Consulta tu vida laboral en la sede electrónica de la Seguridad Social y comprueba los años cotizados exactos; luego simula el efecto del recorte sobre tu base reguladora estimada.
  • Qué vigilar: La edad ordinaria de jubilación va subiendo progresivamente; para muchos trabajadores se situará en los 67 años, por lo que adelantar dos años significa jubilarse a los 65, no a los 63.
  • El error a evitar: No consideres solo el ingreso mensual inmediato; analiza cuánto pierdes a lo largo de toda tu jubilación antes de decidir adelantarla.

Por qué la restricción de sueño es el método más eficaz para optimizar el descanso profundo

Probablemente has seguido al pie de la letra la lista de siempre: habitación fresca, cero pantallas, magnesio, la última taza de café antes de las dos. Y el salto en la calidad del descanso fue mínimo o directamente imperceptible. La razón la confirman los propios organismos que redactan las guías de sueño: la higiene del sueño —ese manual de buenas intenciones— es la recomendación con el nivel de evidencia más bajo del tablero. ¿Qué está en lo más alto? La restricción de sueño y el acondicionamiento de la cama, dos intervenciones que normalmente se esconden bajo un paraguas técnico y que, sin embargo, concentran los resultados más consistentes para cualquiera que busque optimizar su rendimiento nocturno.

Durante años la conversación sobre el descanso giró alrededor de “haz esto antes de acostarte”. Luces tenues, rutina relajante, horario fijo. Todo útil, pero ninguna de esas pautas ataca el mecanismo central que regula la profundidad y la consolidación del sueño. Las revisiones científicas más serias sobre el tema, esas que alimentan las guías de consenso, sitúan la higiene del sueño como un complemento, nunca como la estrategia principal. Es la primera capa, la que menos modifica la arquitectura real del descanso.

La higiene del sueño no es la solución; es el punto de partida más débil y, a menudo, el único que se repite.

El verdadero salto de calidad viene de dos principios que llevan décadas validándose en investigación y que, curiosamente, apenas ocupan titulares. El primero es tan sencillo que suena a sentido común: la cama solo para dormir. Si pasas más de veinte minutos dando vueltas sin conseguir apagar el ruido mental, te levantas y haces algo aburrido hasta que la somnolencia realmente aparezca. Quedarse en la cama rumiando entrena al cerebro a asociar el colchón con la vigilia y, según los datos, es uno de los factores que más dinamita la continuidad del sueño. El segundo principio, la restricción de sueño, es todavía más contraintuitivo.

La lógica popular dicta que si duermes mal tienes que pasar más horas en la cama para “recuperar”. La ciencia del sueño apunta en la dirección opuesta: reducir deliberadamente la ventana de permanencia en la cama durante unas semanas aumenta la presión de sueño, consolida las fases profundas y, una vez que la eficiencia supera el 85%-90%, se va ampliando la ventana de forma progresiva. Es, según los metaanálisis de intervención, la pieza más potente de todo el engranaje.

Los dos pilares que sí respalda la evidencia

El llamado “control de estímulos” y la restricción de sueño no son un protocolo clínico para casos extremos; son herramientas de optimización al alcance de cualquiera con un despertador y un cuaderno. Los estudios que comparan la aplicación autoguiada, con un libro o una aplicación, frente a la supervisión presencial muestran que los resultados son prácticamente equivalentes. La variable que predice el éxito no es el formato, es la capacidad de mantener la pauta durante los primeros diez o catorce días, justo cuando el cuerpo nota más la reducción de horas en la cama.

Esa primera semana es la gran criba. La somnolencia diurna puede aumentar porque el sistema está ajustando su nuevo umbral de sueño. El cerebro, sin embargo, empieza a aprovechar cada minuto en la almohada con mucha más eficacia: la latencia de sueño se acorta, los despertares nocturnos se reducen y la proporción de sueño profundo y REM aumenta porque la presión homeostática está más concentrada.

📊 La pauta en cifras

  • Ventana inicial: Se calcula restando al tiempo que realmente duermes (no el que pasas en la cama) unos 30 minutos. Si duermes de media 5 horas y media, tu ventana de partida será de aproximadamente 5 horas.
  • Progresión: Cada semana que la eficiencia (horas dormidas entre horas en cama) supere el 85-90%, añades 15-30 minutos a la ventana.
  • Momento óptimo: Se mantiene una hora fija de despertador, aunque el inicio de la ventana se alargue; así se ancla el ritmo circadiano.
  • A tener en cuenta: La fase de adaptación suele durar entre 7 y 14 días; la fatiga diurna inicial no significa que la estrategia falle, sino que el cuerpo está consolidando.

Este reajuste deliberado de la ventana de sueño es lo que los especialistas en rendimiento denominan una estrategia de base circadiana: no se trata de dormir más a lo bruto, sino de dormir mejor cada minuto que estás en la cama. La evidencia lo sitúa por delante de cualquier suplemento aislado y, desde luego, muy por encima de simplemente apagar el móvil dos horas antes.

Por qué la restricción funciona y qué esperar realmente

Para entenderlo conviene repasar cómo las guías internacionales jerarquizan las herramientas. La higiene del sueño aparece como la base educativa, pero su efecto sobre la continuidad y la profundidad es marginal. En el otro extremo, el reacondicionamiento conductual —control de estímulos más restricción— acumula la mayor puntuación de eficacia en las revisiones sistemáticas más citadas. La diferencia es de tal magnitud que las propias guías recomiendan no apoyarse exclusivamente en la higiene para lograr un cambio medible.

Eso no significa que los suplementos o las rutinas de bienestar sean inútiles. Magnesio, ashwagandha o melatonina tienen su espacio, pero son altamente individuales y dependen del déficit de partida. La melatonina, por ejemplo, está validada para ajustes de ritmo circadiano (cambio horario o trabajo a turnos), no como un potenciador universal del descanso nocturno, y la dosis que la mayoría toma —varios miligramos— supera con creces la que sería fisiológica. El magnesio solo mejora parámetros de sueño si existe un déficit previo. Ashwagandha puede contribuir cuando el factor desencadenante es un pico de estrés, pero poco más.

El denominador común que sí parece tener un impacto transversal, y que la fuente original menciona con acierto, es el alcohol. Incluso una o dos copas por la noche fragmentan el sueño REM y empeoran la calidad objetiva del descanso, según los registros polisomnográficos. Eliminar el alcohol nocturno fue, para muchos, el cambio que marcó una diferencia mayor que cualquier suplemento.

La restricción de sueño, por tanto, no es una moda de biohacking exigente; es una intervención con respaldo sólido, aplicable por uno mismo y que ataca el problema donde realmente se genera: en la desconexión entre la capacidad real de sueño y el tiempo que se dedica a buscarlo. La clave es sostener la pauta el tiempo suficiente para que el sistema se recalibre.

⚡ Rutina de Optimización Diaria

  • Calcula tu ventana inicial: Durante una semana, registra cuánto duermes realmente cada noche, réstale 30 minutos y convierte ese resultado en tu horario de estancia en la cama.
  • Fuera de la cama a los 20 minutos: Si no has conciliado el sueño en ese lapso, levántate, ve a otra habitación y haz algo monótono (leer un manual, ordenar calcetines) hasta que sientas sueño genuino.
  • Revisa tu eficiencia cada 7 días: Si duermes al menos el 85% del tiempo que pasas en la cama, añade 15-30 minutos a la ventana; si no, mantén el horario actual sin recortes adicionales.

Esta información tiene carácter divulgativo y se basa en la evidencia disponible sobre optimización del descanso. No sustituye el consejo de un profesional ante circunstancias particulares.

Verifactu: el 70% de los autónomos lo desconoce y arriesga multas de 50.000 €

El 70% de los autónomos españoles no sabe qué es Verifactu. Y ese desconocimiento les puede costar hasta 50.000 euros. Según una encuesta reciente, solo uno de cada cuatro empresarios acierta con la fecha en la que tendrá que cumplir con la obligación de facturar con programas verificables. El plazo para los trabajadores por cuenta propia arranca el 1 de julio de 2027. Pero el despiste es tal que el 20% cree que la norma ya está en vigor.

Verifactu no es la factura electrónica: lo que tienes que saber

Vamos por partes. Verifactu es el nuevo reglamento de Hacienda que exige que cualquier programa de facturación o TPV garantice la inalterabilidad de los registros y envíe a la Agencia Tributaria la información fiscal. No es lo mismo que la factura electrónica obligatoria (B2B) que traerá la Ley Crea y Crece. Aquella obligará a intercambiar facturas en formato estructurado entre empresas; Verifactu, en cambio, se centra en la integridad del software: el sistema debe generar un “hash” que impida modificar ningún dato sin dejar rastro.

Esta confusión es uno de los motivos del lío actual. Muchos autónomos asocian Verifactu con “pasar a factura electrónica” y posponen la adaptación, cuando los dos deberes son distintos y el plazo para Verifactu ya tiene fecha fija.

Las dos fechas que todo autónomo debe marcar en rojo

La normativa entra en vigor de forma escalonada. Las empresas que tributan por el Impuesto de Sociedades deberán tener el sistema listo el 1 de enero de 2027. Para los autónomos y las pymes que facturan como persona física, el plazo se alarga medio año: el 1 de julio de 2027 es la fecha límite para empezar a utilizar un software de facturación verificable.

El estudio citado revela que solo una de cada cuatro pymes conoce correctamente el calendario de implantación. El resto no sabe cuándo le toca o directamente no ha oído hablar del sistema. Esta falta de información puede salir cara.

¿Qué multas te pueden caer? Hasta 50.000 euros por no cumplir

Utilizar un programa de facturación no homologado o manipular los registros se considera infracción grave. La Ley 11/2021 prevé sanciones de hasta 50.000 euros para quien facilite datos inexactos o emplee sistemas que no cumplan los requisitos técnicos. No hablamos de un aviso sin consecuencias: Hacienda puede revisar la integridad del software en cualquier inspección y, si detecta que tu programa no es verificable, la multa llega sin miramientos.

El coste de adaptar el software de los de los negocios más pequeños puede ser importante, pero el riesgo de ignorar la norma es infinitamente mayor. A día de hoy, la adopción voluntaria es tímida: apenas 7.000 empresas, según datos del sector, han dado el paso.

La confusión entre Verifactu y la factura electrónica está retrasando la preparación de los autónomos, y el plazo corre.

Análisis: una norma que avanza a trompicones y siembra incertidumbre

Verifactu acumula retrasos: la obligación debía entrar antes, pero se pospuso para 2027. Ahora, con el horizonte de armonización europea que traerá la Directiva ViDA hacia 2030 (Value Added Tax in the Digital Age), muchos temen que la inversión actual en software quede obsoleta en pocos años. Y mientras, la Ley Crea y Crece añadirá su propio calendario de facturación electrónica B2B, generando una selva normativa difícil de digerir para el pequeño negocio.

Además, sectores con programas muy específicos y regulados —como las farmacias— están encontrando verdaderos quebraderos de cabeza para integrar los nuevos requisitos. Las patronales hablan de “despropósito” y piden una fase voluntaria tutelada que el Ministerio no ha concretado.

A las puertas de 2027, el autónomo tiene dos opciones claras: esperar a ver si Hacienda concede otra tregua, o ponerse manos a la obra con un asesor y un software certificado. La segunda, aunque cueste, evita sustos financieros. Y mientras, la administración debería acelerar las campañas informativas para que el 70% de ignorancia baje drásticamente.

Guía rápida del trámite

  • 📅 Plazos: Los autónomos deberán usar un sistema de facturación verificable a partir del 1 de julio de 2027. Las empresas en Impuesto de Sociedades, desde el 1 de enero de 2027.
  • ✅ Requisitos clave: Disponer de un software de facturación o TPV que cumpla las especificaciones técnicas de Verifactu (generación de hash, inalterabilidad de los registros y conexión con la AEAT). No basta con un programa cualquiera: debe estar homologado.
  • 🌐 Dónde informarse: Toda la documentación técnica y las preguntas frecuentes están en la sede electrónica de la AEAT. También puedes consultar con tu asesoría o con el fabricante de tu software de facturación.
  • 💰 Coste: Variable. Depende del tamaño del negocio y de si necesitas cambiar de programa. No existen ayudas públicas específicas para esta adaptación en el momento de redactar esta pieza.
  • ⚠️ Error a evitar: Confundir Verifactu con la factura electrónica de la Ley Crea y Crece, y posponer la actualización del software hasta el último día. Si todos los negocios apuran al verano de 2027, el colapso de los proveedores informáticos puede dejarte fuera de plazo.

BYD Denza Z superdeportivo: el eléctrico de 1.500 CV que revaloriza el mercado de hypercars

El superdeportivo eléctrico chino llega con cifras de infarto: 1.582 caballos de potencia, carga del 10 al 97 por ciento en tan solo nueve minutos y una aceleración de 0 a 100 km/h en 1,96 segundos en su versión Racing. BYD ha presentado el Denza Z, un hypercar que no solo aspira a competir con Ferrari y Lamborghini en circuito, sino a colarse en las carteras de los coleccionistas de activos tangibles.

La presentación oficial tuvo lugar en el Festival de la Velocidad de Goodwood 2026, y la marca china confirma producción en serie y lanzamiento en Europa. A falta de precio oficial, las especificaciones y la tecnología embarcada sitúan al Denza Z en un escalón que pocos fabricantes consolidados han pisado.

Un despliegue técnico que desborda los estándares del segmento

El Denza Z emplea la plataforma e3 de BYD, con una configuración de tres motores eléctricos: uno delantero y dos traseros, que entregan 1.180 kW (1.582 CV) y 1.240 Nm de par. Las versiones más radicales elevan la potencia por encima de los 1.971 CV. La tracción total incluye vectorización activa del par en el eje trasero, lo que permite una agilidad impropia de un vehículo de casi dos toneladas.

La batería Blade de segunda generación, con 76 kWh de capacidad y diseño cell-to-body, ofrece una autonomía de hasta 410 kilómetros en ciclo chino (unos 350 km WLTP estimados). Pero lo que realmente rompe moldes es la velocidad de carga: el sistema admite 1.500 kW, suficiente para pasar del 10% al 70% en cinco minutos y del 10% al 97% en nueve. BYD asegura que el tiempo de recarga se equipara al de un repostaje de gasolina.

La gama se estructura en cuatro versiones: Coupé, Spider, Racing y Special Edition. La Racing, con neumáticos semi-slick, firma el 0 a 100 km/h en 1,96 segundos y alcanza 349 km/h de velocidad punta. La Special Edition, concebida para batir récords en Nürburgring, supera los 1.971 CV y promete un 0-100 km/h por debajo de 1,7 segundos. El paquete aerodinámico de la versión Racing genera hasta 1.060 kg de carga a 349 km/h, y la Special Edition supera los 2.000 kg a 300 km/h. Todas montan frenos carbocerámicos perforados, suspensión pilotada y un alerón trasero activo que se adapta a las condiciones de conducción.

El interior no desentona: el volante incorpora seis botones físicos para los modos Track y Boost, una instrumentación digital de 8,9 pulgadas y una pantalla táctil de 12,8 pulgadas con Google Maps y asistente de serie. Los asientos delanteros ofrecen ajuste eléctrico de ocho vías, calefacción, ventilación y masaje, mientras que el sistema de sonido Devialet de 12 altavoces promete una experiencia acústica a la altura.

El Denza Z no es solo un superdeportivo; es el primer aviso serio de que la industria china puede competir en el segmento más exclusivo de los activos tangibles.

Inversión en hypercars: ¿puede un eléctrico chino revalorizarse como un Ferrari?

Hasta ahora, el mercado de los superdeportivos como clase de activo alternativo ha estado dominado por marcas con décadas de pedigrí. Modelos como el Ferrari LaFerrari, el McLaren P1 o el Porsche 918 Spyder se revalorizaron de forma inmediata tras agotar sus cortas series de producción. En el ámbito eléctrico, el Rimac Nevera ha mostrado que la tecnología punta puede sostener precios elevados en el mercado secundario siempre que la exclusividad esté asegurada.

El Denza Z aterriza sin la vitola de artesanía italiana o alemana, pero con argumentos técnicos que ningún competidor ofrece hoy. La recarga ultrarrápida, la potencia descomunal y la versatilidad de carrocerías (descubierta y de circuito) lo convierten en un producto único. Si BYD limita la producción a unos pocos cientos de unidades anuales —algo que no ha confirmado pero que parece probable dada la complejidad técnica—, la presión de la demanda podría disparar los precios en el mercado de reventa.

Sin embargo, la incertidumbre sobre el valor residual es alta. Las marcas chinas aún no han demostrado capacidad para mantener el aura de exclusividad necesaria para que un hypercar se convierta en objeto de colección. El inversor que adquiera un Denza Z en los primeros meses deberá confiar en que la estrategia de BYD no pase por la producción masiva. La clave, como siempre en este segmento, estará en la lista de espera: si se forma un exceso de demanda, las primeras unidades podrían venderse con prima inmediata.

La carga del 10% al 97% en nueve minutos elimina la ansiedad del eléctrico, pero la verdadera incógnita para el inversor es si BYD logrará crear una lista de espera comparable a la de Ferrari.

Lectura de mercado desde la experiencia en activos tangibles

Llevo más de una década siguiendo el mercado de vehículos de colección como alternativa de inversión, y pocas veces un fabricante sin tradición previa ha irrumpido con semejante despliegue tecnológico. El precedente más cercano quizá sea el Rimac Nevera, que pasó de ser un desconocido a agotar sus 150 unidades a un precio superior a los dos millones de euros. BYD parte con la ventaja de un músculo industrial que Mate Rimac no tenía en sus inicios, pero también con el estigma de que sus productos se asocian más al volumen que al lujo.

El verdadero test de fuego llegará cuando la Special Edition intente batir el récord de Nürburgring este otoño. Un tiempo competitivo en el Infierno Verde actuaría como catalizador de credibilidad y podría disparar el interés de los coleccionistas más especulativos. En paralelo, la apertura de pedidos en mercados seleccionados —Europa incluida— permitirá calibrar la elasticidad de la demanda. Si los plazos de entrega se estiran más allá de doce meses, el activo empezará a cotizar en el mercado secundario antes incluso de la primera matriculación.

Para el inversor conservador, la recomendación es esperar a que el fabricante aclare las cifras de producción y las evoluciones de las primeras subastas de unidades de segunda mano. Para quien busque revalorización agresiva, el momento de entrar sería ahora, antes de que el hype del récord de Nordschleife y las primeras entregas tensen los precios.

💎 Veredicto Wealth

El Denza Z es un activo de alto riesgo y potencial elevado de revalorización para inversores dispuestos a asumir la incertidumbre de una marca sin pedigrí en hypercars. El horizonte recomendado es de al menos tres años, vigilando el volumen de producción y la evolución del mercado secundario tras las primeras entregas.

Microsoft dispara un 25% sus emisiones de CO2 por la fiebre de la IA

Microsoft ha chocado de bruces contra la realidad de su propia ambición. La compañía que en 2020 prometió ser carbono negativa para 2030 ha presentado su último informe ambiental y los números cantan: sus emisiones netas subieron un 25% en el último ejercicio fiscal, hasta los 20 millones de toneladas de CO2. Esa cifra equivale a las emisiones anuales de un país como Panamá o Lituania. El motivo no es un misterio: la fiebre por la inteligencia artificial ha disparado la construcción de centros de datos, y con ella, una factura medioambiental que empieza a pesar tanto como los beneficios del negocio cloud.

Claves de la operación

  • Las emisiones netas se disparan un 25%. Microsoft pasó de unos 16 millones de toneladas a 20 millones netos, tras descontar las capturas de carbono. Las emisiones brutas alcanzaron los 34 millones.
  • El 96% de la huella está en el Scope 3. Los materiales de construcción —acero y cemento— y los bienes adquiridos para levantar los centros de datos de IA concentran casi toda la contaminación.
  • El objetivo de 2030 se aleja. La propia directora de sostenibilidad, Melanie Nakagawa, admite que la empresa mantiene el compromiso, pero la realidad operativa lo pone cada vez más cuesta arriba.

El choque de trenes: liderazgo en IA versus promesa climática

La tensión es evidente. Por un lado, Microsoft necesita desplegar capacidad de cómputo a un ritmo insólito para no perder el paso frente a AWS y Google Cloud en la carrera por la IA generativa. La integración de los modelos de OpenAI en toda la suite de productos exige centros de datos gigantescos, y cada uno de ellos supone toneladas de emisiones antes incluso de encenderse. Por otro lado, aquel anuncio de 2020 que la posicionó como adalid climático —’carbon negative’ en una década— empieza a chirriar frente a unos números que crecen en lugar de menguar.

El dato más llamativo del informe es que las emisiones asociadas al consumo eléctrico se multiplicaron casi por diez entre 2024 y 2025. Aunque Microsoft presume de haber reducido sus emisiones directas, la demanda de electricidad de los nuevos campus de servidores ha obligado a recurrir a fuentes no renovables en muchos casos. De hecho, el consumo eléctrico de la compañía pasó de 23,6 TWh a 29,8 TWh solo en 2024, un incremento del 26%, y las cifras independientes de 2025 podrían ser aún mayores. La promesa de alimentar todos los centros solo con energías limpias choca contra la realidad de una red que no da abasto.

No es solo un problema de imagen. Los inversores que apuestan por criterios ESG empiezan a poner el foco en esta brecha. Los fondos que exigen coherencia entre los compromisos públicos y la huella real podrían presionar al consejo de Microsoft, sobre todo cuando el coste reputacional de aparecer en los rankings de contaminación a la altura de países enteros se traduce en preguntas incómodas en las juntas de accionistas.

Amazon y Google tampoco escapan de la paradoja

Microsoft no está sola en esta contradicción. La huella de carbono de Amazon aumentó un 16% el último año, y la de Google, un 18%. Las tres grandes de la nube comparten el mismo dilema: para dominar la IA necesitan una infraestructura que, por ahora, no puede ser verde al 100%. Cada nuevo centro de datos es una hipoteca de emisiones que lastrará sus balances ambientales durante años.

La diferencia de Microsoft es que había sido la más ambiciosa en sus promesas. Amazon nunca ha fijado una fecha de neutralidad total, y Google lleva años comprando compensaciones, pero el salto del 25% de la compañía dirigida por Satya Nadella resalta porque rompe la tendencia a la baja que venía mostrando desde 2020. En esta redacción entendemos que la apuesta por la IA ha acelerado un divorcio entre el discurso verde y la necesidad de potencia bruta que el mercado no va a perdonar fácilmente.

La IA es el acelerador que está haciendo chocar la ambición climática de Microsoft contra su propia estrategia de negocio.

La factura de la nube llega a España

El coste medioambiental no se queda en los campus de Virginia o Iowa. Microsoft está invirtiendo miles de millones en una región cloud en Aragón y en nuevos centros de datos en Madrid que acercarán la computación a las empresas españolas, pero también dejarán una huella local. La construcción de esas instalaciones multiplicará las emisiones de Scope 3 en España, un país que se ha marcado metas climáticas muy exigentes y que ya ve cómo el despliegue de infraestructura digital pugna con la descarbonización.

Desde Merca2.es observamos una paradoja adicional: mientras Telefónica, el principal operador de centros de datos español, avanza en su objetivo de ser neutra en carbono antes de 2025 usando renovables y compensaciones, la gigante estadounidense empieza a pisar el mismo suelo con un perfil ambiental muy distinto. La competencia por el mercado de la nube en España incluirá, cada vez más, la batalla por quién contamina menos, y eso puede acabar pesando en las adjudicaciones públicas y en las decisiones de los grandes clientes corporativos que miden sus propias emisiones de Scope 3.

No todo son malas noticias. Microsoft ha invertido en tecnologías de captura de carbono y en contratos de energía renovable a largo plazo que, en teoría, corregirán parte del desfase. Pero las cuentas actuales mandan: el camino hacia el ‘carbon negative’ en 2030 se ha desdibujado, y el mercado estará observando si la directiva es capaz de reconducir el rumbo o si la IA termina devorando también la reputación verde de la compañía.

Ibex 35 sufre una caída semanal del 2,35% hasta 19.400 por Trump y Oriente Próximo

0

El Ibex 35 ha firmado su peor semana en dos meses con un descenso del 2,35% hasta los 19.384,7 puntos, un balance que devuelve al selectivo al nivel de junio y que fía la recuperación a la temporada de resultados del segundo trimestre. La jornada del viernes ofreció un tímido rebote del 0,32%, insuficiente para enjugar las pérdidas acumuladas desde que la Casa Blanca anunció la suspensión del comercio con España y las bombas volvieran a sonar en Oriente Próximo.

La orden de Donald Trump de cortar el flujo comercial con nuestro país activó la primera de las alarmas. El mercado leyó el gesto como un aviso contundente a la Unión Europea y, por extensión, a todos los socios comerciales que mantienen superávit con Estados Unidos. Las cotizadas españolas con exposición directa al mercado norteamericano acusaron de inmediato la incertidumbre regulatoria, y el Ibex perdió más de 400 puntos en apenas dos sesiones.

En paralelo, la escalada militar en Oriente Próximo añadió presión bajista. Entre el martes y el jueves, Washington bombardeó posiciones iraníes en represalia por los bloqueos en el estrecho de Ormuz, mientras Teherán respondía con ataques a intereses estadounidenses en la región. La amenaza iraní de extender la ofensiva a Israel disparó los seguros de cola en los mercados de materias primas y las primas de volatilidad.

El crudo, termómetro habitual de este conflicto, no reaccionó al alza como en episodios anteriores. El Brent cayó un 0,8% hasta los 75,7 dólares y el West Texas Intermediate retrocedió un 1,2% hasta los 71,2 dólares. El mercado parece descontar que una guerra abierta frenaría el crecimiento global y, con él, la demanda de combustible, compensando los recortes de oferta.

Arcelormittal lidera las subidas; Indra corrige por UBS

Dentro del selectivo, los movimientos más destacados tuvieron lectura sectorial. Arcelormittal se disparó un 6,27% gracias a la mejora de los futuros del acero en Asia, mientras que Acerinox la escoltó con un +3,09%. Cellnex (+1,9%), Colonial (+1,78%) y BBVA (+1,54%) completaron la lista de ganadores, empujados por compras selectivas en valores castigados a comienzos de semana.

En el lado negativo, Indra cedió un 4,33% hasta los 47,45 euros. El detonante fue un informe de UBS que, aunque mantiene la recomendación de comprar, recortó el precio objetivo de 68 a 66 euros, insinuando que el potencial de revalorización inmediato ya no es tan holgado. Sacyr (-1,33%), Fluidra (-1%), Grifols (-0,98%) e Inditex (-0,79%) también cerraron con signo rojo.

El Ibex deja atrás un nivel psicológico clave, los 20.000 puntos, justo cuando los resultados trimestrales están obligados a justificar valoraciones estiradas.

El resto de las plazas europeas ofreció una imagen mixta: el DAX alemán cedió un 0,2%, mientras que el CAC 40 sumó un 0,15% y el FTSE 100 británico un 0,24%. El MIB italiano, que suele moverse al compás de la prima de riesgo, avanzó un 0,44%. La divergencia revela que el Ibex ha pagado una penalización específica por la crisis con Washington.

Resultados: la única puerta para volver a los 20.000

El director de Análisis de LBP AM, Sebastian Paris Horvitz, mantiene un sesgo optimista para el próximo mes: «las probabilidades de que el escenario sea mucho más negativo se han incrementado», advierte. Una frase que condensa el dilema actual: las valoraciones no están baratas y los riesgos geopolíticos crecen, pero la temporada de resultados podría disipar parte del pesimismo.

Manuel Pinto, responsable de Análisis de XTB, coincide en que el ataque a los 20.000 puntos queda »aplazado, al menos, hasta la publicación de las próximas cuentas empresariales». Ese es el consenso de las mesas de negociación: el selectivo se jugará el cierre del año durante las seis semanas largas que dura la temporada de presentaciones corporativas.

Trump comercio España

En el mercado de renta fija, el bono español a diez años ofrecía un rendimiento del 3,506%, con la prima de riesgo bajando ligeramente hasta los 44,92 puntos básicos. Un indicador que, por ahora, descuenta más una pausa que un deterioro estructural. El euro se mantenía estable en 1,1432 dólares.

¿Un tropiezo comprable o el inicio de una corrección más seria?

Desde esta trinchera analítica, la caída del 2,35% tiene más de susto que de cambio de tendencia. Las órdenes ejecutivas de Trump suelen ser ruidosas pero de recorrido judicial incierto, y el conflicto en Ormuz, aunque violento, no ha estrangulado aún el tránsito marítimo. Lo verdaderamente relevante serán los beneficios por acción que comuniquen las cotizadas del Ibex a partir de la semana que viene.

Hay factores que invitan a la prudencia: el índice cotiza a un PER por encima de la media de los últimos cinco años, y buena parte de ese sobreprecio se apoya en unas expectativas de crecimiento de beneficios que aún no se han materializado en los libros. Si los resultados defraudan, la corrección podría profundizar hasta los 18.200 puntos, donde confluye la media móvil de 200 sesiones.

No obstante, el contexto europeo ofrece coartadas. El BCE mantiene tipos de intervención en el 2,75% y la prima de riesgo en mínimos de varios meses. La deuda soberana sigue siendo el activo refugio continental, y eso lubrica la financiación de las compañías con balances más apalancados. Un bache en la relación comercial con Washington es negativo, pero no anula la ventaja competitiva de exportar desde la eurozona con un euro relativamente fuerte.

La fotografía es, por tanto, la de un mercado en pausa. No vemos agotamiento de flujos, sino una rotación interna que premia valores refugio (oro en 4.100 dólares, bitcoin de nuevo por encima de 64.000) y castiga cíclicos. La pregunta que queda en el aire es si los resultados del segundo trimestre servirán de catalizador para que el Ibex reconquiste los 20.000, o si, por el contrario, confirmarán que el rally de los últimos doce meses ya lo descontaba todo. Contestarla es, en este momento, el único ejercicio que de verdad importa.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró el viernes en 19.384,7 puntos, con un rebote del 0,32% y un balance semanal negativo del 2,35%.

Clave técnica: La barrera de los 20.000 queda, por ahora, fuera de alcance; el índice encuentra soporte en el rango 19.000-19.200 puntos, donde se sitúa la media móvil de 100 sesiones y donde el viernes se frenaron las ventas.

Apunte macro: La prima de riesgo española se mantiene en 44,92 puntos básicos, unos veinte puntos por debajo del nivel de hace un año, lo que refleja que el conflicto comercial con EE.UU. aún no ha contaminado la percepción del riesgo soberano.

Fitch Ratings asigna una calificación preliminar al Citigroup CMBS 2026-MFAM1

Fitch Ratings ha publicado la calificación preliminar de la titulización hipotecaria comercial Citigroup Commercial Mortgage Trust 2026-MFAM1, un movimiento que subraya la evolución del crédito comercial en Estados Unidos y su apetito por parte de los inversores institucionales. La operación, estructurada por Citigroup, canaliza una cartera de préstamos hipotecarios sobre inmuebles comerciales estadounidenses hacia los mercados de capitales, un segmento que la banca de inversión sigue viendo como clave para diversificar el riesgo y liberar balance.

Qué es un CMBS y por qué importa este nuevo vehículo

Los Commercial Mortgage-Backed Securities (CMBS) son bonos respaldados por hipotecas sobre propiedades comerciales —oficinas, centros logísticos, hoteles o locales— que se agrupan en un fideicomiso y se dividen en tramos con distintos niveles de riesgo. La calificación de Fitch es la primera foto de la calidad crediticia del colateral y la estructura de protección que ofrece a los inversores.

En este caso, Citigroup ha puesto sobre la mesa un vehículo que, según fuentes del sector, integra préstamos con ratios de cobertura del servicio de la deuda (DSCR) superiores a 1,25 veces y loan-to-value (LTV) medios en torno al 60%, niveles que suelen traducirse en ratings de grado de inversión para los tramos senior. Son métricas que indican una selección conservadora del riesgo en un ciclo en el que la Reserva Federal mantiene los tipos en el 5,25%-5,50%.

La lectura para el capital institucional: una señal de confianza en el ‘real estate’ americano

La decisión de Fitch de emitir una calificación preliminar —y no posponerla— revela que los datos de originación y suscripción han superado el escrutinio inicial. Para los grandes fondos de pensiones, aseguradoras y gestoras de activos que buscan exposición al sector inmobiliario comercial sin comprar los ladrillos directamente, estos vehículos ofrecen una prima de rentabilidad sobre los bonos del Tesoro que, en emisiones recientes, ronda los 150-200 puntos básicos en los tramos AAA.

El mercado estadounidense de CMBS ha vivido una montaña rusa desde la pandemia: tras el desplome de 2020, las emisiones se recuperaron en 2021-2022, solo para volver a ajustarse con las subidas de tipos. En lo que va de 2026, la actividad emisora ha repuntado un 12% respecto al mismo periodo del año anterior, impulsada por la estabilización de las valoraciones de oficinas y la fortaleza del sector industrial y logístico.

La titulización comercial no solo traslada riesgo al mercado: es un termómetro de cuánto confía el capital institucional en que los alquileres comerciales aguantarán el precio y la ocupación en el actual entorno de tipos.

La Ficha del Inversor: CMBS, riesgo y rentabilidad en el ciclo actual

Desde el punto de vista de la inversión, la operación Citigroup 2026-MFAM1 presenta varias aristas. La métrica clave que manejamos es el diferencial de crédito ofrecido por los tramos sénior frente a los Treasuries a 10 años, que en condiciones normales oscila entre 130 y 180 pb. Un inversor español que quiera participar en este tipo de estructuras debe saber que se enfrenta a un activo en dólares, con riesgo divisa y con una fiscalidad que depende de los convenios de doble imposición, pero que históricamente ha mostrado una baja correlación con los ciclos inmobiliarios domésticos.

La tendencia a seis meses la vemos constructiva: los tipos altos están forzando una selección natural en el crédito comercial, lo que eleva la calidad media de los préstamos que llegan a titulización. A la vez, la demanda de los inversores institucionales por diversificar fuera de la renta fija soberana sigue intacta. Sin embargo, el riesgo de concentración en determinados subsectores —como el retail o las oficinas de clase B— obliga a revisar la composición de la cartera colateral una vez se publique el detalle de los préstamos.

En cuanto al perfil del inversor recomendado, este producto encaja en carteras institucionales que buscan rentabilidad recurrente y diversificación geográfica. No es un activo para el pequeño inversor, ni siquiera a través de fondos cotizados, dado el riesgo de liquidez y la complejidad del análisis de los activos subyacentes. Las titulizaciones hipotecarias comerciales son terreno de profesionales que pueden leer un pool tape y modelizar escenarios de estrés en los flujos de caja.

Una lectura que no pasa desapercibida es la comparación con España: mientras en Estados Unidos el mercado CMBS movió emisiones por valor de 58.000 millones de euros en 2025, en nuestro país la titulización de hipotecas comerciales es casi testimonial, lastrada por la concentración bancaria y la preferencia por las cédulas hipotecarias. Observamos un patrón: cada vez que la banca americana libera balance mediante titulización, los grandes fondos redirigen parte de ese capital hacia activos europeos, lo que puede tener implicaciones de medio plazo en los precios del inmobiliario comercial español.

En resumen, la calificación preliminar de Fitch sobre el Citigroup CMBS 2026-MFAM1 no es solo una nota crediticia más: es la constatación de que el canal de financiación estructurada sigue operativo, con apetito inversor y con colateral que cumple los estándares mínimos. Seguiremos de cerca la publicación del detalle de la cartera y la asignación final de ratings; ese será el verdadero test de cómo de saludable está el pulmón del crédito comercial estadounidense.

Mejores hipotecas julio: fija, variable y mixta comparadas para que aciertes

Elegir hipoteca en julio de 2026 se ha vuelto un ejercicio de números tensos: la subida de tipos que el BCE aprobó el pasado 11 de junio y un Euríbor que cerró el mes en torno al 2,8% están encareciendo las cuotas, pero aún existe margen para encontrar el producto que mejor se adapta a tu bolsillo. He puesto sobre la mesa las hipotecas más competitivas de cada tipo y te cuento cuál conviene según tu perfil y tu tolerancia al riesgo.

Qué está pasando con los tipos y el Euríbor

El Banco Central Europeo subió los tipos de interés el 11 de junio, una decisión que filtró con rapidez al precio del dinero en la eurozona y que ya ha empujado al Euríbor por encima del 2,8% en su cierre mensual. La traslación a las nuevas hipotecas no es uniforme: algunas entidades ajustan sus ofertas en días y otras se toman semanas, así que en julio conviven todavía propuestas agresivas con productos que ya reflejan el cambio de ciclo. Si estás comparando, este es exactamente el momento en el que merece la pena levantar el teléfono y pedir varias ofertas vinculantes.

Conviene recordar que puedes consultar la evolución diaria del índice en la web del Banco de España y que la diferencia entre el TIN que ves en el escaparate y la TAE real puede suponer varios miles de euros al final del préstamo. Vamos a los números.

Las hipotecas más baratas de julio de 2026: fija, variable y mixta frente a frente

He revisado las ofertas activas a fecha de hoy y las he agrupado por tipología para que puedas comparar con facilidad. La tabla recoge el TIN y la TAE de cada producto, el plazo máximo y la vinculación más relevante, que es donde suele esconderse el coste real.

TipoProductoTINTAEPlazoVinculación principal
FijaHipoteca Vamos Fija de Ibercaja2,55%3,49%25 añosNómina + seguros + fondo
FijaHipoteca AVANTIO Fija de Banca March2,65%3,01%30 añosVinculación media
FijaHipoteca Fija del Banco Sabadell2,75%3,58%30 añosVinculación media
VariableHipoteca Variable de KutxabankEuríbor + 0,49%Variable30 añosNómina 3.000 € + plan pensiones
VariableHipoteca Variable del Banco SabadellEuríbor + 0,50%Variable30 años1,50% TIN primer año
MixtaHipoteca Pibank Mixta1,75% fijo 4 añosVariable35 añosSin nómina ni seguro de vida
MixtaVamos Mixta de Ibercaja (5 años)2,00% fijo 5 añosVariable25 añosNómina + seguros + fondo

Los datos proceden de los folletos comerciales y simuladores públicos de cada entidad a cierre de junio. Las TAE incluyen las comisiones y los gastos asociados bajo la vinculación bonificada, no el tipo sin ataduras; ese va siempre más alto.

Hipotecas fijas: la cuota que no se mueve

La Hipoteca Vamos Fija de Ibercaja lidera el grupo con un TIN del 2,55% y una TAE del 3,49% a 25 años. Financia hasta el 80% del valor de tasación o compraventa, exige un importe mínimo de 100.000 euros y solo está disponible para vivienda habitual. Para acceder a ese tipo bonificado hay que domiciliar una nómina de al menos 2.500 euros, contratar los seguros de hogar y de vida, domiciliar tres recibos, realizar doce operaciones semestrales con la tarjeta de la entidad y mantener una aportación periódica a un fondo de inversión de Ibercaja. Sin esos compromisos, el TIN sube un punto entero, hasta el 3,55%.

Le siguen la AVANTIO Fija de Banca March (2,65% TIN y 3,01% TAE a 30 años), la Fija del Banco Sabadell (2,75% TIN y 3,58% TAE a 30 años), el HipotecON a tipo fijo de Cajamar (2,85% TIN y 3,44% TAE a 30 años) y la Hipoteca Fija Mari Carmen de ABANCA (2,85% TIN y 5,09% TAE a 25 años). Conviene fijarse en la TAE de ABANCA: la diferencia de más de dos puntos entre el TIN y la TAE delata una estructura de comisiones o vinculaciones especialmente cara que merece la pena revisar antes de firmar.

No te dejes llevar solo por el TIN: la TAE de ABANCA revela que el coste real puede duplicar el tipo anunciado.

Hipotecas variables: la cuota de entrada más baja

La Hipoteca Variable de Kutxabank fija el diferencial más bajo del mercado: Euríbor más 0,49% a partir del segundo año, con un TIN fijo del 1,96% el primero. El plazo llega a 30 años. Las bonificaciones son exigentes: nómina domiciliada de al menos 3.000 euros, aportación anual de 2.000 euros al plan de pensiones de la entidad y contratación de su seguro de hogar. Sin ellas, el diferencial sube un punto, hasta Euríbor más 1,49%. No cobra comisión de apertura y la penalización por amortización anticipada se queda en el tope legal de las variables: un 0,25% los tres primeros años.

Comparten diferencial de Euríbor más 0,50% las variables del Banco Sabadell (TIN inicial del 1,50%), COINC (2,30% TIN inicial) y Bankinter (2,30% TIN inicial), las tres con plazo de hasta 30 años. La variable de Sabadell arranca con la cuota de salida más baja del mercado en julio: un 1,50% TIN el primer año.

Con el Euríbor cerrado en torno al 2,8%, la variable más barata de Kutxabank pasa a costar un 3,29% TIN (Euríbor más 0,49%) nada más superar el primer año, lo que la sitúa casi tres cuartos de punto por encima del 2,55% de la fija más económica. Para que la variable volviera a ganar, el Euríbor debería bajar del 2,06%, un nivel que hoy queda lejos.

Hipotecas mixtas: el tipo sostenido más bajo del mercado

La Hipoteca Pibank Mixta es la más atractiva del grupo: 1,75% TIN fijo durante los cuatro primeros años, y después Euríbor más 0,68%. Es la de plazo más largo, hasta 35 años, financia hasta el 90% del precio de compra con el tope del 80% sobre tasación, desde 80.000 euros y solo para vivienda habitual. No exige nómina, no pide seguro de vida y solo obliga a abrir una cuenta en Pibank y contratar un seguro de daños, que además puede ser de cualquier aseguradora. Tampoco aplica comisión de apertura ni penalización por amortización anticipada y asume los gastos de formalización, incluyendo la tasación.

Ibercaja ofrece su Vamos Mixta en dos tramos: cinco años al 2,00% TIN o diez años al 2,10% TIN, ambas con Euríbor más 0,60% después y plazo de hasta 25 años. El Banco Sabadell comercializa su Mixta a tres años al 1,80% TIN y luego Euríbor más 0,70% o a cinco años al 2,10% TIN y luego Euríbor más 1,00%, con plazo de hasta 30 años. En la mixta de Sabadell conviene mirar bien el diferencial del tramo variable porque en el plazo más largo se va a Euríbor más 1,00%, lo que encarece la segunda etapa del préstamo.

Las condiciones sin nómina ni seguro de vida de Pibank rebajan la barrera de entrada y la convierten en la mixta más flexible del mercado.

Qué hipoteca te conviene según tu perfil en julio de 2026

No tengo una respuesta única porque no existe la hipoteca perfecta para todo el mundo. La decisión correcta depende de tus ingresos, tu margen de maniobra y tu horizonte temporal. He identificado cinco perfiles que cubren la mayoría de las situaciones con las que me encuentro cuando un lector me consulta.

Presupuesto ajustado: la hipoteca fija es la opción razonable. Quien destina un porcentaje elevado de sus ingresos a la cuota no puede permitirse que el Euríbor suba y le reviente el presupuesto en la siguiente revisión. El 2,55% TIN de la fija de Ibercaja ofrece una cuota previsible durante toda la vida del préstamo, y en el contexto actual, la diferencia con la variable real (3,29% TIN) hace que la fija incluso resulte más barata a partir del segundo año. Conviene revisar las vinculaciones que exige porque si no se cumplen el TIN se va al 3,55% y la ventaja se diluye.

Ingresos holgados y colchón financiero: la variable encaja mejor. Quien puede absorber subidas del Euríbor tiene margen para aprovechar la cuota de entrada más baja (1,50% TIN el primer año en Sabadell) y beneficiarse de bajadas futuras del índice sin mover un papel. Con un horizonte de 20 o 30 años, el Euríbor pasará por varios ciclos, y en los tramos bajos la variable corregirá sola mientras la fija se mantiene clavada en el tipo de salida.

Previsión de amortizar capital o cancelar: la variable gana por sus comisiones de amortización anticipada mucho más bajas. En las fijas el banco puede aplicar hasta un 2% del capital amortizado los diez primeros años; en las variables ese tope es del 0,25% o del 0,15% y desaparece al poco tiempo. Si tienes previsto adelantar dinero, la diferencia supone varios miles de euros.

Autónomo o ingresos irregulares: la fija es su producto. Un mes flojo de facturación se gestiona mucho mejor cuando la cuota hipotecaria es siempre la misma. La variable añade una capa de incertidumbre que, sumada a la de la actividad, puede pesar en exceso si no existe un colchón amplio.

Horizonte temporal definido: la mixta es la opción natural. Quien prevé vender, realizar una amortización importante o renegociar antes de que termine el tramo fijo puede beneficiarse del tipo más bajo del mercado durante esos años (1,75% TIN en Pibank durante cuatro ejercicios) y salir del préstamo antes de quedar expuesto al Euríbor más diferencial. Las condiciones de Pibank, sin nómina ni seguro de vida, facilitan aún más esa salida anticipada.

El dato que hace la diferencia: la TAE real y la vinculación

Llevo años insistiendo en lo mismo y en este escaparate de julio se ve con claridad: las hipotecas no se comparan por el TIN sino por la TAE y por el coste total de las vinculaciones. Un ejemplo práctico: la Fija Mari Carmen de ABANCA luce un TIN del 2,85% que parece competitivo, pero su TAE del 5,09% la convierte en la más cara de la comparativa; esa brecha de más de dos puntos es dinero que sale de tu bolsillo, no del anuncio.

En el otro extremo, la Hipoteca Pibank Mixta alcanza un 1,75% TIN fijo durante cuatro años sin exigir nómina, sin seguro de vida y asumiendo los gastos de formalización. La ausencia de ataduras reduce el coste real que no siempre se ve en el primer vistazo. Cuando un banco te pide nómina, seguros, fondo de inversión y operaciones con tarjeta, está cobrando por cada producto vinculado, y ese coste hay que sumarlo al tipo de interés. Mi recomendación: pide siempre la Ficha Europea de Información Normalizada (FEIN) y calcula el coste total con y sin bonificaciones antes de decidir.

Más contexto sobre cómo se calcula la TAE y su diferencia con el TIN puedes encontrarlo en su entrada de Wikipedia.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide la FEIN de al menos tres entidades (una fija, una variable y una mixta) y compara la TAE con y sin vinculaciones. La diferencia de coste puede superar los 10.000 euros al final del préstamo.
  • Qué vigilar: La próxima reunión del BCE. Una nueva subida de tipos encarecerá las fijas que aún no han actualizado precios y disparará el Euríbor, así que si tu perfil encaja con la fija o la mixta, cerrar condiciones pronto puede ahorrarte unas décimas que se traducen en varios miles de euros.
  • El error a evitar: Fijarte solo en el TIN del cartel y olvidar que una TAE disparada o una vinculación que no vas a cumplir convierten una hipoteca aparentemente barata en la más cara del mercado.

Publicidad