La energía oscura variable desafía la constante cosmológica con una desviación de 3 sigma

Un análisis exhaustivo de los datos del Dark Energy Survey (DES) sugiere que la energía oscura —el componente fantasma que acelera la expansión del universo— podría no ser constante. La desviación alcanza 3 sigma, una señal que, aunque no certifica un descubrimiento, obliga a los cosmólogos a replantearse el modelo estándar que ha gobernado la disciplina durante un cuarto de siglo.

El hallazgo aparece recogido en el estudio más completo del DES hasta la fecha, presentado a principios de julio de 2026. Si se confirma, marcaría el primer indicio sólido de que la energía oscura cambia con el tiempo, un golpe directo a la constante cosmológica de Einstein.

Lo que dicen los datos del Dark Energy Survey

El Dark Energy Survey fue diseñado para cartografiar la estructura a gran escala del cosmos y medir cómo la expansión ha cambiado a lo largo de la historia del universo. Para ello, analizó millones de galaxias, supernovas y la distribución de la materia oscura a través de la distorsión de la luz. El nuevo análisis, que combina todas las sondas del proyecto, revela que la presión de la energía oscura podría haber cambiado de signo —de repulsiva a ligeramente atractiva— en los últimos miles de millones de años.

En lenguaje estadístico, el resultado alcanza 3 sigma. Esto significa que hay una probabilidad inferior al 0,3% de que la señal observada sea fruto del azar. En cosmología, 3 sigma es un nivel de evidencia tentador, pero no suficiente para proclamar un descubrimiento. Para eso se necesitan 5 sigma, el umbral que convirtió al bosón de Higgs en un hecho en 2012. Sin embargo, es la primera vez que un experimento de esta magnitud apunta tan nítidamente hacia una energía oscura variable.

El estudio también confirma que la tensión de Hubble persiste: las mediciones de la expansión actual del universo, basadas en supernovas cercanas, siguen superando en un 9% el valor inferido del fondo cósmico de microondas. Y la posible variabilidad de la energía oscura no resuelve esa discrepancia; más bien la agudiza.

La constante cosmológica y el modelo que se tambalea

En 1998, dos equipos independientes descubrieron que la expansión del universo se aceleraba. Aquello les valió el Nobel de Física en 2011 y consagró a la energía oscura como la explicación más sencilla. La forma más simple de energía oscura es una constante, representada por la letra griega Λ (Lambda). Combinada con la materia oscura fría, forma el modelo LCDM, una receta que ha encajado asombrosamente bien con casi todas las observaciones durante 25 años.

Sin embargo, una constante cosmológica tiene una propiedad incómoda: predice que la densidad de energía oscura nunca cambia. Si el nuevo análisis del DES es correcto, esa predicción se viene abajo. Un hallazgo así obligaría a los físicos a buscar un mecanismo dinámico, como los campos de quintessence —campos escalares que evolucionan con el tiempo— o incluso a revisar la teoría de la relatividad general a escalas cosmológicas.

tensión de Hubble

El equipo del DES, liderado por una colaboración internacional de más de 400 científicos, ha sido cauto. En el comunicado que acompaña al estudio subrayan que los datos son compatibles con 3 sigma, pero que aún deben someterse a un escrutinio independiente. «Es un resultado que merece ser tomado muy en serio, pero la historia de la cosmología está llena de señales de 3 sigma que desaparecieron con más datos», matiza una fuente cercana a la colaboración.

La energía oscura que creíamos inmutable podría tener una historia propia, y eso cambiaría la física tal como la conocemos.

Por qué una energía oscura variable es una bomba cosmológica

La posibilidad de que la energía oscura fluctúe arrastra consecuencias profundas. En primer lugar, liquidaría la interpretación más elegante de la constante cosmológica: la energía del vacío cuántico, que por definición es inmutable. Si la energía oscura cambia, el vacío no puede ser su origen. Habría que invocar un nuevo campo o una nueva partícula aún no detectada, quizás relacionada con la quinta fuerza de la naturaleza que algunos modelos teóricos ya anticipan.

En segundo lugar, una energía oscura variable podría reconciliar —o agravar— la tensión de Hubble. Los modelos teóricos sugieren que una energía oscura temprana, más intensa en el pasado, aliviaría la discrepancia. Pero los datos del DES, en la interpretación más cauta, no ofrecen aún una respuesta definitiva. De hecho, la tensión sigue ahí, intacta, lo que sugiere que la solución podría requerir algo más radical: quizá una revisión de cómo medimos las distancias cósmicas, o incluso fallos en el modelo estándar de partículas.

El hallazgo, no obstante, abre una ventana a una nueva era de la cosmología de precisión. Misiones como Euclid (ESA), el DESI (Instrumento Espectroscópico de la Energía Oscura) o el futuro telescopio Nancy Grace Roman (NASA) aportarán en los próximos años mapas del cosmos con una resolución sin precedentes. Si la señal de 3 sigma es real, estas máquinas la elevarán a 5 sigma en menos de una década. Si no lo es, aprenderemos que el universo es aún más caprichoso de lo que imaginamos.

Por ahora, lo único seguro es que la constante cosmológica ha dejado de ser intocable. Y en una ciencia que se nutre de anomalías, eso ya es un terremoto.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Indicios de que la energía oscura no es constante, con una desviación de 3 sigma detectada por el Dark Energy Survey.
  • Dónde: Análisis combinado de millones de galaxias observadas por el Dark Energy Survey, desde el Observatorio Interamericano de Cerro Tololo (Chile).
  • Institución responsable: Colaboración internacional del Dark Energy Survey, pendiente de publicación revisada por pares.
  • Cuándo: Julio de 2026.
  • Impacto a futuro: Cuestiona el modelo estándar LCDM y podría obligar a desarrollar una nueva física para explicar la aceleración cósmica.

Alerta por alérgeno no declarado en un producto importado: cómo revisar etiquetas y reclamar

La Agencia Española de Seguridad Alimentaria y Nutrición (AESAN) ha lanzado una alerta por la presencia de gluten no declarado en una harina de garbanzo de la marca Harinas de Mallorca, un fallo de etiquetado que puede ser grave para las personas celíacas o con sensibilidad al gluten no celíaca. La advertencia, con referencia ES2026/431, recuerda la importancia de revisar las etiquetas y los derechos del consumidor ante un producto mal etiquetado.

El producto bajo la lupa

La advertencia difundida por la AESAN se centra en un lote concreto de harina de garbanzo de la enseña Harinas de Mallorca, un producto que, según su etiquetado original, no debería contener gluten. Sin embargo, el análisis de las autoridades detectó la presencia de esta proteína, lo que supone un riesgo para quienes deben excluirla de su dieta por motivos de salud.

El gluten, presente en cereales como el trigo, la cebada o el centeno, desencadena reacciones adversas en personas con enfermedad celíaca o sensibilidad al gluten. La AESAN subraya que el consumo del lote afectado no comporta ningún riesgo para el resto de la población, pero insiste en que quienes tengan problemas derivados de la ingesta de gluten se abstengan de tomarlo.

Así puedes identificar el lote afectado y actuar paso a paso

Para saber si el producto que tienes en casa está implicado en la alerta, la AESAN recomienda seguir un procedimiento claro que evite confusiones.

📊 La alerta al detalle

MarcaProductoAlérgeno no declaradoRef. AESAN
Harinas de MallorcaHarina de garbanzoGlutenES2026/431

El primer paso es acudir a la página oficial de la AESAN y confirmar la veracidad de la alerta. Después, valora si perteneces al grupo de riesgo —personas celíacas o con sensibilidad al gluten— y, por último, comprueba los datos del envase: denominación del producto, peso, número de lote y fecha de caducidad o consumo preferente. Solo si todos estos datos coinciden con los que figuran en la nota oficial, el producto está afectado.

Si el lote es exactamente el señalado y estás dentro de la población de riesgo, no consumas el producto. La AESAN aconseja devolverlo en el punto de venta, incluso sin ticket, para obtener el reembolso o un cambio. En caso de haberlo ingerido y presentar síntomas compatibles, hay que acudir a un centro de salud.

alérgeno etiquetado

La omisión de un alérgeno en la etiqueta no es solo un descuido: vulnera el derecho del consumidor a una información veraz y puede tener consecuencias graves para la salud.

El contexto normativo y los derechos del consumidor

El etiquetado de alérgenos está regulado por el Reglamento (UE) 1169/2011, que obliga a los fabricantes a declarar la presencia de las catorce sustancias que causan la mayoría de las alergias e intolerancias alimentarias. El gluten es una de ellas, y cuando se omite en la lista de ingredientes se incurre en una infracción que da derecho al consumidor a reclamar.

La normativa comunitaria, transpuesta a la legislación española, ampara al comprador con dos herramientas principales: la garantía de conformidad del producto y la responsabilidad del fabricante por los daños causados. Así, ante un alimento que no se ajusta a lo declarado en la etiqueta, se puede exigir la devolución del importe o la sustitución del producto, incluso sin presentar el ticket de compra, ya que la alerta oficial de la AESAN sirve como comprobante del defecto. Además, si el consumo hubiera provocado un perjuicio a la salud, se abre la vía de la reclamación patrimonial.

Las organizaciones de consumidores como FACUA y la OCU recuerdan que, en estos casos, el primer paso es acudir al establecimiento donde se adquirió el alimento y solicitar la hoja de reclamaciones si la respuesta no es satisfactoria. La alerta de la AESAN, publicada en su portal y difundida a las comunidades autónomas, respalda al consumidor en todo el proceso.

La prevención, la mejor aliada del consumidor

Las alertas por alérgenos no declarados se han convertido en un recordatorio periódico de la necesidad de leer con lupa las etiquetas, sobre todo cuando en casa hay alguien con alergias o intolerancias. La AESAN publicó en 2025 más de un centenar de avisos de este tipo, una cifra que refleja tanto la mejora de los controles como la frecuencia con que se producen errores en la cadena de envasado.

Más allá del caso puntual de la harina de garbanzo, el mensaje para el consumidor es claro: no basta con confiar en la marca o en la costumbre; hay que revisar siempre la lista de ingredientes, el número de lote y las posibles advertencias de trazas. La tecnología ayuda: aplicaciones como la de la propia AESAN permiten escanear códigos de barras y cruzar información con las alertas activas. La prevención empieza en la cocina, pero se refuerza con un ojo crítico en el lineal.

🛒 El Veredicto de Compra

  • Revisa el lote antes de cocinar: compara el número de lote y la fecha de caducidad con los datos de la alerta en la web de la AESAN. Si coinciden, no consumas el producto.
  • Devuelve sin tique: la alerta oficial sustituye al ticket como prueba. Acude al punto de venta y solicita el reembolso o el cambio; si te ponen pegas, pide la hoja de reclamaciones.
  • Refuerza el hábito de leer la etiqueta: aunque el producto sea de confianza, los lotes cambian y con ellos la composición. Revisa siempre el etiquetado de alérgenos, especialmente si en casa hay alguien celíaco o con intolerancias.

Temocilina, el antibiótico olvidado de los 80, demuestra eficacia contra bacterias multirresistentes según The Lancet

Hace cuatro décadas, la temocilina se formuló como un antibiótico más, perdió la batalla comercial y fue archivado. Hoy, una investigación del Hospital Universitario Virgen Macarena publicada en The Lancet lo trae de vuelta con toda la autoridad de la evidencia clínica: es igual de eficaz que los carbapenémicos contra enterobacterias multirresistentes.

El olvido que duró cuarenta años

La temocilina nació en los años 80, en plena edad de oro de los antibióticos. Sin embargo, el mercado no la necesitaba entonces y, poco a poco, fue cayendo en el desuso. En España ni siquiera está comercializada. Nadie prestó atención a aquel fármaco de penicilina modificada hasta que las resistencias bacterianas empezaron a convertir las infecciones comunes en una amenaza hospitalaria.

Hoy, el panorama es muy distinto. Las enterobacterias —un grupo de bacterias que habita de forma natural en el intestino pero que puede provocar graves infecciones cuando se disemina— se han vuelto resistentes a las cefalosporinas de amplio espectro. El tratamiento de último recurso son los carbapenémicos, pero la presión asistencial y el uso reiterado están generando cepas que tampoco responden a ellos. Era urgente buscar alternativas y el equipo del Virgen Macarena miró hacia atrás.

El ensayo clínico con 334 pacientes da la respuesta

La temocilina fue capaz de igualar la eficacia de los carbapenémicos, el último bastión contra las infecciones graves.

antibiótico olvidado

Coordinado por el Servicio de Enfermedades Infecciosas del Hospital Universitario Virgen Macarena y con la participación de 29 hospitales de la red del CIBERINFEC (perteneciente al Instituto de Salud Carlos III), el proyecto Astarté analizó la respuesta al tratamiento en 334 pacientes con infección por enterobacterias multirresistentes. La mitad (167 pacientes) recibió temocilina; la otra mitad, un carbapenémico. Los resultados, publicados en The Lancet con una editorial dedicada, no dejaron lugar a dudas: la eficacia fue equivalente en ambos grupos.

Ningún otro fármaco había demostrado hasta ahora ese nivel de equivalencia frente a las carbapenemas. La temocilina no solo funcionó; lo hizo con un perfil de seguridad limpio, sin los efectos adversos graves que a veces acompañan a los antibióticos de reserva. El estudio, fruto de varios años de trabajo, convierte a este antiguo compuesto en una alternativa real y clínicamente probada.

El problema de las enterobacterias y la trampa de los carbapenémicos

Las enterobacterias incluyen patógenos tan conocidos como Escherichia coli o Klebsiella pneumoniae. Cuando estos microorganismos desarrollan mecanismos de resistencia, las infecciones urinarias, intraabdominales o del torrente sanguíneo se convierten en una pesadilla terapéutica. Durante años, los carbapenémicos han sido la última línea de defensa. Pero el aumento de la incidencia de estas infecciones ha disparado su uso, y las bacterias han aprendido a neutralizarlos mediante enzimas como las carbapenemasas.

La OMS y las principales sociedades científicas llevan tiempo reclamando medidas para reducir la presión selectiva que provoca el abuso de estos antibióticos. Disponer de una alternativa como la temocilina permitiría preservar los carbapenémicos para los casos más graves, rotar fármacos y frenar la escalada de resistencias. Cada mes que pasa, la necesidad es más acuciante.

¿Qué frena la vuelta de la temocilina a las farmacias españolas?

La paradoja es evidente: un antibiótico con eficacia demostrada no está disponible en España. La temocilina se comercializa en países como Bélgica o el Reino Unido desde hace años, pero aquí nunca obtuvo la autorización de comercialización. No es un problema de seguridad o de eficacia, sino de inercia regulatoria y económica. Reintroducir un fármaco antiguo requiere una inversión significativa en estudios de bioequivalencia y, sobre todo, la voluntad de un laboratorio que apueste por un producto sin patente y con un margen comercial limitado.

No obstante, el respaldo de The Lancet puede cambiarlo todo. La publicación en la revista médica de mayor impacto del mundo es un aval que los sistemas nacionales de salud no suelen ignorar. La Agencia Española de Medicamentos y Productos Sanitarios (AEMPS) ya tiene sobre la mesa los datos de un ensayo que, con toda probabilidad, precipitará la actualización de las guías terapéuticas.

Antibióticos olvidados: la farmacia del pasado que nos salvará

El proyecto Astarté forma parte de una corriente más amplia que investiga los llamados «antibióticos olvidados», moléculas descartadas décadas atrás y que hoy resurgen como solución de urgencia. La temocilina no es el único caso: la colistina, la fosfomicina o la nitrofurantoína ya recorrieron ese mismo camino de vuelta. Lo que hace especial este hallazgo es la contundencia del ensayo clínico, su publicación en The Lancet y su aplicabilidad inmediata a uno de los problemas de salud pública más graves.

El mensaje es tan esperanzador como contundente: no hace falta inventar un nuevo antibiótico para ganar tiempo en la lucha contra las superbacterias. A veces basta con rescatar uno viejo, estudiarlo con el rigor de la medicina del siglo XXI y devolverlo al arsenal terapéutico. Los próximos meses serán decisivos para que la temocilina vuelva a los hospitales españoles y cumpla la promesa que los años 80 no supieron aprovechar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La temocilina, un antibiótico de los años 80 no comercializado en España, es igual de eficaz que los carbapenémicos frente a enterobacterias multirresistentes.
  • Dónde: Ensayo clínico multicéntrico con 334 pacientes, coordinado desde el Hospital Universitario Virgen Macarena (Sevilla) y otros 28 centros españoles.
  • Institución responsable: Hospital Universitario Virgen Macarena, CIBERINFEC (Instituto de Salud Carlos III) e IBIS; estudio publicado en The Lancet.
  • Cuándo: Resultados publicados en 2026 tras varios años de trabajo.
  • Impacto a futuro: Ofrece una alternativa segura para reducir el uso de carbapenémicos, frenar las resistencias y presionar para que el fármaco esté disponible en España.

NASA logra primera luz con CLARREO Pathfinder: calibrador hiperespectral desde ISS supera precisión actual

La NASA ha alcanzado un nuevo hito en la calibración satelital: el instrumento CLARREO Pathfinder ha registrado sus primeras mediciones desde la Estación Espacial Internacional (ISS). Lo ha hecho con una precisión entre 5 y 10 veces superior a la de los sensores actuales, un salto que permitirá a los científicos entender mejor el clima terrestre y calibrar de forma precisa las constelaciones de satélites que observan el planeta.

Una espera de años hasta la primera luz

En el argot de la exploración espacial, “primera luz” designa el instante en que un instrumento científico enciende, apunta y captura sus primeros datos reales. Para el CLARREO Pathfinder (acrónimo de Climate Absolute Radiance and Refractivity Observatory) ese momento llegó este verano, culminando años de diseño, pruebas en tierra y un viaje hasta la ISS.

La primera imagen se tomó sobre la costa oeste de Canadá, un mosaico de océano, tierra y nubes. El espectrómetro registró la luz solar reflejada durante cinco minutos continuos, generando una franja de aproximadamente 70 kilómetros de ancho por 2.200 kilómetros de largo. El centro de la medición traza una fina línea amarilla que arranca en el Pacífico y termina al este de Calgary, Alberta.

La NASA ha compartido una composición en falso color que convierte las mediciones en los canales rojo, verde y azul en una imagen casi fotográfica. A la izquierda, las nubes sobre el mar; a la derecha, distintos tipos de nubosidad sobre tierra firme. Pero esa imagen es solo la capa más superficial de los datos.

El ojo hiperespectral: más de 600 bandas de color

Lo que distingue a CLARREO Pathfinder de los sensores convencionales es su capacidad hiperespectral. Mientras que una cámara normal capta la luz en tres bandas (rojo, verde y azul), este instrumento descompone la señal en más de 600 bandas a lo largo del espectro electromagnético. Cada píxel de la imagen no es, por tanto, un simple color, sino una curva de reflectancia completa, una especie de “huella dactilar” de la luz que permite identificar con precisión qué hay en la superficie o en la atmósfera.

El equipo del Laboratorio de Física Atmosférica y Espacial (LASP) de la Universidad de Colorado, responsable de la construcción del aparato, ha mostrado un cubo de datos donde la cara superior es la imagen en color real y las caras laterales despliegan las variaciones espectrales. Cada franja vertical corresponde a un punto del terreno, y cada capa horizontal a una longitud de onda distinta. Esta estructura tridimensional revela información que el ojo humano no puede ver: la diferencia entre un campo helado y uno nevado, la altura de las nubes, la composición de los aerosoles o el estrés hídrico de la vegetación.

Un estándar de precisión para la flota espacial

La gran promesa de CLARREO Pathfinder no está en las imágenes que toma, sino en su papel como calibrador de referencia. Los satélites climáticos y de observación terrestre —tanto los gubernamentales como los comerciales— necesitan que sus sensores estén sincronizados para que las series temporales de temperatura, cobertura nubosa o humedad del suelo sean coherentes. El problema es que ningún sensor en órbita está midiendo exactamente lo mismo de la misma manera, y las pequeñas desviaciones se acumulan.

El CLARREO Pathfinder está diseñado para medir la radiación solar reflejada por la Tierra y la Luna con una incertidumbre 5 a 10 veces menor que la de los sensores operativos. Al sobrevolar las mismas regiones que otros satélites, actúa como un termómetro patrón: su medición sirve para corregir las de los demás. Este concepto, conocido como calibración cruzada en órbita, es esencial para reducir el margen de error en los modelos climáticos y detectar tendencias reales de calentamiento con mayor antelación.

La luz reflejada en cada rincón del planeta lleva una firma espectral que ahora podemos leer con una exactitud sin precedentes.

Conviene recordar que la misión se encuentra en su fase inicial de puesta en servicio. Los próximos meses estarán dedicados a pruebas científicas y calibraciones internas del instrumento. La NASA advierte que los resultados aún deben validarse en detalle y que el pleno rendimiento del sistema no llegará hasta que se complete la fase de comisionado. Sin embargo, el simple hecho de haber alcanzado la primera luz —con todas las verificaciones que eso implica— ya supone un éxito para una tecnología que aspira a convertirse en la nueva referencia orbital.

Cuando el CLARREO Pathfinder esté plenamente operativo, su huella hiperespectral permitirá comparar directamente las mediciones de los grandes programas de observación de la Tierra, como los satélites Landsat, Sentinel o la constelación comercial Planet. La diferencia, en términos prácticos, podría medirse en décadas de adelanto a la hora de confirmar ciertos cambios del clima y mejorar la respuesta de la sociedad ante ellos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Primera luz y primeras mediciones del instrumento hiperespectral CLARREO Pathfinder desde la ISS.
  • Dónde: A bordo de la Estación Espacial Internacional, midiendo una franja entre el Pacífico y el interior de Canadá.
  • Institución responsable: NASA, con participación del Laboratorio de Física Atmosférica y Espacial (LASP) de la Universidad de Colorado.
  • Cuándo: Verano de 2026; las mediciones inaugurales se registraron en julio de 2026.
  • Impacto a futuro: Funcionará como calibrador de referencia para la flota internacional de satélites climáticos y comerciales, reduciendo incertidumbres en los registros del clima.

El ataque con drones de Ucrania a refinerías rusas dispara el petróleo y amenaza el suministro global

Los mercados de crudo amanecen hoy con una presión alcista que no se veía desde hace semanas. El motivo: el enésimo —y más dañino— ataque con drones ucranianos contra refinerías rusas en el sur del país. Lo que me ha llamado la atención no es solo la osadía, sino la magnitud: un solo ataque ha logrado incendiar una refinería clave, dos depósitos de combustible y la terminal portuaria de Taganrog, en la región de Rostov, obligando a evacuar a la población de las zonas afectadas y generando una nueva llamarada en el precio del petróleo.

Detalles del ataque: refinería Ilsky, depósitos y el puerto de Taganrog

Según informa este viernes Deutsche Welle, fuentes oficiales rusas confirmaron que los restos de un dron interceptado cayeron sobre la refinería de Ilsky, en la región de Krasnodar, provocando un incendio. La planta tiene una capacidad de procesamiento de alrededor de 138.000 barriles diarios y ya había sido objetivo de ataques anteriores. Además, en la vecina Rostov, los bomberos lucharon contra las llamas en dos depósitos de combustible del distrito de Azov y en el puerto marítimo de Taganrog, donde, según el diario Kyiv Post, el fuego alcanzó la terminal petrolera de Kurgannefteprodukt, utilizada para cargar y descargar productos derivados del petróleo en buques.

Las autoridades locales no reportaron heridos, aunque se evacuaron viviendas y una casa particular resultó dañada. El Ministerio de Defensa ruso afirmó haber interceptado 376 drones ucranianos durante la noche, incluidos algunos que se aproximaban a la región de Moscú. Sin embargo, los relatos independientes y las cuentas ucranianas suelen describir estos incidentes como impactos directos exitosos, no como daños por escombros.

  • Capacidad de la refinería Ilsky: 138.000 barriles/día.
  • Instalaciones afectadas: dos depósitos de combustible y la terminal portuaria de Taganrog.
  • Drones interceptados, según Moscú: 376.
  • Civiles evacuados, sin víctimas mortales.

‘Los problemas no son de naturaleza crítica, pero hemos creado un grupo de trabajo para aliviar la escasez de combustible.’ — Vladímir Putin, presidente de Rusia, junio de 2026

¿Por qué importa? El crudo se dispara y Putin admite la presión

En la apertura de los mercados del viernes, el Brent de referencia internacional repuntó con fuerza, superando la barrera de los 90 dólares por barril, un nivel que no tocaba desde principios de junio. El temor a interrupciones de suministro, en un contexto en el que la OPEP+ ya mantiene recortes de producción, alimenta la volatilidad.

Lo que veo aquí es una escalada que está cambiando las reglas del juego energético. Ucrania ha intensificado sus ataques a infraestructuras energéticas rusas como represalia por los bombardeos diarios sobre sus ciudades y su red eléctrica desde febrero de 2022. El objetivo declarado es debilitar la capacidad de Moscú para financiar la guerra. Y, a juzgar por las declaraciones del propio Putin, la estrategia está funcionando: el mes pasado, el líder ruso reconoció que los repetidos ataques estaban causando escasez de combustible en el país y formó un grupo de trabajo para paliarla.

Más allá de los incendios, el verdadero impacto es sistémico: cada ataque exitoso reduce la capacidad de refinación rusa y, por extensión, la oferta global de diésel y gasolina. En un mercado ya tensionado por las sanciones occidentales y los recortes de la OPEP+, esto añade una prima de riesgo geopolítico difícil de cuantificar. El siguiente hito a vigilar es la reacción de los hedge funds y la posible intervención de la Agencia Internacional de la Energía si el crudo se mantiene por encima de los 95 dólares.

🌍 El impacto en España y Europa

Si el Brent consolida los 90 dólares, la factura energética europea se encarecerá. España, importador neto de crudo, notará el golpe en los surtidores y en el IPC subyacente. Lo explico:

  • Euríbor e hipotecas: un repunte de la inflación por el componente energético podría retrasar los recortes de tipos del BCE. Para los hipotecados a tipo variable, eso significa que el Euríbor a 12 meses —que hoy ronda el 2,9%— se mantendría estable o incluso subiría, en lugar de bajar como esperaban muchos analistas.
  • Precios al consumo: el diésel y la gasolina representan un 3% del gasto medio de los hogares españoles. Un aumento de cinco céntimos por litro, viable si el crudo sube 5 dólares, restaría poder adquisitivo y elevaría la inflación general en dos décimas.
  • Empresas del IBEX: las compañías de refino como Repsol y la logística de hidrocarburos podrían beneficiarse de márgenes más amplios, pero el encarecimiento de las importaciones de crudo afecta a toda la cadena industrial.

La geopolítica sigue marcando el pulso de los mercados. Para los bolsillos españoles, la pregunta ya no es si nos afectará, sino cuánto tardará en notarse en el recibo del gasóleo y en la letra de la hipoteca.

Bruselas amenaza a Meta con una multa del 6% de sus ingresos por el diseño adictivo de Instagram

La Comisión Europea ha encendido todas las alarmas en Menlo Park. He analizado las conclusiones preliminares publicadas el pasado viernes 10 de julio, y el mensaje es inequívoco: Meta expone a los menores a un diseño adictivo en Instagram y Facebook, y si no introduce cambios estructurales, se enfrenta a multas de hasta el 6% de su facturación global. La investigación, abierta en 2024 al amparo de la Ley de Servicios Digitales (DSA), sitúa a la multinacional estadounidense en una posición muy similar a la que ya vivió TikTok el pasado febrero.

Los ejes de la acusación: el diseño que atrapa

Bruselas considera que varias funcionalidades de las plataformas generan un uso compulsivo. Las recomendaciones hiperpersonalizadas, la reproducción automática y el desplazamiento infinito alimentan un flujo continuo de contenido, sin puntos de salida naturales. «.

La investigación también ha revelado que Meta no impide de forma efectiva que niños menores de 13 años —la edad mínima legal en la UE para usar estas redes— accedan a las plataformas. Este incumplimiento se suma a la falta de una evaluación adecuada de los riesgos que el diseño adictivo representa para la salud física y mental de los adolescentes.

Lo que la Comisión exige: cambios en la arquitectura de las aplicaciones

Para esquivar la sanción, la Comisión Europea ha detallado una serie de exigencias concretas:

  • Desactivar por defecto funciones como la reproducción automática y el scroll infinito.
  • Introducir pausas obligatorias de pantalla que interrumpan la sesión.
  • Reducir el peso de la personalización basada en la maximizacion de la interacción, de modo que el algoritmo no priorice solo el contenido que más engancha.

«. Un portavoz de la compañía, Ben Walters, defendió que desde que comenzó la investigación han lanzado las Cuentas para Adolescentes, que «protegen automáticamente a los menores y ponen el control en manos de los padres —permiten bloquear el acceso a Instagram por la noche y limitar el tiempo diario a solo 15 minutos».

Un precedente que va más allá de la multa

Lo que veo en esta investigación no es una simple disputa técnica. La Comisión Europea está sentando un precedente de gran calado: la arquitectura misma de las plataformas, y no solo sus contenidos o la moderación, puede ser ilegal si fomenta un comportamiento adictivo. La DSA, que entró en vigor en 2024, otorga a Bruselas la capacidad de examinar y sancionar los «riesgos sistémicos» que las grandes tecnológicas generan. La exposición de los menores a un diseño nocivo encaja de lleno en esa categoría.

Es significativo que la advertencia llegue apenas un día antes de que un panel de expertos comunitarios debata este lunes la posible prohibición de las redes sociales para menores, inspirada en la ley australiana que entró en vigor a finales de 2025. Además, un tribunal estadounidense ya desestimó en junio el intento de Meta de archivar una demanda interpuesta por 29 fiscales de otros tantos estados, que acusan a Instagram y Facebook de ser adictivas para los niños. La presión es simultánea a ambos lados del Atlántico.

«Nuestro punto de partida es que este diseño es demasiado adictivo y hay que cambiarlo. El siguiente paso es que Meta cambie su diseño o vendrá una decisión de incumplimiento», declaró Virkkunen a Reuters. El calendario da un margen de varios meses para que la empresa presente alegaciones, pero la dirección es firme. Si Meta no modifica sus aplicaciones, la decisión final de incumplimiento desencadenaría la sanción económica.

🌍 El impacto en España y Europa

Para el consumidor español, esta investigación puede traducirse en cambios concretos en la experiencia de Instagram: menos reproducción automática, pausas obligatorias y un algoritmo menos agresivo. Pero las implicaciones van más allá. La DSA se aplica en toda la Unión, y una eventual sanción multimillonaria contra Meta reforzaría la capacidad de las autoridades nacionales, incluida la Agencia Española de Protección de Datos, para exigir estándares más altos en la protección de los menores en internet.

En un plano económico, la multa hipotética —que podría superar los 8.000 millones de euros si se toma como referencia la facturación global de Meta en 2025— demuestra que el coste de no cumplir con la regulación europea ya no es anecdótico. Para las empresas españolas del sector digital, el mensaje es claro: la protección del menor no es opcional, y quienes diseñen servicios para el mercado único deberán auditar sus algoritmos bajo criterios de bienestar y salud pública, no solo de maximización del tiempo de uso.

Apple demanda a OpenAI: los secretos comerciales que podrían frenar su incursión en hardware

Apple ha presentado esta semana una demanda contra OpenAI y dos de sus antiguos empleados por lo que considera una «apropiación indebida de secretos comerciales» para beneficiar la incursión de la empresa de inteligencia artificial en el hardware de consumo. La demanda, interpuesta en un tribunal federal de California, sube la temperatura de una relación que en los últimos meses ha pasado de la colaboración a la competencia directa.

Los detalles de la demanda: archivos confidenciales y accesos no autorizados

He leído la demanda de 41 páginas y lo que encuentro es una acusación muy concreta. Apple señala a un exingeniero eléctrico sénior y a un exvicepresidente de diseño de producto del iPhone y del Apple Watch, ambos hoy en OpenAI. Según el documento, uno de ellos no devolvió su portátil corporativo y más tarde utilizó un fallo de autenticación para acceder a la red interna de Apple y descargar «docenas de archivos confidenciales relacionados con hardware». El otro se habría enviado a sí mismo, antes de dejar la compañía, información sobre proveedores y resúmenes internos del sector.

La empresa de Cupertino no se detiene ahí. Afirma que la conducta no fue aislada, sino que involucró a varios niveles de OpenAI, desde miembros de su equipo técnico hasta su jefe de hardware, y que todo se coordinó con socios comerciales externos. Para Apple, la antigua startup io Products —adquirida por OpenAI y fundada por el legendario diseñador Jony Ive— habría sido uno de los principales beneficiarios de esa información.

«Este caso trata de exempleados de Apple que roban secretos comerciales de Apple en beneficio de OpenAI. Apple interpone esta demanda para ponerle fin»

La cita, extraída directamente de la demanda, deja poco margen a la interpretación. Apple quiere que el tribunal detenga cualquier uso presente o futuro de esa información y exige una compensación por daños aún no cuantificada.

De la colaboración a la guerra abierta: el giro estratégico de OpenAI

Lo que hace especialmente llamativa esta demanda es el contexto. Hasta hace poco, Apple y OpenAI eran aliados visibles: Siri integra resultados de ChatGPT desde 2025 y los usuarios de iPhone pueden contratar suscripciones a ChatGPT desde el menú de ajustes de iOS. Esa colaboración parecía sólida. Sin embargo, la compra de io Products —la startup de hardware fundada por Jony Ive, el diseñador estrella que dio forma al iPhone original— lo cambió todo. OpenAI nunca ha especificado qué tipo de dispositivo está desarrollando, pero lo define como una «nueva forma de interactuar con la inteligencia artificial» que va más allá de los productos tradicionales.

En mi análisis, la demanda de Apple persigue dos objetivos. El primero, obvio, es proteger su propiedad intelectual en un momento en que el diseño de hardware para IA se convierte en un campo de batalla estratégico. El segundo, tan importante como el primero, es enviar un mensaje a cualquier empleado que pueda verse tentado por la explosión de oportunidades en el sector: las puertas giratorias entre Silicon Valley tienen límites legales muy serios cuando se cruzan con secretos comerciales.

La escalada llega en un momento de máxima sensibilidad. La industria de la inteligencia artificial está compitiendo por el talento y por cualquier ventaja que acelere la llegada al mercado de dispositivos que, como el hipotético hardware de OpenAI, prometen romper la hegemonía del smartphone. El episodio recuerda a la guerra de patentes entre Apple y Samsung, pero con un componente geopolítico añadido: la IA generativa ya es considerada un activo estratégico por los reguladores de medio mundo.

🌍 El impacto en España y Europa

La batalla legal en California tiene implicaciones directas para el ecosistema tecnológico europeo. Por un lado, Apple es uno de los mayores empleadores del sector en la UE; cualquier litigio que consuma recursos corporativos y retrase su hoja de ruta de hardware puede afectar a centros de I+D en Irlanda, Francia o Alemania, aunque su impacto en las cuentas del consumidor español sea, por ahora, indirecto. Más relevante es la señal regulatoria: Bruselas acaba de poner en plena aplicación el Reglamento de Inteligencia Artificial, y casos como este alimentan el debate sobre la necesidad de blindar la propiedad intelectual y los secretos empresariales en la nueva economía del dato. Para las startups europeas de IA que coquetean con el diseño de dispositivos, el mensaje es nítido: fichar talento puede salir caro si no se auditan a fondo las fronteras legales. El Euríbor no se moverá por esta demanda, pero la confianza en la seguridad jurídica del ecosistema innovador sí podría resentirse si el conflicto escala.

Israel revela a EE.UU. un supuesto complot iraní para asesinar a Trump y el petróleo sube

Israel ha revelado a Estados Unidos un supuesto complot iraní para asesinar a Donald Trump, según ha adelantado este jueves The Wall Street Journal. He seguido de cerca la información y las reacciones que ha desatado en los mercados. Fuentes familiarizadas con la inteligencia compartida confirmaron al diario que Teherán habría desarrollado un plan para atentar contra la vida del presidente estadounidense.

Ni la Casa Blanca ni Irán han confirmado publicamente los detalles. Lo que sí ha admitido Trump, durante su intervención en la cumbre de la OTAN en Ankara, es que sigue siendo un objetivo de posibles ataques iraníes. El mandatario vinculó esas amenazas con la muerte del general Qasem Soleimani en 2020, operación ordenada durante su primer mandato. Ya en 2024, el Departamento de Justicia acusó a un ciudadano paquistaní de intentar reclutar a personas para un plan de asesinato contra el entonces candidato republicano; Irán negó entonces las acusaciones.

El aviso israelí y el historial de amenazas

El nuevo informe de inteligencia no es un hecho aislado. La muerte de Soleimani, uno de los militares más influyentes de la Guardia Revolucionaria, abrió una herida que Teherán ha prometido vengar repetidamente. En mi análisis, esta alerta israelí refuerza la percepción de que la amenaza iraní contra figuras políticas estadounidenses sigue activa y sofisticada.

Trump llevaba meses denunciando que Irán quería matarlo. En la cumbre de la OTAN lo verbalizó sin matices. Su declaración cristaliza el temor a que la ruptura de la tregua pactada hace tres semanas acelere acciones encubiertas más allá de los ataques militares directos.

«Existen personas en Irán que buscan atentar contra mi vida.» — Donald Trump, presidente de Estados Unidos, cumbre de la OTAN, Ankara, 8 de julio de 2026

Una escalada militar sin tregua

La advertencia israelí se produce en un polvorín. Washington lanzó esta misma semana fuertes ataques contra objetivos iraníes tras acusar a Teherán de amenazar la navegación comercial en el estrecho de Ormuz. Irán respondió golpeando instalaciones estadounidenses en la región. El ciclo de represalias ha enterrado el marco de entendimiento que ambas partes habían esbozado hace apenas tres semanas.

Con la tregua rota, el tablero se ha simplificado: ni Washington ni Teherán tienen incentivos inmediatos para desescalar. La inteligencia compartida por Israel añade una capa de urgencia política y coloca al presidente Trump en el centro de una crisis de seguridad que podría condicionar su agenda exterior.

El petróleo se dispara: el Brent supera los 85 dólares

Los mercados han reaccionado con rapidez. El precio del barril de Brent ha superado los 85 dólares, un nivel que no alcanzaba desde principios de junio. La prima de riesgo geopolítico ha vuelto a incorporarse a las cotizaciones del crudo, en un contexto de interrupciones potenciales en el estrecho de Ormuz, por donde transita cerca del 20% del comercio mundial de petróleo.

El movimiento alcista es consistente con episodios anteriores de tensión en la zona. He observado que cada amenaza sobre el tráfico marítimo en el Golfo Pérsico añade entre 3 y 5 dólares al precio del Brent en cuestión de horas. Esta vez, el elemento adicional es la implicación directa de la seguridad del presidente estadounidense, lo que eleva la percepción de un conflicto más amplio.

La paradoja de la diplomacia y la disuasión

En mi lectura de la situación, la filtración de la inteligencia israelí puede interpretarse como un movimiento de presión. Al hacer público un complot, se fuerza a Washington a responder con contundencia, lo que reduce el margen para canales diplomáticos. Irán, a su vez, se ve arrinconado a negar las acusaciones mientras sufre ataques directos en sus infraestructuras.

La consecuencia inmediata es un estrechamiento del cerco sobre el régimen de los ayatolás. Pero también un aumento del riesgo de error de cálculo: un incidente no deseado en el que una operación de represalia se malinterprete y escale horizontalmente. Los precedentes históricos —desde el derribo del vuelo 655 de Iran Air en 1988 hasta el ataque a las torres de Khobar en 1996— muestran lo rápido que la región puede deslizarse hacia una confrontación abierta.

Los inversores deberían seguir de cerca la evolución de la tensión en Ormuz y cualquier señal de que las marinas de guerra de EE.UU. o sus aliados refuercen su presencia. El próximo hito será la reacción de la administración Trump a la inteligencia israelí y si se traduce en nuevas sanciones o en una operación militar de mayor envergadura.

🌍 El impacto en España y Europa

La subida del petróleo empieza a filtrarse al consumidor europeo. Un barril de 85 dólares se traduce en gasolinas y gasóleos más caros en las estaciones de servicio españolas, lo que presiona al alza la inflación subyacente. Además, la incertidumbre en Oriente Medio encarece los fletes marítimos y las primas de seguro, afectando a las exportaciones españolas que transitan por el canal de Suez.

Para el Euríbor, la tensión geopolítica introduce un factor de cautela. A corto plazo, la aversión al riesgo puede contener el alza de los tipos hipotecarios, pero si el Brent se mantiene por encima de 85 dólares de forma sostenida, el BCE podría retrasar la flexibilización monetaria prevista para septiembre. El tejido empresarial español, muy expuesto a los costes energéticos, deberá vigilar de cerca cualquier escalada adicional que dispare el precio del gas natural licuado, cuyo suministro también depende de la estabilidad en el estrecho de Ormuz.

Precio Solana 11 julio 2026: cae un 7% semanal a $77.72 tras rebote del 19% mensual

Solana ha pasado la última semana cediendo terreno. En los últimos siete días, SOL retrocede un 7,22% y cotiza en torno a los 77,72 dólares, justo cuando el mercado se preguntaba si el rebote del 19,14% acumulado en el mes iba a tener continuidad. La corrección, que se produce con un volumen diario un 20% inferior a la media mensual, mantiene al activo en niveles muy alejados de su máximo histórico de 293,41 dólares, alcanzado en enero de 2025. Dicho de otro modo, SOL está un 73,51% por debajo de aquella cima, aunque la estructura de medio plazo aún no se ha roto.

¿Por qué pierde fuelle SOL?

El token nativo de la red de alto rendimiento ha empezado julio con una clásica toma de beneficios. Tras un avance de casi el 20% en treinta días, los inversores de corto plazo han recogido parte de las ganancias, y el volumen de negociación diario, que hoy ronda los 2.000 millones de dólares, se ha quedado un 20,73% por debajo de la media de los últimos 30 días. La menor presión compradora apunta a una pausa, no a un pánico vendedor: ayer el volumen ni siquiera llegó a 1.800 millones.

A esa falta de ímpetu se suma la ausencia de un catalizador positivo inmediato. La incertidumbre regulatoria en Estados Unidos y la debilidad general del mercado de criptomonedas han pesado más que las noticias sobre el ecosistema Solana, que en lo fundamental no ha dejado de construir. El resultado es que SOL ha quedado atrapado por debajo de la media móvil de 7 días (alrededor de 80,16 dólares) y lejos de la media de 200 días (92,45 dólares), que actúa como resistencia de largo plazo.

Los niveles que separan un rebote de una caída mayor

Aunque el tono de corto plazo es bajista, el precio no ha perdido los soportes de fondo. Solana aguanta por encima de los 76,78 dólares, que es la media móvil de 15 días, y también por encima de la de 30 días (73,46 dólares) y de 50 días (74,76 dólares). La zona entre 77,33 (mínimo de hoy) y 76,78 dólares funciona como un suelo inmediato. Si el cierre diario se produce por debajo de ese rango, la puerta hacia los 70–75 dólares se abriría.

La defensa de los 76,78 dólares es el termómetro del ánimo comprador: mientras aguante, la corrección es solo una pausa dentro del rebote mensual.

En el lado de las resistencias, el primer escollo está en los 78,95 dólares (máximo de ayer). Superarlo exigiría un repunte del volumen que hoy no se aprecia. Más arriba, la SMA-7 en 80,16 dólares y la SMA-200 en 92,45 dólares son los niveles que debería conquistar para cambiar la narrativa de largo plazo. De momento, los indicadores de mediano plazo no han saltado por los aires, pero la tendencia anual —con una caída del 52,26%— recuerda que el inversor minorista lleva meses sufriendo.

Qué significa esta corrección para Solana como red

El precio de SOL no refleja necesariamente la salud de la red. Solana sigue siendo una de las capas 1 más eficientes en términos de velocidad y costes, con un ecosistema de DeFi y DePIN que suma nuevos proyectos cada semana. Sin embargo, los flujos de capital institucional y el sentimiento especulativo mandan en el corto plazo. El hecho de que la capitalización de mercado ronde los 45.240 millones de dólares, mientras el volumen diario apenas rota un 4,42% del total, indica que el uso transaccional es moderado y que el activo sigue pendiente de un gran catalizador —como la aprobación de ETFs al contado en Estados Unidos— para recuperar tracción.

Cabe recordar que en ciclos anteriores, Solana protagonizó movimientos de recuperación muy violentos tras correcciones similares. Pero aquello ocurría en un entorno de tipos de interés bajos y liquidez abundante, un escenario que hoy no existe. La red tiene músculo técnico y una comunidad de desarrolladores potente; lo que le falta es que los inversores vuelvan a mirar más allá del gráfico diario. Para el holder convencido, la zona de 74-77 dólares puede ser una ventana de acumulación, siempre que se tenga claro que la volatilidad no va a desaparecer.

Sin prisa. La corrección semanal es una pausa lógica, no un derrumbe. Los soportes de medio plazo aguantan, pero el rebote necesita un empujón de volumen para dejar de ser solo un espejismo.

Nuevas tarifas prioritarias Solana: SIMD-0096 reordena la economía de validadores

Solana ha dado un paso silencioso pero con ecos profundos: la propuesta SIMD-0096 sobre tarifas prioritarias ha puesto sobre la mesa un rediseño de cómo se reparten las comisiones entre los validadores. No es un simple ajuste técnico: toca directamente la sostenibilidad económica de la red y el bolsillo de los usuarios.

Las tarifas prioritarias (priority fees) son el extra que un usuario paga para que su transacción se cuele al principio de la cola cuando la red está congestionada. En Solana, hasta ahora esas tarifas se repartían entre una parte que se quemaba (reduciendo la oferta total de SOL, algo parecido a una recompra de acciones en bolsa) y otra que iba al validador que las procesaba.

Con la SIMD-0096 se revisa ese reparto. El objetivo es que, en escenarios de alta demanda, los validadores reciban una porción mayor de esas comisiones para incentivar la infraestructura a largo plazo. En términos prácticos, si hoy un validador se queda un 20% de la tarifa prioritaria, con la propuesta podría elevarse al 50% o más, dependiendo del modelo final que se apruebe. El código está disponible en el repositorio oficial de SIMD de la Solana Foundation.

Por qué la SIMD-0096 toca la fibra de los validadores

La economía de un validador de Solana es un equilibrio delicado. Deben cubrir costes de hardware, ancho de banda y una fianza considerable en SOL, todo mientras compiten por incluir transacciones en los bloques. Si los ingresos no son suficientes, los operadores pequeños y medianos pueden terminar desconectándose, concentrando la red en unos pocos grandes. Este ha sido un riesgo recurrente en cadenas de alto rendimiento.

La SIMD-0096 ataca ese punto débil. Al aumentar el porcentaje de las tarifas prioritarias que va al validador, se vuelve más rentable mantener un nodo activo. Durante los picos de tráfico —cuando más se nota la congestión— los validadores captarían más ingresos, lo que a su vez debería traducirse en una infraestructura más robusta. La lógica es simple: un validador motivado es un escudo contra paradas.

Pero no todos ven el cambio con los mismos ojos. Aumentar lo que se pagan a los validadores reduce la cantidad de SOL que se destruye con cada transacción. Para los usuarios, eso podría significar una menor presión deflacionaria sobre el token, un factor que en ciclos bajistas se nota más. La quema de SOL era una narrativa que atraía a inversores; diluirla, aunque sea en pro de la estabilidad, no es gratis.

Con la SIMD-0096, la mitad de las tarifas prioritarias que ahora se queman irá a parar directamente a los validadores, duplicando sus ingresos en picos de congestión.

Qué cambia exactamente para los usuarios de Solana

Para el usuario medio, la diferencia será casi imperceptible en el día a día. El coste por transacción no está fijado por la propuesta; las tarifas prioritarias siguen siendo voluntarias y se pagan solo cuando hay prisa. Lo que sí puede notarse es una red más estable en momentos de máxima demanda, porque con validadores mejor financiados se reduce la probabilidad de que algún nodo clave se quede atrás y genere retrasos.

El efecto sobre la escasez de SOL es más sutil. Si se quema menos SOL, la oferta circulante crece un poco más rápido, pero la diferencia porcentual es minúscula en el corto plazo. A escala de años, sin embargo, la combinación de una tasa de inflación baja y un crecimiento de la actividad en la red suele diluir ese impacto. Lo relevante es que la propuesta prioriza la funcionalidad de la red sobre el atractivo especulativo de la quema.

La visión a largo plazo: entre la quema de SOL y la descentralización

La discusión de fondo que plantea la SIMD-0096 es cuánto debe sacrificar Solana en quema para asegurar un conjunto de validadores descentralizado y saludable. La red ha experimentado en el pasado con modelos de de comisiones que priorizan la quema, pero la evidencia sugiere que un validador motivado es un mejor escudo contra caídas que un sumidero deflacionario. Las paradas de red de 2021 y 2022 fueron un recordatorio brutal de que un puñado de validadores subfinanciados puede hacer descarrilar la reputación del ecosistema entero.

Creo que el movimiento es coherente. Solana ha madurado lo suficiente como para entender que la fiabilidad se monetiza mejor a medio plazo que la escasez artificial. Eso no quita que haya riesgos: si la porción para validadores se dispara demasiado, podría fomentar un mercado de comisiones más agresivo, con usuarios pagando de más para colocar transacciones. Pero la propuesta es solo un ajuste de calibración, no un giro radical, y estará sujeta a debate en la comunidad.

En lo que llevamos de 2026, Solana ha procesado ya varios récords de TPS sin incidentes, en buena medida porque los validadores —y sus cuentas de resultados— aguantan el tirón. La SIMD-0096 no es el primer paso ni será el último, pero sí es una señal de hacia dónde quiere ir la red: menos quema de fogueo y más incentivos alineados con la realidad operativa. Para el holder de SOL que espera un activo refugio deflacionario, el mensaje es incómodo; para el que piensa en la utilidad a largo plazo de la cadena, es una nota tranquilizadora.

El documento está abierto a comentarios. Como ocurre con todas las SIMD, la implementación final dependerá de la votación de los validadores. Es decir, la red se autorregula: los mismos que cobrarán más si sale adelante son los que deciden. Una transparencia que, en un sector tan opaco, se agradece.

El Mar de China Meridional arde: China redobla la presión sobre Filipinas y Japón y amenaza el suministro global de semiconductores

He pasado las últimas horas revisando los partes navales y las declaraciones cruzadas entre Pekín, Manila y Tokio. Lo que emerge con claridad es una escalada calculada que no se limita a disputas territoriales: China está utilizando el Mar de China Meridional como un teatro de presión indirecta sobre las dos democracias asiáticas que considera más proclives a alinearse con Washington en caso de una crisis en el Estrecho de Taiwán. La amenaza latente no es solo militar; afecta de lleno a las arterias comerciales por las que transita más del 60% del comercio marítimo mundial de semiconductores.

La coreografía de la presión: Filipinas y Japón en el punto de mira

El 3 de mayo, un buque de la Infantería de Marina filipina y un guardacostas chino protagonizaron un tenso encuentro en aguas en disputa. No fue un incidente aislado. En las semanas posteriores, Pekín ha multiplicado las incursiones de su milicia marítima en la Zona Económica Exclusiva de Filipinas y ha denunciado los intentos de Manila y Tokio de reforzar su cooperación bilateral en materia de seguridad. El mensaje es inequívoco: cualquier consolidación de la alianza entre ambos países será interpretada como un obstáculo para lo que el Partido Comunista denomina «reunificación nacional» con Taiwán.

Los datos de tráfico marítimo que manejo confirman la creciente tensión:

  • Las rutas que cruzan el Mar de China Meridional concentran el 40% del comercio mundial de bienes, incluidos los componentes electrónicos que nutren las fábricas europeas.
  • Los puertos de Kaohsiung (Taiwán), Manila y Yokohama son nodos críticos para la cadena de suministro de semiconductores; un bloqueo parcial obligaría a desviar mercancías añadiendo entre 12 y 15 días de tránsito y elevando los fletes un 30%, según estimaciones de la consultora Drewry que he podido contrastar.
  • Las exportaciones taiwanesas de chips representan el 63% del mercado mundial de fundición; cualquier interrupción se traduciría en un déficit inmediato de microprocesadores en Europa.

Tokio ha respondido con maniobras navales conjuntas con Washington y ha anunciado un refuerzo de su capacidad de guardacostas en el mar de China Oriental. Filipinas, por su parte, ha activado el Acuerdo de Fuerzas Visitantes con Estados Unidos y ha solicitado una revisión urgente del tratado de defensa mutua. La dinámica recuerda peligrosamente a los meses previos a la crisis de los misiles en el estrecho de Taiwán de 1996, aunque con un ingrediente adicional: la dependencia absoluta de las economías avanzadas de los semiconductores asiáticos.

Filipinas

Análisis: Taiwán, el verdadero objetivo estratégico

China no busca un conflicto abierto en el Mar de China Meridional, pero sí un control asimétrico que le permita disuadir cualquier intervención externa en caso de un bloqueo del Estrecho de Taiwán. La presión sobre Filipinas y Japón tiene una doble lectura: debilitar la cohesión del paraguas de seguridad estadounidense y testar la tolerancia de la comunidad internacional ante una escalada gradual. De momento, la respuesta de la ASEAN ha sido tibia, y el Consejo de Seguridad de la ONU no ha logrado una condena unánime debido al veto de Pekín.

Lo que me inquieta como analista es la velocidad a la que la situación podría degradarse. El 80% de la capacidad mundial de fabricación de chips avanzados está en un radio de 1.600 kilómetros desde Taipéi. Un incidente aislado, un error de cálculo, bastaría para que los armadores impongan primas de guerra y los seguros marítimos se disparen. Las empresas ya están acumulando inventarios: la consultora Gartner ha detectado un aumento del 18% en los pedidos de obleas de silicio por parte de fabricantes europeos durante el último trimestre. Ese acopio preventivo es la señal más clara de que el mercado descuenta el riesgo de una disrupción.

Hay, sin embargo, un factor que modera el peor escenario: la interdependencia económica entre China y Occidente. Pekín necesita exportar tanto como el mundo necesita sus importaciones. Forzar un colapso del comercio marítimo sería un suicidio económico para una potencia que aún aspira a crecer al 5% anual. La incógnita es si la dirigencia china está dispuesta a sacrificar crecimiento a corto plazo por un objetivo geopolítico de largo alcance. Las próximas semanas, con la cumbre de la OTAN y la reunión del G7, nos darán pistas sobre el margen de maniobra que los aliados están dispuestos a conceder a Xi Jinping.

🌐 El efecto dominó en Occidente

La inestabilidad en el Mar de China Meridional no es un problema lejano para el lector español. Las consecuencias se materializan en tres canales concretos:

  • Precios de los chips y la electrónica de consumo. Una interrupción de solo dos semanas en las rutas marítimas elevaría el coste de los semiconductores de Taiwán un 12%, un impacto que llegaría directamente a los precios de teléfonos, ordenadores y componentes de automoción vendidos en España.
  • Inflación importada. El índice SCFI (Shanghai Containerized Freight Index) ya ha repuntado un 7% en junio por el temor geopolítico. Un conflicto prolongado añadiría entre 0,3 y 0,5 puntos porcentuales al IPC de la eurozona, justo cuando el BCE empezaba a ver la luz al final del túnel de la inflación.
  • Vulnerabilidad del sector automovilístico. Marcas como SEAT, que dependen de microcontroladores fabricados en Taiwán, podrían verse obligadas a paralizar líneas de producción si los suministros se retrasan, repitiendo los cuellos de botella de 2021.

En Bruselas, los estrategas de la Comisión Europea ya están evaluando planes de contingencia para diversificar las fuentes de aprovisionamiento, incluyendo un refuerzo de la producción de chips en suelo europeo. Pero esas soluciones estructurales tardarán años. A corto plazo, el Euríbor y la política monetaria del BCE también serán rehenes de lo que ocurra en unas aguas a 10.000 kilómetros de distancia.

Mitsubishi Estate invierte 9.000 millones en centros de datos en Japón y pone a Asia al frente de la infraestructura de IA

He pasado la mañana revisando los detalles del plan de inversión anunciado por Mitsubishi Estate y la dimensión de la cifra —1,5 billones de yenes— me ha dejado una certeza: la batalla global por la infraestructura de la inteligencia artificial se libra ya en el Pacífico, y Japón no quiere quedarse fuera.

Una apuesta de 9.300 millones de dólares con el sello de EE.UU.

El proyecto de la inmobiliaria japonesa contempla la construcción de varios centros de datos a gran escala en territorio nipón, con una inversión cercana a los 9.300 millones de dólares. El objetivo es capturar el crecimiento exponencial de la demanda de capacidad computacional que está generando el entrenamiento de modelos de IA en todo el mundo.

Lo más relevante no es solo la magnitud. Mitsubishi Estate planea trasladar a Japón la experiencia acumulada durante años en el mercado estadounidense, donde ya ha participado en el desarrollo de instalaciones similares. Ese conocimiento operativo, junto con la capacidad financiera del grupo, le otorga una ventaja competitiva frente a jugadores locales y globales.

  • Inversión total: 1,5 billones de yenes (~9.300 millones de dólares) en centros de datos.
  • Ubicación: Japón, principalmente en zonas con acceso a energía y fibra óptica de baja latencia.
  • Factor diferencial: know-how importado directamente de sus operaciones en Estados Unidos.

“Nuestra experiencia en Estados Unidos nos ha mostrado cómo ejecutar grandes proyectos de centros de datos con eficiencia y fiabilidad. Queremos aplicar ese modelo en casa para responder a la explosión de demanda de IA.” — Portavoz de Mitsubishi Estate, nota de prensa, julio de 2026.

La elección de Japón no es casual. El país ya alberga una de las mayores concentraciones de cable submarino del mundo y ofrece un marco regulatorio estable. La creciente tensión geopolítica en el Estrecho de Taiwán hace que muchas empresas tecnológicas busquen alternativas a la isla para alojar sus datos; Japón emerge como candidato natural.

La infraestructura de IA ya es estratégica

Veo en este movimiento un reflejo de lo que los analistas llaman la carrera de los data centers, impulsada por el consumo masivo de energía de grandes modelos de lenguaje (LLM). Cada avance en IA generativa requiere una infraestructura capaz de procesar petaflops de información con refrigeración intensiva y redundancia energética.

Japón, que durante décadas lideró la electrónica de consumo, ahora redirige su músculo industrial hacia los semiconductores (con la fábrica de TSMC en Kumamoto) y hacia la capacidad de cómputo. El plan de Mitsubishi Estate encaja en esa estrategia: poner a Asia al frente de la cadena de valor de la IA, no solo como proveedor de chips, sino como dueño de las instalaciones que los hacen funcionar.

Sin embargo, el futuro no está exento de riesgos. La principal incógnita es si Japón podrá garantizar el suministro energético para centros de datos de esta escala. El gobierno ha reactivado varias centrales nucleares, pero la opinión pública sigue dividida. Y sin una electricidad abundante, barata y descarbonizada, los centros se vuelven inviables.

🌐 El efecto dominó en Occidente

La expansión japonesa en centros de datos afecta directamente a los intereses europeos y americanos. Para las empresas estadounidenses (AWS, Microsoft, Google) supone una alternativa más cercana a los mercados asiáticos, reduciendo la latencia y la dependencia de Taiwán. Para Europa, que aspira a tener su propia nube soberana, un Japón fortalecido introduce un competidor adicional en el tablero global de la infraestructura digital.

En España, el impacto inmediato es moderado pero significativo en el medio plazo: cualquier gran empresa española que utilice servicios de IA alojados en Asia encontrará en Japón un socio con estándares de privacidad equiparables a los europeos, lo que podría acelerar los acuerdos comerciales. Además, la presión sobre los precios globales de los chips y servidores que se anticipa con estos proyectos puede suavizar los costes de las renovaciones de infraestructura en los centros de datos de nuestro país.

Subastas Heritage: 1.410 millones de récord y el coleccionismo como inversión alternativa

He seguido con atención los resultados de las grandes casas de subastas en este primer semestre. Heritage Auctions acaba de pulverizar todas las previsiones. La firma de Dallas ha cerrado el periodo enero-junio de 2026 con unas ventas acumuladas de 1.410 millones de dólares. La cifra supone un incremento del 47% respecto al mismo tramo del año anterior y marca el mejor arranque anual en sus 50 años de historia. La lectura para el inversor de patrimonio va mucho más allá del titular: el mercado del coleccionismo se ha bifurcado y el epicentro del crecimiento ya no está en las categorías nobles.

Los datos que ningún family office debería pasar por alto

Heritage no ha batido su récord apoyándose exclusivamente en la pintura clásica o la joyería de alta gama. Las categorías que han disparado el volumen proceden de un universo que, hace una década, muchos despachos de gestión patrimonial habrían calificado como nichos de aficionado. La venta de un cartucho sellado de Super Mario Bros., el ejemplar con la graduación más alta jamás subastada, alcanzó los 3 millones de dólares en junio. Es un récord absoluto para un videojuego. En paralelo, una tarjeta Pikachu Illustrator se vendió por 1,41 millones y dos master sets completos de la primera edición de Pokémon superaron el millón cada uno. Las subastas del Star Wars Day generaron más de 3,6 millones, y una operación privada —un Batman nº 1 y un Superman nº 1 con graduaciones excepcionales— se cerró por 13 millones.

Estas cifras no son anecdóticas. Heritage ha construido un ecosistema donde los objetos de cultura pop funcionan como activos de inversión con trazabilidad de mercado y profundidad de compradores. Los coleccionables deportivos, por su parte, aportaron más de 38,6 millones solo en la subasta Winter Platinum Night Sports, con la famosa tarjeta Garagiola Wagner T206 Honus Wagner adjudicada en 3,6 millones. Una tarjeta única de Michael Jordan sumó 2,1 millones, y las botas de Hulk Hogan de WrestleMania I se llevaron más de un millón. No hablamos ya de un mercado de nostalgia: hablamos de un mercado que compite en denominaciones de siete dígitos con el arte contemporáneo.

Arte tradicional, numismática y joyería: la base sigue generando caja

La expansión no ha mermado a las categorías tradicionales. Un conjunto de 18 obras de Norman Rockwell liderado por Study for Cheerleaders alcanzó los 600.000 dólares. La biblioteca de ciencia ficción de David Aronovitz batió récords, y las subastas de Americana —impulsadas por el 250 aniversario de la nación— superaron los 8,47 millones. Un patrón chino de 1911 se elevó a 4,88 millones, el precio más alto jamás pagado por una moneda mundial en Heritage. La joyería, por su parte, registró la subasta más lucrativa de la historia de la casa. La convivencia de estos segmentos demuestra que el mercado no está canibalizando, sino sumando capas de demanda con perfiles de comprador distintos.

El auge del coleccionismo alternativo no ha desplazado al arte: ha traído a una nueva generación de inversores que compite con la misma profundidad de cartera por una carta Pokémon que por un Rockwell.

El contraste con Phillips y el camino hacia la diversificación de las casas de subastas

Mientras Heritage despliega un abanico de categorías, Phillips ha reportado también un primer semestre sólido, con 507 millones en ventas. Casi la mitad —235,5 millones— provino del negocio de relojería, según datos de la propia firma. La comparación revela dos modelos de crecimiento: Phillips apuesta por la profundidad vertical en un segmento de lujo testado; Heritage, por la amplitud horizontal. Ambos funcionan, pero el primero exige listas de espera activas y un mercado secundario relojero estable; el segundo, un motor de incorporación constante de nuevos compradores a categorías que todavía se están institucionalizando.

Las implicaciones para el inversor van más allá de la elección de la casa de subastas. Quien asigna capital a estos activos debe entender que la liquidez de un videojuego récord no es la misma que la de un Patek Philippe consignado en Ginebra. Sin embargo, el diferencial de crecimiento está ahí: un 47% de incremento interanual no se encuentra en ninguna categoría tradicional dentro del universo de los alternatives.

Qué significa el récord de Heritage para la asignación de capital alternativo en 2026

Llevo más de una década analizando cómo los activos tangibles compiten con la renta variable en la cartera de los ultra-high-net-worth individuals. Lo que está ocurriendo con el coleccionismo emergente tiene precedentes: el vino fino pasó de ser un hobby a un índice de referencia con el Liv-ex 100; los bolsos Hermès demostraron rendimientos de dos dígitos anualizados durante años. El patrón se repite ahora con los videojuegos, los cómics y las cartas coleccionables, pero con una diferencia: la velocidad de apreciación es mayor porque la base de compradores crece exponencialmente, impulsada por el acceso digital y la validación de las casas de subastas.

No obstante, el inversor conservador debería ponderar varios riesgos. La valoración de estos objetos depende de la graduación de terceros y de la percepción de escasez, dos variables que un cambio de tendencia generacional podría erosionar. Además, la profundidad del mercado en el tramo por encima del millón de dólares aún es somera: pocas transacciones definen el precio de referencia. En mi lectura, estamos ante activos que favorecen la revalorización agresiva a corto y medio plazo, más que la preservación de capital pura. Para un family office que busque diversificación con convicción, las categorías que Heritage está consolidando ofrecen un argumento sólido, siempre que se asuma una exposición medida y un horizonte mínimo de cinco años.

💎 Veredicto Wealth

El coleccionismo de categorías emergentes —videojuegos, cartas Pokémon, cómics de alta graduación— se perfila como un motor de revalorización agresiva para inversores con horizonte de cinco años y tolerancia a la volatilidad. El riesgo principal es la escasa profundidad del mercado secundario en el segmento de siete dígitos, donde unas pocas operaciones determinan las referencias de precio.

La banca tradicional contraataca con cuentas remuneradas para frenar a Revolut y N26

La banca tradicional española ha pisado el acelerador en julio con una batería de cuentas remuneradas que compiten de frente con Revolut y Trade Republic. El movimiento llega un mes después de que el BCE subiera los tipos al 2,25%, y dibuja una guerra por el pasivo que los hogares están empezando a rentabilizar.

Según datos recopilados por Expansión, los neobancos han tomado la delantera con ofertas que superan el 3% TAE, obligando a entidades como Sabadell, Bankinter o MyInvestor a rediseñar sus productos con pluses de vinculación y saldos máximos elevados.

La ofensiva de los neobancos: Revolut y Trade Republic rompen la barrera del 3%

Revolut ha puesto el listón más alto: hasta el 16 de agosto ofrece un 3,51% TAE a nuevos clientes. La rentabilidad se disfruta solo hasta el 16 de octubre y con un saldo máximo remunerado de 25.000 euros. Un gancho de corto recorrido, pero efectivo para seguir sumando usuarios en España, donde el neobanco ya supera los 8 millones junto a Trade Republic.

Trade Republic, por su parte, paga un 3,04% TAE sin techo de saldo para los nuevos clientes que se dieron de alta tras la subida del BCE. Para los clientes anteriores, la remuneración sube al 2,27% TAE. La propuesta alemana compite en sencillez: sin condiciones, sin comisiones, el interés se aplica sobre el saldo total en cuenta.

Estas dos ofertas han forzado el contraataque de la gran gran banca española, que no puede igualar el tipo puro pero sí jugar la baza de la vinculación, donde los incentivos suman varios cientos de euros al año.

Los neobancos ganan en rentabilidad instantánea, pero los bancos tradicionales apuestan a la fidelización con pluses que pueden duplicar el retorno si el cliente cumple las condiciones.

La respuesta de los bancos españoles: vinculación y saldos máximos al alza

Banco Sabadell ha revitalizado su Cuenta Digital manteniendo el 2% TAE, pero elevando el saldo máximo a remunerar de 50.000 a 100.000 euros. Así, los intereses máximos posibles saltan desde los 1.000 euros hasta los 2.000 euros. A eso se suman hasta 400 euros por domiciliar una nómina de al menos 1.000 euros y 180 euros adicionales en devolución del 10% de las compras con Bizum, con un límite de 15 euros al mes. Todo el paquete, si se mantienen las condiciones 12 meses, puede alcanzar 2.580 euros brutos para un nuevo cliente.

Bankinter, por su parte, mantiene el 2,5% TAE sobre un saldo máximo de 100.000 euros y ha añadido un incentivo de hasta 600 euros para quienes domicilien nómina o pensión de al menos 850 euros durante un año. Un cliente que cumpla todos los requisitos y mantenga esos 100.000 euros obtendría 3.100 euros brutos.

El neobanco español MyInvestor ha movido ficha elevando la rentabilidad de su cuenta del 1% al 2,5% TAE para nuevos clientes que contraten entre el 1 de julio y el 31 de agosto, con un saldo máximo de 70.000 euros. Además, los clientes prémium —que pagan 7,99 euros al mes— ven aumentar la remuneración del dinero nuevo aportado hasta un 3,25% TAE, mientras que el saldo preexistente se abona al 2,5% hasta final de año.

ING, que suele moverse en depósitos a plazo, ha lanzado un depósito al 3,5% TAE a tres meses, un producto con una rentabilidad muy competitiva pero condicionado a nuevos fondos y un importe máximo de 50.000 euros.

Una guerra de incentivos que premia a quien sepa leer la letra pequeña

La proliferación de ofertas está llevando el ahorro de los hogares a rentabilidades que no se veían desde antes de la crisis financiera. Sin embargo, la letra pequeña de cada producto es tan diversa que la decisión de dónde meter el dinero se parece más a una elección de tarifa telefónica que a un depósito a la vieja usanza.

Revolut apuesta por un golpe de efecto con un tipo alto pero limitado en tiempo y cantidad. Trade Republic simplifica sin condiciones. Los bancos españoles, en cambio, amarran al cliente con una combinación de tipo base más bajo y un ramillete de pluses que exigen nómina, Bizum y permanencia. La estrategia es clara: captar cliente, sí, pero sobre todo subirlo al escalón de la vinculación total, donde residen los márgenes.

Yo creo que la batalla está lejos de decidirse. El ahorrador medio tiene pocas ganas de cambiar de banco cada trimestre, y si el incentivo por domiciliar la nómina es suficiente, la rentabilidad total puede ser incluso superior a la del neobanco. El Banco de España todavía no ha publicado estadísticas de transferencias de cuentas en este segundo trimestre, pero todo apunta a una migración modesta hacia las cuentas de alta remuneración. La verdadera fidelización se juega en el largo plazo y en la confianza, y no solo en unos puntos básicos de más durante tres meses.

Habrá que seguir de cerca lo que ocurre a partir de septiembre, cuando venzan muchas de las ofertas estrella. Ahí veremos si la banca tradicional ha logrado arañar clientes o si los neobancos consolidan la nueva normalidad del ahorro.

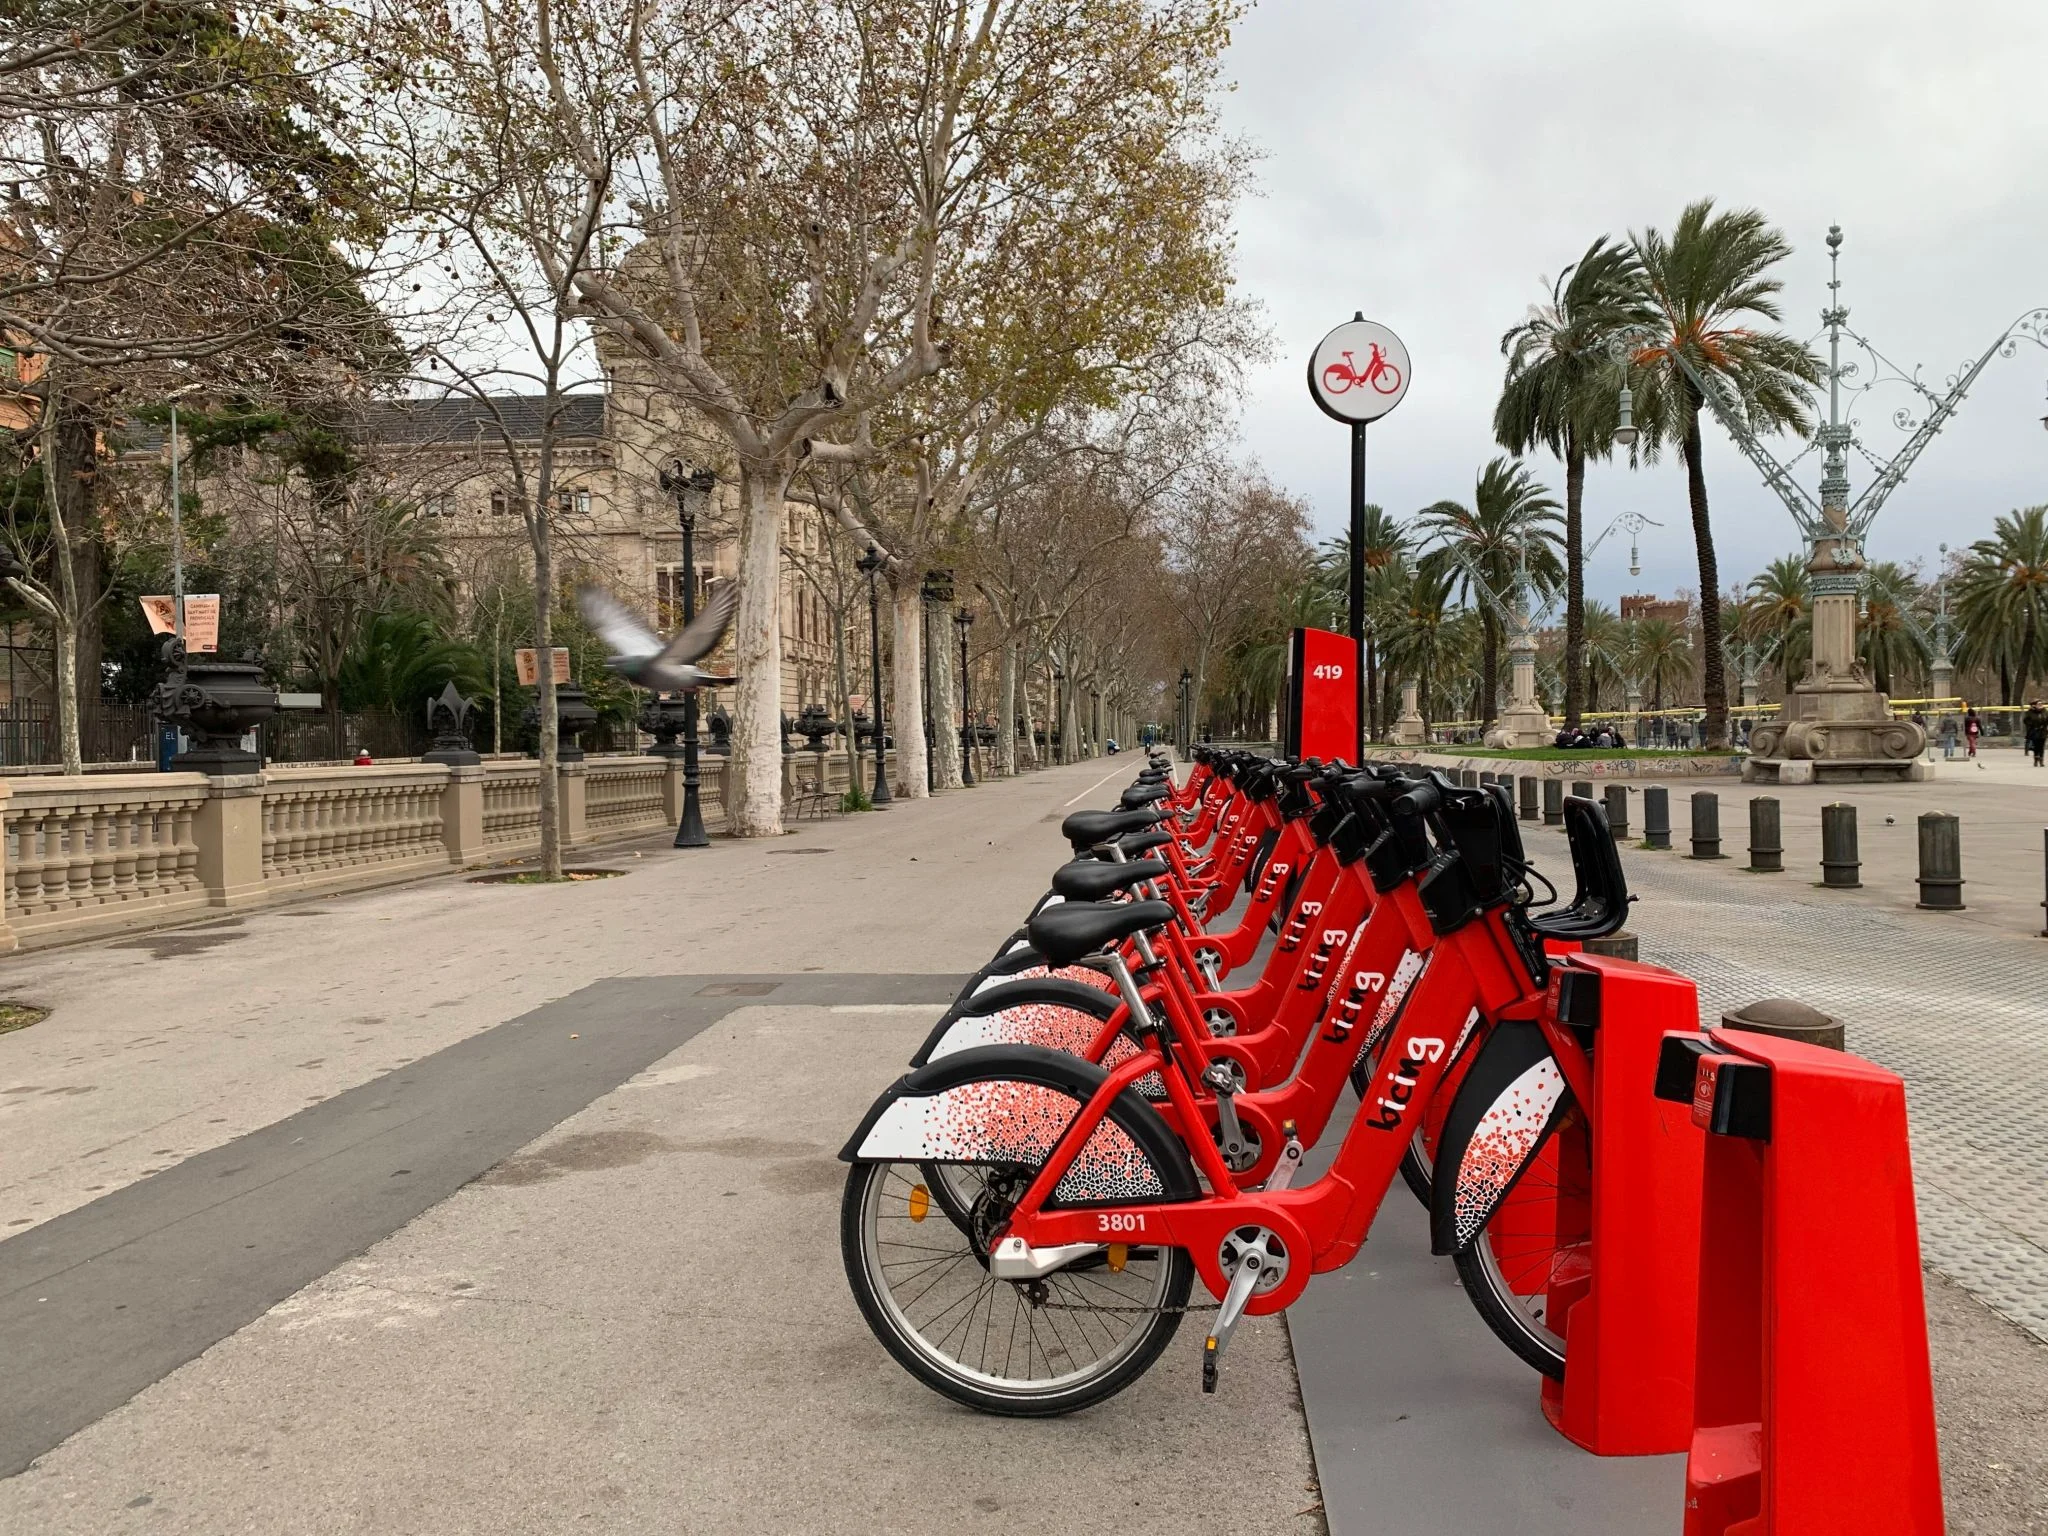
Bicing activa un plan de choque contra la ola de calor para las bicis eléctricas en Barcelona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Barcelona ha activado un plan de choque para garantizar la disponibilidad de bicicletas eléctricas de Bicing durante la ola de calor, ya que las altas temperaturas pueden limitar la recarga de las baterías.
  • ¿Quién está detrás? El Ayuntamiento de Barcelona y el servicio de Bicing, con más de 170.000 usuarios activos y una flota donde el 60% son eléctricas.
  • ¿Qué impacto tiene? Durante las horas centrales del día, la disponibilidad de bicis eléctricas puede reducirse puntualmente. Se recomienda a los usuarios planificar los trayectos con la app oficial y considerar las bicis mecánicas como alternativa.

El Ayuntamiento de Barcelona ha activado este jueves un plan de choque para proteger las bicicletas eléctricas de Bicing de la ola de calor que azota la capital catalana. El objetivo, según el comunicado municipal, es “minimizar el impacto del calor extremo” sobre la recarga de las baterías y garantizar la máxima disponibilidad de la flota, compuesta en un 60% por modelos eléctricos.

El servicio de Bicing, con más de 170.000 usuarios activos, se ha consolidado como la opción favorita para moverse por la ciudad: ocho de cada diez desplazamientos se realizan en bici eléctrica. Sin embargo, la tecnología de ion litio que las alimenta tiene un talón de Aquiles: las altas temperaturas.

¿Por qué el calor afecta a las bicicletas eléctricas?

Las baterías de ion litio incorporan un sistema de gestión térmica (BMS) que limita la recarga cuando la temperatura ambiente supera los 35 grados. En los días de ola de calor, con el asfalto barcelonés alcanzando los 50 grados en superficie, ese umbral se sobrepasa con facilidad. El mecanismo de protección reduce puntualmente la entrada de corriente para preservar la seguridad y la vida útil de las celdas, lo que se traduce en menos bicis listas para usar.

El impacto se concentra en las horas centrales del día, entre las 12:00 y las 17:00, cuando la radiación solar es más intensa. Desde Bicing recomiendan a los usuarios planificar los desplazamientos con antelación a través de la app oficial, que permite consultar en tiempo real la disponibilidad de bicicletas y estaciones, así como optar por las bicis mecánicas cuando la flota eléctrica esté bajo mínimos.

Las medidas del plan de choque

El plan activado combina actuaciones técnicas, operativas y logísticas. Entre las medidas adoptadas destaca el ajuste de los ciclos de recarga: se ha priorizado la carga durante la madrugada y las primeras horas de la mañana, cuando las temperaturas son más bajas. Además, los equipos de mantenimiento monitorizan en remoto la temperatura de cada batería y desplazan las bicis en reposo a estaciones con sombra o bajo cobertura vegetal.

El Ayuntamiento también ha reforzado la presencia de personal en las estaciones más demandadas para recolocar la flota y evitar la acumulación de bicis descargadas. Aunque no se han precisado cifras, fuentes del servicio consultadas por MERCA2.ES apuntan que se está evaluando un refuerzo temporal de la flota mecánica en los barrios con mayor demanda, como Eixample, Sant Martí o Gràcia.

La apuesta por la electrificación de la movilidad compartida choca con la realidad climática: las altas temperaturas ponen a prueba la fiabilidad de las baterías justo cuando más se necesitan.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato para los usuarios es la posible reducción de bicis eléctricas disponibles en las horas punta de calor, lo que puede alargar los tiempos de espera y obligar a usar bicis mecánicas, más lentas y sudorosas en plena ola de calor. La zona cero es toda Barcelona, pero los barrios con mayor densidad de estaciones de Bicing y más tránsito —como el Eixample— serán los más sensibles.

El dato que resume la envergadura del problema: el 60% de la flota (unas 6.000 bicis) es eléctrica y concentra ocho de cada diez desplazamientos. La elevada dependencia de los usuarios de estas bicis explica la urgencia del plan. La situación recuerda a experiencias similares en otras ciudades europeas: en París, el servicio Vélib’ sufrió problemas análogos en el verano de 2023, lo que llevó a reforzar la infraestructura de carga en estaciones especialmente expuestas.

La tensión de fondo es clara: la apuesta municipal por la movilidad sostenible debe medirse con un clima extremo cada vez más frecuente. La capacidad de respuesta de Bicing en los próximos días será un termómetro de la resiliencia del modelo de bici compartida ante la crisis climática. Mientras tanto, el Ayuntamiento insiste en que el plan se mantendrá activo durante toda la ola de calor y recuerda que la aplicación oficial sigue siendo la mejor aliada para planificar cada viaje.

CNMC impulsa que renovables y baterías participen en control de tensión de la red

La Comisión Nacional de los Mercados y la Competencia (CNMC) ha aprobado una modificación silenciosa pero con consecuencias de calado para el sector eléctrico. A partir de ahora, las plantas renovables y los sistemas de almacenamiento con baterías estarán llamados a participar de forma activa en el control de la tensión de la red, un servicio auxiliar que hasta este momento recaía casi en exclusiva sobre las centrales térmicas e hidráulicas.

El cambio se articula a través de la revisión de los procedimientos de operación del sistema, que establecen las reglas técnicas y retributivas para mantener la estabilidad del voltaje en todo el territorio peninsular. La decisión supone un paso más en la integración de las fuentes limpias en el corazón del sistema eléctrico.

La tensión eléctrica: un servicio esencial que ahora recae en las renovables

El control de tensión no es un tecnicismo menor. Mantener el voltaje dentro de unos márgenes seguros —en España, 220 voltios con una tolerancia del 7%— evita apagones, daños en los equipos industriales y caídas de frecuencia que pueden desencadenar incidentes en cascada. Tradicionalmente, este servicio lo prestaban grandes generadores síncronos, como las turbinas de gas o las centrales de carbón, capaces de inyectar o absorber potencia reactiva de forma inmediata.

La progresiva sustitución de esas centrales por parques eólicos y fotovoltaicos abrió un interrogante: ¿quién mantendría la tensión cuando el viento no soplara o el sol se ocultara? La respuesta ha tardado en llegar porque la electrónica de potencia de los inversores que conectan las renovables a la red no ofrecía, hasta hace poco, la misma flexibilidad que un alternador girando a 3.000 revoluciones por minuto. Pero la tecnología ha avanzado, y la CNMC ha decidido que es el momento de aprovecharla.

Nuevos incentivos: cómo se pagará a los parques eólicos y a las baterías

Los procedimientos de operación modificados introducen un esquema retributivo específico para que los promotores de renovables y baterías encuentren rentable ofrecer el servicio. A grandes rasgos, se remunerará la capacidad de inyectar o absorber potencia reactiva cuando el sistema lo demande, una función que las instalaciones ya pueden realizar técnicamente pero que hasta ahora apenas recibía compensación económica más allá de los pagos por energía activa.

El diseño busca equilibrar dos prioridades: reducir el coste del sistema —las renovables pueden prestar el servicio a un coste marginal inferior al de una central de gas— y garantizar la seguridad de suministro. Para las baterías, la oportunidad es doble: pueden ofrecer control de tensión mientras están en reposo, sin necesidad de cargar o descargar energía, lo que añade una línea de ingresos sin desgastar los ciclos de vida del equipo.

El regulador ha evitado fijar cifras concretas en la resolución, pero fuentes del sector consultadas por esta redacción estiman que un parque solar de 50 megavatios podría ingresar entre 150.000 y 200.000 euros adicionales al año por participar en el servicio de tensión. No es una cantidad transformadora, pero sí suficiente para mejorar la ecuación económica de proyectos que a menudo operan con márgenes ajustados.

La tensión ya no será un problema exclusivo de las centrales que se apagan; ahora la red se apoya en las mismas tecnologías que la están transformando.

red eléctrica España

Más renovables, menos tensión de red: el dilema de un sistema en transición

La decisión de la CNMC es coherente con la hoja de ruta de descarbonización, pero abre uno de los problemas más acuciante del sistema eléctrico español. Cuanto más peso ganan las renovables, más se pierde la llamada inercia síncrona, esa propiedad física de los grandes alternadores que mantiene estable la frecuencia ante perturbaciones. Sin esa inercia, la red se vuelve más nerviosa, más propensa a oscilaciones rápidas que el control de tensión por sí solo no puede amortiguar.

Las baterías, en teoría, pueden suplir parte de esa función si se programan con algoritmos de grid-forming en lugar del tradicional grid-following. Pero el despliegue de esa tecnología en España es aún testimonial. El propio operador del sistema, Red Eléctrica, ha advertido en sus informes de adecuación que el hueco de inercia crecerá en los próximos años, especialmente en horas de alta penetración renovable.

Visto con perspectiva, el movimiento de la CNMC es pragmático y necesario. Se adelanta a un problema que ya asoma en los análisis técnicos y envía una señal clara a los inversores: quien quiera conectar megavatios al sistema tendrá que asumir también responsabilidades de red. Dicho de otro modo, la fiesta de las primas a la generación sin obligaciones sistémicas se va terminando.

Queda por ver si la retribución diseñada bastará para movilizar la potencia reactiva que el sistema necesita. La experiencia con otros servicios de ajuste sugiere que los mercados voluntarios funcionan mejor cuando el precio es atractivo, y la CNMC no ha desvelado aún con precisión el método de cálculo. Habrá que observar las primeras subastas de tensión y, sobre todo, si las grandes eléctricas integradas —que gestionan a la vez generación y comercialización— encuentran incentivos reales o prefieren mantener el statu quo.

Shein registra ante el regulador chino los documentos para su salida a Bolsa en Hong Kong

Shein ha presentado la documentación ante la Comisión Reguladora de Valores de China para que sus acciones coticen en la Bolsa de Hong Kong, un paso que encarrila una de las salidas a Bolsa más esperadas del año en Asia.

La compañía, con sede en Singapur pero alma china, ha registrado el expediente a través de Guangzhou Shein International Import & Export, la entidad que canaliza su actividad en el mercado doméstico. En la solicitud, la firma de ‘fast fashion’ especifica que emitirá ‘un máximo de 341.613.000 acciones ordinarias‘ en el parqué hongkonés. Un número que, sin detallar el rango de precios, anticipa una operación de gran calado.

El expediente ante el regulador chino

La Comisión Reguladora de Valores de China ha confirmado la recepción de los documentos, aunque con matices relevantes. La notificación emitida ‘solo confirma la información de la empresa sobre la emisión y cotización’ y, subraya, no supone un respaldo sobre el valor de inversión ni una garantía de rentabilidad para los inversores. Es decir, la CNMV china cumple un papel de ventanilla de registro, no de aprobación de la calidad del activo.

Además, el regulador impone un calendario tácito: si Shein no completa la emisión y cotización en los próximos 12 meses, deberá actualizar la documentación. Un condicionante que introduce presión sobre el equipo directivo para cerrar los detalles de la OPV y sortear cualquier obstáculo regulatorio adicional antes del verano de 2027.

Un largo camino hacia el parqué

La salida a Bolsa de Shein ha sido un culebrón de tres continentes. La compañía intentó en 2023 cotizar en Wall Street, solicitando confidencialmente el visto bueno de la Comisión de Bolsa y Valores (SEC) de EEUU. Sin embargo, el clima político hostil hacia las empresas chinas y los reparos regulatorios de la propia SEC frustraron aquel plan hace aproximadamente dos años. Posteriormente, el foco se desplazó a la Bolsa de Londres, una opción que también se diluyó sin llegar a formalizarse.

Ahora el parqué de Hong Kong se consolida como el destino definitivo. El movimiento resulta lógico: la ciudad mantiene un régimen privilegiado para las tecnológicas chinas y ofrece liquidez suficiente, aunque ha perdido algo de lustre frente a la competencia de Shanghai o Shenzhen. Para Shein, la elección de Hong Kong supone, además, una vía intermedia que elude el escrutinio máximo de los reguladores occidentales sin renunciar a la visibilidad internacional.

OPV Shein

La OPV de Shein en el contexto del ‘fast fashion’

Shein se ha convertido en un fenómeno global con un modelo de negocio basado en la ultravelocidad: lanza miles de referencias nuevas cada semana, apuntala márgenes con una cadena de suministro integrada en China y seduce a la generación Z con precios imbatibles. Su valoración en rondas privadas llegó a superar los 100.000 millones de dólares en 2022, aunque la posterior corrección del sector tecnológico la ha moderado. La OPV será la prueba de fuego para calibrar el apetito real de los inversores institucionales.

Con todo, la sombra de las críticas por su huella medioambiental y las condiciones laborales de sus proveedores sobrevuela la operación. Los inversores ESG —cada vez más influyentes— podrían exigir compromisos adicionales antes de suscribir acciones. El folleto, cuando se publique, despejará las dudas sobre cómo Shein planea abordar estos desafíos.

La OPV de Shein no solo testa el mercado de Hong Kong, sino que mide la capacidad del ‘fast fashion’ para convencer a un inversor institucional cada vez más sensible a la sostenibilidad.

Análisis: el desafío de la confianza inversora

El registro de la documentación es un paso necesario, pero no suficiente. En los últimos dos años, otras grandes OPV chinas en Hong Kong —como la de la tecnológica Xiaomi o la de la plataforma de reparto Meituan— experimentaron un arranque titubeante. El inversor minorista chino, muy presente en el parqué hongkonés, suele castigar los estrenos sobredimensionados. Shein deberá encontrar el precio justo para no ahuyentar a los institucionales ni defraudar a los accionistas preexistentes.

El factor político tampoco es menor. La inestabilidad regulatoria que Pekín ha impuesto al sector tecnológico en los últimos años sigue generando desconfianza. Aunque Shein opera más como ‘retail’ que como plataforma, cualquier endurecimiento normativo sobre la exportación o el cumplimiento fiscal podría impactar en sus cuentas. El mercado lo sabe y lo descontará en la horquilla de precios.

Por último, la competencia aprieta: Inditex acelera su digitalización y H&M refuerza su presencia en Asia. Shein necesita los fondos de la OPV para sostener su expansión logística y plantar cara en un sector donde la velocidad manda. La ventana para cotizar no estará abierta eternamente los 12 meses que da el regulador marcan el reloj.

📊 Las Claves para el Inversor

  • Qué vigilar: El plazo de 12 meses concedido por el regulador chino para completar la emisión. Cualquier retraso obligaría a actualizar la documentación y reabriría la incertidumbre.
  • Reacción del valor: Aún sin cotizar, el mercado descontará en las próximas semanas la horquilla de precios y el tamaño real de la colocación. La experiencia de otras OPV chinas recientes sugiere cautela en las primeras sesiones.
  • Precedente sectorial: La OPV de la también china Pinduoduo en 2018 en Nueva York y el posterior éxito de Temu muestran que los operadores de bajo coste pueden escalar rápido; Shein necesitará demostrar que su modelo resiste sin depender de los subsidios al crecimiento.

Ventilador vs aire acondicionado consumo: 1,30 € al mes frente a 50 €, el dato viral

Con la ola de calor apretando cada mes de julio, media España se pregunta lo mismo: ¿dejo el ventilador encendido toda la noche o me arriesgo a un susto en la factura con el aire acondicionado? Hasta ahora, la respuesta era a base de intuiciones. Pero esta semana, el ingeniero industrial Jaime Pla ha puesto cifras sobre la mesa y ha provocado un terremoto en redes sociales. Según sus cálculos, dormir ocho horas diarias con el ventilador cuesta 1,30 euros al mes. Con el aire acondicionado, el mismo uso puede superar los 50 euros. La diferencia multiplica por 38 la factura.

La matemática del consumo: 1,30 euros frente a más de 50

El dato parte de una premisa clara: usar el aparato durante ocho horas cada noche, algo habitual en una ola de calor intensa como la que atraviesa media península. 1,30 euros mensuales equivalen, con los precios actuales del término de energía —en torno a 0,15 €/kWh en el mercado regulado—, a un consumo de apenas 8,7 kWh. Eso son unos 36 vatios de potencia media, la cifra típica de un ventilador de techo o de pie. El ruido que hace no enfría el aire, pero el movimiento acelera la evaporación del sudor y da sensación de frescor sin disparar el contador.

El aire acondicionado, en cambio, necesita mover un compresor. Un split doméstico de 2,5 kW frigoríficos consume entre 1.000 y 1.500 vatios eléctricos. A ese ritmo, ocho horas diarias suman entre 240 y 360 kWh al mes. La factura se va directa a los 36-54 euros, dependiendo de la eficiencia del equipo. Es decir, multiplicar por 30 el gasto no es una exageración: es física pura y dura.

El cálculo de Pla, que enseguida se viralizó en X y LinkedIn, tiene una segunda lectura: no es solo una cuestión de qué máquina encendemos, sino de cuándo y cómo lo hacemos. El ventilador gana por goleada en coste, pero no enfría la vivienda. Esa verdad incómoda es la que ha disparado el debate entre quienes defienden que sudar un poco es ahorro sano y quienes creen que el confort térmico es un derecho, no un lujo.

Apagar el aire acondicionado: el mito que desmiente un electricista

La polémica ha ido más allá del ventilador versus el split. El electricista Carlos Llull ha intervenido en varios medios para derribar otra creencia muy extendida: que apagar el aire acondicionado cuando salimos de casa y encenderlo al regresar consume menos que dejarlo a baja potencia. «Tener el aire encendido toda la noche consume menos que apagarlo», ha asegurado en El Periódico. La razón es técnica: los equipos con bomba de calor inverter ajustan su régimen de giro y consumen mucho menos manteniendo una temperatura estable que arrancando y parando a plena carga cada pocas horas.

Esta afirmación ha chocado frontalmente con el sentido común de muchos hogares, acostumbrados a programar el aire para que se apague a las dos de la madrugada y vuelva a encenderse a las siete. Llull habla de ciclos de trabajo: un arranque de compresor puede disparar el consumo pico a 1.800 vatios durante 10-15 minutos, mientras que el mantenimiento a media potencia no pasa de 400-500 vatios. Si las pausas son cortas, el ahorro de apagar se evapora.

El coste de la refrigeración no está en el aparato que enciendes, sino en cómo la vivienda y la tarifa eléctrica convierten cada julio en una trampa térmica.

Lo que nos dice la factura de la luz sobre nuestra relación con el calor

El dato de los 1,30 euros frente a más de 50 encierra una lectura más incómoda que la mera elección de electrodoméstico. La tarifa eléctrica en España sigue siendo, para muchos consumidores, el factor más determinante de la factura estival. Quienes disfrutan de una tarifa con discriminación horaria pagan menos por la noche: el precio medio nocturno en julio ronda los 0,08 €/kWh, la mitad que en hora punta. Si Pla hubiese hecho sus cuentas con tarifa valle, el coste del aire acondicionado nocturno habría quedado en torno a 25-30 euros, no en 50. Esa simple decisión —cambiar de tarifa— recorta la brecha.

Yo soy de los que creen que el verdadero ahorro no está en pasarse al ventilador de forma heroica, sino en acondicionar la vivienda. Un toldo decente o unas ventanas con doble acristalamiento reducen la carga térmica más que cualquier debate sobre si apagar o no el split a las tres de la madrugada. He visto facturas de julio que se disparan porque la casa acumula calor durante la tarde y el aire, por muy inverter que sea, tiene que luchar contra una inercia de 30 grados. El ventilador, en esa batalla, es un paliativo, no una solución.

El dato viral de Pla ha puesto el ventilador en el centro del ring, pero la verdadera lección es otra: la factura de la luz no la decide solo el aparato que enciendes, sino también la tarifa que tienes, el aislamiento que has ignorado y la costumbre de programar el termostato como si la física se pudiese regatear. En plena ola de calor, más que contar céntimos, conviene mirar el contador con otros ojos.

La Audiencia Nacional anula la multa de 25 millones de la CNMC a Iberdrola por abuso de posición dominante

La Audiencia Nacional ha anulado la multa de 25 millones de euros que la CNMC impuso a Iberdrola Generación en 2015 por un presunto abuso de posición dominante en el mercado eléctrico. La sentencia, dictada por la Sección Cuarta de la Sala de lo Contencioso-Administrativo, estima el recurso de la eléctrica y deja sin efecto una sanción que llevaba más de una década pendiente de resolución judicial.

Los orígenes de la sanción: las ofertas hidroeléctricas de 2013

La CNMC sancionó a Iberdrola en noviembre de 2015 al considerar que la compañía había orquestado una estrategia de incremento de precios en sus ofertas hidroeléctricas a finales de 2013. Según el regulador, entre el 30 de noviembre y el 23 de diciembre de aquel año, Iberdrola alteró el precio de las unidades hidráulicas de las cuencas del Duero, Sil y Tajo, lo que calificó como una infracción muy grave de la Ley del Sector Eléctrico.

El expediente permaneció suspendido desde 2017 por la existencia de un proceso penal paralelo. Ese proceso concluyó el 4 de enero de 2024 con una sentencia absolutoria del Juzgado Central de lo Penal, que descartó la comisión de un delito contra el mercado y los consumidores previsto en el artículo 281 del Código Penal.

25 millones

El proceso penal que absolvió a Iberdrola

El fallo penal consideró acreditado que Iberdrola ofertó al mercado toda la energía hidroeléctrica disponible durante el periodo investigado, descartando cualquier retirada o detracción de producción. Asimismo, cuestionó la fiabilidad del método pericial empleado por la CNMC, al describirlo como un sistema elaborado ad hoc, sustentado en estimaciones y nunca utilizado con anterioridad.

La resolución penal firme establece que los mismos hechos no pueden existir y dejar de existir para los órganos del Estado, un principio que la Audiencia Nacional ha aplicado para dejar sin efecto la multa.

La absolución penal obliga a asumir que no hubo manipulación del mercado ni perjuicio a los consumidores, lo que derrumba la base de la sanción administrativa.

La vinculación de los hechos probados y el colapso de la multa

La sala presidida por Concepción Mónica Montero recuerda que el artículo 77.4 de la Ley 39/2015 establece que los hechos declarados probados por los tribunales penales vinculan a las administraciones públicas en los procedimientos sancionadores. Apoyándose en la jurisprudencia del Tribunal Supremo y del Tribunal Constitucional, subraya que en lo que se refiere a la la apreciación de los hechos, es claro que unos mismos hechos no pueden existir y dejar de existir para los órganos del Estado.

La Audiencia Nacional destaca que el peritaje de la CNMC era un sistema a medida que no resistió el escrutinio penal, lo que debilita cualquier intento de mantener la infracción administrativa. Así, la multa de 25 millones de euros queda anulada y sin efecto.

Impacto para Iberdrola y mensaje para el sector regulado

La compañía presidida por Ignacio Sánchez Galán ve eliminada una sanción que pesaba sobre su reputación desde hace una década. Más importante aún, la sentencia envía una señal a la CNMC y a otros reguladores sectoriales: las resoluciones penales firmes condicionan de forma directa la capacidad de imponer multas por los mismos hechos, incluso aunque la administración haya actuado bajo un estándar de prueba distinto.

Este precedente puede tener consecuencias en otros expedientes sancionadores abiertos por el supervisor energético, especialmente en aquellos donde exista un proceso penal asociado. La carga de la prueba vuelve a situarse en el regulador, que deberá acreditar con mayor solidez las infracciones si quiere sortear la vinculación de los hechos probados en sede penal.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible interposición de recursos de la CNMC ante el Tribunal Supremo, aunque la probabilidad es baja dada la firmeza del fallo penal.
  • Reacción del valor: La acción de Iberdrola apenas reflejó la multa en su día, por lo que la anulación no supone un impacto directo en la cotización. Alivia, eso sí, el riesgo reputacional y regulatorio.
  • Precedente sectorial: Otras eléctricas con expedientes similares, como Endesa o Naturgy, podrían beneficiarse de la doctrina que impide sancionar administrativamente hechos ya absueltos en vía penal.

Volkswagen sufre un 15% de caída en ventas globales y planea recortar marcas clave

Volkswagen cerró el primer semestre con una caída global de ventas del 15%, una cifra que sacude a la mayor automotriz europea y que tiene un epicentro claro: China. En el mercado asiático, la ofensiva de los fabricantes locales de eléctricos ha erosionado la cuota del grupo alemán a un ritmo que la dirección en Wolfsburg califica de “insostenible”. El batacazo no solo se lee en los números, sino en el plan de choque que se está cocinando: adelgazar la cartera de marcas para concentrar los recursos donde aún hay margen.

El desplome en China arrastra las cuentas

Las entregas en China —que hasta hace dos años suponían casi el 40% de los beneficios del consorcio— han retrocedido más de un 20% en lo que va de 2026, según los datos que la compañía ha ido desgranando a los analistas. La razón no es nueva, pero sí lo es la velocidad del cambio: BYD, NIO y Xpeng están colocando modelos con una relación autonomía‑precio que los Volkswagen ID no alcanzan ni con las bonificaciones. La prima de marca que el logotipo VW garantizaba en Shanghái o Pekín se ha evaporado.

En paralelo, Audi, la otra gran baza del grupo en el segmento premium, ha visto cómo sus ventas en el gigante asiático se contraían un 18%. Los concesionarios acumulan stock sin estrenar, y la oficina de Ingolstadt ha tenido que activar descuentos agresivos que, a medio plazo, deterioran la imagen construida durante décadas.

A todo esto se suma un contexto geopolítico que no ayuda: la guerra comercial entre Pekín y Bruselas sigue abierta, y los aranceles de la UE a los coches eléctricos chinos han provocado represalias que penalizan las exportaciones europeas. De rebote, Volkswagen se queda sin uno de sus pocos asideros en la región.

La tijera de las marcas: ¿qué pintan SEAT y Cupra en el nuevo plan?

La respuesta de la cúpula, con Oliver Blume al frente, pasa por revisar el perímetro del grupo. El objetivo es pasar de 10 a 7 marcas en el medio plazo, pero el debate interno es intenso: no se trata solo de vender divisiones, sino de decidir qué enseñas son prescindibles o se pueden fusionar sin destruir valor. Fuentes cercanas a la dirección apuntan a que las marcas de volumen medio, con rentabilidades por debajo del 3%, son las primeras en la lista.

Ahí entran SEAT y Cupra, dos enseñas que pivotan sobre las fábricas españolas de Martorell y Landaben. Aunque Cupra ha ganado tracción entre el público joven y su gama eléctrica sube un 7% en matriculaciones, SEAT sigue dependiendo en exceso de modelos de combustión y de una demanda europea que se enfría. “Mantener dos marcas con estructuras comerciales separadas en el mismo segmento es un lujo que Volkswagen ya no puede permitirse”, me comentaba un veterano del sector en una conversación reciente. La hipótesis que suena con más fuerza es la integración de SEAT como submarca de producción dentro de Cupra, concentrando la inversión en esta última.

Mantener dos marcas con estructuras separadas en el mismo segmento es un lujo que Volkswagen ya no puede permitirse.

El problema laboral no es menor: cualquier movimiento afectaría directamente a los 15.000 empleados de SEAT en Cataluña y Navarra, además de una red de proveedores que mueve unos 7.000 millones de euros al año. Los sindicatos ya han pedido una reunión urgente con la dirección, y el Gobierno, que ha invertido cientos de millones de fondos europeos en el hub de electromovilidad del Vallès, no quiere sustos.

Un gigante que encoge: lo que está en juego para la automoción europea

Lo que está pasando en Volkswagen no es un tropiezo pasajero, sino el síntoma más visible de una transformación que va a reordenar el mapa industrial del continente. La pérdida del mercado chino como granero de beneficios obliga a repensar décadas de expansión, y las decisiones que tome ahora el consejo de Wolfsburg marcarán el paso de otras multinacionales europeas que miran de reojo.

El riesgo más evidente es que el adelgazamiento de marcas acabe concentrando todavía más la producción en las plantas más eficientes —algunas de ellas en México o Europa del Este— y deje a las fábricas del sur de Europa con una carga de trabajo menguante. Es una dinámica que ya se ha visto en la industria del automóvil francesa y que ahora amenaza con repetirse en España.

En el fondo, la crisis de Volkswagen refleja un error de cálculo que no se corrigió a tiempo: la apuesta por una transición eléctrica liderada por los mismos fabricantes tradicionales, sin aceptar que la batalla de los costes ya la ganaron los chinos hace dos años. El plan de recorte de marcas es, en cierto modo, la admisión tardía de esa realidad. Y la pregunta que queda en el aire es si, cuando terminen de pasar la tijera, el grupo alemán seguirá teniendo el músculo suficiente para competir con los que vienen de fuera. O si, simplemente, habrá empezado a encoger para no romperse.

La CNMC abre expediente sancionador a Atresmedia por exceso de emplazamientos publicitarios

Atresmedia, el grupo audiovisual propietario de Antena 3 y laSexta, se enfrenta a un expediente sancionador de la Comisión Nacional de los Mercados y la Competencia (CNMC) por presuntos emplazamientos publicitarios excesivos en su programación. La infracción, tipificada como grave en la legislación audiovisual, podría conllevar una sanción económica que, en función de la gravedad, alcanza hasta el 1% de su facturación anual.

El emplazamiento de producto —conocido como branded content— es una práctica permitida en la televisión siempre que se identifique como tal y no distorsione la independencia editorial. Sin embargo, cuando los anuncios insertados en formatos informativos o de entretenimiento son “excesivos” o generan confusión en el espectador, la CNMC puede actuar de oficio. Es justo lo que ha ocurrido: el regulador detectó presuntas irregularidades en la programación de Atresmedia y ha decido incoar expediente.

Desde la CNMC se limitan a indicar que “se ha detectado un posible incumplimiento de los límites cuantitativos y cualitativos del emplazamiento de producto”, sin detallar los programas afectados ni la duración de los contenidos infractores. La compañía ha confirmado la recepción de la notificación y ha abierto un periodo de alegaciones.

Los hechos: el emplazamiento de producto bajo la lupa

El marco normativo es claro. La Ley 13/2022, de 7 de julio, General de Comunicación Audiovisual (LGCA), establece que los emplazamientos de producto deben ser identificables, no pueden influir en la independencia del contenido ni ser excesivamente repetitivos. La CNMC, como autoridad supervisora, tiene la potestad de imponer multas de hasta el 1% de los ingresos brutos anuales para infracciones graves.

En 2025, Atresmedia facturó cerca de 1.200 millones de euros, según sus cuentas presentadas a la CNMV. Un 1% equivaldría a una sanción de hasta 12 millones de euros, una cifra considerable pero lejos de representar un quebranto patrimonial para el grupo. No obstante, el expediente apenas arranca y la sanción final dependerá del grado de reiteración o de la gravedad que determine la sala de competencia.

El marco sancionador y los precedentes

La CNMC no actúa en un vacío. El precedente más inmediato es la sanción de 1,05 millones de euros que el organismo impuso a Mediaset en 2021 por exceso de emplazamientos publicitarios en su cadena Telecinco. Entonces, la multa fue de 0,15% de su facturación, muy por debajo del tope del 1%, lo que sugiere que la CNMC calibra las sanciones con criterios de proporcionalidad.

En aquel caso, la infracción se centró en el programa Sálvame, donde los emplazamientos ocuparon el equivalente a más de 12 minutos de publicidad en una sola emisión. La sanción fue confirmada en los tribunales, lo que refuerza la jurisprudencia favorable al regulador en estos litigios.

El regulador no ha cuantificado aún la sanción, pero el precedente de Mediaset y las reiteradas advertencias del sector sitúan a Atresmedia ante un riesgo regulatorio que el mercado ya está empezando a descontar.

En la tabla siguiente se comparan las dos situaciones, mostrando la facturación y la multa impuesta en el antecedente de Mediaset frente a los umbrales potenciales para Atresmedia:

AñoGrupoFacturación (mill. €)Sanción (€)% Facturación
2021Mediaset8201.050.0000,13%
PendienteAtresmedia1.200Hasta 12 millonesHasta 1%

emplazamiento publicitario excesivo

Impacto para Atresmedia y para el sector: un aviso a navegantes

El expediente a Atresmedia no es un hecho aislado. La CNMC ha intensificado en los últimos años su vigilancia sobre los formatos híbridos de publicidad, en un contexto donde la competencia con plataformas digitales presiona a las televisiones a monetizar al máximo sus contenidos. La sanción a Mediaset ya fue un aldabonazo, y ahora Atresmedia se convierte en el segundo gran operador tradicional en caer en el foco.

Para los accionistas de Atresmedia, controlado por el Grupo Planeta, el riesgo es acotado: un eventual pago de entre 1 y 12 millones de euros —suponiendo la horquilla máxima— apenas resta 1 o 2 céntimos por acción de su beneficio neto, que en 2025 fue de 128 millones de euros. Sin embargo, el verdadero impacto es reputacional y regulatorio. La compañía podría verse obligada a revisar sus protocolos de branded content y modificar parte de su parrilla.

Además, la apertura del expediente llega en un momento en que la CNMC está ultimando una actualización de los criterios de medición de los emplazamientos publicitarios, lo que podría endurecer las exigencias para todo el sector. Cada sanción refuerza la posición del regulador y disuade a otras cadenas de prácticas agresivas.

📊 Las Claves para el Inversor

  • Qué vigilar: El resultado de las alegaciones de Atresmedia y la resolución final de la CNMC. Si se confirma una sanción inferior al 0,5% de la facturación, el mercado podría interpretarlo como un simple correctivo sin consecuencias financieras relevantes.
  • Reacción del valor: Las acciones de Atresmedia apenas se movieron tras la noticia, lo que indica que los inversores ya descuentan un riesgo regulatorio bajo. Una multa grave por encima del 1% de los ingresos sí sería sorpresa negativa.
  • Precedente sectorial: El caso de Mediaset demostró que, aunque las sanciones son raras y se imponen en la franja baja de la horquilla, la CNMC no duda en actuar cuando detecta excesos. Para las cadenas de televisión, el control del emplazamiento publicitario se ha convertido en un riesgo operativo más a gestionar.

French Hill presiona al Senado de EE.UU. para aprobar la Ley CLARITY cripto en julio

French Hill, el congresista republicano que preside el Comité de Servicios Financieros de la Cámara de Representantes, ha redoblado la presión sobre el Senado de Estados Unidos para que vote la Ley CLARITY antes del receso de agosto. En una entrevista en Fox Business con Maria Bartiromo, Hill instó a los líderes de la Cámara Alta a fijar una fecha en julio para forzar las negociaciones finales y desbloquear una norma que el sector cripto lleva meses esperando.

La Digital Asset Market CLARITY Act (Ley de Claridad del Mercado de Activos Digitales, en español) fue aprobada por la Cámara de Representantes hace un año con el respaldo de 78 demócratas. Sin embargo, se ha quedado atascada en el Senado, donde las dudas éticas sobre los negocios cripto del presidente Trump —incluidos el lanzamiento de la memecoin $TRUMP y las ventas de tokens de World Liberty Financial, que generaron unos 1.400 millones de dólares en 2025— han frenado el consenso. Hill defiende que, precisamente, aprobar la ley resolvería esos conflictos porque sometería todas esas actividades a un marco de transparencia y supervisión.

¿Qué es la Ley CLARITY y por qué importa ahora?

La CLARITY Act busca establecer un marco regulatorio integral para los activos digitales en Estados Unidos. En esencia, define qué criptoactivos son materias primas, cuáles son valores y qué competencias tienen la SEC y la CFTC. Para el inversor medio, esto significa reglas claras que reduzcan la inseguridad jurídica y permitan que los exchanges y proyectos operen con licencias claras en lugar de vivir en una zona gris.

El texto se concibió como la pieza complementaria de la GENIUS Act, la ley de stablecoins que ya entró en vigor el año pasado. Hill lo explicó con una analogía sencilla: “Una stablecoin es como un teléfono móvil sin cobertura de red; el marco de mercado es la red que necesitamos”. La GENIUS Act puso orden en las monedas estables, pero sin una ley de estructura de mercado, el ecosistema sigue cojo.

El calendario aprieta. El Senado retoma sus sesiones el 13 de julio, lo que deja apenas unas tres semanas antes del receso estival, que arranca a finales del ese mes. Si no se vota ahora, el proceso podría demorarse hasta después del verano, en pleno año electoral y con un clima político más enrarecido.

Con la votación a la vuelta de la esquina, el sector se juega un marco legal que definiría las reglas del juego para el cripto en la mayor economía del mundo.

La carrera contra el reloj: votación en julio y el complemento de la GENIUS Act

Hill ha trazado una estrategia de presión que incluye una audiencia de campo en Nueva York la próxima semana, liderada por el subcomité de activos digitales que preside el republicano Bryan Steil. La idea es escenificar el apoyo bipartidista y dejar claro que la norma no es un capricho ideológico, sino una necesidad económica.

En la misma entrevista, el presidente de la CFTC, Michael Selig, advirtió de que un retraso indefinido “dejaría las reglas en manos de los reguladores”, algo que podría derivar en una sobrerregulación por goteo. Por su parte, el vicepresidente de Coinbase, Ryan VanGrack, antiguo alto cargo de la SEC, describió la situación como “estar en la yarda uno”, con senadores de ambos partidos “trabajando a contrarreloj para conseguirlo”. La fecha límite es la única forma de forzar el consenso, insistió Hill, porque en el Congreso “sin una fecha tope nadie se mueve”.

El mercado de predicciones Polymarket refleja la incertidumbre: la probabilidad de que la CLARITY Act se apruebe en 2026 ronda el 39%, muy lejos del 74% que marcaba hace un mes. El desplome es una señal de que los inversores dudan de que la presión de Hill sea suficiente. Aun así, el hecho de que la discusión se haya reabierto con figuras de peso y una audiencia inminente mantiene viva la esperanza de un desenlace antes del parón estival.

¿Qué supone para el mercado cripto y los inversores?

Si el Senado da luz verde, Estados Unidos se dotaría de una arquitectura regulatoria gemela: la GENIUS Act para stablecoins y la CLARITY Act para el resto de activos digitales. Eso enviaría una señal de madurez al resto del mundo y podría acelerar la adopción institucional. Para el inversor español que tenga exposición a criptoactivos —ya sea a través de ETFs al contado, plataformas como Coinbase o directamente con monederos propios—, un marco claro en EE.UU. reduce el riesgo de prohibiciones sorpresivas y allana el camino para productos financieros más accesibles.

Ahora bien, las dudas éticas que mencionan los críticos no son menores. Los negocios cripto de la familia Trump generan incomodidad incluso entre algunos republicanos. Hill insiste en que la ley aportaría la transparencia necesaria para disiparlas, pero el mercado de predicciones sugiere que esa fe no es compartida por todos. Cabe recordar que la CLARITY Act no regula directamente los conflictos de intereses, sino que les da un envoltorio de supervisión, y muchos observadores creen que eso no bastará para contentar a los senadores más reticentes.

En cualquier caso, el pulso de French Hill tiene una virtud: ha colocado la fecha límite en el centro del debate. Con el Senado de vuelta el día 13 y la audiencia en Nueva York en el horizonte, las próximas dos semanas serán decisivas. Si el proyecto sale adelante, el cripto estadounidense pasará de la adolescencia regulatoria a una edad adulta con reglas escritas. Si vuelve a encallar, el verano de 2026 se recordará como otra oportunidad perdida.

Metaplanet lanza crédito respaldado por Bitcoin en Japón: ¿nueva era de deuda?

Metaplanet, el mayor tenedor corporativo de bitcoin en Japón, quiere algo más que acumular monedas. La empresa ha anunciado este viernes la creación de un grupo de estudio conjunto para desarrollar productos de crédito tokenizados respaldados por bitcoin, un movimiento que transforma su estrategia: de simple tesorería a plataforma financiera.

En el grupo participan, además de Metaplanet, el emisor de la stablecoin vinculada al yen JPYC, la plataforma regulada de tokenización de valores Progmat y Siiibo Securities, la correduría que Metaplanet compró el mes pasado por 2.100 millones de yenes (unos 13 millones de dólares) y que el 13 de julio pasará a llamarse Metaplanet Securities.

Qué propone Metaplanet y quiénes son sus socios

Los cuatro socios estudiarán la viabilidad de usar bitcoin como colateral para instrumentos de crédito que paguen intereses diarios. La idea es digitalizar todo el proceso: la negociación y liquidación funcionarían las 24 horas, los 365 días del año, con la gestión de derechos a nivel de titular, el cálculo de intereses proporcionales por software y los reembolsos registrados en un libro mayor público.

Cada socio aporta una pieza distinta. Metaplanet y su brazo de valores diseñarán los productos, los venderán a inversores y los gestionarán tras la emisión. JPYC probará si su stablecoin referenciada al yen puede mover los pagos y reembolsos dentro del sistema. Y Progmat suministrará la capa de tokenización regulada: rastreará la propiedad, procesará las transferencias y conectará con el sistema de pago en stablecoin.

El crédito respaldado por bitcoin es una clase de producto aún muy joven. Empresas cotizadas que acumulan BTC lo utilizan como colateral central para emitir deuda que paga dividendos o intereses. Pero en Japón este concepto apenas existe. De hecho, Metaplanet lo presenta como un producto que ya funciona en Estados Unidos pero no en su país.

Cómo funciona un crédito tokenizado con bitcoin como garantía

La mecánica es sencilla en teoría: una empresa deposita bitcoin en un contrato inteligente y recibe a cambio un préstamo en yenes (o en stablecoins) que puede usar para financiarse. El préstamo genera intereses diarios que se pagan automáticamente. Si el valor del colateral sube, la posición mejora; si baja demasiado, se liquida para cubrir el crédito. Todo queda registrado en blockchain y los pagos se ejecutan sin necesidad de intermediarios tradicionales.

Lo que hace distinto este estudio es el enfoque en en empresas medianas japonesas. Hoy, el mercado de deuda nipón favorece a las grandes corporaciones que pueden emitir bonos públicos. Las compañías de tamaño medio y en crecimiento se enfrentan a costes altos y cargas operativas enormes para emitir, vender, gestionar inversores y pagar intereses. Muchas se quedan fuera. Una infraestructura digital podría abrirles la puerta, reduciendo el papeleo y permitiendo recaudar fondos con la misma facilidad con la que se compra una criptomoneda.

Metaplanet

Metaplanet no ve su bitcoin como un activo de reserva, sino como la base de la próxima generación de ecosistemas financieros.

El plan de Metaplanet: de acumular bitcoin a plataforma financiera

El estudio encaja en la estrategia Project Nova, un plan más amplio para construir una plataforma financiera centrada en bitcoin en Japón. La compra de Siiibo le dio a Metaplanet una licencia de Tipo I de Operador de Instrumentos Financieros, necesaria para estructurar y vender productos financieros a inversores minoristas. Siiibo, fundada en 2019, gestiona una plataforma online de bonos corporativos de colocación privada y ha respaldado a más de 40 emisores en más de 100 ofertas.

Metaplanet tiene ahora una base de unos 250.000 inversores potenciales. Y en su balance guarda 43.000 bitcoins, valorados en unos 2.470 millones de dólares al precio actual. Solo Strategy y Twenty One Capital tienen posiciones mayores entre las empresas cotizadas.

Simon Gerovich, presidente y CEO de Metaplanet, ha sido tajante: “Vemos bitcoin no como un activo de reserva de tesorería, sino como la base de la próxima generación de ecosistemas financieros”.

Por ahora, el crédito digital es un conjunto de preguntas y cuatro empresas dispuestas a estudiarlas. No hay plazos, condiciones, rentabilidad ni detalles del producto. Pero la dirección está clara: Metaplanet quiere que su bitcoin haga algo más que dormir en un balance. Quiere que esas 43.000 monedas suscriban un mercado.

Si la prueba de concepto funciona, una empresa mediana en Tokio podría emitir deuda que se liquide en cualquier hora del día y lleve un registro transparente de cada titular. Es pronto para saberlo, pero Japón puede estar ante la semilla de un mercado de crédito que hoy solo existe en la teoría.

JPMorgan advierte: las blockchains privadas, y no MicroStrategy, son el verdadero riesgo para Bitcoin

JPMorgan ha puesto el dedo en una llaga que muchos inversores no esperaban. En un informe liderado por Nikolaos Panigirtzoglou, el banco estadounidense sostiene que el verdadero peligro para Bitcoin no es la reciente venta de 3.588 bitcoins por parte de Strategy —la antigua MicroStrategy—, sino algo más profundo y silencioso: la adopción masiva de blockchains privadas por parte de bancos, reguladores y grandes infraestructuras financieras.

La operación de Strategy, que ingresó 216 millones de dólares a principios de julio para cubrir dividendos preferentes, ha generado titulares por ser la mayor venta de la compañía hasta la fecha. Pero los analistas de JPMorgan la consideran un episodio de presión vendedora puntual, no una amenaza estructural. El verdadero riesgo, advierten, es que la tokenización, los pagos y la liquidación de activos migren a redes privadas, erosionando la liquidez y el flujo de capital hacia las cadenas públicas y, por arrastre, hacia Bitcoin.

El problema de fondo es sencillo de explicar: las instituciones prefieren entornos controlados. Las blockchains privadas ofrecen privacidad, cumplimiento normativo (KYC y AML), gobernanza definida, alta velocidad y, sobre todo, seguridad jurídica. Por eso, el Banco de Pagos Internacionales (BIS) lleva tiempo insistiendo en que la infraestructura financiera sistémica debe construirse sobre “ledgers unificados” dentro de muros regulados, en lugar de sobre cadenas públicas sin permiso.

Y los bancos están tomando nota. Los depósitos tokenizados —representaciones digitales de saldos bancarios con respaldo regulatorio y garantía de depósitos— son el caso de uso más claro. Si estos depósitos se extienden en la forma no transferible que prefieren los supervisores, podrían desplazar a las stablecoins en los pagos institucionales. Proyectos como el blockchain de SWIFT o las monedas digitales de banco central (CBDC), como el euro digital o el yuan digital, apuntalan ese carril regulado.

La tokenización de activos del mundo real cuenta una historia parecida. El mercado ya roza los 50.000 millones de dólares, en buena parte sobre Ethereum. Pero JPMorgan lo interpreta como una fase experimental. A medida que la adopción madure, la emisión, custodia y liquidación podrían trasladarse a infraestructura privada, dejando a las cadenas públicas para labores de distribución e interoperabilidad. Entidades como DTCC y Securitize ya muestran ese patrón en movimiento.

Ni siquiera la Clarity Act, aunque se apruebe este año, disiparía la amenaza; según el banco, podría incluso animar los depósitos tokenizados emitidos por bancos a costa de las stablecoins públicas. Eso sí, los propios analistas reconocen tres escenarios que tumbarían su tesis: un modelo híbrido en el que ambos tipos de cadena convivan, una adopción más fuerte de stablecoins bajo una regulación amable, o que Bitcoin mantenga su rol de ‘oro digital’ y cobertura frente a la devaluación de las monedas fiduciarias, al margen de lo que ocurra en el resto del ecosistema cripto.

El peligro para Bitcoin no es una empresa que vende, sino un sistema que aprenda a funcionar sin necesidad de su red.

Qué significa esto para el inversor en cripto

El análisis de JPMorgan pone sobre la mesa una paradoja incómoda: la tecnología que prometía descentralizar las finanzas podría acabar siendo fagocitada por los mismos actores a los que pretendía desafiar. Si el dinero y los activos se mueven por carriles privados, las blockchains públicas pierden tracción, los inversores institucionales encuentran menos motivos para exponerse a tokens nativos y la liquidez se concentra en circuitos cerrados. Bitcoin, como activo refugio, quizá aguante mejor el tirón, pero el resto del ecosistema se enfrentaría a una devaluación estructural.

Lo que no dice el informe —y conviene recordar— es que el sector cripto lleva años lidiando con esta tensión. La promesa de las finanzas descentralizadas (DeFi) siempre ha chocado con la realidad de un sistema que exige responsabilidad legal, protección al consumidor y prevención del blanqueo. La pregunta no es si las instituciones van a usar blockchain, sino si lo harán en redes abiertas o en sus propias versiones corporativas. Y la respuesta, por ahora, se inclina hacia lo segundo.

En cualquier caso, el inversor particular tiene herramientas para navegar esta deriva: diversificar entre activos que dependan menos de la liquidez de las cadenas públicas, seguir de cerca los movimientos regulatorios en torno a MiCA en Europa y la Clarity Act en Estados Unidos, y no perder de vista que la escasez programada de Bitcoin le da una ventaja que el resto de tokens no comparte. Como siempre en cripto, el horizonte no es binario.

Zelaia: ‘Ya estamos en guerra con Rusia’ – La OTAN refuerza su postura en Ankara

La reciente cumbre de la OTAN en Ankara ha dejado una advertencia que retumba más allá de los comunicados oficiales. Adrián Zelaia, analista de Negocios TV, lanzó una afirmación tan contundente como inquietante: «Ya estamos en guerra con Rusia. Estamos atacando con drones y misiles en su territorio». Una guerra no declarada que, según el experto, Occidente libra en varios frentes mientras las élites políticas siguen escalando el conflicto.

La cumbre de Ankara: más gasto militar y tono agresivo

Durante la cita atlántica, celebrada esta semana en la capital turca, los aliados acordaron aumentar nuevamente sus presupuestos de defensa. Donald Trump salió satisfecho, y la OTAN declaró a Rusia como “la gran amenaza estratégica”. Según el equipo de Negocios TV, la reunión evidenció un respaldo firme a Kiev — con Zelenski presente — pero también una peligrosa deriva.

Desde la mesa de análisis, Luis explicó que, a pesar de este apoyo renovado, la situación en el terreno apenas se moverá. “Después de cuatro años vemos un punto muerto”, apuntó. Las líneas del frente están consolidadas y, aunque Rusia haya tomado una docena de pequeñas localidades en el Donbás recientemente, los avances no alteran el equilibrio estratégico.

Ucrania, una guerra de desgaste sin final militar a la vista

Luis subrayó que la resolución del conflicto no llegará por la vía militar. Ni Rusia conseguirá ocupar por completo Ucrania —escenario ya descartado— ni Ucrania podrá recuperar Crimea y las zonas del Donbás que permanecen bajo control ruso. “Por la fuerza no van a poder ser reocupados”, afirmó.

La participación de Zelenski en Ankara fue valorada como un gesto de apoyo moral. El presidente ucraniano enfrenta crecientes tensiones internas, con la retirada de condecoraciones en países del Este y un desgaste de imagen. Para el equipo de Negocios TV, su presencia refuerza políticamente su posición, aunque no se le vayan a suministrar armas capaces de romper el empate.

“Ya estamos en guerra con Rusia. Estamos atacando con drones y misiles en su territorio”

— Adrián Zelaia, en Negocios TV

Turquía, el socio incómodo que podría mediar

Luis destacó el papel diplomático que puede jugar Ankara. Recordó que durante el conflicto Turquía logró mediar el acuerdo del grano entre Rusia y Ucrania. “Turquía tiene un feeling con el Kremlin mucho más fluido que otros socios de la OTAN; eso le otorga una posición privilegiada para intentar consensuar una salida negociada”, explicó. En su opinión, más que Polonia o los países bálticos, el verdadero actor capaz de desbloquear las conversaciones es Erdogan.

Los intereses económicos que alimentan el conflicto

Michael aportó una perspectiva poco publicitada: el comercio entre la Unión Europea y Ucrania ha crecido de forma significativa. Alemania exporta ahora coches, Francia productos farmaceuticos, y Polonia, Rumanía y España han disparado sus ventas de municiones y explosivos. “Una guerra en la de otro nos beneficia aquí”, resumió sin tapujos, señalando que la elite europea tiene razones económicas para sostener la guerra más allá de la retórica oficial.

Además, los ataques ucranianos con drones a refinerías rusas han empezado a causar serias dificultades en la capacidad de producción rusa, algo que —según Michael— no se había visto hasta ahora. Y aunque Trump se mostró dispuesto a permitir que Ucrania fabrique componentes de los misiles Patriot, el analista cuestionó quién pagará esos proyectiles, cuyo coste oscila entre tres y siete millones de dólares la unidad.

¿Estamos ya en guerra con Rusia?

La advertencia más cruda la lanzó Zelaia. Para él, la guerra ya es un hecho, aunque no se haya declarado formalmente. Occidente la libra en al menos tres frentes: sosteniendo casi en su totalidad el esfuerzo militar ucraniano, atacando territorio ruso con drones y misiles y secuestrando buques mercantes en alta mar. “Las guerras hace mucho que no se declaran, se hacen”, sentenció.

El riesgo, añadió, es mayúsculo porque “una guerra con potencias nucleares, en el momento en que una de ellas se siente amenazada, se transforma inmediatamente en una guerra nuclear”. Zelaia instó a la población y a los agentes sociales a tomar conciencia de la peligrosa escalada a la que nos han arrastrado unas élites que, a su juicio, están dispuestas a todo por mantener el poder global.

Mientras la cumbre de Ankara se cierra con más decenas de miles de millones en ayuda militar, la pregunta no es si habrá una nueva escalada, sino si aún estamos a tiempo de frenarla. La visión de Zelaia no deja espacio para la indiferencia: ya estamos dentro de un conflicto que, como él mismo recuerda, podría dar un susto nuclear en cualquier momento. Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video
Publicidad