El Ministerio para la Transformación Digital oferta 87 plazas de empleo público para administrativos y tecnológicos

El Ministerio para la Transformación Digital y de la Función Pública ha publicado en el BOE la convocatoria de 87 plazas de personal laboral fijo, una de las más esperadas del año. La oferta combina perfiles administrativos y, sobre todo, tecnológicos, y llega en un momento en el que la Administración busca acelerar su digitalización y cubrir vacantes estratégicas.

De las 87 plazas, 44 se ofertan por el turno de acceso libre, mientras que las 43 restantes están reservadas a promoción interna. Esta distribución es relevante: quien no sea ya personal del Ministerio podrá aspirar, como máximo, a esas 44 plazas, aunque la convocatoria se convierte en una ventana poco habitual para profesionales de sistemas y telecomunicaciones, que acaparan el grueso de las vacantes.

Por qué se convoca ahora: la apuesta por la transformación digital

La transformación digital de las administraciones es una prioridad para el Gobierno, y esta oferta de empleo público es uno de sus principales instrumentos. La creación de la Agencia Estatal de Administración Digital, que se nutre con siete de las plazas convocadas, es la muestra más visible de esa apuesta. Pero además, el Ministerio necesita incorporar talento para mantener las infraestructuras informáticas y de comunicaciones del Estado, un ámbito en el que la rotación de personal hacia el sector privado es alta.

La publicación de la convocatoria, esperada desde hace meses, da respuesta a una demanda real de estabilidad para perfiles cualificados. La tasa de reposición y los planes de empleo público aprobados para 2026 han permitido sacar adelante estas plazas sin las restricciones de otros ejercicios.

Requisitos para presentarse: titulación y condiciones

Los requisitos específicos para cada especialidad aparecen detallados en las bases de la convocatoria, que puedes consultar en el BOE y en la sede electrónica del Ministerio. De manera general, la convocatoria pide:

  • Titulación: Para las especialidades administrativas, basta con el título de Bachiller, FP de grado medio o equivalente. Para los perfiles de Sistemas de Telecomunicaciones e Informáticos y otras especialidades técnicas, se exigirá al menos un título de FP de grado superior o, en algunos casos, grado universitario en la rama correspondiente.
  • Nacionalidad: Española o de un Estado miembro de la Unión Europea, además de cónyuges y descendientes en los supuestos legalmente previstos.
  • Edad: Tener cumplidos los 16 años y no haber alcanzado la edad de jubilación forzosa. No hay un límite máximo inferior, algo que amplía el universo de aspirantes.
  • Capacidad funcional y habilitación: No padecer enfermedad ni limitación física o psíquica que impida el desempeño de las tareas, y no haber sido separado del servicio de ninguna Administración.

Para algunas especialidades, como Forestal y del Medio Natural, es posible que se valore la posesión del carnet de conducir B, aunque no se confirma en la información preliminar.

Cómo es el proceso de selección

La convocatoria especifica que las 44 plazas de acceso libre se cubren mediante oposición, mientras que para promoción interna se aplicará el sistema de concurso-oposición. Las bases concretas están aún por publicarse en el BOE, pero la estructura típica de estos procesos incluye:

  • Un primer ejercicio de conocimientos teóricos con preguntas tipo test sobre el temario de la especialidad.
  • Un segundo ejercicio práctico o de desarrollo, adaptado a las funciones del puesto (resolución de supuestos técnicos, por ejemplo).
  • Para el turno de promoción interna, una fase de méritos en la que se valora la experiencia previa en la Administración, cursos y titulaciones complementarias.

La especialidad con más peso, Sistemas de Telecomunicaciones e Informáticos, concentra 76 plazas del total, y será la que mayor número de ejercicios específicos exigirá, previsiblemente orientados a la gestión de redes, sistemas operativos y seguridad informática.
87 plazas Ministerio Digital

Análisis de la oportunidad: plazas, sueldos y dificultad

El reparto de vacantes define la oportunidad: de las 44 plazas de acceso libre, la inmensa mayoría pertenecen a la especialidad de sistemas y telecomunicaciones. Para un profesional TIC con experiencia o formación reciente, esta convocatoria ofrece una posibilidad de empleo estable sin competir en los volúmenes masivos de otras oposiciones.

Sin embargo, el lado menos favorable es la ausencia de información sobre el sueldo base. Las retribuciones del personal laboral fijo de la Administración General del Estado suelen moverse, según convenio, entre los 1.500 y los 1.800 euros brutos mensuales en catorce pagas para puestos de entrada. Para especialidades tecnológicas, el complemento específico podría elevar esa cifra, pero no hay confirmación oficial. Quien valore dar el salto al sector público debe sopesar que, aunque el salario puede ser inferior al del sector privado, la estabilidad laboral y los horarios son un atractivo diferencial.

Otro aspecto a vigilar es la fuerte inclinación interna: 43 de las 87 plazas están reservadas a promoción interna. Eso significa que los aspirantes externos compiten entre sí por las 44 restantes, mientras que los funcionarios o laborales fijos ya consolidados acaparan casi la mitad de la oferta. La ratio aspirante/plaza para el turno libre se prevé alta en especialidades como Sistemas, aunque no tan extrema como en cuerpos generales de administrativo.

Setenta y seis plazas de una misma especialidad técnica no aparecen todos los días en una oferta de empleo público: la oportunidad para perfiles TIC es real y está respaldada por la necesidad de modernización de las infraestructuras del Estado.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente a través de la sede electrónica del Ministerio y requiere identificación electrónica. Sigue estos pasos:

  1. Paso 1: Accede a la sede electrónica del Ministerio con certificado digital, DNI electrónico o sistema Cl@ve.
  2. Paso 2: Busca la convocatoria del proceso selectivo para personal laboral fijo con código correspondiente a las 87 plazas (referencia oficial publicada en el BOE).
  3. Paso 3: Selecciona la especialidad o especialidades a las que deseas presentarte, y el turno (libre o promoción interna, según corresponda).
  4. Paso 4: Abona la tasa de examen, cuyo importe suele rondar los 20 euros para procesos laborales fijos (salvo exenciones legales).
  5. Paso 5: Adjunta la documentación requerida (titulación escaneada, DNI, certificados de méritos si procede) y presenta la solicitud antes del fin de plazo. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio para la Transformación Digital y de la Función Pública (España).
  • Número de plazas: 87 plazas de personal laboral fijo (44 de acceso libre, 43 de promoción interna).
  • Sueldo estimado: Pendiente de publicación en las bases; se estima entre 1.500 y 1.800 euros brutos mensuales en catorce pagas, con posibles complementos para especialidades técnicas.
  • Fecha límite de inscripción: 12 de agosto de 2026 (estimación basada en un plazo de 20 días hábiles desde la publicación en el BOE el 16 de julio de 2026).
  • Dónde inscribirse: Sede electrónica del Ministerio (sede.administracion.gob.es).

Oposiciones del Ministerio de Defensa: 330 plazas en la Base Logística de Córdoba y los perfiles con más opciones

El Ministerio de Defensa saca 330 plazas de empleo público para la futura Base Logística del Ejército de Tierra en Córdoba. El proceso selectivo, que arrancará en otoño, busca cubrir perfiles de ingeniería, administración y logística con una peculiaridad: el 98% de las especialidades demandadas ya se imparten en los centros de Formación Profesional de la provincia.

La Base Logística de Córdoba, un proyecto que necesita talento local

La convocatoria forma parte del plan de dotación de personal para la Base Logística del Ejército de Tierra (BLET), una infraestructura clave cuya construcción avanza en la capital cordobesa. Con la previsión de que la base entre en funcionamiento de forma progresiva, Defensa ha diseñado una oferta de empleo público que combina puestos de personal laboral y funcionario.

Según la fuente original, la oferta incluye 330 plazas específicamente vinculadas a la BLET, y el organismo ha mantenido reuniones con el Ayuntamiento de Córdoba, la Junta de Andalucía y centros de FP para coordinar la difusión y asegurar que los titulados locales conozcan las oportunidades.

Requisitos para presentarse

Aunque los requisitos definitivos se conocerán cuando el Ministerio publique la convocatoria en el BOE, la experiencia en procesos similares de Defensa permite anticipar el perfil general. Para la mayoría de los puestos se espera:

  • Nacionalidad: Española o de un Estado miembro de la Unión Europea. Algunos puestos de confidencialidad podrían restringir el acceso a nacionales.
  • Edad: Tener cumplidos los 16 años y no exceder la edad de jubilación forzosa (normalmente 65 años). No existe límite máximo para el grueso de las plazas.
  • Titulación: Dependerá del grupo y la categoría profesional. Para los perfiles de FP (mecanizado, automoción, soldadura, administración), bastará con el título de Técnico de Grado Medio o Superior. Los puestos de ingeniería exigirán el Grado universitario correspondiente.
  • Otros requisitos: No padecer enfermedad o limitación física incompatible con las funciones del puesto; carecer de antecedentes penales por delitos dolosos; y, en algunos destinos, poseer el permiso de conducir B.

La gran noticia para los aspirantes cordobeses es que, según los datos expuestos en la reunión, los ciclos de FP de Córdoba y provincia cubren el 98% de los perfiles necesarios, lo que reduce la barrera formativa de entrada.

Córdoba tiene una ventaja real: el 98% de los perfiles se cursan aquí. La clave ahora es preparar la oposición con tiempo para no dejar escapar la plaza.

Cómo es el proceso de selección que arranca en otoño

La fórmula habitual del Ministerio de Defensa para este tipo de convocatorias es la de concurso-oposición. Esto significa que la nota final combinará la puntuación obtenida en la fase de oposición (con pruebas teóricas y, probablemente, un ejercicio práctico o psicotécnico) con los méritos acreditados por el aspirante, como la experiencia profesional previa o la formación complementaria.

El arranque del proceso en otoño de 2026 indica que la fase de oposición podría celebrarse durante 2027, lo que deja margen para preparar el temario. El contenido exacto del examen se detallará en las bases, pero es habitual que incluya un bloque de legislación general (Constitución, Estatuto Básico del Empleado Público) y otro específico según la especialidad.

Dado que la convocatoria todavía no ha sido publicada, los aspirantes deben permanecer atentos al BOE y al portal del Ministerio de Defensa, donde se publicarán tanto los requisitos definitivos como los temarios y el plazo de presentación de instancias.

¿Es una oportunidad real para los aspirantes cordobeses?

La combinación de una infraestructura de gran envergadura, una convocatoria con 330 puestos y una formación local que encaja como un guante coloca a los titulados cordobeses en una situación privilegiada. No obstante, el proceso selectivo no será sencillo: las oposiciones de Defensa suelen atraer a candidatos de toda España, y el examen teórico puede requerir una preparación intensiva.

El sueldo, aunque pendiente de concretar, se sitúa en la media de los cuerpos generales de la Administración, con la ventaja añadida de la estabilidad del empleo público. Para un técnico de FP con experiencia, el salto a un puesto fijo en una base logística puede suponer una mejora sustancial de las condiciones laborales.

Sin embargo, hay que vigilar el calendario. El arranque en otoño de 2026 puede traducirse en una fase de oposición en la primavera de 2027, lo que deja solo unos meses para asimilar un temario que, aunque no es desorbitado, requiere constancia. Además, el Ayuntamiento y la Junta han pedido a los centros educativos que orienten a los estudiantes, pero la preparación real dependerá del esfuerzo individual.

Otro punto a considerar es la distribución de las plazas por especialidades. La convocatoria aún no detalla cuántas vacantes corresponden a cada perfil, por lo que la competencia puede ser muy desigual. Los aspirantes a ingeniería, con menos egresados locales, podrían tener mejor ratio plazas/solicitantes que los de administración, donde la oferta de FP es masiva.

En resumen, la oportunidad está sobre la mesa. Quien empiece a preparar el temario ahora y siga de cerca la publicación en el BOE tendrá una ventaja competitiva clara frente a quienes esperen a que se abra el plazo oficial.

📨 Cómo presentar la solicitud

El proceso de inscripción se abrirá en otoño y se gestionará íntegramente por vía telemática. Estos son los pasos previstos para completar la solicitud:

  1. Paso 1: Consulta la convocatoria oficial en el BOE y en el portal del Ministerio de Defensa para conocer los requisitos exactos y el modelo de solicitud (Modelo 790).
  2. Paso 2: Accede a la sede electrónica del Ministerio y autentícate con certificado digital, DNI electrónico o sistema Cl@ve.

  3. Paso 3: Rellena el formulario con tus datos personales, titulación y plaza a la que optas. Selecciona la Base Logística de Córdoba como destino si la convocatoria lo requiere.
  4. Paso 4: Abona la tasa de examen, cuyo importe se publicará junto con la convocatoria. Conserva el justificante de pago.
  5. Paso 5: Presenta la solicitud antes de la fecha límite. Guarda el resguardo electrónico de registro. Si tienes dudas, puedes acudir sin cita previa a la Subdelegación de Defensa en Córdoba (plaza Ramón y Cajal).

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Defensa (Gobierno de España).
  • Número de plazas: 330.
  • Sueldo estimado: Pendiente de publicar en las bases. El salario dependerá del grupo profesional y del tipo de plaza (funcionario o personal laboral), con un rango habitual entre 1.400 y 2.200 euros brutos mensuales en catorce pagas.
  • Fecha límite de inscripción: Aún no se ha fijado. El plazo de presentación se abrirá durante el otoño de 2026.
  • Dónde inscribirse: Portal de empleo público del Ministerio de Defensa (sede electrónica).

La venta de tu vivienda para evitar el desahucio está exenta de IRPF: cómo demostrarlo a Hacienda

Vender tu vivienda habitual para pagar deudas y evitar un desahucio no tiene por qué generar una ganancia patrimonial en el IRPF. Hacienda puede reconocer esa venta como una dación en pago exenta, siempre que demuestres la conexión entre la transmisión y la cancelación de la deuda.

El Tribunal Económico-Administrativo Regional (TEAR) de Castilla-La Mancha acaba de confirmarlo en un caso en el que una contribuyente vendió su casa por 365.000 euros y con ese dinero canceló dos hipotecas. La clave: presentar la documentación adecuada para acreditar que la venta se hizo con el consentimiento del banco y para saldar las deudas.

La exención por dación en pago: el artículo 33.4.d de la LIRPF

El artículo 33.4.d de la Ley del IRPF establece que no existe ganancia patrimonial cuando se transmite la vivienda habitual del contribuyente como consecuencia de una dación en pago. A efectos fiscales, lo mismo ocurre si la venta se realiza a un tercero, pero hay que demostrar que la operación fue impuesta o autorizada por la entidad acreedora.

En otras palabras, si vendes tu casa para pagar la hipoteca justo antes de una ejecución, Hacienda puede aplicar la exención. Pero necesitas pruebas convincentes. La simple compraventa no basta; debes evidenciar que la voluntad última era cancelar la deuda y que el banco consintió esa fórmula.

Cómo se demuestra la conexión entre venta y deuda: la clave notarial

Según el caso resuelto por el TEAR, la prueba más contundente no es un documento firmado por el banco autorizando la venta (algo que rara vez se consigue), sino la secuencia notarial de la operación. El tribunal ha valorado positivamente que la escritura de venta y las de cancelación de hipoteca se otorgaran el mismo día, ante el mismo notario y en protocolos correlativos.

Esa simultaneidad demuestra de facto que el comprador retuvo el dinero para pagar directamente a las entidades acreedoras, que los representantes bancarios comparecieron para cancelar las cargas y que, por tanto, la venta se realizó con el acuerdo previo de los bancos. Si no existiera ese consentimiento, jamás se habrían firmado las escrituras en un mismo acto.

Para Hacienda, el argumento suele ser que falta la autorización expresa del acreedor. Pero los tribunales están aceptando cada vez más la prueba indirecta basada en la cronología documental.

El TEAR de Castilla-La Mancha ha estimado que la secuencia notarial del mismo día equivale a una autorización tácita del banco para la dación en pago al tercero.

Análisis: por qué Hacienda deniega tantas exenciones y cómo evoluciona la jurisprudencia

Ya en un precedente similar del TEAR de Madrid, se reconoció el derecho a la exención en un escenario casi idéntico. Aquel caso dejó claro que vender a un particular para cancelar la hipoteca puede considerarse dación en pago. Ahora, el TEAR de Castilla-La Mancha añade un matiz esencial: la carga de la prueba es del contribuyente, pero no es necesario un papel firmado por el banco; basta con una documentación notarial coherente.

Este cambio de criterio resulta muy relevante para los autónomos, que a menudo ven su vivienda como único patrimonio y recurren a una venta exprés para frenar un embargo. La Agencia Tributaria tiende a denegar la exención si no hay un documento explícito, pero el criterio de los TEAR está abriendo la puerta a miles de reclamaciones. Quienes hayan tributado por esa ganancia y no hayan agotado los cuatro años para rectificar todavía están a tiempo de solicitar la devolución de lo ingresado de más.

Guía rápida del trámite

  • 📅 Plazos: La solicitud de rectificación de la autoliquidación se puede presentar hasta cuatro años después del último día de plazo del IRPF del ejercicio en que se vendió la vivienda.
  • Requisitos clave: Demostrar que la venta se realizó para pagar la deuda hipotecaria; que la entidad acreedora consintió la operación (aunque sea de forma tácita); y que el importe obtenido se destinó íntegramente a cancelar las hipotecas.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Agencia Tributaria (sede.agenciatributaria.gob.es), mediante el formulario de rectificación de autoliquidación. Puedes usar certificado digital o Cl@ve.
  • 💰 Importe o coste: La exención evita tributar por la ganancia patrimonial. En el caso resuelto, la contribuyente recuperó 30.353,15 euros más intereses de demora.
  • ⚠️ Error a evitar: No guardar las escrituras de venta y cancelación del mismo día, ni justificar que el dinero se entregó directamente a las entidades acreedoras. Sin esa conexión documental, Hacienda denegará la exención.

¿Tan mala es? El gran fracaso de taquilla de 2026 huye de los cines y se estrena ya en Prime Video

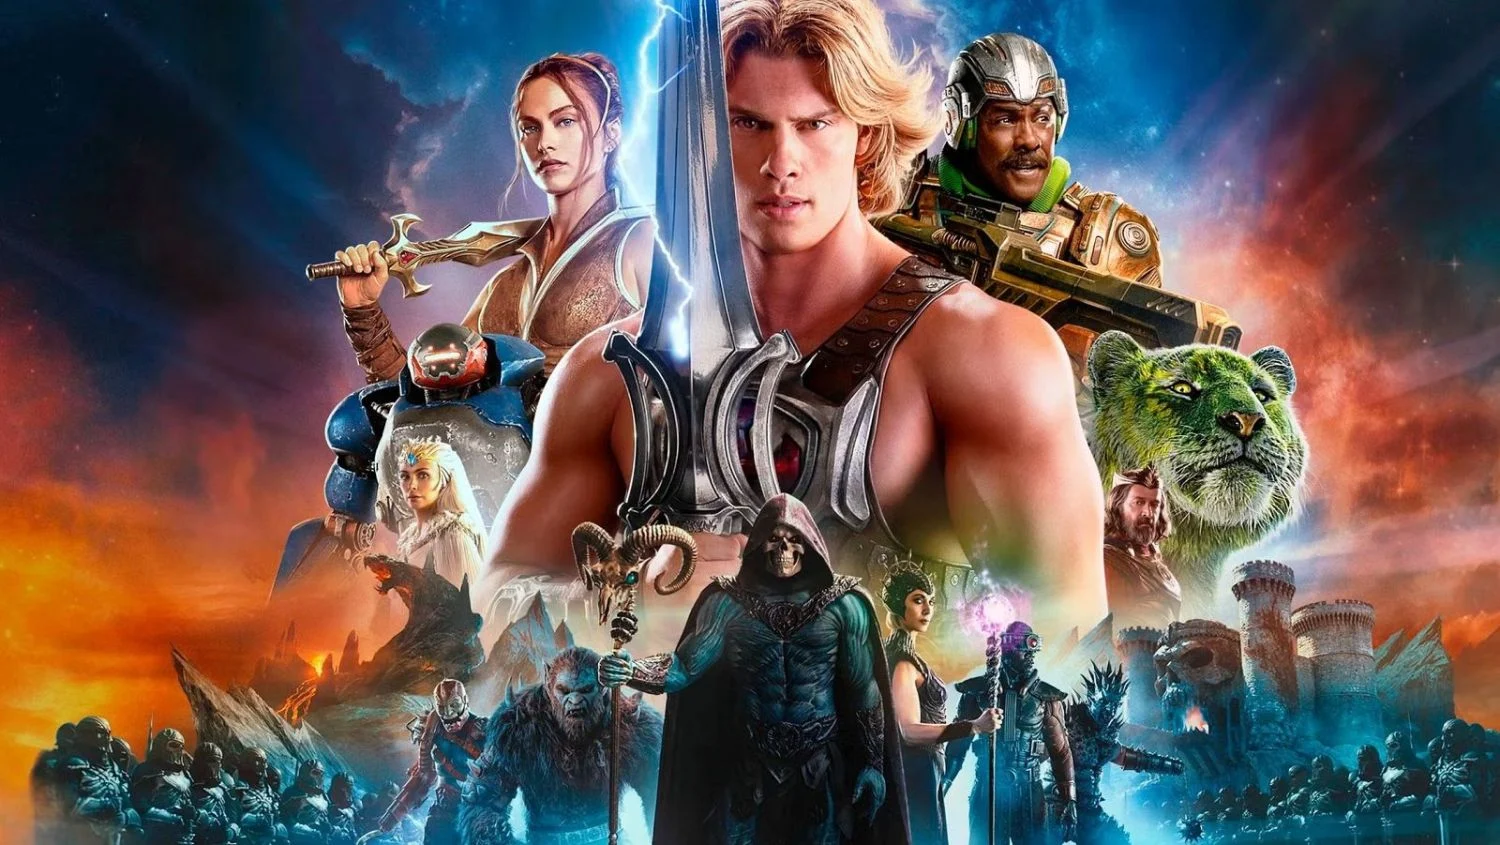
Prime Video ha decidido no esperar más. La plataforma de Amazon estrena el próximo 22 de julio ‘He-Man y los Masters del Universo’, apenas 48 días después de su paso por las salas de cine, una ventana de exhibición extraordinariamente corta para una superproducción de 200 millones de dólares. El movimiento no es casualidad: la cinta se ha convertido en uno de los mayores tropiezos de taquilla del año.

Con solo 103 millones de dólares recaudados en todo el mundo frente a un presupuesto que rondaba los 200, la adaptación live-action de la mítica franquicia ochentera se queda muy lejos de los números que necesitaba para amortizarse. Amazon MGM Studios ha optado por rescatar la inversión buscando una segunda vida en streaming antes de que el boca a boca se enfríe del todo.

Prime Video acelera el estreno para frenar la sangría

Youtube video

La cifra que mejor resume la magnitud del fracaso es sencilla: los analistas proyectan que la película se quedará entre 120 y 140 millones de dólares al cierre de su recorrido en cines, muy lejos de los 400 millones que habría necesitado para empezar a ser rentable según los estándares habituales de Hollywood. Un agujero que Amazon MGM Studios asume como uno de los más sonados del año.

La decisión de adelantar el salto a streaming busca aprovechar dos cosas a la vez: una maquinaria promocional que sigue en marcha desde el estreno en salas y una audiencia que, según reconocen fuentes del sector, nunca llegó a llenar los cines pese a las buenas críticas. La nostalgia ochentera, parece, ya no vende entradas como antes.

De la gran pantalla al salón de casa en tiempo récord

En Prime Video no es la primera vez que se apuesta por acortar drásticamente los tiempos entre cine y streaming, aunque pocas veces se ha hecho con una producción de esta envergadura. La película, protagonizada por He-Man —encarnado por Nicholas Galitzine— junto a Camila Mendes, Idris Elba, Jared Leto y Alison Brie, llegó a los cines españoles el 5 de junio con expectativas altas tras años de desarrollo fallido en distintos estudios.

El reparto coral y la fidelidad al imaginario de Eternia convencieron a buena parte de la crítica, pero el target resultó demasiado estrecho: hombres de entre 35 y 45 años que crecieron con los muñecos de Mattel en los 80. Un público fiel, pero insuficiente para sostener una superproducción de este calibre en las salas.

Lo que dicen quienes ya la han visto

Youtube video

Las opiniones de espectadores y creadores de contenido que ya han visto la película en cines coinciden en algo: la calidad no es el problema. Muchos destacan la fidelidad al espíritu de la saga original y el compromiso del reparto, especialmente el trabajo de Galitzine dando vida al príncipe Adam y su transformación en He-Man.

El problema, insisten los analistas, no está en la pantalla sino en la taquilla. La saturación de franquicias y unos costes de producción hinchados hasta límites que solo funcionan con fenómenos globales explican por qué una película bien valorada por quienes la ven puede seguir siendo, en términos financieros, un fracaso.

Qué encontrarás en la versión de streaming

Los suscriptores de Prime Video podrán ver la película el 22 de julio directamente incluida en la suscripción estándar, sin coste adicional ni necesidad de pasar por MGM+. Amazon ha decidido, además, acompañar el lanzamiento con una estrategia transmedia poco habitual para reforzar el tirón del estreno.

Estos son los detalles que rodean el desembarco en streaming:

  • Fecha confirmada: 22 de julio de 2026, dentro de la suscripción Prime estándar.
  • Estreno mundial simultáneo: en Francia, donde la cinta no llegó a estrenarse en cines por restricciones de exclusividad, será el primer visionado posible.
  • Videojuego gratuito: los suscriptores Prime pueden jugar sin coste a Masters of the Universe: Legends Unite en Amazon Luna.
  • Objetivo declarado: disparar las altas de suscripción aprovechando el tirón nostálgico de la franquicia.

Por qué el futuro de la franquicia depende de julio

El desenlace de este estreno acelerado no es un detalle menor para Amazon. La compañía ya trabaja en la introducción de She-Ra dentro del universo cinematográfico, y el rendimiento en streaming de esta primera entrega será determinante para saber si ese proyecto sigue adelante o se queda en un cajón.

Lo cierto es que el modelo de «salvar» un fracaso de taquilla llevándolo rápido al streaming ya ha funcionado antes con otras producciones, especialmente en Disney+. Si Prime Video logra que ‘He-Man y los Masters del Universo’ encuentre en casa el público que no llegó a las salas, Amazon podría convertir un tropiezo económico en un activo de catálogo a largo plazo, y con él, abrir la puerta a la próxima gran apuesta de Eternia.

Ethereum rompe contra Bitcoin: la predicción de Tom Lee de 5.000 dólares en 10 días

Ethereum podría estar a las puertas de un movimiento explosivo. Al menos, esa es la lectura de Tom Lee, cofundador de Fundstrat, que este 15 de julio ha asegurado que la criptomoneda ha roto su patrón bajista contra Bitcoin y que se dirige hacia los 5.000 dólares en los próximos 10 días. Un giro de guion que ha sacudido al mercado de las criptomonedas.

La ruptura técnica que entusiasma a Tom Lee

El analista, conocido por sus llamadas alcistas en activos digitales, centra su atención en el par ETH/BTC. Después de una larga racha de debilidad frente al Bitcoin, Ethereum ha logrado superar una resistencia clave que, según Lee, confirma el fin de la tendencia bajista. ‘El cruce de medias móviles y el aumento del volumen de compras al contado dan forma a una señal técnica muy potente’, ha explicado, según recogen Yahoo Finance y CCN.com.

No es la primera vez que el estratega apuesta por ether. En ciclos anteriores, Fundstrat fijó objetivos que, con matices, terminaron cumpliéndose. Pero lo que llama la atención esta vez es el plazo tan corto: diez días. Un horizonte que suele asociarse más al trading que al análisis fundamental y que, de cumplirse, colocaría a ETH en un nuevo máximo histórico.

La ruptura frente a Bitcoin no es un detalle menor. Cuando el par ETH/BTC sube, suele anticipar temporadas en las que las altcoins recuperan terreno, un fenómeno que el sector denomina ‘altseason’. Si Ethereum, la mayor altcoin por capitalización, lidera ese movimiento, el efecto arrastre podría ser considerable.

¿Por qué 5.000 dólares? El contexto detrás del pronóstico

Con ether rondando niveles cercanos a los 4.800 dólares, el objetivo de Tom Lee implica una subida de algo más del 4% en apenas sesiones. Puede parecer ambicioso, pero los fundamentales de la red ofrecen cierto respaldo. El staking (el mecanismo por el que se bloquean ethers para validar la red) mantiene retirada una buena parte de la oferta, mientras los ETFs spot de Ethereum siguen atrayendo flujos institucionales semana tras semana.

La reacción del mercado ya se ha dejado notar. En las últimas horas, las compras al contado han repuntado, sobre todo en exchanges como Coinbase, donde el volumen negociado ha crecido un 15% respecto a la media diaria. Hay quien interpreta ese movimiento como una acumulación previa a la ruptura de los 5.000 dólares.

El mercado de criptomonedas ha demostrado que los plazos de diez días son una eternidad en este sector.

Ahora bien, no conviene olvidar que las predicciones en cripto tienen un elevado índice de fallo. Basta recordar los pronósticos de 100.000 dólares para Bitcoin en 2021 que tardaron cuatro años en cumplirse, o los múltiples vaticinios de ‘flippening’ —el adelantamiento de Ethereum a Bitcoin en capitalización— que nunca llegaron a materializarse. La diferencia, en este caso, es que la señal técnica está acompañada de un contexto institucional mucho más maduro: BlackRock y Fidelity ofrecen exposición a ETH a través de productos regulados, y la red ha demostrado estabilidad tras upgrades como Pectra y los avances en capa 2.

La letra pequeña de las predicciones en cripto

Como en todo pronóstico financiero, conviene leer la letra pequeña. La ruptura del par ETH/BTC es un síntoma, no una garantía. Diez días en el mercado de las criptomonedas dan para mucho más de lo que parece: un tuit, una decisión regulatoria o un simple rumor pueden tumbar la mejor de las estructuras técnicas. Y eso sin contar con la volatilidad inherente a un activo que, pese a su madurez, sigue moviéndose al ritmo de las narrativas.

Con todo, la llamada de Tom Lee ha servido para devolver el optimismo a un mercado que llevaba semanas en modo lateral. El cofundador de Fundstrat ha puesto el foco en una variable que muchos inversores observan con lupa: la fortaleza relativa de ether frente a Bitcoin. Si en los próximos 10 días el precio cruza los 5.000 dólares, no solo se habrá cumplido un pronóstico. Se habrá confirmado que la temporada de altcoins tiene combustible para rato.

Cupra Raval: el eléctrico español desde 25.000€ con 450 km de autonomía

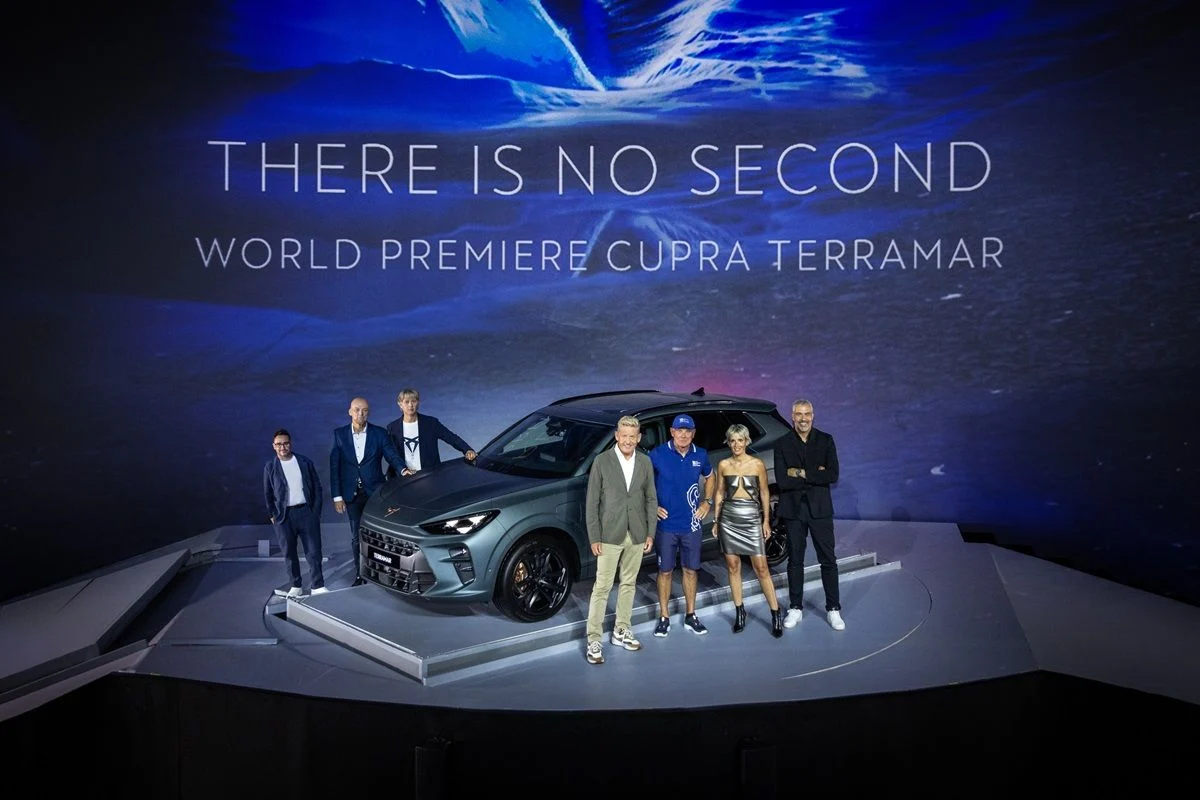
Cupra presenta el Raval, su primer coche 100 % eléctrico fabricado en España, con un precio de partida inferior a los 25.000 euros y una autonomía que alcanza los 450 kilómetros. El nuevo modelo, que ya está disponible para reservas, pone contra las cuerdas al Alpine A290 y al Mini Cooper Eléctrico en el segmento de los urbanos con aspiraciones deportivas.

Precio y autonomía: la clave del Raval

La versión de acceso se sitúa por debajo de los 25.000 euros, un umbral que hasta ahora parecía reservado a los fabricantes chinos o a marcas de volumen. Según los datos facilitados por la propia Cupra, el Raval entrega hasta 450 km de autonomía WLTP en su configuración más eficiente, gracias a una batería de iones de litio de 54 kWh y un motor de 150 kW (204 CV).

Eso sí la marca no ha desvelado todavía todas las versiones. Lo que sabemos es que la versión de lanzamiento, denominada Raval VZ, añade un plus dinámico con una puesta a punto específica y algunos detalles estéticos que la diferencian del modelo base. La combinación de precio y autonomía sitúa al Raval en la zona de confort de quien busca un eléctrico para el día a día sin renunciar a cierta chispa dinámica.

El Raval utiliza la plataforma MEB Entry del Grupo Volkswagen, la misma que emplean los futuros Volkswagen ID.2 y Skoda Epiq, pero con un carácter netamente español y deportivo. La aceleración de 0 a 100 km/h se queda en 6,9 segundos, una cifra más que respetable para un coche de este segmento.

Fabricación en Martorell y rivales directos

Cupra ha confirmado que el Raval se ensambla íntegramente en la planta de Martorell (Barcelona), lo que refuerza el compromiso de la marca con la producción local y la movilidad sostenible. La factoría ha recibido una inversión de 3.000 millones de euros para adaptarse a la electrificación, y el Raval es el primer fruto de esa estrategia industrial.

Los objetivos que persigue Cupra con el Raval son claros: comer terreno a los Alpine A290 y Mini Cooper Eléctrico. El A290, que acaba de aterrizar en el mercado, parte de un precio más elevado y una potencia superior, pero el Raval le planta cara con una autonomía similar y un coste de entrada que ronda los 5.000 euros menos. En cuanto al Mini, la batalla se libra en el terreno del diseño y las sensaciones al volante, un ámbito en el que Cupra ya ha demostrado saber competir con su gama de combustión.

El Raval no solo es el eléctrico más barato de Cupra, sino el primer modelo de la marca que verdaderamente democratiza la movilidad eléctrica sin perder el alma deportiva.

La recepción de la prensa especializada ha sido mayoritariamente positiva. Car and Driver destaca que el Raval consigue “un equilibrio muy difícil de encontrar: autonomía para viajes interurbanos, conducción divertida y un precio que no asusta”. El fabricante espera matricular unas 60.000 unidades anuales en Europa, aunque la cifra podría quedarse corta si el mercado eléctrico despega al ritmo previsto tras la entrada en vigor de la nueva normativa Euro 7.

Análisis: el hueco del eléctrico asequible con firma española

El lanzamiento del Raval llega en un momento en el que el mercado europeo del coche eléctrico pequeño está empezando a despertar de verdad. Hasta ahora, la oferta por debajo de los 25.000 euros se limitaba a modelos como el Dacia Spring o el Leapmotor T03, con prestaciones modestas y una imagen difícil de colocar en según qué públicos. El Raval cambia las reglas: es un producto con empaque, con una red comercial ya consolidada y con la etiqueta de “fabricado en España” que tanto peso tiene en el imaginario del comprador nacional.

Creo que el Raval tiene una oportunidad real de convertirse en el coche eléctrico de acceso por defecto para muchos conductores que hasta ahora veían la movilidad eléctrica como algo inalcanzable o demasiado sacrificado en términos de autonomía. La marca ha sabido leer el momento y ha puesto sobre la mesa un producto que no renuncia a la estética ni a la dinámica de sus hermanos mayores, como el Born o el Tavascan.

Sin embargo, el reto no es menor. La competencia china, con marcas como MG y BYD, también está afinando su oferta de eléctricos compactos con baterías LFP y precios muy agresivos. Cupra jugará la baza de la europeidad y el diseño, pero tendrá que asegurarse de que la red de recarga y los plazos de entrega acompañen. Cualquier desliz en la experiencia de usuario podría empañar una propuesta que sobre el papel es casi redonda.

Habrá que ver cuántas unidades es capaz de producir Martorell sin cuellos de botella. La demanda acumulada de eléctricos baratos en Europa es enorme, y si el Raval cumple lo que promete, podríamos estar ante el modelo que defina la segunda vida de la electrificación en España.

Ana Mendieta en el Tate Modern: la retrospectiva que impulsa la revalorización de su obra

He seguido de cerca la evolución del mercado del arte contemporáneo en la última década y pocas señales son tan inequívocas como una retrospectiva de gran envergadura en una institución del calibre de la Tate Modern. La inauguración de Ana Mendieta. Esculturas en el tiempo —la primera gran muestra británica dedicada a la artista cubana— reúne más de un centenar de obras y supone un punto de inflexión para un mercado que hasta ahora se movía en un discreto círculo de coleccionistas especializados.

La exposición, abierta al público en julio de 2026, recorre la obra de Mendieta desde sus primeras pinturas hasta sus icónicas Silhuetas, con especial énfasis en los trabajos que realizó durante sus siete visitas a la Cuba natal entre 1980 y 1983. Son precisamente esas piezas —’Esculturas Rupestres’ (1981) talladas en las cuevas de Jaruco y la serena película Ochún (1981)— las que abren el recorrido, una curaduría que busca desmarcarse del trágico final que ha perseguido la lectura de su figura. Para el inversor en arte, este enfoque es relevante: al construir un relato autónomo centrado en la potencia de la obra, la Tate dota a Mendieta de una legitimidad institucional que históricamente impulsa la demanda.

Más de 100 obras en la Tate: el catalizador que necesitaba su mercado

La muestra reúne filmes, fotografías, esculturas y silhuetas reconstruidas bajo la supervisión de su sobrina Raquel Cecilia Mendieta, una garantía de autenticidad que disipa dudas habituales en la producción efímera de la artista. Con más de un centenar de obras, la retrospectiva londinense permite por primera vez al coleccionista británico —y al europeo— acceder a una visión completa y rigurosa de su lenguaje. En un mercado donde la validación de un gran museo actúa como correa de transmisión para los precios, este movimiento es análogo a lo que ocurrió con figuras como Yayoi Kusama tras su exposición en la misma Tate en 2012 o con Francis Alÿs después de su consagración en la Bienal de Venecia.

Hasta ahora, el mercado de Ana Mendieta ha estado dominado por compradores estadounidenses y latinoamericanos, con una liquidez limitada en el segmento superior. Su hammer price récord se sitúa en el entorno de los 1,3 millones de euros, alcanzado en una subasta de Phillips en Nueva York en 2023, pero el volumen total de ventas anuales apenas supera los diez millones de dólares. La exposición en la Tate Modern abre la puerta a un perfil de coleccionista institucional y a family offices europeas que buscan diversificar en arte de posguerra con potencial de revalorización y un discurso curatorial sólido.

El timing no es casual: el mercado del arte contemporáneo afronta una fase de compresión de precios en los nombres más inflados de la década pasada, lo que favorece la migración de capital hacia artistas de media capitalización con trayectoria revisada por las grandes instituciones. Mendieta encaja milimétricamente en ese perfil.

Comprar obra de Ana Mendieta hoy es apostar por una artista que aún no ha sido plenamente absorbida por el circuito de subastas de alta visibilidad, pero que acaba de recibir el espaldarazo más decisivo del mundo institucional europeo.

Impacto en cartera: asignación, horizonte y gestión del riesgo

Desde la óptica de la gestión patrimonial, la artista cubana ofrece un perfil de retorno asimétrico. Su producción estimada en torno a las 900 obras —muchas de ellas efímeras y documentadas en soportes fotográficos únicos— limita la oferta disponible y refuerza el componente de escasez, especialmente en las silhuetas de la serie de los años setenta. La llegada del catálogo razonado que acompaña a la retrospectiva y el incremento de circulación expositiva internacional reducen, además, la incertidumbre sobre la procedencia.

No obstante, hay que señalar los riesgos: la concentración del mercado en pocas manos puede generar volatilidad si los coleccionistas principales deciden rotar posiciones en bloque. Asimismo, la gestión del estate de Mendieta ha sido históricamente restrictiva, lo que frena la velocidad de las transacciones en el mercado secundario pero, a la vez, preserva el control sobre la narrativa de la artista.

El factor museístico como motor de revalorización: una lectura a medio plazo

Llevo años analizando el impacto de las grandes retrospectivas sobre los precios del arte de posguerra. Los datos de Artprice y de las casas de subastas muestran un patrón recurrente: en los veinticuatro meses posteriores a una antológica en un museo del circuito Tate-MoMA-Pompidou, la cotización media de un artista de capa media-baja crece entre un 30% y un 70%, siempre que el aparato crítico acompañe con nuevas publicaciones y la oferta no se inunde de obras menores.

Mendieta se sitúa en el inicio de esa curva. Su mercado primario —galerías como Alison Jacques en Londres o Galleria Raffaella Cortese en Milán— apenas ha acelerado precios, lo que deja margen para que el secundario absorba las primeras piezas institucionales con una plusvalía más contenida que en otros nombres sobrecalentados. El inversor paciente, con un horizonte de cinco a siete años, encontrará aquí un activo de diversificación genuina, siempre que seleccione las piezas con un ojo educado: las silhuetas en color, las fotografías únicas firmadas y las primeras pinturas de finales de los sesenta son las más buscadas y las que ofrecen un mejor perfil de liquidez futura.

La clave estará en seguir la próxima subasta importante en Nueva York en noviembre de 2026, la primera gran cita tras la clausura de la muestra londinense. Esa licitación será un test decisivo de hasta qué punto el mercado ha interiorizado ya el mensaje de la Tate.

💎 Veredicto Wealth

La obra de Ana Mendieta, tras esta retrospectiva, ofrece un potencial de revalorización a medio plazo para el inversor que busque exposición al segmento de artistas de posguerra infravalorados. El principal riesgo a vigilar es la liquidez en el tramo superior a 500.000 euros y la gestión controlada del estate, que puede ralentizar las operaciones en momentos de oportunidad.

Elizabeth Warren desafía a Kevin Warsh: conflicto de intereses sacude la Fed

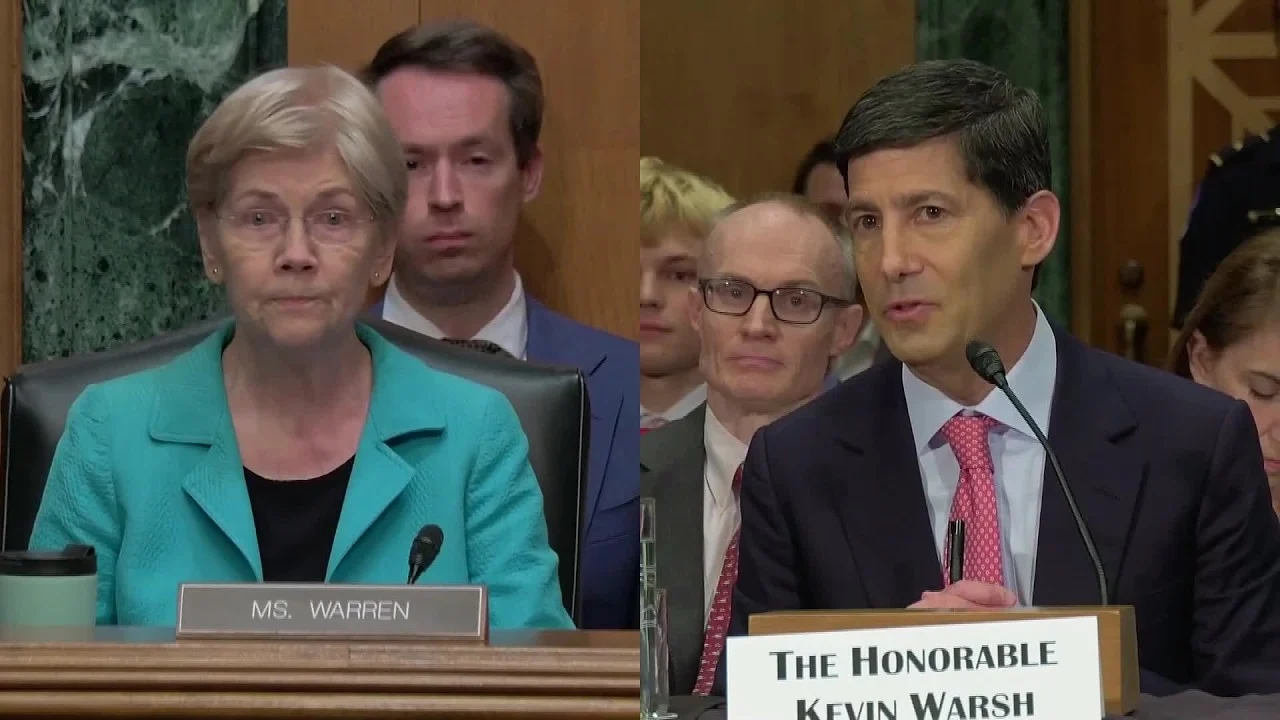
El nuevo presidente de la Reserva Federal, Kevin Warsh, se enfrentó ayer a un interrogatorio demoledor por parte de la senadora Elizabeth Warren en una comparecencia ante el Congreso recogida por Bloomberg Television. Dos asuntos centraron la tensión: la venta opaca de participaciones por valor de más de 100 millones de dólares justo antes de asumir el cargo, y una reunión secreta de la vicepresidenta de supervisión, Michelle Bowman, con clientes de Wall Street.

La venta de 100 millones que nadie explica

Warren recordó que, durante el proceso de confirmación de Warsh, este poseía más de 100 millones de dólares en participaciones de fondos de inversión privados de alto riesgo denominados Jaguar y TSDFLC. El entonces nominado no solo se negó a desvelar los activos subyacentes de esos vehículos, sino que además mantuvo en secreto la composición exacta de su cartera ante el Senado y la opinión pública. Ahora, ya al frente de la Fed, asegura haber vendido esas participaciones —lo que implica que un comprador le pagó esa suma días antes de ocupar el cargo—, pero sin identificar quién fue.

La senadora preguntó directamente si ese comprador era un multimillonario con intereses en la Reserva Federal. Mencionó al inversor Stanley Druckenmiller, que ha amasado miles de millones apostando a los movimientos del banco central. Warsh respondió que ha ‘cumplido plenamente’ con sus obligaciones ante la Oficina de Ética Gubernamental y que está comprometido a responder ‘la pregunta concreta’ en futuras divulgaciones. Sin embargo, en ningún momento reveló la identidad del comprador.

Warren subió el tono: ‘Alguien le dio 100 millones de dólares justo antes de jurar el cargo y usted se niega a contarle al pueblo estadounidense de dónde vinieron’. Un rifirrafe que dejó sin respuesta una cuestión clave sobre posibles conflictos de interés.

‘Alguien te dio cien millones de dólares justo antes de jurar el cargo y no quieres contarle al pueblo estadounidense de dónde vinieron’

— Senadora Elizabeth Warren

La cena secreta de Michelle Bowman en plena ‘blackout period’

Warren también abordó una polémica que salpica a la vicepresidenta de supervisión de la Fed, Michelle Bowman. Recordó que el banco central impone un estricto periodo de incomunicación conocido como blackout period durante el cual los altos cargos tienen prohibido hablar de temas económicos con agentes externos. El objetivo, como recalcó la senadora, es reforzar la transparencia y evitar que nadie pueda beneficiarse de información privilegiada.

Sin embargo, poco después de la primera reunión del Comité Federal de Mercado Abierto (FOMC) bajo la presidencia de Warsh, Bowman fue la invitada principal de una cena secreta organizada por Bank of America para clientes de fondos de cobertura e inversores de Wall Street. Según informaciones recogidas por Warren, la vicepresidenta habló en ese encuentro a puerta cerrada sobre política monetaria y asuntos regulatorios, en plena vigencia del blackout.

La senadora preguntó a Warsh si Bowman facilitó información no pública o si debatió sobre normas sujetas a periodos de comentarios abiertos. Warsh elogió a su colega (‘ha sido una excelente colega en mis primeras siete semanas’) y aseguró que respetará la investigación del inspector general, pero evitó responder si él mismo había indagado en los hechos. Ante la insistencia de Warren (‘¿Le preguntó si asistió a esa reunión secreta?’), Warsh se escudó en que no puede prejuzgar lo que investigue un inspector independiente, y repitió hasta la saciedad que ‘le he preguntado muchas cosas’, sin aclarar si alguna de ellas fue sobre la cena.

La cultura ética de la Fed, en el punto de mira

Este duro interrogatorio no es un hecho aislado. La Reserva Federal arrastra una crisis de credibilidad alimentada en los últimos años por escándalos de trading de altos cargos —como los de Robert Kaplan o Eric Rosengren— y por la percepción de puertas giratorias con Wall Street. Precisamente, Warsh fue gobernador de la Fed entre 2006 y 2011 y posteriormente trabajó en el sector financiero, lo que siempre ha generado recelos entre los sectores más progresistas.

La incapacidad para dar respuestas claras sobre sus propios movimientos financieros o sobre la conducta de uno de sus vicepresidentes alimenta las dudas sobre si la nueva cúpula de la Fed está realmente comprometida con restaurar la confianza pública. Como señaló Warren, el presidente es quien marca la cultura de la institución, y hasta ahora esa cultura parece más opaca que nunca.

¿Puede la Reserva Federal recuperar su reputación?

El episodio coloca a la Fed en una situación muy delicada. En un momento en que la política monetaria debe navegar la inflación persistente y un crecimiento incierto, la legitimidad del banco central depende en buena medida de la percepción de que sus decisiones son técnicas, no contaminadas por intereses privados. Si el máximo responsable no explica quién le pagó 100 millones de dólares justo antes de asumir, y si una vicepresidenta se reúne a escondidas con los actores que más se benefician de las decisiones de la Fed, la narrativa de integridad se resquebraja.

La pelota está ahora en el tejado del inspector general, pero también en el del propio Warsh. ¿Bastará con esconderse tras investigaciones ajenas sin haber hecho siquiera una pregunta interna? La senadora Warren ya ha dejado claro que no piensa soltar el tema. Y el mercado, atento a cada palabra del banco central, podría empezar a descontar una prima de riesgo institucional que nadie desea.

Puedes ver el interrogatorio completo en el vídeo de Bloomberg Television:

Gala LACMA: La filantropía en el arte que revaloriza el museo como inversión cultural

El próximo 7 de noviembre de 2026 el Los Angeles County Museum of Art (LACMA) volverá a concentrar la atención del mundo del arte y del cine con su anual Art+Film Gala. Presidida por Leonardo DiCaprio y la filántropa Eva Chow, la velada rendirá homenaje a la artista plástica Vija Celmins y al cineasta Denis Villeneuve, responsable del reinicio de Dune y del próximo James Bond. La anterior edición, en 2025, recaudó 6,5 millones de dólares —un ligero incremento sobre los 6,4 millones de 2024— y la cita de este año llega con un peso añadido: es la primera gran celebración tras la inauguración, en mayo, de las David Geffen Galleries, una ampliación de 11.000 metros cuadrados diseñada por Peter Zumthor con un coste de 724 millones de dólares.

La gala como termómetro financiero del mecenazgo estratégico

En el ecosistema de las inversiones alternativas, una gala de estas cifras no es solo un evento social. Los 6,5 millones de dólares obtenidos en 2025 financian adquisiciones, exposiciones y programas educativos, pero su verdadero valor reside en la señal que lanzan al mercado: LACMA es un activo cultural capaz de atraer capital filantrópico recurrente. La apertura de las galerías Geffen, sufragada en gran parte por el magnate del entretenimiento David Geffen, ha elevado el perfil del museo a un nuevo nivel institucional, reforzando su posición para recibir donaciones de arte de primerísima fila y consolidar su colección como un refugio de valor tangible para los grandes patrimonios.

Cabe recordar que el modelo de financiación de los principales museos estadounidenses descansa en la filantropía privada, y cada dólar recaudado en este tipo de galas se convierte en capacidad de maniobra para adquirir obras que, a su vez, incrementan el atractivo del museo ante futuros donantes. En 2024, por ejemplo, la misma gala había logrado 6,4 millones, lo que confirma una senda de crecimiento sostenido en un contexto de inflación y de reasignación de carteras de los UHNWI hacia el arte y los activos passion.

El respaldo de grandes fortunas al LACMA no es altruismo: es una apuesta calculada por el prestigio institucional que revaloriza sus propias colecciones y les abre las puertas a los circuitos más exclusivos del arte contemporáneo.

El factor red: un imán para el capital de alto valor añadido

El plantel de esta edición trasciende lo meramente artístico. Leonardo DiCaprio, además de ser uno de los rostros más reconocibles del activismo medioambiental y del cine, es un coleccionista de arte con una influencia real en los precios de mercado en determinados segmentos. Eva Chow, diseñadora y musa, cofundó la gala en 2011 y ha convertido la velada en la cita más codiciada del calendario cultural de Los Ángeles. Honrar a Vija Celmins —una artista de culto, con un mercado discreto pero sólido entre los conocedores— y a Denis Villeneuve —cuyo nombre está asociado a dos de las franquicias más potentes del cine actual— proyecta una imagen de exclusividad que rebasa las salas del museo. Para un family office, el acceso a esta red es un activo intangible tan valioso como un reloj de colección.

Esta combinación de celebridad, poder blando y filantropía selectiva genera un efecto multiplicador sobre la recaudación y, en consecuencia, sobre la capacidad del museo para actuar como plataforma de lanzamiento de carreras artísticas o como hub de transacciones privadas en los márgenes de la subasta pública. De hecho, la presencia recurrente de figuras como Ryan Coogler o Mary Corse en ediciones anteriores demuestra que la gala funciona como un escaparate para artistas que posteriormente ven revalorizar su cotización en el mercado secundario.

Más allá del prestigio: la inversión que esconde la donación

He analizado con detenimiento la evolución del mecenazgo de los grandes museos en la última década y observo un patrón cada vez más nítido: el patrocinio cultural se está redefiniendo como una clase de inversión emocional con retornos fiscales, reputacionales y de acceso. La donación de 724 millones de dólares de David Geffen no solo le ha dado nombre al edificio; ha asegurado que LACMA pueda albergar exposiciones de escala comparable a las del MoMA o la Tate Modern, lo que a su vez protege y realza el valor de las obras que el propio Geffen o sus allegados tienen en cartera. Al igual que un inversor inmobiliario compra el bloque de al lado para poner en valor su propia propiedad, el gran patrimonio que apoya un museo refuerza la infraestructura que sostiene el mercado del arte.

Para los inversores que ya cuentan con posiciones en blue chips del arte contemporáneo, vincularse a una institución de la solvencia de LACMA —especialmente tras el espaldarazo de las galerías Geffen— equivale a adquirir una póliza de seguro reputacional y a abrir un canal directo con los curadores que, en última instancia, deciden qué obras son dignas de entrar en el canon. A ello se suma la optimización fiscal: en Estados Unidos, las donaciones de obras de arte a museos públicos pueden deducir el valor justo de mercado, una vía que muchos family offices utilizan para monetizar el éxito de sus colecciones sin pasar por la subasta. La gala de noviembre será la primera gran prueba de fuego para calibrar si la inversión multimillonaria en ladrillo cultural se traduce en un incremento proporcional de las donaciones y, por tanto, en una aceleración del ciclo de revalorización del museo.

En un mundo donde el arte ha demostrado ser un activo refugio con retornos anuales de dos dígitos, la inversión en la infraestructura que lo sostiene puede ser la cobertura más inteligente contra la volatilidad.

💎 Veredicto Wealth

Para inversores con vocación de legado, el respaldo a una institución como LACMA ofrece una diversificación intangible con retornos sociales y de red difícilmente replicables. El riesgo es la dilución del prestigio si el museo no mantiene su excelencia, pero la ventana de oportunidad se abre de par en par con la consolidación de las galerías Geffen.

Los supermercados asumen 90 millones de sobrecoste energético por la guerra sin subir precios

Desde que estalló la guerra en Oriente Medio a finales de febrero, los supermercados han asumido más de 90 millones de euros en sobrecostes energéticos sin trasladar un céntimo a los precios de la cesta de la compra, según la patronal Asedas. La tregua pactada ha aliviado la presión de los carburantes, pero los precios del gas y la electricidad se mantienen altos y la distribución avisa: si el conflicto vuelve a escalar, la contención de precios podría saltar por los aires.

Un sobrecoste de 90 millones que no ha llegado al ticket

El dato lo aporta la asociación que agrupa a las principales cadenas de supermercados: desde el inicio de la crisis, el sector ha absorbido más de 90 millones de euros en costes adicionales de electricidad y gas. A diferencia de lo ocurrido con los carburantes —donde la tregua ha suavizado algo la presión—, el gas y la electricidad no han dado tregua a los márgenes de la distribución.

Ese esfuerzo ha contribuido a que la inflación de los alimentos y bebidas no alcohólicas cerrara junio en el 1,9%, tres décimas menos que el mes anterior. Un dato que refleja que, por ahora, los supermercados están resistiendo sin repercutir el golpe energético a los consumidores.

No obstante, desde Asedas advierten de que esta estrategia no está exenta de riesgo. Con la incertidumbre geopolítica aún viva, un eventual paso atrás en la recuperación de la normalidad podría cambiar las tornas de forma rápida.

El colchón de la eficiencia y una inversión de 3.000 millones

Una de las claves que explica esta contención es la fuerte inversión realizada por las cadenas en los últimos años. Según la patronal, el sector invierte anualmente del orden de 3.000 millones de euros en la renovación de tiendas y plataformas logísticas, con medidas de eficiencia energética que ayudan a amortiguar los picos de la electricidad y el gas. Iluminación led, sistemas de refrigeración más eficientes y gestión inteligente de la energía son ya habituales en buena parte de los lineales.

Ese esfuerzo inversor no es improvisado: desde la anterior crisis energética de 2022, las cadenas aceleraron la modernización de sus instalaciones para blindarse frente a la volatilidad del precio de la luz. Ahora, esa apuesta está funcionando como dique de contención para que el comprador no note en el ticket el encarecimiento energético.

El sector ha asumido el coste extra del conflicto sin tocar los precios, pero ese colchón tiene un límite.

No obstante, desde la distribución aseguran que hasta ahora no se ha encarecido ningún producto alimentario por el conflicto en Oriente Medio, un mensaje que busca transmitir calma en un contexto en el que la inflación sigue siendo el principal quebradero de cabeza de los hogares.

¿Subirán los precios? El riesgo de una vuelta atrás en la tregua

La mayor preocupación del sector, según Asedas, es que se den pasos atrás en la recuperación de la normalidad. Aunque la tregua ha propiciado un alivio parcial de los carburantes, la electricidad y el gas siguen en niveles elevados, y cualquier repunte del conflicto podría dispararlos de nuevo.

En ese escenario, la capacidad de los supermercados para seguir absorbiendo costes se reduciría drásticamente. Con los márgenes ya estrechos y los costes salariales y de alquileres al alza —efectos de segunda ronda que Asedas también menciona—, el sector admite que resulta “muy difícil” prever cómo se comportará la segunda mitad del año.

Para el consumidor, eso significa que la estabilidad actual de precios en la cesta de la compra pende de un hilo geopolítico. Si la guerra se recrudece, el encarecimiento de la energía acabará filtrándose a los alimentos, por mucho que las cadenas intenten retrasarlo. La inflación de los alimentos rozó el 1,9% en junio, un nivel moderado, pero la tendencia podría invertirse si la tregua se rompe definitivamente.

Mientras tanto, los supermercados tratan de alargar la vida útil de su colchón energético. La apuesta por la eficiencia y la renovación tecnológica es el único dique de contención que, de momento, mantiene a raya una posible ola de subidas en la cesta de la compra.

🛒 El Veredicto de Compra

  • Los precios están contenidos, pero el riesgo al alza es real: la evolución de la tregua en Oriente Medio marcará si los supermercados pueden seguir aguantando o si los alimentos se encarecen.
  • Compara precios entre cadenas: en un entorno de costes dispares, las diferencias entre supermercados pueden ampliarse. Conviene revisar periódicamente los folletos y los precios por kilo.
  • No des por sentada la estabilidad: si la situación energética empeora, los productos frescos y refrigerados serán los primeros en notar el impacto. Planificar la compra y optar por marca blanca cuando sea posible ayuda a suavizar el golpe.

HSBC duplica el precio objetivo de Intel (INTC) y ve un 100% de potencial en bolsa

HSBC ha lanzado una señal inequívoca sobre el futuro de Intel: cree que la acción puede duplicar su valor en bolsa en los próximos meses. El banco británico acaba de duplicar su precio objetivo sobre el fabricante de semiconductores, una llamada de atención para los inversores que han visto caer las acciones un 30% en lo que va de año.

HSBC fija un nuevo techo para Intel

La nota de análisis de HSBC, a la que ha tenido acceso esta redacción, eleva el precio objetivo de Intel (INTC) de 20 a 40 dólares por acción. Supone un potencial de revalorización cercano al 100% respecto a los niveles en los que cotiza actualmente, en torno a los 20 dólares. La entidad mantiene la recomendación de compra, confiando en que lo peor ya ha pasado para el valor.

La acción de Intel acumula una caída del 30% en 2026, lastrada por los retrasos en su hoja de ruta de fabricación y la pérdida de cuota frente a AMD y NVIDIA. Sin embargo, HSBC ve en los niveles actuales una oportunidad de entrada que no se repetirá.

“El mercado está descontando un escenario demasiado pesimista”, resume la nota. El banco cita tres catalizadores que podrían cambiar la percepción en los próximos trimestres: la maduración del negocio de fundición, el despliegue de nuevos chips para inteligencia artificial y la normalización de inventarios en el sector de PC.

Los argumentos del banco: fundición y oportunidad en IA

El primer pilar es la estrategia de fundición. Intel quiere competir con TSMC y Samsung fabricando chips para terceros. Aunque los resultados aún no se reflejan en los ingresos, HSBC estima que la capacidad instalada en Arizona y Ohio comenzará a generar pedidos relevantes a partir del segundo semestre de 2026.

En el ámbito de la inteligencia artificial, el banco destaca que Intel tiene la cartera de productos más diversificada de la industria: CPU, GPU y aceleradores dedicados. La llegada de los procesadores Gaudi 3 y la familia Falcon Shores aspira a capturar parte del pastel de los centros de datos, hoy dominado por las GPU de NVIDIA.

El giro hacia la fundición y la inteligencia artificial puede cambiar la narrativa de Intel en 18 meses, pero necesita ejecutar sin errores.

Valoraciones deprimidas y un argumento de compra

Con un PER estimado por debajo de 15 veces para 2027 y un valor en libros que apenas descuenta la mitad de sus activos de fabricación, Intel cotiza a múltiplos de reestructuración. HSBC subraya que el valor está en niveles no vistos desde 2012, un suelo que solo se ha perforado en crisis extremas.

Personalmente, creo que la tesis de HSBC tiene sentido si el mercado empieza a premiar la visibilidad de los contratos de fundición. El riesgo principal es que la transición consuma más capital del previsto, obligando a nuevas rondas de financiación. Es un trade de paciencia: no es para inversores que busquen resultados inmediatos, pero el binomio riesgo-recompensa empieza a inclinarse a favor de los compradores.

Idealista revela un déficit de medio millón de camas en residencias de estudiantes: la oportunidad del PBSA en España

El mercado español de alojamiento universitario arrastra un déficit estructural de medio millón de plazas y abre al capital institucional una de las oportunidades más sólidas dentro del segmento living: el PBSA. Según el último informe de Savills, la inversión en residencias de estudiantes superó los 660 millones de euros en el primer semestre de 2026, el doble que en el mismo periodo del año anterior, y se consolida como uno de los motores de la inversión inmobiliaria no residencial en Europa.

Un desfase estructural: apenas ocho camas por cada cien estudiantes

El último informe de Savills sobre el mercado español de residencias de estudiantes sitúa la oferta actual en 118.762 camas operativas, un 62% más que hace una década. Pero la demanda potencial —alumnos internacionales del Sistema Universitario Español, estudiantes Erasmus y nacionales desplazados— se dispara hasta los 650.000. El déficit neto asciende a 528.000 plazas.

El dato más elocuente es la tasa de provisión: España solo cubre el 8% de la necesidad de alojamiento universitario. Esta cifra apenas supera a los registros de Portugal (6%) e Italia (4%) y queda muy lejos del 31% de Reino Unido, donde el PBSA (Purpose-Built Student Accommodation) funciona desde hace décadas como una clase de activo madura.

Nicolás Llari de Sangenís, director de Student Housing en Savills, sostiene que aunque el sector ha experimentado un «desarrollo importante» en los últimos años, el margen para nuevos proyectos y para la entrada de capital especializado sigue siendo «enorme». Y los datos le respaldan.

Las proyecciones apuntan a la incorporación de 5.550 nuevas camas en 2026 repartidas en 16 residencias, a las que se sumarán otras 10.500 plazas entre 2027 y 2028. Madrid concentrará la mayor parte de ese crecimiento con 5.144 camas, seguida de Barcelona (2.635) y Valencia (2.388). Además, el 55% del stock actual pertenece ya a la categoría ‘modern standard’, cuando hace solo dos años esa proporción era del 45%; una señal clara de que el parque obsoleto se está reemplazando aceleradamente.

Con una ocupación invernal del 95,6% en las residencias de nueva generación y una rentabilidad prime estable del 4,5%, el PBSA español ofrece una visibilidad de flujos que otros activos del terciario ya no garantizan.

Inversión en alza: 660 millones en el primer semestre y un mercado más diversificado

El mercado transaccionó 660 millones de euros en el primer semestre de 2026, el doble que en el mismo periodo del año anterior, según Savills. España se consolida así como el segundo mercado europeo de PBSA, acumulando el 12% del volumen total del continente en los últimos cinco años.

Esta cifra no se apoya en una única megaoperación como la que protagonizó el fondo canadiense CPPIB en 2025 con la compra de Livensa Living por 1.200 millones, sino en una estructura más diversificada. En 2026 predominan las transacciones individuales y varias carteras que están en comercialización, lo que indica una maduración del tejido inversor.

La estabilidad de la rentabilidad prime, que se ha mantenido en el entorno del 4,5%, refuerza la tesis de que el PBSA español se está convirtiendo en uno de los activos living favoritos de las grandes gestoras. De hecho, la alemana DWS ha identificado las residencias de estudiantes, junto con la vivienda asequible y las soluciones habitacionales flexibles, como las grandes apuestas del real estate doméstico.

Como síntoma adicional de profesionalización, a principios de mayo nació la Asociación Española de Residencias de Estudiantes (AREDE), que agrupa a once operadores —entre ellos RESA, Rockfield Real Estate, la marca de Azora y Qurzon Real Estate (respaldada por Bankinter)— y gestiona ya 50.000 plazas, con otras 25.000 en proyecto. La patronal recién creada defiende que impulsar la oferta de alojamiento universitario no solo reducirá el déficit, sino que también relajará la presión sobre el alquiler residencial.

La Ficha del Inversor

Desde el punto de vista patrimonial, el PBSA español ofrece hoy una combinación difícil de ignorar: una ocupación casi plena (95,6% en residencias de nueva generación), un déficit estructural que garantiza demanda a medio plazo y unas rentabilidades que, aunque estables, compiten favorablemente con otros activos inmobiliarios del sur de Europa.

El diferencial de provisión con Reino Unido —apenas un 8% frente al 31%— no es solo una debilidad; es la razón de fondo por la que en los próximos seis meses cabe esperar que se mantenga la presión inversora. Las yield prime actuales del 4,5% podrían experimentar una ligera compresión si la competencia por activos en operación se intensifica, aunque la sustitución del parque obsoleto seguirá generando oportunidades de valor añadido.

El perfil recomendado para este segmento apunta claramente a fondos institucionales, aseguradoras y family offices con horizonte de largo plazo. La estabilidad de los flujos de caja, la escasa morosidad y la correlación inversa con los ciclos económicos —los estudiantes siguen necesitando alojamiento incluso en recesión— convierten a las residencias universitarias en un refugio especialmente atractivo en un entorno de tipos aún incierto.

Lo que ya se observa es que los grandes operadores no están esperando. La puesta en marcha de AREDE y los planes de crecimiento de los gestores existentes anticipan un recorrido de consolidación sectorial que podría desembocar en nuevas ventas de cartera y en la entrada de capital paciente. El ciclo del PBSA en España no está en su fase inicial, sino a punto de acelerar.

La actualización del alquiler se modera al 2,44% en junio, muy por debajo del IPC del 3,2%

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Índice de Referencia de Arrendamientos de Vivienda (IRAV) se situó en junio en el 2,44%, cuatro centésimas por debajo del dato de mayo, frente a un IPC general del 3,2%.
  • ¿Quién está detrás? El Instituto Nacional de Estadística (INE) publica el IRAV cada mes junto al IPC, en cumplimiento de la Ley de Vivienda de 2023.
  • ¿Qué impacto tiene? Los contratos de alquiler posteriores a mayo de 2023 subirán una media de 290 euros al año, casi 90 euros menos que los ligados al IPC, que se encarecerían 380 euros.

El índice de referencia para las actualizaciones anuales de alquiler se ha moderado en junio al 2,44%, según el último dato del INE. La cifra, cuatro centésimas inferior a la de mayo, sigue muy por debajo del IPC general (3,2%), que ya encadena tres meses consecutivos en ese nivel y que continúa siendo la pauta para los contratos firmados antes del 26 de mayo de 2023.

El descenso del IRAV rompe la tendencia al alza que se había registrado en meses anteriores y supone un alivio relativo para los inquilinos con contratos sometidos a este índice. Como recuerda el INE, el IRAV acumula trece meses consecutivos por encima del 2%, una cota que marcó el techo artificial durante parte de 2022, todo 2023 y el primer tramo de 2024, cuando el Gobierno limitó las subidas por decreto a raíz de la guerra en Ucrania.

Aquellos límites temporales se sustituyeron en 2025 por el actual IRAV. No obstante, en marzo de 2026 un nuevo decreto volvió a topar las actualizaciones en el 2% ante el estallido del conflicto en Oriente Medio. Ese decreto, que también prorrogaba automáticamente los contratos por dos años, apenas aguantó un mes: decayó en el Congreso por los votos de PP, Vox y Junts. Ahora, el Ejecutivo trata de relanzar la norma durante julio.

El IRAV en detalle: una moderación de 4 centésimas

La mecánica del IRAV es clara: se aplica a los contratos formalizados tras la entrada en vigor de la Ley de Vivienda (26 de mayo de 2023). El propietario debe comunicar al inquilino un incremento del 2,44% a partir del primer mes tras cumplir la anualidad correspondiente. Para una renta media nacional cercana a los 1.000 euros mensuales, la subida anual se traduce en unos 290 euros más al año, según cálculos de idealista/data.

En las grandes capitales, el impacto es mayor. En Barcelona y Palma, la revisión añade cerca de 400 euros anuales, con alquileres medios que rozarán los 1.400 euros tras la subida. Madrid, San Sebastián y Valencia registran incrementos superiores a 300 euros anuales, situando las nuevas rentas entre los 1.200 y los 1.300 euros al mes. Bilbao y Málaga casi alcanzan los 300 euros de subida, superando también la media nacional.

Cuánto paga el inquilino: diferencia de hasta 90 euros al año

Los contratos anteriores a mayo de 2023 siguen vinculados al IPC o al Índice de Garantía de Competitividad, según lo pactado. Con la inflación estancada en el 3,2%, la actualización media para esos arrendamientos asciende a 380 euros anuales, equivalentes a más de 30 euros extra cada mes. La brecha entre un inquilino sujeto al IRAV y otro que aplica IPC es de aproximadamente 90 euros al año: 290 frente a 380 euros.

La diferencia entre pagar 290 o 380 euros más al año depende de la fecha del contrato, y ese desfase seguirá ampliándose mientras el IPC duplique al IRAV.

En Barcelona y Palma, los incrementos ligados al IPC superan los 500 euros anuales; en Madrid rozan los 500 euros, y en San Sebastián y Valencia, los 460 euros. Son cifras que ilustran cómo el colectivo de inquilinos con contrato antiguo soporta una presión mayor sobre su renta disponible.

La Ficha del Inversor

Métrica clave: La brecha entre el IRAV (2,44%) y el IPC (3,2%) es de 0,76 puntos porcentuales. Para un alquiler medio de 1.000 euros, son 90 euros menos de revisión anual respecto al índice general. En los mercados más tensionados, esa diferencia se acerca a los 100 euros anuales.

Tendencia a 6 meses: La moderación del IRAV podría sostenerse si la inflación subyacente sigue contenida, pero el repunte del IPC en los últimos cuatro meses —desde el inicio del conflicto en Irán— introduce un riesgo de traslación al índice de alquileres con cierto decalaje. El intento del Gobierno de resucitar el decreto del 2% añade incertidumbre normativa.

Perfil recomendado: Para el pequeño inversor patrimonialista, este diferencial entre índices consolida la ventaja de mantener contratos prorroagados bajo el IRAV, siempre que la rotación de inquilinos no dispare los costes. Quien compre hoy para alquilar deberá asumir que las revisiones futuras difícilmente superarán el 2,5% en el corto plazo, salvo que la inflación se desboque.

Pulso entre operadores: El sector promotor y las socimis presionan para que el IRAV no se convierta en un índice perpetuo, mientras las asociaciones de inquilinos defienden su permanencia como escudo frente a la escalada del IPC. El fracaso del decreto de marzo mostró la falta de consenso parlamentario para volver a límites extraordinarios, lo que refuerza al IRAV como referencia ordinaria.

Riesgo inmediato: Si el Gobierno logra relanzar en julio la prórroga del tope al 2% con efectos retroactivos, se generaría una distorsión en las expectativas de rentabilidad a corto plazo para los arrendadores. La ventana crítica es el próximo pleno del Congreso, donde la aritmética parlamentaria volverá a ser determinante.

La fotografía de junio es, en definitiva, la de un IRAV que se desmarca del IPC y alivia parcialmente a los inquilinos que firmaron contrato tras la Ley de Vivienda. Sin embargo, la brecha entre ambos índices refleja un mercado dual que el legislador aún no ha logrado unificar, y cuya evolución dependerá tanto de la inflación como de la estabilidad normativa.

Alemania recorta la licencia de paternidad y endurece las bajas laborales: ¿qué implica para la economía?

Con el verano ya instalado y un Bundestag a punto de irse de vacaciones, el canciller alemán compareció ante los medios en una intervención que más parecía un parte de guerra económica. Durante su alocución, justificó una batería de reformas que tocan directamente el bolsillo y los derechos de los trabajadores. DW Español, a través de su presentadora Juliana González, desgranó las claves de un giro que incluye desde el recorte de la licencia de paternidad hasta un control más estricto de las bajas por enfermedad, todo bajo el paraguas de lo que el gobierno llama crisis estructural de crecimiento.

Un paquete de medidas que toca fibras sensibles

Según detalló el canal, las reformas no han caído en saco roto y han generado un intenso debate social. Por un lado, el gobierno ha decidido endurecer el acceso a las bajas laborales, una prestación que en Alemania ha sido generosa durante décadas. La justificación oficial apunta al alto gasto público y a la necesidad de incentivar la productividad, pero el equipo de DW Español subrayó que el sindicalismo ya ha calificado la medida como un ataque directo a la salud de los trabajadores en plena ola de envejecimiento poblacional. A ello se suma el recorte de la licencia parental, un derecho que permitía a los padres ausentarse del trabajo durante un periodo prolongado para el cuidado de los hijos; la decisión ha encendido las alarmas de las asociaciones familiares.

Juliana González enfatizó que estas políticas forman parte de un replanteamiento más amplio del estado del bienestar, en un país donde el estancamiento económico se ha vuelto crónico. Las reformas en el sistema de pensiones también están sobre la mesa, aunque los detalles aún se discuten a puerta cerrada. Para DW Español, el mensaje del canciller es claro: sin ajustes, el modelo social alemán no será sostenible.

El debate sobre las fábricas alemanas y el capital chino

En la misma comparecencia, el canciller abordó la competencia china y su política de subvenciones, que considera inaceptable por el valor infravalorado del yuan. Sin embargo, lo que más titulares generó fue su postura sobre la posible entrada de capital chino en las fábricas de automóviles alemanas con problemas de sobrecapacidad. José David Navarro, corresponsal del canal en la Bolsa de Fráncfort, explicó que el líder alemán no se opone a que marcas como BYD u otras utilicen esas instalaciones, siempre que las empresas tomen la decisión final, pero advirtió que esa no es una solución a largo plazo. “Eso no solucionará el problema de fondo”, dijo DW Español citando al canciller.

El reportero recordó que el gigante Volkswagen está discutiendo un recorte global de 100.000 empleados y que cuatro de sus plantas en Alemania tienen un futuro incierto. En ese contexto, el consejero delegado de la automovilística había declarado ese mismo fin de semana que existen “soluciones más inteligentes que el cierre de fábricas”, lo que reabre el debate sobre alianzas con la industria armamentística o con fabricantes chinos. DW Español añadió que los costes laborales alemanes, más altos que en países vecinos como Hungría o España, juegan en contra y que la estrategia de producir en Europa para recibir subvenciones comunitarias seguirá empujando a los fabricantes asiáticos a instalarse en el continente.

Una economía en punto muerto

El canal contextualizó las reformas en un panorama macroeconómico poco alentador. Aunque el foco del programa estaba en Alemania, se mencionó de pasada que el PIB chino había crecido solo un 4,3% en el segundo trimestre, uno de los datos más bajos desde 1991. Si bien ese crecimiento sería una envidia para muchos países europeos, para Pekín supone una señal de debilidad interna y un desplome del sector inmobiliario que complica las exportaciones alemanas. Así, las medidas de Berlín no son un ejercicio de laboratorio: responden a una presión real por recuperar competitividad.

La relación con China, además, no se limita a las fábricas. El canciller fue tajante al criticar el uso de subvenciones por parte de los competidores asiáticos, pero, como apuntó DW Español, su gobierno no pone veto a que el capital del gigante asiático inyecte liquidez en las plantas germanas. Una dualidad que refleja la dependencia mutua de dos economías que compiten y se necesitan a partes iguales.

‘No es aceptable que países competidores de Europa como China usen subvenciones para sus productos y disfruten de las ventajas que ofrece un valor de su moneda infravalorado’, sostuvo el canciller según la transcripción del vídeo.

— Canciller alemán, citado por DW Español

Lectura editorial: el pacto social en juego

Lo que subyace bajo estas reformas es una pregunta incómoda para el ciudadano medio: ¿quién paga el ajuste? El recorte de derechos laborales y familiares puede aliviar las cuentas públicas a corto plazo, pero corre el riesgo de deteriorar la productividad a largo plazo si la población activa se siente desprotegida. DW Español, a través de sus corresponsales, no emitió un juicio explícito, pero la selección de los testimonios y los datos deja entrever un cierto escepticismo. La presentadora recordó que el gobierno justifica las decisiones por la crisis estructural, pero las asociaciones de familias y los sindicatos ya han puesto el grito en el cielo.

Mientras, la gran baza industrial —el automóvil— transita un camino de espinas. Entregar parte de las fábricas al capital extranjero puede ser un parche, pero también la antesala de una desindustrialización silenciosa. La moneda está en el aire y el verano solo acaba de empezar.

¿Un nuevo contrato social?

Las reformas alemanas no son solo un asunto doméstico. La locomotora europea está dando señales de agotamiento y los ajustes que hoy se debaten en Berlín mañana podrían inspirar recetas similares en otros socios comunitarios. La cuestión es si se puede salir de la crisis recortando el colchón social que ha definido el modelo renano o si, como sugiere el dilema de Volkswagen, la solución pasa por una reinvención industrial más profunda. El debate está servido y, como se encarga de recordar DW Español, no habrá respuestas fáciles.

Puedes ver el análisis completo en el vídeo de DW Español:

Youtube video

Las rebajas de verano 2026 llegan a su fin: fechas clave de Zara, Mango y El Corte Inglés

Las rebajas de verano 2026 entran en su recta final. Zara, Mango y El Corte Inglés mantienen descuentos hasta finales de agosto, con fechas de cierre que marcan la diferencia entre mayor surtido o mayores descuentos.

Fechas de cierre: lo que se sabe de cada cadena

El calendario exacto de cada firma no siempre es público, pero la experiencia de años anteriores permite dibujar un mapa. La gran mayoría comparte una estrategia común: mantener las rebajas hasta los últimos días de agosto, aunque las prendas más buscadas pueden desaparecer mucho antes.

En el grupo Inditex, tanto Zara como Pull&Bear, Stradivarius, Bershka, Lefties, Oysho y Massimo Dutti arrancaron sus campañas a finales de junio. Ninguna anuncia un día fijo de cierre, pero el patrón de los últimos ejercicios indica que los carteles de rebajas se retirarán progresivamente en la última semana de agosto. En la práctica, julio ofrece la mayor variedad de producto; agosto, los descuentos más pronunciados.

📊 Las fechas estimadas por marca

CadenaFin estimadoMomento de máximos descuentos
ZaraFinales de agostoAgosto, con segundas y terceras rebajas
Resto InditexFinales de agostoMisma dinámica
MangoFinales de agostoDescuentos progresivos hasta agosto
El Corte Inglés31 de agosto (fecha oficial)Hasta el 50% más promociones extra
H&MDurante agostoNuevos descuentos a lo largo del verano

Mango se adelantó este año y lleva aplicando promociones desde inicios de julio. La firma acostumbra a mantenerlas durante todo agosto, sumando lotes adicionales a medida que avanza la temporada. El Corte Inglés es la única gran superficie que ha confirmado por escrito que su campaña de verano se cerrara el 31 de agosto, tanto en tiendas físicas como en su web y ‘app’.

Segundas y terceras rebajas: la estrategia para liquidar el stock

Las ‘segundas rebajas’ no son una anécdota sino el momento en que los precios tocan suelo. Las cadenas empiezan con descuentos del 20-30% en junio y julio y los van ampliando hasta superar la barrera del 50% en agosto. El objetivo es doble: vaciar el inventario de verano antes de que llegue la colección otoñal y, al mismo tiempo, mantener el tráfico en tienda durante un mes de agosto que suele ser flojo en consumo.

cuándo terminan las rebajas

Esta estrategia tiene un reverso: la disponibilidad. Quien espere al último día puede encontrarse con que su talla ya no existe o que el artículo más deseado se agotó. Las marcas gestionan el surtido para que el cliente de final de campaña no se vaya con las manos vacías, pero una vez que vuelan las unidades estrella, no hay reposición.

El mayor ahorro del verano suele llegar en agosto, pero quien espera demasiado arriesga el tique: el descuento del 50% sobre una prenda agotada es un ahorro de cero euros.

¿Merece la pena aguantar hasta el último día?

Para decidir si conviene comprar ya o esperar, el comprador debe sopesar dos variables: el precio que está dispuesto a pagar ahora y el riesgo de que la prenda desaparezca. En categorías de moda básica —camisetas, vaqueros, ropa interior—, donde el stock es amplio y los diseños no varían radicalmente de una temporada a otra, aguantar a agosto suele salir bien. En cambio, las piezas más vinculadas a la moda de pasarela o las colecciones cápsula pierden disponibilidad a partir de mitad de julio.

Las aplicaciones de las cadenas y los filtros de búsqueda permiten monitorizar la situación sin pisar la tienda: si el artículo aparece con talla pero desaparece a los dos días, es señal de que el reloj corre en contra. Y si el descuento ronda ya el 40-50%, pocas veces se bajará de ahí.

Los plazos de devolución tampoco conviene olvidarlos: algunas firmas mantienen los mismos para las rebajas que para el resto del año (30 días desde la recepción), pero otras acortan el periodo o exigen que la devolución se gestione cuando la campaña aún está activa. Conviene revisar la letra pequeña antes de dar al botón de compra.

El dato del sector: las rebajas de verano ya no son tan predecibles

La liberalización de los periodos de rebajas desde 2012 permite a las cadenas fijar su propio calendario sin ataduras legales. Como resultado, las grandes firmas han estirado los descuentos hasta bien entrado septiembre en algunas ocasiones, especialmente cuando la meteorología acompaña y las temperaturas siguen siendo altas. Este año el consenso del sector apunta a que agosto será el mes de liquidación, sin prórrogas relevantes, porque las colecciones de otoño tienen prevista su entrada en tienda a principios de septiembre. Quien quiera el último chollo del verano tiene hasta el 31 de agosto, pero con el riesgo calculado.

🛒 El Veredicto de Compra

  • Revisa el stock antes de esperar: si la prenda que te interesa ya tiene pocas unidades en tu talla, no aguantes a los descuentos de agosto: es preferible pagar un 20% más que quedarte sin ella.
  • Compara el precio por prenda, no por descuento: un 50% de descuento sobre un precio inflado no es un chollo. Coteja el precio original con el de la competencia antes de picar.
  • La fecha clave es el 31 de agosto: es la única cierre confirmado al cierre de esta edición (El Corte Inglés). Para el resto, la prudencia aconseja no dejar la compra más allá de esa semana.

David Sánchez condenado: Rallo dice que la Audiencia de Badajoz falla sin pruebas

La Audiencia Provincial de Badajoz ha condenado por unanimidad a David Sánchez, hermano del presidente del Gobierno, como cooperador necesario en un delito de prevaricación administrativa. Desde el PSOE y el equipo periodístico afín, sin embargo, han empezado a repetir que la sentencia carece de lógica jurídica y que se ha castigado a un inocente. Juan Ramón Rallo, en su último vídeo, rebate punto por punto esas consignas y demuestra que, lejos de una cacería política, hay pruebas sólidas de que se le hizo un traje a medida al hermano del presidente.

La confusión interesada entre tráfico de influencias y prevaricación

Rallo explica que el principal malentendido viene de mezclar dos delitos distintos. La defensa mediática insiste en que la propia sentencia reconoce que no se ha acreditado ningún tráfico de influencias y que, por tanto, no había razón para condenar a David Sánchez. El economista lo aclara con un ejemplo muy gráfico: si Pedro Sánchez hubiera presionado al presidente de la Diputación, Miguel Ángel Gallardo, para crear una plaza a medida de su hermano, eso sí sería tráfico de influencias. Pero el tribunal, efectivamente, no vio pruebas de ese delito, y por eso nadie ha sido condenado por él.

Sin embargo, lo que sí ha quedado demostrado son los otros dos comportamientos: la prevaricación administrativa de Gallardo al crear y adjudicar irregularmente la plaza, y la cooperación necesaria de David Sánchez para dar apariencia de legalidad a todo el proceso. Son delitos autónomos. No se le condena por el enchufismo en sí, sino por participar activamente en el amaño formal.

Cooperador necesario: por qué sí podía ser condenado sin ser funcionario

Otro argumento recurrente, señala Rallo, es que el delito de prevaricación solo lo pueden cometer autoridades o funcionarios públicos, y David Sánchez no lo era. Aquí la trampa es de manual: se vuelve a ignorar que él no ha sido condenado como autor de prevaricación, sino como cooperador necesario. Es decir, alguien que, sin ser funcionario, ayuda de forma esencial a que se consume el delito. En este caso, él sabía que la plaza ya estaba preasignada y, pese a ello, se presentó a un concurso ficticio, aportó su currículo para engrosar el expediente y consintió que se modificara el contenido de la plaza para adaptarlo a sus intereses personales, incluso eliminando un requisito de incompatibilidad que solo le beneficiaba a él. Todo eso le convierte en pieza indispensable del fraude.

‘La sentencia demuestra que se le hizo un traje a medida y que David Sánchez colaboró para que pareciera legal’.

— Juan Ramón Rallo

Las pruebas del ‘traje a medida’ que desmontan la supuesta cacería

Rallo va más allá y detalla las evidencias que la Audiencia de Badajoz ha considerado probadas. La cronología es demoledora. En 2016-2017, David Sánchez acababa su máster en Milán y estaba en paro. Fue entonces cuando Gallardo y la Diputación de Cultura del PSOE decidieron crear el cargo sin consultar si quiera a los directores de los conservatorios, algo que luego se intentó justificar falsamente asegurando que había sido propuesta del director del centro, quien en el juicio lo negó tajantemente.

Pero hay más. La comisión evaluadora fijó los criterios de puntuación después de recibir los currículos, ajustándolos para maximizar la nota de David Sánchez. Y éste, mientras tanto, buscaba alojamiento en Badajoz antes de que se resolviera el concurso, porque ya sabía que lo había ganado. Una vez en el puesto, no desempeñaba las funciones originales: el área de cultura reformuló el cargo para amoldarlo a sus intereses operísticos, con partidas presupuestarias nuevas, mientras él residía en Portugal sin haber solicitado teletrabajo. La sentencia, literalmente, habla de un ‘traje a medida’ y ese es el núcleo de la condena.

Más allá del nepotismo: lo que realmente juzga la sentencia

Rallo aclara que no toda forma de nepotismo es ilegal. Si una autoridad convoca una plaza necesaria, la publicita correctamente y le dice a un familiar capacitado que se presente, por muy reprobable que nos parezca, no hay delito si no se tuerce la legalidad. En este caso, sin embargo, la discrecionalidad se transformó en arbitrariedad: se creó una plaza innecesaria, se diseñó a la carta con la participación activa del beneficiario y se simuló un procedimiento competitivo que no lo era. Por eso la Audiencia de Badajoz ha podido condenar sin necesidad de leer la mente de los acusados: los correos electrónicos incautados por la UCO, los testimonios y la manipulación documental hablan solos.

La última consigna que desmonta el vídeo es la de que se trataba de un cargo de libre designación y que, por tanto, Gallardo podía dárselo a quien quisiera. El error, apunta Rallo, es doble. La condena no es por enchufismo ni por libre designación mal vista, sino por haber viciado todo el procedimiento administrativo con una simulación de concurso público y por la cooperación del hermano del presidente en esa simulación. No hubo publicidad real ni libre concurrencia; hubo un paripé para colocar a dedo a alguien y luego camuflarlo como un proceso competitivo. Eso es lo que la sentencia califica de prevaricación y cooperación necesaria.

Lo que nos deja este episodio es un relato muy distinto al que intenta imponer el equipo de natación sincronizada del Gobierno. No es que se haya condenado a un inocente sin pruebas; es que un tribunal, con apoyo en documentos, correos y testigos, ha concluido que se orquestó un mecanismo para beneficiar al hermano del presidente y que él colaboró de forma consciente. La reacción defensiva del partido en el poder, más que proteger a un ciudadano agraviado, parece querer blindar una narrativa de victimismo político que los hechos se encargan de desmentir.

Puedes ver el análisis completo en el vídeo de Juan Ramón Rallo:

Youtube video

AIReF eleva su previsión del PIB en 2026 al 2,5% y en 2027 al 2,1%

La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ha revisado al alza sus proyecciones económicas: la economía española crecerá un 2,5% en 2026, tres décimas más que lo previsto en mayo, y un 2,1% en 2027, una décima por encima. La revisión, publicada ayer en su informe de ejecución presupuestaria, consolida un escenario donde la demanda interna —empujada por una fuerte inmigración— y el impulso de los fondos europeos mantienen vivo el diferencial de crecimiento frente al resto de la eurozona.

Los tres motores de la revisión al alza

La presidenta de la AIReF, Inés Olóndriz, explicó en rueda de prensa que los indicadores de las últimas semanas apuntan a un mayor ritmo en los próximos meses. Los datos de afiliación, consumo y servicios siguen sorprendiendo al alza, y se suman a una mejora en las perspectivas de los precios energéticos, que aporta una décima de crecimiento tanto en 2026 como en 2027.

El otro pilar es demográfico. El informe señala la «fuerte afluencia de población extranjera» como un factor que sostiene el consumo y la demanda de vivienda. Es un motor silencioso pero efectivo: más residentes, más gasto, más PIB. A corto plazo, la ecuación funciona.

El tercer estímulo es la inversión ligada a los fondos Next Generation, cuya ejecución se acelera en la fase final del Plan de Recuperación. Aunque el horizonte de estos fondos es finito —el plan concluye en 2026—, por ahora siguen engrasando la maquinaria de la construcción, la digitalización y las renovables.

Deuda pública y prima de riesgo: las cifras que importan al inversor

El informe no se queda en el PIB. La AIReF proyecta una ratio de deuda del 99,3% del PIB en 2026, 1,3 puntos menos que en 2025 y seis décimas por debajo de su estimación anterior. La mejora se debe, en buena parte, al mayor crecimiento nominal que diluye el peso de los pasivos. El Gobierno, por su parte, fija su objetivo en el 99,1%, una diferencia mínima que la AIReF considera en línea.

Esta convergencia entre la proyección independiente y la oficial reduce una fuente de incertidumbre para los tenedores de deuda. El mercado reaccionó con suavidad pero en verde: el IBEX 35 sumó un 0,3% en la sesión del 15 de julio, mientras que la prima de riesgo española se mantenía por debajo de los 80 puntos básicos. La rentabilidad del bono a diez años, alrededor del 3,15%, no ejerce presión añadida sobre el coste de financiación del Tesoro.

crecimiento PIB España

Un crecimiento con pies de barro

El diagnóstico de la AIReF, sin embargo, no es triunfalista. El organismo mantiene un balance de riesgos inclinado a la baja por varias razones. La incertidumbre geopolítica en Oriente Medio, la volatilidad de los precios energéticos y, sobre todo, la finalización del Plan de Recuperación en 2026 generan dudas sobre la sostenibilidad del ritmo.

Hay un dato que debería preocupar más: la productividad. La AIReF advierte de que España mantiene un diferencial de inflación y un crecimiento de la productividad inferior al de sus principales socios europeos. Sin mejoras en este frente, el alza del PIB descansa sobre más horas trabajadas y más población, no sobre mayor eficiencia. Un modelo que no escala bien cuando los flujos migratorios se enfrían.

El capítulo fiscal añade otra capa de tensión. La institución revisa al alza el crecimiento del gasto primario neto hasta el 6,4% en 2026, frente al 5,8% anterior y muy por encima del 3,5% comprometido con Bruselas en el Plan Fiscal. Esto agota el margen europeo. La posible activación de la cláusula de escape para gasto en defensa —equivalente al 0,3% del PIB— podría evitar un incumplimiento formal, pero el riesgo está ahí.

A nivel nacional, la AIReF aprecia riesgo de incumplimiento de la regla de gasto en la Administración central, la mayoría de las autonomías y ciertos ayuntamientos. Calcula que cumplirla exigiría medidas adicionales equivalentes al 0,6% del PIB, una cifra que no figura en ninguna previsión oficial. De hecho, la institución vuelve a recomendar una estrategia fiscal de medio plazo y presentar cuanto antes el proyecto de Presupuestos para 2027.

El mercado celebra el crecimiento, pero olvida que el margen fiscal está agotado.

El informe también incluye un gesto de buena práctica: la AIReF ha avalado las previsiones macroeconómicas del Gobierno para 2026-2029, tras una petición inédita del Ejecutivo. Es un paso que refuerza la calidad institucional, pero no blinda las cuentas. La credibilidad se gana con hechos, no con avales.

Veredicto Merca2

Cotización al cierre: El IBEX 35 subió un 0,3% en la sesión del 15 de julio, un movimiento contenido que refleja que el mercado ya descontaba la mejora de previsiones. El selectivo se mantiene en la parte alta del rango mensual.

Clave técnica: El IBEX conserva el soporte de los 11.800 puntos, un nivel que ha actuado como suelo durante las últimas dos semanas. Mientras no lo pierda, la estructura alcista sigue intacta.

Apunte macro: La prima de riesgo española ronda los 75 puntos básicos, con una rentabilidad del bono a diez años por debajo del 3,2%, un nivel que no genera tensión financiera. La deuda soberana mantiene su atractivo relativo frente a Italia.

Trump reúne a senadores para desbloquear la CLARITY Act: la regulación cripto pende de un hilo

Hoy, jueves 16 de julio, el presidente Donald Trump ha convocado a un grupo de senadores en la Casa Blanca para tratar de desatascar la CLARITY Act, la ley de estructura de mercado de activos digitales que lleva meses atascada en el Senado. El motivo del bloqueo no es técnico, sino ético: las restricciones que el proyecto impondría a los altos cargos para tener intereses empresariales en el sector cripto, un punto que afecta directamente al propio Trump.

Según adelantó Bitcoin Magazine, la reunión de esta tarde pretende buscar una salida al enfrentamiento entre demócratas y republicanos sobre las cláusulas de conflicto de interés. La ley, que aspira a dar un marco federal claro a las criptomonedas, se encuentra en una cuenta atrás: el líder de la mayoría, John Thune, quiere llevarla al pleno antes del 7 de agosto, fecha en que el Senado inicia su receso de verano.

El nudo ético que bloquea la CLARITY Act

La CLARITY Act (Digital Asset Market Clarity Act) salió del Comité Bancario del Senado con 15 votos a favor y 9 en contra en mayo, pero su avance se frenó por la exigencia demócrata de incluir un apartado que impida al presidente, vicepresidente y miembros del Congreso mantener vínculos de negocio con empresas de criptoactivos. Detrás de esa exigencia está la revelación de que Trump obtuvo más de 1.000 millones de dólares de ingresos vinculados al sector durante 2025, un dato que dio munición a sus oponentes.

El senador Chris Van Hollen intentó introducir una enmienda en ese sentido durante el debate en comité, pero fue derrotada por 11 a 13. Desde entonces, los demócratas liderados por Rubén Gallego y Angela Alsobrooks —que habían apoyado el texto en comité— han condicionado su voto final a la inclusión de salvaguardas éticas.

El martes, un grupo de senadores demócratas celebró una rueda de prensa para pedir el rechazo frontal de la ley si no se cortan lo que califican de “vínculos corruptos” del presidente. Gallego, sin embargo, no participó en ese acto y sigue negociando un posible texto de compromiso.

Calendario crítico: tres semanas y un Senado dividido

El margen es mínimo. El 7 de agosto acaba el periodo de trabajo y, tras el verano, los senadores centrarán sus esfuerzos en las elecciones de medio mandato de noviembre. La senadora Cynthia Lummis, arquitecta republicana de la ley, dijo que un borrador revisado podría circular en las próximas horas, pero no está claro si contendrá las cláusulas éticas o se dejarán para después.

Thune, por su parte, ha reconocido que, aunque no haya pacto con los demócratas, llevará la ley al pleno “en algún momento”, y ha añadido un escueto: “sí, votaremos”. La firma de análisis Galaxy Research sitúa las probabilidades de aprobación en un 50%, un cara o cruz que dependerá de lo que ocurra esta tarde en la Casa Blanca.

regulación cripto EE.UU.

Si el presidente acepta una redacción que limite sus propios negocios, la ley podría desbloquearse. Si no, el reloj seguirá corriendo y la CLARITY Act podría quedarse en papel mojado hasta, al menos, 2027, una vez superado el ciclo electoral.

¿Qué pasa si la ley naufraga? El efecto en el ecosistema cripto

La parálisis de la CLARITY Act no solo es un problema político: es un serio revés para la regulación cripto en Estados Unidos. A día de hoy, las empresas del sector navegan en un limbo legal, con demandas de la SEC, criterios contradictorios de la CFTC y una creciente competencia de jurisdicciones como la Unión Europea, que ya tiene en vigor el reglamento MiCA desde 2025, y que ofrece un marco claro a emisores, exchanges y custodios.

“Sin un marco federal, los proyectos innovadores seguirán mirando hacia Europa o Asia”, ha advertido en privado un asesor del sector consultado por esta redacción. La ironía es que la ley lleva meses lista en lo sustantivo: define qué es un activo digital, aclara las competencias de cada regulador y crea caminos para la emisión y custodia de tokens. El único escollo son las restricciones a los altos cargos.

Y ahí es donde el interés personal del presidente se cruza con el interés general del mercado. Si Trump cede y acepta un texto que le impida mantener sus negocios cripto, perderá una fuente de ingresos, pero dará un paso de gigante para la industria. Si no, la regulación seguirá esperando, y con ella, la claridad que reclaman los inversores institucionales para entrar con fuerza en bitcoin y el resto de criptoactivos.

La oportunidad de tener una ley de cripto federal en Estados Unidos es real, pero pende de la voluntad de un presidente para aceptar límites a sus propios negocios.

Lo que ocurra esta tarde en la Casa Blanca definirá mucho más que un proyecto de ley. Será la primera vez que la política cripto estadounidense quede tan directamente atada al patrimonio del presidente. Y el mundo —y los mercados— estarán mirando.

Javier Botín cierra la compra de Sesderma tras una dura due diligence

Javier Botín, a través de su vehículo de inversión, ha cerrado la adquisición de la firma de cosmética dermatológica Sesderma tras un exhaustivo proceso de due diligence. La operación, cuyo importe no ha trascendido, consolida la presencia del inversor en un segmento con altas barreras de entrada y un crecimiento anual que supera el 8%.

Una due diligence que puso a prueba la operación

La compra ha estado precedida de un riguroso escrutinio financiero, operativo y regulatorio que se prolongó varios meses. Fuentes próximas al proceso confirman que la revisión fue especialmente intensa en el canal de farmacias y en la cartera de patentes de la compañía valenciana. El objetivo era blindar la operación ante posibles contingencias legales y validar la consistencia de las cifras de negocio. De ahí que el cierre definitivo no se produjera hasta que cada detalle pasó el filtro.

La dureza de la due diligence refleja la madurez del mercado de la cosmética dermatológica, donde cada activo se examina con lupa. Además, la operación se enmarca en una estrategia de diversificación del patrimonio de la rama de la familia Botín ajena al negocio bancario, algo que el inversor ha cultivado en la última década mediante participaciones en compañías de salud, tecnología y consumo.

El músculo financiero de la familia Botín se pone al servicio de un segmento con altas barreras de entrada y márgenes atractivos.

Si bien no se ha hecho público el precio final, los cálculos de los analistas del sector sitúan la valoración de Sesderma en un rango amplio, en función del múltiplo de EBITDA aplicado. Dado su posicionamiento en el canal farmacéutico y su expansión internacional, no sería extraño que la transacción reflejase una prima respecto a los comparables del sector. A modo de referencia, ISDIN y Cantabria Labs han protagonizado movimientos corporativos con valoraciones elevadas en los últimos ejercicios.

El perfil de Sesderma y el tirón de la cosmética prescrita

Sesderma, fundada en 1989 por el dermatólogo Gabriel Serrano, se ha especializado en el desarrollo de productos con activos de prescripción médica capaces de penetrar en las capas profundas de la piel. La compañía, con presencia en más de 80 países, ha construido una sólida reputación entre los profesionales de la dermatología gracias a su apuesta por la innovación y los ensayos clínicos. Tal y como recoge su perfil en Wikipedia, la firma valenciana factura en torno a los 100 millones de euros anuales y mantiene un ritmo de crecimiento de doble dígito en los mercados asiático y latinoamericano.

El segmento de la dermocosmética ha dejado de ser un nicho para convertirse en una categoría estratégica para los grandes laboratorios. L’Oréal, Johnson & Johnson y las propias farmacéuticas españolas compiten por ganar cuota en un mercado que mueve miles de millones, impulsado por el envejecimiento de la población y por la prescripción cada vez más habitual de cosméticos en consulta médica. La entrada de un inversor como Botín sitúa a Sesderma en el radar de un capital paciente, dispuesto a respaldar una segunda fase de crecimiento sin la urgencia de rentabilidades a corto plazo.

compra supermercado e1784632083895 Merca2

Qué gana la cartera de Javier Botín con esta compra

Javier Botín, hijo del fallecido Emilio Botín y primo de la presidenta de Banco Santander, Ana Botín, ha diversificado su patrimonio al margen del gigante financiero cántabro. Su vehículo inversor de referencia, JB Capital Markets, ha tejido una red de participadas que van desde el sector inmobiliario hasta la salud digital, pasando por compañías de alimentación. Con la incorporación de Sesderma, añade un activo con alto potencial de revalorización y una barrera de entrada que protege el negocio de la competencia masiva.

La apuesta no es casual. La dermocosmética exige un profundo conocimiento científico y canales de distribución especializados, dos fortalezas que Sesderma ya ha demostrado. El inversor, además, podría explorar sinergias con otras firmas de salud de su cartera, acelerando la internacionalización o impulsando la digitalización del canal prescriptor. En este sentido, el perfil del nuevo propietario encaja con el de un socio industrial que respete la autonomía del equipo científico liderado por la familia Serrano.

La adquisición de Sesderma no es un golpe de efecto: es la prolongación lógica de una estrategia inversora centrada en el bienestar y la longevidad.

Análisis E-E-A-T: una operación que mide los tiempos

Conviene leer la compra de Sesderma en el contexto de los movimientos corporativos que ha vivido la cosmética dermatológica en España. Si Sesderma ha cerrado con un múltiplo similar o superior, hablaríamos de una transacción que podría haber superado los 100 millones de euros, a pesar de que las cifras oficiales permanezcan bajo secreto.

La dureza de la due diligence, que en su momento generó dudas sobre la viabilidad del cierre, es también un síntoma positivo: demuestra que el comprador ha medido los riesgos con rigor sin renunciar a la oportunidad. Desde el punto de vista de la creación de valor, la jugada es clara: un producto respaldado por la ciencia, una red de distribución farmacéutica consolidada y un mercado global en expansión configuran un binomio atractivo para capital que busca retornos a largo plazo. El precedente de otras operaciones en el sector sugiere que la paciencia suele verse recompensada si se mantiene la apuesta por la innovación.

📊 Las claves para el inversor

  • Qué vigilar: La posible salida a bolsa de Sesderma o su integración en un grupo mayor una vez consolidado el plan de crecimiento, así como la evolución de la facturación internacional en los próximos dos ejercicios.
  • Reacción del valor: Aunque la compañía no cotiza, la operación puede revalorizar a otros actores del sector como Cantabria Labs, en caso de que su accionariado considere una venta, o influir en los múltiplos de transacciones futuras.
  • Precedente sectorial: La entrada de Javier Botín confirma la tendencia y podría animar a nuevos fondos a explorar operaciones en el segmento.

100.000 empleos en juego en Volkswagen Navarra: Los recortes no afectarán a la planta de Landaben

El Grupo Volkswagen baraja eliminar 100.000 empleos y cerrar cuatro fábricas en Alemania en el mayor plan de reestructuración de su historia. Sin embargo, la planta de Landaben, en Navarra, queda por ahora al margen de los recortes.

Fuentes de la compañía confirmaron a esta redacción que Volkswagen Navarra no espera verse afectada por los ajustes que la matriz alemana tiene sobre la mesa. La fábrica, situada en las afueras de Pamplona y que da empleo a cerca de 4.500 trabajadores, es uno de los centros productivos más competitivos del grupo en Europa, lo que la blinda frente a la tijera.

El plan contempla el cierre de factorías en Wolfsburg, Hannover y Emden, además de una reducción de capacidad en otras plantas germanas. La empresa aún no ha detallado el calendario, pero la magnitud de los números —100.000 puestos de trabajo, equivalentes al 12% de la plantilla mundial— habla por sí sola.

Landaben, un islote de estabilidad en la tormenta

La planta navarra de Landaben, integrada en la red de producción de Volkswagen Navarra, se ha ganado su sitio gracias a su productividad y a la flexibilidad de su convenio colectivo. Mientras en Alemania los costes laborales se han disparado un 20% en los últimos dos años, Landaben mantiene una estructura de costes controlada que la hace atractiva para asignar nuevos modelos.

En 2025, la fábrica produjo más de 270.000 vehículos, casi al límite de su capacidad instalada, y afronta ahora la preparación de la próxima generación de modelos eléctricos. La inversión prevista para esa transformación supera los 1.200 millones de euros, un respaldo tangible del grupo que contrasta con los cierres en Alemania.

No obstante, la dirección local no baja la guardia. “Estamos atentos a la evolución del plan de transformación global, pero por ahora nuestro horizonte es de estabilidad”, indicaron las mismas fuentes. El temor a que futuras fases del ajuste puedan alcanzar a la planta existe, aunque nada en los documentos actuales apunta en esa dirección.

La decisión de dejar fuera a Landaben responde también a criterios geográficos: Europa del Este y la Península Ibérica son regiones donde los costes de fabricación siguen siendo inferiores a los de Alemania, y donde el grupo quiere mantener actividad. La planta de Seat en Martorell, por ejemplo, se encuentra en una situación similar, aunque con menor margen de maniobra.

El blindaje de Landaben es una jugada estratégica: Alemania asume el ajuste más duro mientras el sur de Europa se consolida como centro productivo de bajo coste.

El empleo español ante la reestructuración de las grandes automovilísticas

El anuncio de Volkswagen es un reflejo del cambio de paradigma que atraviesa la industria automovilística europea. La transición al vehículo eléctrico, las exigencias medioambientales y la competencia china están forzando a los fabricantes a podar estructuras y a buscar eficiencia. Alemania, con sus elevados costes y su dependencia del motor de combustión, es la más expuesta.

En España, el sector emplea directamente a unas 170.000 personas y genera en torno al 10% del PIB industrial. La supervivencia de plantas como Landaben o Martorell es crucial para mantener ese músculo. Sin embargo, el caso de Volkswagen también demuestra que la estabilidad es frágil y que las decisiones de las matrices pueden cambiar con rapidez. La excepción navarra no es un cheque en blanco; es un margen de tiempo.

Creo que el movimiento de Volkswagen es un aviso para navegantes. El ajuste en Alemania libera recursos que se redistribuirán, pero esa redistribución premiará a las fábricas que demuestren ser las más rentables y flexibles. Landaben tiene hoy ese estatus. Mantenerlo exigirá seguir siendo competitiva en costes y apostar por la tecnología. El siguiente capítulo de esta historia se escribirá cuando el grupo decida la asignación definitiva de las plataformas eléctricas de próxima generación, algo que podría conocerse antes de que termine 2026.

Las reclamaciones en Metro de Madrid se disparan: cinco veces más por el calor y el doble por frecuencias

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Las reclamaciones de usuarios de Metro de Madrid alcanzaron 14.530 en 2025, un 28% más que en 2023, con las relacionadas con el calor multiplicadas por cinco y las de frecuencias duplicadas.
  • ¿Quién está detrás? Metro de Madrid, empresa pública dependiente de la Comunidad de Madrid, y el Consorcio Regional de Transportes (CRTM).
  • ¿Qué impacto tiene? El deterioro del servicio se siente en la fiabilidad y la comodidad, con recortes en mantenimiento preventivo y obras que provocan cortes en varias líneas este verano.

Las reclamaciones en Metro de Madrid se han disparado un 28% en dos años, hasta las 14.530 en 2025, con la temperatura de los trenes y la caída de frecuencias como principales detonantes, según la última memoria de sostenibilidad de la empresa pública. El documento, disponible en la web del suburbano, muestra que las quejas por calor en los vagones prácticamente se multiplicaron por cinco (de 464 a 2.088) y las de esperas en andén se duplicaron (de 2.498 a 4.725).

El calor dispara las quejas y las frecuencias no convencen

El malestar con la climatización es la punta del iceberg. En solo tres ejercicios, las protestas por la temperatura de los trenes pasaron de 464 a 935 y de ahí a 2.088 en 2025 —cinco veces más—. También suben las referidas a la ventilación en los coches (de 18 a 46) y a la temperatura en las estaciones (de 41 a 131). Metro asegura que todos los trenes disponen de aire acondicionado y que en verano se intensifican las revisiones de los equipos, se retiran los convoyes con incidencias y se vuelcan en los sistemas de refrigeración de andenes de 20 estaciones de las líneas 1 y 5. Además, acaba de aprobar una inversión de 3,5 millones de euros para reforzar la climatización de 93 trenes.

Sin embargo, los números de la memoria reflejan que el descontento crece más rápido que las medidas. A ello contribuye que las frecuencias, ese tiempo de espera que el viajero percibe como agravio directo, han generado casi el doble de reclamaciones en 2025 (4.725) que dos años antes. Pesa sobremanera el impacto de las obras de automatización de la línea 6, la circular, que ha absorbido recursos y alterado las cadencias. Pero no es el único factor: los datos de reclamaciones por conservación de trenes y estaciones también marcan picos en 2025.

Desplome de la fiabilidad y menos revisiones preventivas

La fiabilidad —los kilómetros que un tren recorre entre averías— cayó un 6,4% entre 2023 y 2025, desde 31.146 hasta 29.151 km. La métrica equivalente para perturbaciones menores se desplomó aún más: de 129.941 km a 102.667, un recorte del 21%. Paralelamente, las revisiones de mantenimiento preventivo de ciclo corto (las anuales) bajaron un 10,8%, de 5.535 a 4.934, mientras las correctivas, las que ya actúan sobre una avería declarada, engordaron un 15%. Traducción: se espera menos a que falle y se repara más cuando ya ha fallado, con el consiguiente coste y la interrupción del servicio.

La derivada más preocupante es el desplome del mantenimiento preventivo de ciclo corto, que ha caído un 10% en dos años, mientras el correctivo —el que ya llega con la avería encima— crece un 15%.

Metro achaca parte del incremento de las reclamaciones al récord de viajeros —el primer trimestre de 2026 ha sido el mejor de su historia— y presume de haber desplegado más de 330 trenes simultáneos en hora punta y de la mayor plantilla de maquinistas. Pero la tasa de quejas por millón de viajeros también ha subido: de 17,14 en 2023 a 19,05 en 2025b, por lo que la explicación del “crecimiento de la demanda” no cuadra del todo.

Hoja de Ruta: Claves del Viaje

Lo que la memoria deja claro es que el suburbano madrileño encara el verano de 2026 con varios frentes abiertos. Las obras de la línea 10 entre Nuevos Ministerios y Plaza de Castilla por la remodelación del Santiago Bernabéu seguirán cortando el tráfico, y a ellas se sumarán cortes programados: la línea 7 desde Pitis a Gregorio Marañón del 2 al 28 de agosto, el cierre de la estación de Moncloa en la línea 6 del 1 de agosto al 3 de septiembre, y la suspensión de la conexión entre Rivas y Arganda en la línea 9 entre el 25 de julio y el 13 de agosto. Tres líneas neurálgicas renqueantes en plena canícula.

El pulso entre el CRTM y Metro no ayuda. Fuentes del Consorcio afirmaron en marzo que los datos de incidencias en Metro “no son necesarios” para sus informes, en un gesto que ahora chirría con las 14.530 reclamaciones sobre la mesa. La administración regional prefiere mirar a Cercanías, pero los usuarios notan cada vez más el calor y la espera pero las cifras oficiales seguían negando la evidencia.

En el horizonte a medio plazo pesa la electrificación de la flota, la automatización de la 6 y el plan de inversiones anunciado. Sin embargo, el recorte en mantenimiento preventivo y la pérdida de fiabilidad erosionan la confianza del viajero a corto plazo. La prueba de fuego llegará en agosto, con tres líneas cortadas y el termómetro apretando. El metro que presumía de puntualidad parece haber dejado de contar los contratiempos que sí cuentan los viajeros.

La huelga de Renfe y una avería en Atocha provocan el caos en Cercanías Madrid

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ayer, la segunda jornada de huelga de Renfe coincidió con un fallo en la catenaria de la estación de Atocha, disparando los retrasos y dejando sin servicio varias líneas de Cercanías Madrid.
  • ¿Quién está detrás? El paro fue convocado por el Sindicato Ferroviario (SF-Intersindical), minoritario y crítico con la privatización de Renfe Mercancías. La avería la gestionó Adif.
  • ¿Qué impacto tiene? Miles de viajeros de Cercanías soportaron demoras de hasta 50 minutos en hora punta, trenes suprimidos en las líneas C-1, C-5 y C-10, y la promesa de Renfe de devolución íntegra o cambio sin coste para los afectados.

La segunda jornada de huelga en Renfe, celebrada ayer 15 de julio, se ha visto agravada por una avería en la catenaria de la estación de Atocha, el núcleo ferroviario que concentra el tráfico de Cercanías en la capital. La coincidencia de ambos factores desencadenó un caos circulatorio que afectó a miles de madrileños y colapsó los andenes durante la hora punta, con retrasos de hasta 50 minutos y supresiones de trenes que recordaron los peores episodios recientes.

El fallo, localizado en el sistema de alimentación eléctrica del haz de vías de Atocha hacia las ocho y media de la mañana, obligó a Adif a cortar el suministro en varios tramos y a derivar los convoyes por itinerarios alternativos. Las líneas más castigadas fueron la C-1 (Príncipe Pío-Aeropuerto T4), la C-5 (Móstoles-El Soto-Humanes) y la C-10 (Villalba-Aeropuerto), según fuentes de la empresa pública consultadas por MERCA2.ES. Los paneles informativos pasaron a mostrar “sin servicio” en buena parte de las frecuencias previstas, mientras los viajeros se agolpaban en los vestíbulos sin alternativa clara.

Una avería en Atocha que multiplicó los problemas

La rotura de un cable de la catenaria a la altura del kilómetro 0/300 dejó sin tensión a tres de las seis vías principales que utiliza Cercanías para cruzar Atocha, lo que obligó a los operadores a reordenar la circulación en plena operación salida matinal. “El fallo es puntual pero afecta a un punto crítico de la red; hemos activado el protocolo de emergencia y los equipos de mantenimiento trabajan para restablecer la normalidad antes del mediodía”, indicó un portavoz de Adif a esta redacción.

Mientras tanto, los trenes de Media Distancia que debían cruzar la estación se vieron igualmente afectados, con demoras medias de 25 minutos, y los convoyes de Alta Velocidad que partían o llegaban a Atocha también sufrieron ajustes en sus horarios. La compañía de seguros del administrador de infraestructuras ya evalúa los posibles costes de las compensaciones que solicitarán las operadoras ferroviarias.

El sindicato convocante, SF-Intersindical, que representa a una fracción minoritaria de la plantilla de Renfe, no ocultó su malestar: “Una dirección que pasará a la historia por presidir el peor momento del ferrocarril público, despidiendo a un compañero durante las huelgas de 2025 y ahora boicoteando los servicios mínimos”, denunciaron en un comunicado.

Los servicios mínimos, entre la teoría y la práctica

El Ministerio de Transportes fijó unos servicios mínimos del 73% en los trenes AVE y de Larga Distancia (249 de los 343 programados) y del 66% en Media Distancia (426 de 650). En Cercanías, la normativa establece un 75% del servicio habitual en hora punta y un 50% el resto del día, un esquema que se vio completamente desbordado por el fallo de la infraestructura esta mañana.

Renfe ha puesto a disposición de los viajeros la opción de viajar en otro tren en un horario similar al comprado o anular o cambiar el billete sin coste adicional a través de sus canales oficiales. La compañía insiste en que el paro fue secundado apenas por el 1,83% de la plantilla (siguiendo la misma línea que la jornada del 29 de junio), lo que permitió operar con normalidad en el resto de la red. Sin embargo, el incidente de Atocha ha desdibujado por completo esa imagen y ha puesto el foco en la falta de redundancia de la infraestructura madrileña.

La protesta de un sindicato minoritario, unida a un fallo en la catenaria de la estación más transitada de España, bastó para poner en jaque a la movilidad de cientos de miles de madrileños en plena hora punta.

Hoja de Ruta: Claves del Viaje

El impacto para el usuario fue inmediato. Miles de trabajadores que dependen del Cercanías para acceder a sus puestos de trabajo llegaron tarde, con los consiguientes perjuicios laborales. Las rutas alternativas en Metro o autobús se saturaron y la información en tiempo real fue insuficiente, un problema recurrente en este tipo de incidencias. En el caso de la Alta Velocidad, las cancelaciones afectaron sobre todo a los trenes con menor ocupación en días previos a la huelga, mientras que los servicios más demandados, como el Madrid-Barcelona, sí mantuvieron sus frecuencias.

La zona cero fue sin duda el nudo ferroviario de Atocha, aunque las repercusiones se extendieron a toda la red de Cercanías y a las conexiones de Media Distancia con el sur y el levante peninsular. Renfe y Adif achacan la magnitud del colapso a la coincidencia de la avería con el primer turno del paro, pero las asociaciones de usuarios llevan meses reclamando una mayor inversión en mantenimiento y más información en tiempo real en la app de Renfe.

El dato más revelador es que el 73% de servicios mínimos en AVE y Larga Distancia fue suficiente para absorber la demanda del día, pero los retrasos de 50 minutos en Cercanías demuestran la elevada sensibilidad del sistema a un solo punto de fallo. La pregunta que queda en el aire es si el incidente servirá para acelerar alguna de las inversiones previstas en el Plan de Cercanías de Madrid, dotado con más de 5.000 millones de euros, o si la rutina diluirá la alarma.

Mientras se acerca la próxima reunión del comité de huelga, el pulso entre el pequeño sindicato y la dirección de Renfe seguirá midiéndose en la percepción del viajero. El verdadero riesgo no es tanto la protesta laboral aislada, sino la vulnerabilidad de una red que, al menor contratiempo, deja en evidencia su falta de resiliencia. A partir de ahora, cualquier fallo técnico será leído en clave de conflicto.

El beneficio de la automoción española se desploma un 56% en 2025

El motor español cerró 2025 con un batacazo que nadie vio venir: el beneficio del sector se hundió un 56%, arrastrado por el coste de la electrificación y las tensiones geopolíticas. Pese a la caída de ganancias, la industria invirtió más que nunca en su historia.

Resultados del sector en 2025

Según los datos recogidos por Expansión y La Voz de Galicia, las cuentas agregadas de los fabricantes de vehículos y componentes en España perdieron un 56% de beneficio neto respecto al año anterior. El retroceso devuelve al sector a niveles de rentabilidad de 2013. Además, la plantilla se redujo en 3.200 empleos, el primer ajuste significativo desde la pandemia.

La cifra de inversión, sin embargo, marcó un récord histórico: 3.900 millones de euros (según fuentes del sector). Este volumen de gasto en renovación de factorías y nuevos modelos convive con la mayor contracción de márgenes en una década.

Los dos frenos: electrificación y geopolítica

caída beneficio automoción

La transición al coche eléctrico está resultando más cara de lo previsto. Las marcas destinan ingentes recursos a I+D y adaptación de líneas de producción, pero las ventas de eléctricos en España solo representaron el 12% del total en 2025. El desequilibrio entre inversión y retorno comercial lastra las cuentas.

A ello se suma la tormenta geopolítica: la guerra comercial con China, los aranceles estadounidenses y el encarecimiento de las materias primas han encarecido los procesos. Las cadenas de suministro siguen sin recuperar la fluidez prepandemia, y el precio del acero y del litio se mantiene alto.

Invertir más que nunca y ganar la mitad que antes es la paradoja que resume el momento del motor español.

La paradoja de la inversión récord

Resulta inquietante que el récord de inversión no se traduzca en beneficios. Lo que indica es que el sector está gastando a futuro, obligado por las normativas europeas de emisiones y la presión competitiva de Tesla y los fabricantes chinos. Pero el consumidor español aún no compra eléctrico en masa, y el mercado interno se estanca. De hecho, las matriculaciones apenas crecieron un 2%.

El Plan Auto+, la gran esperanza del sector, sigue atascado en los despachos del Ministerio de Industria. Sin ayudas a la compra ni despliegue de puntos de recarga, el círculo vicioso se alarga: poca demanda de eléctricos, costes crecientes, márgenes menguantes. La patronal Anfac lleva dos años reclamando un marco estable.

Mientras, fábricas como Figueruelas, Martorell o Almussafes mantienen la producción de modelos térmicos e híbridos. El empleo se concentra en las plantas que aún queman gasolina, y la paradoja es que las líneas de eléctricos generan menos puestos de trabajo porque requieren menos mano de obra. La reducción de 3.200 empleos es solo el primer síntoma.

No es alarmismo: la automoción representa el 8% del PIB industrial español. Si la rentabilidad sigue cayendo, las consecuencias en el tejido de proveedores serán inevitables. El próximo dato clave llegará en julio, cuando se publiquen las ventas del primer semestre de 2026. Ahí veremos si la tendencia cambia o se enquista.

Un estudio revela el mejor alimento para mejorar la calidad del esperma y cuáles lo empeoran

Los frutos secos vuelven a situarse en el centro de la conversación sobre salud reproductiva, y esta vez con datos de peso publicados en una revista científica internacional. Un equipo de la Universitat Rovira i Virgili ha comprobado que comer un puñado al día se traduce en espermatozoides más numerosos y más móviles, mientras que sustituir esa ración por ultraprocesados tiene el efecto contrario.

La investigación no es un estudio menor: analizó a 222 hombres sanos de entre 18 y 40 años reclutados en España entre 2021 y 2024. Es, según sus propios autores, la mayor cohorte de este tipo centrada en hombres sin problemas de fertilidad conocidos, lo que le da un valor añadido frente a trabajos anteriores.

El alimento que marca la diferencia en la calidad del esperma

Youtube video

El hallazgo central es sencillo de aplicar: quienes tomaban al menos siete raciones semanales de frutos secos —el equivalente a unos 30 gramos diarios, más o menos un puñado— presentaban una concentración espermática significativamente más alta que quienes apenas los incluían en su dieta. La diferencia se notaba también en el recuento total de espermatozoides, uno de los parámetros que más pesan en un seminograma.

Pero el dato que más ha llamado la atención de los especialistas es otro: los hombres con mayor consumo mostraban un 75% menos de probabilidades de sufrir problemas de movilidad espermática y un 69% menos de riesgo de presentar alguna alteración general en el seminograma. Son cifras que, según los propios investigadores, sitúan a la alimentación como un factor de peso real en la fertilidad masculina.

Por qué las nueces y compañía son claves en la dieta reproductiva

Los frutos secos concentran grasas saludables, zinc, selenio y ácidos grasos omega-3, nutrientes que la ciencia lleva años relacionando con una mejor producción espermática. En concreto, las nueces aportan un perfil de omega-3 poco habitual entre los alimentos vegetales, algo que según los autores del estudio podría explicar parte del efecto protector observado en los seminogramas.

No se trata de un hallazgo aislado: estudios previos del mismo equipo, publicados en revistas como Nutrients, ya habían apuntado en la misma dirección con muestras más pequeñas. La diferencia ahora es la escala y el rigor de la cohorte analizada, lo que da más solidez a la recomendación.

El otro lado de la moneda: lo que empeora tu seminograma

Youtube video

La parte menos amable del estudio llega cuando se analiza qué ocurre al invertir el patrón. Los investigadores comprobaron que sustituir una ración diaria de frutos secos por alimentos ultraprocesados —patatas fritas, bollería industrial, snacks salados— se asociaba con una reducción notable del recuento espermático. El efecto era más marcado en concentración y número total de espermatozoides.

Este dato refuerza una idea que ya venía sonando en la literatura científica sobre fertilidad: no es solo lo que se añade a la dieta, sino también lo que se deja de comer para hacerle sitio a un ultraprocesado. La sustitución, más que la ausencia total del alimento, parece ser el verdadero punto de inflexión.

Cómo interpretar estos resultados sin sacar conclusiones precipitadas

Conviene ser prudente con el alcance real del estudio. Se trata de un diseño transversal, es decir, fotografía un momento concreto y no puede demostrar causalidad estricta entre dieta y fertilidad. Los propios autores insisten en que hacen falta más ensayos para confirmar los mecanismos biológicos exactos detrás de esta asociación.

Aun así, el equipo liderado por Estefania Dávila-Córdova y dirigido por Nancy Babio y Albert Salas-Huetos subraya que los resultados son consistentes con investigaciones anteriores. La infertilidad afecta a una de cada seis personas en edad reproductiva según la OMS, y en torno a la mitad de los casos existe un componente masculino implicado.

Qué cantidad es la recomendada

Los investigadores hablan de siete raciones semanales, es decir, una ración diaria de unos 30 gramos —aproximadamente un puñado cerrado de la mano—. No se trata de dosis extremas ni de suplementos, sino de un hábito perfectamente integrable en cualquier dieta mediterránea estándar.

Qué tipo de frutos secos funcionan mejor

El estudio no distingue de forma aislada entre variedades, pero trabajos previos del mismo grupo apuntan a que nueces, almendras y avellanas combinadas aportan el perfil nutricional más completo, especialmente por su aporte de omega-3 y antioxidantes.

Qué viene ahora en la investigación sobre dieta y fertilidad

El proyecto internacional Led-Fertyl, del que forma parte este estudio, seguirá ampliando la muestra en los próximos años para intentar establecer relaciones causales más sólidas entre alimentación y salud reproductiva masculina. Los expertos confían en que próximos ensayos controlados puedan confirmar si el efecto observado se mantiene al intervenir directamente sobre la dieta de los participantes.

Mientras tanto, la recomendación práctica es tan sencilla como razonable: incorporar un puñado diario de frutos secos y reducir el hueco que ocupan los ultraprocesados en la despensa. No hace falta esperar a la próxima publicación científica para empezar a aplicar un cambio que, a día de hoy, ya cuenta con respaldo en una de las cohortes más amplias jamás estudiadas en España.

DGT: multa de 100 euros por no llevar el carnet de conducir encima

Conducir sin el carnet de conducir físico encima puede costarte hasta 100 euros de multa, recuerda la DGT. La normativa de tráfico española establece que el permiso de conducción, el permiso de circulación la tarjeta de la ITV deben acompañar siempre al conductor. Y aunque parezca un despiste sin importancia, la Dirección General de Tráfico sanciona esta omisión como infracción leve.

En plena temporada estival, con los desplazamientos masivos por vacaciones, los controles de la Guardia Civil se intensifican. Revisar que llevamos todos los papeles en regla es tan importante como comprobar el nivel de aceite o la presión de los neumáticos. Y no hablamos solo del carnet: hay más documentos que pueden generar multas similares.

Qué documentos exige la DGT llevar en el coche

Para circular por cualquier vía pública en España, es obligatorio portar tres documentos clave, además del propio vehículo en condiciones técnicas adecuadas: el permiso de conducción, el permiso de circulación y la tarjeta de Inspección Técnica de Vehículos (ITV) con la última revisión favorable. El seguro de responsabilidad civil es también obligatorio, pero no hace falta llevar la póliza física, ya que la DGT consulta telemáticamente la base de datos del Consorcio de Compensación de Seguros.

Olvidar cualquiera de estos documentos puede traducirse en sanciones económicas. El más sensible es el carnet de conducir, que a menudo se queda en la cartera de repuesto o en el bolso del día anterior.

Las multas por cada documento olvidado

Carnet de conducir en casa: 100 euros

No llevar el permiso de conducción físico cuando se está al volante está tipificado como infracción leve. La sanción asciende a hasta 100 euros, según el artículo 12.4 del Reglamento General de Conductores. No implica pérdida de puntos. Si el conductor presenta el carnet en un plazo posterior tras ser denunciado, la cuantía puede reducirse, pero el procedimiento está abierto.

La DGT recuerda que, además de en formato físico, el carnet puede llevarse en la app miDGT, que tiene plena validez legal.

Carnet caducado: 200 euros

Circular con el permiso caducado es bastante más grave. Se considera que el conductor carece de la autorización necesaria, por lo que la multa se duplica hasta los 200 euros. Además, si ha transcurrido mucho tiempo desde la caducidad, se puede incurrir en otras responsabilidades.

Permiso de circulación y ficha técnica (ITV)

El permiso de circulación y la tarjeta ITV también son documentos de porte obligatorio. No mostrarlos ante un agente puede acarrear sanciones similares, de hasta 100 euros cada una. El permiso de circulación acredita que el vehículo está registrado y quién es su titular; la ITV, que ha superado las inspecciones periódicas y cumple las condiciones de seguridad.

Una pegatina de la ITV en el parabrisas no exime de llevar el documento. En caso de no haber pasado la inspección, la multa puede ser mucho mayor y, además, el coche no debe circular.

No llevar el carnet encima es una infracción leve, pero sumada a la falta de otros documentos puede disparar la factura en un control rutinario.

La app miDGT, la aliada para no llevarse multas

Desde 2020, la Dirección General de Tráfico ofrece la aplicación móvil miDGT, que permite llevar todos los documentos digitalizados: el permiso de conducir, la documentación del vehículo y hasta el saldo de puntos. La app es una solución para quienes suelen olvidar la cartera. Eso sí, es imprescindible tener el móvil con batería y cobertura, y mostrar la pantalla al agente.

Además, la app permite realizar trámites como el pago de multas o la solicitud de informes. Un recurso que, según la DGT, evita miles de sanciones al año.

Análisis: ¿Multas justas o excesivas?

La multa por no portar el carnet puede parecer elevada para un simple olvido. Sin embargo, la DGT defiende que la tenencia de la documentación es esencial para la identificación y el control de los conductores. En cierta forma, es equiparable a no llevar el DNI por la calle, aunque con la particularidad de que sin carnet no se puede verificar la vigencia del permiso ni si el conductor está habilitado para ese tipo de vehículo.

Lo que sí resulta más discutible es que la sanción por no llevar el permiso de circulación o la ITV sea la misma, cuando estos documentos no son personales sino del vehículo, y muchas veces el conductor no es el propietario. En cualquier caso, la digitalización ha rebajado la tensión: descargar la app miDGT es la medida más práctica y gratuita para evitar sustos.

Por último, cabe recordar que, en caso de fallecimiento del titular, el permiso de circulación debe actualizarse; no hacerlo también puede generar multas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: No portar el permiso de conducir físico durante la conducción, aunque el documento esté en vigor.
  • Sanción económica: 100 euros (hasta 100 euros)
  • Puntos del carnet: No aplica (no resta puntos)
  • Entrada en vigor: Vigente. Artículo 12.4 del Reglamento General de Conductores.
Publicidad