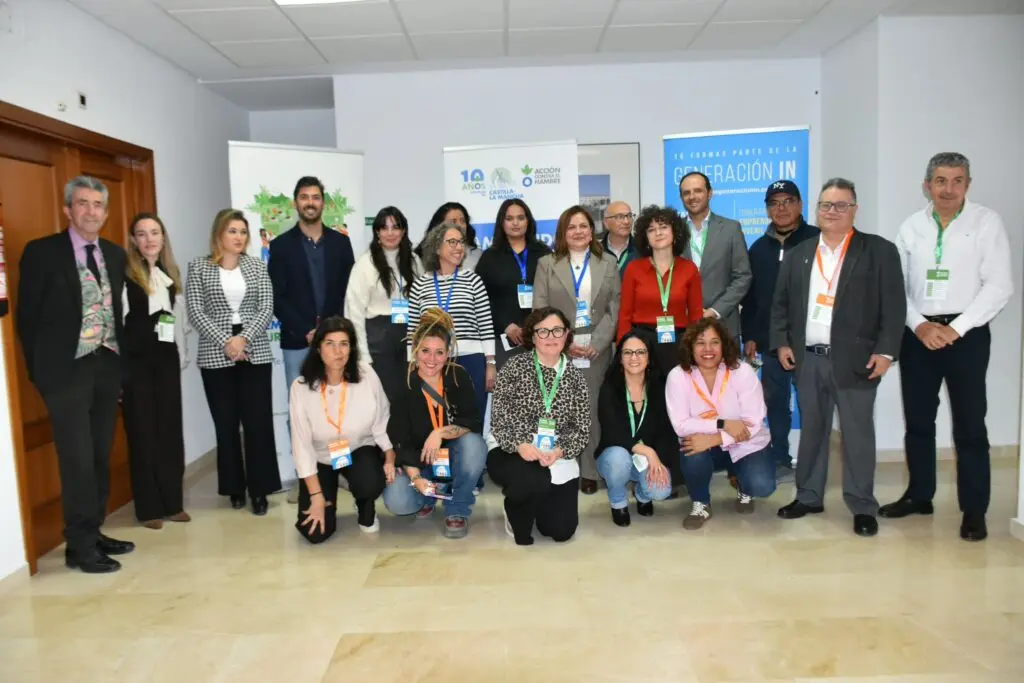
Los cinco proyectos de mujeres reciben premios empresariales en Cuenca

La Diputación de Cuenca y Acción Contra el Hambre han entregado los premios de la quinta edición del concurso empresarial Emprende y Despega, que reconoce cinco proyectos impulsados por mujeres de la provincia. Las iniciativas, vinculadas al turismo, los servicios, el comercio y la agricultura, han recibido en conjunto 6.000 euros.

El primer premio, de 2.000 euros, ha sido para Nuria Argudo Chocano, de Los Huertos de Moya, por Viva Cuenca, una propuesta de turismo y visitas guiadas por la Serranía de Cuenca. El proyecto busca aprovechar los recursos turísticos del territorio y ofrecer nuevas experiencias a los visitantes.

Proyectos premiados

Clara Baeza San Juan, de Naharros, ha obtenido el segundo premio, dotado con 1.500 euros, por una iniciativa de servicios integrales de limpieza, mantenimiento y proximidad, orientada a atender necesidades cotidianas de la población.

El tercer premio, de 1.000 euros, ha recaído en Ana Lara Granero por Puchía, Asesoría Agrícola, proyecto ubicado en El Pedernoso que ofrece asesoramiento en el ámbito agrícola. La iniciativa también ha recibido el accésit al mayor impacto medioambiental, dotado con 500 euros.

Accésits y participantes

El accésit al mayor impacto social, de 500 euros, ha sido para Capricho Express, la cafetería-pastelería promovida por Yineth Gómez González en Landete. El premio al mayor impacto de género, también de 500 euros, ha correspondido a Chifae Kerroumi por su proyecto de tienda de alimentación en Tarancón.

En la atención a los medios participaron el diputado de Emprendimiento y Reto Demográfico, Javier Cebrián; la delegada de Economía, Empresas y Empleo, Arantxa Poveda, y el gestor de proyectos de Acción Contra el Hambre, José Carlos Jiménez.

Cebrián señaló que el programa, impulsado por la Diputación y Acción Contra el Hambre, apoya a personas que quieren poner en marcha negocios en el medio rural. En esta edición participaron siete proyectos, que recibieron acompañamiento para desarrollar sus ideas empresariales.

Apoyo al emprendimiento rural

El diputado destacó el valor de respaldar iniciativas que permitan diversificar la actividad económica de los municipios, ampliar los servicios y generar oportunidades laborales y de autoempleo, especialmente en zonas rurales. También agradeció la labor de Acción Contra el Hambre y deseó suerte a las cinco premiadas.

José Carlos Jiménez indicó que las siete participantes de esta edición eran mujeres y que algunas procedían de municipios muy pequeños. Sus propuestas se relacionaban con sectores como el turismo, los servicios y el aprovechamiento forestal.

Jiménez señaló que estas iniciativas pueden ofrecer servicios en localidades donde hasta ahora no existían y contribuir a retener población y hacer los municipios más atractivos. Añadió que, durante el proceso, las participantes reciben formación práctica y teórica sobre creación y gestión empresarial, además de herramientas para presentar sus proyectos y buscar financiación y clientes.
INCOEX convoca Consumópolis 2026-2027 en Extremadura

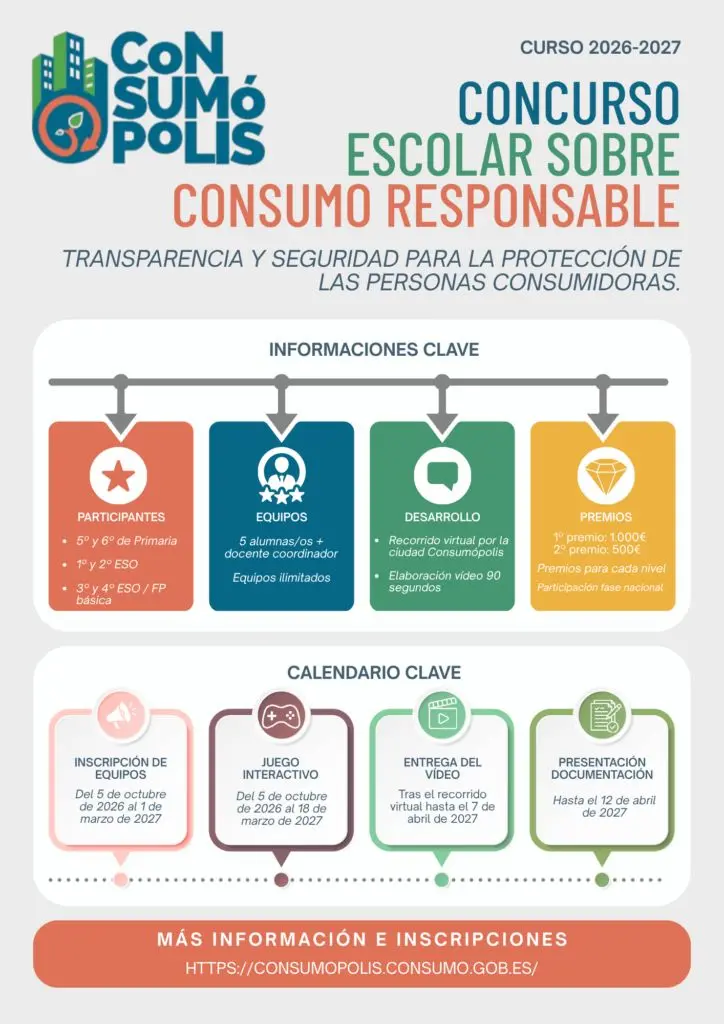
El Instituto de Consumo de Extremadura (INCOEX) ha convocado la fase autonómica del Concurso Escolar Consumópolis para el curso 2026-2027. La iniciativa busca promover entre el alumnado hábitos de consumo responsable, crítico y sostenible.

Organizado por el Ministerio de Derechos Sociales, Consumo y Agenda 2030 en colaboración con las comunidades autónomas participantes, el concurso pretende fomentar la reflexión juvenil sobre los derechos de las personas consumidoras y la importancia de tomar decisiones de consumo informadas, responsables y seguras.

Podrán participar estudiantes matriculados en centros públicos, concertados o privados de Extremadura, distribuidos en tres niveles: 5.º y 6.º de Primaria; 1.º y 2.º de ESO; y 3.º y 4.º de ESO o Formación Profesional Básica.

Pruebas y participación

El certamen consta de dos actividades complementarias. En la primera, equipos de cinco estudiantes coordinados por un docente recorrerán la ciudad virtual de Consumópolis y deberán resolver pruebas pedagógicas y lúdicas.

Para la segunda actividad, los participantes tendrán que elaborar un vídeo de unos 90 segundos sobre una situación cotidiana relacionada con el consumo y la protección de las personas consumidoras. La propuesta deberá centrarse en aspectos como la transparencia, la información al consumidor o la seguridad de productos y servicios.

La inscripción de los equipos estará abierta hasta el 1 de marzo de 2027 en la web de Consumópolis. La documentación para concurrir a la fase autonómica podrá presentarse hasta el 12 de abril de 2027.

Premios y fase nacional

En cada nivel se concederá un primer premio de 1.000 euros y un segundo de 500 euros. El dinero deberá destinarse a material educativo, lúdico, deportivo o informático, o a actividades formativas, visitas o excursiones.

Los equipos que consigan el primer premio en cada categoría representarán a Extremadura en la fase nacional del concurso.

Un informe plantea nuevas vías de ingresos para los medios ante la IA

La inteligencia artificial está alterando el negocio de los medios, según el informe Innovation in Media 2026/27, editado por Juan Señor y Jayant Sriram. El documento describe un mercado con abundancia de contenidos, menos tráfico procedente de plataformas y una creciente intermediación de los sistemas de IA para acceder a la información. Sostiene que los medios deberán generar ingresos más allá del tráfico y establecer relaciones directas y duraderas con sus audiencias.

El estudio analiza 15 vías de monetización, entre ellas suscripciones, licencias para plataformas de IA, publicidad directa, eventos, comunidades de miembros, comercio electrónico y servicios especializados. Aunque los ingresos de los lectores siguen siendo fundamentales, el informe advierte que las suscripciones por sí solas ya no garantizan el crecimiento. También señala el potencial de los productos combinados, la fidelización y el uso de datos propios para reducir la dependencia de las plataformas tecnológicas.

Licencias y nuevas fuentes de ingresos

Para que las empresas de inteligencia artificial remuneren el uso de contenidos periodísticos, el informe examina acuerdos de licencia, alianzas de datos y productos basados en archivos editoriales. Estas vías abren oportunidades de ingresos, aunque sus beneficios todavía se distribuyen de forma desigual entre los editores. El documento también advierte del efecto de las respuestas generadas por IA sobre las visitas a las webs de los medios.

Según los datos recogidos en el informe, los resúmenes de IA en buscadores están asociados a descensos de entre el 15 % y el 25 % en las tasas de clics orgánicos de las búsquedas afectadas. El estudio considera que este fenómeno refuerza la urgencia de desarrollar fuentes alternativas de ingresos.

Confianza, tecnología y relación con las audiencias

El informe considera que la confianza y la autenticidad serán elementos diferenciadores frente a la proliferación de información sintética. Propone reforzar la transparencia sobre el origen de los contenidos, los procesos de verificación y la supervisión humana, y plantea que las redacciones evolucionen hacia modelos nativos de inteligencia artificial. Integrar esta tecnología en los flujos de trabajo permitiría automatizar tareas rutinarias y mejorar el análisis de datos, además de liberar recursos para la investigación, la interpretación y otras actividades de alto valor periodístico, con el criterio editorial humano como elemento central.

Innovation in Media 2026/27 también destaca la recuperación del control sobre las audiencias mediante canales propios, como boletines, aplicaciones, pódcast y comunidades, y propone explorar oportunidades para los formatos impresos en un entorno de saturación digital. El documento concluye que la transformación tecnológica requiere decisiones estratégicas, no solo mejoras de eficiencia. A juicio del informe, el reto para los editores es aprovechar la IA para innovar y crecer sin renunciar a la credibilidad, el conocimiento especializado, la independencia y la conexión con los lectores.

WAN-IFRA plantea cinco condiciones a Meta sobre contenidos periodísticos

La Asociación Mundial de Editores de Noticias (WAN-IFRA), de la que CLABE es socio y que representa a más de 20.000 publicaciones en 120 países, ha enviado una carta abierta a Mark Zuckerberg, consejero delegado de Meta. En ella plantea las demandas de los editores ante la consulta anunciada por la compañía sobre sus nuevas condiciones generales.

La iniciativa se produce después de que el Tribunal de Distrito de Oslo acordara suspender cautelarmente esas condiciones. Estas obligaban a los editores que utilizaran las herramientas empresariales de Meta a permitir la extracción y reutilización de sus contenidos sin compensación económica.

Meta se ha comprometido a mantener las condiciones actuales hasta completar una consulta con organizaciones y representantes del sector. WAN-IFRA valora esa decisión, pero advierte de que aplazar las nuevas condiciones no equivale a retirarlas.

Las condiciones que plantea WAN-IFRA

La organización establece cinco requisitos para la consulta con Meta: que el uso de sus herramientas empresariales no autorice la extracción o reutilización de contenidos periodísticos; que los editores puedan rechazar ese uso sin penalizaciones en el acceso, la distribución o el tráfico; y que se respeten la autorización, la negociación y una remuneración justa por el uso de contenidos informativos.

También pide que la consulta incluya a editores de todos los tamaños y regiones, no solo a los socios comerciales de Meta, y que las nuevas condiciones se acuerden con los editores en lugar de imponerse unilateralmente.

Derechos y negociación con el sector

WAN-IFRA señala que producir información fiable requiere recursos y sostiene que el desarrollo de la inteligencia artificial debe respetar los derechos de quienes generan contenidos. Defiende los principios de consentimiento, compensación justa y atribución de las fuentes recogidos en News Integrity in the Age of AI, una iniciativa impulsada junto a la Unión Europea de Radiodifusión (UER).

La asociación ha invitado a Meta a reunirse con una delegación representativa del sector editorial para negociar condiciones basadas en la transparencia, el respeto a los derechos de los editores y un reparto justo del valor generado por sus contenidos.

S2GRUPO crea su Corporate Affairs Office y nombra a Ana Portaceli Chief Communication Officer

S2GRUPO ha creado su Corporate Affairs Office, un área estratégica de nueva creación con dependencia directa del CEO, y ha nombrado a Ana Portaceli Chief Communication Officer (CCO) para dirigir la comunicación corporativa, la reputación y los asuntos públicos.

Una oficina estratégica que reporta al CEO

La nueva Corporate Affairs Office concentra bajo un mismo mando cuatro funciones que hasta ahora dependían de áreas distintas: la comunicación corporativa, la gestión de marca y reputación, las relaciones institucionales y los asuntos públicos. La compañía, especializada en ciberseguridad, ciberinteligencia y ciberdefensa, formaliza así una estructura de nueva creación con dependencia directa del primer ejecutivo.

Ana Portaceli asume el cargo de Chief Communication Officer (CCO) y reportará directamente al CEO, José Rosell. El movimiento se enmarca en la estrategia de crecimiento internacional de la compañía y en su posicionamiento como pure player independiente de referencia en Europa, según la información trasladada por la entidad.

Rosell ha vinculado el nombramiento a la consolidación de ese papel europeo y ha señalado que ‘su profundo conocimiento de la casa y su contrastada trayectoria resultan clave para reforzar nuestra reputación’. La empresa no ha detallado cuántas personas integrarán la nueva oficina ni el resto del organigrama del área. El detalle no es público.

La creación de la oficina eleva la comunicación al comité de dirección y la vincula a la estrategia de expansión internacional de la compañía.

Trayectoria y peso institucional de la nueva CCO

La trayectoria de Ana Portaceli incluye los siguientes hitos:

  • Consultoría propia: fundó la consultora de comunicación Marketing to Arts, desde la que ha desarrollado proyectos de comunicación estratégica y consultoría.
  • Universitat de València: ocupó puestos directivos en la institución académica y es doctora por esta universidad.
  • Fundación Universidad-Empresa de Madrid: desempeñó cargos directivos en la fundación.
  • Formación ejecutiva: programas en Consejos de Administración por IESE Business School y en Innovación y Emprendimiento por Babson College.
  • Docencia: ejerce en el Máster de Comunicación Corporativa y Publicitaria de la Universidad Complutense de Madrid.
  • Representación sectorial: presidió el Ilustre Colegio Oficial de Publicitarios y Relaciones Públicas de la Comunidad Valenciana, ha sido consejera independiente en compañías de comunicación y biotecnología y es miembro de APRI, Global Board Ready Women y del Consejo Asesor de Alastria.

Su vinculación con la compañía no es reciente. Portaceli forma parte del Consejo Asesor de S2GRUPO desde 2010, año desde el que ha acompañado la expansión internacional de la firma, y desde 2021 dirige las relaciones institucionales y los asuntos públicos del grupo.

En el mapa de la comunicación corporativa española, la creación de una Corporate Affairs Office con rango ejecutivo responde a un patrón que se ha extendido entre compañías tecnológicas con actividad en varios mercados. Esas firmas suelen recurrir a agencias como LLYC, Atrevia o Kreab para cubrir los asuntos públicos y las relaciones institucionales, y tienden a internalizar la función cuando el volumen de interlocución institucional y la exposición reputacional lo justifican. La conversación con reguladores, clientes públicos y socios europeos exige un mando único que en muchos casos se resolvía con proveedores externos.

Corporate Affairs Office

Qué mide el movimiento en el tablero del sector

El caso de S2GRUPO tiene un precedente interno claro: la propia Portaceli dirige las relaciones institucionales y los asuntos públicos desde 2021 y forma parte del Consejo Asesor desde 2010. El nombramiento no incorpora talento externo, sino que formaliza y eleva una función ya en marcha. La estructura es nueva. El mando, no.

La lectura de negocio es doble. Por un lado, la compañía reduce su dependencia de un proveedor externo en una conversación institucional que, en ciberseguridad, afecta a la soberanía tecnológica y a la contratación pública europea. Por otro, sitúa la reputación en el mismo nivel jerárquico que las áreas comercial o legal, una decisión que en el mercado español han adoptado grupos de medios y grandes compañías tecnológicas, pero que sigue siendo menos habitual entre los pure players del segmento.

El reto es de ejecución. La oficina debe coordinar marca, comunicación y asuntos públicos en mercados distintos con un discurso común, y hacerlo mientras la empresa consolida su crecimiento fuera de España. Como ha resumido la nueva CCO, ‘en la economía digital, la confianza es la nueva infraestructura crítica.

El encaje del movimiento también dice algo del momento del sector: la comunicación deja de ser un servicio de apoyo y pasa a integrarse en la definición de la estrategia ante grupos de interés con capacidad de influir en el negocio. Para una compañía que vende confianza tecnológica, esa conversación es parte del producto.

📡 El Radar del Sector

  • El vacío que llena: Una función de asuntos públicos y reputación con mando único y rango ejecutivo, hasta ahora repartida entre áreas internas y proveedores externos.
  • El reto por delante: Coordinar un discurso común de marca e institucional en plena expansión internacional y ante clientes públicos europeos.
  • El tablero competitivo: La internalización de la comunicación reduce margen para las agencias de asuntos públicos en cuentas tecnológicas de gran tamaño.

Moeve vende Argelia a Pertamina por hasta 1.000 millones y abandona el crudo

Moeve vende a Pertamina su negocio petrolero en Argelia por hasta 1.000 millones de euros. La operación cierra la salida de la antigua Cepsa del negocio de exploración y producción de crudo, el último bloque de peso de su cartera tradicional de hidrocarburos.

Las cifras que manejan las informaciones publicadas en las últimas horas oscilan entre los 500 millones que marcan el suelo y los 1.000 millones que sitúan el techo. Ni Moeve ni la petrolera estatal indonesia han detallado por ahora la estructura del pago, así que el importe final dependerá de cómo se cierren los términos en las próximas semanas. Una diferencia de ese calibre, el doble, no es menor: cambia la lectura completa de la operación.

Moeve traspasa a Pertamina todo su negocio tradicional en Argelia

El paquete que cambia de manos incluye las participaciones de exploración, desarrollo y producción que el grupo mantenía en el país norteafricano, en un marco de contratos compartidos con Sonatrach, la petrolera estatal argelina. Es el negocio tradicional de Moeve en Argelia, no una filial periférica: los pozos en producción y los derechos pendientes de desarrollar viajan en el mismo lote.

Del otro lado de la mesa se sienta Pertamina, la petrolera estatal de Indonesia, un país de 280 millones de habitantes con una demanda energética que crece más rápido de lo que su propia producción puede cubrir. La compañía lleva años engordando su cartera internacional con activos maduros que las petroleras europeas han ido soltando. Para una empresa de propiedad estatal la lógica es otra: prima asegurar reservas y producción a veinte años vista por encima del retorno inmediato al accionista.

Para Moeve, la operación cierra una etapa. El grupo que dirige Maarten Wetselaar, controlado por el fondo emiratí Mubadala, presentó en 2022 su plan Positive Motion, cuyo detalle recoge la web corporativa de Moeve, y cambió de marca en 2025 tras casi un siglo como Cepsa. Desde entonces ha reordenado su cartera hacia negocios con menor huella de carbono. La venta de Argelia deja ese relato sin la parte más incómoda: la producción de crudo.

Del crudo al biocombustible: la cartera que Moeve quiere construir

Moeve Pertamina

El destino de ese dinero es la cartera que Moeve lleva cuatro años construyendo: biocombustibles de segunda generación, hidrógeno verde vinculado a la industria andaluza, recarga eléctrica y una química que quiere desligarse del petróleo como materia prima. Los objetivos que la compañía se fijó para 2030 en esos negocios exigen inversión sostenida y, sobre todo, caja. Y no todas las cajas valen lo mismo. La del crudo llega con contratos a largo plazo; la del biocombustible depende de mandatos regulatorios y del precio de la materia prima agrícola.

Vender los pozos para pagar el hidrógeno tiene una trampa: la caja que se va era justo la que sostenía la transición.

Ahí está la contradicción que Moeve tendrá que gestionar. El upstream argelino no era un negocio en pérdidas del que deshacerse con urgencia; era producción con reservas contabilizadas y un comprador cuyo perfil no admite una salida a cualquier precio. Quien vende a una empresa estatal asiática no vende mal. Pero se queda sin una fuente de recursos que no se sustituye con un contrato de hidrógeno verde firmado a diez años.

Hay un efecto secundario que ninguna presentación oficial va a subrayar. Al desprenderse de los pozos, el inventario de emisiones propias del grupo se reduce de golpe, sin que nadie haya invertido un euro en eficiencia. Es la parte menos noble de la contabilidad climática: se presenta como descarbonizar y en realidad es vender.

Lo que la venta dice del upstream europeo, no solo de Moeve

La operación encaja en un patrón que lleva una década en marcha. Las petroleras europeas recomponen su cartera hacia el gas, los biocombustibles y las renovables, y dejan los pozos maduros en manos de compañías con mandato estatal, menos sensibles a la presión de los accionistas sobre el clima y más cómodas con horizontes de retorno largos. Pertamina, Petronas, o PTTEP son nombres que se repiten en esa otra cara del mercado. En paralelo, la producción no desaparece: cambia de dueño y, con ella, el estándar ambiental con el que se explota.

Mi lectura es que la venta es defendible en el plano industrial y discutible en el europeo. Moeve hace lo que haría cualquier gestor racional: monetizar un activo maduro para financiar los negocios donde cree que está el margen de la próxima década. Cada operación de este tipo, sin embargo, reduce la capacidad de Bruselas de fijar estándares sobre unos yacimientos que seguirán produciendo crudo para el mercado global, ahora sin empresas sujetas al marco regulatorio comunitario.

Queda saber a qué precio se cierra finalmente la operación y con qué estructura de pago. La horquilla de 500 a 1.000 millones no es un detalle contable: determina cuánta caja llega de verdad a Moeve para sus proyectos andaluces. Si el cierre se produce en el extremo alto y los calendarios de hidrógeno y biocombustibles se cumplen, la compañía habrá cambiado de negocio sin encoger. Si falla una de las dos piezas, el balance contará otra cosa.

Ayuso estrena avales públicos para comprar vivienda de obra nueva en Madrid con menos entrada

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Gobierno de la Comunidad de Madrid ha aprobado una línea de 50 millones de euros en avales públicos para cubrir hasta el 10% del precio anticipado de la vivienda de obra nueva durante su construcción.
  • ¿Quién está detrás? La Consejería de Economía, Hacienda y Empleo articulará el sistema a través de las sociedades de garantía recíproca (SGR); el portavoz del Ejecutivo, Miguel Ángel García Martín, lo confirmó en rueda de prensa.
  • ¿Qué impacto tiene? El comprador deja de adelantar ese 10% durante la obra y, una vez terminada, puede solicitar Mi Primera Vivienda, que financia al menos el 90% del valor de tasación.

La Comunidad de Madrid ha activado una línea de 50 millones de euros en avales públicos para comprar vivienda de obra nueva sin tener que adelantar hasta el 10% del precio durante la construcción. El Consejo de Gobierno dio luz verde a las condiciones del sistema en su última reunión y la medida se aplicará tanto a vivienda libre como protegida.

El mecanismo responde a un problema clásico del ladrillo español: quien compra sobre plano entrega una cantidad inicial al promotor o a la cooperativa antes de que la obra esté acabada. Ese anticipo suele rondar el 10% del precio y, en promociones a tres o cuatro años, deja al comprador sin liquidez. La línea de avales traslada el coste financiero a las SGR y al erario autonómico.

Qué cubre exactamente el aval y qué sigue pagando el comprador

El Ejecutivo de Isabel Díaz Ayuso cubrirá sin coste hasta el 70% de cada garantía, mientras que las sociedades de garantía recíproca asumirán al menos el 30% restante. Las SGR interesadas deben tener sede en la Comunidad de Madrid, cumplir los requisitos económicos establecidos y firmar un acuerdo con la Consejería de Economía, Hacienda y Empleo.

Hay dos operaciones distintas. El aval cubre los pagos a cuenta al promotor durante la construcción y no sustituye a la hipoteca. La letra pequeña importa: no es una subvención ni un préstamo al comprador.

La segunda pata llega al final de la obra. Los compradores que asuman la hipoteca del promotor podrán solicitar su incorporación a Mi Primera Vivienda, el programa autonómico que permite financiar al menos el 90% del valor de tasación del inmueble, siempre que se cumplan los requisitos y se formalice el préstamo con una entidad bancaria adherida. Es ahí donde el aval se convierte, de verdad, en menos entrada para acceder a la vivienda.

El aval reduce el colchón de efectivo que el comprador necesita durante la obra, pero no abarata el metro cuadrado ni el precio de la promoción.

Requisitos, plazos y letra pequeña para el comprador

El acuerdo surtirá efecto desde desde su publicación en el Boletín Oficial de la Comunidad de Madrid (BOCM). Pero las solicitudes no podrán formalizarse hasta que las SGR se sumen efectivamente a la iniciativa. La pelota está, de momento, en el tejado de las sociedades de garantía recíproca.

El Gobierno regional no ha fijado cuántas viviendas podrán acogerse al programa ni qué promociones concretas lo aplicarán primero. Según fuentes del sector consultadas por MERCA2.ES, el interés de las grandes promotoras cotizadas con stock en la región es alto, aunque no existe calendario oficial. Los detalles quedan pendientes de los primeros convenios.

La Ficha del Inversor

La métrica clave es el ahorro de caja en la firma. Para una vivienda tipo de 320.000 euros en la periferia madrileña, el 10% anticipado equivale a 32.000 euros: ese es el colchón que el sistema pretende aliviar, no regalar. La tendencia a seis meses apunta a que las promotoras con más stock —Aedas, Metrovacesa, Neinor, Vía Célere y Habitat— buscarán convenios con las SGR para captar demanda que hoy no puede ahorrar. El perfil recomendado es el comprador joven de primera vivienda sin ahorro previo suficiente.

La patronal madrileña ASPRIMA lleva años reclamando medidas así para desatascar el acceso a la primera vivienda. El Ministerio de Vivienda y Agenda Urbana todavía no ha valorado la iniciativa: al ser competencia autonómica, Madrid puede ir por libre, como ya ocurrió con Mi Primera Vivienda antes que otras comunidades. El riesgo inmediato es que la línea se agote si la demanda supera los 50 millones, un límite que, a razón de unos 30.000 euros de aval medio, cubriría en torno a 1.500 o 1.600 garantías. Ahí es nada.

La próxima ventana crítica es el BOCM. Ahí se conocerá el plazo exacto de solicitudes y las condiciones finales de los convenios. Hasta entonces, el comprador tiene un dato firme: hay 50 millones públicos para que no tener el 10% guardado deje de ser un impedimento para comprar sobre plano.

La OCDE cifra en un 25% la brecha entre el precio de la vivienda en las grandes ciudades y la media nacional

El precio de la vivienda en las grandes ciudades españolas supera en un 24,9% la media nacional, según el informe bienal de la OCDE ‘Regiones y ciudades de un vistazo 2026’. La brecha queda algo más de dos puntos por debajo del 27% del promedio de la organización, pero el diagnóstico de fondo no cambia: el ladrillo se ha convertido en un fenómeno de concentración urbana.

Qué dice el informe: un sobrecoste del 24,9% y hasta nueve años de sueldo de diferencia

El documento —difundido por el portal Idealista— dibuja un gradiente territorial muy definido. En los centros urbanos de la OCDE la vivienda cuesta un 27% más que la media nacional; en la periferia metropolitana, un 15% menos, y, fuera de esas áreas funcionales, hasta un 34% por debajo. En España el sobrecoste urbano es algo menor (24,9%), la periferia se sitúa un 23% por debajo de la media y las zonas alejadas, hasta un 38%.

El dato que más incomoda no es el del precio, sino el del esfuerzo. Comprar una vivienda en el área de Málaga-Marbella exige 4,52 años más de ingresos disponibles que la media del país; en Palma de Mallorca, 4,33; en Madrid, 2,7, y en Barcelona, 1,6. En el extremo opuesto, Castellón se sitúa 4,8 años por debajo del promedio nacional. La distancia entre ambos polos supera los nueve años de sueldo.

El mapa europeo refuerza la tesis. Dinamarca lidera la brecha entre centros urbanos y media nacional con un 63,6%, seguida de Hungría (57,2%), Finlandia (55%), y Suecia (46,2%). En el lado contrario, Países Bajos (1,1%), Reino Unido (3,9%) e Israel (11,6%) son los mercados más homogéneos. La OCDE pone el foco en un caso extremo: Alemania, donde la diferencia entre Múnich (+7,8) y Chemnitz (-9) suma 17 años de ingresos.

La explicación que ofrece el informe es de manual, pero conviene repetirla porque choca con buena parte del relato político. ‘Estas diferencias reflejan la mayor escasez de viviendas en los centros urbanos, donde muchas personas se trasladan para trabajar o estudiar y donde la construcción suele verse limitada por la escasez de terrenos, la normativa y la oposición local al desarrollo’, sostiene la OCDE. Traducido: el precio no se corrige con decretos, sino con suelo y ladrillo.

Ninguna política de precios corrige lo que la escasez de suelo y la oposición vecinal llevan décadas fabricando en el centro de las ciudades.

La escasez de suelo, la raíz que Madrid comparte con Lisboa

La segunda pata del análisis conecta el precio con la oferta. Los mercados más tensos son también los que menos vivienda vacía acumulan: la tasa de desocupación en los centros urbanos de la OCDE es del 11%, frente al 14% de la periferia y el 19% fuera de las áreas funcionales. España presenta la mayor brecha entre ambos extremos de todos los países analizados: ocho puntos por debajo de la media nacional en las ciudades y 14,6 puntos por encima en las zonas alejadas.

Desde 2011, subraya el organismo, la oferta de vivienda en las grandes áreas metropolitanas ha crecido menos que la población, y eso ocurre a pesar de que los precios de partida ya eran más altos. ‘El desequilibrio es particularmente pronunciado en ciudades que han experimentado un fuerte aumento de precios en los últimos años, como Lisboa y Madrid’, apostilla el informe. La lectura estratégica es incómoda: el mercado español no sufre un problema de demanda, sino de producción insuficiente allí donde el empleo se concentra.

La Ficha del Inversor

La métrica que resume el informe no es el 24,9% de sobrecoste urbano, sino el cruce entre esa cifra y los años de ingresos necesarios para comprar. Málaga-Marbella y Palma de Mallorca se llevan la peor parte, con más de cuatro años de sueldo extra frente al promedio nacional, lo que sitúa a ambas plazas en el radar del comprador internacional y del inversor patrimonial. La tendencia a seis meses es de persistencia, no de corrección: sin respuesta de oferta, los precios de Madrid, Barcelona y la costa premium seguirán por encima de la media, mientras el interior y las zonas alejadas seguirán absorbiendo el stock vacío.

El perfil al que interpela el diagnóstico es doble. Para el comprador de vivienda habitual en Madrid o Barcelona, el informe confirma que el esfuerzo de compra no bajará por la vía del precio, así que la decisión se juega en el tipo hipotecario y el plazo. Para el inversor de segunda residencia en la Costa del Sol o Baleares, la brecha es una señal de resistencia a la baja. El pulso entre agentes es evidente: las promotoras defienden que el suelo finalista tarda años en transformarse, los ayuntamientos señalan la oposición vecinal como freno y el Ministerio de Vivienda insiste en la vía regulatoria de las zonas tensionadas, una palanca que la propia OCDE considera insuficiente si no va acompañada de más construcción.

El precedente histórico ayuda a relativizar. Durante el boom de 1997-2007, España construyó a un ritmo que la población no absorbía; tras el estallido de 2008, la actividad se hundió y el parque quedó desequilibrado: envejecido en el centro de las ciudades y excedentario en el interior rural. El riesgo del análisis es que sirva de excusa para no actuar y atribuya la brecha solo a la oposición local, sin reconocer la lentitud burocrática y la falta de promoción pública. Los próximos informes bienales de la OCDE y las estadísticas trimestrales del INE dirán si el gradiente se estrecha o se consolida.

El Dongfeng VIGO combina cinco plazas y un maletero de 500 litros para hasta siete maletas de cabina

0

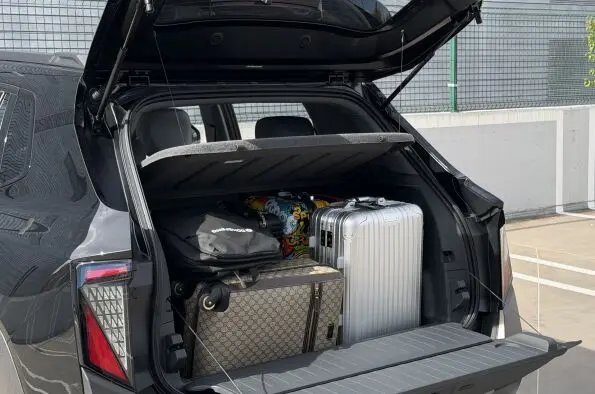
El Dongfeng VIGO, un SUV eléctrico del segmento B, combina cinco plazas con un maletero de 500 litros, ampliable a 1.040 litros al abatir los respaldos traseros. La marca indica que en el espacio de carga caben hasta siete maletas de cabina.

El modelo mide 4.306 milímetros de largo, 1.868 de ancho y 1.654 de alto, con 2.715 milímetros de distancia entre ejes. Se sitúa en la gama entre el Dongfeng BOX y el Dongfeng MAGE PHEV y está desarrollado sobre la arquitectura eléctrica Quantum.

Equipamiento para el uso diario

Su motor eléctrico síncrono de imanes permanentes mueve las ruedas delanteras y entrega 120 kW (163 CV) y 230 Nm de par. El conductor puede elegir entre los modos Eco, Comfort y Sport, además de ajustar la recuperación de energía durante las deceleraciones.

En ciudad, la posición de conducción elevada, los sensores de aparcamiento delanteros y traseros y la cámara de visión de 360 grados están pensados para facilitar las maniobras. El interior incluye una consola central abierta, espacios para objetos y carga inalámbrica de 50 W para el teléfono.

La pantalla central de 12,8 pulgadas es compatible con Apple CarPlay y Android Auto; este último funciona de forma inalámbrica mediante un dispositivo externo incluido. El cuadro digital mide 8,88 pulgadas. Los asientos delanteros tienen regulación eléctrica en seis posiciones y el del conductor añade calefacción, ventilación, memoria y función de bienvenida.

Espacio y autonomía

Las plazas traseras cuentan con reposabrazos central, portavasos, una conexión USB-C y salidas de ventilación. Como accesorio, se ofrece un maletero delantero de 49 litros para guardar, por ejemplo, una mochila o los cables de recarga.

Dongfeng cifra la autonomía urbana en hasta 521 kilómetros y la combinada en 340 kilómetros. La marca plantea que, para un recorrido diario de entre 40 y 50 kilómetros, una recarga semanal permitiría cubrir esos desplazamientos con margen, dependiendo de las condiciones de uso.

Para los viajes, los respaldos traseros abatibles de forma independiente permiten variar la distribución entre pasajeros y carga. El vehículo incorpora control de crucero adaptativo, aviso de salida involuntaria de carril, asistente de mantenimiento de carril, reconocimiento de señales, asistencia inteligente de velocidad, monitorización del conductor, aviso de colisión frontal y frenada automática de emergencia.

Portón dividido y función V2L

El portón trasero se divide en dos secciones: la superior permite acceder al equipaje sin abrir la inferior y, para cargar objetos voluminosos, pueden abrirse ambas. La parte inferior se abate horizontalmente y soporta más de 150 kilos, según la información del vehículo.

La función Vehicle-to-Load (V2L) permite alimentar dispositivos eléctricos externos con la energía de la batería. Además, los asientos delanteros pueden abatirse casi en plano para formar una superficie interior de hasta dos metros. El techo panorámico fijo se ofrece como opción.

En un punto de carga rápida, el VIGO puede recuperar del 30 % al 80 % de la batería en aproximadamente 18 minutos, según la marca.

Precio y condiciones de financiación

La información comercial anuncia un precio financiado de 24.500 euros y cuotas desde 139 euros. El precio al contado indicado es de 29.990 euros. La oferta detallada corresponde a un vehículo de color White, tiene validez hasta el 30 de noviembre de 2026 y está sujeta al estudio y aprobación de Open Bank.

La financiación anunciada contempla una entrada de 8.665,94 euros y un plazo de 36 meses: una cuota de 128,10 euros, 34 cuotas de 139 euros y una última de 14.871,53 euros, con un máximo de 30.000 kilómetros. La TAE indicada es del 8,86 % y el tipo deudor, del 8,49 %. El precio financiado incluye 3.375 euros de subvención del Programa Auto+. El adelanto de esa ayuda está sujeto a disponibilidad de fondos; si no se recibe, debe abonarse a la entidad en un máximo de 12 meses.

Saúl Craviotto estrena el CUPRA Raval eléctrico, fabricado en Martorell

0

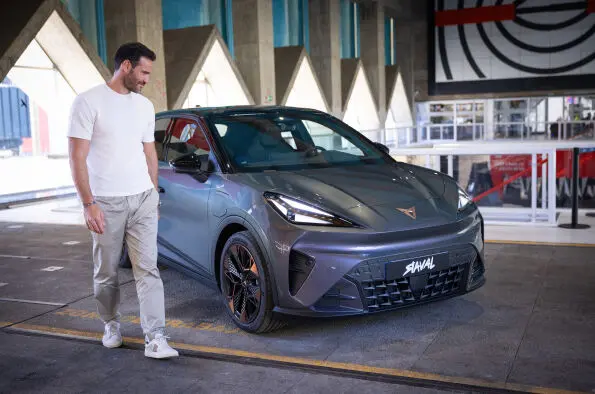
Saúl Craviotto, deportista olímpico español con seis medallas y embajador de CUPRA desde 2018, estrena el CUPRA Raval, el primer modelo 100% eléctrico de la marca fabricado en España. El vehículo se ha diseñado, desarrollado y fabricado en la planta de Martorell, en Barcelona.

El piragüista destaca la respuesta inmediata y la agilidad del modelo, que, según explica, combina el carácter deportivo de CUPRA con la practicidad necesaria para sus entrenamientos y desplazamientos familiares.

Un modelo compacto para la ciudad y las escapadas

Con poco más de cuatro metros de longitud, el Raval ofrece un interior amplio y versátil y un maletero de 441 litros. La marca plantea el vehículo tanto para los recorridos cotidianos como para viajes y escapadas de fin de semana.

La entrega a Craviotto tuvo lugar durante la presentación nacional a la prensa especializada del CUPRA Raval Endurance, celebrada a finales de septiembre en Asturias, donde reside el deportista. Los asistentes probaron esta versión en entornos urbanos y carreteras de montaña.

Autonomía y equipamiento del Raval Endurance

La versión Endurance, descrita en la información de CUPRA como la de mayor autonomía de la gama, ofrece hasta 446 kilómetros de autonomía. La marca indica que puede cargar la batería hasta el 80% en menos de 25 minutos.

Entre el equipamiento mencionado figuran la suspensión deportiva, la dirección progresiva, los faros Matrix LED, las llaves digitales y asistentes de aparcamiento. También se incluyen sistemas de asistencia a la conducción semiautónoma de Nivel 2, como Travel Assist 3.0.

Una trayectoria olímpica de seis medallas

Craviotto ha participado en cinco ediciones de los Juegos Olímpicos y ha logrado dos oros, dos platas y dos bronces. En París 2024 obtuvo el bronce en K4 500 metros; en Tokio 2020 consiguió la plata en esa misma modalidad.

Su palmarés incluye también el oro en K2 200 y el bronce en K1 200 en Río 2016, la plata en K1 200 en Londres 2012 y el oro en K2 500 en Pekín 2008. Antes del Raval, ha conducido otros modelos de CUPRA, entre ellos el Formentor, el Born, el Terramar y el Tavascan.

Velázquez destaca la solidaridad de las empresas toledanas ante la tragedia de Urda

0

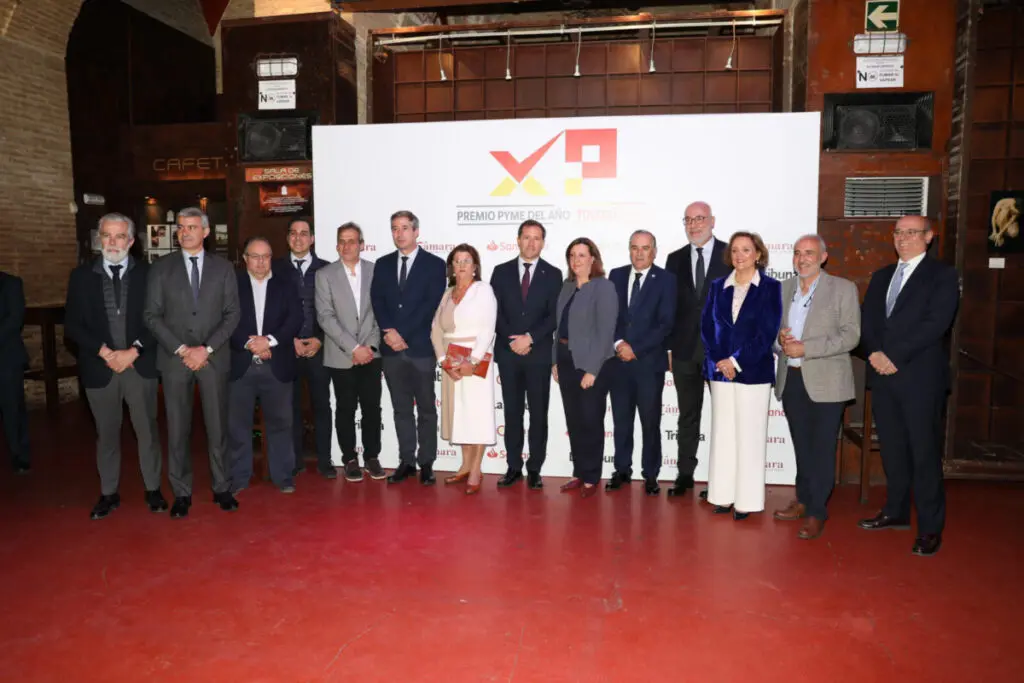
El alcalde de Toledo, Carlos Velázquez, asistió a la entrega de la X edición del Premio Pyme del Año 2026, donde puso en valor la respuesta solidaria de las empresas toledanas ante la tragedia vivida en Urda. También señaló que el acto de reconocimiento empresarial estaba marcado por el dolor que atraviesa la provincia y recordó a las personas fallecidas, sus familiares y quienes siguen pendientes de la evolución de sus seres queridos.

Velázquez agradeció la disposición de las empresas que ofrecieron ayuda y recursos para atender las necesidades derivadas de la tragedia. Afirmó que la respuesta del tejido empresarial muestra que su aportación va más allá de la actividad económica y la creación de empleo.

Reconocimiento a las empresas de la provincia

El alcalde felicitó a las empresas finalistas y premiadas por su contribución al desarrollo económico y social de la provincia y su vínculo con los municipios donde trabajan. Mencionó a Los Yébenes, Talavera de la Reina, La Puebla de Montalbán, Pantoja, Consuegra y Toledo, y destacó el papel de las empresas en la identidad y las oportunidades de esas localidades.

También agradeció a la Cámara de Comercio de Toledo, Banco Santander y La Tribuna de Toledo el impulso de los premios, que reconocen el esfuerzo y el talento de las pequeñas y medianas empresas. La iniciativa está promovida por la Cámara de Comercio de España y Banco Santander, con la participación de cámaras territoriales y la colaboración de medios de comunicación locales.

Premios y menciones de la décima edición

La Mención Especial al Legado Empresarial recayó en Santo Tomé S.A. Además, se concedieron cuatro accésits: Internacionalización, a Artesanos del Cuero Rey Pavón S.L.; Digitalización e Innovación, a Aeternum Game Studios S.L.; Formación y Empleo, a Restoledo S.L.; y Pyme Sostenible, a Mundopalet S.L.

Gresmanc Group, distinguida con el Premio Pyme del Año de Toledo, representará a la provincia en la convocatoria nacional de 2026. El fallo está previsto para el primer trimestre de 2027. Las empresas reconocidas con accésits también concurrirán en sus respectivas categorías.

Desde su puesta en marcha, el certamen ha contado con la participación de más de 12.500 pequeñas y medianas empresas en el conjunto de España.

Andalucía suma 46.405 afiliados en octubre, pero aumenta el paro en 2.052 personas

0

Andalucía cerró octubre con 46.405 nuevos afiliados a la Seguridad Social, un aumento del 1,30% respecto al mes anterior. La cifra total alcanzó 3.629.332, el máximo de la serie estadística. En España, la afiliación subió en 186.612 personas (0,83%), hasta los 22.624.165 cotizantes.

En los últimos doce meses, la comunidad sumó 135.555 afiliados, un 3,88% más, y fue la tercera región española con mayor aumento absoluto, tras Madrid y Cataluña. En el conjunto del país se incorporaron 784.573 cotizantes (3,59%).

El paro sube en octubre y baja en el último año

El desempleo aumentó en Andalucía en 2.052 personas en octubre (0,38%) y la cifra total quedó en 539.041. El paro suele subir en este mes, salvo en 2022. La comunidad se mantuvo por debajo de los 550.000 desempleados por sexto mes consecutivo, con niveles similares a los de 2008. En España, el aumento fue de 43.128 personas (1,81%), hasta 2.422.633.

En comparación con octubre de 2025, el paro andaluz descendió en 63.221 personas (10,50%). La comunidad registró la mayor bajada interanual absoluta del país, donde el desempleo cayó en 21.133 personas (0,86%).

Evolución por sectores, sexo y edad

En octubre, el paro bajó en la construcción (1,30%), la agricultura (1,39%) y la industria (0,49%). Subió entre las personas sin empleo anterior (2,87%) y en los servicios (0,36%). En el balance interanual, descendió en todos los sectores: agricultura (15,63%), construcción (11,13%), servicios (10,67%), industria (10,52%) y el colectivo sin empleo anterior (6,67%).

Por sexo, el desempleo mensual creció un 0,64% entre los hombres y un 0,22% entre las mujeres. Frente a octubre de 2025, bajó un 8,13% en los hombres y un 11,95% en las mujeres. Por edades, en octubre descendió un 0,78% entre los mayores de 45 años y aumentó un 6,25% entre los menores de 24 y un 0,76% en el grupo de 25 a 44 años. En doce meses, cayó un 7,55%, un 9,87% y un 11,37%, respectivamente.

Datos provinciales y contratación

El paro mensual bajó en Córdoba (1,26%) y Sevilla (0,31%), mientras que subió en Málaga (1,08%), Granada (1,04%), Cádiz (0,99%), Almería (0,56%), Huelva (0,22%) y Jaén (0,21%). En el último año, descendió en las ocho provincias: Jaén, un 13,13%; Córdoba, un 12,91%; Cádiz, un 12,84%; Huelva, un 11,93%; Málaga, un 10,09%; Sevilla, un 9,82%; Granada, un 7,93%; y Almería, un 5,64%.

En octubre se registraron 301.426 contratos, un 1,96% más que en septiembre. De ellos, 125.671, casi el 42%, fueron indefinidos. Respecto a octubre de 2025, la contratación aumentó un 0,94%.

Más afiliados al RETA

El número de trabajadores autónomos aumentó en 3.489 durante el último mes (0,6%), hasta los 608.747 afiliados al RETA, un nuevo máximo. En España, la afiliación al régimen creció en 17.952 personas (0,5%), hasta 3.501.598.

En comparación con octubre de 2025, Andalucía sumó 16.967 autónomos, un 2,9% más. En el conjunto español, el aumento fue de 79.163 personas (2,3%).

Poilievre ve en las elecciones de EE. UU. una baza para presionar contra los aranceles

0

El líder conservador canadiense Pierre Poilievre considera que los resultados de las elecciones de mitad de mandato en Estados Unidos dan a Canadá una baza para presionar por el fin de los aranceles. Sostuvo que el rechazo generalizado a esas medidas otorga al país un «margen de maniobra enorme» y pidió aprovechar esa buena voluntad para impulsar el comercio sin aranceles.

Poilievre también afirmó que nadie controla a Donald Trump. Sus declaraciones se producen en un contexto de tensiones comerciales entre Ottawa y Washington y de varias capas de aranceles estadounidenses que afectan, entre otros, a los sectores del automóvil, el acero, el aluminio y la silvicultura.

Aranceles y represalias

Tras el colapso de las conversaciones comerciales entre Ottawa y Washington en agosto, la Administración Trump impuso un arancel adicional del 50% a bienes canadienses por valor de 20.000 millones de dólares (15.000 millones de libras), desde productos lácteos hasta cosméticos y muebles. Estados Unidos también declaró una prohibición total de importación de motocicletas, proteína de suero y alcohol.

Canadá respondió con sus propios aranceles del 50% a productos estadounidenses, aplicados en una medida descrita como equivalente dólar por dólar. La mayoría de las provincias también prohibieron la venta de alcohol estadounidense. Trump había amenazado previamente con intensificar la guerra comercial mediante aumentos arancelarios en sectores como la fabricación de automóviles a partir del 1 de enero.

Negociaciones entre Ottawa y Washington

En los días previos a la votación hubo indicios de que la Administración estadounidense prestaba más atención a la percepción pública de sus aranceles a Canadá. Pocos días antes de las elecciones, Trump dijo a los periodistas que un acuerdo comercial estaba muy cerca, tras hablar con el primer ministro Mark Carney.

Carney señaló el martes por la noche que, en las conversaciones recientes, los negociadores estadounidenses estaban pidiendo menos y ofreciendo más. El miércoles, el ministro canadiense de Comercio con Estados Unidos, Dominic LeBlanc, afirmó que los resultados de las elecciones de mitad de mandato no cambiarían nada a corto plazo y rechazó especular sobre lo que podría hacer el nuevo Congreso cuando asumiera sus funciones en el nuevo año.

LeBlanc agregó que el enfoque de Canadá no cambiaría y que el país no pretendía especular sobre la estrategia estadounidense.

La reorganización Ethereum THORChain: swaps pausados, reembolsos sin fondos y RUNE sube 15%

THORChain ha reabierto los intercambios en 10 de sus 13 redes externas después de que una reorganización de bloques en Ethereum obligara al protocolo a detener buena parte de su operativa durante el fin de semana. Su token, RUNE, cotizaba este miércoles cerca de 0,64 dólares, un 15% más que el día anterior, según datos de CoinMarketCap.

Conviene decirlo pronto: aquí nadie ha hackeado nada. El detonante fue un desajuste contable entre lo que la red de Ethereum decía que había ocurrido y lo que THORChain creía haber recibido. Esa diferencia, de apenas 10 ETH, bastó para que un protocolo que conecta blockchains distintas echara el freno.

Un reorg en Ethereum que dejó sin respaldo un depósito de 10 ETH

Una reorganización —reorg, en la jerga del sector— ocurre cuando la red descarta una versión reciente de la cadena y adopta otra. Los bloques que parecían confirmados dejan de existir, y con ellos las operaciones que contenían. En Ethereum es un fenómeno raro desde The Merge, el paso a prueba de participación de septiembre de 2022, porque la finalidad llega en unos 12,8 minutos. Raro no es sinónimo de imposible.

Según la explicación publicada por el propio protocolo, el sábado un reorg eliminó un depósito de 10 ETH que THORChain ya había dado por bueno. El intercambio no cumplió con su límite de precio y el sistema emitió un reembolso, pero lo hizo contra fondos que la bóveda —la cartera multifirma que guarda los activos depositados— nunca llegó a recibir. Como el depósito original del remitente también se devolvió, el proceso acabó entregando 10 ETH de más.

Ese pago extra activó una pausa automática. Después fueron los operadores de nodos, las personas y empresas que sostienen la infraestructura, quienes detuvieron el comercio en varias redes mientras los desarrolladores revisaban qué había pasado. La secuencia importa: el fallo no se quedó en una ruta concreta, la respuesta de seguridad se extendió a todo el sistema.

Una reorganización no roba fondos: los descoloca. Y un descoloque de 10 ETH fue suficiente para frenar un protocolo entero durante un fin de semana.

Diez de trece redes activas: qué rutas vuelven y cuáles siguen con advertencias

reorg Ethereum

La página de estado del protocolo marcaba el comercio y la firma de transacciones como ‘OK’ en 10 de las 13 redes externas que monitoriza. Entre ellas figuran Bitcoin, Ethereum, Bitcoin Cash, Dogecoin, Litecoin, Tron y Zcash. Avalanche, Base y XRP ya aparecían operativas cuando se conoció la pausa y se han mantenido desde entonces.

Las tres que siguen con advertencias son BNB Smart Chain, Cosmos Hub y Solana, tanto para operar como para firmar. THORChain no ha detallado cuándo volverán. Ahí está el detalle práctico para el usuario: que el servicio general figure como activo no garantiza que el par que te interesa funcione, así que conviene comprobar la ruta concreta antes de lanzar una operación.

Hubo además un efecto colateral que nada tiene que ver con los usuarios del protocolo. La firma de análisis Chainalysis señaló que la pausa retrasó movimientos de fondos vinculados a hackeos atribuidos a Corea del Norte que los atacantes intentaban hacer pasar por THORChain. La empresa no lo presentó como una decisión deliberada del equipo, sino como la consecuencia involuntaria de haber detenido el comercio.

RUNE sube un 15%: qué dice el mercado y qué no

El rebote coincide en el tiempo con la reapertura, pero coincidencia no es causalidad. Los datos citados no permiten afirmar que la vuelta de las rutas sea la única explicación del movimiento. En un token de liquidez moderada, un 15% en 24 horas se explica tanto por la recuperación de la confianza como por la simple escasez de órdenes vendedoras.

Lo que sí dice el mercado es que los operadores no han leído el incidente como un fallo estructural. La pausa fue ordenada, los reembolsos se ejecutaron y la red volvió a operar en menos de 72 horas. Nada que ver con un vaciado de fondos. Eso sí, la nota de riesgo no desaparece: un protocolo que depende de la finalidad de otras cadenas hereda los problemas de esas cadenas.

Qué revela el incidente sobre el riesgo de operar entre cadenas

THORChain no es un puente al uso, pero resuelve el mismo problema: mover valor de una red a otra sin un intermediario central. Para lograrlo, según la documentación del protocolo, los nodos custodian activos en bóvedas multifirma y los respaldan con RUNE bloqueado. Ese diseño funciona mientras la contabilidad cuadre al céntimo. Cuando no cuadra, hay dos salidas: parar o arriesgar la solvencia. Eligió parar.

El episodio recuerda que la seguridad de una capa 1 no se traslada automáticamente a lo que se construye encima. Ethereum no falló: hizo lo que su protocolo permite en una ventana sin finalidad. El fallo estuvo en cómo el sistema de enfrente leyó un depósito que dejó de existir. En 2016, el hackeo de The DAO abrió un debate sobre si revertir la historia era legítimo y acabó partiendo Ethereum en dos cadenas. La pregunta de fondo no ha cambiado, solo se plantea ahora cada pocas semanas: cuánta incertidumbre puede tolerar una aplicación que mueve dinero real.

Los puentes y protocolos de mensajería entre cadenas acumulan buena parte de las pérdidas por hackeo de los últimos años, y los auditores llevan tiempo señalando el mismo punto débil: muchos asumen que la cadena de origen es irreversible antes de serlo. THORChain sale de esta con un desajuste de 10 ETH en su contabilidad y sin constancia de pérdidas para quienes operaban en ese momento. No es poco.

Queda una pregunta abierta que conviene seguir en la página de estado del protocolo: cuándo recuperan BNB Smart Chain, Cosmos Hub y Solana. Y una segunda, más de fondo: si el equipo publicará un informe con cambios en la lógica de reembolsos para que un reorg de 10 ETH no vuelva a detener medio protocolo. Hasta entonces, quien mueva fondos entre cadenas debería tratar las rutas de THORChain como lo que son hoy: disponibles, sí, pero no del todo normalizadas.

ETF de Ethereum encadenan seis sesiones de salidas y solo Hyperliquid capta 605.000 $

Las salidas de los ETF de Ethereum no dan tregua. Los fondos cotizados al contado respaldados por ether perdieron 85,35 millones de dólares el 3 de noviembre y encadenan seis sesiones consecutivas en negativo, según el panel de datos SoSoValue. Ese mismo día, un solo producto cripto en Estados Unidos cerró con dinero nuevo dentro: el ETF de Hyperliquid, con 605.000 dólares. La escala lo dice todo.

Los fondos de bitcoin, y los de ether, se dejaron 115,56 millones y 85,35 millones respectivamente en esa jornada. Ningún otro grupo de ETF cripto registró entradas netas. La entrada en Hyperliquid compensó menos del 1% de lo que salió de los dos grandes: por cada 330 dólares que abandonaron los fondos de bitcoin y ether, entró uno solo en los de HYPE.

El goteo de los ETF de Ethereum ya suma 656,68 millones desde la última entrada

La racha se remonta al 23 de octubre, la última sesión en la que un ETF de ether cerró con más dinero entrando que saliendo. Desde entonces, los reembolsos acumulados alcanzan los 656,68 millones de dólares. Conviene recordar qué es un ETF al contado: un vehículo que cotiza en bolsa como una acción, compra el activo real —en este caso, ether— y emite participaciones que cualquier inversor puede suscribir o reembolsar. Cuando hay más reembolsos que suscripciones, el fondo vende parte de sus tenencias para devolver el dinero.

Ese mecanismo explica por qué los flujos importan tanto. Los ETF no son un termómetro pasivo: cuando redimen, venden ether en el mercado y presionan el precio. Y el contexto no acompaña. El ether cotiza por debajo de su precio realizado, una métrica on-chain que calcula el coste medio al que se movió por última vez cada moneda y que ronda los 2.309 dólares. Por debajo de esa referencia, buena parte de los inversores que compraron en los últimos meses acumula pérdidas latentes, lo que suele traducirse en menos apetito por añadir exposición.

Hyperliquid capta 605.000 dólares: no es una rotación, es ruido

El dato que más titulares ha generado es el signo positivo del ETF de Hyperliquid, un producto ligado a HYPE, el token del exchange descentralizado de derivados que lleva ese mismo nombre. El tamaño, sin embargo, invita a la prudencia. Los 605.000 dólares de entrada neta llegaron después de una sesión, la del 2 de noviembre, en la que el mismo producto perdió 2,86 millones. En los últimos 30 días, los fondos de HYPE acumulan salidas netas por 45,07 millones de dólares. Y no han encadenado dos jornadas seguidas en positivo desde el 1 y el 2 de octubre. Poco, muy poco.

flujos ETF ethereum

Tampoco el volumen respalda la tesis de un interés renovado. Los ETF de HYPE negociaron 13,55 millones de dólares en participaciones ese día, unas 22 veces la entrada neta, y la mayor parte de ese movimiento son títulos que cambian de manos en el mercado secundario, no dinero nuevo entrando al fondo. El patrimonio del conjunto pasó de 412,02 a 423,04 millones; de esos 11,02 millones de aumento, solo 605.000 corresponden a suscripciones. El resto lo explica la revalorización del token, que cotiza en torno a 84,10 dólares, un 14% por debajo del máximo de 97,96 alcanzado el 23 de septiembre.

Un fondo que mueve 330 dólares de salida por cada dólar que entra en otro no describe una rotación: describe una retirada.

Qué mira el mercado cuando el ether pierde su precio realizado

La comparación entre los 605.000 dólares de HYPE y los 200,9 millones que salieron de los fondos de bitcoin y ether deja una escala clara: los ETF de Hyperliquid equivalen al 2,11% de la capitalización de 20.040 millones del token, frente al 6,38% de bitcoin y el 4,78% de ether. A ese tamaño, la entrada del 3 de noviembre supone un 0,003% del valor de mercado de HYPE. Es un dato curioso. No es una señal de nada.

Hay un precedente útil para leer lo que está pasando. Desde que la SEC autorizó los ETF al contado de ether en julio de 2024 —después del visto bueno a los de bitcoin en enero de ese mismo año—, los flujos de estos productos han funcionado como un termómetro razonablemente fiable de la demanda institucional, con rachas que se han resuelto en semanas y no en días. La diferencia ahora es el punto de partida: el ether no corrige desde máximos, sino que opera por debajo del coste medio de las monedas que se movieron recientemente.

El riesgo tiene dos caras. Una, la presión vendedora de los reembolsos, que se retroalimenta cuando el precio baja. Otra, más estructural: la concentración de estos vehículos en pocos emisores hace que un cambio de asignación en una sola gestora se note de inmediato en el agregado. Nadie debería leer los 605.000 dólares de Hyperliquid como un cambio de ciclo. Es una anécdota estadística en un mercado que llevaba semanas vaciando posiciones. La pregunta que sí importa es cuándo vuelve la primera suscripción neta a un ETF de ether, y eso no lo sabe nadie.

Bankinter, BBVA, ING y Santander pagan hasta 600 euros: las primas por domiciliar nómina que caducan esta semana

Si tienes una nómina y piensas cambiar de banco para cobrar una prima por domiciliarla, hay dos fechas que mandan: Bankinter cierra el 11 de noviembre y BBVA, el 10.

He repasado las cuatro promociones que siguen vivas y la conclusión es incómoda. La más generosa en euros no es la que más tiempo da, y la que más tiempo da es la que menos paga por la nómina. Las primas por domiciliar nómina llegan a 600 euros brutos, pero se cobran a plazos, con nómina mínima y, en algún caso, con penalización si te vas antes de tiempo.

Cuánto paga cada banco y hasta cuándo puedes contratarlo

Bankinter es la oferta más alta solo por la nómina. Su Cuenta Digital abona 600 euros brutos (486 netos) a los nuevos clientes que domicilien una nómina o pensión de al menos 850 euros mensuales. El pago llega en doce abonos de 50 euros brutos y obliga a mantener los ingresos durante ese año. La promoción se ha prorrogado del 28 de octubre al 11 de noviembre, aunque puede cerrar antes si se agotan las 50.000 contrataciones, y queda reservada a quien no haya sido cliente en los últimos seis meses. La cuenta mantiene además un 3% TAE garantizado hasta el 30 de abril de 2027 para saldos de hasta 100.000 euros.

BBVA paga 400 euros brutos el primer año por domiciliar nómina o pensión de 800 euros en su Cuenta Online Sin Comisiones. El plazo para abrirla con el código PLAN1060 termina el 10 de noviembre, después de una prórroga desde el 20 de octubre. A esos 400 se suman 120 por pagar con la tarjeta de débito, 120 por Bizum, 120 por domiciliar recibos y 300 más por un saldo medio de 10.000 euros: 1.060 euros brutos en total, 858,6 netos. Es para nuevos clientes y no tiene permanencia ni comisiones.

ING es la más simple. Su Cuenta Nómina abona 400 euros brutos en un único ingreso y no pide nómina mínima: basta con recibir tres ingresos válidos antes del 31 de diciembre, ya sea una nómina de cualquier importe o pagos mensuales de al menos 700 euros procedentes de una pensión, una prestación o transferencias desde otro banco. La contratación se puede hacer hasta el 20 de noviembre, dos semanas más que el plazo anterior. Eso sí, hay que mantener las condiciones doce meses.

La prima más alta no siempre es la que más renta: 600 euros en doce plazos valen menos que 400 cobrados de una vez.

Santander es la que más margen da y la que menos paga por la nómina. Su Cuenta Online se puede contratar hasta el 31 de marzo de 2027 y abona 10 euros brutos al mes, 15 si los ingresos superan los 1.500 euros, durante 24 meses: hasta 360 euros en total. Con otros 10 euros mensuales por tres Bizum o tarjeta de crédito y 10 más por dos recibos domiciliados, el techo sube a 840 euros en dos años. No hay permanencia ni penalización, pero los meses incumplidos no se recuperan.

El plazo de caducidad es el único dato que no se negocia: cuando la promoción se agota, el dinero desaparece de la ecuación.

La letra pequeña: nómina mínima, permanencia y penalización

600 euros por nómina

Aquí es donde se separan las ofertas. Tres de los cuatro bancos exigen una nómina mínima de 800 o 850 euros; ING no la pide, pero compensa con doce meses de permanencia y una penalización proporcional al tiempo que falte si te vas. Hay que fijarse en en la fecha de caducidad antes que en el importe, porque una promoción cerrada no se negocia por mucho que insistas.

BancoPrima por nóminaNómina mínimaPlazo de contrataciónPermanencia
Bankinter (Cuenta Digital)600 euros brutos en 12 abonos850 euros11 de noviembre de 202612 meses
BBVA (Cuenta Online)400 euros brutos; hasta 1.060 con extras800 euros10 de noviembre de 2026Sin permanencia
ING (Cuenta Nómina)400 euros brutos de una vezSin mínimo20 de noviembre de 202612 meses con penalización
Santander (Cuenta Online)Hasta 360 euros en 24 meses; 840 con extras800 euros31 de marzo de 2027Sin permanencia

El patrón se repite: cuanto más larga es la promoción, menor es el pago mensual por la nómina. Bankinter concentra el esfuerzo en dos semanas y 50.000 contrataciones; Santander lo reparte en dos años y lo condiciona a cumplir cada mes. Ninguna es mejor en abstracto: depende de cuánto tiempo vayas a quedarte.

De 600 brutos a 486 netos: lo que se queda Hacienda

Los importes que publican las entidades son brutos, y la diferencia con el neto no es un detalle menor. La retención del 19% convierte los 600 de Bankinter en 486 y los 1.060 de BBVA en 858,6. Si a eso le sumas el pago a plazos, el dinero que llega a tu cuenta cada mes es de 50 euros en el mejor de los casos. Sirve para pagar la luz, no para cambiar tu situación financiera.

Conviene mirar también la cobertura: el saldo está protegido hasta 100.000 euros por depositante y entidad a través del Fondo de Garantía de Depósitos, y el registro de entidades adheridas se consulta en la web del Banco de España. Las cuatro entidades están adheridas, así que el riesgo no es que el banco quiebre. El riesgo es el tiempo que firmas.

Lo que de verdad decide si la prima te compensa

Hace seis meses el mapa era otro: las primas rondaban los 300 o 400 euros y casi ninguna entidad exigía permanencia. Ahora Bankinter paga un 50% más, pero ata doce meses, y BBVA e ING han prorrogado plazos que ya habían cerrado. La lógica del sector es sencilla: el banco compra tu nómina porque con ella llegan los recibos, los seguros y el crédito. La prima es el anticipo de esa relación.

Mi criterio es siempre el mismo: divide la prima entre los meses de permanencia. Los 600 euros de Bankinter son 50 al mes; los 400 de ING, 33 al mes durante un año con penalización; los 360 de Santander, 15 al mes durante dos años. Y compara esa cifra con lo que renta tu dinero quieto: 10.000 euros en una cuenta al 2% generan 200 euros al año. Si por atarte pierdes la opción de mover ese saldo a una cuenta mejor, la prima se diluye rápido. La inflación se come cualquier ventaja que no se mida en euros constantes, y el dato actualizado lo publica el INE cada mes.

Con los números delante, mi lectura es esta: si tu nómina supera los 850 euros y no has sido cliente de Bankinter en los últimos seis meses, su oferta es la que más paga por euro firmado, siempre que no te importe quedarte un año. Si el problema es el importe mínimo, ING no exige nómina concreta aunque sí permanencia; Santander es la única que te deja salir sin coste. Lo que no haría es abrir dos cuentas para cobrar dos primas: la nómina solo puede estar en una.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba si tu nómina supera los 800 o 850 euros y si llevas seis meses sin ser cliente de Bankinter para saber a qué oferta puedes optar antes del 10 y el 11 de noviembre.
  • Qué vigilar: El contador de las 50.000 contrataciones de Bankinter y el plazo del 20 de noviembre de ING, la única que no exige importe mínimo de nómina.
  • El error a evitar: Firmar por la prima más alta sin mirar la permanencia: doce meses atado pueden costarte más que los 600 euros que cobras.

Ciberataques afectan a cámaras frigoríficas de sangre en Francia

0

Las autoridades francesas informaron de que varios ciberataques de autores desconocidos afectaron a cámaras frigoríficas utilizadas en centros médicos para conservar sangre destinada a donaciones. El Establecimiento Francés de la Sangre (EFS) señaló que el personal intervino después de que los ataques provocaran una subida prevista de la temperatura.

El EFS indicó que no se había identificado ningún efecto sobre la salud ni se habían registrado pérdidas de productos sanguíneos. Hasta entonces, se sabía que los ataques habían afectado a supermercados.

Autores aún sin confirmar

En internet circularon versiones sobre grupos rusos de hacktivistas que afirmaban haber colaborado en el ataque a uno de los sistemas utilizados en las intrusiones contra supermercados europeos. Noname057(16) y Z-Pentest Alliance publicaron que habían vulnerado Danfoss, lo que alimentó las especulaciones sobre su posible relación con los ataques a los congeladores.

Sin embargo, analistas cuestionaron que esa afirmación demostrara que esos grupos estaban detrás de los ciberataques a supermercados. No se descartaba la participación de grupos rusos, pero los expertos también apuntaban a hacktivistas iraníes, actores estatales o incluso adolescentes que gastaran una broma.

Indicios sobre la planificación

Investigadores de varias empresas de ciberseguridad analizaban datos recogidos mediante «honeypots», señuelos digitales diseñados para atraer a atacantes y estudiar sus métodos sin poner en riesgo sistemas reales. Tres compañías desplegaron trampas con programas falsos de congeladores para observar cómo podían utilizarse en ataques.

Según Ryan Dewhurst, de la empresa española de ciberseguridad Previdian, que varios congeladores fueran atacados simultáneamente sugería planificación y coordinación. Los productos afectados estaban mal protegidos y existían en internet métodos conocidos para atacarlos; aun así, los responsables tuvieron que recopilar las direcciones IP públicas de los dispositivos, elaborar una lista de objetivos y decidir cómo y cuándo actuar.

Actividad observada en Europa

Dewhurst también señaló que el aumento de las temperaturas se habría producido durante la noche, según los horarios comunicados, lo que consideró otro indicio de planificación. Por su parte, la empresa escocesa Lupovis desplegó señuelos que parecían ubicados en distintas partes del mundo y detectó actividad desde diez días antes de la segunda oleada de ataques.

El equipo de Lupovis observó que los atacantes exploraban sus falsos sistemas de congelación únicamente en Europa. Su fundador, el doctor Xavier Bellekens, afirmó que no detectaron ataques contra sus señuelos en lugares como África o Sudamérica y que los situados en Ucrania tampoco fueron atacados.

La Hacienda cobra el 5 de noviembre el segundo plazo de la renta: qué pasa si la cuenta no tiene saldo

Si este año te salió la renta a pagar y domiciliaste el fraccionamiento, el segundo plazo de la renta se cobra mañana, 5 de noviembre de 2026: revisa hoy el saldo de la cuenta o acabarás pagando un recargo evitable.

He repasado el calendario del contribuyente y hay una fecha que a mucha gente se le escapa: la del segundo plazo no se elige, viene fijada por Hacienda. Y si ese día la cuenta no tiene fondos, la película cambia.

Qué se cobra mañana y a quién

Vamos por partes. Cuando una declaración de la Renta sale a ingresar, la Agencia Tributaria permite partir el pago en dos tramos: el 60% al presentar la declaración en plazo voluntario y el 40% restante a principios de noviembre. Ese segundo tramo corresponde a la campaña de la Renta 2025 y vence mañana, 5 de noviembre de 2026.

El fraccionamiento no hay que pedirlo ni justificar ninguna situación económica. Se aplica solo si la declaración se presentó dentro de plazo y no vale para declaraciones complementarias ni para las presentadas fuera de plazo: en esos casos se paga todo de una vez.

Si domiciliaste los dos plazos, el cargo entra automáticamente en la misma entidad y la misma cuenta del primer pago. Sin aviso previo y sin margen de maniobra. Si no hay saldo, el recibo vuelve y ahí empieza el problema.

Una devolución de un recibo de Hacienda no es un descuido administrativo sin consecuencias: abre la puerta a los recargos e intereses de demora y, de paso, tu banco puede cobrarte su propia comisión por el impago.

El recibo devuelto no se queda en un susto: Hacienda lo convierte en deuda con recargo y el reloj empieza a correr en tu contra.

Y ojo con una creencia muy extendida: que basta con tener el dinero en el banco. No. Tiene que estar en la cuenta exacta que domiciliaste, no en otra del mismo grupo ni en un depósito a plazo que no puedas cancelar en horas.

La letra pequeña: cuenta, fecha y modelo 102

Hay dos plazos distintos que conviene no mezclar. El de domiciliar el segundo pago terminó el 2 de noviembre de 2026. Si ya lo hiciste, no hay nada que hacer salvo mirar el saldo. Si no lo domiciliaste, todavía puedes pagar hoy o mañana.

La ventana para domiciliar el 40% restante se abrió el 8 de abril y se cerró el 25 de junio de 2026, o el 30 de junio si solo domiciliaste el segundo plazo. Son fechas que ya pasaron y explican por qué a estas alturas solo queda una vía: el pago directo.

pago IRPF noviembre

Esa vía es el modelo 102, disponible en la sede electrónica de la Agencia Tributaria, o de forma presencial en una entidad colaboradora. El plazo acaba el 5 de noviembre: después, el pago voluntario se cierra y se entra en vía ejecutiva.

  • Comprueba que la cuenta domiciliada sigue activa y con el 40% del importe disponible.
  • Si el dinero está en una cuenta remunerada de otra entidad, ordena el traspaso hoy: una transferencia puede tardar un día hábil.
  • Si pagas con modelo 102, guarda el justificante: es tu prueba frente a cualquier requerimiento posterior.

Cuánto te cuesta no tener saldo

Hagamos cuentas. Si el pago se regulariza poco después del 5 de noviembre y sin requerimiento previo, el recargo es del 5%. Si ya media una providencia de apremio, sube al 10%. Y si el asunto se enquista, aparece el 20% más los intereses de demora, hoy en el 4,0625%, según la Ley General Tributaria.

Situación del impagoRecargoInterés de demora
Pago tras el 5 de noviembre sin requerimiento previo5%No
Pago tras recibir la providencia de apremio10%No
Impago prolongado tras el apremio20%Sí, 4,0625%

Sobre una cuota pendiente de 1.200 euros, el recargo del 5% son 60 euros que no estaban en ningún presupuesto. Con el 20% y los intereses de demora, la broma ronda los 250 euros. Todo por un saldo que no estaba donde tocaba.

Existe una tercera vía si de verdad no puedes afrontar el pago: solicitar un aplazamiento o fraccionamiento especial a la Agencia Tributaria, alegando dificultad económica transitoria. Devenga intereses y puede exigir garantías según el importe, pero al menos ordena la deuda y evita el apremio.

Lo que veo cada noviembre: casi nunca falta el dinero, falta la cuenta

Cada campaña se repite el mismo patrón. El contribuyente que fracciona el pago suele tener el dinero; lo que no tiene es el dinero en en la cuenta correcta. Cuentas remuneradas de las que se olvidó el saldo mínimo, ahorro movido a un depósito a doce meses en septiembre, una cuenta conjunta que se canceló al cambiar de entidad. El recibo llega, no encuentra fondos y vuelve.

Mi criterio, después de seguir el calendario de la Agencia Tributaria año tras año: el fraccionamiento del IRPF es una de las pocas facilidades gratuitas que da Hacienda y, precisamente por eso, no se debe jugar con ella. Un recargo del 5% sobre el importe pendiente equivale a perder de golpe la rentabilidad de casi veinte meses de una cuenta remunerada al 3% TAE. Y el 10% o el 20% no admiten comparación con nada.

Por eso, si el importe es manejable, mi recomendación es siempre la misma: pagar y cerrar el asunto. Pedir un aplazamiento especial por 400 euros sale caro en tiempo, en garantías y en intereses. Otra cosa es una deuda de varios miles que no puedes cubrir sin descapitalizarte: ahí sí tiene sentido el fraccionamiento, porque el coste del dinero es menor que el del apremio y, sobre todo, que el de un embargo posterior.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba en tu banco que la cuenta domiciliada tiene el 40% pendiente disponible y que sigue operativa.
  • Qué vigilar: El cargo de la Agencia Tributaria de mañana, 5 de noviembre, y el justificante si finalmente pagas con el modelo 102.
  • El error a evitar: Confiar en el saldo de otra cuenta del mismo banco: el recibo se devuelve y el recargo mínimo del 5% ya no lo quita nadie.

La UE pide medidas inmediatas ante ciberataques a sistemas de refrigeración

La Comisión Europea, ENISA —la Agencia de la Unión Europea para la Ciberseguridad— y los servicios comunitarios competentes siguen de cerca los ciberincidentes que afectan a sistemas de refrigeración. Ante la escala de los sucesos, consideran esenciales la cooperación, el intercambio rápido de información y una respuesta coordinada a nivel europeo.

Tras una nueva oleada de incidentes ocurrida entre el 1 y el 2 de noviembre, ENISA, la Comisión Europea (DG CNECT), el Centro Europeo de Ciberdelincuencia de Europol (EC3), la Red de Equipos de Respuesta a Incidentes de Seguridad Informática de los Estados miembros (EU CSIRTs Network) y la Red Europea de Organizaciones de Enlace para Crisis Cibernéticas (EU-CyCLONe) aconsejan a las organizaciones que actúen de inmediato para reducir la exposición de los sistemas afectados.

Investigaciones e intercambio de información

Los Estados miembros afectados conocen la situación, investigan los incidentes y proporcionan orientación. La EU CSIRTs Network, integrada por los equipos designados por los Estados miembros y CERT-EU, y EU-CyCLONe, formada por autoridades nacionales responsables de crisis cibernéticas, están intercambiando información y siguiendo la evolución de los hechos.

ENISA y las partes interesadas pertinentes de la UE continuarán supervisando los incidentes y contribuyendo al conocimiento de la situación en el ámbito comunitario. Las últimas alertas de los miembros de la red CSIRTs se publican en sus canales oficiales. ENISA mantiene una recopilación de avisos en su repositorio de GitHub.

Obligaciones de ciberseguridad

Desde el 11 de septiembre de 2026, los fabricantes de productos de hardware y software deben notificar los incidentes graves y las vulnerabilidades explotadas activamente mediante la plataforma única de notificación de la Ley de Ciberresiliencia, conforme al Reglamento (UE) 2024/2847. La Comisión Europea y ENISA ofrecen más información sobre este proceso en sus páginas dedicadas a la notificación bajo la Ley de Ciberresiliencia y a la plataforma de notificación.

Los principales requisitos de ciberseguridad de la Ley de Ciberresiliencia (CRA) se aplicarán a partir del 11 de diciembre de 2027. Los fabricantes de productos con elementos digitales deberán incorporar la seguridad desde el diseño y ofrecer soporte de seguridad durante el ciclo de vida de esos productos, incluida la corrección de vulnerabilidades sin demora.

Requisitos de la directiva NIS2

Las entidades incluidas en el ámbito de la Directiva NIS2 (Directiva (UE) 2022/2555) deben adoptar medidas para gestionar los riesgos de ciberseguridad de sus operaciones y notificar los incidentes significativos a su equipo nacional de respuesta a incidentes o a la autoridad correspondiente.

ENISA también trabaja para reforzar la ciberseguridad en la UE mediante la promoción de los principios de seguridad desde el diseño y por defecto en el mercado comunitario. Entre sus iniciativas figuran la publicación del manual Secure by Design and Default y la elaboración periódica de avisos técnicos sobre seguridad de productos. La agencia también respalda el intercambio de información y la cooperación previstos por la Directiva NIS2.

Americans for IVF pide reintroducir una ley para ampliar la cobertura de tratamientos de fertilidad

0

Americans for IVF pidió al presidente Donald Trump y a los líderes del Congreso de ambos partidos que vuelvan a presentar y tramiten al inicio de la nueva legislatura la HOPE with Fertility Services Act (H.R. 8119), una propuesta bipartidista que ampliaría la cobertura de seguros para la fecundación in vitro (FIV) y otros tratamientos de fertilidad.

La organización sostiene que la iniciativa podría ser un punto de acuerdo entre republicanos y demócratas. El presidente de Americans for IVF, el rabino Moshe Margaretten, afirmó que ambos partidos tendrán otros asuntos por los que enfrentarse y que la cobertura de FIV no tiene por qué ser uno de ellos. También señaló que las familias que no pueden pagar el tratamiento serían las principales beneficiadas.

Qué plantea la propuesta

Presentada inicialmente por los representantes Zach Nunn, republicano de Iowa, y Debbie Wasserman Schultz, demócrata de Florida, la ley exigiría que los planes de salud grupales y las aseguradoras que cubren servicios obstétricos incluyan el diagnóstico y tratamiento de la infertilidad, incluida la FIV, además de la preservación de la fertilidad.

El Congreso actual termina en enero, por lo que el proyecto tendría que presentarse de nuevo cuando se reúna la nueva legislatura. Nunn perdió las elecciones, al igual que otros copatrocinadores republicanos; Americans for IVF dijo confiar en que otros republicanos ocuparán su lugar.

La propuesta busca abordar la falta de cobertura como una barrera para acceder a la atención. Según el comunicado, para las familias sin prestaciones de fertilidad, el coste de la FIV puede implicar retrasar el tratamiento, endeudarse o no iniciarlo. El especialista en fertilidad y miembro del consejo asesor de la organización, Joshua Klein, señaló que las personas con infertilidad se preocupan por si pueden pagar un tratamiento que podría ayudarlas a tener un hijo.

Petición a la Casa Blanca y al Congreso

Americans for IVF pidió a la Casa Blanca que respalde públicamente la ley y trabaje con sus promotores para impulsarla. También solicitó a los responsables de las comisiones de la Cámara que celebren una audiencia al inicio del nuevo periodo legislativo, para examinar las carencias de cobertura y escuchar a pacientes, médicos, empleadores y aseguradoras.

A los líderes del Congreso de ambos partidos les pidió volver a presentar el proyecto con patrocinadores bipartidistas al inicio de la nueva legislatura, reunir apoyos y llevarlo a votación. La organización afirmó que seguirá poniendo en contacto a pacientes y médicos con legisladores, agencias federales y la Casa Blanca para que puedan participar en las conversaciones sobre las políticas relacionadas con estos costes.

Más información sobre Americans for IVF y la HOPE Act.

La Policía Local regula el tráfico por una avería en un semáforo de Rector Esperabé

0

Un semáforo dejó de funcionar a primera hora de este miércoles, 4 de noviembre, en el cruce del paseo del Rector Esperabé con las avenidas de Reyes de España y San Pablo, en Salamanca.

Fuentes municipales confirmaron que la avería se está reparando. Mientras duren los trabajos, una patrulla de la Policía Local permanece en el lugar regulando el tráfico para garantizar la seguridad de conductores y peatones.

Recomiendan precaución en la intersección

Por tratarse de un punto próximo al casco histórico, donde circulan vehículos, autobuses y peatones, se recomienda extremar la precaución al acercarse al cruce y atender las indicaciones de los agentes mientras se prolongue la incidencia.

Por el momento, no se ha informado de cuánto tiempo durará la reparación.

NASA y NOAA confirman que el agujero de ozono 2026 es el séptimo mayor en 48 años de registro

El agujero de ozono 2026 cierra la temporada como el séptimo mayor en 48 años de registro. Lo confirman la NASA y la NOAA en el informe anual de la agencia, publicado este 4 de noviembre: la capa protectora sigue sanando, pero un vórtice polar excepcionalmente potente le dio al desgarro antártico un tamaño que no se veía desde hacía una década.

El séptimo mayor en 48 años: 25 millones de kilómetros cuadrados de ozono adelgazado

Entre el 7 de septiembre y el 13 de octubre, la franja de mayor desgaste, la extensión media del agujero fue de 25 millones de kilómetros cuadrados. Es casi dos veces y media la superficie de Europa entera, o lo que ocupan cincuenta Españas puestas una al lado de otra. El pico de un solo día llegó el 18 de septiembre, con 27,1 millones de kilómetros cuadrados, y a partir de ahí la región afectada se fue cerrando hasta deshacerse con el calentamiento austral de la estratosfera.

Los científicos llaman agujero de ozono al área en la que la concentración cae por debajo del umbral histórico de 220 unidades Dobson, la medida estándar de ozono en una columna vertical de atmósfera. Nada que ver con el ozono que respiramos en la ciudad, un contaminante que sale de motores y calderas. El de la estratosfera es otra cosa: el filtro que evita que la radiación ultravioleta llegue en crudo a la piel, a los cultivos y al plancton. Con ese rasero, 2026 ocupa el séptimo puesto de una serie que arrancó en 1979; el agujero más grande jamás medido se alcanzó en septiembre de 2000.

Por qué el vórtice polar de 2026 agrandó el agujero sin hacerlo más profundo

NASA

‘El agujero de ozono anual ha ido formándose más tarde en los últimos años, lo que nos dice que la capa de ozono está sanando’, explica Paul Newman, científico sénior de la Universidad de Maryland en el condado de Baltimore y responsable durante décadas del equipo de investigación de ozono de la NASA en el Goddard Space Flight Center. ‘Pero un vórtice polar inusualmente potente ha prolongado el agotamiento en la Antártida esta temporada y ha permitido que el agujero creciera hasta proporciones que no veíamos desde hacía una década’.

El vórtice es el motor químico del fenómeno. Al aislar una burbuja de aire gélido sobre el continente, permite que se formen nubes estratosféricas polares en las que el cloro y el bromo de compuestos fabricados por el ser humano se vuelven destructivos. Esos compuestos son los célebres CFC que durante décadas enfriaron neveras, aires acondicionados y espumas aislantes.

‘El vórtice polar fue inusualmente grande este año en parte porque los sistemas meteorológicos de escala planetaria que suelen ascender desde la atmósfera inferior y romper el vórtice fueron especialmente débiles en agosto y septiembre’, señala Amy Butler, investigadora del Laboratorio de Ciencias Químicas de la NOAA. Esa debilidad mantuvo los vientos más intensos varios grados de latitud lejos del polo y amplió la zona con condiciones ideales para el agotamiento.

Un agujero grande no es un agujero profundo: la superficie batió marcas de una década, pero el ozono sobre el Polo Sur no cayó como en 2006.

Grande no significa profundo. Con globos sonda lanzados desde el Observatorio Atmosférico de Referencia del Polo Sur, los técnicos de la NOAA midieron el 17 de octubre el valor más bajo del año justo encima de sus cabezas: 105 unidades Dobson. El mínimo histórico en ese punto sigue siendo de 92, registrado en octubre de 2006. A la serie contribuyen además los instrumentos del satélite Aura de la NASA, los NOAA-20 y NOAA-21 y el Suomi NPP, que vigilan la capa desde 1979.

Del Protocolo de Montreal a 2070: una recuperación con oscilaciones

El Protocolo de Montreal, firmado en 1987, es la razón por la que este agujero no crece sin freno. El cloro de origen humano en la estratosfera antártica ha caído alrededor de un tercio respecto a los niveles de los años ochenta, según Stephen Montzka, científico sénior del Laboratorio de Vigilancia Global de la NOAA. La mala noticia es la inercia: los CFC tardan décadas en descomponerse y siguen escapándose de equipos viejos y de vertederos, así que la curación completa no llegará, según las estimaciones oficiales, hasta la década de 2070.

Ahí está el matiz que separa el dato del relato. Un séptimo puesto en 48 años, en un año de vórtice potente, habla tanto del tiempo estratosférico como de la química del cloro; la recuperación no es una línea recta, sino una tendencia de fondo con oscilaciones encima.

Conviene además distinguir superficie y profundidad, porque son métricas distintas y a veces cuentan historias opuestas. Y no estamos ante un artículo con revisión por pares, sino ante el balance operativo de dos agencias que llevan casi medio siglo midiendo lo mismo con la misma metodología: eso le da un valor enorme como serie, no como sentencia sobre un solo año.

Lo que viene se puede seguir casi en directo. NASA Ozone Watch y la web de ozono del Polo Sur de la NOAA publican el estado diario de la capa, y la temporada de 2027 ofrecerá la siguiente comparación con esta serie. La pregunta abierta es si el debilitamiento de las ondas planetarias que rompen el vórtice se repetirá con más frecuencia: si ocurre, habrá años de agujeros grandes sin que eso signifique que el Protocolo ha fallado.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el agujero de ozono antártico de 2026 cerró como el séptimo mayor en extensión desde 1979, con 25 millones de kilómetros cuadrados de media, pero sin alcanzar la profundidad de los récords anteriores.
  • Dónde: estratosfera sobre la Antártida, con mediciones desde el Observatorio Atmosférico de Referencia del Polo Sur y desde satélites en órbita polar.
  • Institución responsable: NASA (Goddard Space Flight Center) y NOAA, en un informe operativo conjunto.
  • Cuándo: balance publicado el 4 de noviembre de 2026; temporada de mayor desgaste entre el 7 de septiembre y el 13 de octubre de 2026.
  • Impacto a futuro: confirma que el Protocolo de Montreal impulsa la recuperación de la capa, estimada para la década de 2070.

Bitcoin recupera los 80.000 dólares tras la victoria demócrata y el desplome del petróleo

Bitcoin ha recuperado los 80.000 dólares. La criptomoneda se negocia en torno a los 80.700 dólares, un 4,4% más en las últimas 24 horas, después de que los demócratas se hayan hecho con el control del Congreso de Estados Unidos y de que el petróleo haya caído a mínimos de tres semanas.

Según el recuento de Associated Press, los demócratas se hicieron con 54 escaños en el Senado y 228 en la Cámara de Representantes este miércoles por la mañana. Todavía quedan 68 escaños de la Cámara sin adjudicar, un detalle que no es menor: buena parte del mercado opera sobre la hipótesis de una mayoría demócrata completa, y esa hipótesis aún no está cerrada.

El otro movimiento del día ha sido el del crudo. El West Texas Intermediate (WTI), la referencia del petróleo en Estados Unidos, ha bajado hasta unos 93,54 dólares, cerca de un 12% por debajo del máximo de 106,2 dólares que marcó el viernes pasado. Traducido a la vida real: gasolina más barata para los conductores estadounidenses, y costes de energía más bajos para las empresas.

De 75.700 a 80.700 dólares: el recorrido de una sola sesión

Hay un dato que explica mejor la jornada que cualquier titular: el del mínimo. Bitcoin llegó a caer hasta los 75.700 dólares antes de darse la vuelta. En ese punto aparecieron 420 millones de dólares en apuestas alcistas, según recoge BeInCrypto, y el precio terminó superando los 80.000. El rebote no vino de una mejora de los fundamentales del activo, sino de que había dinero esperando en la puerta.

Conviene glosar el término, porque no es menor. Una opción es un contrato que da derecho, no obligación, a comprar o vender un activo a un precio fijado de antemano. Cuando muchos operadores compran opciones de compra, el mercado lo interpreta como una apuesta coordinada al alza. Y 420 millones de dólares no es una apuesta de minoristas.

El bitcoin no subió porque mejoraran sus fundamentos, sino porque el petróleo barato despejó el miedo a la inflación y había dinero esperando el rebote.

El lunes pasó justo lo contrario, y sirve para entender lo cambiante del patrón. Cuando el crudo cayó tras los reportes de conversaciones de paz, el oro y la plata subieron y bitcoin se quedó atrás. Este miércoles la criptomoneda ha recuperado el terreno perdido. A veces se comporta como refugio y a veces como activo de riesgo, y esa ambigüedad desconcierta tanto al inversor novel como al veterano.

Dejémoslo en un ‘ya veremos’.

Por qué el petróleo mueve el bitcoin

El canal de transmisión es la inflación. La guerra entre Estados Unidos e Irán, que dura ya ocho meses, ha encarecido la gasolina y ha alimentado la inflación estadounidense. Si el petróleo baja, la presión sobre los precios se relaja y con ella la expectativa de que la Reserva Federal mantenga los tipos altos durante más tiempo. Los tipos altos penalizan a los activos de riesgo, y bitcoin se comporta como uno de ellos casi siempre.

Los inversores, según recoge Al-Monitor, están descontando que un Congreso en manos demócratas implique una posición más moderada de Washington en ese conflicto. Ahí está el matiz que puede romper el guion: el presidente Donald Trump dijo el martes que Estados Unidos no tiene planes inmediatos para atacar Irán, pero esta misma semana las fuerzas estadounidenses han golpeado posiciones de misiles en la isla de Qeshm.

precio bitcoin hoy

Un alto funcionario iraní ha asegurado a Reuters que ambas partes siguen lejos de un acuerdo. Y Priyanka Sachdeva, jefa de análisis de mercado de la firma Phillip Nova, ha advertido de que los riesgos de interrupción del suministro en el estrecho de Ormuz no han desaparecido. El estrecho es la principal vía de salida del crudo del Golfo Pérsico; si se cierra, el petróleo barato se esfuma en cuestión de horas.

Hay además una lectura menos amable. El comentarista de mercado JustDario ha sugerido, sin aportar ninguna prueba, que la venta de petróleo responde a una cobertura previa a una segunda ronda de ataques a gran escala contra Irán. Es especulación y conviene etiquetarla como tal, pero explica por qué una parte del mercado no termina de fiarse del escenario optimista.

La lectura de fondo: un precedente incómodo y dos pruebas pendientes

Bitcoin lleva años vendiéndose como oro digital y, sin embargo, se mueve como un activo de riesgo en la mayoría de las crisis. En marzo de 2020, con el pánico del covid, se dejó más de la mitad de su valor en dos sesiones, a la vez que la bolsa estadounidense. En 2022, con la subida de tipos más agresiva en cuatro décadas, perdió cerca del 65%. Los episodios en los que sí ha actuado como refugio existen, pero son la excepción y suelen coincidir con crisis de confianza en el sistema financiero tradicional, no con shocks energéticos.

El rebote de este miércoles encaja mejor con la primera categoría. Es una reacción macro, no una validación del bitcoin como reserva de valor. Y por eso mismo es frágil: depende de factores que no controla y que pueden girar en cualquier momento.

Quedan dos pruebas en el calendario. La primera son los 68 escaños de la Cámara que siguen sin decidirse: si el recuento final reduce la mayoría demócrata, parte del optimismo se desinfla. La segunda son las conversaciones que Catar está mediando entre Washington y Teherán. Un acuerdo haría caer el petróleo todavía más, pero también podría devolver el apetito por el riesgo hacia otros activos y dejar a bitcoin sin su argumento principal.

Ninguna de las dos se resuelve esta semana. Mientras tanto, el nivel a vigilar está claro: los 75.700 dólares del mínimo de esta sesión son el suelo que el mercado ha decidido defender. Si se pierden, el rebote habrá sido un espejismo de una sola jornada.

Los mineros venden bitcoin: Riot liquida 20.264 BTC y Hut 8 otros 3.102 para financiar IA

Riot Platforms ha vendido 20.264 bitcoins en lo que va de 2026 por unos 1.500 millones de dólares. Hut 8 se ha desprendido de otros 3.102 desde julio. Los dos mayores mineros cotizados de Estados Unidos han dejado de acumular la moneda que nacieron para producir.

La cifra rompe un guion que el sector llevaba años repitiendo. Durante el último ciclo, los mineros vendían lo justo para pagar la factura eléctrica y guardaban el resto. Ahora venden a gran escala y destinan el dinero a otra cosa: levantar centros de datos para inteligencia artificial y, en el caso de Hut 8, recomprar sus propias acciones. Lo adelantó Bitcoin Magazine tras la presentación de resultados del tercer trimestre.

El telón de fondo es un precio que no acompaña. Al cierre de septiembre, bitcoin valía 83.554 dólares, y el precio medio del trimestre fue de 70.855 frente a los 114.361 de un año antes. Con la moneda un 38% más barata en términos medios, el margen de minar para acumular se estrecha.

Riot: la tesorería se convierte en presupuesto de obra

Riot ha vendido de forma constante todo el año. Fueron 3.778 bitcoins en el primer trimestre, unas 2,5 veces su producción; 4.300 en el segundo; y 12.186 en el tercero, el grueso del paquete. Terminó septiembre con 2.418 BTC en balance, unos 202 millones de dólares, cuando el 1 de enero tenía 18.005.

Parte de ese dinero sirvió para cerrar una línea de crédito de 200 millones con Coinbase y liberar las monedas pignoradas como garantía. La compañía no amplió capital en 2026, un detalle que evita diluir al accionista. El resto se fue a obra.

La obra tiene nombre propio: el campus de Corsicana, en Texas. Según la documentación publicada por la compañía, Riot ha firmado un arrendamiento a 15 años con un cliente al que identifica solo como Frontier AI Lab, por los 910 megavatios de capacidad informática de todo el recinto. El contrato ronda los 28.000 millones de dólares a lo largo del plazo inicial, con una renta media de 1.800 millones al año. Sumando el acuerdo con AMD y un alquiler anterior en Rockdale con el mismo inquilino, ha comprometido 1.151 megavatios por unos 38.000 millones.

El modelo limita el desembolso. Riot calcula un coste de 6 millones por megavatio, la mitad de un centro de datos convencional, y solo pone 2 millones para obra civil y conexión eléctrica. El inquilino cubre el resto y lo recupera vía deuda de proyecto sin recurso a medida que se entregan las fases, entre septiembre de 2027 y julio de 2028. Jason Les, consejero delegado, sitúa el beneficio operativo neto por encima de los 2.000 millones anuales a pleno rendimiento.

Mientras tanto, la mina sigue. Riot produjo 1.637 bitcoins en el trimestre a un coste medio de 39.265 dólares antes de depreciación, pero los ingresos de minería cayeron un 28% hasta 116 millones. La facturación total quedó plana en 181,4 millones gracias a los ingresos de ingeniería y centros de datos.

Riot ya no vende bitcoin para sobrevivir al invierno. Lo vende para construir el edificio donde piensa cobrar alquiler durante los próximos quince años.

Hut 8: bitcoin fuera, acciones propias dentro

El caso de Hut 8 es distinto y algo más incómodo de explicar. No vende para financiar la expansión, sino para retirar acciones del mercado. Colocó unas 954 monedas por 74,8 millones en el trimestre y otras 2.148 por 175,4 millones en octubre. Con ese dinero ha amortizado 3,3 millones de títulos por 250 millones. El 2 de noviembre, su consejo elevó la autorización de recompra hasta 1.000 millones de dólares.

El argumento de su consejero delegado, Asher Genoot, es que los accionistas poseen ahora una porción mayor de una plataforma que crece. La empresa sostiene que sus centros de datos no necesitarán esa tesorería: cerró una línea de crédito revolvente de 1.070 millones, sin disponer, y prevé financiar River Bend y Beacon Point a nivel de proyecto, sin avales de la matriz, según la información corporativa de Hut 8.

Los números del trimestre mezclan ambas cosas. El beneficio neto fue de 189,5 millones, pero 413,8 millones eran ganancias contables en activos digitales, en su mayoría no realizadas. La facturación cayó a 71,1 millones desde 83,5 y el EBITDA ajustado —el beneficio antes de intereses, impuestos, depreciaciones y, amortizaciones, que ahora excluye la revalorización de bitcoin— se quedó en 33 millones. El mercado lo castigó con una caída del 17% en la sesión, mientras Riot subía cerca del 13%.

En expansión, Beacon Point sumó un segundo contrato de 352 megavatios que eleva el valor comprometido del campus a 19.600 millones y el de toda la cartera a 26.600. Hut 8 también comprará dos emplazamientos energizados en el oeste de Texas, con hasta 230 megavatios, dentro de un proceso del capítulo 11 de la ley de quiebras estadounidense, por hasta 180 millones.

Riot Platforms bitcoin

Qué significa que los mineros dejen de acumular

Esto no es el pánico de 2022, cuando mineros como Core Scientific acabaron pidiendo protección bajo el capítulo 11 porque no podían pagar la electricidad con bitcoin por debajo de los 20.000 dólares. Ahora la venta es una decisión de asignación de capital: hay un comprador dispuesto a pagar por esa energía más de lo que renta extraer bitcoins con ella.

El riesgo está en la otra cara. Riot concentra el futuro de su campus principal en un único inquilino al que ni siquiera nombra, y las entregas no acaban hasta julio de 2028. Hut 8 cambia tesorería por acciones propias justo cuando su acción se hunde un 17% en una sesión. Y ambos siguen expuestos a bitcoin, porque su minería no desaparece.

Queda una pregunta incómoda: qué pasa si bitcoin se recupera y vuelve a los 120.000 dólares. Riot colocó el grueso de sus ventas —12.186 monedas— en el trimestre con el precio medio más bajo del año. Si el mercado gira, esas ventas se leerán como mal momento. Si no gira, como la decisión más lucida de la década.

La próxima prueba de fuego tiene dos fechas: las entregas de Corsicana, entre septiembre de 2027 y julio de 2028, y el halving previsto para 2028 —la reducción a la mitad de los bitcoins que recibe cada minero—, que recortará los ingresos de quien siga viviendo solo de la minería. Ahí se verá si el alquiler salva al minero o lo convierte en otra cosa.

NASA valida su aterrizaje autónomo lunar y marciano con un dron: la nave elige sola el punto seguro

El aterrizaje autónomo lunar acaba de superar su ensayo más realista en un lago seco de California. La NASA ha validado con un dron el sistema que permite a una nave elegir sola su punto de descenso, sin que ningún operador le señale desde tierra dónde debe tocar el suelo.

El artilugio se llama Safe and Precise Landing – Integrated Capabilities Evolution, o SPLICE. Es una carga de guiado, navegación y control que vuela a bordo de un cuadricóptero Alta-X y que, en la última campaña, ejecutó maniobras simuladas de descenso y aterrizaje lunar. La prueba principal se hizo el 27 de agosto en el lecho seco del lago Rogers, junto al Centro de Investigación de Vuelo Armstrong de la NASA, en Edwards (California), según el comunicado oficial de la agencia.

Un mapa del terreno que se construye mientras la nave baja

El corazón del sistema es un paquete de software desarrollado en el Centro Espacial Johnson, en Houston. Durante el descenso, SPLICE genera mapas digitales de elevación de alta resolución a partir de datos de detección lumínica —la técnica que conocemos como lidar— y de otros sensores. Con ese modelo evalúa las zonas candidatas y mide pendientes, desniveles y rocas.

Si el punto previsto no supera el examen, el sistema no se detiene a preguntar. Desvía el vehículo hacia una alternativa más segura. Es la diferencia entre un piloto que busca un claro entre las rocas y un programa que ha dictaminado, en milisegundos, que ese claro no existe.

Entre junio y julio, los equipos del Johnson y del Armstrong integraron la carga en el Alta-X y volaron con ella. Aquellos ensayos no buscaban todavía el descenso perfecto: comprobaban que la caja hablara bien con el dron, que los datos llegaran completos y que la telemetría, y el control de comandos respondieran. El 15 de julio el aparato ya sostenía un vuelo estacionario con el sistema gobernando la maniobra.

Bajar a la Luna obliga a decidir en un segundo lo que en la Tierra se consultaría por radio con toda la calma del mundo.

Del lago Rogers al alunizaje: qué se probó el 27 de agosto

El vuelo de cierre fue el más ambicioso. El dron ejecutó un perfil completo —ascenso, aproximación, evaluación del terreno, selección de la zona de contacto y, cuando hizo falta, desvío a una alternativa— sobre el lecho del lago Rogers. La NASA lo describe como una simulación de alunizaje, no como un vuelo de laboratorio más.

Conviene poner la escala. La Luna está a 384.400 kilómetros de media, y una señal de radio tarda alrededor de 1,3 segundos en cubrir esa distancia. Segundo y medio de silencio no parece nada hasta que se recuerda que un módulo lunar toca el suelo a velocidad de caminante y que cada corrección debe llegar antes que él. La única salida razonable es que la nave lleve el criterio a bordo. Nadie desde el control de misión va a salvar ese descenso.

SPLICE NASA

El escenario tampoco es casual. El lago Rogers es una superficie plana, seca y enorme, con pocos obstáculos y visibilidad limpia, que permite repetir pasadas sin poner a nadie en peligro. Allí se han probado durante décadas aeronaves experimentales. La novedad es quién toma la decisión: un algoritmo.

«Este vuelo de prueba es la culminación de casi una década de trabajo», resumió Davis Adams, director del proyecto SPLICE. El equipo sostiene que la campaña elevó el nivel de madurez tecnológica del sistema y lo dejó listo para integrarse en futuras misiones lunares, tanto robóticas como tripuladas.

Casi diez años para que una máquina aterrice sola. Ahí está el salto.

Lo que falta: del dron al módulo lunar

La pregunta honesta es cuánto de este éxito se traslada a un descenso de verdad. Un dron vuela en la atmósfera, con gravedad terrestre, a velocidades modestas y con la opción de abortar sin consecuencias. Un módulo lunar desciende en el vacío, sin sustentación, con el propergol contado y sin segunda oportunidad. La prueba valida la arquitectura —sensores, mapas, lógica de desvío, diálogo con el vehículo—, pero no reproduce la dinámica de un motor de descenso ni el polvo de regolito que se levanta al frenar.

Los precedentes ayudan a calibrar el anuncio. El proyecto Flight Opportunities del Armstrong ya había financiado vuelos tempranos: en 2019 se ensayó una trayectoria de descenso y aterrizaje similar a la lunar, y en 2020 se demostraron dos sistemas de sensores de precisión de la NASA. Lo de ahora es la suma de esas piezas en un paquete que funciona junto.

La otra pata es industrial. La agencia confirma que varios fabricantes de módulos lunares han incorporado versiones de SPLICE en sus plataformas y que algunos de los vehículos previstos para las próximas misiones de base lunar usan datos generados por estos desarrollos para ejecutar tomas de contacto suaves. El plan pasa por publicar el sistema en el catálogo de software de la NASA, previsto para este otoño, y por que varias empresas evalúen su navegación para aterrizajes de precisión e incluso para mover vehículos de forma autónoma sobre la superficie. El siguiente escalón previsto era una prueba a escala real en las instalaciones de Voyager Technologies, en Mojave.

Mi lectura es que estamos ante un hito de integración más que ante una revolución. SPLICE no inventa la navegación relativa ni el lidar: los junta, los hace hablar entre sí y les concede la última palabra. En exploración espacial, eso suele ser lo que separa un prototipo de un instrumento de vuelo. No es un detalle menor.

Queda una incertidumbre que ninguna nota de prensa resuelve: cuántas de estas pruebas resistirían el ruido, el polvo y las vibraciones de un descenso verdadero. La respuesta llegará con los primeros módulos comerciales que aterricen con esta lógica a bordo. Hasta entonces, el dato firme es otro. La máquina ya sabe dónde no posarse.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la NASA ha validado SPLICE, un sistema de guiado y navegación que cartografía el terreno y elige o descarta por sí solo el punto de aterrizaje.
  • Dónde: lecho seco del lago Rogers, junto al Centro de Investigación de Vuelo Armstrong, en Edwards (California).
  • Institución responsable: NASA, con desarrollo en el Centro Espacial Johnson (Houston) e integración en el Armstrong.
  • Cuándo: vuelo de descenso simulado el 27 de agosto de 2026; integración y pruebas de vuelo en junio y julio de 2026.
  • Impacto a futuro: permitirá a módulos lunares y marcianos aterrizar con precisión sin intervención humana desde tierra.
Publicidad