El Govern ha aprobado la concesión de las ayudas de tercer ciclo de 2026, con una dotación total de 108.000 euros para dos proyectos de investigación doctoral. La convocatoria busca generar nuevas perspectivas y contribuir al progreso científico y social.
El primer proyecto, Desxifrant noves dianes epitranscriptòmiques en el càncer pulmonar de cèl·lules petites, estudiará los mecanismos implicados en este tipo de cáncer para identificar nuevas dianas que permitan avanzar en el conocimiento de la enfermedad. La investigación estará a cargo de Anabel González Cillero en la Universidad de Salamanca.
Dos investigaciones doctorales
El segundo proyecto, Governar una mercaderia global: consum, fiscalitat, frontera i circulació del tabac entre Catalunya i Andorra durant l’edat moderna, analizará las dinámicas económicas, fiscales y comerciales relacionadas con el tabaco entre Cataluña y Andorra. Nil Medeiros Vendrell desarrollará la investigación en la Universidad Complutense de Madrid.
Cada proyecto recibirá 54.000 euros, distribuidos a lo largo de tres años. Este año se presentaron cuatro candidaturas; una de ellas renunció al inicio del proceso.
Apoyo a la formación investigadora
El Govern convoca estas ayudas de tercer ciclo desde 2007. Su objetivo es apoyar la formación de personal investigador y facilitar la obtención del título de doctor, además de contribuir a promover el talento investigador y reforzar la comunidad científica del país.
Reducir la dependencia del petróleo y el gas importados es el principal beneficio que esperan de la transición energética los habitantes de 16 Estados miembros de la Unión Europea. Así lo recoge la octava Encuesta sobre el Clima del Banco Europeo de Inversiones (BEI), realizada por Ipsos bva entre 23.000 personas de los 27 países de la UE.
Tres de cada cuatro europeos consideran urgente la transición energética para su país. Al preguntarles por sus expectativas, el 82% mencionó una menor dependencia de las importaciones de petróleo y gas, el 79% unos precios más estables o bajos y el 76% una ralentización del cambio climático.
Precios y poder adquisitivo
Seis de cada diez encuestados (60%) afirman que el aumento de los precios de la energía ha reducido significativamente su poder adquisitivo durante los últimos 12 meses. Más de un tercio (38%) dice haber recortado gastos cotidianos en alimentación o salud.
La expectativa de que la transición ayude a frenar el cambio climático es mayoritaria en todos los Estados miembros: va del 58% en Estonia al 87% en Hungría. En comparación con 2022, el orden de los beneficios más citados ha cambiado: hace cuatro años, frenar el cambio climático ocupaba el primer lugar en 19 países y reducir las importaciones de petróleo y gas, en ocho; la estabilidad o bajada de precios no encabezaba las respuestas en ninguno. Ahora, la reducción de la dependencia ocupa el primer puesto en 16 Estados, los precios en ocho y el clima en tres: Suecia, Malta y Luxemburgo.
Industria y financiación europeas
El 55% de los europeos prefiere que Europa desarrolle su propia industria de tecnologías limpias, aunque eso lleve más tiempo que desplegar la transición con tecnologías importadas. Además, el 59% se inclina por poner en común recursos de la UE para financiarla. Ambas opciones son las preferidas en los 27 Estados miembros.
Las oposiciones docentes en Asturias estrenarán revisión de examen y una vía para que los interinos no tengan que presentarse. La Consejería de Educación asume el cambio después de que una de cada tres personas sacara un cero en las pruebas del pasado 20 de junio.
Lo que era una demanda repetida de aspirantes y sindicatos llegará a los próximos procesos selectivos: revisión del ejercicio y copia digital del examen con sus rúbricas. La consejera Eva Ledo lo trasladó a las organizaciones que integran la Junta de Personal Docente.
Por qué la Consejería de Educación cambia el proceso
El origen está en la convocatoria del cuerpo de Maestros del pasado 20 de junio. El volumen de ceros, uno de cada tres opositores, desbordó las previsiones y llenó el buzón de la Consejería de reclamaciones.
Desde el departamento que dirige Eva Ledo se admite que el cambio nace de esa experiencia: “Avanzar hacia este nuevo modelo fue el compromiso adquirido tras el último proceso selectivo del cuerpo de maestros”, señalan fuentes de Educación.
Hay un detalle que explica buena parte del descontento. Muchos ceros no venían de exámenes en blanco por falta de preparación, sino de personas que acudieron a firmar y dejaron el ejercicio sin responder.
Una nota sin rúbrica es una nota sin defensa posible. La revisión del examen cambia la relación entre el opositor y el tribunal.
Qué cambia para el opositor: revisión, rúbricas y copia digital
La primera novedad es la revisión. Los aspirantes podrán consultar su propio examen después de la primera prueba y antes de que concluya el procedimiento selectivo. Es decir, con margen para impugnar una nota mientras el proceso sigue vivo.
La segunda afecta a la documentación. Cada participante tendrá derecho a una copia digital de la parte escrita, además de las rúbricas y los criterios con los que el tribunal puntuó su ejercicio.
Los sindicatos llevaban tiempo pidiéndolo. “Los aspirantes deben conocer con claridad los criterios utilizados por los tribunales para valorar sus ejercicios”, defienden desde la Junta de Personal Docente. CC OO añade que la revisión debe llegar “cuando todavía están a tiempo de defender sus derechos”.
El compromiso con los interinos: seguir en bolsa sin examinarse
La tercera pata es la más delicada. Ledo se ha comprometido a “buscar un mecanismo” para que el personal interino se mantenga en la lista sin presentarse. Hoy, quien no acude pierde su posición; quien acude solo a firmar suma un cero que distorsiona las estadísticas del proceso.
“Obligar a este personal a ir al examen obliga también a la Administración a conformar un número de tribunales muy superior a los que verdaderamente harían falta”, razonan desde Suatea, que exige abrir una negociación para convertirlo en un nuevo acuerdo de interinos.
El asunto tiene dos caras. Una es de equidad con quien lleva años en un centro y no necesita demostrarlo por escrito. La otra es de coste: menos tribunales y menos desplazamientos de personal funcionario.
Qué está decidido y qué falta por concretar
Conviene separar lo confirmado del anuncio. Esto es lo que hay sobre la mesa:
Revisión del examen tras la primera prueba, dentro del mismo proceso.
Copia digital de la parte escrita para cada aspirante.
Rúbricas y criterios de evaluación accesibles para el opositor.
Compromiso político, aún sin articulación jurídica, sobre la bolsa de interinos.
Pendiente: el mecanismo concreto, el acuerdo sindical y su reflejo en las bases.
Nada de esto altera la titulación exigida ni las especialidades del cuerpo de Maestros, que se fijan en cada convocatoria. Tampoco hay plazo de instancias abierto: las medidas se aplicarán cuando la Consejería publique las próximas bases, que se difundirán a través del portal de Educastur.
Mi lectura: transparencia sí, pero el nudo sigue en la bolsa
La revisión del examen y la entrega de rúbricas son una mejora real, aunque también la parte fácil. Cuestan poco, se acuerdan rápido y mejoran la percepción de objetividad. El problema de fondo es otro: un sistema que empuja a miles de interinos a sentarse a firmar para conservar su puesto en la lista y que después presenta esos ceros como un fracaso personal del aspirante.
Ahí se mide de verdad el compromiso de Ledo. “Buscar un mecanismo” es una fórmula prudente; un acuerdo de interinos con rango normativo es otra cosa. Sin él, la próxima convocatoria volverá a llenar las aulas con personas que no van a responder una sola pregunta.
Para el opositor, la lectura práctica es doble. Si prepara el cuerpo de Maestros en Asturias, gana una herramienta de defensa que antes no tenía: consulte la rúbrica y pida la revisión si detecta una discrepancia. Si ya está en bolsa, siga la mesa de negociación y no dé por hecho que la exención llegará antes de la próxima prueba.
📨 Cómo presentar la solicitud
Las medidas anunciadas no llevan aparejado un plazo de instancias: no hay convocatoria abierta y no procede registrar solicitud. Estos son los pasos útiles para seguir el proceso o reclamar una calificación.
Paso 1: Consulte el portal de Educastur y el BOPA para conocer la publicación de las nuevas bases.
Paso 2: Si ya se ha examinado, solicite la revisión de su ejercicio en cuanto el tribunal abra el periodo.
Paso 3: Pida la copia digital del examen, la rúbrica y los criterios de su especialidad.
El Govern de Andorra ha aprobado el proyecto de ley del Servicio Andorrano de Atención Sanitaria (SAAS), que actualiza el marco legal de la entidad. La propuesta sustituirá la ley vigente, de 1986, y adapta la regulación a la evolución del sistema sanitario y a la complejidad actual de su gestión.
Durante la presentación a los medios, la ministra de Salud, Helena Mas, señaló que, tras cuatro décadas de evolución, el SAAS necesita un marco legal adecuado a su realidad y herramientas para seguir avanzando en calidad, eficiencia y sostenibilidad. Añadió que el objetivo no es cambiar el modelo sanitario, sino modernizarlo y reforzarlo, con la calidad asistencial, la seguridad y las necesidades de las personas en el centro.
Gobernanza y gestión
El proyecto actualiza las finalidades y funciones del SAAS y establece los principios que deben orientar su actividad. Entre ellos figuran la prestación, gestión y coordinación de los servicios sanitarios, así como la atención preventiva, diagnóstica, terapéutica, rehabilitadora y paliativa.
La propuesta transforma el actual Consejo Directivo en un Consejo de Administración que combinará representación institucional con perfiles especializados en asistencia sanitaria, finanzas, investigación e innovación. También refuerza la Dirección General como órgano ejecutivo responsable de la gestión ordinaria.
El texto da cobertura jurídica al modelo vigente de vinculación del personal asistencial, que puede prestar servicios por cuenta ajena o propia. La regulación busca aportar seguridad jurídica y preservar fórmulas flexibles para facilitar la atracción y retención de profesionales sanitarios.
Calidad, seguridad y coordinación
El proyecto establece la obligación del SAAS de implementar y mantener un sistema integral de gestión de la calidad basado en estándares reconocidos, además de desarrollar programas específicos de seguridad del paciente. También prevé indicadores de calidad, seguridad y resultados en salud para evaluar periódicamente el funcionamiento de la organización.
La norma ordena la colaboración del SAAS con instituciones sanitarias de referencia de Andorra y del extranjero para favorecer la continuidad asistencial, las derivaciones, la formación y la colaboración clínica. Asimismo, regula el uso de instalaciones y equipos por profesionales externos mediante procedimientos transparentes y garantías para que esa actividad no comprometa la prestación del servicio público.
El proyecto incorpora herramientas de coordinación entre el Govern, el SAAS y la Caja Andorrana de Seguridad Social (CASS): regula la Comisión Mixta de Sanidad y crea comisiones específicas de coordinación entre el Govern y el SAAS, y entre el SAAS y la CASS.
Mas sostuvo que la propuesta dotará al SAAS de un marco más claro, flexible y transparente, con mayores exigencias en calidad, seguridad del paciente y rendición de cuentas. Según explicó, el objetivo es contar con una organización pública preparada para responder a las necesidades sanitarias actuales y futuras y utilizar los recursos públicos de forma eficiente y responsable.
El vicepresidente segundo de la Junta de Andalucía y consejero de Turismo, Justicia, Desregulación y Administración Local, Manuel Gavira, se reunió en la feria World Travel Market (WTM) de Londres con responsables de los patronatos provinciales para analizar el impacto de la crisis ferroviaria en el turismo y coordinar posibles medidas en las ocho provincias.
El encuentro, convocado a iniciativa del consejero, abordó las dificultades de cada territorio tras el accidente ferroviario y una estrategia común para mejorar la conectividad y mantener la actividad turística durante los últimos meses del año. Gavira afirmó que «desde el primer momento hemos reaccionado con rapidez para minimizar las consecuencias que la interrupción ferroviaria puede tener sobre el turismo y la economía de Andalucía».
Conectividad y promoción turística
Entre las actuaciones tratadas figura el refuerzo de las conexiones aéreas. La Junta ya había mantenido contactos con compañías para solicitar ampliaciones en determinadas rutas y estudiar iniciativas de colaboración destinadas a mejorar la conectividad de los aeropuertos andaluces.
También se prevén contactos con empresas de transporte por carretera, entre ellas ALSA durante la jornada de hoy de la WTM, para estudiar alternativas que refuercen los desplazamientos en autobús y compensen, en la medida de lo posible, las dificultades de movilidad derivadas de la situación ferroviaria. Gavira señaló que «Estamos trabajando para ofrecer alternativas reales a los viajeros».
Otra línea abordada es poner en marcha iniciativas de promoción coordinadas con los patronatos provinciales para incentivar los viajes de los andaluces por la comunidad. Las campañas estarían dirigidas a estimular los desplazamientos entre provincias y desde las grandes ciudades hacia municipios y destinos del interior, especialmente en los últimos meses del año.
Trabajo con los patronatos y el sector
El consejero explicó que el objetivo es «animar a los andaluces a seguir viajando por Andalucía, a descubrir otros destinos de nuestra tierra y a contribuir a mantener la actividad de nuestras empresas turísticas». También destacó la colaboración entre administraciones y representantes del sector ante las consecuencias de la crisis ferroviaria.
Gavira indicó que la reunión de Londres inicia una línea de trabajo común con los patronatos para desarrollar iniciativas de promoción, conectividad y colaboración institucional. Añadió: «No podemos quedarnos de brazos cruzados ante una situación que afecta a uno de los principales motores económicos de Andalucía».
Reuniones sobre el mercado británico
Durante la jornada de hoy de la WTM, el consejero también se reunió con prescriptores y altos cargos de la industria turística británica. Trataron la situación de ese mercado emisor, sus tendencias y los segmentos prioritarios para Andalucía.
Participaron representantes de Jet2 Holidays, Wizz Air, la Asociación de Agencias de Viajes del Reino Unido (ABTA), la Asociación Internacional de Operadores de Golf (IAGTO), Adventure Travel Group, Pura Aventura, Advantage Travel y TTG Media. Entre los asuntos tratados estuvieron las expectativas de los viajeros británicos, segmentos como el MICE, el golf y el turismo familiar, la posición competitiva de Andalucía y el equilibrio entre residentes, visitantes y empresas.
La Xunta ha adjudicado a Severiano Servicio Móvil S.A.U. el contrato para organizar, planificar y ejecutar las tareas necesarias para trasladar la actividad al Hospital Novo Montecelo de Pontevedra. El importe de la adjudicación es de 566.519,32 euros, según publicó el Portal de Contratos Públicos.
El objetivo del servicio es organizar el traslado y la puesta en funcionamiento del nuevo hospital público. El contrato incluye definir el procedimiento para trasladar mobiliario y equipos, además de prestar asistencia técnica y apoyo en la recepción de equipamiento de nueva adquisición.
Planificación del traslado
La empresa responsable deberá elaborar un inventario previo y gestionar los espacios. Esto incluye identificar el equipamiento y los muebles que se trasladarán y ubicar cada elemento en los planos de los distintos servicios, áreas y dependencias.
También deberá valorar qué equipos son críticos o podrían trasladarse por fases, así como las limitaciones logísticas asociadas. El servicio contempla establecer la secuencia del traslado mediante un cronograma detallado y configurar los equipos multidisciplinares necesarios para organizar, planificar y ejecutar el traslado de las distintas unidades.
En cuanto a la actividad del centro, se prevé identificar los recorridos para el traslado de pacientes, planificar la acogida de usuarios y profesionales y organizar el funcionamiento simultáneo de servicios cuando sea necesario. Asimismo, se elaborará un plan específico para gestionar, trasladar y proteger la documentación confidencial, conforme a la normativa vigente, y se definirán los procedimientos para gestionar, depositar y trasladar a planta los residuos generados durante el traslado.
Plazos y presupuesto para 2027
El contrato tiene un plazo de ejecución de nueve meses: los cinco primeros se dedicarán a la planificación; el sexto, a la supervisión y aprobación del plan por la unidad de seguimiento y control; y los tres últimos, a la ejecución material del traslado. El cronograma no incluye la puesta en funcionamiento de radioterapia, que será el primer servicio en ponerse en marcha.
El presupuesto consignado para 2027 para obras y equipamiento del Novo Montecelo asciende a 55,2 millones de euros. De esa cantidad, 11 millones se destinarán a rematar las obras del hospital y a licitar la cafetería y el aparcamiento.
Otros 38 millones se asignan a la fase final del equipamiento, incluida la adquisición de equipos para los nuevos servicios, laboratorios y salas de diagnóstico, además de mobiliario general para áreas administrativas y salas de espera. El presupuesto también recoge 5,7 millones de euros para equipamiento TIC del nuevo centro hospitalario.
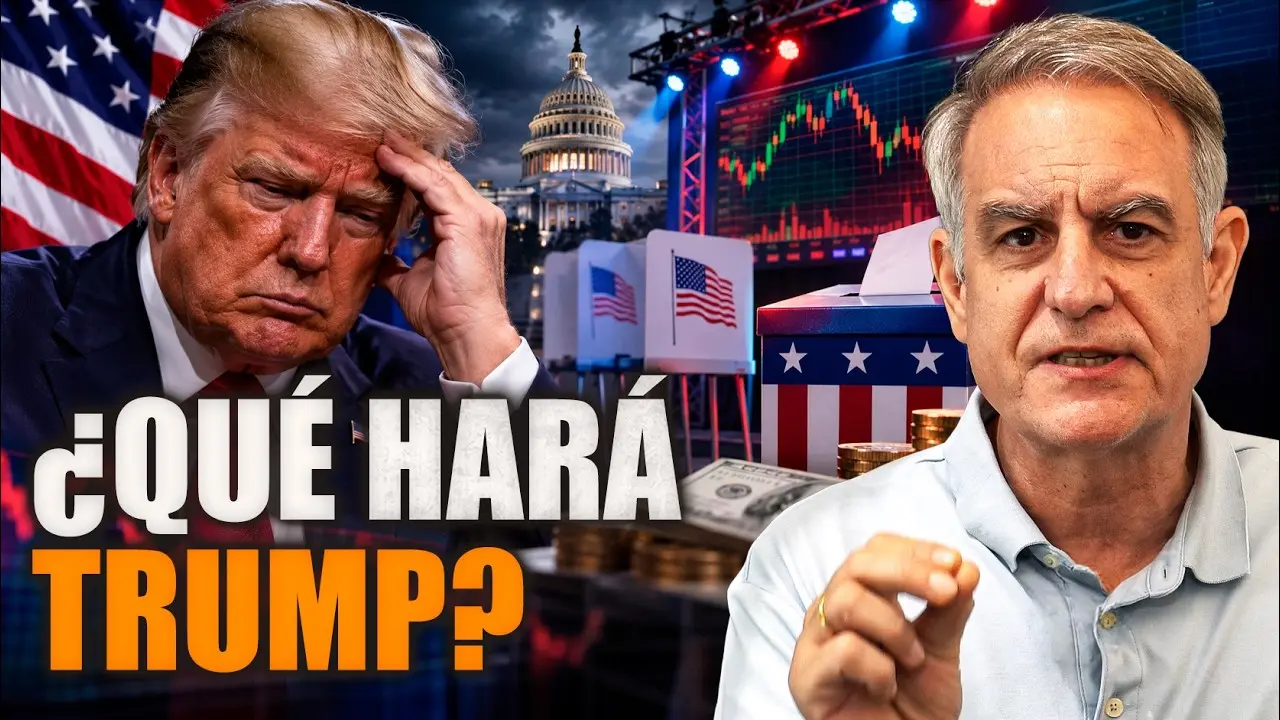
Los estadounidenses han dado un giro a la política económica de Washington. Según el análisis que Pablo Gil publica en su canal Pablo Gil Trader, los demócratas se han hecho con el control de las dos cámaras del Congreso en las elecciones de medio mandato del 3 de noviembre, y eso cambia por completo el tablero sobre el que Trump va a mover sus próximas fichas: la deuda, el petróleo, la inflación y, de rebote, los ahorros de cualquier inversor.
El economista abre su exposición con una contradicción que considera decisiva. La economía norteamericana sigue creciendo con fuerza, pero millones de ciudadanos sienten que llegan peor a fin de mes. Ese desajuste entre el dato macro y la nevera de casa es, a su juicio, la clave del voto de castigo. Y no es un detalle menor: si el malestar nace del coste de la vida, cualquier decisión política que vuelva a encarecerla tendrá un precio electoral inmediato.
Un Congreso partido y una fecha límite
Los números provisionales que maneja el canal sitúan a los demócratas con 54 escaños en el Senado frente a 44 republicanos, y con 232 frente a 139 en la Cámara de Representantes. El escrutinio no está cerrado, pero el cambio de mayoría se da ya por definitivo. Los nuevos congresistas no tomarán posesión hasta el 3 de enero de 2027, de modo que hasta entonces seguirá legislando el Congreso saliente, todavía con mayoría republicana.
¿Qué pierde exactamente Trump? Pierde el respaldo legislativo para aprobar reformas fiscales, nuevas partidas de gasto o cualquier ley económica relevante. Conserva el veto presidencial, que solo se supera con dos tercios de ambas cámaras, y conserva también un amplio margen de actuación por la vía ejecutiva. Gil lo compara con la figura del decreto ley en España, aunque avisa de que el sistema estadounidense funciona de otra manera: una orden ejecutiva permite dirigir la administración dentro de lo que ya dice la ley, pero no sustituir al Congreso ni inventar normas nuevas. Además, esas órdenes se pueden recurrir ante los tribunales. De hecho, el Tribunal Supremo ya ha frenado alguna de sus iniciativas arancelarias, recuerda el analista.
La deuda que se come el presupuesto federal
Aquí llega uno de los gráficos que el presentador considera más relevantes. En 1980 la deuda federal equivalía a un tercio del PIB estadounidense; hoy supera el 120%. En el año fiscal 2026, los intereses netos de la deuda rondaron 1,05 billones de dólares, un 14,2% de todo el gasto federal. Es una cifra casi idéntica a Medicare (1,07 billones) y superior al gasto en defensa, que se quedó en 917.000 millones. Solo la Seguridad Social, con 1,67 billones, queda por encima.
Conviene no dramatizar, insiste el analista: Estados Unidos no está al borde de la insolvencia, emite deuda en la moneda de reserva mundial y tiene unos mercados financieros extraordinariamente profundos. Pero tampoco sale gratis. Cuanto mayor es la deuda, más sensible es el presupuesto a los tipos de interés y menos margen queda para otras prioridades. Corregir la trayectoria exige subir impuestos, recortar gasto o reformar programas que afectan a millones de personas. Y ningún partido quiere pagar ese coste político con las siguientes elecciones a dos años vista.
Gil lo resume con una idea sencilla: el resultado electoral ya está escrito, pero lo que de verdad mueve las carteras es lo que ocurra cuando lleguen las decisiones y los mercados empiecen a digerirlas.
— Pablo Gil
11 de diciembre, la primera prueba de fuego
El calendario manda. La ley pública 119/103, firmada por Trump el 2 de septiembre, prorrogó la financiación federal hasta el 11 de diciembre de 2026. Es una fecha legal, no una hipótesis de trabajo. Si el Congreso saliente no aprueba nuevas partidas ni otra prórroga, a partir del 12 de diciembre podría producirse un cierre parcial de servicios federales. Gil insiste en no confundir la negociación presupuestaria con el techo de deuda: la primera decide qué gastos quedan financiados; el segundo limita cuánta deuda puede emitir el Tesoro para atender obligaciones ya contraídas.
Ahora bien, el analista se niega a vender la moto del desastre. Que la oposición controle el Congreso no implica por sí mismo una crisis económica. Históricamente ha habido periodos de gobierno dividido en los que Wall Street siguió subiendo con fuerza, porque las empresas continuaron produciendo y los consumidores continuaron gastando. A algunos inversores incluso les gusta el escenario: se limitan los cambios legislativos más bruscos. El problema aparece cuando la incertidumbre se vuelve permanente sobre la financiación del Estado, la política comercial o las relaciones internacionales.
El petróleo, la variable que nadie controla
Y aquí está la paradoja que Gil subraya con más énfasis. Trump ha perdido las mayorías, pero conserva influencia sobre una decisión que mueve la economía mundial: qué hacer con la guerra con Irán. La Constitución atribuye al Congreso la potestad de declarar la guerra y aprobar la financiación militar, aunque en la práctica los presidentes han ordenado intervenciones sin declaración formal. Con las dos cámaras en contra, mantiene una capacidad de reacción militar inmediata considerable.
El escenario que preocupa al analista es el de un Trump que lea la derrota como debilidad y responda endureciendo su posición exterior. Si el conflicto escala, Irán podría golpear instalaciones estadounidenses, infraestructuras energéticas o intereses de países aliados. Arabia Saudí es el ejemplo que pone sobre la mesa: un ataque significativo contra su producción, procesamiento o exportación provocaría una reacción inmediata en los mercados energéticos. Y el estrecho de Ormuz seguirá siendo un punto vulnerable por donde transita una parte enorme del comercio marítimo de crudo y gas.
Los datos que muestra el canal desde 2018 son elocuentes: el Brent acumula una subida del 31,5%, la gasolina del 44,35% y el gasóleo de casi el 120%. El coste energético no depende solo del crudo; también pesan el refino, la oferta de derivados y su distribución. Un repunte del petróleo golpearía a China, India, Japón, Corea del Sur y a buena parte de Europa, y se traduciría en presiones inflacionistas globales. La paradoja es evidente: si el encarecimiento de la vida fue lo que erosionó el apoyo a Trump, una escalada que dispare la gasolina agravaría el mismo problema político que pretende resolver.
Inmigración, dinero y vigilancia parlamentaria
En materia migratoria, el presidente no pierde el control de las agencias. Puede mantener buena parte de las deportaciones, los controles fronterizos y las restricciones administrativas sin necesidad de aprobar una ley nueva. El límite es el dinero: ampliar operaciones, contratar personal o financiar nuevas infraestructuras requiere recursos que aprueba el Congreso. Con ambas cámaras en manos demócratas habrá más condicionalidad presupuestaria, más comparecencias y más investigaciones. Para cambiar la legislación migratoria, en cambio, hará falta superar todo el proceso legislativo y, en su caso, el veto presidencial. A partir de enero, esas negociaciones se desarrollarán con mayoria demócrata en ambas cámaras.
Qué significa esto para quien invierte
Más allá del ruido político, el mensaje del vídeo es una invitación a separar dos planos que suelen confundirse. El primero es el resultado electoral, que ya está escrito y que el mercado suele descontar con rapidez. El segundo es la capacidad real de bloqueo y de conflicto que ese resultado activa, y ese se juega en el calendario: el 11 de diciembre primero y el 3 de enero después.
Para el lector de este medio, la lectura práctica es triple. Primero, la deuda y sus intereses son un límite estructural que no desaparece con un cambio de mayorías, y cualquier tensión en el mercado de bonos se traslada a las primas de riesgo y a los tipos. Segundo, el petróleo es el canal por el que la geopolítica entra en la cartera sin pedir permiso, y su efecto sobre las expectativas de inflación condiciona todo lo demás. Tercero, la morosidad del crédito al consumo y la salud del gasto de los hogares serán el termómetro que diga si el malestar que explica este voto se agrava o se calma.
Gil, economista con más de 40 años en los mercados, no ofrece una predicción cerrada, y eso es honesto. Plantea dos caminos: un presidente que negocia y busca acuerdos puntuales, o un presidente que interpreta la derrota como una afrenta y la contesta desde el ejecutivo. La diferencia entre ambos escenarios no es ideológica, es de volatilidad.
La pregunta abierta es sencilla y algo incómoda: si una economía que crece es capaz de producir este nivel de descontento, ¿qué ocurrirá cuando el crecimiento se enfríe o cuando el petróleo vuelva a dispararse? Quizá la respuesta no esté en el Congreso, sino en cuánto tiempo tolera el votante que las cifras macro y su vida real sigan contando historias distintas. Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.
Hay derrotas que se explican por el cansancio y otras que reescriben el mapa. La que VisualPolitik disecciona en su último análisis pertenece a la segunda categoría: Texas, el estado más grande del país y el granero de votos republicanos por excelencia, ha elegido a un senador demócrata. Algo así no ocurría desde 1988 y el canal no duda en calificarlo como el golpe más severo que Donald Trump ha recibido en las urnas.
No hablamos de un ajuste fino. Según el repaso que hace VisualPolitik de los resultados, James Talarico se impuso por casi diez puntos a su rival, un candidato alineado con Trump. En un territorio donde las victorias republicanas solían darse por descontadas, un margen de esa magnitud deja de ser anécdota y se convierte en cambio de régimen electoral.
Texas deja de ser territorio conquistado
La noche tejana no se quedó en el Senado. El vídeo subraya que el estado también cambió de gobernador: fuera el veterano republicano, dentro Gina Hinojosa, que se convertiría en la primera mujer latina en ocupar ese despacho y en la primera demócrata en hacerlo desde los años noventa. Dos golpes simultáneos en el mismo estado y en la misma noche.
Conviene recordar la aritmética. Texas no es un estado cualquiera: es el mayor premio del colegio electoral y la cantera de votos que sostiene al Partido Republicano a escala nacional. Cuando ese suelo se mueve, el temblor llega a Washington. VisualPolitik lo plantea sin rodeos: si el partido de Trump pierde Texas, la conversación sobre su hegemonía interna deja de ser teórica y pasa a ser urgente.
Un tsunami azul mayor de lo previsto
El canal insiste en que Texas no fue una excepción sino la pieza más visible de una ola. Kansas habría enviado al Senado a su primer demócrata desde 1932. Susan Collins, casi tres décadas ganando en Maine, habría caído. Ohio, las dos Carolinas —incluida la de Lindsey Graham— y hasta Mississippi entrarían en el recuento. En Florida, los republicanos se habrían salvado por los pelos, siempre según el análisis del vídeo.
La Cámara de Representantes habría sido todavía más contundente. VisualPolitik habla de un 60% de escaños en manos demócratas y no duda en usar la expresión tsunami azul. Con las dos cámaras perdidas, el presidente se queda sin mayoría legislativa y, con ella, sin el instrumento con el que pensaba aprobar su programa.
Texas llevaba casi cuatro décadas votando republicano y ha cambiado de color por diez puntos: no es una derrota cualquiera, es un cambio de era.
— VisualPolitik
El presidente que no estaba en la papeleta
La reacción que describe el vídeo es, quizá, la parte más reveladora. Trump habría rechazado cualquier responsabilidad con un argumento simple: él no figuraba en las papeletas y, si hubiera figurado, la victoria habría sido aplastante. VisualPolitik señala la contradicción evidente: durante la campaña, el propio presidente repitió hasta la saciedad que sus votantes debían actuar como si su nombre estuviera impreso en cada boleta.
Ese giro, del todo a la nada, tiene consecuencias políticas. Un líder que se atribuye los triunfos y externaliza las derrotas deja a su partido sin relato con el que reconstruirse. Y deja a gobernadores y senadores electos, que sí estaban en la papeleta, con la incómoda tarea de explicar qué ha pasado exactamente.
Qué implica para la agenda económica
Aquí es donde el asunto deja de ser crónica electoral y se convierte en riesgo económico. Sin el Congreso, el paquete fiscal, la desregulación y la política arancelaria que la Casa Blanca venía prometiendo quedan en el aire. Los mercados leen ese tipo de resultados como un freno: menos estímulo legislativo, mas parálisis y una dependencia creciente de decisiones administrativas que un Congreso hostil puede recurrir en los tribunales.
Añado un matiz que el vídeo deja entrever. Cuando un partido pierde las dos cámaras en un estado que consideraba propio, el problema no es solo legislativo, es de credibilidad. Los inversores empiezan a descontar volatilidad política a dos años vista y eso acaba traduciéndose en primas de riesgo. La política industrial y el pulso tecnológico —incluido el debate sobre el impacto de la IA en el empleo— dependen de marcos regulatorios que ahora deberán negociarse con una mayoría opuesta.
Lectura editorial: el mapa, no la anécdota
Lo que me interesa de este análisis no es el marcador, sino el patrón. VisualPolitik describe un país donde las plazas seguras han dejado de serlo y donde el trumpismo, como etiqueta electoral, ya no arrastra por sí solo. Si Texas cae, Kansas cae y Maine cae, la conversación interna del Partido Republicano va a girar inevitablemente en torno a quién capitaliza el próximo ciclo.
Hay que tomar las cifras con la prudencia que exige un vídeo de análisis y no un escrutinio oficial. El propio canal presenta los datos como un recuento en curso, con Mississippi pendiente y Florida en el alambre. Ahí está la parte honesta del ejercicio: la tendencia es clara, los márgenes exactos todavía no.
Para el lector que sigue la actualidad económica desde España o desde Latinoamérica, la consecuencia práctica es sencilla. La economía más grande del mundo entra en un ciclo de gobierno dividido, con un ejecutivo debilitado y un legislativo que no comparte su programa. Eso significa menos certezas sobre aranceles, sobre gasto público y sobre la letra pequeña de la política industrial.
Y queda una pregunta abierta, de las que no se responden en un titular: ¿basta una noche electoral para que el partido de Trump se replantee su liderazgo, o estamos ante el arranque de una resistencia larga dentro de sus propias filas?
IslandDAO Solana ha cruzado el Atlántico. El programa de inmersión que reúne durante casi un mes a fundadores, desarrolladores y mentores del ecosistema celebra en Florianópolis su primera edición latinoamericana, con el apoyo de Superteam Brasil y un demo day de startups que ya ha mostrado proyectos de alquiler, gestión de patrimonio y pagos con Pix.
El evento arrancó el 19 de octubre y mantiene las puertas abiertas hasta el 11 de noviembre. No es una conferencia al uso. Es una residencia de trabajo: los equipos comparten espacio, prueban producto, dan talleres y reciben mentoría de desarrolladores con más recorrido. Florianópolis funciona como laboratorio durante cuatro semanas.
Qué es IslandDAO y qué ha pasado en esta edición
IslandDAO es una serie de encuentros internacionales del ecosistema Solana. Esta es su quinta edición y la primera que se celebra en América Latina, después de pasar por Tailandia y por Mykonos, en Grecia. Según los organizadores, el programa acumula más de 1.000 participantes de más de 30 países y su comunidad incluye a catorce ganadores de hackathons de Colosseum, la plataforma de competiciones de desarrollo vinculada a proyectos que se construyen sobre Solana.
El punto culminante llegó el 29 de octubre con el demo day, la jornada en la que los equipos suben al escenario a presentar producto y modelo de negocio ante mentores y público. Se celebró en el Open Lounge Jurerê In, reunió entre diez y veinte equipos y puso en el escenario a entre cinco y diez proyectos. Hubo soluciones para el sector inmobiliario, inversiones globales, y servicios financieros descentralizados. La sesión fue abierta y se retransmitió por internet.
En paralelo corrió IslandHack, el hackathon del programa, diseñado para que los equipos construyan producto con la infraestructura de Solana en plazos cortos. Es el formato que ha convertido este tipo de competiciones en una de las principales puertas de entrada de desarrolladores nuevos.
La elección de Brasil tampoco es casual. Kauê Kano, de Superteam Brasil, sostiene que un encuentro con fundadores de todo el mundo demuestra que el país gana peso en el ecosistema de startups de blockchain. La red de talento de la red de talento de Superteam, con mentorías, hackathons y programas internacionales, actúa como puente entre desarrolladores locales y equipos globales.
Un demo day no financia empresas: ordena el talento. Y el talento, cuando se ordena, acaba atrayendo capital.
Mutav, Rivool y Chainless: las tres startups que destacaron
Tres proyectos concentraron las miradas. El primero, Mutav, trabaja en una garantía de alquiler construida sobre Solana: reservas financieras que cualquiera puede verificar en la cadena. La promesa es doble: más transparencia para inmobiliarias, propietarios e inversores, y menos fricción para quien aporta el aval. El equipo ya había logrado el tercer puesto en el demo day de the/Garage Brasil, otro programa de desarrollo de startups impulsado por Superteam Brasil.
Rivool apunta a la gestión de patrimonio. Reúne en una sola plataforma una cuenta global en dólares, inversiones internacionales, activos digitales y pagos, con autocustodia —las claves en manos del usuario y no de un intermediario— y acceso a productos tokenizados. La tesis encaja con un interés creciente entre los inversores brasileños por el dinero global.
Chainless va un paso más allá en la integración: es una aplicación financiera de autocustodia que mezcla criptomonedas, acciones y ETF tokenizados, pagos por Pix y productos de rentabilidad en la misma pantalla. Añade recuperación de acceso y autenticación biométrica, dos detalles que suelen decidir la adopción real. El objetivo es simplificar la entrada a las finanzas descentralizadas sin depender de la custodia de un bróker tradicional.
Qué revela IslandDAO sobre el momento del ecosistema Solana
Para entender por qué una residencia en Santa Catarina importa, conviene recordar de dónde viene el activo. La red pasó de rondar los 8 dólares en diciembre de 2022, tras el colapso de FTX, a convertirse en el ecosistema Solana, donde un desarrollador podía ir del hackathon al token con usuarios reales en pocos meses. Los airdrops de Jito en diciembre de 2023 y de Jupiter en enero de 2024 fueron el mejor anuncio posible: aquí se construye y aquí se reparte valor. Ese relato es el que venden ferias como esta, solo que con código delante.
Ahora bien, un demo day no equivale a capital. Los proyectos presentados en Florianópolis son semillas, y entre una demo y un producto en mainnet suele haber entre doce y dieciocho meses de trabajo, auditorías y pivotes. Brasil tiene talento y una base de usuarios acostumbrada a pagos instantáneos gracias a Pix, pero el tamaño de los cheques en la región sigue siendo pequeño frente a Estados Unidos o Europa. Nada de eso garantiza tracción.
El riesgo de fondo es otro: la conversación pública sobre Solana sigue dominada por memecoins y operativa de corto plazo, mientras los equipos que construyen infraestructura real avanzan sin ruido. La residencia es la parte aburrida y útil del ciclo, la que no aparece en los gráficos de precio. Si estos proyectos publican en mainnet durante 2027 y captan usuarios fuera del círculo cripto, el formato habrá demostrado su valor. Si se quedan en la demo, será otra semana bonita en la playa.
Queda una fecha marcada: el cierre del programa el 11 de noviembre, con el foco puesto en la evolución de los equipos y la colaboración entre participantes. La pregunta que deja IslandDAO no es cuántas startups pasaron por el escenario, sino cuántas siguen operando dentro de un año. Ahí se mide de verdad un ecosistema.
El tifón Chan-Hom desconcertó en agosto a los observadores meteorológicos en Japón al cruzar el país de este a oeste, en lugar de seguir la trayectoria habitual de sur a norte. Las autoridades japonesas, con recursos y preparación, pudieron evacuar rápidamente a la población; hacerlo sería mucho más difícil en algunos países vecinos.
Para estudiar cómo el aumento de las temperaturas podría agravar los riesgos, la climatóloga Rafaela Jane Delfino y sus colegas, con sede en Manila, simularon los efectos de condiciones más cálidas en las tormentas más recientes e intensas de Filipinas. Entre ellas incluyeron el supertifón Haiyan (Yolanda), que en 2013 causó más de 6.000 muertes.
Más lluvia acumulada
Las simulaciones indicaron que las temperaturas más altas incrementaban un 26% la lluvia total acumulada. Delfino calificó los resultados de muy preocupantes. Las inundaciones provocadas por las lluvias monzónicas y por unos 20 ciclones tropicales al año se han convertido en uno de los principales riesgos de desastre del país.
En los últimos años, las inundaciones han paralizado ciudades enteras durante días. Cansados de esta situación anual, filipinos han salido a las calles para protestar contra la corrupción, que, según denuncian, estaría desviando millones de dólares de los proyectos de control de inundaciones.
Preparación ante los riesgos climáticos
En un artículo publicado en el sitio web de la Universidad de Filipinas, Delfino sostiene que los dirigentes y funcionarios deben comprender mejor los peligros climáticos para que las comunidades estén mejor preparadas.
Las joyas de Alexander Calder regresan al mercado con el lote familiar más amplio que ha salido a subasta en casi setenta años. Bonhams adjudicará el 19 de noviembre cinco piezas únicas que el escultor creó para su hermana, su madre y su sobrina, con una estimación conjunta cercana a los 300.000 dólares.
He seguido el mercado de la joyería de autor con cierta atención y conviene decirlo sin rodeos: lotes con este pedigrí aparecen una vez por década. Las cinco piezas han permanecido en manos privadas cerca de setenta años y ninguna se ha reproducido jamás. Ese detalle, y no la estimación, es lo que decidirá el precio final.
El collar de Peggy, la pieza ancla del lote
La estrella es un collar de plata que Calder ejecutó hacia 1940 para su hermana Margaret Calder Hayes, «Peggy», confidente y musa de sus primeros trabajos. Las curvas forjadas a mano siguen pareciendo contemporáneas más de ocho décadas después. La estimación oscila entre 100.000 y 150.000 dólares, el tramo alto del quinteto.
Le siguen unos pendientes escultóricos de plata, valorados entre 40.000 y 60.000 dólares, que el artista regaló a su hermana. El modelo es muy similar al que Kendall Jenner lució en el Festival de Venecia el pasado septiembre: un par que perteneció a la esposa del diseñador gráfico Ivan Chermayeff y que la galerista londinense Louisa Guinness puso en circulación. La comparación no es anecdótica; mide cuánto ha cambiado la visibilidad del objeto.
Dos broches de plata con las iniciales de su madre, Nanette, y de su sobrina, Eva, junto a un anillo en espiral para esta última, cierran el conjunto. Bonhams valora las cinco referencias en casi 300.000 dólares. Las piezas se expondrán en la nueva flagship neoyorquina de la casa desde el 7 de noviembre y saldrán a martillo dentro de la venta de Post-War & Contemporary Art.
Cinco piezas, tres generaciones de una misma familia y ninguna reproducción: la escasez de Calder no es un argumento comercial, es una decisión de taller.
Mil ochocientas piezas y ninguna reproducción: la aritmética de la escasez
El Metropolitan Museum cifra en torno a 1.800 piezas la producción de joyería de Calder a lo largo de toda su vida. El dato importa porque el propio museo organizó en 2008 la primera exposición dedicada a esa faceta. Un escultor que se negó a industrializar su taller deja un mercado con techo estructural de oferta: lo que no existe no se puede comprar.
La clientela original explica la revalorización. Peggy Guggenheim, Georgia O’Keeffe y Anjelica Huston figuran entre las propietarias de unas piezas trabajadas en latón, cobre y plata. Materiales humildes, formas radicales. El valor nunca estuvo en el metal, sino en la firma y en la procedencia documentada.
Ahí está la asimetría que interesa al inversor: la oferta es fija y decreciente, mientras la demanda se amplía desde el coleccionismo de escultura hacia el de diseño y moda. Cada aparición en subasta incorpora compradores nuevos a una base que no crece en unidades.
La prueba de liquidez que la joyería de autor aún no ha resuelto
La joyería de artista vive entre dos mercados y no pertenece del todo a ninguno. Se subasta junto a pintura y escultura, pero se compra con criterios de joyería; y esa ambigüedad tiene un coste. No existe un índice verificable de precios, no hay cotización continua y el diferencial entre precio de martillo y precio de reventa puede superar con holgura el de cualquier activo financiero comparable.
Un activo sin índice, sin cotización continua y con un puñado de compradores potenciales en el mundo no es ilíquido por accidente: es ilíquido por diseño.
La escultura de Calder cotiza en las subastas de primer nivel desde hace décadas y ha construido una base institucional sólida. La joyería se apoya en ese prestigio, pero no hereda su liquidez. Son dos libros de compradores distintos que solo se solapan parcialmente.
En mi lectura, el lote de Bonhams es una oportunidad de entrada para coleccionistas, no una operación de trading. Quien compre el collar de Peggy debería asumir un horizonte mínimo de cinco a diez años y una posición acotada dentro del bloque alternativo de la cartera, con la misma lógica que se aplica a escultura de edición limitada o a fotografía de autor. La visibilidad mediática ayuda, pero no sustituye la profundidad del libro de órdenes.
El resultado del 19 de noviembre fijará la referencia inmediata para los pendientes y, por extensión, para el resto de la producción familiar que aún duerme en manos privadas. Habrá que seguirlo con atención: si el quinteto supera la estimación alta, el mercado habrá validado la joyería de artista como categoría propia. Si se queda corto, la conclusión será la contraria y bastante más útil.
💎 Veredicto Wealth
Las joyas de Calder encajan como activo de preservación de capital en carteras de arte con horizonte superior a diez años y peso limitado. El riesgo a vigilar es la liquidez: revender el collar de Peggy a precio de martillo exigirá meses y un comprador muy específico.
Un cenicero de Yoshitomo Nara comprado por 10 dólares en una tienda benéfica de Illinois se revendió en eBay por 2.860 dólares. Lo cerró Terrell Brown, revendedor de vintage con casi 360.000 seguidores en TikTok, y la operación dice más del mercado de Nara que cualquier informe de casa de subastas.
El mismo artista que tiene un récord de 25 millones de dólares en subasta mantiene un mercado paralelo de objetos que multiplicó por 286 la apuesta inicial de un estudiante. Esa dualidad, trofeo de museo y objeto de dormitorio, es la que hoy sostiene su cotización.
De ‘Knife Behind Back’ a ‘Milky Lake’: el calendario que pone a prueba el precio de Nara
El techo lo marcó ‘Knife Behind Back’, un lienzo de más de dos metros adjudicado en Sotheby’s Hong Kong en 2019 por 25 millones de dólares. Sigue siendo la referencia contra la que se mide todo lo demás. Este mes, esa referencia vuelve a tensarse.
La galería David Zwirner inaugura en sus dos sedes de Chelsea la primera individual de Nara en Nueva York en más de una década, comisariada por el propio artista y con pinturas, dibujos y esculturas. La muestra coincide con una concentración inusual de obra en el circuito secundario.
‘Milky Lake / Thinking One’, un lienzo de 2,6 metros con una niña de ojos bajados, sale a finales de este mes en la plataforma online Fair Warning con una estimación de 10 millones de dólares. Christie’s ofrece la próxima semana una versión en bronce de 2,4 metros de ‘Miss Forest’ por 1 millón.
Sotheby’s pone en liza ‘Candy Blue Night’ (2001) con estimación de 5 millones, junto al conjunto de fibra de vidrio ‘The Little Pilgrims (Night Walking)’, de una edición de 1999, tasado en 1,2 millones. Este último lote tiene la lectura más limpia: Theodore y Ruth Baum lo compraron hace dos décadas por 360.000 dólares.
Un lienzo de Nara puede valer 25 millones, pero el múltiplo real del artista está en el objeto de diez dólares que se revende a 2.860.
El mercado de entrada: láminas, ceniceros y lámparas que ya cotizan
Nara, que supera los sesenta y trabaja en la prefectura de Tochigi, ha participado activamente en extender su imagen al producto cotidiano. En la tienda del MoMA Design Store conviven tiritas de 12 dólares, bolas de nieve de 85 y lámparas de mesa de 1.200. Según el museo, es uno de los artistas más buscados de su catálogo.
La colaboración con Stella McCartney va por su tercera edición limitada y cubre un arco de precios que va de los 100 dólares de unos cordones a los 7.900 de un pañuelo de punto. Yoshiki, frontman de X Japan, firma con el artista el envoltorio de sus vinos de Napa Valley.
El creador de contenido Nick Lowry compró uno de sus ceniceros en eBay por 250 dólares hace veinte años y este año lo retiró de la mesa de café para colgarlo en la pared. Su argumento resume la tesis del mercado de entrada: es una de las pocas vías de poseer obra de un artista vivo cuyas pinturas ya son inalcanzables.
La pirámide de precios: dónde hay liquidez y dónde solo hay relato
Marc Benioff, fundador de Salesforce y coleccionista de larga trayectoria, lo resume con precisión: en el mercado primario es casi imposible conseguir nada, porque las mejores piezas van a los museos. Ese dato explica por qué el coleccionismo de Nara se ha desplazado hacia las ediciones y el objeto seriado.
Aquí conviene separar dos activos distintos. La pintura única es un bien posicional con compradores contados y horizontes de diez años. La edición es un bien de consumo cultural: su precio depende del tamaño de la tirada, del estado de conservación y, sobre todo, de la comunidad que lo busca.
La edición no replica la escasez de la pintura: replica su prestigio. Esa diferencia separa una revalorización real de una moda de plataforma.
El riesgo tiene nombre propio y no es la falta de demanda, sino la saturación. Kaws y Jeff Koons han recorrido ese camino con resultados desiguales. La ventaja de Nara es que su iconografía arrastra una carga de rebeldía que ninguna campaña de marketing replica, y de ahí que el personaje haya sobrevivido a tres generaciones de público.
Para un patrimonio elevado, la lectura sensata es otra. Las ediciones no compiten con la pintura: compiten con el grabado contemporáneo y con la fotografía de tirada corta. Su virtud es el ticket bajo; su límite, la liquidez, que depende de subastas específicas y de un comprador final que en muchos casos es un fan, no un inversor institucional.
Hay un hito que conviene seguir. El resultado de ‘Milky Lake / Thinking One’ en Fair Warning y los precios de Christie’s y Sotheby’s de la próxima semana fijarán el suelo del mercado para los próximos doce meses. Si la pintura de 10 millones encuentra comprador, el resto de la escalera se sostiene. Si no, la corrección empieza por arriba y llega abajo con retraso.
💎 Veredicto Wealth
Las ediciones de Nara diversifican con tickets bajos, pero no preservan capital: su liquidez depende de una comunidad de fans, no de un mercado institucional. Horizonte mínimo de cinco años y un riesgo a vigilar, la saturación de producto derivado.
Guillaume Cerutti llega a Versailles con un mandato que ningún conservador había recibido antes: gestionar como un activo lo que es patrimonio. El Elíseo confirmó su nombramiento como presidente del Château de Versailles y tomará posesión el 9 de noviembre, en sustitución de Christophe Leribault, que dejó el cargo en febrero para dirigir el Louvre.
La decisión cierra un paréntesis de trece meses que el mercado del arte siguió con incomodidad. Cerutti asumió la presidencia de la Colección Pinault en febrero de 2025 y la abandonó esta primavera. Le Monde lo calificó de reivindicación espectacular; una fuente museística de alto rango lo describió como un regreso por la puerta grande. Nadie en París esperaba que la salida se resolviera con el palacio más visitado de Francia.
De Sotheby’s a Christie’s: el currículum que ha comprado el Elíseo
El perfil que ha pesado en la decisión no es académico. Cerutti dirigió Sotheby’s Francia entre 2007 y 2011, fue deputy chairman de Sotheby’s Europa y en 2016 fichó por Christie’s como presidente para Europa, Oriente Medio, Rusia e India. Un año después asumió la consejería delegada del grupo hasta enero de 2025. Antes había sido director gerente del Centre Pompidou y jefe de gabinete del ministro de Cultura: conoce las dos mitades del sector, la que depende del contribuyente y la que firma cheques.
Su paso por la Colección Pinault dejó la letra pequeña que explica el resto. La colección reúne 10.000 obras y sostiene tres museos privados: la Bourse de Commerce de París, inaugurada en 2021, y el Palazzo Grassi y la Punta della Dogana en Venecia, abiertos en 2006 y 2007. Cerutti intentó frenar el ritmo de adquisiciones y, según Le Monde, eso le enfrentó a François Pinault, para quien la colección es un asunto personal y no una línea de balance.
Hay un detalle que el mercado no debería pasar por alto: Christie’s pertenece a Artémis, el holding familiar de los Pinault. La casa que Cerutti dirigió y el grupo del que salió de forma abrupta sostienen ahora, por vía indirecta, la conversación pública sobre el patrimonio francés. París no lo interpreta como un conflicto; lo interpreta como una red.
El Elíseo no ha fichado a un conservador: ha fichado a un gestor de activos con agenda de donantes. En un palacio de más de 400 años, eso es una ruptura.
Impacto para el inversor: 200 millones en obras y menos gasto corriente
La aritmética que hereda es la de una institución que ya no puede vivir solo del presupuesto público. El presupuesto de 2027 recorta 3 millones de euros de gasto operativo y concede 7 millones de inversión. Es un cambio de naturaleza, no de volumen: menos dinero para encender las luces y más para levantar andamios.
Sobre la mesa hay un plan de 200 millones de euros de restauración, seguridad y protección contra incendios que arrancó en 2024 y se extiende hasta 2031. El Ministerio de Cultura lo describe como el mayor proyecto constructivo de la institución desde su creación. La ola de robos en Francia, con el asalto a las joyas de la corona del Louvre en octubre de 2025, ha convertido la seguridad en la primera línea de gasto de todo el patrimonio público.
El palacio recibió 8,4 millones de visitantes el año pasado y emplea a unas 1.000 personas. Para sostener el coste corriente, subió en enero la entrada estándar a 35 euros desde 32 para los visitantes no europeos. Philippe Bélaval, ex asesor de Macron, resumió la lógica ante la AFP: la experiencia del sector privado será un activo en Versailles porque ya no existe un sector noble y otro que no lo sea.
La tesis: el patrimonio entra en la lógica del activo
En mi lectura, el nombramiento dice menos de Versailles que del modelo hacia el que camina todo el patrimonio europeo. Cuando el Estado recorta gasto corriente y mantiene inversión de capital, la institución queda obligada a generar ingresos propios: entradas, patrocinios, alquiler de espacios, licencias. Eso exige exactamente el perfil que a Cerutti le costó el puesto en la Colección Pinault: alguien capaz de decir no a un gasto y de pedir dinero a una mesa de banqueros.
La asimetría es reveladora. En la colección privada, frenar compras fue un error; en el palacio público, frenar gasto es el encargo. La misma conducta cambia de signo según quién firme el presupuesto. Para el inversor en arte y en patrimonio, la implicación práctica es que las instituciones culturales francesas entran en una fase de competencia abierta por el mecenazgo y por el visitante de alto gasto.
Con 8,4 millones de visitantes y 200 millones de obras por delante, Versailles ya no compite por prestigio: compite por mecenazgo con las mismas armas que una casa de subastas.
El riesgo es de ejecución y de calendario. Un plan de 200 millones hasta 2031 no admite titubeos en la captación de fondos, y el recorte operativo deja un margen estrecho si el mecenazgo no llega al ritmo previsto. El primer test medible no será una exposición ni una cifra de visitantes, sino el cierre del ejercicio con patrocinios formalizados. Ahí se sabrá si Versailles ha fichado a un gestor o a un recaudador.
💎 Veredicto Wealth
El palacio no es un activo invertible, pero el nombramiento sí es una señal de asignación: el capital privado ocupa el hueco que deja el presupuesto público. Horizonte 2031; el riesgo a vigilar es que el mecenazgo no cubra el recorte operativo.
Las sardinas en lata aportan entre 1,3 y 1,7 gramos de omega-3 EPA y DHA por ración escurrida, una dosis que favorece la recuperación muscular y sostiene la energía del día. La letra pequeña de la etiqueta decide la calidad.
Qué aporta de verdad una lata: omega-3, proteína completa y vitamina D
Una lata estándar ronda los 120 gramos de peso neto; escurrida quedan unos 85 gramos de pescado. Ahí dentro viajan entre 1,3 y 1,7 gramos de EPA y DHA, los dos ácidos grasos de cadena larga que el cuerpo usa como materia prima de las membranas celulares y de las moléculas que ordenan el cierre del esfuerzo. Traducido a la práctica: recuperación más limpia y menos sensación de arrastre al día siguiente de entrenar. La dosis importa.
La referencia de ingesta que maneja la autoridad europea de seguridad alimentaria para adultos se sitúa en 250 miligramos diarios de EPA y DHA. Con una lata cubres la semana entera con margen. Aquí no hay premio por pasarse: el omega-3 rinde mejor tomado de forma sostenida que acumulado a golpes.
El resto del perfil no es relleno. Cada 100 gramos llevan 20-25 gramos de proteína completa, con todos los aminoácidos esenciales, además de vitamina D, B12 y calcio de verdad si te comes las espinas blandas que sobreviven a la conserva. Pocos alimentos de despensa resuelven tanto con tan poco.
Cómo leer la etiqueta: el aceite, la sal y el orden de los ingredientes
El primer dato que separa calidades es el líquido de cobertura. Aceite de oliva en la lista de ingredientes es la señal buena; aceite vegetal sin apellido suele esconder girasol refinado, más barato y con peor perfil de grasa. La lata se escurre siempre antes de comer, pero el pescado absorbe parte de ese aceite durante meses de conserva. Menos marketing, más etiqueta.
La sal es el segundo filtro y el que más dinero ahorra. Hay latas que rondan los 0,8 gramos de sal por 100 gramos y otras que pasan de 2. El reclamo ‘bajo en sal’ no es libre: obliga a no superar los 0,3 gramos por 100 gramos según el reglamento europeo de declaraciones nutricionales. Diez segundos de comparación en el lineal valen más que cualquier receta.
Una lata se juzga en diez segundos de lectura y esa decisión pesa en tu dieta más que la receta que cocines por la noche.
Hay un detalle de cocina que cambia la cifra final: escurrir bien la lata y, si la sal te importa, aclarar el pescado bajo el grifo un par de segundos. Se va algo de aceite de cobertura y bastante sodio superficial. El pescado no se lava en casi ninguna casa; aquí sí tiene sentido.
Tres comprobaciones y a otra cosa:
Aceite de oliva virgen o virgen extra entre los ingredientes, nunca ‘aceite vegetal’ a secas.
Sal por debajo de 1 gramo por 100 gramos; si no aparece en el frontal, baja a la tabla nutricional y compara.
Sardinas pequeñas y origen cercano: el tamaño del ejemplar manda en la calidad de la grasa.
📊 La pauta en cifras
Dosis objetivo: 250 miligramos diarios de EPA y DHA como referencia para adultos; una lata escurrida multiplica esa cifra por cinco o seis.
Frecuencia: dos o tres latas semanales encajan dentro de una pauta de tres o cuatro raciones de pescado a la semana.
Calidad a buscar: aceite de oliva en los ingredientes, sal por debajo de 1 gramo por 100 gramos y espinas comestibles.
A tener en cuenta: si el aceite es de girasol, escurre bien; el omega-3 sigue ahí, pero el perfil de grasa ya no es el mismo.
El matiz honesto: pescado pequeño, carga baja y ningún atajo
La conversación sobre pescado azul arrastra desde hace años una advertencia razonable: las especies grandes y longevas acumulan más metales pesados porque están arriba de la cadena trófica. El atún rojo y el pez espada pagan ese peaje. La sardina, pequeña y de ciclo corto, lo esquiva casi por completo, y eso la convierte en la puerta de entrada más sensata al pescado azul para quien lo come varias veces por semana. Las recomendaciones de consumo en España sitúan la pauta en torno a tres o cuatro raciones semanales de pescado, alternando azul y blanco, según los criterios de la agencia española de seguridad alimentaria.
La posición con criterio: la sardina en lata es probablemente la conserva con mejor relación entre nutrientes y precio de todo el supermercado. Ninguna otra resuelve omega-3, proteína completa y vitamina D por menos de dos euros. Pero el envase no perdona: una lata en aceite de girasol con 2 gramos de sal por 100 gramos tira buena parte de esa ventaja. Aquí no hay atajos.
¿Para quién encaja? Para quien entrena y necesita recuperar entre sesiones, para quien trabaja sentado y quiere una comida resuelta en dos minutos y para quien busca bajar el coste de comer bien sin bajar la calidad. Lo que no esperes es magia: ningún alimento compensa una semana de ultraprocesados. La sardina suma; no rescata.
⚡ Rutina de Optimización Diaria
Revisa tu lata hoy: gira el envase y comprueba los dos primeros ingredientes y los gramos de sal por 100 gramos antes de comprar.
Fija una ración semanal: dos latas repartidas entre semana cubren de sobra la referencia de EPA y DHA sin cocinar nada.
Escríbelo en la compra: añade ‘sardinas en aceite de oliva, menos de 1 gramo de sal’ a la lista y el lineal deja de engañarte.
El orden de los alimentos en el plato modula el pico de glucosa y sostiene la energía después de comer, según un metaanálisis de 18 estudios que matiza el efecto: la bajada inicial se compensa a las dos horas.
Vamos a los datos. La revisión agrupa 18 ensayos controlados aleatorizados en los que los participantes comían primero verdura o ensalada y después el hidrato de turno: pan, arroz o pasta. El hallazgo no es que el azúcar desaparezca, sino que la curva se desplaza. Y ese matiz cambia por completo cómo se interpreta la estrategia.
Qué cambia de verdad cuando empiezas por la verdura
A los 30 minutos, la glucosa del grupo que había comido verdura primero era de media 1,21 mmol/l más baja que en las comidas con el orden inverso. A los 60 minutos, la ventaja se quedaba en 0,52 mmol/l. La insulina dibujó la misma estela: subida más suave al principio.
Y aquí llega el giro que casi nadie cuenta. A las dos horas, la glucosa era 0,24 mmol/l más alta en quienes habían empezado por la verdura. El pico se aplana, sí, pero también se estira. La energía entra más despacio y se retira más despacio.
La explicación más razonable apunta a la fibra alimentaria de la verdura, que ralentiza el vaciado del estómago y la llegada del azúcar a la sangre. No hay magia: hay tránsito intestinal más lento. Para el día a día significa menos hambre a media mañana y menos bajón a primera hora de la tarde.
Aplanar el pico de glucosa no es eliminarlo: la energía que no sube de golpe tampoco se desploma media hora después.
Conviene subrayar la escala del efecto. Hablamos de poco más de un milimol por litro en el mejor momento de la curva, en comidas controladas y con participantes jóvenes. No es un interruptor metabólico. Es un ajuste fino que se suma a otros.
Cambiar el orden cuesta cero euros y no exige disciplina; por eso merece la pena probarlo antes que cualquier suplemento de moda.
Cómo montar el plato para que la energía aguante
La estrategia solo tiene sentido si el plato está bien construido. Empezar por dos hojas de lechuga y rematar con un bol de pasta refinada no aplana nada. La fibra que hace el trabajo está en una ración real de verdura —150 a 200 gramos—, no en un adorno.
El segundo factor es la calidad del hidrato. Un arroz blanco cocido al dente, una patata fría o un pan de masa madre entran más despacio que un pan de molde con azúcar añadido. Ahí la letra pequeña de la etiqueta importa más que el orden: si el producto lleva jarabe de glucosa o azúcar entre los tres primeros ingredientes, la secuencia de los alimentos poco puede hacer.
📊 La pauta en cifras
Orden eficaz: Verdura o ensalada primero; la proteína en medio y el hidrato al final.
Cantidad que mueve la aguja: Un plato base de 150 a 200 gramos de verdura, no un par de hojas.
Efecto medido: Hasta 1,21 mmol/l menos de glucosa a los 30 minutos y 0,52 mmol/l a los 60.
El matiz honesto: A las dos horas la glucosa queda 0,24 mmol/l por encima; la curva se aplana, no se borra.
Hay una tercera variable que la mayoría ignora: la proteína. Un huevo, una ración de legumbre o 100 gramos de pescado en medio de la comida aportan saciedad sostenida y hacen que el hidrato final no se coma con ansiedad. La combinación fibra, proteína e hidrato integral rinde más que cualquier truco de secuencia.
Y sí, hay contextos donde el orden es incómodo. Un guiso, un arroz con verduras salteadas o un bocadillo no permiten separar fases. En esos casos la lógica se traslada al conjunto del día: si la comida principal llega con verdura y proteína, el balance ya está a favor. y, en la práctica, el plato combinado no necesita coreografía.
Para quien entrena, el orden también tiene una lectura útil. Comer verdura y proteína antes del hidrato permite llegar al entrenamiento con energía más plana, sin el rebote de hambre que aparece tras un pico rápido. Lo que de verdad mueve la aguja es el patrón completo: sueño, fuerza y calidad de la comida.
La letra pequeña de la evidencia
La revisión publicada en Clinical Nutrition tiene limitaciones que conviene poner sobre la mesa. Diez de los 18 ensayos presentaban un riesgo moderado de resultados sesgados y ocho un riesgo alto. Los propios autores calificaron la certeza científica de los hallazgos como muy baja. Y la mayoría de los estudios apunta en la misma línea metodológica: muestras pequeñas, protocolos distintos y verduras que no siempre eran comparables.
Hay más. Buena parte de los ensayos se hicieron en Japón, con adultos jóvenes, así que no sabemos si el efecto se replica en otros perfiles, en personas mayores o en quien come fuera de casa cinco días por semana. Los datos a medio plazo son aún más frágiles: en el trabajo que detectó mejoras a más largo plazo, los participantes comían además más verdura, de modo que el mérito no puede atribuirse solo a la secuencia.
Toma posición clara. El orden de los alimentos es un ajuste barato, sensato y al alcance de cualquiera, pero no es el eje de nada. Lo que sostiene la energía es la calidad de la dieta, la cantidad ajustada a tu gasto y un patrón de sueño y movimiento que acompañe. Si la base no está, el orden es decoración. Y al contrario: con la base bien puesta, este gesto suma un poco más de estabilidad.
Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional que conozca tu caso concreto.
⚡ Rutina de Optimización Diaria
Empieza por la verdura: Sirve 150 a 200 gramos de verdura o ensalada como primer bocado de la comida principal, antes de tocar el pan.
Reordena, no elimines: Deja el hidrato para el final de la comida y elige versiones integrales o cocinadas al dente.
Mide tu energía: Anota cómo te sientes a las dos horas de comer durante una semana; si el bajón desaparece, mantén el orden.
El Consejo de Gobierno del Cabildo de La Palma aprobó el proyecto de repavimentación de la carretera LP-202, en El Galeón. La decisión permite avanzar hacia la contratación de unas obras previstas en un tramo de 2,4 kilómetros.
El presidente insular, Sergio Rodríguez, señaló que la aprobación completa uno de los trámites necesarios para contratar los trabajos y responder a las necesidades de conservación de la vía.
Actuaciones previstas en la carretera
El consejero de Infraestructuras, Darwin Rodríguez, detalló que el proyecto contempla renovar el firme desde la plaza de la Constitución hasta la zona de Calcinas. También prevé mejoras en la glorieta de El Portuario, el enlace con la circunvalación y varios espacios de estacionamiento.
El presupuesto de la actuación es de 1.142.997,06 euros. El objetivo es renovar el asfalto para mejorar la seguridad, las condiciones de circulación y la conservación de la vía.
Informes y disponibilidad de los terrenos
El expediente cuenta con informes favorables de los servicios técnicos del Cabildo y del Ayuntamiento de Santa Cruz de La Palma, que consideran las actuaciones previstas compatibles con la planificación urbanística municipal. También se ha acreditado la disponibilidad de los terrenos necesarios para los trabajos.
Un multivitamínico diario de los de toda la vida, no una fórmula premium de 60 euros, es lo que el ensayo COSMOS asocia con mejor memoria y una cognición global más estable. La forma química, eso sí, decide si tu cuerpo lo tolera.
Qué encontró el ensayo COSMOS y qué no prueba
El programa COSMOS es uno de los mayores ensayos de suplementación realizados en población adulta: miles de participantes, varios años de seguimiento y un diseño aleatorizado con placebo. Sus resultados se han publicado por bloques —cognición, memoria, marcadores de envejecimiento biológico— y en todos ellos el suplemento salió mejor parado que la pastilla de azúcar.
La parte incómoda para el marketing llega ahora: la fórmula que se testó era un multivitamínico estándar, con ácido fólico y cianocobalamina, sin metilfolato ni metilcobalamina. Sin quelatos, sin cápsulas de diseño. Y aun así el grupo suplementado rindió mejor en pruebas de memoria y mostró una cognición global más estable, además de un freno en algunos indicadores de envejecimiento biológico.
El matiz honesto: los tamaños del efecto son modestos y se miden a escala de grupo, no de persona. Ningún multivitamínico sustituye a dormir bien, moverse a diario y comer con criterio. Y el ensayo no compara formas químicas entre sí: no hay una rama metilada frente a una no metilada.
Metilada o no metilada: dónde está el matiz real
Ahí entra el debate que de verdad importa. Un multivitamínico metilado aporta el folato ya en forma de metilfolato (5-MTHF) y la B12 como metilcobalamina; la versión no metilada recurre al ácido fólico y a la cianocobalamina, más baratas y con décadas de uso a sus espaldas. La mayoría de la población convierte el ácido fólico sin problema. La forma no es la dosis.
La forma química no decide si un multivitamínico funciona, pero sí decide si tu cuerpo lo acepta con la misma naturalidad que un vaso de agua.
Existe un subgrupo que nota la diferencia, y no es sugestión. Los donantes de metilo —folato activo, metilcobalamina y a veces colina o TMG— generan en algunas personas una sensación clara de activación: mente acelerada por la noche, sueño más ligero, cierta inquietud al final del día. Si te ocurre, no es que la fórmula sea peor. Es que no encaja contigo.
Por eso la pregunta que circula en foros como r/Biohackers tiene todo el sentido: ¿qué multivitamínico no metilado merece la pena? Para quien tolera mal los donantes de metilo, la respuesta es la fórmula estándar bien dosificada, no la más cara del lineal. Más información sobre las formas de la cobalamina en su ficha divulgativa.
Cómo leer la etiqueta y elegir tu forma
La letra pequeña de un multivitamínico se lee en dos columnas: el porcentaje del valor de referencia (%VRN) y la forma química entre paréntesis. Un comprimido con 10 miligramos de zinc cubre lo que el cuerpo necesita; uno con 25 miligramos y sin cobre al lado aporta de más y compite con otros minerales.
Tres señales de que la etiqueta está trabajada: las vitaminas liposolubles (A, D, E y K) van con una base grasa o se toman junto a comida; el magnesio aparece como citrato o bisglicinato y no como óxido; y la B6 no supera los 12 miligramos diarios, el límite de ingesta tolerable que fija la autoridad europea de seguridad alimentaria.
Y la señal de alarma: dosis de B12 de 1.000 microgramos para impresionar en el envase, hierro metido en una fórmula para todo el mundo, azúcar o jarabe de glucosa en las gominolas y una lista de excipientes más larga que la de activos. Menos marketing, más etiqueta.
📊 La pauta en cifras
Dosis de referencia: 400 microgramos de folato, 2,4 microgramos de B12 y 15 microgramos de vitamina D al día, según los valores de referencia europeos.
Cuándo tomarlo: con una comida que aporte grasa; la hora exacta importa menos que la constancia de todos los días.
Calidad a buscar: formas de alta biodisponibilidad (citrato o bisglicinato de magnesio, zinc gluconato) y B6 por debajo de 12 miligramos.
A tener en cuenta: el ensayo COSMOS usó una fórmula estándar; la versión metilada no mejora resultados por sí sola, solo la tolerancia en según qué personas.
Lo que la evidencia sostiene y lo que vende el envoltorio
La evidencia previa arrastraba una sospecha razonable: que en población bien alimentada los multivitamínicos aportaban poco. COSMOS ha movido esa pieza, al menos en adultos y en desenlaces cognitivos concretos. Lo que no ha cambiado es la escala. Hablamos de diferencias pequeñas en pruebas estandarizadas, no de un salto de CI ni de una memoria prodigiosa.
Segunda posición, y esta es firme: la forma metilada no es superior por definición. Es una opción para quien tolera mal los donantes de metilo, igual que la leche sin lactosa no es mejor leche, solo la que algunas personas digieren bien. Elegir la versión estándar porque te sienta bien es una decisión informada, no una renuncia.
¿Para quién encaja entonces? Si tomas poca variedad de alimentos, comes menos de cinco raciones de vegetales al día o entrenas fuerza con volumen alto, un multivitamínico diario es un seguro barato. Si tu dieta ya es variada y duermes ocho horas, el retorno será marginal. La constancia pesa más que la forma química.
Esto es información divulgativa de optimización del estilo de vida, no consejo personalizado: ante cualquier circunstancia propia, consúltalo con un profesional.
⚡ Rutina de Optimización Diaria
Fija la toma con comida: coloca el multivitamínico en el desayuno o la comida con más grasa; las vitaminas A, D, E y K lo agradecen.
Prueba dos semanas: si la versión metilada te deja el sueño ligero o la mente acelerada, cambia a ácido fólico y cianocobalamina antes de tirar el bote.
Revisa la etiqueta hoy: busca %VRN, formas queladas y B6 por debajo de 12 miligramos; descarta cualquier gominola con azúcar añadido.
Block, la empresa de pagos y servicios financieros de Jack Dorsey, ha reservado 764 millones de dólares para cerrar la investigación del Departamento de Justicia de Estados Unidos (el DOJ) sobre sus controles contra el blanqueo de dinero. La cifra supera los 566 millones de beneficio que la compañía declaró en todo el tercer trimestre. Un pago, en la práctica, mayor que la ganancia de tres meses enteros de trabajo.
El dato aparece en el informe trimestral (el conocido como 10-Q, el documento que las empresas que cotizan en EEUU presentan ante el regulador de valores cada tres meses) que Block depositó el 3 de noviembre. La compañía no lo escondió en una nota al pie: provisionó el importe completo y avisó de que podrían llegar pérdidas adicionales.
Un acuerdo de 764 millones que aplaza el cargo penal tres años
El pacto se alcanzó en octubre y quedó reflejado en ese informe. La cifra bruta que calculó el Gobierno era de unos 964 millones de dólares; se quedó en 764 millones después de descontar 200 millones en créditos por sanciones regulatorias anteriores. Block ya ha contabilizado el importe íntegro y admite que un desenlace peor es ‘razonablemente posible’, la fórmula con la que el supervisor contable estadounidense obliga a describir un riesgo que no se puede descartar.
La estructura jurídica importa tanto como el dinero. Se trata de un acuerdo de enjuiciamiento diferido: el cargo criminal por no mantener un programa efectivo contra el blanqueo bajo la Ley de Secreto Bancario (la norma estadounidense de 1970 que obliga a las entidades financieras a vigilar el origen del dinero) queda aparcado tres años. Si la empresa cumple las condiciones, no habrá condena. Es el mismo camino que recorrió Binance en 2023, aunque a aquel le costó 4.300 millones.
Block, eso sí, no acepta el cálculo. Discute la base y la metodología con las que el DOJ ha valorado el daño, y el acuerdo todavía necesita la aprobación final de un juez. Nada está cerrado.
Un pago mayor que el beneficio de un trimestre entero no es una multa: es la factura de haber tratado el control del dinero como un trámite.
El beneficio del negocio bitcoin se parte a la mitad, y fue una decisión
La sanción tapó un trimestre que, sin ella, era bueno. El beneficio bruto del grupo subió un 22% hasta 3.240 millones de dólares, con Cash App (la app de pagos entre particulares) creciendo un 27% hasta 2.070 millones, y Square (el negocio de terminales de cobro para comercios), un 14% hasta 1.160 millones.
La excepción fue bitcoin. El beneficio bruto de esa línea cayó un 50%, de 104 a 52 millones, y los ingresos por venta de criptomonedas a clientes bajaron un 11% hasta 1.800 millones. Sobre el papel, un desastre. En la práctica, una elección.
Block decidió recortar las comisiones de ciertas operaciones con bitcoin en Cash App. El objetivo declarado no es que el cliente compre y aguante, sino que use la moneda para pagar. El pasado mayo habilitó automáticamente a cerca de un millón de comercios de Square para aceptar pagos por Lightning (la red de pagos rápidos montada sobre bitcoin). Renunció a cobrar comisión por procesar bitcoin hasta 2026, y en octubre de este año lanzó una campaña publicitaria nacional centrada en gastar la moneda, no en guardarla.
Hay un factor que la empresa no controla: el precio. Bitcoin pasó de unos 114.000 a unos 70.000 dólares a lo largo del año, y con él se encogieron el volumen y el margen de las operaciones. Block mantiene 28.355 BTC entre tesorería propia y saldos de clientes a cierre del primer trimestre —unos 9.000 en caja corporativa— y sigue destinando el 10% del beneficio bruto del negocio bitcoin a comprar más.
Lo que de verdad está en juego: la licencia bancaria
El origen del expediente no es una auditoría interna. En marzo de 2023, la firma bajista Hindenburg Research publicó un informe que acusaba a Cash App de inflar su número de usuarios con cuentas duplicadas y fraudulentas, y de permitir que delincuentes usaran la plataforma por controles de identidad demasiado laxos. Block lo calificó de inexacto y engañoso. El DOJ y la SEC abrieron pesquisas; la SEC cerró la suya en marzo sin recomendar sanción.
Los reguladores estatales llegaron antes. En abril de 2025, el Departamento de Servicios Financieros de Nueva York multó a la compañía con 40 millones tras encontrar un atasco de alertas de operaciones sospechosas que pasó de unas 18.000 en 2018 a más de 169.000 en 2020, y un sistema de cribado que no bloqueaba transferencias de bitcoin hacia carteras vinculadas a financiación del terrorismo hasta que la exposición superaba el 10%. En enero de 2025, un acuerdo con varios estados añadió 80 millones. Esos pagos explican buena parte del crédito de 200 millones aplicado ahora.
Por qué importa esto más allá de la multa: Block persigue una licencia de banco industrial para una unidad que llama Builders Bank, destinada a ofrecer custodia y servicios fiduciarios sobre bitcoin. Los supervisores bancarios pesan el historial de cumplimiento cuando deciden conceder o negar ese tipo de permiso. Un acuerdo con el DOJ que aplaza un cargo penal no es el mejor aval, aunque sea preferible a una condena firme.
Hay una lectura de fondo que conviene no perder. Durante años, el argumento de la industria fue que bitcoin serviría para pagar, y en la práctica casi nadie lo usaba así. Block está poniendo dinero real a revertir eso: renuncia a margen de trading para empujar el uso como medio de pago. Puede salir bien o quedarse a medio camino, pero es una de las pocas estrategias del sector que no depende de que el precio suba.
El precedente más cercano vuelve a ser Binance, que en 2023 aceptó 4.300 millones y un monitor externo para no perder la operación en EEUU. La diferencia es de escala y de modelo: Block no es un exchange, es una fintech con nómina, terminales de cobro y una app con decenas de millones de usuarios. El escrutinio antilavado ya no distingue entre cripto nativo y banca tradicional, y eso debería tenerse en cuenta antes de leer la próxima multa del sector como algo excepcional.
Quedan dos fechas por despejar. La primera es la aprobación judicial del acuerdo, sin la cual la provisión sigue siendo una promesa contable. La segunda es la decisión sobre Builders Bank, donde el historial de cumplimiento se leerá con lupa. Hasta entonces, los 764 millones son el precio de un capítulo que todavía no tiene punto final.
Lufthansa no superará los 2.000 millones de euros de beneficio en 2026, frente a la banda de hasta 2.200 millones que mantenía, lastrada por un sobrecoste de combustible de 400 millones. El profit warning reordena los márgenes del aéreo europeo.
De 2.200 a 2.000 millones: el agujero lo abre el queroseno
El grupo alemán comunicó el martes 3 de noviembre la rebaja de sus expectativas para el ejercicio en curso. La banda inicial, que podía alcanzar los 2.200 millones, queda sustituida por un techo de 2.000 millones que la compañía no superará en ningún caso, según la información difundida por Preferente.com.
Detrás del recorte está el carburante. Los costes de queroseno se han incrementado en 400 millones de euros respecto al mismo periodo del año anterior, un viento de cara que el grupo no ha podido neutralizar con el resto de la estructura de costes. Excluido el combustible, los costes generales crecieron apenas un 0,5% este verano, una cifra que en el sector se lee como disciplina y no como deterioro.
La temporada alta, en cualquier caso, ha salido bien. El grupo ganó 1.400 millones de euros en el trimestre de verano, con la demanda de viajeros al alza y una facturación un 9% superior a la del mismo tramo del año anterior. Eurowings, la filial de bajo coste, mejoró su resultado un 10%.
Las dos joyas de la corona siguen sosteniendo la cuenta. Lufthansa Technik, el negocio de mantenimiento, y Lufthansa Cargo han vuelto a comportarse muy por encima del transporte de pasajeros, como viene ocurriendo en los últimos ejercicios. Las filiales europeas controladas al 100% —Swiss, Brussels Airlines y Austrian Airlines— presentan resultados dispares, sin que el grupo haya detallado el desglose compañía por compañía.
El problema de Lufthansa no es vender menos billetes, sino un queroseno que le cuesta 400 millones de euros más que hace un año.
Y hay un segundo elemento que el mercado empieza a mirar con lupa. El programa de cobertura del precio del combustible, el hedging que protege al grupo frente a las subidas del queroseno, reducirá su cobertura de forma drástica a comienzos de 2027 y prácticamente desaparecerá en 2028. Si el crudo se mantiene alto, el golpe será mayor dentro de dos ejercicios que ahora.
El verano aguanta, pero la cobertura se agota en 2027
La fotografía del ejercicio admite tres lecturas que conviene no mezclar. La primera es de demanda: los ingresos crecen. La segunda es de coste: el queroseno se come el margen. La tercera es de calendario: el colchón de las coberturas se desinfla a partir de enero de 2027, justo cuando el grupo afronta una nueva temporada con la referencia del carburante al alza.
Magnitud
Dato 2026
Lectura
Guía de beneficio anual
Máximo 2.000 millones
Techo un 9,1% por debajo de la banda previa
Beneficio del trimestre de verano
1.400 millones
Temporada alta sólida
Ingresos del grupo
+9% interanual
Demanda de viajeros al alza
Costes generales sin combustible
+0,5% interanual
Disciplina de costes intacta
Sobrecoste de combustible
+400 millones
Origen del recorte de guía
Resultado de Eurowings
+10%
Mejora en la filial de bajo coste
Conviene leer la tabla con dos ojos: la cuenta de resultados se deteriora por una sola línea, la del combustible, mientras el resto de la estructura aguanta. Eso distingue un problema de coste de un problema de negocio.
Qué miran IAG, Air France-KLM y el resto del sector
El profit warning se lee en clave europea, no solo alemana. La escalada del queroseno afecta por igual a IAG —matriz de Iberia, British Airways y Vueling— y a Air France-KLM, que operan con estructuras de cobertura equivalentes y con la misma exposición al precio del carburante. La fuente original lo apunta de forma explícita: el seguro del combustible, como les ocurre a todas las compañías, perderá cobertura a partir de 2027.
Como precedente inmediato está la escalada del queroseno de 2022, cuando el sector europeo absorbió el shock con coberturas contratadas a precios muy anteriores y pudo diluir el impacto a lo largo de dos ejercicios. Una parte de los operadores europeos mantienen todavía esa lógica. Ahora el calendario juega en contra: el colchón se retira justo cuando el crudo vuelve a tensarse.
Hay un matiz que diferencia a Lufthansa de buena parte de sus comparables. Technik y Cargo aportan una pata de ingresos que no depende del billete de pasajero y que ha funcionado con holgura en los últimos años; es el amortiguador que permite al grupo recortar guía sin hablar de pérdidas. En paralelo, la agenda corporativa sigue abierta: Lisboa ha ofrecido a Lufthansa el 100% de TAP, una operación que, de concretarse, añadiría escala en el sur de Europa y también riesgo de ejecución en plena presión de costes.
La lectura de inversión es compartida para todo el sector: con la demanda firme y el coste fuera de control, el margen se decide en la cobertura y en el coste por asiento, no en la tarifa media. Lufthansa acaba de confirmar que la primera variable empezará a jugar en contra a partir de 2027, y que el ejercicio de 2026 se cierra con un techo de beneficio un 9,1% por debajo de la banda que el grupo defendía hace apenas unos meses.
📊 Las Claves para el Inversor
Qué vigilar: La evolución del queroseno y el detalle de la cobertura para 2027 en las cuentas anuales, previsiblemente en el primer trimestre.
Reacción del valor: El mercado ya descuenta presión de costes en el aéreo europeo; el recorte deja poco margen a sorpresas negativas en 2026 y desplaza la atención a 2027.
Precedente sectorial: La escalada del carburante de 2022 mostró que las coberturas antiguas dilatan el impacto dos ejercicios; Lufthansa afronta ahora el escenario inverso.
La Cuenta Pymes de Unicaja se estrena sin comisiones de administración para captar el negocio de las pequeñas empresas. La entidad abre la comercialización a nuevos clientes con una promoción de bienvenida de seis meses sin coste y con un paquete de servicios que cubre buena parte de la operativa bancaria cotidiana de un negocio pequeño.
El lanzamiento llega en plena pugna de la banca española por el segmento corporativo, donde cada décima de cuota se pelea con condiciones y no con publicidad. La información la avanzó Radio Marca Málaga. El producto está diseñado para simplificar la gestión diaria de cobros, pagos y recursos de las pymes, según las condiciones publicadas por la entidad.
El cuadro de comisiones es explícito en lo que no cobra. No hay coste de administración, ni de emisión de transferencias, ni de remesas SEPA en euros. Tampoco se aplica comisión por negociación y compensación de cheques y pagarés. Ese bloque es, en la práctica, el corazón del producto: cero coste en el día a día, que es exactamente donde el pequeño empresario mide a su banco.
Qué incluye la cuenta y qué no cuesta
Más allá de la gratuidad, la cuenta incorpora sin coste la administración, los ingresos de cheques y las transferencias SEPA, tanto online como en oficina. Suma también las remesas de nóminas y de transferencias. El resultado es que el empresario puede concentrar en un mismo producto el pago a proveedores, el abono de salarios y la gestión de cobros sin que cada movimiento añada una línea de gasto.
La promoción de bienvenida, seis meses sin coste, funciona como gancho comercial. Ese semestre es en realidad el periodo de prueba: el tiempo en que la entidad intenta que el cliente use los servicios y acabe contratando alguno de los productos que después sostienen la exención de la comisión de mantenimiento.
La condición de partida es que la cuenta está dirigida a nuevos clientes. No es una migración interna de cartera, sino una herramienta de captación. La lectura es clara. Unicaja compra entrada en un segmento donde la relación tiende a durar años y donde la cuenta es solo la puerta: detrás vienen los seguros, la financiación y los terminales de cobro.
En banca pyme la cuenta no se vende por lo que cobra, sino por lo que permite colocar después. El resto es contabilidad.
Ahí está el negocio. La cuenta no es el producto; es el anzuelo.
Los cuatro requisitos para esquivar la comisión de mantenimiento
La exención de la comisión de mantenimiento no es automática. Se consigue cumpliendo dos de los cuatro requisitos de vinculación que fija la entidad, y el cliente elige cuáles según su operativa real.
Disponer de un TPV con una facturación media mensual mínima de 600 euros en los últimos 12 meses, o de una tarjeta profesional con al menos dos movimientos al mes y un consumo mínimo de 100 euros en 60 días.
Mantener un saldo medio mínimo de 5.000 euros en recursos.
Contratar seguros con primas de al menos 300 euros anuales.
Disponer de financiación con un saldo medio igual o superior a 10.000 euros.
La combinación no es casual. Dos de esas cuatro vías apuntan al negocio recurrente de cualquier entidad financiera: los seguros y la financiación. Las otras dos miden la intensidad de la relación, es decir, cuánto cobra el cliente con tarjeta y cuánto saldo deja en la casa. Quien no encaje en ninguna de las cuatro alternativas asumirá la comisión de mantenimiento, un importe que la información publicada no detalla.
La batalla por la pyme: por qué Unicaja mueve ficha ahora
El segmento pyme lleva años siendo el campo de batalla silencioso de la banca española. Es menos mediático que la guerra hipotecaria y bastante más rentable por cliente: márgenes más anchos, menor sensibilidad al precio y una vinculación que se renueva cada ejercicio fiscal. En ese terreno la gratuidad ya no es un diferencial. Es el precio de entrada. Lo que separa a unas entidades de otras es la letra pequeña de la vinculación.
La comparación con el resto del mercado no necesita cifras para ser elocuente. Los grandes bancos españoles han reorganizado sus áreas de empresa y han convertido la pyme en un objetivo declarado. Santander, BBVA, CaixaBank y Sabadell compiten con cuentas, soluciones de cobro y financiación bonificada. Unicaja se mete en esa liga con dos argumentos propios: densidad de oficina en su territorio histórico y condiciones de acceso bajas.
Ese es el punto interesante de la operación. El listón de 5.000 euros de saldo, o de 600 euros mensuales de facturación con TPV, es accesible para el comercio de barrio, y para el taller de tres empleados. Es justo el tejido donde la entidad tiene presencia física y donde un banco digital todavía no le discute la relación cara a cara.
Hay precedente y conviene recordarlo. La banca española ya vivió una carrera parecida en el segmento de autónomos, con cuentas gratuitas que acabaron derivando en paquetes de servicios por suscripción. La secuencia suele repetirse: primero se regala la operativa, después se monetiza la vinculación. Quien mire solo la primera fase del ciclo se perderá el negocio real.
El riesgo está en el otro lado del balance. Una cuenta regalada durante seis meses y con comisiones cero atrae también al cliente oportunista, el que abre, disfruta de la promoción y desaparece. La rentabilidad depende de que la vinculación llegue antes que el olvido. Si el pequeño empresario no contrata seguro ni financiación y no deja saldo, el producto se convierte en un coste operativo con corbata.
Conviene mirar el calendario. La bienvenida caduca a los seis meses, así que el momento de la verdad llegará con la primera renovación, ya en 2027 para las altas de este otoño. Ahí se verá qué porcentaje cumple los dos requisitos y cuántas cuentas se quedan dormidas. La entidad no ha desglosado ese dato y rara vez lo hacen sus competidores. Es, sin embargo, el número que de verdad decide si la Cuenta Pymes capta clientes o solo llena el escaparate.
Los ejercicios con kettlebell rinden de verdad cuando dominas primero el patrón de cadera y respetas un orden de aprendizaje: técnica sólida antes de subir de carga. La guía de referencia de Men’s Health insiste en lo mismo que la ciencia del ejercicio: sin ese orden, el peso se mueve con los brazos y la espalda paga la factura.
Vamos a los datos. La pesa rusa no es un accesorio de moda ni un atajo. Es una herramienta que convierte tu cadera en un motor de potencia. Pero exige secuencia.
El orden correcto: del bisagra al snatch
La progresión lógica que propone Men’s Health tiene seis estaciones y no conviene saltarse ninguna. Primero el peso muerto con kettlebell, después la sentadilla goblet, luego el swing, más tarde el clean, después el press militar y, al final, el snatch. Cada paso reutiliza lo aprendido en el anterior.
El peso muerto y la sentadilla goblet enseñan a cargar sin perder la postura. El swing introduce la potencia de cadera. El clean suma la recepción en rack. El press construye estabilidad por encima de la cabeza. Y el snatch es la prueba final de coordinación entre tren inferior y superior.
Aprender el orden es más rentable que añadir kilos: el patrón de cadera bien grabado multiplica la fuerza útil en cualquier movimiento posterior.
Cómo ejecutar los fundamentales sin trampas
Empieza por el hip hinge. En el good morning con kettlebell, la clave es llevar el glúteo hacia atrás con la espalda plana, no doblar la rodilla como si fuera una sentadilla. Pauta de la guía: 3 series de 10 a 12 repeticiones, descansando 60 segundos entre series, con el foco puesto en notar el glúteo.
El swing es el movimiento estrella y el que más se ejecuta mal. Los brazos son cuerdas: solo conectan el cuerpo con la pesa. La potencia sale de la extensión explosiva de cadera y del apretón de glúteos. Pauta: de 10 a 15 repeticiones en 45 segundos, 15 segundos de descanso y cinco series.
En el clean, el pulgar apunta hacia el pecho y la pesa se guía cerca del cuerpo hasta el rack. Si notas que te golpea, estás lanzándola demasiado lejos. Pauta: 3 series de 8 repeticiones. En el press militar, arranca desde un rack limpio, mantén la muñeca firme y el bíceps cerca de la oreja: 3 series de 8 a 10 repeticiones por lado.
El snatch cierra la secuencia. La pesa sube pegada al cuerpo y, a la altura de la cabeza, se convierte en un puñetazo hacia el techo. Pauta: 10 repeticiones por brazo. El halo y el rack position funcionan como apoyo: 10 a 20 repeticiones por dirección en el primero y 30 segundos por lado en el segundo.
📊 La pauta en cifras
Dosis o pauta eficaz: De 3 a 5 series por movimiento, con 8 a 15 repeticiones según el ejercicio y descansos de 15 a 60 segundos.
Orden de aprendizaje: Peso muerto, sentadilla goblet, swing, clean, rack, press, snatch y halo. Sin saltos.
Calidad a buscar: Pesa con mango amplio, superficie estable y peso que permita cerrar la serie con técnica idéntica a la primera repetición.
A tener en cuenta: La cadera manda; si el movimiento lo inicias con los hombros, la carga es excesiva.
El error de la carga: por qué el peso llega al final
Aquí está el matiz que cambia todo. La mayoría de las lesiones de gimnasio no vienen de la pesa, vienen de la prisa. Subir de 8 a 20 kilos antes de tener el hinge automatizado es cambiar potencia por riesgo. La evidencia de la ciencia del ejercicio apunta en una dirección: la técnica es la variable que más condiciona la transferencia de fuerza a largo plazo.
La referencia de Men’s Health lo resume bien: con la kettlebell no podrás cargar tanto como con una barra, así que el objetivo no es el récord, es grabar el patrón. Eso encaja con lo que ya sabemos del entrenamiento de fuerza: la calidad de la repetición, y no el peso absoluto, es lo que construye adaptación.
También importa el control excéntrico. En el swing, la pesa vuelve entre las piernas y el abdomen debe estar firme para que la espalda no se arquee. En el halo, el riesgo real es convertirlo en un baile de cadera; la solución es apretar el abdomen y mover el peso despacio.
Para quien empieza, la estructura es sencilla: dos sesiones por semana con los tres o cuatro movimientos básicos bastan. El material de referencia propone un enfoque progresivo de fundamentos a técnicas avanzadas, y ese es el camino razonable. La entrada de Wikipedia sobre la kettlebell recoge el origen del implemento y ayuda a entender por qué su centro de gravedad desplazado exige más control que una mancuerna.
Análisis: qué esperar y qué no
La pesa rusa se ha vendido a veces como solución total. No lo es. Es una herramienta excelente para potencia de cadera, estabilidad de hombro y resistencia cardiovascular breve, pero no sustituye a una barra si tu objetivo es fuerza máxima. La honestidad manda: si buscas hipertrofia pura, el rango de carga de la kettlebell se queda corto antes.
Lo que sí ofrece es eficiencia. Una sesión de 20 minutos con swing, clean y press trabaja cadera, core y hombro en un espacio mínimo. Para profesionales ocupados, ese retorno por minuto es difícil de igualar. Y para deportistas, el snatch y el halo añaden un componente rotacional y de coordinación que la mayoría de las rutinas convencionales descuidan.
El límite está claro: sin técnica, el beneficio se diluye. Con técnica, el progreso es medible en semanas, no en años. Esa es la diferencia entre entrenar y simplemente mover peso.
Un apunte final de criterio: la información de este artículo es divulgativa y de optimización del estilo de vida, no sustituye el criterio de un profesional del entrenamiento. Si tienes una circunstancia personal concreta, consúltala antes de empezar.
⚡ Rutina de Optimización Diaria
Empieza por el hinge: Haz 3 series de 10 repeticiones de peso muerto con kettlebell ligero antes de cualquier otra cosa. Es tu calentamiento técnico de cinco minutos.
Ordena la sesión: Dedica las primeras cuatro semanas a swing, goblet squat y clean. No añadas press ni snatch hasta que la cadera mande sola.
Sube carga con criterio: Aumenta peso solo cuando cierres la última serie con la misma forma que la primera. Si la técnica se rompe, retrocede.
El mantenimiento predictivo del metro de Barcelona ha dejado de ser un trabajo de madrugada. TMB ha empezado a equipar trenes cargados de pasajeros con cámaras, sensores e infrarrojos que vigilan vía y catenaria en tiempo real, y ultima un arco en la L9 capaz de revisar 10.000 puntos críticos de cada convoy a su paso.
La revisión de la infraestructura se ha hecho históricamente de noche, con operarios a pie de vía o con trenes auscultadores construidos específicamente para esa tarea. La apuesta de la operadora es otra: que el propio tren comercial haga ese trabajo mientras circula. En las líneas 1 y 5, varios convoyes llevan ya cámaras, sensores e infrarrojos que miden la alineación y el nivel de la vía, el comportamiento de la aceleración y la interacción entre la catenaria y el pantógrafo (el brazo del tren que toma la corriente).
En la línea 9 el reto es distinto. TMB equipará varios convoyes con una tecnología que vigila el túnel a medida que avanza. Al ser una línea automática, sin maquinista al frente, no hay nadie que detecte un obstáculo y dé el aviso a tiempo: la cámara instalada en el frontal hará de pájaro en la mina.
A eso se suma el arco que la empresa instalará en el túnel de la L9. El tren pasa bajo la estructura y queda radiografiado al milímetro: hasta 10.000 puntos críticos por convoy, desde la sujeción de un tornillo al desgaste de un componente. ‘Si hay un tornillo un poco suelto lo detecta’, resume Vicenç Rius, responsable de proyectos de digitalización de TMB.
El consejero delegado, Xavier Flores, lo condensó así: ‘El tren controla el buen estado del túnel, y el túnel, el del tren’. La tecnología se cerró hace pocas semanas en Innotrans, la gran feria internacional del sector ferroviario, y se presentó el 4 de noviembre en el Smart City Expo World Congress de Barcelona.
El salto no está en la cámara: está en que un tren lleno de viajeros se ha convertido en el inspector que antes trabajaba con el metro cerrado.
El arco de la L9 y la prueba de FGC con Pantohealth
Ferrocarrils de la Generalitat (FGC) prueba en la línea del Vallès el sistema Pantohealth, desarrollado por una empresa alemana y escogido por el laboratorio europeo EIT Urban Mobility, con sede en Barcelona. Una cámara y varios acelerómetros en el techo de un tren detectan oscilaciones superiores a las previstas. Según Carles Casas, director de planificación estratégica del operador, con dos meses de prueba ya han podido anticiparse a una reparación antes de que sucediera.
El cuello de botella aparece después, cuando los datos llegan al servidor. Cámaras, sensores y arcos generan millones de registros que alguien tiene que procesar, y ahí la inteligencia artificial está llamada a jugar un papel decisivo: separar la anomalía real del ruido y decidir si la reparación espera al cierre del servicio. La capacidad de cómputo, no la sensórica, es hoy el límite del mantenimiento predictivo.
Hoja de Ruta: Claves del Viaje
El impacto inmediato se mide en fiabilidad, no en titulares tecnológicos. Una red como la de TMB —8 líneas, 165 estaciones y 125 kilómetros de trazado— concentra buena parte de sus incidencias en elementos que fallan sin avisar: una catenaria que pierde tensión, una vía que se desplaza milímetros, un pantógrafo que roza donde no debe. Detectarlo antes de que ocurra evita cortes parciales, trenes detenidos y el efecto cascada sobre el resto de líneas.
La zona cero es Barcelona y su área metropolitana. La L9, la L1 y la L5 son el escaparate de TMB; la línea del Vallès, el de FGC. El dato que resume la ambición no es el número de cámaras, sino los 10.000 puntos críticos que el arco revisa en cada convoy y en cada vuelta: una auditoría mecánica que ningún operario podría replicar a ese ritmo.
Hay un precedente que ayuda a medir el salto. Los trenes auscultadores de alta velocidad existen desde hace años, pero son unidades dedicadas, caras y con calendario propio: pasan cada cierto tiempo, no cada día. Convertir el tren comercial en auscultador cambia la escala del muestreo. Y en el pulso entre operadores, TMB llega antes a la explotación real mientras FGC, más pequeña, prueba tecnología externa con aval europeo.
La lectura estratégica es doble. La dependencia, primero: parte de la sensórica y del software llega de proveedores extranjeros, y el conocimiento crítico —los algoritmos que deciden qué es una anomalía— se queda donde se procesa el dato. La ciberseguridad, después: una red que transmite el estado de la vía en tiempo real es también una superficie de ataque, y ningún operador quiere enterarse de un fallo estructural por un incidente informático.
Queda la velocidad del despliegue. El arco de la L9 y las cámaras de la L1 y la L5 avanzan sin calendario público cerrado, y la prueba de Pantohealth sigue en fase piloto, sin fecha anunciada de extensión al resto de la red. El próximo balance de incidencias dirá si las averías bajan o si solo cambian de nombre.
El Ministerio de Transportes maneja unas previsiones económicas que van a complicar muchísimo tu día a día si necesitas el coche para ir a trabajar. Conducir por nuestras carreteras dejará de ser una rutina cotidiana asumible para convertirse casi en un lujo reservado a unos pocos afortunados. Las normativas que se avecinan no dejan margen a la imaginación y apuntan directo a nuestra cartera de manera inevitable.
Quizá pensabas que los últimos meses habían traído cierta tregua a las estaciones de servicio, pero nada más lejos de la cruda realidad. Las directivas medioambientales europeas y los nuevos planes estatales están a punto de crear una tormenta perfecta de gastos al volante. Toca apretarse el cinturón y empezar a hacer números urgentes si quieres cuadrar tu presupuesto familiar durante los próximos cursos.
El golpe del Ministerio de Transportes a tu cartera de 17 céntimos
Si sueles llenar el depósito semanalmente, la nueva normativa europea de emisiones combinada con las políticas nacionales va a suponer un auténtico varapalo. Se espera que la gasolina sufra un incremento paulatino y constante que podría sumar hasta 17 céntimos extra por cada litro que eches en el surtidor.
Este escenario dibuja un panorama bastante desolador para el conductor medio, que verá volar cientos de euros anuales casi sin darse cuenta de la sangría. Por eso, el Ministerio de Transportes avisa sobre las implicaciones directas que esta dura medida tendrá sobre la economía de las familias españolas:
El Ministerio de Transportes reconoce que los inmensos costes de mantenimiento de la red viaria obligan a buscar nuevas vías de recaudación rápida.
Pagarás muchísimo más dinero cada vez que pases por los peajes que todavía salpican nuestras autovías más transitadas.
El propio Ministerio de Transportes sabe que el recargo por emisiones penalizará gravemente a todos los vehículos de combustión tradicionales.
Llenar un depósito medio de cincuenta litros te saldrá casi diez euros más caro en un futuro que ya está a la vuelta de la esquina.
Todo este entramado burocrático obliga a los ciudadanos a estar muchísimo más pendientes que nunca de las resoluciones oficiales que publican los gobiernos. Si consultas la información del Ministerio de Transportes, verás que el polémico modelo de pago por uso sigue sobrevolando activamente los despachos de la administración.
La estrategia oculta del Ministerio de Transportes
Ministerio de Transportes no ha ocultado en ningún momento la necesidad imperiosa de financiar de alguna forma la enorme red de carreteras del Estado. Las exigencias marcadas desde Bruselas apremian y el monumental agujero económico del mantenimiento viario exige aplicar unas medidas drásticas y verdaderamente impopulares.
Resulta muy evidente que la época dorada del asfalto cien por cien gratuito tiene los días contados en casi todo nuestro territorio nacional. Conducir un vehículo privado va a requerir una planificación financiera casi milimétrica si no queremos entrar en números rojos cada mes.
El aumento implacable en los trayectos de 40 euros
Más allá del precio del combustible, las tarifas fijadas para circular por las autopistas de pago van a sufrir otra dolorosa sacudida en breve. Las empresas concesionarias ya preparan las actualizaciones anuales que siempre terminan tirando al alza, asfixiando todavía más a los viajeros más frecuentes.
Aquellos sufridos conductores que atraviesan estas largas rutas de pago a diario podrían afrontar un sobrecoste holgadamente superior a los 40 euros mensuales. Hablamos de una sangría económica constante que afecta de lleno a quienes carecen de alternativas viables de transporte público para acudir al trabajo.
Ministerio de Transportes supervisa minuciosamente estas grandes concesiones y autoriza puntualmente las subidas ligadas de forma habitual al índice de precios al consumo. Por muchísimo que queramos quejarnos amargamente, las cláusulas de los contratos blindan a las operadoras frente a cualquier intento de congelación tarifaria.
El plan inminente del Ministerio de Transportes
Lejos de buscar un alivio inmediato para los conductores asfixiados, las administraciones competentes miran hacia otro lado mientras los costes se disparan brutalmente. Quienes solemos usar las autovías nos sentimos completamente abandonados frente a una escalada de precios que parece no tocar techo en ningún momento.
Nadie quiere asumir el terrible desgaste político de encarecer los desplazamientos, pero la firme directiva europea nos marca un camino que no tiene retorno. Toca resignarse profundamente y buscar todo tipo de fórmulas para ahorrar combustible al máximo, practicando una conducción eficiente sin parar.
El futuro incierto para millones de conductores en 2027
Las diferentes previsiones sitúan exactamente en el año 2027 o principios de 2028 el verdadero punto de no retorno para nuestro querido sistema de movilidad. La combinación letal de surtidores muchísimo más caros y barreras de paso actualizadas dejará a infinidad de usuarios literalmente tirados en la cuneta.
Ministerio de Transportes trabaja en paralelo con otras carteras gubernamentales para mitigar el tremendo impacto, aunque los resultados esperados brillan totalmente por su ausencia. Las insuficientes ayudas prometidas para fomentar el uso de vehículos alternativos apenas terminan llegando a una mínima fracción de toda la población afectada.
Si tienes la mala suerte de conservar un coche de gasolina o diésel con unos cuantos años a sus espaldas, la situación pinta bastante peor. Vas a enfrentarte a severas restricciones de acceso urbano y a unos elevadísimos costes operativos que terminarán forzándote a dejar tu apreciado coche aparcado.
Alternativas reales ante el Ministerio de Transportes
Frente a las duras decisiones del Ministerio de Transportes, cuesta sudor y lágrimas encontrar motivos reales para ser optimistas con el sector del motor. Miles de familias tendrán que replantear por completo sus clásicas rutinas vacacionales y sus ansiadas escapadas de fin de semana para no descuadrar sus cuentas corrientes.
He repasado el calendario de entregas de armas de Estados Unidos a Taiwán y el problema no está en el Congreso.
Está en la Casa Blanca y en la agenda de dos cumbres. El ministro de Defensa taiwanés, Wellington Koo, compareció este jueves ante el parlamento de Taipéi con la resaca de las midterms todavía en los teletipos y una pregunta encima de la mesa: qué pasa con los 14.000 millones de dólares que llevan meses en el limbo.
Su respuesta fue la de alguien que lleva años leyendo el mismo guion bipartidista. Koo apeló al Congreso, al contacto permanente con el Departamento de Guerra y a la confianza en que las ventas sigan su curso. Lo que no dijo es que el calendario ya no lo controla Washington, ni Taipéi: lo controla la diplomacia personal de Donald Trump con Xi Jinping.
Un paquete de 11.000 millones se aprobó en diciembre y otro de 14.000 millones sigue sin fecha
Las cifras dibujan una relación que funciona a dos velocidades, y conviene mirarlas en orden.
11.000 millones de dólares aprobados por Trump en diciembre de 2025. Fue la mayor venta de armas a Taiwán de la historia y ya está en marcha.
14.000 millones de dólares del segundo paquete, formalmente sin fecha. Trump lo describió como una buena bargaining chip que mantenía en abeyance tras su reunión con Xi el pasado mayo.
Al menos 15.000 millones de dólares en asistencia de seguridad paralizada: la cifra que cuatro legisladores republicanos exigieron liberar en septiembre, antes de la visita de Xi a la capital estadounidense.
Dos citas Trump-Xi en el horizonte: la cumbre del APEC en China este mes de noviembre y el G20 de Florida en diciembre. En Taipéi se da por hecho que el paquete podría deslizarse a 2027.
Fuentes del Gobierno taiwanés insisten en que el retraso no equivale a un recorte. Ronan Fu, investigador del think tank oficial Academia Sinica, señaló que, cuando se reanuden las ventas —quizá el año que viene—, podrían fragmentarse en bloques separados, aunque sumados el total será más o menos el mismo.
La ley estadounidense obliga a Washington a dotar a Taiwán de medios para defenderse, y Pekín considera el expediente su asunto diplomático más sensible. Esa tensión estructural explica por qué el consenso del Capitolio nunca se traduce automáticamente en entregas.
«Creo que el Congreso de Estados Unidos siempre ha sido bipartidista y apoyará a Taiwán en el fortalecimiento de sus capacidades de defensa.» — Wellington Koo, ministro de Defensa de Taiwán, parlamento de Taipéi, 5 de noviembre de 2026
La pregunta que los periodistas taiwaneses formularon era más incómoda: si los demócratas controlan ya ambas cámaras, ¿cambia algo? Koo respondió con la lógica de que el apoyo a la isla no depende de quién legisle. Chen Fang-yu, de la Universidad Soochow, añade un matiz relevante: el secretario de Estado Marco Rubio y su equipo siguen siendo figuras centrales y su estrategia hacia el Indo-Pacífico difícilmente variará de forma sustancial.
Taiwán ya no compra disuasión: compra tiempo
Lo que veo en este expediente no es un problema de voluntad política, sino de secuencia. El Congreso sostiene un consenso que atraviesa legislaturas; la Casa Blanca, en cambio, ha convertido el paquete en moneda de cambio. Coincido con el diagnóstico de Chen, pero con una corrección: la estrategia puede permanecer intacta y, aun así, el calendario de entregas moverse, y en defensa el calendario es la política.
El otro riesgo que los datos no resuelven es industrial. Una venta aprobada tarda años en convertirse en munición, drones o defensa antiaérea sobre el terreno, y el cuello de botella no está en Taipéi sino en las cadenas de producción estadounidenses. El retraso político se suma al retraso fabril. En paralelo, TSMC sigue concentrando la producción de nodos avanzados en una isla que es, a la vez, cliente y activo estratégico: cualquier episodio de tensión en el estrecho de Taiwán repreciaría la cadena global de semiconductores antes de que la diplomacia emita un comunicado. Ese es el punto que la prensa financiera asiática vigila cada mañana, y con razón.
Hay además una contradicción que conviene nombrar: Taipéi confía en un Congreso que no firma las órdenes de entrega. El hito que aclarará el escenario es concreto: si el paquete de 14.000 millones no se desbloquea antes del G20 de diciembre, la hipótesis de un traslado a 2027 gana enteros y con ella la de un Taiwán que compra tiempo mientras espera.
🌐 El efecto dominó en Occidente
El impacto directo en España es indirecto, pero discurre por canales identificables.
Bolsas europeas: una revisión al alza del riesgo geopolítico en el estrecho encarece la prima de las empresas de equipo de fabricación de chips. El caso más evidente es el de TSMC y sus proveedores neerlandeses y alemanes, cuyos pedidos dependen del ritmo de expansión en la isla.
Precios: el seguro de fletes y el coste de componentes electrónicos importados de Asia son el canal realista de transmisión hacia el IPC europeo. Sin una escalada, el efecto es marginal; con ella, se nota primero en la industria y después en el consumidor.
Euro y BCE: un repunte del riesgo asiático suele fortalecer al dólar y complicar la lectura de la inflación importada en la eurozona, justo cuando el debate sobre los tipos sigue abierto. No hay cifra cerrada que vender, pero sí un mecanismo que conviene tener presente.
ACS negocia con Oracle un contrato de 4.000 millones para su sede mundial en Nashville. La constructora de Florentino Pérez, a través de Turner y de la mano del socio local Archer Western, figura como gran favorito para ejecutar el campus de inteligencia artificial que la tecnológica de Larry Ellison ha decidido levantar en Tennessee, según adelantó Expansión. Desde el grupo español no han querido hacer comentarios sobre un proyecto que todavía no está adjudicado oficialmente.
Nashville: 32 hectáreas y 4.500 millones de dólares
El proyecto no es una oficina más. Oracle prevé invertir 4.500 millones de dólares, unos 4.000 millones de euros al cambio actual, en un complejo que ocupará 32 hectáreas en el distrito de River North, dentro del área de East Bank y junto al río Cumberland. La superficie edificada ronda los 186.000 metros cuadrados, según las versiones más recientes del plan.
De momento, todo es favoritismo, no contrato firmado. La adjudicación oficial sigue pendiente y desde ACS no han querido hacer comentarios sobre el proyecto. En el mercado se da por hecho que Turner y Archer Western parten con ventaja para un encargo de este tamaño, aunque en la construcción estadounidense ningún proyecto existe del todo hasta que se firma el último papel.
El diseño corre a cargo del estudio Foster + Partners, que ha organizado una veintena de edificios de oficinas en torno a espacios abiertos y un gran elemento paisajístico central. El campus incluirá un lago artificial, zonas ajardinadas, equipamientos para trabajadores y visitantes y un hotel de la marca Nobu con restauración y servicios comerciales. Está previsto que las obras principales arranquen este mismo mes de noviembre, con la vista puesta en que el recinto esté operativo en 2031 y en generar miles de empleos.
La operación se presenta, además, como uno de los mayores proyectos de regeneración urbana de Tennessee. La tecnológica quiere concentrar talento tecnológico en un entorno urbano con servicios, vivienda y buenas conexiones, y el East Bank de Nashville encaja en ese perfil: una zona en plena transformación que busca atraer empleo cualificado y actividad económica más allá del centro tradicional.
Turner, el mayor contratista de EEUU, y una cartera que no deja de crecer
Para ACS, el encargo encaja en una estrategia que lleva años dando resultados. Turner es el mayor contratista de Estados Unidos y el grupo español tiene ahí su principal mercado, muy por delante de cualquier otro, tal y como recoge la web corporativa de la compañía. La especialización en centros de datos y edificios singulares es justo lo que ha convertido a la filial en candidata natural para este tipo de proyectos.
El negocio ya no está en levantar edificios, sino en levantar los edificios donde se entrena la inteligencia artificial que mueve la economía.
Los precedentes lo dibujan con claridad. Este mismo año, Meta encargó a ACS un campus de centros de datos en Lebanon (Indiana) con un presupuesto de 10.000 millones de dólares. La compañía también ha sido elegida provisionalmente por los Tampa Bay Rays para el nuevo estadio de béisbol en Florida, 2.300 millones de dólares, y construye un pabellón en el Memorial Sloan Kettering Cancer Center de Manhattan con una inversión superior a los 2.000 millones de euros.
La elección de Nashville responde a la propia estrategia de Oracle. La compañía de Larry Ellison busca concentrar talento tecnológico y reforzar su capacidad operativa en plena demanda de servicios de nube e infraestructura para modelos de inteligencia artificial. La ciudad añade un aliciente: su potente ecosistema sanitario, un ámbito que Oracle reforzó al comprar Cerner en 2022 por 28.000 millones de dólares.
Un favorito con riesgos: la dependencia de un solo mercado
Hay una lectura que va más allá del contrato concreto. ACS se ha convertido en una máquina de construir Estados Unidos desde dentro, y el auge de la inteligencia artificial le ha abierto una mina nueva: los centros de datos y los campus tecnológicos son hoy la infraestructura más demandada del país. Turner no compite por precio en ese segmento. Compite por capacidad de ejecución en proyectos que superan los 1.000 millones y donde un retraso se paga caro.
El riesgo, eso sí, no es menor. La cartera se concentra cada vez más en un solo mercado y en un solo tipo de cliente: las grandes tecnológicas, que ajustan sus planes de inversión al ritmo de sus cuentas y de los ciclos de tipos. Un frenazo en el capex de las big tech golpearía de lleno a la filial estadounidense. Y la competencia aprieta en casa: Ferrovial presentó recientemente la mejor oferta para construir y operar un corredor de peaje dinámico en la I-24 de Tennessee, valorado en unos 30.000 millones de dólares, en el mismo estado donde aterriza Oracle.
La adjudicación oficial del campus de Nashville, que aún no se ha producido, será la primera prueba. Si se confirma, ACS sumará otro contrato de miles de millones a una cartera que ya mira a Estados Unidos como su motor principal. Los próximos resultados del grupo y el desglose de su cartera de producción dirán si el favoritismo se traduce en cifras o se queda en un proyecto más sobre la mesa.