Nóvaya Gazeta cesa su actividad el 9 de noviembre tras 33 años de periodismo independiente en Rusia

El diario ruso Nóvaya Gazeta cesará su actividad el próximo 9 de noviembre después de 33 años de trayectoria, tras perder su sede, sus recursos financieros y el soporte comercial, según el comunicado difundido por la redacción.

El cierre: comunicado, fecha y alcance

La redacción comunicó la decisión el pasado 30 de octubre y la calificó de irreversible. ‘El 9 de noviembre apagaremos las luces de la casa en la que hemos vivido durante 30 años, apagaremos los servidores y nos marcharemos’, señaló el diario en un comunicado recogido por Reuters. El texto rechaza que la desaparición responda a una decisión empresarial ordinaria o a una suspensión voluntaria.

El director del periódico, Serguéi Sokolov, explicó a la agencia que esta vez no se trata de una suspensión temporal, como había ocurrido en episodios anteriores, sino del cierre definitivo de la publicación. ‘Enterramos a nuestros amigos, enterramos nuestras esperanzas’, declaró. La redacción responsabiliza en su comunicado al Servicio Federal de Seguridad, al Ministerio de Justicia y a la Fiscalía de las actuaciones que han desembocado en el cierre.

Antes del cierre habrá un último número. Después, los trabajadores abandonarán las instalaciones del centro de Moscú y desconectarán los servidores. En la redacción ya han comenzado a embalar documentos, fotografías y recuerdos de más de tres décadas de investigaciones. Dentro de Rusia, no habrá continuidad.

La cabecera deja de operar después de que las autoridades revocaran su licencia en 2022, bloquearan su página web y ordenaran el abandono de la sede de Moscú.

Treinta y tres años de una cabecera de referencia

La trayectoria de Nóvaya Gazeta, fundado en 1993 con el apoyo económico de Mijaíl Gorbachov, incluye los siguientes hitos:

  • Fundación (1993): el proyecto nació inspirado por la política de glasnost y contó con parte del dinero que Gorbachov recibió por su Premio Nobel de la Paz.
  • Etapa impresa: la edición en papel dejó de publicarse en 2022, después de que las autoridades revocaran su licencia; su página web fue bloqueada y sus instalaciones de impresión, confiscadas.
  • Reconocimiento internacional: el exdirector y cofundador Dmitri Murátov recibió en 2021 el Premio Nobel de la Paz, compartido con la periodista filipina Maria Ressa.
  • Redacción: seis periodistas vinculados al diario fueron asesinados, entre ellos Anna Politkóvskaya, autora de investigaciones sobre las guerras de Chechenia y asesinada en Moscú en octubre de 2006.
  • Situación judicial: el redactor Oleg Roldugin permanece bajo arresto domiciliario a la espera de juicio por presunto uso indebido de datos personales, una acusación que podría acarrear hasta diez años de prisión.

El cierre se enmarca en la transformación del mapa mediático ruso desde febrero de 2022, cuando el inicio de la ofensiva militar en Ucrania dio paso a nuevas disposiciones legales que establecieron penas de prisión por desacreditar a las Fuerzas Armadas o difundir informaciones consideradas falsas sobre sus operaciones. La cabecera reconoció entonces que no podía informar sobre ‘los acontecimientos más críticos y trágicos de nuestro tiempo’.

Parte de esa actividad se ha desplazado fuera de las fronteras. Reporteros Sin Fronteras ha apoyado a 160 periodistas rusos exiliados desde 2021 y contabilizaba al menos 63 medios de ese país que continúan funcionando desde el exterior.

Entre ellos figura Novaya Gazeta Europe, fundada en Letonia en 2022 por antiguos integrantes de la redacción que abandonaron Rusia tras el inicio de la ofensiva. Comparte orígenes y parte de la trayectoria profesional de la cabecera original, pero funciona como una publicación independiente y continuará operando tras el cierre de Moscú. Las autoridades rusas la declararon ‘organización indeseable’, una figura jurídica que prohíbe de hecho sus actividades dentro del país.

Lectura de negocio: qué pierde el mapa mediático ruso

La desaparición reduce el número de redacciones que operaban dentro de Rusia al margen de la estructura estatal y cierra una cabecera con 33 años de archivo informativo. El mapa se estrecha. Su modelo económico se sostenía sobre dos patas: las donaciones de los lectores y el soporte comercial. Ambas quedaron inutilizadas en las últimas semanas, según la versión de la redacción, que sitúa el punto de no retorno en la orden de abandonar la sede, junto con los registros policiales, investigaciones judiciales, y actuaciones contra sus periodistas.

El precedente inmediato es la suspensión de 2022, cuando la edición impresa dejó de publicarse tras la revocación de la licencia. En aquel momento la actividad se mantuvo desde las oficinas del centro de Moscú; ahora desaparece también esa estructura operativa. La continuidad queda en el ecosistema del exilio, un modelo que ya agrupa a más de 60 medios rusos fuera del país y que afronta costes de producción más altos y restricciones como la calificación de ‘organización indeseable’.

No hubo reacción oficial inmediata al anuncio. El Kremlin ha defendido anteriormente determinadas restricciones informativas como necesarias ante lo que presenta como una confrontación con Occidente relacionada con la guerra en Ucrania. La publicación sostiene que el artículo 29 de la Constitución rusa prohíbe expresamente la censura y que esas garantías han quedado vaciadas.

📡 El Radar del Sector

  • El vacío que llena: ninguna estructura sustituye la operación en Moscú; la continuidad de la marca recae en el ecosistema del exilio, con Novaya Gazeta Europe como referencia.
  • El reto por delante: la estructura exterior afronta la pérdida de las donaciones emitidas desde Rusia, la calificación de ‘organización indeseable’ y la dispersión de su plantilla.
  • El tablero competitivo: el mapa mediático ruso pierde un actor dentro del país y suma más de 60 medios que operan desde el exterior, según Reporteros Sin Fronteras.
Rallo alerta: los fallos del LZB y el retraso del ERTMS marcan la seguridad ferroviaria de Urda

La tragedia ferroviaria de Urda ha dejado un reguero de duelos y, también, una batalla política sobre la responsabilidad. En su último análisis, el economista Juan Ramón Rallo sostiene que la excusa de que con otro gobierno habría pasado lo mismo no es un argumento inocente: es una trampa lógica que, si se acepta, deja a cualquier Ejecutivo sin incentivos para cuidar la red.

El argumento oficial: con el PP habría pasado igual

La tesis circula desde hace días. El PSOE y su entorno mediático han defendido que un gobierno del Partido Popular habría llegado al mismo desenlace. El ministro Óscar Puente reprochó a Alberto Núñez Feijóo una doble vara de medir, comparando el criterio que la derecha aplica ahora con el que mantuvo tras el descarrilamiento de Angrois en 2013. A la vez, medios como elDiario.es y Público han repasado cómo gestionó el PP otras tragedias cuando estuvo en el Gobierno. El mensaje de fondo, resume Rallo, es siempre el mismo: el accidente no va de quién gobierna.

El presentador concede que la doble vara puede existir y que las hemerotecas cargan de razones a quien quiera señalarla. Su objeción va a otro sitio: no discute la premisa, discute la conclusión. De aquel ‘habría pasado igual’ se extrae, sin más, que no hay motivo para castigar al PSOE en las urnas. Y ahí, dice, el razonamiento se rompe.

Un sistema que se cayó 170 veces en un año

Los datos que maneja el vídeo son concretos. El LZB, el sistema que supervisa la circulación de trenes en la línea Madrid-Sevilla desde 1992, acumuló 170 caídas en lo que va de año, según reconoció el propio ministro de Transportes. Trece de esos fallos se produjeron en el tramo exacto del siniestro. Uno de ellos, apenas dos semanas antes del choque.

Ese sistema, subraya Rallo, ya debería estar sustituido. ADIF licitó su reemplazo por el ERTMS, el estándar europeo, en febrero de 2020. En septiembre de 2021 adjudicó el contrato a Thales por 94 millones de euros pagados con fondos europeos y le dio 52 meses de plazo. El nuevo sistema debía estar operativo a comienzos de 2026. En junio de este año, con el plazo ya vencido, el contrato se modificó y la puesta en servicio se desplazó a 2027.

Ninguno de esos hitos es una conjetura: son decisiones administrativas documentadas. Frente a ellas, lo que habría hecho un gobierno del PP o de Vox no puede saberse, porque nadie puede rebobinar 2018 y sentar a otro ministro en Transportes. Convertir esa incógnita en certeza, advierte el presentador, es hacer trampas al solitario.

Si aceptamos que con cualquier otro gobierno habría pasado exactamente lo mismo, el castigo esperado por descuidar el mantenimiento de la red es igual a cero.

— Juan Ramón Rallo

Los incentivos que empujan a descuidar la red

Aquí entra la parte de economía política, la que a Rallo le interesa de verdad. Los presupuestos se reparten entre partidas que dan votos y partidas que no. El gasto en pensiones rondará este año los 230.000 millones de euros, cerca del 13% del PIB. Sumado a los salarios públicos, supera los 400.000 millones, más de la mitad de todo el gasto público. Son pagos visibles, puntuales, que el beneficiario sabe a quién agradecer.

El mantenimiento de una vía, en cambio, es una partida sosa, gris, que no rinde electoralmente. Lo que se gana al recortarla es seguro e inmediato; lo que se arriesga lo pagan los pasajeros. Y como el riesgo solo se vuelve visible cuando ocurre un accidente, aceptar la excusa del ‘con cualquiera habría pasado igual’ equivale a fijar en cero el coste político de la dejadez. Con ese precio, descuidar la red sale a cuenta gobierne quien gobierne.

Ferejohn, el votante con información incompleta y el listón

El presentador recupera un modelo clásico: el que el politólogo John Ferejohn publicó en 1986 sobre para qué sirven las elecciones. Su punto de partida es justamente el que ahora defiende el PSOE, que todos los políticos son iguales y que el votante no ve las interioridades de la gestión, solo los resultados. En ese escenario, lo racional es fijar un listón. Si el gobierno lo supera, se le vota; si se queda por debajo, se vota contra él.

Y ahí está el giro: bajo la premisa de que todos son iguales, el castigo electoral es lo único que mantiene a raya a cualquiera de los dos. La conclusión que Rallo extrae es la contraria de la oficial. A lo que añade un problema práctico: el deterioro de una línea ferroviaria no se observa hasta que se materializa en un siniestro, de modo que el votante no recibe señales durante años y el incentivo a olvidarse del mantenimiento se refuerza.

Un castigo proporcional a veinte años de dejadez

De ahí que el castigo, si llega, deba ser contundente. No por el accidente aislado, explica, sino por la acumulación de años redirigiendo presupuesto a lo electoralmente rentable. Si un gobierno puede descuidar la red dos décadas, cobrar los réditos de ese gasto y luego perder por la mínima para volver a los cuatro años, las cuentas siguen saliendo a favor de la desidia. La comparación que usa es penal: solo se detiene a una parte pequeña de quienes delinquen, y precisamente por eso hay que castigar con dureza a ese pequeño porcentaje, para disuadir al resto.

Contexto: una línea, un contrato y un plazo vencido

Más allá del vídeo, la cronología que cita es comprobable. El LZB es la señalización heredada de la primera línea de alta velocidad española, la Madrid-Sevilla, y el ERTMS es el estándar armonizado que la Comisión Europea impulsa desde hace años. El contrato de 2021 se financió con fondos comunitarios y llevaba aparejado un calendario que expiraba a comienzos de 2026. La modificación de junio, con el plazo agotado, situó la entrada en servicio en 2027.

Conviene separar planos. La investigación técnica del siniestro determinará sus causas, y este artículo no las prejuzga. Lo que Rallo construye es un argumento de economía política sobre la responsabilidad electoral, no un dictamen pericial. Su afirmación central es que existen decisiones verificables, tomadas bajo gobiernos concretos, y que quien quiera exculpar al Ejecutivo debe demostrar que otro habría hecho lo mismo, no suponerlo.

Qué significa esto para el lector

El debate público se ha desplazado del ‘quién falló’ al ‘da igual quién fallara’. Ese desplazamiento tiene un coste. Si el votante interioriza que todos los gestores son idénticos en competencia y negligencia, el voto deja de ser un instrumento de control y se convierte en un ritual sin consecuencias. Rallo insiste en que su propuesta no exige creer que el PP o Vox lo habrían hecho mejor, solo admitir que la incertidumbre sobre lo que habrían hecho no borra lo que sí se hizo.

La objeción razonable es la simetría: el mismo criterio debería aplicarse a cualquier gobierno que deje vencer un plazo de sustitución de un sistema crítico o que acumule 170 caídas en doce meses. Ahí el modelo de Ferejohn resulta útil incluso para quien desconfíe del tono del vídeo, porque no premia a un partido, penaliza una conducta. La pregunta que queda abierta es incómoda: si un plazo vencido, un contrato prorrogado y un sistema que falla 170 veces no mueven un solo voto, qué tendría que pasar para que algo lo hiciera. Y aún asi, con el calendario electoral en el horizonte, esa es la única cuenta que los partidos parecen dispuestos a hacer.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Altseason antes de lo previsto: Bitcoin pelea los 80.000 dólares y el relevo de las altcoins se acelera

La altseason vuelve a la conversación antes de tiempo. Bitcoin pelea por recuperar los 80.000 dólares tras un octubre difícil y la mayoría de las altcoins sigue sin arrancar. Sin embargo, hay un indicador macro que, según una de las voces más seguidas del sector, apunta a que el relevo puede llegar antes de lo que descuenta el mercado.

El autor de esa tesis es Peter Anthony, fundador de The House of Crypto, una plataforma de formación en trading con más de 400.000 seguidores. Lo explicó durante TOKEN2049 Singapur, la cita anual del sector, en una conversación recogida por el medio especializado BeInCrypto dentro de la serie Bitunix Ultra Talk.

El punto de partida no es halagüeño. El Altcoin Season Index, el indicador que mide cuántas altcoins superan a bitcoin en un periodo concreto, sigue por debajo del umbral asociado a un rally generalizado. La dominancia de bitcoin —la cuota que representa la mayor criptomoneda sobre el valor total del mercado— continúa alta. Y noviembre arrancó con el precio atascado por debajo de los 80.000 dólares, después de un octubre flojo y con las elecciones de medio mandato de Estados Unidos, celebradas el 3 de noviembre, ya a la espalda.

El indicador macro que Anthony vigila: la manufactura de Estados Unidos

Su tesis se apoya en un dato que no aparece en los gráficos de cripto. El índice de manufactura del ISM, la encuesta mensual del Instituto de Gestión de Suministros que mide la actividad de las fábricas estadounidenses, subió a 55,5 puntos en octubre desde 54,5 en septiembre, según el informe publicado el 2 de noviembre. Es el décimo mes consecutivo de crecimiento del sector industrial.

Anthony señala el nivel 58 como referencia. En periodos anteriores, una actividad manufacturera fuerte coincidió con caídas pronunciadas de la dominancia de bitcoin, y fue justo entonces cuando las criptomonedas más pequeñas empezaron a superar a la mayor. Ese patrón no se ve desde 2021, cuando la anterior temporada de altcoins multiplicó el valor de redes como Solana o Avalanche en pocos meses.

El segundo ingrediente es la inteligencia artificial. El auge de la infraestructura para IA está moviendo exportaciones: las ventas de semiconductores de Corea del Sur crecieron un 259,4% en octubre y Taiwán sigue la misma estela. La lógica es que una economía más activa mejora la liquidez y el apetito por el riesgo, y las altcoins son el tramo más arriesgado del mercado cripto.

Un dato de fábricas no mueve tokens por sí solo, pero anticipa la liquidez que sí los mueve. La diferencia entre acertar y llegar tarde está ahí.

Dónde se mueve el dinero antes de que suban los precios

Si la rotación llega, Anthony no propone adivinar el token ganador. Prefiere seguir el dinero. Su método consiste en observar qué blockchains captan actividad nueva —menciona Solana, Sui, Base y el ecosistema que ha crecido alrededor de Robinhood— y, una vez identificada la red, mirar qué aplicaciones construidas sobre ella se benefician del volumen. Su razonamiento es que cuando una red gana actividad, los intercambios descentralizados y los protocolos de préstamo lo notan antes que el precio del token.

Para seguir esos movimientos cita herramientas de análisis on-chain como Artemis y DefiLlama, el agregador que recoge el valor depositado y los ingresos de miles de protocolos. Traducido a lenguaje corriente: antes de comprar, mira dónde se está depositando el dinero. Más actividad en una red, eso sí, no garantiza que sus tokens suban.

El error más caro, sostiene, es entrar cuando la narrativa ya es trending topic. Él mismo se quedó fuera de un rally del ecosistema Robinhood porque detectó la tendencia cuando los tokens relacionados ya habían volado. Su forma de medirlo es incómoda: preguntarse cuántos compradores potenciales quedan dispuestos a pagar más de lo que pagó él. Cuando la respuesta escasea, la operación ya no es una oportunidad.

dominancia Bitcoin

La letra pequeña: una correlación no es una señal de compra

Conviene poner el freno. La relación entre la manufactura estadounidense y la dominancia de bitcoin es una observación histórica, no una regla verificada, y con dos lecturas seguidas del ISM no se construye una serie estadística. El propio Anthony lo reconoce: su escenario depende de que la economía siga mejorando y de que la liquidez llegue de verdad a los activos de riesgo.

Hay un segundo matiz que suele olvidarse en plena fiebre. Un protocolo puede facturar mucho y su token seguir cayendo. Pump.fun ingresó unos 45,35 millones de dólares en octubre de 2026, según DefiLlama, y Anthony lo pone como ejemplo de negocio real detrás de un token castigado. Pero los ingresos no se reparten solos: importan el suministro en circulación, la valoración y si existe un mecanismo por el que quien tiene el token capture parte de ese éxito.

La comparación con ciclos anteriores ayuda a calibrar. La altseason de 2021 llegó después del verano de 2020 en el que despegó el crédito descentralizado (el llamado DeFi summer) y de un 2021 en el que las NFT llevaron a miles de usuarios nuevos a abrir su primera wallet. En ambos casos, el capital rotó desde bitcoin hacia tokens más pequeños cuando la liquidez sobraba. Hoy el punto de partida es distinto: más vigilancia regulatoria, más institucionalización, y unos ETF al contado de bitcoin que, desde su aprobación en 2024, absorben parte del dinero que antes habría ido a altcoins.

Eso no invalida la tesis, la condiciona. Anthony cree que el ciclo de bitcoin podría alargarse hasta 2027 o incluso 2028 porque, en su lectura, todavía queda combustible en el tanque. Su escenario de altseason temprana pasa por dos condiciones concretas: que el ISM se acerque a ese nivel 58 y que la dominancia de bitcoin empiece a ceder de forma sostenida. Las próximas lecturas del índice y el comportamiento de los flujos hacia Solana, Sui y Base darán la respuesta.

‘Historia de nuestro cine’ homenajea a Vicente Aranda en el centenario de su nacimiento

0

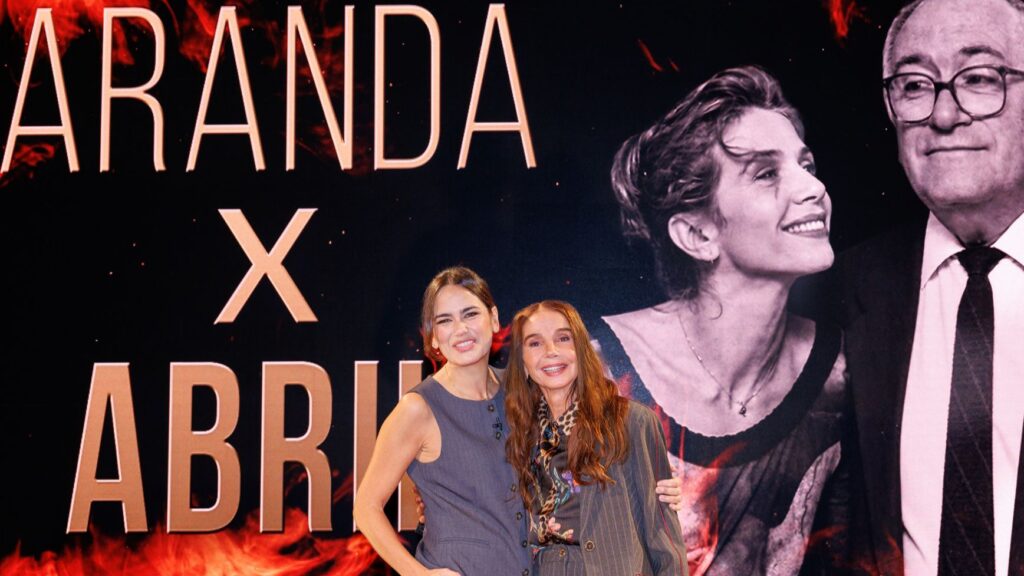
‘Historia de nuestro cine’ rendirá homenaje a Vicente Aranda por el centenario de su nacimiento, que se cumple el 9 de noviembre. El espacio repasará la trayectoria del director y guionista desde la perspectiva de Victoria Abril, protagonista de 11 de sus películas a lo largo de 30 años.

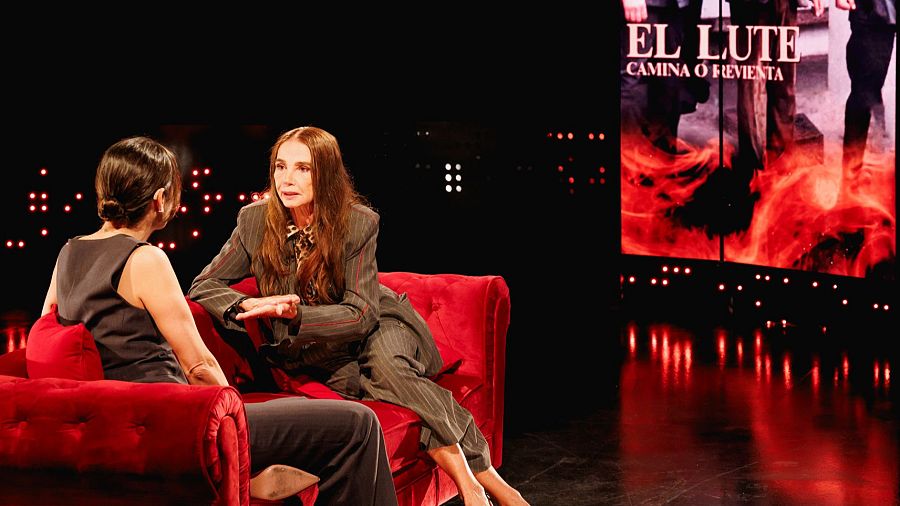
El programa partirá de ‘El Lute: camina o revienta’ (1987), filme por el que Abril obtuvo la Concha de Plata en el Festival de Cine de San Sebastián.

Victoria Abril y Elena S. Sánchez, durante la entrevista

La historia de ‘El Lute: camina o revienta’

La película comienza en 1960, cuando una familia nómada de cacharreros recorre Extremadura en una situación económica precaria. Tras la muerte de la madre, Eleuterio Sánchez, conocido como “El Lute”, roba unas gallinas y recibe una condena de seis meses de cárcel.

En 1965, después del asalto a una joyería madrileña en el que muere un vigilante, es juzgado y condenado a muerte. La pena se conmuta por cadena perpetua, pero “El Lute” se fuga durante un traslado y pasa a ser perseguido por la Guardia Civil. Imanol Arias comparte los papeles protagonistas con Victoria Abril.

Hallan 260 sepulturas de fetos y bebés en una necrópolis galo-romana de Borgoña

Bajo una plaza de Auxerre dormía una necrópolis galo-romana consagrada casi en exclusiva a los más pequeños. El Inrap ha exhumado allí más de 260 sepulturas y hechos funerarios, un conjunto sin paralelo conocido en el mundo romano. Los resultados de los estudios se presentaron el 3 de noviembre en París.

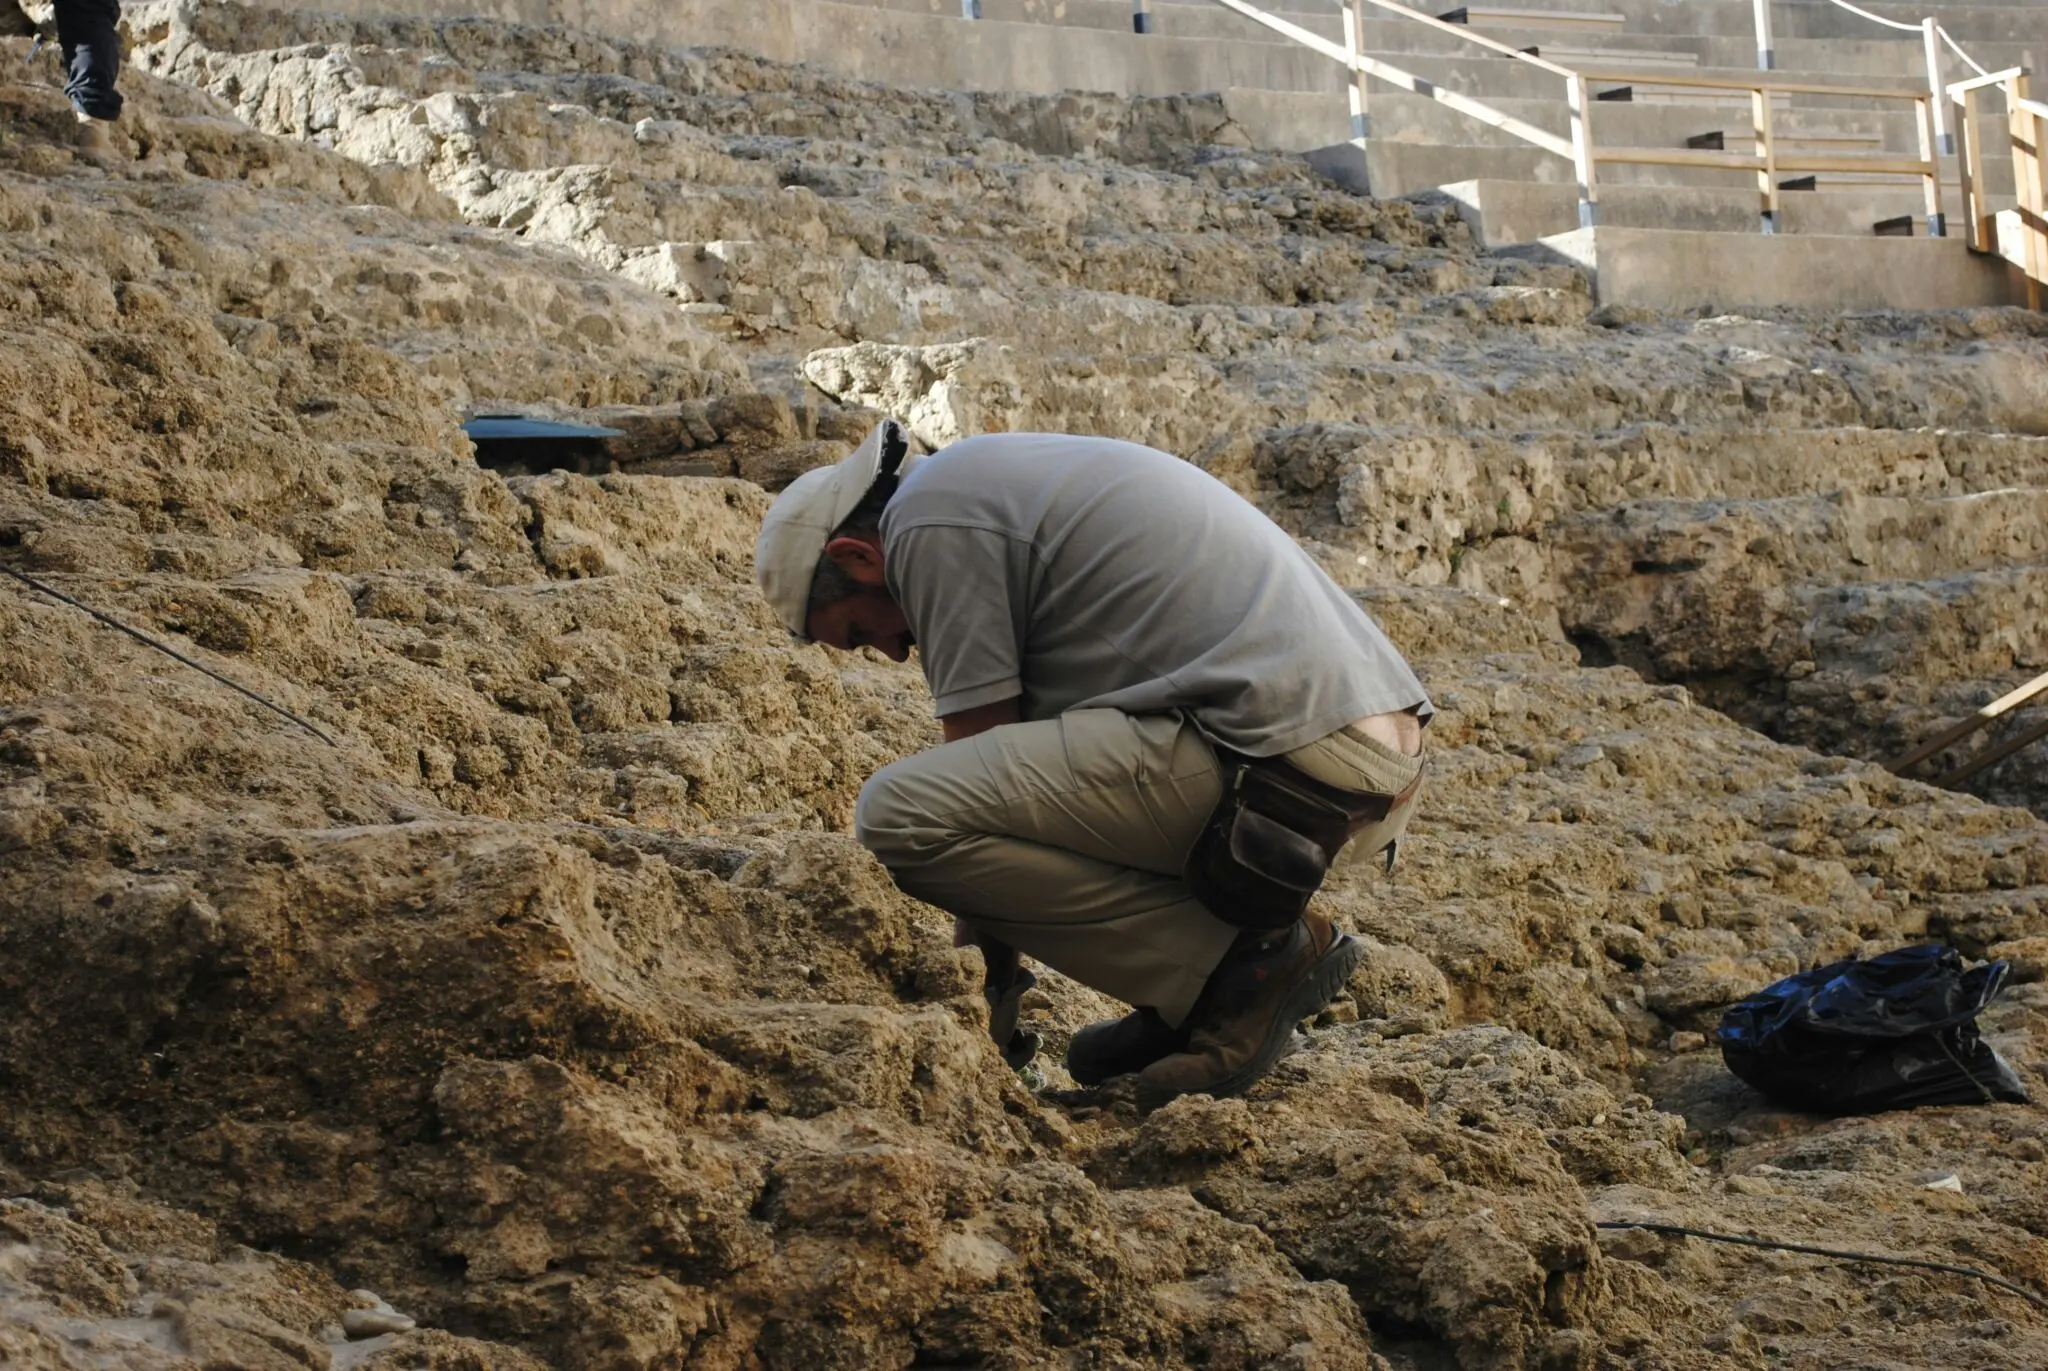
La excavación se desarrolló entre el 7 de febrero y el 21 de junio de 2024 en la place du Maréchal Leclerc de Auxerre, antes de una operación de reurbanización. La dirigió Loïc Gaëtan, del Inrap, el instituto nacional francés de investigaciones arqueológicas preventivas. De los 500 metros cuadrados intervenidos, apenas 45 metros cuadrados resultaron decisivos. Menos superficie que un piso de dos habitaciones. Bajo ese rectángulo apareció la necrópolis.

El emplazamiento no tiene nada de extraño. El área funeraria se situaba en el borde de la aglomeración del Alto Imperio conocida como Autessiodurum, atravesada por la vía Agripa. Los romanos enterraban fuera de las murallas y, preferentemente, junto a las calzadas. Lo desconcertante es el censo: casi todos los individuos inhumados allí eran fetos de pocas semanas, bebés muertos in utero, durante el parto o en los meses siguientes. El de más edad tenía entre seis meses y año y medio.

Solo tres adultos aparecen en el registro, y uno de ellos cuenta la historia más dura del yacimiento. Se trata de una mujer que probablemente murió de parto: su hijo fue hallado a la altura de la pelvis.

Un espacio funerario sin paralelo conocido en el mundo romano

La arqueoantropóloga Carole Fossurier describió ante la prensa una organización minuciosa en el momento fundacional, hacia el año 170. Las tumbas se alineaban cada tres pies romanos, esto es, cada 89 centímetros, en paralelo al muro que cerraba el recinto. Después, ese orden se fue rompiendo. La razón es aritmética: cada vez había más niños que enterrar.

Los arqueólogos esperaban tumbas de adultos junto a la calzada. Encontraron, en 45 metros cuadrados, a los hijos que aquella ciudad enterró durante generaciones.

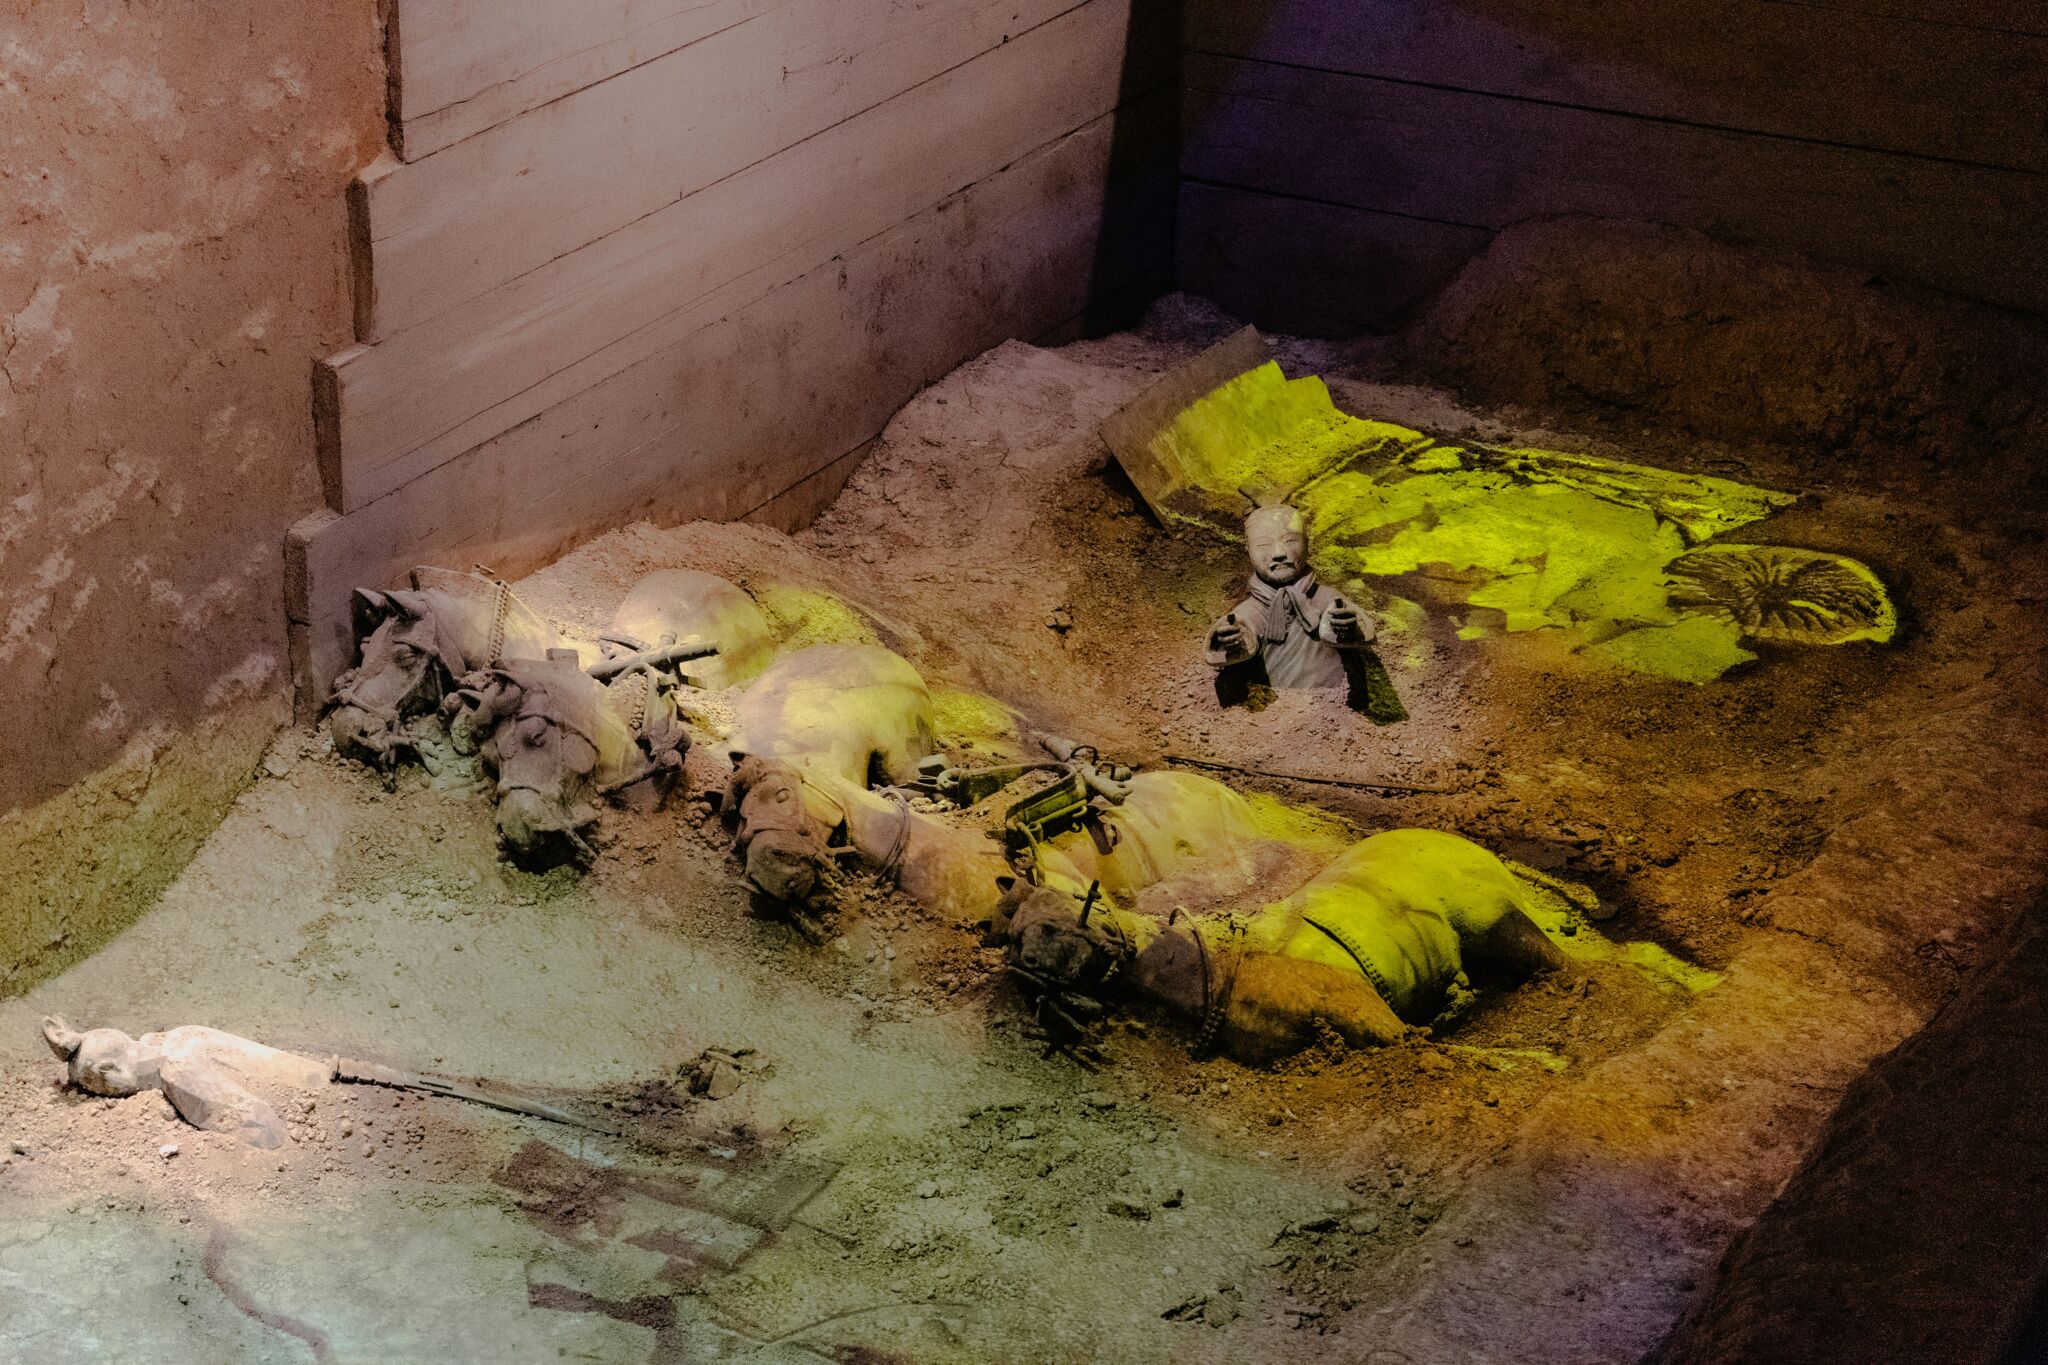
Las normas funerarias romanas prohibían superponer una tumba a otra. Aquí se hizo. En algunas zonas los arqueólogos han documentado hasta seis niveles de inhumación apilados, como un edificio de seis plantas excavado en el suelo.

Capullos de teja, jarras y aceites perfumados

sepulturas de bebés

El segundo precepto que salta por los aires es más difícil de demostrar y bastante más elocuente. En sociedades con mortalidad infantil altísima no se esperaba que los padres lloraran a sus bebés; el duelo visible era asunto de adultos. Las tumbas de Auxerre sugieren otra cosa. Algunas requirieron hasta seis fases de construcción. Muchos de los pequeños estaban emmaillotados; otros aparecieron entre dos tegulae en canal —tejas curvas enfrentadas— que formaban una especie de capullo, en posición fetal dentro de medias jarras (la práctica conocida como enquirismo) o en ataúdes minúsculos reforzados con un recubrimiento de piedra.

Fossurier lee esa variedad como pragmatismo doméstico. Las familias reaprovechaban materiales de uso cotidiano y los adaptaban al tamaño del difunto. Sobre las sepulturas se colocaron piedras y otros elementos que permitieran localizar el punto exacto, lo que implica la intención de volver.

Los análisis químicos añadieron un detalle inesperado. Los cuerpos habían sido tratados con cremas, y aceites perfumados. En varios casos se depositó flores junto a ellos.

Queda el episodio más técnico. Varias de las cerámicas recuperadas estaban vacías a ojos de cualquiera. Las analíticas paleogenéticas dirigidas por Céline Bon detectaron en su interior depósitos de tejido humano. ¿Placenta? ¿Restos de fetos cuyo esqueleto aún no se había formado? El trabajo no zanja la pregunta, pero apunta en la misma dirección: alguien quiso honrar a esos muertos sin cuerpo que enterrar.

El ADN antiguo también habló de las causas. Se identificaron varias bacterias capaces de provocar abortos espontáneos o infecciones mortales, lo que convierte el yacimiento en una ventana poco habitual a la enfermedad infecciosa neonatal del siglo II.

Lo que este yacimiento cambia y lo que todavía no puede demostrar

La demografía histórica maneja cifras muy altas de mortalidad en el primer año de vida para el mundo romano, aunque cualquier estimación es indirecta y se apoya en fuentes dispersas. Lo que faltaba era un registro funerario como este: un lugar donde los nonatos y los recién nacidos tienen tratamiento diferencial y material genético aprovechable. La arqueología de las emociones lleva décadas discutiendo si la indiferencia ante la muerte infantil fue norma social o tópico literario. Autessiodurum inclina la balanza hacia el cuidado, pero no la cierra.

Y aquí conviene frenar. Todo lo presentado procede de una intervención preventiva cuyos análisis se han expuesto en una comparecencia pública, no de una monografía revisada por pares. La lectura del duelo a partir de ajuares y gestos funerarios es interpretativa: inferimos afecto donde también pudo haber normas de higiene, prescripciones religiosas o prestigio familiar. La muestra es única, y una muestra de uno no autoriza a generalizar a toda la Galia. El ADN antiguo, además, exige controles de contaminación que solo se evalúan al detalle cuando los datos se publican íntegros. La prueba definitiva será encontrar un segundo conjunto así. Si existe.

El equipo del Inrap trabaja ahora en esa doble dirección: publicar la serie completa de análisis paleogenéticos y rastrear yacimientos comparables en otras ciudades del Imperio. Mientras llega, la place du Maréchal Leclerc guarda el episodio más silencioso de la vida romana: el de las familias que enterraron a sus hijos con lo que tenían a mano y dejaron una piedra para poder volver.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una necrópolis galo-romana de uso casi exclusivo para fetos, recién nacidos y bebés, con más de 260 sepulturas y hechos funerarios y hasta seis niveles de inhumación superpuestos.
  • Dónde: place du Maréchal Leclerc, Auxerre (Borgoña, Francia), en el borde de la antigua Autessiodurum, junto a la vía Agripa.
  • Institución responsable: Inrap (Institut national de recherches archéologiques préventives), con Carole Fossurier en la arqueoantropología y Céline Bon en paleogenética.
  • Cuándo: excavación del 7 de febrero al 21 de junio de 2024; resultados presentados el 3 de noviembre de 2026 en París.
  • Impacto a futuro: reabre el debate sobre el duelo por la infancia en la Antigüedad y ofrece ADN antiguo para estudiar abortos e infecciones neonatales del siglo II.

La Palma promociona su oferta turística en la World Travel Market 2026

0

El Cabildo de La Palma promociona en la World Travel Market 2026 las experiencias que ofrece la isla y trabaja para consolidar su presencia en el mercado británico. La edición anterior de este encuentro internacional registró más de 46.000 visitantes.

La consejera de Turismo, Raquel Rebollo, participa en la feria junto a personal técnico del servicio. El encuentro comenzó el martes 3 de noviembre y se desarrollará hasta el día 5; la agenda incluye reuniones con profesionales y empresas del sector turístico.

Una oferta dirigida a varios mercados

El Servicio de Turismo presenta de forma unificada las actividades y servicios disponibles para quienes visitan La Palma, con propuestas vinculadas, entre otros ámbitos, a la naturaleza, la gastronomía y la astronomía.

La oferta está recogida en una nueva guía turística que la isla presentó en Fitur a principios de este año. Publicada en español, inglés y alemán, reúne actividades y servicios que se pueden realizar en el destino.

La presencia en la feria también busca consolidar La Palma en su principal mercado, el alemán, y reforzar su promoción en otros mercados considerados clave: el francés, el polaco, el checo, el belga y el danés.

Conectividad aérea y contexto del sector

El Cabildo trabaja en la captación de viajeros junto a agentes turísticos y plataformas internacionales, con el objetivo de fortalecer la conectividad y la promoción de la isla. La nota sitúa esta labor en un contexto de reestructuración de flotas, volatilidad de los costes operacionales y cambios en la demanda de los operadores europeos.

En el marco de la World Travel Market, destinos y compañías aéreas han expresado preocupación por el sobrecoste del combustible, que la noticia vincula a los conflictos bélicos en distintas partes del mundo. Según el texto, algunas aerolíneas han cerrado rutas y no pueden prever qué ocurrirá a medio o largo plazo. También señala que el compromiso de descarbonización de las compañías hasta 2030 requiere inversiones en nuevas aeronaves y las obliga a tomar decisiones sobre sus rutas.

La Corporación insular recuerda que las reordenaciones de frecuencias y los ajustes de capacidad de las aerolíneas privadas responden a dinámicas del mercado aeronáutico internacional que escapan al control directo de las administraciones públicas. El equipo de gobierno insular hace un llamamiento a sumar esfuerzos y trabajar desde la unidad para defender los intereses de la isla.

La Comunidad de Madrid ilumina de naranja la Real Casa de Correos por el síndrome de Sudeck

0

La Comunidad de Madrid ha iluminado de naranja la fachada de la Real Casa de Correos, sede del Gobierno regional, para mostrar su apoyo a las personas con síndrome de Sudeck, también denominado síndrome de Dolor Regional Complejo (SDRC). Se trata de un trastorno crónico que provoca dolor intenso y persistente, generalmente en las extremidades, y que puede llegar a ser incapacitante.

El síndrome suele aparecer después de una lesión, una fractura o una intervención quirúrgica, aunque también puede manifestarse sin una causa identificable. Entre sus síntomas figuran la hinchazón, los cambios en el color y la temperatura de la piel y la disminución de la movilidad en la zona afectada.

Apoyo a las personas con SDRC

La Asociación Española de Pacientes con SDRC/Sudeck (AESDRC) tiene como objetivo dar voz a quienes padecen esta patología poco frecuente y contribuir a mejorar su calidad de vida.

Stellantis mejora sus resultados del tercer trimestre y confirma sus previsiones para 2026

Stellantis elevó un 1% sus ingresos netos en el tercer trimestre de 2026, hasta 37.600 millones de euros, y reafirmó sus previsiones financieras para el año. La compañía registró una pérdida neta de 500 millones de euros, un 90% menor que la del mismo periodo del año anterior, que estuvo afectado por partidas significativas.

El resultado operativo ajustado fue de 300 millones de euros y su margen se situó en el 0,7%, 50 puntos básicos más que un año antes. La mejora fue de 200 millones de euros frente al tercer trimestre de 2025. Todas las regiones, salvo Europa ampliada, tuvieron márgenes operativos ajustados positivos.

Flujo de caja y previsiones

El flujo de caja libre industrial fue negativo en 4.000 millones de euros, aunque mejoró en 300 millones respecto al mismo trimestre de 2025. La liquidez industrial disponible cerró en 42.700 millones, equivalente al 26% de los ingresos netos de los últimos 12 meses y dentro del rango objetivo de entre el 25% y el 30% de la empresa.

Stellantis mantuvo sus previsiones financieras para 2026 y su expectativa de lograr un flujo de caja libre industrial positivo en 2027. Entre los elementos señalados figuran un mayor volumen consolidado de envíos en el cuarto trimestre frente al tercero, un entorno de precios ampliamente estable y una contribución positiva del capital circulante, prevista por la estacionalidad habitual del último trimestre.

La compañía estima que los costes netos anuales por aranceles serán de 1.000 millones de euros, de los que 600 millones se habían registrado hasta septiembre. También calcula unos desembolsos anuales de aproximadamente 1.600 millones vinculados a cargos del segundo semestre de 2025. Prevé que la inversión de capital y el gasto en investigación y desarrollo representen el 6,5% de los ingresos netos de 2026.

Resultados por regiones

Los ingresos netos crecieron un 3% tanto en Europa ampliada como en Sudamérica. En Norteamérica bajaron un 3%; en Oriente Medio y África, un 19%; y en Asia-Pacífico, un 7%. La empresa atribuyó el aumento europeo a mayores volúmenes y el sudamericano a volúmenes estables y un efecto cambiario favorable. En Norteamérica, relacionó la caída con menores volúmenes tras paradas de producción planificadas.

En Norteamérica, las ventas aumentaron un 1% interanual y la cuota de mercado regional llegó al 7,5%, 10 puntos básicos más. En Europa ampliada, las ventas en la UE30 crecieron un 1%, o un 6% incluyendo Leapmotor; la cuota de mercado fue del 14,8%, 60 puntos básicos menos. Las ventas de vehículos eléctricos de batería de pasajeros en la UE30 subieron un 65%.

En Sudamérica, las ventas disminuyeron un 4%, pero Stellantis mantuvo una cuota regional del 18,6%. En Oriente Medio y África cayeron un 22% y la cuota fue del 10,1%, 150 puntos básicos menos. En Asia-Pacífico, las ventas retrocedieron un 27% y la cuota pasó del 0,3% al 0,2%.

Plan y próximos hitos

Antonio Filosa, consejero delegado de Stellantis, afirmó que la empresa continuó con la ejecución inicial de su plan FaSTLAne 2030, con lanzamientos de productos, avances en alianzas y mejoras en fabricación y calidad. También señaló que el programa de creación de valor aceleró su actividad y que la compañía seguía en camino de implantar, antes de finalizar el año, al menos el 40% de los 6.000 millones de euros de eficiencias recurrentes previstos.

La empresa indicó que espera que los ahorros de su programa de creación de valor sigan acelerándose y alcancen varios cientos de millones de euros en el cuarto trimestre, aproximadamente el doble de lo obtenido en el tercero. También anticipó mayores costes por chips de memoria y gastos de llamadas a revisión respecto al tercer trimestre.

Stellantis presentó sus resultados del tercer trimestre el 28 de octubre de 2026. La compañía anunció asimismo que el FaSTLAne 2030 / Maserati Day tendrá lugar en Módena, Italia, el 10 de diciembre.

La campaña de donación de sangre llega a tres campus universitarios de Canarias

0

La Dirección General de Hemodonación y Hemoterapia del Servicio Canario de la Salud (SCS) continúa esta semana la primera campaña de donación de sangre del curso 2026-2027 en la Universidad de Las Palmas de Gran Canaria (ULPGC) y la Universidad de La Laguna (ULL).

Las unidades móviles visitan los campus de Guajara y Bellas Artes, en la ULL, y el de Montaña Cardones, en la ULPGC, con el objetivo de facilitar la donación a la comunidad universitaria.

Puntos y horarios en la ULPGC

Hoy y mañana se podrá donar en la Facultad de Veterinaria, situada en el Campus de Montaña de Cardones, en Arucas. El horario previsto es de 9:30 a 19:30 este martes y de 9:00 a 19:30 mañana.

Donaciones en la ULL

En el Campus de Guajara, la unidad móvil estará hoy en la Facultad de Derecho, de 9:15 a 19:15 horas.

Mañana y el jueves, la campaña se trasladará a la Facultad de Bellas Artes, donde se podrá donar de 9:00 a 13:45 horas.

Requisitos para donar

Para donar hay que tener entre 18 y 65 años —hasta 60 en caso de primera donación—, pesar más de 50 kilos, gozar de buena salud general y no estar embarazada. Ante cualquier duda, se puede llamar al teléfono gratuito de atención al donante, 900 234 061, o consultar la web efectodonacion.com.

Más información: Recta final campaña universidades y SCS.

Aena eleva un 12,4% su beneficio hasta septiembre, hasta 1.774,7 millones de euros

Aena obtuvo un beneficio neto de 1.774,7 millones de euros entre enero y septiembre de 2026, un 12,4% más que en el mismo periodo de 2025, cuando registró 1.579,4 millones. El resultado bruto de explotación (EBITDA) alcanzó los 3.077,9 millones, un 6,8% más que los 2.882,7 millones del año anterior, con un margen del 58,3%.


El tráfico del Grupo Aena —que incluye España, Londres-Luton, Leeds Bradford y los aeropuertos de Aena Brasil— sumó 309,9 millones de pasajeros, un aumento del 4,1% interanual. En los aeropuertos españoles, el tráfico creció también un 4,1%, hasta los 257,2 millones.

Ingresos, actividad comercial e inversión

Los ingresos totales consolidados se situaron en 5.283,9 millones de euros, un 10,4% más que entre enero y septiembre de 2025. Los ingresos aeronáuticos ascendieron a 2.781,3 millones, con un incremento del 8,8%, y los comerciales llegaron a 1.574,1 millones, un 7,4% más.

En el área comercial, las ventas totales superaron en un 5,7% las del mismo periodo de 2025. Los ingresos totales de negocio —que suman las rentas fijas y variables facturadas en el periodo y las Rentas Mínimas Anuales Garantizadas a facturar— aumentaron un 9,2%.

La inversión pagada en los nueve primeros meses del año fue de 1.133,5 millones de euros. De esa cantidad, 790 millones se destinaron principalmente a mejorar infraestructuras aeroportuarias; además, se incluyeron 343,5 millones por la compra del 51% de la sociedad holding Augusta, propietaria de Leeds Bradford y Newcastle.

Gastos, deuda y generación de efectivo

Los gastos de explotación del grupo (OPEX), que comprenden aprovisionamientos, personal y otros gastos de explotación, sumaron 2.187,4 millones de euros, frente a los 1.929,4 millones del mismo periodo del año anterior. La evolución recoge aumentos del 15% en otros gastos de explotación y del 12,3% en los gastos de personal.

La deuda financiera neta contable consolidada se situó en 5.845 millones de euros, frente a 5.509 millones en 2025. La ratio de deuda financiera neta sobre EBITDA fue de 1,47 veces. Por otro lado, el efectivo neto generado por las actividades de explotación alcanzó los 2.811,3 millones, frente a los 2.525,6 millones de los nueve primeros meses de 2025.

Regulación aeroportuaria para 2027-2031

El Consejo de Ministros aprobó el 15 de septiembre de 2026 el Documento de Regulación Aeroportuaria (DORA III) para el periodo 2027-2031. El documento fija las condiciones de calidad, capacidad y accesibilidad que deben cumplir los aeropuertos de Aena y establece una senda tarifaria de un 0,33% anual por encima de los niveles de 2026 durante esos cinco años.

El DORA III contempla 9.991 millones de euros de inversión regulada, vinculada directamente a la actividad aeronáutica, y 2.897 millones de inversión no regulada, relacionada con actividades comerciales. En conjunto, las cantidades ascienden a 12.888 millones de euros para el quinquenio 2027-2031.

Según el documento, la aprobación del DORA garantiza una red de aeropuertos de interés general con capacidad para responder a la evolución del tráfico aéreo durante las próximas décadas. El objetivo de las inversiones previstas para 2027-2031 es dotar a los aeropuertos y helipuertos de Aena en España de capacidad para atender la demanda futura y cumplir los requisitos de seguridad, mantenimiento, calidad y sostenibilidad señalados, manteniendo tarifas competitivas.

Operaciones internacionales

El 6 de octubre se completó la adquisición del 100% de las acciones de la sociedad concesionaria del Aeropuerto Internacional de Rio de Janeiro–Galeão. Aena abonó 1.554,6 millones de reales brasileños, equivalentes a 257,2 millones de euros según el tipo de cambio cubierto de 6,04 BRL/€. La compañía estima que abonará en el cuarto trimestre de 2026 el resto del importe comprometido en el proceso de venta asistida.

(1) EBITDA corresponde a “Earnings Before Interest, Tax, Depreciation and Amortization” y se calcula como el resultado de explotación más las amortizaciones.

(2) La deuda financiera neta contable consolidada se calcula restando el efectivo y equivalentes al efectivo del total de la deuda financiera, corriente y no corriente. La conciliación numérica de estas medidas alternativas del rendimiento figura en el apartado correspondiente del Informe de Gestión Intermedio Consolidado de los primeros nueve meses de 2026.

El Fraile celebra una jornada de salud y bienestar para mayores

0

El Centro de Salud de El Fraile-Valle San Lorenzo celebró el 16 de octubre la I Jornada de Salud y Mayores en el Centro de Mayores de El Fraile, en Arona. La iniciativa reunió a personas mayores en torno a actividades educativas, talleres y espacios de participación.

Organizada en colaboración con el Ayuntamiento de Arona, la jornada buscó promover hábitos saludables, favorecer el autocuidado y reforzar la autonomía. También ofreció un espacio de encuentro y aprendizaje sobre salud y bienestar.

Actividades sobre salud y autocuidado

El programa incluyó una charla sobre el uso adecuado de la medicación, una actividad participativa de Palía-Palabra impartida por la asociación No Somos de Segunda, una sesión sobre imagen corporal y autocuidado, contenidos sobre salud oral en la edad adulta mayor y un taller práctico de actividad física.

Las propuestas combinaron información, educación para la salud, participación y ejercicio físico. La jornada también buscó reforzar el vínculo entre Atención Primaria y la comunidad.

Acción comunitaria en Tenerife

La iniciativa forma parte de las acciones comunitarias de la Gerencia de Atención Primaria de Tenerife, orientadas a acercar la promoción de la salud, la prevención de enfermedades y la educación sanitaria a los entornos cotidianos, en coordinación con recursos comunitarios y entidades colaboradoras.

Desde el pasado año, la Gerencia cuenta con la Unidad Funcional de Promoción de la Salud y Salud Comunitaria. La unidad está concebida como referencia para fomentar la participación, coordinar equipos de las zonas básicas de salud de la isla, integrar estrategias y programas institucionales, impulsar la acción intersectorial y evaluar las acciones desarrolladas.

Actividad en 2025

Durante 2025, la Atención Primaria de Tenerife desarrolló más de 2.000 sesiones de aulas de salud en las distintas zonas básicas de la isla, 78 acciones comunitarias y doce mesas intersectoriales.

La Gerencia de Atención Primaria de Tenerife reconoció la implicación de los profesionales y entidades participantes en las iniciativas de promoción de la salud en la comunidad.

El consultorio de Guadiaro ampliará a tres sus cupos de Medicina y Enfermería de Familia

0

El consultorio de Guadiaro, integrado en el Área de Gestión Sanitaria Campo de Gibraltar Este del Servicio Andaluz de Salud, ampliará a tres sus cupos de Medicina y Enfermería de Familia a mediados de noviembre. La incorporación de nuevos profesionales permitirá redistribuir a los usuarios asignados a cada equipo.

El subdelegado de la Junta de Andalucía en el Campo de Gibraltar, Javier Ros, y la delegada territorial de Sanidad y Consumo, Eva Pajares, visitaron el centro. Con el aumento, se pasará de dos a tres cupos y disminuirá el número de pacientes asignados a cada facultativo y enfermera, según la información difundida.

Redistribución de pacientes

La contratación de nuevo personal para ampliar los cupos médicos y de enfermería permite reducir las ratios de pacientes en los centros de atención primaria, en consonancia con las recomendaciones del SAS y de las sociedades científicas.

Iberdrola supera los 150.000 millones de capitalización y pulveriza su récord histórico en bolsa

Iberdrola superó este miércoles los 150.000 millones de euros de capitalización tras avanzar un 2,17% y marcar 22,56 euros por acción, un récord histórico que la consolida como la mayor cotizada española y primera utility de Europa.

La eléctrica presidida por Ignacio Sánchez Galán tocaba ese precio máximo a las 12.20 horas, con el Ibex 35 en positivo y la cota psicológica de los 150.000 millones ya rebasada. El movimiento la mantiene entre las dos mayores compañías eléctricas del mundo por valor de mercado.

En lo que va de 2026 el valor acumula una revalorización superior al 22%. No es un arranque de una sola sesión.

Es la suma de tres trimestres consecutivos de resultados al alza, de una previsión de beneficio revisada y de una rotación de carteras institucionales hacia activos con cash flow regulado y predecible. El mercado no premia una sorpresa aislada: paga visibilidad.

Los números de la sesión y el peso real en el Ibex

El catalizador de la jornada no es un hecho puntual, sino la secuencia de máximos abierta tras la presentación de cuentas del pasado 21 de octubre. Con el selectivo acompañando al alza, el valor se mueve en subida libre y sin resistencia técnica por encima de los 22 euros.

Con 150.000 millones de capitalización, Iberdrola consolida el primer puesto del ranking del Ibex 35 por valor de mercado, un trono que históricamente se ha disputado con Inditex y con la gran banca. La diferencia ahora es de naturaleza: no compite por múltiplo de consumo ni por margen de intermediación, sino por base de activos regulados y contratos de largo plazo.

Rebasar los 150.000 millones no es una anécdota de cotización: es el mercado pagando más por las redes y los contratos que por el negocio expuesto al precio de la electricidad.

El balance que sostiene el rally

Los números que explican el movimiento son los de los nueve primeros meses. Iberdrola obtuvo un beneficio neto de 5.816,1 millones de euros hasta septiembre, un 9,6% más que en el mismo periodo del ejercicio anterior, según las cuentas remitidas a la CNMV.

A esa cifra se añade una decisión que los inversores valoran por encima del dato ya contabilizado: la compañía mejoró de nuevo sus previsiones para el conjunto de 2026 y apunta a ganancias récord al cierre del ejercicio, con un crecimiento de al menos el 10% en el beneficio neto ajustado. El respaldo que cita la empresa es doble, ejecución del plan de inversiones y aportación creciente de los nuevos activos.

Conviene distinguir magnitudes, porque no son intercambiables. Los 5.816,1 millones son beneficio neto reportado; la guía se refiere a beneficio neto ajustado, que excluye partidas extraordinarias. La distancia entre ambas es la que mide cuánto del crecimiento es recurrente y cuánto responde a operaciones no repetibles.

Iberdrola máximo histórico
IndicadorDatoReferencia
Capitalización bursátilMás de 150.000 millones de eurosSesión del 4 de noviembre de 2026
Precio máximo intradía22,56 euros por acción12.20 horas
Revalorización en el añoMás del 22%Acumulado desde enero de 2026
Beneficio neto 9 meses5.816,1 millones de euros+9,6% interanual
Guía beneficio neto ajustado 2026Al menos +10%Revisada al alza el 21 de octubre

Fondos, competidores y el mapa regulatorio

La lectura sectorial importa tanto como la individual. Iberdrola se compara con Enel, E.ON y RWE en el índice europeo de utilities, y dentro de España con Naturgy y Endesa, dos compañías con menor exposición relativa a redes y más dependencia del negocio liberalizado. La prima de valoración que exige el mercado a la primera no se explica solo por tamaño.

En el accionariado conviven nombres que condicionan el flotante: Qatar Investment Authority, BlackRock y Norges Bank figuran entre los principales tenedores, mientras la gestión pasiva gana peso en un valor que ya es referencia obligada de cualquier cartera indexada al Ibex 35. Peso en índices significa demanda estructural, pero también mayor sensibilidad a los flujos.

El tercer vértice es regulatorio. La CNMC fija la retribución de las redes de transporte y distribución, el marco que determina buena parte del beneficio recurrente, y la CNMV vigila la información que la compañía publica como hecho relevante. A escala europea, Bruselas mantiene el foco sobre las ayudas de Estado al sector energético. Nada de eso es decorado: cada revisión retributiva mueve valoraciones.

La prima ya pagada y el examen del cuarto trimestre

Aquí empieza el análisis incómodo. La acción sube más del 22% en el año y cotiza en máximos históricos, lo que significa que el mercado ya ha incorporado el escenario optimista de la propia compañía. Con un crecimiento del 9,6% en nueve meses y una guía de al menos el 10% para el conjunto del ejercicio, las cuentas exigen que el cuarto trimestre crezca por encima de ese umbral para cerrar la brecha sin sorpresas.

No es un objetivo imposible, pero sí un listón que deja poco margen. Si la aportación de los nuevos activos se retrasa o si el tipo de cambio juega en contra en los mercados donde opera el grupo, la cifra anual se queda corta aunque la compañía no haya incumplido nada. El contraste con el sector es claro: las utilities europeas afrontan la misma presión de costes y de tipos, y no todas han elevado guía este año.

El precedente que sirve de referencia es el propio comportamiento del valor durante 2026: cada revisión al alza ha venido seguida de un nuevo tramo de subida, y cada silencio, de una consolidación lateral. El negocio regulado, el de generación, y el de comercialización responden a ciclos distintos. La clave está en la generación de caja y en si la compañía cumple sin recurrir a ventas de activos para maquillar el resultado.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación de los resultados del ejercicio 2026, próximo gran hito del calendario, donde se confirmará si el beneficio neto ajustado cumple la guía del 10% adicional.
  • Reacción del valor: En máximos históricos y con más del 22% acumulado, el margen de error se estrecha; el mercado descuenta ya la guía al alza y cualquier desviación se traduciría en recogida de beneficios.
  • Precedente sectorial: Las utilities europeas que han revisado guía al alza en 2026 mantienen prima de valoración frente a las que no lo han hecho, patrón que conviene seguir en Enel y RWE.

La EASP forma a enfermeras para educar a personas con EPOC

0

La Escuela Andaluza de Salud Pública (EASP), dependiente de la Consejería de Presidencia, Sanidad y Emergencias, desarrolla un curso para reforzar la implantación de programas de educación terapéutica dirigidos a personas con enfermedad pulmonar obstructiva crónica (EPOC) en el sistema sanitario público andaluz. La actividad se enmarca en el Plan Andaluz de Atención a la Cronicidad (PAdAC) 2025-2028.

La formación, dirigida a enfermeras especialistas en Enfermería Familiar y Comunitaria del Servicio Andaluz de Salud (SAS), finalizará el 13 de noviembre. Su objetivo es proporcionar competencias y herramientas para poner en marcha el programa educativo del PAdAC en centros sanitarios y adaptarlo a distintos contextos asistenciales.

Educación terapéutica y atención a la cronicidad

El curso forma parte del plan anual de formación del PAdAC, que establece el marco de actuación de la Junta de Andalucía para prevenir enfermedades crónicas y mejorar la calidad de vida de quienes conviven con ellas. Para el periodo 2025-2028, el plan plantea una atención personalizada, integral y coordinada, que promueva la participación de las personas en el cuidado de su salud.

La actividad se vincula a la línea estratégica centrada en aprender a cuidarse para vivir más años con buena salud desde la infancia. Esta promueve la educación terapéutica, el autocuidado y los hábitos saludables. En el caso de la EPOC, los programas estructurados pueden contribuir a mejorar la adherencia al tratamiento, la autonomía y la calidad de vida.

Cuatro unidades para aplicar los contenidos

El programa consta de cuatro unidades secuenciales, con una duración estimada de diez horas. La primera trata los fundamentos de la educación terapéutica y el marco estratégico del PAdAC; la segunda aborda el programa específico para personas con EPOC, sus sesiones y los materiales de apoyo.

La tercera unidad recorre el itinerario asistencial, desde la captación y valoración de las personas candidatas hasta el registro de la actividad, el seguimiento y la evaluación de resultados. También contempla opciones de continuidad formativa disponibles en el SAS. La cuarta se centra en técnicas para desarrollar intervenciones educativas grupales, dinamizar las sesiones y favorecer la participación y continuidad de las personas asistentes.

Modalidad virtual y aprendizaje flexible

La actividad se imparte íntegramente en el Campus Virtual de la EASP, con recursos audiovisuales, lecturas, materiales descargables, guías y ejercicios de autoevaluación. El alumnado puede organizar su ritmo de trabajo durante el periodo establecido y consultar los contenidos desde el inicio del curso.

La metodología combina autoaprendizaje activo y aplicado con orientaciones y ejemplos para facilitar la puesta en marcha del programa en distintos contextos asistenciales, especialmente en Atención Primaria. El equipo docente está integrado por profesionales del SAS y de la EASP con experiencia en formación, innovación organizativa y atención clínica.

La iniciativa busca capacitar a los perfiles profesionales que participan en la atención a la cronicidad y favorecer la implantación de intervenciones educativas estructuradas. Según la información de la Junta, el propósito es reforzar el autocuidado, mejorar los resultados en salud y contribuir a una atención equitativa y de calidad para las personas con EPOC en Andalucía.

Acrilamida y patatas: por qué la nevera no es buena idea y cómo almacenarlas y cocinarlas

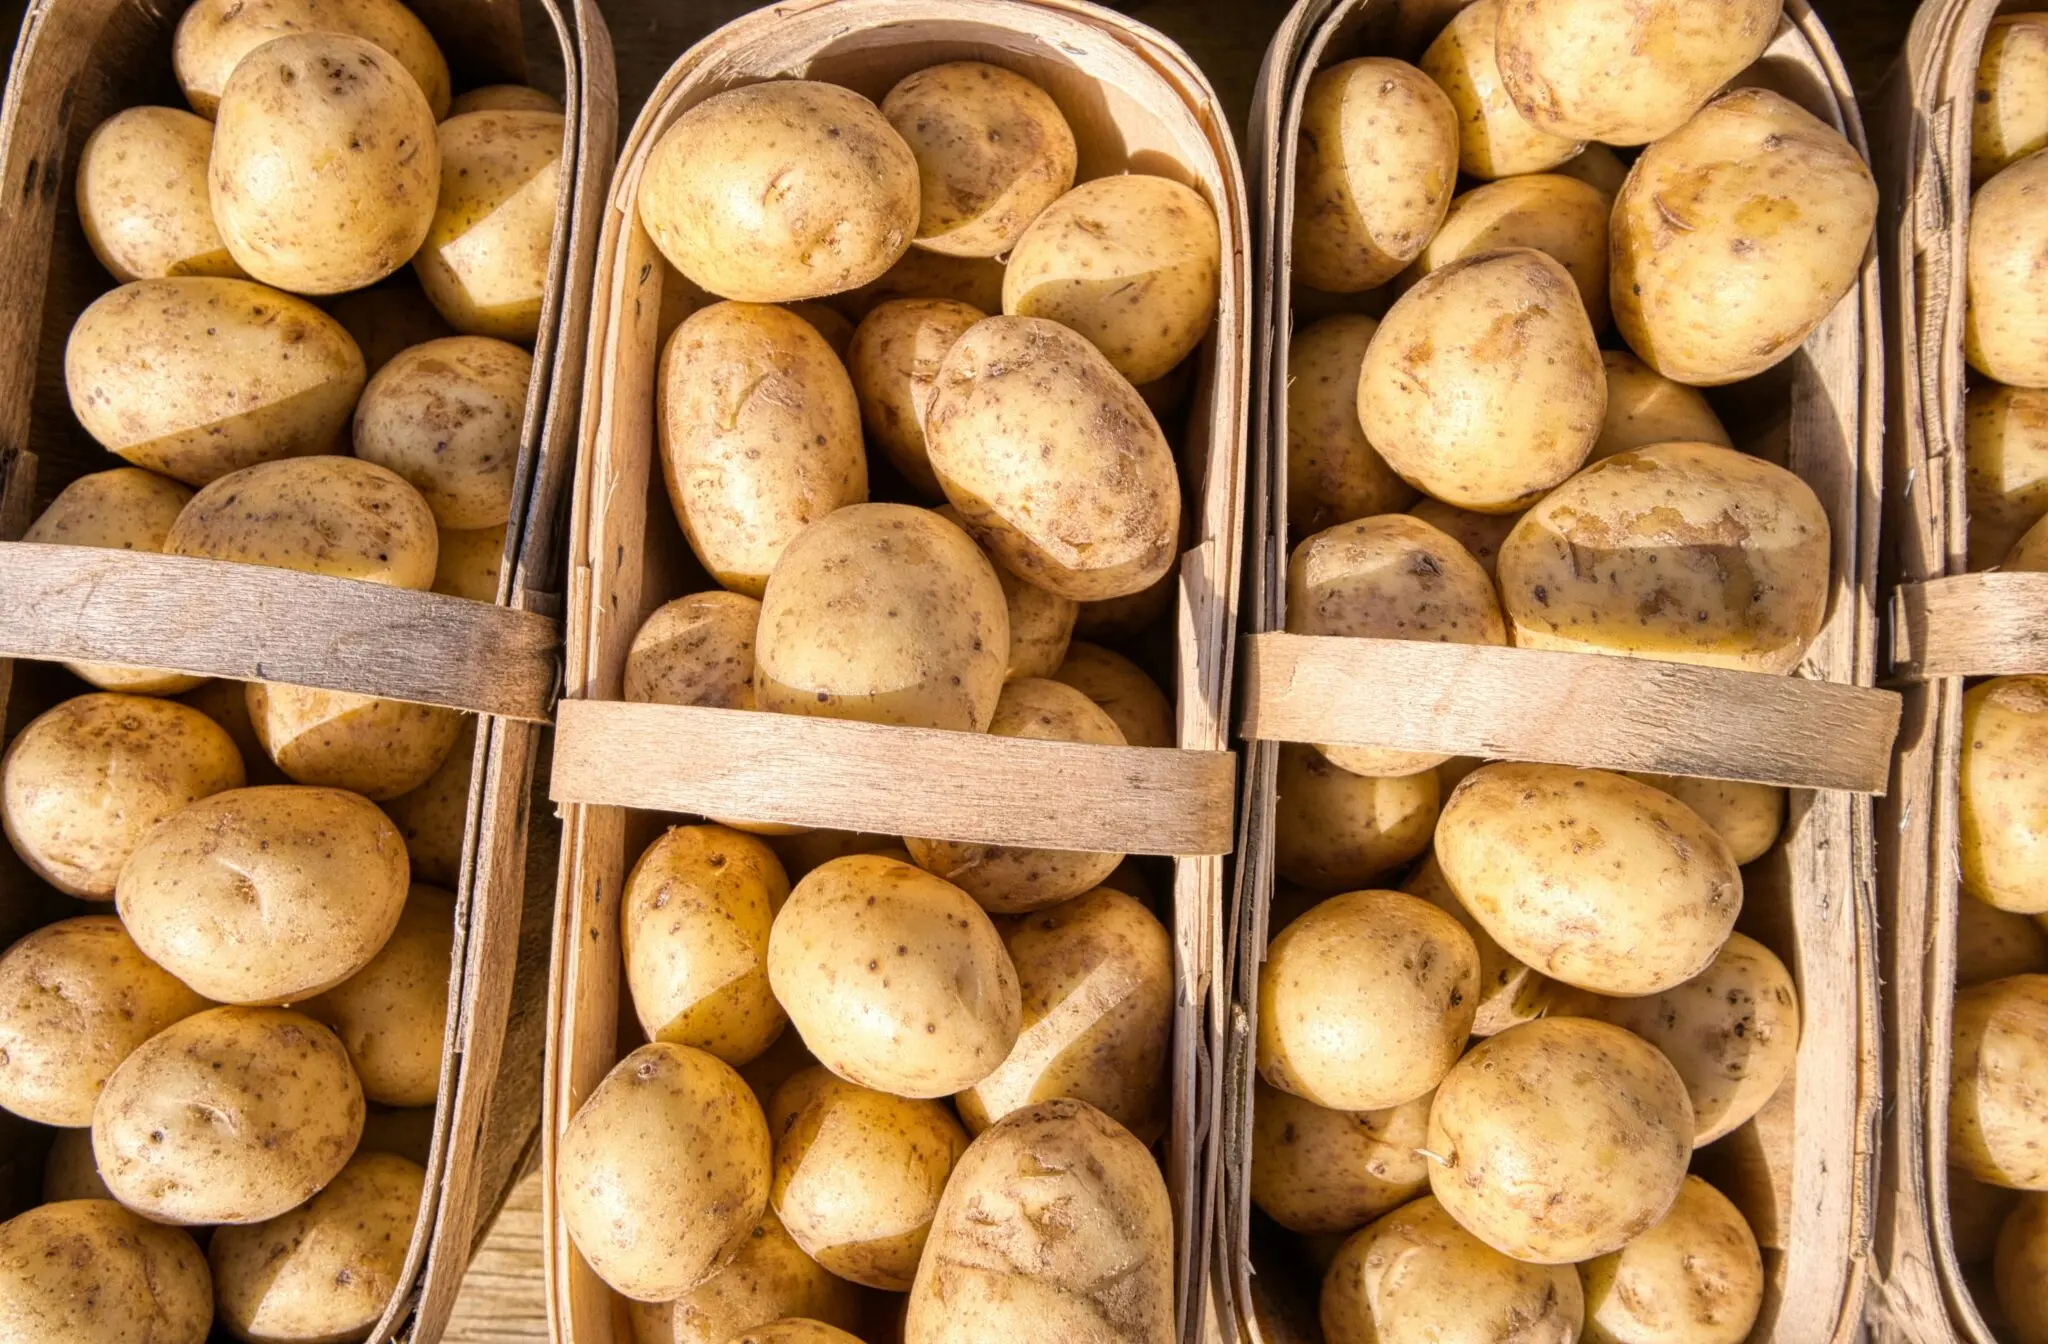
La acrilamida en las patatas no nace en la sartén: nace en el cajón donde las guardas. El frío de la nevera eleva los azúcares que alimentan ese compuesto cuando después fríes, asas o gratinas.

Vamos a los datos. La acrilamida se forma cuando los azúcares y los componentes proteicos del alimento reaccionan bajo calor intenso. El proceso arranca a partir de 120 grados centígrados y se acelera con cada grado extra. Freír, tostar, hornear, gratinar: cuatro puertas de entrada.

Por eso la conversación sobre la patata no va de alimentos buenos o malos. Va de una cadena de decisiones concretas: dónde la guardas, cuánto tiempo la dejas en agua y hasta qué punto la doras. Tres variables, todas en tu mano.

Por qué la nevera es el peor sitio para tus patatas

El frío doméstico estresa al tubérculo. Por debajo de ciertas temperaturas, la patata acumula azúcares libres para protegerse del ambiente, y esos azúcares son exactamente el combustible que alimenta la acrilamida cuando llega el calor fuerte. Guardarla en la nevera para alargar su vida útil arregla un problema y crea otro.

Hay un matiz que cambia la lectura: el efecto no es instantáneo. Una tarde en frío no altera nada. Una semana en el cajón de las verduras, sí. Y cuanto más azúcar acumula, antes se dora por fuera y más fácil es pasarse de tueste sin darte cuenta.

La patata no se estropea por el frío de la nevera: lo que cambia es su química interna, y esa química se paga en la sartén.

El sitio correcto cumple tres condiciones: oscuro, fresco y ventilado. Una despensa, un armario bajo, una caja de cartón con respiraderos. Fuera las bolsas de plástico cerradas, que atrapan humedad y aceleran el reblandecimiento. Y sin amontonarlas: el aire tiene que circular entre ellas.

El remojo previo que cambia la cocción

Aquí llega la parte que casi nadie hace y que más rinde. Corta las patatas, cúbrelas de agua fría y espera hasta que el líquido deje de salir turbio. Hablamos de un remojo previo que arrastra parte de los azúcares y del almidón de la superficie. Menos azúcar arriba, menos acrilamida potencial y una fritura más limpia, con menos espuma.

conservar patatas

El paso siguiente pesa igual: secarlas bien con un paño limpio antes de tocar el aceite o la bandeja. El agua y el aceite caliente no se llevan bien, y una patata húmeda se cocina de forma irregular. Unas zonas se queman antes de que el centro esté listo.

Según los análisis del instituto federal alemán de evaluación de riesgos (BfR), el horno es el método más favorable de todos los comparados. Reparte en una sola capa, sin amontonar, y deja que el aire circule. Menos aceite, temperatura más estable y menos puntos negros.

Dorar sin carbonizar: el umbral que lo cambia todo

La regla de oro cabe en cuatro palabras: dorar, nunca carbonizar. El color es un indicador directo de la reacción que genera el compuesto. Cuanto más oscura está la superficie de una patata, un pan o un vegetal con almidón, más lejos ha llegado el proceso. Punto dorado, sí. Puntas negras, no.

Los datos lo dejan claro. Según la EFSA, tostar pan tres minutos deja unos 31 microgramos por kilo de acrilamida; alargarlo a cinco minutos dispara la cifra hasta 118 microgramos por kilo. Casi cuatro veces más por dos minutos de reloj. Y si aparece una zona quemada, se retira.

📊 La pauta en cifras

  • Umbral de formación: 120 grados centígrados. A partir de ahí, cada grado extra acelera la reacción.
  • Método más favorable: el horno, según los análisis comparativos del BfR alemán.
  • Antes del fuego: remojo en agua fría y secado completo con paño limpio.
  • Almacenaje: oscuro, fresco y ventilado. Nunca en la nevera.
  • Objetivo en el plato: dorado uniforme, sin puntos negros ni bordes carbonizados.

Las porciones que separan una guarnición de un aperitivo

No todas las patatas llegan igual al plato. Una ración de 200 gramos de patatas de sartén o de rösti ronda los 100 microgramos. Dos rebanadas de pan tostado se quedan entre 2 y 7 microgramos según el tueste. La diferencia rara vez está en el alimento; está en la técnica.

Las cifras de producto seco invitan a mirar la etiqueta con lupa. En la comparativa de 2024, las chips de vegetales alcanzaron una media de 1.430 microgramos por kilo, por delante de las tortitas de patata (558) y las patatas de sartén (450). Las patatas chips corrientes se quedaron en 190, pero un estudio español con 80 muestras encontró hasta 2.871 microgramos por kilo.

Ahí está la letra pequeña del pasillo. Dos bolsas casi idénticas pueden multiplicar la cifra por quince y ninguna etiqueta te lo va a contar.

Dónde acaba la evidencia y empieza la técnica

Conviene ser honesto con el estado de la cuestión. Hay consenso en que la acrilamida es un compuesto que interesa mantener a raya —su ficha química recoge por qué—; no lo hay, en cambio, sobre cuánto pesa cada microgramo en la práctica diaria. La variabilidad entre alimentos y entre personas es enorme, y por eso las agencias alimentarias aplican desde hace años un principio de sentido común: reducir de forma razonable aquello que es evitable. Sin alarmas y sin histeria.

Lo interesante, y esto se cuenta poco, es que las medidas que bajan la acrilamida son las mismas que mejoran el resultado en el plato. El remojo da una fritura más crujiente. El secado previo evita que la patata se pegue y se queme por fuera. El horno reparte el calor de forma más uniforme. Dorar en lugar de carbonizar conserva el sabor a patata en vez de taparlo con notas amargas.

¿Para quién encaja todo esto? Para cualquiera que cocine patatas más de una vez por semana, y muy especialmente para quien las prepara para niños, que suelen comer raciones concentradas de un mismo alimento. No hace falta convertir la cocina en un laboratorio. Basta con cambiar el sitio donde guardas el tubérculo y retirar la bandeja treinta segundos antes.

⚡ Rutina de Optimización Diaria

  • Cambia el cajón por la despensa: sitio oscuro, fresco y ventilado, con aire alrededor de cada patata. La nevera queda descartada.
  • Remoja y seca: agua fría hasta que salga clara y paño limpio antes del fuego. Es el paso con más retorno por minuto invertido.
  • Dora, no carbonices: retira la bandeja cuando el dorado sea uniforme y aparta cualquier punta negra antes de servir.

Sanidad plantea diez medidas para atraer y fidelizar profesionales en Atención Primaria

0

El Ministerio de Sanidad ha elaborado el informe Fidelización y retorno de talento en Atención Primaria: análisis de situación y estrategias para el Sistema Nacional de Salud, en el marco del Plan de Acción de Atención Primaria y Comunitaria 2025-2027. El documento analiza los factores que influyen en la permanencia, la salida y el retorno de profesionales de Enfermería Familiar y Comunitaria (EFyC) y Medicina Familiar y Comunitaria (MFyC), y propone diez recomendaciones para atraer y fidelizar talento.

Entre 2013 y 2023, las plantillas de Enfermería de los equipos de Atención Primaria crecieron un 18,5%, frente al 32,4% en hospitales y el 54,1% en urgencias y emergencias. En Medicina, el aumento fue del 8,3% en Atención Primaria, del 24,8% en hospitales y del 25,2% en urgencias y emergencias.

Cuatro líneas de recomendaciones

El estudio señala un infraaprovechamiento de la especialización: en 2024, alrededor de una de cada cuatro especialistas en EFyC trabajaba en Atención Primaria (24,6%). En Medicina, uno de cada seis especialistas en MFyC ejercía en el ámbito hospitalario en 2023 (16,4%).

Una de las líneas propone garantizar que Atención Primaria cuente con profesionales especialistas. Entre las medidas planteadas figuran desarrollar vías de retorno para quienes trabajan en otros ámbitos, reconocer las plazas de Enfermería Familiar y Comunitaria y adecuar la oferta formativa a las necesidades futuras.

Otra línea plantea mejorar la estabilidad, la flexibilidad y la conciliación, con medidas como ofrecer contratos estables a quienes terminan la residencia, vinculados a un equipo y un cupo de referencia, y avanzar hacia jornadas más flexibles. También se propone organizar el trabajo mediante equipos integrados por profesionales de Medicina, Enfermería y personal administrativo, reducir las tareas burocráticas del personal clínico y ajustar las cargas asistenciales a las necesidades de la población y a las responsabilidades profesionales.

Desarrollo profesional y coordinación

La cuarta línea plantea ampliar las oportunidades de desarrollo profesional, docencia e investigación, y reforzar el liderazgo y la capacidad de gestión de los centros de salud. El informe también recomienda mejorar la coordinación, el seguimiento y la financiación de las políticas de fidelización y retorno.

El documento combina una revisión de fuentes nacionales e internacionales con grupos focales y entrevistas a profesionales y representantes. El mapeo de políticas autonómicas incluyó a 25 informantes de 12 comunidades autónomas. Según el estudio, varias medidas propuestas ya se han aplicado total o parcialmente en distintos territorios; su integración en una estrategia coordinada permitiría adaptarlas a las necesidades de cada comunidad y evaluar sus resultados.

Apple cierra su año fiscal con récord y alerta de una presión ‘sin precedentes’ en la memoria que hunde a Micron

Los resultados del año fiscal de Apple llegaron con récord de ingresos y un beneficio un 18% superior. También con una advertencia sobre el precio de la memoria que ha movido el tablero de todo el sector de semiconductores.

El iPhone volvió a sostener las cuentas. La compañía presentó un cierre de ejercicio con máximos históricos en facturación y aprovechó para reivindicar su política de retribución al accionista, uno de los argumentos con los que lleva años defendiendo su valor frente a quienes dudan del crecimiento del hardware.

Otro detalle se llevó la atención en la llamada con analistas. Apple describió como ‘sin precedentes’ la presión que el encarecimiento de los chips de memoria ejerce sobre sus costes, y añadió el gasto asociado a la inteligencia artificial como segundo frente abierto sobre el margen.

El récord del iPhone no tapa el coste de la memoria

La memoria es el componente con menos glamour de la industria y el que más está moviendo las cuentas del sector. Los precios de la memoria de alto ancho de banda se han disparado en el último ciclo por la demanda de los centros de datos que entrenan modelos de IA, y ese encarecimiento acaba llegando a la factura de cualquiera que fabrique dispositivos con varios gigabytes dentro. Apple fabrica muchos.

Cifras del sobrecoste no ha dado ninguna. El lenguaje, en cambio, fue inusualmente explícito para su estándar: hablar de una presión ‘sin precedentes’ en un fabricante que negocia volúmenes como pocos en el mundo equivale a reconocer que el problema no se resuelve con una reunión de compras.

El efecto fue inmediato en los proveedores. Micron y SK hynix, dos de los tres nombres que dominan el mercado de memoria junto a Samsung, sufrieron correcciones severas en bolsa a continuación del anuncio. La paradoja del día: la misma jornada que confirmaba un año récord para Apple servía para hundir a quienes le venden los chips.

Cuando el comprador más exigente de la cadena avisa de que el precio le duele, el mensaje no va dirigido a sus clientes: va a sus proveedores.

El mercado leyó la advertencia en clave de ciclo. Si el cliente con mayor capacidad de negociación del planeta dice en voz alta que el coste se le está yendo de las manos, cabe esperar que intente trasladar parte de esa presión aguas arriba o que module sus volúmenes de compra. Ninguna de las dos cosas es buena noticia para un fabricante de memoria con la capacidad comprometida a dos años vista.

Del aviso al margen del próximo trimestre

Apple no ha cuantificado cuánto de ese sobrecoste aterrizará en el margen bruto del trimestre en curso. Tampoco lo ha hecho la mayoría de sus competidores. Lo que sí ha puesto encima de la mesa es una evidencia incómoda: la IA no es gratis. Cada función nueva exige cómputo, el cómputo exige memoria y la memoria se paga.

La compañía llega a esa conversación con una posición de partida envidiable. Su cartera de servicios, con ingresos recurrentes y márgenes muy superiores a los del hardware, le da un colchón que ningún fabricante de móviles android tiene. Ese colchón es el que le permite mirar al mercado y decir que el ejercicio ha sido el mejor de su historia mientras avisa de que el siguiente será más caro de producir.

precio memoria chips

En clave empresarial, la lectura es sencilla y no por ello menos relevante. Apple ha ganado la batalla del producto y ahora libra la del coste. Durante una década, su ventaja competitiva se construyó sobre la integración vertical, el control del software y una capacidad de fijación de precios que sus rivales solo pueden imitar de lejos. Cuando el coste de los insumos se dispara, esa ventaja se convierte en un test de resistencia: hasta dónde puede subir el precio del iPhone sin que el comprador se plante.

El margen, el nuevo campo de batalla

Hay una lectura más de fondo que conviene no perder. La industria tecnológica lleva tres años vendiendo la IA como una promesa de ingresos futuros, y muy pocos ejercicios de transparencia sobre lo que cuesta servirla. Apple acaba de poner la primera piedra de ese debate. El coste de la memoria no es una partida menor: en un teléfono de gama alta puede representar un porcentaje relevante del coste de materiales, y en un servidor de inferencia es directamente la variable que decide si el servicio es rentable o no.

Mi impresión es que el mercado ha reaccionado con exceso en el caso de los fabricantes de memoria y con demasiada calma en el de los gigantes de dispositivo. El ciclo de precios altos, todavía tiene recorrido, porque la capacidad nueva tarda años en entrar en producción. El problema no es el precio de hoy, sino la negociación de dentro de dos ejercicios, cuando los contratos de suministro a largo plazo empiecen a revisarse.

La contradicción está servida. Apple presume de récord y de remuneración al accionista en la misma comparecencia en la que advierte de que sus costes se salen de rango. Las dos cosas pueden ser verdad al mismo tiempo, y esa es precisamente la parte que el consenso de analistas tarda más en digerir.

Todo se decide en la guía del trimestre de Navidad, que la compañía publicará a finales de enero de 2027. Si el margen bruto aguanta por encima del nivel histórico pese al sobrecoste de memoria, la tesis del colchón de servicios queda reforzada. Si cede, el aviso de hoy habrá sido el primer capítulo de algo más largo, y Micron no será el único que lo note.

La NTSB informa del hallazgo de piezas clave del avión a tres millas del lugar del accidente en Florida

0

La Junta Nacional de Seguridad en el Transporte de Estados Unidos (NTSB) informó del hallazgo de piezas clave del avión a tres millas del lugar del accidente, en Florida. La investigación todavía trata de determinar si la pérdida del elevador izquierdo provocó que el avión se precipitara o si la pieza se desprendió por las fuerzas que actuaban sobre la aeronave.

Chapman señaló que esa pieza, que controla el movimiento ascendente y descendente, quizá no resultara eficaz a la velocidad a la que viajaba el avión. El impacto dañó gravemente los restos, y las autoridades tenían dificultades para acceder a ellos por el enorme cráter que el jet dejó en una carretera de Palm Beach.

La secuencia previa al impacto

El Learjet 60 volaba desde Austin, Texas, con destino a Bahamas cuando se precipitó sobre una autopista de varios carriles y explotó al impactar. En las grabaciones de las comunicaciones con el control aéreo, alguien en la cabina informó de turbulencia moderada y de que la tripulación estaba gestionando la presencia de hielo.

Después, la voz indicó que el avión estaba encontrando precipitaciones y que necesitaban ascender. Momentos más tarde, comunicó que descendía a 10.000 pies (3.048 metros) por minuto. Se declaró una emergencia y los pilotos avisaron de que descendían a 20.000 pies por minuto y que iban a estrellarse contra el suelo.

Víctimas e investigación

La NTSB prevé investigar el papel que tuvo el tiempo meteorológico en el accidente. Siete pasajeros murieron a bordo: el empresario tecnológico Adam Robinson, su esposa Helen Sharp y sus hijos Emma, de cuatro años, y Charlie, de dos; además de las amigas de la familia Rachael Reed y Charmi Fehr, y la niñera Anita Maria Cetina.

Informaciones de medios identificaron al piloto como Jeffrey Gregory, de 55 años, y a la copiloto como Nathalia Filgueiras, de 20, quien obtuvo su licencia de piloto a los 17 años.

El AVE Madrid-Sevilla reabrirá en un máximo de diez días con menos trenes y doble composición

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El corredor de alta velocidad Madrid-Andalucía sigue cerrado desde el choque del 28 de octubre entre un AVE de Renfe y otro de Iryo. Transportes prevé reabrirlo en un máximo de diez días, con menos frecuencias y trenes en doble composición.
  • ¿Quién está detrás? Ministerio de Transportes y Movilidad Sostenible (Óscar Puente), Adif, Renfe, Iryo, Ouigo y la Agencia Estatal de Seguridad Ferroviaria.
  • ¿Qué impacto tiene? Menos alternativas horarias para el viajero, plazas sostenidas con trenes acoplados y un refuerzo aéreo de Iberia con 20.718 asientos extra hasta el 8 de noviembre.

La reapertura del AVE Madrid-Sevilla llegará en un máximo de diez días y con menos circulaciones, según la previsión del Ministerio de Transportes.

No hay fecha oficial. Adif confirmaba el martes que la circulación de alta velocidad entre Madrid y Andalucía permanece interrumpida por el choque del 28 de octubre entre un AVE de Renfe y otro de Iryo. Los tramos Madrid-Toledo y Málaga-Sevilla sí funcionan. El plazo de diez días es una estimación del departamento que dirige Óscar Puente, no una programación ferroviaria publicada.

El plan se apoya en dos patas: una revisión extraordinaria e inmediata de los sistemas de seguridad, encargada a la Agencia Estatal de Seguridad Ferroviaria, y el despliegue definitivo del ERTMS, el sistema europeo que controla velocidad y distancia entre trenes sin depender del maquinista. Ese despliegue debía estar listo en abril de 2026 y acumula retraso.

Cuándo vuelve el corredor y con qué trenes

La fórmula para no desplomar la capacidad es la doble composición: dos trenes acoplados que circulan como una sola unidad comercial. Menos salidas, pero más asientos por circulación. Puente reconoció que habrá una disminución de la oferta horaria, sin concretar cuántas frecuencias se eliminan, qué servicios se caen, ni cuántas plazas se salvan con el acople.

El recorte durará lo que dure la revisión. También en los centros de control: cuando no haya LZB ni ERTMS, un segundo controlador humano tendrá que validar cada decisión operativa. Se añaden alertas automáticas, registros electrónicos y herramientas para ver trenes y vías. El ministerio menciona además un agente de inteligencia artificial y un gemelo digital, sin calendario.

Diez días de plazo, cero horarios publicados: la reapertura del corredor andaluz se decide en los despachos mientras el viajero sigue mirando billetes de avión.

Para quien viaja, el efecto es de agenda: menos alternativas horarias en el mismo día. Ni Renfe ni Iryo ni Ouigo han comunicado su programación para la reapertura.

El puente aéreo que sostiene Andalucía

El cierre ha desplazado demanda al avión. Iberia e Iberia Express programaron 20.718 plazas adicionales entre Madrid y Andalucía hasta el 8 de noviembre. Es la red de seguridad del sistema y también su termómetro: cada día de corredor cerrado es un día de caja para las aerolíneas.

En paralelo, Renfe aplazó el plan extraordinario que preparaba tras la exigencia sindical de respetar los plazos de modificación de turnos. Sin acuerdo sobre turnos y descansos no hay cuadro de servicios. Transportes prevé además reforzar plantillas y formación de controladores: efectos lentos frente a un acople que se resuelve en talleres.

Hoja de Ruta: Claves del Viaje

Impacto. El problema inmediato no es el precio, es la disponibilidad. Un corredor con menos salidas encarece de facto el billete porque reduce la competencia horaria entre Renfe, Iryo y Ouigo, y empuja el viaje de última hora hacia el avión o el coche. Con doble composición, las plazas aguantan; los horarios, no.

Zona cero. El eje Madrid-Sevilla, con ramificaciones a Córdoba, Málaga y Granada. Que Madrid-Toledo y Málaga-Sevilla sigan operativos deja un mapa partido: justo la conexión directa Madrid-Andalucía es la que falta.

El dato. 20.718 asientos extra de Iberia hasta el 8 de noviembre y un ERTMS que debía estar operativo en abril. La línea Madrid-Sevilla, primera alta velocidad española, arrastra una modernización de señalización aplazada por tramos. Y el segundo controlador humano es la confesión de dónde está el hueco.

Lo que observamos es un patrón repetido en el sector: ante una incidencia grave, se recorta oferta y se promete tecnología. El ERTMS lleva años en la hoja de ruta; el vigilante extra en sala, en cambio, se puede poner mañana. El próximo hito verificable es la autorización de Transportes y la publicación de horarios por parte de las tres operadoras. Hasta entonces, ningún billete del corredor está garantizado.

Costco compra suelo en Torrejón de Ardoz para su tercera tienda en Madrid con 80 millones

Costco Wholesale compra 60.000 metros cuadrados de suelo en Torrejón de Ardoz (Madrid) para abrir su tercera tienda en la Comunidad de Madrid, una operación que implica una inversión de 80 millones de euros y unos 200 empleos directos.

La filial española del grupo estadounidense, Costco Wholesale España, ha cerrado la adquisición de la parcela para levantar un establecimiento de unos 15.000 metros cuadrados de superficie comercial con gasolinera propia, según las fuentes del mercado consultadas por Europa Press. La compañía no ha remitido hecho relevante a la CNMV ni ha confirmado la firma de forma oficial: la matriz, Costco Wholesale, cotiza en el Nasdaq y no en el mercado continuo español, de modo que la operación trasciende por filtraciones a la prensa y no por un registro regulatorio.

Ochenta millones, 60.000 metros y una gasolinera

El calendario que maneja la compañía sitúa la apertura en septiembre de 2027. Los 80 millones corresponden a la inversión asociada al conjunto de la apertura, según las mismas fuentes, y no solo a la compra del suelo. La parcela ronda los 60.000 metros cuadrados, cuatro veces la superficie construida, un margen que en el gran formato comercial se reserva a aparcamiento, accesos y estación de servicio.

El desembolso arroja un ratio de unos 5.300 euros por metro cuadrado construido, si la inversión se imputa íntegra a la sala. Es una cifra exigente para un almacén comercial, aunque incluye suelo, urbanización, equipamiento y gasolinera. Torrejón de Ardoz se ha convertido en uno de los nudos logísticos del corredor del Henares, con naves de grandes operadores de distribución en el entorno y una competencia por el suelo industrial que ha empujado los precios al alza en la última década.

El mapa español de Costco: cinco tiendas, un almacén y dos proyectos

Costco España

Costco opera hoy cinco establecimientos en España: Sevilla, Getafe, Las Rozas, Sestao (Vizcaya) y Zaragoza. A ellos se suma el almacén de distribución de Torija (Guadalajara), en el que el grupo invirtió más de 50 millones de euros, y la sede central, situada junto a la tienda de Getafe. Con Torrejón, la compañía elevará a seis el número de tiendas y a tres los establecimientos en la Comunidad de Madrid.

Ninguna otra comunidad repite: Andalucía, País Vasco y Aragón cuentan con un solo establecimiento cada una. Madrid concentra, por tanto, el mayor esfuerzo inversor de la compañía en España, con dos tiendas en servicio y una tercera en cartera para 2027.

Ochenta millones para una tienda que abrirá en 2027: Costco no compra suelo, compra posición en el corredor del Henares.

El plan no se detiene ahí. En la presentación de resultados de 2025, la compañía ya avanzó que mantiene una estrategia de crecimiento sostenido, con un plan de expansión ambicioso para los próximos años, apoyado en tiendas de más de 15.000 metros cuadrados y con estación de servicio en todos los casos. La cartera de proyectos incluye Málaga y Bobes (Siero), en Asturias, entre otras localizaciones que la empresa no ha detallado.

La operación ha movilizado a un equipo de asesores. En el ámbito jurídico, el vendedor ha estado representado por Luis Suárez de Lezo, socio de Fieldfisher en Madrid, y el comprador por Tomás Díaz Mielenhausen, socio de Herbert Smith Freehills Kramer Spain. El desarrollo técnico corresponde al arquitecto Carlos Merino, de Broadway Malyan, y a Enrique López de Valladares Ingeniería; la intermediación inmobiliaria la firma José Antonio Navarro, consejero delegado de The Property Company. Ninguna de las partes ha desglosado los importes de suelo y obra.

El rival no es el hipermercado: es el corredor del Henares

El modelo de Costco —club de compra con cuota anual, surtido limitado y márgenes ajustados— no tiene un equivalente exacto en España. Sus rivales naturales son Carrefour España, Alcampo (Auchan), y Makro (Metro), que pelean por el mismo cliente profesional y por las mismas bolsas de suelo periférico. La diferencia es de formato: el club de compra exige parcelas amplias, accesos rodados y una densidad de población alta en un radio de media hora en coche.

En ese terreno, Torrejón juega a favor. El municipio se asienta sobre la A-2, a menos de 20 kilómetros de Barajas, y su área de influencia cubre el este de Madrid y buena parte del corredor. Para Costco, la parcela permite captar al cliente profesional de la zona —hostelería, pequeño comercio, talleres— sin canibalizar Getafe ni Las Rozas, situadas en el extremo opuesto de la región.

El precedente inmediato está en la propia compañía: el almacén de Torija, con más de 50 millones invertidos, convirtió a Guadalajara en la retaguardia logística del negocio español antes de acelerar las aperturas. La secuencia se repite ahora en el este de Madrid. ¿Está cara la operación? El ratio de 5.300 euros por metro construido no es barato, pero el negocio de Costco no se mide por metro cuadrado de sala sino por rotación de surtido y por la recurrencia de la cuota del socio, una fuente de ingresos estable que sostiene el margen del grupo. En el accionariado de la matriz pesan los grandes fondos indexados —Vanguard, BlackRock—, acostumbrados a planes de expansión de este calibre.

Queda la incógnita de la tramitación urbanística. La compra del suelo es el primer hito; por delante queda la licencia municipal en el Ayuntamiento de Torrejón de Ardoz y el desarrollo de la parcela, el paso que suele marcar el ritmo real de estas aperturas. Al tratarse de una compraventa inmobiliaria y no de una concentración empresarial, la operación no necesita el visto bueno de la CNMC, aunque sí deberá cumplir la normativa autonómica de grandes establecimientos comerciales.

📊 Las Claves para el Inversor

  • Qué vigilar: La tramitación urbanística en Torrejón y la confirmación oficial de la compañía, además de la próxima presentación de resultados de la matriz en el Nasdaq.
  • Reacción del valor: Una tienda más en España es marginal sobre el balance del grupo: el mercado no descuenta impacto en la cotización de COST y mira las ventas comparables.
  • Precedente sectorial: La secuencia de Torija, primero la plataforma logística y después las tiendas, es el patrón que replican Carrefour y Alcampo en la periferia.

Las reservas de gas de Europa caerán bajo el 10% en marzo: la AIE alerta de otro golpe al IBEX

Las reservas de gas de Europa arrancan el invierno en mínimos desde 2013. La AIE pone fecha al siguiente umbral crítico: por debajo del 10% a finales de marzo.

El informe mundial sobre seguridad del gas que la Agencia Internacional de la Energía hizo público el 3 de noviembre describe un escenario incómodo para Bruselas. Si las temperaturas son más frías de lo habitual y el estrecho de Ormuz sigue generando interrupciones, los almacenes comunitarios terminarán la temporada de calefacción por debajo del 10% de su capacidad operativa a finales de marzo de 2027. El punto de partida no ayuda: la UE entra en la campaña invernal con el nivel de llenado más bajo desde 2013.

El colchón más fino desde 2013 y una extracción un 20% superior

La aritmética es la que es. Con esa base de partida, la AIE estima que la extracción de gas de los almacenamientos tendrá que crecer más del 20% interanual respecto a la temporada de calefacción anterior. Precios altos, mayor demanda mundial y menos importaciones disponibles empujan en la misma dirección: el sistema consumo el colchón más rápido que en los últimos ejercicios.

El aviso del organismo no es retórico. ‘Esto dejaría al mercado europeo especialmente vulnerable ante cualquier imprevisto, ya sean olas de frío adicionales, fallos técnicos u otras interrupciones en el suministro’, señala el informe. Y añade un detalle técnico que suele pasarse por alto: la velocidad a la que puede extraerse gas cae de forma notable cuando el llenado baja del 30% de capacidad operativa. A partir de ahí, el almacén deja de ser un colchón y se convierte en un goteo.

Las dos variables que ordenan el escenario son la meteorología y Ormuz. Una ola de frío tardía, acompañada de una generación eólica baja, elevaría el riesgo de volatilidad en los precios y de paradas en el suministro. Existen escenarios alternativos: si el estrecho se despeja a partir de enero y el invierno es suave, Europa cerraría marzo en mejor posición. Nadie puede dar por garantizado ese caso base.

Un almacén por debajo del 30% de llenado no es solo un dato bajo: es una restricción física de extracción que el mercado tarda semanas en descontar por completo.

Del TTF al IBEX 35: quién absorbe el golpe en el Mercado Continuo

precio gas natural

Para el inversor español, la traducción es directa. El precio del gas fija el coste marginal de la electricidad en el sistema ibérico y, por esa vía, entra en la cuenta de resultados de media bolsa española. Las energéticas del IBEX 35 con producción hidráulica y nuclear, como Iberdrola y Endesa, capturan ese precio en cada kilovatio hora que venden al pool; las comercializadoras y la industria electrointensiva lo pagan.

En el otro extremo del mapa están Enagás y Redeia. Su retribución es regulada y no se indexa al precio del gas, de modo que la volatilidad les afecta por la vía del coste financiero, y del debate político, no por la del margen. Repsol tiene una exposición distinta: como productor, un gas caro sostiene sus ingresos de upstream; como cliente de su propio negocio de refino y química, lo paga. Esa asimetría explica por qué el sector energético del Continuo rara vez se mueve en bloque ante un informe así.

Hay un segundo efecto, menos visible en las cotizaciones del día y más relevante a doce meses: la carrera por rellenar los almacenes. La AIE calcula que las necesidades de inyección para 2027 se moverán entre 57.000 y 83.000 millones de metros cúbicos, frente a una media de 50.000 millones en los últimos cinco años. Es decir, hasta un 66% por encima de la norma histórica.

La logística exterior no compensa. Noruega reducirá flujo por interrupciones de producción, el norte de África aportará hasta un 4% más y no se esperan cambios desde Azerbaiyán ni desde Rusia. El balance de invierno queda, por tanto, en manos de la temperatura y de la capacidad de pago europea frente a los compradores asiáticos.

Análisis: el riesgo caro no es el invierno, es el verano

La lectura que hago del informe apunta a una trampa temporal. El mercado tiende a fijarse en el invierno porque es cuando se ve el nivel de llenado caer, pero el coste real se paga en el segundo y tercer trimestre, cuando Europa compite con Asia por el mismo cargamento de gas licuado. Si los almacenes llegan a marzo por debajo del 10%, la temporada de inyección se convierte en una subasta con pocos vendedores y muchos compradores obligados. El resultado natural es un suelo más alto en el TTF y una factura eléctrica española que no termina de relajarse.

Ahí está la contradicción que el consenso maneja mal. Un precio del gas alto parece una buena noticia para las utilities con generación propia, y lo es en el margen. Pero también reactiva dos riesgos que pesan sobre la valoración: el debate recurrente sobre los beneficios no esperados del sector y la presión sobre el coste de la deuda de las compañías más apalancadas. Cuando el precio sube por escasez y no por demanda, el múltiplo no se expande, se contrae. Lo hemos visto en ciclos anteriores del propio Mercado Continuo.

El precedente de 2022 sirve de guía, aunque el punto de partida no es el mismo. Entonces había flujo ruso y faltaba infraestructura; ahora la infraestructura está, el flujo se ha normalizado a la baja y lo que falta es tiempo de reposición. Eso hace el problema menos dramático y más persistente. No es un pico de una semana: es un suelo que puede acompañarnos toda la temporada de inyección.

Mi escenario central no es el colapso, es el desgaste. Europa atravesará marzo con holgura justa si el invierno se comporta y con estrés severo si no lo hace, y el mercado cotizará esa probabilidad antes de conocerla. La cita para comprobarlo está en el dato semanal de llenado que publica Gas Infrastructure Europe y en las cuentas de Enagás, ya en 2027. Si el llenado de febrero aguanta por encima del 35%, el escenario del 10% se queda en papel. Si no, la prima de riesgo energética vuelve a la mesa.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 no recoge todavía una reacción de precio ligada a este informe, difundido con la sesión del 3 de noviembre ya cerrada. La referencia que manda ahora mismo no es el índice, sino el nivel de llenado: el más bajo de la serie desde 2013.

Clave técnica: El umbral del 30% de capacidad operativa es la línea a vigilar, porque por debajo la tasa de extracción cae y el mercado pierde el amortiguador. Con el llenado por debajo del 10% a finales de marzo, cualquier ola de frío se traslada al precio sin colchón intermedio.

Apunte macro: La AIE exige entre 57.000 y 83.000 millones de metros cúbicos de inyección en verano frente a una media de 50.000, un diferencial de hasta 33.000 millones que presionará al TTF y, vía coste marginal, a la factura eléctrica española y a la competitividad de la industria electrointensiva.

Fúnez califica de insulto la declaración de Sánchez sobre la crisis de Urda

0

La vicesecretaria de Sanidad y Política Social, Carmen Fúnez, criticó en Albacete que Pedro Sánchez afirmara que el Gobierno saldrá más fuerte de la crisis por el accidente de Urda. Según sostuvo, el foco debería estar en las víctimas mortales, sus familiares y las personas heridas que continúan hospitalizadas.

Fúnez acusó al presidente de anteponer sus intereses y dijo que su comparecencia no ofreció tranquilidad ni respeto a las víctimas. También afirmó que la dimisión de Puente no respondería a las víctimas ni a la coherencia política, sino a estudios electorales.

La dirigente del PP reclamó a Sánchez explicaciones sobre posibles fallos en los sistemas de seguridad y el mantenimiento ferroviario, las advertencias recibidas y las medidas adoptadas tras el accidente de Adamuz. Además, calificó de indecente la presunta filtración de audios relacionados con el siniestro de Urda y sostuvo que se habría intentado atribuir responsabilidades a los trabajadores mediante una conversación editada.

Críticas a la gestión ferroviaria

Fúnez consideró lógico que los maquinistas sigan pidiendo responsabilidades políticas y afirmó que el Gobierno los ha señalado, pese a que, según ella, llevaban meses alertando de la degradación del sistema ferroviario y de su inseguridad.

También dijo que ese día Carlos Cuerpos se sumaba al grupo de dirigentes que, según su descripción, han formado Koldo, Ábalos, Cerdán o Puente. Fúnez sostuvo que la recuperación de la tranquilidad y la seguridad ferroviarias requiere que Sánchez deje el cargo en las urnas.

La vicesecretaria criticó la situación en la que, a su juicio, Sánchez dejará los servicios públicos pese a la recaudación récord. Afirmó que el Gobierno ha dejado de ejecutar 52.000 millones de euros que podrían haber mejorado las infraestructuras y preguntó dónde están los impuestos pagados por los españoles.

Cuestiona la política social

Fúnez acusó al presidente de incumplir sus compromisos sobre regeneración, feminismo y políticas sociales. Como argumento, aludió a un estudio que, según indicó, señala que el 90% de las madres monoparentales se encuentran en situación de vulnerabilidad.

El Molina Orosa renueva su certificación de huella de carbono

El Hospital Universitario Doctor José Molina Orosa ha renovado su certificación de huella de carbono tras superar la auditoría externa de AENOR sobre su inventario de gases de efecto invernadero, conforme a la norma ISO 14064-1:2018.

La medición se enmarca en la estrategia Salud Zer0 Emisiones Netas 2030 del Servicio Canario de la Salud (SCS), que contempla calcular la huella de carbono de los centros sanitarios para identificar oportunidades de mejora, reducir el impacto ambiental de la actividad asistencial y contribuir a la sostenibilidad.

Emisiones y actividad asistencial

Según los resultados de 2025, la actividad diaria del hospital generó algo más de 48.000 toneladas de CO2. La fuente señala que el volumen está alineado con los parámetros de referencia para organizaciones sanitarias.

La actividad asistencial del Molina Orosa creció cerca de un 10%, mientras que las emisiones aumentaron un 1,83%. La evolución refleja que el incremento de la actividad sanitaria no se tradujo en un aumento proporcional de las emisiones.

Medidas de eficiencia energética

Entre las medidas implantadas figura el sistema de geotermia para producir agua caliente, puesto en marcha el año pasado. En su primer mes de funcionamiento, permitió reducir un 62% el consumo de gasoil destinado a la climatización.

El centro trabaja actualmente en la renovación de los equipos de climatización para mejorar su eficiencia energética, reducir el consumo eléctrico y favorecer el ahorro energético.

Además, está desarrollando un Plan de Reducción de Emisiones que permitirá definir y planificar actuaciones concretas para disminuir progresivamente el impacto medioambiental del hospital y avanzar hacia una atención sanitaria más sostenible.

Saúl Craviotto estrena el CUPRA Raval, el nuevo eléctrico urbano de la marca

0

Saúl Craviotto, deportista olímpico español con seis medallas y embajador de CUPRA desde 2018, estrena el CUPRA Raval, el nuevo modelo eléctrico de la marca. Diseñado, desarrollado y fabricado en la planta de Martorell (Barcelona), se incorpora a los vehículos electrificados que ha conducido el piragüista durante su relación con la compañía.

El Raval mide poco más de cuatro metros y combina unas dimensiones compactas con un interior amplio y versátil y un maletero de 441 litros. CUPRA destaca su puesta a punto deportiva y su uso tanto en desplazamientos cotidianos como en viajes y escapadas.

Un modelo urbano con prestaciones eléctricas

La entrega a Craviotto se produjo durante la presentación nacional a la prensa especializada del Raval Endurance, celebrada a finales de septiembre en Asturias, donde reside el deportista. Según la información de la marca, periodistas de toda España probaron esa versión en entornos urbanos y en carreteras de montaña.

La versión Endurance ofrece una autonomía de hasta 446 kilómetros y, de acuerdo con CUPRA, puede cargar hasta el 80% de la batería en menos de 25 minutos. Entre el equipamiento que describe la compañía figuran la suspensión deportiva, los faros Matrix LED, las llaves digitales y asistentes de conducción de Nivel 2.

Una relación que comenzó en 2018

Craviotto ha conducido durante estos años distintos modelos de la marca, entre ellos el Formentor, el Born, el Terramar y el Tavascan. La compañía vincula esa trayectoria con una apuesta por vehículos híbridos enchufables y eléctricos.

«Conducir el CUPRA Raval es sentir una respuesta inmediata. Tiene toda la esencia y el ADN de CUPRA concentrados en un formato urbano, pero ofrece mucho más de lo que esperas de un coche de este tamaño. Es ágil, deportivo y divertido. Es perfecto para seguir el ritmo de mis entrenamientos y, al mismo tiempo, resulta práctico para mis desplazamientos familiares e incluso para hacer escapadas de fin de semana», afirma Craviotto.

El palmarés olímpico de Craviotto

El palmarés del piragüista incluye seis medallas olímpicas en cinco ediciones de los Juegos: dos oros, dos platas y dos bronces. En París 2024 obtuvo el bronce en K4 500 metros; en Tokio 2020, la plata en esa misma modalidad. También ganó el oro en K2 200 y el bronce en K1 200 en Río 2016, la plata en K1 200 en Londres 2012 y el oro en K2 500 en Pekín 2008.

MACBOR presenta seis prototipos y anuncia su debut en el Dakar 2027

0

MACBOR presentó en EICMA 2026, en Milán, seis prototipos que anticipan futuras líneas de producto: XC 125 SM, XC 125 Enduro, XC 300 Enduro, XC 300 Rally, Montana XR4 y Montana XR6. La marca española participa por cuarto año consecutivo en el salón y señaló que está presente en 15 mercados.

Las seis propuestas se encuadran en el segmento Adventure y abarcan desde modelos de 125 cc hasta motos de media cilindrada. Según la información difundida por la compañía, las novedades apuntan a su intención de ampliar su oferta y explorar distintos perfiles de usuarios.

Seis prototipos para la gama Adventure

La XC 125 Enduro y la XC 125 SM comparten un motor monocilíndrico de 125 cc, refrigerado por agua, con 15 CV, cambio de seis velocidades, 119 kg en orden de marcha y ABS de doble canal. La versión Enduro incorpora ruedas de 21 y 18 pulgadas y una suspensión delantera con 225 mm de recorrido; la SM emplea llantas de 17 pulgadas y una configuración supermotard.

Las XC 300 Enduro y XC 300 Rally comparten base mecánica. La primera declara 33,5 CV y 27 Nm, pesa 149 kg en orden de marcha y equipa un depósito de 11 litros y ABS desconectable. La Rally pesa 159 kg, añade un depósito de 18 litros, pantalla TFT de siete pulgadas, suspensiones KYB y neumáticos Michelin Tracker.

La Montana XR4, presentada como una Trail de inspiración rally, monta un motor bicilíndrico de 449,5 cc, 47 CV y 41 Nm. Entre sus componentes figuran un depósito de 18 litros, pantalla TFT de siete pulgadas, frenos Brembo, suspensiones Marzocchi y ABS desconectable. La Montana XR6, que MACBOR sitúa como futuro buque insignia, equipa un bicilíndrico de 625 cc con 66 CV y 59 Nm, además de suspensiones electrónicas adaptativas y sistemas de asistencia LCA, RCW y BSD.

La gama actual y la expansión internacional

En la feria, la firma también exhibió modelos de su gama actual, que comprende siete motocicletas de cuatro segmentos: Adventure, Street y Custom, según la clasificación presentada por la empresa. Entre ellas se encuentran las Montana XR1 125 EVO y XR5 510; las Shifter 125 EVO y Eight Mile 125 LC; y las Rockster 125 EVO, Rockster Flat 125 EVO y Rockster 410.

MACBOR explicó que su presencia en EICMA forma parte de su estrategia de expansión internacional. Tras iniciar su actividad en Portugal a finales de 2020 y llegar a Francia a comienzos de 2025, la marca afirma que opera en 15 mercados.

Participación anunciada en el Dakar 2027

La compañía anunció que participará por primera vez como equipo en el Rally Dakar 2027, previsto del 9 al 23 de enero, junto al piloto Gerard Farrés. La noticia indica que Farrés volverá a la categoría de motos, en la que no compite desde 2018. El anuncio describe una participación futura; no informa de que la prueba ya se haya disputado.

Farrés, embajador de MACBOR, suma 19 participaciones en el Dakar, según la información difundida. En motos subió al podio en 2017 y en la categoría Side by Side obtuvo el segundo puesto en 2022.

Publicidad