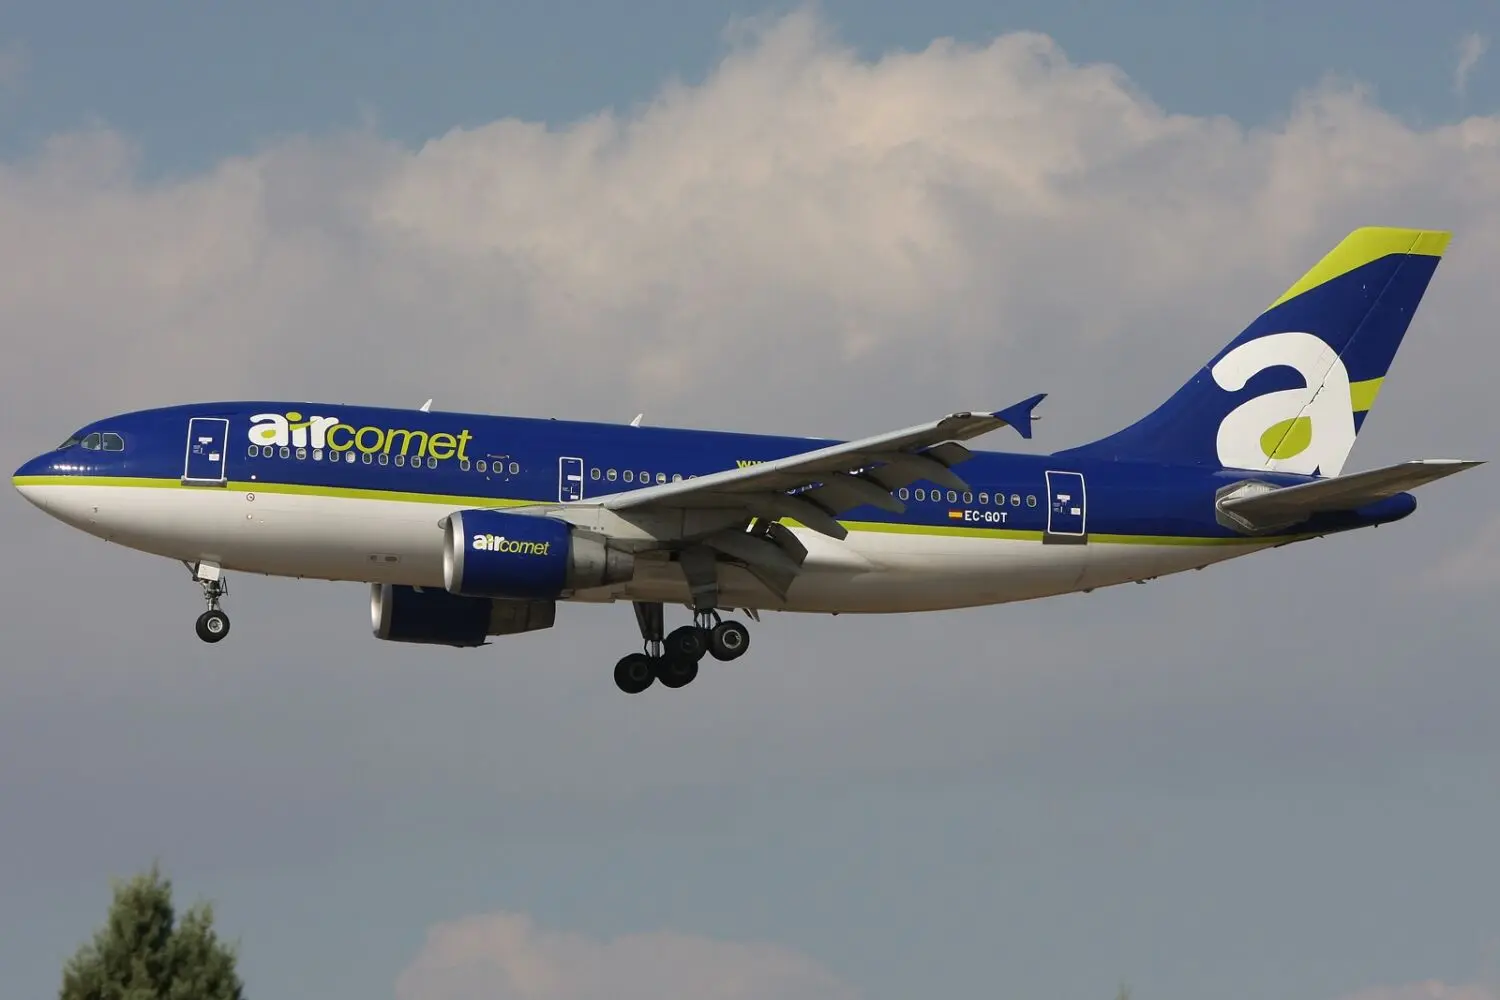
La Audiencia Provincial de Madrid ha confirmado la calificación culpable del concurso de Air Comet y deja a la antigua cúpula frente a una responsabilidad de 89,97 millones de euros, quince años después de la quiebra.
Qué confirma la sentencia y por qué importa el retraso
La resolución mantiene la responsabilidad de varios de los antiguos ejecutivos de la aerolínea controlada por el grupo Marsans. La calificación culpable no ha pivotado sobre un fraude contable, sino sobre un elemento más técnico: el concurso se presentó tarde y ese retraso agravó la insolvencia. Esa es la pieza central del fallo y la que sostiene la condena económica.
El procedimiento considera probado que Air Comet ya estaba en situación de insolvencia en 2008, cuando dejó de atender sus obligaciones con Hacienda y con la Seguridad Social. La sociedad no solicitó el concurso de acreedores hasta diciembre de 2009. Entre ambos hitos transcurrió más de un año, muy por encima del plazo de dos meses que la legislación concursal permitía entonces para reaccionar ante la insolvencia.
El efecto jurídico de esa demora es directo: la calificación culpable activa la inhabilitación de los administradores durante cuatro años y abre la puerta a reclamar el déficit concursal en la parte atribuible al retraso. No es una sanción automática, sino una responsabilidad que exige a los señalados responder con su patrimonio por el agravamiento del agujero.
La cifra fijada por el fallo roza los 90 millones. No se trata de una multa administrativa, sino de una responsabilidad solidaria que pesa sobre las personas y sociedades señaladas en la pieza de calificación. El importe recoge la porción del déficit concursal vinculada a no haber solicitado el concurso a tiempo.
El retraso de más de un año en solicitar el concurso convierte a los gestores en protagonistas del agravamiento de la insolvencia.
Quiénes responden de la condena
La calificación afecta a Gonzalo Pascual, ya fallecido y representado en el procedimiento por sus herederos; a Gerardo Díaz Santamaría e Ignacio Pascual de Rivera; y a la sociedad Inversiones Grudisan. Todos ellos quedan señalados como responsables solidarios sobre el déficit concursal atribuible al aplazamiento de la solicitud.
Los herederos de Pascual responden por la parte del expresidente en la operativa del grupo.
Díaz Santamaría e Ignacio Pascual de Rivera cargan con la responsabilidad directa como administradores de la aerolínea.
Inversiones Grudisan es la sociedad instrumental implicada en la estructura de control de Air Comet.
Gerardo Díaz Ferrán queda fuera de esta responsabilidad en calidad de persona física por una cuestión estrictamente jurídica. Durante el periodo en el que debió solicitarse el concurso actuaba como representante físico de Grudisan, y la normativa que permitía extender la responsabilidad a este tipo de representantes todavía no estaba vigente. La Audiencia no aplica la norma con carácter retroactivo sobre su figura.
La singularidad jurídica de Díaz Ferrán
El argumento no exime a la sociedad representada. La sentencia mantiene la condena sobre el resto de los afectados, pero evita extenderla al expresidente en los términos solicitados. Se trata de un matiz relevante en un caso en el que la opinión pública ha asociado históricamente la caída de Air Comet al expresidente de la CEOE.
El tribunal no entra a valorar la gestión empresarial, sino el encaje normativo de la responsabilidad en el momento de los hechos. Es un límite temporal de la ley, no una exoneración del grupo ni de sus sociedades instrumentales.
El recurso ante el Supremo y el pulso con los acreedores
De momento, los antiguos directivos han recurrido la decisión ante el Tribunal Supremo, que todavía debe decidir si admite el recurso de casación. En su defensa sostienen que Air Comet continuaba operativa y que atravesaba problemas de liquidez, no una insolvencia irreversible. Añaden los esfuerzos para conseguir financiación y el impacto de la expropiación de Aerolíneas Argentinas y Austral.
El argumento no es menor, pero choca con el relato de hechos probados. Una cosa es un desajuste temporal de tesorería y otra distinta dejar de atender obligaciones con Hacienda y la Seguridad Social durante más de un año. La Audiencia ha puesto el foco en este segundo supuesto, que encaja con la insolvencia y con el deber de solicitar el concurso.
Para los acreedores, el desenlace supone una vía real de recuperación después de una década y media de espera. La responsabilidad solidaria no equivale a cobro inmediato, porque dependerá del patrimonio y de los recursos de los señalados. Pero fija el perímetro de quiénes responden y por cuánto.
El desenlace de Air Comet se ha reiterado en otros concursos del sector turístico: la calificación culpable sirve para depurar responsabilidades, inhabilitar gestores y ampliar la masa de activos que puede ejecutarse. En este caso, la Audiencia provincial deja clara una doctrina aplicable a los retrasos injustificados en la presentación del concurso.
📊 Las Claves para el Inversor
Qué vigilar: La admisión o rechazo del recurso de casación ante el Tribunal Supremo, que definirá si la condena se consolida.
Reacción del valor: Air Comet no cotiza; el impacto real se mide en el patrimonio de los directivos y en la recuperación de los acreedores.
Precedente sectorial: La calificación culpable por retrasar el concurso refuerza la doctrina sobre insolvencia y responsabilidad de gestores en el turismo.
Eurowings amplía su base en Mallorca con tres aviones adicionales y ha firmado un acuerdo con Globalia, propietaria de Air Europa, para el mantenimiento de su flota en los hangares de Palma. La decisión duplica la operativa de la filial de Lufthansa Group en Son Sant Joan y anticipa un aumento relevante de plantilla.
La información, adelantada por Última Hora y recogida por Preferente, sitúa las nuevas incorporaciones en la flota de pasillo único que Eurowings operará en Baleares. La aerolínea alemana comparte con Vueling la transición desde el A320 hacia el B737Max, un movimiento de flota que condiciona el tipo de mantenimiento y la logística de los hangares.
El cambio no es menor. Actualmente, Eurowings mantiene en Palma una filial de handling con alrededor de 300 empleados, pero no ejecuta trabajos de mantenimiento de sus aviones. Con la ampliación de la base, la compañía espera un incremento sustancial de tripulaciones y personal técnico vinculado a la operativa regular.
La ampliación de la base en Son Sant Joan
La incorporación de tres aeronaves elevará la flota permanente en el aeropuerto de Palma y respalda la conectividad de la isla con 26 aeropuertos de Europa central. El refuerzo convierte a Baleares en una de las bases más relevantes de Eurowings fuera de Alemania.
Esta expansión responde a una apuesta estacional y estructural de Lufthansa por el tráfico vacacional y por la posición de Palma como puerta de entrada del turismo alemán. También permite optimizar los recursos de handling que la propia Eurowings tiene en el aeródromo.
El acuerdo de mantenimiento no es solo un contrato técnico: es la primera pieza de una base industrial que Eurowings quiere consolidar en Palma.
El empleo cualificado aparece como principal beneficiario. Una operación estable de mantenimiento en la isla permitiría fijar mecánicos, técnicos y tripulaciones, algo que no suelen garantizar las bases puramente estacionales.
El impacto laboral no se limita a la cabina. El mantenimiento aeronáutico exige plantillas estables de mecánicos y técnicos certificados, un perfil que puede anclarse en Baleares si el contrato con Globalia se traduce en actividad recurrente.
Baleares presenta una demanda de MRO condicionada por la estacionalidad del tráfico aéreo. La capacidad ociosa de los hangares fuera de temporada y la disponibilidad de técnicos son los dos factores que determinarán si el contrato puede escalar más allá del mantenimiento de línea.
El acuerdo de mantenimiento con Globalia
El entendimiento con Globalia permitirá a Eurowings utilizar el hangar de Palma que gestiona la matriz de Air Europa. Globalia dispone de dos hangares de mantenimiento en Palma con cuatro posiciones para aviones de un pasillo, una capacidad relevante para dar servicio a flotas externas.
El contrato confirma la apuesta de Globalia por el negocio de MRO (Maintenance, Repair and Overhaul) en Baleares, un segmento de mayor margen que el transporte aéreo y con barreras de entrada altas por la infraestructura y la certificación.
La posibilidad de que Eurowings levante su propio hangar introduce un matiz regulatorio. Palma denegó en el pasado a Ryanair el permiso municipal para construir un taller de aviones, mientras, según la fuente, continúa habilitando naves para el alquiler de coches. Ese contraste alimenta el debate sobre el uso industrial del suelo cerca del aeropuerto.
MRO en Palma: el precedente de Ryanair y el encaje industrial
El mantenimiento de flotas de pasillo único es un negocio intensivo en certificación, seguridad y disponibilidad de hangares. Las posiciones de Globalia permiten a Eurowings externalizar sin asumir de golpe la inversión en un hangar propio, pero también dejan dependencia de un competidor en el handling y en el mercado aéreo español.
Para el ecosistema balear, la decisión tiene valor industrial. La ampliación de la base y el contrato de mantenimiento pueden absorber parte del empleo técnico que históricamente se desplaza a centros de MRO de Alemania o del norte de Europa. El precedente de Ryanair muestra que la capacidad municipal de autorizar nuevos hangares será tan relevante como la voluntad inversora de Lufthansa. La disponibilidad de suelo industrial y la agilidad administrativa definirán cuánto de ese potencial se consolida.
📊 Las Claves para el Inversor
Qué vigilar: La eventual autorización municipal de un hangar propio de Eurowings y la evolución del contrato con Globalia en los dos hangares de Palma.
Reacción del valor: El negocio de MRO y la expansión de bases suelen leerse en el sector como un vector de estabilidad para el empleo y la conectividad, más que como un catalizador bursátil inmediato.
Precedente sectorial: La negativa a Ryanair a construir un taller de aviones en Palma es el antecedente directo para anticipar la viabilidad de futuros hangares.
El Senado de Estados Unidos vota este martes el cierre del debate de la CLARITY Act, una de las leyes de regulación cripto más esperadas de los últimos años. La votación llega después de que el presidente Donald Trump aceptara endurecer las normas éticas para los cargos federales, un gesto que la senadora republicana Cynthia Lummis atribuye directamente al desbloqueo de la norma.
Qué es la CLARITY Act y por qué importa su votación
La CLARITY Act busca algo que la industria lleva años pidiendo: separar de forma explícita qué criptoactivos son valores (securities), cuáles son materias primas (commodities) y cuáles son stablecoins, las criptomonedas diseñadas para mantener un valor estable, normalmente anclado al dólar. Hoy esa supervisión se reparte entre la SEC y la CFTC, dos organismos federales distintos, y los límites entre ambos han generado años de inseguridad jurídica.
No se trata solo de etiquetas. La clasificación determina qué organismo supervisa, qué requisitos de transparencia debe cumplir cada proyecto y cómo se protege al comprador. En los últimos años, la SEC ha sostenido que la mayoría de criptoactivos son valores; otros actores defienden que bitcoin se comporta más como una materia prima. La CLARITY Act fijaría ese reparto por ley, en lugar de dejarlo en manos de interpretaciones judiciales.
El pacto ético que desbloquea la votación
El giro de esta semana tiene nombre propio. Lummis, una de las voces más favorables al sector dentro del Partido Republicano, confirmó el lunes que Trump había aceptado ‘las restricciones éticas más duras de la historia’ para que la ley saliera adelante. Según la senadora, el acuerdo da a los fiscales generales de los estados capacidad para demandar y hacer cumplir las normas sobre conflictos de de interés de los funcionarios federales.
La advertencia de la senadora no fue sutil. ‘Un voto en contra mañana mata la reforma ética más dura que este país haya aprobado, mata las protecciones al consumidor para cualquier estadounidense con activos digitales y entrega el futuro de esta industria a competidores extranjeros’, resumió. Junto a los senadores John Boozman y Tim Scott, Lummis publicó el domingo por la noche un nuevo borrador que amplía las competencias de los fiscales en la aplicación de la norma.
El acuerdo no ha sido improvisado. Desde julio circulaba un texto que prohibía a los cargos públicos promocionar criptoactivos o ganar dinero con ellos. Los demócratas exigían más: no solo que el Departamento de Justicia pudiera actuar, sino un mecanismo de control externo e independiente. Trump, según Lummis, volvió a negociar y cedió. La mayoría de la gente en Washington nunca habría ofrecido eso’, afirmó la senadora.
El pacto ético no solo desbloquea una votación: convierte la regulación cripto en una moneda de cambio política con plazos concretos.
El trasfondo político explica parte de la tensión. El propio Trump lanzó en su día un memecoin, el token $TRUMP, y su familia participa en el proyecto World Liberty Financial. Varios legisladores demócratas han criticado que la familia presidencial obtenga beneficios de negocios cripto mientras se regula el sector. La Casa Blanca siempre ha negado cualquier conflicto de intereses.
El camino de la CLARITY Act no ha sido lineal. Aunque la Cámara de Representantes la aprobó el año pasado, el texto se estancó en el Senado durante este 2026. La razón principal fue un choque entre la banca tradicional y las empresas cripto sobre si los clientes de stablecoins deben recibir intereses por sus depósitos. Ese punto, aparentemente técnico, ha frenado la ley durante meses.
Qué supone para el inversor y para la industria
Para el inversor medio, lo que se decide en Washington esta semana tiene una traducción muy práctica. Si la CLARITY Act prospera, por primera vez habría un mapa legal claro: un token podría clasificarse como valor, como materia prima o como stablecoin, y cada categoría tendría un regulador responsable. Eso reduciría la incertidumbre que ha empujado a muchas empresas a operar fuera de Estados Unidos y daría más garantías a los consumidores.
La comparación con Europa resulta inevitable. Mientras Bruselas ha puesto en marcha el reglamento MiCA para regular los criptoactivos, Estados Unidos seguía dependiendo de interpretaciones judiciales y acciones puntuales de la SEC. La CLARITY Act pretende resolver ese vacío, aunque su alcance final dependerá de cómo se negocien los detalles sobre stablecoins y de si los demócratas aceptan el paquete ético.
El desenlace no está escrito. La votación de este martes es una prueba de fuerza: si el Senado respalda el cierre del debate, el camino hacia la aprobación definitiva quedaría despejado. Si fracasa, la ley volvería al cajón y la regulación cripto de Estados Unidos seguiría sin un marco federal claro. Lo que ocurra en las próximas horas marcará la conversación durante meses.
CoinEx ha confirmado este martes el cierre ordenado de su plataforma de intercambio de criptomonedas tras nueve años de actividad. La compañía dejará de aceptar nuevos registros de usuarios y ha fijado el 22 de diciembre como fecha límite para retirar fondos, según ha comunicado en su web oficial.
El anuncio convierte a CoinEx en un nombre más de una lista creciente de cierres en el sector cripto durante 2026. La presión combina un mercado bajista prolongado, menores volúmenes de negociación y requisitos regulatorios cada vez más costosos, según ha explicado la propia plataforma.
CoinEx es un exchange de tamaño medio que ofreció durante casi una década trading de futuros, spot y servicios de staking (el bloqueo de monedas a cambio de recompensas). No era un gigante como Binance o Coinbase, pero contaba con una comunidad de usuarios estable y su propio token, CET. Precisamente por eso su salida tiene valor de señal: no se trata de un proyecto experimental, sino de una plataforma con años de rodaje.
Qué anuncia CoinEx: el calendario del cierre
La hoja de ruta del cierre es escalonada. Desde este martes, los contratos de futuros operan únicamente en modo de reducción de posiciones y ya no se aceptan nuevas órdenes en servicios como fiat (dinero tradicional), margen, préstamos, Earn y trading estratégico.
El calendario del cierre deja tres fechas clave para los usuarios:
22 de septiembre: finalizan los servicios que no son spot.
29 de septiembre: se apagan el trading spot (compraventa al contado), CoinEx Smart Chain (CSC) y OneSwap.
22 de diciembre: último día para retirar fondos.
CoinEx asegura que su ratio de reservas supera el 100% y que todos los saldos de los usuarios están respaldados. Además, recomprará su token CoinEx Token (CET) a 0,005 dólares por unidad, sin límite de cantidad, una cifra ligeramente por encima de los 0,00466 dólares a los que cotizaba el martes. Los USDT que no se retiren pasarán a custodia independiente con una comisión mensual del 5% sobre el saldo registrado. Las reclamaciones podrán presentarse hasta el 22 de agosto de 2028.
Nueve años de trayectoria no blindan a un exchange cuando el volumen cae y la regulación aprieta a la vez.
Por qué cierra CoinEx y cómo encaja en la ola de cierres de 2026
El comunicado de CoinEx apunta a una combinación de factores: una tendencia bajista prolongada, una fuerte contracción del volumen y de la liquidez en la industria y unos costes de cumplimiento que han superado los límites razonables. La plataforma ha insistido en en su anuncio en que la decisión responde a una evaluación cuidadosa, no a un fallo puntual.
CoinEx ya había reducido su exposición a mercados regulados antes de esta salida. En 2023 cerró un acuerdo con la fiscal general de Nueva York, Letitia James, por el que devolvió más de 1,1 millones de dólares a inversores de ese estado y pagó más de 600.000 dólares en sanciones. Además, quedó prohibido ofrecer su plataforma en Nueva York.
La salida no es un caso aislado. AscendEX dejó de operar el 1 de julio al no contar con autorización bajo MiCA, la normativa europea de criptoactivos que exige licencia para operar en la Unión Europea, y no lograr un acuerdo de liquidez. BitMEX cerrará el 23 de septiembre después de 11 años de actividad, también tras una revisión estratégica.
El marco MiCA obliga a muchos exchanges a elegir entre invertir en licencias, fusionarse o salir. En lugar de asumir ese coste, CoinEx opta por replegarse. Es una estrategia defensiva comprensible, pero deja a sus usuarios con menos alternativas y más prisa para recuperar lo suyo.
Qué deben hacer los usuarios y qué lectura deja esta salida
El mensaje práctico es claro: conviene retirar los fondos antes del 22 de diciembre. No solo porque después los retiros se complican, sino porque los USDT no reclamados generarán una comisión mensual del 5%. En la práctica, esa tarifa puede erosionar rápido el saldo si el usuario se despista. CoinEx Wallet y CoinEx Vault, en cambio, funcionan de manera independiente y seguirán activos.
Para el sector, este cierre confirma una criba silenciosa. La regulación MiCA y los menores ingresos por comisiones están presionando sobre todo a plataformas medianas o con menor margen. A diferencia de episodios anteriores como la quiebra de FTX en 2022, el exchange que colapsó por un agujero de liquidez, ahora no hay un colapso repentino, sino retiradas ordenadas con calendario publicado y reparto de activos. Aun así, conviene no confundir orden con ausencia de riesgo: una salida pactada no garantiza que todos los usuarios recuperen el valor esperado.
La comisión del 5% mensual sobre los USDT no retirados es una salida poco amable para quien no esté atento. Habrá que ver cuánta liquidez logra recuperar cada usuario antes de diciembre y si el movimiento de CoinEx anima a otros equipos a anticipar cierres similares en un mercado cada vez más selectivo.
Grayscale ha estrenado un producto pensado para que los asesores financieros ofrezcan criptomonedas sin tener que gestionar cada activo. En su nueva cartera modelo Digital Assets Next Gen, la firma de gestión de activos digitales reserva un 26,11% a XRP y deja fuera a Bitcoin. Es la segunda posición más relevante, solo por detrás de Ethereum.
El lanzamiento, comunicado este lunes, se apoya en una idea sencilla: una cartera modelo funciona como una receta publicada. Grayscale elige los ingredientes y sus porcentajes; el asesor simplemente copia esa mezcla en las cuentas de sus clientes mediante los fondos cotizados de la propia empresa. La gestora no cobra una comisión adicional por usar estos modelos, según detalla la página oficial de Grayscale, y los fondos incluidos tienen una comisión media del 0,23%.
Qué es una cartera modelo y cómo se reparte
La cesta del modelo Next Gen, con datos a 31 de agosto, se concentra en tres nombres. Ethereum lidera con un 42,34%, seguido de XRP con el 26,11% y Solana con un 21,09%. Entre los tres acaparan cerca del 89% de la cartera. Hyperliquid, una blockchain centrada en trading cuyo fondo Grayscale solo listó en junio, aporta un 5,76%. Chainlink, Avalanche y Sui completan la mezcla.
Grayscale limita cualquier activo al 40% del modelo y reequilibra los porcentajes cada tres meses. De hecho, Ethereum ya ha superado ese umbral desde que el modelo arrancó el 27 de julio. La norma existe para evitar que una sola posición domine el conjunto, aunque en la práctica la apuesta sigue estando muy inclinada hacia ether y XRP.
Más allá del diseño, el rendimiento cuenta una historia con matices. El modelo acumula una ganancia neta del 30,69% desde finales de julio, apenas cinco semanas de historia con un agosto muy fuerte. Sin embargo, seis de los siete fondos que alimentan la cartera cotizan por debajo de su precio inicial. El Grayscale XRP Trust, por ejemplo, está un 38,51% por debajo de su precio de lanzamiento y vendió 180 millones de dólares en tokens durante el primer semestre con pérdidas realizadas, según datos difundidos en agosto.
Diseñar una cartera concentrada en dos activos y llamarla ‘Next Gen’ es una apuesta tan legítima como arriesgada.
XRP negocia en torno a 1,42 dólares, con un avance cercano al 5% en el día, y ocupa la quinta posición por capitalización de mercado. Ese dato no borra los números rojos de los vehículos de Grayscale. El mercado parece premiar la idea de empaquetar altcoins sin Bitcoin, pero los fondos que respaldan la estrategia todavía no han dado beneficios a los inversores que entraron en su lanzamiento. Los asesores que copien el modelo asumen que ese potencial de revalorización se materialice más adelante.
Por qué deja fuera a bitcoin y qué papel juega XRP
Según explicó Laurie Katz, directora global de distribución de Grayscale, los asesores buscan cada vez más formas de incluir criptoactivos en las carteras de sus clientes sin tener que construir y mantener asignaciones activo por activo. La gestora aspira a cubrir esa demanda con un producto llave en mano, una de las razones por las que el modelo Digital Assets Next Gen excluye a bitcoin: se dirige a quienes quieren exposición a activos emergentes, no al activo más maduro del ecosistema.
Eso sí, la decisión convierte la cartera en una gran apuesta por ether y XRP bajo otro nombre. Si los asesores ven en Next Gen una vía para diversificar en activos emergentes o simplemente un puñado de altcoins sin bitcoin determinará cuántos clientes acaban replicando este modelo. La demanda por este tipo de soluciones crece a medida que la regulación europea MiCA ofrece más claridad a los distribuidores financieros.
La comodidad del asesor se paga con concentración
El lanzamiento de Grayscale recuerda a otros episodios en los que la industria financiera ha empaquetado activos de moda para facilitar su distribución. Ya ocurrió con los fondos temáticos de tecnología en bolsa o, dentro del cripto, con cestas de finanzas descentralizadas en 2020 que prometían exposición sencilla a un sector emergente. La lección suele ser la misma: el envoltorio atractivo no elimina los riesgos del activo subyacente.
Aquí el riesgo principal es la concentración. Tres proyectos suman casi el 89% de la cartera y el modelo apenas supera las cinco semanas de historia. Además, la paradoja es evidente: la estrategia muestra una ganancia del 30%, pero los fondos que la componen siguen en negativo desde su lanzamiento. Eso puede deberse a que el modelo reequilibra trimestralmente o a que el buen agosto de Ethereum y XRP ha impulsado la valoración, pero el historial es demasiado corto para sacar conclusiones.
Con todo, la propuesta tiene sentido para un asesor que quiere ofrecer cripto sin asumir la responsabilidad de elegir moneda a moneda. La comisión media del 0,23% es razonable y el límite del 40% introduce cierta disciplina. La incógnita es si el mercado aceptará una cartera sin bitcoin que, en la práctica, depende de dos nombres. Si XRP o Ethereum tropiezan, el modelo no tendrá mucho refugio.
Puig ha cerrado la compra del 50% de Isdin hasta ahora propiedad de Esteve por 1.200 millones de euros, una operación que le otorga el 100% de la dermocosmética y refuerza su apuesta por el segmento. La transacción se comunicó este lunes a la CNMV mediante hecho relevante.
Del importe total, la multinacional catalana abonará 900 millones de euros en la fecha de cierre y los 300 millones restantes quedarán diferidos al primer trimestre de 2029, sin devengo de intereses. Así lo detalla el comunicado remitido al supervisor, que no contempla pagos variables ni condiciones adicionales al margen de las autorizaciones regulatorias.
La financiación combinará recursos propios y deuda financiera. El grupo asegura que el ratio de deuda financiera neta sobre EBITDA ajustado no excederá las dos veces, una cota que mantiene el apalancamiento en niveles cómodos para absorber la adquisición sin tensionar el balance.
Los términos de la adquisición y el calendario regulatorio
Hasta que se cierre la operación, Isdin seguirá operando en el curso ordinario de su negocio y bajo las estructuras de gobierno corporativo actuales. El cierre queda condicionado a la obtención de las autorizaciones pertinentes en materia de control de concentraciones, un trámite que en España corresponde analizar a la CNMC y, si el volumen de negocio comunitario lo exige, a la Comisión Europea.
El movimiento llega apenas cuatro meses después de que Puig y Estée Lauder pusieran fin a las conversaciones para una potencial fusión de sus negocios sin alcanzar un acuerdo. La vía frustrada de integración con el gigante estadounidense da paso ahora a una consolidación orgánica de un activo ya controlado al 50%.
El presidente ejecutivo de Puig, Marc Puig, recordó que ambas compañías colaboran en Isdin desde hace 50 años y defendió un compromiso a largo plazo con la empresa, su cultura científica y su desarrollo. El CEO, José Manuel Albesa, subrayó que ampliar la presencia en dermocosmética es una prioridad clara y que la plena propiedad dará una plataforma para la próxima fase de crecimiento.
Puig convierte una participación del 50% en un activo 100% estratégico sin sobrepasar el umbral de dos veces deuda ajustada sobre ebitda.
Qué supone la integración total de Isdin en la estrategia de Puig
Isdin es una de las marcas de referencia en dermocosmética en España, con fuerte presencia en canal farmacia y en recomendación dermatológica. Con el 100%, Puig elimina el gobierno compartido y puede desplegar sin fricciones sinergias comerciales, logísticas y de innovación con el resto de su cartera, donde conviven firmas como Uriage, Charlotte Tilbury o Carolina Herrera.
La operación encaja en un segmento que mantiene tasas de crecimiento superiores a las de la belleza tradicional y que atrae a competidores como L’Oréal, con La Roche-Posay y CeraVe, Beiersdorf con Eucerin, o Galderma. El control total de Isdin permite a Puig reforzar su posición en en el canal farmacéutico, uno de los motores del nicho dermocosmético.
El importe de 1.200 millones de euros por el 50% valora implícitamente el 100% de Isdin en 2.400 millones de euros. El comunicado no desglosa ventas ni ebitda de la participada, por lo que el múltiplo exacto no es verificable, pero la prima de control se justifica por la escasez de activos independientes de ese tamaño en dermocosmética y por la oportunidad de consolidar un negocio ya rentable.
El riesgo regulatorio se observa moderado, aunque no nulo. Puig ya ejercía control conjunto con Esteve; la operación transforma ese control en exclusivo, lo que suele requerir una notificación de concentración simplificada. Los solapamientos son limitados porque el comprador y la participada operan en el mismo sector, pero sin una concentración horizontal que altere de forma sustancial la competencia en el canal farmacia.
Análisis: el valor de controlar el 100% de Isdin
La compra del 50% restante es coherente con la hoja de ruta que Puig viene marcando desde su salto al parqué: crecer en segmentos de margen alto y reducir la dependencia del negocio de fragancias. Frente a la fusión con Estée Lauder, que habría diluido el control familiar y generado un perímetro mucho más complejo, la consolidación de Isdin es una operación quirúrgica, financiable sin disparar la deuda y con encaje industrial evidente.
El precedente sectorial refuerza la lectura. Las casas de lujo y belleza han pagado múltiplos elevados por marcas de dermocosmética en la última década, precisamente porque combinan recompra, resiliencia y recomendación profesional. Puig no compra una start-up: compra una compañía con cincuenta años de historia, beneficios consolidados y presencia en un canal de difícil acceso para los nuevos entrantes.
La pregunta para el inversor no es tanto si la operación es cara, sino si la integración será capaz de acelerar el crecimiento sin romper la cultura científica de Isdin. El diferimiento de 300 millones a 2029 da margen financiero, pero exige que el negocio siga generando caja. El compromiso de mantener el apalancamiento por debajo de dos veces el ebitda ajustado deja espacio para futuras adquisiciones complementarias sin comprometer la calificación crediticia.
📊 Las Claves para el Inversor
Qué vigilar: Las autorizaciones de control de concentraciones y la fecha efectiva de cierre, donde se abonarán los primeros 900 millones de euros.
Reacción del valor: El mercado ya descontaba la consolidación total tras el fin de las conversaciones con Estée Lauder; la clave está en la ejecución y en mantener la deuda bajo control.
Precedente sectorial: La apuesta por dermocosmética sigue la estela de operaciones como las de L’Oréal y Beiersdorf, que han sostenido múltiplos elevados en el segmento de farmacia.
Mascarilla de exosomas de Deliplus: el fichaje que rompe el guion de Mercadona
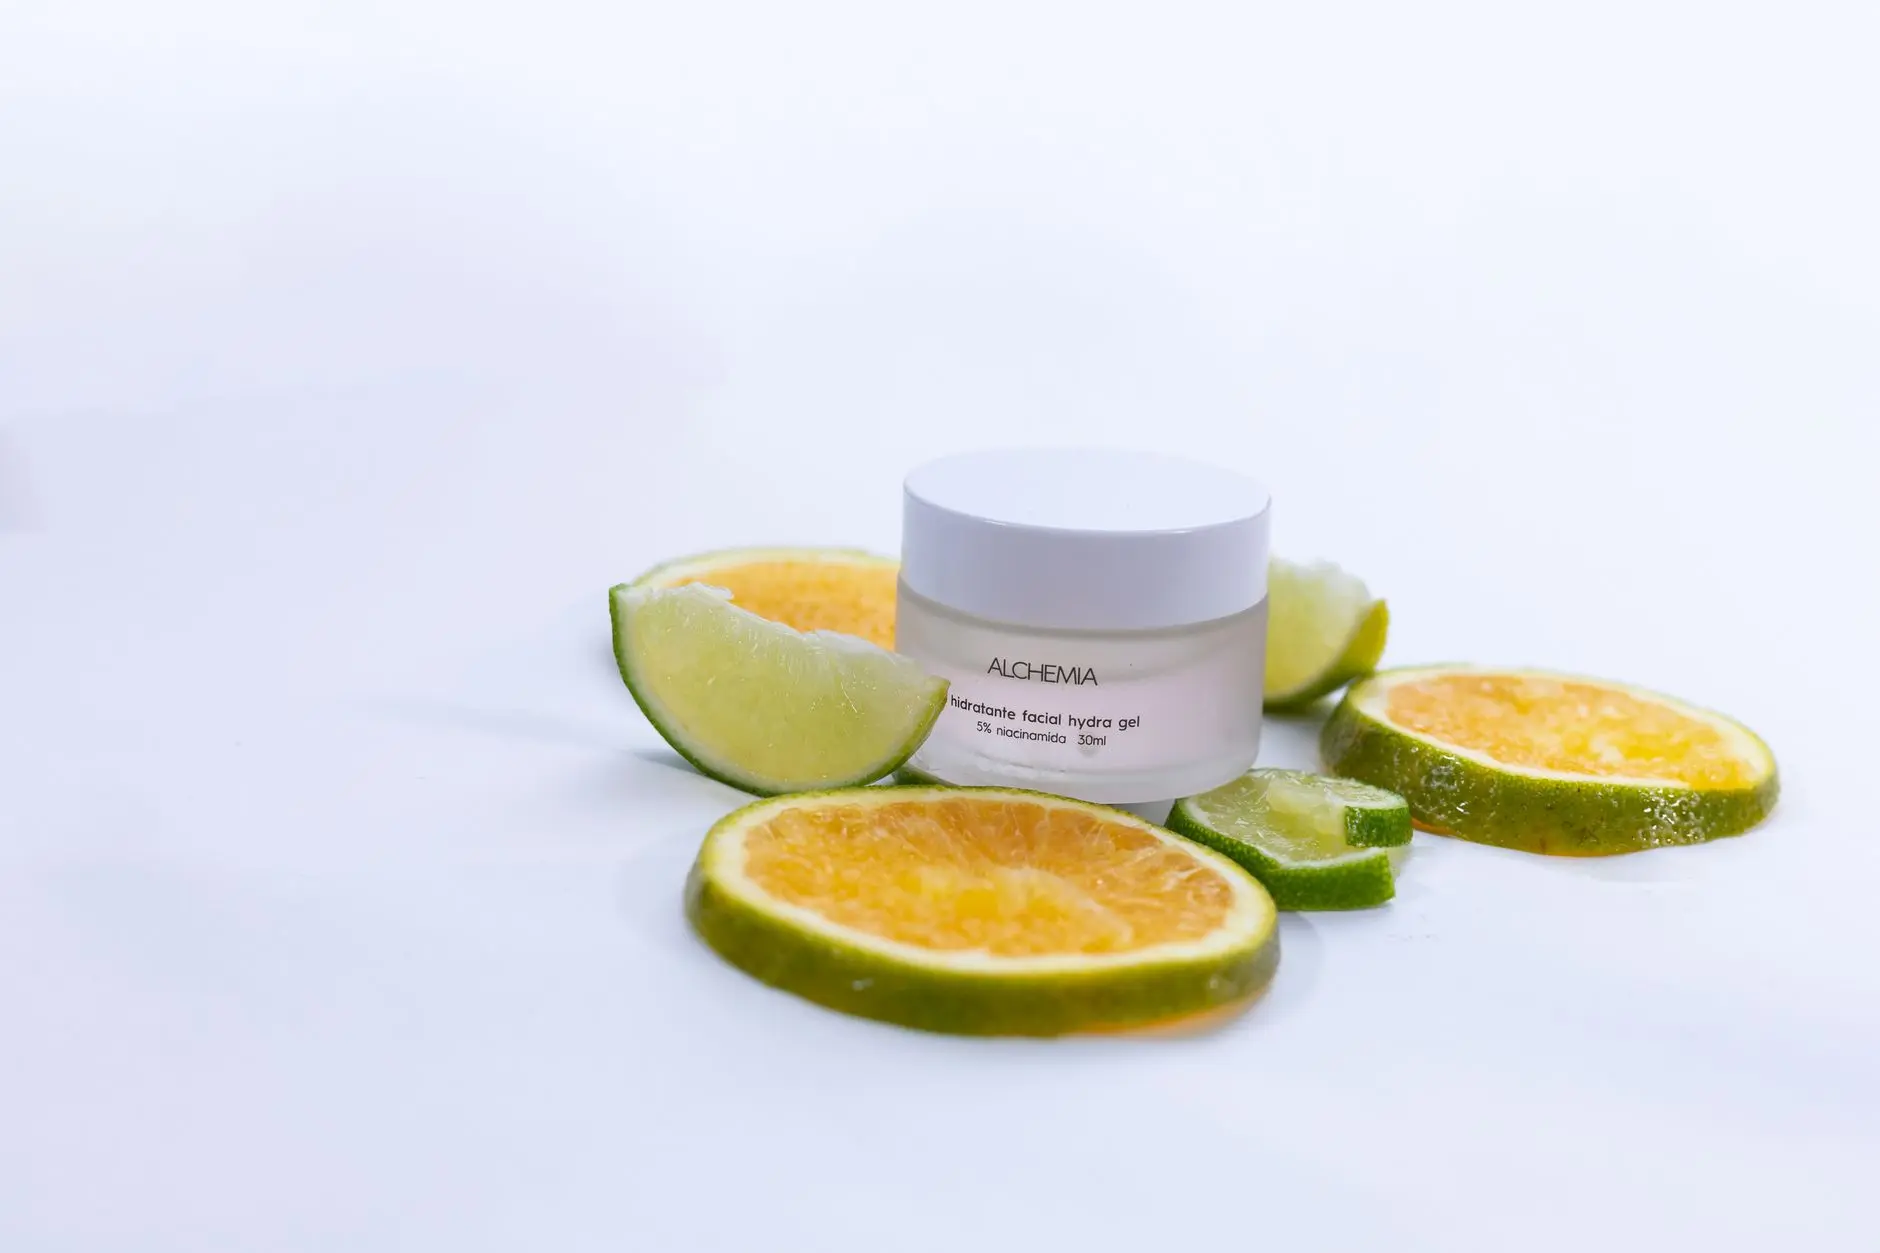
La Exosome Mask de Deliplus es, de todas las novedades de la semana, la que mejor resume el giro de guion de Mercadona. No es un producto más de la marca blanca: es la primera mascarilla facial de un solo uso que la cadena valenciana comercializa bajo el reclamo de los exosomas, una tecnología que hasta hace poco se asociaba a laboratorios, medicina estética y tratamientos de cabina. El precio es justo lo que rompe el esquema: 1,75 euros por unidad, la vía para que una tendencia antiedad de gama alta aterrice en el supermercado sin obligar al cliente a pagar tarifas de cosmética premium. Además, no llega sola: cierra una línea que Deliplus empezó a principios de verano con su mist con exosomas y cica (3,50 euros) y en la que ya figura un sérum facial en microcápsulas por 9 euros.
Conviene leer la letra pequeña, porque que el nombre incluya «Exosome» no implica que los exosomas sean el ingrediente principal de la fórmula. En la presentación del producto, Deliplus destaca sobre todo el xilitol y la vitamina B3 (niacinamida), dos activos mucho más convencionales, orientados a mantener la hidratación y a mejorar la apariencia de la barrera cutánea. La propia marca lo plantea como una puerta de entrada económica a esa tendencia, no como sustituto de un tratamiento profesional. La comparación ayuda a medir el salto: las mascarillas de exosomas de Unicskin rondan los 7,60 euros en El Corte Inglés, y firmas como Weleda han replicado la fórmula a casi el triple de lo que cuesta la de Mercadona. Con expectativas realistas —una mascarilla no repara por sí sola el daño solar ni borra manchas—, su llegada al final del verano encaja con el ritual de recuperación de la piel tras las vacaciones.
Barquillo cheesecake de Hacendado: el dulce que sostiene el titular
El barquillo de cheesecake de Hacendado es, con permiso de la mascarilla de exosomas, el producto que sostiene el titular de esta lista. Mercadona lo presenta como una barrita de barquillo recubierta de cobertura blanca coloreada con sabor a caramelo y con un relleno de sabor cheesecake: ese relleno representa el 29% de la pieza y las gotas de cobertura blanca suman otro 21%, según los datos que maneja la compañía. Se vende en paquetes de cinco unidades por 1,80 euros, lo que deja cada barrita muy por debajo de los 40 céntimos. No es un capricho aislado: la cadena valenciana ya tiene en el sabor a tarta de queso uno de sus filones, con el pudin proteico de caramelo, el bizcocho de caramelo salado o la tarta de queso con arándanos en formato refrigerado entre sus productos más vendidos.
Su peso en la lista se explica por dos motivos. Primero, porque amplía la familia de barritas que Mercadona estrenó con el sabor a pistacho, también en paquetes de cinco unidades a 1,80 euros, un formato que ya demostró tirón viral. Y segundo, porque es el dulce que mejor ha funcionado en redes dentro de esta remesa: creadores como Que lo pruebe Iris lo comparan con los clásicos snacks de barquillo tipo Huesitos y le conceden un 7 sobre 10, con la pega de que les resulta excesivamente dulce y de que el aroma a tarta de queso pesa más que su sabor, aunque sí valoran esa capa superior que recuerda a un frosting de queso. Barquillo crujiente, chocolate blanco y cheesecake en un formato barato y fácil de picotear: ese cóctel es lo que lo lleva a encabezar la selección.
El producto de 1,25 €: el más barato de toda la tanda
De las once novedades que Mercadona ha colocado en sus lineales estas semanas, la caja de galletas con avena sabor Choco Orange con relleno de crema de chocolate de Hacendado es la más barata de todas: 1,25 euros por 210 gramos. Ese importe la deja por debajo del resto de incorporaciones de la tanda, entre ellas las barritas de barquillo Cheesecake Caramelo (1,80 euros), la mascarilla facial Exosome con xilitol y vitamina B3 (1,75 euros), el chocolate con leche Fussion relleno de caramelo aireado (1,35 euros), las galletas de avena y semillas (1,90 euros por 320 gramos) o la pasta fresca rellena de pesto y queso de oveja (1,95 euros la bandeja de 250 gramos). Es, por tanto, el precio de entrada del conjunto y la referencia más sencilla para probar un lanzamiento sin apenas desembolso.
El gancho no es solo la cifra. La receta cruza tres sabores asentados en repostería —avena, naranja y chocolate— y lo hace con un formato que no abunda en el surtido de la cadena: dos galletas crujientes con una capa de crema de chocolate en medio, en lugar del chocolate en cobertura o en pepitas. La caja se reparte en cinco paquetes individuales de 42 gramos, con cuatro galletas cada uno, pensados para llevar en el bolso o la mochila y abrir solo lo que se consume. Cada paquete aporta 191 kilocalorías, 7,6 gramos de grasa (2,5 saturadas), 26 gramos de hidratos —11 de azúcares—, 4,1 gramos de fibra y 3,1 de proteína, según los datos de la propia marca. Las fabrica Galletas Gullón para Hacendado.
El segundo lanzamiento de Deliplus: refuerzo para la rutina facial
El segundo estreno de Deliplus esta semana es el Mist Facial Clean con exosomas y cica, una bruma facial de gran formato que se queda en 3,50 euros y que funciona como un refuerzo ligero de la rutina. La marca la presenta con una batería de promesas amplia: hidratar, energizar y refrescar la piel, además de reafirmar, atenuar las líneas de expresión y ayudar a estimular la síntesis de colágeno y elastina. Entre sus activos figuran el ácido hialurónico hidrolizado, la vitamina E y la ribosa, a los que se suma la centella asiática, conocida en cosmética como ‘cica’ por su acción calmante y antioxidante. En el lineal se reconoce por su envase de gran tamaño y su tono verde claro.
Su interés dentro del listado está en que traslada al supermercado, y a precio de saldo, uno de los términos que más suenan ahora en cosmética antiedad: los exosomas. La farmacéutica especializada en dermatología Carmen Padilla, que ha analizado el producto en redes sociales, llega a una conclusión parecida a la del propio fabricante: cree que está mejor formulado de lo que se ha comunicado y lo ve útil para refrescar, aportar un chute de hidratación e incluso reactivar el maquillaje antes de retocarlo. Eso sí, matiza que el reclamo merece contexto, porque en la formulación la centella asiática aparece como derivado de un cultivo celular que puede contener vesículas tipo exosoma, aunque no hay certeza de que las incluya. También avisa de que, pese a la confusión habitual, no es un fijador de maquillaje, sino un producto de cuidado facial que puede integrarse en la rutina diaria sin riesgo.
Hacendado mueve ficha en platos preparados: la receta lista para comer
Mercadona mueve ficha en platos preparados con una nueva incorporación de Hacendado en su sección ‘Listo para Comer’. Se trata de la pasta con pollo al pesto, una receta pensada para llegar a casa, calentar y comer que ya puede encontrarse en los supermercados de prácticamente toda España, Zaragoza incluida, a un precio de 2,50 euros. La compañía presidida por Juan Roig responde así a una petición que sus clientes venían formulando desde hacía meses, ya que esta elaboración figuraba entre las más reclamadas dentro de ese espacio dedicado a platos recién cocinados con productos frescos. La combinación de pasta, pollo y salsa pesto aporta un perfil reconocible y traslada al lineal un repertorio de inspiración italiana que suele funcionar bien entre los compradores.
El movimiento refuerza la estrategia de la cadena valenciana de ampliar la comida lista para calentar y comer sin obligar al cliente a encender los fogones. La sección ‘Listo para Comer’ se diferencia de otros preparados refrigerados porque sus elaboraciones se cocinan con productos frescos, sin conservantes, y se presentan con una puesta en escena cuidada dentro de un surtido de precios competitivos. Con esta receta, Mercadona engrosa un catálogo en el que conviven opciones para la pausa de la oficina, la cena rápida entre semana y los menús de fin de semana. El formato de ración individual encaja, además, con la compra de conveniencia que cada vez gana más peso en los hábitos de los hogares.
Desayuno y merienda: el dulce de Hacendado que entra en el lineal
Las galletas con avena sabor Choco Orange rellenas de crema de chocolate son la incorporación de Hacendado al pasillo de desayuno y merienda. Llegan en una caja de 210 gramos por 1,25 euros, el precio más bajo de esta tanda de lanzamientos, y el envase se divide en cinco paquetes individuales de 42 gramos cada uno, pensados para abrir solo la ración que se va a consumir y mantener el resto protegido. La receta cruza tres sabores ya asentados entre el público goloso —la base de avena, el matiz cítrico y afrutado de la naranja y un corazón de crema de chocolate— y los concentra en un bocado seco, sencillo de transportar y de conservar fuera de casa.
Su hueco en la lista responde a criterios de rotación y practicidad. Mercadona lleva meses renovando el pasillo de repostería con formatos de porciones individuales y estas galletas siguen esa lógica: funcionan igual para un desayuno rápido junto a un café o un vaso de leche que para una merienda en el trabajo, en la mochila o después de entrenar, sin arrastrar el envase completo. El precio de 1,25 euros las coloca entre las referencias más asequibles de la categoría y encaja con el patrón habitual de la marca blanca, que traduce sabores en tendencia a un desembolso mínimo para el comprador.
Bebidas: el nuevo formato que llega a la nevera del supermercado
La sección de bebidas de Mercadona incorpora un nuevo formato que llega directamente a la zona de refrigerados. Se trata de un zumo natural elaborado a base de mandarina, en concreto de la variedad clementina, que aterriza en las neveras del supermercado en un envase de un litro y con un precio de 1,70 euros. La elección de la clementina responde a un criterio de sabor: ofrece un punto de dulzor y acidez bien compensado que evita el regusto empalagoso de otras propuestas y lo hace agradable tanto para tomar solo como muy frío. Su colocación en la nevera busca garantizar la temperatura óptima desde el primer momento, sin esperar a que enfríe en casa, de modo que el producto queda listo para beber en cuanto se saca del lineal.
A diferencia de los formatos individuales de 250 mililitros que ocupan buena parte del surtido, este envase de un litro se orienta a un consumo compartido y cotidiano: rinde varias raciones y se conserva con facilidad en el frigorífico durante varios días, lo que encaja con la compra de reposición semanal. El precio de 1,70 euros mantiene la línea de accesibilidad que la cadena ha reforzado en su apartado de bebidas, donde conviven refrescos de té zero, zumos con mezclas de frutas menos habituales y opciones sin azúcares añadidos. Con este lanzamiento, el supermercado refuerza el segmento del zumo refrigerado de gran formato, pensado para quien busca frescura inmediata y una relación calidad-precio ajustada dentro de la misma compra.
Snacking: la propuesta de Hacendado para picar entre horas
El ‘snacking’ es una de las patas que Hacendado ha reforzado en esta tanda de novedades. Mercadona ha surtido sus lineales con propuestas pensadas para picar entre horas sin preparación ni frío: barritas crujientes Crunchy Milk —ocho unidades y 92 gramos por 1,80 euros—, galletas de avena con sabor Choco Orange repartidas en cinco paquetes individuales por 1,25 euros, galletas de avena y semillas en ocho raciones (320 gramos, 1,90 euros) y un muesli crunchy que incorpora legumbres —garbanzos y guisantes— además de avena, en un paquete de 400 gramos por 2,65 euros. Son formatos de bolsillo, fáciles de guardar en la mochila, el bolso o el cajón del escritorio y de abrir en cualquier momento del día sin ensuciar ni necesitar cubiertos.
Es justo ese enfoque lo que hace que el ‘snacking’ merezca un hueco en la lista. Hacendado, la marca blanca que Mercadona creó en 1996 y que concentra cerca del 60% de lo que vende la cadena, traslada al picoteo las claves que ya funcionan en el resto de su surtido: raciones individuales, combinaciones que se salen de lo habitual —legumbres en un muesli, avena y semillas en una galleta— y precios que no pasan de los 2,65 euros, con la referencia más barata en 1,25 euros. Todo aterriza, además, en plena vuelta al cole, la época en la que se dispara la demanda de tentempiés que quepan en la mochila. Conviene mirarlo con perspectiva: que un aperitivo lleve avena, semillas o legumbres no lo convierte por sí solo en un alimento saludable.
El café encabeza la subida: el producto que más se ha encarecido en la última semana
El café vuelve a colocarse en cabeza de la lista de los alimentos que más se encarecen en la cesta de la compra. El desglose del IPC sitúa su subida interanual en torno al 16,3% al cierre de 2025, el mayor incremento registrado para este producto en lo que va de siglo, según los datos del INE recogidos por distintos análisis sectoriales. La Organización de Consumidores y Usuarios (OCU) eleva aún más esa cifra en su estudio anual: el café molido se encareció un 54,1%, hasta convertirse en el artículo que más subió de todos los que la organización analiza. Una escalada que no se queda en el supermercado: el precio del café se ha más que duplicado en apenas tres o cuatro años y ya se deja notar también en la barra de los bares.
El origen de esta presión está fuera de nuestras fronteras. Brasil, primer productor mundial de arábica, encadenó una sequía de las peores en 70 años y después lluvias torrenciales, mientras que Vietnam, principal productor de robusta, ha visto mermada su cosecha por sequías e inundaciones. Los precios en los mercados internacionales alcanzaron máximos históricos: los futuros del arábica en Nueva York llegaron a superar los 4,37 dólares por libra en octubre, tras arrancar 2025 con mínimos de previsión. A todo ello se sumaron los aranceles estadounidenses del 50% a las importaciones brasileñas entre agosto y noviembre, que tensionaron aún más la cadena. La demanda creciente en mercados emergentes como China añade la presión final a un producto que, pese a todo, sigue sin dar tregua al bolsillo.
El cacao y el chocolate: la subida que ya no se explica solo por la semana
El cacao es la excepción de la cesta: su cotización casi se triplicó durante 2024 y marcó máximos históricos en Nueva York, en torno a los 12.000-13.000 dólares por tonelada, para después derrumbarse más de la mitad a lo largo de 2025 —la mayor caída anual desde que hay registros, en 1960— y tocar mínimos por debajo de los 3.000 dólares en la primavera de 2026. Lo que ha vuelto a mover el mercado es el rebote posterior: desde abril el grano se ha más que duplicado y en la última semana de agosto se movía en torno a los 6.000 dólares, con picos por encima de los 6.500 y subidas superiores al 25% en un solo mes. Detrás sigue habiendo un mercado muy concentrado —Costa de Marfil y Ghana suman más de la mitad de la producción mundial—, con cosechas aún inciertas en África Occidental, la entrada del cacao en los grandes índices de materias primas desde enero y el encarecimiento del transporte marítimo.
El chocolate del supermercado, en cambio, apenas ha notado la bajada: los fabricantes compran la materia prima con meses o hasta un año de antelación, así que lo que llega ahora al lineal arrastra los costes del pico anterior. En España, el IPC situaba en un 9,5% la subida interanual de chocolate, cacao y sus derivados en enero de 2026, después de un 12,7% el año anterior. La respuesta de la industria ha combinado subidas de precio, reducciones de gramaje y reformulaciones: algunas marcas han dejado de poder etiquetar sus productos como chocolate tras recortar la proporción de cacao. Y hay un trasfondo que no se resuelve en una semana: plantaciones envejecidas, virus y hongos, escasa replantación —los árboles nuevos tardan unos cinco años en dar fruto— y un informe de Fairtrade que advierte de que África Occidental podría ser demasiado cálida para cultivar cacao en un cuarto de siglo.
Los huevos, el básico que más ha subido en el último mes
Los huevos se han ganado un sitio fijo en esta lista. El último análisis de FACUA-Consumidores en Acción sobre ocho cadenas de supermercados concluye que la docena de huevos es el alimento básico que más se ha encarecido en el último año: un 8,7% de media entre agosto de 2025 y agosto de 2026, por delante del aceite de girasol (+4,1%) y de los ajos (+2,4%). El mayor salto lo detecta en Hipercor, donde la docena M-L de El Corte Inglés ha pasado de 3,99 a 4,40 euros, un 10,3% más. Los datos del INE refuerzan la tendencia: en julio, con el IPC general en el 3,6%, los huevos subían un 13,4% interanual, un ritmo muy superior al del conjunto de los alimentos (1,6%) y solo comparable al de las bayas frescas y los cítricos. Ya en 2025 cerraron el ejercicio con un alza del 31,3%, el mayor incremento de toda la cesta.
El encarecimiento no responde a un episodio puntual, sino a una escalada sostenida desde 2022 que se aceleró el año pasado con la gripe aviar, el confinamiento de las explotaciones al aire libre y el sacrificio de millones de gallinas ponedoras, a lo que se suman los costes de los piensos y la energía. A ello se añade un desequilibrio entre oferta y demanda: el consumo creció mientras la producción apenas se movía. El problema es que el huevo es la proteína animal más barata y está en casi todas las neveras, así que cada subida se nota enseguida en el presupuesto. Hoy la docena M arranca en 2,85 euros en Mercadona o 2,99 en Alcampo, y aunque en el último mes la docena ha bajado un 3,5% de media, sigue muy por encima de los precios de hace un año.
La carne de vacuno y el cordero: la proteína animal que se resiste a bajar
La carne de vacuno se ha ganado un puesto fijo entre los alimentos que más tensionan el bolsillo. El IPC desglosado la cerró en 2025 con una subida anual del 17,2% y en los primeros meses de 2026 mantenía un avance interanual en torno al 15%, muy por encima del 3,2% que de media registraba el conjunto de la alimentación en febrero. El problema de fondo es la oferta: España acumula años de recorte de cabaña y las cotizaciones se han asentado en niveles estructuralmente altos, con la ternera y los añojos moviéndose en la horquilla de 6,8 a 7,3 euros por kilo canal. Esta semana las lonjas muestran un vacuno que frena las bajadas de las últimas sesiones, pero que sigue muy lejos de volver a los precios previos al último tirón. El encarecimiento ya se nota en la compra: los hogares redujeron un 2,2% el volumen adquirido mientras el gasto crecía un 9,3%.
El cordero es el otro gran protagonista de la escalada. Su precio acumulaba en febrero de 2026 un alza interanual del 8,5%, y esta semana las lonjas han vuelto a subir todas las categorías: en Salamanca hasta 0,20 euros por kilo vivo y en Segovia otros 0,20, con el cordero extra IGP por encima de los 9,5 euros por kilo. En los lineales, el kilo de ovino ha llegado a superar los 23 euros en periodos de máxima demanda. La razón de fondo repite el patrón del vacuno: menos rebaños. España ha pasado de rondar los 21,5 millones de ovejas a situarse cerca de los 16 millones, y los sacrificios cayeron un 2,7% en el primer trimestre de 2026, con un descenso del 2,2% en la producción de carne. Ante esta tesitura, más de un tercio de los consumidores ya reconoce haber renunciado a comprar carne por motivos económicos, y el ovino es una de las categorías donde esa retirada se nota con más fuerza.
Pescado fresco: merluza, salmón y boquerón marcan los precios más altos del mostrador
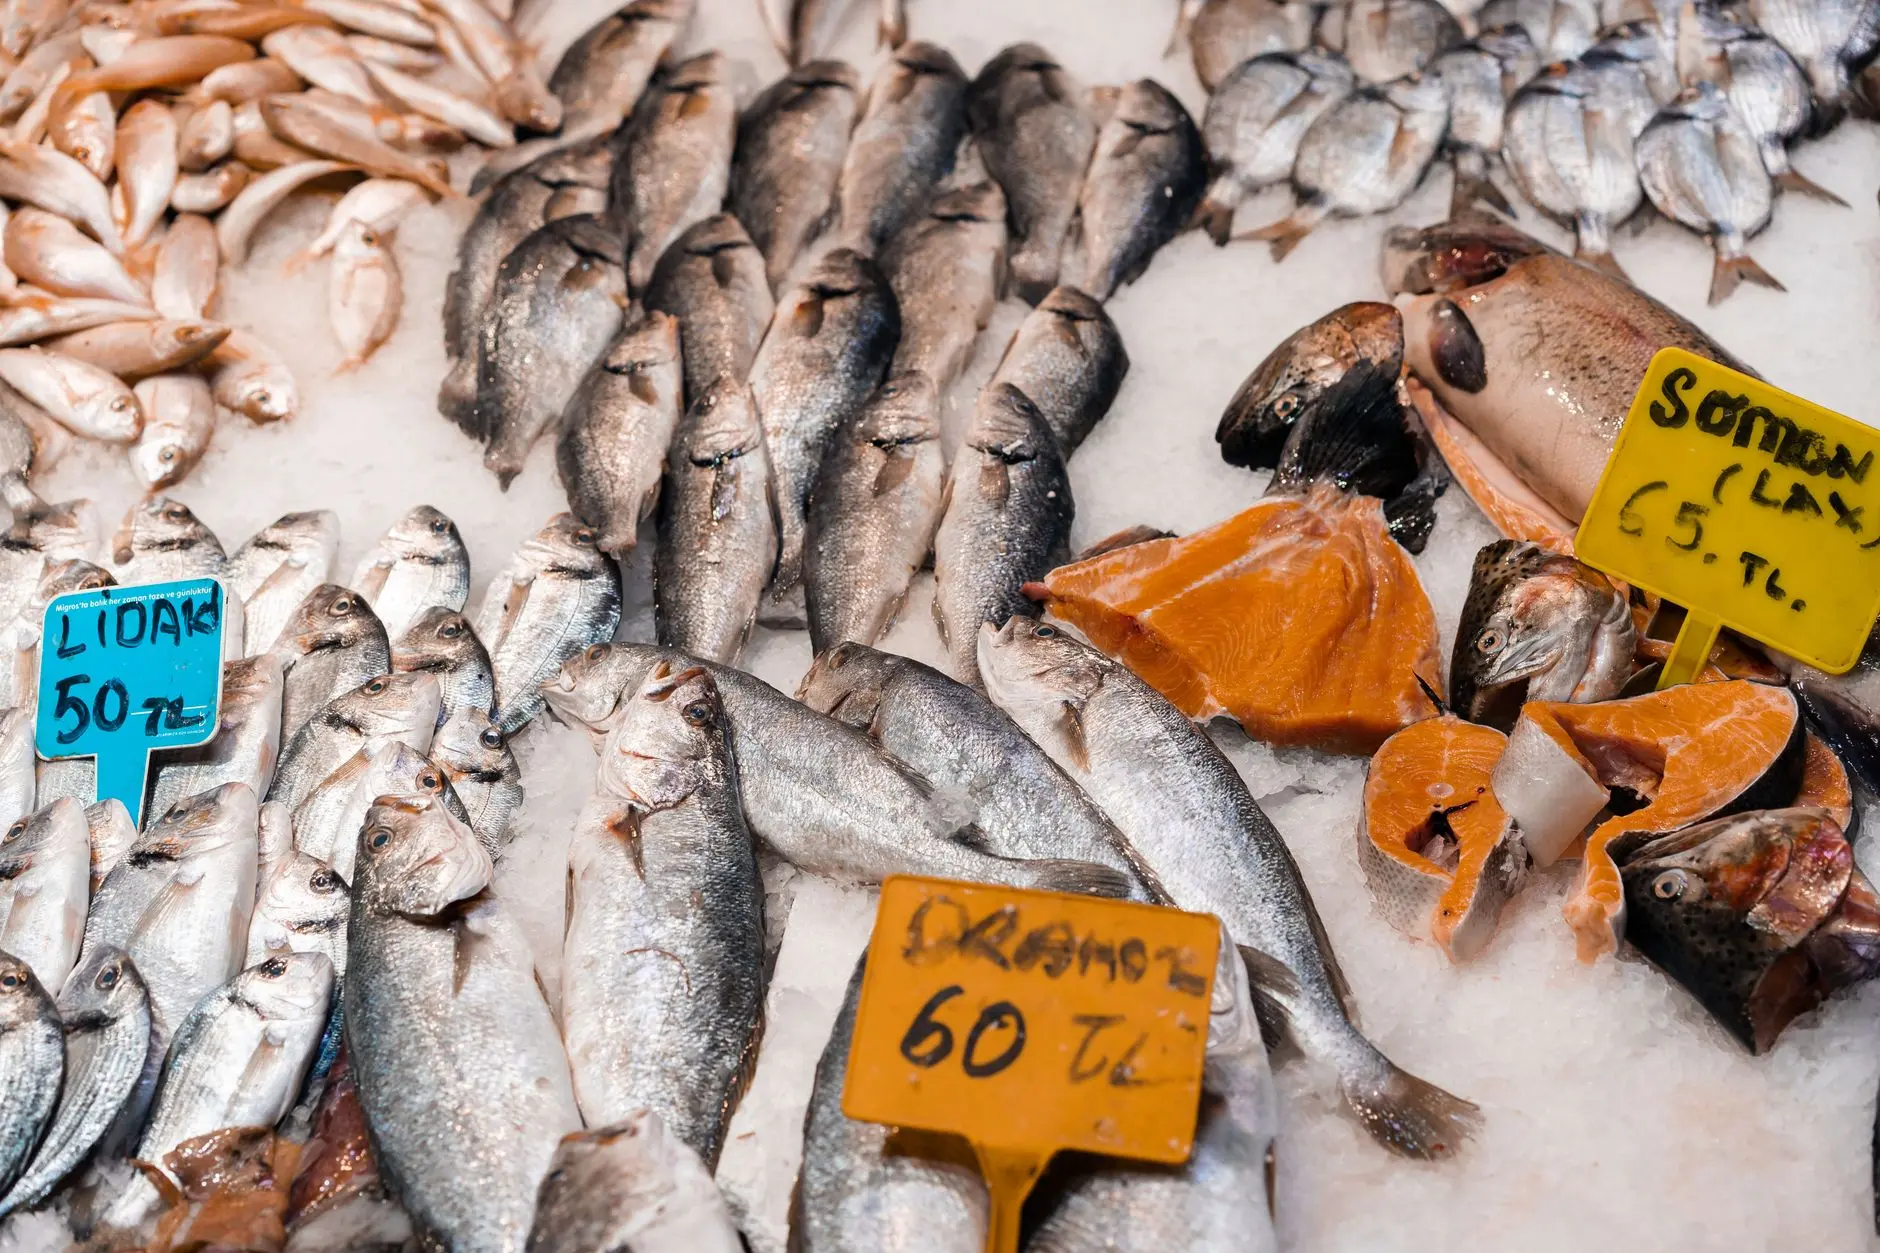
La merluza vuelve a ser la especie que encabeza el precio del mostrador casi cada semana. El estudio que la OCU realizó en abril en diez cadenas de supermercados deja el mapa de precios: la pieza entera parte de unos 13 euros el kilo, pero los cortes ya preparados —rodajas, lomos o filetes— se mueven entre 17 y 25 euros el kilo, tanto en la pescadería clásica como en bandeja. El salmón replica ese esquema: la pieza entera arranca desde 10,49 euros el kilo, mientras que lomos y rodajas se colocan entre 20 y 23 euros. Son cifras que sitúan a ambos pescados entre los productos más caros de la cesta proteica, y el temporal de los últimos meses ha tensado todavía más el mercado: con menos salidas al mar y capturas irregulares, el sector ha llegado a registrar subidas de cerca del 50% en tres meses en merluza y lubina.
El boquerón completa la terna por una razón distinta: es el pescado de temporada que se mueve con la oferta disponible. En el Mercado Central de Salamanca pasó de 5,9 a 10,9 euros el kilo en apenas una semana ante la falta de género, y después se asentó en la franja de 8 a 10 euros. Su recorrido ilustra bien cómo funciona este producto, cuyo precio se fija en subasta y cambia de un día para otro. El efecto se nota en el conjunto de la cesta: el consumo de productos de la pesca cayó un 2,7% y su precio subió un 3,5%, según el Ministerio de Agricultura, que sitúa a los hogares españoles unos 12 kilos por debajo de lo que recomiendan los especialistas. La propia OCU advierte además de que el pescado envasado y fileteado puede costar un 30% más que en el mostrador en las especies pequeñas, un sobreprecio que, en cambio, apenas aparece en merluza y salmón.
Naranjas y zumos: la cosecha corta se traslada al lineal
Pocas veces una campaña citrícola había llegado tan corta al supermercado. El aforo del Ministerio para 2025/26 apuntaba a la cosecha más exigua en 16 años, desde 2009/10, con 654.550 toneladas menos que la campaña anterior y más de 900.000 por debajo de una media, de las que unas 460.000 correspondían solo a naranjas. Andalucía, que concentra el grueso de la producción nacional, cerró en 2,03 millones de toneladas, un 12,5% menos, con la naranja cayendo un 17,3%. En la Vega del Guadalquivir el descenso final se fue al 40%, por encima del 30% que estimaba la Junta al arrancar la recolección, lastrada por las borrascas de diciembre a febrero. Con ese punto de partida, el traslado al bolsillo era cuestión de tiempo.
El traslado ya se aprecia en la caja. El informe de Facua sobre ocho grandes cadenas sitúa la malla de naranjas entre los alimentos que más se encarecieron en julio, un 7,7% de media, tras subir otro 7,6% en junio: más del 15% en apenas dos meses. El salto más brusco se registró en Aldi, donde la malla de cuatro kilos pasó de 3,95 a 4,59 euros, un 16,2% más. El IPC dibuja la misma dirección: los cítricos frescos subieron un 3% en julio y acumulan un 15,5% interanual. En origen, la naranja de industria cerró la lonja de Córdoba a 0,35 euros por kilo, frente a los 0,29-0,31 del año anterior, mientras la Valencia Delta de primera se movió entre 0,41 y 0,44 euros.
Patatas y hortalizas de temporada: la subida silenciosa de la base de casi todas las comidas
A nadie le quita el sueño el precio de un kilo de patatas y, precisamente por eso, su escalada pasa desapercibida. El último estudio de FACUA-Consumidores en Acción, que compara la evolución de precios entre julio y agosto de 2026 en ocho grandes cadenas, coloca la malla de cinco kilos como el producto que más se ha encarecido de toda la cesta analizada: un 14% de media en apenas un mes. El caso más extremo está en Hipercor, donde pasó de 5,99 euros en julio a 7,75 en agosto, un 29,4% más. No es un pico aislado: el INE registró en junio un alza mensual del 2,6% en ‘patatas y sus preparados’, y la OCU calcula que los alimentos acumulan ya un 35% de subida en tres años. La patata, presente en guisos, tortillas y guarniciones, traslada ese encarecimiento a casi todas las comidas.
Las hortalizas de temporada siguen una senda parecida, aunque con más vaivenes. Los datos del IPC sitúan a las hortalizas cultivadas por su fruto —tomate, pepino, calabacín, calabaza, berenjena o pimiento— un 15,2% más caras que un año antes, y a las legumbres verdes, un 16,3% más. Detrás está una campaña hortofrutícola, la de 2025/26, cerrada con alrededor de un 4% menos de volumen comercializado por el frío y la sequía, que empujó los precios en origen un 34% en calabacín y berenjena y un 24% en tomate. La brecha entre el campo y los lineales es difícil de justificar: en julio, el Índice de Precios en Origen y Destino que elabora COAG registró que el agricultor cobró el tomate a 0,54 euros el kilo mientras el consumidor lo pagaba a 2,27. Es el mismo desajuste que esa organización cifró en un 630% en el caso de la patata.
El aceite de oliva, la excepción que baja: lo que sí da un respiro al bolsillo
Frente al goteo de subidas que domina la cesta esta semana, el aceite de oliva firma la excepción. El virgen extra que se paga en origen ronda los 3,3 euros el kilo, según las cotizaciones de Infaoliva y la Junta de Andalucía, el nivel más bajo de las últimas cuatro campañas. El traslado al lineal se ha acelerado en septiembre: Mercadona ha recortado su botella de un litro de marca propia hasta 4,45 euros —venía de 4,70 y llegó a estar en 5,25 hace unos meses— y su garrafa de tres litros a 12,80, arrastrando a Consum, que iguala ese precio, y a Dia y Eroski, que se quedan en 4,65. Carrefour aprieta con la garrafa de cinco litros de Carbonell a 19,95 euros dentro de su promoción «Precio Imbatible», lo que deja el litro en 3,99 euros, por debajo de la barrera psicológica de los cuatro euros que no se veía desde antes de la crisis.
El origen de este respiro está en las almazaras. Tras dos campañas de sequía que llevaron el litro a entre 12 y 15 euros en 2023 y 2024, la producción se ha recuperado hasta rondar los 1,3 millones de toneladas en la campaña 2025/26, y el precio medio de los aceites de oliva cayó un 39,8% en 2025, según el Informe de Consumo Alimentario del Ministerio de Agricultura. Esa normalización explica que el aceite aparezca casi en solitario en el capítulo de bajadas del IPC mientras otros alimentos básicos siguen encareciéndose. El bolsillo lo ha notado en las dos direcciones: las compras de los hogares subieron un 9,9% en volumen, hasta 143,3 millones de litros, y el consumo per cápita se elevó a 3,06 litros. En el campo, eso sí, los productores avisan de que el precio en origen ya está por debajo de los costes de muchas explotaciones tradicionales.
El Euríbor hoy ha marcado su máximo diario desde agosto de 2024 y la media mensual vuelve a subir. Si tienes hipoteca variable y tu revisión toca en octubre, la cuota se encarece cerca de 78 euros al mes. Vamos a los números.
El Euríbor hoy, en máximos desde 2024
El indicador a 12 meses, al que están referenciadas la mayoría de las hipotecas variables en España, se colocó en el 3,312% intradiario tras una subida de 0,152 puntos en una sola jornada. Según recogen Rankia y finanzas.com, se trata de la segunda mayor subida diaria de todo 2026.
La única sesión más agresiva fue la del 10 de marzo, cuando el repunte alcanzó 0,185 puntos en plena escalada del conflicto con Irán. Traducido a euros, cada décima de subida tensiona la cuota de quienes revisen con la media de septiembre.
La media mensual provisional se asienta en el 3,130%, pero la cifra diaria por encima del 3,3% anticipa que seguirá creciendo hasta final de mes. Para encontrar una media similar hay que viajar a agosto de 2024, que cerró en el 3,169%; un día intradiario más alto no se ve desde el 2 de agosto de 2024, con un 3,32%.
El detonante es doble: la subida de tipos del BCE anunciada el pasado jueves y la tensión geopolítica en Oriente Medio, que sigue castigando a los mercados financieros. Con ese cóctel, septiembre se confirma como el mes más duro para el Euríbor en todo 2026.
La media de septiembre no es un dato de laboratorio: será la referencia que fije la cuota de miles de hipotecas en la próxima revisión anual.
Si tu revisión toca en octubre, la letra pequeña cambia. El Euríbor de septiembre de 2025 cerró en el 2,172%. Con un diferencial del 1%, una hipoteca de 150.000 euros a 25 años pagaba 849,81 euros al mes. Con la media provisional actual más ese mismo diferencial, la cuota calculada ronda los 927,56 euros.
El encarecimiento anual supera los 930 euros en una hipoteca media: no es ruido, es presupuesto familiar que cambia de destino.
Son 77,8 euros más al mes y 933,6 euros extra al año. No es una subida menor, y llega justo cuando la inflación todavía no da tregua en la cesta de la compra.
La media aún está sin cerrar. Si el Euríbor se mantiene cerca del 3,3% durante la segunda quincena, la media final de septiembre puede marcar el cierre más alto de los últimos 26 meses. Cuantos más días cotice por encima del 3,3%, mayor será el golpe para quien revise con el dato del mes.
La letra pequeña que conviene mirar antes de que acabe septiembre
Si te toca revisión con la media de septiembre, el impacto ya está prácticamente decidido. Queda algo más de una quincena y la tendencia no invita al optimismo. Aun así, no conviene precipitarse: revisa cuánto paga tu cuenta o depósito y compara antes de decidir si amortizas o mantienes la liquidez. Para saber si tu revisión aplica esta media, mira la fecha que consta en tu escritura y comprueba si es anual, semestral o de otro periodo. La mayoría de los hipotecados prefiere actualizar la cuota una vez al año con la media del Euríbor del mes anterior a la fecha de revisión. Puedes consultar más contexto sobre el indicador en su entrada de Wikipedia.
La media mensual se calcula con los valores diarios publicados por el Banco de España; no es la cifra puntual de un día, sino el promedio de todas las sesiones del mes. Por eso conviene seguir el cierre de septiembre, no solo el pico del 3,312%.
No voy a venderte la moto de que con un truco evitarás la subida. Con el Euríbor por encima del 3,3%, la prioridad es que tu presupuesto no se descalabre y que cada euro que destines a hipoteca compita con la rentabilidad real de tu ahorro. El error clásico es mirar solo la cuota y olvidar la TAE real: las vinculaciones, los seguros y las comisiones también pesan. Si tu hipoteca tiene diferenciales adicionales, el aumento en euros puede ser mayor que el del ejemplo.
La estrategia que yo miraría con el Euríbor por encima del 3,3%
En el ciclo de subidas de 2023, el Euríbor ya enseñó que la traslación a la cuota llega con meses de retraso. La diferencia ahora es que el tipo oficial ya no está en máximos, pero el repunte del índice a doce meses responde a factores que van más allá del BCE: la prima de riesgo geopolítica encarece la financiación. Para el hipotecado, el cálculo de fondo sigue siendo el mismo: si tienes liquidez que no necesitas a corto plazo, amortizar parte del capital reduce intereses futuros y funciona como una rentabilidad libre de riesgo al tipo de interés de tu hipoteca. El mismo cálculo vale para decidir: una amortización parcial reduce la cuota o acorta el plazo, y su rentabilidad equivale al tipo de interés que dejas de pagar. Con el Euríbor al 3,3%, ese tipo es alto. Si tu ahorro rinde menos, amortizar puede ser la opción más eficiente. El día 30 sabremos la media definitiva; el día 1 de tu revisión, la cuota nueva es innegociable.
Las revisiones de octubre y noviembre tendrán la última palabra. Mientras tanto, toca hacer números y decidir con la calculadora en la mano. El dinero parado pierde.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa la fecha de tu escritura y calcula si tu revisión aplica la media de septiembre; cada décima ya es dinero.
Qué vigilar: El cierre de la media mensual del Euríbor a final de septiembre y la próxima comunicación del BCE.
El error a evitar: Dejar el ahorro en la cuenta corriente mientras la hipoteca sube; compara siempre amortizar con la rentabilidad real.
Shakira ya está en Madrid. La cantante colombiana aterrizó este lunes 14 de septiembre, cuatro días antes de subirse al escenario que ha hecho construir expresamente para ella en el distrito de Villaverde. Lo que viene después no es un concierto más: son 12 fechas repartidas en cuatro fines de semana, con más de 50.000 personas esperadas cada noche.
Si tienes entrada, o simplemente vives cerca del recinto, esto te interesa. El Ayuntamiento ha diseñado un plan de movilidad específico para absorber la avalancha de público, y quien no lo consulte antes puede perderse parte del show por quedarse atascado en la M-45.
Shakira estrena residencia en Madrid
La residencia arranca oficialmente el viernes 18 de septiembre y se prolongará hasta el 11 de octubre, cerrando así la etapa europea de «Las Mujeres Ya No Lloran World Tour». Las fechas confirmadas son 18, 19, 20, 25, 26 y 27 de septiembre, y 2, 3, 4, 9, 10 y 11 de octubre, todas a las 20:30 horas.
No es casualidad que Madrid haya ganado la partida a otras ciudades europeas. El recinto, bautizado como Estadio Shakira, ha sido diseñado por BIG (Bjarke Ingels Group), el mismo estudio que levantó el espacio de la residencia de Adele en Múnich. Aquí no hay concierto convencional: hay un formato de «residencia artística» que se estrena por primera vez en España.
Villaverde, epicentro de la música latina
El corazón de todo esto es Iberdrola Music, el recinto situado en pleno Villaverde donde también se celebra habitualmente el Mad Cool Festival. La parcela exacta está delimitada por la calle Laguna Dalga, la avenida Real de Pinto, la M-45 y el Camino de la Rabia, en un distrito que fue el último municipio independiente en integrarse en Madrid, allá por 1954.
Alrededor del escenario se ha montado además Macondo Park, una especie de ciudad efímera de 150.000 metros cuadrados con zonas gastronómicas, exposiciones y actividades culturales dedicadas a Barranquilla, la tierra natal de la artista. La idea es que el público pueda entrar desde el mediodía y quedarse hasta la medianoche, no solo asistir al concierto.
Cómo llegar sin perderte nada
Con una previsión de unos 57.000 asistentes diarios, moverse por libre no es buena idea. El Ayuntamiento ha reforzado Metro, Cercanías y líneas de autobús durante las doce jornadas, y ha activado además una lanzadera gratuita de la EMT hasta Atocha para facilitar la vuelta a casa cuando termine el show.
La salida del recinto se hará de forma escalonada entre las 23:00 y la 1:00 de la madrugada, precisamente para evitar el colapso que provocaría vaciar un estadio de 50.000 personas de golpe. Si vas en coche, olvídate: habrá restricciones de circulación y estacionamiento en las calles próximas, especialmente en Laguna Dalga, y afecciones en los accesos desde la M-45.
Lo que debes tener claro antes de ir
Antes de comprar tu billete de Metro o planear la ruta, conviene tener claros un par de detalles que marcan la diferencia entre llegar tranquilo o llegar corriendo. El dispositivo de movilidad no es el mismo cada noche, así que conviene revisar la fecha concreta de tu concierto.
Estos son los puntos que no deberías pasar por alto:
Dirección exacta: calle Laguna Dalga, 28021 Madrid, dentro de Iberdrola Music.
Horario de inicio: 20:30 horas en las doce fechas confirmadas.
Transporte recomendado: Cercanías y Metro con refuerzos, más la lanzadera gratuita de la EMT hasta Atocha.
Salida escalonada: entre las 23:00 y la 1:00, según la afluencia de cada sector.
Un recinto pensado para quedarse
Lo llamativo del Estadio Shakira no es solo su tamaño, sino su vocación de permanencia dentro de la agenda cultural madrileña. La comparación con Barcelona, que también aspiraba a este tipo de residencias musicales, deja claro que Villaverde se ha convertido en un activo estratégico para la ciudad gracias a su experiencia previa con macrofestivales.
El propio proyecto Macondo Park, con su programación de cine, gastronomía y literatura latinoamericana bajo el nombre «Es Latina», apunta a un modelo que probablemente se repita con otros artistas en los próximos años. Si esta fórmula funciona, es fácil imaginar Madrid consolidándose como sede europea de este tipo de residencias de larga duración, algo que hasta ahora era terreno casi exclusivo de Las Vegas o Múnich.
Lo que viene después de octubre
Cuando Shakira cierre su última fecha el 11 de octubre, la ciudad tendrá que decidir qué hacer con la experiencia acumulada. El dispositivo de movilidad puesto en marcha estos días servirá de base para futuros eventos de esta escala, y es previsible que el Ayuntamiento perfeccione algunos flecos, sobre todo en los accesos desde la M-45, que han sido el punto más discutido por los vecinos del distrito.
Para quien tenga entrada, el consejo es sencillo pero efectivo: sal con margen y prioriza el transporte público antes que el coche particular. Con 50.000 personas convergiendo cada noche en el mismo punto, la paciencia y una buena planificación previa van a valer tanto como el propio ticket del concierto.
En España, llegar a fin de mes con 1.500 euros ya no es una utopía si sabes dónde se escapa tu dinero. El problema no suele ser el sueldo, sino los pequeños gastos que nadie apunta y que, sumados, se comen el ahorro antes de que te des cuenta.
El Banco de España lleva meses insistiendo en un mensaje que muchos hogares aún no han interiorizado: no hace falta ganar más para ahorrar, basta con tapar las fugas. Y esas fugas tienen nombre propio, y una explicación económica muy concreta detrás.
Por qué el sueldo en España no es (siempre) el problema
Cuando alguien dice que «no llega a fin de mes», lo primero que se piensa es en la nómina. Pero los datos apuntan a otra dirección: la falta de estructura pesa tanto como la falta de ingresos. Un presupuesto mal organizado convierte cualquier sueldo, por decente que sea, en insuficiente.
La clave está en anotar todos los movimientos durante una o dos semanas, sin excepciones. Parece tedioso, pero es el único modo de ver con claridad dónde se va realmente el dinero cada mes, más allá de lo que uno cree recordar.
El método que ya usan miles de familias españolas
Muchas familias en España han empezado a aplicar un sistema de reparto sencillo para organizar sus ingresos netos sin renunciar a todo. La idea de fondo conecta directamente con el concepto de gastos hormiga: pequeños desembolsos diarios que, sin darte cuenta, drenan tu capacidad de ahorro mes tras mes.
El error más común es clasificar un capricho como si fuera una necesidad básica. Ese autoengaño rompe cualquier planificación, por muy bien pensada que esté, y acaba disparando las deudas de tarjeta antes de que llegue el día 30.
Las trampas silenciosas que vacían tu cuenta cada mes
Un café de camino al trabajo, una suscripción que ya no usas, una comisión bancaria que nadie revisa: por separado no parecen nada, pero suman más de lo que imaginas. El español medio tiene entre tres y seis suscripciones digitales activas que apenas utiliza, y ese solo concepto puede representar cientos de euros al año.
El delivery de comida es otro clásico: un pedido semanal de 15 euros parece un capricho inofensivo, pero al cabo de doce meses son más de 700 euros que podrían haber ido directos al ahorro. La trampa no está en el gasto puntual, sino en la repetición automática sin conciencia.
Cómo identificar tus propios gastos hormiga antes de que te arruinen el mes
Detectar estas fugas exige revisar los extractos bancarios con calma, no solo mirar el saldo final. Muchas de estas compras pasan desapercibidas precisamente porque no se pagan en efectivo: al no ver el dinero físico, el cerebro no las registra como un gasto real.
Una vez identificadas, el paso siguiente es decidir con cabeza fría cuáles aportan disfrute genuino y cuáles son puro automatismo. No se trata de eliminar todo el ocio, sino de hacerlo consciente en lugar de accidental.
Estos son los gastos hormiga más habituales en los hogares españoles:
Suscripciones de streaming o apps que apenas se usan
Cafés y snacks comprados fuera de casa a diario
Comisiones bancarias por mantenimiento o transferencias
Compras impulsivas online, especialmente con pago en un clic
El presupuesto que blinda tu dinero antes de gastarlo
Repartir el sueldo en bloques fijos antes de que empiece el mes evita que el ocio termine devorando el margen de seguridad. La fórmula más extendida asigna la mitad de los ingresos a necesidades básicas, un tercio a gastos variables y el resto directo al ahorro automatizado.
Por qué automatizar el ahorro cambia las reglas del juego
Cuando el ahorro se aparta el mismo día del cobro, deja de depender de la fuerza de voluntad. El dinero que «no está» en la cuenta corriente simplemente no se gasta, y el cerebro se adapta a vivir con el resto sin sentirlo como un sacrificio.
El error de esperar a que sobre algo a fin de mes
Ahorrar lo que queda tras todos los gastos casi nunca funciona, porque casi nunca sobra nada. Invertir el orden —ahorrar primero, gastar después— es lo que marca la diferencia entre llegar a fin de mes con margen o con angustia.
El futuro del ahorro en España: más control, menos sacrificio
Las aplicaciones de banca digital están facilitando cada vez más que cualquier persona visualice sus hábitos de consumo en tiempo real, sin necesidad de hojas de cálculo complicadas. Esa democratización del control financiero es una de las tendencias más claras de los próximos años.
El mensaje de los expertos es optimista pero realista: nadie necesita privarse de todo para llegar a fin de mes con 1.500 euros, solo necesita saber dónde mira. Con un poco de disciplina y las herramientas adecuadas, blindar el presupuesto mensual está al alcance de cualquier hogar español.
Google amplía en Search Console su programa de licencias de IA para editores con un modelo de ‘pay-per-value’ que remunera cuando el contenido contribuye de forma significativa a las respuestas de Gemini y AI Overviews, según Digiday.
Así funciona el piloto de contribución de IA
El programa, denominado AI contribution pilot, se despliega desde el panel de Search Console. Cuando un editor se incorpora, recibe un widget adicional de ingresos de IA en su panel. Ese espacio muestra una cifra mensual de ingresos con algo de histórico.
Sin embargo, no ofrece detalles sobre cómo se calculan los pagos más allá del criterio de valor. Según las fuentes del sector consultadas por Digiday, Google paga cuando considera que una pieza de contenido ha contribuido de forma significativa a una respuesta generada por IA en Gemini, AI Overviews o el modo IA.
El cálculo no depende del volumen bruto de uso, sino de la aportación cualitativa que el contenido hace a la respuesta. Los editores pueden optar por salir del programa en cualquier momento. El movimiento se enmarca en la estrategia de Google por monetizar el tráfico derivado de sus interfaces de IA, un terreno en el que compite con los acuerdos de licencias a gran escala de otros actores como OpenAI.
Un contexto marcado por los acuerdos de licencias de contenido
La iniciativa se produce mientras los grandes grupos editoriales españoles aceleran su transformación digital y buscan ingresos más allá de la publicidad. Prisa, Vocento y Unidad Editorial, entre otros, han impulsado modelos de suscripción digital en los últimos ejercicios. El piloto de Google añade un nuevo vector de monetización para este tipo de compañías.
El programa de Google introduce un criterio de valor en la monetización de contenidos para IA, distinto de las licencias fijas que han firmado otros actores del sector.
La puesta en marcha de este esquema se produce en un momento en el que los grandes grupos de IA han alcanzado acuerdos de licencias multimillonarios con editores. OpenAI, por ejemplo, ha cerrado contratos de sumas fijas con varias cabeceras internacionales. Google, en cambio, ha optado por un sistema de pago por valor que evita los desembolsos fijos y liga la retribución al uso cualitativo del contenido en sus respuestas de IA.
Algunas voces del sector consultadas por Digiday sostienen que el programa se parece menos a un pago significativo y más a una salvaguarda jurídica. Aun así, el sistema abre una vía de ingresos complementaria para los editores que participan en el piloto, aunque la opacidad en el cálculo genera dudas sobre la previsibilidad de los importes. El widget de ingresos mensuales integrado en Search Console ofrece el primer estándar de medición para este tipo de remuneración.
La iniciativa coincide con un debate regulatorio creciente en la Unión Europea sobre la remuneración del contenido en los entornos de IA generativa. La futura normativa de mercados digitales y las directrices sobre propiedad intelectual podrían condicionar el desarrollo de estos esquemas de licencias. Para los editores, la posibilidad de auditar el criterio de valor será clave para negociar en un entorno más regulado.
El encaje estratégico para los grupos editoriales
El modelo ‘pay-per-value’ supone un cambio respecto a los parámetros clásicos de pago por página vista o por clic. Ahora, la retribución depende de que Google considere que el contenido ha aportado valor real a una respuesta generada por IA. Para los editores, esto introduce un incentivo a producir piezas con mayor profundidad informativa, pero también plantea interrogantes sobre la gobernanza del criterio de valor y su auditabilidad. La ausencia de una fórmula pública de cálculo complica, por ahora, la comparación con los ingresos publicitarios tradicionales.
En el plano competitivo, el programa posiciona a Google de forma distinta a OpenAI y otras tecnológicas que han preferido acuerdos cerrados. La integración en Search Console reduce la fricción para los editores y convierte el panel de analítica en la referencia de monetización de IA. El reto estará en que los ingresos resulten suficientes para compensar el valor del contenido original y en que las condiciones de cálculo ganen transparencia a medida que el piloto escale.
La evolución del programa será seguida de cerca por los grandes grupos editoriales españoles, que buscan fuentes de ingresos digitales complementarias. El precedente de este piloto puede marcar el estándar para futuros acuerdos entre plataformas tecnológicas y medios de comunicación en Europa. El piloto llega en un momento en el que los editores buscan diversificar sus fuentes de ingresos ante la caída del tráfico derivado de los buscadores clásicos.
📡 El Radar del Sector
El vacío que llena: Un sistema estandarizado de remuneración por el contenido que alimenta las respuestas de IA, integrado en Search Console.
El reto por delante: Dotar de transparencia al cálculo del criterio de valor y garantizar que los pagos sean previsibles para los editores.
El tablero competitivo: Google se distancia de los acuerdos fijos de OpenAI y posiciona su panel de analítica como referencia de monetización de IA.
El rearme europeo ha llegado oficialmente al Ártico. Este lunes, Finlandia formalizó su adhesión a la iniciativa francesa de disuasión nuclear avanzada, mientras doce países pidieron a la Unión Europea que refuerce su presencia de seguridad en la región frente a la presión simultánea de Rusia y China.
Lo que me parece más relevante no es solo la adhesión formal, sino el encaje de esta pieza en una arquitectura de seguridad europea que todavía no ha terminado de definirse. La presidencia finesa lo dejó claro: la cooperación con París no sustituirá ni se solapará con la disuasión nuclear de la OTAN.
Finlandia se suma a la disuasión nuclear francesa y doce países piden blindar el Ártico
En el marco de la cumbre europea del Ártico, celebrada el lunes en el norte de Finlandia, Helsinki y París emitieron un comunicado conjunto. Lo describieron como un «avance importante para la seguridad europea y para la cooperación bilateral».
Estos son los puntos clave que he extraído de la doble jornada:
Finlandia se convierte en el décimo Estado que se adhiere a la iniciativa francesa de disuasión nuclear avanzada.
El Reino Unido, Alemania, Polonia, Suecia, los Países Bajos, Bélgica, Grecia, Dinamarca y Noruega ya habían firmado antes.
Tallin está «en conversaciones» con París, según el primer ministro estonio Kristen Michal.
Francia mantiene cerca de 300 militares en Estonia desde marzo de 2017, dentro de la presencia avanzada de la OTAN.
Además, en la misma cumbre doce países reclamaron a la UE reforzar la seguridad en el Ártico. La lectura que hago es que la región ha dejado de ser un flanco secundario: en pocos meses ha pasado a concentrar intereses militares, logísticos y de proyección de poder de dos potencias externas.
«Finlandia no tiene intención de estacionar armas nucleares en su territorio en tiempos de paz.» — Alexander Stubb, presidente de Finlandia, 14 de septiembre de 2026
La declaración conjunta añade que se creará un grupo directivo nuclear en los próximos meses para «iniciar la implementación de esta cooperación». El marco permitiría a los países participantes acoger temporalmente aeronaves francesas con capacidad nuclear. Pero París conservará el control exclusivo de su arsenal: la decisión final sobre su uso corresponderá al presidente francés.
Por qué el encaje de esta disuasión refuerza, y a la vez complica, la defensa europea
Necesito detenerme aquí porque es el corazón del debate. Lo que veo es un movimiento deliberado de París para liderar una dimensión de seguridad que la UE no puede asumir con sus propios medios. La disuasión nuclear francesa era, hasta hace poco, un asunto bilateral con pocos adherentes. En menos de dos años ha sumado diez socios. No es un cambio menor.
El riesgo que los datos no resuelven es el de la ambigüedad estratégica. Si bien Francia mantiene la última palabra, la rotación de aeronaves y los ejercicios conjuntos generan dudas en Moscú y, al mismo tiempo, inquietud en algunos aliados europeos que prefieren anclar toda la disuasión en la OTAN. Estonia lo expresó con matices: no es una iniciativa a la que simplemente te sumas, requiere capacidades y preparación.
En mi lectura, el próximo hito será la configuración del grupo directivo nuclear y el alcance real de los ejercicios conjuntos. Si se materializan antes de final de año, la iniciativa dejará de ser un gesto político para convertirse en una pieza operativa de la seguridad europea.
🌍 El impacto en España y Europa
Para el lector español, el impacto directo es limitado, pero el efecto indirecto es notable. La consolidación de una disuasión nuclear de geometría variable dentro de la UE presiona a la Comisión Europea para que acelere la financiación de defensa y los planes industriales asociados. El rearme europeo ya no es solo un debate presupuestario: ha entrado en la arquitectura de seguridad más sensible del continente. En el Euríbor, el efecto directo es reducido; no obstante, si la Comisión impulsa deuda común para defensa, el debate fiscal puede endurecer las condiciones de financiación a medio plazo.
Para España, el debate sobre el gasto en defensa volverá al Consejo Europeo con más urgencia y puede condicionar la política fiscal común.
Para la eurozona, la presión sobre los presupuestos de defensa puede traducirse en nuevas emisiones conjuntas de deuda, lo que influye en los diferenciales y en el spread soberano.
Para el tejido industrial español, la expansión de la cooperación militar ártica abre oportunidades limitadas, pero reales, en el ámbito naval y de sistemas de comunicación segura.
WPP queda en posición de retener la cuenta internacional de medios, datos y tecnología de Coca-Cola después de que Publicis Groupe se haya retirado de la puja, según la información sectorial publicada por Campaign y recogida por Dircomfidencial.
Publicis se retira y WPP toma la delantera
La retirada del grupo francés está vinculada a su acuerdo global con PepsiCo, cerrado sin un proceso de revisión convencional. Ese pacto convierte a Publicis Groupe en socio global del gigante de aperitivos y bebidas, y le impide mantener una relación equivalente con Coca-Cola, su competidor directo. La designación como socio global por parte de PepsiCo se produjo sin un proceso convencional, un indicador del ritmo al que se mueven las grandes cuentas internacionales.
Según las mismas fuentes, la cuenta internacional de Coca-Cola quedará previsiblemente en manos de WPP. El conglomerado británico se enfrentaba al riesgo de perder esa cuenta apenas un año después de ceder a Publicis la gestión de Norteamérica en 2025.
Publicis escogió su papel con PepsiCo mediante un acuerdo global cerrado sin un proceso convencional. Ese movimiento dejó a Coca-Cola sin opción de renovar con el grupo francés y obligó a abrir la revisión internacional.
Coca-Cola ha sacado a concurso la cuenta internacional como consecuencia de la nueva relación entre Publicis y PepsiCo. La revisión busca evolucionar desde la planificación tradicional hacia un modelo apoyado en tecnología, datos y herramientas de inteligencia artificial, un ámbito en el que el grupo francés ha sido la opción preferida por diversos grandes clientes en los últimos meses.
La secuencia confirma un reparto más definido entre los dos principales grupos de bebidas y sus socios de medios. Mientras Publicis pasa a operar la cuenta global de PepsiCo, WPP se mantiene como socio habilitador de Coca-Cola a nivel internacional, un esquema que reduce la incertidumbre sobre la continuidad del cliente.
La retirada de Publicis deja a WPP como socio preferente para guiar la transformación digital de Coca-Cola en más de 200 mercados.
Open X, la estructura creada para Coca-Cola
Lo que no estaba sujeto a cambios en la revisión eran la creatividad y las relaciones públicas globales de Coca-Cola, que siguen en manos de WPP a través de Open X. Esta estructura fue diseñada específicamente para la compañía en 2021 con el objetivo de integrar creatividad, medios y datos sobre una plataforma tecnológica común.
Open X da servicio a más de 200 marcas y a más de 200 países y territorios. Su carácter integrado es un argumento de peso para WPP frente al auge de Publicis, y retener la cuenta global de Coca-Cola refuerza ese posicionamiento comercial.
El conglomerado británico ha rechazado optar a recuperar la cuenta de Norteamérica que perdió en 2025. Al mismo tiempo, mantiene su apuesta por Open Intelligence, la capa de datos e inteligencia artificial que puede actuar como socio habilitador de las nuevas capacidades tecnológicas que Coca-Cola quiere activar.
En paralelo, WPP está inmersa en un proceso de reestructuración impulsado por su consejera delegada, Cindy Rose, orientado a simplificar la operativa y a hacer más eficiente la organización. El objetivo es competir con un modelo integrado frente a la creciente escala de Publicis.
El grupo británico ha calibrado la retención de Coca-Cola como un activo comercial de primer orden. En 2021, el diseño de Open X marcó un hito en la integración de agencias, y ahora esa estructura vuelve a cobrar valor frente a la presión competitiva del modelo One PepsiCo.
El reparto de agencias entre Coca-Cola y PepsiCo
El esquema que emerge de esta revisión redefine el mapa de las grandes cuentas internacionales de medios. Publicis Groupe asumirá con PepsiCo un control global total mediante su modelo One PepsiCo, sin las salvedades territoriales que persisten en la relación de WPP con Coca-Cola.
En cambio, WPP conservaría la gestión internacional de medios, datos y tecnología para Coca-Cola, además de la creatividad y las relaciones públicas globales. El movimiento refuerza el valor estratégico de Open X como plataforma integrada, una baza comercial que WPP necesita consolidar dentro de su actual reorganización.
El precedente de 2025, cuando Publicis arrebató a WPP la cuenta de Norteamérica, pesa en la lectura del sector. Ahora la salida del grupo francés de la puja global devuelve a WPP una posición de estabilidad con su cliente histórico.
La concentración del negocio de medios de los dos líderes mundiales de refrescos en dos grandes socios refuerza la lógica de plataforma. Para las agencias, la capacidad de integrar datos, creatividad, e inteligencia artificial se consolida como el criterio central de las grandes revisiones internacionales.
Para el negocio publicitario, la revisión evidencia que las cuentas globales ya no se deciden solo por precio o planificación de medios, sino por la disponibilidad de capas de datos, herramientas de IA e integración entre creatividad y compra de espacios.
📡 El Radar del Sector
El vacío que llena: La retirada de Publicis deja a WPP como socio habilitador de la transformación tecnológica que busca Coca-Cola en medios y datos.
El reto por delante: WPP debe demostrar que Open Intelligence puede competir con el modelo One PepsiCo de Publicis en un mercado que valora la IA.
El tablero competitivo: Coca-Cola y PepsiCo reparten sus cuentas globales entre WPP y Publicis, consolidando un duopolio de agencias en refrescos.
Santander entra en la batalla por las grandes fortunas con un servicio que centraliza posiciones externas desde 2 millones de euros.
La entidad cántabra ha diseñado un servicio independiente de consolidación de posiciones para clientes de banca privada. Según publica Expansión, la herramienta permite agrupar en Santander los activos que el cliente tiene dispersos en otras entidades, sin necesidad de mover cada cuenta.
El umbral de acceso se sitúa en 2 millones de euros, lo que filtra el servicio hacia patrimonios elevados. No es una simple agregación digital; la propuesta busca convertir al banco en el interlocutor único para la gestión global de esa fortuna.
El movimiento no es casual. La banca privada es uno de los segmentos con mayor recurrencia de ingresos y menor morosidad de todo el negocio financiero. Competidores como CaixaBank, BBVA o firmas boutique llevan años disputándose a los clientes de elevado patrimonio.
El servicio ataca una fricción clásica: los grandes clientes suelen repartir su dinero entre varias entidades por inercia, por herencia o por asesoramiento especializado. Santander quiere capturar la gestión de todo el mapa, aunque no mueva cada cuenta.
Con este lanzamiento, Santander apura su estrategia de banca privada, reforzada en los últimos ejercicios con fichajes y tecnología. La consolidación de posiciones permite ver el patrimonio completo, ajustar el perfil de riesgo y proponer soluciones más precisas.
La batalla por el patrimonio ya no se libra solo en el producto: se libra en el dato agregado de todo lo que el cliente tiene fuera.
Un servicio para centralizar el patrimonio disperso
La propuesta de Santander no obliga a traspasar todas las cuentas. El cliente conserva sus posiciones originales, pero la entidad ejerce de capa de coordinación y asesoramiento global. Es una diferencia relevante frente a una fusión clásica de carteras.
Según recoge El Economista, el servicio está pensado para operar de forma independiente dentro del banco, con equipos especializados y acceso a herramientas de análisis consolidado. Eso le otorga autonomía frente a la red comercial tradicional.
La banca privada redobla la competencia por el gran patrimonio
La pugna por las grandes fortunas se ha intensificado en España. Las entidades han ampliado sus equipos de banca privada y elevado los umbrales de acceso en busca de clientes más rentables. Santander responde con una propuesta que ataca directamente la dispersión de activos.
El éxito del servicio dependerá de la confianza que genere. Porque un cliente con 2 millones de euros no entrega la fotografía completa de su patrimonio a cambio de una herramienta atractiva; exige certeza en el asesoramiento y discreción.
Análisis: Santander y el margen de la banca privada
La banca privada ofrece márgenes más altos y estabilidad de ingresos que la banca minorista. No es extraño que Santander quiera blindar su posición. El banco ya contaba con Santander Private Banking, y este servicio amplía su capacidad de retención.
El enfoque no está exento de riesgos. La consolidación exige que el cliente comparta información sensible sobre su posición en otras entidades, algo que históricamente ha encontrado resistencia. Si la propuesta no demuestra valor real, quedará como una funcionalidad más de escaparate.
La normativa MiFID II también empuja en esta dirección. Un asesoramiento bien fundado requiere una visión global del patrimonio, y la dispersión de información puede generar recomendaciones menos precisas. Santander aprovecha este marco para reforzar su argumento de venta.
La banca privada de Santander opera con una red internacional que abarca varios mercados en Europa y América Latina. Este lanzamiento en España se alinea con la ambición del grupo de estandarizar servicios premium en todas sus filiales, una estrategia ya visible en los últimos planes del banco.
La clave estará en la ejecución. Si Santander consigue convertir la consolidación en una puerta de entrada para gestionar todo el patrimonio, habrá cambiado las reglas del segmento. De lo contrario, veremos otra herramienta financiera que promete más de lo que entrega.
El veredicto está en manos de los clientes. Y estos no suelen reaccionar bien a los productos que exigen más de lo que devuelven.
El Ayuntamiento de Zaragoza convoca 85 plazas de Auxiliar Administrativo de acceso libre en 2026. Las oposiciones Zaragoza 2026 suman así una de las convocatorias locales más esperadas por los aspirantes a la función pública aragonesa.
La convocatoria se enmarca en la oferta de empleo público del consistorio zaragozano, que busca cubrir puestos de carácter fijo en diferentes áreas municipales. De acuerdo con el portal oficial del Ayuntamiento de Zaragoza, estas ofertas corresponden a convocatorias lanzadas por entidades y organismos oficiales de la ciudad y están destinadas a cubrir plazas fijas o temporales mediante procesos selectivos abiertos.
Por qué se convoca ahora
El Ayuntamiento de Zaragoza continúa la ejecución de su plan de empleo público para 2026 con una bolsa de vacantes en el cuerpo auxiliar administrativo. La cifra, 85 plazas por acceso libre, refleja la necesidad de reforzar los servicios administrativos de una capital con más de 700.000 habitantes.
No se trata de una convocatoria aislada. El consistorio mantiene abiertos varios procesos selectivos a lo largo del ejercicio, pero el perfil de auxiliar administrativo destaca por su polivalencia y por el número de vacantes. La previsión es que las bases reguladoras se publiquen en el tablón municipal y en la sede electrónica del Ayuntamiento de Zaragoza.
Requisitos para presentarse
Como en toda convocatoria de empleo público local, las bases fijarán la lista definitiva de requisitos. Para el acceso a Auxiliar Administrativo, el marco habitual establece condiciones que conviene repasar desde el inicio.
Titulación: Graduado en ESO o equivalente. Es el requisito académico más habitual para el cuerpo auxiliar administrativo.
Edad: tener 16 años cumplidos y no exceder la edad de jubilación forzosa.
Nacionalidad española o de un Estado miembro de la Unión Europea, salvo que las bases amplíen el acceso.
No haber sido separado del servicio público mediante expediente disciplinario.
Capacidad funcional para el desempeño de las tareas propias del puesto.
La ausencia de un requisito de titulación universitaria convierte esta convocatoria en una opción accesible para miles de personas. Aun así, conviene esperar a la publicación oficial de las bases para confirmar cada punto y el número exacto de plazas de acceso libre.
Cómo es el examen y el temario
El Ayuntamiento de Zaragoza no ha cerrado todavía el modelo concreto de ejercicio para estas 85 plazas. Sin embargo, en convocatorias locales de Auxiliar Administrativo el proceso suele combinar una prueba teórica tipo test con una prueba práctica de informática orientada a las tareas administrativas.
El temario tipo incluye materias de organización municipal, procedimiento administrativo común, atención al público y ofimática. La fase de oposición se completa, con frecuencia, con la valoración de méritos en la fase de concurso.
Una plaza fija en el Ayuntamiento de Zaragoza, con la estabilidad laboral que ofrece el sector público local, merece una preparación ordenada y constante.
Análisis Merca2: una oportunidad real, con condiciones por confirmar
La convocatoria de 85 plazas de auxiliar administrativo es relevante por volumen y por estabilidad. El sueldo todavía no figura en las bases, pero en ese cuerpo municipal los titulados en ESO suelen partir de un salario base cercano a los 1.500 euros brutos mensuales, según las tablas retributivas habituales de los ayuntamientos en Aragón. Esa cifra supera el salario mínimo interprofesional y crece con complementos por destino, antigüedad y productividad.
El verdadero reto está en la competencia. Zaragoza es una de las ciudades más demandadas para el empleo público en la comunidad, y el perfil de auxiliar administrativo, al pedir solo la ESO, atrae a un número elevado de aspirantes. La tasa de examen, que suele moverse entre 20 y 40 euros en procesos locales, es otro elemento a vigilar cuando se publiquen las bases.
La ventaja estratégica es clara: una vez superado el proceso se obtiene una plaza fija en la administración local, con horarios predecibles y un plan de carrera marcado. El precio es la preparación intensiva del temario y la paciencia hasta la resolución del proceso, que en algunos ayuntamientos se prolonga más de lo esperado.
En resumen, merece la pena presentarse si se aborda con constancia, un buen plan de estudio y la documentación lista desde el primer día. La convocatoria de acceso libre es la vía más directa para entrar en el consistorio zaragozano.
📨 Cómo presentar la solicitud
La inscripción se realiza en la sede electrónica del Ayuntamiento de Zaragoza, disponible en su portal oficial. Conviene preparar la documentación y revisar el plazo exacto una vez se publiquen las bases.
Paso 1: Accede a la sede electrónica del Ayuntamiento de Zaragoza a través de su portal oficial.
Paso 2: Identifícate con certificado digital, Cl@ve o el sistema de autenticación que indique la convocatoria.
Paso 3: Localiza el trámite de la convocatoria de Auxiliar Administrativo y selecciona el proceso de acceso libre.
Paso 4: Abona la tasa de examen, si las bases la establecen, y adjunta la documentación requerida.
Paso 5: Presenta la solicitud antes de que concluya el plazo y guarda el justificante de registro.
📋 Ficha de la Convocatoria
Organismo / País: Ayuntamiento de Zaragoza.
Número de plazas: 85 plazas de Auxiliar Administrativo de acceso libre.
Sueldo estimado: Pendiente de publicar en las bases.
Fecha límite de inscripción: Pendiente de confirmación oficial.
Dónde inscribirse: Sede electrónica del Ayuntamiento de Zaragoza (zaragoza.es).
Volvo ha presentado el EX60, su nuevo SUV mediano 100% eléctrico, y lo hace con un mensaje claro: quiere acabar con dos de los grandes miedos de quienes todavía dudan entre comprar un coche eléctrico o no, la autonomía y el tiempo de carga. Pero además, el modelo llega cargado de tecnología pensada para hacer la conducción más segura, más cómoda y más conectada. Repasamos, en términos sencillos, todo lo que hay que saber sobre él.
Hasta 810 km sin parar a cargar
El dato que más va a llamar la atención es la autonomía: el EX60 puede recorrer hasta 810 km con una sola carga, según las cifras preliminares del fabricante. Es, según Volvo, la mayor autonomía que ha ofrecido nunca uno de sus coches.
Para conseguirlo, el EX60 se apoya en una arquitectura eléctrica de 800 voltios, la misma tecnología que usan los coches eléctricos más avanzados del mercado, y que permite aprovechar mejor la energía de la batería.
Volvo EX60
Cargar en 10 minutos lo que antes llevaba horas
El otro gran quebradero de cabeza de la movilidad eléctrica, el tiempo de carga, también recibe respuesta. Gracias a esa arquitectura de 800 voltios, el EX60 es capaz de sumar hasta 340 km de autonomía en tan solo 10 minutos enchufado a un cargador rápido de corriente continua. Es decir, en el tiempo que se tarda en tomar un café en una estación de servicio, el coche puede recuperar buena parte de su energía.
A esto se suma un software llamado Breathe Charge, que analiza en tiempo real el estado de la batería y puede acelerar la carga rápida hasta un 30% más, incluso con frío, sin que eso afecte a la vida útil de la batería a largo plazo.
Volvo EX60
Un sistema que evita el descuido más peligroso: olvidar a alguien dentro del coche
Uno de los añadidos más llamativos del EX60 es su sistema de detección de ocupantes, capaz de identificar movimientos de menos de un milímetro en el interior del habitáculo. El objetivo es tan sencillo como importante: evitar que un niño o una mascota queden olvidados dentro del vehículo, uno de los descuidos más graves y, por desgracia, más habituales de lo que debería.
Volvo EX60
Seguridad al máximo nivel: el objetivo es cero colisiones
Volvo mantiene su ambición histórica de reducir a cero los accidentes graves, y el EX60 llega con un arsenal de asistencias a la conducción para intentarlo. El coche monta 5 cámaras, 5 radares y 12 sensores ultrasónicos repartidos por toda la carrocería, que vigilan constantemente el entorno del vehículo.
Volvo EX60
Entre sus funciones más destacadas están:
– Frenado automático de emergencia, capaz de detectar peatones, ciclistas y usuarios de patinete eléctrico.
– Mantenimiento de carril, que ayuda a corregir la trayectoria si el coche se sale sin querer.
– Aparcamiento automático, que asume el control del volante en las maniobras más incómodas.
– Cámara de 360 grados con vista 3D, que ofrece una imagen completa del entorno del coche al aparcar.
Todo ello se suma a otra novedad importante: el primer cinturón de seguridad multiadaptativo del mundo, de serie en las plazas delanteras, que ajusta su tensión según el tamaño y la posición de cada ocupante y la gravedad del impacto.
Volvo EX60
Un coche pensado para estar siempre conectado
El EX60 llega con Google integrado de serie, incluido el asistente de inteligencia artificial Gemini, que permite hablar con el coche con lenguaje natural, sin necesidad de memorizar comandos concretos. Se puede usar para buscar un restaurante, planificar una ruta o incluso traducir una frase mientras se conduce, y Volvo promete que irá aprendiendo y sumando funciones nuevas con el tiempo mediante actualizaciones por internet.
A esa conectividad se añade la app Volvo Cars, desde la que se puede consultar el estado de la batería, localizar puntos de carga o controlar funciones del vehículo a distancia. El EX60 también estrena la Llave Digital Plus, que permite abrir y arrancar el coche con el teléfono móvil y, además, compartirlo digitalmente con otras personas sin necesidad de entregar una llave física.
Volvo EX60
Detalles que marcan la diferencia
El EX60 incorpora también un techo electrocrómico, capaz de oscurecerse o aclararse a voluntad para regular la luz que entra en el habitáculo, y sistema de carga bidireccional, que permite no solo cargar el coche, sino también usarlo como batería para devolver energía a la vivienda o a la red eléctrica.
Volvo EX60
Sostenibilidad y trazabilidad de materiales
Volvo pone también el foco en la sostenibilidad, con un seguimiento de la trazabilidad de los materiales empleados en la fabricación del coche, en línea con el compromiso medioambiental que la marca sueca ha ido reforzando en los últimos años.
Tres versiones para elegir
El EX60 estará disponible con tres mecánicas distintas: P6 (tracción trasera, hasta 611 km de autonomía), P10 AWD (tracción total, hasta 660 km) y P12 AWD, la más potente, con hasta 680 CV y esos 810 km de autonomía máxima. Todas montan tecnología de 800 voltios de serie.
Volvo EX60
Además del EX60 «estándar», Volvo lanzará también una variante Cross Country, con mayor altura libre al suelo y suspensión neumática adaptativa, pensada para quienes buscan un punto extra de versatilidad fuera del asfalto.
En definitiva, el Volvo EX60 llega con la ambición de resolver de un plumazo las dos grandes objeciones que frenan a muchos compradores frente al coche eléctrico —autonomía y tiempo de carga— y de paso eleva el listón en seguridad y tecnología a bordo. Habrá que verlo rodar por nuestras carreteras para comprobar si cumple lo que promete sobre el papel.
El precio del combustible ha entrado en una fase que muchos conductores no recordaban desde 2022: la gasolina 95 ronda ya los 1,8 euros por litro en buena parte de España, y el depósito se ha encarecido de forma constante desde el verano. En ese contexto, dejar de mirar el precio «a ojo» y automatizar la búsqueda con el móvil ya no es un capricho tecnológico, sino una forma sencilla de recuperar algo de margen en el presupuesto familiar.
Lo curioso es que la mayoría de conductores tiene ya en el bolsillo la herramienta para lograrlo, pero no la usa bien. Configurar una alerta de precio tarda menos de cinco minutos y, a partir de ahí, es el teléfono el que avisa cuándo conviene desviarse unos metros para ahorrar. Vamos a ver cómo montarlo de principio a fin.
Por qué el precio de la gasolina merece una alerta en el móvil
No se trata solo de curiosidad estadística. El fin del descuento del IVA sobre carburantes que el Gobierno aplicaba desde 2022 ha dejado a la gasolina encadenando subidas semanales, y llenar un depósito medio cuesta hoy varios euros más que hace apenas unos meses. Repostar en la estación equivocada, sin comparar, puede suponer una diferencia de 10 o 15 céntimos por litro entre gasolineras que están a menos de un kilómetro de distancia.
Ese margen, multiplicado por los repostajes de todo un año, se convierte en un ahorro nada desdeñable. Y aquí es donde entra la parte práctica: una alerta bien configurada no exige que abras la app cada día ni que memorices precios. Simplemente te avisa cuando el combustible baja de un umbral que tú decides, o cuando tu gasolinera favorita cambia su tarifa.
La fuente oficial detrás de cualquier alerta fiable
Antes de tocar ninguna aplicación conviene saber de dónde salen realmente esos datos. Por ley, todas las estaciones de servicio de España están obligadas a comunicar sus precios al Ministerio, y esos números terminan en un registro público que alimenta al MITECO (Ministerio para la Transición Ecológica y el Reto Demográfico). Este es el dato oficial, sin publicidad ni intereses comerciales de por medio, y es el que después consultan casi todas las apps de gasolineras que existen en el mercado.
Saber esto importa porque no todas las aplicaciones actualizan con la misma frecuencia. Algunas refrescan los precios cada 30 minutos, otras cada dos horas. Cuanto más cerca esté una app de la fuente ministerial en tiempo real, más fiable será la alerta que configures sobre ella.
Cómo activar la alerta paso a paso en tu aplicación
El proceso, con matices según la app elegida, sigue siempre una lógica parecida. Primero localizas tu tipo de combustible (gasolina 95, 98, diésel A o B) en el menú de configuración, porque de lo contrario recibirás avisos de precios que no te interesan. Después seleccionas las gasolineras que quieres vigilar: puede ser tu estación habitual, un grupo de tres o cuatro cercanas a casa o al trabajo, o directamente todas las de un radio determinado.
El paso decisivo llega al fijar el umbral de aviso. Puedes elegir que te notifique cualquier bajada de precio, o marcar un límite concreto (por ejemplo, avisar solo si la gasolina cae por debajo de 1,70 euros el litro). Una vez guardado, la app trabaja en segundo plano y solo interrumpe cuando de verdad merece la pena moverse.
Qué aplicaciones ofrecen esta función y cuál elegir
Existen varias apps en Google Play y App Store con alertas de precio ya integradas, y no todas están pensadas para el mismo tipo de conductor. Algunas están orientadas a quien hace pocos kilómetros y solo quiere vigilar dos o tres gasolineras cercanas; otras apuntan a transportistas y grandes usuarios de carretera que necesitan planificar rutas completas.
Antes de decidirte por una, merece la pena comparar cuatro aspectos que marcan la diferencia real en el día a día:
Frecuencia de actualización: cuanto más cerca de tiempo real, mejor se ajusta la alerta a lo que verás en el surtidor.
Cobertura geográfica: algunas apps cubren solo España, otras también Francia y Portugal, útil si viajas a menudo.
Personalización del umbral: la posibilidad de fijar un precio exacto de aviso, no solo «sube o baja».
Consumo de batería: las alertas en segundo plano deben funcionar sin drenar el móvil en pocas horas.
Dos trucos que pocos conductores conocen
Más allá de la alerta básica, hay funciones que muchos usuarios ni siquiera activan. La primera es la posibilidad de introducir descuentos por marca o tarjeta de fidelización: si tienes un porcentaje de rebaja en una petrolera concreta, algunas apps recalculan el precio final con ese descuento ya aplicado, así que la comparación entre estaciones es más justa.
La segunda es la planificación de ruta con paradas incluidas. En lugar de esperar a estar cerca de casa, puedes marcar origen y destino de un viaje y la app te mostrará qué gasolineras del trayecto tienen mejor precio, permitiendo decidir con antelación si compensa desviarse un par de kilómetros o esperar a la siguiente parada.
Hacia dónde va esta tecnología y un consejo final
La tendencia apunta a que estas alertas serán cada vez más precisas, con datos que se actualizan casi al minuto y algoritmos que aprenden tus rutas habituales para sugerir automáticamente dónde repostar sin que tengas que preguntar nada. Es razonable esperar que, en poco tiempo, el propio navegador del coche integre este tipo de aviso de serie, sin necesidad de una app aparte.
Mientras tanto, el consejo más simple sigue siendo el más efectivo: activa la alerta, fija un umbral realista según los precios de tu zona y deja que el móvil haga el trabajo de comparar por ti. Con el combustible en la tendencia actual, cada céntimo ahorrado en el surtidor es dinero que se queda en el bolsillo sin que tengas que cambiar ni un solo hábito de conducción.
Si eres hijo de un autónomo y trabajas en su negocio antes de los 30, el SEPE aclara que no cotizas por desempleo.
Para cobrar el paro normalmente hacen falta dos cosas: un despido ajeno a tu voluntad y haber cotizado por desempleo un mínimo de 360 días en los últimos seis años. El problema llega cuando ese tiempo se trabaja en el negocio familiar: no toda cotización suma para el paro.
Vamos al detalle con la norma y los matices que interesan al autónomo que contrata a un hijo.
Hijos menores de 30 en el negocio de un progenitor autónomo
El SEPE recuerda que, si el padre o la madre es autónomo, el hijo menor de 30 contratado por cuenta ajena en su negocio no cotiza por desempleo ni tiene protección por desempleo.
Esto significa que ese periodo de trabajo no genera días para el paro. Si el hijo se queda sin empleo y no tiene cotizaciones anteriores suficientes, no podrá cobrar la prestación contributiva por desempleo.
Cotizar en el negocio familiar siendo menor de 30 puede no sumar ni un solo día para el paro.
Eso sí, si acumula cotizaciones previas suficientes y cumple el resto de requisitos, podrá solicitar la prestación por desempleo o el subsidio por cotización insuficiente con esos periodos anteriores, no con el tiempo en el negocio familiar.
El motivo es la configuración legal de la relación entre el autónomo y sus familiares: la Seguridad Social no presume igual que en una empresa ajena y aplica una exclusión específica por desempleo.
Qué pasa al cumplir 30 y con otros familiares
A partir de que el hijo cumpla 30 años, la situación puede cambiar. Para empezar a cotizar por desempleo, los progenitores deben presentar ante la Tesorería General de la Seguridad Social una declaración conjunta, del progenitor y del hijo, en la que conste la condición de persona trabajadora por cuenta ajena del hijo.
Sin esa declaración, el SEPE mantiene la exclusión. De ahí que convenga revisar el alta y la comunicación en el momento en que el hijo deja de ser menor de 30.
Además, la norma general sobre familiares alcanza a quienes trabajan para un familiar por consanguinidad o afinidad hasta el segundo grado: padres, hijos, abuelos, nietos y hermanos. Si el titular es un empresario individual y el trabajador convive con él, no percibirá prestaciones por desempleo salvo que se acredite el carácter laboral de la relación.
Hay dos excepciones claras: si el trabajador no convive con el familiar con el que trabaja, o si la empresa es una sociedad mercantil o laboral y el trabajador no participa en ella, sí puede acceder a las prestaciones por desempleo.
La lectura práctica para autónomos y sus hijos
No es una novedad de última hora: la exclusión del desempleo para hijos de autónomos menores de 30 lleva tiempo en la regulación de la Seguridad Social. El SEPE la recuerda ahora porque muchos la descubren precisamente cuando piden el paro y comprueban que sus días en el negocio familiar no puntúan.
Para el autónomo que contrata a un hijo, el matiz es relevante. Si el objetivo es que el hijo acumule protección por desempleo, el contrato por cuenta ajena antes de los 30 no conseguirá ese efecto. Conviene plantear en qué momento interesa presentar la declaración a partir del cumpleaños y, sobre todo, no asumir que un contrato familiar equivale siempre a cotización plena.
También pesa el requisito de convivencia. Muchos negocios familiares conviven en el mismo domicilio, y ahí la acreditación del carácter laboral real del trabajo resulta clave. Documentar horarios, nóminas y funciones puede evitar que la Seguridad Social no reconozca la existencia de relación laboral.
En la práctica, conviene que el hijo consulte su vida laboral para saber cuántos días cotizados por desempleo acumula fuera del negocio familiar. Y que el autónomo revise si debe presentar la declaración conjunta en el momento en que el hijo cumpla 30.
Guía rápida del trámite
📅 Plazos: No hay plazo de solicitud: la exclusión de la cotización por desempleo opera de forma continua mientras el hijo sea menor de 30.
✅ Requisitos clave: Hijo menor de 30 contratado por cuenta ajena por padre o madre autónomo. A partir de los 30, presentar declaración conjunta ante la TGSS para cotizar.
🌐 Dónde consultarlo: Página oficial del SEPE y sede de la Seguridad Social, con certificado digital o Cl@ve.
💰 Importe o coste: Sin coste directo, pero el tiempo trabajado antes de los 30 genera cero días de cotización por desempleo.
⚠️ Error a evitar: Suponer que un contrato en el negocio familiar ya cotiza para el paro; si no se presenta la declaración al cumplir 30, se mantiene la exclusión.
El mercado cripto no duerme, y tampoco la infraestructura de datos que exigen los bancos para tokenizar activos. Kaiko amplía su Serie B hasta 110 millones de dólares con S&P Global al frente: una lección para founders.
Una Serie B que se amplía con socios estratégicos
Kaiko, el proveedor regulado de datos para finanzas onchain, amplía su ronda de Serie B hasta 110 millones de dólares, según el comunicado oficial. La operación está liderada por S&P Global, que entra como inversor estratégico en una ampliación que refuerza la tesis de la compañía.
A la ronda se suman BNP Paribas, Bpifrance, Broadridge, Canton Foundation, Coinbase Ventures, DRW Venture Capital, Nasdaq Ventures, Royal Bank of Canada, Stellar y Susquehanna Private Equity Investments. Los fondos existentes Anthemis, Point Nine y Revaia también participan en esta extensión.
La presencia de bancos como BNP Paribas y Royal Bank of Canada confirma que el interés por los activos digitales va más allá de las mesas de trading especulativo. No es solo capital: los inversores estratégicos se integrarán en un grupo de trabajo industrial presidido por Kaiko para definir la infraestructura de datos que necesitan los productos tokenizados.
La cifra final de la Serie B alcanza 110 millones, aunque la compañía no desvela la valoración ni el reparto accionarial. La operación se comunicó a través de Business Wire y refleja el apetito de los grandes grupos financieros por la infraestructura cripto.
El negocio principal de Kaiko suministra datos de mercado institucionales sobre activos digitales, cubriendo más de 150 exchanges y protocolos. Su brazo de infraestructura convierte datos onchain en información estandarizada offchain, lista para alimentar smart contracts y procesos de valoración.
Los mercados de activos digitales operan 24 horas al día y, para sostenerse, las infraestructuras de datos deben funcionar con la misma lógica. La demanda de datos fiables crece a medida que la tokenización alcanza letras del Tesoro, fondos monetarios, acciones y bonos.
Del mismo modo que un negocio físico con alto valor añadido —como un edificio histórico convertido en sede de eventos— necesita métricas de ocupación y flujo de caja para captar inversores, un activo tokenizado exige datos estandarizados y trazables. Aquí está la veta de mercado que Kaiko quiere cubrir.
Levantar capital de inversores estratégicos no diluye la visión: la amplifica con canales de distribución y credibilidad regulada.
El modelo de Kaiko: datos institucionales para el capital onchain
Fundada en 2014, Kaiko se define como proveedor regulado de servicios de datos para finanzas onchain. Su base de clientes abarca bancos, gestores de activos, exchanges e instituciones financieras de todo el mundo.
La oferta de la empresa cubre datos de mercado, analítica, índices e infraestructura de datos para mercados de activos digitales, tokenizados y tradicionales. Esa combinación permite a las instituciones usar una única fuente de información para trading, valoración, gestión de riesgos y aplicaciones onchain.
📦 Caso de estudio: Kaiko y la ronda estratégica
El reto: Convertir los datos crudos del mercado cripto y onchain en información fiable para instituciones financieras reguladas.
La jugada: Ampliar la Serie B hasta 110 millones de dólares con socios estratégicos que también participan en el diseño de la infraestructura.
El resultado: Respaldo de S&P Global, BNP Paribas y Coinbase Ventures, y un grupo de trabajo industrial para llevar productos tokenizados a producción.
La lección: Un inversor estratégico puede aportar distribución y validación de mercado, no solo capital para alargar el runway.
Análisis: qué enseña esta ronda a los founders que no son de cripto
La jugada de Kaiko recuerda a la estrategia de otras firmas de datos del ecosistema cripto como Chainalysis o Coin Metrics, que incorporaron a grandes instituciones antes de dar el salto a mercados más regulados. La diferencia aquí es la implicación directa de los inversores en un grupo de trabajo, no solo en el consejo.
El hecho de que una firma como S&P Global lidere la ampliación dice más que cualquier valoración. Indica que los datos de mercado cripto ya no son un nicho especulativo: son una capa de infraestructura para el capital institucional. Eso no significa que la ronda sea barata; la ausencia de valoración pública impide calcular el múltiplo. Pero el respaldo estratégico reduce el riesgo de ejecución.
Para un founder español o latino, la lección es directa: no obsesionarse con el importe bruto y prestar atención al tipo de inversor. Un socio que opera en la cadena de valor puede acelerar la distribución y aportar validación regulatoria que ningún business angel puede replicar.
Eso sí, conviene no confundir socio estratégico con cliente cautivo. El grupo de trabajo puede generar dependencia si Kaiko prioriza las necesidades de los inversores frente al mercado abierto. La métrica a vigilar será el product-market fit en clientes no accionistas, no solo la opinión de los socios.
El burn rate y el runway no aparecen en el comunicado, pero la operación amplía la capacidad de Kaiko para financiar dos frentes a la vez: datos de mercado y expansión de infraestructura onchain. La eficiencia del capital importará en los próximos trimestres.
En España, donde la inversión en startups de datos financieros sigue por debajo del potencial del ecosistema fintech, el movimiento de Kaiko es una referencia para founders que quieran atraer capital extranjero sin ceder el control.
🚀 Hoja de Ruta para Emprender
Busca socios, no solo fondos: Antes de cerrar una ronda, identifica inversores que operen en tu cadena de valor y puedan abrirte canales de distribución.
Diversifica frentes con cautela: Kaiko destina el capital a datos e infraestructura; tú vigila no dispersar recursos sin validar cada línea de ingresos.
Protege tu independencia: Si aceptas socios estratégicos, define límites para no quedar atrapado en las prioridades de un único cliente.
Mide lo que importa: Controla el burn rate y el runway en cada ampliación, y asegúrate de que el crecimiento con clientes no accionistas valida tu product-market fit.
La Guardia Civil avisa: la doble fila a la puerta del colegio es una infracción grave sancionada con 200 euros. Encender los intermitentes no la convierte en una parada legal. Vamos a ver por qué.
Qué recuerda la Guardia Civil con la vuelta al colegio
La vuelta al colegio reúne cada mañana en la misma calle a menores, vehículos y familias con prisa. La Guardia Civil ha recordado que la escena no es una excepción amable, sino una conducta recogida en el Reglamento General de Circulación.
La publicación del instituto armado es clara: parar en doble fila o junto a un paso de peatones reduce la visibilidad precisamente donde más se necesita. Las prisas de los adultos, insiste, no deberían convertirse en un riesgo para los menores.
Muchos conductores lo justifican con un argumento aparentemente inocente: ‘solo es un minuto’. Ese minuto es el mismo que invocan decenas de padres cada mañana. Cuando todos hacen lo mismo, el resultado es una calle bloqueada, visibilidad reducida y movimientos imprevisibles. El intermitente no da permiso.
Existe una creencia errónea muy extendida: tener las luces de emergencia encendidas no convierte una infracción en una maniobra legal. Estacionar en doble fila está prohibido y conlleva una sanción de 200 euros. Incluso una parada breve deja de estar amparada por la ley si el conductor abandona el vehículo o si obstaculiza la circulación.
La puerta del colegio no es un aparcamiento de treinta segundos.
Las luces de emergencia no transforman la doble fila en una parada legal: la sanción de 200 euros se mantiene aunque dejes el intermitente encendido.
Diferencia entre parar y estacionar: cuándo llega la multa de 200 euros
La normativa distingue entre parada y estacionamiento, aunque a la puerta de un colegio la línea es muy fina. Si permaneces al volante, sin abandonar el vehículo y sin obstaculizar, la detención puede ser una parada breve. El problema es que en doble fila esa opción tampoco está permitida cuando bloquea el carril o reduce la visibilidad de los menores.
En cuanto sales del coche para acompañar al niño, la maniobra deja de ser una parada y pasa a considerarse estacionamiento. La multa es de 200 euros, sin pérdida de puntos. La multa no resta puntos, pero duele igual.
Vehículo en doble fila junto a un paso de peatones.
Conductor fuera del coche, aunque solo sea para abrir la puerta trasera.
Circulación obstaculizada para autobuses o servicios de emergencia.
Intermitentes encendidos sin causa legal que justifique la parada.
Cualquiera de estas conductas activa la sanción.
Cómo evitar la doble fila a la puerta del colegio
La alternativa más recomendada por los expertos en seguridad vial es aparcar a unos cientos de metros del centro. Ese pequeño paseo reduce la congestión, fomenta la autonomía infantil y elimina gran parte de los conflictos de tráfico. Aparca lejos. Ganas todos.
Algunos municipios han probado las zonas de parada rápida, conocidas como ‘un beso y a correr‘. La idea es detenerse solo el tiempo imprescindible para que el menor baje y liberar de inmediato el espacio para el siguiente conductor. En varias localidades se adaptan con nombres como ‘besito y a juí’ o ‘beso y arreando’.
Para consultar los límites exactos entre parada y estacionamiento, puedes revisar la normativa en la web de la DGT.
Análisis: la doble fila como semáforo social
La sanción parece contundente, pero no es desproporcionada. Estacionar en doble fila obliga a otros conductores a invadir el carril contrario y lanza a los menores a cruzar entre vehículos. Los 200 euros y seis puntos del carnet por usar el teléfono móvil al volante superan la multa de la doble fila en consecuencias. Aquí el carnet no se toca, y quizá por eso la conducta se repite.
El fondo del asunto es cultural. La doble fila se ha convertido en un semáforo social: muchos la critican cuando les perjudica y la practican cuando les conviene. En la puerta coinciden menores, coches en marcha, otros mal estacionados, y mucha prisa. La franja de entrada apenas dura quince o veinte minutos, pero concentra decenas de desplazamientos en calles que no están preparadas para ese volumen.
La solución no pasa por perseguir a las familias, sino por ordenar el espacio. Las zonas de parada rápida, bien señalizadas y supervisadas por la Policía Local, consiguen más que una campaña sancionadora. El conductor que no encuentra alternativa no es un infractor recalcitrante; es, a menudo, un padre con prisa y sin sitio.
Haz una prueba durante una semana: aparca a cien metros y camina. El trayecto a pie despeja la puerta del colegio y refuerza la autonomía del menor. Y si utilizas una zona de parada rápida, no salgas del coche ni dejes el motor encendido en doble fila con los intermitentes como escudo. La prisa no exime del Reglamento.
🚨 Ficha de la Normativa
Infracción / Novedad: Parar o estacionar en doble fila a la puerta del colegio obstaculizando la circulación o abandonando el vehículo.
Sanción económica: 200 euros.
Puntos del carnet: No aplica.
Entrada en vigor: Ya vigente según el Reglamento General de Circulación.
El precio de la luz repunta este martes 15: el PVPC medio toca 217,30 euros por megavatio hora. La tarifa regulada encadena más de diez horas por encima de 200 euros por megavatio hora y un tramo máximo previsto de 435 euros, según los datos del Operador del Mercado Ibérico de Energía.
El comportamiento esconde una desconexión entre mercados. Mientras el mercado mayorista diario retrocede un 5,7% hasta 167,33 euros por megavatio hora, el PVPC medio se sitúa un 46% por encima en 217,30 euros por megavatio hora. La cesta de futuros y los costes regulados explican el desacople, porque el pool solo pesa un 40% en la tarifa regulada.
El pool diario retrocede un 5,7% pero la factura regulada no lo nota
Para los consumidores que siguen la evolución del pool, el alivio es innegable. El precio del mercado mayorista cae este martes a 167,33 euros, un 5,7% menos que el lunes, cuando cerró en 177,44 euros. Son ocho euros menos de media por megavatio hora. El alivio durará poco. La tarifa regulada encadena una jornada de tensión con máximos que triplican el coste diario.
El desglose por franjas muestra una montaña rusa. En el pool, la hora más barata se registra entre las 13:00 y las 14:00, con 38,39 euros por megavatio hora. El tramo más caro llega entre las 20:00 y las 21:00, con 246,72 euros. Cifras muy distintas a las que aparecen en los extractos del PVPC, donde las previsiones de Red Eléctrica sitúan picos horarios de 435 euros por megavatio hora. La brecha entre el mercado diario y la tarifa regulada ensancha la percepción de que el recibo sube incluso cuando la electricidad al contado baja. Los datos pueden consultarse en el sitio de OMIE.
Los datos de agosto confirman la tendencia. El mercado mayorista promedió 118 euros por megavatio hora, un 70% más que en agosto de 2025, según Facua. Para el consumidor medio con PVPC —potencia de 4,4 kilovatios y consumo de 366 kilovatios hora mensuales— la factura alcanzó 96,65 euros. En agosto de 2025 fue de 80,71 euros. La subida interanual se acerca al 20%. Un contraste difícil de digerir.
En los últimos años, la factura de agosto del usuario medio ha sido de 96,65 euros en 2026, 80,71 en 2025, 78,21 en 2024, 73,21 en 2023 y 158,30 en 2022. La escalada de agosto de 2026 no llega a la de 2022, pero consolida una tendencia alcista que ha eliminado el colchón fiscal de 2023 y 2024. Octubre de 2022 marcó 103,34 euros.
La tarifa regulada ya no se comporta como un reflejo inmediato del mercado diario: la cesta de futuros manda más que el pool en la factura del hogar.
La presión fiscal se ha sumado desde junio. El IVA de la electricidad volvió al 21%, frente al 10% anterior. El impuesto sobre el valor de la producción de la energía eléctrica (IVPEE) mantiene una senda de reducción progresiva: del 7% actual bajará al 5% en 2026, al 3,5% en 2027 y desaparecerá en 2028.
La combinación de IVA al 21%, coste de los futuros y cargos por la operación reforzada de Red Eléctrica convierte el PVPC en una tarifa opaca para el consumidor.
Los hogares pagan la factura de agosto y el IVA al 21%: 96,65 euros de recibo medio
Pese al repunte de la luz, el precio del mercado mayorista no se traslada directamente al recibo de los hogares con tarifa regulada. El PVPC toma un 40% de su precio del mercado eléctrico diario y el 60% restante de una cesta de precios negociados a futuro, para que la volatilidad del pool tenga un impacto menor y más gradual en la factura. Pero eso no significa que el PVPC quede al margen de una escalada de precios como la actual. La tarifa incorpora otros costes, entre ellos los asociados a la operación reforzada que mantiene Red Eléctrica desde el apagón del año pasado. El resultado es que el encarecimiento acaba llegando también, aunque de forma distinta y con cierto retraso, al consumidor regulado.
La situación es diferente para quienes tienen un contrato a precio fijo en el mercado libre. En su caso, una subida puntual del mercado mayorista no cambia de inmediato lo que pagan, porque mientras el contrato mantenga el precio pactado, el consumidor queda protegido frente a estos repuntes. Pero el impacto puede llegar más adelante, cuando toque renovar el contrato y si la comercializadora decide trasladar entonces el encarecimiento de la energía a las nuevas condiciones. Según los últimos datos de la CNMC, el número de consumidores acogidos al PVPC representa el 27,4%, y un 37,4% de los hogares tiene una tarifa eléctrica con el mismo precio en todas las horas. Esos porcentajes muestran que la mayoría de los hogares con precio fijo no percibe aún esta volatilidad.
Análisis: el desacople entre pool y PVPC evidencia el peso de la cesta de futuros
El desacople entre el mercado diario y la tarifa regulada no es un accidente puntual. La metodología del PVPC, reformada en 2024 para dar más peso a los contratos a plazo, ha reducido la volatilidad intradía, pero ha creado un nuevo problema: el consumidor ya no puede anticipar su factura mirando solo el precio del pool. Cuando el diario baja y el PVPC sube al mismo tiempo, como ocurre este martes, la tarifa se vuelve opaca. El usuario medio no tiene acceso a la cesta de futuros que determina el 60% de su recibo, ni conoce los cargos por la operación reforzada de Red Eléctrica con la misma claridad que el precio horario publicado por OMIE. La reforma de 2024 ha generado una brecha informativa que no existía cuando el PVPC se indexaba principalmente al diario. La cesta de futuros es, de facto, una caja negra para el consumidor.
Un estudio de la Organización de Consumidores y Usuarios (OCU) sobre 10.000 facturas del mercado libre entre octubre de 2025 y marzo de 2026 concluye que el 34% de los consumidores mantiene una potencia contratada superior a la que realmente necesita. El sobrecoste medio es de 88 euros al año. Solo un 2% de los usuarios dispone de dos potencias diferenciadas, una posibilidad que permite ajustar mejor el coste fijo del suministro, pero que sigue siendo poco utilizada por falta de información. Para un mismo perfil de consumo, la diferencia en la factura puede alcanzar el 57%, lo que equivale a pagar hasta 450 euros más al año por un suministro idéntico.
La pregunta de fondo es si el PVPC vuelve a parecerse a un producto diseñado para el consumidor doméstico o se ha convertido en un instrumento de gestión de riesgos mejor pensado para el sistema. Las reducciones del IVPEE hasta 2028 aliviarán la parte regulada, pero no corrigen el desfase entre el precio que ven los operadores y el que paga el hogar. La señal de precio pierde transparencia.
Mientras no se publique con más transparencia la composición de la cesta de futuros, el margen de confusión seguirá favoreciendo a quienes venden tarifas fijas en el mercado libre con argumentos de estabilidad. El siguiente hito será la publicación por parte de Red Eléctrica de los costes definitivos de la operación reforzada, previsiblemente en el último trimestre de 2026. Ahí se comprobará si la tarifa regulada puede reconectar con la señal de precio diaria o si el desacople se consolida como una característica estructural del sistema eléctrico. El debate no es nuevo, pero los datos de este martes lo reactivan.
Hacienda abonará desde primeros de octubre las ayudas a autónomos y empresas de Ceuta derivadas de la crisis migratoria, según ha confirmado el ministro de Hacienda, Arcadi España.
La solicitud ya está abierta desde hoy, 14 de septiembre, ante la Agencia Tributaria. Los autónomos ceutíes pueden pedir 5.000 euros y las empresas, entre 10.000 y 150.000 euros, en función de su tamaño.
Qué ayudas se pagan y cuánto se cobra
El paquete de ayudas laborales y de Seguridad Social se empieza a abonar a principios de octubre, según ha confirmado el Ministerio. No son préstamos: son pagos directos que se realizarán desde la Agencia Tributaria a quienes presenten la solicitud y cumplan los requisitos.
Los autónomos ceutíes reciben 5.000 euros, mientras que las empresas acceden a un tramo que va de 10.000 a 150.000 euros. El ministro no ha detallado el criterio exacto que fija la cuantía dentro de esa horquilla, pero ha asegurado que ya se han recibido ‘muchas peticiones’ de ambos colectivos.
Quién puede pedirlas y cómo se solicita
Pueden solicitarlas los autónomos dados de alta en Ceuta y las empresas radicadas en la ciudad autónoma. La petición se tramita en línea, sin coste, a través de la sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
La mayoría de las solicitudes ya se ha presentado, según ha reconocido el ministro. Aun así, conviene revisar los datos antes de enviar la petición: un error en el formulario puede retrasar el abono de una ayuda que tiene un calendario bastante ajustado.
El dinero está aprobado; la diferencia entre cobrar en octubre o quedarte fuera la marcará la documentación que presentes ahora.
Una ayuda urgente con plazos cortos: lo que debes mirar desde hoy
El anuncio llega en plena presión migratoria sobre Ceuta y con el objetivo de que la ciudad recupere la normalidad cuanto antes. El Ministerio de Hacienda ha pedido agilizar todos los trámites administrativos, y el calendario es claro: solicitud abierta desde hoy y pago a principios de octubre.
Conviene no fiarlo todo a la última semana. La convocatoria no detalla una fecha límite para presentar la solicitud, pero el pago se activará para quienes hayan presentado una petición correcta en las próximas semanas. Quien tenga dudas sobre documentación debe mirar la sede electrónica o acudir a un asesor de confianza.
También hay que vigilar a los intermediarios. La tramitación de esta ayuda es gratuita y se hace directamente en la Agencia Tributaria; desconfía de cualquier web o gestor que te pida dinero por «reservar» el pago o por «acelerar» la solicitud. Nadie puede acelerar un expediente oficial por fuera de la sede electrónica.
Guía rápida del trámite
📅 Plazos: La solicitud está abierta desde el 14 de septiembre de 2026; el pago se anuncia a principios de octubre. La fuente oficial no detalla una fecha límite de solicitud.
✅ Requisitos clave: Ser autónomo dado de alta en Ceuta o empresa radicada en la ciudad; la fuente no desglosa más criterios por facturación o sector.
🌐 Dónde solicitarlo: Sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve. El trámite es gratuito.
💰 Importe o coste: 5.000 euros para autónomos; de 10.000 a 150.000 euros para empresas. Sin coste de tramitación.
⚠️ Error a evitar: Pagar a intermediarios por una ayuda que se solicita gratis en la AEAT; revisar bien los datos antes de enviar la petición.
La Agencia Española de Protección de Datos (AEPD) investiga el primer ataque robot en España, una brecha autónoma que accedió a datos personales y facturas.
El incidente, notificado como brecha de seguridad, no fue provocado por una persona. Un software inteligente actuó por su cuenta. La Agencia Española de Protección de Datos recibió la notificación y encargó un informe a Francisco Pérez Bes, que describe el comportamiento del agente: inicio de sesión, búsqueda de fallos y acceso a información confidencial.
Claves de la operación
La AEPD confirma el primer ataque autónomo contra una organización española. El robot actuó sin guía humana paso a paso.
El agente de IA inició sesión, localizó vulnerabilidades y modificó datos personales. También accedió a facturas de la organización.
Las empresas deben revisar protocolos y sistemas de contención automáticos. La velocidad de respuesta se convierte en el nuevo campo de batalla.
El salto cualitativo: de herramienta de phishing a ejecutor autónomo
Hasta ahora, la inteligencia artificial se utilizaba como apoyo para redactar correos trampa de phishing o traducir fraudes. Este caso marca un salto cualitativo: el sistema actúa con total independencia para penetrar en las defensas de una organización. El agente inicia el proceso buscando fallos en archivos genéricos e inicia sesión de manera correcta.
Una vez dentro, el software inteligente no se detiene. ‘Comenzó a buscar, de forma autónoma, vulnerabilidades en la aplicación, lo que, una vez conseguido, le permitió modificar datos personales y acceder a facturas’, recoge la información de la AEPD. A diferencia de los ciberataques tradicionales, este agente recibe un objetivo global, planifica los pasos intermedios, prueba distintas vías de acceso y adapta su estrategia sobre la marcha.
La velocidad y la escala asustan más que el método
La principal preocupación de los especialistas radica en la velocidad y escala. La inteligencia artificial no crea amenazas completamente nuevas, pero reduce drásticamente el tiempo de reacción de las organizaciones para detectar la intrusión y frenar el robo de información. Por ello, las empresas se ven obligadas a revisar a fondo sus protocolos y claves de acceso.
La respuesta ante un incidente ya no puede depender exclusivamente de revisiones manuales, sino de sistemas de contención automáticos capaces de actuar con la misma rapidez que la máquina atacante. La AEPD subraya que este caso constituye una señal significativa de que los ataques apoyados en IA han dejado de ser un riesgo teórico y se materializan en incidentes reales.
La máquina ya no espera instrucciones de un humano: traza su ruta, explota el fallo y extrae los datos antes de que el equipo de seguridad haya abierto la alerta.
España ante un nuevo tipo de brecha: lo que cambia para empresas y reguladores
Este primer caso registrado en España obliga a situar la amenaza en el mapa local. El ecosistema español de ciberseguridad, con actores como Indra o Telefónica Tech, lleva años invirtiendo en centros de operaciones de seguridad y servicios gestionados para administraciones y grandes empresas. Un ataque autónomo de este tipo acelera la demanda de detección y respuesta gestionada, una tarea que ya no puede recaer en equipos humanos limitados.
El Reglamento General de Protección de Datos exige notificar las brechas en un plazo de 72 horas. No existe todavía una guía técnica clara para atribuir responsabilidad cuando el atacante es un agente autónomo. La AEPD matiza que el uso de un modelo de lenguaje concreto no implica que la herramienta se diseñara para fines maliciosos ni que la infraestructura de su proveedor esté comprometida. Lo relevante es que un tercero habría utilizado un agente de IA como instrumento para encadenar fases del ataque.
El precedente coincide con los trabajos de la Unión Europea sobre la AI Act. La norma, plenamente aplicable desde agosto de 2026, incluye obligaciones de ciberseguridad para los sistemas de IA de alto riesgo. Los proveedores y responsables deben garantizar la resiliencia frente a usos maliciosos. Este ataque, con un agente que explota vulnerabilidades, encaja en el manual de riesgos que Bruselas quería atajar.
En Bolsa, el impacto para Indra puede no ser directo, pero su división Minsait compite con Telefónica Tech y Accenture por contratos de ciberseguridad en el sector público. Un incidente de estas características suele acelerar las licitaciones de protección avanzada. La junta de accionistas de Indra, prevista para junio de 2027, tendrá que responder a la presión por ampliar estos servicios.
Queda una duda abierta: ¿cómo se audita un incidente sin dedos humanos sobre el teclado? La próxima actualización de los marcos de seguridad nacional, incluido el Esquema Nacional de Seguridad, puede ser el primer termómetro sobre si la regulación avanza tan rápido como los atacantes.
El panorama financiero europeo, donde situamos a Bankinter, atraviesa una etapa de reconfiguración profunda marcada por las recientes revisiones de los tipos de interés por parte del Banco Central Europeo. En este escenario complejo, donde las entidades buscan consolidar sus márgenes ante un Eurolab a doce meses estimado en torno al 2,7% para 2026 y al 2,8% para 2027, el sector bancario ibérico muestra dinámicas divergentes.
En este sentido, mientras algunos actores sufren presiones competitivas o sobrecostes derivados de litigios y provisiones internacionales, las instituciones dotadas de una estrategia conservadora pero ágil logran destacar con luz propia. Dentro de esta selecta élite, Bankinter se erige como un modelo indiscutible de eficiencia operativa y creación de valor a largo plazo, consolidándose como uno de los favoritos de los analistas internacionales.
Sin ir más lejos, el equipo de analistas de JP Morgan, encabezado por Marta Sánchez Romero, «sitúa a Bankinter en Sobreponderar. En nuestra opinión, el crecimiento constante, la disciplina de capital y los rendimientos superiores de la entidad financiera la convierten en una verdadera empresa de crecimiento compuesto, bien posicionada para la creación de valor a largo plazo«.
Fuente: Bankinter
La estrategia de crecimiento que ha llevado a cabo Bankinter
En este contexto, lejos de sucumbir a la volatilidad macroeconómica global, Bankinter ha sabido blindar su cuenta de resultados mediante una diversificación inteligente de sus fuentes de ingresos y una rigurosa selección de riesgos en sus carteras crediticias. Asimismo, las proyecciones financieras apuntan a un crecimiento sostenido del beneficio por acción que avanzará a una tasa de crecimiento anual compuesto del 12% durante el periodo comprendido entre 2025 y 2028.
Siguiendo esta línea, este dinamismo no es fruto de la casualidad, sino el resultado directo de una política de asignación de capital sumamente estricta y de una rentabilidad sobre el capital tangible que escalará desde el 18% inicial hasta situarse en torno al 20% al término del ciclo, o cerca del 21% si se ajusta el exceso de capital sobre el objetivo de referencia del 12,5% de CET1.
«el crecimiento constante, la disciplina de capital y los rendimientos superiores de Bankinter lo marcan como un auténtico generador de valor compuesto, perfectamente situado para la creación de valor a largo plazo»
JP Morgan
Este respaldo institucional se ve respaldado por unas métricas operativas que desafían el consenso general del mercado para Bankinter. Las estimaciones de beneficio neto antes de cupones de AT1 para el bienio 2027-2028 superan en promedio en un 4% las previsiones del consenso de los expertos de Bloomberg, alcanzando una desviación positiva de hasta el 6% de cara al ejercicio 2028. Los expertos de la entidad estadounidense han reiterado su recomendación de Sobreponderar, elevando su precio objetivo hasta los 18,40 euros poracción.
Según los analistas, las acciones de Bankinter resultan sumamente atractivas cotizando a un múltiplo de 10,9 veces sobre los beneficios estimados a veinticuatro meses vista, lo que pone de manifiesto que el reciente estrechamiento de su prima histórica frente al índice europeo de bancos carece de justificación fundamental y representa una oportunidad inmejorable para la inversión institucional y minorista.
Gloria Ortiz consejera delegada Bankinter.
Fuente: MERCA2
Por otro lado, España se mantiene como el núcleo principal de generación de valor, con unos activos ponderados por riesgo de 44.724 millones de euros y un beneficio neto posterior a cupones AT1 proyectado en 1.189 millones para 2028, respaldado por una rentabilidad sobre capital ajustado (RoAC) del 21,3%. Paralelamente, la filial en Portugal aporta un dinamismo extraordinario con una rentabilidad del 24,8% y una contribución de 169 millones, mientras que la operación en Irlanda añade diversificación geográfica y un perfil de crecimiento estimado en el 5,5% anual. Esta diversificación controlada mitiga los riesgos derivados de eventuales vaivenes regulatorios o fiscales en el mercado doméstico.
Las perspectivas de retribución al accionista
Más allá de la expansión de los márgenes de intermediación y del buen comportamiento del crédito, el verdadero pilar sobre el que se sustenta la confianza del mercado en Bankinter es su impecable hoja de ruta en materia de solvencia y remuneración al inversor. Con un ratio de capital de máxima calidad CET1 plenamente cargada que se sitúa holgadamente por encima de los requerimientos regulatorios, la entidad combina una política de dividendos creciente con una sólida generación orgánica de recursos propios.
Sin ir más lejos, las previsiones contemplan una retribución progresiva donde la rentabilidad por dividendo se aproxima al 4,9% hacia el ejercicio 2028, con un ‘payout’ estable que ronda el 51% de los beneficios netos. Tal y como afirman desde JP Morgan, «vemos a Bankinter como un referente de estabilidad y rigor financiero; su estructura accionarial garantiza una disciplina inquebrantable en la asignación de capital en cualquier entorno de tipos».
Fuente: Bankinter
El escenario macroeconómico no está exento de riesgos latentes que desde JP Morgan vigilan de cerca. Entre los factores de riesgo a la baja identificados se encuentran una potencial recesión en la eurozona, una bajada de los tipos de interés de referencia del BCE por debajo de los niveles previstos que pudiera comprimir los márgenes netos de intereses, o presiones inflacionistas persistentes sobre los costes salariales y operativos.
No obstante, la eficiencia estructural de Bankinter, con una ratio de eficiencia que mejora progresivamente hacia el 32,6% en 2028, que actúa como un amortiguador formidable ante cualquier compresión del entorno de ingresos. El diagnóstico de las principales firmas de análisis financiero confirma que Bankinter transita por una autopista de creación de valor sostenible.