James Webb descubre una protoestrella oculta que se alimenta dentro de una nube reloj de arena

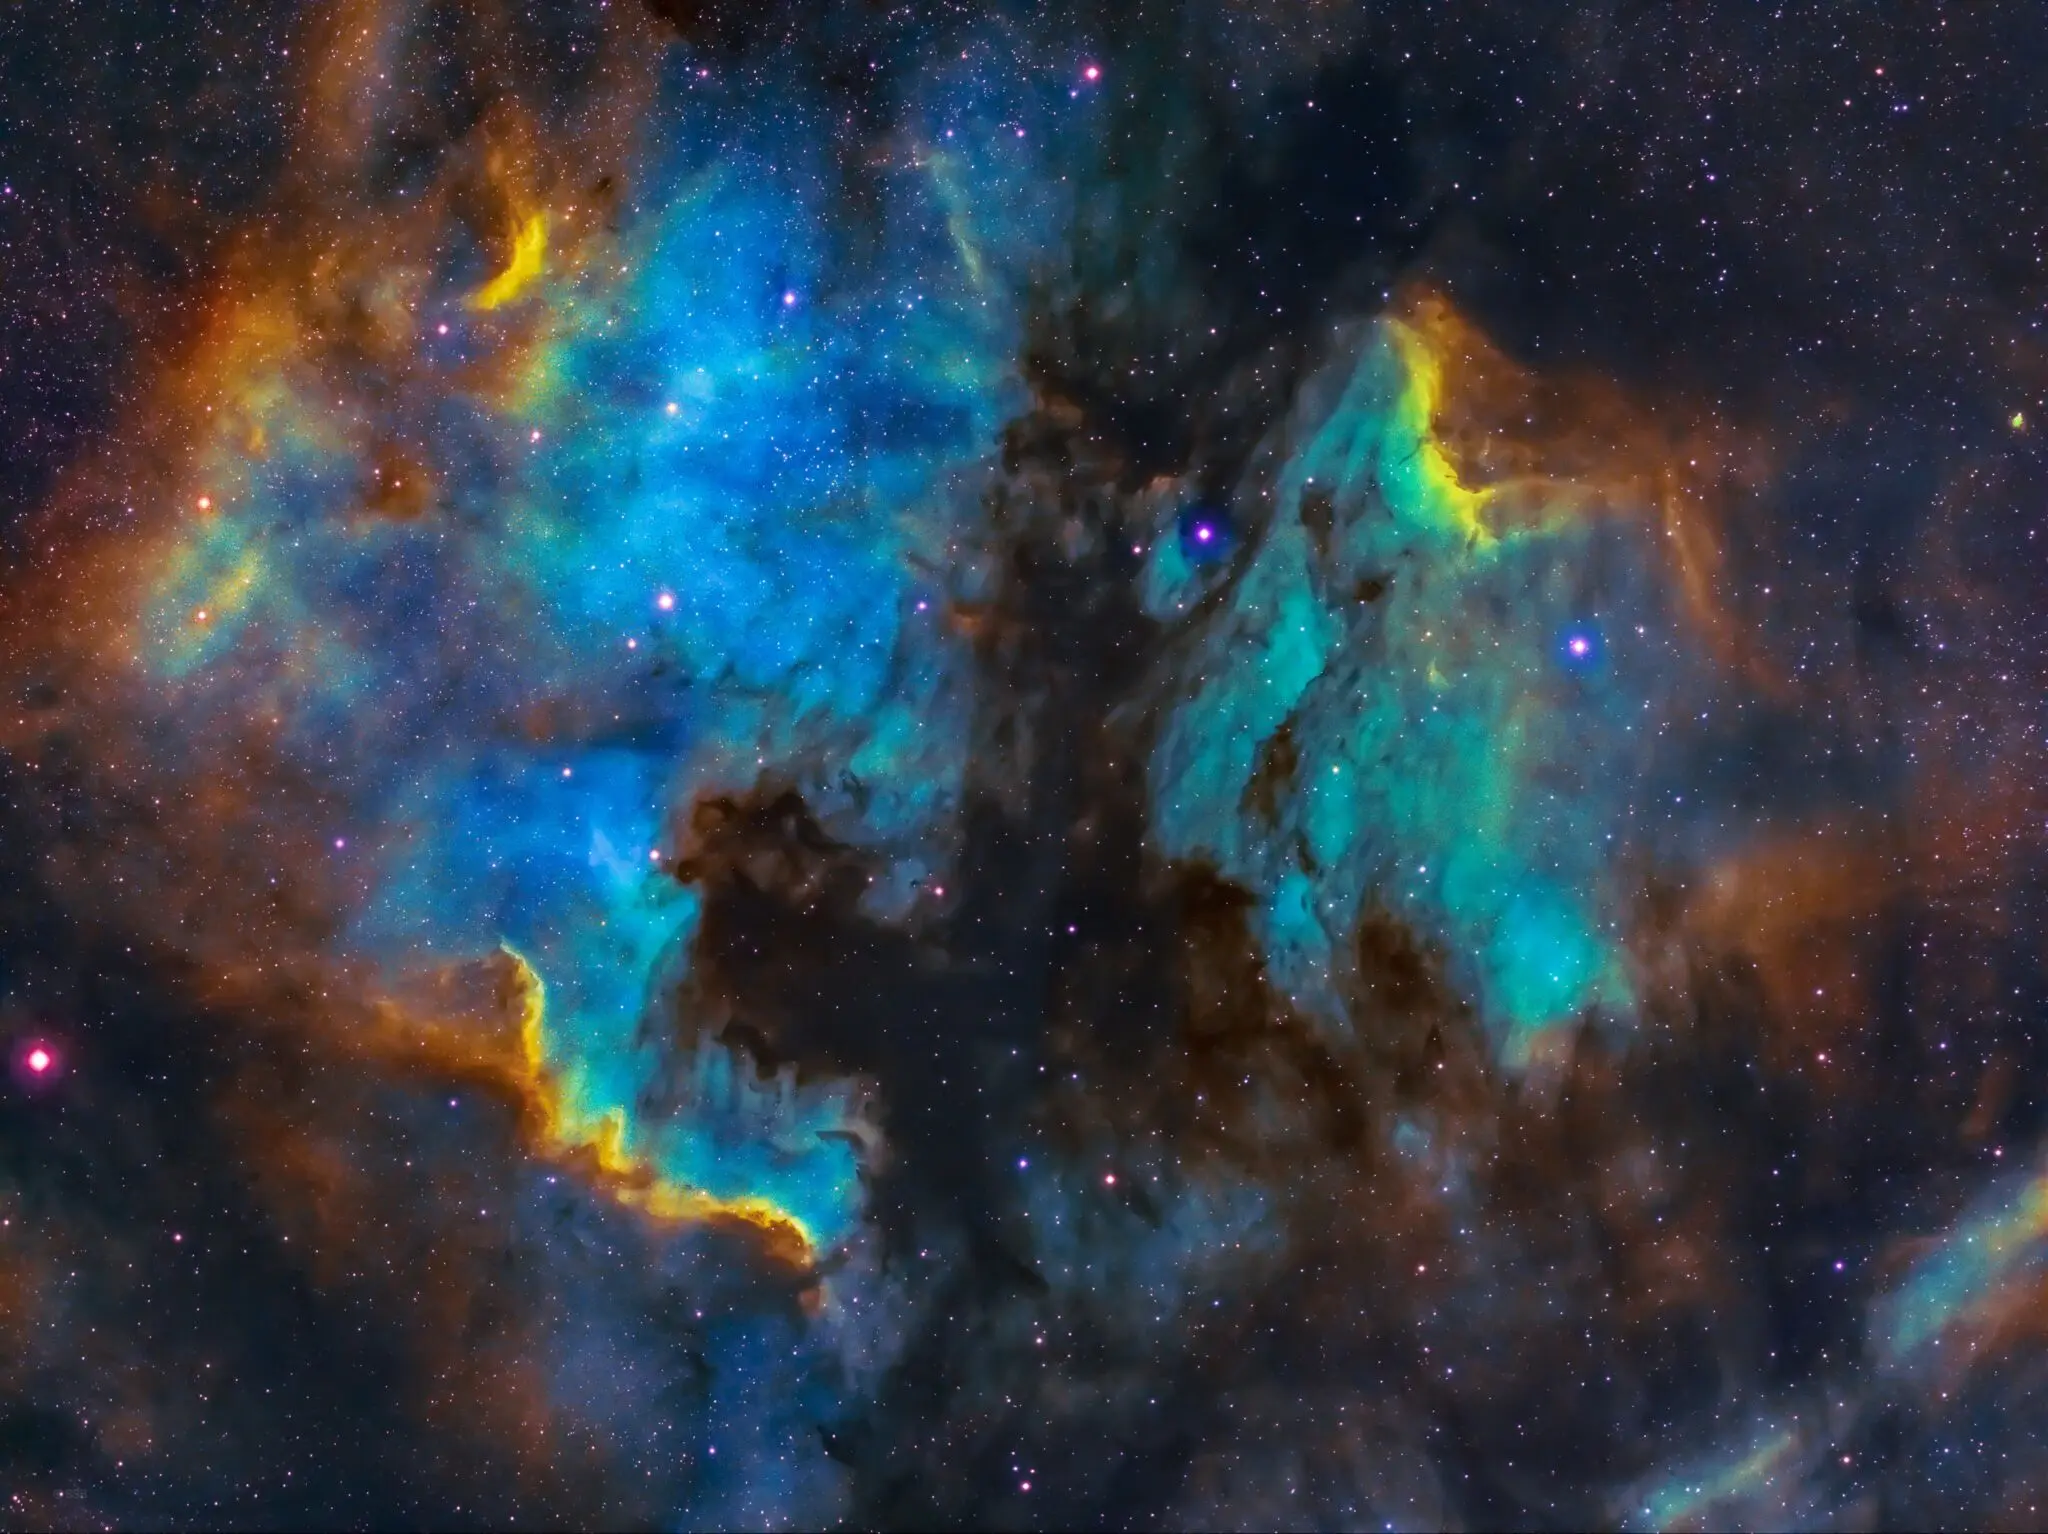
El telescopio James Webb ha revelado la protoestrella oculta que se alimenta en una nube ardiente. La estructura, con forma de reloj de arena, se encuentra en la nube oscura L1527, en la constelación de Tauro, y muestra una estrella recién nacida que todavía no ha encendido su motor nuclear. La imagen se hizo pública el 16 de noviembre de 2022 y sigue siendo una de las radiografías más nítidas del primer capítulo de una vida estelar.

Lo que aparece ante el objetivo no es aún una estrella, sino el embrión de una. Los astrónomos llaman protoestrella al cuerpo que crece a base de tragar gas y polvo de su entorno, y L1527 es el ejemplo mejor fotografiado que tenemos. Está a 460 años luz: su luz tardó 460 años en llegar al espejo del telescopio.

Webb no la observó con luz visible, sino con el infrarrojo del instrumento NIRCam. Esa es la clave del hallazgo: la nube de polvo que envuelve a la protoestrella la mantiene a oscuras, y solo la radiación infrarroja logra atravesarla y mostrar qué se cuece dentro. La imagen completa puede consultarse en la página oficial del telescopio James Webb.

Una estrella de 100.000 años atrapada en su propia obra

La cifra impresiona por lo que tiene de paradoja: 100.000 años suenan a una eternidad, pero en la vida de una estrella son apenas unas horas. El Sol, por ejemplo, vivirá unos 10.000 millones de años. Si comprimiéramos ese ciclo entero en la vida de una persona de 100 años, esta protoestrella tendría apenas 9 horas de edad.

Esa criatura estelar lleva milenios escupiendo chorros de materia hacia arriba y hacia abajo, y esos chorros han excavado dos cavidades luminosas en la nube. El resultado son las paredes azules y naranjas que le dan al conjunto su silueta de reloj de arena. Los colores no son casuales: traducen dónde el polvo es fino y deja escapar la radiación y dónde es tan espeso que la bloquea.

La luz que hoy desciframos salió de aquella nube hace unos 460 años, cuando la Tierra atravesaba el siglo XVI.

Cómo se esculpe un reloj de arena en el espacio

El mecanismo que dibuja esa forma es sencillo de contar y difícil de imaginar. La protoestrella gira y atrae materia hacia sí a través de un disco de acreción, un remolino plano de gas y polvo parecido a un molinillo visto de canto. Parte de esa materia no cae, sino que sale disparada por los polos a gran velocidad.

Al chocar contra la nube que la rodea, la materia expulsada la calienta y la ilumina desde dentro, como si alguien encendiera una linterna dentro de un saco de harina. De ahí las dos cavidades simétricas. El disco, mientras tanto, sigue alimentando a la estrella, que engorda sin pausa y todavía no ha alcanzado la temperatura necesaria para fusionar hidrógeno.

Conviene entender la escala del polvo que oculta esta escena. Es tan denso que ni la luz visible del interior lo atraviesa; el infrarrojo, en cambio, sí. Por eso el James Webb, diseñado precisamente para observar en esas longitudes de onda, se ha convertido en la mejor herramienta para espiar nacimientos estelares que antes quedaban sepultados.

Lo que L1527 enseña sobre nuestro propio origen

Hay una razón por la que los astrónomos vuelven una y otra vez a imágenes como esta. Nuestro Sol pasó por la fase de L1527 hace unos 4.600 millones de años, y de aquel disco de gas y polvo surgieron la Tierra, los demás planetas y todo lo que conocemos. Esa foto es, en cierto sentido, un retrato de familia adelantado en el tiempo.

Eso sí, conviene no exagerar lo que un solo retrato puede demostrar. La imagen es una instantánea de un único objeto, no una película del proceso, y los astrónomos observan muchas protoestrellas en fases parecidas para reconstruir el guion completo. Además, L1527 es solo un caso, y las estrellas muy masivas podrían seguir caminos distintos. La física del nacimiento estelar se apoya en cientos de observaciones combinadas, no en una imagen aislada.

Aun con esas cautelas, pocas veces hemos visto el arranque de una estrella con tanto detalle. Webb sigue observando regiones de formación estelar como Tauro y Ofiuco, y cada nueva campaña añade piezas al rompecabezas de cómo se enciende una estrella. La pregunta que la comunidad quiere responder ahora es cuándo exactamente el disco deja de alimentar al núcleo y se enciende la fusión: el instante, aún no fotografiado, en que una protoestrella se convierte en estrella.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la protoestrella oculta en el interior de la nube oscura L1527, con su disco de acreción y las cavidades en forma de reloj de arena que excavan sus chorros de materia.
  • Dónde: nube molecular L1527, en la constelación de Tauro, a unos 460 años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA, con el instrumento NIRCam del telescopio James Webb (imagen procesada por el STScI).
  • Cuándo: imagen captada y publicada el 16 de noviembre de 2022.
  • Impacto a futuro: ofrece una ventana al aspecto que tuvieron el Sol y el sistema solar en su infancia, clave para entender cómo nacen las estrellas y los planetas.
La IA y el empleo en España: Fedea y BBVA confirman que los puestos expuestos a la automatización crecen más

0

El empleo expuesto a la IA en España crece por encima de la media y ya supone un tercio del total. Lo confirma el Observatorio Trimestral del Mercado de Trabajo que elaboran Fedea y BBVA Research, un informe que desmonta, por ahora, el relato de la destrucción masiva de puestos por culpa de la automatización.

Desde que OpenAI lanzó la primera versión de ChatGPT a finales de 2022, las ocupaciones más expuestas a la IA generativa han ganado empleo más rápido que el conjunto del país. Los investigadores no han encontrado señales de destrucción neta de puestos en esas profesiones.

El reparto por franjas es elocuente. Alrededor del 30% del empleo total en España está seriamente expuesto a la IA generativa. Dentro de ese grupo, 7,2 millones de ocupados trabajan en puestos de alta exposición y otros 5,1 millones se sitúan en la franja media-alta.

Florentino Felgueroso, investigador de Fedea, lo resumía en declaraciones a Europa Press: no se observa «ningún tipo de desplazamiento del empleo debido a la inteligencia artificial». Al menos, de momento.

El mantra, sin embargo, lleva años repitiéndose. Cada pocos meses aparece un estudio que intenta responder qué hará la IA con el mercado laboral. El temor, de momento, no se cumple.

Un tercio del empleo español está expuesto a la IA generativa y, lejos de destruirse, crece por encima de la media. El temor no encaja con los datos.

Qué mide el Observatorio Trimestral de Fedea y BBVA Research

El informe, de publicación trimestral, clasifica las ocupaciones según su grado de exposición a la IA generativa. Distingue entre puestos de alta exposición, media-alta y baja, y cruza esos datos con la evolución del empleo desde finales de 2022. El objetivo es sencillo: comprobar si las profesiones más amenazadas por la automatización han empezado a perder ocupados. No ha ocurrido.

La conclusión principal es que la exposición a la IA no funciona como un semáforo rojo. En las ocupaciones de mayor riesgo tecnológico, el número de afiliados ha crecido más que la media nacional. Fedea y BBVA Research detallan el análisis en su Observatorio Trimestral del Mercado de Trabajo.

Quién está expuesto a la IA: edad, formación y origen

La exposición no se reparte por igual. Más del 40% de los trabajadores con estudios superiores ocupa puestos de alta exposición a la IA, frente a apenas el 15% de quienes tienen la ESO o una formación inferior. La franja de 25 a 34 años es la más afectada, con un 35% en ocupaciones muy expuestas. Los más jóvenes, de 16 a 24 años, registran los niveles más bajos.

El estudio distingue también según el origen. Quienes terminaron sus estudios en España y después se incorporaron al mercado laboral han encontrado empleo, sobre todo, en ocupaciones de alta exposición. En cambio, las personas que completaron su formación en el extranjero y emigraron más tarde ocupan, mayoritariamente, puestos de baja exposición.

Exposición no es sinónimo de destrucción de empleo

El informe matiza algo importante: el grado de exposición todavía no está asociado a peores condiciones laborales. De hecho, estos puestos presentan menores tasas de subempleo y menor temporalidad que la media. Conviene no confundir causa y efecto, porque parte de esa calidad se explica por la mayor cualificación que exigen.

Rafael Doménech, responsable de análisis económico de BBVA Research, sostiene que «cuanta más exposición, mejor, para poder ser más productivos y para que nuestros salarios reales aumenten». En su lectura, la IA asume las tareas con menos valor añadido. Elena Alfaro, responsable de adopción de IA en BBVA, añade que lo que se automatizan son tareas, «no puestos enteros».

La foto española no coincide con la de otros países. Un estudio de la Universidad de Stanford detectó que el empleo de los jóvenes de 22 a 25 años en ocupaciones muy expuestas cayó un 13% en Estados Unidos desde finales de 2022. Aquí la tendencia es la contraria. El propio Doménech advierte de que tener poca exposición directa a la IA «no es sinónimo» de estar a salvo, porque la robótica puede llegar donde no llega la IA. La calma de hoy no garantiza nada mañana.

📝 Cómo enviar el currículum

Este análisis no responde a una oferta concreta, pero sí marca una dirección: la formación pesa más que nunca. Si quieres orientar tu búsqueda hacia los perfiles que hoy crecen, la inscripción se hace a través de los canales públicos de empleo.

  1. Paso 1: Entra en la web oficial del SEPE y accede al portal Empléate.
  2. Paso 2: Crea tu perfil o inicia sesión con tu identificación digital si ya tienes cuenta.
  3. Paso 3: Activa las alertas por ocupación y provincia para las familias profesionales con mayor demanda tecnológica.
  4. Paso 4: Adjunta un currículum actualizado en el que destaques tus competencias digitales y de análisis de datos.
  5. Paso 5: Confirma la suscripción y revisa las ofertas que lleguen a tu correo.

Plazo de inscripción: abierto de forma indefinida, sin fecha de cierre. Requisito mínimo: no se exige un título específico para abrir el perfil, aunque la formación superior mejora el acceso a los puestos de alta exposición.

Robinhood prepara perpetuos cripto en EE.UU. con SOL entre los 8 tokens elegibles

Robinhood ha confirmado que lanzará perpetuos cripto para sus clientes estadounidenses en los próximos meses, y SOL figura entre los ocho activos elegibles. El anuncio, fechado el 29 de septiembre, coloca a Solana en la misma lista que bitcoin, ether, XRP, dogecoin, cardano, chainlink y HYPE, el token de Hyperliquid.

La clave está en una palabra: perpetuos. Un perpetuo es un derivado que se parece a un contrato de futuros tradicional, con una diferencia que lo cambia todo: no tiene fecha de vencimiento. Puede mantenerse abierto de forma indefinida y se ajusta mediante pagos periódicos entre compradores y vendedores. Para un trader activo, eso significa no tener que renovar la posición cada mes.

Los límites de apalancamiento dibujan una jerarquía muy clara. Bitcoin y ether podrán operarse con hasta 10x, mientras que los seis activos restantes —SOL incluido— quedan topados en 3x. El apalancamiento amplifica ganancias y pérdidas por igual, así que el techo de SOL es menos de un tercio del reservado a las dos mayores criptomonedas.

Qué ha anunciado Robinhood: Bitstamp, comisiones y herramientas

La compañía canalizará estos contratos a través de Robinhood Derivatives y con Bitstamp como infraestructura de ejecución, según la propia web de Robinhood. Habrá una comisión promocional de 0,01% por operación, vigente hasta el cierre de 2026, además de órdenes de stop-loss y take-profit, y seguimiento del precio de liquidación.

La fecha exacta del estreno sigue sin concretarse. La compañía habla de ‘coming months’ —los próximos meses—, una fórmula habitual en el sector cuando todavía falta el permiso del regulador. En Estados Unidos, la CFTC supervisa los derivados sobre activos digitales. Ninguna plataforma puede abrir perpetuos sin encajar en su marco. Ese visto bueno es el verdadero cuello de botella.

Hay un segundo anuncio del día con menos titulares y más recorrido. Se llama Robinhood Agents y es un producto de inteligencia artificial dentro de la aplicación: permite crear cuentas agénticas, elegir modelos de laboratorios como OpenAI, investigar mercados, diseñar estrategias y ejecutar órdenes. Por defecto, cada operación exige aprobación manual del usuario.

Que Solana comparta cartel con bitcoin y ether no la iguala: la iguala en acceso, no en el riesgo que la plataforma está dispuesta a asumir.

Los números que acompañan a esa función son llamativos, aunque los publica la propia empresa y no han sido auditados de forma independiente: más de 150.000 clientes han abierto cuentas agénticas desde que la conectividad con terceros llegó en mayo de 2026, y esos agentes usan las herramientas de Robinhood cerca de 30 millones de veces al día.

Qué significa para quien tiene SOL

Para el inversor en Solana, la noticia no mueve el precio por sí sola, pero sí mueve el terreno. Hasta ahora, quien quería apalancarse en SOL desde Estados Unidos tenía que salir de las plataformas reguladas y operar en exchanges offshore o en protocolos descentralizados. La entrada de un bróker cotizado abre una puerta que buena parte del dinero institucional llevaba meses pidiendo.

El detalle del 3x no es menor. Frente al 10x de bitcoin y ether, el mensaje implícito es que el mercado sigue clasificando a SOL como un activo de riesgo más alto. Es la misma lógica que aplican las mesas de derivados al asignar márgenes: menos liquidez histórica y más volatilidad se traducen en menos apalancamiento permitido.

Robinhood cripto

Por qué los derivados sobre SOL son la pieza que faltaba

Conviene mirar atrás. Solana ya cuenta con futuros regulados en Estados Unidos desde marzo de 2025, cuando el CME puso en marcha sus primeros contratos sobre el activo. Pero un futuro con vencimiento mensual sirve para cubrir riesgo, no para especular con la agilidad que busca un trader profesional. El perpetuo es la pieza que convierte a una criptomoneda en un instrumento verdaderamente operativo, y eso es lo que Robinhood empieza a montar.

El precedente más útil, sin embargo, no está en las mesas de derivados sino en la propia historia de la red. Solana arrastró dos paradas severas entre 2021 y 2022, episodios en los que la cadena dejó de producir bloques durante horas. Reconstruir la credibilidad después de aquello costó años y todavía no ha terminado. Que un bróker con millones de cuentas minoristas la incluya en su primera hornada de perpetuos indica que esa confianza ya se refleja en las mesas de producto, no solo en las narrativas de redes sociales.

Ahí está el riesgo, y conviene decirlo sin adornos. Las cifras de adopción de los agentes de IA las reporta Robinhood sin auditoría externa, y la propia compañía reconoce que no evalúan el rendimiento de las operaciones. Con perpetuos apalancados y agentes que ejecutan estrategias de forma semiautomática, la combinación puede amplificar errores a una velocidad que ningún humano corrige. La aprobación manual por defecto existe precisamente por eso.

Queda una pregunta abierta que merece seguimiento. Si el visto bueno de la CFTC llega y los perpetuos se abren antes de que acabe el año, el paso siguiente sería ampliar el catálogo más allá de esos ocho nombres. Los tokens nativos del ecosistema Solana que hoy se quedan fuera —Jupiter, Jito o Pyth, por ejemplo— ya tienen delante una hoja de ruta sobre cómo se construye ese camino.

La reforma y las oposiciones de Cataluña: nueva Escola d’Administració para captar funcionarios jóvenes

La reforma de las oposiciones en Cataluña avanza con una Escola d’Administració que asumirá el reclutamiento de funcionarios.

El Govern aprobará el próximo martes 6 de octubre un proyecto de ley que después remitirá al Parlament para reforzar el papel de la Escola d’Administració Pública de Catalunya (EAPC) en los procesos de selección de personal.

La Conselleria de la Presidència, dirigida por Albert Dalmau, quiere que el organismo gane autonomía y se ocupe tanto del reclutamiento de altos funcionarios y directivos como de reformular unas oposiciones que considera poco atractivas para los más jóvenes.

Fundada en 1912, la EAPC es la escuela de directivos públicos más antigua de Europa. El año pasado impartió 1.694 cursos con 163.447 participantes, entre personal de la Generalitat y de la administración local.

Ahora el Govern quiere que ese volumen de formación se traduzca en algo más. La Escola decidirá cuándo se materializa cada proceso selectivo, definirá los contenidos y la metodología de las pruebas y acompañará la carrera del empleado público a lo largo de su vida laboral.

Entre un 15% y un 20% de los servidores públicos catalanes se jubilarán en los próximos años. Ese es el hueco que la reforma quiere cubrir.

Por qué la Generalitat reforma ahora la Escola d’Administració

El motivo tiene cifras. Entre un 15% y un 20% de la plantilla pública catalana se jubilará en los próximos años, según los cálculos que maneja la Conselleria de la Presidència.

«Tenemos un reto muy importante de relevo generacional en el servicio público», reconoció el conseller Dalmau.

A ese factor demográfico se suma un problema de formato. La Generalitat sostiene que unas pruebas muy memorísticas expulsan a candidatos jóvenes que sí querrían trabajar en la Administración, y la reforma busca abrir esa puerta.

Qué cambia en las oposiciones catalanas

El reparto de tareas queda así: el Govern seguirá decidiendo cuántas plazas de funcionario se convocan cada año, pero será la Escola quien fije cuándo se pone en marcha cada proceso. La diferencia no es menor, porque el calendario condiciona la preparación del opositor tanto como el temario.

La Escola también definirá contenidos y metodología, siempre dentro de los límites que impone la normativa común a todas las comunidades autónomas. Ahí está la letra pequeña: la EAPC podrá reformular pruebas y hacerlas menos memorísticas, pero no puede cambiar por sí sola el marco básico del empleo público.

Además, la reforma incluye la homologación de la formación para que los cursos sean válidos en distintas administraciones, y un buscador con el que un funcionario pueda planificar su progresión profesional.

Cómo será el nuevo modelo de selección y de formación

La plantilla de formadores de la EAPC combina dos perfiles: un 65% son especialistas de la propia administración, liberados unas horas a la semana durante varios meses para formar a sus compañeros, y un 35% es profesorado externo.

La norma que se apruebe el martes se apoyará en otras dos piezas que aún deben encajar: la nueva ley de ocupació de Cataluña y el proyecto de ley de directivos públicos. Cuando ambas estén en vigor, la Escola reclutará y formará a los altos cargos, hoy ocupados en buena parte por libre designación política.

Los más jóvenes son el objetivo declarado. Este curso han entrado unos 500 estudiantes en el programa de becas de prácticas de la Generalitat, y a lo largo de la legislatura se espera que pasen unos 2.000. La Escola asumirá además las visitas a universidades, centros de formación y salones de ocupación para explicar qué oportunidades ofrece la Administración.

Análisis: una reforma de método que todavía no crea plazas

Conviene decirlo con claridad: esto es una reforma del método, no del volumen. La nueva Escola d’Administració no añade ni una plaza a la oferta de empleo público catalana, y el número de vacantes seguirá dependiendo de la OEP anual, y de la tasa de reposición que autorice el Govern. Quien espere una convocatoria masiva por el simple hecho de la reforma, se equivoca.

Aun así, el cambio de enfoque tiene valor para el aspirante. Un examen menos memorístico beneficia a perfiles con experiencia profesional y a quienes llegan desde la universidad sin años de academia. La homologación de la formación y el buscador de carrera son, en mi lectura, la parte más útil a medio plazo: permiten progresar dentro de la estructura sin cambiar de administración.

El riesgo está en la tramitación. El proyecto de ley debe pasar por el Parlament de Catalunya, y la experiencia demuestra que los calendarios selectivos se estiran con facilidad. Hay otro punto a vigilar: la profesionalización de los directivos públicos choca con años de libre designación. Si la Escola recluta altos cargos pero el nombramiento político sigue pesando, la reforma quedará a medias.

Para el opositor joven, la recomendación práctica es doble. Seguir el calendario de la EAPC, sí, pero sin perder de vista las convocatorias abiertas en otros cuerpos. En las oposiciones de la Generalitat, como en el resto de España, el volumen de plazas manda más que cualquier cambio de método.

📨 Cómo presentar la solicitud

No hay plazo abierto para las nuevas pruebas, porque la reforma todavía debe aprobarse y desarrollarse. Lo que sí puedes hacer desde ya es situarte en los canales oficiales.

  1. Paso 1: Consulta la web de la Escola d’Administració Pública de Catalunya para seguir el detalle de la reforma, la oferta formativa y el calendario.
  2. Paso 2: Revisa el portal de la Funció Pública de la Generalitat, donde se publican las convocatorias vigentes y las bases de cada proceso selectivo.
  3. Paso 3: Si eres estudiante, prepara la documentación del programa de becas de prácticas: este curso han entrado unos 500 alumnos.
  4. Paso 4: Comprueba la titulación que exige el cuerpo al que quieras optar, porque varía según el grupo y la escala.
  5. Paso 5: Cuando se abra el plazo, presenta la instancia por la sede electrónica de la Generalitat y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat de Catalunya — Escola d’Administració Pública de Catalunya (EAPC).
  • Número de plazas: Sin cifra publicada. El Govern fija cada año las plazas y la Escola decidirá el calendario de cada proceso.
  • Sueldo estimado: No publicado en las bases; retribuciones según el grupo funcionarial y el cuerpo al que se opte.
  • Fecha límite de inscripción: Sin convocatoria abierta. El proyecto de ley se aprueba el 6 de octubre y se remite al Parlament.
  • Dónde inscribirse: Portal de la EAPC y sede electrónica de la Generalitat de Catalunya.

Los correos abre su portal de empleo para la Navidad: miles de plazas sin estudios

Correos abre su portal de empleo para la campaña de Navidad con miles de contratos temporales y sin exigir estudios.

La compañía pública activa la bolsa de trabajo con la que cada año absorbe el pico de actividad de diciembre, tanto en oficinas como en centros logísticos. La inscripción está disponible en la web corporativa y cualquier candidato que cumpla los requisitos básicos puede quedar a disposición de las provincias donde se detecte necesidad de personal.

Por qué Correos refuerza su plantilla cada Navidad

Entre noviembre y enero se multiplican los envíos y la plantilla estable no llega a todo. Correos recurre entonces a contratos temporales vinculados a la campaña específica, la fórmula que la empresa detalla en su apartado de Personas y Talento. Conviene tenerlo claro desde el principio: no es una oposición al uso, porque no hay temario, ni examen, ni promesa de plaza fija.

El empleo de Correos para la Navidad se reparte en tres perfiles operativos: atención al cliente, agente de clasificación y reparto, este último a pie o motorizado. Los destinos abarcan oficinas, centros logísticos y puestos a pie de calle.

Requisitos para entrar en la bolsa de empleo de Correos

Las bases son deliberadamente accesibles. No se exige titulación universitaria ni experiencia previa, pero sí hay que acreditar estos puntos en el momento de la contratación:

  • 18 años cumplidos y graduado escolar o estudios equivalentes reconocidos oficialmente.
  • Nacionalidad española o permiso de trabajo en vigor.
  • No mantener una relación laboral con Correos en la actualidad.
  • permiso de conducir de 125 centímetros cúbicos para los puestos de reparto motorizado.
  • Disponibilidad geográfica dentro de la provincia o la zona de interés que se marque al rellenar la inscripción.

Cómo funciona el proceso de selección

Aquí no hay prueba teórica ni psicotécnico. El candidato rellena el formulario, señala el puesto que le interesa y su disponibilidad horaria, mañana, tarde o noche, y queda dentro de la bolsa a la espera de que un centro lo requiera. La contratación llega cuando aparece la necesidad operativa, no antes.

Inscribirse no equivale a entrar en la bolsa: Correos advierte de que la solicitud no genera derecho ni compromiso alguno de contratación.

Los contratos se ciñen a la campaña y al centro asignado, con jornadas que pueden caer en turno de noche según la carga de trabajo. La empresa se reserva la verificación de todos los datos declarados y expulsa de inmediato a quien acredite información falsa.

Lo que gana y lo que arriesga quien se apunta

Pongamos el foco en lo que de verdad importa. Esta bolsa no ofrece estabilidad: los contratos nacen y mueren con la campaña, y las bases no detallan una retribución cerrada. Quien busque un sueldo previsible y una plaza en propiedad debe saber que este camino no se la da por sí solo.

Dicho eso, el paso tiene valor. Correos convoca de forma periódica procesos de personal laboral fijo, y haber pasado por una campaña navideña aporta oficio real en clasificación, reparto y atención al público, además de experiencia acreditable para futuras fases de méritos. Es la vía más rápida para entrar en el circuito de la empresa sin estudiar un temario.

El riesgo está en la letra pequeña. Hay que marcar disponibilidad geográfica dentro de una provincia o zona concreta, así que quien restrinja demasiado el radio reduce sus opciones. Los turnos de noche y los picos de última hora son habituales en los centros logísticos, y el reparto motorizado exige el permiso de 125 centímetros cúbicos desde el primer día.

Mi lectura: es una buena oportunidad como primer empleo, como complemento de ingresos en diciembre o como puerta de entrada al sector postal, con un matiz importante. No sirve como atajo hacia la plaza fija. Conviene inscribirse cuanto antes, marcar la disponibilidad geográfica más amplia que se pueda asumir y tener a mano los datos para responder rápido cuando llegue la llamada del centro.

📨 Cómo presentar la solicitud

La inscripción se realiza íntegramente en la web de Correos, con un formulario básico y sin trámites presenciales.

  1. Paso 1: Entra en la web de Correos, abre el apartado Personas y Talento y pulsa en ‘portal de empleo’.
  2. Paso 2: Selecciona ‘perfiles operativos’, el espacio donde se aloja la bolsa de la campaña navideña.
  3. Paso 3: Rellena nombre, correo electrónico, fecha de nacimiento, código postal y población.
  4. Paso 4: Indica el puesto que te interesa, si has trabajado antes en Correos y tu disponibilidad horaria y geográfica.
  5. Paso 5: Revisa los datos y pulsa ‘Solicitar’. La información declarada se verifica y cualquier falsedad implica la expulsión inmediata.

📋 Ficha de la Convocatoria

  • Organismo / País: Correos (Sociedad Estatal de Correos y Telégrafos), España.
  • Número de plazas: Miles de contrataciones temporales, sin cifra cerrada publicada.
  • Sueldo estimado: No detallado en las bases; se fija en el contrato según el puesto y el centro.
  • Fecha límite de inscripción: Plazo abierto; las bases no fijan fecha de cierre.
  • Dónde inscribirse: Portal de empleo de Correos, dentro del apartado Personas y Talento.

Bancos y neobancos elevan la remuneración de depósitos para captar ahorro: vuelve la guerra del pasivo

0

La remuneración de los depósitos bancarios vuelve a ser un campo de batalla. La última subida de tipos del Banco Central Europeo (BCE), que dejó el precio del dinero en el 2,5%, ha reanimado el escaparate del ahorro y las entidades compiten ya con ofertas que alcanzan el 4% TAE.

Los neobancos siguen marcando el ritmo. Las cuentas digitales más agresivas parten del 3% y algunos depósitos superan esa cota, mientras la gran banca del IBEX 35 mantiene una posición mucho más prudente y reserva la remuneración para los clientes que ya tiene vinculados.

El escaparate de las cuentas y depósitos remunerados

Bankinter ha elevado del 2,5% al 3% la rentabilidad de su Cuenta Digital para nuevos clientes, con un límite de 100.000 euros. La oferta está vigente hasta el 28 de octubre e incluye un incentivo de hasta 600 euros brutos el primer año para las primeras 50.000 personas que domicilien su nómina. La entidad mantiene, eso sí, cero comisiones, tarjeta de débito gratuita y el interés garantizado durante siete meses.

Por encima de ese 3% se sitúan varios neobancos. Trade Republic ofrece un 3,04% TAE hasta 50.000 euros y un 2,53% TAE para el saldo que supere esa cifra, sin comisiones de mantenimiento ni condiciones de vinculación. Es, sobre el papel, una de las propuestas más limpias del mercado.

En el apartado de los depósitos, Openbank, la entidad digital de Banco Santander, elevó al 2,75% TAE (2,73% TIN) la rentabilidad de su depósito a seis meses para los clientes que domicilien nómina, pensión, prestación por desempleo o ingresos mensuales de al menos 900 euros.

MyInvestor ha movido ficha en dos tandas. Antes de la reunión del BCE adelantó subidas del 0,25% en varios productos, pero guardó lo mejor para después. El neobanco respaldado por Andbank, El Corte Inglés Seguros y AXA lanzó un depósito al 3% TAE a 12 meses desde 10.000 euros, que sube al 3,1% si el cliente contrata una cartera automatizada y alcanza el 3,5% TAE en su Plan Premium para importes de entre 1.000 y 25.000 euros.

El escaparate de las cuentas remuneradas se ha convertido en el principal gancho comercial de los neobancos, mientras la gran banca prefiere no ensuciar su coste de financiación minorista.

La oferta más agresiva llega de Banco BIG, que ha subido al 4% TAE su Gran Depósito a tres meses y ha incorporado el nuevo Depósito GO al 3% TAE al mismo plazo. EBN Banco comercializa, en paralelo, su depósito Nuevo Ahorro a 12 meses con un 3,10% TAE, para un capital de entre 5.000 y 400.000 euros, tanto para clientes nuevos como existentes.

La gran banca del IBEX 35 mira desde la barrera

Santander, BBVA, CaixaBank y el resto de grandes grupos mantienen una posición conservadora. La mayoría de los grandes bancos han optado por la remuneración individualizada y las ofertas personalizadas para elevar y reforzar las vinculaciones de sus clientes, en lugar de subir el cartel de sus cuentas a la vista.

La lógica es distinta según el tamaño. Las entidades tradicionales usan la remuneración para elevar la calidad del perfil de sus clientes y blindar el negocio recurrente. Los bancos medianos y los neobancos, sin esa red de oficinas ni una cartera previa que defender, la utilizan para su particular batalla por el volumen y la captación.

Del 3% al 4%: qué se juega la banca con el pasivo

La batalla por el pasivo no es nueva, pero el contexto la hace más interesante que en 2023 y 2024. Entonces, la gran banca se negó a remunerar el ahorro y prefirió defender el margen de intereses, que por aquel entonces se hinchaba con cada subida de tipos. Ahora el escenario es distinto: con el precio del dinero en el 2,5% y el grueso del ciclo de bajadas ya descontado, captar depósitos vuelve a ser una prioridad para quien necesita financiación. El Banco de España publica cada trimestre las estadísticas del saldo vivo del pasivo, la referencia para medir si ese esfuerzo tiene reflejo contable.

Los grandes del IBEX 35 mantienen una estrategia deliberadamente conservadora. No encarecen su coste de financiación minorista y defienden el margen, sí, pero dejan un flanco abierto. Si un neobanco paga el 3% o el 4% sin condiciones, parte del ahorro más móvil puede migrar hacia la competencia. La cifra es alta. Y reversible.

El riesgo real, a mi juicio, no está tanto en el volumen como en la calidad del cliente. El ahorrador que salta de una entidad a otra por 20 puntos básicos rara vez aporta valor de largo plazo: entra, cobra el interés promocional y se marcha cuando vence el plazo. Banco BIG lo sabe, y por eso su 4% TAE se limita a un depósito a tres meses con importe acotado. No es una oferta para retener, es una oferta para captar.

Hay un precedente que conviene tener presente. En 2023, cuando el BCE llevaba los tipos al 4%, la banca española se enfrentó a las mismas críticas por no trasladar la subida al ahorrador. La solución fue la misma que ahora: cuentas remuneradas de bienvenida, depósitos a corto plazo y retribución ligada a la vinculación. Funcionó entonces y previsiblemente funcionará ahora, porque la red comercial sigue siendo el activo más valioso de la gran banca.

Lo que cambia esta vez es la velocidad. Los neobancos han reaccionado a la reunión de Fráncfort en cuestión de días, mientras la gran banca lo hace con calma y solo para quien ya es suyo. Esa asimetría define el mercado actual. La batalla se libra en el escaparate, pero se decide en la vinculación.

La clave estará en las cuentas del tercer trimestre, que las grandes entidades publicarán a finales de octubre. Será el momento de medir si la remuneración ha empezado a encarecer el coste del pasivo, o si los neobancos están pagando por crecer lo que la gran banca prefiere no pagar por defender lo que ya tiene.

Veredicto Merca2

Cotización al cierre o apertura: Bankinter es la única entidad cotizada del IBEX 35 presente de forma directa en esta subida del escaparate. Su oferta al 3% hasta el 28 de octubre anticipa lo que el consenso vigila: un coste del pasivo que empieza a tensionarse tras un año con los tipos anclados en el 2,5%.

Clave técnica: El 4% TAE de Banco BIG atrae titulares, pero tiene techo: tres meses de plazo y un volumen acotado. La presión real para la gran banca llegará si el 3% se consolida como suelo en cuentas sin condiciones de vinculación.

Apunte macro: El BCE dejó los tipos en el 2,5% en su última reunión, un nivel que permite a los neobancos sostener ofertas del 3% y 4% sin tensionar su cuenta de resultados. Un nuevo recorte en Fráncfort estrecharía ese margen y obligaría a replantear las promociones.

La creatina: por qué la dosis diaria de 3-5 g se mantiene también en días de descanso

La creatina mantiene su efecto con una dosis diaria de 3 a 5 gramos, también en los días de descanso: el músculo se satura de forma progresiva y la constancia pesa más que el momento de la toma.

Durante años se ha repetido que el suplemento solo tiene sentido los días de entrenamiento, como si el cuerpo lo procesara únicamente al levantar hierro. La fisiología dice otra cosa: lo que importa es el depósito muscular de fosfocreatina, y ese depósito se llena y se mantiene con una toma diaria estable, entrenes o no.

Cómo satura el músculo la dosis diaria de creatina

El mecanismo es sencillo. La creatina monohidrato se almacena en el músculo como fosfocreatina, el compuesto que recicla energía rápida en esfuerzos cortos e intensos. Ese almacén tiene un techo y no se llena de golpe: se satura con tomas repetidas a lo largo de días o semanas.

Ahí está la clave. Una dosis de 3 a 5 gramos al día sostiene el depósito una vez alcanzado, y ese es el rango que manejan las revisiones sobre rendimiento. La fase de carga de 20 gramos diarios durante cinco o siete días acelera la saturación, pero no es obligatoria: con 3 gramos diarios se llega al mismo punto en tres o cuatro semanas.

Qué cambia de verdad en los días de descanso

Respuesta corta: nada. La duda de si hay que entrenar para procesar la creatina que acabas de tomar tiene una respuesta clara. El transporte del compuesto al interior de la célula muscular no depende de una sesión de fuerza; depende de su presencia en sangre y del tiempo.

El músculo no distingue entre un martes de series y un sábado de sofá: el depósito se mantiene igual si la toma es diaria.

Lo que sí cambia en un día de descanso es el contexto, no la necesidad. Si te saltas la toma un sábado porque no pisas el gimnasio, el depósito baja y tardas más en volver al nivel óptimo. Es un fallo de lógica, no de fisiología.

El orden respecto al entrenamiento apenas mueve la aguja; la continuidad semanal, en cambio, lo cambia todo.

creatina días de descanso

Fíjate en el patrón de quien abandona el suplemento: casi nunca lo deja por falta de resultados, lo deja por falta de costumbre. Atar la toma al entrenamiento crea una rutina frágil que se rompe el primer viaje, la primera semana con la agenda desbordada. Atarla al desayuno, no.

📊 La pauta en cifras

  • Dosis de mantenimiento: 3 a 5 gramos diarios, también los días sin entrenamiento.
  • Cuándo tomarla: a cualquier hora; la constancia diaria importa más que la franja elegida.
  • Calidad a buscar: monohidrato con análisis externo de pureza y sin mezclas propietarias.
  • A tener en cuenta: la ventaja de tomarla tras entrenar es pequeña y no altera el resultado global.

Cuándo tomar la creatina: pre o post entrenamiento

Aquí llega el matiz fino. La conclusión que se repite en los foros especializados es directa: la suplementación con creatina junto a ejercicio de fuerza aumenta la masa libre de grasa y la fuerza. Hasta ahí, consenso. La pregunta interesante es el orden.

La mayoría de los análisis comparativos apunta que tomarla inmediatamente después del entrenamiento parece algo superior a tomarla antes en composición corporal y fuerza. Con matiz importante: la magnitud de esa diferencia es pequeña y el dato procede de inferencias de magnitud, no de un ensayo que cierre el debate.

Traducido a decisiones. Si te resulta más fácil tomar tus 5 gramos de creatina con el desayuno, hazlo así. Si prefieres el batido post-entrenamiento, también vale. Lo que falla es saltarse los días sin sesión.

Añade un detalle de adherencia: la creatina acompaña bien a cualquier comida con hidratos y no necesita ayuno, ni agua especial, ni un ritual concreto. Un vaso, una cucharada y listo.

La letra pequeña: cómo elegir una creatina que valga la pena

El mercado se ha llenado de variantes con nombres llamativos: creatina HCl, kre-alkalyn, formatos líquidos, geles con sabor. Ninguna ha demostrado superioridad frente al monohidrato de creatina, la forma más estudiada y la más barata por dosis.

  • Que la etiqueta diga creatina monohidrato y no una mezcla propietaria con aromas.
  • Que incluya análisis de terceros o un sello de pureza verificable.
  • Que la dosis aparezca en gramos por servicio, no en cucharadas genéricas.
  • Que el precio por gramo sea bajo: pagar el triple por un envase premium no mejora nada.

El resto es marketing. Un tarro a granel con análisis externo rinde igual que el bote de diseño que triplica el precio. Menos envoltorio, más etiqueta.

La información de este artículo es divulgativa y se orienta a la optimización del rendimiento. Ante cualquier circunstancia personal, conviene consultar con un profesional.

Lo que la evidencia sostiene y lo que conviene no esperar

El precedente es largo y sólido. La creatina es uno de los suplementos con más literatura acumulada en ciencia del ejercicio: cientos de ensayos y varios metaanálisis la sitúan como el compuesto que mejor respalda las ganancias de fuerza y de masa libre de grasa cuando se combina con entrenamiento de fuerza.

Eso no la convierte en magia. Sin progresión en el entrenamiento y sin una ingesta adecuada de proteína, aporta poco más que una mejor recuperación entre series. Es un multiplicador, no un sustituto. Y en deportes de resistencia su impacto es más modesto.

¿Para quién encaja? Para quien entrena fuerza dos o tres veces por semana, quiere exprimir cada sesión y no desea complicarse con protocolos. Para quien espera resultados sin mover una mancuerna, no. Ahí no hay atajo que valga.

Tampoco hay milagro en la báscula. Parte de los gramos que se ganan en las primeras semanas son agua asociada al depósito de fosfocreatina, no tejido adiposo nuevo. Saberlo evita interpretaciones raras en quien se pesa a diario.

⚡ Rutina de Optimización Diaria

  • Ancla la toma: ata los 3 a 5 gramos diarios a un hábito fijo, como el café de la mañana, para no depender de si entrenas o no.
  • Revisa la etiqueta: comprueba que sea monohidrato con análisis externo y calcula el precio por gramo antes de comprar.
  • Reordena tu semana: deja las siete dosis a la vista y guarda una de reserva en la bolsa de deporte.

Calcifediol o colecalciferol: qué forma de vitamina D aprovecha mejor tu cuerpo

El calcifediol, la forma de vitamina D que ya llega parcialmente convertida, se absorbe de un modo distinto al colecalciferol, y quienes no toleran este último describen una respuesta más estable y sostenida. La diferencia está en cuántos pasos necesita cada forma para activarse.

Qué diferencia al calcifediol del colecalciferol

El colecalciferol (vitamina D3) es la forma estrella de la mayoría de suplementos del mercado. Se absorbe en el intestino y pasa por el hígado, donde se convierte en 25-OH D3, y después por el riñón. Son dos conversiones antes de ser funcional. El calcifediol (25-OH D3) ya es ese primer producto convertido: se salta el paso hepático y depende de una sola conversión.

Ese atajo tiene consecuencias prácticas. La biodisponibilidad es mayor y el impacto sobre los niveles en sangre llega antes, según las revisiones sobre formas de vitamina D. Para quien busca optimizar sus marcadores sin esperar semanas, la vía directa juega a favor. Eso sí, no es magia: es fisiología pura.

Hay un detalle de etiqueta que casi nadie mira. El colecalciferol se dosifica en unidades internacionales (UI) y el calcifediol en microgramos. Comparar 1.000 UI con 10 microgramos sin entender la equivalencia es receta de confusión. La letra pequeña manda.

Cuánto calcifediol necesita tu cuerpo

No existe una dosis universal y conviene ser honesto con eso. El calcifediol se mueve en rangos de microgramos, muy por debajo de las cifras habituales del colecalciferol. Entre los casos documentados de personas que cambiaron de forma, la pauta se repite: arrancar bajo y subir de manera progresiva.

El caso que circula en foros de biohacking es elocuente. Un hombre activo de 40 años que nunca toleró el colecalciferol —ni el de liquen, ni el de aceite de pescado, ni el D2— empezó con 1-2 microgramos diarios de calcifediol y escaló hasta media pastilla de 10 microgramos en pocos días. Antes había probado magnesio elemental (300-400 miligramos diarios) y vitamina K como cofactores, sin notar mejora con la forma clásica.

La forma que tu cuerpo aprovecha no es la más famosa, sino la que encaja con tu fisiología y tu tolerancia.

📊 La pauta en cifras

  • Forma: Calcifediol (25-OH D3), ya hidroxilado en la posición 25.
  • Dosis de arranque: En el caso documentado, 1-2 microgramos diarios, con subida progresiva.
  • Unidad de medida: Microgramos, no UI, a diferencia del colecalciferol.
  • A tener en cuenta: La evidencia sobre tolerancia es en buena parte anecdótica y varía según la persona.

Por qué algunas personas toleran mejor el calcifediol

El colecalciferol lleva décadas siendo el estándar, y con razón: es estable, barato y acumula la mayor parte de la evidencia. El calcifediol, sin embargo, tiene presencia regulatoria en varios países europeos y se comercializa bajo distintas fórmulas según el mercado. Ese recorrido más corto importa para un perfil concreto: quien nota una activación excesiva con la forma clásica —más tensión, menos calma, sueño más ligero— suele encontrar en el calcifediol una respuesta más suave.

El matiz honesto: la mayoría de los estudios sobre formas de vitamina D apunta a que el calcifediol eleva los niveles de forma más rápida y directa. Lo que la literatura todavía no tiene son ensayos comparativos sólidos sobre tolerancia percibida. Ahí mandan la experiencia individual y, sobre todo, los marcadores en sangre.

Ojo con las expectativas. El calcifediol no es una versión premium que vaya a multiplicar tu energía por sí sola. Es una forma distinta con una ruta metabólica más corta, y eso, en quienes responden mal a la forma clásica, puede marcar la diferencia. En el resto, la evidencia no permite prometer nada excepcional.

Para el lector que busca energía estable, foco y una suplementación que no le desajuste el día, la recomendación práctica es simple: mide, ajusta y no te quedes con una forma por pura costumbre. Los cofactores clásicos —magnesio y vitamina K— siguen siendo un buen punto de partida, y el marco europeo de declaraciones saludables recuerda que la vitamina D contribuye al mantenimiento de la función muscular normal. Puedes ampliar contexto sobre el compuesto en su entrada de Wikipedia.

Esto no es consejo médico. Es divulgación de rendimiento: cualquier cambio en tu suplementación conviene hablarlo con un profesional que conozca tu caso y tus marcadores.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta: Comprueba si tu vitamina D viene en UI (colecalciferol) o en microgramos (calcifediol) antes de comparar productos.
  • Arranca bajo: Si cambias de forma, empieza con dosis mínimas y sube de manera progresiva durante la primera semana.
  • Mide el marcador: Haz un análisis para comprobar cómo responde tu cuerpo y ajusta con datos, no con sensaciones.

Petróleo Repsol bolsa se dispara: G7 libera 100 millones de barriles por Ormuz

0

El G7 liberará 100 millones de barriles de reservas y el petróleo que sigue Repsol se gira a la baja. La decisión, anunciada el viernes por el presidente francés, Emmanuel Macron, busca contener unos precios de los carburantes que llevan meses tensionando la inflación europea. El crudo lo ha notado de inmediato.

El mandatario galo, que ostenta la presidencia temporal del club de los países ricos, ha convocado por videoconferencia a los ministros del G7 para cerrar el acuerdo. ‘Hemos acordado que no habrá ninguna limitación ni prohibición a las exportaciones entre los miembros del G7’, ha precisado Macron.

Desde Washington, el presidente Donald Trump ha confirmado la operación en su red Truth Social. Europa acaba de acordar liberar una cantidad masiva de su combustible diésel almacenado en el mercado’, ha escrito, y ha rematado que el proceso comenzará de inmediato. Antes había amenazado con limitar las exportaciones de gas de Estados Unidos si Europa no movía ficha con su diésel.

El G7 mueve hasta 100 millones de barriles en cuatro meses

El plan contempla la liberación de hasta 100 millones de barriles de petróleo y diésel a lo largo de los próximos cuatro meses. Los siete socios —Alemania, Canadá, Estados Unidos, Francia, Italia, Japón, y Reino Unido— buscan así reducir el precio de unos carburantes que lastran a hogares y empresas de medio mundo.

No es la primera vez que el G7 recurre a este mecanismo. Sus miembros ya acordaron en marzo la liberación de reservas estratégicas a petición de la Agencia Internacional de la Energía, una decisión que entonces se presentó como respuesta de urgencia a la crisis energética.

El origen de la última espiral de tensión está en el bloqueo del estrecho de Ormuz, consecuencia de la guerra de Israel y Estados Unidos contra Irán. Por ese paso marítimo transita cerca de una quinta parte del petróleo que se mueve en el mundo, y su cierre ha reavivado el fantasma de un shock de oferta capaz de desestabilizar a las economías importadoras.

La liberación de reservas es un calmante de efecto inmediato, pero no resuelve el problema de fondo: quién garantiza el suministro mientras Ormuz siga bloqueado.

El crudo cede y el foco se gira a Repsol

La reacción de los mercados fue casi instantánea. El barril de Brent del Mar del Norte cayó un 1,98%, hasta los 100,28 dólares, mientras que su equivalente estadounidense, el West Texas Intermediate, se dejó un 2,93% y marcó 90,15 dólares. El petróleo devolvió parte del terreno que había ganado con el cierre de Ormuz.

El movimiento llega en un momento delicado para la inflación. Los precios en la eurozona se sitúan en el 3,8%, muy por encima del objetivo del 2% que persigue el Banco Central Europeo, y cualquier alivio en la factura energética es bienvenido en Fráncfort. El crudo es, junto a la electricidad, la variable que más pesa en los costes de la industria.

Para la petrolera española Repsol, la lectura es ambivalente. Está expuesta al precio del crudo a través de su negocio de exploración y producción, de modo que un barril más barato comprime sus márgenes. Eso sí, un crudo más contenido también abarata la materia prima de su refino y rebaja el coste energético de la economía.

crisis energética

Alivio táctico con riesgo estructural

Los analistas advierten de que la liberación de reservas es una herramienta eficaz frente a interrupciones temporales del suministro, pero entraña riesgos a largo plazo. Vaciar los almacenes estratégicos reduce el margen de maniobra futuro y puede amplificar la volatilidad de los precios de los carburantes si la crisis se prolonga más de lo previsto. El aviso no es menor.

En mi lectura, el mercado está premiando el alivio táctico sin resolver la pregunta de fondo. Repsol cotiza con descuento frente a sus comparables europeos y su atractivo pasa, en buena medida, por una retribución al accionista que se sostiene mejor con el crudo por encima de los 90 dólares. Si el Brent se instala por debajo de ese umbral, la ecuación de caja del grupo entra en revisión y el debate sobre el dividendo vuelve a la mesa.

La contradicción es evidente. Un barril más barato alivia la inflación y da margen al BCE, pero recorta los ingresos de los productores que sostienen el suministro no bloqueado. Cuanto más tiempo se tire de reservas, más se estrecha el colchón entre el precio de mercado y una nueva escalada si Ormuz no reabre antes de que se agoten los cuatro meses de plan.

A diferencia de las utilities del IBEX, cuyo negocio depende más de la regulación que del crudo, Repsol actúa como termómetro directo del ciclo energético. La compañía ha construido buena parte de su tesis inversora sobre la disciplina de capital y el retorno al accionista, y ese relato funciona mejor con un petróleo firme que con un mercado a la baja.

En mi experiencia siguiendo el sector, este tipo de intervenciones coordinadas suelen dar un respiro de semanas, no de trimestres. El calendario aprieta: si en el horizonte de cuatro meses Ormuz no reabre, el G7 se quedará sin margen para nuevas liberaciones sin vaciar por completo sus almacenes estratégicos.

Veredicto Merca2

Cotización al cierre o apertura: La referencia es el crudo. El Brent cedió un 1,98% hasta los 100,28 dólares y el WTI un 2,93% hasta los 90,15 dólares. Repsol arrastra la inercia del sector energético europeo, aunque el comunicado del G7 no detalla el movimiento concreto de la acción.

Clave técnica: El nivel que manda es el Brent en los 100 dólares. Perderlo con decisión abriría la puerta a una corrección mayor en los productores integrados y rotaría los flujos hacia utilities del IBEX como Iberdrola o Endesa, menos expuestas al ciclo del crudo.

Apunte macro: La inflación de la eurozona sigue en el 3,8%, muy lejos del 2% que persigue el BCE, y el precio de la energía es una de las variables que más pesa en ese dato. Un Brent por debajo de los 100 dólares aliviaría la presión sobre los precios, aunque el traslado al IPC tarda en reflejarse.

Iberdrola supera a BBVA y recupera el tercer puesto por capitalización del Ibex 35

Iberdrola recupera el tercer puesto por capitalización del Ibex 35 con 138.331 millones de euros, tras superar a un BBVA que cedió un 4,03% y se quedó en 131.193 millones. La eléctrica vuelve a un podio del que se cayó en agosto.

El sorpasso se consumó en una jornada marcada por la presión sobre la banca. Iberdrola avanzó un 0,58% hasta los 20,73 euros por acción, mientras BBVA retrocedió un 4,03% hasta los 23,81 euros, lo que redujo su valor de mercado a 131.193 millones. La distancia entre ambas compañías supera ya los 7.000 millones de euros, cuando hace apenas dos meses la balanza se inclinaba del lado del banco.

No fue una sesión sencilla para el selectivo. Las tensiones en los mercados internacionales de deuda arrastraron al Ibex 35, que cerró con una caída del 2,17%, con las entidades financieras españolas entre los valores más castigados del día.

El sorpasso se fragua en una sola sesión

Conviene matizar el titular. BBVA sigue batiendo a Iberdrola en los horizontes largos: sus títulos acumulan una revalorización del 18,75% en 2026 y del 51,51% en los últimos doce meses, cifras muy superiores a las de la eléctrica.

Iberdrola avanza un 12,30% desde enero y un 27,46% en doce meses. Su comportamiento más estable durante la sesión fue, sin embargo, suficiente para alterar el orden de las mayores empresas del mercado español.

El tercer puesto del Ibex no premia al valor que más sube en el año, sino al que menos se hunde en la jornada equivocada.

La diferencia de modelos explica esa asimetría. Iberdrola representa un negocio de infraestructuras energéticas, redes, generación, y comercialización eléctrica, con flujos de caja más previsibles. BBVA está expuesto al ciclo bancario, a los tipos de interés y al apetito por el riesgo, lo que provoca que sus cotizaciones reaccionen de forma muy distinta ante una misma sesión.

El contraste no es nuevo. Durante buena parte de 2026, el rally del sector bancario español ha impulsado a BBVA muy por encima de las utilities, aunque la volatilidad de las últimas semanas ha devuelto protagonismo a los valores más defensivos.

Cómo queda el podio del Ibex 35

tercer puesto Ibex 35

El liderazgo del selectivo continúa en manos de Banco Santander, la entidad presidida por Ana Botín, que cerró con 171.906 millones de euros de capitalización y sus acciones en 11,81 euros. Por detrás se mantiene Inditex, segundo con 165.334 millones y una cotización de 53,06 euros por título.

La diferencia entre Inditex e Iberdrola ronda los 27.000 millones de euros, un colchón que aleja por ahora a la eléctrica del segundo escalón. El cambio relevante se produce justo por debajo, con BBVA cediendo el tercer puesto que ocupaba desde agosto.

MagnitudIberdrolaBBVA
Capitalización138.331 millones131.193 millones
Cotización20,73 euros23,81 euros
Variación de la sesión+0,58%-4,03%
Variación anual (2026)+12,30%+18,75%
Variación 12 meses+27,46%+51,51%

Para la eléctrica, el puesto recuperado tiene más de simbólico que de operativo. La capitalización bursátil no altera sus fundamentales ni su política de dividendo, pero sí su peso relativo en los índices y en las carteras institucionales, donde los grandes valores concentran el grueso del flujo.

Qué descuenta el mercado a estos precios

El consenso de analistas recopilado por Bloomberg sitúa el precio objetivo medio de Iberdrola en 21,06 euros, apenas un 1,6% por encima de los 20,73 euros del cierre. Esa estrechez indica que buena parte del recorrido esperado ya estaría reflejada en el precio. El 60% de los analistas recomienda mantener, un 36,7% apuesta por comprar y solo un 3,3% aconseja vender.

El reparto de recomendaciones deja poco margen a la sorpresa. Con la acción pegada al precio objetivo, el mercado no descuenta una revalorización significativa a doce meses; lo que cotiza es, sobre todo, la estabilidad de un negocio regulado frente a la volatilidad del bancario.

La recuperación del tercer puesto es una fotografía del momento, no una clasificación permanente. En compañías que valen más de 100.000 millones de euros, movimientos relativamente pequeños bastan para reordenar el podio, especialmente cuando banca y energía atraviesan sesiones de signo opuesto.

El precedente más cercano está en agosto, cuando Iberdrola perdió precisamente esta posición frente a BBVA. Desde entonces, la alternancia entre ambas se ha convertido en el termómetro de la pugna entre el ciclo bancario y el negocio regulado. El comportamiento del sector financiero seguirá marcando, mientras los tipos de interés no den una señal clara, la próxima foto del podio del Ibex.

La lectura para el inversor es sencilla: la capitalización ordena, pero no juzga. Un puesto más alto en el ranking no implica mejor retorno, y BBVA lo demuestra con una revalorización anual que casi duplica la de la eléctrica.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados de ambos grupos y la evolución del sector bancario, todavía condicionado por los tipos y la deuda.
  • Reacción del valor: El consenso apenas ve recorrido en Iberdrola, con un precio objetivo de 21,06 euros, un 1,6% por encima del cierre.
  • Precedente sectorial: En agosto Iberdrola ya cedió este puesto a BBVA; la alternancia entre banca y energía define el podio del Ibex.

Animawings quiebra y cesa operaciones y deja en tierra rutas y pasajeros en el mercado aéreo europeo

Animawings, la aerolínea rumana, ha declarado la quiebra y ha cesado operaciones, dejando en tierra rutas y pasajeros en el mercado aéreo europeo y con seis de sus ocho aviones inmovilizados por fallos de motor.

Qué hay detrás de la quiebra de Animawings

La compañía rumana, que operaba con ocho aviones de última generación, ha llegado al punto de máxima tensión financiera. La declaración de quiebra no implica por sí sola el cierre definitivo, pero el escenario apunta a que la continuidad del negocio pende de un hilo. Y el problema no es solo de caja. Según la información difundida por la propia aerolínea, arrastra un conflicto técnico con los motores de los Airbus A220 que le ha obligado a dejar en tierra seis de los ocho aparatos.

El impacto operativo es mayúsculo. Con solo dos aviones en condiciones de volar, la parrilla de rutas queda insostenible y los costes fijos —leasing, tripulaciones, mantenimiento— se reparten entre una capacidad muy reducida. La cifra habla por sí sola. A esto se suma el encarecimiento del combustible y la debilidad del consumo interno en Rumanía, donde la crisis económica ha recortado el gasto de las familias y, con él, la demanda de vuelos.

La paradoja es que la crisis llega con la flota renovada. Animawings había apostado por aparatos nuevos para mejorar su eficiencia y reducir el consumo por asiento, una estrategia coherente en un contexto de combustible caro. El problema aparece cuando la mitad de esos aviones no puede volar: los costes de arrendamiento siguen corriendo cada mes aunque el aparato permanezca en tierra, y la caja no recibe el ingreso que debería compensarlos.

Ante este panorama, la aerolínea ha anunciado que devolverá el dinero de los billetes vendidos cuyos viajes no puedan realizarse. La medida busca contener el daño reputacional ante ante los acreedores y los pasajeros, pero no disipa las dudas. El propio sector observa con escepticismo el futuro de la compañía, dado que la crisis financiera es profunda y las soluciones a corto plazo, escasas.

El calendario: vuelos cancelados y devoluciones

La quiebra ha venido acompañada de una decisión operativa inmediata: la cancelación de todos los vuelos hasta el próximo 24 de octubre. La intención declarada es volver a volar después de esa fecha, aunque el regreso dependerá de la capacidad de recomponer la flota y de obtener la liquidez suficiente para sostener la actividad. Sin aviones en el aire, no hay ingresos.

Seis aviones en tierra y una caja en tensión: el regreso de Animawings depende hoy más de un rescate externo que de su propio balance.

El pasajero es la otra cara de la operación. Miles de viajeros se quedan sin su vuelo en plena temporada y con la incertidumbre de cuándo recuperarán su dinero. La devolución anunciada mitiga el golpe, pero no resuelve el problema de quienes necesitan una alternativa inmediata, que deberán buscarla en otras compañías. La experiencia de cierres anteriores enseña que el reembolso suele llegar tarde y, a veces, incompleto.

En clave de mercado, la desaparición temporal de Animawings libera rutas y cuota para rivales como Tarom, Wizz Air o Ryanair, acostumbrados a absorber la demanda huérfana en el este de Europa. Los grandes grupos europeos, con IAG —matriz de Iberia y Vueling y valor del Ibex 35— como referencia cotizada, no verán alteradas sus cuentas por este episodio, pero sí sus rutas al este del continente si la capacidad desaparece. La competencia en precios será la vía natural para captar a esos pasajeros.

aerolínea rumana quiebra

Qué señala la quiebra sobre el sector aéreo europeo

Más allá del caso concreto, la aviación europea de tamaño medio vive atrapada entre el alza de costes —combustible, tasas, mano de obra— y una demanda que en los mercados periféricos se ha enfriado más rápido de lo previsto. Cuando una aerolínea se apoya en una flota pequeña, cualquier parón técnico se transforma en un problema de supervivencia, no en un simple contratiempo.

El Airbus A220, un modelo que muchas operadoras regionales adoptaron como apuesta de eficiencia, arrastra problemas de motor que se han convertido en un dolor de cabeza recurrente para el sector. Los retrasos en las revisiones y el mantenimiento han obligado a más de una compañía a recortar capacidad. En paralelo, el marco comunitario de derechos del pasajero obliga a las aerolíneas a ofrecer reembolso o reubicación cuando se cancela un vuelo, una exigencia que en casos como este se pone a prueba.

Para el analista, la lectura es clara: en un sector con márgenes estrechos, la escala y la solidez del balance marcan la diferencia entre resistir y caer. La consolidación avanza y los operadores pequeños, sin colchón financiero, son las primeras víctimas. La pregunta ya no es si Animawings vuelve a volar, sino cuántas aerolíneas regionales seguirán su camino si los costes no ceden.

📊 Las Claves para el Inversor

  • Qué vigilar: El 24 de octubre es la fecha crítica. Si Animawings no reanuda operaciones, la quiebra derivará en liquidación y el reembolso de los billetes quedará en el aire.
  • Reacción del valor: Ninguna cotizada española está expuesta de forma directa; el mercado descuenta una reasignación de rutas hacia rivales de bajo coste y hacia IAG en el corredor europeo.
  • Precedente sectorial: Los cierres de aerolíneas regionales por presión de costes y flotas reducidas anticipan que la consolidación seguirá golpeando a los operadores sin escala.

Guantes obligatorios en moto desde el 1 de octubre: la DGT multa con 200 euros sin ellos

Los guantes obligatorios en moto ya están en vigor: la DGT multa con 200 euros en vías interurbanas. La obligación arrancó el 1 de octubre y no hay periodo de gracia.

La medida forma parte del nuevo Reglamento General de Circulación, diseñado con un objetivo declarado: poner en el centro a los usuarios vulnerables. Peatones, ciclistas, motoristas, y usuarios de patinetes eléctricos. Son quienes tienen más probabilidades de sufrir lesiones graves cuando algo se tuerce en la carretera.

Para quien se mueve en dos ruedas, el texto toca cuatro cosas concretas: el calzado, los guantes, el casco y el espacio por el que puede circular una moto cuando la vía se colapsa. Cada incumplimiento se castiga con la misma cifra: 200 euros.

El director de la DGT, Pere Navarro, ya lo avanzó al presentar las modificaciones. La seguridad vial tradicional se apoyaba en la carretera y en el vehículo, pero el ciudadano tiene ahora muchas formas de moverse. Su resumen fue directo: «Ahora el tema son los peatones y la seguridad vial en los núcleos urbanos».

Conviene fijar una idea antes de seguir. Esto no es un anuncio de futuro ni un borrador pendiente de firma. El reglamento ya está desplegado, así que cualquier motorista que salga hoy a carretera con chanclas o sin guantes se expone a la sanción sin aviso previo.

La norma no distingue entre un trayecto de cinco minutos y una ruta de trescientos kilómetros: si la vía es interurbana, los guantes van puestos.

Qué cambia exactamente para motoristas y acompañantes

El Reglamento General de Circulación endurece el equipamiento básico de motocicletas y ciclomotores, y lo hace extensivo al acompañante. El calzado cerrado pasa a ser obligatorio en todo momento y en cualquier tipo de vía, también en ciudad. Se acabó la estampa veraniega del motorista en chanclas.

En vías interurbanas se añade una segunda exigencia: los guantes de protección para conductor y pasajero. Los cascos de los ciclomotores deberán estar homologados y no bastará con la certificación que se admitía hasta ahora. Los riders que trabajen sobre una moto tendrán que llevar chaleco reflectante en todo momento.

  • Calzado cerrado: obligatorio para conductor y acompañante en cualquier vía, urbana o interurbana.
  • Guantes de protección: obligatorios para ambos, pero solo en carreteras y vías interurbanas.
  • Casco homologado: exigible en ciclomotores; la simple certificación queda fuera.
  • Chaleco reflectante: obligatorio para quienes reparten sobre una moto.

Cuándo entra en vigor y qué excepciones tiene

El paquete de medidas está vigente desde el pasado 1 de octubre. No hay moratoria ni margen de adaptación: la infracción ya se considera grave y se sanciona con 200 euros. Tampoco hay diferencias por comunidad autónoma, porque se trata de normativa estatal de circulación.

Las excepciones son de matiz, y conviene tenerlas claras. Los guantes solo se exigen fuera del entorno urbano. El calzado cerrado, en cambio, no entiende de fronteras. Y la pérdida de puntos no aparece asociada a estas conductas en la información publicada por Tráfico: la sanción se queda en el plano económico.

nuevo reglamento circulación 2026

Hay un detalle que muchos motoristas pasan por alto: la obligación recae también sobre el acompañante. Si el pasajero viaja en chanclas por una carretera convencional, la multa es igual de real que si las llevara el conductor.

Cómo evitar la multa: guantes, calzado y el arcén a 30 km/h

La parte práctica se resuelve con una rutina sencilla. Un par de guantes bajo el asiento resuelven cualquier salida a carretera, y el calzado cerrado debería ser la norma incluso en los desplazamientos cortos de verano.

El otro cambio relevante afecta a los atascos. El reglamento permite al motorista circular por el arcén derecho cuando existe congestión, siempre que no se superen los 30 km/h y que el tramo esté señalizado. Funciona como un pasillo de emergencia preventivo: la moto gana espacio, pero no barra libre.

  1. Comprueba que el tramo está señalizado antes de meterte en el arcén.
  2. No superes los 30 km/h en ningún momento del recorrido.
  3. Deja paso siempre a los vehículos de emergencia.

Sin señalización, el arcén sigue siendo lo que era: un espacio restringido. Circular por él para adelantar la cola entera continúa siendo sancionable, a 30 km/h y a 60.

Lo que la norma deja en el aire

Hay tres cuestiones que merecen una lectura crítica. La primera es la asimetría entre calzado y guantes: se exige calzado cerrado en cualquier vía, pero los guantes solo en carreteras. Es lógico desde la velocidad media y confuso para el motorista urbano, que convive con dos reglas según el tramo.

La segunda es la definición. El texto habla de guantes de protección sin concretar marcado ni características mínimas. En mi lectura, eso deja margen a la interpretación: cualquier guante cerrado y resistente debería servir, aunque no luzca sello visible.

La tercera es el efecto acumulativo. Un motorista que salga a carretera en chanclas y sin guantes podría sumar dos sanciones en un mismo control: 400 euros. La cifra encaja con el catálogo de infracciones graves, donde la cuantía estándar son esos 200 euros.

Queda por ver cómo se comporta la vigilancia en los meses de calor, cuando el uso de guantes cae en picado. Llevar el equipo encima cuesta menos que una multa y muchísimo menos que una caída sin protección en las manos.

Puedes consultar el detalle en la web de la DGT y el texto normativo en el Boletín Oficial del Estado.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Obligación de llevar guantes de protección en vías interurbanas, calzado cerrado en cualquier vía y casco homologado en ciclomotores, entre otras medidas del nuevo Reglamento General de Circulación.
  • Sanción económica: 200 euros.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: 1 de octubre de 2026, ya vigente.

Garamendi (CEOE) avisa: sin presupuestos, la empresa española «está en la calle» y exige certidumbre

El presidente de la CEOE, Antonio Garamendi, advierte de que sin presupuestos la empresa española ‘está en la calle’ y exige seguridad jurídica ante el riesgo de un adelanto electoral que frene la inversión.

Cuatro años sin presupuestos: el diagnóstico de la patronal

Garamendi situó el foco en la incapacidad del Ejecutivo para aprobar unas cuentas públicas a lo largo de toda la legislatura. En su intervención durante el Foro La Toja – Vínculo Atlántico, celebrado en O Grove (Pontevedra), recordó que los presupuestos son ‘la ley básica del Estado para saber cómo se gestiona’ y censuró que el Gobierno se apoye en en decretos que después enmienda. Apenas hay proyectos de ley.

El presidente de la CEOE cuantificó el desorden: ‘En este año, posiblemente sean 80.000 millones que se transfieren de un sitio a otro’, señaló. Para la patronal, esa cifra retrata una gestión fiscal improvisada y deja a las compañías sin una referencia con la que planificar sus inversiones a medio plazo. El diagnóstico es contundente.

Del decreto de vivienda al riesgo de adelanto electoral

El detonante del último choque institucional fue el rechazo en el Congreso de los Diputados de los decretos de vivienda presentados por el Gobierno. Garamendi eludió pronunciarse sobre un posible adelanto electoral, pero tradujo el bloqueo al lenguaje del balance: si una empresa no tiene cuentas, ‘el directivo está en la calle’ o ‘el empresario se aparta’.

De su discurso se desprenden tres exigencias para el tejido productivo.

  • Seguridad jurídica: reglas estables que no muten con cada decreto de urgencia.
  • Estabilidad regulatoria: un marco previsible para comprometer capital a varios años.
  • Calidad de la norma: proyectos de ley debatidos y votados en el Parlamento.
Garamendi elecciones

Garamendi apeló además a recuperar el diálogo entre los grandes partidos y el ‘espíritu de la transición del 78’, en un horizonte en el que tanto la CEOE como la Constitución cumplirán medio siglo. ‘Lo que pedimos las empresas es la palabra confianza’, resumió ante los medios. La petición es clara.

Sin presupuestos no solo se bloquea la gestión pública: se apaga la señal que las empresas necesitan para decidir dónde y cuándo invertir.

Sobre la vivienda, el líder de la patronal reconoció que el problema es ‘real’ y que exige la coordinación de todas las administraciones. La CEOE defiende desde hace años que la salida pasa por ampliar la oferta de suelo y de vivienda protegida, un debate en el que también intervienen CEPYME, las cámaras de comercio y el promotor privado.

El mensaje llega en un momento delicado para el conjunto del Ibex 35. Las grandes compañías han elevado sus planes de inversión y necesitan certezas fiscales y energéticas para ejecutarlos. Un adelanto electoral abriría meses de interinidad en ministerios clave y obligaría a prorrogar automáticamente las cuentas vigentes. Queda la incógnita electoral.

Más allá del tono, el fondo del mensaje apunta a un problema económico medible. Sin un cuadro fiscal definido, las decisiones de inversión se postergan y la ejecución de los fondos europeos —cuyo desembolso está atado a hitos de política económica— se complica.

La CEOE integra a las principales patronales sectoriales y provinciales del país, además de a las grandes cotizadas, por lo que su posición marca el pulso de la confianza empresarial. Cuando la patronal eleva el tono sobre la estabilidad normativa, el mensaje suele anticipar un frenazo en las decisiones de inversión hasta que se despeje la incertidumbre política.

Análisis: por qué la incertidumbre pesa más que un decreto

El argumento de la patronal tiene precedente. Cada vez que el calendario político se ha tensado —antes de unas elecciones generales, durante una moción de censura o en plena negociación de los fondos europeos—, los indicadores de confianza empresarial han retrocedido y la inversión se ha retrasado. La diferencia ahora es acumulativa: cuatro ejercicios sin presupuestos dejan a las compañías sin referencias fiscales para el próximo año, algo que ningún directivo financiero puede modelar con precisión.

El impacto no es homogéneo. Los sectores más expuestos a la normativa —energía, construcción, infraestructuras, y banca— son los que más notan la falta de un cuadro estable, porque su coste de capital depende directamente de la regulación. La petición de ‘calidad de la norma’ que formula Garamendi apunta a ese punto: sin certidumbre, la prima de riesgo exigida por el inversor se amplía y el crédito se encarece. La pelota queda en el tejido productivo.

📊 Las Claves para el Inversor

  • Qué vigilar: La tramitación de los decretos en el Congreso y cualquier adelanto electoral que fuerce una nueva prórroga de las cuentas públicas.
  • Reacción del valor: La ausencia de un marco fiscal definido suele trasladarse a un retraso en la inversión de energía, construcción e infraestructuras del Ibex 35.
  • Precedente sectorial: En los años con presupuestos prorrogados, la confianza empresarial y el capex han tendido a moderarse hasta que se despejó el calendario electoral.

Precio de la luz en septiembre alcanza su nivel más alto desde 2022 y dispara la factura

El precio de la luz cerró septiembre en 143,26 euros por megavatio hora, su nivel más alto desde 2022. El pool eléctrico español encadena un encarecimiento del 21,1% respecto a agosto y del 134,7% frente al mismo mes del año pasado, según el análisis del Grupo ASE.

El dato devuelve al mercado mayorista español a un territorio que no se pisaba desde la crisis energética desatada por la invasión de Ucrania. Entonces fue el gas ruso el que encareció toda la cadena de generación. Ahora el detonante es otro, pero el mecanismo se repite con una precisión incómoda: el gas vuelve a marcar el precio de toda la electricidad.

El gas, la caída de la eólica y una demanda en máximos

El informe del Grupo ASE descompone el alza en tres vectores. El primero es el precio del combustible. El Mercado Ibérico del Gas (MIBGAS) promedió 77,56 euros por megavatio hora en septiembre, un 25,4% más que en agosto y un 143,5% por encima de septiembre de 2025. En el mercado europeo de referencia, el TTF neerlandés subió un 22,8% mensual hasta los 75,46 euros por megavatio hora.

El segundo vector es la disponibilidad renovable. La producción eólica cayó un 17,7%, mientras que los ciclos combinados, que queman gas, crecieron un 33,8%. La fotovoltaica avanzó un 25,1%. Con menos viento, el sistema recurrió a las centrales más caras para cubrir el hueco que dejaban las turbinas paradas. El resultado fue un mix más sucio y más caro.

El tercer factor es el consumo. Las altas temperaturas de septiembre elevaron la demanda eléctrica un 14,46% frente al mismo mes de 2025, hasta situarla un 12,89% por encima de la media de los últimos cinco años. Más horas de refrigeración, más aire acondicionado y una economía que, según los analistas, no ha frenado su apetito eléctrico.

El pool no sube porque falte electricidad, sino porque el gas que la sustituye cuando no hay viento es cada vez más caro.

El informe liga la escalada del gas a dos focos geopolíticos concretos: la guerra en Irán y el bloqueo al tránsito de combustibles fósiles por el estrecho de Ormuz. Ninguno de los dos depende de la política energética española, lo que limita el margen de maniobra del Gobierno. El precedente más cercano, el tope ibérico al gas autorizado por Bruselas en 2022, ya no está en vigor.

Impacto en la factura y presión sobre la industria

mercado mayorista electricidad

El traslado al recibo doméstico no es lineal, pero sí visible. El PVPC, la tarifa regulada a la que siguen acogidos varios millones de hogares, incorpora el precio diario del mercado mayorista con un pequeño porcentaje de contratos a plazo. Los precios horarios que publica OMIE, el operador del mercado diario, son la base de ese cálculo, de modo que un septiembre caro se traduce casi automáticamente en un octubre caro.

En un hogar tipo con 270 kWh de consumo mensual, la brecha entre el pool de este septiembre y el del año pasado supera los 20 euros al mes solo en el término de energía, antes de peajes e impuestos. Las tarifas fijas del mercado libre absorben el golpe con retraso, mientras que las indexadas lo trasladan casi en tiempo real.

Para la industria electrointensiva el efecto es más inmediato. Los contratos a plazo se renegocian con el nuevo escenario y las empresas que compran en el mercado diario operan ya con unos costes un 134,7% superiores a los de hace un año. La volatilidad del gas es, según los analistas del sector, el factor que más distorsiona la competitividad industrial europea frente a Estados Unidos y Asia.

El Gobierno mantiene el bono social eléctrico y la tarifa de último recurso como red de protección para los hogares vulnerables. Ambos mecanismos amortiguan el golpe, pero no lo eliminan: el descuento se calcula sobre una factura que ya es más alta. Para los consumidores acogidos a ellos, la subida llega atenuada; para el resto, llega entera.

El Grupo ASE anticipa un posible alivio. ‘Una normalización de las temperaturas y la recuperación de la producción eólica podrían aliviar los precios eléctricos en España durante las próximas semanas’, sostienen sus analistas. El matiz importa: ese alivio sería coyuntural si el gas no cede. La propia consultora advierte de que la evolución del gas seguirá condicionada por las restricciones de suministro, las temperaturas del invierno y la disponibilidad mundial de GNL.

Análisis: por qué el pool vuelve a máximos y qué falta para que baje

El mercado mayorista español vive una paradoja recurrente. La potencia renovable instalada bate récords año tras año, pero basta una racha de calma para que el sistema tire del gas y el precio se dispare. Ocurrió en 2022, ha ocurrido en cada episodio de poco viento desde entonces y vuelve a ocurrir en septiembre de 2026. La transición energética avanza en capacidad, aunque todavía no ha traducido ese avance en precios estables.

El diseño marginalista del mercado agrava el efecto. La última tecnología en entrar fija el precio de todas las demás, y esa tecnología es, casi siempre, el ciclo combinado. Con el gas a 77 euros por megavatio hora, la casación se resuelve en máximos aunque buena parte de la generación sea mucho más barata. Es el mismo mecanismo que Bruselas intentó corregir en 2022 con la excepción ibérica, una fórmula que España y Portugal defendieron como parche temporal y que nunca llegó a convertirse en estructural.

Un sistema con más renovables instaladas que nunca sigue fijando su precio en la central de gas más cara del día.

La pregunta que recorre el mercado no es si el precio bajará, sino cuándo. Los futuros del gas para el invierno cotizan con prima, lo que sugiere que la presión se mantendrá al menos hasta el primer trimestre de 2027. Si el invierno es frío en Europa, la demanda de calefacción y la competencia por el GNL asiático pueden empujar el TTF a nuevos máximos del año y arrastrar al pool español.

El contrapunto llegará, si llega, por el lado de la oferta. La próxima subasta de renovables y la entrada en operación de nuevas plantas fotovoltaicas y de almacenamiento deberían reducir la dependencia del gas a medio plazo. El calendario, sin embargo, se mide en años. Mientras tanto, cada episodio de calma eólica seguirá teniendo un precio.

Cambiar el patrón exige tres palancas que España trabaja a distintas velocidades: más almacenamiento para trasladar el excedente solar a las horas sin sol, más interconexión con Francia, para exportar los picos de generación renovable y más contratos a plazo que desacoplen al consumidor del precio diario. Las tres están en la hoja de ruta del PNIEC. Ninguna da frutos en semanas.

El próximo dato relevante será el precio medio de octubre, que el mercado conocerá a primeros de noviembre. Si la eólica recupera y las temperaturas caen, septiembre quedará como un pico puntual dentro de un año volátil. Si no, el invierno puede ser el más caro de la electricidad española desde 2022.

Criteria blinda el consejo de Naturgy: cambia el sistema de votación y refuerza su control

Naturgy ya no necesita mayorías reforzadas en su consejo. La gasista ha inscrito en el Registro Mercantil el cambio en el sistema de votación interno que suprime el esquema vigente desde 2016 y devuelve a la mayoría ordinaria los puntos más sensibles del orden del día. La modificación se aprobó en junio, antes del verano, pero no ha adquirido plena validez hasta que la Comisión Nacional del Mercado de Valores la ha recibido y el registro la ha inscrito. El movimiento, adelantado por Expansión, estrecha el cerco sobre el control de la primera gasista española.

El reglamento que sale del proceso no responde a un detalle burocrático. Hasta ahora, determinados acuerdos del consejo de Naturgy exigían umbrales de voto elevados que obligaban a pactar con varias voces a la vez. Con el texto nuevo, basta la mayoría ordinaria de los consejeros presentes. El efecto práctico es que los accionistas con representación dominical ganan margen para aprobar iniciativas sin tejer consensos amplios con los vocales independientes. Ya no hay que sumar voluntades de bloques distintos para cerrar un acuerdo relevante.

Naturgy suprime las mayorías que blindaban las decisiones clave

CriteriaCaixa, el holding de la Fundación La Caixa, es el primer accionista de la compañía con cerca del 26% del capital. Dispone de tres consejeros dominicales en su nombre, siempre que no se cuente a Francisco Reynés como tal. En paralelo, IFM, el segundo accionista, cuenta con otros tres vocales, y el resto del consejo lo completan los independientes. La geometría importa: en un órgano de once miembros, el bloque de Criteria más un par de independientes ya conforma mayoría.

La figura de Reynés retrata el equilibrio actual. Es presidente de Naturgy, cargo ejecutivo dentro de la compañía, pero también vicepresidente de Criteria y miembro del patronato de la Fundación La Caixa. Esa doble condición refuerza la lectura de que el holding de la entidad catalana maneja un peso real en el consejo superior al que su porcentaje formal podría sugerir en un primer análisis.

El órgano de gobierno se ha reducido de 13 a 11 miembros tras la salida de CVC y de BlackRock-GIP del capital, un ajuste que también se cerró antes del verano. Con esa composición, a Criteria le bastaría el apoyo de algunos independientes para sacar adelante una mayoría simple. A IFM le costaría mucho más lograr ese alineamiento si la Fundación La Caixa no comparte las tesis que se pongan sobre la mesa, porque los independientes tienden a alinearse con quien perciben como accionista de referencia.

Suprimir las mayorías reforzadas no cambia solo un procedimiento: cambia quién decide, en la práctica, dentro de la primera gasista española.

La vuelta al voto ordinario desactiva, además, los mecanismos que desde 2016 protegían a los minoritarios frente a los grandes accionistas. Con el esquema anterior, cualquier acuerdo que afectara a la estrategia necesitaba una base de apoyos más amplia. Ahora, tres consejeros dominicales más algún independiente favorable pueden bastar para cerrar una votación que antes quedaba bloqueada.

La gobernanza de la gasista vuelve al centro del tablero justo cuando el sector se prepara para una nueva ronda de concentración.

Criteria roza el control efectivo con el 26% del capital

La compañía comunicó estos cambios al Registro Mercantil y a la CNMV en las últimas semanas. El texto adquiere plena validez después de que la modificación del reglamento, aprobada en la sesión previa al verano, quedase inscrita. Con el registro ya actualizado, no queda trámite pendiente para que el nuevo reglamento despliegue todos sus efectos. La secuencia no es casual: el acuerdo se adoptó en el momento en que la compañía reordenaba su accionariado con la salida de dos fondos internacionales que llevaban años instalados en el capital.

En ese mismo proceso, el consejo incorporó al ex primer ministro italiano Enrico Letta, un movimiento que apuntala la vocación institucional del órgano y acompaña la nueva etapa de la gasista. Fuentes del mercado subrayan que esa incorporación no altera los equilibrios de fondo: refuerza la imagen de un consejo más compacto, con menos voces y con los pesos relativos ya reconfigurados.

El reparto accionarial queda así con Criteria como referencia clara, IFM como segundo socio y un puñado de independientes en posición de bisagra. Ese papel de bisagra es el que convierte la eliminación de las mayorías reforzadas en una decisión trascendente. Un consejero independiente que antes servía para bloquear ahora sirve para desbloquear, y esa diferencia cambia por completo la lógica de las negociaciones internas.

La Caixa Naturgy

Por qué la gobernanza de Naturgy vuelve a estar en el punto de mira

Las mayorías reforzadas de 2016 nacieron como escudo defensivo. Se introdujeron en plena pugna por el control de la compañía, cuando los grandes socios buscaban blindar el consejo frente a entradas hostiles y frente a movimientos no pactados. Diez años después, el escudo se retira y el efecto se invierte: ahora protege al primer accionista de los demás. Es la paradoja clásica de los mecanismos de defensa, que terminan sirviendo a quien menos los necesitaba cuando se diseñaron.

La retirada del blindaje no significa que Criteria vaya a gobernar sin contrapesos. IFM mantiene tres consejeros y, con la mayoría simple, recupera capacidad de influir si logra sumar independientes. El riesgo evidente para la gasista es que el consejo se convierta en un tablero de bloques que votan según quién propone, más que según el mérito del asunto. En un sector que afronta inversiones millonarias en redes, hidrógeno y almacenamiento, esa fragmentación puede ralentizar decisiones que exigen velocidad y discreción.

El mercado leerá el cambio en clave de poder, y no solo de gobernanza. Con el 26% y un consejo que ya vota por mayoría ordinaria, Criteria se sitúa en condiciones de empujar una agenda propia sin depender de pactos amplios. La pregunta abierta es qué hará con ese margen: si lo emplea para acelerar desinversiones, reordenar la cartera de participadas o preparar el terreno para una operación corporativa de mayor calado. La próxima gran cita del calendario societario, cuando se sometan a votación nuevos nombramientos y el grueso del plan estratégico, servirá de primer test real sobre cómo funciona el reglamento ya en vigor.

Ouigo España rechaza nuevas inversiones y reabre el pulso con Renfe por el taller de 16 trenes

Ouigo España ha cerrado la puerta a construir su propio taller para el mantenimiento de sus trenes de alta velocidad y ha reabierto el pulso con Renfe por las condiciones de acceso a la infraestructura ferroviaria. La operadora francesa sostiene que no tiene sentido levantar unas instalaciones para apenas 16 trenes cuando controla en torno a un 10% de la cuota del mercado.

Lo planteó su directora general en España, Amandine Thomas-Commin, en el Senado, en el marco de la comisión que estudia el accidente ferroviario de Adamuz, en enero de 2026, y el estado general del sistema ferroviario. ‘No tiene sentido construir un taller con 16 trenes y un 10% de la cuota’, zanjó.

La defensa de Ouigo se apoya en una distinción que lleva un año en el centro de la disputa: la que separa el mantenimiento ligero del pesado. La compañía asegura que solo realiza labores rutinarias, amparadas en el derecho europeo que fijó los límites de la liberalización, y sitúa las intervenciones mayores en Francia. ‘El mantenimiento pesado tenemos pensado hacerlo en Francia, ya lo tenemos en el calendario’, apostilló.

El pulso por los talleres: qué puede hacer Ouigo en las instalaciones de Renfe

Renfe sostiene lo contrario. Ya en octubre de 2025 acusó a su rival de sobrepasarse en el uso de sus talleres, al considerar que ejecutaba tareas que excedían el mantenimiento permitido: sustitución de piezas, arreglo de averías, y cambios de cableado. Con ese argumento cerró el acceso a las labores pesadas y trasladó el conflicto a la esfera regulatoria.

El marco legal no ayuda a zanjarlo. La Ley del Sector Ferroviario obliga a Renfe a abrir sus instalaciones a los competidores para mantenimiento ligero, a cambio de un precio, pero no le exige hacerlo cuando la intervención es pesada. Y tampoco concreta dónde termina una categoría y empieza la otra. La Directiva 2012/34/UE define como pesado todo lo no rutinario; la norma técnica EN 15380-4:2021 solo lo considera tal si hay que desmontar partes del tren.

El pulso por los talleres no va de tornillos: va de quién asume el coste de la liberalización ferroviaria y de quién decide qué es mantenimiento pesado cuando la ley calla.

Renfe argumenta, además, que sus instalaciones trabajan al límite de su capacidad. Dejar entrar a Ouigo e Iryo en ellas, advierte, le obligará a renunciar a 1,2 millones de asientos, de los cuales un millón corresponden a servicios públicos, porque los trenes no podrán mantenerse a tiempo.

La CNMC ya dio la razón a Iryo: el precedente que Ouigo mira de reojo

El conflicto no es nuevo ni exclusivo de Ouigo. Meses después, Renfe extendió el cierre de sus talleres a Iryo. La italiana acudió a la Comisión Nacional de los Mercados y la Competencia (CNMC), que resolvió que los españoles debían abrir sus puertas. Los recursos posteriores no movieron la posición del regulador.

El pulso llegó a la Audiencia Nacional, que rechazó las medidas cautelarísimas solicitadas por Renfe para mantener los talleres cerrados, aunque dejó la puerta abierta a un pronunciamiento distinto. Iryo prometió a su llegada levantar sus propias instalaciones en España; de aquel plan no se ha vuelto a saber nada. Renfe mantiene que algunas labores pesadas se han hecho aquí en lugar de enviar los trenes a los países donde cada operador tiene sus talleres.

Hoja de Ruta: Claves del Viaje

El impacto de este pulso no se mide en un taller concreto, sino en el diseño entero del AVE liberalizado. Renfe compite en la misma vía que sus rivales y, a la vez, les cobra por usar su infraestructura. Esa doble condición —juez y parte— tensiona desde 2021 el modelo que abrió la alta velocidad española a Ouigo España e Iryo. La zona cero es Madrid y los corredores hacia Barcelona, Valencia, Sevilla o Alicante, donde se concentran los talleres más saturados.

El dato que resume la disputa es de doble filo: Ouigo opera con 16 trenes y un 10% de cuota, argumento con el que justifica no construir sus propias instalaciones, mientras Renfe replica con 1,2 millones de asientos en juego si cede capacidad. Los dos números son ciertos y apuntan a soluciones opuestas.

La lectura estratégica es incómoda para ambas partes. Ouigo defiende la letra del derecho europeo, pero esquiva una inversión que el propio sector prometió. Renfe invoca la saturación de sus talleres, aunque su doble condición de operador dominante y titular de las instalaciones le concede una ventaja que el regulador ya ha cuestionado. El precedente que más pesa es Iryo: su recurso ante Competencia tumbó el cierre de los talleres y marca el terreno de cualquier decisión futura sobre Ouigo.

Lo que observamos es un conflicto que va más allá de un taller: la prueba de que la liberalización del AVE se diseñó sin resolver quién paga el mantenimiento pesado ni quién decide qué lo es. Ninguna de las dos compañías tiene incentivos para ceder.

La próxima cita no tiene fecha cerrada, pero el calendario aprieta: la comisión del Senado sigue recabando comparecencias, la CNMC mantiene su vigilancia sobre el acceso a los talleres y los recursos siguen vivos en la Audiencia Nacional. En ese cruce se decidirá si Ouigo puede seguir sin taller propio o si la letra pequeña de la liberalización acaba pasando factura.

DGT estrena en 2026 su normativa más dura: matrícula y etiqueta obligatoria para los patinetes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Reglamento General de Circulación reformado por el Real Decreto 518/2026 está en vigor desde el 1 de octubre y obliga a matrícula, etiqueta, casco y seguro a los patinetes eléctricos.
  • ¿Quién está detrás? La Dirección General de Tráfico (DGT), que fija la edad mínima en 15 años y deja dos medidas clave para el 1 de octubre de 2027.
  • ¿Qué impacto tiene? Los usuarios de vehículos de movilidad personal (VMP) deben adaptar su patinete y su equipamiento o afrontar sanciones en cualquier vía.

Desde el 1 de octubre de 2026, los patinetes eléctricos españoles están obligados a llevar matrícula, etiqueta y seguro obligatorio. La normativa DGT 2026 ha dejado de ser un borrador sobre la mesa para convertirse en una regla que se multa en la calle.

La reforma se apoya en el Real Decreto 518/2026, de 24 de junio, que modificó el Reglamento General de Circulación (RGC) y que desde el 1 de octubre despliega sus efectos sobre conductores, motoristas, ciclistas, peatones y usuarios de VMP. No llegó sola: se suma a la señal V16 obligatoria, al nuevo uso de los carriles VAO y al seguro para patinetes que ya operaban desde enero. El texto completo puede consultarse en la web oficial de la DGT.

Qué cambia para los patinetes y qué queda para 2027

El bloque que más toca al usuario urbano es el de los vehículos de movilidad personal. La edad mínima para conducir un patinete se fija en 15 años. El casco de protección es obligatorio y hay que llevar chaleco reflectante durante la noche o con escasa visibilidad. Fuera de de los núcleos urbanos, estos vehículos podrán circular por vías segregadas del tráfico a motor, como carriles bici, salvo que exista una prohibición señalizada.

Hay una fecha que conviene apuntar: a partir del 1 de octubre de 2027, los VMP deberán llevar el alumbrado encendido de forma permanente, también de día. La norma tampoco deja fuera a los ciclistas: el casco será obligatorio en vías interurbanas para todos, sin las exenciones previas, y en ciudad deberán circular preferentemente por el centro del carril mientras los coches mantienen 5 metros de distancia respecto a la bici que vaya delante. Las bicis podrán circular en ambos sentidos en calles de un solo carril con límite de 30 km/h.

El giro que también alcanza al coche, la moto y el taxi

Para rebasar a un vehículo inmovilizado por avería, accidente o labores de auxilio habrá que reducir la velocidad al menos 20 km/h respecto al límite de la vía y guardar 1,5 metros de distancia lateral. Lo mismo al adelantar a ciclistas en interurbana, con una novedad de peso: si la calzada tiene más de un carril por sentido, el adelantamiento exige cambiar de carril por completo.

El cinturón deja de tener exenciones para los taxistas, los conductores de reparto y los profesores de autoescuela, que deberán llevarlo en todo momento. Las motos podrán circular por el arcén derecho en atascos, pero solo en tramos señalizados y a menos de 30 km/h, respetando la prioridad de las bicicletas. Los repartidores profesionales, los llamados riders, tendrán que llevar casco y chaleco reflectante siempre.

El mensaje es claro: la vía deja de ser del vehículo a motor, y quien siga circulando con las reglas de ayer pagará la diferencia en multas.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El primero, el bolsillo: matrícula, etiqueta, seguro y equipamiento suman un desembolso que ningún patinete de gama baja tenía previsto al comprarse. El segundo, la adaptación técnica de los aparatos que hoy no cumplen. El tercero, el calendario: hay un año de margen para el alumbrado diurno, pero ninguno para el casco y el chaleco.

La zona cero es toda España, porque el RGC es estatal y no admite ordenanzas municipales encontradas. Los dos números que resumen el nuevo equilibrio son los 15 años de edad mínima y los 30 km/h que se permitirán en el arcén. Nada de esto es cosmético: cada cifra cambia la forma de circular de cientos de miles de personas.
El precedente internacional invita a la comparación. París expulsó en 2023 los patinetes de alquiler tras un referéndum, y varias capitales europeas miran ahora la fórmula española, que en lugar de prohibir el vehículo lo documenta y lo equipa. La pregunta que queda abierta es cómo encajará este modelo con las ZBE ya desplegadas. Madrid, Barcelona y Valencia tendrán que decidir si la matrícula y la etiqueta sirven también para controlar el acceso a sus zonas restringidas.
El pulso de fondo es de la DGT contra el hábito. Registrar un patinete es sencillo; convencer a un repartidor de que se ponga el chaleco a las dos de la mañana, bastante menos. El próximo hito está marcado en rojo: el 1 de octubre de 2027, cuando entra la luz obligatoria de día. Hasta entonces, la prueba real no será la norma, sino cuántos patinetes circulan con la etiqueta puesta y cuántos, simplemente, con la multa en el bolsillo.

Qué hacer cuando tu jefe cambia de dirección cada semana sin desmoronar al equipo

Cuando tu jefe cambia de dirección cada semana, el problema no es la falta de foco: es un choque de prioridades que nadie ha verbalizado. Documentar cada giro y reencuadrar el alcance evita que el equipo se desmorone.

Siete meses cambiando de criterio: el patrón que descoloca a cualquier equipo

El episodio lo recoge la guía que Fast Company dedica a los jefes que cambian de opinión sin descanso. Una directiva cierra prioridades con su jefe en un uno a uno, se las traslada a su equipo y, dos días después, escucha en la reunión de dirección un planteamiento radicalmente distinto. Así durante siete meses. El desgaste no es solo suyo: el equipo se vuelve cortante entre sí, los errores se multiplican y cada persona siente que trabaja sin la información necesaria para hacer bien su trabajo.

Lo primero que conviene entender es que el problema no es la falta de foco del jefe. Debajo hay un choque de perspectivas: él opera con la lógica de que la creatividad y la reacción rápida son imprescindibles para capturar oportunidades; el equipo opera con la creencia de que su trabajo consiste en ejecutar sin frenar a nadie. Nadie ha puesto esa diferencia sobre la mesa. Y mientras no se diga en voz alta, cada parte interpreta el silencio a su favor.

El resultado tiene nombre: cumplimiento cortés. Decir sí cuando en realidad se piensa no. Se asiente en la reunión, se traga la duda y se intenta salir del paso. Es cómodo a corto plazo y letal a medio: el jefe confirma su hipótesis de que no hay ningún problema salvo la lentitud del equipo y vuelve a cambiar de rumbo la semana siguiente.

Nadie lo dice en voz alta.

Cambiar de dirección sin dejarlo por escrito no es agilidad: es trasladar al equipo el coste de una decisión que nadie ha terminado de tomar.

Y hay un coste que casi nadie mide: cada giro obliga a rehacer trabajo en curso, descoloca a quien lo ejecuta y consume el tiempo que iba a dedicarse a lo nuevo. La frustración ralentiza la ejecución justo cuando todos querían acelerarla. El bucle se alimenta solo.

Las tres conversaciones que rompen el bucle sin enfrentarte a tu jefe

liderazgo equipos pequeños

La salida no es gestionar hacia arriba ni soltarle al jefe que está desmoralizando al equipo. La salida es sostener la tensión del momento en que cambia de dirección, lo que la especialista del caso llama ‘stay with it’, y convertirla en una conversación de indagación antes de pasar a la acción. Incomoda. Y funciona. Hay tres prioridades, cada una con su frase de arranque.

  • Revela el pensamiento. El objetivo es entender qué hay detrás del cambio, no corregirlo. Preguntas útiles: ¿qué estamos intentando conseguir? ¿qué ha cambiado desde la última vez que lo hablamos? ¿qué se nos puede estar escapando? ¿en qué lo estás pensando distinto?
  • Busca la alineación. Nombra el punto donde los objetivos coinciden, aunque sea uno pequeño: ‘comparto tu objetivo de reducir el tiempo de salida al mercado’ o ‘de mantener el coste bajo control’. Desactiva el tono adversarial y deja claro que no frenas por frenar.
  • Clarifica el impacto y negocia el alcance. ‘Veo que esto afecta al calendario y a lo que tenemos en marcha; me preocupa el efecto en el equipo y en los clientes’. Después, alternativa concreta: ‘podemos llegar a la nueva fecha si movemos esto otro más adelante. ¿Qué prioriza?’

El objetivo no es que el jefe deje de cambiar de dirección —puede que no lo haga nunca—, sino cambiar el resultado de cada giro. Con claridad sobre qué se aparca y qué se mantiene, el equipo vuelve a ejecutar rápido, incluso más rápido que antes del cambio.

Documentar cada pivote ayuda en la conversación siguiente. Tener por escrito lo que se acordó en el último uno a uno evita que el debate derive en un ‘yo entendí otra cosa’ y da al equipo una referencia estable cuando todo lo demás se mueve.

Lo que este caso enseña a cualquier equipo pequeño

Aquí viene la lección que no suele aparecer en los manuales de liderazgo: un jefe que cambia de dirección cada semana no es ágil, es alguien que no ha cerrado su proceso de decisión. La agilidad real, la que describen marcos como Lean Startup, se apoya en pivotes validados con datos; cuando el giro responde al impulso, lo que se traslada al equipo es el coste de una decisión que nadie ha terminado de tomar.

En un equipo pequeño el daño es mayor porque no existe colchón. No hay un departamento que absorba el rehacer, ni una segunda línea que mantenga el plan mientras arriba se replantea todo. Lo he visto repetirse en proyectos con OKR mal implantados: los objetivos trimestrales existen sobre el papel, pero se reescriben cada lunes y dejan de servir como referencia. La consecuencia es siempre la misma. El equipo deja de creerse el plan y empieza a esperar el siguiente cambio antes de ponerse a trabajar.

Lo que se decide en una reunión y se desdice ante ante el resto de la dirección acaba costando semanas de trabajo duplicado. Por eso el ritual importa más que la intención: pregunta qué hay detrás del cambio, busca el punto de alineación y obliga a elegir qué se aparca. No es resistirse al cambio; es ponerle precio antes de pagarlo.

Cuando el que cambia de dirección eres tú

Si el que pivota eres tú, el ejercicio se vuelve más incómodo y más necesario. Documenta cada giro con la razón que lo provoca y el dato que lo respalda, y comunica siempre qué se para y qué sigue. Un cambio explicado con criterio se lee como estrategia; repetido sin explicación, se lee como improvisación. Y el equipo se adapta a lo segundo igual que se adapta a lo primero: dejando de comprometerse con lo que hoy le pides.

🚀 Hoja de Ruta para Emprender

  • Documenta el giro antes de mover al equipo: escribe en dos líneas qué cambia, qué se aparca y quién lo ha decidido. Sin ese registro, cada pivote se convierte en una discusión de memoria.
  • Arranca con una pregunta, no con una queja: ‘¿qué ha cambiado desde el último uno a uno?’ abre la puerta; ‘esto no hay quien lo siga’ la cierra de golpe.
  • Negocia alcance, no plazos: plantea dos escenarios con fechas y pide al jefe que priorice. La decisión vuelve a quien tiene la responsabilidad de tomarla.
  • Protege una referencia estable: mantén un único documento con las prioridades vigentes y su fecha de actualización. Es lo que evita que el equipo trabaje con dos versiones del mismo plan.

Anillo Reina Letizia: el ‘channel-set’ que dispara el valor refugio de la alta joyería

0

El anillo Reina Letizia rompió en 2003 todas las convenciones del solitario tradicional. Cuando Felipe VI, entonces Príncipe de Asturias, anunció su compromiso con la periodista Letizia Ortiz Rocasolano el 1 de noviembre de 2003, la Casa Real presentó una pieza que no seguía el guion habitual de las joyas reales: una banda de oro blanco con 16 diamantes baguette verticales engarzados en canal, sin piedra central.

El diseño, conocido como channel-set, es hoy la excepción que confirma la regla. La tradición del anillo de compromiso exige una gema principal y un engaste que la realce; aquí, la seguridad del metal rodea cada baguette y convierte la pieza en una superficie continua. Es la lógica de las alianzas de boda, y ese desplazamiento de función define el anillo.

El ‘channel-set’ de Suárez: 16 baguettes y una ruptura de protocolo

La pieza salió de Suárez, la firma española de alta joyería, y su factura no era modesta. El anillo superó los 30.000 dólares en el momento de su compra, un precio que se explica por la calidad de los diamantes baguette naturales y no por el tamaño de una única gema. En joyería, el coste real casi nunca está en el peso bruto, sino en la homogeneidad de las tallas.

Dieciséis baguettes idénticas, alineadas en vertical y sostenidas por el oro, exigen una calibración que pocos talleres dominan. Ese es el argumento técnico que sostiene la valoración de la pieza y el que la hace difícil de replicar en el mercado secundario. La boda se celebró el 22 de mayo de 2004 en la catedral de la Almudena, con un vestido de Manuel Pertegaz que el libro Guinness registró como el vestido de novia real más caro de la historia.

La novia añadió a su mano derecha una alianza sencilla de oro, siguiendo la costumbre española. Lo llamativo es que ninguna de las dos piezas se ha visto en público de forma continuada desde 2011. La propia Reina explicó, según recogió el experto en diamantes Maxwell Stone, de Steven Stone, que el anillo le molesta en la mano por la cantidad de apretones que debe dar en su agenda oficial.

Un anillo que apenas se usa puede ser un anillo infravalorado: la escasez de imágenes no resta pedigrí, lo concentra.

Qué significa el anillo de compromiso de la Reina Letizia para el inversor

Conviene separar dos cosas que el mercado de la alta joyería mezcla con frecuencia: el valor intrínseco de las gemas y la prima de procedencia. La primera es medible y líquida; la segunda, no. Las piezas con pedigree institucional cotizan en subasta con sobreprecios que rara vez se replican en el mercado libre, porque el comprador paga la trazabilidad de haber pertenecido a una casa real.

Eso sí, el propietario de joyas reales no puede monetizar ese sobreprecio a voluntad. La liquidez del segmento es estrecha: se concentra en unas pocas casas de subastas, en dos o tres citas anuales y en un comprador institucional o coleccionista privado dispuesto a pagar por el relato. Para un patrimonio alto, la joya de firma con historia funciona como refugio, no como vehículo de revalorización rápida.

alta joyería

El pedigree real como prima de valoración

En mi lectura de este mercado, el anillo de compromiso de la Reina Letizia ilustra un patrón que llevo años observando: las piezas que mejor preservan capital no son las más llamativas, sino las que combinan firma reconocible, ejecución técnica poco común y procedencia documentada. Suárez y un diseño channel-set cumplen las tres condiciones.

Hay precedentes que respaldan esa tesis. John F. Kennedy Jr. propuso matrimonio a Caroline Bessette-Kennedy con una banda de diamantes y zafiros inspirada en el anillo de Jackie Kennedy Onassis, una pieza de perfil bajo que refuerza el mismo argumento: la discreción formal no resta demanda, la concentra en un comprador más sofisticado. Hoy, los anillos bezel ganan terreno como alternativa moderna al solitario.

El riesgo principal en este segmento no es la caída de precio, sino la ausencia de comprador. Una joya de firma con pedigree real puede tardar meses en encontrar salida si el propietario necesita liquidez inmediata. La estrategia razonable es tratar la pieza como un activo de horizonte largo, integrarla en una asignación de tangibles y no depender de ella para cubrir tesorería.

En joyería de inversión la procedencia pesa más que el quilate: el quilate se repite en el mercado, el relato no.

Hoy la Reina lleva otras piezas: el anillo de oro de Coreterno que le regaló Felipe VI en 2023, con una inscripción del Dante, y el óvalo de Karen Hallam, conocido como anillo la reina. La joyería de autor con narrativa se comporta mejor que la ostentación.

El próximo termómetro será la temporada de subastas de alta joyería de Ginebra, prevista para noviembre de 2026, donde Christie’s y Sotheby’s vuelven a testar cuánto paga el mercado por procedencia verificada. Ahí se verá si la prima del pedigree real se mantiene o se normaliza tras un ciclo de dos años de moderación en el segmento medio.

💎 Veredicto Wealth

La alta joyería de firma con procedencia documentada actúa como activo de preservación de capital a un horizonte superior a cinco años. El riesgo a vigilar no es el precio, sino la liquidez fuera de las citas de subasta.

La marca blanca de cosmética de Mercadona frente a Maybelline: cuánto compensa la diferencia de precio

La marca blanca de cosmética de Mercadona aprieta el precio: 4,50 euros por la máscara de pestañas Burgundy Xtrem de Deliplus, frente a los 8,95 euros que Druni pide por la Maybelline Lash Sensational Sky High. Casi la mitad, para una promesa parecida: pestañas más largas.

Las máscaras de pestañas de precio asequible se han convertido en un fijo del neceser, y Mercadona vuelve a moverse en ese terreno con un envase de 8,5 mililitros en tono borgoña. El color es el argumento. Frente al negro clásico, el borgoña introduce matiz en la mirada sin recurrir a tonos demasiado llamativos, y encaja igual en un maquillaje natural que en un look de ojos más elaborado.

Ahí está el hueco que la cadena ha detectado: una máscara de color con efecto de longitud, sin exigir una inversión alta solo por probar. La duda razonable es otra. ¿Compensa la marca blanca o el precio de la de fabricante esconde algo que el envase de 4,50 euros no da?

Qué lleva la Burgundy Xtrem de Deliplus por 4,50 euros

Deliplus comercializa esta máscara a 4,50 euros en un envase de 8,5 mililitros. Fórmula y aplicador apuntan a lo que la marca resume en su propio nombre comercial: efecto longitud infinita. El cepillo incorpora fibras en tono borgoña que depositan el producto sobre la pestaña y refuerzan ese acabado distinto del negro.

Conviene separar la promesa del dato. La promesa la firma la marca; el dato verificable es el precio, el volumen del envase y el tono, que sí marca una diferencia real frente a la oferta generalista.

En cosmética de color la marca blanca no compite con la fórmula del rival: compite con el precio al que te atreves a probar algo nuevo.

El cepillo, las fibras y el tono, forman el conjunto que define el producto, y ese conjunto juega en la liga del color, no en la del volumen.

Maybelline Sky High: qué pagas de más por el cepillo Flex Tower

Maybelline vs Mercadona

La Lash Sensational Sky High juega en otro escalón de precio. En Druni aparece a 8,95 euros, frente a un precio habitual indicado de 12,95 euros. Su propuesta son la longitud y el volumen redefinido, con un cepillo cónico y flexible —el Flex Tower— pensado para alcanzar hasta las pestañas más cortas, y una fórmula con extracto de bambú orientada a una aplicación ligera y sin grumos.

El matiz importa: no son el mismo producto con distinto envase. Maybelline apuesta por el negro y el volumen; Deliplus, por el color. La firma tiene además su versión Brown para quien busca un acabado más natural, y la marca de Mercadona cuenta con su propia alternativa en tonos suaves.

📊 La comparativa de un vistazo

OpciónPrecioDato clave
Deliplus Burgundy Xtrem (Mercadona)4,50 euros (8,5 ml)Tono borgoña y efecto de longitud
Maybelline Sky High (Druni)8,95 eurosPrecio habitual indicado: 12,95 euros
Diferencia en el envase4,45 euros menosCerca de la mitad que la oferta de Druni

Las cuentas son sencillas: la máscara de Mercadona cuesta 4,45 euros menos que la de Maybelline en el precio consultado en Druni, y hasta 8,45 euros menos si se toma como referencia el precio habitual de 12,95 euros. Para un producto que se gasta en unos meses, probar un tono nuevo sale barato.

Dónde está el ahorro real y cuándo no compensa la marca blanca

La pugna entre la marca de distribuidor y la de fabricante ya no se libra solo en el lineal de la alimentación: la cosmética de color ha entrado de lleno en esa guerra y el argumento vuelve a ser el diferencial de precio. En máscaras de pestañas el consumidor rara vez repite con el mismo producto: prueba, ajusta y decide. Eso da ventaja a quien pide menos por el experimento.

Aun así, no todo es blanco o negro. Si lo que se busca es volumen y un acabado negro intenso, la oferta de Deliplus no cubre ese terreno: el producto se define por el color. Quien quiera el efecto del cepillo Flex Tower tendrá que pagarlo o esperar a que la promoción estreche la distancia.

Cómo comparar dos máscaras sin equivocarte

  • Precio por mililitro: el envase de Mercadona declara 8,5 mililitros; sin ese dato delante, comparar máscaras es comparar de oído.
  • El objetivo antes que la marca: color para experimentar o volumen para el día a día no son la misma decisión de compra.
  • La vida útil del envase: los cosméticos indican en el etiquetado el periodo recomendado de uso tras abrirlos; cuanto más se alarga, más pesa el precio inicial.

El etiquetado obliga a listar los ingredientes en orden decreciente de concentración, pero no el porcentaje exacto de cada uno; las obligaciones generales de un cosmético se pueden consultar en la web de la Agencia Española de Medicamentos y Productos Sanitarios. Con esa información en la mano, el criterio se simplifica: si el objetivo es experimentar con un tono de temporada, la marca blanca compensa; si se busca rendimiento en longitud y volumen, la de fabricante mantiene su terreno.

Y queda una tercera vía. Essence, habitual en la franja más barata del mercado, también tiene su versión burdeos, lo que confirma que el color de moda no entiende de firmas: entiende de precio. Para el bolsillo, la conclusión es la de siempre: el producto que ahorra dinero no es el más barato del folleto, sino el que resuelve lo que buscabas sin obligarte a repetir compra.

Este análisis es divulgativo y de consumo; no constituye consejo financiero ni recomendación de compra. Los precios citados son los consultados por la fuente y pueden variar según la promoción de cada establecimiento.

🛒 El Veredicto de Compra

  • Mira el mililitraje, no solo la etiqueta del precio: el envase de Deliplus declara 8,5 mililitros por 4,50 euros; calcula el coste por mililitro antes de decidir.
  • Define el objetivo antes de pagar: si quieres color para probar, la marca blanca sale por menos de la mitad; si buscas volumen con negro intenso, tendrás que ir a la de fabricante.
  • Vigila la promoción: con la Maybelline a 8,95 euros en lugar de 12,95 euros la distancia se estrecha, así que no des por hecho que el precio de góndola es el mejor de la semana.

Cómo escalar compliance con IA: el caso de Nubank y la startup Cardamon

Escalar compliance con IA ha dejado de ser un experimento de laboratorio: Nubank ha desplegado la plataforma de la regtech Cardamon en cada país donde opera. La lección para un founder regulado es de velocidad, no de tecnología.

El despliegue de Nubank: cumplimiento normativo con 140 millones de clientes

Vamos a los números. El banco digital brasileño, que cotiza en Nueva York, supera los 140 millones de clientes y arrastra una capitalización bursátil en torno a los 70.000 millones de dólares, según los datos que recoge FinTech Global. Con ese tamaño, el compliance deja de ser una función de back-office: cada producto nuevo y cada país nuevo obligan a mapear un perímetro regulatorio distinto, y el equipo legal no crece al mismo ritmo que la base de clientes.

Ahí es donde entra Cardamon. Su plataforma despliega agentes de IA que funcionan como compañeros digitales del equipo de cumplimiento, capaces de mapear la posición regulatoria de una entidad hasta 20 veces más rápido que los sistemas heredados o los procesos internos manuales. Conviene leer ese dato con la ceja levantada: es una cifra que aporta la propia compañía, no un benchmark auditado por un tercero independiente. Aun así, el orden de magnitud explica por qué un banco de este tamaño firma con un proveedor joven.

Cardamon: de Y Combinator a los agentes que vigilan la regulación

El sector tiene nombre propio: regtech, tecnología aplicada al cumplimiento normativo. Cardamon forma parte de la cohorte de invierno de 2025 de Y Combinator, la aceleradora que ha convertido el software B2B para sectores regulados en una de sus apuestas más consistentes. El mandato con Nubank se cerró a comienzos de este año y el despliegue ya está completo en toda la huella operativa del banco, que sigue abriendo mercados y lanzando productos.

📦 Caso de estudio: Nubank

  • El reto: Crecer en varios mercados a la vez sin que el equipo de compliance se convierta en el cuello de botella de cada lanzamiento.
  • La jugada: Adoptar los agentes de IA de Cardamon de forma transversal, en todas las jurisdicciones donde el banco opera.
  • El resultado: Mapeo regulatorio hasta 20 veces más rápido, según la propia Cardamon, en una entidad con más de 140 millones de clientes.
  • La lección: La velocidad regulatoria se mide en semanas de time-to-market, no en informes trimestrales.

Nubank

Hay un detalle que cambia todo, y es organizativo, no técnico. Un banco no sustituye a sus especialistas en cumplimiento por software: les quita de encima la parte repetitiva —el seguimiento de cambios normativos, la clasificación de obligaciones por jurisdicción— para que dediquen el tiempo a decidir. Amanda Hauch F. Silva, responsable de compliance de Nubank, resumió la alianza como una vía para reforzar la capacidad regulatoria, agilizar procesos complejos y tomar decisiones más rápidas y mejor informadas.

El compliance no frena el crecimiento; lo frena hacerlo a mano cuando la compañía ya opera en diez mercados distintos.

Y aquí viene la parte que interesa a un fundador de seed. La lección no es compra IA, sino entender qué métricas convierten el cumplimiento normativo en una función medible. Las que importan: tiempo de mapeo por jurisdicción, coste por obligación cubierta, horas legales consumidas por cada producto nuevo, y tasa de hallazgos en auditoría. Si esas cuatro cifras no están en un cuadro de mando, la tecnología solo acelera el desorden.

Lo mismo aplica fuera del software financiero. Una cadena de clínicas que abre en una segunda comunidad autónoma, o una fábrica de alimentación que empieza a exportar, se enfrenta al mismo patrón: cada mercado nuevo añade licencias, etiquetados y obligaciones laborales que nadie había previsto. La lógica de startup —medir, estandarizar, automatizar lo repetible— funciona igual en una consulta dental que en un banco digital.

Lo que este caso enseña (y lo que no conviene copiar)

El precedente más útil no está en Brasil, está en Alemania. Cuando el regulador financiero alemán, BaFin, obligó a N26 a frenar la captación de nuevos clientes por deficiencias en sus controles, el mensaje para el ecosistema fue inequívoco: el regulador no negocia con el crecimiento. El coste de un fallo de compliance no es la multa, es el frenazo. Para una fintech española en fase de expansión, ese riesgo es proporcionalmente mayor que para Nubank, porque no tiene balance para absorberlo.

Por eso conviene separar dos cosas. La primera: la automatización del cumplimiento es una ventaja competitiva real y medible, sobre todo para quien quiere operar en varios países con equipo pequeño. La segunda: contratar la plataforma no sustituye el criterio. Cardamon, como todo proveedor joven respaldado por Y Combinator, vende una promesa de velocidad que hay que validar con una prueba acotada —una jurisdicción, un producto, un trimestre—, la lógica de experimentación del Lean Startup aplicada a un contrato enterprise. El ecosistema español tiene palancas para financiar esa validación: las líneas de ENISA, los programas de Lanzadera y Wayra, y el trabajo de asociaciones como AEBAN a la hora de conectar con business angels.

La advertencia para el founder que lee esto desde una nave industrial o un coworking: la IA en compliance no es un atajo para saltarse la regulación, es un multiplicador de un equipo que ya sabe lo que hace. Sin proceso, la herramienta solo hace que los errores lleguen más rápido.

🚀 Hoja de Ruta para Emprender

  • Mide antes de automatizar: calcula cuántas horas legales consume cada jurisdicción nueva en tu negocio. Si no puedes cuantificarlo, ninguna herramienta te dará retorno.
  • Valida en un solo mercado: prueba cualquier solución de regtech en una jurisdicción y un producto durante un trimestre antes de escalar el contrato.
  • Desconfía del multiplicador propio: cuando un proveedor te venda ’20 veces más rápido’, pide el caso concreto, el alcance y quién lo auditó.
  • Diseña el compliance como función de negocio: si depende solo del equipo legal, será un cuello de botella en tu próxima ronda de expansión.

París Fashion Week lujo: Piccioli revaloriza Balenciaga y reordena el mercado de las casas

0

El Paris Fashion Week lujo cierra su edición SS27 con un veredicto de mercado: la dirección creativa vuelve a cotizar. He seguido los desfiles de esta temporada con la disciplina de quien valora un activo intangible, y Balenciaga se ha llevado la partida. Pierpaolo Piccioli ha firmado la propuesta más singular de la temporada y, con ella, ha devuelto a la casa un argumento de revalorización que llevaba años ausente.

Para el tenedor de patrimonio elevado, las grandes casas de lujo no son marcas: son activos intangibles cuyo valor depende de la coherencia de su relato. Cuando ese relato se rompe o se estanca, el valor de la marca se deprecia aunque la facturación aguante uno o dos trimestres. Balenciaga es el caso de estudio de la temporada.

Balenciaga, el activo que Piccioli ha puesto en valor

Piccioli ha construido su propuesta desde la reverencia al fundador, Cristóbal Balenciaga. En el Tennis Club de Paris, un espacio íntegramente blanco, situó en el centro Les Coraux de la Liberté, una gran obra textil de la artista francesa Aude Franjou inspirada en un atolón de coral. El detalle no es decorativo: reproduce el collar que el propio diseñador lleva a diario y convierte su estilo personal en soporte para toda la casa.

El método importa más que el gesto. Piccioli ha industrializado procedimientos nacidos en la alta costura —su 55ª colección para la maison, la primera firmada por él— para aplicarlos a prendas listas para llevar y, por tanto, comprables. Una técnica de costura que moldeaba el corsé de un vestido verde se aplica ahora al exterior de chaquetas de piel, vestidos y camisetas.

Hay fricciones deliberadas. Un vestido de tafetán rosa pálido, aparentemente de alta costura, resulta ser una camiseta sobredimensionada. Piccioli también recurre al corte al bies, algo que Balenciaga nunca practicó realmente: lo aplica a los vaqueros y a la sastrería masculina, despojándola de estructura. El resultado es una casa reconocible pero no calcada.

El valor de una maison no se mide en la pasarela, sino en su capacidad de convertir el saber hacer de la alta costura en margen recurrente.

El equilibrio es fino. Piccioli se sitúa más vestido que Cristóbal y más pulido que Demna, su predecesor inmediato. Esa síntesis de tres impulsos creativos distintos —el fundador, la etapa streetwear y la suya propia— convierte esta colección en una operación de reposicionamiento y no en un simple ejercicio de estilo.

Chloé y Tom Ford: la reordenación del resto del mercado

La temporada no se agota en Balenciaga. Chloé, bajo Chemena Kamali, y Tom Ford, con Haider Ackermann al frente, completan una reordenación del mercado de las casas que las reseñas de la temporada han descrito como la de las propuestas personales. Cada firma reposiciona su activo: Chloé recupera el imaginario femenino de sus orígenes y Tom Ford se distancia del hedonismo de su fundador.

Para el inversor, la señal es clara. Las casas que recuperan una identidad nítida vuelven a justificar primas de precio en el lineal y en el mercado secundario. Las que se diluyen en tendencias ajenas pierden capacidad de fijar precio. La dirección creativa, en definitiva, funciona como un multiplicador del valor de marca.

Balenciaga Piccioli

Conviene no confundir el ruido de la pasarela con la creación de valor. Un desfile aclamado no garantiza resultados: el reconocimiento crítico tarda entre dos y tres temporadas en traducirse en venta. Y ese desfase es donde el inversor paciente encuentra su ventaja.

Lo que el mercado paga por una dirección creativa

Llevo años observando cómo los cambios de dirección creativa mueven las valoraciones de las casas cotizadas. Cuando Alessandro Michele reinventó Gucci, el múltiplo de Kering se expandió; cuando su relato se agotó, el mismo múltiplo se comprimió más rápido de lo que la contabilidad anticipó. Balenciaga no cotiza por separado, pero su contribución al grupo propietario sigue el mismo patrón que el de cualquier activo intangible: el mercado paga coherencia.

Eso sí, hay que ser honesto con el riesgo. Una casa de moda no es un Patek Philippe: no se puede liquidar una marca que no se posee. El inversor individual accede a este mercado casi siempre a través de piezas repetibles —archivo, ediciones limitadas, colecciones cápsula—, cuya revalorización depende de que la dirección creativa sostenga dos o tres temporadas seguidas.

La disciplina de Piccioli, industrializando procesos de alta costura, es una apuesta por la durabilidad del relato. Si se confirma, el mercado secundario tenderá a sostener el precio.

Una dirección creativa es el mayor factor de volatilidad de una casa de lujo, y también el más difícil de cubrir.

El horizonte razonable para juzgar esta operación son los dos próximos ejercicios. La próxima cita relevante llegará con las colecciones de otoño-invierno y con los primeros datos de venta de la temporada SS27. Ahí se sabrá si el Balenciaga de Piccioli ha dejado de ser una buena crítica para convertirse en una buena inversión.

💎 Veredicto Wealth

Balenciaga, con Piccioli, entra en fase de preservación de valor a medio plazo: es un activo de marca para carteras que priman la coherencia sobre el impulso. El riesgo a vigilar es la traducción comercial, que no se verá antes de dos o tres temporadas.

China abre una investigación antidumping contra la UE días antes de las conversaciones en Pekín

La investigación antidumping de China contra la UE llega cinco días antes de las conversaciones en Pekín. He empezado por el calendario, porque ahí está la noticia: el Ministerio de Comercio chino anunció este sábado un expediente sobre el p-nitrotolueno procedente de Europa, un químico intermedio que sirve para fabricar tintes, medicamentos y pesticidas. El comisario europeo de Comercio, Maroš Sefčovič, tiene previsto aterrizar en la capital china el 8 de octubre para reunirse con el ministro Wang Wentao. La coincidencia no parece casual.

Pekín sostiene que fueron productores locales quienes pidieron el sondeo, alegando daños a su producción y a sus operaciones. El expediente debe cerrarse en doce meses, con posibilidad de una prórroga de seis más. No es una medida inmediata: es un instrumento que se carga ahora y se dispara si la negociación se atasca. El anuncio llega además después de que la UE abriera en septiembre su propia investigación sobre las importaciones de PVC procedentes de países como China.

El expediente del p-nitrotolueno: plazos, origen y alcance

Estos son los elementos verificables del caso, según el Ministerio de Comercio chino:

  • Producto investigado: p-nitrotolueno, materia prima de tintes, fármacos y pesticidas.
  • Plazo: la investigación debe concluir en doce meses, prorrogables otros seis.
  • Origen: denuncia de productores chinos del sector, según la versión oficial de Pekín.
  • Antecedente inmediato: la investigación europea sobre el PVC, abierta en septiembre.

El instrumento tiene reglas escritas. Se considera dumping cuando una empresa exporta por debajo del precio que aplica en su propio mercado, o por debajo de su coste de producción. Las normas de la Organización Mundial del Comercio permiten al país importador responder con aranceles antidumping si la investigación concluye que esas importaciones baratas han perjudicado a sus productores. Ese es el marco que Pekín acaba de activar contra Bruselas.

Bruselas acumula 30 expedientes y un déficit de 1.000 millones al día

Al otro lado del tablero, la UE registra un déficit comercial de 1.000 millones de euros diarios frente a China. La presidenta de la Comisión, Ursula von der Leyen, señaló en agosto que el bloque había abierto 30 investigaciones de defensa comercial en un año, casi el triple del ritmo habitual, mientras las importaciones chinas crecían un 45% en cinco años.

guerra comercial UE China

La Comisión quiere compromisos concretos: que Pekín frene sus exportaciones al mercado europeo y prorrogue la tregua en materia de tierras raras. La cita del 8 y 9 de octubre, en el marco del Consejo de Comercio e Inversión UE-China, marca el plazo que Bruselas fijó en junio para ver los primeros resultados tangibles del diálogo. Sin ellos, el comisario ya ha anticipado el escenario.

«Habría un fuerte movimiento político para impulsar, digamos, medidas más duras.» — Maroš Sefčovič, comisario europeo de Comercio, entrevista con Euronews, septiembre de 2026

Pekín niega que sus fabricantes deban su competitividad a las ayudas públicas y ha amenazado con contramedidas si la UE sigue bloqueando a sus empresas. La respuesta oficial llegó este sábado.

«China ha reiterado en repetidas ocasiones que la UE debe afrontar directamente sus propios problemas económicos y comerciales y resolver las preocupaciones mutuas mediante el diálogo y la consulta.» — Portavoz del Ministerio de Comercio de China, 3 de octubre de 2026

Lo que veo en el calendario: tres citas y una pregunta sin resolver

Lo que veo aquí es una escalada táctica con reloj. Cada anuncio está colocado para llegar antes que el siguiente: el expediente europeo sobre el PVC en septiembre, el sondeo chino de este sábado, la visita de Sefčovič los días 8 y 9 de octubre y la cumbre de los líderes europeos en Bruselas el 15 y 16. Ese encuentro es el verdadero auditorio del comisario. La presión política cambia de instrumento cuando no hay resultados que presentar.

Hay una contradicción que los datos no resuelven. La UE quiere desescalar mientras casi triplica su arsenal comercial, y Pekín pide diálogo mientras abre expedientes que pueden tardar hasta 18 meses en traducirse en aranceles. El riesgo no está en el anuncio de hoy, sino en la fase intermedia: cuando la investigación se convierte en un derecho antidumping y la represalia deja de ser retórica.

La pregunta abierta es qué ofrece Pekín. La tregua en tierras raras y un freno voluntario a las exportaciones son las dos monedas que Bruselas espera ver sobre la mesa, y ninguna aparece en el comunicado del Ministerio de Comercio. Lo comprobaré en dos hitos: la cita del 8 y 9 de octubre en Pekín y el Consejo Europeo del 15 y 16. Si la primera acaba sin cifras y el segundo con reproches, la vía antidumping será el camino por defecto.

🌍 El impacto en España y Europa

El efecto directo en España de este expediente concreto es limitado: el p-nitrotolueno es un producto de nicho y el volumen que Europa exporta a China es reducido.

  • Euríbor e inflación: si la fragmentación comercial encarece las importaciones europeas, la desinflación se frena y el BCE tendrá menos margen para recortar. Un Euríbor a 12 meses más alto llega con retardo a las hipotecas variables españolas.
  • Exportadores españoles: el sector químico y el agroalimentario son los más expuestos a una represalia china, que suele elegir productos con peso político en la UE.
  • Costes industriales: si Bruselas responde con aranceles antidumping al PVC u otros insumos chinos, la construcción y la manufactura españolas pagarán más caros materiales básicos.

Marta Ortega Inditex: cómo sus looks en París revalorizan la marca ante el inversor

0

Hay una cifra que explica mejor que cualquier desfile lo que hizo Marta Ortega Inditex en París: ninguno de los tres conjuntos que lució en la Semana de la Moda superó los 250 euros y todos salieron del mismo perímetro de marca. La presidenta no ejecutiva de Inditex no eligió alta costura. Eligió producto propio.

La escena importa menos por lo estético que por lo estratégico. Ortega apareció en primera fila en el desfile de Givenchy con un blazer azul marino de mezcla de lana y lino firmado por John Galliano para Zara, tasado en 249 euros, sobre una falda midi blanca de rayas minimalistas.

Completó el conjunto con un bolso reversible y multiposición de 199 euros. Horas después, en Balenciaga, cambió a una sobrecamisa satinada verde botella de la misma colección y unos zapatos destalonados de tacón kitten de 239 euros.

El tercer estilismo, reservado para la noche parisina, apostó por el total black: vestido midi de falda tubo y americana a tono, cinturón de piel marrón para marcar cintura y salones negros con bolso a juego. Una puesta en escena coherente. Y ahí está el detalle que interesa al inversor.

Zara x John Galliano: el escaparate que sostiene el relato premium

Los tres estilismos comparten una decisión deliberada: la presidenta de Inditex viste la colección más aspiracional del grupo. La línea Zara x John Galliano es la punta de lanza de un movimiento que llevo meses siguiendo con atención, el desplazamiento de la compañía hacia el posicionamiento premium sin abandonar el gran volumen.

No es un gesto de estilo. Es una señal de precio. Cuando el máximo responsable de una compañía cotizada exhibe producto propio en un escaparate global, transmite a la comunidad inversora una convicción interna: la marca aguanta el salto de gama. Y ese salto es lo que el mercado retribuye con múltiplos superiores.

El front row de Marta Ortega no es una alfombra roja: es una comunicación al accionista disfrazada de elegancia silenciosa.

Lo que la primera fila dice al accionista de Inditex

El lujo silencioso, esa estética de prendas sin logo y construcción impecable, dejó de ser una tendencia para convertirse en una tesis de inversión. Los grupos que han sabido subir su ticket medio sin romper su base de clientes son los que mejor han defendido margen en el último ciclo. Inditex lo intenta desde dentro del mass market, y ahí la ejecución es más exigente que en el lujo puro.

La asistencia de Ortega a París forma parte de ese guion. Rodearse de Givenchy y Balenciaga, sentarse junto a figuras internacionales y hacerlo con prendas propias coloca a Zara en la conversación de la moda de autor sin renunciar a su escala. Es branding de bajo coste y alto impacto: tres looks, ninguna campaña pagada.

Para el inversor, la lectura es de segundo orden. La revalorización de marca no aparece en la cuenta de resultados de un trimestre. Aparece en la capacidad de subir precios, en la resistencia del cliente a esa subida y en la defensa del margen bruto a lo largo de varios ejercicios.

Por qué el lujo silencioso es una tesis de inversión y no una tendencia estética

He seguido el mercado del lujo como clase de activo durante años, y el patrón se repite: cuando una marca de gran volumen empieza a hablar el idioma de la alta gama, el mercado la premia primero y la examina después. La prima de múltiplo se concede por la promesa del posicionamiento premium; se confirma o se retira cuando llegan los datos de ticket medio y frecuencia de compra.

El riesgo es real y conviene no disimularlo. Elevar la gama es un ejercicio de equilibrio: subir demasiado el precio ahuyenta al cliente que sostiene el volumen, y quedarse corto deja la marca atrapada en un segmento sin margen. El historial de operaciones similares en el textil ofrece más fracasos que éxitos, y por eso el mercado no da nada por sentado.

Elevar la gama sin romper el volumen es el equilibrio más difícil del textil, y el mercado solo lo premia cuando los datos lo confirman.

Eso sí, el contexto juega a favor. El consumidor europeo de renta media-alta ha desplazado gasto desde el logo visible hacia la calidad discreta. Inditex, con su escala y su capacidad de producción rápida, puede capturar esa demanda mejor que una firma de lujo que no puede bajar de precio sin diluir su marca.

El hito a seguir no es el próximo desfile, sino la próxima comunicación de resultados del grupo y la evolución del ticket medio que traslade a la comunidad inversora. Ahí se sabrá si los looks de París fueron una anécdota o una señal sostenida.

💎 Veredicto Wealth

Inditex encaja en un perfil de preservación de capital con opción de revalorización si consolida el salto de gama. El riesgo principal a vigilar es la resistencia del cliente medio a las subidas de ticket, que decidirá si la prima de múltiplo se mantiene.

El precio de la vivienda en Europa se dispara: Portugal sube un 16,5% y Alemania solo un 0,6%

Los precios de la vivienda en la Unión Europea subieron un 4,7% interanual en el segundo trimestre de 2026. La cifra, difundida por Eurostat esta semana, supera en un punto y medio la inflación del 3,2% del mismo periodo. Lo que me interesa no es la media, sino la dispersión.

He revisado las series país por país y el patrón es nítido. Nueve economías europeas registran subidas de dos dígitos, mientras Finlandia, Luxemburgo y Francia caen en términos interanuales. Descontando la inflación, la UE todavía avanza un 1,5% en términos reales, pero Portugal llega al 12,1% y Luxemburgo cede un 6,4%. No estamos ante un mercado único: son mercados locales que comparten moneda y política monetaria.

Del 16,5% de Portugal al 2,7% de caída en Finlandia

Estos son los registros más relevantes del segundo trimestre, ordenados por intensidad:

  • Portugal: +16,5% interanual, el mayor incremento de la muestra. Con una inflación del 3,6%, la subida real llega al 12,1%.
  • Bulgaria: +15,5%. El crecimiento de las rentas y una financiación hipotecaria todavía asequible sostienen la demanda.
  • Lituania (+14,3%), Eslovaquia (+13,6%), Croacia (+12,7%), España (+12,1%) y Rumanía (+12,1%) completan el grupo de dos dígitos, seguidos por Letonia (+11,4%) y Hungría (+10,2%).
  • Dinamarca (+9,4%), Eslovenia (+9,1%) y Chequia (+8,6%) se quedan a las puertas del 10%.
  • Por debajo de la media europea: Chipre (+7,9%), Malta (+6,9%), Polonia (+6,3%), Irlanda (+6%), Estonia (+5,8%), Austria (+5,1%), Suecia (+4,8%) e Italia (+4%).
  • En negativo: Finlandia (-2,7%), Luxemburgo (-2,2%) y Francia (-0,8%).

Entre las cuatro grandes economías el contraste es máximo. España avanza un 12,1% y se sitúa entre los nueve países con subidas de dos dígitos; Italia se queda en el 4%; Alemania apenas sube un 0,6%; y Francia retrocede un 0,8%.

Oferta rígida, salarios al alza y el regreso del coste hipotecario

precios vivienda Portugal

Mikk Kalmet, experto inmobiliario de Global Property Guide, atribuye el caso portugués a un desequilibrio entre demanda y oferta que se concentra en Lisboa, Oporto y las zonas costeras más demandadas.

“La escasa construcción nueva, la inversión extranjera, la demanda ligada al turismo y la persistente escasez de vivienda han contribuido a la subida de precios.” — Mikk Kalmet, experto inmobiliario de Global Property Guide, en declaraciones a Euronews, octubre de 2026

En Bulgaria el combustible es otro: ingresos familiares crecientes, salarios al alza y una financiación relativamente asequible han convertido la vivienda en un activo de inversión preferente.

“En Alemania han vuelto los tipos hipotecarios altos. La asequibilidad se está deteriorando y la demanda de préstamos se debilita.” — Carsten Brzeski y Franziska Biehl, analistas de ING

El diagnóstico alemán encaja con las cifras reales: los precios caen un 2% descontada la inflación y la demanda de crédito se enfría. La guerra en Oriente Medio, que ha encarecido la energía y erosionado el poder de compra, aparece en su análisis como un lastre añadido.

La asequibilidad ya es el freno: mi lectura del ciclo

Lo que veo detrás de esta divergencia es una lección incómoda para la política monetaria única. El BCE subió los tipos en septiembre de 2026 ante el repunte de la inflación, y ese movimiento no ha producido el mismo efecto en todos los mercados. En Alemania, donde buena parte del crédito se contrató a tipo fijo y la confianza del consumidor sigue deprimida, la transmisión ha sido inmediata. En Portugal o Bulgaria, donde el problema es estructural —poca obra nueva frente a una demanda sostenida por el turismo y la inversión extranjera—, el coste del dinero apenas ha moderado los precios.

La clave está en la accesibilidad. Ahí aparece la contradicción que los datos no resuelven: si el BCE mantiene el sesgo restrictivo, la demanda se resentirá sobre todo donde el esfuerzo hipotecario ya es elevado; si lo abandona demasiado pronto, el crédito volverá a alimentar la escalada en los mercados con oferta rígida. Kalmet espera que los precios sigan subiendo en buena parte de Europa, aunque advierte de que otro año de subidas de dos dígitos no debería darse por descontado. Los hitos a seguir: la reunión del Consejo de Gobierno del BCE a finales de octubre, cuyas decisiones sobre tipos de interés marcarán el tono del crédito, y los datos del tercer trimestre, que Eurostat publicará a comienzos de 2027.

🌍 El impacto en España y Europa

El efecto sobre el lector español es doble y conviene separarlo por canales.

  • Euríbor e hipotecas: el índice al que se revisan la mayoría de las hipotecas variables españolas depende del sesgo del BCE. Con la subida de septiembre en vigor, las revisiones de los próximos meses mantendrán la presión sobre las cuotas de los hogares endeudados.
  • Inflación y poder adquisitivo: la vivienda entra en el IPC europeo vía alquileres y costes de mantenimiento. Un crecimiento del 12,1% en España presiona el gasto de quienes compran o alquilan.
  • Tejido empresarial: el encarecimiento del suelo y de la obra nueva afecta a promotoras y constructoras, incluidas varias compañías del IBEX con negocio residencial, y encarece la financiación de nuevos proyectos.
  • BCE y política fiscal: la divergencia entre países complica la lectura de Fráncfort, que tendrá que juzgar si su mensaje restrictivo funciona donde debe o si castiga sobre todo a los mercados ya frágiles.

En el caso español, el riesgo no es una corrección brusca, sino la pérdida de accesibilidad para los compradores más jóvenes y una brecha entre precios y salarios que se mide ya en puntos porcentuales.

Publicidad