Huelga alimentación A Coruña: seguimiento masivo amenaza con desabastecimiento y subida de precios

El paro indefinido del comercio de la alimentación en A Coruña mantiene en jaque a los lineales. Con un seguimiento masivo, los sindicatos confirman que la mayoría de los supermercados operan ‘a medio gas’ y que los centros logísticos de Gadis están sin actividad. La huelga, que afecta directamente a la cadena de suministro provincial, amenaza con un desabastecimiento puntual y una posible presión al alza sobre los precios de la cesta básica.

Qué está pasando: una huelga que frena la cadena de suministro

La protesta, convocada por los cuatro sindicatos con representación en la mesa de negociación —CIG, UGT, CC.OO. y USO—, continuará durante todo el fin de semana. Según las centrales, los paros de este sábado 25 y domingo 26 afectan a tiendas de toda la provincia, aunque el impacto más severo se concentra en los centros logísticos de Gadis. El viernes 24, jornada previa al Día de Galicia, la actividad ya fue calificada de “sin incidencia” en esas plataformas, mientras que los establecimientos comerciales mantenían servicios mínimos con plantillas muy reducidas.

La falta de avances en la negociación del convenio ha endurecido la movilización. Las demandas de la parte social se dirigen especialmente a Gadis y Froiz, a quienes acusan de controlar el convenio, ya que otras cadenas como Mercadona, Eroski, Carrefour y Alcampo no están incluidas en ese texto. Esta particularidad deja a los consumidores con un mapa de opciones muy desigual.

Por qué Gadis y Froiz son el centro del conflicto (y Mercadona no)

La clave está en el ámbito del convenio colectivo del comercio de alimentación de la provincia de A Coruña. Las dos firmas gallegas, con fuerte implantación en la zona, son las únicas que negocian bajo ese paraguas. El resto de operadores —las grandes superficies nacionales— se rigen por sus propios acuerdos de empresa o por otros convenios estatales. Por tanto, la huelga no afecta sus almacenes ni su capacidad de reposición, lo que convierte a Mercadona, Carrefour o Alcampo en refugios de suministro para el comprador.

Los piquetes, numerosos pero sin incidentes, han concentrado sus protestas en los centros logísticos y en las tiendas de las cadenas convocadas. Mientras, los supermercados de localidades pequeñas que abren todos los domingos del año —algunos de ellos autorizados para hacerlo este 26 de julio— tratan de absorber una clientela que busca alternativas para llenar la nevera.

desabastecimiento supermercados

La huelga paraliza solo a las cadenas que controlan el convenio provincial, por lo que el consumidor aún tiene supermercados donde abastecerse sin sobresaltos.

Consecuencias para el comprador: qué esperar en los próximos días

El impacto directo no es homogéneo. Las localidades donde Gadis o Froiz son el único supermercado se enfrentan al mayor riesgo de desabastecimiento. En A Coruña ciudad y en los municipios más grandes, la presencia de otras enseñas amortigua el golpe. Con todo, la falta de reposición en los lineales de las cadenas afectadas puede generar una percepción de escasez que, en los últimos años, ha demostrado tener un efecto inmediato en los precios: la tensión entre oferta y demanda suele trasladarse al ticket unos céntimos al alza, sobre todo en frescos y productos de primera necesidad.

La situación recuerda a otros conflictos laborales en el sector del gran consumo, donde una semana de paralización logística basta para vaciar algunos lineales y alterar los precios en el canal minorista. En aquella ocasión, varias asociaciones de consumidores recordaron que las subidas de precio por desabastecimiento puntual no son ilegales siempre que se apliquen de forma justificada y proporcional. La OCU y FACUA no han emitido aún una alerta específica, pero sí han reiterado en sus guías que comparar el precio por kilo entre cadenas sigue siendo la herramienta más eficaz del comprador.

Un matiz importante es que el conflicto se produce en pleno verano, con una alta afluencia turística en la provincia y con las neveras de los hogares más llenas que en otros periodos. Eso puede amplificar la sensación de escasez, aunque el suministro no esté completamente interrumpido.

📊 La comparativa de un vistazo

En esta tabla se contrasta la situación de las principales cadenas de alimentación ante la huelga:

CadenaConvenio afectadoRiesgo para el consumidor
GadisAlto
FroizAlto
MercadonaNoBajo
Carrefour, Alcampo, EroskiNoBajo

La diferencia de afectación es tan marcada que, por primera vez en mucho tiempo, las tiendas de cercanía y los supermercados de grandes superficies nacionales se posicionan como la opción más segura para llenar la cesta.

Análisis: ¿subirán los precios y qué puede hacer el consumidor?

Las huelgas en la distribución de alimentación suelen ser cortas pero intensas, y su principal efecto visible es la falta de producto en el lineal, más que un incremento abrupto del precio. Sin embargo, la economía del lineal manda: si un establecimiento nota que un producto fresco empieza a escasear, puede ajustar su precio al alza para gestionar la demanda, sin que ello implique una irregularidad. La clave para el comprador es no caer en el efecto de acaparamiento, que agrava la escasez artificial y legitima esas subidas.

Mientras los sindicatos mantengan la presión, el suministro de Gadis y Froiz seguirá comprometido. Pero la presencia de otras enseñas en el mismo mercado provincial ofrece una válvula de escape. La OCU ha insistido en sus análisis que la competencia entre establecimientos es la mejor barrera contra los abusos de precio. Por eso, en un contexto como este, es el momento de poner en práctica el consumo inteligente: mirar el precio por kilo, comparar entre dos o tres tiendas y evitar las compras impulsivas de acopio.

🛒 El Veredicto de Compra

  • Compara antes de llenar el carro: En los supermercados no afectados, el precio de los frescos no debería haberse movido. Tómate dos minutos extra para consultar el lineal de la competencia.
  • Evita el acaparamiento: Comprar más de lo necesario solo genera una escasez artificial que puede traducirse en un aumento de precio temporal.
  • Planifica la compra del fin de semana: Si vives en una zona donde solo hay Gadis o Froiz, adelanta lo imprescindible a primera hora del sábado o acude a un supermercado de otra cadena en la localidad más cercana.

Primark, Pepco y Rossmann abren nuevas tiendas en España: el auge del low cost no alimentario

Cinco cadenas internacionales de bajo coste han anunciado o inaugurado en los últimos días nuevos puntos de venta en España, en una oleada que abarca desde Cartagena hasta Alicante, pasando por Orense y Barcelona. La inversión conjunta y la superficie comercial desplegada en moda, hogar, cuidado personal y decoración confirman el giro del retail no alimentario hacia el precio ajustado y la proximidad al consumidor.

Primark, Pepco y Rossmann, las protagonistas de la expansión

Primark ha reabierto su tienda del centro comercial Espacio Mediterráneo, en Cartagena (Murcia), tras una remodelación que ha actualizado la decoración, la señalización, los escaparates y la distribución del establecimiento. La tienda, que abrió en 2013 como la primera de la compañía en la ciudad, cuenta ahora con 3.500 metros cuadrados y ha incorporado siete cajas de autopago, que conviven con las atendidas por personal. Esta actuación se enmarca en la inversión de 85 millones de euros anunciada por Primark para España y Portugal, y supone la vigésima remodelación de la cadena en nuestro país durante los dos últimos años.

Por su parte, Pepco ha completado su presencia en Galicia con una nueva tienda en Orense, ubicada en el parque comercial del polígono de San Cibrao das Viñas. “Con esta tienda, ya estamos presentes en todas las provincias de Galicia”, destacan desde la compañía. El establecimiento ofrece moda, artículos para el hogar y productos para toda la familia, con precios competitivos y la apuesta clara por la accesibilidad.

Rossmann, cadena alemana de droguería y cuidado personal, sigue creciendo en Barcelona con una nueva tienda en la calle Valencia, 476. Con más de 12.000 referencias que incluyen cosmética, productos de droguería y alimentación bío, el local abre de lunes a sábado de 9:00 a 21:00 horas.

La italiana Acqua & Sapone ha inaugurado en Tomelloso (Ciudad Real), en el parque comercial Las Chimeneas, un espacio superior a los 400 metros cuadrados dedicado al cuidado personal y del hogar, con primeras marcas y referencias italianas. Cierra la lista hôma, la cadena francesa de decoración y hogar que abrirá el próximo 28 de julio su novena tienda en España, en el parque comercial Vistahermosa de Alicante. Con más de 2.000 metros cuadrados, 23 nuevos empleos y una inversión de 1,5 millones de euros, la enseña refuerza su plan de expansión desde su llegada al país en junio de 2024.

La expansión del low cost no alimentario en España no es casualidad: responde a un consumidor que prioriza el precio sin renunciar a una oferta variada en categorías como moda, droguería o decoración.

La estrategia del bajo coste: cómo compiten estas cadenas en el mercado español

Pepco España

El denominador común de estas aperturas es un modelo de negocio que combina precio bajo, surtido amplio en categorías no alimentarias y ubicaciones en parques comerciales o calles de alta densidad. La apuesta por el autopago, como el caso de Primark, busca agilizar la experiencia de compra, mientras que la cercanía al cliente se consigue con una red cada vez más capilar. Para el consumidor, esto se traduce en más competencia, lo que puede presionar los precios a la baja en segmentos como la moda básica, los productos de droguería o la decoración del hogar.

Sin embargo, la calidad y la experiencia de compra varían de una enseña a otra. Mientras Primark apuesta por tiendas de gran formato y renovación estética, Pepco o Rossmann priorizan la rotación de producto y la eficiencia logística. La entrada de hôma y Acqua & Sapone, con conceptos más especializados, demuestra que hay hueco para propuestas que escapan del todo a cien sin sacrificar un diseño cuidado.

Desde el punto de vista del empleo, estas aperturas generan puestos de trabajo locales, aunque la mayoría se concentran en contratos temporales o a tiempo parcial, una característica habitual del sector. El impacto en el comercio de proximidad es otra variable a considerar: la llegada de grandes cadenas puede restar clientes a los negocios tradicionales, pero también puede dinamizar los centros comerciales donde se instalan.

📊 Las aperturas y remodelaciones en cifras

CadenaUbicaciónSuperficie / InversiónNovedad
PrimarkCartagena (Murcia)3.500 m² (remodelación)85 M€ inversión global; cajas autopago
PepcoOrenseParque comercialPresencia en todas las provincias gallegas
RossmannBarcelona12.000 referenciasNueva apertura en calle Valencia
Acqua & SaponeTomelloso (Ciudad Real)Más de 400 m²Amplía presencia en Castilla-La Mancha
hômaAlicante2.000 m²; 1,5 M€ inversiónAbren el 28 de julio; 23 nuevos empleos

Análisis: el consumidor, principal beneficiario de esta guerra de precios

Esta expansión simultánea de cadenas de bajo coste no es un hecho aislado. En los últimos dos años, el sector del retail no alimentario ha mostrado un dinamismo que contrasta con la ralentización del consumo en otras partidas. Según los datos disponibles, las ventas de moda y hogar a precios ajustados han crecido a un ritmo superior al del comercio general, impulsadas por un consumidor que busca estirar el presupuesto familiar sin renunciar a renovar armario o decoración.

La estrategia de estas compañías pasa por ocupar locales que antes albergaban otras enseñas o por instalarse en áreas comerciales emergentes, lo que permite obtener rentas más asequibles y trasladar ese ahorro al precio final. Además, la integración de cajas de autopago y la optimización logística (marcada por la rotación constante de producto) son palancas que mejoran el margen y mantienen bajo el ticket medio.

Para el consumidor, la clave está en saber comparar. Que una camiseta cueste 5 euros o un ambientador 2 es solo un punto de partida: la durabilidad real de los productos, la política de devoluciones o la disponibilidad de tallas pueden marcar la diferencia entre una compra inteligente y un gasto impulsivo. Toda la información aquí recogida es de análisis y no supone un consejo financiero ni de inversión.

🛒 El Veredicto de Compra

  • Compara siempre el precio por uso: En moda y decoración, evalúa si el bajo precio compensa una vida útil más corta. A veces, gastar algo más en un producto de mayor duración sale más a cuenta.
  • Revisa la letra pequeña de las promociones de apertura: Las nuevas tiendas a menudo lanzan descuentos agresivos, pero asegúrate de que realmente necesitas el producto y de que no hay condiciones ocultas en las devoluciones.
  • Aprovecha la competencia para ahorrar: Con tantas opciones en la misma zona, visitar dos o tres establecimientos antes de decidir puede darte una idea real de la relación calidad-precio que ofrece cada cadena.

Alimentos para broncearse: cómo el betacaroteno y licopeno protegen tu piel y potencian tu bronceado

Incluir en la dieta diaria alimentos ricos en betacaroteno y licopeno no solo acelera el bronceado, sino que actúa como una capa de protección interna frente al daño que provocan los rayos UVA. La clave está en elegir los vegetales adecuados y combinarlos con otros nutrientes que refuerzan la resistencia de la piel al sol, justo lo que necesitas para mantener un moreno duradero.

Los alimentos que potencian tu bronceado

Para que la piel adquiera ese tono dorado y uniforme, la producción de melanina necesita un aporte constante de betacaroteno y licopeno. Las zanahorias son la fuente más conocida: dos o tres piezas semanales ya marcan la diferencia. La calabaza y el boniato también concentran altas dosis de este pigmento anaranjado que, al acumularse en la dermis, funciona como un filtro natural frente a la radiación solar.

El licopeno, por su parte, es el rey del rojo. Tomates, sandía y pomelo rojo lo contienen en abundancia; su absorción se dispara cuando los cocinas o los tomas con algo de grasa, como un chorro de aceite de oliva virgen extra. Los albaricoques y el melón cantalupo, además, añaden betacaroteno y una dosis extra de vitamina C que regenera el colágeno y mantiene la piel firme.

Las verduras de hoja verde oscura, como las espinacas o la col rizada, pasan desapercibidas pero están cargadas de carotenoides. Incluir un puñado en ensaladas o batidos asegura una base antioxidante que protege las membranas celulares. El truco está en la variedad: cuantos más colores llenen el plato, más completo será el escudo de defensa cutánea.

Cómo actúan el betacaroteno y el licopeno en tu piel

El betacaroteno es el precursor de la vitamina A, que el organismo transforma solo cuando la necesita. Durante la exposición al sol, se deposita en las capas superficiales de la piel y absorbe parte de la radiación ultravioleta, evitando el daño oxidativo. A efectos prácticos, funciona como un protector solar de amplio espectro desde dentro, aunque nunca sustituye al fotoprotector tópico.

El licopeno sigue una ruta similar pero con una ventaja añadida: neutraliza los radicales libres que se generan incluso después de haber salido del sol. Esa acción prolongada contribuye a que la pigmentación sea más homogénea y se alargue el bronceado. La vitamina C y la vitamina E completan el trabajo: la primera regenera el colágeno y la segunda protege las grasas de las membranas celulares frente a la peroxidación que dispara los rayos UVA.

La protección solar externa frena el daño inmediato; los carotenoides construyen una defensa de fondo que alarga la vida del bronceado.

Para que entiendas la sinergia: cuando la vitamina E se gasta tras un día de playa, la vitamina C la recicla y la pone de nuevo en circulación. Por eso no basta con tomar una sola pieza de fruta; necesitas un cóctel diario de cítricos, kiwis o pimientos crudos, junto con un puñado de frutos secos o semillas que aporten la vitamina E.

betacaroteno bronceado

Consumo inteligente para una fotoprotección interna eficaz

La letra pequeña de este hábito está en cómo preparas los alimentos. El licopeno del tomate se vuelve hasta cinco veces más biodisponible después de cocinarlo, así que las salsas caseras o el gazpacho triturado son una mina de color. Por el contrario, el betacaroteno de las zanahorias se absorbe mejor si las consumes ligeramente cocidas o acompañadas de una grasa saludable, porque es liposoluble.

Ojo con las etiquetas de los productos enriquecidos: muchos zumos industriales presumen de «betacaroteno añadido» pero esconden azúcares libres que generan picos de energía y cero beneficio para la piel. La fuente natural en el plato siempre gana en biodisponibilidad y en aporte de fibra, vital para mantener un metabolismo estable.

La hidratación es el otro pilar. El agua mantiene la película hidrolipídica de la piel y evita la descamación prematura que se lleva el moreno. Apunta a dos litros diarios y súmale la que aportan la sandía, el melón o el pepino, que además llevan electrolitos naturales.

La pauta en cifras

  • Frecuencia semanal: Dos o tres raciones de zanahoria o calabaza y al menos cuatro de tomate o sandía para notar el efecto en el tono de la piel.
  • Combinación ganadora: Grasa saludable (aceite de oliva, aguacate) en la misma comida para multiplicar la absorción de betacaroteno y licopeno.
  • Calidad a buscar: Vegetales de temporada y de colores intensos; evita los que hayan perdido viveza porque los carotenoides se oxidan con el tiempo.
  • A tener en cuenta: El bronceado alimenticio tarda entre tres y cuatro semanas en ser visible. No esperes resultados inmediatos ni abandones el protector solar.

Por qué la evidencia respalda este cuidado desde el plato

La literatura sobre nutrición y fotoprotección es sólida en lo que respecta al papel de los carotenoides. Estudios de intervención con betacaroteno muestran un aumento medible del tono dorado de la piel y una menor sensibilidad a las quemaduras leves tras semanas de consumo regular. No es un milagro, sino un refuerzo medible que respeta los ritmos biológicos.

Lo mismo sucede con el licopeno: investigaciones con pasta de tomate concentrada revelan una reducción de los marcadores de estrés oxidativo tras la exposición solar controlada. Traducido al día a día, quienes incorporan estos alimentos notan un moreno más uniforme y que se mantiene más tiempo, incluso cuando abandonan la playa.

Ahora bien, ningún alimento bloquea el sol como un protector de factor alto. La fotoprotección interna suma, pero es un complemento, no un sustituto. Quien busque un cambio real debe apoyarse en el trío: crema solar, plato colorido y una hidratación generosa. Con esos tres pilares, la piel responde con un brillo natural que el maquillaje o los autobronceadores no pueden imitar.

⚡ Rutina de Optimización Diaria

  • Desayuna con color: Añade medio tomate rallado con aceite de oliva a tu tostada integral o bate un puñado de espinacas, zanahoria y naranja en zumo natural.
  • Aperitivo inteligente: Cambia los snacks procesados por un puñado de albaricoques secos o una rodaja de sandía; ganas antioxidantes y mantienes la energía estable.
  • Cena que alarga el moreno: Cocina un sofrito de tomate, calabacín y cebolla con un chorrito de AOVE; el licopeno se activa con el calor y tu piel lo agradecerá mañana.

El Corte Inglés plan estratégico 2026: inversiones ambiciosas para el nuevo curso

El Corte Inglés pondrá sobre la mesa en septiembre una actualización de su plan estratégico con una inversión «más ambiciosa» de lo que se esperaba, según confirmó su presidenta, Cristina Álvarez, durante la junta de accionistas celebrada ayer. La compañía, que acumula varios ejercicios consecutivos de mejora de resultados, busca reforzar su posición frente a la competencia digital y la guerra de precios que sacude al sector retail.

La presidenta detalló que el nuevo proyecto contemplará una apuesta por el «crecimiento del negocio, la mejora de la logística y el aprovechamiento de nuevas capacidades tecnológicas». La estrategia, que se presentará al consejo de administración, no será un mero retoque, sino una revisión en profundidad con más recursos de los inicialmente previstos, según fuentes de la compañía.

Los tres ejes del plan: tienda física, digital y logística bajo el mismo paraguas

En un discurso muy centrado en el valor diferencial de El Corte Inglés, Álvarez reivindicó la tienda física como «activo esencial» para conectar con el cliente y construir marca más allá de la transacción. «La tienda física es un entorno de experiencias donde se genera la interacción humana», señaló. No se trata de abandonar el canal digital, sino de unificar ambos mundos: la web y la app son ya «la puerta de entrada de muchos clientes», admitió, pero el objetivo último es que la experiencia sea coherente y personalizada en cualquier canal.

Ahí entra la inversión en logística. La presidenta mencionó actuaciones específicas para «crecer y dar un mejor servicio a nuestras tiendas y clientes», un guiño directo a la optimización de entregas y a la disponibilidad de producto, un terreno en el que los gigantes del comercio electrónico llevan ventaja. La inteligencia artificial será la herramienta para «personalizar la experiencia de compra, optimizar la disponibilidad de productos y agilizar la atención», pero sin perder la esencia humana, matizó.

inversiones retail

Un colchón financiero sólido: los resultados de 2025

El anuncio del plan se apoya en un ejercicio 2025 que la presidenta calificó como «muy positivo». El grupo alcanzó un volumen global de ingresos de 17.247 millones de euros, con un crecimiento del 2% en superficie comparable. Pero la clave estuvo en la rentabilidad: el beneficio neto se disparó un 22,8%, hasta los 628 millones de euros, mientras que el beneficio recurrente subió un 11%, hasta 522 millones. La deuda financiera neta se redujo en 148 millones, situando el ratio de endeudamiento en 1,3 veces Ebitda, el más bajo en casi dos décadas.

Estas cifras, además, reflejan una aceleración en el segundo semestre (+2,2%), un indicador de que la demanda se mantiene robusta pese al contexto de inflación moderada. El negocio de Viajes creció un 3,1%, Financiera El Corte Inglés un 10,7% y Seguros un 6,3%, diversificando las fuentes de ingresos y reduciendo la dependencia del negocio puramente retail. El grupo, que sigue siendo el mayor referente de los grandes almacenes en España según su perfil corporativo, ha demostrado en los últimos años una notable capacidad para elevar márgenes sin depender exclusivamente del crecimiento en volumen. Ese músculo financiero es el que ahora le permite plantearse un plan más audaz.

La empresa deja claro que el futuro no se improvisa y que la inversión adicional busca consolidar a El Corte Inglés como la casa de las marcas, no como un comercio low cost.

Análisis: ¿es suficiente esta hoja de ruta para competir con Amazon y los discounters?

El movimiento de El Corte Inglés es una respuesta calculada a un mercado donde el precio deja de ser el único argumento. La compañía elige no competir en el terreno de Mercadona, Lidl ni de Amazon por la vía más dura del descuento, sino reforzar su identidad como «la casa de las marcas» y un referente de servicio. El reto es que ese valor añadido se traduzca en una experiencia de compra que el consumidor esté dispuesto a pagar, especialmente cuando la cesta de la compra sigue encarecida y la sensibilidad al precio es alta.

La decisión de acelerar las inversiones en logística revela que la empresa es consciente de que su principal debilidad frente a los ecommerce es la rapidez y la comodidad de la entrega. Si consiguen acortar plazos y mejorar la disponibilidad sin perder el trato humano que caracteriza a sus tiendas, el margen de fidelización puede ser notable. Aún así, habrá que esperar a septiembre para conocer la letra pequeña de las cifras de inversión y los plazos concretos de ejecución.

🛒 El Veredicto de Compra

  • Atención a la experiencia, no al precio más bajo: El plan refuerza la idea de que El Corte Inglés no competirá por ser el más barato. Si el precio es tu prioridad, otros operadores pueden tener más sentido.
  • Mejoras en entregas y disponibilidad: La apuesta por la logística puede traducirse en envíos más rápidos y menos roturas de stock, un punto que sí afecta directamente a la experiencia de compra.
  • La tienda física seguirá siendo clave: Si valoras el trato personal y poder ver el producto antes de comprar, la estrategia consolida ese modelo frente al puro comercio electrónico.

Las claves de nutrición para entrenar con calor: hidratación, electrolitos y horarios

Entrenar a más de 30 grados sin ajustar la nutrición es como correr con el freno de mano puesto. La pérdida de rendimiento no es una sensación, es una realidad fisiológica: el cuerpo desvía sangre hacia la piel para enfriarse, el estómago digiere peor y, si no repones agua y electrolitos, la fatiga llega antes. Pero con la pauta adecuada de hidratación, electrolitos y horarios de comida, puedes mantener tu energía y tu foco en pleno verano. Vamos a las tres claves que mueven la aguja.

La hidratación que realmente funciona: agua con electrolitos

Beber solo agua durante un entrenamiento con calor es un error de libro. El sudor no solo es agua: arrastra sodio, potasio y pequeñas cantidades de magnesio. Si repones agua sin esos minerales, el equilibrio de fluidos se tambalea y el rendimiento se resiente. Una pérdida de tan solo un 2 % del peso corporal en líquido ya reduce la capacidad aeróbica y la potencia muscular, según la literatura de fisiología del ejercicio. La solución no es beber litros sin ton ni son, sino elegir bebidas con electrolitos.

No hace falta gastar en bebidas isotónicas de neón. Puedes preparar tu propia mezcla en segundos: agua, zumo de medio limón, una pizca de sal marina (sodio) y una cucharadita de miel o sirope de agave para los hidratos de carbono. Esta combinación aporta el sodio que se pierde por el sudor y una fuente rápida de energía. Para sesiones superiores a 60 minutos, apunta a unos 500-700 mililitros por hora de ejercicio, repartidos en tragos pequeños cada 15 minutos. Ojo con beber de golpe: el estómago lo tolera peor y puede provocar sensación de pesadez.

La pauta completa de hidratación incluye empezar bien hidratado: 400-500 mililitros de agua con electrolitos una hora antes de entrenar ya marcan la diferencia. Al terminar, repón con otros 500-600 mililitros y un aporte extra de proteína para la recuperación muscular.

Qué comer antes y después: horarios que evitan el bajón

Con calor, el sistema digestivo trabaja más lento. Una comida pesada justo antes de entrenar desvía el riego sanguíneo hacia la digestión, justo cuando los músculos lo necesitan para rendir. El resultado es una mezcla de pesadez, fatiga precoz y, a veces, náuseas. La solución no es entrenar en ayunas, sino ajustar el qué y el cuándo.

La recomendación con más respaldo de la ciencia del deporte es esta: si entrenas por la mañana, un tentempié ligero y rico en agua 30-45 minutos antes funciona de maravilla. Una pieza de sandía, un puñado de uvas, un yogur natural o un batido de plátano con leche vegetal son opciones impecables. Aportan hidratos, fácil digestión y nada de grasa que retrase el vaciado gástrico.

Para sesiones de alta intensidad o más de una hora, conviene una comida completa dos o tres horas antes: una ensalada fría de quinoa, pepino, tomate, pollo desmenuzado y un aliño ligero de limón y aceite de oliva es el ejemplo perfecto. La quinoa y los vegetales con alta carga de agua estabilizan la energía sin sobrecargar. Después, en los 60 minutos siguientes al ejercicio, combina proteína de calidad (huevos, pescado, tofu) con hidratos para recargar el glucógeno y electrolitos para reequilibrar.

Reparte tus comidas en 4 o 5 tomas pequeñas a lo largo del día. Esta estrategia reduce la termogénesis de la digestión —el calor que genera el cuerpo al procesar los alimentos— y evita que una ingesta masiva eleve tu temperatura interna justo cuando necesitas disiparla. Menos plato y más frecuencia es una regla sencilla, barata y que cualquiera puede aplicar mañana mismo.

hidratación deportiva verano

La verdadera ventaja no está en beber más, sino en beber con los electrolitos justos para que cada mililitro se quede donde tiene que quedarse.

📊 La pauta en cifras

  • Hidratación durante el ejercicio: 500-700 ml por hora en tomas de 100-150 ml cada 15 minutos.
  • Electrolitos clave: 1-1,5 gramos de sodio por litro de agua (aproximadamente una pizca generosa de sal), más el potasio del zumo de limón o de frutas como el plátano.
  • Ventana pre-entreno: Comida sólida ligera 2-3 horas antes, o snack hidratante 30-45 minutos antes.
  • Frecuencia de comidas: 4-5 ingestas pequeñas al día para minimizar el pico de calor digestivo y mantener la energía estable.

El matiz que muchos olvidan: las especias y la termogénesis

Hay un factor que pocas pautas mencionan y que en verano tiene un impacto directo en la percepción de esfuerzo: el efecto térmico de los alimentos y las especias. Los platos muy picantes —chile, pimienta de cayena— activan receptores que elevan momentáneamente la temperatura corporal y disparan la sudoración. Para un deportista que ya está lidiando con el calor externo, esto supone una carga extra que puede traducirse en menos energía disponible para el músculo y un confort notablemente peor.

La evidencia sobre cuánto afecta realmente al rendimiento aún es limitada y depende mucho de la tolerancia individual. Pero a efectos prácticos, en días de calor extremo conviene limitar los picantes y apostar por especias frescas: menta, cilantro, eneldo o albahaca no solo no generan ese estrés térmico, sino que refrescan y facilitan la digestión. Un gazpacho con albahaca fresca o un bol de yogur con pepino y menta son opciones que suman agua, electrolitos y frescor justo cuando más lo necesitas.

Este enfoque también conecta con la filosofía de consumo inteligente que promovemos: elegir alimentos que no solo nutren, sino que facilitan el rendimiento en condiciones adversas. Y eso, en plena ola de calor, se traduce en elegir platos fríos, ricos en agua y bajos en grasa las horas previas al entrenamiento.

Evidencia y honestidad: lo que de verdad funciona y lo que no

Muchos de los consejos sobre hidratación y rendimiento en calor proceden de revisiones de la fisiología del ejercicio, que coinciden en puntos básicos: la reposición de sodio es prioritaria, la frecuencia de las tomas importa más que el volumen total y la digestión lenta penaliza en alta temperatura. Sin embargo, el mercado de las bebidas deportivas a menudo infla la necesidad de formulaciones complejas con colorantes y azúcares añadidos que un deportista aficionado no necesita.

Nuestra posición es clara: la mezcla casera con agua, limón, sal y una fuente de hidratos sencilla resuelve el 90% de las necesidades. Para un atleta de resistencia que entrena más de dos horas bajo el sol, sí tiene sentido un producto comercial con una proporción estudiada de glucosa y sodio, pero para el resto, menos marketing y más etiqueta. Leer la lista de ingredientes de cualquier isotónica de supermercado suele revelar más azúcar del que se gasta en una sesión de gimnasio de 45 minutos. La clave, otra vez, está en la dosis que funciona y en adaptarla a la duración y la intensidad de tu esfuerzo.

⚡ Rutina de Optimización Diaria

  • Prepara tu botella inteligente: la noche antes, llena una botella con agua, el zumo de medio limón y una pizca de sal marina. Tenla lista en la nevera para beber antes, durante y después de entrenar.

  • Divide tu plato: en lugar de dos comidas copiosas, organiza 4-5 ingestas pequeñas, con protagonismo de verduras y frutas ricas en agua (pepino, sandía, tomate) y proteína magra.

  • Revisa tu armario de especias: retira el chile y la cayena de las preparaciones pre-entreno. Sustitúyelas por menta fresca, cilantro o albahaca para mantener el frescor interno.

Nota: La información contenida en este artículo tiene un carácter divulgativo y está orientada a la optimización del estilo de vida y el rendimiento. No sustituye el consejo de un profesional de la nutrición o la medicina deportiva. Ante cualquier circunstancia personal, consulta con un especialista.

Pectina cítrica modificada: cómo optimiza la recuperación muscular y reduce la inflamación naturalmente

La pectina cítrica modificada podría favorecer la recuperación muscular, según la experiencia del biohacking

La pectina cítrica modificada (PCM) está apareciendo en los foros de biohacking como un posible aliado para la recuperación post-entreno. Un usuario reporta una mejora notable en cómo se siente después de sus rutinas, y aunque la evidencia es aún escasa, la conversación ya está abierta. Vamos a los datos.

Qué es la pectina cítrica modificada y por qué interesa a los biohackers

La pectina es una fibra soluble que se encuentra de forma natural en la corteza de los cítricos. La versión modificada se procesa para que tenga un peso molecular más bajo y, supuestamente, una mayor capacidad de absorción intestinal. A diferencia de la fibra dietética común, se le atribuye la capacidad de influir en ciertos procesos inflamatorios que se disparan tras el ejercicio intenso.

En el ámbito del rendimiento, ese efecto antiinflamatorio tiene un atractivo evidente: si puedes modular la respuesta inflamatoria que acompaña al daño muscular, es razonable pensar que la ventana de recuperación se acorte. La pectina cítrica modificada se comercializa como suplemento en forma de polvo o cápsulas, con marcas como PectaSol a la cabeza.

Sin embargo, la conexión entre la teoría y la práctica todavía está en un estadio muy temprano. La mayor parte de la información que circula proviene de experiencias personales, no de ensayos controlados. Aquí es donde la cautela y el criterio de consumo inteligente entran en juego.

El caso de PectaSol: un testimonio que aviva el debate

En un hilo del subreddit r/Biohackers, un usuario explica que empezó a tomar PectaSol sin grandes expectativas. «Asumí que sería otro suplemento que tomaría un mes y olvidaría», comenta. Lo que notó, sin embargo, fue una recuperación muscular más rápida y una sensación general de menor carga tras los entrenamientos.

La descripción es deliberadamente prudente: no habla de cambios drásticos, sino de una percepción «notable» pero sutil. Reconoce que la recuperación depende de muchos factores y no descarta el efecto placebo. La comunidad ha respondido con interés, pero también con el escepticismo justificado que caracteriza al biohacking serio.

A efectos prácticos, este tipo de testimonios sirven para encender la curiosidad, no para establecer pautas de suplementación. La ausencia de estudios controlados no invalida una experiencia, pero sí la convierte en una hipótesis a verificar con mucha cautela.

La ausencia de estudios controlados no invalida una experiencia, pero sí la convierte en una hipótesis a verificar con mucha cautela.

suplemento antiinflamatorio

Recuperación muscular y respuesta inflamatoria: el contexto que importa

Para entender por qué un antiinflamatorio podría favorecer la recuperación, hay que recordar que el ejercicio intenso genera microlesiones en las fibras musculares. El cuerpo responde con una inflamación localizada, una cascada que limpia los residuos celulares y estimula la reparación. Una inflamación bien regulada es imprescindible para ganar fuerza y masa muscular; el problema llega cuando esa respuesta se cronifica o se descontrola.

En teoría, un compuesto que module la inflamación sin suprimirla por completo podría ayudar a que el músculo se recupere antes y con menos molestias. Eso es lo que buscan muchos deportistas con estrategias como la suplementación con omega-3 o la exposición al frío. La pectina cítrica modificada se postularía como otro jugador en ese tablero, aunque con un respaldo científico mucho más modesto.

Lo que sabemos hasta ahora sobre la PCM proviene sobre todo de estudios en otros contextos biológicos, no de la fisiología del ejercicio. No hay, a día de hoy, un ensayo clínico que mida directamente su impacto sobre el dolor muscular de aparición tardía o la recuperación del rendimiento. Esto no la descarta, pero sí la deja en una posición más especulativa que operativa.

¿Compensa añadir pectina cítrica a tu arsenal de recuperación?

Si uno toma como referencia el estándar del consumo inteligente de suplementos, la respuesta es clara: hoy por hoy, la pectina cítrica modificada no puede competir con activos como la creatina monohidrato o la proteína de suero, que cuentan con décadas de estudios y una dosis eficaz perfectamente documentada. La PCM pertenece al grupo de compuestos interesantes, pero sin la madurez necesaria para recomendarla como una herramienta fiable.

Dicho esto, el perfil de seguridad de la pectina modificada parece bueno y su coste no es excesivo, lo que explica que algunos biohackers la incluyan en sus protocolos de experimentación personal. Si decides probarla, el criterio de calidad importa: busca productos que indiquen claramente el grado de modificación y la dosis de pectina activa, no solo la cantidad total de polvo.

La regla de oro para no malgastar dinero es atenerse a los suplementos cuya evidencia mueve la aguja en la práctica diaria. El omega-3, la creatina y una ingesta adecuada de proteína repartida en el día son las tres palancas que más pesan en la recuperación muscular. Todo lo demás, por ahora, es secundario.

⚡ Rutina de Optimización Diaria

  • Prioriza lo que funciona: Asegúrate de que tu base de recuperación ya incluye creatina (3-5 g/día), omega-3 (1-3 g de EPA/DHA) y entre 1,6 y 2,2 g de proteína por kilo de peso.
  • Registra tu percepción: Si decides experimentar con compuestos como la pectina cítrica, lleva un diario sencillo de recuperación y rendimiento durante al menos cuatro semanas antes de sacar conclusiones.
  • Lee la etiqueta: Cuando compres cualquier suplemento, mira la dosis de activo real, no el contenido total del bote. Un producto de calidad siempre detalla la forma y la cantidad del compuesto que realmente importa.

Hacienda confirma la exención IRPF al vender una vivienda habitual usada como despacho si reinviertes

La Dirección General de Tributos (DGT) ha confirmado que vender tu vivienda habitual no tributa en el IRPF por la ganancia patrimonial aunque el inmueble figure como despacho en el Catastro, siempre que reinviertas el dinero en otra casa. La exención fiscal se mantiene íntegra si cumples los requisitos generales de residencia y reinversión, sin que la clasificación catastral suponga un obstáculo.

La aclaración llega con la consulta vinculante V0946-26, a raíz de una contribuyente que residía en un inmueble inscrito como despacho. La DGT ha dejado claro que lo determinante es que la vivienda constituya tu residencia habitual real, no cómo aparezca en los registros.

La exención por reinversión: qué dice la norma

El artículo 38 de la Ley del IRPF establece que la ganancia obtenida al vender la vivienda habitual queda exenta si el importe total se reinvierte en la compra de otra vivienda habitual. Esta ventaja fiscal es una de las más potentes para cualquier propietario que cambia de casa, ya que evita tributar por la diferencia entre el precio de compra y el de venta.

Para que la vivienda se considere habitual, se exige que hayas residido en ella de forma continuada durante al menos tres años. También puede considerarse habitual si ha tenido esa condición en algún momento de los dos años anteriores a la venta, aunque ya no residas en ella.

La consulta V0946-26: el despacho en el Catastro no te quita la exención

La duda que resolvió la DGT en esta consulta es muy concreta. Una mujer vivía desde febrero de 2023 en un inmueble que figuraba como despacho en el Catastro, y se preguntaba si al venderlo podía aplicar la exención por reinversión. Hacienda respondió que sí, porque la denominación registral no es un impedimento si se cumplen los demás requisitos.

Esto es especialmente relevante para los autónomos que tienen su domicilio en un inmueble con uso mixto o que inscribieron parte del mismo como despacho profesional. Hasta ahora, muchos temían que esa etiqueta administrativa les hiciera perder la exención. La DGT deja claro que el Catastro no es un juez fiscal: lo que cuenta es que vivas ahí.

vender vivienda habitual autónomo

La inscripción catastral como despacho no impide la exención por reinversión si demuestras que el inmueble es tu vivienda habitual.

Los requisitos que debes cumplir para que Hacienda no te cobre

Para beneficiarte de la exención, debes reinvertir el dinero obtenido en la compra o rehabilitación de una nueva vivienda habitual. El plazo para hacerlo es de dos años antes o después de la venta. Además, tienes que ocupar el nuevo inmueble en un máximo de 12 meses desde la adquisición o la finalización de las obras.

Si solo reinviertes una parte del importe de la venta, la exención será proporcional. Por ejemplo, si vendes por 200.000 euros y reinviertes 150.000, solo el 75% de la ganancia estará exenta. El resto tributará como ganancia patrimonial en tu declaración de la renta.

Un aviso importante para autónomos con despacho afecto a la actividad: si has deducido gastos relacionados con la parte de la vivienda que usabas como oficina (como el porcentaje del IBI, suministros o amortizaciones), la ganancia correspondiente a esa porción podría no estar exenta. La exención solo protege la parte estrictamente residencial. Conviene separar bien ambos conceptos para evitar problemas futuros con Hacienda.

Qué mirar si piensas vender tu casa‑oficina

La aclaración de la DGT despeja una duda común entre autónomos y teletrabajadores. Pero la letra pequeña importa. No basta con que el inmueble aparezca como vivienda a efectos catastrales; hay que demostrar que realmente has residido en él de forma continuada. Recopila contratos de suministros, empadronamiento, declaraciones de la renta anteriores y cualquier documento que acredite que ese era tu domicilio, no solo una dirección fiscal.

Además, revisa si en ejercicios anteriores aplicaste la deducción por adquisición de vivienda habitual o la exención por reinversión en una compra previa, porque ambas están vinculadas al mismo inmueble. Un error en la secuencia de operaciones puede hacer saltar la inspección.

Una ventaja que aprovechan menos autónomos de los que deberían

Esta aclaración puede parecer técnica, pero tiene un impacto directo en el bolsillo. Muchos autónomos con despacho en casa han estado años sin vender por miedo a perder la exención. Ahora saben que pueden hacerlo sin sobresaltos, siempre que la vivienda siga siendo su residencia principal. La clave es el uso real, no el etiquetado.

En una coyuntura de tipos de interés aún elevados, la posibilidad de cambiar de casa sin tributar por la plusvalía es un alivio importante. Y para quien tiene una pequeña empresa o trabaja por cuenta propia, cada euro que no paga a Hacienda es un euro que puede invertir en su negocio. La DGT ha puesto negro sobre blanco que el Catastro no puede ser un freno arbitrario.

Eso sí, la reinversión total sigue siendo la vía más limpia. Si el importe de la venta no se destina por completo a la nueva compra, Hacienda calculará la parte proporcional de la ganancia que sí tributa. Por eso, antes de tomar una decisión, haz números con un asesor y asegúrate de que el plan de reinversión encaja con tus ingresos y con la necesidad real de vivienda.

Guía rápida para aplicar la exención por reinversión

  • 📅 Plazos: Reinvierte el dinero en la nueva vivienda hasta 2 años antes o después de la venta, y ocúpala en 12 meses.
  • Requisitos clave: Que la vivienda vendida sea tu residencia habitual (al menos 3 años) y que la nueva adquisición también lo sea.
  • 🌐 Dónde informarlo: Se declara en el modelo 100 de la Renta, indicando la reinversión en la casilla correspondiente.
  • 💰 Exención: Total si reinviertes el 100% del importe; parcial y proporcional si solo reinviertes una parte.
  • ⚠️ Error a evitar: Olvidar que la parte de la vivienda usada para la actividad profesional puede generar una ganancia no exenta si has deducido gastos en años anteriores.

Trump amenaza con aranceles ‘sustanciales’ a la UE tras la multa de 890 millones a Google

La amenaza lanzada por Donald Trump contra la Unión Europea ha llegado en forma de post en Truth Social. El presidente estadounidense ha calificado de robo la multa de 890 millones de euros que Bruselas ha impuesto a Google por prácticas anticompetitivas en el mercado de la publicidad digital. He seguido de cerca la escalada verbal y lo que encuentro es un déjà vu de la guerra comercial que sacudió los mercados en 2018.

La sanción es la última de una serie de golpes regulatorios de la UE a los grandes grupos tecnológicos norteamericanos. En los últimos dos años, Apple, Meta y Amazon han afrontado expedientes sancionadores por un valor conjunto superior a los 5.000 millones de euros. Para la Casa Blanca, estas multas no son un ejercicio de derecho de competencia, sino un ataque deliberado contra el America First.

La multa a Google y la furia de Trump

La Comisión Europea ha justificado los 890 millones señalando que Google ha abusado durante años de su posición dominante en el ecosistema publicitario online, perjudicando a competidores y a los propios anunciantes europeos. No es la primera vez que Alphabet recibe una multa multimillonaria: ya acumula más de 8.000 millones de euros en sanciones desde 2017. Lo que ha convertido esta decisión en un incidente diplomático de primer orden ha sido el momento elegido, justo cuando Washington intenta renegociar los términos de la alianza comercial transatlántica.

Trump reaccionó con su característica contundencia. En un mensaje que sigue generando réplicas en los mercados, el presidente escribió: ‘The United States of America is not a PIGGYBANK for Europe, nor will we allow it to be!’. A renglón seguido, advirtió de la imposición de aranceles sustanciales a los productos europeos, aunque sin detallar sectores ni porcentajes.

«The United States of America is not a ‘PIGGYBANK’ for Europe, nor will we allow it to be!» — Donald Trump, presidente de Estados Unidos, Truth Social, 24 de julio de 2026

La falta de concreción no resta credibilidad a la amenaza. En 2018, un tuit similar sirvió de antesala para los aranceles del 25% al acero y al aluminio europeos. Ahora, con la inflación en Estados Unidos todavía en el 3,1% y con la Reserva Federal vigilante, cualquier barrera comercial adicional se traduciría en un encarecimiento casi inmediato de las importaciones y, por tanto, en más presión sobre los precios.

El riesgo de una nueva guerra comercial transatlántica

Lo que veo en este episodio es una reedición de la estrategia de presión máxima que la administración Trump ha utilizado históricamente contra sus socios comerciales. La gran diferencia con 2018 es que hoy la economía global está mucho más fragmentada y la UE ya tiene preparado un nuevo reglamento anti-coerción que le permitiría responder con rapidez a medidas unilaterales. Bruselas podría activar contramedidas en sectores tan sensibles como el bourbon de Kentucky, las motocicletas Harley-Davidson o los productos agrícolas californianos.

Desde una perspectiva de mercado, los bonos europeos han reaccionado al unísono: el rendimiento del Bund alemán a diez años ha subido ligeramente y el spread con respecto al Tesoro estadounidense se ha ampliado, reflejo de una mayor aversión al riesgo geopolítico. Las acciones de los grandes valores tecnológicos con exposición a Europa —Alphabet, Apple, Amazon— registran caídas moderadas en el aftermarket, lo que indica que los inversores se toman en serio la amenaza.

Este movimiento también tiene una lectura electoral interna. Las elecciones de mitad de mandato en EE.UU. se celebrarán en noviembre de este año, y Trump necesita reforzar su base proteccionista. Atacar a la UE y a las tecnológicas —un blanco habitual de su retórica— le permite desviar la atención de otras cuestiones internas y presentarse como el defensor de los intereses estadounidenses frente a un bloque al que acusa de ‘aprovecharse’.

🌍 El impacto en España y Europa

Si la Casa Blanca activa los aranceles, el golpe más directo lo recibiría Alemania, pero España no quedaría al margen. Nuestro país exporta a EE.UU. bienes por valor de más de 20.000 millones de euros anuales, con el aceite de oliva, el vino, el porcino y los componentes de automoción como principales partidas. En la guerra comercial de 2018, los productores de aceituna negra española vieron cómo sus ventas caían en picado tras la imposición de tasas punitivas; un escenario similar podría repetirse con el aceite de oliva si la administración Trump decide apuntar hacia los productos agroalimentarios.

Además, la simple amenaza ya está teniendo consecuencias financieras en los hogares españoles. El Euríbor a 12 meses, principal referencia de las hipotecas variables, ha repuntado en solo 24 horas entre 10 y 15 puntos básicos adicionales, anticipando un posible encarecimiento de la financiación. Si la tensión persiste, miles de familias notarán el impacto en sus cuotas mensuales.

Desde Fráncfort, el BCE observa con preocupación. La presidenta Lagarde ha reiterado que la estabilidad geopolítica es hoy el mayor riesgo para la inflación europea. Un conflicto comercial con Washington enfriaría la demanda externa justo cuando la eurozona crece un tímido 0,4% intertrimestral. Eso podría inclinar al Consejo de Gobierno a retrasar los recortes de tipos previstos para otoño, manteniendo el precio del dinero en niveles restrictivos durante más tiempo.

El desenlace sigue siendo incierto. Lo único que tengo claro es que este cruce de amenazas no es una anécdota pasajera. Si la historia reciente sirve de guía, los próximos movimientos de la Casa Blanca pueden redefinir durante años el comercio transatlántico y, con él, la economía de millones de ciudadanos europeos.

Fatiga arancelaria: el S&P 500 apenas cede un 0,3% al nuevo arancel de Trump y los mercados ignoran la guerra comercial

La guerra comercial de Donald Trump se ha cobrado una nueva víctima: el miedo de los inversores. He analizado la reacción de las bolsas a la última ofensiva arancelaria de la Casa Blanca y lo que veo es una fatiga palpable. Ayer, 24 de julio de 2026, el presidente estadounidense impuso un arancel del 10% a 60 países, entre ellos la Unión Europea. Pero el S&P 500, el termómetro de Wall Street, apenas cedió un 0,3% en la sesión. Al otro lado del Atlántico, el Ibex 35 subió un 1% y el Euro Stoxx 50 cerró con un avance del 0,70%. Los mercados ignoran la guerra comercial.

Hace quince meses, la escena era muy distinta. El 3 de abril de 2025, el ‘Día de la Liberación’ —cuando Trump amenazó con tarifas de hasta el 145% a 185 economías— desencadenó una tormenta. El S&P 500 se desplomó un 4,8%, el Nasdaq un 6% y se evaporaron cinco billones de dólares en dos sesiones. El Ibex 35 perdió un 6,8% y el Euro Stoxx 50, un 8%. Ayer, sin embargo, no hubo pánico.

El mercado europeo apenas pestañea

Ayer, mientras los titulares confirmaban el nuevo arancel del 10%, los parqués europeos abrieron al alza. El DAX alemán sumó un 0,9% y el FTSE MIB italiano, un 1,1%. Solo en Asia —donde las exportaciones a Estados Unidos representan un porcentaje mayor del PIB— se registraron caídas significativas. La bolsa de Tokio perdió un 2%, y los mercados emergentes asiáticos acusaron el golpe. En Europa, en cambio, la reacción fue casi inexistente.

TACO Trade, freno judicial y apetito de riesgo: las claves de la fatiga arancelaria

aranceles Trump 2026

El consenso entre los analistas señala tres factores que explican esta indiferencia. El primero es el TACO Trade (Trump Always Chickens Out, ‘Trump siempre se acobarda’). La tesis es que el presidente termina aplazando, rebajando o introduciendo excepciones a sus amenazas más agresivas. Tras quince meses de guerra comercial intermitente, los inversores han interiorizado que el daño real suele ser menor que el anunciado.

El segundo es el freno judicial. En febrero de este año, el Tribunal Supremo de Estados Unidos invalidó buena parte de los aranceles impuestos mediante poderes de emergencia, lo que obligó a la Casa Blanca a reconstruir su ofensiva por otras vías. Eso rebajó la credibilidad de las amenazas comerciales.

El tercero es el renovado apetito por el riesgo. Según la última encuesta de gestores de fondos de Bank of America, realizada entre 210 participantes que administran 555.000 millones de dólares, el optimismo inversor ha alcanzado su nivel más alto desde febrero, justo antes del inicio del conflicto en Irán. El 54% de los encuestados cree que la economía global evitará una recesión.

“Más recientemente, el impulso generado por los aranceles ha ido siendo sustituido gradualmente por el auge de la inteligencia artificial.” — Paolo Zanghieri, economista sénior de Generali Investments, 24 de julio de 2026

Esta pérdida de protagonismo de los gravámenes coincide, además, con la percepción de que su impacto inflacionista ha tocado techo. François Rimeu, estratega sénior de Crédit Mutuel Asset Management, anticipa que los efectos de los aranceles seguirán diluyéndose.

Análisis: la geopolítica cede el paso a la inteligencia artificial

A mi juicio, la fatiga arancelaria refleja un cambio de fondo en la narrativa de los mercados. Los inversores han pasado de temer un choque inflacionario global a concentrarse en la disrupción positiva de la inteligencia artificial. Nvidia y el resto de las ‘Magnificent Seven’ han absorbido buena parte del flujo inversor global, mientras que las viejas tensiones comerciales se perciben como un ruido de fondo manejable.

Sin embargo, conviene no bajar la guardia. La guerra con Irán mantiene el precio del petróleo elevado —el Brent ronda los 85 dólares— y una eventual escalada arancelaria que incluya a México o a Canadá podría reactivar las expectativas de inflación. La Reserva Federal, en su reunión del 11 y 12 de agosto, tendrá que sopesar hasta qué punto la indiferencia del mercado esconde riesgos inflacionistas latentes. De momento, el mercado apuesta por una pausa en los tipos. Pero la calma puede ser engañosa.

🌍 El impacto en España y Europa

Para los hogares y empresas españoles, esta fatiga arancelaria es una buena noticia a corto plazo. La subida del Ibex 35 y la estabilidad del Euro Stoxx 50 alejan el fantasma de una corrección bursátil profunda. El Euríbor a 12 meses, que cerró ayer en el 3,45%, se mantiene en niveles moderados gracias a la expectativa de que el Banco Central Europeo mantenga los tipos en septiembre. Esto alivia la presión sobre las hipotecas variables.

El arancel del 10% a las exportaciones europeas tendrá un impacto limitado: apenas restará una o dos décimas al crecimiento del PIB de la eurozona según las primeras estimaciones. Para las empresas del Ibex 35 con presencia internacional, la diversificación geográfica y la fortaleza de sus balances amortiguan el golpe. En definitiva, mientras Trump siga mostrando su patrón de ‘acobardamiento’ arancelario, los mercados europeos podrán respirar. La clave seguirá estando en la inflación subyacente y en la evolución geopolítica en Oriente Medio.

La ONU pide la evacuación de 6.000 marinos en el estrecho de Ormuz y el comercio de petróleo se paraliza

He visto el llamamiento urgente del Alto Comisionado de las Naciones Unidas para los Derechos Humanos, Volker Turk, que ha pedido la evacuación de unos 6.000 marinos atrapados en el estrecho de Ormuz mientras la guerra contra Irán bloquea la navegación segura. En los mercados, la reacción ha sido inmediata: el crudo Brent ha superado la barrera de los 100 dólares por barril y las primas de los seguros marítimos se han disparado a niveles que hacen prohibitiva la travesía de cualquier buque comercial.

Una crisis humanitaria que anticipa el colapso logístico

La portavoz Shabia Mantoo ha detallado —en un comunicado que he analizado— que al menos nueve buques con 93 tripulantes han sido abandonados in situ sin alimentos, agua ni combustible. Ya son 17 los marinos muertos desde el inicio del conflicto. “Estos trabajadores siguen expuestos a las hostilidades, enfrentándose a riesgos inminentes de morir o sufrir heridas”, ha denunciado.

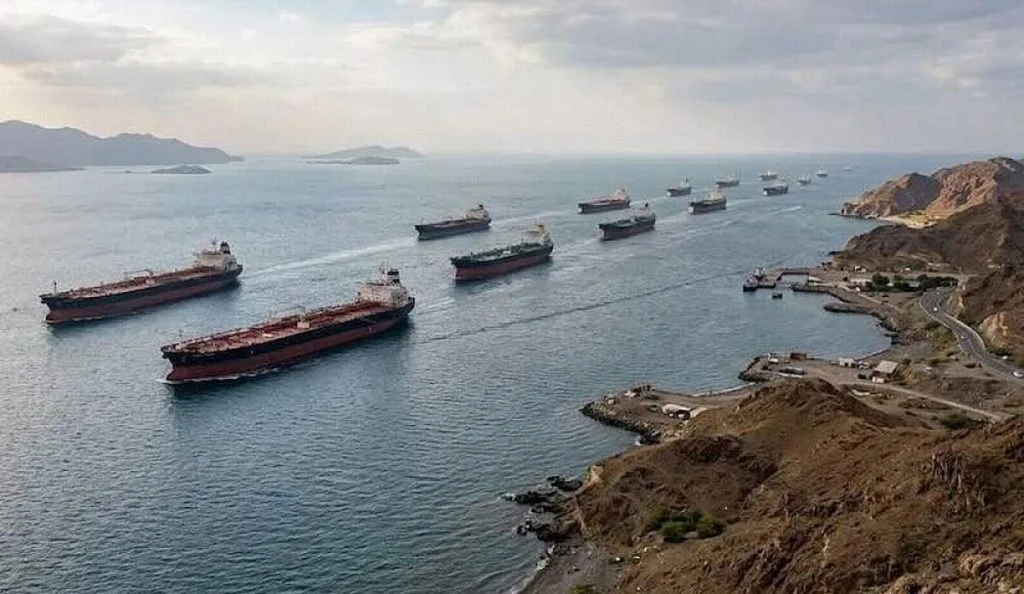
Pero el drama humano es solo la punta del iceberg: la parálisis del tráfico marítimo en el estrecho de Ormuz está cortando de raíz el suministro de crudo. Cada día, una quinta parte del petróleo mundial transita por este paso. Ahora mismo, decenas de petroleros permanecen fondeados a la espera de una ventana de seguridad que no llega. Las navieras han suspendido todas las rutas y los fletadores declaran force majeure.

“Los marinos han sido dejados a bordo de sus buques a su suerte, sin alimentos, agua, combustible, atención médica, electricidad ni medios para comunicarse con sus familias.” — Shabia Mantoo, portavoz del Alto Comisionado de la ONU para los Derechos Humanos

El estrangulamiento del comercio petrolero y la cadena de suministro

Lo que veo en los datos de tráfico marítimo es una interrupción casi total. Según los registros de AIS, el número de petroleros que cruzan Ormuz ha caído un 90% en cuestión de días. Las refinerías asiáticas y europeas, que dependen del crudo saudí, iraquí o emiratí, ya están reduciendo tasas de procesamiento. El diferencial entre el Brent y el WTI se ha ensanchado hasta los 12 dólares, una señal clara de estrés en el mercado europeo.

La situación recuerda a los peores episodios del pasado, como los ataques de 2019 a los petroleros en el golfo de Omán, pero con una diferencia fundamental: ahora el conflicto militar impide cualquier escolta naval comercial y el riesgo percibido es total. Las aseguradoras londinenses han declarado la zona como “área de guerra”, lo que dispara las primas y deja sin cobertura a los buques que aún operan. El resultado es un tapón logístico global.

El coste del flete de un petrolero VLCC desde el golfo Pérsico hasta Róterdam se ha multiplicado por cinco en menos de una semana. A medida que los inventarios flotantes no pueden salir, los precios del gasóleo y la gasolina en el mercado mayorista europeo suben a un ritmo de doble dígito cada sesión. No es un pico puntual: es la consecuencia directa de un cuello de botella que puede prolongarse mientras dure la ofensiva bélica.

🌍 El impacto en España y Europa

Para el consumidor español, el impacto será inmediato. El litro de gasolina, que ya rozaba los 1,90 euros en algunas estaciones de servicio, podría superar los 2 euros esta misma semana. La factura del gasóleo de calefacción se encarecerá con el invierno a la vuelta de la esquina. Además, esta crisis energética presionará al alza la inflación de la eurozona justo cuando el BCE confiaba en alcanzar el objetivo del 2%.

  • Euríbor: si el encarecimiento del crudo se filtra a la inflación general, el Banco Central Europeo podría retrasar los recortes de tipos previstos para septiembre. El Euríbor a 12 meses, que cotiza en torno al 3,5%, repuntaría, elevando las cuotas de las hipotecas variables.
  • Empresas exportadoras: el tejido industrial español, muy dependiente de la energía, verá aumentar costes de producción justo en un momento de demanda global débil. Los márgenes del sector químico, petroquímico y del transporte se estrechan peligrosamente.
  • Dependencia energética: España importa cerca del 30% de su crudo de Oriente Medio. El Gobierno tendría que acelerar las compras en otros mercados —como el estadounidense o el noruego— para evitar desabastecimientos, pero los sobrecostes serán inevitables.

En definitiva, lo que empezó como una crisis humanitaria en el estrecho de Ormuz se ha convertido en una amenaza sistémica para la economía europea. Seguiré de cerca los datos de tráfico marítimo y los próximos comunicados de la ONU, porque la evolución del conflicto dictará el rumbo del precio del crudo y, con él, el del bolsillo de los ciudadanos.

Kraken lanza futuros perpetuos Solana regulados por la CFTC en EE.UU.: ¿el nuevo estándar?

Solana acaba de sumar una pieza más a su creciente ecosistema financiero. Kraken ha lanzado futuros perpetuos de Solana regulados por la Comisión de Comercio de Futuros de Productos Básicos (CFTC) para traders elegibles en Estados Unidos. El movimiento, ejecutado a través de Kraken Derivatives US —que opera como comerciante de comisiones de futuros registrado— y listados en Bitnomial Exchange, un mercado de contratos designado por la CFTC, acerca un producto estrella del cripto al marco legal estadounidense. Por primera vez, los inversores de EE.UU. pueden operar perpetuals de SOL sin tener que recurrir a plataformas sin licencia.

Los futuros perpetuos, a menudo llamados perpetuals, son contratos que no expiran, a diferencia de los futuros tradicionales. Permiten tomar posiciones largas o cortas con apalancamiento y se han convertido en uno de los motores de liquidez del mercado cripto global. En plataformas offshore mueven miles de millones cada día, pero en EE.UU. el formato regulado ha sido casi imposible de ofrecer. La diferencia, como señala el anuncio, no es baladí: estar bajo la supervisión de la CFTC introduce requisitos de margen, vigilancia, protección al cliente y registros que cambian por completo la naturaleza del producto.

Por qué importa el lanzamiento de estos derivados

Los perpetuals no son un producto menor. En los mercados offshore, gran parte del descubrimiento de precios ocurre en estos contratos, especialmente durante momentos de alta volatilidad. En el caso de Solana, tener un mercado de futuros perpetuos regulados supone una nueva capa de profundidad institucional. Hasta ahora, un gestor de fondos estadounidense que quisiera exponerse a SOL mediante derivados solo podía hacerlo en el CME que ofrece futuros estándar con vencimiento o acudir a bolsas sin licencia, con los riesgos legales que ello implica.

Kraken ha construido un carril legal que evita esos dilemas. La estructura —un comerciante de comisiones de futuros registrado (NinjaTrader Clearing, que opera como Kraken Derivatives US) y una bolsa de contratos designada (Bitnomial)— aísla el producto del mundo offshore y le da un sello de cumplimiento que puede tranquilizar a los responsables de riesgos de cualquier institución. Eso no significa que el producto sea idéntico al que se encuentra en exchanges no regulados. La supervisión de la CFTC limita aspectos como el apalancamiento máximo y la velocidad de lanzamiento de nuevos pares, pero a cambio ofrece seguridad jurídica.

Pero la gran pregunta es si habrá suficiente liquidez para que este producto despegue.

Kraken no solo lanza un producto; ofrece una puerta regulada a un mercado que hasta ahora EE.UU. observaba desde fuera.

El marco regulatorio que lo diferencia

La clave está en la arquitectura legal. Los contratos se listan en Bitnomial, un mercado de derivados que la CFTC reconoce como Designated Contract Market. La intermediación la realiza Kraken Derivatives US, que actúa como comerciante de comisiones registrado. Esto significa que cada operación pasa por un circuito de registro, vigilancia y compensación que no existe en los mercados no regulados. Para el trader minorista, la experiencia puede ser menos frenética que en un exchange offshore, pero para las instituciones el valor está en ese filtro: pueden operar sin que sus equipos legales pongan objeciones.

Este formato también diferencia el producto de los perpetuals clásicos que se negocian en jurisdicciones más laxas. La CFTC supervisa los requisitos de margen, las reglas de liquidación y las salvaguardas contra la manipulación, lo que añade capas de protección que en el mundo offshore simplemente no existen. Es una versión domesticada, pero justamente esa domesticación es la que puede abrir la puerta a un público más amplio.

¿Marcará un estándar para el mercado de futuros perpetuos?

La pregunta que flota es si este movimiento de Kraken puede convertirse en un nuevo estándar. El mercado de derivados cripto regulados en EE.UU. sigue dominado por los futuros del CME, que mueven volúmenes institucionales gigantescos. Sin embargo, los perpetuals han demostrado ser una herramienta preferida por traders de todo tipo porque eliminan la necesidad de renovar contratos cada mes y permiten una gestión de posiciones más flexible. Si Kraken consigue reunir suficiente liquidez, el producto podría robar cuota no solo a exchanges offshore sino también al propio CME.

No obstante, la liquidez es el talón de Aquiles. Un contrato regulado que arranca con poco interés puede quedarse en un nicho. Para que triunfe, necesita creadores de mercado dispuestos a operar dentro de las reglas de la CFTC, y eso suele traducirse en spreads más amplios al principio. El historial de productos regulados en cripto muestra que la tracción llega cuando los grandes fondos entran. El sello de Kraken puede ayudar, pero el camino será gradual.

Cabe recordar que otros jugadores, como Coinbase, también han explorado derivados regulados. Sin embargo, Kraken ha sido más rápido en dar con una estructura que funcione para los perpetuals. Eso puede darle una ventaja de primer movimiento si la demanda aflora. Si el producto escala, otros exchanges estadounidenses podrían verse obligados a replicar el modelo, lo que consolidaría a los futuros perpetuos regulados como una clase de activo más dentro del menú legal de EE.UU.

En el fondo, el gran beneficiado es el ecosistema de Solana. Cada nuevo instrumento financiero regulado que incorpora SOL refuerza su narrativa como activo digital serio para el capital institucional. Después de los ETFs y del staking regulado, los derivados perpetuos vigilados por la CFTC añaden una capa más de madurez. Todavía queda por ver si la liquidez responde, pero el simple hecho de que un exchange de primer nivel haya encontrado la fórmula es, en sí mismo, una señal.

Hester Peirce: los vaults DeFi en Solana entran en la mira de la SEC como valores

La comisionada de la SEC, Hester Peirce, acaba de lanzar un aviso que muchos en Solana estaban esperando. En un comunicado fechado el 22 de julio de 2026, Peirce dejó claro que meter una actividad en la cadena de bloques no la saca automáticamente del radar de las leyes de valores. Los vaults (bóvedas automatizadas que optimizan rendimientos) y las estrategias de lending (préstamo de criptoactivos) entran de lleno en la mira de la SEC, y eso afecta de forma directa a protocolos consolidados del ecosistema de Solana como Marinade, Jito o Kamino.

La advertencia no es menor. Peirce, considerada una de las voces más abiertas a la innovación cripto dentro del regulador estadounidense, no ofrece un cheque en blanco. Al revés: subraya que si un gestor toma decisiones de inversión por el usuario —elige activos, cambia parámetros de riesgo, controla los tipos de interés o las ratios de colateral— la estructura puede parecerse más a un producto financiero tradicional que a software neutral.

Qué ha dicho exactamente Hester Peirce (y qué no)

El comunicado, titulado “Headstands and Summervaults”, no crea una nueva norma ni prohíbe nada. Pero es una señal potente. La comisionada recuerda que la descentralización no se mide solo por el código. Si el usuario depende de un curador o de un gestor de estrategia para obtener beneficios, la clave está en la confianza y la expectativa de ganancia basada en esfuerzos ajenos. Ese es el corazón del test de Howey, que define qué es un valor en Estados Unidos.

Peirce tampoco dice que todos los vaults sean valores. Lo que hace es avisar: la realidad económica de cada producto importa más que la etiqueta “descentralizado”. Si un equipo controla las decisiones de gestión, la SEC puede considerar que existe un contrato de inversión.

En otras palabras, la tecnología no es un escudo mágico. “No es un pase libre”, resume la comisionada, y los constructores del ecosistema DeFi —las finanzas descentralizadas— deben tomar nota.

Cómo aterriza esto en Solana: Marinade, Jito y Kamino, en el punto de mira

El ecosistema DeFi de Solana es uno de los más activos del mercado, y sus vaults han crecido muchísimo en los últimos dos años. Marinade, por ejemplo, gestiona el staking líquido (la delegación de SOL a validadores a cambio de recompensas sin perder liquidez) mediante estrategias automatizadas que eligen los mejores validadores. Jito combina staking con consejos de MEV (ingresos extra por ordenar transacciones) y ofrece productos como JitoSOL, donde los usuarios depositan SOL y reciben un token representativo. Kamino, por su parte, permite crear estrategias de lending y optimización de colateral con parámetros que ajustan los gestores.

En todos estos casos, existe un grado de decisión humana o algorítmica que podría caer bajo el paraguas descrito por Peirce. Si un curador de Jito decide a qué validadores delegar, o si Kamino lanza un vault con una política de préstamos definida por su equipo, la SEC podría ver ahí un producto gestionado. No es automático, pero la advertencia es directa.

El impacto no se limita a estos tres nombres. Otros protocolos como Orca, Raydium o incluso los agregadores de rendimiento que van apareciendo en Solana también deberán revisar sus estructuras. Lo que cambia es la exigencia de transparencia: si el usuario confía en alguien, hay que decirlo claramente, y asumir las consecuencias legales.

La descentralización no es una palabra mágica que borre la responsabilidad de quien toma las decisiones de inversión por otros.

La delgada línea entre software y producto financiero: una mirada con perspectiva

Llevamos años viendo cómo la innovación en Solana corre más rápido que la regulación. Las paradas de red de 2021 y 2022, el colapso de FTX en noviembre de 2022 o el rally de SOL desde mínimos de 8 dólares en 2023 nos enseñaron que el ecosistema es resistente pero no inmune a los sustos. Ahora la madurez trae otro tipo de prueba: la necesidad de encajar en marcos legales que no se diseñaron pensando en smart contracts.

El enfoque de Hester Peirce, con su habitual mezcla de apertura y rigor, me parece saludable. No asusta, pero obliga a los equipos a hacer autocrítica. ¿Es mi vault realmente no discrecional? Si la respuesta es “depende”, quizá toque documentar mejor las dependencias del usuario. En ese sentido, el comunicado no es un ataque, es una invitación a la precisión.

Hay un riesgo real: si la SEC empieza a catalogar vaults como valores, la liquidez en Solana podría resentirse, sobre todo porque muchos inversores estadounidenses acceden a estos productos a través de exchanges o wallets reguladas. Aun así, creo que el ecosistema tiene margen para adaptarse. La transparencia on-chain de Solana —con exploradores como Solscan— permite demostrar con datos qué decisiones automatiza el código y cuáles dependen de un equipo humano.

De momento, la SEC no ha cambiado ninguna norma: esto es solo un aviso. Pero los avisos de alguien como Peirce suelen marcar el camino. La próxima vez que un vault de Solana prometa rentabilidades atractivas, el inversor hará bien en preguntarse quién mueve los hilos detrás del algoritmo. Y el equipo que lo haya diseñado, también.

EE.UU. impone arancel del 10% a Taiwán bajo la Sección 301 y amenaza los semiconductores globales

He repasado la notificación previa a publicación del Registro Federal de la USTR y hay un detalle que matiza el titular: la tasa del 10% aún no es firme. La Oficina del Representante de Comercio de Estados Unidos ha activado la Sección 301 de la Ley de Comercio de 1974 para aplicar un arancel del 10% sobre determinados productos taiwaneses, pero su entrada en vigor —prevista para ayer— queda supeditada a dos investigaciones en curso. Una indaga el supuesto exceso de capacidad estructural en la manufactura de la isla; la otra, si 60 socios comerciales han prohibido las importaciones de bienes producidos con trabajo forzoso.

El alcance real de la Sección 301 sobre Taiwán

El diseño de la medida concede a Taipéi un trato comparativamente favorable. Según los detalles técnicos:

  • Si el arancel MFN (nación más favorecida) de un producto taiwanés está por debajo del 10%, la suma del gravamen MFN y el de la Sección 301 se limita a ese 10%.
  • Los productos que ya soportan un MFN igual o superior al 10% no reciben ningún recargo adicional.
  • Solo Taiwán y la Unión Europea, entre las 60 economías bajo escrutinio, esquivaron la suma del 10% sobre sus aranceles MFN existentes.

El viceprimer ministro taiwanés, Cheng Li-chiun, confirmó que la tarifa definitiva dependerá de las conclusiones que emita Washington al cierre de ambas investigaciones. La relativa a los excesos de capacidad industrial debe conocerse antes de que termine este mes de julio, un plazo que el mercado de semiconductores sigue con atención casi quirúrgica.

“La tasa arancelaria final dependerá de las conclusiones de las investigaciones sobre el exceso de capacidad y el trabajo forzoso.” — Cheng Li-chiun, viceprimer ministro y convocante del Grupo de Trabajo Económico y Comercial Taiwán-EE.UU.

Semiconductores: la verdadera línea de fractura

El anuncio ha disparado las alarmas en la cadena global de chips porque, aunque Taiwán exporta pocos semiconductores acabados directamente a Estados Unidos, buena parte de su producción se ensambla en terceros países dentro de dispositivos de información y comunicaciones. El presidente del Instituto de Investigación Económica de Taiwán (TIER), Chang Chien-yi, advirtió de que el impacto se amplificaría si Washington decidiera extender los aranceles a los productos terminados que incorporen chips no fabricados en suelo estadounidense.

La economista del TIER Liu Pei-chen añade una distinción crucial: las fundiciones de nodos avanzados (advanced-node foundries) deberían verse menos afectadas, mientras que las de nodos maduros concentran el riesgo de exceso de capacidad. Esto sitúa a TSMC en una posición dual: líder indiscutible en tecnología de vanguardia pero con una exposición no despreciable en procesos legacy que alimentan la industria automotriz y la electrónica de consumo. El presidente del Instituto Chung-Hua de Investigación Económica, Lien Hsien-ming, coincidió en que el peso de la investigación recaerá sobre los semiconductores de nodo maduro, dejando la producción avanzada prácticamente al margen.

🌐 El efecto dominó en Occidente

La activación de la Sección 301 contra Taiwán, aunque parcial y aún no definitiva, introduce una prima de incertidumbre con tres canales de transmisión directos hacia Europa y España.

  • Apertura de los mercados: los futuros de los índices tecnológicos europeos reaccionaron con caídas moderadas, penalizando a los fabricantes de equipos de semiconductores que dependen de la demanda asiática, como ASML y ASM International.
  • Presión en los precios de importación: si la Casa Blanca amplía los aranceles a los bienes finales con chips no estadounidenses, los móviles, ordenadores y componentes electrónicos que llegan a los puertos europeos podrían encarecerse entre un 3% y un 5%, según estimaciones preliminares de analistas de la cadena de suministro.
  • Riesgo sectorial español: la industria auxiliar del automóvil, muy dependiente de microcontroladores de nodo maduro fabricados en Taiwán, podría enfrentar renovadas tensiones de coste si la investigación de sobrecapacidad se traduce en barreras al flujo de estos componentes. El Banco Central Europeo, por su parte, monitoriza estos episodios como señal temprana de presiones inflacionistas importadas que podrían retrasar la normalización de tipos.

China aranceles Trump: Pekín rechaza los nuevos aranceles del 12,5% y alerta contra guerras comerciales

He repasado el comunicado del Ministerio de Exteriores chino de primera hora de esta mañana y la contundencia de Pekín no admite matices: la breve tregua comercial que Donald Trump y Xi Jinping sellaron en octubre de 2025 está en entredicho. El motivo son los nuevos aranceles que Estados Unidos impuso ayer, 24 de julio, a un bloque de 60 países bajo el argumento de combatir el trabajo forzoso. A China le ha correspondido la tasa más alta: un 12,5 % adicional sobre importaciones que ya soportaban una carga considerable.

Los nuevos aranceles y la fractura del G20 comercial

La horquilla de gravámenes —del 10 % al 12,5 %— distingue entre los socios que han legislado contra el trabajo forzoso y los que no. Canadá, la Unión Europea y el Reino Unido han quedado en el tramo inferior del 10 %. Junto a Pekín, economías como India y Japón —ambas con fuerte peso en la cadena de suministro asiática— han sido penalizadas con el 12,5 %. El nuevo esquema reemplaza un arancel global que expiraba y que la administración Trump había activado a principios de 2026, antes de que el Tribunal Supremo tumbara en febrero otra serie de gravámenes presidenciales.

Los datos desagregados que he podido reconstruir a partir del anuncio del USTR muestran lo siguiente:

  • 12,5 %: China, India, Japón y otras economías sin prohibición expresa de importaciones ligadas a trabajo forzoso.
  • 10 %: Canadá, UE, Reino Unido y el resto de países que ya aplican restricciones equivalentes.
  • Vigencia inmediata: los nuevos tipos entraron en vigor en la sesión del 24 de julio, sin periodo de adaptación.

La justificación estadounidense la verbalizó el representante de Comercio Exterior, Jamieson Greer, al señalar que Washington está aplicando «de forma rigurosa» la prohibición de importar bienes producidos con trabajo forzoso. La novedad es que esta vez no se trata de una medida limitada a unas pocas factorías chinas, sino de un tariff wall que abarca desde componentes electrónicos hasta textil y que impacta de lleno en las rutas de aprovisionamiento que abastecen a Europa.

«Las guerras arancelarias y las guerras comerciales no benefician a ninguna de las partes.» — Lin Jian, portavoz del Ministerio de Asuntos Exteriores de China, Pekín, 25 de julio de 2026

🔍 Por qué la tregua Trump-Xi no ha sido suficiente

Conviene recordar el camino recorrido: China y Estados Unidos pasaron buena parte de 2025 en una escalada arancelaria que solo se congeló cuando Trump y Xi se reunieron en octubre de aquel año. La posterior visita del presidente estadounidense a Pekín, a principios de 2026, desembocó en un compromiso chino para reducir barreras comerciales. Sin embargo, la sentencia del Supremo de febrero —que anuló varias de las órdenes ejecutivas arancelarias— empujó a la Casa Blanca a reconstruir su muralla comercial por otra vía: la sección 301 combinada con la narrativa del trabajo forzoso.

Lo que veo en los datos de hoy es un patrón que ya conocemos. Pekín califica la medida de «unilateral» y deja entrever que no se quedará de brazos cruzados. El portavoz Lin Jian lo expresó con claridad en la rueda de prensa del viernes: «Nos oponemos a todas las formas de medidas arancelarias unilaterales». La advertencia es más que retórica: en anteriores episodios, la respuesta china ha ido desde controles a la exportación de minerales críticos —galio, germanio, antimonio— hasta la devaluación táctica del yuan offshore, que en 2025 llegó a rozar los 7,36 por dólar.

El riesgo, por tanto, no es la tasa nominal del 12,5 %, sino la secuencia de represalias que puede desencadenar. Si Pekín eleva barreras no arancelarias o endurece la supervisión de los flujos de capital, las empresas europeas con fábricas en suelo chino —desde el sector automotriz hasta el químico— sentirán el impacto en costes y plazos de entrega antes de que acabe el tercer trimestre.

🌐 El efecto dominó en Occidente

Los nuevos aranceles estadounidenses a China y a otras economías asiáticas tienen implicaciones directas para la inflación de bienes importados en la eurozona:

  • Mercados europeos: la apertura del lunes incorporará la noticia y es previsible una presión bajista sobre los valores exportadores alemanes y franceses con alta dependencia del mercado chino.
  • Precios en España: aunque el canal directo es limitado, una eventual guerra comercial prolongada encarecería los productos electrónicos y textiles que llegan vía hubs asiáticos, retrasando la normalización del IPC subyacente.
  • Empresas del IBEX: compañías con plantas de producción o joint ventures en China —como algunas del sector de componentes de automoción— verán erosionados sus márgenes si Pekín impone aranceles de represalia que distorsionen el abastecimiento de insumos.
  • BCE y Euríbor: un repunte de la inflación importada por disrupciones en la cadena de suministro podría frenar el ritmo de recortes de tipos que el mercado ya descuenta para el otoño de 2026, manteniendo el Euríbor más alto de lo previsto.

Claude Opus 5 iguala a Fable 5 a mitad de precio: la lección para startups al integrar IA

El coste de integrar inteligencia artificial en un producto digital se ha convertido en una de las partidas que más rápido devora el runway de una startup. Anthropic acaba de lanzar Claude Opus 5, un modelo que iguala el rendimiento de Fable 5 —su tope de gama— a la mitad de precio, y demuestra que elegir el modelo adecuado para cada tarea es ya una decisión tan estratégica como contratar al primer equipo. La lección: dimensionar la IA evita pagar de más por capacidades que el producto no necesita.

Opus 5 frente a Fable 5: qué cambia en la oferta de Anthropic

Opus 5 está diseñado para tareas complejas de programación y para trabajo ofimático general. La compañía —fundada por ex investigadores de OpenAI y respaldada por Google, entre otros— ha logrado que el modelo pueda resolver problemas con múltiples pasos sin apenas idas y venidas con el usuario, verificar su propio trabajo y recuperarse de errores sin bloquearse. Respecto a su antecesor Opus 4.8, las mejoras en programación compleja son sustanciales. Para más contexto sobre la compañía, puedes consultar su perfil en Wikipedia.

Lo relevante para una startup que evalúa qué motor de IA integrar son los números. Opus 5 cuesta 5 dólares por millón de tokens de entrada y 25 dólares por millón de tokens de salida. Fable 5, el modelo más avanzado que Anthropic ha hecho accesible de forma general, ofrece un rendimiento superior en redacción de software, proyectos largos con supervisión limitada y tareas especialmente difíciles — hasta el punto de que el gobierno estadounidense mostró preocupación por su capacidad para descubrir y explotar vulnerabilidades en ciberataques.

Pero el dato que cambia la ecuación: Opus 5 se coloca muy cerca de Fable 5 en capacidad, y lo hace por la mitad de precio. Además, incorpora niveles de esfuerzo ajustables —bajo, medio y alto— para que cada usuario haga su propio equilibrio entre coste y prestaciones. Y como guinda, una modalidad “fast mode” con velocidad 2,5 veces mayor (al doble de precio) disponible como vista previa de investigación para todos los clientes de la API.

El juego estratégico que esconde el lanzamiento

Anthropic no solo ha sacado un modelo más barato. Está redibujando su catálogo para que cualquier empresa —y cualquier startup— pueda enrutar las tareas de IA según su complejidad. Opus 5 se convierte en el caballo de batalla para diseño, marketing, contabilidad, análisis de grandes volúmenes de documentos y tareas científicas (con ganancias notables en biología). Fable 5 se reserva para cuando el trabajo requiere al “cirujano”.

Integrar IA sin una estrategia de costes es como contratar a un cirujano para poner tiritas: el talento sobra, la factura duele.

La jugada es transparente si se observa el ecosistema. La mayoría de las startups que consumen APIs de modelos de lenguaje están pagando por el motor más potente para responder consultas que un modelo menor resolvería igual de bien. La mitad del precio de Opus 5 no es un descuento: es una señal de mercado. El producto ha madurado y la eficiencia ya no es una métrica secundaria, es una ventaja competitiva.

El caso recuerda, salvando las distancias, a lo que ocurrió con la computación en la nube hace una década: AWS, Azure y Google Cloud enseñaron a las startups a dimensionar instancias. Ahora el reto es dimensionar inteligencia.

📦 Caso de estudio: DocuFlow

  • El reto: Un SaaS de gestión documental que procesa miles de contratos diarios disparó su factura de API al usar un único modelo de altas prestaciones para cada solicitud.
  • La jugada: Adoptó Opus 5 para clasificación, extracción de datos y tareas rutinarias; reservó Fable 5 solo para la revisión de cláusulas complejas y detección de riesgos legales.
  • El resultado: Redujo un 40% el coste por documento y mantuvo la precisión en las tareas críticas.
  • La lección: Un enrutado inteligente de modelos según la complejidad de la tarea optimiza el gasto sin sacrificar la calidad que el cliente final percibe.
modelos IA coste

La lección para startups: no pagues de más por inteligencia que no usas

La noticia de Opus 5 es coyuntural, pero la enseñanza es estructural. La eficiencia en el consumo de IA va a separar a las startups que escalan con margen de las que queman caja sin control. Cualquier producto que integre modelos de lenguaje debe empezar a medir el coste por usuario de cada llamada a la API como parte de sus unit economics.

Anthropic ha dejado claro que el futuro no pasa por un modelo único, sino por una familia de modelos con pasarelas de coste y rendimiento. Para una startup, eso significa diseñar la arquitectura de producto con al menos dos carriles: uno rápido y barato para el 80% de las peticiones, y otro prémium para el 20% que de verdad exige el máximo razonamiento. Las plataformas que no hagan ese trabajo de dimensionamiento verán cómo su margen bruto se estrecha a medida que crece el número de usuarios.

El movimiento de Anthropic encaja además con una tendencia más amplia: la comoditización de los modelos fundacionales. OpenAI, Google y Meta están librando una guerra de precios que beneficia al consumidor de API. Pero el ahorro no llega solo: hay que ir a buscarlo con decisiones de producto informadas.

🚀 Hoja de Ruta para Emprender

  • Mapea las tareas de IA: Clasifica cada interacción con el modelo según su complejidad real. No todas las consultas necesitan un Fable 5; la mayoría se resuelven con un Opus.
  • Diseña un enrutador: Implementa una capa lógica que derive al modelo adecuado en función de la dificultad de la petición, el contexto o el umbral de confianza requerido.
  • Lleva el coste de API a los unit economics: Calcula el gasto en IA por usuario activo. Esa métrica, tan importante como el MRR, te dirá si el modelo de negocio escala.
  • Ajusta el nivel de esfuerzo: Cuando el modelo lo permita —como los niveles bajo, medio y alto de Opus 5—, úsalos para afinar aún más el binomio coste-rendimiento sin cambiar de motor.

Gobierno vasco y Jainaga lanzan una OPA de 245 millones sobre Azkoyen

Que un gobierno autonómico cofinancie una opa no es algo que se vea todos los días. El movimiento de la familia Jainaga sobre Azkoyen encaja en una lógica industrial que trasciende lo estrictamente financiero.

Esta mañana se ha hecho público: un consorcio liderado por la sociedad de inversión de la familia Jainaga, con el respaldo del Gobierno vasco, Kutxabank y la fundación bancaria BBK, ha lanzado una oferta pública de adquisición por el 100% del capital de Azkoyen. La operación valora la compañía en 245 millones de euros.

La compañía, con sede en Peralta (Navarra), cotiza en el Mercado Continuo y factura más de 170 millones de euros al año, con presencia en 70 países.

Los detalles de la operación: 245 millones y un consorcio institucional

La familia Jainaga, originaria de Gipuzkoa, controla un grupo industrial con intereses en maquinaria, energía y componentes de automoción. Con plantas en Azpeitia y Bergara, el grupo facturó más de 600 millones de euros en 2025 y emplea a cerca de 3.000 personas. Su entrada en Azkoyen busca consolidar un polo de automatización entre el País Vasco y Navarra, en un sector que demanda cada vez más tecnología de pagos integrada.

El respaldo público-privado es lo que da singularidad a la operación. El Gobierno vasco participa a través del Instituto Vasco de Finanzas, mientras que Kutxabank y la BBK lo hacen desde sus carteras industriales. Esta estructura refleja la voluntad de mantener Azkoyen arraigada en el entorno del Eje del Ebro y blindarla frente a compradores que pudieran deslocalizar su producción.

No es la primera vez que el Ejecutivo autonómico utiliza su brazo inversor para proteger intereses empresariales. Ya lo hizo con CAF, ITP Aero o Euskaltel, siempre con la premisa de conservar los centros de decisión en la comunidad.

La OPA sobre Azkoyen es la respuesta del entramado institucional vasco para conservar un activo industrial estratégico en el Eje del Ebro.

Impacto para Azkoyen y el sector del vending

Las acciones de Azkoyen reaccionaron con subidas cercanas al 20% en la sesión de hoy, situando la cotización muy próxima al precio implícito de la oferta. El mercado descuenta que la OPA, previsiblemente amistosa, culminará con la exclusión de bolsa de la compañía.

Para el sector del vending y los medios de pago, este movimiento podría acelerar la concentración. Competidores como N&W Global Vending o Evoca Group llevan años en procesos de integración. Con un socio institucional detrás, Azkoyen gana músculo para invertir en la digitalización de sus equipos y en la expansión internacional.

La complementariedad es evidente: Azkoyen ha desarrollado soluciones de pago integradas en máquinas expendedoras que podrían acoplarse a las líneas de producción automatizada de Jainaga. En un entorno donde el ‘Internet de las cosas’ avanza, el matrimonio industrial tiene lógica.

Una OPA con lectura industrial y política

Creo que la jugada tiene más de política industrial que de oportunidad bursátil. El Gobierno vasco no busca un retorno financiero a corto plazo; busca anclar un activo tecnológico en su ecosistema productivo. La apuesta encaja con el discurso de reindustrialización que llevan años defendiendo el lehendakari Urkullu y su sucesora.

El riesgo, como en toda operación de este tipo, está en la integración posterior. Jainaga deberá gestionar una compañía con más de 1.200 empleados repartidos entre las divisiones de vending, café y sistemas de pago, y una cultura corporativa muy distinta a la de su grupo familiar. Además, la convivencia entre accionistas con intereses financieros y otro con vocación de permanencia exigirá un gobierno corporativo equilibrado.

No obstante, el movimiento llega en un momento en que Azkoyen atraviesa una cierta atonía en bolsa, lastrada por la percepción de falta de masa crítica. La valoración ofrecida no es generosa (ronda los 6,40 euros por acción), pero supone una prima atractiva para quienes llevaban años atrapados en el valor.

A mi juicio, el verdadero test no será el precio, sino la capacidad del consorcio para integrar Azkoyen sin diluir su cultura de innovación. Si lo consiguen, la operación puede ser el modelo de cómo la colaboración público-privada puede reforzar el tejido productivo sin recurrir a nacionalizaciones.

Habrá que seguir de cerca los próximos pasos: la autorización de la CNMC y la aceptación por parte de los accionistas minoritarios. Los analistas coinciden en que la clave estará en convencer a los minoritarios de que la prima ofrecida compensa el adiós de Azkoyen al parqué. Por ahora, la pelota está en el tejado de Peralta.

Renfe desafía a Hacienda y mantiene su filial de autobuses pese al Tribunal Administrativo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Tribunal Administrativo Central ha anulado parte de los pliegos del concurso de Renfe para crear una filial de autobuses por limitar la competencia.
  • ¿Quién está detrás? Renfe impulsa el proyecto; Direbús, la patronal de pymes del transporte por carretera, presentó el recurso que ha tumbado los requisitos.
  • ¿Qué impacto tiene? Renfe no renuncia y adaptará las cláusulas para seguir adelante. Calcula un ahorro de hasta 130 millones en diez años.

Renfe no se rinde. Pese al varapalo del Tribunal Administrativo Central de Recursos Contractuales, la operadora ferroviaria mantiene su plan de lanzar una empresa participada de autobuses para cubrir las incidencias en sus servicios de Media Distancia. La compañía pública ya trabaja en la adaptación de los pliegos anulados y asegura que la resolución no supone el fin del proyecto, sino la obligación de corregir aquellos puntos que el tribunal consideró restrictivos.

El fallo que desató el pulso

El pronunciamiento del Tribunal, fechado el pasado 14 de julio, estimó parcialmente el recurso interpuesto por Direbús contra los pliegos de la licitación. El órgano administrativo consideró injustificado exigir una flota mínima de 500 autobuses, una facturación anual de 75 millones de euros y la adjudicación del contrato en un único lote para todo el territorio nacional. A su juicio, estos requisitos limitaban de forma significativa la concurrencia de pequeñas y medianas empresas.

La resolución obliga a Renfe a retrotraer el procedimiento y a modificar las cláusulas afectadas antes de volver a convocar el concurso. Sin embargo, la empresa ferroviaria ya ha anunciado que no abandonará la iniciativa, una decisión que ha sorprendido al sector por la contundencia del fallo.

La justificación de Renfe y el plan B

Fuentes de la compañía consultadas por MERCA2.ES insisten en que la futura sociedad no busca competir con las empresas de autobuses, sino garantizar una respuesta rápida cuando el tráfico ferroviario se vea interrumpido. El actual modelo, basado en contrataciones de urgencia, «es insuficiente para atender los picos que generan las grandes obras de mejora de la red», explican.

Los estudios internos de Renfe estiman que una estructura estable con una flota dedicada de hasta 300 autobuses permitiría un ahorro de entre 90 y 130 millones de euros en la próxima década. Además, la empresa subraya que el plan se alinea con la Estrategia de Movilidad Segura, Sostenible y Conectada del Ministerio, que apuesta por la intermodalidad.

Renfe insiste en que la nueva filial es una herramienta operativa, no un intento de invadir el negocio del autocar.

Hoja de Ruta: Claves del Viaje

El pulso entre Renfe y Direbús revela una tensión de fondo: el choque entre la búsqueda de eficiencia del operador público y la defensa de la competencia en el transporte por carretera. En el centro está la red de Media Distancia, que mueve a millones de viajeros en trayectos de pocas horas y que depende de los autobuses para trayectos que el tren no puede completar cuando hay obras o averías.

La zona cero es toda la red ferroviaria convencional, pero especialmente los corredores en los que Renfe tiene programadas grandes obras de renovación, como la línea Madrid-Jaén o el Mediterráneo. Ahí es donde la necesidad de autobuses alternativos se dispara y donde Renfe quiere dejar de contratar a precio de urgencia.

El dato que marca la diferencia son los 500 autobuses que el tribunal ve desproporcionados. Renfe ya ha dado señales de que rebajará ese requisito, y probablemente optará por repartir el contrato en varios lotes geográficos para facilitar la entrada de pymes. El socio elegido se encargaría de gestionar la flota y los servicios alternativos a cambio de una participación en la nueva joint venture.

¿Y si el nuevo pliego vuelve a ser impugnado? Es un riesgo real. Renfe juega con el tiempo: cualquier retraso en la adjudicación perpetúa el modelo actual de costes elevados. La empresa confía en que la adaptación zanje los reparos legales, pero Direbús no descarta nuevos recursos.

Más allá de lo jurídico, el proyecto encaja en una deriva estratégica de Renfe desde la liberalización del AVE: diversificar ingresos y controlar toda la cadena de movilidad. La filial de autobuses es el último episodio de esa metamorfosis, que incluye la expansión de la marca en el extranjero y la entrada en la gestión de otros modos de transporte.

El fondo de pensiones EPF de Malasia compra un 3% de Grifols y lo notifica a la CNMV

El Fondo de Previsión para Empleados (EPF) de Malasia, uno de los mayores fondos de pensiones soberanos del mundo, ha comunicado a la Comisión Nacional del Mercado de Valores (CNMV) una participación del 3,034% en Grifols. La irrupción del fondo asiático, valorada en cerca de 180 millones de euros al precio de cotización del viernes (superior a los 9,50 euros por acción), refuerza el interés de los inversores institucionales por la farmacéutica en plena recomposición de su base accionarial.

Los detalles de la participación del fondo malasio

El porcentaje exacto aflorado es del 3,034%, según los registros de participaciones significativas de la CNMV. Tomando como referencia la cotización de Grifols en la sesión del viernes —por encima de los 9,50 euros—, el paquete accionarial tiene un valor de mercado próximo a los 180 millones de euros.

El EPF (Employees Provident Fund) es un organismo público dependiente del Ministerio de Finanzas malasio, que gestiona el ahorro obligatorio para la jubilación de los trabajadores del sector privado. Fundado en 1951, es uno de los fondos de previsión más antiguos del mundo y mueve cientos de miles de millones de dólares en activos, con un historial de inversión conservador en renta variable global. Esta es la primera vez que comunica una participación en Grifols, lo que subraya el carácter novedoso del movimiento.

Un accionariado en plena recomposición

El desembarco del fondo malasio es el último capítulo de una intensa rotación en el capital de la compañía hemoderivada. En las últimas semanas, varios grandes inversores institucionales han ajustado sus posiciones. Flat Footed, uno de los fondos oportunistas que entró en Grifols en 2024, elevó su participación hasta el 5,391% a mediados de mayo, consolidándose como uno de los accionistas de referencia. Otros nombres habituales en el Ibex 35 —BlackRock, Fidelity, Morgan Stanley o Goldman Sachs— han comunicado también movimientos al alza o a la baja, reflejando el interés táctico que suscita el valor.

Paralelamente, la presión de los inversores bajistas ha comenzado a ceder. Kintbury Capital LLP, uno de los fondos que apostaba contra Grifols, ha recortado su posición corta desde el 2,150% hasta el 1,990% del capital, según los últimos datos disponibles. Esta reducción, unida a las entradas de inversores de largo plazo, dibuja un cambio de sentimiento que la dirección de la farmacéutica lleva meses tratando de consolidar.

La entrada de un inversor de la solvencia del EPF, justo cuando los bajistas recogen velas, es el síntoma más claro de que el mercado empieza a comprar la historia de recuperación de Grifols.

fondo malasio Grifols

La sombra de Gotham City y la lenta normalización bursátil

Desde principios de 2024, cuando las acusaciones de maquillaje contable lanzadas por Gotham City Research desataron una crisis bursátil, el capital de Grifols ha vivido una fuerte sacudida. La salida de inversores institucionales tradicionales abrió paso a la entrada de hedge funds y fondos activistas que encontraron una oportunidad en la caída del precio.

A pesar de que las acciones de Grifols todavía ceden más de un 14% en lo que va de 2026, el valor ha rebotado cerca de un 6% en el último mes, anticipando quizás unos resultados semestrales que la compañía presentará la próxima semana. La directiva que encabeza Thomas Glanzmann ha centrado sus esfuerzos en recuperar la confianza de los grandes inversores, y movimientos como el de EPF o Flat Footed son un termómetro de ese proceso.

La entrada de un fondo soberano en una cotizada española sometida a turbulencias no es inédita. En 2022, el fondo noruego Norges Bank aumentó su peso en Iberdrola en plenas caídas por la crisis energética, comprando a precios deprimidos. El patrón se repite: inversores pacientes y con horizonte de largo plazo aprovechan las correcciones para construir posiciones estratégicas. En Grifols, la ecuación es atractiva: un negocio de hemoderivados con barreras de entrada elevadas, una deuda que se va reestructurando y una valoración que, pese al rebote, sigue lejos de los niveles previos al ataque de Gotham. La vuelta de fondos de perfil conservador como EPF refuerza la tesis de que el mercado está descontando una normalización progresiva del valor, aunque el camino aún será largo.

📊 Las Claves para el Inversor

  • Qué vigilar: Los resultados del primer semestre que Grifols presentará la próxima semana serán el primer gran test de la recuperación de la confianza institucional.
  • Reacción del valor: El rebote del 6% en el último mes sugiere que el mercado descuenta cierta mejora operativa, pero la acción sigue penalizando la incertidumbre de la deuda y la volatilidad del accionariado.
  • Precedente sectorial: La apuesta de fondos soberanos por valores castigados pero con ventajas competitivas tiene referentes en el sector energético español y confirma la pauta de comprar en debilidad.

El Corte Inglés actualizará su plan estratégico en septiembre con inversiones récord en crecimiento y tecnología

El Corte Inglés presentará en septiembre la actualización de su plan estratégico, un proyecto inversor más ambicioso centrado en el crecimiento del negocio, la mejora de la logística y el aprovechamiento de las nuevas capacidades tecnológicas. La hoja de ruta, anunciada por la presidenta Cristina Álvarez en la junta de accionistas, llega tras un ejercicio récord y la ratificación de Javier Catena como nuevo consejero delegado.

El anuncio se produce en un momento de fortaleza financiera para el gigante de la distribución, que acaba de aprobar un dividendo récord de 250 millones de euros y cerró su último ejercicio con un beneficio neto de 628 millones, un 22,8 % más. La actualización del plan, la primera bajo el liderazgo dual de Álvarez y Catena, busca responder a un entorno de consumo marcado por la aceleración tecnológica y los cambios estructurales.

La hoja de ruta: experiencia en tienda, logística e inteligencia artificial

En su intervención, Cristina Álvarez desgranó los tres pilares sobre los que se asentará la nueva estrategia: el servicio al cliente, la tienda física como valor diferencial y la excelencia en el producto. “La tienda física es, hoy más que nunca, un entorno de experiencias donde se genera la interacción humana”, defendió ante los accionistas. La presidenta reivindicó el activo inmobiliario como la mejor sala de exposición para construir marca, más allá de la pura transacción.

El plan también refuerza la apuesta por el canal online, que cada vez gana más peso en las ventas del grupo. Álvarez calificó la web y la app de El Corte Inglés como “puerta de entrada de muchos clientes” y un motor clave de captación. La renovación digital contempla mejorar la personalización de la experiencia y la integración con la red física para ofrecer un servicio omnicanal más fluido.

La logística y la inteligencia artificial completan el esqueleto del nuevo plan. La presidenta avanzó inversiones concretas en el área logística para “crecer y dar un mejor servicio a las tiendas y a los clientes”, mientras que la IA se empleará para optimizar la disponibilidad de productos, agilizar la atención al cliente e interpretar sus necesidades, siempre sin desplazar la esencia humana del negocio.

Con la deuda en su nivel más bajo en dos décadas, El Corte Inglés se dota de músculo para un plan que busca la expansión sin hipotecar el balance.

El respaldo de unas cuentas históricas: beneficio disparado y deuda en mínimos

El nuevo plan se apoya en el mejor estado financiero que la compañía ha conocido en años. El ejercicio 2025-2026, cuyas cuentas se aprobaron en la misma junta, arrojó un volumen de ingresos consolidado de 17.247 millones de euros, con una cifra de negocio de 14.988 millones, un 2 % más en superficie comparable. El resultado bruto de explotación (EBITDA) se elevó hasta los 1.266 millones, un 4,7 % de incremento.

La partida más celebrada fue el beneficio neto recurrente, que alcanzó los 522 millones de euros, un 11 % más, mientras que el beneficio neto total, incluyendo extraordinarios, se disparó un 22,8 % hasta los 628 millones. Estas cifras, acompañadas de una gestión eficiente de costes, permitieron reducir la deuda financiera neta en 148 millones, hasta los 1.648 millones de euros, equivalente a 1,3 veces el EBITDA, el nivel de apalancamiento más bajo en casi dos décadas.

Además del dividendo récord de 250 millones, la junta ratificó el nombramiento de Javier Catena como primer ejecutivo, quien será el responsable directo de la implantación de la hoja de ruta estratégica. Fuentes cercanas al grupo señalan que el consejero delegado ya está trabajando en definir las partidas de inversión, con especial énfasis en la modernización de los centros logísticos y la plataforma tecnológica.

El Corte Inglés frente a la competencia: ¿puede la tienda física ganar al algoritmo?

La actualización del plan estratégico se produce en un contexto sectorial donde los grandes operadores, desde Inditex hasta Amazon, han redoblado su apuesta por la omnicanalidad y la logística ultrarrápida. Frente a un comercio cada vez más digitalizado, El Corte Inglés pone el acento en el valor añadido de sus 90 centros como espacio de experiencia y fidelización. No se trata de renunciar al canal online, sino de hacerlo compatible con el escaparate físico que sigue siendo su principal activo diferenciador.

En este sentido, el plan prevé aprovechar la inteligencia artificial para personalizar la oferta, pero también para mejorar la rentabilidad de la red logística, un área donde la compañía arrastra un déficit histórico frente a los gigantes del comercio electrónico. El objetivo, según trasladó Álvarez, es que ninguna inversión se desentienda del servicio al cliente final.

La estrategia también incluye un impulso a Viajes El Corte Inglés, servicio que la presidenta calificó como “parte esencial del vínculo con los clientes” y que, en un contexto de recuperación del turismo, puede actuar como palanca de fidelización y rentabilidad complementaria.

📊 Las Claves para el Inversor

  • Qué vigilar: La concreción del plan en septiembre y las cifras de inversión, sobre todo en logística y tecnología, para contrastar si se mantiene la prudencia financiera que ha llevado la deuda a mínimos.
  • Reacción del valor: Aunque El Corte Inglés no cotiza, el mercado de renta fija y los bonistas evaluarán la ambición del plan por su impacto en el apalancamiento y el rating de la compañía.
  • Precedente sectorial: La renovación estratégica de los grandes almacenes británicos John Lewis, que combinaron tienda física y digitalización con una fuerte inversión en logística, ofrece un espejo sobre el margen de mejora en la rentabilidad.

Solana: cae 4.59% y prueban soporte clave en $73

Solana ha retrocedido un 4,59% en las últimas 24 horas y cotiza en torno a 73,96 dólares, un nivel que activa todas las alarmas porque coincide casi al céntimo con la media móvil de 50 días: los famosos 73,3 dólares. La corrección de este 24 de julio de 2026 profundiza la tendencia bajista de las últimas semanas y devuelve a SOL a territorio de drawdown del 74,8% respecto a su máximo histórico de 293,41 dólares alcanzado en enero de 2025.

¿Por qué cae Solana si el volumen es bajo?

Lo primero que llama la atención es que la caída de hoy no viene acompañada de un aluvión de ventas. El volumen negociado en las últimas 24 horas ha sido de 1.630 millones de dólares, un 28,2% inferior al promedio de los últimos 30 días. Dicho de otro modo, el mercado no está deshaciendo posiciones de forma masiva; simplemente ha dejado de comprar. Para un activo de alta beta como SOL, esa falta de flujo comprador es suficiente para que el precio se deslice.

La tasa de volumen sobre capitalización —que mide la actividad especulativa en relación con el tamaño del activo— ha caído al 3,80%, muy por debajo del 5,29% habitual. Cuando este indicador se desploma, los grandes inversores suelen estar al margen, y eso aumenta el riesgo de movimientos erráticos. Sin presión vendedora real, cualquier orden de venta modesta puede mover el precio de forma desproporcionada.

La SMA-50, el termómetro que separa los 73 de los 70 dólares

El soporte inmediato está en los 73,3 dólares, que es donde se sitúa la media móvil de 50 días (SMA-50). Se trata de un indicador que suaviza el precio promediando los cierres del último mes y medio de negociación, y que en Solana ha funcionado como suelo en correcciones anteriores. Si el precio cierra por debajo de esa línea, la estructura técnica se volvería claramente bajista y la siguiente parada lógica serían los 70 dólares, una zona psicológica que no se visitaba desde principios de año.

Por arriba, las resistencias están en los 76,69 dólares (media de 7 días) y los 76,39 (media de 30 días). Mientras el precio se mantenga por debajo de ambas, las recuperaciones serán efímeras. La sesión ha dibujado un mínimo intradía de 73,67 dólares, rozando el soporte sin llegarlo a perforar, lo que deja la batalla técnica totalmente abierta.

De los 293 a los 73: una mirada larga a la montaña rusa de SOL

Conviene levantar la vista. Solana alcanzó su máximo histórico de 293,41 dólares en enero de 2025, en plena efervescencia de los ETFs de bitcoin y ether y cuando el mercado anticipaba un ciclo de adopción institucional masivo. Desde entonces, el activo ha corregido casi un 75%, algo que solo se entiende recordando la montaña rusa que ha sido este ecosistema: desde las paradas de red de 2021-2022 hasta el colapso de FTX, pasando por un rally espectacular en 2023 que resucitó el interés minorista.

La narrativa tecnológica —transacciones ultrarrápidas, costes ínfimos, el motor DePIN y la explosión de memecoins— sigue intacta. Sin embargo, las métricas on-chain actualizadas no acompañan la historia. No hay datos de valor total bloqueado ni de direcciones activas que justifiquen una entrada decidida de capital en este momento. La corrección es técnica y de sentimiento, pero duele porque arrastra el peso de unas expectativas que el mercado aún no ha cumplido.

El mercado no está vendiendo Solana; simplemente ha dejado de comprarla, y ese vacío es más peligroso que una estampida.

El inversor que observe Solana con perspectiva de largo plazo puede ver un descuento significativo. Pero sin catalizadores fundamentales claros —una actualización de red importante, la aprobación de un ETF al contado o un repunte en la actividad de los protocolos DeFi—, la acumulación debe ser escalonada y extremadamente cautelosa. La baja liquidez actual castiga las prisas.

Ethereum: Las comisiones caen 51% interanual, pero staking y transacciones alcanzan récords históricos según Bitwise

Las comisiones pagadas por usar la red de Ethereum se desplomaron un 51% interanual en el segundo trimestre de 2026, hasta unos 64 millones de dólares, según un informe de Bitwise. Sin embargo, la actividad real despegó: las transacciones crecieron un 68% y el staking alcanzó un récord de 40,2 millones de ETH depositados. La aparente contradicción es, en realidad, un síntoma de que Ethereum se ha vuelto más barato y eficiente, no de que esté perdiendo usuarios.

Comisiones en dólares caen, pero la actividad se dispara

El contraste es llamativo. Los ingresos por tarifas pasaron de 131 millones de dólares en el mismo trimestre de 2025 a 64 millones en 2026, una caída del 51% en términos de dólares. Pero la red procesó 203,9 millones de transacciones, frente a los 121,1 millones del año anterior, un incremento del 68%. El rendimiento pasó de 15 a 26 transacciones por segundo, un salto del 73%.

Detrás de esta paradoja hay dos factores principales. El límite de gas por bloque se elevó a 60 millones, lo que amplió la capacidad de la red y redujo la congestión. Además, el precio de ETH se debilitó durante el trimestre, erosionando el valor en dólares de las tarifas. Medido en ethers, la historia cambia de signo: los ingresos trimestrales en ETH pasaron de 27.670 a 31.166 ETH, el primer aumento en más de un año, según el informe de Bitwise.

«La diferencia entre los ingresos y la actividad es el tema del trimestre. Aunque las comisiones bajaron, el uso subió», resume el gestor de activos. Es decir, la red se ha vuelto más accesible para los usuarios sin sacrificar demanda.

El staking de Ether marca un récord histórico

El staking, el mecanismo por el que los usuarios bloquean sus ethers para validar transacciones y ganar recompensas, también tocó máximos. Al cierre del trimestre, más de 40,2 millones de ETH estaban depositados en contratos de staking, lo que equivale a cerca del 33% del suministro total en circulación. La cifra refleja entradas constantes de capital institucional, atraído por rendimientos que, aunque variables, rondan el 3-4% anual en términos de ETH.

Este crecimiento en staking subraya una tendencia de fondo: incluso con tarifas bajas, los inversores siguen viendo valor en asegurar la red. El staking se ha convertido en una suerte de «bono digital» que ofrece rentabilidad sin depender de los vaivenes de los precios a corto plazo.

El dato en ethers desmiente la imagen de declive: los ingresos en ETH subieron por primera vez en más de un año, mientras la red procesa más transacciones que nunca.

El patrón de comisiones a la baja con mayor actividad no es exclusivo de Ethereum. Solana procesó 9.800 millones de transacciones no de votación en el mismo periodo, rozando su máximo histórico, mientras sus ingresos en dólares también caían. Avalanche manejó 236 millones de transacciones en su C-Chain, desde los 58 millones de un año antes. En todas estas redes, la menor congestión —consecuencia de mejoras técnicas— fue la responsable de las tarifas más baratas, no una falta de demanda.

Qué significa la caída de comisiones para el futuro de Ethereum

Para el inversor medio, estos datos obligan a redefinir lo que mide la salud de una red. Durante años, los ingresos por comisiones se consideraron el barómetro de la demanda. Pero si la tecnología escala de forma eficiente, unas tarifas reducidas son una señal de fortaleza: atraen a más usuarios y desarrolladores, lo que a largo plazo puede traducirse en un mayor valor para el ecosistema.

No obstante, hay un matiz. Los inversores que apuestan por ETH como un activo generador de ingresos podrían ver recortadas sus expectativas si la recaudación en dólares sigue bajando de forma estructural. Eso podría presionar a la baja la prima de valoración del token. Pero, por ahora, el crecimiento en transacciones y en staking sugiere que la utilidad de la red y la confianza de los usuarios siguen en expansión.

De hecho, la eficiencia es un arma de doble filo: por un lado, permite que Ethereum compita mejor con otras blockchains y ofrezca costes predecibles para aplicaciones descentralizadas; por otro, diluye el argumento de que el token debería valer más simplemente porque la red recauda más comisiones.

En definitiva, la caída en los ingresos por tarifas en dólares no es un síntoma de debilidad, sino un reflejo de la maduración técnica de Ethereum. Para quienes siguen el día a día de la cadena, las métricas de actividad —transacciones, staking y usuarios— cuentan una historia de crecimiento sólido que va más allá de la cifra de ingresos.

El ETF Bitcoin de Morgan Stanley alcanza 391 millones en activos en solo tres meses

El ETF de Bitcoin al contado de Morgan Stanley gestiona ya 391 millones de dólares en activos apenas tres meses después de su lanzamiento en abril. Una cifra que, según los analistas de Bloomberg, lo convierte en uno de los fondos cotizados más exitosos del año y en un raro ejemplo de resistencia en una semana de fuertes reembolsos para el resto del sector.

El producto, que cotiza en NYSE Arca, arrancó con fuerza: en su primer día captó más de 33 millones de dólares en entradas netas. Desde entonces no ha dejado de sumar capital, a un ritmo que el analista sénior de Bloomberg Intelligence, Eric Balchunas, calificó el viernes como «excepcional para un ETF nuevo, especialmente en un entorno tan complicado».

391 millones en un trimestre: un ritmo que pocos ETFs consiguen

Alcanzar los 400 millones de dólares en activos bajo gestión es un hito que muchos fondos cotizados nunca logran, y mucho menos en un solo trimestre. El de Morgan Stanley lo ha rozado en apenas tres meses. Esta misma semana, los inversores añadieron otros 15,7 millones de dólares al producto, según los datos recopilados por Farside Investors.

Mientras tanto, el conjunto de los ETF estadounidenses de Bitcoin apenas consiguió 274 millones de dólares en nuevas inversiones en los últimos siete días, lastrados por el jueves, cuando todos los fondos sufrieron salidas de capital a excepción del de Morgan Stanley.

El banco estadounidense entró en en el negocio de los ETF de Bitcoin al contado después de años de movimientos progresivos en el mundo cripto. En 2021 ya ofrecía exposición a Bitcoin a clientes de altos patrimonios a través de fondos de Galaxy Digital. Y el año pasado, su presidente, Ted Pick, aseguró que la entidad trabajaba con los reguladores para ofrecer servicios cripto de forma segura.

Muchos ETF jamás llegan a los 400 millones; el de Morgan Stanley lo ha rozado en un trimestre y en pleno desierto de flujos.

Por qué el ETF de Morgan Stanley resiste mientras los demás se vacían

La clave no parece estar en el diseño del producto, sino en la base de clientes y la capacidad de distribución del banco. Amy Oldenburg, responsable de activos digitales de Morgan Stanley, ya advirtió en abril que el principal reto no era técnico sino de educación del inversor. La entidad ha aprovechado su red de asesores para guiar a clientes hacia el ETF en un momento en que la demanda institucional seguía viva pese a la sequía general de flujos.

Mientras tanto, el precio de Bitcoin ronda los 64.000 dólares, prácticamente plano en la última semana. La firma europea de gestión de activos CoinShares ha moderado las expectativas a corto plazo: «No vemos un potencial alcista significativo desde los niveles actuales», escribió su responsable de investigación, James Butterfill.

Análisis: lo que dice este dato sobre la adopción institucional

Más allá de de las cifras concretas, el éxito del ETF de Morgan Stanley en sus primeros tres meses pone sobre la mesa un dato relevante: el apetito por Bitcoin entre clientes bancarios tradicionales no ha desaparecido, pero se canaliza cada vez más a través de vehículos regulados y de la mano de grandes nombres de Wall Street. No es la fiebre de los primeros ETF de futuros, sino una demanda más pausada y diversificada.

Conviene no perder de vista que el fondo aún es pequeño en comparación con los gigantes del sector, como los ETF de BlackRock o Fidelity, que manejan decenas de miles de millones. Sin embargo, haber conseguido casi 400 millones en un trimestre desde la salida, y sin el impulso de un mercado alcista generalizado, sugiere que el banco ha sabido encontrar una demanda embalsada entre sus propios clientes.

El riesgo, como siempre, es la volatilidad. Si el precio de Bitcoin continuara lateral o corrigiendo, los flujos podrían secarse incluso para los productos mejor posicionados. Pero, por ahora, el ETF de Morgan Stanley se ha convertido en la pequeña nota discordante en un mercado de ETF que esta semana sonaba a monótono.

Fidelity Clarity Act: el gigante de 7 billones respalda la regulación cripto en EE.UU.

Fidelity, la gestora estadounidense que maneja más de 7 billones de dólares en activos, ha pedido al Senado de Estados Unidos que apruebe la Clarity Act, el proyecto de ley que busca dotar de reglas claras al mercado de criptoactivos. El anuncio, difundido el viernes a través de la cuenta de Política Pública de la firma en X, sitúa a uno de los mayores inversores del mundo del lado de los grupos de presión del sector, que llevan meses empujando para sacar adelante la norma.

La Clarity Act lleva meses en punto muerto a pesar de que los republicanos la aprobaron en la Cámara de Representantes el año pasado. El principal escollo han sido las stablecoins —criptomonedas diseñadas para mantener un valor estable— y los intereses que podrían ofrecer a los clientes. Los grandes bancos estadounidenses temen perder depósitos si los intercambios de cripto ofrecen productos más atractivos, y esa presión ha frenado el avance legislativo.

Qué contiene la Clarity Act y por qué genera tanto debate

El nuevo borrador que circula por el Senado esta semana prohíbe a los funcionarios públicos y a sus familias emitir o promocionar criptomonedas. Esta medida responde a las críticas de la senadora demócrata Elizabeth Warren, quien lleva meses señalando que la familia del presidente Trump podría beneficiarse de forma injusta de empresas vinculadas al sector. Warren argumentó esta semana que la ley podía servir de trampolín para esos intereses, pero la inclusión de la cláusula de incompatibilidad pretende neutralizar esa objeción.

Además de las restricciones a cargos públicos, la ley establecería una estructura de mercado para los activos digitales, definiendo qué organismo —la SEC o la CFTC— supervisa cada categoría. El objetivo es acabar con la inseguridad jurídica que, según los defensores de la norma, frena la innovación y empuja la actividad cripto hacia jurisdicciones con marcos más predecibles.

La división no es solo partidista. Hace seis meses, Coinbase, uno de los mayores intercambios de cripto del mundo, retiró su apoyo público al proyecto. La plataforma chocó con los pesos pesados de la banca, que exigían que se prohibiera por completo ofrecer rendimientos sobre las stablecoins. Desde entonces, la Clarity Act ha quedado varada en un limbo de idas y venidas.

Fidelity suma su peso a una coalición poco habitual

El respaldo de Fidelity no llega en solitario. Junto al gigante de Boston, la carta de apoyo la firman asociaciones de defensa del sector como el Crypto Council for Innovation, la Blockchain Association y la Digital Chamber. Pero la coalición incluye un aliado menos esperado: la National Fraternal Order of Police, el mayor sindicato policial del país, que también ve con buenos ojos un marco legal más definido.

La diversidad de apoyos refleja la evolución del debate. Ya no se trata solo de empresas tecnológicas y fondos de inversión pidiendo manga ancha; hay actores institucionales clásicos que empiezan a considerar que unas reglas claras son preferibles al actual vacío regulatorio.

El peso de un gestor de 7 billones de dólares cambia el tablero: la regulación cripto en EE.UU. ha dejado de ser una pelea de nicho para convertirse en un asunto de primer orden financiero.

Los ETF al contado de bitcoin y otros activos digitales, que la SEC aprobó en 2024, han sido un punto de inflexión. Fidelity gestiona varios de estos productos, que permiten a los inversores estadounidenses exponerse al cripto sin comprar las monedas directamente. Un marco legal estable daría mayor seguridad a los clientes y protegería a las gestoras de riesgos reputacionales y sanciones.

Un pulso estratégico en plena carrera global

La parálisis legislativa de Washington preocupa a quienes creen que la hegemonía financiera estadounidense se juega también en el terreno de los activos digitales. Mientras Pekín afianza el yuan digital y la Unión Europea despliega el reglamento MiCA, el Congreso de EE.UU. sigue sin resolver quién manda sobre las criptomonedas. La pelea entre la SEC y la CFTC, un clásico de los últimos años, se ha cobrado ya varias víctimas en forma de proyectos que abandonaron el país o de sanciones que los tribunales han tumbado por exceso de celo.

El movimiento de Fidelity puede interpretarse como un termómetro de la paciencia del capital institucional. Las gestoras necesitan saber bajo qué reglas operarán en 2027 y más allá. Sin una ley de estructura de mercado, las decisiones de inversión se estancan y la innovación se fuga a Singapur, Suiza o Emiratos Árabes.

Eso sí, la Clarity Act no resolverá todos los problemas. La polémica sobre los rendimientos de las stablecoins sigue abierta, y el pulso entre la banca tradicional y los intercambios cripto no desaparecerá por decreto. Además, una ley que limite la participación de funcionarios en cripto suena bien en campaña, pero su verdadero impacto dependerá de cómo se vigile su cumplimiento. Sin mecanismos de supervisión sólidos, la cláusula puede quedarse en papel mojado.

El siguiente movimiento está en el Senado. De momento, la pelota sigue en el tejado de los legisladores, que tendrán que decidir si el respaldo de un gigante de 7 billones basta para desatascar una ley que lleva demasiado tiempo en punto muerto.

El Ibex 35 recupera los 19.500 puntos (+1,65%) impulsado por la banca y el crudo en 96 dólares

El Ibex 35 ha cerrado la sesión del viernes en los 19.531 puntos, un nivel que no pisaba desde finales de mayo. El repunte del 1,65% en la jornada permite al selectivo español saldar la semana con un avance acumulado del 1,9%, la tercera consecutiva en verde y la mejor de las principales plazas europeas.

El movimiento no es casual. La banca ha vuelto a tirar del carro en plena temporada de resultados. Banco Sabadell se anotó un 3,5% tras presentar unas cuentas que batieron expectativas, y las subidas se extendieron a Santander, BBVA y CaixaBank, cuyos títulos sumaron entre un 1% y un 2%.

En paralelo, el petróleo Brent se mantuvo en el entorno de los 96 dólares por barril, un nivel que hace dos meses habría lastrado al índice pero que hoy actúa como soporte para los valores energéticos. Repsol se apuntó un 0,8% aupada por la cotización del crudo, mientras que las tensiones en Oriente Medio, lejos de generar pánico vendedor, se leen como un factor de sostenibilidad del precio para las próximas semanas.

La nota dispar la pusieron Acerinox (+10%) y Mapfre (-4,6%). La siderúrgica se disparó tras un informe sectorial que apunta a una mejora de márgenes en Estados Unidos, mientras que la aseguradora acusó unos resultados que no convencieron al mercado. Cosas de los días de earnings.

El Ibex se desmarca así del tono cauteloso que dominó Wall Street, donde los principales índices cerraron planos o con ligeras caídas. El ruido arancelario de Trump y la incertidumbre sobre la Reserva Federal siguen pesando, pero la renta variable española encuentra en sus fundamentos un argumento para no ceder.

El Ibex 35 avanza cuando Europa duda, sostenido por la banca y un crudo que ya no es lastre sino colchón.

Un mercado que desafía la tensión global

La temporada de resultados del segundo trimestre está siendo el catalizador que explica la resistencia del Ibex. Las cifras presentadas por Sabadell, pero también las expectativas para los grandes bancos, consolidan la idea de que el margen de intereses sigue elevado a pesar del ciclo de bajadas de tipos que se espera para después del verano. No es algo que yo dé por sentado, pero el mercado lo compra.

Las valoraciones siguen siendo razonables: los bancos españoles cotizan a múltiplos de entre 6 y 8 veces beneficios estimados, por debajo de la media europea. Y eso, en un entorno de tipos aún altos, sigue siendo un imán para el inversor institucional.

Mientras tanto, el petróleo en 96 dólares ya no es una amenaza para el consumo, al menos no de forma inmediata. Las compañías energéticas recogen el viento a favor y el mercado descuenta que las tensiones en el estrecho de Ormuz mantendrán el barril en un rango alto sin que la demanda global se resienta demasiado. Es una ecuación delicada, pero por ahora el Ibex la resuelve con alzas.

Análisis: el valor del contrasentido

Lo interesante de este movimiento no es la cifra redonda de los 19.500 puntos, sino el contexto en el que se produce. Con el crudo en máximos de dos meses y los tambores de una nueva escalada arancelaria por parte de Trump, lo lógico habría sido un mercado a la defensiva. No ha sido así. El Ibex ha sido el índice más alcista de la semana entre los grandes europeos, y eso merece una lectura.

Los inversores parecen estar premiando a sectores cíclicos que hasta ahora habían quedado rezagados: la banca española lleva meses con unos fundamentales sólidos que no terminaban de reflejarse en precio. Ahora, con los resultados sobre la mesa y una guía de ingresos por intereses que se mantiene firme, el dinero fluye hacia un sector que ofrece rentabilidades atractivas sin prima de riesgo desproporcionada.

Cabe recordar que hace apenas un año el Ibex luchaba por no perder los 17.000 puntos y los grandes gestores internacionales evitaban España por el ruido político. Ahora, con el mercado hipotecario estable y la morosidad controlada, la foto es distinta. No me atrevo a decir que hayamos entrado en un nuevo ciclo de superávit continuado para la banca, pero sí que el castigo de prima de riesgo se ha corregido en gran parte.

La pregunta que queda en el aire es qué pasará si los tipos bajan más rápido de lo previsto. De momento, el mercado lo ignora. Y lo hace con la convicción de quien ha aprendido a convivir con el contrasentido: un crudo alto que no asusta y unos tipos que aún sostienen los márgenes. Mientras esa combinación aguante, los 19.500 puntos pueden ser un suelo más que un techo.

La IA que transforma el petróleo en Abu Dhabi: el movimiento de ADNOC que nadie vio venir

Pocas cosas me sorprenden ya en el mundo de la energía, pero el movimiento que acaba de documentar CNBC International desde Abu Dhabi merece atención. La inteligencia artificial está redefiniendo la forma en que se extrae y produce petróleo, y los emiratos están liderando un cambio silencioso que muchos no vieron venir. En su último reportaje, el canal ha mostrado cómo AIQ, la compañía surgida del gigante estatal ADNOC, está convirtiendo el crudo en inteligencia exportable.

AIQ nació en 2020 con un mandato ambicioso: acelerar la adopción de IA en el sector energético. Es propiedad conjunta de ADNOC y Presight, la firma de datos e inteligencia artificial que emergió del ecosistema de G42. Su ventaja no es teórica: desarrolla y entrena sus modelos dentro de las operaciones reales de ADNOC antes de escalarlos.

Según explica Joe, CEO de AIQ desde hace más de un año, el arranque fue un salto de fe. «Lo que empezó como una visión audaz para transformar la industria se ha convertido en más de 200 casos de uso y 14 productos comercializados», detalla en la entrevista. Hoy los algoritmos de AIQ están presentes en el 25 % de los pozos de ADNOC, en el 20 % de sus yacimientos y en el 100 % de sus plataformas de perforación.

El recurso más valioso no es el crudo, son los datos

El verdadero diferenciador, subraya Joe, es el acceso a datos operativos en tiempo real que pocas compañías pueden igualar. Mientras muchos competidores diseñan modelos sobre física teórica, AIQ ha estado inyectando inteligencia durante más de seis años en sistemas vivos. «No puedes meterte con pozos productores basándote en lo que crees que funciona; tienes que demostrar lo que ya has hecho», remata el CEO.

Esa apuesta por la prueba en campo es lo que vende en los consejos de administración. La industria energética, acostumbrada a décadas de cautela, solo compra resultados tangibles. CNBC International muestra cómo AIQ monetiza esa confianza: servicios profesionales, licencias de producto y soporte recurrente, un modelo clásico de software empresarial aplicado al barro y al acero de los campos petrolíferos.

Reducir semanas a 45 minutos: así funciona el cerebro digital de ADNOC

Entre los casos más gráficos está un gran modelo de lenguaje entrenado con más de un millón de documentos del subsuelo. «Problemas que a los geólogos les llevaban semanas o meses ahora los resolvemos en 45 minutos», explica Joe. Desde la sala de juntas hasta la sala de control, la IA de AIQ se ha incrustado en toda la cadena de valor: exploración, perforación, producción y mantenimiento.

La filosofía se articula en tres ejes: operaciones autónomas para alejar a las personas del riesgo, análisis del subsuelo para ver lo invisible y inteligencia física que conecta el mundo digital con el físico en tiempo real. No se trata de eliminar al humano, sino de aumentar su capacidad de decisión.

«Donde hay IA, hay energía; donde hay energía, habrá IA».

— Joe, CEO de AIQ

El círculo se cierra con un dato revelador: para AIQ, los centros de datos son las nuevas refinerías. «Antes convertíamos el petróleo en combustible y químicos; ahora lo transformamos en electrones y lo exportamos por fibra óptica en lugar de oleoductos», reflexiona el directivo. Esta simbiosis entre AI y energía, advierte el reportaje, está acelerando la fusión de dos mundos que hasta hace poco parecían separados.

La línea roja: soberanía de datos y ciberdefensa

Cuando la IA toca infraestructuras críticas, la seguridad se convierte en obsesión. Joe detalla que los datos de los clientes nunca salen de su inquilino dentro de la nube soberana nacional de G42 o de Core42. «Nos hemos curtido bajo los parámetros de ciberseguridad más estrictos; no importa qué stack tecnológico usen —Amazon, Microsoft, OpenAI— nosotros operamos dentro de ese marco», asegura.

Ese blindaje es, en realidad, un argumento comercial. Para los CEO del sector, saber que la inteligencia artifical no expone sus secretos operativos vale tanto como el ahorro de costes. Y AIQ lo vende como una ventaja construida en casa, no importada.

De Abu Dhabi al mundo: exportar inteligencia artificial ‘made in UAE’

Con pilotos en Colombia, Kazajistán, Omán e Indonesia, la compañía ya está probando si el modelo viaja bien. «: «Me recuerda a la carrera de los ERP en los noventa. Al final quedarán unos pocos grandes y creemos que AIQ será uno de ellos», pronostica.

La entrevista deja claro que los Emiratos Árabes Unidos han pasado de importar tecnología a exportar inteligencia artificial con sello propio. Ya sea a través de Presight o del ecosistema de G42, el país está vendiendo soluciones de smart cities, gobierno inteligente e infraestructura soberana. AIQ es la punta de lanza de un plan estratégico —la Estrategia Nacional de IA 2031— que ahora se mide en barriles y bits.

Humanos y máquinas: la automatización sin despidos

Pese a la creciente autonomía de los pozos, el discurso oficial insiste en la colaboración. «Siempre habrá un humano en el bucle», repite Joe. Las decisiones sobre qué pozo cerrar o cómo optimizar toda la cadena para alcanzar el coste por barril más bajo posible necesitan un criterio que la IA no sustituye. El propio CEO, con más de veinte años en el sector, admite que no empezó como ejecutivo tecnológico y que su mayor reto es educar a los clientes sobre lo que la IA puede transformar de verdad. «No puedes preguntarle al taxista qué herramientas necesita si quieres reinventar la movilidad», bromea.

El nuevo refino: data centers que queman petróleo para mover la IA

El reportaje de CNBC International cierra con una paradoja fascinante: la misma energía que AIQ intenta optimizar es la que alimenta la voracidad de la inteligencia artificial. Los centros de datos, en efecto, se están convirtiendo en las nuevas refinerías, y Abu Dhabi está apostando por ser el proveedor integral de esa cadena: energía asequible, nube soberana y algoritmos probados en el desierto.

Personalmente, creo que el verdadero test no será técnico sino comercial. La historia de los ERP enseña que la confianza y la integración vertical pueden tanto construir un imperio como crear un nicho blindado. Si AIQ logra que su sello de calidad —desarrollado bajo el sol de ADNOC— sea percibido como un estándar global, la exportación de inteligencia artificial emiratí podría convertirse en uno de los vectores geopolíticos más discretos pero más poderosos de la próxima década.

El reportaje completo de CNBC International está disponible aquí:

Youtube video
Publicidad