Movistar «premium» y O2: la estrategia de pinza de Telefónica para frenar a Digi en la guerra de portabilidades

Mientras que Digi sigue sumando portabilidades en nuevos usuarios de la banda ancha, la empresa de origen rumano ha puesto el ojo en Telefónica, de momento la segunda empresa que más usuarios de banda ancha tiene en el territorio español. Es cierto que la diferencia es todavía muy amplia, pero el objetivo está claro, y desde la empresa española que dirige Marc Murtra hay dos estrategias clave para mantener su distancia frente a la low cost.

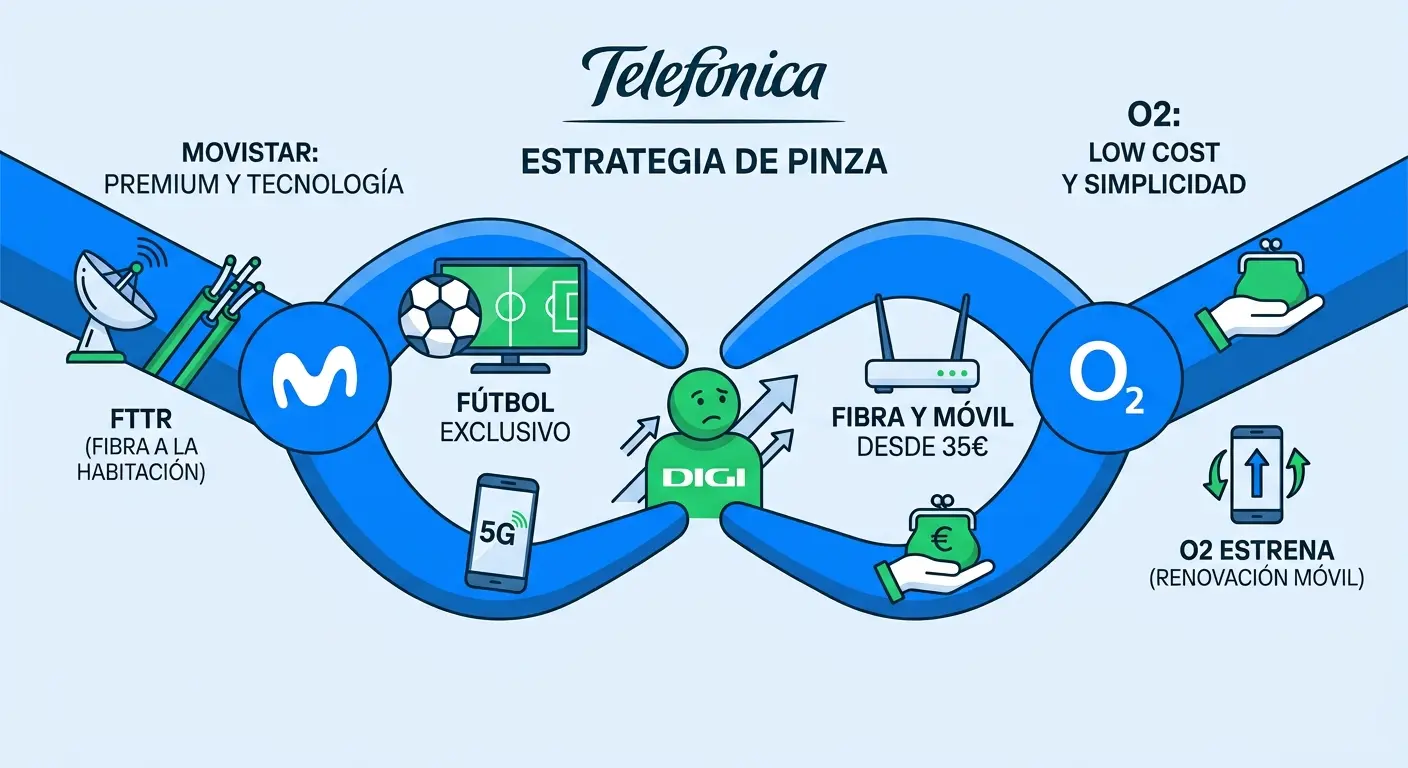
Y es que su posición se mueve desde dos direcciones. Por un lado, la empresa está recuperando en España la marca O2, su versión low cost, que, además de no obligar al usuario a ningún tipo de compromiso de permanencia, inicia su oferta de precios desde los 35 euros, incluyendo, según los datos del portal especializado Roams, tanto el servicio móvil como el de internet, aunque puede mejorarse por 3 euros más.

Son importes que la mantienen firmemente en el mundo de las low cost. Es cierto que este modelo de precios ha evitado que, hasta ahora, puedan usar tecnología como el servicio de Fibra a la Habitación (FTTR por sus siglas en inglés), que se ha vuelto una de las apuestas estrella de su servicio premium. Esta opción, de mejor calidad y más rápida, es una de las bazas clave de los servicios premium de Telefónica.

Es una medida que muestra que Telefónica sigue manteniendo una separación clara entre ambas marcas: apostando por que los usuarios de Movistar sean los primeros en recibir las opciones más punteras y de instalación más compleja, y por que O2 funcione como una opción más sencilla y económica dentro de su portafolio.

Movistar y la apuesta por nuevas tecnologías

Mientras el grupo Telefónica ofrece las opciones más baratas a través de O2, sigue sumando opciones tanto de conexión como de contenido para los usuarios de Movistar. El caso del FTTR es el más reciente, pero la apuesta por el fútbol y el deporte sigue siendo clara.

MOVISTAR router Smart WiFi 7 Merca2

Y es que Movistar no busca competir por el precio más bajo, sino por la cobertura de servicios y la vanguardia técnica. Su foco está en retener y captar a los clientes de mayor consumo. Por eso destaca la idea de llevar el Wi-Fi de la mayor calidad posible a sus usuarios, de la mano de su propio catálogo de contenidos y la permanente apuesta por el fútbol en la televisión, una ventaja competitiva clave en los últimos años.

Y es que, como ha recordado Roams, la empresa podrá ofrecer el 100 % de los partidos de LaLiga hasta 2032 tras cerrar con DAZN la distribución de su paquete de Primera División por 1.650 millones de euros. El contrato cubre cinco partidos por jornada durante las 38 jornadas de la competición, en modalidad de pago para el mercado residencial en España.

O2 quiere ser la forma de acceder a un nuevo móvil

La low cost del grupo Telefónica lanza O2 Estrena, un servicio que permite a sus clientes acceder a los smartphones más avanzados del mercado mediante un modelo de renovación que prometen que será sencillo y flexible. Actualmente, la operadora cuenta en su catálogo O2 Estrena con modelos como el nuevo iPhone 18 Pro, y el objetivo es que los clientes puedan disfrutar siempre de un smartphone actualizado, manteniendo la libertad de decidir cuándo realizar la renovación.

Mariano Domecq, director de O2, destaca: «Con O2 Estrena, seguimos incorporando servicios pensados para hacer la vida más fácil al cliente, reafirmando los principios que definen a nuestra marca: sencillez, transparencia y libertad de elección. Además, seguimos en consonancia con el compromiso de Telefónica de ofrecer más y mejores servicios para el cliente como la mejor vía de acceso a las tecnologías digitales entre los ciudadanos».

Un escudo frente al crecimiento de Digi

El crecimiento de Digi y su gran inversión en su propia red móvil y de fibra óptica han cambiado el tablero. De momento, Telefónica tiene, al menos, la ventaja de que la low cost sigue siendo cliente de sus redes de fibra óptica y móviles en algunas zonas del país, pero la inversión le ha permitido cambiar la dinámica y depender de sus propios despliegues. Es un paso clave para el futuro inmediato que transforma las condiciones de la competencia en el sector en el país.
Tienda de Digi en Castilla. Fuente: Agencias

De hecho, el crecimiento constante de Digi, pese a sus pérdidas, ha servido también para que los accionistas y analistas mantengan su optimismo. La empresa ha superado este martes los 3 millones de clientes de fibra.

Con ello, Digi España, que ya se situaba desde el pasado mes de junio como tercer operador a nivel nacional por clientes de banda ancha, según los datos publicados por la Comisión Nacional de los Mercados y la Competencia (CNMC), consolida su posición en el mercado. En atención a esta cifra y a la evolución de los datos del operador, el número de clientes de fibra se ha multiplicado por ocho en los últimos cinco años y, en los últimos tres años, ha aumentado en más de un 141 %.
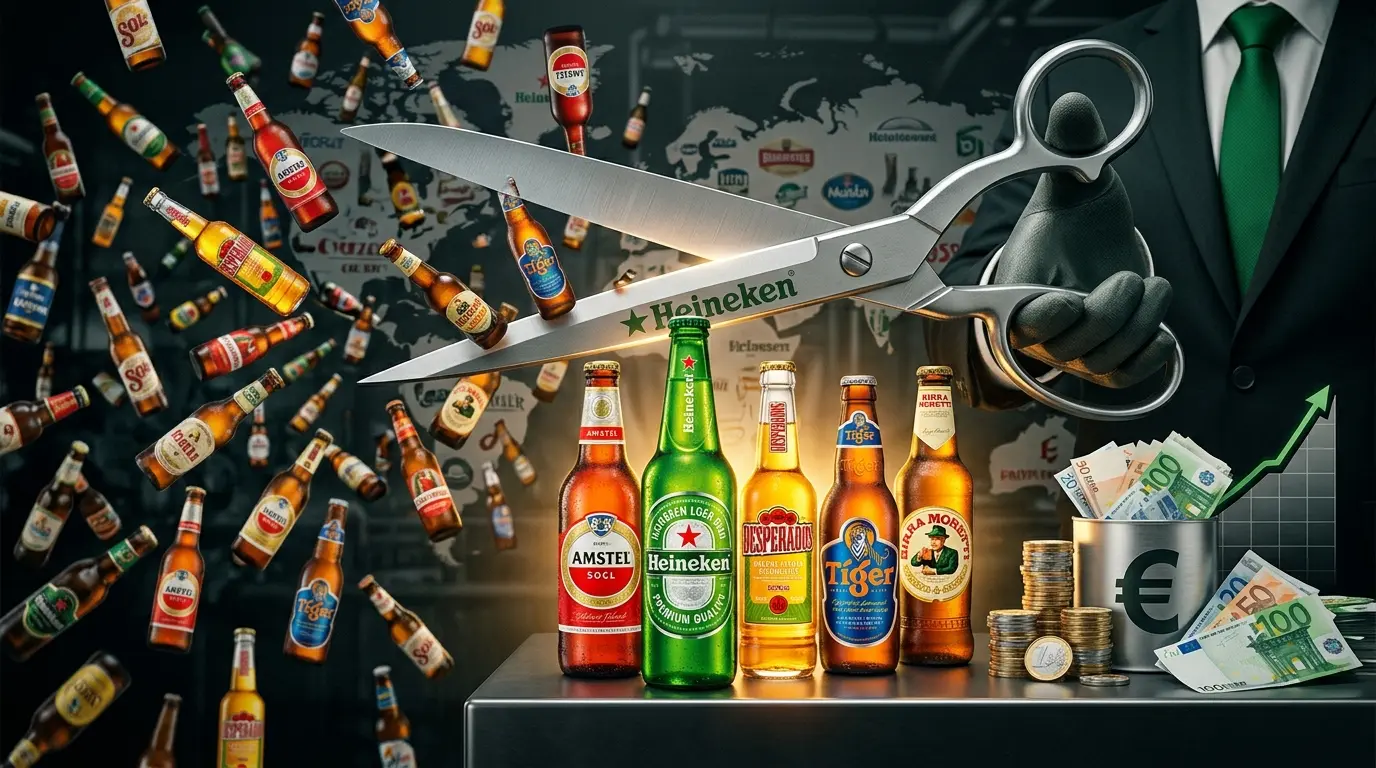
Heineken saca la tijera: de 350 a solo cinco marcas globales y hasta 500 millones de euros de ahorro

El nuevo CEO de la cervecera, Rafa Oliveira, tiene vía libre para impulsar el cambio en Heineken a partir del 1 de octubre de 2026. Concretamente, la compañía presenta un crecimiento más rápido, pero la ejecución todavía es una tarea pendiente que deben mejorar. Rafa Oliveira fomentará una cultura de alto rendimiento, una mayor simplificación en el negocio, una asignación de recursos más precisa y, a su vez, una mayor reducción en el ahorro entre los costes brutos y netos.

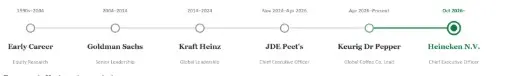
En este sentido, Oliveira se incorporó a JDE Peet’s el 1 de octubre, donde había sido director ejecutivo desde 2024. Antes de JDEP, trabajó durante una década en Kraft Heinz, donde llegó a ser presidente de Mercados Internacionales. Previamente, trabajó en el sector bancario. Sin ir más lejos, Heineken inicia una nueva era bajo la dirección de Rafa Oliveira, su primer CEO externo.

Tal y como explica el analista de Jefferies, Edward Mundy, «a medida que la ejecución en Heineken mejore, el sentimiento de los inversores a largo plazo debería cambiar significativamente e impulsar una revalorización de las acciones de la compañía. Existe la posibilidad de que la percepción de los inversores a largo plazo cambie sustancialmente a medida que mejore la ejecución tras el nombramiento de un director ejecutivo externo».

Rafael Oliveira como nuevo Presidente del Consejo Ejecutivo y consejero delegado

Fuente: Heineken

Heineken llega a la transición de su CEO en plena transformación

En este contexto, el nuevo director ejecutivo de Heineken hereda un negocio que está empezando a repuntar. Los resultados del primer semestre de 2026 son la primera prueba de que EverGreen 2030 está funcionando. El nuevo director ejecutivo hereda una maquinaria que ya está en marcha, por lo que se plantea la transición como una opción viable sobre una base en mejora, en lugar de un riesgo para una base frágil.

Asimismo, por primera vez en su historia, Heineken se ha aventurado fuera del sector cervecero para buscar un líder para la compañía. «El perfil de Rafael Oliveira se ajusta mejor al problema real de Heineken, la conversión, que el de un veterano del sector cervecero. Nuestro escenario base es la continuidad de la estrategia con un cambio radical en la ejecución, no un reinicio«, afirman los expertos de Jefferies.

«EverGreen 2030 es una plataforma poderosa para el futuro. Me comprometo a acelerar el crecimiento, impulsar la productividad y preparar Heineken para el futuro»

Oliveira

Los expertos de Jefferies han sintetizado la trayectoria profesional del nuevo CEO de Heineken y esperan que su huella se vea en varios lugares. En primer lugar, la disciplina de cartera, es probable que se incline por ‘menos, más grande, mejor’ acelerando así la reducción a cinco marcas globales, la disminución del 25% en las marcas invertidas y la venta de las marcas de menor escala. En segundo lugar, un enfoque en los costes, pero sin llegar a perjudicar las marcas. Concretamente, un buen resultado aumenta el ahorro en el programa de 400-500 millones de euros, al tiempo que protege tanto el marketing como la innovación.

Siguiendo esta línea, en tercer lugar nos encontramos con la ejecución en mercados emergentes. «Ya señalamos la posibilidad de asignar recursos para evolucionar con mayor énfasis en los mercados emergentes, en particular India, México y Brasil. Su currículum en mercados emergentes sugiere que se centrará más en este ámbito, especialmente gracias a su experiencia en Latinoamérica», afirman desde Jefferies.

Por último, hay que hablar de la postura de asignación de capital: un director ejecutivo con formación financiera y centrado en el ROIC debería adoptar el marco de conversión de efectivo superior al 90%, gasto de capital entre el 7 y 8%, recompra de acciones y adquisiciones complementarias, y podría impulsar mayores rendimientos para reducir la brecha con la cervecera ABI.

Cronología carrera Rafa Oliveira

Fuente: Jefferies

No obstante, desde Jefferies hacen referencia a que Heineken no es una empresa cotizada convencional, y Oliveira debe tenerlo en cuenta. La familia Heineken, a través de Charlene de Carvalho-Heineken (directora ejecutiva y principal accionista del grupo), sigue siendo fundamental para la identidad y la gobernanza de la empresa; ella misma respaldó el nombramiento tras una rigurosa búsqueda a nivel mundial.

El método Heineken va viento en popa

La clave para que Heineken alcance su máximo potencial reside en la concentración. La primera y más visible palanca de transformación es un cambio decisivo en la asignación de recursos, pasando de un modelo extenso, uniformemente distribuido y centrado en las empresas operativas, con aproximadamente 70 empresas operativas, más de 350 marcas, a uno concentrado, que sería menos mercados, menos marcas y un mandato diferenciado por empresa operativa.

Si bien, la optimización de la cartera sigue siendo una herramienta clave. Bajo EverGreen 2030, Heineken prioriza 17 mercados clave que representan aproximadamente el 73% del volumen del grupo, pero el 91% del crecimiento previsto hasta el ejercicio fiscal de 2030, destinando deliberadamente más capital y marketing a sus motores de crecimiento en India, África y el Sudeste Asiático, así como a sus posiciones de escala en México y Brasil, mientras que la cola larga recibe menos inversión.

Los primeros resultados son alentadores. Concretamente, en el primer semestre de 2026, los mercados clave crecieron más del doble que el grupo e impulsaron más del 90% del crecimiento orgánico de los ingresos, liderados por Vietnam, Etiopía, Nigeria, India, Brasil, Reino Unido y Francia. La compañía los enmarca en tres arquetipos: Mercados de valor para construir la categoría (India, Nigeria, Etiopía, Ruanda, Myanmar, Indonesia); Mercados emergentes para desafiar y premiumizar (México, Brasil, Vietnam, Sudáfrica, Panamá, Malasia); y Mercados desarrollados para revitalizar (España, Francia, Italia, Reino Unido, EE. UU.).

Heineken España innova con lanzamientos en los segmentos de mayor crecimiento
Heineken España innova con lanzamientos en los segmentos de mayor crecimiento.

Fuente: Agencias

Por otro lado, la compañía cervecera está reduciendo su cartera de más de 350 marcas a cinco marcas globales que son Heineken, Amstel, Tiger, Desperados y Birra Moretti; más unas 25 marcas locales de gran influencia como Kingfisher o Sagres, con el objetivo de reducir la inversión en marcas en un 25% para 2030, y destinando más del 80% del gasto en marketing y ventas a las marcas prioritarias.

Concretamente, la lógica es la escala; el modelo de gestión de marca de Heineken, que impulsó años de crecimiento de sus marcas insignia, se aplica ahora a las cinco marcas globales, y Amstel ya está experimentando una aceleración. Menos inversiones, pero de mayor envergadura, deberían aumentar el retorno de cada euro invertido en marketing.

El liderazgo, la productividad y la IA: cómo aplicar el método Confront, Delete, Amplify de VandeHei

La inteligencia artificial iba a simplificar el trabajo y, sin embargo, está multiplicando opciones, decisiones y ruido dentro de los equipos. Jim VandeHei, CEO de Axios, propone un sistema de tres pasos para recuperar el foco.

La IA no simplifica: multiplica opciones y decisiones

El ejecutivo no habla desde la teoría de un gurú. En la práctica, Axios ha visto cómo su tráfico procedente de Google Search se derrumbaba del 30% o 40% al 5% o 10% en apenas seis meses, según la entrevista recogida por Fast Company. Ese golpe obliga a decidir más rápido y con menos ruido.

VandeHei también admite que la planificación a medio plazo se ha vuelto inútil. ‘Me cuesta pensar con confianza más allá de seis o siete semanas’, explica. La velocidad de la IA supera la capacidad humana de procesarla.

Lo más incómodo es que esta tecnología no elimina trabajo, lo genera. Cualquiera puede ahora escribir mejor, investigar más rápido y enviar más propuestas a su jefe. El resultado: más correos, más presentaciones y más ideas mal pensadas compitiendo con las buenas.

Esa es la paradoja que VandeHei describe como el ‘messy middle’. Las empresas de Silicon Valley viven en un mundo diferente al de Toledo o Topeka, donde muchos directivos todavía se preguntan para qué sirve la IA. La brecha no es de acceso, es de sistema para filtrar.

La IA no reduce el ruido: lo multiplica. Sin un sistema para decir no, cualquier equipo acaba ahogado en opciones que no le acercan a ningún resultado.

Confront, Delete, Amplify: el método para recuperar el foco

El sistema de VandeHei no es una app ni una herramienta extra. Es una secuencia mental que arranca por confrontar: preguntarse por qué hacemos cada reunión, cada proceso o cada producto. El propio ejecutivo reconoce que casi nadie se detiene a cuestionar si necesita estar en la sala.

Eliminar es el segundo paso. Una vez detectado lo que se hace por inercia, toca borrarlo o decir no a la obligación. VandeHei llevó la lógica al extremo con su equipo directivo: convocó una reunión con el asunto ‘Let’s Kill Shit’, algo así como ‘Vamos a matar mierda’, para listar todo lo absurdo que la organización seguía haciendo.

Amplificar es el tercer movimiento y el único que añade valor. Solo después de eliminar, el directivo puede dedicar energía a lo que le gusta, a lo que se le da bien y a lo que de verdad impulsa la carrera o el negocio. En Axios, aplicar este sistema durante dos años y medio generó equipos más enfocados, más productivos y, en palabras del CEO, más felices.

El dato que sostiene la urgencia lo aporta The Economist: de media, desperdiciamos un 25% de la semana en tareas que nunca deberíamos haber hecho o que no aportan valor. VandeHei lo traduce: son dos años y medio perdidos por década.

📦 Caso de estudio: Axios y la reunión para matar procesos

  • El reto: La IA multiplica reuniones, productos y decisiones; la inercia corroe el tiempo del equipo.
  • La jugada: VandeHei convocó a su equipo directivo con el asunto ‘Let’s Kill Shit’ para eliminar procesos absurdos.
  • El resultado: Más foco, más productividad y más felicidad en el equipo, según el propio CEO.
  • La lección: Reservar una hora al trimestre para matar proyectos es tan rentable como lanzar uno nuevo.

Lo que un founder español puede copiar del sistema de Axios

El método no sustituye a frameworks como Lean Startup o los OKR, pero los complementa. Mientras esas metodologías ayudan a validar y alinear, Confront, Delete y Amplify ataca la inercia del día a día, el enemigo silencioso de la productividad en startups y pymes.

Aquí conviene ser crítico. El propio VandeHei admite que en el corto plazo la IA es una máquina de crear complejidad, sobre todo cuando se conecta a sistemas heredados. La lección para un founder español no es suscribirse a más herramientas, sino instalar un checkpoint semanal para decidir qué se borra antes de amplificar.

Un negocio físico también puede aplicar esta lógica. Una chocolatería artesanal que automatiza el envío de newsletters con IA no gana nada si mantiene reuniones de dos horas que no cambian ninguna decisión. Primero se elimina la inercia; después se amplifica lo que vende.

El matiz importa: confrontar no es quejarse del equipo ni multiplicar reuniones de autocrítica. Es una pregunta breve y honesta: ¿esto que hago mañana me acerca a un resultado o es puro hábito? Si la respuesta no tiene cifra ni cliente detrás, la respuesta operativa es borrarlo.

🚀 Hoja de Ruta para Emprender

  • Confronta una reunión esta semana: Pregunta antes de cada cita si aporta decisión o descubrimiento. Si no, propón su cancelación sin miedo.
  • Haz una lista de ‘matar mierda’: Reúne a tu equipo 45 minutos al mes para identificar procesos que sobreviven por inercia y elimínalos.
  • Aplica el filtro del 25%: Revisa tu agenda con el dato de The Economist en mente: una de cada cuatro horas no aporta valor. Cédela o bórrala.
  • Automatiza después de simplificar: No conectes IA a procesos sucios. Primero elimina lo innecesario, luego amplifica con IA lo que sí vende.

La transparencia laboral del 5 de octubre: tu empresa deberá informarte de salario, horarios y uso de IA

0

El 5 de octubre entra en vigor la nueva transparencia laboral en España. A partir de ese día, las empresas deberán informar por escrito a su plantilla del salario, los horarios y el uso de algoritmos o inteligencia artificial en decisiones como ascensos y despidos.

La obligación nace de un real decreto aprobado por el Gobierno el 8 de septiembre y publicado en el Boletín Oficial del Estado días después. La norma transpone de forma parcial una directiva europea de 2019 que España debería haber incorporado en agosto de 2022.

Las nuevas condiciones deben entregarse en el contrato o en un documento escrito antes de comenzar la relación laboral. Para los contratos ya en vigor, el trabajador puede pedir la información y la empresa debe responder en un plazo de 30 días hábiles.

No es solo trámite documental. El decreto convierte en derecho individual lo que hasta ahora solo podía reclamar la representación legal de la plantilla, con un cumplimiento desigual en la práctica.

Qué información adicional debe entregar la empresa

Estas son las novedades principales que el decreto incorpora al Estatuto de los Trabajadores:

  • Salario completo: base, complementos y, sobre todo, el cálculo de los conceptos variables.
  • Jornada diaria, semanal y anual, con turnos, trabajo nocturno y horas extraordinarias.
  • Periodo de prueba justificado: duración concreta y exigencias que constituyen el objeto de la prueba.
  • Sistemas algorítmicos e IA usados para fijar salarios, asignar tareas, promocionar o extinguir contratos.
  • Plan de igualdad, política de conciliación y protocolo de acoso sexual, cuando existan.

En el caso de distribución irregular de la jornada, la empresa deberá especificar además los días y horas de referencia en los que puede exigir la prestación de servicios y los periodos mínimos de preaviso.

Saber si un algoritmo influye en tu salario o en tu despido deja de ser una reivindicación colectiva: desde el 5 de octubre es un derecho individual exigible por escrito.

Qué supone en la práctica para trabajadores y empresas

La transparencia no elimina la capacidad de decisión de la empresa, pero cambia la asimetría de información. Un empleado podrá conocer de antemano cómo se calculan los complementos variables o qué criterios utiliza un sistema automático para asignar turnos.

La norma es ambiciosa, pero no garantiza por sí sola el cumplimiento. El decreto deja pendiente el endurecimiento de sanciones, que sigue a la espera de una ley. España llega tarde: la directiva europea debía estar incorporada desde agosto de 2022.

El alcance individual del derecho es relevante. Si una empresa no responde en 30 días hábiles, el trabajador puede acudir a la Inspección de Trabajo con una base documental clara. Eso sí, conviene conservar la solicitud y el acuse de recibo.

En mi lectura, la medida beneficia sobre todo a perfiles con salario variable, trabajadores a turnos y personas sujetas a evaluación algorítmica en plataformas o grandes almacenes. Para las pymes, el reto es adaptar los contratos y los protocolos internos antes de la fecha de entrada en vigor.

📝 Cómo solicitar la información

Si tu contrato ya está en vigor, no tienes que esperar a una comunicación espontánea de la empresa: puedes reclamar la información a partir del 5 de octubre.

  1. Paso 1: Dirige la petición por escrito a la empresa.
  2. Paso 2: Concreta los datos que necesitas: salario, jornada, algoritmos, plan de igualdad o protocolo de acoso.
  3. Paso 3: Utiliza el correo corporativo o el portal del empleado si existe.
  4. Paso 4: Guarda copia de la solicitud y del acuse de recibo.
  5. Paso 5: La empresa debe responder en un plazo de 30 días hábiles.

Plazo de solicitud: a partir del 5 de octubre de 2026. Requisito mínimo: ser trabajador con contrato vigente o firmar un nuevo contrato desde esa fecha.

42 millones para construir casas de hasta 4 millones: Argis entra en el mercado inmobiliario de La Moraleja

0

El mercado inmobiliario de Madrid sigue atrayendo operaciones de gran volumen en el segmento residencial de mayor poder adquisitivo. Argis, una de las gestoras inmobiliarias con mayor presencia en España, prepara su desembarco en el entorno de La Moraleja con una inversión de 42 millones de euros para desarrollar una nueva promoción de viviendas unifamiliares.

La operación se desarrollará en La Solana, uno de los grandes desarrollos urbanísticos todavía pendientes de consolidarse en el norte de Madrid y situado junto a La Moraleja. Argis ha adquirido a Acciona un suelo de aproximadamente 12.000 metros cuadrados en una operación realizada fuera de mercado (off market), sobre el que proyecta construir entre 13 y 20 viviendas unifamiliares.

El proyecto supone la entrada de la compañía en un mercado residencial especialmente atractivo para los grandes inversores: el de las viviendas de grandes dimensiones situadas en zonas con escasez de suelo y una elevada demanda de compradores con alto poder adquisitivo.

Viviendas de 500 metros cuadrados y hasta cuatro millones de euros

La promoción todavía se encuentra en fase de definición, por lo que el número definitivo de viviendas y su diseño pueden sufrir modificaciones. La previsión actual contempla casas de aproximadamente 500 metros cuadrados, con un producto pensado para diferenciarse dentro del mercado residencial de alta gama.

La inversión total prevista por Argis asciende a 42 millones de euros, una cantidad que incluye tanto la adquisición del terreno como los costes asociados al desarrollo y construcción de las viviendas.

alquiler
Fuente: Agencias.

Con estas cifras, el coste de desarrollo de cada vivienda podría situarse aproximadamente entre dos y tres millones de euros, dependiendo finalmente del número de unidades que se construyan. El precio de comercialización podría elevarse hasta una horquilla aproximada de tres o cuatro millones de euros por vivienda, aunque estos importes son todavía estimaciones y no precios oficiales de venta.

La compañía ha confiado el diseño arquitectónico a Alberto Martín de Lucio, cuyo estudio trabaja en diferentes proyectos residenciales y de rehabilitación de edificios singulares. La intención de Argis es que las viviendas tengan un marcado componente arquitectónico y se alejen de una promoción residencial convencional.

Argis busca posicionarse en el residencial de mayor valor

La operación en La Solana supone un nuevo movimiento dentro de la estrategia de crecimiento de Argis. La compañía fue fundada por Alejandro Schuvaks y Carlos Zucchi, dos empresarios argentinos que llegaron a España hace más de una década y comenzaron desarrollando modelos vinculados a los apartamentos temporales y el alojamiento para nuevos perfiles de residentes.

Con el paso de los años, la empresa ha ampliado considerablemente su actividad hasta convertirse en un actor relevante del mercado inmobiliario español. Actualmente gestiona cerca de 1.500 millones de euros en activos, con inversiones en distintos segmentos y activos de especial relevancia.

Entre sus operaciones figuran inmuebles como la histórica sede de BBVA en Bilbao y la Torre Sevilla, dos ejemplos de activos de gran tamaño y elevada singularidad.

Ahora, el grupo traslada parte de esa estrategia al residencial madrileño con una promoción diseñada para un segmento muy concreto del mercado: compradores que buscan viviendas grandes, exclusivas y con una ubicación próxima a uno de los principales núcleos residenciales de alto poder adquisitivo de la Comunidad de Madrid.

La Solana, el nuevo suelo residencial junto a La Moraleja

El proyecto de Argis también pone el foco sobre La Solana, un desarrollo urbanístico que concentra una de las principales bolsas de suelo pendientes de desarrollo en esta zona de Madrid.

El ámbito contempla cerca de 1.400 viviendas, entre unifamiliares y colectivas, y aproximadamente un 46% de los hogares previstos tendrán algún régimen de protección. En total, el desarrollo ocupa más de 100 hectáreas en un enclave situado entre La Moraleja, la Radial 2, el aeropuerto y el entorno de Valdebebas.

Acciona Merca2

El proyecto urbanístico contempla además una importante superficie destinada a zonas verdes, con alrededor de 292.000 metros cuadrados, junto a espacios para equipamientos públicos y servicios.

Para el mercado inmobiliario, uno de los principales atractivos de este desarrollo es precisamente su ubicación. La disponibilidad de nuevos terrenos residenciales en el entorno inmediato de La Moraleja es limitada, por lo que la incorporación de nuevos proyectos permite ampliar la oferta en una de las áreas con mayor concentración de vivienda de alto valor.

Las obras podrían arrancar próximamente

Argis tiene previsto comenzar la comercialización de las viviendas a finales de año, mientras que el inicio de las obras estará condicionado al avance de los trabajos de urbanización de La Solana. Si se cumplen los plazos previstos por la compañía, las primeras viviendas podrían estar terminadas durante el último trimestre de 2029.

La inversión se financiará a través de Argis Living Fund II, el segundo fondo de la compañía, que cuenta con capital procedente de inversores institucionales, fondos de pensiones, family offices, grandes patrimonios e inversores privados de distintos países. El vehículo cuenta con 257 millones de euros de capital aportado y, junto con financiación mediante deuda, alcanza una capacidad de inversión de aproximadamente 725 millones de euros.

La operación de La Solana, por tanto, representa una inversión de 42 millones dentro de una estrategia de mayor tamaño. Al mismo tiempo, refleja cómo el capital inmobiliario continúa buscando oportunidades en el residencial madrileño, especialmente en aquellas zonas donde la disponibilidad de suelo es limitada y existe demanda para viviendas de grandes dimensiones.

Apple vuelve a fabricar servidores para IA: negocia con Nvidia y desafía a los gigantes del cloud

Apple estudia volver al negocio de servidores para inteligencia artificial con una posible alianza con Nvidia, un movimiento que redibuja el tablero de la infraestructura cloud. La compañía de Cupertino abandonó este mercado en 2011 con el cierre de su línea Xserve y regresa ahora empujada por la demanda de cómputo para IA.

Claves de la operación

  • Apple planea volver a los servidores empresariales. La compañía abandonó el segmento en 2011 con Xserve y dejó el mercado a fabricantes como Dell, HP o Lenovo.
  • La posible alianza con Nvidia rompería el tablero. Combinar los procesadores ARM M de Apple con la experiencia de Nvidia en aceleradores de IA ataca directamente a los gigantes del cloud.
  • El producto no llegará antes de 2029. Según The Information, el servidor tardará al menos tres años en debutar, con denominación aún por confirmar.

El tablero de los servidores se rearma: Apple quiere volver a jugar

La decisión de estudiar el regreso al negocio de servidores llega después de más de una década de ausencia. En 2011, la compañía cerró la línea Xserve, sus servidores de montaje en bastidor orientados a empresas y educación. Desde entonces, Apple no ha competido en el mercado de máquinas para centros de datos, dominado por Dell Technologies, Hewlett Packard Enterprise y Lenovo.

El contexto ha cambiado. La expansión de la inteligencia artificial ha disparado la demanda de potencia de cómputo, y Apple considera que sus procesadores ARM de la familia M ofrecen una relación entre potencia y eficiencia energética que encaja con las nuevas cargas de trabajo. Sus Mac Mini y Mac Studio se han convertido en herramientas populares entre los desarrolladores de IA, lo que ha generado escasez de unidades en algunos mercados.

La posible alianza con Nvidia es el dato que da mayor alcance estratégico al movimiento. Nvidia domina el mercado de aceleradores para entrenamiento de modelos de IA. Combinar los procesadores M de Apple con la tecnología de interconexión y los chips de Nvidia permitiría a la compañía ofrecer una propuesta diferenciada frente a los servidores que hoy compran los grandes hiperescaladores.

De concretarse, el proyecto pondría a Apple en una posición peculiar: competir contra los mismos gigantes del cloud que hoy consumen sus aplicaciones y servicios. Amazon Web Services, Microsoft Azure y Google Cloud son a la vez clientes potenciales del nuevo hardware y rivales directos en la carrera por la infraestructura de IA. Esa tensión competitiva es el verdadero riesgo del movimiento, más allá de las dificultades técnicas.

El producto no llegará antes de 2029, según la información publicada por The Information. El nombre comercial no está decidido: podría recuperar la marca Xserve o estrenar una nueva denominación. La ventana temporal amplía el margen de Apple para consolidar su ventaja en silicio propio y para cerrar, si procede, el acuerdo con Nvidia.

Apple dejó los servidores cuando el cloud apenas despuntaba; ahora intenta entrar cuando la IA exige más cómputo del que el mercado puede entregar.

El movimiento tiene una lectura financiera relevante. Apple generó ingresos superiores a los 390.000 millones de dólares en el ejercicio 2025, con el iPhone como su principal fuente de facturación. La diversificación hacia infraestructura de IA, aún incipiente, podría abrir una línea de negocio recurrente con márgenes atractivos a largo plazo. Sin embargo, el coste de desarrollo y la competencia con fabricantes establecidos resultan considerables.

Para los centros de datos españoles, la hipotética entrada de Apple no alteraría el panorama a corto plazo. Los operadores nacionales y los hiperescaladores que invierten en España trabajan hoy con proveedores consolidados. Apple tendría que construir una red de distribución y soporte empresarial que hoy no existe en España.

La apuesta por el silicio ARM en servidores coincide con un momento de transición en el sector. Amazon Web Services ya utiliza procesadores Graviton de arquitectura ARM para cargas generales, y Microsoft Azure ha seguido un camino similar con sus Cobalt. La eficiencia energética se ha convertido en un factor de compra tan importante como el rendimiento bruto.

El pulso por la infraestructura de IA y la oportunidad del silicio ARM

Nvidia tiene motivos para explorar alianzas. El fabricante de chips aceleradores ha sufrido la volatilidad del mercado de semiconductores en 2026, con tensiones en la cadena de suministro y presiones regulatorias sobre sus exportaciones a China. Un socio como Apple, con volumen y capital suficientes, diversificaría su base de ingresos más allá de los grandes operadores cloud. La operación no es unilateral: con con intereses convergentes en eficiencia y cómputo, ambas empresas tienen incentivos reales para sentarse a negociar.

Es un escenario que recuerda a la historia temprana de la informática empresarial, cuando Apple y otras compañías competían en los centros de datos antes de la consolidación impulsada por la arquitectura x86. La diferencia ahora es que el ecosistema de herramientas para ARM en servidores es mucho más maduro, en gran parte gracias al trabajo de la propia Apple con sus procesadores M en portátiles y sobremesas.

El anuncio, de confirmarse, tendría también implicaciones regulatorias. La Comisión Europea vigila de cerca los acuerdos de exclusividad en el mercado de semiconductores, y una alianza Apple-Nvidia con cláusulas de preferencia podría atraer el escrutinio de Bruselas. En 2024, la UE abrió expedientes a varias empresas tecnológicas por prácticas restrictivas en el mercado de componentes, siguiendo la senda marcada por la DMA y la DSA.

Por qué Apple necesita un segundo motor de crecimiento

La diversificación hacia servidores de IA responde a una necesidad estructural de Apple. La compañía ha dependido durante años del iPhone como motor principal de facturación, con el segmento de servicios como complemento creciente. En el mercado español, Apple mantiene una presencia minorista y de marca consolidada, pero su negocio empresarial es marginal comparado con Microsoft, que lidera ampliamente en software corporativo y cloud.

El antecedente histórico en España es relevante. Durante los años de Xserve, Apple vendió sus servidores principalmente a través de resellers especializados y centros educativos, sin alcanzar una cuota significativa en el parque empresarial español. El cierre de la línea en 2011 coincidió con el desembarco masivo de los grandes proveedores de nube pública, que desviaron la inversión en infraestructura desde los centros propios hacia la externalización.

Observamos un riesgo evidente: el calendario de ejecución encarece el proyecto y reduce su ventana de oportunidad. Tres años es un plazo extenso en un sector que evoluciona trimestre a trimestre. Para 2029, los hiperescaladores habrán completado sus propios despliegues de infraestructura de IA y el mercado podría estar saturado. Apple tendría que llegar con una propuesta de eficiencia y coste que justifique el cambio desde los proveedores establecidos.

La credibilidad de Apple en el segmento empresarial no se reconstruye solo con un buen producto. Requiere red de ventas, certificaciones, soporte a años vista y un ecosistema de integradores. La compañía ha demostrado paciencia en otras categorías, desde los auriculares hasta la automoción, y ha sabido retirarse cuando el negocio no encajaba. Con los servidores, el reto es aún más complejo.

La próxima cita del mercado será la presentación de resultados de Apple, prevista para finales de octubre. Los analistas buscarán pistas sobre este proyecto en las palabras de la dirección, aunque es probable que la compañía mantenga el silencio. Hasta entonces, el regreso de Apple a los servidores queda como una posibilidad seria con un horizonte lejano: 2029.

Von der Leyen confirma la ley europea que prohibirá las redes sociales a menores de 13 años

La presidenta de la Comisión Europea, Ursula von der Leyen, ha confirmado este miércoles que la Unión Europea legislará para prohibir las redes sociales a los menores de 13 años. Lo ha hecho durante su discurso sobre el estado de la Unión en Estrasburgo. He seguido sus palabras y me detengo en el alcance exacto de una medida que obligará a las grandes tecnológicas a demostrar la seguridad de sus productos.

Así es la ley europea para los menores de 13 años

El plan que la Comisión Europea publica este jueves recoge una prohibición total de las redes sociales para los menores de 13 años. Para los adolescentes de 13 a 15 años, Bruselas plantea un modelo de mini accounts con supervisión parental y límites de tiempo en las aplicaciones. La propuesta todavía no es ley: deberá ser acordada por el Parlamento Europeo y por los 27 Estados miembros.

  • Prohibición total para menores de 13 años.
  • Cuentas tuteladas para adolescentes de 13 a 15 años, con supervisión parental y límites temporales.
  • Carga de la prueba: las plataformas deberán demostrar la seguridad de sus productos.

Von der Leyen no se limitó a anunciar la limitación de edad. Señaló que las aplicaciones de redes sociales están «privando a los niños de su infancia». Me llama la atención que la exigencia de seguridad recaiga sobre la industria y no sobre las familias, un giro relevante frente al modelo clásico de simple consentimiento parental.

«Las aplicaciones de redes sociales están privando a los niños de su infancia» — Ursula von der Leyen, presidenta de la Comisión Europea, discurso sobre el estado de la Unión, Estrasburgo, 16 de septiembre de 2026

La presidenta también anunció que la futura Ley de Equidad Digital (Digital Fairness Act), que llegará al Parlamento Europeo este año, atacará el diseño adictivo de las aplicaciones. Lo calificó como un elemento que «daña a todo el mundo». La doble vía — prohibición por edad y regulación del diseño — reduce el margen de las plataformas.

El plan de redes sociales se encuadra en una agenda de seguridad y soberanía que von der Leyen desplegó en la misma intervención. Mencionó la necesidad de un protocolo europeo de seguridad ante ataques híbridos y una posible respuesta a flujos migratorios en Ceuta. En materia tecnológica, el mensaje fue directo: la infancia no puede ser la variable de ajuste del modelo publicitario.

Diseño adictivo y supervisión parental: el alcance real

Lo que veo aquí es una Comisión que intenta armonizar un terreno fragmentado. La edad mínima de acceso y el consentimiento parental han variado históricamente entre los Estados miembros, y cada país ha aplicado criterios propios en la supervisión de plataformas. Esta nueva norma, de salir adelante, fijaría un piso común más simple y, a la vez, más exigente con las plataformas.

No obstante, el camino no será automático. La propuesta tendrá que superar negociaciones entre gobiernos con intereses digitales distintos y un Parlamento dividido en cuestiones tecnológicas. La propia von der Leyen recordó que «cuando Europa está dividida, no puede cambiar el curso de los acontecimientos». Eso, aplicado a la ley de redes sociales, sugiere que la versión final podría rebajar o elevar el alcance de las restricciones.

El verdadero reto técnico está en la verificación de edad. Sin un sistema comunitario fiable, la prohibición puede quedarse en un cambio normativo difícil de ejecutar. También habrá que comprobar si las mini accounts logran reducir el tiempo de uso o si simplemente trasladan la actividad a plataformas no reguladas.

🌍 El impacto en España y Europa

¿Cómo aterriza esto en el día a día español? El impacto directo sobre el Euríbor y las hipotecas es prácticamente nulo: la regulación de plataformas no toca la política monetaria ni las condiciones de financiación del BCE.

  • Euríbor e hipotecas: sin canal de transmisión directo; la medida no altera los tipos de referencia.
  • Inflación y consumo: el coste de verificación de edad recaerá sobre las plataformas, no sobre el consumidor final. El impacto en precios al consumo en España sería marginal.
  • Empresas del IBEX y pymes digitales: los anunciantes y agencias que trabajan con campañas segmentadas por edad podrían asumir restricciones operativas, sobre todo en redes sociales con cuentas de menores.
  • BCE y política fiscal: sin implicación directa. La norma se encuadra en la agenda regulatoria europea, no en la política monetaria.

China activa el control de salidas: podrá vetar a sus ciudadanos por seguridad nacional y tecnología

China activa desde esta semana un nuevo control de salidas. El país podrá vetar la salida de ciudadanos implicados en actividades que Pekín considere dañinas para la seguridad nacional o para la exportación de tecnología. DW Español dedicó un análisis de 23 minutos al alcance de esta norma, con la investigadora Ana Solís y el economista Ezequiel.

Un reglamento general que desborda la seguridad militar

Según Ana Solís, docente de la Universidad de las Fuerzas Armadas en Hamburgo, la medida amplía de forma notable el margen de ciudadanos afectados. Antes las restricciones apuntaban sobre todo a militares y altos cargos; ahora el texto de 19 artículos es deliberadamente general y se aplica también a ciudadanos chinos fuera del territorio. La investigadora sostiene que, más que una novedad absoluta, la norma legaliza prácticas que ya existían bajo el paraguas de la ley de seguridad nacional de 2017.

La sospecha como criterio: visados, aeropuertos y extranjeros

Uno de los puntos más sensibles es la discrecionalidad. La investigadora explicó que el artículo 4 deja margen para actuar bajo simple sospecha, sin necesidad de pasar por tribunales. En la práctica, dijo, las autoridades de control pueden detener a una persona en el aeropuerto o directamente no otorgarle la visa. Eso genera incertidumbre no solo para ciudadanos chinos, sino también para los extranjeros que hacen negocios en China.

Los perfiles expuestos se han multiplicado. Empresarios, ingenieros, académicos y activistas pueden quedar alcanzados por conceptos como seguridad industrial o tecnológica. Solís recordó que muchas tecnologías vinculadas a la inteligencia artificial tienen uso dual, civil y militar, lo que amplía el grupo de personas bajo vigilancia.

Con todo, la académica matizó que el talento chino no necesariamente huirá del país. La incertidumbre, argumentó, puede empujar a los profesionales a quedarse, porque salir no los libera del todo: sus familiares permanecen en China.

Estamos ante una nueva guerra fría, y aquella vieja carrera espacial es hoy la carrera por la inteligencia artificial.

— Ezequiel, economista de DW Español

Segunda guerra fría y capitalismo a la china

El economista Ezequiel conectó la norma con la competencia entre Estados Unidos y China. A su juicio, se repite el patrón de la guerra fría, pero la disputa espacial de entonces ha sido sustituida por la inteligencia artificial. Recordó que la semana pasada las grandes tecnológicas estadounidenses pidieron regulación, lo que, en su lectura, no responde solo a preocupaciones de seguridad, sino a la presión del gasto para mantenerse por delante de China.

Ezequiel también describió el modelo económico chino como ‘capitalismo a la china’: no libre. Puso como ejemplo la industria automotriz europea, que durante décadas enseñó a fabricar autos a socios chinos mediante alianzas al 50 %, hasta que China se volvió competitiva. Mencionó además el puerto peruano de Chancay y la polémica por la planta de Ford en España como señales de que China no comparte tecnología ni abre su mercado de forma simétrica.

En su análisis, el economista advirtió que el espionaje no es solo cosa de películas. Citó casos de contrabando de chips Blackwell de Nvidia hacia China y el riesgo de que talentos con acceso a desarrollos clave vendan conocimiento al rival. También señaló que la CIA vigila a las empresas de inteligencia artificial chinas. Para él, la movilidad del talento y del conocimiento se ha convertido en una pieza central de la disputa.

Taiwán, semiconductores y dependencia global

La norma preocupa especialmente en Taiwán. Ezequiel explicó que, según la posición de Pekín, a los ciudadanos taiwaneses se les aplica la ley china cuando viajan al continente, por lo que podrían quedar sujetos a estas restricciones. La isla produce entre el 70 % y el 80 % de los semiconductores más avanzados que utiliza la inteligencia artificial, un dato que convierte a Taiwán en un punto crítico de la cadena global.

Para Ezequiel, en esta carrera hay tres patas: el conocimiento, la energía y los semiconductores. La energía explica, a su juicio, parte de las tensiones en Oriente Medio y América Latina; los chips, en cambio, explican la extrema dependencia del mundo respecto a Taiwán. Cualquier disrupción ahí, dijo, podría provocar un colapso tecnológico global.

Qué lectura deja para empresas e inversores

Más allá de China, la conversación refleja un cambio de era. La ampliación del concepto de seguridad nacional no es exclusiva de Pekín, advirtió Solís: también en Estados Unidos se extiende a lo cibernético, lo espacial y lo económico. Eso convierte la geoeconomía en herramienta de disputa y deja poco margen para zonas grises.

Las empresas occidentales con exposición a China deberían, según el análisis, prepararse para más controles. La norma no detalla cada supuesto, y esa ambigüedad es precisamente su fuerza. Los ejecutivos extranjeros que viajan con frecuencia a China pueden enfrentar revisiones migratorias más duras, y los equipos con talento tecnológico dual estarán bajo lupa.

Mientras tanto la carrera por la inteligencia artificial sigue. Estados Unidos mantiene ventaja, pero China compite con modelos más baratos y con una apuesta estatal por reducir su dependencia. Ezequiel recordó que ambos países arrastran niveles de deuda asfixiante y ven en la IA una posible fuente de productividad que alivie a sus gobiernos. Por eso ninguno quiere ceder.

La medida china no es aislada, pero sí más amplia y explícita que las restricciones existentes en otros países. La pregunta para los próximos meses no es si habrá más controles, sino cómo responderán las empresas y los profesionales que viven entre dos mundos. Quizá la movilidad del talento deje de ser una ventaja para convertirse en un riesgo.

La previsión del PIB Funcas: sube al 2,5% en 2026 y enciende las alarmas por la inflación

Funcas sube la previsión de crecimiento del PIB español al 2,5% para 2026 y revisa al alza la inflación. El Panel de la Fundación de las Cajas de Ahorros introduce este ajuste en plena segunda mitad del año, cuando ya se acumulan señales de precios más pegajosos de lo previsto.

La revisión no es un matiz. Implica que la economía crecería una décima por encima del escenario anterior y que el brote inflacionista vuelve a aparecer en las proyecciones de los principales institutos de análisis, después de meses de moderación gradual.

Funcas y la Cámara de España elevan el PIB al 2,5%

El panel sitúa el avance del PIB en el 2,5%, la misma tasa que estima la Cámara de España en su último informe. Ambas instituciones coinciden en que la actividad mantiene un tono expansivo, aunque no desglosan en el avance público los motores exactos de la mejora.

El contraste llega en 2027. La Cámara de España recorta su estimación de crecimiento hasta el 1,9%, una décima menos de lo que apuntaban sus cálculos previos, y justifica ese recorte por la incertidumbre. El empeoramiento de la inflación en 2026 se convierte así en el punto de partida de un ejercicio algo más débil.

Para las empresas, el doble movimiento es el mensaje central: hay margen para crecer este año, pero el coste de hacerlo será mayor. Crecer más no siempre es crecer mejor. Materias primas, transporte y energía presionan los presupuestos operativos de la distribución, la industria y la hostelería. La traslación a precios finales, sin embargo, no está garantizada en todos los sectores.

El panel sube la previsión de PIB pero empeora la inflación: la economía española gana ritmo y pierde aire en la misma actualización.

Los datos de inflación de los últimos meses explican el deterioro del pronóstico. El panel reconoce que los precios se mueven por encima del escenario central y que el proceso de desinflación se ha frenado. En términos prácticos, eso reduce la capacidad adquisitiva de los hogares y añade presión a las cuentas de explotación de las compañías menos capaces de trasladar costes al cliente final.

La inflación complica el cierre de 2026

La revisión al alza de los precios no es un dato aislado. La Cámara de España también eleva sus previsiones de inflación para el próximo ejercicio, lo que sugiere un consenso emergente: la moderación de la primera parte del ciclo ha quedado atrás. Para los gestores de compras y los directores financieros, el cambio de tendencia obliga a revisar coberturas y aprovisionamientos.

El patrón es conocido en los analistas de coyuntura: cuando los precios energéticos se estabilizan tras un repunte, el efecto sobre la inflación general tarda meses en disiparse. El panel parece incorporar ese desfase al deteriorar su previsión para 2026 sin alterar de forma agresiva su cuadro macro. La lectura, en clave empresarial, es que los presupuestos de costes deberían incorporar márgenes de seguridad adicionales.

Los sectores más expuestos al precio de la energía y a los alimentos frescos notarán antes la tensión. La hostelería y el comercio minorista, con menos músculo para imponer subidas, se enfrentan a un escenario de márgenes más estrechos. La moderación quedó atrás. Aun así, el gasto de los consumidores se mantiene firme, lo que permite absorber parte del choque.

Análisis: el freno de 2027 ya está en el guion

La lectura de fondo es más incómoda de lo que refleja un titular de revisión al alza. Si el PIB de 2026 mejora mientras la inflación se acelera, la combinación deja dos velocidades en la economía: una actividad productiva que resiste y un poder adquisitivo que se erosiona. El panel de Funcas no plantea una recesión, pero sí un agotamiento del ciclo en el horizonte.

La Cámara de España ya recoge ese viraje con su previsión del 1,9% para 2027. La incertidumbre que cita la institución no es abstracta: contratos energéticos, cadena de suministro y financiación más cara configuran un entorno en el que invertir supone asumir más riesgo. Las decisiones de expansión se van a ralentizar de forma natural.

La revisión del PIB, además, no compensa por sí sola una inflación más alta. Si los precios suben más rápido que la actividad, el PIB nominal mejora pero el bienestar real no. Las empresas lo notan en la negociación salarial y en la morosidad de los clientes más expuestos.

Mi visión es que la economía española está comprando crecimiento presente con inflación futura. Eso no es sostenible de forma indefinida. El margen lo decidirá. La capacidad de las familias y de las empresas para absorber precios más altos sin perder dinamismo determinará si el 2,5% de 2026 se lee dentro de un año como un acierto del panel o como un exceso de optimismo. La inflación de los próximos dos trimestres será la clave.

S&P avala el impulso a las redes eléctricas en EEUU con ahorros de hasta 13.263 millones

S&P Global avala la expansión y modernización de la red de transporte eléctrico en Estados Unidos con ahorros netos de hasta 13.263 millones de euros (15.300 millones de dólares), según el informe ‘Powering Growth and Affordability’. La señal de la firma de análisis y rating es directa para las utilities: el capex de red pasa de ser un coste regulatorio a la palanca que destraba la demanda de inteligencia artificial, defensa y fabricación avanzada.

Qué dice el informe de S&P sobre el cuello de botella de la red

El estudio sitúa la mitad oriental del país (Eastern Interconnection) como epicentro de un crecimiento de demanda sin precedentes hasta mediados de la década de 2030. En el escenario base, la gran industria, la electrificación de la calefacción y el vehículo eléctrico añadirán 374 teravatios hora (TWh) de demanda energética y más de 45 gigavatios (GW) de potencia para 2035. A esa cifra se suman otros 295 TWh procedentes de la electrificación de usos energéticos.

El informe diferencia ese crecimiento de la generación. El principal desafío ya no es solo construir nuevas plantas, sino garantizar que existan redes suficientes para conectar los recursos energéticos y transportar la electricidad hasta los nuevos polos de consumo. S&P identifica la capacidad de las redes como uno de los principales cuellos de botella para el crecimiento económico y energético del país.

Las inversiones en proyectos de transmisión interregional e intraregional arrojan un valor actual neto positivo en todos los escenarios. El VAN oscila entre 4.000 y 12.400 millones de dólares en el escenario de demanda base, a lo largo de un ciclo de vida económico de 40 años. En el escenario de alta demanda —mayor penetración de centros de datos de IA y despliegue acelerado de la industria de defensa—, los beneficios netos del sistema se elevan hasta 15.300 millones de dólares.

S&P valora que las redes regionales e interregionales generan beneficios muy superiores a las soluciones locales aisladas. Permitir una mayor interconexión entre regiones, añade el informe, puede multiplicar por tres los beneficios de las inversiones en transporte eléctrico, al facilitar el acceso a recursos energéticos más competitivos y reducir la necesidad de construir generación local más costosa.

El capex de red ya no es un coste regulatorio: es la palanca que destraba la demanda de inteligencia artificial y defensa.

Iberdrola y las utilities del Ibex, en el foco del capex de redes

La tesis sobre el valor de las interconexiones tiene traducción directa en el sector eléctrico español. Iberdrola, a través de su filial Avangrid, es la utility del Ibex con mayor exposición al negocio de redes en Estados Unidos, donde opera activos de transmisión y distribución en varios estados. La apuesta de S&P por las interconexiones regionales frente a las soluciones aisladas encaja con el perímetro regulado de Avangrid en el noreste.

El mensaje del informe refuerza el argumento de capex para las utilities reguladas. Las tasas de retorno garantizadas por la FERC y las comisiones estatales de servicios públicos compensan el riesgo de ejecución, y el aval de S&P reduce la prima de riesgo regulatoria sobre los proyectos de transmisión. NextEra, Duke Energy y Exelon compiten con Iberdrola por capturar ese flujo de inversión.

VariableEscenario baseEscenario alta demanda
Beneficio neto del sistema (VAN)4.000-12.400 millones de dólares15.300 millones de dólares
Demanda adicional374 TWh y 45 GWMayor peso de IA y defensa
Efecto de la interconexiónPositivo en todos los escenariosMultiplica por tres los beneficios

S&P Global utilities

La señal de valor para el capex de red y el precedente europeo

El rango de beneficios evidencia la sensibilidad del negocio de transmisión al despliegue de la IA. No es solo cuestión de demanda energética, sino de velocidad de conexión de los proyectos. Los activos de red que ya cuentan con capacidad de interconexión en el noreste tienen una ventaja competitiva que el mercado aún no refleja por completo.

El aval de S&P no es un dato aislado. La red europea afronta presiones similares: TenneT, Amprion y National Grid priorizan la transmisión para integrar renovables y atender a los centros de datos. El precedente europeo demuestra que los cuellos de botella en el transporte elevan los precios mayoristas y obligan a los reguladores a acelerar permisos y retribuciones.

Para los inversores, la señal es de respaldo al segmento regulado. Un negocio de redes con interconexión regional resulta más defensivo que una utility centrada en soluciones locales, porque reduce la dependencia de la generación marginal y captura sinergias de sistema. El matiz relevante está en el calendario: los plazos de tramitación y los litigios ambientales pueden retrasar la conversión de este VAN en flujos de caja visibles.

El contraste es claro. Mientras una red aislada depende de la generación local más cara, la interconexión permite acceder a recursos más competitivos y reparte el riesgo de oferta. Esa es la razón por la que S&P cifra beneficios netos superiores en el escenario sin restricciones. La advertencia, también explícita en el informe, es que el valor solo se materializa si las comisiones estatales y la FERC validan la recuperación del capex con tarifas estables.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los procedimientos de interconexión y las tarifas de transmisión que apruebe la FERC en Estados Unidos durante el próximo año.
  • Reacción del valor: Las utilities con redes interregionales, como Iberdrola vía Avangrid, parten con ventaja en un mercado que descuenta una repreciación del segmento regulado.
  • Precedente sectorial: El informe de S&P replica el patrón europeo de TenneT y National Grid, donde la transmisión se ha convertido en el activo más defendido del mix energético.

Las cláusulas de hipoteca que no deberías firmar nunca y cómo detectarlas en la letra pequeña

Antes de firmar una hipoteca, hay cláusulas que no deberías aceptar: pueden encarecer el préstamo miles de euros a lo largo de los años. La letra pequeña es el terreno favorito de los bancos para colar condiciones que financian su margen a tu costa.

Lo he visto demasiadas veces. Un cliente llega con la oferta del banco, firma sin leer y descubre dos años después que paga por un seguro que no necesitaba o que asumió una comisión que ya casi nadie cobra. Vamos a mirar las tres cláusulas que nunca llevarían mi firma.

Las cláusulas que nunca conviene rubricar

La primera es la comisión de apertura. Según el Tribunal Supremo, su coste medio se mueve entre el 0,25% y el 1,50% del capital prestado. En una hipoteca de 150.000 euros, son entre 375 y 2.250 euros que se pagan en el momento de firmar. El problema es que la inmensa mayoría de entidades ya no la cobra. Si aparece en tu oferta, no la des por normal: pide que la retiren o compara con otro banco.

La segunda son los seguros de prima única financiada, los conocidos como seguros PUF. Parecen cómodos porque no pagas la póliza cada año: el banco financia el coste de de la póliza dentro del capital del préstamo y lo abonas en las cuotas, normalmente durante cinco o diez años. La trampa está en los intereses. Al financiar la prima, pagas intereses sobre el seguro durante toda la vida del préstamo. El resultado: un seguro mucho más caro que si lo renovaras cada año o lo pagaras de una vez.

La tercera son los productos de inversión vinculados: planes de pensiones, fondos de inversión o PIAS que el banco pide para bonificar el tipo de interés. No siempre son perjudiciales, pero si no los entiendes o no los necesitas, no deberían ser el precio de un buen diferencial. Tienen riesgo de pérdida y comisiones que se cobran ganes o no. La bonificación no compensa lo que puedes perder.

La letra pequeña manda. En mis análisis, el coste real de una hipoteca cambia más por estas cláusulas que por una décima del Euríbor. Quien firma una comisión de apertura del 1% está pagando 1.500 euros de golpe en una hipoteca de 150.000 euros. Ese dinero podría amortizar cuota o cubrir gastos de la compra.

Firmar una cláusula abusiva no es solo pagar más: es regalar poder de negociación desde el primer día.

Lo que esconde la letra pequeña de tu oferta

Detectar estas cláusulas no exige ser abogado. Basta con revisar la oferta vinculante y comparar tres conceptos concretos. En la tabla resumo el coste típico, el riesgo y qué hacer con cada una. El Tribunal Supremo ha insistido en que la transparencia es clave: si una condición no está clara desde el primer momento, puede ser declarada abusiva. Puedes ampliar el concepto en cláusula abusiva en Wikipedia.

CláusulaCoste típicoRiesgo principalQué hacer
Comisión de apertura0,25%-1,50% del capitalPagas de 375 a 2.250 euros en 150.000 eurosNegociar su eliminación; casi nadie la cobra
Seguro PUFPrima de 5-10 años financiadaIntereses sobre la prima durante toda la hipotecaExigir prima anual o buscar otro banco
Productos de inversión vinculadosAportaciones mínimas variablesPérdida de capital y comisionesNo firmarlos si no se entienden o no se necesitan

letra pequeña hipoteca

Antes de firmar: revisa, negocia y compara

Hace una década, las comisiones de apertura y los seguros PUF eran más frecuentes. Hoy la banca compite por captar hipotecas y la mayoría de ofertas razonables no los incluye. Si tu banco te presenta alguna de estas cláusulas, no estás ante la mejor oferta del mercado.

La comisión de apertura es la más fácil de detectar porque aparece como un porcentaje del capital. Mi regla es clara: en una hipoteca estándar, no la firmes. Hay entidades que la han eliminado por completo y, si el banco insiste, puedes usarlo como argumento para pedir un diferencial más bajo o mejores condiciones.

Con los seguros PUF conviene ser taxativo. Pedir las primas anuales no solo reduce el coste total, también te da libertad para cambiar de aseguradora si encuentras algo mejor. Financiar la prima dentro del préstamo convierte un gasto puntual en deuda con intereses. Eso no interesa nunca.

Los productos de inversión vinculados merecen una reflexión aparte. Contratar un fondo solo para bajar el diferencial no es una estrategia: es una decisión de inversión forzada. La CNMV exige información clara sobre comisiones y riesgos, pero la decisión final sigue siendo tuya. Si no lo entiendes, no lo firmes.

La lista de chequeo antes de rubricar

  • Pide la oferta vinculante y localiza la comisión de apertura, el tipo de seguro y los productos bonificadores.
  • Compara con otras dos o tres entidades: si ninguna cobra apertura y la tuya sí, ya sabes por dónde negociar.
  • Exige la retirada de los seguros PUF y pide primas anuales.

En el análisis de HelpMyCash quedan identificadas las tres cláusulas que más dinero cuestan a los hipotecados. Mi conclusión es la misma: la mejor hipoteca es la que no te obliga a pagar por adelantado comisiones innecesarias ni productos que no entiendes. El Banco de España recuerda que puedes reclamar si una entidad no es transparente, pero lo inteligente es no llegar a ese punto.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa la oferta vinculante de tu hipoteca y localiza si incluye comisión de apertura, seguro PUF o productos de inversión obligatorios.
  • Qué vigilar: Compara las condiciones de al menos otras dos entidades y comprueba si mantienen cláusulas similares.
  • El error a evitar: Firmar sin leer la letra pequeña y asumir una comisión o un seguro financiado durante toda la vida del préstamo.

EE.UU. aprueba un proyecto de ley que permite aranceles del 100% al petróleo ruso y apunta a India

La Cámara de Representantes de Estados Unidos ha superado este martes un trámite clave para permitir aranceles de hasta el 100% sobre países que compren petróleo o gas ruso. India, uno de los mayores consumidores de crudo de Moscú desde la invasión de Ucrania, concentra el impacto potencial de una norma que lleva el nombre del senador Lindsey O. Graham.

El texto, titulado Lindsey O. Graham Sanctioning Russia and Iran Act of 2026, superó el voto de procedimiento por 214 votos contra 211. El Senado ya lo había aprobado el mes pasado. La Cámara tenía prevista la votación final el miércoles. Si consigue luz verde, el proyecto pasará al presidente Donald Trump para su firma.

El mecanismo es directo: Washington podrá imponer tarifas de hasta el 100% sobre cualquier país que siga comprando energía rusa. La factura incluye además sanciones al liderazgo ruso, a sus sectores energético y de defensa, y a la conocida como flota en la sombra, los buques que Moscú utiliza para evadir el tope occidental al precio del crudo.

La Cámara supera un trámite clave con 214 votos y deja el arancel del 100% a un paso del pleno

He revisado la composición del voto, y lo que me llama la atención es el margen: 214-211. Un margen estrecho que confirma que la medida no avanzó con consenso bipartidista, sino con una mayoría ajustada. No es un dato menor: define la capacidad del ejecutivo para alinear al Congreso en una herramienta arancelaria tan agresiva.

El proyecto apunta a los compradores de petróleo ruso, pero el calado real está en India. Nueva Delhi ha estrechado sus vínculos energéticos con Moscú desde 2022, y las importaciones indias de crudo ruso crecieron un 25,8% interanual en agosto hasta 16.690 millones de dólares, según el Ministerio de Comercio indio recogido por Deutsche Welle.

La Cámara tenía prevista la votación final el miércoles 16 de septiembre. Si el pleno la ratifica, el texto viajaría a la Casa Blanca. El Senado ya dio su aprobación el mes pasado, por lo que el principal escollo legislativo está ahora en la votación final de la Cámara.

India, segundo capítulo de una factura arancelaria con antecedente directo

No es la primera vez que Estados Unidos vincula aranceles a las compras indias de petróleo ruso. En agosto de 2025, Donald Trump impuso un arancel adicional del 25% a las importaciones de India por esa razón, que se sumó al arancel recíproco del 25%. Ese gravamen extra relacionado con Rusia se retiró en febrero de 2026, y el recíproco se redujo al 18% dentro del marco comercial bilateral entre Washington y Nueva Delhi.

Lo que veo aquí es un patrón de presión intermitente. La nueva factura eleva el techo arancelario hasta el 100%, cuatro veces el adicional anterior. Aunque el proyecto no menciona explícitamente a India, el Gobierno de Modi es el comprador más relevante de crudo ruso entre las economías con relaciones diplomáticas amplias con Estados Unidos. El acuerdo comercial bilateral entre ambas partes permanece, además, estancado.

El riesgo principal no es solo arancelario. Es de expectativas: los inversores con exposición a empresas indias exportadoras a EE.UU. deben recotizar la probabilidad de una nueva sanción energética si el Congreso y la Casa Blanca mantienen la política de aranceles como herramienta de negociación geopolítica. La gran incógnita es si Trump firmará la norma si llega a su mesa, y si el Departamento de Comercio la aplicará en máximos o solo como amenaza.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero no nulo. Si India reduce sus compras de crudo ruso para evitar los aranceles, competirá con Europa por barriles alternativos de Oriente Próximo y África, lo que puede ejercer presión alcista sobre el Brent. Un barril más caro se traslada a los carburantes y a la inflación europea, y refuerza la vigilancia del BCE sobre efectos de segunda ronda. Para el Euríbor, la conexión es indirecta: solo si el repunte energético consolidara expectativas de inflación, Fráncfort retrasaría eventuales recortes. Las empresas españolas con cadenas globales en Asia tampoco ganan con una nueva escalada arancelaria que alimente la fragmentación comercial.

En paralelo, el proyecto de ley confirma una tendencia: la política comercial estadounidense se está convirtiendo en un instrumento de seguridad energética. Europa no es el objetivo directo de esta norma, pero comparte la exposición al mismo escenario: la reconfiguración de los flujos de hidrocarburos tras las sanciones occidentales a Rusia.

Marc Vidal alerta: la deuda global exprime a la clase media para sostener el sistema

Hay una advertencia que Marc Vidal repite en su último vídeo: la pérdida de poder adquisitivo no es un accidente, sino la forma en que el sistema se sostiene. Su tesis es directa: la deuda global se ha convertido en una maquinaria que traslada el coste de cada crisis a quienes no están invitados a decidir.

El canal sostiene que la clase media cobra más que hace una década pero llega peor a fin de mes, algo que se explica por una decisión repetida desde 2008. Ante cada tensión, dice Vidal, se imprime, se endeuda o se aplaza el ajuste.

La deuda global y una decisión repetida desde 2008

Según el análisis de Marc Vidal, la deuda del mundo ya suma 353 billones de dólares. Washington continúa colocando cada bono que emite, pero ha cambiado quién lo compra, con qué dinero y cuánto tiempo puede mantener la posición.

Según este análisis no se trata solo de que el extranjero deje de comprar; los datos del Tesoro de los doce meses cerrados en junio de 2026 muestran ventas netas de instituciones oficiales extranjeras, mientras los inversores privados extranjeros sí compraron.

Esa diferencia, explica Vidal, importa porque comprar un bono con ahorro inmovilizable no es lo mismo que hacerlo con un préstamo que hay que renegociar mañana. La fragilidad no está en el activo, sino en la financiación.

La duda que plantea el vídeo no es si alguien compra deuda pública, sino cuánto tiempo puede aguantarla. Ese margen, señala, funciona igual a escala doméstica: un colchón de efectivo es tiempo para no vender el día equivocado.

Vivimos dentro de una estafa económica no porque haya un villano, sino porque la pérdida es la forma en que el sistema se sostiene.

— Marc Vidal

Quién compra ahora los bonos del Tesoro

Para explicar el recorrido del dinero, Vidal propone seguir tres depósitos conectados: la cuenta del Tesoro en la Reserva Federal, las reservas bancarias y la facilidad de recompra inversa (RRP). Su ejemplo es claro: un fondo deja de aparcar dinero a un día en la Fed y compra una letra recién emitida. El gobierno gasta, el dinero vuelve al sistema bancario y se ha financiado al Estado sin que la Fed compre un solo bono adicional.

Ese colchón llegó a superar los 2 billones de dólares, según documenta la Reserva Federal de Nueva York. El 11 de septiembre de 2026, apenas unos días antes de la publicación del vídeo, su uso era de 5.255 millones. Para el analista, queda menos margen para repetir ese trasvase, y comprar letras a corto plazo tampoco explica quién sostiene los bonos largos.

Ahí entran los fondos apalancados y la estrategia conocida como base trade. Compran bonos del Tesoro, venden futuros sobre esos bonos y multiplican un margen minúsculo con dinero prestado en el mercado repo. Vidal recuerda que investigadores de la propia Fed estimaron en 2025 que las compras netas de fondos domiciliados en las Islas Caimán entre 2022 y 2024 equivalieron al 37% de la emisión neta de notas y bonos del período.

El problema, insiste, no es que esa demanda sea ficticia. Es su resistencia: quien compra con financiación renovable no decide cuánto tiempo puede mantener la posición. En septiembre de 2019, el tipo del mercado repo se disparó por encima del 5% y algunas operaciones rozaron el 9%, lo que obligó a la Fed a inyectar efectivo sin que hubiera ningún impago.

Esa es la distinción entre solvencia y liquidez: puedes tener activos que valen más que tus deudas y aun así quedarte sin efectivo cuando te lo exigen, explica Vidal. La espiral de ventas forzadas cruzó el Atlántico en septiembre de 2022, cuando los fondos de pensiones británicos tuvieron que vender bonos para cubrir garantías y el Banco de Inglaterra intervino para cortar la caída.

El oro y la desconfianza de los bancos centrales

El vídeo conecta la deuda con el oro. En el segundo trimestre, según el Consejo Mundial del Oro que cita Marc Vidal, los bancos centrales compraron 289 toneladas, un récord para ese período. No lo interpreta como una huida general del dólar, sino como una diversificación lógica después de que en 2022 se congelaran las reservas del Banco Central ruso. Un bono extranjero depende de la voluntad política de quien lo emite; un lingote, no.

La pregunta útil, sostiene el creador, es por qué compra cada actor y cuánto tiempo puede aguantar. Y añade un detalle: Rusia fue el mayor vendedor neto de oro en ese trimestre, lo que demuestra que cuando un Estado necesita efectivo hasta el activo refugio sale a la venta.

Japón y Francia: la factura que ya no se aplaza

Vidal traslada el mecanismo a dos economías sin el privilegio del dólar. Japón debe más del 200% de su PIB y durante años tuvo un truco: se debía a sí mismo en su propia moneda. Pero el Banco de Japón compra menos desde 2024. El 1 de septiembre, el bono japonés a diez años tocó el 3%, máximo en tres décadas, y dos días después la subasta a treinta años se adjudicó al 4,08%.

Ese cambio importa lejos de Tokio, explica el analista, porque Japón es el mayor tenedor extranjero de deuda estadounidense. Si su propio mercado vuelve a pagar, el dinero japonés tiene motivos para volver a casa. En agosto de 2024, cuando se deshizo una parte del carry trade, la bolsa japonesa cayó más de un 12% en una sola sesión.

Francia aparece como el espejo europeo: cerró 2025 con una deuda del 115,6% del PIB y un déficit del 5,1%. A finales de agosto, el bono francés a diez años superó el 4,13%, el máximo desde la crisis de 2008. Según Vidal, el comprador que no discutía el precio, el Banco Central Europeo, dejó de reinvertir en 2023 y ya no está en la sala.

La lectura que propone el vídeo es menos ideológica y más mecánica: el dinero no se ha acabado; se está quedando sin tiempo. Y ese tiempo, remata, se está sacando del nuestro.

Por qué la clase media paga sin estar en la mesa

El creador invoca a Hyman Minsky para darle un marco: la prosperidad prolongada empuja desde relaciones financieras estables hacia otras inestables. Así, aceptar financiación que depende de que alguien preste al comprador equivale a asumir compromisos que no se asumirían sin esa expectativa positiva.

La conclusión de Marc Vidal es que los rescates monetarios llegan rápido y benefician a los mismos intermediarios, mientras la factura se reparte en forma de hipotecas al alza, pensiones dependientes de bonos vendidos en pánico y ahorros que pierden poder de compra. Nada de eso se presenta como un recorte visible, sino como una inflación asumida como buena para la economía.

El analista propone una salida que, reconoce, no gustará a los gobiernos: presupuestos que no dependan de que siempre aparezca otro comprador de deuda y rescates que no se paguen desde los bolsillos de los ciudadanos. Cada año que se aplaza, advierte, el ajuste será más brusco.

El cierre del vídeo vuelve a la idea inicial: la prosperidad aparente funciona porque parece prosperidad. Las cifras nominales suben, pero la clase media se desvanece. Para Vidal, el mundo no se ha quedado sin dinero; se está quedando sin tiempo, y ese tiempo lo están sacando del nuestro.

7.400 millones de sobrecoste: la crisis de Ormuz dispara los costes energéticos de la industria española

La crisis de Ormuz ha sumado 7.400 millones de sobrecoste energético a la industria española, según los cálculos recogidos por Mundo Petróleo. No se trata de una simple nota macroeconómica: es un golpe directo a los márgenes de las empresas que más electricidad y gas consumen.

El gas y el transporte marítimo, los canales del sobrecoste

El estrecho de Ormuz es el punto de paso de una parte relevante del petróleo y del gas natural licuado que consume Europa. Cuando la tensión geopolítica sube en esa zona, el mercado descuenta de inmediato una prima de riesgo: los fletes se encarecen, los seguros suben y las refinerías pagan más por el crudo.

La industria española no compra petróleo crudo de forma masiva, pero sufre las consecuencias indirectas. El gas natural, referencia clave para decenas de procesos productivos, se contagia de la volatilidad del conjunto de la energía. Sin un desglose oficial, la lógica apunta a que la mayor parte de ese sobrecoste viaja por el gas y por la electricidad indexada a él.

El sobrecoste llega en en un momento especialmente incómodo para la demanda industrial. Los pedidos manufactureros no atraviesan su mejor momento en Europa y trasladar precios al cliente no siempre es una opción realista.

Las refinerías y las compañías de transporte asumen parte del incremento, pero son las fábricas las que compensan ese coste vía precios o vía producción. A diferencia de otros episodios inflacionistas, este golpe no nace de un desajuste estructural en Europa, sino de la geopolítica.

El resultado, sin embargo, es el mismo: caja ocupada en pagar energía y menos margen para otras partidas como inversión o contratación.

El sobrecoste energético de Ormuz no se descuenta en una factura: se descuenta en la cuenta de resultados de cada planta.

Márgenes industriales en la cuerda floja

Los sectores electrointensivos y gasintensivos —cerámica, química, siderurgia, papel o alimentación— se llevan la peor parte. Para ellos, la energía no es un gasto más: es la base del coste variable. Cuando sube, la cuenta de explotación se resiente antes incluso de vender una sola unidad.

Algunas plantas han aprendido a parar hornos o a modular turnos para esquivar las horas más caras de la luz. Eso no anula el problema; simplemente lo traslada a la producción perdida. Con la crisis de Ormuz aún sin cerrar, la previsión de nuevos repuntes mantiene a los gestores industriales en alerta.

El recuerdo de 2022 tampoco ayuda. Aquella crisis energética obligó a desplegar ayudas y topes que hoy no se repiten con la misma intensidad, mientras muchas compañías afrontan el nuevo escenario con balances más tensionados y menos músculo financiero.

Los contratos de suministro a largo plazo no protegen del todo: las cláusulas de revisión de precios trasladan el alza con retraso. El peor impacto, por tanto, puede notarse con demora.

Análisis: la dependencia energética española, otra vez a examen

España ha reducido su exposición al petróleo en generación eléctrica, pero sigue atada al gas en la industria y en los ciclos combinados. Cuando un conflicto como el de Ormuz tensa el suministro, la factura reaparece.

El dato de 7.400 millones es una estimación sectorial, no una cifra oficial. Aun así, es útil para dimensionar el problema: no hablamos de décimas en el IPC ni de una incomodidad pasajera, sino de una presión de costes que llega a un tejido productivo ya castigado por la desaceleración europea. El matiz importa, porque las estimaciones suelen quedarse cortas cuando el conflicto se alarga.

No se trata de negar la transición energética. Al contrario: este episodio la vuelve más necesaria y al mismo tiempo más difícil de financiar. Si las empresas gastan más en energía, quedan menos recursos para electrificar procesos o firmar contratos de compra de energía renovable a largo plazo.

La gran incógnita es si este sobrecoste se absorberá en los márgenes o acabará filtrándose a los precios finales. Mirar los resultados del cuarto trimestre de las grandes industriales dará una pista más fiable que cualquier previsión macro.

Mediaset España registra 339 millones en publicidad en el primer semestre, un 1,6% menos

Mediaset España ha registrado unos ingresos netos publicitarios de 339 millones de euros en el primer semestre de 2026, lo que supone un descenso interanual del 1,6% respecto al mismo periodo del ejercicio anterior, según los resultados publicados por su matriz, MFE.

Los datos del primer semestre: Mediaset España frente al mercado

La cifra publicitaria del grupo audiovisual español se mantiene por encima de los 300 millones, pero refleja la debilidad del mercado de televisión lineal. En el mismo periodo, Atresmedia alcanzó unos ingresos publicitarios audiovisuales de 386 millones de euros, un 1,3% menos en términos interanuales. La comparativa confirma que la filial española de MFE resiste de forma más contenida que el conjunto del holding europeo.

Según los datos de Infoadex, el mercado publicitario de la televisión lineal en España se contrajo un 2,8% en los seis primeros meses del año. La misma fuente atribuye a Mediaset España una caída del 4% en su facturación del medio tradicional, una cifra más pronunciada que la caída neta reportada por la propia compañía.

La matriz europea pierde más tracción publicitaria

El contexto europeo sitúa a la operación española como la más estable dentro del perímetro del grupo. Los ingresos publicitarios de MFE en el segmento de Entretenimiento (televisión) ascendieron a 1.990 millones de euros entre enero y junio, lo que representa un retroceso del 5,2% respecto al año anterior.

La división española del grupo presenta el mejor comportamiento publicitario, a pesar del descenso del 1,6% en un mercado televisivo en contracción.

Por regiones, Italia redujo sus ingresos publicitarios un 3,4%, mientras que la región DACH registró un descenso cercano al 9%. La compañía atribuye la evolución a la debilidad del mercado publicitario y al impacto negativo de la Copa Mundial de la FIFA, competición que el grupo no emitió. Solo los sectores de Farma y Automoción incrementaron sus presupuestos publicitarios en lo que va de año, según reconoce la propia multinacional.

Eficiencias y rentabilidad: el giro del resultado operativo

El análisis de negocio revela una transformación relevante en la cuenta de resultados. El beneficio de explotación ajustado (EBIT) del Grupo MFE se situó en 145,7 millones de euros, frente a las pérdidas de 7,3 millones del primer semestre de 2025. Este cambio de signo supera el efecto del descenso publicitario.

La mejora se apoya en un programa de eficiencias y optimizaciones que ya ha generado ahorros por valor de 200 millones de euros en el primer semestre, muy por encima de lo inicialmente previsto. El despliegue de estas medidas permite compensar la presión sobre los ingresos y elevar la rentabilidad operativa del conglomerado.

En términos comparativos, el descenso del 1,6% de Mediaset España, aunque superior al 1,3% de Atresmedia, sitúa a la filial española en una posición sólida en relación con el resto del perímetro europeo. La caída de casi el 9% en la región DACH y del 5,2% en el segmento total de televisión confirman que el negocio español ha contenido mejor el deterioro del mercado publicitario.

El movimiento de MFE se enmarca en una estrategia de protección de márgenes, con la filial española como principal referencia de estabilidad dentro del grupo. A partir de ahora, la evolución del mercado publicitario español y la capacidad de continuar generando eficiencias serán los dos factores clave para consolidar este resultado.

📡 El Radar del Sector

  • El vacío que llena: La rentabilidad operativa compensa la caída del mercado publicitario en un entorno de debilidad para la televisión lineal.
  • El reto por delante: Sostener la facturación española y ampliar las eficiencias del grupo en la segunda mitad del año.
  • El tablero competitivo: Mediaset España queda a 47 millones de Atresmedia en ingresos publicitarios, con una caída interanual similar.

La página derecha de Aimar Bretos en la SER: menos ritmo y más disperso

Aimar Bretos es uno de los responsables de la caída de calidad que está experimentando la radio matinal y del aumento de oyentes huérfanos que, este septiembre, no terminan de encontrar qué escuchar. El periodista ha tomado las riendas de ‘Hoy por hoy’ después de la marcha de Àngels Barceló, con la misión de mantener el peso de la principal franja de la SER y aportar una personalidad propia. Barceló había aventurado que su sucesor escribiría «la página derecha» de la emisora. Dicho y hecho: Bretos ha abierto una nueva etapa más centrista y con menor ritmo.

El relevo se produce a las puertas del 40 aniversario de ‘Hoy por hoy’, lo cual un momento especialmente delicado para un programa que forma parte de la historia de la radio española. La cúpula de la SER quería renovar su principal espacio matinal sin perder su brillo, pero los primeros cambios han generado más desconcierto que entusiasmo.

La cadena conserva una línea editorial de centro-izquierda, aunque con una mayor voluntad de marcar distancias respecto al Gobierno. Es una estrategia que también encaja con la orientación general de Prisa: mantener una posición progresista, pero sin aparecer subordinada al Ejecutivo de Pedro Sánchez.

Ese cambio se ha percibido en la cobertura de la crisis de Ceuta, en la que ‘Hoy por hoy’ se está mostrando especialmente crítico con el presidente del Gobierno, que apadrinó el estreno de Aimar en el tramo matinal. La posición puede interpretarse como una apuesta por reforzar la autonomía editorial de la SER, pero también ha puesto de manifiesto cierta volatilidad en el criterio político de Bretos. El problema no es que el programa critique a Sánchez —la independencia respecto al poder es muy higiénica—, sino que el oyente no siempre percibe una línea argumental estable detrás de los cambios de tono.

A Bretos le falta, sobre todo, ritmo matinal. La radio de primera hora exige velocidad, capacidad de reacción, agilidad en las transiciones y una conducción capaz de ordenar una gran cantidad de contenidos. No basta con sumar entrevistas, tertulias y secciones. Hay que conseguir que la mañana avance con naturalidad y que el oyente sepa en todo momento dónde está y qué puede esperar del programa. En la nueva etapa, ‘Hoy por hoy’ se muestra más irregular, con tramos que pierden tensión y otros que parecen no encontrar su sitio dentro de la estructura general.

La diferencia con Àngels Barceló es evidente. Su programa tenía una arquitectura reconocible y una identidad consolidada. Podía generar adhesiones o críticas, pero mantenía un pulso firme. Bretos, en cambio, parece estar todavía buscando el tono y la fórmula. La mañana ha perdido parte de la personalidad que aportaban determinados colaboradores y, en su lugar, ha incorporado espacios que no terminan de compensar esas ausencias.

El magazine de Aimar Bretos no funciona

El ejemplo más claro es ‘El meollo’, la sección que ocupa la franja de diez a once de la mañana. La idea de reunir asuntos diferentes puede funcionar en un magazine, pero el resultado actual se parece demasiado a un batiburrillo. Se mezclan temas, enfoques y registros sin que siempre exista un hilo conductor claro. La sección, fallida copia de ‘La hora tremolina’ de Julia Otero, pretende ampliar la mirada del programa, pero termina perjudicando la parte más magazine de ‘Hoy por hoy’, que pierde calidad, profundidad y capacidad de sorpresa.

La dispersión se nota también en el ritmo. La radio matinal necesita que cada bloque tenga una razón de ser y que las secciones no parezcan compartimentos estancos. ‘El meollo’ da la impresión de acumular asuntos más que de construir una conversación. El problema no es la variedad, sino la falta de una dirección que permita convertir esa variedad en un relato atractivo para el oyente.

A este escenario se suma la marcha de varias voces importantes. En la tertulia política, la salida de Javier Aroca ha dejado un vacío evidente. Su presencia aportaba una mirada reconocible y una forma de intervenir que había adquirido peso dentro del programa. En el tramo de magazine, las bajas de Javier Ocaña, Martín Bianchi y Bob Pop también han reducido la riqueza de registros de ‘Hoy por hoy’.

La marcha de Ocaña resulta especialmente significativa porque ha dejado al programa sin cine. Su ausencia no se limita a la pérdida de un colaborador concreto: desaparece una sección que ofrecía un contenido especializado, reconocible y muy vinculado a la cultura popular. El cine formaba parte del equilibrio del magazine y su desaparición contribuye a que la mañana sea más pobre en contenidos culturales.

También se echa de menos a Martín Bianchi, cuya presencia aportaba una mirada particular sobre la crónica social, y a Bob Pop, capaz de combinar análisis, humor y una sensibilidad propia. La SER puede cambiar sus equipos, pero no debería olvidar que la radio se escucha también por compañía, por costumbre y por la relación que se establece con quienes están al otro lado del micrófono.

Los aciertos de Aimar Bretos

No todo son cambios a peor. Bretos ha demostrado que sabe tratar determinados asuntos con sensibilidad y capacidad narrativa. El especial dedicado a los atentados del 11 de septiembre fue una buena muestra de ello. El programa logró combinar memoria, contexto y emoción sin caer en el sentimentalismo fácil. Ya en ‘Hora 25’ había demostrado su capacidad para abordar temas relacionados con la memoria colectiva.

También funciona ‘Cabeza de cartel’, la sección que cuenta con Javier Ajenjo, director del festival Sonorama. Cada semana, un grupo musical invitado toca en directo, lo cual aporta frescura y devuelve a la radio una de sus principales virtudes: la capacidad de ofrecer sonido en directo.

Aimar Bretos
Javier Ajenjo en el debut de su sección desde la Plaza del Trigo.

Otro acierto es ‘Episodios nacionales’, con Alberto Rey. La sección combina crónica social, cultura popular y nostalgia. Es una sección rosa que aporta al magazine una personalidad que no siempre aparece en el resto de la programación.

Prabowo destituye al ministro de Finanzas de Indonesia y nombra a Suahasil Nazara en plena tensión fiscal

He comenzado la jornada con la rupia en mínimos y el ministro de Finanzas de Indonesia destituido. El presidente Prabowo Subianto anunció el 14 de septiembre la salida de Purbaya Yudhi Sadewa, un año después de su llegada al ministerio, y la llegada de Suahasil Nazara como sustituto en plena tensión fiscal con Danantara, el fondo soberano que concentra la gestión de todas las empresas estatales del país.

Nazara no es un desconocido. Ha sido vice ministro de Finanzas desde 2019 y trabajó codo a codo con Sri Mulyani Indrawati, la predecesora de Purbaya y una de las figuras más respetadas de la economía indonesia. Su perfil técnico —máster por Cornell y doctorado por la Universidad de Illinois— busca recuperar la confianza de los inversores tras un año de ruido político.

La disputa por los 120 billones de rupias

El detonante del relevo tiene una cifra concreta. Según Asia Sentinel, Purbaya declaró la semana pasada que aproximadamente 120 billones de rupias, equivalentes a unos 7.100 millones de dólares, procedentes de los ingresos de las empresas estatales gestionadas por Danantara se transferirían al presupuesto nacional. La cantidad debía registrarse como ingreso no tributario y servir de colchón fiscal. Sin embargo, días antes de su cese, el propio ministro reconoció públicamente que Danantara había cuestionado el pago.

Las implicaciones son evidentes. Danantara, lanzada en 2025 con la promesa de rentabilizar los activos de cerca de un millar de empresas públicas, todavía no ha publicado sus estados financieros de 2025. Extraer beneficios tan pronto plantea una duda incómoda: ¿es un vehículo de inversión o una fuente alternativa de financiación presupuestaria? El propio Rosan Roeslani, director de Danantara y ministro de Inversiones, se mostró sorprendido por el anuncio.

«El presupuesto del Estado debe ser saludable. También debe ser creíble y generar confianza.» — Suahasil Nazara, ministro de Finanzas de Indonesia, septiembre de 2026

Un perfil de continuidad bajo presión

Nazara ha repetido que su nombramiento supone una continuación y no una ruptura. «El mercado tiene su propia lógica. Pero en mi opinión, esto no es un cambio. Es una continuación», declaró. Es un mensaje calculado, pero el dilema fiscal no admite continuidades fáciles.

El crecimiento indonesio se aceleró durante el mandato de Purbaya: el PIB avanzó un 5,39% interanual en el cuarto trimestre de 2025 y un 5,61% en el primer trimestre de 2026, antes de moderarse al 5,29% en el segundo. Algunos economistas cuestionan la calidad de ese crecimiento: el gasto público, y no la actividad privada, estaría tirando del PIB.

La agenda fiscal de Yakarta incluye programas muy costosos, como el de almuerzos escolares gratuitos, marcado por denuncias de corrupción, y la creación de decenas de miles de cooperativas rurales. Todo ello exige más ingresos mientras los precios de las materias primas, base de los ingresos no tributarios, apuntan a la baja para 2027.

La legitimidad fiscal como activo estratégico

Lo que veo en los datos no es un simple relevo administrativo. Es una crisis de legitimidad incipiente. Una encuesta de Tempo Data Science realizada entre el 31 de julio y el 11 de agosto refleja que el 62% de los encuestados está insatisfecho con la gestión del Gobierno; en diciembre de 2025 la satisfacción era del 75%. Otra encuesta del SMRC muestra una caída de la aprobación presidencial del 81,2% al 51,1% en un año. Indonesia concede tradicionalmente niveles muy altos de aprobación a sus líderes.

El deterioro no se debe solo a Danantara. Purbaya mantuvo diferencias con el Banco de Indonesia que culminaron con la dimisión del gobernador, Perry Warjiyo. Y dentro del ministerio, las tensiones entre Aduanas e Impuestos, incluida la retención de devoluciones fiscales a empresas, dañaron la relación con el tejido empresarial. Bhima Yudhistira, economista de Celios, resume el diagnóstico: la coordinación interna bajo Purbaya se volvió «cada vez más problemática y prepotente».

El riesgo es claro: si Nazara no recompone la coordinación entre el Ministerio de Finanzas, Danantara y el Banco de Indonesia, la credibilidad fiscal seguirá erosionándose. El hito que vigilaré será la publicación de los estados financieros de Danantara de 2025. Hasta que no aparezcan, los inversores seguirán viendo al fondo soberano como una caja negra.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero el canal monetario y comercial importa. La rupia es una divisa de referencia en los emergentes asiáticos: una caída sostenida puede frenar el apetito por el riesgo en la apertura de las bolsas europeas.

  • La depreciación de la rupia encarece las exportaciones indonesias denominadas en dólares y altera los precios de importación de materias primas como el aceite de palma, relevante para la industria alimentaria europea.
  • Las empresas españolas con exposición al sudeste asiático, sobre todo en infraestructuras y bienes de equipo, deben vigilar la estabilidad de los pagos de proyectos públicos indonesios.
  • El Asian Development Bank acaba de aprobar 650 millones de dólares para apoyar reformas fiscales en Indonesia, señal de que los organismos multilaterales ya priorizan este riesgo.

Si el relevo no logra estabilizar la prima de riesgo indonesia en las próximas semanas, el contagio hacia los mercados emergentes asiáticos y los índices europeos con exposición global puede amplificarse.

España dispara un 27% los dividendos y se convierte en uno de los mercados europeos que más paga al accionista

Las empresas españolas aceleran la remuneración al accionista en un año marcado por la incertidumbre económica. España repartió 13.200 millones de dólares en dividendos durante el segundo trimestre, un 26,9% más que un año antes, según el Janus Henderson Global Dividends & Buybacks Index, edición Q2 2026, situándose entre los mercados europeos con mayor crecimiento.

España acelera con fuerza el dividendo. Las compañías españolas repartieron 13.200 millones de dólares en el segundo trimestre, un 26,9% más que un año antes en términos interanuales. El crecimiento subyacente, que elimina efectos de dividendos extraordinarios, divisas y calendario, fue del 6,8%.

España destaca dentro de Europa. Aunque Francia (70.400 millones), Alemania (51.300 millones) y Suiza (34.600 millones) distribuyeron más dinero, España presenta uno de los mayores crecimientos entre los grandes mercados europeos. Italia creció un 13,4% en términos subyacentes y Reino Unido un 14,6%, frente al 6,8% español.

Claves del informe sobre dividendos en clave europea

Europa sigue siendo la gran fábrica de dividendos. El continente repartió 242.300 millones de dólares en el trimestre, más que cualquier otra región. Sin embargo, su crecimiento subyacente fue de solo 3,2%, uno de los más débiles del mundo.

El dividendo mundial mantiene el pulso. Las empresas del índice pagaron 706.700 millones de dólares en dividendos, un 7,3% más en términos subyacentes. Si se amplía la estimación al conjunto del mercado mundial, la cifra asciende a 757.800 millones.

Las recompras crecen mucho más rápido que los dividendos. Las recompras mundiales alcanzaron una estimación de 572.000 millones de dólares, con un crecimiento interanual del 26,8%, impulsadas especialmente por la mayor rentabilidad de las compañías tecnológicas y financieras.

Dividendos. Imagen generada por IA

El informe detecta un cambio estructural en la remuneración al accionista. La frontera entre dividendos y recompras se está difuminando: las tecnológicas, tradicionalmente centradas en recompras, están aumentando sus dividendos, mientras que Europa y Japón, históricamente más dependientes del dividendo, están recurriendo cada vez más a recompras.

Los bancos son los grandes protagonistas del dividendo. El sector financiero repartió 239.700 millones de dólares en el trimestre, con un crecimiento subyacente del 8,1%.

La IA empieza a cambiar también el mapa del dividendo. Nvidia registró el crecimiento más rápido del dividendo, aunque partiendo de una rentabilidad muy baja. Janus Henderson la sitúa como uno de los ejemplos de cómo las compañías tecnológicas vinculadas a la IA empiezan a ganar peso como pagadoras al accionista.

La IA empieza a pagar al accionista: Nvidia dispara los dividendos mundiales y cambia el mapa de la inversión

La gran incógnita es cuánto durarán las recompras al ritmo actual. El fuerte incremento de la inversión en IA y otros proyectos de capital plantea un dilema: las empresas tendrán que equilibrar el aumento del capex con el mantenimiento de unas recompras cada vez mayores.

El contexto macroeconómico introduce riesgos. Janus Henderson destaca la debilidad de la confianza del consumidor y la incertidumbre económica como factores que pueden condicionar la capacidad de las empresas para mantener el actual ritmo de remuneración al accionista.

Perspectivas para el resto del año

Janus Henderson prevé un crecimiento global de los dividendos de entre el 5 % y el 6 % en 2026, mientras que se espera que las recompras de acciones crezcan en torno al 7 % – 8 %.
Las perspectivas para los dividendos siguen respaldadas por la solidez de los beneficios empresariales y la fuerte generación de efectivo en los sectores financiero y tecnológico. Los dividendos siguen estando relativamente bien protegidos, ya que las empresas suelen dar mucha importancia al mantenimiento de distribuciones regulares, incluso cuando el contexto económico se vuelve más difícil.

Los dividendos récord del 2026: el mundo reparte 827.300 millones en un segundo trimestre impulsado por la IA

Jane Shoemake, responsable de CPM de renta variable para EMEA en Janus Henderson, afirmó: “Estamos observando un cambio en la forma en que las empresas conciben la devolución de capital. Los dividendos siguen siendo un compromiso importante a largo plazo, pero las recompras de acciones ofrecen a los equipos directivos mucho más margen para reaccionar a medida que cambian sus prioridades”.

“Esa flexibilidad es especialmente importante en el sector tecnológico, donde la magnitud de la inversión en inteligencia artificial está obligando a las empresas a equilibrar la rentabilidad para los accionistas con unas demandas de capital considerables. A medida que aumentan esas necesidades de inversión, es probable que las recompras de acciones sean la primera palanca que las empresas ajusten, en lugar de los dividendos regulares”.

En conclusión, el dividendo español mantiene así una trayectoria claramente positiva, aunque el dato más relevante está en el contexto internacional: las empresas están devolviendo cada vez más efectivo a sus accionistas mientras elevan sus necesidades de inversión.

España destaca por el fuerte crecimiento de sus pagos, pero el reto para los mercados será comprobar si esta remuneración puede mantenerse cuando el aumento del gasto en capital, especialmente por la inversión ligada a la inteligencia artificial, compita con dividendos y recompras por el mismo efectivo.

Guerra abierta por las tasas de Aena: Ryanair y la patronal ALA acusan al Gobierno de ignorar a la CNMC y dañar al turismo

El tercer Documento de Regulación Aeroportuaria (DORA III) finalmente ha sido aprobado por el Consejo de Ministros. El proceso ha terminado con una victoria para Aena, incluso si no ha sido tan holgada como para que la empresa aeroportuaria española lo celebre al máximo. Sin embargo, desde el sector de las aerolíneas no se ve con buenos ojos la decisión de aumentar las tarifas, como lo han dejado claro tanto la principal patronal del sector, la Asociación de Líneas Aéreas (ALA), como la siempre beligerante Ryanair.

Es cierto que ambas han señalado que, al menos, no se ha aplicado el aumento de tarifas que había pedido la empresa pública. A expensas de poder analizar en detalle el documento final del DORA III, ALA valora que el Gobierno haya suavizado las pretensiones de Aena sobre las tarifas aeroportuarias para el periodo DORA III (2027-2031), aunque lamenta que la propuesta se aleje de la rebaja a la que aspiraba el sector», comenta la patronal en su comunicado.

Hay riesgo de que tenga un efecto directo en el turismo

La asociación recuerda que la CNMC avalaba un descenso tarifario anual, apuntando que no comprometería el plan inversor regulado de casi 10.000 millones de euros, como defendía la industria. La entidad ha hecho esta manifestación tras conocerse la propuesta de un incremento acumulado del 1,65 % para el quinquenio del DORA III aprobada por el Consejo de Ministros.

Fachada de la sede central de Aena, a 6 de marzo de 2023, en Madrid (España). Fuente: Agencias

Por su lado, Ryanair ha mantenido una posición similar, aunque ha sido mucho más crítica, como es costumbre. «El Gobierno ha desaprovechado una gran oportunidad para impulsar el crecimiento del tráfico, el turismo y el empleo en toda España al no reducir las ya excesivas tasas aeroportuarias de Aena, que han aumentado un 11 % desde 2024. Aunque el aumento del 1,65 % es inferior a la escandalosa subida del 21 % que reclamaba Aena, ignora la recomendación de la Comisión Nacional de los Mercados y la Competencia (CNMC) de reducir las tarifas aeroportuarias en un 3 % y consolida las ya excesivas tasas de Aena en la estructura de costes de los aeropuertos españoles».

ALA recuerda que los aumentos vienen de lejos

Lo cierto es que la patronal no solo ha señalado que tanto ellos como la CNMC consideraban viable una reducción de los cánones aeroportuarios de Aena, sino que ha recordado que la empresa pública lleva años infravalorando el crecimiento del turismo para justificar un aumento de estas tarifas.

«Desde ALA se ha defendido de forma reiterada que el dinámico crecimiento del tráfico aéreo, evidenciado con un aumento del 3,8 % en los ocho primeros meses de 2026 hasta alcanzar los 225 millones de pasajeros en el periodo, combinado con unos parámetros de coste de capital (WACC) y costes operativos (OPEX) ajustados, permitía que hubiese margen para una reducción de las tarifas aeroportuarias», expresó la asociación.

En este sentido, la entidad ha venido defendiendo la necesidad de tener en cuenta unas previsiones, especialmente de tráfico aéreo, lo más ajustadas posible a la realidad para evitar superávits regulatorios recurrentes a favor de Aena y en perjuicio de aerolíneas y pasajeros. De hecho, la CNMC ha venido corrigiendo al alza de forma anual las estimaciones de tráfico aéreo del gestor aeroportuario, lo que hace patente la necesidad de modificar el marco legislativo para introducir algún mecanismo de ajuste de tráfico a posteriori, ausente en la actualidad.

«Reconocemos que se haya establecido una senda tarifaria moderada, aunque esperamos que no se traduzca de nuevo en un periodo en donde Aena obtenga un exceso de retorno regulado en detrimento de las compañías aéreas y los pasajeros. Ahora es importante preservar el espíritu de esta senda durante todo el periodo regulatorio, ya que sería contrario a ese objetivo que dicha senda pudiera verse significativamente alterada por peticiones desproporcionadas e injustificadas de actualización de precios mediante algunos de los mecanismos previstos en el marco regulatorio», sentencia Javier Gándara, presidente de ALA.

Ryanair insiste en que la subida frena el crecimiento de los aeropuertos

Por su parte, la low cost irlandesa ha insistido en que, con un aumento en las tasas aeroportuarias, resulta complicado mantener la presencia en los aeropuertos con menos volumen de pasajeros. «Unas tasas aeroportuarias más bajas habrían permitido a España competir de forma más agresiva por la escasa capacidad de las compañías aéreas y acelerar el crecimiento del tráfico en toda la red aeroportuaria española. En cambio, el Gobierno ha optado por mantener la ya inflada base de costes de Aena en un momento en el que España compite por las aeronaves y la inversión frente a mercados más competitivos de toda Europa«, insisten los de Michael O’Leary.

Un avión de Ryanair y carritos transportadores en el Aeropuerto Internacional de la Región de Murcia. Fuente: Agencias

«El aumento del 11 % en las tasas aeroportuarias desde 2024 ya está incorporado a la base de costes de los aeropuertos españoles y ha hecho que muchos de ellos dejen de ser competitivos para el crecimiento del tráfico», recuerda la empresa. Insisten en que Ryanair ya ha retirado capacidad de los aeropuertos españoles de alto coste, al tiempo que ha registrado un crecimiento en mercados competidores como Marruecos, Italia, Albania, Suecia y Eslovaquia, donde los gobiernos y los aeropuertos están reduciendo los costes de acceso para atraer más tráfico aéreo.

«El Gobierno español tuvo la oportunidad de revertir esta tendencia siguiendo la recomendación de la CNMC de reducir las tasas aeroportuarias, lo que habría estimulado un crecimiento más rápido del tráfico, no solo en los principales aeropuertos del país, sino en toda la red de aeropuertos regionales. En cambio, su decisión de permitir otra subida —por moderada que sea— significa que España ha perdido la oportunidad de mejorar de forma decisiva su competitividad y atraer una mayor cuota del futuro crecimiento del sector aéreo europeo», sentencian los irlandeses.

Una gran noticia para los accionistas de Aena

Pero mientras que las aerolíneas critican a Aena los analistas celebran la decisión. Tanto los análisis de Deutsche Bank como los de Renta 4 insisten en que la decisión del Consejo de Ministros es mejor de lo que se esperaba. 

«Es una sorpresa positiva en el marco regulatorio aprobado de manera definitiva, que sitúa la evolución de las tarifas por encima de las expectativas y la propuesta de CNMC. Reiteramos sobreponderar, en un precio objetivo de 30,20 euros que revisaremos tan pronto se publique el documento definitivo», explican en Renta 4.

Por su lado, el banco alemán hace una reflexión similar. «Consideramos que la cotización de las acciones ya descuenta la claridad regulatoria y el potencial de obtener rendimientos extraordinarios (gracias a eficiencias en gastos operativos y de capital), especialmente teniendo en cuenta que la rentabilidad del bono español a 10 años se sitúa en torno al 4%, uno de los niveles más elevados desde que Aena empezó a cotizar en bolsa», sentencian, recomendado mantener las acciones. 

La letra pequeña que salva a Santander frente a AXA: el acuerdo del año 2000 deja fuera la mayor parte de la reclamación

La entidad financiera presidida por Ana Botín, Banco Santander, parece estar de suerte. El pasado martes 15 de septiembre, el Tribunal de Apelación, en Reino Unido, revocó una sentencia del 2025 del Tribunal Superior. En dicha sentencia se había determinado que Banco Santander debía reembolsar a la aseguradora Axa por las pólizas de PPI, es decir, por los seguros de protección de impagos que se vendieron de forma indebida desde 1970.

En este sentido, los seguros de protección de pagos cubren riesgo de impago por enfermedad, muerte o pérdida de empleo. En Reino Unido, muchas de estas pólizas fueron comercializadas con cláusulas que impidieron a los asegurados acogerse a la cobertura. Desde 2011, una decisión judicial obliga a la banca británica a indemnizar a los clientes afectados.

Sin ir más lejos, la experta de Renta 4, Nuria Álvarez Añibarro, explica que «Banco Santander siempre se ha mostrado prudente sobre esta cuestión sin esperar impacto material en las cuentas. Consideramos que, hasta que no haya mayor visibilidad sobre la finalización de la batalla legal, la entidad no procederá a liberar la provisión realizada«.

Sentencia Banco Santander y AXA

Fuente: MERCA2

¿Qué decía la sentencia que obligaba a pagar a Banco Santander?

MERCA2 ha tenido acceso a la sentencia en relación con la prolongada disputa entre Axa y Santander sobre las responsabilidades derivadas de la venta fraudulenta histórica de seguros de protección de pagos. Asimismo, la controversia gira en torno a quién debe asumir la responsabilidad financiera de cientos de millones de libras pagadas en concepto de indemnizaciones por la venta indebida (mis-selling) de seguros de protección de pagos vinculados a tarjetas de compra de tiendas finalizadas antes del 14 de enero de 2005.

«En relación con las pólizas vendidas después del 14 de enero de 2005, es Santander, como heredero de las responsabilidades del prestamista de crédito, quien ha asumido la responsabilidad total de todas las indemnizaciones a clientes y costes asociados. Esto se debe a que, bajo la Ley de Servicios y Mercados Financieros de 2000 (FSMA), los propios prestamistas de crédito se convirtieron en entidades reguladas en esa fecha en relación con sus actividades de mediación de seguros(…)», se explica en la sentencia.

«Santander logra una sentencia favorable en el contencioso con AXA la cual deberá asumir la factura, que según prensa asciende a 677 millones de libras»

Renta 4

Tal y como adelanta la experta de Renta 4, Nuria Álvarez, «la noticia es positiva; sin embargo, no se puede cuantificar el impacto por dos razones. La primera es que se desconoce la cuantía de la provisión realizada por Banco Santander para esta disputa legal, así como el importe a liberar. Y la segunda parte es que el contencioso no se puede dar por finalizado, tras las declaraciones de Axa que apuntan a que está considerando todas las opciones, incluyendo un recurso adicional ante el Tribunal Supremo de Reino Unido«.

No obstante, Axa hizo sus propias reclamaciones frente a Santander, como podemos observar en la sentencia. «Mediante esta demanda, Axa busca recuperar de Santander sus pérdidas relativas a las pólizas anteriores a 2005 sobre varias bases alternativas. Primero, Axa alega que las partes celebraron un acuerdo de liquidación en 2015; en segundo lugar, alternativamente, alega que Santander está obligado a indemnizar a Axa; siguiendo, alegan que tienen derecho a reclamar parte de sus pérdidas en virtud de la ley de Responsabilidad Civil de 1978; por último, reclama daños y perjuicios por negligencia en el derecho común«.

Sentencia Banco Santander y AXA

Fuente: MERCA2

Si bien antes de conseguir la victoria Banco Santander, el Tribunal desestimó tanto la pretensión de Axa de exigir contribución bajo la «Civil Liability (Contribution) Act 1978», como la reconvención presentada por Santander para pedir contribución a Axa. En un principio, el tribunal dictaminó que Santander (a través de su filial SISUK) debía indemnizar a AXA por los reembolsos pagados a los clientes por la venta indebida de seguros PPI y por las tasas del Defensor del Pueblo Financiero.

El nuevo plan estratégico de AXA

Por otro lado, Axa ha presentado su plan estratégico para el periodo 2027-2029. Si bien los objetivos no incluyen grandes sorpresas, ya que la reafirmación de la confianza de la dirección en las perspectivas de crecimiento y rentabilidad a medio plazo de la entidad ha resultado tranquilizadora, especialmente en el contexto actual de debilitamiento de las líneas comerciales de seguros generales.

Tal y como expresan los analistas de Alpha Value, «Axa se ha quedado rezagada con respecto al sector asegurador en general en los últimos meses, y creemos que su valoración es atractiva a los niveles actuales, lo que abre la puerta a una revalorización gradual de las acciones».

axa aseguradora Merca2
Fuente: Agencias

Los principales objetivos financieros de Axa para el período 2027-2029 incluyen:

  • Tasa de crecimiento anual compuesta subyacente del beneficio por acción de entre el 7% y el 9% para el período de entre el ejercicio fiscal de 2026 y 2029, lo que supone una ligera mejora con respecto al objetivo del plan estratégico anterior, que oscilaba entre el 6% y el 8%.
  • Rentabilidad subyacente sobre el capital propio de entre el 15% y el 17% durante el periodo de 2027 a 2029.
  • Una tasa de crecimiento anual compuesta de entre el 15% y el 20% en el valor contable por acción, incluyendo los dividendos acumulados, durante el período del ejercicio fiscal de 2026 al ejercicio de 2029.
  • Aproximadamente 25.000 millones de euros en flujo de caja orgánico acumulado en la fase inicial de la actividad durante el periodo de 2027 a 2029.

No obstante, la compañía aseguradora también ha querido reiterar su objetivo de ratio de reparto total del 75% del beneficio por acción subyacente, que comprende un ratio de reparto de dividendos del 60% y un ratio de reparto de recompra de acciones anual del 15%. Para el ejercicio fiscal 2026, Axa reafirma que el crecimiento subyacente de las ganancias por acción se situará en el extremo superior de su rango objetivo del 6-8%, y que la rentabilidad sobre el capital subyacente se situará en el extremo superior de su rango objetivo del 14% al 16%.

Indra eleva su potencial en defensa, pero AlphaValue advierte de que la acción ya cotiza cara

Indra pisa el acelerador en su negocio de Defensa, pero el mercado ya le exige mucho. AlphaValue ha elevado a 56,9 euros su precio objetivo y ha mejorado sus previsiones de crecimiento para la división, aunque advierte de que la valoración de la compañía sigue siendo exigente tras el fuerte rally de sus acciones.

Hélène COUMES, la analista de AlphaValue que sigue a Indra, ha elevado el precio objetivo como consecuencia de la actualización de las estimaciones. “Nos gusta la acción, pero la valoración es elevada, ya que nuestro valor liquidativo apunta a un potencial alcista limitado y nuestro modelo DCF incorpora una importante inversión en capital fijo para respaldar el crecimiento de los ingresos”, señala.

“La cotización de la acción ha superado al sector aeroespacial y de defensa en lo que va de año (23% frente a 5%). No obstante, esperamos que la cotización se mantenga firme, ya que Indra está en condiciones de superar los objetivos de ingresos, EBIT y flujo de caja libre acumulado para el periodo 2024-2026 en la primera fase (2026) del plan estratégico de la anterior dirección, mientras que hay grandes expectativas de que el nuevo equipo directivo mantenga el impulso de crecimiento”, añade Coumes.

Indra entra en el proyecto europeo Adequade para definir los futuros sistemas de defensa cuánticos

“Hemos revisado nuestras previsiones tras los buenos resultados del segundo trimestre de 2026 y hemos elevado el EBIT del grupo en torno a un 2 %, hasta los 717 millones de euros. Nuestras previsiones revisadas reflejan una mayor contribución del sector de Defensa, dada la solidez de los márgenes —excluyendo TESS Defence—, y del sector de Gestión del Tráfico Aéreo”, concluye.

Indra fija el 25 de noviembre su plan estratégico: el mercado vigila Minsait y defensa

Imagen: Sede de Indra Group

Tesis de inversión de AlphaValue sobre Indra

  • AlphaValue eleva el precio objetivo de Indra de 52,9 a 56,9 euros, un incremento del 7,55%. Sin embargo, la acción cotizaba a 61 euros cuando se elaboró el informe, por lo que la firma considera que la valoración sigue siendo exigente.
  • Defensa se convierte en el principal motor de crecimiento. AlphaValue eleva su previsión de crecimiento orgánico de la división al 20% en 2027, frente al 16% anterior, y también aumenta la estimación para 2028 del 12% al 17%.
  • Los programas españoles de modernización militar son una palanca clave. El informe destaca los 6.800 millones de euros de entrada de pedidos acumulada a finales de 2025 dentro de estos programas.
  • La mejora de Defensa repercute directamente en las previsiones de beneficios. AlphaValue eleva alrededor de un 2% su estimación de EBIT del grupo para 2026, hasta 717 millones de euros, principalmente por la mayor contribución de Defensa y Air Traffic Management.
  • El negocio de gestión del tráfico aéreo también gana peso. La cartera de pedidos aumentó un 39% en el primer semestre de 2026, en moneda constante, lo que lleva a AlphaValue a elevar el múltiplo aplicado al negocio de 11x a 13x EV/EBIT.
  • Minsait es el contrapunto. La firma reduce sus expectativas de ingresos y EBIT para esta división, aunque destaca la mejora del mix: Digital & Solutions ya representa el 60% de las ventas, siete puntos más interanuales, tras la venta del negocio BPO.
Ángel Simón, presidente de Indra.
  • Indra tendrá que invertir más para sostener el crecimiento. AlphaValue eleva su previsión de capex para 2026 al 4,3% de los ingresos, frente al 3,7% que estimaba anteriormente y al 2,5% de 2025.
  • Gijón será uno de los destinos de esa inversión. Entre las inversiones industriales previstas figura la instalación de Gijón para la fabricación de vehículos militares. También contempla inversiones en EEUU para ampliar la capacidad de fabricación de radares de vigilancia destinados a la FAA.
  • El negocio espacial mantiene una incógnita. La inversión de Hisdesat está prefinanciada, pero existe incertidumbre sobre cuánto tendrá que invertir Hispasat en el programa IRIS2, en el que Indra actúa como contratista principal de la infraestructura terrestre de la primera fase.
  • Las previsiones financieras siguen apuntando a un fuerte crecimiento. AlphaValue estima para 2026 unas ventas de 7.007 millones de euros, un EBIT de 717 millones y un beneficio neto ajustado de 483 millones; para 2027 eleva las previsiones hasta 7.631 millones de ventas, 830 millones de EBIT y 590 millones de beneficio.
  • El gran problema es la valoración. AlphaValue señala que Indra ha subido un 80,6% en los últimos 12 meses y que ha superado ampliamente al sector aeroespacial y de Defensa en 2026. Aun con la revisión al alza de sus estimaciones, su precio objetivo de 56,9 euros queda por debajo de los 61 euros de cotización utilizados en el informe.

En conclusión, la tesis central del informe es que AlphaValue ve una Indra con mejores perspectivas operativas, especialmente por Defensa y gestión del tráfico aéreo, pero considera que buena parte de ese crecimiento ya está reflejado en la cotización. El mercado, por tanto, le exige a la compañía mantener un elevado ritmo de crecimiento.

Las eléctricas y la gran industria elevan a 3.850 millones de euros el coste de los servicios de operación del sistema eléctrico

El coste de los servicios de operación del sistema eléctrico ha escalado hasta los 3.850 millones de euros a mediados de septiembre, un 39% más que en el mismo periodo de 2025, según los datos del Observatorio del coste de servicios de operación.

El sobrecoste se ha convertido en el principal elemento de presión sobre la factura eléctrica. En la primera quincena de septiembre, los consumidores asumieron un cargo adicional de 23,36 euros por megavatio hora (MWh), superando los 260 millones de euros en solo quince días. El mercado lo descuenta: la operación del sistema ya cuesta tanto como las redes.

El sobrecoste de operación escala un 39% y ya pesa en la factura

En lo que va de 2026, el sobrecoste promedio alcanza los 21,78 euros por MWh, un nivel similar al coste de las redes de transporte y distribución. Ese dato es el que explica que la factura acumulada del año se sitúe ya en los citados 3.850 millones de euros. La comparativa interanual no deja dudas: el sistema eléctrico español encarece su operación técnica a un ritmo muy superior al del resto de componentes regulados.

El Observatorio calcula que el peso de estos costes representa un impacto directo del 7% para un consumidor doméstico, del 10% para una pyme y de hasta el 15% para un electrointensivo. La factura se resiente más cuanto mayor es el consumo industrial, lo que golpea de lleno a sectores como el siderúrgico, el químico o el cerámico.

La presión no es abstracta. Los cargos por servicios de operación ya superan, en numerosos periodos, al propio precio de la energía en el mercado mayorista. Esa anomalía es la que denuncian las patronales y los operadores, que ven cómo el componente técnico del sistema resta competitividad a la economía española.

Los servicios de operación ya no son un coste marginal: son una segunda factura energética para la industria española.

Quién integra el Observatorio y qué denuncian las patronales

El Observatorio agrupa a las principales asociaciones del sector eléctrico y del consumo industrial. En él participan Aelec, la patronal de las grandes eléctricas de la que forman parte Endesa, Iberdrola y EDP España, junto a las comercializadoras independientes ACIE y Acenel, la gran industria electrointensiva de AEGE, la CEOE, la Alianza por la Competitividad de la Industria Española, la confederación Consumes y Cepyme.

Las entidades del Observatorio insisten en que, durante los últimos meses, los costes asociados a la operación del sistema han experimentado un incremento significativo. El contraste es claro: se están trasladando directamente a la factura eléctrica de los consumidores y alcanzan, en numerosos periodos, niveles superiores al propio precio de la energía.

Tipo de consumidorImpacto sobrecoste sobre factura
Doméstico7%
Pyme10%
Electrointensivo15%

La fragmentación del coste beneficia poco a la industria. Los electrointensivos, que compiten en mercados globales, son los que más sufren el encarecimiento de los servicios de ajuste, una carga que no pueden repercutir con facilidad a sus clientes finales. La gran industria española lleva meses reclamando al regulador un rediseño de estos cargos.

servicios de ajuste

El detalle relevante es que este sobrecoste no proviene del precio del gas, del CO₂ ni de la retribución de las renovables. Deriva, sobre todo, de los servicios de ajuste del sistema: las reservas, la regulación de tensión y los mecanismos de balance que garantizan la estabilidad de la red. El operador del sistema, Red Eléctrica, gestiona estos mercados, supervisados por la CNMC.

Por qué el sobrecoste tensa a las eléctricas del Ibex y a la gran industria

Las compañías del sector conviven con una paradoja: Endesa e Iberdrola son, a la vez, parte del tejido que suministra los servicios de operación y sufridoras indirectas del daño reputacional y competitivo que genera su encarecimiento. Los inversores miran de reojo las cuentas de 2026: un sobrecoste de 3.850 millones de euros impacta en la demanda eléctrica, sobre todo en la gran industria, uno de los principales motores del consumo peninsular.

El precedente no es nuevo. En 2024 y 2025 el coste de los servicios de ajuste ya duplicó su peso sobre la factura minorista, lo que motivó varias consultas públicas del regulador. Ahora, con la cifra en 21,78 euros por megavatio hora, la presión alcanza un punto crítico para la competitividad industrial frente a Alemania o Francia. La comparación europea no favorece a España: el coste de operación se aproxima al de la red y ya supera, en algunos periodos, al precio mayorista de la energía.

La CNMC mantiene abierta la supervisión de estos mercados de balance y reservas. Mientras no llegue una revisión estructural, las patronales de la gran industria y las comercializadoras independientes advierten de que el sobrecoste seguirá siendo estructural y no coyuntural. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de los servicios de ajuste en el último trimestre de 2026, especialmente si el sobrecoste supera los 23 euros por MWh de forma sostenida.
  • Reacción del valor: Las eléctricas del Ibex 35 pueden acusar una moderación del consumo industrial si la factura del electrointensivo no se corrige, presionando sus ingresos regulados.
  • Precedente sectorial: La escalada de 2024 y 2025 ya anticipó la alerta actual; sin reforma de la operación del sistema, el coste seguirá compitiendo con el precio de la energía.

China-Pakistán frontera: activan una comisión conjunta y redefinen el comercio en Asia Central

He revisado el comunicado del Ministerio de Asuntos Exteriores de Pakistán publicado este miércoles y la activación de la comisión fronteriza con China es más que un gesto administrativo. Islamabad y Pekín institucionalizan por primera vez un mecanismo conjunto para gestionar su frontera común y lo hacen sin tocar las posiciones territoriales de fondo.

La reunión inaugural se celebró en Islamabad y estuvo copresidida por Li Ya, directora general adjunta del Departamento de Asuntos Fronterizos y Oceánicos del Ministerio de Exteriores chino, y por Bilal Mahmood Chaudhary, director general para China en la cancillería paquistaní. Según la nota oficial, la puesta en marcha de la Comisión Conjunta de Frontera entre Pakistán y China sienta las bases para reforzar la gestión fronteriza, los levantamientos topográficos conjuntos, los flujos comerciales y la conectividad entre personas.

El nuevo mecanismo que reordena el paso de Khunjerab

La comisión nace del artículo 45 del acuerdo de 2013 sobre el sistema de gestión fronteriza firmado durante la visita del entonces primer ministro chino Li Keqiang a Islamabad. No es un órgano de demarcación: su mandato es operar una frontera ya delimitada. Supervisa el mantenimiento y la inspección del límite, los levantamientos conjuntos, las marcas fronterizas, la gestión de las infraestructuras transfronterizas y la resolución de incidentes.

  • Mantenimiento, inspección del límite y actualización de marcas fronterizas.
  • Levantamientos topográficos conjuntos y gestión de infraestructuras transfronterizas.
  • Coordinación del paso de Khunjerab y de los flujos comerciales ligados al corredor económico China-Pakistán (CPEC).

Eso la distingue de la antigua Comisión Conjunta de Demarcación creada por el acuerdo sino-paquistaní de 1963, que firmaron Zulfikar Ali Bhutto y Chen Yi. Aquel órgano tenía una misión acotada: levantar mapas, colocar hitos y cerrar la alineación del límite. Su trabajo concluyó con la firma del protocolo y los mapas. El nuevo mecanismo, en cambio, queda vivo para coordinar de forma regular el comercio asociado al CPEC.

Lo más relevante para la cadena logística es que la comisión ofrece un foro permanente para resolver cuestiones prácticas sin reabrir la soberanía. Si una marca fronteriza no puede reponerse en su ubicación original, el acuerdo permite buscar otro emplazamiento adecuado siempre que la línea no se altere. Esa flexibilidad operativa es la que interesa a los operadores del CPEC.

“Hemos visto informaciones al respecto. Nuestra posición es clara y consistente: no existe frontera entre Pakistán y China. Rechazamos la llamada Comisión Conjunta, que carece de toda base jurídica.” — Randhir Jaiswal, portavoz del Ministerio de Asuntos Exteriores de la India, 17 de septiembre de 2026

La reacción de Nueva Delhi era previsible. India cuestiona la validez del acuerdo de 1963 sobre territorios que considera ocupados en Jammu y Cachemira y Ladakh. El nuevo mecanismo no altera esa disputa, pero la devuelve al plano diplomático.

La frontera como argumento geoeconómico: riesgos no resueltos

Lo que veo en esta activación es un movimiento deliberado para blindar la conectividad de Asia Central sin esperar a resolver los contenciosos territoriales. El paso de Khunjerab es una pieza modesta en volumen, pero estratégica para los planes chinos de acceso al Índico. Al convertirlo en un asunto de gestión ordinaria, Pekín e Islamabad reducen la fricción burocrática y normalizan la logística del CPEC.

Sin embargo, la objeción india no es menor. Nueva Delhi mantiene que el acuerdo de 1963 cubre territorio de Jammu y Cachemira y Ladakh, que considera ocupado por Pakistán y China. El nuevo mecanismo no modifica esa disputa, pero la revitaliza en términos diplomáticos. Esa contradicción es el principal riesgo del proyecto: lo que para Islamabad es un hito bilateral, para Nueva Delhi es una provocación administrativa con efectos en la estabilidad regional.

Habrá que seguir la próxima reunión de la comisión y, sobre todo, cualquier decisión operativa sobre el paso de Khunjerab. Si el mecanismo empieza a emitir protocolos de inspección o a ampliar horarios fronterizos, la señal será más relevante que el propio comunicado de hoy.

🌐 El efecto dominó en Occidente

Para Europa y, en particular, para España, el impacto inmediato es limitado. No hay cifras de volúmenes comerciales en el comunicado paquistaní, ni cambios arancelarios, ni disrupciones logísticas inmediatas. Lo que sí cambia es la arquitectura de una ruta que interesa al comercio euroasiático a medio plazo: una gestión más ágil del paso de Khunjerab puede abaratar los tiempos de salida de mercancías del oeste de China hacia puertos del Índico y, desde allí, hacia el mar Rojo y el Mediterráneo.

  • Los importadores europeos con proveedores en Asia Central o en el oeste de China podrían ver menos fricciones documentales en origen.
  • Las constructoras e ingenierías españolas con intereses en infraestructuras del cinturón deben vigilar los pliegos logísticos del CPEC.
  • El efecto sobre la inflación española es indirecto: no se materializará esta semana, pero refuerza la tendencia a diversificar corredores frente al estrecho de Malaca.

No espero que la apertura de mañana en Wall Street reaccione a este expediente; la bolsa estadounidense seguirá más atenta al PBOC y a los datos industriales chinos. La relevancia es estructural, no de sesión.

Puig compra Isdin: los analistas ven sentido estratégico pero alertan de múltiplos y deuda

0

La compra de Isdin por Puig por 1.200 millones de euros ha sido recibida con frialdad en Bolsa. La acción cayó ayer un 2,17%, hasta 17,11 euros, el nivel más bajo desde mediados de agosto.

El grupo español Puig formalizó la operación el lunes por la noche con la familia Esteve, que vende el 50% restante del laboratorio dermatológico. La transacción valora el 100% de Isdin en 2.400 millones de euros, cerca del 25% de la capitalización bursátil de Puig.

Una compra lógica para ganar peso en cuidado de la piel

Los analistas coinciden en el encaje estratégico. Elena Fernández-Trapiella, de Bankinter, recuerda que el cuidado de la piel apenas representa el 12% de las ventas del grupo, frente al 75% que aporta el negocio de perfumes. La compra encaja con la apuesta por marcas premium y con mayor potencial de crecimiento. Los perfumes mandan; el cuidado de la piel exige otra apuesta.

Pablo Fernández de Mosteyrín, analista de Renta 4, subraya que la operación permitirá a Puig ganar escala en dermatología, reforzar su posicionamiento en EMEA y capturar el potencial de crecimiento de Isdin. Advierte, sin embargo, de que la creación de valor exigirá una mejora sustancial de márgenes y sinergias relevantes.

Nicolás López, director de Análisis de Renta Variable de Singular Bank, considera que Puig compra un activo que conoce perfectamente y evita así el riesgo de pagar múltiplos basados en expectativas de una marca de moda. ‘El precio es exigente y el impacto inicial en el beneficio por acción es limitado’, resume.

La valoración no es un tema menor. Bankinter calcula que Puig necesitará aumentar la deuda en 700 millones para el primer pago, lo que eleva el endeudamiento desde 1,5 a 2,1 veces ebitda. Banco Sabadell, por el contrario, no detecta problemas de deuda.

El encaje estratégico convence; el precio exige que Isdin vuelva a crecer con márgenes más altos para que la operación no diluya valor.

Múltiplos exigentes y deuda: el coste de la operación

El precio acordado supone un PER de 42 veces y un EV/ventas de 3,7 veces, según Fernández-Trapiella. La referencia es exigente si se compara con las 16 veces a las que cotiza Puig y las 28 veces de L’Oréal. Sin embargo, Banco Sabadell matiza que Galderma cotiza a un PER de 40 veces y no descarta un re-rating de Puig. A estos múltiplos, la prima de control duele.

En XTB creen que el múltiplo resulta algo elevado en el contexto actual del sector. Javier Cabrera argumenta que la caída de la acción es una reacción lógica a la salida de caja: los 900 millones de euros iniciales suponen más del 9% de la capitalización actual de Puig. El descenso del 2,17% es proporcionalmente moderado.

Sabadell calcula que el impacto negativo en el precio objetivo sería inferior al 5%. La clave, apuntan los analistas, está en las sinergias. Si Puig logra reactivar el crecimiento y recuperar márgenes, la operación creará valor desde el primer año. Si no, la factura se pagará en pérdida de atractivo para el accionista.

Un apunte relevante: el 65% de las firmas de inversión recomienda comprar acciones de Puig, con un precio objetivo medio de 19,24 euros, lo que implica un potencial del 13%. La caída de ayer deja a la cotización en 17,11 euros.

Análisis: una apuesta por la dermatología con un coste exigente

La operación dibuja una consolidación defensiva poco habitual en el sector europeo de la belleza. Puig ya controlaba la mitad de Isdin desde hace años; el riesgo de integración es bajo y el activo no es desconocido. Prefiero leer la compra como una forma de ganar exposición a dermatología sin pagar la factura completa de una adquisición externa. Esa prudencia tiene valor.

El problema no es la estrategia, sino la aritmética. Un PER de 42 veces solo se justifica si Isdin crece con márgenes claramente superiores a los actuales. No basta con mantener la marca; hace falta extraer sinergias reales en distribución, aprovisionamiento y marketing. Si Puig lo consigue, el mercado validará los múltiplos. Si no, el endeudamiento añadido se convertirá en una losa.

La cita clave es el 28 de octubre, cuando Puig celebrará su Día del Inversor. Los analistas esperan visibilidad sobre las palancas de creación de valor. Yo también. Una adquisición de este calibre no se juzga por el titular, sino por los números que el equipo directivo sea capaz de presentar. Sin cifras concretas, la tesis seguirá dependiendo de promesas.

McLaren Artura 2028: la retirada del supercar híbrido dispara su valor en colección

0

McLaren planea retirar el Artura en 2028, apenas seis años después de su llegada a los clientes. La información, adelantada por Automotive News y recogida por Motor1, cita a una persona cercana a los planes de la compañía, aunque la firma de Woking no ha confirmado oficialmente la decisión. Para el inversor en supercar de colección, una despedida tan temprana introduce la variable más buscada en este segmento: la escasez.

El Artura no llega a ese punto muerto desde una trayectoria impecable. Su lanzamiento acumuló retrasos y problemas de calidad que, en 2022, obligaron a McLaren a detener temporalmente las entregas. La producción finalmente comenzó ese mismo año, pero los defectos de puesta a punto minaron la confianza de los primeros clientes. El entonces consejero delegado Michael Leiters reconoció que el modelo no estaba suficientemente maduro y que la producción llegó a reducirse a cero coches al día para corregir los problemas.

Un ciclo de producción corto y un lanzamiento accidentado

El Artura fue presentado como el híbrido encargado de atraer a un cliente más joven y tecnológico. Combinaba un motor V6 biturbo de 3.0 litros con un propulsor eléctrico y entregaba 671 caballos de potencia combinada. No era un ejercicio de estilo: era el primer paso serio de McLaren hacia la electrificación de su gama media.

Los datos de producción son la clave para el coleccionista. Si la retirada se confirma, el Artura habrá estado en el mercado solo seis años, un ciclo breve para los estándares de los superdeportivos modernos. Los retrasos iniciales, además, comprimieron la fase de entregas realmente activa. Menos unidades en manos privadas pueden tensionar el mercado secundario cuando la marca anuncia oficialmente el final.

El sustituto, con nombre en clave P34, llegaría en 2027 con un sistema híbrido que aspira a superar los 800 caballos. Es una cifra muy superior a la del Artura y confirma que la despedida no obedece a un repliegue de la electrificación, sino a una reorganización de la gama. La línea 720S/750S/765LT cerrará con el 788HS antes de que el Artura salga de producción, un movimiento que refuerza la transición generacional bajo el mando del actual consejero delegado Nick Collins.

Qué significa la retirada para el inversor en coches de colección

En automóviles de colección, la retirada de producción corta actúa como catalizador cuando existen tres condiciones: deseabilidad previa, volumen limitado y una base técnica fiable. El Artura cumple la segunda ahora mismo; las otras dos siguen en discusión.

La retirada no crea valor por sí sola; lo crea cuando el activo tiene trayectoria, demanda verificable y una base técnica sólida.

La llegada del P34 y del primer SUV de McLaren a finales de la década amplía la gama, pero también desvía la atención del Artura. Para el comprador de colección, eso puede ser una oportunidad si el mercado no ha descontado todavía la futura escasez. Y el Artura, pese a los pesares, mantiene una legión de seguidores entre quienes buscan tecnología de McLaren sin el salto de precio de los modelos de serie limitada.

La comparación con otros híbridos de producción corta es pertinente, pero no todos los descatalogados se revalorizan. El relato cuenta, y el historial de calidad del Artura obliga a aplicar un descuento de credibilidad hasta que el mercado secundario muestre profundidad.

Lectura de mercado: escasez real frente a burbuja por retirada

He seguido el comportamiento de los híbridos descatalogados en subastas europeas y estadounidenses durante la última década. Los ejemplares con historial de fiabilidad irregular tardan más en estabilizar precios, incluso cuando el volumen es bajo. El Artura parte con ese lastre, pero también con una ventaja: la arquitectura era técnicamente avanzada para su segmento y la marca ha corregido buena parte de los defectos iniciales.

Mi lectura es que este activo encaja mejor en una cartera de diversificación que en una apuesta de revalorización agresiva a corto plazo. El horizonte razonable supera los cinco años. Antes de comprar, hay que vigilar dos hitos: la confirmación oficial de la retirada en 2028 y la recepción del P34 en 2027. Ambos marcarán la dirección real del mercado secundario. En periodos de liquidez abundante, los descatalogados recientes suelen tener mejor absorción; en contextos de tipos altos, el comprador de colección se vuelve más selectivo. Hoy el mercado de superdeportivos híbridos sigue siendo poco profundo, con pocas referencias que sirvan de comparable.

💎 Veredicto Wealth

El McLaren Artura se perfila como activo de diversificación para coleccionistas con horizonte superior a cinco años más que como revalorización agresiva a corto plazo. El riesgo a vigilar es la liquidez: sin confirmación oficial de la retirada, las transacciones pueden tardar en cerrarse.

Publicidad