El nuevo motor del ladrillo ya no son solo las viviendas: el ‘living’ concentra el 38% de la inversión inmobiliaria

El mercado inmobiliario español está cambiando de composición y los inversores están ampliando su apuesta más allá de la compraventa tradicional de viviendas. El sector living, que engloba desde vivienda en alquiler hasta residencias de estudiantes, flex living y senior living, se ha convertido en el principal destino del capital inmobiliario en España y ya concentra el 38% de toda la inversión registrada durante el primer semestre de 2026.

El dato procede del último análisis de CBRE, publicado el 23 de septiembre, que sitúa la inversión acumulada en activos living durante los seis primeros meses del año en 4.580 millones de euros. Esta cifra supone un incremento del 156% respecto al mismo periodo de 2025 y representa el mayor volumen semestral registrado hasta ahora para este segmento.

El capital cambia de objetivo

El crecimiento del living refleja una transformación en las prioridades de los inversores inmobiliarios. La vivienda continúa siendo el principal activo del sector, pero cada vez tienen mayor peso otros formatos residenciales que responden a nuevas necesidades de alojamiento.
home staging vivienda
Fuente: Agencias.

Dentro de este mercado destaca especialmente el Multifamily, que agrupa viviendas destinadas principalmente al alquiler. Este segmento concentró más de 3.350 millones de euros durante el primer semestre, alrededor del 73% de toda la inversión en living. La vivienda asequible también está ganando protagonismo. Según CBRE, representa ya el 33% de la inversión en Multifamily y el 24% de toda la inversión del sector living.

Las residencias de estudiantes también atraen millones

Otro de los segmentos que está captando el interés de los inversores son las residencias de estudiantes. Durante los seis primeros meses del año acumularon alrededor de 780 millones de euros en operaciones.

La escasez de plazas disponibles frente al número de estudiantes que necesitan alojamiento está favoreciendo la entrada de capital en este negocio. La limitada oferta de activos y la demanda existente están convirtiendo las residencias en uno de los segmentos alternativos con mayor actividad dentro del mercado residencial.

A esta tendencia se suma el Flex Living, un modelo que combina características del alquiler residencial tradicional con estancias y servicios más flexibles. Este segmento alcanzó unos 400 millones de euros de inversión durante el primer semestre, principalmente en proyectos situados en áreas periféricas de Madrid.

Madrid concentra la mayor parte del dinero

El mapa de la inversión también muestra una fuerte concentración geográfica. Madrid captó el 74% de la inversión en living durante el primer semestre de 2026, muy por delante de Barcelona y Valencia. La capital se beneficia de una combinación de factores que atrae al capital institucional: una elevada demanda residencial, crecimiento de los hogares, escasez de oferta y un mercado de alquiler consolidado.
Cuando la salud se repite en la familia, quizá no sea casualidad
Fuente: Canva

Esta concentración convierte a Madrid en el principal escenario para nuevos proyectos de vivienda en alquiler, residencias de estudiantes y otros formatos residenciales alternativos.

El déficit de vivienda mantiene la presión

El auge inversor del living coincide además con uno de los principales problemas del mercado inmobiliario español: la falta de vivienda disponible.

el 26,7% de los hogares españoles vive de alquiler, y CBRE prevé que esta proporción alcance el 29% en 2030

CBRE calcula que el déficit estructural supera las 750.000 viviendas, mientras la creación de hogares continúa avanzando a un ritmo superior al de construcción de nueva oferta. Esta situación mantiene la presión sobre los precios y dificulta el acceso a la vivienda, especialmente en los grandes mercados urbanos.

El mercado del alquiler también está ganando peso. Actualmente, el 26,7% de los hogares españoles vive de alquiler, y CBRE prevé que esta proporción alcance el 29% en 2030. Para los inversores, esta evolución supone una oportunidad para desarrollar nuevos proyectos destinados al alquiler y otros modelos residenciales.

Un negocio inmobiliario cada vez más diversificado

La evolución del living demuestra que el negocio inmobiliario está dejando de depender exclusivamente de la promoción y venta de viviendas. Los inversores buscan ahora activos capaces de responder a diferentes etapas y necesidades de la población. Residencias de estudiantes, viviendas asequibles, alquiler institucionalizado, flex living y senior living forman parte de un mercado cada vez más amplio. CBRE considera que esta diversificación seguirá siendo una de las principales tendencias del sector durante los próximos años.

Con 4.580 millones de euros invertidos en solo seis meses y una cuota del 38% del mercado inmobiliario, el living se ha consolidado como uno de los grandes motores del ladrillo español. La combinación de falta de vivienda, crecimiento de la demanda y nuevas formas de alojamiento está haciendo que el capital mire cada vez más allá de la vivienda tradicional.
Golden Goose: su imparable éxito en España riega de millones a su matriz italiana

A simple vista, no pasan de ser unas simples zapatillas roídas y con aspecto de haber vivido demasiadas batallas. Sin embargo, esa apariencia es precisamente una de las señas de identidad de una de las marcas de zapatillas más exclusivas y de moda del momento: Golden Goose. La firma, reconocida por su característica estrella lateral y por diseñar y producir sus zapatillas de forma artesanal en Venecia, Italia, vive un momento de auge del que tampoco escapa España, donde los ingresos de su filial llevan años creciendo a un ritmo notable, aunque también lo hace la presión financiera ejercida por la matriz.

Golden Goose comenzó como un nicho de moda basado en el concepto de la «imperfección perfecta»: zapatillas de lujo tratadas a mano para parecer usadas. Con el tiempo, la marca se ha consolidado como un gigante global del streetwear de alta gama, capaz de justificar precios de venta muy elevados. De hecho, su éxito ha sido imparable en los últimos años. A nivel de grupo, las ventas han crecido a doble dígito: en 2023 aumentaron un 17,2%; en 2024, un 13%; y en 2025, un 15%.

El avance imparable de Golden Goose en España

En España, Golden Goose ha experimentado un crecimiento vertiginoso en apenas un lustro. La filial ha pasado de registrar una facturación de 6,9 millones de euros en 2021 a alcanzar un récord histórico de 31,39 millones de euros en el ejercicio 2025. Esto supone que la sociedad ha multiplicado sus ventas por más de cuatro en apenas cuatro años. Solo en el último ejercicio reportado, los ingresos crecieron un espectacular 23,46%, superando con fuerza el crecimiento medio del grupo en ese año.

El mapa de este éxito en España tiene nombres y apellidos muy claros y se concentra en los grandes polos del lujo y el turismo de alto poder adquisitivo. Madrid ejerce un claro dominio comercial, aportando 17,37 millones de euros a la facturación de 2025 y representando más de la mitad del negocio nacional de la marca. Le sigue Barcelona, que se consolida como el segundo gran mercado, con ventas por valor de 11,19 millones de euros. El eje del lujo vacacional lo completan Marbella, que aportó 2,18 millones de euros, y la reciente apertura estratégica en Ibiza, que logró facturar 638.569 euros en su año de debut, en 2025.

Pero crecer en los enclaves más caros del país requiere de un músculo financiero potente. La plantilla de la empresa ha crecido desde una media de 23 empleados en 2021 hasta los 75 empleados de media en 2025. El coste de este equipo también ha aumentado notablemente, superando los 3,52 millones de euros en gastos de personal en el último ejercicio. A esto hay que sumar unos compromisos inmobiliarios relevantes: el gasto en arrendamientos operativos en 2025 ascendió a 1,37 millones de euros. Como muestra de esta apuesta por las calles «prime», a finales de 2025 la firma formalizó un contrato de arrendamiento en el codiciado Paseo de Gracia de Barcelona, en el número 102, por una renta anual de 330.000 euros durante los próximos 12 años.

La rentabilidad de Golden Goose se resiente en España, ¿de quién es la culpa?

A pesar de registrar ese espectacular récord de ventas de 31,39 millones de euros en 2025, la rentabilidad final de la filial sufrió un revés ese mismo año, con la primera contracción de este tipo en España. El resultado de explotación de la compañía cayó un 15,08%, hasta los 1,86 millones de euros. Como consecuencia, el beneficio neto disminuyó un 13,77%, pasando de los 1,65 millones obtenidos en 2024 a 1,42 millones de euros en 2025.

Pero esta primera caída no parece explicarse únicamente por la evolución del negocio español o por el aumento de los costes. Una parte relevante de la presión sobre los márgenes procede de la relación financiera y comercial con la matriz, Golden Goose S.p.A., que ejerce el control sobre la división española. Esta relación se articula, entre otros mecanismos, mediante los precios de transferencia y los cargos intragrupo, que determinan cuánto paga la filial española por los productos y servicios recibidos de Italia.

Así repercute Golden Goose Italia sobre la filial española

El primer mecanismo que afecta a los márgenes es el coste del producto. El 100% de los gastos de aprovisionamiento de la filial corresponde a las compras que realiza a su matriz en Italia. En 2025, mientras las ventas al público crecieron un 23,46%, el coste de adquirir esas zapatillas a la matriz se disparó un 31,46%. Golden Goose Spain pagó 22,62 millones de euros por su mercancía, lo que implica que el coste de los productos adquiridos al grupo creció a un ritmo superior al de las ventas, reduciendo el margen bruto disponible para la filial española.

El segundo mecanismo contable es la facturación por servicios centrales. La matriz cobra a la filial española gastos que se devengan de forma centralizada, como servicios de administración, finanzas y asesoramiento legal y fiscal. En 2025, la facturación por estos servicios prestados por la sociedad matriz italiana ascendió a 3,86 millones de euros, elevando significativamente la partida de «Servicios exteriores».

Por último, la presión financiera también se refleja en el sistema de cash pooling, un mecanismo de gestión centralizada de tesorería habitual en las multinacionales. A cierre de 2025, la filial acumulaba una elevada deuda comercial a corto plazo con su matriz, registrada bajo el concepto de proveedores del grupo. Esta deuda ascendió a 9,76 millones de euros, frente a los 7,92 millones de 2024.

En definitiva, España constituye un ejemplo significativo de la estrategia de Golden Goose. Por un lado, las exclusivas zapatillas fabricadas en Venecia triunfan en algunas de las zonas más codiciadas de Madrid, Barcelona, Marbella e Ibiza, generando cifras de negocio récord. Por otro, la estructura financiera y comercial del grupo tiene un impacto directo sobre los márgenes de la filial española: el coste de los aprovisionamientos y los servicios intragrupo absorben una parte relevante de los ingresos generados en España. El resultado es una filial con una facturación en máximos históricos, pero con una rentabilidad que se ha resentido en el último ejercicio.

Morgan Stanley se equivocó con el dólar y señala ahora las tres fuerzas que pueden empujarlo todavía más alto

Morgan Stanley reconoce que se equivocó al apostar por una prolongación de la debilidad del dólar durante la segunda mitad de 2026. La firma ha cambiado de escenario y ahora espera una recuperación del billete verde que podría prolongarse hasta 2027, apoyada en una economía estadounidense resistente y en una mayor presión sobre las divisas rivales. Además, identifica tres factores que podrían llevar al dólar incluso más lejos de sus previsiones actuales.

Las tres fuerzas que pueden impulsar todavía más al dólar

Según David S. Adams, analista de Morgan Stanley y autor del informe, la primera sería una mayor divergencia entre la política de la Reserva Federal y la del resto de bancos centrales. Morgan Stanley considera que, aunque los tipos ya se han movido con fuerza, los diferenciales entre países no lo han hecho en la misma magnitud porque muchas economías están reaccionando al mismo shock energético. Un escenario en el que la Fed mantenga una trayectoria más restrictiva mientras otros bancos centrales avanzan hacia recortes ampliaría esos diferenciales y podría proporcionar un nuevo catalizador para el billete verde.

La segunda fuerza sería un cambio en el apetito por el riesgo. El escenario actual de la firma encaja con su denominado Carry Regime, caracterizado por tipos reales más elevados y un apetito por el riesgo todavía relativamente sólido. Pero Morgan Stanley advierte de que, si unos tipos estadounidenses suficientemente altos empiezan a generar preocupación sobre el crecimiento y los beneficios empresariales, el mercado podría desplazarse hacia un régimen de mayor fortaleza del dólar. La firma sitúa además como referencia de vigilancia el anterior máximo de los fed funds del 5,25%-5,50%.

EUR/USD previsiones semanales: el euro dólar afronta una semana decisiva de señales mixtas

La tercera fuerza tiene que ver con la percepción del papel del dólar como refugio y moneda de reserva internacional. Morgan Stanley considera que parte del descuento que ha sufrido el billete verde frente a sus diferenciales de tipos refleja las dudas de los inversores sobre su posición a largo plazo y la tesis de la desdolarización. Sin embargo, un cambio de sentimiento que reduzca esas preocupaciones podría disminuir ese descuento frente a sus fundamentales e incluso llevar al dólar a cotizar con prima.
Dólares estadounidenses. Imagen: Agencias

Morgan también dice que el dólar…

Morgan Stanley cambia de escenario macro para el dólar

La firma esperaba que la debilidad del dólar continuara durante la segunda mitad de 2026 y tocara fondo hacia finales de año. Ahora considera que esa hipótesis era errónea y anticipa fortaleza del dólar hasta 2027.

El problema no ha sido solo la Fed: también ha fallado la esperada cobertura del dólar por parte de los inversores europeos

Morgan Stanley esperaba que la convergencia de tipos y el abaratamiento de las coberturas cambiarias llevaran a los inversores extranjeros, especialmente europeos, a aumentar sus coberturas frente al billete verde. Sin embargo, los hedgers europeos redujeron sus coberturas en el segundo trimestre de 2026.

La Reserva Federal se prepara para mantener los tipos, pero avisa de que la lucha contra la inflación aún no ha terminado

El mercado está valorando una Fed más dura de lo que esperaba Morgan Stanley hace unos meses

Los precios de la energía, la fortaleza de los datos estadounidenses y una reacción más hawkish del FOMC han reforzado las expectativas de tipos elevados. La firma considera que todavía existe margen para que el mercado vuelva a revisar al alza la trayectoria de la Fed.

La tesis no es la de un dólar fuerte contra todo

Morgan Stanley matiza mucho su previsión. Espera principalmente fortaleza del dólar frente a las llamadas monedas de financiación —euro, yen y franco suizo— y frente a la libra, mientras que divisas más sensibles al riesgo, como el dólar australiano y la corona noruega, podrían tener un mejor comportamiento.

El ‘carry trade’ pasa a ser el eje de la estrategia de divisas

La firma considera que 2026 se parece más a su denominado Carry Regime que al escenario de dólar bajista que esperaba inicialmente. En este régimen, los inversores buscan aprovechar diferenciales de tipos y el dólar tiende a ganar terreno frente a monedas de menor rentabilidad.

Europa aparece como una fuente adicional de presión sobre el euro

Morgan Stanley espera un aumento de la prima de riesgo negativa sobre el euro. Las elecciones presidenciales francesas de primavera de 2027 son señaladas como un acontecimiento clave, mientras que también menciona los riesgos electorales en Alemania e Italia.

La situación fiscal francesa vuelve al radar de los inversores

El informe utiliza el reciente aumento de los diferenciales de los OAT franceses como una señal de que los mercados están prestando más atención a las perspectivas fiscales del país. Para Morgan Stanley, este factor puede seguir lastrando al euro.

Morgan ha rebajado de forma importante sus previsiones para el euro y la libra

El nuevo cuadro de previsiones muestra un giro claro respecto al anterior: para el cuarto trimestre de 2026, EUR/USD pasa de una previsión de 1,20 a 1,12, mientras GBP/USD pasa de 1,38 a 1,30. Para 2027, la firma sitúa EUR/USD en 1,10.

El yen queda especialmente expuesto en el nuevo escenario

Morgan Stanley mantiene una posición de largo USD/JPY y contempla que el cruce llegue a 163 en el primer trimestre de 2027 y se mantenga alrededor de 162 posteriormente. El argumento incluye el nivel de tipos terminales de EEUU y la valoración que hace la firma sobre las expectativas de repatriación de capital japonés.

La firma no recomienda lanzarse sin más a comprar dólares

Este es uno de los matices más interesantes del informe: aunque su escenario central apunta a un dólar más fuerte, Morgan Stanley mantiene una posición táctica neutral sobre el DXY porque considera que la relación entre riesgo y recompensa todavía no es suficientemente atractiva. Solo hace una excepción con USD/JPY.

Dólares. Imagen: Unsplash

El dólar sigue expuesto a shocks inesperados

Morgan Stanley recuerda varios episodios de los últimos 18 meses que provocaron caídas del dólar por aumentos repentinos de la prima de riesgo negativa, como el Liberation Day, el rate check de enero, las dudas sobre la composición de la Fed o los mayores Treasury buybacks de lo esperado.

Existe una especie de “techo político” para las posiciones largas en dólar

La firma advierte de que incluso cuando los fundamentales favorezcan al dólar, una sorpresa política o de mercado puede provocar que las posiciones alcistas sean cerradas. Por eso mantiene una visión de fondo positiva, pero no plenamente alcista desde el punto de vista táctico.

Morgan Stanley ve el dólar como una cuestión eminentemente relativa

Uno de los mensajes de fondo del informe es que en divisas no basta con que los tipos estadounidenses suban: importa cuánto se mueven respecto a los del resto del mundo. La ausencia de una divergencia clara habría mantenido contenidos los movimientos de FX durante buena parte del año.

La tesis de la desdolarización no convence a Morgan Stanley

La firma mantiene su escepticismo sobre la idea de una pérdida estructural del protagonismo del dólar mientras no aparezca una alternativa clara entre las monedas fiduciarias. Un cambio de sentimiento favorable al dólar podría incluso eliminar parte del descuento que mantiene frente a sus fundamentales.

El escenario cambia también el mapa de divisas ganadoras y perdedoras

En las nuevas previsiones, Morgan Stanley ve mejor comportamiento relativo para AUD y NOK, mientras que espera que EUR, JPY y CHF queden por detrás. NZD también aparece con un perfil relativamente favorable, mientras que CAD, SEK y GBP presentan más dificultades en su escenario.

En definitiva, Morgan Stanley ha pasado de esperar una prolongación de la debilidad del dólar a anticipar un escenario de mayor fortaleza hasta 2027. La clave estará en cómo evolucionen los diferenciales de tipos entre Estados Unidos y el resto del mundo, el apetito por el riesgo y la confianza de los inversores en el papel internacional del dólar. Aun así, la propia firma introduce un importante matiz: su escenario central es de apreciación del billete verde, pero mantiene una postura táctica neutral porque cualquier shock político o de mercado podría interrumpir ese recorrido.

El ‘algoritmo de la discordia’ en Uber: el cálculo invisible que encarece el viaje y recorta el sueldo del chófer

Uber se encuentra en una situación compleja. A pesar de la popularidad de la empresa en España y Europa, el paso de asumir los vehículos autónomos ha encendido las alertas entre usuarios y conductores por igual; pero lo cierto es que ya había problemas previos dentro de la industria, en particular por las tarifas dinámicas que marcan el famoso precio cerrado de las plataformas. Asimismo, el más reciente informe de la Confederación Europea de Sindicatos (CES) apunta a que esta medida ha subido el precio para los usuarios, a la par que reduce los ingresos de los conductores.

«La proporción de los ingresos del viaje que perciben los conductores ha disminuido desde la introducción del sistema de pago dinámico, mientras que la parte correspondiente a Uber ha aumentado. En Bélgica, la comisión mensual media de Uber por conductor pasó del 25% en septiembre de 2024 al 30,6% en enero de 2026, a pesar del compromiso de la empresa de que el pago dinámico no elevaría la comisión media por encima de la tarifa fija anterior del 25%. Por otra parte, una investigación independiente encargada por Stichting Worker Info Exchange International identificó pérdidas de unos 7.000 euros anuales para los conductores afectados en los Países Bajos, según una evaluación económica preliminar de los perjuicios», se explica en el documento.

La tercerización como problema

Según el mismo documento, esto se debe a la tercerización de los servicios de los conductores en buena parte de Europa, incluyendo España. «Los ingresos brutos a menudo guardan poca relación con el salario neto percibido. Muchos conductores trabajan a través de empresas intermediarias —ya sea como empleados o como contratistas— bajo condiciones contractuales que no reflejan la realidad de la relación laboral y con un poder de negociación limitado. Algunos deben alcanzar objetivos de facturación o cubrir los costes de alquiler del vehículo antes de recibir su pago, lo que genera presión para trabajar jornadas extensas, superando en ocasiones los límites legales de conducción», sentencia el texto.

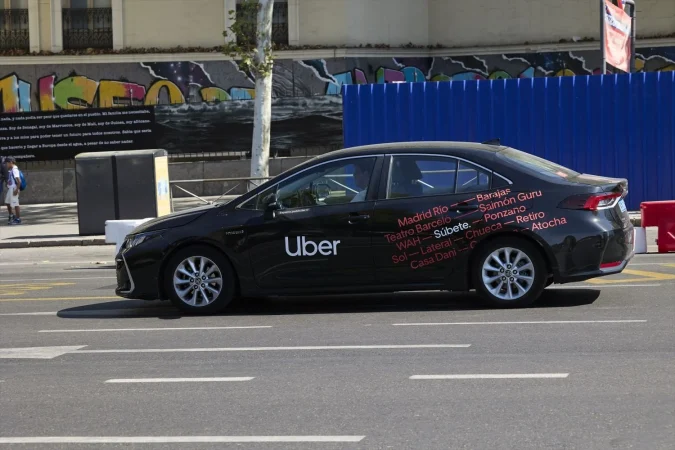
Vehículo de Uber en Atocha. Fuente: Agencias

Lo cierto es que el informe del sindicato europeo insista no solo en los problemas que ha generado esta tecnología para los conductores, sino también para los usuarios. Según la organización, antes de 2020, entre el 80% y el 85% de los viajes eran aceptados por el primer conductor al que se le ofrecían. En cambio, actualmente solo un 15% de los viajes de Uber en Europa son asumidos por el primer conductor al que se le ofrecen, lo que, según el informe, indica que cada vez hay más viajes que los conductores no consideran viables.

La falta de transparencia de los algoritmos de Uber

El mismo informe señala que la empresa no ha cumplido con las peticiones de transparencia sobre el funcionamiento de su algoritmo que han solicitado organizaciones sindicales y políticas en los últimos años. Es un reclamo permanente no solo alrededor de la empresa norteamericana, sino del resto de las plataformas de la llamada «nueva movilidad» que operan en el Viejo Continente.

«Uber afirma que su sistema de asignación de trabajo realiza un seguimiento de las recompensas colectivas en términos de utilización de la red y volumen de actividad, y que emplea técnicas de inteligencia artificial para predecir e influir en el comportamiento de los conductores. No obstante, la empresa no ha divulgado información suficiente para determinar cómo se ponderan los objetivos contrapuestos, cómo interactúa la remuneración dinámica con la asignación de trabajo o qué salvaguardias existen para proteger los intereses de los conductores», explica el informe.

«Nuestros datos indican que los conductores afectados por estos sistemas están sufriendo perjuicios. Uber no ha ofrecido la transparencia necesaria para verificar sus afirmaciones, ni ha presentado pruebas convincentes de que sus sistemas protejan a los conductores frente a una remuneración más baja, una asignación discriminatoria u otros resultados adversos», sentencian en el documento.

Uber defiende la forma de pagar a sus conductores

Mientras tanto, la empresa sigue considerando que la forma de calcular el pago a sus conductores se realiza de forma correcta. «Para ser claros y precisos: Uber no utiliza el comportamiento ni el desempeño individuales al asignar conductores a los usuarios. El proceso se basa en la ubicación y en las condiciones de la vía y del tráfico, en lugar de basarse en quiénes son las personas o en cómo se comportan o se desempeñan».

Al preguntársele específicamente sobre la remuneración, Uber declaró que «las insinuaciones de que Uber ofrece precios variables basados en la elaboración de perfiles de usuario carecen totalmente de fundamento y son fácticamente incorrectas», explicó la empresa al mismo sindicato a propósito de su informe en 2021.

Uber en Madrid. Fuente: Agencias

Esta es una posición que defendió el consejero delegado de la empresa, Dara Khosrowshahi. En 2024 afirmó que lo que Uber podría «hacer mejor es, en realidad, asignar viajes específicos a distintos conductores en función de sus preferencias o de los patrones de comportamiento que nos muestran», lo cual resumió como «ofrecer el viaje adecuado, al precio adecuado y al conductor adecuado». Añadió que las tarifas fijadas de antemano habían evolucionado «de basarse simplemente en tarifas planas por tiempo y distancia a utilizar estimaciones puntuales para cada viaje concreto, adaptadas al conductor». Worker Info Exchange interpretó estas declaraciones como un indicio de una intención que la empresa había negado hasta ese momento.

CaixaBank afronta una renovación clave de 27.000 millones que puede disparar el beneficio entre 2027 y 2028

La entidad financiera CaixaBank afronta en los próximos trimestres el vencimiento de aproximadamente 12.000 millones de euros en su cartera de bonos de la ALCO, y unos 15.000 millones de euros en coberturas de depósitos contratados en su día a rentabilidades sensiblemente inferiores. Si bien su renovación a los niveles actuales del mercado generará un ‘efecto arrastre’ muy relevante para su propia cuenta de pérdidas y ganancias.

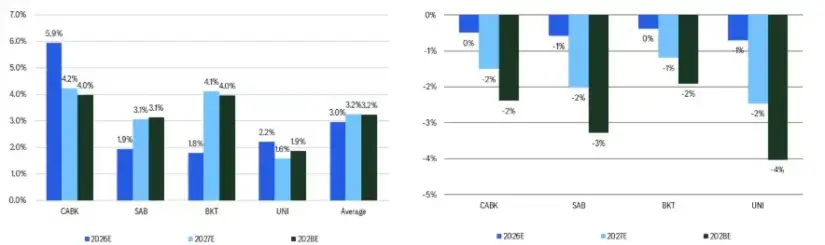
En este sentido, los analistas consideran que los inversores podrían centrarse en la menor sensibilidad del margen de intereses de CaixaBank, subestimando al mismo tiempo el beneficio en los resultados derivados de la renovación de las coberturas estructurales previstas para el periodo fiscal de entre 2027 y 2028. En cuanto a los depósitos, la entidad cuenta con la mejor franquicia nacional ante un crecimiento de los depósitos del sistema inferior a lo previsto.

Según informa desde Citi el experto Borja Ramírez Segura, «en una charla informal con inversores celebrada el pasado 22 de septiembre, CaixaBank transmitió una serie de mensajes contradictorios sobre la sensibilidad a los tipos de interés y el crecimiento de los depósitos de particulares«.

La Caixa
Fuente: La Caixa

La tracción de la demanda de financiación amortigua la menor expansión en el mercado hipotecario para CaixaBank

En este contexto, uno de los motores clave en la ecuación de ingresos de CaixaBank es la solidez de la actividad prestamista. Concretamente, pese a que la entidad bancaria anticipa un ligero ajuste en la tasa global de crecimiento de la cartera de crédito, ajustando sus expectativas desde niveles del 8% hacia un rango situado entre el 7% y cotas ligeramente inferiores, el dinamismo interno muestra divergencias notables por segmentos de negocio.

Siguiendo esta línea, tras registrar incrementos del precio de la vivienda de entre el 12% y el 13% interanual en el mercado español, la capacidad de acceso a la compra de inmuebles por parte de las familias ha comenzado a mostrar signos de saturación. Aunque el volumen total de la cartera de hipotecas continuará en terreno positivo, las tasas de expansión no replicarán la fuerza vista en periodos anteriores.

«La principal ralentización en términos relativos se localiza en la financiación orientada a la adquisición de vivienda»

Citi

No obstante, en contraposición, el segmento de crédito al consumo en CaixaBank se consolida a un ritmo fuertemente expansivo. Con crecimientos que oscilan entre el 11 y el 12% interanual, la entidad bancaria prevé cerrar el ejercicio consolidada en el terreno del doble dígito. «Este comportamiento refleja la resiliencia del consumo de los hogares en un contexto de creación de empleo y recuperación paulatina de las rentas disponibles», afirman desde Citi.

Asimismo, la división de banca de empresas e inversión evoluciona en sintonía con las grandes magnitudes macroeconómicas de la economía española. Basándose en un crecimiento del PIB nominal del orden del 5% al 6%, el volumen de crédito destinado al tejido productivo mantendrá incrementos porcentuales homogéneos. La demanda interna en España, que actúa como principal motor económico frente a la debilidad de otros mercados del euro, continúa actuando como soporte fundamental para las necesidades de inversión y circulante de las corporaciones.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

Por otro lado, las proyecciones del consenso del mercado apuntan a un crecimiento del margen de intereses cercano al 14% interanual hacia 2027, alcanzando un volumen aproximado de 12.800 millones de euros, del cual cerca de la mitad del impulso provendrá de las mencionadas coberturas y del reajuste del balance, mientras que el resto estará impulsado por la expansión en los volúmenes comerciales.

La inflación modera el flujo de los depósitos

Un aspecto determinante para las dinámicas financieras de la banca ibérica es la evolución del pasivo de los clientes. El repunte de la inflación en España, situada en cotas del 4,3%, está teniendo un impacto visible en la capacidad de generación de excedentes financieros por parte de las economías domésticas. Durante el pasado ejercicio, la tasa de ahorro de los hogares españoles se situó en cotas próximas al 12%.

No obstante, los modelos de previsión macroeconómica de CaixaBank contemplan una moderación progresiva de este ratio, proyectando su descenso hasta niveles levemente inferiores al 11% para el cierre del presente ejercicio, con correcciones adicionales previstas para el siguiente año. Esta contracción está incidiendo directamente en la base de recursos de los clientes particulares, mientras que la liquidez corporativa muestra mayor estabilidad.

CaixaBank_Citi
Fuente: Citi

A nivel sectorial, el total de depósitos del sector privado en España registró un avance del 5% interanual en los meses estivales, mientras el pasivo de las empresas creció por encima del 8%; los fondos de los hogares avanzaron a tasas cercanas al 3,8%. De igual forma, los depósitos a la vista de las familias han mostrado una suave desaceleración en su ritmo de crecimiento interanual, como consecuencia natural del desplazamiento del ahorro hacia productos de inversión con rendimiento o del uso directo de fondos para sostener el consumo diario.

«CaixaBank mantiene una posición diferenciada frente al sector gracias a la elevada penetración de su negocio de gestión patrimonial, seguros y fondos de inversión», añaden desde Citi. El flujo de ahorro canalizado hacia instrumentos fuera de balance permite compensar ampliamente la menor aportación del pasivo tradicional, blindando la rentabilidad global del grupo y manteniendo su retorno sobre el capital tangible (RoTE) en niveles de máxima solvencia dentro del panorama bancario europeo.

Salem se aferra a las cuentas de Mediaset para sobrevivir a la histórica crisis de Telecinco

Es difícil encontrar en la televisión española reciente una gestión con menos aciertos que la que ha protagonizado Alessandro Salem al frente de Mediaset España, que podría mantener en el cargo a su consejero delegado pese al fuego amigo que le dispara desde varios frentes tras tomar decisiones difícilmente comprensibles como cancelar ‘De lunes a viernes’.

En menos de cuatro años, Salem ha desmontado el modelo de contenidos, tan baratos como polémicos, que durante más de dos décadas construyó Paolo Vasile, con Telecinco como gran locomotora al generar 3.600 millones de euros de beneficios en 23 años.

El actual CEO ha asumido decisiones de programación que han provocado un fuerte desgaste de audiencia. La cancelación de ‘Sálvame’, el mayor peso concedido a Ana Rosa Quintana, el intento de convertir Telecinco en una cadena más blanca o apuestas repletas de patinazos como ‘Rueda la letra’ forman parte de una transformación que ha resultado desastrosa y que solo está siendo compensada parcialmente por la mejora de audiencia de Cuatro tras su giro ultraderechista. 

Sin embargo, hay una realidad que permite a Salem resistir buena parte de las críticas: la crisis de Mediaset España es más mediática que económica. La compañía ha perdido espectadores y cuota de pantalla, pero continúa siendo un negocio extraordinariamente rentable y mantiene una posición comercial relevante dentro de un mercado español que, en la televisión en abierto que emite a través de la TDT, sigue estando básicamente en manos de dos actores.

Ese es precisamente uno de los argumentos a los que puede agarrarse el actual consejero delegado de Mediaset España ante los rumores que apuntan a un posible relevo. La fotografía televisiva es complicada, especialmente en Telecinco, pero no existe una correspondencia automática entre el deterioro de las audiencias y un hundimiento económico. Y muy lejos quedan los escenarios de pérdidas y despidos que llegaron a poner contra las cuerdas a la cadena a mediados de los años noventa.

Telecinco y Cuatro, en septiembre de 2022, todavía con Vasile al frente, sumaban un 17,1% de cuota de pantalla. En septiembre de 2026, ambas cadenas caminan hacia un 15,4%, lo cual supone un retroceso, pero está lejos de ser un dato desastroso. A nivel grupal, en estos cuatro últimos años, Mediaset ha pasado de un 26% a un 22,9%. Es una caída muy relevante en ambos casos, pero está lejos del drama que algunos aventuran y su descenso debe ponerse en contexto, aunque Telecinco encadena mínimos desde hace cuatro años y sigue sin tocar fondo.

Vasile
Paolo Vasile. Foto: Archivo.

La pérdida de audiencia es, por tanto, indiscutible. Lo que resulta más discutible es presentar esa caída como equivalente a una crisis económica de la compañía. Mediaset sigue contando con un negocio publicitario de gran dimensión, conserva una posición muy relevante en el mercado y, sobre todo, dispone de una estructura de costes que le permite mantener elevados niveles de rentabilidad gracias a una política de ajuste que compensa en parte el retroceso de los ingresos.

Las cuentas de la matriz de Mediaset

Los resultados de la berlusconiana MFE-MediaForEurope ofrecen una fotografía todavía más clara. La matriz italiana de Mediaset ha conseguido mantener una elevada rentabilidad pese a un escenario publicitario complicado y a la presión que atraviesa la televisión lineal en los principales mercados europeos.

En el primer semestre de 2026, MFE registró unos ingresos de 2.951,4 millones de euros, frente a los 3.142 millones pro forma del mismo periodo del año anterior. Hay, por tanto, un retroceso de facturación. Pero el comportamiento de la rentabilidad cuenta una historia diferente: el EBIT ajustado pasó de unas pérdidas pro forma de 7,3 millones a 145,7 millones de euros, mientras el beneficio neto ajustado aumentó de 6,9 a 50,5 millones.

El grupo también ha aplicado un importante programa de reducción de costes. El negocio de entretenimiento redujo sus costes en 216,9 millones de euros, un 9%, con una estrategia que permite compensar parte de la presión que existe sobre los ingresos publicitarios.

España, además, presenta una evolución relativamente resistente dentro del grupo. Mediaset España ingresó 339,5 millones de euros en publicidad durante el primer semestre de 2026, lo cual supone un 1,6% menos que un año antes. La caída existe, pero resulta mucho más limitada que el retroceso registrado por MFE en el conjunto de sus mercados y podría estar compensada con los numerosos recortes aplicados en Fuencarral, y especialmente visibles en informativos.

Mediaset conserva además una posición especialmente relevante en el llamado target comercial, el segmento de audiencia más valorado por los anunciantes. El grupo cerró la temporada 2025/26 con un 25,3% en este parámetro y mantuvo el liderazgo por decimosexta temporada consecutiva.

Y mientras Telecinco concentra buena parte de las críticas, Cuatro ofrece una fotografía bastante diferente. La segunda cadena de Mediaset ha conseguido mejorar sus registros y cerró la temporada 2025/26 con un 6,1%, su mejor dato de los últimos ocho años. Espacios cercanos a Vox como ‘Horizonte’, que genera bulos sobre temas sensibles como los muertos por la dana de Valencia o Maricarmen, ‘Código 10’ o ‘En boca de todos’ también han conseguido consolidarse dentro de la oferta del canal.

Cabe recordar que Salem evitó que el entonces presidente, Borja Prado, entregase Telecinco al PP en 2023, lo que forzó la dimisión del expresidente de Endesa. Sin embargo, el italiano ha acabado acercando Cuatro a la órbita de Vox, lo que también habría empujado a Cristina Garmendia a renunciar al cargo que había heredado de Prado.


Por qué el apetito en otoño sube con el frío y la menor luz, y cómo ajustarlo sin perder energía

El apetito en otoño sube porque el frío obliga al cuerpo a gastar energía en producir calor y la menor luz desordena las señales de hambre y saciedad. La buena noticia: se puede ajustar sin perder energía ni composición corporal.

Por qué el frío da hambre: la termogénesis entra en juego

Cuando las temperaturas bajan, el organismo necesita mantener estable su temperatura interna y puede aumentar el gasto energético destinado a producir calor. Ese proceso se conoce como termogénesis y explica por qué el cuerpo reclama más energía: si gasta más, pide más. El mecanismo completo está descrito en su entrada de Wikipedia.

De ahí que en otoño apetezcan platos calientes y contundentes. Sopas, potajes, guisos, y legumbres entran por los ojos con una facilidad que no tienen en agosto. No es falta de voluntad: es una respuesta coherente con el frío y con un gasto energético extra.

El nutricionista José Miguel Osete Lobato añade el matiz que importa: junto a la temperatura y la luz, pesan los hábitos. Con el frío pasamos más tiempo en casa, reducimos la actividad al aire libre y recurrimos más a la comida de confort. Un plato de pasta, un guiso o un postre resultan más atractivos cuando el termómetro cae.

Conviene afinar, porque no todo lo que interpretamos como hambre tiene origen fisiológico. El aburrimiento, el estrés o la simple búsqueda de bienestar empujan a picar tanto como la temperatura. En verano ocurre lo contrario: el cuerpo disipa en lugar de conservar, las comidas copiosas pesan más y ganan protagonismo los alimentos ricos en agua. La estructura manda.

El frío no cambia por sí solo la composición corporal: lo hace la suma de menos movimiento, más picoteo y cenas más densas.

Ningún escenario obliga a comer más o menos de forma automática. Las necesidades energéticas dependen de la actividad, la edad y el contexto de cada persona. Lo que de verdad mueve la aguja es atender a las señales de hambre y saciedad y dar estructura a las comidas.

Menos luz, más carbohidratos: el reloj circadiano se desajusta

por qué el frío da hambre

La luz es la señal que sincroniza el reloj interno. En otoño hay menos horas de sol y esa reducción afecta a los ritmos biológicos y a las hormonas que participan en el sueño, la energía y la regulación del apetito. El resultado práctico se nota a media tarde: más ganas de carbohidratos y un hambre que llega antes de lo previsto.

El desajuste se refuerza con las rutinas. Si el día arranca a oscuras, con prisa y sin luz natural, el contraste entre día y noche se difumina; y cuando eso pasa, el picoteo de después de comer se vuelve casi automático. Encender luces intensas a medianoche termina de romper el reloj.

Cómo ajustar la ingesta sin perder energía

Aquí el objetivo no es comer menos, sino comer con estructura. Hay tres palancas que rinden más que la fuerza de voluntad y que se aplican desde la próxima compra.

La primera es la proteína repartida. Incluir entre 25 y 30 gramos por comida —huevos, pescado, legumbres, lácteos, frutos secos— sostiene la saciedad durante más horas y estabiliza la energía de la tarde, según las revisiones sobre ingesta proteica y apetito.

Después está la fibra: verduras, cereales integrales y legumbres acercan los 25 gramos diarios que fija en sus valores de referencia la autoridad europea de seguridad alimentaria. La tercera palanca es el movimiento digestivo: una caminata de 10 a 15 minutos después de comer rebaja el pico de hambre de la siguiente comida.

📊 La pauta en cifras

  • Proteína por comida: Entre 25 y 30 gramos en desayuno, comida y cena para sostener saciedad y energía.
  • Fibra diaria: En torno a 25 gramos, repartidos entre verduras, legumbres y cereales integrales.
  • Luz matinal: De 10 a 20 minutos de luz natural antes de las 10:00 para anclar el reloj interno.
  • Movimiento tras comer: Una caminata de 10 a 15 minutos después de las comidas principales.

Los platos de cuchara siguen siendo la mejor herramienta del otoño, siempre que la base sea legumbre, verdura o cereal integral. Ojo con la letra pequeña: muchas cremas y salsas preparadas esconden azúcar tras nombres que no lo parecen, como jarabe de glucosa, dextrosa o maltodextrina. Si el azúcar aparece entre los tres primeros ingredientes de la lista, no es un plato, es un postre.

Lo que la evidencia sostiene y lo que conviene matizar

El mecanismo tiene sentido fisiológico y está bien documentado: el frío eleva el gasto destinado a producir calor y la luz regula el reloj que ordena el apetito. Dicho eso, conviene no exagerar. La biología no lo explica todo. La parte conductual —más tiempo en casa, menos pasos y más comida reconfortante— pesa tanto o más que el termómetro.

La propia explicación de partida insiste en lo mismo: las necesidades energéticas varían según la persona, la actividad y la edad, y no existe un mandato estacional de comer más. Tampoco lo contrario. La evidencia sobre el efecto de la estación en la ingesta total es modesta y desigual, así que desconfía de quien prometa revertir el otoño con un solo truco.

Para quién encaja este ajuste: para cualquiera que note más hambre por la tarde, cene más de lo que le apetece y haya bajado sus pasos diarios sin darse cuenta. Empieza por la proteína y por la luz. Si el apetito cambia mucho más de lo esperado, revisa primero el sueño y la actividad antes que el plato. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.
⚡ Rutina de Optimización Diaria

  • Desayuna con proteína: 25-30 gramos en la primera comida (huevos, yogur griego, frutos secos) para cortar el picoteo de media mañana.
  • Sal a la luz antes de las 10:00: De 10 a 20 minutos de sol o luz natural para anclar tu reloj circadiano y llegar a la tarde con más foco.
  • Cierra con cuchara inteligente: Legumbre o verdura como base de la cena, caminata de 10 minutos después y revisión de que el azúcar no esté entre los tres primeros ingredientes.

Pérez Llorca anuncia la cuota cero para autónomos durante dos años

Juanfran Pérez Llorca ha anunciado este lunes una cuota cero para nuevos autónomos valencianos durante dos años y hasta cuatro para los jóvenes. De momento es solo un anuncio: la medida no tiene norma publicada ni convocatoria abierta, así que nadie puede solicitarla todavía.

El president de la Generalitat ha lanzado la propuesta en su Debate de Política General en Les Corts, un discurso con marcado tono de programa electoral. El Ejecutivo autonómico la presenta como una medida ‘real, con presupuesto y calendario’, pero sin norma publicada la cuota cero es una promesa, no un derecho.

Vamos por partes. Qué es exactamente la cuota cero, a quién beneficia y qué falta para que un autónomo pueda pedirla.

Qué es la cuota cero y en qué se diferencia de la tarifa plana

La cuota cero es una ayuda autonómica que asume al autónomo la cuota que paga a la Seguridad Social durante el arranque de su actividad. No es una cuota rebajada: es dinero público de la comunidad autónoma que cubre ese coste, casi siempre reembolsando lo ya pagado y con un requisito de permanencia en la actividad.

Ojo con la confusión más habitual. La tarifa plana no es una subvención: es una cuota reducida de la Seguridad Social para los nuevos autónomos durante el primer tramo de su alta. La cuota cero llega desde otra administración, la comunidad autónoma, y es una ayuda a fondo perdido. Pueden convivir, pero la compatibilidad la fija cada convocatoria.

En el caso que nos ocupa, la Comunitat Valenciana. Pérez Llorca ha planteado dos años de cuota cero para quien inicia actividad como autónomo y hasta cuatro para los jóvenes, aunque el umbral de edad para ese tramo está por concretar. Puedes consultar tu situación de alta y de cuotas en el portal Importass de la Seguridad Social.

Una ayuda anunciada no es una ayuda cobrada: hasta que no salga la convocatoria, la cuota la sigue pagando el autónomo de su bolsillo.

A quién iría la ayuda y qué falta por concretar

El anuncio apunta a los autónomos que inician su actividad, personas físicas que se dan de alta en el RETA para arrancar un negocio. La comunidad autónoma cubriría su cuota durante el periodo inicial, con el detalle fino pendiente de definir.

Faltan casi todas las piezas. Primero, la norma: un decreto u orden de bases que fije los requisitos. Segundo, la convocatoria con su presupuesto y su plazo de solicitud. Y hay preguntas que aún no tienen respuesta: si exige residencia y actividad en la Comunitat Valenciana, cuántos años hay que mantener el alta, si es compatible con la tarifa plana estatal, si se puede pedir habiendo recibido antes otra cuota cero y cuál es la edad que marca el tramo joven.

Hasta que no se publique esa convocatoria, no hay nada que solicitar. Cualquier intermediario que prometa tramitarla hoy está vendiendo humo. El alta en el RETA, eso sí, sigue funcionando como siempre: se pide a la Seguridad Social, no a la Generalitat.

cuota cero nuevos autónomos

Un anuncio con precedente autonómico y mucha letra pequeña

La cuota cero no nace en Valencia. Es un modelo que ya aplican varias comunidades autónomas para atraer y retener autónomos, y que funciona como reclamo de competitividad entre territorios. Lo nuevo aquí es la duración, dos años y cuatro para los jóvenes, pero el mecanismo es conocido.

La letra pequeña es lo que decide si la ayuda sirve. Una cuota cero vale poco si exige mantener el alta durante años o si deja fuera a quien ya recibió otra ayuda parecida. Y vale mucho si es compatible con la tarifa plana estatal, porque entonces el autónomo arranca prácticamente sin coste de Seguridad Social.

El mismo discurso dejó otras medidas fiscales que también tocan al autónomo valenciano: una nueva rebaja del tramo autonómico del IRPF, la elevación de los límites de renta para las deducciones por nacimiento, hasta 60.000 euros en la declaración individual y 78.000 en la conjunta, nuevas deducciones por audífonos y por gastos veterinarios, y una rebaja del canon del agua del 10% y de todas las tasas de la Generalitat del 3%. Todo, igual que la cuota cero, pendiente de desarrollo normativo.

Aquí está el detalle que cambia todo: una medida así no se cobra hasta que existe la convocatoria. El autónomo, que planifique su alta contando con la ayuda antes de que se publique puede llevarse un susto. Mejor decidir con la norma delante que con el titular del día.

Lo que conviene vigilar en las próximas semanas: la publicación de las bases en el Diari Oficial de la Generalitat Valenciana, el importe máximo por beneficiario y las condiciones de permanencia. Ahí se verá si la cuota cero valenciana es un empujón real o solo una buena diapositiva.

Guía rápida del trámite

  • 📅 Plazos: sin plazo todavía. La medida está anunciada, pero no hay convocatoria ni fecha de solicitud publicada.
  • ✅ Requisitos clave: iría a nuevos autónomos que inician actividad, con residencia y actividad en la Comunitat Valenciana por concretar.
  • 🌐 Dónde solicitarlo: pendiente de las bases de la Generalitat Valenciana. El alta y las cuotas del RETA se gestionan en la Seguridad Social.
  • 💰 Importe o coste: cubriría la cuota de autónomos dos años (cuatro para jóvenes); importe exacto no detallado en la fuente oficial.
  • ⚠️ Error a evitar: contar con la ayuda antes de que exista convocatoria o confundir la cuota cero con la tarifa plana estatal.

Un técnico de Hacienda avisa: cobrar por Bizum cada mes puede contar como actividad económica

Cobrar por Bizum cada mes, del mismo cliente y por el mismo importe, puede contar como actividad económica y obligarte a darte de alta. Lo advierte el técnico de Hacienda Roberto Gómez en su perfil de LinkedIn, en un mensaje recogido por El Economista: la Agencia Tributaria puede revisar esos movimientos igual que cualquier apunte bancario.

Lo que mira Hacienda no es la cifra, sino la repetición de los cobros mes a mes. ‘Tus Bizums puntuales con tus amigos no suponen ningún problema, solamente aquellos que recibas de forma periódica o que recibas siempre de la misma persona y por el mismo importe’, resume el técnico. Ahí el cobro deja de parecer un favor entre particulares y empieza a parecer un negocio.

Cada Bizum es una transferencia entre cuentas, así que queda registrado en el extracto. No hay una ‘declaración de Bizum’ ni un importe a partir del cual el banco avise solo a Hacienda. Lo que hay es lo de siempre: si la AEAT abre una comprobación, pide al banco el detalle de de los movimientos.

La norma del IRPF decide si existe actividad económica por la vía de la habitualidad: hay ordenación de medios —tu tiempo, tus herramientas, tus clientes— con intención de intervenir en el mercado. No hace falta local ni sociedad. Basta con que los cobros se repitan de forma organizada.

Cuándo un Bizum deja de ser un Bizum y pasa a ser un negocio

Ojo, porque la frontera es más fina de lo que parece. Dividir la cena entre seis, pagar tu parte del regalo común o recibir 30 euros de tu hermana por la compra del super no tienen ninguna consecuencia fiscal: no hay cliente, no hay servicio y no hay ánimo de lucro.

El escenario cambia cuando el dinero retribuye algo que haces tú. Vender tartas por encargo cada fin de semana, dar clases que se pagan por Bizum todos los meses o hacer arreglos los sábados ya es actividad: hay clientes, precios y continuidad. Da igual cobrar 40 euros que 400.

Hacienda no mira el importe de tus Bizums, sino el patrón: mismo pagador, misma cantidad y un cobro detrás de otro.

Qué tienes que hacer si Hacienda lo interpreta como actividad económica

Arranca por la declaración censal en la sede electrónica de la AEAT (modelo 036 o 037), que es la que comunica a Hacienda que empiezas a operar. Se presenta antes de empezar, así que quien lleve meses cobrando sin alta tendrá que regularizar los trimestres ya cerrados.

Bizum Hacienda autónomos

Después toca valorar el alta en el RETA, que se tramita ante la Seguridad Social a través del portal Importass. Son dos trámites independientes y ante administraciones distintas: Hacienda decide si hay actividad económica; la Seguridad Social, si esa actividad es habitual y obliga a cotizar.

Con la actividad de alta llegan las obligaciones conocidas: factura por cada servicio, IVA trimestral en el modelo 303 si tus operaciones están sujetas y no exentas, y pago a cuenta del IRPF en el modelo 130 si tributas en estimación directa. En la renta, todo entra como rendimiento de actividad económica.

El problema es el calendario. Quien se da de alta tarde presenta los modelos fuera de plazo con recargo: el 5% si el retraso no llega a tres meses, el 10% hasta seis, el 15% hasta doce y el 20% más intereses si pasa de un año, según la Ley General Tributaria. Si Hacienda ya te ha requerido, el recargo no se aplica y entra la sanción por dejar de ingresar, que arranca en el 50% de lo no ingresado.

El Bizum a un familiar que Hacienda puede leer como donación

Hay un segundo riesgo en el aviso de Gómez, y no tiene que ver con los clientes. Una transferencia a un hijo, un hermano o un padre puede interpretarse como donación si no se documenta, y entonces se exige el impuesto, se suman intereses y puede llegar la sanción sobre el importe entregado.

La receta del técnico tiene tres pasos: formalizar el traspaso como un préstamo al 0% con documento firmado, presentar el modelo 600 —la autoliquidación del ITP y AJD, que gestiona tu comunidad autónoma— y dejar constancia de las devoluciones. Si Hacienda acaba viendo una donación, el impuesto es otro: el de Sucesiones y Donaciones, también autonómico y con bonificaciones que cambian según el territorio.

Por qué el foco está ahora en el móvil y no en el efectivo

El precedente está a la vista. Desde que la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal limitó los pagos en efectivo a 1.000 euros entre empresas y profesionales, buena parte del pequeño comercio se pasó al pago instantáneo. El dinero no desapareció: cambió de formato, y con él cambió la forma de mirarlo.

La diferencia con la época del sobre es la trazabilidad. Un Bizum nace y muere en una cuenta a nombre de alguien identificado, con fecha, hora e importe. Para quien cobra sin factura, el móvil es un libro de ventas que se escribe solo.

La lectura sensata es la de siempre: si el cobro responde a un trabajo y se repite, factura desde el primer euro. La frontera de la regularidad no está tasada en una cifra, así que quien vive en la zona gris —cuatro clientes fijos, cobros mensuales, cero facturas— se fía de un criterio que decide otro. Queda por ver si estos avisos acaban en requerimientos o se quedan en la divulgación de un funcionario en LinkedIn.

Guía rápida del trámite

  • 📅 Plazos: El alta censal se presenta antes de iniciar la actividad. Los modelos trimestrales cierran el 20 de abril, julio y octubre, y el 30 de enero el del cuarto trimestre.
  • ✅ Requisitos clave: Actividad económica habitual, con clientes y cobros recurrentes; alta previa en Hacienda; alta en el RETA si esa actividad es habitual.
  • 🌐 Dónde solicitarlo: Sede electrónica de la AEAT para el alta censal y los modelos; portal Importass de la Seguridad Social para el RETA. Hace falta certificado digital o Cl@ve.
  • 💰 Importe o coste: El alta y la presentación de los modelos no tienen coste. Se paga el IVA que corresponda a tu producto o servicio y el pago a cuenta del IRPF sobre el beneficio.
  • ⚠️ Error a evitar: Creer que el importe bajo te libra de todo. Hacienda mira la repetición y el mismo pagador, no la cantidad.

La jubilación activa para autónomos: ya puedes volver a trabajar sin renunciar a la pensión

El Real Decreto 416/2026 permite compatibilizar la pensión de jubilación con volver a trabajar como autónomo y cobrar el 25% de la pensión. Está en vigor desde el 28 de agosto y, además, mejora los incentivos de quienes alargan su vida laboral.

La norma se ha presentado como la jubilación flexible mejorada, la etiqueta oficial de lo que se conoce como jubilación activa: compaginar pensión y trabajo. La novedad que más afecta a este vertical es concreta: por primera vez, se contempla compatibilizar la pensión con una actividad por cuenta propia. Y trae una letra pequeña que conviene leer antes de ilusionarse.

No se queda solo ahí. El real decreto también retoca la jubilación flexible clásica, la que permite reducir la jornada y cobrar la pensión de forma proporcional. Pero para el colectivo de autónomos la parte relevante es la otra: la puerta que se abre, con condiciones, al trabajo por cuenta propia.
Qué cambia y cuánto cobra el autónomo que vuelve a trabajar

El jubilado que vuelve a la actividad como autónomo percibe el 25% de su pensión mientras trabaja. El otro 75% se recupera íntegro cuando la actividad termina. Son las dos cifras que resumen la reforma.

Hay un filtro que conviene leer dos veces. Solo pueden acogerse las personas que no hayan estado dadas de alta como autónomas en los tres años anteriores a su jubilación. Ese detalle define quién entra de verdad en la medida y quién se queda mirando desde la acera.

Y deja fuera, precisamente, a quien más tiempo lleva en el RETA. El requisito de los tres años aparta al autónomo de carrera larga, porque ha estado de alta justo en ese periodo. La puerta está pensada para quien llega al retiro desde el régimen general y después se anima a emprender.

Para quien está cerca de la jubilación, la clave está en las fechas. El requisito mira los tres años previos al retiro, así que cualquier alta en en el RETA en ese tramo cierra la vía del 25%. Planificar la actividad en ese periodo final se vuelve determinante para no cerrarse la puerta sin querer.

El requisito de los tres años abre la puerta al jubilado que viene del régimen general y se la cierra al autónomo de toda la vida.

Quién entra, quién se queda fuera y los incentivos por jornada

En el trabajo por cuenta ajena, el real decreto fija tramos según la jornada. Si el jubilado trabaja entre el 33% y el 54% de su jornada, la pensión compatible sube un 15%. La jornada del 55% al 80% sube la pensión un 25%.

Hay un aliciente añadido, y va de calendario. Si el trabajo a tiempo parcial arranca al menos seis meses después de la jubilación, se aplican incentivos extra para mejorar la cuantía. Esperar un poco sale a cuenta.

Ojo con una confusión fácil de cometer. El 25% del trabajo por cuenta propia es la parte de pensión que se cobra, no un incremento sobre ella. El 25% que aparece en el trabajo ajeno, en cambio, es un aumento sobre la pensión compatible. Son dos cosas distintas y no conviene mezclarlas.

Con las cifras oficiales en la mano, ese 25% del autónomo tiene un suelo claro. La pensión media de jubilación asciende a 1.576,1 euros al mes, y la pensión media del sistema se sitúa en septiembre en 1.374,6 euros, un 4,6% más que un año antes. Sobre esos importes se calcula la parte compatible.

cobrar pensión y trabajar autónomo

La paradoja que castiga al autónomo de carrera larga

El acierto del real decreto es reconocer por escrito una realidad que el mercado laboral lleva tiempo pidiendo: que un jubilado pueda volver a la actividad por su cuenta sin renunciar del todo a su pensión. Ese avance es real y rompe una barrera que pesaba sobre el trabajo autónomo.

Ahí está el problema, en el filtro de entrada. El incentivo queda para quien llega desde el régimen general y se lo niega al autónomo que ha sostenido su cotización durante décadas. El resultado es difícil de justificar: quien más ha aportado acaba con menos margen para volver a trabajar.

La norma ya está en vigor, así que las dudas se trasladan al terreno práctico. Falta confirmar cómo se declara la vuelta al RETA, qué ocurre con la cotización mientras se cobra esa parte de la pensión y con qué trámite se recupera el 100% al dejar la actividad. Son detalles que conviene verificar antes de dar el paso. Puedes consultar el marco general en la sede electrónica de la Seguridad Social.

Guía rápida del trámite

  • 📅 Plazos: La norma está en vigor desde el 28/08/2026. No hay fecha límite de solicitud: se aplica a quien se jubila y decide volver a la actividad.
  • ✅ Requisitos clave: No haber estado de alta como autónomo en los tres años anteriores a la jubilación y solicitar la compatibilidad al volver a trabajar.
  • 🌐 Dónde solicitarlo: El procedimiento concreto no se detalla en la información oficial difundida. La gestión se realiza ante la Seguridad Social, vía el portal Importass, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Se cobra el 25% de la pensión mientras dura la actividad por cuenta propia y se recupera el 100% al finalizarla.
  • ⚠️ Error a evitar: Dar por hecho que la medida alcanza al autónomo de carrera larga; el requisito de los tres años deja fuera a buena parte del colectivo.

Hacienda puede revisar el IVA de los autónomos hasta diez años atrás: qué debes conservar

Hacienda puede revisar el IVA de los autónomos hasta diez años atrás si queda un saldo pendiente de compensar, según el Supremo.

La sentencia 988/2026, de 23 de julio, zanja una duda que llevaba años sobre la mesa: si un trimestre de IVA prescribe, ¿desaparece también el rastro de las facturas que lo originaron? El Supremo responde que no mientras ese saldo siga en uso en una declaración que aún se puede comprobar.

Qué permite Hacienda con un saldo de IVA antiguo

El caso llegó al Supremo de la mano de Anuda Gestión, con liquidaciones de los ejercicios 2015, 2016, 2017 y 2018. Durante la inspección, Hacienda reconoció que varios períodos de 2015 ya habían prescrito y renunció a reliquidarlos. Pero parte del saldo nacido en esos trimestres se había trasladado a ejercicios posteriores.

Ahí está la clave. Una cosa es liquidar otra vez un período ya prescrito y otra muy distinta comprobar un crédito fiscal que continúa utilizándose. El Supremo separa las dos cosas y avala que la Agencia Tributaria verifique tanto el origen como el importe de ese saldo.

El plazo general para determinar una deuda tributaria son cuatro años. Transcurridos, y salvo que se haya interrumpido la prescripción, Hacienda pierde el derecho a exigir nada de ese ejercicio. Hasta aquí, lo de siempre.

Prescribe el trimestre, pero no siempre el derecho de Hacienda a preguntar de dónde salió ese saldo que sigues compensando.

Lo que añade esta sentencia es el matiz del artículo 66 bis de la Ley General Tributaria. Ese precepto fija en diez años el plazo para comprobar determinados créditos fiscales pendientes de compensación, muy por encima de los cuatro años habituales. El cómputo arranca al día siguiente de terminar el plazo para presentar la declaración en la que nació ese derecho.

Conviene no llevarse a engaño: esto no significa que Hacienda tenga barra libre para revisar cualquier declaración de IVA de los últimos diez años. Lo que permite la norma es comprobar un saldo antiguo cuando sigue proyectando efectos fiscales sobre ejercicios posteriores. Ni más, ni menos.

Qué facturas y papeles debes conservar, y hasta cuándo

La consecuencia es de andar por casa: conserva las facturas mientras siga vivo el saldo a compensar. Si ese crédito sigue activo, Hacienda puede pedirte años después que demuestres cómo se generó, qué operaciones lo justifican y si el importe cuadra.

¿Qué entra en esa carpeta? Las facturas del IVA soportado, los libros registro, las autoliquidaciones —los modelos 303 y el resumen anual 390— y cualquier justificante ligado a esas operaciones. Son las piezas que acreditan que el saldo existía de verdad.

Los libros registro merecen una mención aparte: son el hilo que une cada factura con el saldo declarado. Si están al día, la comprobación se resuelve con una revisión rápida; si están incompletos, cualquier saldo antiguo se convierte en una discusión larga con la AEAT.

Pongamos números. Un autónomo cierra un trimestre con 20.000 euros de IVA pendiente de compensar porque sus cuotas soportadas superan lo repercutido. Los años siguientes va consumiendo ese saldo y, al cabo de cuatro, aún le quedan 8.000 euros. Cuando los aplica, Hacienda no puede reliquidar el trimestre original, pero sí comprobar que esos 8.000 euros proceden de cuotas deducibles.

Con las facturas a mano, todo se resuelve con una explicación. Sin ellas, toca demostrar por otros medios algo que ocurrió hace casi una década. El despiste clásico es vaciar el archivo al cumplir los cuatro años.

Por qué esta sentencia cambia la gestión del IVA pendiente

Para la mayoría de los autónomos que acumula IVA a compensar, la sentencia mueve la lógica del archivo. La regla de los cuatro años sigue en pie para liquidar, pero deja de ser la única referencia. Si hay un crédito vivo, el reloj que importa puede estirarse hasta los diez años del artículo 66 bis de la LGT.

La medida tiene una cara razonable: el saldo que te descuentas este trimestre tiene que existir. Y otra incómoda: obliga a guardar papel durante más tiempo del que parece. Un cambio de gestoría, una mudanza de oficina o un salto de programa de facturación son el momento perfecto para perderle la pista a un saldo antiguo.

A efectos prácticos, la recomendación es sencilla. Mientras un saldo a compensar siga vivo, no cierres el archivo. Solo cuando se agota del todo, y han corrido los plazos, tiene sentido plantearse deshacerse de las facturas. La próxima vez que revises tus libros, mira cuánto IVA llevas pendiente: ahí está la respuesta de lo que debes conservar.

Guía rápida del trámite

  • 📅 Plazos: cuatro años para liquidar una deuda tributaria; hasta diez años para comprobar créditos pendientes de compensación (artículo 66 bis de la LGT).
  • ✅ Requisitos clave: ser autónomo o empresa con un saldo de IVA pendiente de compensar que siga aplicándose en declaraciones posteriores.
  • 🌐 Dónde solicitarlo: la comprobación la abre la AEAT y la documentación se presenta en la sede electrónica de la Agencia Tributaria con certificado digital o Cl@ve.
  • 💰 Importe o coste: sin coste directo; el riesgo es no poder acreditar el saldo y perder la deducción ya aplicada.
  • ⚠️ Error a evitar: destruir facturas, libros registro o autoliquidaciones a los cuatro años teniendo un saldo todavía pendiente.

Suecia logra ser el primer país de la UE libre de humo: solo el 5,3% fuma y España ya mira su fórmula

Mientras la Unión Europea sigue peleando por acercarse siquiera a su objetivo de una sociedad libre de humo para 2040, un país ya lo ha conseguido. VisualPolitik dedica su último análisis a Suecia, el primer Estado miembro que ha cruzado el umbral del 5% de fumadores, y lo hace con una pregunta incómoda: ¿qué han hecho los suecos que no hayamos hecho los demás?

Suecia ya está por debajo del 5%

Los datos que maneja el canal son contundentes. Según las cifras nacionales suecas, el porcentaje de fumadores se sitúa hoy entre el 5,3% y el 5,6% según cómo se mida y, si se cuenta solo a quienes fuman a diario, el Consejo Nacional de Adicciones sueco lo deja en un 3,7%. Eso convierte al país nórdico en el primero del club comunitario en alcanzar el estatus que Bruselas se había fijado como meta para 2040, y lo ha hecho, subraya VisualPolitik, con 17 años de antelación.

El punto de partida, sin embargo, no era excepcional. En los años 80 uno de cada tres adultos suecos fumaba, un porcentaje muy parecido al español de la época. La ruptura llega después: en 2008 Suecia ya estaba en el 15%, en 2016 en el 11% y entre 2008 y 2024 recortó su tasa de fumadores alrededor de un 65%, la caída más rápida de toda la Unión Europea y probablemente del mundo, según el vídeo.
El resto de Europa apenas se ha movido

El contraste con el entorno es el corazón del análisis. En España, la OMS sitúa el consumo en el 32% en 2007 y en torno al 25% en 2025: apenas siete puntos en casi dos décadas de impuestos, prohibiciones, advertencias en las cajetillas y campañas de concienciación. En Francia la tendencia es todavía más plana y sigue por encima del 31%. La media europea ronda el 20-23% y, recuerda el canal, desde 2020 el porcentaje de fumadores apenas ha bajado un punto. Con ese ritmo, el objetivo europeo del 5% para 2040 queda lejísimos, y varios expertos ya dan por hecho que se retrasará décadas.

El manual de la OMS que Suecia también cumplió

VisualPolitik insiste en un matiz que suele pasarse por alto: Suecia no se saltó ninguna norma. En 2003 los países de la Organización Mundial de la Salud firmaron el convenio marco para el control del tabaco y en 2008 llegó su caja de herramientas conocida como MPOWER, seis medidas que van desde vigilar el consumo hasta prohibir la publicidad, pasando por subir impuestos o señalizar las cajetillas. Los suecos aplicaron el paquete entero: impuestos altos, espacios cerrados libres de humo desde los años 90 y advertencias por todas partes. Exactamente igual que sus vecinos.

La diferencia: reducir el daño en vez del todo o nada

Donde Suecia cambió el guion fue en la filosofía de fondo. El enfoque clásico persigue que el fumador lo deje por completo; el sueco asumió que ese salto es muy difícil y abrió una vía intermedia con productos que llevan nicotina pero no combustión. El argumento que despliega el canal es que el gran problema del cigarrillo no es la nicotina, que es la que engancha, sino los tóxicos que se liberan al quemar el tabaco. La lógica, compara VisualPolitik, es la del cinturón de seguridad: no evita el accidente, pero reduce muchísimo el daño.

‘Suecia no hizo menos que los demás en la lucha contra el tabaco: hizo todo lo que hicieron los demás y además abrió una puerta de salida que el resto mantenía cerrada con llave.’

— VisualPolitik

Snus, bolsas de nicotina y una escala de riesgo

De ahí el peso del snus sueco y de las bolsas de nicotina, dos productos que el canal sitúa en el centro de la estrategia, junto a vapeadores y tabaco calentado. Ninguno es inocuo, admite, y ese matiz importa, pero no todos dañan igual. Para medirlo, VisualPolitik recurre a la escala que ayudó a construir el doctor Karl Fagerström, una de las mayores autoridades mundiales en dependencia de la nicotina: si al cigarrillo se le asigna un 100 de riesgo, el snus se queda en un 6 y las bolsas en un 0,1. La explicación está en la química: el cigarro libera 84 sustancias tóxicas, el snus 19 y las bolsas apenas cinco. Agencias como el instituto alemán de evaluación de riesgos, la FDA estadounidense o el comité británico de toxicidad coinciden, según el vídeo, en que cambiar el cigarro por una bolsa reduce de forma notable el riesgo para la salud.
La fórmula de las tres A

El canal resume el éxito sueco en tres palabras que empiezan por A: accesibilidad, aceptabilidad y asequibilidad. Es decir, que las alternativas estén al alcance de la mano, que resulten socialmente admisibles y que sean baratas. Cada decisión se apoya en la anterior y las tres juntas forman esa puerta de salida que, sostiene el vídeo, el resto de países mantiene cerrada. VisualPolitik advierte además de que el análisis se realizó en colaboración con una red de fundaciones dedicada a promover políticas que favorecen la innovación y la adopción tecnológica, un detalle relevante para leer el enfoque con perspectiva.

El espejo español y el debate regulatorio

El caso sueco aterriza en España en plena discusión normativa. El Ministerio de Sanidad ha anunciado su intención de equiparar la regulación de vapeadores y bolsas de nicotina a la del tabaco convencional, mientras Bruselas revisa el marco europeo de productos del tabaco. La pregunta que lanza el vídeo es si merece la pena mantener el todo o nada o si conviene admitir que existe un escalón intermedio. La respuesta sueca, medible en datos, es que la reducción de daños mueve la aguja justo donde las prohibiciones llevan dos décadas estancadas.

Qué significa esto para el lector

Conviene no confundir el titular. Que Suecia sea libre de humo no significa que los suecos hayan dejado la nicotina: significa que casi nadie aspira el humo de un cigarro encendido, que es lo que mata. Esa distinción es la que muchas campañas de salud pública evitan y la que explica por qué un país con impuestos altísimos y prohibiciones estrictas puede tener a la vez snus en la estantería del supermercado. Para el fumador español que lleva veinte años escuchando el mismo mensaje, la lección es incómoda: la política que funciona no siempre es la más moralizante, sino la que ofrece una salida realista.

También hay razones para la cautela. Los productos sin combustión no son inocuos, su consumo entre adolescentes preocupa y el patrocinio del propio vídeo obliga a leerlo como una defensa argumentada de la reducción de daños y no como un informe independiente. Aun así, las cifras suecas son difíciles de rebatir: ningún otro país europeo está cerca. Si el objetivo del 5% quiere salvarse en algún momento de este siglo, alguien tendrá que copiar la parte del manual que Suecia añadió por su cuenta.

La pregunta que queda abierta es sencilla y complicada a la vez: ¿está dispuesta España a acompañar a los fumadores hacia un producto menos dañino o seguirá apretando las tuercas y esperando que el porcentaje se mueva solo? Suecia ya ha respondido con sus datos.

Microsoft y Azora levantan centros de datos de 2.000 millones en Zaragoza

Los centros de datos de Zaragoza que proyectan Microsoft y Azora mueven 2.000 millones de euros. La cifra convierte al cinturón de la capital aragonesa en uno de los mayores polos de infraestructura cloud del sur de Europa. No obstante, el desembarco tecnológico choca con la resistencia vecinal.
Villamayor de Gállego es hoy un municipio de 2.841 habitantes que fue barrio de Zaragoza hasta 2006. La llegada de los gigantes tecnológicos coincide con las manifestaciones del barrio obrero de Torrero, donde los vecinos sostienen que la infraestructura funciona como un enchufe del que nadie rinde cuentas. Los campus avanzan al mismo ritmo que las protestas.

Claves de la operación

  • La inversión conjunta alcanza los 2.000 millones. Microsoft y Azora desarrollan campus en el entorno de Zaragoza; Azora proyecta 300 MW de potencia contratada y tiene 150 MW ya asegurados.
  • El consumo eléctrico reordena el mapa energético. A plena carga, la instalación de Azora demandaría más de 2.600 GWh al año, casi el total que consumió toda Zaragoza en 2023 (3.004 GWh).
  • El suelo municipal entra en juego. El Ayuntamiento de Villamayor de Gállego posee el 7% de los terrenos elegidos por Azora y Microsoft ocupa 81 hectáreas entre el casco urbano y Malpica.

Microsoft no aterriza en Aragón por primera vez. La compañía ya anunció una inversión adicional de 2.900 millones de euros para una nueva instalación en la región, que se suma a los campus que impulsa junto a Azora. La acumulación de proyectos consolida a Aragón como la región con mayor densidad de centros de datos de España.

El pulso por la electricidad que decide la carrera cloud en Aragón

El negocio se mide en vatios y en años de conexión a la red. Azora proyecta 300 MW de potencia contratada y tiene 150 MW asegurados; a plena carga, ese campus consumiría más de 2.600 GWh anuales. Zaragoza entera gastó 3.004 GWh en 2023. Un solo campus puede acercarse al consumo eléctrico de toda la ciudad a la que da servicio.

Aragón ha pasado de competir por suelo industrial a hacerlo por megavatios. La región acumula proyectos de Microsoft, Azora y otros desarrolladores que pugnan por las mismas líneas de alta tensión y los mismos permisos de conexión. La disponibilidad eléctrica es hoy el recurso más escaso del sector, más incluso que el terreno.

La ventaja competitiva de Zaragoza ya no es su ubicación logística, sino la capacidad de conectarse a la red. Los operadores que lleguen tarde al nudo eléctrico aragonés tendrán que asumir sobrecostes o retrasar sus planes. Eso sí, el precio de la luz para el resto de la comunidad depende de cómo se reparta esa potencia.

El suelo aragonés deja de ser agrícola para convertirse en infraestructura crítica, y quien controla la conexión eléctrica controla el negocio cloud.

La batalla por el suelo y el ruido vecinal en Villamayor de Gállego

El Ayuntamiento de Villamayor de Gállego posee el 7% de los terrenos que eligió Azora, mientras Microsoft ocupa 81 hectáreas entre el casco urbano y Malpica. El Grupo Costa prevé 3.200 empleos directos, más que el número de vecinos censados. La ecuación entre ingresos municipales y molestias es el centro del conflicto.

El municipio más pequeño alberga la infraestructura más grande del entorno. Villamayor tiene 89 km² y 32 habitantes por km², frente a los 718 de Zaragoza, un contraste, que dispara la dependencia del consistorio respecto a los ingresos de los campus.

Merlin Properties y el IBEX miran el modelo aragonés con distancia

El modelo aragonés no es el único que compite en España. Merlin Properties, el gran propietario de centros de datos del IBEX 35, concentra su cartera en Madrid, Barcelona y Álava y evita por ahora el pulso energético aragonés. Mientras el modelo madrileño se apoya en suelo urbano y conexiones ya tendidas, el aragonés apuesta por grandes campus de nueva planta.

Zaragoza ofrece una combinación que Madrid no puede replicar: suelo barato y energía renovable cercana. A cambio, expone a los operadores a la contestación social y a la lentitud de las autorizaciones. El riesgo no es técnico, sino regulatorio y vecinal.

El atractivo de Aragón no es nuevo. La comunidad lleva años captando inversión de hiperescalares, y el propio Microsoft ha convertido la zona en una de sus bases europeas. El riesgo para la región no es quedarse sin proyectos, sino que el consumo eléctrico y el uso del agua frenen la siguiente oleada. La red de transporte se convierte así en el cuello de botella que decide qué campus se construyen y cuáles se aplazan.

La historia de Villamayor refuerza esa lectura. El municipio se separó de Zaragoza en 2006 tras casi dos décadas de litigios, y conservó un término de 89 km² mientras la capital retenía el polígono industrial de Malpica. Casi veinte años después, Zaragoza conserva el suelo productivo y Villamayor el solar donde ahora se proyectan los campus.

En esta redacción entendemos que el nudo del asunto no es la inversión, sino quién asume el coste energético y quién captura el retorno. Los próximos meses serán decisivos: la tramitación de los permisos de conexión y la definición del planeamiento urbanístico marcarán si los 2.000 millones se materializan o se quedan en anuncio. Conviene seguir de cerca las licencias municipales de Villamayor.

El Economista señala 5 acciones para invertir en IA y desbancar al móvil

La próxima batalla por invertir en IA no se libra en el bolsillo, sino delante de los ojos. El Economista ha seleccionado cinco valores cotizados para posicionarse ante la tecnología que aspira a relevar al móvil como interfaz principal de nuestra vida digital: Meta Platforms, EssilorLuxottica, Qualcomm, Snap y Xiaomi.

Claves de la operación

  • Cinco valores y cinco papeles distintos en la cadena. Meta y EssilorLuxottica empujan el producto final; Qualcomm vende los chips; Snap es la apuesta más arriesgada; Xiaomi encarna la vía asiática y de precios bajos.
  • Las gafas con IA pretenden ver y escuchar por nosotros. El objetivo es asistir al usuario sin obligarle a mirar una pantalla, lo que reordena el gasto en electrónica de consumo.
  • El IBEX 35 no ofrece exposición pura a esta categoría. El ahorrador español que quiera subirse a la tendencia depende hoy de Wall Street, Euronext París y la bolsa de Hong Kong.

Del bolsillo a las cejas: la pelea por el siguiente interfaz

Durante los últimos quince años, el teléfono móvil ha sido la puerta de entrada al mundo digital. Para consultar un mensaje, buscar una dirección, hacer una fotografía o preguntar algo a una inteligencia artificial seguimos sacando una pantalla del bolsillo. Las nuevas gafas intentan romper esa dinámica y colocar la IA delante de los ojos.

La idea no es nueva, pero la IA acaba de volverla creíble. Que la cámara vea lo que vemos nosotros, que el micrófono escuche lo que escuchamos y que el asistente traduzca una conversación o recuerde dónde dejamos las llaves ha dejado de sonar a ciencia ficción. El concepto de gafas inteligentes acumula más de una década de intentos, pero es ahora cuando encuentra un motor capaz de sostenerlo.

Lo relevante no es la óptica, sino el dinero que se mueve. Algunas de las mayores tecnológicas del planeta dedican cada vez más recursos a convertir las gafas en una plataforma informática completa. Si logran hacerse un hueco relevante en la vida diaria, el mercado que se abre alrededor es enorme y toca varias capas de la cadena de valor.

Esta batalla no se decide solo en quien fabrica el dispositivo. Hacen falta inteligencia artificial, chips de bajo consumo, cámaras, sensores, óptica y, sobre todo, que alguien quiera realmente llevarlas puestas, el lastre histórico del sector.

En ese reparto, El Economista elige cinco nombres con perfiles muy dispares. Dos de ellos, Meta y EssilorLuxottica, forman parte de su particular lista de valores de calidad, lo que añade un argumento de largo plazo a una temática que el medio considera claramente transformadora.

El móvil no desaparecerá mañana, pero cada compañía que apueste por las gafas se juega una cuota del próximo ciclo tecnológico.

Meta y EssilorLuxottica: el producto que ya se pone la gente

Meta Platforms parte con una ventaja difícil de replicar: inteligencia artificial propia, una base de miles de millones de usuarios y, junto a EssilorLuxottica, el producto que mejor ha sacado las gafas inteligentes del terreno experimental. Su objetivo declarado es convertirlas en una extensión natural de Meta AI. En el plano técnico, el valor rompió al alza la figura triangular que acotaba la consolidación de los últimos meses: la superación de los 670 y, sobre todo, de los 700 dólares abre la puerta a un ataque a los máximos históricos de los 800 dólares.

EssilorLuxottica aporta justo lo que las tecnológicas no tienen: marcas como Ray-Ban y Oakley, experiencia en óptica y una red de distribución mundial. Su ventaja es que unas gafas llenas de tecnología parezcan gafas que alguien quiera llevar puestas. La acción ha corregido más de un 55% desde los máximos de 320 euros, hasta rondar los 139, muy cerca ya de los 134 euros que marcaron los mínimos de 2022. El entorno entre 110 y 125 euros es, para este análisis, la zona donde es más probable que la caída encuentre suelo.

Qualcomm, Snap y Xiaomi: del chip al precio

Qualcomm juega otro papel: el de proveedor. Sus plataformas Snapdragon están diseñadas para ofrecer inteligencia artificial, conectividad, cámaras y procesamiento con un consumo energético muy bajo, algo esencial en unas gafas donde el peso, el calor y la batería son determinantes. Su baza es no necesitar acertar qué fabricante gana: le basta con que varios de ellos utilicen sus chips. Técnicamente, el interés vuelve a aparecer solo si el valor corrige hacia la zona de 140 a 150 dólares.

Snap es la opción más agresiva de la selección. Lleva más de una década invirtiendo en realidad aumentada y sus nuevas SPECS pretenden ser algo más ambicioso que unas gafas con cámara: un ordenador ligero capaz de superponer información digital sobre el mundo real y de usar la IA para entender el contexto. Su ventaja es la experiencia acumulada; su reto, demostrar que toda esa tecnología se convierte en en un negocio relevante.

Xiaomi cierra la lista con la alternativa asiática. Su capacidad para integrar hardware, software e inteligencia artificial en dispositivos de consumo a precios competitivos es una ventaja difícil de ignorar, y ya desarrolla sus propias gafas. Si la categoría llega al gran público, puede jugar la carta que tantas veces le ha funcionado: democratizar una tecnología que nace como producto premium. Tras la caída desde los 60 dólares de Hong Kong hasta la zona de los 21, una vuelta hacia los 23 y 24 dólares sería, según este análisis, una buena entrada.

El hueco que el IBEX 35 no cubre

Aquí aparece el primer problema para el inversor español. El IBEX 35 no ofrece ninguna exposición pura a esta categoría. Indra, el nombre tecnológico más relevante del índice, compite en defensa, tráfico aéreo y ciberseguridad, no en electrónica de consumo. Telefónica vende conectividad, no dispositivos. El ahorrador que quiera posicionarse en esta tendencia tiene que asumir riesgo divisa y salir a Wall Street, Euronext París o Hong Kong.

El segundo problema es el de siempre en las apuestas de plataforma: la categoría puede tardar una década en despegar o no despegar nunca. Las gafas inteligentes acumulan más de diez años de promesas y varios fracasos comerciales. Google enterró sus Glass tras convertirlos en objeto de burla, y Meta vendió menos unidades de las esperadas en sus primeras versiones. Que ahora la IA cambie el cálculo no garantiza que la adopción masiva llegue en el plazo que el mercado descuenta.

Ninguno de los cinco valores es una apuesta pura. Meta vive de la publicidad digital; EssilorLuxottica, de la venta de monturas y lentes; Qualcomm, de los móviles; Xiaomi, de los dispositivos conectados. Las gafas con IA son una opción de crecimiento marginal dentro de negocios mucho más grandes. Eso limita el riesgo si la categoría tropieza, pero también diluye la recompensa si despega.

El próximo termómetro llegará con la campaña de Navidad y con los resultados anuales de Meta y EssilorLuxottica, previstos para principios de 2027. Ahí se verá si las gafas con inteligencia artificial son una moda de nicho o el arranque de la plataforma que aspira a jubilar al móvil. La tesis es sólida. La paciencia, obligatoria.

Los fundadores españoles no volverían a emprender en España, según Stripe

Solo el 25% de los fundadores que apostaron por emprender en España volvería a constituir aquí su empresa, según Stripe.

La compañía de pagos ha hecho a fundadores europeos dos preguntas muy concretas: qué tal es tratar con la Administración y si elegirían el mismo país para volver a montar su sociedad. España cierra la tabla en las dos. El resultado incomoda justo cuando el ecosistema presume de cifras récord de creación de empresas.

Claves de la operación

  • Último puesto en trato administrativo. España saca un 3,3 sobre 10, frente al 5,4 de media europea. Suiza lidera con 8,2 y Alemania se queda en 3,7.
  • Tres de cada cuatro no repetirían. Solo el 25% volvería a constituir su empresa aquí, frente al 85% de Estados Unidos, el 47% de Suecia y el 33% de Francia.
  • Despedir cuesta 62 meses de salario. Es la cifra más alta de la lista de Stripe, por delante de Italia (52), Francia (38), Alemania (31) y Estados Unidos (7).

La letra pequeña obliga a la prudencia. Stripe no publica el tamaño de la muestra, ni las fechas, ni quién ha respondido, y tampoco desglosa por países la lista de obstáculos. Con ese límite sobre la mesa, el orden de la tabla sigue siendo difícil de discutir.

Los tres frentes que más pesan en la operativa diaria son los impuestos y las nóminas (68%), los notarios y registros (44%) y las normas de contratación y despido (38%). La lentitud de la Administración cierra la lista con un 27%. Solo uno de esos cuatro obstáculos tiene que ver con constituir la sociedad. El resto acompaña a la empresa durante toda su vida.

La entrada ya no es el problema: el muro está en operar

España ha trabajado a fondo la fase de nacimiento. La Ley Crea y Crece dejó el capital mínimo de una sociedad limitada en un euro y la Ley de Startups abrió la constitución telemática junto a algunas ventajas fiscales. Ya hay más de 5.000 empresas emergentes certificadas, según los registros que gestiona la Empresa Nacional de Innovación (ENISA). Montar una sociedad aquí es más fácil que nunca. Y aun así, el país sigue a la cola.

España ha abaratado el minuto en que se monta la empresa, pero sigue encareciendo todos los días que vienen después.

Lo que desgasta es la vida posterior: cada nómina, cada ampliación de capital, cada consulta a la Administración que tarda meses en resolverse. En Estados Unidos, los notarios y los registros apenas aparecen entre las preocupaciones citadas. En España son el segundo bloque más mencionado del informe.

El coste de corregir que convierte cada contratación en una apuesta

Reestructurar una plantilla cuesta en España 62 meses de salario por empleado, según el gráfico que acompaña al estudio difundido por la web oficial de Stripe. Italia se queda en 52 meses, Francia en 38, Alemania en 31. Estados Unidos baja a 7 y Suiza y Dinamarca se colocan en 3.

Ese diferencial cambia el comportamiento de quien gestiona. Una empresa emergente vive de apuestas que pueden salir mal. Si corregir cuesta el equivalente a cinco años de sueldo por cabeza, cada contratación se convierte en una decisión de peso. Cinco años de sueldo por cabeza. El efecto no es más estabilidad laboral, sino más prudencia: plantillas mínimas, más profesionales autónomos y cierto miedo a crecer.

Aquí conviene señalar una cosa. La pregunta que Stripe lanza a los fundadores no es si volverían a emprender, sino si lo harían otra vez en en el mismo país. Es una distinción relevante. Nadie discute el impulso emprendedor; lo que se mide es la disposición a repetir con las mismas reglas del juego.

La respuesta agregada de los fundadores europeos apunta en la misma dirección. Los impuestos y las nóminas encabezan la clasificación con un 68%, seguidos de los trámites notariales y registrales y de la regulación de contratación y despido. La lentitud administrativa, aunque quede en último lugar, la menciona uno de cada cuatro encuestados.

Una política de emprendimiento que mide nacimientos y olvida la continuidad

España lleva una década midiendo su política de emprendimiento por el número de empresas que nacen. Es una métrica cómoda, porque casi siempre crece. Stripe propone una más incómoda: si quien ya lo ha vivido volvería a hacerlo aquí. En ese terreno no hay margen para el autoengaño, y el IBEX 35 ofrece una pista de por qué. Ninguna de las compañías del índice nació de una empresa emergente. Las tecnológicas más grandes que cotizan en él, de Amadeus a Indra, proceden de escisiones corporativas o del antiguo sector público. La frontera entre crear y consolidar sigue siendo el punto débil de la cadena.

El índice de migración que maneja Stripe refuerza esa lectura: las empresas que trasladan su sede de la Unión Europea a Estados Unidos son unas tres veces más que las que hacen el camino inverso. El flujo de salida no se compensa. Y hay un matiz que conviene tener presente: entre los países mejor valorados del estudio aparecen Estados Unidos y Suiza, dos mercados ajenos al ecosistema europeo. Cabe la posibilidad de que buena parte de quienes los puntúan sean fundadores europeos que ya se marcharon. Entonces el 85% de satisfacción estadounidense no mediría lo bien que se está allí, sino lo contento que queda quien se ha ido. Stripe no confirma ni desmiente ese punto.

En esta redacción entendemos que el informe vale menos como retrato exacto y más como recordatorio de dónde aprieta el zapato. Crear una empresa en España es hoy un trámite barato. Sostenerla durante cinco años sigue siendo caro, lento y administrativamente agotador. El hito a vigilar es sencillo: si el censo de empresas emergentes certificadas mantiene el ritmo de crecimiento de los últimos ejercicios o empieza a plancharse. Ese es el dato. No el de las constituciones registradas.

La tarifa gas TUR sube un 54% el 1 de octubre: 310 euros más al año y el Gobierno negocia un decreto anticrisis

0

La tarifa gas TUR subirá un 54% el 1 de octubre si el Gobierno no aprueba antes su decreto anticrisis. La factura regulada del gas se encarecerá 310 euros al año para un hogar medio con calefacción, según los cálculos de la Organización de Consumidores y Usuarios (OCU). El Ejecutivo prevé llevar la norma de urgencia al Consejo de Ministros de este martes, apenas dos días antes de que la revisión entre en vigor.

La advertencia llega con el calendario en contra. La revisión trimestral de la TUR coincide con el arranque del nuevo año gasista y deja un margen mínimo para reaccionar. Si el decreto no llega a tiempo, los hogares acogidos a la tarifa regulada verán cómo el término variable de su recibo escala a niveles que no se veían desde la crisis energética de 2022.

El recibo del hogar medio pasa de 600 a 910 euros al año

El detalle técnico explica la magnitud del salto. Según la OCU, el precio del consumo para la modalidad TUR 2 —la que cubre consumos anuales de entre 5.000 y 15.000 kilovatios hora— pasará de 4,12 a unos 6,95 céntimos por kWh. Solo en el coste de la energía, el encarecimiento roza el 69%.

El golpe final en la factura es algo menor por el peso de la parte fija. El alquiler del contador, los impuestos y los costes regulados amortiguan el porcentaje hasta el 54%. Para un hogar con calefacción de gas y un consumo anual de 9.000 kWh, el recibo pasará de unos 600 euros a alrededor de 910 euros al año. La cifra no tiene precedente en la serie histórica de la tarifa.

Otras estimaciones son más pesimistas. El comparador Hello Watt calcula que el precio del gas en la TUR podría dispararse un 71,5%. Con esa hipótesis, un hogar con calefacción pagaría unos 222 euros entre octubre y diciembre, frente a los 149 euros del mismo periodo de 2025. El término variable del kWh llegaría a 7,07 céntimos, por encima de los 6,75 de enero de 2023, el máximo hasta ahora. Sin ningún tope legal de por medio, sería la mayor subida jamás aplicada a la tarifa regulada.

La subida no responde a un repunte puntual del mercado, sino a una fórmula que solo incorpora el gas de invierno dos veces al año.

El decreto anticrisis llega el martes y la excepción ibérica vuelve al debate

La presión política no ha tardado en llegar. La vicepresidenta segunda del Gobierno, Yolanda Díaz, y los sindicatos CCOO y UGT han reclamado al Ministerio de Economía, Comercio y Empresa que recupere la llamada excepción ibérica, el mecanismo que España y Portugal aplicaron con el respaldo de la Unión Europea entre junio de 2022 y finales de 2023.

El debate sobre el tope al gas enfrenta dos modelos: proteger al consumidor expuesto al mercado o preservar el mecanismo que hoy amortigua su impacto.

Aquel tope limitaba el precio del gas que las centrales eléctricas trasladaban a la subasta mayorista y compensaba la diferencia con un recargo en la factura. La patronal Aelec, de la que forman parte Endesa, Iberdrola o EDP España, se opone a reeditar la medida. Sostiene que la situación actual ‘es muy distinta’ a la de la guerra de Ucrania, cuando el gas marcaba el precio de la electricidad en cerca del 75% de las horas frente a menos del 15% ahora.

El argumento de la patronal es directo: recuperar el mecanismo obligaría a una mayoría de consumidores en mercado libre y a precio fijo a asumir un mayor coste para rebajar la factura de los que están expuestos al mercado. Es decir, se subiría el coste al 75% de los clientes para reducirlo al 25% restante. La última palabra la tiene el Ministerio de Economía, que dirige Carlos Cuerpo.

Mientras tanto, la OCU recomienda no abandonar la tarifa regulada de forma precipitada. La organización calcula que la TUR sigue ofreciendo precios competitivos, con ahorros de al menos el 22% frente a las mejores tarifas de precio fijo y de más del 40% respecto a numerosas ofertas comerciales. Eso sí, aconseja revisar las ofertas del mercado libre a partir de octubre, porque algunas tarifas fijas podrían ganar atractivo si se confirma el alza.

La fórmula que esconde el gas: un problema estructural, no de mercado

El verdadero problema no es el mercado. Es la fórmula. El mecanismo con el que se fija la tarifa regulada solo incorpora el precio del gas en las revisiones de octubre y de enero; en primavera y verano mira únicamente el petróleo. Ese diseño mantuvo el encarecimiento del gas invisible en el recibo durante medio año. Ahora, el precio de compra para los meses fríos vuelve a entrar en el cálculo con un peso del 46,7% sobre el coste de aprovisionamiento.

Y lo hace al doble de precio que hace un año: 78,9 euros por megavatio hora frente a los 33 euros/MWh de octubre de 2025. A ello se suman un petróleo más caro —una media de 99,4 dólares por barril de Brent en los últimos seis meses— y un euro más débil, en 1,152 dólares, que encarece la factura de importación. El propio coste del gas podría crecer hasta un 111,3%, frente al 22,6% de octubre de 2024 y el 25% de 2025.

La lectura del sector eléctrico y la de los consumidores chocan de frente. Para Aelec, intervenir ahora el mercado eléctrico no arregla una crisis que ya no se transmite con la intensidad de 2022. Para Díaz y los sindicatos, sin un tope el recibo se convierte en un problema social de primer orden. Entre ambas posiciones, el decreto del martes se antoja un parche: la fórmula que dispara la TUR no se toca y volverá a tensarse en la revisión de enero si el gas sigue caro.

El riesgo de fondo es que la tarifa regulada se diseñó para suavizar precios volátiles, no para absorber shocks prolongados de materia prima. Cada vez que la fórmula se enfrenta a un invierno caro, el ajuste llega de golpe y concentrado en dos fechas fijas. Esa rigidez explica por qué la subida del 54% se presenta hoy como la mayor de la historia sin que el consumo de los hogares haya cambiado un ápice.

La incógnita se resolverá en dos pasos. Primero, qué contiene exactamente el decreto anticrisis que el Gobierno quiere aprobar este martes. Después, si el Ministerio de Economía cede a la presión para recuperar la excepción ibérica. De momento, la OCU ya ha puesto fecha a la decisión de los hogares: comparar las ofertas del mercado libre a partir de octubre y revisar el precio del kWh, el término fijo, la duración del contrato y los servicios adicionales antes de mover ficha.

La fusión de Aticco Lab y Muutos crea un hub de emprendimiento e inversión en Barcelona

Cataluña mueve ficha: la fusión de Aticco Lab y Muutos une la conexión con inversores y la consultoría de innovación en una sola compañía, una jugada que el founder español debería leer como una señal de consolidación.

Qué cambia con la fusión de Aticco Lab y Muutos

La operación da como resultado una compañía especializada en el apoyo a emprendedores y startups, la innovación corporativa y el acceso a financiación. En la práctica, suma la capacidad de Aticco Lab para conectar talento, startups, corporaciones e inversores con la experiencia de Muutos en consultoría de innovación, emprendimiento y transformación empresarial.

El liderazgo queda repartido y sin solapamientos. Anna Busquets, fundadora de Muutos, asume la dirección general como CEO, mientras que Quino Fernández, hasta ahora CEO de Aticco Lab, pasa a la presidencia. La marca que sobrevive es Aticco Lab, la más reconocible del circuito emprendedor catalán.

Las cuatro áreas de actividad de la nueva compañía son estas:

  • Aceleración de startups, con programas y acompañamiento en fases tempranas.
  • Apoyo al emprendimiento convencional, ese que no encaja en el molde tecnológico pero necesita método y red.
  • Consultoría en innovación para empresas, administraciones públicas e instituciones.
  • Captación de inversión para startups y proyectos en crecimiento.

El objetivo declarado es ampliar el acompañamiento más allá de la startup y trabajar con modelos de innovación abierta que devuelvan resultados reales a corporaciones, startups y pymes. Ahí está el negocio: vender la aceleración como servicio, no solo como apuesta de equity.

Quien conecta capital y talento ya no vende humo: vende método, y el método se factura.

‘Compartimos una misma visión sobre cómo generar impacto real en el ecosistema’, resume Busquets. Fernández añade el matiz que importa a quien firma el cheque: la innovación ha de producir resultados reales y no puede quedarse en juntar corporaciones y startups en una misma sala.

Una fusión no arregla un modelo de negocio: compra tiempo y escala para demostrar si funciona.

El negocio detrás del hub: acelerar, consultar y captar inversión

Acelerar startups en España es un negocio de márgenes estrechos. Los programas de gran volumen funcionan porque tienen financiación pública o corporativa detrás; los pequeños sobreviven con patrocinios, subvenciones o directamente con la consultoría que facturan al margen. Esta fusión apunta a ese tercer camino: cobrar por el acompañamiento en lugar de esperar al exit. La mayoría de los proyectos de aceleración en España sigue buscando ese equilibrio.

ecosistema emprendedor España

Para el emprendedor, la lectura práctica es sencilla. Un hub con las cuatro patas integradas ofrece lo que antes había que buscar en tres sitios distintos: programa, consultoría para validar el modelo y una red de inversores a la que presentar el proyecto. Eso reduce el coste de búsqueda, pero no garantiza nada. El dinero no entra por estar en la red; entra por tener métricas. No hay atajos.

📦 Caso de estudio: la nueva Aticco Lab

  • El reto: Dos organizaciones complementarias, una de comunidad y conexión y otra de consultoría, con actividad solapada en programas de emprendimiento.
  • La jugada: Fusionarse bajo una sola marca, mantener los dos liderazgos (CEO y presidencia) y unificar la propuesta en cuatro áreas de negocio.
  • El resultado: Una compañía con más alcance para emprendedores, startups, empresas e instituciones, con foco explícito en el acceso a inversión.
  • La lección: Cuando dos negocios de servicios pelean por el mismo cliente, integrar suele ser más rentable que canibalizarse.

El anuncio no incluye cifras de facturación conjunta, número de startups en cartera ni tamaño del equipo resultante. Tampoco un calendario de integración. Son los datos que conviene vigilar en los próximos trimestres, porque ahí se verá si la fusión responde a una estrategia de crecimiento o a una salida ordenada para alguna de las dos partes.

Qué dice esta fusión del ecosistema español (y qué no)

Este movimiento encaja en una tendencia que lleva años cocinándose: las aceleradoras puras han ido basculando hacia el servicio a corporaciones porque el retorno del capital semilla tarda demasiado en llegar. Lanzadera juega con volumen y respaldo institucional; Wayra, con la red de una teleoperadora. Los actores medianos necesitan otra pata para sostener la estructura. La consultoría es esa pata.

Ojo con leerlo como una buena noticia sin matices. La innovación abierta se vende bien en el pitch, pero se cobra mal cuando el cliente corporativo recorta presupuesto. Y hay un riesgo clásico en las fusiones de servicios: la cultura. Aticco Lab venía de comunidad y eventos; Muutos, de proyectos con entregables y plazos. Son dos formas distintas de medir el trabajo. Si la integración se queda en la marca, el hub será una suma de logos.

Para un founder en fase temprana, la lección es otra: elegir con quién te acompañas deja de ser una cuestión de prestigio y pasa a ser una cuestión de acceso. Quien tenga una red real de capital riesgo y sepa usarla, tendrá ventaja. Quien solo busque un logo para su pitch deck, habrá perdido el tiempo. Consolidación, no caridad.

🚀 Hoja de Ruta para Emprender

  • Elige acompañamiento por red, no por logo: pregunta cuántos inversores reales hay detrás del programa y cuántas rondas ha cerrado en el último año.
  • Valida el modelo antes de escalar: un programa acelera lo que ya funciona; no convierte en negocio una idea sin product-market fit.
  • Exige un plan de integración por escrito: si tu proveedor de servicios se fusiona, pregunta quién lleva tu cuenta y con qué equipo.
  • Negocia el acceso, no la visibilidad: un puesto en un demo day vale menos que una reunión con dos fondos que invierten en tu sector.

Bruselas abre expediente a España por autoconsumo compartido y libre elección de comercializadora

0

La Comisión Europea ha abierto un expediente a España por autoconsumo compartido y libre elección de comercializadora. Lo ha hecho junto a otros 17 Estados miembros, todos incumplidores del mismo trámite: la notificación de la transposición completa de las normas europeas que regulan ambos derechos venció el 17 de julio de 2026 y ninguno de los 18 países había remitido el texto íntegro a Bruselas.

El primer paso del procedimiento es una carta de emplazamiento, ya remitida a los 18 gobiernos. Bruselas concede dos meses para responder, completar la transposición y comunicar las medidas adoptadas. Si la respuesta se considera insuficiente, la Comisión puede emitir un dictamen motivado —segunda fase del procedimiento—, que a su vez puede desembocar en una remisión al Tribunal de Justicia de la Unión Europea.

Qué pide Bruselas y en qué plazos

La Comisión ha subrayado que la apertura del expediente no constituye una valoración sobre el contenido de la normativa nacional. El reproche es formal: España no ha notificado la transposición completa de las disposiciones dentro del plazo establecido. El problema, por tanto, no es lo que dice la ley española, sino que Bruselas aún no ha recibido la versión definitiva que debe examinar.

Junto a España figuran Bélgica, Estonia, Irlanda, Grecia, Francia, Croacia, Letonia, Lituania, Luxemburgo, Hungría, Malta, Países Bajos, Polonia, Rumanía, Eslovenia, Finlandia y Suecia. Los otros nueve Estados miembros —Bulgaria, Chequia, Dinamarca, Alemania, Italia, Chipre, Austria, Portugal y Eslovaquia— no aparecen en esta fase del procedimiento. La geografía del incumplimiento no dibuja un patrón norte-sur ni este-oeste: mezcla grandes mercados eléctricos con sistemas pequeños.

La actuación tiene su origen en la Directiva (UE) 2024/1711, que modifica las normas europeas sobre el diseño del mercado eléctrico. Su nuevo artículo 15 bis introduce el derecho de los hogares, las pequeñas y medianas empresas y los organismos públicos a participar en mecanismos de intercambio de energía renovable. La directiva toca además la libre elección de comercializadora, uno de los ejes del mercado interior eléctrico.

El expediente no cuestiona el marco español de autoconsumo: cuestiona que Bruselas siga sin recibir la notificación completa nueve semanas después del plazo.

El intercambio puede producirse dentro de la misma zona de oferta o en un área geográfica más limitada, según determine cada Estado miembro. La electricidad compartida puede proceder de generación propia o de sistemas de almacenamiento, y los consumidores pueden articular acuerdos privados entre ellos, participar a través de una entidad jurídica o designar a un tercero como organizador.

España despliega autoconsumo colectivo desde hace años, pero la notificación a Bruselas es un trámite distinto que el calendario europeo no perdona.

Del autoconsumo colectivo al derecho a compartir energía

Las funciones de ese tercero organizador abarcan la gestión de contratos y la facturación, el equilibrio de cargas flexibles y de generación distribuida, y también la instalación y operación de las plantas renovables y de almacenamiento asociadas. Es, en la práctica, la figura que convierte a una comunidad de vecinos con placas en un agente capaz de comprar, vender y equilibrar energía.

La norma comunitaria no impone un modelo único. Deja margen a cada capital para fijar la zona geográfica de intercambio, el régimen de los acuerdos y el papel del organizador externo. Ese margen es también la razón por la que la transposición se complica: cada Estado debe decidir cómo encaja la nueva figura en su derecho nacional sin duplicar lo que ya existe.

En España, el procedimiento llega pese a que el país ya disponía de un marco de autoconsumo colectivo. En marzo de 2026 se amplió hasta 5 kilómetros la distancia máxima aplicable a determinadas instalaciones de autoconsumo colectivo, una medida pensada para ensanchar las comunidades energéticas urbanas y permitir que varios edificios compartan una misma planta.

El mismo paquete de infracciones incluye una segunda oleada contra 26 Estados miembros por no haber comunicado la transposición completa de la Directiva sobre los mercados del hidrógeno y del gas descarbonizado. El plazo expiró el 5 de agosto de 2026 y solo Italia había notificado la norma en su integridad. Ahí el incumplimiento es todavía más amplio.

La brecha entre desplegar autoconsumo y notificarlo

España figura entre los mercados europeos donde el autoconsumo ha avanzado con más fuerza en la última década y cuenta con un marco específico para el autoconsumo colectivo desde hace años. Ese despliegue, sin embargo, no equivale a tener la transposición cerrada. La brecha entre lo que se aplica y lo que se notifica es exactamente el hilo del que tira Bruselas.

La explicación es administrativa antes que política. Transponer una directiva exige coordinar ministerio, comunidades autónomas y regulador, y el resultado rara vez encaja en los plazos que fija Bruselas. El coste de ese desfase no es simbólico: mientras la notificación no sea completa, la figura del intercambio de energía —distinta del autoconsumo colectivo clásico— no termina de aterrizar en el ordenamiento español. Los hogares y las pymes que quieran acogerse al nuevo derecho quedan en una zona gris.

Hay además un riesgo de calendario. Dos meses contados desde finales de septiembre sitúan la respuesta española a finales de noviembre de 2026. Si la Comisión considera insuficiente el texto remitido, el expediente escalará a un dictamen motivado y, en última instancia, al Tribunal de Justicia de la Unión Europea. Dos meses. Ni uno más.

En política energética, los procedimientos de infracción rara vez terminan en sanciones cuantiosas, pero el desgaste llega por otra vía: años de retraso normativo que penalizan a los operadores que sí quieren invertir y a los consumidores que esperan derechos ya reconocidos en Bruselas.

El paralelo con el hidrógeno refuerza la lectura sistémica. Allí el plazo venció el 5 de agosto de 2026, afecta a 26 Estados y solo Italia cumplió. España no es una excepción, pero tampoco una víctima del calendario: comparte con Francia, Países Bajos, Polonia y Suecia el mismo reproche en el mismo paquete.

La pregunta que queda abierta es si Madrid aprovechará la ventana de dos meses para notificar la transposición completa o si presentará un texto parcial que abra la puerta al dictamen motivado a comienzos de 2027. El dato que conviene seguir no es la carta de emplazamiento, sino la fecha en que el mecanismo de intercambio de energía quede operativo en España. Europa ya lo reconoce como derecho. Su aplicación depende todavía de un trámite.

El Ibex 35 cae un 0,51% hasta los 19.600,3 puntos con el bono español a 10 años en máximos de 2013

El Ibex 35 cerró este lunes con una caída del 0,51% hasta los 19.600,3 puntos, lastrado por la volatilidad del petróleo y por el bono español a 10 años, que escaló a máximos de 2013.

Qué dicen los números de la sesión

El selectivo madrileño arrancó la semana en negativo y no logró recuperar el terreno perdido. La caída del 0,51% deja al índice justo por encima de la cota de los 19.600 puntos, en una jornada en la que la renta variable europea cedió de forma generalizada salvo el parqué parisino. La incertidumbre de la guerra de Irán sigue condicionando el apetito por el riesgo.

El detalle más relevante llegó desde la renta fija. El rendimiento del bono soberano español a 10 años alcanzó el 4,145%, desde el 4,077% del cierre del viernes, lo que sitúa el interés en máximos de 2013. La prima de riesgo escaló hasta los 50,3 puntos básicos, señal de que el mercado exige más rentabilidad para financiar deuda periférica mientras la inflación se resiste a bajar.

En el frente monetario, la presidenta del Banco Central Europeo, Christine Lagarde, defendió ante ante la comisión de Asuntos Económicos y Monetarios (ECON) del Parlamento Europeo la subida de tipos aprobada en la reunión de septiembre. Una ‘respuesta mesurada es apropiada para mantener la inflación bajo control’, indicó. Los analistas de Bankinter lo traducen en clave restrictiva: ‘La combinación de una macro sólida y unas presiones inflacionistas más persistentes refuerza el sesgo restrictivo de los bancos centrales’.

El crudo fue el otro gran protagonista. El barril de Brent avanzaba un 3,27% al cierre europeo hasta los 107,66 dólares, mientras el West Texas Intermediate (WTI) se situaba en 95,44 dólares, un 3,24% más. La guerra de Irán mantiene intacta la prima de riesgo geopolítica incorporada en el precio del petróleo y presiona al alza las expectativas de inflación, un cóctel incómodo para los bancos centrales.

En el terreno comercial, Estados Unidos y China acordaron el domingo poner en marcha un marco de diálogo orientado a estudiar restricciones arancelarias recíprocas sobre mercancías por valor de unos 30.000 millones de dólares —alrededor de 25.500 millones de euros— por cada parte. El gesto rebaja algo la tensión, aunque los mercados apenas lo reflejaron en la sesión.

Un Ibex que cede medio punto con el crudo disparado y el bono en máximos de 2013 dibuja un mercado que descuenta tipos altos durante más tiempo del previsto.

Quién sube y quién cae en el Ibex

cierre Ibex 35

La fotografía del selectivo dejó ganadores ligados a la energía. Acciona Energía lideró las subidas con un 1,92%, seguida de Grifols (+1,81%), Repsol (+1,76%), Rovi (+1,35%), Logista (+1,19%) y Fluidra (+1%). El encarecimiento del crudo beneficia directamente a las petroleras integradas, aunque la subida de Acciona Energía responde más a la rotación hacia activos con ingresos regulados.

El lado contrario lo ocuparon los valores más sensibles a los tipos. Solaria se dejó un 3,37%, lastrada por el encarecimiento de la financiación, mientras CaixaBank cayó un 2,99%, Cellnex un 2,67%, Indra un 2,66%, Amadeus un 2,39% y Unicaja un 2,37%. Las renovables y las telecos, negocios intensivos en capital, son las primeras en notar la subida del bono.

El resto de plazas europeas cerró en rojo salvo París, que se anotó un 0,01%. El Ibex fue uno de los índices más castigados de la jornada.

Índice europeoVariación del lunes
Ibex 35-0,51%
Londres-0,10%
Fráncfort-0,13%
Milán-0,21%
París+0,01%

Un mercado que descuenta tipos altos y un crudo caro

El comportamiento del Ibex este lunes conecta con un patrón que ya se intuía en la sesión previa, cuando el bono español apuntaba al alza. La lectura es clara: con el BCE manteniendo el sesgo restrictivo y el petróleo disparado por el conflicto en Irán, el mercado descuenta tipos altos durante más tiempo del que anticipaba hace apenas un trimestre. Eso penaliza a los valores más endeudados y a las compañías de crecimiento, y premia a la energía y a los negocios con caja sólida.

En el plano corporativo, la sesión dejó movimientos de calado. Telefónica Alemania, que opera bajo la marca O2, señaló que prevé un ‘punto de inflexión’ en su negocio para 2027, ejercicio en el que estabilizará sus cuentas e iniciará una nueva etapa apoyada en en la construcción de su arquitectura corporativa del futuro. La filial germana es una de las piezas clave del grupo para compensar la atonía del mercado doméstico.

Fuera del Ibex, la CNMC autorizó la OPA presentada por el grupo Ohmnia sobre la totalidad de las acciones de la navarra Azkoyen. La operación, ajena al selectivo, confirma que el mercado de fusiones y adquisiciones español sigue activo pese a la volatilidad y a un coste de financiación al alza.

La referencia de 2013 ayuda a dimensionar el movimiento. El rendimiento del bono no cotizaba en estos niveles desde entonces, un ejercicio en el que la prima de riesgo superaba con creces la actual. El repunte de hoy es más moderado, pero la tendencia de fondo inquieta a los inversores en renta variable. Los valores de mayor dividendo, como Logista o las utilities, ganan atractivo relativo frente a los de crecimiento puro, mucho más dependientes de que los tipos bajen.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del bono español a 10 años y del Brent, que seguirán marcando el sesgo de cada sesión mientras persista el conflicto en Irán.
  • Reacción del valor: El Ibex descuenta tipos altos prolongados; un repunte adicional del bono castigaría a renovables y telecos antes que al resto del selectivo.
  • Precedente sectorial: En 2013, con el bono en máximos similares, el selectivo tardó meses en recuperar el terreno perdido por la presión de la deuda.

Nvidia amplía en 132.000 millones de euros su programa de recompra de acciones

Nvidia elevará en 150.000 millones de dólares (132.000 millones de euros) su recompra de acciones, hasta los 235.000 millones. Es la mayor de su historia y confirma la fortaleza de caja del fabricante de chips.

Qué ha autorizado el consejo de Nvidia

El consejo de administración aprobó la ampliación del programa, que la compañía prevé completar a lo largo del ejercicio fiscal de 2028. El importe total, 235.000 millones de dólares, equivale a 206.000 millones de euros y sitúa la autorización entre las mayores registradas por una compañía cotizada en el Nasdaq.

La reacción del mercado fue contenida. Las acciones subían un 1,8% en las operaciones previas a la apertura de Wall Street, hasta 229 dólares por título, una subida moderada si se compara con la magnitud del programa. Los inversores parecen haber descontado ya parte del movimiento.

Jensen Huang, fundador y consejero delegado, vincula la decisión a la transformación del negocio hacia la inteligencia artificial y la computación acelerada. El directivo sostiene que la capacidad de generar efectivo permite financiar la inversión en tecnología y, al mismo tiempo, devolver capital a los accionistas. La recompra no sustituye la inversión en capacidad de producción, que la compañía mantiene como prioridad para atender la demanda de centros de datos.

Cómo se mide frente a sus rivales y a los grandes del Nasdaq

La cifra coloca a Nvidia en el grupo de tecnológicas que han convertido la recompra en su principal vía de retribución al accionista. Apple, Alphabet y Microsoft mantiene programas multimillonarios, aunque ninguno alcanza de forma aislada el tamaño anunciado. En el segmento de semiconductores, AMD e Intel aplican políticas de retorno más modestas, condicionadas por sus ciclos de inversión en fábricas.

El movimiento también toca el mapa accionarial. Los grandes gestores institucionales, con BlackRock, Vanguard y State Street a la cabeza, figuran entre los principales beneficiados por una recompra que reduce los títulos en circulación y eleva el beneficio por acción. Es el efecto mecánico que explica por qué el mercado premia estos anuncios cuando la generación de caja los respalda.

Una recompra de 235.000 millones solo se sostiene con una caja que casi ningún otro fabricante de chips puede replicar.

La cadena de valor de los semiconductores también recibe la señal. Proveedores como TSMC, ASML y Broadcom cotizan en función de las expectativas de inversión de Nvidia en capacidad de fabricación; una recompra de este tamaño no altera esa hoja de ruta, pero confirma que la compañía no necesita destinar toda su caja a crecer en infraestructura.

En la tabla queda el salto del programa: una ampliación de 150.000 millones de dólares y un total autorizado que asciende a 235.000 millones.

ConceptoImporteEquivalente o detalle
Ampliación del programa150.000 millones de dólares132.000 millones de euros
Programa total tras la ampliación235.000 millones de dólares206.000 millones de euros
Horizonte de ejecuciónEjercicio fiscal 2028Mayor recompra de su historia
Reacción del valor en preapertura+1,8%229 dólares por acción

Qué implica la mayor recompra de la historia de Nvidia

No es la primera vez que una tecnológica recurre a la recompra para sostener el precio de su acción. Apple acumula autorizaciones por cientos de miles de millones en la última década, y Alphabet hizo lo propio tras el desplome publicitario de 2022. La diferencia, en el caso de Nvidia, es el momento del ciclo: la compañía anuncia el programa con el valor cerca de máximos y con el mercado discutiendo cuánto puede durar el pico de inversión en centros de datos.

Ahí está el riesgo que el inversor debe ponderar. Una recompra ejecutada cerca de máximos históricos rinde menos por cada dólar invertido que una lanzada tras una corrección. Si el crecimiento de la demanda de chips para inteligencia artificial se enfría, Nvidia podría haber destinado caja a comprar títulos caros. El argumento a favor es la generación de caja libre: mientras se mantenga, el programa es sostenible y reduce el free float de forma progresiva, el mecanismo que define toda recompra de acciones.

El contraste con el resto del sector refuerza esa lectura. Ningún fabricante de semiconductores iguala el ritmo de caja de Nvidia, y eso le concede margen para retribuir al accionista sin comprometer su plan de inversión. La duda no es si puede pagar la recompra, sino si el precio al que la ejecuta estará justificado por los beneficios futuros. El mercado, por ahora, responde con una subida moderada.

📊 Las Claves para el Inversor

  • Qué vigilar: El ritmo trimestral de ejecución del programa y la próxima presentación de resultados, donde la compañía detallará cuánto capital destina a recompras frente a inversión.
  • Reacción del valor: La subida del 1,8% en preapertura sugiere que el mercado ya descontaba el anuncio, con margen limitado para sorpresas al alza.
  • Precedente sectorial: Las recompras de Apple y Alphabet muestran que el mercado premia estos programas solo mientras la caja libre sigue creciendo al ritmo previsto.

El Supremo admite el recurso de ACS y reabre el litigio con Iberdrola por competencia desleal

El Tribunal Supremo ha admitido en parte el recurso de ACS contra su condena por competencia desleal frente a Iberdrola, reabriendo un litigio que enfrenta a Florentino Pérez y a Ignacio Sánchez Galán desde hace dos décadas.

Dos de los siete motivos alegados por la constructora han sido admitidos en un auto fechado el 9 de septiembre, según la información publicada por Cinco Días. Los cinco restantes quedan inadmitidos.

Qué ha admitido el Supremo y qué queda fuera

Ese precepto, integrado en la ley de competencia desleal, considera desleal la realización o difusión de manifestaciones sobre la actividad, las prestaciones, el establecimiento o las relaciones mercantiles de un tercero que sean aptas para menoscabar su crédito en el mercado, a no ser que sean exactas, verdaderas y pertinentes. El Supremo aprecia interés casacional en su interpretación, lo que abre la puerta a fijar doctrina sobre un tipo jurídico que rara vez llega al alto tribunal entre dos grandes cotizadas.

ACS sostiene que la información publicada no se refería a la actividad de la eléctrica, ni a sus servicios, ni a su calidad, ni le atribuía conducta antijurídica alguna más allá de las implicaciones del caso Villarejo. La constructora añade un argumento de forma: Iberdrola no realizó comunicación alguna a la CNMV sobre aquel contenido, de modo que, a su juicio, la noticia no era apta para perjudicar su crédito en el mercado.

Lo que el Supremo no pone en duda es la filtración ni la valoración de la prueba practicada, que se apoyó en los testimonios del periodista firmante del texto y del secretario del consejo de administración del grupo presidido por Florentino Pérez. La controversia es estrictamente jurídica: si el supuesto de hecho encaja en el tipo legal de denigración.

La filtración está fuera de discusión. Lo que se dirime ahora es si el tipo de denigración de la ley la cubre con una condena.

El origen: una filtración de 2.600 millones en 2021

El pleito arranca de una información publicada por El Confidencial el 22 de febrero de 2021, que atribuía a ACS la preparación de una demanda de 2.600 millones de euros contra Iberdrola por los supuestos espionajes del caso Villarejo. La cifra equivalía a más del 70% del beneficio neto que la eléctrica había reportado en 2020.

ACS desmintió aquella información semanas después, cuando el daño reputacional ya estaba hecho. Iberdrola contraatacó con una demanda por competencia desleal al entender que la constructora estaba detrás de la filtración, y la Audiencia Provincial le dio la razón. La sentencia declaró la existencia de un acto de denigración, ordenó retirar la noticia de El Confidencial, y condenó al pago de las costas del procedimiento.

El conflicto arrastra dos décadas. Arrancó en 2006 con el desembarco de ACS en el capital de Iberdrola, con una participación inicial del 10% que años después dobló hasta el 20%. La derivada penal llegó con el caso Villarejo: la filial de energías renovables de la eléctrica fue imputada por contratar los servicios del excomisario de Policía, aunque los delitos atribuidos a la compañía y a su presidente habían prescrito según el criterio del juez instructor de la Audiencia Nacional, García-Castellón, y de la Sala de lo Penal. Iberdrola salió indemne del proceso.

Qué puede decidir el Supremo: tres escenarios

El margen del tribunal es amplio y el resultado admite graduación. Una revocación total invalidaría todas las medidas adoptadas contra la constructora. Una estimación parcial permitiría corregir la calificación jurídica sin desmontar por completo el fallo. La desestimación, en cambio, dejaría la condena tal y como está.

EscenarioAlcanceConsecuencia
Revocación totalEstima los dos motivos admitidosAnula la declaración de denigración, la retirada de la noticia y las costas
Estimación parcialCorrige la interpretación del artículo 9Modifica parcialmente las medidas adoptadas
DesestimaciónConfirma la doctrina de la AudienciaLa condena a ACS queda firme

Conviene precisar el perímetro del recurso: los hechos permanecen intactos en cualquiera de los tres escenarios. El Supremo no ha cuestionado en ningún momento que ACS filtró la información ni que la noticia fuera falsa.

Qué está en juego para dos pesos pesados del Ibex

El litigio cruza a dos compañías del Ibex 35 con accionariados institucionales muy solapados y con una rivalidad antigua. ACS compite en construcción y concesiones con Ferrovial, Acciona y Sacyr; Iberdrola lo hace en energía con Endesa, Naturgy y Repsol. Ninguna de las dos ha trasladado al mercado un impacto económico relevante por este procedimiento: las medidas judiciales se limitan a la retirada de una publicación y al pago de las costas, importes que no mueven el balance de ninguno de los dos grupos.

El valor de la resolución es, por tanto, reputacional y jurídico. La doctrina que fije el Supremo marcará el terreno de juego de futuras filtraciones interesadas entre cotizadas españolas, un territorio donde la jurisprudencia ha sido escasa y fragmentada. Para el inversor institucional presente en el capital de ambas sociedades, el riesgo relevante no es la indemnización, sino la litigiosidad recurrente en la cúpula: dos consejos que llevan veinte años midiéndose en los tribunales.

El precedente más cercano es la propia batalla accionarial de 2006, cuando ACS trató de condicionar la gobernanza de la eléctrica con un 20% del capital, en una puja que terminó diluyéndose en el mercado. Aquel pulso se resolvió con ventas y compras de títulos. Este se resolverá en la sala. La diferencia no es menor: una sentencia del Supremo sobre el artículo 9 de la Ley de Competencia Desleal tiene vocación de durar mucho más que cualquier posición accionarial.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del Supremo sobre los dos motivos admitidos, sin fecha fijada, y la eventual modificación de las medidas acordadas contra ACS.
  • Reacción del valor: No cabe esperar un impacto cuantificable en la cotización: las medidas en juego no tocan el balance de ninguna de las dos compañías.
  • Precedente sectorial: La pugna accionarial de 2006 se cerró con la salida progresiva de ACS del capital de Iberdrola, sin intervención judicial de por medio.

El precio Ethereum hoy: ETH dispara un 71% y firma su mejor septiembre en una década

El precio de Ethereum hoy se sitúa en torno a los 2.700 dólares tras un verano que rompe todos los moldes. El ether acumula una subida del 71% en el tercer trimestre de 2026, su mejor registro veraniego de la historia y su septiembre más fuerte en una década.

Los datos, recogidos por la firma de análisis Coinglass, superan el récord anterior del tercer trimestre, el 66,5% firmado en 2025. Nunca antes la segunda criptomoneda por capitalización había encadenado un julio, un agosto y un septiembre con semejante impulso.

El contexto ayuda a medir la magnitud. El bitcoin ha subido un 43,5% en el mismo periodo, de unos 58.500 dólares a cerca de 84.000, su segundo mejor tercer trimestre desde 2013 y solo por detrás del 80,4% de 2017. El ether, contra todo pronóstico, le ha sacado más de 27 puntos de rentabilidad. El analista conocido en redes como Luciano lo calificó como el mejor trimestre de la historia del ether.

Qué hay detrás del mejor septiembre de Ethereum

Históricamente, el tercer trimestre ha sido el patrón flojo de las criptomonedas: meses de verano con volúmenes bajos, inversores de vacaciones y rendimientos planos. Este año ha sido justo lo contrario. El ethereum no solo ha roto ese patrón, lo ha pulverizado.

Parte del mérito es técnico. El mercado ha superado sin sobresaltos el vencimiento trimestral de opciones del 25 de septiembre, una cita que concentraba un volumen elevado de contratos y que solía generar volatilidad. Ahora que ese obstáculo ha quedado atrás, la atención se desplaza a los niveles de resistencia superiores.

La demanda institucional también ha empujado. Los productos cotizados ligados al ether —los ETF spot que empezaron a cotizar en 2024— han recuperado tracción tras un arranque de año discreto, y ese flujo sostenido se ha notado en el precio. La recogida de beneficios, además, se ha mantenido mucho más moderada que en picos anteriores. Señal de que el inversor aguanta la posición.

El motor de este rally no han sido las ballenas de siempre, sino la paciencia: casi nadie vende y la oferta disponible se estrecha.

Por qué el dato importa más de lo que parece

Hay una pregunta que muchos se hacen estos días: ¿es tarde para entrar? La respuesta honesta es que nadie lo sabe. Lo que sí puede medirse es el punto de partida. Ethereum cotiza hoy muy por debajo de sus máximos de 2021, pero con una red mucho más madura que entonces.

Para el que sigue Ethereum desde hace tiempo, el dato tiene truco y también tiene fondo. El truco es que los 2.700 dólares actuales quedan lejos de los máximos históricos de la moneda, que rondaron los 4.800 dólares en 2021. El fondo es que el ritmo de subida —71% en tres meses— es el tipo de movimiento que suele anunciar un cambio de ciclo.

Para el ahorrador que acaba de comprar sus primeros ether, la lectura práctica es otra. El precio actual invita a la prudencia más que a la euforia. Un trimestre que sube un 71% también puede corregir con la misma fuerza, y la volatilidad de Ethereum sigue siendo varias veces mayor que la de cualquier índice bursátil europeo.

Para quien aún se lo piensa, conviene recordar que el ether no es solo un activo para especular. Es el combustible de una red que cobra comisiones, valida transacciones y sostiene miles de aplicaciones financieras. Su precio refleja, con retraso, la actividad real de esa maquinaria.

El mayor rally veraniego del ether no borra los riesgos

Conviene poner el rally en perspectiva. Ethereum ha vivido ya varias montañas rusas: el desplome tras el hackeo de The DAO en 2016, la resaca del verano DeFi de 2020, el llamado invierno cripto de 2022 y la recuperación posterior a la actualización The Merge de septiembre de ese mismo año. Esa actualización cambió la forma en que la red valida las transacciones y recortó de forma drástica su consumo energético.

No obstante, la comparación con el pasado tiene un límite. En 2021, el rally del ether se apoyaba sobre todo en la especulación minorista y en los incentivos del sector DeFi. En 2026, el 71% trimestral se sostiene sobre flujos institucionales, productos regulados y una base de inversores más profesional. El suelo parece más firme, aunque el techo también es más difícil de alcanzar.

Cada episodio dejó una lección. La de este septiembre apunta a que el ether funciona cada vez más como un activo institucional y cada vez menos como una apuesta de nicho. Los ETF, la regulación europea bajo MiCA y la entrada de grandes gestoras han cambiado la composición del inversor medio. Eso aporta estabilidad, pero también concentra el mercado en muy pocas manos.

Y ahí está el riesgo que nadie debería pasar por alto. Una parte creciente del ether en circulación está bloqueada en staking —el mecanismo por el que se depositan monedas para validar la red a cambio de recompensas—, gestionado además por un puñado de proveedores. Si esa concentración crece, también crece la dependencia de toda la red.

Quedan apenas unos días para que el trimestre cierre de forma oficial, y el cuarto arranca con una inercia que no se veía desde hace años. Si los compradores siguen absorbiendo la oferta, el registro histórico puede ser solo el prólogo. Si se agotan, septiembre quedará como la foto de un verano excepcional. Cosas que pasan en 2026.

El Euríbor baja hoy al 3,356%, pero la media de septiembre sigue subiendo: qué pasa con tu hipoteca

El Euríbor baja hoy al 3,356% y suena a buena noticia para tu hipoteca variable. Pero ojo: la media de septiembre sube hasta el 3,227%, y es esa cifra la que decide lo que pagarás en tu próxima revisión.

Llevo toda la semana siguiendo la serie diaria y el titular de hoy engaña. El índice ha cerrado la sesión del 28 de septiembre en el 3,356%, 0,023 puntos por debajo del cierre del viernes. Es una tregua. La media mensual, que es la que se aplica a tu contrato, sigue escalando.

Qué ha pasado hoy con el Euríbor y por qué no te salva

Vamos por partes. El Euríbor a 12 meses es el tipo al que los grandes bancos europeos se prestan dinero entre sí, y sirve de referencia a las hipotecas variables de más de 4 millones de hogares en España. Se publica cada día laborable a las 11:00 y se anuncia en el Boletín Oficial del Estado.

El dato diario de hoy, 3,356%, está muy por encima del 3,029% con el que arrancó septiembre. Y ahí está la trampa: aunque el índice baje un día, la media del mes apenas se mueve porque arrastra las cotizaciones altas de las últimas tres semanas.

La media provisional de septiembre está en el 3,227%. En agosto fue del 2,954% y en julio, del 2,855%. Son cuatro meses consecutivos de subida, muy lejos del 2,172% que marcó septiembre de 2025.

La cuota no depende del Euríbor de un día concreto, sino de la media mensual del mes que tu banco toma como referencia.

¿Y qué mes te toca? Si tu revisión es anual, lo habitual es aplicar la media del mismo mes del año anterior. Si es semestral, se compara con la de hace seis meses. Ese es el número que manda, no el titular del día.

Cuánto sube tu cuota con la media de septiembre

Hagamos cuentas con un caso tipo: una hipoteca de 150.000 euros a 25 años con un diferencial del 1%. Es un perfil muy común entre quienes firmaron entre 2015 y 2019.

Escenario de revisiónEuríbor aplicadoCuota mensualDiferencia
Anual, referencia sept. 20252,172%725 euros—
Anual, referencia sept. 20263,227%811 euros+86 euros
Semestral, referencia mar. 20262,565%756 euros—
Semestral, referencia sept. 20263,227%811 euros+55 euros

Traduciendo: si tu revisión es anual y te toca ahora, la cuota sube unos 86 euros al mes, más de 1.000 euros al año. Si es semestral, el golpe es menor, en torno a 55 euros mensuales, pero sigue doliendo.

euríbor septiembre

Aquí viene un matiz importante. El Euríbor diario de hoy, más bajo, no cambia nada si tu banco ya ha tomado la media de septiembre como referencia. Solo beneficiará a quien tenga la revisión en octubre o más adelante, siempre que el índice mantenga la senda bajista.

La letra pequeña que decide si pagas más o menos

Antes de llevarte las manos a la cabeza, revisa tres cosas de tu escritura. Primero, el diferencial: hay contratos con el 0,5% y otros con el 2%, y eso pesa más que el propio Euríbor. Segundo, la periodicidad: anual, o semestral, cambia por completo el impacto.

  • Cláusula suelo: si tu hipoteca tiene un suelo del 2% o el 3%, la bajada del Euríbor no te beneficia hasta que el índice lo supere con holgura.
  • Comisión de amortización parcial: comprueba si puedes adelantar capital sin coste para compensar la subida de cuota.
  • Bonificaciones: algunos bancos rebajan el tipo si domicilias la nómina, contratas un seguro o usas su tarjeta; si dejas de cumplirlas, el tipo sube medio punto.

El Banco de España publica la serie histórica completa del Euríbor a 12 meses, y merece la pena consultarla antes de decidir. Más contexto sobre cómo se calcula este índice en su entrada de Wikipedia.

Por qué la media sube aunque el día baje

Llevo meses repitiendo lo mismo: el Euríbor diario es ruido; la media mensual es la señal. La razón de que septiembre cierre tan alto es sencilla. La primera semana el índice rondaba el 3,03% y el 3,16%, pero a partir del día 14 se instaló en la zona del 3,33% y el 3,38%, y ahí se ha quedado. La caída de hoy es un parche sobre una herida abierta.

Compáralo con hace un año. En septiembre de 2025 la media fue del 2,172%; hoy vamos por el 3,227%. Son 1,05 puntos más en doce meses, y explican por qué tantos hipotecados con revisión anual ven cómo su cuota sube entre 80 y 120 euros al mes según el capital pendiente.

¿Qué haría yo? Amortizar tiene sentido si tu hipoteca es cara y tienes colchón, pero ojo: con las Letras del Tesoro a 12 meses pagando por encima del 3%, a veces sale más rentable aparcar ese dinero que meterlo en el préstamo. Cada caso es distinto y depende de tu diferencial, tus comisiones y tu horizonte. Este artículo es divulgativo y no constituye una recomendación personalizada de inversión.

La próxima cita será la reunión del BCE, que decidirá si los tipos siguen bajando. Si el índice diario mantiene la senda actual, octubre podría traer una media algo más suave. Pero no lo des por hecho.

El dinero parado también pierde. Y la cuota que sube, no vuelve.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: localiza en tu escritura si la revisión es anual o semestral y compara la cuota nueva con la actual antes de firmar nada.
  • Qué vigilar: la media definitiva de septiembre, que se cierra con el mes, y la evolución del Euríbor diario en la primera semana de octubre.
  • El error a evitar: dar por buena una subida sin revisar el diferencial y las bonificaciones: ahí suele estar el margen de ahorro.

Los Idealista acelera el precio de la vivienda en Almería un 11,3% interanual, su mayor ritmo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda en Almería capital alcanza los 1.807 euros por metro cuadrado en agosto de 2026, un 11,3% más que hace un año.
  • ¿Quién está detrás? Idealista, que publica el dato en su informe mensual de precios de venta, con series desglosadas por barrio.
  • ¿Qué impacto tiene? La capital sigue muy por debajo de la media nacional, pero los barrios del litoral disparan sus precios y firman récords históricos.

El precio de la vivienda en Almería sube un 11,3% interanual y alcanza los 1.807 euros por metro cuadrado en agosto, el mayor ritmo de su mercado local. Idealista, que publica el dato en su informe mensual de precios, confirma la aceleración de un mercado costero que llevaba meses conteniendo el alza.

La subida mensual fue del 0,8% y el acumulado de los últimos tres meses llega al 2,6%. Nada de vértigo en el corto plazo. Pero la capital almeriense lleva doce meses creciendo a doble dígito y ya son varios los barrios que registran máximos históricos, una situación que no se veía desde el tramo final del boom inmobiliario.

Qué barrios de Almería tiran del precio y cuáles se quedan atrás

Las zonas más caras se concentran en el litoral y en el arco de expansión hacia el oeste. Vega de Acá, Nueva Almería y Cortijo Grande lideran la tabla con 2.641 euros por metro cuadrado, un 8,1% más que hace un año y nuevo máximo de la zona. Le sigue Retamar, que se dispara un 27,4% hasta los 2.443 euros, la mayor subida interanual de todo el municipio. El Toyo,, con 2.412 euros (+12,2%), Ciudad Jardín-Tagarete, con 2.335 euros (+26,9%), y Zapillo, con 2.297 euros (+10,6%), completan el grupo de barrios por encima de los 2.000 euros.

En el extremo opuesto, La Chanca-Pescadería mantiene el precio más bajo: 604 euros por metro cuadrado, aunque sube un 15,9% en un año. La brecha es notable. Entre el barrio más caro y el más barato hay 2.037 euros de diferencia por metro cuadrado, una distancia que resume la fractura interna del mercado almeriense. Por debajo de los 1.200 euros se sitúan también Esperanza-Quemadero (1.091 euros, +26,6%), El Alquián-San Miguel (1.102 euros, -10,5%), Piedras Redondas (1.031 euros, +14,7%) y La Cañada-Costacabana-Loma Cabrera (1.182 euros, -0,1%).

Almería sigue siendo un 38% más barata que la media nacional

El conjunto de España cerró agosto con un precio medio de 2.924 euros por metro cuadrado, tras una variación mensual del -0,3% y un crecimiento interanual del 12,5%. Almería, con 1.807 euros, se queda un 38% por debajo. Ese diferencial es la razón principal por la que la provincia sigue atrayendo compradores de segunda residencia y ahorradores que buscan precios de entrada muy inferiores a los de Málaga o Baleares.

El informe deja además varios récords históricos. Altamira-Oliveros-Barrio Alto alcanza los 2.055 euros por metro cuadrado tras subir un 17,6% en un año. Ciudad Jardín-Tagarete y Vega de Acá renuevan también sus máximos. Solo dos zonas de la ciudad registran caídas: El Alquián-San Miguel, que cede un 10,5%, y La Cañada-Costacabana-Loma Cabrera, prácticamente plana con un -0,1%.

En Almería conviven dos mercados: el del litoral, que marca récords, y el de los barrios históricos, donde todavía se compra por debajo de los 1.100 euros el metro.

La Ficha del Inversor

La métrica que resume el momento almeriense es el diferencial con la media nacional. Con 1.807 euros frente a los 2.924 de España, el inversor que busca yield bruto (la rentabilidad anual del alquiler antes de gastos, que se calcula dividiendo la renta anual entre el precio de compra) encuentra en la capital almeriense un punto de entrada que en Málaga o Palma ya resulta inalcanzable. La tendencia a seis meses apunta a una continuidad del alza, sostenida por la demanda de segunda residencia y por un stock de obra nueva limitado; el propio registro mensual, del 0,8%, anticipa un ritmo más suave que el interanual.

El perfil al que interesa esta plaza combina tres figuras : el comprador de vivienda habitual que llega desde provincias con precios más altos, el inversor patrimonial que busca rentas en barrios consolidados como Zapillo o Ciudad Jardín y el comprador internacional de segunda residencia en Retamar o El Toyo. Eso sí, hay un riesgo: la brecha de más de 2.000 euros entre barrios demuestra que este no es un mercado homogéneo. El precedente de la burbuja de 2007 es útil: los barrios periféricos fueron los últimos en subir y los primeros en desplomarse. El próximo informe de Idealista, previsto para octubre, será el termómetro para comprobar si la capital mantiene el doble dígito o se modera.

La hipoteca media supera el 3%: cuánto ahorras comparando Sabadell, Ibercaja o CaixaBank

La hipoteca media ya supera el 3% y encarece cada firma, pero comparar entidad por entidad deja margen para ahorrar más de 23.000 euros en intereses. He hecho las cuentas con los datos de julio.

Qué le pasa a tu cuota ahora que la media toca el 3%

El tipo de interés medio de los nuevos préstamos sobre vivienda alcanzó el 3,01% en julio, según los últimos datos del INE. Son cinco centésimas más que el 2,96% de junio y rompen una racha de 17 meses por debajo de esa barrera. Desde enero de 2025 no se superaba el 3%. Vamos a los números.

Ese enfriamiento se nota en las firmas. En julio se constituyeron 43.372 hipotecas sobre vivienda, un 3,5% menos que en el mismo mes de 2025, la mayor caída desde junio de 2024. En el acumulado del año, eso sí, las firmas todavía avanzan un 5,4%.

El importe medio de esos préstamos marca un nuevo récord: 180.785 euros, un 10,9% más que hace un año, con un plazo medio de 26 años. Traducido a cuota, quien firma la hipoteca media paga 836 euros al mes. Ahí está el dato que de verdad importa.

Y aquí viene la clave. El 62,3% de las hipotecas sobre vivienda se firmó en julio a tipo fijo, frente al 37,7% a variable. El tipo medio de partida de las fijas se quedó en el 3,03%, apenas por encima de la media general, lo que deja margen de sobra para mejorar negociando.

Firmar la hipoteca media no es lo mismo que firmar bien: entre la oferta más barata y la más cara hay miles de euros de diferencia.

Quién presta más barato ahora mismo

El detalle que cambia todo es que no todos los bancos prestan al precio de la media. Los datos de Bayteca sobre los tipos bonificados de septiembre de 2026 muestran un hueco enorme entre entidades. Hagamos cuentas con el simulador del Banco de España y un préstamo de 180.785 euros a 26 años, la hipoteca media de julio.

La media del mercado no es una condena, es solo el punto de partida desde el que se negocia cada oferta.

Firmar al 2,20% de Sabadell o Ibercaja en lugar de al tipo medio supone pagar unos 75 euros menos al mes y ahorrarse más de 23.000 euros en intereses a lo largo del préstamo. Es la diferencia entre una cuota cómoda y otra que aprieta cada mes.

EntidadTipo bonificadoCuota mensualAhorro al mes
Sabadell2,20%761 euros75 euros
Ibercaja2,20%761 euros75 euros
CaixaBank—793 euros43 euros
Hipoteca media (INE)3,01%836 euros—

La opción más cara de la lista, la fija de CaixaBank, rebaja la cuota media en unos 43 euros mensuales y solo exige domiciliar la nómina. Incluso sin negociar apenas, sales ganando respecto a la media del INE. La letra pequeña manda.

El mapa de firmas confirma un enfriamiento desigual por regiones. Cataluña (11.169), Andalucía (10.642), Madrid (7.480) y la Comunitat Valenciana (6.960) concentraron el grueso de las hipotecas de julio. Solo siete comunidades crecieron respecto al año anterior, con Balears (+8,6%), Asturias (+8,1%) y Galicia (+7,1%) a la cabeza, mientras Cantabria (-26,9%), Aragón (-20,5%) y La Rioja (-19,7%) firmaron las mayores caídas.

Lo que la media no te cuenta: subrogar o cambiar de fijo

Hace un año, con el Euríbor en su senda de bajada, muchos hipotecados variables respiraron. El escenario se ha girado. La media de las nuevas hipotecas ha vuelto a superar el 3% y las firmas caen un 3,5%, justo cuando se cumplen 17 meses desde la última vez que se rebasó esa barrera. Para quien va a firmar, el margen de negociación pesa más que nunca.

Mi lectura es clara. Si ya tienes hipoteca y tu entidad te ofrece una mejora, la subrogación a otra entidad puede compensar, pero solo si el ahorro mensual supera los costes de cambio: tasación, notaría, registro, y, en su caso, comisión de subrogación. Como regla práctica, no muevas la hipoteca por menos de 30 o 40 euros al mes de ahorro. El papeleo se come el beneficio.

Para quien tenga que firmar en las próximas semanas, la recomendación práctica es sencilla: pedir al menos tres ofertas vinculantes por escrito y comparar la TAE real, no solo el tipo nominal. Las bonificaciones (seguros de hogar, de vida, planes de pensiones) pueden encarecer la factura final. Y la subrogación, bien calculada, es la vía para no quedarse atrapado en una hipoteca cara.

Si estás buscando una hipoteca nueva, el tipo fijo sigue mandando: seis de cada diez firmas son fijas. Y la brecha entre la mejor oferta fija del mercado y la media del INE ronda los 75 euros al mes, más de 23.000 euros a lo largo de la vida del préstamo. Ese es el número que decide.

Ojo con una tentación habitual: amortizar la hipoteca con los ahorros en lugar de dejar el dinero en un producto que rinda más. Con la media al 3%, amortizar sale a cuenta si el dinero está parado o rinde menos que ese tipo. Si lo tienes en un producto que paga más, la decisión se invierte. Cada caso es un mundo, y aquí no hay recomendación personalizada: solo números.

El otro frente son las variables. Con el Euríbor en corrección, quien tenga una hipoteca a tipo variable notará algo de alivio en la próxima revisión. Pero el fijo sigue ganando en tranquilidad. Y ahí entra la comparación de siempre: si tus ahorros rinden menos que el tipo de tu hipoteca, amortizar ofrece una rentabilidad garantizada equivalente a ese tipo.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide a tu banco la oferta vinculante por escrito y compárala con al menos otras dos entidades; la brecha entre la mejor fija y la media ronda los 75 euros al mes.
  • Qué vigilar: La próxima reunión del BCE y el dato del Euríbor de septiembre, que dirán si la media del 3% se consolida o vuelve a bajar.
  • El error a evitar: Firmar la primera oferta sin leer las bonificaciones: los seguros obligatorios pueden comerse el ahorro de la cuota.
Publicidad