Volkswagen deja en el aire el futuro de Seat y blinda Martorell y Pamplona con los eléctricos pequeños.
El consorcio alemán ha aprobado esta semana la eliminación de otros 50.000 empleos, hasta alcanzar 100.000 recortes en total y buscar ‘usos alternativos’ para cuatro plantas en Alemania. En España, las dos factorías salen del ajuste gracias a la nueva plataforma de coches eléctricos urbanos.
La dirección del consorcio vincula la continuidad de Seat a la demanda y la regulación, según trasladó Thomas Schäfer en un encuentro con medios españoles. La marca creada en 1950 y cuyo Seat 600 democratizó la movilidad en España podría desaparecer a finales de esta década.
Cupra se erige en el motor de crecimiento. El Cupra Raval lanzado en abril duplicó las previsiones de pedidos y empujó un 85% más de pedidos de eléctricos de la marca en el segundo trimestre. El 600 no se jubila.
La nueva familia de eléctricos pequeños ya ha recibido más de 70.000 pedidos en toda Europa, incluidos 25.000 del Volkswagen ID. Polo. En junio entraron en en producción el Cupra Raval, el Volkswagen ID. Polo, y el Skoda Epiq, mientras que el Volkswagen ID. Cross arrancará en Navarra el 19 de septiembre.
Martorell y Pamplona no se salvan por sentimentalismo: se salvan por costes, escala y una red de proveedores que Alemania ya no puede replicar.
Thomas Schäfer atribuye la decisión a la rentabilidad de las plantas. ‘Las fábricas de Martorell y Pamplona son muy rentables’, declaró a EXPANSIÓN. El directivo alemán subraya la red de componentes y la gigafactoría de Sagunto, con una inversión global de 3.000 millones de euros.
A medio plazo, Volkswagen estudia ampliar producción a Palmela, en Portugal, y prevé lanzar allí un eléctrico por debajo de 20.000 euros en 2027. Cosas que pasan en 2026.
Por qué Martorell y Pamplona sobreviven al tijeretazo de 100.000 empleos
La clave no está en la tradición, sino en los números. Ambas plantas comparten plataforma para cuatro modelos de tres marcas (Volkswagen, Cupra y Skoda), y eso permite una escala que el grupo no encuentra en otras localizaciones de costes altos. La productividad de las plantillas y el clúster de proveedores de la Península Ibérica inclinan la balanza.
Fuentes del consorcio citadas por EXPANSIÓN apuntan a que Martorell y Pamplona trabajarán a plena capacidad hasta 2027. A partir de ahí, Volkswagen negocia una segunda plataforma para ambas plantas, mientras reduce a la mitad la gama global de modelos y jubila los Ibiza, Arona, T-Cross y Taigo.
Seat, la marca que democratizó la movilidad, queda a expensas de la demanda y la regulación
El futuro de Seat sigue abierto, según la web oficial de Seat. Schäfer condiciona la marca a la evolución de la demanda y de las exigencias regulatorias europeas. La retirada del mercado a finales de década no está descartada, y el papel de Seat queda reducido a un interrogante.
Cupra, en cambio, crece. La marca nacida en 2018 se ha convertido en la apuesta de rentabilidad de la casa, según Cupra. Dejémoslo en un ‘ya veremos’.
Hoja de Ruta: Claves del Viaje
El impacto real de este movimiento se mide en tres planos: industrial, laboral y de marca. Volkswagen blinda el empleo directo en Pamplona y Martorell, que da sustento a cerca de 20.000 trabajadores solo en el grupo, sin contar la industria auxiliar. Pero condiciona la marca Seat a variables que no controla: la demanda de un mercado eléctrico aún inmaduro y una regulación europea que aprieta los plazos.
La zona cero es España. Martorell y Pamplona se consolidan como punta de lanza de la electrificación de bajo coste en Europa, un contraste con el cierre de capacidad en Alemania. El dato que resume la noticia: 100.000 empleos recortados en el grupo, con la producción española a plena capacidad al menos hasta 2027.
Como precedente, este ajuste recuerda a la reconversión del automóvil alemán tras el dieselgate de 2015, cuando Volkswagen priorizó la electrificación y las marcas de volumen. La diferencia es que ahora la amenaza china y los aranceles de Estados Unidos, que Schäfer califica de ‘catástrofe’, aceleran la selección de plantas y marcas. La hoja de ruta deja un riesgo claro: la desaparición de Seat restaría un símbolo industrial español, aunque Cupra ocupe su espacio.
El próximo hito es el 19 de septiembre, con el arranque del Volkswagen ID. Cross en Navarra, y la confirmación de si la segunda plataforma se adjudica a España o se desvía a Portugal. En esta redacción mantenemos la tesis: Martorell y Pamplona no corren peligro a corto plazo, pero el nombre de Seat cuelga de un hilo.
El Gobierno ha frenado en el Congreso la ley de cogestión aeroportuaria de Baleares, que daba a un comité poder sobre vuelos.
El veto de Moncloa y las cifras que blinda Aena
La decisión, adelantada por Preferente, responde al impacto directo sobre los ingresos de Aena. Según el informe del Gobierno, una tarifa media de 10,35 euros por pasajero en 2026, frente a los 11,02 euros aprobados, restaría 32,85 millones de euros anuales de ingresos aeronáuticos al gestor. A esa cifra se suma el efecto de limitar el crecimiento del tráfico: si los cuatro aeropuertos baleares se quedaran en los 47,2 millones de pasajeros de 2025 en lugar de los 49 millones previstos para 2026, Aena perdería otros 20,55 millones. En el periodo 2027-2031, el impacto acumulado se elevaría a 359,99 millones si se congelan las tarifas y a 231,01 millones si se impide el crecimiento del tráfico.
La proposición balear contemplaba, además, que un comité con mayoría no estatal pudiera intervenir en el volumen de vuelos, las inversiones y las tasas. Para Moncloa, introducir decisiones vinculantes de ámbito autonómico alteraría la planificación de Aena y el sistema de tarifas de toda la red. También advierte de que limitar el crecimiento o las inversiones podría reducir la conectividad de las islas. El Ejecutivo respalda así el modelo de red unificada de Aena, que permite sinergias entre aeropuertos con diferente rentabilidad.
El veto incluye argumentos jurídicos. El Gobierno entiende que atribuir al Comité de Coordinación Aeroportuaria de Baleares informes vinculantes sobre determinadas decisiones limitaría competencias que la Constitución reserva en exclusiva al Estado en materia de aeropuertos de interés general. La lectura de Moncloa es que un sistema específico para Baleares rompería el equilibrio financiero del conjunto de la red.
El choque jurídico y la batalla por el control
En esta redacción observamos una contradicción: Moncloa defiende el modelo de Aena pese a las críticas constantes de las aerolíneas por las tasas, y a la vez impide que una comunidad autónoma intente moderarlas. La tensión no es nueva, pero el veto deja una cosa clara: la cogestión aeroportuaria autonómica no forma parte de la agenda del Gobierno. El choque entre Baleares y el Estado apunta, además, a una batalla más amplia por el control de las infraestructuras turísticas, con las aerolíneas, los residentes, y las instituciones locales en primera línea.
Con este veto, Moncloa no solo protege los ingresos de Aena: cierra la puerta a que una comunidad autónoma decida cuántos vuelos pueden aterrizar y a qué precio.
Hoja de Ruta: Claves del Viaje
El impacto de este veto se siente en tres niveles. Primero, en el bolsillo del viajero: las tarifas aeroportuarias seguirán marcadas por Aena y el Estado, sin que Baleares pueda aplicar una tarifa plana para residentes. Segundo, en la planificación: las decisiones de inversión en los cuatro aeropuertos de las islas quedarán centralizadas. Tercero, en la conectividad: el Gobierno vincula el rechazo a evitar una pérdida de tráfico que golpearía el turismo.
La zona cero es Baleares, que mantiene uno de los mayores volúmenes de pasajeros de la red Aena. En 2025 movió 47,2 millones de pasajeros, una cifra que supera a la de muchos aeropuertos internacionales. El dato resume bien la pugna: 359,99 millones de euros es el coste acumulado que el Gobierno calcula para Aena entre 2027 y 2031 si se congelan las tarifas.
El precedente histórico está en la construcción de la red unificada de Aena, un sistema que desde hace años concentra en Madrid la planificación y en el Estado la decisión final sobre aeropuertos de interés general. Frente a las presiones territoriales, el Ejecutivo ha optado por blindar ese esquema. La duda de fondo es si otras comunidades seguirán el camino balear y si el Gobierno mantendrá la misma firmeza cuando el debate se plantee en Cataluña o Canarias.
El siguiente hito será la votación definitiva en el Congreso y la eventual presentación de un recurso ante el Tribunal Constitucional por parte de Baleares. Hasta entonces, las tasas actuales de Aena quedan intactas. Moncloa gana tiempo; Baleares, y sus aerolíneas, tendrán que decidir si la cogestión sigue viva o se queda en un pulso político.
El 70% de los anillos de compromiso de una joyería de Hatton Garden ya usa diamantes de laboratorio. Ese dato, aparentemente local, obliga a revisar la tesis de la inversión en diamantes como refugio de capital.
La fuente es Regal Hatton Garden, la firma londinense cuyo fundador, Daniel Salimov, constata que siete de cada diez clientes eligen sintéticos para sus anillos de compromiso. No es una encuesta representativa del mercado global, pero la cifra llega desde el corazón del clúster joyero británico, donde conviven talleres centenarios y nuevos operadores digitales. La fuente no distingue entre segmentos de precio, pero sugiere que la preferencia por el sintético ha dejado de ser marginal.
La química no distingue un diamante de laboratorio del natural: misma composición, mismas propiedades físicas. La diferencia es la génesis. Uno nace del carbono subterráneo durante millones de años; el otro se produce en semanas con tecnología de síntesis. Para el comprador de anillo de compromiso, la distinción es presupuestaria: el sintético permite un mayor quilataje o especificaciones más altas sin elevar el desembolso.
Esa lógica de consumo tiene implicaciones directas para la inversión en diamantes. El diamante natural, históricamente presentado como un activo de preservación, sufre la presión de una alternativa indiferenciable a simple vista y sin escasez real. Si el comprador de compromiso ya no paga prima por el origen, el inversor de patrimonio elevado debería preguntarse qué sostiene el valor de los quilates extraídos.
El 70% de Hatton Garden expone la fractura de la demanda
Regal no es la única joyería que observa este cambio. La propia fuente, The Jewellery Editor, recoge además que el 80% de las ventas de anillos de la firma son a medida, lo que refuerza la personalización como vector dominante. El cliente actual elige diamante, engaste y metal, y en ese proceso el precio relativo del sintético pesa más que la narrativa geológica.
El desplazamiento hacia el diamante de laboratorio no es un fenómeno del lujo de inversión, sino del consumo de joyería de compromiso. Eso, sin embargo, tiene un efecto de segunda derivada: el diamante natural pierde parte de su base de demanda minorista, que históricamente ha sostenido el mercado secundario. Un inversor que compraba un natural de dos quilates contaba con que el mercado nupcial absorbería parte de esa oferta; ese soporte se debilita con cada cliente que cruza al sintético.
El diamante de laboratorio no es un activo refugio: es un consumible con coste de producción decreciente. La inversión en diamantes sigue dependiendo de la escasez real, no de la química.
El diamante natural ante el espejo de la escasez
El argumento a favor del natural como refugio se apoya en una premisa frágil: la percepción de escasez. La geología tardó miles de millones de años en crear esos quilates, pero la percepción se construye con certificación, trazabilidad y narración. Si el consumidor se desentiende de esa narración, el activo queda expuesto a una devaluación de preferencias, no de reservas. El sintético, por su parte, no tiene ningún techo de oferta: cada nueva fábrica añade capacidad de producción a un ritmo que el mercado de consumo absorbe con avidez.
Los informes sectoriales apuntan a que la trayectoria de precios del sintético es estructuralmente bajista a medida que la capacidad de producción se multiplica. El natural, en cambio, no ha mostrado la misma caída en términos de precio medio por quilate, pero su spread de compraventa sigue siendo amplio. Para un inversor de patrimonio elevado, la cuestión no es cuál brilla más, sino cuál puede venderse con menor pérdida en un momento de necesidad. La escasez geológica solo se convierte en prima si el comprador la reconoce.
Inversión en diamantes: liquidez, ciclo y asignación de capital
He seguido el mercado de piedras de color y diamantes durante más de una década, y una constante se repite: la liquidez es la gran asignatura pendiente. A diferencia del oro, el diamante natural carece de una referencia de mercado spot. La venta depende del canal, la certificación y el momento. El spread entre compra y venta puede ser considerable, y las piedras de calidad media son las que más sufren en mercados ilíquidos.
En ese contexto, el inversor debe separar dos activos que comparten nombre. El diamante de laboratorio es un bien de consumo digitalizable: su precio tenderá al coste marginal de producción, y conviene excluirlo de cualquier cartera de inversión. El diamante natural de alta calidad, con certificación GIA y por encima de los dos quilates, puede aspirar a preservar capital en horizontes superiores a cinco años, pero nunca como fuente de liquidez inmediata. La certificación no es un seguro; es una condición necesaria pero no suficiente.
Quien compra un diamante natural de dos quilates buscando refugio debe asumir que la liquidez no aparece en el momento deseado. La salida ordenada exige paciencia y canal adecuado.
💎 Veredicto Wealth
El diamante natural de alta calidad sigue siendo un activo de preservación de capital para inversores con horizonte superior a cinco años, pero solo si se evita la ilusión de liquidez inmediata. El diamante de laboratorio queda excluido de una cartera de inversión: su precio lo marca el coste de producción, no la escasez.
La próxima gran referencia para este mercado será la evolución de los precios de subasta en Ginebra durante el último trimestre de 2026. Si el natural resiste en ese entorno, la tesis del refugio habrá superado la primera prueba.
La fotografía de colección recupera a Bob Carlos Clarke en Londres. La muestra The Last Dolls abre en Atlas Gallery del 5 al 26 de septiembre, en colaboración con The Little Black Gallery, y devuelve al fotógrafo británico al radar del coleccionismo de autor. No es una retrospectiva convencional: yuxtapone desnudos fetichistas con bodegones construidos a partir de objetos hallados en el Támesis.
La escasez de la obra de Bob Carlos Clarke vuelve al radar del coleccionismo
La obra de Carlos Clarke, fallecido en 2006 a los 55 años, se distinguió por una obsesión casi artesanal con la perfección. Su hija Scarlett Carlos Clarke describe largas sesiones de laboratorio y el uso de los últimos suministros de papel Kodalith para crear montajes de alto contraste. Esa dependencia de materiales ya desaparecidos convierte muchas piezas en objetos técnicamente irreproducibles, un factor que el coleccionismo fotográfico suele leer como soporte de valor.
Aunque se le comparó con Helmut Newton y Allen Jones, su recepción fue incómoda. La crítica feminista cuestionó la cosificación de sus modelos; algunos desnudos incorporan interruptores y llaves de cuerda. Sin embargo, la tensión entre control y peligro, y la inclusión de imágenes de objetos domésticos afilados en acero inoxidable, amplía la lectura más allá de lo erótico. El experto Philippe Garner ya advirtió en 2009 que, pasado el primer impacto, emergen otras capas.
Qué implica The Last Dolls para el inversor en fotografía de autor
Para el inversor, The Last Dolls llega en un momento de revalorización curatorial de la fotografía británica de las décadas de 1980 y 1990. El catálogo del artista es corto y su producción, fragmentada: no hubo una década de tiradas masivas ni un mercado primario estabilizado. Eso limita la oferta, pero también reduce la liquidez. A diferencia de un print de Helmut Newton con mercado secundario profundo, una pieza de Carlos Clarke exige localizar al comprador adecuado.
En términos de asignación patrimonial, la fotografía de colección sigue operando con tickets inferiores a la pintura contemporánea y con una institucionalización creciente. La participación de una galería especializada como The Little Black Gallery, con historial en fotografía de autor, sugiere una estrategia deliberada de reintroducción en el circuito. Aun así, el inversor no debería confundir interés expositivo con precio firme de subasta: el volumen público de transacciones de Carlos Clarke es todavía demasiado bajo para establecer un índice fiable.
El perfil de riesgo es muy específico. Se trata de un activo de nicho, con contenido sexual que puede restringir a compradores institucionales y con una demanda sensible a los giros del discurso curatorial. Su retorno potencial, si la reivindicación se consolida, podría ser relevante en términos porcentuales, pero solo para capital paciente. No encaja en carteras que necesiten salida en menos de cinco años.
La escasez real de las copias de Bob Carlos Clarke es doble: pocos originales por su corta carrera y menos aún reproducibles por la desaparición del papel Kodalith.
Análisis Wealth: liquidez, riesgo y horizonte en la fotografía de colección
He seguido el comportamiento de la fotografía de autor como activo alternativo durante más de una década. La lección de los ciclos es clara: cuando un artista muere joven y deja un archivo relativamente pequeño, la construcción de valor depende menos del volumen de ventas que de la persistencia institucional. Carlos Clarke murió a los 55 años en 2006; su ausencia del mercado primario es definitiva y convierte cualquier reaparición expositiva en un catalizador potencial.
El riesgo, en cambio, es que la narrativa biográfica domine a la obra: la crítica puede fijarse más en la oscuridad de su final que en la calidad de los montajes. Para que el activo madure, el coleccionismo necesita que las instituciones empiecen a adquirir, no solo las galerías privadas.
En ese escenario, mi posición es matizada. No recomendaría esta obra para preservar capital de primera necesidad: la iliquidez es estructural y el mercado carece de profundidad. Sí la considero una apuesta de revalorización agresiva de cartera satélite, con exposición máxima de entre el 1% y el 2% del patrimonio alternativo y un horizonte realista de siete a diez años.
El siguiente hito será la reacción del mercado británico tras el cierre de la muestra el 26 de septiembre; si las galerías mantienen los precios durante dos trimestres, la señal sería relevante.
💎 Veredicto Wealth
La obra de Bob Carlos Clarke no es un activo para preservar capital, sino una apuesta de revalorización agresiva para patrimonios diversificados con tolerancia a la iliquidez. El horizonte recomendado es de siete a diez años, vigilando la consolidación de precios tras el cierre de The Last Dolls.
El turismo de lujo en Islandia ha encontrado su vector más rentable en la escasez irreversible del territorio. Una excursión de once horas dentro del glaciar Langjökull se vende por 600 dólares y reúne a 100 asistentes, mientras el festival Iceland Eclipse convoca a 3.333 personas en la península de Snæfellsnes.
La economía del acceso irreversible
Los datos de la operación importan más que la estética del viaje. La experiencia Into the Glacier se celebra a 1.300 metros de altitud, en el corazón del segundo mayor glaciar del país, con una superficie de 1.023 kilómetros cuadrados, y atraviesa un túnel de hielo de 500 metros de longitud. No se vende una visita: se vende un acceso limitado a un activo natural que desaparece.
El last-chance tourism convierte la pérdida climática en prima de mercado. Según un estudio de 2020 publicado en Frontiers in Earth Science, Langjökull perdió un 29% de su masa entre 1890 y 2019. El efecto psicológico y financiero es directo: la ventana de acceso se estrecha y el precio de la experiencia sube.
Dentro del túnel, la música electrónica y las ceremonias de cacao configuran una puesta en escena sobria. Los organizadores no desplazaron infraestructura pesada de sonido ni iluminación: el hielo actúa como contenedor acústico y argumento de valor.
Tres días de tormenta con ráfagas de 113 kilómetros por hora dañaron tres escenarios principales y 50 tiendas glamping antes del evento. La operación logró mantenerse en pie, y ese riesgo meteorológico quedó incorporado al relato de exclusividad.
El last-chance tourism convierte la irreversibilidad climática en escasez de mercado: el acceso al hielo que desaparece se cotiza ya con prima de escasez.
El precedente confirma la escalada de precios. El productor Fridrik Olafsson, fundador de Iceland Eclipse, ya vendió en el festival Secret Solstice paquetes de un millón de dólares para grupos de seis personas, con jet privado y chef personal incluidos. El salto desde el turismo musical convencional hacia la experiencia climática extrema está medido.
Lo que paga el patrimonio y el riesgo que asume
Para un inversor de patrimonio elevado, lo relevante no es el desembolso de 600 dólares, sino el carácter no replicable del acontecimiento. Okjökull, el primer glaciar islandés perdido por el cambio climático en 2014, ofrece la referencia: una vez que el activo desaparece, el acceso residual se mitifica y la demanda por los glaciares vivos se revaloriza.
El retorno, sin embargo, no adopta la forma de flujo de caja. La experiencia no se revende en mercado secundario; su valor es simbólico, de agenda y de conversación entre pares. Ese es el componente que un family office debe medir antes de asignar presupuesto.
La exclusividad se expresa en límites duros: 100 personas por jornada en Into the Glacier, 3.333 asistentes en Islandia Eclipse y una lista de espera latente para los próximos eclipses. Mitch Morales, fundador de IMXP, prepara una trilogía anual de totalidades que ya apunta a Luxor en 2027 y a Australasia en 2028.
Lectura de inversión: escasez objetiva y liquidez nula
He seguido la evolución del lujo experiencial durante la última década y el patrón es reconocible: la oferta limitada solo genera prima estable cuando la demanda percibe irreversibilidad. Los safaris, las expediciones polares y ahora los glaciares comparten la misma mecánica. La diferencia en Islandia es que el certificado de escasez no lo emite una marca: lo emite el retroceso medido del hielo.
Mi lectura es que este activo encaja en la revalorización agresiva a corto plazo, no en la preservación de capital. El riesgo principal es la liquidez nula, seguido del meteorológico: una tormenta severa puede suspender la experiencia sin reembolso emocional. Para una family office, la asignación razonable es marginal y debe contabilizarse como gasto de posicionamiento, no como inversión de balance.
El próximo hito a vigilar es la decisión sobre la edición de 2027 en Luxor y la extensión de la trilogía a 2028. Si la agenda climática y la demanda de acceso irreversible siguen convergiendo, el turismo de lujo en Islandia habrá marcado el estándar de cómo se monetiza la desaparición de un activo natural.
💎 Veredicto Wealth
El turismo de lujo en Islandia es una apuesta de revalorización agresiva a corto plazo, no un vehículo de preservación de capital. El riesgo principal es la liquidez nula: la experiencia no crea mercado secundario y su retorno es simbólico.
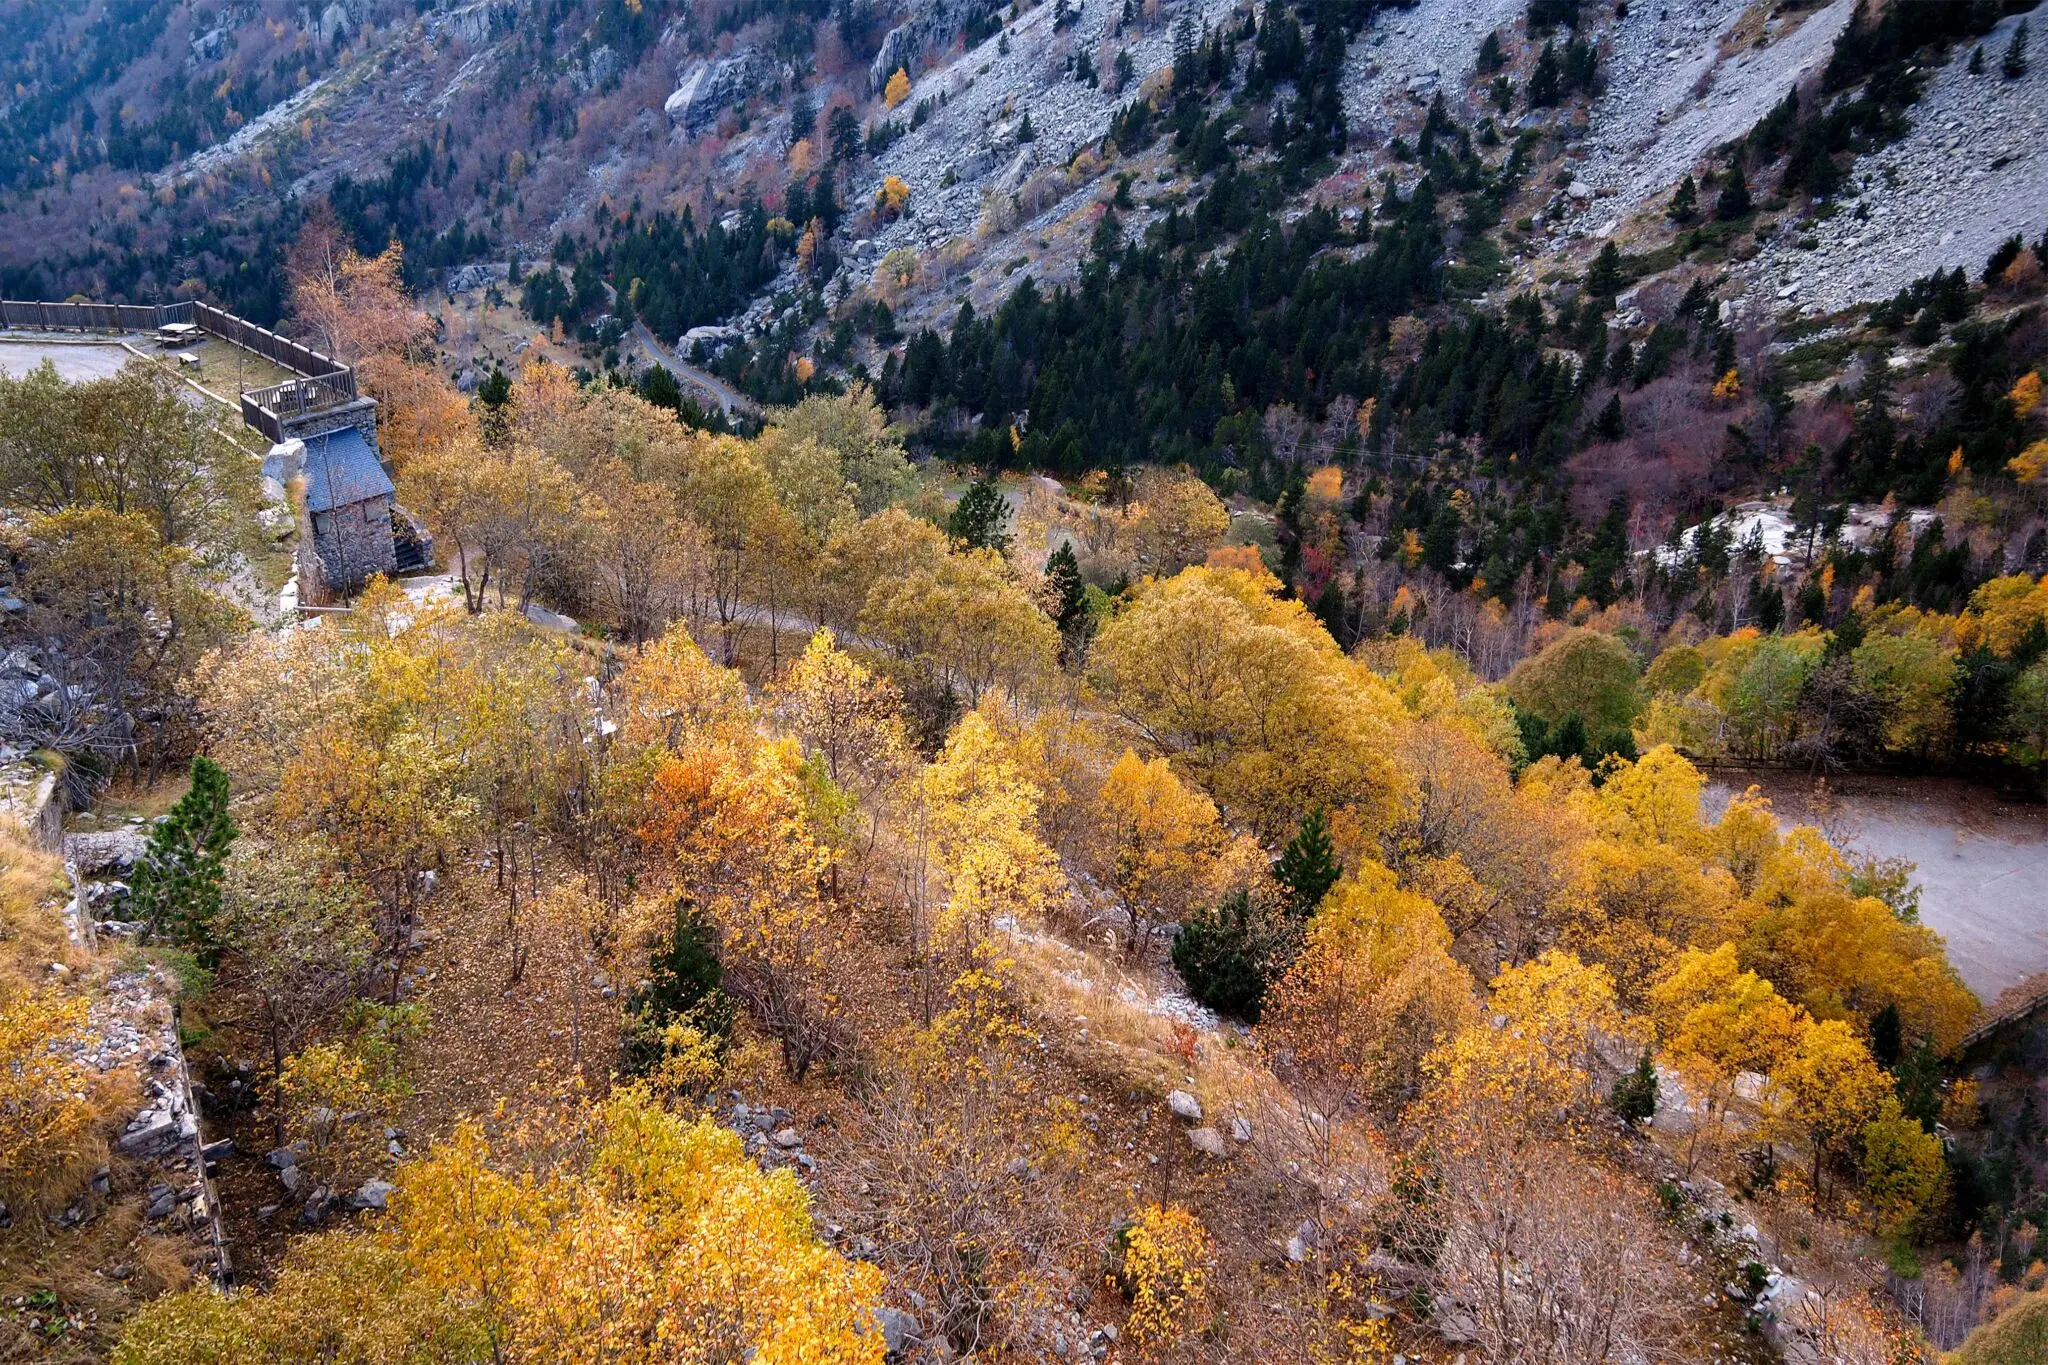
El suelo del hayedo se cubre de hojas que crujen bajo cada paso y el aire huele a tierra mojada, a corteza y a hongos recién brotados. En España, el otoño no llega de golpe: avanza por los valles, enciende los bosques de hayas y robles y pinta de óxido los castañares antes de que el invierno apague la luz.
Lejos de las playas saturadas del verano, la península concentra en esta estación algunos de los paisajes forestales más diversos de Europa. Hayedos atlánticos, pinsapares de montaña, sierras de alcornoques y cerezales que mudan de color conforman un mapa de escapadas para caminar despacio, fotografiar la berrea del ciervo o descubrir pueblos con solera. Esta selección reúne quince lugares repartidos por Galicia, Asturias, Navarra, Castilla y León, Aragón, Cataluña, País Vasco y Andalucía.
La ventaja del otoño no se limita al color. Muchos de estos espacios naturales protegidos recuperan la calma tras los meses de mayor afluencia, los precios del alojamiento rural se moderan y la luz inclinada favorece la fotografía de paisaje. Además, la temporada de setas y la berrea del ciervo añaden dos alicientes que convierten la visita en una experiencia sensorial completa.
El otoño, la estación de los bosques
Los bosques peninsulares funcionan como un mosaico climático. En la España atlántica, la humedad constante favorece robles, fresnos y avellanos; en las sierras del interior, el haya y el castaño dominan las laderas; y en el sur, los pinsapos y alcornoques se adaptan a un clima mediterráneo que alterna lluvias y sol. Esa variedad produce un arco cromático distinto según la altitud y la latitud. Por eso la temporada de otoño se extiende desde finales de septiembre en las cumbres pirenaicas hasta bien entrado noviembre en los valles extremeños y andaluces.
A continuación, quince destinos para recorrer a pie, respirar hondo y dejar que el bosque marque el ritmo de la escapada.
Bosques atlánticos y riberas gallegas
El primero de los destinos se adentra en el curso del río Eume, en la provincia de A Coruña. Las Fragas do Eume forman uno de los bosques atlánticos de ribera mejor conservados de Europa y conservan un aspecto casi virgen, con robles, chopos, fresnos, avellanos y arces que conviven con más de veinte especies de helechos y árboles frutales silvestres. El agua aparece por todas partes: fuentes, cascadas y pozas que multiplican la sensación de humedad. Para contemplar la explosión cromática del otoño, el mirador de A Carboeira, en Monfero, ofrece una panorámica abierta sobre el dosel forestal. El itinerario se recorre con calma y conviene llevar calzado impermeable, porque el suelo mantiene la humedad incluso en los días despejados.
En Asturias, el bosque de Muniellos impone un ritmo distinto. Esta reserva natural de robles y hayas centenarios limita el acceso a una veintena de personas al día, lo que garantiza una visita silenciosa y respetuosa. Los árboles se tiñen de rojizo antes de encarar el invierno y el sendero principal acompaña al río Tablizas, afluente del Narcea, escondido en el valle. Al tratarse de un espacio de acceso controlado, la escapada exige planificar la reserva con antelación y madrugar para aprovechar la luz de la mañana. El roble, el chopo y el fresno pierden la hoja a ritmos distintos, de modo que el bosque mantiene durante semanas un tapiz cambiante.
Hayedos pirenaicos y navarros
La Selva de Irati, en Navarra, se despliega sobre unas 17.000 hectáreas y está considerada uno de los mayores bosques de haya y abeto de Europa. Durante el otoño, las laderas estallan en tonos rojizos y dorados que se reflejan en ríos y embalses. El visitante puede elegir entre tres recorridos de senderismo señalizados y detenerse a escuchar la berrea de los ciervos, un sonido profundo que atraviesa el bosque durante la época de celo. La red de senderos permite planificar recorridos de distinta duración, desde paseos cortos junto al embalse de Irabia hasta rutas de montaña que ascienden a los miradores. En los alrededores, pueblos como Ochagavía, Orbaizeta, Villanueva de Aezkoa, Jaurrieta o Ezcároz conservan la arquitectura pirenaica y el testimonio de la antigua Real Fábrica de Armas y Municiones de Orbaizeta, declarada Bien de Interés Cultural.
La Selva de Oza, dentro del Parque Natural de los Valles Occidentales de Huesca, añade una capa arqueológica al paisaje. Entre hayas y robles centenarios aparecen menhires y dólmenes que recuerdan la ocupación prehistórica de estas montañas. No es un bosque homogéneo: combina praderas, hayedos y roquedos que enriquecen el recorrido. Los senderos transitan junto al río Aragón Subordán y permiten detenerse en rincones donde el agua y la piedra cubierta de musgo intensifican la sensación de bosque primigenio.
El Parque Nacional de Ordesa y Monte Perdido, en el Pirineo aragonés, aporta la escala monumental. Como segundo parque nacional más antiguo de España y Reserva de la Biosfera, atesora glaciares, montañas, bosques y cascadas. En otoño, los quebrantahuesos sobrevuelan los cortados y el senderista atento puede cruzarse con la perdiz nival en las zonas altas. Los itinerarios que parten de la Pradera de Ordesa se adaptan a distintos niveles: la senda de la Cola de Caballo exige jornada completa, mientras que los paseos por el fondo del valle permiten disfrutar del bosque atlántico sin grandes desniveles. La Reserva de la Biosfera garantiza un entorno cuidado y una señalización adecuada.
Sierras y hayedos del interior peninsular
Al sur de Salamanca, la Sierra de Béjar y la vecina Sierra de Francia ostentan la declaración de Reserva de la Biosfera de la UNESCO. Los bosques de robles y castaños antiquísimos cubren las laderas de tonos ocres y cobrizos cuando llega la estación. Dos pueblos merecen una parada. Montemayor del Río, declarado Conjunto Histórico-Artístico, se asoma al valle del Cuerpo de Hombre como una isla rodeada de bosque. Lagunilla suma un patrimonio arquitectónico y cultural discreto, lejos de las rutas masificadas. El contraste entre la llanura salmantina y estas sierras recuerda la diversidad interior de Castilla y León.
En la Montaña Central Leonesa, el Faedo de Ciñera de Gordón concentra una de las estampas más bucólicas del otoño español. Sus hayas centenarias forman un túnel vegetal por el que la luz se filtra en haces. Una de ellas, bautizada como Fagus, supera los 500 años y figura en el reducido catálogo de árboles singulares de España. El paseo principal no presenta grandes dificultades y puede completarse en una o dos horas, según las paradas. La visita invita a levantar la vista: herrerillos, carboneros y pájaros carpinteros sobrevuelan las copas, y el silencio solo se rompe con el canto de las aves.
A nueve kilómetros de Riaza, en Segovia, y a poco más de cien de Madrid, el Hayedo de la Pedrosa reúne más de 1.930 hayas en pleno Sistema Central. El lugar integra la Red Natura 2000 por su valor ecológico y en otoño pasa del verde intenso al rojizo con una rapidez que sorprende. Al tratarse de un hayedo situado en una zona de transición entre la meseta y el Sistema Central, su paleta de otoño suele aparecer un poco antes que en los bosques del norte. Desde el mirador se domina el valle del río Riaza, el embalse y, en la lejanía, los pueblos segovianos que salpican la llanura.
El Valle del Jerte, en Cáceres, suele asociarse a la floración de los cerezos en primavera, pero su otoño no desmerece. Los mismos cerezales que en marzo se cubren de flores blancas adquieren después de la cosecha un rojizo peculiar. La ruta que transita por el Camino Real de Piornal a Navaconcejo permite captar las mejores imágenes de la estación y enlaza con una comarca donde la gastronomía de montaña y las gargantas naturales completan la escapada. El valle ofrece además piscinas naturales que en otoño quedan para quien busca soledad.
Paisajes del sur y del Mediterráneo
En Málaga, la Sierra de las Nieves combina alcornoques, encinas, pinos y pinsapos con castañares que llenan los caminos de tonos rojizos. Este espacio, protegido como Reserva de la Biosfera, se encuentra entre los mejores enclaves andaluces para la recolección de setas, una actividad que exige permiso y conocimiento en muchas zonas. Sus monumentos naturales y gargantas se recorren a paso tranquilo, con el aliciente de un aire limpio antes de la llegada del invierno. La recogida de setas, regulada en muchos municipios, atrae a aficionados a la micología y conviene practicarla con guía o con el permiso correspondiente. Los castañares y pinsapares ofrecen dos tonalidades distintas: el verde intenso de los pinsapos contrasta con el rojizo de los castaños caídos.
La Sierra de Grazalema, entre Cádiz y Málaga, ofrece el paisaje más verde del sur gracias a un microclima que recibe con intensidad las borrascas atlánticas. Aquí vive el pinsapo, un abeto que solo aparece en esta sierra, en la de Ronda, en algunas zonas de Rusia y en el norte de Marruecos. Los senderos sencillos alternan saltos de agua y bosques densos; los montañeros experimentados pueden adentrarse en macizos más exigentes. Las lluvias atlánticas alimentan arroyos y saltos de agua que en verano apenas existen. La cercanía de los pueblos blancos redondea una escapada que combina naturaleza, patrimonio y calma.
A poca distancia de Barcelona, el Parque Natural del Montseny guarda el pantano de Santa Fe, un enclave donde los rojos, amarillos y verdes adquieren personalidad propia en otoño. Las pozas y pequeños saltos de agua lo convierten en un destino cómodo para visitar en familia, con opciones de paseo fáciles y zonas de descanso junto al agua. El pantano actúa como espejo del bosque y proporciona una de las imágenes más accesibles del otoño catalán. La proximidad a la gran ciudad no impide que el bosque recupere una atmósfera serena a primera hora.
Rincones singulares y consejos prácticos
La Laguna Negra, en el Parque Natural de la Sierra de Urbión, en Soria, se asienta a unos 2.000 metros de altitud, bordeada por pinares y rocas graníticas. En otoño, el entorno muta hacia tonos cobrizos y el agua adquiere un oscuro brillo que alimenta su aire legendario. La subida hasta la laguna forma parte del aliciente. El pino albar y los canchales aportan una atmósfera de alta montaña que contrasta con los valles sorianos. Es un paisaje de montaña exigente, recomendable para quienes buscan una excursión de media jornada con recompensa panorámica.
En Teruel, el nacimiento del río Pitarque se oculta entre cañones y una vegetación abundante. Declarado Monumento Natural, el paraje se presta a paseos familiares para descubrir fauna y flora, con el rumor del agua como banda sonora. El entorno de Pitarque ejemplifica el atractivo de la España vaciada: paisajes rotundos, silencio y una naturaleza que no necesita artificios. El nacimiento del río, entre cortados calizos, se recorre por un sendero cómodo que puede completarse en una mañana.
El Parque Natural de Gorbeia, entre Álava y Vizcaya, esconde un bosque de hayas que se tiñe de ocres y rojizos. Algunas ramas crecen hacia arriba con una verticalidad que sorprende al fotógrafo. Cerca del macizo kárstico de Itxina y del mirador de la cascada de Gujuli, la experiencia combina bosque, roca y agua. La cascada de Gujuli, visible desde el mirador, añade un salto de agua que con las lluvias otoñales cobra más fuerza. Conviene ir con ropa de abrigo, porque la humedad cantábrica acentúa la sensación de frío a medida que cae la luz.
Para planificar la escapada, conviene consultar la previsión meteorológica y reservar con antelación en los espacios con acceso limitado, como Muniellos. La altitud y la orientación de cada bosque condicionan el momento exacto del cambio de color, por lo que una visita temprana a los valles interiores o una escapada de última hora a las sierras del sur puede ofrecer lecturas muy distintas de la misma estación. El calendario del color varía: en el Pirineo y el Sistema Central el cambio se adelanta a finales de septiembre, mientras que en el sur y en los valles bajos puede prolongarse hasta noviembre. Los interesados en la berrea deben consultar los periodos de celo, que suelen concentrarse entre finales de septiembre y comienzos de octubre.
El otoño convierte España en un mosaico de colores y texturas que pide ser recorrido sin prisa. De las Fragas do Eume a la Sierra de Grazalema, cada bosque conserva un ritmo propio, una luz distinta y un final de jornada al calor de una cocina rural. Quien planifique el viaje con margen y curiosidad encontrará en estos quince lugares mucho más que una fotografía: una estación entera para respirar hondo.
Un gran producto puede separar lo técnico de lo comercial, pero Fast Company desmonta la falacia del build it and they will come: el marketing para founders es innegociable desde el primer día.
No se trata de vender humo. La tesis que publica Fast Company tiene que ver con un patrón repetido entre fundadores de deep tech, inteligencia artificial física y software: confiar en que la tecnología hablará por sí sola es una estrategia perdedora.
En una reunión de consejo citada por el medio, la simple mención de ‘construir hype’ agrió el ambiente. El fundador en cuestión había logrado un hito técnico que nadie más había alcanzado, pero casi nadie fuera de su base de clientes lo sabía.
El silencio no es estrategia. Fast Company lo dice sin rodeos: el mercado se formará una opinión de tu empresa aunque no comuniques, solo que lo hará con menos información. En software, adelantar el relato comercial al estado real del producto es práctica habitual para testar el product-market fit, pero el extremo opuesto acaba en fraude.
Los casos de Theranos, Cluely o Delve son el aviso: hype sin sustancia quema. Sin embargo, la reacción defensiva de no contar nada tampoco funciona, porque cedes el terreno a competidores con peor tecnología, pero mejor ritmo de comunicación.
El silencio no es modestia: es ceder el relato a competidores con peor tecnología y mejor cadencia de comunicación.
La falacia del build it and they will come: por qué el gran producto no se vende solo
La idea de que un buen producto atrae clientes por gravedad sigue viva entre founders técnicos. Ocurre en startups de robótica, defensa, climatetech o biotecnología, donde el ciclo de maduración es largo y la categoría todavía no se entiende.
Mientras tanto, los equipos comerciales de muchas startups de software usan el marketing para sondear el mercado antes de que el producto esté completo. Es una versión del ciclo construir-medir-aprender de la metodología Lean Startup: comunicas una propuesta, mides la reacción y ajustas.
Fast Company no pide que el producto mienta. Pide que la comunicación tenga la misma disciplina que el roadmap técnico. La lección es directa: el fundador que no comunica está dejando que otros definan su categoría.
El problema es doble: el mercado no sabe que existes y los inversores no entienden la categoría.
La cadencia gana.
Cinco principios de marketing para founders que sí funcionan
El autor, inversor de deep tech, propone cinco reglas para construir identidad antes de que el producto madure:
Comunica la visión, no solo el producto. La arquitectura, el factor de forma o el modelo cambiarán; la visión sobre el cambio radical que traes es lo que perdura.
Define primero el objetivo y la audiencia. No te preguntes si debes salir en TechCrunch o publicar en LinkedIn; define si buscas levantar capital, fichar talento o ganar un cliente piloto.
Establece cadencia, no perfección. El envío continuo de actualizaciones técnicas, fragmentos abiertos o demos sin editar construye confianza mejor que un único lanzamiento perfecto.
Haz del storytelling un trabajo interno con dueño. Comunicar no puede ser un trozo de la agenda del CEO ni un contrato trimestral con una agencia; necesita responsable interno, presupuesto y objetivos.
Verifica la sustancia antes de subir el volumen. Pregúntate si tus afirmaciones aguantarían una entrevista con un periodista crítico, una llamada de referencia o un consejo hostil.
El primer principio descoloca a los founders técnicos: la visión sobrevive al producto. Por eso importa más contar hacia dónde vas que enumerar especificaciones. El segundo principio convierte el deseo de salir en TechCrunch en una decisión de negocio: si buscas levantar capital, fichar talento, o ganar un cliente piloto, el objetivo define la audiencia y el formato.
El tercer principio es el más accionable. No esperes el gran lanzamiento; publica actualizaciones constantes, como hace un equipo de software con despliegues continuos. El cuarto exige dueño interno: sin él, la comunicación se vuelve episódica y muere entre rondas.
El quinto principio es el filtro final. Antes de subir el volumen, somete tus afirmaciones a una entrevista dura con un periodista, una llamada de referencia o una junta hostil. Si no sobreviven, no las publiques.
Anduril Industries publicó su manifiesto ‘Rebooting the Arsenal of Democracy’ antes de que existiera la mayor parte de su catálogo actual. Ese relato de visión le permitió captar capital, adaptar su hoja de ruta y convertirse en un actor que redefine la industria de defensa.
En el otro extremo de la cadencia está Physical Intelligence, la empresa de robótica que apenas ha usado prensa tradicional pero que publica actualizaciones técnicas, componentes abiertos y vídeos largos sin editar de robots doblando ropa o haciendo espresso. Esa transparencia combate el escepticismo del sector y la ha llevado a una valoración cercana a los 11.000 millones de dólares sin fecha de comercialización.
📦 Caso de estudio: Physical Intelligence
El reto: Construir credibilidad en robótica sin depender de demos pulidas ni de prensa tradicional.
La jugada: Publicar actualizaciones técnicas periódicas, abrir componentes y difundir vídeos reales con fallos y avances.
El resultado: Una valoración cercana a los 11.000 millones de dólares sin calendario comercial definido.
La lección: La cadencia honesta genera más confianza que un lanzamiento perfecto y silencioso.
Qué lección deja al ecosistema español de startups
La comparativa con Silicon Valley es injusta si se usa como excusa: no hace falta un presupuesto de comunicación de unicornio para aplicar estos principios. Se trata de constancia, no de producción.
En España, aceleradoras como Lanzadera o Wayra insisten en validar antes de escalar, pero el marketing para founders rara vez se entrena con el mismo rigor que el desarrollo de producto. La lección vale igual para un fundador de deep tech en Barcelona que para uno de robótica en California.
El caso Theranos recuerda lo caro que sale mentir sobre la tecnología. No fracasó por comunicar, sino por comunicar capacidades que no existían. La conclusión de Fast Company no es elegir entre callar o mentir: es comunicar con sustancia.
Sin sustancia, el hype quema.
🚀 Hoja de Ruta para Emprender
Mapea tu audiencia hoy: Define si tu próxima comunicación busca inversión, talento o un cliente piloto, y elige el formato en función de esa decisión.
Designa un dueño interno de comunicación: No dejes el storytelling en manos de una agencia externa; asigna presupuesto y objetivos a una persona del equipo.
Publica con cadencia semanal: Comparte avances técnicos, aprendizajes y demos imperfectas; la constancia supera al gran lanzamiento.
Audita tus afirmaciones: Antes de publicar, comprueba que cada claim sobreviviría a una entrevista crítica o a una llamada de referencia con un cliente.
La Consejería de Educación publica hoy las plazas de sustituciones docentes en Maestros y Enseñanzas Medias de Castilla-La Mancha. El proceso se tramita en el Portal del Personal Docente con Cl@ve y se conoce como adjudicación a la carta porque cada aspirante ordena sus destinos preferidos.
Por qué se convoca esta adjudicación al inicio del curso
La Resolución de 4 de septiembre de 2026, de la Dirección General de Recursos Humanos de la Consejería de Educación, Cultura y Deportes, publica las plazas disponibles de los cuerpos de Maestros y Enseñanzas Medias. La cobertura está fijada para el 5 de septiembre, en plena apertura del curso escolar 2026/2027.
No se trata de una oposición convencional, sino de un llamamiento a quienes ya forman parte de las bolsas docentes castellanomanchegas. La finalidad es cubrir sustituciones con la rapidez que exige el arranque de curso, sin abrir un proceso selectivo nuevo.
ANPE Castilla-La Mancha ha difundido una nota para explicar el manejo de la plataforma. El sindicato insiste en que el acceso al Portal del Personal Docente exige identificación electrónica: Cl@ve móvil, DNI-e, certificado electrónico o Cl@ve permanente.
Requisitos para participar en la adjudicación
La condición de partida es clara: el sistema no está abierto a cualquier titulado, sino al personal que ya está en las bolsas de trabajo de la comunidad.
Estar integrado en una bolsa de trabajo docente de Castilla-La Mancha. Sin esta inscripción, no se puede participar en el proceso.
Tener la titulación habilitante para la bolsa propia o para las plazas de bolsas afines a las que se opte.
Disponer de identificación electrónica: Cl@ve móvil, DNI electrónico, certificado electrónico o Cl@ve permanente.
Revisar la disponibilidad en bolsa, porque participar voluntariamente desde el estado de no disponible activa el estado disponible en todas las bolsas.
Cómo es la adjudicación ‘a la carta’
La persona aspirante a interinidades puede seleccionar de forma voluntaria las plazas a las que quiere optar. Puede elegir entre las plazas de su propia bolsa y las de cualquier otra bolsa para la que tenga titulación habilitante, las denominadas afines.
Las peticiones se ordenan por preferencia. Conviene verificar que los criterios de adjudicación estén correctamente registrados antes de validar la solicitud; de lo contrario, se corre el riesgo de pedir plazas que no encajan con lo consignado.
La nota informativa deja una regla importante. Si el aspirante está en estado disponible y no registra ninguna solicitud, o habiéndola registrado no pide ninguna plaza, participará de oficio en todas las plazas de sus bolsas que cumplan los criterios de adjudicación.
También hay un aviso sobre la disponibilidad. Quien participe voluntariamente desde el estado de no disponible pasará automáticamente al estado disponible en todas sus bolsas, sin causa justificada, tanto si obtiene plaza como si no.
La bolsa castellanomanchega no exige examen para el llamamiento; la diferencia entre elegir destino y acabar en una plaza no deseada la marca la solicitud de peticiones.
Lectura de la convocatoria: por qué conviene revisar los criterios antes de enviar
La adjudicación a la carta es un proceso ágil, sin fase de oposición, orientado a cubrir sustituciones con rapidez. Para quien ya está en bolsa, es una vía directa a un contrato de interinidad. Sin embargo, la ausencia de examen no elimina la competencia: el orden de bolsa y los criterios de adjudicación deciden cada destino.
El principal riesgo no está en la plataforma, sino en la gestión de la disponibilidad. La nota informativa advierte de que participar voluntariamente desde el estado de no disponible devuelve a la persona aspirante al estado disponible en todas sus bolsas, sin causa justificada. Eso puede activar llamamientos posteriores que tal vez no interesen en ese momento.
En mi lectura, quien tenga claro su itinerario laboral debe revisar la página 12 del Manual de ayuda para la solicitud de peticiones de plazas. Ahí se explica cómo añadir peticiones en el marco ‘Peticiones de mis bolsas con más prioridad’ cuando los criterios no se ajustan.
El volumen de plazas no se detalla en la nota informativa, por lo que conviene acudir al Portal del Personal Docente para consultar el listado concreto de vacantes. Un dato ordenado en la resolución vale más que una estimación genérica.
Las bolsas de docentes en Castilla-La Mancha se rigen por la Orden 32/2018, de 22 de febrero. Esa norma regula los estados de disponibilidad, la gestión de peticiones, y los efectos de participar en cada llamamiento.
📨 Cómo presentar la solicitud
La inscripción se realiza en el Portal del Personal Docente de Castilla-La Mancha y no requiere abonar tasa de examen.
Paso 2: Identifícate con Cl@ve móvil, DNI electrónico, certificado electrónico o Cl@ve permanente.
Paso 3: Revisa el Manual de adjudicación ‘a la carta’ para el curso 2026/2027 y localiza el listado de plazas del 5 de septiembre.
Paso 4: Selecciona las plazas de tu propia bolsa o de bolsas afines y ordénalas por preferencia. Usa el marco ‘Peticiones de mis bolsas con más prioridad’ si tus criterios no están bien consignados.
Paso 5: Guarda la solicitud y verifica el estado de disponibilidad antes del cierre. Si no vas a participar, recuerda que estar disponible puede arrastrarte a plazas no pedidas.
📋 Ficha de la Convocatoria
Organismo / País: Consejería de Educación, Cultura y Deportes de Castilla-La Mancha.
Número de plazas: Pendiente de detalle público en la nota informativa; se consultan en el Portal del Personal Docente.
Sueldo estimado: No especificado en la convocatoria.
Fecha límite de inscripción: 5 de septiembre de 2026, jornada de cobertura publicada en la resolución.
Dónde inscribirse: Portal del Personal Docente de Castilla-La Mancha (educacion.castillalamancha.es/acceder).
Contratar al primer mando de una startup es una decisión de alto riesgo: el carisma y la confianza pueden enmascarar patrones de liderazgo tóxico que estallan semanas después. Harvard Business Review propone un método para blindar la entrevista con criterios claros antes de que la sonrisa del candidato nuble el juicio.
En una startup no hay un departamento de personas que filtre las banderas rojas. La decisión recae en el founder, muchas veces sin experiencia previa en selección de directivos. Y el error se paga caro: un primer mando tóxico hunde la productividad del equipo, dispara la rotación y corroe la cultura en menos de un trimestre.
La publicación empresarial insiste en un punto incómodo: la presentación puede engañar. Un candidato brillante en exposición puede esconder dificultades interpersonales reales. Por eso hay que preparar los criterios de evaluación antes de que empiece la conversación, no después.
El carisma no es una prueba de liderazgo: define criterios antes de la entrevista
Harvard Business Review lo resume en tres movimientos. Primero, identifica los requisitos interpersonales del rol: no basta con saber si el candidato sabe vender o ejecutar, hay que comprobar cómo trata a quienes no le aplauden. Un mando que solo rinde ante el inversor y desprecia al becario es una factura pendiente.
Segundo, plantea un checklist de evaluación específico antes de la entrevista. Si no escribes qué signos te preocupan, acabarás improvisando y priorizando la simpatía. En la práctica, esto significa llevar tres o cuatro preguntas conductuales preparadas por escrito y una hoja de criterios para puntuar cada respuesta.
Preparar la entrevista no es burocracia: es un sistema para que la simpatía no decida en tu lugar.
Tercero, habla con las personas que trabajarán de cerca con el nuevo fichaje. En una startup de diez personas, ese paso es tan simple como invitar al futuro compañero a una conversación de trabajo real. Si el fundador del equipo le ve a la defensiva o condescendiente, es una señal que ninguna entrevista individual detectará.
Un mal mando no se detecta por lo que dice de sí mismo, sino por cómo describe a quienes ya no están en la sala.
A efectos prácticos, la lección de Harvard Business Review es antigua pero poco aplicada: la entrevista por competencias importa más que la intuición. Y la intuición, cuando no va respaldada por un sistema, suele confundir el buen verbo con la buena gestión.
Banderas rojas que se camuflan en una entrevista
Hay señales que un founder primerizo puede dejar pasar si no llega con los ojos abiertos. La primera es la falta de responsabilidad: si todos los fracasos anteriores del candidato fueron culpa de jefes incompetentes, clientes tontos o equipos vagos, desconfía. La segunda es el lenguaje degradante hacia antiguos compañeros, porque mañana tu equipo será ese antiguo compañero.
Otra bandera roja es la evasión ante preguntas de conflicto. Un mando sano puede contar un episodio difícil y explicar qué hizo para resolverlo. Un liderazgo tóxico tiende a convertir la entrevista en un monólogo sobre su propio mérito, sin nombrar a ninguna persona a la que haya ayudado a crecer.
El carisma excesivo también puede ser una trampa. No se trata de penalizar a los candidatos con energía, sino de comprobar si la energía se sostiene cuando no son el centro de atención. Harvard Business Review recuerda que la confianza puede tapar carencias interpersonales muy costosas.
Para no quedarte en impresiones, conviene cruzar el discurso con hechos. Pide que el candidato describa una situación concreta de gestión, no que repita eslóganes. Y comprueba las referencias preguntando a antiguos subordinados, no solo a fundadores o directores que lo contrataron: los jefes tiende a evaluar con benevolencia, los equipos no.
La mayoría de los directivos tóxicos se comporta bien ante el poder. El problema aparece en horizontal y hacia abajo. Por eso las preguntas sobre cómo gestionó a un colaborador difícil o cómo repartió el mérito en un proyecto son más fiables que pedirle una definición de liderazgo.
Este patrón se repite tanto en una startup tecnológica como en un negocio físico. La lógica de la contratación por competencias funciona igual cuando eliges al jefe de tienda de una chocolatería artesanal o al responsable de una fábrica pequeña: define el comportamiento esperado, pide casos concretos y habla con quienes compartirán turno con él.
Por qué tu primer mando exige un filtro más duro que cualquier otro fichaje
Aquí viene la lección. Un desarrollador tóxico puede estropear un sprint. Un primer mando tóxico puede vaciar la empresa. En el ecosistema emprendedor, aceleradoras como Y Combinator o Lanzadera insisten desde hace años en que una mala contratación senior es una de las tres causas más citadas de muerte de una startup, junto al agotamiento de caja y la falta de ajuste producto-mercado.
No necesitas un comité de 40 personas para blindar la decisión, pero sí un proceso mínimo. Define tres comportamientos inaceptables antes de la primera entrevista, por ejemplo culpar al equipo, mentir en una referencia o tratar con desprecio al personal junior. Si el candidato muestra uno de ellos durante el proceso, la recomendación es clara: descarta.
Hay que tomar posición: la intuición sin estructura es la puerta de entrada habitual del liderazgo tóxico. Los founders con talento para el producto suelen ser malos evaluando personal, precisamente porque asumen que todo el mundo comparte su nivel de compromiso. La selección por competencias corrige ese sesgo.
El caso también recuerda que la economía real no está exenta del riesgo. Un edificio histórico convertido en sede de eventos de lujo puede descarrilar si el director de sala humilla a los camareros. La métrica es la misma en una app o en un hotel: la rotación de personal y la caída del servicio indican un problema de mando antes que un problema de producto.
Cómo blindar la contratación sin depender del instinto
La propuesta de Harvard Business Review trae una lección de proceso, no de psicología. Primero, escribe los criterios de evaluación antes de la entrevista, como harías con un product requirement doc antes de construir una funcionalidad. Segundo, incluye a una persona del equipo en alguna fase del proceso; su percepción vale más que una ronda extra de preguntas técnicas.
Tercero, separa la evaluación del candidato de la simpatía que te despierta. Puede parecer obvio, pero pocos founders lo anotan en la hoja de puntuación. Si no hay una puntuación explícita para la escucha activa, la colaboración y la responsabilidad sobre los errores, el cerebro tenderá a evaluar únicamente si la conversación fue agradable.
El dato importante de esta guía es que no hace falta una herramienta cara de recursos humanos. Basta con una libreta, tres preguntas conductuales y una conversación con el equipo. Lo que cambia es la disciplina: decidir antes de la entrevista qué respuestas descalifican al candidato y no negociar con uno mismo después.
🚀 Hoja de Ruta para Emprender
Define criterios por escrito: Escribe tres comportamientos interpersonales inaceptables antes de la primera entrevista y puntúa cada respuesta.
Pregunta por casos concretos: Pide al candidato que relate un conflicto real con un subordinado y qué hizo para resolverlo; descarta la evasiva.
Involucra al equipo: Haz que el candidato converse con las personas con las que trabajará a diario y escucha su lectura, aunque sea informal.
Verifica hacia abajo: Llama a antiguos colaboradores, no solo a jefes: los equipos cuentan la toxicidad que los superiores maquillan.
El Consejo de Ministros del 8 de septiembre decide si prorroga la deducción del 60% en el IRPF para residentes en La Palma y moviliza 100 millones de euros para la reconstrucción.
Sobre la mesa hay además una partida de 100 millones para la reconstrucción de la isla y la autorización para que Canarias use 600 millones del superávit autonómico. La deducción ya está activa para el ejercicio fiscal de 2025; lo que se decide este martes es su continuidad para los periodos impositivos de 2026, 2027 y 2028.
La medida equipara el tratamiento fiscal de La Palma al que ya tienen Ceuta y Melilla, según el planteamiento confirmado por el viceconsejero de Presidencia del Gobierno canario, Alfonso Cabello. Si eres autónomo y resides de forma habitual y efectiva en la isla, la factura final del IRPF se reduce en un 60%, un alivio directo en un territorio que aún arrastra las consecuencias económicas de la erupción del Tajogaite de 2021.
Qué es la deducción del 60% y quién puede aplicarla
El punto central es la deducción del 60% en el IRPF para personas con residencia habitual y efectiva en La Palma. Ojo con el matiz: no basta con tener actividad económica en la isla; Hacienda mira dónde resides de forma continuada, no dónde facturas.
El real decreto-ley de noviembre de 2025 ya dejó la deducción activa para el ejercicio de 2025, con una configuración análoga a la de Ceuta y Melilla. La prórroga planteada cubriría los periodos impositivos de 2026, 2027 y 2028, tal y como se ha comentado también en el Congreso dentro de las iniciativas relacionadas con la recuperación de la isla.
Un 60% menos en el IRPF se nota de verdad en la declaración de la renta; la clave es que no se quede en una medida puntual.
Los 100 millones que siguen sobre la mesa
El segundo bloque son los 100 millones de euros para la reconstrucción de La Palma. El Gobierno de Canarias y el Cabildo llevan meses reclamando su transferencia: en julio exigieron al Estado que los hiciera efectivos para que las actuaciones pudieran ejecutarse en plazo.
La cifra tiene contexto: Asepalma, la asociación del sector primario de la isla, cuantifica en 223 millones de euros las necesidades solo del Valle de Aridane para completar la recuperación agraria. Los 100 millones son una pieza relevante, no un cierre definitivo. Al mismo tiempo, la autorización para que Canarias use 600 millones del superávit autonómico abre margen para sanidad, educación y políticas sociales.
Lo que cambiaría para los autónomos si se aprueba el martes
El precedente no es improvisado. En octubre de 2025, la Comisión Mixta para la Reconstrucción de La Palma ya acordó impulsar tanto la deducción del 60% del IRPF como los 100 millones de euros. El real decreto-ley de noviembre dejó la deducción activa para 2025, y ahora el Consejo de Ministros del martes aborda su continuidad.
La aprobación no significa que el dinero llegue automáticamente a las cuentas de los afectados. Después deberán desarrollarse los procedimientos para hacer efectivas las medidas. Para un autónomo residente, lo más práctico es vigilar el resultado del Consejo de Ministros y preparar la documentación que acredite tu residencia habitual en en la isla si piensas aplicar la deducción.
Creo que el 8 de septiembre es una fecha más importante para la continuidad fiscal que para el desembolso inmediato. La deducción del 60% ya está aplicada en el ejercicio de 2025. La prórroga daría certidumbre durante tres años, y los 100 millones, aunque insuficientes frente a los 223 que reclama el sector agrario, al menos destapan la financiación pendiente. Puedes consultar las deducciones autonómicas vigentes en la sede electrónica de la AEAT y más contexto sobre la erupción en la entrada de Wikipedia sobre el volcán de La Palma. La clave para los residentes estará en la letra pequeña del decreto: si el texto final mantiene los requisitos de residencia exactamente como el modelo Ceuta-Melilla.
Guía rápida del trámite
📅 Plazos: Consejo de Ministros del 8 de septiembre de 2026. Aplicación al IRPF de 2026 a 2028 si se aprueba.
✅ Requisitos clave: Residencia habitual y efectiva en La Palma. No basta con desarrollar actividad económica en la isla.
🌐 Dónde solicitarlo: No requiere solicitud específica; se aplica al presentar la declaración del IRPF en la sede electrónica de la AEAT.
💰 Importe o coste: Deducción del 60% sobre la cuota del IRPF para los residentes que cumplen los requisitos.
⚠️ Error a evitar: Dar por aprobada la prórroga antes de que el Consejo de Ministros publique el texto definitivo del decreto.
Un autónomo jubilado cobra de media 1.062,09 euros de pensión en 2026, frente a los 1.733,73 euros de un asalariado del régimen general.
La diferencia es de 671,64 euros al mes, según la estadística de pensiones de la Seguridad Social con datos de agosto. La pensión media de jubilación del conjunto del sistema se sitúa en 1.574,93 euros, así que la brecha respecto al RETA alcanza los 512,84 euros.
El RETA suma 1.365.925 pensiones de jubilación en agosto de 2026. Si se añaden las de incapacidad permanente, viudedad, orfandad y favor de familiares, el total de prestaciones contributivas llega a 2.024.282, con una pensión media que cae a 957,80 euros.
Cuánto cobra un autónomo jubilado en 2026
La pensión media de jubilación del RETA es de 1.062,09 euros mensuales. Si se miran todas las prestaciones del colectivo, la pensión media del autónomo se queda en 957,80 euros al mes, muy por debajo de lo que se podría esperar de una carrera completa de cotización.
La comparación con el régimen general es contundente: un jubilado asalariado cobra 1.733,73 euros, unos 671,64 euros más que el autónomo. Frente a la media del sistema (1.574,93 euros), el autónomo pierde 512,84 euros cada mes.
Por qué la pensión de los autónomos queda tan rezagada
La razón principal es histórica. Durante años, los autónomos podían elegir la cuota que pagaban al RETA y la inmensa mayoría optaba por la cuota mínima. Aportaciones bajas durante la carrera de de cotización se traducen en pensiones bajas, que en muchos casos quedan por debajo de la mínima legal y obligan a la Seguridad Social a complementarlas.
La pensión baja no llega sola: se construye año tras año pagando la cuota mínima y se descubre al retirarse, cuando ya no hay margen de reacción.
Desde 2023 la lógica cambió: el sistema de cotización por rendimientos reales sustituyó a la libre elección de base. Ahora cada autónomo cotiza según tramos de ingresos. La reforma debería mejorar las pensiones futuras, pero su impacto tardará años en notarse porque muchos autónomos arrastran décadas de cuotas mínimas.
En 2026, la falta de acuerdo ha obligado a prorrogar las cuotas que se venían pagando en 2025. Para 2027 queda pendiente negociar la subida de cotización por tramos, una medida que reclaman el Gobierno, los sindicatos y organizaciones como UPTA.
Subir la base de cotización: la palanca para cobrar más
El precedente es claro: cuanto más se cotiza, más se cobra. Toca hacer números. Subir la base de cotización en los tramos de ingresos reales encarece la cuota mes a mes, pero mejora el cálculo de la pensión futura. Es una decisión de caja, no de papeleo.
Conviene hacer números con el tramo asignado y revisar si compensa pagar una cuota superior. El nuevo sistema permite ajustar la base según los rendimientos, pero hay que comunicar los cambios a la Seguridad Social. Subir la base de cotización es la palanca para cobrar más al jubilarse, siempre que las cuentas del negocio lo permitan.
Sin atajos. El foco está en la negociación de 2027. Si se aprueban nuevas tablas por tramos, las cuotas subirán y también lo harán las pensiones futuras. El autónomo que quiera mejorar su jubilación no debería esperar a que llegue la negociación: puede revisar hoy su base y dejar de cotizar por el mínimo.
Guía rápida del trámite
📅 Plazos: No existe una fecha límite; la pensión se calcula sobre toda la carrera de cotización y la base se revisa cada año.
✅ Requisitos clave: Estar dado de alta en el RETA y cumplir la carrera de cotización que exige la Seguridad Social para jubilarse.
El Tribunal Supremo avala que Hacienda suba la sanción al corregir un error de cálculo sin dar nueva audiencia al contribuyente. La sentencia, fechada el 23 de julio de 2026, importa de lleno a los autónomos con expedientes sancionadores abiertos.
Si en tu procedimiento solo se rectifica un fallo de suma, no tendrás un nuevo turno para alegar. La doctrina marca dónde se juega la defensa: en la propuesta inicial, no en la resolución final.
La doctrina del Supremo: solo cambia la suma, no se reabre el trámite
El caso concreto nació en la inspección de una sociedad. El órgano inspector incoó los expedientes sancionadores por la vía abreviada del artículo 210.5 de la Ley General Tributaria y notificó las propuestas con su plazo de alegaciones.
Después, al dictarse la liquidación definitiva del Impuesto sobre Sociedades, se detectó que en el acta de disconformidad faltaba sumar el importe de 12.002 euros de facturas simuladas de una mercantil. La corrección elevó la sanción de 213.681,74 a 217.432,36 euros, un incremento del 1,76%.
El Supremo, con ponencia del magistrado Toledano Cantero, concluye que la corrección de un simple error de suma no obliga a repetir el trámite de audiencia ni a emitir una propuesta rectificada. Los elementos esenciales de la acusación —el relato de hechos, la calificación jurídica y la naturaleza de la sanción— no cambiaron en lo sustancial.
La Sala recuerda que los derechos de información y defensa se satisfacen ya con la propuesta inicial y el plazo de alegaciones, aun cuando se notifiquen antes del acuerdo de liquidación. Es decir, lo relevante no es cuándo llega la propuesta, sino si su contenido esencial se mantiene.
La vía abreviada del artículo 210.5 de la LGT permite tramitar sanciones con menos formalidades, pero no elimina el trámite de alegaciones. Lo que se cierra con esta doctrina es la posibilidad de replantear ese turno ante un simple ajuste numérico.
Si Hacienda solo corrige una suma, no hay nuevo turno de alegaciones: la defensa se juega en la propuesta inicial, no en la resolución final.
Qué significa para un autónomo con un expediente sancionador abierto
Si hoy tienes un procedimiento sancionador en marcha, la sentencia es una advertencia práctica. Si en la resolución final solo varía la suma, no tendrás un nuevo plazo para alegar. Por eso la primera propuesta no es un borrador menor: es el documento donde te juegas la defensa.
El error más caro es asumir que cualquier cambio en el importe final reabre el trámite. No es así. La doctrina obliga a revisar la propuesta inicial con lupa y a plantear tus alegaciones en en el plazo que se te notifique, sin esperar a un desenlace que quizá no llegue.
Ojo con distinguir entre un error material y un cambio de fondo. Si Hacienda modifica la calificación jurídica o incorpora hechos nuevos, sí tendría que conceder nueva audiencia. En cambio, corregir una suma de partidas ya imputadas no lo exige.
La defensa se concentra en la propuesta inicial: por qué importa
La decisión consolida una línea que prioriza la eficacia del procedimiento sancionador sobre la reiteración de trámites. Para Hacienda, evita que un simple reajuste numérico alargue los expedientes; para el autónomo, reduce las oportunidades de defensa a los momentos ya concedidos.
Hay un precedente claro: la jurisprudencia venía distinguiendo entre rectificación sustancial y corrección material. Esta sentencia refuerza la segunda vía. El incremento del 1,76% en el caso es anecdótico en cifra, pero la regla que fija no lo es: la defensa se concentra en la propuesta inicial, no en la resolución final.
Para el autónomo la lección es práctica: la propuesta inicial es el momento de revisar todas las partidas, pedir los documentos que falten y argumentar cada punto de disconformidad. Después, si Hacienda solo corrige una suma, no habrá segunda oportunidad.
La sentencia no cierra del todo la puerta a la nueva audiencia: la abre solo cuando el cambio es de fondo. Eso deja margen para discutir si una rectificación es material o sustancial, y ahí conviene argumentar bien.
Guía rápida del trámite
📅 Plazos: No hay un plazo único: depende del que conste en tu notificación sancionadora. Respeta el periodo de alegaciones indicado.
✅ Requisitos clave: Debes distinguir entre corrección de suma (no reabre el trámite) y cambio de hechos o calificación jurídica (sí reabre).
🌐 Dónde solicitarlo: Los escritos de alegaciones se presentan en la sede electrónica de la AEAT con certificado digital o Cl@ve, o en la oficina correspondiente.
💰 Importe o coste: En el caso del IS, la sanción subió de 213.681,74 a 217.432,36 euros (un 1,76%). El importe de tu expediente depende de tu propuesta.
⚠️ Error a evitar: Creer que cualquier variación del importe final reabre la audiencia; solo lo hace un cambio sustancial.
Defensa ha publicado la convocatoria RED-SAPROMIL de subvenciones para contratación de personal y remite a la ficha oficial para conocer beneficiarios, importe y plazo.
La referencia de la convocatoria es la 260903. La ficha oficial es la referencia para beneficiarios, importe y plazo, así que conviene no dar nada por supuesto antes de preparar la solicitud.
Mientras se concretan los detalles de RED-SAPROMIL, hay otras líneas en vigor dirigidas a la contratación de exmilitares y de otros colectivos de difícil inserción. Las repasamos con sus cifras reales.
Qué sabemos de la convocatoria RED-SAPROMIL de Defensa
El anuncio publicado por el Ministerio de Defensa confirma la apertura de la convocatoria RED-SAPROMIL pero remite a la ficha oficial para los datos operativos. Es la pauta habitual: beneficiarios, cuantía exacta y plazo de presentación figuran en el anexo o ficha descargable, no en la nota de prensa.
Lo que sí debe quedar claro es que se trata de una subvención, no de un préstamo. Las ayudas a fondo perdido no se devuelven, pero exigen justificación mediante contrato, alta en Seguridad Social y mantenimiento del empleo durante el periodo que indique la ficha.
Con este tipo de convocatorias, el importe y los plazos cambian según la línea: lo único seguro es que hay que leer la ficha oficial antes de comprometer una contratación.
Otras ayudas a la contratación de personal de Defensa en 2026
En la Región de Murcia, el programa «Talento Fuerzas Armadas» contempla incentivos para empresas que formalicen contratos indefinidos con personal de Tropa y Marinería. La ayuda alcanza los 4.000 euros por contrato a jornada completa y 2.000 euros cuando el contrato es a tiempo parcial con una jornada mínima del 50 %.
La cuantía puede incrementarse un 10 % cuando la persona contratada es una mujer. Los requisitos de edad, desempleo, e inscripción en la oficina del SEF correspondiente están tasados en la Ley 8/2006 de Tropa y Marinería.
En Extremadura, el «Bono Impulsa Defensa» recoge ayudas para la contratación indefinida inicial de personas desempleadas mayores de 45 años que hayan dejado las Fuerzas Armadas tras finalizar su compromiso.
Fuera de las líneas autonómicas, el programa Talento 45+ de la Cámara de Comercio de España ofrece orientación, formación y apoyo a la inserción. Incluye una subvención directa de 5.000 euros por cada contrato formalizado, cofinanciada por el Fondo Social Europeo.
Cómo evitar errores y perder la ayuda
Estas convocatorias comparten un patrón: el dinero se concede contra justificación, no con la simple firma. El error más frecuente es presentar la solicitud sin leer las bases y descubrir tarde que el contrato debía mantener al menos una jornada o una duración determinada.
También hay que vigilar a los intermediarios oficiosos. Nadie debe cobrarte por tramitar una subvención pública: la gestión es gratuita a través del organismo convocante.
La lectura de la ficha oficial de RED-SAPROMIL es el primer filtro para saber si tu empresa entra en la convocatoria. Si no aparece detalle, conviene consultar directamente con el Ministerio de Defensa antes de dar por hecha una ayuda.
Guía rápida del trámite
📅 Plazos: Sin fecha cerrada publicada en el anuncio de RED-SAPROMIL; el plazo exacto consta en la ficha oficial.
✅ Requisitos clave: Ser empresa empleadora; para las líneas autonómicas, formalizar contrato indefinido con el colectivo de exmilitares descrito.
🌐 Dónde solicitarlo: Ficha oficial de la convocatoria del Ministerio de Defensa; para Murcia, el SEF, y para Talento 45+, la Cámara de Comercio de España.
💰 Importe o coste: De 2.000 a 5.000 euros por contrato según programa, jornada y perfil; no detallado para RED-SAPROMIL en la fuente oficial.
⚠️ Error a evitar: Asumir requisitos de otra convocatoria sin leer la ficha correspondiente.
El precio del aceite de oliva virgen extra baja en la gran distribución y ya deja el litro de marca blanca por debajo de los 5 euros en la mayoría de cadenas. Mercadona, Dia y Carrefour aplican nuevos recortes en una batalla por la cesta básica que el consumidor puede convertir en ahorro real.
Según el seguimiento diario de FACUA, el virgen extra de distribuidor se mueve entre los 4,45 y 4,99 euros el litro. La organización rastrea a diario los precios en Alcampo, Carrefour, Dia, Eroski, Hipercor y Mercadona, y añade a Consum desde su web. La tendencia arrancó este verano y se apoya en el abaratamiento del mercado en origen.
El aceite de oliva sigue siendo un producto estratégico en la cesta de la compra española. Según el anuario ‘Alimentación en España’ de Mercasa, cada persona consume de media 5,6 litros al año y gasta unos 44,9 euros. Por eso cada céntimo de rebaja se nota en el presupuesto doméstico.
El mapa de precios en la gran distribución
Consum iguala el PVP de Mercadona en el litro: 4,45 euros, y vende la garrafa de 3 litros a 12,80 euros. Dia rebaja 15 céntimos su litro de La Almazara del Olivar, hasta 4,65 euros, y deja el formato de 3 litros en 13,85 euros, 40 céntimos menos.
Carrefour baja el virgen extra Carrefour Extra de 1 litro a 4,70 euros, 24 céntimos menos que en agosto. Además activa una oferta especial: la garrafa de 5 litros de Aromas del Sur por 19,95 euros, lo que deja el precio unitario en 3,99 euros el litro, el más bajo de toda la comparativa.
Eroski mantiene el litro de marca blanca en 4,65 euros y vende los 3 litros a 13,70 euros. Hipercor conserva el litro de El Corte Inglés en 4,95 euros, pero su garrafa de 5 litros baja 50 céntimos hasta 23,75 euros. Alcampo es casi la única excepción: su litro sube a 4,99 euros, aunque el envase de 5 litros de Finca Casa Nueva cae a 20,45 euros.
El litro de marca blanca ya se mueve entre 4,45 y 4,99 euros, pero el ahorro más visible llega en los formatos grandes, donde el precio por litro baja de los 4 euros.
La garrafa sale a cuenta: céntimos que sí importan
Las botellas de litro concentran la atención, pero el ahorro real está en los envases grandes. Comparar el precio por litro, no solo el PVP de góndola, evita pagar de más por comodidad o por una oferta mal leída.
📊 La comparativa de un vistazo
Cadena
Litro virgen extra
Garrafa 3L
Garrafa 5L
Mercadona
4,45 euros
12,80 euros
—
Consum
4,45 euros
12,80 euros
—
Dia
4,65 euros
13,85 euros
—
Carrefour
4,70 euros
—
19,95 euros (3,99 euros/litro)
Eroski
4,65 euros
13,70 euros
—
Hipercor
4,95 euros
—
23,75 euros
Alcampo
4,99 euros
—
20,45 euros
La letra pequeña: la oferta de Carrefour con Aromas del Sur deja el litro a 3,99 euros, 46 céntimos por debajo del mejor precio de botella. Las garrafas de 3 litros de Mercadona o Consum equivalen a 4,27 euros por litro, también más baratas que su propio formato unitario de 4,45 euros.
Más contexto sobre el virgen extra en Wikipedia. El consumidor debería mirar siempre el precio del litro o del kilo, y no quedarse solo con el precio del envase. Una garrafa de 3 litros a 12,80 euros supone pagar 4,27 euros por litro; una botella de litro en la misma cadena cuesta 18 céntimos más por cada litro.
Qué hay detrás de los recortes
La bajada no es un gesto aislado. Responde a una política de precios agresiva de Mercadona lanzada este verano que ha arrastrado a Dia y Carrefour. Y se apoya en un mercado de origen claramente a la baja: según las cotizaciones de la semana 36, el virgen extra se paga en origen a una media de 3,48 euros por kilo, el virgen a 3,25 y el lampante a 3,15.
Los datos de ASAJA-Jaén y del sistema Poolred para finales de agosto apuntan a una media de 3,45 euros para el virgen extra, con el picual de Jaén en 3,47 euros. Ese abaratamiento da oxígeno a la gran distribución para recortar el precio del lineal sin sacrificar del todo el margen.
La estrategia es de libro. El aceite es un producto ancla: cuando baja, la percepción de ahorro mejora el ticket entero. Mercadona lo utiliza para intentar frenar la fuga de clientes hacia cadenas como Lidl o Dia, y el resto responde por pura competencia. El precedente de 2023 y 2024, con el litro por encima de los 10 euros, empujó a muchos hogares hacia el aceite de girasol; ahora las cadenas compiten por devolver al consumidor al virgen extra.
Esta comparativa de precios es informativa y no constituye asesoramiento financiero ni de compra. Cada hogar debe ajustar el formato y la marca a sus necesidades reales de consumo.
🛒 El Veredicto de Compra
Compara el precio por litro: la garrafa de 3 litros de Mercadona o Consum sale a 4,27 euros por litro, y la de 5 litros de Carrefour a 3,99 euros.
Revisa el comparador de FACUA: super.FACUA.org actualiza a diario los precios de Alcampo, Carrefour, Dia, Eroski, Hipercor y Mercadona.
Confirma la variedad y la fecha de envasado: no todos los virgen extra son iguales; el picual de Jaén cotiza en origen a 3,47 euros, pero la calidad final depende del proceso.
El entrenamiento de fuerza después de los 60 mantiene la autonomía funcional y la energía diaria. Una strength coach de 63 años lo aplica con solo tres sesiones semanales de mancuernas.
Karen Trasatti, entrenadora de fuerza y creadora de contenido fitness de 63 años, ha mostrado en Instagram la rutina con la que mantiene el músculo y la fuerza sin necesidad de pasar horas en el gimnasio. Su enfoque combina constancia, progresión y una proteína diaria suficiente, una tríada que se traduce en rendimiento real.
A efectos prácticos, la coach rota tres entrenamientos a la semana basados en mancuernas. Cada sesión incluye entre cuatro y seis movimientos, con una mezcla de ejercicios compuestos y de aislamiento para estimular el mayor número de fibras musculares posible.
La pauta es clara: dos o tres series por ejercicio, con rangos que van desde las diez hasta las quince repeticiones según el movimiento. No se buscan pesas muy elevadas, sino un esfuerzo cercano al fallo técnico en la última repetición de cada serie.
La rutina semanal de tres días que mantiene la fuerza después de los 60
El esquema alterna un día de cuerpo completo, un día de tren superior y un día de tren inferior. Es una planificación que respeta la recuperación entre estímulos de la misma zona y encaja bien con horarios laborales intensos.
La constancia con cargas moderadas pesa más que la intensidad extrema cuando el objetivo es fuerza funcional y autonomía.
Cómo ejecutar los movimientos clave y qué dosis de trabajo aplicar
El mercado de hoteles de lujo en Galicia ha sumado un activo difícil de replicar. A Quinta da Auga estrena en Santiago de Compostela el primer spa Relais & Châteaux de la comunidad, sobre una finca del siglo XVIII con 10.000 metros cuadrados de bosque junto al río Sar.
La propiedad fue adquirida en 2003 por la arquitecta María Luisa García Gil y el promotor José Ramón Lorenzo. El proyecto conservó la estructura de la antigua fábrica de papel y, sobre todo, la masa arbórea original. Para un inversor que analiza activos hoteleros, ese gesto tiene una lectura financiera: mantener la biodiversidad no fue una decisión estética, sino una barrera de entrada que hoy resulta casi imposible de reproducir en el perímetro de Santiago.
El activo: una finca del siglo XVIII con barreras de entrada estructurales
El origen fabril del edificio resulta relevante. Una antigua fábrica de papel del siglo XVIII restaurada con esmero no es un activo estándar de hospitality. La rehabilitación obliga a preservar elementos constructivos que encarecen la operación y, a un tiempo, diferencian el producto frente a la oferta de nueva planta. Eso se traduce en un posicionamiento de precio más defensivo cuando el ciclo turístico se enfría.
La finca se apoya en el río Sar, que fluye por canales históricos alrededor de la propiedad. El bosque alberga más de 80 especies vegetales, entre robles centenarios, castaños, mimosas, helechos y un bosquecillo de bambú cuyo origen se remonta al siglo XVIII. Las habitaciones de categoría Alma ofrecen vistas directas a ese entorno. El establecimiento dispone además de dos huertos propios, uno de hortalizas y otro de cítricos y fresas.
La red de proveedores de kilómetro cero es otro activo operativo. El restaurante Filigrana, dirigido por Federico López Arcay, recibe pescado de bajura de la lonja de A Coruña, ternera gallega de Santiago, pan artesanal de tres localidades, miel de Barcala y frutos rojos de A Estrada. El establecimiento forma parte de la red Slow Food, que exige estándares de trazabilidad y respeto al productor.
El spa, uno de los mejor equipados de la región, incluye hammam, sauna seca, fuente de hielo, duchas de sensaciones y dos piscinas cubiertas, además de una piscina exterior.
A Quinta da Auga no se valora por su tarifa media: se valora por la imposibilidad de replicar su masa forestal y su posición en Santiago.
El impacto para el inversor: tarifas, liquidez y posicionamiento
El sello Relais & Châteaux no garantiza rentabilidad por sí mismo, pero opera como un filtro de calidad que reduce el riesgo de reposicionamiento. Para un family office que estudia activos hoteleros boutique en mercados secundarios europeos, la pertenencia a la red añade visibilidad internacional y un estándar de servicio que el mercado tiende a valorar en términos de tarifa media.
Santiago de Compostela ha consolidado su posición como capital gastronómica del noroeste. La presencia de restaurantes como A Tafona, de Lucía Freitas, y A Maceta, de Jorge Gago, extiende el ecosistema culinario disponible para el huésped de A Quinta da Auga. Ese tejido local refuerza la propuesta de valor del hotel como destino de estancia prolongada, no solo de pernoctación de paso.
Lectura Wealth: lo que el sello Relais & Châteaux aporta a la valoración
He seguido durante años la evolución de los activos hoteleros boutique en Europa y hay un patrón que se repite: las propiedades con elementos naturales singulares resisten mejor las fases de contracción de la demanda. El turismo de silencio y alto confort no compite por precio con la hotelería urbana convencional; compite por una demanda que prioriza privacidad, salud y autenticidad.
En ese contexto, el conjunto de A Quinta da Auga presenta una coherencia poco común: el edificio histórico, el bosque de 10.000 metros cuadrados, la red de proveedores de kilómetro cero y el spa con circuito termal forman un ecosistema difícil de desagregar.
El turismo de silencio no compite por precio: compite por una demanda que prioriza privacidad y autenticidad sobre la tarifa.
No obstante, el inversor debe asumir tres limitaciones. La primera es la liquidez: los compradores para hoteles boutique en mercados no masivos como Galicia son escasos y exigentes. La segunda es la dependencia de la gestión: la calidad de la propuesta de Filigrana y del servicio de spa está ligada a un equipo concreto.
La tercera es la estacionalidad matizada: Santiago atrae demanda todo el año por el Camino y la oferta cultural, pero los picos de verano concentran margen. Para un inversor con horizonte superior a diez años, este tipo de activo encaja mejor en una asignación de preservación de capital que en una estrategia de revalorización agresiva.
La próxima prueba de fuego será la temporada de invierno 2026-2027, cuando la apertura del circuito termal en contraste con la demanda cultural de Santiago permita medir la ocupación fuera del ciclo estival.
💎 Veredicto Wealth
El activo encaja en una estrategia de preservación de capital a largo plazo para inversores con horizonte superior a diez años y exposición al turismo de silencio. El riesgo principal a vigilar es la liquidez del mercado secundario en Galicia, donde los compradores cualificados para hoteles boutique son limitados.
Repsol, Naturgy y Endesa encabezan a las energéticas del Ibex 35 que proyectan cerrar 2026 con un beneficio conjunto cercano a los 20.000 millones de euros, impulsadas por el crudo en 95 dólares y la tensión de precios del gas.
El primer semestre ya roza el beneficio de todo 2023
Los datos del sector no admiten matices. Iberdrola, Endesa, Naturgy, Repsol y Moeve (antigua Cepsa) cerraron el primer semestre de 2026 con un beneficio neto agregado de 9.863 millones de euros. La cifra se queda a solo 603 millones de los 10.466 millones que las mismas cinco compañías obtuvieron en todo 2023, ejercicio que sirvió al Gobierno para activar el gravamen extraordinario al sector.
El contraste es todavía más claro si se compara con la situación previa al conflicto de Oriente Próximo. En 2025, con la región estable, el beneficio conjunto fue notablemente inferior, ya que los analistas manejan una mejora superior al 50% para el cierre de 2026. Las propias compañías confirman sus objetivos anuales y, en algunos casos, prevén mejoras después del verano.
El crudo y el gas mantienen la tensión en los precios
El petróleo no cede. Con el crudo en torno a 95 dólares, la segunda mitad del año arranca con precios récord de electricidad, gas y carburantes que han marcado el verano. Los analistas no esperan una corrección significativa en lo que resta de ejercicio, y la incertidumbre sobre la guerra desatada por Estados Unidos e Israel a finales de febrero sigue muy viva.
La destrucción de infraestructuras energéticas en Rusia añade presión adicional al mercado. A la crisis geopolítica se suma una inflación doméstica que escaló al 4,3% en agosto, su máximo de tres años, pese a las bonificaciones a los consumos energéticos que aún se mantienen en septiembre.
Magnitud
2023
1S 2026
Proyección 2026
Beneficio neto conjunto de las cinco grandes (millones de euros)
10.466
9.863
≈20.000
El debate fiscal vuelve a Bruselas
La dimensión del beneficio ha devuelto el debate sobre un impuesto extraordinario a la agenda europea. La vicepresidenta de la Comisión Europea, Teresa Ribera, apuntó esta semana a gravar la fiscalidad de los combustibles para costear parte de las necesidades de inversión frente a la emergencia climática. Ribera, vicepresidenta del Gobierno cuando se activó el gravamen español en 2023, habló de la desproporción entre los beneficios privados de las petroleras y la carga del cambio climático.
El beneficio de medio año ya iguala casi todo lo que estas energéticas sumaron en 2023, lo que reabre el debate sobre un impuesto que parecía descartado.
El presidente del Gobierno, Pedro Sánchez, se alineó en una entrevista radiofónica: calificó de irresponsable mantener el consumo de combustibles fósiles y vinculó la dependencia energética con la debilidad de los países.
El movimiento más concreto llega de la mano del ministro de Economía, Carlos Cuerpo. A finales de agosto, España, Alemania, Italia, Austria y Polonia remitieron a la Comisión Europea un texto conjunto para reclamar un impuesto coordinado sobre los beneficios extraordinarios generados por el conflicto. Ya en abril, tras el estallido de la guerra, Cuerpo y sus homólogos de Alemania, Italia, Austria y Portugal hicieron una solicitud formal similar.
La misiva es directa: los ministros señalan que las compañías petroleras disfrutan de una rentabilidad elevada y de márgenes de refino que superan el incremento del crudo. Piden un enfoque común para que quienes se benefician de la crisis contribuyan a aliviar la carga de los consumidores.
La resistencia parlamentaria al gravamen
En España, el paso de un nuevo impuesto no será automático. Sumar y Podemos coincidieron el lunes en pedir un control de precios de carburantes y un impuesto a los beneficios de las energéticas. Pero el Gobierno necesita la convalidación del Congreso para prorrogar descuentos o aprobar nuevas figuras fiscales, y el calendario se complica.
Las bonificaciones a los carburantes expiran este mes de septiembre. Si el Ejecutivo quiere mantenerlas o introducir un tributo adicional, tendrá que lograr el plácet de la Cámara. La experiencia reciente no es favorable: en 2025, el intento de prorrogar el gravamen tropezó con el rechazo parlamentario.
El rechazo de socios como PNV y Junts ha sido determinante. Iberdrola y Repsol pesan en la economía vasca, gobernada por los nacionalistas. En enero de 2025, en Davos, Pedro Sánchez le comentó a Josu Jon Imaz, consejero delegado de Repsol: ‘Estarás contento con la votación’.
Análisis: un trienio de beneficios y la disputa por el reparto
El ciclo actual tiene precedentes recientes en el propio sector. En 2023, el gravamen extraordinario se activó con el argumento de que las energéticas traducían los precios altos en márgenes crecientes. Ahora, la primera mitad de 2026 ya supera en términos anualizados aquel ejercicio y la proyección de 20.000 millones duplica la foto de hace tres años.
Conviene matizar la comparación: el beneficio conjunto de 9.863 millones corresponde a seis meses, no a un año completo. Aun así, el ritmo semestral supera claramente el de 2023 y explica por qué la Comisión Europea y varios ministerios de Economía vuelven a poner el acento en los márgenes de refino y en la fiscalidad del petróleo.
El punto de fricción es doble. Las empresas ponen sobre la mesa las inversiones ejecutadas durante años y las pérdidas de ejercicios anteriores. Los gobiernos, por su parte, subrayan que la población asume vía inflación y factura energética el coste de una crisis que dispara los estados contables de las cotizadas.
Para el inversor, el catalizador no es solo el precio del crudo: es la probabilidad de un gravamen coordinado en la UE. Cualquier paso en esa dirección afectaría al consenso de resultados de 2027 más que a las cifras de 2026, ya comprometidas por la propia compañía.
📊 Las Claves para el Inversor
Qué vigilar: La decisión del Congreso sobre la prórroga de las bonificaciones y la posible reapertura de un gravamen a energéticas.
Reacción del valor: El mercado descuenta beneficios récord para 2026, pero un impuesto europeo coordinado cambiaría las expectativas para 2027.
Precedente sectorial: El gravamen español de 2023 mostró que el recorrido fiscal depende del equilibrio parlamentario, con PNV y Junts como bisagras.
Kraken y SoFi han sellado una alianza que conecta la banca digital con la operativa de criptoactivos. SoFi enrutará las órdenes de compraventa de sus clientes hacia Kraken Prime, mientras su stablecoin (una criptomoneda ligada al dólar) SoFiUSD empieza a cotizar en el exchange. Dicho de otro modo, la aplicación de SoFi no cambia por fuera, pero por detrás la ejecución salta a un sistema institucional que busca el mejor precio entre varias plataformas.
Cómo funciona el acuerdo entre Kraken y SoFi
El acuerdo, anunciado esta semana por Payward —la matriz de Kraken— y SoFi Technologies, tiene dos patas. La primera es operativa: las órdenes de los clientes minoristas de SoFi se derivarán a Kraken Prime, el brazo de intermediación institucional que Kraken lanzó en 2025. La segunda es de liquidez y liquidación: Payward se incorpora a la SoFi Exchange Network, el sistema de liquidación en tiempo real del banco, y Kraken listará SoFiUSD en su plataforma. Según detalla el blog oficial de Kraken, el cliente no notará cambios en la aplicación.
Kraken Prime no rellena las operaciones contra un único libro de órdenes. Utiliza smart order routing, un enrutamiento inteligente que compara precios y profundidad en varias plataformas de negociación y ejecuta la orden allí donde el precio resulta más favorable. Para un cliente minorista, esto se traduce en un mejor precio medio sin que tenga que comparar mercados por su cuenta.
SoFiUSD es una stablecoin, una criptomoneda diseñada para mantener un valor estable, normalmente vinculada al dólar. Lo relevante no es solo el token, sino quién lo emite: un banco con licencia nacional en Estados Unidos. SoFi cuenta con 15,8 millones de miembros y el año pasado se convirtió en el primer banco con carta federal del país en lanzar servicios cripto para clientes minoristas. Ese respaldo regulatorio es lo que diferencia a SoFiUSD de otros tokens estables sin supervisión bancaria. En un sector acostumbrado a promesas de respaldo, la supervisión federal actúa como un filtro de confianza.
SoFi no aterriza en el cripto desde cero. El año pasado estrenó su propia plataforma para comprar, vender y custodiar bitcoin directamente dentro de cuentas bancarias. La alianza con Kraken complementa esa apuesta: cede la ejecución a un especialista mientras conserva la relación directa con el cliente, su marca y su aplicación.
Qué gana cada parte con la alianza
Para SoFi, el acuerdo externaliza la ejecución de las operaciones cripto sin perder el control de la experiencia de usuario. Mantiene su aplicación y su licencia bancaria, pero delega la complejidad de la intermediación en un actor especializado. Para Kraken, supone acceso a una base de 15,8 millones de usuarios bancarios y a un sistema de liquidación fiduciaria que funciona 24 horas al día. Hasta hace poco, un cliente cripto convivía con horarios bancarios y liquidaciones lentas; la liquidación fiduciaria ininterrumpida reduce uno de los principales puntos de fricción entre ambos mundos.
La banca ya no observa el cripto desde fuera: ahora enruta sus órdenes y emite su propia moneda estable.
Los clientes institucionales de Kraken Prime también salen ganando. Podrán acceder a los servicios de banca para empresas de SoFi y a liquidaciones en dinero fiat (dinero de curso legal, como el dólar o el euro) en cualquier momento del día. Las dos compañías han adelantado que los servicios de custodia cualificada llegarán más adelante, lo que cerraría el círculo de un servicio integral.
Análisis: la banca regulada deja de ser una frontera para el cripto
La alianza sigue la estela de otros acuerdos de Kraken con actores financieros tradicionales: infraestructura de divisas y derivados con Deutsche Börse, una pasarela de acciones tokenizadas con Nasdaq y tokenización de ETFs con Franklin Templeton. No es una estrella fugaz. Es un patrón que se consolida y que sitúa al exchange como infraestructura, más que como simple lugar de compraventa. No se trata de una simple integración comercial: es un cambio de infraestructura.
La banca digital ha descubierto que puede integrar cripto sin renunciar a su licencia ni a sus estándares de cumplimiento. Eso reduce fricción para el usuario, pero también concentra la operativa en pocos intermediarios. Si Kraken Prime gana volumen, su papel como punto de paso entre la banca y los mercados cripto se vuelve estructural. El riesgo de concentración y de dependencia tecnológica es real, aunque por ahora el mercado lo interprete como una señal de madurez.
La pregunta que queda abierta no es si la banca y el cripto van a convivir, sino quién pondrá las reglas de esa convivencia. SoFi ya tiene carta bancaria nacional y una moneda estable propia. Kraken aporta la ejecución y la liquidez. Si la custodia cualificada llega según lo previsto, la próxima frontera será la gestión de activos digitales dentro de la propia cuenta bancaria. Una señal de que la integración entre banca y cripto deja de ser una promesa y empieza a parecerse a un producto financiero ordinario.
OCI Energy ha iniciado las obras de SunRoper Solar, una planta fotovoltaica de 347 MWdc en Texas que volcará su producción en la red de ERCOT en diciembre de 2027 y refuerza la respuesta renovable al alza de la demanda eléctrica del estado.
Una planta solar de 347 MW en el corazón del crecimiento eléctrico de Texas
El proyecto se encuentra en el condado de Wharton, al suroeste de Houston, y se enmarca en el contexto de de un mercado eléctrico texano en plena expansión. La construcción ya está en marcha, según los datos del promotor. La letra pequeña manda.
Sabah Bayatli, president de OCI Energy, sitúa el proyecto en la lógica de las alianzas: ‘SunRoper demuestra cómo las alianzas estratégicas contribuyen a cubrir la creciente demanda de electricidad de Texas mediante inversiones en infraestructura energética crítica’. A efectos prácticos, eso significa sumar potencia renovable a gran escala donde más se necesita.
La noticia, adelantada por Solar Power World, no precisa todavía la inversión comprometida ni el calendario financiero. Tampoco identifica a la contraparte del contrato de compraventa de energía, un dato clave para valorar la solidez del proyecto.
La letra pequeña de un activo utility-scale en el mercado de ERCOT
ERCOT opera la red eléctrica de la mayor parte de Texas. Es un mercado desregulado en el que la generación compite por precio y en el que la demanda no deja de crecer, impulsada por la electrificación, la industria y el calor extremo. A diferencia de otros operadores de red en Estados Unidos, ERCOT funciona con escasa interconexión con el resto del país. Eso convierte cada megavatio renovable en un recurso de seguridad de suministro, no solo en un gesto climático.
Una planta de 347 MWdc responde al perfil de los grandes proyectos utility-scale: genera electricidad a gran escala para venderla en el mercado mayorista, no para autoconsumo. En este tipo de activos, el riesgo se reparte entre el promotor, el comprador de la energía y el operador de la red.
La transición de Texas no se juega solo en la ambición climática, sino en la capacidad de sumar potencia renovable al ritmo que exige un mercado eléctrico en plena expansión.
Desarrollo y permisos: El promotor asegura el terreno, la interconexión y las autorizaciones locales.
Financiación: Se cierra la estructura de capital y, en su caso, un contrato de compraventa de energía a largo plazo.
Construcción: Se instalan los módulos, inversores y subestaciones de evacuación.
Operación: La planta comienza a verter electricidad en la red de ERCOT.
📊 Impacto ecológico en cifras
Capacidad / magnitud: 347 MWdc en Wharton County, Texas.
Operación prevista: Diciembre de 2027 en la red de ERCOT.
Inversión: No detallada en la fuente oficial.
Equivalencia tangible: No detallada en la fuente oficial; la nueva potencia desplazará generación fósil en el mix texano.
No hay una cifra oficial de toneladas de CO2 evitadas. El impacto climático de un parque solar depende de las horas de sol y del mix al que sustituye en cada franja horaria; en Texas, ese hueco suele ocuparlo el gas natural. Vamos a los datos.
Lo que SunRoper suma a la transición global y a la fiabilidad del sistema
Texas se ha consolidado como uno de los principales mercados solares de Estados Unidos. La combinación de suelo disponible, radiación y un mercado desregulado ha atraído a promotores e inversores. Ese contexto ayuda a entender por qué OCI Energy localiza SunRoper cerca de Houston, uno de los polos de demanda industrial y urbana del estado.
Con todo, la fotografía incompleta de SunRoper obliga a mantener el criterio. Sin cifra de inversión y sin contrato de compraventa, el proyecto es una señal de expansión, no todavía un caso cerrado de rentabilidad. La tecnología solar utility-scale es competitiva en costes, pero la clave estará en el precio de venta de la energía y en la capacidad de interconexión.
En el mercado texano, proyectos de esta escala suelen firmar contratos de compraventa de energía a largo plazo con utilities o grandes consumidores industriales. Ese es el verdadero termómetro de viabilidad. La fuente oficial no detalla ni el comprador ni la duración del contrato. Es una ausencia relevante.
Cada gran planta solar que entra en operación reduce la necesidad de ciclos combinados de gas en las horas centrales del día. Para las próximas generaciones, ese es el argumento que importa: más megavatios renovables en un sistema que sigue creciendo. El compromiso no es la acción.
🌍 El Impacto Real para el Futuro
Beneficio medible: 347 MWdc de potencia solar que se sumarán a ERCOT en diciembre de 2027; la fuente no detalla las toneladas de CO2 evitadas.
Modelo que cambia: El desarrollo de plantas utility-scale mediante alianzas estratégicas para responder al alza de la demanda en mercados desregulados.
Para las próximas generaciones: Un sistema eléctrico texano con más generación renovable y menos dependencia del gas, sin emisiones directas en operación.
La guerra comercial UE-Brasil ha entrado este viernes en una fase más tensa. El embajador de Brasil ante la UE, Pedro Miguel da Costa e Silva, ha declarado que “todas las opciones están sobre la mesa” después de que Brasilia amenazara con represalias por el veto europeo a su carne. La Comisión Europea retiró esta semana a Brasil de la lista de países que cumplen las normas comunitarias de seguridad alimentaria por el uso de antibióticos como promotores del crecimiento animal.
He revisado los términos del conflicto y lo primero que me llama la atención es la velocidad con la que ha escalado. La decisión de Bruselas entró en vigor esta semana, después de que Brasil fuera excluido de un listado de países que cumplen las reglas de seguridad alimentaria de la UE. La causa de fondo es la resistencia antimicrobiana: Bruselas introdujo en 2018 nuevas normas para combatirla, las aplicó a los productores europeos desde 2022 y, desde el jueves, también a los importadores de terceros países. El problema concreto es que Brasil no ha ofrecido garantías suficientes para que se audite su carne de vacuno, aunque sí hay en marcha una auditoría europea sobre la carne de ave y la miel brasileñas.
El veto, los datos y la respuesta de Brasil
La cronología del conflicto es clara. Estos son los hitos que he extraído de la comunicación oficial y del relato de las partes:
2018: la UE aprueba las normas para combatir la resistencia antimicrobiana.
2022: las exigencias entran en vigor para los productores comunitarios.
Jueves 3 de septiembre de 2026: Bruselas aplica las reglas a los importadores extranjeros y retira a Brasil de la lista de cumplimiento.
Brasil ha reaccionado con dureza. El embajador da Costa e Silva ha rechazado la necesidad de una auditoría adicional y ha asegurado que su país ya aportó “garantías suficientes”.
“No hacía falta una auditoría, ni para la carne de ave, ni para la miel, ni para la carne de vacuno, porque no se hicieron auditorías para los otros países. Hemos aportado garantías suficientes.” — Pedro Miguel da Costa e Silva, embajador de Brasil ante la UE, 4 de septiembre de 2026
Da Costa e Silva ha dejado claro que Brasil seguirá discutiendo la cuestión con la Comisión, pero si las importaciones no se reanudan, “todas las opciones están sobre la mesa”. Esa amenaza de represalias agrava un enfrentamiento que ya venía caliente tras la entrada en vigor provisional del acuerdo de libre comercio entre la UE y Mercosur en mayo de 2026.
Bruselas responde y el acuerdo UE-Mercosur queda en el centro
La Comisión Europea ha rechazado las acusaciones de trato injusto. Su portavoz adjunto, Olof Gill, ha defendido el enfoque “no discriminatorio” del bloque y ha asegurado que los socios recibieron tiempo e información suficientes para adaptarse.
“Nuestro enfoque es no discriminatorio y hemos dado a nuestros socios tiempo suficiente y toda la información necesaria para adaptarse.” — Olof Gill, portavoz adjunto de la Comisión Europea, 4 de septiembre de 2026
Esta disputa añade una capa de fricción a un acuerdo que, pese a su entrada en vigor provisional, sigue despertando la oposición de los agricultores europeos. El temor es que los productos latinoamericanos con estándares fitosanitarios más laxos presionen a la baja los precios en Europa. Bruselas insiste en que las normas de seguridad alimentaria son “una prioridad de primer orden” para los ciudadanos europeos.
Lo que está en juego más allá de la carne
Lo que veo aquí es un conflicto que mezcla seguridad alimentaria, política comercial y presión doméstica en ambos lados. La resistencia antimicrobiana no es un debate técnico menor: la UE lleva años endureciendo sus estándares para reducir el uso de antibióticos en animales y evitar que las resistencias bacterianas crucen fronteras. Brasil, como gran exportador de proteína animal, interpreta el veto como una traba encubierta al comercio justo, especialmente cuando el acuerdo UE-Mercosur apenas empieza a rodar. El riesgo es doble. Si Brasilia opta por represalias en otros sectores, el comercio agrícola podría convertirse en el primer campo de batalla de un acuerdo que nació con contestación interna en Europa. Si Bruselas cede, el coste político ante los agricultores europeos sería elevado. Ninguna de las dos partes puede permitirse una ruptura total, pero la gestión de la disputa en las próximas semanas definirá la credibilidad del pacto.
🌍 El impacto en España y Europa
El impacto directo para España es limitado, pero refuerza la presión sobre la Comisión para que mantenga estándares firmes en las importaciones agrícolas. En la práctica, esto puede traducirse en una vigilancia más estricta sobre los productos que llegan al mercado comunitario, algo que beneficia a los productores europeos de carne de vacuno, incluidos los españoles.
Euríbor y financiación: la disputa no altera por sí sola las expectativas de tipos del BCE, por lo que no espero un efecto directo en el Euríbor ni en las hipotecas variables españolas.
Precios al consumidor: una eventual represalia brasileña sobre productos europeos podría encarecer insumos agrícolas o alimentos importados, pero el efecto sobre el IPC español sería marginal por ahora.
Empresas del IBEX: compañías agroalimentarias y del sector cárnico con intereses en Latinoamérica pueden enfrentar más fricciones administrativas. El riesgo reputacional es moderado.
El BCE ya vigila los efectos indirectos de las guerras comerciales sobre la inflación. Si la tensión con Mercosur se amplía, podría sumar argumentos a favor de una política monetaria más prudente. De momento, el impacto en España se limita al ruido diplomático y a la incertidumbre sobre un acuerdo comercial que, hasta ahora, apenas ha dado sus primeros pasos.
El Ministerio de Sanidad ha publicado la convocatoria PIR 2026-2027 con 293 plazas para Psicólogo Interno Residente. El plazo de solicitud cierra el 14 de septiembre de 2026.
Por qué se convoca ahora
La convocatoria, recogida en el Boletín Oficial del Estado, engloba la oferta anual de Formación Sanitaria Especializada para graduados y licenciados en Psicología, Medicina, Enfermería, Farmacia, Química, Biología y Física. El inicio del plazo se produjo el 1 de septiembre y permanece abierto hasta el día 14, ambos inclusive.
El examen tendrá lugar el 23 de enero de 2027 en 26 localidades de todo el territorio nacional. El llamamiento comenzará a las 13:00 horas (12:00 en Canarias) y la prueba arrancará a las 14:00 (13:00 en Canarias).
Sanidad ha convocado un total de 12.850 plazas de formación sanitaria especializada, un 3,9% más que la convocatoria anterior y un 53% más desde 2018. De ellas, 293 corresponden a Psicología Clínica: 13 plazas más que en la edición previa.
La mayor oferta de plazas PIR se concentra en Cataluña (53), seguida de Andalucía y Madrid (48 cada una). Además, 29 plazas podrán cubrirse por el turno de discapacidad y la reserva global asciende a 1.286 plazas para personas con discapacidad superior al 33%.
El BOE incorpora medidas reforzadas de prevención del fraude tecnológico. El personal podrá usar equipos pasivos capaces de detectar radiofrecuencias, campos electromagnéticos o materiales ferromagnéticos, sin interceptar comunicaciones ni tratar datos personales. Queda prohibido el uso de móviles, auriculares, relojes inteligentes, gafas inteligentes, cámaras y cualquier dispositivo que permita almacenar o transmitir información; solo se admiten relojes analógicos sin conectividad.
Con 293 plazas de psicología clínica frente a las 9.676 de medicina, la vía PIR sigue siendo estrecha, aunque la convocatoria suma 13 plazas más que la edición anterior.
Requisitos para presentarse al PIR
El proceso se dirige a titulados universitarios en Psicología que aspiran a la especialidad de Psicología Clínica. En la misma convocatoria concurren otras titulaciones sanitarias, pero cada una opta a sus propias plazas.
Título universitario en Psicología (grado o licenciatura, o equivalente homologado).
No se exige experiencia profesional previa: la selección se basa en la prueba y los méritos académicos.
Plazo abierto hasta el 14 de septiembre de 2026.
Las personas con discapacidad igual o superior al 33% pueden optar a la reserva del 10% de plazas.
Los aspirantes con número de orden y sin plaza en el llamamiento ordinario podrán participar en el procedimiento extraordinario por medios electrónicos.
Cómo es el examen y el temario del PIR
La prueba constará de 200 preguntas, más 10 de reserva, con cuatro opciones de respuesta y una única correcta. La duración será de cuatro horas y media.
La corrección otorga tres puntos por cada respuesta correcta, resta un punto por cada incorrecta y no puntúa las no contestadas. La calificación final combina la prueba objetiva (90%) con los méritos académicos acreditados (10%).
El BOE recoge 12 áreas temáticas sobre las que versará el cuestionario:
Psicopatología, tratamientos psicológicos y psicoterapia del adulto
Psicopatología, tratamientos psicológicos y psicoterapia de la infancia y la adolescencia
Psicobiología, neuropsicología y psicofarmacología
Psicología social
Psicología evolutiva
¿Es una oportunidad real pese al desequilibrio de plazas?
La convocatoria PIR 2026-2027 confirma una tensión estructural: la salud mental crece en demanda, pero la oferta formativa avanza a un ritmo mucho menor. Las 293 plazas de Psicología representan solo el 2,3% del total de 12.850; Medicina concentra 9.676 y Enfermería 2.341. La competencia, por tanto, no se juega solo en el temario, sino en la letra pequeña de la baremación.
El Consejo General de la Psicología, el Defensor del Pueblo y la OCU han insistido en la necesidad de incrementar las plazas PIR ante el aumento de consultas por ansiedad, depresión e insomnio en Atención Primaria. La pandemia agravó esta demanda y los expertos prevén que siga al alza. La convocatoria avanza, sí, pero queda lejos de equiparar salud mental y salud física.
La calificación final se obtiene a partir de la de la prueba objetiva y de los méritos académicos: quien controle las áreas de psicopatología, evaluación y psicología clínica de la salud gana margen real. El riesgo a vigilar es la penalización por error; con un punto menos por cada fallo, la gestión de las respuestas dudosas resulta decisiva.
📨 Cómo presentar la solicitud
La inscripción se realiza por vía electrónica y requiere identificación en la sede del Ministerio de Sanidad.
Red Eléctrica cortó 831 MW a la industria el viernes: sexta activación en menos de dos meses. El operador del sistema eléctrico español, Red Eléctrica, volvió a recurrir al Servicio de Respuesta Activa de la Demanda (SRAD) a las 21.02 horas del 4 de septiembre para ajustar la oferta y la demanda en un momento de desajuste en la red.
Según los datos publicados en ESIOS, la plataforma oficial del operador, la activación afectó a una potencia industrial interrumpida de 831 megavatios. La orden obligó a consumidores industriales que forman parte del servicio a detener parte de sus procesos productivos. En el momento de la activación, ni la duración exacta ni el precio que cobrarán las empresas por este servicio se conocían. La previsión inicial apuntaba a una hora, pero el operador no descartaba ampliarla si el desajuste persistía. El SRAD es una pieza relativamente joven del sistema español. Nació como un mecanismo de emergencia, pero los datos del verano de 2026 muestran que se ha convertido en una válvula de ajuste ordinaria.
Es la sexta vez que Red Eléctrica activa este mecanismo desde el pasado 15 de julio. En aquella primera fecha, lo hizo en dos ocasiones a lo largo del día. Una semana después volvió a recurrir al SRAD. En agosto, las activaciones se produjeron los días 11 y 20. Con la de este viernes, el operador acumula seis cortes a la industria en menos de dos meses, un récord desde que el servicio se puso en marcha hace cinco años.
El desencadenante de estas paradas no es una amenaza de apagón. Tal y como recuerda el propio operador, no hay riesgo de suministro. La razón es más operativa: cuando la generación renovable, especialmente eólica y fotovoltaica, se desvía de las previsiones, se abre un hueco entre la electricidad disponible y la demanda. El verano de 2026 ha combinado altas temperaturas con una generación solar muy variable en las horas de la tarde, justo cuando la demanda de refrigeración se mantiene alta. Llenar ese hueco con un ciclo combinado implica arrancar una central que puede tardar más en entrar en servicio y cuyo coste suele ser mayor.
La sexta activación del SRAD: 831 MW a las 21.02 horas
El Servicio de Respuesta Activa de la Demanda es un mecanismo que Red Eléctrica paga para disponer de flexibilidad rápida. Las empresas industriales que se adhieren al servicio aceptan reducir o interrumpir su consumo eléctrico en momentos puntuales. A cambio, reciben una retribución fija por estar disponibles y, en su caso, una compensación por cada activación.
La activación del viernes se ejecutó a las 21.02 horas, en pleno descenso de la generación solar. La cifra de 831 MW es comparable a la capacidad de una gran central de ciclo combinado, aunque en este caso la energía liberada se reasigna al equilibrio del sistema, no al consumo doméstico.
La sexta activación en menos de dos meses confirma que la flexibilidad de la demanda dejó de ser una herramienta excepcional para convertirse en parte cotidiana de la operación del sistema.
La lista de fechas es reveladora. El 15 de julio se activó dos veces el SRAD. Una semana después, la tercera. En agosto, los días 11 y 20 sumaron la cuarta y la quinta. Y la de este viernes, la sexta. Ninguna de las anteriores había coincidido con un periodo de riesgo de suministro severo; todas respondieron a desajustes operativos vinculados a la previsión de renovables.
Por qué Red Eléctrica para la industria antes que encender un ciclo combinado
La prioridad del operador es la seguridad del sistema. Ante un desajuste previsto o real entre generación y consumo, Red Eléctrica dispone de varios recursos: subir la producción de las centrales que ya están en servicio, arrancar otras que están paradas o reducir la demanda. El SRAD es una herramienta de esta última categoría.
Un ciclo combinado parado necesita un tiempo para sincronizarse a la red y alcanzar la potencia requerida. Además, el coste de arranque y del combustible —gas natural en la mayoría de las configuraciones— puede superar el precio que el operador pagaría por la respuesta de la demanda. No obstante, el cálculo no siempre es evidente: cada activación del SRAD tiene su propio precio, determinado en la subasta de flexibilidad.
La flexibilidad de la demanda tiene ventajas estructurales. Es más rápida de activar que un arranque de central, no consume combustible fósil y no emite CO₂. Sin embargo, no es gratis: las empresas industriales pagan un coste de oportunidad real cuando detienen máquinas que podrían estar produciendo. En la quinta activación, registrada en agosto, el precio pagado por el servicio superó al del mercado mayorista en ese momento. En la activación del 4 de septiembre, el precio no se conocía aún en las horas posteriores al corte, según los datos preliminares recogidos en ESIOS.
Lo que la frecuencia de los cortes revela sobre el sistema eléctrico español
El récord de activaciones no es una anécdota. Es la consecuencia directa de un sistema eléctrico cada vez más expuesto a la variabilidad meteorológica. La generación renovable, especialmente la fotovoltaica en las horas centrales del día, puede sufrir desviaciones relevantes cuando la meteorología cambia de forma repentina. Cuando la nubosidad o el viento no coinciden con las previsiones, el operador debe reaccionar en minutos.
Los errores de previsión de renovables no son nuevos. Lo que cambia es la escala. Con una penetración renovable por encima del 50% en el mix anual, cualquier desviación de unos pocos puntos porcentuales se traduce en cientos de megavatios. La fotovoltaica depende de la radiación solar, y la eólica, de la constancia del viento. Ninguna de las dos se controla desde una sala de operación. En los primeros cinco años del SRAD, las activaciones eran esporádicas y se contaban con los dedos de una mano cada ejercicio. El verano de 2026 ha roto ese patrón.
La contradicción es evidente. Cuanto más éxito tiene la transición energética en incorporar renovables, más frecuente es la necesidad de herramientas de equilibrio como el SRAD. La industria, que además soporta precios energéticos elevados en algunos periodos, asume ahora un nuevo papel: aportar la flexibilidad que el sistema necesita.
Cada corte de SRAD es una radiografía del sistema: la renovable se desvía y la industria paga con su proceso productivo la flexibilidad que el sistema no encuentra en otro lado.
El coste de esta flexibilidad también merece atención. Si la respuesta activa de la demanda se activa con más frecuencia, las empresas industriales acabarán internalizando ese papel en sus cálculos de producción. El resultado puede ser una mayor reticencia a ofrecer este servicio si el precio no refleja el coste real de detener una línea de producción.
El debate de fondo va más allá de la remuneración de las empresas. El sistema necesita más herramientas de flexibilidad: almacenamiento con baterías, bombeo reversible, interconexiones y una respuesta de la demanda más sofisticada. El SRAD ha funcionado como parche de urgencia, pero la repetición de los cortes sugiere que hace falta una estrategia de flexibilidad más completa y con incentivos estables.
La remuneración del SRAD ha sido objeto de revisión en los últimos tiempos. La gran industria cobrará un 35% menos por desconectarse de la red en caso de ser necesario, según las últimas actualizaciones regulatorias. Ese ajuste puede parecer menor en el papel, pero reduce el incentivo para que las empresas sigan ofreciendo esta flexibilidad. Y, sin embargo, la frecuencia de los cortes demuestra que el operador la necesita cada vez más.
La pregunta no es si Red Eléctrica volverá a activar el SRAD. Lo hará. La cuestión es cómo evolucionará la relación entre el operador, la industria y la remuneración de la flexibilidad en un sistema que ya no se opera solo con centrales tradicionales. El próximo escrutinio llegará con la publicación de los precios de estas activaciones y con los datos definitivos de un verano que ha puesto a prueba los mecanismos de equilibrio del sistema.
La privacidad de Solana deja de ser una promesa técnica y se convierte en un proyecto empresarial con calendario propio. Helius, uno de los proveedores de infraestructura más utilizados por los desarrolladores de la red, ha comprado Light Protocol, el equipo que escribió las primeras herramientas de conocimiento cero (ZK) de Solana y que redujo el coste de guardar datos onchain hasta 1.000 veces con ZK Compression.
El movimiento es estratégico: no se trata de lanzar un token ni una aplicación marginal, sino de convertir la privacidad en una función nativa de la red. Helius confirmó que el equipo de Light Protocol se integra por completo en la compañía. El objetivo es claro: saldos cifrados, pagos cifrados y mercados cifrados, con la auditoría y la divulgación selectiva que exigen bancos, startups y reguladores.
Qué aporta Light Protocol a la red
Light Protocol no aparece de la nada. Su equipo fue responsable de las primeras llamadas de sistema (syscalls) que permitieron ejecutar pruebas de conocimiento cero dentro de la máquina virtual de Solana (la SVM, por sus siglas en inglés). Entre ellas figuran la función hash sol_poseidon y las operaciones de curvas elípticas alt_bn128. Dicho con menos jerga: casi cualquier aplicación que hoy usa ZK en Solana, incluidas las de competidores directos, corre sobre aquel trabajo.
Aquellas primitivas resolvieron un primer problema. Luego llegó otro: el coste del estado. En una blockchain como Solana, almacenar información en cuentas onchain no es gratuito, porque los validadores deben gestionarla y los desarrolladores deben pagar por el espacio. Light Protocol aplicó los mismos principios de compresión para reducir ese coste hasta mil veces. ZK Compression permite guardar en la cadena solo una huella criptográfica compacta, con la información completa comprimida fuera de las cuentas estándar. Menos estado, menos coste y la misma capacidad de verificación.
Esa es probablemente la parte menos visible de la compra. Helius no solo se lleva una marca: se lleva a los ingenieros que dominan dos de las palancas más difíciles de la red, la criptografía ZK y la compresión de estado. Para cualquier empresa que quiera usar Solana en serio, ambas importan más que un nuevo token.
Por qué la banca necesita algo más que rapidez
La banca no puede operar en un explorador público. Si cada pago, cada saldo y cada posición de liquidez quedan visibles para cualquiera, las ventajas de usar una cadena rápida desaparecen. Por eso la privacidad no es un capricho ideológico: es un requisito de producto. La apuesta de Helius y Light es usar criptografía para demostrar que una transacción es válida sin revelar quién envía, cuánto envía ni a quién, salvo ante quien debe verlo.
Aquí aparece la divulgación selectiva. Un banco podría asentar una operación en Solana, demostrar al supervisor que todo cuadra y no filtrar datos comerciales a sus competidores. Ese equilibrio entre confidencialidad y auditoría es lo que diferencia esta propuesta de la privacidad opaca de otros ecosistemas. En teoría, es lo que una entidad regulada necesita para firmar un proyecto piloto. En la práctica, todo dependerá de cómo se implementen las reglas y de qué estándares acepten los supervisores.
Helius no ha comprado un logo ni una tesorería de tokens: ha comprado el equipo que puede convertir la privacidad en una pieza estándar de Solana.
El CEO de Light Protocol, Jorrit Palfner, lo resume en términos directos: sin privacidad, una blockchain pública que pretenda soportar las finanzas tradicionales se convierte en una herramienta de vigilancia más rápida. Con ella, se convierte en otra infraestructura. No hay garantía de adopción masiva, pero por primera vez la discusión deja de ser puramente técnica y se plantea en términos de negocio.
La lectura de Merca2: infraestructura, no un parche de privacidad
La operación encaja con el momento institucional de Solana. La red ya ha demostrado que puede liquidar pagos con stablecoins (monedas estables) a bajo coste. Lo que no había podido ofrecer a un banco es confidencialidad sin romper la auditoría. Integrar a Light Protocol permite a Helius cubrir esa carencia con talento propio, sin depender de una solución externa. Es una compra de infraestructura, no de narrativa.
Conviene, eso sí, separar el anuncio de la entrega. La criptografía ZK sobre Solana es todavía joven y el despliegue de una capa de privacidad programable implica retos de rendimiento, estándares y aceptación regulatoria. La propia Helius ha comunicado que las funciones del Light Token SDK se irán retirando, una señal de que la antigua startup pasa a ser una división dentro de una empresa mayor. También hay riesgos de calendario: la banca suele moverse más lenta que el mercado cripto.
La lectura de fondo, sin embargo, es más relevante. La privacidad ha dejado de ser el debate filosófico de las criptomonedas y se ha convertido en un requisito de producto. Si Helius consigue que las entidades financieras la configuren con reglas claras y auditables, Solana habrá despejado uno de los últimos bloqueos antes de competir por pagos y tokenización. Si no, habrá sumado talento, pero la duda de fondo seguirá viva.
Airbus y los sindicatos han alcanzado un acuerdo para desbloquear el conflicto laboral en España. El principio de acuerdo llegó este viernes tras la mediación del Gobierno en una reunión de urgencia celebrada en el Ministerio de Industria y Turismo.
En el encuentro participaron el ministro de Industria, Jordi Hereu, y el consejero delegado de Airbus, Guillaume Faury. Sobre la mesa estaba el conflicto que arrastraba la división española del fabricante aeronáutico europeo, con movilizaciones que habían tensionado la producción en varios centros del país.
Hereu calificó el texto como un ‘magnífico principio de acuerdo’. Según el ministro, los trabajadores ganan en condiciones salariales y laborales y, a la vez, se garantiza la competitividad y la viabilidad industrial de Airbus España. El objetivo es que el pacto atraiga más carga de trabajo al territorio español.
La compañía, por su parte, confirmó que la propuesta incorpora ‘mejoras finales y aclaraciones específicas’ y que está lista para someterse a referéndum de todos los empleados. Airbus asegura que mantendrá una posición fuerte y competitiva en el país. Ese es quizá el mayor punto de fricción que se despeja: el riesgo de que el conflicto migrara a las plantas de producción. En la práctica, la paz social en las fábricas españolas equivale a carga de trabajo asegurada para los próximos ejercicios.
Los términos del preacuerdo y el referéndum de septiembre
La oferta revisada toca los puntos más sensibles de la negociación: salarios, movilidad y flexibilidad. Según el Ministerio de Industria, el texto atiende todos los elementos de la política laboral que reclamaban los representantes sindicales. Las cifras concretas no se han hecho públicas pero el compromiso de mejoras salariales es el eje central del desbloqueo.
La salida operativa es clara. El preacuerdo se someterá a un referéndum vinculante para todos los empleados de Airbus en España durante este mes de septiembre. El calendario elegido da tiempo a comprender la propuesta antes de votar, una fórmula que en el sector aeronáutico suele acelerar la estabilidad cuando la plantilla respalda el pacto.
El desbloqueo no se mide solo en salarios: lo que se despeja es la carga industrial futura de Airbus España.
La reunión se produjo tras el cierre de la segunda mesa de mediación ante el SIMA. Y el antecedente inmediato lo puso el secretario de Estado de Industria, Jordi García Brustenga, que el pasado martes ya había abierto la puerta a una mediación del Ejecutivo si el conflicto no avanzaba.
El papel del Gobierno y el alcance estratégico
El Ministerio de Industria no se ha limitado a convocar la reunión. Hereu ha puesto en valor la capacidad del diálogo social para generar estabilidad y atraer más carga industrial al país. El mensaje va dirigido tanto a la plantilla como a la casa matriz de Airbus, que observa de cerca la conflictividad laboral en sus plantas españolas.
Airbus España es un jugador relevante dentro del conglomerado europeo. Las plantas de Getafe, Sevilla, Illescas y Puerto Real aportan recursos clave al desarrollo de los programas A320neo, A350 y A400M. Cualquier bloqueo prolongado en esos centros tiene efectos directos en la cadena de suministro aeronáutica europea. No es un dato menor en un momento en el que la cadena de suministro europea lucha por recuperar ritmo tras los cuellos de botella de los últimos años.
Una señal para el tablero industrial europeo
Airbus España arrastra desde hace años una tensión de fondo: competir con plantas francesas y alemanas por los programas de carga de trabajo, mientras las reivindicaciones salariales se topan con la contención de costes que exige la casa matriz. Este preacuerdo, si la plantilla lo ratifica, marca un equilibrio del que no abundan precedentes inmediatos en el sector.
Creo que el acuerdo tiene una lectura doble. Por un lado, da oxígeno a una plantilla que llevaba semanas de movilización. Por otro, envía una señal a Bruselas y a los grandes compradores de aeronaves: Airbus España no se convierte en un foco de inestabilidad en plena escalada de producción. Eso, en términos de competitividad, vale más que cualquier cláusula de flexibilidad.
Queda la incógnita del referéndum. Las urnas dirán si el principio de acuerdo aguanta el escrutinio de los trabajadores. Si sale adelante en septiembre, el próximo hito será la firma del convenio definitivo antes de final de año. Si fracasa, volverá la mesa de mediación.
La rentabilidad del bono estadounidense a 30 años supera el 5% y roza niveles que no se veían desde 2007. La deuda soberana de Alemania, Japón y Reino Unido cotiza en máximos de varias décadas. Sin embargo, las bolsas apenas han pestañeado. Lo que me ha llamado la atención no es la subida de los bonos, sino la calma con la que la renta variable la está absorbiendo.
El S&P 500 avanza alrededor de un 13% en 2026 y se sitúa a menos del 1% de su récord del 13 de agosto. El STOXX 600 europeo gana un 9,5%, mientras que el Nikkei 225 japonés se dispara más de un 27%. Por casi cualquier medida convencional, esto debería ser una mala noticia: mayor coste de financiación, valoraciones bajo presión y una alternativa de inversión más atractiva a las acciones.
Un repunte que no encaja con el manual clásico
Los datos del mercado de deuda dibujan un panorama que, en teoría, castiga a la renta variable:
Bono a 30 años de EE.UU.: por encima del 5%, cerca de máximos no vistos desde 2007.
Deuda alemana, japonesa y británica: costes de financiación soberana en niveles máximos de varias décadas.
Bolsas: el S&P 500 sube un 13% en el año; el STOXX 600 suma un 9,5% y el Nikkei 225 repunta más del 27%.
John Williams, presidente de la Reserva Federal de Nueva York, ofreció una pista clave esta semana. En declaraciones a CNBC, sostuvo que el repunte de las rentabilidades de largo plazo responde, sobre todo, a la fortaleza económica y a la inversión en inteligencia artificial y centros de datos.
«!– /wp:paragraph –>
Para Yardeni, la referencia clave no es un número concreto como el 5%. La señal de alarma llegaría si las rentabilidades siguieran subiendo mientras el crecimiento se debilita, las estimaciones de beneficios caen y las expectativas de inflación se aceleran. Esa combinación —mayores tasas de descuento y menores beneficios— es la que teme la bolsa.
Lo que importa no es cuánto suben, sino por qué suben
Lo que veo aquí es un mercado que se enfrenta a tipos más altos con un soporte de beneficios inusualmente sólido. La lección de 2026, hasta ahora, es que importa menos que lo que las acompaña: si las rentabilidades suben por productividad, inversión y crecimiento, la renta variable puede absorber el golpe; si suben porque los Gobiernos pierden el control de la deuda y la inflación, el escenario cambia por completo. La contradicción sin resolver está en la afirmación de Warsh: los costes de financiación se disparan, pero las condiciones financieras no son restrictivas. El mercado de bonos aún no ha forzado una respuesta. La próxima prueba es la reunión de la Reserva Federal del 16 de septiembre.
🌍 El impacto en España y Europa
Para el ahorrador y el hipotecado español, el repunte global de la deuda tiene dos caras. Por un lado, sostiene la presión alcista sobre el Euríbor: si las rentabilidades del Bund alemán siguen subiendo, el Euríbor a 12 meses podría repuntar entre 15 y 25 puntos básicos adicionales, encareciendo las cuotas de las hipotecas variables. Por otro, la resistencia de las bolsas favorece a los valores del IBEX con exposición internacional y mantiene abierta la financiación de las grandes exportadoras. El BCE observa la secuencia con cautela: un entorno de beneficios sólidos no evita que el encarecimiento del crédito alcance a la economía real europea con retraso.
El Euríbor a 12 meses podría subir entre 15 y 25 puntos básicos si la deuda alemana mantiene la presión.
La inflación europea recibe un freno indirecto: el encarecimiento del crédito puede moderar el consumo y contener precios.
Las empresas del IBEX con flujos internacionales se benefician del rally global, aunque afrontan mayores costes de financiación.
«!– /wp:paragraph –>
El presidente de la Reserva Federal, Kevin Warsh, defendió una lectura similar en Jackson Hole el 28 de agosto. El gasto real de los consumidores creció más de un 2% en los últimos cuatro trimestres; las compras finales privadas internas, que combinan consumo e inversión, avanzaron a un ritmo anual cercano al 3% durante 2026. La tasa de paro, en el 4,1%, no ha variado demasiado en dos años.
«En conjunto, me costaría describir las condiciones financieras generales como restrictivas.» — Kevin Warsh, presidente de la Reserva Federal, simposio de Jackson Hole, 28 de agosto de 2026
La frase importa. En un entorno donde los costes de financiación a largo plazo se han disparado, Warsh sostiene que no se ha convertido en el endurecimiento que normalmente amenaza al ciclo económico.
El colchón de los beneficios récord
El soporte más firme de las bolsas es aritmético y llega desde los resultados empresariales. Según FactSet, con el 97% del S&P 500 ya reportado, el 86% de las compañías superó las estimaciones de beneficio y el 77% batió las de ingresos; ambas cotas quedan por encima de sus medias de cinco y diez años. El crecimiento combinado del beneficio trimestral alcanza el 52%, el más rápido desde el segundo trimestre de 2021. Los ingresos crecieron un 15,5% y el margen neto llegó al 17%, el máximo desde que FactSet mide el dato en 2009.
Ni siquiera los vigilantes de los bonos han entrado en pánico. Ed Yardeni, quien acuñó el término bond vigilantes en 1983, no enciende las alarmas. El bono a 10 años sigue dentro de su rango del 4%-5%, lo que él denomina el «viejo normal».
«!– /wp:paragraph –>
Para Yardeni, la referencia clave no es un número concreto como el 5%. La señal de alarma llegaría si las rentabilidades siguieran subiendo mientras el crecimiento se debilita, las estimaciones de beneficios caen y las expectativas de inflación se aceleran. Esa combinación —mayores tasas de descuento y menores beneficios— es la que teme la bolsa.
Lo que importa no es cuánto suben, sino por qué suben
Lo que veo aquí es un mercado que se enfrenta a tipos más altos con un soporte de beneficios inusualmente sólido. La lección de 2026, hasta ahora, es que importa menos que lo que las acompaña: si las rentabilidades suben por productividad, inversión y crecimiento, la renta variable puede absorber el golpe; si suben porque los Gobiernos pierden el control de la deuda y la inflación, el escenario cambia por completo. La contradicción sin resolver está en la afirmación de Warsh: los costes de financiación se disparan, pero las condiciones financieras no son restrictivas. El mercado de bonos aún no ha forzado una respuesta. La próxima prueba es la reunión de la Reserva Federal del 16 de septiembre.
🌍 El impacto en España y Europa
Para el ahorrador y el hipotecado español, el repunte global de la deuda tiene dos caras. Por un lado, sostiene la presión alcista sobre el Euríbor: si las rentabilidades del Bund alemán siguen subiendo, el Euríbor a 12 meses podría repuntar entre 15 y 25 puntos básicos adicionales, encareciendo las cuotas de las hipotecas variables. Por otro, la resistencia de las bolsas favorece a los valores del IBEX con exposición internacional y mantiene abierta la financiación de las grandes exportadoras. El BCE observa la secuencia con cautela: un entorno de beneficios sólidos no evita que el encarecimiento del crédito alcance a la economía real europea con retraso.
El Euríbor a 12 meses podría subir entre 15 y 25 puntos básicos si la deuda alemana mantiene la presión.
La inflación europea recibe un freno indirecto: el encarecimiento del crédito puede moderar el consumo y contener precios.
Las empresas del IBEX con flujos internacionales se benefician del rally global, aunque afrontan mayores costes de financiación.