Paradores lanza su campaña de otoño: noches desde 80 euros con desayuno en paradores a un paso de Madrid

Paradores acaba de activar su campaña de otoño y la buena noticia, para quien busca una escapada sin arruinarse, es que las habitaciones arrancan desde 80 euros la noche con desayuno incluido. La oferta llega justo cuando el calor se despide y apetece más que nunca un plan corto cerca de casa.

Lo mejor para quien vive en Madrid es que varios de los 49 establecimientos participantes están a menos de dos horas de coche. Entre ellos, Segovia se cuela como uno de los favoritos por su cercanía y por unas vistas que, sinceramente, justifican por sí solas la escapada.

Paradores estrena una campaña con precios que no se veían en años

La cadena hotelera pública ha decidido tirar de tarifas agresivas para llenar sus habitaciones antes de que llegue el frío de verdad. Paradores pone a la venta 49 establecimientos repartidos por toda España con precios desde 80 euros la noche, válidos para estancias que se pueden disfrutar hasta el 23 de diciembre. No es un simple gancho publicitario: la cifra compite de tú a tú con un hotel de tres estrellas cualquiera, con la diferencia de que aquí se duerme entre muros con varios siglos de historia.

Youtube video

Qué incluye la tarifa de 80 euros y qué se paga aparte

El precio se calcula por habitación doble y por noche, con los impuestos ya metidos en el cálculo, así que no hay sorpresas de última hora en la factura final. Lo que no entra de serie es el desayuno, aunque la cadena ofrece un 15% de descuento si se reserva junto con el alojamiento en el mismo momento de la compra.

Para que quede claro de un vistazo, así se reparte la tarifa de entrada de esta campaña:

  • Habitación doble para dos personas, impuestos incluidos
  • Desayuno con un 15% de descuento si se reserva junto a la estancia
  • Desayuno infantil con 50% de descuento sobre el precio de adulto
  • Cama supletoria gratuita para los menores de hasta 12 años

Segovia y otros paradores muy cerca de Madrid, entre los más buscados

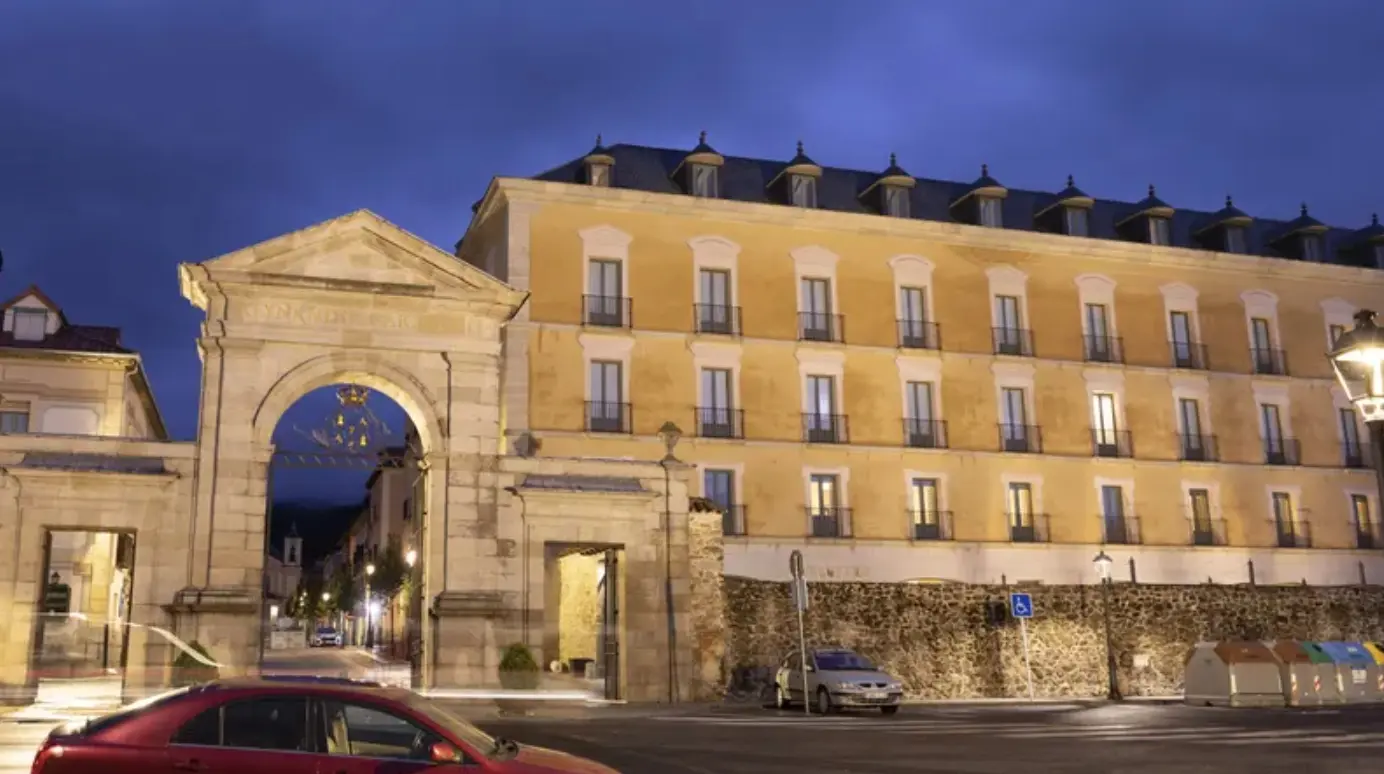
Quien busca una escapada corta sin pasarse horas en la autovía tiene en Segovia una de las mejores bazas de esta campaña, con precios que arrancan en 89 euros la noche. No es casualidad: la capital segoviana forma parte de las localidades declaradas Patrimonio de la Humanidad, como es el caso de la ciudad de Segovia, y su parador ocupa un antiguo convento con vistas al valle del Eresma que de noche, con el edificio iluminado, es pura postal.

Otros destinos cercanos a la capital también entran en el tramo más económico, desde 80 euros:

  • Parador de Gredos (Ávila), el más antiguo de toda la red
  • Parador de Manzanares (Ciudad Real), parada clásica camino del sur
  • Parador de Soria, a poco más de dos horas por autovía

El truco del programa de fidelización que aprieta aún más el precio

Si encima te apuntas a Amigos de Paradores -que es gratuito y no obliga a nada-, la cuenta final puede acercarse todavía más a esos 80 euros que anuncia la campaña. Los niveles superiores del programa llegan a ofrecer hasta un 20% de descuento en alojamiento, restaurante y desayuno, algo que muchos viajeros habituales ni siquiera saben que tienen a su disposición.

Youtube video

Hasta cuándo se puede reservar y viajar con estos precios

La ventana para disfrutar de esta campaña se cierra el 23 de diciembre, así que quien quiera aprovecharla tiene por delante casi tres meses para organizar la escapada con calma. Conviene no dejarlo para el último momento porque las plazas con tarifa reducida son limitadas y se concentran, sobre todo, en fines de semana y puentes.

El otoño y el invierno son, históricamente, los meses más flojos para el turismo de interior, y Paradores necesita llenar habitaciones fuera de la temporada alta de verano. La compañía, además, atraviesa un buen momento de actividad: no hace mucho anunciaba cientos de puestos de empleo en Paradores para reforzar sus plantillas, una señal de que el negocio va viento en popa y puede permitirse tarifas agresivas sin poner en riesgo sus cuentas.

Lo esencial si quieres aprovechar la campaña este otoño

En resumen: habitaciones desde 80 euros la noche, desayuno con descuento si se reserva junto al alojamiento, validez hasta el 23 de diciembre y paradores muy cerca de Madrid, con Segovia como uno de los más solicitados de toda la campaña. Si a eso le sumas el programa de fidelización gratuito, la escapada de otoño puede salir bastante más barata de lo que parece a primera vista.
El producto de Ikea de 6 euros que evita que se escape el calor por las ventanas sin necesidad de hacer reformas

Ikea acaba de colar entre sus novedades un producto que resuelve uno de esos problemas domésticos que casi nadie confiesa en voz alta: sentirse observado desde la ventana de casa. Se llama PUCKELFLY y es una lámina autoadhesiva que se coloca directamente sobre el cristal, sin taladros ni instalador.

El gancho está en el precio: 5,99 euros por 1,5 metros, una cifra que hace que muchos la estén comprando por impulso en su próxima visita a la tienda azul y amarilla. Y el resultado, según quienes ya la han probado, se nota desde el primer día.

Así es la novedad que Ikea acaba de meter en su sección de ventanas

La PUCKELFLY funciona como una segunda piel para el cristal: es translúcida, deja pasar toda la luz del día, pero difumina lo que se ve desde el otro lado. En España, donde buena parte de los pisos en ciudades como Madrid o Barcelona tienen ventanas que miran directamente a un patio de luces o a la calle, ese matiz cambia bastante el día a día.

Ikea la vende en rollos de 1,5 metros por 5,99 euros, y no hace falta cortar el cristal a medida ni contratar a nadie: se recorta con unas tijeras normales y se coloca con agua y jabón, como una lámina de vinilo adhesivo de toda la vida.

Lo que cambia de verdad cuando la pones en tu ventana

Youtube video

Un vinilo translúcido para ventanas como este no solo tapa las miradas: también evita que tengas que vivir todo el día con la persiana medio bajada o la cortina siempre cerrada. La diferencia se nota sobre todo en salones y cocinas que dan a patios comunitarios.

  • Mantiene la luz natural durante todo el día
  • No necesitas bajar la persiana para tener intimidad
  • Se quita sin dejar marcas ni restos de pegamento
  • Funciona en ventanas correderas, abatibles o fijas
  • Se limpia como un cristal normal, con bayeta y agua

Por qué todo el mundo habla de este truco justo ahora

Con la vuelta al trabajo y las tardes cada vez más cortas, muchos hogares pasan más horas en casa con las luces encendidas, justo el momento en que las ventanas se convierten en un escaparate involuntario hacia el patio o la calle. Ikea ha sabido leer ese problema y lo ha resuelto con algo que cabe en el bolsillo del abrigo.

Además, cada vez hay más pisos reformados con ventanales grandes que ganan luz pero pierden intimidad. La solución tradicional, cambiar toda la carpintería o pedir cristales opacos, cuesta miles de euros; si buscas más trucos baratos de Ikea para resolver problemas así, esta casa sueca se ha especializado en dar con ellos.

Para qué ventanas funciona mejor (y para cuáles no tanto)

No todas las estancias necesitan el mismo tipo de solución, así que conviene pensar antes de comprar en qué ventana concreta la vas a instalar y qué esperas conseguir con ella.

El cuarto de baño y la cocina

En baños y cocinas que dan a un patio interior, esta lámina es prácticamente ideal: aporta privacidad las 24 horas sin necesidad de encender la luz de día, algo que sí ocurre cuando bajas la persiana por dentro.

El salón con vistas a la calle

Si tu salón da directamente a la acera, quizá prefieras combinarla con un visillo fino en la parte baja, ya que a poca distancia la silueta de las personas se sigue percibiendo algo, aunque los detalles queden completamente difuminados.

Lo que dice la normativa de las comunidades sobre este arreglo de Ikea

Una de las dudas más habituales es si hace falta pedir permiso a la comunidad de vecinos para poner algo así. La respuesta, en la mayoría de los casos, es que no: al aplicarse por dentro del cristal y no cambiar el aspecto exterior del edificio, no entra dentro de las obras que necesitan autorización de la junta.

Eso sí, conviene revisar los estatutos si vives en un edificio protegido o catalogado, donde a veces hasta el color de las cortinas visibles desde fuera está regulado. Fuera de esos casos puntuales, Ikea deja claro en la ficha del producto que es apta para cualquier cristal doméstico.

Cómo colocarla bien a la primera para que no se note ni una burbuja

Youtube video

El truco está en limpiar muy bien el cristal antes de empezar, porque cualquier resto de polvo se queda atrapado debajo y luego se ve como un bulto. Con el cristal limpio, un espray de agua con una gota de jabón y una espátula de plástico (o una tarjeta vieja) basta para que quede completamente lisa.

Si te sobra lámina, no la tires: sirve también para las puertas de cristal de armarios o muebles que quieras disimular. Y si algún día cambias de piso, se retira igual de fácil que se puso, sin dejar marcas en el cristal.

La solución rápida para dejar de sentirte observado en tu propia casa

Al final, lo que hace tan atractivo este producto de Ikea es que resuelve un problema real con una inversión mínima y sin obras de por medio. Por menos de 6 euros tienes intimidad, luz natural y una instalación que puedes hacer tú solo en una tarde tranquila.

Si llevas tiempo dándole vueltas a poner algo así, este es un buen momento para probarlo: un vinilo translúcido para ventanas como el de Ikea es de esas soluciones pequeñas que, una vez las pruebas, te preguntas por qué no lo hiciste antes.

Bitcoin firma su mejor trimestre desde 2024 con un rally del 40%

Bitcoin ha cerrado su mejor trimestre desde finales de 2024. La mayor criptomoneda del mercado se anotó una subida del 40% entre julio y septiembre y cotiza ya cerca de 83.700 dólares. El motor del rally no ha sido un lanzamiento ni una aprobación regulatoria: ha sido la decisión del Tesoro de Estados Unidos de recomprar su propia deuda.

El dato lo puso sobre la mesa esta semana The Kobeissi Letter, un boletín de análisis de mercados muy seguido en Wall Street. Según sus cálculos, el bitcoin acumula una subida cercana al 30% desde el 19 de agosto, el día en que el Tesoro anunció que más que duplicaría el tamaño de sus recompras de deuda pública. En los últimos 30 días, el avance es más modesto: un 6%.

Es una moneda que llegó a estar por encima de los 126.080 dólares hace un año y que desde entonces había perdido más de la mitad de su valor. Volver a los 83.700 no es un récord. Ni mucho menos. Pero sí es el mejor trimestre desde el último tramo de 2024, cuando el sector se disparó tras las elecciones estadounidenses.

Qué ha movido el precio: la recompra de deuda del Tesoro

Para entender el rally hay que mirar a los bonos, no a las criptomonedas. Los rendimientos de la deuda pública estadounidense a largo plazo se habían disparado hasta niveles que no se veían desde la década de 2000, y el Departamento del Tesoro decidió intervenir para intentar rebajarlos. Su herramienta: recomprar parte de esa deuda para sostener el precio de los bonos y moderar así la rentabilidad que exigen los inversores.

La operación funciona un poco como cuando una empresa recompra sus propias acciones para sostener la cotización: retira papel del mercado para que el precio no se desinfle. ¿Y por qué eso empuja al alza el bitcoin? Porque cuando los bonos pagan menos, el coste de oportunidad de tener dinero en activos que no generan intereses —como el bitcoin o el oro— se reduce.

Si un bono del Tesoro te da un 2% en lugar de un 5%, aguantar una moneda volátil duele menos. A eso se suma un segundo efecto: el dólar sigue debilitándose, y el mercado vuelve a comprar la idea de que las monedas tradicionales pierden valor con el tiempo. El bitcoin, de momento, ni se ha inmutado.

El bitcoin no sube porque alguien haya arreglado el sistema, sino porque el mercado ha decidido que la deuda pública ya no es el refugio que prometía ser.

Hay un tercer ingrediente con nombre propio: el debasement trade, la estrategia de invertir en activos escasos para protegerse de una moneda que pierde poder de compra. Esta operación volvió a ponerse de moda en julio, cuando la deuda total de Estados Unidos superó por primera vez los 40 billones de dólares.

Conviene recordar que el Tesoro no ha conseguido del todo su objetivo. Los rendimientos siguen altos: el mercado compra el relato, pero no termina de creérselo. Poca broma con la deuda.

A quién beneficia este rebote y qué riesgo esconde

precio Bitcoin 2026

Quien aguantó la caída es el primer beneficiado. Alguien que compró bitcoin hace un año, cerca del pico de los 126.080 dólares, sigue en pérdidas; quien entró en los mínimos del verano acumula ya una revalorización del 40%. La foto refleja bien la volatilidad del activo: en menos de doce meses ha perdido más de la mitad de su valor y ha rebotado casi lo mismo.

El segundo grupo que sale ganando es el que juega a la devaluación. La tesis consiste en comprar activos escasos —bitcoin, oro, y otros activos finitos— para protegerse de una moneda que pierde valor. No es una idea cripto: es una idea sobre el dinero tradicional, y estos meses ha vuelto con fuerza. Cuando el mercado empieza a dudar del bono del Tesoro como refugio, mira hacia otro lado.

El riesgo está en el otro lado de la balanza. Este rally se apoya en una sola pata: la política fiscal y monetaria de Washington. Si el Tesoro consigue domar los rendimientos, si el dólar se estabiliza o si la Reserva Federal vuelve a subir los tipos con más fuerza, el viento de cola puede desaparecer tan rápido como llegó. Bitcoin subió un 40% en un trimestre; también ha caído más de un 50% en menos de un año.

Dos señales técnicas y un ciclo que aún no está decidido

Más allá del precio, hay dos elementos que el mercado sigue con atención. El primero es la media móvil de 365 días, un indicador que promedia la cotización de todo un año y que muchos analistas usan como termómetro del ciclo. La firma de análisis de datos de blockchain CryptoQuant publicó la semana pasada que el bitcoin ha vuelto a cruzarla al alza, algo que históricamente ha marcado el arranque de los mercados alcistas.

El segundo elemento es más incómodo. El bitcoin ha subido a pesar de que la Reserva Federal ha elevado los tipos y de que el Congreso bloqueó la ley CLARITY, la norma que debía poner orden en el mercado cripto estadounidense. Dicho de otro modo, el rally se ha producido con el viento en contra. Eso puede leerse de dos maneras: como señal de fortaleza —el activo ya no depende de que le den permiso— o como aviso de que cualquier mejora regulatoria está aún por llegar.

Aquí conviene no perder la perspectiva. El bitcoin viene del mercado bajista más suave de su historia, según los datos que maneja el sector: la caída desde máximos fue profunda, pero ni duró lo que las anteriores ni se llevó por delante a los grandes tenedores. Comparado con el crash de 2022, cuando la quiebra de la plataforma FTX arrastró a todo el mercado, este ciclo ha sido casi amable. Cosas del ciclo.

Las próximas semanas dirán si el cruce de la media de 365 días se confirma o se queda en un espejismo. De momento, el mercado tiene un trimestre que enseñar, una tesis que defender —la de la devaluación— y una incógnita sin resolver: cuánto tiempo puede sostener Washington su pulso con los bonos.

El Congreso tumba el impuesto a las energéticas con el ‘no’ de PP, Vox y Junts y alivia a Iberdrola y Repsol

El Congreso rechaza la proposición que pedía impulsar un impuesto europeo a los beneficios extraordinarios de las energéticas, una decisión que despeja la presión fiscal sobre Iberdrola, Repsol y Endesa.

El ‘no’ de PP, Vox y Junts desactiva el tributo

La Cámara ha tumbado la proposición no de ley del PSOE para reclamar un tributo a nivel europeo sobre los beneficios extraordinarios que las energéticas obtienen por la subida de los precios de los combustibles tras el conflicto en Oriente Medio. El texto no salió adelante: PP, Vox y Junts votaron en contra, mientras que el PNV se abstuvo.

Se trata, en realidad, de una proposición no de ley: el instrumento con el que la Cámara fija su posición sin obligar al Gobierno a legislar. El resultado, aun así, dibuja con precisión el mapa parlamentario que condiciona hoy cualquier cambio fiscal sobre el sector energético en España. El origen del debate está en el alza de los precios de los combustibles, y sobre esa subida de márgenes se construyó el argumento del PSOE para reclamar un gravamen a escala europea.

El reparto del voto deja una fotografía nítida:

  • PSOE: a favor, como firmante de la iniciativa.
  • PP, Vox y Junts: en contra.
  • PNV: abstención, con reservas explícitas al encaje del tributo.

La carta a Bruselas que queda en el aire

La propuesta recogía la petición que el vicepresidente primero y ministro de Economía, Carlos Cuerpo, había trasladado a la Comisión Europea junto a sus homólogos de Alemania, Italia, Austria, y Portugal. La carta reclamaba a Bruselas un instrumento comunitario para gravar los beneficios extraordinarios del sector, y ahora se queda sin el respaldo del Congreso.

Sin un tributo europeo, cada país queda expuesto a actuar en solitario, con el riesgo de distorsionar la competencia dentro del mercado único. La carta firmada por los cinco ministros de Economía buscaba precisamente ese marco común. La Comisión Europea, por su parte, conserva la competencia para diseñar la figura fiscal y decidir si la lleva al consejo de ministros de Economía de la UE.

El rechazo no cierra el debate fiscal: deja al descubierto que ninguna mayoría parlamentaria respalda hoy un tributo europeo a los beneficios extraordinarios del sector.

En el debate, la portavoz económica del PNV en el Congreso, Idoia Sagastizabal, cuestionó la utilidad de un impuesto energético europeo de carácter temporal. Compartía el diagnóstico sobre la vulnerabilidad de Europa ante su dependencia energética exterior, pero reclamó una ‘reforma mucho más profunda’ del sistema tributario comunitario antes que introducir un tributo coyuntural que, a su juicio, genera ‘inseguridad tributaria.

Qué gana el sector y qué queda pendiente

Más allá del resultado del Pleno, la votación confirma un patrón que se repite cada vez que se abre la puerta a un nuevo gravamen sobre las energéticas: la mayoría parlamentaria se fractura. El impuesto temporal aprobado en España en 2022 ya se topó con las mismas dudas sobre seguridad jurídica que ahora esgrime el PNV, y su encaje con la normativa europea sigue siendo una incógnita abierta. Un tributo recurrente sobre los beneficios del sector deja de ser una medida excepcional y pasa a ser un elemento estructural de la fiscalidad española, algo que las compañías cotizadas trasladan a sus planes de inversión.

Para Iberdrola, Repsol y Endesa, el rechazo es una buena noticia de calendario. Elimina, al menos por ahora, la incertidumbre sobre un tributo adicional a sus beneficios extraordinarios y despeja parte del riesgo regulatorio que los analistas venían incorporando a sus valoraciones. Endesa, con una exposición casi enteramente doméstica, y Repsol, más sensible al ciclo del refino, están entre los nombres que el mercado sigue de cerca en cada debate fiscal.

Lo que no despeja la votación es el fondo del asunto. La petición de España, Alemania, Italia, Austria y Portugal sigue encima de la mesa de la Comisión Europea, y Bruselas conserva la competencia para diseñar un tributo comunitario. El rechazo del Congreso limita el margen de actuación unilateral del Gobierno, pero no cierra la vía europea. El precedente de 2022 y el actual contexto de precios del crudo apuntan a que el debate volverá a activarse.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo movimiento de la Comisión Europea sobre el tributo a los beneficios extraordinarios y la respuesta de los cinco países firmantes de la carta.
  • Reacción del valor: El mercado descuenta menos riesgo fiscal para Iberdrola, Repsol y Endesa tras el rechazo, aunque la cotización sigue más atada al precio del crudo y a los tipos.
  • Precedente sectorial: El impuesto temporal aprobado en España en 2022 demostró que cada intento de gravar al sector energético reabre el pulso parlamentario.

Indra estrena nueva cúpula directiva con cinco despidos y tres megadivisiones antes del plan estratégico

La nueva cúpula de Indra ha movido ficha antes de mostrar sus cartas. Simón y Recasens han prescindido de cinco altos directivos vinculados a la etapa de Escribano y han reorganizado el grupo en tres megadivisiones, un ajuste que llega semanas antes de la presentación del nuevo plan estratégico.

La operación, adelantada por El Mundo y recogida después por otros medios económicos, borra a la mayoría de los cargos de primer nivel que aterrizaron con el equipo anterior. Son cinco salidas que dejan una cúpula más corta y, sobre todo, más alineada con la dirección actual. La compañía no ha detallado públicamente los motivos, pero el contexto los explica sin necesidad de nota de prensa: cuando cambia el mando, cambian los nombres que responden directamente ante él.

Cinco salidas para redibujar la cúpula

Los directivos que abandonan Indra comparten un rasgo: llegaron de la mano de la etapa Escribano. Su salida no responde a una renuncia voluntaria ni a una jubilación, sino a una decisión de la nueva dirección para rearmar el equipo. En una compañía cotizada y con el Estado, a través de la SEPI, como primer accionista, estos ajustes se leen siempre en clave de control: quien nombra, manda.

El mensaje que queda es nítido. La dirección no quiere tutelas heredadas y prefiere rodearse de perfiles propios antes de comprometerse con un plan que tendrá que defender ante el consejo y ante los mercados. Hay, eso sí, una excepción que conviene subrayar: el área de defensa queda en manos de un directivo procedente del entorno de Escribano, señal de que el relevo es selectivo y no una purga indiscriminada.

Ese detalle importa. Indra es hoy una de las piezas clave del negocio de defensa europeo, y el área militar es, con diferencia, la que más peso estratégico ha ganado en los últimos años. Darle la vuelta de arriba abajo sin red sería un riesgo innecesario. La compañía lo sabe y por eso mantiene continuidad donde un error se paga más caro.

Indra no despide por despido: reordena el mando para que el plan estratégico salga con la firma de quien lo va a ejecutar.

Tres megadivisiones para pilotar la nueva Indra

El segundo movimiento es estructural. La compañía concentra su organización en tres megadivisiones, una fórmula que busca simplificar capas y acelerar la toma de decisiones. Menos directivos, menos comités y más responsabilidad concentrada en pocos nombres. Es un patrón que se repite en las tecnológicas que quieren parecer ágiles ante el mercado sin dejar de ser grandes.

El diseño no es un capricho de organigrama. El grupo opera en negocios tan dispares como la defensa, la gestión del tráfico aéreo y los servicios digitales, y la reorganización busca que cada gran bloque tenga un único responsable con capacidad real de decidir. La defensa, por su peso y su momento, sale mejor perfilada en el reparto; el resto tendrá que demostrar que la nueva estructura le sirve para competir con los grandes integradores europeos.

La reorganización llega, además, en un momento delicado del calendario. El negocio europeo de defensa vive un ciclo de contratos al alza y los grandes grupos se están posicionando para captar la próxima ola de pedidos. En ese tablero, la velocidad con la que una compañía decide cuenta tanto como su cartera de productos. Y una cúpula recortada, en teoría, decide más rápido.

Indra plan estratégico

El plan estratégico, la prueba de fuego

Llevo tiempo siguiendo a Indra y esta secuencia tiene un patrón reconocible. Primero se cambia al equipo, después se cambia la estructura y solo entonces se anuncia el plan. El orden no es casual: cuando una compañía presenta su hoja de ruta con la organización ya tocada, el plan parece una decisión; cuando lo hace con la estructura vieja, parece una declaración de intenciones.

El movimiento también tiene una lectura de riesgo. Concentrar el negocio en tres divisiones concentra poder y, con él, el margen de error. Si el plan no convence a medio plazo y los resultados no acompañan, la nueva dirección no podrá señalar a otros: la estructura que hoy diseña es la que tendrá que defender. Con accionista público en el capital, a la presión del mercado se le suma la política.

No es la primera vez que una tecnológica española reorganiza su estructura a las puertas de un plan. Tampoco es la primera que el accionista público mira con lupa cada movimiento del consejo. La diferencia, esta vez, es el momento: la defensa ha dejado de ser un negocio de nicho para convertirse en el eje que mueve presupuestos y voluntades políticas en toda Europa.

El plan estratégico, que la compañía prevé presentar en los próximos meses, será el primer test. Si la nueva estructura ayuda a decidir más rápido y a captar contratos en un mercado de defensa en ebullición, la limpieza habrá valido la pena. Si el plan llega tarde y sin cifras que lo respalden, el cambio de organigrama habrá sido, una vez más, la parte fácil. Y esa, en Indra más que en ninguna otra tecnológica española, es la cuenta pendiente que el mercado lleva años esperando saldar.

X-Elio (KKR) pone en marcha en Lorca su mayor planta solar en España tras invertir 335 millones

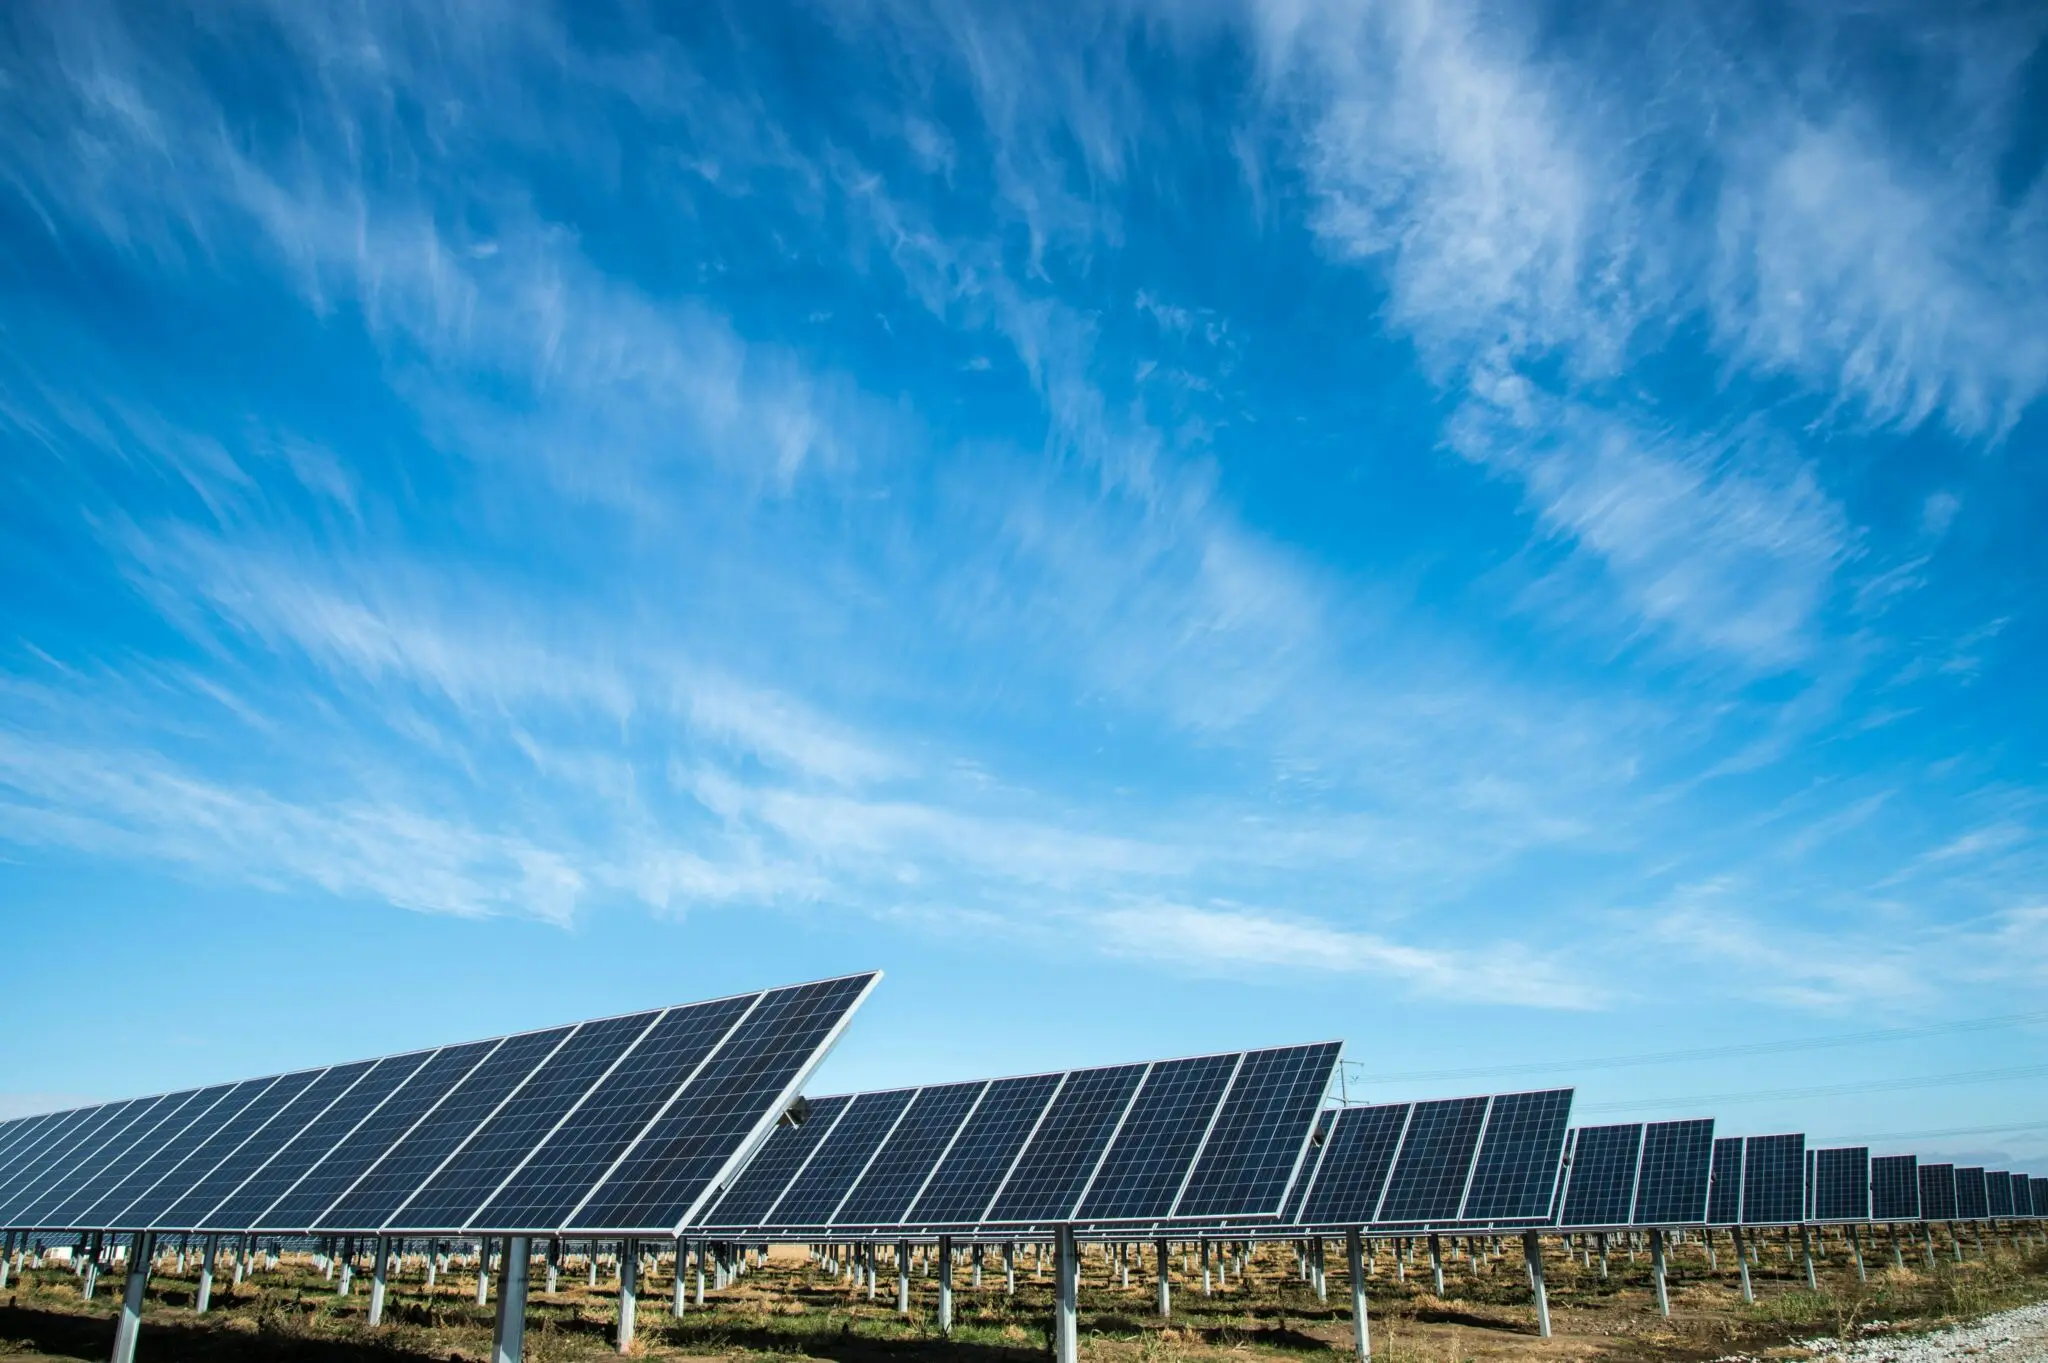
X-Elio, participada por KKR, ha puesto en marcha en Lorca (Murcia) su mayor planta fotovoltaica en España tras invertir 335 millones de euros en una instalación de 368 MW.

Qué hay detrás de los 368 MW de Lorca Solar

La planta solar, bautizada como Lorca Solar y ubicada en la pedanía de Zarcilla de Ramos, cuenta con 368 megavatios de potencia instalada. La cifra la convierte en el mayor activo solar de la compañía en España, pero no en el mayor del país: los grandes grupos energéticos operan instalaciones unitarias de más tamaño en Extremadura y Castilla-La Mancha. La inversión declarada asciende a 335 millones de euros, lo que equivale a algo más de 910.000 euros por megavatio instalado.

El impacto laboral ha sido el argumento central del acto de inauguración. El proyecto movilizó a más de 2.100 trabajadores en sus distintas fases, de los cuales alrededor de 600 procedían de municipios próximos a la planta. A esa bolsa de empleo local se suman más de 80 pymes de la comarca que participaron en las obras, según los datos facilitados por la propia X-Elio.

El delegado del Gobierno en la Región de Murcia, Francisco Lucas, destacó el impacto económico y laboral del proyecto y lo presentó como un ejemplo del compromiso de las comunidades locales con los objetivos de transición energética. Lucas enmarcó el papel de la fotovoltaica en el contexto de crisis del petróleo y el gas y la definió como ‘una pieza estratégica para la seguridad’, una cita recogida por la Delegación del Gobierno.

La tramitación no ha sido corta. El proyecto comenzó a impulsarse hace 14 años y ha atravesado las dificultades administrativas, regulatorias y de acceso a red que han marcado el desarrollo renovable en España durante la última década. La Delegación del Gobierno subrayó su papel de apoyo y asesoramiento dentro de sus competencias, además de la tramitación del expediente.

Una planta que ha tardado catorce años en ver la luz no mide la velocidad del sector, sino el coste administrativo que arrastra cada megavatio.

X-Elio, KKR y el mapa renovable español

X-Elio Lorca

X-Elio es una plataforma fotovoltaica participada por KKR, uno de los mayores gestores de activos alternativos del mundo. Su cartera se reparte entre España, Italia, Estados Unidos, Latinoamérica y Australia, con una estrategia centrada en proyectos de gran escala y en la venta de energía a largo plazo mediante contratos PPA. Lorca Solar encaja en ese patrón: un activo grande, con un único punto de conexión y una producción destinada a comercializadores e industriales.

El movimiento llega a un mercado español muy concentrado. Iberdrola, Endesa, Repsol, Acciona y Solaria compiten por los mismos nudos de conexión y por los mismos compradores de energía. La diferencia entre ellos ya no está en quién instala más megavatios, sino en quién firma los PPA a mejor precio y a mayor plazo, porque la rentabilidad del activo depende del precio medio capturado y no de la potencia nominal.

La parte regulatoria condiciona el retorno. Cada proyecto necesita permisos de acceso y conexión, autorización administrativa previa y de construcción, y declaración de impacto ambiental. La CNMC vigila las condiciones de competencia del sector eléctrico, mientras el Ministerio para la Transición Ecológica diseña las subastas y el marco que ordena el despliegue de la energía solar fotovoltaica. Cualquier demora en esos trámites se traduce en sobrecostes financieros para el promotor.

Para KKR, la planta es también una pieza de valoración. Cada megavatio en operación aporta caja estable y sostiene el múltiplo de la plataforma de cara a una eventual rotación del activo, en un momento en el que el coste de capital del sector renovable sigue por encima del que se manejaba cuando se diseñaron buena parte de los proyectos hoy en construcción.

La lectura para el inversor: qué cambia en el negocio de X-Elio

La comparación obligada es con los grandes complejos que Iberdrola opera en Extremadura, de escala unitaria superior, y con el resto de carteras fotovoltaicas que han cambiado de manos en España en los últimos años. Lorca Solar no altera el ranking nacional por tamaño, pero sí consolida a X-Elio como un operador con activos en producción, algo que en este sector vale más que el pipeline anunciado.

El ratio de inversión, algo más de 910.000 euros por megavatio, incluye obra civil, conexión a red, estructura de seguimiento y módulos, y se sitúa en la parte alta de la horquilla habitual del segmento utility scale en España. La razón no es el precio de los paneles, que lleva años a la baja, sino el coste de los puntos de conexión y el sobrecoste financiero de un proyecto que ha tardado catorce años en cerrarse.

El riesgo que vigila la mayoría de los analistas no está en la construcción, sino en la venta. La concentración de producción solar en las horas centrales del día presiona a la baja el precio capturado por estas plantas, y el retorno final depende de la capacidad de X-Elio para colocar esa energía con contratos de largo plazo. Sin PPA, el activo queda expuesto a la volatilidad del pool y a la canibalización horaria.

📊 Las Claves para el Inversor

  • Qué vigilar: Si X-Elio anuncia nuevos proyectos en España y si cierra contratos PPA de largo plazo para la producción de Lorca Solar.
  • Reacción del valor: X-Elio no cotiza, así que la referencia es el múltiplo que el mercado paga por carteras renovables y el comportamiento de comparables como Solaria o Acciona Energía.
  • Precedente sectorial: Los grandes complejos fotovoltaicos de Iberdrola en Extremadura marcaron el estándar de escala; el reto ahora es la rentabilidad del megavatio, no su número.

Smurfit Westrock refuerza en Fruit Attraction 2026 sus envases hortofrutícolas para toda la cadena

Smurfit Westrock convierte Fruit Attraction 2026 en el escaparate de sus nuevos envases hortofrutícolas. El grupo de cartón ondulado aterriza en la feria madrileña con una gama pensada para acompañar al producto fresco en cada tramo de su recorrido, desde la recolección hasta el lineal del supermercado.

No es una cita menor. La feria que IFEMA organiza junto a FEPEX reúne cada octubre a las principales firmas de la cadena hortofrutícola europea, y el envase se ha convertido en el campo de batalla donde se dirimen cuota, sostenibilidad y coste. Quien domina la caja, domina el relato.

Una solución de cartón para cada etapa del producto fresco

La propuesta de Smurfit Westrock se ordena por eslabones. La compañía diseña envases hortofrutícolas para la fase de campo, para el transporte y la logística, para la exposición en el punto de venta, y para el tramo final de consumo. La idea es que un mismo operador pueda resolver todo su packaging con un solo proveedor, algo que en un negocio de márgenes estrechos pesa cada vez más.

El cartón ondulado y las soluciones de fibra reciclada son la base de la oferta. Frente al plástico de un solo uso, que la normativa europea empuja a reducir, el material celulósico gana terreno porque es reciclable, ligero y apto para las cadenas de frío. Ese es el argumento que el grupo pone encima de la mesa en Madrid.

La cita, que se celebra en IFEMA, permite además mostrar el catálogo integrado tras la fusión que dio lugar al actual Smurfit Westrock. La unión de Smurfit Kappa y WestRock, cerrada en 2024, convirtió a la compañía en uno de los mayores fabricantes de envases de papel y cartón del mundo, con presencia industrial en Europa y América.

El envase cumple aquí una doble función. Protege el producto durante el trayecto y alarga su vida útil en el lineal. En un negocio donde buena parte del desperdicio alimentario se produce entre la recolección y la venta, mejorar la resistencia de la caja tiene un efecto directo sobre el coste. No es solo cartón: es menos fruta perdida.

El envase hortofrutícola ha dejado de ser un gasto logístico para convertirse en un argumento comercial ante el comprador europeo.

Saica e ILIP, rivales directos en el mismo pabellón

La competencia no se queda atrás. El Grupo Saica regresa a Fruit Attraction con Saica Fresh y su catálogo para cada etapa de la vida del producto fresco, mientras que la italiana ILIP presenta su nuevo packaging adaptado al escenario regulatorio europeo. Los tres pisan el mismo terreno: el envase que protege la fruta y la verdura y, a la vez, cumple con lo que Bruselas exige.

Para el exportador español, el peso es considerable. España es la principal potencia exportadora hortofrutícola de la Unión Europea, y cada caja, bandeja o film viaja con un coste y con una huella ambiental que el cliente alemán o francés mira con lupa. Elegir bien el envase deja de ser un detalle y pasa a ser una decisión estratégica.

La feria atrae además a compradores internacionales que aprovechan la cita para cerrar acuerdos de campaña. En ese pulso, la capacidad de un proveedor para servir envases homologados en varios países se ha vuelto tan importante como el precio unitario. El envase se ha vuelto, asimismo, un reclamo de marca: el comprador asocia la caja de cartón con un producto más cuidado.

Smurfit Westrock España

El cartón se juega su futuro en Bruselas, no en el pabellón

Conviene mirar más allá de la feria. El negocio del envase hortofrutícola no lo decide solo el escaparate de IFEMA: lo condiciona el Reglamento Europeo de Envases y Residuos de Envases, que aprieta los objetivos de reciclabilidad y limita el plástico de un solo uso en frutas y hortalizas. Ese calendario regulatorio es el verdadero motor del cambio de material que se ve estos días en Madrid.

Para Smurfit Westrock, la presión normativa es una oportunidad. Cuanto más se estrecha el cerco sobre el plástico, más espacio gana el cartón, el material en el que el grupo es fuerte. Saica e ILIP lo saben y por eso compiten con catálogos cada vez más parecidos en prestaciones. El riesgo, sin embargo, es doble: que el coste de la fibra reciclada se dispare y que la innovación derive en una guerra de precios.

La balanza, en mi lectura, se inclina hacia quien consiga vender protección y sostenibilidad sin encarecer la caja. Ese es el equilibrio difícil. Habrá que ver cómo se traduce en pedidos concretos cuando la próxima campaña de exportación eche a andar y los operadores comparen facturas. El hito no está en la feria, sino en el primer trimestre de 2027, cuando el sector medirá si el discurso verde aguanta la presión del coste.

Hasta entonces, Fruit Attraction 2026 servirá para lo de siempre: verse las caras, medir rivales y dejar sembrada la próxima temporada. Smurfit Westrock llega con el cartón como bandera y con la vista puesta en un marco regulatorio que, esta vez, juega a su favor.

Barcelona pide una moratoria al nuevo reglamento de la DGT de semáforos que apaga el ámbar intermitente

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El nuevo reglamento de circulación entra en vigor este 1 de octubre y limita el ámbar intermitente en los pasos de peatones con semáforo. Barcelona ha pedido una moratoria para no aplicarlo todavía.
  • ¿Quién está detrás? La DGT fijó la norma y el Ayuntamiento de Barcelona reclama criterios técnicos antes de reprogramar sus cruces.
  • ¿Qué impacto tiene? 1.550 intersecciones con ámbar para vehículos y 500 para bicicletas quedan pendientes de revisión, con el riesgo de menos verde para todos.

Barcelona pide a la DGT una moratoria antes de aplicar el nuevo reglamento de semáforos que restringe el ámbar intermitente. La norma entra en vigor hoy y la ciudad ya ha comunicado que no cumplirá la fecha prevista para adaptar sus cruces.

Qué cambia el 1 de octubre en los cruces con semáforo

La modificación del reglamento general de circulación la aprobó el Consejo de Ministros el pasado junio con un objetivo concreto: que la luz ámbar intermitente para vehículos no coincida con la verde para viandantes. Hasta ahora, miles de cruces urbanos permitían el giro de coches con ámbar mientras los peatones cruzaban con su verde.

Barcelona lleva meses midiendo el alcance. Fuentes del consistorio sostienen que la aplicación estricta reduciría la capacidad de algunas vías, aumentaría la congestión y obligaría a alargar los ciclos semafóricos e introducir nuevas fases. La traducción práctica es incómoda: menos tiempo en verde para todos, también para quien camina.

El número que ordena el debate es 1.550: las intersecciones con amarillo intermitente para vehículos que giran mientras el peatón tiene verde. A eso se suman unas 500 intersecciones con la misma configuración para bicicletas. Donde confluyen peatones, bicicletas, y tráfico motorizado, la ingeniería de fases se complica.

El Ayuntamiento defiende que el ámbar cumple funciones útiles: mejor visibilidad del paso, advertencia al conductor y refuerzo del deber de ceder el paso. No es nostalgia del parpadeo. La preocupación municipal es que la solución para cumplir la norma genere otros problemas y recorte el verde peatonal sin necesidad.

El problema no es una bombilla: la misma señal sirve para decir ‘pasa’ al peatón y ‘gira con cuidado’ al coche que cruza su camino.

La discusión va mucho más allá de retirar un parpadeo. La DGT quiere un principio simple y difícil a la vez: si el peatón tiene verde, ningún vehículo que atraviese su trayectoria puede recibir una indicación para avanzar. Las ciudades tendrán que traducirlo a redes muy distintas entre sí.

De la ZBE al límite de 30 km/h: la norma que cada ciudad aplica a su ritmo

No es la primera vez que se repite la misma foto. La obligación de desplegar zonas de bajas emisiones llegó con la ley climática de 2021 y todavía hay municipios que van por detrás del calendario. Con el límite de 30 km/h en vías de un solo carril por sentido ocurrió algo parecido: norma estatal, ejecución municipal y resultado desigual. Con el nuevo reglamento de la DGT sobre semáforos pasa lo mismo.

Los datos de siniestralidad de la DGT ordenan la prioridad. En 2024 murieron 320 peatones en España, de los cuales 207 fallecieron en vías urbanas. Ese año se registraron 1.775 heridos hospitalizados y 11.290 con lesiones que no requirieron ingreso. El 94% de los siniestros con peatones ocurrió en ciudad, que concentró el 65% de las víctimas mortales.

La serie sobre pasos de peatones ayuda a entender el foco: entre 2014 y 2023 fallecieron 1.047 peatones en pasos de toda España, el 87% en vías urbanas y, de ellos, el 35,3% en una intersección. El 86,9% de los fallecidos no había cometido ninguna infracción. Conviene ser honestos: el dato no permite atribuir esos siniestros a la convivencia del ámbar con el verde.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de calendario y de dinero público. Los ayuntamientos tendrán que reprogramar controladores, revisar fases y reforzar la señalización. Barcelona avisa de que la adaptación no es gratuita ni instantánea. La zona cero son los cruces densos: Barcelona, Madrid, Valencia, Sevilla y Bilbao concentran buena parte de los giros asistidos por ámbar.

El dato que resume la película son esos 1.550 cruces barceloneses, más los 500 ciclistas, pendientes de una decisión que no depende solo del consistorio. El pulso es nítido: la DGT defiende la seguridad, el Ayuntamiento pide criterios y tiempo, los peatones no quieren perder verde y los conductores miran una congestión ya crónica. Nadie discute el principio.

Nuestra lectura: la moratoria es razonable como petición técnica y arriesgada como estrategia. Si Barcelona retrasa la adaptación sin plazo, la norma perderá fuerza real y otras ciudades copiarán el ejemplo. Si la DGT entrega criterios claros —cuándo se mantiene el ámbar y con qué prioridad peatonal—, el reglamento ganará aplicación. El riesgo a vigilar es que el verde peatonal se recorte para cuadrar fases.

El próximo hito es técnico: los criterios que la DGT traslade a los ayuntamientos y la respuesta municipal en los meses siguientes. La prueba no estará en el papel, sino en la primera intersección adaptada y en lo que ocurra allí.

Ferrovial cierra los carriles exprés de la I-24 en Nashville y acelera su negocio de autopistas en EEUU

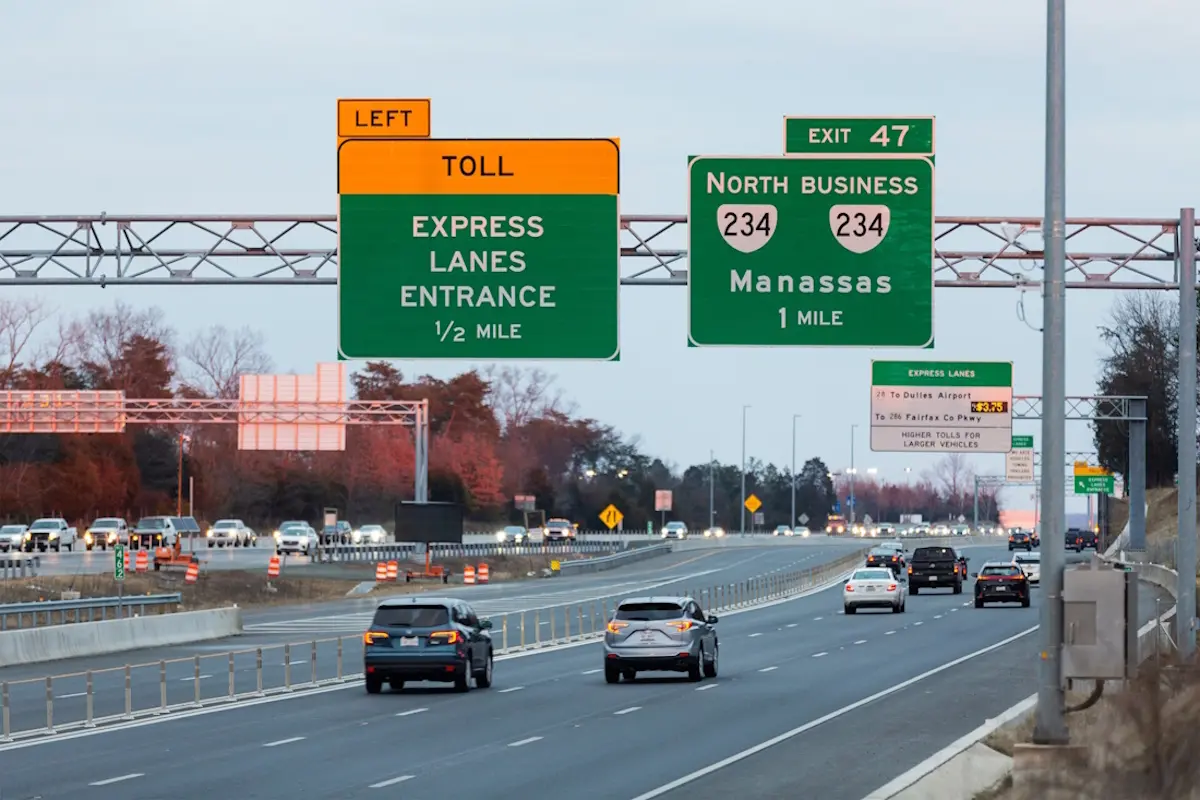
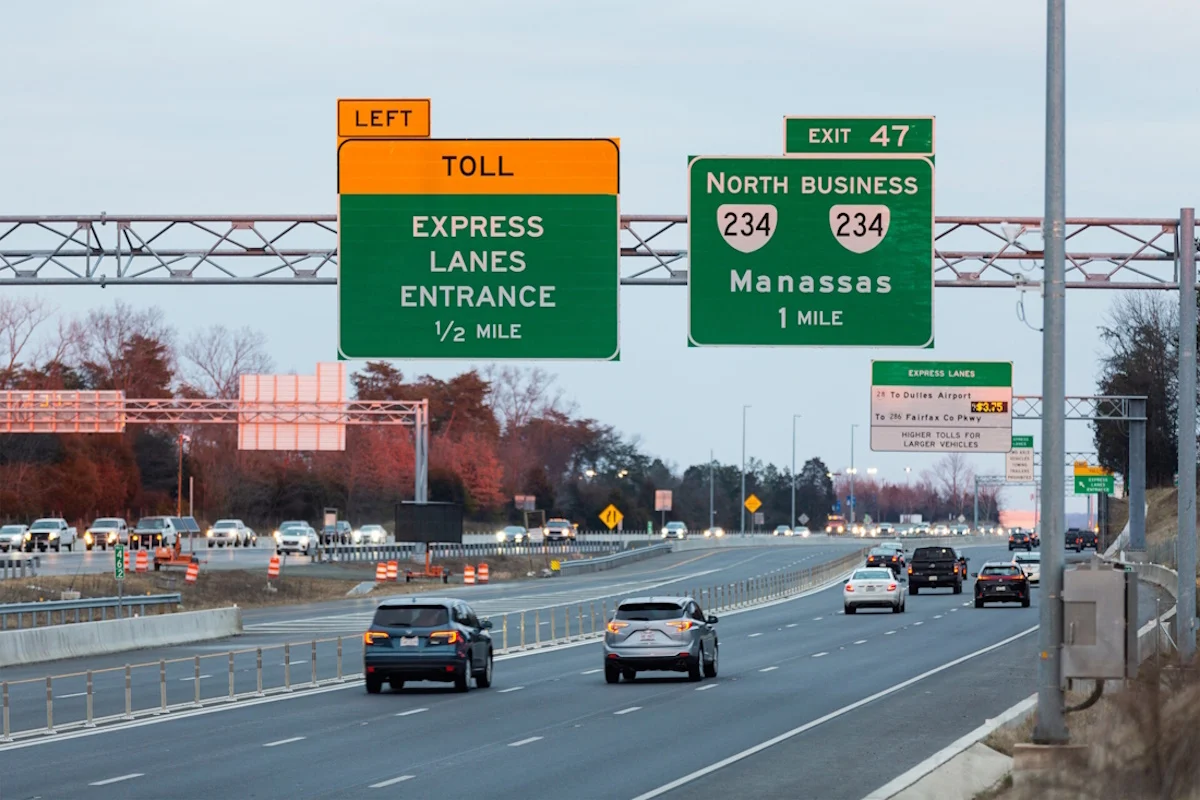
Ferrovial ha alcanzado el cierre comercial de los carriles exprés de la I-24 Southeast, el corredor de pago por uso que da servicio al área metropolitana de Nashville, en el estado de Tennessee. La compañía ha confirmado el hito y lo enmarca dentro de su estrategia de crecimiento en el negocio de autopistas de Estados Unidos.

El cierre comercial no es un simple trámite administrativo. Supone que las condiciones financieras y contractuales del proyecto quedan cerradas, lo que permite activar la estructura de inversión y dar paso a las siguientes fases. Ferrovial no ha detallado en su comunicación el importe asociado a la operación, pero el proyecto pasa a engrosar la cartera de concesiones que la empresa gestiona al otro lado del Atlántico.

Tennessee, un mercado en plena expansión

Nashville se ha convertido en uno de los mercados de infraestructura más dinámicos de Estados Unidos. El crecimiento demográfico del área metropolitana ha tensionado la red viaria y ha abierto la puerta a fórmulas de financiación privada para ampliar capacidad sin depender únicamente del presupuesto público.

Los carriles exprés, conocidos en el sector como managed lanes, funcionan con una lógica sencilla. El conductor que decide usar el carril exprés, asume una tarifa variable según la demanda: cuanto más tráfico hay, más caro resulta el peaje, con el objetivo de mantener una velocidad mínima en ese carril.

El atractivo para el concesionario es evidente. Un carril que cobra por evitar la congestión convierte un tramo saturado en un activo con ingresos recurrentes y contractualmente blindado durante décadas. Para el usuario, la disyuntiva es otra: pagar o quedarse parado.

Ferrovial no vende asfalto: vende tiempo de circulación, y en las ciudades que crecen más rápido ese tiempo cotiza al alza.

EEUU, el motor que sostiene las concesiones de Ferrovial

Ferrovial lleva más de dos décadas construyendo su posición en el mercado estadounidense. La compañía ha desarrollado proyectos de autopistas gestionadas en varios estados, entre ellos Texas y Virginia, un recorrido que le ha permitido acumular experiencia en un modelo que aún genera recelos en Europa. Su cartera de concesiones, repartida entre el Viejo Continente y Norteamérica, se detalla en la web corporativa del grupo.

La operación de Nashville se suma a una lista de proyectos que han convertido al grupo en uno de los mayores operadores privados de infraestructura de Norteamérica. Ese liderazgo no se ha construido solo con capital: exige equipos locales, capacidad de negociación con las administraciones y un conocimiento fino de cómo se financian las autopistas en cada estado.

Ferrovial EEUU

El foco en Norteamérica no es casual. Ferrovial trasladó su sede social a Países Bajos en 2023 y ha ido concentrando su estrategia en los mercados donde el retorno del capital invertido en infraestructura resulta más predecible. Estados Unidos ofrece contratos de largo plazo, marcos regulatorios estables y una demanda de movilidad que crece al ritmo de la población.

El riesgo que no aparece en el titular

Con todo, el cierre comercial no está exento de interrogantes. El modelo de carriles exprés descansa en proyecciones de tráfico que, cuando fallan, se convierten en el principal dolor de cabeza de los concesionarios. En Estados Unidos abundan los ejemplos de autopistas de peaje cuyos volúmenes reales quedaron por debajo de los previstos, y ese riesgo no desaparece con la firma de los contratos.

En los proyectos de carriles gestionados, la administración suele compartir parte del riesgo: cede el corredor, fija los estándares de servicio y, en algunos casos, aporta financiación pública para hacer viable la inversión privada. Ese reparto es lo que hace atractivo el modelo y, a la vez, lo que lo expone al escrutinio político cuando las tarifas suben más de lo que tolera la opinión pública.

Tampoco conviene ignorar el frente político. Los peajes generan resistencia entre los conductores, y la oposición a las tarifas por uso ha frenado más de un proyecto en distintos estados. A ello se suma la competencia por las adjudicaciones: los concursos de infraestructura en Estados Unidos atraen a los mayores fondos y operadores del mundo, y la puja por cada contrato puede erosionar los márgenes si se persigue el volumen a cualquier precio.

Ferrovial acumula, eso sí, un historial que invita a pensar que sabe dónde se mete. Su apuesta por las autopistas de pago le ha dado una posición de liderazgo entre los operadores privados del sector. La pregunta es si el mercado estadounidense seguirá premiando esa estrategia con la misma generosidad en los próximos años o si la saturación de proyectos acabará por enfriar el apetito inversor.

El cierre comercial de la I-24 añade una pieza más al puzle estadounidense de la compañía. Lo que ocurra a partir de ahora dependerá, en última instancia, de si el tráfico de Nashville crece al ritmo que prometen las proyecciones. Ferrovial se juega no solo una autopista, sino la credibilidad de un modelo que ha convertido en seña de identidad.

El Tankan del Banco de Japón encadena seis trimestres de mejora y anticipa la subida de tipos que fortalece al yen

He leído el Tankan del Banco de Japón recién publicado en Tokio antes de que abriera Europa. Los grandes fabricantes nipones han vuelto a mejorar su confianza y el motor que tira de ella ya no es el consumo doméstico, sino la inversión en inteligencia artificial.

La encuesta trimestral, difundida este jueves 1 de octubre, cubre el periodo julio-septiembre y llega en un momento incómodo. La economía japonesa arrastra el encarecimiento de la energía provocado por las tensiones en Oriente Medio y, aun así, la demanda externa ha aguantado gracias al ciclo global de inversión en centros de datos, semiconductores y automatización.

Lo que me interesa no es la racha en sí, sino su composición. Seis trimestres consecutivos de mejora en un país con la población envejecida y el consumo interno plano indican que la industria nipona está capturando la ola de la IA desde la base de la cadena de suministro: equipos de fabricación de chips, materiales avanzados, componentes de precisión y robótica.

Qué dice el Tankan de julio a septiembre

El informe, consultable en la página oficial del Tankan, deja tres ideas:

  • Sexto trimestre consecutivo de mejora en la confianza de los grandes fabricantes, el dato más seguido por las mesas de Tokio.
  • La demanda ligada a la IA como principal sostén de la demanda externa japonesa, por encima del consumo interno.
  • El coste de la energía derivado de las tensiones en Oriente Medio, que presiona los márgenes industriales y la factura importadora.

La racha arrancó en el trimestre abril-junio de 2025 y no se ha interrumpido desde entonces. Para la renta fija japonesa, el dato relevante no es el nivel de optimismo, sino su persistencia: una industria que resiste con la factura energética disparada es una industria con poder de fijación de precios.

«La confianza de los grandes fabricantes mejoró por sexto trimestre consecutivo, apoyada en una sólida demanda global impulsada por el auge de la inversión en inteligencia artificial.» — Encuesta Tankan, Banco de Japón, julio-septiembre de 2026

El yen, los tipos y la reunión de octubre

BoJ tipos

El Tankan es una de las dos patas sobre las que decide el BoJ. La otra es la negociación salarial de primavera. Con la inflación subyacente por encima del objetivo del 2% y unos tipos oficiales todavía muy por debajo de los precios, el banco lleva más de dos años normalizando su política a cuentagotas. Cada encuesta que confirma la fortaleza industrial refuerza a quienes dentro del consejo quieren una nueva subida antes del cierre del año fiscal, en marzo de 2027.

En el calendario aparecen la reunión de octubre y la de diciembre. Si el próximo Tankan, previsto para mediados de diciembre, vuelve a mejorar, al banco le costará justificar una pausa prolongada.

La senda del par USD/JPY depende ahora de esa secuencia. Si el mercado interioriza que el BoJ sube tipos antes de marzo, la presión se inclina hacia un yen más firme, y ahí aparece el primer efecto incómodo para Europa: la maquinaria, los robots y los materiales semiconductores que las fábricas alemanas, italianas y españolas compran a Japón se encarecen, justo cuando la industria europea sigue peleando con unos costes energéticos elevados.

Análisis: el Tankan como hoja de ruta, no como foto

Lo que veo en este Tankan es una economía que ha encontrado un nicho rentable en la geopolítica de los chips. Mientras Pekín choca con los controles de exportación estadounidenses y Taiwán concentra el riesgo en un único punto del mapa, Japón vende la infraestructura que hace falta en cualquier escenario: equipos, obleas, químicos de precisión y componentes que no dependen de dónde acabe fabricándose el chip.

La contradicción que los datos no resuelven es la del consumidor japonés. La encuesta mide a los grandes fabricantes, no a las familias, y el consumo interno sigue débil. Si la mejora industrial no se traslada a las rentas, el BoJ tendrá que subir tipos con una economía doméstica frágil.

El precedente de 2006 y 2007 invita a la prudencia: el banco subió tipos con una inflación que resultó transitoria y tuvo que revertir el movimiento cuando llegó la crisis financiera global. Lo que cambia ahora es el ciclo de inversión en IA, que no da señales de agotarse a corto plazo.

Queda un hito por seguir: las actas de la reunión de octubre y el sondeo de diciembre. Ahí se verá si el banco pasa de la retórica a la acción.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero llega por tres vías concretas:

  • Apertura europea: los futuros del DAX y del Euro Stoxx miran la referencia de Tokio, y un yen más firme resta competitividad a los exportadores japoneses en los segmentos donde compiten Volkswagen, Stellantis o la maquinaria alemana.
  • Euríbor e hipotecas: si la normalización del BoJ empuja al alza los rendimientos de la deuda japonesa (JGB), el Bund tiende a acompañar a distancia. Cualquier repunte por esta vía se traslada a las hipotecas variables españolas en su próxima revisión anual.
  • Empresas expuestas: los fabricantes españoles de automoción y los proveedores industriales que compran equipos japoneses pagarán más por sus pedidos, y las compañías del IBEX que se financian en yenes notarán el encarecimiento de esa deuda si los tipos japoneses suben.

Las exportaciones de Corea del Sur se disparan un 83,5%: récord de 120.000 millones por los chips de IA

He tardado en dar crédito al dato que el Servicio de Aduanas de Corea ha publicado esta madrugada en Seúl. 120.900 millones de dólares en un solo mes. No es un acumulado trimestral ni una proyección: son las ventas exteriores de septiembre, y casi duplican las del mismo mes del año pasado.

La clave está en una única familia de productos. Los envíos de semiconductores sumaron 60.300 millones de dólares, un 260% más que en septiembre de 2025, y explican casi la mitad del total. El resto de la economía coreana crece, sí, pero a una fracción de ese ritmo.

Un récord que se explica en una sola palabra: memoria

Estos son los registros que ha difundido el Servicio de Aduanas de Corea, todavía preliminares:

  • Exportaciones totales de septiembre: 120.900 millones de dólares, un 83,5% más interanual.
  • Récord mensual anterior: 102.250 millones, fijado en junio de 2026.
  • Semiconductores: 60.300 millones, un 260% más interanual, cerca de la mitad del total.
  • Acumulado enero-septiembre: 814.500 millones, por encima de los 709.700 millones de todo 2025.
  • Superávit comercial en los nueve primeros meses del año: 49.850 millones.

La lectura para la cadena de suministro global es incómoda. Corea del Sur no vende chips de gama media: vende memoria de alto ancho de banda, el high-bandwidth memory que acompaña a cada acelerador de inteligencia artificial. SK Hynix y Samsung Electronics concentran cerca del 80% de ese mercado y en torno al 60% de la DRAM convencional, según los cálculos de Counterpoint Research. Es un oligopolio de dos empresas sobre un insumo que hoy nadie puede sustituir a corto plazo.

«Este es un logro valioso que demuestra una vez más la fortaleza de nuestras industrias y nuestras empresas.» — Kim Jeong-kwan, ministro de Comercio e Industria de Corea del Sur, comunicado oficial, 1 de octubre de 2026

El propio ministro añadió un matiz que conviene no perder de vista: espera alcanzar el billón de dólares en exportaciones anuales, pero señala el fortalecimiento del proteccionismo global y las tensiones en Oriente Medio como las grandes variables que pueden torcer ese escenario. Traducido: Seúl sabe que el viento de cola es externo y que no depende de sus decisiones.

El oligopolio que sostiene el dato

Los números macroeconómicos acompañan. El crecimiento nominal del PIB coreano alcanzó entre abril y junio un 26,4% interanual, el mayor en cinco décadas. El Ministerio de Economía y Finanzas proyecta un crecimiento real del 3% para el conjunto de 2026, que sería el mejor registro desde 2017 si se excluyen los años atípicos de la pandemia. El Kospi, entretanto, acumula una revalorización cercana al 60% en lo que va de año y se ha colado entre los índices más rentables del planeta.

semiconductores IA

Lo que el dato esconde: base estrecha y el precedente de 2018

Lo que veo aquí no es una economía diversificada disparada, sino una apuesta industrial concentrada que ha acertado en el momento exacto del ciclo. La pregunta relevante ya no es cuánto puede subir el dato, sino cuánto tarda en normalizarse. El precedente incómodo es el superciclo de la memoria de 2017 y 2018: Samsung y SK Hynix también batieron récords entonces, ampliaron capacidad a marchas forzadas y, cuando la demanda se enfrió, el precio de la DRAM se desplomó más de un 50% en apenas dos trimestres. La diferencia ahora es que el comprador no es un fabricante de móviles con inventario ajustable, sino una industria de centros de datos que firma contratos a varios años.

Queda, eso sí, una contradicción que los datos de septiembre no resuelven: un 83,5% de crecimiento sobre una base que ya era alta en 2025 es matemáticamente difícil de repetir, y cualquier desaceleración de la inversión en IA llegaría al dato coreano con un trimestre de retraso. El hito a seguir es doble: los resultados del tercer trimestre de Samsung y SK Hynix, que se publican a lo largo de octubre, y el informe de aduanas de octubre, que llegará a comienzos de noviembre.

🌐 El efecto dominó en Occidente

El impacto en Europa se reparte por tres canales, y ninguno es espectacular pero todos apuntan en la misma dirección.

  • Apertura y sector tecnológico: los futuros europeos llegan con el foco en la cadena de equipos para semiconductores. Los proveedores europeos de maquinaria de fabricación son los principales beneficiarios de la ampliación de capacidad en Corea, mientras los fabricantes de electrónica de consumo asumen costes de memoria más altos.
  • Inflación: la memoria es un insumo de portátiles, móviles, coches y servidores en la nube. Un encarecimiento sostenido de la DRAM presiona al alza el IPC de bienes duraderos de la eurozona, justo el componente que más ha ayudado a la desinflación. Por ponderación, el efecto en el IPC español se mide en décimas, no en puntos.
  • Empresas y BCE: no hay cotizadas españolas con exposición directa relevante a Seúl. El canal real es el coste de digitalización de pymes y administraciones y, de forma indirecta, una demanda global más fuerte que retrasa los recortes del BCE y sostiene el Euríbor a doce meses.

Rutina de fuerza de 15 minutos sin material: el circuito de bajo impacto para principiantes

La rutina de fuerza de 15 minutos sin material que propone Joe Wicks activa la fuerza con movimientos lentos, sin saltos y sin comprar nada. Son diecisiete ejercicios de 40 segundos que funcionan aunque empieces de cero.

El coach y presentador británico compartió en Instagram un circuito de peso corporal que vuelve a lo básico. La idea no es nueva, pero sí muy útil para quien retoma la actividad después de un parón o nunca ha entrenado con cargas: trabajar los patrones de movimiento que aparecen después en casi cualquier programa serio.

Entrenar con el propio peso tiene dos ventajas concretas. La primera es técnica: sin hierro de por medio puedes pulir el recorrido, la posición de la rodilla y el control del core sin preocuparte por el peso. La segunda es logística. No hace falta nada más que tu propio cuerpo y un metro cuadrado de suelo, y el impacto se mantiene bajo porque no hay saltos ni cambios bruscos de dirección.

Por qué una rutina de fuerza sin material funciona de verdad

Aquí está la clave que casi nadie aplica: no se trata de hacer cuantas más repeticiones mejor. Wicks insiste en el tempo lento y controlado, y ese es el estímulo real. Mantener la tensión durante más tiempo bajo una carga —aunque esa carga sea tu propio cuerpo— es lo que enseña al músculo a producir fuerza. Mover no es entrenar; entrenar es controlar.

El formato del circuito es sencillo: 40 segundos de trabajo y 20 segundos de descanso por ejercicio. Con diecisiete movimientos, la sesión real se va a unos 17 minutos si respetas las pausas, un par de minutos más de lo que promete el titular original. Sigue siendo un hueco perfectamente asumible en cualquier jornada.

La diferencia entre moverse y entrenar cabe en una sola decisión: bajar el ritmo y sostener la tensión en lugar de encadenar repeticiones rápidas.

Para que funcione, vigila tres señales en cada repetición: el core activo, la rodilla alineada con la punta del pie y la respiración sin bloqueos. Si pierdes el control del recorrido, recorta el rango antes que la calidad. Menos recorrido con control rinde más que un rango completo desordenado.

La selección de ejercicios cubre los cuatro bloques que de verdad importan: dominante de rodilla con la sentadilla y sus variantes, dominante de cadera con el puente de glúteo, empuje con flexiones y fondos, y core con el crunch en bicicleta, los mountain climbers lentos y las elevaciones de pierna. Nada de tracción, y ese es el único hueco del circuito.

El circuito completo: 17 movimientos en unos 17 minutos

El orden alterna tren inferior y superior para que ningún grupo acumule fatiga antes de tiempo. Arranca con sentadilla, sigue con sentadilla búlgara a cada pierna, flexión, puente de glúteo, crunch en bicicleta, sentadilla sumo con pulsos, zancada inversa alterna, flexión cerrada de tríceps, mountain climbers a tempo lento, zancada lateral por cada lado y fondos de tríceps en el suelo.

Después llegan la elevación de pierna con abdominal, la flexión en perro boca abajo y una sentadilla isométrica final de 40 segundos. Si vas justo de tiempo, recorta estaciones por el final antes que rebajar el tempo.

📊 La pauta en cifras

  • Esquema de trabajo: 40 segundos de ejercicio y 20 de descanso por estación, con 17 estaciones en total. La sesión completa ronda los 17 minutos.
  • Cómo ejecutarlo: Tempo lento y controlado, sin buscar el máximo de repeticiones. La pausa breve en el punto de máxima tensión forma parte del estímulo.
  • Material necesario: Ninguno. Solo el peso corporal y un hueco en el suelo de casa.
  • A tener en cuenta: Es una rutina de entrada, ideal para aprender el patrón. Cuando esos 40 segundos se quedan cortos, toca progresar con más series, tempo más lento o carga externa.

entrenamiento sin material

Los tres errores que arruinan la sesión

  • Ir deprisa: encadenar repeticiones rápidas elimina la tensión y convierte el circuito en un cardio mediocre.
  • Robar rango: bajar menos de lo que puedes para ‘poder más’ es contabilidad falsa.
  • Saltarse el descanso: los 20 segundos no son opcionales; sin ellos, la técnica de la estación siguiente se cae.

Cuándo este circuito rinde y cuándo se queda corto

La evidencia recogida sobre entrenamiento de fuerza lleva años señalando lo mismo: en personas que empiezan, el peso corporal basta para ganar fuerza durante las primeras semanas. La mayoría de los estudios señala que la clave está en la progresión, no en el material. Y aquí la progresión se consigue de tres maneras: más tiempo bajo tensión, mayor rango de movimiento y variantes a una sola pierna.

El matiz honesto: este circuito no sustituye al entrenamiento con cargas cuando el objetivo es fuerza máxima o hipertrofia avanzada. Sin carga externa, el techo llega antes porque no puedes seguir subiendo el peso. Lo que sí hace, y muy bien, es construir la base técnica y la capacidad de trabajo en menos de 20 minutos y sin material.

¿Para quién encaja? Para quien vuelve tras un parón, para quien quiere aprender el patrón antes de pisar una sala de pesas y para quien necesita una sesión corta un día de agenda imposible. Dos o tres rondas por semana bastan para notar el cambio. A diario, la misma rutina deja de estimular, porque el cuerpo se adapta a lo que ya domina.

Esta información es divulgativa y de optimización del estilo de vida; no sustituye la valoración individual de un profesional del ejercicio.

⚡ Rutina de Optimización Diaria

  • Bloquea 17 minutos: pon el circuito en la agenda a la misma hora tres días por semana; la constancia pesa más que la duración de cada sesión.
  • Baja el tempo: cuenta tres segundos de bajada y uno de subida en cada ejercicio y notarás la diferencia sin añadir material.
  • Registra una variable: apunta repeticiones totales o segundos de sentadilla isométrica para saber cuándo toca progresar.

Bajón de energía por la tarde: por qué ocurre aunque duermas 7,5 h y cómo gestionarlo con luz y movimiento

El bajón de energía por la tarde aparece hacia las 14-15 h aunque duermas 7,5 horas y tu glucosa no se mueva. La cronobiología lo atribuye al valle circadiano postprandial, y se gestiona con luz, horario de comidas y movimiento.

No es una impresión subjetiva ni falta de voluntad. La curva de alerta tiene una muesca previsible en la primera mitad de la tarde, y llega justo cuando acumulamos horas de vigilia y una comida grande encima. Quien lo vive lo describe igual: cuesta mantener los ojos abiertos y el foco se cae en picado.

El caso que circula estos días en foros de biohacking es ilustrativo. Un usuario contaba ese bajón diario a las 14-15 h, con 7,5 horas de sueño estable, sin café y con una monitorización continua de glucosa que descartaba cualquier desplome tras el almuerzo. Su comida rondaba las 800 calorías, muy cargada de proteína y con unos 160 gramos de arroz. El patrón no encajaba con la glucosa. Encajaba con el reloj.

Por qué el valle circadiano te tumba a las 14-15 h

A ver, vamos por partes. El sistema circadiano no mantiene la alerta en línea recta: la sube por la mañana, la sostiene al mediodía y la deja caer en dos franjas, una nocturna y otra que se sitúa entre ocho y diez horas después de despertar. Es el valle circadiano postprandial, y su hora depende más de tu cronotipo y de cuándo te levantas que de lo que hayas comido.

La literatura de cronobiología documentó hace décadas el llamado post-lunch dip: el bajón de después de comer aparece incluso cuando se salta la comida. La digestión lo acentúa, pero no lo crea. Ahí está la clave para quien lleva meses culpando al arroz. Puedes aligerar el almuerzo y seguir con sueño a las tres.

El bajón de media tarde es una muesca programada del reloj biológico: la comida la hace más profunda, pero no la inventa.

Y dormir 7,5 horas no blinda a nadie. La cantidad importa, pero la regularidad del horario pesa tanto o más: acostarse y levantarse con más de una hora de variación entre semana y fin de semana descoloca la señal, y la muesca de la tarde se hace más honda.

Dormir más horas no arregla un reloj descolocado; dormir a la misma hora sí empieza a hacerlo.

Las tres palancas: luz, comida y movimiento

Empieza por la luz. Diez a veinte minutos de luz exterior en la primera hora tras despertar, sin gafas de sol, anclan el reloj maestro y adelantan la curva de alerta. Si trabajas en interior, asómate a la calle en la pausa del mediodía: quince minutos de luz brillante a las 13 h dejan huella en la energía de la tarde. El mecanismo está descrito con detalle en la entrada de Wikipedia sobre el ritmo circadiano.

El horario de las comidas es la segunda palanca. Mantener el almuerzo dentro de una franja estable, con menos de 30 minutos de variación, manda una señal periférica muy potente: el hígado y el tejido muscular tienen sus propios relojes y se sincronizan con con la comida. Y no hace falta reducir el almuerzo, porque la evidencia sobre comer poco a mediodía es mucho más floja de lo que se repite.

Y el movimiento completa el trío. Una caminata de cinco a diez minutos justo después de comer reduce la sensación de pesadez y sostiene la alerta mejor que quedarse sentado frente a la pantalla. Si no puedes salir, subir escaleras o hacer veinte sentadillas junto al escritorio a las 14:30 cumple la misma función.

bajón después de comer

Por qué empeora los días de teletrabajo

El patrón del caso original es revelador: el bajón era peor en casa que en la oficina, y algunos días en la oficina ni aparecía. En casa recibimos mucha menos luz y nos movemos menos, dos de las tres palancas apagadas. No hay magia: hay entorno.

Cierra el círculo la cafeína. La dosis que funciona está entre 100 y 200 miligramos, y conviene tomarla antes de las 14 h, porque su vida media ronda las cinco horas y puede robarte sueño profundo sin que lo notes. Una siesta de 10 a 20 minutos antes de las 15 h es la alternativa honesta cuando el horario lo permite.

📊 La pauta en cifras

  • Luz de mañana: 10-20 minutos al aire libre en la primera hora tras despertar; 15 minutos de exterior a mediodía si trabajas en interior.
  • Horario de comidas: almuerzo dentro de la misma franja, con menos de 30 minutos de variación diaria.
  • Movimiento postprandial: caminata de 5-10 minutos tras la comida; pausa activa a las 14:30 si no puedes salir.
  • Cafeína y siesta: 100-200 miligramos antes de las 14 h; siesta de 10-20 minutos antes de las 15 h.

Evidencia, honestidad y qué puedes esperar

La investigación sobre el dip postprandial viene de lejos: los laboratorios de cronobiología lo midieron en protocolos de desincronización forzada, aislando el efecto del reloj del efecto del descanso previo. Ahí se vio que la muesca de la tarde se mantiene cuando se elimina la comida y cuando se controla el sueño de la noche anterior. Eso da a la explicación circadiana una base sólida y deja en segundo plano otras hipótesis más populares.

Ahora, el matiz honesto. Las palancas de luz, horario y movimiento tienen evidencia razonable y coste cero. Lo que no sostiene ninguna revisión es la ristra de suplementos que prometen energía sostenida sin dosis ni mecanismo. Y hay un grupo que debe ajustar expectativas: los cronotipos tardíos, quienes rinden mejor de noche, tienen el valle desplazado y no lo van a borrar madrugando de golpe. Para el resto, ordenar luz y movimiento es una intervención barata con retorno visible en dos o tres semanas.

Conviene recordarlo: esto es divulgación y optimización del estilo de vida, no consejo médico ni sustituto de la valoración de un profesional cuando haya circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Ancla la mañana con luz: 10-20 minutos al aire libre antes de las 9 h; si no puedes salir, desayuna junto a la ventana más luminosa de casa.
  • Fija el almuerzo y muévete después: come dentro de la misma franja cada día y camina de 5 a 10 minutos al terminar.
  • Adelanta la cafeína: nada de café después de las 14 h; si el bajón aprieta, siesta de 15 minutos antes de las 15 h.

Test de curl de bíceps: cómo medir tu fuerza y ganar músculo de brazo con pocas series

El test de curl de bíceps combina curl alterno con un isométrico a 90 grados usando mancuernas de 16 kilogramos, y mide tu fuerza real de brazo con muy pocas series. Es engañosamente duro.

Se le conoce como ‘Bicep Curl Man Test’ y su lógica es sencilla: agarras un par de mancuernas de 16 kilogramos —o menos si lo necesitas—, las sostienes a los lados y empiezas a encadenar repeticiones. El detalle que lo cambia todo es que el brazo que descansa nunca descansa de verdad: se queda bloqueado a 90 grados.

El objetivo es subir la escalera hasta donde aguantes. Una repetición por brazo, luego dos, luego tres, y así hasta diez. Si llegas al final, habrás completado 55 repeticiones por brazo mientras la extremidad contraria mantiene la contracción estática.

Cómo funciona el test de curl de bíceps paso a paso

Vamos por partes. El ejercicio es un curl de bíceps alterno con una particularidad: mientras un brazo ejecuta sus repeticiones, el otro permanece a 90 grados, sin moverse. Ese isométrico sostenido es lo que convierte un reto aparentemente simple en una prueba seria de fuerza y resistencia.

  • Paso 1: Coloca un par de mancuernas de 16 kilogramos a los lados del cuerpo, con los codos pegados al torso.
  • Paso 2: Curla un brazo mientras el contrario se ancla a 90 grados y no baja.
  • Paso 3: Alterna y sube la escalera: 1, 2, 3 repeticiones por brazo y así hasta 10.

A efectos prácticos, no hay descanso programado entre peldaños. La fatiga se acumula porque el bíceps y el antebrazo siguen trabajando incluso cuando no se mueven, algo que la fisiología del ejercicio explica por la contracción isométrica: el músculo genera tensión sin cambiar de longitud, y eso también cuesta energía.

El isométrico es el verdadero juez del reto: mientras un brazo se mueve, el otro sigue acumulando tensión sin descanso.

Las rondas finales se sienten mucho más duras que las primeras. No es una impresión. Con cada peldaño, la extremidad que sostiene el isométrico acumula más tiempo bajo tensión y menos recuperación real.

Qué mide el test y cómo lo integras en tu rutina

Este reto no busca el fallo absoluto, sino medir con qué peso y hasta qué peldaño aguantas sin perder la forma. Para el trabajo de hipertrofia de bíceps, lo que importa es la relación entre carga, repeticiones y control.

ganar músculo brazos

Puedes usarlo como referencia al principio de una sesión de tren superior, cuando estás fresco, y repetirlo cada cuatro o seis semanas para comprobar si subes de peldaño o de peso.

La clave para ganar músculo de brazos es la progresión: subir peldaños o subir kilos de forma sostenida con la técnica intacta. La progresión construye el brazo, no el test, que solo te da un punto de partida y una excusa honesta para medir.

📊 La pauta en cifras

  • Dosis eficaz: mancuernas de 16 kilogramos; baja a 12 si el isométrico te obliga a perder la forma.
  • Cómo ejecutarlo: escalera de 1 a 10 repeticiones por brazo, sin descanso programado, con el brazo contrario fijo a 90 grados.
  • Volumen total: 55 repeticiones por brazo si completas la escalera entera.
  • Frecuencia: como test, una vez cada 4-6 semanas; como estímulo extra, 2-3 series de curl al cerrar la sesión.

La calidad está en la forma, no en el peso. Si el codo baja de los 90 grados, esa serie ya no cuenta. Menos peso, más control.

Lo que dice la evidencia sobre pocas series y mucha tensión

El debate entre volumen y esfuerzo no es nuevo. Durante años, la literatura apuntó a rangos de 10 a 20 series por músculo y semana para maximizar el crecimiento, un volumen que a muchos aficionados les resulta imposible de sostener. Los trabajos más recientes sobre hipertrofia muscular matizan esa cifra: cuando la serie se lleva cerca del fallo y la técnica se mantiene, la mayoría de los estudios apunta a que se puede bajar el número de series sin que el estímulo se desplome.

Ahí encaja el test de curl de bíceps. No es un programa de entrenamiento; es una vara de medir. La tensión acumulada del isométrico y la escalera ascendente lo convierten en una prueba honesta para comparar tu fuerza de brazo contigo mismo mes a mes.

Para quién encaja: si entrenas tren superior al menos dos veces por semana y buscas una referencia rápida, sin material raro y en menos de diez minutos, este test es tu aliado. Qué no esperar: brazos más grandes solo por hacer la prueba. Detrás necesita progresión de carga, proteína suficiente y descanso.

Conviene recordarlo: esta información es divulgativa y de optimización del estilo de vida, no un consejo individual. Ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Prueba el test en fresco: Coloca mancuernas de 16 kilogramos y sube la escalera de 1 a 10 antes de tu sesión de tren superior, sin series previas que te resten.
  • Ajusta el peso, no la forma: Si el codo baja de los 90 grados, reduce a 12 kilogramos y prioriza un isométrico limpio.
  • Repite cada 4-6 semanas: Anota el peldaño alcanzado y compáralo con el anterior para ver si tu fuerza de brazo progresa.

Subastas de arte Hong Kong: 184,6 millones que fijan precios pese a la caída de la bolsa china

0

Las subastas de arte Hong Kong cerraron septiembre con 184,6 millones de dólares combinados entre Sotheby’s, Christie’s y Phillips. La cifra supera los 164,9 millones de la temporada de primavera. Sin embargo, el detalle pesa más que el titular.

He repasado las tres noches de venta, del 28 al 30 de septiembre, y la conclusión no es la que sugiere el agregado: el mercado asiático recupera volumen, no precio. Para el coleccionista europeo, la ronda deja una referencia de precios difícil de ignorar.

El reparto real: Foujita multiplica por cuatro y los Richter se quedan cortos

Sotheby’s abrió el lunes con la colección del inversor Joe Lewis dedicada a Léonard Tsuguharu Foujita. Los 15 lotes sumaron 8,7 millones de dólares y el 80% se adjudicó por encima de la estimación alta. El remate fue Le rêve (Hommage à La Fontaine), de 1949, en 3,38 millones frente a una estimación de 510.000 a 765.000 dólares.

Después llegó la corrección. La venta principal arrancó con un récord para Hu Xiaoyuan y se desinfló de inmediato: el segundo y el tercer lote quedaron sin vender. El golpe definitivo fue la retirada del Untitled (Plum and Dark Brown) de Rothko, estimado entre 9,94 y 16,3 millones. Sin la parte de Lewis, la sesión se quedó en 87,3 millones y un 88,5% de adjudicación; con ella, la casa reportó 124,3 millones, su mejor marca desde el otoño de 2023. El mejor lote acabó siendo un Nara de 1994, Present, en 9,13 millones.

En Christie’s, el Basquiat Ancient Scientist (1984) se adjudicó en 9,81 millones y fue la obra más cara vendida en subasta en Asia esta temporada. Su martillo, 7,97 millones, apenas superó la estimación baja en un 11,61%, según el resultado publicado por la casa. La obra ya había pasado por Hong Kong en diciembre de 2020, en una venta conjunta de Phillips y Poly Auction. El Landscape with Willows de Rubens escaló hasta 1,5 millones, un 150% por encima de la estimación baja.

La otra cara: el A-Pumpkin de Kusama se martilló en 5,99 millones, un 2,08% por debajo de la estimación baja y unos 300.000 dólares menos que una obra comparable subastada la noche anterior; con prima superó los 7 millones. El Abstraktes Bild de Richter de 1991 se quedó en 3,568 millones, un 26% por debajo de la estimación baja, y 4,47 millones con prima.

El agregado engaña: 184,6 millones con un Rothko retirado y dos Richter por debajo de la estimación baja describen un mercado que compra, pero ya no paga lo que se le pide.

El corte de los ocho dígitos: dónde está el comprador y dónde ya no

mercado del arte asiático

Phillips cerró la ronda el miércoles con 16 lotes, algo más de 6,4 millones y un 87,5% de adjudicación, según los datos de la propia casa. Su mejor pieza fue otro Richter, el Abstraktes Bild (522-1) de 1983, en 2,93 millones: 1,54 millones menos que el Richter de 1991 vendido esa misma semana en Hong Kong. La firma celebró su primera noche en la ciudad tras la salida de su presidente para Asia, Jonathan Crockett.

La lectura de fondo la dio Yuki Terase, cofundadora de Art Intelligence Global: hay una base amplia de coleccionistas que gasta con soltura hasta unos pocos millones, pero al cruzar los ocho dígitos la bolsa de compradores se estrecha de forma drástica. Los trofeos de la temporada dependen, por tanto, de captar capital nuevo. El contexto no ayuda: la renta variable china marcó mínimos de 13 meses en septiembre y el cierre del espacio de Tang Contemporary en Wong Chuk Hang, atribuido a una contracción severa de las ventas, sacudió al circuito comercial.

En paralelo, el capital de Oriente Medio sigue entrando en Hong Kong y Singapur, y Corea del Sur gana tracción por los semiconductores. La liquidez existe, pero llega desde perfiles nuevos.

Hasta siete cifras hay compradores. A partir de ocho, el comprador asiático ya no basta: hay que traer capital nuevo a la sala.

La asimetría de septiembre: récord de volumen y recortes por debajo de la estimación baja

Las subastas de arte Hong Kong funcionan desde hace una década como el termómetro más fiable del arte contemporáneo global, y esta ronda confirma un patrón conocido: el total agregado se sostiene porque sube el número de lotes, no porque suba el precio medio. Christie’s creció un 28% interanual en su venta estelar hasta 92,6 millones, pero con 14 lotes más que el año anterior. Su sesión perfecta solo se logró retirando previamente dos lotes mayores.

Para el inversor de patrimonio elevado, la consecuencia es operativa. El tramo entre 200.000 y 3 millones concentra hoy la mejor relación entre demanda y oferta: obras de Foujita, Rubens o Liu Ye se adjudicaron muy por encima de la estimación baja, con pujas cruzadas entre Asia y Occidente. Por encima de 8 millones la prima desaparece y aparece el riesgo de reventa. Mi posición es comprar en el segundo nivel a precio de realización y no perseguir trofeos. El horizonte razonable es de cinco a siete años, y el hito a seguir será la temporada de primavera de Hong Kong en 2027.

💎 Veredicto Wealth

El arte asiático de segunda línea es un activo de preservación de capital a cinco años si se compra a precio de martillo y no de estimación. El riesgo se concentra por encima de 8 millones: menos compradores y reventa más lenta.

Solana activa el cliente validador v2.1.0 en testnet: cuenta atrás para mainnet

Solana ha liberado la etiqueta v2.1.0 de su cliente validador en testnet, la red de pruebas que hace de ensayo general antes de tocar producción. La confirmación llegó el 30 de septiembre de 2026, según el seguimiento que el sector hace de los repositorios y anuncios del ecosistema. Un despliegue así no mueve el precio de un día para otro, pero marca el pulso de la infraestructura sobre la que después se construye todo lo demás.

Conviene aclarar de qué hablamos. El cliente validador es el programa que cada operador instala en su máquina para participar en el consenso de Solana: recibe transacciones, las ordena, vota los bloques y cobra por mantener la red en pie. Es el motor invisible de la cadena, y su calidad decide si la red aguanta una tormenta de tráfico o se atasca.

La versión v2.1.0 llega primero a testnet, la red de pruebas que replica el comportamiento de la cadena principal sin dinero real en juego. Ahí los equipos pueden romper cosas sin coste: si una actualización trae un fallo, se descubre en el banco de pruebas y no en la red donde hay miles de millones en juego.

Qué cambia con la etiqueta v2.1.0 en testnet

En términos prácticos, una etiqueta (tag) es un número de versión congelado: un punto de referencia que los desarrolladores marcan para que los operadores sepan exactamente qué código descargar. La v2.1.0 fija una instantánea concreta del software, lista para que los validadores la prueben antes de que se convierta en la versión recomendada de mainnet.

El nombre del cliente importa. En Solana conviven hoy dos grandes implementaciones. Agave, heredero del cliente original desarrollado por Anza, ejecuta la inmensa mayoría de los nodos; su código está abierto en el repositorio oficial de Agave en GitHub. Y Firedancer, escrito desde cero por Jump Crypto en C++, llegó para romper ese monopolio y reducir el riesgo de que un solo fallo tumbe la red, con su desarrollo igualmente público en el repositorio de Firedancer.

Lo relevante no es el número en sí, sino el método. Solana ha convertido en rutina un proceso que hace cuatro años era improvisación: etiquetar, probar en testnet, corregir y solo entonces tocar mainnet.

Una etiqueta nueva en testnet no da titulares, pero demuestra que la red ha aprendido a ensayar antes de arriesgar.

A quién afecta y qué deben hacer los validadores

El primer afectado es el operador de nodo. Actualizar un cliente no es pulsar un botón: implica parar el nodo, desplegar el binario nuevo, verificar que la configuración aguanta y volver a arrancar sin perder el ritmo del consenso. Un error de coordinación puede costar recompensas y, en el peor de los casos, penalizaciones: el slashing, la pérdida de parte del depósito en SOL que cada validador deja en garantía.

Por eso las pruebas en testnet no son un formalismo. Cuando un operador grande gestiona cientos de nodos, cada actualización se ensaya primero en un entorno idéntico al real antes de replicarla en producción. La v2.1.0 es, para esos equipos, el borrador sobre el que trabajarán durante los próximos días.

Para el inversor, el efecto es indirecto pero medible. Un cliente más estable se traduce en menos slots fallidos (los turnos en los que un validador debería haber producido bloque y no lo hizo), menos paradas y una red más atractiva para el capital institucional que exige infraestructura fiable.

Solana testnet

Análisis: el calendario de clientes marca el pulso de Solana

Solana arrastra una memoria incómoda. En septiembre de 2021 y en varios episodios de 2022, la red se detuvo durante horas, y en algún caso durante casi un día entero, porque un único cliente dominaba el consenso y un fallo lo arrastraba todo. Aquellos apagones dejaron una lección: depender de un solo software es un riesgo sistémico.

Desde entonces, el calendario de clientes se ha convertido en el termómetro de la madurez de la red. La llegada de Firedancer, anunciada durante años y finalmente activada, fue el primer paso hacia la diversidad. Cada etiqueta nueva de Agave, como esta v2.1.0, es el otro lado de la moneda: mantener afilado al cliente mayoritario mientras el segundo gana terreno.

Hay un riesgo que conviene no ignorar. La concentración del staking en un puñado de validadores grandes sigue siendo alta, y la dependencia técnica de Jump Crypto para sostener Firedancer añade una fragilidad que no se resuelve solo con más versiones. Una actualización como la v2.1.0 no cambia eso de la noche a la mañana, pero recuerda que la estabilidad de Solana es un trabajo en curso, no un logro cerrado. La mayoría de los validadores tiene todavía pendiente decidir cuándo adoptar la nueva versión en sus nodos de producción.

A partir de aquí, el calendario manda. La v2.1.0 llegará a mainnet cuando pase el filtro de testnet, y cada operador tendrá su propia ventana para adoptarla. Los ojos del ecosistema están puestos en ese salto: si se ejecuta sin sobresaltos, será una señal más de que la red ha aprendido a envejecer sin romperse.

Trump desbloquea el plan GNL Alaska: Corea del Sur invertirá 54.000 millones

Donald Trump convirtió el Despacho Oval en el escaparate de su política energética. El 30 de septiembre, el presidente anunció que Corea del Sur invertirá hasta 200.000 millones de dólares en proyectos de energía e infraestructura en Estados Unidos, con 54.000 millones reservados para el plan GNL Alaska, el gasoducto y planta de exportación de gas natural licuado que llevaba años atascado. Bloomberg Television, que siguió el acto en directo, lo presentó como uno de los mayores compromisos de inversión extranjera anunciados en suelo estadounidense.

Un paquete de 200.000 millones con acento asiático

El reparto de la cifra es lo que da dimensión al anuncio. Según detalló el propio Trump y recogió la cadena, el Gobierno surcoreano financiará una planta de generación de 6 gigavatios en Texas, levantará ocho reactores nucleares de gran escala y desbloqueará, por fin, el proyecto de gas natural licuado en Alaska. Bloomberg Television subrayó que el acto se celebró rodeado de legisladores y de trabajadores con casco, en una puesta en escena muy parecida a la que la Administración había usado días antes en Iowa para presentar una inversión siderúrgica.

Alaska, el proyecto que llevaba años atascado

La cadena recordó que el senador republicano Dan Sullivan, que se presenta a la reelección en Alaska contra la ex congresista demócrata Mary Peltola, ha sido durante años la voz que más ha empujado el gasoducto. Bloomberg lo describió como una suerte de rueda chirriante que insiste hasta que las cosas salen, y los responsables de la Administración presentes en el acto le atribuyeron buena parte del mérito. Para el estado, el proyecto no es solo una obra de infraestructura: es también el argumento con el que Sullivan quiere defender su escaño.

El calendario electoral manda

La lectura política fue explícita en el programa. Los analistas invitados por Bloomberg Television señalaron que la Casa Blanca está encadenando actos de inversión en estados clave y que la elección de Alaska, Texas e Iowa no responde a criterios técnicos. El anuncio llego en plena campaña de mitad de mandato, con varios candidatos republicanos inmersos en contiendas ajustadas.

Antes de entrar en materia energética, Trump dedicó los primeros minutos del acto a confirmar la salida del último contingente estadounidense de Irak. Bloomberg interpretó el gesto como un intento de marcar distancia con la retirada de Afganistán ordenada por Joe Biden, aunque la cadena también recordó que el conflicto con Irán cumple ya siete meses, muy lejos de la rapidez que el propio Trump había prometido.

Corea del Sur invertirá hasta 200.000 millones de dólares en energía estadounidense: una planta de 6 gigavatios en Texas, ocho reactores nucleares y, por fin, el gasoducto de GNL de Alaska.

— Donald Trump, en el acto retransmitido por Bloomberg Television

Powell, el informe que no exculpa a nadie

El mismo día, el inspector general de la Reserva Federal publicó su informe sobre la renovación de 2.400 millones de dólares de la sede del banco central en Washington. El documento no encontró irregularidades penales ni conducta administrativa indebida, pero sí identificó una cadena de errores de gestión que disparó el coste de la obra. La reacción de Trump fue inmediata: en un mensaje difundido ese mismo día exigió la dimisión de Jerome Powell y llegó a pedir que el Gobierno lo demandara por corrupción o por incompetencia.

El análisis en plató fue más matizado. El reportero de Bloomberg Michael McKey recordó que el informe no menciona a Powell por su nombre, solo habla del consejo del banco, y que sin hallazgos de corrupción no está claro que exista base jurídica para una destitución. La pregunta que queda abierta, apuntó, es si la Administración intentará apartarlo igualmente amparándose en los errores de gestión, algo que en su opinión habría que consultar con un abogado.

Bonos y la letra pequeña de Washington

En los mercados, la jornada de cierre de mes y trimestre terminó con los índices ligeramente a la baja, después de haber recortado parte de las ganancias que llegaron con el dato de inflación más suave de la mañana. La atención de la cadena estaba puesta en la deuda: el rendimiento del bono a diez años se situaba en torno al 5,28%, en máximos de varias décadas y con el tramo largo de la curva todavía tenso. Micron presentaba resultados después del cierre.

En el Capitolio, los demócratas bloquearon dos iniciativas que la Cámara ya había aprobado: una restricción de compra de acciones por parte de legisladores que llegó acompañada de un requisito de identificación para votar que los demócratas consideraron un añadido envenenado, y una ley de protección de los contribuyentes eléctricos, sin carácter vinculante, que pedía a las comisiones reguladoras estatales estudiar tarifas más altas para los centros de datos. Bloomberg recogió la versión republicana, que acusa a los demócratas de no tomarse en serio ni el uso de información privilegiada en el Congreso ni la factura eléctrica de las familias.

La otra carpeta abierta es la de los permisos. El acuerdo entre los dos comités clave, energía y medio ambiente, permitiría desbloquear proyectos de combustibles fósiles y también renovables que la Administración Trump había frenado. Bloomberg Television situó la semana del 9 de noviembre como fecha probable para una votación en el Senado, ya con las elecciones a la espalda, y advirtió de que el liderazgo demócrata podría intentar renegociar el texto si gana en las urnas.

Qué se juega el lector

Más allá del titular, el anuncio ordena varias cosas a la vez. La primera es que la política energética estadounidense se está financiando cada vez más con capital extranjero: Corea del Sur no compra gas, compra capacidad instalada en territorio estadounidense, desde reactores nucleares hasta un gasoducto que llevaba una década esperando. La segunda es que ese dinero llega atado a un calendario electoral, y eso significa que su ejecución puede ralentizarse si cambia el equilibrio en el Congreso tras las legislativas.

Para quien sigue los mercados, hay tres frentes que conviene vigilar. El primero es el coste de la electricidad: la ley bloqueada en el Senado apuntaba directamente a los centros de datos, que son hoy el principal vector de demanda nueva en la red estadounidense. El segundo es el bono a diez años instalado por encima del 5%, un nivel que encarece cualquier financiación de infraestructura, incluida la de Alaska. Y el tercero es el calendario legislativo del llamado periodo de pato cojo, donde pueden decidirse los permisos energéticos de los próximos años.

Bloomberg Television deja una idea clara: el paquete surcoreano es real y es grande, pero su valor dependerá de si sobrevive al ciclo político que lo ha hecho posible. Queda por ver si el gasoducto de Alaska, tantas veces anunciado, encuentra esta vez el camino que nunca encontró.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Marc Vidal desmonta el presupuesto de la ONU: 3.450 millones y 1.560 de dólares en cuotas impagadas

Durante cinco días, cerca de 130 jefes de Estado y de gobierno han convertido los alrededores de la Primera Avenida de Nueva York en el lugar más vigilado del planeta. Marc Vidal ha dedicado su último análisis a ese escenario y a lo que hay detrás de las banderas: una organización que presume de arbitrar el mundo mientras casi la mitad de su presupuesto anual se queda sin cobrar.

Una tribuna que solo se enciende cuando hay foto

El creador de contenido abre su vídeo con una escena que lo resume casi todo. Los números que muestra en pantalla no son donaciones ni promesas: es lo que los propios miembros dejaron de pagarle el año pasado. Casi la mitad de un ejercicio completo. Y no hablamos de países insolventes, insiste, porque en la lista aparecen Estados Unidos, China y Rusia junto a Brasil, México o Argentina. Lo llamativo, apunta, es que el dinero sí entró en caja la semana previa a la gran cita diplomática, justo a tiempo para encender las luces, cortar la avenida y montar la tribuna.

Hay una anécdota que el presentador usa como hilo conductor. Hace justo un año, Donald Trump subió a una escalera mecánica del edificio y la escalera se detuvo. Habló de sabotaje, pidió una investigación y en televisión se llegó a plantear que Washington debía salirse de la organización. Esta semana, el secretario general bromeaba desde la tribuna con que se habían tomado medidas para que nadie volviera a interactuar negativamente con la escalera. A Vidal no se le escapa el simbolismo.

Porque una escalera mecánica, recuerda, no se estropea nunca: cuando se para se convierte en escalera. Se puede seguir subiendo, solo que el esfuerzo lo pone el usuario y el motor lo sigue pagando alguien. Así funciona, según su lectura, una institución que mantiene los peldaños y cobra la cuota de la máquina mientras quien quiere llegar a algún sitio sube andando por su cuenta.

Los conflictos reales, sostiene, no se cierran en esa sede: Ucrania se ha negociado en Riad, Estambul o Washington, Gaza en El Cairo o Doha, y el pulso del estrecho de Ormuz se dirime en el mercado de futuros del petróleo. En Nueva York y Ginebra, añade, se hacen discursos.

Nadie paga a un árbitro que no pita. El impago no es la causa de la parálisis, sino la respuesta lógica a esa parálisis.

— Marc Vidal

El agujero de 1.560 millones en cuotas impagadas

Los datos que maneja el vídeo son concretos. El presupuesto ordinario de 2026 asciende a 3.450 millones de dólares y con ellos se pagan plantilla, traducciones, mediación, derechos humanos y sedes; las operaciones de paz y las agencias especializadas van por otra vía. Las cuotas se calculan por tamaño de economía: Estados Unidos aporta el 22% y China ronda el 20%. El plazo vencía el pasado 8 de febrero y solo 55 países cumplieron a tiempo. España ingresó su parte un día después.

Al cierre de 2025 la organización acumulaba 1.560 millones en cuotas impagadas, más del doble que el año anterior, con Washington como principal responsable pero acompañado por China, Rusia, Brasil, México, Argentina, Irán y Venezuela. Y hay una norma que, según Vidal, retrata el sistema: cuando un ejercicio cierra con sobrante, el reglamento obliga a devolverlo a los Estados. El propio secretario general avisó de que unas devoluciones de 300 millones podían precipitar la crisis de este año. Nadie cambió una sola regla. La respuesta ha sido un plan de ajuste que recorta un 18,8% de la plantilla. Para el youtuber no es un problema de tesorería, sino de naturaleza: una estructura que se desangra cumpliendo su propio reglamento contable.

La ley de Parkinson aplicada a un rascacielos

Vidal rescata al historiador naval Cyril Northcote Parkinson, que en 1955 describió cómo entre 1914 y 1928 el número de buques de guerra británicos cayó dos tercios mientras los funcionarios que los administraban crecían un 80%. De ahí su ley: el trabajo se expande hasta ocupar todo el tiempo disponible y cada funcionario tiende a multiplicar subordinados, nunca rivales. No hace falta ninguna conspiración, subraya; bastan los incentivos. Décadas después, el barco se ha encogido y el astillero no ha dejado de crecer.

Ruanda, Srebrenica y Haití: cuando sí había dinero

El argumento central del vídeo es que el dinero nunca fue la prueba de nada. En abril de 1994 había 2.500 cascos azules en Kigali bajo mando canadiense. Meses antes se había enviado un aviso a Nueva York sobre milicias entrenándose y arsenales preparados para exterminar población civil; la respuesta fue que no se actuara. Cuando empezaron las matanzas, el Consejo de Seguridad votó reducir la misión a 270 hombres. En cien días murieron decenas de miles de personas y no faltó presupuesto: faltó voluntad y sobraron procedimientos.

Quince meses después llegó Srebrenica, una ciudad declarada zona segura por la propia organización y protegida por un batallón holandés. Unos 8.000 hombres fueron asesinados y los cascos azules solo pudieron mirar. El informe que reconoció el fracaso absoluto llego cuatro años más tarde, con un reconocimiento impecable que las víctimas ya no pudieron leer. El tercer caso es Haití: en octubre de 2010 un contingente nepalí vertió aguas residuales en un río y meses después el país sufrió un brote de cólera que mató a unas 10.000 personas. La organización admitió su papel, pero nunca aceptó responsabilidad legal y alegó inmunidad diplomática. Ninguno de los tres episodios es un problema de presupuesto, insiste Vidal, sino de una estructura donde la decisión pertenece a cinco países con veto y la ejecución a una burocracia que no responde ante nadie.

Un gobierno de nadie que nadie quiere arreglar

El vídeo repasa también la aritmética política. En 1999 Washington acumulaba más de 900 millones en atrasos y el Congreso aprobó una ley que vinculaba el pago a reformas; una de ellas rebajó la cuota estadounidense del 25% al 22%. El mayor deudor negoció el precio de su deuda con el acreedor y ganó. Desde entonces todas las administraciones han usado el calendario de pagos como palanca y el resto de miembros ha tomado nota. Los 827 millones que la Casa Blanca envió esta misma semana, antes de que su presidente hablara desde la tribuna, confirman el mecanismo: se paga el escenario, no la obra.

Para describir esa arquitectura, el presentador recurre a Hannah Arendt, que en 1970 definió la burocracia como el gobierno de nadie, un sistema donde ningún individuo concreto puede ser considerado responsable. No es ausencia de gobierno, añadía la filósofa, sino una de sus versiones más tiránicas, precisamente porque no hay a quién pedir cuentas.

El ajuste, mientras tanto, no lo pagan quienes hablan desde la tribuna. La oficina de derechos humanos tenía aprobados 246 millones y recibió 191. La organización para las migraciones perdió 4.471 empleados en un año, un 30%. Menos fondos significa atender a menos gente, y esas decisiones se toman en una hoja de cálculo, no en un discurso. En Ginebra, la calefacción bajó unos grados. Dentro de tres meses habrá relevo en la cúpula: seis candidatos, cinco latinoamericanos y cuatro mujeres, con debate público por primera vez. El proceso parece abierto hasta el momento que importa, porque el Consejo de Seguridad propone un solo nombre y cualquier veto de los cinco permanentes lo descarta. Una entrevista de trabajo retransmitida para un puesto que afecta a 193 países y no controla su propio presupuesto.

El precio de un mundo sin árbitro

La conclusión de Vidal es incómoda. Sostiene que a las cinco potencias con derecho a veto les conviene exactamente esta organización: un edificio que existe, que da tribuna una semana al año y que no puede obligar, cobrar ni juzgar a nadie. No hubo un diseño malévolo en 1945, dice, pero llevan 80 años sin tocarlo porque a ellos les funciona. Entre las reformas que menciona está vincular el voto al pago de cuotas, poner fecha de caducidad a las agencias y someter las cuentas a una auditoría externa. Ninguna de las cinco lo aceptará gratis, reconoce.

Mientras llega ese día, la factura la pagamos los demás. España aporta unos 60 millones al año, poco más de un euro por persona, y ese no es el coste real: lo caro, argumenta, es cada mes que un conflicto sigue abierto porque la única institución con mandato para cerrarlo prefiere emitir un comunicado. Y eso se acaba notando en el precio de la gasolina cuando un estrecho como Ormuz queda en manos de nadie capaz de reabrirlo.

El cierre del análisis es un golpe de optimismo pragmático. Desde 1990, más de 1.000 millones de personas han salido de la pobreza extrema, y el presentador sostiene que no fue gracias a ninguna resolución, sino a pesar de ellas. El mundo que funciona, dice, no se decide a cinco avenidas de la Primera Avenida, sino en las empresas que abren y exportan y en la gente que cada mañana produce algo que otro necesita sin pedirle permiso a nadie.

Queda una pregunta sobre la mesa: ¿cuánto tiempo más vamos a seguir pagando la cuota de un árbitro que no pita? Porque, como resume Marc Vidal, la escalera sigue ahí, quietecita, y nosotros ya subimos andando.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Subida salarial para funcionarios en 2027: Gobierno y sindicatos pactan un 4,5% desde enero

La subida salarial de los funcionarios en 2027 se concreta en un 4,5% con efectos desde el 1 de enero. La cifra aparece recogida en el Acuerdo Marco por la mejora del empleo público y el servicio a la ciudadanía, un documento ya firmado con el Gobierno central que la Federación de Servicios Públicos de UGT ha presentado a sus afiliados de Murcia.

El acuerdo marco que fija el 4,5% desde enero de 2027

Isabel Araque, secretaria general de la Federación de Servicios Públicos de UGT, ha sido la encargada de explicar el contenido del texto ante los afiliados. En su intervención ha subrayado dos puntos: el incremento retributivo que entrará en vigor el 1 de enero de 2027 y la propuesta de crear una administración de emergencia para responder a situaciones extraordinarias.

El acuerdo alcanza al conjunto de los empleados públicos, tanto al personal funcionario como al laboral. No es una convocatoria a la que uno se apunte. Se aplica de oficio sobre la nómina y no exige solicitud previa, un detalle que explica por qué los sindicatos lo presentan como una mejora de carácter estructural y no como un complemento puntual.

Bajo el nombre de Acuerdo Marco por la mejora del empleo público y el servicio a la ciudadanía, el documento no se limita a la retribución. Aborda también la organización de los servicios públicos y su capacidad de respuesta ante imprevistos. El 4,5% es el titular; el valor real del texto se medirá en cómo se ejecute el resto durante el próximo ejercicio.

Lo confirmado por el sindicato llega hasta aquí. Queda por cerrar el calendario de publicación y el modo exacto en que el porcentaje aterriza en cada nómina, algo que depende del desarrollo normativo posterior.

Un 4,5% en un solo ejercicio es una cifra alta para el estándar de la función pública: se cobra sin examen, sin méritos y sin solicitud previa.

Quién cobra la subida del 4,5% y con qué condiciones

El marco estatal sirve de referencia para el conjunto de las administraciones públicas. Estas son las condiciones que ya se conocen y las que todavía están abiertas.

  • Perfil: empleados públicos en activo, tanto funcionarios como personal laboral.
  • Efectos: desde el 1 de enero de 2027, sobre las retribuciones vigentes.
  • Solicitud: no existe. Ningún trámite, ningún plazo, ninguna instancia.
  • Desarrollo: pendiente de la normativa que concrete la aplicación del porcentaje.
  • Seguimiento: el texto se difunde a través de los sindicatos y se formalizará en el Boletín Oficial del Estado.
subida salarios empleados públicos

La administración de emergencia: el otro eje del acuerdo

El segundo eje del acuerdo apunta a otro terreno. La secretaria general de UGT Servicios Públicos ha destacado la propuesta de crear una administración de emergencia, un mecanismo pensado para responder con rapidez a situaciones extraordinarias como la que provocó la dana de Valencia.

La idea apunta a un problema conocido. La estructura ordinaria de la Administración está dimensionada para el día a día; ante una catástrofe hace falta reforzar personal, movilizar recursos y coordinar a varias instituciones en cuestión de horas.

En la actualidad, ese tipo de operativos se resuelven con fórmulas de urgencia, comisiones de servicio y refuerzos temporales. Una administración de emergencia permanente cambiaría el diseño: personal con formación específica y protocolos activados sin esperar a que se declare la crisis.

Análisis: qué significa un 4,5% y qué conviene vigilar

Puesto en cifras redondas, un incremento del 4,5% equivale a 135 euros más al mes sobre una base de 3.000 euros brutos y a unos 1.890 euros anuales en catorce pagas. Sobre una base de 1.500 euros, la subida se queda en 67 euros mensuales. El porcentaje es el mismo. El impacto, muy distinto.

El riesgo no está en el porcentaje, sino en el calendario. Los acuerdos retributivos suelen llegar a la nómina con retraso y regularizarse después con efectos retroactivos, de modo que el primer recibo de 2027 puede no reflejar todavía la subida completa. Conviene conservar las nóminas y revisar la liquidación.

Queda por ver si el porcentaje se aplica por igual a todos los grupos de clasificación. En los tramos inferiores, cualquier incremento lineal pesa menos en términos absolutos, y ahí es donde el acuerdo puede quedarse corto para quien cobra menos. Es un debate abierto, no resuelto.

Para un empleado público, la recomendación práctica es sencilla: comprobar la nómina de enero, verificar sobre qué base se ha aplicado el porcentaje y reclamar por escrito si el cálculo no cuadra. El acuerdo está firmado. Lo que falta es su aterrizaje real en la nómina.

📨 Cómo presentar la solicitud

Este acuerdo no abre plazo de instancias: el incremento se aplica de oficio sobre la nómina. Estos son los pasos para verificar que se ha aplicado bien y, si algo falla, reclamarlo.

  1. Paso 1: Consulta el texto del Acuerdo Marco difundido por UGT Servicios Públicos y las notas informativas publicadas en el Punto de Acceso General.
  2. Paso 2: Localiza tu grupo o subgrupo de clasificación y anota tus retribuciones fijas antes del 31 de diciembre de 2026.
  3. Paso 3: Revisa la nómina de enero de 2027 y comprueba que el 4,5% se ha aplicado sobre las retribuciones vigentes.
  4. Paso 4: Si la subida no aparece o lo hace de forma incompleta, presenta una solicitud de aclaración ante la sección de personal de tu organismo o a través de su sede electrónica.
  5. Paso 5: Guarda el justificante de registro. Las regularizaciones suelen llegar con efectos retroactivos al 1 de enero.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno de España y organizaciones sindicales de la función pública (UGT Servicios Públicos).
  • Número de plazas: No aplica. Es un acuerdo retributivo de carácter general para el conjunto de los empleados públicos.
  • Sueldo estimado: Incremento del 4,5% sobre las retribuciones vigentes, con efectos desde el 1 de enero de 2027.
  • Fecha límite de inscripción: No existe plazo de solicitud. La subida se aplica de oficio.
  • Dónde inscribirse: No requiere inscripción. El texto se difunde a través de los sindicatos y se formalizará en el Boletín Oficial del Estado.

El empleo público en España crece: miles de puestos y oposiciones masivas como vía a la estabilidad

El empleo público en España suma miles de puestos cada año y consolida las oposiciones masivas como la vía más directa hacia la estabilidad. La Administración afronta un relevo generacional de fondo y la última Oferta de Empleo Público ya supera las 27.000 plazas.

La campaña institucional de la Seguridad Social ha puesto nombres y cifras a un fenómeno que llevaba años gestándose. Miles de jubilaciones de la generación del baby boom coinciden con una necesidad de personal que el sector público no veía desde hacía tiempo en oficinas de prestaciones, hospitales y cuerpos administrativos.

Por qué se convoca ahora

El diagnóstico lo firma la propia Administración. La última Oferta de Empleo Público incluye plazas para Agentes de Hacienda Pública, Administrativos de la Seguridad Social y Administrativos del Estado, y en conjunto rebasa las 27.000 plazas. La cifra confirma que el Estado ha convertido la reposición de efectivos en una prioridad de calendario.

Los datos de la Seguridad Social avalan el giro. En 2025 se registraron más de 89.000 contrataciones por parte de alguna de las tres administraciones públicas. Ese volumen no es una excepción aislada: en un ejercicio que se cerró con 506.451 trabajadores más a nivel nacional, las nuevas contrataciones del sector público representaron el 17,6 % del total.

El baby boom es el el motor silencioso de todo esto. Cada año se jubilan cohortes enteras de funcionarios que ingresaron en los años ochenta y noventa, y las administraciones necesitan cubrir sus puestos antes de que la plantilla envejezca aún más. De ahí que las convocatorias se repitan curso tras curso.

En paralelo, las comunidades autónomas mueven ficha. La Consejería de Educación de Andalucía corroboró la planificación de dos macroconvocatorias docentes —para maestros y profesores, de forma conjunta— en los próximos años. Es solo el ejemplo más visible de una tendencia que recorre todo el mapa autonómico.

Más de 89.000 contrataciones públicas en un solo año no son ruido estadístico: son la señal de que la maquinaria del empleo público ha vuelto a arrancar.

Requisitos para presentarse

Aunque cada convocatoria publica sus propias bases, los cuerpos generales del Estado comparten un tronco común de requisitos. Conviene revisarlos antes de matricularse en cualquier preparación, porque un solo documento que falte deja fuera al aspirante.

  • Nacionalidad: española, o de un Estado miembro de la Unión Europea para la mayoría de los cuerpos generales.
  • Titulación: desde el título de Graduado en ESO hasta el Bachillerato o la FP, según el grupo del cuerpo al que se opte. Las escalas superiores exigen grado universitario.
  • Edad: tener al menos 16 años y no haber alcanzado la edad ordinaria de jubilación.
  • Capacidad funcional: poseer las condiciones físicas y psíquicas necesarias para desempeñar el puesto.
  • Sin inhabilitación: no haber sido separado del servicio de ninguna administración ni inhabilitado por sentencia firme.
  • Otros méritos: los procesos de concurso-oposición puntúan la experiencia previa, la formación académica y determinados cursos oficiales.
oposiciones masivas

Cómo es el examen y el temario

La mayoría de los procesos del Estado se resuelven mediante concurso-oposición. La fase de oposición concentra el peso de la nota y suele incluir un ejercicio de conocimientos tipo test o de desarrollo, además de una prueba práctica y, en algunos cuerpos, un ejercicio voluntario de idioma.

El temario varía según el cuerpo. En los administrativos generales abarca materias de organización del Estado, derecho administrativo y constitucional, gestión de personal y ofimática. Para los cuerpos técnicos, el programa se amplía y la prueba práctica gana protagonismo. En las oposiciones docentes, el formato combina un tema escrito, un supuesto práctico y la defensa de una programación didáctica.

La preparación marca la diferencia. Los centros especializados coinciden en que el nivel de exigencia es alto y que la constancia pesa más que la memoria puntual. Los simulacros periódicos y el entrenamiento de la parte emocional son hoy una parte reconocida del método.

Una oportunidad real, con letra pequeña

La lectura del mercado es clara: el volumen de plazas convierte a estas oposiciones en una de las mejores ventanas de acceso a la función pública de la última década. La estabilidad que ofrece una plaza fija no tiene equivalente en el sector privado, y las retribuciones de entrada de un administrativo del Estado se sitúan por encima del SMI vigente desde el primer destino.

Ahora bien, la letra pequeña existe y conviene leerla con atención. La competencia en los cuerpos generales es alta y el número de aspirantes por plaza puede multiplicar la oferta. Además, entre la publicación de la convocatoria y la toma de posesión definitiva transcurren, con frecuencia, varios meses de trámites. Quien espere resultados inmediatos se frustrará.

Hay un segundo riesgo, menos visible: la dispersión geográfica. Muchos destinos obligan a desplazarse a otra provincia, y la plaza se consigue donde la Administración necesita el puesto, no donde el aspirante vive. Pesa mucho menos en los cuerpos con destino en la provincia de examen, pero conviene tenerlo presente antes de decidir.

¿Qué perfiles salen mejor parados? Quien elige un cuerpo concreto y no reparte su esfuerzo entre cinco convocatorias a la vez. La planificación de entre doce y dieciocho meses, el apoyo en simulacros y una preparación sostenida suelen decantar la balanza más que un arranque tardío y a contrarreloj.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía electrónica en el Punto de Acceso General de la Administración o en la sede del organismo convocante, y exige identificación digital.

  1. Paso 1: Accede a el Punto de Acceso General de la Administración o a la sede electrónica del organismo convocante.
  2. Paso 2: Identifícate con certificado digital, DNIe o sistema Cl@ve.
  3. Paso 3: Selecciona la convocatoria por cuerpo —Agentes de Hacienda Pública, Administrativos de la Seguridad Social o Administrativos del Estado— y la provincia de examen.
  4. Paso 4: Abona la tasa de examen, cuyo importe varía según el grupo de clasificación, y adjunta la documentación requerida (titulación y méritos).
  5. Paso 5: Presenta y registra la solicitud antes del fin del plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Administración General del Estado (AGE) y comunidades autónomas, con Andalucía entre las que más volumen docente concentran.
  • Número de plazas: Más de 27.000 en la última Oferta de Empleo Público estatal.
  • Sueldo estimado: Retribuciones según el grupo del cuerpo; las plazas de administrativo superan el SMI desde el primer destino.
  • Fecha límite de inscripción: Variable según convocatoria; cada proceso abre su propio plazo en el BOE o en el boletín autonómico.
  • Dónde inscribirse: Punto de Acceso General de la Administración (administracion.gob.es) y sedes electrónicas de cada organismo.

Cómo revisar tu caldera antes del 15 de octubre: el fallo común que dispara un 20% tu factura de gas este invierno

Tu caldera lleva meses parada y, cuando la enciendas este otoño, es muy probable que arrastre un problema que casi nadie mira: aire acumulado dentro del circuito de calefacción. Ese aire obliga al aparato a esforzarse de más para calentar lo mismo de siempre, y ese sobreesfuerzo se traduce en gas quemado de más.

No es una batalla que se note a simple vista. Notarás los radiadores tibios por arriba y fríos por abajo, la calefacción tardando más en dar calor y, sobre todo, un recibo que sube sin que hayas cambiado ni un grado el termostato.

El fallo que nadie ve (pero que tu caldera paga cada mes)

Cuando una instalación pasa meses sin usarse, es normal que se cuele aire en las tuberías. Ese aire forma bolsas dentro de los radiadores y del propio circuito, y ahí empieza el lío: el agua caliente no circula bien, así que la caldera tiene que quemar más gas para conseguir la misma temperatura en casa.

Con el paso de las semanas, ese sobreesfuerzo constante se acumula factura tras factura. Es, probablemente, el fallo más común y menos vigilado de todo el sistema de calefacción español, y también el más barato de arreglar.

Por qué conviene moverse ya y no esperar a noviembre

El calendario, esta vez, no perdona. La tarifa regulada del gas (la TUR) sube oficialmente el 1 de octubre, justo cuando arranca la temporada de calefacción en la mayoría de los hogares, y según los cálculos de la OCU eso añadirá hasta 310 euros al año a la factura media de una casa con gas.

Eso significa que cada metro cúbico de gas que tu caldera desperdicie por culpa del aire en el circuito vas a pagarlo más caro que el año pasado. Adelantarse unos días a encender la calefacción, sin ese fallo arrastrado, es de las pocas palancas de ahorro que no exigen ni obra ni inversión.

Señales de que tu caldera está sufriendo de más

Antes de llamar a nadie, hay pistas que puedes comprobar tú mismo en cualquier casa. Si te suenan varias de estas, el circuito casi seguro tiene aire de sobra:

  • Los radiadores calientan arriba pero se quedan fríos en la parte de abajo.
  • Se oyen gorgoteos o ruidos raros al encender la calefacción.
  • La caldera se enciende y se apaga más veces de lo normal.
  • El salón tarda mucho más en coger temperatura que otros inviernos.
  • El manómetro marca una presión por debajo de 1 bar.

Si has marcado dos o más, el siguiente paso es casero, gratis y te lleva diez minutos por radiador.

Youtube video

El truco casero que resuelve buena parte del problema

La solución tiene nombre propio: purgar los radiadores. Consiste en abrir la válvula de purga de cada uno con una llave o un destornillador plano hasta que deje de salir aire y empiece a salir agua sin burbujas, y después comprobar que la presión de la caldera vuelve a estar entre 1 y 1,5 bar.

Es una tarea que cualquiera puede hacer, purgar los radiadores bien explicado convierte en cosa de una tarde, sin herramientas raras ni gastos añadidos. Conviene hacerlo con la calefacción apagada y fría, radiador por radiador, empezando siempre por el más alejado de la caldera.

Lo que sí necesita un técnico (y lo que puedes hacer tú)

Purgar el aire soluciona buena parte del desgaste, pero no sustituye la revisión que marca la ley. En España, la normativa (el RITE) obliga a pasar una revisión de la caldera cada dos años, y a eso se suma, de forma independiente, la inspección de la instalación de gas que hace la distribuidora cada cinco.

Un técnico sí puede detectar cosas que se escapan a cualquier vecino: una combustión sucia, un intercambiador con cal o una fuga silenciosa. Por eso septiembre y octubre siguen siendo, según los propios fabricantes, el mejor momento del año para pedir cita, antes de que llegue la avalancha de avisos del primer frío de verdad.

Youtube video

Cuánto te puedes ahorrar si lo haces bien

El ahorro no es una cifra inventada. El aire en el circuito puede llegar a encarecer el consumo de gas alrededor de un 20%, y a eso hay que sumar ahora el tirón de la tarifa regulada de octubre. Juntar las dos cosas, un subidón de la factura por el aire y otro por la TUR, es la peor combinación posible para cualquier hogar con gas.

La buena noticia es que arreglar la parte que depende de ti no cuesta nada, solo un rato de tiempo un fin de semana antes de que aprietes el termostato en serio.

La cuenta atrás antes de que llegue el frío de verdad

En resumen: purga los radiadores, comprueba la presión y, si tu caldera lleva dos años sin pasar por manos de un profesional, pide cita ya, antes de que las agendas de los técnicos se llenen con las primeras heladas. Es la diferencia entre pagar de más todo el invierno o llegar a él con la instalación trabajando como debe.

Cuenta atrás para Wewi: le quedan 10 días con la «custodia compartida» de Finetwork

A Wewi se le acaba el tiempo. La empresa de telecomunicaciones low cost tendrá que despedirse de su marca comercial, Finetwork, que fue comprada por Vodafone en 2025 tras un largo periplo legal. Será el final de un prolongado litigio entre ambas compañías, en el que los de José Miguel García consiguen no solo una victoria, sino una herramienta clave para competir contra Digi: una marca de telecomunicaciones low cost conocida y que cuenta con la confianza de los usuarios.

Es un problema para Wewi. La empresa ya fue avisada en 2023 por Deloitte; en su informe de auditoría a 31 de diciembre de 2023, el pasivo corriente (las deudas que vencen a corto plazo) de la sociedad superaba a sus activos corrientes (los recursos líquidos o realizables a corto plazo) en 33.862.000 euros. Esta situación de desequilibrio de liquidez se había agravado respecto al año anterior, cuando el desfase era de 24.755.000 euros al cierre de 2022. Es un problema que ya hizo que Wewi, matriz de Finetwork, tomara decisiones dolorosas.

Fachada de una tienda de Finetwork. Fuente: Agencias

Pero ahora se despiden del todo de la marca. También es cierto que lo hacen en un momento complejo para Finetwork: en mayo, The Objective recordaba que desde 2024 la empresa encadenaba varios meses perdiendo usuarios frente a sus competidores, por lo que el hecho de que Vodafone pase a ser la que defina su estrategia y su identidad frente a los usuarios es una buena noticia.

Y es que la sangría era complicada de ignorar. Roams señalaba que desde diciembre de 2024 la marca estaba perdiendo unos 18.000 usuarios cada mes de forma consecutiva. El peor dato fue precisamente en abril de este año, cuando perdieron hasta 40.000 usuarios en un solo mes frente a otros competidores del espacio low cost. Ahora el trabajo de Vodafone, que ya se ha iniciado, es recuperar la confianza y el valor de la marca, lo que debería permitirle recuperar clientes.

Las low cost, claves en la nueva carrera de las telecos

Lo cierto es que las marcas low cost se han hecho clave para buscar el crecimiento de las empresas de telecomunicaciones. Es un mercado saturado que obliga a «robar» usuarios a los competidores para seguir creciendo; en ese panorama, la marca Finetwork debe servir para que Vodafone tenga un escudo ante Digi y O2, la low cost de Telefónica. No es casual que, según los datos de la CNMC, estas dos últimas sean las únicas que han tenido un dato positivo en las portabilidades durante el verano.

Por otro lado, la empresa sigue manteniendo su oferta inicial con Finetwork, con tres modelos de tarifas. La primera cuesta 5 euros al mes e incluye 25 GB de datos; la segunda ofrece 50 GB por 7 euros mensuales; y la tercera eleva el bono hasta 100 GB por 9 euros al mes. Ahora será interesante seguir de cerca los movimientos de Vodafone con su marca para saber si expande la oferta más allá de este primer paso.

Queda saber cómo se maneja MasOrange. Tras recuperar la marca Orange España, la empresa —que sigue en el primer puesto en cuanto al total de usuarios de telefonía móvil y conexión de banda ancha— tendrá que estudiar estos movimientos de sus competidores y tomar decisiones sobre si necesita su propio escudo frente a las low cost.

La crisis de Finetwork antes de la compra de Vodafone

En cualquier caso, para Finetwork y su matriz, Wewi, la crisis va más allá de perder una marca comercial. Además de los meses de pérdidas de usuarios, la realidad es que han tenido que pasar por los tribunales y han sido señalados por irregularidades inmobiliarias alrededor de la compra de su sede en Alicante. El edificio es visto como uno de los grandes símbolos de la empresa y lo han considerado en los últimos años como una de las muestras más evidentes de su éxito en el sector en España. Pero lo cierto es que el proceso de venta ha revelado que existen problemas más delicados con el inmueble que encontrar un buen comprador.

Sede de Vodafone España. Fuente: Agencias

Y es que el contrato de arrendamiento del edificio se firmó en mayo de 2022 con We’re Fi Joint Venture, sociedad administrada por los socios de Wewi (Finetwork) Carlos Gutiérrez y Ginés Martínez: el primero, director de operaciones de la compañía y secretario del consejo, y el segundo, director de la asesoría jurídica de Wewi. El alquiler del inmueble rondaba los 11.000 euros mensuales, una cifra que, según estimaciones, duplicaba e incluso triplicaba el precio medio del metro cuadrado en la zona. Según un informe pericial privado, esta renta supera en más de tres veces el precio de mercado de inmuebles similares en la misma zona y en las mismas fechas.

A esto se suma que Vozpópuli publicó que el informe forensic de Deloitte que sustenta la querella presentada por Vodafone identifica 952.220 euros destinados a El Flautista y otros 242.000 euros al Club Deportivo Eldense, dos entidades vinculadas al entonces principal accionista de Wewi. Los pagos se realizaron cuando Finetwork acumulaba una deuda millonaria, afrontaba el embargo de sus cuentas y se aproximaba al preconcurso. Deloitte no ha podido constatar el soporte contractual de todas las operaciones.

Cetelem descubre el nuevo papel de la IA en las compras: recomendaciones, precios y ofertas

La inteligencia artificial ha dejado de ser una herramienta reservada para determinados perfiles tecnológicos para convertirse en un nuevo acompañante del consumidor. Buscar un producto, comparar precios, consultar opiniones o pedir una recomendación son acciones que cada vez más españoles realizan con ayuda de una IA antes de sacar la tarjeta de crédito. Así lo refleja el estudio ‘La IA en el proceso de compra del consumidor español’, elaborado por El Observatorio Cetelem a partir de una encuesta online a 1.000 españoles mayores de edad.

En este sentido, el avance es especialmente significativo si se tiene en cuenta la rapidez con la que se ha extendido esta tecnología. El 81% de los encuestados asegura haber utilizado alguna herramienta de IA generativa durante los últimos 12 meses, mientras que un 22% afirma hacerlo diariamente. El porcentaje de usuarios diarios prácticamente alcanza al de quienes recurren a estas herramientas de manera puntual, que se sitúa en el 27%. Entre los mayores de 65 años, sin embargo, todavía existe una mayor distancia: el 53% asegura no haber utilizado nunca una IA generativa.

Cuando la inteligencia artificial entra directamente en el proceso de compra, su presencia es todavía mayor. El 83% de los encuestados que utilizan IA afirma haber recurrido a ella en algún momento para comprar. La tecnología se utiliza, sobre todo, como una herramienta de consulta. El 48% la emplea para pedir recomendaciones, el 39% para buscar productos, el 36% para compararlos y el 32% para comparar precios. También sirve para resumir opiniones de otros compradores, encontrar ofertas o buscar alternativas más económicas.
«La compra directa, en cambio, todavía queda muy lejos. Solo el 3% de quienes han utilizado IA durante un proceso de compra asegura haber comprado directamente a través de ella»

Liliana Marsán, responsable de El Observatorio de Cetelem

Siguiendo esta línea, en cuanto a las herramientas, el mercado está claramente concentrado. ChatGPT aparece como la opción más utilizada, con un 74,6% de las menciones, seguido de Gemini, con un 55,1%. A bastante distancia aparecen Claude, Meta AI, Copilot y Perplexity.

El caso que llega a tribunales tras el aviso médico: por qué no debes usar ChatGPT para dolencias
Fuente: Agencias

Tecnología, viajes y belleza: los productos que más se compran por recomendación de la IA

En este contexto, la influencia de la inteligencia artificial no es igual en todos los sectores. Tecnología, viajes y belleza son las tres categorías en las que más españoles reconocen haber comprado algún producto o servicio gracias a una recomendación de IA. En concreto, la tecnología concentra el 39,2% de las menciones, seguida de los viajes, con un 28,8%, y la belleza, con un 19,8%. Después aparecen moda, ocio, alimentación y electrodomésticos.

La explicación está, en buena medida, en el propio papel que el consumidor concede actualmente a estas herramientas. La IA no sustituye todavía a la decisión de compra, sino que actúa como una especie de asesor capaz de reunir información y reducir el tiempo necesario para tomarla. Puede comparar productos, analizar opiniones o plantear alternativas que el consumidor quizá no habría encontrado por sí mismo.Pero también empieza a modificar el resultado final de la compra.
Concretamente, casi la mitad de los usuarios de IA que la han utilizado durante un proceso de compra, el 49,5%, reconoce haber adquirido alguna vez un producto que inicialmente no tenía previsto comprar después de recibir una recomendación de la herramienta. El porcentaje asciende hasta el 68% entre los consumidores de 25 a 29 años. La IA también puede llevar al consumidor hacia productos de mayor precio. Un 54,4% asegura haber elegido alguna vez una opción más cara porque la herramienta consideraba que ofrecía una mejor relación entre calidad y precio. Entre los consumidores de 25 a 29 años, el porcentaje alcanza el 66%.

Impacto IA_Cetelem
Fuente: Cetelem

No obstante, esto no significa necesariamente que el consumidor perciba la recomendación como una invitación a gastar más. De hecho, el ahorro también aparece como uno de los principales argumentos para utilizar estas herramientas. Solo un 18% de los usuarios afirma no haber ahorrado nada gracias a la IA durante los últimos 12 meses. El tramo más habitual es el de entre 50 y 100 euros, señalado por el 23,8% de los encuestados.

Aun así, la IA todavía no ha conseguido desplazar a las fuentes tradicionales de confianza. Familia y amigos continúan siendo la referencia principal para elegir un producto, con el 50,2% de las menciones, seguidos por los expertos profesionales, con el 45%, y las opiniones de otros compradores, con el 35,8%. La IA aparece con un 22,7%, prácticamente al nivel del vendedor de tienda.

El consumidor quiere ayuda de la IA, pero no que compre por él

El siguiente paso de esta evolución es la llamada IA agéntica, es decir, sistemas capaces no solo de recomendar, sino también de ejecutar determinadas acciones. Y aquí el consumidor español introduce una frontera bastante clara. Los usuarios están dispuestos a delegar determinadas tareas. El 63,6% permitiría que una IA le hiciera recomendaciones, el 48,7% que negociara o buscara el mejor precio y el 43,5% que eligiera entre varias opciones. Sin embargo, apenas un 1,2% permitiría que realizara una compra sin pedir autorización.

Cuando se plantea directamente la posibilidad de que una IA que conoce sus gustos, necesidades y presupuesto compre automáticamente en su nombre, seis de cada diez usuarios se muestran contrarios a permitirlo sin supervisión. Solo el 10,1% lo aceptaría sin reservas. Además, casi la mitad, el 48,1%, no permitiría a la herramienta gastar ninguna cantidad sin autorización. Entre quienes sí estarían dispuestos a delegar, el límite más habitual se encuentra entre los 50 y los 100 euros.

Los sectores donde existe mayor disposición a delegar son precisamente aquellos en los que la compra puede resultar más rutinaria. El ocio encabeza la lista, con un 23,9%, seguido de la compra semanal de alimentación, con un 23,2%, y la gasolina o recarga, con un 20,8%. Moda, viajes y tecnología aparecen después. La relación con la IA cambia cuando entra en juego el dinero. El 77% de los usuarios querría contar con un asistente que buscara continuamente los mejores precios y ofertas.

El 64,3% utilizaría una IA para decidir si puede permitirse una compra y el 69,4% confiaría en ella para recomendarle la forma de pago más adecuada. Además, el 73% aceptaría que le avisara cuando una compra pudiera comprometer su presupuesto y el 62,4% llegaría a renunciar a esa compra si su asistente se lo recomendara. El precio de esta ayuda sería, sin embargo, una mayor cesión de información personal. El historial de compras es el dato que más consumidores permitirían analizar a una IA, con un 29,7%, seguido de las búsquedas, con un 25,1%. Las conversaciones, el correo electrónico, la ubicación, los ingresos y los movimientos bancarios generan un mayor nivel de recelo.

hay un elemento capaz de modificar esta percepción: el ahorro. El 64,9% aceptaría compartir más datos personales si tuviera la garantía de ahorrar al menos 500 euros al año.

Liliana Marsán, responsable de El Observatorio de Cetelem

Pese a todos estos avances, el consumidor español todavía quiere conservar el mando. El 58,2% prefiere seguir buscando y comparando por sí mismo, aunque utilice la IA como apoyo, frente a un 22,1% que estaría dispuesto a delegar totalmente en ella la selección de sus compras. El estudio deja así una fotografía clara de esta transición: la inteligencia artificial ya forma parte del proceso de compra, pero todavía existe una diferencia entre utilizarla como asesor y dejar que tome la decisión final.

IA_Cetelem
Fuente: Cetelem

A esta cautela se suma la preocupación por la transparencia. El 83% considera que una recomendación patrocinada debería identificarse claramente y un 78,2% teme que las empresas utilicen la IA para determinar cuánto está dispuesto a pagar cada consumidor. Además, el 75,2% considera injusto que dos consumidores paguen precios diferentes por el mismo producto en función de su perfil.

La conclusión del estudio apunta, por tanto, a un consumidor que ya ha incorporado la IA a sus hábitos de compra, pero que todavía establece límites claros cuando la tecnología pretende actuar por su cuenta. La IA acompaña, recomienda, compara y puede incluso modificar una decisión de compra. Lo que todavía no hace de forma generalizada es sustituir al consumidor.

Las empresas ya tienen más de un millón de viviendas en España: así crece el poder del ladrillo corporativo

Las sociedades privadas ya acumulan 1,07 millones de viviendas en España, una cifra que refleja el creciente peso de las empresas en el mercado residencial. El fenómeno se concentra especialmente en las grandes ciudades y zonas turísticas, mientras que un grupo reducido de compañías concentra una parte significativa de este parque inmobiliario.

El dato procede del Catastro de 2025 y contabiliza 1.076.753 viviendas propiedad de empresas privadas, equivalentes al 4% del parque residencial analizado, sin incluir los territorios forales de País Vasco y Navarra. Más que el volumen total, uno de los aspectos que más llama la atención es su distribución: el 5% de las empresas propietarias concentra el 52% de todas estas viviendas.

563 sociedades concentran una cuarta parte

La concentración aumenta todavía más cuando se observa el grupo de grandes propietarios. Según los datos analizados a partir del Catastro, 563 sociedades cuentan con más de un centenar de viviendas cada una y, en conjunto, reúnen aproximadamente una cuarta parte de todo el parque residencial en manos empresariales.

Skyline Madrid Merca2
Stoneweg saca al mercado viviendas en Skyline Madrid. Fuente: Agencia

El mercado, por tanto, no está compuesto únicamente por grandes fondos o compañías inmobiliarias. También aparecen sociedades con carteras más pequeñas, patrimoniales y empresas que poseen inmuebles por diferentes motivos. Sin embargo, la distribución de la propiedad muestra que una parte considerable está en manos de operadores con capacidad para acumular decenas o cientos de activos.

El fenómeno adquiere especial relevancia en un momento en el que la vivienda se ha convertido en uno de los principales activos de inversión en España.

Más de 185.000 viviendas de empresas están destinadas al alquiler

El peso empresarial también se deja notar en el mercado del arrendamiento. De las más de un millón de viviendas contabilizadas a nombre de sociedades, al menos 185.000 están destinadas al alquiler. El Banco de España sitúa en torno al 8% la participación de las empresas en el mercado del alquiler residencial.

No obstante, los datos del organismo supervisor muestran que el mercado español continúa estando dominado por los propietarios particulares. En torno al 90% de los arrendadores son personas físicas, por lo que la presencia empresarial, aunque significativa, todavía representa una parte minoritaria del conjunto.

Esto permite poner en contexto el millón de viviendas empresariales: no significa que las compañías controlen la mayor parte del parque residencial español, sino que su presencia como propietarios de activos residenciales ha alcanzado una dimensión relevante.

Madrid, Cataluña, Andalucía y Valencia concentran el fenómeno

La propiedad empresarial tampoco se distribuye de manera homogénea por España. Las mayores concentraciones aparecen en Cataluña, Madrid, Andalucía y la Comunidad Valenciana, territorios que combinan grandes áreas metropolitanas, actividad económica, mercados turísticos y una elevada demanda residencial.

El componente geográfico resulta especialmente importante para entender la estrategia de inversión inmobiliaria. Las empresas tienden a concentrar sus activos allí donde existe una demanda suficiente para mantener la ocupación y preservar el valor de las propiedades.

Las mayores concentraciones aparecen en Cataluña, Madrid, Andalucía y la Comunidad Valenciana

En algunas localidades el peso llega a ser mucho mayor que la media nacional. El análisis del Catastro recoge, por ejemplo, municipios en los que los grandes tenedores empresariales representan una parte especialmente elevada del parque residencial.

Las empresas compraron más viviendas en 2025

La tendencia también se refleja en el ritmo de adquisición. Según los datos analizados del Catastro, 2025 fue el año en el que las empresas compraron más viviendas desde 2007. El dato llega en un momento de fuerte actividad inmobiliaria, aunque durante el propio ejercicio las sociedades también vendieron un volumen importante de inmuebles.

Vodafone Empresas
Fuente: Vodafone

El contexto de fondo es un mercado residencial caracterizado por una oferta insuficiente. En 2025 se incorporaron unas 95.000 viviendas nuevas al parque, mientras que se crearon cerca de 239.000 hogares, de acuerdo con los datos del Ministerio de Vivienda y el INE. Es decir, la nueva oferta residencial cubrió aproximadamente el 40% de los nuevos hogares creados durante el ejercicio.

A esta tensión se suma la previsión del Banco de España, que ha elevado hasta un millón de viviendas el déficit estimado para 2028 si no aumenta suficientemente la oferta.

El ladrillo gana peso como activo empresarial

La acumulación de viviendas por parte de sociedades se produce, por tanto, en un mercado donde el residencial ha ganado atractivo como activo de inversión. Las compañías pueden utilizar los inmuebles para obtener rentas mediante alquiler, desarrollar promociones, mantener patrimonio o realizar operaciones de compraventa.

El fenómeno también conecta con el crecimiento de otros vehículos de inversión inmobiliaria. Las socimis que operan en España superan ya los 50.000 millones de euros en propiedades, según un estudio de Armanext recogido por CincoDías, mientras su capitalización bursátil ronda los 34.000 millones.

El mercado residencial español sigue estando mayoritariamente en manos de particulares, pero el avance de las carteras empresariales introduce un nuevo elemento en el mapa inmobiliario: más de un millón de viviendas ya tienen detrás a una sociedad privada como propietaria, con una concentración especialmente elevada entre los grandes tenedores.

La evolución de estas carteras será uno de los factores que habrá que seguir para comprobar hasta qué punto el capital empresarial continúa ganando presencia en el mercado residencial español.

¿Es malo el diésel de las gasolineras automáticas? Lo que concluye el análisis de la OCU

La OCU acaba de zanjar una discusión que se repite cada vez que alguien llena el depósito en una estación automática: ¿el diésel que sale de esas bombas es peor que el de una gasolinera de toda la vida? La duda viene de lejos, alimentada por comentarios de bar y algún que otro mecánico de confianza.

Pero los números mandan más que los rumores. Y el veredicto de la organización de consumidores, tras meses de trabajo de campo, desmonta uno de los mitos más extendidos entre quienes conducen diésel en España.

La OCU responde a la pregunta que todo conductor diésel se ha hecho alguna vez

El estudio no ha sido improvisado. La OCU analizó 40 muestras de diésel y otras tantas de gasolina 95 recogidas en 26 cadenas distintas, entre ellas varias estaciones automáticas de hipermercado y marcas low cost. Se midieron siete parámetros de calidad distintos, desde el poder calorífico hasta el contenido en agua o partículas.

El resultado es contundente: ninguna de las muestras superó los límites legales establecidos, y las pocas diferencias detectadas no guardaban relación alguna con el precio ni con el tipo de estación. Dicho de otra forma, pagar más no garantiza un diésel mejor.

Por qué el combustible sale igual aunque la gasolinera sea distinta

La explicación tiene que ver con cómo funciona realmente el sector. En España el crudo se refina en apenas ocho plantas, y desde ahí se distribuye por oleoductos y centros logísticos comunes a prácticamente todas las marcas, grandes o pequeñas.

Eso significa que, salvo excepciones puntuales, el gasóleo que llega a una gasolinera automática de un polígono y el que despacha una gran petrolera en plena ciudad puede haber salido literalmente del mismo depósito. Lo que cambia es el margen comercial, no la calidad del producto.

Youtube video

Cuánto te puedes ahorrar si dejas atrás el miedo a las automáticas

Aquí es donde el informe de la OCU se pone realmente interesante para el bolsillo. Elegir bien dónde repostar no es un capricho: la diferencia entre la gasolinera más cara y una automática o gasolineras de bajo coste puede alcanzar los 0,20 euros por litro en algunas zonas.

Llevado a la práctica, para un depósito habitual de 70 litros de diésel el ahorro medio ronda los 10,50 euros frente a una gran cadena, y algo menos si se compara con otra marca low cost. Repetido cada semana, ese gesto se nota:

  • Hasta 300 euros al año de ahorro en gasolina eligiendo bien la estación.
  • Hasta 250 euros al año en diésel frente a las grandes marcas.
  • Diferencias de precio que llegan al 20% entre unas cadenas y otras según la provincia.
  • Ni una sola muestra de diésel low cost fuera de los límites legales de calidad.

El mito del motor estropeado, a examen

Circula la idea de que repostar siempre en gasolineras baratas acaba pasando factura al motor a largo plazo: más averías, más consumo, menos rendimiento. La OCU, junto con la Agencia Española de Consumo, ha revisado este punto varias veces y no ha encontrado diferencias significativas ni en protección del motor ni en consumo real.

Los talleres tampoco reportan un patrón de averías asociado a repostar en automáticas. Lo que sí influye, y mucho más, es un mantenimiento descuidado del vehículo o un uso de aditivos de dudosa procedencia, algo que nada tiene que ver con el tipo de estación elegida.

Youtube video

Dónde encontrar las automáticas más baratas cerca de casa

Saber que el diésel es igual de bueno sirve de poco si no sabes dónde está la gasolinera más barata de tu zona. Por suerte, hoy existen herramientas gratuitas que facilitan la búsqueda sin tener que ir mirando precios estación por estación.

La propia OCU mantiene un comparador online actualizado a diario, y aplicaciones como las de varias asociaciones de consumidores hacen el mismo trabajo cruzando datos oficiales del Ministerio. Conviene revisar antes de un viaje largo, porque las diferencias entre rutas también pueden ser notables.

Lo que conviene recordar antes de tu próximo repostaje

En resumen, el análisis de la OCU deja un mensaje claro para cualquiera que conduzca un diésel en España: la calidad del combustible en una estación automática no es inferior a la de una gran marca, y el ahorro de elegir bien puede rondar los cientos de euros al año.

El siguiente paso, entonces, es puramente práctico: localizar la automática más cercana, comparar precios antes de salir de viaje y perder el miedo a un tipo de gasolinera que, según los datos, trata igual de bien a tu motor que cualquier otra.

Publicidad