La CNMC ha sancionado a Veo TV, sociedad responsable del canal Gol TV, con 108.444 euros por emitir publicidad de apuestas fuera del horario legal permitido y por difundir patrocinios con mensajes promocionales irregulares.
Las dos infracciones graves que acredita el expediente
La resolución del regulador, tramitada bajo el expediente SNC/DTSA/036/25, declara acreditadas dos infracciones graves continuadas. La primera se refiere a la emisión de comunicaciones comerciales relacionadas con apuestas antes del inicio de la franja horaria permitida. La segunda afecta a la difusión de patrocinios que, en la práctica, funcionaban como publicidad convencional.
La Ley General de Comunicación Audiovisual es tajante en el primer supuesto: las comunicaciones comerciales sobre juegos de azar y apuestas solo pueden emitirse entre la 1:00 y las 5:00 horas. Fuera de esa ventana, la emisión es irregular con independencia del formato que adopte el mensaje.
En el caso analizado, la CNMC considera probada la emisión de varias piezas de BW Scores antes de que arrancara la franja legal. El mensaje se presentaba como una aplicación de información deportiva, pero su creatividad incluía referencias explícitas a apuestas. El regulador subraya que lo determinante no es quién presta el servicio anunciado, sino la relación objetiva de la comunicación comercial con el ámbito del juego.
El patrocinio que dejó de ser patrocinio
El segundo frente de la resolución analiza varias inserciones emitidas en Gol TV vinculadas a Finetwork y a Banco Santander. En esos mensajes aparecían ofertas concretas, precios promocionales y ventajas asociadas a la contratación de determinados servicios.
La ley permite asociar una marca a un programa, pero no convertir ese patrocinio en una comunicación comercial destinada a promover directamente la contratación. La CNMC concluye que estas piezas iban más allá de la mera identificación del patrocinador y se acercaban a la publicidad ordinaria, lo que las sitúa fuera del régimen jurídico del patrocinio audiovisual.
Una aplicación de información deportiva puede ser publicidad de apuestas si su creatividad empuja al juego. El envoltorio no cambia la naturaleza del mensaje.
De 135.555 a 108.444 euros: la aritmética de la sanción
La sanción total propuesta por la CNMC ascendía a 135.555 euros. Veo TV se acogió al pago voluntario previsto en la Ley de Procedimiento Administrativo y obtuvo una reducción del 20%, de modo que el importe finalmente abonado fue de 108.444 euros.
Concepto
Importe
Sanción propuesta por la CNMC
135.555 euros
Reducción por pago voluntario
-20%
Importe final abonado
108.444 euros
El procedimiento se refiere a emisiones difundidas en el canal Gol TV durante los días 1 y 3 de julio de 2024, un periodo que la resolución analiza pieza a pieza para acreditar la continuidad de ambas conductas.
El expediente incluye un tercer elemento de contexto: la CNMC examina la creatividad completa de cada pieza, no solo el producto anunciado. Ese método refuerza el criterio de que la relación objetiva con el juego es lo que activa la normativa.
Qué lectura deja el criterio del regulador
Más allá del importe, la resolución fija dos criterios que afectan a todo el sector audiovisual. El primero es que el contenido manda sobre la apariencia: una pieza sobre una aplicación de información deportiva puede tratarse como publicidad de apuestas si su creatividad incluye referencias al juego. El segundo es que el patrocinio tiene un límite nítido, y ese límite se cruza en cuanto aparecen ofertas, precios o ventajas de contratación.
El precedente se suma a la línea de vigilancia que la CNMC mantiene sobre las comunicaciones comerciales del sector del juego desde la aprobación del Real Decreto 958/2020, que endureció las restricciones a la publicidad de apuestas. Canales como los de Mediaset, Atresmedia, o Movistar Plus+ operan bajo el mismo marco y quedan expuestos a idéntico criterio en sus espacios deportivos.
Para las cadenas con derechos deportivos, el aviso es directo. Los espacios previos y posteriores a los partidos son el terreno donde más se concentran los patrocinios de casas de apuestas y operadores de telecomunicaciones, precisamente el formato que la resolución sitúa bajo la lupa.
La sanción, de 108.444 euros, es modesta en términos absolutos para un operador de televisión, pero su valor real es disuasorio. Aclara cómo se mide la relación entre un mensaje y el juego, y dónde termina el patrocinio y empieza la publicidad encubierta. Para los departamentos jurídicos de las cadenas, la factura importa menos que el criterio.
📊 Las Claves para el Inversor
Qué vigilar: Si la CNMC abre nuevos expedientes a otras cadenas por patrocinios con ofertas y precios, un criterio que ya afecta a todo el deporte en televisión.
Reacción del valor: La sanción no tiene impacto bursátil directo: Veo TV no cotiza y el importe es reducido, por lo que el mercado apenas descuenta consecuencias financieras.
Precedente sectorial: La vigilancia sobre publicidad de apuestas que el regulador mantiene desde el Real Decreto 958/2020 marca el listón para Mediaset, Atresmedia y los operadores de pago.
El PSOE y el PP escenificaron sus dos modelos de vivienda horas antes de que el Congreso vote los decretos del Gobierno. El choque, celebrado en la jornada anual del Observatorio Español del Seguro de Alquiler (OESA) en Madrid, dejó al descubierto la distancia entre construir más suelo e intervenir el alquiler.
La VIII Jornada del OESA reunió a los portavoces de vivienda en el Congreso de los dos grandes partidos, Ignasi Conesa (PSOE) y Miguel Ángel Sastre (PP), junto a Jorge Ginés, director de Asprima, la patronal de las promotoras. Todos coincidieron en el diagnóstico: la vivienda es el mayor problema de los españoles. Ninguno lo afronta igual.
Dos recetas para el mismo problema: construir más suelo o intervenir el alquiler
Conesa defendió la vía intervencionista con el ejemplo catalán. ‘En Cataluña aplicamos la ley de vivienda y está yendo bien’, señaló, antes de reivindicar limitar el alquiler turístico en Barcelona y reclamar suelo, para vivienda pública. Rechazó la lectura catastrofista: ‘Es mentira que la oferta de alquileres en Barcelona haya disminuido; hay más personas viviendo de alquiler allí que en 2018’.
Sastre desplegó el diagnóstico liberal. ‘Intervenir el mercado del alquiler ha generado un efecto indeseado: saca de la cadena al vulnerable, al que se quería proteger’, defendió. Su receta es otra: ‘Si un bien es escaso, el precio sube. La solución pasa por construir más vivienda’.
La contundencia llegó de la mano del promotor. Ginés cargó contra las medidas que el Ejecutivo lleva al Congreso. ‘Los decretos van a hacer el efecto contrario de lo que realmente se busca: van a expulsar a los más vulnerables’, advirtió. Como prueba, citó un fondo de inversión que ya ha paralizado 600 viviendas previstas para alquiler asequible. ‘Han fastidiado a 600 familias que iban a tener un buen alquiler’.
El eje del debate no es si falta vivienda, sino quién decide cómo se construye, a qué precio se alquila y quién paga la factura del desajuste.
Ginés también cuestionó el contexto político. Ligó las medidas al caso mediático del desahucio de Maricarmen, coincidente con la celebración del foro inmobiliario The District en Madrid, y denunció que se hace política con la vivienda. ‘Este lío pasa por ganar votos, redactar un decreto deprisa y corriendo y afectar a los vulnerables’.
Aunque el choque sobre los decretos centró el acto, el diagnóstico compartido fue más elocuente. España arrastra un déficit estructural de oferta frente a una demanda que no deja de crecer: la población sumó cuatro millones de inmigrantes en los últimos años mientras la oferta caía un 40%.
Los cuatro tapones que bloquean la construcción de vivienda
Sastre enumeró los cuatro ‘tapones’ que atenazan la producción. El primero, una ley del suelo que genera inseguridad jurídica a toda la cadena. El segundo, el escaso aprovechamiento de los fondos europeos para rehabilitación: ‘Se debería haber rehabilitado 500.000 viviendas al año y solo se han rehabilitado 50.000’. El tercero, la falta de 800.000 empleos en construcción. El cuarto, la seguridad jurídica de inversores y propietarios.
Ginés añadió la descoordinación entre ministerios, con el informe del MITECO sobre inundabilidad como ejemplo: ‘No limita el suelo, lo delimita. Cada ministerio hace lo que le da la gana’. El promotor reclamó reconocimiento para su gremio: ‘Promover a día de hoy es ser un héroe. Les llamo los héroes del silencio, porque encima están callados’.
Conesa rebajó el alcance del déficit cuantitativo. No faltan un millón de viviendas, lo que faltan son viviendas asequibles donde la gente quiere vivir, en las ciudades. El diputado socialista también miró atrás para señalar errores del pasado: ‘Deberíamos haber tenido mejor cuidado de la vivienda pública y no haber dejado escapar un patrimonio que nos hubiera solucionado parte del problema’.
La discusión no es nueva. Cataluña aplica topes al alquiler desde el despliegue autonómico de la Ley de Vivienda de 2023, y el pulso entre intervención y oferta ha marcado cada ciclo del ladrillo español. En el boom de 1997-2007 el problema era el exceso de crédito barato; hoy es justo lo contrario. Javier Íscar de Hoyos, presidente de OESA y moderador, cerró con un llamamiento que, a la vista de la votación pendiente en el Congreso, tendrá que esperar.
La Ficha del Inversor
La métrica que resume la jornada es la de las 600 viviendas que un fondo ha retirado del alquiler asequible a la espera de conocer el texto final. Es la primera factura tangible del pulso regulatorio. Si el decreto sale adelante tal cual, los operadores de Build to Rent (promociones concebidas desde el origen para alquilar) revisarán a la baja sus planes de inversión en suelo residencial para los próximos seis meses.
La tendencia a corto plazo es de parálisis. Ningún promotor compromete capital con un marco en el aire, y el sector advierte de que cada trimestre de incertidumbre resta oferta futura. El perfil al que esta discusión afecta de lleno es el inversor patrimonial que compra para alquilar y el fondo institucional que financia el alquiler asequible. El pequeño ahorrador que busca su primera vivienda observa de lejos un debate que, sin embargo, decide su futura hipoteca.
El pulso entre agentes es nítido. Asprima y las promotoras piden consenso y seguridad jurídica. El PSOE defiende el tope catalán como prueba de que se puede intervenir sin romper el mercado. El PP responde con suelo y construcción. Y el Ministerio de Vivienda afronta la votación sin haber cerrado la brecha con la patronal. Queda por ver si la convalidación de los dos reales decretos llega con los deberes hechos o si el sector vuelve a apretar.
Nike ganó 712 millones de dólares (631 millones de euros) en su primer trimestre fiscal, un 2% menos, con ventas de 11.213 millones de dólares, un 4,3% inferiores, y aplicará un nuevo recorte de plantilla junto a una reorganización geográfica de su actividad.
El gigante estadounidense del calzado y la ropa deportiva cierra así los meses de junio y agosto, primer tramo de su ejercicio fiscal 2027, con un beneficio neto inferior al del mismo periodo del año anterior. La facturación se quedó en 11.213 millones de dólares (9.938 millones de euros), un 4,3% por debajo del primer trimestre fiscal precedente.
La dirección enmarca el resultado dentro de lo previsto. El vicepresidente ejecutivo y director financiero, Dave Denton, sostuvo que la compañía obtuvo unos resultados ‘acordes con nuestras expectativas, gracias a la mejora del margen bruto y una gestión de costes rigurosa’.
Qué dicen las cifras del primer trimestre fiscal
El beneficio neto se redujo un 2%, hasta 712 millones de dólares (631 millones de euros). La caída es más contenida que la de los ingresos, un síntoma de que la mejora del margen bruto y la disciplina de costes amortiguaron el golpe comercial.
Por regiones, el mapa de Nike ofrece dos lecturas opuestas. Norteamérica, su principal mercado, creció un 2% anual hasta los 5.127 millones de dólares (4.544 millones de euros) y sostuvo buena parte del resultado. En el extremo opuesto, China se hundió un 26%, hasta 1.180 millones de dólares (1.046 millones de euros), el peor registro del trimestre.
En Europa, Oriente Próximo y África los ingresos cayeron un 5%, con 3.176 millones de dólares (2.815 millones de euros). Las ventas en Latinoamérica y Asia Pacífico se mantuvieron estables, con 1.463 millones de dólares (1.297 millones de euros).
La caída del 26% en China es el agujero que ninguna mejora comercial en Norteamérica consigue tapar en el balance.
Magnitud
Jun-ago 2026
Variación interanual
Ventas totales
11.213 millones de dólares
-4,3%
Beneficio neto
712 millones de dólares
-2,0%
Norteamérica
5.127 millones de dólares
+2,0%
EMEA
3.176 millones de dólares
-5,0%
China
1.180 millones de dólares
-26,0%
Latinoamérica y Asia Pacífico
1.463 millones de dólares
Estable
Cómo queda la estructura tras el tercer ajuste en un año
Junto a las cuentas, el presidente y consejero delegado, Elliott Hill, comunicó una batería de cambios operativos para ‘posicionar a la empresa de cara a un crecimiento a largo plazo’. Entre ellos figura un nuevo ajuste de plantilla, el tercero en menos de doce meses.
Hill defendió que Nike debe ‘transformarse en una empresa más ágil, eficiente y centrada en el atleta’. Las decisiones sobre los puestos afectados comenzarán en 2027 y se extenderán después, según la compañía.
La firma de Oregón no ha cuantificado el número de empleos que eliminará en esta ocasión, una opacidad que contrasta con la comunicación de los recortes anteriores. En abril, Nike anunció un ajuste que afectaba a unos 1.400 puestos, casi el 2% de su fuerza laboral, y a principios de 2026 había recortado 775 empleos en sus centros de distribución.
A la poda de empleo se suma una reorganización geográfica en tres bloques para acercar la toma de decisiones a los mercados. La estructura queda así: Américas, que agrupa Norteamérica y Latinoamérica; APGC, que reúne Asia Pacífico y China; y EMEA, que seguirá operando donde lo hace actualmente. La inversión se reorientará hacia la innovación de producto, la narrativa de marca, la conexión con el consumidor, el deporte, y el crecimiento.
El precedente y la letra pequeña del guidance
Nike proyecta para el conjunto del ejercicio fiscal 2027 un descenso de los ingresos ‘de un solo dígito alto’ y un beneficio por acción diluido ajustado de entre 1,15 y 1,35 dólares. La compañía excluye de esa horquilla unos 0,15 dólares de gastos de reestructuración ligados al nuevo plan estratégico.
El mercado castigó el anuncio con dureza. Las acciones cerraron la sesión previa a la publicación con una bajada del 0,71% y llegaron a desplomarse más del 8% en la negociación ‘after hours’ en Wall Street, una reacción que apunta a que los inversores esperaban un guidance más firme.
La comparación con los competidores europeos resulta reveladora. Mientras Adidas y Puma pelean por recomponer márgenes en un mercado deportivo con precios ajustados, Nike sigue arrastrando el peso de un mercado chino que se ha convertido en su principal lastre. La caída del 26% en el gigante asiático equivale a más de 400 millones de dólares en ingresos perdidos frente al año anterior, un volumen que difícilmente se recupera solo con recortes de costes.
Aquí está el nudo de la estrategia. Un beneficio que cae la mitad que las ventas demuestra que la palanca del margen funciona, pero un plan que apuesta por la innovación y la conexión con el consumidor necesita inversión, y la compañía la financia en buena parte con las mismas salidas de personal que erosionan esa capacidad. El guidance de un dígito alto a la baja para 2027 reconoce que el ajuste no termina este trimestre.
Nike cotiza en la Bolsa de Nueva York, sin presencia en el Ibex 35, pero su pulso marca el sentimiento del sector deportivo europeo, cuyas compañías suelen moverse al compás de las señales que llegan desde Oregón. Sus cuentas quedan registradas ante la SEC.
📊 Las Claves para el Inversor
Qué vigilar: El detalle de los recortes de plantilla, que arrancarán en 2027, y la evolución de las ventas en China, el mercado que más sangra en el balance.
Reacción del valor: El desplome superior al 8% en el ‘after hours’ anticipa una apertura tensa; el mercado descuenta que el guidance de ingresos para el ejercicio fiscal 2027 es la prueba real.
Precedente sectorial: Los ajustes de abril (1.400 puestos) y de principios de 2026 (775 empleos) no frenaron la caída del beneficio, lo que invita a medir el plan por su impacto en ventas y no solo en costes.
Volkswagen entrega el 49% de PowerCo a la china Gotion por 1.100 millones de euros. El movimiento reescribe la apuesta industrial que el grupo alemán presentó en Sagunto en 2022 y deja su fábrica de baterías valenciana sin fecha firme para producir en serie.
La operación se vendió como una asociación para acelerar la cadena de suministro europea de celdas, pero el efecto inmediato es otro: un fabricante chino entra en la cocina del proyecto español cuatro años después de que el grupo de Wolfsburgo prometiera 7.000 millones de inversión y 3.000 empleos directos en la Comunidad Valenciana.
Claves de la operación
Gotion desembolsa 1.100 millones por el 49% de PowerCo. La filial de baterías deja de ser cien por cien alemana y comparte consejo con un fabricante asiático de celdas y material catódico.
El mapa español de la batería queda en manos chinas. Gotion proyecta dos plantas en Valladolid con cerca de 1.000 millones de inversión y CATL levanta otra en Aragón junto a Stellantis.
Sagunto nació con hasta 400 millones de dinero público. El Perte VEC comprometió 167 millones en una primera fase que después se amplió, con los fondos Next Generation como origen.
El reparto societario dibuja un equilibrio incómodo. En Valencia, PowerCo conserva el 51% y con él la decisión sobre qué celdas, de qué formato y en qué volumen salen de la línea. En Šurany (Eslovaquia) el control pasa a Gotion con ese mismo 51%, y en Kenitra (Marruecos) la china domina la sociedad que producirá material de cátodo para baterías LFP.
Ese último trozo no es menor. Volkswagen calcula que las baterías LFP pasarán del 10% al 60% del mercado eléctrico en 2030, y quien controle el cátodo controla el coste final. La química de fosfato de hierro y litio es más barata y más segura, y encaja con los coches urbanos de 25.000 euros que el grupo necesita colocar a millones.
Mientras se cierra el capital, la fábrica sigue sin producir. PowerCo admite ahora que las primeras pruebas de celdas llegarán a finales de este ejercicio, cuando el plan original situaba la fabricación en septiembre. La producción en serie se apuntó al primer trimestre de 2027, pero esas fechas ya no son firmes. Cero celdas, de momento.
La explicación oficial mezcla problemas de obra con una frase de manual: el grupo está reposicionando su modelo de negocio hacia una cartera de productos simplificada. Traducido al castellano industrial, menos modelos, menos plataformas y menos prisa por levantar activos que todavía no facturan.
Volkswagen quería fabricar en Europa lo que hoy le venden desde China, y ha acabado cediendo el timón de su propia filial.
Gotion, CATL y el nuevo mapa chino de la batería en España
Gotion no llega sola a este mercado. La compañía proyecta dos plantas de baterías en Valladolid con una inversión que rondará los 1.000 millones de euros, y CATL prepara su factoría con Stellantis en Aragón. España se ha convertido en el taller europeo de los fabricantes chinos de celdas, una posición que llena suelo industrial y nóminas, pero deja la tecnología y el margen lejos de casa.
Los papeles están repartidos de forma nítida. La asiática pone el proceso, los tiempos, y los estándares de calidad; Volkswagen pone la marca, la red comercial y el suelo que pagó Bruselas. El propio anuncio reconoce la dependencia: Gotion es clave para producir con la calidad esperada y en los plazos que exige el cliente europeo. La capacidad de fabricar bien y a tiempo se compra, no se improvisa.
La contrapartida es que el grupo alemán conserva el mando sobre el producto. PowerCo decide qué se fabrica en Valencia y en qué cantidad, con lo que la marca mantiene la interlocución con el cliente final y la planificación de su oferta eléctrica. El ID. Polo, el Cupra Raval y el Skoda Epiq, entre 20.000 y 30.000 euros, dependen de esas celdas para llegar al concesionario a tiempo.
Sagunto frente al espejo de Almussafes
El sector lleva una década reordenándose en España. Nissan cerró sus plantas catalanas en 2021 tras el mayor ajuste industrial del automóvil en el país, y Ford reconfiguró Almussafes para sobrevivir con menos modelos y más carga eléctrica. Sagunto nació como respuesta a ese patrón: una fábrica de baterías propia para no depender de Asia. Con casi la mitad de PowerCo en manos de Gotion, ese argumento se deshincha.
Quedan dos riesgos sobre la mesa. El primero es el calendario, porque cada trimestre sin celdas propias encarece la producción del eléctrico y retrasa la reducción de la multa por emisiones que el grupo da por descontada en los próximos ejercicios. El segundo es el empleo. Los 3.000 puestos prometidos dependen de que la planta funcione a pleno rendimiento, y eso exige volumen. El calendario aprieta.
Hay también una lectura política. El Perte VEC se diseñó para atraer inversión industrial y soberanía tecnológica a España. Cuatro años después, el resultado es una fábrica con dinero público, control alemán sobre el producto y control chino sobre el proceso. No leemos la operación como un fracaso, pero tampoco como el relato que se vendió en 2022.
Lo que sigue es tangible. El primer test de celdas previsto para finales de 2026 dirá si el retraso de Sagunto se queda en un año perdido o se convierte en algo estructural. Queda margen. La próxima actualización del calendario industrial del grupo, prevista para las próximas semanas, servirá para medir si Wolfsburgo mantiene el volumen prometido o lo ajusta a la baja, como ya ha hecho con la fecha de arranque.
¿Qué ha pasado? Junts confirma su voto contra los dos reales decretos-ley de vivienda y, con el PP y Vox, deja la convalidación sin mayoría en el Pleno de este viernes.
¿Quién está detrás? El Ministerio de Vivienda de Isabel Rodríguez, que descarta retirar los textos, y Junts, que exige uno nuevo. El PNV salva el primero y rechaza el segundo.
¿Qué impacto tiene? Si decaen, pierden efectos el tope del 2% al alquiler, la suspensión de desahucios hasta 2030 y el IVA del 10% al alquiler turístico.
Junts vota contra los decretos de vivienda del Gobierno y deja su convalidación al borde del derrumbe en el Congreso.
El Pleno extraordinario de este viernes decide el futuro de dos reales decretos-ley que llevan apenas unos días en vigor: el 26/2026, del 30 de septiembre, y el 27/2026, del 1 de octubre.
Del resultado depende un paquete que toca el bolsillo de propietarios e inquilinos: la suspensión de desahucios de personas vulnerables, la regulación del alquiler de temporada y el tope a la subida de las rentas.
Qué contienen los dos decretos que se votan este viernes
El Real Decreto-ley 26/2026 concentra el grueso de las medidas: prórroga de dos años para los contratos que venzan antes del 31 de diciembre de 2028, suspensión de los desahucios de personas vulnerables hasta el 31 de diciembre de 2030 —una medida que el Congreso ya tumbó en febrero— y prohibición, hasta finales de 2028, de las compras de entidades que adquieran inmuebles o carteras hipotecarias por debajo del 70% de su valor de tasación.
En el plano fiscal, grava con un 25% los beneficios no distribuidos de las socimis —las inmobiliarias cotizadas que apenas tributan por Sociedades—, la mitad si más del 80% del parque en arrendamiento es asequible, y aplica un IVA del 10% al alquiler turístico. Además equipara el alquiler de temporada y de habitaciones al de vivienda habitual con una reforma de la Ley de Arrendamientos Urbanos (LAU).
Se suma el tope del 2% a la subida anual de las rentas hasta finales de 2027, bonificaciones en el IRPF para inquilinos con rentas de hasta 33.000 euros —el Gobierno calcula que llegarán a 1,6 millones de hogares— y recargos municipales de hasta el 150% en el IBI de los pisos turísticos. La vivienda pública baja al 4% de IVA.
El problema de fondo no es que el tope del 2% decaiga, sino que el mercado del alquiler lleva tres años gobernado por decretos que no resisten una votación.
El Real Decreto-ley 27/2026, el que menos apoyo tiene, entra en la duración de los contratos. Obliga al propietario a indemnizar al inquilino con 12 mensualidades si no renueva por otros cinco años —siete si es persona jurídica— sin causa justificada, y fija un preaviso de seis meses.
Por qué Junts dice no y qué pasa con el alquiler si decaen los decretos
La Ejecutiva Nacional de Junts trasladó anoche a su grupo parlamentario la decisión de no respaldar ninguno de los dos textos y pidió al Gobierno redactar uno nuevo ‘que empiece a revertir la grave situación de la vivienda’. Su argumento es que muchas medidas ‘provocarán el efecto contrario de lo que pretenden’: menos oferta, precios más altos y más dificultad de acceso. La ministra de Vivienda ha apelado a su abstención para salvar el primero.
Junts añade que el redactado no detiene a los fondos buitre, que la protección de los inquilinos vulnerables no queda garantizada y que varias medidas suponen ‘la expropiación por decreto del ahorro de tres generaciones’. El PNV salvará el primero y rechazará el segundo; el PP y Vox votan en contra de ambos. La aritmética no da, y el debate llega con una protesta a las puertas de la Cámara Baja.
La Ficha del Inversor
La cifra que ordena el tablero es el 2%. El tope a la subida de las rentas decae si no hay convalidación. Para el propietario particular, el foco está en la tributación: los inmuebles no habituales suben en el IRPF desde 2027 y los ayuntamientos podrán recargar el IBI de la vivienda vacía hasta el 100%. Para el inversor institucional, el gravamen del 25% a los beneficios no distribuidos de las socimis.
La tendencia a seis meses apunta a menos contratos firmados y más rotación de corto plazo. Si los decretos decaen, la oferta turística deja de soportar el 10% de IVA. Eso sí, la retirada del tope no implica subidas automáticas: la Ley de Vivienda de 2023 sigue vigente en las zonas tensionadas ya declaradas. El precedente de marzo, cuando otro decreto decayó en abril, deja una lección: el Ejecutivo tiende a reempaquetar las medidas.
El perfil más afectado es el del pequeño propietario con un piso alquilado y el del inquilino que renueva en los próximos meses. El inversor patrimonial sale con más incertidumbre fiscal; el fondo institucional, con menos restricciones para comprar carteras, pero con el foco del Ministerio encima. La próxima ventana crítica es el nuevo texto que reclama Junts.
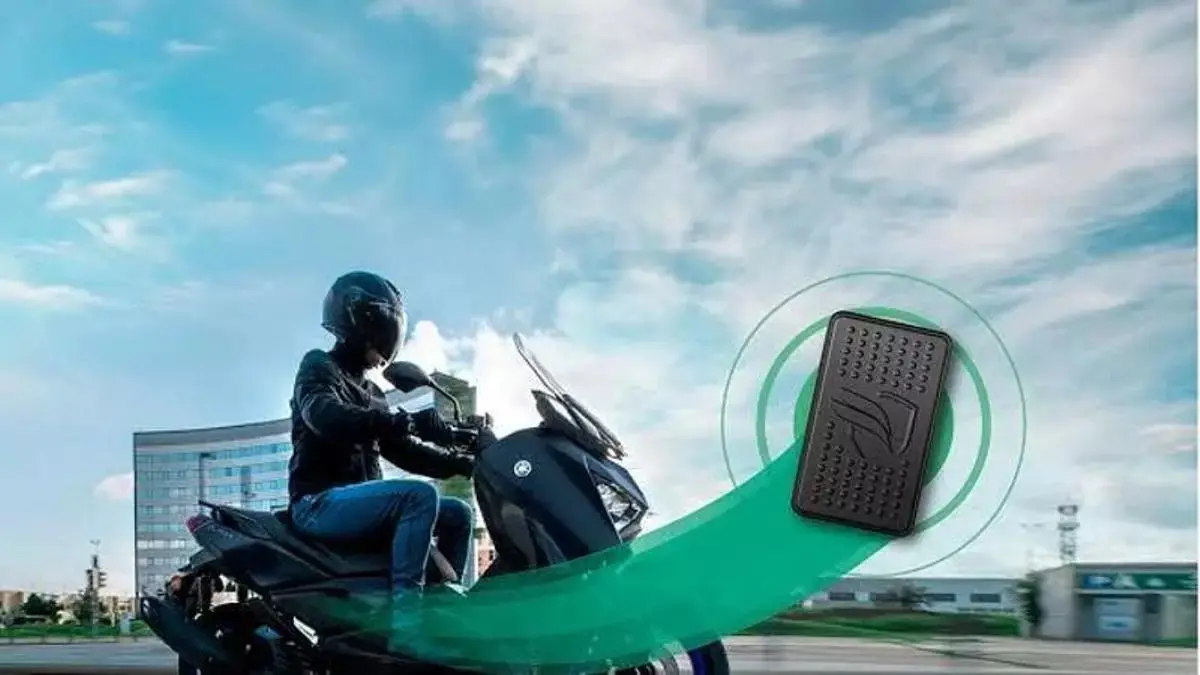
Vodafone España y Livelink Motor se han unido para mejorar la seguridad de los motoristas con Internet de las Cosas. De esta forma, Vodafone ha integrado su conectividad IoT en KOMOBI, la solución tecnológica de Livelink que convierte los datos que genera cada trayecto en información útil para mejorar la seguridad del motorista y enriquecer su experiencia de conducción. En caso de accidente, el dispositivo es capaz de detectar la caída y lanzar de forma automática una alerta al 112. Para que un servicio de este tipo funcione en el momento en que más se necesita, la conexión entre la motocicleta y el mundo digital debe ser continua y fiable.
La conectividad de Internet de las Cosas de Vodafone permite que los datos generados por la moto se transmitan y utilicen de forma ininterrumpida. Además de la llamada de emergencia automática, esta misma conectividad ofrece a los motoristas acceso a rutas, estadísticas y datos de telemetría, disponibles durante todo el trayecto.
Más de 70.000 dispositivos conectados en Europa
KOMOBI cuenta actualmente con más de 70.000 dispositivos conectados en Europa, lo que refuerza su posición en España al tiempo que amplía progresivamente su alcance internacional.
Los datos generados por este parque de dispositivos permiten a LiveLink seguir perfeccionando sus algoritmos y sus procesos de detección de accidentes. La compañía registra ya más de 5.000 accidentes cada año y más de 500 alertas de emergencia al 112, un volumen de información creciente que contribuye a mejorar la detección y a ofrecer una mayor protección a los motoristas.
Expansión internacional
Gracias a la conectividad de Internet de las Cosas de Vodafone España, LiveLink ha lanzado KOMOBI en Italia, Francia, Portugal y Países Bajos. Una conectividad fiable y siempre activa permite a la compañía seguir aumentando su base instalada y acercar sus servicios de seguridad a más motoristas en toda Europa, con el objetivo de convertir KOMOBI en un acompañante de seguridad habitual para cualquier persona que conduzca una moto.
Vodafone España cuenta con más de 17,2 millones de dispositivos IoT comercializados, consolidando el crecimiento sostenido de esta tecnología y su papel como uno de los principales motores de digitalización de empresas y administraciones públicas. La compañía ha incrementado su cartera de servicios IoT desde los 16,16 millones registrados en abril hasta los 17,25 millones en agosto, lo que supone la incorporación de más de 1,08 millones de nuevos servicios en cinco meses, un crecimiento del 6,7%.
El catálogo Sharpless de nebulosas ya tiene su retrato completo: 313 objetos en una sola imagen. La NASA ha difundido hoy el mosaico que reúne todas las regiones H II de la Vía Láctea, capturadas una a una por el astrofotógrafo Bing Xin.
Un catálogo que no es solo hidrógeno ionizado
El Sharpless nació como una lista de regiones H II, y eso significa algo muy concreto: nubes de hidrógeno que brillan porque la radiación de estrellas jóvenes y muy calientes les ha arrancado los electrones. En el mosaico aparecen varios favoritos de cualquier aficionado, como la Nebulosa del Águila (Sh2-49), la del Corazón (Sh2-190) y la de Orión (Sh2-281).
Eso sí, el nombre engaña, y la propia NASA lo advierte en la ficha de la imagen. El catálogo contiene mucho más que el resplandor del hidrógeno ionizado: hay nebulosas planetarias, como la Medusa (Sh2-274), y restos de supernova, como la de los Espaguetis (Sh2-240). Son tres fenómenos con tres relojes distintos reunidos bajo una misma etiqueta.
La diferencia importa. Una nebulosa planetaria es el gas que una estrella parecida al Sol expulsa al final de su vida; un resto de supernova es la cicatriz de una explosión. Ninguno de los dos es una guardería estelar en activo, y sin embargo todos comparten el mismo escenario: gas excitado que emite luz propia. Filtrada esa emisión, el cielo deja de ser negro y se convierte en un mapa de lo que ocurre a años luz de aquí.
Ochocientas horas de exposición bajo cielos oscuros
Para retratarlos todos, Bing Xin recorrió los cielos oscuros de China oriental y de Mongolia Interior. Empleó filtros de banda estrecha, que aíslan la luz del hidrógeno y del oxígeno ionizados, y los combinó, con filtros rojo, verde y azul. Cada objeto le exigió entre 2 y 6 horas de captura.
El total ronda las 800 horas. Son treinta y tres días seguidos sin dormir. Repartidas en noches despejadas de ocho horas, más de cien sesiones de campo y una montaña de datos en bruto antes de que empezara el trabajo de procesado en el ordenador.
Ochocientas horas de exposición para mostrar lo que el ojo humano nunca vería: el brillo rojo del hidrógeno ionizado.
La razón es fisiológica. Con tan poca luz, nuestra retina trabaja casi en blanco y negro: son los bastones, y no los conos, los que detectan esos niveles de brillo. La cámara, en cambio, acumula fotones durante horas y un filtro de banda estrecha deja pasar solo la línea de emisión que interesa. Lo que vemos en la pantalla no es lo que veríamos mirando por un telescopio. Es mejor.
Qué aporta un atlas así, y qué no
Conviene ser preciso con lo que esto es. No hay aquí un resultado revisado por pares ni una medición nueva, sino un trabajo de astrofotografía: una interpretación visual de objetos conocidos y catalogados desde hace décadas. Su valor no está en descubrir nada, sino en la accesibilidad. Un catálogo clásico se consulta como una tabla de coordenadas; este mosaico permite recorrer las 313 regiones de un vistazo y comparar de memoria cómo se ve una nebulosa de emisión frente a un resto de supernova.
Ahí está el matiz que me parece más interesante. Cada imagen combina banda estrecha con color de banda ancha, así que hay una decisión estética en cada encuadre: cuánto peso dar al oxígeno, cuánto al hidrógeno, cómo repartir la paleta al recomponer. Un atlas así divulga ciencia; no la mide. Nadie debería usar estas láminas para calcular flujos, y el formato no lo pretende. Es un mapa para orientarse, no un instrumento.
Hay otra limitación que conviene anotar. El mosaico reúne piezas tomadas en noches distintas, con condiciones distintas, y no se han calibrado entre sí como haría un levantamiento profesional. Las comparaciones visuales entre regiones son sugerentes, pero no concluyentes. La pregunta abierta es si proyectos amateur de este calibre podrían llegar a aportar series temporales útiles para seguir objetos variables. Hoy, la respuesta honesta es que nadie lo ha demostrado con este material.
El catálogo completo puede explorarse en la ficha oficial del APOD, donde la NASA publica la imagen ampliable y el archivo diario. La serie continúa con una imagen nueva cada jornada, y esa continuidad es, al final, lo que sostiene el proyecto: un objeto por noche, 313 veces, hasta completar el mapa.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: la imagen completa del Catálogo Sharpless, con sus 313 objetos —regiones H II, nebulosas planetarias y restos de supernova— reunidos en un único mosaico.
Dónde: objetos de la Vía Láctea captados desde cielos oscuros de China oriental y de Mongolia Interior.
Institución responsable: autor de la imagen, el astrofotógrafo Bing Xin; difusión a cargo del servicio Astronomy Picture of the Day de la NASA, editado por Keighley Rockcliffe, Robert Nemiroff, Jerry Bonnell y Cecilia Chirenti.
Cuándo: difundido el 2 de octubre de 2026; capturas realizadas a lo largo de unas 800 horas de exposición.
Impacto a futuro: ofrece un atlas visual accesible del catálogo entero, útil para divulgación, observación amateur y comparación de morfologías, sin sustituir a los datos fotométricos profesionales.
Havas Creative ha incorporado a Leandro Navarro como Head of Creative de Havas PR, un cargo desde el que coordinará el equipo creativo integrado en el departamento de relaciones públicas de la agencia.
Nueva etapa creativa en Havas PR
El nombramiento responde a la apuesta de la agencia por elevar los estándares creativos de su área de PR, orientándolos a resultados y buscando la diferenciación dentro de un sector cada vez más competitivo. Navarro asumirá el desarrollo de conceptos creativos para grandes campañas, presentaciones y eventos de marca, según la información difundida por la propia agencia.
Así queda el organigrama.
El nuevo responsable reportará a Jesús Rasines, Chief Creative Officer de Havas Creative, y a José Izaguirre y Félix Carral, ambos Executive Creative Directors de la agencia. En el desarrollo de su función trabajará además mano a mano con Ana Picó, directora general de Havas PR.
Rasines ha subrayado que el PR tiene hoy una dimensión creativa más importante que nunca y se ha convertido en una disciplina clave para entender la construcción de marcas desde una perspectiva contemporánea. La llegada de Navarro, sostiene el directivo, refuerza la apuesta de la casa por esa visión.
El fichaje sitúa la creatividad en el centro del negocio de relaciones públicas de Havas y ordena un equipo que reporta a tres de los directivos creativos de la casa.
Por su parte, Ana Picó ha puesto el foco en la creatividad como una de las grandes palancas de transformación de la industria y en la integración del pensamiento creativo en todo el proceso, desde el insight hasta la ejecución. La directora general de Havas PR enmarca el movimiento en una apuesta que la agencia viene construyendo desde hace tiempo.
Esa base ya estaba construida.
Más de diez años de dirección creativa
La trayectoria de Leandro Navarro incluye los siguientes hitos:
Dirección creativa en PR: más de diez años como Director Creativo y de Arte dirigiendo equipos creativos de relaciones públicas.
Ogilvy, Omnicom y Jungle: etapas profesionales en tres estructuras distintas del sector, siempre vinculado a la creatividad aplicada a la reputación.
Cartera de marcas: trabajos para Nike, Adidas, Heineken, Vodafone, Zalando, HBO, FORD y Disney.
Reconocimientos: proyectos premiados en los Premios Nacionales de Creatividad (cdec), El Sol y los Premios Eficacia.
La integración de perfiles creativos en las áreas de relaciones públicas, y reputación es una tendencia consolidada en el mercado español. Las grandes agencias de comunicación han ido incorporando directores creativos a sus equipos de PR para construir campañas que nazcan del propio ámbito de la reputación y se desplieguen después en el resto de disciplinas. En paralelo, redes como Ogilvy y Omnicom —dos de las casas por las que ha pasado Navarro— mantienen estructuras específicas de creatividad para relaciones públicas. El movimiento de Havas Creative llega en un momento en el que el sector reclama ideas capaces de generar conversación, influencia y reputación. En el mercado español, las principales consultoras de comunicación han ido reforzando sus equipos de creatividad y contenido en los últimos ejercicios, en línea con una demanda creciente de campañas y no solo de gestión de medios. Más contexto sobre la agencia en su entrada de Wikipedia.
El encaje de la creatividad en el negocio del PR
El movimiento culmina una línea de trabajo que Havas PR venía desarrollando desde hace tiempo: integrar el pensamiento creativo en todo el proceso, desde la definición del mensaje hasta la ejecución final. La estructura de mando elegida, con tres directivos creativos supervisando a un Head of Creative de relaciones públicas, apunta a que la agencia quiere que esa creatividad no dependa de una única persona, sino de un equipo transversal que dialogue con el resto de disciplinas creativas de Havas Creative.
La estructura gana músculo.
En el tablero español, la jugada sitúa a Havas frente a grupos como LLYC, Atrevia o Kreab, que compiten por las mismas cuentas de reputación y asuntos corporativos, y frente a las áreas de relaciones públicas de redes globales como Ogilvy o Edelman. El diferencial que busca la agencia es de negocio: elevar el estándar creativo de una disciplina tradicionalmente asociada a la gestión de medios y convertirla en una palanca de construcción de marca. El reto pasa por sostener ese estándar en grandes campañas, presentaciones y eventos sin perder el foco en los resultados. Para una agencia de relaciones públicas, ese estándar se traduce en capacidad de generar earned media y conversación, dos activos que los anunciantes valoran cada vez más en sus procesos de selección.
El reto es medible.
📡 El Radar del Sector
El vacío que llena: Havas PR buscaba un perfil que liderara la creatividad de su área de relaciones públicas con rango propio dentro del organigrama.
El reto por delante: trasladar ese estándar creativo a grandes campañas y eventos y medir su impacto real en resultados y reputación.
El tablero competitivo: Havas refuerza su área creativa frente a agencias como LLYC, Atrevia o Kreab, que compiten por las mismas cuentas corporativas.
Un tercer portaaviones, alrededor de dos mil marines y una retórica que vuelve a sonar a ultimátum. En su último análisis, el plató de Negocios TV dedicó buena parte del programa a descifrar si el nuevo movimiento militar de la administración Trump frente a Irán responde a una estrategia real o a una operación de imagen a un mes de las elecciones de medio término. La conclusión de los dos analistas invitados, con matices, fue coincidente: mucho ruido, bastante incertidumbre y capacidades limitadas sobre el terreno.
Un despliegue que suena a gesto, no a ofensiva
Paco, analista internacional de redes y medios, sostiene que nada puede descartarse, pero que tampoco hay señales de que Washington vaya a lanzar un ataque antes de noviembre. Su tesis de fondo es que la administración Trump atraviesa un proceso que describe como ‘bidenización’: popularidad por los suelos y una creciente dificultad para marcar la agenda. En ese escenario, añadir tensión geopolítica con Teherán sería justo lo que menos necesita de cara a las urnas.
El analista político Carlos Paz va un paso más allá y califica el despliegue de enteramente cosmético. Los tres portaviones, recuerda, no son ninguna novedad: habían sido retirados y ahora regresan a la zona. Uno de ellos, el Abraham Lincoln, ha pasado por reparaciones, y el resto ha tenido que operar a distancia suficiente para quedar fuera del alcance de los drones y los misiles iraníes. Un dato que, a su juicio, revela la utilidad limitada de estos buques en un conflicto como este.
Dos mil marines no son un ejército de invasión
La comparación que hace Paco es contundente: Irán ronda los cien millones de habitantes y ocupa una geografía enorme. Con esas cifras sobre la mesa, dos mil marines no constituyen siquiera un grupo de combate completo, de modo que hablar de una invasión terrestre, o incluso de una operación decisiva, entra en el terreno de la fantasía. El despliegue, insiste, no altera sustancialmente el equilibrio del pulso entre Teherán y Washington.
Hay además un contexto que ambos analistas consideran más relevante que los buques: la retirada de tropas estadounidenses de Irak. Para Paco es una derrota estratégica de primer orden, porque Bagdad era una pieza clave en la región y un gran productor de crudo. Las bases del Golfo y de países vecinos, añade, quedaron prácticamente fuera de combate, y la resistencia iraquí, que ya tuvo un papel central tras la invasión de 2003, vuelve a fortalecerse.
Estamos ante una operación enteramente cosmética: sirve para justificar en el plano doméstico las bravatas del presidente, no para ganar una guerra.
— Carlos Paz, analista político, en Negocios TV
El norte de Irak, el frente del que casi nadie habla
Paz introduce un elemento que, según él, está fuera del foco mediático: la posibilidad de un estallido violento en el norte de Irak por la cuestión kurda. Explica que existe una división profunda y que el bando alineado con Estados Unidos podría alimentarla, hasta el punto de que no descarta enfrentamientos muy duros, incluso algo parecido a una guerra civil. Su lectura es que el foco de la próxima crisis no será Irán, sino esa zona.
El analista político relata además su propia experiencia: hace apenas dos meses estuvo en Teherán, donde conversó con cargos de muy alto nivel, entre ellos el presidente Pezeshkian, y con analistas locales. Aquellas voces, que considera autorizadas, daban por probable un ataque en un plazo aproximado de seis meses, lo que situaba la fecha en noviembre. Él, sin embargo, no lo ve así: cree que en ese mes se recortará la autonomía de Trump para moverse en el plano exterior y que, en todo caso, hasta entonces no habrá nada. También apunta que los portaaviones podrían acabar orientados a vigilar Bab el Mandeb o a respaldar a Arabia Saudí, más que al estrecho de Ormuz.
Petróleo, inflación y dependencia energética europea
Cuando el debate se traslada al terreno económico, los dos invitados coinciden en señalar al verdadero beneficiario del ruido. Estados Unidos importa muy poco crudo del Golfo y podría sustituirlo con otras fuentes, como el petróleo venezolano. Europa, en cambio, depende en buena medida de Arabia Saudí, Qatar o Baréin. La consecuencia que describe Paco es clara: un aumento de la dependencia energética europea y un agravamiento de los problemas internos del continente.
Ese cóctel, sostiene, ya se traduce en estallidos sociales en dos economías centrales, Francia y Alemania. Menciona la reorganización del movimiento sindical frente a los recortes y las movilizaciones juveniles contra los planes de reclutamiento militar. Paz remata la idea: el objetivo real es la incertidumbre, el miedo que se refleja en las bolsas y en el bolsillo de los europeos. Ahí, y no en un hipotético desembarco, está la partida que se juega.
Una credibilidad internacional agotada
Hay un coste que los analistas consideran ya irreversible. Ningún interlocutor internacional, ni China, ni Rusia, ni por supuesto Irán, va a tomarse en serio las declaraciones de la administración estadounidense, porque un día dice una cosa y al siguiente la contraria. La alternancia entre ofertas de conversaciones de paz y amenazas de devastación ha consumido el crédito de Washington. Paco lo resume con sorna: siguen jugando a la bolsa con los anuncios.
A eso se suma un efecto paradójico. Cuanto más se ataca a Irán, más se refuerza su posición regional, según ambos analistas. Y las fechas no ayudan a la Casa Blanca: con las elecciones de medio término en noviembre, cualquier aventura exterior tiene un precio electoral difícil de calcular, sobre todo con una popularidad tan castigada.
Qué significa esto para el lector europeo
Si algo se desprende del análisis es que el lector europeo debería mirar menos los portaaviones y más su factura energética. El movimiento naval es, en la lógica que describen los invitados, una pieza de comunicación política con efectos colaterales muy reales. Primero, sobre el precio de la energía: cada episodio de tensión en el Golfo añade una prima de riesgo que se paga en Europa, importadora neta. Segundo, sobre la política interior de los socios comunitarios, donde la inflación energética alimenta la conflictividad social y los discursos de ruptura. Tercero, sobre la autonomía estratégica: cada crisis profundiza la dependencia de Washington. El paralelismo con la ‘bidenización’ resulta útil, porque cuando un gobierno pierde capacidad de iniciativa interna busca en el exterior un relato que no encuentra en casa. Para España, el impacto llega por la vía energética y por el contexto de sus principales socios, Alemania y Francia, hoy ambos con gobiernos bajo presión. Y siempre con el mismo interrogante de fondo: cuánto de la amenaza es retórica y cuánto terminará convertido en hechos.
Queda la pregunta incómoda: ¿es este un movimiento para disuadir o un anuncio para consumo interno? Los analistas de Negocios TV apuestan, con matices, por lo segundo. Pero la incertidumbre, precisamente, es el producto que mejor les funciona. Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.
La nueva cadena La Séptima, impulsada por José Miguel Contreras y dirigida por Javier Ruiz, inicia este viernes 2 de octubre una gira nacional de presentación antes de su estreno en la TDT el próximo 5 de noviembre.
Una gira nacional antes del estreno en la TDT
El primer destino de la gira es la Facultad de Ciencias de la Información de la Universidad Complutense de Madrid. Allí, José Miguel Contreras, Marta Márquez y Sarah Santaolalla mantendrán a partir de las 11:00 horas un encuentro con estudiantes de periodismo para explicar el modelo televisivo de la nueva cadena, según la información difundida por el propio proyecto.
La iniciativa se desarrolla bajo el lema ‘Tus ideas son tuyas, la conversación es de todos’, una declaración de posicionamiento con la que la cadena define su propuesta ante el público. El formato elegido combina actos académicos, citas de cultura popular, y encuentros en espacios de debate, y busca generar expectación alrededor de un proyecto que todavía no ha encendido sus emisiones.
El estreno está fijado para el 5 de noviembre, la fecha que el Gobierno ha establecido para la nueva distribución de canales de la TDT, a partir de la cual el nuevo canal estatal podrá comenzar a emitir. La cadena aprovechará las semanas previas a la parrilla para poner cara a su equipo y reforzar el reconocimiento de marca a poco más de un mes de su llegada a las pantallas.
La cadena afronta un mes de presentaciones en el que la visibilidad pública pesará tanto como la propia parrilla del día del estreno.
El calendario de la gira y el equipo de profesionales
El recorrido suma cuatro citas confirmadas antes del estreno y tiene previsto visitar otras cuatro ciudades en las semanas posteriores:
2 de octubre: Facultad de Ciencias de la Información de la Universidad Complutense de Madrid, con José Miguel Contreras, Marta Márquez y Sarah Santaolalla.
4 de octubre: Comic Con de Málaga.
8 de octubre: Casa de la Cultura de Avilés.
15 de octubre: Ateneo de Madrid.
Próximas paradas: Zaragoza, Valencia, Sevilla y Barcelona, pendientes de fecha.
El equipo de profesionales que la cadena ha presentado hasta ahora está formado por Javier Ruiz, Rocío Delgado, Alba Carrillo, Marta Márquez, Héctor de Miguel, Luján Argüelles, Sarah Santaolalla, Noor Ben Yessef y Verónica Sanz. La posible incorporación de Àngels Barceló, que las informaciones del sector sitúan en fase de conversaciones, no ha sido confirmada oficialmente por la cadena.
Con la gira, la cadena abre una fase de promoción centrada en el cara a cara con el público y en la presentación de los nombres que conducirán sus espacios, un formato que traslada la comunicación corporativa a espacios alejados de los circuitos habituales de la industria. El proyecto aspira a hacerse un hueco en la nueva TDT aprovechando la ventana de un mes que separa las presentaciones del arranque de las emisiones.
El movimiento se enmarca en la reordenación del reparto de canales que afronta la televisión digital terrestre en España, un mercado en el que operan grupos consolidados como Atresmedia, Mediaset España y RTVE junto a los operadores autonómicos y las cadenas temáticas. La medición de audiencias que elabora Kantar Media y el estudio de inversión publicitaria de Infoadex serán las referencias con las que el sector evalúe la acogida del nuevo canal estatal desde su primera semana de emisiones.
Cómo se posiciona La Séptima en el nuevo mapa de la TDT
El lanzamiento de un canal estatal exige construir notoriedad antes de que arranque la medición diaria de audiencias, porque el primer dato condiciona la percepción del mercado y la negociación publicitaria del ejercicio siguiente. La gira funciona así como una herramienta de negocio: lleva el proyecto a espacios donde se concentra su público objetivo y permite a los responsables explicar el modelo sin la presión del día a día de una parrilla en emisión.
La comparación con los grupos consolidados marca el punto de partida. Frente a operadores con décadas de recorrido y carteras publicitarias asentadas, la nueva cadena parte sin base de audiencia previa y con un inventario comercial por construir. El reto inmediato pasa por captar anunciantes en un mercado que mide su éxito cada mañana y por fidelizar espectadores desde el primer día.
El calendario del 5 de noviembre es común a todo el sector, de modo que los operadores adaptarán sus diales y sus campañas de promoción en la misma ventana temporal. En ese escenario, la promoción previa al estreno se convierte en el principal activo de una cadena que todavía no puede competir con cuota de pantalla.
📡 El Radar del Sector
El vacío que llena: Una cadena estatal de nuevo cuño que busca su hueco en una parrilla en plena reordenación y que llega con nueve profesionales confirmados.
El reto por delante: Convertir la notoriedad de la gira en audiencia desde el 5 de noviembre y construir un inventario publicitario desde cero.
El tablero competitivo: La Séptima se juega el mismo espectador que Atresmedia, Mediaset España y RTVE en el nuevo reparto de diales.
El rover de la ESA para buscar vida en Marte se entrena ya en el desierto de Tabernas, en Almería. La Agencia Espacial Europea ha convertido este rincón árido del sureste peninsular en el banco de pruebas de la misión ExoMars, cuyo vehículo robótico Rosalind Franklin debería aterrizar en el planeta rojo en 2030.
Sobre el terreno no rueda todavía el Rosalind Franklin, sino Charlie, un vehículo de ensayo con el que se reproducen algunas de las tareas que la misión exigirá más adelante. El objetivo no es descubrir nada aquí. Es que nada falle allí.
Por qué el desierto de Tabernas se parece a Marte
El lugar no se eligió por comodidad logística. Los geólogos han identificado en Tabernas minerales arcillosos y carbonatados y evidencias de antiguas interacciones entre agua y roca, las mismas señales que el Rosalind Franklin buscará en el subsuelo marciano. Si un instrumento se comporta de forma extraña durante las pruebas, el fallo se puede investigar con el martillo en la mano y a pocos metros de la furgoneta.
A la geología se suma el paisaje. Tabernas es una de las zonas más áridas de Europa, con badlands erosionados que recuerdan a lo que las cámaras de otras misiones han retratado en Marte y con muy poca vegetación que interfiera en los sensores. Durante décadas fue plató de westerns; ahora es un laboratorio de campo.
La parte menos visible del ensayo es también la más valiosa. Cada jornada en Almería sirve para ajustar rutas, protocolos de comunicación, y decisiones que en Marte no admiten una segunda oportunidad. La distancia entre los dos planetas impide gobernar el vehículo como un coche teledirigido: cualquier orden tarda minutos en llegar y otros tantos en confirmarse. Esa lentitud obliga a que buena parte del trabajo se resuelva sobre el propio terreno.
A dos metros bajo el suelo marciano la radiación pierde fuerza, y ahí es donde las moléculas orgánicas conservan una oportunidad real de sobrevivir.
Perforar dos metros para buscar moléculas orgánicas
El Rosalind Franklin no será un rover más. Su misión es perforar hasta dos metros bajo la superficie para buscar rastros de vida pasada. La razón es física: en la superficie de Marte la radiación degrada las moléculas orgánicas, mientras que a esa profundidad quedan mejor protegidas. Dos metros son la altura de una persona adulta y no parecen gran cosa, hasta que se piensa en un taladro que debe funcionar solo, a decenas de millones de kilómetros de la Tierra y sobre un terreno que nadie ha tocado antes.
Conviene precisar qué se busca. Encontrar moléculas orgánicas no equivale a encontrar vida: algunas se forman sin intervención biológica, y los investigadores tendrán que distinguir unas de otras. Lo que persigue la misión son evidencias de vida pasada, rastros químicos que hayan sobrevivido millones de años bajo tierra. La página oficial de la ESA detalla el estado del programa y sus instrumentos.
Un ensayo de ingeniería que aún no responde a la gran pregunta
Las pruebas de Tabernas no aportan ninguna evidencia sobre la existencia de vida en Marte. Son ingeniería, no biología. Lo que se valida estos días es la cadena de operaciones —cómo se mueve el vehículo, cómo se seleccionan las rocas, cómo se ejecuta una perforación— sobre un sustituto que no es el modelo de vuelo. La ciencia llegará, si llega, años después y bajo la superficie del planeta rojo.
La costumbre de ensayar en la Tierra viene de lejos. La NASA preparó a los astronautas del Apolo en desiertos y campos de lava antes de enviarlos a la Luna, y la ESA lleva años recurriendo a análogos terrestres para sus misiones planetarias. Tabernas encaja en esa tradición con una ventaja añadida: está a un vuelo de unas horas de las sedes europeas, no a un viaje de siete meses.
Eso sí, el programa acumula retrasos desde su diseño inicial y su calendario se ha movido más de una vez. Nada de lo que ocurra en Almería cambia ese hecho, y conviene recordarlo cuando se habla de fechas: 2030 es un objetivo, no una certeza.
El valor de este ensayo no está en lo que promete, sino en lo que evita. El Rosalind Franklin aspira a ser el primer rover europeo en la superficie de Marte y llevará la primera perforadora capaz de alcanzar dos metros de profundidad; cada fallo detectado en Tabernas es un fallo que no ocurrirá a decenas de millones de kilómetros de casa. La pregunta sigue siendo la de siempre: si la vida surgió alguna vez en el planeta rojo, ¿dejó rastros capaces de resistir el tiempo y la radiación? Nadie lo sabe todavía. El taladro, al menos, estará entrenado.
🔬 Ficha del Descubrimiento
Qué se ha probado: el ensayo en terreno real del vehículo Charlie, que reproduce tareas del rover Rosalind Franklin de la misión ExoMars.
Dónde: desierto de Tabernas, Almería, elegido por su parecido geológico con Marte; destino final, el planeta rojo.
Institución responsable: Agencia Espacial Europea (ESA), programa ExoMars.
Cuándo: pruebas en marcha en octubre de 2026; aterrizaje del Rosalind Franklin previsto para 2030.
Impacto a futuro: preparar la primera perforación europea bajo la superficie marciana en busca de rastros de vida pasada.
MetaMask ha retirado sus validadores de Ethereum de forma preventiva después de detectar un incidente de seguridad que todavía no ha explicado en detalle. La empresa confirma que trabaja con socios externos y asesores para contener la amenaza, pero no ha aclarado qué componente de su infraestructura quedó expuesto, cuándo empezó el problema ni cuántos nodos están implicados.
Lo que sí ha dicho es que no ha detectado una amenaza inmediata para las carteras de sus usuarios. Es un matiz importante, aunque no equivale a una explicación completa. Quien tenga ether guardado en la wallet de MetaMask no ha visto comprometidas sus claves por lo comunicado hasta ahora, pero el episodio deja una pregunta abierta: si el fallo no está en las carteras, ¿dónde está?
La retirada no es un apagón de Ethereum ni afecta a todos los validadores de la red. Se limita a los nodos que MetaMask operaba dentro de su servicio de staking (el mecanismo por el que se bloquean 32 ETH para validar transacciones a cambio de recompensas) en su modalidad no custodial, según la información publicada por cryptonews.net. Lido, el mayor protocolo de staking líquido de Ethereum —permite depositar ether y recibir un token equivalente que sigue generando rendimiento—, confirmó por su parte que esos validadores empezaron a salir del protocolo el miércoles.
Qué ha pasado y qué no ha pasado
Conviene separar los hechos de las interpretaciones. MetaMask Portfolio ofrece tres vías distintas para poner ether a trabajar: staking en pool, staking de validadores propios y staking líquido a través de terceros como Lido y Rocket Pool, integrados en su propia cartera. El anuncio afecta a la segunda y a su conexión con Lido. Ninguna comunicación de la empresa dice que las tres modalidades estén suspendidas o que los usuarios deban retirar sus posiciones.
Tampoco hay confirmación de pérdida de fondos. La compañía describió la salida como una medida de precaución ante una situación que seguía investigando, y ese lenguaje importa: una retirada preventiva es una decisión de gestión de riesgo, no la constatación de un robo.
Aun así, la opacidad sobre el origen del incidente deja el terreno abonado a las especulaciones. No se sabe si fue una vulnerabilidad, un acceso no autorizado o un problema de otro tipo. Cointelegraph trasladó preguntas a la compañía sin obtener respuesta inmediata, y esa ausencia de detalles mantiene sin resolver cuestiones básicas: qué criterio se usó para elegir los validadores afectados y qué medidas vienen después. Silencio, de momento.
Una salida preventiva se juzga por lo que evita, no por lo que explica. Y aquí, de momento, solo tenemos la mitad de la ecuación.
El tamaño de la infraestructura ayuda a entender por qué este tipo de maniobra no se resuelve en una tarde. MetaMask gestiona más de 3.000 millones de dólares en ether en staking, según cifras de su propio sitio. Ese número corresponde al valor total administrado, no al importe que está saliendo ahora mismo ni al que podría haberse visto expuesto.
Cuánto ether vuelve y cuándo
Aquí entra en juego la fontanería de Ethereum. Los validadores que salen de Lido no devuelven el ether de golpe. Lido señaló que los últimos nodos afectados debían completar su salida antes del final del 7 de octubre, pero eso solo cierra la primera etapa de un proceso con varias fases: salida del protocolo, retiro efectivo y, en su caso, reingreso.
Will Shannon, desarrollador de Lido Finance, explicó que el ether retirado volverá al protocolo de forma gradual, a medida que cada validador complete su ciclo. Su estimación apunta a unos 45 días para la normalización completa, lastrada por la cola de de ingreso, ese mecanismo que regula cuántos validadores pueden entrar a la vez en la red para no desestabilizarla.
Es una previsión, no un calendario garantizado. Nadie ha publicado una fecha única en la que todo el ether esté de vuelta dentro del protocolo, y cada validador puede arrastrar tiempos ligeramente distintos.
La seguridad del staking entra en una fase incómoda
El caso de MetaMask toca una fibra sensible del ecosistema. El staking dejó de ser un experimento de entusiastas para convertirse en infraestructura financiera: hoy hay decenas de millones de ether bloqueados y una parte relevante pasa por operadores que no son los propios usuarios. Eso reparte el riesgo, pero también lo concentra en manos de unos pocos actores.
Ya vimos algo parecido, en otra escala, en 2022, cuando el staking líquido empezó a crecer muy por encima de lo que muchos consideraban saludable para la descentralización. La respuesta del ecosistema fue diversificar: más protocolos, más operadores, más capas de supervisión. Este episodio recuerda que riesgo distribuido no es riesgo eliminado.
Hay una contradicción que merece señalarse. MetaMask vendió durante años la simplicidad de su cartera como ventaja frente a soluciones más técnicas. Esa simplicidad exige, a cambio, confiar en la infraestructura de un tercero para todo lo que ocurre detrás. Cuando esa infraestructura tose, el usuario que solo quería rendimiento se ve leyendo comunicados de emergencia.
El episodio también presiona a Lido, que arrastra desde hace tiempo la etiqueta de ser demasiado grande dentro del staking de Ethereum. Cada incidente que pasa por sus validadores alimenta el argumento de quienes piden más operadores independientes y menos dependencia de un puñado de nombres.
Queda por ver qué encuentra MetaMask en su investigación y si decide publicar el detalle técnico. Esa decisión dirá más sobre el estado del sector que el incidente en sí. Mientras tanto, el ether sigue saliendo nodo a nodo, sin prisa y sin drama visible en la red.
El Programa Auto+ reparte 50 millones en ayudas al coche eléctrico para autónomos y empresas, con plazo abierto hasta el 31 de diciembre de 2026.
De ese dinero, 8 millones de euros van reservados a profesionales autónomos y 42 millones a empresas privadas. La orden de convocatoria se publicó el 24 de septiembre en el BOE y la ventanilla admite solicitudes desde el 1 de octubre. La gestión corresponde al Ministerio de Industria y Turismo.
Cuánto hay para autónomos y qué se puede comprar
El reparto es el primer dato que conviene tener claro: 42 millones para empresas privadas y 8 millones para autónomos, dentro de una dotación total de 50 millones de euros. El destino es la adquisición de vehículos eléctricos y electrificados, la categoría que agrupa a los modelos con batería. La orden publicada en el Boletín Oficial del Estado concreta qué clasificaciones entran y cuáles se quedan fuera.
El objetivo que declara el programa es acelerar la renovación de flotas y avanzar en la descarbonización del transporte. Aterrizado al día a día: si tienes que cambiar la furgoneta o el coche con el que trabajas, aquí hay dinero público que no se devuelve. Son ayudas directas, no préstamos, pero exigen cumplir los requisitos y justificar la compra.
Aquí viene el contexto que ayuda a leer la convocatoria. Esta es la segunda línea del programa Auto+: la primera se lanzó durante el verano con 350 millones de euros. Con los 50 millones de ahora, el esfuerzo público total sube a 400 millones, según los datos de la convocatoria.
De cada cien euros de esta convocatoria, 84 van a empresas y solo 16 a autónomos: una bolsa de 8 millones que no se rellena sola.
Quién puede pedirla y qué papeles conviene tener atados
Pueden solicitarla empresas privadas y profesionales autónomos que adquieran un vehículo eléctrico o electrificado. Las compras ya cerradas este año también entran: la convocatoria admite solicitudes por vehículos adquiridos desde enero, siempre que cumplan las condiciones que fija la orden.
En los requisitos generales, la convocatoria se apoya en las reglas comunes de las subvenciones públicas: hay que estar al corriente de las obligaciones tributarias y con la Seguridad Social, entre otras condiciones. Si arrastras una deuda o un aplazamiento sin resolver, regulariza tu situación antes de presentar el papeleo.
¿Cómo se pide? El trámite se registra por vía electrónica en la web del Ministerio de Industria y Turismo, con certificado digital o Cl@ve, y la documentación se presenta según lo que fije la orden de convocatoria.
El error más común: dar por hecha la ayuda sin leer la orden. La dotación para autónomos es de 8 millones para todo el colectivo, así que dejar la solicitud para la última semana de diciembre es asumir un riesgo innecesario.
El segundo despiste clásico es documental: factura de compra, justificantes de pago y certificados de estar al corriente. Y un aviso fiscal que muchos pasan por alto: la ayuda es un ingreso. Si la pides como autónomo, se refleja en tu IRPF; si la pide una sociedad, va al Impuesto de Sociedades. No es el mismo impuesto ni se declara igual.
Por qué el reparto 42/8 dice mucho de a quién va dirigido el programa
La primera línea del Auto+ movilizó 350 millones en verano para impulsar la demanda de vehículos eléctricos y fortalecer la cadena de valor de la automoción. Esta segunda tanda es ocho veces más pequeña y llega con el foco puesto en las flotas de empresa. Para el autónomo, la lectura práctica es sencilla: la oportunidad existe, pero el margen es estrecho.
Hay una diferencia real entre pedirla como empresa y pedirla como autónomo. Una sociedad puede meter la operación en una renovación de flota con varios vehículos; el autónomo decide con su bolsillo y compite por una bolsa ocho veces menor. No es una queja, es aritmética.
Hay un detalle que juega a favor de quien ya se ha movido: al admitir compras hechas desde enero, el programa abre la puerta a recuperar parte del coste de un vehículo que ya está a tu nombre. Si la compra está aún en el aire, tienes hasta el 31 de diciembre para cerrarla y presentar la solicitud.
Lo que no conviene es fiarlo todo a la información de segunda mano. El importe por vehículo, los tramos y la documentación exacta están en la orden de convocatoria publicada el 24 de septiembre. Revísala antes de firmar con el concesionario: no es lo mismo comprar y luego descubrir que tu modelo no entra, que comprobar primero si encaja.
Y un último aviso: la subvención no convierte el vehículo en barato, compensa parte del sobrecoste. La cuenta se hace con el precio final, la ayuda que te corresponda y el uso real que le vayas a dar. Lo que toca esta semana es comprobar si tu compra encaja, reunir la documentación y no dejarlo para el último día de diciembre.
Guía rápida del trámite
📅 Plazos: La convocatoria está abierta desde el 1 de octubre de 2026 y el plazo de solicitud termina el 31 de diciembre de 2026.
✅ Requisitos clave: Ser empresa privada o profesional autónomo, adquirir un vehículo eléctrico o electrificado y estar al corriente con Hacienda y con la Seguridad Social.
🌐 Dónde solicitarlo: Se tramita por sede electrónica a través del Ministerio de Industria y Turismo (mintur.gob.es), con certificado digital o Cl@ve.
💰 Importe o coste: 50 millones de euros en total para toda la convocatoria: 42 para empresas y 8 para autónomos. Es una subvención, no un préstamo que se devuelva.
⚠️ Error a evitar: Presentar la solicitud sin revisar la orden y sin la documentación de la compra cuando la partida reservada a autónomos es limitada.
El cambio de base de cotización de autónomos cierra el 31 de octubre. Si lo presentas antes, se aplica desde el 1 de noviembre.
Queda menos de un mes para cuadrar la cuota con lo que de verdad estás ganando este año. Las cuotas de noviembre y diciembre se calcularán sobre la base nueva, y las de enero a octubre ya no se tocan.
Qué cambia desde el 1 de noviembre y qué se queda igual
La Tesorería General de la Seguridad Social (TGSS) calcula tu cuota a partir del rendimiento neto de tu actividad: lo que facturas menos los gastos deducibles, en el caso de la estimación directa, que es el régimen habitual entre autónomos. Como los ingresos definitivos no se cierran hasta que Hacienda certifica los datos, la base que pagas cada mes tiene carácter provisional y se puede corregir durante el año.
La Seguridad Social reparte esos rendimientos en 15 tramos, cada uno con su base mínima y su base máxima. La base elegida tiene que caber dentro de los límites de tu tramo, así que no vale poner una cifra al azar para pagar menos.
La TGSS admite hasta seis cambios de base al año, siempre dentro de los periodos que fija la propia Tesorería. El de septiembre y octubre es el último con efecto en este ejercicio: lo que se presente hasta el 31 de octubre empieza a contar el 1 de noviembre.
Cambiar la base no reescribe lo ya pagado. Solo decide, y solo desde noviembre, cuánto te cuestan las dos últimas cuotas del año.
Quién debería revisar su base antes del 31 de octubre
Los cálculos que hiciste en enero ya no sirven para decidir. Con medio ejercicio cerrado tienes una foto mucho más fiable, y lo que en enero parecía un buen cálculo puede quedarse desfasado en octubre.
Un ejemplo con las cifras de tramo. Un autónomo que arrancó el año estimando 2.500 euros mensuales de rendimiento neto medio se sitúa en el tramo de más de 2.330 y hasta 2.760 euros. Si con lo que lleva facturado calcula que va a acabar en torno a 1.600 euros, puede comunicar esa nueva previsión y ajustar la base desde noviembre. Y al contrario: si el negocio ha ido mejor de lo previsto, subirla ahora acerca las últimas cuotas a lo que te corresponde.
En la práctica, la mayoría de los autónomos que revisa su base en octubre lo hace porque el año ha dado un giro. Si tus ingresos han caído, si has encadenado meses flojos o si vas a cerrar con bastante más facturación que en 2025, este trámite te interesa.
Dentro actualizas tu previsión de rendimientos netos mensuales y eliges una base dentro de los límites de tu tramo. El sistema te muestra un resumen antes de confirmar, y la Tesorería tiene un simulador para ver qué cuota te saldría con cada previsión. No lo dejes para el último día: una solicitud presentada el 1 de noviembre ya no tiene efecto en las cuotas de 2026.
Por qué este ajuste no te libra de la regularización
Aquí está la letra pequeña que más despista. Cambiar la base en octubre no modifica ni un euro de lo pagado entre enero y octubre. La TGSS mantiene todas esas bases como provisionales y, cuando disponga de tus rendimientos definitivos a través de la Agencia Tributaria, comparará lo cotizado con lo que te correspondía por ingresos reales.
Si has cotizado por debajo, la TGSS te reclamará la diferencia. Si has cotizado por encima de la base máxima del tramo que te corresponde, podrá devolverte el exceso en los supuestos que contempla la normativa. La regularización llega igual, hayas ajustado o no. Lo que cambia con el trámite es que las cuotas de noviembre y diciembre se acercan a tu realidad y el desfase no sigue creciendo.
El sistema de cotización por ingresos reales lleva varios ejercicios funcionando y deja siempre el mismo patrón: cada año hay autónomos que se enteran en la regularización de que debían dinero porque en su día estimaron a la baja para pagar menos cada mes. Bajar la base porque tus ingresos han caído es perfectamente legal. Hacerlo para pagar menos de lo que te corresponde por unos rendimientos que sí vas a declarar no cuela: la TGSS cruza datos con Hacienda y la diferencia acaba pasando por caja.
Queda menos de un mes y la fecha no se mueve. Si tu año ha dado un giro, este es el momento de alinear la cuota con la realidad.
Guía rápida del trámite
📅 Plazos: la solicitud debe presentarse antes del 31/10/2026. El cambio se aplica desde el 01/11/2026 y afecta a las cuotas de noviembre y diciembre.
✅ Requisitos clave: estar de alta en el RETA, elegir una base dentro de los límites del tramo que corresponda a tus rendimientos netos previstos y comunicar la nueva previsión en plazo.
🌐 Dónde solicitarlo: en el servicio Base de cotización y rendimientos de Importass, con certificado digital o Cl@ve. La información general está en la sede electrónica de la Seguridad Social.
💰 Importe o coste: el trámite es gratuito. Lo que cambia es la cuota mensual, que se calcula sobre la base elegida.
⚠️ Error a evitar: dar por hecho que el cambio corrige lo ya pagado; las cuotas anteriores no se tocan y la regularización con tus rendimientos definitivos llegará igual.
El precio de los PC sube en 2026 por la sed de memoria de los centros de datos de IA. Montar un ordenador por piezas cuesta hoy más que en 2025 y muchísimo más que en 2023, según el repaso de componentes que ha publicado Xataka.
Claves de la operación
El margen del servidor manda sobre el escaparate. TSMC, Intel, SK hynix, Samsung, Solidigm y Kioxia reasignan capacidad a la memoria HBM y a las soluciones profesionales, donde ganan más por oblea, y dejan menos suministro para el PC de consumo.
La memoria y el SSD se llevan la mayor subida. La DRAM y la NAND Flash han rebasado máximos históricos en algunos formatos, y el controlador PCIe 5.0 más eficiente no evita que el disco más rápido sea también el más caro del mercado.
Europa mira sin palanca. Ni la Ley Europea de Chips ni el PERTE español de microelectrónica tocan la decisión que importa: qué oblea se dedica a consumo y qué oblea se dedica a IA.
El mecanismo es fácil de resumir y difícil de digerir. Los centros de datos no compran lo mismo que nosotros: necesitan memoria HBM y aceleradores para IA, no módulos DDR5 de sobremesa. Pero compiten por la misma capacidad de fabricación, y ahí los fabricantes ganan más por oblea en un servidor que en un PC. El resultado es menos oferta para el consumo. Y precios que suben.
La paradoja que observamos en las tiendas es incómoda: nunca habíamos tenido a mano componentes tan capaces, y nunca había sido tan caro pagarlos. El mejor silicio de la historia llega con la peor factura. Los precios de la memoria DRAM y de la NAND Flash han rebasado en algunos casos máximos históricos, y el efecto viaja hacia el PC completo, el portátil y el disco que añadimos después.
El atasco de la memoria: el margen del servidor manda sobre el escaparate
En procesadores, 2026 ha sido un año de escaparate. AMD lanzó el 22 de abril su Ryzen 9 9950X3D2 Dual Edition, con 208 MB de caché total, y 3D V-Cache en sus dos chiplets; Intel puso a la venta el 26 de marzo los Core Ultra 200S Plus, cuyo modelo tope admite hasta 256 GB de RAM. AMD e Intel compiten en la gama que casi nadie puede pagar. La innovación llega; el precio, también.
La memoria es el eslabón que más se ha tensado. Rambus presentó en mayo un chipset para módulos CUDIMM, CQDIMM y CSODIMM capaz de trabajar hasta 9.600 MT/s, y el propio Intel admite DDR5-7200 en su tope de gama. La memoria rápida se ha convertido en el componente decisivo de cualquier configuración, y es la primera que se agota en el canal cuando la nube aprieta.
Con el almacenamiento ocurre algo parecido. Phison presentó en el CES su controlador PS5037-E37T, capaz de leer a 14,7 GB/s con un consumo activo por debajo de 2,3 vatios, y Silicon Motion ha movido ficha con el SM2524XT. La mejora existe; la rebaja, no.
La IA no ha encarecido el PC por capricho: le ha arrancado la memoria y ha dejado el precio en manos de tres fabricantes.
Nvidia no compra tu RAM, pero fija su precio
Conviene saber quién manda aquí. El precio marginal de una oblea lo determina el cliente que paga más por ella, y ese cliente es la nube. El precio del silicio lo fija hoy la inversión en la nube, no el usuario que quiere cambiar de procesador. Seagate lo dejó dicho: mientras el auge de la IA siga vivo, la memoria seguirá subiendo.
El sobrecoste aterriza en toda la cadena. HP, Dell, Lenovo y los ensambladores europeos tienen dos salidas: comerse el margen o trasladar la subida al precio final. Los márgenes de los fabricantes de PC quedan en el alambre después de dos años de recuperación tibia del mercado. En España, los distribuidores afrontan el Black Friday de noviembre con menos recorrido para el descuento que en 2024, y ahí es donde el consumidor notará el golpe. Cosas del ciclo.
La lección del apagón de chips de 2021 que España mira de reojo
Hay un precedente que conviene recordar. En 2021, la escasez de semiconductores paró líneas enteras en las plantas españolas de automoción, y la respuesta pública fue el PERTE de microelectrónica y semiconductores, dotado con 12.250 millones de euros, en paralelo a la Ley Europea de Chips. En 2021 el problema fue la falta; en 2026, el precio. El origen, eso sí, es el mismo: una cadena que decide en Asia y sufre en Europa.
La diferencia es que esta vez no hay rotura de stock, sino un reparto de capacidad que apunta a quedarse. Los planes de capacidad anunciados por TSMC, Samsung y SK hynix están orientados mayoritariamente a HBM y memoria de servidor, no al módulo DDR5 de sobremesa. La reasignación tiene pinta de ser estructural. Si el ciclo de inversión en IA se enfría, aparecerá exceso de oferta en el segmento profesional, pero eso no devolverá los precios de 2023 al escaparate de consumo. Ese es el riesgo que compramos: un mercado que se beneficia de la IA y que, a la vez, depende de que la IA no se detenga.
Seguimos de cerca el calendario. Las cuentas del tercer trimestre de SK hynix y Samsung llegan a finales de octubre; Micron publica su primer trimestre fiscal en diciembre; y las guías de inversión de los hyperscalers para 2027 se conocerán con las cuentas de cierre de año. Las ventas de memoria de servidor dirán si el consumo recupera cuota o si 2027 será otra vez un año para posponer la actualización del ordenador.
California ha legalizado la solar de balcón, y con ello el autoconsumo enchufable da su salto a los pisos. Gavin Newsom firma la norma que elimina el trámite que frenaba estas placas entre los inquilinos.
La medida no inventa una tecnología nueva. Desmonta un trámite. Hasta ahora, cualquier vecino que quisiera conectar un panel enchufable a su toma doméstica debía negociar un acuerdo de interconexión con su eléctrica, a menudo con Pacific Gas and Electric (PG&E). Un laberinto administrativo para un aparato que pesa menos que una maleta.
El senador estatal Scott Wiener, autor del texto, lo resumió sin rodeos: la ley elimina el gran obstáculo, que era negociar un acuerdo con la compañía eléctrica. En la práctica, convierte colgar un panel en la barandilla en algo tan cotidiano como enchufar la lavadora.
California se suma así a un club reducido de estados —Utah y Maine entre ellos— que ya autorizan esta modalidad. No es un experimento: es la constatación de que el autoconsumo doméstico se ha vuelto tan barato que la regulación corre detrás de la tecnología, y no al revés.
El fin del trámite: por qué un enchufe cambia el mapa de la red
El detalle que lo cambia todo no es el panel. Es dónde va conectado. Un sistema de solar de balcón vierte su electricidad directamente en la instalación del hogar: no vende a la red, solo reduce lo que la vivienda toma de ella. Por eso no exige medidor bidireccional ni un contrato nuevo.
A efectos de emisiones, el matiz importa. Cada kilovatio hora que un piso deja de demandar es uno que el sistema no tiene que generar, y en hora punta esa generación es la más cara y la más contaminante. Durante una ola de calor, con miles de aires acondicionados en marcha, la placa de balcón produce justo cuando la red más lo necesita.
La solar de balcón no busca vender energía: busca que cada hogar demande menos a una red que ya no puede crecer solo por arriba.
El patrón de fondo es el de la generación distribuida. Las eléctricas llevan un siglo con un sistema de arriba abajo: queman gas o carbón y suben la producción cuando sube la demanda. Con la eólica y la solar, ese equilibrio se rompe, y las utilities responden con baterías de gran escala. El consumidor deja de ser un punto pasivo y pasa a ser una pieza activa de la red.
Cuánto cuesta y en cuánto se amortiza un panel enchufable
Vamos a los datos. Un sistema básico de solar enchufable cuesta unos cientos de dólares, lejos del desembolso de una instalación de tejado con sus refuerzos eléctricos. La amortización, en un estado con la luz cara, llega en torno a los cuatro años. Con tarifas más altas, antes.
El ahorro anual se mide en cientos de dólares por vivienda. Sobre el papel, poco. Multiplicado por un edificio y por una ciudad, el efecto se acumula: cada balcón que genera compensa parte del crecimiento de la demanda que empujan la cocina de inducción, el coche eléctrico y, sobre todo, los centros de datos de la inteligencia artificial.
📊 Impacto ecológico en cifras
Coste de entrada: un sistema básico de solar enchufable ronda los cientos de dólares, frente a la inversión de una instalación de tejado completa.
Amortización: en torno a cuatro años en estados con electricidad cara; algo más si la tarifa es baja.
Ahorro anual: cientos de dólares por vivienda, según los datos del sector citados por Grist.
Equivalencia: reduce la demanda de red en horas punta, cuando coinciden el calor y el sol.
Alemania lo extendió antes: la lección para el autoconsumo español
Alemania es el espejo donde mirarse. El país llevó la solar de balcón del nicho al mercado de masas y demostró que ese hueco no lo ocupan solo los dueños de una casa con tejado, sino también los inquilinos con un balcón o un patio pequeño. La vía alemana se apoyó en un marco favorable y en precios eléctricos altos, la combinación que hace rentable la placa pequeña.
En España, el autoconsumo fotovoltaico residencial tiene su propio marco desde hace años, pero el modelo dominante ha sido la vivienda unifamiliar. El piso, el alquiler y el bloque de vecinos quedaron fuera. La decisión de California reabre la pregunta: ¿basta con simplificar el trámite para que el autoconsumo en pisos deje de ser marginal?
La letra pequeña: almacenamiento, red y quién paga la fiesta
El entusiasmo tiene un límite. La solar enchufable genera una fracción de lo que produce un tejado cubierto de placas, y sin batería concentra su aporte en las horas de sol. Para que el sistema se sostenga hace falta una red flexible, con almacenamiento a escala, que las utilities despliegan a un ritmo que no siempre acompaña.
También hay una asimetría de incentivos. Si el estado no acompaña la norma con ayudas directas, el desembolso inicial —aunque sean cientos de dólares— sigue pesando para los hogares con menos margen. Sin rebajas, la tecnología se abre sobre todo a quien ya puede pagarla. Y ahí la etiqueta de solución para todos empieza a resquebrajarse.
El precedente alemán sirve para calibrar expectativas. La solar de balcón no descarboniza un país por sí sola. Lo que hace es repartir la generación, aliviar la punta y meter al ciudadano dentro del sistema en lugar de dejarlo mirando la factura. No sustituye a los grandes parques, pero tapa parte del agujero que la demanda de datos y la electrificación abren cada año.
Y el efecto dominó ya está en marcha. Lo que ocurre en California suele marcar el camino de otros mercados estatales. Si la fórmula cuaja, más legislaciones mirarán al balcón como una pieza legítima de la red y no como una afición de nicho.
🌍 El Impacto Real para el Futuro
Beneficio medible: cada balcón equipado recorta cientos de dólares al año en factura y reduce la demanda de la red justo en las horas punta de más calor.
Modelo que cambia: el autoconsumo deja de ser coto de casas con tejado y se abre a inquilinos y pisos, con amortizaciones en torno a cuatro años.
Para las próximas generaciones: más energía limpia generada donde se consume y menos presión sobre una red que debe electrificar cocina, coche y centros de datos.
Un hacker de 16 años detenido en Alicante dirigía KillSec, el grupo de ransomware con más de 1.000 ciberataques y 280 víctimas. La Guardia Civil y los Mossos d’Esquadra le señalan como administrador principal de una estructura que extorsionó a empresas y entidades públicas con rescates de alrededor de 500.000 euros abonados en criptomonedas. La operación se salda con 110 terabytes de datos intervenidos y deja al descubierto un relevo generacional en el cibercrimen organizado.
Claves de la operación
Más de 1.000 ataques y 280 víctimas. Cerca de la mitad de los intentos habría fructificado y las organizaciones afectadas acabaron listadas en el sitio de filtraciones del grupo.
Rescates de 500.000 euros en criptoactivos. Los pagos se canalizaron mediante carteras digitales y servicios de anonimización, el rastro que ahora intenta reconstruir la UCO.
Un millón de euros de daños en Cataluña. El caso español arrancó con el ataque a la entidad pública infraestructures.cat a principios de 2025, con robo de información sensible y posterior intento de extorsión.
De una foto de perfil a una red criminal presente en nueve países
La investigación de la Guardia Civil, bautizada como Operación Rotoma, arrancó en 2025 tras la colaboración con el FBI de San Juan de Puerto Rico. Los agentes buscaban a integrantes de KillSec que pudieran residir en España y partieron de una única imagen de perfil. Acabaron identificando al administrador del grupo en la provincia de Alicante. Una fotografía de usuario bastó para desmontar la cúpula de la organización.
Los registros se practicaron en dos puntos: un domicilio y la oficina de un hotel de la provincia. Se intervinieron equipos informáticos, teléfonos móviles, carteras de criptoactivos, y herramientas de anonimización y cifrado. Una mujer ha quedado investigada por su presunta relación con los hechos.
El entramado funcionaba con reparto de tareas, como una empresa. Un supuesto desarrollador cumplió 18 años en agosto y era menor de edad cuando se perpetraron parte de los ataques; los investigadores identificaron además a un negociador y a un afiliado. La cúpula del grupo se repartía en cuatro roles bien diferenciados.
La actuación española se integra en la operación internacional KillSwitch, coordinada por Europol y Eurojust con autoridades de Bélgica, Finlandia, Alemania, Grecia, Rumanía, Suiza, Reino Unido y Estados Unidos. El Centro Europeo contra la Ciberdelincuencia y la Joint Cybercrime Action Taskforce han pilotado un dispositivo que deja cinco servidores centrales bajo control policial, ocho registros domiciliarios en cuatro países y tres detenciones. Los dominios del grupo ahora redirigen a un aviso oficial de la policía y se aseguraron al menos 110 terabytes de información. Bitdefender y Group-IB prestaron apoyo técnico.
Desmantelar la infraestructura es rápido; desmantelar el modelo de negocio, no. El rescate se aprende en un foro y se ejecuta desde un portátil.
El negocio del rescate: nube mal configurada, doble extorsión y víctimas que callan
El caso catalán marca el patrón. KillSec accedía a los sistemas explotando vulnerabilidades y accesos deficientemente protegidos, sobre todo en entornos de almacenamiento en la nube, copiaba la información sensible y la trasladaba a servidores propios. Después llegaba la amenaza: publicación de los datos si no había pago y descarga gratuita si la víctima se negaba. La doble extorsión convierte cada brecha en una factura de dos vías.
Los daños del ataque contra la entidad pública catalana se acercan al millón de euros, según los investigadores. El grupo operaba desde 2024 y acumulaba víctimas en un sitio de filtraciones alojado en la dark web. La opacidad de los pagos impide medir el daño real del entramado.
Si una cuarta parte de las 280 víctimas identificadas hubiera abonado el medio millón habitual, la caja del grupo superaría los 35 millones de euros. Es una hipótesis de esta redacción, no una cifra confirmada: la investigación solo constata que algunas víctimas pagaron. El resto afrontó la filtración sin contraprestación alguna.
El modelo de negocio explica el perfil de los detenidos. Las plataformas de ransomware como servicio permiten alquilar la infraestructura y repartir el botín, de modo que un menor con conocimientos técnicos puede ocupar la cúpula sin montar nada desde cero. La barrera de entrada al cibercrimen organizado se ha desplomado. A eso se suma un cobro sencillo en criptomonedas y un porcentaje de víctimas que prefiere silenciar el incidente.
Qué se juega España: Indra, Incibe y las pymes sin responsable de seguridad
El tejido productivo español está dominado por pymes que operan sin responsable de seguridad y con copias de respaldo deficientemente aisladas. Es el perfil exacto que busca un grupo como KillSec. El Instituto Nacional de Ciberseguridad y su línea 017 son la puerta de entrada para reportar un incidente, aunque la mayoría de los casos no llega a denunciarse. El país ya vivió episodios que anticiparon este escenario, desde el asalto informático al Servicio Público de Empleo Estatal en 2021 hasta los incidentes recurrentes en administraciones locales.
En el IBEX 35, la exposición a la ciberseguridad se concentra prácticamente en un solo valor: Indra, que a través de Minsait compite con Thales y Leonardo por los contratos europeos de defensa digital. La paradoja es que el país que sufre los ataques no siempre capitaliza la respuesta, porque buena parte del gasto acaba en proveedores extranjeros. El negocio del cibercrimen crece más rápido que el negocio de la defensa.
Hay además un problema de respuesta penal. El arrestado tiene 16 años, por encima del umbral de 14 que fija la Ley Orgánica 5/2000 reguladora de la responsabilidad penal de los menores. No se enfrenta a la jurisdicción ordinaria, sino a la Fiscalía de Menores y a medidas que van del internamiento en régimen cerrado a la libertad vigilada. La vía judicial para el cibercrimen adolescente prioriza la reeducación sobre el castigo.
Queda por delante el análisis forense de los 110 terabytes intervenidos. Los investigadores rastrean los beneficios en criptomonedas y no descartan nuevas detenciones dentro y fuera de España. De ese trabajo depende que KillSec sea un caso cerrado o una marca que reaparezca con otro nombre en pocos meses. El golpe es serio; la arquitectura del rescate, en cambio, sigue intacta.
Cellnex cotiza en el suelo del IBEX 35 y Deutsche Bank le concede un potencial del 80%. La paradoja no es menor: el mismo valor que acumula una caída del 16,8% en 2026 recibe el respaldo de la firma alemana mientras el fondo bajista D.E. Shaw eleva su apuesta contra él hasta máximos históricos.
La empresa de infraestructuras de telecomunicaciones cerró la sesión anterior en 22,17 euros. Son casi un 30% menos que los máximos anuales que marcó el pasado 27 de febrero, un día antes del inicio de la guerra en Irán. Desde entonces, la escalada de los intereses de la deuda, con el petróleo como incentivo, ha ido desinflando la cotización de uno de los valores del IBEX más sensibles al coste de financiación.
En lo que va de 2026, los títulos pierden un 16,8%. Eso convierte a Cellnex en el segundo peor valor del índice. Solo un nombre del selectivo lo ha hecho peor en el mismo periodo, y ninguno arrastra una dependencia tan directa de los tipos.
Deutsche Bank fija el precio objetivo de Cellnex en 40 euros
Deutsche Bank ha actualizado sus perspectivas bursátiles sobre la compañía. La firma alemana aplica un leve ajuste del 6% a la baja a su valoración, pero deja el precio objetivo en 40 euros por acción. Desde los 22,17 euros del cierre anterior, ese nivel implica un potencial alcista del 80%.
El nuevo objetivo no solo absorbería con creces el 30% perdido en los siete últimos meses. Dejaría a la acción por encima de los máximos de febrero. Cabe recordar que la compañía tocó esos máximos justo antes del repunte del crudo que desató el conflicto con Irán y del giro al alza en las rentabilidades de la deuda.
El fondo bajista D.E. Shaw eleva su posición corta al 1% del capital
En el lado opuesto, los registros de la CNMV incorporaron un nuevo movimiento. El hedge fund D. E. Shaw & Co ha elevado su apuesta contra Cellnex hasta el 1,00% de sus títulos. Se trata del porcentaje más alto de su serie histórica en la compañía, por encima del 0,90% comunicado a mediados de agosto.
Deutsche Bank y D.E. Shaw miran el mismo balance y llegan a conclusiones opuestas: para unos, Cellnex cotiza a mitad de precio; para otros, todavía le queda caída.
El consenso del mercado mantiene un sesgo favorable. De acuerdo con los datos recopilados por LSEG, 20 de las 28 firmas que cubren el valor aconsejan comprar sus títulos, cuatro proponen mantener la inversión y las cuatro restantes recomiendan vender. La discrepancia, más que una anomalía, refleja la dependencia del valor respecto a los tipos.
Por qué Cellnex es un termómetro de los tipos
Cellnex es, en esencia, una máquina financiera. Su negocio consiste en comprar torres de telecomunicaciones y alquilarlas a los operadores con contratos de larga duración, normalmente ligados a la inflación. Genera caja de forma predecible. El problema está en cómo la financia: con deuda. Y ahí aparece la trampa. Cuando los tipos suben, no solo encarece el servicio de su pasivo; eleva también la tasa de descuento con la que el mercado valora unos flujos que llegan muy lejos en el tiempo. El efecto es doble. Para una compañía apalancada, es devastador.
No es una novedad de 2026. En mi lectura, Cellnex lleva desde 2022 atrapada en la misma contradicción: un modelo de negocio sólido, con ingresos contratados y visibilidad, que el mercado castiga cada vez que el bono se mueve. La diferencia este año es el detonante. El repunte del petróleo tras el conflicto con Irán ha tensado las expectativas de inflación y, con ellas, las rentabilidades de la deuda. El valor, el más sensible del IBEX al coste de financiación, lo ha pagado con creces.
La pregunta de fondo es si el castigo es estructural o coyuntural. A mi juicio, hay una parte de cada. El apalancamiento es real y limita el margen de maniobra hasta que la compañía reduzca deuda o refinancie a tipos más bajos. Pero el descuento sobre el valor de sus activos también lo es. Deutsche Bank habla de 40 euros; el mercado paga 22,17. Esa brecha del 80% mide la desconfianza sobre el coste del dinero, no sobre las torres.
Los cortos no apuestan contra las torres de Cellnex: apuestan contra el calendario de los tipos.
El riesgo, no obstante, es que la apuesta bajista de D.E. Shaw tenga razón por otra vía. Si la inflación repunta y los tipos se mantienen altos durante más tiempo del previsto, la presión sobre la cotización continuará con independencia de lo que valgan los activos. Y ese escenario no es descartable con el crudo todavía tensionado.
El hito a vigilar son los próximos resultados trimestrales, previsiblemente en noviembre, y sobre todo la evolución del ratio de deuda neta sobre EBITDA. Si la compañía logra estabilizarlo sin desinversiones forzadas, el argumento de Deutsche Bank gana peso. Si el apalancamiento vuelve a subir, el consenso favorable se pondrá a prueba.
Veredicto Merca2
Cotización al cierre o apertura: Cellnex terminó la última sesión en 22,17 euros, con una caída del 16,8% en lo que va de 2026. La acción cotiza un 30% por debajo de sus máximos anuales del 27 de febrero.
Clave técnica: El valor se mueve en zona de mínimos relativos y depende del comportamiento del bono. Una vuelta por debajo de los 22 euros abriría la puerta a nuevas ventas de los fondos cortos; recuperar los 25 euros sería la primera señal de giro.
Apunte macro: La escalada de los intereses de la deuda, con el petróleo al alza desde el conflicto con Irán, sigue siendo el principal lastre. Un descenso de las rentabilidades del bono europeo sería el catalizador más eficaz para que el potencial del 80% que ve Deutsche Bank empiece a materializarse.
Entre la ayuda al alquiler que existe y la que se acaba cobrando hay un trecho hecho de trámites, plazos y, sobre todo, de desconocimiento. Para los jóvenes que dedican buena parte de su sueldo a pagar la renta mensual no hay una única ventanilla: conviven programas estatales, como el Bono Alquiler Joven o las líneas del Plan Estatal de Vivienda, con subvenciones que gestionan las comunidades autónomas, cada una con su calendario, sus límites de edad y de renta y sus propios requisitos. Varias siguen admitiendo solicitudes.
Por eso a continuación te contamos cuatro vías de apoyo al alquiler que están vigentes, que tienen al público joven como destinatario o beneficiario directo y a las que todavía se puede optar. Dos se enmarcan en la normativa estatal y dos dependen de las comunidades autónomas; hay pagos mensuales, subvenciones de un porcentaje de la renta, rebajas fiscales en el IRPF y programas de intermediación con pisos a renta tasada. Ninguna se concede de oficio: cada una exige acreditar requisitos y presentar la solicitud dentro de plazo.
Bono Alquiler Joven estatal: 250 € al mes durante dos años y con plazo de solicitud abierto por comunidades
Foto de Javier Gómez en Unsplash
El Bono Alquiler Joven nace del Real Decreto 42/2022, de 18 de enero, y consiste en una ayuda de 250 euros mensuales durante un máximo de 24 meses, es decir, hasta 6.000 euros por beneficiario, que se abonan por trimestres (750 euros cada tres meses). Se dirige a jóvenes de hasta 35 años cumplidos con ingresos anuales que no superen tres veces el IPREM —en torno a 25.200 euros en 14 pagas— y que sean titulares, o estén en condiciones de serlo, de un contrato de alquiler de vivienda habitual o de una habitación. La renta mensual no puede superar los 600 euros (300 si es una habitación), aunque numerosas comunidades elevan el tope a 900 y 450 euros en municipios tensionados. Es compatible con otras subvenciones al alquiler siempre que la suma no cubra más del 75% de la renta, y se concede por persona: si se comparte piso, cada inquilino que cumpla los requisitos puede solicitarlo.
Lo que explica que siga siendo una gran desconocida es que el Estado financia la ayuda, pero son las comunidades autónomas las que abren y resuelven las convocatorias, sin portal único y con calendarios dispares. En septiembre de 2026 el panorama sigue siendo desigual: varias comunidades mantienen plazos abiertos —Canarias abrió del 15 de septiembre al 6 de octubre, Galicia hasta el 26 de noviembre, La Rioja hasta el 30 de abril de 2027 y Madrid de forma permanente hasta agotar fondos—, mientras otras no tienen convocatoria activa. Las ayudas se conceden por orden de llegada hasta consumir el presupuesto, lo que obliga a actuar rápido. Además, la transición al nuevo Plan Estatal de Vivienda 2026-2030 apunta a una ayuda de hasta 300 euros mensuales y una duración ampliable a cuatro años, pendiente aún de las convocatorias autonómicas.
Ayudas al alquiler del Plan Estatal de Vivienda: hasta el 40 % (y en casos especiales el 50 %) de la renta mensual
Foto de Aldward Castillo en Unsplash
El programa de ayuda al alquiler de vivienda del Plan Estatal para el Acceso a la Vivienda 2022-2025, regulado por el Real Decreto 42/2022, de 18 de enero, subvenciona hasta el 40 % de la renta mensual de la vivienda habitual y permanente del inquilino. La cuantía se eleva hasta el 50 % cuando el beneficiario tiene más de 65 años, una discriminación positiva por edad poco publicitada. La ayuda se concede por un plazo máximo de dos años y exige que el alquiler no supere los 600 euros mensuales, aunque las comunidades autónomas pueden elevar ese tope hasta los 900 euros en municipios declarados de mercado tensionado. En ese tramo de renta, entre 601 y 900 euros, el porcentaje subvencionado se reduce hasta el 30 %.
El acceso depende de las comunidades autónomas, que tramitan y resuelven las convocatorias en régimen de concurrencia competitiva, y esa gestión descentralizada explica que muchas personas que cumplirían los requisitos nunca lleguen a solicitarla. Los ingresos de la unidad de convivencia no pueden superar el triple del IPREM, umbral que se amplía a cuatro veces en familias numerosas generales o con personas con discapacidad y a cinco veces en familias numerosas especiales. Hay que ser titular del contrato, estar empadronado en la vivienda, no tener otro inmueble en propiedad y no guardar parentesco de primer o segundo grado con el arrendador. El pago del alquiler debe justificarse mediante transferencia o ingreso bancario, ya que el efectivo queda excluido. El Plan Estatal 2022-2025 se ha mantenido vigente hasta finales de 2025, mientras el nuevo plan 2026-2030 diseña ya sus propias ayudas al alquiler juveniles.
Deducciones autonómicas por alquiler en el IRPF: entre 100 y 1.000 euros al año que se pierden si no se marcan en la declaración
Las deducciones autonómicas por alquiler de vivienda habitual son, probablemente, el dinero que más se deja en la mesa cada campaña de la renta. Son rebajas fiscales que cada comunidad aprueba para colectivos concretos —sobre todo jóvenes, pero también mayores, familias numerosas o monoparentales y personas con discapacidad— y que, a diferencia de otras, no llegan solas al borrador: hay que marcar la casilla correspondiente. Nadie avisa si se olvidan. La mayoría se mueven entre los 100 y los 1.000 euros anuales, aunque en Madrid el tope alcanza los 1.237,20 euros. Como denominador común exigen residir de forma habitual en la comunidad, figurar como titular del contrato, estar empadronado y no superar un límite de base imponible que varía en cada territorio.
Las cuantías cambian mucho de una región a otra. En Castilla y León, los menores de 36 años deducen el 20% con un tope de 459 euros, que sube al 25% y 612 euros si viven en municipios pequeños. Castilla-La Mancha se mueve en una horquilla parecida: del 15% hasta 450 euros al 20% y 612 euros en localidades de menos de 2.500 habitantes. Cataluña permite el 10% hasta 300 euros (600 para familias numerosas o monoparentales), Andalucía llega al 15% con 600 euros —900 con discapacidad— y Canarias al 24% con 740 euros. Cantabria, Baleares, Asturias o la Comunidad Valenciana completan el mapa. La clave: hay que reclamarlas expresamente, introduciendo las cantidades pagadas en el apartado de deducciones autonómicas del programa de Renta.
Programas autonómicos de bolsa de alquiler y mediación (Bizigune, Bolsa de Alquiler de Madrid, Xarxa de Mediació): pisos con renta tasada por debajo de mercado
Las nuevas medidas regulatorias del mercado inmobiliario entran en vigor este 1 de octubre modificando prórrogas, depósitos y obligaciones legales entre arrendadores y nuevos inquilinos en España.
El programa Bizigune, gestionado por la sociedad pública Alokabide, es la referencia vasca de captación de pisos vacíos: la propiedad cede la vivienda mediante un usufructo de seis años y la administración le garantiza el cobro puntual de la renta aunque el inmueble esté sin ocupar, además de asumir el seguro multirriesgo y devolverlo en el mismo estado de conservación. Desde su puesta en marcha ha captado más de 7.300 viviendas en Euskadi. El decreto de medidas urgentes en vivienda que el Gobierno vasco aprobó inicialmente en septiembre de 2025 eleva la renta que percibe el propietario hasta el 80% del precio de mercado —con un máximo de 700 euros—, porcentaje que sube al 95% en zonas tensionadas, donde el canon llega a 800 euros en Bilbao y 965 en San Sebastián. El inquilino, inscrito en Etxebide, paga como tope el 30% de sus ingresos.
En Madrid, el Plan Alquila —regulado por la Orden 1/2008 y modificado en junio de 2025— actúa como bolsa de intermediación gratuita entre propietarios e inquilinos, y desde 2008 ha gestionado cerca de 110.000 contratos y renovaciones, con una renta media de unos 1.012 euros al mes en los pisos adheridos. Al propietario le ofrece seguro de impago de hasta 12 mensualidades —el primer mes es de carencia— gratis durante los tres primeros años del contrato, seguro multirriesgo de hogar gratuito durante uno, asistencia jurídica y arbitraje. En Cataluña, la Xarxa de Mediació per al Lloguer Social articula bolsas municipales y comarcales que negocian rentas situadas entre un 20% y un 30% por debajo del precio de mercado a cambio del aval de cobro Avalloguer, seguro multirriesgo y defensa jurídica para el arrendador. Pueden inscribirse jóvenes de 18 a 35 años con ingresos de hasta cuatro veces el IRSC.
El renting se ha consolidado como una de las principales alternativas a la compra de coches, con el vehículo entendido cada vez más como un servicio. Desde ese punto de partida, Motor16 reunió en uno de sus foros a representantes de la industria del renting, la telemática, las soluciones de recarga y la distribución de vehículos para analizar la evolución del sector hacia un modelo más flexible, electrificado y basado en datos. Intervinieron Fernando Poveda, director de Comunicación de Omoda & Jaecoo; Roberto Megías, director comercial de Targa Telematics España; Julien Eychenne, country manager para España y Portugal de GAC Software; y Jesús Moreno, senior business development de Wallbox.
De herramienta financiera a instrumento de acceso
Poveda recordó que la fórmula no es nueva: el renting llegó a España en 1985, con apenas unas decenas de unidades matriculadas ese año. Según sus cifras, en 2015 el parque en renting era inferior al medio millón de vehículos, en torno a 450.000, y hoy supera el millón, de modo que se ha duplicado en una década.
Los participantes coincidieron en que el renting ha dejado de ser solo una fórmula financiera. Las empresas buscan flexibilidad y visibilidad sobre lo que van a pagar. Frente a la compra, donde pesan incógnitas como el valor residual o los costes de mantenimiento, el renting ofrece un paquete cerrado a un plazo determinado. Uno de los ponentes citó, además, un crecimiento aproximado del 15% en agosto respecto al año anterior en los datos de la patronal del sector.
Esa patronal (AER) aportó otras cifras que se mencionaron en el coloquio. Desde 2015, el número medio de vehículos por contrato de empresa ha pasado de ocho a menos de cuatro, lo que ha incorporado en torno a 277.000 clientes de flotas pequeñas. Los ponentes atribuyeron esta atomización a las fórmulas de renting flexible y a corto plazo, que amplían el acceso más allá de las grandes flotas.
Otro de los participantes señaló que el parque automovilístico español tiene una media de 14 años de antigüedad, frente a casi dos años (o algo menos) del parque en renting. Según explicó, eso genera una oferta potencial de vehículos de segunda mano de mejor calidad y mejor cuidado. Añadió que el renting tiene prácticamente el doble de vehículos de cero emisiones que el resto del parque, donde rondan el 4%, y que todos sus coches cuentan con etiqueta medioambiental de la DGT.
Foto: Motor16
La electrificación, con el renting como vía de entrada
Todos los participantes describieron el renting como un catalizador del cambio hacia la electrificación, tanto en flotas como entre particulares. Durante la conversación se apuntó que un particular que se plantea comprar un híbrido enchufable o un eléctrico en propiedad lo piensa dos veces aunque sus trayectos encajen. Con el renting, en cambio, puede probar la tecnología con una cuota cerrada.
También se señaló que el servicio completo reduce la fricción inicial: al entregar el coche, un técnico acude a instalar el punto de carga. Otro participante apuntó que el reto principal es cambiar un hábito de décadas, el de repostar, y que el renting facilita esa transición a empresas y empleados. Sobre los costes, se mencionó que la recarga doméstica de un enchufable con gran batería es barata y que, sumado el ahorro de combustible a la cuota, el renting resulta muy accesible en casos como el taxi.
Uno de los ponentes dejó una incógnita: los híbridos y eléctricos actuales poco tienen que ver con los de hace diez años, y no está claro cómo afectará eso a los valores residuales. Según indicó, la fórmula del renting despeja parte de esa incertidumbre al fijar una cuota mensual.
OJ Renting: flexibilidad y socio especializado
Fernando Poveda repasó el producto OJ Renting, que Omoda & Jaecoo lanzó junto a Arval hace aproximadamente un año. Es configurable entre 30 y 60 meses y entre 10.000 y más de 60.000 kilómetros anuales, y la cuota resulta de esa combinación. La marca también ofrece asesoramiento sobre infraestructura de recarga, costes de CO₂ y costes de propiedad.
Foto: Motor16
«El cliente ya demanda electrificación: quiere un híbrido, quiere un híbrido enchufable, y si reúne las circunstancias, quiere un eléctrico. No conozco ningún caso que vaya para atrás.», Fernando Poveda, director de Comunicación, Omoda Jaecoo.
Según Poveda, particulares y autónomos representan ya casi la mitad del renting en España. El portavoz de la marca china explicó que en la marca la distribución es de un 75% de ventas a particulares y un 25% a empresas. Lo atribuyó a que la marca llegó a España hace poco menos de tres años, a que el canal de particulares sigue siendo el más rentable y a que Omoda Jaecoo no dispone de vehículos comerciales, que en otras marcas sostienen buena parte del canal de empresas. El objetivo, dijo, es crecer en ambos canales, y OJ Renting se puede comercializar tanto a empresas como a particulares. La marca prevé cerrar 2026 con unas 40.000 unidades, en su tercer año completo de matriculaciones.
Sobre la asociación con Arval, explicó que fabricar un renting propio, como hacen otros grupos con financiera y banca propias, supone costes y una complejidad de gestión muy elevados. La marca consultó a los principales operadores y eligió a Arval por la competitividad y la satisfacción que ofrecía a la marca, a los clientes y a la red de concesionarios. Aunque admitió que con el triple de volumen podría plantearse una estructura propia, afirmó que ese no es el objetivo.
En electrificación, Poveda recordó que la marca aterrizó en España en 2024 con un Omoda 5 solo de gasolina. Hoy la gasolina representa menos del 10% de las ventas, y toda la gama (seis modelos, tres de Omoda y tres de Jaecoo) cuenta con versión eléctrica o híbrida enchufable. Puso como ejemplo el lanzamiento, a finales de noviembre de 2025, de la versión híbrida no enchufable del Omoda 5, tras la cual las ventas de gasolina descendieron. «El cliente ya demanda electrificación: quiere un híbrido, quiere un híbrido enchufable, y si reúne las circunstancias, quiere un eléctrico. No conozco ningún caso que vaya para atrás», señaló.
Recarga: del número de puntos a la gestión de la energía
Jesús Moreno explicó que Wallbox ha pasado de vender cargadores a ofrecer sistemas integrales de movilidad eléctrica, sobre todo para flotas. En ellas, el reto principal no es instalar tantos puntos como vehículos, sino gestionar la energía de forma eficiente: una flota puede tener 200 vehículos o más y las empresas no pueden contratar potencia sin límite por el coste de los centros de transformación.
Foto: Motor16
«El usuario, cuando llegue a su plaza de aparcamiento, no tiene que hacer otra cosa que conectar el vehículo. No tiene ni que autentificarse.», Jesús Moreno, senior business development, Wallbox.
Detalló la oferta de la compañía. Incluye equipos profesionales con varias tomas y carga en AC o DC, la telemetría Cosmos y el Pulsar Pro con contador certificado MID para la recarga doméstica del vehículo de empresa. Estos contadores garantizan que el precio del kWh repercutido en la nómina del empleado es el real. El sistema envía informes semanales o mensuales a las empresas y separa el consumo del vehículo del resto del hogar. Moreno añadió que existen sistemas de autenticación automática en el punto de carga, y resumió el objetivo de experiencia de usuario: «El usuario, cuando llegue a su plaza de aparcamiento, no tiene que hacer otra cosa que conectar el vehículo. No tiene ni que autentificarse».
Como ejemplo sectorial citó el acuerdo con Freenow para flotas de VTC y taxi, donde el vehículo es una herramienta de trabajo. Combina la carga en el domicilio del conductor con facilidades para repercutir el coste y, según Moreno, se está extrapolando a otros mercados y al ecosistema del renting. La compañía, presente en prácticamente toda Europa y en parte de Estados Unidos, trabaja también en que la gestión de la recarga sea cada vez más efectiva.
Telemetría y plataformas de gestión: dos enfoques complementarios
Roberto Megías, cuya compañía, Targa Telematics, monitoriza alrededor de 45.000 vehículos en España, explicó que la atomización del mercado ha aumentado el peso de cada incidencia. En una flota de 300 vehículos, una avería afecta a un porcentaje reducido del negocio. En una de tres o cuatro puede suponer entre el 25% y el 30% de la actividad de un autónomo. La telemática, según Megías, es «un medio dentro de un ecosistema» y no una solución única.
Foto: Motor16
«El dato es importante hoy en día para todo. Lo tenemos y no lo explotamos, con lo cual al final pagamos el descuento por la desconfianza.», Roberto Megías, director comercial, Targa Telematics España.
Julien Eychenne presentó la plataforma de GAC Software como un enfoque distinto: no hace telemetría, sino que centraliza la información administrativa de la flota. Explicó que los gestores dedican como mínimo dos o tres días al mes a recopilar datos de distintas plataformas. La herramienta se conecta de forma automática con proveedores de renting, combustible, electricidad, mantenimiento, siniestros, multas y puntos de carga mediante API, intercambio de ficheros o scraping. «Muchas veces comparamos peras con peras o peras con manzanas. La idea es tener en un solo sitio toda la información del ecosistema de la flota», resumió.
Eychenne cifró en 320 proveedores conectados a nivel europeo, con 850.000 vehículos activos en 46 países, y en 20 años la trayectoria de la herramienta. Sus clientes van desde flotas de nueve coches hasta una de 45.000. Citó un caso concreto: al cruzar contratos de renting con telemetría, un módulo detecta si el kilometraje real se desvía del contratado. Un cliente intercambió furgonetas entre zonas de poca y mucha actividad, como Barcelona y Madrid, y en unos meses la desviación media bajó de forma notable. El objetivo es evitar facturas inesperadas por exceso de kilometraje al devolver el vehículo. También señaló que los gestores afrontan una variable nueva, la autonomía y dónde recargar, y que mezclan en una misma hoja litros, kilogramos y kWh. Citó clientes con el 80% de la flota eléctrica y otros que solo tienen dos híbridos enchufables, a menudo por el temor a dar el paso.
Inteligencia artificial: apoyo a la decisión, no sustituto
Los ponentes coincidieron en que la IA se incorpora de forma progresiva, sobre todo como herramienta de apoyo al gestor. Megías explicó que en Targa Telematics está definida «por diseño» para resolver cuestiones de cierto nivel, dejando la decisión final al gestor. Su función es normalizar y homogeneizar datos y ordenar prioridades: un gestor puede recibir 300 alertas y la IA puede ayudar a decidir cuál atender primero. En mantenimiento, donde confluyen datos del taller, del contrato y del vehículo, citó reducciones del 30% en ese coste y de más del 13% en la inmovilización de vehículos.
Eychenne añadió que la compañía recoge datos directamente del vehículo mediante conexiones con fabricantes, con el fin de anticipar necesidades de mantenimiento y evitar disputas de garantía. Puso como ejemplo el conductor que ignora el aviso de mantenimiento, el motor se avería y el fabricante deniega la cobertura, con costes de varios miles de euros para la empresa. Moreno citó el chatbot con IA de la aplicación My Wallbox, conectado a la telemetría del cargador para guiar al usuario ante una incidencia.
Foto: Motor16
«Muchas veces comparamos peras con peras o peras con manzanas. Nuestro software permite tener en un solo sitio toda la información del ecosistema de la flota.», Julien Eychenne, country manager España y Portugal, GAC Software.
Poveda describió un asistente conversacional que la marca prueba en algunos concesionarios piloto. Atiende al cliente cuando los asesores están ocupados y pasa después la información al comercial. Anunció que el Omoda 4, previsto para 2027, incorporará un asistente de IA integrado en el propio vehículo, capaz de planificar el día, gestionar llamadas o redactar mensajes.
El representante de Targa Telematics, Roberto Megías, planteó además que el papel del gestor cambiará en los próximos cinco años, con una conversación más ligada al negocio (costes de mantenimiento, consumo eléctrico, emisiones) que a la localización del vehículo. Añadió que el renting necesita el dato para escalar desde gestores de cientos o miles de vehículos hacia flotas pequeñas sin perder el trato personal, y lo calificó como «una condición necesaria, no es un extra».
El vehículo de ocasión procedente de renting, asignatura pendiente
De izquierda a derecha, Roberto Megías, director comercial de Targa Telematics España; Andrés Hernández, director comercial de Grupo Merca2; Jesús Moreno, senior business development de Wallbox; Fernando Poveda, director de Comunicación de Omoda & Jaecoo; Javier Montoya, director de Motor16; Julien Eychenne, country manager España y Portugal de GAC Software y Sergio Herráez, director general comercial de Grupo Merca2. Foto: Motor16.
Los participantes señalaron que el renting dispone de datos de telemetría e historial de uso que hoy no se explotan de forma sistemática. Según Megías, esto impide demostrar que un coche que llega al mercado de segunda mano tras un contrato de renting ha tenido mejor vida que uno de propiedad, y repercute en el valor residual. El resultado, explicó, es que estos vehículos se ven afectados por el resto de unidades de su gama en ocasión, porque no se sabe distinguir cuál ha tenido una buena monitorización o una carga adecuada. «El dato es importante hoy en día para todo. Lo tenemos y no lo explotamos, con lo cual al final pagamos el descuento por la desconfianza», afirmó.
Quedó planteada como cuestión abierta quién debería certificar la vida real de cada vehículo: el fabricante, que es parte; el operador de renting, que también lo es; o un tercero independiente. Megías apuntó que resolverla podría abrir nuevas oportunidades de negocio y ser una palanca de competitividad para el renting.
Decathlon ha convertido el textil técnico de running en una compra casi impulsiva. Su marca Kiprun, pensada para el corredor de asfalto, ocupa la franja más económica del catálogo con prendas que renuncian a lo accesorio y se quedan con lo que de verdad se usa: tejidos que evacuan el sudor, patrones que no rozan y precios que rara vez superan los quince euros. Dentro de esa familia, la línea Dry es el escalón de acceso, el que permite equiparse desde unos seis euros.
Los tres básicos que siguen se han elegido con criterios poco sofisticados: que cada pieza resuelva un problema real del entrenamiento (sudar menos, llevar el móvil, evitar ampollas), que el precio se mantenga en la banda baja y que se pueda comprar en la web española. No hay aquí prendas de competición ni tejidos de laboratorio, sino lo mínimo para salir a la calle varias veces por semana sin gastar de más. Los precios, eso sí, se mueven con las promociones habituales de la firma francesa, así que conviene comprobar la etiqueta antes de pagar.
Camiseta Kiprun Dry de Decathlon (6-10 €): poliéster microperforado y costuras planas anti-rozaduras
Foto de MARGARIDA Fernandes en Pexels
En la gama Kiprun, la línea Dry es la puerta de entrada al textil técnico de Decathlon. La Run 100 Dry se vende en la web española por 6,99 € (rebajada desde 7,99 €) y está fabricada íntegramente en poliéster: absorbe el sudor, lo evacúa y seca antes que una camiseta de algodón, según la ficha del fabricante. Un escalón por encima, la Run 500 Dry ronda los 12 € en España y baja de los 10 € en promociones y en determinados mercados; ahí la composición incluye un 81% de poliéster reciclado. Ambas comparten corte estándar, cuello redondo, ausencia de bolsillos, lavado a 30 °C y una garantía de dos años. El coste por salida es mínimo: son prendas que se secan rápido y aguantan el uso diario, algo que explica que muchos corredores acumulen varias unidades en distintos colores.
El argumento técnico de la línea Dry está en el tejido microperforado. En la Run 500 Dry toda la superficie es una malla de microperforaciones que ventila la piel sea cual sea la intensidad de la sesión; al ser una materia estructurada, no se pega al cuerpo cuando se suda, lo que reduce el roce continuo sobre el torso. El peso se mueve entre 123 y 130 gramos en talla M según el modelo, de modo que la prenda apenas se nota. Para quien sufre rozaduras en los pezones, Kiprun reserva soluciones específicas: la gama Care usa un hilo concreto en la parte superior del cuerpo y un tricotado en tubo que elimina las costuras laterales, con una zona pensada para limitar la irritación en el pecho (mejora introducida en 2021 a partir de comentarios de usuarios). En las valoraciones de la Run 500 Dry varios corredores señalan que no les roza tras salidas largas, el detalle que convierte una camiseta de menos de 12 € en compra repetida.
Short Kiprun Run Dry con slip integrado y bolsillo trasero con cremallera para el móvil (12-15 €)
Foto de cottonbro studio en Pexels
El short 2 en 1 de Kiprun ataca de golpe los dos problemas clásicos de cualquier corredor de asfalto: dónde llevar el teléfono y qué ponerse debajo. La braguita integrada sustituye al calzoncillo y elimina la costura y el elástico que acaban provocando rozaduras en la entrepierna y en la cintura en las tiradas largas. Por fuera, un tejido sintético muy ligero que evacúa el sudor y seca con rapidez, con cordón de ajuste en la cintura para fijarlo al cuerpo, y un diseño pensado para correr con calor sintiendo que no llevas nada. La báscula lo deja en unos 137 gramos en talla M, un peso que apenas se nota incluso empapado, y la marca declara un porcentaje elevado de poliéster reciclado en su composición.
El otro argumento es el bolsillo trasero con cremallera, fabricado con un componente impermeable para proteger el móvil de la propia sudoración y dimensionado para terminales de hasta 78 x 160 milímetros. Queda pegado a la zona lumbar, así que no rebota ni se balancea al cambiar de ritmo, y se completa con un bolsillo para llaves separado, pensado para no rayar la pantalla, más dos bolsillos laterales para las manos. Frente a un cinturón de running o una riñonera, que suman volumen y dinero, aquí la solución viene integrada en la propia prenda dentro de una horquilla de 12 a 15 euros. La pega que repiten algunos usuarios: con móviles grandes el bolsillo va justo y cuesta meterlo.
Calcetines Kiprun Run 500 anti-rozaduras, pack de 2 por unos 7 €
Foto de MARGARIDA Fernandes en Pexels
El Run 500 de Kiprun no es un calcetín cualquiera: Decathlon lo diseñó específicamente para proteger el pie de las rozaduras durante la carrera. Su punto fuerte está en la puntera, construida con un corte especial que coloca la costura por debajo de los dedos, en el hueco natural del pie, de modo que no queda ningún relieve en la parte superior que pueda friccionar. A eso se suma el tricotado con rizo fino en talón y dedos, que añade amortiguación justo donde el pie trabaja, y el refuerzo en ambas zonas para que el desgaste no abra paso a la irritación. Una banda elástica sobre el empeine mantiene el calcetín fijo dentro de la zapatilla, evitando que se desplace y genere puntos de presión. El modelo ha sido probado en distancias de hasta media maratón.
En Decathlon España el lote de dos pares de la versión gruesa de media caña se vende por 7,99 euros, es decir, unos 4 euros por unidad, un precio que lo hace difícil de superar frente a calcetines técnicos de marcas especializadas. El tejido es mayoritariamente poliamida (entre el 94 % y el 96 %, con un 4-6 % de elastano) e incorpora una zona de ventilación en el empeine que ayuda a evacuar el sudor, uno de los factores que más favorece la aparición de ampollas. La marca recomienda lavarlos antes de estrenarlos en competición: al perder el tacto sedoso del hilo nuevo, el pie resbala menos dentro de la zapatilla. Se lavan a 40 °C, sin secadora ni plancha.
El presidente de la SEC, Paul Atkins, admite que las normas federales no han seguido el ritmo de Bitcoin desde 2008. La respuesta del regulador estadounidense es una propuesta que moderniza cómo los asesores y los fondos regulados pueden custodiar criptoactivos, según el anuncio que la agencia hizo público esta semana.
Dicho de otro modo: durante años, quien quería invertir en cripto a través de un asesor regulado se topaba con un marco pensado para acciones y bonos, no para monedas digitales. La nueva propuesta de custodia cripto de la SEC intenta cerrar ese hueco.
Atkins lo resumió en una declaración oficial: el mercado cripto ha pasado ‘de una curiosidad de nicho a una clase de activos de varios billones de dólares’, pero la normativa no ha ido al mismo paso. Es la primera vez que el máximo responsable de la Comisión de Bolsa y Valores reconoce de forma tan explícita ese desfase.
Qué propone exactamente la SEC para la custodia de criptoactivos
La propuesta toca dos normas clave: la Ley de Asesores de Inversión y la Ley de Sociedades de Inversión. El objetivo es sustituir unas reglas de custodia escritas hace décadas por un marco adaptado al mercado actual.
Hay dos cambios que destacan sobre el resto. El primero: los asesores de inversión registrados podrían permitir que sus clientes custodien por sí mismos sus criptoactivos, siempre bajo condiciones específicas. El segundo: las compañías fiduciarias estatales podrían calificar como custodios, lo que amplía la lista de entidades autorizadas más allá de los bancos y los brókeres que tradicionalmente ocupaban ese papel.
Para el lector que nunca ha comprado cripto, la clave es sencilla. Un custodio es la entidad que guarda tus activos por ti, igual que un banco guarda el dinero de una cuenta. Hasta ahora, ese papel estaba reservado a un puñado de actores muy regulados. La propuesta abre la puerta a más figuras, y también a que el propio inversor guarde sus monedas si asume una serie de condiciones.
Cuando el Congreso no legisla, el regulador escribe. Y en Washington, quien redacta las reglas de custodia decide quién puede entrar al mercado cripto.
A quién afecta y por qué importa a los inversores
El cambio no es cosmético. Las reglas antiguas limitaban la orientación que un asesor podía dar sobre cripto y frenaban a los fondos que querían ofrecer exposición a activos digitales por canales regulados. Menos ambigüedad legal significa más productos disponibles y menos excusas para quien hasta ahora se quedaba fuera por miedo regulatorio.
La propuesta llega, además, en un momento político, delicado. La Ley CLARITY, el proyecto que debía ordenar la estructura del mercado cripto en Estados Unidos, se quedó estancada en el Senado el 15 de septiembre. Sin avance legislativo, la SEC ha decidido moverse por su cuenta a través de nuevas reglas.
La Casa Blanca empuja en la misma dirección: convertir a Estados Unidos en el principal centro cripto del mundo. Eso incluye poner fin a la regulación por demandas y construir marcos más claros para la tokenización, el proceso de representar activos reales como acciones o inmuebles en formato digital sobre una cadena de bloques.
La letra pequeña y el calendario
El texto no es definitivo. Una vez que la propuesta aparezca en el Registro Federal, se abrirá un periodo de comentarios públicos de 60 días. Se espera que las partes interesadas opinen sobre dos puntos calientes: hasta dónde llega la autocustodia y qué papel tendrán las fiduciarias estatales.
Ahí está el riesgo. Ampliar quién puede ser custodio también amplía la superficie de posibles fallos, y la historia reciente del sector —quiebras de plataformas, fondos congelados— pesa mucho. Regular mejor no siempre es lo mismo que regular bien.
Qué revela la admisión de Atkins sobre el rumbo del regulador
Que el presidente de la SEC admita públicamente que su normativa se ha quedado atrás es, en sí mismo, el dato más relevante de la semana. No es habitual que un regulador reconozca un desfase de casi dos décadas entre la ley y la realidad del mercado.
Para ponerlo en contexto: en 2024 se aprobaron en Estados Unidos los primeros fondos cotizados (ETF) al contado de Bitcoin, vehículos que se compran en bolsa y replican el precio de la moneda sin que el inversor tenga que adquirirla directamente. Fue un antes y un después para el dinero institucional. Pero la custodia, el eslabón que decide dónde y cómo se guardan esos activos, seguía atrapada en un limbo que la propuesta intenta ahora resolver.
La lección de los últimos años es clara. Terra, FTX, Celsius: tres casos distintos que terminaron igual, con clientes que no podían recuperar sus fondos. Cada uno de esos episodios tuvo un componente de custodia. Ese es el motivo por el que este tipo de reglas importa más de lo que parece a simple vista.
Mirando hacia delante quedan dos preguntas abiertas. La primera: si el Congreso retomará la Ley CLARITY tras el parón de septiembre y cómo convivirá con lo que haga la SEC por su cuenta. La segunda: si el periodo de comentarios endurecerá o suavizará la autocustodia. Hasta entonces, el mercado cripto tiene algo que llevaba años pidiendo: un marco escrito, y no interpretado a golpe de demanda.
Para la doctora Setefilla Hernández, hay un gesto que repetimos cada mañana sin pensarlo y que puede estar pasando factura a nuestros dientes mucho más de lo que imaginamos. La odontóloga, especialista en ortodoncia y odontopediatría, lleva tiempo insistiendo en que no todo vale a la hora de lavarse la boca tras el desayuno.
Lo resume sin rodeos: hacerlo justo después de tomar café, zumo de naranja o una tostada puede convertirse en lo peor que le puedes hacer a tus dientes, y la explicación tiene que ver con cómo reacciona el esmalte frente a los ácidos que acabamos de ingerir.
Indice
Qué advierte exactamente Setefilla Hernández sobre el cepillado
La clave está en el esmalte dental, la capa que protege cada diente y que, según explican los especialistas, se reblandece de forma temporal nada más entrar en contacto con alimentos o bebidas ácidas. Café, cítricos, yogures con fruta o simplemente un zumo recién exprimido bastan para bajar el pH de la boca.
Si en ese momento pasamos el cepillo con su habitual fricción, lo que hacemos es desgastar un esmalte debilitado, como si lijáramos una superficie que todavía no ha recuperado su dureza. En España, donde el desayuno con zumo, café y tostada sigue siendo la norma en la mayoría de los hogares, este detalle cobra especial importancia.
Cómo afecta esto a tu sensibilidad dental cada mañana
El problema no es puntual: repetir este hábito día tras día acelera el desgaste del esmalte y, con el tiempo, deja más expuesta la dentina, la capa que está justo debajo. Ahí es donde empieza a notarse la temida sensibilidad dental, ese pinchazo que sentimos con el frío, el calor o algo dulce.
Estas son las señales y consecuencias que señalan los especialistas:
Dientes más sensibles al tomar bebidas frías o calientes.
Aparición progresiva de un tono más amarillento por la dentina expuesta.
Mayor facilidad para que se formen pequeñas grietas en la superficie.
Encías más irritadas por el roce sobre un esmalte debilitado.
Más riesgo de caries al perder la barrera protectora natural del diente.
Por qué ocurre esto justo después de desayunar
La saliva es la gran aliada que tenemos cada mañana, aunque no lo parezca. Su función es neutralizar los ácidos y devolver el equilibrio a la boca, pero ese proceso no es instantáneo: necesita su tiempo para hacer efecto.
Mientras la saliva trabaja, el esmalte sigue blando y vulnerable. Cepillarse en ese preciso momento es, según coinciden varios odontólogos consultados por medios españoles, como intervenir antes de que termine la reparación natural de la boca, interrumpiendo un proceso que conviene dejar completarse.
Las claves que debes tener en cuenta antes de coger el cepillo
No todos los desayunos son igual de agresivos para el esmalte, así que merece la pena fijarse en qué solemos tomar antes de decidir cuándo pasamos el cepillo.
Qué desayunos son más peligrosos para tu esmalte
El café solo, los zumos cítricos y las bebidas con gas encabezan la lista de los más ácidos. Si tu desayuno incluye varios de estos productos a la vez, el margen de espera recomendado debería ser algo mayor de lo habitual.
Cómo cepillarte sin dañar los dientes
Lo más sencillo es enjuagarte con agua nada más terminar de comer para arrastrar restos de comida sin frotar el esmalte. Después, espera el tiempo necesario y utiliza un cepillo de cerdas suaves con movimientos poco agresivos.
Qué dice la ciencia dental sobre el esmalte, explicado fácil
El esmalte es, según recuerdan los propios dentistas, el tejido más duro de todo el cuerpo humano, pero esa dureza tiene truco: una vez que se pierde, no se regenera. Por eso insiste tanto la doctora Setefilla Hernández en que la prevención vale más que cualquier tratamiento posterior.
No se trata de un capricho estético. Un esmalte desgastado condiciona la salud bucal a largo plazo, desde la aparición de caries hasta molestias que terminan afectando a la calidad de vida al comer o beber con normalidad.
Qué puedes hacer ahora mismo cada mañana
Lo primero es sencillo: intenta cepillarte después de comer esperando entre 20 y 30 minutos, el tiempo que la saliva necesita para reequilibrar el pH de la boca. Si tienes prisa, un enjuague con agua sola es mejor opción que forzar el cepillado inmediato.
Otra alternativa muy extendida entre los dentistas es lavarte los dientes antes de desayunar, nada más levantarte, y limitarte después a un buen enjuague bucal. Así proteges el esmalte en su momento más vulnerable y mantienes la boca limpia durante todo el día.
Lo más importante que debes recordar
El mensaje de Setefilla Hernández es claro y fácil de aplicar: el problema no es cepillarte los dientes, sino el momento exacto en el que lo haces. Dar ese pequeño margen de espera tras el desayuno puede marcar la diferencia entre un esmalte protegido y uno que se desgasta poco a poco sin que lo notes.
Pequeños cambios como enjuagarte con agua, moderar la fuerza del cepillado o adelantar la rutina antes de desayunar bastan para cuidar tu sonrisa sin complicarte la vida. Al final, se trata de escuchar a quienes conocen el esmalte mejor que nadie y evitar que la sensibilidad dental se convierta en una visita obligada al dentista.
El Ibex Brasil se juega el domingo más de 40.000 millones de euros en las urnas.
La reorganización de los negocios latinoamericanos de las grandes cotizadas españolas ha dejado a Brasil como el principal foco inversor de España en la región. La exposición agregada supera los 40.000 millones de euros y afecta a firmas como Santander, Telefónica, Iberdrola, Naturgy, Mapfre, e Indra. Cada una con un peso distinto en su balance, pero todas con el mismo denominador común: el real brasileño.
El domingo 4 de octubre los brasileños renuevan la Presidencia, la totalidad de la Cámara baja y dos tercios del Senado. El duelo por el Palacio del Planalto enfrenta al actual mandatario, Lula da Silva, con Flávio Bolsonaro. Para los analistas de Jefferies, Brasil es un mercado movido por las encuestas, porque el país vive estos comicios como un referéndum vinculante sobre su trayectoria fiscal.
Ese guion del consenso es fácil de enunciar y complicado de cubrir. Una victoria de Lula abre la puerta a más gasto público y a un déficit mayor, lo que añade presión sobre los vigilantes de los bonos. Un triunfo de Bolsonaro, en cambio, se asocia a contención presupuestaria. Société Générale reparte las probabilidades con prudencia: un 50% para Lula con el Congreso en contra, un 45% para Bolsonaro y solo un 5% para Lula con el poder legislativo a su favor. Si nadie alcanza la mayoría absoluta, habrá segunda vuelta el 25 de octubre.
Del real a la cuenta de resultados: el canal que no se puede cubrir
Goldman Sachs anticipa fuertes fluctuaciones en la divisa brasileña. Un desenlace poco amistoso para el mercado llevaría el tipo de cambio hasta 5,8 reales por dólar, desde los 5,23 actuales. Un plan de ajuste creíble permitiría, por el contrario, una apreciación hasta 4,8 e incluso 4,3 reales por dólar. La diferencia entre un escenario y otro, trasladada a euros, es enorme.
El real no es una variable de segundo orden: es el multiplicador que decide cuánto valen en euros los beneficios generados en São Paulo.
Las cifras del primer semestre de 2026 explican por qué. Santander generó 1.952 millones de euros de beneficio operativo en Brasil, el 21% del total del grupo. Telefónica obtuvo allí un ebitda de 2.215 millones, equivalentes al 38% de su cifra consolidada. Iberdrola sumó 1.312 millones, el 16% del conjunto. Son tres pesos pesados del índice con una dependencia que ninguna otra geografía de la región iguala.
Brasil aporta a Telefónica más de un tercio de su ebitda y a Santander una quinta parte del beneficio operativo del grupo.
El impacto no se agota en la cuenta de pérdidas y ganancias. En su último informe anual, disponible entre la documentación que las cotizadas remiten a la CNMV, Santander reconoce que una depreciación del 1% del real reduce sus fondos propios en 141 millones de euros. Iberdrola calcula que una caída del 5% de la divisa merma su capital en 270 millones. Hablamos de patrimonio contable, no solo del resultado del trimestre.
La política monetaria añade una capa más. Según Société Générale, el Banco Central do Brasil podría recortar los tipos hasta el 11% con Bolsonaro en la Presidencia, mientras que con Lula se quedarían entre el 12,25% y el 13,75%, su nivel actual. Aquí aparece el matiz que más incomoda: a Santander le conviene el descenso de tipos, según Jefferies, porque el impulso al crédito y la menor morosidad compensarían un precio del dinero más bajo. Los inversores, en general, considera que un triunfo de Bolsonaro es el desenlace más constructivo para el banco.
Lo que el mercado descuenta y las tres incógnitas que quedan abiertas
El mercado no tiene delante un binomio limpio entre ajuste y gasto, sino una ecuación con tres incógnitas. La primera es el Congreso: sin mayoría parlamentaria ningún plan fiscal sale adelante, y el domingo se renueva la totalidad de la Cámara baja junto a dos tercios del Senado. La segunda es el tipo de cambio, que actúa como multiplicador de todo lo anterior. La tercera es el calendario. Si la cita se resuelve en segunda vuelta el 25 de octubre, la incertidumbre se prolongará varias semanas más, justo cuando las cotizadas preparan el cierre del ejercicio.
Conviene recordar el precedente. Las dos últimas citas presidenciales, en 2018 y 2022, dejan una lección que se repite: el Ibex no reacciona tanto al color político del ganador como a la credibilidad del ancla fiscal que se le presupone. Y esa credibilidad se mide en el Congreso, no en el Planalto. El mercado parece haber asumido que el cambio de inquilino en Brasilia es el escenario favorable, tal y como recoge el análisis de Expansión sobre la exposición española en el país.
En clave de cartera, Santander es la exposición más pura al riesgo brasileño dentro del selectivo. BBVA tiene su gran apuesta regional en México y su diversificación es mayor; CaixaBank y Sabadell apenas pisan ese mercado. Iberdrola y Telefónica aportan el contrapeso energético y de telecomunicaciones, con la particularidad de que en Telefónica el peso de Brasil sobre el ebitda supera con holgura el de cualquier otra filial. Quien tenga estos valores en cartera no está invertido solo en España: está invertido, en buena medida, en el real.
A mi juicio, el escenario de Lula con un Congreso hostil no es el más dañino, aunque las encuestas lo sitúen como el más probable. El bloqueo institucional tiende a frenar el gasto, y el mercado podría leerlo mejor de lo que sugiere ese 50%. El riesgo real está en el otro extremo: un ajuste anunciado y no ejecutado, que es el patrón que ha castigado a la divisa brasileña cada vez que se ha repetido. La reacción se verá en la apertura del lunes 5 de octubre y, si hay segunda vuelta, el mercado tendrá que convivir con la incertidumbre hasta el 25.
Veredicto Merca2
Cotización al cierre o apertura: La referencia inmediata no es la acción, sino el tipo de cambio. El real cotiza en 5,23 por dólar y Goldman Sachs sitúa el escenario de estrés en 5,8, frente al 4,8 de un plan de ajuste. La reacción bursátil llegará con la apertura del lunes 5 de octubre.
Clave técnica: Los niveles que vigilan las mesas están escritos en los propios informes anuales. Cada 1% de depreciación del real recorta 141 millones de euros los fondos propios de Santander, y una caída del 5% de la divisa merma 270 millones el capital de Iberdrola.
Apunte macro: La política monetaria brasileña es el otro vector. Société Générale sitúa los tipos en el 11% con Bolsonaro y entre el 12,25% y el 13,75% con Lula, una horquilla de 275 puntos básicos que condiciona el margen de la banca española en el país.
Pablo Gil, analista con cuatro décadas de experiencia en los mercados financieros, dedica su último vídeo a una pregunta que suena sencilla y no lo es: ¿cuánta deuda puede acumular un país antes de entrar en problemas? Su respuesta incomoda porque desmonta la intuición más extendida. No hay un porcentaje mágico, pero Estados Unidos se está acercando al punto donde el coste de financiarse empieza a jugar en su contra.
Gil advierte de que estamos entrando en un mundo distinto al de las últimas décadas: mucha más deuda acumulada, mayores necesidades de gasto público y un factor que casi habíamos olvidado. El dinero vuelve a tener un coste. Y eso cambia por completo el tablero.
Por qué el tamaño de la deuda no lo explica todo
Para ilustrarlo, el creador propone un ejemplo cotidiano. Dos personas deben 300.000 euros. ¿Quién está en peor situación? Sin saber cuánto ganan y a qué tipo financian esa deuda la pregunta es irrespondible. Alguien que ingresa 30.000 al año y paga un 8% de interés tiene un problema serio; quien gana un millón y financia al 2% vive en otra realidad.
Con los países pasa lo mismo. Por eso los economistas relacionan la deuda con el tamaño de la economía, el famoso PIB. Según Gil, decir que un país debe el 150% de lo que produce anualmente es solo el primer dato. Necesitamos tres variables más: cuánto cuesta esa deuda, cuánto crece la economía y si el Estado sigue gastando más de lo que ingresa.
El efecto bola de nieve que nadie quiere ver
Cuando esas variables se mueven en la dirección equivocada, aparece el mecanismo que Gil describe como efecto bola de nieve. Si el coste de financiar la deuda supera el crecimiento nominal de la economía, el peso relativo de esa deuda deja de bajar y empieza a subir. Y si además el gobierno sigue en déficit, los dos motores empujan a la vez.
El analista lo explica con una comparación doméstica: una subida de un punto porcentual sobre una hipoteca de 50.000 euros apenas se nota, pero sobre 500.000 cambia la vida. Con los estados ocurre igual. Cuanto mayor es la montaña inicial, menos hace falta para que el problema se acelere.
Aquí es donde el caso estadounidense se vuelve llamativo. Estados Unidos tiene hoy una deuda pública bruta en torno al 126% de su economía. La Oficina Presupuestaria del Congreso (CBO) proyecta que, si las políticas actuales se mantienen, esa deuda alcance el 175% del PIB en 2056. Pero hay un escenario que Gil califica de espectacular.
No existe una cifra mágica. El problema no es deber mucho, sino que la deuda crezca más rápido que tu capacidad para pagarla.
— Pablo Gil Trader
Si los tipos que paga Estados Unidos fueran solo un punto porcentual superiores a los previstos, la deuda no llegaría al 175%, sino al 222% del PIB. Son 47 puntos adicionales por un detalle aparentemente menor. La razón es la misma de antes: sobre una montaña gigantesca, pequeñas variaciones de precio se convierten en cifras enormes con el paso de los años.
Bolsa, bitcoin y el dinero en efectivo
Gil insiste en evitar la conclusión fácil. No existe una operación automática del tipo mucha deuda, compro oro. Todo depende de qué ocurra con los tipos y la inflación. Aun así, ofrece tres lecturas para el inversor.
Sobre bitcoin, señala que algunos inversores lo ven como alternativa ante la pérdida de poder adquisitivo por su oferta limitada a 21 millones de monedas. Gil lo reconoce, pero añade matices: es un activo con una historia mucho más corta que el oro, una volatilidad muy superior y un comportamiento a través de distintos ciclos que todavía estamos aprendiendo a leer.
El tercer activo del que casi nunca se habla como inversión es el propio efectivo. Si la vía elegida para reducir el peso real de la deuda pasa por mantener durante años una inflación superior a la remuneración del ahorro, quien permanece siempre en liquidez sufre una pérdida silenciosa y constante. Es, sostiene el analista, una de las grandes lecciones de la historia.
Contexto: la deuda global no deja de crecer
Las cifras que maneja Gil encajan con las de organismos internacionales. El Fondo Monetario Internacional calcula que la deuda pública mundial rondó el 94% de la economía en 2025 y podría acercarse al 100% en 2029. Coincide con un momento en el que muchos gobiernos afrontan nuevas presiones de gasto: envejecimiento de la población, pensiones, sanidad, defensa, infraestructura para la inteligencia artificial y transición energética.
La CBO añade otro dato incómodo que el creador destaca. Después de 2030, el pago de intereses de la deuda estadounidense podría superar el gasto conjunto en Seguridad Social y Medicare. Cada dólar destinado a intereses es un dólar que no construye carreteras, no financia inversión ni mejora escuelas. Y reduce el margen de maniobra para la próxima crisis.
Qué significa esto para el lector
La lectura de fondo es incómoda y merece ser tomada en serio. Durante décadas gran parte del mundo desarrollado pudo endeudarse más mientras los tipos caían sin parar. Ese viento de cola, dice Gil, parece haber terminado. Ahora convivimos con niveles de deuda mucho mayores, nuevas necesidades de gasto y un dinero que vuelve a costar.
La consecuencia práctica no es que un país vaya a quebrar mañana. El escenario que el analista considera más probable es otro: una combinación prolongada de más impuestos, menos gasto, algo más de crecimiento, algo más de inflación y periodos de tipos reales negativos. Nadie anuncia una suspensión de pagos, pero el ajuste se traslada silenciosamente a contribuyentes, ahorradores e inversores. La pregunta que deja abierta, ¿no llevas años notando que tu dinero compra menos?, apunta directamente al bolsillo de cualquiera.
Para quien invierte, la implicación es clara: vigilar el binomio tipos-inflación se vuelve más importante que nunca. Y desconfiar de soluciones simples. La deuda no desaparece por arte de magia y, como recuerda el creador, quien diga lo contrario probablemente esté mintiendo.