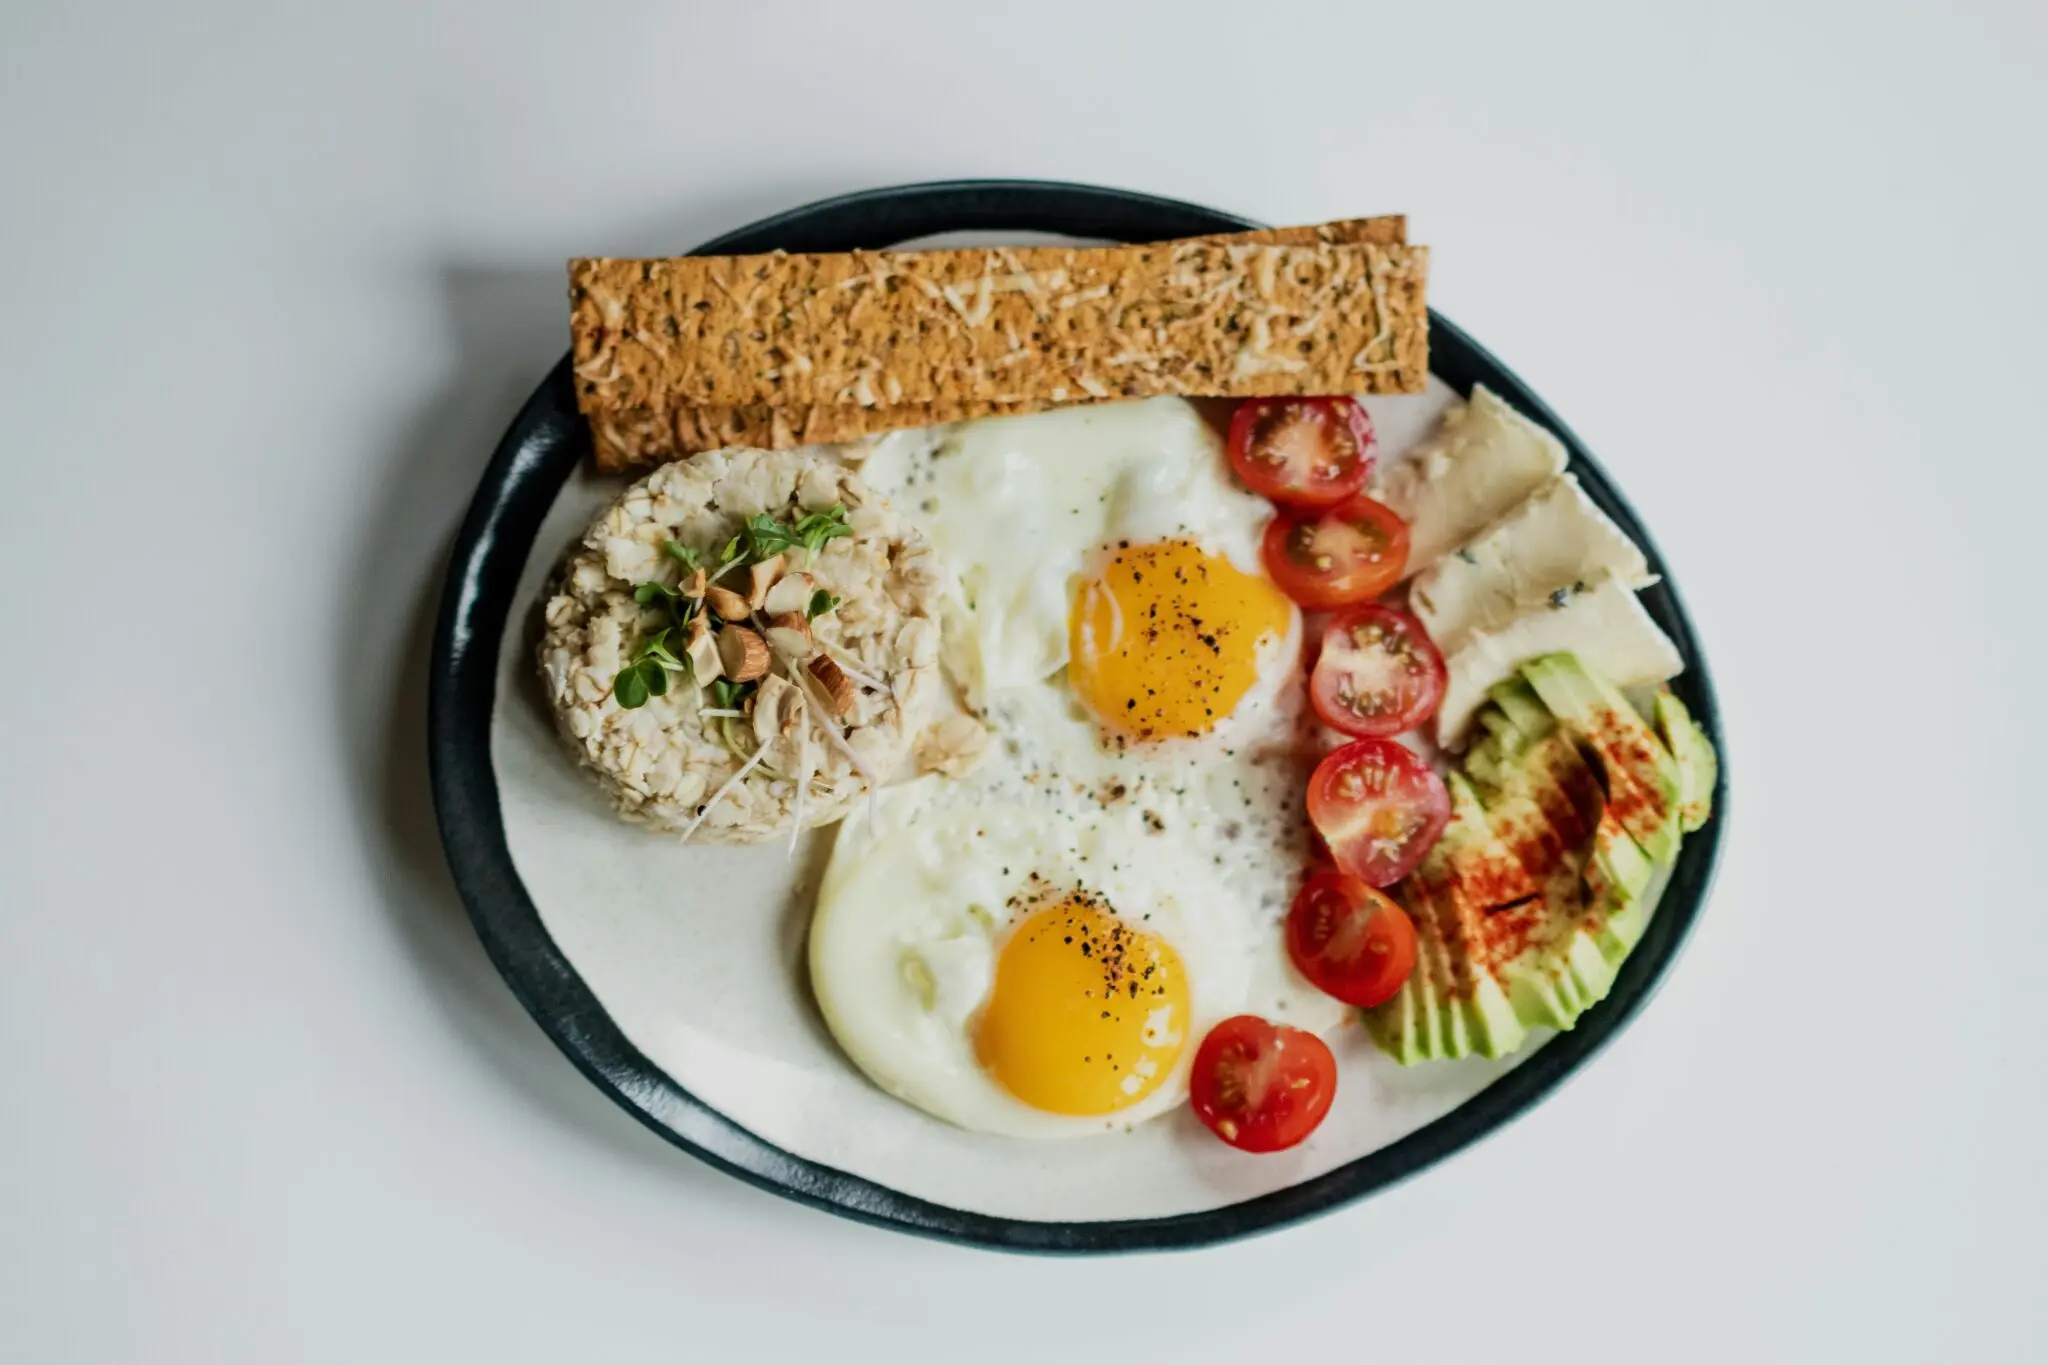
La absorción de hierro no depende solo de cuánto hierro pongas en el plato, sino de qué lo acompaña: combinar legumbres o espinacas con vitamina C mejora el aprovechamiento, mientras que el café o el té tomados en la misma comida lo reducen.
El hierro que tu cuerpo rentabiliza: formas y cantidades
El hierro participa en la producción de hemoglobina y mioglobina, dos proteínas que transportan oxígeno a los tejidos y a los músculos. Traducción práctica: con menos hierro disponible, el cuerpo rinde peor en lo físico y en lo cognitivo. Las necesidades diarias recomendadas son 8 miligramos para hombres y mujeres a partir de 51 años, 18 miligramos para mujeres de 19 a 50 y 27 miligramos en la gestación.
Existen dos formas de hierro en la dieta. El hierro hemo se encuentra en carne, pescado, pollo y marisco, y se absorbe con facilidad. El hierro no hemo domina en legumbres, tofu, frutos secos, semillas, cereales integrales y algunas verduras, y su aprovechamiento es más sensible a lo que pongas al lado.
Qué bloquea el hierro: café, té, calcio y otros inhibidores
El café —incluido el descafeinado—, el té negro, verde, blanco o matcha y el vino tinto contienen polifenoles, compuestos que pueden unirse al hierro no hemo y reducir su disponibilidad. El efecto es más notable cuando se toman junto a la comida rica en hierro, no en otra franja del día. Por eso, mover el café matutino 30-60 minutos antes o después del desayuno rico en hierro es un ajuste barato y útil.
El calcio también compite con el hierro cuando coinciden en dosis altas en la misma ingesta. No se trata de eliminar lácteos ni bebidas vegetales enriquecidas, sino de evitar juntar una gran fuente de calcio con la comida principal de hierro.
Las legumbres, los cereales integrales y los frutos secos contienen fitatos, otro inhibidor natural. El matiz: estos alimentos son además fuentes valiosas de hierro, fibra y otros nutrientes. La solución no es apartarlos, sino mejorar su perfil con remojo, germinación o fermentación, que reducen el fitato y dejan más hierro disponible.
No se trata de eliminar alimentos, sino de ordenar la comida: la vitamina C en el mismo plato es el ajuste que más mueve la aguja.
Cómo combinar el plato para aprovechar más hierro
La vitamina C es el aliado más documentado: convierte el hierro no hemo en una forma más fácil de captar y contrarresta parte del efecto de los polifenoles y fitatos. Combina fuentes vegetales de hierro con pimiento, tomate, brócoli, kiwi, fresas o cítricos. Ejemplos prácticos: alubias cocinadas con tomate sobre pan integral enriquecido, o un salteado de tofu con pimiento y brócoli.
Otra vía que suma: incorporar carne, pescado o pollo en la misma comida que legumbres o espinacas, porque las proteínas animales mejoran la captación del hierro no hemo. Remojar, cocinar o fermentar legumbres y cereales también reduce el fitato. No hay una ventana exacta de minutos; la clave es que el inhibidor o el potenciador viaje en el mismo plato o muy cerca.
📊 La pauta en cifras
Dosis diaria de hierro: 8 miligramos para hombres y mujeres a partir de 51 años; 18 miligramos para mujeres de 19 a 50; y 27 miligramos en la gestación.
Potenciador clave: al menos una ración de alimento rico en vitamina C en la misma comida que la fuente vegetal de hierro.
Inhibidores a separar: café, té, vino tinto y dosis altas de calcio fuera de la comida principal rica en hierro.
A tener en cuenta: para la mayoría de las personas no hace falta microgestionar cada miligramo; el ajuste importa más con altas demandas de hierro.
Si tomas cereales fortificados con leche, añade fresas, kiwi o cítricos en la misma toma: la vitamina C compensa el efecto del calcio y mejora el hierro añadido. Con té o café, sepáralos de la comida. Con vino tinto, fuera de la comida. Elige legumbres y cereales remojados, germinados o fermentados cuando los integres como fuente principal de hierro.
El matiz honesto: cuándo vale la pena afinar y cuándo no
La evidencia disponible y las guías de nutrición insisten en que la mayoría de las personas no necesita obsesionarse con cada miligramo. Una alimentación variada con varias fuentes de hierro suele cubrir el objetivo sin afinar cada combinación. En cambio, afinar sí vale la pena cuando hay altas demandas —menstruación abundante, gestación, pauta vegetariana o vegana estricta— o cuando un profesional te ha indicado que subas el aporte de hierro. Recuerda que esta información es divulgativa y no sustituye la orientación individual de un profesional.
El precedente real: el hierro es uno de los nutrientes más estudiados en nutrición deportiva y vegetal. Las guías europeas de etiquetado reconocen su papel en el rendimiento energético y cognitivo. Por eso, en lugar de sumar suplementos ‘por si acaso’, conviene empezar por el plato. Los ajustes de combinación son efectivos, baratos y sin letra pequeña.
⚡ Rutina de Optimización Diaria
Desayuno con vitamina C: Añade kiwi, fresas o tomate al desayuno si incluye espinacas, pan integral enriquecido o legumbre, y deja el café 30-60 minutos antes o después.
Revisa el plato principal: Combina legumbres o verduras de hoja verde con pimiento, brócoli o un toque de carne, pescado o pollo para mejorar la captación.
Ordena los lácteos y el té: Reserva el yogur, el queso y el té para otra franja distinta a la comida principal rica en hierro.
He repasado el comunicado difundido por Nueva Delhi en la madrugada del sábado y hay un matiz que explica el alcance real de este deshielo China India: el compromiso fronterizo anunciado tras la cumbre del BRICS es de procedimiento, no un acuerdo territorial. Xi Jinping ha pisado la India por primera vez desde 2019, seis años después del choque militar que congeló la relación entre dos potencias nucleares. El gesto importa. Pero las cifras comerciales recuerdan que la normalización diplomática todavía no despeja la desconfianza estratégica.
Un compromiso fronterizo sin calendario territorial
El Ministerio de Asuntos Exteriores de la India situó el acuerdo en un marco deliberadamente acotado: “una resolución justa, razonable y mutuamente aceptable de la cuestión fronteriza”. Pekín, por su parte, insistió en que ambos países deben “mantener la paz y la tranquilidad en las zonas fronterizas”. No hay calendario, ni mapa, ni retirada de tropas anunciada. Lo que hay es un lenguaje cauteloso que relega la disputa a los canales bilaterales mientras la diplomacia avanza por carriles paralelos: vuelos, visados, contactos de alto nivel.
Los datos que deja el reencuentro dibujan una asimetría difícil de ignorar:
151.000 millones de dólares: comercio bilateral de bienes en el ejercicio fiscal indio 2025-2026, la mayor cifra registrada.
131.000 millones de dólares: importaciones indias desde China en el mismo periodo.
19.000 millones de dólares: exportaciones indias a China, lo que explica un saldo estructuralmente desfavorable para Nueva Delhi.
112.000 millones de dólares: déficit comercial de la India con China, un máximo histórico.
“China y la India son socios antes que rivales, y oportunidades de desarrollo antes que amenazas mutuas.” — Xi Jinping, presidente de China, cumbre del BRICS de Nueva Delhi, 12 de septiembre de 2026
La frase de Xi apunta al encuadre que Pekín quiere exportar: competencia estratégica sin ruptura. No obstante, el comunicado indio introdujo una condición que me parece más relevante que el gesto: las diferencias no deben convertirse en disputas. Es una forma de decir que la confianza no se restablece por una fotografía.
“Las diferencias no deben convertirse en disputas.” — Ministerio de Asuntos Exteriores de la India, comunicado posterior al encuentro, 12 de septiembre de 2026
Por qué el deshielo no llega aún a las fábricas
Lo que observo en los datos indios es un patrón clásico de dependencia asimétrica: Nueva Delhi compra manufacturas chinas por valor de 131.000 millones de dólares y apenas coloca 19.000 millones en el mercado chino. El déficit de 112.000 millones no es solo una estadística comercial; es la razón por la que el Gobierno indio sigue combinando el acercamiento diplomático con barreras arancelarias y exigencias de acceso previsible. Anand P. Krishnan, del Centro de Excelencia para Estudios del Himalaya de la Universidad Shiv Nadar, apunta a un matiz que conviene retener: la mejora diplomática todavía no se traduce en mayor inversión porque la desconfianza estratégica y la competencia persisten.
Pekín, en cambio, necesita a la India como contrapeso dentro del BRICS y como comprador de bienes industriales en un entorno de demanda global débil. La declaración china de que la India tiene “una política exterior independiente” y que “desarrollar sus relaciones con China no está condicionado por terceros” es un mensaje directo a Washington. El texto también subraya que la India apoyará plenamente la presidencia china del BRICS el próximo año. Esa coordenada temporal importa: el deshielo se medirá en la continuidad institucional, no en una cumbre aislada.
El hecho de que la India respalde la presidencia china del BRICS no es un detalle menor. Implica reconocer a Pekín como interlocutor institucional en un bloque que controla una parte creciente del comercio de minerales críticos y de las cadenas asiáticas de semiconductores. Para Europa, la estabilidad del eje China-India se traduce en menos riesgo de interrupción en el Índico y en los corredores que conectan el mar Arábigo con el Mediterráneo.
🌐 El efecto dominó en Occidente
La distensión reduce la prima de riesgo geopolítico en el Índico y estabiliza las rutas marítimas hacia Europa. Las consecuencias concretas son estas:
Fletes y suministro: menos tensión fronteriza reduce la probabilidad de disrupciones en el corredor Shanghái-Singapur-Europa.
Inflación española: una China que mantiene su aparato exportador y una India que compra sin ruptura logística contienen los precios de importación de bienes de consumo.
Empresas europeas: la exigencia india de acceso de mercado previsible puede abrir huecos para proveedores europeos, pero el déficit de 112.000 millones presiona hacia más proteccionismo selectivo.
El impacto directo en España es modesto. Eso sí, refuerza la tesis de un ciclo desinflacionista importado que el BCE ya empieza a descontar.
Elegir bien la concentración de un ácido exfoliante determina si la piel gana luminosidad o se resiente la barrera cutánea; la evidencia cosmética sitúa la renovación eficaz en un rango entre el 5 % y el 10 % para uso doméstico.
Qué hace un ácido exfoliante por la piel sin comprometer la barrera
Los ácidos exfoliantes no queman la superficie: disuelven las uniones entre las células muertas para que la renovación avance de forma controlada. Los AHA, como el ácido glicólico o el ácido láctico, actúan sobre la capa más externa y aportan luminosidad; el BHA, ácido salicílico, trabaja en profundidad dentro del poro y se recomienda para pieles con tendencia grasa. La clave está en que esta renovación no debe convertirse en un castigo para la barrera cutánea, la película protectora que retiene la hidratación y regula el confort.
Dentro de los AHA hay matices que importan más que el reclamo comercial. El ácido glicólico tiene una molécula pequeña y penetra con facilidad, por lo que a igual concentración resulta más activo; el ácido láctico es algo más suave, y el ácido mandélico, de mayor tamaño, se tolera mejor en pieles sensibles. Conocer esta diferencia evita elegir un producto solo por el porcentaje: no es lo mismo un 8 % de glicólico que un 8 % de mandélico.
El BHA (ácido salicílico) es liposoluble, así que trabaja dentro del poro y convive bien con pieles mixtas o con tendencia grasa. Su ventana eficaz en cosmética doméstica se sitúa entre el 1 % y el 2 %; por encima de ese rango no mejora la renovación y sí multiplica la posibilidad de descamación. Existen también los PHA, alternativa de molécula grande y perfil más tolerante para quienes se inician en la exfoliación química.
Aquí está la clave: la diferencia entre una exfoliación útil y una barrera irritada no está solo en el tipo de ácido, sino en la concentración y el pH. En uso casero, un AHA al 5 % es un punto de partida razonable; superar el 10 % de forma continuada eleva el riesgo de rojez y descamación sin que la mejora estética sea proporcional. El BHA eficaz no necesita más del 2 %.
Cuando mires la etiqueta, no te quedes con el nombre comercial. En la lista de ingredientes, el ácido glicólico aparece como glycolic acid y el salicílico como salicylic acid. Si la concentración no está declarada, fíjate en la posición dentro del INCI: si figura entre los primeros puestos, es más probable que la dosis sea relevante. Los envases serios suelen indicar el porcentaje de activo y, en ocasiones, el pH final.
La exfoliación no consiste en sentir escozor o descamación; el objetivo es renovar la superficie manteniendo intacta la barrera que retiene la hidratación.
El pH es tan importante como el porcentaje. Un AHA con pH entre 3 y 4 tiene mayor capacidad de renovación, pero también más potencial irritante; por encima de 4 la exfoliación baja y por debajo de 3 se vuelve agresivo para el uso casero. Busca fórmulas que declaren el pH o que al menos aconsejen uso nocturno y una frecuencia moderada. Las fórmulas con pH cercano a 3,5 suelen ofrecer el mejor equilibrio entre eficacia y tolerancia.
La formulación importa tanto como el activo. Agentes calmantes como la niacinamida o el pantenol pueden suavizar la experiencia, y los vehículos en gel suelen resultar más ligeros en pieles mixtas. En cambio, una base alcohólica o muy perfumada puede añadir rojez innecesaria y arruinar una buena concentración. Comprueba también que el producto no combine ácidos con retinol o vitamina C sin que la fórmula esté diseñada para tolerarlos.
📊 La pauta en cifras
Concentración AHA: 5-10 % en uso doméstico; empezar por el extremo bajo y subir solo si la piel lo tolera.
Concentración BHA: 1-2 %; suficiente para mantener los poros despejados sin castigar la barrera.
pH óptimo: 3-4 para AHA; evita fórmulas con pH inferior a 3 sin supervisión profesional.
Frecuencia: 2-3 noches por semana al inicio; nunca dos días seguidos durante el primer mes.
Por qué el escrutinio regulatorio refuerza la exfoliación con criterio
La noticia que llega desde Australia —donde un ácido exfoliante de venta libre se enfrenta a una posible reclasificación como sustancia peligrosa— no debería leerse como una alarma, sino como un recordatorio: la cosmética con activos potentes exige respeto. Este debate regulatorio no es nuevo; en Europa, los fabricantes están obligados a garantizar la seguridad de cada producto mediante un expediente de seguridad cosmética y a respetar límites de concentración para determinados activos.
A efectos prácticos, la piel no distingue entre un sérum caro y una crema básica si ambos llevan la misma concentración de ácido y el mismo pH. El valor de una buena fórmula está en la estabilidad del activo, en los agentes calmantes que lo acompañan y en un etiquetado honesto que indique cómo usarlo. No pagamos por el ácido en sí: pagamos por la formulación que lo hace tolerable.
Menos es más, sobre todo al empezar.
Para quien busca luminosidad y una textura más uniforme, el protocolo importa más que la dosis máxima. Un AHA al 5 % usado tres veces por semana supera en resultados y seguridad a uno al 15 % aplicado cada noche y abandonado a la semana por irritación. La evidencia en belleza señala que la constancia con pautas moderadas es la vía más sostenible para notar el cambio sin comprometer el confort.
Los tratamientos con concentraciones superiores al 20 % pertenecen al ámbito profesional y no deberían replicarse en casa. La normativa europea permite la venta de cosméticos con AHA hasta ciertos límites justificados por el expediente de seguridad, pero el uso doméstico sensato está muy por debajo de lo que tolera la regulación. La diferencia entre un producto seguro y uno irritante rara vez está en el precio; está en la pauta de uso.
Esta información es divulgativa y no sustituye la consulta con un profesional en cosmética o dermatología si tienes dudas sobre tu tipo de piel.
⚡ Rutina de Optimización Diaria
Revisa tu sérum actual: identifica el tipo de ácido en el INCI, la concentración declarada y, si es posible, el pH.
Empieza de noche: aplica el exfoliante dos veces por semana, sobre piel limpia y seca, evitando combinarlo con retinol o vitamina C.
Protege por la mañana: usa un protector solar de amplio espectro al día siguiente, ya que la piel queda más expuesta a la radiación.
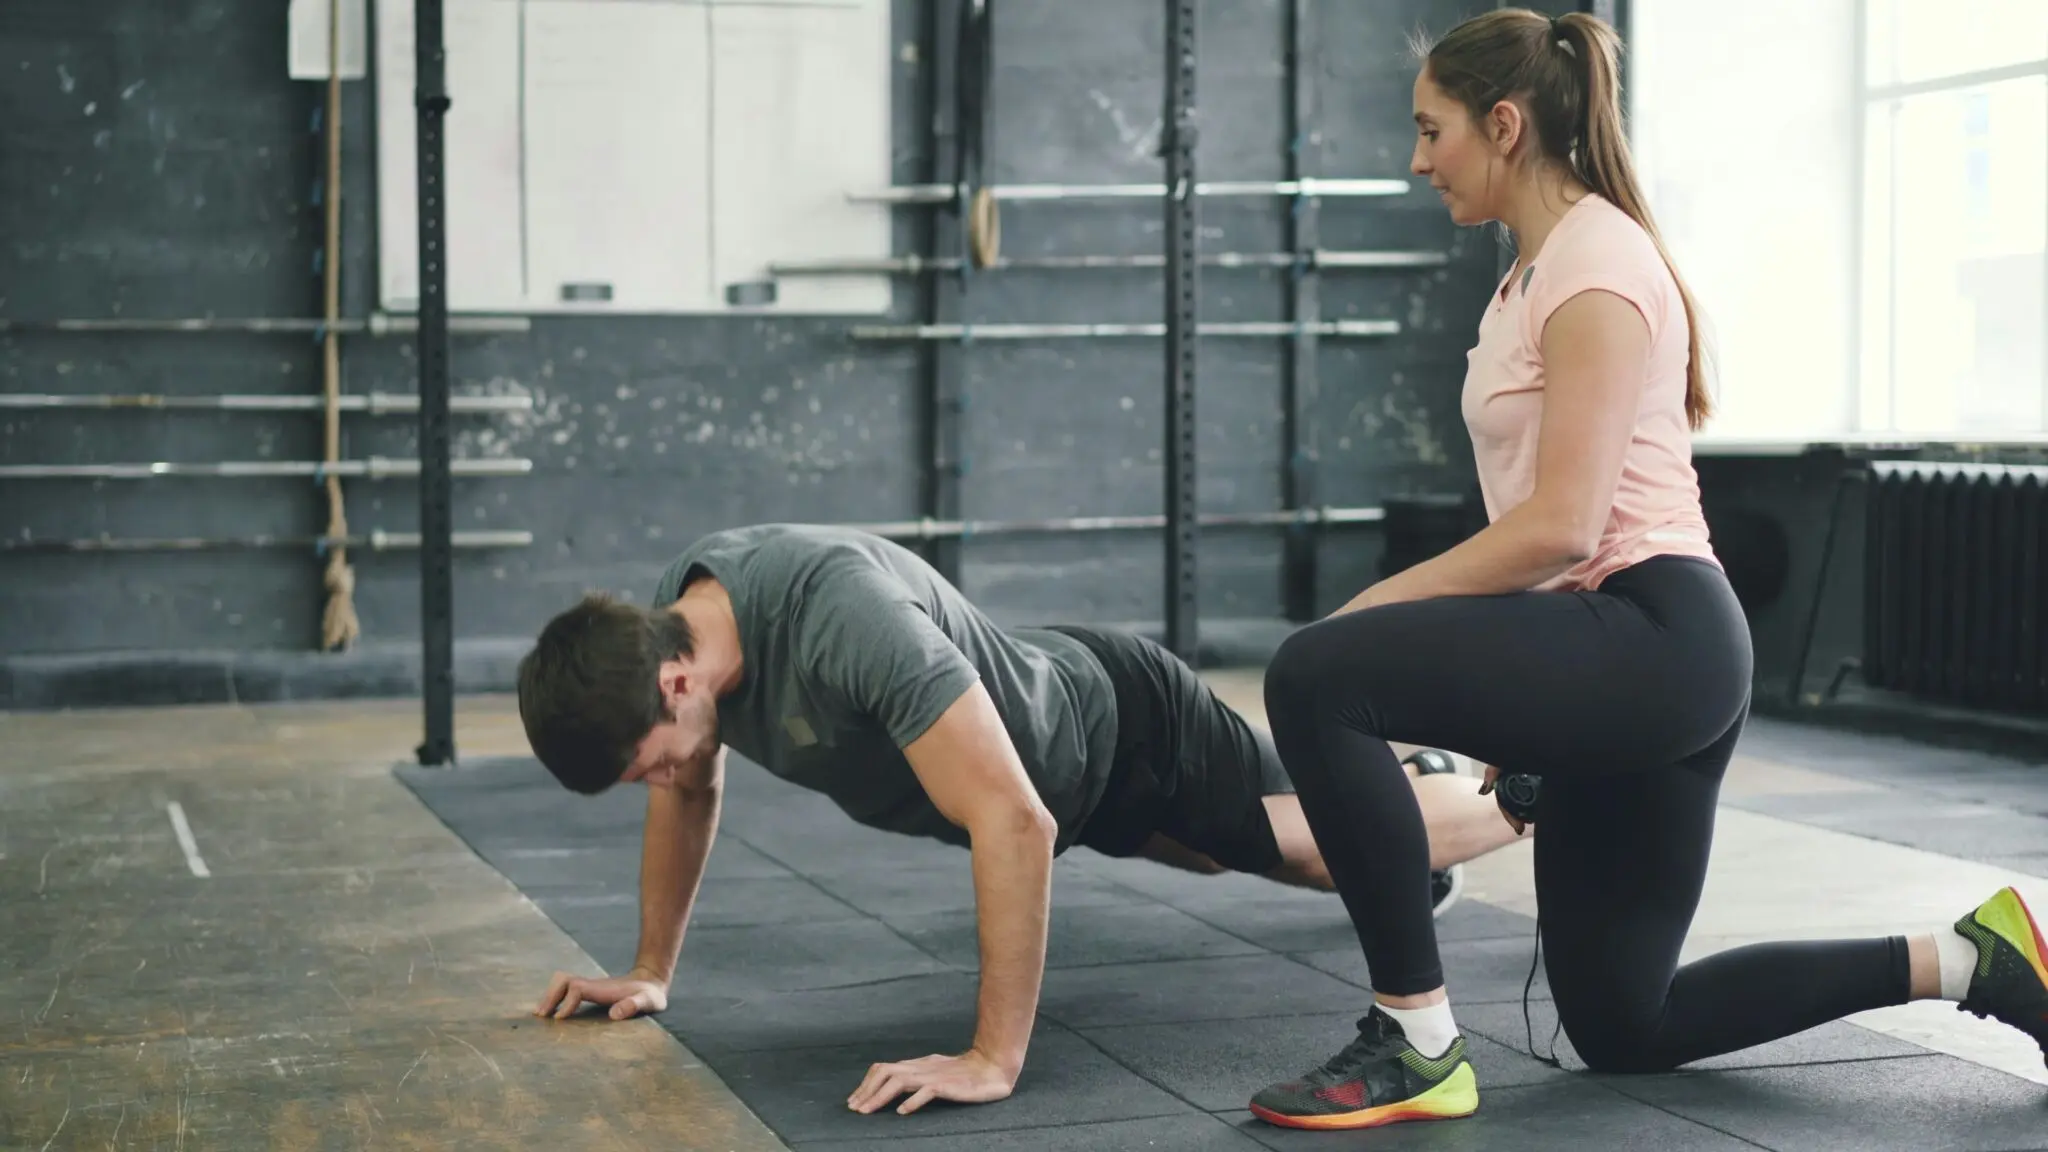
Las flexiones con carga concentran la tensión en pecho, hombros y tríceps en menos tiempo que una rutina convencional, una ventaja que la ciencia del ejercicio atribuye al mayor estrés mecánico por repetición.
Qué son las flexiones con carga y por qué aportan más tensión
La variante con carga añade un impulso desde la cadera a la flexión clásica. En lugar de empezar en plancha, sales de una posición compacta con las rodillas flotando y las caderas atrás, como un muelle.
El patrón nace del sistema Animal Flow, una metodología de entrenamiento con peso corporal que encadena posturas fluidas para ganar movilidad, fuerza y control. Aquí no haces repeticiones sueltas: fluyes entre la posición de bestia cargada y la plancha.
Esa transición activa es el matiz. Al impulsarte hacia delante, los pectorales, deltoides anteriores y tríceps no solo empujan: tienen que desacelerar el descenso y absorber más tensión por repetición.
Trabajan también el core para transferir la fuerza desde las piernas, los cuádriceps para mantener la posición compacta y los glúteos y caderas para controlar la ida y vuelta.
La dosis de tensión por repetición, y no el material, es lo que convierte una flexión en una herramienta de progresión real.
Por eso encaja tan bien en sesiones cortas: sumas pressing de tren superior, movilidad de cadera y hombro, y coordinación sin separar bloques.
Cómo progresar con las flexiones con carga en casa
La progresión no va de añadir discos: va de calidad de movimiento. Ajusta primero la posición de partida: manos bajo los hombros, rodillas a pocos centímetros del suelo y caderas atrás como si cargaras un muelle.
Impulso: Extiende piernas y caderas para llegar a una plancha firme sin rebotar.
Descenso: Baja el pecho con los codos a unos 45 grados del torso, controlado.
Empuje: Presiona con fuerza para volver arriba y regresa fluido a la posición compacta.
Ritmo: Encadena repeticiones sin pausas bruscas ni rebotes en la parte baja.
Si priorizas movilidad y calentamiento, ve lento y explora el rango cómodo de cadera, hombros y zona lumbar. Si buscas potencia, ataca la transición con más intención, pero mantén el descenso controlado: la velocidad no puede convertir la flexión en un rebote.
La clave está en llevar cada serie cerca del fallo, igual que harías con una flexión convencional. El estímulo de tensión mecánica sigue ahí.
📊 La pauta en cifras
Ejecución: Posición compacta, rodillas flotando, codos a 45 grados y flujo continuo entre posiciones.
Cuándo: Como calentamiento de tren superior o como bloque de fuerza en casa, sin material adicional.
Calidad a buscar: Control en el descenso y transición explosiva, sin rebotar en la parte baja.
A tener en cuenta: No es mejor que la flexión clásica, sino distinta: combina fuerza, movilidad y coordinación.
El matiz honesto de esta variante: no sustituye a la flexión clásica
La evidencia previa sobre ejercicios con peso corporal muestra que llevar las series cerca del fallo genera hipertrofia en pecho, hombros y tríceps. La variante del Animal Flow no cambia esa base, sino que le suma movilidad y coordinación.
Para un lector que entrena en casa, la variante entrega pecho hombros y tríceps con una sola pieza de movilidad.
Si tu único objetivo es ganar masa muscular en el tren superior, una flexión convencional con sobrecarga externa o una variante con pies elevados puede darte la tensión exacta. Esta propuesta brilla cuando buscas eficiencia: fuerza, rango de movimiento y trabajo integrado en una sola pieza.
El valor real está en ese aterrizaje. Aquí no hay magia: dejas de fragmentar el entrenamiento en bloques de movilidad, fuerza y core. Eso, a efectos prácticos, es ahorrar tiempo y mantener la adherencia.
El único límite es la técnica. Si las rodillas dejan de flotar o el descenso se convierte en rebote, la tensión se pierde y la progresión se estanca. Mejor menos repeticiones con control que muchas sin él.
Como siempre, ajusta la pauta a tu nivel y consulta con un profesional del ejercicio si tienes molestias articulares o limitaciones de movilidad.
⚡ Rutina de Optimización Diaria
Calienta en cinco minutos: Haz una serie suave de flexiones con carga antes de tu entreno de tren superior, explorando el rango de cadera y hombro.
Progresa sin material: Añade una pausa controlada en la parte baja de cada repetición para aumentar la tensión sin cambiar el ejercicio.
Revisa tu técnica: Mantén las rodillas flotando, los codos a 45 grados y el flujo continuo; si el descenso rebota, detente.
Los depósitos a un año pagan ya hasta el 3,5% y las cuentas remuneradas superan el 2% por primera vez en dos años. La subida de tipos del Banco Central Europeo (BCE) ha encendido una batalla por el ahorro familiar que parecía apagada desde 2024.
El movimiento supone un giro relevante para los ahorradores españoles, acostumbrados en la última década a rentabilidades cercanas a cero. Según recoge Cinco Días, los plazos fijos a doce meses alcanzan ya el 3,5% en las ofertas más agresivas, mientras que ABC sitúa el umbral de las cuentas remuneradas por encima del 2% por primera vez desde hace dos años.
La subida de tipos del Banco Central Europeo es el detonante. El organismo ha mantenido una política monetaria restrictiva para contener la inflación de la eurozona, y las entidades ya trasladan parte de esa subida al pasivo. La banca sube la rentabilidad de depósitos y cuentas, tal y como resume Expansión.
La banca eleva el precio del ahorro
Durante los doce últimos meses, la oferta de productos de ahorro se había mantenido contenida en la gran banca española. Los bancos de mayor tamaño apostaron por la vinculación comercial en lugar de pagar por el pasivo. Ahora la estrategia cambia: el ahorro se ha convertido en un activo escaso por el que hay que competir.
Las cuentas remuneradas, un producto que llegó a estar prácticamente desaparecido, vuelven a aparecer en los escaparates financieros. El 2% supone una barrera psicológica que se supera por primera vez desde 2024. Para una familia con 20.000 euros ahorrados, la diferencia entre una cuenta a tipo cero y una remunerada al 2% equivale a 400 euros brutos al año.
Sin embargo, la oferta no es homogénea. Las mejores rentabilidades siguen concentradas en entidades que buscan crecer en captación, no en la gran banca. Esa es una diferencia fundamental que el ahorrador debe vigilar.
La banca tradicional ya no compite solo por el crédito; compite por el ahorro de las familias y esta vez los clientes tienen donde elegir.
Trade Republic aprieta con el 2,53%
Trade Republic, el neobróker alemán con licencia bancaria, ha sido de los más rápidos en mover ficha. La entidad elevó la remuneración de su cuenta al 2,53% para trasladar a sus clientes la última subida del BCE, según adelantó El Economista. No es un detalle menor: los jugadores digitales llevan meses apretando a la banca tradicional en la captación de ahorro.
La pelea por los depósitos de ahorro y las cuentas remuneradas se ha intensificado, tal y como recoge elDiario.es. Las entidades compiten por captar pasivo estable. El contexto es propicio para que el ahorrador recupere algo de poder de negociación.
Las entidades de menor tamaño y los bancos digitales están siendo los más agresivos. Su necesidad de captar depósitos es mayor: no tienen la red de oficinas ni la base de clientes de la gran banca. Por eso pagan más. La pregunta es si el cliente está dispuesto a mover su dinero y renunciar a la oficina a cambio de 100 o 200 euros extra al año.
Yo he seguido de cerca estos movimientos y hay un patrón que se repite: los bancos tradicionales suben las rentabilidades a regañadientes, siempre a la zaga de los neobancos. La captación de pasivo se ha convertido en una carrera contrarreloj para mantener la liquidez sin ceder demasiado margen.
Aun así, la rentabilidad media de los depósitos en España sigue por debajo de la de otros países de la eurozona. Es una diferencia histórica que veremos si se estrecha en los próximos meses. La guerra del pasivo no ha hecho más que empezar.
La rentabilidad real del ahorro sigue en juego
La carrera por el pasivo tiene una lectura estructural que conviene no perder de vista. Durante los años de tipos cero, la banca española se acostumbró a financiarse casi gratis: le bastaba con la liquidez depositada en cuentas a la vista para sostener el negocio crediticio. La subida del precio oficial del dinero alteró ese equilibrio. Las entidades necesitan ahora depósitos a plazo para dar estabilidad a su estructura de financiación, y y el ahorrador lo sabe.
No obstante, hay un matiz relevante. El 3,5% de los depósitos a un año sigue por debajo de la inflación acumulada en algunos trimestres recientes, por lo que la rentabilidad real del ahorro no está garantizada. Las cuentas remuneradas al 2,53% ofrecen liquidez inmediata, pero también un rendimiento que no cubre la cesta de la compra en todos los casos.
Creo que el siguiente hito del sector será la respuesta de los grandes bancos. Santander, BBVA y CaixaBank tendrán que decidir en las próximas semanas si igualan las ofertas de los neobancos o asumen una sangría de clientes. La banca tradicional lleva años lanzando campañas de captación de nóminas y apelando a la vinculación comercial. Ahora el cliente tiene la opción de exigir un precio por su dinero. Eso cambia el tablero.
El ahorrador español ha tardado en despertar de años de tipos cero, pero cuando se mueve, lo hace en bloque. La próxima campaña de captación de pasivo marcará qué entidades conservan el terreno ganado y cuáles pierden la partida por no subir a tiempo la rentabilidad de su oferta. Habrá que seguir con atención las cifras de captación del tercer trimestre.
¿Qué ha pasado? Wizz Air ha dejado en tierra seis de sus diez Airbus A321XLR de largo radio para extraer sus motores GTF y montarlos en aviones de corto y medio radio.
¿Quién está detrás? La aerolínea húngara Wizz Air y el fabricante de motores Pratt & Whitney, que ha confirmado la operación según Bloomberg.
¿Qué impacto tiene? Reduce la capacidad de largo radio de Wizz Air, pero devuelve a servicio varios A321neo que estaban parados por la crisis de los motores GTF.
Wizz Air ha dejado en tierra seis de sus diez Airbus A321XLR para desmontar los motores GTF y reutilizarlos en aviones de corto y medio radio. La low cost húngara mantiene la flota de largo radio en un segundo plano para recuperar operatividad en los A321neo, los aviones que concentran el grueso de su red europea.
Una flota de largo radio sacrificada para recuperar los A321neo
Según CH Aviation, seis A321XLR han cedido sus motores. Bloomberg añade que Pratt & Whitney ha confirmado la operación. Los motores implicados son los GTF (Geared Turbofan, es decir, el turbofán con reductor) que equipan a los A321neo y a los XLR, y arrastran un problema industrial por las aleaciones metálicas en algunos componentes. Ese fallo ha dejado a Wizz Air con hasta cuarenta aviones parados al mismo tiempo en los peores momentos de la crisis.
La aerolínea no retira los XLR del servicio por falta de demanda aérea, sino para canibalizar sus motores. Cada motor GTF que se desmonta de un A321XLR puede devolver a la operación a un A321neo que estaba en tierra. La lógica es simple: un avión de corto y medio radio completo genera más ingresos diarios que un XLR sin motor en una plataforma de Katowice.
La mayoría de los A321XLR están aparcados en el aeropuerto de Katowice, en Polonia, después de salir de Londres Gatwick. Otro ejemplar permanece en Milán Malpensa. Desde Gatwick, la low cost cubría rutas hacia Oriente Medio, pero los conflictos bélicos y el cierre de su base de Abu Dabi han vaciado parte de esa programación.
El largo radio de bajo coste se enfría y Oriente Medio deja de ser prioridad
Wizz Air compró inicialmente 47 aviones de largo radio, pero comunicó a Airbus que renunciaba a 36 para quedarse con 11. De esos once, ha recibido ya diez. La decisión de desmontar motores de seis de ellos confirma que la aerolínea no puede sostener dos frentes: renovar la flota de corto alcance y defender una red de largo radio que ya no dispone de su base principal en Oriente Medio.
El traslado de motores es un movimiento defensivo que también refleja la dependencia del sector de Pratt & Whitney. Los plazos de reparación de los GTF siguen siendo largos y caros, y no hay motores alternativos inmediatos. Mientras el fabricante no acelere las revisiones, la tentación de canibalizar los aviones menos rentables se mantendrá.
Wizz Air no está jubilando el A321XLR: está extrayendo de sus motores el oxígeno que necesitan los A321neo para volar en Europa.
Hoja de Ruta: Claves del Viaje
El impacto más visible es la reducción de la capacidad de largo radio de Wizz Air. No se trata solo de aviones aparcados: la aerolínea dejó atrás la base de Abu Dabi y canceló rutas a Oriente Medio, la región donde los A321XLR tenían sentido. El usuario español no ve en el corto plazo una cancelación masiva en su ruta a Londres, pero sí una señal de debilidad en la apuesta de las low cost por unir Europa con Asia y Oriente Medio sin escalas.
La zona cero está en Katowice, donde los seis XLR se acumulan a la espera de motores. Desde Gatwick, Wizz Air ya no necesita todos los aviones de largo radio; los mercados de Oriente Medio se han reducido y la rentabilidad se concentra en el radio corto europeo. Ese giro se parece al frenazo del largo radio de Norwegian en 2020, cuando la low cost escandinava renunció a sus rutas transatlánticas para salvarse. Wizz Air lo hace con piezas y motores, no con una retirada formal, pero la lógica es la misma.
El dato que resume la operación son los seis aviones de largo radio fuera de servicio, al menos tres sin motores. Con once A321XLR encargados y solo diez entregados, Wizz Air ha convertido una crisis de fiabilidad de los motores GTF en una decisión de flota: prioriza los aviones que más vuelan en Europa. El riesgo es que, si la demanda de Oriente Medio vuelve, la aerolínea no tenga capacidad de largo radio para reaccionar con rapidez.
La próxima pista será el plan de revisión de Pratt & Whitney y la decisión de Wizz Air sobre los once XLR restantes. Si el fabricante no acorta los plazos de reparación, la canibalización podría extenderse a más aviones. Las rutas de largo radio de bajo coste, que ya sufrieron con la pandemia y con la crisis de los motores, vuelven a quedar en cuarentena.
El Reglamento de IA europea ya castiga tareas de alto riesgo con multas millonarias. La patronal Pimec ha lanzado una advertencia directa a las pymes: que ChatGPT, Copilot o cualquier proveedor cumpla la norma no exime a la empresa que utiliza la herramienta. Esa lectura está cambiando la forma de comprar software en España.
Cuáles son las tareas de alto riesgo del Reglamento de IA europea
El Reglamento europeo de Inteligencia Artificial no persigue la tecnología en abstracto. Busca los usos. Sistemas de selección de personal, evaluación de solvencia, control de calidad en fábricas, triaje sanitario o gestión de expedientes educativos. Ahí está la zona caliente. El texto europeo los clasifica como de alto riesgo y obliga a auditorías, registros de actividad, supervisión humana y evaluaciones de impacto antes de desplegarlos.
Las sanciones son millonarias. El Reglamento europeo pone sobre la mesa multas por incumplimiento que pueden escalar hasta porcentajes relevantes de la facturación global de la empresa. No es un castigo simbólico: una sanción de cientos de miles de euros puede cerrar una pyme industrial o un despacho profesional.
Las obligaciones para los sistemas de alto riesgo ya no son un horizonte lejano. Después de un calendario transitorio, las empresas que integran IA en procesos sensibles están bajo la supervisión de las autoridades nacionales. La pregunta es si lo saben.
La lista de tareas de alto riesgo no es exótica. Entra de lleno en el día a día de muchas pymes: filtros de personal, scoring para conceder crédito, segmentación de clientes en seguros, control de calidad en fábricas o triaje sanitario. No hace falta entrenar un modelo propio. Basta con utilizarlo como parte de un proceso de negocio.
Pimec ha insistido en una idea incómoda para muchas pymes: el cumplimiento ajeno no se transfiere. La entidad catalana advierte de que contratar a un proveedor con sistemas certificados no convierte a la empresa usuaria en un simple espectador. Si la IA decide, ordena o influye en una decisión de alto riesgo, la responsabilidad también recae sobre el que la adopta.
La pyme no es inocente por ser pequeña: es responsable por decidir con una máquina.
Por qué no basta con que el proveedor cumpla la norma
El Reglamento distingue entre proveedor y responsable del despliegue. El proveedor diseña el sistema; el responsable lo utiliza en su organización. Y las obligaciones no son idénticas. La pyme que incorpora un algoritmo de filtrado de currículums, aunque sea de un tercero, debe garantizar supervisión humana, vigilar incidentes y conservar registros técnicos. No puede alegar desconocimiento.
Es un cambio de lógica. Antes se compraba un software como quien compra una mesa: el fabricante respondía del producto. Ahora la ley europea entiende que la IA aprende, se retroalimenta con datos de la empresa y produce efectos sobre personas. Por eso la responsabilidad se reparte a lo largo de toda la cadena.
La factura silenciosa que llega a las pymes
Yo he visto el mismo patrón en otras regulaciones: primero se subestima el coste, después se contrata apresuradamente a consultores y al final se paga más por la emergencia que por la prevención. El Reglamento de IA europea no va a ser distinto. Las pymes que usan IA para ordenar turnos, evaluar proveedores o clasificar clientes necesitan mapear sus procesos antes de que llegue una inspección. Muchas ni siquiera saben cuántos sistemas de alto riesgo tienen.
Hay una contradicción real en el diseño de la norma. Por un lado, Bruselas insiste en la proporcionalidad y promete facilidades para las pequeñas empresas. Por otro, la carga documental —evaluaciones de conformidad, planes de vigilancia, análisis de riesgos— es pesada y cara. Las guías sectoriales todavía dejan zonas grises en sectores como la selección de personal o la atención al cliente. La seguridad jurídica que exige una pyme no llega con un reglamento de cientos de artículos; llega con criterios claros de las autoridades de supervisión.
La asimetría con las grandes tecnológicas es evidente. Una corporación puede dedicar un responsable interno de cumplimiento normativo; una pequeña empresa de 12 empleados no. Por eso muchos proveedores están empezando a vender documentación preempaquetada y módulos de conformidad. El problema es que la conformidad no es una licencia de uso: es un estado continuo de vigilancia.
El riesgo más subestimado es el reputacional. Un expediente sancionador por un sistema de IA en recursos humanos no solo trae multa. Trae una etiqueta dura de borrar. La Comisión Europea y la Agencia Española de Supervisión de la Inteligencia Artificial tienen instrumentos para publicar incidentes. Y los clientes, sobre todo en mercados B2B, ya preguntan quién responde cuando el algoritmo falla.
La pregunta no es si la pyme puede permitirse cumplir. Es si puede permitirse no saber qué está usando. El próximo paso lógico no es un pronóstico: es exigir a los proveedores que entreguen la documentación de conformidad junto con la factura. Quien no lo haga, se quedará fuera de las contrataciones con medianas y grandes empresas. El mercado se encargará de filtrar antes que el regulador.
El BCE subió los tipos de interés esta semana y el mercado ya descuenta el impulso al negocio bancario. El consenso de FactSet espera un margen de intereses del 2,2% en 2026 para las diez mayores entidades de la eurozona. Intesa Sanpaolo, Banco Santander, ING, Deutsche Bank y BNP Paribas encabezan la lista de favoritos de los analistas.
El margen neto alcanza su mejor nivel en una década
El margen de intereses neto de la banca europea encontrará en 2026 uno de los mejores registros de la última década. Las proyecciones de FactSet apuntan a una rentabilidad del 2,2% sobre el dinero prestado frente a lo que las entidades pagan por depósitos. La cifra subirá en 2027, según el consenso de los diez bancos cotizados más grandes por capitalización en la eurozona.
La facilidad de depósito del BCE se sitúa en el 2,5% tras el ajuste de esta semana. El mercado aún espera más subidas en los próximos meses, pero no proyecta que supere el 3%. Históricamente, las subidas de tipos favorecen a la banca siempre que no frenen la demanda de crédito. La banca estadounidense maneja márgenes más altos, aunque los expertos prevén que las entidades europeas crezcan más en términos interanuales y estrechen el diferencial con Wall Street a niveles no vistos desde 2023.
Cinco valores con ventaja competitiva
Intesa Sanpaolo lidera la tabla con un margen previsto del 3,2%, casi 100 puntos básicos por encima de la media europea. Su arraigo doméstico en Italia le permitirá superar los 15.000 millones de euros en ingresos por intereses en 2026. Es la segunda entidad con más recorrido en bolsa, solo por detrás de Deutsche Bank.
Banco Santander se sitúa en segunda posición con un margen del 2,3% para este año, que mantendrá en el trienio. La cartera de préstamos en Brasil, Estados Unidos y Reino Unido sostiene ese perfil. Los analistas elevaron sus expectativas tras superar en un 2% las estimaciones de margen del segundo trimestre, impulsado por el volumen y la expansión en España y México para compensar un resultado en operaciones financieras inferior al previsto.
El margen del 2,2% que espera el consenso no es solo una cifra: es el mejor registro de la década y la base de las recomendaciones de compra sobre los cinco valores.
ING Groep cuenta con una de las mayores carteras hipotecarias y de préstamos minoristas de Europa Occidental. Sin embargo, ofrece más interés por depósitos que sus comparables, lo que estrecha el margen. Aun así, las proyecciones para 2026 superan los 16.000 millones de euros en ingresos netos por intereses, por encima del guidance de la compañía cercano a los 14.700 millones.
Deutsche Bank compite por captar ahorro en Alemania, lo que presiona su rentabilidad por prestar. Su fortaleza está en instrumentos financieros y derivados de inversión, no tanto en hipotecas. El consenso también espera ingresos netos por intereses superiores a 16.000 millones de euros.
BNP Paribas presta más dinero que Santander en términos brutos, aunque obtiene menos ingresos porque se enfoca en préstamos a grandes compañías. Cuenta con recomendación de compra, al igual que Intesa Sanpaolo y Santander. Su margen previsto es del 0,85% para 2026, según el mercado.
Banco
Margen neto 2026
Ingresos por intereses
Potencial en bolsa
Intesa Sanpaolo
3,2%
15.000 millones
Segundo mayor recorrido
Banco Santander
2,3%
No detallado
Mayor descuento frente a pares
ING Groep
N/D
16.000 millones
Inferior al 3%
Deutsche Bank
N/D
16.000 millones
Inferior al 3%, mayor descuento
BNP Paribas
0,85%
N/D
14,4%
Valoración y potencial en bolsa
A precios actuales, BNP Paribas es la entidad con más recorrido según el consenso, con un precio objetivo de 118,5 euros, lo que implica un potencial del 14,4%. En el otro extremo están ING y Deutsche Bank, con potenciales inferiores al 3% (precios objetivos de 32,7 y 36,1 euros, respectivamente). El sector europeo cotiza a un múltiplo de 5,1 veces sobre beneficios por intereses para 2026. Deutsche Bank y Banco Santander cotizan con el mayor descuento frente a sus pares.
Análisis: por qué el margen europeo gana tracción
La banca europea parte de un margen neto históricamente inferior al de Wall Street, pero el ciclo de subidas del BCE reduce la brecha. La facilidad de depósito en el 2,5% y la expectativa de que no supere el 3% mantienen el crédito atractivo. El margen del 2,2% previsto para 2026 se acerca al diferencial de 2023, antes de la última fase de tipos bajos.
La clave no es solo el nivel de tipos, sino la transmisión al pasivo. Los bancos con mayor financiación minorista, como Intesa o Santander, retribuyen menos los depósitos que los que compiten en mercados como Alemania, donde la competencia por el ahorro presiona a ING o Deutsche Bank. Ese contexto explica que el consenso de FactSet priorice las entidades con arraigo doméstico y crédito minorista.
En términos de valoración, el múltiplo de 5,1 veces esconde dos realidades: el descuento de Santander y Deutsche Bank frente a sus pares, y la prima relativa de los bancos franceses e italianos. La recomendación de compra se concentra en los primeros, con BNP Paribas como excepción por su potencial del 14,4%. La variable de riesgo es la demanda de crédito, que podría frenarse si el BCE va más allá del 3%.
📊 Las Claves para el Inversor
Qué vigilar: la próxima reunión del BCE y las proyecciones de la facilidad de depósito, con el límite del 3% como referencia.
Reacción del valor: el mercado ya descuenta el margen del 2,2%, pero el descuento en Santander y Deutsche Bank ofrece un margen de seguridad adicional.
Precedente sectorial: la banca española, con BBVA y CaixaBank, también se beneficia del ciclo, aunque con menor consenso de compra.
Ryanair ha convertido la aparente incomodidad de su cabina en el pilar del modelo de negocio más rentable de la aviación europea. La aerolínea irlandesa es ya el primer operador por pasajeros en España y su política de costes mínimos marca la pauta del corto radio continental.
El punto de partida del análisis de Simple Flying es casi una paradoja: una compañía que retira servicios básicos de cabina, cobra por el equipaje de mano y deja a los pasajeros de pie en las pistas debería estar condenada al declive. Sin embargo, Ryanair supera en márgenes a las aerolíneas de bandera europeas, que destinan miles de millones a mimar al cliente.
Detrás de esa aparente contradicción hay una estrategia deliberada. La simplicidad operativa no es un accidente, sino una ventaja competitiva, tal y como desglosa el informe. Cada asiento sin reclinar, cada embarque sin puente y cada equipaje facturado al margen reducen costes y aceleran la rotación de los aviones.
El manual de Ryanair: cobrar por lo que otros regalan
El modelo low cost europeo se sostiene sobre tres patas: tarifas de gancho, ingresos auxiliares y una obsesión por el coste unitario. Ryanair no compite por el confort, sino por el precio. Y en esa batalla, la incomodidad relativa se convierte en un activo: cuanto más ligera es la experiencia a bordo, más barato sale el billete.
La clave no es solo lo que se quita, sino lo que se cobra aparte. El equipaje de mano, la elección de asiento, el embarque prioritario o la tarjeta de embarque impresa generan un flujo de ingresos que las aerolíneas tradicionales apenas monetizan dentro del billete. En en el fondo, Ryanair vende el vuelo desnudo y convierte en extras todo lo demás.
La rentabilidad de Ryanair no nace de mimar al pasajero, sino de entender que en el corto radio hay millones de viajeros que solo quieren llegar al destino pagando lo mínimo.
Ese esquema le permite operar rutas en aeropuertos secundarios, negociar en posición de fuerza con las autoridades locales y llenar aviones en temporadas altas. El resultado es un círculo virtuoso: más ocupación, menos coste por asiento y, sobre todo, una rentabilidad que las compañías de bandera no igualan.
En España, ese modelo aterriza con especial fuerza. Según las estadísticas de Aena, Ryanair mueve más pasajeros que ninguna otra aerolínea en el país, una posición que le otorga un poder de negociación enorme frente a aeropuertos y proveedores turísticos. La aerolínea irlandesa transporta una parte sustancial del turismo británico y alemán hacia las costas españolas.
La respuesta de las aerolíneas tradicionales y el tablero español
Las aerolíneas de bandera han intentado replicar el bajo coste con marcas híbridas, pero sin abandonar del todo el servicio en red. Iberia, a través de Iberia Express, o Vueling intentan ocupar el hueco intermedio, mientras Ryanair se mantiene fiel a un manual sin concesiones. La lectura estratégica es clara: quien cede en coste gana en cuota, y quien intenta imitar a medias acaba atrapado en tierra de nadie.
La influencia de Ryanair en España va más allá del pasajero. Su capacidad para llenar aviones en destinos como Alicante, Málaga o Canarias condiciona las políticas de slots (los derechos horarios para operar en aeropuertos saturados que las aerolíneas se reparten cada temporada) y presiona a la baja las tarifas de Aena en los aeropuertos regionales.
Hoja de Ruta: Claves del Viaje
El impacto de este modelo se siente en el bolsillo del viajero de corto radio: billetes ultrabaratos en temporada baja, pero con un coste real que estalla si se añade equipaje, asiento y embarque prioritario. La tarifa final puede doblar o triplicar la tarifa anunciada, y ese es precisamente el juego.
La zona cero está en el arco mediterráneo y los archipiélagos, donde Ryanair es el principal alimentador de turismo. En Madrid y Barcelona, su presencia es menor, pero crece en los aeropuertos secundarios como Girona o Reus. Ahí compite no solo con Iberia y Vueling, sino con easyJet y, en el segmento low cost, con Wizz Air.
El dato que resume la noticia es cualitativo antes que cuantitativo: Ryanair ha logrado ser la aerolínea más rentable de Europa sin construir hubs, sin salas VIP y sin business class. Su margen operativo supera estructuralmente al de las compañías de bandera, y esa brecha es la explicación de por qué el sector aéreo europeo lleva dos décadas persiguiendo su receta.
Observamos, eso sí, una contradicción de fondo: el mismo viajero que aplaude las tarifas ultrabaratas critica la incomodidad. La paradoja se resuelve porque, en el corto radio, la elasticidad del precio gana a la lealtad. El precedente histórico es la liberalización europea del cielo de los años noventa, que permitió el despegue de las low cost y cerró el monopolio de las de bandera.
La próxima prueba para Ryanair en España será la negociación de nuevas bases y la presión regulatoria sobre las tarifas de Aena. Si el modelo aguanta sin ceder en costes, su dominio se consolidará. Si la demanda viajera se enfría, los extras se convertirán en la única defensa del margen. Ese equilibrio es el que seguiremos de cerca en MERCA2.ES.
Turquía activa la licitación decisiva del ferrocarril que cruzará el Bósforo y unirá Europa y Asia, con 6.750 millones de dólares de inversión. El proyecto abre un foco de adjudicaciones para las grandes constructoras españolas.
La iniciativa, impulsada por el Ministerio de Transportes turco, se perfila como el mayor desarrollo ferroviario financiado con capital extranjero en el país. No se trata de una simple variante: es una pieza clave para descongestionar el estrecho del Bósforo y elevar la cuota del ferrocarril en una economía dominada por la carretera.
Así es el trazado que reconfigura el transporte entre Europa y Asia
La nueva línea dispone de 125 kilómetros y recorre el norte de Estambul. Conecta Gebze con Halkali a través del puente Yavuz Sultan Selim, lo que permite salvar el Bósforo sin depender del saturado túnel de Marmaray. El trazado integra en una sola red los dos principales aeropuertos de la ciudad, reduciendo tiempos de transporte tanto para pasajeros como para carga.
Una vez terminado, el sistema podrá mover 33 millones de pasajeros y 30 millones de toneladas de mercancías al año. Son cifras que multiplican la capacidad actual y explican el interés de Turquía por acelerar la obra. El contraste es claro.
Seis organismos internacionales respaldan el proyecto y presionan el calendario
El plan, denominado Ferrocarril de Circunvalación Norte, cuenta con acuerdos preliminares de seis grandes prestamistas. Entre ellos figuran el Banco Mundial, el Banco Asiático de Inversión en Infraestructura, el Banco Asiático de Desarrollo, el Banco Islámico de Desarrollo, el Fondo OPEP para el Desarrollo Internacional y el Banco Europeo de Reconstrucción y Desarrollo. La coincidencia de tantos organismos multilaterales en una misma fase no es habitual y subraya el respaldo geoestratégico al corredor.
El ministro de Transportes turco, Abdulkadir Uraloglu, ha confirmado el avance de las negociaciones y ha fijado el objetivo de completar el proceso de licitación y entregar el terreno este mismo año, de modo que las obras puedan comenzar. El calendario se comprime: apenas restan algo más de tres meses para el cierre del ejercicio 2026.
El contexto explica la urgencia. Hoy el cruce ferroviario de mercancías por el túnel de Marmaray solo opera en horarios restringidos. Entre 2020 y octubre de 2025 se movieron 1,7 millones de toneladas, una cifra muy inferior al potencial logístico de la región y que evidencia el cuello de botella que se pretende resolver.
La nueva infraestructura no solo amplía la red ferroviaria turca, sino que redefine el corredor logístico entre dos continentes con una capacidad de carga que hoy no existe.
La oportunidad que se abre para las constructoras del Ibex 35
Para las grandes constructoras españolas, este tipo de activo tiene la escala y la complejidad que encaja con su cartera internacional. ACS, Acciona, Ferrovial, Sacyr y OHLA han demostrado capacidad en túneles, puentes y alta velocidad, aunque ninguna ha confirmado por ahora su participación en este proyecto concreto.
El atractivo está en el calendario. Turquía quiere adjudicar y entregar el terreno antes de que termine 2026, lo que obliga a los grupos interesados a definir consorcios y socios locales en las próximas semanas. La competencia china y coreana estará presente, como ocurre en casi todas las licitaciones ferroviarias de Oriente Medio y Asia Central.
El referente más citado por los analistas sigue siendo el AVE Medina-La Meca, donde un consorcio español asumió la construcción y la explotación de la línea de alta velocidad. Aquella operación consolidó a la ingeniería española en el mercado árabe y demostró que el riesgo de ejecución se puede gestionar con financiación multilateral y calendarios exigentes.
Aquí la estructura es distinta: el Estado turco lidera el proyecto y los fondos provienen de organismos internacionales, no del comprador final. Eso reduce el riesgo de cobro, pero introduce exigencias de gobernanza y cumplimiento que no todas las constructoras están en condiciones de asumir. El margen estará en la eficiencia de la obra civil, no en la financiación.
La mayoría de los analistas espera que la competencia se intensifique en la fase final de la licitación. Los grupos que no tengan Socio local desde el primer día quedarán rezagados, algo que castiga a los perfiles puramente financieros. El mercado descontó positivamente la noticia en las cotizadas españolas con exposición a infraestructuras.
El contraste es claro: quien gane este contrato no se lleva solo una obra, sino una referencia para el corredor euroasiático de la próxima década.
📊 Las Claves para el Inversor
Qué vigilar: Si Turquía cumple el objetivo de cerrar la licitación y entregar el terreno antes de que acabe 2026.
Reacción del valor: La exposición de las constructoras es indirecta hasta que se confirmen consorcios, pero el mercado suele premiar la entrada en proyectos de este tamaño.
Precedente sectorial: El AVE Medina-La Meca demostró que los consorcios españoles pueden ejecutar y explotar líneas ferroviarias de alta complejidad.
Las reservas de oro de Europa empiezan a moverse: Países Bajos ha sacado ya 86 toneladas de Estados Unidos. No es una simple operación de tesorería. El traslado responde a la creciente inestabilidad geopolítica, según los datos que recoge El País. Londres, que sigue custodiando unos 200.000 millones en oro de 70 países, se consolida como destino alternativo mientras el continente revisa dónde duerme su metal más preciado.
La decisión neerlandesa no llega aislada. Otros bancos centrales europeos estudian la misma medida. El eje de la custodia se desplaza de Nueva York hacia Londres y, en algunos casos, hacia las propias arcas nacionales. El mensaje es claro: una cosa es tener reservas en las cuentas internacionales y otra muy distinta depender de que un tercer país las permita volver.
Los Países Bajos encienden la señal
El gobierno neerlandés ha confirmado el traslado de 86 toneladas de oro físico desde Estados Unidos. La cifra no es simbólica. Representa una parte relevante de la reserva metálica del país y supone una señal de desconfianza respecto a la seguridad de mantener el lingote en territorio estadounidense.
No es la primera vez que un banco central decide mudar su oro. Alemania lo hizo tras la crisis financiera y Hungría en 2018. Sin embargo, el movimiento neerlandés llega en un momento de fricción transatlántica más aguda. La posibilidad de sanciones, congelación de activos o bloqueos logísticos ha pasado de hipótesis académica a criterio de gestión de reservas.
Londres, el custodio silencioso
Mientras Europa mira hacia casa, Londres conserva un papel que nadie ha sabido replicar. La capital británica alberga unos 200.000 millones en oro propiedad de 70 países, una posición heredada de siglos de mercado y refrendada por la profundidad de su infraestructura financiera.
La City no vende el oro; lo guarda, lo negocia y, sobre todo, lo mantiene disponible. Esa liquidez profunda supone una ventaja competitiva difícil de copiar. Por mucho que Fráncfort o París ganen peso como centros de compensación, el oro físico sigue necesitando bóvedas, seguros, arbitraje y legislación estable.
Europa no está confiscando su oro; está comprando la certeza de que podrá disponer de él cuando lo necesite.
El oro se mueve más por miedo que por rentabilidad. Ni paga cupón ni genera dividendo. Su valor reside en que no depende de la promesa de un emisor. En un entorno en el que los activos denominados en dólares pueden quedar bloqueados por decisión política, esa característica vuelve a cotizar al alza.
La historia reciente refuerza esta lectura. En 2013 el Bundesbank anunció un plan para traer a Alemania 674 toneladas que estaban depositadas en París y Nueva York. El proceso duró más de cuatro años. La lección fue evidente: el oro no se mueve con un clic, ni siquiera entre aliados. Cada tonelada exige transporte blindado, verificación de pureza y un cambio en las pólizas de seguro. No es logística de almacén.
España, la excepción que confirma la regla
España mantiene una parte relevante de su reserva de oro fuera del país. Miles de onzas permanecen depositadas en Nueva York, según los datos que manejan fuentes financieras. El Banco de España no ha mostrado de momento intención de imitar a los neerlandeses, pese a que el debate vuelve a estar sobre la mesa.
La posición española no carece de lógica. Traer el oro a casa implica dónde guardarlo, cómo asegurarlo y qué coste logístico asumir. La bóveda de Nueva York ofrece escala, seguridad y convención. El problema es que la convención está cambiando.
Leer los movimientos de los bancos centrales como simples decisiones técnicas sería un error. El oro es una herramienta de soberanía. Cuando un país lo guarda en el extranjero, se expone a la jurisdicción del custodio. Los Países Bajos han decidido que ese riesgo ya no les compensa.
La geopolítica se sienta en la mesa del banco central
El desplazamiento de las reservas de oro es una manifestación más del repliegue de Europa hacia posiciones menos expuestas a Washington. No es una ruptura, pero sí una diversificación del riesgo político. Los bancos centrales gestionan liquidez, inflación y balance. Cada vez más, también gestionan la geografía del riesgo.
La custodia es, en el fondo, una decisión financiera. El lugar donde está depositado un activo puede ser tan importante como el activo mismo. Lo probó la congelación de reservas rusas en 2022 y lo confirma ahora la prudencia de los bancos centrales europeos.
No creo que España vaya a mover su oro de Nueva York esta legislatura. El coste de repatriar miles de onzas es real, y la estabilidad del marco atlántico no ha saltado por los aires. Tampoco creo que Londres pierda su posición de custodio global a corto plazo. Su infraestructura sigue siendo superior.
La pregunta abierta es cuántos países seguirán a Países Bajos en los próximos meses. El umbral no es una cifra concreta, sino la percepción de que el riesgo ya no es teórico. Si esa percepción se consolida, el mapa de la custodia del oro en Europa se va a reescribir en años, no en décadas.
La cartera modelo de elEconomista.es incorpora a Fluidra tras tocarse los 18,06 euros el pasado jueves. En paralelo, cierra Amadeus con una rentabilidad del 10%.
El movimiento se produce al cierre de una semana en la que la bolsa española retrocedió. La estrategia esperaba la caída de Fluidra hasta la zona de los 18 euros y ejecutó la compra cuando el valor alcanzó ese nivel. La posición se abre después de que la compañía ya hubiera dejado retornos positivos en compras anteriores a lo largo de 2026.
Fluidra, una compra respaldada por el consenso
El atractivo del fabricante de piscinas no procede solo del del retroceso técnico. La compañía figura entre las sociedades españolas con mejor recomendación de compra según La Liga Ibex, que combina los consensos de Bloomberg y FactSet.
El precio objetivo del consenso se sitúa en los 26,3 euros. Sobre la referencia de entrada de 18,06 euros, ese objetivo implica un potencial de revalorización cercano al 45%. La tesis combina, por tanto, un punto de entrada técnico con un recorrido fundamental amplio.
Amadeus sale con doble dígito pese al recorte semanal
El segundo cambio de la semana es la venta de Amadeus. El proveedor tecnológico de la industria turística registró un descenso superior al 5,5% en las cinco últimas sesiones. No obstante, la orden de protección colocada por la cartera evitó un deterioro mayor al ejecutar la salida en los 55,22 euros. Con ese cierre, la posición se liquida con una rentabilidad del 10%.
La entrada en Fluidra vuelve a apostar por un valor con retornos previos en 2026, el mismo patrón que ya funciona con BBVA y Cirsa.
BBVA y Cirsa, los otros motores de la cartera
La cartera conserva además dos posiciones con retornos superiores al 28%. BBVA cierra la semana por encima de los 25 euros, frente a los 20 euros a los que se incorporó el banco del Ibex 35. El otro caso es Cirsa, que ronda los 19,5 euros; si se suma el dividendo ya cobrado, el retorno acumulado alcanza el 28% mientras sigue pendiente la aprobación de su fusión con Lottomatica.
La lectura técnica: disciplina de stop y riesgo/recompensa
El movimiento de la cartera tiene una lectura clara. En Fluidra, la decisión no es una simple reacción alcista: el potencial hasta el precio objetivo del consenso, del 45%, contrasta con un mercado español que cierra la semana en retroceso. La gestora del modelo de elEconomista.es compra debilidad y deja margen al consenso de analistas, no persigue fortaleza.
En Amadeus, la disciplina del stop confirma una de las claves de la estrategia: limitar el impacto de un recorte del 5,5% y cerrar la posición con rentabilidad positiva del 10%. La salida se produce pese a que el valor conserva un perfil estructural ligado al tráfico aéreo y a la recuperación del turismo, en un contexto en el que la volatilidad de las últimas cinco sesiones ha pesado más que el relato de largo plazo.
El patrón de la cartera es consistente. La entrada en Fluidra se produce en un nivel que ya dejó retornos en compras anteriores este año. BBVA y Cirsa, con revalorizaciones superiores al 28%, demuestran que la estrategia mantiene los ganadores mientras la operativa de corto plazo ajusta la exposición. Esa combinación de momentum y gestión de riesgo es lo que explica la rotación.
📊 Las Claves para el Inversor
Qué vigilar: La consolidación de Fluidra sobre la zona de 18,06 euros y su acercamiento al objetivo de 26,3 euros del consenso.
Reacción del valor: El mercado ya ha descontado la entrada de la cartera en Fluidra; la clave es si el stop de Amadeus se confirma como patrón de salida en otros valores del modelo.
Precedente sectorial: La cartera ya obtuvo retornos positivos con Fluidra en 2026 y mantiene en BBVA y Cirsa una rentabilidad superior al 28%, lo que anticipa una rotación ordenada.
Tom Lee, estratega de Wall Street y presidente de BitMine Immersion Technologies, espera doce meses alcistas para el mercado cripto. Su optimismo convive con una cartera de ether en números rojos: la firma acumula pérdidas latentes valoradas en 5.000 millones de dólares.
Lo dijo en una entrevista con Wealthion, donde defendió que lo peor del ciclo ya ha pasado. El dinero prestado desapareció, según su lectura, y el calendario que siguen muchos operadores para medir los ciclos del sector estaría cerca de tocar fondo.
Qué dice Tom Lee
El estratega de Fundstrat Global Advisors considera que los próximos 12 meses serán ‘realmente alcistas’ para las criptomonedas. Argumenta que el 10 de octubre del año pasado, la amenaza de aranceles del 100% a China provocó la mayor liquidación apalancada que ha visto el sector: más de 19.000 millones de dólares en posiciones financiadas con dinero prestado desaparecieron en un solo día.
Desde su punto de vista, ese episodio marcó el punto de salida del apalancamiento y preparó el terreno para una recuperación. Hoy, Bitcoin cotiza cerca de 77.315 dólares, casi un 39% por debajo del récord de 126.000 dólares que tocó días antes de aquella liquidación. Ethereum ha subido un 3,2% en 24 horas hasta rondar los 2.533 dólares.
Lee maneja un calendario de ciclos de cuatro años, un ritmo que muchos traders usan para intentar identificar los mínimos del mercado. Ese patrón suele vincularse al halving, la reducción a la mitad de las recompensas que reciben los mineros de Bitcoin cada cuatro años. Según su lectura, el fondo del ciclo cripto será el próximo mes. No lo formula como consejo de compra, sino como marco de referencia para un horizonte de 12 meses.
El optimismo de Lee vale tanto como su exposición: 5,93 millones de ether con minusvalías latentes.
La tesis de la tokenización y sus números
La idea central de Lee es la tokenización, es decir, trasladar acciones, bonos y fondos a blockchains en lugar de depender de los actuales sistemas bancarios. Es algo parecido a convertir el título de propiedad de una casa en un archivo digital que puede transferirse en minutos, no en días. Su cálculo: si se mueven 100 billones de dólares en activos y se conserva el 1% como ingreso, hablaríamos de 1,1 billones de dólares al año. Valorado como un negocio convencional, el resultado sería un premio de 20 billones de dólares.
El problema es que ese ejercicio supone que los activos realmente se mueven. Iggy Ioppe, director de inversiones de Theo, califica de ‘teatro de tokenización’ envolver un activo y dejarlo guardado sin actividad real. Los datos de BeInCrypto Research recogen 60.000 millones de dólares en blockchain hasta el 31 de mayo, el 56% sin una transferencia semanal.
Por eso, la cifra de 20 billones de dólares suena más a techo aspiracional que a valoración probable. Las comisiones reales que generan hoy las infraestructuras blockchain apenas alcanzan una fracción de ese mercado. Dicho de otro modo, hay una distancia notable entre el mercado potencial que describe Lee y la actividad que hoy reflejan las métricas. Cosas que pasan en 2026.
El contexto que Lee no anuncia
Nada de este análisis es neutral. BitMine, la empresa que preside Lee, posee 5,93 millones de ether, con minusvalías latentes de 5.000 millones de dólares, según informó BeInCrypto este mes. En agosto, Lee afirmó que el miedo podría empujar a Bitcoin hasta los 150.000 dólares.
Fundstrat ha recomendado una asignación del 2% en criptomonedas durante más de una década. Según Lee, en las cuentas de clientes que la adoptaron, el cripto ya representa más del 85% del portafolio. Esta cifra, aun sin verificar de forma independiente, explica por qué sus previsiones generan tanta expectación: no es un observador neutral.
La historia del sector está llena de predicciones fallidas. En 2022, el colapso de Terra y la quiebra de FTX demostraron que la confianza puede evaporarse en semanas, incluso con actores institucionales dentro. Ahora, la tokenización y la regulación son la promesa, pero la liquidez sigue concentrada en pocas manos.
La próxima prueba la pondrá Washington el martes, cuando se vote si la CLARITY Act entra en debate para dar a la CFTC el control del mercado cripto. Si la tokenización deja de ser una promesa y gana actividad real, las cuentas de Lee pueden salir. Si no, el teatro de la tokenización seguirá sin llenar butacas.
Bitcoin cotiza cerca de los 78.700 dólares, una subida cercana al 2% en 24 horas, después de que la inflación estadounidense sorprendiera al alza. El mercado de futuros otorga una probabilidad del 86,9% a que la Reserva Federal suba los tipos en su reunión del 15 y 16 de septiembre, según la herramienta CME FedWatch Tool.
El dato que ha movido el tablero es el IPC de agosto. La inflación subyacente, que excluye alimentos y energía, subió un 0,3% mensual, una décima por encima de lo que esperaban los economistas. La gasolina subió un 3,9% en un solo mes. Y el mercado laboral aguantó: en agosto se crearon 162.000 empleos, el desempleo se mantuvo en el 4,1% y la tasa de participación subió.
Con esos datos sobre la mesa, no sorprende que los operadores hayan reforzado sus apuestas. En julio, tres funcionarios del FOMC —el comité de la Fed que decide la política monetaria de Estados Unidos— votaron a favor de subir los tipos. Ahora, la herramienta de futuros ve casi nueve de cada diez opciones de que el Comité Federal de Mercado Abierto mueva ficha al alza. Hace solo unas semanas, el escenario dominante era mantener los tipos.
Un IPC caliente y la sombra de Warsh
El giro tiene un protagonista inesperado: Kevin Warsh. Llegó a la presidencia de la Fed el 22 de mayo con el respaldo de Donald Trump, que llevaba meses pidiendo dinero barato. Desde entonces, Warsh no ha recortado los tipos ni una sola vez. Powell sí bajó tres veces a finales de 2025, pero la nueva dirección del banco central se ha encontrado con una inflación que no cede del todo.
La Casa Blanca y el mercado no lo interpretan igual. Kevin Hassett, jefe del Consejo Económico Nacional, sostiene que la inflación subyacente está en el 1,6% en una ventana de tres meses, una métrica más suave que la del IPC anual. UBS ya espera dos subidas de tipos este año, y la gasolina, un componente muy visible, ha encendido las alertas entre los operadores.
Daniel Lacalle, economista jefe de Tressis, advirtió en X que subir los tipos ahora iría contra el doble mandato de la Fed: estabilidad de precios y máximo empleo. Su argumento es directo: un repunte de la energía no se corrige con tipos más altos, pero sí puede frenar la creación de empleo. En agosto, la economía estadounidense creó 162.000 puestos de trabajo, una señal de que el mercado laboral se recupera despacio.
El mercado ha pasado de esperar recortes a anticipar una Fed restrictiva; para bitcoin, ese cambio de régimen pesa tanto como cualquier noticia puntual.
Otro dato relevante: Powell terminó 2025 con tres recortes, pero Warsh ha optado por la cautela. Donald Trump sigue pidiendo tipos cercanos al 1%, una postura que choca con el consenso de los mercados. Según Jeremy Siegel, profesor de Wharton, las presiones de la Casa Blanca y la cercanía de las elecciones legislativas son de lo poco que frena a la Fed.
Por qué bitcoin resiste pese a las subidas de tipos
Bitcoin descendió en la reacción inicial al IPC, igual que el oro, pero recuperó posiciones en cuestión de minutos. Esa recuperación no elimina el riesgo, pero sí evidencia que el apetito por bitcoin no ha desaparecido. El comportamiento también sugiere que una parte del mercado ya había interiorizado la posibilidad de una Fed más dura. No es un simple rebote técnico: los inversores están reasignando sus expectativas de liquidez global.
La lógica es clara. Bitcoin se comporta como un activo sensible al precio del dinero: cuando los tipos están bajos, el dinero busca rentabilidad en activos de mayor riesgo; cuando el banco central aprieta, los inversores reducen la exposición. En 2022, la Reserva Federal subió tipos a gran velocidad y los activos digitales sufrieron una de sus peores rachas.
La diferencia en esta ocasión es que el mercado ya descuenta la subida antes de que ocurra. No hay sorpresa, salvo que la Fed opte por mantenerse quieta o por subir más de lo previsto. Ese matiz es el que puede mover a bitcoin en los próximos días.
La gran incógnita para bitcoin: liquidez frente a precios rígidos
Para el inversor cripto, la Reserva Federal importa más que cualquier narrativa técnica. Cuando el dinero es barato, los activos de riesgo tienden a subir; cuando el banco central aprieta, el margen se estrecha. En 2022, la Fed emprendió la subida de tipos más rápida en décadas y el bitcoin cayó con fuerza. No fue el único factor, pero marcó el tono del ciclo.
Esta vez, sin embargo, el encaje es distinto. La inflación de agosto está ligada en buena medida a la energía, no a un exceso generalizado de demanda. Si la Fed reacciona con una subida de tipos, corre el riesgo de enfriar la economía sin resolver el encarecimiento de la gasolina ni los alquileres. Eso es precisamente lo que advierte Lacalle y parte de los analistas.
La incógnita no se resolverá en un solo día. El FOMC vota el miércoles 16 de septiembre y la decisión llegará con una actualización de previsiones. Para bitcoin, el escenario más relevante no es si la Fed sube 25 puntos básicos (0,25 puntos porcentuales), sino qué mensaje lanza sobre los próximos meses. Si confirma dos subidas más este año, la presión sobre los activos de riesgo aumentará. Si deja la puerta abierta a mantener tipos, el rebote puede consolidarse.
De momento, bitcoin aguanta. Que lo haga tras un dato de inflación caliente dice más del posicionamiento del mercado que de una mejora fundamental. El listón está en la reunión de esta semana.
WLFI, el token vinculado a la familia Trump, rebota un 2,05% y cotiza en 0,057 dólares. Aun así, pierde un 82% desde el máximo que marcó en septiembre de 2025.
Qué está pasando con WLFI: un rebote técnico con volumen elevado
El movimiento de las últimas 24 horas parece un rebote técnico más que un cambio de tendencia. Según datos recogidos por DiarioBitcoin, el activo llegó a tocar un mínimo de 0,0489 dólares antes de rebotar. En esa sesión, el volumen alcanzó los 120,39 millones de dólares, un 79% por encima de su media de 30 días.
Hoy, el volumen se mantiene elevado: 92,44 millones de dólares, un 37,55% más que la media mensual de 67,20 millones. Que un activo caiga con mucho volumen y al día siguiente rebote suele indicar agotamiento de los vendedores y entrada de compradores oportunistas. No significa, ni mucho menos, que la tendencia bajista haya terminado. De hecho, el retorno de los últimos siete días es de apenas un 0,58%.
El precio se mueve en la sesión entre los 0,0549 y los 0,0604 dólares. La referencia clave que vigilan los operadores está en 0,0580 dólares: coincide con el nivel de Fibonacci del 38,2% y con la media móvil de 30 días. Un cierre diario por encima de esa zona abriría espacio hacia los 0,070 dólares. Por ahora, no ha sucedido.
El token cae un 82,09% desde el máximo histórico de 0,3194 dólares que alcanzó el 1 de septiembre de 2025. World Liberty Financial es un proyecto ligado a Donald Trump y su familia, que lanzó su criptomoneda con la promesa de integrar servicios financieros descentralizados. La falta de datos verificables sobre uso real ha convertido a WLFI en un activo puramente especulativo para muchos inversores.
Los indicadores técnicos respaldan la prudencia. El RSI, un termómetro de sobrecompra y sobreventa, se sitúa en 50,4, justo en zona neutral. El MACD, que mide la fuerza de la tendencia, sigue en terreno negativo. La media móvil de 200 sesiones, referencia de largo plazo, está en 0,07014 dólares, un 22,6% por encima del precio actual.
El rebote es real, pero la tendencia de fondo sigue siendo bajista; el precio cotiza un 22% por debajo de su media de 200 sesiones.
Por qué se mueve ahora y a quién afecta
Parte de la atención en los últimos días viene del ámbito regulatorio. El 10 de septiembre se conoció la aprobación condicional de la OCC para Trust Bank, un hito que algunos inversores interpretaron como un guiño al ecosistema de las finanzas descentralizadas. Un día después, el 11 de septiembre, se revisó el Clarity Act antes de su votación. Son noticias que alimentan expectativas sobre la posible stablecoin USD1 de World Liberty Financial, aunque ninguna de las dos se ha confirmado por fuentes primarias.
En términos de valoración, la capitalización de mercado de WLFI se sitúa en 1,81 mil millones de dólares. El volumen diario actual equivale al 5,09% de esa capitalización, muy por encima del promedio de 3,70%, lo que sugiere más interés especulativo que acumulación estructural. Tampoco hay públicamente datos fiables de suministro circulante ni de valor total bloqueado, dos métricas básicas para medir la adopción real de un protocolo.
Comparado con otros tokens de infraestructura financiera, WLFI carece de métricas públicas suficientes para evaluar adopción real. El suministro circulante y el valor total bloqueado no están disponibles en los datos de mercado. Esto dificulta saber cuánta actividad real hay detrás del proyecto, más allá del precio.
La lectura de fondo: un activo de alto riesgo sin fundamentos verificables
La foto es incómoda. En el último año, WLFI pierde un 74,23%, y desde enero la caída es del 60,45%. La volatilidad anualizada del 84,6% obliga a dimensionar cualquier posición con prudencia. No se trata de un activo para inversores conservadores ni para quienes buscan exposiciones a largo plazo en cripto.
Hay un patrón que conviene vigilar: el token sigue muy por debajo de su media móvil de 200 sesiones, situada en 0,07014 dólares, un 22,6% por encima del precio actual. Esa media suele funcionar en el análisis técnico como un termómetro de tendencia de fondo. Mientras no recupere esa zona, la presión vendedora seguirá dominando el relato.
En la sesión previa se movieron 120 millones de dólares, el mayor volumen en semanas. Ese tipo de picos suele aflojar la tensión vendedora a corto plazo, pero también puede atraer a operadores que compran solo para vender en el siguiente rebote. No conviene confundir actividad con convicción.
La recomendación que se desprende del análisis técnico es mantener las posiciones existentes, no abrir nuevas compras agresivas y fijar una línea de salida por debajo de los 0,0549 dólares. Para quienes no tengan exposición, la opción más razonable es esperar a un cierre semanal por encima de 0,0580 dólares. Todo lo demás es apostar contra una tendencia que, de momento, sigue siendo claramente bajista.
El desayuno de alto rendimiento de Fernando Alonso y Carlos Sainz no es un capricho de élite: combina carbohidratos, proteína moderada y grasas con un objetivo claro, mantener la energía estable en días de máxima exigencia. La primera comida es, en la Fórmula 1, pura estrategia.
Qué desayuna Fernando Alonso antes de una carrera
En una carrera, un piloto puede llegar a perder entre 3 y 5 kilogramos y quemar alrededor de 600 calorías, con temperaturas cercanas a los 60 grados en el interior del monoplaza. Por eso, el asturiano desayuna unas tres horas antes de subirse al coche. Busca llenar el depósito sin que la digestión reste concentración. Su preparador físico, Edo Bendinelli, explica que es más fácil que Alonso se salte una comida que verle comer de más. La prioridad no es la cantidad, es el equilibrio.
El desayuno de competición se apoya sobre todo en carbohidratos, acompañados de una cantidad moderada de proteína. El objetivo consiste en mantener las reservas energéticas durante el esfuerzo y evitar una digestión pesada. En los días normales, Alonso opta por cereales con un poco de leche, una loncha de jamón y una clara de huevo, además de zumo natural. No es un menú extremo; es funcional, ligero y fácil de repetir.
El desayuno de Carlos Sainz: huevos, jamón y aguacate
Carlos Sainz suma otra variante del mismo patrón: huevos con jamón y aguacate. Los huevos aportan proteína de alta calidad y saciedad; el aguacate incorpora grasa monoinsaturada y una textura que hace el plato más completo; y el jamón suma más proteína y un sabor intenso. Es una fórmula que encaja en jornadas largas, aunque la elección exacta puede variar según las necesidades de cada piloto y la fase de la temporada.
En la Fórmula 1, el desgaste no es solo muscular. Mantener la concentración durante una carrera también exige un aporte estable de glucosa al cerebro, y por eso la primera comida resulta tan estratégica. No se trata solo de llenar el estómago: se trata de sostener el foco.
¿El denominador común? Comer temprano, elegir alimentos fáciles de digerir y no convertir la primera comida en un experimento. En ambas propuestas, la energía llega de los carbohidratos o de una combinación equilibrada con proteína y grasa, no de un pico rápido de azúcar. Aquí está la clave: el desayuno de alto rendimiento se diseña para sostener, no para estimular.
El desayuno de competición no admite excesos ni carencias: combustible suficiente, digestión ligera y energía estable desde la primera hora.
📊 La pauta en cifras
Horario: desayunar unas tres horas antes del esfuerzo intenso para permitir una digestión cómoda.
Composición: priorizar carbohidratos de digestión fácil y una cantidad moderada de proteína; añadir grasa si la jornada es larga.
Ejemplo práctico: cereales con leche, huevos o claras, jamón y una pieza de fruta o zumo natural.
Flexibilidad: un capricho ocasional no rompe el patrón si el conjunto de la semana es sólido.
Qué dice la ciencia de un desayuno de alto rendimiento
La nutrición deportiva respalda esta lógica. Repartir carbohidratos antes del ejercicio y moderar la proteína reduce la sensación de pesadez y mantiene la energía disponible. Incluir grasa en su justa medida retrasa la sensación de hambre sin complicar la digestión. El patrón de Alonso y Sainz, más que una anécdota de paddock, es una muestra de planificación aplicada.
Vamos por partes. La proteína del huevo y del jamón no se queda solo en el desayuno; es un activo que favorece la saciedad y el mantenimiento de la masa muscular. El huevo entero concentra además colina, un nutriente vinculado a la función cognitiva y a la concentración. Las grasas del aguacate, mayoritariamente monoinsaturadas, aportan una fuente de energía estable para esfuerzos largos. Y los cereales, bien elegidos, reponen glucógeno. No hace falta competir en Fórmula 1 para aplicar esta idea: cualquier profesional con una agenda exigente puede trasladarla a su rutina.
Ojo con la letra pequeña. No todos los cereales del súper son iguales: las versiones azucaradas generan un pico rápido y una caída posterior de energía. Aquí mandan la lista de ingredientes y la densidad nutricional, no el envase. La mayoría de los cereales azucarados genera más apetito a media mañana, por eso conviene elegir opciones menos refinadas. Más contexto sobre el sustrato energético en la entrada de carbohidrato en Wikipedia.
El matiz honesto es este: no hay un desayuno único. La evidencia apunta a que la tolerancia individual importa tanto como la composición. Algunas personas rinden mejor con una comida más grasa; otras, solo con carbohidrato. Por eso tiene sentido probar y ajustar, no copiar el menú de alguien sin escuchar al propio cuerpo. La base es común, la ejecución es personal.
También merece la pena anotar que la disciplina no está reñida con el disfrute. El propio Alonso se permite de vez en cuando unas galletas con un poco de crema de cacao, y ese capricho puntual cabe perfectamente dentro de un plan bien estructurado. La nutrición de rendimiento no se define por un alimento aislado, sino por el conjunto de decisiones que se repiten semana tras semana.
A efectos prácticos, el desayuno de alto rendimiento se puede resumir en un verbo: planificar. No es necesario imitar la exigencia de un piloto, pero sí su lógica: dejar margen, combinar macronutrientes y reservar la improvisación para los días relajados.
⚡ Rutina de Optimización Diaria
Desayuna con margen: deja dos o tres horas entre la comida y una jornada exigente; prioriza hidratos suaves y proteína moderada.
Elige mejor tu fuente: sustituye cereales azucarados por opciones menos refinadas y añade huevos, jamón o aguacate según tu hambre.
Planifica, no prohíbas: mantén el capricho puntual dentro de un patrón sólido en lugar de caer en restricciones absolutas.
Los bancos en la bolsa española valen hoy un 494% más que a cierre de 2020. Es la cifra que resume un rally sin interrupción de seis años en el parqué, según el análisis publicado este 12 de septiembre por Expansión. El Ibex 35 Bancos sube un 27,3% en 2026.
El sector viene de revalorizarse un 112% en 2025. Desde el 31 de diciembre de 2020, las ganancias por banco van del 282% de Bankinter al 954% de Banco Sabadell. Son niveles que imponen respeto. Han dejado a las seis cotizadas españolas del Ibex en zona de máximos históricos y con ratios precio/valor contable de entre 1,39 y 2,41 veces.
Un rally de seis años con ratios en máximos
Los tipos de interés son el principal viento de cola. El BCE subió el pasado jueves el precio del dinero en 25 puntos básicos y el mercado descuenta tres subidas adicionales además de las dos ya ejecutadas en 2026. Citi advierte: la sensibilidad es limitada el primer año, pero aumenta el segundo a medida que los balances renuevan préstamos a tipos más elevados. Un alza de 100 puntos básicos sumaría entre un 7% y un 7,5% a los ingresos netos por intereses de CaixaBank y Bankinter en el segundo año; alrededor del 6% en Sabadell y Unicaja.
La banca ya ha demostrado su fortaleza en resultados. Los seis bancos españoles cotizados ganaron en conjunto 20.164 millones de euros, un 18% más que un año antes. Los ingresos totales se elevaron un 9%, hasta 65.470 millones. El crédito sigue activo: en julio se concedieron 8.078 millones en nuevos préstamos, prácticamente lo mismo que en el mejor junio del año, con 48.064 millones para empresas, el mayor volumen del año, y más de 4.000 millones en consumo, según el Banco de España.
El otro gran soporte es la generosidad con el accionista. UBS cree que Unicaja repartirá el 99% de la generación neta de capital en 2026 y 2027; Sabadell se moverá entre el 87% y el 80% de pay-out y CaixaBank entre el 79% y el 76%. Las proyecciones de Bloomberg sitúan la rentabilidad por dividendo de Santander en el 4,2% para 2028, la de BBVA en el 5,1% en dos años y la de Unicaja y Sabadell cerca del 6,8%.
El mercado ya no premia a toda la banca por igual: solo Santander conserva potencial alcista real según el consenso.
La selectividad: solo Santander convence al consenso
Ahí aparece el matiz. El consenso de Bloomberg únicamente otorga potencial alcista a Banco Santander: un 5,6% hasta los 12,89 euros. El resto cotiza por encima del precio objetivo medio. Unicaja está un 15,4% sobre su valoración de consenso de 3,65 euros y es, además, el único banco con inversores bajistas relevantes: Citadel mantiene un 0,61% del capital vendido a corto. Sabadell supera en un 5,2% su precio objetivo, BBVA en un 2,5%, Bankinter un 2,3% y CaixaBank un 1,2%.
Morgan Stanley acaba de revisar la banca doméstica. Sube el precio objetivo de CaixaBank de 13 a 13,8 euros y deja margen a Bankinter hasta los 17,5 euros, con potenciales del 3,4% y del 3,3%. Por contra, considera que Unicaja y Sabadell ya han agotado el recorrido. JPMorgan y UBS coinciden en señalarlas como las más expuestas a una hipotética guerra de depósitos.
El análisis de Merca2: no todo vale en la banca española
Yo creo que la banca española se ha convertido en una de las posiciones más cómodas del mercado europeo. Pero esa comodidad es el riesgo. Las valoraciones ya recogen gran parte del ciclo de tipos: la banda de 1,39 a 2,41 veces el valor contable deja poco margen para el error. El argumento alcista no es solo macro: los resultados del semestre, la repreciación lenta del balance y la generación de capital son reales. BlackRock recuerda que los bancos europeos han logrado beneficios sólidos incluso con los tipos a la baja desde los máximos de 2024. Sin embargo, el mercado descuenta tres subidas adicionales del BCE cuando la inflación aún puede torcer el guion. Unicaja es el caso extremo: cotiza un 15% por encima de su precio objetivo y Citadel mantiene una apuesta corta del 0,61%. No es pánico, es selectividad. Santander es la excepción: el consenso le da un 5,6% de potencial y la compra de Webster Financial por 10.300 millones añade una palanca exterior que el resto no tiene. El siguiente test serán los resultados del tercer trimestre. Si el margen de intereses acompaña sin que la inflación descarrile, habrá más recorrido. Si no, los precios ya no perdonan.
La tesis de fondo es sólida, pero exige elegir. La próxima batalla no será por el margen, sino por el depósito. Ahí se verá qué bancos pueden sostener la retribución al accionista sin erosionar capital.
Revolut ha confirmado una filtración de datos de clientes que incluye pasaportes, selfies de verificación y registros completos de transacciones de Bitcoin. El neobanco admite que entregó esa documentación a un remitente que suplantó a una agencia gubernamental con un dominio de correo auténtico y credenciales válidas.
Qué ha confirmado Revolut sobre la filtración
En declaraciones a BeInCrypto, un portavoz de Revolut describió el episodio como un ataque externo sofisticado. Según la entidad, una tercera persona no autorizada utilizó un correo electrónico legítimo de una agencia gubernamental para enviar solicitudes fraudulentas de información. Revolut insiste en que sus sistemas y los fondos de los clientes no se vieron afectados.
La compañía afirma que ya ha alertado a la agencia suplantada, a la policía y a sus reguladores de protección de datos y financieros. También asegura que contactó con un número limitado de personas afectadas. No ha revelado de qué agencia se trataba, alegando que hay una investigación policial en curso.
Los avisos que recibieron los clientes son más concretos que la versión pública de Revolut. La mayoría de los avisos menciona la entrega de pasaportes, permisos de conducir, domicilios y extractos bancarios, además de la selfie de verificación. También se habrían facilitado registros completos de entradas y salidas de Bitcoin.
Revolut matiza que las plantillas biométricas faciales no quedaron expuestas. Dicho de otro modo: el sistema que convierte una foto en un patrón biométrico no viajó con la filtración, pero la fotografía en sí sí. Para un estafador, un selfie de verificación es una pieza valiosa si quiere cruzar controles de identidad en otras plataformas.
La alerta inicial la publicó el investigador ZachXBT, especializado en rastrear criptoactivos robados a través de la blockchain (el libro mayor público donde quedan registradas las transacciones). Según su análisis, el ataque alcanzó a un grupo reducido de usuarios y parecía orientado a personas con grandes cantidades de dinero.
Un pasaporte no se cambia con un clic: una vez filtrado, el riesgo de suplantación y de phishing puede perseguir al cliente durante años.
¿Están seguras las cuentas y qué riesgos quedan?
Revolut sostiene que las cuentas siguen seguras. No se movió dinero y, según la entidad, las contraseñas, los datos de inicio de sesión y la telemetría facial no quedaron expuestos. El problema es que la información personal filtrada no se puede cambiar como una contraseña.
Con pasaporte, domicilio y un historial de transacciones de bitcoin, un delincuente tiene material suficiente para lanzar ataques de phishing muy personalizados. Este tipo de fraude consiste en suplantar a una empresa o a una persona para obtener más datos o acceso a cuentas. Los mensajes pueden parecer legítimos porque el atacante conoce detalles reales de la víctima.
En episodios anteriores, listas de clientes robadas han alimentado campañas de suplantación y, en los casos más graves, amenazas físicas contra poseedores de criptomonedas. La combinación de identidad, dirección y tenencia de bitcoin resulta especialmente delicada porque permite al estafador elegir muy bien a quién atacar.
La paradoja del KYC: más datos y un eslabón débil
El incidente toca una fibra sensible del sector cripto. El KYC (know your customer, o conoce a tu cliente) obliga a bancos y plataformas a recopilar pasaportes, selfies y extractos para prevenir el blanqueo de capitales. Es una norma razonable para proteger el sistema financiero. No obstante, convierte esas bases de datos en objetivos muy atractivos: cuanto más completa es la información, más valiosa resulta para un atacante.
Lo que hace distinto este caso es que no hubo un fallo técnico clásico. El atacante utilizó un buzón real de una agencia pública, con credenciales válidas, y Revolut aceptó la solicitud como legítima. Esa decisión apunta a una debilidad de procedimiento: se confió en la identidad del remitente sin verificar a fondo la pertinencia de la petición.
Por ahora, la recomendación para cualquier cliente de Revolut pasa por revisar los avisos oficiales, desconfiar de correos que pidan datos adicionales y activar la autenticación en dos pasos si aún no lo ha hecho. La investigación sigue abierta y no se sabe si el buzón gubernamental fue hackeado o si alguien con acceso interno lo utilizó.
La filtración deja una duda de fondo: si un correo oficial con credenciales válidas basta para que una entidad entregue expedientes completos de clientes, el eslabón más débil no es la criptografía. Es la verificación humana de cada solicitud.
La escasez de memoria HBM dispara un 50% el coste de los chips chinos de IA. Huawei, SMIC y Cambricon comprueban que la dependencia de Samsung, SK Hynix y Micron golpea con la misma fuerza que cualquier sanción.
Claves de la operación
La memoria de alto ancho de banda es el nuevo cuello de botella. Sin HBM no hay chip de IA competitivo y tres proveedores controlan la oferta global.
Huawei, Cambricon y MetaX suben precios entre un 20% y un 50%. La falta de stock golpea tanto a lanzamientos nuevos como a modelos ya instalados.
El apoyo estatal no resuelve la barrera física. Fabricar HBM exige salas limpias y años de escalado; subvencionar la demanda no crea oferta.
La memoria HBM estrangula la escalada china de chips de IA
Un chip de inteligencia artificial sin memoria de alto ancho de banda (High Bandwidth Memory) pierde la batalla de la latencia. Esa memoria es la que mueve los datos a la velocidad que exigen el entrenamiento y la inferencia. Su mercado, sin embargo, está concentrado en Samsung, SK Hynix y Micron. El mercado lo controlan tres proveedores sin margen. Ninguno da abasto para los hiperescaladores, que absorben la producción mundial.
En China la presión es mayor. Desde que Washington endureció el veto a la exportación de memoria avanzada, los fabricantes chinos se mueven en el mercado gris. China paga varios multiplicadores sobre el precio internacional. Esa sobreprima se traslada directamente a las tarjetas y acelera el encarecimiento de todo el ecosistema.
El caso más visible es Huawei. La Ascend 950DT, prevista para el último trimestre de 2026, integrará procesador y memoria en un mismo módulo y tendrá un precio cercano a los 37.250 dólares. Según Reuters, el producto final se encarece entre un 20% y un 50% en comparación con las cifras que manejaba la compañía hace apenas dos meses. Cambricon prepara un chip entre un 20% y un 30% más caro de lo previsto. MetaX e Iluvatar CoreX se mueven en proporciones similares.
La presión no se limita a los estrenos. El Ascend 950PR ha pasado de 60.000 a 80.000 yuanes desde comienzos de 2026. El Ascend 910C salta de 90.000 a más de 110.000. Los modelos ya en catálogo tampoco escapan a la subida. Es un encarecimiento general de la oferta china, no un ajuste puntual.
Para paliar el golpe, Huawei quiere fabricar su propia HBM, aunque sin detallar plazos. CXMT, el principal fabricante de memoria de vanguardia en China, está subiendo precios por la incapacidad de atender la demanda. ByteDance Tencent y Huawei han entrado en la fabricación de chips y también pujan por el mismo suministro. Todos los caminos chinos confluyen en la misma escasez.
La dependencia de tres proveedores de memoria convierte la soberanía china en una promesa cada vez más costosa.
Huawei y Cambricon suben precios mientras Pekín choca con la barrera física
La paradoja es incómoda. Durante los últimos años, los fabricantes nacionales aprovecharon la ausencia de Nvidia para capturar una porción relevante de un mercado chino valorado en 50.000 millones de dólares. Ahora Pekín descubre que el freno ya no es solo geopolítico. El freno es físico y afecta a China y a Estados Unidos. ByteDance y Tencent fabrican sus propios chips, lo que añade aún más presión a la demanda de memoria.
La escasez tampoco castiga solo a los chips de inteligencia artificial. En el segmento de consumo, la memoria RAM se ha convertido en el componente más caro de un teléfono de gama alta, lo que confirma una presión global al alza. El encarecimiento en consumo confirma que la restricción es estructural y no solo un problema de semiconductores avanzados.
CXMT ejemplifica el límite. Aunque Pekín inyecte capital, el imperio de Samsung, Micron y SK Hynix no se levantó en dos días. Las salas limpias necesarias para fabricar HBM exigen plazos que no se acortan con subvenciones. La capacidad de fabricación no se improvisa con dinero público. Además, los procesos de producción de memoria tienen inercias que no siguen el ritmo de los hiperescaladores.
La soberanía de chips china se complica ante un oligopolio de memoria consolidado
Desde la óptica española, el cuello de botella confirma una lección incómoda. La Unión Europea impulsa la Ley de Chips, pero ni España ni la UE producen memoria de alto ancho de banda; la dependencia de proveedores asiáticos replica, a otra escala, la que sufre Pekín. Observamos que apostar por la soberanía de cómputo sin cerrar la cadena de memoria deja a cualquier economía ante la misma pared. China sigue con el objetivo de cuadruplicar su capacidad de cómputo para 2030, una meta que choca con una oferta que no se estira por decreto.
La hoja de ruta china no se abandona, pero la memoria HBM marca el ritmo real de la competencia con Nvidia. El lanzamiento de la Ascend 950DT en el último trimestre del año servirá de termómetro: si Huawei traslada el sobrecoste o comprime márgenes, el mercado de chips chinos de IA enviará una señal clara sobre la viabilidad de la alternativa. Esa es la variable que seguiremos en los próximos meses.
Si cobras una pensión y además tienes un segundo pagador que te abona más de 1.500 euros al año, Hacienda te obliga a presentar la declaración de la renta aunque no llegues a los 22.000 euros.
El aviso de la Agencia Tributaria desmonta una creencia muy extendida entre pensionistas. No es una novedad legal: es la aplicación de una regla del IRPF que suele pasar inadvertida hasta que llega un requerimiento.
La regla general: cuándo no tienes que declarar
Para un pensionista con un único pagador, el criterio es sencillo. Si los ingresos brutos anuales no superan 22.000 euros, en principio no existe obligación de presentar la declaración del IRPF. La Seguridad Social o la entidad que abona la pensión actúa como pagador único y aplica las retenciones correspondientes.
Por eso muchos jubilados se despreocupan: su pensión anual queda por debajo de ese umbral y Hacienda no les exige confirmar el borrador. Pero esa tranquilidad tiene una excepción que cambia el resultado con muy pocos euros de diferencia.
La pensión tributa en el IRPF como un rendimiento del trabajo, igual que un salario. Eso significa que Hacienda la somete a retención y que el contribuyente puede estar o no obligado a presentar la declaración en función de unos umbrales. No debe confundirse con la exención de tributación: la pensión no está exenta, solo puede quedar fuera de la obligación de declarar.
El umbral de 22.000 euros se aplica sobre el rendimiento íntegro del trabajo, no sobre lo que ingresa en cuenta. Se tiene en cuenta el bruto anual antes de retenciones. Si superas esa cifra, ya no sirve la dispensa por pagador único y toca presentar el IRPF aunque solo cobres de la Seguridad Social.
El umbral de 22.000 euros solo protege al pensionista con un único pagador o con un segundo pagador que no supera los 1.500 euros.
El caso cambia cuando hay más de un pagador. Pero incluso en esa situación, si el segundo no supera los 1.500 euros anuales, el límite sigue siendo de 22.000 euros. Esa es la línea que separa la tranquilidad del susto.
El segundo pagador que lo cambia todo
Cuando existe un segundo pagador y este abona más de 1.500 euros brutos al año, la exención de declarar desaparece. Da igual que la suma de la pensión y el otro ingreso siga por debajo de 22.000 euros: la obligación nace por el simple hecho de superar ese importe del segundo pagador. Lo recordaba la Agencia Tributaria en un aviso pensado para pensionistas que cobran, por ejemplo, dos pagas de procedencia distinta.
Traduzco la letra pequeña a escenarios concretos para que no haya confusión:
Escenario
¿Estás obligado a declarar?
Una sola pensión de 21.000 euros
No, salvo otra circunstancia
Pensión de 20.000 más un segundo pagador de 1.400 euros
No, si el total no supera 22.000
Pensión de 18.000 más un segundo pagador de 1.600 euros
Sí, porque el segundo supera 1.500
Aquí está el matiz que suele liar: el límite de 1.500 euros se mira pagador a pagador, no sobre la suma total. Un segundo pagador de 1.510 euros ya te saca del régimen general de los 22.000 y te obliga a presentar la declaración.
¿Qué es un segundo pagador? Un ejemplo típico: cobrar una pensión de jubilación de la Seguridad Social y, además, un plan de pensiones de una entidad financiera. O una pensión de viudedad abonada por otro organismo. O un pequeño trabajo por cuenta ajena. Cualquiera de esos ingresos, si supera 1.500 euros anuales, activa la obligación de declarar.
El error clásico es pensar que la pensión de viudedad y la de jubilación forman parte del mismo pagador. No siempre: si una la abona la Seguridad Social y la otra una mutua o un organismo distinto, pueden contar como dos pagadores.
El importe de 1.500 euros también se mide en bruto anual. No sirve dividirlo por meses ni mirar solo lo que llega a la cuenta. La Agencia Tributaria cruza los datos del pagador y detecta si el segundo pagador supera el umbral.
También hay que tener cuidado con los atrasos y complementos. Un pago único de 1.600 euros por atrasos puede activar la obligación si procede de un segundo pagador.
La letra pequeña que evita un requerimiento de Hacienda
He visto en campañas anteriores cómo pensionistas con dos pagadores recibían requerimientos por no haber presentado el IRPF. La Agencia Tributaria tiene los datos de los pagadores, así que detectará el incumplimiento antes o después. Por eso conviene repasar los certificados de retenciones.
Recomiendo revisar el certificado de retenciones antes de dar por cerrado el IRPF. Hay que mirar cada pagador por separado y anotar cuánto ha pagado el segundo.
Qué revisar antes de confirmar el borrador:
El importe bruto anual que figura en cada certificado de retenciones.
Si tienes más de un pagador y cuánto te ha abonado el segundo.
Si la Agencia Tributaria ha calculado bien los rendimientos del trabajo.
La lógica de Hacienda es que, con dos pagadores, las retenciones se calculan por separado y suelen quedar por debajo de la cuota real. Por eso exige la declaración para regularizar. Al obligar a declarar, Hacienda se asegura de que pagues lo que corresponde, pero también de que recuperes lo que te hayan retenido de más. No es necesariamente una mala noticia: en muchos casos sale a devolver.
En 2025, miles de pensionistas se llevaron un susto al comprobar que su situación no encajaba con el borrador. La Agencia Tributaria ya incorpora los datos de los distintos pagadores, pero la responsabilidad de declarar sigue siendo del contribuyente.
Si dudas entre dos interpretaciones, presenta la declaración. Declarar de forma voluntaria siempre es más barato que recibir un requerimiento.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa los certificados de retenciones y comprueba si tienes un segundo pagador que supera 1.500 euros anuales.
Qué vigilar: Los datos fiscales que Hacienda pone a tu disposición en la próxima campaña del IRPF.
El error a evitar: Dar por hecho que no toca declarar por cobrar menos de 22.000 euros de pensión.
La barra se llena de cazuelitas de barro, la tortilla de patata se corta en porciones generosas y un caldo de vino recorre la superficie de la plancha mientras el camarero aúpa una nueva bandeja de pinchos. No es un escenario único: se repite cada mediodía en decenas de calles españolas donde la tapa es, antes que una receta, una forma de habitar la ciudad.
España entera puede presumir de una cultura del tapeo que transforma el paseo en experiencia gastronómica. De los callejones árabes de Granada a los soportales de la Plaza Mayor de Salamanca, el acto de cambiar de bar, pedir la bebida y recibir un bocado con historia configura una de las tradiciones más viajeras del país. Cada rincón ofrece su acento, su producto y su manera de presentar la tapa.
El viajero que aterriza en una ciudad española con apetito no necesita largas cartas. Le basta con localizar la calle donde las terrazas se apiñan y los camareros se cruzan con bandejas. Allí está la ruta. Este recorrido reúne algunas de las calles y zonas más celebradas para irse de pinchos y tapas, con la Guía Repsol como brújula en algunos tramos y con los bares de siempre como protagonistas. No se trata de una ruta para completar en un día, sino de un mapa para volver.
La tapa, un mapa sentimental de España
La tapa tiene tantas interpretaciones como cocinas. En unas zonas acompaña gratis a la bebida; en otras se pide como una ración pequeña y viaja en bandeja. Lo que no cambia es su vocación de pausa compartida, de conversación alrededor de una barra. El tapeo no es una prisa, sino un ritmo.
Aunque se discute el origen exacto, la leyenda más extendida asocia la tapa a la costumbre de cubrir el vaso con una loncha de jamón o queso para protegerlo del polvo. Otras versiones remiten a las tabernas andaluzas y a la monarquía. Ninguna es definitiva y, en el fondo, poco importa: la tapa es ya un lenguaje propio.
El vocabulario también cambia: en el norte se habla de pinchos, en el sur de tapas, y en el centro conviven ambos términos. Lo que permanece es la coreografía: el cliente pide, el camarero sirve, y la barra se convierte en un mapa de pequeñas decisiones.
La Guía Repsol, que evalúa cada año la restauración española, ha señalado algunas calles concretas como ejes de esta liturgia. A partir de ellas, el viajero puede trazar su propio recorrido y sumar otros locales que encuentre a pie de calle. Las recomendaciones que siguen son una fotografía del bullicio gastronómico español, sin pretensión de exhaustividad.
Andalucía: la barra del sur
El sur se entrega al tapeo con una hospitalidad que no distingue entre vecino y forastero. La caña llega con su tapa, la barra se llena de voces y el tiempo se estira hasta la sobremesa. Almería, Cádiz, Granada, Málaga, Jaén y Sevilla compiten en variedad, pero ninguna cede en autenticidad.
En Almería, la Guía Repsol señala la Calle Real y la Calle Jovellanos como los ejes del tapeo del casco histórico. En la primera se suceden tabernas clásicas y bares como De Tal Palo; en la segunda conviven Taberna Nuestra Tierra, El Jurelico, Jovellanos 16, La Plazuela y Casa Puga, con una variedad de tapas que va del pescado a los guisos.
Cádiz despliega el tapeo por la plaza de San Juan de Dios y las calles Sopranis, Plocia y Nueva, muy cerca de El Pópulo y de la Catedral. Casa Angelita y Tapas Garum son dos escalas posibles. El barrio de La Viña, alrededor del Mercado de Abastos, suma otra capa, lo mismo que la zona de la Plaza de la Mina y San Antonio, donde la Bodeguita El Adobo y El Recreo Chico mantienen el pulso.
Granada ofrece dos calles imprescindibles. La Calle Navas, en el barrio del Realejo, es una vía escondida y estrecha a la que muchos llaman el templo del tapeo; Los Diamantes, La Chicotá, Fogón de Galicia y Entrebrasas se reparten a los visitantes. La calle Elvira, más turística, reúne La Riviera, La Vinoteca, Bodegas Castañeda, A los buenos chicos, Restaurante Boabdil y Casa de todos.
Málaga tiene en la calle Granada su mejor exposición de pinchos: El Pimpi, Casa Lola, Tabanco Mitjana, D’Platos Málaga y Lolita Taberna Andaluza concentran buena parte del ambiente. Tampoco faltan la famosa calle Larios, la Avenida Plutarco, el paseo marítimo de Pedregalejo o la calle Calderería.
Jaén organiza su tapeo en el casco histórico, en la zona de Las Tascas. En la calle Cerón, La Barra propone una parada clásica. El barrio de San Ildefonso, junto a la catedral, añade El Santuario en la calle Cuatro Torres y El Abuelo en la calle Las Bernardas, donde el recluta es la tapa que hay que pedir. La zona universitaria completa el mapa.
Sevilla divide el gusto entre la Calle Feria y la calle Pagés del Corro, en Triana. En la primera destacan la Cervecería Yerbabuena, con salmorejo y tortilla de camarones, y Condedê, con tapas brasileñas, italianas y francesas. En la segunda se despliega la tradición del arrabal. El barrio de Santa Cruz, la calle Mesón del Moro, La Alameda, Bellavista y el barrio del Arenal amplían la oferta.
El recorrido andaluz huele a aceite de oliva recién tostado, a pescaíto frito y a vino fino. En cada barra, la tapa funciona como saludo: se sirve con una rapidez que no es urgencia, sino costumbre. La tortillita de camarones, el pescaíto frito y el adobo marcan el compás en Cádiz. En Granada, la tapa llega gratis con la bebida y la decisión se renueva en cada ronda; en Sevilla, el tapeo se prolonga desde el mediodía hasta la madrugada.
Aragón: Teruel y Zaragoza
La meseta aragonesa convierte el pincho en una pieza de autor. Las barras muestran elaboraciones que van más allá del aperitivo, con productos de secano y de las huertas del Ebro. Teruel y Zaragoza ofrecen dos miradas complementarias de la misma pasión.
En Teruel, el Paseo del Óvalo reúne la tradición de tapas y pinchos. Bar Restaurante El Paseo, Bar Gregory con sus zamburiñas y chipirones, Gastrobar Tapas y Copas con huevos estrellados y croquetas, Mesón El Óvalo, El Mirador y Bar Sabores forman una constelación compacta.
Zaragoza apuesta por El Tubo, un laberinto donde las calles Blasón Aragonés, Libertad, Cinegio, Mártires, Ossau, Pino, Plaza Santiago Sas, Estébanes y Cuatro de Agosto se reparten el bullicio. Si hay que elegir, la calle Libertad aglutina algunos nombres propios: El Champi, El Méli del Tubo, la Terraza Libertad 6.8, Doña Casta, 7 Golpes, Los Rotos y Pamparola.
El Óvalo turolense es un paseo tranquilo, con sombra y mesas, lejos de la prisa. Zaragoza, en cambio, esconde su Tubo en calles que se recorren en grupo, sondeando con la mirada cada hueco libre.
Cantabria y Castilla-La Mancha
El Cantábrico y la llanura manchega comparten una misma lección: el buen tapeo no depende del tamaño de la ciudad. Santander, Cuenca y Toledo son pruebas de que la barra puede ser tan rotunda junto al mar como a la sombra de una catedral.
Santander tiene en la plaza de Cañadío su punto de quedada más clásico. Próxima al Paseo de Pereda, irradia hacia las calles Hernán Cortés, Peña Herbosa, Daoiz y Velarde, Santa Lucía y Bonifaz. La Conveniente, Casa Ajero, Asubio Ahora, La Esquina del Arrabal, Casimira, Mesón Rampalay, Casa del Indiano y La Cátedra comparten protagonismo. Mención aparte merece la tortilla de patata del restaurante Cañadío.
Cuenca concentra el tapeo en la calle San Francisco, con locales como Bar la Ponderosa, Mesón Rodríguez o Mesón José. La Plaza Mayor, la Plaza de España, el barrio del Castillo y la calle de los Tintes completan las zonas de merienda y cañas.
Toledo mira hacia la calle Santa Fe, a pocos pasos de la Plaza de Zocodover, en pleno casco histórico. En la cervecería El Trébol, la bomba —patata rellena de carne cubierta de alioli y salsa de tomate— se pide sí o sí. Cuchara de Palo, con su tapa de carcamusas toledanas, es otra parada obligada.
En Cantabria, el producto del mar marca las barras: anchoas, rabas y tortillas jugosas. En la meseta manchega, la caza y el queso manchego se cuelan en las tapas.
Castilla y León: la catedral del pincho
Si hay una comunidad que convierte el pincho en liturgia, es Castilla y León. La tradición se despliega en calles porticadas, bares de toda la vida y plazas mayores que funcionan como salones. Ávila, León, Salamanca, Valladolid y Zamora ofrecen cinco maneras de entender la barra castellana.
Ávila despliega su ambiente en la calle San Segundo, junto a la puerta de la muralla de la Catedral o Puerta del Peso de la Harina. La Bodeguita de San Segundo, incluida en la Guía Repsol, marca el nivel, y la acompañan la Taberna de Los Verdugo, Casa de Postas y Sofraga Palacio. En las inmediaciones de la Catedral, Las Cancelas, Siglodoce y Mesón Gredos; en la Plaza del Mercado Chico, Soul Kitchen y Casa Guillermo.
León reparte el tapeo entre el Barrio Húmedo y el Barrio Romántico. El primero, que se extiende hacia la Catedral, acumula nombres como Ezequiel, Casa Blas, La Bicha, La Competencia, El Flechazo, El Rebote, El Tizón, Jabugo o el Rincón del Gaucho. El segundo, en torno a la calle El Cid y la Colegiata de San Isidoro, ofrece La Tizona, La Monalisa, El Patio, Las Tapas, Camarote Madrid, Correo, Clandestino Gastrobar, Cervantes 10 Vermutería y La Ribera.
Salamanca concentra dos polos: la calle Van Dyck, con Café de Chinitas, La Fresa, Bar El Minutejo, Mesón Los Faroles, Bar El Churrasco, Bar Rufo’s y 42 Grand Central, y la Plaza Mayor, más turística pero con Café-Bar Rúa, Mesón de Gonzalo, Patio Chico, Montero, Casa Paca, Cervantes, Café Real, Cuzco Bodega y Casa Vallejo.
Valladolid elige la calle Correos. El Corcho y sus croquetas cremosas, el Bar Zamora con sus patatas bravas, El Cortijo y La Cartuja con embutido, El Jero con sus canapés y Restaurante Herbe con una gran variedad de tapas.
Zamora cuenta con tres zonas: la Plaza Mayor, la calle de Alfonso de Castro y la calle de los Herreros. Sin embargo, la más famosa es la zona de los lobos, vinculada a la familia Lobo y a los pinchos morunos. El Bar El Lobo y el Rey de los Pinchos, en el Horno de San Torcuato, escenifican el rito, con el grito popular «dos que sí y uno que no»: dos pinchos morunos que pican y uno que no.
Las calles de Castilla y León se llenan al mediodía con trabajadores y estudiantes, y por la noche con un público más sosegado. La tapa aquí es contundente: morro, callos, patatas, embutidos ibéricos y guisos de cuchara. El leonés Barrio Húmedo debe su nombre a la liturgia de la caña y la tapa; el Romántico, a sus calles tranquilas. Ambos comparten el mismo espíritu.
Madrid y Barcelona, dos formas de entender el tapeo
Las dos grandes capitales españolas abordan el tapeo con acentos distintos. Madrid conserva el espíritu de barrio y la barra castiza; Barcelona lo integra en los paseos y en una oferta más cosmopolita.
En Madrid, el barrio de Lavapiés y la calle Argumosa, conocida como el bulevar de Lavapiés, condensan el tapeo más auténtico. Bar Automático, en el número 17; El Económico, en el 9; y La Buga del Lobo, en el 11, garantizan buen ambiente y propuesta variada.
Barcelona apuesta por el paseo de Sant Joan, con locales como Viti Taberna, La Foga, Kook o Dibuono. La calle Blai, cerca de la mítica Sala Apolo, ha cobrado impulso con La esquinita de Blai o Blai Tonight.
En Madrid, el tapeo forma parte del carácter de los barrios: se entra por la mañana a por el aperitivo, se sigue a mediodía y se remata con la gilda de la tarde. En Barcelona, la barra convive con el vermut y el paseo.
Alicante y Valencia: la tapa mediterránea
El Mediterráneo añade a la ecuación el producto de la lonja, la huerta y una vocación de terraza que se agradece. Alicante y Valencia demuestran que el tapeo junto al mar no renuncia a la densidad de barrio.
Alicante concentra la experiencia en la calle San Francisco, conocida como la calle de Las Setas. Se divide en dos tramos. Del primero, entre la calle Castaños y la plaza Portal de Elche, se cuentan 13 bares y restaurantes: El llagostí, La barrita, Sagasta 11 y Chipén de cocina mediterránea; los italianos Da Ciro y Bellaterra; los mexicanos No mames wey y Taco Taco; y el indio Tandoori. El segundo, entre la calle Castaños y la plaza de Calvo Sotelo, reúne alrededor de diez locales más, entre ellos Vino y más, Chico Calla y El Xé que bo.
Valencia despliega el tapeo en Benimaclet, un barrio universitario donde se celebra el Festival de la Tapa. Las calles Carrer d’Albocàsser, la Plaza Río Duero, el Carrer del Baró de San Petrillo, Reverendo Rafael Tramoyere y Doctor Vicent Zaragoza se llenan de alternativa. El Carabasser, Bar La Negri, Luzvi, El Aprendiz de Tapas y Pata Negra Restoránt figuran entre las recomendaciones. El Cedro, otro barrio joven, ofrece tapas gratis con la consumición, y Ruzafa suma Maui Russafa, La Consentida y la Taberna El Rojo.
La calle de Las Setas de Alicante mezcla lo autóctono con lo internacional sin perder el acento levantino. En Valencia, los barrios universitarios aportan precios contenidos y un ambiente que no necesita etiqueta.
Claves para una ruta de pinchos sin prisa
El tapeo exige tiempo, hambre moderada y disposición para cambiar de bar. Conviene llevar efectivo y preguntar por la tapa de la casa. En ciudades como Granada o Valencia, la tradición puede incluir tapa gratis con la consumición; en otras, cada pincho se paga aparte. Lo fundamental es no llenarse en la primera parada.
Muchas de estas calles se ubican en cascos históricos peatonales: el paseo es parte de la experiencia. Merece la pena reservar un hueco a media tarde, cuando la luz y la conversación se estiran. Los horarios de tapeo suelen ser más amplios en el sur, pero en todas partes el atardecer activa las barras.
Planificar una ruta de pinchos permite picar de aquí y de allá sin sentarse en una mesa. Es recomendable ir en grupo pequeño, pedir medias raciones y dejar hueco para el postre: en muchas zonas la repostería local es el cierre perfecto.
La geografía del pincho no se agota en estas páginas. Cada barrio guarda su taberna, cada plaza su barra, y el viajero que se salga del mapa encontrará calles nuevas donde la tapa huele a pan recién tostado y a vino de la casa. Mientras exista una barra dispuesta a compartir, habrá una excusa para volver.
El nuevo Kia SUV eléctrico llega con 8.000 euros de descuento y apunta directo al Toyota C-HR. La apuesta de Kia combina maletero, autonomía y precio para mover el tablero del segmento.
Un SUV eléctrico para atacar el corazón del segmento
Las informaciones de Motor.es y elnacional.cat sitúan al Kia EV3 como el modelo que concentra esta ofensiva. No es un lanzamiento tibio: hablan de un maletero enorme, una autonomía de gran recorrido y una rebaja de hasta 8.000 euros. Son argumentos que hasta ahora pertenecían a modelos mucho más caros y que, con la política comercial correcta, pueden sostenerse en un concesionario sin complejos.
El descuento de 8.000 euros recogido por Motor.es cambia la lectura comercial. En el segmento de los SUV compactos, esa cifra equivale a borrar una parte relevante del coste de acceso al coche eléctrico respecto a un híbrido equivalente. La comparación con el Toyota C-HR no es casual: Kia ataca justo donde la hibridación japonesa ha construido su clientela. El resultado es una propuesta difícil de ignorar para el comprador que duda entre diésel, híbrido y eléctrico.
Car and Driver ha completado un test de larga duración con el Kia EV3 superando los 6.000 kilómetros. La prueba aporta un ángulo distinto al del dato de ficha: kilómetros reales para comprobar la usabilidad, la ergonomía y la respuesta del sistema eléctrico lejos del circuito de presentación. Híbridos y Eléctricos complementa esa visión con un repaso a las tecnologías de referencia que facilitan la vida al conductor.
La presión sobre Toyota, BYD y las alternativas premium
El Toyota C-HR es el referente a batir. Su diseño arriesgado y su mecánica híbrida le han permitido mantenerse como una opción aspiracional dentro del segmento. La llegada de un eléctrico con maletero amplio y descuento agresivo coloca a Toyota ante una decisión incómoda: responder con promociones o ceder cuota.
Las comparaciones recogidas por ElDesmarque amplían el alcance. El Kia EV3 se mide con los BMW y Mercedes-Benz más asequibles, lo que revela una intención de molestar por arriba y por abajo. En paralelo, titulares como “ni BYD puede con este Kia eléctrico” apuntan a que la marca coreana tampoco necesita complejos frente a la oferta china.
El descuento de 8.000 euros no es una anécdota comercial: convierte al Kia EV3 en un competidor estructural para Toyota, BYD y las marcas premium de acceso.
Análisis: la rebaja cambia las reglas del juego
La ofensiva de Kia tiene una lectura empresarial que va más allá del producto. El fabricante coreano está utilizando el precio como palanca de penetración en un mercado donde los coches eléctricos en España todavía no han roto la barrera de la confianza. Un descuento de 8.000 euros, aplicado sobre un SUV con buena autonomía, reduce la diferencia con un híbrido y acelera la decisión del cliente.
En paralelo, la comparación con el Toyota C-HR no es una pelea por un único cliente. Es una batalla por el posicionamiento mental del segmento, ese espacio donde el híbrido japonés ha sido la respuesta cómoda durante los últimos años. Kia quiere que el eléctrico deje de percibirse como una apuesta y pase a ser la alternativa lógica en el momento de firmar la financiación. El mercado español de eléctricos todavía es estrecho en términos de penetración, pero los SUV compactos concentran buena parte de las consultas.
No obstante, la estrategia no está exenta de riesgos. Una rebaja tan visible puede tensar los márgenes del concesionario y de la marca, y abrir una guerra de descuentos que al final también alcanza a los rivales. BYD, Toyota y las firmas premium de acceso tienen capacidad de reacción; otra cosa es que quieran utilizarla en un ejercicio donde la rentabilidad por unidad sigue pesando.
Creo que el movimiento es coherente con lo que Kia viene haciendo desde hace años: entrar con producto completo y apretar con precio para ganar visibilidad. La diferencia es que ahora el objetivo no es una simple cuota, sino desbancar al Toyota C-HR de la conversación de compra. Si el descuento se mantiene y la red de concesionarios lo comunica, el próximo dato de matriculaciones del segmento será la primera prueba real.
El Ayuntamiento de Madrid ha lanzado una convocatoria de 155 plazas fijas de Agente de Movilidad. El sueldo se sitúa por encima del salario mínimo interprofesional y el acceso solo exige el graduado en ESO. La convocatoria se publicó en el BOE el 10 de septiembre de 2026.
El proceso corresponde a las ofertas de empleo público (OEP) de 2024 y 2025. El Ayuntamiento publicó la convocatoria en el BOAM el 28 de agosto de 2026. El extracto llegó al Boletín Oficial del Estado el 10 de septiembre.
El plazo para presentar solicitudes es de 20 días hábiles a partir del día siguiente a la publicación en el BOE. Dado que hoy es 12 de septiembre, todavía hay margen para preparar la instancia y reunir los documentos. La inscripción se realiza por medios electrónicos.
Por qué se convoca ahora: 155 plazas para ordenar la movilidad
El cuerpo de Agentes de Movilidad es una pieza clave en la ordenación del tráfico urbano. Estas plazas corresponden a las OEP de 2024 y 2025, un indicador de planificación de empleo público en el Ayuntamiento. En la práctica, es una oportunidad para acceder a un empleo estable sin titulación universitaria.
Requisitos para presentarse
Estos son los requisitos que debes cumplir a la fecha de finalización del plazo.
Requisitos generales
Edad: Tener cumplidos 16 años y no exceder la edad de jubilación forzosa.
Nacionalidad: Española o de un Estado miembro de la UE, según el TREBEP.
Capacidad: Poseer la capacidad funcional para las tareas del puesto.
Habilitación: No haber sido separado de la administración ni estar inhabilitado.
Requisitos específicos
Titulación: Graduado en ESO, FP Básica o equivalente.
Permisos de conducir: Clases A2 y B.
Certificado médico: Aptitud física para las pruebas, expedido en impreso oficial y con un máximo de 3 meses de antelación.
El certificado médico debe estar expedido, como máximo, tres meses antes de las pruebas físicas. Las titulaciones extranjeras necesitan homologación. Por lo demás, el acceso no exige experiencia previa.
Una plaza fija en el Ayuntamiento de Madrid sin titulación universitaria y con sueldo por encima del SMI reúne muchos aspirantes; la diferencia la marcan las pruebas físicas.
Cómo es el examen y el temario
El proceso selectivo consta de tres fases: oposición, curso selectivo de formación y periodo de prácticas. Solo quienes superen cada ejercicio llegan a la toma de posesión.
El temario es exigente.
El primer ejercicio es un cuestionario de 70 preguntas sobre el programa. Cada respuesta errónea resta un tercio del valor de una correcta. Dispones de 70 minutos.
Las pruebas físicas se realizan en un orden concreto: velocidad (60 metros lisos), salto de longitud desde parado y resistencia (800 metros lisos).
El tercer ejercicio es un reconocimiento médico, con pruebas clínicas y analíticas. Debes presentar una autorización firmada.
Tras la oposición, llega el curso selectivo de 120 horas lectivas. Se califica de 0 a 10 y exige un mínimo de 5. Después, un periodo de prácticas de hasta dos meses, no puntuable, en el que se valora la aptitud.
Análisis: sueldo, competencia y el riesgo de las pruebas físicas
La convocatoria no publica el sueldo exacto, pero el convenio municipal sitúa esta categoría por encima del SMI. El atractivo no es solo salarial: hablamos de una plaza fija de personal laboral.
La competencia será alta. Es una oposición accesible por requisitos, sin carrera universitaria, y muy visible en Madrid. La bolsa de empleo que se genera también pesa en la preparación.
Mi advertencia principal son las pruebas físicas. Eliminan a un porcentaje relevante de aspirantes que solo estudian. La penalización del test (-1/3 por error) obliga a priorizar la precisión sobre la rapidez.
Acción práctica: entrena series de 60 metros y 800 metros desde ya. La preparación física no se improvisa en dos semanas.
Estudia, pero entrena más.
📨 Cómo presentar la solicitud
La inscripción se realiza por medios electrónicos en la sede del Ayuntamiento de Madrid y exige certificado digital o Cl@ve.
Dormir mejor no es un descanso pasivo: es una palanca de rendimiento que separa a un deportista correcto de uno que progresa. El tenista Arthur Gea elevó su recuperación nocturna del 35% al 80-90% tras ajustar hábitos y nutrición, un salto que su equipo atribuye a un trabajo estructurado fuera de la pista.
La recuperación nocturna como ventaja competitiva
El caso de Gea refleja una idea que la ciencia del deporte ya maneja con claridad: el sueño profundo es uno de los momentos donde el cuerpo repara tejido, consolida patrones motores y regula la energía. No basta con sumar horas de pista; sin una base de descanso sólida, la adaptación al entrenamiento se frena.
El tenista venía de una recuperación estimada en un 35% durante la noche. Tras aplicar una batería de pruebas y ajustes personalizados, su equipo lo situó entre el 80 y el 90%. Ese cambio no esconde magia: hay medición, seguimiento y una rutina que se respeta.
A efectos prácticos, la métrica importa menos que el principio. Un deportista que recupera mal suele entrenar con una percepción de esfuerzo más alta y tarda más en volver a un estado óptimo. La energía disponible al día siguiente depende en gran parte de lo que ocurre con la temperatura corporal, el ritmo circadiano y la consolidación del sueño profundo.
Cómo ordenar una rutina de sueño con lógica de rendimiento
El preparador físico de Gea no dejó la rutina al azar. Programó entrenamientos y descanso en función de las cargas, priorizando la constancia horaria y el sueño como parte del plan, no como una pausa residual. Es el mismo enfoque que usan los consultores de rendimiento con profesionales ocupados: fijar una ventana de sueño, exponerse a la luz natural por la mañana y reducir estímulos por la noche.
Horario regular: acostarse y levantarse en franjas estables ayuda a que el cuerpo anticipe la recuperación.
Entorno sin interrupciones: una habitación fresca y oscura favorece el inicio y el mantenimiento del sueño profundo.
Carga y descanso integrados: el sueño no compite con el entrenamiento; forma parte de la planificación semanal.
La pauta no exige retirarse a las 21:00 de forma rígida. Basta con establecer una ventana coherente, evitar comidas copiosas justo antes de acostarse y reservar entre 7 y 9 horas para la mayoría de los adultos activos. Cada persona ajusta el margen según su carga laboral y deportiva.
📊 La pauta en cifras
Ventana de sueño: entre 7 y 9 horas para un adulto activo, con horarios regulares.
Recuperación medida: Gea pasó del 35% a un 80-90% tras los ajustes personalizados.
Carga diaria del tenista: 3 a 4 horas de trabajo técnico en pista más 2 horas de preparación física.
A tener en cuenta: la métrica exacta depende del dispositivo y del equipo; lo relevante es la tendencia sostenida.
Un buen plan de sueño es la diferencia entre entrenar cansado y entrenar con energía disponible.
Nutrición e inteligencia de consumo fuera de la pista
El segundo cambio clave en el caso de Gea fue alimentario. Las pruebas detectaron una alergia a ciertos alimentos consumidos en dosis altas, un matiz importante: no se trata solo de elegir productos sanos, sino de observar cómo responde cada cuerpo. El equipo ajustó la pauta y la energía volvió a aparecer.
El consumo inteligente empieza al leer la etiqueta y al detectar qué ingredientes se repiten en exceso. Un deportista profesional no deja que la alimentación se convierta en una ruleta: introduce variedad, registra respuestas y evita pagar de más por productos que prometen recuperación sin cambiar la composición real.
La lección para el lector no es copiar la dieta de un tenista, sino aplicar la lógica de medición. Si un alimento no sienta bien o se consume en cantidades desproporcionadas, el cuerpo lo comunica con energía irregular, pesadez o peor tolerancia digestiva. Ajustar la base alimentaria suele acercar más que añadir suplementos sin criterio.
El matiz que da autoridad: medir antes de intervenir
La progresión de Gea no se explica por un único alimento milagro ni por una técnica secreta. Hay un precedente lógico: en el rendimiento deportivo, quienes empiezan a medir el sueño y la tolerancia alimentaria toman decisiones más afinadas que quienes solo suman horas de trabajo. La evidencia sobre sueño y recuperación muscular respalda que la constancia horaria y la calidad del descanso influyen en la fuerza, la reacción y la motivación para entrenar.
La elección del equipo de Gea fue especialmente elegante: no se limitó a recomendar más descanso, sino que hizo pruebas, cuantificó la recuperación y ajustó la alimentación a la respuesta individual. Ése es el cambio que un consultor de rendimiento valoraría por encima de las promesas genéricas.
No obstante, conviene ser honesto. Una métrica de recuperación del 80-90% puede depender del dispositivo, del protocolo y del contexto del deportista. No es una cifra replicable en cualquier persona, sino un punto de partida para mejorar los propios registros. La autoridad está en la tendencia, no en el número aislado.
Para un profesional ocupado, lo aplicable mañana no es comprar un anillo de sueño caro. Es fijar una ventana de descanso, reducir la luz artificial antes de dormir y revisar si algún alimento se repite en exceso. Esas tres palancas mueven más que la última moda en recuperación.
⚡ Rutina de Optimización Diaria
Fija tu ventana de sueño: elige una franja estable de 7 a 9 horas y mantén horarios similares toda la semana.
Revisa tu tolerancia alimentaria: observa qué comidas te dejan con energía estable y cuáles te generan pesadez o picos de apetito.
Integra descanso y carga: no planifiques sesiones intensas sin reservar tiempo para una recuperación real.
La multa por un gesto al volante como maquillarse en un semáforo rojo llega a 200 euros y 2 puntos. La Guardia Civil lo considera una distracción relevante aunque el vehículo esté detenido.
La escena es habitual: semáforo en rojo, una pausa breve y alguien aprovecha para retocarse el rímel o pintarse los labios antes de llegar al trabajo. Sin embargo, la normativa de tráfico no exime de responsabilidad al conductor por el simple hecho de estar parado.
Multa por maquillarse en un semáforo: qué gesto sanciona la Guardia Civil
No existe una norma que hable literalmente de maquillarse en el semáforo. La sanción se apoya en la interpretación de la Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial y del Reglamento General de Circulación, que obligan al conductor a mantener en todo momento la diligencia y el control necesarios para evitar cualquier daño, propio o ajeno.
De hecho, la Guardia Civil puede apoyar este tipo de sanciones en el artículo 3 del Reglamento General de Circulación, el que regula las obligaciones generales de los conductores. Apartar la vista de la carretera para retocarse el maquillaje, aunque el coche esté detenido en un semáforo, resta capacidad de reacción ante cualquier imprevisto.
La sanción asciende a 200 euros y a la pérdida de 2 puntos del carné cuando el agente considera que la conducta supone una distracción relevante. No es una multa automática por maquillarse: depende de que el agente aprecie esa falta de atención en el contexto del tráfico.
El semáforo en rojo no convierte el coche en un vestidor: la obligación de mantener la atención al tráfico sigue intacta.
Cuándo se aplica la sanción y qué dice la DGT sobre la distracción
La clave no está en si el coche está en marcha, sino en si el conductor mantiene la atención. Tanto la ley como el reglamento obligan a esa diligencia también en detenciones momentáneas por tráfico.
El vehículo está parado en un semáforo: no exime de responsabilidad.
La conducta debe suponer una distracción relevante: el agente valora si aparta la vista y reduce la capacidad de reacción.
No es necesario que el vehículo esté circulando: la obligación de control permanece en todo momento.
El RACE recuerda que las distracciones al volante, ya sea el móvil, la comida o los retoques de última hora, están entre las principales causas de accidentes en las carreteras españolas. La DGT cifra en una cuarta parte de los accidentes los que se producen por conducción distraída o falta de atención.
Cómo evitar la multa y qué hacer en una parada
La recomendación es sencilla: deja los retoques de belleza para antes de salir de casa o para cuando el coche esté aparcado. Un minuto más frente al espejo del baño puede ahorrarte 200 euros y 2 puntos del carné.
Termina de arreglarte antes de arrancar el coche.
Si necesitas retocarte durante el trayecto, estaciona en un lugar permitido y apaga el motor.
No uses la pausa del semáforo para apartar la vista del tráfico: comprueba retrovisores, cruces y peatones.
Ante un control, explica con calma; la sanción no es automática, pero la valoración del agente prevalece.
Análisis: una sanción razonable con un criterio demasiado abierto
La medida tiene lógica de seguridad vial. Si el conductor se está pintando los labios con el coche detenido en un cruce, su atención no está en el entorno: puede no ver a un peatón que se cruza, a una moto que filtra o al coche de delante que inicia la marcha. En ese sentido, los 200 euros y los 2 puntos no parecen desproporcionados si se comparan con el riesgo que introduce la distracción.
Ahora bien, la norma deja un margen amplio a la interpretación del agente. No hay una infracción específica que diga maquillarse al volante; la multa se apoya en el deber genérico de diligencia del artículo 3 del Reglamento General de Circulación. Eso puede generar inseguridad jurídica, porque convierte en sancionable cualquier gesto que un agente considere distracción relevante, sin un catálogo cerrado de conductas.
Eso sí, conviene aclarar que la sanción no es automática. Si el retoque es breve y el conductor mantiene el control, se puede recurrir una eventual denuncia argumentando que no hubo distracción efectiva. La carga de valorar el contexto, en cualquier caso, la tiene el agente en carretera.
Lo más práctico es sencillo: deja el maquillaje para casa. Si el coche está aparcado, puedes retocarte sin exponerte a la multa ni, lo que es más importante, a provocar un accidente.
🚨 Ficha de la Normativa
Infracción / Novedad: Retocarse el maquillaje al volante (o realizar gestos similares de distracción) durante la espera en un semáforo en rojo.
Sanción económica: 200 euros.
Puntos del carnet: 2 puntos.
Entrada en vigor: Ya vigente, conforme al Reglamento General de Circulación.