Inspección de Hacienda a autónomos: qué documentación exige y cuántos años revisa, según un ex inspector

Hacienda controla ya entre el 75% y el 80% de la facturación del país a través del sistema SII y, en una inspección, puede pedirle a un autónomo prácticamente toda su documentación salvo entrar a su domicilio sin orden judicial. Así lo explica Emilio Baena, ex trabajador de la Agencia Tributaria durante más de una década, en una entrevista.

De dónde saca Hacienda la información del autónomo

No es casualidad que la Agencia Tributaria parezca saberlo todo. Buena parte de los datos llegan por suministro electrónico sin preguntarle al contribuyente. Con el Suministro Inmediato de Información (SII), las empresas que facturan más de seis millones de euros comunican facturas emitidas y recibidas en un plazo de unos cuatro días.

Gracias a ese flujo, el 75% u 80% de la facturación nacional está controlada por Hacienda, según Baena. El otro 20% o 25% procederá del sistema Verifactu, cuya implantación se ha pospuesto un año. Cuando entre, pymes y pequeños autónomos pasarán sus facturas a la Agencia Tributaria prácticamente en tiempo real.

A lo anterior se unen bases de datos públicas como el Registro Mercantil, el Registro de la Propiedad o las notarías, que Hacienda cruza de forma automática. No es una inspección: es vigilancia continua. La clave no es solo la facturación: Hacienda cruza también datos de los registros públicos y del sistema bancario sin que medie una denuncia previa.

Qué puede pedirte Hacienda en una inspección

Cuando los datos parecen sospechosos, el procedimiento arranca con una investigación previa. Los bancos están obligados a facilitar transferencias, cheques y reintegros o ingresos superiores a 3.000 euros. El primer paso, según Baena, es siempre esa investigación previa que no deja huella visible.

Si existen probabilidades de fraude, se emite una alerta y Hacienda elige entre dos vías: abrir expediente y requerir al contribuyente, o preguntar directamente a los bancos. La notificación puede pedir facturas, extractos, movimientos y, en palabras de Baena, «prácticamente todo, menos entrar a tu casa salvo que tengan una orden judicial».

Hacienda no depende de lo que declares: buena parte de tu vida financiera ya aparece en sus bases antes de que abras la notificación.

La inspección no avisa con meses de antelación: la investigación previa suele ser silenciosa. El autónomo se entera cuando Hacienda ya tiene el expediente levantado.

El límite real y el agujero de las cuentas extranjeras

El único escenario que Hacienda no controla del todo, según el ex inspector, son las cuentas abiertas en el extranjero. Los convenios internacionales obligan a informar al Banco de España de las cuentas registradas por residentes españoles. Esa información llega después a la Agencia Tributaria.

Pero hay una excepción relevante: si el contribuyente abre una cuenta fuera y obtiene un documento de identidad de ese país, deja de ser reportado porque figura como residente local. «Esa es la única parte de opacidad», resume Baena.

La lectura que deja este testimonio es incómoda para quien opera al borde. La vigilancia de datos ya es casi total y la inspección es el último paso, no el primero. Hace una década, el foco recaudador se centraba en inspecciones presenciales; hoy el control es automático y empieza mucho antes de la notificación. No es una cuestión de talento fiscal, sino de datos que ya están en el sistema.

Para un autónomo normal, la conclusión práctica es sencilla: si la facturación y los movimientos bancarios cuentan una historia distinta a los modelos del IRPF y del IVA, el sistema lo detecta sin que nadie toque una calculadora. Quien quiera evitar sorpresas debería revisar la coherencia entre los ingresos declarados y los movimientos bancarios antes de que lo haga Hacienda.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo fijo para la inspección; Hacienda abre el procedimiento cuando detecta movimientos sospechosos.
  • ✅ Requisitos clave: Autónomos y pymes con facturación o movimientos bancarios pueden ser objeto de una investigación previa.
  • 🌐 Dónde solicitarlo: No se solicita; la inicia la Agencia Tributaria. Consulta tu información en la sede electrónica de la AEAT.
  • 💰 Importe o coste: Sin coste directo, pero las actas pueden derivar en regularizaciones, intereses y sanciones.
  • ⚠️ Error a evitar: No conservar facturas, extractos y documentos exigibles; la documentación es la defensa ante un requerimiento.
Medici Brands levanta una ronda de inversión en alimentación de 250 millones de dólares para plantar cara a los gigantes

La batalla por la proteína ya no se libra solo en los lineales. Medici Brands, matriz de la marca David Protein, ha cerrado una ronda de inversión en alimentación de 250 millones de dólares en Serie B, según FoodBev Media. Y confirma un manual que cualquier founder puede estudiar hoy mismo.

Una Serie B de 250 millones que confirma un cambio de ciclo

La cifra importa, pero importa más el contexto. Una Serie B de 250 millones de dólares no es una ronda de supervivencia; es una apuesta de expansión. En un sector alimentario con márgenes estrechos y distribución dominada por grandes grupos, mover esa cantidad significa que los inversores han validado no solo un producto, sino un modelo de crecimiento. La compañía no ha desvelado qué fondos lideran la operación ni la valoración alcanzada, según la información publicada por FoodBev Media.
El activo principal de Medici Brands es David Protein, una marca de proteína que compite en un territorio saturado de actores tradicionales. No se trata de vender una barrita más. Se trata de ceder el control al consumidor. Y esa es la primera grieta.

Vamos a los números que sí conocemos. 250 millones de dólares equivalen a unos 230 millones de euros, una cifra que supera el presupuesto de innovación de muchas divisiones de alimentación de grandes conglomerados. Para una challenger food brand, el capital no se destina a pagar deuda, sino a ganar cuota antes de que los gigantes reaccionen.

Aquí aparece la primera lección de gestión: el capital de una Serie B compra tiempo, no éxito. La empresa deberá vigilar el burn rate y alargar el runway; con 250 millones, la pista es larga, pero el mercado de la proteína exige inversión en I+D, marketing y cadena de frío.

El manual de la foodtech no se detiene en la ronda. La cultura interna, el aseguramiento de calidad y la gestión de la cadena de frío definen si la expansión será rentable o se quedará en promesas. Son tareas poco glamurosas, pero determinan la próxima Series C.

Una marca alimentaria no se escala como una app, pero se financia con la misma lógica: producto, tracción y una comunidad que repita.

Además, una ronda de este tamaño cambia las reglas internas. La compañía pasará de un equipo de crecimiento a una estructura de operaciones, con más foco en la cadena de suministro y en la calidad del producto. Ese salto es donde más startups de consumo tropiezan, al confundir velocidad con control.

El manual de las challenger food brands: comunidad antes que estantería

Una challenger food brand no compite por precio, sino por tribu. Piense en casos como Oatly o Impossible Foods: no arrebataron el lineal a los gigantes con descuentos, sino con una propuesta que convertía cada compra en una declaración de intenciones. Medici Brands apunta al mismo patrón con David Protein, aunque la nota de FoodBev Media no detalla su estrategia de canal.

Aplicar la metodología Lean Startup a la alimentación exige validar antes de fabricar, y fabricar solo lo que la comunidad repite. El product market fit no se declara en una nota de prensa; se demuestra con recurrencia, ticket medio y retención por cohortes. Esas métricas son las que justifican una ronda tan alta.

El patrón recuerda al de las startups que pasan por aceleradoras como Y Combinator, Lanzadera o Wayra: primero una audiencia relativamente pequeña, después un canal directo y, solo al final, la gran distribución. Medici Brands no figura en la cartera pública de esos programas, pero su ritmo de ronda sugiere un recorrido similar.

David Protein financiación

📦 Caso de estudio: Medici Brands y David Protein

  • El reto: Competir en la categoría de proteína contra marcas consolidadas sin ceder margen a la distribución.
  • La jugada: Levantar una Serie B de 250 millones de dólares para escalar una marca que conecta con su comunidad.
  • El resultado: Potencial de crecimiento sin valoración pública; la ronda confirma tracción, no rentabilidad garantizada.
  • La lección: El product market fit no se compra con inversión, se demuestra con recurrencia antes de levantar capital.

El reto logístico no es menor. La proteína exige cadena de frío, control sanitario y márgenes más ajustados que el software. Por eso cada ronda en alimentación se mide con un doble rasero: el inversor mira la comunidad, pero también la rotación del inventario y la capacidad de producir sin romper el equilibrio unitario.

Lo que esta ronda enseña a los founders españoles

En el ecosistema español, las rondas de foodtech rara vez alcanzan esta escala. Los vehículos locales suelen moverse en series seed y Series A, con salidas hacia fondos de private equity o alianzas industriales. Medici Brands demuestra que el capital internacional sí está dispuesto a pagar por marcas de consumo con una propuesta clara, y eso es una señal para los fundadores que dudan entre B2B y D2C.

La comparación con epicentros como Silicon Valley o Israel también sirve: en alimentación, la ventaja no es tecnológica pura, sino logística y de marca. Israel, por ejemplo, ha generado startups de proteína alternativa con fuerte componente deep tech; Silicon Valley aporta el músculo de growth. España, por su parte, tiene el consumo y la industria agroalimentaria para validar, pero le falta más capital en fases tempranas.

Ojo con la opacidad de los datos. Que no se haya publicado la valoración impide calcular el múltiplo y obliga a leer la letra pequeña. No es una anomalía: en rondas de esta fase, los inversores prefieren reservar el dato para la siguiente negociación. La lección no es desconfiar, sino no confundir importe con éxito.

La mayoría de los fundadores se enfoca en la ronda y no en la comunidad que la sostiene. Y ahí, justo ahí, está la diferencia. Levantar 250 millones de dólares sin un cliente recurrente no crea valor; lo destruye con un burn rate imposible de sostener.

Lo que sí se puede copiar es el enfoque: elegir una categoría donde el gigante se mueva lento, construir un canal directo y retrasar la batalla por la estantería hasta tener tracción. Eso no exige 250 millones; exige método.

🚀 Hoja de Ruta para Emprender

  • Valida antes de producir: Pon un MVP en un canal directo y mide recurrencia antes de firmar con retail o comprar maquinaria.
  • Cuida tu comunidad: Invierte en retención por cohortes y en ticket medio; son las métricas que un inversor de Serie B pide.
  • Controla el burn rate: Calcula cuántos meses de runway tienes y no aceleres el gasto sin evidencia de tracción.
  • Retrasa el lineal: Negocia con la gran distribución solo cuando tu marca ya sea una opción que los clientes buscan.

La startup valenciana ronda IA: levanta 125 millones de dólares con Nvidia y valida el negocio invisible

La startup valenciana iPronics acaba de cerrar una ronda de 125 millones de dólares con Nvidia dentro, y deja una lección para cualquier founder: el negocio invisible de la IA también se financia.

La ronda que coloca a Valencia en la capa óptica de la IA

Fundada en 2019 como spin-off de la Universitat Politècnica de València, iPronics trabaja en conmutadores ópticos para redes de centros de datos. No fabrica modelos fundacionales ni acelera tarjetas gráficas. Su terreno es la infraestructura que permite que miles de chips se coordinen sin colapsar cuando un clúster crece.

La operación es una Serie B de 125 millones de dólares coliderada por Maverick Silicon y Light Street Capital. Participan Nvidia, Bosch Ventures, Triatomic Capital, Catalight Capital y el fondo del Consejo Europeo de Innovación. Según Reuters, la compañía acumula ya 177 millones de dólares captados.

Vamos a los números. No es una ronda seed. Es capital de crecimiento para escalar una tecnología que Google ayudó a popularizar en sus propios centros de datos. El dato que importa: la empresa quiere mantener las ventajas del conmutador óptico y reducir unas 20 veces el tamaño de los equipos actuales.

Daniel Pérez-López, fundador y director técnico de iPronics, explicó a Reuters que los fallos en estos sistemas ya se producen en una escala de ‘minutos’, no de ‘horas, meses o semanas’. Por eso defiende una red resiliente y fiable, capaz de ‘recablearse’ a sí misma.

Aquí viene la lección para el founder: el cuello de botella no está solo en el chip, sino en la red que conecta los chips. Cuando los clústeres crecen, sumar GPU sin resolver la comunicación entrega rendimientos decrecientes. iPronics ataca ese punto ciego.

Levantar capital no es validar el producto: es confirmar que el cuello de botella que has elegido resolver es el mismo que obsesiona a los gigantes tecnológicos.

El negocio invisible: conmutadores ópticos y la red que se reconfigura sola

La tecnología se llama optical circuit switch (OCS): un sistema que establece y reconfigura caminos ópticos dentro del centro de datos según la carga de trabajo o los fallos de la red. Simplificando: la infraestructura decide por dónde circulan las conexiones, sin intervención manual.

Nvidia invierte startup española

Google ya mostró el camino con este tipo de conmutadores en superordenadores de IA. No es un concepto experimental: es una pieza que reduce el tiempo de inactividad y mejora la eficiencia de los clústeres a gran escala. Varias startups intentan ahora empaquetar esa capacidad para venderla al mercado.

iPronics propone la plataforma iPronics ONE, un conmutador óptico montado en rack con control integrado. La reducción de tamaño de unas 20 veces permitiría meter más conmutadores en el mismo rack y desplegar reconfiguración óptica en infraestructuras de IA sin rediseñar la sala entera.

📦 Caso de estudio: iPronics

  • El reto: Reconfigurar las conexiones ópticas de los centros de datos de IA antes de que un fallo degrade el rendimiento del clúster.
  • La jugada: Convertir la tecnología OCS en un conmutador compacto montado en rack, con control integrado y reducción de tamaño de unas 20 veces.
  • El resultado: Una Serie B de 125 millones de dólares coliderada por Maverick Silicon y Light Street Capital, con Nvidia como inversor estratégico.
  • La lección: El valor no siempre está en la capa visible; elegir una infraestructura crítica puede atraer a los gigantes que definen el estándar.

La dimensión española importa. La startup nació como spin-off de la UPV y procede del ecosistema de fotónica del iTEAM. Ya había recibido apoyo del Consejo Europeo de Innovación para desarrollar chips fotónicos programables. La fotónica integrada es una de las apuestas europeas dentro de la cadena de semiconductores. No conviene presentar esa política pública como causa directa de la Serie B, pero sí como contexto que explica por qué Valencia acumula talento en esta capa.

Lo que la ronda enseña al ecosistema español (y a tu proyecto)

La lectura es positiva, pero conviene medirla. iPronics no cambia por sí sola el mapa mundial de la IA. Lo que demuestra es que desde el ecosistema tecnológico español pueden salir empresas capaces de colocarse en capas muy especializadas de esa infraestructura. No se trata del chip que acapara titulares, sino de la red que ayuda a que esos chips trabajen juntos.

Lo relevante para un founder es el tipo de validación. Nvidia no entra como simple inversor financiero: su participación señala que la tecnología de iPronics interesa a un actor que define los estándares del hardware de IA. Esa validación vale más que el importe. Si tu startup quiere levantar capital, busca un cliente o un socio estratégico que convierta tu ronda en una decisión de producto, no solo en una apuesta. Un inversor industrial abre puertas de validación técnica que un fondo financiero no puede replicar.

Ahora bien, el riesgo está en la ejecución. La reducción de tamaño de 20 veces es una promesa técnica, no un dato de mercado validado. Los centros de datos no migran rápido, y vender a operadores de infraestructura implica ciclos largos y pruebas exigentes. La Serie B da runway, pero la rentabilidad dependerá de convertir el interés de Nvidia en contratos recurrentes.

🚀 Hoja de Ruta para Emprender

  • Busca validación estratégica: Antes de levantar capital, identifica qué socio industrial puede convertir tu ronda en una decisión de producto, no solo en una apuesta financiera.
  • Elige un cuello de botella concreto: iPronics no compite con OpenAI; compite en la red que conecta chips. Un nicho técnico claro reduce la competencia y aumenta la conversación con gigantes.
  • Cuida tu runway: 177 millones acumulados no eliminan el riesgo de ejecución; los ciclos de venta en infraestructura son largos y el capital debe durar hasta el contrato recurrente.
  • Documenta tu origen científico: El spin-off de la UPV y el apoyo del EIC aportan credibilidad técnica que los inversores valoran en deep tech; no lo escondas en el pitch.

El precio de Solana hoy: SOL cae un 4,4% hasta 99 dólares y pierde los 100 tras un agosto con +34%

Qué está pasando con el precio de Solana

Solana ha perdido el soporte de 100 dólares tras ceder un 4,4% en 24 horas y cotizar en 99,14 dólares. La corrección llega después de un agosto en el que SOL firmó un retorno del 34%, su mejor mes en años, y coincide con un giro macro que ha golpeado a todo el mercado cripto.

El activo arrancó la sesión en 103,62 dólares y tocó un mínimo de 97,51 dólares. El movimiento deja a Solana por debajo de la media simple de 7 días, situada en 103,07 dólares, pero aún por encima de la media de 15 días, en 97,10 dólares. Dicho en plata: la corrección es real, pero no ha roto la estructura de medio plazo.

El detonante no es exclusivo de Solana. Las tensiones entre Estados Unidos e Irán han empujado al alza los rendimientos de los bonos y el precio del petróleo, y Bitcoin ha caído por debajo de 77.000 dólares. En ese entorno, las altcoins amplifican los movimientos del mercado: si Bitcoin corrige, Solana suele corregir más.

La toma de ganancias después de un rally también pesa. SOL venía de sumar un 34,14% en 30 días y un 47,33% en 90 días. Esas cifras dejan margen para que los traders de corto plazo vendan sin que eso implique un cambio de tendencia. De hecho, septiembre arrastra el apodo de ‘Rektember’ por la debilidad histórica del sector en este mes. La capitalización del activo se mantiene en 58.020 millones de dólares, todavía un 66,21% por debajo de su máximo histórico de 293,41 dólares alcanzado en enero de 2025.

Los niveles que decidirán el rebote

El volumen del día refuerza la lectura de corrección ordenada. Se negociaron 3.100 millones de dólares, apenas un 1,7% por encima de la media de 30 días. No hay rastro de pánico vendedor: si la caída fuera el inicio de una liquidación masiva, el volumen debería haber explotado. En cambio, la sesión muestra una compresión del rango diario a 2,77 dólares frente a los 5,75 dólares del día anterior.

La caída es ruidosa en el titular, pero el volumen cuenta una historia distinta: venta contenida y estructura alcista de fondo.

Los niveles clave para las próximas horas son claros. El soporte inmediato se forma entre el mínimo de hoy en 97,51 dólares y la media de 15 días en 97,10 dólares. Por debajo, la zona de 86-88 dólares (media de 30 días) actuaría como soporte mayor. La resistencia está en la apertura de hoy y en la media de 7 días, ambas cerca de 103-104 dólares.

El precio sigue un 14,3% por encima de la media de 200 días, situada en 81,98 dólares. Ese es el dato que separa una corrección técnica de una reversión estructural. Con la media de 200 días al alza y el precio cotizando cómodamente sobre ella, la tesis alcista de fondo no ha quedado invalidada.

Una corrección de septiembre dentro de una tendencia alcista

Conviene no perder de vista el contexto de Solana. La red ya pasó por paradas de red en 2021 y 2022, y por el colapso de FTX en noviembre de 2022, que arrastró a SOL hasta mínimos cercanos a 8 dólares. Desde entonces, la infraestructura se ha estabilizado con la llegada de un segundo cliente validador y una mayor diversificación del ecosistema, como se detalla en la documentación oficial de Solana. La concentración del staking (la delegación de SOL a validadores a cambio de recompensas) y la sensibilidad al sentimiento macro siguen siendo puntos de fricción reales.

En mi lectura, la caída del 4,4% no altera la tesis de acumulación a medio plazo, pero sí recuerda que Solana amplifica los movimientos de Bitcoin. Un inversor que compre hoy está asumiendo una apuesta con más inercia especulativa que el propio Bitcoin. La gestión de riesgo importa más que la dirección acertada en septiembre.

La condición que cambiaría el panorama sería un cierre diario por debajo de 97,10 dólares con volumen creciente. Mientras eso no ocurra, la corrección parece un respiro técnico después de un agosto excepcional. El siguiente gran examen llegará con la estabilización de los mercados tradicionales y la reacción de Bitcoin en la zona de 77.000 dólares.

Vuelos de Iberia a Caracas: IAG reanuda la ruta el 3 de septiembre tras los terremotos de Venezuela

0

Iberia reanuda este jueves 3 de septiembre los vuelos directos entre Madrid y Caracas. La aerolínea de IAG recupera el Aeropuerto Internacional Simón Bolívar de Maiquetía tras dos meses de operativa alternativa provocada por los terremotos de junio en Venezuela.

De Valencia a Maiquetía: dos meses de operativa alternativa

La compañía que dirige Marco Sansavini operará tres frecuencias semanales los lunes, jueves y domingos, según ha confirmado Iberia a Europa Press. El regreso a la capital venezolana deja atrás el desvío al Aeropuerto Internacional Arturo Michelena, en Valencia, que la aerolínea utilizó desde el pasado 9 de julio.

Durante cerca de dos meses, los trayectos de regreso a Madrid incluyeron una escala técnica en Santo Domingo. Esa parada adicional incrementaba el tiempo de vuelo y el coste operativo por rotación. La vuelta a Maiquetía elimina ese desvío y permite a Iberia operar el corredor con una configuración más eficiente.

La normalidad todavía es parcial. Las terminales temporales habilitadas por la Comisión Presidencial para la Evaluación de Habitabilidad de Infraestructuras superan los 10.000 metros cuadrados y cubren alrededor del 25% de la capacidad operativa habitual. Las autoridades recomiendan llegar con tres horas de antelación para los vuelos internacionales.

La limitación de capacidad condiciona la gestión de pasajeros y puede provocar cuellos de botella en horas punta. Aun así, la reapertura devuelve a Iberia al aeropuerto principal del país y evita los transbordos terrestres entre Valencia y Caracas que penalizaban la propuesta comercial.

Air Europa, Plus Ultra y American Airlines elevan la presión

IAG bolsa

Air Europa opera en Maiquetía desde el martes, coincidiendo con la reactivación de la actividad en la terminal. Plus Ultra fija su regreso a Caracas para el 8 de septiembre con una frecuencia semanal, los martes, y mantiene el resto de su operativa en Valencia hasta que el aeropuerto capitalino recupere la normalidad.

American Airlines reanuda este jueves sus vuelos directos entre Miami y Caracas. Copa Airlines, por su parte, reactivó la semana pasada sus conexiones con Panamá y alcanza ya 29 frecuencias semanales con Venezuela. La oferta hacia Caracas crece justo cuando la infraestructura aeroportuaria todavía está limitada.

La vuelta a Maiquetía no es un simple restablecimiento de ruta: es una apuesta por llegar antes que la normalidad operativa completa.

Por qué Caracas importa para IAG y para el accionista

La red latinoamericana de Iberia es una de las palancas más rentables del grupo. Las rutas entre Madrid y América Latina aportan un flujo estable de tráfico corporativo y de conexión con Europa, con menor sensibilidad a la estacionalidad que los corredores turísticos de corto y medio radio.

No hay cifras públicas desglosadas para una sola ruta en los informes trimestrales de IAG. Sin embargo, la reactivación de Caracas llega en un contexto de apertura energética venezolana que puede atraer a viajeros de negocios y a técnicos vinculados al sector. Una ruta directa sin escala en Santo Domingo supone un ahorro real de tiempo para ese perfil.

La lectura prudente del mercado es distinta. Una terminal al 25% de su capacidad obliga a las aerolíneas a operar con márgenes de puntualidad reducidos. Cualquier retraso en la tramitación de pasajeros puede traducirse en costes adicionales y en una peor experiencia para el cliente.

Venezuela no es un destino masivo para el accionista minorista de IAG. El riesgo no se concentra en la cuenta de resultados del trimestre, sino en la operativa del día a día. Las escalas técnicas y los desvíos de los últimos meses han evidenciado la sensibilidad de la ruta a los shocks externos.

La exposición de IAG a Venezuela no se limita a Iberia. British Airways mantiene una red transatlántica que compite indirectamente por el tráfico entre Europa y el Caribe. Aun así, es Iberia la que conserva la ventaja de un vuelo directo desde Madrid, un activo que los viajeros corporativos valoran frente a las conexiones vía Panamá o Miami.

En la práctica, la rentabilidad dependerá de la ocupación y del precio medio por asiento. Con tres frecuencias semanales, Iberia puede concentrar la oferta en los días de mayor demanda. Si la terminal de Maiquetía no soporta picos simultáneos de aerolíneas, la puntualidad sufrirá; eso afecta a la calidad percibida, aunque no necesariamente al resultado financiero del trimestre.

Los terremotos de junio dejaron una lección para la aviación española: la conectividad con Venezuela es frágil y depende de infraestructuras con mantenimiento dispar. Iberia apostó por Valencia y por una escala técnica en Santo Domingo para no abandonar el mercado. Ese esfuerzo conserva ahora la posición comercial y evita tener que reconstruir la ruta desde cero.

A mi juicio, la señal competitiva es clara: Iberia no ha esperado a una recuperación total para volver. Quienes consoliden franjas horarias y contratos con agencias corporativas antes que sus rivales tendrán una ventaja difícil de replicar. La cuestión abierta es si la terminal temporal podrá sostener tres frecuencias semanales durante la temporada de invierno sin cuellos de botella.

Veredicto Merca2

Cotización al cierre o apertura: No existe una reacción significativa de IAG en bolsa atribuible a la reapertura de Caracas; la sesión europea se mantiene sin un movimiento que destaque, a la espera de los datos de tráfico de agosto.

Clave técnica: La operativa de Iberia en Maiquetía arranca con tres frecuencias semanales y una terminal al 25% de su capacidad; el cuello de botella operativo es el factor a vigilar más que la cotización.

Apunte macro: La prima de riesgo española no tiene lectura directa en esta noticia, pero la apertura de Maiquetía con terminales al 25% de su capacidad refleja un contexto venezolano aún frágil; el precio de la energía se mantiene como la variable externa con mayor influencia para los márgenes de IAG.

Empleo público en el BOE: once convocatorias en ayuntamientos con plazas de funcionario y laboral

0

El BOE de este 3 de septiembre concentra once convocatorias de empleo público en ayuntamientos de siete comunidades autónomas, con plazas de funcionario y personal laboral. El plazo para presentar la instancia es de 20 días hábiles desde mañana.

Las resoluciones salen publicadas en la sección de Administración Local del Boletín Oficial del Estado. No son procesos centralizados: cada consistorio fija sus bases, los requisitos y el sistema selectivo, que en la mayoría de los casos es el concurso o el concurso-oposición.

Qué convocatorias municipales trae hoy el BOE

La edición de hoy incluye once resoluciones municipales con puestos de funcionario y personal laboral repartidos en siete comunidades autónomas. Destacan los siguientes ayuntamientos.

  • L’Eliana (Valencia): una plaza por concurso.
  • Rojales (Alicante): una plaza.
  • San Javier (Murcia): una plaza por concurso.
  • Azuaga (Badajoz): varias plazas.
  • Navarredonda de Gredos (Ávila): una plaza.
  • Alovera (Guadalajara): varias plazas.
  • Tortosa (Tarragona): una plaza.
  • Cartaya (Huelva): varias plazas.
  • Huelva: una plaza.
  • Roquetas de Mar (Almería): varias plazas.
  • Santa Margarida de Montbui (Barcelona): una plaza.

Perfiles y requisitos de las plazas

Las categorías no siempre vienen detalladas en el anuncio del BOE. En general, las plazas municipales se encuadran en los grupos C1, C2 y AP, con puestos de auxiliar administrativo, conserje, operario de servicios o técnico de administración general. La mayoría de consistorios exige estar en posesión del título de graduado en ESO o equivalente, y en algunos casos el el título de bachillerato.

El plazo de presentación de instancias es de 20 días hábiles contados desde el día siguiente a la publicación en el BOE. Eso sitúa el final de plazo, en la práctica, a partir de la primera semana de octubre, dependiendo de los festivos locales.

El sistema selectivo varía: hay concursos de méritos, concursos-oposición y turno libre. La demanda suele ser alta en ayuntamientos pequeños, donde la estabilidad del puesto público pesa más que el salario de entrada.

Veinte días hábiles pasan rápido cuando hay que reunir méritos y solicitar el certificado digital: conviene preparar la documentación esta misma semana.

Valoración: por qué estas plazas municipales son competitivas

El empleo público municipal es una de las vías más estables para incorporarse a la Administración. Las retribuciones no suelen estar entre las más altas del mercado, pero la seguridad de la plaza, la jornada regulada y los permisos del Estatuto Básico del Empleado Público las convierten en una opción atractiva para perfiles de administración y servicios.

Eso sí, la competencia puede ser feroz, sobre todo en convocatorias de una sola plaza. Los aspirantes con experiencia en tareas administrativas, conocimiento de la Ley 39/2015 del Procedimiento Administrativo Común y manejo del registro electrónico tienen ventaja real en los concursos de méritos.

Conviene revisar con lupa las bases de cada ayuntamiento: no es lo mismo una plaza de funcionario de carrera que una de personal laboral fijo, y los méritos baremables cambian de un consistorio a otro. No se recomienda presentar la instancia sin comprobar el temario o el baremo.

📝 Cómo enviar el currículum

La inscripción se realiza en la sede electrónica de cada ayuntamiento convocante, no en una web única. Estos son los pasos generales.

  1. Paso 1: Accede a la edición del BOE de hoy y localiza la resolución del ayuntamiento que te interesa.
  2. Paso 2: Descarga las bases y comprueba el perfil, la titulación y el sistema selectivo.
  3. Paso 3: Entra en la sede electrónica del ayuntamiento y busca la convocatoria por su referencia.
  4. Paso 4: Rellena la instancia, adjunta el DNI, el título y los méritos baremables en formato PDF.
  5. Paso 5: Firma con certificado digital o Cl@ve y guarda el justificante de presentación.

Plazo de inscripción: 20 días hábiles desde el 4 de septiembre. Requisito mínimo: titulación de ESO o equivalente para los grupos C2 y AP, aunque cada convocatoria fija el suyo.

Lyte levanta US$165M y triplica su valoración hasta US$1.600M: la inversión en physical AI se dispara

La inversión en physical AI se dispara y ya no financia promesas: financia infraestructura. Lyte, fundada por veteranos de Apple y PrimeSense, levanta 165 millones de dólares y triplica su valoración hasta 1.600 millones. Lección: domina una capa crítica.

La operación coloca a Lyte en un grupo reducido de startups que captan capital para llevar la inteligencia artificial al mundo físico. Según los datos recogidos por Calcalistech, la compañía con sede en Mountain View (California) eleva su financiación total a 272 millones de dólares desde su fundación en 2021. La valoración actual triplica la registrada hace menos de un año.

El nuevo capital llega apenas ocho meses después de que Lyte saliera del modo sigiloso. No construye un robot: fabrica la percepción que permite a las máquinas autónomas entender su entorno. Ese matiz explica por qué el venture capital se ha volcado en la llamada physical AI.

La ronda que dispara la inversión en physical AI

La ronda ha sido coliderada por Maverick Silicon, con la participación de Fidelity Management & Research, Atreides Management, Key1 Capital y Ora Global. La continuidad de Exor Ventures, presente en la financiación anterior, envía una señal: no se trata de capital oportunista, sino de una apuesta por las capas de sensores, silicio y software que la robótica necesita para escalar.

El movimiento responde a una lógica de ecosistema. Los modelos de IA generativa han avanzado rápido en texto e imágenes, pero una máquina física debe interpretar entornos cambiantes en tiempo real. Combinar sensores de varios proveedores, calibrarlos y desarrollar software propio consume demasiados recursos de ingeniería. Lyte integra todas esas funciones en una sola plataforma y la vende a quien fabrica robots.

El producto insignia es LyteVision, que combina detección 4D, imagen RGB y conciencia de movimiento. La startup también desarrolla silicio personalizado y software para cerrar el sistema. Su enfoque convierte la percepción en un subsistema modular, no en un gasto de integración permanente.

Levantar capital no es el éxito: es una deuda de crecimiento que obliga a defender una capa tecnológica difícil de copiar.

El modelo de negocio detrás de LyteVision: percepción como sistema

Lyte no compite contra los fabricantes de coches autónomos ni contra los constructores de robots industriales. Vende a todos ellos la capa de percepción: una pieza crítica con barreras de entrada altas y margen para convertirse en estándar. Es la misma lógica que convirtió a los proveedores de chips o de sensores en plataformas de referencia.

La ventaja competitiva está en el equipo. El CEO, Alexander Shpunt, cofundó PrimeSense, la empresa israelí de detección 3D que impulsó el Kinect de Microsoft y que Apple adquirió en 2013 por 350 millones de dólares. El CTO, Arman Hajati, y el cofundador Yuval Gerson también pasaron por Apple, donde trabajaron en sistemas de percepción integrados.

inversión robótica startups

A eso se suma el chairman e inversor fundador, Avigdor Willenz, una de las figuras más relevantes del ecosistema de semiconductores israelí. Willenz fundó Galileo Technologies y fue inversor temprano en Annapurna Labs y Habana Labs. Las tres acabaron absorbidas por Marvell, Amazon e Intel respectivamente.

📦 Caso de estudio: Lyte

  • El reto: Llevar la inteligencia artificial al mundo físico exige unificar sensores, percepción y silicio en un solo sistema.
  • La jugada: Integrar detección 4D, imagen RGB y conciencia de movimiento en LyteVision, con silicio y software propios.
  • El resultado: 165 millones de dólares en una ronda que valora a la compañía en 1.600 millones y eleva el total a 272 millones desde 2021.
  • La lección: No hace falta construir el robot completo: dominar una capa crítica de la cadena puede valer más que integrar todo el sistema.

Qué lección deja esta valoración a los founders de deep tech

Conviene no confundir euforia con calado. Una valoración de 1.600 millones de dólares para una empresa recién salida del sigilo es exigente, incluso en un mercado caliente. La justificación es que la physical AI no depende de un único fabricante: cuantos más robots y máquinas autónomas existan, más demanda habrá de percepción estandarizada. Si Lyte ejecuta, puede convertirse en una puerta de peaje del sector.

El patrón ya funcionó antes. PrimeSense demostró que un componente bien resuelto puede acabar integrado en cientos de millones de dispositivos. Annapurna Labs y Habana Labs recordaron que un equipo israelí puede dominar una capa crítica del silicio y acabar en manos de Amazon o Intel. Lyte repite ese libreto en la percepción.

La mayoría de los founders cree que levantar capital valida el modelo; en realidad solo compra tiempo para demostrar que la capa que defiendes es imprescindible. La ronda de Lyte no financia marketing: financia acuerdos de diseño y capacidad de producción a escala. El product-market fit aquí se mide en clientes que integren la tecnología, no en demos.

La lógica de dominar una capa crítica no es exclusiva de la robótica. Una fábrica de chocolate artesanal que controla el origen del cacao y la fermentación captura más valor que quien vende bombones genéricos. Para el ecosistema español, la lectura es directa: no hace falta aspirar a fabricar el robot completo. Basta resolver un cuello de botella concreto en visión, sensores o silicio para atraer capital internacional.

🚀 Hoja de Ruta para Emprender

  • Define tu capa crítica: Antes de levantar capital, decide qué parte del problema vas a dominar mejor que nadie. Lyte no fabrica robots: fabrica percepción.
  • Persigue product-market fit con clientes reales: No basta una demo; busca que un fabricante integre tu tecnología y pague por ello.
  • Cuida la composición del accionariado: La continuidad de Exor Ventures demuestra que los fondos que repiten señalizan mejor una tesis que el dinero nuevo.
  • Mide el runway en acuerdos, no en meses: El capital debe comprar tiempo para cerrar alianzas de diseño y escalar producción.

La DGT elimina la luz ámbar intermitente en semáforos: nueva normativa que afecta a todos los conductores

La DGT retirará la luz ámbar intermitente de los semáforos a partir del 1 de octubre de 2026. La medida afecta a todos los conductores y obliga a revisar cómo se interpretan los cruces.

La actualización del Reglamento General de Circulación modifica una de las secuencias más discutidas de la movilidad urbana: la que permitía a los vehículos continuar la marcha con la luz ámbar intermitente mientras el peatón cruzaba con su luz verde. A partir del 1 de octubre, esa combinación quedará desactivada en todo el territorio nacional.

Qué cambia exactamente en el semáforo

Hasta ahora, la luz ámbar intermitente permitía a los conductores extremar la precaución sin detenerse. Esa indicación podía convivir con el verde peatonal en un mismo paso y generaba interpretaciones opuestas sobre quién tenía prioridad. La nueva normativa elimina esa ambigüedad: ambos colores no podrán funcionar a la vez.

Cuando el peatón tenga prioridad de cruce, el conductor verá una luz roja fija. Dicho de otro modo, el ámbar intermitente deja de operar como coartada para avanzar en los pasos donde el verde peatonal está activo.

El conductor ya no tendrá que interpretar si puede pasar con ámbar intermitente: ante un peatón con verde, la orden será inequívoca y detendrá la marcha.

Cuándo entra en vigor y a qué semáforos afecta

La entrada en vigor se fija el 1 de octubre de 2026. No hace falta una ley nueva: la DGT adapta los criterios del Reglamento General de Circulación. Tampoco se ha comunicado un plazo de gracia, así que ayuntamientos y concesionarios de mantenimiento semafórico deberán tener listos los cruces antes de esa fecha.

El impacto es mayor en los semáforos que solo disponen de dos fases para vehículos: verde y ámbar intermitente. Estos dispositivos, habituales en pasos de peatones situados en inclinaciones o cruces poco transitados, tendrán que incorporar una fase roja fija o reprogramar su ciclo completo.

Según el propio Reglamento, los puntos más sensibles son:

  • Cruces con giro vehicular y paso peatonal simultáneo.
  • Intersecciones con carril de incorporación donde el peatón cruza a la vez.
  • Semáforos de dos fases que hoy solo alternan verde y ámbar para los coches.

Qué debe hacer el conductor desde octubre

La reforma no crea una multa específica nueva, pero saltarse un semáforo en rojo ya está tipificado en la Ley de Tráfico: 200 euros y cuatro puntos del carnet. A efectos prácticos, el conductor dejará de tener la excusa del ámbar intermitente ante un posible recurso o una sanción.

Para circular sin dudas, conviene aplicar una regla de prioridad peatonal estricta. Si hay peatón cruzando con su semáforo en verde, detén la marcha y espera la señal del vehículo. La DGT publica los criterios en la Dirección General de Tráfico y cada ayuntamiento puede añadir particularidades según su red semafórica.

Una medida pensada para disolver las dudas de prioridad

La reforma ataca un problema real de seguridad vial. La ambigüedad del ámbar intermitente frente al verde peatonal convierte un cruce en un escenario de conflicto: el conductor avanza convencido de su preferencia y el peatón inicia el cruce con el respaldo de su propia señal. Eliminar la coincidencia de ambos colores reduce el riesgo sin penalizar más al conductor.

En mi lectura, el ajuste es proporcionado y de fácil cumplimiento para el conductor. No exige nuevos documentos ni una inversión personal. La parte costosa recae en los ayuntamientos, que deben adaptar semáforos de dos fases; no todo el parque semafórico está preparado para una fase roja fija en esos puntos.

Habrá que vigilar los plazos locales. Durante las primeras semanas tras el 1 de octubre, algunos municipios pueden mantener la programación antigua por retrasos técnicos. Eso no exime de responsabilidad al conductor: si la señal roja está activa, hay que detenerse. Y si el verde peatonal está encendido, la prioridad del peatón es indiscutible.

La DGT persigue una interpretación inequívoca de la prioridad en giros, cruces y puntos con circulación simultánea. La consigna es simple: ante el verde peatonal, rojo para el vehículo. Sin grises, sin ámbar intermitente.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La luz ámbar intermitente deja de poder coincidir con el verde peatonal en el mismo paso semafórico.
  • Sanción económica: No aplica como novedad específica; saltarse el rojo sigue costando 200 euros y cuatro puntos.
  • Puntos del carnet: No aplica como novedad específica; el salto del rojo resta cuatro puntos.
  • Entrada en vigor: 1 de octubre de 2026.

Aprobados en las oposiciones al Ministerio de Transportes: consulta las listas de Ingeniero Geógrafo y Seguridad Ferroviaria

El BOE publica hoy los aprobados de dos oposiciones del Ministerio de Transportes. La resolución de la Subsecretaría recoge los aspirantes que han superado las fases de oposición y concurso del Cuerpo de Ingenieros Geógrafos y de la Escala Superior de Especialistas en Seguridad Ferroviaria.

La convocatoria data del 31 de octubre de 2025 y se tramitó en dos vías: acceso libre y promoción interna. Los listados aparecen en el BOE de este 3 de septiembre, con el número de documento de identidad de cada persona aprobada.

Un proceso selectivo con dos vías de acceso

La Orden HFP/688/2017, de 20 de julio, fija las bases comunes de estos procesos en la Administración General del Estado. En el anexo publicado hoy se incluye la relación de aspirantes que han superado las fases, ordenada por puntuación obtenida.

El texto de la resolución confirma un dato importante: todos los aprobados autorizaron la verificación de sus datos de identidad y de sus titulaciones académicas. Por tanto, no tendrán que aportar documentación adicional ante el órgano gestor.

La publicación oficial en el BOE detalla los anexos separados para promoción interna y acceso libre. Conviene revisar bien el listado: el DNI es el único dato identificativo que aparece.

La lista de aprobados es definitiva: quien figura en el anexo ya ha superado la fase más dura y solo le queda el curso selectivo para ser funcionario de carrera.

Qué contiene el listado de aprobados

Los anexos separan a los candidatos de promoción interna y de acceso libre. Cada línea incluye el documento de identidad y la puntuación obtenida en la fase de concurso-oposición.

Sin más requisitos. Sin documentación adicional. La comprobación de titulaciones ya se ha hecho por los sistemas de la Administración. Esa es una ventaja crítica frente a otros procesos.

Eso sí, no conviene relajarse del todo: el aprobado no es todavía funcionario de carrera. La resolución de nombramiento como personal funcionario en prácticas llegará más adelante, con una fecha concreta de inicio.

Quienes no superen el curso selectivo perderán el derecho a ser nombrados funcionarios de carrera. Hay excepciones por embarazo de riesgo, parto o fuerza mayor debidamente justificada, que permiten realizarlo más tarde.

Qué implica ser aprobado y qué viene después

El dato más relevante para los opositores es que la lista de aprobados es un paso intermedio. El siguiente filtro es el curso selectivo, que en estos cuerpos superiores suele tener una parte teórica y otra práctica. La Administración no detalla aquí su contenido, pero sí deja claro que superarlo es condición imprescindible.

En términos comparativos, superar la fase de oposición de un cuerpo superior de la Administración General del Estado es un logro alto: la demanda de Ingenieros Geógrafos en el sector público es estable, y la Escala de Seguridad Ferroviaria toca un ámbito regulado con alta especialización técnica. Sin embargo, la plaza no se consolida hasta completar el periodo de prácticas.

Un punto a vigilar es el calendario de recursos. Contra la resolución cabe recurso potestativo de reposición en el plazo de un mes desde la publicación, o directamente recurso contencioso-administrativo. Si se interpone reposición, no se puede acudir a la vía contenciosa hasta que se resuelva o se produzca silencio administrativo.

Para el candidato aprobado, la recomendación es chequea su DNI en el anexo, guardar copia de la resolución y no duplicar trámites. Es un proceso administrativo: cada paso posterior llegará por resolución motivada de la Subsecretaría.

📝 Cómo enviar el currículum

En esta fase no se envía currículum. Los aprobados solo deben consultar el listado y esperar la resolución de nombramiento como funcionarios en prácticas.

  1. Paso 1: Accede a la página oficial del BOE.
  2. Paso 2: Abre el anexo correspondiente a tu vía: acceso libre o promoción interna.
  3. Paso 3: Busca tu número de documento de identidad y comprueba la puntuación.
  4. Paso 4: No debes aportar titulaciones ni datos adicionales si apareces en el anexo.
  5. Paso 5: Guarda copia de la resolución y sigue el futuro nombramiento como funcionario en prácticas.

Plazo de recurso: un mes desde la publicación de hoy, 3 de septiembre de 2026. Requisito mínimo: figurar en el anexo como aspirante aprobado.

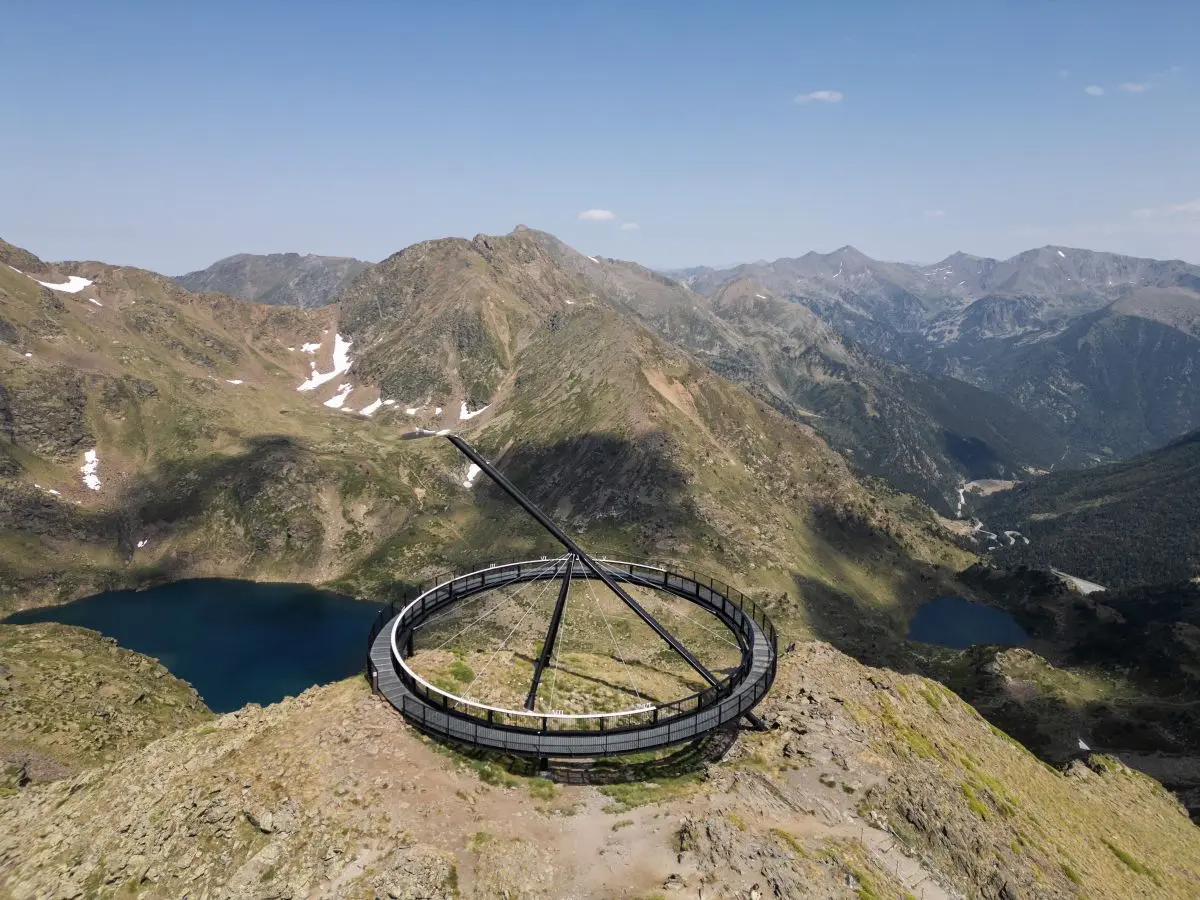
Ordino Arcalís y Grandvalira celebrarán el Día de Meritxell con el acceso gratuito al Mirador Solar de Tristaina y al Funicamp

0

Ordino Arcalís y Grandvalira se suman un año más a la celebración del Día de Meritxell, fiesta nacional de Andorra, el próximo 8 de septiembre, con una jornada que permitirá disfrutar de forma gratuita de dos de los atractivos de su montaña: el Mirador Solar de Tristaina, en Ordino Arcalís, y el Funicamp, en el sector Encamp de Grandvalira.

En el caso de Ordino Arcalís, la iniciativa llega este año a su quinta edición y mantiene el mismo funcionamiento que los últimos años. Las personas que tengan reserva para hacer una comida en algún establecimiento de la parroquia de Ordino podrán acceder gratuitamente a la telecabina de Tristaina y al telesilla de Creussans para llegar hasta el Mirador Solar de Tristaina.

Una vez hecha la reserva, será el mismo establecimiento quien informará a la estación del nombre y del número de personas. Los visitantes tendrán que recoger las invitaciones en las taquillas del Hortell. Los horarios de la telecabina serán de 8.30 a 17 horas y el telesilla de 8.45 a 16.40. Hará falta presentarse antes de las 15 horas en las taquillas para recoger las invitaciones, ya que la última subida prevista será a las 15.30.

En cuanto al Funicamp, los visitantes podrán acceder de forma gratuita nuevamente durante todo el Día de la festividad de Meritxell, que será la última jornada en la cual la instalación de Encamp esté operativa este verano.

Así, aquellas personas que quieran aprovechar el último día de la temporada estival del Funicamp lo podrán hacer de forma gratuita y descubrir la nueva escultura de la Osa de Encamp ‘Huellas Alzadas’, las rutas e-bike de Grandvalira o la excelente gastronomía del restaurante El Racó de Solanelles, entre otros.

El Funicamp será el primero en concluir la temporada de verano en Grandvalira Resorts. El resto de las actividades de Grandvalira continuarán operativas hasta el 13 de septiembre, a excepción del Golf de Soldeu, que seguirá operativo hasta el 27 de septiembre, mientras que el Bike Park de Pal Arinsal continuará abriendo los fines de semana hasta el 12 de octubre.

Los accesos al Mirador Solar de Tristaina en Ordino Arcalís se mantendrán en funcionamiento hasta el 1 de noviembre.

Ayuntamiento de Alhaurín el Grande convoca 15 plazas personal laboral fijo por concurso-oposición

El Ayuntamiento de Alhaurín el Grande, en Málaga, convoca 15 plazas de personal laboral fijo mediante concurso-oposición. La Junta de Gobierno Local ha aprobado las bases de la convocatoria, que ampliará la plantilla municipal con contratos estables en distintas áreas de servicios públicos.

Por qué se convoca ahora

El proceso llega en un momento de esfuerzo por estabilizar la plantilla municipal. Según destaca el alcalde y concejal de Personal, Anthony Bermúdez, en menos de tres años de gobierno se han celebrado 10 convocatorias de empleo público y se han ofertado 25 plazas fijas en el Ayuntamiento. La cifra contrasta con las ocho plazas convocadas en los 23 años anteriores de gobierno del Partido Popular, según las declaraciones recogidas por la web municipal.

El equipo de gobierno enmarca la convocatoria en los principios de transparencia, igualdad, mérito y capacidad. Además, Bermúdez ha avanzado que en las próximas semanas se anunciará una nueva oferta de empleo público para cubrir seis plazas de funcionario, dando continuidad a la planificación de personal.

En tres años se han ofertado 25 plazas fijas, más del triple de las convocadas en las dos décadas anteriores.

En paralelo, el concejal de Empleo, Luis Miguel Molina, ha animado a las personas interesadas a participar y aprovechar esta oportunidad de acceder a un puesto de trabajo estable en el Ayuntamiento. La concejala de Obras Públicas, Teresa Sánchez, ha puesto en valor el cambio de rumbo en materia de personal.

Requisitos para presentarse

Las bases de la convocatoria, que se publicarán de forma oficial en el Boletín Oficial de la Provincia de Málaga y en la sede electrónica del Ayuntamiento, detallarán los requisitos específicos de cada puesto. La fuente no concreta titulaciones ni experiencia mínima, por lo que habrá que esperar a la publicación íntegra. A falta de la publicación íntegra, los requisitos generales previsibles en este tipo de procesos locales son:

  • Tener nacionalidad española o de un Estado miembro de la Unión Europea, o cumplir los supuestos de acceso según la normativa.
  • Tener cumplidos 16 años y no exceder la edad de jubilación forzosa.
  • Poseer el título habilitante exigido para cada categoría; en oficios, suele pedirse formación profesional básica o certificado de escolaridad.
  • No haber sido separado del servicio público ni estar inhabilitado para el empleo.
  • Cumplir el requisito de capacidad funcional para el desempeño de las tareas.

Estos requisitos se confirmarán en las bases; no deben tomarse como definitivos hasta su publicación.

Cómo es el proceso de selección: concurso-oposición

El sistema elegido combina dos fases: el concurso de méritos, que valora la experiencia profesional y la formación de cada aspirante, y la oposición, que evalúa los conocimientos teóricos o prácticos de la plaza. El reparto de plazas incluye una de oficial de primera de jardinería, una de oficial de primera de carpintería metálica, dos de fontanería, dos de albañilería, una de peón de albañilería, dos de limpieza, dos de limpieza viaria, dos chóferes de camión grúa y dos técnicos de imagen y sonido.

Del total, dos plazas quedan reservadas para personas con discapacidad. Las bases fijarán el temario, los ejercicios y la puntuación de cada fase, así como los plazos de inscripción. A falta de esos detalles, no es posible concretar el número de temas ni el tipo de prueba.

Análisis: una oportunidad real de empleo estable en Málaga

La convocatoria atrae por el tipo de contrato: personal laboral fijo en una administración local garantiza estabilidad y, en muchos casos, un salario según convenio que ronda o supera el salario mínimo interprofesional. Sin embargo, no hay que subestimar la competencia. Alhaurín el Grande tiene una población de unos 25.000 habitantes y este tipo de plazas de oficios suelen captar a decenas de aspirantes por puesto, sobre todo en perfiles como peón u operario de limpieza.

En mi lectura, la principal baza es la variedad de puestos: se reparten entre especialidades y permiten que perfiles con poca titulación encuentren una puerta al empleo público. La reserva de dos plazas para discapacidad es otro punto a favor. Eso sí, la falta de bases publicadas complica la planificación del estudio. Quien quiera prepararse debería dedicar las próximas semanas a reunir certificados de experiencia y títulos, porque el concurso de méritos puede ser decisivo. El salario aún no se conoce; en plazas similares de la administración local andaluza, los sueldos de personal laboral de oficios suelen partir del salario mínimo interprofesional y mejorar con complementos.

La demanda superará la oferta. Sin bases publicadas.

📨 Cómo presentar la solicitud

La inscripción se realizará en la sede electrónica del Ayuntamiento de Alhaurín el Grande una vez que las bases se publiquen en el Boletín Oficial de la Provincia de Málaga. De momento, conviene preparar la documentación.

  1. Paso 1: Consulta las bases en el BOP de Málaga y en la web municipal.
  2. Paso 2: Revisa los requisitos y asegúrate de cumplir titulación, edad y capacidad.
  3. Paso 3: Prepara la documentación: DNI, titulación, certificados de experiencia y méritos.
  4. Paso 4: Cumplimenta la instancia oficial en la sede electrónica y abona la tasa si se exige.
  5. Paso 5: Presenta dentro del plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Alhaurín el Grande (Málaga).
  • Número de plazas: 15 plazas de personal laboral fijo.
  • Sueldo estimado: Pendiente de publicar en las bases (según convenio del personal laboral municipal).
  • Fecha límite de inscripción: No determinada en el momento de la publicación; se fijará en las bases.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Alhaurín el Grande y Boletín Oficial de la Provincia de Málaga.

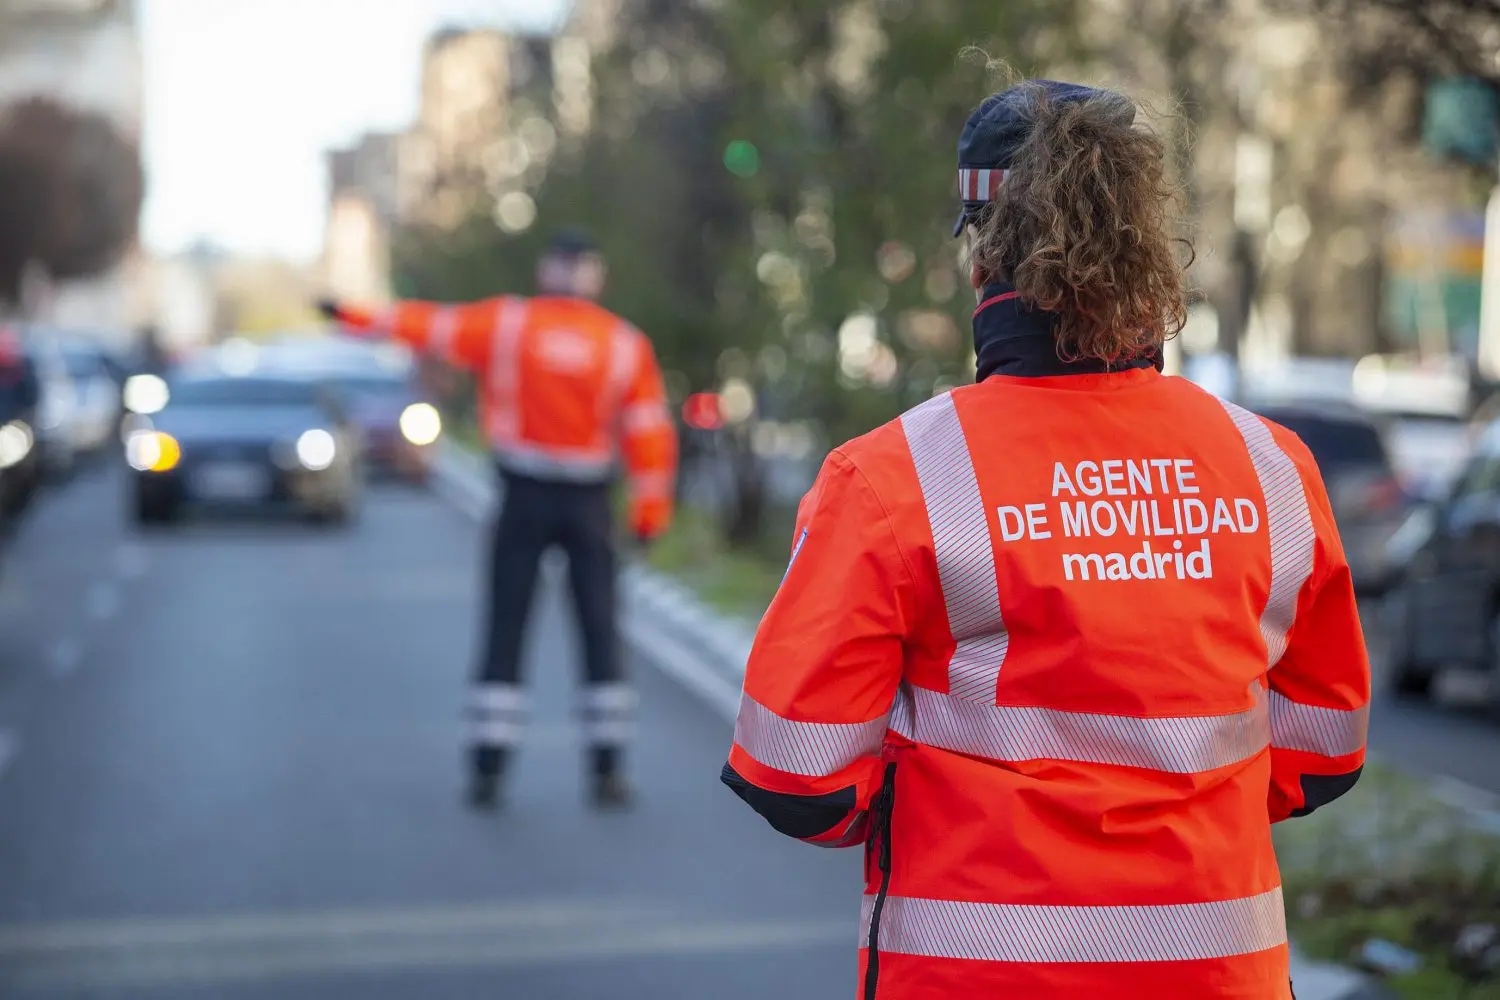
Agente de Movilidad en Madrid 2026: requisitos, plazas y proceso selectivo

0

El Ayuntamiento de Madrid convoca 155 plazas de agente de movilidad sin exigir titulación universitaria. La convocatoria salió publicada en el Boletín Oficial del Ayuntamiento de Madrid el 28 de agosto de 2026.

Por qué el Ayuntamiento de Madrid saca 155 plazas ahora

Las 155 plazas se adscriben a las ofertas de empleo público de 2024 y 2025. El refuerzo de la escala de movilidad resulta clave para regular el tráfico, la distribución urbana y las incidencias de la vía pública en una ciudad con una movilidad creciente.

Las bases de la convocatoria se publicaron en el Boletín Oficial del Ayuntamiento de Madrid el 30 de enero de 2026 y fueron objeto de una adecuación el 8 de julio de 2026. La resolución con las plazas apareció en el BOAM el 28 de agosto.

El plazo de instancias, en todo caso, sigue pendiente. Se abrirá durante 20 días hábiles contados desde el día siguiente a la publicación del extracto en el BOE. Ese anuncio aún no se ha producido, por lo que la convocatoria permanece en una fase previa a la inscripción.

Requisitos para presentarse: titulación, carnet y certificado médico

Los requisitos deben cumplirse al terminar el plazo de solicitudes y mantenerse durante todo el proceso selectivo. La mayoría se resuelve con documentación básica.

Con 155 plazas y un temario acotado, la oposición de agente de movilidad destaca entre los procesos locales con requisitos más accesibles del Ayuntamiento de Madrid.

  • Nacionalidad española o de otro Estado según el artículo 57 del Estatuto Básico del Empleado Público.
  • Capacidad funcional para el desempeño de las tareas.
  • Tener cumplidos 16 años y no exceder la edad de jubilación forzosa.
  • No haber sido separado del servicio público ni estar inhabilitado para empleo público.

Requisitos específicos

  • Graduado en ESO, FP Básica o equivalente. Las titulaciones extranjeras deben estar homologadas.
  • Permisos de conducir A2 y B. Imprescindible para circular en moto y turismo.
  • Certificado médico oficial que acredite aptitud para las pruebas físicas, firmado por colegiado en ejercicio y con una antelación máxima de tres meses.
oposiciones Ayuntamiento de Madrid 2026

Cómo es el proceso selectivo: examen, pruebas físicas y curso

El proceso selectivo consta de tres fases sucesivas: oposición, curso selectivo de formación y periodo de prácticas. Para tomar posesión de la plaza es obligatorio superar cada una.

La fase de oposición se divide en tres ejercicios:

  • Primer ejercicio: cuestionario de 70 preguntas sobre el temario oficial, con 70 minutos. Se puntúa de 0 a 10 y exige un 5; cada error resta un tercio del valor de un acierto.
  • Segundo ejercicio: pruebas físicas en este orden: velocidad de 60 metros, salto de longitud desde parado y resistencia de 800 metros.
  • Tercer ejercicio: reconocimiento médico con pruebas clínicas y analíticas conforme al cuadro de exclusiones del anexo III.

El primer test reduce el margen de error. No se trata solo de saber el temario, sino de hacerlo con rapidez y sin fallos que penalicen.

Tras aprobar la oposición, el Ayuntamiento nombra personal funcionario en prácticas. El curso selectivo dura 120 horas lectivas y se califica de 0 a 10, con un aprobado en 5 puntos. El periodo de prácticas tiene una duración máxima de dos meses y se evalúa como apto o no apto.

La preparación física no es accesoria. La marca en el 800 y la técnica de salto deciden parte del proceso.

Análisis Merca2: ¿una oportunidad real o un filtro exigente?

La convocatoria de agente de movilidad destaca por sus requisitos moderados: no se pide bachillerato ni carrera, solo el graduado en ESO y los permisos A2 y B. Esa combinación abre la puerta a miles de aspirantes.

Sin embargo, las pruebas físicas y el reconocimiento médico actúan como filtros decisivos. Muchos opositores se centran en el test y descuidan los 60 metros, el salto de longitud o el 800. Conviene entrenar con marcas reales antes de inscribirse.

El sueldo no aparece desglosado en la documentación difundida hasta ahora. Habrá que esperar a la publicación del anuncio de la convocatoria y a las tablas retributivas para hacer una comparación rigurosa con el SMI o con otras escalas municipales.

La convocatoria encadena las OEP de 2024 y 2025, el BOAM del 28 de agosto, y la pendiente publicación del extracto en el BOE.

En mi lectura, es una oposición real para perfiles con carnet de moto y forma física media. La parte teórica es asumible si se prepara con constancia; la parte física, en cambio, puede dejar fuera a quien no la entrene.

Quien aspire a una de las 155 plazas debería empezar combinando test diarios con entrenamiento de velocidad y salto. El periodo de inscripción aún no se abre, así que hay margen para planificar.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía electrónica en la sede electrónica del Ayuntamiento de Madrid y exige presentar la solicitud junto al pago de la tasa, que se indicará en el anuncio de la convocatoria.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Madrid y localiza el trámite de la convocatoria.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema habilitado por el registro electrónico.
  3. Paso 3: Completa el modelo oficial con tus datos, la titulación y los permisos de conducir que acrediten el cumplimiento.

  4. Paso 4: Abona la tasa de examen en el importe que fije la convocatoria y conserva el justificante.
  5. Paso 5: Presenta la solicitud dentro de los 20 días hábiles desde el día siguiente a la publicación del extracto en el BOE.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Madrid.
  • Número de plazas: 155 plazas de agente de movilidad.
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde la publicación del extracto en el BOE.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Madrid.

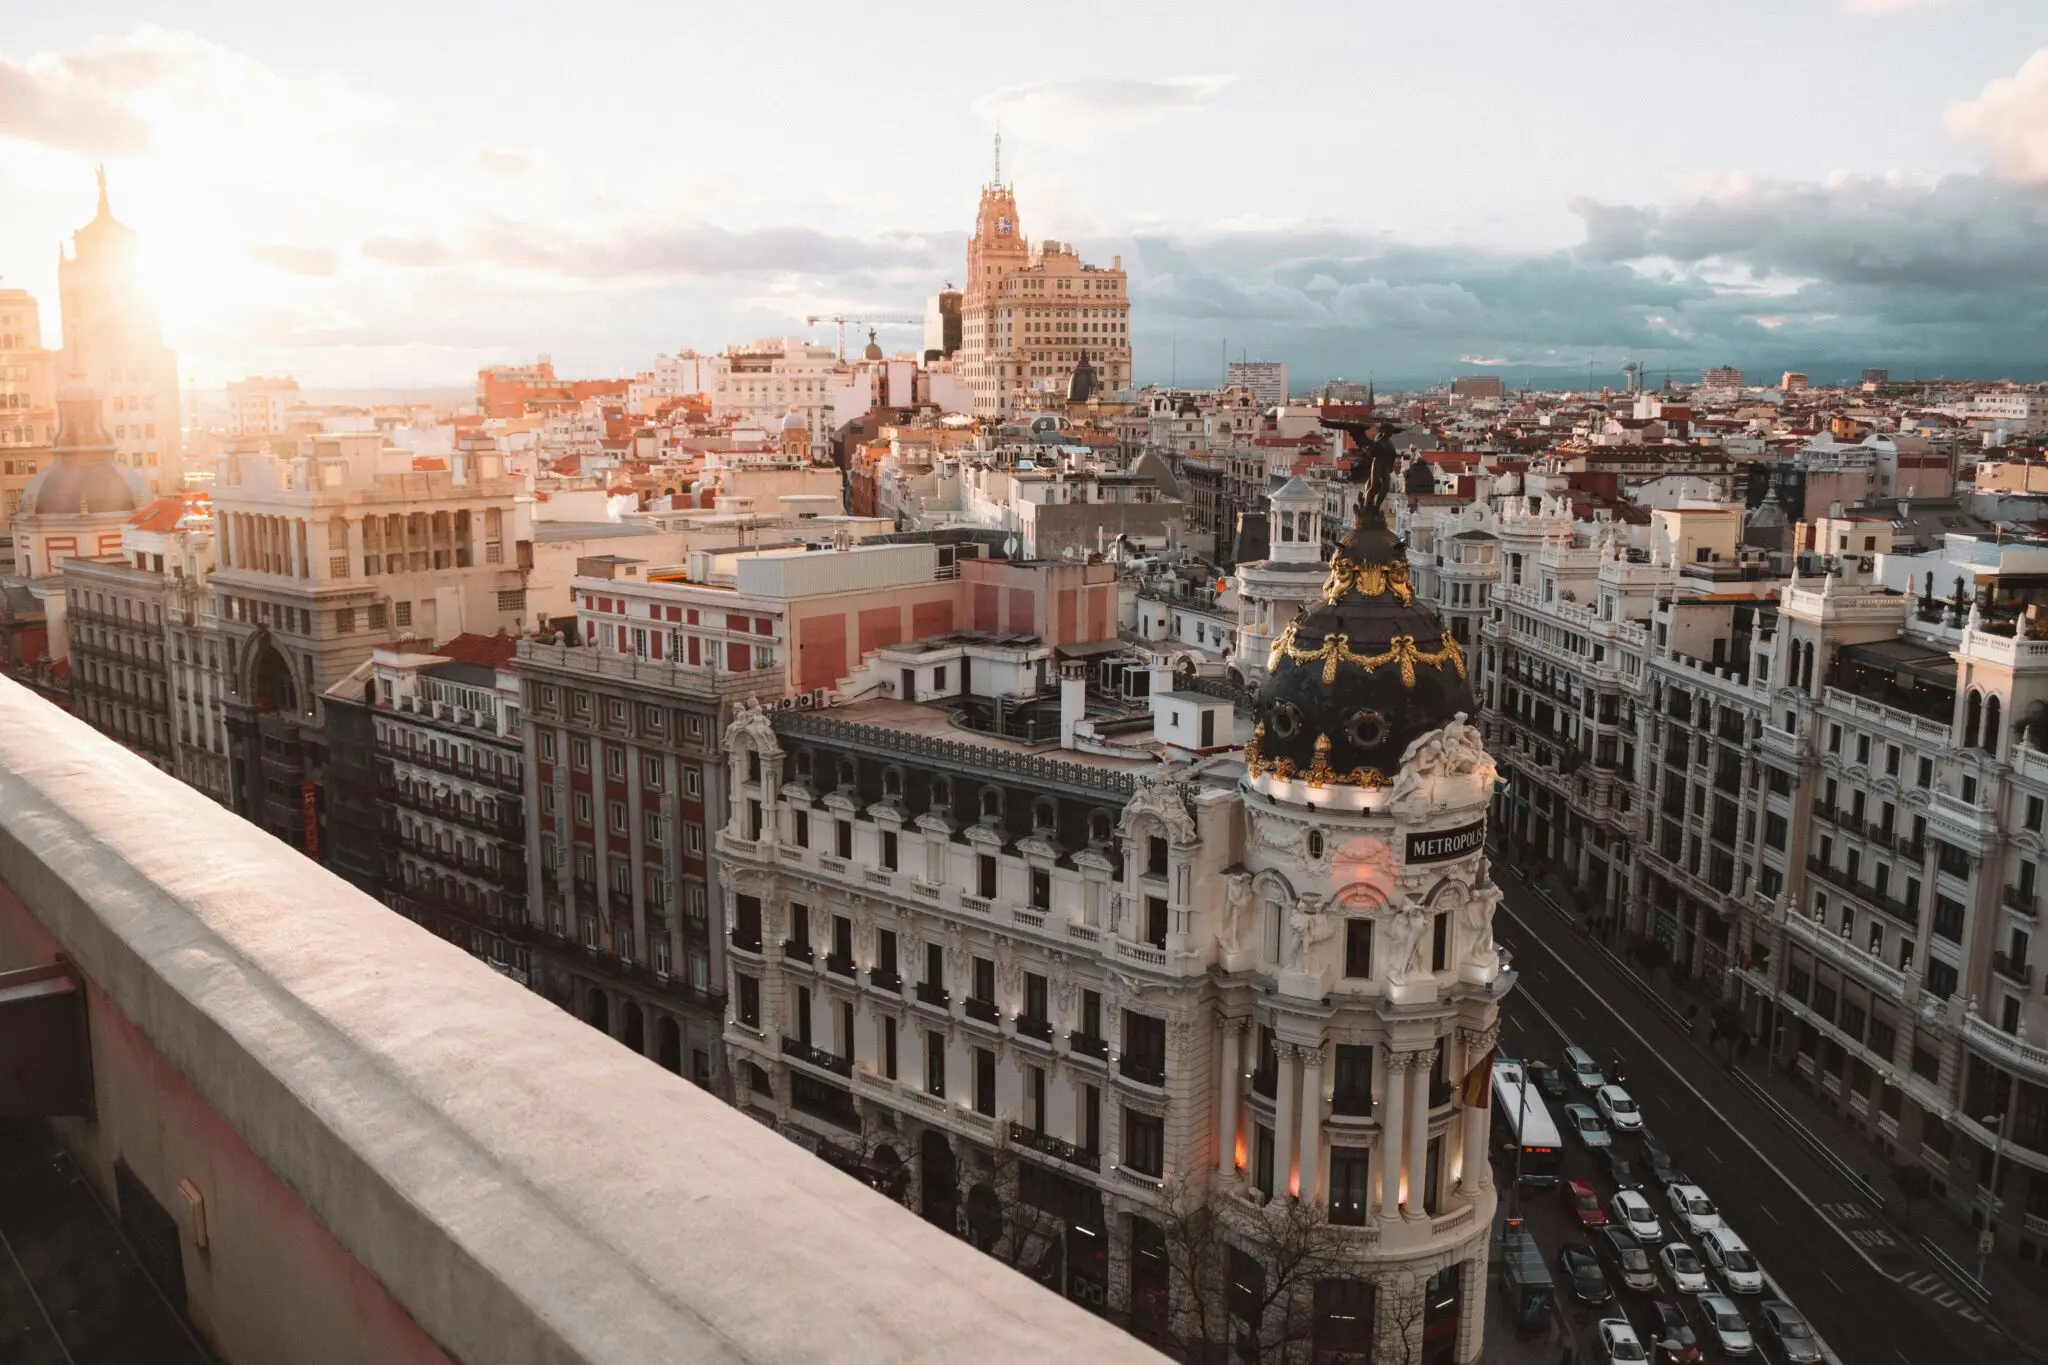
Telefónica vende su histórica sede de Gran Vía 28 a Tomás Olivo por cerca de 200 millones

0

La venta de la sede de Telefónica en Gran Vía 28 se ha cerrado por una cifra inferior a 200 millones de euros. El comprador es el empresario murciano Tomás Olivo, según confirman fuentes de la operación recogidas por Europa Press.

La teleco presidida por Marc Murtra, Telefónica, escrituró la transmisión el martes 1 de septiembre de 2026. La operación se canalizó a través de Galerías Comerciales, la sociedad patrimonialista de Olivo, cuya oferta se situó como la mejor posicionada en el proceso.

Los detalles de la operación

El acuerdo comprende la venta del inmueble de Gran Vía 28, donde se ubican el renovado Espacio Movistar y la Fundación Telefónica. No ha trascendido el importe exacto, aunque fuentes conocedoras lo sitúan por debajo de los 200 millones de euros.

Se trata de un activo singular. Tras su reinauguración en septiembre de 2024, el edificio alberga la mayor tienda de Movistar en España, junto a una sala de cine, un plató de televisión, dos estudios de grabación, una zona de gaming y el Movistar Café, además de conectar con el Espacio Fundación Telefónica.

El edificio: primer rascacielos de Madrid y escaparate de Movistar

El inmueble, construido en 1929, es una obra neobarroca de 90 metros de altura y 13 plantas. Fue el primer rascacielos de Madrid y, hasta los años cincuenta, el más alto de Europa, tal y como recoge el perfil histórico disponible en Wikipedia.

Telefónica Gran Vía

Vender un inmueble icónico por menos de 200 millones es una apuesta por la liquidez, no por el simbolismo.

El comprador, Tomás Olivo, ocupa la sexta posición en la Lista Forbes 2025 entre las mayores fortunas de España, con un patrimonio estimado en 4.600 millones de euros. En el ranking de 2024 figuraba en el duodécimo puesto, con 2.700 millones.

Al frente de Galerías Comerciales, Olivo controla algunos de los centros comerciales más rentables del país. El más representativo es Nevada Shopping, en Granada, un activo que le ha permitido escalar posiciones en el ranking de las mayores fortunas españolas.

La trayectoria del comprador refuerza la lógica de la operación. Olivo ha consolidado un modelo de rentas recurrentes y alta ocupación en el sur de España. Para un inversor de ese perfil, un edificio en plena Gran Vía ofrece una mezcla de prestigio y flujo de caja por arrendamiento que encaja con su cartera de centros comerciales.

Análisis Merca2: desinversión selectiva o simple ingeniería patrimonial

La venta de Gran Vía 28 encaja con la disciplina de rotación de activos que Telefónica viene aplicando en su cartera inmobiliaria. Para una compañía con una deuda financiera estructural, cada operación de este tipo libera capital sin tocar el negocio de red ni el perímetro industrial.

Sin embargo, hay matices. La cifra es moderada para un activo con esa carga histórica. La comparación con el mercado terciario madrileño sugiere que Telefónica ha primado la certidumbre de cierre sobre el máximo precio posible.

La clave de la operación es si el contrato contempla un alquiler de vuelta o una permanencia operativa para el Espacio Movistar y la Fundación Telefónica. Si Telefónica asegura la continuidad de ambos espacios con un arrendamiento largo, la desinversión es limpia. Si no, la operadora perdería un escaparate de marca difícil de reemplazar en plena Gran Vía.

El riesgo está en la continuidad de los usos. La Fundación Telefónica y el Espacio Movistar no son simples locales alquilados: son parte de la identidad de marca. Una cláusula de permanencia a largo plazo mitigaría el riesgo. Una salida acelerada, en cambio, supondría ceder una ubicación estratégica que combina afluencia turística con tráfico retail diario.

Desde el punto de vista contable, la venta puede arrojar una minusvalía o una plusvalía relevante, dependiendo del valor neto contable del inmueble, que no ha trascendido. En cualquier caso, el importe de la operación es secundario frente al pasivo total del grupo, que se expresa en decenas de miles de millones.

En mi lectura, la operación refleja un movimiento pragmático. La teleco no necesita ser propietaria de un inmueble de 1929 para vender contratos de fibra y paquetes móviles. El simbolismo no cotiza. Pero la retórica de la desinversión choca con el valor de un edificio que mezcla telecomunicaciones, cultura y venta minorista en el mismo atrio.

La pregunta que queda en el aire es si esta desinversión forma parte de un plan sistemático o es una operación puntual. Si en los próximos trimestres se suceden más ventas patrimoniales, habrá que interpretar la política de Murtra como una estrategia de hoja de balance. Si la operación queda aislada, será una simple transacción de un activo singular.

El siguiente hito relevante llegará con el cierre del ejercicio, cuando los inversores comprueben si las desinversiones patrimoniales se traducen en una reducción neta de la deuda o en un simple ajuste de balance.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Telefónica cotiza sin reacción relevante en la sesión del 2 de septiembre de 2026, con una variación inferior al 1%. La operación no se ha comunicado como Hecho Relevante a la CNMV, lo que refuerza su carácter no material.

Clave técnica: El impacto financiero es limitado: asumiendo una deuda neta en el entorno de los 27.000 millones de euros, la venta no llega al 0,8% de ese pasivo. La lectura de cartera no cambia salvo que Telefónica haya garantizado la continuidad del Espacio Movistar con un alquiler a largo plazo.

Apunte macro: La prima de riesgo española se mantiene estable en un contexto de apetito por activos físicos singulares. El comprador escaló de la duodécima a la sexta posición en la Lista Forbes en un año, con un patrimonio declarado de 4.600 millones de euros.

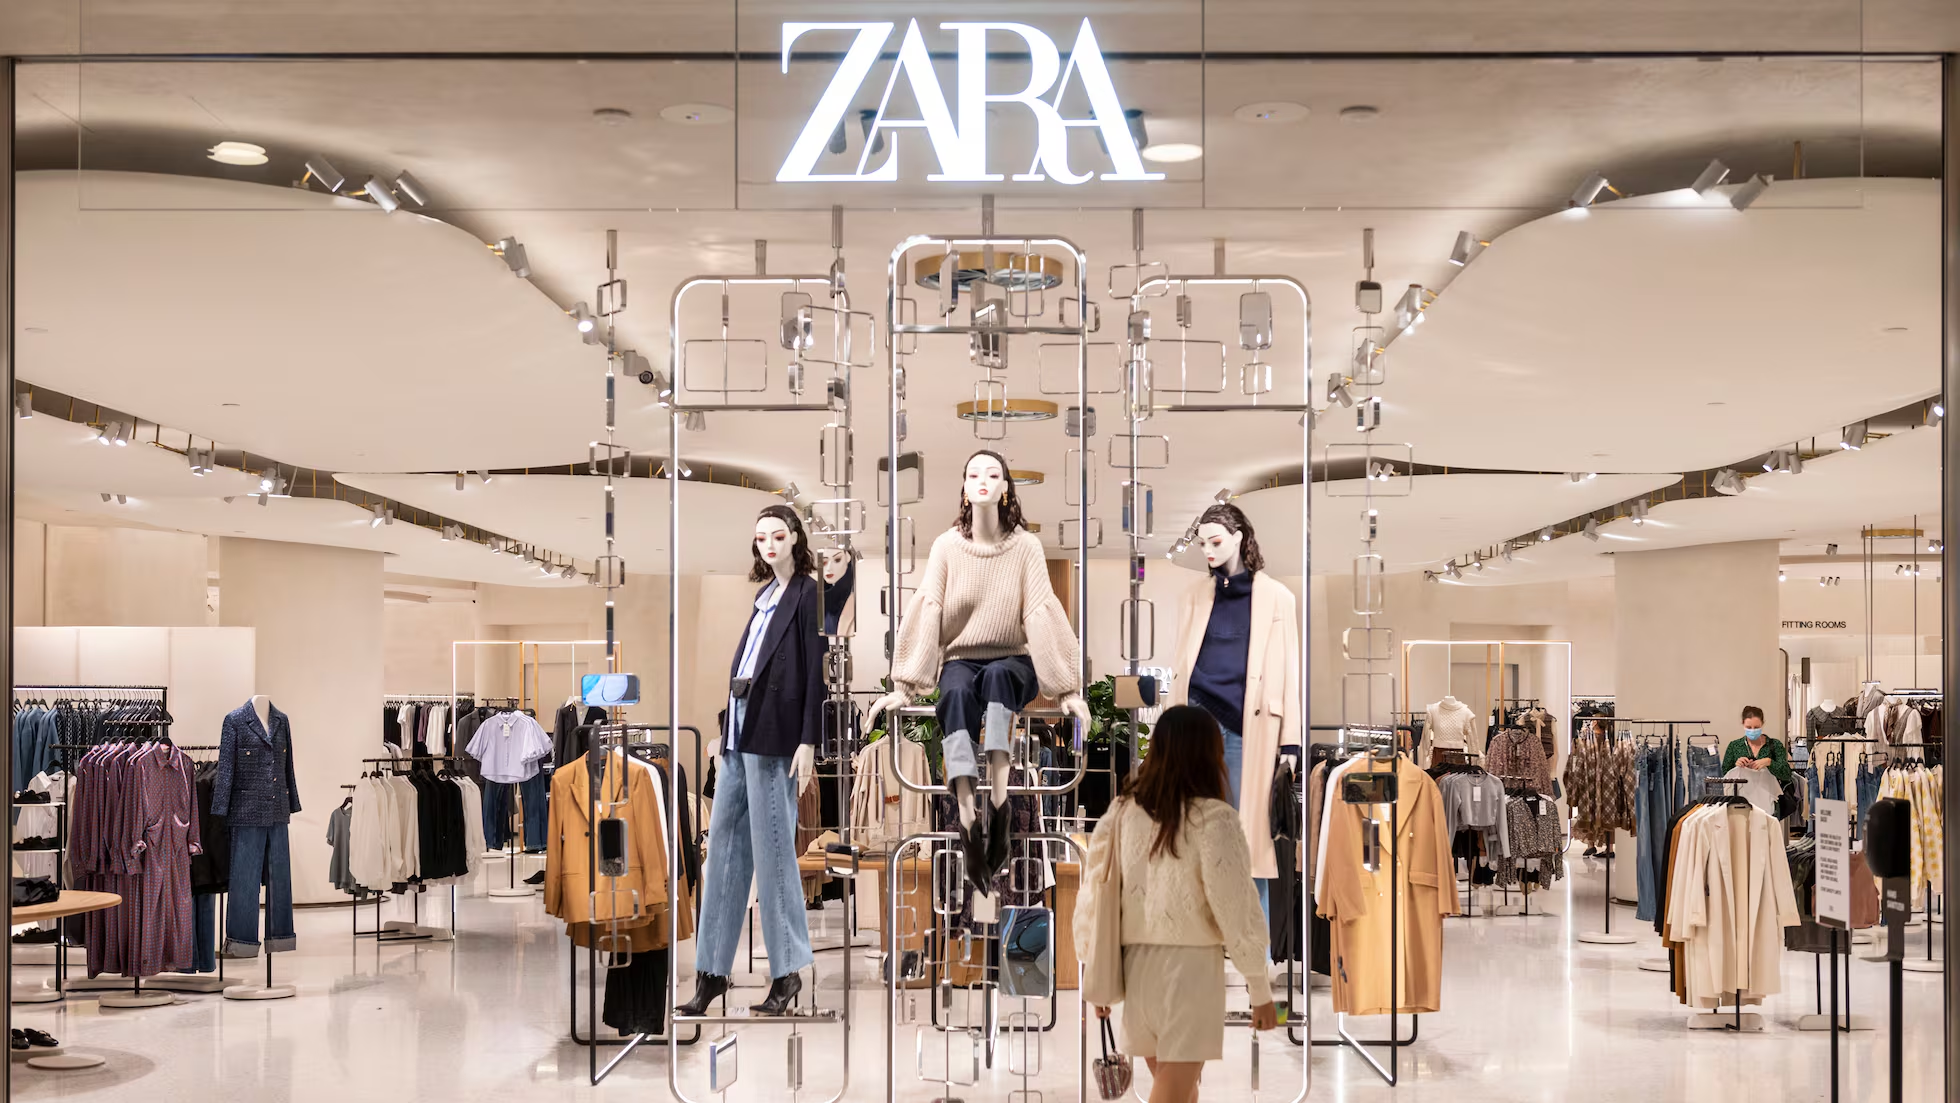
La facturación de Zara Francia roza los 2.000 millones: el precio completo y la tienda física sostienen a Inditex

0

Zara Francia ha cerrado su último ejercicio con una facturación de 1.900 millones de euros, casi un 1% más que el año anterior, y roza los 2.000 millones anuales que consolidan a Inditex en su mayor mercado europeo.

La filial gala del grupo gallego aguanta con precio completo y tienda física frente al avance del low cost.

Las cuentas anuales depositadas en el registro del Tribunal de Comercio de París, recogidas por FashionNetwork, sitúan a Zara France como actor de primer orden en la moda francesa. No es una posición nueva: Francia es el mercado europeo de referencia para la compañía, y el dato de ventas confirma la solidez de un modelo que no persigue el crecimiento a cualquier precio.

Francia no es un mercado cualquiera para la moda rápida. Es el terreno donde el low cost de cadenas internacionales presiona con fuerza y donde los grupos de distribución han tenido que elegir entre competir por precio o defender el valor. Inditex ha optado por lo segundo, consolidando a Zara como una marca de gama media-alta con rotación constante.

Vamos a los números. La facturación de Zara Francia asciende a 1.900 millones de euros en el ejercicio cerrado a finales de enero, con un incremento cercano al 1% interanual.

El resultado de explotación baja en torno a un 4% hasta 152 millones de euros, lastrado por la inflación y los costes inmobiliarios, mientras que el beneficio neto se sitúa en cerca de 98 millones de euros, en ligero retroceso.

Qué hay detrás de los 1.900 millones de Zara Francia

Leer la cuenta de resultados de la filial francesa es leer la estrategia de Inditex para los mercados maduros. La compañía ha reducido su nivel de existencias más de un 11% entre 2024 y 2025, un movimiento clave para sostener el precio completo. Menos stock sobrante implica menos rebajas agresivas y una rotación acelerada de los artículos en tienda. A efectos prácticos, la cadena vende más inventario al precio marcado y no se ve obligada a liquidar colecciones.

El control estricto de los reaprovisionamientos es el escudo de la rentabilidad. Aunque los gastos de explotación suben por inflación y costes inmobiliarios, la filial preserva su margen gracias a una gestión de stock quirúrgica. No hay endeudamiento bancario, lo que da autonomía para invertir en el mercado francés sin depender de financiación externa.

El stock bajo y la tienda grande no son detalles operativos: son la forma que tiene Inditex de defender el precio completo sin entrar en la guerra del low cost.

El resultado es un desembolso menor en liquidaciones y una mejor defensa del margen por prenda. En un entorno de tipos de interés sostenidos, esa caja neta y la ausencia de deuda bancaria permiten a la filial francesa financiar su propio plan de renovación.

El precio completo y la tienda física como escudo frente al low cost

Con 104 tiendas en Francia, Zara solo ha inaugurado un nuevo punto de venta y ha cerrado cuatro establecimientos, uno de ellos para dar paso a un espacio más amplio.

La red se concentra en grandes superficies de venta, en detrimento de las unidades más modestas. Para financiar renovaciones y la modernización de sus herramientas de venta, la filial ha destinado más de 45 millones de euros en el periodo.

Zara 2000 millones

Este repliegue hacia la tienda grande responde a una lógica clara: el canal físico es la palanca del precio completo. Las grandes superficies permiten mostrar colecciones más amplias, atraer más tráfico y reducir la dependencia de los descuentos.

El comercio electrónico, que representa el 27% de la facturación de Inditex a escala mundial, se registra en gran medida en entidades centrales en España, Países Bajos e Irlanda, de modo que la cifra gala refleja sobre todo tiro físico.

📊 La comparativa de un vistazo

IndicadorZara FranciaDato clave
Facturación anual1.900 millones de euros+1% interanual
Resultado de explotación152 millones de euros-4% por inflación y costes
Beneficio neto98 millones de eurosLigero retroceso
Tiendas104Una apertura y cuatro cierres

La tabla deja ver la tensión del modelo: crecer en ventas sin que el beneficio siga el mismo ritmo. Francia funciona como campo de pruebas del reequilibrio entre facturación y rentabilidad.

Esto no es expansión. Es consolidación.

Lo que dice Zara Francia sobre la estrategia de Inditex en Europa

En el conjunto global, Inditex superó la barrera de los 28.000 millones de euros de facturación solo con la marca Zara, un dato que refuerza la eficacia de la subida de gama apoyada en un aprovisionamiento ultrarrápido. Francia es el espejo europeo de esa estrategia: la filial gala logra mantenerse en casi 2.000 millones sin recurrir a promociones destructivas.

Hay que decirlo claro: el beneficio de Zara France no crece, cae ligeramente hasta 98 millones de euros. La subida de gastos comprime el resultado operativo. Pero la compañía conserva una tesorería y unas reservas holgadas que le permitieron abonar a su matriz un dividendo a cuenta de 193,45 millones de euros durante el ejercicio, repatriando beneficios acumulados de los dos ejercicios previos. Es un mensaje de solvencia más que de expansión.

Para el consumidor francés, el cambio se nota en el formato de tienda: menos locales, más grandes y con más colección. También en la oferta promocional: si Inditex defiende el precio completo, los descuentos llegan más tarde y con menos profundidad. La apuesta por el ticket medio alto no es nueva, pero Francia confirma que sigue siendo el motor del grupo.

La lección para el resto del sector es evidente: no hace falta abrir decenas de tiendas para crecer en un mercado maduro. Basta con concentrar la inversión en menos metros cuadrados mejor ubicados, acelerar el aprovisionamiento y proteger el precio completo.

🛒 El Veredicto de Compra

  • Observa el formato de tienda: Zara cierra locales pequeños y abre espacios grandes; si tu tienda habitual desaparece, la compra física se desplaza a zonas de mayor tráfico.
  • No esperes descuentos profundos: El control del stock y la rotación acelerada se traducen en menos liquidaciones y en colecciones renovadas con más frecuencia.
  • Compara el precio completo con la competencia: El low cost compite por precio; Zara compite por surtido, renovación rápida y experiencia de tienda.

Cuántas horas antes de dormir deberíamos cenar: la regla de las tres horas de la National Sleep Foundation para un sueño profundo

Cuántas horas antes de dormir cenar determina la calidad del sueño profundo y la energía con la que te levantas. La National Sleep Foundation apunta a una regla clara: separar al menos tres horas entre el final de la cena y la cama.

La regla de las tres horas: qué cambia al adelantar la última comida

El reloj biológico que regula la alimentación y el sueño funciona como un coordinador central. La luz es el factor principal que utiliza para sincronizarse, y las comidas en horarios tardíos envían señales contradictorias a ese reloj, un proceso que la cronobiología conoce como ritmo circadiano.

Marcos Vázquez, entrenador personal y referente en salud y longevidad, lo planteó de forma directa en una conversación con el divulgador Pablo Jiménez Sánchez: ‘Es conveniente intentar separar al menos tres horas entre el final de la cena y la hora a la que te acuestas. Detrás de esa pauta hay un principio de cronobiología: el reloj central coordina todos los procesos del organismo y la luz actúa como sincronizador principal.

La sensibilidad a la insulina es mayor durante el día que durante la noche. También aumenta la termogénesis, o el gasto energético asociado a la digestión, cuando hay luz. Cenar tarde produce una respuesta metabólica más torpe: eleva más la glucosa y sube la temperatura corporal durante la digestión.

El descenso nocturno de la temperatura favorece el descanso. Por eso, retrasar la última comida reduce el tiempo de ayuno nocturno, el espacio que el cuerpo dedica a los procesos de regeneración. Vázquez lo resume así: ‘Estamos dejando menos espacio para todos esos procesos’. Un ajuste de horario vale más que muchos suplementos.

Adelantar la cena es el ajuste más rentable para despertar con más energía antes que recurrir a cualquier suplemento.

Hay más evidencia que refuerza la pauta. Un estudio con 10.572 personas, con una edad media de 63 años, analizó la variación de la duración del sueño durante una semana mediante acelerómetros. Comparó después dos mediciones del índice de masa corporal separadas por una media de 2,5 años. Quienes registraban una variabilidad de sueño superior a 60 minutos entre noches mostraron un incremento del índice de masa corporal de 0,24 kg/m² superior al de quienes variaban 30 minutos o menos, tomando como referencia un periodo de tres años.

La estabilidad paga.

Cómo ajustar la cena sin complicarte la vida

Adelantar la cena funciona cuando la agenda lo permite. Si no puedes controlar tu horario, la estrategia cambia: cena algo ligero y retrasa el desayuno para alargar la ventana nocturna.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Separar al menos tres horas entre el final de la cena y el momento de acostarse.
  • Cuándo y cómo: Si tu agenda lo permite, adelanta la cena; si no, cena ligero y retrasa un poco el desayuno.
  • Calidad a buscar: Prioriza cenas ligeras, sin alcohol ni cafeína, y reduce el ejercicio intenso antes de dormir.
  • A tener en cuenta: La variabilidad de la duración del sueño también influye; mantener horarios estables evita fluctuaciones del índice de masa corporal.

La temperatura manda.

La letra pequeña del descanso nocturno también pasa por el entorno: un dormitorio oscuro, tranquilo y con una temperatura adecuada reduce la activación antes de dormir. Las pantallas, el alcohol, la cafeína y el ejercicio intenso justo antes de acostarse juegan en contra de la ventana de tres horas.

No se trata de obsesionarse con el reloj. Se trata de mover la cena una hora antes si puedes, de elegir platos ligeros y de mantener la regularidad. La constancia gana.

Horarios estables y composición corporal: qué dice la evidencia

El estudio observacional de 10.572 personas refuerza una idea que la mayoría de los estudios apunta: la variabilidad del sueño entre noches tiene una relación directa con cambios en el índice de masa corporal. Una fluctuación superior a 60 minutos se asoció a un incremento de 0,24 kg/m² frente a una variación de 30 minutos o menos, en un periodo de referencia de tres años. Es un matiz importante: no solo importa cuánto duermes, sino lo estable que es tu patrón.

A efectos prácticos, la recomendación no se limita a la cena. Mantener una hora de acostarse y levantarse similar también los fines de semana crea un descanso más eficiente. La evidencia apunta a que el ritmo circadiano agradece la previsibilidad, y la digestión nocturna es solo una pieza del conjunto.

Hay que ser honestos: adelantar la cena no convierte una noche mala en una perfecta. El beneficio principal es reducir la carga digestiva cuando el cuerpo se prepara para el descanso, mantener la temperatura corporal en descenso y proteger la ventana de ayuno nocturno. Para la mayoría de las personas con jornadas laborales exigentes, es el cambio de hábito con menos fricción.

Aquí entra la lógica de consumo inteligente: no necesitas un suplemento caro si no has cubierto lo básico. Antes de añadir productos, revisa el horario de tu última comida, la cantidad de luz azul y la regularidad de tu patrón de sueño. Como siempre, esta información es divulgativa y de optimización del estilo de vida; si tienes una circunstancia personal concreta, consulta con un profesional.

El horario gana al suplemento.

⚡ Rutina de Optimización Diaria

  • Ajusta la cena: Deja al menos tres horas entre el último bocado y la cama; si no puedes, cena ligero.
  • Reordena tu despertar: Si cenaste tarde, retrasa un poco el desayuno para alargar la ventana nocturna.
  • Cuida el entorno: Baja la luz, evita pantallas y mantén el dormitorio fresco para favorecer el descenso de temperatura.

El horario de Mercadona en septiembre: recupera sus tiendas en el horario habitual tras el verano

0

Mercadona recupera desde el 1 de septiembre su horario habitual y abre de 9:00 a 21:30 horas de lunes a sábado, después de que en verano 320 tiendas de zonas turísticas cerraran a las 22:00. El cambio devuelve a la cadena valenciana a su calendario fijo y deja sin efecto las aperturas extraordinarias de domingos en julio y agosto.

El ajuste se ha aplicado con la vuelta a la rutina. Las tiendas que durante la campaña estival alargaban la jornada de cierre recuperan ahora el cierre a las 21:30 horas, en horario ininterrumpido. Es una diferencia de media hora que puede parecer menor, pero que obliga a cambiar la organización de la compra en muchas localidades de costa.

Horario de Mercadona en septiembre: 9:00 de apertura y 21:30 de cierre

Desde el 1 de septiembre, todos los supermercados de Mercadona, incluidos los 320 establecimientos situados en zonas de fuerte afluencia turística, levantan la persiana a las 9:00 horas y la bajan a las 21:30 horas, en horario ininterrumpido de lunes a sábado. No hay cambios según el día de la semana ni según la ubicación, salvo en festivos o cierres puntuales que la cadena comunica en sus canales oficiales.

Las localidades afectadas por el horario especial de verano fueron, entre otras, Cullera, Marbella, Benidorm, Sanxenxo, Salou o Benicàssim. En todas ellas, el cierre se amplió a las 22:00 horas durante julio y agosto. Ahora esa excepción queda desactivada. El regreso al horario fijo simplifica la planificación de la compra y evita desplazamientos inútiles a última hora.

Domingos cerrados y el efecto en las zonas de playa

El horario de verano no fue la única excepción. Mercadona abrió los domingos en más de 300 tiendas durante julio y agosto, una situación poco habitual en su modelo: la cadena valenciana mantiene cerradas las tiendas en domingo de forma ordinaria. Esas aperturas excepcionales tuvieron un horario de 9:00 a 15:00 horas.

Con el inicio de septiembre, los domingos vuelven a quedar cerrados en toda la red. La próxima vez que se repita esa excepción dominical será el próximo verano, siempre que la cadena mantenga la política aplicada en 2026. Para el consumidor que regresa a la rutina, la desaparición de la apertura dominical en zonas turísticas es el cambio más relevante porque reduce la ventana de compra del fin de semana a la jornada del sábado.

El ajuste de media hora en el cierre y la clausura de los domingos devuelven a Mercadona a su calendario fijo; la única excepción se llama verano.

La comparativa de un vistazo ayuda a no fallar. Quien viva en una zona de playa y haya cogido la costumbre de comprar después de cenar en agosto, debe corregir la hora de cierre. Quien se haya acostumbrado a reponer la nevera en domingo, debe volver a planificar la compra para el sábado o para el lunes a primera hora.

Para no fallar, conviene comprobar tres detalles en la tienda o en la app oficial:

  • El cartel de la entrada con el horario actualizado, no el de agosto.
  • El cierre de festivos locales o las obras puntuales que puedan modificar la apertura.
  • La franja de última hora: no dejes la compra para las 21:15 si estás acostumbrado a comprar a las 21:45 en verano.

📊 La comparativa de un vistazo

PeriodoLunes a sábadoDomingos
Verano 2026 (hasta el 31 de agosto, zonas turísticas)9:00 a 22:00 horasAbierto de 9:00 a 15:00 en más de 300 tiendas
Desde el 1 de septiembre9:00 a 21:30 horasCerrado en toda la red

Qué hay detrás del ajuste: la estrategia estacional de Mercadona

Mercadona maneja los horarios como una variable de servicio, no como una concesión al turismo. La ampliación de media hora en verano y la apertura dominical en más de 300 tiendas responden a una demanda concentrada en municipios de costa, donde la población crece durante julio y agosto. El regreso al patrón fijo en septiembre es coherente con su modelo: optimizar costes laborales y logísticos evitando horas muertas.

Para el consumidor, el dato clave no es la apertura, sino el cierre. La diferencia de una hora entre cerrar a 21:30 o a 22:00 es mayor de lo que aparenta en vacaciones, sobre todo en familias que retrasan la cena. En septiembre, con la vuelta al trabajo y al colegio, la franja de compra se concentra más por la mañana y a primera hora de la tarde. Volver a 21:30 horas devuelve al cliente a la rutina.

Además, la clausura dominical no es solo una cuestión operativa: Mercadona la defiende desde hace años como parte de su política de conciliación y de acuerdos con la representación sindical. Para el comprador aficionado al abastecimiento dominical en zonas turísticas, la alternativa pasa por acudir el sábado o por quedarse a otras cadenas que sí abren en domingo. Esa es la lectura de coste de oportunidad.

🛒 El Veredicto de Compra

  • Revisa el horario de tu tienda: el cierre de lunes a sábado vuelve a las 21:30 horas y no a las 22:00, como sí ocurría en julio y agosto en 320 tiendas de costa.
  • Domingos cerrados: planifica la compra para el sábado o el lunes a primera hora; las aperturas dominicales de 9:00 a 15:00 no volverán hasta el próximo verano.
  • Confirma en la app o en el cartel: festivos, obras o incidencias locales pueden alterar el patrón, y el dato oficial de la propia tienda evita un viaje fallido.

Remixpoint vende Solana, Ethereum y XRP y gana 598.400 dólares para quedarse solo en bitcoin

Remixpoint ha liquidado su cartera de altcoins (las criptomonedas alternativas al bitcoin) en una sola sesión. La empresa japonesa ganó 598.400 dólares con la operación del 1 de septiembre y ha quedado con una tesorería cripto concentrada exclusivamente en bitcoin, unos 1.506 BTC.

La venta de altcoins, en cifras

El giro supone una marcha atrás contundente. En junio, Remixpoint había apostado por la diversificación: compró alrededor de 1,2 millones de XRP y añadió Solana y Dogecoin a su balance. La idea era protegerse de la debilidad del yen. Sus modelos financieros proyectaban entonces ingresos del segmento cripto de hasta 12.440 millones de yenes (unos 63,21 millones de dólares). Ahora, tras evaluar la volatilidad de las altcoins, la dirección ha preferido venderlo todo de golpe.

La operación movió 4,47 millones de dólares, frente a un valor en libros de 3,87 millones. La plusvalía se repartió de forma muy dispar entre los activos liquidados:

  • Ethereum: 305.900 dólares de ganancia.
  • Solana: 250.500 dólares.
  • XRP: 58.500 dólares.
  • Dogecoin: pérdida de 16.500 dólares.

Solana y Ethereum también generaron 151.800 dólares combinados en recompensas de staking (el mecanismo por el que se delegan criptomonedas a un validador a cambio de rendimientos). Ese ingreso, sin embargo, no pesó lo suficiente como para conservar las altcoins en cartera.

Por qué bitcoin ganó la partida

La compañía japonesa ha bautizado su nueva estrategia como selección y concentración. Dicho de otro modo: menos activos, más convicción. El equipo gestor ha concluido que tener varias criptomonedas añadía volatilidad sin aportar una ventaja clara a su balance.

El factor decisivo llegó del lado de los ingresos pasivos. Entre febrero y agosto de 2026, Remixpoint obtuvo 14,92 BTC en intereses por prestar sus bitcoin, equivalentes a 834.300 dólares, sin vender ni uno solo de sus tokens. Esa rentabilidad, hasta cierto punto predecible, inclinó la balanza frente a unas altcoins que ofrecían exposición al precio pero no un mecanismo de ingreso parecido.

Remixpoint no ha salido de la cripto: ha cambiado un modelo de tesorería por otro, y prefiere el ingreso predecible del bitcoin al riesgo de las altcoins.

Detrás de la decisión, también late un contexto macro. Las tesorerías corporativas japonesas llevan meses buscando refugio ante la debilidad del yen, y el bitcoin ha pasado a competir con los activos tradicionales como almacén de valor. Remixpoint no es la primera firma nipona en acumular BTC, aunque sí una de las pocas que ha deshecho su apuesta por las altcoins en tan poco tiempo.

El capital obtenido no irá a más cripto. Remixpoint planea reinvertir el beneficio en su negocio energético: ampliará su flota de sistemas industriales de almacenamiento en baterías y reforzará su posición financiera. Ese destino final explica por qué la tesorería busca previsibilidad: en un negocio intensivo en capital, los balances no se llevan bien con la volatilidad de las altcoins.

Qué dice de Solana esta reversión

Conviene leer con calma qué significa esto para Solana. Que Remixpoint haya vendido sus SOL no equivale a un veredicto contra la red. La propia firma obtuvo 250.500 dólares de plusvalía con Solana y otros 151.800 dólares en staking. El problema no fue la falta de rendimiento, sino el encaje de Solana en un modelo de tesorería que busca ingresos pasivos estables. La red de Anatoly Yakovenko (cofundador de Solana) ofrece staking, aplicaciones DeFi (finanzas descentralizadas) y comisiones, pero su perfil de riesgo es distinto al de un activo pensado como colchón corporativo. Dicho de otro modo: no es que Solana haya fallado; es que Remixpoint cambió de manual.

Aun así, la decisión deja una advertencia. La adopción institucional de Solana no es un camino uniforme. Durante 2026, el capital ha entrado con fuerza en el ecosistema a través de fondos cotizados (ETF) y plataformas de pago, pero una tesorería que revierte su posición de SOL en menos de tres meses recuerda que la diversificación corporativa puede ser reversible. El riesgo no está en una sola empresa, sino en que el movimiento se convierta en tendencia entre las cotizadas japonesas que buscaron refugio en las altcoins. Habrá que vigilar si otras firmas con exposiciones similares siguen el mismo guion en otoño.

Comscore renuncia a la medición de audiencias digitales en España y deja a AIMC sin operador

Comscore ha comunicado a la Asociación para la Investigación de Medios de Comunicación (AIMC) que no formalizará el contrato para ejecutar la medición de audiencias digitales en España. La decisión llega tras la reestructuración global de la compañía y abre un nuevo escenario en el sector.

Comscore comunica su renuncia a la AIMC

La compañía ha trasladado a la AIMC que no está en disposición de formalizar el contrato ni de ejecutar el proyecto incluido en su propuesta para el concurso de medición de audiencias digitales convocado por la asociación. Así lo recoge el comunicado difundido por la propia asociación.

Según la nota, la reestructuración global de Comscore ha afectado de forma significativa a sus operaciones y a su plantilla. La reducción de capacidad le impide asumir el proyecto con el alcance, las condiciones y los plazos inicialmente planteados.

Comscore considera que, dadas las circunstancias actuales, no sería responsable asumir compromisos que no puede garantizar que vaya a cumplir con los estándares que exige el mercado español. La decisión de no formalizar el contrato se produce, por tanto, antes de que la ejecución del proyecto se pusiera en marcha.

La renuncia deja sin operador de referencia un proyecto cuya métrica condiciona la comparación entre medios y la asignación de inversión publicitaria digital.

El concurso se había convertido en un proceso estratégico para la industria. La renovación del servicio de medición busca una métrica común que permita comparar soportes, planificar campañas y liquidar inversión publicitaria con criterios homogéneos. La asociación no ha detallado los plazos alternativos ni el número de candidatos que permanecen en el proceso.

Un concurso estratégico para el mercado publicitario

El desenlace tiene especial relevancia porque la medición de audiencias digitales constituye una infraestructura común para la planificación, la comercialización publicitaria y la comparación entre medios. Cualquier cambio en el proveedor o en la metodología puede tener efectos directos sobre buena parte del mercado publicitario y de medios.

La AIMC agrupa actualmente a 119 empresas vinculadas a los medios de comunicación y al sector publicitario. Entre sus funciones figuran la investigación, la medición y el control de las audiencias de los diferentes medios. El proyecto digital cuya ejecución rechaza ahora Comscore era una pieza central de esa actividad asociativa.

La renuncia obliga a la asociación a revisar su hoja de ruta. Por el momento, la AIMC no ha avanzado si retomará el concurso con otros participantes, si modificará sus condiciones o si planteará una solución diferente. La asociación se ha limitado a indicar que continuará informando sobre la evolución del proceso y sobre las decisiones que adopte.

En términos de negocio, el episodio introduce una señal de prudencia. Las agencias de medios y los anunciantes necesitan series estables para evaluar la cobertura de los soportes digitales. Un cambio en el operador o en la metodología de medición afecta a los paneles, a las muestras y a los criterios de comparación entre cabeceras, plataformas y sitios de noticias.

En el mapa del sector, la función de AIMC es la de facilitar una moneda única de audiencia. La salida de un proveedor tecnológico de referencia no deja sin servicio la medición actual, pero sí condiciona la migración hacia la nueva metodología y extiende la incertidumbre sobre la gobernanza del dato.

Las alternativas que analiza la Junta Directiva

La Junta Directiva de la AIMC se reunirá en los próximos días para analizar las alternativas y decidir los siguientes pasos del servicio de medición digital en España. La asociación no ha adelantado una fecha concreta ni un calendario para la resolución del proceso.

El movimiento recuerda el peso que ha ganado la medición digital en la cadena de valor publicitaria. La comparación entre soportes y la construcción de métricas comunes condicionan la asignación de inversión. Quedarse sin un operador que asuma el contrato, aunque sea de forma temporal, introduce presión en la planificación de agencias y anunciantes.

Con el precedente de una infraestructura en revisión, la asociación debe resolver tres frentes: mantener la credibilidad de la medición, encontrar un proveedor con capacidad técnica para gestionar el dato y dar certidumbre al mercado. La decisión será seguida de cerca por los grupos mediáticos, los anunciantes y las agencias de medios que integran la AIMC.

La renuncia no altera de inmediato la actividad publicitaria, pero deja sin una pieza esencial el rediseño de la medición. La asociación avanzará en los próximos días y el mercado espera señales claras sobre la continuidad del proyecto.

📡 El Radar del Sector

  • El vacío que llena: Cubre la necesidad de despejar la incertidumbre sobre quién proveerá la medición digital de referencia para el sector, ahora que Comscore se retira del contrato.
  • El reto por delante: Redefinir el concurso o encontrar un operador con capacidad para cumplir alcance, plazos y estándares del mercado español.
  • El tablero competitivo: El movimiento deja a los grupos mediáticos, anunciantes y agencias a la espera de una señal clara sobre la métrica común que marcará la planificación publicitaria.

Termanthia IPSE 100 puntos Suckling: LVMH lanza el vino que revaloriza el mercado de Toro

0

El Termanthia IPSE aterriza con 100 puntos James Suckling y una tirada global de 300 botellas a 700 euros. El lanzamiento convierte a Numanthia, la bodega toresana de LVMH, en un nuevo referente para el vino español de colección. He seguido la evolución de esta denominación desde sus máximos de 2007 y pocas veces he visto un arranque tan deliberadamente restrictivo.

Conviene recordar el precedente. En 2007, The Wine Advocate otorgó los primeros 100 puntos Parker a cinco vinos españoles: Pingus 2004, Contador 2004, Viña El Pisón 2004, Clos Erasmus 2004 y Termanthia 2004. Aquella sacudida puso a la DO Toro en el mapa del coleccionismo y aceleró, aunque no provocó en solitario, el interés de LVMH por la bodega, que completó la compra a principios de 2008.

Termanthia IPSE no nace de una única añada. Es un ensamblaje de cosechas 2014, 2015 y 2016: presencia, elegancia y tensión en partes casi iguales. El vino pasó 20 meses en roble francés, entre cuatro y seis años en damajuanas de 54 litros y un año en ánfora de terracota antes de embotellarse en julio de 2022. Procede de viñas de más de 120 años en secano ecológico y apunta a una guarda superior a dos décadas.

El crítico James Suckling ha resumido el resultado con la máxima calificación, 100 puntos, y una frase elocuente: ‘Un vino que podría vivir para siempre’. El nombre IPSE significa identidad y resume la intención de ir más allá del concepto de añada, según el equipo de Numanthia. La bodega reivindica tiempo, paciencia y búsqueda permanente de la excelencia.

La apuesta es también radicalmente limitada: 300 botellas en todo el mundo a 700 euros en tiendas especializadas. No hay stock institucional relevante que pueda presionar el precio a la baja. Es un lanzamiento pensado para el coleccionista y para el inversor que entiende la escasez como variable de valoración.

El vino de colección no se mide por la añada, sino por la irrepetibilidad: 300 botellas y una puntuación perfecta definen un punto de partida extraordinario.

La escasez como estrategia: 300 botellas y un precio de salida de 700 euros

El dato de la tirada importa más que la puntuación. En el segmento de alta gama, 300 unidades es una producción casi artesanal: no basta para alimentar un mercado secundario profundo, pero sí para crear una prima de rareza inmediata. El precio de 700 euros en tienda es la cuota de entrada; la revalorización posterior dependerá de cuántas botellas salgan realmente de las bodegas privadas y a qué ritmo.

El vino de Toro no necesita un índice propio para revalorizarse; necesita una referencia extrema que fije el precio de la ambición y arrastre al resto de la categoría.

El comprador de Termanthia IPSE no adquiere una añada, sino un activo con oferta inelástica. La bodega no puede replicar la mezcla ni ampliar la producción sin diluir la propuesta. Ese blindaje de la oferta es el principal argumento financiero. No obstante, la liquidez del vino de Toro como categoría sigue lejos de Burdeos o Borgoña, y cualquier salida puede exigir plazos largos.

Qué implica para la asignación en vino de Toro y para el inversor

vino Numanthia 100 Suckling

Para un family office, Termanthia IPSE debe leerse como una posición satélite, no como un sustituto de la renta fija ni del arte de primer orden. Su valor no deriva de un flujo de caja, sino de la interacción entre puntuación, rareza y prestigio del grupo propietario. La DO Toro gana con este lanzamiento una referencia que puede revalorizar toda la categoría, al igual que sucedió en 2007.

El riesgo principal es de liquidez y de narrativa. El vino aguantará más de 20 años en perfectas condiciones, pero el mercado secundario español no tiene cámaras de compensación equivalentes a las de Liv-ex. Quien entre debe asumir que la venta se concentrará en picos de demanda, como subastas temáticas o hitos de puntuación. La paciencia no es una virtud accesoria; es parte del precio de entrada.

El precedente de los 100 puntos Parker y la lectura de mercado

Mi lectura es que este lanzamiento funciona como un espejo del ciclo 2007-2026. Aquel año, cinco vinos con 100 puntos resituaron a España y generaron una apreciación inmediata en etiquetas de autor. El contexto actual es distinto: no hay cinco etiquetas simultáneas, sino una sola, extrema, limitada y con identidad propia. Es un intento deliberado de construir un activo refugio dentro del vino español.

La posición que sostengo es clara. Para un inversor con horizonte superior a diez años y capacidad de almacenar en condiciones profesionales, Termanthia IPSE puede funcionar como motor de revalorización agresiva, no como preservación de capital. La puntuación perfecta y las 300 botellas sostienen la narrativa; la guarda larga y el respaldo de LVMH sostienen la paciencia del mercado. El próximo hito a vigilar no será una nueva añada, sino el precio de realización en la primera subasta privada.

💎 Veredicto Wealth

Termanthia IPSE es un activo para buscar revalorización agresiva en un horizonte de entre cinco y veinte años, respaldado por una tirada extrema y una puntuación perfecta. El riesgo principal no es el precio de salida, sino la liquidez real de un mercado secundario de vino español todavía poco profundo.

La ronda de iPronics Nvidia acelera la interconexión óptica de la IA con 125 millones

La ronda de iPronics con Nvidia alcanza 125 millones de dólares para interconectar los chips de la inteligencia artificial.

Según Reuters, la operación eleva el total captado por la compañía valenciana a 177 millones de dólares. La ronda está coliderada por Maverick Silicon y Light Street Capital, con participación de Nvidia y otros inversores como Bosch Ventures, Triatomic Capital, Catalight Capital y el fondo del Consejo Europeo de Innovación. iPronics no vende modelos generativos ni procesadores. Vende una capa de red para que miles de chips trabajen juntos sin que un fallo derribe el sistema. El dinero irá a acelerar la fabricación y comercialización de esta infraestructura.

Claves de la operación

  • La ronda alcanza 125 millones de dólares. Es una Serie B coliderada por Maverick Silicon y Light Street Capital, con Nvidia como inversor estratégico.
  • España entra en la infraestructura invisible de la IA. iPronics, spin-off de la Universitat Politècnica de València, acumula 177 millones captados.
  • El conmutador óptico se encoge. La promesa es reducir unas 20 veces el tamaño de los equipos actuales de conmutación óptica.

El conmutador óptico que quiere encoger la red de la IA

En un centro de datos de IA no basta con sumar GPU. Los clústeres crecen y, con ellos, crece la conversación entre nodos. Los clústeres de IA exigen una red reconfigurable en minutos. Un fallo ya no se manifiesta en horas o semanas; aparece en minutos y exige una respuesta automática. La propuesta de iPronics se apoya en el optical circuit switch (OCS), una capa que permite reconfigurar las conexiones dentro del centro de datos.

El producto se llama iPronics ONE. La compañía promete reducir unas 20 veces el tamaño de los conmutadores ópticos, de modo que entren más equipos en un mismo rack y la red pueda reconfigurarse según la carga. Daniel Pérez-López, fundador y director técnico, lo resume en una frase: los fallos ya se producen en una escala de ‘minutos’, no de ‘horas, meses o semanas’. Traducido al negocio: menos espacio, más flexibilidad y menos paradas.

Nvidia entra en la ronda y valida la capa invisible del centro de datos

La entrada de Nvidia no es testimonial. La entrada de Nvidia convierte una tecnología de nicho en apuesta industrial. El fabricante de GPU lleva tiempo defendiendo que el cuello de botella de la IA generativa ya no está solo en el chip: está en la red. Por eso su participación en una startup valenciana de conmutación óptica se lee en la misma clave que sus alianzas con proveedores de interconexión. Google, que ayudó a popularizar los OCS en sus propios centros de datos, es el precedente de que el OCS puede pasar de investigación a producción. Eso refuerza una tesis de mercado: la próxima gran inversión en IA será invisible para el usuario.

El cuello de botella de la IA ya no está solo en el chip: está en la red que evita que un fallo lo pare todo.

Junto a Nvidia aparecen Bosch Ventures, Triatomic Capital y Catalight Capital. El fondo del Consejo Europeo de Innovación también participa, un dato relevante para una compañía que nació en 2019 como spin-off de la Universitat Politècnica de València. iPronics había recibido antes apoyo del Consejo Europeo de Innovación para desarrollar chips fotónicos programables. Esta ronda no es un fenómeno aislado: es la maduración de una línea de investigación con respaldo público europeo.

Qué gana España y qué riesgos arrastra iPronics

La lectura en clave española es positiva. El ecosistema valenciano de fotónica integrada gana visibilidad internacional. iPronics procede del iTEAM de la UPV y de un terreno, la fotónica integrada, donde España intenta ganar peso en la cadena europea de semiconductores. No se trata de otra app ni de una promesa sin hardware: hay una pieza física, un rack y un cliente objetivo claro, los operadores de centros de datos.

El salto no está exento de riesgos. El reto es convertir validación tecnológica en ingresos recurrentes. iPronics no publica valoración ni contratos firmados. La fotónica programable es prometedora, pero la adopción masiva de OCS en centros de datos comerciales todavía está en fase temprana, y Google compite con su propia vertical de infraestructura. Además, el respaldo de Nvidia puede también crear dependencia tecnológica de un único socio industrial. Ese doble vínculo conviene leerlo en paralelo.

Observamos una evidencia: el mercado no premia prototipos, premia despliegues en producción. El siguiente hito para iPronics no será otra ronda, sino ver su iPronics ONE instalado en centros de datos comerciales y sujeto a métricas de fiabilidad. Si la compañía logra pasar de laboratorio a operación real, España habrá colocado una pieza visible en la infraestructura invisible de la inteligencia artificial. Si se queda en promesa, 125 millones comprarán ambición, no mercado.

Socimi Elaia vende 76 unidades de su complejo turístico en Fuengirola por 7,2 millones

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Elaia Investment Spain ha vendido 76 unidades del complejo turístico ‘El Puerto’ en Fuengirola por 7.225.119 euros.
  • ¿Quién está detrás? La socimi cotizada en BME Growth, controlada por el grupo luxemburgués Batipart, mantiene a Pierre & Vacances como operador hotelero del activo.
  • ¿Qué impacto tiene? La operación genera una plusvalía cercana a 950.000 euros y confirma la demanda del producto turístico-residencial en la Costa del Sol.

Elaia Investment Spain ha formalizado la venta de 76 unidades de su complejo turístico ‘El Puerto’ en Fuengirola por 7,2 millones de euros, según ha comunicado la socimi a BME Growth.

La transacción se ejecutó durante el pasado mes de julio y generó una plusvalía aproximada de 950.000 euros. Las unidades vendidas forman parte del establecimiento de tres estrellas ‘El Puerto by Pierre & Vacances’, situado en el Paseo Marítimo de la localidad malagueña, en primera línea de playa.

El activo turístico cuenta con piscina exterior en la azotea, restaurante y bar. La gestión operativa del complejo corre a cargo del grupo hotelero francés Pierre & Vacances, que mantiene su actividad tras la desinversión de la propiedad por parte de la socimi.

Una desinversión de 76 unidades con plusvalía inmediata

El importe total de la operación asciende a 7.225.119 euros, lo que equivale a unos 95.000 euros por unidad. La plusvalía registrada por la socimi, cercana a los 950.000 euros, supone un retorno relevante para un activo de vocación turística en una plaza con demanda sostenida.

La venta se enmarca en la autorización concedida por la Junta General de Accionistas el pasado 18 de junio de 2026 al Consejo de Administración. El permiso daba cobertura a desinversiones de activos dentro de la estrategia de rotación y reducción de cartera de la compañía.

La operación confirma que el producto turístico-residencial en primera línea de playa en la Costa del Sol sigue encontrando comprador, incluso en un contexto de tipos elevados.

Elaia Investment Spain forma parte del grupo luxemburgués Batipart y cotiza en BME Growth, el mercado de pymes en expansión de la bolsa española. La socimi es un vehículo especializado en la inversión y explotación de activos inmobiliarios turísticos, con foco en alojamientos gestionados por operadores hoteleros.

Qué dice la operación sobre la demanda en la Costa del Sol

La venta de las 76 unidades no implica el cese de la explotación hotelera. El contrato de gestión con Pierre & Vacances permanece y el establecimiento conserva su marca y operativa. Para Elaia supone una rotación de activos con beneficio, en en línea con las posiciones que la socimi ha venido comunicando al mercado.

En la Costa del Sol, el segmento turístico-residencial ha mostrado resiliencia gracias al flujo de compradores extranjeros y al atractivo del alquiler vacacional y hotelero. Fuengirola, con su Paseo Marítimo y su oferta de ocio, es una de las plazas donde los activos en primera línea de playa mantienen liquidez.

La Ficha del Inversor

Desde el punto de vista del inversor, la operación deja una lectura clara: el interés por el turismo en la provincia de Málaga no es especulativo, sino estructural. La plusvalía de 950.000 euros sobre un importe de 7,2 millones equivale a un margen cercano al 13%. No se trata de una cifra disparada, pero es un indicador de que el valor de los activos turísticos en primera línea se mantiene por encima del precio de adquisición contable.

La tendencia a seis meses apunta a la estabilización de precios en el segmento turístico de la Costa del Sol, apoyada por la llegada de capital europeo y la ausencia de exceso de oferta en determinadas ubicaciones. Para el pequeño inversor, no es una operación replicable directamente, pero sí una señal de que el apetito por el producto vacacional sigue activo. Los 95.000 euros por unidad no son anecdóticos.

La lectura a largo plazo para el mercado español es que las socimis con cartera turística seguirán rotando activos cuando el mercado ofrezca plusvalías. En Málaga, sobre todo en primera línea de playa, el margen aún existe. El próximo hito a vigilar será el avance de la cartera de Elaia y las comunicaciones que presente a BME Growth en el cierre del ejercicio.

Bruselas refuerza la ley antiblanqueo inmobiliario y vigilará la compraventa de viviendas de lujo en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Economía ha publicado el anteproyecto que transpone la normativa europea antiblanqueo y endurece las obligaciones para el sector inmobiliario.
  • ¿Quién está detrás? El Gobierno, a través del Ministerio de Economía, con la nueva Autoridad Nacional de Integridad Financiera (ANIFI) como futuro supervisor.
  • ¿Qué impacto tiene? Promotores y agencias deberán consultar el titular real en cada operación y asumir sanciones de hasta 10 millones de euros si incumplen.

El Ministerio de Economía ha publicado el anteproyecto que refuerza la ley antiblanqueo inmobiliario. La norma somete a promotores, agencias y asesores a controles más duros sobre el origen de los fondos en la compraventa de viviendas de lujo.

Qué operaciones inmobiliarias quedan vigiladas por la nueva norma

El GAFI y la Unión Europea llevan años señalando al mercado de la vivienda como puerta de entrada del dinero negro. La compraventa de inmuebles, por su volumen y su cadena de titularidades, facilita que las organizaciones criminales blanqueen capitales en la economía legal.

El anteproyecto elimina los umbrales en la compraventa. Cualquier operación obliga a identificar al cliente, verificar su identidad, conocer al titular real (la persona física que controla de hecho la sociedad) y determinar el origen de los fondos. En alquiler entran las agencias que gestionen rentas anuales de 120.000 euros o mensuales superiores a 10.000 euros. El lujo, con más controles.

Cuando el comprador sea una persona políticamente expuesta (PEP), un familiar o allegado, la ley exige medidas reforzadas. Los abogados que participen en la compraventa también quedan sujetos a las mismas obligaciones, al igual que los operadores de migración por inversión, aunque la golden visa inmobiliaria ya se eliminó en España.

El papeleo que llega: registro de titulares, ANIFI y antecedentes penales

Cada vez que un promotor o agencia inicie una relación con un cliente, deberá consultar el Registro de Titularidades Reales y obtener una certificación electrónica que acredite la consulta. Ya no bastará con preguntar quién hay detrás de una sociedad: habrá que comprobarlo oficialmente. Si la información no cuadra, el sujeto obligado tendrá que notificar la discrepancia a la autoridad supervisora.

Las agencias y promotoras deberán designar un director de cumplimiento normativo, miembro del órgano de dirección, y un responsable ante la ANIFI, la futura Autoridad Nacional de Integridad Financiera. También tendrán que aprobar políticas de prevención por escrito, canales de denuncia y formación del personal.

La nueva norma convierte al intermediario inmobiliario en un controlador más de la cadena de titularidad: sin certificación oficial, no hay operación.

El anteproyecto veta el acceso profesional a condenados por blanqueo de capitales, financiación del terrorismo, u otros delitos subyacentes. No podrán ejercer como promotores o agentes hasta que se cancelen los antecedentes. Si la condena llega con la persona ya en el cargo, deberá cesar de inmediato.

El régimen sancionador endurece el castigo. Las infracciones graves parten de 60.000 euros y pueden alcanzar la mayor de estas cifras: el 10% del volumen de negocios, el doble del valor de la operación más un 50%, el triple del beneficio o 10 millones de euros. Los administradores pueden ser multados de forma individual con hasta 10 millones e inhabilitados cinco años.

La Ficha del Inversor

La métrica clave no es una rentabilidad, sino el coste de cumplimiento. La Ley 10/2010 ya imponía deberes de identificación, pero sin autoridad única y con multas reducidas. El modelo ahora se asemeja al que la UE impuso a la banca tras 2008: supervisión centralizada y responsabilidad directa de los administradores.

En los próximos seis meses esperamos una moderación de las compraventas opacas y un encarecimiento del alquiler premium en Madrid, Barcelona, Marbella, Ibiza y Palma. Las agencias especializadas tendrán que incorporar procesos que hoy no existen. Las pymes inmobiliarias parten de cero.

Para el inversor patrimonial que compra a través de sociedades, la recomendación es clarificar la titularidad real antes de firmar arras. Para las agencias de alquiler premium, conviene iniciar ya la formación antiblanqueo. La ley debe estar en vigor antes del 10 de julio de 2027 y la adaptación no se improvisa.

El calendario europeo no espera. El sector inmobiliario español, acostumbrado a una normativa generalista, descubre ahora lo que significa vivir bajo supervisión financiera de verdad.

Las liquidaciones Ethereum hoy: 369 millones borrados y ETH cae un 3,5% a 2.415 dólares en plena escalada geopolítica

Ethereum ha caído un 3,5% este 2 de septiembre y cotiza en torno a 2.415 dólares, golpeado por una ola de liquidaciones que ha borrado 369 millones de dólares en el conjunto del mercado cripto. Detrás del movimiento se mezclan la tensión geopolítica, la subida del petróleo y la retirada de liquidez de los mercados de futuros.

El retroceso interrumpe una racha de ganancias: en 30 días, ETH había subido un 27,46%. La caída del día llevó al activo a rozar los 2.383 dólares y a marcar un mínimo intradía de 2.356 dólares, según el análisis recogido por DiarioBitcoin. La volatilidad confirma que la venta no fue un simple amago.

En una caída rápida como esta, el mecanismo que acelera el descenso son las liquidaciones: el cierre forzoso de posiciones apalancadas cuando la garantía ya no alcanza. Con 94,2 millones de dólares liquidados solo en futuros de Ethereum —contratos que permiten operar sobre el precio de la cripto sin tenerla—, las ventas automáticas alimentaron el efecto dominó.

Qué hay detrás de la caída de Ethereum

El primer detonante fue técnico. Ethereum chocó con la resistencia de 2.550 dólares, una zona donde los vendedores han aparecido en las últimas sesiones, y retrocedió sin fuerza. La sesión ha dejado un volumen de 15.950 millones de dólares, un 26,88% por encima de la media de 30 días, lo que indica que la venta tuvo participación real. No fue un movimiento ilíquido.

El segundo factor es de contexto. El petróleo al alza y las tensiones entre Estados Unidos e Irán disparan la aversión al riesgo. Los inversores venden primero cripto y acciones, y luego preguntan. Las acciones vinculadas al ecosistema cripto ya caían en la apertura, y ese contagio llegó al mercado al contado.

El tercero es la distribución de grandes vendedores. Analistas citados por CoinDesk han detectado un patrón conocido como Bart Simpson: subidas bruscas, meseta y caída repentina. Esa forma sugiere que los grandes vendedores están absorbiendo la demanda al alza y colocando papel sin avisar.

El mercado no penaliza tanto la caída de 2.415 dólares como el exceso de apalancamiento que la amplificó.

Por qué importa al inversor de ETH

Para el inversor de ether, la lectura importa: la caída se produce por una purga de apalancamiento, no por un deterioro de la red. El interés abierto en futuros de ETH, el total de contratos en circulación, subió un 0,42% hasta 32.700 millones de dólares. No hubo capitulación masiva.

Eso cambia la interpretación. Si no hay desarme de posiciones, el mercado sigue posicionado y la caída responde a liquidaciones puntuales. La estructura de medio plazo se mantiene: Ethereum cotiza por encima de la media de 200 días, situada en 2.026 dólares, con un colchón de más del 17% respecto al precio actual.

En términos de valoración, Ethereum vale aún 290.790 millones de dólares y sigue siendo la principal plataforma para las finanzas descentralizadas y las stablecoins. Está un 51,83% por debajo del máximo de 4.948 dólares que marcó en agosto de 2025. La foto es de activo barato en una corrección, no de colapso.

Análisis: una purga de apalancamiento, no un cambio de ciclo

La historia reciente de Ethereum ayuda a leer el día. En cada ciclo, las caídas más ruidosas no suelen venir de malas noticias fundamentales, sino de momentos en que demasiados operadores persiguen el mismo rebote con deuda. Algo parecido pasó en las correcciones posteriores a la aprobación de los ETFs de ether en 2024, cuando el entusiasmo chocó con un exceso de posiciones largas.

Esta vez el patrón es más limpio. El precio venía de rebotar un 27,46% en treinta días, se encontró con una resistencia clara y los largos acumulados salieron en cadena. La lectura de las medias móviles es deliberada: perder la media de siete días y mantener la de 200 indica que la tendencia de fondo sigue viva, pero el impulso corto se enfría.

Mi lectura es prudente. Los 369 millones de dólares liquidados en todo el cripto, sumados a la subida del petróleo, obligan a no descartar una segunda patada si se pierden los 2.360 dólares. Un inversor conservador hará bien en esperar un cierre diario sobre la media de 7 días, en 2.452 dólares, antes de asumir que la corrección ha terminado.

Con todo, el riesgo más evidente no es técnico, es macro. Si la tensión entre Estados Unidos e Irán escala, Ethereum no podrá desmarcarse. El dato que conviene seguir es el cierre semanal y la reacción del petróleo. Mientras el crudo siga subiendo, cada rebote de ETH encontrará vendedores.

La deducción de vivienda 2013: si compraste antes de ese año y no la aplicaste, recupera hasta 1.356 euros por año en el IRPF

Lo he visto en consultas una y otra vez: compraste antes de 2013, vendiste, cancelaste la hipoteca con el dinero obtenido y no aplicaste la deducción. Hacienda te debe hasta 1.356 euros por cada ejercicio.

El cambio de criterio que corrige a Hacienda

Hasta diciembre de 2012 existía en el IRPF una deducción por compra de vivienda habitual que permitía rebajar un 15% de la base, con un tope anual de 1.356 euros. La reforma fiscal la eliminó para las compras a partir de 2013, pero mantuvo un régimen transitorio para quienes ya eran titulares de una vivienda habitual adquirida antes de ese año.

Ese régimen transitorio sigue vigente y es, precisamente, el que ha cambiado de interpretación. La Agencia Tributaria venía negando la deducción cuando vendías la casa y utilizabas parte del precio para cancelar la hipoteca pendiente. Consideraba que, al venderse la vivienda, ese dinero ya no financiaba tu residencia habitual.

El Tribunal Económico Administrativo Central (TEAC) resolvió a finales de 2025 que ese criterio no era correcto. Su razonamiento es sencillo: lo que importa es la causa del pago, no el origen del dinero. Si cancelas un préstamo que gravaba tu vivienda habitual hasta pocos días antes de la venta, la deducción se mantiene.

Para entendernos: Hacienda daba por perdido el beneficio fiscal justo en el momento final de la operación. El TEAC le ha corregido y ha abierto la puerta a recuperar dinero de los últimos ejercicios.

El matiz tiene efectos prácticos inmediatos. Muchas personas que vendieron entre 2022 y 2026 tienen ahora argumentos para reclamar lo que no se dedujeron en la cancelación de la hipoteca. No es una deducción nueva; es un derecho que ya tenían y que Hacienda interpretó mal.

La clave no es de dónde sale el dinero: es la causa del pago, y cancelar la hipoteca de tu vivienda habitual sigue siendo deducible aunque acabes de venderla.

Conviene decirlo sin rodeos. La resolución no cambia la deducción para las compras posteriores a 2013. Solo afecta a quienes compraron su casa antes de ese año y ya se beneficiaban del régimen transitorio. Si compraste después de 2013, este criterio no te aplica.

A partir de aquí, la mecánica es tan importante como el fondo: cuánto puedes recuperar y hasta cuándo puedes reclamar.

Quién puede reclamar y qué papeles necesitas

Para poder reclamar, deben cumplirse tres condiciones. Primero, haber comprado la vivienda habitual antes de 2013. Segundo, haber vendido esa vivienda y, con parte del dinero, haber cancelado la hipoteca pendiente. Tercero, que la venta y la cancelación se hayan producido en los cuatro últimos años.

Ese plazo lo fija la la Ley General Tributaria para pedir devoluciones por ingreso indebido o para rectificar autoliquidaciones. Por eso conviene no apurar: cada ejercicio tiene su propio límite y, una vez prescrito, el derecho se pierde.

Guardar la escritura de cancelación y el justificante del pago es la diferencia entre recuperar dinero y perder la oportunidad.

La documentación es básica. Según explica la notaria alicantina María Cristina Clemente, que ha difundido este criterio, necesitas dos papeles: la declaración rectificada o complementaria y la escritura de cancelación de la hipoteca. El justificante bancario del pago ayuda a acreditar la causa.

Si la venta y la cancelación se han producido en 2026, no hace falta una complementaria para los ejercicios anteriores: aplicas el nuevo criterio directamente en la próxima declaración de la renta. Para las operaciones de 2022 a 2025, sí conviene presentar la rectificación de cada ejercicio afectado.

Hacienda devolución vivienda

A efectos prácticos, el importe a recuperar varía según cada caso y puede llegar a 1.356 euros por ejercicio en el que no se aplicó la deducción pudiendo haberlo hecho. Esa cifra es el tope anual de la deducción, no una devolución automática.

Año de venta y cancelaciónEjercicio afectadoVía para recuperarPlazo estimado
2022IRPF 2022Complementaria o rectificaciónHasta junio de 2027
2023IRPF 2023Complementaria o rectificaciónHasta junio de 2028
2024IRPF 2024Complementaria o rectificaciónHasta junio de 2029
2025IRPF 2025Complementaria o rectificaciónHasta junio de 2030
2026IRPF 2026En la próxima declaraciónSin complementaria

Así se calcula lo que puedes recuperar

El cálculo no requiere volverse loco. Se parte de las cantidades que pagaste para cancelar la hipoteca y se aplica el 15% de la base de deducción con el límite anual de 1.356 euros. Si en su día declaraste menos de lo que correspondía, la diferencia es lo que Hacienda puede devolver.

Ojo con un detalle que suele despistar. La devolución no es automática y conviene tener todos los datos de cada ejercicio antes de presentar nada. Un error en la complementaria puede retrasar el expediente o levantar una comprobación innecesaria.

Por qué conviene revisar ahora y no dejar pasar el plazo

El calendario juega en contra de quien se duerme. La Ley General Tributaria permite reclamar las devoluciones de los últimos cuatro años, y ese plazo corre ejercicio a ejercicio. Para el IRPF 2022, el límite llega en junio de 2027; para el IRPF 2023, en junio de 2028, y así sucesivamente.

Mi criterio como asesor es claro: si cumples los requisitos, este es uno de esos casos en los que esperar no aporta nada y sí puede costar dinero. El TEAC ha fijado doctrina, la Agencia Tributaria debe aplicarla y la documentación es razonablemente sencilla.

Eso no significa que haya que lanzarse sin revisar el expediente. La deducción de vivienda tiene matices y conviene confirmar que la cancelación se corresponde con la vivienda que generó el derecho. Una consulta con un asesor fiscal puede ahorrar un rechazo.

La resolución del TEAC es firme y supone un giro respecto a la práctica que Hacienda había mantenido durante años. Quien compró antes de 2013 tiene un derecho adquirido; la nueva interpretación devuelve ese derecho al momento de la cancelación de la hipoteca.

En finanzas personales, las buenas noticias suelen llegar con letra pequeña. En este caso, la letra pequeña es un plazo de cuatro años que no espera.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa si compraste tu vivienda antes de 2013 y si vendiste con cancelación de hipoteca entre 2022 y 2026; localiza la escritura de cancelación.
  • Qué vigilar: El plazo de prescripción de cada ejercicio: para el IRPF 2022, por ejemplo, termina en junio de 2027.
  • El error a evitar: Dejar pasar los cuatro años de la Ley General Tributaria o asumir que la antigua interpretación de Hacienda sigue vigente.

VisualPolitik revela: un exvicepresidente de Gazprom y se une a los partisanos dentro de Rusia

Un soldado ruso en activo, con el uniforme puesto en el frente de Zaporiyia, desbloquea su teléfono. No habla con un amigo ni pide dinero. Escribe a un desconocido y le envía un archivo: los planos del asalto que su propia unidad va a lanzar en horas contra una aldea ucraniana. El documento incluye dos vectores de ataque, uno real y otro señuelo. Solo que esta vez, en el lado ucraniano ya saben cuál es cuál. El asalto fracasa.

No es una dramatización, insiste VisualPolitik en su análisis. Es una historia real contada por uno de los coordinadores de la red que recibió aquel archivo. Estamos ante el mundo de los partisanos y redes ucranianas que operan dentro de Rusia. Un mundo del que llega información con cuentagotas, pero que tiene un papel mucho mayor del que se suele imaginar.

Nueve refinerías, cinco subestaciones y un solo grupo

Para calibrar la dimensión, VisualPolitik cita lo ocurrido en los últimos días. Una red clandestina de rusos asegura haber ayudado a Ucrania a golpear nueve refinerías. También afirma haber incendiado almacenes de combustible, dejado fuera de servicio cinco subestaciones eléctricas y manipulado armarios de relés de la red ferroviaria. Todo, únicamente en los últimos diez días y hablando de un solo grupo.

El canal recuerda que, al ampliar el foco al resto de organizaciones, la lista crece: vías férreas incendiadas, barcos hundidos en sus propios puertos, radares y baterías antiaéreas destruidas, vehículos militares convertidos en chatarra. Y aun así, la mayoría de estas operaciones probablemente nunca saldrán a la luz.

Igor, el exvicepresidente que da la cara por Chispa Negra

El ejemplo visible tiene nombre. VisualPolitik presenta a Igor, portavoz de Chispa Negra, la red que reivindica parte de esos ataques. Antes de eso fue vicepresidente de Gazprom Bank, el banco del gigante gasístico ruso. Tres décadas de carrera en Moscú. En 2022 se marchó a Ucrania y se alió con los combatientes.

Chispa Negra apareció públicamente el 7 de septiembre de 2025, y no por decisión propia. Las fuerzas de operaciones especiales de Ucrania los dieron a conocer al atribuirles un apoyo decisivo en un ataque contra la refinería de Elsky, en la región de Krasnodar. A partir de ahí se les vinculó con ataques a otras refinerías, a un sistema antiaéreo Buk-M3, un radar y buques rusos en el Caspio. VisualPolitik contabiliza 16 menciones entre septiembre de 2025 y agosto de 2026. En noviembre el grupo abrió sus propios canales y en mayo de este año Igor se convirtió en su portavoz público.

‘Mi patria está en peligro y yo no puedo llevar una vida acomodada y satisfecha mientras están matando a mis familiares, a mis conocidos y a mis amigos. Quiero lavar mi pasado ruso.’

— Igor, portavoz de Chispa Negra, citado por VisualPolitik

¿Por qué un hombre perfectamente integrado en la élite rusa dio ese paso? Según explica Igor en las entrevistas que cita VisualPolitik, fue sobre todo una cuestión moral.

Convicción, boca a boca y estructuras rotas a propósito

Esa declaración importa. VisualPolitik sostiene que el principal motor de reclutamiento en estas redes no es el dinero, sino la convicción. Puede haber incentivos económicos, pero una persona que se juega la vida por convicción tiene otro valor. Y los métodos de reclutamiento son tan variados como discretos: boca a boca, redes sociales e incluso la dark web.

Las cifras exactas, admite el canal, bailan. Las únicas estimaciones las dan los propios grupos, que aseguran tener agentes repartidos por toda Rusia. Comprobarlo es imposible. Lo que sí está documentado, añade VisualPolitik, es que desde el inicio de la invasión se han registrado sabotajes por todo el país, desde las regiones fronterizas hasta el extremo oriente. Y están organizados de forma muy atomizada, en grupos autónomos que con frecuencia no se conocen entre sí. Esa fragmentación no es un defecto: es lo más inteligente que podían hacer.

Al principio de la guerra, la lógica era otra. Se formaban pequeñas células de tres o cuatro personas que sí se conocían, con una cadena de mando definida y material preparado de antemano. Funcionaba, pero tenía una debilidad evidente: si descubrían a uno, podían llegar a los demás. Y la represión lo cambió todo.

Del FSB a las SIM biométricas: así se blindó la caza

Ya en el verano de 2022, el FSB bloqueó redes móviles ucranianas, instaló sistemas de intercepción, multiplicó controles y sometió a interrogatorios y torturas a sospechosos de colaborar. Desde entonces no ha dejado de empeorar. Las ciudades del frente están llenas de cámaras y las operadoras que entran en territorio ocupado deben instalar sistemas que dan acceso directo al FSB. Para registrar una tarjeta SIM se exigen datos biométricos. Aun así, las redes se adaptaron.

Las condenas por traición en Rusia no han parado de crecer: 468 solo en 2025, frente a 196 en los 25 años anteriores a la invasión, según datos que recoge el canal. La base de datos ACLED sitúa en cerca de 700 los incidentes de sabotaje documentados dentro de Rusia desde el inicio de la guerra. Y la evolución es reveladora. En 2022 el objetivo principal fueron las oficinas de reclutamiento, que ardieron por decenas con la movilización. Desde 2023 el foco se desplazó a los armarios de relés y cajas de señalización junto a las vías.

Más que sabotaje: información de primera mano

El verdadero impacto de estas redes no está solo en lo que destruyen. VisualPolitik insiste en que su papel más crucial se juega en el frente. Allí los grupos insurgentes no se limitan a preparar sabotajes: también dan información. Información de primera mano que ayuda directamente a la operativa ucraniana. El caso del soldado que filtró los planos del asalto es la prueba.

El canal plantea, además, una pregunta honesta: cuánto de todo esto es real y cuánto forma parte de la guerra de la información. La opacidad es inevitable. Cuanto menos se sepa de cómo se organizan, más difícil resulta identificarlos. Y lo más probable es que gran parte de sus acciones no salga nunca a la luz.

Una guerra invisible que juega en dos tableros

Lo que describe VisualPolitik encaja con el contexto público de la invasión a gran escala iniciada en febrero de 2022. La represión interna rusa se endureció al ritmo de la guerra, y las condenas por traición se dispararon. El caso de Igor Volobuyev llama la atención porque no encaja con el perfil habitual de un disidente: viene de la élite financiera, no de la calle.

Para el lector, la implicación es clara. Si una red clandestina consigue degradar refinerías y redes eléctricas, y al mismo tiempo filtrar planes militares, el frente se vuelve más poroso. Pero la atomización también tiene un precio: la descoordinación y la imposibilidad de verificar el alcance real.

La guerra dentro de Rusia no se parece a la de los titulares. Es silenciosa, fragmentada y a menudo invisible. Y quizá sea esa invisibilidad su mayor arma. A fin de cuentas, como lo cuenta VisualPolitik, un soldado con un teléfono puede hacer más daño que un batallón mal informado. ¿Cuántos archivos más están circulando ahora mismo sin que nadie los vea?

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Publicidad