Parquímetros de Madrid estudian cobrar los domingos: encarecerá aparcar cada fin de semana

El Ayuntamiento de Madrid estudia cobrar los parquímetros también los domingos y encarecer cada fin de semana el aparcamiento. La Ordenanza de Movilidad Sostenible, aprobada el 24 de marzo de 2026 en el Pleno, abre la puerta a cobrar los sábados desde las 15:00, los domingos y los festivos en las zonas de mayor demanda, y también más allá de las 21:00 entre semana.

El texto definitivo salió adelante con los votos a favor del Partido Popular y el rechazo del resto de formaciones. El delegado de Urbanismo, Medio Ambiente y Movilidad, Borja Carabante, defendió entonces que la ciudad encadena cuatro años consecutivos cumpliendo la directiva europea de calidad del aire gracias a las actuaciones de Madrid 360 y al marco legal de la propia ordenanza.

Qué cambia en los parquímetros y a quién afecta

En lo que dice el texto, la novedad es de horario más que de tarifa: la ordenanza habilita el cobro en franjas que hoy son gratuitas. Podría pagarse pasadas las 15:00 de los sábados, los domingos y los festivos, y entre semana más allá de las 21:00. El domingo, de pago.

Aplicarlo no será automático. La medida tendrá que ser solicitada por los distritos y recibir el visto bueno del área de Movilidad, y solo podrá activarse en zonas de alta demanda, en días concretos o en momentos puntuales que justifiquen la ampliación. La propia ordenanza la describe como algo sin carácter permanente. Sin petición del distrito, no hay cobro.

El argumento municipal es la disponibilidad de plazas. Según el texto, el objetivo es garantizar aparcamiento a los residentes en barrios que concentran una actividad comercial, cultural, deportiva, turística y de ocio intensa, con una alta afluencia de visitantes que compite por el mismo hueco.

Lo relevante no es cuánto cuesta la hora, sino cuándo hay que pagarla: sábados por la tarde, domingos y festivos en las zonas de más demanda.

Cuándo entra en vigor y qué excepciones contempla

No hay fecha. Esta parte de la ordenanza está en estudio y no tiene entrada en vigor definitiva, así que hoy ningún parquímetro de Madrid cobra el domingo por esta vía. Lo que sí queda fijado es la ampliación del SER a nuevos barrios, con un calendario largo.

  • Antes del 31 de diciembre de 2029: Peñagrande (Fuencarral-El Pardo), Valdezarza (Moncloa-Aravaca), Opañel y San Isidro (Carabanchel) y Costillares (Ciudad Lineal).
  • Antes del 31 de diciembre de 2035: Valverde (Fuencarral-El Pardo); Lucero, Aluche, Los Cármenes y Puerta del Ángel (Latina); Puerta Bonita, Abrantes y Vista Alegre (Carabanchel); Zofío y Orcasur (Usera); Pueblo Nuevo, Quintana y Concepción (Ciudad Lineal); y San Diego, Palomeras Bajas y Numancia (Puente de Vallecas).

La ampliación proyecta 51.819 plazas nuevas en seis distritos: Fuencarral-El Pardo, Latina, Carabanchel, Usera, Ciudad Lineal y, por primera vez, Puente de Vallecas. Será gradual y necesitará el acuerdo favorable de la junta de distrito, con consulta previa a ciudadanos y asociaciones.

Dos excepciones que conviene memorizar: el cobro del fin de semana no se aplica solo ni se aplica en toda la ciudad. Únicamente en zonas de alta demanda y únicamente si el distrito lo pide.

SER Madrid horario

Cómo evitar pagar de más cuando llegue el cambio

Mientras la medida siga en estudio, lo útil es vigilar el horario real del parquímetro que uses. La franja de pago figura en la propia máquina y en la señalización vertical de la zona, y ese cartel es el que manda. Tanto la ordenanza como sus modificaciones se publican en la web oficial del Ayuntamiento de Madrid.

Cuando la ampliación se active en un barrio, el aviso llegará por dos vías: el acuerdo de la junta de distrito y la consulta previa a vecinos y asociaciones. Si vives en una de esas zonas, ese es el momento de comprobar si tu calle entra en el nuevo horario y si tu distintivo de residente te sigue cubriendo.

La letra pequeña: rotación, consultas y un calendario que llega a 2035

La medida se presenta como una garantía para el residente, y ahí está su principal contradicción: cobrar el domingo no crea ni una sola plaza nueva. Lo que hace es aumentar la rotación y desincentivar el estacionamiento de larga duración. Si el problema es que el vecino no encuentra hueco, la palanca real son las 51.819 plazas comprometidas y la gestión de las plazas de residente, no el recibo del domingo.

Hay tres riesgos que conviene vigilar. El primero es el rompecabezas: la activación distrito a distrito, sin fecha y sin carácter permanente, puede dejar dos barrios vecinos con horarios distintos el mismo domingo, y quien llega de fuera no tiene forma de saberlo si la señalización no es impecable. El segundo es el calendario: la primera fase no se cierra hasta 2029 y la segunda llega a 2035, de modo que un vecino de Latina, Usera o Puente de Vallecas puede ver la promesa muy lejos. El tercero es la certeza: una norma temporal deja al conductor sin saber si el próximo domingo paga o no.

En mi lectura, cobrar el domingo en zonas de alta demanda es defendible desde la movilidad, pero exige dos condiciones que el texto todavía no garantiza: un calendario público y único para toda la ciudad y una señalización que no deje dudas en la acera. Hoy, lo que puedes hacer es mirar el poste antes de bajar del coche y no dar por hecho que el domingo seguirá siendo gratis para siempre.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Ampliación del horario del Servicio de Estacionamiento Regulado (SER) de Madrid para poder cobrar los sábados desde las 15:00, los domingos y los festivos en zonas de alta demanda.
  • Sanción económica: No aplica. La novedad habilita nuevas franjas de pago; la multa por no abonar el SER se rige por la ordenanza vigente.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Sin fecha definitiva para el cobro en fin de semana; las ampliaciones del SER se escalonan antes del 31 de diciembre de 2029 y del 31 de diciembre de 2035.
BOE convoca oposiciones de empleo público: plazas fijas en 10 municipios y la UNED

0

El BOE del 18 de septiembre recoge oposiciones de empleo público en una decena de municipios y en la UNED.

Los anuncios proceden de ayuntamientos de Madrid, Barcelona, Valencia, Alicante, Sevilla, Granada, Castellón, Toledo, Valladolid, Albacete y Santa Cruz de Tenerife. La mayoría convoca plazas fijas de personal funcionario y laboral. Otras anuncian puestos de libre designación, que se cubren por nombramiento directo y no por examen.

El sumario del BOE recoge el anuncio, pero no las bases completas. El número exacto de vacantes, el sistema selectivo y el plazo para presentar la instancia figuran en el boletín provincial o en la sede electrónica de cada consistorio. Ese anuncio es solo el principio.

Por qué se acumulan las convocatorias municipales en septiembre

Las administraciones locales cierran su calendario de oferta de empleo público en la segunda mitad del año. Ahí se aprueban las bases y se remiten al boletín oficial. De ahí la avalancha: los ayuntamientos no contratan más en septiembre, sino que publican lo que ya tenían aprobado.

Buena parte de estos procesos vienen de la estabilización y de las tasas de reposición de los últimos ejercicios. Son puestos que llevaban años cubiertos por personal interino y que ahora se consolidan como fijos. El candidato compite, por tanto, por un empleo estable, con jornada regulada y carrera profesional.

Conviene no mezclar. La misma edición incluye resoluciones del Congreso, órdenes sobre fondos de pensiones y circulares de la CNMC sin relación con el empleo público. Y no todo anuncio implica plazas abiertas: la Comarca de Andorra-Sierra de Arcos (Teruel) dejó sin efecto su convocatoria de agosto ese mismo día. Hay que leer hasta la última línea.

Un proceso de estabilización puede tardar más de dos años desde el anuncio hasta la toma de posesión. Quien empieza hoy juega con ventaja.

Los municipios que convocan plazas fijas

Estos son los anuncios de personal funcionario y laboral publicados por entidades locales en la edición del 18 de septiembre:

  • Rivas-Vaciamadrid (Madrid): varias plazas.
  • Viladecans (Barcelona): varias plazas.
  • Mislata (Valencia): varias plazas.
  • San Vicente del Raspeig (Alicante): varias plazas.
  • Mancomunidad de Municipios de la Comarca de Écija (Sevilla): una plaza.
  • Segorbe (Castellón): una plaza.
  • Bustarviejo (Madrid): una plaza.
  • La Peza (Granada): una plaza.

A la lista se suman Alborea (Albacete), Santa Olalla (Toledo), Santa Cruz de Tenerife, Motril (Granada), con dos resoluciones distintas, Valladolid, Benidorm (Alicante) y Alcobendas (Madrid), que busca cubrir dos puestos por libre designación.

convocatorias BOE plazas

El reparto geográfico importa. Los municipios pequeños suelen convocar una sola vacante, a menudo de perfil administrativo o de servicios múltiples y en ocasiones a jornada parcial. Las ciudades medianas agrupan varias plazas del mismo grupo.

La UNED abre plazas de profesorado y de personal laboral

La Universidad Nacional de Educación a Distancia es el organismo con más movimiento en esta edición. El BOE recoge tres concursos de acceso convocados por la UNED: plazas de cuerpos docentes universitarios, una plaza de esos mismos cuerpos y una plaza de Profesorado Permanente Laboral.

Se añaden dos resoluciones de finales de agosto con la relación provisional de personas admitidas y excluidas en las pruebas de personal laboral, Grupo III Nivel B y Grupo I Nivel B. Si presentaste solicitud, ese listado es lectura obligatoria.

No son las únicas universidades que se mueven. La Universidad de Barcelona y la Universidad de Valladolid también convocan concursos de acceso a plazas de cuerpos docentes universitarios, con el mismo esquema de acreditación previa y tribunal.

Qué mirar antes de inscribirse en una plaza de administración local

Aquí conviene bajar el optimismo a la altura del suelo. Los sueldos no se negocian: vienen tasados por el grupo de clasificación (C2, C1, A2 o A1) más los complementos que apruebe cada ayuntamiento. Dos personas con la misma categoría en municipios distintos pueden cobrar cantidades muy diferentes. En los consistorios pequeños, la jornada parcial reduce la retribución y no siempre se detalla en el anuncio.

El segundo aviso es el sistema selectivo. Cuando la convocatoria es de concurso-oposición, los méritos de experiencia pesan en la nota final y quien lleva años encadenando contratos en esa plaza parte con ventaja. Sin experiencia en la administración, tu margen está en la oposición, no en los méritos. La estabilidad es real. Los meses de temario y los desplazamientos, también.

El saldo, aun así, es favorable: temario público, baremos transparentes y plazas que no dependen del ciclo económico. En un mercado donde la temporalidad sigue siendo la norma, eso es un activo difícil de igualar.

📝 Cómo enviar el currículum

Cada convocatoria tiene su propio trámite, pero el esqueleto es el mismo: la instancia se presenta por vía telemática ante la sede electrónica del ayuntamiento o de la universidad convocante.

  1. Paso 1: Localiza el anuncio de tu convocatoria en el sumario del BOE del 18 de septiembre y abre las bases en la web del ayuntamiento o de la UNED.
  2. Paso 2: Comprueba la titulación exigida y, si el proceso es de concurso-oposición, revisa el baremo de méritos antes de inscribirte.
  3. Paso 3: Rellena el modelo oficial de solicitud de esa convocatoria y abona la tasa si está prevista.
  4. Paso 4: Adjunta el DNI, el título académico y la documentación que acredite los méritos que quieras que se valoren.
  5. Paso 5: Registra la instancia en la sede electrónica y guarda el justificante con el número de entrada como prueba de presentación en plazo.

Plazo de inscripción: cada convocatoria fija el suyo en sus bases y el cómputo arranca desde la publicación del anuncio en el boletín oficial correspondiente. Requisito mínimo: la titulación exigida para el grupo de clasificación de la plaza.

BOE publica nuevas convocatorias de empleo público: plazas en Valladolid, Benidorm, Tenerife, Motril y Alcobendas

0

El BOE del 18 de septiembre recoge una nueva tanda de convocatorias de empleo público en ayuntamientos de varias provincias. Valladolid, Benidorm, Santa Cruz de Tenerife, Motril y Alcobendas aparecen en el diario estatal con plazas de funcionario y de personal laboral. Para quien sigue las oposiciones locales, es una ventana de inscripción que se abre y se cierra en pocas semanas.

La convocatoria que llega con más detalle es la del Ayuntamiento de Santa Cruz de Tenerife. El Boletín Oficial de la Provincia publicó las bases el 9 de septiembre, y el BOE las ha elevado a rango estatal. Son dos plazas de Auxiliar de Biblioteca, encuadradas en la escala de Administración Especial, subescala de Servicios Especiales y clase de Cometidos Especiales.

Por qué se concentran estas convocatorias ahora

Las administraciones locales llevan meses ordenando sus plantillas tras los procesos de estabilización. Estas convocatorias responden a ese empuje: necesidades estructurales detectadas en servicios concretos, como una biblioteca municipal, que se cubren por concurso-oposición en turno libre.

Cabe recordar que el sistema de concurso-oposición combina la puntuación de méritos (experiencia previa, formación, y la nota de los exámenes). Es la vía habitual para plazas de perfil especializado, donde la administración quiere valorar el recorrido del candidato y no solo su rendimiento en una prueba.

Un proceso por concurso-oposición no premia solo la nota del examen: los méritos previos pesan, y eso da ventaja a quien ya trabaja en la administración.

Perfiles buscados y condiciones

El detalle confirmado hasta ahora se concentra en la convocatoria de Santa Cruz de Tenerife. Estos son los datos que recogen las bases:

  • Puesto: Auxiliar de Biblioteca, con dos plazas disponibles.
  • Sistema de selección: concurso-oposición en turno libre.
  • Plazo de solicitudes: veinte días hábiles desde el día siguiente a la publicación en el BOE.
  • Escala: Administración Especial, subescala de Servicios Especiales, clase de Cometidos Especiales.

Las demás convocatorias del mismo BOE corresponden a los ayuntamientos de Valladolid, Benidorm, Motril y Alcobendas, con plazas de funcionario y de personal laboral. Cada corporación publica sus propias bases y su propio calendario, así que conviene revisar la sede electrónica de cada consistorio antes de mover ficha.

Análisis: qué significa esta vía para el candidato

Entrar como personal fijo en un ayuntamiento tiene poco que ver con el empleo temporal. Una vez superado el proceso, la plaza es estable y el sueldo se fija según el grupo de clasificación del puesto y los complementos que apruebe cada corporación. Por eso estas convocatorias atraen a cientos de candidatos por plaza, sobre todo en categorías de acceso intermedio.

Hay un matiz que conviene vigilar. El concurso-oposición reparte puntos entre méritos y examen, y los méritos suelen favorecer a quien ya ha trabajado en la administración o acumula formación específica. Para un candidato sin experiencia previa, la plaza no es inalcanzable, pero exige sacar una nota alta en la fase de oposición para compensar.

A esto se suma el factor geográfico. La plaza de biblioteca está anclada a Santa Cruz de Tenerife, igual que el resto de convocatorias lo están a sus municipios. Quien no pueda desplazarse o fijar residencia en la zona parte con menos opciones, por mucho que el proceso sea en turno libre.

Mi lectura es que estamos ante una oportunidad sólida para perfiles de biblioteca, administración y servicios auxiliares que ya conozcan el funcionamiento de una corporación local. Para ellos, el baremo de méritos juega a favor. Para el resto, la clave está en preparar la oposición con tiempo y leer las bases al detalle antes de inscribirse.

📝 Cómo enviar el currículum

La inscripción se realiza a través de la sede electrónica del ayuntamiento convocante, y el primer paso es localizar la convocatoria exacta publicada en el BOE.

  1. Paso 1: Consulta el texto íntegro en el Boletín Oficial del Estado y anota la referencia de la convocatoria.
  2. Paso 2: Descarga las bases y confirma el requisito de titulación y el baremo de méritos.
  3. Paso 3: Entra en la sede electrónica del ayuntamiento correspondiente y busca el trámite de presentación de solicitudes.
  4. Paso 4: Cumplimenta la instancia, adjunta la documentación que acredite los méritos y abona la tasa si procede.
  5. Paso 5: Registra la solicitud y guarda el resguardo con el número de registro.

Plazo de inscripción: veinte días hábiles desde el día siguiente a la publicación en el BOE. Requisito mínimo: cumplir la titulación que exijan las bases y presentar la instancia dentro de plazo.

Auxiliar Educador oposiciones: Asturias convoca 1 plaza de empleo público fijo

El Principado de Asturias abre las oposiciones de Auxiliar Educador con 73 plazas de empleo público fijo del Grupo D. El proceso lo gestiona el Instituto de Administración Pública Adolfo Posada y el plazo de solicitud ya está en marcha.

Por qué Asturias refuerza la figura del Auxiliar Educador

El Instituto de Administración Pública Adolfo Posada (IAAP) es el organismo que impulsa esta convocatoria, publicada en el Boletín Oficial del Principado de Asturias el 17 de septiembre de 2026. La categoría convocada, Auxiliar Educador/a, se encuadra en el Grupo D y se vincula a la atención educativa y a la infancia en los centros y servicios del Principado.

Las 73 plazas se reparten entre dos turnos. El de promoción interna queda reservado al personal que ya presta servicio en la administración asturiana. El de acceso libre se abre a cualquier aspirante que acredite los requisitos. Primero se premia la trayectoria interna y, después, se cubre el resto con talento externo.

La cifra responde a una necesidad concreta. La temporalidad en el ámbito educativo y de atención a la infancia se ha mantenido alta en Asturias durante los últimos ejercicios, y esta convocatoria busca consolidar plantillas con plazas de carácter fijo. El objetivo es claro. La categoría de Auxiliar Educador no suele protagonizar los grandes paquetes de oferta de empleo público, y por eso conviene leer las bases con calma.

Requisitos para presentarse

La barrera de entrada es de las más accesibles del empleo público autonómico. Sin titulación universitaria. El requisito académico se limita a un ciclo formativo de grado medio.

  • Titulación: estar en posesión, o en condiciones de obtener, el Título de Técnico/a o un nivel académico equivalente.
  • Turno de acceso libre: abierto a cualquier aspirante que acredite la titulación exigida.
  • Turno de promoción interna: reservado al personal del Principado que cumpla las condiciones que fijan las bases.
  • Requisitos generales: las bases remiten al régimen común de edad, nacionalidad y capacidad funcional.

No se exige titulación universitaria y basta con un título de Técnico/a: la puerta de entrada a estas 73 plazas fijas es de las más bajas.

empleo público Asturias

Cómo es el examen y el temario

El sistema selectivo cambia según el turno, y esa es una de las claves que conviene tener clara antes de inscribirse. El acceso libre se resuelve mediante oposición: las pruebas eliminatorias son determinantes y los méritos no puntúan. La promoción interna se resuelve por concurso-oposición, de modo que la experiencia previa sí suma.

En una categoría de Grupo D, el temario suele combinar una parte general, con nociones de administración y normativa básica, y una parte específica orientada a la atención educativa y a la infancia. El IAAP publica el programa completo junto a las bases, además de los criterios de corrección y la composición del tribunal.

La organización pesa tanto como el estudio. No hay atajos. Fijar un calendario semanal, trabajar sobre el programa oficial y reservar tiempo para los supuestos prácticos marca la diferencia entre aprobar y quedarse a las puertas.

Análisis: una puerta accesible al empleo público asturiano

Esta convocatoria tiene un perfil poco habitual. No exige titulación universitaria, se apoya en un ciclo formativo de Técnico/a y ofrece plazas fijas en una categoría vinculada a la educación y a la infancia. Para quien busca estabilidad sin pasar por una carrera, es una de las puertas más razonables del empleo público autonómico.

Conviene leer la la letra pequeña. El Grupo D equivale a un nivel de entrada, y las retribuciones se situarán por debajo de las de un técnico superior o un administrativo del Grupo C1. Frente al sector privado de atención a la infancia, donde abundan los contratos temporales y los sueldos ajustados, la plaza fija compensa esa diferencia a medio plazo. Quien espere un salario alto de salida se llevará una decepción.

El volumen también juega a favor. Setenta y tres plazas en una oposición autonómica de perfil acotado suelen atraer a menos candidatos que las grandes convocatorias estatales, lo que mejora las probabilidades si la preparación es seria. Eso sí, el turno libre se decide por oposición pura: no hay méritos que rescaten a nadie.

Queda un riesgo que no aparece en los titulares. El calendario aprieta. Veinte días hábiles pasan rápido y la inscripción es telemática. Si no tienes certificado digital o Cl@ve, resuélvelo antes de que el plazo te deje fuera. La preparación empieza hoy, no cuando salga la lista de admitidos.

📨 Cómo presentar la solicitud

La inscripción se realiza de forma telemática en el portal del Instituto de Administración Pública Adolfo Posada, y el pago de la tasa se gestiona en el mismo trámite.

  1. Paso 1: accede al portal oficial en iaap.asturias.es y entra en el apartado ‘Procesos Selectivos’.
  2. Paso 2: localiza la convocatoria de Auxiliar Educador/a y pulsa en la opción ‘Inscribirme’.
  3. Paso 3: identifícate con certificado digital o Cl@ve y cumplimenta el formulario de solicitud.
  4. Paso 4: abona la tasa y adjunta la titulación de Técnico/a o el resguardo de haberla solicitado.
  5. Paso 5: registra la solicitud y guarda el justificante. El plazo cierra tras veinte días hábiles desde el día siguiente a la publicación en el BOPA.

Si tienes dudas durante el trámite, el Servicio de Atención Ciudadana ofrece soporte mediante el formulario de contacto de miprincipado y el teléfono 012 (985 27 91 00 desde fuera de Asturias).

📋 Ficha de la Convocatoria

  • Organismo / País: Principado de Asturias, a través del Instituto de Administración Pública Adolfo Posada (IAAP).
  • Número de plazas: 73 plazas de Auxiliar Educador/a (Grupo D), en turno libre y promoción interna.
  • Sueldo estimado: retribuciones correspondientes al Grupo D, pendientes de concretar en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente a la publicación en el BOPA (17 de septiembre de 2026), en torno a mediados de octubre de 2026.
  • Dónde inscribirse: portal del IAAP en iaap.asturias.es (apartado ‘Procesos Selectivos’) o desde el Buscador de oposiciones de asturias.es.

Trabajar en Suiza construcción: 38.000 plazas con sueldos de hasta 8.000 euros al mes

Trabajar en Suiza en la construcción tiene 38.000 vacantes abiertas y sueldos de hasta 8.000 euros al mes. La plataforma suiza baustellenanzeiger.ch concentra buena parte de esas ofertas, con perfiles que van del peón de obra al soldador, el carpintero, el electricista o el maquinista de maquinaria pesada.

El dato lo ha puesto sobre la mesa el albañil español y creador de contenido Rafael Cubero, con más de una década de experiencia en el país alpino. Su consejo es directo: mandar el currículum sin miedo y estudiar algo del idioma local antes de subir al avión.

Por qué Suiza necesita 38.000 trabajadores de la construcción

Suiza nunca dejó de demandar mano de obra para la obra. El estallido de la burbuja inmobiliaria española en 2007 empujó a muchos profesionales a reciclarse, y una parte de ellos cruzó la frontera. Ese flujo continúa hoy, dos décadas después, y el sector suizo sigue tirando del mercado exterior para cubrir vacantes que no llena con personal propio.

El flujo no se ha detenido.

Las ofertas publicadas en baustellenanzeiger.ch cubren un abanico amplio: soldadores, peones de construcción, pintores, carpinteros, electricistas y maquinistas de maquinaria de construcción. A esos oficios se suman perfiles técnicos y puestos de ingeniería, con horquillas salariales más altas.

Conviene fijarse en quién firma cada anuncio. Hay empresas que contratan directamente y también Empresas de Trabajo Temporal (ETT), y el tipo de contrato cambia por completo según la vía: categoría profesional, antigüedad reconocida y condiciones de alojamiento no son lo mismo en un caso que en el otro.

Ahí está la letra pequeña.

Requisitos para trabajar en la construcción en Suiza

La barrera de entrada es administrativa antes que académica. Para los oficios manuales no se exige titulación universitaria; para los puestos de ingeniería, sí. Estos son los requisitos que se repiten en las vacantes:

  • Pasaporte de la Unión Europea: es el requisito que Cubero señala como el más determinante. Sin nacionalidad comunitaria o del Espacio Económico Europeo, el acceso se complica hasta hacerlo inviable en la mayoría de los casos.
  • Idioma local: alemán, francés o italiano según el cantón donde esté la obra. No hace falta un nivel alto, pero sí defenderse en lo básico.
  • Experiencia demostrable en el oficio: el certificado de formación profesional español debe traducirse y, en algunos casos, homologarse.
  • Permiso de conducir: habitual en las ofertas y obligatorio, con habilitación específica, para la maquinaria de obra.
  • Disponibilidad geográfica: las vacantes se reparten por todo el país, no solo en Zúrich o Ginebra.
Suiza necesita albañiles

Otro detalle que se pasa por alto: el sueldo se cobra en francos suizos, no en euros. La referencia de 8.000 euros al mes corresponde a los perfiles más especializados y de mayor responsabilidad. Un peón de construcción sin experiencia previa no arranca en ese nivel.

Los 8.000 euros al mes no son el suelo de la obra suiza: son el techo al que aspiran los oficios especializados y los puestos técnicos.

Cómo es el proceso de selección

El procedimiento no se parece en nada a una oposición. Se envía el currículum a las ofertas que encajan con el perfil y la empresa responde con una primera entrevista que, en la mayoría de los casos, se celebra por videollamada antes de que el candidato viaje.

Cuando hay acuerdo, llega la parte burocrática. Para estancias superiores a tres meses, las autoridades cantonales exigen un permiso de residencia que tramita la propia empresa contratante. Si el contrato es inferior a ese periodo, el trámite se simplifica con un procedimiento de notificación. En paralelo hay que validar los títulos profesionales y cerrar el alojamiento, el gasto que más pesa en los primeros meses.

La comunidad española en Suiza funciona como red de apoyo real para quien llega.

Análisis: qué hay detrás de los 8.000 euros al mes

Los 8.000 euros mensuales son un titular potente y también un techo, no una media. En Suiza el coste de vida es de los más altos de Europa, y el alquiler se lleva una parte considerable del salario en cantones como Zúrich, Zug o Ginebra. Quien compare esa cifra con el sueldo español sin descontar vivienda, seguro médico obligatorio, y transporte se llevará una sorpresa al primer recibo.

No obstante, el diferencial sigue siendo real. Un oficial de primera en la construcción suiza cobra bastante más que su equivalente español, y la clave está en la categoría profesional reconocida y en la regularidad del empleo.

El sector suizo ofrece carga de trabajo estable todo el año, no campañas puntuales sujetas al ciclo de la obra pública.

El riesgo a vigilar son las ETT. Ofrecen entrada rápida, con peores condiciones y menos estabilidad. Conviene leer el contrato con calma, comprobar que la categoría coincide con el oficio real y desconfiar de cualquier intermediario que cobre por gestionar papeles. Mi lectura es clara: se trata de una oportunidad seria para quien tenga oficio, algo de idioma y capacidad de adaptarse a un mercado laboral más formal y más exigente que el español.

📨 Cómo presentar la solicitud

No hay una sede única ni un plazo de instancias: las candidaturas se envían oferta por oferta a través del portal del sector y de los canales oficiales europeos de empleo.

  1. Paso 1: Reúne la documentación básica: pasaporte de la Unión Europea, currículum en formato suizo, con foto y en alemán, francés o inglés, y certificados del oficio.
  2. Paso 2: Filtra las vacantes en el portal baustellenanzeiger.ch por oficio, cantón y tipo de contrato, y amplía la búsqueda en la red europea EURES.
  3. Paso 3: Envía la candidatura a cada oferta con una carta breve adaptada al perfil. Cubero recomienda mandarlas sin miedo.
  4. Paso 4: Prepara la entrevista, que suele ser por videollamada: deja claras las funciones reales del puesto, tu fecha de incorporación y tu nivel de idioma.
  5. Paso 5: Firma el contrato, verifica el permiso de residencia que tramita la empresa y cierra el alojamiento antes de viajar.

📋 Ficha de la Convocatoria

  • Organismo / País: Suiza (sector suizo de la construcción; ofertas publicadas en el portal baustellenanzeiger.ch).
  • Número de plazas: 38.000 vacantes activas.
  • Sueldo estimado: hasta 8.000 euros brutos al mes en perfiles especializados, abonados en francos suizos.
  • Fecha límite de inscripción: sin plazo único; cada oferta mantiene su proceso abierto mientras esté publicada.
  • Dónde inscribirse: portal baustellenanzeiger.ch y red europea EURES (eures.europa.eu).

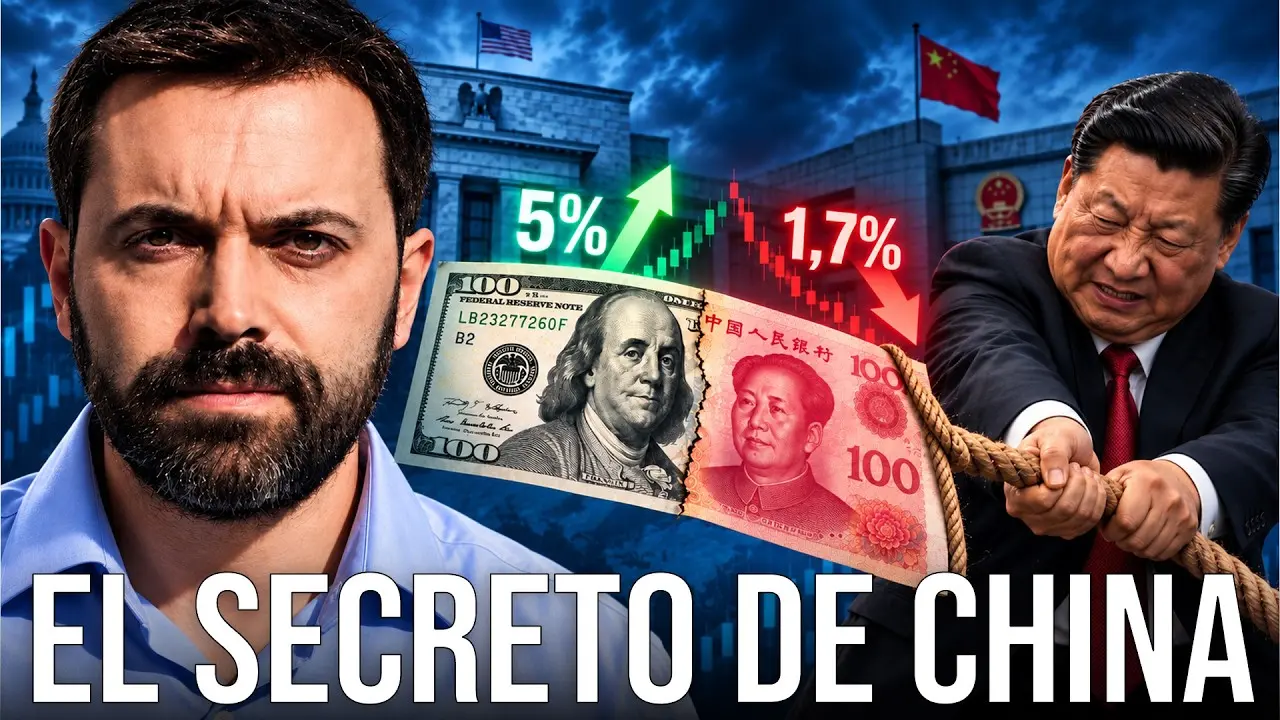
Rallo desvela por qué todo el mundo sube los tipos de interés menos China

Los tipos de interés suben en Estados Unidos, Reino Unido, Alemania, Francia y Japón. En China bajan. Para Juan Ramón Rallo, esa divergencia no demuestra que los bancos centrales hagan y deshagan a su antojo, sino que detrás hay dos factores poco glamurosos que explican casi todo: los controles de capitales y una tasa de ahorro descomunal.

Un diferencial de tipos que parece un atraco

El punto de partida del análisis es un gráfico incómodo. La deuda pública estadounidense a diez años paga alrededor del 5% anual, mientras la china se queda en el 1,7%. Desde la trinchera de la teoría monetaria moderna, ese patrón se interpreta como la prueba definitiva de que los tipos de interés no son un fenómeno económico, sino una decisión política: suben donde el banco central quiere subirlos y caen donde prefiere bajarlos.

Rallo despacha esa lectura como una construcción interesada. Si todo fuera voluntad política, sostiene, las élites occidentales estarían imponiendo a sus familias y a sus empresas un castigo gratuito mientras las chinas se financian baratísimo. La pregunta que plantea es otra: qué mecanismos concretos sostienen esa diferencia y por qué el mercado no la ha cerrado ya.

La inflación cambia por completo la fotografía

Antes de sacar conclusiones hay que homogeneizar la comparación, advierte el economista. Los tipos del gráfico son nominales, es decir, previos a descontar la inflación. Su ejemplo es sencillo: si prestas 100 euros y al año siguiente te devuelven 103 pero los precios han subido un 5%, has perdido poder adquisitivo. Y aquí las tasas de inflación de ambos países son muy distintas: en Estados Unidos ronda el 3,4%-3,7% según el indicador que se tome, mientras en China se mueve cerca del 1% o por debajo.

Con esas cifras, buena parte del tipo estadounidense es prima de inflación. Corregida la brecha, el tipo de interés real chino se queda en el 0,8%, mientras el estadounidense ronda el 1,5%; si se toma la expectativa de inflación futura en lugar del dato pasado, el americano se acerca al 2,5%. La diferencia sigue existiendo, pero ya no parece un abismo. Y, sobre todo, tampoco es tan grande como para que el ahorro no cruce fronteras por sí solo. Entonces, ¿por qué no lo hace?

Tipos de cambio y arbitraje que no llega

En un mundo sin fricciones, cualquier ahorrador chino con dos dedos de frente vendería deuda local al 1,7% y compraría deuda estadounidense al 5%. Para hacerlo tendría que cambiar yuanes por dólares, lo que depreciaría la divisa china, alimentaría tensiones inflacionistas internas y estrecharía el diferencial: los tipos subirían en China y bajarían en el resto del mundo. Nada de eso está ocurriendo hoy.

El yuan no solo no se deprecia, sino que se ha apreciado durante el último año. Y hay un detalle técnico que suele olvidarse: la rentabilidad relevante no es el tipo nominal extranjero, sino ese tipo más la variación esperada del tipo de cambio. Si un inversor chino compra deuda americana al 5% y el yuan se aprecia más de un 5% en el año, al volver a casa tendrá menos yuanes que al principio.

Los defensores de la teoría monetaria moderna se empeñan en ocultar que el ahorrador chino no es libre de disponer internacionalmente de su ahorro, y ahí está la clave del diferencial.

— Juan Ramón Rallo

El muro invisible: los controles de capitales

Aquí llega el núcleo del vídeo. Según Rallo, la razón principal de que persista este diferencial es que el ahorro chino está encerrado. Las personas físicas tienen un cupo anual de 50.000 dólares para convertir a divisa extranjera, un límite que no se mueve desde hace más de una década y que exige declarar el destino. Hay usos permitidos, como un viaje, la matrícula universitaria de un hijo o un tratamiento médico, y usos expresamente vetados, como comprar vivienda fuera o invertir en acciones y bonos extranjeros. Desde el 1 de enero de este año, además, cualquier transferencia al exterior superior a 10.000 exige verificación de identidad.

Las empresas tampoco escapan. Toda inversión directa en el extranjero necesita aprobación o registro ante la administración de divisas, y quien la salta se expone a multas, a deshacer la operación y a un veto de tres años. Los inversores institucionales funcionan mediante el programa QDII, un sistema de cupos que reparte el Estado: cuando quiere retener más ahorro dentro, simplemente cierra la mano.

La tasa de ahorro que nadie quiere mencionar

La segunda pieza del argumento son las tasas de ahorro nacional. Estados Unidos ahorra en torno al 16,6% de su PIB; Reino Unido, el 17,2%; Francia, el 21,5%; Alemania, el 26,4%; Japón, el 32,1%. China, en cambio, roza el 43% del PIB. Para Rallo, el tipo de interés a medio y largo plazo depende del equilibrio entre oferta de ahorro y demanda de inversión, y en China la inversión se ha resentido tras el pinchazo inmobiliario.

Con ese volumen de ahorro retenido, los tipos se hunden y el tipo de cambio tiende a apreciarse, porque las exportaciones se traducen en entrada de divisas. Si ese dinero pudiera salir, el arbitraje elevaría los tipos chinos y aliviaría los del resto del mundo. Sin salida, cada economía se queda con su propio equilibrio. La teoría monetaria moderna, concluye el presentador, vende la idea de que la tasa de ahorro y los controles de capital son irrelevantes, y no lo son.

Qué implica esto para el fin del dinero barato

La lectura tiene consecuencias incómodas. Imagínese una economía como la británica que cerrara sus fronteras al capital: si su ahorro nacional es escaso y la demanda de financiación intensa, los tipos seguirían siendo altos por mucho que el Banco de Inglaterra quisiera atarlos a la baja. Forzarlos con crédito barato solo produciría inflación, el modelo argentino previo a Milei. Lo mismo vale para la eurozona o Japón si se fragmentara el mercado global de capitales.

La receta que se desprende del análisis no es cómoda ni populista: fomentar el ahorro, tambien el público, reduciendo los déficit que drenan recursos y alimentan redes clientelares; moderar el consumo; y aceptar que la rentabilidad de los bonos es el precio de un equilibrio real, no un botón que se pulsa desde un banco central. Si el ahorro privado no sube y el déficit no baja, monetizar deuda para abaratar la financiación no dará tipos bajos: dará más inflación.

La pregunta que queda flotando es hasta cuándo puede China mantener su ahorro dentro de casa sin que la presión se escape por otro lado. Y, sobre todo, cuánto tiempo más aceptará Occidente el relato de que basta con una política monetaria expansiva para financiarse barato.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Salir a bolsa abarata la financiación de las pymes: 2,3 puntos menos que la banca

0

Las pymes que salen a bolsa pagan 2,3 puntos porcentuales menos por su deuda que las que permanecen al margen del parqué. La cifra no procede de una estimación de despacho: está en el estudio que Bolsas y Mercados Españoles (BME) publicó el pasado viernes, firmado por investigadores de la Universitat de València.

La muestra está construida con criterio. Más de cien compañías cotizadas, del Mercado Continuo y de BME Growth, comparadas una a una con homólogas no cotizadas del mismo sector y tamaño. El periodo analizado abarca de 2018 a 2024, siete ejercicios que incluyen la pandemia, la crisis energética y la vuelta de la inflación.

Un ahorro de 2,3 puntos que acaba en la cuenta de resultados

El mensaje central admite pocos matices: la transparencia y las exigencias regulatorias del estreno bursátil son una carga, pero se amortizan. Y se amortizan, sobre todo, en la factura financiera.

Los datos que sostienen el argumento son cuatro. La ratio de endeudamiento de las cotizadas es 9,8 puntos porcentuales superior a la de sus comparables cerradas al mercado. La inversión en capex supera a la de estas últimas en 6,5 puntos. El crecimiento de las ventas, en casi 9 puntos. Y el coste de la deuda se queda 2,3 puntos por debajo.

La lectura de los autores es institucional. La cotización impone auditoría, estructuras de control y reporte periódico, y ese armazón funciona como señal ante el prestamista. Menos opacidad, menos prima exigida. El banco cobra menos porque sabe más.

La bolsa no abarata la deuda por arte de magia: la abarata porque obliga a ordenar las cuentas y somete a la empresa a un escrutinio que el prestamista descuenta en el tipo de interés.

De 158 a 167 cotizadas en BME Growth y el Continuo casi plano

BME Growth

El informe aterriza en un mercado que lleva años intentando romper su sequía de estrenos. En 2026 ha habido dos debuts en el Mercado Continuo: el de la asturiana TSK, en mayo, y el de Digi Spain, en julio. BME Growth ha pasado de 158 a 167 compañías cotizadas en lo que va de año, nueve más, mientras el Continuo apenas ha sumado cuatro, de 119 a 123.

Bjorn Sibbern, consejero delegado de Six, la matriz suiza de BME, sostenía el pasado mayo que España ha sido uno de los mercados europeos con más estrenos en los últimos tiempos y atribuía el freno a la incertidumbre del conflicto en Oriente Medio. Su diagnóstico tenía un matiz relevante: no se estaban viendo cancelaciones, sino retrasos de varios meses.

El estudio tampoco es ajeno a los nombres propios. Entre los pares analizados aparecen Adolfo Domínguez, Deoleo, Talgo, y Laboratorio Reig Jofre, comparados respectivamente con Punt Roma, El Pozo Alimentación, Aernnova y Aldo Union. En todos los casos, la cotizada sale mejor parada en acceso a financiación y en ritmo inversor.

Más inversión y más ventas, pero el ROE no mejora

Hay una trampa estadística que conviene despejar antes de sacar conclusiones. Comparar cotizadas con no cotizadas del mismo sector y tamaño reduce el sesgo, pero no lo elimina. Las empresas que deciden dar el salto suelen ser, de partida, las que ya tienen escala, un consejo profesionalizado y cuentas presentables. Parte de esos 2,3 puntos puede ser premio al proyecto previo y no al hecho de cotizar. A mi juicio, el informe acierta al asumir ese límite, aunque no pueda cuantificarlo.

El segundo matiz es más incómodo. Ni el ROE ni el ROA de las cotizadas son superiores a los de sus pares. Invertir más y facturar más sin mejorar la rentabilidad sobre recursos propios describe a una compañía en fase de expansión, no a una máquina de retorno inmediato. Encaja con lo que se ve en el BME Growth: empresas que salen para financiar un plan a cinco años y que tardan en convertir ese plan en valor para el accionista.

Tampoco desaparece el coste de cumplimiento. Auditoría, comités, hechos relevantes que se remiten a la CNMV y restricciones sobre información privilegiada: la estructura que abarata la deuda se paga cada mes, y para una compañía de 30 millones de euros de facturación esa factura pesa mucho más que para un peso pesado del IBEX 35. Es el argumento que esgrimen casi todos los empresarios que descartan el estreno. Y es un argumento razonable.

Queda, además, el interés de quien firma. BME es el operador del mercado y su negocio crece con cada nueva cotizada. Eso no invalida los datos, porque la muestra es amplia y el periodo es largo, pero obliga a leerlos con la distancia que merece cualquier informe impulsado por una parte interesada.

En mi lectura, el termómetro real no es el número de debuts anuales, sino la permanencia de los que ya están. BME Growth suma 167 valores y el Continuo, 123. Si esas cifras aguantan los próximos trimestres sin bajas relevantes, el mensaje del estudio tendrá recorrido comercial: no hace falta un pelotón de estrenos cada año, basta con que quienes llegan no se arrepientan.

Veredicto Merca2

Cotización al cierre o apertura: La noticia no tiene un valor protagonista, pero sí un efecto agregado medible: BME Growth ha pasado de 158 a 167 cotizadas en 2026 y el Mercado Continuo, de 119 a 123. TSK y Digi Spain son, por ahora, los dos únicos debuts del año en el Continuo.

Clave técnica: El diferencial de 2,3 puntos sobre un préstamo medio de cinco millones de euros equivale a unos 115.000 euros anuales de ahorro en intereses, una cantidad que cubre buena parte del coste de mantener la estructura de cotización en BME Growth.

Apunte macro: Los 2,3 puntos de ventaja se midieron entre 2018 y 2024, un periodo que va de los tipos negativos al ciclo de subidas de más de 400 puntos básicos del BCE. Con tipos a la baja, ese diferencial relativo podría estrecharse.

Europa y Canadá se plantan ante los aranceles Trump y buscan nuevas alianzas

Canadá y la Unión Europea han dejado de esperar a que Washington modere el tono. En su último análisis para Negocios TV, los colaboradores del canal sostienen que el mundo empieza a cansarse del trato que impone Donald Trump y que Ottawa y Bruselas ya exploran alternativas comerciales propias, sin romper del todo el vínculo con Estados Unidos.

Canadá planta cara al acoso comercial de Washington

El analista del programa describe la decisión canadiense como el ejercicio de un derecho: buscar salidas al acoso constante y permanente que, a su juicio, ejerce la administración estadounidense sobre el país. Los canadienses están hartos de que se les trate como si fueran un estado más de la Unión, y esa percepción se ha instalado en la conversación pública.

El detonante fue el etiquetado. El equipo de Trump consideró una barrera comercial que los productos llevaran el texto en francés y en inglés, lenguas ambas cooficiales, algo que en Ottawa se leyó como una imposición ajena a la realidad canadiense. Según el análisis emitido por Negocios TV, Mark Carney —descrito como un estratega y un diplomático de primer nivel— zanjó la negociación y asumió la guerra comercial, para después activar la diversificación de socios en materia económica y de seguridad.

Europa, socio preferente pero no Estado número 28

El colaborador insiste en un matiz que estos días se ha traducido mal: la aproximación a Bruselas no convierte a Canadá en el Estado número 28. El Tratado de Funcionamiento de la Unión Europea exige a los candidatos estar geográficamente en Europa, y Ottawa no cumple ese punto, de modo que haría falta una reforma aprobada por unanimidad de los Veintisiete. Lo que sí cabe, apunta, es un régimen de partenariado especial.

Sobre la mesa está el acuerdo de libre comercio vigente desde 2017, con un intercambio bilateral que el analista cifra en 130.000 millones. La vía realista sería profundizar la cooperación en políticas comunitarias, sin llegar al modelo noruego o suizo, que integra el mercado interior a cambio de asumir normativa europea y renunciar a la silla en el Consejo, la Comisión y el Parlamento. Ese estatuto, duda, tampoco lo aceptarían los propios canadienses.

La lectura de fondo es un aviso a Trump: si la presión continúa, Ottawa y Bruselas acelerarán sus propias dinámicas. Entre ellas, recuerda, la apertura del mercado canadiense a los coches eléctricos chinos, una puerta que la UE podría mirar con otros ojos si la administración estadounidense sigue marcando los tiempos.

Si sigue acosando a Canadá y a la Unión Europea, ambas buscarán sus propias vías y dinámicas, sin depender de los vaivenes caóticos de Washington.

— Emilio, analista, en Negocios TV

Una cumbre de la ONU sin grandes titulares

El otro eje del programa fue la Asamblea General de Naciones Unidas, que reúne a los líderes en Nueva York. La expectativa del presentador es escasa: Trump volverá a ser protagonista y los países del Golfo intentarán mediar, pero el formato no invita a pensar en avances sobre los conflictos abiertos.

Sergio describe un patrón que ya se ha repetido: hoy llega un arancel, mañana una operación militar y después una amistad recompuesta. En su opinión, Washington se ha convertido en un socio imprevisible, y eso empuja a los gobiernos a buscar coberturas propias. También sostiene, en tono crítico, que el peso israelí en las decisiones estadounidenses es determinante; se trata de una valoración personal del colaborador, no de un dato confirmado.

El dólar, la hegemonía y los bloques que se reconfiguran

Ambos colaboradores coinciden en el diagnóstico económico: Estados Unidos pierde hegemonía global y el dólar afronta presiones, mientras la Casa Blanca intenta retener a sus aliados con aranceles selectivos, con un 15% sobre Europa como ejemplo recurrente. Sergio no cree que el pulso derive en un conflicto militar —Washington sigue siendo la primera potencia armada del planeta—, pero sí ve bloques históricos que se agrietan y un acercamiento europeo a China que hace unos años resultaba impensable.

Qué supone esto para el lector europeo

Para Europa, el episodio tiene una lectura práctica. El acuerdo con Canadá, aplicado de forma provisional desde septiembre de 2017 y aún pendiente de ratificación completa en algunos capítulos, es la herramienta más madura que tiene Bruselas para demostrar que existen alternativas. Profundizarlo no exige reabrir tratados ni tocar la unanimidad: bastan decisiones políticas y comerciales concretas. Ahí está la parte útil del mensaje.

La otra mitad es de riesgo. Si la respuesta estadounidense a cada gesto de autonomía es un arancel más alto, la lógica del pulso se retroalimenta y quien acaba pagando la factura es el exportador pequeño, el fabricante mediano y el consumidor. Europa esta buscando precisamente eso —margen—, y lo hace en un momento en el que la semana de alto nivel de la ONU vuelve a poner a Trump en el centro de la foto. El análisis del canal no anticipa grandes acuerdos, pero sí un cambio de humor global: menos sumisión y más cálculo propio.

Conviene no exagerar. Nadie está proponiendo una ruptura con Washington, y el vínculo de seguridad sigue siendo la argamasa del vínculo occidental. Lo que cambia es la disposición a diversificar, a firmar con otros y a no aceptar condiciones que se consideran injerencias. Esa disposición, sostienen en Negocios TV, ha llegado para quedarse.

Queda por ver hasta dónde está dispuesta a llegar Europa cuando el coste de la autonomía se mida en puestos de trabajo y en facturas energéticas. La pregunta no es si Bruselas quiere más margen, sino cuánto está dispuesta a pagar por él.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La crisis fotovoltaica en España destruye 12.000 empleos y dispara el riesgo de impago solar

0

La crisis fotovoltaica en España ya no se mide en megavatios instalados, sino en puestos de trabajo perdidos. El país ha colocado más placas que nunca en los últimos doce meses y, al mismo tiempo, el sector ha recortado más de 12.000 empleos. La patronal Unef puso cifra esta semana al desagüe: 134.708 ocupados totales al cierre de 2025, frente a los 152.418 del récord de 2022.

El recuento incluye puestos directos, indirectos e inducidos y supone el peor retroceso del sector en al menos una década. Lo relevante no es el tamaño de la caída, sino su naturaleza. Es el primer ajuste que no puede achacarse a una decisión regulatoria hostil, como el recorte de primas o el viejo impuesto al sol, sino a las propias reglas del mercado eléctrico. El traje que muchas empresas se cosieron en 2022 les ha quedado grande.

Doce mil empleos menos y una patronal llamando al ICO

El mayor golpe lo han encajado los productores. Pasaron de 67.335 a 59.914 ocupados entre 2024 y 2025, un recorte superior a 7.000 puestos que explica seis de cada diez empleos destruidos en el conjunto del sector. Son precisamente las empresas que más sufren la curva del pato: los precios de la electricidad se hunden en las horas centrales del día, cuando entra la solar, y se disparan por la noche.

El segundo foco está en las ingenierías y las instaladoras, donde el empleo cayó de 36.103 a 32.483 ocupados, un 10% menos en un solo ejercicio. Ahí el ajuste no responde a márgenes, sino a un reguero de empresas quebradas o en reestructuración tras haber dimensionado su estructura para un boom que resultó pasajero.

Con ese panorama, la patronal ha lanzado un SOS al Gobierno y reclama un plan de créditos avalados por el Instituto de Crédito Oficial ante el riesgo de impago de los parques. No es una petición retórica: hablamos de un sector que hace cuatro años levantaba rondas de financiación una detrás de otra y que ahora teme el default.

El solar español no ha dejado de ser competitivo: vende su producción en las horas en que su propia producción hunde el precio.

De 150 euros a menos de 40: la curva del pato

El precio medio capturado por la fotovoltaica —lo que ingresa por cada megavatio que vierte a la red— superó los 150 euros por megavatio hora en 2022, con la factura eléctrica descontrolada tras la invasión rusa de Ucrania. En 2025 no llegó a 40 euros por megavatio hora. Casi 800 horas registran precios iguales a cero o negativos, franjas en las que la solar malvende su producción o directamente paga por generar.

Una tecnología puede ser la más barata del sistema y, aun así, la que peor retribución obtiene. Es lo que le ocurre a la fotovoltaica española.

Solaria bolsa

El presidente de Unef, José Donoso, describe el fenómeno como ‘la fosa de las Marianas’ para explicar la diferencia de precios entre el día y la noche. El informe La crisis de valor de la energía solar fotovoltaica en España, del Centro Peter Huber, lo resume con crudeza: la rentabilidad de una planta no depende solo de cuánto cuesta producir, sino de cuánto se ingresa por esa producción. En paralelo, las restricciones técnicas de Red Eléctrica, es decir, las paradas forzosas de generadores por seguridad del sistema, han ido a más para inyectar gas en determinadas franjas.

En el autoconsumo particular la película se repitió con un año de retraso. España instaló 2.500 MW en 2022, su récord absoluto, y después el ritmo se desplomó un 32% en 2023 y cerca de un 31% en 2024. El sector se ha asentado en una meseta por debajo de 1.500 MW anuales, muy lejos del pico.

Quiebras, talento fugado y el factor chino

Conviene repasar los nombres propios para entender que esto no es un mal trimestre. En noviembre de 2023, Holaluz anunció un ERE sobre 200 personas, el 30% de su plantilla. En abril de 2024, la CNMV suspendió la cotización de EiDF Solar al detectar indicios de manipulación contable y falsificación documental: la compañía pasó de 1.800 millones de capitalización a poco más de 200 y de 300 millones de facturación anual a cinco.

Ese mismo año SolarProfit entró en preconcurso con un ERE del 90% de la plantilla, unas 400 personas, y Soltec acabó en manos del fondo estadounidense DVC Partners tras un ERE para 159 trabajadores. Sunhero, Solarmente o Eltex han engrosado la lista en 2025 y 2026.

A mi juicio, el diagnóstico que se está imponiendo peca de corto. Se habla de pinchazo, de digestión de un boom. Lo que ha cambiado es la lógica económica del negocio: la fotovoltaica ya no compite contra el gas o la nuclear, compite contra sí misma, porque cada nueva planta instalada reduce el precio de la hora en que produce. Ese círculo solo lo rompen el almacenamiento o una demanda capaz de absorber esa producción, y ninguna de las dos avanza al ritmo al que se instalaron los parques entre 2021 y 2023. La crisis fotovoltaica española no se arregla con un trimestre de precios altos.

Hay dos contradicciones que conviene retener. La primera es que la guerra en Irán ha devuelto algo de brillo al sector en lo que va de 2026, con una subida de los precios eléctricos que alivia márgenes de forma temporal; sería un error confundir ese alivio con una solución de fondo. La segunda es China: en España apenas se fabrican componentes más allá de algunos inversores y estructuras metálicas, y el gigante asiático presiona precios y márgenes de toda la industria europea.

Ana Campos, directora asociada de Amrop España, lo lee como un cambio de ciclo y detecta un trasvase de talento hacia la infraestructura digital, los centros de datos, las baterías, el biometano, el hidrógeno, e incluso los gases renovables. Es una buena noticia para el profesional, no tanto para el parque. Desde UGT condicionan la salud del empleo a la continuidad de las subvenciones y las exenciones fiscales de los últimos meses: si desaparecen, advierten, vuelven a caer la demanda y el empleo.

Yo añadiría un matiz a ese análisis. Las ayudas alivian, pero no arreglan un problema de precio de captura. Una subvención compensa un mal trimestre; no compensa casi 800 horas con precios iguales a cero o negativos. Cuando el mercado retribuye peor a la tecnología más barata del sistema, el problema no es de caja, es de diseño.

Veredicto Merca2

Cotización al cierre o apertura: Ninguna cotizada del sector ha remitido un hecho relevante que mueva el precio esta semana, de modo que la referencia para Solaria, el único productor fotovoltaico puro del IBEX 35, sigue siendo el mercado: menos de 40 euros por megavatio capturado en 2025 frente a más de 150 en 2022, una caída superior al 70%.

Clave técnica: El soporte que importa aquí no es un nivel de gráfico, es el coste de la deuda. Con casi 800 horas anuales de precios cero o negativos frente a un precio capturado por debajo de 40 euros por megavatio, el pasivo pesa hoy más que la propia producción en la cuenta de resultados de cualquier parque sin contrato a plazo firmado.

Apunte macro: El golpe laboral equivale al 11,6% del empleo récord de 2022, con 17.710 ocupados menos en dos años. Con 2.500 MW de autoconsumo instalados en el pico y una meseta actual por debajo de 1.500 MW, cada nuevo parque sin almacenamiento añade presión bajista al precio mayorista que también fija la factura eléctrica.

Precio Solana SOL: se dispara un 13,68% hasta 113,26 dólares y firma máximo de siete meses

Solana ha subido un 13,68% en 24 horas hasta 113,26 dólares, su nivel más alto en siete meses. El volumen diario, además, ha superado en un 55% su media de 30 días. Detrás hay dos motores conocidos: un rebote general del mercado cripto, con bitcoin recuperando los 80.000 dólares, y una cascada de liquidaciones de posiciones cortas.

No es un movimiento aislado. En 30 días, SOL acumula un 33,69% y cotiza por encima de todas sus medias móviles, desde la de cinco sesiones hasta la de 200, situada en 83,42 dólares. Traducido: el régimen de tendencia ha cambiado.

El rally de SOL en cifras: volumen, medias móviles y distancia al máximo histórico

La sesión rompió el rango en el que el precio llevaba meses atrapado. SOL pasó de 105,17 dólares a 113,26, con un máximo intradía de 113,98. La capitalización se sitúa en 66.510 millones de dólares y el volumen diario en 6.140 millones, frente a los 3.960 millones de una jornada media.

Ese detalle importa más de lo que parece. La ratio entre volumen y capitalización se ha colocado en el 9,24%, frente a un promedio histórico del 5,96%: hay participación real detrás del movimiento, no un ascenso hueco que se deshace con pocas órdenes.

El cuadro técnico tiene dos caras. A favor: el precio opera un 35,8% por encima de su media de 200 sesiones y el VWAP intradía, el precio medio ponderado por volumen, se queda en 110,46 dólares. En contra: el RSI, el indicador de fuerza relativa, marca 68,4, a un paso del umbral de sobrecompra.

Queda recorrido hasta el techo. El máximo histórico de SOL son los 293,41 dólares del 19 de enero de 2025, así que cotiza un 61,40% por debajo. Hace un año valía 245,24 dólares y en lo que va de 2026 el balance sigue siendo negativo, del 9,75%.

Un rally impulsado por cortos cerrados sube muy rápido y se agota casi igual de rápido: el combustible desaparece cuando el último vendedor apalancado ya ha comprado.

Por qué sube Solana hoy: cortos liquidados, bitcoin en 80.000 dólares y tokens que migran al ecosistema

SOL máximo siete meses

El catalizador inmediato tiene nombre técnico: short squeeze. La mecánica es sencilla. Cuando muchos operadores apuestan a que el precio caerá con apalancamiento, un repunte brusco les obliga a cerrar esas posiciones comprando el activo, y esa compra forzada acelera la subida.

Conviene ser honesto con el grado de certeza. Las cifras exactas de liquidaciones sobre SOL no están confirmadas públicamente, así que el squeeze es una explicación probable, no un dato cerrado. Lo verificable es el contexto: bitcoin recuperó los 80.000 dólares y el resto del mercado cripto se movió en bloque al alza.

Hay un segundo vector, más estructural y menos ruidoso. Varios proyectos de otros ecosistemas aterrizan en Solana: INJ se disparó cerca de un 20% tras su llegada a la red y ZetaChain ha propuesto migrar su token ZETA como SPL nativo, el estándar de tokens recogido en la web oficial del ecosistema.

Cada integración trae comisiones que se pagan en SOL. A eso se suma un indicio que el mercado lee como acumulación: reportes de terceros apuntan a salidas de SOL desde los exchanges por decenas de millones de dólares, señal de que grandes tenedores mueven sus monedas a custodia propia. El rastro puede seguirse en el explorador on-chain Solscan.

Lo que el historial de Solana enseña y los riesgos que no salen en el gráfico

Solana tiene memoria de sobra en materia de subidas violentas y de resacas. La referencia anterior es el máximo de 293,41 dólares de enero de 2025, un pico que llegó después de un ciclo en el que el ecosistema pasó de estar tocado por el colapso de FTX en noviembre de 2022 —la quiebra que arrastró la confianza de todo el sector— a firmar récords de volumen en sus plataformas de intercambio descentralizadas. El paralelismo útil no está en el precio, sino en la velocidad.

Hay dos razones técnicas para no extrapolar el 13,68% de hoy. La primera es el MACD, que compara dos medias exponenciales: su línea principal, en 3,32, sigue por debajo de la señal, en 3,49. El cruce al alza de las próximas sesiones será lo que confirme o desmienta el movimiento.

La segunda es la naturaleza del propio squeeze. Los rallies que se alimentan de cortos cerrados suelen dejar consolidaciones profundas. Por debajo del precio, una parte del mercado consideran la banda de 102,60 a 103,30 dólares como la referencia de corto plazo, con el mínimo de ayer, 99,42 dólares, como suelo.

Tampoco conviene perder de vista los riesgos que no salen en un gráfico: la concentración del staking en pocos validadores —los equipos que sostienen la red depositando SOL como garantía—, las paradas de red de 2021 y 2022 y la dependencia del apetito global por el riesgo. Cuando el mercado general gira, SOL amplifica el giro.

El punto de control de las próximas semanas es doble: si el MACD confirma el cruce al alza por encima de los 113-114 dólares y si la propuesta de migración de ZETA se materializa como token nativo. Ahí se sabrá si esto era una limpieza de cortos o el arranque de algo más largo.

Jupiter (JUP) dispara un 20% en 24 horas y reactiva el optimismo en el DeFi de Solana

JUP, el token del mayor agregador de liquidez de Solana, se ha disparado un 20,92% en 24 horas hasta los 0,2634 dólares y firma su mejor jornada en meses. Lo hace con un volumen un 79% por encima de su media de 30 días, la señal que suele distinguir un movimiento con sustancia de un simple rebote de corto plazo.

La subida llega después de varias sesiones de recuperación en el conjunto del mercado cripto. Bitcoin ha rebotado y las liquidaciones han castigado sobre todo a los cortos, quienes apostaban contra el precio. Cuando el mercado respira, los tokens de infraestructura como JUP suelen moverse con más fuerza que el propio SOL, porque su negocio depende directamente de cuánto se negocia en la red.

Conviene aclarar qué es Jupiter. Es el agregador de liquidez y de intercambios descentralizados más usado de Solana. Funciona como un comparador de precios: recorre los distintos mercados (DEX, por decentralized exchange) y coloca la orden donde el usuario obtiene mejor precio, menos comisión y menor impacto. Cada operación deja una comisión. Cuanto más volumen mueve la red, más factura la plataforma. Puedes ver su funcionamiento en la web oficial del protocolo.

Qué ha movido a JUP: ruptura con volumen confirmatorio

El precio cerró ayer en 0,2548 dólares y hoy cotiza en 0,2634. En el camino ha superado el nivel de Fibonacci del 23,6%, situado en 0,2542, un umbral que llevaba días actuando como techo. El volumen diario ha alcanzado los 99,3 millones de dólares, frente a una media de 30 días de 55,4 millones. Y el dato que más valoran los analistas: la relación entre volumen y capitalización se ha ido al 11,36%, cuando lo habitual es un 6,34%. Con una capitalización de 874 millones de dólares, ese salto apunta a compradores grandes.

Los indicadores acompañan sin llegar al extremo. El RSI de 14 días marca 63,7, por debajo del umbral de 70 que señala sobrecompra. El MACD mantiene la línea sobre su señal con histograma positivo. El aviso llega de las bandas de Bollinger: el %B está en 99,9%, lo que significa que el precio toca la banda superior, una posición que históricamente precede a una consolidación. También cotiza un 7,3% por encima de de su precio medio ponderado por volumen (VWAP).

Un volumen que duplica la media no garantiza tendencia, pero descarta que el movimiento lo haya fabricado un puñado de órdenes pequeñas.

Todas las medias móviles relevantes están alineadas por debajo del precio: 0,2352 (SMA-7), 0,2325 (SMA-20), 0,2065 (SMA-50) y 0,1920 (SMA-200). La estructura es alcista en el corto y el medio plazo. El primer techo está en 0,2705. El primer soporte serio, en 0,2540. Con una volatilidad anualizada del 124,9%, conviene recordar que movimientos de dos o tres centavos en un día son la norma en este activo.

JUP sube 20%

Por qué importa al DeFi de Solana

JUP no se movió solo. En el mismo periodo, Solana subió alrededor de un 6% y buena parte del impulso llegó de un rebote general del mercado. Ahí está la pregunta que separa al inversor paciente del impulsivo: ¿esto es un catalizador propio de Jupiter o es beta del ecosistema? Con los datos disponibles, no hay anuncio del protocolo en las últimas 72 horas que justifique el salto. La explicación más probable es una rotación de capital hacia tokens de infraestructura DeFi mientras la red se recupera.

La consecuencia práctica es directa. Si el movimiento depende de Solana, se desinflará cuando Solana corrija. Si detrás hay adopción real, la tendencia tiene fundamentos propios. La forma de comprobarlo pasa por vigilar si el volumen se sostiene por encima de los 66 millones de dólares en las próximas sesiones o si vuelve a la media en cuanto el rebote se enfríe.

El contexto largo: un token a un 85% de su máximo

Hay que ampliar el plano. JUP cotiza un 85,63% por debajo de su máximo histórico de 1,83 dólares, alcanzado el 1 de abril de 2024, mes y medio después de que el protocolo repartiera su esperado airdrop. El lanzamiento colocó a Jupiter en el centro del mapa DeFi de Solana, pero el precio nunca volvió a esos niveles. En lo que va de año sube un 40,93% y en 30 días acumula un 46,39%. Aun así, sigue un 51,93% por debajo del precio de hace un año, 0,5480 dólares. Recuperación, no expansión.

El riesgo estructural no es pequeño. El valor de JUP depende de que Solana mantenga su actividad: si el volumen de la red cae, las comisiones del agregador caen con él y el token pierde su principal argumento. La caída del 85% desde máximos recuerda lo que ocurre cuando una narrativa se enfría. Antes de aumentar exposición, el inversor debería exigir dos cifras: las métricas verificadas de comisiones del protocolo y el desglose del suministro circulante. Sin ellas, la tesis se sostiene sobre precio y volumen, no sobre negocio.

Lo que el mercado dibuja ahora es una consolidación probable entre 0,24 y 0,28 dólares, con la zona de 0,2540 como suelo de referencia y 0,2705 como primer techo. Por encima, el objetivo se sitúa en 0,28-0,30 si el volumen aguanta. Por debajo, la pérdida de 0,2352 invalidaría el impulso inmediato. Nada de esto es una recomendación de compra. La cita pendiente es otra: si en las próximas semanas Jupiter publica datos de comisiones que justifiquen el descuento actual, el token tendrá fundamento. Si no lo hace, seguirá siendo una apuesta al ciclo de Solana.

Turquía acelera en el mercado del lujo mientras China y el Golfo recortan peso inversor

0

El mercado del lujo turco cerró 2025 con una valoración de 3.000 millones de euros y las proyecciones sectoriales sitúan el techo en 3.900 millones para 2034. Mientras las grandes casas europeas recortan peso en China y en el Golfo, Turquía se ha convertido en la frontera más prometedora del sector. He seguido los últimos movimientos de retail en Estambul y la conclusión es clara: la rotación geográfica ya está en marcha.

El consumo chino sigue sin arrancar. La región del Golfo todavía arrastra los efectos del conflicto con Irán. Y aunque el mercado estadounidense aguanta con solidez, depender solo de él nunca ha sido una estrategia sostenible a largo plazo. La conversación del sector se centró en India, un mercado poco penetrado pero complejo, con retornos que exigen años de inversión. En paralelo, Turquía ha emergido como la alternativa más realista.

La cuota que China y el Golfo sueltan

El país no partía como prioridad. Su reputación se asociaba a la hostelería, la cosmética y la fabricación, incluida la producción de réplicas. Ese relato ha cambiado. Luca Solca, responsable global de investigación de bienes de lujo en Bernstein, lo resume con precisión: en un entorno globalmente apagado, las compañías buscan fronteras de crecimiento, y Turquía, que nunca fue prioridad, es una economía grande que merece ser explorada.

Los números respaldan esa tesis. El mercado turco de lujo pasó de una valoración de 3.000 millones de euros en 2025 a una proyección de 3.900 millones en 2034. No es un salto explosivo, pero sí una trayectoria estable en un sector que en Europa Occidental apenas crece.

La oportunidad, sin embargo, no es homogénea. Turquía ofrece escala y conectividad, pero su mercado de lujo sigue siendo una fracción del que representa una sola capital europea consolidada. Lo relevante para el inversor no es el tamaño actual, sino la dirección del capital hacia una economía que hasta ahora nadie priorizaba.

Turquía no va a sustituir a China, pero sí a ocupar el hueco que las casas occidentales necesitan cubrir para sostener sus cuentas.

Estambul se consolida como hub de tránsito y gasto alto

El aeropuerto de Estambul superó a Heathrow como el mejor conectado del mundo, con 337 destinos. Es un dato logístico, pero también una señal de mercado. Turquía mantiene vuelos directos con Rusia y concede entrada sin visado a visitantes rusos e iraníes, lo que atrae a un turista de alto gasto que antes habría ido a Europa Occidental o a Emiratos.

Junto al aeropuerto, el proyecto Florentia prevé más de 100.000 metros cuadrados de superficie comercial, un hotel de lujo, ocio al aire libre y acceso a más de 200 marcas internacionales. El grupo minorista Beymen ha elevado el estándar con conceptos como su tienda en Tersane-i Âmire, diseñada por OMA.

El gasto turístico es el principal motor, pero el residente local también responde. La base de consumidores turcos es amplia y muy conectada, y las marcas globales ya forman parte del paisaje cultural cotidiano. Cartier trasladó recientemente su nueva colección de joyería a la isla de Büyükada, un gesto que confirma que las maisons ya tratan el país como plaza propia y no como simple escala.

lujo en Turquía

Análisis: qué significa para la asignación de capital

Llevo años observando cómo el lujo se comporta como clase de activo, y las rotaciones geográficas rara vez son lineales. Turquía ofrece ahora lo que el sector buscaba desde 2023: una base de consumo nueva, con demografía joven y capacidad de gasto en ascenso. El atractivo no está en la bolsa turca, expuesta a una divisa volátil y a un riesgo político elevado, sino en la exposición indirecta. Los grupos cotizados que aceleren su presencia física en el país y los operadores de retail prime en Estambul son las vías más limpias para capturar el ciclo.

La oportunidad tiene un perímetro concreto. El sector crecerá en tanto se mantenga la estabilidad política de una región volátil y el presidente Erdoğan logre desactivar las tensiones con Israel y Grecia. Ahí está el riesgo real, no en la demanda. Quien compre exposición turca está apostando, en el fondo, por la continuidad institucional del país. El horizonte razonable es de cinco a siete años, el tiempo que tarda una red de retail de lujo en madurar y en generar retornos comparables a los de un mercado europeo consolidado.

La prima de Turquía es la prima de la estabilidad: se paga hoy por lo que el país puede valer si la geopolítica no se rompe.

Queda por resolver la etiqueta Made in Turkey. Si las casas europeas trasladan inversión a los fabricantes locales y las firmas autóctonas como Nackiyé consolidan su presencia en Hong Kong, Japón y Estados Unidos, el país dejará de ser una frontera de consumo para convertirse en plataforma industrial. Ese salto, todavía pendiente, separa una moda pasajera de una asignación estructural.

💎 Veredicto Wealth

El lujo en Turquía encaja como apuesta de diversificación geográfica para patrimonios con vocación de largo plazo, no como vehículo de revalorización agresiva. El riesgo a vigilar es la estabilidad política regional y las tensiones diplomáticas del Gobierno turco, que pueden frenar el flujo de turista de alto gasto.

Glenn Martens deja Diesel: la apuesta de OTB que dispara el valor de Maison Margiela

0

Después de seis años, Glenn Martens deja Diesel para dedicarse en exclusiva a Maison Margiela. El diseñador belga que devolvió a la firma italiana al centro de la conversación cultural cerrará su etapa en la marca con el desfile que presentará en Milán la próxima semana. He seguido su trayectoria desde Y/Project, y este movimiento —más que una rotación de sillones— revela dónde coloca OTB sus fichas de valor.

El dato que importa al inversor es que ambas firmas cuelgan del mismo grupo. Diesel y Maison Margiela son propiedad de OTB, la matriz que agrupa el portafolio industrial de Renzo Rosso. Concentrar a Martens en Margiela equivale a declarar cuál de los dos activos concentra la apuesta por el mayor margen. Es una decisión de asignación de capital, no solo de diseño.

Seis años que recolocaron Diesel en el mapa de la moda

Conviene recordar el punto de partida. Renzo Rosso fundó Diesel en 1978, cuando era una pequeña compañía de denim; para la década de 2010 la marca había perdido su lugar en la conversación. Martens asumió la dirección creativa en octubre de 2020 y en seis años la recolocó con un lenguaje de denim desgastado, sobredimensionado y tratado.

El resultado fue un activo con mejor percepción de marca y más demanda. Sus desfiles y su imaginería provocadora —el de otoño de 2023, con un decorado de cajas de preservativos— atrajeron a celebridades como Rihanna y Beyoncé, además de figuras como Julia Fox. Antes había dirigido la parisina Y/Project entre 2013 y 2024, donde transformó una etiqueta emergente en objeto de culto.

OTB reordena su cartera: Maison Margiela como activo prioritario

El segundo movimiento del tablero es igual de significativo. Martens asumió la dirección creativa de Maison Margiela en 2025, tras la salida de John Galliano, y hasta ahora compaginaba ambas responsabilidades. A partir de ahora se dedicará solo a la casa parisina, de raíces en la alta costura y con un archivo conceptual que opera en la franja de precio más alta del grupo.

OTB no ha desvelado quién sustituirá a Martens en Diesel. La nota remite a un anuncio «a su debido tiempo», una fórmula que sugiere que la prioridad inmediata no es la continuidad de la marca de denim, sino la consolidación de Margiela. Para quien siga el sector, la lectura es clara: el grupo protege el activo con mayor capacidad de generar margen.

OTB no vende una marca: reasigna a su diseñador estrella al activo de mayor margen. La escasez de talento creativo es hoy el verdadero cuello de botella del lujo.

El talento creativo como activo escaso y su precio de mercado

En el mercado del lujo, el valor de una marca es un activo intangible que depende, en buena medida, de quién la firma. Un director creativo no es un empleado más: es el arquitecto de la percepción de marca, y esa percepción se traduce directamente en capacidad de fijar precios. Cuando OTB obliga a Martens a elegir entre dos casas, reconoce algo que el sector conoce bien: el talento creativo verdaderamente escaso funciona como un cuello de botella tan real como la capacidad de producción.

La decisión, sin embargo, encierra un riesgo. Concentrar a un solo diseñador en un único activo incrementa la dependencia del grupo respecto a esa persona, el clásico key person risk que los family offices vigilan cuando evalúan participaciones en casas de moda. Diesel queda, mientras tanto, en una sucesión abierta que introduce incertidumbre sobre la continuidad de su reposicionamiento. La marca puede sostener parte del impulso logrado, pero el salto de percepción de los últimos seis años fue, en gran medida, obra de una firma personal concreta.

Mi lectura es que OTB apuesta por la preservación de capital a largo plazo en Margiela antes que por la revalorización agresiva de Diesel, al menos en el corto plazo. El desfile de Milán de la próxima semana marcará el cierre de un ciclo y el arranque de otro. Lo que conviene seguir de cerca es el anuncio del sucesor: de su perfil dependerá que Diesel mantenga el terreno recuperado o vuelva a cederlo.

💎 Veredicto Wealth

Maison Margiela se consolida como activo de preservación de capital a medio plazo, con un horizonte de tres a cinco años para asentar la dirección creativa. El riesgo a vigilar es el key person risk y la capacidad de OTB de replicar en Diesel un impulso que dependió de una sola firma.

Lanzamientos de alta joyería en septiembre de 2026: ediciones limitadas que ya se revalorizan

0

He revisado los lanzamientos de alta joyería de septiembre de 2026 y el patrón es inequívoco: el mercado ya no premia la belleza, premia la escasez. Van Cleef & Arpels, Boucheron, Chopard y Louis Vuitton han concentrado sus novedades en piezas numeradas, archivo recuperado y aniversarios. La cosecha de otoño está pensada, consciente o no, para revalorizarse.

La temporada confirma un giro que llevo dos años observando. Van Cleef & Arpels actualiza su icónico Alhambra con esmalte rosa translúcido, una variante inédita sobre un motivo que apenas se altera. Boucheron regresa a su archivo con Lierre de Paris, que convierte la hiedra predilecta de Frédéric Boucheron en diseños pavimentados de diamantes. Y Chopard celebra los 50 años de Happy Diamonds con una campaña protagonizada por Bella Hadid y Liu Wen.

Del archivo a la vitrina: las piezas clave de septiembre

El catálogo repite una fórmula que el inversor en activos tangibles reconoce al instante. Louis Vuitton amplía su Tambour Spin Time con cinco referencias y suma ocho piezas a Le Damier de Louis Vuitton. De Beers London firma Vibrations, Swarovski presenta Classica en Nueva York y Gucci revisita su código ecuestre con la colección Horsebit en diamantes y oro.

Dos aniversarios funcionan como señal de mercado. Robinson Pelham cumple 30 años con una residencia de un mes en TROVE, en Nueva York, donde exhibe desde diseños de archivo de los noventa hasta piezas únicas. Chopard alcanza el medio siglo de un motivo que se ha convertido en el activo de entrada más líquido de la joyería de firma.

El resto de la cosecha confirma la deriva hacia lo irrepetible. Melanie Georgacopoulos enfrenta perlas y ónice en Eclipse, René Barnes recurre a diamantes europeos antiguos en LUCE y Jessica McCormack retuerce el lazo clásico hacia un terreno más audaz.

En joyería, la frontera entre objeto de deseo y activo patrimonial se mide en unidades producidas, no en quilates.

La distinción importa. Una colección permanente puede reponerse; una pieza única, no. Cuando Lucy Delius reinterpreta la elegancia de las sciure milanesas, el comprador no adquiere un adorno: adquiere una posición en un mercado donde la oferta es, por definición, finita.

El impacto para el inversor: escasez, material y liquidez

Conviene ser preciso. La joyería de autor no se comporta como el arte contemporáneo ni como el reloj deportivo. Su revalorización depende de tres variables que septiembre pone a prueba a la vez.

La primera es la escasez verificable: las ocho piezas nuevas de Le Damier o las cinco referencias del Tambour son series controladas por la maison. La segunda es el contenido material: el oro y el diamante fijan un suelo de valor que ninguna crisis de gusto perfora del todo. La tercera, y la más frágil, es la liquidez secundaria.

El oro y el diamante protegen el capital; la firma y la serie corta son las que generan el retorno.

Análisis: qué mirar antes de asignar capital

He seguido el mercado de la joyería de firma desde la resaca de 2015 y el patrón se repite con una fidelidad casi mecánica. Las piezas que sostienen valor combinan tres cosas: una casa con archivo documentado, una serie corta y un motivo reconocible. El Alhambra de Van Cleef es el caso de manual. Su actualización en esmalte rosa translúcido puede parecer un detalle estético, pero introduce una variante de color sobre un motivo que rara vez se toca, y eso crea coleccionismo dentro del coleccionismo. Boucheron hace lo contrario y lo hace bien: recupera un motivo histórico y lo traduce en pavé. La operación tiene doble filo. Ancla la pieza en una narrativa de casa que justifica prima, pero el pavé dispara el coste de entrada y reduce el universo de compradores.

Mi lectura es que septiembre ofrece dos perfiles. El que busca preservar capital encontrará en las piezas de oro macizo y diamante de firma un refugio razonable, con horizonte de cinco a diez años. El que busca revalorización agresiva debe apuntar a piezas únicas y aniversarios, donde la narrativa de escasez mueve el precio más rápido que el propio material.

El riesgo no está en el activo, sino en el precio de entrada. La joyería de firma ha subido con fuerza en el secundario en los últimos años, lo que significa que parte del retorno futuro ya está descontado. La próxima cita para medirlo es la temporada de subastas de Ginebra de noviembre de 2026, donde se verá si estas piezas aguantan fuera de la vitrina.

💎 Veredicto Wealth

La joyería de firma con serie corta es un activo de preservación de capital a más de cinco años, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez secundaria en las piezas de mayor precio, donde el comprador tarda en aparecer.

Por qué D’Haene cuestiona la nutrición deportiva: menos geles y más comida real en carrera

La nutrición deportiva basada en geles y protocolos rígidos está en cuestión: François D’Haene, ganador de la UTMB, defiende más comida real en carrera y menos dependencia de productos específicos. La evidencia en fisiología del ejercicio respalda simplificar.

El ultrafondista francés lo dijo en el podcast del nutricionista Anthony Berthou, en un episodio publicado el 18 de septiembre de 2026 y grabado durante la UTMB de ese mismo año. No habla desde la teoría: acumula más de veinte años compitiendo en ultras. Lo que cuestiona no es la ciencia, sino su conversión en reglas permanentes.

Su crítica tiene tres frentes. El primero, la presión constante en torno al peso y al afilado. El segundo, la multiplicación de restricciones —alimentación vegana estricta, cetogénica, sin gluten— cuando no responden a una necesidad real. El tercero, la manía de medirlo todo: pesar los alimentos, calcular cada gramo y diseñar protocolos que acaban tapando el aprendizaje de las sensaciones.

Ahí aparece el dato que mejor aterriza su postura. Un corredor de 70 kilos que persiga unos 1,5 gramos de proteína por kilo necesita rondar los 105 gramos al día. El batido de proteína ayuda a repartir ese total, pero no sustituye a una alimentación completa. La base sigue siendo el plato.

El pasaje más honesto del episodio es el de la recuperación. Berthou lo resume sin rodeos: comer bien después de una salida larga puede aportar más que dos horas de masaje. Y, sin embargo, hay quien prefiere un batido de suero y saltar directo a la camilla. El orden importa.

Los geles no son el enemigo: el problema es convertirlos en la única estrategia y dejar de escuchar lo que pide el cuerpo cada día.

Cómo aplicar su enfoque sin renunciar al rendimiento

A efectos prácticos, la propuesta de D’Haene es un marco flexible. La comida real gana peso en carrera y en los entrenamientos largos, con productos locales y de temporada siempre que sea posible. La idea no es lograr una alimentación irreprochable, sino entender la estacionalidad y la procedencia de lo que comes.

Esto no significa improvisar. Significa entrenar la tolerancia: probar en las tiradas largas lo mismo que llevarás el día de la carrera —fruta deshidratada, frutos secos, sándwiches pequeños, arroz salado— y reservar los geles para los tramos donde masticar y digerir no es viable. Nada se estrena en competición.

geles energéticos

Su filosofía va incluso más allá del plato. Aceptar temporadas menos optimizadas permite conservar capacidad de adaptación y recuperar esos recursos en los bloques decisivos de la preparación. Cuando todo funciona siempre al máximo, no queda margen para progresar.

📊 La pauta en cifras

  • Proteína diaria: alrededor de 1,5 gramos por kilo de peso corporal; unos 105 gramos en un corredor de 70 kilos, repartidos entre las comidas del día.
  • Batido de proteína: recurso de apoyo para cuadrar el total, nunca la base de la alimentación.
  • Comida real en carrera: productos locales y de temporada, ya testados en los entrenamientos largos previos.
  • A tener en cuenta: con el pulso alto, masticar y digerir cuesta más; reserva los geles para los tramos de máxima intensidad.

Hay una letra pequeña que conviene leer. Muchos productos etiquetados como ‘recuperación’ o ‘rendimiento’ no cuentan con declaraciones de propiedades saludables autorizadas por la autoridad europea de seguridad alimentaria, así que su promesa se apoya más en el marketing que en el expediente científico. El batido puede ayudar; el bote no hace magia.

Para ampliar el marco general, la nutrición deportiva combina desde hace décadas hidratos, proteína e hidratación en función de la duración del esfuerzo. Lo nuevo no es la fórmula, sino recuperar el criterio para adaptarla a cada día.

Qué dice la evidencia y dónde está el matiz honesto

El modelo de gel cada veinte minutos nació en el laboratorio y en el ciclismo de carretera, donde el estómago apenas se mueve. En un ultra de montaña, con el pulso alto y el cuerpo agitado, masticar y digerir comida completa cuesta más. La evidencia de fisiología del ejercicio apunta en la misma dirección que D’Haene: el sistema digestivo se entrena y tolera mejor lo que ya conoce.

Eso sí, conviene no idealizar la comida real. Un gel pesa poco, se traga sin masticar y permite mantener el ritmo en un tramo técnico. En esfuerzos por debajo de las dos horas, ni unos ni otros son imprescindibles: agua y una pauta decente bastan. El matiz que cambia todo está en la duración del esfuerzo.

La posición del francés no procede de un ensayo con grupo control, sino de dos décadas de kilómetros. Su valor está en la coherencia con lo que la fisiología del ejercicio viene repitiendo: la flexibilidad rinde más que el dogma, y la mejor estrategia es la que puedes sostener durante horas sin que tu cabeza ni tu estómago se rebelen.

Para quien empieza en el trail, el mensaje es liberador. No necesitas siete botes distintos ni pesar cada ración. Necesitas cocinar, probar, ajustar y aprender a a leer tu hambre y tu energía. Lo demás es optimización de despensa, que también cuenta.

Este contenido es divulgativo y está orientado a la optimización del estilo de vida; no constituye consejo médico ni sustituye la valoración de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Reordena el plato antes que el bote: cocina una comida completa después de cada salida larga y deja el batido solo para las jornadas en las que no llegues al total de proteína.
  • Entrena el estómago en las tiradas: prueba cada semana un alimento real de los que llevarás en carrera; si tolera bien tres horas de esfuerzo, ya tienes una pieza fija.
  • Haz una semana sin pesar nada: durante siete días anota energía y hambre en lugar de gramos; recuperarás la información que las cifras tapan.

Entrenamiento EMOM de barra: 3 ejercicios y 9 repeticiones por minuto para fuerza de tren superior en 20 minutos

El entrenamiento EMOM de barra concentra fuerza de tren superior en 20 minutos: tres ejercicios, nueve repeticiones por minuto y una progresión que convierte el calentamiento en trabajo útil.

La lógica del formato es sencilla y casi nunca se aplica en una sala de pesas. Cada minuto, en punto, ejecutas la misma tanda. Descansas lo que sobre del minuto y vuelves a empezar. Sin móvil entre series. Sin charla. El reloj manda.

Cómo funciona el protocolo: 9 repeticiones por minuto y 5 kilogramos más en cada vuelta

Se arranca con la barra vacía, sin discos. En el minuto cero se ejecutan tres press militar, tres cargada de potencia y tres remo Pendlay: 9 repeticiones en total. El tiempo restante hasta el siguiente minuto se emplea en cargar discos. La progresión es fija: 2,5 kilogramos por lado, 5 kilos por vuelta.

Minuto uno: misma tanda con la barra ya cargada. Y así, vuelta tras vuelta. Las primeras rondas, con pesos ligeros, funcionan como calentamiento específico de los tres patrones que sostienen cualquier sesión de tren superior: empujar por encima de la cabeza, tirar desde el suelo y traccionar en horizontal.

Arrancar con la barra vacía no es un detalle menor. Esas rondas ligeras actúan como series de aproximación y transforman el calentamiento en volumen real de entrenamiento. El desgaste llega justo cuando el peso empieza a pesar, de modo que la técnica se consolida en las rondas fáciles y se pone a prueba en las difíciles.

Aquí está la regla que hace que el protocolo funcione. Cuando ya no completas tres repeticiones de un ejercicio, ese ejercicio sale del circuito y sigues con los que quedan, sumando peso cada minuto. Lo habitual es que el press militar caiga primero. La sesión termina cuando fallas las tres repeticiones del último movimiento, el más fuerte de los tres.

Para no perder segundos entre vueltas, deja el material montado a cada lado de la barra: dos discos de 2,5 kilogramos, dos de 5, dos de 10 y entre dos y cuatro de 20, en función de tu nivel de fuerza.

Cuando el minuto marca el ritmo, la sesión deja de depender de la motivación y pasa a depender de la barra.

Técnica de los tres movimientos: dónde se gana o se pierde la sesión

Con fatiga acumulada, el margen de error técnico se estrecha. Estos son los tres patrones, resumidos en lo esencial.

  • Press militar: barra en rack frontal sobre los deltoides, respira y bloquea el core apretando los glúteos. Lleva la barbilla atrás al empujar, extiende los codos arriba y baja con control hasta los hombros.
  • Cargada de potencia: gesto heredado de la halterofilia. Cadera atrás, barra pegada a los muslos; cuando pasa la rodilla, extiende cadera y rodillas de forma explosiva, tira con ese impulso, baja rápido por debajo y recibe la barra sobre los hombros.
  • Remo Pendlay: bisagra de cadera hasta que el torso quede casi paralelo al suelo, agarre algo más ancho que los hombros y espalda plana. Rema explosivo hacia la parte baja del pecho y devuelve la barra al suelo en cada repetición.

Ninguno de los tres movimientos es decorativo: press, cargada y remo cubren empuje vertical, tirón explosivo y tracción horizontal, el trío clásico del tren superior.

fuerza tren superior

📊 La pauta en cifras

  • Volumen por minuto: 3 repeticiones de cada movimiento, 9 en total.
  • Progresión: 5 kilogramos más por vuelta (2,5 por lado), desde la barra vacía.
  • Duración: entre 20 y 30 minutos, según dónde caiga el último ejercicio.
  • Cuándo parar: al no completar 3 repeticiones del movimiento más fuerte.

Qué puedes esperar de verdad: volumen sí, récord no

El planteamiento es honesto y conviene repetirlo: este formato acumula mucho volumen y te lleva a un triple pesado en tres movimientos distintos, pero no es un test de fuerza máxima real. Con descansos mínimos, la fatiga se acumula ronda tras ronda y el peso final queda por debajo de tu máximo de tres repeticiones.

El propio protocolo reconoce ese límite. Si en las últimas vueltas notas que estás cerca de un peso que nunca has levantado, descansa dos o tres minutos antes de intentarlo. Ganarás la repetición y tendrás una marca más fiable que la de una ronda hecha con la respiración todavía entrecortada.

¿Para quién encaja? Para quien dispone de veinte o treinta minutos, una barra, discos, y algo de fuerza previa en los tres patrones. El entrenamiento EMOM brilla en agendas comprimidas porque no deja huecos muertos: el descanso es exactamente lo que sobra del minuto. Para hipertrofia pura, en cambio, un esquema de series rectas con descansos más largos sigue siendo más eficiente por grupo muscular, porque permite más carga útil con mejor técnica.

El seguimiento es lo que convierte esto en un método y no en una sesión suelta. Anota el peso final de cada movimiento y trata de superarlo la próxima vez. Ese dato, y no la sensación de acabar sudando, es tu progreso real.

La información de este artículo es divulgativa y se centra en la optimización del rendimiento. No sustituye el criterio de un profesional del ejercicio que valore tu situación personal.

⚡ Rutina de Optimización Diaria

  • Monta la barra antes de arrancar: deja los discos de 2,5, 5, 10 y 20 kilogramos a cada lado, listos para cargar sin perder el minuto.
  • Fija el minuto cero con un cronómetro: nueve repeticiones, descanso hasta el cambio de minuto y 2,5 kilogramos por lado al cerrar cada vuelta.
  • Anota el peso final de cada movimiento: es tu referencia real para la próxima sesión y la única forma de saber si estás progresando.

Cambio de hora y sueño: por qué el horario natural protege tu ritmo circadiano y tu energía

Cambio de hora y sueño van de la mano: la evidencia científica apunta a que mantener el horario natural protege tu ritmo circadiano y tu energía mejor que alargar la luz de la tarde.

Manitoba acaba de anunciar que deja de mover las agujas del reloj. La provincia canadiense adopta el horario de verano de forma permanente y, por primera vez desde 1963, sus habitantes no retrasarán los relojes este otoño. La decisión llega después de una consulta pública con 72.000 votos en la que el 92% pidió acabar con los cambios estacionales. El problema, según los especialistas en sueño, no es dejar de cambiar la hora: es la hora que han elegido para quedarse.

De esos votantes, el 58% se inclinó por el horario de verano permanente, el que regala luz por la tarde y la roba por la mañana. Para Michael Mak, especialista en sueño en Toronto y vicepresidente de la Sociedad Canadiense del Sueño, la prioridad debería ser la contraria: más luz al amanecer para levantarse y menos luz al final del día para dormir bien.

Qué le hace el cambio de hora a tu reloj interno

La razón es fisiológica. La luz que reciben tus ojos en la primera hora del día es la señal que sincroniza el ritmo circadiano, el reloj interno de 24 horas que ordena cuándo tienes hambre, cuándo rindes mejor y cuándo te entra el sueño.

Ese reloj no solo decide a qué hora te duermes. También marca a qué hora procesas mejor la información, cuándo digieres con más eficiencia y, en qué franja del día tu cuerpo responde mejor al entrenamiento. Cuando la señal matutina falla, el desajuste se nota en todo el día.

La luz de la mañana pone en hora tu reloj interno; la luz de la noche lo retrasa y te roba horas de descanso real.

En el peor escenario del invierno, el sol puede no asomar hasta cerca de las 9 de la mañana, y quien empieza la jornada a las 8 lo hace a oscuras. La neuropsicóloga Rebecca Robillard, investigadora del sueño en la Universidad de Ottawa, compara el efecto en los adolescentes con obligar a un adulto a empezar a trabajar a las 3 de la mañana: su reloj tiende por naturaleza a ir más tarde.

Los cuerpos científicos que estudian el sueño son unánimes desde hace años: el horario que respeta el ciclo del sol es el estándar.

Cómo anclar tu energía cuando el reloj se desajusta

No hace falta esperar a que se decida el horario oficial del año que viene. Tu reloj interno responde a señales concretas y se puede entrenar. La más potente es la luz natural de la mañana: una ventana de 10 a 30 minutos nada más despertar, a ser posible al aire libre, ancla el ritmo de las siguientes 24 horas. En días grises, enciende todas las luces de casa al levantarte: imita, en parte, el efecto del amanecer.

La segunda palanca es cronológica. La hora de despertar funciona como marcador de tu primera exposición a la luz, así que mantenerla estable los siete días de la semana, con un margen de 30 minutos, es lo que sostiene la señal. Dormir hasta tarde el domingo no recupera nada: descoloca el lunes entero.

📊 La pauta en cifras

  • Luz de mañana: De 10 a 30 minutos de luz natural en la primera hora tras despertar para sincronizar el reloj interno.
  • Hora de despertar: La misma los siete días, con un margen máximo de 30 minutos respecto a tu rutina habitual.
  • Luz de noche: Baja la intensidad de pantallas y lámparas al menos una hora antes de acostarte.
  • A tener en cuenta: Ninguna rutina de luz compensa dormir menos de lo que necesitas.
ritmo circadiano

Aquí está la letra pequeña que casi nadie mira: no toda la luz vale lo mismo. La del mediodía apenas mueve el reloj; la de la primera hora de la mañana lo sincroniza con fuerza, y la de las pantallas por la noche lo empuja hacia atrás, retrasando la melatonina y alargando el tiempo que tardas en dormirte.

Por eso los especialistas insisten en dos gestos baratos y medibles: despertarte siempre a la misma hora y salir a la luz cuanto antes. El resto es secundario. Menos aplicaciones, más amanecer.

Lo que la ciencia del sueño tiene claro (y lo que no)

Conviene aclarar la mecánica: el horario de verano no crea luz, la desplaza. Toma la hora de sol que casi nadie aprovecha de madrugada y la coloca en la tarde, cuando más gente está despierta. El lado bueno es evidente; el coste aparece en invierno, cuando ese desplazamiento se come la luz del amanecer.

El debate no es nuevo. Varios territorios han probado el horario de verano permanente en las últimas décadas y ninguno lo ha mantenido más allá de unos pocos años, según recuerda David Prerau, autor de un libro sobre la historia de esta práctica y consultor de políticas horarias para el Congreso de Estados Unidos y el Parlamento británico.

Su tesis es que el sistema que Manitoba abandona, cambiar la hora dos veces al año, tenía lo mejor de ambos mundos: aprovechaba la luz de la tarde casi todo el año y evitaba los amaneceres oscuros del invierno.

En el otro lado, la comunidad que investiga el sueño mantiene una posición poco habitual por su grado de consenso: la hora natural, la que sigue al sol, es la mejor opción para el rendimiento, la seguridad y la productividad.

El matiz honesto es que no existe una solución perfecta para todos los husos interiores de un mismo país. Lo que sí está en tu mano —luz por la mañana, oscuridad por la noche, horario estable— funciona con cualquier reloj oficial. Eso sí: hablamos de información divulgativa y de optimización del estilo de vida, no de una pauta personalizada.

⚡ Rutina de Optimización Diaria

  • Sal a la luz al levantarte: Diez minutos de calle o de ventana abierta en la primera hora fijan tu reloj para todo el día.
  • Fija tu hora de despertar: Pon la misma alarma los siete días, con un margen de 30 minutos, incluso el domingo.
  • Baja la luz una hora antes: Atenúa pantallas y lámparas al final del día para no retrasar tu melatonina.

Trump firma la ley Lindsey Graham: aranceles India China de hasta el 100% por el crudo ruso

He leído el texto sancionador dos veces y hay un matiz que los titulares están pasando por alto: la ley no impone aranceles, los habilita. Trump estampó su firma el viernes y guarda desde entonces la potestad de gravar con hasta el 100% las compras de energía rusa de China e India.

La secuencia importa tanto como el contenido. El Congreso cerró la tramitación, la Cámara y el Senado dieron su visto bueno y la firma llegó apenas unos días antes de que Xi Jinping aterrice en Washington. Ese calendario no parece casual: la Casa Blanca se sienta en la cumbre con un instrumento de presión nuevo y con la libertad de activarlo o guardarlo en el cajón según cómo evolucione la negociación.

Lo que veo en el diseño de la norma es una sanción de geometría variable. No castiga a Moscú de forma directa, sino que traslada el coste a quien sostiene su caja con cada barril. Es la lógica de las secondary sanctions aplicada al crudo, y eso reordena el tablero de toda la cuenca Asia-Pacífico.

Qué habilita exactamente la ley Lindsey Graham

El mecanismo es sencillo en su arquitectura y enorme en su alcance potencial. El presidente queda facultado para elevar aranceles a los mayores compradores de energía rusa, un club reducido en el que aparecen China e India. El techo legal es del 100%, según el despacho de Nikkei Asia desde Nueva York.

  • Quién queda expuesto: los grandes receptores de crudo ruso, con Pekín y Nueva Delhi en primera fila.
  • Qué se activa: aranceles adicionales sobre exportaciones dirigidas al mercado estadounidense, no sanciones financieras directas.
  • Quién decide: la Casa Blanca, con discrecionalidad total sobre el momento y el porcentaje.
  • Cuándo aprieta: el reloj corre contra la cumbre con Xi prevista para los próximos días.

Ese último punto convierte la firma en un movimiento táctico antes que estratégico: Pekín llega a la mesa con la amenaza escrita y con un margen que depende de cuánto esté dispuesto a tensar Washington su propio comercio.

India, el eslabón más expuesto

sanciones Rusia

Si China tiene capacidad de respuesta, India tiene exposición. Nueva Delhi ha construido buena parte de su factura energética sobre barriles rusos con descuento y, en paralelo, ha convertido el mercado estadounidense en destino clave para sus exportaciones textiles, farmacéuticas y de servicios digitales. La combinación es incómoda: los aranceles India China que habilita la ley golpearían justo donde la economía india es más competitiva.

El debate indio ya está en la calle. The Diplomat resumía esta semana que las sanciones inminentes funcionan como una prueba para la diplomacia económica de Nueva Delhi, atrapada entre su relación histórica con Moscú y su alianza tecnológica con Washington. Lo que me llama la atención es el silencio oficial: ni un comunicado del Ministerio de Comercio indio desde la firma.

“La ley otorga al presidente la autoridad para elevar los aranceles a los mayores compradores de energía de Rusia, incluidos China e India.” — Texto del proyecto sancionador, según el despacho de Nikkei Asia, septiembre de 2026

Para Pekín el cálculo es distinto: un arancel del 100% sobre sus exportaciones ensancharía el superávit comercial que ya irrita a Washington y aceleraría la diversificación hacia el Sudeste Asiático y Latinoamérica.

El precedente que incomoda al comercio global

Lo relevante es la arquitectura del castigo. Durante tres años, Occidente sancionó a Rusia por la vía financiera: bancos, reservas, mensajería interbancaria. El crudo siguió fluyendo hacia Asia. Esta ley cambia la vía de presión: en lugar de perseguir el dinero, grava la mercancía de quien compra.

Es un precedente incómodo. Si la herramienta funciona, se convierte en un instrumento reutilizable contra cualquier comprador de cualquier recurso sancionado, algo que los estudios del FMI sobre fragmentación comercial llevan años describiendo como el mayor riesgo para el crecimiento global.

Si no funciona, si Trump no la activa o si India y China absorben el golpe, queda como amenaza vacía. Me inclino por un uso quirúrgico: aranceles selectivos a sectores indios y prórroga tácita para Pekín mientras dure la cumbre.

La contradicción que los datos no resuelven es si Washington puede permitirse dos frentes arancelarios a la vez, con la inflación estadounidense todavía por encima del objetivo.

El hito a seguir está claro: la reunión entre Trump y Xi en Washington y la primera decisión sobre si se activa el mecanismo. Cualquier movimiento antes de esa cita desvelará si la ley nació como moneda de cambio o como política real, algo que en el marco de la OMC nadie se atreve a calificar todavía.

🌐 El efecto dominó en Occidente

La primera consecuencia se verá en la apertura europea: los índices del Viejo Continente cotizan con exposición directa a Asia y cualquier escalada reordena los flujos de exportación hacia el mercado único.

  • Inflación española: productos indios y chinos desviados hacia Europa presionarían a la baja los precios industriales importados y reforzarían la desinflación de bienes en la eurozona.
  • Empresas del IBEX con negocio en Asia: doble riesgo, arancelario y de tipo de cambio, para energéticas, textiles e infraestructuras.
  • BCE y Euríbor: más competencia importadora da margen al BCE para sostener los recortes y presiona a la baja el Euríbor a doce meses.

India acelera su cadena de semiconductores con Japón: Screen y Tokyo Electron van a la fábrica de Tata

Dos llamadas me han bastado para entender por qué Screen Holdings ha decidido mover ficha en India ahora y no hace tres años. La compañía japonesa, uno de los grandes fabricantes mundiales de equipos de limpieza de obleas, quiere empezar a suministrar al país «tan pronto como el próximo verano», según declaró su presidente, Masato Goto, a Nikkei Asia. La revelación llegó al calor de la feria Semicon India, en Nueva Delhi, donde la empresa ya tenía un stand. No es un anuncio de fábrica ni de miles de millones: es un proveedor de herramientas colocándose antes de que el cliente empiece a producir. En semiconductores, esa suele ser la señal más fiable de que algo se mueve de verdad.

Porque el interés de Screen no es un caso aislado. En paralelo, Tokyo Electron amplía su presencia comercial y de servicio en el país, y el grupo comercial Sojitz ultima un hub logístico de materiales para la futura fábrica de chips de Tata, según ha ido desgranando la prensa especializada asiática. Los tres movimientos apuntan a lo mismo: la industria nipona de equipos y materiales ha decidido que India es la siguiente frontera y no quiere llegar tarde.

Screen, Tokyo Electron y Sojitz: el aterrizaje japonés en la India

Los anuncios no son homogéneos ni tienen el mismo peso, pero tomados en conjunto dibujan una estrategia coordinada de entrada:

  • Screen Holdings: el equipamiento de limpieza podría empezar a entregarse en India en el verano de 2027, según su presidente, Masato Goto, entrevistado por Nikkei Asia.
  • Tokyo Electron: ampliación de su estructura comercial y de posventa para dar servicio a los proyectos fabriles que arrancan en el país.
  • Sojitz: prepara un hub logístico de materiales —gases, químicos y consumibles— para abastecer la fábrica de semiconductores de Tata.
  • Contexto: la feria Semicon India de Nueva Delhi funciona como escaparate y como termómetro del interés japonés por el mercado indio.

La lectura es sencilla. La limpieza de obleas es el proceso que más veces se repite dentro de una fábrica: puede ejecutarse más de un centenar de veces a lo largo de la fabricación de un solo chip. Si un proveedor instala equipos, servicio técnico y cadena de consumibles en el país, está apostando por volumen sostenido, no por un pedido puntual. Es la parte menos glamurosa del negocio y, a la vez, la más difícil de sustituir.

fábrica Tata chips

El detalle de Sojitz es, a mi juicio, el más relevante del paquete. Las fábricas de chips no se levantan solo con litografía: necesitan gases ultrapuros, productos químicos de grado electrónico y una logística que no puede fallar ni un día. Ese es el cuello de botella real de cualquier proyecto en un país que aún no tiene ecosistema químico consolidado. Japón no vende solo máquinas. Está intentando exportar el envoltorio completo.

El presidente de Screen Holdings, Masato Goto, ha señalado que la compañía alberga «grandes expectativas» sobre el potencial del mercado indio y que el suministro de equipos de limpieza podría arrancar el próximo verano. — Declaraciones a Nikkei Asia, septiembre de 2026

Lo que veo: Japón no vende máquinas, vende ecosistema

Tengo la sensación de que estamos ante un cambio de patrón en la estrategia japonesa. Durante dos décadas, Tokio concentró su apuesta asiática en China: allí estaban las fábricas, allí iban los equipos y allí se instalaban los ingenieros de servicio. La combinación de controles de exportación estadounidenses, presión regulatoria y la propia dinámica China+1 ha empujado a los proveedores nipones a diversificar. India ofrece lo que China ya no garantiza: alineamiento geopolítico con Washington y Tokio, un mercado doméstico enorme y subsidios canalizados a través de su India Semiconductor Mission.

Dicho eso, hay una contradicción que los datos no resuelven. Los anuncios de equipos y logística son de una escala muy inferior a los compromisos de capital que exige una fábrica de obleas. Nadie construye un ecosistema de semiconductores con un hub logístico y una oficina de servicio técnico. Falta talento especializado, falta agua ultrapura, falta la constelación de proveedores químicos que en Taiwán o Japón se ha construido durante treinta años. Si Screen empieza a entregar en 2027 y la planta de Tata todavía no produce a plena capacidad, el desfase se comerá parte del entusiasmo.

El hito a seguir es doble: el ritmo de instalación de la fábrica de Tata y la próxima edición de Semicon India, que volverá a actuar como termómetro. Si en los próximos doce meses aparecen también los fabricantes de gases industriales, la apuesta india habrá pasado de anuncio a cadena de suministro.

🌐 El efecto dominó en Occidente

El impacto directo sobre la industria española es limitado, pero el indirecto conviene medirlo con precisión.

  • Equipos europeos: ASML, ASM International, BESI y Siltronic compiten con los proveedores japoneses por el mismo cliente indio. Que Screen y Tokyo Electron se instalen primero obliga a los fabricantes europeos a seguir su ritmo o ceder cuota en el próximo ciclo de pedidos.
  • Precios: cada planta que entra en producción en India o Japón añade oferta de chips maduros. Es presión desinflacionista sobre componentes que compra la industria europea; en España afecta sobre todo a automoción y electrodomésticos.
  • BCE y Euríbor: la señal es marginal para la eurozona. Más oferta de semiconductores abarata las importaciones y refuerza levemente el argumento de recortes y de un Euríbor a la baja.
  • Subvenciones: Europa compite con India y Japón por el mismo talento y los mismos proveedores para su Ley de Chips. Cada hub instalado en Asia es una pieza que la UE tendrá que replicar o importar.

Putin ordena expropiar en Rusia los activos de Nestlé, Auchan y Leroy Merlin

Un decreto de Putin pone los activos de Nestlé, Auchan y Leroy Merlin en Rusia bajo gestión rusa.

El texto, difundido por el Kremlin y recogido por las principales cabeceras internacionales, traslada el control operativo de las filiales a una sociedad designada por el Ejecutivo. Ni el nombre del gestor ni el plazo de la medida se han detallado por ahora. Las tres compañías comparten un rasgo incómodo: son grupos que nunca terminaron de irse del mercado ruso, incluso cuando buena parte de sus competidores occidentales ya habían vendido, cerrado o abandonado.

Ahí están Nestlé, la suiza del gran consumo; Auchan, la cadena de hipermercados del grupo Mulliez; y Leroy Merlin, la enseña de bricolaje que la familia Mulliez controla a través de Adeo. Las tres aparecen en el decreto que Moscú presenta como respuesta a las medidas occidentales y que, en la práctica, equivale a una expropiación de facto.

El decreto que traspasa la gestión de Nestlé, Auchan y Leroy Merlin

Según las informaciones publicadas por CNN en Español, El Mundo, El País y La Vanguardia, el decreto presidencial no habla de nacionalización en sentido estricto. Habla de gestión temporal externa: un mecanismo que ya se ha aplicado antes contra otras compañías europeas y que deja a la matriz sin voz ni voto sobre su propio negocio, aunque mantiene formalmente la titularidad. El decreto se inscribe en el marco legal que el sitio oficial del Kremlin ha ido publicando desde 2022, y que ahora se extiende a tres marcas de consumo masivo con millones de clientes diarios en el país.

El impacto económico directo es difícil de cuantificar. Nestlé dejó de desglosar el detalle de su negocio ruso, y Auchan y Leroy Merlin operan allí a través de estructuras societarias poco transparentes. Ni el Kremlin ni las compañías han publicado la valoración de los activos afectados. Las estimaciones que circulan entre consultoras del sector, sin confirmación oficial, hablan de una facturación conjunta de varios miles de millones de euros y de una plantilla que se cuenta por decenas de miles de personas, entre fábricas, tiendas y plataformas logísticas.

Quedarse en Rusia ya no protege a nadie: la empresa que resistió es hoy justamente la que el Kremlin puede intervenir sin coste político.

Por qué Putin aprieta ahora a las multinacionales que resistieron

Putin Leroy Merlin

La lógica no es nueva. Desde 2022, Moscú ha ido tejiendo un marco legal que permite intervenir empresas de países considerados hostiles cuando entiende que los intereses rusos están en riesgo. Lo que cambia con este decreto es el destinatario: ya no se trata de bancos, energéticas o tecnológicas con exposición financiera evidente, sino de grupos de gran consumo cuya presencia es visible en la calle y en la cesta de la compra.

Ahí está el mensaje político. Intervenir un banco se explica como una represalia técnica; hacerlo con una fábrica de galletas o una tienda de bricolaje se explica como una demostración de fuerza. Y las dos cosas se leen igual desde Bruselas.

En España, el efecto es indirecto, pero no menor. Las filiales españolas de las tres compañías, bajo sociedades distintas, no están afectadas por el decreto. Aun así, comparten matriz con los negocios intervenidos, y eso convierte una decisión tomada a miles de kilómetros en un asunto de conversación en la caja del supermercado. Nestlé, Auchan —que en España opera como Alcampo— y Leroy Merlin son tres nombres cotidianos para el consumidor español, y su exposición pública aquí amplifica cualquier ruido que llegue de Moscú.

Lo que revela el pulso de Moscú contra las multinacionales que siguen en Rusia

Hay una paradoja que merece subrayarse. Durante tres años, las compañías que permanecieron en Rusia justificaron su decisión con dos argumentos: proteger a sus empleados locales y no regalarle la salida a competidores rusos. Ese cálculo se ha agotado. El decreto demuestra que la permanencia no compra inmunidad; al contrario, identifica a las empresas que aún tienen algo que perder y las convierte en un objetivo asequible. Las que se fueron rápido no tienen nada que les puedan quitar. Las que se quedaron, sí.

El precedente importa más que las tres operaciones concretas. Rusia ha construido un repertorio de instrumentos —intervenciones temporales, administradores externos, permisos de salida con descuento obligatorio— que cualquier gobierno con tentaciones intervencionistas puede leer como un manual de instrucciones. Y las compañías occidentales, mientras tanto, siguen sin una doctrina común de desinversión: cada una ha decidido por su cuenta, con criterios de reputación, empleo y mercado que resultan difíciles de armonizar. Eso es, precisamente, lo que Moscú explota.

El riesgo inmediato es jurídico. Las matrices afectadas pueden reclamar ante tribunales internacionales o activar cláusulas de protección de inversiones, tal y como han hecho otros grupos europeos en los últimos años. Pero los procesos se cuentan en años, y las sentencias, cuando llegan, rara vez devuelven el control de un negocio que ya opera bajo otras reglas. El coste real se mide en contabilidad, no en derecho: deterioros, provisiones y una pérdida progresiva de valor de una filial que deja de reportar.

Merece la pena vigilar una fecha concreta. Cuando Nestlé publique sus ventas de los nueve primeros meses del año, previsiblemente en octubre de 2026, veremos si el grupo suizo cuantifica algún impacto en Rusia o si, como hasta ahora, diluye el dato en el conjunto de la región. Las cuentas corporativas están disponibles en la web de Nestlé y son el mejor termómetro para medir el alcance de un decreto que, en la práctica, ha reabierto una pregunta que muchos consejos de administración daban por cerrada: qué significa exactamente permanecer en un país que puede decidir, en cualquier momento, que tu negocio ya no es tuyo.

RACC alerta: el 87% de los riders de Barcelona usa bicicletas modificadas sin protección

0

El 87% de los riders de Barcelona circula con bicicletas eléctricas manipuladas, según la auditoría del RACC difundida esta semana.

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Una auditoría del RACC sobre 2.800 repartidores concluye que el 87% de las bicicletas eléctricas que se usan en Barcelona está manipulada y que solo el 20% lleva casco.
  • ¿Quién está detrás? El RACC firma el trabajo de campo; la DGT firma la norma que entra en vigor el 1 de octubre de 2026.
  • ¿Qué impacto tiene? Desde esa fecha, casco y chaleco reflectante son obligatorios para todo repartidor con caja, aunque hoy solo los cumplen el 20% y el 6%.

2.800 repartidores observados: ni más incívicos ni mejor protegidos

El equipo del club automovilístico observó a cerca de 2.800 transportistas en distintos puntos de la capital catalana. La foto fija es la de un oficio masculinizado hasta el extremo: no se detectó ni una sola mujer al manillar, ni sobre una bicicleta, ni sobre un patinete, ni sobre una de esas cargobike llamadas a asumir el reparto de última milla. La bici eléctrica se impone con el 66% de los casos, muy por delante del patinete (18%). Y en el 76% de los avistamientos la carga viaja a la espalda, frente a un 16% que ha instalado portaequipajes.

El segundo hallazgo desmonta el lugar común. Los datos no demuestran que los riders sean más incívicos que el resto de ciclistas o usuarios de patinete. El 18% cruza el paso de peatones con el semáforo en rojo, un 7% circula en sentido contrario y un 20% recurre a la acera cuando no hay infraestructura propia. El RACC acumula cinco barómetros sobre vehículos de movilidad personal y otros tantos sobre bicicletas, así que tiene con qué comparar. ‘Podemos concluir que no son unos kamikazes’, resume Cristian Bardají, director de Movilidad de la entidad.

El capítulo de la protección personal es el incómodo. Solo el 20% lleva casco y el 6%, chaleco reflectante. La luz —roja detrás, blanca delante—, que ya es obligatoria, la porta el 49%, un dato que no solo compromete la seguridad: en un siniestro contra otro vehículo, circular sin ella puede jugar en contra del propio repartidor. Los guantes, que no son exigibles, aparecen en el 4% de los casos. El móvil, en cambio, se queda en un 2% de infractores, lejos de la imagen instalada en el imaginario.

A eso se suma la ocupación del espacio público. En los cuatro establecimientos observados, los repartidores superan los ocho minutos de espera con los pedidos a cuestas, y el porcentaje de acera ocupada va del 40% en Torrent de l’Olla al 90% en el comercio analizado de Via Augusta. En Via Laietana, donde el carril bici está pintado solo para el sentido ascendente, el 26% de los riders baja en dirección contraria para no coincidir con los autobuses de TMB.

La manipulación mecánica es, con todo, el dato que más incomoda. El 87% de las bicicletas eléctricas observadas va trucada para ganar autonomía y para salir de los semáforos con una potencia que ya no procede de los pedales. Bardají lo describe así: ‘muchas veces da la sensación de que toman decisiones y realizan maniobras más propias de una moto que de una bicicleta’.

El problema no es la prisa: es que 2.800 repartidores trabajan sin casco, sin chaleco y con una bici que ya no es del todo una bici.

El 1 de octubre el casco y el chaleco dejan de ser opcionales

El calendario aprieta. A partir del 1 de octubre, el nuevo Reglamento General de Circulación, norma estatal tutelada por la Dirección General de Tráfico, obliga a los repartidores a portar casco, y el chaleco reflectante. No hay garantía de que la fotografía cambie de un día para otro: si hoy solo el 20% y el 6% cumplen, y ni la mitad porta las luces que ya son exigibles, es probable que buena parte del colectivo ni siquiera haya interiorizado el cambio normativo. Tampoco parece que las empresas que les contratan ejerzan control alguno sobre los elementos de protección de quienes reparten sus pedidos.

Hoja de Ruta: Claves del Viaje

El impacto es doble. En el bolsillo, porque el casco y el chaleco dejan de ser un gasto opcional y pasan a ser condición para trabajar; en la responsabilidad, porque la norma sitúa la exigencia en el repartidor y no en quien le asigna la ruta y le fija el incentivo por entrega rápida. La zona cero es Barcelona, y en concreto sus ejes comerciales: Via Augusta, Torrent de l’Olla y Via Laietana concentran los tres problemas medidos, la espera larga, la acera tomada y el carril bici mal resuelto. El dato que resume todo sigue siendo el 87%: casi nueve de cada diez bicicletas modificadas en un oficio que se juega la integridad física en cada cruce.

Hay un precedente que ayuda a leerlo. El club automovilístico lleva años midiendo el civismo sobre ruedas con series periódicas, y esa insistencia es la que permite afirmar hoy que los riders no son peores conductores que el resto. La conclusión es incómoda para quien esperaba titulares de barbarie y cómoda para las plataformas, que no salen mal paradas en conducta pero sí en protección: el informe no detecta ningún mecanismo de control de las empresas sobre el casco, el chaleco o la potencia de la bici. El punto débil es de método, porque son observaciones de campo y no telemetría. La verificación real llega el 1 de octubre.

Inversión japonesa Canarias: 12 empresas exploran el sector del videojuego

La inversión japonesa en Canarias toma forma: doce empresas del sector digital viajarán al archipiélago para estudiar oportunidades de negocio. Una delegación de compañías niponas del videojuego y la tecnología explorará el ecosistema local, según ha adelantado Libertad Digital.

No hay todavía compromisos firmados ni cifras sobre la mesa. La visita tiene carácter exploratorio, y su valor real está en lo que anticipa: Canarias quiere dejar de ser un destino exclusivamente turístico para consolidarse también como un polo tecnológico capaz de captar inversión asiática.

Doce compañías niponas ponen rumbo al Atlántico

La misión está integrada por doce compañías japonesas procedentes del segmento digital y del videojuego. El objetivo declarado es conocer de primera mano las condiciones del mercado canario y evaluar posibles proyectos de inversión en el archipiélago, según la información publicada por Libertad Digital.

El movimiento no es aislado. Canarias lleva tiempo trabajando su posición en la industria digital, y su presencia en el Tokyo Game Show 2026 forma parte de esa estrategia. Presentarse en Tokio no es un gesto menor: allí se dan cita los estudios, los fondos y las editoriales que mueven el negocio global del videojuego, y una presencia sostenida en esa feria abre puertas que una campaña de promoción difícilmente iguala.

El atractivo del archipiélago no se explica solo por su ubicación entre tres continentes. Canarias cuenta con un régimen económico y fiscal propio dentro de la Unión Europea, con incentivos diseñados para atraer inversión productiva. Ese diferencial es el argumento que la comunidad vende a los inversores que miran hacia Europa desde Asia, y también la razón por la que el archipiélago compite en una liga distinta a la del resto de España.

La economía canaria ha dependido históricamente del turismo, su principal motor y, a la vez, su mayor vulnerabilidad. Diversificar hacia la tecnología es, desde hace años, la gran asignatura pendiente del archipiélago. Y ahí el videojuego encaja bien: es una industria global, digital por definición y con márgenes atractivos cuando el talento se consolida. No requiere grandes infraestructuras físicas, sino formación, conexión y capital.

Atraer capital asiático no se resuelve con una visita, sino con un ecosistema que demuestre que la inversión tiene dónde quedarse.

Un puente entre Tokio y el Atlántico

Que doce compañías japonesas crucen medio mundo para estudiar Canarias dice algo del apetito inversor que hay al otro lado del planeta. Japón es uno de los mercados de videojuego más maduros del mundo, con gigantes como Nintendo, Sony o Bandai Namco liderando el negocio global. Sus empresas buscan mercados donde crecer, y Europa sigue siendo uno de los territorios más codiciados.

industria digital Canarias

Canarias ofrece una ventaja que pocos territorios europeos pueden igualar: pertenece al marco jurídico de la UE, comparte moneda y mercado único, y además tiene su propio régimen fiscal. Para un inversor asiático que quiere pisar Europa sin renunciar a un tratamiento fiscal favorable, las islas son una puerta de entrada difícil de ignorar. La geografía también juega a favor: el archipiélago es escala natural entre Europa, África y América.

El sector del videojuego español, por su parte, ha crecido con fuerza en la última década. España se ha consolidado como uno de los polos de desarrollo de estudios en el sur de Europa, con una industria que factura miles de millones y emplea a decenas de miles de profesionales. Canarias quiere capturar una parte de ese flujo y dejar de ser solo una localización periférica en el mapa del sector.

La competencia, eso sí, es feroz. Madrid, Barcelona y Valencia pelean por el mismo talento y el mismo capital, y cuentan con ecosistemas más maduros y mejor conectados con los grandes centros de decisión internacionales. El desafío para las islas no es atraer miradas, sino retener proyectos.

El reto de convertir el interés en inversión real

Una misión exploratoria no es una inversión. Esa es la primera advertencia que conviene hacer para no confundir el ruido con el negocio. Doce empresas que viajan a conocer un territorio no garantizan un solo euro de inversión efectiva. Lo que sí indican es que el archipiélago ha entrado en el radar de un mercado que hasta hace poco no lo miraba.

La clave estará en lo que ocurra después de la visita. La experiencia de otras regiones europeas que han intentado captar inversión tecnológica asiática demuestra que el interés inicial se evapora con rapidez si no hay un ecosistema que lo sostenga: talento formado, infraestructura digital, seguridad jurídica, y una fiscalidad estable. Sin esos mimbres, la misión se queda en un viaje bien intencionado.

Canarias tiene parte del camino hecho. Su régimen fiscal es competitivo y su ubicación es estratégica. Pero también arrastra lastres conocidos: la dependencia del turismo, un mercado interior pequeño y una distancia física de los grandes centros tecnológicos europeos que no todos los inversores están dispuestos a asumir. La diversificación es una carrera de fondo, no un sprint de una semana.

Merece la pena seguir con atención lo que salga de esta primera toma de contacto. Si una sola de las doce compañías anuncia una inversión concreta en los próximos meses, Canarias habrá conseguido algo que llevaba años persiguiendo. Si la visita se queda en una foto y una nota de prensa, el titular se olvidará tan rápido como llegó. El videojuego es un negocio de paciencia, y captar inversión extranjera, también.

Óscar Puente anuncia 1.030 millones de inversión en los aeropuertos de Baleares hasta 2031

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Transportes ha anunciado 1.030 millones de euros para los aeropuertos de Palma, Ibiza y Menorca hasta 2031.
  • ¿Quién está detrás? Óscar Puente y Aena, en plena precampaña de las autonómicas, con la candidata socialista Rosario Sánchez defendiendo tesis antiturísticas.
  • ¿Qué impacto tiene? La red insular sumaría más de dos millones de pasajeros anuales y rozaría los 50 millones de viajeros.

El ministro de Transportes, Óscar Puente, ha anunciado una inversión de 1.030 millones de euros en los aeropuertos de Baleares hasta 2031. Las actuaciones en Palma, Ibiza y Menorca ampliarán la capacidad de la red insular en más de dos millones de pasajeros anuales. Es la cifra oficial que maneja el propio Mitma.

El anuncio aterriza en la comunidad más dependiente del turismo de España y lo hace, además, en plena precampaña de las elecciones autonómicas. La inversión se reparte entre Son Sant Joan (Palma), Ibiza, y Menorca, los tres aeropuertos que Aena gestiona en el archipiélago. El horizonte de ejecución llega hasta 2031.

La consecuencia directa es de capacidad. Con más de dos millones de pasajeros adicionales al año, la red insular de Aena rozaría los 50 millones de viajeros. Para quien viaja, la lectura es sencilla: más margen en temporada alta, cuando los aeropuertos de las islas se convierten en uno de los cuellos de botella del turismo español.

Qué compra Baleares con los 1.030 millones hasta 2031

El grueso del plan se concentra en Palma, el gran hub de las islas y uno de los aeropuertos con más tráfico del país. Ibiza y Menorca completan la lista. El horizonte es 2031 y el acento está en la capacidad: la red insular quiere poder absorber su demanda creciente sin colapsar en los meses de verano. La inversión responde a un cuello de botella real, más allá de la foto de precampaña.

Ese es el punto que Puente no subraya. El ministro presenta los 1.030 millones como una mejora de la conectividad. Y lo son. Pero también son un mensaje al electorado balear sobre quién garantiza el motor económico de las islas, a apenas unos meses de que las urnas hablen.

Puente firma una ampliación de capacidad mientras su candidata en Baleares pide frenar el turismo. La contradicción no es un detalle: es el eje de la campaña.

El choque con Rosario Sánchez y la réplica de Prohens

La contradicción interna del Gobierno es evidente. Rosario Sánchez es secretaria de Estado de Turismo y candidata del PSOE a presidir Baleares. La manifestación del 26 de julio, convocada por GOB y Terraferida en Mallorca, contó con su respaldo público: defendió que la protesta expresaba el ‘descontento de los ciudadanos de Baleares’ y criticó el modelo turístico del Govern de Marga Prohens.

Ahora es Puente quien anuncia más capacidad para los aeropuertos. La presidenta balear ha reaccionado con dureza: los más de dos millones de pasajeros adicionales van, a su juicio, ‘totalmente en contra’ de su política de contención del turismo. Prohens ha hecho de la limitación del crecimiento turístico su seña de identidad de Gobierno.

El resultado es un tablero incómodo. El ministro pone cifras sobre la mesa y, al mismo tiempo, desmonta parte del relato electoral de su propia compañera de partido. La candidata critica el modelo turístico; el ministro lo amplía. Cada uno habla para un electorado distinto y el ruido lo paga el conjunto del Ejecutivo.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos planos. El primero es la capacidad: más de dos millones de pasajeros anuales adicionales hasta 2031, con la red insular de Aena acercándose a los 50 millones de viajeros. El segundo es político, y ahí la factura es distinta. El Govern de Prohens ha convertido el turismo en su bandera de contención y el anuncio de Puente la desmiente en público.

La zona cero es Baleares, y más concretamente Palma. Son Sant Joan es el gran nodo de las islas y el aeropuerto que absorbería la mayor parte del tráfico extra. El dato que resume la operación es este: 1.030 millones de euros hasta 2031 para sumar poco más de dos millones de pasajeros al año. Una cifra que sitúa al archipiélago en el centro del debate sobre cuánto turismo puede sostener su territorio.

El pulso entre agentes está servido. El Mitma y Aena defienden la inversión como una mejora de conectividad; Prohens la rechaza por ir contra su política de contención; y Sánchez se queda entre dos aguas, con el cargo en Madrid y la candidatura en las islas. El precedente ayuda a entenderlo: Baleares arrastra desde hace años un debate sobre la masificación turística que ha llenado las calles de Mallorca en sucesivas manifestaciones.

El riesgo inmediato es de calendario. El plan de Puente choca con la estrategia del Govern balear y con una campaña electoral en la que el turismo es el gran tema. Lo que observamos es un Gobierno que promete más vuelos mientras su candidata pide menos turistas. El próximo hito será ver cómo se ejecuta la inversión y cómo se posiciona el PSOE balear cuando la campaña entre en su recta final.

Centros tecnológicos valencianos impulsan el reciclaje de baterías de litio para recuperar metales críticos

El reciclaje de baterías de litio busca su hueco industrial en la Comunitat Valenciana. El Instituto de Tecnología Cerámica (ITC) participa en un proyecto autonómico que convierte las celdas agotadas en nuevas materias primas y permite recuperar metales críticos como el litio, el cobalto, el níquel o el manganeso.

La iniciativa responde a un problema que ya no es solo técnico, sino estratégico. Europa consume baterías a un ritmo creciente y, al mismo tiempo, depende del exterior para buena parte de los minerales que las alimentan. Recuperarlos de los equipos que se retiran es una de las vías más rápidas para cerrar esa brecha.

Cómo funciona el reciclaje de baterías de litio en la Comunitat Valenciana

El ITC, radicado en Castellón e integrado en la red de institutos tecnológicos de la Comunitat Valenciana, trabaja desde hace años en materiales avanzados. Su papel en el proyecto pasa por tratar los residuos de baterías, tanto las de vehículos eléctricos como las de electrónica de consumo, como una fuente de valor y no como un pasivo ambiental.

Se trata de separar y reincorporar al ciclo productivo metales que hoy recorren miles de kilómetros antes de acabar dentro de una celda que se desecha tras cumplir su vida útil. El litio, el cobalto, el níquel y el manganeso concentran el esfuerzo.

No es un proceso sencillo. Las baterías llegan con geometrías distintas y química variada, y su estado de carga obliga a descargarlas antes de manipularlas. Separar el litio del resto de componentes exige tratamientos mecánicos y químicos que consumen energía y agua, y ahí se decide si el reciclaje es rentable o solo presentable.

Una batería agotada no es basura: es una mina urbana que Europa no puede permitirse seguir enviando fuera sin recuperar nada a cambio.

El contexto ayuda a entender por qué un centro especializado en cerámica se ha metido a reciclar baterías. Los institutos tecnológicos valencianos funcionan como puente entre la investigación universitaria y la fábrica, y ese modelo les permite abordar materiales que no encajan en la industria tradicional de la región.

Los metales que se buscan no son un capricho. El litio, el cobalto y, el níquel sostienen las baterías de ion de litio que mueven coches eléctricos, almacenan energía solar y alimentan dispositivos electrónicos. Sin ellos, la transición energética se frena; con ellos enterrados en un vertedero, se desperdicia una y otra vez el mismo recurso.

Estos proyectos suelen arrancar como plantas piloto y tardan años en escalar. La trayectoria habitual pasa por validar el proceso, medir su coste real y buscar un socio industrial dispuesto a llevarlo a volumen. El ITC cubre la primera etapa; la segunda depende de que aparezca quien ponga el capital.

La autonomía estratégica europea, telón de fondo del proyecto

El proyecto encaja en la agenda europea de materias primas críticas. La Unión Europea ha convertido la autonomía estratégica en una prioridad y ha señalado el reciclaje como una de las palancas para no depender de proveedores externos en minerales considerados esenciales. La meta de fondo es doble: menos dependencia y más valor añadido dentro de las fronteras comunitarias.

Sin embargo, el problema es de escala. Europa recicla hoy una fracción pequeña de las baterías que pone en el mercado, y buena parte del material recogido se exporta para su tratamiento en terceros países. Construir capacidad propia exige inversión, permisos y tiempo, tres cosas que no se resuelven con un proyecto piloto por ambicioso que sea.

metales críticos

Para España, y en concreto para la Comunitat Valenciana, ese marco es una oportunidad industrial. La región no tiene minas de litio ni de cobalto, pero sí un tejido de centros tecnológicos capaz de desarrollar los procesos que permiten recuperarlos de los residuos. La ventaja competitiva no está bajo tierra, está en el conocimiento.

El cuello de botella que decide si el reciclaje es viable

Conviene bajar del discurso a la aritmética. Reciclar baterías de litio sigue siendo hoy más caro que extraer mineral virgen, y esa ecuación solo se invierte si el precio de los metales sube, si la regulación aprieta o si la recogida de residuos se profesionaliza. Los tres factores se mueven, pero ninguno lo hace lo bastante rápido.

Mi impresión es que el proyecto valenciano vale más por lo que demuestra que por lo que produce. Comprobar que un centro tecnológico puede convertir un residuo en materia prima es la condición previa para que la industria invierta a escala. Sin esa prueba, el discurso de la autonomía estratégica se queda en papel.

Hay un detalle que suele pasarse por alto. El reciclaje no compite solo contra la mina, compite contra el tiempo: cada año con procesos inmaduros es un año de residuo acumulado y de dependencia sostenida. La ventana se estrecha a medida que otros países industrializan su propia capacidad.

El reto no está en el laboratorio, sino en la fábrica. La pregunta que queda abierta es si, cuando el proceso esté afinado, habrá capacidad industrial en España para absorberlo o si el metal recuperado seguirá cruzando fronteras. Ahí se medirá de verdad el éxito del reciclaje de baterías de litio.

Aena se queda sin ofertas para la remodelación de Tenerife Sur: las constructoras desertan de la licitación

Aena se ha quedado sin ofertas para el contrato de 464 millones de euros destinado a la remodelación integral del aeropuerto de Tenerife Sur, un concurso desierto que tensiona la ejecución de su plan inversor en Canarias.

Un contrato de 464 millones que se queda sin pujas

El concurso, uno de los mayores de obra pública del año, ha concluido sin un solo licitador. El gestor aeroportuario se ve obligado ahora a replantear una licitación que consideraba estratégica dentro del DORA III, el documento que ordena sus inversiones reguladas y comerciales hasta 2031.

Las constructoras atribuyen el desinterés a una combinación de factores. La obra es compleja y se extiende a lo largo de ocho años, exige desplazar equipos y recursos hasta Canarias y llega en pleno encarecimiento de los materiales y de incertidumbre sobre la evolución de los costes.

Tenerife Sur es uno de los aeropuertos más transitados del archipiélago y una pieza clave para el turismo de la isla. La remodelación buscaba ampliar la capacidad de las terminales, modernizar unas instalaciones saturadas, y mejorar la experiencia del pasajero.

Este contrato formaba parte del plan inversor del DORA III, que contempla alrededor de 13.000 millones de euros entre actuaciones reguladas y comerciales. A Tenerife Sur le corresponden 550 millones hasta 2031 y la licitación fallida concentraba buena parte de ese importe: remodelación de terminales, nuevas zonas de llegadas, facturación y equipajes y la construcción de un aparcamiento.

El modelo de contratación que aleja a las constructoras

El principal foco de conflicto no está en el tamaño de la obra, sino en el modelo de contratación de Aena. El gestor mantiene la subasta electrónica para presionar a la baja los precios una vez superado el filtro de solvencia técnica, un sistema que las grandes patronales llevan años cuestionando.

Aena ha diseñado un concurso que traslada casi todo el riesgo al contratista y después le pide que compita a la baja. El resultado es que nadie se presenta.

Seopan, Anci y CNC reclaman fórmulas que permitan compartir riesgos entre la Administración y las constructoras, además de mecanismos de revisión de precios que cubran mejor las variaciones de materiales, energía y costes laborales. En Tenerife Sur, la revisión contempla determinados materiales, pero deja fuera el primer 20% de la obra y los tres primeros años del contrato.

Dónde sí hay competencia

El problema no se extiende a todos los concursos del grupo. La regeneración de la pista de Almería, presupuestada en 29,2 millones de euros, ha recibido varias ofertas. En Barajas, las primeras actuaciones del DORA III también han despertado competencia.

Aena licitación desierta

Acciona, Ferrovial, OHLA, Sacyr y otras compañías concurren a los contratos para ampliar la plataforma Norte de la T4 y el Dique Sur de la T4S, por un importe conjunto de 146 millones de euros. La diferencia con Tenerife Sur está en el plazo, el tamaño y la ubicación.

LicitaciónImporteOfertasEstado
Tenerife Sur (remodelación integral)464 millonesNingunaDesierta
Barajas T4 y T4S146 millonesAcciona, Ferrovial, OHLA, SacyrEn concurso
Pista de Almería29,2 millonesVariasEn concurso

La comparación es reveladora. Aena no ha encontrado pujas para su contrato más grande y complejo, pero sí las encuentra para obras más acotadas y de menor duración. El tamaño y el plazo, más que la ubicación, explican el desinterés de las grandes constructoras.

Qué se juega Aena con el DORA III

El episodio deja una lectura incómoda para el sector. Una obra de 464 millones y ocho años de ejecución no encuentra comprador cuando el pliego traslada al contratista el riesgo de unos costes que no controla. No es un problema de capacidad industrial, sino de reparto de riesgo. Las constructoras que sí pujan en Barajas lo hacen sobre contratos más cortos y con precios mejor cubiertos, lo que refuerza el diagnóstico de las patronales.

Para Aena el reto va más allá de un concurso aislado. El DORA III es la mayor hoja de ruta inversora de su historia reciente, con 13.000 millones hasta 2031, y cada licitación desierta retrasa una obra que ya venía tensionada por el alza de costes.

La compañía, participada mayoritariamente por el Estado a través de ENAIRE, tendrá que decidir si mantiene el modelo de subasta electrónica o cede a las demandas de Seopan, Anci y CNC. Lo que ocurra con Tenerife Sur marcará el resto del plan en Canarias.

📊 Las Claves para el Inversor

  • Qué vigilar: Cómo replantea Aena el pliego de Tenerife Sur y si introduce cambios en la subasta electrónica que reclaman las patronales.
  • Reacción del valor: El importe es reducido frente a los 13.000 millones del DORA III, pero el mercado vigila si el retraso obliga a revisar el calendario inversor.
  • Precedente sectorial: Almería y Barajas sí han recibido ofertas, lo que apunta a un problema específico de los contratos largos y complejos.
Publicidad