La pelota del ‘Hand of God’ de Maradona se subasta por 3,35M: el coleccionismo deportivo pierde fuelle

0

La pelota del gol de la Mano de Dios se adjudicó por 3,35 millones de dólares en Heritage Auctions. La estimación previa a la subasta era de 10 millones de dólares.

La brecha entre ambos importes, un 66% por debajo de la valoración de salida, vuelve a poner en cuestión la solidez del coleccionismo deportivo como clase de activo. No es un problema de autenticidad. Es un problema de demanda real en el tramo alto de precio.

Heritage Auctions adjudica la pelota de la Mano de Dios por 3,35 millones

La puja se celebró en Texas y colocó la pelota Adidas Azteca del partido Argentina-Inglaterra de 1986 por un precio de martillo de 3,35 millones de dólares, según los datos publicados por ARTnews. Mike Provenzale, subastador de Heritage, la había definido como una pieza única y probablemente el objeto de fútbol más significativo que existe. El resultado no aclara si la cifra incluye la prima del comprador.

El balón fue conservado durante 36 años por Ali Ben Nasser, el árbitro tunecino que no sancionó la mano. En 2022 salió a subasta por primera vez: la puja alcanzó 2 millones de libras, no cubrió el precio de reserva y el balón acabó vendido en privado. En febrero de 2023 volvió a subasta con Goldin y tampoco encontró comprador.

Maradona anotó primero con la mano ante el guardameta Peter Shilton, en una acción que el árbitro no sancionó. Cuatro minutos después culminó una jugada individual considerada posteriormente el Gol del Siglo. Ese doble contexto, el agravio y la genialidad en el mismo balón, es lo que sostiene su valor simbólico.

La autenticidad está respaldada por un cotejo fotográfico. Los especialistas de Heritage compararon marcas visibles del balón con las imágenes del partido y con otras pelotas Adidas Azteca del Mundial 1986. El análisis emparejó la pelota con las fotografías de los dos goles de Maradona a Inglaterra.

La comparativa con otras piezas del mismo partido es la que explica la corrección. La camiseta de Maradona se vendió por 9,3 millones de dólares en Sotheby’s en 2022, récord en su momento. La pelota del 50º home run de Shohei Ohtani alcanzó 4,39 millones incluida la prima. La pelota de Maradona, pese a su simbolismo, ha quedado por debajo de ambos referentes.

La memorabilia deportiva extrema no cotiza como el arte moderno: la prima simbólica no garantiza un mercado secundario fluido.

Impacto para el inversor en memorabilia deportiva

Para un family office o un coleccionista patrimonial, el caso deja una lección de liquidez. Una estimación de 10 millones no es una valoración de mercado; es una expectativa de consignador. El martillo final, sin embargo, refleja un pool de compradores reducido y selectivo.

Los compradores de este segmento suelen ser museos, fundaciones deportivas o coleccionistas con una tesis de legado. No hay demanda especulativa acumulada en el tramo alto; el riesgo de sobrepago es real cuando se compra sobre una estimación y no sobre transacciones comparables.

Un activo con autenticidad foto matched es único; sin demanda en el tramo alto de precio, sigue siendo un activo ilíquido.

Las piezas de esta naturaleza no se comportan como activos financieros. No hay creadores de mercado, no hay flujos diarios de precios y el comprador marginal puede tardar años en aparecer. Eso no elimina su valor; simplemente lo condiciona a un horizonte de diez años o más.

Lectura de inversión: escasez simbólica y liquidez real

La historia de esta pelota cuadra con la de otros activos de colección que se revalorizaron con la liquidez abundante de 2021 y 2022. La camiseta de Maradona marcó récord en Sotheby’s en 2022. Desde entonces, el mercado se ha vuelto más selectivo y las piezas de precio extremo necesitan compradores con convicción de permanencia.

La pelota es irreemplazable y su autenticación está sólidamente documentada. Eso la convierte en un activo de preservación y de legado, no en una oportunidad de revalorización agresiva a corto plazo. En una asignación alternativa, la memorabilia deportiva de primer nivel puede tener un papel testimonial, siempre que su peso no comprometa la liquidez global del balance.

Para el inversor, la comparativa con la camiseta y el balón de Ohtani demuestra que el precio de salida no es una referencia fiable. La referencia fiable es el martillo, y el martillo se forma con muy pocos postores. El siguiente termómetro será la próxima subasta de piezas deportivas de Heritage, donde el precio de realización confirmará si la corrección es puntual o estructural.

💎 Veredicto Wealth

La pelota de la Mano de Dios es un activo de preservación y legado para coleccionistas con horizonte superior a diez años, no una apuesta de revalorización agresiva. El riesgo principal es la iliquidez en el tramo por encima de los tres millones de dólares, donde la estimación previa sobreestimó la profundidad real del mercado.
Marc Vidal alerta: la reserva de petróleo en EEUU toca mínimos de 1983 y dispara las alarmas

La reserva estratégica de petróleo de Estados Unidos ha perforado un suelo que no tocaba desde hace más de cuatro décadas. En la semana del 7 de agosto de 2026, según el análisis de Marc Vidal, las cifras oficiales la situaron en 298,7 millones de barriles, por debajo de los 300 millones por primera vez desde enero de 1983. Y sin embargo, el creador de merca2TV insiste en que el dato ha desviado la atención del problema real.

Su tesis de fondo es incómoda: la reserva nunca fue realmente un depósito, sino una promesa de caudal. Se diseñó para movilizar hasta 4,4 millones de barriles diarios durante 90 días seguidos, un estándar fijado en 1996 que no se ha revisado. Lo que importa no es el inventario publicado cada semana, sino si el grifo puede abrirse a la velocidad prometida.

El número que calma y la auditoría que incomoda

Durante meses, sostiene Vidal, el debate se libró sobre la cifra equivocada. La reserva sigue apareciendo en inventarios, los mercados la descuentan y los analistas la suman en sus modelos. Sin embargo, esa fotografía semanal convive con una infraestructura que se ha ido degradando por acumulación de decisiones razonables tomadas una a una.

En mayo, la Government Accountability Office entregó al Congreso una auditoría sobre el estado real de la instalación. El analista destaca una tabla que, según su relato, casi ningún informativo explicó: a diciembre de 2025 la capacidad efectiva de extracción estaba al 61% de su tasa de diseño, la de llenado al 56% y la de distribución al 53%. Traducido al lenguaje común: el grifo no da lo que promete el manual.

Vidal subraya que esa caída no responde a falta de crudo, sino a obras sin terminar, infraestructura vencida e inventario bajo en algunas cavernas. La consultora Rapidan Energy calculó en julio de este año que al menos 103 millones de barriles permanecen almacenados pero hoy no están disponibles para salir. Un emplazamiento en Texas figuraba con un 0% de capacidad de extracción y de llenado; otro en Luisiana quedó descartado del proyecto de modernización.

La reserva no se ha vaciado por incompetencia ni por un complot: se ha vaciado porque un número que tranquiliza le conviene a todo el mundo.

— Marc Vidal

Un colchón que solo funciona cuando hace fresco

La parte más sutil del análisis no habla de barriles desaparecidos, sino de barriles atrapados por la física. Según Marc Vidal, técnicos del propio gobierno estadounidense concluyeron que parte del crudo no puede entregarse con seguridad durante los meses cálidos por la presión de vapor. Faltan enfriadores que no están financiados, a pesar de que algunas piezas llegaron a comprarse antes de que la máquina se eliminara del presupuesto.

El comité técnico que vigila el asunto advirtió que siete de los ocho flujos de entrega de la reserva no podrían alcanzar sus tasas máximas de extracción por presión de vapor o inventario bajo. El petróleo está contabilizado, se publica y se descuenta en los precios, pero una parte no puede salir a la velocidad prometida y otra no puede salir en verano. Un colchón estacional que solo funciona con buen tiempo no es un colchón.

Quién ha cobrado mientras el seguro perdía fuerza

El reparto de ganadores y perdedores es, para Vidal, la parte más reveladora. Primer cobro: los consumidores, sin enterarse. La Agencia Internacional de la Energía acordó una liberación colectiva de 400 millones de barriles y Estados Unidos asumió una parte tras el cierre del estrecho de Ormuz. Europa y Asia disfrutaron meses de precios artificialmente contenidos, pero ese subsidio geopolítico tiene fecha de caducidad y ya se está agotando.

Segundo cobro: Irán por la puerta de atrás. El analista explica que Omán presentó a Teherán un plan respaldado por sus vecinos del Golfo para administrar el estrecho con tasas voluntarias, al estilo del de Malaca. Irán lo rechazó porque busca control y no gestión compartida, y Estados Unidos se opone a cualquier peaje. Sin embargo, durante el cierre, una autoridad iraní llegó a cobrar entre uno y dos millones de dólares por buque que transitaba por la zona. Oxford Economics calcula que un peaje de un dólar por barril generaría unos 6.800 millones de dólares al año.

Tercer cobro: las grandes petroleras. En el segundo trimestre de 2026, una de ellas terminó con 14.500 millones de dólares, unos 160 millones al día, el doble que un año antes; Chevron firmó 12.000 millones y su mejor trimestre histórico; otra registró su segundo mejor resultado desde 2022. Las tres se embolsaron conjuntamente una media de 400 millones de dólares diarios mientras el conductor pagaba la cuenta en el surtidor.

La misma pregunta para tus propias reservas

Vidal cierra su argumento con una traducción doméstica. Tú también tienes una reserva, dice, y probablemente se llama dinero parado por si acaso. La pregunta es la misma que la de la reserva petrolera: ¿estás haciendo algo con ese dinero o solo figura en tu inventario? La idea no es retórica; conecta con la lógica del colchón que solo funciona si puede utilizarse cuando de verdad se necesita.

Visto desde la redacción, el interés del caso no está solo en Louisiana. Está en cómo medimos la seguridad energética: un activo estratégico que no se prueba, no se enfría y no se moderniza deja de ser un activo. Y si las cifras que tranquilizan conviven con infraestructuras degradadas, la sensación de seguridad puede ser la parte menos fiable del sistema.

El informe de la GAO existía desde mayo, pero apenas nadie lo contó. Quizá porque rompe una historia comoda. Si la mayor póliza de seguros energética del planeta solo puede demostrar su fuerza en invierno y con obras terminadas, conviene preguntarse qué otras reservas estamos dando por hechas.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Jackson Hole 2026 arranca con Kevin Warsh como anfitrión y los mercados, en vilo

Jackson Hole 2026 arranca este jueves con Kevin Warsh como anfitrión y los mercados en vilo. La cita de Wyoming, que se celebra desde 1982 durante el último fin de semana de agosto, reúne a los principales banqueros centrales en un momento de tensión sobre la deuda estadounidense.

La cumbre se celebra en el valle de Jackson Hole, rodeado por las Montañas Rocosas, y se ha convertido en la gran referencia estival de la política monetaria. En esta ocasión, el presidente de la Reserva Federal debuta como anfitrión del cónclave, según ha confirmado Europa Press.

Warsh debuta como anfitrión con la deuda estadounidense bajo presión

El foco no estará únicamente en los discursos protocolarios. Las recientes turbulencias que acechan a la deuda de Estados Unidos dominan las conversaciones previas entre los participantes. Kevin Warsh tiene ante sí una audiencia más pendiente del tono que de los detalles operativos.

No se esperan anuncios formales de tipos en Jackson Hole, pero cada matiz del lenguaje de los banqueros centrales se traducirá en movimientos de precios. La experiencia de ediciones anteriores invita a mirar los discursos largos y las sesiones de preguntas menos ensayadas.

La tensión global añade una capa extra de incertidumbre. A diferencia de otros años, no hay un consenso claro sobre si la Reserva Federal debe priorizar la estabilidad financiera o mantener la disciplina monetaria. Esa ambigüedad es, en sí misma, noticia.

El interrogante central es si la Reserva Federal puede normalizar sin fracturar la demanda de deuda. La coordinación con el Tesoro no está sobre la mesa formalmente, pero los inversores la dan por descontada en un entorno de mayor estrés.

Jackson Hole no suele mover tipos, pero sí expectativas; y las expectativas movieron más capital este año que muchas decisiones ya descontadas.

Qué pueden esperar los mercados del cónclave de Wyoming

Los inversores buscarán pistas sobre el margen real de actuación de la Fed si la deuda vuelve a castigar al Tesoro. La discusión no es menor: un mensaje ambiguo puede disparar la volatilidad en los tramos largos de la curva y salpicar a la renta variable europea.

El IBEX 35 no es ajeno a este debate. El índice español ha mostrado una sensibilidad notable a los episodios de aversión al riesgo originados al otro lado del Atlántico. Cualquier giro contundente en el discurso de Warsh se sentirá primero en los futuros y después en la apertura europea.

El simposio no incluye votaciones ni órdenes ejecutivas, pero sus conclusiones moldean el escenario para septiembre. Los inversores europeos mirarán a Jackson Hole como un dato adelantado de la reunión de otoño de la Fed.

Kevin Warsh

La tensión global sitúa a Jackson Hole 2026 en el centro del debate

Mi lectura es que Warsh hereda un simposio con menor margen para la improvisación que en otras décadas. La estructura del mercado de deuda estadounidense ha cambiado y los bancos centrales no operan aislados. La Reserva Federal, el Banco Central Europeo y otros emisores comparten un problema de credibilidad: sus mensajes se descuentan antes incluso de pronunciarse.

El contexto recuerda a los momentos en que la coordinación entre bancos centrales ha sido más necesaria. Sin embargo, la coordinación no garantiza calma. La contradicción de fondo es evidente: los mercados quieren liquidez barata y, al mismo tiempo, castigan cualquier señal de inflación mal controlada. Warsh tendrá que decidir si habla para los mercados o para la estabilidad de precios.

Hay otro ángulo que no conviene pasar por alto. La deuda estadounidense no es un activo local: el dólar y el bono del Tesoro son las referencias globales de financiación. Una tensión adicional en ese segmento se transmite de de forma inmediata a las primas de riesgo europeas y a los activos emergentes. España no está blindada ante ese canal.

Para España, el canal de contagio no es directo, pero sí real. Una ampliación de diferenciales en el Tesoro estadounidense suele elevar el coste de financiación de los soberanos periféricos. La deuda española no escapa a esa lógica.

En mi experiencia cubriendo estas citas, lo relevante rara vez está en el discurso principal. Suele estar en las respuestas a preguntas de los académicos presentes, en los paneles con otros banqueros centrales y en las conversaciones informales que no se publican. Por eso, la reacción del mercado el viernes será más informativa que el propio jueves.

El riesgo estructural es que la Reserva Federal se vea atrapada entre un mandato de estabilidad y un mercado que exige una red de seguridad. Si Warsh elude el tema de la deuda, la interpretación puede ser más negativa que si lo aborda con crudeza. Ocurre con los silencios: también comunican.

El jueves marcará la pauta. El viernes, el desenlace.

Veredicto Merca2

Cotización al cierre o apertura: No se espera una reacción bursátil directa antes del discurso de Warsh. Los futuros europeos operan con variaciones marginales, inferiores al 0,2% en preapertura.

Clave técnica: El nivel a vigilar no está en la renta variable, sino en la curva estadounidense. Si Warsh menciona la deuda del Tesoro, un repunte de 10 puntos básicos en el bono a diez años presionaría al dólar y castigaría a la bolsa europea.

Apunte macro: La prima de riesgo española se mantiene en la zona de 80 puntos básicos. El simposio no debería alterar ese nivel salvo que el mensaje de Warsh provoque una corrección global de los activos de riesgo.

Google, Meta y Amazon disparan los rendimientos del Tesoro de EEUU con su deuda corporativa tecnológicas

La renta fija estadounidense está viviendo algo que pocos vieron venir: algunos gestores de bonos ya no quieren financiar al Tesoro. Prefieren financiar a las grandes tecnológicas que construyen inteligencia artificial. Juan Ramón Rallo lo explica en su último análisis con datos que deberían preocupar a Washington.

Según el economista, varias gestoras de renta fija globales han empezado a reasignar capital. Salen de deuda pública estadounidense y entran en bonos corporativos de empresas como Google, Meta y Amazon. La razón es simple: esas compañías están emitiendo deuda para financiar su infraestructura de IA y los inversores responden con apetito.

El éxodo silencioso de los gestores de renta fija

Rallo describe un movimiento lento pero revelador. Mientras el Tesoro estadounidense ve subir la rentabilidad de su bono a diez años, las tecnológicas colocan sus emisiones sin fricción. No es un fenómeno marginal: habla de una preferencia real por el crédito corporativo frente al soberano.

La lectura de fondo, sostiene, es que el mercado de bonos ya no percibe al Tesoro como refugio indiscutible. De hecho los inversores empiezan a diversificar hacia emisores privados con balances sólidos y proyectos de crecimiento. El bono a diez años no deja de subir pese a las intervenciones del secretario del Tesoro, Scott.

Esa presión no viene de la nada. Detrás hay un déficit fiscal elevado y una oferta constante de deuda pública. Rallo apunta que las tecnológicas, en cambio, ofrecen crecimiento y generación de caja. La competencia por el capital se intensifica.

El punto de inflexión está en los datos de emisión. Meta acudió al mercado con 30.000 millones de dólares en bonos y recibió órdenes por 125.000 millones, cuatro veces más de lo ofrecido. Alphabet, por su parte, colocó un bono a cien años, algo que ninguna tecnológica había logrado en décadas.

Hay gestores de renta fija que ya prefieren prestar su dinero a Google, a Meta o a Amazon antes que al Tesoro de Estados Unidos.

— Juan Ramón Rallo

Meta y Alphabet: la demanda desbordada

Esas cifras no son anecdóticas. Una sobresuscripción cuatro veces superior indica que la demanda institucional supera con creces la oferta. Rallo lo interpreta como una señal de confianza en el sector tecnológico y en su capacidad de devolver el dinero a largo plazo.

El bono a cien años de Alphabet tiene un valor simbólico enorme. Prestar dinero a un siglo vista es apostar por la permanencia del modelo de negocio. Y, según Rallo, los inversores están dispuestos a asumir ese riesgo antes que el riesgo soberano de Estados Unidos.

El Tesoro bajo presión y la paradoja del crowding out

El contexto no ayuda a Washington. La deuda pública estadounidense supera los 36 billones de dólares y el déficit sigue ampliándose. Cada subida de la rentabilidad del bono a diez años encarece la financiación del Estado. Si los compradores tradicionales se apartan, el Tesoro tiene que ofrecer más rendimiento. Es lo que algunos analistas llaman crowding out: el sector privado absorbe capital que antes iba al sector público.

Para el inversor español, la lección es doble. Primero que la deuda corporativa tecnológica se ha convertido en un activo de referencia. Segundo, que la renta fija soberana estadounidense ya no es tan segura como parecía. La vigilancia de las emisiones tecnológicas puede ofrecer pistas sobre hacia dónde va el dinero.

Rallo no oculta su lectura: si el Tesoro pierde atractivo relativo frente a las tecnológicas, la financiación del déficit se complica. No habla de quiebra, pero sí de un cambio estructural en los flujos de capital.

La pregunta queda en el aire. ¿Estamos ante un fenómeno pasajero o ante el principio de una nueva jerarquía en la renta fija? La respuesta la dará el mercado en los próximos meses. De momento las tecnológicas marcan el ritmo.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Hard fork Glamsterdam de Ethereum despega: la Fundación revela financiación y acelera contrataciones

El hard fork Glamsterdam de Ethereum entra en la recta final: la Ethereum Foundation acaba de perfilar su alcance y ha lanzado Plattaberg, la primera red de pruebas pública para esta actualización. La noticia, recogida en el boletín semanal que elaboran los colaboradores de la Fundación en Corea, confirma que el protocolo pasa del debate al examen real de compatibilidad.

Un hard fork es una actualización que cambia las reglas de consenso de la red; todos los nodos deben actualizarse para seguir participando. Es el mecanismo que Ethereum usa para introducir mejoras sin depender de una autoridad central.

Qué cambia con Glamsterdam

La Fundación ha cerrado casi por completo qué propuestas de mejora (las EIP, siglas de Ethereum Improvement Proposal) formarán parte de Glamsterdam. Puedes consultar el estado de cada propuesta en el registro oficial de EIPs de Ethereum. Dos candidatas han quedado descartadas: la EIP-7610, que pretendía revertir la operación CREATE para cuentas de almacenamiento no vacío, y la Purest Meta EIP-7919.

CREATE es la instrucción que se usa para desplegar nuevos contratos inteligentes en Ethereum. Tocar esa zona es delicado porque afecta a las reglas de ejecución de la red. Las meta EIP, por su parte, agrupan varias propuestas relacionadas para explicar mejor un paquete de cambios.

En paralelo, la siguiente candidata, Hegota, ya suma dos propuestas en fase de revisión: la EIP-8379, relacionada con la sincronización de nodos, y la EIP-8383, que reduce el periodo de retención de bloques en la capa de consenso. La sincronización es el proceso por el que un nodo nuevo se pone al día con el estado de la red; que esa puesta al día sea más rápida y estable es clave para la operativa.

Del testnet Plattaberg a los próximos pasos

Plattaberg, la red de pruebas de Glamsterdam, funciona con una premisa peculiar: un hard cap en el límite de gas. El límite de gas marca la cantidad máxima de trabajo computacional que puede entrar en un bloque. Un tope estricto obliga a que el ajuste se respete sin excepciones.

Ese cambio puede romper la compatibilidad de carteras, indexadores y estimadores de gas, que tendrán que adaptarse antes de que Glamsterdam llegue a la red principal. Las carteras calculan cuánto gas debe pagar el usuario al enviar una transacción. Los indexadores leen los datos del bloque para alimentar aplicaciones y servicios. Los estimadores calculan el coste previsto de ejecutar una operación.

Durante la reunión 185 del ACDC (el grupo de desarrolladores del núcleo que coordina la capa de consenso), se propusieron fechas para los testnets Sepolia y Hudi: el 28 de septiembre para Sepolia y el 26 de octubre para Hudi. Son dos redes de pruebas importantes que marcan el calendario real de despliegue.

La actualización de Ethereum ya no se discute solo en documentos técnicos: se prueba en una red pública, con fechas concretas para los testnets.

Mientras tanto, Vitalik Buterin ha publicado la tercera entrega de su serie sobre ofuscación, centrada en el mezclado local. La ofuscación es una técnica criptográfica que dificulta entender el funcionamiento interno de un programa sin alterar su utilidad. No es algo que vaya a entrar mañana en Ethereum, pero aporta bases para mejorar la privacidad y la resistencia a la censura a largo plazo.

La Ethereum Foundation ha lanzado además el Post-Quantum Auto-Research Challenge, una competición con recompensas económicas para quien logre mejores cotas de seguridad en SNARKs basados en hash. Los SNARK son pruebas de conocimiento cero que permiten verificar cálculos complejos con comprobaciones cortas. La convocatoria exige demostraciones verificadas con Lean4, una herramienta de verificación mecánica de matemáticas, y anima a usar agentes de inteligencia artificial. La Fundación también ha ampliado sus ofertas de empleo para reforzar los equipos que trabajan en criptografía postcuántica y actualizaciones del protocolo.

Análisis: el ritmo del protocolo y lo que significa para ETH

Conviene recordar que los últimos grandes cambios de Ethereum siguieron un patrón similar: Shanghai en abril de 2023 permitió retirar ether apostado; Dencun en marzo de 2024 abarató las comisiones de las capas 2. Glamsterdam no se vende como un salto de escalabilidad espectacular, sino como una limpieza de alcance y una preparación para Hegota. Esa cadencia, de actualizaciones más acotadas y frecuentes, reduce la probabilidad de sorpresas. La hoja de ruta completa puede seguirse en el portal oficial de Ethereum.

Aun así, el riesgo de compatibilidad es real. Un cambio en el límite de gas obliga a que decenas de equipos adapten sus herramientas. Y la concentración del staking en pocos proveedores sigue siendo una crítica que Lido, el mayor protocolo de staking líquido de Ethereum, intenta atenuar con su Curated Module v2. Según datos de Lido, el 55,88% de sus validadores curados ya no dependen de infraestructura en la nube y la diversidad de clientes de ejecución alcanza su nivel más bajo de concentración desde 2021.

Lo que hay que seguir es si las fechas de Sepolia y Hudi se confirman en las próximas semanas. Si Plattaberg revela incompatibilidades serias, el calendario se moverá. Y si no, Glamsterdam tendrá vía libre para aterrizar en la red principal antes de que termine 2026.

Ryanair acusa a Aena de falta de competitividad tarifaria y exige un plan para los aeropuertos regionales

Ryanair ha negado que la falta de aviones de Boeing condicione su capacidad en España y ha señalado directamente a Aena: el modelo tarifario del gestor aeroportuario es el motivo de su retirada de los aeropuertos regionales.

La aerolínea de bajo coste ha tildado de ‘falsas y objetivamente incorrectas’ las declaraciones del ministro de Transportes y Movilidad Sostenible, Óscar Puente, quien atribuyó la reducción de asientos a la escasez global de aeronaves.

Ryanair asegura que ya ha recibido la totalidad de los 210 aviones del pedido MAX-8200 y defiende que la reasignación de flota fuera de España responde exclusivamente a criterios de rentabilidad. ‘Si los aeropuertos regionales españoles tuvieran precios competitivos, Ryanair invertiría y crecería en la España regional’, ha trasladado la compañía. La aerolínea sostiene, además, que los aeropuertos regionales están vacíos en un 70% y que esa inactividad causa un daño incalculable a las economías regionales.

El origen del choque: Puente acusa a Ryanair de usar la escasez de flota como pretexto

La réplica de Ryanair responde a la entrevista concedida por Puente a Europa Press, en la que acusó a la aerolínea de presionar a los gobiernos con el argumento de la falta de aviones. El ministro defendió que ‘los pedidos no llegan’ y que el recorte en la España vaciada forma parte de una estrategia de traslado de capacidad hacia aeropuertos con mayor retorno.

Los datos del choque son elocuentes. Ryanair prevé recortar tres millones de asientos en los aeropuertos regionales españoles entre 2025 y 2026, al tiempo que añadirá 600.000 plazas en Madrid, Barcelona, Palma y Málaga. Desde el Ministerio se interpreta como un simple trasvase de flota desde instalaciones ‘menos rentables’, como Valladolid, hacia el negocio más sólido de los grandes hub.

Movimiento de capacidadVolumenDestinos afectados
Recorte de asientos3.000.000Aeropuertos regionales
Incremento de plazas600.000Madrid, Barcelona, Palma, Málaga

La aerolínea no discute la rentabilidad de Barajas o El Prat; discute que el modelo tarifario de Aena le permita ganar dinero en el resto de la red regional.

Las cifras de la reasignación y la defensa de Aena

Ryanair detalla que los aviones del MAX-8200 se han destinado a Marruecos, Italia, Albania, Polonia, Eslovaquia y Suecia, donde los gestores aeroportuarios recortan costes regulados y bonifican tasas fiscales. El objetivo, según la aerolínea, es abaratar el precio por pasaje y acelerar el tráfico.

El Ejecutivo, por su parte, sostiene que el sistema aeroportuario español es competitivo y sitúa a Aena por encima de la media europea. Puente ha recordado la solidez del operador ante la exigencia del consejero delegado de Ryanair DAC, Eddie Wilson, de condicionar el crecimiento de la flota en España a un recorte tarifario.

En paralelo, el Gobierno proyecta superar los 100 millones de turistas e invertir 13.000 millones de euros en la red a través del DORA III (2027-2031). Una parte de ese desembolso se financia precisamente con las tarifas que Ryanair considera poco competitivas, lo que sitúa el debate en un punto estructural.

El choque se produce en plena definición del DORA III, el documento que fijará los ingresos regulados de Aena para el próximo quinquenio. La propuesta del Gobierno deberá recibir el visto bueno de la CNMC antes de su aprobación definitiva. Cualquier recorte tarifario que reclamara Ryanair afectaría directamente a la retribución del operador.

Análisis: una batalla tarifaria con el DORA III de fondo

El cruce de acusaciones esconde una disputa más profunda sobre quién debe asumir el coste de la conectividad regional. Ryanair, que ha convertido la reasignación de flota en una palanca de presión en toda Europa, necesita tarifas por pasajero bajas para que rutas con ocupación estacional resulten rentables. Aena, por su parte, defiende una red capilar financiada con cargos regulados; el DORA III prevé una inversión de 13.000 millones hasta 2031 y el Gobierno no está dispuesto a subvencionar el tráfico periférico a costa de la caja del operador.

La mención al 70% de ocupación vacía que hace Ryanair no está desglosada por aeródromo y conviene matizarla: los aeropuertos como Valladolid o Vitoria registran tráficos muy inferiores a los de Palma o Málaga. La CNMC supervisa las tarifas de Aena; un recorte lineal beneficiaría a las aerolíneas de bajo coste, pero encarecería la financiación de inversiones ya comprometidas. El contraste con easyJet o Vueling también es claro: ambas han aumentado oferta en los grandes nodos, mientras ceden peso en el regional.

📊 Las Claves para el Inversor

  • Qué vigilar: La aprobación definitiva del DORA III y si la CNMC introduce ajustes tarifarios para aeropuertos regionales.
  • Reacción del valor: Aena cotiza en el Ibex 35; un recorte tarifario no solicitado por el supervisor podría reducir la previsibilidad de sus ingresos regulados.
  • Precedente sectorial: Ryanair ya ha forzado reasignaciones de flota en otros países europeos condicionando la inversión a incentivos fiscales y tarifarios.

Las hipotecas tipo fijo dominan: el 90% de las nuevas firmas sortean el euríbor al 3%

El euríbor supera el 3% y las hipotecas tipo fijo ya concentran el 90% de las nuevas firmas en España.

Los préstamos a tipo fijo imponen su ley en plena subida del índice hipotecario. Las estadísticas de los mayores brókeres del país confirman el auge de esta modalidad, en la que siempre se paga la misma cantidad al mes. El objetivo final de las familias es blindarse de una nueva escalada del euríbor.

El auge de la hipoteca fija en cifras: Gibobs, Trioteca e INE

Según los datos de Gibobs.com, la fintech especializada en conseguir la mejor hipoteca del mercado de forma gratuita, el 87,81% de las hipotecas firmadas a través de su plataforma en lo que va de año fueron a tipo fijo, frente al 9,82% de mixtas y un residual 0,20% de variables. La cifra confirma un salto de casi ocho puntos respecto a 2025, cuando la fija representaba el 80,21% de las firmas.

«El mercado ha hecho una apuesta clara por la certidumbre. Con el euríbor repuntando y la tensión geopolítica y energética presionando de nuevo la inflación, el comprador prefiere blindar su cuota de por vida antes que arriesgarse a las oscilaciones del variable. Además, hoy la fija es la opción más competitiva en precio, y eso explica que su avance no se frene», explica Jorge González-Iglesias Baeza, CEO de Gibobs.com.

Las cifras de Gibobs.com son prácticamente idénticas a las de Trioteca, aunque en este caso referidas al mes de junio. En el sexto mes del año, el 88,02% de las hipotecas formalizadas por este bróker fueron a tipo fijo, frente al 11,98% de las mixtas, mientras que las variables siguen sin presencia.

Las cuotas de los brókeres más activos superan las publicadas por el Instituto Nacional de Estadística. Según los datos de mayo, el 60,9% de las nuevas hipotecas se constituyó a tipo fijo. Esa cuota se mantiene entre el 60% y el 64% desde comienzos de año.

La banca española defiende su actuación y la competencia en el mercado hipotecario. De hecho, el estrechamiento de márgenes en las hipotecas fijas ha sido una de las palancas para que los compradores hayan abandonado el variable sin fricción.

El dato es más potente por lo que oculta: la cuota fija no elimina el riesgo de precio, lo fija para siempre.

El dato importa por lo que esconde. La mayoría de los compradores prefiere pagar una prima por la seguridad antes que exponerse a la volatilidad del índice.

Gibobs.com destaca que la preferencia por el tipo fijo se traslada también a las subrogaciones. El 11% de todas las firmas gestionadas en 2026 corresponden a subrogaciones, y de estas, el 63,79% son clientes que abandonan una hipoteca variable o mixta para pasarse a fija.

«El dato de las subrogaciones es el más revelador de todos. No solo quienes compran vivienda por primera vez prefieren la fija, sino que quienes ya tenían una variable o mixta están aprovechando el momento para blindar su cuota para siempre. Ya no es solo una decisión financiera, es un cambio de mentalidad», explica González-Iglesias Baeza.

El euríbor roza el 3% y sube la factura de las variables

El alza imparable del euríbor durante 2026 no hará sino intensificar el predominio de la hipoteca fija en los próximos meses. El índice hipotecario cerró ayer en el 2,99% a tipo diario, muy ligeramente por debajo del máximo del año firmado el pasado viernes en el 3%, cota que superó por primera vez desde septiembre de 2024.

La media mensual se sitúa ahora en el 2,94%. Si el mes finaliza en los actuales niveles, una hipoteca media de 150.000 euros a un plazo de 25 años, con un diferencial del 1% sobre el euríbor y revisión anual, subiría unos 66 euros al mes.

Sesenta y seis euros. Cada mes.

Análisis: la apuesta por la certidumbre no es gratis

He visto ciclos completos de tipos y siempre ocurre lo mismo: cuando el euríbor sube, la hipoteca fija se convierte en el refugio más buscado. La diferencia ahora es que el movimiento no responde solo al miedo. Hay una lógica de precios detrás. En los últimos meses, la banca española ha estrechado el diferencial de las fijas hasta situarlas en niveles cercanos a los tipos variables, y eso hace que la cobertura resulte barata.

Sin embargo, la hipoteca fija tampoco es gratis. Implica una prima por eliminar la incertidumbre: si el euríbor volviera a caer de forma sostenida, quien firmó a plazo fijo se quedaría anclado a una cuota más alta de la que tendría con una variable. Ese es el riesgo real del que no se habla.

La competencia entre bancos y brókeres ha cambiado el mapa. Las cifras de Gibobs.com y Trioteca —entre el 87% y el 88% de firmas a tipo fijo— superan ampliamente el 60,9% que recoge el INE, y no por casualidad. Los brókeres trabajan con compradores informados, que comparan ofertas y buscan certidumbre activamente. La banca tradicional, en cambio, arrastra todavía stock de hipotecas variables que se formalizaron antes de 2025.

La banca lo sabe.

La pregunta abierta es si este cambio de mentalidad se mantendrá cuando el euríbor vuelva a normalizarse por debajo del 2%. No lo sé. Lo que sí tengo claro es que la subrogación hacia la fija no es una simple moda financiera: es una respuesta racional a un mercado que ha dejado de castigar la seguridad.

¿Récord de transacciones Solana? La red supera 1.300 millones semanales no votantes

Solana acaba de marcar un récord semanal de 1.300 millones de transacciones no votantes, un hito ligado al regreso de la especulación con tokens meme.

Según los datos recogidos por Cryptopolitan, la red encadena cuatro semanas de actividad elevada. Conviene aclarar qué se mide: las transacciones no votantes son las que generan usuarios y aplicaciones, no las que los validadores utilizan para votar el estado de la cadena. Por eso, cuando hablamos de récord, no hablamos del papeleo interno del consenso, sino del uso real de la red.

Una semana de récord en actividad on-chain

El repunte es la continuación de un agosto intenso. Durante la semana previa, Solana ya había superado el umbral de 1.000 millones de transacciones no votantes, según datos de Blockworks citados por Cryptopolitan. La cifra se amplía ahora hasta 1.300 millones, con 2,6 millones de usuarios activos diarios que, además, realizan un número mayor de operaciones por persona. Dicho de otro modo, no es solo que llegue más gente: también la que ya estaba en la red interactúa con más frecuencia.

Las aplicaciones de Solana generan ya más de 10 millones de dólares diarios en comisiones y superan 250 millones de dólares mensuales de ingresos. Casi toda esa recaudación llega por priority fees, los pagos extra que un usuario ofrece para que su operación se adelante en el orden de ejecución dentro de un bloque. Es un indicador de demanda, pero también de congestión selectiva en las horas punta.

La congestión relativa se nota también en los incentivos para validadores. Las propinas y sobornos de red para lograr transacciones más rápidas han vuelto a situarse por encima de 1 millón de dólares diarios, cerca del nivel más alto de los últimos seis meses. Dicho de otro modo, hay usuarios dispuestos a pagar por saltarse la cola.

FOMO y Pump.fun, la gasolina del frenesí

El motor más visible es FOMO, una aplicación de lanzamiento de tokens meme que permite copiar las operaciones de influyentes con audiencia. La plataforma busca ya a su primer creador de trading con más de 1 millón de seguidores. No es un modelo nuevo, pero amplía uno de los usos dominantes de Solana: convertir la atención social en activos de corta vida.

La actividad récord de Solana no llega tanto de la DeFi clásica como de aplicaciones sociales que convierten la especulación en un juego viral.

Pump.fun, el lanzador de memecoins de referencia, también ha elevado ingresos. Su exchange descentralizado (DEX) supera 4,9 millones de dólares diarios en comisiones, por delante de Hyperliquid y únicamente por detrás de las stablecoins USDT y USDC, según los datos citados. El comercio de tokens meme se ha vuelto más agresivo, con un patrón entre pares (P2P) directo que sustituye a las viejas comunidades de holders a largo plazo.

La contracara es el riesgo. La mayoría de los operadores de tokens meme pierde dinero, como señala el propio informe, aunque FOMO y Pump.fun sigan captando comisiones. Esa asimetría explica por qué la actividad récord convive con una idea repetida: en Solana, el negocio más consistente no siempre es para el trader.

Qué significa para SOL: quema, gobernanza y desinflación

La mayor actividad se traduce en presión deflacionaria para SOL. Con cada transacción, una parte de las comisiones se elimina de la circulación. Ese mecanismo de quema alcanzó el 1,53% diario el 23 de agosto, el nivel más alto desde inicios de 2025. Es una de las razones que ayudan a explicar que SOL cotizara en torno a 96,19 dólares en la sesión del 24 de agosto, su cota más alta desde mayo.

En paralelo, la red se prepara para una reforma de gobernanza. La futura constitución de Solana formalizará reglas para que los usuarios voten de forma independiente a sus validadores y para que las decisiones importantes exijan una supermayoría. Las propuestas tendrán que recorrer un proceso de cinco pasos diseñado para que la comunidad entienda cada cambio antes de aprobarlo.

La gran votación abierta hasta el jueves 27 de agosto plantea recortar las emisiones de SOL durante los próximos seis años. Sobre la mesa hay también una tasa de recursos e inclusión que, de aprobarse, podría elevar aún más la quema de tokens. Si se combina con la desinflación acelerada, el efecto sobre la oferta futura de SOL apunta a ser constructivo, aunque el éxito dependerá de que la actividad no se enfríe cuando baje la moda meme.

Strategy no compra Bitcoin: recauda 3.280 millones en agosto y acumula efectivo

Strategy ha recaudado 3.280 millones de dólares durante agosto vendiendo acciones propias y no ha comprado ni un solo bitcoin. La compañía antes conocida como MicroStrategy prefiere ahora llenar la caja: su liquidez en dólares sube hasta los 6.690 millones de dólares y deja abierta la puerta a futuras compras, aunque sin mover ficha de momento.

Los cuatro informes semanales publicados en agosto muestran que la empresa vendió 31,3 millones de acciones. Ninguno de esos dólares se convirtió en bitcoin. La pausa llama la atención porque Strategy sigue siendo el mayor tenedor corporativo de bitcoin del planeta y, en teoría, su tesis no ha cambiado.

El efectivo se repartió en dos bolsas distintas. La reserva en dólares creció de 4.000 millones a 5.100 millones de dólares. A su lado, Strategy ha estrenado el fondo USD Cash, que suma otros 1.590 millones de dólares. Entre ambas partidas, la posición de liquidez alcanza los 6.690 millones de dólares.

La propia compañía describe USD Cash como ‘un fondo separado de liquidez en dólares estadounidenses que puede mantener para usar en el futuro para propósitos generales como Tesorería de Bitcoin, lo cual podría incluir adquirir Bitcoin’. Traducido: hay munición, pero no se ha disparado.

La reserva en dólares tiene una función menos glamurosa en el corto plazo: cubrir dividendos e intereses de deuda. Ese colchón reduce la probabilidad de que Strategy se vea obligada a vender más bitcoins si el mercado se tuerce. Dicho de otro modo, la caja no solo sirve para comprar; también sirve para no verse forzada a vender.

La pausa de compras cumple nueve semanas y duele

La última compra de bitcoin de Strategy se produjo el 22 de junio, cuando adquirió 520 BTC a 67.068 dólares por unidad. Desde entonces no ha vuelto a comprar y ha vendido 6.916 bitcoins. Dos de esas ventas llegaron en agosto: 3.328 BTC colocados cerca de los 64.000 dólares por token. El contexto actual convierte esa decisión en un trago amargo: bitcoin cotiza cerca de 78.457 dólares tras subir un 22% en siete días, y el coste medio por moneda de Strategy se sitúa en 75.385 dólares. En otras palabras, la empresa vendió cerca del punto bajo y se ha perdido parte del rebote.

No comprar bitcoin no equivale a abandonar la tesis: hoy significa financiar dividendos, deuda y recompras.

Según Michael Saylor, presidente de Strategy, a 23 de agosto la firma mantenía 5.100 millones de dólares en la reserva en dólares, otros 1.590 millones en USD Cash y había recomprado 136 millones de dólares en acciones STRC. Además, calcula que Strategy controla alrededor del 4% de la oferta total de bitcoin y opera prácticamente sin apalancamiento neto, es decir, con una deuda neta muy baja.

Por qué una recaudación para bitcoin se ha convertido en deuda, recompras y caja

Buena parte de la explicación está en las acciones preferentes STRC, un instrumento que reparte un cupón fijo. En julio de 2025, Strategy captó 2.470 millones de dólares con ellas y su uso declarado incluía comprar bitcoin. Entonces pagaban un 9% anual; ahora pagan un 12%. Las acciones también cotizan por debajo de su valor nominal de 100 dólares.

Eso convierte la recompra en un negocio defensivo. En agosto, la empresa destinó 458,4 millones de dólares a recomprar 4,88 millones de acciones STRC, financiadas en parte con la venta de bitcoin. Cada acción retirada elimina un dividendo futuro y reduce el coste de capital. Saylor ha detallado estos puntos de presión en un modelo de riesgo crediticio publicado este mes.

Recaudar más efectivo sigue siendo fácil. Los programas de emisión de Strategy conservan 44.900 millones de dólares de capacidad disponible repartidos en cinco valores distintos. La incógnita no es si puede levantar más capital, sino si volverá a destinarlo a bitcoin.

Para el inversor medio, lo relevante no es solo si Strategy compra o no. Es que la mayor tesorería corporativa de bitcoin está priorizando liquidez, recompras y gestión de pasivos en un momento de precios recuperándose. Eso es una señal de madurez, pero también una muestra de que hasta los mayores defensores institucionales aplican disciplina de tesorería.

Durante años, Strategy fue la traducción más agresiva de la tesis bitcoin: emitir deuda y acciones para acumular monedas. Ahora el péndulo se ha movido hacia la prudencia. Con bitcoin cotizando cerca de 78.457 dólares y un coste medio por moneda de 75.385 dólares, la empresa ya no está tan lejos de la zona de beneficios, pero ha demostrado que antes quiere blindar su balance.

De cara a septiembre, la pregunta es si Strategy usará por fin parte de esos 6.690 millones de dólares para volver a comprar. Los datos no lo garantizan. La firma tiene obligaciones que atender y un historial reciente de ventas en el punto bajo. Si el precio aguanta, la presión para retomar las compras será mayor; si vuelve a caer, la liquidez tendrá un papel aún más defensivo.

La crisis de memoria RAM en los coches: los precios se disparan y los fabricantes piden a EE.UU. intervenir

La crisis de la memoria RAM en los coches dispara el coste de la electrónica embarcada hasta un 70% interanual. Así lo calcula S&P Global Mobility, y esa cifra ha empujado a los fabricantes de automóviles a pedir al Gobierno de Estados Unidos que intervenga en el reparto de chips, la misma cola donde Apple ya ha pedido arbitraje.

Claves de la operación

  • La DRAM de automoción sube un 70% interanual. La memoria LPDDR4, usada en infoentretenimiento y asistentes a la conducción, alcanza subidas del 70-100% en nuevos contratos respecto a 2025.
  • Tres proveedores controlan el 88% del suministro. Samsung, SK Hynix y Micron priorizan la memoria HBM para centros de datos de IA, más rentable que la automoción.
  • La producción no se parará si hay margen para pagar. El sector del automóvil cerró 2025 con un margen medio del 4,4% y varios grupos en pérdidas; la memoria carcome esa rentabilidad.

La escasez de ahora no es la de 2021. Entonces faltaban microcontroladores porque la demanda pandémica se adelantó y las plantas se pararon; ahora el silicio sí sale de la fábrica, pero se lo lleva quien paga más. En la práctica, Samsung, SK Hynix y Micron han movido obleas hacia la memoria HBM que alimenta los centros de datos de inteligencia artificial porque deja más margen que la DRAM de un salpicadero.

El mercado lo resume S&P Global Mobility de forma directa: si la marca paga lo que paga un servidor, hay chip; si no, no. SK Hynix da por vendida toda su producción de 2026 y Fusion Worldwide sitúa en 58 semanas el plazo de entrega de un pedido nuevo. Más de un año de espera para una pieza que, además, tarda meses o años en homologarse.

Esa rigidez pesa sobre la factura del coche. S&P y Micron cifraban el coche medio en unos 90 GB entre DRAM y NAND, con una proyección de 278 GB en 2026 y hasta 2 TB en los modelos más cargados de pantallas y ayudas. En enero de 2026, la LPDDR4 de automoción ya subía alrededor de un 70% interanual; los contratos nuevos pueden irse al 70-100% respecto a 2025.

Traducido a dinero: en un utilitario del segmento A, la memoria valía unos 24 dólares en 2025. En un coche con un cockpit más ambicioso y sistemas ADAS, el componente supera los 150 dólares. En un smartphone barato, esa misma pieza ya representa entre el 20% y el 40% de la factura de fabricación.

En esta redacción entendemos que el riesgo no está en parar las fábricas, sino en erosionar todavía más un margen raquítico. Los 16 grandes grupos del automóvil cerraron 2025 con un margen medio del 4,4%. Stellantis, Nissan y Mazda incluso anotaron cifras negativas. Duplicar 24 dólares no paraliza una línea, pero obliga al generalista a subir el precio final o a matar el acabado barato. Ambas cosas ya se están viendo en los concesionarios.

El silicio sale de la fábrica; el problema es que la automoción ya no es el cliente que más paga.

La batalla por el margen se libra entre Detroit, Wolfsburgo y Seúl

Desde Estados Unidos, la petición de intervenir en el reparto de memoria une a fabricantes de coches con Apple. Tim Cook ha hablado de una riada de precios de las que ‘se ven cada siglo’, según recoge Xataka. No es una confesión menor: el mismo Apple que ha negociado duro con sus proveedores ahora pide dinero público o arbitraje.

La contradicción es evidente. Los tres fabricantes de memoria no incumplen ninguna regla: redirigen obleas al segmento que paga más. La automoción, con sus homologaciones largas y sus pedidos rígidos, es un cliente incómodo en en la cadena de suministro. Pedir a Washington que intervenga equivale a reclamar una suerte de reserva estratégica de DRAM para un producto que ya no se entiende sin pantallas, cámaras ni frenado automático de emergencia.

No hay coche de 2026 al que se le pueda quitar la pantalla para ahorrar chips. El mapa y el frenado automático de emergencia ya van de serie. Cuando un fabricante recorta, no recorta memoria: recorta versión, descuento o la entrada al concesionario, que llega cada vez más ligada a una cuota.

La factura silenciosa: por qué la letra es el nuevo concesionario

El rastro del dinero ya no está en la venta del coche, sino en los intereses. En Volkswagen, los servicios financieros aportaron el 44% del Ebitda en los nueve primeros meses de 2024, más que vender el coche en sí. Por eso la letra, el renting y el ‘desde X euros al mes’ dominan el escaparate. La memoria cara no solo encarece el vehículo; encarece el vehículo financiado.

S&P no espera que esta presión recorte la producción mundial de turismos si las marcas aceptan pagar. El premium puede absorber 150 dólares que se convierten en 300 y seguir vendiendo la pantalla de 15 pulgadas. Al generalista le quedan dos salidas: subir el PVP o eliminar el acabado barato. Ambas ya conviven en el mercado.
La automoción española y el espejo de 2021

En España, la industria auxiliar del automóvil ya conoce este guion. En 2021, la falta de microcontroladores paró fábricas y activó ERTE en cadena. Esta vez el silicio no falta, pero el margen sí: los proveedores españoles de componentes electrónicos para el automóvil se enfrentan a un proveedor mundial de DRAM que ha decidido vender a la IA primero.

La dependencia de tres fabricantes asiáticos y de HBM concentra el riesgo. Europa carece de una alternativa equivalente en memoria de automoción a corto plazo, y las homologaciones largas hacen que cambiar de proveedor no sea una decisión de un martes, como sí ocurre con un módulo de PC. Esa es la asimetría de poder.

No descartamos que Washington acabe activando un mecanismo de prioridad o de reserva, pero la señal que emite el mercado es nítida: la automoción ha dejado de ser el mejor cliente. Habrá que mirar las cuentas del tercer trimestre para ver si la subida de la DRAM aparece ya en el precio final o sigue limando el ya escaso margen de los fabricantes.

Bitcoin Jackson Hole: el debut de Kevin Warsh en la Fed que amenaza con repetir la caída de 2022

Bitcoin ronda los 79.000 dólares a las puertas del simposio de Jackson Hole, donde el nuevo presidente de la Reserva Federal de Estados Unidos, Kevin Warsh, pronunciará el viernes su primer gran discurso sobre política monetaria. El mercado cripto se pregunta si volverá a ver la sacudida de agosto de 2022, cuando un mensaje duro de Jerome Powell borró más del 6% del precio de bitcoin en una sola sesión.

Qué pasó en Jackson Hole en 2022 y por qué bitcoin lo tiene grabado

Jackson Hole, en Wyoming, reúne cada año a banqueros centrales de todo el mundo para hablar del rumbo de la política monetaria. El 26 de agosto de 2022, Jerome Powell fue directo al asegurar que no daría alivio a los mercados mientras luchaba contra la inflación. Ese día, bitcoin cayó de 21.518 a 20.230 dólares, un retroceso del 6% en una sola sesión, según los datos recopilados por BeInCrypto.

El golpe no se quedó ahí. El S&P 500 perdió un 3,4% en esa jornada y, antes de cerrar agosto, bitcoin estaba un 9% por debajo del nivel previo al discurso. La lección que muchos operadores guardan de aquel episodio no es solo la caída, sino la sorpresa que la provocó.

Ocho años de datos: 2022 fue la excepción, no la regla

BeInCrypto ha medido la reacción de bitcoin en cada discurso principal de un presidente de la Fed desde 2018. La conclusión desinfla el drama: la mediana histórica es una ganancia del 1% y siete de los ocho movimientos se quedaron dentro de una banda del 5%. El único que rompió esa pauta desde 2018 fue, precisamente, el de Powell en 2022.

El tono tampoco lo explica todo. En 2023, Powell volvió a mostrarse duro y bitcoin apenas cedió un 0,4%. En 2025, un discurso calibrado como moderado terminó con una caída del 1,3% y el rebote posterior se deshizo en pocos días. Dicho de otro modo, el mercado castiga menos el mensaje que la distancia entre lo que espera y lo que escucha.

El mercado no cayó en 2022 por un discurso duro, sino porque nadie esperaba oír precisamente eso.

El tablero de Warsh: inflación, división interna y qué vigilar el viernes

Warsh llega al frente con un escenario distinto y algo más incómodo. La Reserva Federal mantuvo los tipos de interés en un rango del 3,50% al 3,75% en julio, pero tres miembros votaron a favor de subirlos. Las actas de agosto refuerzan esa presión. La inflación se estancó en el 3,4% y una subida en septiembre sigue siendo, según BeInCrypto, casi un volado.

El nuevo presidente ha hablado poco de tipos desde que asumió el cargo en mayo, así que cualquier palabra suya tendrá más impacto. En la rueda de prensa del 29 de julio ya dejó entrever sus intenciones: ‘Hay una tendencia, especialmente con la proliferación de reuniones y conferencias de prensa, a quedarse atrapados en lo miope… Si pudiera, en el aire de alta montaña en Jackson, Wyoming, también me gustaría plantear las grandes preguntas’.

La falta de discursos previos convierte a Warsh en una incógnita, y eso, en sí mismo, agranda el impacto de cualquier matiz. Los mercados no temen un mensaje concreto, temen tener que recalibrar expectativas en minutos. Cuando el banco central cambia el guion, las coberturas saltan y bitcoin, como activo con liquidez constante, sufre o celebra antes que otros mercados.

Bitcoin, por su parte, cotiza cerca de 79.093 dólares, casi plano en las últimas 24 horas, después de subir un 23% en la semana hasta el 21 de agosto. Hay una lectura clara: llega al simposio con más inercia que en 2022, pero también con menos margen de sorpresa alcista.

No conviene olvidar que el simposio de la Reserva Federal de Kansas City no es una reunión de política monetaria al uso: no hay decisión formal, pero sus discursos suelen marcar el tono de las siguientes semanas. Los inversores en cripto, cada vez más correlacionados con los activos de riesgo, miran lo mismo que Wall Street: si el precio del dinero va a seguir apretando o si hay margen para respirar.

Puesto en contexto, lo razonable es esperar un movimiento pequeño. La historia reciente así lo sugiere. Eso sí, 2022 demuestra que Jackson Hole puede ser un acelerador cuando el banco central cambia el guion. Si Warsh aprovecha Wyoming para insistir en que la inflación sigue siendo el enemigo, bitcoin pondrá a prueba sus soportes y los mercados harán cuentas de cara a la reunión del 15 y 16 de septiembre.

La siguiente cita del calendario es esa: el comité de la Fed se reúne en septiembre y decidirá si el rango de tipos se queda quieto o sube. Para un mercado que cotiza liquidez y riesgo en tiempo real, el discurso del viernes no es una anécdota: es la primera gran pista de qué hará Warsh cuando le toque firmar una decisión, no solo plantear preguntas desde la montaña.

Bizum y Hacienda: la donación entre familiares se declara desde el primer euro y así son las multas

Si recibes un Bizum de un familiar, conviene que sepas qué mira Hacienda: la donación entre familiares se declara desde el primer euro y un descuido puede acabar en sanción. No se trata de demonizar la herramienta, sino de usarla con las cuentas claras.

Te lo traduzco enseguida. Un Bizum no es una transferencia invisible: cada operación queda registrada, igual que un movimiento bancario, y la Agencia Tributaria puede cruzar los datos cuando detecta importes, frecuencias o vínculos sospechosos. La idea no es asustarte, es evitar que una ayuda familiar bienintencionada se convierta en una carta fea.

Qué ve Hacienda en un Bizum entre familiares

Los pagos esporádicos sin ánimo de lucro no se declaran. Si un amigo te envía la parte de la cena, entradas de cine o gasolina, es un simple reparto de gastos, no una renta. Hacienda no convierte cada café en una operación tributaria.

La cosa cambia cuando el Bizum oculta una contraprestación o un enriquecimiento. Una venta de muebles, el pago por un coche de segunda mano o el alquiler entre particulares sí tienen carácter lucrativo: la Agencia Tributaria puede preguntar por el origen y el motivo. Ahí el canal de pago no exime de declarar.

Y en el caso de una donación entre parientes ocurre lo mismo: el hecho de que el dinero vaya de un padre a un hijo por Bizum no borra la naturaleza de donación. El importe puede parecer pequeño, pero la obligación fiscal no nace a partir de una cifra mágica: nace desde el primer euro recibido como liberalidad.

El Bizum no convierte una donación en invisible: Hacienda cruza datos y la operación queda registrada igual que una transferencia bancaria.

En 2025, Bizum registró una media de 39 operaciones por segundo y el pago a comercios electrónicos creció un 82%, según datos de la propia plataforma. Ese volumen explica por qué Hacienda ha afinado los controles sobre el dinero que circula por canales inmediatos.

Hagamos cuentas. La norma no distingue por colores ni por aplicaciones: un ingreso de 2.000 euros entre hermanos puede tener sentido como préstamo, ayuda puntual o donación, y lo que cambia es cómo lo justifiques si Hacienda llama.

De la donación al modelo 600: cuándo y quién debe declarar

La herramienta fiscal para declarar una donación es el modelo 600 del Impuesto sobre Sucesiones y Donaciones. Se presenta en la comunidad autónoma de residencia de quien recibe el dinero, que es el obligado tributario. No lo presenta quien envía, sino quien lo cobra.

Aquí aparece la primera confusión. Aunque cada comunidad autónoma regula reducciones y bonificaciones, la obligación de declarar arranca desde el primer euro, sin un mínimo exento universal. Dicho de otro modo: que la donación pueda salir a cuota cero en tu territorio no significa que puedas ignorarla.

El plazo general de presentación suele ser de 30 días hábiles desde que recibes el dinero, pero varía según la normativa autonómica. Conviene comprobar el calendario propio de tu comunidad antes de asumir que sobra tiempo. En ese margen se declara el importe, el parentesco y la fecha.

hacienda transferencias familiares

Una recomendación práctica: si no es donación, documenta. Un préstamo familiar con transferencia o Bizum debería dejar rastro mínimamente formal para no parecer un ingreso irregular; así, si Hacienda pregunta, la respuesta no depende de explicar de palabra lo que no consta.

La letra pequeña manda. En los controles, Hacienda no solo mira el importe; también observa la recurrencia, el parentesco y si existen ingresos regulares de origen similar. Un Bizum aislado de 500 euros no tiene el mismo tratamiento que doce envíos mensuales idénticos.

Qué multas llegan si no declaras la donación

Si no presentas el modelo 600 y Hacienda detecta la donación, el resultado no es una simple advertencia. La Administración puede reclamar la cuota no ingresada, sumarle intereses de demora y aplicar el recargo del periodo ejecutivo. Además, la infracción puede llevar una sanción proporcional.

Las multas no son lineales: dependen de la base imponible, de la comunidad autónoma y de si te has anticipado a regularizar. Por eso, el error a evitar no es pagar el impuesto, sino declarar tarde o no hacerlo. La sanción suele doler más que la cuota que había que abonar.

Conviene distinguir entre salud fiscal y temor. No se trata de que un cónyuge o un hijo tribute por cada euro compartido; se trata de reconocer cuándo existe un incremento patrimonial real. Las donaciones que buscan trasladar dinero de forma gratuita son las que Hacienda vigila con más empeño.

El criterio del asesor: separa renta, donación y préstamo

He visto casos donde una ayuda de 1.500 euros al mes desde la cuenta de los padres termina convirtiéndose en un indicador de renta no declarada si no se documenta. No hace falta abogado para cada Bizum, pero sí hace falta coherencia: si es donación, se declara; si es préstamo, se firma o se deja constancia; si es gasto compartido, conserva el justificante.

La jurisprudencia y los criterios de gestión han ido endureciendo el control de ingresos informales, sobre todo a raíz de la expansión del pago inmediato. El precedente importa: lo que antes pasaba como anécdota bancaria, hoy se integra en la información con trascendencia tributaria de la Agencia Tributaria. La diferencia no es el canal, es la realidad económica.

Mi criterio es claro: usa Bizum para lo que sirve, la vida diaria, y separa con nitidez los movimientos que suponen un incremento de patrimonio. La planificación fiscal no es solo para grandes fortunas; también lo es para una familia que quiere ayudarse sin regalar una sanción.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Identifica tus Bizums familiares recientes y separa los que son gastos compartidos de los que son auténticas donaciones.
  • Qué vigilar: El plazo del modelo 600 en tu comunidad autónoma; no asumas que una donación pequeña no debe declararse.
  • El error a evitar: Documentar poco los préstamos o ayudas recurrentes, que es precisamente el patrón que Hacienda revisa primero.

Precio Ethereum hoy: ETH supera los 2.500 dólares con un rally del 29%. Tom Lee: la rotación acaba de empezar

Ethereum supera los 2.500 dólares con un rally semanal del 29% y el capital institucional vuelve a mirar hacia el ether, la criptomoneda nativa de la red. La subida, la mayor desde mayo de 2025, llega acompañada de una compra millonaria de BitMine Immersion Technologies y de un mensaje claro de Tom Lee, analista de Fundstrat: la rotación desde Bitcoin hacia Ethereum solo acaba de empezar.

El precio de ether rondaba los 2.511 dólares al cierre del 24 de agosto, según los datos de mercado recogidos por los principales agregadores, lo que supone un avance cercano al 30% en siete días. En el mismo periodo, Bitcoin subió alrededor del 22%, por lo que el desempeño relativo de Ethereum ha sido claramente superior.

El rally de ETH en cifras y la compra de BitMine

La firma de tesorería BitMine Immersion Technologies aprovechó la fortaleza del activo para cerrar su mayor compra semanal desde principios de julio. Desembolsó 81 millones de dólares por 32.447 ETH y elevó su posición total hasta los 5.847.611 ether, valorados en unos 14.600 millones de dólares al precio actual.

La tesorería combinada de la compañía, que incluye además 210 bitcoins y otros activos, alcanza los 14.900 millones de dólares. Sus holdings representan cerca del 4,8% del suministro total de la red Ethereum, a un paso del objetivo público del 5% que persigue desde que lanzó su estrategia de tesorería en junio de 2025.

Buena parte de esa posición, unos 5,07 millones de ETH, está comprometida en su red de validadores. Conviene aclarar el concepto: el staking, que consiste en bloquear ether para ayudar a validar las transacciones de la red a cambio de recompensas, es el mecanismo que BitMine utiliza para generar rendimiento. La compañía estima que su estructura podría generar cerca de 330 millones de dólares anuales, aunque el rendimiento no está garantizado y depende de las condiciones de la red.

Por qué Tom Lee cree que este rally es diferente

Tom Lee, analista de Fundstrat, considera que la magnitud de este movimiento semanal tiene precedentes relevantes. En las dos ocasiones anteriores en que Ethereum registró una subida similar, el rally posterior superó el 160%. No es una garantía, pero sí una referencia estadística que explica el tono optimista del analista.

La rotación hacia Ethereum no es una corazonada: hay compras, hay flujos y hay un cambio de tono institucional que no se veía desde hace meses.

A su juicio, confluyen varios motores: la tokenización de activos por parte de Wall Street, la expansión de aplicaciones de inteligencia artificial agéntica sobre infraestructura blockchain, las señales regulatorias más amables desde Washington y la relajación de las condiciones financieras.

Qué lectura deja este rally para el inversor en ether

Conviene poner el movimiento en contexto. Los ciclos anteriores de Ethereum muestran que los rallies más sostenidos suelen arrancar cuando confluyen narrativas de adopción real y liquidez disponible. La tokenización y la inteligencia artificial pueden aportar lo primero. La señal de Washington, lo segundo. Sin embargo, el mercado sigue expuesto a una volatilidad extrema y a riesgos estructurales, como la concentración del staking en pocos proveedores o la dependencia de una liquidez que puede retirarse con la misma velocidad con la que llegó.

La compra de BitMine, con una posición tan relevante sobre el suministro total, también invita a una lectura prudente. Un actor con semejante peso introduce un factor de concentración que no es neutral para el activo. No obstante, que una empresa cotizada siga acumulando ether semana tras semana desde hace más de un año es una señal de convicción a largo plazo, no un movimiento especulativo de corto alcance.

La clave de las próximas semanas estará en los flujos de los fondos cotizados. Si las entradas récord se consolidan y el ether mantiene su ventaja relativa frente a Bitcoin, la tesis de Lee ganará credibilidad adicional. De lo contrario, este rally será recordado como un episodio más de euforia en un mercado que todavía está aprendiendo a separar el ruido de las señales.

Deoleo se desploma un 7,66% en bolsa en plena venta a un grupo italiano sin margen para el escudo antiopas

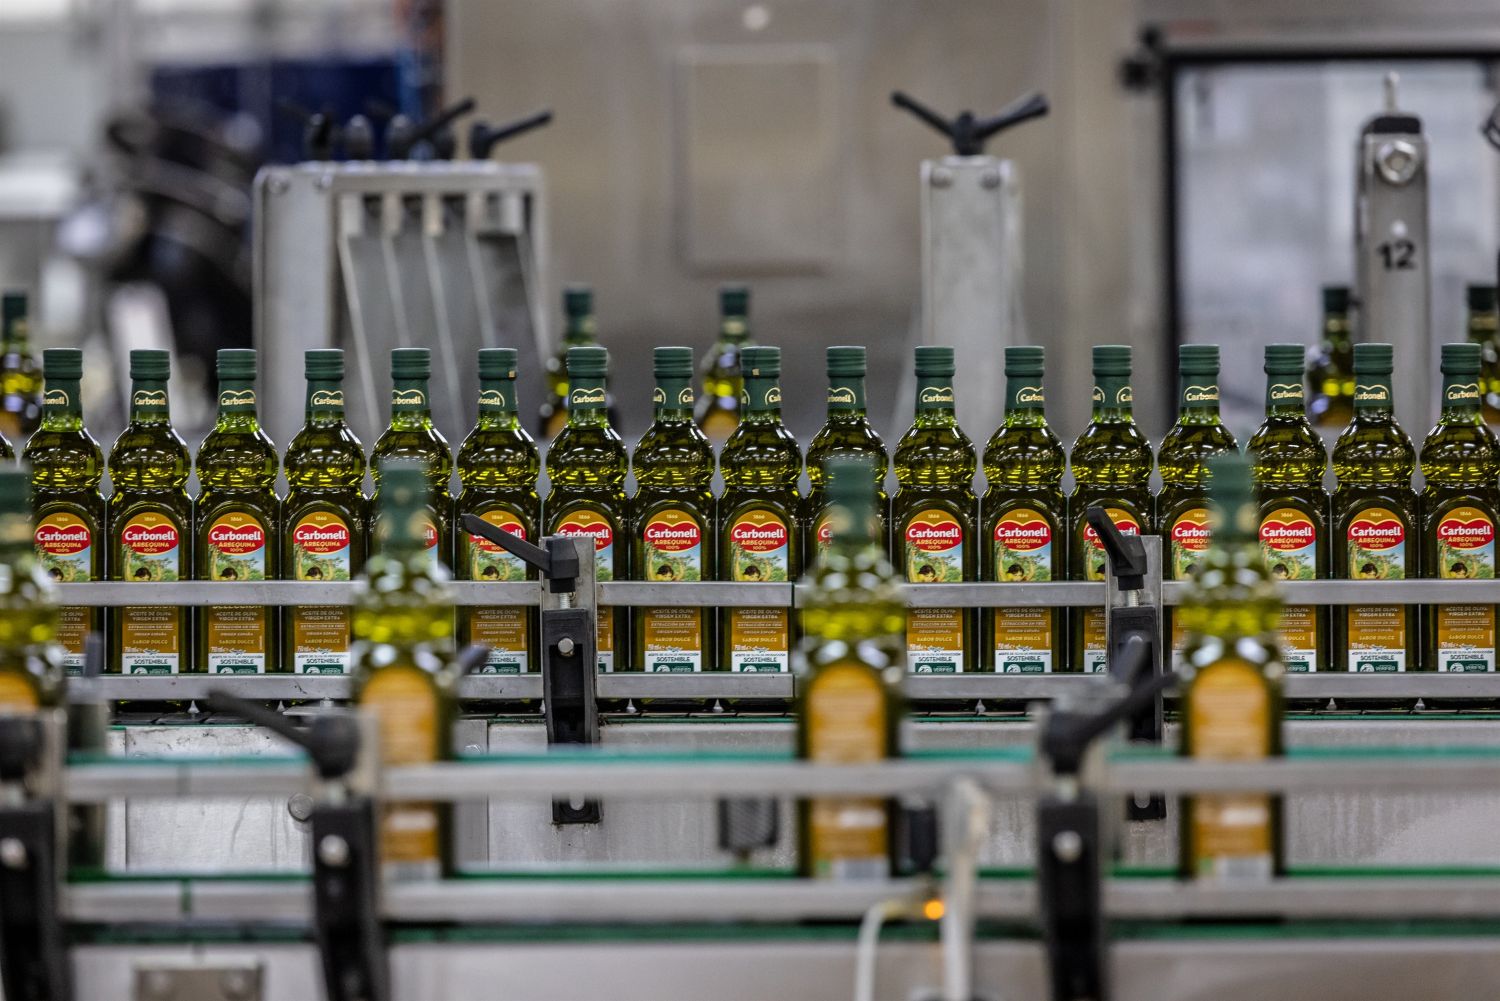
Deoleo cerró la sesión del lunes con un desplome del 7,66%, hasta los 0,4340 euros por acción. La corrección llega en plena puja por la venta del propietario de Koipe, Carbonell y Carapelli.

El castigo bursátil, en cifras

Los títulos de la multinacional oleícola llegaron a ceder un 9,32% pasadas las 15.12 horas, cuando marcaron un mínimo intradía de 0,426 euros. En el tramo final de la jornada moderaron el descenso y sellaron el cierre en los 0,4340 euros, lo que confirma la presión vendedora sobre un valor que aún no ha digerido la aceleración del proceso de venta.

El castigo bursátil se produce después de una semana de fuertes subidas. Las acciones de Deoleo acumularon la semana pasada un repunte superior al 20%, impulsado por la confirmación de que CVC y Alchemy habían abierto la puerta a una venta total o parcial de su participación. La recogida de beneficios era, por tanto, un movimiento esperado por los analistas.

La puja por el control: ofertas y calendario

Coricelli, integrada en el holding español Farmers Elite Global, lidera la puja tras elevar la semana pasada su oferta hasta los 500 millones de euros. La italiana supera así a las propuestas de Dcoop, que ofrece 470 millones, y de Acesur, que llega a 460 millones.

La venta del propietario de Koipe y Carbonell se ha acelerado en las últimas semanas y está previsto que se cierre en septiembre. El proceso lo pilotan los fondos CVC y Alchemy, que confirmaron la semana pasada a la CNMV que analizan alternativas estratégicas sobre su inversión.

En su comunicación al supervisor, los dos fondos no descartaron la venta de la totalidad o de parte de sus activos y negocios. La urgencia del calendario y la competencia entre oferentes explican, en parte, la volatilidad que registra el valor en bolsa.

La caída del 7,66% es una recogida de beneficios tras el rally de la semana pasada, no una desconfianza del mercado en la operación de venta.

La secuencia de la sesión confirma la volatilidad del valor. Deoleo llegó a ceder más de un 9% a media tarde, recuperó parte del descenso en la recta final y cerró con una caída que devuelve la cotización a niveles previos al rally. Esa montaña rusa refleja la incertidumbre sobre los términos finales de una operación aún abierta.

OferenteImportePosición
Coricelli (Farmers Elite Global)500 millonesLidera la puja
Dcoop470 millonesSegunda oferta
Acesur460 millonesTercera oferta

El escudo antiopas y el encaje de la venta

El Gobierno apenas tendría margen para aplicar el escudo antiopas a esta operación, según el análisis que maneja el mercado. El mecanismo, diseñado para suspender inversiones extranjeras en sectores estratégicos, no encaja con facilidad en un grupo agroalimentario cuyo capital ya está controlado por fondos internacionales.

El escudo antiopas, pensado para supervisar inversiones de fuera de la Unión Europea en sectores considerados estratégicos, exige al comprador notificar la operación y permite al Ejecutivo suspenderla o condicionarla. En el caso de Deoleo, el comprador comunitario y el actual accionariado internacional reducen de forma notable el margen de intervención.

Qué descuenta el mercado y qué viene ahora

La caída del lunes es, sobre todo, una recogida de beneficios. Tras el rally de la semana pasada, el valor ha pasado de descontar una prima especulativa a ajustarse a una operación que todavía no está cerrada y que podría sufrir modificaciones en los próximos días. Coricelli lidera la puja con 500 millones, pero Dcoop y Acesur mantienen ofertas competitivas, lo que deja la puerta abierta a una mejora de última hora.

El precedente sectorial es el de una industria del aceite de oliva que lleva años consolidándose. La disputa entre Coricelli, Dcoop y Acesur confirma el interés por controlar marcas líderes como Carbonell y Koipe, activos con presencia en los lineales de media Europa y con capacidad de fijar márgenes en un negocio presionado por la volatilidad de la materia prima.

La clave para el inversor está en el desenlace de septiembre. Si Coricelli mantiene la oferta de 500 millones y el cierre se ejecuta sin sobresaltos regulatorios, la prima podría volver a cotizar al alza. Si la puja se alarga o aparecen condiciones de última hora, la volatilidad seguirá castigando al valor, especialmente con un free float reducido que amplifica los movimientos.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la venta previsto para septiembre y la posible mejora de ofertas antes del cierre.
  • Reacción del valor: El mercado descuenta una operación inminente pero aún no cerrada, lo que mantiene la volatilidad alta.
  • Precedente sectorial: La puja por marcas líderes del aceite de oliva refleja el apetito por consolidar un sector fragmentado.

Aviso de la DGT: la hora exacta que debes evitar esta semana si no quieres quedarte horas atrapado en la carretera

La DGT ya tiene sobre la mesa el operativo más largo del verano: la Operación Retorno arranca este viernes 28 de agosto y se prolonga hasta la medianoche del lunes 31. Son cuatro días en los que confluyen quienes cierran las vacaciones de julio y agosto y quienes ya empiezan septiembre con las maletas hechas, y el resultado es una acumulación de tráfico que no se ve en ningún otro fin de semana del año.

El dato que de verdad importa es la franja horaria que Tráfico marca como la más conflictiva. Si tienes previsto volver a casa este fin de semana, hay una ventana muy concreta que conviene esquivar si no quieres pasarte horas mirando el asfalto desde el asiento del copiloto.

DGT: la franja horaria que hay que evitar

Youtube video

Según las previsiones que maneja el organismo, el domingo por la tarde-noche es el momento crítico de toda la operación. Entre las 19:00 y las 00:00 horas se concentra el grueso del regreso hacia las grandes ciudades, cuando se solapan los viajeros que ya han apurado el fin de semana al máximo con los que arrancan el domingo por la mañana desde zonas de costa.

Esa franja no es una estimación al azar: la DGT la construye cruzando datos históricos de operativos anteriores con los aforos actuales de las principales autovías. Si tu trayecto pasa por la A-1, la A-2, la A-3, la A-4, la A-5, la A-6 o la A-7 en dirección a Madrid, Barcelona o cualquier otra gran capital, esa es literalmente la peor hora posible para estar circulando.

El contexto detrás de la Operación Retorno

La DGT despliega para esta operación la totalidad de sus recursos humanos y materiales, con agentes de la Guardia Civil de Tráfico reforzando las principales vías, apoyados por los Centros de Gestión de Tráfico y personal técnico de mantenimiento. A esto se suma la vigilancia con helicópteros, drones y furgonetas camufladas para el control del cinturón y el uso del móvil al volante.

Lo que hace especial a esta edición es que es la operación más larga del verano, precisamente porque el regreso se reparte en cuatro jornadas en lugar de concentrarse en un único fin de semana. Eso, en teoría, debería suavizar los picos, aunque la experiencia de años anteriores demuestra que el domingo sigue siendo, con diferencia, el día de mayor densidad.

Cómo se organiza el dispositivo especial

Youtube video

Para minimizar las retenciones, Tráfico instalará carriles adicionales en los tramos históricamente más saturados, además de mantener restringida la circulación de camiones de más de 7.500 kilos en las franjas y vías de mayor carga durante los momentos clave del fin de semana.

El organismo también actualiza en tiempo real el estado de las carreteras a través de su web y del teléfono 011, una herramienta que muchos conductores todavía no aprovechan antes de arrancar el motor. Consultar esa información con antelación, y no solo cuando ya estás parado en mitad de un atasco, sigue siendo el gesto más sencillo para ahorrarte disgustos.

Qué días concentran más movimientos

El calendario de la Operación Retorno reparte la presión de forma desigual a lo largo de los cuatro días, y conviene tenerlo claro antes de decidir cuándo salir. El viernes 28 ya registra un repunte notable por la tarde, sobre todo en las salidas de las grandes ciudades hacia zonas de costa donde aún queda gente de vacaciones.

El sábado suele ser el día más tranquilo de los cuatro, mientras que el lunes 31 recupera parte de la tensión por quienes alargan el puente hasta el último momento posible. Estos son los puntos que la DGT identifica como más sensibles durante todo el operativo:

  • Accesos a Madrid por la A-1, A-2, A-3, A-4, A-5 y A-6, especialmente el domingo por la tarde
  • Corredor mediterráneo, con retenciones en la AP-7 y la N-340 a la altura de Valencia, Alicante y Castellón
  • Entradas a Barcelona por la AP-7 y la C-32, con picos el domingo y el lunes
  • Pasos fronterizos con Francia y Portugal, saturados por vehículos con matrícula extranjera que regresan a sus países

Cómo evitar quedarte atrapado

Franja horaria a evitar aparte, hay otra variable que muchos conductores pasan por alto: adelantar la salida al viernes por la mañana o dejar el regreso para el lunes a primera hora reduce drásticamente el riesgo de quedarte parado. No siempre es posible por motivos laborales, pero cuando lo es, marca una diferencia real en el tiempo de viaje.

Otro truco que repiten año tras año quienes conocen bien estas operaciones es fraccionar el trayecto en dos tramos con una parada intermedia larga, en lugar de intentar llegar de un tirón coincidiendo justo con la hora punta. Salir a las 17:00 y parar a cenar fuera de casa, por ejemplo, puede sacarte por completo de la peor franja sin perder apenas tiempo total de viaje.

Lo que viene después del verano

Superada esta Operación Retorno, el calendario de Tráfico no se detiene: septiembre trae consigo la vuelta al cole, con su propio dispositivo especial de movilidad y nuevas campañas de vigilancia centradas en la velocidad y el uso del cinturón en los trayectos escolares. La tendencia de los últimos años apunta a una mejora progresiva de las herramientas digitales de la DGT para avisar en tiempo real de incidencias, algo que cada vez más conductores incorporan a su rutina antes de salir de casa.

El consejo de fondo, repetido por la propia DGT operativo tras operativo, sigue siendo el mismo: la planificación gana siempre a la improvisación. Consultar el estado de las carreteras la noche antes, tener alternativas de ruta pensadas y, sobre todo, evitar esa franja de las 19:00 a las 00:00 del domingo puede ser la diferencia entre llegar a casa relajado o pasar la noche mirando las luces de freno del coche de delante.

Lidl lanza su catálogo de bazar con ofertas irresistibles para el hogar este mes

Lidl vuelve a poner sobre la mesa uno de esos folletos que conviene mirar con calma antes del fin de semana. El catálogo Bazar reúne, temporada tras temporada, una selección de artículos para el hogar que combina precio ajustado con un diseño que no desentona frente a marcas mucho más caras. Y como suele pasar con este tipo de lanzamientos, las unidades no se reponen una vez agotadas.

Quien haya seguido el ritmo de los folletos Bazar en los últimos meses sabrá que el patrón se repite casi cada semana: productos de organización, menaje y pequeños electrodomésticos que desaparecen de los lineales en cuestión de días. El catálogo actual no es diferente, y apunta de nuevo a las categorías que más rotación generan según se acerca el cambio de estación.

Lidl estrena catálogo con foco en el hogar

El folleto que ha entrado en vigor esta semana mantiene la línea que Lidl viene marcando desde hace meses: priorizar la organización del hogar justo cuando muchas familias empiezan a preparar la vuelta a la rutina. Soluciones de almacenaje, utensilios de cocina y una remesa de pequeños electrodomésticos comparten protagonismo, y varios medios especializados en ofertas de supermercados coinciden en que suelen agotarse en los primeros días tras el lanzamiento.

La fórmula no es casual. Lidl reparte su catálogo Bazar varias veces por semana, con un stock acotado que varía según la tienda. Eso explica por qué los artículos más demandados tienden a desaparecer antes del fin de semana, mientras otras referencias permanecen disponibles durante toda la vigencia del folleto.

Qué encontrar exactamente en el bazar de este mes

En el apartado de organización, el Lidl de esta temporada ha reforzado especialmente el menaje y el almacenaje doméstico, una tendencia que se ha consolidado como una de las apuestas fuertes de la cadena para el otoño. El concepto de bazar como espacio comercial de origen muy anterior al de las grandes superficies actuales encaja bien con esta lógica de stock limitado y renovación constante que la marca alemana aplica a todo su surtido no alimentario.

Entre los pequeños electrodomésticos, la marca propia Silvercrest vuelve a tener un peso destacado, con artículos pensados para cocina que combinan un precio bajo con acabados que sorprenden a quien los compara con opciones más caras. La sección de menaje, por su parte, suma piezas orientadas a quienes quieren renovar la cocina sin hacer un gran desembolso.

Cómo evitar quedarte sin lo que buscas

Youtube video

La recomendación de quienes siguen de cerca estos folletos es siempre la misma: ir pronto. El sistema de Lidl no contempla reposición dentro de la misma semana, así que un artículo agotado un martes ya no volverá a aparecer hasta el próximo catálogo, si acaso se repite la referencia más adelante. En zonas con varias tiendas cercanas existe cierto margen para buscar el mismo producto en otro establecimiento, pero en localidades más pequeñas esa opción no siempre está disponible.

También conviene recordar que buena parte del surtido Bazar está disponible en la tienda online de Lidl, lo que amplía las opciones para quien no pueda acercarse físicamente en los primeros días. Eso sí, el envío a domicilio no siempre cubre los mismos descuentos ni todas las referencias del folleto en papel.

Los productos que más interés despiertan este mes

El catálogo actual concentra la atención en varias categorías que ya venían destacando en folletos anteriores. Entre las que más movimiento generan en tienda esta temporada están:

  • Organización del hogar: cajas apilables, perchas y soluciones de almacenaje para armarios y trasteros.
  • Pequeños electrodomésticos Silvercrest: freidoras de aire, batidoras y utensilios de cocina de temporada.
  • Menaje y vajilla: piezas de diseño sencillo pensadas para renovar la mesa sin gastar de más.
  • Textil para el hogar: mantas, cojines y ropa de cama pensados para la entrada del otoño.

Estas categorías coinciden con las que más rotación han tenido en los folletos Bazar publicados a lo largo del verano, lo que hace pensar que la demanda seguirá siendo alta durante las próximas semanas.

Lo que viene después de este folleto

Todo apunta a que Lidl mantendrá este ritmo de renovación durante lo que queda del año, con nuevos catálogos Bazar cada semana. La cadena alemana lleva varias temporadas apostando por artículos de hogar que replican funcionalidades de gama alta a precios ajustados, y todo indica que esa estrategia seguirá siendo el eje de su oferta no alimentaria de cara al otoño.

Si algo del catálogo actual encaja con lo que necesitas para organizar la casa o renovar la cocina, el consejo de siempre sigue siendo válido: no dejarlo para el fin de semana. La experiencia de los últimos meses demuestra que los artículos más atractivos del bazar rara vez llegan intactos hasta el domingo, y quien se anticipa suele ser quien se lleva las mejores piezas a un precio que compensa.

Trump impone aranceles del 50% a Canadá: automóviles y acero desde enero de 2027

Donald Trump anunció este lunes aranceles del 50% a Canadá sobre vehículos, autopartes y acero. La medida entrará en vigor el 1 de enero de 2027 y supone una nueva escalada en la guerra comercial entre Washington y Ottawa.

El anuncio llega después de que el Gobierno canadiense rompiera las negociaciones el pasado viernes al considerar inaceptables las condiciones añadidas por Washington. No se trata, por tanto, de una amenaza aislada: la represalia canadiense ya está en marcha y la subida arancelaria se ejecutará al inicio del próximo año.

El anuncio y el estado actual de los aranceles

En concreto, el gravamen pasará del 25% actual al 50% para los automóviles y camiones que hoy se castigan por no ajustarse al T-MEC. La nueva tasa, sin embargo, se aplicará a todos los vehículos canadienses, no solo a los que quedan fuera del tratado.

  • Automóviles y camiones: el arancel se duplica hasta el 50% a partir de enero de 2027.
  • Autopartes: quedan incluidas de forma explícita en el nuevo gravamen del 50%.
  • Acero: el 50% deja de ser selectivo y abarcará la totalidad del acero canadiense.

Trump justificó la decisión con un déficit comercial que cifró en 60.000 millones de dólares y con unos aranceles canadienses que calificó de “ridículamente altos”. También sostuvo que Canadá concentra el 95% de sus negocios con Estados Unidos, una afirmación que refuerza su narrativa de asimetría comercial.

Negociaciones rotas y represalias en marcha

La ruptura del diálogo no es un detalle menor. El primer ministro canadiense, Mark Carney, cerró la negociación el viernes pasado. En la medianoche del sábado entraron en vigor gravámenes del 50% sobre unos 20.000 millones de dólares en productos canadienses.

“El 1 de enero de 2027, los aranceles sobre todos los automóviles, camiones (tanto grandes como pequeños), piezas de automoción y acero aumentarán al 50 %. Si se fabrican en EE. UU., no habrá aranceles.” — Donald Trump, presidente de Estados Unidos, Truth Social, 24 de agosto de 2026

Carney ya ha prometido una respuesta dólar por dólar a partir del 8 de septiembre. Esto convierte el calendario en un factor clave: la represalia canadiense llegará antes que la subida arancelaria estadounidense, pero ambas se alimentan mutuamente.

Lo que veo en esta nueva fase de la guerra comercial

Lo que me parece más relevante no es la cifra del 50%, sino la lógica que la sostiene: o se fabrica en EE. UU. o se paga el arancel. Esa disyuntiva golpea de lleno a una industria automotriz profundamente integrada entre Michigan y Ontario, donde las piezas cruzan la frontera varias veces antes del ensamblaje final.

El anuncio convierte el T-MEC en un marco cada vez más disputado. Washington no ha derogado el tratado, pero utiliza la vía arancelaria para forzar la relocalización de producción. Para las empresas, el problema es la incertidumbre. Invertir en plantas transfronterizas con reglas que cambian cada trimestre se vuelve una decisión de alto riesgo.

Veo, además, una segunda lectura: el acero canadiense pierde acceso preferente en un momento de exceso de capacidad global. Parte de esos flujos puede redirigirse a Europa y presionar a la baja los precios siderúrgicos comunitarios. No es el objetivo declarado, pero sí una consecuencia previsible de la fragmentación comercial.

La primera prueba visible llegará el 8 de septiembre, cuando Ottawa active su represalia arancelaria. El 1 de enero de 2027 medirá la reacción de los fabricantes de automóviles y de los mercados.

🌍 El impacto en España y Europa

El impacto directo para España es limitado, pero la señal es clara: la fragmentación comercial se consolida y las cadenas de suministro deben asumir más fricciones.

  • Euríbor e hipotecas: no se espera un movimiento inmediato, aunque el ruido arancelario añade prima de riesgo a los bonos europeos si la escalada persiste.
  • Precios industriales: el desvío de acero y componentes desde América del Norte puede alterar los flujos hacia Europa y moderar o distorsionar precios en algunos mercados.
  • Empresas exportadoras: los fabricantes españoles de componentes deben vigilar los desvíos comerciales y los posibles nuevos equilibrios entre Washington y Bruselas.

Goldman Sachs avisa: el precio del gas en Europa debe dispararse para asegurar el invierno

Europa necesita precios del gas mucho más altos para llenar sus reservas de invierno si la crisis de Ormuz persiste. Es la advertencia de Goldman Sachs, que condiciona el llenado de los almacenamientos a un encarecimiento del gas antes de diciembre.

El banco estadounidense lanza el mensaje en un momento delicado. La crisis del estrecho de Ormuz mantiene los precios del gas natural licuado en Asia en niveles elevados. Desde el inicio del conflicto en Oriente Próximo, Europa ha empezado a perder la competencia con Asia por los suministros al contado.
Goldman Sachs reclama un gas más caro para llenar los almacenamientos

Según el análisis recogido por Oilprice, los precios del gas natural en Europa deben subir de forma notable antes de diciembre para que los inventarios alcancen un nivel suficiente de cara al invierno. El informe no fija una cifra concreta, pero subraya que el alza es necesaria si la tensión en Ormuz no remite.

El mecanismo es sencillo de enunciar y complejo de gestionar. Si los precios spot del GNL en Asia siguen disparados, los cargamentos disponibles buscan el mejor postor. Para atraer esos barcos, el TTF debe ofrecer una prima sobre la referencia asiática. Sin ese diferencial, los tanques europeos no se llenan.

La situación recuerda a episodios de 2021 y 2022, cuando la competencia con Asia marcó la agenda energética europea. Entonces, la dependencia del gas ruso todavía actuaba de válvula de ajuste. Ahora, la retirada de Moscú deja al GNL como gran colchón de seguridad. Y ese colchón se compra al precio más alto.

La ausencia de buena parte de los volúmenes de gas catarí contratados a largo plazo añade presión adicional. Qatar, uno de los mayores exportadores de GNL, suele amortiguar los picos de demanda con sus envíos. La interrupción parcial de esos contratos reduce el colchón europeo y deja el mercado más expuesto al corto plazo.

Europa no solo compite por precio: compite por disponibilidad física de cargamentos en un mercado que Asia ya está ganando.

La guerra de Irán y la intensificación de la demanda asiática coinciden con el periodo en que Europa reconstruye sus existencias de gas de primavera y verano. El margen de maniobra se estrecha justo cuando la temporada de inyección debería estar en marcha. El tiempo corre.

El mismo mecanismo que llena los depósitos encarece el gas que consumen la industria y los hogares.

El TTF neerlandés se ha convertido en la referencia de precios para el gas europeo. Marca la senda de los contratos mayoristas y de buena parte de las tarifas españolas. Si el precio del gas sube en Rotterdam, la factura en España lo nota con pocas semanas de retraso.

La puja con Asia y el impacto en la factura española

La competencia con Asia activa un mecanismo directo en los mercados europeos. Si los precios spot en Asia se mantienen elevados, los cargamentos de GNL viajan hacia el mejor postor. Para evitar un desabastecimiento, el TTF debe ofrecer una prima suficiente. Esa prima se convierte en una señal de precios al alza para empresas y consumidores.

La industria electrointensiva europea vuelve a mirar la evolución del gas con recelo. Un invierno con precios elevados reabre el debate sobre la competitividad de la producción europea frente a la estadounidense. La factura gasista no solo afecta a los hogares: también decide inversiones industriales.

En España, la exposición al GNL es estructural. El país cuenta con plantas de regasificación y una capacidad de entrada sobrada, pero no escapa de la fijación de precios internacional. Un TTF más caro se traslada a la tarifa regulada del gas y a los contratos indexados, justo en el tramo final del año.

El impacto no será simétrico. Los clientes con tarifa fija quedan parcialmente protegidos a corto plazo. Los contratos que revisan precios cada trimestre empezarán a notar la subida antes de que termine 2026. La factura del invierno se decide, en buena parte, en las próximas semanas.

precio gas invierno

El equilibrio inestable entre precio y seguridad de suministro

El aviso de Goldman Sachs plantea un dilema incómodo para la política energética europea. Mantener precios bajos favorece a los hogares, pero desincentiva la llegada de GNL en un momento crítico. La seguridad de suministro, no la factura, es la prioridad que subyace al informe.

La crisis de Ormuz transforma un mercado que ya venía tensionado por la retirada del gas ruso y la mayor dependencia del gas natural licuado. En este nuevo ciclo, la flexibilidad del suministro la aportan los barcos. Los barcos van donde se paga más.

La paradoja es evidente. El mismo mecanismo que llena los almacenamientos encarece el gas que consumen las familias y la industria. Sin una prima sobre el precio asiático, los tanques no se llenan. Con la prima, la factura sube. Es un equilibrio que Bruselas no puede resolver con discursos.

El papel del estrecho de Ormuz añade un componente de riesgo geopolítico que no se refleja en los modelos tradicionales de precios. Un accidente, una escalada militar o una simple señal de cierre temporal bastarían para disparar las primas de flete y seguro. El mercado del GNL es incapaz de redistribuir flujos de un día para otro.

Para los reguladores, la disyuntiva es delicada. No hay un precio bueno para todos: lo que abarata los recibos puede desabastecer los tanques. Decidir entre ambas prioridades no es solo una cuestión técnica, sino una elección política con costes repartidos de forma desigual.

El próximo hito será la evolución de la crisis en el golfo Pérsico. Si el tránsito por Ormuz se normaliza, la prima europea puede desinflarse. Si persiste, el mercado anticipará un invierno caro. Diciembre, más que la propia geopolítica, se convierte en el reloj del suministro europeo.

La incógnita no es si Europa puede llenar sus reservas, sino a qué precio. El invierno 2026-2027 empieza a decidirse en agosto, en el estrecho de Ormuz y en las pantallas del TTF.

Educación abre la beca de 400 euros para la vuelta al cole: solo quedan días para pedirla

Educación tiene abierta ahora mismo una ayuda de 400 euros que muy pocas familias conocen del todo, y el reloj corre en su contra. No es una ayuda nueva ni un anuncio de última hora: es la beca NEAE del curso 2026-2027, y su ventana de solicitud se cierra el 10 de septiembre a las 15:00 horas, hora peninsular.

El error más habitual es pensar que hace falta demostrar una renta baja para acceder a ella. No es así. Este subsidio concreto de 400 euros se concede sin mirar los ingresos familiares, algo que muchas familias con hijos con necesidades específicas de apoyo educativo dejan pasar por puro desconocimiento.

Qué es exactamente la ayuda de Educación

La convocatoria depende del Ministerio de Educación, Formación Profesional y Deportes, y está pensada para alumnado no universitario con necesidad específica de apoyo educativo: discapacidad, trastorno del espectro autista, TDAH, trastornos graves de conducta o altas capacidades intelectuales. El paraguas legal se llama beca NEAE (Necesidades Específicas de Apoyo Educativo) y agrupa varias líneas de ayuda distintas.

Dentro de ese paraguas hay un subsidio fijo de 400 euros para gastos generales, pensado para cubrir esos costes extra que asumen las familias —material adaptado, desplazamientos, apoyos puntuales— y que no siempre entran en otras partidas. A diferencia de las ayudas de reeducación pedagógica o comedor, este importe se reconoce de forma automática a quien cumple los requisitos educativos, sin tener que presentar facturas ni justificar en qué se gasta.

Quién puede pedirla y cómo se solicita

El trámite se gestiona en la Educación desde la sede electrónica del Ministerio de Educación, y no interviene el centro escolar en la presentación: la solicitud la hace directamente la familia, de forma telemática, con Cl@ve, certificado electrónico o usuario registrado. Hace falta acreditar la necesidad específica mediante informe del equipo de orientación, certificado de discapacidad o informe médico, según el caso.

El alumno debe estar matriculado en el curso 2026-2027 en un centro que escolarice alumnado con NEAE, ya sea público o concertado. No hace falta tener certificado de discapacidad en todos los perfiles: para TDAH o trastornos del neurodesarrollo basta con el informe del equipo de orientación del propio centro, lo que agiliza bastante el papeleo para muchas familias que temían un proceso más largo.

Paso a paso para no quedarte fuera del plazo

Youtube video

Conviene no dejarlo para el último día. Las incidencias técnicas en la sede electrónica se disparan en la recta final del plazo, y si falta algún informe no siempre da tiempo a subsanarlo antes del cierre. Empezar con margen permite además revisar con calma qué otras líneas de la convocatoria pueden aplicar al caso concreto del alumno.

Una vez presentada la solicitud, hay que vigilar periódicamente «Mis expedientes» y «Mis notificaciones» en la sede electrónica. Si la Unidad de Becas pide documentación adicional, se abre un plazo concreto para aportarla, y no responder a tiempo puede dejar la solicitud fuera de la convocatoria por pura falta de seguimiento.

Otras cuantías que se pueden pedir a la vez

El subsidio de 400 euros es compatible con el resto de líneas de la beca NEAE, y muchas familias no las combinan por no revisar toda la convocatoria. Entre las principales:

  • Reeducación pedagógica o del lenguaje: hasta 913 euros por cada concepto, para intervenciones fuera del centro escolar.
  • Programas para altas capacidades: hasta 900 euros para actividades de enriquecimiento extracurricular, siempre que no exista una alternativa gratuita equivalente.
  • Transporte escolar: entre 617 y 1.561 euros según la distancia al centro educativo.
  • Enseñanza en centros específicos: hasta 1.176 euros anuales para matrícula, cuando el alumno necesita un centro adaptado.

Cada línea tiene su propio criterio de acreditación, así que merece la pena revisar la convocatoria completa antes de presentar la solicitud, porque marcar solo la casilla del subsidio general puede dejar sobre la mesa varios cientos de euros más a los que la familia también tiene derecho.

Lo que cambia respecto a otros cursos

La convocatoria 2026-2027 mantiene en líneas generales la misma estructura que la del curso anterior, con una diferencia que puede abrir la puerta a más familias: los umbrales de patrimonio se han revisado al alza en torno a un 10% de media. Esto no afecta al subsidio de 400 euros, que sigue sin depender de renta, pero sí amplía el acceso a otras líneas de la beca que sí tienen requisito económico.

Lo razonable a medio plazo es que estas ayudas sigan revisándose al alza, en línea con el coste real de la vuelta al cole, que ronda ya los 490 euros de media por alumno según los últimos estudios de comparadores. Si tu hijo tiene una necesidad específica de apoyo educativo reconocida, el consejo es sencillo: entra en la sede electrónica antes de que acabe la primera semana de septiembre y no dejes que el trámite se quede en la lista de pendientes del verano.

El declarar la herencia en Hacienda: seis meses de plazo y multas por dejarlo pasar

Si acabas de heredar, el reloj de Hacienda ya corre: tienes seis meses para declarar la herencia y, si los dejas pasar sin pedir prórroga, llegan multas o recargos que pueden encarecer el reparto.

Lo menos apetecible tras un fallecimiento es rellenar papeles, lo sé. Pero en esto la Agencia Tributaria no hace excepciones: el Impuesto de Sucesiones y Donaciones tiene un calendario propio y conviene mirarlo cuanto antes. Y no hablo solo de pagar: hablo de no acumular una multa que podías haber evitado.

Seis meses desde el fallecimiento: así corre el plazo de Hacienda

El plazo general para presentar la autoliquidación del Impuesto de Sucesiones es de seis meses desde el fallecimiento. No desde que se abre el testamento ni desde que los herederos se ponen de acuerdo: corre desde el día en que la persona fallece.

Ese detalle es el que hace que muchas familias se despisten. Entre el entierro, el banco y los papeles de la notaría, los meses pasan volando. Y cuando quieren mirar el impuesto, el plazo ya está encima o directamente vencido.

Cuando el reloj está en contra, la ley permite pedir una prórroga antes de que venza ese primer medio año. Esa prórroga, en la práctica, da otros seis meses más para liquidar, pero no sale gratis: se devengan intereses desde el momento en que tendría que haberse presentado la autoliquidación.

La diferencia entre dejar pasar el plazo sin haber hecho nada y adelantarse a pedir la prórroga es enorme. Si no hay prórroga y tampoco hay autoliquidación, Hacienda puede iniciar un procedimiento, aplicarte una sanción y reclamarte la cuota con intereses; si te adelantas, al menos sabes qué intereses pagas y evitas que el expediente vaya a más.

Pedir la prórroga no es el plan perfecto, pero casi siempre es más barato que esperar a que Hacienda abra el expediente.

Qué pasa si no liquidas a tiempo: prórroga, recargo o sanción

Vamos a los escenarios que deberías tener claros con la letra pequeña delante.

  • Presentar dentro de los seis meses: pagas el impuesto y cierras el trámite.
  • Pedir la prórroga dentro del plazo: ganas tiempo, pero asumes intereses.
  • Presentar tarde por iniciativa propia: Hacienda aplica un recargo, menor que una sanción.
  • No presentar nada: sanción, intereses y un expediente que encarece la herencia.

Aquí está el matiz que más desorienta: no es lo mismo presentar tarde porque te has adelantado que esperar a que Hacienda llame. Si presentas voluntariamente, el coste es menor; si dejas que la Administración detecte la herencia sin declarar, las multas ya no son un recargo por demora, sino una sanción en toda regla.

impuesto de sucesiones plazo

Este punto me parece clave: el consejo del abogado David Jiménez, que ha colgado un recordatorio en su cuenta de Instagram, es pedir la prórroga lo antes posible si el plazo ya está comprometido. Coincido con esa línea. La prórroga tiene un coste, sí, pero es un peaje que suele salir más barato que el recargo o la sanción que llegan después.

He visto el patrón demasiadas veces: se deja la herencia en pausa porque hay desacuerdos entre hermanos o porque nadie quiere dar el primer paso con Hacienda. Eso no rebaja el impuesto; solo traslada el problema unos meses y lo encarece. El plazo sigue corriendo aunque los herederos no se hablen.

Cuándo compensa pedir la prórroga y cuánto cuesta dejarlo pasar

En mi experiencia, la prórroga es la herramienta más infrautilizada por los herederos. Se piensa que pedir más tiempo en Hacienda es complicado o peligroso, cuando en realidad es un trámite administrativo con intereses y sin sanción. Otra cosa es liquidar mal o no declarar nada; ese sí es el error caro.

Conviene repasar la letra pequeña autonómica. Aunque el plazo de seis meses es común en todo el territorio, los tipos, las reducciones y las bonificaciones del Impuesto de Sucesiones cambian según la comunidad autónoma. Por eso, antes de decidir si esperas o prorrogas, mira lo que dice la normativa de la comunidad que corresponda y haz números con lo que tocaría pagar. Puedes empezar por la entrada de Wikipedia sobre el impuesto y por la sede electrónica de la Agencia Tributaria.

La regla práctica que te propongo: si han pasado menos de cinco meses y la herencia no está cerrada, pide la prórroga o presenta la autoliquidación con los datos provisionales. Si ya has superado los seis meses sin prórroga, presenta cuanto antes y de forma voluntaria. En ambos casos, cuanto más tiempo pase, más cara se vuelve la factura.

Hagamos cuentas con el calendario, no con el importe: cada mes de silencio adicional tras vencer el plazo puede sumar intereses y, si Hacienda interviene, una sanción que ya no depende de tu buena voluntad. No es una multa fija: es una reacción proporcional al tiempo y a la cuota no ingresada.

La herencia no se pierde por dejar pasar seis meses, pero el coste de regularizarla se dispara. Y en pleno duelo, sumar un problema con la Agencia Tributaria es precisamente lo que ninguna familia necesita.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si estás dentro del plazo, revisa la fecha de fallecimiento y confirma si quedan menos de seis meses para liquidar el Impuesto de Sucesiones.
  • Qué vigilar: Si no llegarás a tiempo, pide la prórroga antes de que venza el sexto mes; anota la fecha exacta y no la dejes pasar.
  • El error a evitar: Dejar de presentar la herencia por miedo o por desacuerdo entre herederos: el silencio convierte un recargo pequeño en una sanción mayor.

Coinbase lanza las acciones tokenizadas en Base y el estándar ERC-8391 redefine Ethereum

Base, la red de segunda capa de Ethereum creada por Coinbase, lanza acciones tokenizadas y acerca la bolsa tradicional a la blockchain. En paralelo, un ex desarrollador de Ethereum propone el estándar ERC-8391 para que los contratos inteligentes distingan entre un mercado cerrado y una negociación suspendida.

Qué cambia con las acciones tokenizadas en Base

Las acciones tokenizadas son representaciones digitales de títulos bursátiles que se emiten y se transfieren en una blockchain. En lugar de depender de los horarios de la Bolsa de Nueva York o del Nasdaq, estos activos pueden negociarse durante 24 horas, siete días a la semana. Base, el rollup de Coinbase, actúa como una vía de servicio que procesa transacciones al margen de Ethereum y luego las resume en la red principal para abaratar costes.

Según recoge la propuesta de Connor, los mercados tradicionales apenas permanecen abiertos unas 32,5 horas a la semana. La Bolsa de Nueva York, por ejemplo, opera de lunes a viernes pero cierra noches y fines de semana. Ese desajuste con la operativa continua de una blockchain plantea un reto directo para los contratos inteligentes.

Un contrato inteligente es un programa que se ejecuta solo cuando se cumplen ciertas condiciones. Si el precio de una acción tokenizada no cambia, el contrato no puede saber fácilmente si el mercado está cerrado, si el oráculo de precios ha dejado de actualizar o si la empresa ha anunciado un hecho relevante, como una adquisición. Cualquiera de las tres situaciones exige una respuesta distinta.

El ERC-8391 propone una interfaz estándar que permite consultar la fase actual del mercado, si la negociación está suspendida, si los datos de valoración siguen siendo válidos y cuándo es posible el reembolso. La idea es que un contrato inteligente no tenga que adivinar a partir de un precio plano. La propuesta está publicada en el portal de estándares de Ethereum.

Un precio plano puede significar un mercado cerrado, un fallo del oráculo o una adquisición inminente. El contexto, no el número, decide la respuesta.

Esa información adicional podría llegar a través de los oráculos, las fuentes externas que alimentan datos a la blockchain. Con ERC-8391, un oráculo no solo enviaría el precio de la acción, sino también su estado operativo. Eso reduciría el riesgo de liquidaciones erróneas en protocolos de préstamo o de operaciones fallidas.

Connor plantea el estándar con flexibilidad: no se limita a las acciones de empresas, sino que puede aplicarse a bonos, materias primas y otros instrumentos financieros tokenizados. Eso importa porque la tokenización de activos reales interesa tanto a la banca tradicional como a las finanzas descentralizadas (DeFi).

Por qué importa para DeFi y para los activos reales

En DeFi, la capacidad de evaluar el mercado con precisión es básica para la colateralización, el préstamo y el trading automatizado. Un estado mal interpretado puede activar ventas forzosas de una garantía sin que el mercado haya sufrido nada anormal. Para evitarlo, ERC-8391 aporta el contexto que un simple precio no puede ofrecer.

Para los inversores institucionales, un estándar común de estado de mercado puede aumentar la confianza y facilitar que los sistemas de cumplimiento normativo monitoricen la operativa. La propuesta llega justo cuando los grandes bancos y gestoras empiezan a mirar la tokenización como vía para operar activos reales con liquidación más rápida.

El riesgo más evidente es la concentración: buena parte de esta incipiente infraestructura depende de que los oráculos entreguen bien el estado y de que un solo rollup como Base lidere la fase inicial. Si un proveedor de datos falla o si la gobernanza del estándar no cuaja, los contratos seguirán expuestos a interpretar mal la información. También pesa la incertidumbre regulatoria: a medida que las acciones tokenizadas crezcan, los supervisores tendrán que determinar qué tratamiento reciben frente a los valores tradicionales.

La propuesta de Connor está en fase inicial, pero ataca un hueco real. Si se generaliza, podría convertirse en la base sobre la que se construyan mercados de activos tokenizados más robustos. Habrá que seguir de cerca si los equipos de Coinbase y del ecosistema de Base la adoptan o si queda como un estándar técnico sin implementación.

Huelga Airbus: la plantilla confirma paros indefinidos desde el 25 de agosto

La plantilla de Airbus España ha ratificado la huelga indefinida que arranca este martes 25 de agosto. Las asambleas de mañana y tarde tumbaron la propuesta de la dirección en Getafe, San Pablo, Tablada, Illescas y Albacete, según ha publicado El Confidencial.

La compañía lamenta una decisión que considera desproporcionada después de presentar una oferta que, a su juicio, recogía las principales demandas de la plantilla. Airbus califica de crítico alcanzar un acuerdo inminente para salvaguardar el proyecto industrial español. Sus equipos evalúan ya el impacto sobre producción, compromisos con clientes y reputación.

La votación en cinco plantas y la respuesta de la dirección

El rechazo se repitió en Getafe, San Pablo, Tablada, Illescas y Albacete. La asamblea de Cádiz se pospone al 1 de septiembre, donde se adherirá a la decisión mayoritaria. Los sindicatos convocantes CGT, UGT y ÚTIL llevan el peso de una movilización que ya es firme.

El último intento de la empresa se produjo el viernes 21 de agosto ante el SIMA. Airbus presentó un Planteamiento de Diálogo y Paz Social con incremento salarial ligado al IPC y un porcentaje adicional para recuperar poder adquisitivo. También prometió restituir las condiciones previas de teletrabajo, retirar el recurso ante el Tribunal Supremo sobre complementos de baja médica y devolver los descuentos aplicados.

La propuesta no bastó. La plantilla echó en falta concreción en plazos y cuantías de la subida, además del aplazamiento de asuntos como vacaciones, flexibilidad horaria, comedor o transporte colectivo. Ese vacío, más que el rechazo a negociar, decantó el voto hacia el paro indefinido.

El pulso no se explica solo por la subida salarial: la plantilla ha tumbado una oferta que dejaba demasiadas condiciones sin cerrar.

El coste de un paro sin calendario de salida

La huelga indefinida llega en un momento de carga de trabajo elevada. Airbus concentra en España programas críticos para su actividad como fabricante aeronáutico europeo, por lo que cualquier interrupción prolongada puede trasladarse a la cadencia de entregas. La dirección no ha cifrado el coste económico del paro.

La duración del paro condicionará de de forma directa la cadencia de entregas. Los centros afectados alimentan programas europeos y contratos con clientes del fabricante. Un conflicto alargado obligaría a recolocar carga de trabajo o a renegociar hitos contractuales.

Airbus tampoco escondió su preocupación por la dimensión institucional del conflicto. La empresa habla de impacto en compromisos con clientes y en la reputación del proyecto español. Es el lenguaje de una negociación que todavía no está rota, pero que arranca con los paros ya convocados.

Un conflicto que mide la credibilidad industrial de Airbus en España

La lectura de fondo es laboral, pero también estratégica. España ha ganado peso en la cadena de montaje europea de Airbus, y una huelga indefinida prolongada puede reintroducir dudas sobre la fiabilidad de sus plantas justo cuando el sector aeronáutico necesita absorber más pedidos. Las comunidades de Madrid, Andalucía y Castilla-La Mancha están directamente expuestas al empleo industrial de estas factorías.

Creo que hay margen para un acuerdo en los próximos días. A la empresa le interesa cerrar antes de que el paro contamine las entregas, y a los sindicatos les interesa cristalizar mejoras concretas antes del otoño. El comité de huelga ha lanzado un aviso serio. La pelota, por tanto, sigue en el tejado de la dirección de Airbus España.

PDD Holdings, matriz de Temu, gana un 12,7% menos en el primer semestre: 5.061 millones

El grupo chino PDD Holdings, matriz de la plataforma de comercio electrónico Temu, registró un beneficio neto de 5.061 millones de euros en el primer semestre de 2026, un 12,7% menos interanual, según las cuentas publicadas.

Qué dicen las cuentas semestrales de PDD Holdings

La cifra equivale a 39.729 millones de yuanes, el resultado atribuido que recoge el balance semestral. La caída del beneficio convive con un avance de los ingresos, una combinación que dibuja una compañía más grande en facturación pero con márgenes bajo presión.

PDD Holdings, antigua Pinduoduo, ha construido con Temu una plataforma de comercio electrónico transfronterizo que comercia directamente con proveedores chinos. Ese modelo le ha permitido escalar en Europa y América, pero también la expone a un escrutinio creciente en materia de consumo y competencia.

En el segundo trimestre, el beneficio neto alcanzó 27.182 millones de yuanes, unos 3.463 millones de euros, un 11,6% menos que en el mismo intervalo de 2025. La dinámica confirma que el ajuste del resultado no es un fenómeno aislado del primer trimestre.

MagnitudPrimer semestre 2026Primer semestre 2025Variación
Beneficio neto5.061 millones de euros5.799 millones-12,7%
Ingresos totales27.847 millones de euros25.431 millones+9,5%
Ingresos por marketing13.704 millones de euros13.306 millones+3,0%
Ingresos por transacciones14.143 millones de euros12.131 millones+16,6%

Ingresos: el negocio de transacciones sostiene el crecimiento

Los ingresos totales alcanzaron 27.847 millones de euros, un 9,5% más que en la primera mitad de 2025. El avance no se reparte de forma homogénea: el negocio de transacciones crece a doble dígito, mientras que los servicios de marketing apenas superan el 3%.

La facturación aguanta, pero el margen se estrecha: vender más no equivale a ganar más en el semestre.

Por segmentos, los ingresos por servicios de marketing sumaron 13.704 millones de euros, con un incremento del 3%. Los ingresos por transacciones alcanzaron 14.143 millones de euros y crecieron un 16,6%, señal de que Temu sigue ganando tracción en el comercio directo pese al escrutinio regulatorio.

El segundo trimestre confirmó la misma fotografía: facturación de 14.314 millones de euros, un 8% más, y un beneficio neto de 3.463 millones, un 11,6% por debajo del registrado un año antes.

El peso de cada línea de negocio en la cuenta de resultados ha variado de forma relevante. Las transacciones ya aportan más de la mitad de los ingresos, un cambio estructural frente a la dependencia histórica de la publicidad de los comerciantes dentro de la plataforma.

El negocio de transacciones se apoya en la venta directa de proveedores a consumidores, lo que reduce la intermediación y permite precios bajos. Ese músculo sostiene la facturación, pero traslada a la plataforma la responsabilidad de supervisar la calidad y la logística.

El margen se estrecha.

La fotografía del semestre es la de un negocio en transición.

El encaje regulatorio y los retos para Temu

La dirección enmarca el resultado en un entorno global más complejo. Lei Chen, copresidente y coconsejero delegado de PDD Holdings, citó en el comunicado la evolución del comercio global y del panorama regulatorio como fuente simultánea de desafíos y oportunidades durante el primer semestre.

Jiazhen Zhao, también copresidente y coconsejero delegado, subrayó que el cumplimiento normativo es una prioridad fundamental. La compañía vincula la protección de los derechos del consumidor y la construcción de confianza con la sostenibilidad del negocio.

El avance en ingresos no llega sin fricciones. En Europa, Temu ha estado en el radar de las autoridades comunitarias por las obligaciones de control de productos ilegales, un factor que obliga a reforzar equipos y procesos, con costes que impactan en la rentabilidad.

El contraste con el sector es claro. Frente a competidores chinos como Alibaba o Shein, PDD Holdings defiende un crecimiento de transacciones más rápido, pero asume el coste de un perímetro regulatorio más estricto. La caída del beneficio, del 12,7%, no se explica por una contracción de la actividad, sino por ese equilibrio entre expansión y cumplimiento.

Para el inversor, la clave está en la generación de caja del negocio transaccional. La fotografía del primer semestre muestra que el margen se resiente, pero que la base de ingresos mantiene inercia. El mercado puede leer la caída del beneficio como una fase de inversión forzada.

El precedente de otras plataformas chinas que operan en Europa demuestra que el cumplimiento normativo no es un trámite. Las exigencias de la Ley de Servicios Digitales comunitaria y las investigaciones en materia de consumo han elevado los costes de operación, y las recomendaciones de los reguladores condicionan tanto la logística como la publicidad del inventario transfronterizo.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del margen en la segunda mitad del ejercicio y los próximos desgloses de ingresos por transacciones.
  • Reacción del valor: El mercado puede priorizar el crecimiento de la facturación frente al recorte del beneficio si el negocio transaccional mantiene el ritmo.
  • Precedente sectorial: El ajuste de rentabilidad en plataformas chinas en Europa recuerda que el coste regulatorio se traduce en menor beneficio antes que en pérdida de cuota.

El Congreso estudia el fin del trabajo remoto: excepciones y posturas a favor y en contra

0

El fin del trabajo remoto en el Congreso se debate ya con un acuerdo que devuelve la presencialidad estricta.

El 14 de agosto, el Pleno de la Cámara de Diputados del Congreso de la República ratificó por unanimidad una medida para que las labores parlamentarias se realicen de manera presencial. La decisión llega después de un periodo legislativo en el que las sesiones remotas dejaron de ser excepcionales, se volvieron habituales, y redujeron la transparencia y el contacto directo con la ciudadanía.

Por qué el fin del teletrabajo vuelve al debate

El nuevo acuerdo de la Cámara de Diputados devuelve la presencialidad como obligación y busca reforzar la exigencia de participación directa en el debate, la elaboración de leyes y la fiscalización. No es un movimiento aislado: el presidente del Senado, Miguel Torres, se ha mostrado partidario de que los parlamentarios sigan pudiendo intervenir de forma virtual en el Pleno y las comisiones.

En el extremo contrario, la diputada Indira Huilca ha presentado un proyecto de ley orientado a establecer la asistencia presencial obligatoria. La discusión, por tanto, no se limita a la Cámara de Diputados y anticipa un choque de modelos sobre cómo debe funcionar el trabajo parlamentario.

Excepciones que se barajan y posiciones enfrentadas

El acuerdo ratificado permite la participación y votación remotas solo en circunstancias excepcionales, justificadas y mediante plataformas oficiales. Entre las excepciones previstas figuran:

  • Labores de representación fuera de Lima.
  • Descanso médico acreditado.
  • Licencia por maternidad o paternidad.
  • Casos fortuitos o de fuerza mayor sustentados ante el órgano correspondiente.

El retorno a la presencialidad en el Congreso no es solo una cuestión de logística: es un debate sobre transparencia, control público y la calidad de la actividad legislativa.

El profesor e investigador Javier Albán, de la Universidad del Pacífico, sostiene que una virtualidad permanente no mejora el funcionamiento parlamentario. A su juicio, un Congreso virtual sería más difícil de fiscalizar porque se pierden elementos de observación directa que la prensa y la ciudadanía aprovechan cuando están presentes en las sesiones. También advierte de que la virtualidad facilita formas de influencia que podrían quedar fuera del escrutinio público, con reuniones en espacios menos visibles antes, durante o después de las sesiones.

En paralelo, Antonio Álvarez Silva, abogado y consultor en Gestión Pública, defiende que el Congreso no debería quedar al margen de la transformación digital de las entidades públicas. En su lectura, la virtualidad es un insumo importante para reducir tiempos, acortar plazos y dar mayor dinamismo al trabajo legislativo, sin que ello implique necesariamente pérdida de calidad o legitimidad. Propone, eso sí, un sistema mixto que combine actividad presencial y remota como fórmula complementaria, no como sustituto absoluto del trabajo en territorio.

trabajo remoto empleados públicos

Análisis: qué dice este giro sobre el trabajo remoto institucional

La disputa del Congreso es un termómetro del giro hacia la presencialidad en el sector público. No afecta directamente a las empresas privadas del mercado laboral español, pero sí plantea una pregunta incómoda para quienes trabajan en instituciones: ¿el teletrabajo está en retroceso o simplemente se está profesionalizando su regulación?

La postura de Albán toca un punto clave: la transparencia. Cuando una institución pública decide ampliar el trabajo remoto sin reglas claras de evaluación, abre la puerta a que la productividad se mida por disponibilidad y no por resultados. La presencialidad obligatoria, sin embargo, no es inocua: puede castigar perfiles con responsabilidades de cuidado o residencia fuera de la provincia si no se articulan excepciones reales y accesibles.

Para un candidato que busque empleo en el sector público, el debate introduce una señal relevante: los procesos de selección van a valorar cada vez más la capacidad de trabajar en esquemas híbridos y la autonomía con rendición de cuentas. No es tanto una vuelta atrás como una redefinición de expectativas. La advertencia de Albán sobre el dinero ilegal en la política es dura, pero ilustra por qué las instituciones blindan la presencialidad: no solo es cuestión de eficiencia, sino de control democrático.

Dicho de otro modo, el fin del teletrabajo en los parlamentos no implica el fin del teletrabajo en toda la Administración. Sí puede inaugurar un periodo en el que las excepciones se regulen de forma más estricta, con justificaciones tasadas y mayor peso de la evaluación presencial.

📝 Cómo enviar el currículum

Aunque esta noticia no abre una convocatoria de empleo concreta, sí conviene actualizar el perfil si trabajas o aspiras a trabajar en el sector público en puestos susceptibles de pasar a un esquema presencial o híbrido.

  1. Paso 1: Revisa tu currículum y actualiza tu disponibilidad geográfica y de horario.
  2. Paso 2: Añade, si procede, tu experiencia con herramientas de tramitación electrónica y videoconferencia.
  3. Paso 3: Busca convocatorias de empleo público en los portales oficiales de tu Administración o del SEPE.
  4. Paso 4: Prepara una breve nota que explique cómo organizas el trabajo remoto con rendición de cuentas.
  5. Paso 5: Confirma la inscripción y conserva los resguardos de cada proceso.

Plazo de inscripción: No aplica, al tratarse de un debate institucional sin convocatoria de empleo. Requisito mínimo: Tener el currículum actualizado y la documentación preparada para futuras ofertas.

Aviso de la AEMET: la alerta naranja que amenaza con estropear los últimos días de agosto en estas zonas

La AEMET ha vuelto a encender las alarmas justo cuando muchos españoles ya preparaban la vuelta al trabajo tras el verano. El aviso naranja, activado en distintas zonas del país durante los últimos días, llega acompañado de tormentas, granizo y lluvias que podrían superar los 30 litros por metro cuadrado en apenas una hora en algunos puntos.

No es un episodio aislado. Desde mediados de agosto, la agencia meteorológica ha ido ampliando avisos provincia tras provincia, en una semana que rompe con el patrón de calor sostenido que había dominado julio y buena parte de agosto. El cambio de guion coge a muchos de vacaciones, con planes al aire libre que ahora habrá que repensar.

AEMET activa el aviso naranja en varias comunidades

Youtube video

El foco de esta nueva alerta se sitúa en el norte y el centro peninsular, donde la inestabilidad atmosférica se ha instalado con fuerza. La AEMET ha confirmado que el aviso naranja afecta especialmente a zonas de montaña y meseta, donde las tormentas pueden desarrollarse con rapidez y descargar en muy poco tiempo.

El organismo recuerda que este nivel de aviso implica «estar preparado» ante un riesgo importante, no solo «estar atento» como ocurre con el amarillo. Eso se traduce en evitar desplazamientos innecesarios en las horas centrales del día y prestar especial atención en carreteras de montaña, donde el granizo y la lluvia intensa reducen la visibilidad de forma repentina.

Castilla y León, en el centro de la tormenta

La comunidad más golpeada por esta tanda de avisos ha sido AEMET, que en apenas 48 horas amplió el aviso naranja original a varias provincias más dentro de Castilla y León, una de las comunidades autónomas más extensas de España y también una de las más expuestas a estos cambios bruscos de tiempo por su relieve y su clima continental.

El aviso, activo primero en la Ibérica de Burgos, se extendió después a la Cordillera Cantábrica de León y a la Meseta de León, así como a la Ibérica de Soria, todas ellas con previsión de hasta 30 milímetros acumulados en una sola hora. Solo Salamanca quedó al margen de los avisos en esa jornada, mientras el resto de provincias permanecía bajo aviso amarillo.

Qué está pasando con el tiempo esta semana

Youtube video

La explicación de fondo está en el paso de una nueva borrasca que ha roto la estabilidad de las últimas semanas. Tras un mes de agosto marcado por sucesivas olas de calor, la llegada de aire más fresco desde el Atlántico ha chocado con la masa cálida que aún persiste en superficie, un cóctel que favorece tormentas intensas y muy localizadas.

El propio organismo advierte de que, aunque las temperaturas bajarán en algunas zonas, el viento asociado a estos episodios podría disparar el riesgo de incendios forestales en puntos del norte peninsular. La combinación de calor residual, viento y vegetación seca tras un verano extremo no es una buena noticia para los servicios de extinción.

Provincias bajo aviso y qué esperar los próximos días

Más allá de Castilla y León, el mapa de avisos se ha ido moviendo durante la semana hacia otras zonas del país, con especial incidencia en el Pirineo y el nordeste peninsular. Este patrón de inestabilidad suele repetirse en el tránsito de agosto a septiembre, cuando el verano empieza a perder fuelle frente a las primeras borrascas otoñales.

Entre las zonas que han estado bajo aviso naranja o que podrían activarlo en los próximos días destacan:

  • Pirineo oscense y Pirineo de Lleida, por tormentas con granizo y rachas fuertes de viento.
  • Depresión central de Lleida y Barcelona, con riesgo de precipitaciones intensas en poco tiempo.
  • Varias comarcas de Huesca, especialmente en zonas de montaña con orografía complicada.
  • Provincias del interior de Castilla y León, con episodios puntuales de tormenta severa.

Cómo protegerte si vives en una zona con aviso naranja

Si tu provincia aparece marcada en naranja, la recomendación de la AEMET es clara: evita salir de casa durante las horas de mayor riesgo salvo que sea estrictamente necesario. Conviene también retirar objetos sueltos de terrazas y balcones, ya que las rachas de viento asociadas a estas tormentas pueden ser repentinas y muy fuertes.

En carretera, la prudencia es aún más importante. Reduce la velocidad si te sorprende una tormenta al volante, aumenta la distancia de seguridad y evita cruzar zonas inundables, aunque el agua parezca poco profunda. Son consejos básicos, pero cada año siguen salvando vidas en episodios de este tipo.

Qué viene después: el final de agosto y la entrada a septiembre

La buena noticia, si se puede llamar así, es que este tipo de episodios tiende a ser breve, aunque intenso. Los modelos apuntan a que la inestabilidad podría dar paso a un tiempo más tranquilo en los primeros días de septiembre, aunque con temperaturas todavía por encima de lo habitual en varias regiones, según la propia predicción estacional del organismo.

Los técnicos insisten en que este patrón de alternancia entre calor extremo y tormentas violentas se ha vuelto más frecuente en los últimos veranos. No es motivo de alarma, pero sí una señal de que conviene tener siempre a mano la app de avisos y no bajar la guardia hasta que el verano, de verdad, dé por cerrado su capítulo más inestable.

Publicidad