La Asociación Española de Consumidores publica una guía para ayudar a identificar el pan de calidad

0

La Asociación Española de Consumidores ha elaborado, con motivo del Día Mundial del Pan, una guía para ayudar a los ciudadanos a reconocer un pan de calidad y tomar decisiones de compra con más información y menos prejuicios. El documento cuestiona algunas ideas extendidas, como que los productos más caros son necesariamente mejores o que el uso de la tecnología del frío implica una calidad inferior.

La asociación sostiene que la calidad de un pan no depende de un único factor, sino de la coherencia entre los ingredientes, la formulación, la fermentación, el proceso de elaboración, la cocción, la conservación y el resultado final. También advierte de que expresiones como “masa madre”, “integral”, “artesano”, “multicereal” o “recién horneado” pueden aportar información, pero no garantizan por sí solas una mayor calidad.

“El consumidor encuentra cada vez más variedades de pan, pero también numerosos términos que pueden generar confusión. Expresiones como masa madre, integral, artesano, multicereal o recién horneado pueden aportar información, pero ninguna de ellas garantiza por sí sola que estemos ante un pan de mayor calidad”, señaló Miguel Ángel Ruiz, presidente de la Asociación Española de Consumidores.

LA TECNOLOGÍA DEL FRÍO

La guía concede especial importancia a la tecnología del frío, que engloba distintas técnicas basadas en el control de la temperatura y que pueden aplicarse durante la elaboración, la conservación, la distribución y la preparación final del pan. Su utilización no determina por sí misma la calidad del producto, sino que permite preservar las características desarrolladas durante su elaboración hasta el momento del horneado, la venta o el consumo.

La asociación subraya que esta tecnología no sustituye el empleo de buenos ingredientes, una fermentación adecuada o un proceso cuidado. La calidad se construye previamente, a partir de las harinas, la formulación, la hidratación, el amasado, los tiempos de reposo y fermentación y la cocción. Señala que cuando estas fases se han desarrollado correctamente, la tecnología del frío puede ayudar a conservar el resultado obtenido.

En el caso de los panes parcialmente cocidos, permite completar el horneado cerca del momento de la venta o el consumo y obtener la corteza, el aroma y la textura previstos, sin que sea necesario realizar todo el proceso de elaboración desde el inicio en el punto de venta, según explicó.

La tecnología del frío también facilita una producción más planificada, la distribución a distintos establecimientos y un horneado ajustado a la demanda. Los puntos de venta pueden preparar cantidades más precisas, reponer diferentes variedades durante la jornada y reducir las unidades que quedan sin vender. Estas eficiencias contribuyen a disminuir las mermas y a acercar una oferta más variada a establecimientos que no cuentan con obrador propio.

“La tecnología del frío no crea la calidad, pero puede ayudar a conservarla y hacerla más accesible. Aplicada a un producto bien formulado y elaborado, permite preservar el trabajo realizado previamente, ajustar el horneado a la demanda, reducir mermas y ofrecer una mayor variedad de panes en distintos puntos de venta”, explica Miguel Ángel Ruiz.

PAN DE CALIDAD

Para trasladar sus recomendaciones a situaciones concretas de compra, la Asociación Española de Consumidores ha seleccionado siete referencias disponibles en supermercados, pertenecientes a diferentes categorías y rangos de precio. La organización precisa que la selección no constituye un ranking ni una recomendación de compra, sino que pretende mostrar cómo pueden aplicarse los criterios de la guía a productos accesibles para los consumidores.

Entre las referencias figuran el Pan Cristallino Precortado de Europastry, elaborado con masa madre, aceite de oliva virgen extra y doble fermentación, y los panecillos 100% integrales de Lidl, fabricados por Panadería Milagros Díaz, que cuentan con harina integral de trigo como ingrediente principal.

La selección incluye también el pan 100% Integral Cristal de Mercadona, elaborado por Europastry, que combina las características del pan integral y de la alta hidratación; y la media hogaza de centeno 60% de Carrefour, fabricada por Ruipan con harina de centeno y trigo y masa madre de centeno.

La relación se completa con la hogaza 100% integral de Alcampo, elaborada por Panamar Bakery con harina integral de trigo y masa madre integral; la hogaza 100% trigo de espelta de Aldi, fabricada por Europastry; y la barra de cereales de Alcampo, elaborada por Panamar Bakery con diferentes cereales y semillas.

ELECCIÓN

La guía propone siete preguntas que los consumidores pueden plantearse antes de comprar un pan. Entre ellas se encuentran comprobar si se identifica claramente el tipo de harina, si la lista de ingredientes es comprensible y coherente, si la denominación coincide con la composición y si se ofrece información sobre la fermentación o el proceso de elaboración.

También recomienda revisar las instrucciones de conservación y preparación, especialmente en aquellos panes elaborados mediante procesos que incorporan tecnología del frío o que requieren completar el horneado; comprobar si la corteza, la miga, el aroma y la textura responden al tipo de pan; y comparar el precio por kilogramo, en lugar de atender únicamente al importe de cada unidad.

“Para elegir un buen pan no debemos guiarnos únicamente por una etiqueta, un reclamo o una apariencia determinada. Tampoco debemos asumir que la alternativa más cara será siempre la mejor. Contar con información clara permite comparar y encontrar panes de calidad adaptados a diferentes gustos, necesidades y presupuestos”, concluye Miguel Ángel Ruiz.
Jefferies mantiene su apuesta por Merlin Properties: ve un potencial del 37% pese al riesgo de CoreWeave

Jefferies mantiene su recomendación de compra sobre Merlin Properties y fija un precio objetivo de 16 euros por acción, lo que supone un potencial alcista del 37%. La firma considera que la exposición a CoreWeave, su principal inquilino en el negocio de centros de datos, entraña riesgos, pero cree que las garantías contractuales y la posibilidad de encontrar nuevos clientes limitan el impacto de un eventual impago.

En una nota que firma Stephanie Dossmann, analista de Jefferies, la firma estadounidense reitera su recomendación de Comprar en Merlin Properties con un precio objetivo de 16,0 euros, que supone un potencial del 37% a precios actuales.

Dossmann señala que “Merlin ha facilitado información actualizada sobre su exposición a CoreWeave. Aunque la concentración de inquilinos sigue siendo un riesgo a corto plazo, MRL ha destacado varios factores que podrían mitigar un escenario adverso: garantías contractuales, valiosos equipos instalados, la escasez de potencia conectada y la flexibilidad para volver a alquilar los espacios. La futura diversificación de los contratos de alquiler a medida que la plataforma crezca sigue siendo clave, pero creemos que la mayor parte de los factores adversos ya se han descontado en el precio (caída del 22 % en las acciones en los últimos tres meses)”.

Merlin Properties publicará sus resultados de los nueve primeros meses de 2026 el viernes 13 de noviembre.

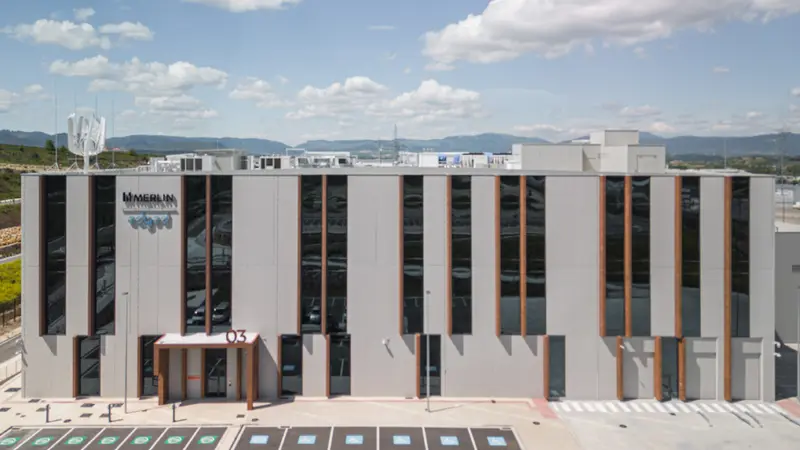
Imagen: Merlin Properties Bilbao -Arasur. Fuente: Merlin Properties

Tesis de inversión de Jefferies en Merlin Properties

Las acciones de Merlin siguen expuestas a la volatilidad del sentimiento del mercado respecto a la IA: los precios de las acciones en todo el ecosistema de la IA pueden experimentar fuertes oscilaciones en función de los resultados trimestrales, las previsiones de inversión en capital y los comentarios sobre la demanda por parte de los hiper escaladores y las empresas de semiconductores.

El apalancamiento y la estructura financiera de CoreWeave amplifican las preocupaciones sobre la conversión de ingresos y la circularidad de la inversión en IA. Esto genera volatilidad en las acciones de MRL, que se consideran un indicador del sentimiento general del mercado respecto a la IA, incluso sin que se haya producido ningún deterioro en sus fundamentos. A modo de recordatorio, la semana pasada elevamos la recomendación de la acción a Comprar en el informe «Inmobiliario en un mundo de tipos más altos durante más tiempo».

Jefferies vuelve a confiar en Merlin Properties: ve un potencial del 34% pese a los tipos altos

Sin embargo, la exposición económica a corto plazo de Merlin es más limitada de lo que sugiere la concentración que aparece en los titulares. Merlin Properties ofreció algunos detalles sobre su exposición a CoreWeave. Dada la fase inicial en la que se encuentra el desarrollo de la plataforma de Washington D. C., CoreWeave representa solo el 8,6 % de los ingresos de Merlin en el primer semestre de 2026.

En la división de centros de datos, este inquilino representa aproximadamente el 80 % de los 160 MW operativos o prealquilados de Merlin en las fases I y II, lo que implica una concentración de inquilinos a corto plazo; sin embargo, Merlin tiene la intención de limitar la exposición a cualquier inquilino individual por debajo del 20 % una vez que el desarrollo esté completo, mientras que las reservas en Madrid y las negociaciones avanzadas en Lisboa incluyen a otras contrapartes.

Los contratos de arrendamiento de Merlin en los centros de datos incluyen diversas garantías y medidas de protección, con garantías adicionales en los contratos de CoreWeave. Además, Merlin puede interrumpir el suministro eléctrico en caso de impago. La capacidad informática arrendada es utilizada en su totalidad por los clientes finales de CoreWeave y, según se informa, genera unos beneficios económicos considerablemente superiores al alquiler pagadero a MRL. Esto supone un fuerte incentivo tanto para CoreWeave como para sus proveedores de financiación garantizada a fin de mantener las operaciones en los centros que funcionan correctamente.

En un escenario de impago, Merlin destaca las protecciones que ofrece la legislación española y los acuerdos contractuales sobre los equipos informáticos instalados, incluidos los derechos de indemnización en caso de que se retiren dichos equipos. Y lo que es más importante, la dirección de MRL sostiene que el recurso escaso es la conexión eléctrica, combinada con un centro de datos ya equipado, lo que respalda la posibilidad de volver a comercializar las instalaciones a otro operador o a un usuario final tras un impago.

La IA también se juega en el Ibex: Merlin, Naturgy y Santander son las tres acciones españolas que Morgan Stanley ve beneficiadas

Merlin describe el modelo de negocio de CoreWeave como generador de flujo de caja positivo, con casi toda la capacidad para 2027 vendida y la contratación ya en marcha para 2028 y años posteriores. También destaca una financiación respaldada por chips por valor de 8.500 millones de dólares, amparada por un contrato con Meta, junto con una inversión de NVIDIA superior a los 2.000 millones de dólares y un acuerdo de capacidad por valor de 6.300 millones de dólares.

Por su parte, los comentarios del director ejecutivo de NVIDIA del pasado jueves aportan cierta tranquilidad, aunque cabe señalar que su participación del 10 % en CoreWeave refuerza la alineación estratégica entre ambas empresas. El director ejecutivo de NVIDIA afirmó que la solidez financiera de CoreWeave «mejoraba día a día», que su coste de capital estaba disminuyendo y que no se requería ningún respaldo por parte de NVIDIA.

En conclusión, Jefferies considera que los riesgos asociados a CoreWeave no comprometen la tesis de inversión de Merlin Properties, pese a la elevada concentración de clientes que todavía presenta su negocio de centros de datos. La firma destaca las garantías contractuales, el valor de los equipos instalados y la escasez de capacidad eléctrica conectada como factores que podrían amortiguar un eventual impago y facilitar la búsqueda de nuevos operadores.

 Aunque la volatilidad vinculada a la IA seguirá condicionando la cotización, Jefferies cree que buena parte de las incertidumbres ya están descontadas en Bolsa y mantiene su recomendación de Comprar, con un precio objetivo de 16 euros y un potencial de revalorización del 37%.

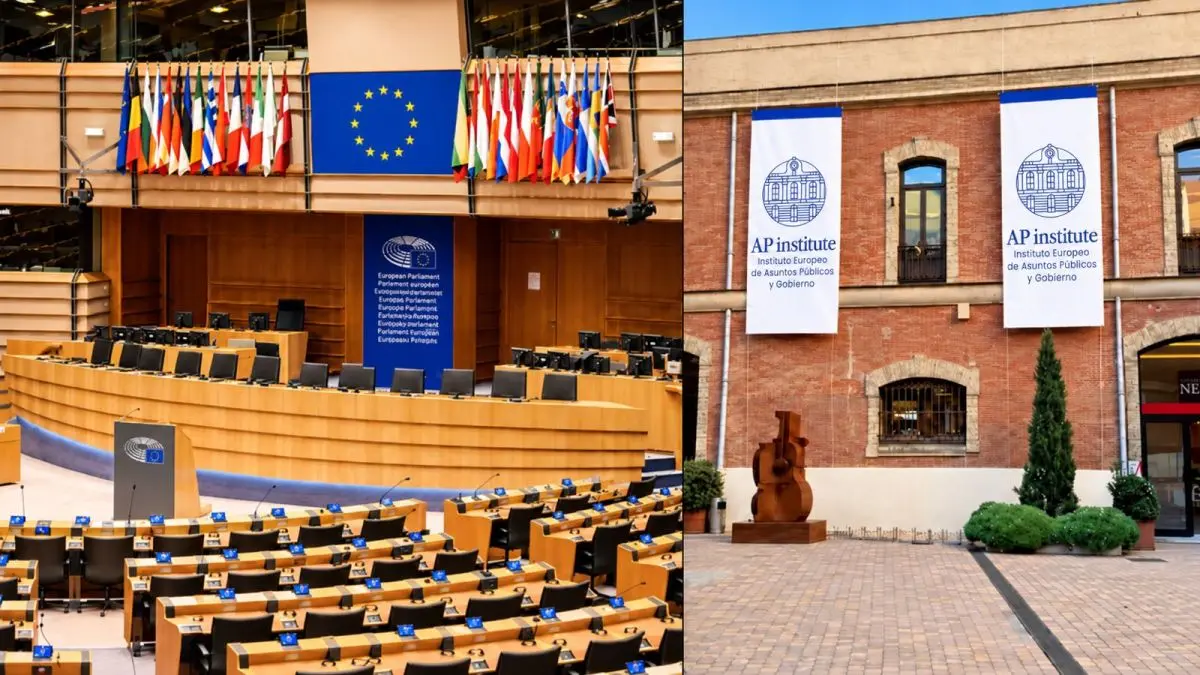
AP institute reúne a Joaquín Almunia, Ramón Jáuregui y Elena Valenciano en su Semana Europea para debatir el futuro de la UE

0

AP institute | Universidad Nebrija celebrará del 19 al 22 de octubre su Semana Europea, un ciclo de encuentros que reunirá a representantes de las instituciones europeas, la diplomacia, el periodismo y los asuntos públicos para analizar el presente y el futuro de la Unión Europea.

La programación contará con la participación de Joaquín Almunia, Ramón Jáuregui y Elena Valenciano, entre otros especialistas, y abordará cuestiones como la necesidad de reformar el proyecto europeo, la autonomía estratégica de la UE, los nuevos equilibrios geopolíticos y el papel de los asuntos públicos en Bruselas.

La iniciativa se enmarca en la apuesta de AP institute por acercar el funcionamiento de las instituciones europeas y los grandes debates comunitarios a la formación de profesionales de los asuntos públicos, la política y las relaciones institucionales.

La Semana Europea arranca este lunes con una sesión dedicada a la historia de la Unión Europea, impartida por Carlos Ortiz. A continuación, Joaquín Almunia y Cecilio Madero protagonizarán un encuentro bajo el título ¿Es necesaria una refundación de Europa?, en el que se abordarán los desafíos políticos e institucionales del proyecto comunitario.
El martes 20 de octubre, el debate se centrará en los grandes retos para la autonomía estratégica europea, con la participación de Ramón Jáuregui y Claudi Pérez. La jornada incluirá también una sesión sobre el funcionamiento de las instituciones europeas y sus mecanismos de toma de decisiones.
El miércoles 21 de octubre, la programación abordará la posición de Europa en un escenario internacional en transformación, con la participación del diplomático José Pascual Marco y la exdiputada al Parlamento Europeo Elena Valenciano, en una sesión dedicada a la geopolítica de la Unión Europea.

Finalmente, el jueves 22 de octubre, la Semana Europea pondrá el foco en el ejercicio profesional de los asuntos públicos en las instituciones comunitarias. Bajo el título Asuntos públicos en la UE: cómo se influye en Bruselas, María Lledó, de H/Advisors, y el diplomático Pablo Rupérez analizarán los mecanismos de interlocución, representación de intereses y participación en los procesos de decisión europeos.

AP INSTITUTE

Para Esteban González Guitart, director de AP institute, «Europa atraviesa un momento decisivo en el que se están redefiniendo cuestiones fundamentales para su futuro: desde su autonomía estratégica hasta su capacidad para competir y defender sus intereses en un escenario internacional cada vez más complejo. Comprender estos debates es imprescindible para quienes trabajan en asuntos públicos».

González Guitart subrayó, además, el valor de reunir diferentes perspectivas en un mismo espacio académico. «Con esta Semana Europea queremos acercar a nuestro alumnado la experiencia de quienes han participado directamente en las decisiones comunitarias y de quienes conocen cómo funcionan las instituciones desde dentro. Nuestra vocación es formar profesionales capaces de entender Europa, anticipar sus transformaciones y participar con rigor en los procesos de decisión pública», dijo.

La entidad indicó que la celebración de la Semana Europea refuerza el compromiso de AP institute | Universidad Nebrija con una formación conectada con la actualidad política e institucional, combinando el conocimiento académico con la experiencia de profesionales que han desarrollado su trayectoria en las instituciones, la diplomacia, la comunicación y los asuntos públicos.

Cómo reducir los gastos de casa sin renunciar a los servicios que utilizas cada día

La búsqueda de elementos que consigan ahorrar en el hogar se ha convertido en un deber para, cada vez, más familias. Es habitual que, entre otras acciones, se reduzca el número de comidas a domicilio, las compras se aplacen o se eviten (aunque sean necesarias) y vemos menos importantes las plataformas de televisión. En ocasiones, el gasto está en suscripciones que se olvidaron y se renuevan automáticamente o en compañías de seguros que no se adaptan a la realidad del consumidor. Sin embargo, donde existe un sobrecoste que puede reducirse es en los contratos con las compañías telefónicas, de internet e incluso de luz.

La tarifa del móvil, que parecía estupenda cuando la contratamos, puede incluir ahora muchos más datos de los que gastamos o servicios que ni recordábamos tener. Antes de buscar una línea móvil barata, merece la pena abrir las últimas facturas y comprobar el consumo. Si cada mes quedan gigas de sobra, hay margen para bajar de tarifa sin cambiar en absoluto la manera en que usamos el teléfono.

Un vistazo a la cuenta bancaria

Revisar los movimientos de dos o tres meses ya permite hacerse una idea de cómo van las finanzas familiares. Aparecen la plataforma de música, el almacenamiento en la nube, el seguro, la fibra, el gimnasio, alguna aplicación y ese servicio que costaba 4,99 euros y que probablemente llevamos meses sin utilizar. Cuando hay cinco o seis cargos de ese tipo todos los meses, hay un problema. Ahí sí merece la pena sumar y decidir qué seguimos utilizando.

Por otro lado, una familia cambia bastante en tres o cuatro años y sus necesidades también. Puede necesitar más líneas móviles, menos televisión, otra velocidad de internet o directamente prescindir de algún servicio que antes utilizaba a diario.

Algo parecido ocurre con una casa de vacaciones. Si permanece cerrada buena parte del año, tiene sentido preguntarse qué servicios necesitamos mantener permanentemente. Al contratar fibra segunda residencia, por ejemplo, interesa revisar la permanencia, las condiciones para periodos de uso limitado y el coste durante los meses en los que la vivienda está vacía.

La factura de la luz merece algo más de atención

Con la electricidad, conviene mirar el consumo, la potencia contratada, el tipo de tarifa y los posibles servicios adicionales. También interesa conocer la diferencia entre mercado libre y mercado regulado luz. En este último se encuentra el PVPC, al que pueden acogerse los consumidores que cumplen los requisitos establecidos. Su precio se calcula mediante una metodología regulada, mientras que en el mercado libre cada comercializadora establece sus ofertas y condiciones. Saber dónde estamos permite comparar desde un punto de partida real y no únicamente por el importe del último recibo.

Por otro lado, los datos del INE muestran que el gasto medio en vivienda, agua, electricidad, gas y otros combustibles creció un 5,8% durante 2025. Revisar la potencia o comprobar las condiciones de la tarifa tiene, por tanto, bastante más sentido que perseguir pequeños ahorros mientras dejamos intactos los recibos grandes.

Del mismo modo; una prima más baja puede resultar atractiva hasta que descubrimos que también han bajado las coberturas. En internet, contratar una velocidad enorme sirve de poco si el uso doméstico es básico. Y tener cuatro plataformas de streaming quizá parecía razonable cuando toda la familia veía contenidos diferentes, pero deja de serlo si dos llevan meses sin abrirse.

Ahorrar en casa también consiste en poner al día nuestros contratos. No necesariamente hay que cancelar servicios ni convertir cada gasto cotidiano en un dilema. A veces, después de revisar las cuentas, podemos llegar a concluir que queremos conservarlo todo.

5 descuentos de Amazon de cara al Black Friday

0

Amazon ha programado su Semana de Black Friday entre el 20 de noviembre y el 1 de diciembre, con más de un millón de ofertas en amazon.es según sus propios datos. Durante esos días el catálogo se mueve a diario y no todas las rebajas pesan igual: algunas arañan unos euros y otras recortan varios cientos. La selección que sigue no ordena productos sueltos, sino las cinco vías por las que la compañía aplica descuentos, de modo que el lector sepa dónde mirar según lo que busque y cuánto tiempo tenga por delante.

El criterio es doble. Por un lado, el peso real del ahorro: hay apartados que lucen porcentajes llamativos pero dejan pocos euros en el bolsillo, y otros en los que un recorte moderado sobre un portátil o un televisor se traduce en la cifra más alta de toda la lista. Por otro, la naturaleza de la oferta: el hardware propio de Amazon, las ofertas flash con unidades limitadas y las secciones de reacondicionados y devoluciones responden a lógicas distintas y exigen comprobaciones distintas antes de pagar. Los importes citados son los vigentes en el momento de la consulta y pueden cambiar a lo largo de la semana.

Echo, Kindle y Fire TV: el hardware propio de Amazon es donde más se recorta el precio

a close up of a dice with an amazon logo on it
Foto de Rubaitul Azad en Unsplash

Amazon no reparte sus rebajas de Black Friday con la misma mano. En la Semana de Black Friday, que arrancó el 20 de noviembre y se cierra el 1 de diciembre con más de un millón de ofertas en amazon.es, la compañía anunció descuentos de hasta el 30% en marcas de terceros —Samsung, Levi’s, Dodot, ghd, Neutrogena— y reservó el tramo más agresivo, hasta el 50%, para su propio catálogo de dispositivos. El motivo es de manual: en el hardware de casa controla el margen, no negocia con un fabricante externo y cada aparato colocado es una puerta de entrada a Alexa, Prime Video y su tienda de contenidos. La lista que maneja la empresa incluye el Echo Dot Max, el Fire TV Stick 4K Select, el Fire TV de 50 pulgadas de la Serie 4, el Echo Show 11, las tablets Fire HD 8 y HD 10, el Kindle Paperwhite, el pack del Kindle Scribe y la cámara Ring Indoor Cam. Los Echo y los Kindle, además, tuvieron ofertas anticipadas entre el 13 y el 20 de noviembre, antes del pistoletazo oficial.

Los números concretos explican por qué este apartado encabeza la selección. El Echo Dot de última generación, con precio de tarifa de 64,99 euros, se quedó en 29,99 euros: un 54% menos y su mejor precio del año. El Echo Pop bajó a 26,99 euros y el Echo Spot, a 49,99. En lectura el recorte fue más tibio: el Kindle básico de 16 GB aplicó un 24%, unos 29 euros de ahorro. El Fire TV Stick 4K Select, el dongle más barato de la casa, llegó a verse por debajo de los 20 euros frente a un precio de referencia de 54,99. Conviene leer los porcentajes con cautela, porque se calculan sobre el precio recomendado y no sobre lo que costaba el producto la semana anterior: Amazon mueve las etiquetas varias veces durante la campaña, las ofertas flash duran horas y el stock decide, aunque la devolución ampliada hasta el 6 de febrero deja margen para rectificar.

Televisores, portátiles y auriculares: los mayores ahorros en euros absolutos

100 banknote lot
Foto de Robert Anasch en Unsplash

Es la categoría que mueve los importes más altos de toda la selección y, por eso, la que deja los ahorros más abultados cuando se mide en euros y no en porcentajes: un recorte del 20% sobre un portátil o del 35% sobre un televisor grande pesa mucho más que un 60% sobre un accesorio. En la semana de ofertas de Amazon, el smart TV Xiaomi de 65 pulgadas se quedó 220 euros por debajo de su precio anterior (39% de descuento), según el seguimiento diario de EL PAÍS Escaparate, y el MacBook Air con chip M4 de 13 pulgadas apareció por 876 euros, unos 220 euros menos que de coste habitual. El Acer Aspire Go 15, un portátil de gama de entrada con Windows 11, rebajó 130 euros (21%). Son equipos que se compran una vez cada varios años y que concentran el gasto tecnológico de la campaña.

Los auriculares completan el trío por otra vía: el importe por unidad es menor, pero es la categoría con más volumen de unidades rebajadas y la que más se regala en Navidad, con modelos de cancelación de ruido en torno a los 60 euros. La OCU sitúa precisamente los portátiles (25% de los precios analizados con rebaja real), los televisores (22%) y los auriculares (15%) entre las categorías con más «chollos» auténticos, y señala a Amazon como la tienda con mayor proporción de ofertas verificables (28%, frente al 9% de media del mercado). Conviene contrastar cada precio: la propia organización advierte de que la mayoría de los descuentos anunciados no superan el mínimo de los meses previos. La campaña de Amazon va del 20 de noviembre al 1 de diciembre, con más de un millón de ofertas y devoluciones ampliadas hasta el 6 de febrero de 2026.

Ofertas flash y del día: precios que caducan en horas y con unidades limitadas

a sign with different colored text
Foto de Gigi Visacri en Unsplash

Las ofertas flash son el formato más agresivo del catálogo de Amazon y la razón por la que conviene tener la aplicación abierta durante la semana de Black Friday. La compañía libera una bolsa limitada de unidades de un producto concreto a precio rebajado y la mantiene disponible solo durante unas horas o hasta que se agota ese cupo. Cada cliente puede comprar una unidad por oferta y, al añadir el artículo a la cesta, arranca un cronómetro de 15 minutos para cerrar el pedido; si las unidades ya están reservadas, aparece la opción de entrar en una lista de espera que se activa cuando otro comprador deja caducar la suya. En las últimas seis horas se muestra la cuenta atrás y una barra de estado indica el porcentaje ya reclamado. Ese reloj, esa barra y la etiqueta roja de tiempo limitado explican su gancho: suelen concentrar los mayores porcentajes de descuento del evento y, en electrónica o juguetes, se agotan en minutos.

Las ofertas del día responden a otra lógica: se activan con la jornada, duran 24 horas y se mantienen mientras haya existencias, de modo que la planificación sustituye a la carrera. En 2025 el Black Friday cae el 28 de noviembre y Amazon concentra su campaña entre el 20 de noviembre y el Cyber Monday del 1 de diciembre, con el catálogo renovándose a diario y los dispositivos propios —Echo, Kindle, Fire TV— entre los más rebajados. Su ventaja es que permiten comparar con calma, algo importante porque la normativa europea de indicación de precios obliga a calcular el descuento sobre el precio más bajo de los 30 días anteriores y no sobre la tarifa oficial. Pero el stock también es finito: los modelos más demandados pueden desaparecer antes de medianoche y el precio vuelve a subir sin aviso hasta la siguiente tanda.

Amazon Renewed: reacondicionados certificados que pueden quedar por debajo de la oferta

url 34ffd9464809 Merca2

Conviene saber qué hay detrás de la etiqueta antes de comparar precios. Amazon Renewed no es un mercadillo de particulares: móviles, portátiles, tablets, auriculares, cámaras o pequeño electrodoméstico pasan por un proveedor homologado por Amazon que somete el equipo a un diagnóstico completo, sustituye las piezas defectuosas y lo limpia antes de volver a ponerlo a la venta. En Amazon.es se clasifican en tres grados estéticos: excelente (sin daños visibles a 30 centímetros), bueno (arañazos apenas apreciables a esa distancia) y aceptable (marcas visibles y perceptibles al tacto); en todos los casos, si hay batería, conserva más del 80 % de su capacidad original. La Garantía Amazon Renewed cubre un año con reemplazo o reembolso y soporte técnico sin coste, además de la devolución habitual de 30 días.

El atractivo durante la Semana de Black Friday (del 20 de noviembre al 1 de diciembre en Amazon.es, con más de un millón de ofertas) es que el reacondicionado no compite contra el precio de tarifa, sino que parte de una base mucho más baja: Amazon cifra el ahorro del programa en hasta un 50 % sobre el precio de venta recomendado, y en categorías como la telefonía de gama alta o los portátiles lo habitual es moverse entre un 25 % y un 40 % por debajo del nuevo. Como los descuentos del evento se anuncian con topes del 30 % —y hasta el 50 % solo en las ‘Ofertas increíbles’—, un modelo de la generación anterior en grado excelente puede quedarse por debajo del precio rebajado del nuevo. Antes de pagar, dos comprobaciones: que la ficha indique ‘Vendido y enviado por Amazon’ y no un tercero, y que el grado estético encaje con el uso previsto; después, contrastar el importe con el histórico de precios, porque hay unidades renovadas que apenas se descuentan un 10 %.

Amazon Warehouse: devoluciones con un descuento extra sobre el precio ya rebajado

Carrito de compras con etiquetas de oferta sobre un vibrante fondo rojo que promociona descuentos.
Foto de https://kaboompics.com/ en Pexels

Amazon Segunda Mano —el nombre que sustituyó a Amazon Warehouse en España— es la sección donde la compañía coloca lo que no puede revender como nuevo: devoluciones, cajas abiertas y unidades con el embalaje dañado. Cada artículo pasa una revisión de funcionamiento y estado antes de publicarse y se etiqueta en cuatro niveles (Como nuevo, Muy bueno, Bueno y Aceptable), con la descripción concreta de sus taras y una rebaja proporcional al deterioro. Su gancho en Black Friday es que, sobre ese precio ya rebajado, Amazon aplica un porcentaje adicional que se descuenta solo al final del proceso de compra, al elegir la dirección de entrega: no hay código ni cupón que canjear. El precio de la ficha no lo incluye, así que el ahorro real aparece en el resumen del pedido, y la promoción se limita a una selección de artículos vendidos por Amazon, no a los de terceros.

Lo que le da derecho a un hueco en esta lista es que suma dos rebajas sobre el mismo artículo. En las últimas ediciones el extra ha oscilado entre el 10% y el 30%: fue del 20% en el Black Friday de 2023 para una selección de productos, llegó al 30% en el fin de semana grande de 2024 en varios mercados europeos y se quedó en el 20% hasta el 1 de diciembre de 2025. Aplicado sobre unidades que ya salen rebajadas por su condición, el resultado son precios que rara vez iguala el producto nuevo. Las contrapartidas son reales: cada referencia es una unidad única, sin cambio por otra idéntica, y el stock se agota rápido, así que conviene llevar la lista de deseos hecha antes de que arranque la campaña. La red de seguridad se mantiene, con 30 días para devolver y garantía legal —en segunda mano puede acortarse, nunca por debajo de un año—, aunque la del fabricante puede no cubrir al segundo propietario.

Los bajistas recortan posiciones cortas en Santander, BBVA y Sabadell antes de los resultados del tercer trimestre

Los inversores bajistas han desmontado sus posiciones cortas en la gran banca española: ni Santander, ni BBVA, ni Sabadell alcanzan el 0,5% del capital que obliga a declarar a la CNMV antes de los resultados del tercer trimestre.

Ninguno de los seis bancos del Ibex supera el umbral del 0,5%

El dato tiene lectura técnica. La CNMV solo publica las posiciones cortas cuando cruzan el medio punto porcentual del capital, de modo que la ausencia de registros equivale a afirmar que ningún hedge fund mantiene hoy una apuesta relevante contra los seis bancos cotizados: Santander, BBVA, Sabadell, Bankinter, Unicaja y CaixaBank. La mecánica de la venta en corto —tomar prestadas acciones para venderlas y recomprarlas más baratas— deja de tener sentido para el fondo cuando el recorrido a la baja se agota.

Los movimientos son identificables. Citadel ha reducido su posición corta sobre Unicaja por debajo del medio punto porcentual. Wellington ha hecho lo mismo en Bankinter, la entidad que durante los últimos meses había concentrado las mayores apuestas bajistas del conjunto del sector.

Con ese panorama, Bankinter abre la temporada de resultados el 22 de octubre. Llega sin la losa que arrastraba y con el foco del mercado puesto en el margen de intereses, el coste del riesgo y la generación orgánica de capital.

El 8,3% de corrección que explica el giro

El contexto ayuda a entender el movimiento. El Ibex 35 Bancos ha perdido un 8,3% desde los máximos históricos alcanzados el mes pasado y cotiza ligeramente por encima de los 2.050 puntos, frente a los más de 2.200 en los que se movía antes del ajuste.

posiciones cortas banca

Detrás del ajuste no está el negocio bancario, sino el mercado de bonos. La subida de las rentabilidades de la deuda europea delata el temor de los inversores a una crisis de deuda soberana con epicentro en Francia, y ese ruido se ha convertido en la excusa perfecta para recoger beneficios en un sector que acumula un rally notable en 2026.

El bajista no ha cambiado de opinión sobre el negocio bancario: ha cerrado la posición porque la caída ya no le ofrece recorrido.

Santander lidera las ganancias del año en el selectivo con una subida del 19,5%, un comportamiento que contrasta con el correctivo de las últimas semanas y que refuerza la idea de que el castigo tiene más de rotación de cartera que de deterioro de fundamentales.

Citi, JPMorgan y Barclays ven oportunidad de compra

Ahí está el contraste. Las firmas de análisis no creen que la sangre vaya a llegar al río. Los equipos de Citi, JPMorgan y Barclays consideran que las caídas abren una ventana de entrada, sostienen que las cuentas del tercer trimestre serán sólidas y descartan que esté en peligro la política de retribución al accionista de las entidades.

La retribución es, precisamente, el otro pilar del argumento. Dividendo y recompra de acciones se han convertido en la principal palanca de valor para el inversor institucional, y cualquier indicio de que el capital sobrante se reduce tendría más impacto en la cotización que el cierre de una posición corta.

El mapa de fuerzas antes de las cuentas queda así:

IndicadorReferenciaSituación actual
Umbral de comunicación de posiciones cortas0,5% del capitalNinguno de los seis bancos lo supera
Ibex 35 BancosMás de 2.200 puntos (máximo del mes pasado)Ligeramente por encima de 2.050 (-8,3%)
Santander en bolsa en 2026Líder del sector+19,5%
Beneficio agregado de la gran banca hasta septiembreEjercicio anteriorCerca de un 15% más
Arranque de la temporada de resultados—22 de octubre (Bankinter)

Nadie espera, en cualquier caso, una reaparición inmediata del lado corto. La mayoría de los expertos consultados descarta movimientos significativos de los bajistas al menos hasta el cierre de la temporada de resultados, previsto a lo largo de las dos semanas siguientes al pistoletazo de salida de Bankinter.

Qué hay detrás de la retirada de los bajistas

La retirada no es, por sí sola, una señal de compra. Mide el agotamiento de una tesis, no el atractivo de una valoración. Y la tesis se ha agotado por dos vías: el sector acumula un rally de varios trimestres y las cuentas del tercer trimestre apuntan a un crecimiento agregado del beneficio cercano al 15% hasta septiembre. Con ese cóctel, mantener una apuesta contra la banca exigía un catalizador que hoy nadie identifica con nitidez.

El riesgo que vigilan los gestores no está en el balance de las entidades, sino en la deuda europea. Una escalada de la prima de riesgo francesa encarecería la financiación y tensionaría las carteras de renta fija, y ese es el argumento que podría devolver a los hedge funds al lado corto del mercado. El precedente más útil es el del propio Bankinter: fue el valor con mayor concentración de posiciones cortas del sector y las ha ido cerrando sin que la cotización haya despegado de forma sostenida. Es decir, el short interest funciona como termómetro de convicción, no como catalizador. La pregunta relevante para el próximo trimestre es si el sector puede sostener la retribución al accionista si el margen de intereses se resiente, y ahí se juega la banca el tramo final del año.

📊 Las Claves para el Inversor

  • Qué vigilar: Las cuentas de Bankinter del 22 de octubre abren la temporada; el margen de intereses y el coste del riesgo marcarán el tono del resto del sector.
  • Reacción del valor: Sin presión bajista, el Ibex 35 Bancos cotiza cerca de los 2.050 puntos y el mercado descuenta que el correctivo responde a la deuda europea, no al negocio.
  • Precedente sectorial: Bankinter concentró las mayores posiciones cortas del sector y las ha desmontado sin rebote sostenido en la cotización, lo que relativiza la lectura alcista del dato.

Salón del Automóvil de París 2026: Europa pasa al ataque contra los coches chinos

El Salón del Automóvil de París 2026 ha convertido la Porte de Versailles en el escaparate del contraataque europeo. No es un eslogan de folleto: es la lectura que los propios fabricantes han instalado en los pasillos, donde los deportivos y los concept cars han recuperado el protagonismo mientras la industria mira de reojo hacia China.

Del salón herido al escaparate recuperado

El certamen vuelve a latir. Después de la edición de 2020 cancelada por la pandemia y de un 2022 descafeinado por las ausencias, la organización superó el medio millón de visitantes en 2024 y ha reunido ahora el cartel más poblado en una década, según los datos que maneja la propia web oficial del certamen. Ese dato vale más que cualquier discurso inaugural. Un salón se mide por quién expone y por cuánto dinero ha puesto en el stand.

Al otro lado del pasillo ha cambiado todo. Las marcas chinas ya no vienen a tantear el terreno. MG, BYD, Leapmotor, Omoda y Jaecoo pelean por metros cuadrados con la misma ambición con la que pelean por cuota en los concesionarios europeos. Hace cuatro años eran una curiosidad de feria. Hoy son el motivo por el que Bruselas y los fabricantes del continente se sientan en la misma mesa.

Aranceles del 10% al 35,3%: la respuesta europea

El marco que ha llevado a Europa a esta posición defensiva es conocido. Sobre el arancel común del 10% para los vehículos importados se añaden desde 2024 los derechos compensatorios a los eléctricos chinos: hasta el 35,3% en el caso de SAIC, el 17% en BYD y el 18,8% en Geely. Bruselas concluyó que las subvenciones públicas distorsionaban el mercado. Pekín respondió con investigaciones antidumping sobre el porcino y el brandy europeos, y la escalada sigue abierta.

El arancel no ha frenado la ofensiva. La ha redirigido. Quien puede permitirse una planta en Europa la construye —los casos de Szeged, en Hungría, y de Manisa, en Turquía, son los más citados— y quien no, ha girado hacia los híbridos y los modelos de acceso, categorías que el gravamen sobre el eléctrico puro no toca. En España, Stellantis planea ensamblar modelos de Leapmotor en Figueruelas y Chery ya produce vehículos en la antigua planta de Nissan en Barcelona bajo la marca Ebro. La cuota se defiende en la fábrica, no en la aduana.

Por eso el escaparate parisino se ha llenado de ejercicios de estilo. Un concept car no vende coches; vende pertenencia. Y la industria automovilística europea necesita recuperar la conversación emocional que había cedido en la comparativa del precio, esa en la que lleva años perdiendo por goleada.

El salón devuelve la emoción al automóvil europeo. La cuenta de resultados, en cambio, sigue esperando un coche eléctrico barato de fabricar en Europa.

La brecha que ningún deportivo tapa

Conviene decirlo sin adornos: el problema europeo no es de imagen, es de estructura de costes. Las estimaciones que circulan en el sector sitúan la brecha de fabricación frente a China entre el 30% y el 40% por vehículo, un margen que ninguna línea de diseño corrige. La industria da trabajo a alrededor de 13 millones de personas en la Unión Europea, de forma directa e indirecta, según los recuentos de la Asociación de Constructores Europeos de Automóviles. Un diferencial de esa magnitud no se gestiona con mercadotecnia.

La cadena de baterías resume el problema mejor que cualquier discurso. Europa puso sus esperanzas en un campeón propio y el campeón quebró: Northvolt presentó concurso en 2025 y dejó al descubierto que montar una gigafactoría competitiva exige más que subsidios. Hoy las celdas siguen llegando mayoritariamente de CATL y de BYD, es decir,, de los mismos competidores a los que se pretende frenar con aranceles. Hay una contradicción evidente ahí, y nadie la ha resuelto en París con un prototipo.

Tampoco ayuda el calendario regulatorio. El reglamento europeo de CO2, cuya versión consolidada puede consultarse en EUR-Lex, obliga a recortar emisiones y empuja a los fabricantes a vender eléctricos que hoy siguen siendo caros de producir. La flexibilidad que Bruselas ha puesto sobre la mesa para promediar el cumplimiento en tres años alivia la caja de este ejercicio, pero no cambia la ecuación. Y los grupos europeos, que ganan dinero en China con Volkswagen, BMW o Mercedes a la cabeza, saben que una guerra comercial total les golpearía por los dos flancos.

Mi lectura es que el arancel compra tiempo, no competitividad. Y el tiempo, en esta industria, se mide en ciclos de producto: cuatro o cinco años entre una plataforma y la siguiente. Si en ese plazo no aparece un eléctrico europeo de tamaño medio fabricado a coste asiático, la defensa arancelaria habrá servido para proteger plantas que producen coches que cada vez menos gente puede pagar.

El compromiso es claro. La prueba no estará en las gradas del certamen, sino en el dato de matriculaciones del primer trimestre de 2027 y en la revisión de la norma de 2035 que Bruselas tiene pendiente. Ahí se verá si el ataque de París era una ofensiva real o una puesta en escena.

Atalaya y Summum alían sus hoteles para movilizar 2.000 millones en inversión

Atalaya Hospitality y Summum Hotel Group lanzan Atalum Hospitality, una plataforma con la que prevén movilizar 2.000 millones de euros en cinco años y captar capital institucional para el vacacional del sur de Europa.

Qué es Atalum Hospitality y cómo se reparte el capital

La alianza, adelantada por Expansión, une dos piezas que hasta ahora operaban por separado: la estructuración y gestión de inversión inmobiliaria de Atalaya Asset Management —vertical hotelera impulsada por los socios fundadores de Mazabi— y la operación de una cadena multimarca con 47 establecimientos en cartera. El resultado es un vehículo que vende al inversor institucional la gestión del capital y el funcionamiento del hotel bajo un mismo contrato.

El modelo no pasa por un fondo único. Atalum estructurará cada adquisición a través de un vehículo independiente, con tesis, estructura de capital, financiación y gobierno propios. Esa arquitectura permite adaptar el perímetro a cada oportunidad, escalar por mandatos sucesivos y encajar perfiles distintos de inversores —desde family office hasta fondos institucionales— sin obligarles a compartir riesgo con activos que no han elegido.

La financiación combinará capital de terceros y deuda cuando la operación lo admita. Ahí está el primer detalle relevante para el inversor:

  • 2.000 millones de euros de inversión objetivo en compra y transformación de activos con horizonte 2031.
  • Más de 50 operaciones ya en estudio en distintas fases de desarrollo.
  • Entre el 3% y el 5% del capital de cada operación como coinversión directa de Atalaya Asset Management.
  • Foco geográfico en España, Italia y Portugal.

Dónde pone el foco: vacacional, sur de Europa y activos con capex

El mandato busca hoteles existentes que han quedado descolgados del mercado por problemas de propiedad, de operador o de posicionamiento. También activos bien situados pero obsoletos, con tarifas por debajo de su plaza y margen operativo comprimido, donde el plan consiste en meter capex, reposicionar y volver a subir precio. La plataforma admite plazas urbanas y mixtas, pero reconoce una mayor concentración de oportunidades con retorno atractivo en el segmento vacacional.

inversión hotelera 2026

Del lado operativo, Summum Hotel Group aporta una cartera de 47 hoteles —42 en operación y cinco en desarrollo—, más de 5.400 habitaciones bajo gestión, 170 millones de euros de ingresos gestionados y 1.100 millones de euros de valor en hoteles operados. Su entrada no es solo de marca: participa desde el estudio de la operación hasta la gestión de ingresos, distribución, cuenta de resultados, costes y equipos, incluidos los procesos de preapertura y reposicionamiento.

La prima de esta plataforma no está en el activo, sino en la capacidad de renegociar tarifa y margen con el hotel ya en cartera.

Ese reparto es lo que separa a Atalum de un fondo inmobiliario al uso. El inversor no compra un ladrillo con un contrato de gestión externo: compra un paquete donde el operador está dentro del capital y responde con su cuenta de resultados operativa.

Quién pilota la plataforma

Jairo González Monje se incorpora como cofundador y socio de Atalaya Hospitality para liderar el proyecto. Ingeniero de Caminos, Canales y Puertos por la Politécnica de Madrid, con formación en la École Nationale des Ponts et Chaussées y EMBA por el IESE, acumula 15 años en hospitality: fue CEO de Sidorme y, tras la integración en B&B Hotels, dirigió el negocio y la expansión de la cadena francesa en España y Portugal y su desarrollo posterior en el sur de Europa. Su último cargo conocido fue consejero independiente y director de expansión de Petit Palace.

En el lado de la gestora, Raúl Alonso, responsable de Atalaya Asset Management y de sus verticales, sitúa la propuesta en el acceso a oportunidades seleccionadas con tesis claras y gobierno específico por proyecto; para propietarios y operadores, la plataforma se ofrece como solución para vender, refinanciar, reposicionar o transformar. La comercialización de los vehículos en España quedará sujeta, según su naturaleza, a la supervisión de la CNMV.

El test de las cifras: 400 millones al año y una coinversión de 60 a 100

Un objetivo de 2.000 millones en cinco años equivale a 400 millones anuales de inversión. Para calibrar la exigencia basta comparar con el tamaño actual del socio operativo: Summum opera hoteles por 1.100 millones de euros de valor, de modo que el plan implica adquirir y transformar cada año una cifra cercana a un tercio del valor de la cartera que hoy gestiona. No es una meta imposible, pero sí una hoja de ruta que exige un ritmo de cierre sostenido y capacidad de encontrar activos con descuento en un mercado donde la mayoría de los fondos busca precisamente el vacacional español.

La segunda cifra que conviene mirar es la coinversión. Un compromiso del 3% al 5% se traduce en 60 a 100 millones de euros de capital propio de Atalaya en el conjunto del plan. Ese skin in the game —exigido por los propios inversores— alinea intereses, pero también limita: cuanto mayor sea el porcentaje comprometido en cada operación, más se restringe el número de proyectos que caben en el balance de la gestora. El modelo de vehículos independientes sirve justamente para dosificar ese compromiso.

Queda el tercer frente, la conversión. Summum gestiona 170 millones de euros de ingresos sobre una cartera valorada en 1.100 millones, lo que arroja algo más de 31.000 euros de ingresos por habitación y año. La palanca de la plataforma es subir esa cifra vía tarifa y reposicionamiento, no vía volumen. En un segmento donde los vehículos de capital institucional —desde HIP hasta Azora— pujan por el mismo tipo de activo, el diferencial no será el precio de compra, sino la velocidad para ejecutar el capex y la disciplina para sostener la tarifa después.

📊 Las Claves para el Inversor

  • Qué vigilar: El primer cierre y el ritmo de captación de capital. Con más de 50 operaciones en estudio, la prueba será convertir el pipeline en compras firmadas sin diluir la tesis vacacional.
  • Reacción del valor: Sin cotizada detrás, el termómetro es la competencia por activos: si Atalum cierra rápido, presionará precios en el vacacional español e italiano.
  • Precedente sectorial: Los vehículos que integran gestora y operador han ganado peso en el sur de Europa; el diferencial aquí es la coinversión del 3% al 5%.

Europa pierde fuelle industrial frente a China: el desequilibrio comercial que activa los aranceles de la UE

El desequilibrio comercial entre Europa y China ya se mide en coches matriculados, no en comunicados. En 2025, los grupos chinos colocaron 1.105.806 vehículos nuevos en el mercado europeo por valor de 15.100 millones de euros. La Unión Europea exportó a China 161.514 unidades, por 8.500 millones.

Casi siete coches por cada uno. La proporción la firma la Asociación Europea de Fabricantes de Automóviles (ACEA) y ha dejado de ser una anécdota estadística para convertirse en el eje de la política industrial comunitaria. Porque el coche no es el problema. Es el síntoma más visible de un desplazamiento del centro de gravedad manufacturero hacia Pekín.

Casi siete coches chinos por cada uno europeo: la balanza que ya no se disimula

Entre enero y agosto de 2026, las matriculaciones de grupos chinos en Europa crecieron un 68%, doce veces más que el conjunto del mercado. En ese periodo se vendieron 9,2 millones de coches en el continente, un 5,8% más. El dato que importa es otro: de las 500.000 matriculaciones adicionales, 419.000 correspondieron a fabricantes asiáticos. Aportaron el 84% del crecimiento total. Sin su empuje, el mercado europeo apenas habría avanzado un 1%.

Rafael Pampillón, catedrático de Economía Aplicada de la Universidad CEU San Pablo, lo resume con una idea que estos días circula en todas las conversaciones del sector: los fabricantes chinos entendieron antes que nadie que el automóvil del futuro sería un ordenador sobre ruedas. ‘China cuenta con fábricas de software que también producen automóviles, mientras que Europa sigue teniendo, en buena medida, fábricas de automóviles que incorporan software’, sostiene.

Del arancel de octubre de 2024 al cupo de 350.000 híbridos

Bruselas reaccionó tarde y a trozos. En octubre de 2024 impuso aranceles extraordinarios a los eléctricos de batería fabricados en China. Pekín contestó redirigiendo el grueso de sus exportaciones hacia los híbridos y los híbridos enchufables, que quedaban fuera del gravamen. El resultado: en 2025, los coches de fabricación china representaron el 20% de las ventas de eléctricos de batería en la UE y el 12% de los enchufables.

El acuerdo más reciente limita la importación de híbridos e híbridos enchufables chinos a 350.000 unidades anuales, con subidas del 6% durante los tres ejercicios siguientes. Es un dique, no una solución. El déficit comercial con China ronda los 1.000 millones de euros al día, y ningún cupo compensa esa sangría por sí solo.

El coche chino no llega porque sea barato, sino porque su fabricante controla la batería, el software, el mineral y el concesionario.

Miguel Otero, investigador principal del Real Instituto Elcano, lo advierte sin paños calientes. No es una ola, es una marea: ‘No es una ola de China, sino una nueva marea constante. Va a competir en todos los sectores industriales, tanto del presente como del futuro’. Detrás de esa constancia hay planificación. El programa ‘Made in China 2025’ se fijó convertir el país en potencia industrial de tecnología punta, y en automoción Pekín controla la cadena de valor de arriba abajo, desde la minería de tierras raras hasta el concesionario.

aranceles UE China

Ferrol, Almussafes y el riesgo de salvar el empleo de hoy para perder la fábrica de 2033

Xavier Ferré, socio responsable de Automoción y Transporte de EY España, añade la pieza que Europa sigue sin replicar: un ecosistema completo de batería, electrónica, software, proveedores e infraestructura de recarga. ‘La principal ventaja competitiva de China no se limita tan solo al precio de venta’, apunta. Las subvenciones públicas ayudaron —231.000 millones de dólares entre 2009 y 2023—, pero lo que sostiene la posición es la eficiencia industrial y la escala.

Hubo también un error de percepción europeo. Hace dos décadas, las marcas chinas se asociaban a poca sofisticación; hoy ocurre lo contrario, según Javier Goikoetxea, CEO de Next Mobility. Y una velocidad de ejecución que aquí se mide en años y allí en meses: mientras un fabricante europeo tarda varios ejercicios en lanzar un modelo, firmas como BYD han comprimido el ciclo y han desarrollado capacidad propia de innovación.

El desembarco ya no se hace por barco. SAIC Motor, dueña de MG, invertirá 200 millones de euros en una planta en Ferrol con capacidad para 120.000 unidades anuales a partir de 2028. Chery ensambla modelos de Ebro junto a la española EV Motors en la antigua Nissan de la Zona Franca de Barcelona. Y en los últimos días, el Gobierno chino ha autorizado sin condiciones la compra por parte de Geely del 34% de la planta de Ford en Almussafes, en Valencia.

A corto plazo, estas operaciones crean empleo y aprovechan capacidad productiva que estaba parada. El riesgo es de otra naturaleza. Goikoetxea lo formula con crudeza al advertir de que, ‘para salvar la cara hoy provoquemos un problema a diez años vista’, en alusión a que el capital y el valor añadido acaben en manos chinas. Otero añade las dudas sobre seguridad nacional que señalan algunos analistas.

Bruselas intenta poner condiciones. La propuesta de Ley de Aceleración Industrial, presentada este año, quiere elevar el peso de la industria manufacturera hasta el 20% del PIB europeo en 2033 y somete las inversiones extranjeras superiores a 100 millones en baterías o vehículos eléctricos a requisitos de transferencia tecnológica y refuerzo de las cadenas de suministro europeas. Es, como resume Diego Sande, de la Universidad de Santiago de Compostela, una estrategia parecida a la que hizo China en su día.

La alternativa es incómoda: o el continente se ancla en un modelo industrial antiguo, o moderniza el sector aceptando capital chino a cambio de tecnología. No hay una tercera vía gratuita, y el reloj corre en ambos sentidos.

Europa no se quedó atrás por falta de ingenieros. Se quedó atrás porque otros convirtieron ese conocimiento en fábricas, en escala y en cuota de mercado.

Las recetas existen y no son misteriosas. Ferré reclama ‘una política industrial europea en lugar de 27 políticas industriales’, reducir el coste de fabricación de baterías, diversificar minerales críticos y reformar el modelo de innovación del automóvil. Otero insiste en rebajar barreras del mercado único, simplificar burocracia y sostener la colaboración público-privada con una visión a quince años.

Pampillón pone el acento en lo que se pierde cuando se cede una fábrica: no solo puestos de trabajo, también conocimiento, capacidad exportadora y autonomía tecnológica. Y señala una paradoja incómoda para el discurso oficial. Europa tiene científicos, ingenieros y universidades de primer nivel; el problema es que demasiadas veces son otros quienes convierten ese conocimiento en negocios industriales de éxito. La negociación sobre tierras raras ilustra la vulnerabilidad: no basta con tener una planta de coches si los insumos esenciales dependen de la autorización de otro país.

Queda el calendario para medirlo. La votación sobre la prohibición de vender coches nuevos de combustión en 2035 sigue pendiente, la planta de Ferrol no arrancará antes de 2028 y el objetivo del 20% manufacturero apunta a 2033. Tres fechas y una pregunta que no admite retórica. Si dentro de una década las baterías, el software y los minerales siguen decidiéndose fuera de Europa, el debate arancelario habrá servido para poco más que para ganar tiempo.

Beneficio récord de la banca española: 29.200 millones hasta septiembre

El beneficio récord de la banca española ya tiene cifra: 29.200 millones de euros hasta septiembre. Lo adelanta Expansión y lo replican estos días el resto de medios del sector con variaciones mínimas. Seis entidades explican casi todo el resultado.

No es la primera vez que el sector bate su propio registro. Encadena varios ejercicios de máximos y el tercer trimestre de 2026 vuelve a cerrar en la parte alta de la tabla. La receta no ha cambiado: más volumen de negocio, comisiones al alza y un precio del dinero que se ha resistido a bajar al ritmo que anticipaban los mercados.

De dónde salen los 29.200 millones

Las cifras que circulan no son idénticas. Expansión habla de 29.200 millones; El Economista, de 29.100; La Voz de Galicia, de 29.235. La horquilla completa no llega a 140 millones, un 0,5% del total, y responde más al perímetro que usa cada medio que a una discrepancia real sobre el negocio. Todas apuntan al mismo sitio.

Los motores son tres. El primero es el crédito: la cartera viva crece, sobre todo en empresas y en financiación al consumo, después de dos años en los que el préstamo hipotecario se quedó prácticamente plano. El segundo es la facturación por servicios, con comisiones de gestión de patrimonios, seguros, medios de pago y banca de inversión en máximos. El tercero es el diferencial entre lo que la entidad paga por el pasivo y lo que cobra por el activo.

Santander, BBVA y CaixaBank concentran la mayor parte del beneficio agregado del sector. La fotografía se repite, con otra escala, en el resto de entidades cotizadas que forman ese grupo de seis. Ninguna ha necesitado un golpe de suerte extraordinario para llegar hasta aquí.

Ese último punto es el que sostiene la cuenta. El diferencial de tipos lleva tres años siendo el mejor amigo del sector y el principal argumento de sus planes de retribución al accionista. También el más frágil.

Tres años seguidos de récord dejan de ser una anomalía estadística y se convierten en la estructura sobre la que el sector diseña sus planes.

El margen de intereses, la pieza que aguanta todo

La pregunta que se repetirá en cada presentación de resultados es la misma: cuánto margen de intereses queda. La respuesta depende de la repreciación de los depósitos, que en España se ha movido con retraso respecto al resto de la eurozona y que en los últimos trimestres ha empezado a notarse. Cada punto que sube el coste del pasivo recorta el beneficio sin escala.

resultados bancos 2026

Hay un segundo frente que no siempre se menciona: la calidad del crédito. La morosidad sigue en niveles bajos y las entidades mantienen liberada parte de las provisiones dotadas en los años de tipos cero, lo que engorda la cuenta. Ese colchón tiene fecha de caducidad si el empleo se enfría o si el consumo empieza a dar señales.

Y un tercero, de naturaleza distinta: el impuesto a la banca. El gravamen se ha quedado en el sistema y detrae una parte del margen cada trimestre. En un ejercicio de récord, la tentación política de revisarlo vuelve cada vez que se publica una cifra como la de esta semana.

El récord es real; la pregunta es de qué está hecho

Miro la serie histórica y hay un patrón que conviene no olvidar. El último gran ciclo de beneficios del sector español terminó en 2007 y la factura tardó cinco años en pagarse, con un rescate europeo de por medio y una reconversión que redujo drásticamente el número de cajas. La diferencia con aquel episodio es notable: hoy las ratios de capital son mucho más altas, el balance tiene menos ladrillo y el supervisor vigila con otra lupa. Nada que ver. O casi nada.

La similitud incómoda está en el origen. Buena parte del récord no viene de prestar mejor, sino de que el dinero se ha mantenido caro más tiempo del previsto. Eso es una decisión de política monetaria, no un mérito de gestión. Cuando el ciclo gire, el sector descubrirá qué parte de esos 29.200 millones era estructural y qué parte era euríbor. Y ahí las entidades no se comportan igual: las que tienen más negocio fuera de España y más peso en gestión de activos llegan al giro con red; las más domésticas y más dependientes del crédito hipotecario, con menos.

Hay además una tentación que conviene señalar. Con la acción en máximos y la caja llena, la presión por elevar el dividendo y recomprar títulos es alta. Es lo que pide el accionista y lo que premia el mercado a corto plazo. También es la vía más rápida para dejar sin invertir en tecnología y en datos la parte del negocio que de verdad va a competir en la próxima década. La banca española no tiene un problema de rentabilidad. Tiene un problema de dónde poner el dinero que ya gana.

La prueba llegará en la última semana de octubre, cuando las seis entidades publiquen sus cuentas definitivas del trimestre y remitan los correspondientes hechos relevantes a la CNMV. Ahí se verá si el margen de intereses aguanta el tipo, si las comisiones compensan y si el coste del pasivo se ha estabilizado. La referencia que vigilarán los analistas es el euríbor a doce meses y la reunión del BCE de diciembre.

Si el margen aguanta, el conjunto del ejercicio superará con holgura el récord del año anterior. Si cede, la cifra de septiembre quedará como la foto de un ciclo que ya estaba de salida. Ninguna de las dos cosas está escrita.

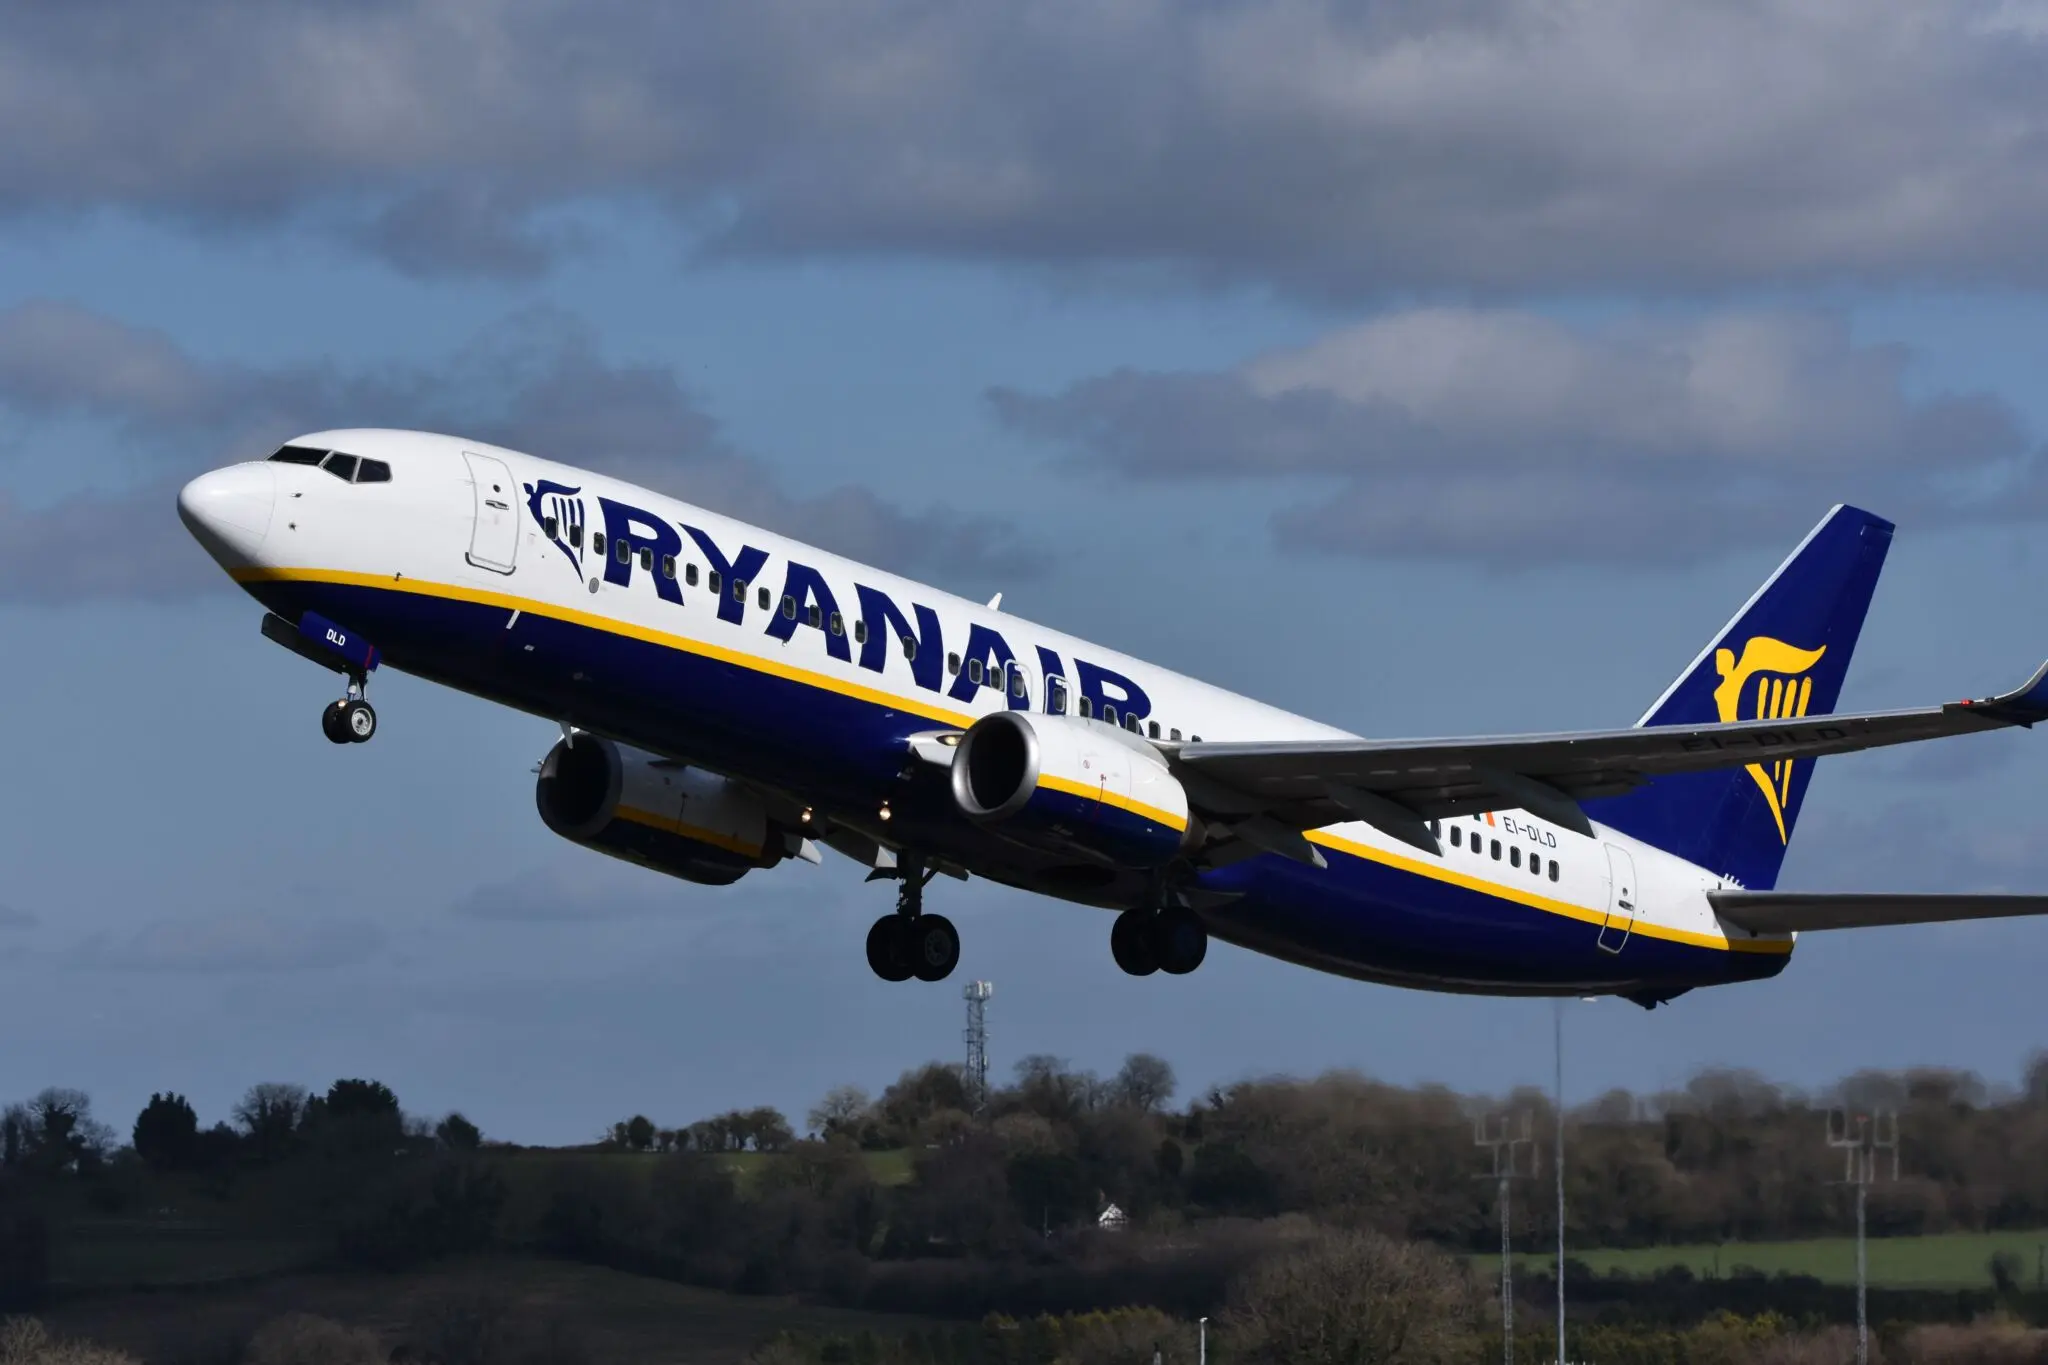
FAA certifica el Boeing 737 Max 10 el 19 de octubre: Ryanair espera 150 y los estrena en verano de 2027

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La FAA tiene previsto firmar a lo largo de esta semana el certificado de tipo del Boeing 737 Max 10, el mayor de la familia, después de un retraso provocado por un problema de software.
  • ¿Quién está detrás? El regulador aéreo estadounidense, Boeing como fabricante y Ryanair como uno de los mayores clientes europeos, con 150 unidades comprometidas.
  • ¿Qué impacto tiene? Más asientos por vuelo en las rutas de bajo coste; las primeras unidades en servicio comercial apuntan al verano de 2027, pendientes aún de la validación europea.

La FAA prevé firmar esta semana la certificación del Boeing 737 Max 10, la baza de Ryanair para crecer en Europa. La aerolínea irlandesa mantiene 150 unidades en cartera y trabaja con la hipótesis de estrenar algunas en el verano de 2027.

El equipo de la Administración Federal de Aviación se reunió el viernes y dio por cerrada la revisión técnica del expediente. Según las fuentes del sector que cita Preferente, la firma del certificado se producirá a lo largo de la semana del 19 de octubre, sin confirmación oficial del regulador ni del fabricante. En aviación un papel firmado vale más que veinte comunicados: hasta que el sello no esté estampado, ninguna aerolínea puede cerrar su plan de flota.

La aprobación llega más tarde de lo previsto por un problema de software detectado en la recta final. La propia FAA determinó que el fallo no comprometía la seguridad del vuelo, aunque sí añadía carga de trabajo a los pilotos en fases de alta exigencia en cabina. Traducido a lenguaje de calle: el avión no se caía, pero obligaba a volar con más atención de la deseable.

El Max 10 tendría que haber entrado en servicio en 2020. Los dos accidentes mortales de sendos 737 MAX, el de Lion Air en 2018 y el de Ethiopian Airlines en 2019, congelaron el programa, abrieron una crisis regulatoria sin precedentes y arrastraron todos los desarrollos del fabricante de Seattle. Boeing tiene ya una decena de Max 10 terminados en la rampa, esperando cliente y papel.

El Max 10 es el escalón superior de la familia. Alarga el fuselaje del Max 8, gana filas y se coloca frente a frente con el A321neo de Airbus, el avión que domina hoy el segmento de alta capacidad en pasillo único. Conviene no confundirlo con el A321XLR: el XLR compite por alcance, no por volumen de pasaje. El Max 10 pelea, literalmente, por cada fila que una aerolínea de bajo coste pueda vender en un vuelo de dos horas y media.

Ryanair no compra aviones: compra asientos por kilómetro. Cada fila que añade el Max 10 es un billete más barato o un margen más gordo.

Ryanair, 150 unidades y un verano de 2027 que ya condiciona las tarifas

Ryanair es el cliente que más ha apostado por la familia 737 MAX en Europa y el primero en poner cifras a la certificación. De las 150 unidades comprometidas, la compañía prevé estrenar algunas en el verano de 2027, lo que deja dos temporadas de margen para reorganizar bases, rutas y turnos de tripulación.

El calendario encaja con la lógica del bajo coste: aviones más grandes, menos rotaciones por ruta. Para el viajero español, la lectura práctica es que las bases de Madrid, Barcelona, Alicante, Málaga, Palma, y Sevilla son candidatas naturales a recibir el modelo, aunque la aerolínea no ha comunicado destino alguno. Más asientos por vuelo significa horarios menos flexibles y tarifas más sensibles a la demanda; el ahorro de combustible y de tasas aeroportuarias no siempre acaba en el precio del billete.

La firma estadounidense no desbloquea por sí sola la operación en Europa. EASA, la agencia europea, debe validar el certificado y, después, la AESA española incorpora el modelo al registro nacional. Ese trámite paralelo se ha convertido en el cuello de botella habitual de los últimos programas de Boeing, y ninguna aerolínea puede matricular un avión que Bruselas no ha reconocido.

Hoja de Ruta: Claves del Viaje

El impacto inmediato se mide en dos frentes. El primero es el precio: un avión con más asientos reparte costes fijos entre más pasajeros, y eso da aire a una aerolínea que compite por tarifas de 30 y 40 euros en rutas peninsulares. El segundo es la planificación: cualquier retraso en la entrega obliga a Ryanair a mantener más tiempo los MAX 8 actuales, con el coste de mantenimiento que eso conlleva. La zona cero es España, segundo mercado de la compañía en tráfico, donde el MAX 10 podría reordenar corredores como Madrid-Palma o Barcelona-Málaga. El dato que resume la operación: 150 aviones comprometidos, una decena ya construidos y dos años de distancia hasta el primer vuelo con pasajeros.

El pulso tiene tres actores. Boeing necesita la certificación para vender el avión a otras aerolíneas y frenar al A321neo, que acumula años de ventaja comercial y una cartera de pedidos que Airbus gestiona con lista de espera. La FAA quiere cerrar el expediente sin un nuevo revolcón regulatorio. Y Ryanair, que no ha movido ficha públicamente, guarda silencio porque su fuerza negociadora depende de que el avión exista. La contradicción está en el calendario: Boeing promete entregas rápidas, pero su ritmo de producción sigue bajo la lupa del regulador y de las propias aerolíneas. El verano de 2027 es una aspiración, no un compromiso contractual.

El precedente sirve de aviso. Cuando el MAX 8 regresó al vuelo en Europa en 2021, Ryanair necesitó meses para recibir sus primeras unidades y recalificar a los pilotos. La firma del papel es el principio del camino, no el final. La próxima cita verificable es la publicación del certificado de tipo en el registro público de la FAA, que puede consultarse en la web del regulador, y la posterior validación de EASA; hasta entonces, todo lo demás es ruido de pasillo.

350.000 millones mueve la cuenta de inversión ahorro: España estudia ventajas fiscales

La cuenta de inversión ahorro que ultima el Gobierno mueve ya 350.000 millones de euros en Europa. No es una cifra teórica: es el patrimonio acumulado por los vehículos equivalentes ya implantados en una decena de países, según los datos de la Comisión Europea y de los organismos oficiales de cada Estado.

España llega tarde, pero llega con un modelo híbrido. El Ministerio de Economía ha diseñado una cuenta propia en la que el ahorrador podrá invertir hasta 150.000 euros en acciones, comprando y vendiendo sin tributar hasta el momento de la retirada. La fórmula no la ha inventado Madrid. Bruselas aprobó en septiembre de 2025 una recomendación para extender estas cuentas con trato fiscal favorable, y varios países las aplican desde hace más de una década. ‘España tampoco está inventando una nueva fórmula de ahorro’, resume Antonio Castelo, analista de iBroker.

Hasta 150.000 euros y cinco años de permanencia: así es el modelo español

El diseño nacional tiene tres piezas. La primera es el límite: 150.000 euros por contribuyente y una sola cuenta por persona. La segunda es el calendario: para conservar la ventaja fiscal hay que mantener el plan abierto al menos cinco años. La tercera es el trato que reciben las rentas.

Al cabo de ese quinquenio quedan exentas las ganancias hasta 10.000 euros y el 20% de las que superen esa cifra. Los dividendos, en cambio, sí pasan por Hacienda. Ahí se rompe la simetría con el modelo francés, que también libera de impuestos los dividendos cobrados dentro del plan.

El vehículo todavía no existe en la práctica. Está pendiente de aprobación en la Diputación Permanente del Congreso —viaja dentro del real decreto-ley de vivienda— y de la orden ministerial de Hacienda que fijará los detalles técnicos. Es decir, el diablo sigue instalado en los detalles que nadie ha publicado.

Del PEA francés al ISK sueco: los mercados que sirven de referencia a Bruselas

ventaja fiscal inversión bolsa

Francia es el espejo más cercano. Su Plan d’Épargne en Actions (PEA) acumula 140.740 millones de euros y 7,3 millones de partícipes, con la misma regla de permanencia de cinco años y exención del impuesto sobre la renta. Castelo lo describe como ‘una referencia especialmente próxima’ a la cuenta que prepara el Ejecutivo español. La diferencia está en los dividendos, que en Francia también escapan al fisco.

Francia demuestra que el incentivo funciona cuando el producto es simple: 7,3 millones de partícipes en un solo vehículo. Copiar la letra no basta.

Suecia es el caso de mayor éxito. Más del 35% de la población adulta tiene una Investeringssparkonto (ISK), que mueve 176.000 millones de euros, de los cuales unos 70.000 millones están colocados en empresas suecas, según el banco central del país, el Sveriges Riksbank. No hay límite de inversión y la fiscalidad no grava el beneficio: se aplica una tasa sobre el capital desde 13.000 euros, calculada a partir de los bonos del Estado más un diferencial. En 2025 esa tasa fue del 0,88%.

Italia, Dinamarca y Finlandia completan el mapa europeo. Los PIR italianos, en marcha desde 2017, suman 26.000 millones. La Aktiesparekonto danesa, lanzada dos años después, mueve 3.350 millones y ha convencido al 8% de la población con un tipo del 17% sobre las ganancias, diez puntos por debajo del 27% convencional. La cuenta OST finlandesa ha captado casi 3.000 millones. Fuera de la Unión, el Reino Unido rompe todos los esquemas: 22 millones de usuarios —el 42% de los adultos— y 952.000 millones de libras, cerca de un billón de euros, sin impuestos ni sobre plusvalías ni sobre dividendos.

El denominador común, según Manuel Pinto, director del departamento de análisis de XTB, es que las cuentas sean ‘sencillas, accesibles y tengan costes competitivos’, acompañadas de educación financiera. Las comisiones que fijen bancos y neobancos serán determinantes. Las entidades ya trabajan en un lanzamiento inicial limitado a acciones cotizadas, hasta que la CNMV cree el registro de fondos que cumplan los requisitos Finance Europe, para lo que dispone de cuatro meses.

El riesgo no está en el diseño fiscal, sino en el folleto y en la comisión

Hay un detalle que el debate público está dejando de lado. El éxito de estas cuentas en Suecia o en el Reino Unido no se explica solo por el impuesto, sino porque el ahorrador medio entiende qué compra y a qué coste. La ventaja fiscal abre la puerta; la comisión decide si el cliente se queda dentro. Un producto con un 1,8% anual de gastos se come en una década buena parte de la exención de 10.000 euros que promete el modelo español.

La segunda contradicción es de mercado. Estas cuentas empujan al pequeño inversor hacia la bolsa en un momento en que los índices europeos encadenan varios ejercicios de subidas. La fuente del optimismo oficial es también su punto frágil: una cuenta que solo funciona cuando el parqué sube es una cuenta que todavía no ha atravesado su primera crisis.

Hay una tercera, de arquitectura. Inverco, la patronal de los fondos, celebra que el Gobierno haya incluido los fondos de inversión en el perímetro, aunque habría preferido un porcentaje mayor de renta fija. El matiz no es menor. Si la cuenta nace solo con acciones cotizadas y sin vehículos diversificados, el ahorrador conservador —que es la mayoría— no tendrá dónde colocar su dinero sin asumir una volatilidad que no buscaba.

El calendario tiene fechas concretas. El real decreto-ley de vivienda debe pasar por la Diputación Permanente del Congreso; después llegará la orden ministerial de Hacienda con las condiciones y, más tarde, el registro de la CNMV, que tiene cuatro meses de plazo desde la aprobación. Si esa secuencia se alarga, la cuenta de inversión ahorro aterrizará en el mercado sin la campaña de educación financiera que necesita. Y la experiencia europea es tozuda: estas cuentas funcionan cuando el contribuyente las entiende, no solo cuando las desgrava.

MSCI amenaza con reclasificar Indonesia como mercado independiente y hunde la bolsa de Yakarta a mínimos de seis años

Nunca una advertencia de MSCI Indonesia había costado tanto en tan poco tiempo. He repasado las notas que circularon el viernes por la noche desde Singapur y el parqué de Yakarta ha entrado en una espiral que ya no responde a fundamentales, sino a la certeza de que el capital extranjero puede esfumarse por un cambio metodológico.

El detonante no es una cifra macro ni un aviso de beneficios. Es un comunicado: la agencia indexadora advirtió el viernes de que estudia trasladar a Indonesia de «emerging markets» a «standalone», un estatus que la empareja con Líbano y Zimbabue y que, en la práctica, la deja fuera de los grandes mandatos institucionales. En enero el aviso era otro: una degradación a «frontier». El viernes, MSCI reconoció que ese castigo se quedaba corto ante la falta de avances.

MSCI eleva el castigo y descarta que la etiqueta de «frontier» baste

La secuencia de precios explica la urgencia. El índice de referencia de Yakarta se dejó un 11,6% el viernes y esta mañana ha vuelto a ceder más de un 5% en los primeros compases. Acumula mínimos de seis años y el peor comportamiento global del ejercicio.

  • Caída acumulada: 11,6% el viernes y otro 5% en la apertura de hoy, hasta mínimos de seis años.
  • Salidas pasivas estimadas por Goldman Sachs si se consuma la expulsión: 5.600 millones de dólares.
  • Venta neta extranjera en lo que va de año: 4.880 millones de dólares, camino del mayor éxodo anual en al menos 16 años.
  • Tipo de cambio: la rupia cotiza en 18.040 por dólar, cerca del mínimo récord de 18.190 tocado en junio.

Los funcionarios indonesios se sientan hoy con MSCI en una reunión que empezó siendo trámite y ahora es examen. La pelota está en el tejado de Yakarta: demostrar que las reformas anunciadas existen en la práctica y no solo en el boletín oficial.

La Bolsa recorta el límite de caída al 7% mientras la OJK acumula sanciones

Por dos vías ha llegado la respuesta institucional. El Indonesia Stock Exchange rebajó esta mañana el límite inferior de rechazo automático del 15% al 7%, con el argumento de dar a los inversores «la oportunidad de evaluar y digerir la información disponible». La decisión se tomó después de una reunión de fin de semana entre el regulador financiero y los participantes del mercado.

En paralelo, la OJK anunció el viernes sanciones contra los implicados en una presunta manipulación de acciones de tres compañías, con multas que suman 2,1 billones de rupias. El momento no es casual: el supervisor llevaba tiempo trabajando en el expediente y lo hizo público justo cuando MSCI apretaba.

«Las multas son un movimiento positivo, pero hace falta una acción concertada para imponer la autoridad de la OJK y tomar medidas directas contra ciertos actores bien conocidos que han estado implicados en abuso de mercado». — Angus Mackintosh, especialista de la ASEAN en Aletheia Capital (Singapur), 19 de octubre de 2026

reclasificación MSCI

Lo que veo es una crisis de credibilidad, no de valoración

La capitalización del parqué indonesio ronda los 500.000 millones de dólares. Con 4.880 millones de ventas netas extranjeras en el año, el problema no es el precio de los activos: es que nadie quiere ser el último en salir de una puerta que MSCI puede cerrar.

Tarde, pero en la dirección correcta: la OJK ataca la manipulación, que es el núcleo del asunto, aunque la carga de la prueba ha cambiado de lado. Como resumen los estrategas de Goldman Sachs, evitar la reclasificación exigirá «pruebas claras de que las reformas anunciadas se han implementado de forma consistente». Los precedentes de plazas degradadas a un estatus independiente son escasos y ninguno invita al optimismo: recuperar la atención del capital institucional lleva años.

Hay una contradicción que los datos no resuelven. Aninda Mitra, de BNY Investments, sostiene que la exposición extranjera se ha reducido tanto que «puede que no quede mucho más recorrido a la baja». Goldman calcula, en paralelo, hasta 5.600 millones en salidas pasivas si la expulsión se consuma. Ambas cosas pueden ser ciertas a la vez: el suelo del inversor activo y el del pasivo no coinciden. Ese desfase es el que puede romper la rupia.

El hito que conviene vigilar no es la reunión de hoy, sino la decisión formal de MSCI, que afectaría a los índices de 2027. Cada semana sin avances verificables encarece la financiación del Gobierno de Prabowo Subianto, al que Moody’s y Fitch ya han recortado la perspectiva este año.

🌐 El efecto dominó en Occidente

En España el impacto directo es limitado: la exposición de las empresas del IBEX a Indonesia es marginal y el grueso del comercio bilateral pasa por materias primas y manufacturas ligeras. Donde sí se nota es en las carteras. Cualquier fondo de renta variable emergente comercializado en España lleva Indonesia en su ponderación y notará reembolsos o ajustes de benchmark si MSCI confirma el movimiento.

  • Los gestores europeos con mandato emergente deberán decidir si venden antes del anuncio formal o esperan al reequilibrio.
  • La rupia en 18.040 por dólar encarece las importaciones indonesias y abarata sus exportaciones, con presión bajista sobre el níquel, el carbón y el aceite de palma que compra la industria europea.
  • Para el BCE y el Euríbor es irrelevante a corto plazo, pero confirma que el apetito por riesgo en emergentes se estrecha, lo que encarece la financiación de toda la periferia asiática.

Bored Ape Solana: Yuga Labs despliega Mudwater con 10.000 cajas y ocho cartas únicas físicas y digitales

Yuga Labs abre Mudwater en Solana: 10.000 cajas, 2,4 millones de cartas y ocho piezas únicas en papel y en cadena. El Bored Ape Yacht Club (BAYC), la colección que convirtió un dibujo de mono en un activo de seis cifras, sigue viviendo en Ethereum. Sus cartas, no.

Qué es Mudwater y cómo se reparten las 10.000 cajas

Mudwater es un juego de cartas coleccionables —un TCG, por sus siglas en inglés— ambientado en los Everglades. La propia marca lo presenta como un juego de reglas sencillas y techo de habilidad alto, de esos que se juegan en los muelles y a todo o nada. La diferencia con un TCG tradicional está en el envoltorio: cada carta tiene una versión física y otra digital, y la digital vive en Solana, no en Ethereum.

El reparto es el de un set clásico. Cada sobre lleva 10 cartas y 24 sobres llenan una caja. Con 10.000 cajas, el total asciende a 240.000 sobres y 2,4 millones de cartas, repartidas entre 120 piezas de arte del BAYC, con versiones foil (el acabado brillante que en el coleccionismo multiplica el valor de una carta común) y variantes físicas y digitales.

En la cima del set hay ocho cartas ‘cracked-ice’ serializadas 1/1. Traducido: existen una sola vez, con acabado de hielo agrietado, y la marca las presenta como las joyas de la corona. Son, en la práctica, el activo escaso que sostiene la expectativa de precio del resto de la colección.

El acceso, eso sí, no es libre. Cada Bored Ape desbloquea 10 sobres y cada Mutant Ape (MAYC) otros dos. Solo los 10.000 Bored Apes pueden reclamar 100.000 sobres, en torno al 42% del set antes de que el mercado abierto ponga precio. La llave es un Totem airdropeado el 17 de octubre a cada BAYC y MAYC, construido sobre el estándar ERC-6551, una extensión de Ethereum que dota a cada NFT de su propia wallet y que aquí sirve para habilitar la reclamación de sobres.

Por qué Yuga elige Solana para sus cartas

Mudwater Yuga Labs

La decisión tiene lógica de infraestructura más que de fe. Solana cobra comisiones de fracciones de céntimo y finaliza transacciones en segundos, dos condiciones que un mercado secundario de cartas necesita para no morir en el intento: si mover una carta cuesta más que la carta, no hay mercado. En Ethereum, con el mono en el centro del ecosistema, ese mismo flujo habría dependido de capas de escalado y de comisiones variables según la hora.

Un mono no se muda de cadena. Su carta, sí, y ese matiz es el que convierte a Solana en algo más que un escaparate.

Las cartas ya se comercian en OpenSea, junto a colecciones separadas de Totems y de sobres. Más adelante, el equipo prevé permitir convertir sobres en cajas y cajas en estuches, una mecánica que en los TCG clásicos sostiene el coleccionismo a largo plazo y que aquí abre la puerta a que la caja cerrada valga más que su contenido por separado.

El calendario importa. El pasado junio, la capitalización del mercado NFT se deslizó hacia mínimos récord coincidiendo con la caída de Ethereum, y las dudas alcanzaron incluso a las piezas célebres: el consejero delegado de Blockstream, Adam Back, calificó de sin valor el Bored Ape que Justin Bieber compró por 1,3 millones de dólares. Frente a eso, los coleccionables tokenizados crecieron en el segundo trimestre mientras la mayoría de los sectores cripto se encogían. Otros actores siguen retrocediendo: el mercado NFT Blur anunció el cierre de su web.

El reto de mudar una marca blue chip de Ethereum a Solana

Yuga ya sabe lo que es jugar con fuego. La compañía lideró una operación de rescate white-hat —una intervención coordinada para recuperar activos antes de que los robara un atacante— después de que un exploit en un protocolo pusiera en riesgo varios Bored Apes. Por eso el propio BAYC ha pedido a sus holders que verifiquen cada enlace de reclamación con los canales oficiales, como recuerda la web oficial de la colección. En Solana, donde los drainers (webs y firmas maliciosas que vacían wallets con un clic) son un problema endémico, ese aviso no es protocolo: es necesidad.

El riesgo estructural es otro. Mudwater es la prueba de si una marca blue chip de Ethereum encuentra demanda nueva fuera de su cadena de origen sin diluir a la comunidad que la sostuvo durante años. Si el set se vende, otras colecciones pueden decidir que la liquidez está donde están los usuarios y no donde nacieron los contratos. Si no se vende, quedará como una operación de merchandising caro.

Hay además una contradicción que conviene mirar de frente. Yuga regala acceso a los holders de BAYC y MAYC, lo que concentra el 42% del suministro inicial en 10.000 wallets. Eso es lealtad de marca, sí. Y también un riesgo de distribución: si esos holders vuelcan sus sobres al mercado a la vez, el precio de las cartas comunes se hundirá antes de que el coleccionismo tenga tiempo de aparecer.

El reloj corre. Los Totems ya están repartidos, las cajas están en circulación y el siguiente hito anunciado es la conversión de sobres en cajas y estuches. Ahí se verá si Mudwater es una colección o un mercado.

Cercanías Valencia: Adif suspende C1 y C2 por la alerta roja y Semaf pide a los maquinistas no circular

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Adif suspendió la circulación en las líneas C1 y C2 de Cercanías Valencia a partir de las 20:00 del domingo 18 de octubre, de forma indefinida, por climatología adversa.
  • ¿Quién está detrás? Adif (infraestructura), Renfe (operadora) y Semaf, el sindicato mayoritario de maquinistas, que ordenó no circular ante la alerta roja de la Aemet.
  • ¿Qué impacto tiene? Cercanías, Media Distancia y ocho trenes de Larga Distancia afectados, con viajeros trasladados por carretera entre Valencia y Alicante y colas en la Estación del Norte.

Las líneas C1 y C2 de Cercanías Valencia siguen sin servicio este lunes después de que Adif decretara el corte de la circulación a las 20:00 del domingo por climatología adversa. La suspensión es indefinida y afecta a los dos corredores con mayor exposición de la red: Valencia-Gandia y Valencia-Xàtiva-Moixent.

La decisión del administrador de infraestructuras llega tras una jornada de cruce de acusaciones. El Sindicato Español de Maquinistas Ferroviarios (Semaf) ordenó a primera hora que los conductores no sacaran los trenes a la vía en los tramos con alerta roja de la Aemet. Su argumento no es de opinión: la normativa laboral obliga a la empresa a adaptar condiciones, reducir horarios o prohibir tareas cuando el aviso meteorológico es naranja o rojo.

El sindicato se apoya en la Ley de Prevención de Riesgos Laborales, el Estatuto de los Trabajadores y el Real Decreto-ley 4/2023, que traslada esa obligación al ámbito ferroviario. Semaf añadió la memoria de la dana de 2024, con trenes atrapados en la vía, y reclamó ‘un cambio de enfoque operativo’ para que la prevención pese más que la circulación.

Renfe respondió acusando al sindicato de adoptar una decisión ‘unilateral y arbitraria’. Según la operadora, el convenio de previsiones que comparte con la Aemet y Adif ofrece una resolución de 3 kilómetros sobre la traza ferroviaria, más fina que los avisos generales, y ese modelo no detectaba alerta roja ferroviaria hasta la noche. Con ese argumento, la compañía sostuvo durante horas que no había riesgo técnico que justificara parar los trenes.

El precedente juega en contra de ese razonamiento. El 1 de octubre, Renfe canceló servicios en Valencia 35 minutos antes de que se activara la alerta y dejó a cerca de 800 personas sin alternativa en la estación. La empresa explicó entonces que su sistema tampoco veía peligro con antelación suficiente. Dos episodios, la misma secuencia.

Renfe atribuyó el parón a sus maquinistas a mediodía y cinco horas después fue Adif quien cortó la vía por climatología adversa.

A las 14:00 la operadora comunicó por WhatsApp y redes la suspensión en C1 y C2 por ‘climatología adversa’. Horas más tarde borró el mensaje y lo calificó de error: el motivo real, insistió, seguía siendo la negativa de los maquinistas. A las 19:00, el servicio meteorológico propio de Adif detectó la alerta roja y el administrador ordenó el corte entre Silla-Gandia y Xàtiva-Valencia desde las 20:00.

Qué trenes se caen y cómo se mueve el viajero

Desde las 14:00 del domingo quedaron suprimidos los regionales que atraviesan la zona y la totalidad de los trayectos programados de C1 y C2. Renfe trasladó por carretera a los pasajeros de ocho trenes de Larga Distancia entre Valencia y Alicante, porque buena parte de los maquinistas se negó a cubrir tramos con aviso rojo. La Estación del Norte acumuló colas en Atención al Cliente y esperas sin alternativa clara de regreso en plena alerta.

La clave operativa es la jerarquía de fuentes. Adif corta la infraestructura; Renfe decide si circula. Que un administrador suspenda un tramo equivale a que la DGT cierre una carretera: no hay discusión posible para el operador. Hasta que Adif no levante la suspensión, ninguna de las dos líneas puede reabrirse, por mucha previsión de tres kilómetros que maneje la compañía.

El pulso entre Renfe, Adif y el ministerio

Los dos entes dependen del mismo departamento, el Ministerio de Transportes y Movilidad Sostenible (Mitma), y aun así ofrecieron durante toda la jornada versiones incompatibles del mismo riesgo.

A eso se suma el desgaste de credibilidad. Renfe defendió por la mañana una información privilegiada que, a las siete de la tarde, quedó desmentida por otro organismo del mismo ministerio. La coordinación no es un detalle administrativo: es la diferencia entre cancelar con antelación o hacerlo con el viajero ya en el andén.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de servicio puro. Miles de desplazamientos metropolitanos quedan sin tren en el área de Valencia, con la alternativa del autobús interurbano y del vehículo privado en una jornada de lluvia intensa, el peor escenario posible para meter más coches en la ciudad. En los corredores hacia Gandia y hacia Xàtiva, la C1 y la C2 no son líneas de ocio: son el transporte obligado de trabajadores que cruzan el área metropolitana cada mañana.

La zona cero es el núcleo de Cercanías de Valencia y, por arrastre, el eje Valencia-Alicante, donde se concentran los traslados por carretera de la larga distancia. El dato que resume el episodio es el margen de 35 minutos del 1 de octubre, repetido ahora con otra secuencia: aviso público a las 14:00, rectificación del propio mensaje y corte oficial a las 20:00. Entre la orden del sindicato a primera hora y la decisión de Adif pasó una jornada entera para aplicar algo que el marco normativo ya prevé desde 2023.

El pulso entre agentes es elocuente. Semaf se agarra a la ley y a la memoria de la dana; Renfe se agarra a su modelo de predicción; Adif acaba asumiendo el corte cuando el riesgo ya es evidente en su propio sistema. Nadie discute que hubiera que parar. La discusión es cuándo.

La lectura a corto plazo es incómoda para la operadora: cada episodio de alerta repetirá el mismo guion mientras el protocolo no fije un criterio único entre el aviso público de la Aemet y la previsión de traza. Cabe recordar que en la dana de 2024 el problema no fue la falta de avisos, sino la tardanza en reaccionar a ellos. El riesgo de que la suspensión se prolongue más allá de la tregua meteorológica depende de esa decisión, no del sindicato. La próxima ventana crítica llegará con el siguiente aviso naranja o rojo, y entonces sabremos si Transportes ha unificado el criterio o si volvemos a ver un mensaje borrado a media tarde.

Ayuno y electrolitos: por qué el umbral de autofagia de 17 horas no se sostiene y qué evita el bajón

El ayuno y los electrolitos deciden si tu ayuno diario acaba en energía estable o en un bajón a media tarde. La evidencia no sostiene un umbral de autofagia fijo a las 17 horas.

La autofagia es el sistema de reciclaje interno de la célula: empaqueta proteínas dañadas y orgánulos viejos y los reutiliza. Su descripción llevó a Yoshinori Ohsumi al premio Nobel en 2016, y desde entonces el concepto se ha convertido en el gran reclamo del ayuno. Hasta ahí, todo correcto. El problema empieza cuando ese mecanismo biológico se traduce a un reloj de cocina.

Qué hay detrás del supuesto umbral de 17 horas

No existe una cifra oficial. La investigación en humanos mide la autofagia de forma indirecta, con marcadores en biopsias de músculo y en sangre, y lo que se observa son incrementos graduales en ayunos de 16 a 24 horas, sin un interruptor que se encienda a una hora exacta. Las cifras redondas que circulan —12, 16, 17, 18 horas— provienen de extrapolar estudios en roedores, de protocolos comerciales y de la cultura de foro.

Vamos a los datos: el marcador que mejor se comporta en ayuno es el beta-hidroxibutirato, un cuerpo cetónico que sube de forma medible a partir de las 12-16 horas. Eso indica que el metabolismo ha cambiado de combustible, no que la autofagia haya llegado a un punto concreto ni que puedas cronometrarla. A efectos prácticos, obsesionarse con el minuto 17 es la forma más rápida de romper un ayuno por puro agotamiento mental.

Lo que de verdad mueve la aguja en un ayuno diario es más simple: déficit energético sostenible, proteína suficiente en la ventana de comida y adherencia. Y aquí aparece el factor que casi nadie vigila hasta que llega el bajón.

Donde sí hay un antes y un después es en el sodio. Cuando la insulina baja, el riñón excreta sodio y agua a más velocidad. El cuerpo lo interpreta como una pérdida y activa la respuesta de renina y aldosterona para retener lo que puede. Esa señal hormonal es la que produce la niebla mental, las pulsaciones extrañas y la sensación de funcionar a medio gas en la segunda mitad del ayuno.

En un ayuno diario, la sal no es un capricho: es lo que evita que el organismo lea la pérdida de sodio como una emergencia.

Las referencias de fisiología del ejercicio sitúan la reposición en torno a 1 o 2 gramos de sodio adicionales al día en ayunos de 16 a 20 horas, repartidos en dos o tres tomas. Traducido a la cocina: entre 2,5 y 5 gramos de sal, porque la sal es un 40% sodio. Una pizca de sal no refinada en un vaso de agua al empezar la mañana y otra a media tarde suele bastar.

Cómo reponer electrolitos sin romper el ayuno

Reponer minerales no rompe el ayuno. Romperlo es aportar calorías, y el agua con sal tiene cero. El matiz importante está en qué compras y cómo lees la etiqueta:

  • Sodio: sal marina o de mina sin refinar, disuelta en agua. Cuanto menos antiaglomerantes y aditivos, mejor perfil mineral.
  • Potasio: la ingesta de referencia de la autoridad europea de seguridad alimentaria para adultos está en 3.500 miligramos al día, y en ayunas cuesta llegar. Un poco de sal potásica o agua con gas ayudan; los suplementos en dosis altas, mejor con criterio profesional.
  • Magnesio: el magnesio bisglicinato se absorbe mejor que el óxido. Entre 200 y 400 miligramos por la noche encajan bien en la mayoría de rutinas.
sodio en ayuno intermitente

Ojo con la letra pequeña. Muchos sobres de electrolitos llevan dextrosa, maltodextrina o jarabe como primer ingrediente: son caramelos con minerales. Y las aguas saborizadas con edulcorantes suelen traer una cantidad de sodio irrelevante. Busca sodio, potasio y magnesio en la lista, sin azúcares añadidos y sin colorantes.

📊 La pauta en cifras

  • Dosis eficaz de sodio: 1-2 gramos al día en ayunos de 16 a 20 horas, equivalentes a 2,5-5 gramos de sal.
  • Cuándo y cómo: una toma al despertar y otra a media tarde, siempre disuelta en agua; nunca en seco.
  • Calidad a buscar: sal sin refinar y sin antiaglomerantes; magnesio bisglicinato antes que óxido.
  • A tener en cuenta: el potasio no se fuerza con suplementos altos sin supervisión; la comida real lo cubre mejor.

El otro pilar del relato de foro es el escudo del microbioma: romper el ayuno con fermentados vivos como kimchi, kéfir o miso. Como estrategia digestiva tiene sentido y aporta probióticos y fibra. Lo que no hace es acelerar ninguna limpieza celular.

Lo que la evidencia sostiene y lo que es relato de foro

La autofagia existe y es fundamental. Lo que no existe es un cronómetro validado que te diga que a las 17 horas has entrado en ella y a las 16 no. La mayoría de los estudios apunta a que los marcadores suben de forma gradual con el ayuno prolongado, y varios trabajos en humanos ni siquiera logran medir el proceso de forma directa. Comparar un ratón de laboratorio con tu rutina de oficina es un salto que la literatura no respalda.

Tampoco conviene vender el ayuno como una fórmula universal. Para quien entrena fuerza por la mañana y necesita rendir, un ayuno de 20 horas con sesiones de alta intensidad suele salir caro en potencia y en recuperación. El formato que mejor funciona casi siempre es el que se sostiene: ventana de 8 a 10 horas, proteína repartida en tres tomas de 25-30 gramos e hidratación con minerales que no dependa de la sed.

La posición honesta es esta: el sodio y los electrolitos son la variable con efecto inmediato y barato; el umbral de 17 horas es folclore con barniz científico. Si tienes alguna particularidad personal relacionada con la tensión o el riñón, o tomas algo bajo supervisión profesional, consúltalo antes de cambiar tu ayuno. El resto es ajustar, medir cómo respondes y quedarte con lo que te da energía.

Esta información es divulgativa y de optimización del estilo de vida; no constituye consejo médico.

⚡ Rutina de Optimización Diaria

  • Abre con sal: disuelve una pizca de sal sin refinar en un vaso de agua al despertar, antes del café.
  • Reparte a media tarde: segunda toma de sodio y, si entrenas, una tercera al terminar la sesión.
  • Revisa la etiqueta: descarta cualquier sobre de electrolitos cuya primera línea sea dextrosa, maltodextrina o jarabe.

El PIB China trimestral crece un 4,5% y supera previsiones: el 5% anual queda a tiro de un cuarto trimestre

He tardado en localizar la mala noticia dentro del comunicado que el Buró Nacional de Estadísticas ha publicado esta madrugada en Pekín. El titular es bueno; el detalle incómodo aparece tres páginas más abajo, en el capítulo de inversión.

El PIB China trimestral ha rebotado del 4,3% del segundo trimestre —el mínimo de más de tres años— al 4,5% entre julio y septiembre. El consenso que recogía la encuesta de Reuters apuntaba al 4,4%. En tasa intertrimestral el crecimiento se acelera hasta el 1,2% desde el 0,9% anterior, también por encima de lo previsto. Son cifras que alivian a un Ejecutivo que lleva meses resistiéndose a lanzar el estímulo masivo que buena parte del mercado reclamaba.

Qué dice exactamente el dato

  • PIB del tercer trimestre: +4,5% interanual, frente al 4,3% del trimestre anterior y al 4,4% esperado, según las estadísticas oficiales del NBS publicadas hoy.
  • Acumulado enero-septiembre: +4,6%, dentro del objetivo oficial del 4,5% al 5,0% para el conjunto de 2026.
  • Producción industrial de septiembre: +5,5%, desde el 5,2% de agosto; en línea con el consenso y el mayor ritmo en seis meses.
  • Ventas al por menor de septiembre: +1,1%, desde el 0,4% de agosto y por encima del 0,6% previsto. Es el mejor registro desde marzo.
  • Inversión en activos fijos enero-septiembre: -7,2%, el mismo ritmo que en los ocho primeros meses; la inversión en infraestructuras cayó un 4,2%.
  • Inversión inmobiliaria enero-septiembre: -20,6%.

La lectura agregada es la de una economía que avanza con dos motores de cilindrada muy distinta. Las fábricas y las exportaciones empujan; el consumo y la inversión privada siguen arrastrándose. El superávit comercial se amplió en septiembre más de lo esperado y el país va camino de superar el récord del año pasado, 1,2 billones de dólares, lo que difícilmente rebajará la tensión comercial con Bruselas y con Washington.

«La economía mantuvo en el tercer trimestre una tendencia de recuperación estable, aunque persisten desequilibrios entre la oferta industrial y la demanda interna.» — Comunicado del Buró Nacional de Estadísticas de China (NBS), 19 de octubre de 2026.

La brecha que el estímulo todavía no ha cerrado

Pekín no ha estado quieto, aunque tampoco ha desembarcado con el paquete que se le pedía. Ha destinado 550.000 millones de yuanes en cuotas de deuda pública sin utilizar —unos 82.280 millones de dólares— a aliviar las finanzas de los gobiernos locales y ampliar la inversión en infraestructuras. Ha activado una herramienta de financiación de política económica de 800.000 millones de yuanes y ha ampliado los subsidios de intereses para pymes y consumidores. El resultado, de momento, es una inversión fija que sigue cayendo al mismo ritmo que en agosto.

Ahí está la contradicción de fondo. El crédito se redirige hacia la industria de alta tecnología antes que hacia el ladrillo, y esa decisión tiene un coste político y social que no aparece en la nota de prensa: el empleo de la construcción y las finanzas municipales dependen todavía del viejo motor.

Lo que veo en el dato: un estímulo a plazos, no un rescate

Lo que veo aquí no es una economía que se cura, sino una economía que ha elegido crecer por la vía exportadora mientras ordena su balance interno a costa de la construcción. Es la misma lógica que ya aplicó tras la crisis de 2015, con una diferencia importante: entonces el mundo compraba sin fricciones; ahora hay aranceles, una negociación abierta con la UE sobre los híbridos chinos y un socio estadounidense que revisa controles tecnológicos cada trimestre.

El riesgo que los datos no resuelven es la dependencia del ciclo global de inversión en inteligencia artificial, que ha sostenido la demanda de componentes y maquinaria china este año. Si ese ciclo gira, el 4,5% se queda sin uno de sus dos apoyos y el cuarto trimestre se complica. La meta anual es alcanzable, pero ya no es cómoda.

Hay tres citas en el calendario que conviene seguir. La fijación mensual del LPR mañana, 20 de octubre, que dirá si el PBOC acompaña el dato con algo más que retórica. Los PMI Caixin de principios de noviembre, primer termómetro del cuarto trimestre. Y la Conferencia Central de Trabajo Económico de diciembre, donde se fijará el objetivo de crecimiento para 2027.

🌐 El efecto dominó en Occidente

Para la apertura europea, el dato llega con doble filo: menos necesidad de estímulo chino significa menos demanda de materias primas y presión bajista sobre el cobre y el mineral de hierro, pero también menos riesgo de una devaluación desordenada del yuan. En la eurozona, el efecto dominó es sobre todo desinflacionista: una China que crece exportando y con precios de fábrica débiles exporta deflación a los bienes de consumo importados.

  • Inflación y BCE: si Pekín mantiene el tipo de interés oficial estable y deja que el tipo de cambio real haga el ajuste, la presión sobre los precios industriales europeos se prolonga; eso refuerza el argumento de nuevos recortes del BCE y presiona el Euríbor a la baja.
  • Automoción europea: la negociación con Bruselas para limitar los envíos de híbridos chinos es la variable clave para los fabricantes alemanes y franceses, y por arrastre para los proveedores españoles de componentes.
  • IBEX: exposición indirecta. Las compañías con plantas o socios en China —química, maquinaria, automoción— notarán el efecto vía precios de componentes, no vía demanda interna china, que sigue plana.

Fantasy Bra de 50 millones: récord en alta joyería que convierte el lujo tangible en activo refugio

0

Un sostén de 50 millones de dólares no se vende. Conviene empezar por ahí, porque el récord en alta joyería que anoche subió a la pasarela de Victoria’s Secret es, antes que nada, una operación de imagen. Kylie Jenner debutó en la pasarela de la firma con el Fantasy Bra de 2026, una pieza diseñada por Jacob Arabo, de Jacob & Co., y valorada en 50 millones de dólares. La cifra es una estimación, no un precio de mercado.

El sujetador más caro de la marca nació en 1996 sobre Claudia Schiffer y ha funcionado desde entonces como termómetro de la casa. No desfilaba desde 2018, cuando lo llevó Elsa Hosk, que este año ha regresado tras ocho años de ausencia. Antes lo vistieron Alessandra Ambrosio y Adriana Lima. La versión de 2026 se ejecutó íntegramente en metal y piedra preciosos, con cristales y flecos, y se inspira en la colección Rare Touch de Jacob & Co.

El valor de tasación no es el precio de venta

Una pieza así se valora por suma de componentes: piedras certificadas, metal, horas de taller y una prima de marca que en alta joyería puede representar entre el 30% y el 50% del total. Esa prima es real cuando hay un comprador detrás. Sin él, la cifra sirve para la vitrina, el seguro y la prensa. En mi lectura, los 50 millones del Fantasy Bra deben tomarse como valor de reposición, no como expectativa de retorno.

El mercado real de la alta joyería se mide en otra unidad: el precio de martillo. El diamante rosa Pink Star, de 59,60 quilates, se adjudicó en Sotheby’s Ginebra en noviembre de 2017 por 71,2 millones de dólares, todavía hoy el récord absoluto para una joya en subasta. Un diamante azul de 17,61 quilates alcanzó 39,5 millones de francos en Christie’s Ginebra en 2023. Son piedras excepcionales, no piezas de pasarela.

La distinción importa porque el inversor patrimonial no compra sostenes de fantasía. Compra piezas firmadas con trazabilidad documental. Y ahí el mercado habla otro idioma: Cartier Art Decó, Van Cleef & Arpels, Bulgari de los años sesenta y setenta, Graff o el propio Jacob & Co. en sus series numeradas. La firma añade prima, pero también exige un comprador capaz de reconocerla.

Una joya sin comprador no tiene precio: tiene tasación. La diferencia entre ambas cosas es lo que separa el escaparate del mercado secundario.

Qué significa este récord para quien asigna capital a joyas de inversión

Victoria's Secret Fantasy Bra

El primer dato que debe mirar un family office es el coste de ida y vuelta. Entre la prima del comprador en subasta, la comisión del vendedor y los seguros, una pieza puede consumir entre el 20% y el 30% de su valor antes de generar un solo euro de revalorización. Eso exige horizontes largos y una selección muy estricta.

El segundo es la liquidez. En el tramo de más de cinco millones de euros, el universo de compradores se reduce a decenas de nombres por temporada. Una pieza puede tardar meses en encontrar salida y, si aparece en un momento de estrés de mercado, se vende con descuento.

Los índices de Knight Frank sitúan la joyería entre los coleccionables más rentables de la última década, con una revalorización acumulada superior al 100%. Pero esa cifra la construyen las piezas excepcionales, no el promedio del mercado.

La joya firmada no protege el capital por ser bella, sino por ser escasa, documentada y reconocible por un comprador global.

La joya como refugio: dónde está el suelo y dónde el riesgo

Llevo años sosteniendo que la alta joyería es un activo de preservación, no de revalorización agresiva. Este episodio lo confirma por la vía inversa: el mercado celebra una pieza que no se puede comprar. Lo que sí se negocia cada mayo y cada noviembre en Ginebra son piedras certificadas y piezas firmadas con historial.

Ahí la joyería funciona como refugio con tres condiciones: certificado gemológico de laboratorio reconocido, trazabilidad de procedencia y una firma con demanda secundaria demostrada. Sin las tres, el inversor compra belleza, no balance.

El coste de mantenimiento —seguro, cámara acorazada, tasaciones periódicas— ronda el 1% al 2% anual y se come buena parte del retorno en piezas por debajo de 200.000 euros.

Mi posición es clara: por encima de esa cifra y con firma, la joya compite con el arte contemporáneo en la cartera de un family office; por debajo, es consumo de lujo con memoria. El próximo test llega en noviembre, con la temporada de subastas de Ginebra.

💎 Veredicto Wealth

La alta joyería firmada preserva capital a partir de 200.000 euros y con horizonte superior a siete años, no por el efecto de una pasarela. El riesgo a vigilar es la liquidez del tramo superior a cinco millones, donde el comprador aparece una o dos veces por temporada.

Rutina con mancuernas en 3 días: fuerza real para encajar entre trabajo y familia

La rutina con mancuernas de tres días permite ganar fuerza real con sesiones de 30 minutos en casa, sin banco y con un solo par de mancuernas. Men’s Health la resume en cuatro movimientos por día.

El plan no busca récords, busca constancia. Tres sesiones semanales de media hora cubren los patrones básicos de la fuerza —empuje, tirón, dominante de rodilla y dominante de cadera— con un par de mancuernas y seis metros cuadrados de suelo. Ni banco, ni jaula, ni media hora de desplazamiento.

Lo interesante no es el material, es el formato. Cada día se resuelve con cuatro ejercicios encadenados en rondas de 30 minutos: el reloj marca el final, no el número de series. Esa estructura encaja en una agenda con hijos, reuniones y un trabajo que no perdona.

Cómo se ejecuta un AMRAP de 30 minutos sin perder la técnica

AMRAP significa tantas rondas como puedas completar. Suena a barra libre, pero la letra pequeña es otra: el objetivo son rondas de calidad. Se calienta bien, se pone el cronómetro a 30 minutos y se encadenan los cuatro movimientos con repeticiones controladas, descansando lo justo para no romper la postura.

El error clásico es elegir un peso que solo aguanta la primera ronda. La pauta sensata es dejar dos repeticiones en reserva en las rondas iniciales: al final de la media hora deberías pelearte con el mismo número de repeticiones y la misma técnica. Si la forma se cae, la serie termina ahí.

Un entrenamiento sin registro es solo sudar: lo que convierte 30 minutos en progreso es el cuaderno donde apuntas peso, repeticiones y rondas.

Anota cada sesión: kilos, repeticiones y rondas completas, incluidas las del último bloque inacabado. La progresión en este formato no viene de añadir discos, viene de batir el cuaderno de la semana anterior.

Los tres días: pierna, empuje y tirón, cuatro movimientos cada uno

plan de entrenamiento 3 días

El reparto sigue la lógica más eficiente para quien entrena tres veces por semana: lunes de pierna, miércoles de pecho, hombro y tríceps, y viernes de espalda, bíceps y core. Lo ideal es dejar un día de descanso entre sesiones, aunque el plan se adapta al hueco real de la agenda.

El primer día queda así:

  • Sentadilla frontal con mancuernas: 10 a 15 repeticiones.
  • Zancada inversa: 10 a 15 por pierna.
  • Peso muerto rumano: 10 a 15 repeticiones.
  • Peso muerto con mancuernas: 15 a 20 repeticiones.

El segundo día apunta al tren superior de empuje: press en el suelo con mancuernas (10 a 12 repeticiones), press alterno o see-saw (20 a 24 en total), flexión hindú (15 a 20) y burpee sobre las mancuernas (10). El press en el suelo recorta el recorrido respecto al banco, un detalle que se compensa con más repeticiones y control del tempo.

Cierra la semana el bloque de espalda, bíceps y core, los patrones de tirón que equilibran el plan. Aquí manda el mismo criterio: cuatro movimientos, entre 10 y 15 repeticiones como punto de partida y un peso que puedas sostener con técnica limpia durante toda la media hora.

📊 La pauta en cifras

  • Duración: 30 minutos por sesión, tres días por semana, con descanso entre ellos.
  • Volumen: cuatro movimientos por día en rondas AMRAP de 10 a 20 repeticiones.
  • Intensidad: deja dos repeticiones en reserva en las primeras rondas.
  • Material: un par de mancuernas, sin banco, y seis metros cuadrados de suelo.
  • Progreso: registra peso, repeticiones y rondas; supera la marca anterior.

La letra pequeña del material y de la progresión

Con un solo par de mancuernas, el rango de repeticiones se convierte en la herramienta de ajuste. Si las 15 salen fáciles, sube a 20; si a la décima se rompe la técnica, baja el número y no el estándar. Las mancuernas ajustables permiten saltos de 2,5 kilos y ahorran espacio, aunque conviene comprobar que el cierre queda firme y que el disco no baila.

Ojo con el suelo y con el calzado. Entrenar descalzo o con zapatilla plana mejora el apoyo en sentadillas y pesos muertos, y una superficie firme evita que la fuerza se pierda en la amortiguación de una alfombra gruesa. En el press en el suelo, el codo a 45 grados del torso mantiene el hombro estable y la tensión donde debe estar.

Y una advertencia de consumo: la mayoría de los planes de fuerza que se publican en redes apunta a un material concreto porque hay un enlace de afiliado detrás. Con dos mancuernas que puedas controlar tienes suficiente.

Lo que la evidencia sostiene y lo que no

La ciencia del ejercicio lleva años señalando lo mismo: el músculo responde a la tensión mecánica progresiva, no al número de máquinas disponibles. Las guías de instituciones como el American College of Sports Medicine sitúan el entrenamiento de fuerza en un mínimo de dos sesiones semanales, y la literatura sobre hipertrofia muscular coincide en que el rango de 8 a 15 repeticiones con esfuerzo cercano al fallo basta para ganar fuerza y tamaño en quien empieza.

El matiz honesto: un AMRAP de media hora es un híbrido de fuerza y acondicionamiento. Acumula mucho trabajo en poco tiempo y mejora la capacidad de repetir esfuerzos, pero no es el formato más preciso para una periodización estricta, donde conviene programar series, descansos y cargas con más control. Si buscas fuerza máxima a largo plazo, este plan funciona como base y como red de seguridad en semanas caóticas. La mejor rutina sigue siendo la que se hace.

Este contenido es divulgativo y de optimización del estilo de vida: no sustituye el criterio de un profesional que valore tu situación concreta.

⚡ Rutina de Optimización Diaria

  • Bloquea tres huecos: lunes, miércoles y viernes, 30 minutos fijos en el calendario como si fueran reuniones.
  • Prepara el material la noche antes: mancuernas junto al punto de entrenamiento, cronómetro cargado y cuaderno a la vista.
  • Registra y compara: anota peso, repeticiones y rondas; la semana siguiente, bate una sola variable.

Proteína de insectos: cuánta proteína real aporta por ración y qué mirar en su perfil de aminoácidos

La proteína de insectos aporta un perfil de aminoácidos completo, pero la cifra que decide tu ración no es la del envase: es la que sobrevive al agua y a la quitina. Vamos a los datos.

Cuánta proteína real llega a tu ración

Primer malentendido: comparar un grillo entero con una pechuga. El insecto fresco lleva alrededor de tres cuartas partes de agua, así que su porcentaje de proteína cae a la franja del 15-20%. La harina desecada, en cambio, declara entre el 55% y el 70% sobre materia seca. Misma especie, cifras incomparables.

Por eso la pregunta útil es cuántos gramos de proteína hay en la ración que te vas a comer. Una toma de 30 gramos de harina al 60% te deja unos 18 gramos; con 25 gramos al 65%, unos 16. La aritmética manda más que el reclamo del paquete.

Y hay una segunda resta. La quitina del exoesqueleto limita la digestibilidad de la fracción proteica, de modo que parte de esa proteína declarada no llega a aprovecharse. La cifra de la etiqueta es un techo, no la proteína que absorbe tu cuerpo.

Conviene saber también que el perfil es genuinamente completo. Los insectos comestibles contienen los nueve aminoácidos esenciales, con buenas cantidades de lisina y de triptófano, algo que casi ninguna proteína vegetal logra sin mezclar fuentes. Ahí la etiqueta no exagera.

Un envase puede declarar el 65% de proteína y servirte bastante menos: el agua, la quitina y el procesado se llevan su parte.

El matiz aparece con la digestibilidad. Las puntuaciones de aminoácidos corregidas por digestibilidad publicadas para insectos enteros se quedan por debajo de la referencia del huevo, la leche o el suero de leche, sobre todo cuando se consume el animal con exoesqueleto. Si buscas el máximo rendimiento por gramo, el suero sigue ganando la comparación directa.

Qué mirar en el perfil de aminoácidos y en la etiqueta

Cuando compares marcas, olvida el total y baja al detalle. Los aminoácidos azufrados —metionina y cisteína— suelen ser el punto flojo de la proteína de insectos, mientras que la lisina va sobrada. Es el patrón inverso al de los cereales, y por eso ambos se complementan bien en un mismo plato.

El segundo dato es la leucina, el interruptor de la síntesis muscular. En las harinas de grillo y de tenebrio ronda el 7% del total proteico, así que necesitas entre 30 y 35 gramos de proteína de insecto para alcanzar el umbral de unos 2,5 gramos por toma. Con un aislado de suero te basta la mitad.

alimentos con proteína completa

Tercer punto: la lista de ingredientes. Un producto serio declara el porcentaje de harina de insecto y no lo esconde tras siropes, maltodextrina o fibra añadida. Si el envase anuncia 12 gramos de proteína y 14 de azúcares por unidad, la proteína es el argumento de venta, no el contenido real.

Cuarto: la especie. Las fichas de composición varían entre grillo doméstico, tenebrio y langosta migratoria, y no todas se han evaluado igual en la Unión Europea. La normativa de nuevos alimentos obliga a identificar la especie en el etiquetado y a respetar sus condiciones de uso, un detalle que bastantes snacks importados se saltan.

📊 La pauta en cifras

  • Ración con proteína útil: entre 25 y 35 gramos de harina desecada, que aportan de 16 a 22 gramos de proteína según la concentración.
  • Umbral de leucina: unos 2,5 gramos por toma, alcanzables con 30-35 gramos de proteína de insecto o combinando con lácteos.
  • Calidad a buscar: porcentaje de harina declarado, especie identificada y ausencia de siropes en los tres primeros ingredientes.
  • A tener en cuenta: la quitina reduce la digestibilidad; no esperes la respuesta del suero de leche.

El veredicto: dónde encaja la proteína de insectos

El precedente regulatorio ayuda a separar el ruido del dato. Desde 2021, la Unión Europea autoriza como nuevo alimento varias especies de insectos —el gusano de la harina, el grillo doméstico, la langosta migratoria— después de la evaluación de la autoridad europea de seguridad alimentaria. Eso significa que la parte de seguridad está cubierta; no significa que el producto sea mejor que un huevo.

La evidencia disponible sostiene tres cosas, y desmiente una cuarta. Sostiene que la proteína es densa, que el perfil es completo, y que la huella ambiental por kilo de proteína es muy inferior a la de la ganadería rumiante. Desmiente que sea un alimento milagro: por precio por gramo de proteína, muy pocas presentaciones compiten con el pollo o los huevos. Y la digestibilidad, como hemos visto, es su punto débil.

Para quién encaja. Si quieres diversificar fuentes, reducir dependencia de la proteína animal o probar texturas nuevas, tiene sentido. Si tu objetivo es exprimir cada gramo en un contexto de hipertrofia, la usaría como complemento y no como base. Para todo lo demás, la entomofagia tiene más de ingrediente funcional que de tendencia pasajera.

Lo honesto: es una proteína buena, no la mejor. Y esa distinción te ahorra dinero.

Nota divulgativa: esta información es de optimización del estilo de vida y no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta la ración: pesa 30 gramos de harina de insecto y calcula los gramos de proteína reales antes de darla por buena.
  • Combina aminoácidos: añade un lácteo o una legumbre a la toma para cubrir los azufrados y llegar al umbral de leucina.
  • Revisa la etiqueta: exige el porcentaje de harina y la especie; si el sirope aparece en los tres primeros ingredientes, devuélvelo al estante.

Hipertrofia y proteína: cuántas series por músculo y qué dosis por comida sostienen la ganancia muscular

Repartir la proteína en cada comida y acumular series suficientes por músculo sostienen la hipertrofia más que cualquier rutina exótica: una década de evidencia sobre hipertrofia y proteína apunta a lo básico, bien hecho.

Cuántas series por músculo sostienen la hipertrofia

El volumen es la variable con mejor relación con la ganancia muscular. Los análisis que repasa el fisiólogo del ejercicio Milo Wolf muestran que sumar series semanales por grupo muscular aumenta la hipertrofia —el crecimiento del tejido muscular que resume esta entrada de Wikipedia—, aunque cada bloque extra rinde menos que el anterior: las diez primeras series hacen mucho más que las cinco siguientes. A partir de ahí, el retorno se aplana y el coste de recuperación sube.

Segundo ajuste: la intensidad. Entrenar cerca del fallo estimula más que quedarse lejos, pero la diferencia entre llegar al fallo y parar con dos repeticiones en reserva es modesta. Traducido a la sala, elige un peso que haga difícil las dos últimas repeticiones de cada serie y no conviertas cada serie en una prueba de esfuerzo.

Con las repeticiones pasa algo parecido. La evidencia revisada muestra crecimientos similares en un abanico que va de 4 a 50 repeticiones por serie, siempre que la serie sea realmente exigente. La recomendación práctica: mover la mayor parte del entrenamiento entre 4 y 12 repeticiones y añadir algo de trabajo con cargas ligeras para variar el estímulo.

La frecuencia, en cambio, funciona sobre todo como reparto del volumen. Entrenar cada músculo dos o tres veces por semana no es mágico: sirve para colocar más series sin que una sola sesión se vuelva interminable. Repartir veinte series semanales en tres días rinde mejor que amontonarlas en uno.

No es la rutina perfecta lo que dispara la hipertrofia, sino el volumen suficiente repartido con cabeza y sostenido durante meses.

Y sí, la selección de ejercicios es más libre de lo que venden. La preferencia personal pesa, pero la investigación respalda sobre todo los movimientos que cargan el músculo en posición estirada y admiten resistencia progresiva: un curl inclinado con mancuernas, una extensión de cuádriceps o un press con rango completo cumplen mejor ese criterio que una máquina que solo permite mover los primeros grados.

La dosis de proteína por comida que sostiene la ganancia

Aquí la cifra que más se repite es 1,6 gramos de proteína por kilo de peso al día como base sólida para ganar masa muscular, con 2,2 gramos como techo práctico en la mayoría de personas entrenadas. La novedad no está en el total, sino en el reparto: ingestas de 25 a 40 gramos por comida, en tres o cuatro tomas, estimulan la síntesis proteica de forma más sostenida que concentrar casi todo en la cena.

cuántas series por músculo

Wolf es más agresivo y propone 2,35 a 3 gramos por kilo al día en hombres y 2,05 a 2,6 en mujeres, con la parte alta reservada para fases de déficit calórico. El matiz honesto: eso no es consenso. La revisión amplia sigue situando el umbral útil en torno a 1,6 gramos y el techo razonable en 2,2 para quien entrena fuerza con regularidad.

El otro error caro es el superávit a lo bruto. Ganar 0,5 a 1% del peso corporal al mes es un ritmo realista; subir calorías sin control añade más grasa que músculo y no acelera nada. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Volumen eficaz: Sumar series semanales por músculo asumiendo rendimientos decrecientes; las diez primeras son las que más aportan.
  • Intensidad: Series a una o dos repeticiones del fallo. Ir siempre al límite aporta poco más y encarece la recuperación.
  • Proteína por comida: De 25 a 40 gramos en tres o cuatro tomas, con un total de 1,6 a 2,2 gramos por kilo al día.
  • A tener en cuenta: Las cifras altas, hasta 3 gramos por kilo, encajan en fases de déficit; no son un requisito universal.

La letra pequeña de una década de evidencia

La ciencia del ejercicio lleva años desmontando la idea de que la hipertrofia exige complicación. Hace una década, el debate estaba en el rango de repeticiones y en los splits; hoy el foco se ha desplazado hacia el volumen total, la cercanía al fallo y la proteína como palancas reales. La revisión que resume Wolf, con casi diez años de literatura a la espalda, no descubre un método nuevo: ordena lo que ya funcionaba y desmonta lo accesorio.

¿Dónde está el límite? En que la mayoría de los estudios mide periodos cortos, en personas con poca experiencia y con volúmenes que no siempre se sostienen en una agenda real. El entrenado intermedio debería leer estas cifras como un marco, no como una receta cerrada: si la recuperación se resiente o el descanso nocturno se rompe, el problema no es la falta de series, es el exceso. La proteína alta tiene sentido cuando el entrenamiento y el sueño acompañan. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional que valore tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Cuenta tus series: Anota las series semanales por grupo muscular y añade un bloque de dos o tres hasta notar que la recuperación se resiente.
  • Reparte la proteína: Coloca de 30 a 40 gramos en el desayuno y en la comida posterior al entrenamiento, y cierra el día con una toma similar.
  • Dosifica el fallo: Trabaja a una o dos repeticiones del límite y guarda una sola serie al fallo por ejercicio para controlar la carga total.

Dior Jonathan Anderson: el nuevo código de LVMH que busca revalorizar la marca en el mercado del lujo

0

Dior Jonathan Anderson ya tiene su primera imagen pública: un vestido a medida para Taylor Swift en la Academy Museum Gala. La sexta edición de la gala, celebrada en Los Ángeles esta semana y presidida por Tom Ford, Robert Rodriguez, Steven Spielberg y Kate Capshaw, homenajeó a Charlize Theron, John Carpenter y Colman Domingo. Para el inversor, lo relevante no es el vestido: es el momento en que una casa del grupo LVMH decide comunicar su nuevo código creativo.

El código Anderson se estrena fuera de la pasarela

Anderson no ha elegido ni una pasarela ni una campaña institucional. Ha elegido el escaparate con mayor rendimiento por metro de audiencia del calendario: la alfombra roja de Los Ángeles en plena temporada de premios. La gala, que cumple seis ediciones, ha consolidado un perfil de invitados que mezcla industria cinematográfica y capital cultural, y eso la convierte en un canal medible en búsquedas, cobertura editorial y presión sobre listas de espera.

El resto de la noche confirma la jerarquía del escaparate. Naomi Ackie abrió la alfombra con un Balenciaga morado de silueta escalonada; Maya Hawke eligió una columna Prada con cristales; Mia Goth, un vestido negro de lentejuelas firmado también por Dior. Tres grupos distintos compitiendo por el mismo centímetro de portada, y una sola casa con dos apariciones.

Lo que se juega LVMH no es una portada. Es la tasa de revalorización de una marca cuyo problema reciente, como en buena parte del sector, ha sido la fatiga de surtido y la presión promocional en el canal multimarca. Un cambio de dirección creativa se lee en el mercado como una opción de compra sobre el precio futuro de la marca, y esa opción solo se monetiza con temporadas de ejecución disciplinada.

El vestido a medida es, además, una categoría con economía propia. La alta costura no genera margen por unidad: genera archivo, y el archivo es lo que sostiene el precio de las líneas derivadas y de las piezas vintage en subasta. Una casa que coloca un diseño exclusivo en un escaparate de esa audiencia está sembrando el catálogo secundario de la próxima década.

Un vestido a medida en la alfombra roja no vende una colección: fija el precio de entrada de la siguiente.

Qué descuenta el mercado cuando cambia un director creativo

La evidencia del sector es consistente. Los relanzamientos que funcionaron —el Saint Laurent de Hedi Slimane, el Gucci de Alessandro Michele— tardaron varias temporadas, no un trimestre, en trasladar el nuevo código a crecimiento orgánico comparable, y lo hicieron primero en marroquinería de entrada y después en prêt-à-porter. El vestido de Swift pertenece a la fase cero: construcción de deseo, no de facturación.

En mi lectura, Dior llega a este ciclo con una diferencia relevante frente a esos precedentes: una base de clientela que en los últimos años se ha desplazado hacia el cliente final de alto patrimonio más que hacia el comprador aspiracional. Eso reduce el riesgo de que el nuevo código rompa la base instalada. También limita el efecto amplificador inmediato sobre el volumen.

LVMH moda de lujo

La tesis de inversión: marca antes que objeto

Conviene separar dos activos que se confunden con frecuencia. Uno es la acción de LVMH, donde Dior es una pieza de un conglomerado diversificado y el giro creativo se diluye en el conjunto. Otro es el objeto: el bolso de una colección concreta, el vestido de archivo, la pieza de una temporada de transición. En el primer caso se compra un flujo de caja con múltiplo de lujo; en el segundo, escasez con liquidez limitada.

He visto demasiados patrimonios confundir ambas cosas. Comprar la narrativa de un diseñador y llamarlo diversificación no es diversificación. La revalorización de una marca puede ser espectacular y, al mismo tiempo, perfectamente irrelevante para el propietario de tres bolsos: el precio de la acción sube con el margen, mientras el precio del bolso depende de que la casa deje de producirlo.

Para un family office, la pregunta operativa es otra: ¿se puede capturar ese retorno sin comprar la acción? Sí, pero con condiciones. La vía tangible exige comprar piezas de las temporadas de transición antes de que el mercado las catalogue como clásicas, documentación de procedencia y un horizonte de cinco a diez años. La vía cotizada exige tolerar la dilución del giro creativo dentro de un grupo de miles de millones de facturación.

La marca se revaloriza en la pasarela; el patrimonio, en el mercado secundario, donde manda la escasez y no el diseñador.

El riesgo que vigilar no es creativo, es de canal. Si el nuevo código eleva el precio medio y recorta el surtido de entrada, la marca gana margen y pierde anchura de base; si hace lo contrario, protege volumen y compromete posicionamiento. La ventana razonable para evaluar el resultado son dos ejercicios completos, y el termómetro no son las portadas: es la cotización en el mercado secundario de los modelos que Dior descatalogue durante la transición.

💎 Veredicto Wealth

El cambio creativo en Dior es una opción de revalorización de marca a medio plazo, no una señal de compra inmediata para el patrimonio. Horizonte de dos ejercicios y vigilancia estricta de la liquidez en el mercado secundario de marroquinería.

Saqueos en tiendas de lujo de París: el riesgo operativo ya recorta valor a Burberry, Celine y Lacoste

0

Los saqueos en tiendas de lujo de París han dejado una factura que ningún departamento de riesgos va a poder maquillar. Los disturbios del sábado 17 de octubre se cebaron con los escaparates de Burberry, Celine y Lacoste y han forzado a los ejecutivos del sector a abrir tres frentes: mercancía perdida, seguros y cierres temporales en plena cuenta atrás navideña.

El balance del ministro del Interior, Laurent Nuñez, es el que es: más de 2.000 detenciones en toda Francia, más de 600 agentes y bomberos heridos y un manifestante fallecido en París, según Le Parisien. Macron compareció el domingo por la noche y anunció que el primer ministro, Sébastien Lecornu, pilotará un gabinete de crisis desde este lunes para atender a los comerciantes afectados.

El mensaje presidencial fue inequívoco en el plano civil: quienes destruyeron deberán pagar y quienes saquearon deberán reembolsar. Traducido a lenguaje de inversor, la reclamación a las aseguradoras y la vía penal convivirán durante meses. Ninguna devuelve el tráfico perdido.

La escala institucional dimensiona el problema: las protestas, contra el coste de la vida y en apoyo de la educación, derivaron en el asalto a la oficina de turismo de Lyon, el consistorio de Marsella, la residencia del prefecto en Burdeos y el incendio del ayuntamiento de Limoges. Un escaparate reventado en una avenida prime es la punta visible.

Qué revela el asalto a tres buques insignia sobre el riesgo retail del lujo

Los tres nombres afectados no comparten estructura de capital, y ahí está la lección. Burberry cotiza en la Bolsa de Londres: cualquier deterioro de su venta comparable en Francia se descuenta el lunes por la mañana. La firma británica lleva varios trimestres de reposicionamiento y su acción castiga cada grieta en el relato de marca. Un cierre de boutique, aunque dure dos semanas, es una grieta.

Celine pertenece a LVMH. En cuenta de resultados, el daño es estadísticamente irrelevante para un grupo que supera los 80.000 millones de euros de facturación. En términos narrativos, no lo es: la maison es una de las apuestas de crecimiento del grupo en marroquinería y su escaparate parisino opera como escaparate global.

El coste del saqueo no es la mercancía: es la certeza de que el activo más caro de una maison, su deseo, se rompe con un palo.

Lacoste es el caso opuesto. Su accionista es la familia suiza Maus Frères, un holding patrimonial sin cotización ni obligación de reportar impacto trimestral. Aquí la pérdida no se marca a mercado: la absorbe el capital familiar, sin visibilidad pública.

Hay una asimetría que el inversor no suele ver. El seguro cubre la mercancía; casi nunca cubre el calendario. Y el calendario es, estos días, lo más caro del retail de lujo parisino: la campaña navideña se juega entre finales de octubre y la primera semana de enero.

A eso se suma la mecánica de las pólizas. Las coberturas de disturbios civiles no son automáticas en todos los contratos multirriesgo profesional. Y las franquicias se aplican por siniestro y por establecimiento: un grupo con quince boutiques afectadas puede pagar quince.

La prima de riesgo operativo que el lujo cotizado todavía no descuenta

riesgo retail lujo

El sector lleva una década modelando riesgo de demanda: China, tipos, reventa, turismo. El riesgo físico se ha tratado como una línea menor dentro del shrinkage. Ese enfoque se sostiene mal cuando el eje prime de una capital europea se convierte en escenario de saqueo televisado.

El canal por el que llega el daño es doble. Primero, la renovación de pólizas: quien asegura un flagship en el centro de París revisará primas y exclusiones en su próxima renovación anual. Segundo, la renta: una percepción de riesgo mayor en el eje prime exige una rentabilidad superior al propietario, y eso se traduce en valor de activo a la baja.

Un edificio se reconstruye en seis meses, una prima de seguro se renegocia cada año y un calendario electoral puede condicionar el riesgo durante un ciclo entero.

Queda un factor que ninguna póliza cubre: el calendario político. Francia está llamada a las urnas en la próxima primavera y todos los aspirantes a la sucesión de Macron ya se han posicionado sobre los disturbios. Para quien descuente real estate prime francés a diez años, esa variable pesa más que el escaparate roto.

Dónde está el coste real: el riesgo físico entra en la valoración del lujo

Llevo años viendo cómo los informes del sector dedican capítulos enteros a la exposición china y un párrafo al riesgo físico en los mercados donde el grupo tiene su sede simbólica. Los precedentes existen: los episodios de 2005 y de finales de 2018 en Francia dejaron revisiones de pólizas y cambios de criterio en la gestión de stock de las boutiques afectadas. Nada de eso quebró a una maison, pero encareció operar en esos metros cuadrados. La conclusión es incómoda: el coste real de estos saqueos no se mide en escaparates rotos, se mide en la renegociación del seguro y en semanas comercialmente irrecuperables. Para LVMH es ruido de gestión; para Burberry, una piedra más en su reestructuración. El horizonte para reevaluar el impacto es de doce a dieciocho meses. El primer hito llega este lunes con el gabinete de crisis de Lecornu; el definitivo, en enero, cuando las aseguradoras pongan cifra a las reclamaciones.

💎 Veredicto Wealth

El impacto en caja es marginal para LVMH y acotado para Burberry; el riesgo relevante está en la prima de seguro y en el calendario navideño perdido. Horizonte de doce meses, con el coste de reposición del eje prime parisino como variable a vigilar.

Fidelity certifica la madurez de Solana: 2 años sin caídas de mainnet y 99,7% de votos

Fidelity ha puesto negro sobre blanco lo que el mercado de Solana llevaba tiempo intuyendo: la red acumula más de dos años sin una caída mayor de mainnet y mantiene una tasa de votos exitosos en torno al 99,7%. Lo hace en un informe de su centro de investigación tecnológica, el Fidelity Center for Applied Technology, fechado el 16 de octubre, que también señala los deberes pendientes: la concentración de validadores y la dependencia de infraestructura.

La conversación ha cambiado de sitio. Durante años la pregunta era si Solana aguantaría un día entero en pie. Ahora es otra.

Qué dice exactamente el informe de Fidelity sobre Solana

Para entender la cifra hay que bajar al mecanismo. Solana no mide el tiempo en bloques de diez minutos como otras redes, sino en slots, ventanas de unos 400 milisegundos en las que un validador designado, el leader, propone un bloque y el resto de la red lo vota. Esos votos son transacciones reales, con su comisión, y son los que confirman la cadena. Un 99,7% de votos exitosos significa que la maquinaria se atasca muy pocas veces.

El truco de fondo es el Proof of History (PoH), el reloj criptográfico que ordena las transacciones antes de que nadie las vote. Gracias a él, los validadores no tienen que pactar a qué hora ocurrió cada cosa: el orden llega ya sellado. Sobre ese cimiento se apoya el consenso, el Tower BFT, que exige dos tercios del stake para dar un bloque por bueno.

Por qué la estabilidad pesa más ahora que en 2021

Fidelity no lo presenta como un récord de laboratorio, sino como una condición previa. Su argumento es que sobre la red ya se mueve actividad de stablecoins relevante y empiezan a llegar activos tokenizados, participantes institucionales, y productos regulados. Una cadena rápida es materia prima especulativa; una cadena rápida que no se cae es infraestructura de mercado.

La pregunta que deja el informe no es si Solana es rápida —eso ya nadie lo discute—, sino si puede seguir siéndolo sin sacrificar lo que hace que una red merezca confianza: que muchos actores independientes puedan mantenerla en marcha aunque uno de ellos desaparezca.

Una red deja de ser un experimento el día que su caída no mueve el precio, sino las nóminas de quienes construyen encima.

Solana red estable

La otra cara: concentración de validadores e infraestructura

El informe no firma un cheque en blanco. Señala tres frentes abiertos: la concentración del stake, la dependencia de proveedores de hosting, y la diversidad de clientes de software. Ninguno es una amenaza inmediata; los tres son la clase de detalle que solo importa el día que importa de verdad.

Nada de eso ha desaparecido.

El reparto del stake es el frente más conocido. Si un puñado de operadores suma una porción grande del SOL delegado, su peso en la votación crece. La industria lo mide con el coeficiente de Nakamoto, el número mínimo de operadores que tendrían que caer a la vez para detener la red. Cuanto más bajo, más frágil es el edificio por muy rápido que procese. El detalle del reparto está en el panel público de Solana Beach.

Después está el hosting. Buena parte de los validadores corre en los mismos proveedores cloud y en las mismas regiones, así que un incidente de datacenter bien colocado puede tumbar más nodos que un ataque dirigido. La tercera pata es la diversidad de clientes. Durante años Agave, el cliente que mantiene Anza, ha sido casi el único; Firedancer, escrito desde cero en C++ por Jump Crypto, es el segundo motor que faltaba. Su desarrollo se sigue en el repositorio oficial en GitHub.

A eso se suma el calendario técnico. Solana trabaja en reducir los tiempos de slot y en nuevos clientes, dos mejoras que elevarán la capacidad. Fidelity advierte, con prudencia, de que la velocidad bruta no es resiliencia: lo que cuenta es cuántos participantes independientes pueden seguir operando si una pieza grande del sistema falla.

De la red que se caía a la red que no puede permitirse caerse

Conviene recordar de dónde viene esta red. En septiembre de 2021 Solana estuvo detenida casi un día por una avalancha de transacciones que impidió a los validadores alcanzar consenso. En 2022 llegaron al menos dos episodios más, uno de ellos provocado por un fallo en el manejo de un tipo especial de transacciones. Aquellos parones cimentaron la etiqueta de cadena frágil, y esa etiqueta ha costado más en reputación que cualquier bug concreto. Desde entonces no se ha registrado un parón mayor de mainnet, y ese es justamente el dato que Fidelity pone sobre la mesa.

Después vino noviembre de 2022: el colapso de FTX, que había acumulado SOL de forma masiva, con el activo rondando los 8 dólares a finales de ese año. La reconstrucción fue poco glamurosa. El airdrop de Jito en diciembre de 2023 y el de Jupiter en enero de 2024 devolvieron usuarios y liquidez, y las primeras solicitudes de ETF al contado sobre SOL en 2024 y 2025 colocaron a la red en el radar de las gestoras.

Creo que el informe de Fidelity vale más por lo que admite que por lo que celebra. Un 99,7% de votos no es una medalla: es el suelo mínimo que se le exige a una red que ya custodia dinero ajeno. Y ese suelo se sostiene sobre dos piezas abiertas, la reducción del tiempo de slot y el despliegue de Firedancer a mayor escala. De cómo se resuelvan dependerá que el coeficiente de Nakamoto suba o baje. La red ya no se juega la supervivencia en cada bloque; se juega la neutralidad.

Hernández de Cos a presidir el BCE: Sánchez y Feijóo allanan su camino y la decisión llega en diciembre

La carrera por la presidencia del Banco Central Europeo ya tiene un nombre español en la pole. El presidente del Eurogrupo, el griego Kyriakos Pierrakakis, ha situado al exgobernador del Banco de España Pablo Hernández de Cos entre los dos únicos candidatos que contempla para sustituir a Christine Lagarde.

El otro es el holandés Klaas Knot. En sus contactos informales con los ministros de Economía de la eurozona, Pierrakakis ha subrayado un detalle que pesa: De Cos no solo tiene el respaldo de Pedro Sánchez, sino también el de Alberto Núñez Feijóo. El propio presidente del Eurogrupo, militante del PPE, lo describe como una ventaja.

España nunca ha ocupado la presidencia del BCE desde su creación en 1998. Son 28 años de ausencia en el cargo que decide los tipos de la eurozona. Lagarde agota mandato en octubre de 2027, aunque su salida podría adelantarse varios meses si se confirma su salto al Foro Económico Mundial.

Nada de esto está cerrado.

El respaldo cruzado llegó con hechos. En la reunión de líderes del PPE celebrada en Bruselas el pasado 15 de octubre, Feijóo defendió la candidatura de De Cos ante el canciller alemán, Friedrich Merz, y ante el primer ministro griego, Kyriakos Mitsotakis. Ambos participarán en la decisión final.

Ninguno de los primeros ministros populares está por hacer favores a Sánchez ahora, pero el cálculo cambia si el PP llega al Gobierno. Y si la cita decisiva se celebra en el último Consejo Europeo del año, será el presidente en funciones quien se siente a la mesa.

España llega a su mejor oportunidad para presidir el BCE en el peor momento político: en pleno período electoral y con el plan presupuestario sin presentar.

El calendario: 28 de octubre, noviembre y la cumbre de diciembre

La operación tiene tres hitos. El primero es el 28 de octubre, cuando vence el plazo europeo para presentar candidaturas al puesto de la consejera alemana Isabel Schnabel. El ministro de Finanzas alemán, Lars Klingbeil, ya ha avisado de que quiere que esa silla siga en manos germanas. Traducción: Berlín renuncia a pelear la presidencia y se conforma con un asiento influyente en el comité ejecutivo.

El segundo hito puede llegar en noviembre. Lagarde acaricia la idea de presidir el Foro Económico Mundial de Davos e irse antes de tiempo, para que sea Emmanuel Macron —y no una eventual sucesora como Marine Le Pen— quien participe en el diseño de su relevo. El contrapunto es delicado: Francia está en el punto de mira de los mercados por el descontrol de su deuda. El ministro italiano Giancarlo Giorgetti ya ha reclamado públicamente a Lagarde que se aclare.

Queda el tercero: la cumbre de diciembre. Ahí podría cerrarse un paquete con hasta cuatro sillas en el BCE, lo que permitiría a Italia y a otros países repartirse cromos. El gobernador del Banco de Italia, Fabio Panetta, vigila esas oportunidades. Y no solo está en juego la presidencia: el mandato del economista jefe, el irlandés Philip Lane, concluye en breve, y París ya ha reclamado ese puesto, que nunca ha ocupado un francés.

presidencia BCE

Halcón contra paloma: lo que se juega la prima de riesgo española

Los dos perfiles no son simétricos para la deuda periférica. Knot arrastra fama de halcón desde su etapa al frente del banco central holandés y no convence en los países del sur. De Cos tiene reputación de paloma y puede arrastrar apoyos en la zona meridional, aunque genere dudas en el norte. Si ganara el holandés, quedaría libre una cuarta silla, la del también neerlandés Frank Elderson. De Cos ya ha trasladado a Feijóo y a Carlos Cuerpo que aceptaría la presidencia, pero no ese asiento.

Si solo quedara ese cargo para España, se abriría una ventana para el actual gobernador, José Luis Escrivá. Aunque sería más fácil conseguirla para una mujer, por el equilibrio de género que Bruselas intenta mantener en el consejo. Son detalles que explican por qué la negociación se presenta larga y por qué nadie debería dar el asiento por seguro.

Hay un problema de fondo. La elección más importante de la eurozona en ocho años sorprende a España en período electoral, con un Ejecutivo en funciones y sin Presupuestos. El país es la única gran economía de la UE que lleva tres años sin presentar en octubre su plan presupuestario. Y en el último informe de la Comisión Europea sobre fondos, España fue el único Estado al que se aplicó un reversal: 626 millones de euros por incumplimiento en la temporalidad de la Administración.

Ahí está la contradicción. El doble respaldo de Sánchez y Feijóo es la mayor ventaja de De Cos y, a la vez, la prueba de que España solo llega fuerte cuando sus dos grandes partidos empujan a la vez.

Lo que descuenta el IBEX 35 y lo que no

Para el inversor español, la pregunta no es quién gana, sino qué implica cada escenario para el bono y para la bolsa. Un presidente del BCE con perfil de paloma tiende a comprimir la prima de riesgo de los periféricos: menos tipos reales, más apetito por duration y un diferencial frente al bund alemán más estrecho. Un halcón en Fráncfort hace lo contrario. Y ninguno de los dos escenarios está descontado hoy.

El mercado de deuda no descuenta aún ninguno de los escenarios: ni la compresión de prima de una presidencia paloma, ni la tensión que abriría un halcón.

Mi lectura es que el mercado de deuda lleva meses mirando más a la política fiscal francesa que a la sucesión de Lagarde. Ahí está el riesgo real. Si París pierde el control de su déficit, la prima española se contagiará antes de que el BCE tenga nuevo presidente.

En renta variable el efecto llega por tres vías: el coste de financiación de los bancos del IBEX 35, el diferencial de tipos que sostiene el margen del sector, y el apetito por utilities y renovables, muy sensibles al precio del dinero. Con un presidente paloma, los valores más endeudados del selectivo respiran. Con un halcón, la presión vuelve al yield y a las valoraciones.

Veredicto Merca2

Cotización al cierre o apertura: No hay una acción que reaccione, porque el BCE no cotiza. El impacto se traslada al IBEX 35 y a la prima de riesgo española, con España acumulando 28 años sin ocupar la presidencia y el mandato de Lagarde expirando en octubre de 2027.

Clave técnica: El diferencial entre el bono español a diez años y el bund alemán es el termómetro. Un presidente con perfil de paloma tiende a comprimirlo; uno halcón, a ampliarlo. La horquilla no ha descontado ninguno de los dos escenarios y el primer vencimiento duro es el 28 de octubre.

Apunte macro: El reversal de 626 millones de euros aplicado por Bruselas por la temporalidad en la Administración resume el flanco débil. España llega a la negociación sin plan presupuestario presentado por tercer año y con un Gobierno en funciones.

Publicidad