El James Webb capta la galaxia Arp 263, un laboratorio de formación estelar deformado por la gravedad de una vecina

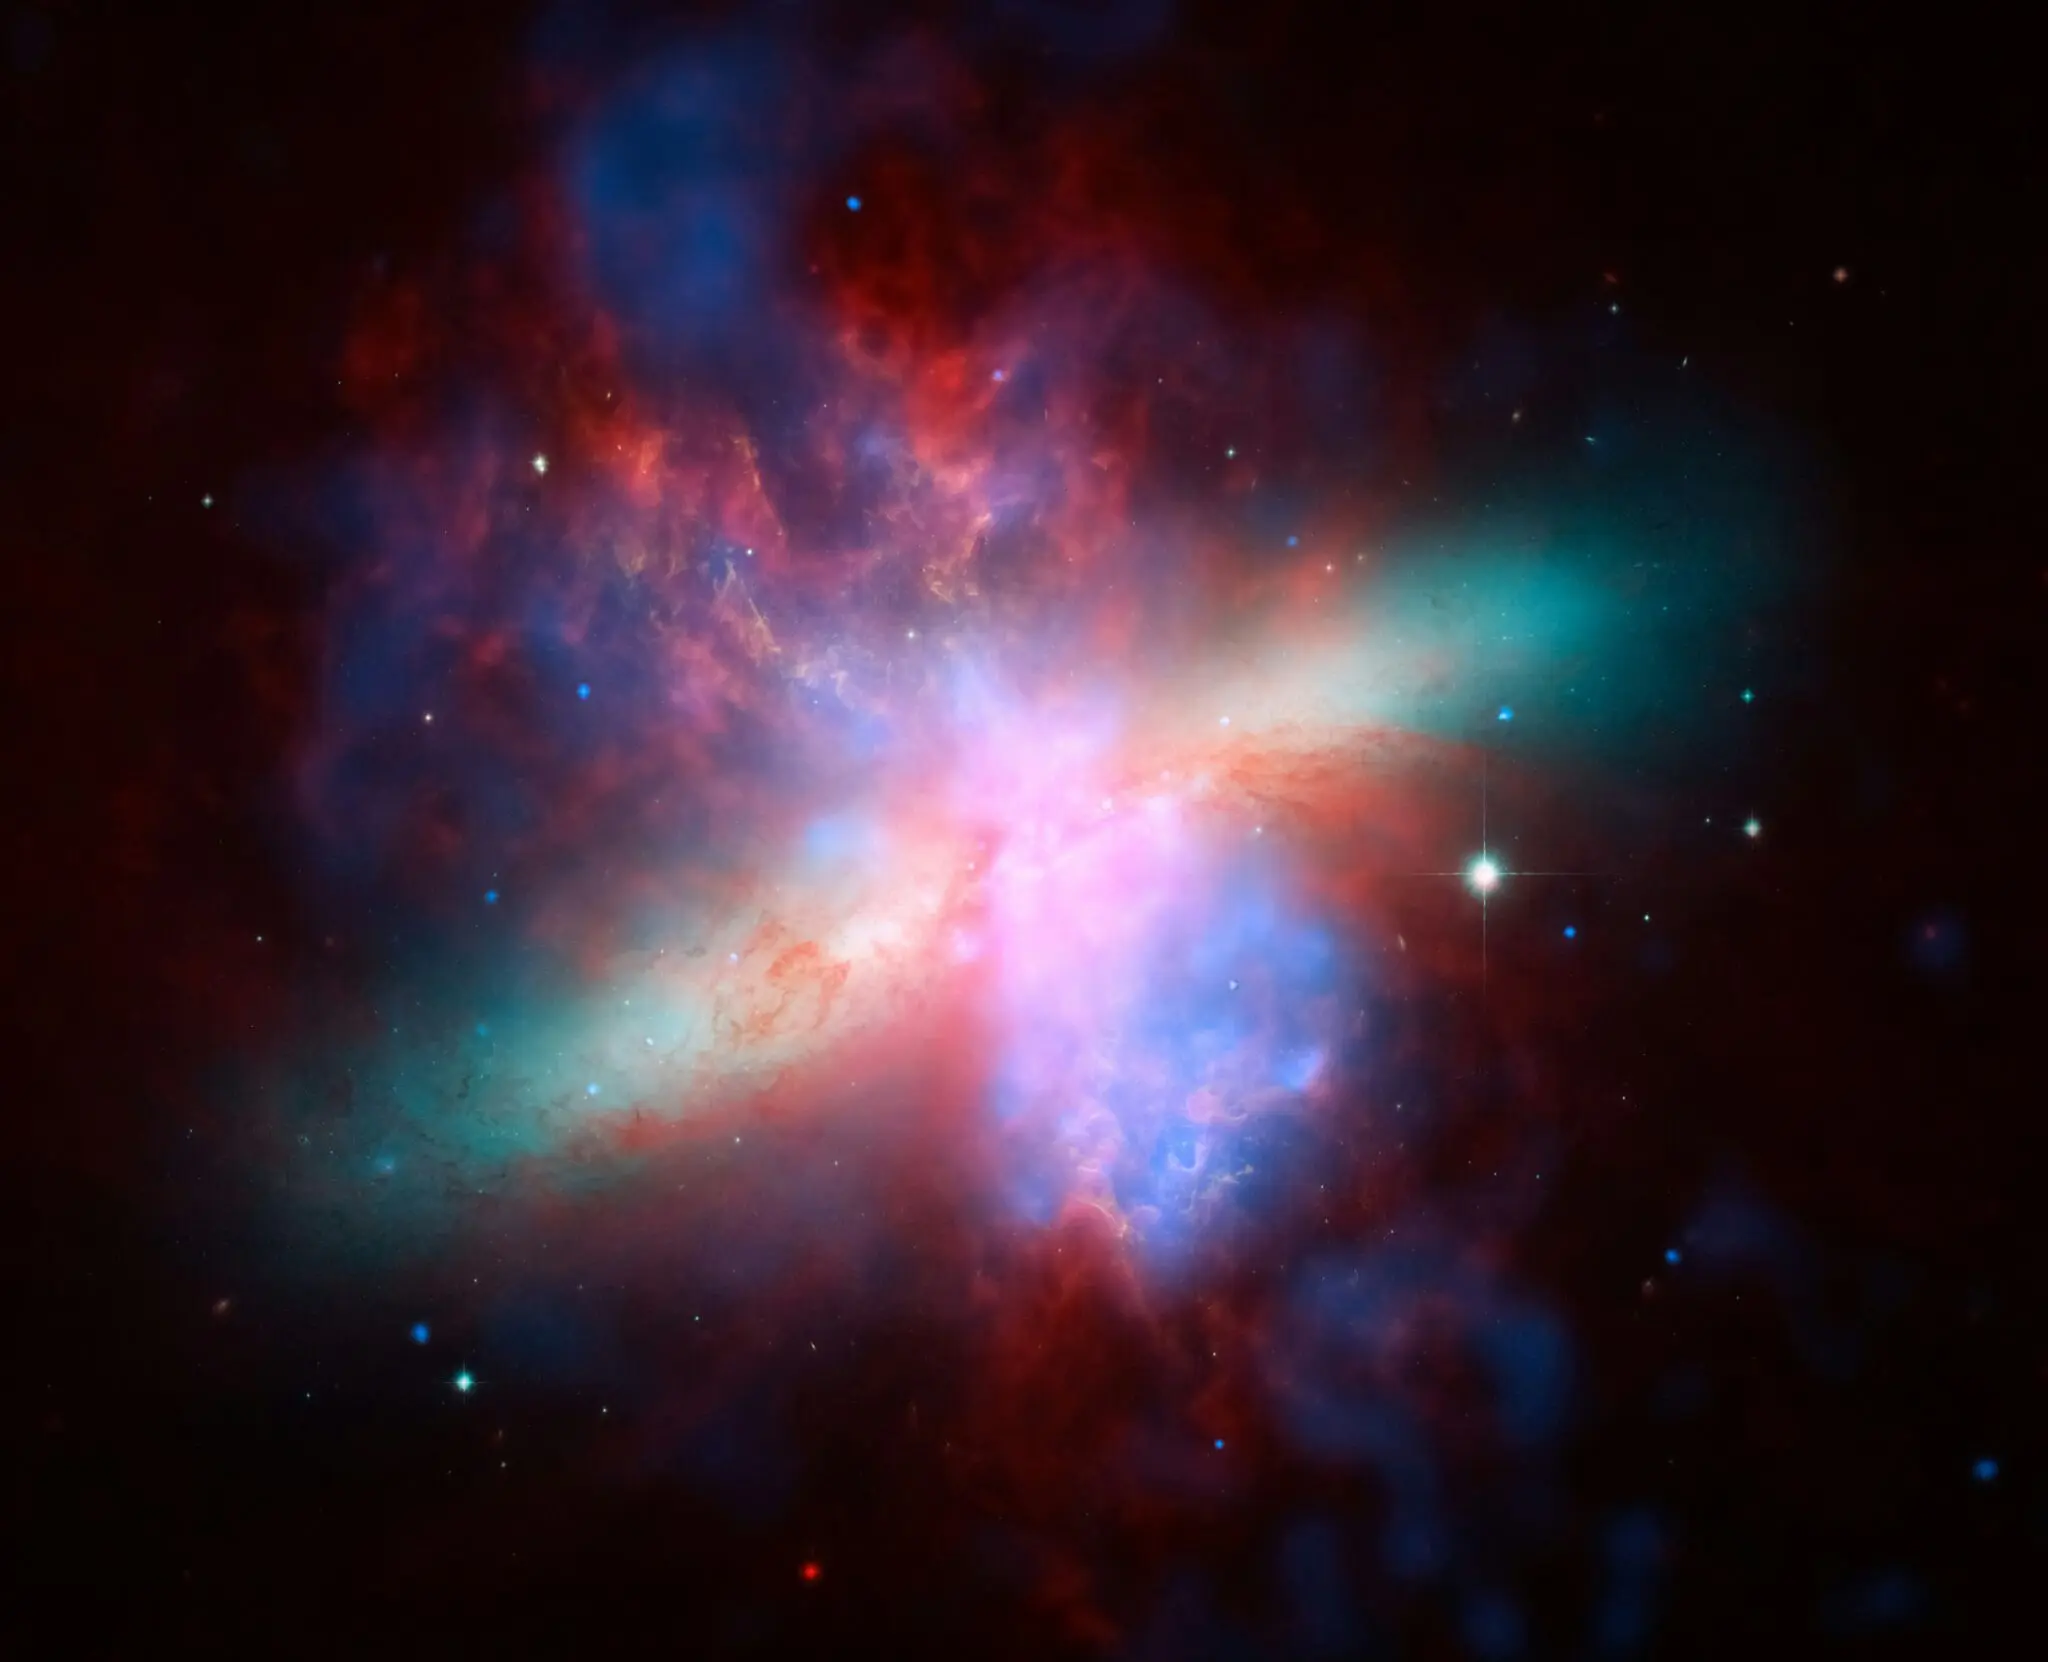
La galaxia Arp 263 asoma en la nueva imagen del telescopio James Webb convertida en un retrato de violencia gravitatoria. No es una espiral ordenada; es un amasijo de gas y estrellas deformado por el tirón de una compañera cercana, con regiones de formación estelar encendidas justo donde la gravedad ha removido el combustible.

Un catálogo de rarezas que el James Webb vuelve a poner en primer plano

El nombre no es casual. Arp 263 pertenece al Atlas de galaxias peculiares, un catálogo que el astrónomo estadounidense Halton Arp publicó en 1966 con 338 objetos que no encajaban en ninguna clasificación tranquila. Eran galaxias con colas, puentes, brazos rotos y núcleos desplazados. La colección nació como una lista de anomalías.

Sesenta años después, el instrumento más potente que hemos puesto en órbita apunta a una de esas anomalías con resolución suficiente para separar lo que antes era una mancha. En Arp 263, Webb distingue filamentos de polvo, cúmulos de estrellas jóvenes y esa geometría torcida que delata una historia de encuentros.

La imagen la han difundido la NASA, la ESA y la CSA, las tres agencias que operan el observatorio. El detalle no es anecdótico: Webb observa en el infrarrojo, y eso le permite atravesar el polvo que en luz visible esconde las guarderías de estrellas. Más material gráfico y datos de la misión, en la página oficial del telescopio James Webb.

Cómo la gravedad convierte una galaxia en un desastre creativo

Una galaxia irregular como Arp 263 no tiene la simetría de la Vía Láctea. Su forma responde a fuerzas externas. Cuando dos galaxias pasan lo bastante cerca, la gravedad de cada una estira a la otra: es lo que los astrofísicos llaman interacción de marea. El gas, más frío, más difuso y mucho más fácil de arrastrar que las estrellas, se comprime en nubes densas y colapsa en forma de estrellas nuevas.

El gas de Arp 263 no está en calma: una galaxia compañera lo arrastró, lo comprimió y encendió su fábrica de estrellas.

Ahí nacen los brotes azules que dominan el retrato. Un episodio de formación estelar puede consumir en pocos millones de años un depósito de gas que tardó miles de millones en acumularse. Es un derroche. También es una ventana.

Pongámoslo en escala. Si la Vía Láctea fuera un plato de 100.000 años luz de diámetro, los nudos brillantes que Webb distingue en Arp 263 ocuparían apenas unos cientos de años luz: ciudades de estrellas recién nacidas dentro de un territorio deformado. Verlos es asomarse al proceso que fabrica los elementos pesados que después formarán planetas, océanos y, en algún caso, ojos que miran.

Cabe recordar que las galaxias irregulares no son una excepción rara. Son las más numerosas del universo, aunque casi nunca salgan en los pósters. Pequeñas, ricas en gas y pobres en estructura, son también las más sensibles a lo que ocurre a su alrededor. Por eso un retrato como este vale más que mil imágenes de espirales perfectas.

Lo que una imagen así puede y no puede demostrar

Conviene frenar el entusiasmo antes de sacar conclusiones. Una fotografía es un instante, no una película.

Lo que aporta esta imagen es la geometría: dónde está el gas, cómo se reparten los brotes, qué zonas quedan oscuras. Lo que no aporta, por sí sola, es la física completa. Para confirmar que la interacción de marea es la que dispara la formación estelar en Arp 263 hace falta espectroscopía: medir velocidades, comparar la composición química de cada región, y datar las distintas poblaciones de estrellas. Ese trabajo está pendiente.

El Atlas de Arp arrastra, además, una historia incómoda. Su autor lo construyó convencido de que muchas de esas galaxias no eran el resultado de choques, sino de material expulsado por núcleos activos, y defendió la idea frente a la corriente mayoritaria de su época. La interpretación no prosperó. El catálogo sí: hoy sigue siendo una lista de referencia para buscar objetos donde los modelos de formación de galaxias se ponen a prueba. Arp 263 es uno de ellos.

Ahí está el valor real del retrato. Arp 263 no es una galaxia bonita; es un caso límite. Y los casos límite son los que obligan a afinar los modelos. En los próximos años, los programas de seguimiento espectroscópico de Webb y de los grandes telescopios en tierra deberían aclarar si lo que vemos es un fogonazo breve o un estado sostenido durante cientos de millones de años.

Mientras llega esa respuesta, la imagen ya ha hecho su trabajo: convertir una entrada antigua de un catálogo en una pregunta abierta. No es poco para una galaxia que nadie habría mirado dos veces hace sesenta años.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una imagen de alta resolución de la galaxia irregular Arp 263, con sus regiones de formación estelar distorsionadas por la interacción gravitatoria con una galaxia compañera.
  • Dónde: espacio profundo; objeto del Atlas de galaxias peculiares de Halton Arp, observado por el James Webb desde el punto de Lagrange L2, a 1,5 millones de kilómetros de la Tierra.
  • Institución responsable: NASA, ESA y CSA, a través del telescopio espacial James Webb.
  • Cuándo: imagen difundida por las tres agencias en septiembre de 2026.
  • Impacto a futuro: funciona como laboratorio para estudiar cómo la gravedad de una galaxia vecina desencadena la formación de estrellas.
El James Webb halla enanas marrones de solo el doble de masa que Júpiter y desafía cómo nacen las estrellas

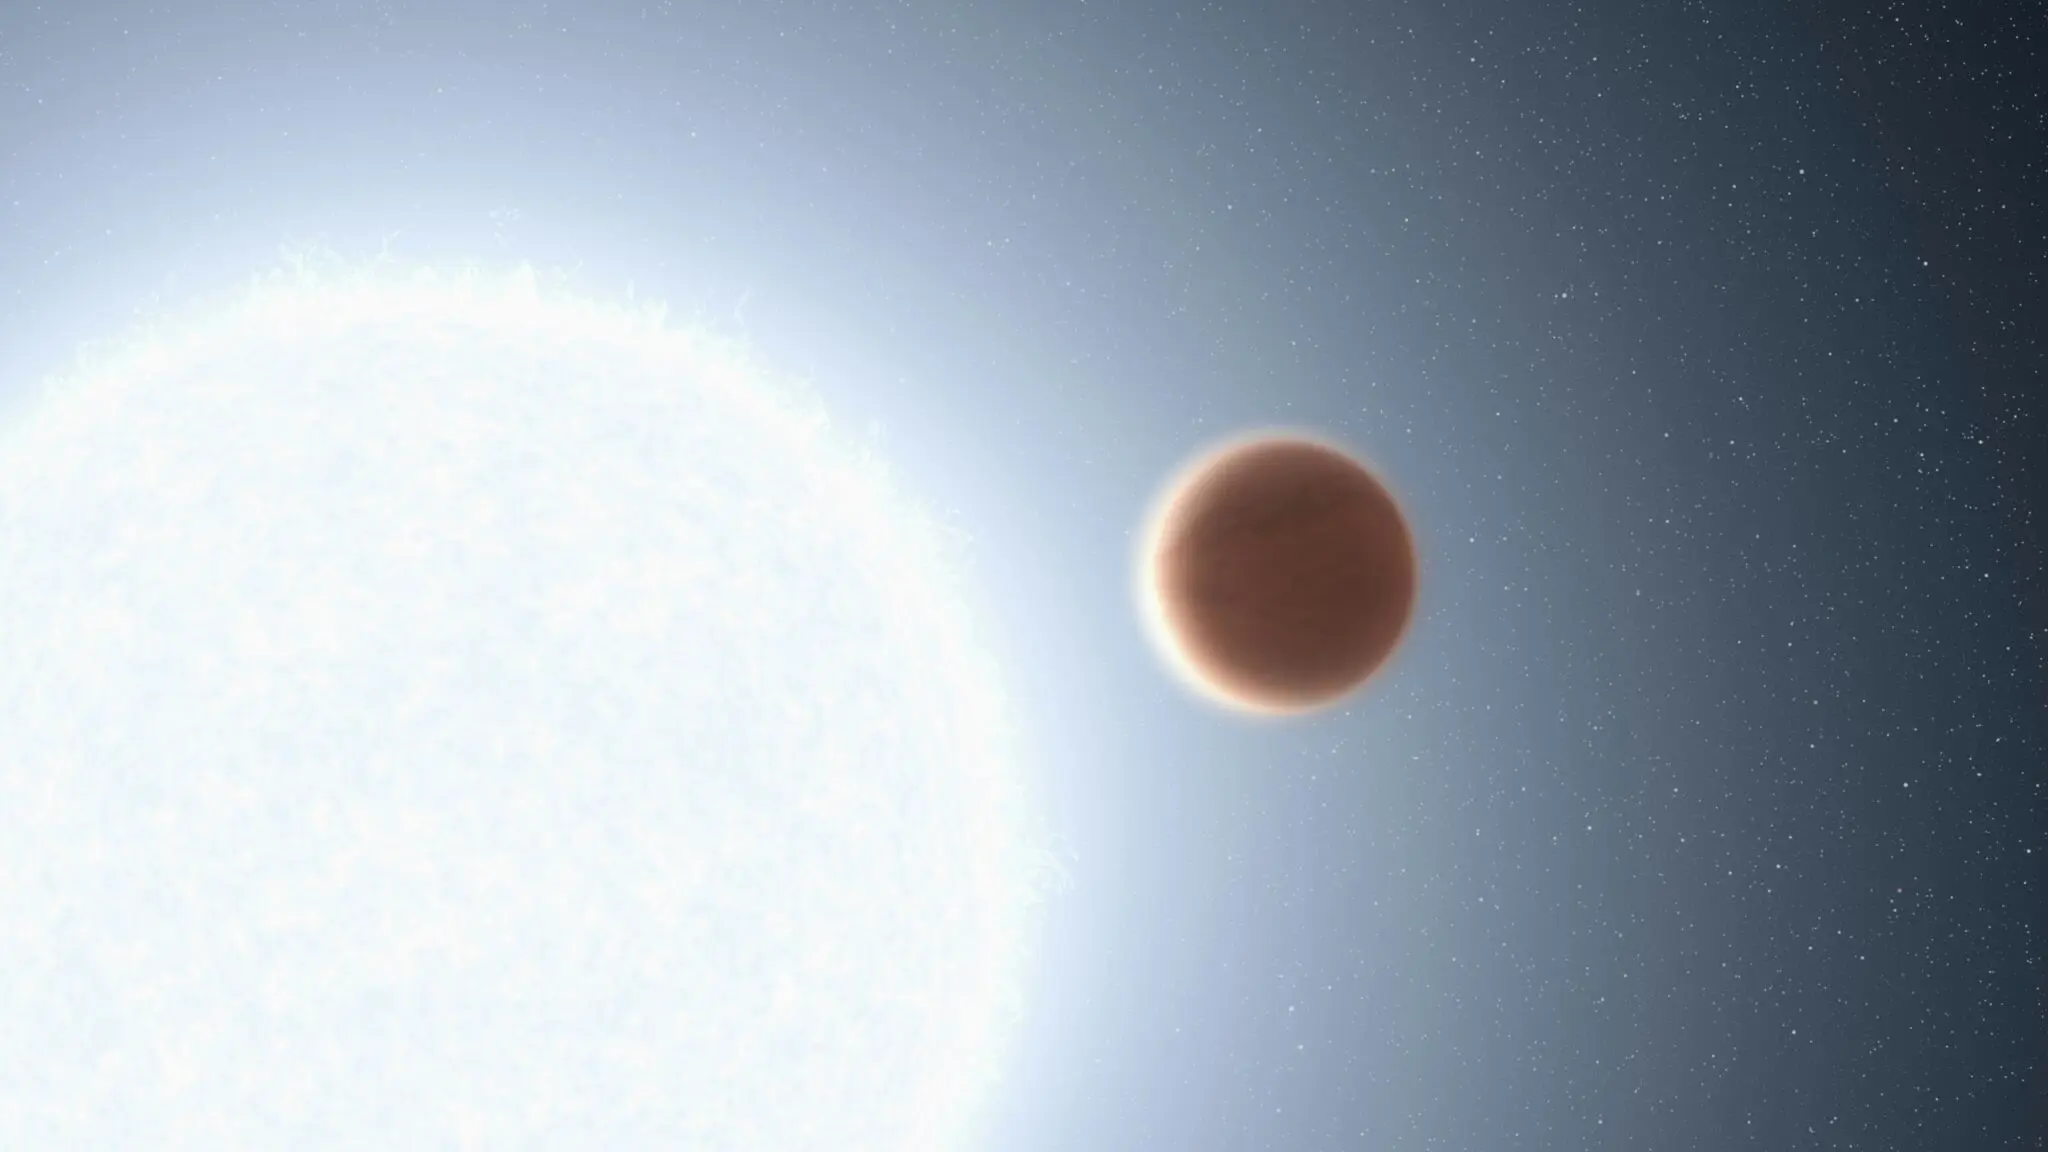
El James Webb halla enanas marrones de apenas el doble de masa que Júpiter a 1.000 años luz de la Tierra. El resultado, publicado en The Astrophysical Journal Letters, empuja las observaciones hasta una franja en la que los modelos ya no saben explicar cómo un objeto así puede formarse por el mismo proceso que fabrica estrellas.
Es un problema de fronteras. Durante décadas la línea divisoria parecía razonablemente nítida: arriba, las estrellas; abajo, los planetas. Las enanas marrones quedaron atrapadas justo en medio, demasiado masivas para ser planetas y demasiado ligeras para encender la fusión del hidrógeno en su núcleo. Ahora, en el vivero estelar IC 348, esa frontera se ha vuelto resbaladiza.

IC 348 es una región de formación estelar en la constelación de Perseo, a unos 1.000 años luz del Sistema Solar. Allí conviven cientos de estrellas jóvenes entre los jirones de la nube molecular que las parió. Es un entorno ideal para asomarse al principio de todo.

Lo que las nuevas enanas marrones revelan sobre el límite de la formación estelar

El equipo ya había apuntado bajo en 2022. Con observaciones del Webb identificó tres enanas marrones excepcionalmente ligeras; la más pequeña rondaba entre tres y cuatro masas de Júpiter. Aquel resultado, publicado entonces en The Astronomical Journal, ya forzó a los astrónomos a reconsiderar dónde termina la formación estelar.

La nueva campaña fue más profunda. Los investigadores emplearon en 2024 la cámara de infrarrojo cercano del telescopio James Webb, NIRCam, para barrer una superficie mucho mayor del cúmulo. Un año después, su espectrógrafo NIRSpec tomó los espectros necesarios para confirmar qué candidatos eran realmente enanas marrones jóvenes y no objetos de fondo.

El resultado: objetos con masas estimadas de apenas el doble de la de Júpiter. Eso equivale al 0,19% de la masa del Sol. Para ponerlo a escala humana, la estrella más pequeña capaz de sostener la fusión del hidrógeno ronda el 8% de la masa solar: hablamos de cuerpos unas cuarenta veces más ligeros que esa frontera teórica.

Si el colapso de una nube molecular puede fabricar un objeto dos veces más masivo que Júpiter, la pregunta ya no es si la formación estelar llega a ese territorio, sino hasta dónde se adentra.

El récord anterior estaba en las tres o cuatro masas jovianas. El nuevo límite baja a dos, y con él llega una pregunta incómoda: si el colapso gravitatorio puede producir algo así, ¿dónde está el suelo? ¿Existe una masa mínima por debajo de la cual una nube molecular simplemente no se fragmenta?

Un disco alrededor de una enana marrón, un hidrocarburo sin nombre y la nueva clase H

Uno de los objetos descubiertos añade una vuelta de tuerca. La enana marrón de unas dos masas jovianas muestra un exceso de emisión infrarroja compatible con un disco circunestelar. Es decir, tiene a su alrededor gas y polvo: la materia prima con la que se forman planetas.

masa de Júpiter

La paradoja es exquisita. Un objeto de masa comparable a un planeta gigante podría albergar, a su vez, planetas aún más pequeños. Los que orbitaran esa enana marrón habrían nacido por un proceso distinto del que la formó a ella, aunque ambos ocupen rangos de masa solapados. La masa, por sí sola, nunca basta para clasificar. Hay que mirar también el origen y el entorno.

Conviene no correr. Detectar un disco significa que hay material disponible, no que esté naciendo un planeta ni que vaya a nacer. Los astrónomos lo repiten con prudencia: por ahora es una posibilidad abierta, no una confirmación.

Los espectros guardaban, otra sorpresa. Los investigadores detectaron una banda de absorción cerca de 3,4 micrómetros atribuible a un hidrocarburo alifático que no han podido identificar. La firma ya había aparecido antes en los miembros más ligeros de IC 348, pero ahora se repetía en las enanas marrones más frías y recién nacidas.

No encaja con lo esperado. Al enfriarse, una enana marrón debería mostrar metano cada vez más dominante en su atmósfera. Estos objetos, en cambio, ofrecen otro patrón. El equipo ha propuesto una nueva clase espectral, la clase H, con la letra aludiendo al hidrocarburo. Se sumaría a las clases L, T e Y con las que la astronomía clasifica los objetos más fríos del universo.

Por qué el hallazgo reabre el debate sobre qué separa un planeta de una estrella fallida

Aquí está el meollo. La distinción entre planeta y enana marrón nunca fue solo cuestión de báscula. Un planeta se forma dentro de un disco que rodea a una estrella u otro objeto; una enana marrón nace directamente del colapso de una nube. Si ambos caminos pueden producir masas parecidas, la etiqueta depende del origen, no del número.

IC 348 se ha convertido en un laboratorio extraordinario para medirlo. Los nuevos objetos permiten afinar la función de masa inicial, la fórmula que describe con qué frecuencia se forman estrellas y enanas marrones de cada masa. Ajustar su extremo inferior tiene consecuencias: afecta a los censos galácticos y a cómo contamos la población de objetos libres que vagan sin estrella anfitriona.

Es prudente señalar las limitaciones. Las masas son estimaciones, no medidas directas; dependen de la edad asumida del cúmulo y de los modelos de evolución. La nueva clase H es, por ahora, una propuesta: hará falta más ejemplos para fijar subclases y determinar qué molécula está detrás de la banda. Y sin espectroscopia, algunos candidatos aún más ligeros, cercanos a una sola masa joviana, no pueden confirmarse ni descartarse como miembros de IC 348.

Aun así, el marco ha cambiado. Hace una década, la pregunta era si la formación estelar podía alcanzar masas planetarias. Ahora la pregunta es hasta dónde puede llegar. La próxima campaña espectroscópica del Webb sobre el cúmulo promete apretar ese suelo un poco más. Cuando llegue, quizá tengamos que volver a discutir qué es una estrella fallida y qué, simplemente, un mundo muy grande.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Enanas marrones de apenas el doble de masa que Júpiter en el vivero estelar IC 348, con evidencia de un disco circunestelar y una firma química sin identificar.
  • Dónde: IC 348, región de formación estelar en la constelación de Perseo, a unos 1.000 años luz de la Tierra.
  • Institución responsable: Equipo internacional con observaciones del telescopio James Webb (NASA, ESA y CSA), publicado en The Astrophysical Journal Letters.
  • Cuándo: Observaciones con NIRCam en 2024 y espectros con NIRSpec en 2025; resultados publicados recientemente.
  • Impacto a futuro: Reabre el debate sobre el límite inferior de la formación estelar y la frontera entre planetas y enanas marrones.

Mediaset presenta las primeras imágenes de ‘Marusía’, nueva serie de Telecinco con Lucía Jiménez y Alfonso Basave

Mediaset España ha difundido las primeras imágenes de ‘Marusía: Vientos de honor’, la nueva ficción que prepara para el prime time de Telecinco y que protagonizan Lucía Jiménez y Alfonso Bassave.

Primeras imágenes de ‘Marusía’, la nueva ficción de Telecinco

La serie es una producción de Mediaset España realizada en colaboración con Unicorn Content y con el apoyo de la productora gallega CTV, según ha detallado el grupo. La ficción se estrenará próximamente en el prime time de la cadena. El estreno aún no tiene fecha confirmada.

El reparto lo encabezan Lucía Jiménez y Alfonso Bassave, acompañados por Miquel Fernández, Carmen de la Vega, Edith Martínez-Val, Paloma Stewart, Álex Medina, Darío Loureiro, Arwent Martínez, Iria Orejudo y Nacho Nugo, entre otros intérpretes.

La trama arranca con el inicio del nuevo curso en la Escuela Naval Militar de Marín tras la muerte de una alumna en el curso anterior. Teresa Ibarra (Lucía Jiménez), recién nombrada comandante directora, asume las consecuencias del suceso y debe investigar sus causas junto al teniente coronel Jorge Carvajal (Alfonso Bassave).

En paralelo, tres jóvenes de entornos sociales distintos —Carmela (Paloma Stewart), Jahzara (Edith Martínez-Val) y Renata (Carmen de la Vega)— ingresan en la Escuela dispuestas a labrarse un futuro en la Defensa Naval.

El grupo subraya que la serie ofrece una mirada que permite conocer mejor la Armada Española, sus valores y su funcionamiento. La producción cuenta con el asesoramiento de la propia Armada para dotar de verosimilitud a la historia.

Mediaset sitúa la ficción de producción propia como eje del prime time de Telecinco, con el respaldo de productoras externas y el asesoramiento institucional de la Armada.

Equipo creativo y modelo de producción

Detrás de ‘Marusía: Vientos de honor’ figuran tres creadores con recorrido en la ficción española, además de una productora gallega que acompaña al grupo en el rodaje en la ría de Marín.

La trayectoria del equipo creativo incluye los siguientes hitos:

  • Ignacio del Moral: cocreador de la serie, con créditos en ‘El Marqués’ y ‘Los lunes al sol’.
  • Begoña Álvarez: cocreadora, con trabajos previos en ‘Desaparecidos. La serie’ y ‘El Marqués’.
  • Laura Belloso: cocreadora, con experiencia en ‘El Internado’ y ‘Luna, el misterio de Calenda’.
  • CTV: productora gallega que participa en la producción junto a Mediaset España y Unicorn Content.

El movimiento se enmarca en la estrategia de Mediaset España de reforzar la ficción de producción propia como ancla del prime time de Telecinco. Un terreno en el que compite con Atresmedia —a través de Antena 3 y su división de ficción—, con RTVE y con los operadores de pago y las plataformas de streaming, que han intensificado la demanda de series nacionales.

La producción de ficción se ha convertido en un eje central para los grandes grupos de comunicación, que buscan contenidos de marca propia para sostener la parrilla y el negocio publicitario. Mediaset España articula su actividad en España en torno a cadenas como Telecinco y Cuatro, según la información corporativa del grupo.

Telecinco series

El encaje de la operación en la parrilla

La elección del entorno naval aporta a ‘Marusía’ un elemento diferencial dentro de la ficción española, un segmento en el que los grupos buscan historias con gancho institucional y un reparto reconocible. El respaldo de la propia Armada en el asesoramiento refuerza el componente de verosimilitud que el grupo destaca en su comunicación.

En términos de modelo de negocio, la serie responde a un patrón consolidado en el sector: el grupo impulsa el proyecto y se apoya en productoras externas para compartir el riesgo de la producción. Mediaset España actúa como promotor junto a Unicorn Content, con la gallega CTV como socio territorial. El organigrama creativo queda así.

La pieza se suma a la competencia por el prime time, donde Telecinco, Antena 3, La 1 y los operadores de pago pujan por contenidos capaces de fidelizar audiencia y de atraer inversión publicitaria. La ficción de producción propia mantiene su peso como herramienta de marca para los grupos, que además rentabilizan estos títulos en sus plataformas y en la ventana internacional.

El proyecto se apoya además en la estructura de producción gallega, un factor que conecta la serie con el territorio en el que se desarrolla la acción. La trama del pueblo de Marín y de la comunidad pesquera de la ría amplía el escenario más allá de la Escuela Naval.

La parrilla del nuevo curso vuelve a situar la ficción nacional en el centro. La apuesta es de largo recorrido.

📡 El Radar del Sector

  • El vacío que llena: ‘Marusía’ refuerza la franja de prime time de Telecinco con una ficción de producción propia y temática institucional.
  • El reto por delante: Mediaset deberá fijar la fecha de estreno y convertir el proyecto en un título capaz de sostener la audiencia de la cadena.
  • El tablero competitivo: La serie entra en la pugna por el prime time frente a Atresmedia, RTVE y las plataformas de pago.

Albania firma los Acuerdos Artemis y se convierte en el país 73 del marco lunar de la NASA

Albania se convierte mañana en el firmante número 73 de los Acuerdos Artemis, el marco internacional que ordena la exploración de la Luna. La ceremonia se celebrará a las 12:00, hora de la costa este de Estados Unidos, en la sede central de la NASA en Washington.

El acto lo presidirá el administrador adjunto de la agencia, Matt Anderson, que recibirá al ministro de Asuntos Exteriores de Albania, Ferit Hoxha, y al embajador albanés en Estados Unidos, Ervin Bushati, junto a representantes del Departamento de Estado, según el anuncio difundido por la NASA. Es un evento presencial, reservado a medios acreditados y con una hora fijada al minuto: las 18:00 en la España peninsular.

Una firma que suma a Albania al club lunar sin lanzar un solo cohete

Albania no aporta un módulo de aterrizaje ni un presupuesto de miles de millones. Aporta otra cosa, menos vistosa y más duradera: la aceptación explícita de un conjunto de reglas sobre cómo se trabaja en la Luna, en Marte y en el espacio profundo. Un país que firma no compra un asiento en un cohete; entra en la sala donde se discute quién puede excavar dónde, cómo se comparten los datos y qué se hace con los restos históricos que ya están allí arriba.

La distinción importa, y suele perderse en la cobertura. Los Acuerdos Artemis no son un tratado, no pasan por ningún parlamento y no obligan jurídicamente a nada en sentido estricto. Son compromisos políticos que cada país asume de forma unilateral y voluntaria. Su fuerza, si la tienen, es la de una norma, de conducta repetida: cuantos más países la firman, más caro resulta quedarse fuera.

De ocho países fundadores a setenta y tres firmantes de los Acuerdos Artemis

El marco nació en 2020, durante la primera administración Trump, cuando Estados Unidos —a través de la NASA y del Departamento de Estado— se unió a otras siete naciones fundadoras. El objetivo declarado era responder al interés creciente de gobiernos y empresas privadas por la actividad lunar. De aquel grupo inicial de ocho salieron los primeros principios prácticos para mejorar la seguridad, la transparencia y la coordinación de la exploración civil en la Luna, Marte y más allá.

Seis años después, la lista ha crecido hasta los setenta y tres. Para dimensionarlo: 73 de los 193 Estados miembros de la ONU, algo más de un tercio del planeta. Es un dato simple. No es una mayoría abrumadora, pero sí una masa crítica que incluye a casi todas las agencias espaciales con capacidad real de enviar hardware a la superficie lunar. La cifra describe, además, una carrera diplomática silenciosa, jugada a golpe de comunicado y de firma, muy lejos de los focos que iluminan los lanzamientos.

Sumar el firmante número 73 no cambia la física de un lanzamiento: cambia quién se sienta a decidir cómo se reparte el terreno.

La rúbrica albanesa llega, además, en un momento en el que las misiones lunares se multiplican y los calendarios se aprietan. Cada nueva incorporación refuerza una idea de fondo: que la próxima fase de la exploración no se decidirá solo con empuje y combustible, sino con mesas de negociación. Nadie viaja a la Luna con un contrato firmado a ciegas.

Albania NASA

Lo que la firma de Albania revela sobre el reparto de la Luna

El texto de los Acuerdos recoge principios tan concretos como la transparencia en las operaciones, la interoperabilidad de los sistemas, la asistencia de emergencia entre países, el registro de objetos espaciales, la publicación de datos científicos y la protección de los sitios patrimoniales. Es un manual de convivencia escrito antes de que la convivencia haya ocurrido del todo. Y ahí está su mayor virtud y su mayor debilidad.

La virtud: se anticipa al conflicto. Si dos operadores planean trabajar en la misma región del polo sur lunar, donde se concentra el hielo de agua, el marco ofrece un lenguaje común para hablar antes de encontrarse allí. La debilidad: no hay árbitro. Nadie sanciona a un firmante que incumpla, y cualquier consecuencia dependerá siempre de la voluntad política de los demás.

Conviene decirlo con claridad, porque el entusiasmo por las cifras redondas tiende a difuminar los matices. Los Acuerdos no son vinculantes, no sustituyen al Tratado del Espacio Exterior de 1967 y no resuelven por sí solos el problema de fondo: cómo se reparte un recurso —hielo, helio-3, metales— que nadie posee y que varios quieren explotar. Algunos de los países con programas lunares más avanzados, como China y Rusia, no figuran entre los firmantes. Eso convierte al marco en una comunidad amplia pero incompleta.

Aun así, la tendencia es difícil de ignorar. Cuando el país 73 se suma a un club espacial, lo que se está construyendo no es una alianza militar ni un consorcio comercial, sino algo más parecido a un estándar técnico compartido: el tipo de acuerdo aburrido que, con los años, termina definiendo cómo funciona todo lo demás. Eso también cuenta.

Albania firmará mañana y su nombre pasará a la lista oficial que la NASA mantiene actualizada en su página de los Acuerdos Artemis. Después vendrán otros. La pregunta que de verdad importa no es cuántos países firman, sino si el primero que decida ignorar las reglas encontrará un coste real al hacerlo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Albania firma los Acuerdos Artemis y se convierte en el firmante número 73 del marco internacional para la exploración lunar impulsado por la NASA.
  • Dónde: sede central de la NASA en Washington D. C., Estados Unidos.
  • Institución responsable: NASA, junto al Departamento de Estado de Estados Unidos.
  • Cuándo: lunes 21 de septiembre de 2026, a las 12:00 hora de la costa este (18:00 en la España peninsular).
  • Impacto a futuro: amplía el conjunto de reglas civiles que ordenará la vuelta a la Luna y la futura actividad en Marte.

Varta quiebra tras 139 años: el histórico fabricante alemán de pilas se apaga

Varta quiebra tras 139 años y deja en el aire el empleo de un millar de vecinos de Ellwangen. La mítica marca alemana de pilas y baterías se declaró insolvente este verano y su futuro depende ahora de un administrador judicial, de un inversor austríaco y de un fabricante de coches que no quiere ejercer de salvador.

Del Polo Norte a la Luna: la caída del símbolo industrial alemán

Pocas marcas resumen mejor el auge y la caída de la industria alemana. Varta nació en 1904 como filial de Afa, la compañía fundada en 1887 por Adolf Müller, y su historial incluye hitos que ninguna firma del sector puede igualar. Los acumuladores de Afa equiparon la expedición al Polo Norte del noruego Fridtjof Nansen y funcionaban a 50 grados bajo cero. Las pilas de Varta viajaron a la Luna con los primeros astronautas que pisaron su superficie, en 1969. También, aunque la empresa nunca lo destaque, los submarinos alemanes de las dos guerras mundiales navegaron con sus baterías.

El final ha sido mucho menos épico. La compañía se declaró insolvente en julio y un administrador designado por el juez, Tobias Wall, gestiona hoy su futuro. Wall aseguró en agosto al diario Süddeutsche Zeitung que existe un gran número de ofertas para comprar la empresa. El grupo tiene 2.300 empleados en Alemania y más de 3.000 en todo el mundo. En Ellwangen, municipio de 24.500 habitantes del estado de Baden-Württemberg, viven alrededor de un millar de trabajadores de la firma.

El cliente que se fue: Apple hunde Nördlingen

crisis Varta

El origen inmediato del colapso tiene un responsable claro: Apple. Varta dedicó una fábrica entera en Nördlingen, a 30 kilómetros de Ellwangen, a producir baterías de litio para los auriculares de la multinacional estadounidense. Apple anunció este año que dejaba de comprarle para contratar a productores chinos, más baratos. Esa planta cerrará en octubre y dejará a 350 personas sin empleo.

La factura financiera ha sido letal. El gigante tecnológico fue sustituyendo a Varta de forma progresiva y la compañía ya estuvo al borde del cierre en 2024. Sus últimas cuentas públicas, las de aquel ejercicio, mostraban unos ingresos de 790 millones de euros, un 4,7% menos que en 2023, y unas pérdidas de 64,5 millones. En 2020 había recibido 300 millones de euros públicos para poder competir por el contrato de Apple. El plan de reestructuración que entonces respaldaron los gobiernos federal y regional salvó la situación, pero solo durante un tiempo: en 2025 el grupo tuvo que vender V4Smart, su filial de baterías para automóviles, a Porsche para seguir respirando.

Varta no ha caído por falta de tecnología ni de historia. Ha caído porque un cliente instalado en California encontró más barato producir en China.

Alemania se acostumbra a perder su industria

La quiebra de Varta no es un caso aislado, es un síntoma. Alemania pierde fabricantes a un ritmo que ya no genera escándalo entre sus ciudadanos. Uppert Durz, propietario de una empresa de pintura en Ellwangen, lo resumía con una frase que duele: ‘Se pierden tantos empleos cada día en Alemania que ya no nos escandalizamos’. El dato que sostiene ese cansancio es que las inversiones desde el exterior crecieron en 2025 un 50%, hasta los 86.000 millones de euros, según un informe del Instituto de la Economía Alemana de Colonia (IW) difundido el 31 de agosto.

El mayor accionista de Varta es, desde 2007, el inversor austríaco Michael Tojner. El segundo es Porsche, el mismo fabricante que compró su filial de baterías. Los principales acreedores son Deutsche Bank y la financiera británica Blantyre, y serán ellos quienes decidan qué ocurre ahora con la compañía. En el pueblo hay una condición que se repite con insistencia: cualquier comprador menos uno. ‘Todo menos los chinos, harán como en KUKA’, dice Durz, en referencia a la firma de robots industriales que compró la china Midea en 2016. ‘Un buen amigo trabaja allí y lo que sucedió es que se llevaron toda la tecnología a China’.

La advertencia de IG Metall apunta en la misma dirección. El sindicato sostiene que de empresas como Varta no dependen solo municipios como Ellwangen o Nördlingen, sino el futuro de la economía alemana: ‘La disolución de la empresa no solo pondría en peligro muchos empleos, también podría suponer la pérdida de valiosos conocimientos tecnológicos’. La tecnología de baterías y pilas es, para el sindicato, un pilar de Alemania como centro industrial.

Discrepo en parte de ese diagnóstico. La tecnología importa, pero el problema de Varta no ha sido la capacidad de innovar, sino un modelo atado a un único cliente que podía marcharse en cualquier momento. Recibir 300 millones de euros públicos para depender más de Apple no fue una estrategia, fue una apuesta. Y las apuestas, en la industria, se pierden con más frecuencia de la que admite cualquier plan de negocio.

En Ellwangen nadie se atreve a celebrar el festival de las flores, que ya ha recibido 600.000 visitantes desde mayo, sin mirar de reojo a la fábrica. En el pueblo, la mayoría de los vecinos espera un comprador que mantenga los empleos y el calendario que viene es implacable: la planta de Nördlingen echará el cierre en octubre y, para esas fechas, Wall deberá haber concretado si Varta tiene dueño o entra en una liquidación definitiva. Ese es el hito que este pueblo seguirá como se sigue un partido perdido: conociendo el resultado y sin poder dejar de mirar.

Inflación: por qué tu dinero pierde valor si no logras un 4% de rentabilidad

La inflación devora el ahorro español y obliga a una rentabilidad mínima del 4% para no perder dinero. Por debajo de ese umbral, cualquier saldo depositado en una cuenta corriente se deprecia en términos reales aunque la cifra de la libreta no se mueva un solo euro.

El listón del 4% que han puesto negro sobre blanco los análisis económicos no responde a un capricho. Es el resultado de cruzar dos fuerzas que llevan meses actuando en la misma dirección: una subida de precios que se resiste a moderarse con la rapidez prometida y una fiscalidad que recorta cada euro de rendimiento antes de que llegue al bolsillo del ahorrador.

Qué significa realmente ganar a la inflación

La rentabilidad real de cualquier ahorro es la resta entre lo que rinde el dinero y lo que sube la inflación. Si un depósito paga un 2% nominal y la cesta de la compra se encarece por encima de ese porcentaje, el ahorrador termina el año con menos capacidad de compra que al empezarlo. Es una aritmética sencilla que, sin embargo, pocas familias trasladan a sus decisiones cotidianas.

Cuando entra Hacienda en la ecuación, la cosa se complica. Los rendimientos del capital mobiliario tributan en el IRPF, de modo que una parte del interés desaparece antes de de llegar al bolsillo. Para que el resultado neto compense la inflación, la rentabilidad bruta tiene que ser bastante más alta que los precios. De ahí que el umbral de referencia se sitúe en ese 4%.

El umbral exacto puede discutirse, y de hecho se discute. Depende de la tasa de inflación que se tome como referencia, del tramo fiscal de cada ahorrador y del horizonte temporal que se maneje. Lo que no admite discusión es la dirección del viento: cuanto más tiempo pase el dinero sin generar rendimiento, mayor es el terreno que cede frente a los precios.

La trampa es que el dinero parece seguro cuando está quieto. El saldo no baja, la aplicación del banco no marca ninguna pérdida y la sensación de control se mantiene intacta. Pero la seguridad nominal y la protección real son dos cosas distintas, y confundirlas sale caro.

El ahorro conservador dejó de ser gratis: cada mes que el dinero duerme en la cuenta, la inflación le recorta un poco más el poder de compra.

Dónde se queda corto el ahorro conservador

Las cuentas corrientes apenas remuneran el saldo, y las cuentas remuneradas que llegaron con la subida de tipos rara vez sostienen el atractivo durante mucho tiempo. Los depósitos a plazo han recuperado parte del terreno perdido, pero pocas veces alcanzan el umbral necesario para batir a los precios. El ahorrador español, educado en la lógica del saldo garantizado, se topa con un dilema incómodo: asumir algo de riesgo o resignarse a una pérdida lenta pero constante.

rentabilidad real ahorro

Los fondos de inversión, las letras del Tesoro y los productos de renta fija se han convertido en las alternativas más habituales para intentar acercarse al 4%. Cada una arrastra su letra pequeña: los fondos aplican comisiones que se comen parte del rendimiento, las letras dependen del calendario de subastas, y la renta fija ha protagonizado episodios de volatilidad que muchos pequeños inversores no estaban preparados para digerir.

Para una familia con un colchón de, por ejemplo, 30.000 euros, la diferencia entre dejarlo parado y colocarlo con criterio no es teórica. Cada punto de rentabilidad que se gana o se pierde se traduce en cientos de euros al año, y la brecha se agranda a medida que pasan los ejercicios.

Una cultura del ahorro que juega en contra

Sostengo que el problema español no es de producto financiero, sino de hábito. Una parte muy relevante del ahorro sigue anclada en la cuenta corriente, herencia de una época en la que los precios apenas se movían. Durante los años de tipos cercanos a cero, guardar el dinero bajo el paraguas del banco parecía gratis. No lo era: la pérdida llegaba tan despacio que casi nadie la notaba.

Ahora la factura se ve, y el riesgo tiene dos caras. Por un lado, millones de familias comprueban cada mes que su colchón pierde valor mientras creen que lo están protegiendo. Por otro, el afán por recuperar el terreno perdido empuja a ahorradores conservadores hacia productos que no comprenden del todo, seducidos por una rentabilidad que solo se materializa asumiendo una volatilidad que no encaja con su perfil.

Los bancos y los supervisores insisten en el concepto de rentabilidad real, pero la educación financiera continúa siendo la asignatura pendiente. Quien no distingue entre interés nominal e interés real difícilmente podrá decidir con criterio si le conviene un depósito, una letra del Tesoro o un fondo indexado.

No se trata de que todo el mundo deba lanzarse a invertir. Un fondo de emergencia tiene que seguir siendo líquido y seguro, y ahí la prioridad no es la rentabilidad sino la disponibilidad inmediata. El error no es ahorrar de forma conservadora; el error es aplicar esa lógica al cien por cien del patrimonio cuando el entorno ha cambiado de raíz.

Las próximas lecturas del índice de precios que publica el INE y las reuniones del Banco Central Europeo marcarán si ese 4% sigue siendo la referencia o si el listón se rebaja. Mientras tanto, la única certeza es incómoda: el dinero quieto tiene un coste. Y en el escenario actual, ese coste ya no es simbólico.

Elevaciones laterales con mancuernas ligeras: el ejercicio con mejor retorno para el deltoides

Entrenar hombros con mancuernas ligeras tiene un ejercicio con mejor retorno que el press o las elevaciones laterales: el muscle snatch doble, un movimiento que combina tirón, rotación y press en cada repetición, según el coach de rendimiento Blaine McConnell.

Qué es el muscle snatch doble y por qué mueve la aguja

Hay pocos ejercicios de hombro que mezclen un tirón vertical, una rotación y un press en un solo movimiento continuo. McConnell sostiene que el muscle snatch doble pasa por todas esas acciones dentro de la misma repetición, y eso lo convierte en un estímulo muy completo para el deltoides.

La mecánica es sencilla de describir. Coges dos mancuernas, las llevas desde la altura de la cadera hasta el bloqueo por encima de la cabeza con un tirón explosivo, giras las muñecas por debajo del peso y terminas empujando hacia arriba. Después, deshaces el camino con control total.

A diferencia del press militar clásico, la elevación lateral o el remo al mentón, aquí el hombro produce y frena fuerza en varias posiciones distintas en lugar de repetir un arco corto. Ese recorrido amplio es la clave del asunto: más rango de movimiento, más trabajo útil para el hombro.

Cómo ejecutarlo paso a paso sin perder la trayectoria

elevaciones laterales técnica

La prioridad no es el peso, sino el camino que describen las mancuernas. Estos son los puntos que McConnell repite una y otra vez:

  • Posición de salida: de pie, con dos mancuernas ligeras delante de los muslos, rodillas ligeramente flexionadas y el tronco firme.
  • Tirón alto: sube las mancuernas liderando con los codos y manteniéndolas cerca del cuerpo, sin dejarlas ir hacia delante.
  • Rotación: cuando los codos llegan arriba, llévalos hacia atrás y gira las muñecas por debajo del peso.
  • Press: empuja las mancuernas hasta el bloqueo por encima de la cabeza en un solo gesto fluido.
  • Vuelta controlada: no sueltes las mancuernas. Rehaz la rotación y baja por el mismo camino.

El error más común es dejar que las mancuernas se vayan hacia delante mientras giras. Con algo de carga, ese desvío mete mucha más tensión en el hombro y rompe la trayectoria. La recomendación es clara: codos hacia atrás, pesos pegados y un recorrido lo más recto posible.

La técnica va siempre antes que el peso: si la trayectoria de la mancuerna no es limpia, añadir kilos solo empeora el estímulo.

Sobre las series y la frecuencia, McConnell no impone un esquema rígido. Lo que sí deja claro es que conviene dominar la trayectoria antes de cargar. Una vez controlada la técnica, el rango clásico de hipertrofia (3 o 4 series de 8 a 12 repeticiones) encaja bien, con una o dos sesiones de hombro a la semana.

Por qué funciona con tan poco peso y en qué se diferencia del press cubano

Aquí está el matiz que sorprende a más de uno. McConnell cita las mancuernas de 30 libras —unos 13,5 kilos por mano— y avisa de que no parecen gran cosa sobre el papel. Y no lo son, para un press convencional. Pero este movimiento no se mide por el número grabado en la mancuerna.

El recorrido largo y las múltiples fases de cada repetición hacen que una carga modesta exija mucho más. Por eso el propio coach recomienda empezar ligero, dominar el camino del peso y solo después añadir kilos. Perseguir grandes cifras aquí no aporta nada.

La comparación con el press cubano es obligada, porque fue la primera respuesta que recibió McConnell al compartir el ejercicio. Se parecen, sí, pero no son lo mismo. El press cubano separa el movimiento en fases estancas: tirón, rotación, press, y vuelta; el muscle snatch, en cambio, fluye.

En el muscle snatch los codos siguen viajando hacia atrás mientras las mancuernas pasan por encima, lo que mantiene una trayectoria más recta. Ese detalle marca la diferencia.

Y no es el único músculo implicado: los trapecios superiores cargan con la fase de tirón alto, los tríceps cierran el bloqueo, la espalda alta y el manguito rotador estabilizan, y el core mantiene el tronco firme mientras la fuerza viaja del suelo a la mancuerna.

Como siempre en este terreno, hablamos de optimización del rendimiento y no de consejo individual: si tienes dudas concretas sobre tu caso, lo sensato es consultar con un profesional del ejercicio antes de cambiar tu rutina.

📊 La pauta en cifras

  • Peso de partida: mancuernas ligeras, sin miedo. McConnell cita las de 30 libras (unos 13,5 kilos por mano) como referencia, nunca como objetivo inicial.
  • Cuándo y cómo: encájalo en tu día de hombro, antes o después del press, buscando 3 o 4 series de 8 a 12 repeticiones cuando la técnica esté pulida.
  • Calidad a buscar: trayectoria recta, codos hacia atrás y rotación fluida. El control pesa más que la carga.
  • A tener en cuenta: es un patrón técnico. Si la mancuerna se desvía hacia delante, baja el peso y repite el recorrido.

⚡ Rutina de Optimización Diaria

  • Empieza ligero: mañana mismo, coge el par de mancuernas más liviano de tu gimnasio y dedica 10 minutos a memorizar la trayectoria, sin buscar el fallo.
  • Encájalo en tu día de hombro: añade 3 series de 8 a 12 repeticiones al final de tu sesión, cuando ya estés caliente y el control sea mayor.
  • Graba una serie: hazte un vídeo lateral para comprobar si las mancuernas suben rectas o se te escapan hacia delante.

Luz en el dormitorio y sueño: por qué la oscuridad total mejora el descanso profundo

La luz en el dormitorio y el sueño van unidas: la fuente luminosa que dejas encendida de noche resta profundidad al descanso y energía a tu mañana siguiente, según la investigación circadiana.

Apagar la lámpara no convierte tu habitación en un espacio oscuro. El piloto del router, el cargador con su LED, el despertador digital, la farola que se cuela por la persiana y la pantalla que miras cinco minutos antes de cerrar los ojos suman una contaminación lumínica que tu reloj interno lee como si aún fuera de día.

El resultado no es solo dormir menos horas. Es dormir peor: descanso más superficial, despertares a las cuatro de la mañana y la sensación de haber pasado ocho horas en la cama sin recargar nada.

Por qué la luz nocturna te roba profundidad de sueño

Tu reloj interno no se guía por el despertador de la mesilla. Se guía por la luz. Cuando la retina detecta luminosidad después del atardecer, el cerebro frena la liberación de melatonina, la señal química que ordena el descanso, y retrasa la entrada en sueño profundo. La luz azulada de las pantallas es la más eficiente en ese frenazo, pero no la única: cualquier foco cuenta.

Aquí está el matiz que de verdad importa. Las fases más reparadoras del sueño, las de ondas lentas, se concentran en las primeras horas de la noche y son justo las primeras que se recortan cuando hay luz. No hace falta una habitación con luz de quirófano para notarlo: basta con unos pocos lux, por debajo de 5 lux, el equivalente al piloto de un LED o a una rendija de persiana mal cerrada.

Dormir más horas no arregla nada si la oscuridad de tu habitación no permite que esas horas cuenten.

El otoño añade presión al sistema. Con los días más cortos recibes menos luz natural por la mañana, la señal que sincroniza todo, y pasas más tiempo bajo luz artificial por la tarde y la noche. Ahí aparece el bajón de foco de media tarde. Si ya cubres el magnesio bisglicinato antes de dormir y el omega-3 con la cena, la variable que suele quedar sin tocar es precisamente la luz.

Cómo auditar tu dormitorio en cinco minutos

oscuridad sueño profundo

La buena noticia es que la oscuridad total no requiere obra ni presupuesto. Requiere una ronda de inspección con la luz apagada y los ojos ya acostumbrados a la penumbra. Lo que veas brillar, fuera.

  • Pilotos y standby: tapa con cinta aislante los LED del router, la televisión y cualquier cargador. Aportan entre 1 y 5 lux cada uno, y suman.
  • Pantallas: fuera de la habitación en la última hora. El modo nocturno reduce la longitud de onda azul, no la intensidad.
  • Persiana y cortina: que no quede rendija. Un antifaz de calidad es el plan B más rentable en dormitorios con farola enfrente.
  • Temperatura y ruido: entre 18 y 19 °C y un sonido constante por debajo de 40 decibelios favorecen el descanso profundo.
  • Asociación mental: la cama, solo para dormir. Trabajar con el portátil sobre las sábanas entrena a tu cerebro a mantenerse alerta donde debería desconectar.

📊 La pauta en cifras

  • Luz nocturna: por debajo de 5 lux. Si al abrir los ojos distingues con nitidez la forma de los muebles, sobra luz.
  • Ventana previa: baja la intensidad las dos horas antes de dormir y despide las pantallas en la última.
  • Luz de mañana: 20 o 30 minutos al aire libre antes de las 10:00; si amanece gris, una lámpara de 10.000 lux es el sustituto estándar.
  • A tener en cuenta: el efecto es acumulativo. Una noche con luz no arruina nada; una rutina luminosa sostenida resta profundidad semana tras semana.

Fíjate en la asimetría: la luz de la mañana es aditiva y la de la noche es sustractiva. Veinte minutos de luz natural temprana amplían tu ritmo circadiano y te vuelven más resistente a la contaminación lumínica nocturna.

Qué sostiene la evidencia y dónde está el matiz

La fotobiología lleva décadas midiendo esto, y el consenso es firme: el ritmo circadiano se sincroniza sobre todo con la luz, por delante de la temperatura, el ejercicio o la comida. La exposición luminosa nocturna retrasa el descanso y reduce su profundidad. La mayoría de los estudios apunta en la misma dirección. Ahí no hay debate.

Donde sí lo hay es en las soluciones de moda. Las gafas que bloquean la luz azul tienen una evidencia bastante más floja que apagar el piloto del router, y no compensan una habitación luminosa. Los suplementos que prometen ‘sueño profundo’ hacen, en el mejor de los casos, un trabajo de apoyo: el magnesio bisglicinato en dosis de 200 a 400 miligramos diarios y los ácidos grasos omega-3 con la cena encajan dentro de una rutina ordenada, pero ninguno sustituye a la oscuridad.

La lectura práctica es esta: si ya cuidas la cafeína de la tarde, entrenas, cenas ligero y aun así notas que el otoño te deja sin foco, empieza por la variable gratuita. Un dormitorio a oscuras reales y veinte minutos de luz exterior al despertar son la intervención con mejor relación esfuerzo-resultado de todo el manual del descanso. La información de este artículo es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, lo sensato es consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Audita a oscuras: esta noche, con las luces apagadas, recorre la habitación y tapa todo piloto que brille. Cinco minutos y cero euros.
  • Ancla tu mañana: 20 minutos de luz natural antes de las 10:00 y sin gafas de sol. Es la señal que ordena el resto del día.
  • Cierra la jornada luminosa: a partir de las 21:00, luces cálidas y tenues, y pantallas fuera una hora antes de dormir.

Suplementos: cómo decidir qué mantener y qué retirar de tu stack por criterio, no por inercia

Auditar suplementos cada temporada evita que tu stack se convierta en un gasto fijo sin retorno. La evidencia señala que buena parte de lo que tomas no aporta nada que la dieta no cubra ya.

Hemos revisado las etiquetas de media docena de stacks ajenos y el patrón se repite: casi nadie retira nada nunca. Se empieza con un bote concreto, se suma otro al mes siguiente y, dos años después, la estantería del baño acumula más envases que la cocina. El problema no es tomar suplementos, sino no revisarlos jamás.

Los cuatro filtros que deciden qué suplemento se queda

La pregunta útil no es cuál es el mejor suplemento del mercado, sino cuál de los que ya tomas sigue ganándose su sitio. Para responderla, aplicamos cuatro filtros en orden estricto.

  • Evidencia del activo. ¿Hay literatura sólida detrás de ese compuesto? La creatina monohidrato (más contexto en su entrada de Wikipedia), la proteína de suero y los ácidos grasos omega-3 acumulan décadas de respaldo. Otras modas apenas pasan de un puñado de ensayos pequeños.
  • Dosis eficaz. Muchos envases esconden dosis simbólicas. Si el bote declara 50 miligramos de un activo cuya dosis documentada ronda los 300, estás pagando por polvo.
  • Redundancia. Tres productos distintos con magnesio, dos multivitamínicos solapados. El solapamiento es el error más frecuente y el más caro.
  • Retorno real. Solo cuenta lo que notas y lo que puedes medir. Si la única razón para seguir tomándolo es que ya lo compraste, ese es el motivo para retirarlo.

Ojo con la letra pequeña: un mismo activo puede aparecer bajo cuatro nombres distintos en la lista de ingredientes. El magnesio es el caso clásico, con formas que van del óxido, barato y poco absorbible, al bisglicinato, de mejor biodisponibilidad. Leer la etiqueta entera antes de decidir es la mitad de la auditoría.

Cómo auditar tu stack en una tarde sin perder el foco

Una auditoría decente no necesita un laboratorio. Necesita una hora, una libreta y algo de honestidad. El método que funciona es siempre el mismo: separar lo que tiene respaldo de lo que solo ocupa espacio en el armario.

qué suplementos mantener

Empieza listando cada bote con su activo principal y su dosis por toma. Después etiqueta cada uno con una palabra: mantener, ajustar o retirar. La regla es implacable: lo que no puedes justificar con un dato, sale del stack.

Un suplemento que llevas dos años tomando sin revisar no es una rutina: es una suscripción que nunca cancelaste.

La parte incómoda llega cuando toca comprobar si el activo sigue haciendo algo. Aquí entra la medición. Los biohackers más disciplinados repiten sus mediciones cada pocos meses y comparan cifras antes y después de introducir un compuesto. Si el número no se mueve y tú tampoco notas nada, el bote sobra.

Ese ejercicio tiene una versión exprés para quien no quiere complicarse. Basta con dejar un suplemento fuera durante un mes, uno cada vez, y observar la energía, el sueño o la recuperación. La prueba de retirar es más informativa que la de añadir.

📊 La pauta para auditar en cifras

  • Frecuencia: auditoría completa cada seis meses y repaso rápido cada tres, coincidiendo con el cambio de estación.
  • Criterio de permanencia: el activo debe tener evidencia sólida y aparecer en una dosis igual o superior a la documentada.
  • Solapamientos: cero productos que repitan el mismo activo principal; si dos coinciden, retira el de peor relación dosis-precio.
  • Dato a vigilar: el coste mensual por activo útil, no el precio del envase.

El problema no es un bote de más: es la inercia

El debate en foros de biohacking lleva meses dando vueltas a la misma escena: gente que montó toda su rutina a partir de una medición antigua y nunca volvió a comprobar nada. Es un patrón reconocible y muy humano. Empezar cuesta, pero parar da más vértigo todavía, porque retirar un suplemento parece una apuesta y mantenerlo parece gratis. No lo es.

La ciencia del ejercicio y de la nutrición deportiva lleva años insistiendo en lo contrario: cada vez más revisiones apunta a que un puñado de activos con evidencia robusta, entre ellos la vitamina D, hace casi todo el trabajo, tal y como recoge el registro de declaraciones autorizadas de la autoridad europea de seguridad alimentaria. El resto suele ser decoración cara. Hemos visto stacks de nueve botes donde solo dos tenían respaldo real y los otros siete se solapaban entre sí.

Aterrizado al día a día, la conclusión es sencilla y un poco incómoda. No necesitas más suplementos: necesitas menos y mejores. Un stack de tres o cuatro activos bien elegidos, con dosis correctas y revisados de verdad cada pocos meses, supera a cualquier estantería abarrotada. Esto es divulgación de optimización del estilo de vida y no consejo médico; ante cualquier duda personal, consulta con un profesional.

Y hay un beneficio inesperado. Cuanto menos tomas, más claro ves qué funciona. La señal deja de perderse entre el ruido.

⚡ Rutina de Optimización Diaria

  • Haz inventario hoy: apunta cada bote, su activo principal y su dosis por toma en una nota del móvil; tardarás veinte minutos.
  • Aplica los tres criterios: retira todo lo que no tenga evidencia sólida, dosis eficaz o retorno medible, y hazlo de uno en uno para no mezclar efectos.
  • Fija la próxima revisión: agenda una auditoría completa dentro de seis meses y una prueba de retirada de un mes antes de esa fecha.

Pesas y HIIT con cinco movimientos de core: el protocolo que mantiene la forma a los 40

Combinar pesas y HIIT en la misma semana sostiene la fuerza y el motor aeróbico al cumplir los 40, y una rutina de cinco movimientos de core colgados de la barra cierra el protocolo.

Chris Appleton, peluquero de celebridades y habitual de las rutinas largas de gimnasio, lleva años entrenando con esta fórmula: pesas y bloques de alta intensidad en la misma sesión, siempre con un entrenador personal al lado. Su argumento es práctico: con alguien que le guíe aprovecha mejor la hora y no mira el móvil entre series.

Su día arranca a las 6 de la mañana y pasa por la meditación antes de pisar el gimnasio. Después llega lo que considera intocable: un bloque de alta intensidad para mover todo el cuerpo. El trabajo de fuerza da la forma; los intervalos, la capacidad de aguantar el ritmo. A los 40, esa combinación pesa más que cualquier sesión aislada.

Por qué las pesas y el HIIT rinden más juntos que por separado

El entrenamiento concurrente —fuerza más cardio— tiene letra pequeña. Si el volumen de carrera o de intervalos se dispara, las ganancias de fuerza y la hipertrofia se diluyen y la báscula no se mueve como esperabas. La clave es la dosis: con dos o tres sesiones de fuerza semanales y uno o dos bloques cortos de intervalos, el efecto interferencia queda en segundo plano.

La pauta que mejor rinde: fuerza tres días por semana, con tres o cuatro series de 6 a 12 repeticiones por movimiento y progresión de carga cada dos o tres semanas; HIIT dos días, en bloques de 15 a 20 minutos con esfuerzos de 20 o 30 segundos y recuperaciones activas de duración similar. Si fuerza e intervalos caen el mismo día, deja al menos seis horas entre ambos y entrena la fuerza primero.

El orden no es un detalle: si quieres conservar músculo mientras sumas cardio, la barra va primero y los intervalos llegan después.

Hay una ventaja cotidiana que él mismo destaca: cuando sube la capacidad aeróbica, el resto del día cuesta menos. Viajes, maletas, horas de pie. La fatiga cotidiana baja y el rendimiento en el trabajo se mantiene plano hasta la tarde.

📊 La pauta en cifras

  • Trabajo de fuerza: tres sesiones semanales, tres o cuatro series de 6 a 12 repeticiones por ejercicio, con progresión de carga cada dos o tres semanas.
  • Intervalos: una o dos sesiones de 15 a 20 minutos, con esfuerzos de 20 o 30 segundos y descansos activos similares.
  • Core colgado: tres o cuatro series por movimiento, dos o tres días por semana, con descansos de 60 a 90 segundos.
  • A tener en cuenta: separa fuerza e intervalos al menos seis horas si coinciden el mismo día y reserva una jornada de descanso completo.

Los cinco movimientos de core que cierran el protocolo

entrenamiento concurrente

Aquí no hay series interminables de crunch en el suelo. El trabajo es colgado de la barra, y eso cambia el estímulo: el core frena la extensión de la columna y resiste el balanceo, justo lo que después necesitas para sostener un peso muerto o un press militar sin perder la posición.

  • Elevaciones de piernas: colgado con los brazos extendidos, sube las piernas rectas hasta la paralela al suelo, pausa un segundo y baja con control.
  • Rodillas cruzadas al pecho: lleva una rodilla hacia el lado opuesto del pecho, baja despacio y alterna el lado en cada repetición.
  • Sostenes con disco: con las rodillas a 90 grados, coloca un disco sobre los muslos y aguanta la posición manteniendo el core apretado.
  • Rodillas al pecho: flexiona las rodillas y llévalas hacia el pecho con el torso quieto; después baja las piernas hasta el inicio.
  • Pies a la barra: sube las piernas rectas hasta tocar la barra con las puntas y desciende bajo control antes de la siguiente repetición.

Para que se entienda: nadie llega a pies a la barra en la primera semana. Empieza con rodillas al pecho y sostenes de 10 a 20 segundos, domina el descenso lento y añade rango cuando el balanceo desaparezca. La excéntrica controlada es donde está el estímulo real.

Lo que la evidencia dice del entrenamiento concurrente

El debate viene de lejos. Durante años se repitió que correr destruía las ganancias de fuerza, una conclusión heredada de estudios con volúmenes de entrenamiento que no se parecen a la vida de alguien que entrena tres o cuatro horas por semana. Las revisiones posteriores matizaron el titular: el efecto interferencia aparece sobre todo con mucho volumen aeróbico, poco aporte proteico y sesiones mal ordenadas. A efectos prácticos, la mayoría de los estudios apunta en la misma dirección: la combinación bien dosificada supera a cada una de las dos vías por separado en composición corporal y capacidad funcional.

Nuestra lectura es clara. Para quien trabaja, viaja y quiere cumplir los 50 con fuerza, potencia y energía disponible, el concurrente no es una concesión: es la mejor relación entre tiempo invertido y resultado. La fuerza conserva el músculo; los intervalos sostienen el motor aeróbico y la recuperación entre series. Y el core colgado es lo que mantiene todo lo demás en su sitio.

El matiz honesto: si ya acumulas diez horas semanales de carrera, añadir fuerza al final del día no rendirá igual de bien. Y si empiezas de cero, construye primero dos sesiones de fuerza sólidas y suma un único bloque de intervalos. El trabajo de core, en cambio, entra desde la primera semana: estabilidad primero, carga después.

Ojo con la letra pequeña: esta información es divulgativa y de optimización del estilo de vida, no es consejo médico. Ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Ordena la semana: deja tres días para fuerza, dos para intervalos de 15 minutos y uno para paseo largo o descanso completo.
  • Cuelga la barra: añade los cinco movimientos de core al final de dos sesiones, tres series de cada uno con descansos de 60 a 90 segundos.
  • Sube la proteína: reparte entre 1,6 y 2,2 gramos por kilo de peso al día en tres o cuatro tomas, la base que sostiene el músculo cuando entrenas concurrente.

Telefónica: reunión clave sobre telecomunicaciones e IA en Moncloa

0

El presidente de Telefónica, Marc Murtra, y el vicepresidente primero y ministro de Economía, Comercio y Empresa, Carlos Cuerpo, se reúnen el lunes en Madrid. La cita está fijada a las 11.30 horas en la sede del Ministerio, según confirman a Europa Press fuentes del Gobierno y recoge la agenda oficial del vicepresidente primero. No habrá comparecencia posterior ni convocatoria a los medios.

Sobre la mesa, dos carpetas. La primera es el momento que atraviesa el sector de las telecomunicaciones. La segunda, los asuntos vinculados con la inteligencia artificial. En la práctica, ambas se solapan: el despliegue de la IA exige red, centros de datos y capacidad de cómputo, y esos activos están en manos de un puñado de operadores europeos.

El encuentro llega con un matiz relevante para el accionista. El Estado es socio de la compañía a través de la SEPI, con una participación que ronda el 10%, según los registros de participaciones significativas notificados al supervisor. La conversación, por tanto, no es solo entre un ministro y un empresario; es también entre un accionista de referencia y el primer ejecutivo de la sociedad participada.

El plan IA360 de Moncloa, antesala de la cita

Antes de recibir a Murtra, Cuerpo participa a las 9.30 horas en la presentación del acto ‘IA360: plan para un despliegue responsable de la IA’, que se celebra en el Complejo de La Moncloa. El programa incluye un panel de expertos y las intervenciones del presidente del Gobierno, Pedro Sánchez, y del propio ministro de Economía.

El orden de la jornada importa. Primero el marco político y el anuncio; después, la conversación con quien controla la infraestructura sobre la que ese marco tendrá que apoyarse. Los planes de inteligencia artificial se caen cuando no hay conectividad, energía ni centros de datos suficientes para sostenerlos.

Una reunión de despacho no mueve cotizaciones por sí sola, pero ordena prioridades: la inteligencia artificial ya es agenda de Gobierno y las telecos son su infraestructura crítica.

Telefónica llega a la cita con el doble papel de operador incumbente y proveedor estratégico. Su red de fibra, sus cables submarinos y sus centros de datos la sitúan en el centro de cualquier discusión sobre soberanía tecnológica en España. Ahí está el nudo: cuánto de ese despliegue se hace con capacidad nacional y cuánto se compra fuera.

El pulso del sector: escala, consolidación y reglas

La segunda carpeta remite a un debate que lleva años abierto en Bruselas. Las operadoras europeas sostienen que compiten en inferioridad frente a los grandes grupos estadounidenses y asiáticos, y reclaman un marco que facilite la consolidación. El informe de Mario Draghi sobre la competitividad europea, publicado en septiembre de 2024, recogió esa petición y la convirtió en recomendación.
Hay más frentes. El debate sobre la contribución de las grandes plataformas digitales al coste de las redes sigue abierto, con la Comisión Europea alternando periodos de consulta y de calma. Para el accionista español, la traducción es sencilla: cualquier movimiento regulatorio que afecte al perímetro de las telecos mueve valoraciones. Y las cotizadas del sector llevan tiempo atrapadas entre la necesidad de invertir y la presión sobre los márgenes.

Telefónica IBEX 35

El Estado accionista: la lectura que vigila el mercado

Hay un tercer plano que no aparece en la convocatoria y que condiciona todo lo demás. El Estado entró en el capital de Telefónica en 2024 a través de la SEPI para alcanzar el 10%, una operación que el Gobierno justificó por el carácter estratégico de la compañía. En paralelo, el operador saudí STC desembarcó con algo menos del 10% del capital y obtuvo autorización para elevar su peso, con condiciones.

Ese mapa accionarial tiene consecuencias prácticas. El capital flotante se reduce, la compañía gana estabilidad frente a asaltos no deseados y, al mismo tiempo, queda más expuesta a los ciclos políticos. Es el precio de blindar un activo considerado crítico. A mi juicio, el mercado lleva tiempo descontando esa doble realidad: menos volatilidad en el corto plazo y más incertidumbre en las decisiones industriales de largo recorrido.
Conviene señalar una contradicción. El mismo Estado que pide a las telecos inversión en red, en fibra, centros de datos, y ciberseguridad es el que fija las reglas del juego, decide sobre concentraciones y participa en el capital de uno de los operadores. La frontera entre accionista y regulador se difumina. Esa ambigüedad no siempre ayuda a la cotización.

Tampoco existe un compromiso público de inversión asociado a esta reunión. No hay cifras, no hay plazos, no hay anuncio previsto. La utilidad de la cita es otra: alinear prioridades, pulsar la disposición real del operador y preparar el terreno antes de que el plan IA360 baje al detalle presupuestario.

Para el inversor, la referencia temporal es doble. El reglamento europeo de inteligencia artificial despliega sus obligaciones por fases hasta agosto de 2027, lo que forzará a operadores y proveedores a invertir en cumplimiento normativo. Y el calendario de resultados del tercer trimestre traerá, previsiblemente en noviembre, la primera foto de cómo impacta en las cuentas el ciclo inversor en infraestructura.

Veredicto Merca2

Cotización al cierre o apertura: Telefónica no cotiza este domingo; el lunes, con la cita fijada a las 11.30 horas, el valor afrontará la sesión sin cifras publicadas sobre el impacto de la reunión. El mercado no tiene, por ahora, nada concreto que descontar.

Clave técnica: La estructura accionarial manda. Con alrededor del 10% en manos de la SEPI y cerca de otro 10% en las de STC, la libre flotación se estrecha y cualquier titular regulatorio mueve más el precio de lo que movería en un valor sin anclas institucionales.

Apunte macro: El acto de La Moncloa arranca a las 9.30 horas con Sánchez y Cuerpo, dos horas antes del encuentro con Murtra. La secuencia sitúa a las telecos españolas en el centro del despliegue de IA europeo, un calendario que se cierra por fases hasta agosto de 2027.

IA y empleo: el miedo a perder el trabajo ya supera la esperanza de nuevos puestos

0

El vínculo entre la IA y el empleo ha dejado de ser una especulación de laboratorio. Más gente espera que la inteligencia artificial destruya puestos de trabajo que nuevos empleos, y esa diferencia ya es la opinión dominante a escala global. Lo recoge el último informe del Pew Research Center, con más de 50.000 entrevistas en 37 países.

El estudio no mide cuántos empleos crea o destruye la tecnología. Mide lo que la gente cree que va a pasar. Y esa percepción acaba pesando en decisiones muy concretas: qué se estudia, a qué empresa se envía el currículum o si conviene opositar.

Moira Fagan, investigadora sénior del Pew Research Center y coautora del informe, señala la familiaridad como factor decisivo. «Quienes tienen una mayor conciencia sobre la IA son más proclives a pensar que conducirá a la pérdida de empleo», explica. El matiz incómodo llega después: los países que más saben de la herramienta son también los que más temen su efecto.

Un estudio de 37 países que mide percepciones, no empleos

La encuesta se realizó entre febrero y junio de 2026 en 37 países, y la balanza no está equilibrada. Más encuestados esperan menos empleos que más puestos. Una parte relevante, sin embargo, admite que no tiene claro qué efecto tendrá la IA sobre las oportunidades laborales. La incertidumbre también cuenta.

El resultado principal es que la expectativa de destrucción de empleo gana a la de creación. No es un dato económico, es un dato social. Y condiciona el ánimo con el que una generación entera se asoma al mercado de trabajo.

Cuanto más sabe una sociedad sobre inteligencia artificial, más probable es que tema perder empleo por su causa. La paradoja recorre el informe de principio a fin.

Los países ricos y los jóvenes concentran la preocupación

La preocupación no se reparte por igual. El informe sitúa su epicentro en los países más acomodados. En Australia, Corea del Sur y Estados Unidos, alrededor de siete de cada diez adultos creen que la IA provocará pérdidas de empleo en los próximos veinte años.

Hay un patrón que rompe el tópico generacional. Los adultos de entre 18 y 34 años se muestran más preocupados por la pérdida de empleo asociada a la IA que las generaciones de más edad en países como Canadá, Francia, Singapur, Suecia, Indonesia, India y Malasia. El dato sorprende.

La confianza sobre quién debe regular la tecnología dibuja otro mapa. En economías de renta media como Bangladesh, Malasia, Pakistán o Sri Lanka, la población se fía más de China que de Estados Unidos o la Unión Europea para gobernar la IA. La mediana de los siete países consultados se sitúa en un 43% que confía en Pekín, un 35% en Washington y un 34% en Bruselas.

La publicación coincide con un momento delicado para el sector. Los responsables de las principales compañías de inteligencia artificial, entre ellos Sam Altman, Elon Musk y Dario Amodei, han reclamado una desaceleración del ritmo de desarrollo. Ursula von der Leyen respaldó ese frenazo en su discurso sobre el Estado de la Unión de esta semana.

miedo perder empleo IA

Qué significa esto para quien busca trabajo en España

El informe no desglosa el caso español entre los países que cita por su nombre. La lógica que describe, en cambio, es trasladable a un mercado como el nuestro, donde la formación tecnológica se ha convertido en argumento de contratación en banca, seguros, logística, y administración pública.

Hay una lectura tranquilizadora y otra que no lo es tanto. La primera: el miedo declarado no equivale a destrucción real de puestos, y las empresas siguen necesitando perfiles capaces de convivir con la herramienta. La segunda: el pesimismo juvenil puede acabar funcionando como una profecía autocumplida si lleva a descartar sectores enteros antes de intentarlo. El miedo cotiza al alza.

Para el candidato hay una consecuencia práctica. El perfil que gana terreno no es el que compite con la IA, sino el que la utiliza a diario: administración con ofimática avanzada, atención al cliente con asistentes automatizados, logística con planificación algorítmica. Aprender esas herramientas cuesta menos de lo que parece.

Conviene vigilar un detalle que el entusiasmo tecnológico suele tapar. Las ofertas que exigen manejo de IA no siempre suben el sueldo por ello, y algunas lo presentan como requisito, adicional sin mejorar la banda del convenio colectivo. Preguntar por la retribución antes de aceptar sigue siendo tan necesario como aprender a usar la herramienta. La formación ayuda; el salario decide.

📝 Cómo enviar el currículum

No hay una única oferta detrás de este informe, pero sí un mercado que se está reordenando. Estos son los pasos para colocar tu candidatura en los sectores que ya incorporan perfiles digitales.

  1. Paso 1: Actualiza el currículum con una sección de competencias digitales: hoja de cálculo, herramientas de gestión y programas de IA generativa que uses a diario.
  2. Paso 2: Regístrate en la web del SEPE y activa las alertas de ofertas por provincia y ocupación.
  3. Paso 3: Consulta los certificados de profesionalidad vigentes en tu comunidad autónoma; muchos son gratuitos y compatibles con la búsqueda de empleo.
  4. Paso 4: Si la empresa pide manejo de IA, concreta en el CV qué herramienta usabas, para qué tarea y cuánto tiempo ahorrabas.
  5. Paso 5: Revisa tu perfil de empleo cada semana. Las ofertas con requisitos digitales se cierran antes que las tradicionales.

Plazo de inscripción: abierto de forma permanente en los portales oficiales, con actualización diaria de ofertas. Requisito mínimo: estar inscrito como demandante de empleo y mantener el currículum actualizado.

SEC acciones tokenizadas: la exención de 5 años que lleva Solana DeFi a Wall Street

La SEC ha aprobado una exención que permite negociar acciones estadounidenses tokenizadas en plataformas on-chain cualificadas durante los próximos cinco años. La medida, bautizada como Innovation Exemption y publicada el 17 de septiembre, abre un carril regulatorio experimental cuya mecánica resultará familiar a cualquiera que haya operado en Solana: pools de liquidez y market makers automatizados en lugar de libros de órdenes.

No es un giro menor. Durante años, la tokenización de activos financieros ha vivido en una tierra de nadie: técnicamente sencilla, pero difícil de escalar porque la regulación de valores estaba diseñada para una arquitectura de mercado distinta. La orden crea, por primera vez, una vía explícita y limitada para probar la ejecución on-chain.

Qué ha aprobado la SEC, en lenguaje claro

La Comisión ha autorizado a los llamados Tokenized Securities Venues —plataformas cualificadas de valores tokenizados— a facilitar la negociación de acciones tokenizadas que forman parte del National Market System, el entramado que conecta los mercados cotizados de Estados Unidos. Traducido: acciones como las que cualquiera compra en un bróker, pero representadas por un token y negociadas en un entorno on-chain.

El detalle está en el cómo. Esas operaciones se harán mediante AMM (automatic market maker, un mecanismo que fija precios de forma algorítmica a partir de fondos depositados en un pool, sin necesidad de que compradores y vendedores coincidan en una cola) y pools de liquidez.

Eso sí, la exención llega con condiciones. Las acciones tokenizadas deben otorgar a sus tenedores los mismos derechos que la acción convencional equivalente. Los venues tienen límites de símbolos y de volumen. Los contratos inteligentes deben ser auditables, públicos y desplegarse sobre una ledger pública y sin permisos. Y si la acción subyacente se detiene en su bolsa primaria, la versión tokenizada también debe parar.

Ese último punto es revelador. La SEC no construye un mercado paralelo que ignore las reglas de Nasdaq o la NYSE: habilita un raíl técnico distinto para operar el mismo activo económico.

La SEC no ha legalizado la DeFi tal y como la conocemos: ha reconocido que su arquitectura puede servir para operar productos regulados bajo su supervisión.

La letra pequeña más relevante es el reloj: la exención caduca cinco años después de su publicación, hacia 2031, salvo que el marco regulatorio cambie antes. Es un experimento, no una reescritura permanente de la ley de valores estadounidense.

Por qué la mecánica de Solana DeFi queda en el centro

Un AMM con pools de liquidez es exactamente lo que llevan años haciendo Raydium y Orca, dos de los exchanges descentralizados más usados de Solana. Y el aggregator Jupiter, que enruta cada orden por los mejores pools disponibles, convierte esa liquidez dispersa en un servicio usable.

La diferencia crucial está en una palabra: permisionado. La regulación exige AMMs con acceso controlado, venues que deciden quién puede participar, algo que choca con el ADN sin permisos de Solana. Los pools de la red son abiertos por defecto: cualquiera aporta liquidez y cualquiera opera. Adaptar esa maquinaria exige capas de identificación, auditoría de contratos, y controles que hoy no forman parte del diseño estándar.

DeFi Wall Street

Dicho de otro modo: la SEC no ha homologado Raydium ni Jupiter como venues. Ha validado la idea de que un pool puede sustituir a un libro de órdenes, siempre que se construya una versión con puertas. Para los equipos que desarrollan sobre Solana, la señal es ambigua: la arquitectura se acepta, el modelo sin permisos se cuestiona.

Una puerta entreabierta con fecha de caducidad

Conviene mirar esto con perspectiva. La última vez que la regulación estadounidense abrió una rendija así fue con los ETFs al contado de bitcoin y ether, que entre 2024 y 2025 normalizaron el acceso institucional a los criptoactivos dentro de envoltorios bursátiles. Aquel proceso no reconoció al ecosistema descentralizado: construyó un puente con reglas estrictas. Esta exención sigue el mismo patrón. Tolera la tecnología on-chain, pero la domestica.

El precedente que más debería inquietar a Solana es otro. El colapso de FTX en noviembre de 2022, cuando el exchange de Sam Bankman-Fried quebró y arrastró miles de millones de fondos de clientes, dejó una lección que los reguladores no han olvidado: mezclar finanzas tradicionales y estructuras cripto sin controles es un riesgo sistémico. Por eso la exención llega tan cargada de condiciones. No es un premio, es una prueba bajo lupa.

Hay dos riesgos concretos. El primero es la concentración: si solo unos pocos venues cualificados obtiene luz verde, la promesa de descentralización se queda en la puerta. El segundo es el reloj: en 2031, si la SEC no renueva, quien haya construido encima habrá asumido el coste sin garantía de continuidad.

Existe además una oportunidad que no depende de la exención en sí, sino del efecto señal. Cuando el supervisor de mercados más influyente del mundo admite que un AMM puede negociar acciones reguladas, el argumento de que la infraestructura de Solana es poco seria pierde fuerza. Eso puede notarse antes en la conversación institucional que en las métricas on-chain.

La pregunta abierta no es si la tokenización llega, sino con qué grado de permisividad. El texto completo está en la nota publicada por la SEC, y los equipos de Jupiter llevan meses preparando infraestructura para un mundo donde acciones y tokens compartan raíl. Si el experimento cuaja, dentro de cinco años el debate ya no será sobre si operar acciones on-chain tiene sentido, sino sobre quién decide quién puede hacerlo.

Solana despliega el SIMD-0525 y baja los slots a 250 ms camino de los 200 ms

Solana activa el penúltimo tramo del SIMD-0525: el tiempo objetivo de slot baja de 400 a 250 milisegundos. Un slot es la unidad básica de producción de bloques de la red, el compás que marca cada cuánto se cierra un bloque y, por tanto, cada cuánto puede confirmarse una operación. Acortarlo es recortar la latencia de toda la cadena.

La propuesta no da un salto brusco. Es una reducción escalonada que pasa por 350 y 300 milisegundos antes de aterrizar en estos 250 milisegundos y que deja un único escalón pendiente: los 200 ms. Ese es el destino del roadmap que firma el SIMD-0525, el documento de mejora alojado en el repositorio público de propuestas de la Solana Foundation.

Qué cambia exactamente con el SIMD-0525

El planteamiento es fácil de explicar y complicado de ejecutar. Si Solana mantuviera los mismos límites de cómputo y de datos por bloque mientras produce bloques mucho más rápido, los validadores tendrían que procesar bastante más trabajo por segundo con el mismo hardware. La red sería más veloz sobre el papel y más frágil en la práctica.

Por eso la propuesta escala hacia abajo varios parámetros a la vez: los presupuestos de cómputo, el límite de cuentas escribibles, el techo de shreds (los fragmentos en que se trocea un bloque para distribuirlo por la red) y otros ajustes menores. El objetivo es ganar tiempo sin duplicar por la puerta de atrás la carga sobre los operadores.

El despliegue por etapas tampoco es casualidad. Cada nivel da margen para ver qué se rompe, dónde aparece inestabilidad y qué supuestos del software del validador hay que retocar. La documentación de puertas de activación (feature gates) de Anza, el equipo que mantiene el cliente Agave, lista las etapas de 250 y 200 ms por separado, señal de que son dos hitos distintos y no un único interruptor. El detalle técnico completo está en la propuesta SIMD-0525 publicada en GitHub.

Ganar 150 milisegundos de reloj no impresiona a nadie. Repetido en cada bloque, cada día, es lo que decide quién llega primero en un mercado.

Conviene separar dos conceptos que el titular rápido mezcla. Un slot de 250 ms no significa que una transacción quede finalizada en 250 ms. La confirmación y la finalización en Solana exigen más de un slot, y el tiempo de slot es solo una pieza del reloj. Dicho de otro modo: la red se mueve más rápido, pero el proceso de dar algo por definitivo sigue teniendo varias estaciones.

A quién beneficia el recorte y a quién le pasa factura

Los primeros interesados son las aplicaciones para las que la frescura del estado lo es todo. Oráculos que publican precios, creadores de mercado, plataformas de negociación sensible a la latencia y cualquier venue de DeFi donde unos milisegundos deciden quién ejecuta primero. El propio SIMD-0525 argumenta que acortar el slot mejora la estructura de mercado, y ahí está buena parte del incentivo.

slots Solana 250 ms

Hay un segundo efecto menos comentado. Con slots más cortos se reduce el tiempo que un líder —el validador designado para producir bloques en un tramo concreto— mantiene el control de la producción. Menos ventana para el líder implica menos concentración temporal de poder sobre el orden de las transacciones, algo que importa en un debate eterno sobre el MEV, el beneficio extra que se extrae por reordenar operaciones antes de ejecutarlas.

Menos ventana, menos poder temporal.

La otra cara de la moneda son los operadores. Menos milisegundos por slot es menos holgura para que un validador o un proveedor de RPC (el nodo que atiende las consultas de wallets y aplicaciones) procese, distribuya y confirme. Y eso favorece, casi por definición, a quien ya tiene hardware sobredimensionado.

Cuestión de márgenes.

La carrera por el milisegundo y la memoria de las paradas

Solana ha vendido la velocidad como seña de identidad desde su lanzamiento, y esa promesa tiene una factura conocida. Las paradas de red de septiembre de 2021 y de la primavera de 2022, cuando la cadena dejó de producir bloques durante horas por saturación, quedaron como el recordatorio incómodo de que la capacidad bruta no sirve de nada si el sistema no aguanta el pico. Desde entonces, buena parte del trabajo del core fue en la dirección opuesta a la de estos últimos meses: priorizar estabilidad y previsibilidad antes que añadir revoluciones al motor.

Ahora el péndulo vuelve hacia el rendimiento, aunque con una diferencia relevante. La reducción llega por etapas verificables y con los límites ajustados en paralelo, no como un anuncio de laboratorio. Mi lectura es que la cifra de 250 ms importa menos que el método: que la red avance tramo a tramo, con documentación pública y con margen para corregir, es una señal más valiosa para un inversor de largo plazo que el número en sí. Quien quiera seguir las etapas técnicas puede consultar la documentación oficial de Anza, donde se detallan las puertas de activación.

El método pesa más que la cifra.

El riesgo sigue donde siempre estuvo. Cada recorte de slot tensa la relación entre velocidad y descentralización: si el hardware necesario para seguir el ritmo sube, el conjunto de validadores tienden a concentrarse en manos con infraestructura profesional. No hay que dramatizarlo, pero tampoco ignorarlo. La historia de esta red está llena de mejoras brillantes sobre el papel que se estrellaron contra la realidad de la carga.

Queda un último escalón hasta los 200 ms y no tiene fecha atada. Dependerá de cómo respondan los operadores en las próximas semanas y de si el software del validador absorbe el cambio sin que suban los bloques fallidos, esos que se pierden antes de consolidarse. Si los indicadores aguantan, Solana habrá recortado a la mitad el tiempo que necesitaba para cerrar un bloque. Si no, el roadmap se frenará y nadie debería escandalizarse. Esto va de ingeniería, no de titulares.

State Street apuesta por carteras resilientes ante tipos altos y geopolítica

Bloomberg Television dedicó buena parte de su programa matinal a una idea fácil de enunciar y complicada de ejecutar. La ejecutiva de State Street que pasó por el plató lo planteó sin rodeos: la incertidumbre global ha dejado de ser ruido de fondo para convertirse en el eje sobre el que se construyen las decisiones de inversión. Su tesis de fondo es que el inversor ha cambiado de régimen sin darse cuenta del todo.

De la cartera eficiente a la cartera que resiste

Durante años, recuerda la portavoz de la firma, el mercado premió la eficiencia: carteras concentradas, optimizadas, exprimidas al máximo por unidad de riesgo. Ese marco, sostiene, ha quedado atrás. En su lugar aparece otro objetivo, el de las carteras resilientes, capaces de atravesar escenarios muy dispares sin necesidad de acertar de antemano cuál de ellos va a materializarse.

Tres fuerzas explican el giro, según su análisis: el encarecimiento del coste del capital, unas tensiones geopolíticas más permanentes y un cambio tecnológico que ya no se limita a un sector concreto. El crecimiento, admite, ha aguantado razonablemente bien, pero eso no elimina el problema de fondo. La recomendación que traslada a los inversores es doble: seguir invertidos y, a la vez, preguntarse qué harían esos riesgos a la cartera si llegan a materializarse.

Los amortiguadores: liquidez, oro y duración corta

En su propia asignación, State Street se mantiene en línea con el benchmark tanto en renta variable como en renta fija. Pero la firma subraya un detalle que cambia el cálculo del resto de la cartera: unos rendimientos más altos elevan el listón para cualquier otro activo. Con ese punto de partida, la selección de acciones se orienta hacia compañías con beneficios duraderos, balances sólidos y capacidad de absorber un coste de financiación más caro.

Los grandes clientes institucionales están incorporando capas adicionales. La portavoz menciona liquidez, oro, hedge funds de baja correlación y productos a tipo flotante. Y en el mercado de ETF detecta un interés especialmente intenso por la renta fija de duración corta y ultracorta: instrumentos que no buscan grandes revalorizaciones, sino rebajar la volatilidad de la parte defensiva del patrimonio.

El crédito privado aterriza en la góndola del inversor particular

State Street ha lanzado en el último año tres productos que combinan exposición a índices públicos con exposición a crédito privado, con el foco puesto en el grado de inversión. La firma insiste en que trabajó la liquidez y se declara satisfecha con el comportamiento relativo frente a otras alternativas del segmento. En el conjunto de esa gama acumula ya cerca de 1.000 millones de dólares, según cifras que ella misma puso sobre la mesa.

Los inversores tienen que estar invertidos, sí, pero también preguntarse qué le harían a su cartera un escenario de inflación persistente o de tipos altos durante más tiempo.

— State Street, entrevista en Bloomberg Television

La pregunta siguiente fue si el pequeño inversor debería tener más acceso a ese crédito privado. La respuesta de la firma es que depende del horizonte temporal, y de ahí su foco en los activos de jubilación, los más longevos por definición. Su propuesta combina un 10% permanente en mercados privados —renta variable, crédito e inmobiliario— dentro de los fondos de ciclo de vida, con el resto en vehículos líquidos e indexados. Un esquema de barra con dos extremos que, a su juicio, captura lo mejor de ambos mundos.

El escenario que el mercado mira menos: inflación persistente

Aquí llega una de las advertencias más útiles de la conversación. State Street sostiene que el debate público está muy centrado en cuál será el próximo movimiento de la Reserva Federal y bastante menos en qué ocurriría si la inflación se muestra más pegajosa y el entorno se instala en tipos altos durante más tiempo. Sin embargo las implicaciones para la cartera son distintas según cuál sea ese escenario, y por eso conviene tenerlas pensadas de antemano.

En ese contexto, defiende que distintas partes del patrimonio hagan trabajos distintos: que unas piezas funcionen con inflación alta y otras con inflación baja, que unas rindan con tipos elevados y otras cuando bajen. Ese es el sentido práctico de la resiliencia que reivindica la firma. No anticipar el escenario, sino sobrevivirlo sin verse obligado a vender en el peor momento.

Jubilación, rentas vitalicias y cuentas para menores

Sobre el dinero de la jubilación, la portavoz responde a una premisa clásica con la que muchos crecieron: aportar el máximo al 401(k) durante toda la vida laboral ya no garantiza nada. La gente se jubila antes y vive más años. De ahí la innovación en fondos de ciclo de vida y en productos como IncomeWise, que incorpora renta garantizada y un desembolso gestionado para no sobrevivir a los propios ahorros. La demanda de vehículos orientados a generar renta, añade, es transversal a una población que envejece.

En el extremo opuesto de la edad, State Street coloca uno de sus productos SPDR como opción de inversión por defecto en las cuentas de inversión para menores impulsadas por la Administración estadounidense, con exposición al S&P 500 de bajo coste. Su lectura de fondo es casi una máxima de manual: crear patrimonio exige dos cosas, entrar al mercado y permanecer invertido. Empezar cuanto antes solo mejora la ecuación.

Qué significa esto para el lector

La utilidad de esta entrevista no está en ningún producto concreto, sino en el marco mental que propone. Durante quince años, buena parte del ahorro se gestionó asumiendo que la inflación era un problema resuelto y que el coste del dinero seguiría siendo barato. Ese supuesto se rompió, y las carteras que se construyeron sobre él se sostienen ahora con más tensión de la prevista. La propuesta de State Street consiste en asumir que no sabemos qué escenario viene y organizar el patrimonio para que no dependa de acertar.

Traducido al ahorrador particular, esto tiene tres consecuencias prácticas. La primera es que la parte defensiva de la cartera ya no puede ser un aparcamiento pasivo: con rendimientos más altos, la renta fija de vencimiento corto compite de verdad con otros activos y aporta estabilidad sin renunciar del todo al retorno. La segunda es que la diversificación vuelve a importar más que la concentración, después de una década en la que concentrar salió casi siempre a cuenta. Y la tercera es que la liquidez tiene un precio, pero también un valor: quien pueda evitarlo no debería verse forzado a vender en un mal trimestre.

Queda la letra pequeña. Los vehículos que mezclan índices públicos con crédito privado ofrecen exposición a un mercado históricamente reservado a instituciones, pero llegan con preguntas razonables sobre la valoración de esos activos y sobre la liquidez real en momentos de estrés. State Street presume de haber trabajado ese punto y de contar con un volumen ya relevante, aunque la cifra citada —en torno a 1.000 millones de dólares— es modesta en el contexto global del sector. La comodidad de comprar crédito privado en un ETF es una buena noticia para el acceso. La exigencia de entender qué se está comprando sigue intacta.

La pregunta que queda abierta es la que casi nadie quiere responder en voz alta: si el escenario de tipos altos durante más tiempo se confirma durante los próximos años, cuántas carteras construidas en la era de la eficiencia aguantarán el tirón sin moverse. State Street ya ha dado su respuesta. Cada inversor tiene la suya pendiente.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Bitcoin criptoinvierno: Pablo Gil anticipa el fin de la caída y objetivos hasta 2031

Pablo Gil Trader vuelve sobre el mercado cripto después del verano con una conclusión incómoda. En su último análisis, el trader sostiene que el criptoinvierno que él mismo anunció cuando Bitcoin perdió los 105.000 dólares podría estar entrando en su recta final. La ventana temporal que manejaba, octubre o noviembre, está cada vez más cerca y Gil ya ha empezado a recomprar criptomonedas, aunque solo a medias.

El punto de partida del vídeo es una revisión honesta de sus propias previsiones. Gil recordaba que esperaba una corrección del 72% desde máximos, algo que finalmente no llegó: el mercado corrigió más de la mitad y después rebotó con fuerza. Esa brecha entre el plan y la realidad es, según él, la razón por la que conviene trabajar con análisis dinámico y no con pronósticos rígidos. Cita el clásico ejemplo militar: se puede entrar en una guerra con un plan, pero a las 48 horas ese plan ya vale muy poco.

La pregunta que vertebra todo el análisis es directa: ese rebote de verano, ¿es un simple respiro antes de volver a caer o es el final del mercado bajista? Gil admite que los indicadores no muestran niveles de sobreventa equivalentes a otros criptoinviernos previos, lo que deja la puerta abierta a que el suelo todavía no se haya visto. En algunas ocasiones el suelo es un proceso largo, con un mínimo, un retesteo y un tirón posterior; en otras, el mercado toca el mínimo y sale disparado. Saber cuál de los escenarios es el correcto es, a su juicio, la pregunta del millón.

La estructura de máximos y mínimos manda

Para responderla, Gil recurre a lo que él considera el indicador más fiable de todos: la secuencia de máximos y mínimos. Mientras el mercado encadene máximos decrecientes y mínimos decrecientes, la tendencia bajista sigue vigente, por mucho que haya rebotes intermedios. El cambio de guion solo se confirma cuando el precio rompe el máximo anterior y deja atrás un mínimo superior al previo. Esa combinación es la que, históricamente, ha marcado el arranque de un nuevo ciclo de cuatro años alcista.

El repaso histórico que hace el trader es el eje del vídeo. En 2014-2015, en 2018 y en 2022 se repitió la misma película: máximos descendentes, mínimos descendentes, un rebote que dejaba un máximo más bajo que el anterior y, de pronto, una ruptura al alza que activaba la señal. En el ciclo de 2022, Gil recuerda que él mismo esperaba comprar en la zona de los 10.000 dólares, el mercado solo llegó a aproximarse a los 15.000 y él terminó reenganchándose mucho más arriba, en torno a los 32.000. Reconoce ese error con naturalidad y lo usa como argumento para no repetirlo.

El mercado no avisa cuando deja de caer: solo lo confirma después, cuando rompe el máximo anterior y ya nadie se atreve a mirarlo.

— Pablo Gil Trader

Dos niveles clave para Bitcoin

Trasladado al presente, Gil identifica dos referencias que considera decisivas. La primera es la zona de los 67.000 dólares, el punto que activaría una formación de vuelta en caso de superarse. La segunda es el nivel semanal de 83.000 dólares, que confirmaría el giro de estructura en el gráfico de mayor plazo. Mientras el precio no supere esas referencias, insiste, el escenario base sigue siendo el de una tendencia bajista que podría alargarse hasta el otoño. En junio Bitcoin llegó a rebasar ligeramente sus mínimos previos, pero el doble suelo que se dibujó sobre los 67.000 dejó abierta una interpretación alternativa.

Ethereum y su doble suelo milimétrico

En el caso de Ethereum, el trader destaca algo que califica casi de manual: un doble suelo en torno a los 1.500 dólares, con varios mínimos idénticos aguantando el precio desde 2023. Gil señala dos niveles a vigilar, 1.850 y 2.450 dólares, que serían las llaves que abrirían un cambio de tendencia. Su objetivo teórico sigue siendo la zona de los 1.000 dólares, aunque ya advertía antes del verano que la cota de 1.500 era un punto razonable para empezar a picotear posiciones. El patrón etéreo, según su lectura, es incluso más limpio que el de Bitcoin.

Compra parcial y gestión del riesgo

Gil confirma que ha ejecutado una compra parcial de su cartera cripto. Cuando Bitcoin perdió los 105.000 dólares vendió su posición esperando recomprar en el entorno de los 35.000 o 40.000, algo que nunca sucedió. Ahora, tras detectar el cambio de estructura de máximos y mínimos, ha repuesto la mitad de lo que había vendido y deja la otra mitad pendiente de una confirmación adicional. No es una apuesta de todo o nada: es una gestión escalonada del riesgo que él mismo describe como prudente.

El vídeo está patrocinado por la plataforma Mintos, donde Gil muestra su propia cartera de préstamos diversificada con rentabilidades cercanas al 9,5% y menciona una promoción de ETF disponible hasta el 30 de septiembre. Se trata, por tanto, de contenido con fin comercial en el que el propio creador advierte de que toda inversión conlleva riesgo y de que los rendimientos pasados no garantizan ganancias futuras.

Qué implica esto para el inversor

La lectura editorial es doble. Por un lado, Gil ofrece un marco objetivo y verificable: niveles concretos, plazos concretos y reglas de invalidación claras. Eso es más de lo que da la mayoría del contenido cripto que circula por redes. Por otro, conviene recordar que sus predicciones anteriores no se cumplieron al milímetro, tal y como él mismo reconoce. El mercado corrigió menos de lo que esperaba y compró más caro de lo que quería. Eso no invalida su análisis, pero sí obliga a tomarlo como lo que es: un escenario probable, no una certeza.

Para el lector que sigue el día a día de Bitcoin, la conclusión práctica es que estamos en una zona de transición. Ni mercado bajista confirmado ni ciclo alcista declarado. La ruptura de los 67.000 dólares primero y de los 83.000 después sería la señal que decantaría la balanza. Si el patrón histórico se repite, y Gil insiste en que los tres criptoinviernos anteriores lo hicieron, el nuevo ciclo podría extenderse hasta bien entrada la próxima década, con objetivos que el propio trader sitúa en su escenario más ambicioso más allá de 2031.

La pregunta queda abierta: ¿estamos ante el final del criptoinvierno o ante un rebote que servirá para volver a caer? Nadie lo sabe con certeza, y quien lo afirme con seguridad probablemente esté vendiendo algo. Lo que sí se puede hacer es vigilar los niveles que Gil marca y actuar en consecuencia.

Puedes ver el vídeo completo aquí:

Youtube video

El auge del coche eléctrico hunde los impuestos a los carburantes: Alemania busca cómo tapar un agujero fiscal

0

Los impuestos a los carburantes se hunden en Alemania al mismo ritmo que avanza el coche eléctrico. He revisado las cifras del Statistisches Bundesamt y el resultado incomoda a Berlín: la recaudación del impuesto sobre la energía cayó de 37.000 millones de euros en 2016 a 33.000 millones el año pasado. El sistema fiscal de la automoción, diseñado para un parque móvil de gasolina y diésel, se queda sin base imponible.

No es un fenómeno exclusivamente alemán. Según la Agencia Internacional de la Energía, las ventas de vehículos eléctricos en Europa crecieron cerca de un 30% en el primer trimestre de 2025. Noruega matricula ya un 95% de eléctricos sobre el total. El Global EV Outlook 2026 añade que el crecimiento en Asia-Pacífico, excluida China, alcanzó el 80% en algunas regiones, y que en América Latina rondó el 75%.

El agujero fiscal, cifra a cifra

El impuesto sobre la energía no es un tributo menor. Cada litro de diésel soporta 47,04 céntimos de euro y cada litro de gasolina, 65,45 céntimos. A esa carga se suman el gravamen sobre el CO2 y un IVA del 19%. Con la gasolina a 2,10 euros por litro, los impuestos explican 1,14 euros del precio final, más de la mitad de lo que paga el conductor, según el club automovilístico ADAC.

  • 33.000 millones de euros: recaudados por el impuesto sobre la energía el año pasado, frente a 37.000 millones en 2016.
  • 47,04 céntimos: carga fiscal por litro de diésel.
  • 65,45 céntimos: carga fiscal por litro de gasolina.
  • 5.000 millones de euros: suelo que los expertos proyectan para 2050 si nada cambia.

Cargar un coche eléctrico no genera ese impuesto. La electricidad soporta una fiscalidad muy inferior, de modo que la transición mueve el consumo energético sin trasladar la recaudación. En 2022, el comité científico asesor del Ministerio de Transporte ya advirtió de que, sin reformas, los ingresos podrían caer hasta 5.000 millones de euros en 2050. El informe señalaba una contradicción incómoda: el déficit fiscal convive con las subvenciones aún necesarias para empujar la transición. Alemania retiró sus ayudas a la compra a finales de 2023, pero mantiene la exención del impuesto de circulación para eléctricos hasta 2035.

«. — Jens Boysen-Hogrefe, experto fiscal del Instituto de Economía Mundial de Kiel (IfW), en declaraciones a DW

Peajes, viñetas o más impuestos: las soluciones sobre la mesa

Otros países ya han movido ficha. En Reino Unido, el Electric Vehicle Excise Duty entrará en vigor en abril de 2028: cobrará 3 peniques por milla a los coches cien por cien eléctricos y 1,5 peniques a los híbridos enchufables. Nueva Zelanda e Islandia exigen desde 2024 revisiones anuales del cuentakilómetros. Suiza aplicará un canon de uso de la carretera a los eléctricos desde 2030, y Noruega, pionera de la movilidad eléctrica, ya ha restringido la exención del IVA e introduce impuestos de matriculación por peso.

En Alemania, la comunidad académica empuja hacia el peaje para turismos. Un estudio reciente de la Universidad de Münster recomienda una tarifa por distancia y tráfico. Si la política la bloquea, la alternativa es la viñeta, una tarifa plana por un periodo definido. Y si esa vía también fracasa, la salida que queda es subir el impuesto de circulación.

recaudación fiscal Alemania

Lo que veo: un problema estructural, no coyuntural

Lo que veo aquí no es un desajuste pasajero, sino un cambio de base imponible. Durante décadas, el Estado alemán financió sus carreteras gravando el combustible: cuanto más se conducía, más se recaudaba. El coche eléctrico rompe ese vínculo. Quien circula paga peaje, impuesto o tarifa; quien recarga en casa apenas contribuye. La transición desplaza el coste de la infraestructura sin trasladar la fuente de ingresos, y ese desacople es el verdadero problema.

El propio IfW insiste en el factor tiempo: estos instrumentos tardan varias legislaturas en desplegarse, de modo que esperar a que el déficit sea insostenible encarece la corrección. La disyuntiva es fiscal, no climática. Cualquier gravamen nuevo al eléctrico puede frenar la adopción que Alemania necesita para cumplir sus objetivos. Gravar el coche limpio mientras se le concede ventajas es una contradicción que ninguna reforma ha cerrado. Seguiré con atención el debate presupuestario alemán y la cumbre de ministros de Finanzas de la eurozona.

🌍 El impacto en España y Europa

El problema alemán es también europeo: Berlín financia con impuestos propios una red que sostiene el comercio del continente. Si sube peajes o gravámenes al transporte, el encarecimiento viaja por la cadena logística hasta España.

  • Euríbor: si Berlín emite más deuda para tapar el agujero, los spreads periféricos pueden ampliarse y tensionar al alza el Euríbor a 12 meses, referencia de las hipotecas variables españolas.
  • Consumidor: cualquier gravamen nuevo al transporte encarece la logística y se traslada a la cesta de la compra, un foco de presión que complica la hoja de ruta del BCE.
  • Empresas del IBEX: los exportadores que mueven mercancía por carretera hacia Alemania afrontarían peajes más altos; las concesionarias verían abrirse un mercado si el peaje se confirma.
  • BCE: una eurozona con más presión fiscal y menos espacio presupuestario refuerza el argumento de mantener los tipos altos más tiempo.

La cuota de Mercadona se estanca: la inflación frena su avance y Día y Lidl le ganan clientes por precio

La cuota de Mercadona se queda en el 27,4% tras los ocho primeros meses de 2026, apenas una décima más que un año antes, mientras Dia y Lidl aprovechan la inflación y la caza de promociones para ganarle compradores.

El dato procede del balance de Worldpanel by Numerator y deja una foto incómoda para el gigante valenciano. Mantiene el liderazgo con holgura, sí, pero su penetración cae 0,8 puntos respecto al mismo periodo de 2025 y se queda en el 90,5%. Es el mayor retroceso entre todas las enseñas analizadas.

Traducido al carro de la compra: nueve de cada diez hogares españoles entraron en un Mercadona entre enero y agosto. La cifra sigue muy por encima de Lidl, con un 62,4% de penetración, y de Carrefour, con un 56,7%. El problema no es cuántos entran, sino cuánto llenan la cesta.

El dato que duele: menos compradores pese al liderazgo

Una cuota del 27,4% equivale, prácticamente, a la suma de las participaciones de Carrefour, Lidl, Eroski, Dia y Consum. Ese es el tamaño del negocio en juego y ese es el motivo por el que una décima de crecimiento se lee como un estancamiento.

Lo relevante no es la foto fija, sino el movimiento. El comprador tipo ya reparte su gasto en en varios establecimientos cada mes: el 57,7% de los actos de compra se produce ya fuera de la tienda principal. La fidelidad a una sola enseña se ha roto.

Ganar cuota ya no va de tener la tienda más grande, sino de entrar varias veces al mes en la lista de la compra de la misma familia.

Ahí encaja la inflación. El índice general alcanzó el 4,3% en agosto de 2026, impulsado sobre todo por el encarecimiento de los carburantes, según los datos que publica el Instituto Nacional de Estadística. Con ese telón de fondo, cada hogar mira el ticket con más lupa y premia la promoción por delante de la marca.

Quién gana terreno: Lidl, Dia y Consum muerden la cuota

Lidl es la cadena que mejor capitaliza el cambio. Sube 0,4 puntos de cuota y 0,5 puntos de penetración, pero su avance más serio está en el tipo de compra: gana peso en cestas grandes y entre familias con hijos, el segmento donde Mercadona ha mandado siempre. La alemana ha elevado 1,6 puntos la presencia de sus productos propios, 3,2 puntos las compras vinculadas a su tarjeta de fidelización y 1,6 puntos los descuentos.

Dia firma el otro gran avance. Su penetración sube un punto porcentual y sus actos de compra crecen un 12,7%. El detalle que más dice: el informe identifica a Mercadona como la principal procedencia de las compras adicionales que capta Dia, por delante del comercio especializado y de las cadenas regionales.

En el terreno local, Consum registra el mayor incremento de penetración de todo el panel, con 1,6 puntos, y se consolida como el rival más duro de Mercadona en la Comunidad Valenciana. Aldi, por su parte, eleva un 14% sus actos de compra anuales.

Mercadona inflación

📊 La comparativa de un vistazo

CadenaCuota o penetraciónDato clave
Mercadona27,4% de cuota y 90,5% de penetraciónPierde 0,8 puntos de penetración
Lidl62,4% de penetraciónSube 0,4 puntos de cuota
Dia+1 punto de penetraciónActos de compra un 12,7% más
Consum+1,6 puntos de penetraciónMayor avance del panel
Aldi+14% en actos de compra anualesCrece desde una base menor

La letra pequeña: marca blanca y precio fijo

El tercer movimiento del tablero genera menos titulares y afecta más al bolsillo. La marca blanca, o marca de distribuidor, alcanzó el 47,3% del valor de las ventas de gran consumo entre enero y agosto de 2026, 1,4 puntos más que un año antes. De ese crecimiento, un punto completo corresponde a las cadenas de surtido corto, las que concentran su oferta en pocas referencias y empujan sus propias marcas. El concepto completo está glosado en esta entrada de Wikipedia.

A efectos prácticos, esto significa dos cosas. La primera: el surtido largo y muchas marcas de fabricante pierden espacio en la cesta media. La segunda: la promoción funciona como imán, y ahí Mercadona parte con desventaja, porque su modelo de precio fijo diario apenas juega esa carta.

¿Es grave el estancamiento? No, y conviene decirlo con honestidad. La distancia con Lidl sigue siendo enorme y ese 27,4% no está en discusión. Lo que revela el panel es un cambio de naturaleza: el cliente histórico de Mercadona no se ha ido, se ha convertido en un cliente de rotación que alterna enseñas según la oferta de la semana. Ese perfil es más caro de retener y más sensible al precio del aceite, la leche o la carne.

Para el comprador, el escenario es razonablemente favorable. Cuando las cadenas pelean por la penetración, bajan precios, refuerzan promociones y amplían surtido propio. La contrapartida es la dispersión: hacer la compra en tres sitios puede ahorrar dinero y costar tiempo. Este análisis es divulgativo y de consumo; no constituye consejo financiero ni de inversión, y cada hogar debería valorar su caso.

🛒 El Veredicto de Compra

  • Compara por cesta, no por enseña: con el 57,7% de las compras ya repartidas entre varias tiendas, el ahorro real está en cruzar precios de tres o cuatro productos básicos.
  • Mira el peso de la marca blanca: ya es el 47,3% del valor del gran consumo; en categorías de uso diario, la diferencia por litro o por kilo es la que decide.
  • Guarda el tique: si una promoción no aplica el descuento anunciado, la reclamación exige la prueba de compra y el precio de góndola.

Ucrania lanza su mayor ataque con drones contra Moscú: 300 derribados y una refinería en llamas

El mayor ataque con drones contra Moscú desde 2022 deja tres muertos y una refinería en llamas. He revisado las cifras que han difundido las autoridades rusas y las que manejan las fuentes ucranianas, y la distancia entre unas y otras explica buena parte de esta guerra.

La ofensiva se produjo en la última jornada de las elecciones parlamentarias rusas, las primeras desde la invasión de febrero de 2022. Ucrania lanzó cientos de aparatos contra la capital y su región, y Moscú respondió con un recuento que, como viene siendo habitual, no encaja con el que manejan sus propios analistas independientes.

Los datos: más de 300 drones derribados y tres muertos

  • Más de 300 drones derribados sobre Moscú y su región, en el mayor ataque contra la capital desde el inicio de la guerra.
  • El alcalde, Serguéi Sobianin, elevó la cifra a más de 1.600 artefactos interceptados en todo el país, 450 de ellos hacia la capital, aunque los recuentos oficiales rusos tienden a inflarse.
  • Al menos tres muertos, entre ellos una mujer de 44 años y un hombre de edad avanzada, en incidentes separados.
  • 400 personas evacuadas tras el impacto de un dron en un edificio de 21 plantas, según el gobernador de la región, Andréi Vorobiov.

La refinería de Moscú, en el distrito de Kapotnya, sufrió daños en una de sus instalaciones, según confirmó el propio Sobianin. Los servicios de emergencia se desplazaron a la zona y, en esta ocasión, no se reportaron víctimas en el complejo. El recinto ya había sido alcanzado en meses anteriores.

«El ataque sin precedentes se planificó claramente con el objetivo de perturbar las elecciones. El enemigo no lo ha conseguido.» — Serguéi Sobianin, alcalde de Moscú, mensaje publicado en Telegram el 20 de septiembre de 2026

Las elecciones legislativas, primeras desde 2022, se han celebrado con un censo restringido a partidos afines al Kremlin y con votación organizada también en territorios ucranianos ocupados. Pocos rusos dudan de que Rusia Unida volverá a ganar, pero el resultado funcionará como termómetro del apoyo real a la guerra.

Flamingo, Pelican y la ofensiva contra el refino ruso

refinería Kapotnya

Volodímir Zelenski aseguró que entre los objetivos alcanzados figura una de las «instalaciones clave de la industria petrolera» rusa y que en el ataque se emplearon misiles de crucero Flamingo, de fabricación nacional y con alcance suficiente para llegar a Moscú. También mencionó el Pelican, presentado en un primer momento como un misil balístico de corto alcance y descrito horas más tarde por fuentes militares como un dron de ala fija. La confusión sobre la identificación del arma se mantuvo durante toda la jornada.

Canales de Telegram ucranianos y rusos difundieron imágenes de lo que presentaron como restos de un Flamingo hallados en la región de Moscú, aunque no fue posible verificarlo de forma independiente. Ruslan Leviev, responsable del grupo de investigación de fuentes abiertas Conflict Intelligence Team, sostuvo que los restos probablemente procedían de ese misil. La empresa Fire Point, responsable del arma, desarrolla además el FP-9, con un alcance superior a 800 kilómetros y una prueba de vuelo prevista para este otoño.

El ataque deja en evidencia el anuncio que Donald Trump hizo el lunes, cuando aseguró que Ucrania y Rusia habían acordado no golpear sus respectivas infraestructuras energéticas. La campaña ucraniana contra el refino ruso se ha intensificado en los últimos meses y ha dejado fuera de servicio una parte significativa de la capacidad del país, con escasez de derivados, subidas de precios y colas en las gasolineras de regiones repartidas por once husos horarios.

Lo que veo en el calendario electoral

Lo que veo aquí no es un ataque improvisado. Kiev ha convertido el refino ruso en su principal palanca de desgaste: cada parada técnica forzada reduce ingresos fiscales del Kremlin y genera fricción interna en forma de colas y precios altos. El calendario electoral añade un componente simbólico que Moscú no puede ignorar, y explica la reacción inmediata del alcalde, que atribuyó la ofensiva a un intento de desestabilizar la votación.

Sin embargo, quedan dos contradicciones sin resolver. La primera es el alto el fuego anunciado por Trump: si existía un acuerdo para no atacar infraestructuras energéticas, ya no está en vigor, y nadie ha explicado quién lo rompió. La segunda es el recuento. La diferencia entre los 1.600 aparatos que reclama Sobianin y las estimaciones independientes dificulta medir la eficacia real de la defensa aérea rusa y, por tanto, calibrar cuánto daño ha llegado a tierra. El recuento electoral de esta semana y la respuesta militar de Moscú serán los dos indicadores que seguiré con más atención.

🌍 El impacto en España y Europa

El impacto en España llega por la vía energética. Cada refinería rusa fuera de servicio tensa el mercado global de gasóleo y, con él, los costes del transporte, la pesca y la industria españolas.

  • Inflación: un gasóleo más caro en la eurozona se traslada al IPC español con retraso y complica la recta final del BCE hacia el 2%.
  • Euríbor: si el BCE aplaza recortes por el repunte energético, las hipotecas variables españolas notarán menos alivio del previsto en las próximas revisiones.
  • Empresas: el transporte de mercancías y el sector primario, muy sensibles al precio del combustible, son los primeros en notar la tensión.
  • Gas: una escalada que alcanzara infraestructuras de exportación rusas devolvería volatilidad al TTF y a la factura energética europea.

Irán condiciona el fin de la guerra y el petróleo supera los 100 dólares por barril

El petróleo ha superado los 100 dólares por barril y Teherán acaba de poner precio a la reapertura del estrecho de Ormuz. He repasado las condiciones que el jefe de seguridad iraní, Mohsen Rezaei, ha enviado a Washington vía Catar, y lo que encuentro no es un borrador de paz, sino una factura con seis cláusulas. Las expuso ante Al Jazeera el sábado y el mensaje de fondo es inequívoco: nada se mueve hasta que Estados Unidos cumpla.

Todo arrancó a finales de febrero, tras los ataques conjuntos de Estados Unidos e Israel contra territorio iraní. No hay tregua firmada, solo una pausa que se deshilacha desde el verano.

Las seis condiciones que Teherán ha puesto sobre la mesa

Rezaei las enumeró sin adornos y espera respuesta formal antes de mover ficha.

  • Fin de la guerra en todos los frentes, con mención expresa a Líbano.
  • Liberación de los fondos iraníes congelados, que cifra en miles de millones de dólares.
  • Fin del bloqueo naval sobre los puertos del sur de Irán.
  • Fin de la injerencia estadounidense en los asuntos internos del país.
  • Fin de la cooperación de Washington con ‘los oponentes de nuestra revolución’.
  • Fin de todos los ataques estadounidenses contra territorio iraní.

La comparación con el memorándum de junio es inevitable y, a la vez, engañosa. Aquel texto ya recogía varias de estas exigencias, pero también un plan de reconstrucción de 300.000 millones de dólares y la reapertura de Ormuz. Lo que cambia ahora no es el catálogo, sino el canal: Catar en lugar de Omán y una puesta en escena pública calculada.

«Enfrentaremos a Estados Unidos con mayor fuerza y con ataques más numerosos y más dolorosos.» — Mohsen Rezaei, jefe de seguridad de Irán, entrevista con Al Jazeera, 19 de septiembre de 2026

Un memorándum caducado y un bloqueo que nadie quiere romper

El acuerdo firmado el 17 de junio tenía una vigencia de 60 días y expiró el mes pasado. Desde entonces se han multiplicado los ataques en el entorno de Ormuz, que Irán ha cerrado de facto, mientras Washington mantiene el bloqueo de los puertos del sur iraní. Los asaltos a petroleros y el control efectivo hutí de la ruta del mar Rojo, la que Arabia Saudí usa para exportar crudo, explican el salto del Brent por encima de los 100 dólares.

«Hasta que se cumplan estas condiciones y se reconozcan los derechos legítimos de la nación iraní, no habrá vuelta a las negociaciones ni reapertura del estrecho de Ormuz.» — Mohammad Bagher Ghalibaf, presidente del Parlamento iraní, 20 de septiembre de 2026

Rezaei niega que Teherán incumpliera el pacto y sitúa sus acciones después de los ataques estadounidenses contra Bandar Abbas. Añade que el pacto exigía recurrir al comité de disputas acordado entre Ghalibaf y el vicepresidente JD Vance, del que Washington se retiró por su cuenta. Trump acortó el fin de semana en Camp David y volvió el sábado a Washington, mientras el Departamento de Estado pedía máxima vigilancia a sus ciudadanos en nueve países de la región.

estrecho de Ormuz

Lo que veo en este pulso: nadie puede ganar y nadie puede ceder

Veo aquí un tablero sin casillas ganadoras. Estados Unidos sostiene el bloqueo y la superioridad aérea, pero no puede forzar una capitulación; Irán no puede romperlo, aunque conserva apalancamiento asimétrico —petroleros, milicias, rutas marítimas— para encarecer la factura a todos los demás. Es el diagnóstico de Adel Abdel Ghafar, del Australian Strategic Policy Institute.

El reloj juega a favor de Teherán. Las legislativas estadounidenses de noviembre son la variable que Rezaei descuenta. Rob Geist Pinfold, del King’s College de Londres, sostiene que Trump quiere un acuerdo antes de los comicios; David Des Roches, exdirector del Pentágono para la Península Arábiga, responde que Washington leería las condiciones como una rendición.

Hay dos detalles que apuntan en direcciones opuestas. Rezaei no mencionó esta vez las reparaciones de guerra, una exigencia histórica, y eso admite una lectura de flexibilidad. Y admite que Irán estuvo a un paso de cerrar con Omán un acuerdo para gestionar Ormuz.

En lo nuclear mantiene la fatwa de Khamenei contra las armas atómicas y no ha salido del TNP, aunque avisa de que no puede garantizar el futuro. El riesgo que los datos no resuelven es un accidente en el estrecho: un petrolero alcanzado en el lugar equivocado convierte un pulso gestionado en escalada abierta.

🌍 El impacto en España y Europa

Para el lector español, el crudo por encima de los 100 dólares se traduce en tres vectores. Devuelve presión al alza a los precios energéticos europeos, complica el último tramo desinflacionario que persigue el BCE y tensiona de nuevo la curva de tipos. Si el Brent se consolida en estos niveles, el Euríbor a 12 meses podría subir entre 15 y 25 puntos básicos adicionales, con traslación directa a las hipotecas variables que se revisen en los próximos trimestres.

  • Euríbor e hipotecas: cada 25 puntos básicos encarecen una hipoteca media de 150.000 euros alrededor de 20 euros al mes.
  • Inflación y consumo: carburantes y fletes más caros erosionan el poder adquisitivo justo cuando la desinflación parecía encarrilada.
  • Exportadores e IBEX: el encarecimiento de fletes y seguros de casco golpea al tejido industrial que vende fuera.
  • Gas y BCE: si el cierre de Ormuz se prolonga, el gas natural licuado catarí buscará rutas alternativas y tensionará el TTF europeo, con menos margen para nuevos recortes de tipos.

Por qué el precio del gas natural en Europa sube un 150% y ya desbanca a Asia como comprador

0

El precio del gas natural en Europa se ha disparado un 150% en el mercado al contado y ha roto una jerarquía que parecía intocable: el comprador europeo paga hoy más que el asiático por el mismo cargamento de gas natural licuado.

Las estimaciones de Kpler sitúan las importaciones asiáticas de GNL en 20,09 millones de toneladas durante septiembre. Un año antes fueron 22,27 millones y un mes antes, 22,25 millones. La caída es doble, interanual y mensual, y confirma lo que el mercado venía anticipando desde el verano: Asia se aparta de la puja cuando el precio deja de cuadrar con su economía.

La razón última es el coste. Los compradores asiáticos disponen de alternativas —carbón, contratos indexados al petróleo, producción doméstica— y las están activando. El Viejo Continente no tiene esa red de seguridad, o la tiene mucho más cara por tonelada.

El GNL cambia de manos: Asia compra 2,2 millones de toneladas menos que hace un año

Los flujos que Asia deja libres, no se quedan sin comprador. Los metaneros se redirigen hacia los puertos europeos y allí el precio no funciona como un obstáculo, sino como un peaje de entrada. Los operadores del continente pujan por encima del comprador asiático, un patrón que en las últimas temporadas solo había aparecido en episodios puntuales y que ahora llega con la temporada de calefacción a la vuelta de la esquina.

El matiz que subrayan los analistas es que la demanda asiática no está ausente por falta de necesidad, sino por precio. Ese detalle altera la lectura del dato. Un comprador que se retira porque no puede pagar vuelve al mercado en cuanto la temperatura baja o el inventario aprieta, y el margen de reacción se mide en semanas.

Sobre esa base, Europa ha decidido no mirar la etiqueta. Sus carteras de suministro se reordenaron desde 2022, cuando el gas ruso por gasoducto dejó de ser una opción de volumen, y cada invierno se juega con un colchón que depende de barcos que zarpan a diez mil kilómetros de distancia.

Europa no está comprando energía más barata: está comprando la certeza de que el gas llegará, y la paga al precio que haga falta.

A eso se suma un deterioro estructural de la producción propia. Los campos maduros del Mar del Norte rinden menos cada año, el yacimiento neerlandés de Groningen quedó cerrado y el almacenamiento subterráneo europeo funciona como amortiguador, no como fuente. Cada tonelada que falta se cubre con gas natural licuado embarcado desde Estados Unidos, Catar o Argelia, con el coste logístico que eso implica.

El cargamento de GNL no viaja hacia donde está la necesidad, sino hacia donde está el pago: este otoño, ese lugar es Europa.

Los precios de referencia del noroeste europeo recogen esa tensión antes que cualquier otro indicador. El TTF holandés no es una curiosidad de trading: es la base sobre la que se firman los contratos del continente y la señal que siguen las comercializadoras para decidir cuánto compran y con qué antelación. Cuando el contado se mueve con esta intensidad, el traslado al resto de la cadena tarda semanas, pero llega.

Ninguna de las cifras del mes sostiene la tesis de que Europa compre por exceso de optimismo. Compra por obligación: sus importaciones de gas dependen hoy de barcos, no de gasoductos, y la capacidad contratada a largo plazo cubre solo una parte de la demanda invernal. El resto se resuelve en el mercado al contado, donde el precio lo fija el último comprador que necesita el cargamento. Este otoño, ese comprador lleva bandera europea.

El análisis difundido por OilPrice.com, que recoge los cálculos de Kpler, insiste en el mismo punto: la retirada asiática no responde a un invierno cálido ni a una recesión industrial, sino a una decisión de coste. Japón, Corea del Sur y China marcan el ritmo de ese mercado y, cuando vuelvan a necesitar volumen, lo harán con urgencia.

De la puja al recibo: la prima que acabará pagando el consumidor

GNL precio contado

El precio mayorista es la primera estación de un recorrido que termina en la factura doméstica. El mercado ibérico del gas traslada sus referencias a los contratos minoristas y a la tarifa de último recurso, revisada cada trimestre y aplicable a los hogares que siguen acogidos a ella. La próxima cita está fijada para el 1 de octubre, con la temporada de calefacción ya en marcha en buena parte del país.

En la industria, el traslado es más rápido. Las fábricas intensivas en energía —cerámica, vidrio, química, papel— compran con precios indexados y notan el movimiento en semanas. Ese es el canal por el que una puja entre metaneros en el golfo de México acaba convertida en un ajuste de producción en un polígono industrial de Castellón o de Álava.

La comparación con Asia deja el dato más incómodo. Mientras el comprador asiático reduce posiciones, el europeo las amplía y asume un sobreprecio que sus competidores industriales no están pagando. Esa asimetría se traduce en costes energéticos por unidad producida muy distintos dentro del mismo mercado global, y en una pérdida de competitividad que no se recupera cuando el precio baja, porque las decisiones industriales tienen plazos más largos.

Nadie regala un metanero. Y menos con el calendario en contra.

La victoria europea en la puja del GNL tiene fecha de caducidad

La paradoja del momento es sencilla de enunciar y difícil de digerir: Europa gana la puja del GNL precisamente porque está dispuesta a pagar lo que Asia no paga, y esa disposición mide vulnerabilidad, no fortaleza.

El precedente de 2022 mostró el mecanismo completo. Cuando el continente salió a comprar en en el mercado al contado de forma masiva, los precios se desbordaron, la demanda asiática se contrajo y la industria europea cerró capacidad que nunca volvió a abrir. El episodio actual tiene otro detonante —una retirada asiática por precio, no un corte de suministro—, pero activa la misma mecánica.

El riesgo evidente está en el calendario. Si el invierno llega frío en el noreste asiático, los compradores de Japón y Corea volverán al mercado con urgencia y con presupuesto. En ese escenario, la prima europea tendrá que subir para seguir ganando cargamentos, justo cuando los inventarios del continente empiecen a bajar. La campaña de relleno de 2027 arrancaría desde una posición más débil y con menos margen de negociación.

Hay además una contradicción de fondo que el debate público apenas toca. La agenda de descarbonización empuja hacia la electrificación de la calefacción y del transporte, pero la seguridad de suministro a corto plazo se resuelve comprando más gas y firmando contratos más largos. Las dos políticas no son incompatibles, aunque tampoco se refuerzan: cada contrato a veinte años firmado hoy hipoteca parte del margen de maniobra de la próxima década.

Los datos semanales de inventarios que publica Gas Infrastructure Europe y la revisión de la tarifa de último recurso del 1 de octubre marcarán la intensidad del traslado al consumidor. La pregunta de fondo no es si Europa puede pagar el GNL, sino cuántos trimestres está dispuesta a hacerlo antes de que el precio de la energía se convierta en un problema político de primer orden.

Precio de la luz hoy: sube un 2,09% pero deja ocho horas gratis para los electrodomésticos

0

El precio de la luz hoy sube un 2,09%, hasta los 112,56 euros por megavatio hora. El pool se sitúa así por encima de los 110,26 euros del sábado y reserva un bloque de ocho horas consecutivas a coste cero.

La franja gratuita se concentra entre las 10:00 y las 18:00, según los datos publicados por el Operador del Mercado Ibérico de la Energía (OMIE). En esas horas el precio de la energía cae a cero euros por MWh, algo que solo ocurre cuando la oferta renovable supera con holgura a la demanda.

La otra cara llega de noche. Entre las 21:00 y las 22:00 el mercado paga 202,97 euros por MWh, casi el doble de la media diaria. El hueco nocturno se cubre con ciclos combinados y con importaciones, y eso tiene un precio.

Ocho horas gratis a mediodía y un pico nocturno de 202,97 euros

El tramo a coste cero no es un gesto comercial de ninguna eléctrica. Es el resultado de la fotovoltaica entrando con fuerza en el sistema a las horas de mayor radiación, con una demanda industrial que un domingo trabaja a medio gas. Cuando la oferta renovable desborda la demanda, el precio marginal se va al suelo.

Para el consumidor doméstico, ese calendario horario es la herramienta más útil de la semana. Programar la lavadora, el lavavajillas o la recarga del coche eléctrico entre las 10:00 y las 18:00 elimina el coste de la energía en esas horas, aunque el término de potencia y los impuestos se mantienen intactos. El calendario manda.

Del pool al recibo: agosto se cierra un 70% más caro que hace un año

El repunte de este domingo llega después de un mes de agosto caro. El mercado mayorista subió un 70% interanual hasta los 118 euros por MWh de media, y la factura del consumidor medio con tarifa regulada (PVPC) se situó en 96,65 euros, según el análisis de FACUA-Consumidores en Acción. El detalle importa.

Un día con ocho horas a cero euros no abarata el mes: el mercado paga la energía de las horas punta, y esas horas concentran la factura.

Para encontrar un recibo más alto hay que remontarse a octubre de 2022, cuando alcanzó los 103,34 euros. La serie de agosto dibuja una escalada sostenida: 96,65 euros en 2026, 80,71 en 2025, 78,21 en 2024, y 73,21 en 2023, frente al pico de 158,30 euros de 2022. El salto respecto al año pasado es del 19,8%.

La fiscalidad empuja en la misma dirección. Desde el 1 de junio el IVA de la luz volvió al 21%, tras el 10% aplicado para contener el impacto de la guerra en Irán. A finales de ese mes, un decreto abrió la senda de rebaja del Impuesto sobre el Valor de la Producción de Energía Eléctrica (IVPEE): del 7% actual al 5% en 2026, al 3,5% en 2027 y su eliminación en 2028.

El precio del mercado mayorista no se traslada de golpe al recibo regulado. El PVPC toma un 40% de su valor del mercado diario y el 60% restante de una cesta de precios negociados a futuro, de modo que la volatilidad del pool llega amortiguada y con retraso. El sistema no es inmune, eso sí: la tarifa carga también con los costes de la operación reforzada que Red Eléctrica mantiene desde el apagón de 2025.

precio luz domingo

Quien tiene precio fijo en el mercado libre está protegido mientras dure el contrato. El riesgo aparece en la renovación. Según los últimos datos de la CNMC, solo el 27,4% de los consumidores sigue en PVPC, mientras un 37,4% de los hogares tiene una tarifa con el mismo precio a todas las horas.

Hay una palanca que el consumidor controla y casi nadie utiliza. El estudio de la Organización de Consumidores y Usuarios (OCU) sobre 10.000 facturas del mercado libre entre octubre de 2025 y marzo de 2026 concluye que un 34% de los hogares mantiene una potencia contratada por encima de la que necesita, con un sobrecoste medio de 88 euros al año. Solo un 2% dispone de dos potencias diferenciadas. Para un mismo perfil de consumo, la diferencia entre contratos alcanza el 57%, hasta 450 euros más al año.

El mercado libre funciona con otra lógica. Una subida puntual del mayorista no altera de inmediato lo que paga un hogar acogido a precio fijo, porque el contrato actúa como cortafuegos mientras esté vigente. El impacto llega más tarde, en la renovación, cuando la comercializadora traslada el coste de la energía que compró por encima de lo previsto.

La paradoja de un mercado volátil con contratos rígidos

El contraste entre la media y el detalle horario es cada vez mayor. Un sistema con más fotovoltaica y más almacenamiento en baterías tiende a aplanar los precios en las horas centrales y a concentrar la tensión en el arranque de la noche, cuando la producción solar desaparece y la demanda doméstica repunta. El promedio diario es, en ese contexto, una foto que oculta el mapa.

El sistema eléctrico español ha entrado en una fase en la que la media diaria del pool informa cada vez menos. Con la fotovoltaica marcando el precio de mediodía y la demanda nocturna tirando de tecnología cara, el promedio esconde dos mercados distintos dentro de la misma jornada. El consumidor que no puede mover su consumo paga el segundo; el que sí puede, cobra el primero en forma de horas gratuitas.

Esa asimetría explica por qué la factura media sube mientras los titulares de las horas valle muestran cero euros. Explica también el riesgo que afronta el mercado libre en los próximos meses: las comercializadoras firmaron precios fijos con una previsión de pool más baja, y cada mes de mercado mayorista por encima de los 100 euros tensa esos contratos. La renovación de tarifas es el punto donde el consumidor notará el ajuste.

Queda una contradicción de fondo sin resolver. El IVPEE bajará al 3,5% en 2027 y desaparecerá en 2028, un alivio fiscal que llegará cuando el IVA ya esté plenamente instalado en el 21%. Mientras, un tercio de los hogares sigue pagando potencia que no usa y una minoría ha adaptado sus hábitos a un mercado que cada día premia más la flexibilidad.

Con la fotovoltaica marcando el precio del mediodía, la media diaria del pool informa cada vez menos y el contrato pesa más que el mercado.

La factura de septiembre, que se conocerá en las próximas semanas, llegará con los mismos mimbres: mercado volátil, fiscalidad normalizada y un margen de ahorro que depende más de la gestión del contrato que del precio del kilovatio. La palanca del consumidor no está en el pool. Está en la potencia contratada y en el horario en que pone la lavadora.

Una IA española de atención al cliente bate a los equipos humanos de las cotizadas del Ibex 35

Una firma española de inteligencia artificial ya supera en atención telefónica a los equipos humanos de grandes compañías, un avance que presiona los costes y obliga al Ibex 35 a redefinir su estrategia de servicio al cliente.

El salto de la IA en la atención al cliente

El sector de la atención al cliente asiste a un cambio de modelo. Los asistentes conversacionales desarrollados en España han afinado su precisión hasta gestionar consultas repetitivas, resolver incidencias y cerrar trámites sin intervención humana. En ese tramo, la máquina iguala o supera al operador. La inteligencia artificial ha dejado de ser un complemento para convertirse en el eje de la operación.

Las cotizadas con mayor volumen de interacciones mantienen plantillas de miles de agentes en sus plataformas de contacto. Telefónica, Santander, Iberdrola y Endesa figuran entre las compañías del Ibex 35 con redes de servicio más extensas. Trasladar parte de esa carga a la automatización de atención al cliente tiene un efecto directo sobre el margen operativo.

El ahorro es la palanca. Un agente humano y un asistente virtual no compiten en llamadas por hora, sino en coste por resolución. Ahí la ventaja del software es estructural: no descansa, no rota, y no encarece el turno. Para una compañía con millones de contactos anuales, el impacto en la cuenta de resultados es inmediato.

La otra cara es el empleo. Los call centers en España dan trabajo a decenas de miles de personas y concentran buena parte de la contratación del sector servicios. Cada función automatizada tensiona ese mercado y traslada la presión a las plantillas y a los convenios del sector.

La contienda no se libra en la tecnología, sino en el coste por resolución que cada compañía arrastra en su cuenta de resultados.

La regulación añade una capa de complejidad. El Reglamento Europeo de Inteligencia Artificial y el control de la Agencia Española de Protección de Datos condicionan el tratamiento automatizado de datos personales en los servicios de atención. Cumplir esas exigencias encarece el despliegue, pero no frena su avance.

El mercado no es menor. España concentra una de las mayores industrias de contacto de Europa, con operadores como Konecta, Teleperformance o Atento gestionando servicios externalizados para banca, energía, telecomunicaciones y seguros. El pulso entre plantilla y software se decide en esos contratos.

Renfe digitaliza su mantenimiento con IMANT+

La digitalización de las grandes compañías españolas no se limita al teléfono. Renfe ha desplegado la plataforma inteligente IMANT+, un sistema que monitoriza los trenes en tiempo real para detectar averías de forma predictiva antes de que afecten a la operativa comercial. La inteligencia artificial entra así también en el mantenimiento industrial.

La división de Ingeniería y Mantenimiento del operador integra a más de 3.200 profesionales repartidos en 94 instalaciones industriales. El grupo revisa cada año 487 locomotoras, 612 trenes autopropulsados y más de 10.400 vehículos remolcados, además de más de 700 intervenciones cíclicas.

inteligencia artificial Ibex

El esfuerzo se sostiene con el Plan Integral de Talleres y Mantenimiento 2025-2030, dotado con más de 1.000 millones de euros. De ese presupuesto, 446,7 millones corresponden a proyectos en ejecución o redacción y 444 millones a instalaciones en fase de estudio. La inversión de 100 millones en el complejo de Fuencarral II, una nave de 18.900 metros cuadrados prevista para finales de año, duplicará la capacidad de mantenimiento de trenes de ancho estándar.

Qué gana y qué pierde el sector con la IA

El precedente es claro. La banca ya automatizó hace una década la gestión de cajeros y oficinas, y el textil digitalizó su logística antes que su atención. En ambos casos, la tecnología recortó costes antes de redefinir el empleo. La diferencia ahora es la velocidad: los modelos conversacionales mejoran en meses, no en años.

Para el inversor, la lectura es doble. Las cotizadas con mayor base de clientes tienen margen para recortar costes operativos y elevar el beneficio por acción. A cambio, la presión sobre el empleo y sobre los proveedores externalizados puede trasladar el conflicto a la negociación colectiva. El consenso del mercado ya descuenta una mejora del margen en el sector servicios.

El contrapunto lo ponen los propios proveedores tecnológicos. La barrera de entrada se ha rebajado y cualquier firma mediana puede integrar un asistente conversacional. Eso commoditiza parte de la ventaja y obliga a las cotizadas a competir por la calidad de los datos, no por la herramienta. Quien controla la información del cliente controla la operación.

📊 Las Claves para el Inversor

  • Qué vigilar: El despliegue de asistentes conversacionales en las cotizadas con mayor volumen de contactos y la próxima temporada de resultados del sector servicios.
  • Reacción del valor: El mercado descuenta una mejora del margen operativo en las compañías que recorten el coste por interacción, con impacto directo en el beneficio por acción.
  • Precedente sectorial: La automatización previa de la banca y la logística anticipa un patrón: recorte de costes primero, redefinición del empleo después.

WiZink reduce un 55% sus pérdidas en el primer semestre de 2026, hasta 3,07 millones, a la espera de Unicaja

WiZink cerró el primer semestre de 2026 con unas pérdidas de 3,07 millones de euros, un 55% menos que un año antes, mientras sigue abierta la negociación con Unicaja para una operación que aún no tiene perímetro confirmado.

Qué dicen las cifras del primer semestre

El dato procede de las estadísticas de Banco de España consultadas por Europa Press. La entidad de crédito al consumo redujo sus números rojos un 55% respecto al mismo periodo de 2025, un recorte que deja la cuenta de resultados muy cerca del equilibrio. Un semestre más de contención en la base de costes bastaría para cerrar el ejercicio en positivo.

La parte alta de la cuenta apenas se movió. Los ingresos totales, el margen bruto del negocio, sumaron 146,3 millones de euros, un 1,6% menos que entre enero y junio de 2025. El margen de intereses se situó en 131 millones, con una caída del 0,4%, y las comisiones netas cayeron un 10%, hasta 14,8 millones. Nueve de cada diez euros que entran en caja son intereses puros: la entidad cobra por prestar y vive del diferencial entre lo que ingresa y lo que le cuesta financiarse.

La mejora del resultado no viene, por tanto, del negocio. Llega del ajuste de la estructura: los gastos de personal se recortaron un 21,8%, hasta 25,8 millones; el resto de gastos de administración bajaron un 9%, hasta 42 millones; las amortizaciones cayeron un 9,8%, hasta 9,08 millones; y las provisiones se redujeron un 17,2%, hasta 7,9 millones.

El balance, línea a línea

WiZink Unicaja

En la comparativa interanual se ve el tamaño del ajuste. El banco no publica en este formato los importes absolutos del año anterior: las cifras de 2025 que recoge la tabla se han calculado aplicando las variaciones interanuales que sí recogen las estadísticas del supervisor.

Magnitud1S 20261S 2025Variación
Pérdidas netas3,07 millones6,82 millones-55,0%
Margen bruto146,3 millones148,7 millones-1,6%
Margen de intereses131,0 millones131,5 millones-0,4%
Comisiones netas14,8 millones16,4 millones-10,0%
Gastos de personal25,8 millones33,0 millones-21,8%
Provisiones7,9 millones9,5 millones-17,2%

El detalle relevante está en el coste del riesgo. Una caída del 17,2% en provisiones, hasta 7,9 millones, deja esa partida en el 6% del margen de intereses. Es el apunte contable de un semestre y, por sí solo, no demuestra una mejora de la morosidad del negocio de tarjetas y financiación al consumo, el más expuesto a la evolución del empleo y del tipo que paga el cliente.

Recortar las pérdidas un 55% con la facturación plana resume el semestre de WiZink: la mejora llega del gasto, no del negocio.

La operación con Unicaja: qué hay sobre la mesa

El resultado llega con la compañía inmersa en una operación corporativa sin cerrar. En abril, Unicaja confirmó «conversaciones preliminares» y precisó que no se había adoptado «ninguna decisión definitiva». Desde entonces, silencio. Ni perímetro, ni importe, ni calendario.

Los asesores de la operación son PwC, en el plano financiero, y Uría Menéndez, en el legal. El banco andaluz tampoco ha aclarado si la operación abarcaría la totalidad de WiZink o solo una parte del negocio, una diferencia que cambia por completo la valoración: no vale lo mismo una plataforma de emisión de tarjetas que una cartera de crédito viva con su financiación asociada.

Conviene separar el hecho del rumor. Lo confirmado son las conversaciones. Todo lo demás —precio, estructura, plazo— carece de comunicación oficial. Cualquier avance relevante tendría que presentarse ante ante la CNMV en forma de hecho relevante por parte de la entidad cotizada, y la operación requeriría, según su configuración final, autorización del Banco de España y el análisis de concentraciones de la CNMC.

Qué mira el mercado en el crédito al consumo

El interés de Unicaja por WiZink responde a una lógica que el sector lleva años aplicando: el consumo aporta rentabilidad por encima del negocio hipotecario tradicional y se gestiona sin red de oficinas. Cetelem, filial de BNP Paribas, CaixaBank Consumer Finance y Santander Consumer Finance compiten en ese mismo terreno, con estructuras de coste muy dispares y con la vista puesta en unos tipos que marcan a la vez el precio de la financiación y la capacidad de pago del cliente final.

La propia Unicaja sirve de precedente: ya ejecutó la integración de Liberbank en 2021 y conoce el coste de digerir otra entidad. La diferencia es que WiZink no es un banco de red, sino una plataforma de crédito con acuerdos de financiación con comercios y un modelo íntegramente digital. Menos oficinas que solapar y más peso del riesgo de crédito en la ecuación de valor.

Sobre esa base, la reducción del 55% en las pérdidas mejora la foto del vendedor antes de cualquier valoración. Un balance que pierde 3,07 millones y factura 146,3 discute en un rango de múltiplos muy distinto al de una entidad ya instalada en beneficios. Si la operación se cierra, el comprador hereda el ajuste hecho; si no, WiZink seguirá dependiendo de su capacidad para mover un margen de intereses que hoy está plano.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima publicación de resultados y cualquier comunicación de Unicaja a la CNMV sobre el perímetro de la operación, que hoy sigue sin fecha ni detalle.
  • Reacción del valor: WiZink no cotiza, así que el termómetro es la acción de Unicaja: el mercado descuenta la operación, pero exige precio y necesidades de capital.
  • Precedente sectorial: La integración de Liberbank por Unicaja en 2021 marca la referencia: digestiones largas, sinergias de coste y prima dependiente del perímetro adquirido.

Plusfresc busca 23 personas para trabajar en su nuevo supermercado de Lleida, sin experiencia ni titulación

0

Plusfresc busca 23 personas para trabajar en su nuevo supermercado de Lleida. La cadena acaba de inaugurar su cuarto establecimiento del año en la ciudad, situado en el número 38 de la calle de l’Olivera, en el barrio de Ciutat Jardí.

El nuevo centro tiene una superficie total de 1.200 metros cuadrados, de los cuales 800 corresponden a la sala de ventas. Incorpora 80 plazas de aparcamiento y los servicios de reparto a domicilio y compra online, dos prestaciones que amplían las tareas habituales de la plantilla.

La apertura se traduce en 23 puestos de trabajo y eleva la red de la compañía hasta los 93 establecimientos. Es la cuarta inauguración que la empresa cierra en lo que va de año.

Por qué Plusfresc contrata ahora en Lleida

Detrás de la nueva tienda está el plan estratégico 2025-2027, con el que la compañía prevé alcanzar los 100 establecimientos antes de que finalice 2027. La inversión asociada asciende a 15 millones de euros, según el comunicado difundido por la propia empresa.

El director general de Plusfresc, Francisco González, ha señalado que el plan de expansión continuará por toda Catalunya, pero que Lleida seguirá siendo la prioridad de la cadena. La compañía suma ya 93 tiendas y mantiene su ritmo de aperturas en el territorio.

Cada apertura se traduce en empleo en la zona donde se instala. La empresa no ha detallado en su nota cuántos de los 23 puestos de de trabajo serán fijos ni qué franja salarial maneja, un punto que conviene aclarar en la primera entrevista.

Veintitrés empleos no mueven las estadísticas de la provincia, pero sí indican quién sigue abriendo tiendas y contratando en el comercio de Lleida.

Perfiles buscados y condiciones de los 23 puestos

Plusfresc Lleida empleo

El comunicado de la empresa no desglosa los puestos, pero un supermercado con 800 metros cuadrados de sala de ventas, reparto a domicilio y compra online necesita habitualmente perfiles como estos:

  • Reposición y sala de ventas: colocación de producto, control de stock y atención al cliente durante la jornada. Sin experiencia previa.
  • Caja y atención al público: cobro, gestión de devoluciones y resolución de dudas. Se valora el manejo de un terminal punto de venta.
  • Frescos: charcutería, carnicería, pescadería y frutería. Ninguna titulación específica exigida.
  • Reparto a domicilio: preparación de pedidos y entrega en la zona. Algunas rutas requieren carné de conducir.
  • Preparación de pedidos online: selección y empaquetado para el servicio de compra a distancia.

Sin experiencia. Sin titulación.

La jornada suele ser completa o parcial según el puesto, con turnos rotativos y presencia en sábados. El requisito real es la disponibilidad.

El sueldo tampoco figura en la información publicada. La referencia es el convenio colectivo del comercio que resulte de aplicación en la provincia, que fija bases y complementos por categoría. La diferencia entre una jornada completa y una parcial cambia el neto de forma decisiva.

Análisis: qué significa esta oferta para quien busca trabajo en Lleida

Veintitrés puestos son una cifra modesta, pero tienen valor en dos sentidos. El primero es el momento: entrar ahora supone formar parte del equipo que estrena una tienda. El segundo es la trayectoria de la compañía, que prevé pasar de 93 a 100 locales antes de que acabe 2027. Más aperturas significan más vacantes.

Hay condiciones que el titular no cuenta. El trabajo en supermercado se hace de pie, con turnos rotativos que pueden incluir tardes, sábados y algunos festivos. El pico llega en Navidad. Quien no tenga disponibilidad los fines de semana lo tendrá difícil, aunque no se exija experiencia.

Tampoco conviene dar por hecho que el contrato sea indefinido. La empresa no lo especifica y en el sector son habituales las primeras etapas de carácter temporal antes de la conversión a fijo. Preguntar por la duración, por los domingos y por el convenio aplicable es lo mínimo antes de aceptar.

El perfil con más opciones es el que combina disponibilidad amplia, trato con el público y ganas de aprender en frescos, el área donde el conocimiento tarda más en adquirirse. Para quien busca empleo en Lleida y no encuentra hueco en otros sectores, esta convocatoria es una puerta de entrada razonable. No garantiza un gran salario, pero sí un empleo formal en una empresa que crece. Quienes no entren en el proceso pueden revisar otras ofertas del sector en el portal del SEPE.

📝 Cómo enviar el currículum

La inscripción se gestiona a través de la sección de empleo de la web corporativa de Plusfresc y, de forma alternativa, entregando el currículum en el propio centro de la calle de l’Olivera.

  1. Paso 1: Accede a la sección ‘Trabaja con nosotros’ de la web oficial de Plusfresc.
  2. Paso 2: Regístrate creando un perfil con tus datos de contacto y tu provincia.
  3. Paso 3: Busca las vacantes asociadas a la tienda de Ciutat Jardí o filtra por la provincia de Lleida.
  4. Paso 4: Adjunta tu CV actualizado e indica tu disponibilidad horaria, un dato que se valora desde el primer cribado.
  5. Paso 5: Confirma la inscripción y guarda el correo de acuse de recibo. Si el proceso no avanza, siempre queda la entrega en mano en el establecimiento.

Plazo de inscripción: abierto mientras el supermercado complete su plantilla; no hay fecha de cierre publicada. Requisito mínimo: ninguna titulación ni experiencia previa, solo disponibilidad horaria y capacidad de trabajo en equipo.

Publicidad