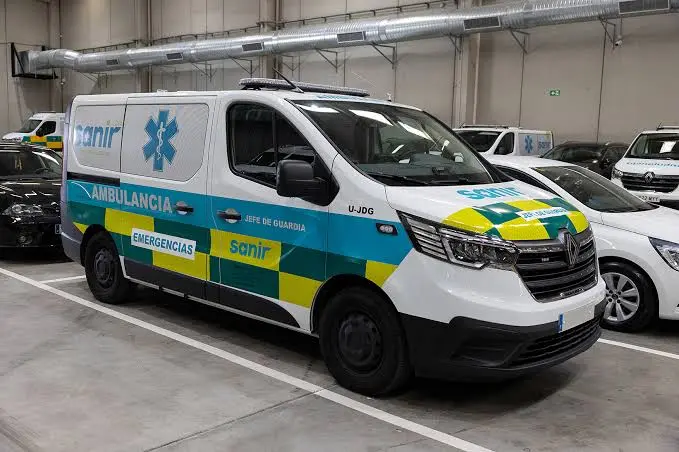
En plena OPA de la directiva española de Alsa por su propia matriz, Mobico, un dato que se ha hecho llamativo es la importancia que tiene para la empresa española el negocio de las ambulancias. Sanir, la firma dedicada al transporte sanitario, se ha vuelto una de las fuentes de ingresos más interesantes de la compañía española, con diferencia la filial más importante de su matriz británica, y hay señales que la dibujan como una de las claves del futuro inmediato de la operadora.
Según los datos de la empresa depositados en el Registro Mercantil español y consultados por Merca2, el negocio diversificado en España (donde se encuadra el transporte sanitario junto al negocio turístico) aportó 187 millones de euros a los ingresos de la filial. Pero además, la adquisición e integración de la joint venture Sanir-Serveo en Madrid fue el principal motor para que los ingresos de la división de transporte sanitario en España aumentaran casi un 80% y su beneficio operativo creciera más de un 30%.
Pero no solo es Madrid. El mismo documento señala que este año empezaron a operar otros dos contratos, en Cataluña y el País Vasco. No son datos menores, y hay señales que apuntan a que las ambulancias serán más importantes todavía en los próximos meses. Según ha publicado Crónica Global, una vez que la familia Cosmen, dueña de Alsa, complete la OPA sobre su matriz, dará pasos para reforzar este segmento, que pronto puede convertirse en una pieza clave de los resultados de la operadora española.
El crecimiento de Sanir
Lo cierto es que la empresa de transporte sanitario ya no es un activo menor dentro de los balances de Alsa y Mobico. No es para menos: según los datos de la matriz británica, la compra costó unos dos millones de libras —alrededor de 2,3 millones de euros—; es decir, que no fue una inversión menor. Desde entonces han sumado unos 4,7 millones de euros en ambulancias y otros equipos de emergencia; el documento también contabiliza otros 2,2 millones en intangibles.
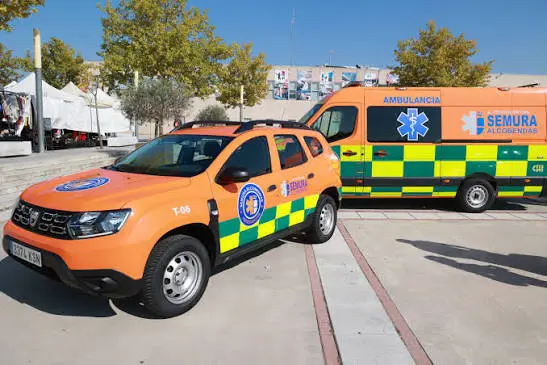
Lo llamativo es el poco tiempo en el que Alsa y Mobico han participado en el negocio sanitario y lo rápido que han seguido sumando contratos públicos. Solo en la Comunidad de Madrid tienen el contrato del servicio Summa 112, que entre los servicios de urgencias y los de transporte programado alcanza los 204,53 millones de euros. Pero además, han sumado contratos en varios municipios de la región, incluyendo Alcobendas, Tres Cantos, Torrejón de Ardoz y Algete. En total, sus contratos madrileños superan los 211 millones de euros.
Ahora será interesante ver cómo evolucionan sus nuevos contratos en comunidades como el País Vasco y Cataluña. Lo cierto es que, aunque la OPA devolvería la españolidad a la empresa, son millones de euros del Estado español que llegan a una compañía británica, cuya supervivencia depende de una Alsa que ya funciona entre concesiones de rutas vencidas y subsidios del Estado español al transporte.
Una pieza más dentro de una OPA clave
De cualquier modo, de momento todo apunta a que la familia Cosmen, todavía clave para el funcionamiento de Alsa, acabará por controlar la que sigue siendo su matriz británica. Ya la directiva de Mobico ha dado luz verde a la operación y los ingresos en Reino Unido se siguen traduciendo en pérdidas para la empresa, en particular por la crisis que atraviesa el servicio «UK Coach» (el transporte de larga distancia en territorio británico).
Y es que las operaciones españolas son, con diferencia, la principal fuente de ingresos de la empresa británica. Según los datos de sus cuentas, Alsa genera 1.839,1 millones de libras, lo que representa el 53,8% de los ingresos ajustados totales de Mobico Group (3.419,9 millones de libras). Pero además, los datos provenientes de subsidios al transporte en España contabilizan 234 millones de libras en subvenciones directas, equivalentes al 46,1% de todas las ayudas públicas que percibe el grupo a nivel mundial (508 millones de libras).
¿Más negocios en España?
En cualquier caso, no debería ser una sorpresa que la empresa siga apostando por sus negocios en España. Incluso sin la OPA en el horizonte inmediato, desde el Gobierno se ha defendido la importancia y los negocios de Alsa en los últimos años. De hecho, meses antes de su dimisión, el exministro de Transportes y Movilidad Sostenible, Óscar Puente, defendió que el modelo de concesiones que alimenta a la empresa en España servía para mantener las conexiones. Lo dijo tras señalar que permitir el cabotaje a las empresas internacionales cuyas rutas atraviesan España sería permitirles «hacer trampa».
Además, es la favorita para quedarse con, al menos, buena parte de la licitación para la empresa de autobuses de Renfe. El proyecto, que espera servir para cubrir las operaciones de la ferroviaria pública en caso de incidencias, debería ser adjudicado en las próximas semanas.