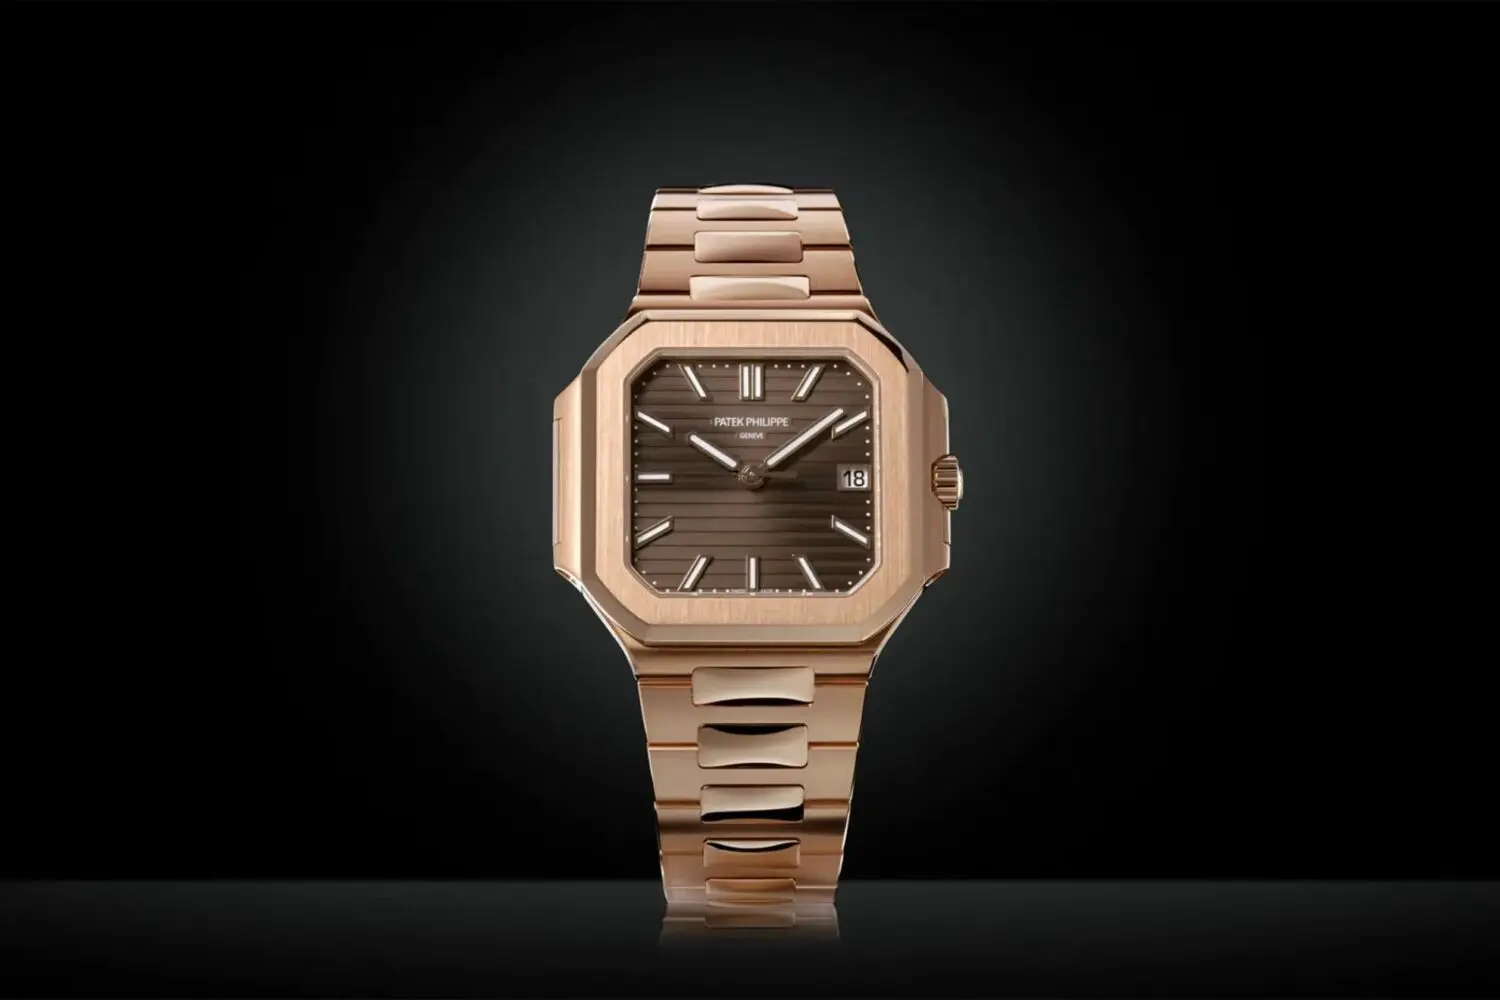
El Patek Philippe Golden Ellipse estrena esfera verde oliva y un estuche de mayor diámetro. La casa ginebrina presenta la Referencia 5738G-001, una variante de vestir que mantiene la ratio áurea del diseño original de 1968 y conserva un perfil de apenas 6 milímetros de grosor. He seguido esta referencia a lo largo de varios ciclos de mercado y la lectura que hago del movimiento es doble: comercial en la forma, estratégica en el fondo.
El precio de catálogo en oro blanco se sitúa en 43.011 dólares, según la información publicada por la propia manufactura en patek.com. No es una cifra que busque competir en el segmento de acceso, sino una declaración de posicionamiento dentro de un catálogo donde el Nautilus y el Aquanaut concentran la demanda especulativa mientras el Ellipse representa otra cosa: la continuidad de un código de diseño que no ha necesitado campañas para sobrevivir casi seis décadas.
Una esfera verde que no es cosmética
El color no responde a un capricho de temporada. El verde oliva con acabado sunburst cambia de tono según la incidencia de la luz, desde una lectura terrosa hasta destellos de hierba más luminosos. Sobre la caja de oro blanco, los índices de bastón y las agujas cheveux mantienen la esfera en un grado de limpieza poco habitual en la relojería contemporánea, donde la densidad informativa se ha impuesto como norma.
En el interior late el calibre 240, un automático de cuerda ultraplana con microrrotor de oro de 22 quilates. Es un movimiento veterano dentro de la casa, y precisamente por eso interesa al coleccionista: su arquitectura se ha mantenido reconocible mientras el resto del sector engordaba los estuches para acomodar módulos y complicaciones añadidas.
La geometría sigue apoyándose en la proporción áurea, una relación matemática que la manufactura adoptó en 1968 y que nunca ha abandonado. Ni redonda ni angular, la caja del Ellipse ocupa un espacio intermedio que hoy resulta casi excéntrico frente al reinado absoluto del reloj deportivo con brazalete integrado.
Qué compra realmente el inversor en un reloj de vestir
Aquí conviene separar dos mercados que a menudo se confunden. El reloj deportivo de acero se adquiere con lógica de flipping: lista de espera, prima inmediata, rotación rápida. El reloj de vestir en oro blanco se adquiere con lógica patrimonial. Su público es más estrecho, la reventa es más lenta y el comprador final rara vez busca una ganga.
Eso no lo convierte en un mal activo; lo convierte en un activo distinto. La producción de Patek Philippe en oro blanco es estructuralmente baja, el desgaste del segmento es menor porque muchas piezas no rotan nunca, y la referencia acumula un historial de diseño que ningún lanzamiento de moda puede replicar. Cabe recordar que el Ellipse atravesó cuatro décadas de indiferencia mediática sin desaparecer del catálogo.
El reloj de vestir no compite por atención. Compite por permanencia, y ese es un criterio de inversión muy distinto al de la lista de espera.
La consecuencia práctica es que el comprador de un Ellipse rara vez es un especulador. Es un patrimonio familiar que busca un objeto con trazabilidad, servicio técnico garantizado por la marca y una curva de valor plana pero resistente a la baja. Para un family office con asignación a tangibles, esa combinación aporta descorrelación frente al ciclo bursátil, aunque a costa de una liquidez que exige paciencia.
El hueco que ocupa el Ellipse en una cartera de activos tangibles
Mi lectura es que el Golden Ellipse no es un instrumento de revalorización agresiva. Es un activo de preservación con un componente coleccionista que solo se activa en horizontes largos. Los relojes de vestir en oro han tendido a comportarse mejor en fases de normalización del mercado que en los picos de euforia especulativa, y el ciclo actual, tras la corrección del secundario deportivo entre 2022 y 2024, encaja en ese patrón.
El riesgo principal es de liquidez, no de precio. Una pieza de 43.000 dólares en oro blanco puede tardar meses en encontrar comprador en el canal secundario europeo, y el descuento frente a catálogo depende mucho más del estado de la caja y de la documentación que de la esfera. Quien compre pensando en vender en doce meses se equivoca de producto y de plazo.
El segundo riesgo es de percepción. La relojería de vestir ha permanecido años fuera del radar mediático y esa invisibilidad puede prolongarse. No obstante, juega a favor la disciplina de la casa: la manufactura no fabrica en volumen y no descuenta catálogo. Esa combinación es la que ha sostenido los precios del Ellipse vintage en subastas europeas incluso en trimestres flojos, y la que explica por qué una referencia casi invisible para el gran público mantiene un mercado secundario ordenado.
Una referencia que sobrevive cincuenta y ocho años sin rediseño no necesita justificar su precio con una historia de marca.
El próximo punto de control para medir el apetito real será la temporada de subastas de Ginebra de mayo de 2027, donde los lotes de relojería de vestir en oro blanco ofrecerán la primera lectura comparable tras la llegada de esta esfera verde al catálogo. Hasta entonces, cualquier valoración del 5738G-001 se mueve en el terreno de la estimación.
💎 Veredicto Wealth
El Golden Ellipse 5738G-001 es un activo de preservación de capital para patrimonios con horizonte superior a cinco años, no una pieza de rotación rápida. El riesgo a vigilar es la liquidez del canal secundario en piezas de más de 40.000 euros, donde el comprador tarda en aparecer.