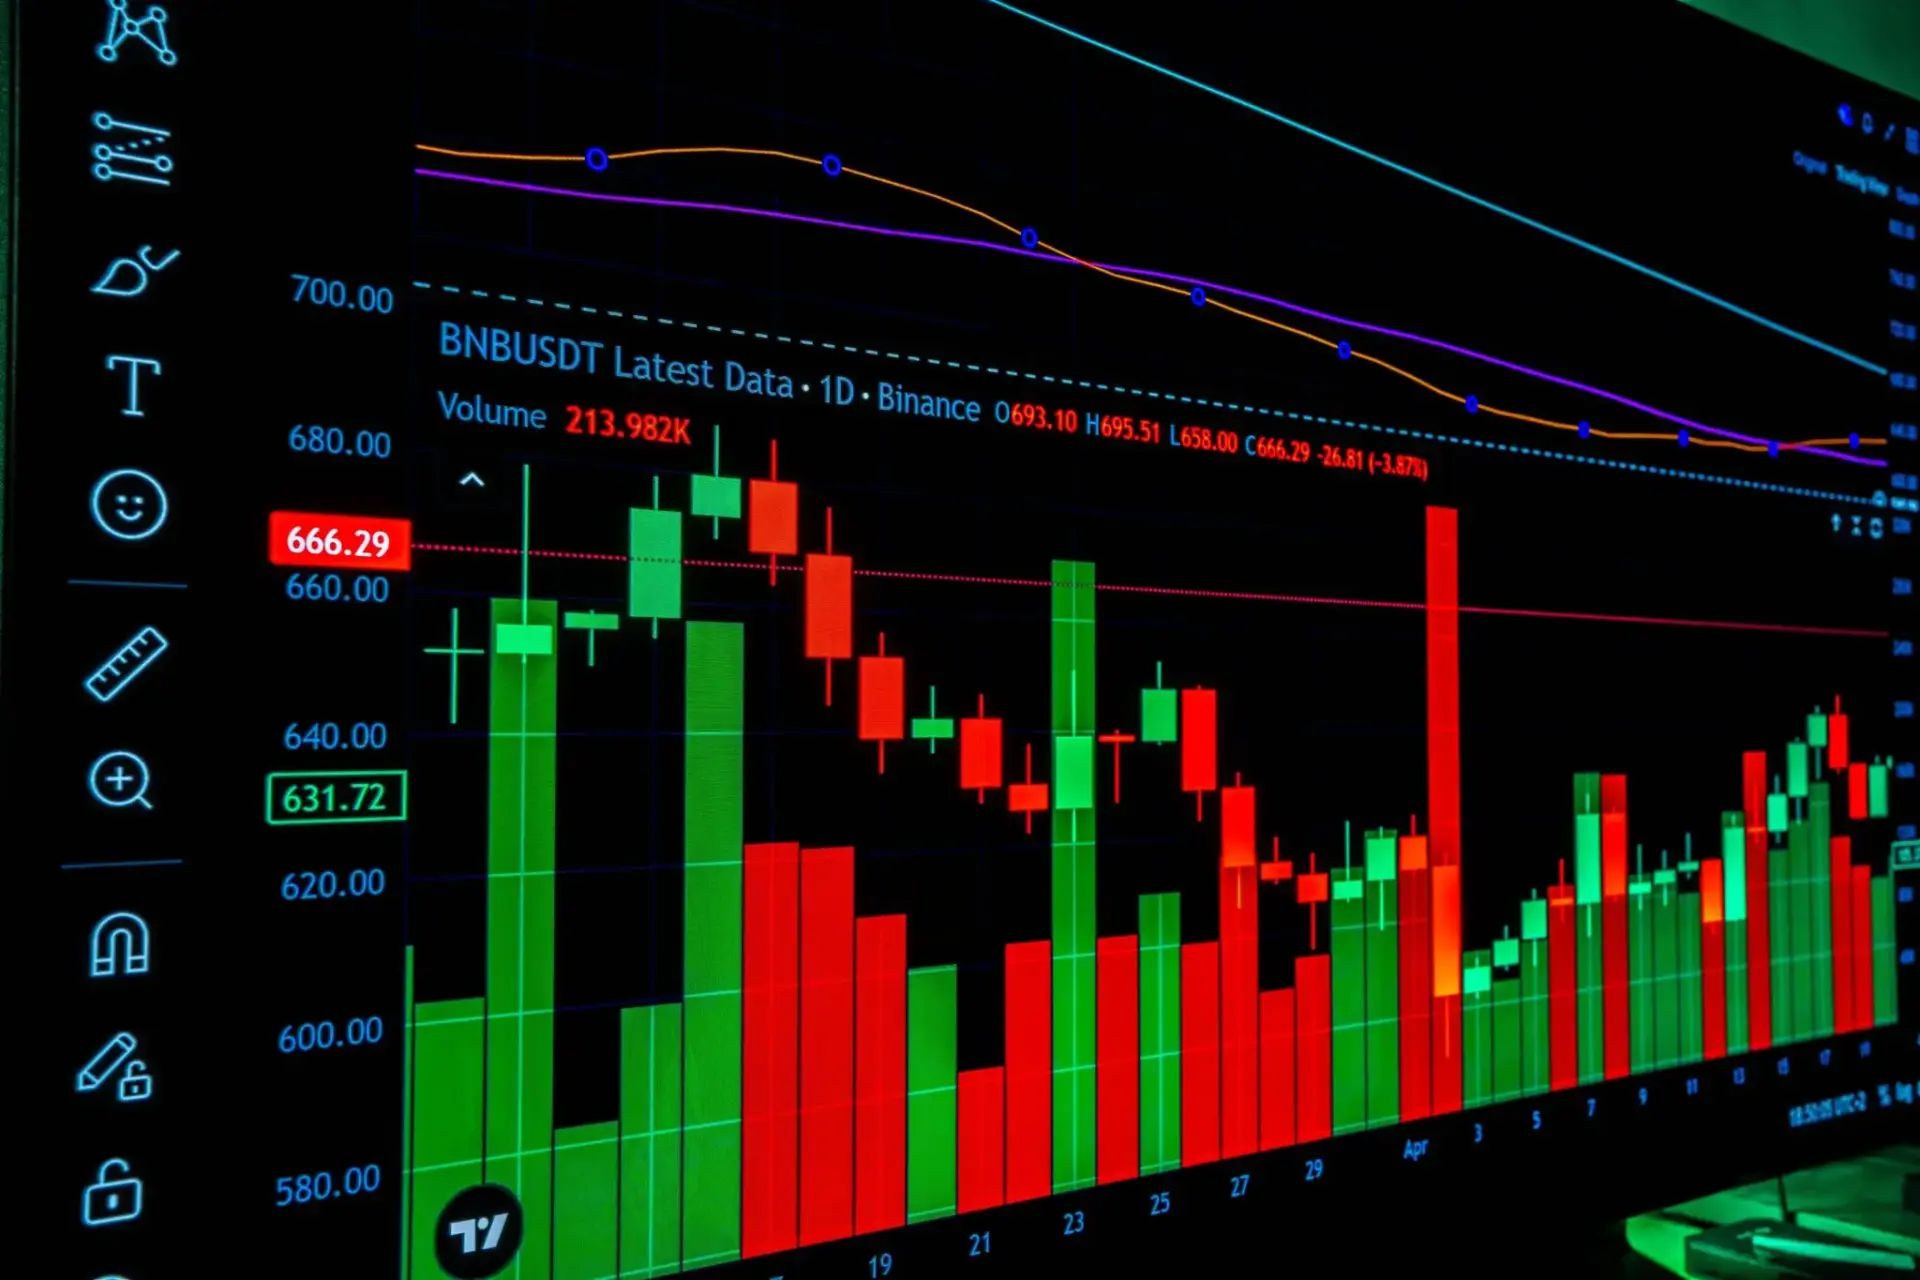
Solana sale de beta y el mercado lo ha celebrado con la mayor subida de SOL en semanas. El token tocó los 75,12 dólares el martes, un 6,95% por encima de los 70,24 dólares del cierre del sábado, justo cuando la red jubilaba la etiqueta de producto en pruebas que arrastraba desde su lanzamiento en 2020.
En esa misma ventana de tres días, bitcoin avanzó un 1,2% y ether un 3,1%, según los precios que recoge Cointelegraph a partir de datos de CoinGecko. La comparación es la que de verdad explica el ánimo del mercado: SOL multiplicó por casi seis la rentabilidad de BTC en un tramo en el que el conjunto del sector apenas se movió.
El escenario fue el Breakpoint, la conferencia anual del ecosistema Solana, que este año se celebró en Londres. El programa abrió el domingo con actividades previas y concentró el grueso de las ponencias el lunes y el martes. El anuncio de mayor recorrido no fue una cifra de rendimiento, sino la retirada formal del apellido beta.
Qué significa exactamente retirar la etiqueta beta
En el mundo del software, beta describe un producto que ya funciona pero sigue expuesto a cambios y fallos: se puede usar, aunque su creador no garantiza que resista toda la carga. Solana convivió con ese cartel desde 2020, incluso después de convertirse en una de las redes con más actividad on-chain del sector. Quitarlo es, sobre todo, un gesto de gobernanza y de comunicación. El equipo fundacional asume ante el mercado que la infraestructura está lista para producción, y ese mensaje lo leen con lupa los departamentos de riesgo que deciden dónde poner dinero.
Conviene separar el simbolismo del código. La retirada de la etiqueta no altera el funcionamiento de la red: el mecanismo de sellado temporal criptográfico que ordena las transacciones antes de votarlas —lo que el sector conoce como Proof of History o PoH— sigue igual, y los dos clientes validadores que sostienen la producción de bloques, Agave y Firedancer, tampoco cambian. Un cliente validador es el programa que cada operador ejecuta para participar en el consenso; que existan dos implementaciones independientes es la principal red de seguridad frente a un fallo de software. Nada de eso se ha movido. La documentación de ambos está publicada en la web oficial de Solana.
A quién afecta, resumido: al que tiene SOL en cartera, porque el titular es más fácil de defender ante un comité de inversión; al que hace staking (delegar los tokens a un validador a cambio de recompensas), porque la red sigue igual de abierta a nuevos operadores; y al usuario de finanzas descentralizadas, que no notará nada en su rutina salvo más competencia entre protocolos por captar liquidez.
Una etiqueta no cambia una línea de código. Cambia, eso sí, la forma en que un comité de riesgo lee el expediente de Solana.
A quién beneficia y qué falta para que la subida se sostenga
El segundo hilo de las ponencias fue la tokenización de activos del mundo real: bonos, fondos y derechos de cobro representados como tokens sobre una red de altas prestaciones. Encaja con la arquitectura de Solana —bloques rápidos y comisiones bajas—, pero depende de que los emisores tradicionales se atrevan a mover volúmenes serios. El relato no paga las facturas. La métrica que hay que vigilar es el valor total bloqueado, el TVL, que suma el dinero depositado en los protocolos de la red: si la etiqueta beta pesaba en las due diligence, su retirada debería notarse antes ahí que en el precio, que todavía depende del humor del mercado.
Lo que el precio no cuenta: precedentes, riesgos y la próxima prueba
Merece la pena mirar atrás antes de dar por hecho que el mercado ha cambiado de opinión. Solana sufrió paradas de red en septiembre de 2021 y en febrero de 2022, episodios en los que la producción de bloques se detuvo y hubo que reiniciar la cadena a mano. En noviembre de 2022, el colapso de FTX —que había sido uno de sus mayores impulsores— arrastró a SOL hasta mínimos de unos 8 dólares. De aquello salió una red más conservadora en su hoja de ruta y mucho más obsesionada con la fiabilidad. La etiqueta beta era, en parte, el último resto de aquella etapa de aprendizajes.
Los riesgos, en cualquier caso, siguen sobre la mesa. El primero es la concentración del staking: la mayoría de los operadores y de las plataformas de staking líquido concentra una parte relevante del SOL delegado, lo que en la práctica reduce la dispersión del poder de voto. El segundo es la dependencia de un solo equipo para el segundo cliente: Firedancer lo desarrolla Jump Crypto y su despliegue completo avanza por fases, así que la red todavía no ha demostrado la convivencia madura de dos implementaciones a plena capacidad. Y el tercero es el de siempre: buena parte del volumen sigue viniendo de actividad especulativa que se seca rápido cuando el precio deja de subir.
Con la etiqueta fuera, la siguiente prueba de fuego tiene nombre técnico. Alpenglow, la reforma del consenso aprobada por la comunidad a través de una propuesta SIMD (los documentos públicos de mejora del protocolo), promete recortar el tiempo de finalidad de los bloques —cuánto tarda una transacción en volverse irreversible— a una fracción de lo actual. Su despliegue por fases dirá más sobre la madurez real de Solana que cualquier comunicado de Breakpoint. De momento el mercado ha votado con el precio: un 7% en tres días, con SOL muy lejos aún de los máximos de 2025. Lo difícil empieza cuando el titular se olvida.