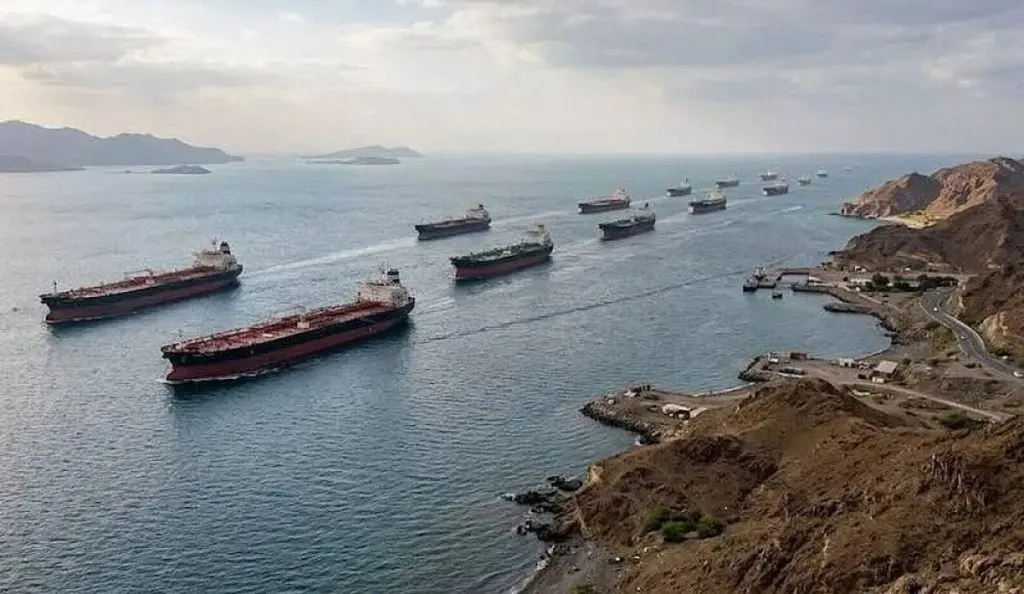
El estrecho de Ormuz cuesta ahora 64 millones de dólares por tránsito, según la Marina de Estados Unidos. Lo relevante no es la cifra. Es que nadie haya podido verificarla. Hung Cao, secretario de la Armada en funciones, la puso sobre la mesa el martes 17 de noviembre ante el Comité de Servicios Armados del Senado. Antes de la guerra, ese mismo seguro costaba 54.000 dólares.
De 54.000 a 64 millones: el coste de cruzar el estrecho que nadie ha verificado
Cao citó primero la cifra antigua y después la actual, y ahí empezó el problema. La senadora demócrata Elissa Slotkin le respondió que la navegación comercial ya no disfruta de la libertad que tenía antes del conflicto. El intercambio dejó un dato sin contexto y una duda razonable: ¿hablamos de una prima de guerra sobre el valor del casco, del coste total del cargamento o de una suma asegurada?
Los cálculos independientes sitúan el coste muy por debajo, aunque igualmente fuera de cualquier escala conocida:
- 7,5%-10% del valor del casco es la prima de riesgo de guerra actual, frente al 1%-3% previo, según un informe de S&P Global de julio.
- 21 millones de dólares sería el seguro de un petrolero con 270.000 toneladas de crudo, según esa misma estimación.
- 10-20 millones de dólares por mover un cargamento, según un ejecutivo de la petrolera dubaití ENOC citado por Reuters en septiembre.
- 308 tránsitos en la semana cerrada el 11 de noviembre, un 65% por debajo de los niveles previos a la guerra, según UKMTO.
Michelle Bockmann, analista de la firma de inteligencia marítima Windward, formuló la pregunta que el Senado no hizo. Si la prima se fija como porcentaje del valor del buque, el 64 millones solo encaja en un casco extraordinariamente caro o en un contexto que Cao no explicó. Mi lectura es que la cifra funciona mejor como titular político que como referencia de mercado. El mercado, de hecho, ya opera con otras.
«No dio contexto. ¿Está hablando de primas adicionales de seguro de riesgo de guerra que se fijan como porcentaje del valor del casco?» — Michelle Bockmann, analista de Windward, a Al Jazeera, 18 de noviembre de 2026
Irak reabre el oleoducto hacia Turquía doce años después con 750.000 barriles diarios
Mientras Washington discute el precio del riesgo, Bagdad se ha comprado una alternativa. Irak ha vuelto a bombear crudo hacia Turquía por el oleoducto que conecta los yacimientos del norte del país con la costa mediterránea, con una capacidad de 750.000 barriles diarios. El conducto llevaba doce años parado. Su reapertura es la respuesta más tangible a la pregunta de si Ormuz sigue siendo imprescindible.
No es la única. Teherán ha diseñado rutas aprobadas que acercan a los buques a su propio litoral y ha anunciado exenciones para barcos de India, China, Irak y Qatar. En paralelo, las escoltas navales estadounidenses mantienen un corredor que Donald Trump presenta como plenamente operativo. La realidad del agua es bastante más estrecha que la del comunicado.
Lo que veo en los datos: un estrecho abierto solo para quien acepta el riesgo
Los registros de UKMTO me parecen el mejor termómetro disponible. Un 65% menos de tráfico no describe un cierre, pero tampoco una vía navegable en condiciones normales. Los ataques de esta semana lo confirman: dos petroleros alcanzados el lunes, uno con el motor en llamas frente a Omán; tres más dañados por minas según Teherán el martes; y un bombardeo estadounidense sobre la isla de Qeshm en respuesta a un ataque con drones contra instalaciones en Baréin.
Ahí está la contradicción que los datos no resuelven. Trump sostiene que la campaña militar ha terminado. La prima de riesgo dice lo contrario. Y el mercado asegurador, que es quien pone precio a la probabilidad de que un barco no llegue, lleva nueve meses descontando un escenario que la política niega. La guerra de los petroleros de los años ochenta ya enseñó algo parecido: los fletes siguieron subiendo meses después de que los gobiernos declararan las aguas bajo control.
Chris Beauchamp, de IG, lo formula sin adornos.
«Solo está abierto a los negocios si los marinos están dispuestos a asumir estos riesgos, y desde luego no está abierto según ninguna definición previa a la guerra.» — Chris Beauchamp, analista jefe de mercados de IG, a Al Jazeera, 18 de noviembre de 2026
Lo que sigue me parece el punto clave para las próximas semanas: la distancia entre el relato oficial y el precio del seguro se cierra por uno de los dos lados. O los ataques se reducen y las primas ceden, o el Brent acaba incorporando lo que el seguro ya cobra. El próximo informe semanal de UKMTO y el diferencial entre el Brent y el crudo de Basora darán la primera pista.
🌍 El impacto en España y Europa
Para el lector español, la cadena empieza en el flete y termina en la cesta de la compra. Cada dólar que se añade al transporte de un barril aparece después en el diésel, en el gasóleo agrícola y en el queroseno, y llega al IPC con uno o dos trimestres de retraso.
- Euríbor: si la energía mantiene la inflación europea por encima del objetivo, el BCE tendrá menos margen para recortar y el Euríbor a 12 meses seguirá caro para las hipotecas variables españolas.
- Consumo: el gas que llega a las plantas españolas compite con cargamentos asiáticos que también rodean Ormuz; cualquier tensión en el TTF acaba en la factura industrial.
- IBEX: las refinerías ganan con el spread de refino, mientras alimentación, cerámica y automoción absorben sobrecostes de flete.
- BCE: el crudo que llega por Turquía al Mediterráneo reduce la dependencia del Golfo, un argumento que Fráncfort seguirá de cerca.