Stark Future ya es unicornio: la marca catalana de motos eléctricas cierra una ronda de 150 millones de euros y supera los 1.000 millones de valoración, la prueba de que el hardware español escala con capital riesgo.
La ronda que convierte a Stark Future en unicornio: 150 millones y 1.200 millones pre-money
150 millones de euros de capital nuevo y una valoración pre-money de 1.200 millones de euros. Son las dos cifras que sitúan a la compañía de Sant Boi de Llobregat en el club de los unicornios españoles, junto a Job&talent, Cabify, Perk, Recover y Factorial. La operación, adelantada por Expansión, es la mayor inversión registrada hasta la fecha en un fabricante europeo de motocicletas eléctricas.
El capital lo aportan Highland Europe, 1GT-Morgan Stanley Investment Management y Axon Partners Group, a los que se suman accionistas que ya estaban dentro. Stifel ha ejercido como asesor financiero principal y la compañía mantiene abierta la opción de un segundo cierre para incorporar socios estratégicos como Lombard Odier.
Aquí está el dato que mira cualquier fundador: la ronda es solo capital, no deuda, y los fundadores conservan más del 50% del accionariado y cerca del 70% de los derechos de voto. Anton Wass y su equipo se diluyen, sí, pero no sueltan el timón.
El destino del dinero marca la ambición. Hasta ahora Stark ha competido en off road —enduro y motocrós—, un mercado mundial de unos 3.000 millones de euros en el que firma en torno al 5% de cuota. El salto a las motos de carretera abre un mercado potencial de 90.000 millones de euros.
Retener más de la mitad del capital en una ronda de 150 millones no es suerte: es negociar desde la rentabilidad y no desde la caja.
No es la primera vez que la empresa levanta dinero. Antes de esta operación había captado más de 100 millones de euros, incluidos los 50 millones que puso Eicher Motors en 2022 y un préstamo del Banco Europeo de Inversiones en 2025. La diferencia ahora es el tamaño del cheque y el perfil del socio: fondos globales con cartera en compañías como Wolt, GetYourGuide, Huel y Zwift.
El segundo cierre que la empresa deja abierto apunta a una ronda que se ha quedado corta de demanda. Cuando una compañía puede elegir, elige socios y no solo dinero: cada inversor que entra ahora condiciona la próxima ampliación y el gobierno corporativo de la empresa.
El modelo de negocio detrás: 115 millones de ingresos y beneficio antes de la ronda
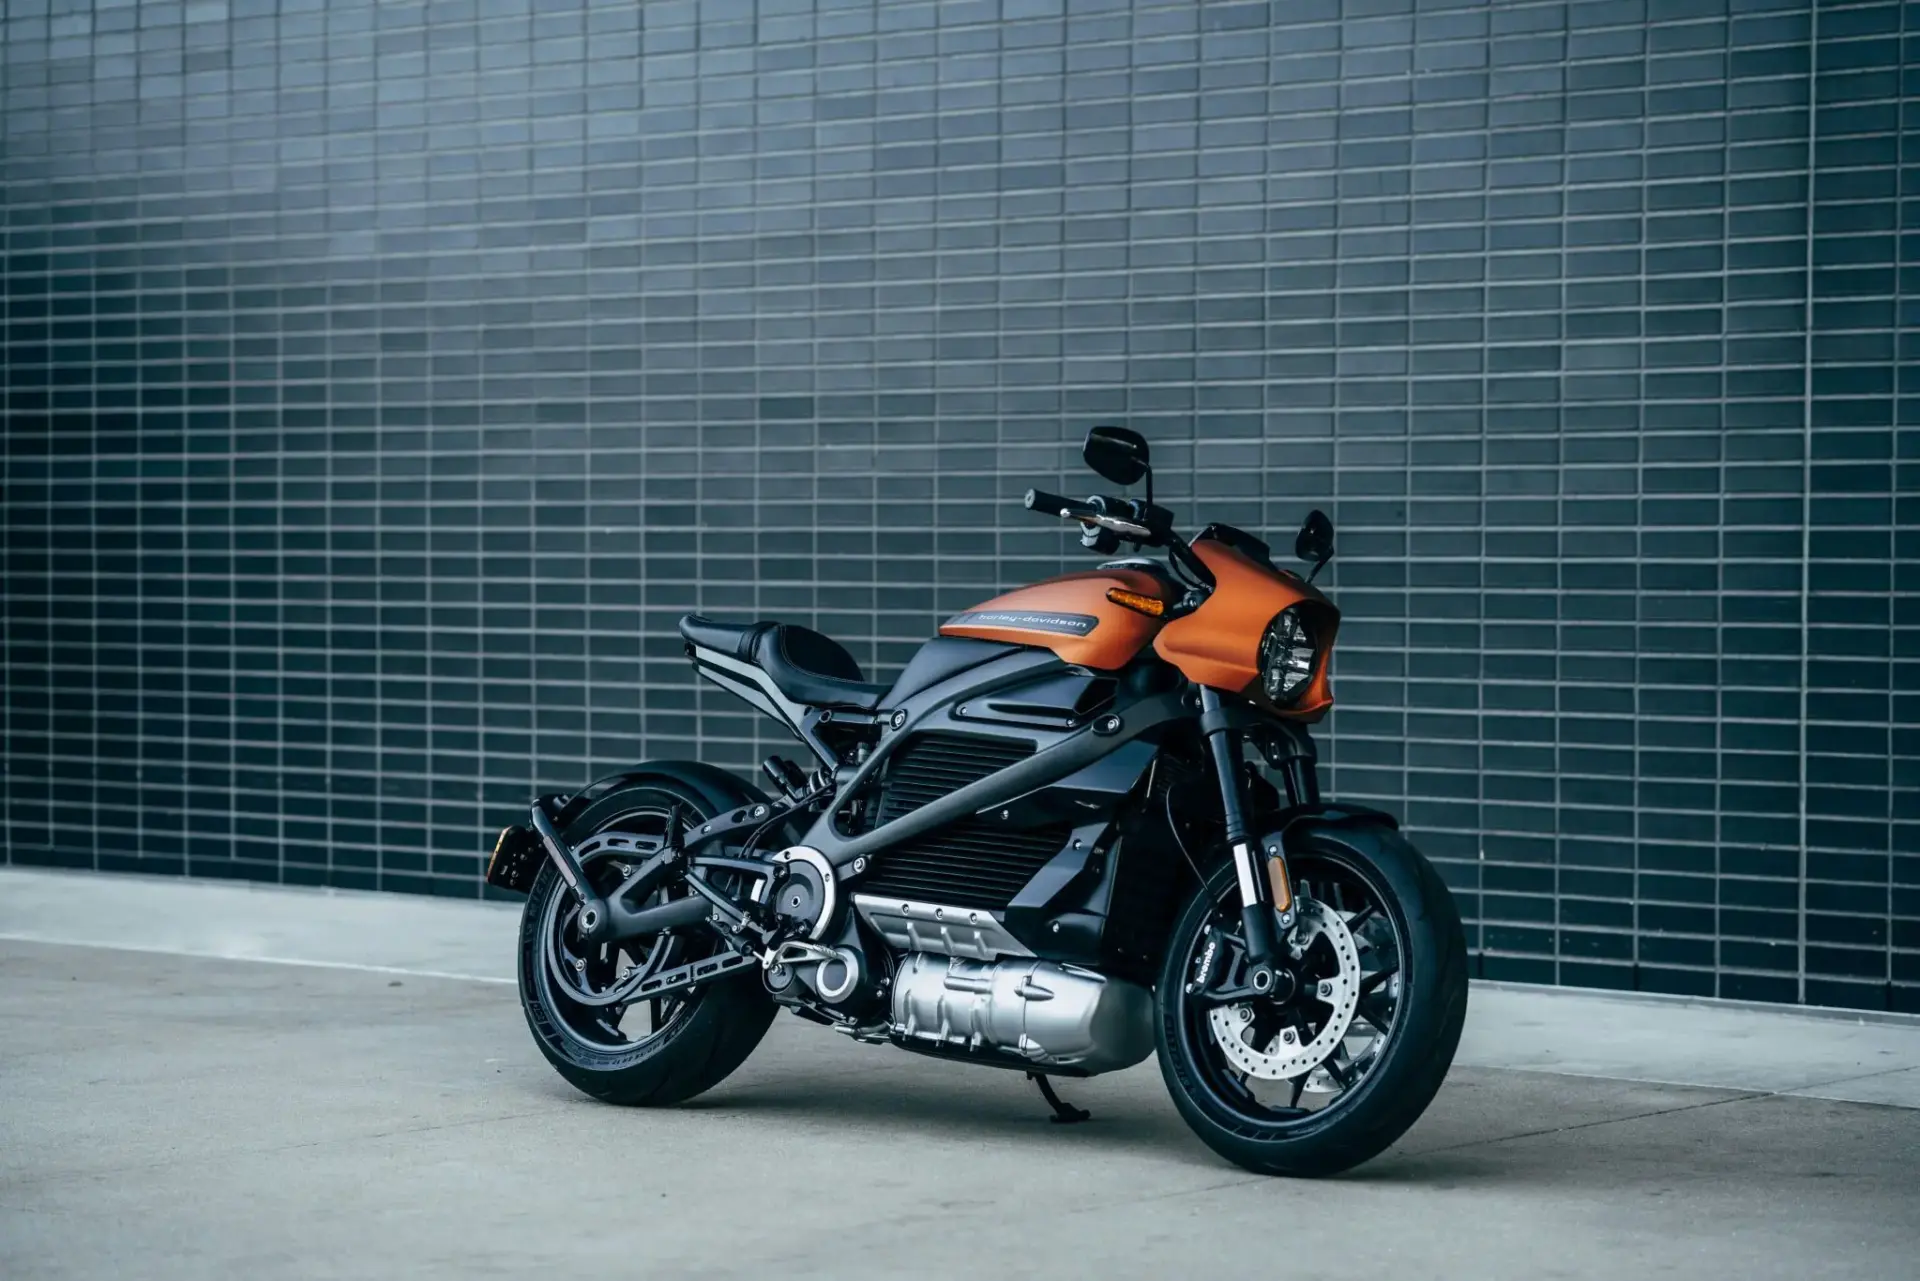
La planta de Sant Boi de Llobregat ocupa 20.000 metros cuadrados y es la base industrial del proyecto. El plan contempla nuevas líneas para elevar la capacidad hasta las 150.000 unidades anuales. En 2026 la firma destina 36 millones de euros a industrializar baterías y celdas, la arquitectura de los packs, el software de control y diagnóstico y la infraestructura de pruebas que lleva los prototipos a la serie.
Vamos a los números. Stark cerró 2025 con 115 millones de euros de ingresos y prevé terminar 2026 en 150 millones, con 15.000 unidades vendidas. El EBITDA será positivo, según la compañía, que asegura haber sido rentable todos los meses desde febrero. Con 500 trabajadores, presencia en 80 mercados, 650 distribuidores y el 95% de la producción exportada, esto no es una promesa de laboratorio.
Las tres lecciones que un founder de hardware puede copiar
- Vende antes de levantar la fábrica: Stark llegó a la ronda con ingresos consolidados y rentabilidad mensual, no con un prototipo y una presentación.
- Negocia desde la alternativa: retener la mitad del capital exige poder decir no; quien necesita el dinero con urgencia firma condiciones que luego pesan una década.
- Elige socios que abran mercado: Highland, Morgan Stanley y Axon no solo aportan euros; aportan capacidades globales para crecer en Europa, Latinoamérica y Asia.
Lo que esta operación dice del capital riesgo español
Stark compite en la liga en la que el hardware español lo ha tenido históricamente difícil: ciclos de producto largos, inventario, fábrica y homologaciones antes de facturar el primer euro. Wallbox abrió camino en la carga del vehículo eléctrico, y Silence, Velca y Nuuk han construido el mercado doméstico de la moto eléctrica. Pero el salto de escala que plantea Stark no tiene precedente en el segmento europeo de las dos ruedas.
A efectos prácticos, la valoración pre-money equivale a unas ocho veces los ingresos previstos para 2026. Para un fabricante industrial es un múltiplo exigente: el capital riesgo paga crecimiento, no ladrillo. Si la rampa hasta las 150.000 unidades se retrasa, ese mismo múltiplo se convierte en presión sobre el equipo. Ahí está el riesgo real, más en la ejecución industrial que en la demanda.
El precedente deja una lectura incómoda para quien prepara su primera ronda industrial: sin ingresos y sin margen operativo, la mayoría de los fondos industriales prefiere esperar. Stark levantó 50 millones en 2022, sumó deuda del BEI en 2025 y solo cuando el negocio ya era rentable mes a mes llegó el cheque de 150 millones. El orden importa más que la cifra.
🚀 Hoja de Ruta para Emprender
- Valida con ventas, no con maquetas: antes de pedir capital para una fábrica, demuestra que hay clientes pagando y un margen que aguanta el escalado.
- Calcula tu dilución antes de la ronda: define qué porcentaje mínimo necesitas para mantener el control y no negocies por debajo de esa línea.
- Construye la alternativa: deuda pública, socios industriales o crecimiento orgánico. Sin plan B, el precio lo pone el inversor.
- Prepara el segundo cierre: deja la puerta abierta a socios estratégicos; una ronda con exceso de demanda se gestiona mejor que una cerrada a la desesperada.