El ETF spot de XRP de Franklin Templeton, el XRPZ, declaró 293,1 millones de XRP en su balance al cierre del 30 de septiembre, con un valor razonable de 439,7 millones de dólares. Lo revela el informe trimestral 10-Q que la gestora ha presentado ante la SEC, y llega con una paradoja incómoda: la misma moneda que el fondo acumula cotiza por debajo de 1 dólar.
Conviene aclarar el vocabulario antes de seguir. Un ETF es un fondo que cotiza en bolsa como si fuera una acción y que replica el precio de un activo; en este caso, permite tener exposición a XRP desde el bróker de siempre, sin wallets ni claves privadas. Y el 10-Q es el informe trimestral que cualquier gestora sometida a la regulación de EEUU entrega a la Comisión de Bolsa y Valores. Es la foto más fiable que existe de lo que un fondo tiene y debe.
Qué revela el 10-Q del ETF de XRP de Franklin Templeton
Los números, todos fechados a 30 de septiembre, dibujan un vehículo en plena fase de captación. El XRPZ arrancó el periodo con unos 225,4 millones de tokens y lo cerró con 293,1 millones: un crecimiento cercano al 30% en tres meses. El patrimonio neto pasó de 215,1 millones a 439,6 millones de dólares, y las acciones en circulación se situaron en 27 millones, con un valor liquidativo de 16,28 dólares por título.
¿De dónde salieron esas monedas? Unas 26,6 millones llegaron por creaciones en efectivo, es decir, inversores que ponen dinero y el fondo compra XRP con él. Otros 41,3 millones entraron por aportaciones en especie, la fórmula por la que un gran tenedor entrega sus tokens y recibe participaciones del fondo a cambio. En todo el trimestre no hubo ningún reembolso. La custodia de los tokens corresponde a Coinbase Custody. Se puede consultar el registro de presentaciones en el buscador oficial de la SEC.
Hay una letra pequeña que el propio documento deja a la vista. El coste base de las tenencias asciende a 501,4 millones de dólares frente a los 439,7 millones de valor de mercado: el fondo está un 12,3% por debajo del precio al que compró, el equivalente a una pérdida no realizada de 61,8 millones. No ha vendido ni un token. Es la diferencia entre una pérdida en el papel y una pérdida real, el mismo criterio que aplica un particular cuando decide aguantar.
Por qué XRP cae bajo 1 dólar pese a las compras institucionales
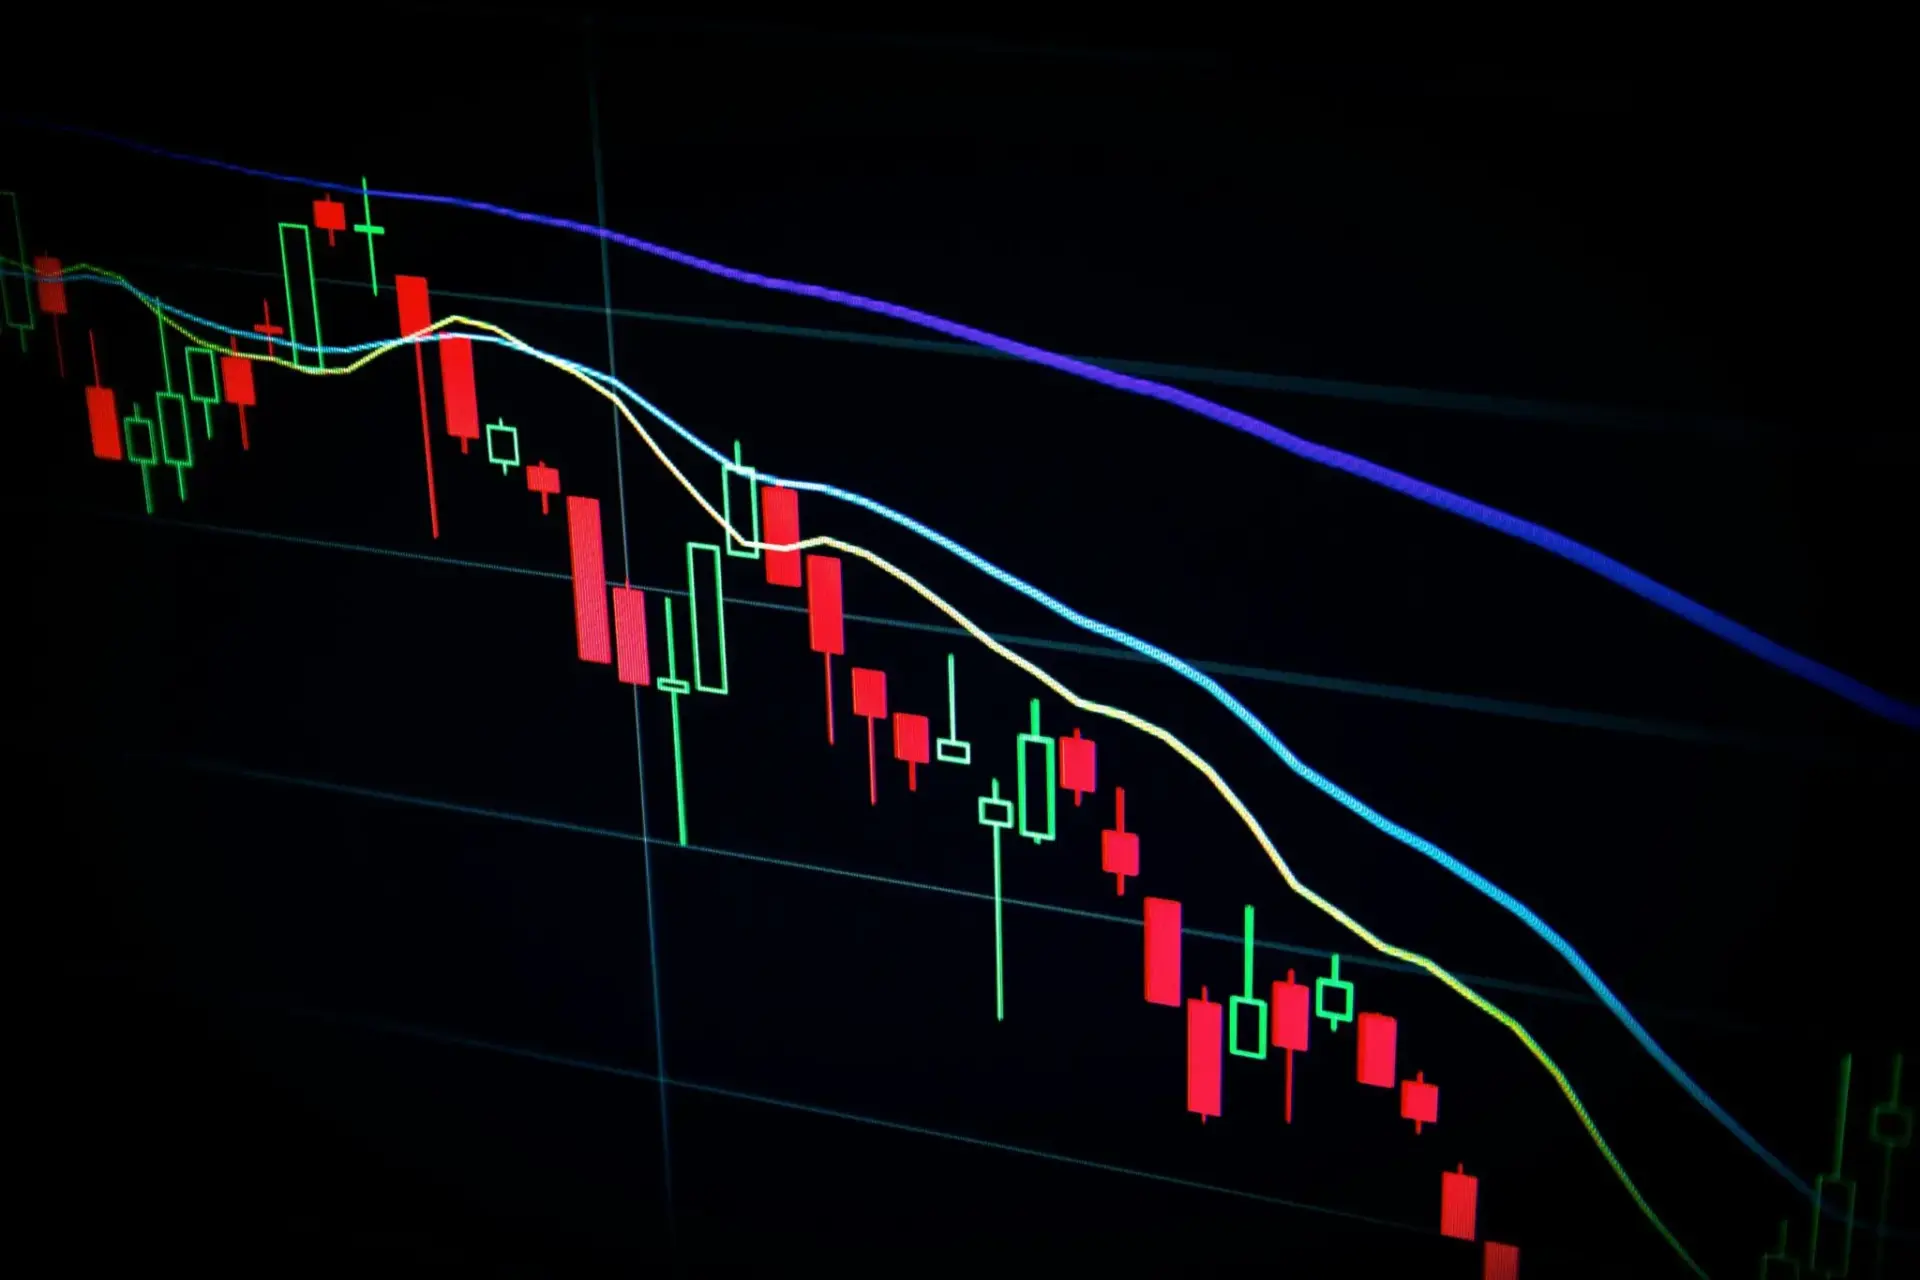
El informe retrata el 30 de septiembre. El mercado, en cambio, ha cambiado de humor desde entonces. XRP cotiza alrededor de 0,98 dólares, con un descenso del 4,6% en 24 horas y del 14,4% en la última semana. El token perdió el nivel de 1 dólar el 13 de noviembre, primera vez desde mediados de agosto, después de nueve sesiones consecutivas en rojo. Acumula un 73,1% de caída desde su máximo histórico de 3,65 dólares y se mueve en zona de mínimos de dos años.
Un fondo puede acumular 440 millones en tokens y ver caer el precio un 14% en una semana: la demanda institucional marca el suelo, no el rumbo.
Los flujos de los ETF tampoco acompañan. Los fondos spot de XRP registraron salidas netas de unos 36 millones de dólares entre el 9 y el 13 de noviembre, según el agregador SoSoValue, y el patrimonio conjunto del segmento bajó de 1.510 millones a 1.160 millones. A eso se suma el arrastre general: bitcoin llegó a tocar los 62.000 dólares, y cuando el activo mayor corrige, el resto suele corregir más.
No todo el mundo vende. La firma de análisis on-chain Santiment contabiliza 2.147 carteras con al menos un millón de XRP, una cifra que ha subido en plena corrección. Son las llamadas ballenas, los tenedores con tamaño suficiente para mover el precio si un día deciden salir. De momento, aguantan.
Qué dice este caso sobre los ETF cripto y qué conviene vigilar
Los precedentes ayudan a calibrar expectativas. Cuando la SEC desbloqueó los ETF spot de bitcoin en enero de 2024, la entrada de dinero fue inmediata y, aun así, el precio de bitcoin corrigió cerca de un 20% en las dos semanas siguientes antes de retomar el impulso. Con Ethereum ocurrió algo parecido, agravado por las salidas constantes del fondo de Grayscale, que venía de operar como fideicomiso cerrado. La lección de aquellos meses es sencilla: un ETF canaliza demanda, no fabrica suelo. Compra cuando hay dinero dispuesto a entrar; si el mercado vira, el vehículo institucional no frena la caída, solo la ordena y la hace más visible.
Hay tres frentes que conviene seguir. El primero es técnico: los analistas señalan los 0,99 dólares como soporte inmediato y advierten de que perderlo abriría la puerta a los 0,80. El segundo es contable: si el fondo sigue comprando por encima del precio de mercado, la pérdida no realizada del XRPZ crecerá y el informe del cuarto trimestre, con datos al 31 de diciembre, tendrá que reflejarlo. El tercero es el ánimo general, con bitcoin como termómetro de todo el sector.
Mi lectura es que el caso Franklin Templeton dice más del momento del sector que del propio XRP. La infraestructura institucional está montada y funciona: hay un vehículo cotizado, un custodio regulado y un informe trimestral auditado. Lo que no hay, por ahora, es un precio que acompañe. Esa distancia entre producto financiero maduro y activo volátil define este ciclo. Cosas que pasan en 2026.
Para el inversor particular hay una pregunta útil antes de moverse: ¿está comprando la tesis o el folleto? El folleto del XRPZ es impecable. La tesis depende de un precio que hoy está un 12,3% por debajo de lo que pagó el propio fondo. Ninguna de las dos cosas es una recomendación; ambas son datos.