De cara a la presentación de sus resultados del tercer trimestre hoy, L’Oréal encara el examen del mercado con una previsión de crecimiento comparable ajustado del 5,4%, respaldada por el empuje de la división dermatológica y el tirón del sector capilar y de fragancias. No obstante, el gigante de la cosmética afronta crecientes dudas sobre el desempeño de su negocio de lujo, donde los analistas advierten de un excesivo optimismo del consenso en comparación con las tendencias reales de consumo.
En este sentido, previamente a la publicación de resultados del tercer trimestre de 2026, que será hoy 22 de octubre tras el cierre de mercado, L’Oréal ha publicado un consenso de ventas comparables, que se ajusta para tener en cuenta las diferentes estimaciones del impacto de los cambios en la planificación de los envíos relacionados con las tecnologías de la información, tanto del año anterior como del actual.
«Hemos actualizado nuestras previsiones antes de los resultados del tercer trimestre fiscal. Nuestro pronóstico para el trimestre, sin considerar el crecimiento comparable anterior, es del 5,4%, lo que implica una aceleración de 20 puntos básicos con respecto al segundo trimestre de 2026″, afirma el experto de Jefferies, David Hayes. Concretamente, Norteamérica sigue destacando con un impulso en los segmentos de consumo masivo, profesional y fragancias; mientras Europa está demostrando ser más resistente de lo que se temía y China se está estabilizando.
En este contexto, si desglosamos las previsiones de L’Oréal de manera geográfica, Norteamérica sigue siendo un punto brillante para la compañía francesa. Concretamente, los expertos pronostican un crecimiento del 4,6% en el tercer trimestre, y los datos de Nielsen muestran un continuo aumento de la cuota de mercado en el sector de la belleza de consumo masivo.
Siguiendo esta línea, la adopción de GLP-1 también se está consolidando como un factor favorable estructural, impulsando la demanda de soluciones para problemas de la piel (pastillas de colágeno Vichy) y el cabello (champú para el crecimiento del cabello Redken). En conjunto, estos factores «elevan nuestra previsión de crecimiento de ventas de Noram para el año fiscal 2026 en 30 puntos básicos, hasta el 6,0%», certifican desde Jefferies.
China se está estabilizando, con el segmento de lujo como principal motor
Jefferies
Por su parte, en cuanto a Europa, a pesar de las preocupaciones persistentes en torno al consumidor europeo, la demanda se mantiene sólida, respaldada por el atractivo del lujo asequible de la belleza. Además los expertos ven beneficios derivados de la reorganización de L’Oréal en Europa, que ha simplificado la región de 25 mercados a ocho clústeres, mejorando así la velocidad, la escala y la innovación, al tiempo que preserva la relevancia local.
«Al igual que en Noram, esperamos que la adopción de GLP-1 proporcione un modesto impulso estructural a través de la demanda de productos que aborden los efectos secundarios de la pérdida de peso rápida. Estos factores hacen que nuestra estimación de crecimiento comparable para el tercer trimestre de 2026 se eleve al 5,6%», expresa el analista David Hayes.
Por último, mirando a China, el negocio de L’Oréal se está estabilizando, con el segmento de lujo como el principal motor en un mercado que ha mejorado hasta alcanzar un crecimiento del 2%, frente a las caídas registradas en el primer semestre del ejercicio fiscal de 2025. No obstante, su dinamismo aún está por detrás de Norteamérica y Europa. Es crucial destacar que la categoría de lujo crece entre un 6% y un 7%, lo que beneficia a L’Oréal, dado que su cartera de productos en China se compone de un 70% de productos de lujo frente a un 30% de productos de consumo masivo, la situación inversa a la del resto de la categoría.
La importancia de la división de productos profesionales dentro de L’Oréal
La categoría de productos profesionales dentro de L’Oréal sigue siendo un pilar fundamental del crecimiento estructural de la compañía. Asimismo, se prevé que el impulso del primer semestre de 2026 se mantenga en el segundo semestre, respaldada por una sólida posición en el mercado de salones de belleza con una cuota de mercado de aproximadamente el 42% de los estilistas a nivel mundial. La especialización del cabello en productos de alta gama continúa impulsando la premiumización, y la dirección destacó su confianza en el potencial de crecimiento a largo plazo de la división.
«L’Oréal Professional Products continúa beneficiándose de la tendencia hacia productos premium, el creciente conocimiento y sofisticación del consumidor y los hábitos de compra cada vez más rutinarios. Es importante destacar que la categoría ya no depende exclusivamente de los salones de belleza. El auge del comercio electrónico y la venta minorista selectiva ha ampliado la accesibilidad, diversificando la base de consumidores», afirma el experto de Jefferies, David Hayes.
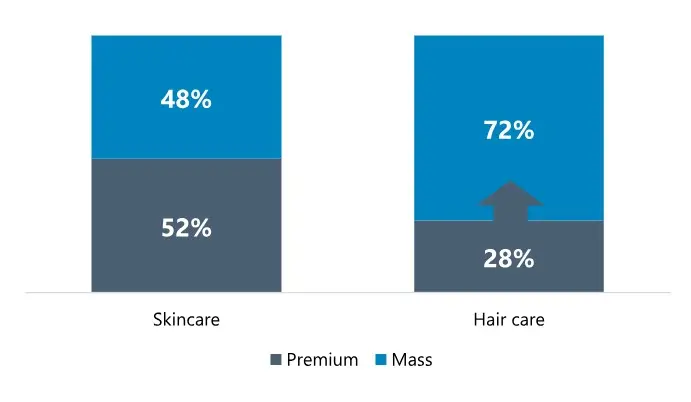
Sin ir más lejos, el cuidado capilar profesional se asemeja cada vez más al cuidado de la piel de alta gama, con consumidores que buscan productos eficaces, crean rutinas de varios pasos y optan por productos de mayor precio dentro de la amplia gama de productos de L’Oréal. Por otro lado, los salones continúan siendo un canal eficaz para la captación de clientes y la fidelización. Si bien las marcas digitales pueden generar notoriedad rápidamente, replicar la red de formación y las alianzas de L’Oréal con profesionales es una posibilidad limitada para la competencia.
No obstante, la compañía francesa ha reconocido que la competencia es intensa, pero percibe una amenaza limitada por parte de las grandes marcas establecidas y las marcas independientes, ya que ambas carecen de la infraestructura necesaria para crecer en el sector de la peluquería profesional. «Consideramos que la presencia de los salones es una ventaja competitiva clave bien establecida», afirman desde Jefferies.
Cada vez más, estas oportunidades se encuentran fuera del canal tradicional de salones de belleza y de los mercados desarrollados. Alrededor de la mitad de los compradores de Amazon son nuevos usuarios de productos profesionales para el cuidado del cabello, mientras que el comercio minorista selectivo y el comercio electrónico han pasado del 11 % de las ventas en 2019 al 39 % en 2025. Los mercados emergentes son una parte cada vez más importante de este panorama, pero el debate clave para L’Oréal radica en el momento oportuno.