Un técnico de Hacienda avisa: el Bizum periódico y del mismo importe puede ser un ingreso de actividad

Un Bizum periódico, siempre de la misma persona y por el mismo importe, puede acabar siendo un ingreso de actividad para Hacienda. Lo avisa el técnico de Hacienda Roberto Gómez: si esos cobros por móvil no se declaran como tal, pueden traer problemas.

Cuándo un Bizum deja de ser un favor y pasa a ser actividad

Pagar una cena, devolver un préstamo, repartir los gastos de un viaje. Ese es el uso normal de Bizum, y para Hacienda no tiene nada de particular. El envío esporádico no genera ningún inconveniente.

El problema aparece con la repetición. Un ingreso que entra con regularidad puede considerarse actividad económica, y ahí cambia todo. El criterio que repite el técnico es la periodicidad: si el dinero llega una y otra vez de la misma persona, y siempre por el mismo importe, la Agencia Tributaria puede interpretar que detrás hay un negocio y no un simple intercambio entre particulares.

‘Cuando recibes ingresos de forma periódica por medio de Bizum se puede considerar una actividad económica y, si no se declara como tal, puede haber problemas’, resume Gómez.

Traducido a lo práctico: un bizum suelto de vez en cuando no es nada; un cobro fijo cada mes sí es actividad. Y si ese dinero es la retribución de un trabajo o el pago de una venta, ya no es cuestión de importe, sino de declararlo por donde corresponde.

Hacienda no persigue el Bizum de una cena; persigue el que entra cada mes, siempre igual, como si fuera una nómina encubierta.

La clave está en la habitualidad. Un autónomo que cobra a sus clientes por Bizum no debería sorprenderse: esos ingresos son parte de su actividad y van a la declaración como cualquier otro cobro. El aviso apunta más bien a quien usa la app para facturar de forma opaca, sin alta ni factura de por medio.

El error caro: cobrar por Bizum lo que tendría que ir con factura

Si los Bizums recurrentes responden a una actividad, las obligaciones no son distintas de las de cualquier autónomo. Hay que darse de alta en el censo, emitir factura —repercutiendo el IVA cuando corresponda— y declarar esos ingresos en el IRPF. Cobrarlos por móvil sin factura no los hace invisibles; solo los deja sin justificar.

El error de base es creer que mover dinero por Bizum lo convierte en privado. No lo hace. La Agencia Tributaria mantiene la potestad de revisar los movimientos de las cuentas bancarias y las operaciones canalizadas por esta vía, y pone el foco en las transacciones que se repiten de un mes a otro.

El aviso se extiende al dinero que va y viene entre familiares. Cuando unos padres ayudan a un hijo a comprar un coche o una vivienda, ese envío puede acabar catalogado como donación si no se formaliza bien, con la correspondiente factura fiscal. La recomendación del técnico es convertir la operación en un préstamo a tipo 0%, por escrito, en el que consten la identidad del familiar y la suma transferida, y dejar constancia de las devoluciones periódicas del capital para justificar que es un préstamo y no una donación.

Ese es el tipo de despiste que no se ve hasta que Hacienda llama. Un Bizum de 200 euros un martes cualquiera no levanta ninguna ceja; una transferencia repetida de la misma cifra durante meses, sí.
ingresos Bizum declarar

Bizum ya no es un sobre cerrado para Hacienda

La foto que describe Gómez no es una excepción: es la tendencia. Los pagos por móvil dejan rastro, y ese rastro es, precisamente, el que antes no existía. En enero de 2026 entró en vigor el Real Decreto 253/2025, de 1 de abril, que endurece el seguimiento del fraude y refuerza la información que llega a la Agencia Tributaria. La digitalización del cobro ha convertido el anonimato en una reliquia.

Los números de ese control son concretos. El límite general para exigir justificación se mantiene en 10.000 euros anuales, y quedan fuera los abonos no lucrativos, como una cena compartida o un regalo. A lo largo de 2026, además, los bancos declaran anualmente las operaciones con tarjeta de crédito y débito, y solo se libran las que no superan los 25.000 euros entre cargos y abonos.

El técnico también dejó un apunte para quien compra vivienda: hacerlo como persona física permite acogerse a la exención por reinversión en vivienda habitual en una futura venta, mientras que comprar a través de una sociedad separa el patrimonio personal del empresarial a cambio de perder esa exención y tributar por el beneficio en el Impuesto de Sociedades.

Puestos a comparar, el caso del Bizum se parece cada vez más al de cualquier otro ingreso. La pregunta ya no es si Hacienda puede verlo —puede—, sino si el autónomo tiene con qué justificarlo. La experiencia de los últimos años apunta siempre en la misma dirección: las campañas de control sobre pagos digitales van a cruzar datos. Quien factura, duerme tranquilo; quien cobra al margen, acumula un riesgo que crece con cada operación.

Para las próximas semanas, la recomendación es sencilla y barata: repasar los movimientos recurrentes de la cuenta y comprobar que cada uno tiene su justificación. Los cobros de clientes, con factura; las ayudas familiares, con su préstamo formalizado por escrito. Lo que no tenga papeles, mejor resolverlo antes de que lo pregunte la Agencia Tributaria. Consultar dudas en la sede electrónica de la AEAT es más barato que esperar un requerimiento.

Guía rápida del trámite

  • 📅 Plazos: No hay fecha única. Los ingresos de actividad van en el modelo 130 cada trimestre y en la renta anual; el alta censal, antes de emitir la primera factura.
  • ✅ Requisitos clave: Si el Bizum recurrente retribuye una actividad, exige alta en el censo (modelo 036 o 037), factura y declaración en el IRPF.
  • 🌐 Dónde gestionarlo: Sede electrónica de la AEAT con certificado digital o Cl@ve; también de forma presencial en cualquier delegación.
  • 💰 Importe o coste: Dar de alta y declarar no tiene coste; el riesgo es la liquidación del IRPF no declarado más los recargos e intereses de demora.
  • ⚠️ Error a evitar: Cobrar de forma recurrente por Bizum sin alta ni factura; es justo el patrón que más revisa Hacienda.
Bono IA para pymes: cuantía, requisitos y cómo solicitar la ayuda

El Bono IA para pymes reparte 600 millones de euros para que 25.000 empresas pequeñas y medianas implanten inteligencia artificial en su negocio. La medida, enmarcada en la estrategia IA360 del Gobierno, todavía no tiene convocatoria publicada: ni cuantía por empresa, ni requisitos cerrados, ni plazo de solicitud.

Traducido al bolsillo: hay dinero anunciado, pero todavía no hay formulario que rellenar. Lo que se sabe hoy sale del anuncio del Ejecutivo y del debate que ha abierto en el sector. Falta por concretar cuánto le toca a cada pyme, qué gastos se aceptan, quién puede ser proveedor y cómo se justifica cada euro.

Cuánto dinero hay sobre la mesa y a cuántas empresas quiere llegar

Las cifras del anuncio son dos: 600 millones de euros de presupuesto para 25.000 empresas. El reparto por empresa no está detallado en la información publicada, así que cualquier número que circule estos días es una estimación, no un dato oficial de la convocatoria.

El objetivo declarado es elevar el porcentaje de compañías españolas que usan inteligencia artificial, una tecnología que ya se ha colado en marketing, atención al cliente, ventas, programación y administración. En la pyme, sin embargo, el uso sigue siendo desigual.

Para llevarlo al territorio, el programa se apoya en la Red Neurona, una red de centros tecnológicos pensada para demostrar y desplegar soluciones de IA en empresas, con atención especial a las pymes que tienen más barreras de entrada. Cuando la convocatoria arranque, el canal habitual para este tipo de ayudas de digitalización es Acelera Pyme.

El bono no va a premiar tener inteligencia artificial, sino saber para qué la quieres y cómo vas a medir que funciona.

Qué se subvenciona: implantación, no licencias de software

Aquí está la diferencia real con lo anterior. El Kit Digital pagaba soluciones estándar: una web, un CRM, un sistema de gestión, una licencia. El Kit Consulting financiaba el asesoramiento sobre qué cambios hacer. El Bono IA apunta a la fase siguiente: integrar la IA en los procesos internos y validar resultados.

Al menos, esa es la intención trasladada. Pedro Rico, fundador de Fandit, lo resume así: ‘La diferencia principal es que ahora se habla de implantación’, con objetivos concretos, y apunta a que puede que las licencias no entren en el gasto elegible. La frontera entre implantar y revender es justo donde se decidirá si el bono transforma o solo subvenciona compras.

Conviene tener claro qué es esta tecnología antes de pedir dinero para ella: la inteligencia artificial agrupa desde asistentes conversacionales hasta sistemas que clasifican documentos o prevén demanda. Cada caso exige diagnóstico, integración y seguimiento, que no se compra en una caja.

ayuda inteligencia artificial pymes

Quién puede pedirlo y el error que ya se vio con el Kit Digital

El perfil del beneficiario no está cerrado. En el anuncio se habla de pymes y de llegar a 25.000 empresas, con atención preferente a las más pequeñas, que parten con menos presupuesto, menos tiempo, y menos conocimiento técnico. Queda por concretar si los autónomos entran, si hay tramos por tamaño o sector, qué gastos son elegibles, qué proveedores valen y cómo se justifica cada euro.

Aquí llega el aviso, el mismo que dejó el Kit Digital: una parte de las pymes aprovechó la ayuda y otra se quedó con la sensación de haber comprado algo que no necesitaba. Un bono mal diseñado acaba financiando reventa de licencias. El propio Rico recuerda que en el programa anterior se llegaron a regalar móviles con la ayuda, así que la vigilancia sobre el gasto elegible no es un detalle menor.

Antes de firmar nada con un proveedor, la pyme debería tener respondidas cinco preguntas:

  • Qué proceso concreto quieres mejorar.
  • Qué ahorro o mejora esperas y cómo lo vas a medir.
  • Qué datos vas a utilizar y si están ordenados.
  • Quién va a supervisar la herramienta dentro de la empresa.
  • Cómo comprobarás que el proyecto ha funcionado.

Sin esas respuestas, la ayuda se convierte en gasto subvencionado, que no es lo mismo que inversión útil.

Kit Digital y Kit Consulting: la lección que el Bono IA debería aprender

España ya ha repartido ayudas masivas de digitalización, estatales y autonómicas. Unas aceleraron inversiones reales; otras se ganaron críticas por exceso de burocracia, poca personalización y resultados que no encajaban con lo que la empresa esperaba. El Bono IA nace bajo esa sombra y con un riesgo mayor: una web mediocre hace poco daño, pero una IA mal integrada puede automatizar el proceso equivocado o frustrar al equipo.

Lo razonable sería mirar lo que ya funciona en las convocatorias autonómicas antes de lanzar 25.000 expedientes nuevos y exigir a los proveedores que homologuen ofertas y resultados. Saber cuánto cuesta hacer qué es la única forma de comparar y de repetir lo que sale bien. Con 600 millones sobre la mesa, la tentación comercial será enorme y el filtro administrativo, si llega flojo, no lo compensará.

Mientras tanto, la pyme puede hacer tres cosas: ordenar sus datos, identificar el proceso que más tiempo le consume y no firmar ningún contrato antes de leer las bases. La fecha a vigilar es la publicación de la convocatoria y su reparto territorial: ahí se verá si el bono llega de verdad a los pequeños o se queda en las medianas con capacidad técnica propia.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria no está publicada: no hay fecha de apertura ni de cierre detallada en la fuente oficial.
  • ✅ Requisitos clave: Dirigido a pymes, con atención preferente a las más pequeñas; el perfil exacto de beneficiario y los gastos elegibles siguen sin concretarse.
  • 🌐 Dónde solicitarlo: Todavía no hay sede habilitada. El canal previsto es electrónico y el despliegue territorial corresponde a la Red Neurona.
  • 💰 Importe o coste: 600 millones de euros de presupuesto global para unas 25.000 empresas; el importe por empresa no está detallado. Se plantea como subvención, no como préstamo a devolver.
  • ⚠️ Error a evitar: Firmar con un proveedor antes de que salgan las bases: si el gasto no encaja en lo elegible, no habrá subvención.

PepsiCo extiende la agricultura regenerativa a 4.000 nuevas hectáreas en España

PepsiCo extiende la agricultura regenerativa a más de 4.000 nuevas hectáreas en España para recortar la huella de carbono y la huella hídrica de su cadena agroalimentaria.

La compañía no parte de cero. Ya aplicaba estas técnicas en cultivos de patata y maíz, y ahora las lleva a los oleaginosos de su proveedor Garlan en el País Vasco y al maíz en grano y sémola de Mercoguadiana en Extremadura. Todo el despliegue se hace en colaboración con Earthworm Foundation.

Las 4.000 hectáreas nuevas: del País Vasco a Extremadura

En el País Vasco, el programa alcanza 2.200 hectáreas tras incorporar un 41% de cultivos nuevos. La cooperativa Garlan, proveedor de PepsiCo desde hace más de 30 años, suma ahora los oleaginosos a la patata en la que ya se trabajaba. En Extremadura, el programa Regen Ex llega al 55% de la superficie de maíz en grano y sémola de Badajoz de la mano de Mercoguadiana.

Las prácticas no son un catálogo decorativo. Incluyen cubiertas vegetales para proteger el suelo y frenar la erosión, la siembra directa, que permite plantar sin labrar antes el terreno, y los inhibidores de la nitrificación, que mejoran el aprovechamiento del nitrógeno y recortan las emisiones de gases de efecto invernadero. En Extremadura, las cubiertas vegetales cubren el 10% de los cultivos y su extensión está prevista a lo largo de 2026.

El riego por goteo alcanza más del 70% de los campos de maíz del programa extremeño. La fertilización de baja huella, producida con hidrógeno verde junto a Fertiberia, suma 3.500 toneladas en Extremadura, un 29% más que en 2024. Para los próximos años, PepsiCo prevé bandas de biodiversidad en zonas de ribera, abonos orgánicos y ensayos con productos bioestimulantes.

Regenerar el suelo no compensa emisiones: cambia la forma de producir el alimento, y eso es más difícil de medir, de auditar y de copiar rápido.

La formación corre en paralelo. Durante 2025, más de 40 agricultores del País Vasco y Extremadura pasaron por los programas de Earthworm Foundation para aplicar estas técnicas con criterio. Es la parte menos vistosa del proyecto y, a la vez, la que decide si el modelo sobrevive cuando cambia el proveedor o el precio del insumo.

La letra pequeña: qué se puede medir y qué no

Aquí conviene separar el compromiso de la acción. La acción está en España: más de 4.000 hectáreas nuevas, la incorporación de un 41% de cultivos nuevos en el País Vasco y un 55% del maíz extremeño bajo prácticas regenerativas. El compromiso es global: cuatro millones de hectáreas en 2030, frente a los 1,4 millones alcanzados a cierre de 2024, con proyectos en más de 20 países.

PepsiCo España

Lo que el anuncio no trae es una cifra de emisiones evitadas en España, ni una certificación externa que valide el conjunto, ni un importe de inversión desglosado por fase. Sin esos tres datos, el programa se sostiene sobre métricas de proceso —hectáreas, toneladas de abono, porcentaje de riego localizado— y no sobre resultados climáticos auditados. Hay avance real en el suelo. Todavía no hay factura de descarbonización.

📊 Impacto ecológico en cifras

  • Superficie: más de 4.000 hectáreas nuevas en España; 2.200 en el País Vasco tras incorporar un 41% de cultivos nuevos.
  • Fertilización de baja huella: 3.500 toneladas en Extremadura, un 29% más que en 2024, con abonos producidos a partir de hidrógeno verde.
  • Agua: riego por goteo en más del 70% de los campos de maíz de Badajoz dentro del programa Regen Ex.
  • Emisiones: la compañía no desglosa en España el CO2 evitado; el objetivo global son cuatro millones de hectáreas en 2030.

Lo que este modelo empuja en el resto de la cadena

El interés de la jugada va más allá de PepsiCo. La industria agroalimentaria concentra buena parte de su huella en la fase agrícola, precisamente la que no controla porque depende de terceros. Cuando un fabricante exige a sus proveedores cubiertas vegetales, siembra directa o fertilizantes de baja huella, empuja a toda la cadena: la cooperativa cambia su rotación de cultivos, el distribuidor de insumos, cambia su catálogo y el agricultor cambia su coste por hectárea.

El marco regulatorio aprieta en la misma dirección. La CSRD obliga a las grandes compañías a reportar el Scope 3, donde se concentran las emisiones de los proveedores agrícolas, y la Taxonomía Verde europea exige justificar qué parte del negocio es realmente sostenible. Un programa como este no es solo reputación: es materia prima para el informe de sostenibilidad y, cada vez más, condición para acceder a financiación con etiqueta verde.

La duda razonable está en el ritmo. El sector lleva años anunciando agricultura regenerativa y las hectáreas certificadas crecen más despacio que los compromisos. En este caso, la compañía declara 1,4 millones de hectáreas a cierre de 2024 y cuatro millones en 2030: eso obliga a multiplicar por casi tres la superficie en seis años. Si el ritmo se mantiene como hasta ahora, el objetivo no se cumple.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 4.000 hectáreas españolas pasan a prácticas que frenan la erosión, mejoran el aprovechamiento del nitrógeno y reducen el riego necesario.
  • Modelo que cambia: el insumo fósil cede terreno al fertilizante de baja huella y la labranza intensiva deja paso a la siembra directa y a las cubiertas vegetales.
  • Para las próximas generaciones: el suelo que produce la materia prima de la alimentación llega más fértil y con más carbono retenido que el que se labraba a cielo abierto.

BlackRock, Vanguard y Capital Group disparan un 43% su inversión extranjera en la bolsa española hasta 100.083 millones

0

La inversión extranjera en la bolsa española bate récords. Los tres mayores gestores del mundo acumulan 100.083 millones de euros en las cotizadas del Ibex 35, un 43,4% más que en marzo de 2025.

El dato sale del informe de propiedad de Bolsas y Mercados Españoles (BME), con datos a cierre de junio de 2026. BlackRock, Vanguard y Capital Group controlan ya el 8,4% del valor del selectivo, porcentaje que escala hasta el 10% cuando la métrica se ajusta por free-float. No es una posición de paso. Es el bloque de accionistas con mayor peso agregado del parqué español.

BlackRock lidera, Vanguard acelera y Capital Group se diluye

BlackRock mantiene el primer puesto con 46.560 millones de euros invertidos, aunque su cuota relativa baja del 15,6% al 15,1% entre marzo de 2025 y junio de 2026. Un descenso de medio punto que convive con un incremento de la posición en términos absolutos: la gestora compró más, pero el mercado creció más deprisa.

Vanguard Group firma el mayor salto del trío. El especialista en fondos indexados eleva su peso del 11,1% al 12,4% y sitúa su cartera española en 38.295 millones de euros. El trasvase de dinero hacia ETF europeos explica buena parte de ese empujón.

Capital Group cierra la terna con 15.227 millones. Su inversión crece un 5,8% desde marzo de 2025, pero su peso relativo cae del 6,9% al 4,9%. Es el más expuesto a la rotación sectorial y el que menos ha acompañado la revalorización del índice.

El 43,4% de crecimiento en quince meses no es una anécdota de flujos: refleja una bolsa española que ya se compra desde índices globales, no desde decisiones país.

El 50,4% internacional y el rebote de las familias españolas

La fotografía va más allá de los tres gigantes. Los inversores internacionales controlan ya el 50,4% del valor de las cotizadas españolas, el porcentaje más alto de la historia. A cierre de junio, 9.226 fondos privados institucionales mantenían posiciones en el Ibex, con 307.634 millones comprometidos, un 48,4% más que en marzo de 2025. El número de firmas con más de 500 millones invertidos en el selectivo pasó de 72 a 106 en quince meses, y las gestoras presentes en las 35 compañías subieron de 11 a 15.

El mapa por regiones no deja dudas. Europa concentra el 51% de esa inversión institucional, con 156.898 millones, mientras Norteamérica aporta el 45,6%, con 140.340 millones. Estados Unidos es el primer país de origen, con 135.890 millones.

BlackRock Vanguard Ibex

En el otro extremo del accionariado, las familias españolas recuperan terreno. Su participación alcanza el 16,7%, nueve décimas más que un año antes y el nivel más alto en cuatro años. El dato tiene matiz: en 2024 se había marcado el mínimo histórico, así que el rebote parte de una base muy baja.

Basta mirar atrás. En 1998, con las privatizaciones en pleno apogeo, los hogares llegaban al 35,1% de la propiedad. Hoy el 12,2% de los hogares, unos 2,4 millones, posee acciones cotizadas de forma directa, según la Encuesta Financiera de las Familias del Banco de España.

Quién manda de verdad en el accionariado español

Los pesos pesados institucionales completan el cuadro. Norges Bank es el fondo soberano con mayor presencia: 16.075 millones invertidos, participación en 59 cotizadas españolas y presencia en todas las del Ibex. Destacan sus posiciones del 2,3% en Iberdrola, el 2,87% en BBVA, el 1,65% en Santander, el 2,05% en Acerinox y el 2,02% en Solaria. Qatar Investment Authority opera con una estrategia mucho más concentrada: 10.760 millones, de los que 10.176 van a Iberdrola y 584 a Colonial.

Las empresas no financieras son el segundo mayor propietario, con el 19,4%, aunque su peso ha caído 1,2 puntos y marca el nivel más bajo de la última década. Las Administraciones Públicas mantienen unos 45.000 millones, con la SEPI controlando el 27,99% de Indra y el Estado el 10% de Telefónica. El sector de bancos y cajas sube ligeramente hasta el 4,1%.

Hay una conclusión que conviene subrayar y otra que conviene matizar. La primera: la bolsa española ha dejado de ser un mercado doméstico. Con la mitad del capital en manos extranjeras, el Ibex cotiza hoy al ritmo de los flujos globales, de los rebalanceos de MSCI y FTSE y de las decisiones de asignación de los grandes asset managers. Eso aporta liquidez, visibilidad internacional, y presión sana sobre el gobierno corporativo, pero también expone al índice a movimientos que nada tienen que ver con los fundamentales de Santander o Iberdrola.

La segunda: la presencia de las tres grandes gestoras no equivale a control. BlackRock, Vanguard y Capital Group rara vez superan el 3% en una compañía concreta y casi nunca coordinan sus votos. Su influencia se ejerce en en las juntas de accionistas, en las políticas de sostenibilidad y en los criterios de retribución, no en el consejo de administración. A mi juicio, el debate sobre la extranjerización del Ibex está mal planteado: lo relevante no es quién tiene las acciones, sino qué hace con los derechos de voto.

Queda una contradicción sin resolver. El peso de los hogares sube al 16,7%, pero sigue a la mitad del máximo de 1998. Que solo el 12,2% de las familias tenga acciones directas es una cifra pobre para un país con 48 millones de habitantes y un ahorro volcado en depósitos y productos conservadores. La próxima revisión del informe de BME, con datos a cierre de septiembre de 2026, dirá si el récord del 50,4% se consolida o marca techo.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 cerró el mes de junio con una capitalización de cerca de 998.000 millones de euros ajustada por free-float, la referencia sobre la que BME calcula los pesos accionariales. La publicación del informe no ha alterado el precio del índice: es un dato estructural, no un catalizador de sesión.

Clave técnica: La entrada de flujos hacia ETF europeos es hoy el principal soporte de demanda del selectivo. Mientras el número de gestoras con más de 500 millones invertidos en el Ibex siga subiendo desde las 106 actuales, el suelo del mercado queda sostenido. La señal de alerta llegaría con un descenso por debajo de 90 en el próximo informe trimestral.

Apunte macro: La mayor dependencia exterior del accionariado coincide con un rating soberano de España situado en zona de grado medio-alto. Un repunte del riesgo país encarecería la prima que exigen esos fondos. La cifra a vigilar es el 50,4% de propiedad internacional: cada punto que sube añade liquidez y, también, sensibilidad a los ciclos globales.

El Gobierno aprueba el 29 de septiembre el decreto de ayudas por la inflación: qué cambia para autónomos y pymes

El Gobierno aprobará el decreto de ayudas por la inflación el martes 29 de septiembre, un día antes de que decaigan las medidas anticrisis vigentes.

Lo confirmó este miércoles el vicepresidente primero y ministro de Economía, Carlos Cuerpo, en el Congreso. El paquete sustituye a parte de las medidas del plan de respuesta a la crisis de Oriente Próximo, que decaen el 30 de septiembre.

Qué se sabe del decreto y qué falta por concretar

Cuerpo avanzó la aprobación en el Consejo de Ministros del 29 de septiembre, pero no detalló las medidas que incluirá. Lo que sí fijó fue la orientación: reducir la dependencia energética e impulsar la electrificación.

El texto se aprueba ese martes y, después, tiene que convalidarse en el Congreso en un plazo máximo de treinta días. Traducido: el decreto nace el 29 y su vigencia depende del Congreso.

La convalidación no es un trámite menor. Un decreto ley entra en en vigor en cuanto se publica, pero el Congreso tiene un mes para ratificarlo o dejarlo caer. Si no reúne los votos, decae. Por eso, aquí, el calendario político pesa tanto como el contenido.

Qué cambia para autónomos y pymes

Aquí está la letra pequeña. Sobre el contenido concreto para autónomos y pymes, el ministro no dio ni una cifra. Lo que sí repasó fue lo que ya hicieron los dos paquetes anteriores, aprobados en marzo y junio de este año: alivios fiscales, protección del empleo y medidas energéticas.

Entre las medidas citadas, hasta 200 euros al mes de gasóleo y 1.800 euros de fertilizante para el campo. La rebaja de peajes de la industria electrointensiva ha supuesto, según los cálculos que dio el propio Cuerpo, entre 200 y 240 millones de euros para una fábrica media.

El decreto llega a tiempo, pero a ciegas: sin texto publicado, el autónomo todavía no sabe si le toca cobrar, pagar menos o quedarse igual.

Para los pequeños negocios, la clave está en tres frentes: si se prorrogan los alivios fiscales, si se mantienen los apoyos energéticos y si entra alguna línea nueva de ayuda directa. Hasta que el texto no se publique en el Boletín Oficial del Estado, todo lo demás es conjetura.

Un apunte que importa a la hostelería y al comercio: el Ejecutivo sostiene que el impacto de segunda ronda en los precios de la alimentación está casi plano. Si eso cambia, esas actividades lo notan antes que nadie.

Lo que enseña el precedente de marzo y junio

El plan de respuesta a la crisis de Oriente Próximo arrancó en marzo de 2026 y se ha ido prorrogando por decreto desde entonces. La primera tanda de medidas llegó veinte días después del inicio del conflicto, un tiempo que el propio ministro comparó con el de otros países europeos, que según su versión están empezando a moverse ahora, casi siete meses más tarde.

Hay una lección clara para el pequeño negocio en ese precedente. Los dos paquetes previos no tuvieron un capítulo propio para el autónomo, más allá de los alivios fiscales y las medidas energéticas. Todo apunta a que el tercero repetirá ese esquema, aunque hasta el martes no habrá confirmación oficial.

La fecha no es casual: el decreto se aprueba un día antes de que decaigan las medidas vigentes, para evitar un hueco sin cobertura. Eso sí, el texto se convalida o se cae en el Congreso, así que lo que hoy entra puede quedar desactivado en la votación.

¿Qué toca mirar la semana que viene? Dos cosas. La primera, la referencia del Consejo de Ministros del 29 de septiembre, que suele listar las medidas aprobadas el mismo día. La segunda, la publicación en el BOE, que es la única que activa los efectos jurídicos y la que conviene leer con calma antes de dar por hecha cualquier prórroga.

Guía rápida del trámite

  • 📅 Plazos: Aprobación en el Consejo de Ministros el 29/09/2026 y convalidación en el Congreso en un máximo de 30 días.
  • ✅ Requisitos clave: Pendientes de publicar; el contenido concreto para autónomos y pymes no se detalla aún en la fuente oficial.
  • 🌐 Dónde informarse: Referencia del Consejo de Ministros en La Moncloa y texto final en el BOE; convalidación en el Congreso.
  • 💰 Importe o coste: El nuevo decreto no lleva cifras publicadas; medidas anteriores: hasta 200 euros al mes de gasóleo y hasta 1.800 euros de fertilizante.
  • ⚠️ Error a evitar: Dar por prorrogadas las ayudas vigentes antes de que el BOE publique el texto; el plan actual decae el 30 de septiembre.

OCDE previsiones España: eleva el PIB al 2,6% en 2026 y dispara la inflación al 3,7%

0

La OCDE eleva el PIB al 2,6% y la inflación al 3,7%

Las previsiones de la OCDE para España llegan con dos titulares que se contradicen entre sí. El organismo eleva el crecimiento del PIB de 2026 al 2,6%, cuatro décimas más que su estimación de junio, y a la vez coloca la inflación media del ejercicio en el 3,7%, otras cuatro décimas por encima de lo que calculaba hace tres meses.

El Economic Outlook de septiembre, publicado por la OCDE, repite un patrón que ya conocemos: revisión al alza del crecimiento y revisión al alza también de los precios. Para 2027, el organismo proyecta un avance del PIB del 1,8%, una décima más, y una inflación del 3,4%, medio punto por encima de su previsión anterior. La economía española crece. También se encarece.

La composición del crecimiento importa tanto como el número. El organismo atribuye el tirón del PIB al consumo de los hogares y a los servicios, en un contexto en el que el crecimiento global se moderó durante el primer semestre de 2026, aunque se mantuvo ‘sólido’ en buena parte de las economías avanzadas. El lastre no viene de la demanda interna. Viene de fuera.

El diferencial con la eurozona es lo que más incomoda en Madrid. España se mantiene por encima de la media de la moneda única en crecimiento, pero también en inflación, y esa brecha se prolonga hasta 2027. Un país que crece más y con precios más altos pierde parte de la ventaja competitiva que sugiere el titular de PIB.

La guerra de Irán aparece en el informe como el principal foco de incertidumbre para las perspectivas globales, y los precios de la energía continúan presionando a los mercados. Ahí está buena parte del problema inflacionario español: la factura energética y el precio de los alimentos explican el grueso del repunte desde junio.

El crecimiento aguanta por el consumo, pero la inflación del 3,7% se pega al diferencial con la eurozona y ese es el dato que acaba pagando el Tesoro.

La lectura de mercado es directa. Una inflación que se enquista en el 3,7% complica el calendario de bajadas del Banco Central Europeo y, con él, el coste de financiación del Tesoro español. La prima de riesgo respira mejor cuando el mercado descuenta recortes de tipos. Hoy ese descuento se estrecha.

Un crecimiento del 2,6% con una inflación del 3,7% no es neutro para el bono español: estrecha el margen del BCE y encarece cada emisión del Tesoro.

Qué significa para la prima de riesgo y el IBEX 35

inflación España 3,7%

Un informe macro de la OCDE no mueve al IBEX 35 como lo hace un dato de inflación publicado por el INE, y conviene tenerlo claro antes de interpretar cualquier sobrerreacción del parqué. La transmisión llega por otra vía. Si el mercado descuenta menos recortes de tipos en la eurozona, los sectores más apalancados —banca, inmobiliarias, utilities— son los primeros en notarlo.

Los bancos españoles han construido buena parte de sus beneficios sobre unos tipos altos que, con este cuadro, podrían mantenerse más tiempo del previsto. En teoría, eso juega a favor del margen de intereses. El problema es la otra cara: una inflación alta, también eleva la morosidad esperada y encarece la financiación mayorista.

En el extremo opuesto están las compañías con costes energéticos elevados y márgenes estrechos, además del sector turístico, que compite por precio y no puede repercutir indefinidamente el alza de costes al visitante. El diferencial de precios con la eurozona es, en ese sentido, una losa silenciosa para la competitividad.

La composición del índice también cuenta. El IBEX 35 tiene un peso elevado de banca y de utilities, dos bloques con sensibilidades opuestas a la inflación y a los tipos. Ese equilibrio interno explica por qué las revisiones macro rara vez se traducen en movimientos homogéneos dentro del selectivo español.

El informe no mueve por sí solo la referencia de la prima de riesgo, pero sí refuerza el argumento de quienes sostienen que el Tesoro tendrá que seguir pagando un diferencial frente a sus vecinos del norte. Cada décima de inflación sostenida es una décima menos de margen para que el BCE abarate el precio del dinero.

No es un detalle menor para el inversor minorista. Una revisión de precios al alza como esta suele llegar antes a la cesta de la compra que al recibo de la nómina, y eso explica por qué el consumo, que hoy sostiene el crecimiento, puede dejar de hacerlo si el poder adquisitivo se erosiona con rapidez.

Análisis: el diferencial de precios pesa más que el crecimiento

Llevamos tres ejercicios escuchando la misma secuencia: España crece por encima de sus socios europeos y ese excedente se presenta como una buena noticia sin matices. La revisión de la OCDE de este septiembre invita a cambiar el marco. El diferencial de precios es el problema, no el crecimiento. Un PIB del 2,6% con una inflación del 3,7% implica un avance real menor del que sugiere la cifra de cabecera, y una economía que se encarece más rápido que su entorno pierde competitividad cada año que pasa.

Ya ocurrió entre 2021 y 2023, cuando la inflación española superó de forma persistente la media de la eurozona y el diferencial se convirtió en un asunto recurrente en los informes comunitarios y en las notas de las agencias de calificación. Entonces se atribuyó al peso de la energía en el índice y al tirón del turismo. Hoy el diagnóstico es parecido, con un añadido incómodo: el conflicto en Oriente Próximo mantiene el precio de la energía en una zona de riesgo que nadie puede descartar.

Hay una contradicción que merece atención. La OCDE eleva el crecimiento y los precios en la misma revisión, lo que sugiere una economía que no se enfría lo suficiente como para que la inflación ceda por sí sola. A mi juicio, ese es el dato que debería pesar en el debate sobre los tipos en Fráncfort, bastante más que el titular de crecimiento. Si la energía se modera, la inflación puede sorprender a la baja. Si el conflicto escala, el escenario de precios y de actividad se deteriora a la vez, y ahí España tiene menos margen que Alemania porque su inflación de partida ya es más alta.

Cabe recordar que una parte del gasto público español está indexada al IPC, desde las pensiones hasta los contratos públicos y los salarios de amplios sectores. Una inflación pegada al 3,7% se traduce en presión automática sobre las cuentas del Estado y sobre el déficit, y estrecha el margen de maniobra fiscal justo cuando el coste de la deuda deja de bajar.

Las próximas referencias son la revisión de noviembre del Economic Outlook y los datos de IPC de los próximos meses, que dirán si el 3,7% es un suelo o el punto de partida de algo peor. En mi lectura, lo que toca seguir es el diferencial de precios, no la cifra de crecimiento. Ahí se juega la financiación de la economía española en 2026 y en 2027.

Veredicto Merca2

Cotización al cierre o apertura: El informe de la OCDE no es un dato de mercado y no provoca por sí solo un movimiento brusco en el IBEX 35. El traslado llega por la vía de los tipos: con la inflación española en el 3,7% para 2026 y el 3,4% para 2027, el parqué pierde argumentos para descontar bajadas rápidas del BCE.

Clave técnica: La referencia a vigilar es la prima de riesgo. Si el diferencial de precios con la eurozona se mantiene por encima de medio punto durante dos ejercicios consecutivos —3,7% español frente a una senda comunitaria más contenida—, el bono español difícilmente comprimirá su diferencial de forma sostenida frente al Bund.

Apunte macro: La OCDE sitúa la moderación del crecimiento global en el primer semestre de 2026 y deja la guerra de Irán como principal foco de incertidumbre. Cada décima que sube la previsión de inflación —cuatro en esta revisión, hasta el 3,7%— presiona el gasto público indexado al IPC y el coste de las próximas emisiones del Tesoro.

Iberdrola dispara al 85% el plan renove aerotermia: hasta 6.000 € para cambiar tu caldera de gas

0

El plan renove aerotermia de Iberdrola sube del 70% al 85%. La energética eleva hasta 6.000 euros las ayudas para cambiar una caldera de gas o de gasóleo por una bomba de calor, añade financiación a 24 meses sin intereses y fija el 1 de diciembre de 2026 como fecha límite para contratar la instalación.

La oferta no es nueva; el porcentaje, sí. La compañía aplicaba un 70% de descuento en su campaña anterior y ahora lo lleva quince puntos más arriba. El movimiento llega a menos de once semanas de que el plan renove aerotermia caduque y en plena precampaña de calefacción, cuando las comercializadoras pelean por el cliente residencial antes de los primeros fríos. Conviene no confundir el porcentaje con el coste total: el ahorro final depende de tres tramos distintos y de la zona climática en la que esté la vivienda.
Los tres tramos del descuento: 1.400 euros directos, hasta 3.600 en CAE y 1.000 en saldo

El desglose importa más que el titular. De los 6.000 euros de ayuda máxima, 5.000 corresponden a una rebaja sobre el precio de la instalación: 1.400 euros de descuento directo y hasta 3.600 euros a través de los Certificados de Ahorro Energético, el mecanismo con el que el Ministerio para la Transición Ecológica retribuye los ahorros energéticos verificados. El millar restante llega como saldo en Mi Iberdrola, canjeable en la factura eléctrica, no como dinero en cuenta.

Ahí aparece la primera grieta. Los 3.600 euros de CAE solo se alcanzan en las zonas climáticas más frías. En zonas medias la cifra cae a 2.160 euros y en las cálidas se queda en 1.440 euros, según los datos que maneja la compañía. Un propietario en una zona cálida —buena parte del sur peninsular o Canarias— no verá nunca el máximo que promete el folleto comercial.

La energética entrega además, y sin coste, los certificados energéticos anterior y posterior a la instalación. Es la documentación que exige Hacienda para acceder a las deducciones del IRPF por actuaciones de mejora de eficiencia energética, que según los cálculos de la propia compañía pueden alcanzar 9.000 euros en viviendas unifamiliares y 3.000 euros en pisos.

El 85% suena a descuento total, pero el ahorro real depende del código postal, del tipo de radiador y de la declaración de la renta del propietario.

El certificado no es un adorno administrativo. Sin esa documentación no hay deducción posible y el cliente se queda con la rebaja comercial pero pierde el tramo fiscal. El trámite lo asume la compañía, aunque su calendario va atado a la propia ejecución de la obra.

Los dos ejemplos que publica la eléctrica resumen el mecanismo. Un piso de 90 metros cuadrados puede quedarse en 2.800 euros una vez aplicados descuentos, bonificaciones, y deducciones, frente a un presupuesto inicial cercano a 12.000 euros. Una vivienda adosada de 150 metros cuadrados bajaría a 2.300 euros desde 13.200 euros. La paradoja es evidente: la casa grande acaba pagando menos que el piso pequeño, porque el tramo fiscal de 9.000 euros está reservado a las unifamiliares. El importe que reste se puede financiar a 24 meses sin intereses.

Un ahorro del 70% que exige suelo radiante

Iberdrola aerotermia

La aerotermia funciona con una bomba de calor que extrae energía del aire mediante un ciclo termodinámico y cubre calefacción, refrigeración y agua caliente sanitaria. Iberdrola cifra el recorte de consumo en hasta un 70% frente a una caldera de combustión, pero ese dato solo se sostiene cuando la vivienda dispone de suelo radiante. Si el sistema trabaja sobre radiadores convencionales, la horquilla baja al 40%.

Hay una diferencia que no es menor. Buena parte del parque residencial español calienta sus casas con radiadores, de modo que el ahorro que verá la mayoría de los hogares es el del 40%, no el del 70%. La cifra máxima exige una reforma adicional cuyo coste no aparece en las estimaciones que maneja la compañía y que puede elevar el desembolso muy por encima del ejemplo publicado. La bomba de calor y el suelo radiante no son el mismo producto, aunque el folleto los presente juntos.

El calendario tampoco es neutro. La oferta caduca el 1 de diciembre, justo cuando la demanda de calefacción se dispara. Quien firme en el último tramo tendrá difícil ver la instalación terminada antes de los primeros fríos, porque la disponibilidad de instaladores certificados suele ser el cuello de botella real del sector, por encima del precio del equipo.

El movimiento presiona al resto del mercado. La aerotermia ha dejado de ser un producto de nicho para convertirse en una palanca de captación: en un negocio de suministro con márgenes estrechos, quien coloca una bomba de calor gana un cliente eléctrico durante años y le resta combustible fósil a la competencia. Los programas equivalentes se han vuelto moneda común entre las grandes comercializadoras, y la presión para igualar el porcentaje llegará antes de que acabe el año.

Aerotermia, CAE y captación de clientes: la letra pequeña del descuento de Iberdrola

El 85% no es filantropía. Quien instala una bomba de calor incrementa su consumo eléctrico, reduce el de gas y queda vinculado a una comercializadora durante años. El saldo de 1.000 euros en Mi Iberdrola refuerza esa lógica, porque solo se canjea en la factura de la luz y no se puede retirar en efectivo. La ayuda es, en la práctica, una herramienta de fidelización con una vida útil de una década.

Hay un segundo riesgo menos visible. La parte más abultada del descuento se apoya en los Certificados de Ahorro Energético, un instrumento de mercado cuyo valor depende de la demanda de los sujetos obligados. Si el precio del CAE se estrecha, los 3.600 euros que hoy se anuncian serán difícilmente replicables en la próxima campaña. La oferta está expuesta al regulador tanto como al precio del gas que pretende desplazar.

La aerotermia deja de ser un producto de nicho cuando el descuento roza el coste total, y eso es lo que ha ocurrido con la campaña de este otoño.

El contexto tampoco invita a la euforia. El parque residencial español lleva más de una década sustituyendo calderas al ritmo que marcan los incentivos públicos, y la electrificación de la calefacción sigue siendo una de las asignaturas pendientes de la descarbonización doméstica. Los planes renove han sido el instrumento recurrente, con resultados desiguales según la coyuntura del gas. Ahora que el precio del gas se ha normalizado, el argumento de venta ya no es el ahorro inmediato sino la previsibilidad de la factura a diez años.

Queda una pregunta abierta que ninguna campaña responde: cuántos hogares están dispuestos a afrontar una obra de este calibre cuando el invierno ya está encima. El 1 de diciembre marcará el primer dato. La evolución del precio de los CAE y el movimiento del resto de comercializadoras dirán si el 85% fue un golpe comercial aislado o el nuevo suelo del mercado.

ASML no vende ni un chip en Europa: la joya de la litografía retrata la debilidad industrial del continente

ASML cerró el segundo trimestre de 2026 sin vender un solo equipo de litografía para chips en Europa.

La cifra no admite matices de redondeo: la región aportó el 0% de las ventas de sistemas litográficos entre abril y junio. Frank Heemskerk, vicepresidente ejecutivo de ASML, lo expuso sin rodeos durante un evento celebrado en Ámsterdam: ‘No vendemos nada de nada en Europa. Eso ocurre porque Europa no invierte en ello y porque no se están construyendo fábricas de chips aquí.

Claves de la operación

  • Europa representa el 0% de las ventas de máquinas. De los 6.600 millones de euros facturados por sistemas litográficos en el trimestre, Corea del Sur absorbió el 43%, Taiwán el 30%, China el 14%, EEUU el 9% y Japón el 4%.
  • ASML es la única empresa del mundo con litografía ultravioleta extrema. Su posición en UVE la convierte en el cuello de botella de toda la cadena global de semiconductores, también de la europea.
  • Las fábricas que aterrizan en Europa llevan firma extranjera. Dresde (TSMC, Bosch, Infineon y NXP) y las ampliaciones de STMicroelectronics en Crolles y Agrate avanzan, pero ninguna producirá chips de 2 nanómetros.

El 0% que desmonta la retórica de la autonomía industrial

Hay un matiz que conviene fijar antes de sacar conclusiones. Ese 0% mide solo la venta de máquinas del último trimestre: ASML mantiene actividad comercial, servicio técnico y clientes en el continente. Aun así, el dato es demoledor. Una empresa europea que fabrica el equipo más crítico del mundo no coloca ni una unidad en su propio mercado.

El mapa de las ventas oficiales deja poco espacio a la interpretación. De los 6.600 millones de euros ingresados por sistemas litográficos, Asia concentró el 87% del negocio: Corea del Sur (43%), Taiwán (30%), China (14%) y Japón (4%). EEUU se quedó con el 9% restante. Ni un punto porcentual para Europa, que sigue siendo la sede fiscal y técnica de la compañía.

No se trata de un bache coyuntural. Las grandes decisiones de capacidad se toman donde ya existe ecosistema: mano de obra especializada, proveedores a pie de planta, y clientes que compran obleas por miles de millones. Europa carece de tradición en fabricación avanzada y ese vacío se retroalimenta. Sin fábricas no hay pedidos; sin pedidos no hay fábricas.

El liderazgo tecnológico tampoco basta. ASML es, de momento, la única firma del planeta capaz de construir equipos de ultravioleta extrema, la tecnología que hace posibles los nodos más avanzados. Sin embargo, fabricar la máquina y fabricar el chip son dos negocios distintos. El segundo exige inversiones millonarias, instalaciones que consumen energía a espuertas y un ejército de ingenieros que el continente no ha formado al ritmo que marca el sector.

Corea del Sur, Taiwán y China compran litografía porque llevan décadas levantando fábricas. EEUU empuja con subvenciones públicas para recuperar terreno y ya coloca compras muy superiores a las europeas. Ese es el pulso real del mercado.

Europa domina la máquina que fabrica los chips más avanzados del mundo y, a la vez, no produce ninguno de ellos en su territorio.

Las fábricas llegan, pero con acento extranjero

El ejemplo más visible de la nueva ola europea está en Dresde. La planta impulsada por la taiwanesa TSMC junto a Bosch, Infineon y NXP prevé recibir sus primeros equipos de ASML en 2027. Fabricará chips de 28/22 y de 16/12 nanómetros, sobre todo para automoción. Una inversión relevante y, al mismo tiempo, un retrato del modelo: capacidad madura, capital asiático y tecnología comprada fuera.

El contraste con lo que pudo ser está en Magdeburgo. Intel anunció una inversión cercana a los 30.000 millones de euros para levantar dos fábricas en Alemania, una de las apuestas más ambiciosas del continente. La compañía estadounidense canceló el proyecto en 2025, aunque no ha cerrado la puerta a retomarlo en un par de años. El calendario industrial europeo sigue dependiendo de decisiones que se toman en Santa Clara.

Lo que sí avanza es el escalón intermedio. Infineon inauguró en julio de 2026 su Smart Power Fab de Dresde tras invertir 5.000 millones de euros, y STMicroelectronics amplía sus instalaciones de Crolles (Francia) y Agrate (Italia). Movimientos sólidos en potencia y analógico, lejos de la gran liga.

El patrón se repite en cada anuncio. Las instalaciones que se levantan en el continente se orientan a nodos maduros, donde los márgenes son más estrechos y la competencia asiática más agresiva. Nadie discute la utilidad de esas plantas para la automoción y la industria eléctrica, pero ninguna resuelve el problema de fondo: la fabricación de vanguardia sigue fuera.

industria semiconductores Europa

Tener la máquina no es tener la industria

ASML nació en 1984 como escisión de Philips. Cuatro décadas después es la tecnológica europea más determinante del planeta y, a la vez, la prueba de que la soberanía industrial no se hereda con la patente. Holanda conserva la propiedad intelectual; Asia, las fábricas. Y las fábricas son las que fijan los ritmos de inversión, el empleo cualificado y el pulso geopolítico.

La paradoja tiene consecuencias directas. Si EEUU o China restringen el comercio de equipos litográficos, Europa notará el golpe en su propia cadena de suministro sin capacidad de reacción interna. Una empresa propia que no vende en casa genera una dependencia sofisticada, y de las más difíciles de explicar en Bruselas.

Nos llama la atención el silencio sobre España. Ni Dresde, ni Crolles, ni Agrate tienen equivalente en el país, y el mapa europeo de fabricación se dibuja sin una sola planta española. Cualquier discurso sobre autonomía tecnológica choca con esa ausencia, por mucho que se hable de diseño, de empaquetado o de centros de pilotaje.

La Unión Europea dice querer reducir dependencias estratégicas y reforzar su producción de semiconductores. Los números de ASML miden la distancia entre el discurso y la obra. El próximo examen llega en 2027, con los primeros equipos en Dresde, y servirá para comprobar si el continente encadena una segunda fábrica o vuelve a quedarse en los anuncios. Si dentro de un año Europa sigue aportando el 0% a las ventas de máquinas de ASML, el problema no será de inversión extranjera, sino de modelo industrial.

Greenpeace desmonta el greenwashing de NVIDIA: sus emisiones Scope 3 suben un 725% desde 2020

Greenpeace desmonta el greenwashing de NVIDIA: sus emisiones de alcance 3 subieron un 725% desde 2020 y hasta 21 millones de toneladas de CO2e ligadas al uso de sus chips quedan sin reportar.

El análisis lo firma Greenpeace International junto a Beyond Fossil Fuels, Friends of the Earth, Green Screen Coalition, Stand.Earth, Kairos Fellowship y Climate Action Against Disinformation. Coordinado por el analista Ketan Joshi, se presenta como el primer examen de las afirmaciones de lavado verde de la compañía, la más valiosa del mundo por capitalización bursátil y con el 92,5% de sus ingresos en centros de datos.

Las emisiones de alcance 3 son las que se generan fuera de los límites formales de la empresa: fabricación de materiales y componentes, transporte y, sobre todo, uso del producto vendido. El informe compila las divulgaciones de NVIDIA entre 2020 y 2026 y concluye que esas emisiones indirectas crecieron un 725%, con la fabricación como principal vector.

El 725% que sale de los propios informes de la compañía

El dato principal no depende de una estimación externa: se sostiene sobre lo que la empresa declara cada ejercicio. El briefing completo añade el cálculo de lo que no declara. A partir del consumo energético estimado de los chips vendidos, los autores sitúan en hasta 21 millones de toneladas de CO2e en 2025 las emisiones asociadas al uso de esos procesadores.

Ambas patas del negocio comparten resultado. Los chips se fabrican en Asia Oriental y se venden en todo el mundo, con un consumo eléctrico elevado a lo largo de su ciclo de vida. Después acaban en centros de datos igualmente intensivos en energía y en agua, dedicados en gran medida a operar inteligencia artificial generativa.

La eficiencia por vatio mejora en cada generación de chips, pero cuando el volumen absoluto se multiplica, la factura climática no baja: sube.

Avex Li, responsable de la campaña de cadena de suministro de IA en Greenpeace Asia Oriental, sostiene que la compañía quiere que el mundo crea que la IA resolverá la crisis climática mientras ignora las emisiones que crecen detrás de sus productos. Xueying Wu, de Greenpeace International, añade que el modelo traslada la carga ecológica a los países que fabrican la infraestructura.

Las tres coartadas verdes que el informe desmonta

El análisis identifica un patrón repetido en la comunicación de la compañía y lo somete a la prueba del dato.

  • La IA como beneficio neto para el clima. Una promesa de futuro no compensa una huella presente ya cuantificada.
  • La respuesta a la demanda de los centros de datos como palanca renovable. Ajustar el consumo no construye por sí solo capacidad limpia nueva.
  • La eficiencia energética como progreso sostenible. Mejorar el rendimiento por vatio sin techo absoluto de consumo es una métrica de ingeniería, no un plan de descarbonización.

Hay un ejemplo que ilustra el tercer punto mejor que cualquier gráfico. La compañía anunció un suministro exclusivo para un centro de datos en Ohio (Estados Unidos) que, según los grupos firmantes, estaría alimentado por una de las mayores plantas de gas del mundo. Comprar eficiencia y venderla como sostenibilidad es el corazón del problema.

emisiones Scope 3

El detalle que cambia todo está en la cuenta de resultados. El segmento de centros de datos, empujado por la demanda de hardware para IA generativa, representa el 92,5% de los ingresos. Cualquier compromiso climático que no toque esa línea de negocio se queda en la periferia.

📊 Impacto ecológico en cifras

  • Aumento de emisiones de alcance 3: 725% entre 2020 y 2026, según las divulgaciones recopiladas en el informe.
  • Emisiones por uso de chips vendidos: hasta 21 millones de toneladas de CO2e estimadas para 2025 y sin declarar.
  • Peso del negocio implicado: el 92,5% de los ingresos procede del segmento de centros de datos.
  • Objetivo exigido para 2030: extender el compromiso de renovables al 100% a toda la cadena de fabricación, no solo a las operaciones propias.

Por qué el caso NVIDIA anticipa el próximo frente regulatorio

La investigación de Greenpeace Asia Oriental titulada ‘Nvidia’s Green Illusion’ apunta al mecanismo: la empresa traslada su huella a proveedores asiáticos que dependen de combustibles fósiles sin invertir en renovables locales. Un estudio de la Universidad de las Naciones Unidas describe el mismo patrón a escala global: agotamiento de agua, tensión sobre la red, uso de suelo, residuos electrónicos, y contaminación minera donde aterriza la IA.

Ahí está la letra pequeña que interesa al inversor. La CSRD obliga a las grandes compañías que operan en la UE a reportar emisiones de su cadena de valor, y la Taxonomía Verde exige justificar qué parte del negocio es realmente sostenible. Un alza del 725% en alcance 3 sin partida declarada por el uso de los productos vendidos encaja mal en ese marco.

Las demandas del consorcio son concretas: inversión profunda en energía renovable nueva y adicional a escala global, y ampliación del objetivo de renovables del 100% desde las operaciones propias a toda la cadena de fabricación en 2030, con Taiwán como punto crítico. Es la diferencia entre compensar y descarbonizar. Más contexto sobre la metodología de reporte en el Protocolo de Gases de Efecto Invernadero.

El sector tecnológico lleva años vendiendo la eficiencia como si fuera reducción. Los datos agregados del negocio de la nube muestran la misma tensión: las emisiones absolutas suben mientras los informes destacan ratios por unidad de cómputo. Ese discurso tiene fecha de caducidad.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Poner cifra a 21 millones de toneladas de CO2e no declaradas y al 725% del alcance 3 mete la huella del negocio de la IA en el inventario.
  • Modelo que cambia: La eficiencia por vatio deja de valer como sustituto de un plan de descarbonización verificable y con techo absoluto de consumo.
  • Para las próximas generaciones: Reportar la cadena de suministro y el uso del producto traslada el coste ambiental al balance de quien lo genera, no a las comunidades que lo soportan.

La IA cierra la puerta al empleo júnior en España: el primer empleo tecnológico ya no existe

El primer empleo tecnológico de España se está cerrando. Un estudio internacional firmado por investigadores de Stanford y el King’s College de Londres sitúa al mercado español como el caso más nítido del desplazamiento que la IA provoca sobre el empleo júnior, ese escalón de entrada sin responsabilidad de mando que hasta ahora servía de puerta al sector.

Claves de la operación

  • Las empresas que adoptan IA no destruyen empleo. Sus plantillas crecen un 3,3% frente a las comparables que no han implantado la tecnología, con España entre los dos únicos países donde el empleo total sube de forma significativa.
  • El peso de los puestos júnior cae 1,9 puntos. El ajuste no llega por despidos, sino porque la demanda de perfiles sénior avanza un 6,7% y la de entrada se queda atrás.
  • España entra en el grupo de siete países con caída sólida. Estados Unidos, Reino Unido, Polonia, Brasil, México y Arabia Saudí acompañan al mercado español en los descensos estadísticamente significativos.

La investigación cruza datos de Revelio Labs con los de LinkedIn y cubre 396.000 empresas y filiales, 1.250 millones de ofertas publicadas desde 2022 y 154 millones de empleos repartidos en 41 países. El 15,4% de esas compañías se clasifica como adoptante de IA. En España el porcentaje asciende hasta el 22%.

Ninguna de ellas registra destrucción de empleo. Las plantillas de las empresas que adoptan IA crecen un 3,3% frente a las de compañías comparables que no han dado el paso. La paradoja está en la composición: entra menos gente por abajo mientras se refuerza la cúpula.

El informe cifra en 1,9 puntos porcentuales la pérdida de peso de las ocupaciones júnior sobre el total de la plantilla. En paralelo, los puestos de mayor responsabilidad se han incrementado un 6,7% en la media global. El golpe se concentra en el desarrollo de software y en el resto de actividades tecnológicas, justo donde España concentra buena parte de su empleo cualificado.

De los 41 países analizados, 31 ofrecen estimaciones fiables. En 23 de ellos la cuota de empleo júnior retrocede, aunque solo siete registran descensos estadísticamente significativos: España, Estados Unidos, Reino Unido, Polonia, Brasil, México y Arabia Saudí.

No hace falta despedir a nadie para cerrar la puerta de entrada: basta con dejar de contratar por abajo y tirar del talento que ya está dentro.

España aparece además como una rareza estadística. Es uno de los dos únicos países donde el empleo total también crece de forma significativa en las empresas que adoptan IA. El otro es Suecia, que no forma parte del grupo de los siete con caída sólida del empleo júnior. El mercado español combina más contratación total y menos contratación de entrada, una mezcla que el informe no reproduce con la misma nitidez en ninguna otra economía grande.

El informe que convierte a España en la excepción del mundo desarrollado

La pregunta obligada es por qué España adelanta a Estados Unidos en un fenómeno que nació con la IA estadounidense. Los autores no hablan de error de cálculo. Bharat Chandar y Bouke Klein Teeselink están entre los nombres de referencia del análisis sobre el impacto laboral de la automatización: el primero firma junto a Erik Brynjolfsson el célebre estudio de los canarios en la mina, que ya detectó el golpe a los recién titulados.

Chandar es investigador postdoctoral en el Stanford Digital Economy Lab y Klein Teeselink, profesor asociado de Economía en el King’s College de Londres y economista jefe del AI Objectives Institute. Reconocen los límites de la muestra. Revelio sobrerrepresenta compañías grandes y perfiles sénior y en España cubre al 38% de las empresas, muchas de ellas filiales de multinacionales.

Ese sesgo explica que el peso de los puestos júnior en el análisis español llegue al 61,6%, una cifra difícil de sostener en el conjunto del tejido productivo, donde la pyme domina con holgura. LinkedIn añade su propia distorsión: sobreexpone las ofertas vinculadas a la IA generativa. Aun así, la conclusión se mantiene.

Por qué las plantillas crecen mientras desaparece la puerta de entrada

inteligencia artificial empleo

El hallazgo más incómodo para el discurso político es la ausencia de patrones regulatorios. El informe compara mercados tan distintos como el estadounidense, con despidos rápidos y baratos, y el español, con indemnizaciones tasadas por ley, y encuentra impactos equivalentes. Una protección del empleo más rígida no frena el desplazamiento hacia los perfiles sénior.

La consecuencia práctica es que el problema no se resuelve con normativa laboral, sino con formación y con la capacidad de las empresas para reconvertir la entrada al mercado. España llega a ese debate con lastre: su tasa de paro juvenil es la más alta de la Unión Europea desde hace más de una década. En esta redacción entendemos que el diagnóstico exige menos consigna política y más política activa de empleo.

La paradoja española: más IA, más empleo y menos relevo generacional

Durante la última década, España ha construido buena parte de su empleo cualificado sobre la entrada masiva de perfiles júnior en consultoría, banca, y telecos. Telefónica y otros pesos pesados del IBEX 35 pactaron planes de salida voluntaria en 2024, con varios miles de bajas, y el mercado ha tardado poco en reordenar la pirámide por arriba. La contratación de entrada en banca —Santander y BBVA— y en las grandes compañías cotizadas se desplaza ya hacia perfiles con experiencia y especialistas en IA.

El segundo riesgo es el de siempre en este tipo de estudios: la muestra. Revelio pesa más a las multinacionales que al pequeño negocio, y en un país donde la pyme representa la inmensa mayoría del tejido productivo el retrato puede salir mejorado o empeorado según el corte. El caso español es el más claro y el más dependiente de la muestra. Los propios autores admiten que el tamaño de la muestra distorsiona los análisis nacionales.

Lo que conviene seguir es la próxima Encuesta de Población Activa, que el INE publicará a finales de octubre, y la evolución de la contratación de entrada en las tecnológicas que operan en España. Si el porcentaje de puestos júnior deja de caer en el grupo de adoptantes, tendremos la primera señal de que el ajuste era transitorio. Si se consolida, la conversación cambiará de eje: ya no se discutirá cuánto empleo crea la IA, sino quién puede acceder a él.

China desafía a EEUU con chips de 3nm sin litografía UVE de ASML

China cree haber encontrado un atajo hacia los chips de 3 nm sin tocar una sola máquina de ASML. El Instituto de Microelectrónica de la Academia China de Ciencias (IMECAS) ha logrado integrar experimentalmente transistores GAA de nanosheets apiladas empleando litografía UVP, la tecnología de ultravioleta profundo que el fabricante neerlandés también domina pero que no está vetada a Pekín. El hallazgo abre una rendija hacia la vanguardia de los semiconductores y tensa el pulso tecnológico con Washington.

Claves de la operación

  • IMECAS integra transistores GAA de última generación con luz UVP. Son los mismos transistores que Samsung, TSMC e Intel ya usan en sus nodos más avanzados, pero construidos sin equipos de ultravioleta extremo.
  • SMEE y Shanghai Yuliangsheng sostienen la cadena china de litografía. Ambas desarrollan equipos UVP propios y, según DigiTimes, la segunda ya estaría capacitada para producirlos.
  • El cerco de EEUU y Países Bajos pierde eficacia relativa. Las sanciones bloquean el UVE, no el ultravioleta profundo, y ese es el resquicio por el que China intenta colarse.

Conviene no confundir el logro con el resultado final. IMECAS no ha fabricado chips de 3 nm: ha demostrado que cierta arquitectura de transistores puede integrarse con una litografía menos avanzada. La distancia entre un experimento de laboratorio y una oblea comercial a escala es enorme, y ese matiz separa la noticia tecnológica de la noticia económica.

La litografía UVP, en sus versiones más sofisticadas, emplea luz con una longitud de onda de 193 nanómetros. El ultravioleta extremo de ASML trabaja con 13,5 nanómetros. A priori resulta contraintuitivo que una tecnología con una luz tan grande pueda aspirar a estructuras tan pequeñas, pero el nombre del nodo engaña: los 3 nm no describen estructuras impresas a esa escala, sino una generación de proceso construida con múltiples pasos de deposición, grabado, y control de control de calidad.

Ese truco industrial ya se usa en la producción actual, y ahí está el límite. Cada paso adicional encarece la oblea, complica el control de calidad y tensiona el rendimiento por unidad producida. China puede fabricar, pero no necesariamente competir en coste. La rentabilidad por oblea se convierte en el verdadero campo de batalla, no la mera capacidad de integrar un transistor.

El veto al ultravioleta extremo no cierra la puerta a los 3 nm: solo obliga a China a recorrer un camino más largo y más caro.

El contexto competitivo explica por qué este avance importa tanto. Samsung introdujo los transistores GAA en 2022 para sus chips de 3 nm. TSMC siguió en 2025 con sus 2 nm, e Intel hizo lo propio ese mismo año con su proceso 18A y sus transistores RibbonFET. Los tres dependen del UVE de ASML para fabricar sus circuitos más avanzados. Que China intente lo mismo sin ese equipamiento redefine las reglas del juego a medio plazo.

El atajo chino hacia los 3 nm que esquiva a ASML

La arquitectura GAA de IMECAS no es una improvisación. El centro lleva años investigando transistores de compuerta envolvente y nanosheets apiladas verticalmente, y ese trabajo acumulado es lo que ahora le permite compensar algunas de las limitaciones de la fotolitografía UVP. Para los fabricantes chinos, dar el salto desde los antiguos transistores FinFET hacia la tecnología GAA equivale a recortar de golpe parte de la distancia que los separa de sus competidores taiwaneses, surcoreanos y estadounidenses.

El respaldo industrial existe. SMEE (Shanghai Micro Electronics Equipment) y Shanghai Yuliangsheng Technology concentran buena parte del esfuerzo nacional en diseño de maquinaria de fotolitografía. Sobre el papel, esa combinación de arquitectura avanzada y equipos propios es la vía más realista que tiene Pekín para acercar sus chips de 3 nm sin depender de un proveedor bloqueado por las sanciones.

La brecha real: por qué el UVP no es un título de campeón

litografía UVE ASML

El laboratorio no es la fábrica. Integrar un transistor en un prototipo es una cosa; conseguir que millones de ellos funcionen con un rendimiento aceptable en una oblea de 300 milímetros es otra muy distinta. El multiple patterning permite construir estructuras mucho más pequeñas que la longitud de onda del sistema óptico, pero lo hace multiplicando pasos, elevando el coste y abriendo la puerta a más defectos por oblea.

Ahí está el riesgo que el relato triunfalista suele esconder. Un proceso más largo y más caro pierde competitividad aunque funcione, y la industria de semiconductores se decide en márgenes de un solo dígito. China puede llegar técnicamente a los 3 nm por esta vía; otra cosa es que le salga a cuenta hacerlo a gran escala frente a TSMC o Samsung.

ASML y el pulso por el control de la litografía mundial

El episodio deja al descubierto la fragilidad del cerco occidental. ASML mantiene un monopolio de facto sobre la litografía UVE, la única capaz de imprimir los nodos de vanguardia con rendimiento industrial, y de ahí que EEUU y Países Bajos hayan blindado su exportación hacia China. El problema es que ese veto protege una parte del proceso, no todas. Mientras el UVE permanece bloqueado, el ultravioleta profundo queda como puerta abierta por la que Pekín avanza con sus propios medios.

La comparación con lo que ocurre en Europa resulta reveladora. ASML es el activo estratégico del Viejo Continente en el tablero de los semiconductores, y su posición se sostiene sobre una tecnología que China lleva años intentando replicar sin éxito comercial. España, por su parte, ha impulsado el PERTE Chip con una dotación pública superior a los 12.000 millones de euros para captar inversión en diseño y fabricación. Es un esfuerzo reseñable, pero palidece frente al volumen de recursos que Pekín moviliza para romper su dependencia.

Nadie debería dar por sentado que el monopolio de ASML es eterno. El avance de IMECAS no cambia el mapa mañana, pero demuestra que la sanciones tecnológicas retrasan a China, no la detienen. La pregunta de fondo no es si el país acabará dominando el UVP, sino cuánto tardará en convertir ese conocimiento en obleas rentables. La próxima cita la marcarán los resultados trimestrales de ASML y el nuevo guidance de pedidos del sector, donde se verá si los clientes occidentales aceleran pedidos de UVE ante la incertidumbre. Seguimos esa curva de cerca: marcará quién manda en la litografía durante la próxima década.

Más contexto sobre el estándar en litografía de ultravioleta extremo. Detalles de producto del proveedor en la web oficial de ASML.

Sueldo de 35.000 y solo seis meses de formación: Las 4 profesiones técnicas más demandadas por la industria española este año

0

Hoy venimos a contarte cuatro profesiones u oficios técnicos que permiten este año superar los 35.000 euros brutos anuales en España sin pasar por la universidad. No hace falta una ingeniería: basta una formación intensiva de unos seis meses y, sobre todo, una certificación que acredite competencias concretas. Son mantenimiento electromecánico industrial, soldadura especializada TIG y MIG, mantenimiento de aerogeneradores y programación de PLC y robótica industrial, perfiles que la industria reclama para evitar paradas de planta y cumplir normativa.

La selección responde a un criterio: puestos donde la titulación pesa menos que la habilitación técnica, con horquillas que arrancan en 35.000 euros y llegan hasta los 55.000. El soldador especializado es el caso más claro: lo que separa un sueldo de taller de otro por encima de esa cifra no son los años de oficio, sino el certificado conforme a la norma UNE-EN ISO 9606-1. En automatización y mantenimiento ocurre algo similar: sobran candidatos y faltan perfiles concretos, según el primer Informe de Tendencias en Robótica y Automatización de AER Automation.

Técnico de mantenimiento electromecánico industrial

mantenimiento maquinaria industrial

Es la figura que evita que una fábrica se detenga. Su trabajo consiste en el mantenimiento preventivo, correctivo y predictivo de maquinaria e instalaciones: diagnosticar y resolver averías eléctricas, mecánicas, neumáticas e hidráulicas, sustituir rodamientos y cierres, revisar motores, sensores, cuadros y variadores de frecuencia y, cada vez más, intervenir sobre autómatas programables (PLC) y líneas automatizadas. Lo hace bajo la presión de que cada minuto de producción parada tiene un coste directo para la empresa, lo que convierte al electromecánico en un perfil crítico en plantas de alimentación, automoción, química, farmacéutica, logística o tratamiento de aguas. Su presencia en esta lista responde a una escasez estructural: España acumula más de 100.000 vacantes industriales sin cubrir desde 2023 por falta de perfiles técnicos, y el mantenimiento concentra en torno al 30% de esos puestos que las empresas no logran ocupar.

Esa tensión entre oferta y demanda es lo que sostiene la horquilla de 36.000 a 45.000 euros anuales, si bien no es una cifra de partida: un junior sin experiencia se mueve entre 16.500 y 22.000 euros, y el tramo medio ronda los 22.000-32.000. Pero el técnico que domina automatización y PLC —uno de los perfiles más escasos— cobra entre 26.000 y 40.000, y un electromecánico experimentado con turnos rotativos, nocturnidad y guardias, cuyos pluses pueden sumar entre un 25% y un 50% sobre el salario base, alcanza con holgura esas cantidades en sectores como automoción, farmacéutica o química. La puerta de entrada tampoco exige titulación universitaria: basta un certificado de profesionalidad como el IMAQ0108 de mantenimiento y montaje mecánico de equipo industrial, de 590 horas —unos seis meses—, que incluye 80 horas de prácticas en empresa. Un semestre de formación abre así el acceso a puestos con contratos indefinidos y sueldos que, en su tramo alto, superan a los de muchas carreras.

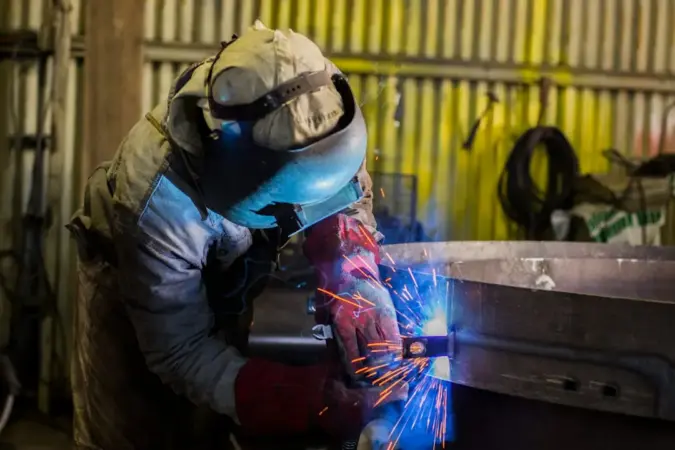
Soldador especializado TIG/MIG para energía, naval y aeronáutica

Profesión de soldador
Foto de Eduardo Cabrera en Unsplash

Lo que separa a un soldador de taller de un especialista capaz de superar los 35.000 euros brutos anuales no son los años de oficio, sino la homologación. La norma UNE-EN ISO 9606-1 es el certificado que reclaman las empresas de energía, naval y aeronáutica, los tres sectores donde el control de calidad de cada cordón es obligatorio. En la práctica, un soldador TIG homologado cobra entre 300 y 700 euros más al mes que uno de MIG/MAG con experiencia similar, y quien domina posiciones avanzadas de tubería (5G y 6G) o suelda inoxidable y aluminio con trazabilidad entra en el rango de 36.000 a 55.000 euros que publican las ofertas de alta exigencia. La puerta de entrada, además, no exige carrera: los cursos intensivos de TIG y MIG/MAG se imparten en periodos de tres a doce meses, con el medio año como referencia para quedar homologado y empleable.

La demanda sostiene esas cifras. La patronal y las grandes empresas de recursos humanos sitúan la soldadura entre los oficios industriales con más vacantes: en 2024 se firmaron 27.857 contratos de soldador y tres de cada cuatro compañías reconocen dificultades para cubrir perfiles técnicos. El SEPE incluye esta ocupación entre las de cobertura más complicada, un problema agravado por el relevo generacional, ya que más de un 12% de los afiliados de la industria supera los 60 años. El efecto se ve en los astilleros de la Bahía de Cádiz, donde las auxiliares buscan soldadores en Portugal y Lituania para cumplir plazos, y en la eólica marina, con plataformas en construcción que absorben mano de obra especializada. Varias comunidades ya financian cursos de soldadura naval de unas 300 horas con compromiso de contratación, la vía rápida que convierte seis meses de formación en un empleo estable y bien pagado.

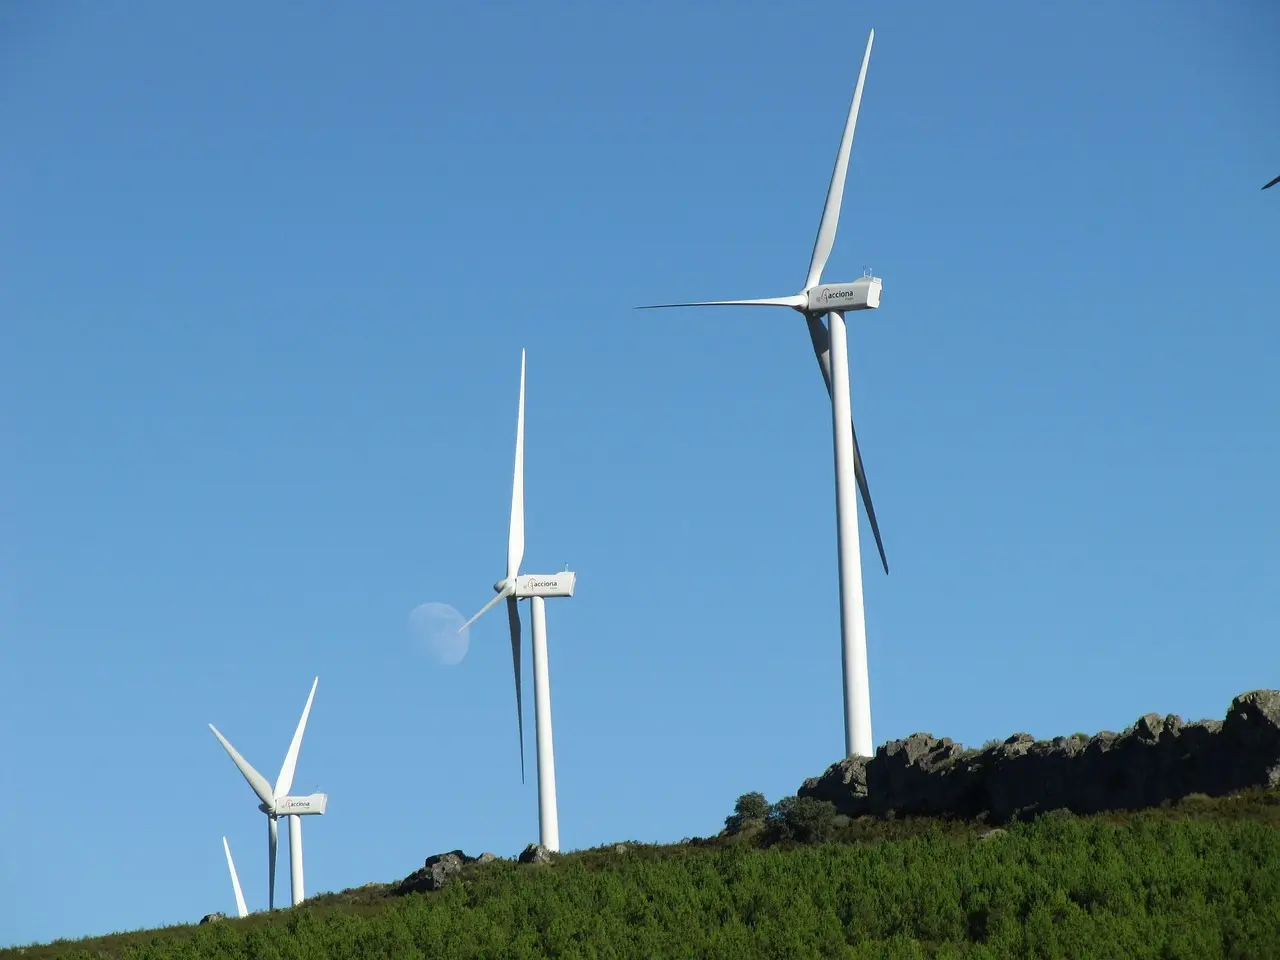
Técnico de mantenimiento de aerogeneradores

aerogenerador, energía, energía eólica
Foto de Alpecris en Pixabay

El mantenimiento de aerogeneradores se ha convertido en uno de los pocos oficios técnicos que permite superar los 35.000 euros anuales sin pasar por la universidad. El trabajo consiste en inspeccionar, ajustar y reparar los componentes electromecánicos de las turbinas —multiplicadora, generador, sistemas hidráulicos, palas o mecanismos de orientación— para que cada máquina siga produciendo con la mayor disponibilidad posible. Las empresas pagan precisamente esa disponibilidad: un técnico recién certificado arranca en torno a 22.000-26.000 euros brutos, pero con experiencia, movilidad geográfica y las certificaciones adecuadas el sueldo escala hacia la franja de 38.000-50.000 euros, y en campañas offshore o internacionales llega a superarla. Buena parte de esa cifra no es salario fijo: dietas, pluses por desplazamiento y compensaciones por trabajo en altura engordan la nómina.

Lo singular del puesto es la puerta de entrada. Para pisar un parque eólico hace falta la certificación GWO BST —trabajos en altura, primeros auxilios, manejo de cargas y extinción de incendios—, que se resuelve en unos días, más una formación técnica específica que en modalidad intensiva o semipresencial se completa en cuestión de meses. Los itinerarios habituales rondan las 180-420 horas e incluyen los módulos GWO de mecánica, electricidad e hidráulica. A partir de ahí, el cuello de botella es la oferta: WindEurope calcula que Europa necesitará 157.000 trabajadores eólicos más en cinco años, y en España el sector ya emplea a unos 35.700 profesionales, con la previsión de duplicar la demanda hacia 2030. La contrapartida son las condiciones: altura, frío, viento, desplazamientos constantes y parques ubicados en zonas rurales.

Programador de PLC y robótica industrial

monitor showing Java programming
Foto de Ilya Pavlov en Unsplash

La automatización industrial española afronta una paradoja: sobran candidatos y faltan perfiles concretos. El primer Informe de Tendencias en Robótica y Automatización de AER Automation, presentado en junio de 2026, concluye que el 78,4% de los profesionales del sector ve la falta de talento cualificado como una barrera crítica, y el estudio de Desajuste de Talento 2026 de ManpowerGroup eleva al 82% las empresas industriales que no encuentran las competencias que necesitan. Ese hueco lo cubren quienes programan autómatas (Siemens TIA Portal, Rockwell, Omron) y robots industriales (ABB, KUKA, FANUC, Yaskawa), integran pantallas HMI y sistemas SCADA, ajustan variadores, servomotores y redes industriales, y ponen en marcha la instalación en planta. Es un trabajo de campo, con desplazamientos a cliente y presión de plazo, que exige leer esquemas eléctricos y resolver averías en caliente.

Las ofertas actuales sitúan ese perfil por encima de los 35.000 euros y lo acercan a los 48.000. Hay vacantes de programador de PLCs con TIA Portal entre 35.000 y 40.000 euros, algunas con vehículo de empresa incluido; puestos de programación de robots KUKA y ABB en la banda de 33.000 a 45.000; y ofertas que combinan PLC y robótica en Madrid en torno a 40.000-45.000. Las mejor pagadas, con experiencia en Siemens, alcanzan los 45.000-48.000. El acceso se ha acortado: itinerarios intensivos de unos seis meses en automatización, robótica o mecatrónica bastan para entrar en puestos junior, aunque parte de las vacantes siga pidiendo FP Superior o ingeniería. Iniciativas como el fondo de 100.000 euros de Surcontrol Academy para formar a 200 técnicos en 2026, con ayudas superiores a 1.000 euros y bolsa de empleo conectada a Navantia, Airbus o Dragados, confirman el interés de la industria por captar candidatos fuera de la vía universitaria.

Trump negocia comprar potasa a Bielorrusia y abre un nuevo frente en la guerra comercial de fertilizantes

Trump ha abierto un nuevo frente en la guerra comercial de fertilizantes. El presidente de Estados Unidos anunció en las últimas horas que su Administración trabaja en un acuerdo «masivo» para comprar potasa a Bielorrusia, un movimiento que desplaza a Canadá de su posición como proveedor principal de este insumo agrícola. Lo hizo en Truth Social, en una publicación recogida por The Guardian.

He revisado el texto de la publicación y contiene dos mensajes que conviene separar. El primero es de precio. El segundo es político. Trump asegura que la potasa bielorrusa saldría «sustancialmente» más barata que la canadiense y que el resultado sería una buena noticia para los agricultores y ganaderos del país.

«Estados Unidos trabaja en un acuerdo masivo para la compra de potasa a Bielorrusia. El precio sería sustancialmente inferior al que pagamos actualmente a Canadá, una muy buena noticia para nuestros agricultores y ganaderos.» — Donald Trump, presidente de Estados Unidos, Truth Social, 22 de septiembre de 2026

La frase no incluye ni una sola cifra, ni un calendario, ni un mecanismo concreto. Eso sí, llega en un momento preciso: el pulso arancelario con Ottawa se ha ido endureciendo y la Casa Blanca busca activos de presión sobre su socio norteamericano.

Un giro hacia un aliado de Moscú en plena disputa arancelaria con Ottawa

Canadá ocupa una posición difícil de sustituir en el mapa de los fertilizantes. La potasa es uno de los tres nutrientes básicos del abono —junto al nitrógeno y al fósforo— y las minas canadienses llevan décadas alimentando el cinturón agrícola estadounidense. No obstante, el detalle que más peso tiene es otro: Bielorrusia es un aliado declarado de Rusia y su industria de la potasa opera desde hace años bajo el paraguas de las sanciones occidentales.

Ese es el nudo del anuncio. La operación no depende solo del precio; depende de que Washington esté dispuesto a levantar, eximir o rodear su propio régimen sancionador. Y ahí no hay nada resuelto.

Las tres condiciones que debe superar la operación

Me detengo en los elementos que quedan abiertos. Ninguno tiene respuesta en el mensaje publicado.

  • El régimen de sanciones. Sin una autorización expresa, ningún operador occidental puede cerrar contratos estables con la industria de la potasa bielorrusa. Trasladar el suministro a Minsk exigiría una exención específica, y eso es material sensible para el Congreso.
  • La logística. Canadá comparte frontera terrestre y ferroviaria con Estados Unidos. Bielorrusia, no. Cada tonelada debe cruzar puertos y rutas marítimas con costes y tiempos que erosionan parte del descuento prometido.
  • La sostenibilidad del precio. Un descuento inicial no garantiza un contrato plurianual. La potasa es un mercado concentrado, con pocos productores globales, y mover volúmenes grandes altera los precios relativos de todos.
potasa Bielorrusia

Lo que veo: una jugada de presión antes que un contrato cerrado

Lo que veo aquí es menos un contrato y más una palanca de negociación antes que un acuerdo. Trump utiliza la potasa como moneda de cambio en su disputa arancelaria con Canadá, y lo hace con el sector agrícola como argumento de venta interna. La lógica es reconocible: señalar una alternativa, aunque sea incómoda, para reforzar la posición propia en la mesa.

El problema es que el precedente no juega a favor. Los anuncios de este tipo suelen quedarse en la fase declarativa cuando chocan con el entramado regulatorio, y aquí el choque es frontal.

Hay además una contradicción que los datos no resuelven. Si el objetivo es abaratar el fertilizante, la vía más rápida sería desescalar con Ottawa, no buscar un proveedor sancionado al otro lado de Europa. Si el objetivo es la presión geopolítica, el coste lo asume el sector primario en forma de incertidumbre.

El hito que voy a seguir no es el anuncio, sino su letra pequeña. Si la Oficina del Representante Comercial de Estados Unidos (USTR) publica términos concretos —volúmenes, aranceles y exenciones—, hablaremos de un acuerdo. Si no, estaremos ante una declaración con fecha de caducidad.

🌍 El impacto en España y Europa

El efecto directo sobre el Euríbor es limitado. Ninguna de las piezas de esta operación toca de cerca la política monetaria del BCE. Sin embargo, el canal existe y es indirecto: si el mercado global de fertilizantes se reordena y los precios de la potasa suben en Europa por la retirada de demanda estadounidense de Canadá, el coste de producción agrícola repunta y acaba filtrándose a los precios alimentarios.

  • Euríbor e hipotecas. Sin impacto apreciable a corto plazo. La referencia para las hipotecas variables sigue dependiendo del ciclo del BCE y de los tipos del mercado interbancario, no de la potasa.
  • Inflación y cesta de la compra. Un encarecimiento de los abonos tensiona los márgenes del campo europeo y puede trasladarse a frutas, hortalizas y cereales con un retardo de meses.
  • Empresas y exportación. España cuenta con producción propia de potasa en la cuenca catalana, con un peso reducido en el mercado global. El sector agroexportador, en cambio, es sensible a cualquier volatilidad en el precio de los insumos.
  • Política europea. Bruselas mantiene su propio régimen de sanciones sobre la potasa bielorrusa. Si Washington lo flexibiliza y la UE no, la industria europea competirá con costes de abono más altos que los estadounidenses.

Louis Vuitton Keith Haring Artycapucines: edición limitada que ya se revaloriza en el secundario

0

La cápsula Louis Vuitton Keith Haring Artycapucines se presenta en Art Basel Paris desde el 23 de octubre. Trece diseños. Y una fecha que importa más que la feria: el 1 de enero de 2027, cuando la colección completa llegue a tiendas seleccionadas.

He seguido el programa Artycapucines desde sus primeras ediciones y pocas veces una cápsula llegó al mercado con un relato tan cerrado. La maison culmina su alianza con la Keith Haring Foundation, abierta tras el desfile cruise 2027 que Nicolas Ghesquière presentó en mayo en la Frick Collection de Nueva York. Una modelo desfiló con la maleta original que Keith Haring intervino en los años ochenta. Todo lo que viene después cuelga de ese objeto.

Trece diseños y una técnica: qué entra en la cápsula de Art Basel Paris

El stand de Louis Vuitton en Art Basel Paris abrirá al público el 23 de octubre y mostrará parte de la cápsula junto a bolsos Artycapucines de ediciones anteriores. La selección no es casual: coloca el producto nuevo al lado del histórico y permite comparar el comportamiento de ambos en el mismo espacio.

Los acabados son el dato técnico relevante. Los talleres han reproducido la obra del artista con marquetería de piel, impresión láser, bordado, repujado y charms esmaltados. La Capucines BB Holiday reproduce un dibujo de delfines nadando con humanos en piel de becerro con incrustaciones de avestruz y karung.

El Running Heart de 1984 aparece en un clutch de noche cubierto con más de 12.000 cristales. Los motivos Statue of Liberty y Big Apple se trasladan a una minaudière con forma de caja de fideos para llevar, la pieza que desfiló en el look 17 del desfile de mayo.

Dos referencias funcionan como memoria del proyecto. La maleta vintage fue escaneada e impresa sobre la Capucines MM Genesis y sobre la Valisette Genesis, un mini maletín con correa. Son las piezas que antes fijarán precio de referencia en el secundario.

Del Radiant Baby al mercado secundario: la escasez que sostiene la prima

Haring garabateó su Radiant Baby sobre una maleta Louis Vuitton deteriorada en los años ochenta. Cuatro décadas después, ese gesto es el activo. La firma lo ha convertido en una colección que se extiende a prêt-à-porter, marroquinería y accesorios, con una presentación más amplia prevista para lo que queda de año.

Las ediciones previas del programa Artycapucines son el mejor argumento comercial de esta cápsula. Circulan en el mercado secundario por encima de su precio de tienda, con oferta limitada y demanda concentrada en coleccionistas que compran arte y bolso con el mismo criterio. No existe un índice público de precios de martillo para esta categoría, y esa opacidad es en sí misma una característica del mercado: sin referencia pública, la prima se negocia caso por caso.

En bolsos de edición limitada el precio de salida nunca es el suelo del activo: es el suelo del primer comprador con lista de espera.

bolsos de edición limitada

El calendario añade presión. La cápsula se venderá en tiendas seleccionadas a partir del 1 de enero de 2027, sin producción numerada pública y sin cupo anunciado por referencia. Esa falta de cifra obliga al inversor a vigilar la reposición: si la maison repone, la prima se diluye.

La prima del Artycapucines no la sostiene el cuero, la sostiene el nombre del artista impreso encima.

Artycapucines como activo: liquidez, prima y horizonte de inversión

Coloco este lanzamiento en la categoría de diversificación, no de revalorización agresiva. Un bolso de edición limitada firmado por artista se comporta como un múltiplo de arte con función de uso: retiene valor si el artista tiene mercado profundo y si la marca no inunda el canal. Haring cumple la primera condición con holgura; la segunda depende de la disciplina de producción de Vuitton.

La comparación con Hermès es inevitable y conviene hacerla con precisión. El Birkin construyó su prima sobre una escasez sostenida durante décadas y una lista de espera opaca. Vuitton trabaja con otro modelo: series cortas, alto componente artístico y un mercado secundario más joven. Eso ofrece más recorrido potencial y también menos suelo.

El riesgo principal es de liquidez. La base de compradores para una pieza de cinco cifras firmada por Haring es amplia en Nueva York, Londres y París, y mucho más fina en mercados de segundo nivel. Vender rápido tiene coste.

El hito a seguir no es la feria. Es lo que ocurra en las subastas de bolsos de colección del primer semestre de 2027, con la cápsula ya en circulación, y cómo se comporte el stand de Art Basel Paris desde el 23 de octubre como termómetro de demanda anticipada. Ahí se sabrá si esta edición hereda la prima de las anteriores o abre un tramo nuevo.

💎 Veredicto Wealth

La cápsula Keith Haring encaja en diversificación para patrimonios que ya tienen exposición a arte y relojería, con horizonte superior a cinco años. El riesgo a vigilar es la liquidez en el tramo alto de la cápsula y una eventual reposición de Vuitton que diluya la prima.

Lucas Museum of Narrative Art: la nueva plaza que reordena el mercado del arte

0

El Lucas Museum of Narrative Art abre en Los Ángeles y reordena una categoría que el mercado trataba como menor.

El proyecto acumulaba años de gestación. La institución fundada por los coleccionistas George Lucas y Mellody Hobson, ambos presentes en la lista Top 200 Collectors de ARTnews, ya tiene sede, discurso curatorial y fondos propios en sala. Para el inversor en activos tangibles eso es algo más que una noticia cultural: es la validación institucional de un segmento que hasta ahora se negociaba en los márgenes.

He seguido durante años el rastro de las colecciones narrativas y pocas veces he visto una operación de legitimación tan limpia. El museo no compra el canon. Lo fabrica.

Del cómic al storyboard: qué entra en el canon

La clave está en la etiqueta que los fundadores han impuesto: narrative art, entendido como cualquier disciplina creativa que practique la narración visual. Bajo ese paraguas caben la ilustración original, la historieta, el storyboard, el diseño de producción, la fotografía de rodaje y el dibujo preparatorio. La colección combina las piezas que Lucas y Hobson han reunido durante décadas con materiales vinculados al universo Star Wars, ese segundo mercado dentro del mercado que nunca ha necesitado presentación.

El comisario Ryan Linkof, responsable de colecciones y de programas de cine de la institución, ha seleccionado once tesoros para explicar el perímetro real de ese canon. Es una cifra pequeña y deliberada. No se trata de exhibir volumen, sino de fijar jerarquía: cuando un museo decide qué once objetos representan una categoría entera, está emitiendo una señal de precio al mercado secundario.

Conviene recordar cómo funciona ese mecanismo. El comprador de arte narrativo suele ser un profesional de la industria audiovisual o un coleccionista que llega desde el cómic, no desde la inversión financiera. Eso explica que los precios se hayan movido por afinidad emocional y no por múltiplos comparables. Un museo con el apellido de su fundador cambia el marco: introduce criterio externo, archivo y trazabilidad donde antes solo había gusto personal.

Un museo no descubre categorías: las convierte en obligatorias. Y cuando algo pasa a ser obligatorio, el precio deja de discutirse y empieza a justificarse.

El efecto museo y la trampa de la liquidez

La entrada de una institución de referencia produce tres movimientos reconocibles. El coleccionista vivo se vuelve reacio a vender, porque nadie quiere desprenderse de una obra que acaba de ser canonizada. El comprador nuevo entra sin referencias de precio, lo que ensancha el diferencial entre lo que se pide y lo que se transacciona. Y el mercado secundario se estrecha justo cuando más miradas recibe.

Esa paradoja es la que debería vigilar un family office antes de asignar capital al segmento. El coleccionismo narrativo se ha revalorizado más rápido que su propia liquidez. Las piezas de primera fila encuentran comprador con relativa facilidad. Por debajo de ese umbral, el mercado es fino y el tiempo de venta se mide en meses, no en semanas.

George Lucas colección

Qué exige el comprador antes de entrar

Mi lectura es que el arte narrativo ofrece hoy dos perfiles de inversor muy distintos. Para quien busca preservación de capital, la exposición museística funciona como un seguro de larga duración: los objetos canonizados rara vez pierden valor nominal, aunque su revalorización sea lenta y dependa de que la institución mantenga el relato durante la próxima década.

Para quien busca revalorización agresiva, la ventana está en las categorías adyacentes que el museo todavía no ha tocado, y ahí el riesgo de selección es alto.

Cabe recordar que los activos alternativos se mueven en ciclos largos. El arte contemporáneo tardó casi una década en digerir el exceso de oferta posterior a 2008; el mercado de la ilustración original aún no ha vivido su primera corrección seria. La ausencia de volatilidad no equivale a ausencia de riesgo, sino a falta de precios públicos con los que medirlo.

Hay un detalle operativo que suele pasarse por alto. Buena parte del valor de estas obras reside en el papel, la tinta y el estado de conservación, categorías donde la restauración destruye valor en lugar de crearlo. Antes de comprar, el inversor europeo debería exigir procedencia documentada, historial de exposición y una valoración independiente. Sin esos tres elementos, la prima de museo se convierte en una prima de relato.

La etiqueta del museo no crea liquidez: crea demanda cualificada. Y eso, en un mercado fino, es exactamente lo que separa una pieza vendible de un objeto inmovilizado.

El horizonte razonable para esta clase de activo no baja de siete años. El próximo hito a seguir es la temporada de subastas de otoño, donde se verá si el mercado empieza a cotizar la etiqueta de la institución en los lotes de ilustración y cómic original, o si el efecto se queda en la sala del museo.

💎 Veredicto Wealth

El arte narrativo es hoy una pieza de diversificación para patrimonios que ya tienen arte contemporáneo, no una apuesta de revalorización rápida. Exija procedencia documentada, obras de autor canonizado y un horizonte mínimo de siete años con liquidez limitada.

Raydium (RAY) sube un 9,18% y firma un rally del 145% en 30 días: las DEX de Solana renacen

Raydium, la DEX (exchange descentralizado) insignia de Solana, cotiza en 1,82 dólares tras subir un 9,18% en la sesión del martes 22 de septiembre. Acumula 144,78% de retorno en 30 días y un 106,83% en lo que va de año. La pregunta llega justo después: ¿hay algo propio detrás del movimiento o es solo el mercado empujando?

Un 9,18% en un día y un 144% en un mes: las cifras del rebote de RAY

El token abrió en 1,66 dólares, venía de cerrar en 1,77 y llegó a marcar 1,82, con toda la estructura de medias móviles alineada al alza, desde la de 5 sesiones (1,73) hasta la de 200 (0,74). Pocas veces se ve un escalonado tan limpio. Traducido a bolsillo: quien compró hace tres meses acumula un 212,29% y quien compró hace un año sigue perdiendo un 33%.

Por delante, la primera resistencia seria está en 1,91 dólares, el techo del rango de los últimos 90 días. Por debajo, los soportes se escalonan en 1,73, 1,66 y 1,59, con la media de 20 en 1,41 como suelo de referencia. Advertencia de escala: los 16,91 dólares del 13 de septiembre de 2021 quedan un 89,20% por encima de la cotización actual.

La primera grieta aparece en el volumen. La jornada movió unos 71,9 millones de dólares, un 9,74% por debajo del promedio de 30 días, que ronda los 79,7 millones. Con una capitalización cercana a los 493 millones, el token rota cada día cerca del 15% de su valor: especulación intensa más que acumulación paciente. Y la volatilidad anualizada de 30 días, del 177,8%, remata el cuadro. Esto no es un activo para dormir tranquilo.

El short squeeze que arrastra a todo el ecosistema Solana

DEX Solana

Para entender el movimiento hay que mirar fuera de Raydium. El mercado cripto atraviesa un episodio de short squeeze, el fenómeno que ocurre cuando muchos operadores apuestan a que un activo va a caer, el precio sube y la mayoría de ellos, que estaban cortos, tuvo que recomprar para cerrar posiciones. Es un combustible que arde rápido y se apaga igual de rápido. Bitcoin firmó máximos de ocho meses y monedas como DOGE, SUI, SOL y XRP superaron su avance, el patrón clásico de rotación hacia activos de mayor riesgo.

La magnitud del episodio se mide en los derivados: las liquidaciones del mercado ascendieron a 3,85 millones de dólares en 24 horas y un 76% correspondió a posiciones cortas. En ese contexto, un token como RAY, con correlación altísima con Solana, capitalización media y liquidez suficiente para moverse con fuerza, amplifica cualquier empujón. Y lo relevante es lo que no hay: ni anuncio del protocolo, ni migración de versión, ni listado nuevo, ni incidencia de seguridad que explique el salto de las últimas 72 horas.

Una DEX no sube porque su negocio mejore, sube porque el mercado decide que el riesgo vuelve a merecer la pena.

Raydium es un creador de mercado automatizado: en lugar de un libro de órdenes donde compradores y vendedores esperan turno, funciona con pools de liquidez en los que los usuarios depositan pares de tokens y cobran comisiones por facilitar los intercambios, tal y como se explica en la web oficial del protocolo. Cuando la actividad de Solana se calienta, y buena parte del calor reciente viene del ciclo de memecoins, ese volumen crece y con él la capacidad de generar ingresos. El problema es que el análisis del que parte esta pieza no incluye valor total bloqueado, comisiones ni suministro circulante: hablar de un renacimiento estructural de las DEX de Solana es, de momento, una historia de precio y no de negocio.

Lo que este rally dice de las DEX de Solana y lo que aún no dice

RAY tocó 16,91 dólares el 13 de septiembre de 2021, en pleno verano de la DeFi y con Solana estrenando su primer ciclo de atención masiva. Lo que vino después fue un mercado bajista que se llevó por delante casi todo el valor del token, con el colapso de FTX en noviembre de 2022 como golpe final a la confianza del sector. Los inversores veteranos ya han visto a RAY multiplicarse y ya lo han visto devolver casi todo después.

Hay un segundo matiz que conviene no perder de vista. Buena parte del volumen que hoy pasa por las DEX de Solana es rotación de corto plazo, no capital estructural. Los agregadores, con Jupiter como caso más claro, se han convertido en la puerta de entrada habitual a los intercambios, lo que obliga a las DEX nativas a pelear por liquidez y por incentivos. El cuadro técnico avisa por su cuenta: el RSI está en 70,3 y el estocástico en 87,9, dos lecturas simultáneas de sobrecompra. El MACD sigue alcista, aunque con un histograma de apenas 0,022.

Mi lectura es que esto encaja mejor con un rebote de beta que con un cambio de régimen. Si el movimiento depende del apetito general de riesgo, se enfriará cuando se enfríe el mercado, no cuando Raydium publique un mal dato. Lo que sí cambiaría la película sería ver volumen sostenido por encima del promedio durante semanas, liquidez creciendo en los pools y comisiones al alza.

Los niveles a vigilar son claros: 1,91 dólares arriba, y la zona de 1,66-1,73 abajo, donde el riesgo de entrada mejora. Por debajo de 1,41, la estructura de tendencia se complica. Nada de esto es una recomendación. Con una volatilidad anualizada del 177,8% y un token que aún pierde un 33% a doce meses, la prudencia tiene hoy más argumentos que la euforia. Dejémoslo en un ‘ya veremos’.

Ford recupera 350 ingenieros: cómo automatizar con IA sin romper el negocio

Automatizar con IA sin entender antes el puesto que se elimina es la forma más cara de destruir valor. Ford ha tenido que recuperar 350 ingenieros veteranos.

Los números de Ford son los primeros que conviene mirar. En los últimos tres años, la compañía ha incorporado a unos 350 ingenieros veteranos, algunos de ellos exempleados, para cazar los fallos que sus sistemas automatizados de inspección y sus herramientas de control de calidad con IA no detectaban. Su vicepresidente de ingeniería de hardware de vehículo lo admitió sin rodeos: la empresa asumió que introducir inteligencia artificial y alimentarla con los requisitos de diseño bastaría para producir un producto de calidad. No bastó.

Los datos acompañan. Una encuesta a 1.000 directivos de grandes y medianas organizaciones concluyó que el 39% había ejecutado despidos a causa de la IA, y que el 55% de ellos admite ahora que las decisiones sobre esos recortes fueron equivocadas. La cifra no mide arrepentimiento: mide diagnóstico mal hecho.

El patrón Ford: despedir por IA y volver a contratar

Y el fenómeno va a más. Gartner calcula que en 2027 la mitad de las empresas que atribuyeron despidos a la IA estarán contratando a personas para hacer un trabajo parecido, eso sí, con títulos distintos.

Cuando el despido y la recontratación se tocan en el calendario, el problema nunca fue la tecnología: fue no haber entendido el puesto antes de borrarlo.

La explicación cómoda es que la herramienta no estaba lista. No en vano, la mayoría de los directivos que recortó plantilla por IA reconoce hoy que el diagnóstico fue flojo. Los veteranos de Ford desmienten esa versión: han vuelto para formar a la siguiente generación de ingenieros y para reentrenar los sistemas que debían sustituirles. Transmitir lo que sabían formaba parte de su trabajo, pero no aparecía en ninguna lista de tareas, así que nadie vio desaparecer esa función.

Rediseñar el trabajo es un problema de sistemas y de personas; comprar licencias es la parte fácil.

Ahí está el núcleo. Un puesto existe porque la organización necesita varias cosas de él, y esas cosas son sus objetivos, no sus tareas. Un objetivo es un resultado; una tarea, una actividad. En atención al cliente, resolver una consulta de saldo se agota en tareas concretas. Que un cliente cuya tarjeta ha sido robada sienta que alguien ha asumido la responsabilidad de su problema no se consigue marcando casillas.

Un rediseño que arranca de las tareas ve el primer tipo de objetivo y se pierde el segundo. Uno que arranca de los objetivos los ve todos.

Los cinco pasos para rediseñar el trabajo antes de automatizarlo

rediseñar procesos IA

El proceso cabe en cinco pasos y sirve igual para un equipo de tres personas que para una planta de producción. Es la parte de la adopción de IA de la que casi nadie habla, porque no se resuelve comprando software.

  • Describe los objetivos: escribe para qué necesita la empresa ese rol, incluidos los que nunca aparecen en la descripción del puesto, como formar a quien vendrá después.
  • Pregunta qué objetivos exigen una persona: la pregunta no es si la tecnología es capaz, sino si el objetivo se cumpliría igual con todas sus tareas hechas por una máquina.
  • Descompón el resto: etiqueta cada tarea como automatizable, aumentable o no automatizable todavía, según lo que funciona en tu contexto y no según lo que promete el proveedor.
  • Elige la lente: coste, calidad o centrada en las personas. Determina si dimensionas cada función al mínimo posible o si mantienes a alguien donde el resultado es mejor con él.
  • Recompón lo que queda: agrupa el remanente de toda la función por el juicio que exige y por el punto del flujo donde ocurre, y conviértelo en roles enteros.

Ese último paso es donde se decide el negocio. Bajo una lente de coste, el remanente se convierte en el mínimo número de personas capaces de sostener los objetivos que quedan. Bajo una lente centrada en las personas, la pregunta cambia: si el puesto recompuesto es uno que alguien querría tener, si desarrolla al individuo y si la puerta de entrada para la siguiente generación sigue abierta.

Ahí se juega el conocimiento tácito que después hay que recomprar a precio de contratación urgente. Ford lo está pagando con formación interna.

Por qué el dato de Gartner debería frenar tu plan de recorte

El dato de Gartner no es una predicción más. Es la constatación de que el recorte por IA se está ejecutando dos veces: la primera con prisa, la segunda bajo presión y con la plantilla desorientada. Ahí está la factura real de la automatización mal planificada.

Hay precedentes que apuntan en la dirección contraria. Atlassian, Moderna y Lumen han puesto a su responsable de Recursos Humanos al frente de sus programas de transformación con IA, una decisión que solo tiene sentido si el cuello de botella no es el modelo —la inteligencia artificial ya hace su parte—, sino el diseño de los puestos. En España y en Latinoamérica el problema se agrava: contratar talento senior de ingeniería o de producto lleva meses, y recomprar ese conocimiento cuesta bastante más de lo que costó retenerlo.

Mi lectura es que la lente de coste sigue dominando en la mayoría de los comités de dirección, y es un error de cálculo, no de sensibilidad. El coste por ticket baja en el primer trimestre y sube en el tercero, cuando aparecen los casos límite, los conflictos que nadie documentó, y las excepciones que el sistema no sabe resolver. Para un founder con veinte personas la traducción es simple: antes de eliminar un rol, escribe sus objetivos y comprueba cuáles seguirían cumpliéndose con máquinas.

🚀 Hoja de Ruta para Emprender

  • Escribe los objetivos del puesto: antes de automatizar nada, lista para qué necesita tu empresa ese rol, incluida la formación del talento que vendrá después.
  • Etiqueta tareas, no personas: clasifícalas en automatizables, aumentables o no automatizables aún, según lo que funciona en tu contexto y no en el del proveedor.
  • Elige la lente por escrito: decide si rediseñas por coste, por calidad o por personas, y asume en el comité el precio de esa elección.
  • Deja abierta la puerta de entrada: reserva parte del trabajo automatizable para los juniors; es la única forma de formar a los senior que necesitarás en tres años.

El déficit comercial UE China supera los 1.000 millones diarios y condiciona la cumbre Xi-Trump

El déficit comercial UE China superó en julio los 1.000 millones de euros al día. Lo que me interesa no es el volumen de la cifra, sino el calendario: Xi Jinping y Donald Trump se ven las caras el jueves en Washington con ese desequilibrio sobre la mesa, y Bruselas llega a la cita sin silla en la habitación.

El análisis de los datos de aduanas chinos que firma el Mercator Institute for China Studies (Meric) confirma un patrón que va más allá del volumen. La UE compra a China tres veces más de lo que le vende. En julio, por cada euro exportado al gigante asiático, importó 3,10 euros, una asimetría que deja el saldo bilateral por encima de los 1.000 millones de euros de déficit diario. Meric trabaja con la serie aduanera china, no con la que publica Eurostat en el lado comunitario.

Un agujero de 36.500 millones en un solo mes

Las cifras del instituto alemán ordenan el problema mejor que cualquier comunicado:

  • 36.500 millones de euros de déficit bilateral en julio, frente a los 32.200 millones del mismo mes de 2025.
  • 234.000 millones acumulados entre enero y julio, unos 21.000 millones más que en los siete primeros meses del año anterior.
  • Media diaria de 1.180 millones de euros durante julio, equivalente a 3,10 euros importados por cada euro exportado.
  • Los híbridos no enchufables pasaron de menos de 4.000 unidades en octubre de 2024 a 50.000 en julio de 2026.

Ese último punto explica por qué Bruselas estudia cuotas específicas sobre vehículos híbridos y determinados productos químicos. Los aranceles adicionales que ya gravan a parte del automóvil chino no cerraron la vía híbrida, y la Comisión ha pedido a Pekín que reduzca esas ventas de forma voluntaria. De momento, sin respuesta. La presidenta del Ejecutivo comunitario, Ursula von der Leyen, ya advirtió días atrás de que este desequilibrio debe corregirse.

cumbre Xi Trump

«El problema ya no es simplemente que la UE compre más bienes chinos. China vende más a Europa mientras le compra menos.» — Mercator Institute for China Studies (Meric), informe sobre comercio bilateral, septiembre de 2026

La vía diplomática tiene fecha. El comisario de Comercio, Maroš Šefčovič, viajará a Pekín el 8 de octubre para reunirse con su homólogo chino, y el propio Meric anticipa que el desequilibrio estará «casi con seguridad» en lo más alto del orden del día. Antes, el jueves, Washington. Pekín llega a esa cita con las restricciones a la exportación de tierras raras suspendidas desde octubre de 2025 y con la expectativa de que la tregua de doce meses se prorrogue. Kurt Tong, ex cónsul general estadounidense en Hong Kong, apunta que si la prórroga no se anuncia esta semana podría llegar en la cumbre del APEC del próximo mes.

Lo que veo en el calendario: Bruselas negocia sola y con el reloj en contra

Hay un detalle que ordena toda la negociación. La UE no es parte en la cumbre del jueves, pero todo lo que se decida allí condiciona su margen. Si Trump y Xi cierran una extensión de la tregua en tierras raras, Bruselas hereda una posición más débil en la mesa del 8 de octubre. Si no la cierran, la industria europea vuelve a exponerse a la escasez de imanes permanentes que ya frenó parte de la cadena automovilística en 2025. En ambos escenarios, Europa es tomadora de precio político.

Lo que veo aquí es un problema estructural que la diplomacia arancelaria no resuelve. El desequilibrio tres a uno no nació de un arancel ni va a desaparecer con una cuota. China ha desplazado su oferta hacia segmentos que Europa no fabrica a coste competitivo, y lo ha hecho mientras su demanda interna se enfría. Las exportaciones chinas buscan salida fuera porque dentro no la encuentran. Esa presión seguirá, con acuerdo o sin él.

«Cualquier solución entre China y la UE debe garantizar un equilibrio de intereses, cumplir las normas de la Organización Mundial del Comercio y las leyes internas de cada parte, y tener plenamente en cuenta los intereses de las industrias de ambos lados.» — Ministerio de Comercio de China, comunicado, septiembre de 2026

La contradicción que los datos no resuelven es esta: la Comisión quiere reducir el déficit y, a la vez, mantener abierto el mercado chino para el agroalimentario, la maquinaria o la química especializada. Cada cuota que active sobre híbridos o químicos abre la puerta a una represalia simétrica en alguno de esos capítulos. El marco de la Organización Mundial del Comercio ofrece pocas grietas para una medida de este tipo, y Pekín ya ha dejado claro que la leería como un acto unilateral.

🌍 El impacto en España y Europa

Para el lector español, el efecto llega por cuatro vías y conviene separarlas.

  • Euríbor e hipotecas. El impacto directo es limitado: esto es comercio, no política monetaria. Pero los bienes chinos que entran a precios bajos contienen la inflación de bienes de la eurozona y ayudan al BCE a sostener la desinflación. Si esa dinámica se rompe por una guerra arancelaria abierta, el Euríbor a 12 meses tendría menos margen para bajar del que descuenta el mercado.
  • Inflación y poder adquisitivo. El consumidor español gana en precio hoy y puede perder en empleo industrial mañana. El textil, el calzado o el pequeño electrodoméstico compiten ya de tú a tú con la oferta china, y las cuotas sobre químicos encarecerían insumos intermedios que compra la industria nacional.
  • Tejido exportador. España está entre los mayores productores europeos de automóviles, así que la cuota a los híbridos chinos toca de lleno a las plantas nacionales. Y si Pekín responde, el porcino y el agroalimentario son los candidatos habituales a represalia.
  • BCE y política fiscal. Una eurozona que no cierra su brecha comercial con China tiene menos margen para sostener su industria y más dependencia de estímulos fiscales nacionales, con el espacio presupuestario ya tensionado.

Subasta Christie’s Abu Dabi: el arte de Oriente Medio se dispara como inversión refugio

0

Christie’s celebrará el 1 de noviembre su primera subasta de bellas artes en Abu Dabi. La casa pone en el mercado más de 70 obras de arte moderno y contemporáneo de Oriente Medio y el Norte de África bajo el título MAWASIM: 20 Years of Modern and Contemporary Middle Eastern Art. No es una cita menor del calendario. Es la prueba de si el Golfo tiene compradores suficientes para sostener precios de nivel europeo sin depender del coleccionismo occidental.

Cabe recordar que Christie’s fue, según la propia casa, la primera firma internacional en subastar en Emiratos Árabes Unidos, con una puja inaugural en Dubái en 2006. Veinte años después, el martillo se muda a la capital. El gesto tiene lectura financiera: durante dos décadas Dubái construyó el ecosistema de galerías y ferias, mientras Abu Dabi levantaba museos y trataba de articular un mercado del arte propio. Esa división del trabajo se está deshaciendo.

Un catálogo sin trofeos occidentales

El catálogo evita deliberadamente los nombres consagrados del arte occidental. Entre las piezas destacadas figura Noces (Wedding), de Paul Guiragossian, pintada entre 1958 y 1959, con una estimación de 300.000 a 500.000 dólares. En el mismo rango se sitúan Yesterday, de Samia Halaby (1978), y Kopf (Head), de Marwan Kassab-Bachi (1987). Mohamed Melehi firma A30, un lienzo de 1962 ejecutado durante sus años romanos, tasado entre 100.000 y 150.000 dólares.

El respaldo institucional importa. Ocho obras proceden de la Colección Dalloul, con sede en Beirut, y cinco de la Barjeel Art Foundation de Sharjah, dos fondos que llevan años preservando arte moderno árabe. Sus responsables, Basel Dalloul y Sultan Sooud Al Qassemi, figuran en la lista Top 200 Collectors de ARTnews. La presencia de colecciones con historial documentado reduce el riesgo clásico del segmento: la procedencia opaca.

Meagan Kelly Horsman, directora general de Christie’s UAE, atribuyó la cita al reconocimiento creciente de los artistas de Oriente Medio en el circuito internacional.

Sotheby’s, Frieze y el Guggenheim: el ecosistema que sostiene los precios

mercado del arte Oriente Medio

La competencia no espera. Sotheby’s abrió presencia en Abu Dabi en 2025 y su programa inaugural arranca este mismo mes, con una Semana de Coleccionistas a principios de diciembre que incluirá subastas de joyería, relojes, coches y real estate, además de una exposición que va de los maestros antiguos al arte contemporáneo.

Abu Dabi no compite por el coleccionista de paso: compite por el capital paciente que exige museos, ferias y una casa de subastas con historial en la región.

Frieze Abu Dabi celebrará su primera edición del 19 al 22 de noviembre en Manarat Al Saadiyat, con 84 galerías procedentes de 64 ciudades y 37 países y regiones. Entre ellas figuran Gagosian, Pace, Thaddaeus Ropac y Timothy Taylor, junto a galeristas emiratíes y de la región. La feria se organiza con el Departamento de Cultura y Turismo de Abu Dabi.

El tercer pilar es institucional. El Guggenheim Abu Dabi tiene prevista su apertura para el 11 de diciembre, veinte años después de que el distrito cultural de Saadiyat empezara a tomar forma. En 2024, el fondo soberano ADQ inyectó 1.000 millones de dólares en Sotheby’s: el capital público de la región no financia solo museos, también compra posición en la infraestructura de subastas.

El precedente Dalloul: 4,1 millones de libras y ocho récords

La referencia para calibrar la inversión en arte contemporáneo de la región no está en el Golfo, sino en Londres. En noviembre de 2025, la venta de obras de la Colección Dalloul en Christie’s Londres recaudó 4,1 millones de libras, unos 5,4 millones de dólares, con el 93% del valor y el 85% de los lotes adjudicados. Más de la mitad de las piezas superó su estimación máxima y se establecieron ocho récords de subasta en una sola sesión.

Los extremos fueron llamativos. Poem, de Saloua Raouda Choucair (1966-1968), se adjudicó en 393.700 libras, un 363% por encima de su estimación alta. Untitled, de Sliman Mansour (2014), alcanzó 323.850 libras, un 80% sobre lo previsto. Nocturne I, de Kamal Boullata, triplicó su horquilla superior y se vendió por 165.100 libras.

Los récords del arte del MENA no los fija el precio de martillo, sino la entrada de compradores que nunca antes habían pujado.

Hay un dato que me parece más decisivo que los precios. El 38% de los compradores de aquella sesión eran nuevos en Christie’s, y de ellos el 21% eran millennials. Una categoría que incorpora demanda joven y nueva tiene recorrido; una que solo rota la misma base de coleccionistas, no.

Eso sí, conviene separar reconocimiento de liquidez. Las cifras londinenses premian a un puñado de nombres con historial expositivo sólido, no a todo el arte de la región. Quien compre en Abu Dabi esperando el mismo comportamiento en el mercado secundario debe asumir un horizonte largo y un comprador final concentrado en cuatro plazas: Dubái, Londres, París y Doha.

El calendario se concentra en seis semanas: la puja del 1 de noviembre, Frieze del 19 al 22, la Semana de Coleccionistas de Sotheby’s a principios de diciembre y la apertura del Guggenheim el 11 de diciembre. Si Christie’s adjudica con holgura, tendrá argumentos para convertir Abu Dabi en plaza recurrente. Esa decisión, más que cualquier precio de martillo, fijará el suelo de liquidez del mercado.

💎 Veredicto Wealth

El arte moderno del MENA encaja como activo de diversificación para patrimonios con exposición previa al arte occidental y horizonte de siete a diez años. El riesgo a vigilar es la liquidez: fuera del Golfo y de Londres, la base de compradores para estas referencias sigue siendo estrecha.

CEO de Solstice: los ciclos cripto se suavizan con más liquidez y el DeFi de Solana gana

Ben Nadareski, consejero delegado de Solstice, sostiene que los ciclos cripto ya no volverán a ser tan violentos como los que conocimos. El motivo que esgrime no está en la fe del mercado, sino en algo bastante más aburrido y, precisamente por eso, más sólido: la liquidez.

Nadareski dirige Solstice, una plataforma de finanzas descentralizadas construida sobre Solana. En la práctica, un conjunto de aplicaciones que prestan, intercambian y generan rendimiento con activos digitales sin que haya un banco en medio. Sus declaraciones llegan desde el programa Chain Reaction y apuntan a un cambio de estructura, no a un optimismo de temporada.

Su tesis tiene dos patas. La primera es que la profundidad de liquidez en los principales pares de negociación ha crecido de forma notable incluso en pleno mercado bajista. La segunda: el capital que entra ya no es solo dinero especulativo. Hay gestoras, tesorerías corporativas, y patrimonio de familias que asignan una porción pequeña de su cartera al sector.

Qué significa exactamente ‘más liquidez’

La liquidez —la facilidad para convertir un activo en dinero— es lo que permite comprar o vender sin mover el precio. Un mercado con poca liquidez descoloca el libro de órdenes con una sola operación grande y provoca un pico violento. Uno profundo absorbe esa misma orden con un movimiento mínimo. Es la diferencia entre vender un piso en una calle sin compradores y venderlo en una capital con demanda. Nada más.

Eso es lo que, según Nadareski, está cambiando. En los ciclos anteriores, los pares principales se movían con libros finos y mucha plataforma minorista apalancada. Cuando llegaba la corrección, el efecto dominó era inmediato.

Hoy el panorama es otro, aunque conviene mantener la cautela. La entrada de productos regulados y de mesas institucionales ha engordado el libro de órdenes, y eso amortigua los bandazos. La contrapartida: ese mismo capital se retira rápido cuando el entorno se complica.
Un mercado con más liquidez no sube menos: sube de otra manera, con menos vértigo y con más recorrido por delante.

A quién beneficia y a quién deja fuera un mercado menos volátil

El primero que gana es el inversor institucional. Una gestora no puede construir una posición estable en un activo capaz de perder buena parte de su valor en horas. Cuando el rango de fluctuación se estrecha, el activo se vuelve asignable y entra en carteras que antes lo tenían vetado.

El segundo beneficiado es el ahorrador que delega sus SOL en un validador a cambio de recompensas, lo que el sector llama staking. Menos volatilidad se traduce en menos noches en vela y en una planificación más tranquila del rendimiento.

En el lado perdedor están los que vivían del ruido: el trader apalancado que cazaba picos de 48 horas y la cuenta que prometía multiplicar por diez cada temporada. Cosas que pasan cuando un mercado madura y deja de premiar la temeridad.

Para el ecosistema de Solana, el argumento tiene una lectura concreta. Nadareski no habla de la red en abstracto: su plataforma vive de que los usuarios presten, pidan prestado y operen con activos en la cadena. Y ahí la profundidad de liquidez no es un adjetivo de folleto, es la materia prima del negocio.

Los nombres que sostienen esa liquidez son conocidos: Jupiter, el agregador de intercambios que busca el mejor precio entre decenas de mercados; Raydium y Orca, los dos grandes pools de negociación; y Jito, que además del staking líquido captura el valor extraído de ordenar las transacciones.

liquidez DeFi Solana

Lo que enseñan los ciclos anteriores de Solana

Conviene recordar de dónde viene esta red. En septiembre de 2021 y en febrero de 2022 Solana sufrió paradas de producción: la cadena dejó de generar bloques durante horas y hubo que reiniciarla a mano. En noviembre de 2022, la quiebra de FTX hundió el precio de SOL y dejó al ecosistema sin buena parte de su liquidez. Aquellos episodios alimentaron tres años de escepticismo.

De todo aquello salió una red más robusta y un mercado que aprendió a desconfiar. Por eso el argumento de Nadareski tiene más recorrido del que parece: no sostiene que Solana vaya a subir, sostiene que la estructura sobre la que sube o baja ha cambiado. Es una tesis sobre el suelo, no sobre el techo.

Quedan tres riesgos encima de la mesa. El primero es la concentración: un puñado de creadores de mercado sostiene buena parte del volumen, y si uno se retira, esa profundidad desaparece en cuestión de horas.

El segundo es la dependencia técnica. La red sigue apoyada en un cliente validador mayoritario, Agave, mientras Firedancer —el software alternativo que desarrolla Jump Crypto para que un solo fallo no tumbe la cadena— pelea por ganar cuota. Es el reverso de su optimismo.

El tercero, la especulación. Las memecoin de Solana siguen provocando picos de congestión y comisiones elevadas. Ahí el relato de la madurez se resquebraja un poco.

La próxima prueba de fuego no será un rally, sino una corrección. Si el libro de órdenes absorbe una caída fuerte sin el desplome en cadena que vimos tras FTX, la tesis de la liquidez habrá ganado su primer asalto real. Si no, seguiremos hablando de ciclos cripto con las mismas palabras de siempre.

MCA Centenaire a subasta: el pionero V12 de fibra de carbono de Mónaco aspira a 1,29 millones

0

La subasta del primer MCA Centenaire aspira a 1,29 millones de dólares. Broad Arrow Auctions ha consignado el ejemplar de 1990, el coche que arrancó el proyecto, para su venta Zoute Concours del 9 de octubre de 2026 en el Approach Golf de Knokke-Heist, en Bélgica, coincidiendo con la Zoute Grand Prix Car Week.

La estimación oficial se sitúa entre 900.000 y 1.200.000 euros, esto es, entre 967.000 y 1.290.000 dólares. He seguido durante años las subastas de superdeportivos boutique y pocas veces un coche con una producción de cinco unidades llega al mercado con un expediente tan completo.

El atractivo no está en la potencia. Está en la cadena de custodia: se trata del primer chasis, el que sirvió para desarrollo, pruebas y presentación antes de que el resto de la serie existiera.

Cinco coches, un monocasco pionero y un contrato de motores con Lamborghini

El MCA Centenaire nació en Mónaco de la mano de Monte Carlo Automotive, una operación pequeña con un plantel desproporcionado. Su fundador, Fulvio-Maria Ballabio, había competido en Fórmula 2 y CART. A su lado situó como director técnico a Carlo Chiti, ingeniero formado en Ferrari y en Autodelta, y fichó a Pierluigi Corbari, ex director deportivo de Alfa Romeo.

La construcción se hizo sobre un monocasco de fibra de carbono, solución que se atribuye como primera aplicación en un coche de calle de producción. La mecánica era un V12 de 5,2 litros de Lamborghini, compartido con el Countach 5000 QV, asociado a un cambio manual ZF de seis relaciones y tracción trasera.

El nombre conmemoraba el centenario del Automobile Club de Monaco y el coche se presentó al príncipe Alberto II, cuyo respaldo ayudó a consolidarlo como el superdeportivo propio del Principado. La producción se cerró con solo cinco unidades entre 1990 y 1991. Dos fueron modificadas después para ensayos en Le Mans y se les atribuye haber alcanzado 220 millas por hora en la recta de Mulsanne.

En un coche de cinco unidades, el valor no lo fija la mecánica: lo fija la cadena de custodia. Y esta está firmada por Lamborghini.

Qué paga el mercado por un superdeportivo boutique

El expediente del lote incluye el contrato original de suministro de los motores V12 firmado entre Lamborghini y Ballabio, además de fotografías de fábrica de la época y material de su paso por Rétromobile. Es el tipo de documentación primaria que separa una subasta seria de una conversación de aficionados.

Tras cumplir sus tareas de desarrollo, Lamborghini mantuvo el coche en la planta de Sant’Agata Bolognese durante aproximadamente una década antes de regalárselo a Ballabio a comienzos de los 2000. En 2007 reapareció pintado de azul en Rétromobile, junto al concepto Lamborghini Pregunta, que Broad Arrow vendió en la primera edición de su subasta de Zoute.

Comprar escasez sin documentación es comprar una anécdota. Con contrato de motores y fotos de fábrica, se compra historia verificable.

Una restauración de carrocería hacia 2016 lo devolvió al Ivory White con cuero rojo original, combinación que evoca la bandera de Mónaco. El interior rojo no se tocó. Para Gregory Tuytens, responsable de consignaciones de Broad Arrow para Bélgica y Países Bajos, el coleccionista actual exige exclusividad y este coche es insuperable en ese terreno.

superdeportivo Mónaco

El riesgo de liquidez de una producción de cinco unidades

Conviene separar el entusiasmo del análisis. Un Centenaire no es un Ferrari de producción media ni un Porsche con mercado secundario profundo. Su universo de compradores se reduce a coleccionistas especializados y a pequeños museos, y ese universo paga prima por procedencia y documento, no por rendimiento.

La horquilla de 900.000 a 1.200.000 euros es una estimación de subasta, no un precio de mercado líquido. Quien se adjudique el lote en la parte alta no comprará un activo financiero: comprará la pieza fundacional de una marca que produjo cinco coches en dos años. Ese perfil encaja en patrimonios que ya tienen colección y buscan la pieza que cierra un relato.

El precedente inmediato está en la propia casa: la venta del Pregunta en la primera subasta de Zoute demostró que existe demanda para piezas sin comparables públicos. Aquí hay algo más, porque hay marca, contrato de motores y restauración documentada, los tres elementos que cualquier tasador exigirá cuando el coche vuelva a cambiar de manos.

El 9 de octubre de 2026 sabremos si el mercado paga esa prima. Será el primer precio público relevante del MCA Centenaire en años y la referencia sobre la que se construirá su valoración durante la próxima década.

💎 Veredicto Wealth

El Centenaire es un activo de preservación de capital con prima de escasez extrema, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: con cinco unidades en el mundo, encontrar comprador a precio de mercado puede exigir meses.

Press de suelo con mancuernas: trabajo de pecho eficaz que protege tu hombro

El press de suelo con mancuernas acorta el recorrido del brazo, así que trabaja pecho y tríceps con menos tensión en el hombro y sin necesidad de banco ni de rack.

Por qué el press de suelo cuida tu hombro mientras construye pecho

La mecánica es la de siempre: una mancuerna en cada mano, codos flexionados y brazos superiores apoyados en el suelo. Empujas hacia arriba hasta extender los codos, bajas con control y dejas que los tríceps rocen el suelo antes de volver a empujar. Cambias el banco por el suelo y, con ese cambio, el ejercicio gana en control y pierde en profundidad.

El suelo impone el límite. Tumbado en él, el brazo superior no puede viajar por detrás de la línea del torso, y esa restricción elimina la parte más profunda del press de banca tradicional. Pierdes algo de recorrido, sí, pero sigues cargando pectoral mayor, deltoides anterior y tríceps con ganas.

Para quien la posición baja del press de banca le resulta incómoda o nota el hombro poco flexible, esta variante abre una puerta: seguir entrenando el empuje sin forzar la articulación. No es una varita mágica, y si algo molesta de verdad toca parar y consultar. Como alternativa manejable, cumple.

El otro regalo llega en la fase final del movimiento. El press de suelo con mancuernas incide en la parte media y alta del recorrido, justo donde se atasca el bloqueo de un press pesado. Al dejar los brazos apoyados una fracción de segundo en el suelo desaparece el rebote, y cada repetición exige fuerza desde cero. Piénsalo como un peso muerto para el pecho y los tríceps.

El suelo no resta trabajo: elimina justo el recorrido que te obliga a forzar el hombro y te deja empujar con más control y más carga.

La lista de músculos implicados es corta. El pectoral mayor genera la mayor parte de la fuerza, el tríceps extiende el codo y se lleva el mérito del bloqueo, el deltoides anterior acompaña el empuje y el manguito rotador estabiliza dos mancuernas que se mueven de forma independiente. La mayoría de los análisis sobre recorrido apunta a que acortar el recorrido no resta estímulo útil.

Y luego está la logística. No necesitas banco ni rack, ni alguien que te asista por si falla la última repetición: un par de mancuernas y un metro cuadrado de suelo bastan. El suelo marca además un punto final idéntico en cada repetición, así que estandarizar el recorrido mientras subes peso se vuelve sencillo.

Para entrenar en casa, para un viaje o para esas sesiones en las que no quieres pelearte con la barra, es una pieza redonda.

Cómo ejecutar el press de suelo con mancuernas paso a paso

ejercicios para pecho en casa
  • Siéntate en el suelo con una mancuerna de pie junto a cada muslo.
  • Agárralas, colócalas sobre los muslos y rueda hacia atrás impulsando el peso con las piernas hasta tumbarte.
  • Deja las mancuernas a los lados del pecho, con los codos flexionados y los brazos superiores apoyados en el suelo.
  • Aprieta los pies contra el suelo, coge aire y bloquea el core.
  • Empuja las dos mancuernas hasta extender los brazos sobre el pecho, con los codos a unos 45 grados respecto al torso en lugar de abrirlos del todo hacia los lados.
  • Baja despacio con los antebrazos casi verticales y deja que los tríceps rocen el suelo. Nada de estrellar el codo contra el suelo.
  • Haz una pausa breve y empuja con potencia hasta arriba.

Si el agarre neutro, con las palmas mirándose entre sí, te resulta más cómodo, úsalo. El ángulo del codo y el tipo de agarre son dos variables que puedes ajustar hasta dar con la posición que mejor te encaje.

📊 La pauta en cifras

  • Punto de partida: un par de mancuernas con el que puedas hacer 10-12 repeticiones controladas dejando un par en recámara.
  • Progresión de cuatro semanas: semana 1, 3 series de 8; semana 2, 3 series de 10; semana 3, 3 series de 12; semana 4, sube de peso y vuelve a 3 series de 8.
  • Técnica clave: codos a unos 45 grados del torso, pausa en el suelo para eliminar el rebote y empuje potente en cada repetición.
  • Frecuencia: dos sesiones semanales bien espaciadas bastan para progresar y recuperar entre estímulos.

Lo que la evidencia dice y dónde está el matiz

El press de suelo no es una novedad. Lleva décadas en la caja de herramientas del powerlifting como ejercicio accesorio para el bloqueo, y ahora vuelve al primer plano para quien entrena en casa o quiere cuidar el hombro. El consenso es bastante sólido: acortar el recorrido rebaja la exigencia en la parte más profunda del empuje y sigue dando estímulo suficiente para ganar fuerza y masa en pecho y tríceps.

El matiz honesto, para que no haya sorpresas: si buscas el máximo desarrollo del pectoral con recorrido completo y no tienes ninguna limitación, el press de banca con mancuernas sigue siendo el rey. El press de suelo es una pieza complementaria, no un sustituto universal.

Donde brilla de verdad es en la constancia. Puedes programarlo semana tras semana, sumar repeticiones y cargar sin pagar peaje en la articulación, y en un entrenamiento de fuerza después de los 50 esa constancia pesa más que cualquier variante de moda. Es la idea que resume el entrenador Corey McBride: no hace falta dejar de entrenar duro con la edad, hace falta elegir mejor los movimientos que puedes entrenar fuerte, recuperar y sobrecargar de forma progresiva.

La información de este artículo es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional que conozca tu caso.

⚡ Rutina de Optimización Diaria

  • Calienta el hombro con series ligeras: dos series de 12-15 repeticiones con un peso que muevas sin esfuerzo antes de la primera serie real.
  • Anota tu progresión: apunta peso y repeticiones de cada sesión; el objetivo es sumar alguna repetición antes de subir de mancuerna.
  • Reparte la semana: dos días de empuje bien separados (por ejemplo, lunes y jueves) y deja entre medias un día de piernas o de descanso activo.

Taiwán dona un patrullero a Filipinas y refuerza su flanco este ante el pulso del PLA en el Pacífico

La donación de Taiwán a Filipinas ha llegado por una puerta lateral que ningún comunicado oficial reconoce del todo. El buque es un patrullero de la clase Kinmen, 500 toneladas, dado de baja, y la operación se cerró el lunes por mediación de la Fundación WPS, una entidad no gubernamental filipina. La primera pista fue un rastreo satelital: un navío registrado como «BLINGNO.1» zarpó del puerto de Kaohsiung para unas pruebas de mar.

La Administración de Guardacostas de Taiwán (CGA) confirmó la donación el miércoles de la semana pasada, después de que el United Daily News identificara visualmente la embarcación como el Lienchiang (CG-125), ya retirado del servicio. La CGA no detalló las especificaciones del navío ni nombró al receptor en aquel momento. El silencio administrativo se mantuvo hasta que la Fundación WPS emitió un comunicado el lunes.

«Con la conclusión de los requisitos legales, administrativos y técnicos necesarios, el buque queda bajo custodia de la Guardia Costera de Filipinas para fines marítimos civiles», señaló la fundación, que omitió cualquier mención al origen taiwanés de la nave.

Un patrullero de 500 toneladas y un intermediario para esquivar a Pekín

La ingeniería de la operación revela tanto como el buque en sí. Según la plataforma filipina de defensa MaxDefense, la embarcación habría sido adquirida primero por la Fundación WPS y solo después entregada a la PCG, un rodeo diseñado para evitar fricciones diplomáticas y legales. Los datos que manejo son estos:

  • 500 toneladas de desplazamiento, clase Kinmen, procedente de la CGA taiwanesa.
  • Ceremonia de entrega el lunes, organizada por la Fundación WPS.
  • Confirmación oficial de la CGA el miércoles de la semana anterior.
  • Zarpe desde el puerto de Kaohsiung para pruebas de mar antes de la transferencia.

«La donación busca salvar vidas, proteger los mares del país y construir la capacidad de la Guardia Costera de Filipinas para servir a los pescadores, marinos y comunidades costeras.» — Jeffrey Ordaniel, presidente y consejero delegado de la Fundación WPS, 21 de septiembre de 2026

El gesto no llega en un vacío. El mismo lunes, el Ejército taiwanés cerraba en la base de Jioupeng tres jornadas de ejercicios de combate conjunto entre fuerzas armadas y guardacostas. La actividad del Ejército Popular de Liberación (PLA) se ha intensificado en paralelo: un dron militar chino fue detectado realizando reconocimiento frente a la costa de Taitung mientras el presidente William Lai inspeccionaba en Pingtung un ejercicio de ataque de precisión.

La doctrina del flanco este: por qué Taipéi juega en el patio de Manila

Lo que veo aquí es una Taiwán que ha dejado de limitar su disuasión al propio estrecho. Durante décadas fortificó la costa occidental, la que mira al continente, y confió en el paraguas estadounidense para el resto. Esa lógica se ha agotado. Manila comparte con Taipéi un problema idéntico —una potencia reivindicativa al norte— y un interés común: mantener abiertas las rutas del Mar de China Meridional, por donde circula buena parte del comercio de contenedores que alimenta Europa.

[pb_condition]

En términos materiales, la donación es menor: una nave retirada de 500 toneladas no altera ningún equilibrio naval. En términos simbólicos, es otra cosa. Taipéi transfiere capacidad a un socio que no reconoce formalmente su soberanía, y lo hace por la puerta de atrás, a través de una fundación privada, para dar a Manila una coartada diplomática. Es el mismo patrón de ambigüedad calculada que el sudeste asiático lleva años practicando con Pekín.

La contradicción que los datos no resuelven es cuánto tiempo podrá sostenerse ese juego: si la cooperación Taiwán-Filipinas sale del terreno civil y entra en el militar, la ASEAN tendrá que posicionarse y su consenso tradicional de no confrontación con Pekín se rompería.

En paralelo, Taiwán sigue armándose. Su primer submarino de fabricación propia, el Hai Kun, podría entregarse a la Armada ya el próximo mes. El astillero CSBC reconoció el pasado junio que el retraso respecto al plazo inicial obedeció, en parte, a «presión política de China» en la compra de equipos críticos. Esa frase resume el problema de fondo: incluso lo que Taipéi produce en casa depende de cadenas que Pekín presiona.

🌐 El efecto dominó en Occidente

Para un inversor europeo, el movimiento importa por dos vías. La primera es el seguro marítimo: cualquier escalada en el Estrecho de Taiwán o en el Mar de China Meridional encarece las primas de flete y, con ellas, el coste de los bienes importados que llegan a los puertos de Róterdam, Valencia o Barcelona.

  • Semiconductores: TSMC concentra en Taiwán la producción avanzada; una crisis en el flanco este reintroduce prima de riesgo en el precio de los chips que compran los fabricantes alemanes y españoles.
  • Inflación: un repunte del flete transpacífico del 10-15% se traslada al IPC europeo con un desfase de dos o tres trimestres.
  • Empresas del IBEX con operaciones en Asia verían encarecerse la logística y la cobertura de riesgo país.

El impacto directo en España es hoy limitado, pero no nulo. Refuerza la tesis del BCE de que los riesgos geopolíticos son un factor persistente al alza de precios, justo cuando la eurozona discute hasta dónde bajar los tipos. La próxima prueba llegará con la temporada de tifones y con cualquier nuevo ejercicio del PLA en el entorno de la isla.

Reino Unido bloquea la venta del bronce renacentista Antico: la puja arranca en 4,6 millones

0

El Reino Unido ha bloqueado temporalmente la exportación de un bronce renacentista de Antico valorado en 4,6 millones de libras, unos 6,1 millones de dólares. La pieza, Seated Nymph, es la única obra del escultor que ha rebasado los 250.000 dólares en subasta pública. Llevo años siguiendo el mercado de bronces del Renacimiento y la cifra no es la noticia. Lo relevante es lo que revela sobre un segmento que opera con reglas propias.

La decisión la ha adoptado el Gobierno británico a instancias del Comité de Revisión para la Exportación de Obras de Arte y Objetos de Interés Cultural (RCEWA). Museos y galerías del país tienen hasta el 17 de diciembre para presentar una oferta que iguale la tasación y retener la escultura.

Un bronce de Antico con cuatro siglos de procedencia inglesa

Pier Jacopo Alari Bonacolsi, conocido como Antico por su empeño en imitar la Antigüedad clásica, desarrolló en la corte de Mantua una técnica de fundición muy sofisticada. De ahí su valor de mercado: pocas piezas, muy pocas salidas a subasta y una demanda institucional sostenida por los grandes museos europeos y estadounidenses.

Seated Nymph mide menos de 20 centímetros, conserva el dorado al mercurio original y tiene los ojos de plata incrustados. Según el anuncio del bloqueo, pudo pertenecer en 1503 a Isabel de Este, marquesa de Mantua, y también a un miembro de la familia Gonzaga.

Las colecciones Gonzaga pasaron en el siglo XVII a Carlos I de Inglaterra. Hacia 1861 la estatuilla entró en la colección de los duques de Bedford y de allí salió a subasta: el marchante Alan Hobart, de la desaparecida Pyms Gallery, fue el comprador. Christie’s Londres vendió en 2024 el conjunto de los Hobart y el propietario actual la adquirió en abril al marchante Patricia Wengraf.

El último precio público es de 2009, cuando se adjudicó en 1,4 millones de libras en Sotheby’s Londres. La tasación actual implica algo en el entorno del 7% anual compuesto en diecisiete años. Volatilidad de precio casi nula; coste de oportunidad, alto.

Solo una obra de Antico ha superado los 250.000 dólares en subasta pública. La escasez absoluta es la tesis de inversión y, a la vez, su mayor problema.

Qué compra realmente un inversor en bronce renacentista

El bloqueo funciona, en la práctica, como un precio de reserva sostenido por el erario británico. Un museo que iguale los 4,6 millones garantiza al propietario una salida a un precio que el mercado libre quizá no pagaría con la misma rapidez. Para la institución compradora, la pieza entra en inventario permanente y no vuelve a circular en décadas.

Desde 2009 solo han salido a venta pública cinco piezas atribuidas al taller de Antico o a un seguidor suyo, según los registros de subasta. Ninguna se ha acercado a este nivel de precio. Aquí el valor no lo fija una curva continua de transacciones, sino operaciones aisladas.

Una valoración fijada a efectos de licencia de exportación no es un precio de mercado: es la cifra que el propietario necesita defender ante un comité público.

Hay un matiz que en subasta se ignora con frecuencia. El comprador institucional británico paga en libras y no compite con el coleccionista privado asiático o estadounidense, que asume riesgo divisa y costes de exportación. La ventana hasta el 17 de diciembre reserva la pieza a un comprador doméstico con incentivos distintos a los del mercado global.

Análisis: escasez extrema con liquidez mínima

Mi lectura del expediente es que estamos ante un activo de preservación de capital, no de revalorización agresiva. La escasez es verificable, la procedencia es excepcional y el respaldo institucional británico añade una demanda que muy pocas categorías del arte pueden exhibir. La contrapartida es una liquidez casi nula.

Si el 17 de diciembre ningún museo presenta oferta, el propietario dependerá de un puñado de coleccionistas internacionales capaces de movilizar 4,6 millones de libras en bronces del Renacimiento. Ese universo no llega a diez nombres.

Los precedentes apuntan en la misma dirección. Los grandes conjuntos de escultura renacentista que han llegado a subasta en las últimas tres décadas se han colocado casi siempre dentro de ventas de colecciones completas, no como piezas sueltas. Y las piezas sueltas encuentran comprador por razones de museo, no de cartera. Eso explica la intervención del RCEWA: cuando el único comprador natural es una institución pública, el Estado tiene incentivos para fijar el precio antes de que el objeto cruce la frontera.

💎 Veredicto Wealth

Seated Nymph es un activo de preservación de capital a horizonte superior a diez años, con una prima de escasez difícil de replicar. El riesgo no es el precio, sino la salida: sin oferta museística antes del 17 de diciembre, quedan muy pocos compradores posibles.

Suplementos de influencers: cómo verificar la dosis eficaz y comprar con criterio

Los suplementos de influencers se venden con promesas que la normativa europea prohíbe. Verificar la dosis eficaz antes de comprar es lo que separa una compra con criterio de un pago por marketing.

Conviene mirar los números. Alrededor de tres de cada cuatro alemanes toman vitaminas, minerales y otros complementos, según una encuesta de Statista recogida por t3n.de. En 2024 se fabricaron complementos alimenticios por un valor de 1.900 millones de euros, casi un 20% más que el año anterior. Uno de los motores de ese crecimiento es la publicidad en redes sociales.

El problema no es el formato, sino el contenido: promesas de rendimiento sin dosis, sin estudios y sin una sola referencia a la evidencia. La normativa europea de declaraciones de propiedades saludables las prohíbe de forma expresa: una alegación solo puede usarse si está autorizada y respaldada por datos científicos.

A efectos prácticos, cualquier mensaje del tipo ‘esto lo cambia todo’ o ‘resultados desde la primera semana’ es una señal de alarma, no un argumento. Quien vende en redes no debe demostrar nada. Tú sí necesitas saber qué compras.

Vamos a los datos. Un complemento se juzga por tres cosas: el activo, su forma química y la dosis. Lo demás —envase, color, código de descuento— no mueve la aguja del rendimiento.

La dosis eficaz, y no la marca ni el número de seguidores, es lo único que decide si un complemento te aporta algo o solo vacía la cartera.

La letra pequeña que ningún influencer te enseña

Leer una etiqueta es la habilidad con más retorno del sector. Empieza por el orden de los ingredientes y por la cantidad por ración, no por la recomendación diaria del fabricante.

Después, mira la forma del compuesto. No es lo mismo el magnesio bisglicinato, de biodisponibilidad alta, que el óxido de magnesio, más barato y peor absorbido. En omega-3, cuenta la suma de EPA y DHA por cápsula, no el aceite de pescado total.

El tercer filtro son las mezclas propietarias. Agrupan varios ingredientes bajo un nombre comercial para no detallar cuánto lleva cada uno. El envase y y la letra grande son lo último que se revisa. Si una etiqueta no dice la cantidad exacta, no compres.

Queda un último control: la alegación. La normativa europea solo permite declaraciones incluidas en su lista de propiedades autorizadas; si un mensaje no aparece ahí, es publicidad irregular. La autoridad europea de seguridad alimentaria publica y evalúa esas alegaciones; el listado es de consulta libre.

Cómo verificar la dosis eficaz en tres pasos

comprar suplementos con criterio

Antes de pasar por caja, aplica este filtro: tarda dos minutos y elimina la mayor parte del ruido.

  • Paso 1. Identifica el activo y su forma: busca el nombre real del compuesto, no el reclamo del envase. La creatina monohidrato es el ejemplo más claro: forma concreta, evidencia sólida y precio bajo.
  • Paso 2. Compara la dosis con el umbral documentado: si el producto declara menos cantidad que el rango que maneja la literatura de rendimiento, no te sirve. La etiqueta debe darte la cifra por ración.
  • Paso 3. Comprueba la alegación y el certificado: revisa si la declaración está autorizada y si la marca publica análisis de laboratorio de cada lote.

Un aviso honesto: esta información es divulgativa y no sustituye el consejo de un profesional.

📊 La pauta en cifras

  • Dosis de referencia: creatina monohidrato entre 3 y 5 gramos diarios; magnesio, entre 200 y 400 miligramos; EPA y DHA, en torno a 1 o 2 gramos.
  • Cuándo y cómo: la creatina no necesita fase de carga; el magnesio encaja por la noche y la proteína, repartida en tomas de 25 a 30 gramos.
  • Calidad a buscar: forma química concreta, dosis por ración visible y análisis de lote disponible.
  • A tener en cuenta: ningún suplemento compensa una dieta pobre. La evidencia es sólida en unos activos y anecdótica en otros.

Por qué el mercado crece más rápido que la evidencia

El mercado de complementos creció casi un 20% en un solo año, mientras el listado de declaraciones autorizadas apenas se ha movido. La regulación llegó mucho antes que los directos de Instagram: el problema no son las normas, sino el control de lo que se dice en un vídeo de treinta segundos.

La consecuencia práctica es una asimetría evidente. Un puñado de activos concentra casi toda la evidencia sólida: creatina monohidrato, proteína de suero, cafeína y omega-3. Fuera de esa lista corta, la mayoría de las promesas que verás en redes se apoya en estudios pequeños, en modelos animales o en nada.

Eso no convierte a los creadores de contenido en el enemigo. Muchos hacen bien su trabajo y explican con rigor. El problema es estructural: el formato premia la promesa rápida y castiga el matiz. Del lado del comprador, la única defensa que funciona es la misma de siempre: activo, forma y dosis.

Lo que puedes esperar es concreto: más fuerza y mejor recuperación tras el entrenamiento con creatina, más facilidad para cubrir la proteína diaria con un batido y algo más de energía con cafeína. Nada de transformaciones en una semana.

Con ese filtro, el carrito se vuelve mucho más corto.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta antes del código: comprueba la dosis por ración del activo y descarta el producto si no aparece la cifra exacta.
  • Adopta la regla de los tres: antes de comprar una novedad vista en redes, exige activo, forma y dosis documentada. Si falla uno, no entra en casa.
  • Depura tu estantería: quédate con los dos o tres productos que cumplen y elimina el resto para no diluir el gasto en promesas.
Publicidad