Mercadona, Carrefour o Lidl: qué supermercado ofrece la cesta más barata ante la subida récord de huevos y pescado

Quién gana: la cesta básica más barata de las tres
Mercadona LOCAL 3 Merca2

Las comparativas de cesta básica realizadas en los últimos meses sitúan a Lidl como la opción más económica de las tres. El creador de contenido Lluís Lairón compró diez productos básicos y saludables —avena, arroz, pasta, huevos camperos, carne picada, pollo, queso fresco, frutos secos, plátanos y verdura congelada— y el ticket quedó en 23,21 euros en Lidl, 24,40 en Carrefour y 24,86 en Mercadona, con apenas 1,65 euros entre el primero y el último. Otra comparación de 20 productos de marca blanca, medida por kilo, dio a Lidl como ganador en nueve de ellos y un 2% más barato que Carrefour y un 2,3% que Mercadona, que resultó el más caro. En una compra semanal para dos personas, Lidl sumó 78,05 euros frente a 81,51 de Mercadona y 86,94 de Carrefour.

El triunfo de Lidl, sin embargo, no es ni homogéneo ni abultado, y ahí está el matiz que justifica la lista. Carrefour se impuso en la carne picada de vacuno analizada y empató con Lidl en queso fresco batido y plátanos, y su programa de fidelización puede rebajar el ticket final. En su último estudio anual, la OCU coloca a Lidl y Mercadona en índices de precio muy próximos —108 y 109— y a Carrefour algo por encima, en 110, una horquilla de pocos puntos que se traduce en dos o tres euros por compra. El contexto lo agranda: con los huevos un 12,5% más caros que hace un año, el pescado fresco un 7,8% y la docena de huevos medianos por encima de los tres euros, elegir formato y cadena pesa más que nunca.

Huevos: lo que cuesta la docena en cada cadena
local Lidl 1 Merca2

La docena de huevos medianos (clase M) se ha convertido en el mejor termómetro para comparar cadenas. A finales de septiembre, Carrefour es la más barata de las tres: vende la docena de huevos de gallinas criadas en suelo de su marca El Mercado a 2,60 euros, 25 céntimos por debajo de Mercadona. La cadena de Juan Roig mantiene la docena M en 2,85 euros desde su tercera rebaja del año, aplicada el 29 de julio, y ofrece los huevos grandes L a 3,05 euros, los camperos a 3,35, los XL a 4,30 y el estuche de 24 unidades a 5,25. Lidl recortó el 3 de agosto la docena de huevos frescos M de gallinas sueltas en gallinero de 2,99 a 2,85 euros, con lo que iguala a Mercadona en el formato básico. La horquilla entre la más barata y la más cara de las tres se queda, por tanto, en esos 25 céntimos.

Que las diferencias sean tan estrechas es llamativo después de lo ocurrido en 2025. En octubre de ese año, FACUA detectó subidas de hasta el 26% y denunció que Mercadona, Lidl, Dia y Aldi aplicaron incrementos idénticos para mantener precios calcados: la docena M pasó de 2,60 a 3,10 euros, la L de 2,80 a 3,30 y el paquete de 24 huevos de 4,75 a 5,75. El huevo cerró 2025 como el alimento que más se encareció, con un 31,3% interanual según el INE, y Lidl fue la cadena donde más subió la docena M en términos interanuales durante el otoño, un 53,5% (de 2,02 a 3,10 euros). En 2026 la tendencia se ha moderado —el IPC del huevo subía un 14,1% en junio— y Mercadona acumula tres rebajas: de 3,10 euros en enero a 3 en marzo y 2,85 desde julio.

Pescado fresco al kilo: merluza, dorada, lubina y salmón
Carrefour 2 Merca2

El pescado fresco es uno de los grandes responsables de que la cesta de la compra no dé tregua: esta categoría se encareció un 7,8% interanual entre agosto de 2025 y agosto de 2026, según el IPC, después de picos del 8,7% en abril. Dentro de la pescadería, dorada, lubina, merluza y salmón concentran buena parte del gasto y también las mayores diferencias entre cadenas. La OCU analizó estas cuatro especies en diez supermercados —entre ellos Mercadona, Carrefour y Lidl— durante abril y concluyó que el formato de venta altera el precio final. En la dorada, la pieza entera se movió entre 8,95 y 9,95 euros el kilo, mientras que los filetes en bandeja escalaron a 22,49-23,95 euros. Ajustando la merma —solo el 55% del peso de la dorada es comestible—, el sobreprecio medio ronda el 27%, con picos del 47% en cadenas como Alcampo. Es decir, en los pescados pequeños la bandeja se paga cara.

Con la lubina el desequilibrio es todavía mayor: la pieza entera costaba en abril entre 10 y 12 euros el kilo, frente a los 22,79-25,95 euros de los filetes envasados, un sobreprecio corregido por merma en torno al 45%. La película cambia en los pescados grandes. En merluza, la pieza entera arranca en unos 13 euros el kilo y los cortes preparados se mueven entre 17 y 25 euros tanto en mostrador como en bandeja; en salmón, el entero parte desde 10,49 euros el kilo y las rodajas o lomos se sitúan entre 20 y 23 euros en ambos formatos. Ahí no hay sobreprecio claro por el envase: la elección es comodidad frente a ahorro de tiempo, no de dinero. La vía más económica sigue siendo la pieza entera, aunque obliga a asumir mermas del 20% en la merluza y del 33% en el salmón.

Por qué se han disparado: gripe aviar, piensos, cuotas y gasóleo
carrefour abierto 675x450 1 Merca2

El huevo lidera desde hace meses la inflación alimentaria: en junio se encareció un 14,1% interanual, frente al 1,9% del conjunto de los alimentos, según el INE. Detrás está, primero, la gripe aviar: la última oleada obligó a sacrificar más de dos millones de gallinas ponedoras en granjas españolas y a confinar las aves criadas al aire libre, lo que recortó la oferta justo cuando el consumo crecía. España, tercer productor de la UE con unas 962.000 toneladas, vio además cómo el desplome de la producción en otros países europeos tensaba el mercado.

El segundo factor es el pienso, que concentra entre el 60% y el 70% del coste de producción de una granja de puesta. La crisis del estrecho de Ormuz ha encarecido las materias primas: la urea subió en torno al 26%, los cereales unos 20 euros por tonelada, la soja —de la que España depende en un 90%— podría alcanzar los 500 euros por tonelada y la metionina y otros aminoácidos entre el 30% y el 50%. Solo el pienso añade ya miles de euros al mes a una explotación media.

En el pescado se cruzan los recortes de cuotas con el carburante. La campaña de la sardina ibérica arrancó en 2026 con 16.848 toneladas, un 2,79% menos, y se cerró el 1 de agosto por agotamiento de la cuota; la flota de bajura de Ondarroa ha perdido un 70% de su cuota de caballa. El bacalao, del que España importa el 85% de lo que consume, sigue en máximos por los recortes en el Atlántico Norte: entre 9,62 y 13,25 euros el kilo en los mayoristas y hasta 14,09 en Mercamadrid. El pescado subía un 8,8% interanual en junio y en julio fue la partida que más se encareció, un 2,75%, según la OCU.

El gasóleo agrava la ecuación. Un arrastrero paga entre 900 y 1.000 euros diarios solo en combustible y las embarcaciones de altura de Ondarroa suman unos 4.000 euros al día, frente a ayudas de en torno a 500 euros. En Motril ha amarrado media flota de arrastre. El gasóleo profesional pasó de unos 0,70 euros el litro a entre 1,17 y 1,40, el cebo se ha duplicado —de 60 o 70 céntimos el kilo a 1,40 o 1,50— y el precio en lonja no siempre acompaña.

La subida en cifras: cuánto más que hace un año
mercadona 5 4 Merca2

Los datos del INE ponen cifras al fenómeno: el huevo cerró 2025 con un encarecimiento interanual de hasta el 30,2%, el mayor de toda la cesta de la compra, mientras que el pescado fresco y congelado subió un 7,5% en el mismo periodo. Ya en octubre, con una inflación general del 3,1%, los huevos acumulaban un 22,5% más que un año antes y el pescado un 7,2%, los repuntes más intensos de ambos productos desde 2022, el ejercicio en que la guerra de Ucrania desbocó los precios. La perspectiva más amplia confirma la tendencia: el conjunto de la alimentación acumula un alza del 33,9% en cuatro años, con el huevo casi al doble de lo que costaba entonces.

Ese encarecimiento se traduce en gasto y en precios de estantería. Los hogares españoles desembolsaron 1.650 millones de euros en huevos el año pasado, 300 millones más que en 2024, según el VI Observatorio del Consumo de Huevo en España. Una docena de huevos medianos ronda los 2,85 euros en Mercadona y los 2,60 euros en la variedad de cría en suelo de Lidl, mientras que los formatos XL o camperos superan los cuatro euros, según los precios que FACUA recopila a diario en las principales cadenas. El pescado fresco, con subidas interanuales cercanas al 8%, es el otro gran protagonista de esta escalada récord que explica por qué comparar supermercados se ha convertido en una tarea cotidiana.
Mercadona agota estos 3 productos: la empanadilla Cheese Burger, la pasta rellena de pesto y el postre de soja con caramelo

0

Los tres productos de Mercadona que se han agotado (y no es una exageración)

Mercadona LOCAL 2 Merca2

El tirón de la Empanadilla Cheese Burger es el que más ha sonado de los tres. Se vende por unidades, en piezas de 90 gramos a 1,60 euros, dentro de la sección de comida preparada, y su gancho está en trasladar el sabor de una hamburguesa con queso a la masa tradicional. El relleno incorpora un 14,1% de carne de cerdo, un 5,2% de queso cheddar y una salsa con sabor a cheddar, además de bacon cocido, kétchup, mostaza, pepinillos, cebolla en vinagre y cebolla frita. La ficha declara 284 kilocalorías, 12 gramos de grasa —2,9 saturadas— y 1,2 gramos de sal por cada 100 gramos. Ese precio por pieza, que no obliga a comprar un paquete grande, y un sabor que el cliente reconoce antes de probarlo explican las colas y la expectación que generó en redes a su llegada al lineal.

La pasta fresca en forma de girasoles rellenos de pesto y queso de oveja completa la lista con una bandeja de 250 gramos a 1,95 euros, pensada para resolver una comida en unos minutos con un chorrito de aceite y queso rallado. El tercero es el postre de soja con caramelo de Hacendado, un pack de cuatro vasitos de 100 gramos por 1,55 euros, unos 39 céntimos por unidad, elaborado con un 80,3% de bebida de soja y un 6,6% de caramelo y apto para celíacos. Los tres comparten la misma fórmula: producto de menos de dos euros, formato individual o listo para consumir y una combinación de sabores con la que el comprador ya sabe qué esperar.

Empanadilla Cheese Burger: el producto que más se está buscando

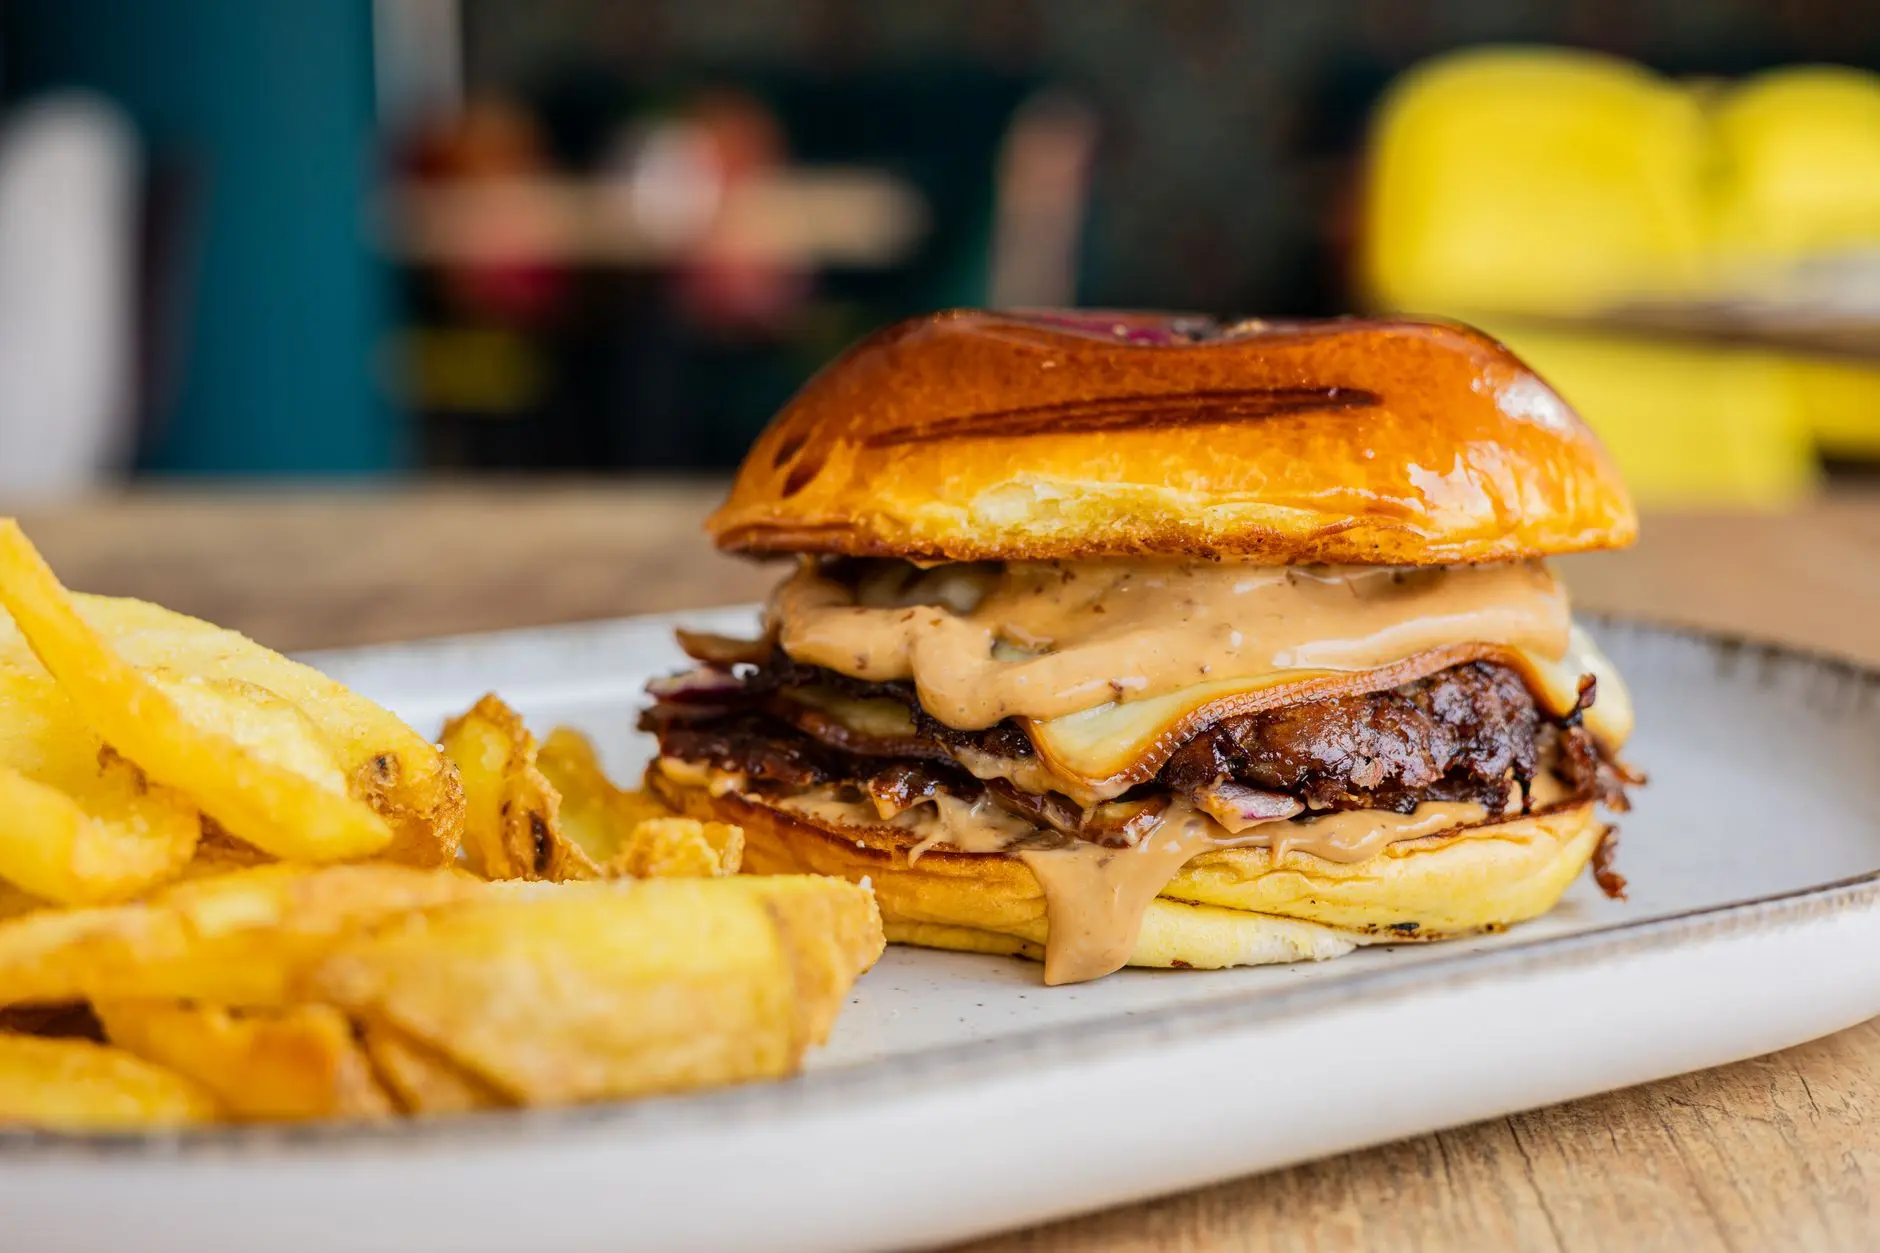
Hamburguesa gourmet que hace agua la boca y papas fritas crujientes servidas en un plato elegante.

La Empanadilla Cheese Burger es una pieza individual de 90 gramos que Mercadona vende a 1,60 euros en su sección de comida preparada, y ese formato de unidad suelta es buena parte de su gancho: no obliga a comprar un paquete ni a sentarse a comer un menú. En el relleno convive lo reconocible de una hamburguesa con queso —un 14,1% de carne de cerdo, un 5,2% de cheddar y una salsa con sabor a cheddar— con bacon cocido, kétchup, mostaza, pepinillos, cebolla en vinagre y cebolla frita. La ficha nutricional indica, por cada 100 gramos, 284 kilocalorías, 12 gramos de grasa (2,9 saturadas), 34 de hidratos de carbono, 9,2 de proteínas y 1,2 de sal. Lleva gluten y leche y puede contener trazas de soja, huevo, frutos secos o sésamo, entre otros alérgenos.

El producto se convirtió en el más buscado de la tanda casi desde su llegada al lineal. El boca a boca en redes —vídeos de catas, comparaciones con la clásica empanadilla de atún— disparó la demanda hasta provocar colas y desabastecimiento en algunas tiendas, un fenómeno que ya había acompañado a otras incursiones de la cadena en el sabor hamburguesa, como la Pizza Burger de 2,90 euros o los Mac & Cheese con bacon. No todo han sido elogios: hay quien reprocha que el conjunto resulta insípido, que apenas se encuentra la carne y que 1,60 euros es caro para una sola pieza. Aun así, esa mezcla de curiosidad, precio contenido y sabor reconocible sin esfuerzo explica que sea la referencia que más se está buscando.

Pasta rellena de pesto: el nuevo fijo de la sección de refrigerados

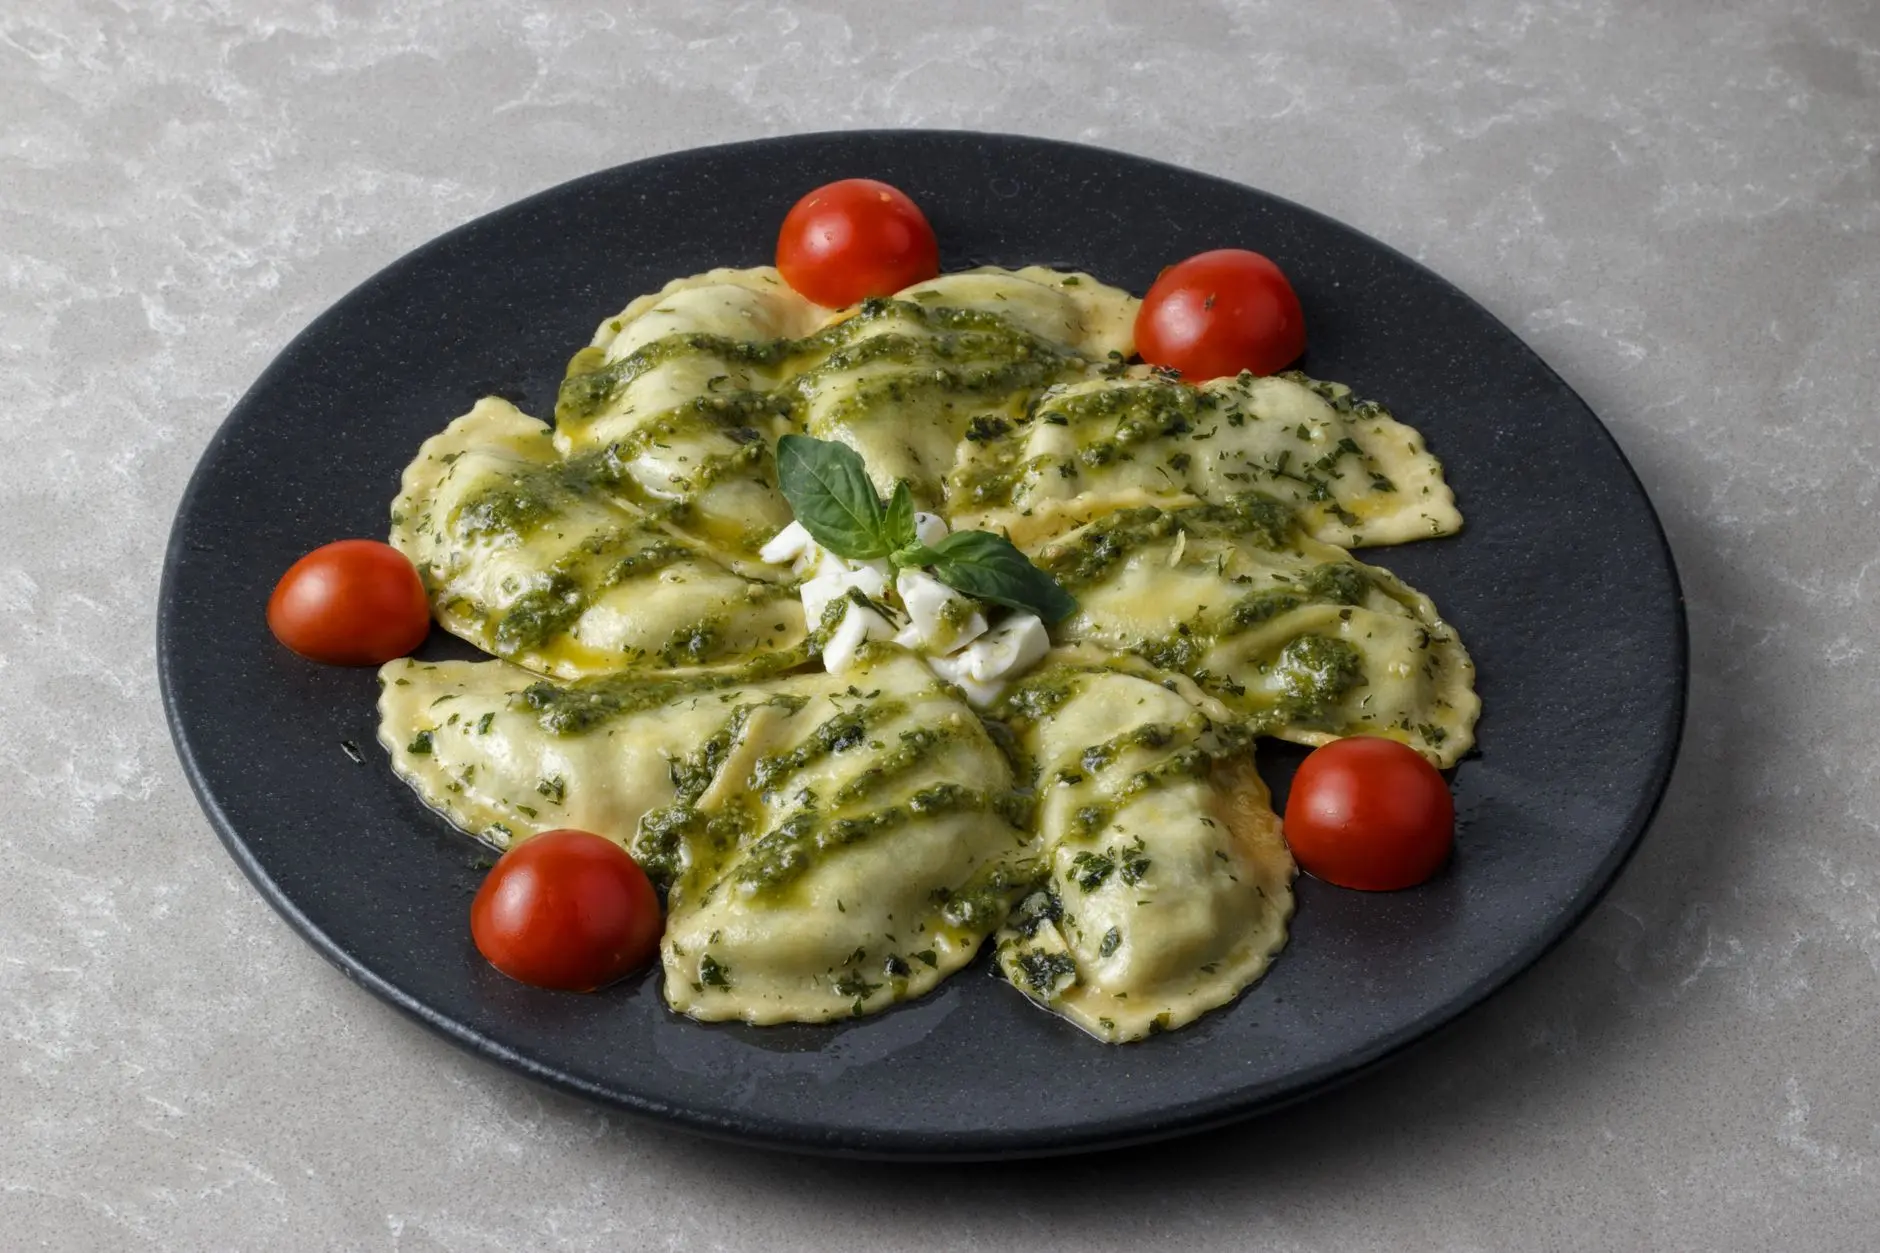
Plato de ravioli que hace agua la boca servido con salsa pesto y tomates cherry.

La bandeja que cuesta encontrar en la sección de refrigerados es una pasta fresca en forma de girasoles rellenos de pesto y queso de oveja, comercializada bajo la marca Hacendado. El formato es de 250 gramos y el precio, de 1,95 euros (unos 7,80 euros por kilo), lo que la mantiene por debajo de la barrera de los dos euros. La combinación es la clave de su tirón: el pesto aporta el punto intenso de la albahaca y el queso de oveja suma un carácter potente y salino, de forma que el relleno concentra casi todo el sabor del plato y apenas necesita acompañamiento.

Su encaje en la lista tiene que ver con que no es una incorporación aislada, sino una referencia llamada a quedarse en el lineal refrigerado. Compite en precio con otras propuestas de la propia casa, como los girasoles de tomate frito y mozzarella (250 gramos, 1,70 euros) o los raviolis de jamón serrano y queso (250 gramos, 1,90 euros), y llegó con la etiqueta de novedad de temporada, dentro del paquete de lanzamientos con el que la cadena renovó surtido. Al ser pasta fresca, basta un hervor corto —en torno a cinco minutos— para tener la comida resuelta. Su precio, además, no ha sido estático: entre junio y septiembre se ajustó hasta en tres ocasiones.

Postre de soja con caramelo: el menos esperado de los tres

mercadona 5 3 Merca2

Es, de los tres, el que menos titulares ha generado. No tiene el gancho de una empanadilla que imita una hamburguesa ni el de una pasta rellena de pesto, pero el postre de soja con caramelo de Hacendado se ha colado en la lista por un motivo muy concreto: es una novedad reciente, con un surtido limitado y una demanda que no siempre encuentra respuesta en la estantería. Se comercializa en un pack de cuatro vasitos de 100 gramos por 1,55 euros, lo que sale a unos 39 céntimos por unidad y 3,875 euros el kilo. La receta parte de un 80,3% de bebida de soja y un 6,6% de caramelo, y completa la fórmula con azúcar, almidones modificados, aromas naturales, sal, espesantes y colorantes. Se conserva en frío, entre 0 y 6 grados.

Lo que lo hace merecedor del puesto es su condición casi de nicho: el envase indica que es sin gluten y, al no llevar lácteos, sirve para dietas veganas y para intolerantes a la lactosa, un perfil con menos alternativas dentro de la marca blanca. Mercadona ya vendía postre de soja natural, a 1,20 euros el pack de cuatro, y de chocolate, a 1,55 euros, pero el caramelo cubre un hueco sensible: la retirada del postre de soja de mango de Hacendado dejó quejas de clientes con hijos alérgicos a la proteína de la leche. Un sabor clásico de repostería en versión vegetal, a precio bajo y dentro de una categoría con poca oferta, es justo el perfil de referencia que se agota antes de que llegue el reemplazo.

Cuánto cuesta cada uno: los precios que explican parte del éxito

mercadona 3 1 Merca2

Ninguno de los tres supera la barrera de los dos euros, y ahí está buena parte de su gancho. La Empanadilla Cheese Burger se vende por unidad a 1,60 euros en la sección de comida preparada, con 90 gramos por pieza y un relleno en el que un 14,1% es carne de cerdo y un 5,2% queso cheddar, según la ficha del producto. Es un formato individual, que no obliga a comprar un paquete grande, y coloca el capricho en la franja del «por probarla». La pasta fresca en forma de girasoles rellena de pesto y queso de oveja cuesta 1,95 euros la bandeja de 250 gramos, esto es, 7,80 euros por kilo. Queda apenas unos céntimos por encima de otras referencias de la propia casa, como los girasoles de tomate frito y mozzarella (1,70 euros) o los raviolis de jamón serrano y queso (1,90 euros), también en 250 gramos.

El postre de soja con caramelo de Hacendado es, en precio por unidad, el más barato de los tres: 1,55 euros el pack de cuatro vasitos de 100 gramos, lo que equivale a unos 39 céntimos por unidad y 3,875 euros por kilo. Su composición —80,3% de bebida de soja y 6,6% de caramelo— y su condición de producto sin gluten lo sitúan como opción vegetal sin el sobrecoste que suelen arrastrar este tipo de referencias. Los tres comparten una misma lógica: moverse por debajo de los dos euros, no exigir un desembolso inicial alto y convertir un perfil novedoso en compra de impulso. Mercadona precisa que los precios corresponden al momento de llegada a tienda y pueden variar según el establecimiento, por lo que conviene comprobar la etiqueta en el punto de venta.

Por qué se agotan: el efecto de las redes sociales en la compra de Mercadona

Imagen conceptual de una mano en un ratón al lado de un carrito de compras en miniatura lleno de cubos de hielo, simbolizando compras en línea.

Los tres comparten la misma mecánica: son novedades de marca propia con un precio que elimina la duda. La Empanadilla Cheese Burger cuesta 1,60 euros la pieza de 90 gramos; los girasoles de pasta fresca rellenos de pesto y queso de oveja, 1,95 euros la bandeja de 250 gramos; el postre de soja con caramelo de Hacendado, presentado en cuatro vasitos de 100 gramos con un 80,3% de bebida de soja y un 6,6% de caramelo, sale a 1,55 euros. En esa franja, probar deja de ser una decisión meditada y pasa a ser un impulso, y el formato individual o en raciones pequeñas permite llevárselo a casa sin reorganizar la compra semanal. El otro ingrediente es que se entienden en segundos: una empanadilla con sabor a hamburguesa, bacon, cheddar y pepinillos no necesita explicación, y ese tipo de producto se comporta bien en un vídeo corto. Mercadona no hace campaña de estos lanzamientos, pero la sección de novedades se convierte en tema de conversación y de ahí salen las colas y los lineales vacíos; de hecho, la venta no depende del veredicto, porque la empanadilla generó expectación incluso cuando algunos creadores de contenido la suspendían por su escaso sabor a carne.

El altavoz digital ya es medible. El Estudio de Redes Sociales 2026 de IAB Spain sitúa en el 25% los usuarios de redes sociales en España que han comprado directamente dentro de una plataforma, y en el 44% los que reconocen que estas influyen en sus decisiones de compra. Cuando la operación se cierra sin salir de la aplicación, TikTok concentra el 39% de esos compradores, por delante de Instagram (32%) y Facebook (24%). La patronal Aecoc calcula que el 2% de las compras del país se realizan ya en TikTok, un comercio que aterrizó en España en diciembre de 2024 y que en mayo de 2026 superaba los 21.000 vendedores nacionales. Con ese contexto, la escasez alimenta el deseo: hay artículos de Mercadona de cuatro euros que se revenden por quince o veinte en plataformas de segunda mano y que desaparecen de la tienda en media hora desde la apertura.

Lidl refuerza su presencia en Madrid: así es la nueva tienda que abre en San Blas y su plan de expansión en la región

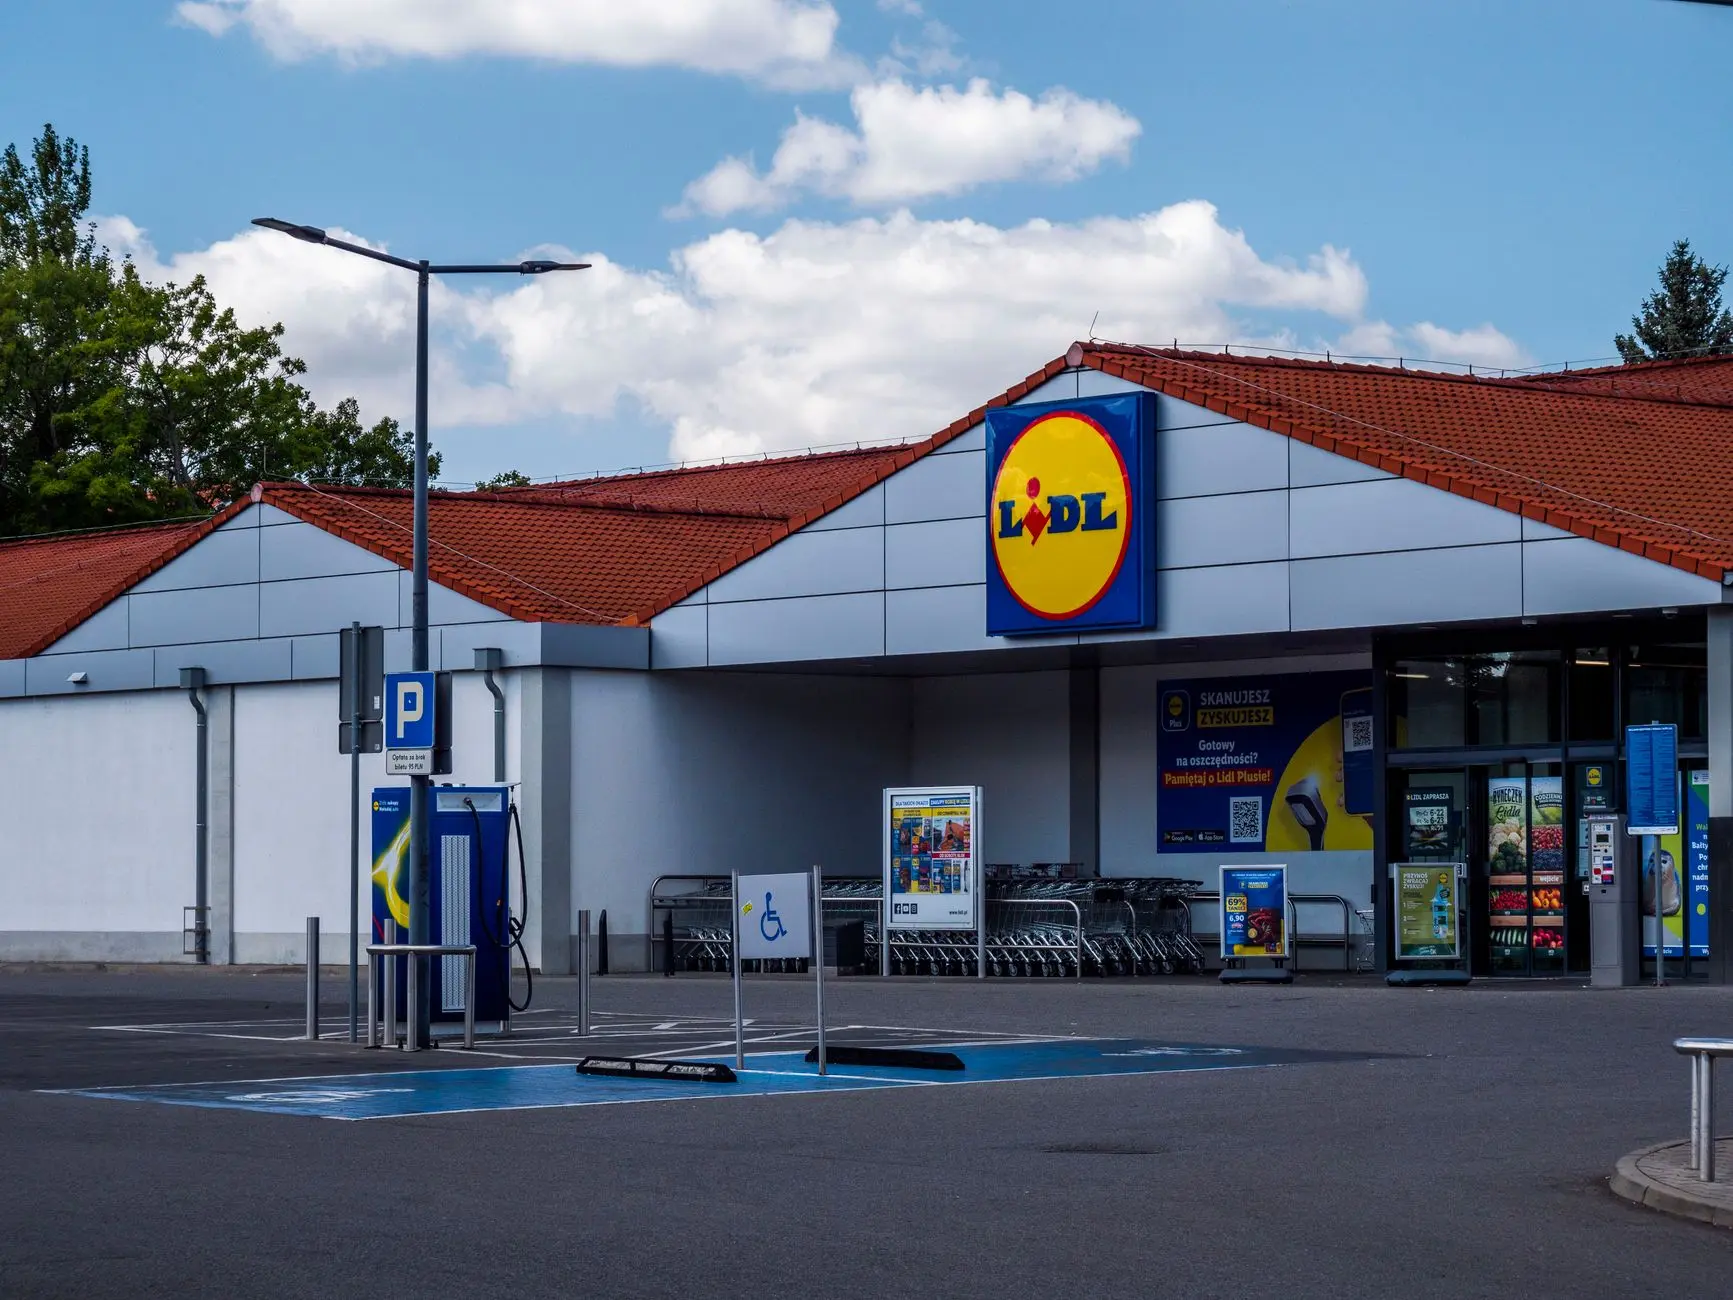
Lidl sigue apostando fuerte por Madrid. La cadena alemana de supermercados ha confirmado la apertura de una nueva tienda en la capital, concretamente en el barrio de San Blas, dentro de un paquete de cuatro aperturas repartidas por toda la región.

La inversión total asciende a 30 millones de euros y viene acompañada de la creación de 92 empleos estables. Si compras habitualmente en esta cadena, es probable que este movimiento te afecte más de lo que crees.

Lidl, con la mirada puesta en la capital

La nueva tienda de Lidl se ubica en la Calle Campezo, 10, en pleno corazón de San Blas. No es un local cualquiera: cuenta con 1.826 m² de sala de ventas, una de las superficies más amplias entre las últimas aperturas de la marca en Madrid capital.

El horario será continuo de 9:00 a 22:00h, de lunes a domingo, lo que facilita hacer la compra sin las prisas habituales de fin de semana. Además, el establecimiento dispone de 140 plazas de aparcamiento y varios puntos de recarga para vehículos eléctricos, un detalle que cada vez pesa más a la hora de elegir dónde compramos.
Un plan que va mucho más allá de una sola tienda

Youtube video

La apertura de San Blas es solo una pieza del engranaje. Lidl ha confirmado que, además de este local, abrirá otra tienda en el barrio de Salamanca y reforzará su presencia en Pinto y Mejorada del Campo, sumando en total más de 5.300 m² de superficie comercial nueva. El distrito de San Blas, con más de 150.000 habitantes, se ha convertido en una zona estratégica para las grandes cadenas de distribución que buscan crecer en la periferia este de la ciudad.

Con estas incorporaciones, la compañía supera ya las 90 tiendas en la Comunidad de Madrid, consolidando a la región como uno de los ejes prioritarios de su expansión nacional. No es una cifra menor si tenemos en cuenta que hace apenas un año la cadena rondaba las 80 tiendas en la misma comunidad.

Lo que encontrarás en la nueva tienda

El surtido no cambia respecto a lo que ya conoces de la cadena, pero sí se amplía el espacio para exponerlo. Encontrarás la habitual sección de productos frescos, con fruta, verdura, carne, pescado y pan recién horneado, además del catálogo completo de nevera, secos envasados y bebidas.

Lo interesante es que estos nuevos locales incorporan medidas de sostenibilidad más avanzadas que las tiendas antiguas de la marca. La de San Blas, por ejemplo, contará con paneles solares en una superficie de 530 m², iluminación LED con sensores de movimiento y sistemas de climatización de alta eficiencia.

Ocho tiendas en apenas doce meses

En el último año, Lidl ha abierto o reformado ocho puntos de venta solo en la Comunidad de Madrid: Villalbilla, Majadahonda, Fuenlabrada, Leganés (con dos tiendas), Navalcarnero, Aranjuez y la citada apertura de enero en el Paseo del Doctor Vallejo-Nájera.

Este ritmo de expansión responde a una estrategia clara: ganar capilaridad en zonas de alta densidad de población, donde la cadena ve todavía margen de crecimiento frente a competidores como Mercadona o Carrefour. Las cuatro nuevas aperturas se reparten así:

  • Madrid capital, barrio de San Blas (Calle Campezo, 10)
  • Madrid capital, barrio de Salamanca (Calle General Díaz Porlier, 8)
  • Pinto, Centro Comercial Plaza Éboli
  • Mejorada del Campo, reforma integral en Calle Duratón, 3

Cada una de estas tiendas aporta su granito de arena al impacto económico de la cadena en la región, que ya supera los 800 millones de euros anuales aportados al PIB autonómico.

El impacto real en el empleo y la economía local

Más allá de los metros cuadrados y las cifras de inversión, hay un dato que suele pasar desapercibido: Lidl ya emplea a más de 2.700 personas solo en la Comunidad de Madrid. A eso hay que sumarle la compra de producto a más de 80 proveedores regionales, por valor de 427 millones de euros anuales.

Según datos de la consultora PwC, la actividad de la cadena en la región genera más de 16.500 empleos directos, indirectos e inducidos. Son cifras que, aunque no se vean al empujar el carrito, terminan influyendo en la economía de barrios como San Blas.

Qué significa esto para tu compra semanal

Si vives cerca de San Blas o del barrio de Salamanca, lo más práctico es que tengas en cuenta las fechas de apertura para planificar tu próxima visita. La tienda de Campezo ya está operativa, y la de Díaz Porlier abrirá pocas semanas después.

Lo cierto es que esta ola de aperturas no es una moda pasajera: forma parte de un plan de expansión sostenido que Lidl lleva ejecutando año tras año en la región. Si te gusta comparar precios y aprovechar las ofertas semanales, tener una tienda nueva y más grande cerca de casa siempre es una buena noticia para el bolsillo.

La receta Tuio: cómo ser rentable «desde el primer día» en el salvaje mundo de las insurtech

El ecosistema emprendedor europeo ha vivido durante la última década bajo un mantra peligroso: crecer a cualquier precio. El sector de las insurtech —tecnología aplicada a los seguros— es uno de los grandes exponentes de esta filosofía. Un gran número de compañías levantaba cientos de millones de euros de fondos de capital riesgo para captar clientes a pérdidas, con la esperanza de alcanzar algún día la rentabilidad. Sin embargo, el mercado ha sido testigo de una anomalía llamada Tuio, que ha logrado alcanzar la rentabilidad en tiempo récord.

La startup, que opera bajo el paraguas de la sociedad holding Coconut Ventures, S.L., ha demostrado que es posible facturar más de 10 millones de euros y generar un millón de euros de beneficio neto en apenas tres años. La receta del éxito de Tuio combina una estructura corporativa inteligente, una agresiva —aunque silenciosa— estrategia de fusiones y adquisiciones y una elevada eficiencia operativa.

Tuio funciona a dos velocidades

Una de las claves del modelo de Tuio es que funciona a dos velocidades, lo que le permite separar divisiones y evitar quedar atrapada en requisitos de capital regulatorio. Para ello, sus fundadores crearon, por un lado, Tuio Partners Correduría de Seguros, en noviembre de 2021. Esta filial actúa como el brazo comercial de la compañía, es decir, como la red de distribución encargada de vender los productos al cliente final.

El segundo eje de la compañía es Tuio MGA, S.L. (Managing General Agent o Agencia de Suscripción), creada un año más tarde. En este caso, la sociedad funciona como el eje operativo del riesgo: asume la estructuración de las pólizas y su gestión integral, actuando como puente con las grandes aseguradoras tradicionales que aportan el balance.

Esta separación ha permitido a Tuio optimizar sus flujos de caja. Mientras la correduría inyecta liquidez rápidamente mediante el cobro de comisiones, la MGA gestiona el ciclo de vida de los productos. En 2025, esta sinergia quedó reflejada en las operaciones vinculadas: la correduría se financiaba apoyándose en la liquidez del grupo y mantenía una deuda a corto plazo con empresas vinculadas —principalmente Tuio MGA— por importe de 1,7 millones de euros. Además, ambas filiales consolidan fiscalmente bajo la matriz desde 2024, lo que les permite optimizar su factura tributaria.

El despegue de Tuio

El primer gran año de Tuio llega en 2023. La facturación agregada de ambas filiales superó el millón de euros, con 982.256 euros en la MGA y 29.190 euros en la correduría. Ese año, el grupo asumió unas pérdidas conjuntas de unos 157.000 euros, una cifra reducida en comparación con las grandes «quemas de caja» mensuales de algunos de sus competidores internacionales. La correduría, de hecho, ya logró un tímido beneficio neto positivo de 5.249 euros en su primer ejercicio completo.

En 2024, la máquina de ventas empezó a engrasarse y multiplicó por cinco la facturación agregada, hasta alcanzar los 5,21 millones de euros. El resultado neto conjunto se quedó a las puertas del punto de equilibrio (breakeven), limitando las pérdidas a apenas 49.572 euros.

Pero el verdadero año de la eclosión, el momento en el que el modelo de negocio demostró su rentabilidad a gran escala, fue 2025. La agencia de suscripción, Tuio MGA, alcanzó unos ingresos de 7,85 millones de euros, mientras que la correduría facturó 2,59 millones de euros. En total, los 10,44 millones de euros de cifra de negocios agregada se tradujeron en un beneficio neto conjunto de 1,16 millones de euros: 1.003.422 euros en la MGA y 162.873 euros en la filial comercial.

El arma secreta de Tuio: su «Buy and Build» invisible

El balance de la compañía esconde un elemento adicional: la compra de carteras de clientes. Tuio no solo crece captando clientes a través de Google o las redes sociales —crecimiento orgánico—, sino que también compra bloques de clientes a mediadores tradicionales y los migra a su plataforma digital.

En 2023, Tuio MGA activó en su balance un fondo de comercio por valor de 1,10 millones de euros. En 2025, la misma sociedad pisó el acelerador e incorporó a su activo 2,56 millones de euros bajo el epígrafe de «Otro inmovilizado intangible», correspondiente explícitamente a la adquisición de una nueva cartera de clientes.

Esta estrategia permite a Tuio comprar certidumbre. En lugar de destinar millones a fondo perdido a publicidad, con un coste de adquisición de cliente (CAC) elevado, la compañía compra primas recurrentes de carteras rentables y aplica su tecnología para gestionar a esos clientes a una fracción del coste original.

Además, lo hace de una manera altamente eficiente. De hecho, según las cuentas anuales de 2025, el grupo operaba con una plantilla media conjunta de tan solo 17,63 trabajadores.

En definitiva, Tuio ha creado su propia receta de éxito dentro del ecosistema insurtech español. La compañía ha demostrado que el crecimiento no tiene por qué estar reñido con la disciplina financiera. Mediante la compra selectiva de carteras tradicionales, la aplicación de tecnología de automatización para reducir los costes de gestión y una estructura inteligente de sus unidades de riesgo y distribución, Tuio ha conseguido alcanzar la rentabilidad en un plazo extraordinariamente corto.

Solaria encuentra otro motor de crecimiento: los centros de datos disparan sus ventas de infraestructuras

Solaria empieza a encontrar en los centros de datos un nuevo motor de crecimiento más allá de su negocio tradicional de generación eléctrica. En el primer semestre, las ventas de infraestructuras se dispararon un 355%, hasta 99,6 millones de euros, impulsadas principalmente por los hitos de Powered Land vinculados al desarrollo de centros de datos.

La empresa española comenzó 2026 con un fuerte aumento de ingresos y beneficios, márgenes muy elevados y un balance reforzado, mientras prepara una nueva etapa de crecimiento vinculada no solo a las renovables, sino también a la creciente demanda energética de los centros de datos en Europa.

Solaria cambia el sol por las baterías: Intermoney multiplica por siete sus previsiones para el negocio BESS

Empleado de Solaria. Imagen: Solaria

Primera valoración de los resultados de Solaria por RBC

Las ideas principales del documento de RBC sobre Solaria que firma Fernando García (Sobreponderar con precio objetivo en los 22,50 euros) serían:

  • Fuerte crecimiento del beneficio: Solaria cerró el primer semestre de 2026 con un EBITDA de 210 millones de euros, un 50% más interanual, por encima tanto de la previsión de RBC como del consenso de Bloomberg. El beneficio neto alcanzó 124,9 millones, un 52% más.
  • El objetivo anual de EBITDA está bien encaminado: la compañía ya ha conseguido en el primer semestre el 64% de los 331 millones de euros previstos para todo 2026.
  • Cambio de estrategia: menos obsesión por los megavatios y más rentabilidad: Solaria ya no espera alcanzar los 4,3 GW operativos que se había marcado como objetivo para 2026 y ahora apunta a 3,6 GW, con 3,1 GW instalados al cierre del semestre. RBC interpreta este cambio como un foco en el crecimiento rentable.
  • Los centros de datos ganan protagonismo: las ventas de infraestructuras alcanzaron 99,6 millones, frente a 21,9 millones un año antes, un aumento del 355%. El principal impulso procede de los hitos de Powered Land relacionados con centros de datos.
  • La generación eléctrica también crece, aunque con presión en precios: la producción energética aumentó un 51%, hasta 1.717 GWh, gracias a la entrada en funcionamiento de nuevos activos. Sin embargo, el precio medio cayó un 22%, hasta 39 €/MWh.
  • Mejora de las referencias de precios hacia final de año: RBC destaca que los precios capture solares de Solaria han superado los 60 €/MWh en el tercer trimestre, mientras que los contratos forward apuntan a 76 €/MWh en 4T26 y 84 €/MWh en 1T27.
  • Baterías como otra pata de crecimiento: Solaria cuenta con 120 MWh de BESS en operación y otros 1,2 GWh en construcción, reforzando la diversificación de su negocio energético.
  • Más caja y menor deuda: la deuda neta bajó hasta 1.329 millones de euros, frente a 1.518 millones en el primer trimestre. La caja ascendía a 209 millones, frente a 56,5 millones tres meses antes.
  • La ampliación de capital refuerza la liquidez: a finales de abril Solaria realizó una ampliación de capital de 184,5 millones de euros, junto con una colocación de autocartera por 115,4 millones.
  • Noviembre será una fecha clave: la compañía celebrará su próximo Capital Markets Day en noviembre de 2026, bajo el lema “Breaking Borders Scaling Faster”, donde previsiblemente el mercado tendrá más visibilidad sobre su estrategia de crecimiento.
  • El principal riesgo está en convertir los centros de datos en caja: RBC advierte de que existe riesgo de ejecución en esta nueva división, ya que Solaria espera que contribuya significativamente a la generación futura de caja. Retrasos en la firma de nuevos acuerdos podrían elevar sus necesidades de financiación.

Solaria: las posiciones cortas de los fondos bajistas superan los 100 millones

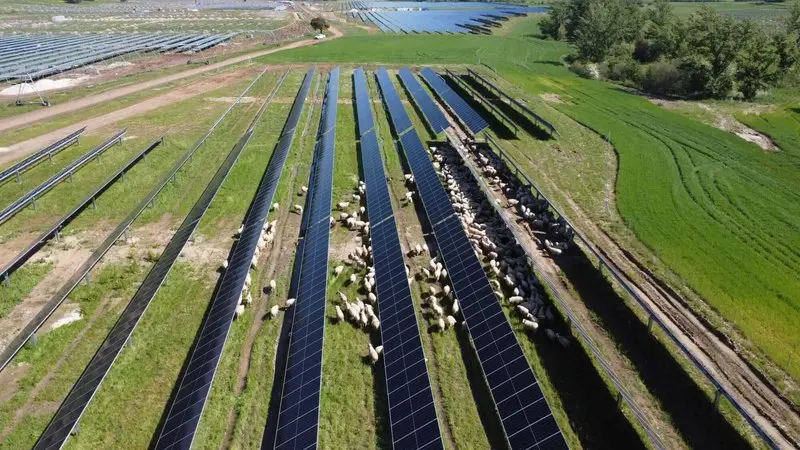
Paneles solares de Solaria

Los resultados de Solaria

Los resultados del primer trimestre de 2026 de Solaria muestran un fuerte crecimiento en las principales magnitudes:

  • Ingresos: 120,4 millones de euros, un 49% más que en el mismo trimestre de 2025.
  • EBITDA: 113,2 millones, con un crecimiento del 53%.
  • EBIT: 100,4 millones, frente a 62,7 millones un año antes.
  • Beneficio antes de impuestos: 89,8 millones, un 65% más.
  • Beneficio neto: 80,4 millones, un 50% más.
  • Margen EBITDA: se situó en el 94%, según la compañía.

En paralelo, Solaria reforzó su balance. El patrimonio neto alcanzó los 770 millones de euros, un 9% más que a cierre de 2025, mientras que la compañía completó una operación de ampliación de capital y venta de autocartera por 300 millones de euros.

El otro gran eje estratégico es el salto hacia la infraestructura digital. Solaria quiere aprovechar el crecimiento de los centros de datos y los hyperscalers para posicionarse como proveedor energético, combinando renovables, suelo, acceso a red y capacidad de ejecución.

Arturo Díaz-Tejeiro, CEO de la compañía, declaró: “Solaria ha comenzado 2026 con unos resultados excelentes. Crecemos con fuerza, mantenemos márgenes líderes y reforzamos nuestro balance para entrar en una nueva etapa de crecimiento.

La infraestructura digital y los centros de datos van a impulsar una transformación sin precedentes en la demanda energética europea. Solaria quiere ser uno de los actores clave de esa transformación.”

Celia de Frutos (Dia) explica cómo ahorrar en el supermercado «hasta 500 euros al año por hogar»

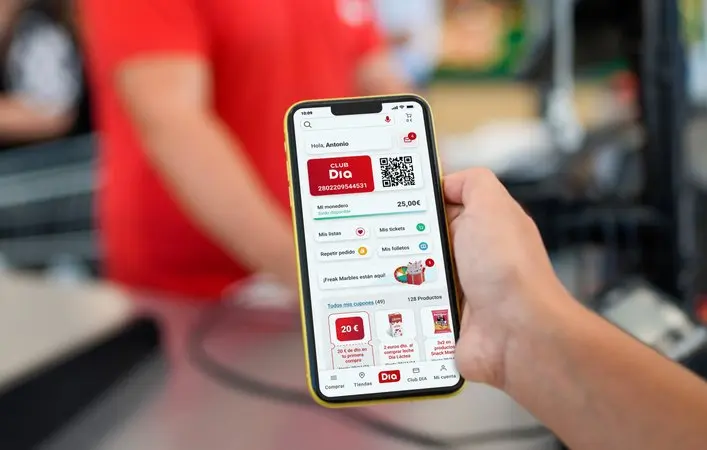
Con la inflación y un consumidor más centrado en su bolsillo y en el ahorro, la cadena de distribución española Dia sigue apostando por un club cada vez más personalizado y que ayude realmente a rebajar el coste de la cesta de sus clientes. Concretamente, el programa de fidelización de Dia se consolida como un eje central en su propuesta comercial, combinando descuentos en frescos, dinámicas de juegos en la app y una apuesta tecnológica que prevé escalar la personalización de cara a 2027.

En este sentido, MERCA2 ha podido hablar con la responsable de marketing de cliente de Dia España, Celia de Frutos, quien nos ha explicado cómo funciona el club, los descuentos que aprovechan los clientes, las categorías con más promociones y los objetivos que marcan desde la cadena de distribución española de aquí a 2027.

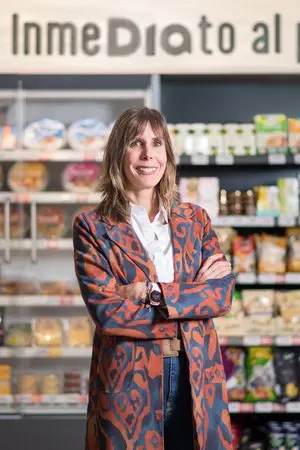
Celia de Frutos, directora de Marketing Cliente de Dia España
Celia de Frutos – directora de Marketing Cliente de Dia España

Fuente: Dia

El impacto real en el bolsillo de los clientes de Club Dia

En un contexto marcado por la búsqueda constante del ahorro en la cesta de la compra y la transformación de las dinámicas de consumo, los programas de fidelización han dejado de ser meros acumuladores de puntos para convertirse en aliados estratégicos en el presupuesto familiar. En el centro de esta evolución se sitúa Club Dia, el programa de la cadena de supermercados que cuenta con seis millones de clientes activos en España y que busca dar respuesta a un consumidor cada vez más exigente, analítico y adaptado al entorno digital.

Sin ir más lejos, una de las principales cuestiones que se plantean los consumidores al unirse a un programa de estas características es el beneficio real que aporta a sus finanzas domésticas. Frente a la compra habitual sin ventajas registradas, la cuantía final ahorrada varía según los hábitos de cada usuario, pero puede alcanzar cifras representativas. Tal y como explica Celia de Frutos, «el ahorro depende del uso que cada cliente haga de las ventajas del programa, pero puede alcanzar hasta un 25% en la compra anual gracias a los descuentos personalizados y las promociones exclusivas».

«En Dia tenemos dos vías de ahorro complementarias. Las ventajas vinculadas directamente a la compra en Dia y los beneficios adicionales que ofrecen compañías colaboradoras»

Celia de Frutos

No obstante, la estrategia de ahorro de la compañía no se limita únicamente al tique del supermercado, sino que se extiende a otros servicios esenciales del día a día mediante colaboraciones con terceras empresas. Concretamente, la responsable de marketing de cliente de la cadena de distribución certifica que, «mediante alianzas de Club Dia con otras compañías, los socios pueden acceder a ventajas que permiten alcanzar hasta los 500 euros de ahorro anual por hogar«.

Club Dia 9 1 1 2 1 Merca2
Fuente: Dia

A esta combinación de ofertas directas y acuerdos externos se suma la integración de dinámicas de juego en los entornos digitales de la compañía, un canal que gana peso entre los consumidores. «Los juegos de gamificación de la app, como la ‘Ruleta de la Suerte’ o los concursos temáticos, con premio asegurado; así como los retos de compra y con marcas, aseguran diversión y ahorro y reparten una media de 30 millones de premios anuales, en forma de descuentos, productos gratuitos y bonificaciones, canjeables tanto en tiendas físicas como en dia.es«, detalla De Frutos.

«Concentrar una parte relevante de las promociones en estos productos permite que las ventajas lleguen también a categorías esenciales y no se limiten a compras ocasionales»

Celia de Frutos, directora de Marketing Cliente de Dia España

Si analizamos cuáles son los artículos que los socios adquieren con mayor frecuencia para optimizar su presupuesto, Celia nos confirma que se trata sobre todo de embutidos y bebidas. Por parte de la compañía, el diseño de la parrilla promocional busca tener un impacto directo en la alimentación básica de las familias, dirigiendo una parte sustancial de la inversión a los productos frescos. «En cuanto a la distribución de las promociones, cerca del 40% se concentra en productos frescos, como carnes, pescados, frutas, verduras y refrigerados«, detalla la responsable de marketing.

El consumidor más digital

Sin ir más lejos, el perfil de la persona que acude al supermercado de la cadena de distribución española ha experimentado una notable transformación en los últimos ejercicios. La digitalización y la necesidad de optimizar el gasto han moldeado a un cliente que valora tanto la inmediatez como la claridad en las promociones que se le presentan, donde Club Dia consigue hacerse un hueco entre la competencia.

Analizando este cambio en el comportamiento de compra, Celia de Frutos remarca que «en los últimos años, el perfil de los clientes de Club Dia ha evolucionado hacia un consumidor más digital, exigente y consciente del ahorro, pero también lo han hecho sus expectativas. El cliente busca una experiencia sencilla, útil y adaptada a sus necesidades. Ya no valora únicamente encontrar una oferta puntual, sino poder identificar con facilidad qué ventajas le interesan y cómo puede aprovecharlas».

Siguiendo esta línea, la responsable de marketing de cliente de la cadena de distribución española remarca que «el reto está en que Club Dia siga evolucionando al mismo ritmo que sus socios y sea capaz de ofrecer una propuesta personalizada que resulte clara y práctica para distintos perfiles de hogares».

Dia
Fuente: Dia

En este marco, Club Dia se sitúa en el núcleo de la estrategia comercial de la cadena para garantizar precios competitivos a sus usuarios habituales. «El Club se ha consolidado como una herramienta clave dentro de la propuesta de ahorro de la compañía», afirma la portavoz, recordando que actualmente el programa reúne a seis millones de usuarios activos en el país.

Lo que está claro es que desde la cadena de distribución española plantean su club como una forma de ampliar las posibilidades de ahorro y reconocer la confianza de quienes eligen a su supermercado de manera recurrente. El programa reúne en una misma propuesta distintas oportunidades de ahorro y ofrece al cliente más posibilidades para aprovechar su presupuesto. «Ese es su principal valor dentro de la relación entre Dia y sus socios», certifica la responsable de marketing de cliente, Celia de Frutos.

El ‘chollo’ de Alsa en la ruta Madrid-Bilbao: opera la línea estrella del Verano Joven con una concesión caducada desde 2013

La conexión entre Madrid y Bilbao es la más popular para los usuarios de autobús del Verano Joven. Es un dato que beneficia a Alsa, la empresa que se encarga de operar la lucrativa conexión; el problema es que la concesión de la misma está vencida desde el 24 de marzo de 2013, hace 13 años. Esta situación refleja las complicaciones legales que ha tenido el Gobierno para renovar estas concesiones, además de ser un efecto secundario de la negativa española a liberalizar las líneas de autobús como ya se hizo con la alta velocidad ferroviaria.

Pero, a pesar de no haber podido renovar la concesión, Alsa se ha encargado de la ruta en los años que la promoción se ha aplicado, y aunque el Ejecutivo no ha presentado cifras desgranando el importe exacto que se ha repartido en cada uno de los trayectos, sí ha señalado que la ruta es una de las más populares año tras año, pues la conexión entre la capital española y la vasca es uno de los pocos espacios donde no compite contra la alta velocidad ferroviaria.

Lo cierto es que la ruta ha sido la más popular del servicio durante varios años, incluyendo 2025, el dato más reciente publicado por el Ministerio de Transportes y Movilidad Sostenible. La conexión entre Bilbao y Madrid es la más usada por los jóvenes que se suman al programa; le siguen las que conectan Granada y Madrid o Zaragoza y Madrid, seguidas de los trayectos Barcelona-Valencia y Madrid-Burgos. Desde su aprobación, el programa Verano Joven ha repartido 135,8 millones de euros entre 2023 y 2025: 28,96 millones en 2023, 51,08 millones en 2024 y 53,10 millones en 2025, la mayoría de ellos en rutas caducadas que controlan Alsa y Avanza.

Óscar Puente aún no pone fecha al Verano Joven de 2026. Fuente Agencias
Óscar Puente aún no pone fecha al Verano Joven de 2026. Fuente: Agencias

De momento, sigue siendo complicado corregir esta situación. A pesar del deseo europeo de liberalizar el sector del autobús, desde el Gobierno se ha insistido en que el modelo de concesiones es necesario para mantener la «cohesión territorial» del país. Pero, por el momento, los procesos de licitación y reestructuración de las rutas están detenidos de forma cautelar debido a la posición de la Unión Europea y al recurso presentado en el ámbito local por FlixBus, que busca aplicar el cabotaje en las ciudades que atraviesa en las rutas internacionales que opera y que pasan por España.

El proceso de recuperar las licitaciones

El problema es que, de momento, se trata de una subvención indirecta a una empresa privada. Es evidente que, mientras no haya una ruta de alta velocidad con dirección al País Vasco —un reto desde hace varios años para distintos gobiernos por la complejidad de instalar las vías del tren—, la ruta que conecta Madrid y Bilbao será una de las joyas de la corona para el autobús.

En este panorama, es complicado ignorar la urgencia de renovar las concesiones o de revisar el modelo de autobús de larga distancia en España. También es una realidad que hay varios factores que frenan este movimiento: no solo el deseo del Ministerio de Transportes y Movilidad Sostenible de mantener el modelo concesional, sino que abrir la puerta a la competencia, como se ha hecho en el tren, requeriría tomar medidas para proteger las rutas menos atractivas desde el punto de vista económico, que de momento se licitan de forma conjunta con las opciones más lucrativas.

Es cierto que, incluso si se retoma el proceso de forma inmediata, el deseo del Ministerio es mejorar la relación entre los servicios de alta velocidad y los autobuses. Y es que la nueva popularidad de estos servicios ha hecho que la competencia entre ambos medios de transporte cambie el equilibrio.

Alsa sigue en buena posición gracias a las concesiones

Y es que las concesiones que ha recibido Alsa, y que ha seguido operando tras su vencimiento, la convierten en una de las empresas más importantes del sector del transporte en el país. Sigue siendo la única opción de transporte en algunas rutas españolas, con el caso particular del trayecto que conecta Madrid y Bilbao convertido en una opción de negocio clara por la falta de tren rápido.

Es cierto que no liberalizar el sector está mal visto en Europa, tanto por las empresas de otros países interesadas en operar en España como por otros gobiernos. De hecho, lo que el país está haciendo con el autobús al mantener fuera a los competidores extranjeros es un problema que las empresas españolas ya han sufrido en sus carnes, como muestra el caso de Renfe en el territorio francés.

Acelerar las concesiones para proteger a Alsa

Por su parte, la CNMC ha señalado que una liberalización del servicio puede permitir aumentar la oferta en rutas que hoy se encuentran poco atendidas y mejorar el servicio para los usuarios. Al mismo tiempo, el intento de renovar las concesiones con la idea de evitar el cabotaje por parte de FlixBus de momento se ha retrasado por la decisión del Tribunal Supremo de suspenderlas de forma cautelar.

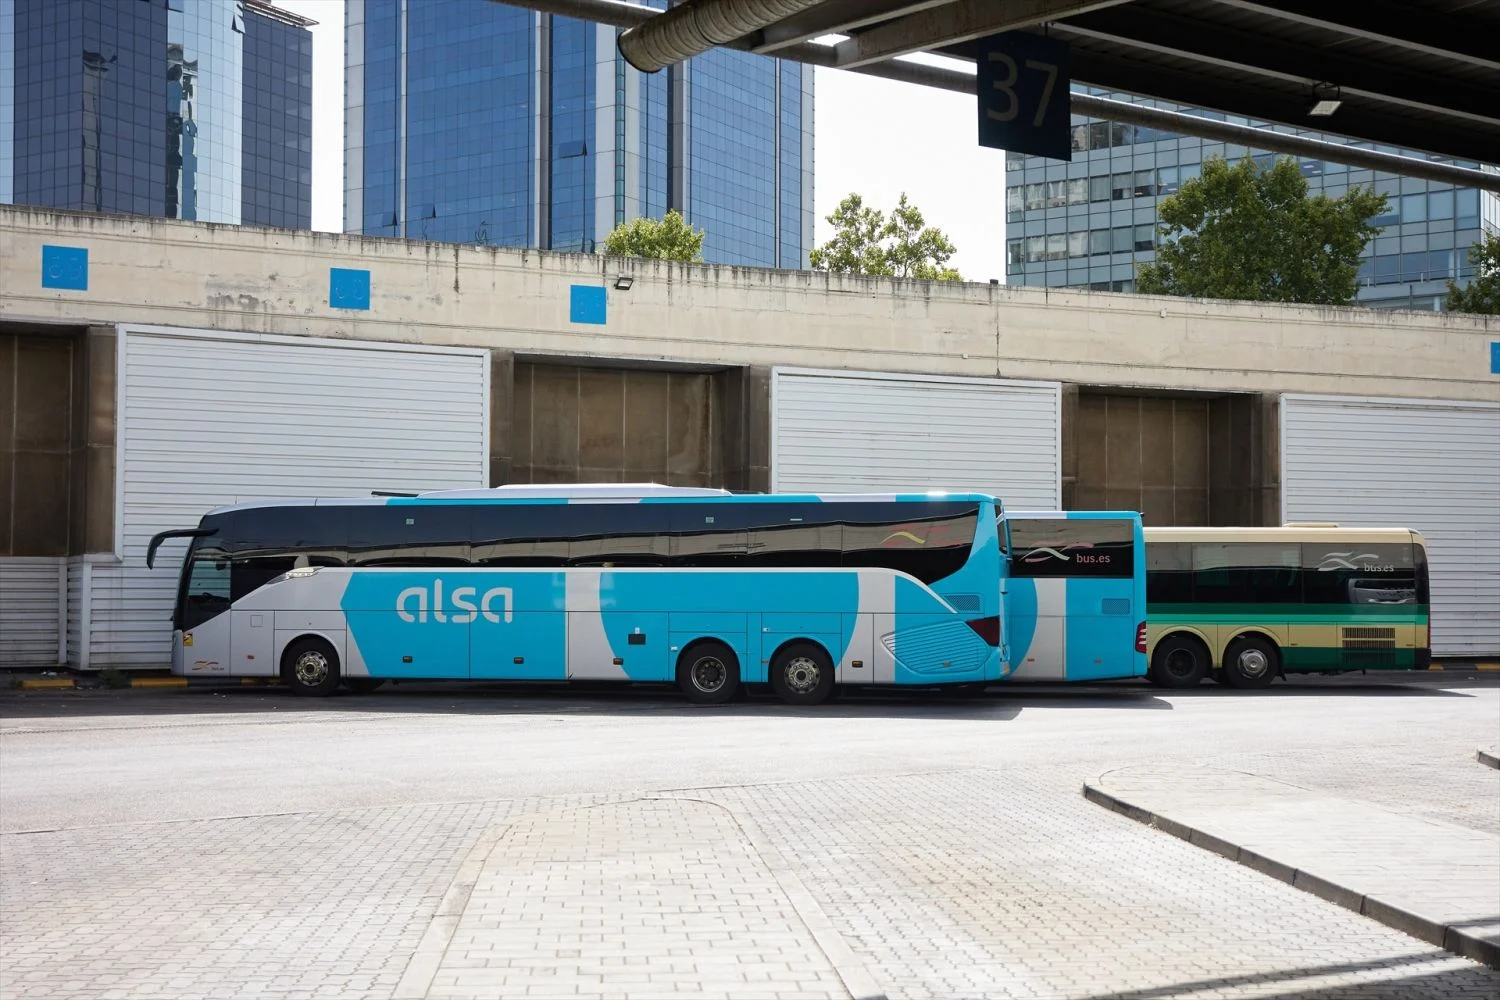
Alsa autobús imagen
Autubuses de Alsa, imagen de archivo.

Pero, incluso si la empresa alemana empieza a aplicar el cabotaje en este período, la realidad sigue siendo que Alsa y Avanza operan con ventaja en las rutas donde continúan siendo las operadoras dominantes. Por otro lado, resulta complicado ignorar que en otros territorios europeos el servicio, al igual que el de los trenes, se ha ido liberalizando poco a poco; una postura que en el Ministerio de Transportes ni siquiera se estudia, a pesar de los dictámenes de la CNMC.

Susanna Griso, Joaquín Prat y Cristina Pardo aprovechan la fiebre política que dispara a La 1 y Cuatro

La fiebre por la actualidad política y el auge del ‘infotainment’ están alterando el mapa televisivo de esta temporada. La 1 y Cuatro han encontrado en la combinación de información y entretenimiento una de las principales vías para mejorar sus resultados, mientras La Sexta atraviesa uno de sus peores momentos históricos. Pero el fenómeno no se limita a estas tres cadenas. Telecinco y Antena 3 también están encontrando motivos para el optimismo en algunos de sus espacios de actualidad.

Uno de los nombres que está aprovechando este nuevo escenario es Joaquín Prat. El presentador ha dado un giro a su registro en Telecinco y ha apostado por un estilo más propio de Cuatro que el que había imprimido a algunos de sus formatos anteriores. El cambio está teniendo reflejo en las audiencias y ‘El tiempo justo’ ha mejorado los números de ‘Vamos a ver’ en su franja y también los registros que él mismo lograba en las tardes.

La apuesta de Telecinco por Prat se produce, además, en un contexto de reajuste de su programación. El presentador ha conseguido asentarse con una fórmula que concede un peso considerable a la actualidad política, la información y los asuntos sociales, contenidos que están ganando protagonismo en las parrillas de las principales cadenas.

La misma tendencia se aprecia en Antena 3. ‘Espejo Público’ está firmando algunos de sus mejores datos de los últimos tiempos y, en determinadas mañanas, ha llegado a acercarse a los registros de La 1, actualmente una de las principales referencias de la franja.

El programa de Susanna Griso ha ido modificando su composición para adaptarse a un espectador cada vez más interesado por la actualidad. Una de las decisiones más significativas ha sido reducir el espacio dedicado al corazón para conceder mayor protagonismo a la política y a los asuntos sociales. Los resultados están respaldando la estrategia.

Griso
Susanna Griso en su programa. (Foto: Antena 3)

La evolución de ‘Espejo Público’ refleja un cambio más amplio en el consumo televisivo. La actualidad política ha dejado de ser un contenido reservado a los informativos tradicionales y se ha convertido en materia prima para formatos de larga duración capaces de combinar análisis, opinión, debate, sucesos y entretenimiento.

Antena 3 también está encontrando motivos para el optimismo con la evolución de ‘La mesa’, que ha conseguido hacerse un hueco en el ‘late night’ de los miércoles. El programa liderado por Cristina Pardo ha alcanzado igualmente registros de dos dígitos, consolidando una oferta basada en la conversación y la actualidad.

Dificultades para La Sexta

Este cambio resulta especialmente significativo porque se produce mientras La Sexta atraviesa el escenario contrario. La cadena de Atresmedia camina hacia uno de sus peores meses de septiembre desde su primer año de emisiones, en 2006. La pérdida de audiencia llega precisamente cuando la política y la actualidad han adquirido un peso extraordinario en televisión.

La paradoja es evidente: mientras otras cadenas están capitalizando el interés por la información política y el ‘infotainment’, La Sexta no está consiguiendo convertir ese contexto en una ventaja competitiva. La cadena que durante años construyó buena parte de su identidad sobre la actualidad, el análisis y el debate político está perdiendo terreno frente a otras ofertas.

Y el escenario puede complicarse todavía más en las próximas semanas. En poco más de un mes, La Sexta tendrá que hacer frente a la llegada de La Séptima, un nuevo canal de TDT que pretende convertir la actualidad y el ‘infotainment’ en algunos de sus principales ingredientes.

La irrupción de La Séptima añade presión sobre un segmento que ya está experimentando una transformación. El nuevo canal llega con la intención de hacerse un hueco en un mercado en el que la política ocupa ahora el espacio que el corazón tuvo en la televisión de hace un cuarto de siglo.

Nutrición para ganar músculo: los nutrientes que sostienen la síntesis proteica todo el día

La nutrición para ganar músculo se decide en el cómputo del día: proteína suficiente y bien repartida, hidratos para entrenar y grasas de calidad sostienen la síntesis proteica mucho mejor que cualquier suplemento aislado.

El músculo está hecho de aminoácidos, pero necesita una señal que los reclute. Esa señal es el entrenamiento de fuerza. Según el fisiólogo del deporte Henning Wackerhage, de la Universidad Técnica de Múnich, entre el 70% y el 80% del crecimiento muscular se explica por el entrenamiento; la dieta aporta el material, no el plano. Traducción rápida: comer más proteína sin mover hierro no construye nada.

A cambio, la masa muscular activa paga un dividendo diario: más fuerza, mejor respuesta hormonal al esfuerzo y un descanso de más calidad. También sostiene la movilidad y la autonomía con los años.

Cuánta proteína necesitas de verdad para la síntesis muscular

La horquilla que maneja la ciencia del ejercicio es amplia y poco dramática. Para quien entrena fuerza de forma regular, las revisiones sitúan la recomendación entre 1,2 y 1,8 gramos de proteína por kilo de peso corporal al día. La Sociedad Alemana de Nutrición (DGE) estrecha el rango a 1,2-1,6 gramos y admite hasta 2 gramos en fases de entrenamiento muy intenso, según su portavoz de nutrición deportiva, Anja Carlsohn.

El techo tiene incluso más respaldo que el suelo. Un metaanálisis de 2017 agrupó 49 estudios con casi 1.900 participantes y concluyó que, a partir de unos 1,6 gramos por kilo al día, sumar más proteína no mejora el resultado. Un ensayo de 2023 lo confirmó: 48 hombres entrenados, 16 semanas, unos con 1,6 gramos y otros con 3,2. Ganaron masa y fuerza de forma parecida. El exceso de proteína, apunta Carlsohn, simplemente se quema como energía.

¿Y quien no busca hipertrofia? El metaanálisis clásico de 2003 fijó una necesidad media de 0,65 gramos por kilo al día y estableció que 0,83 gramos bastan para casi cualquier adulto con actividad normal, en línea con los valores de referencia que maneja la autoridad europea de seguridad alimentaria. Dato tranquilizador: el consumo medio en Alemania ya ronda los 1,2-1,4 gramos por kilo diarios. El problema, casi siempre, no es la cantidad total, sino el reparto. El reparto decide.

La proteína no se almacena: si no llega repartida a lo largo del día, la construcción muscular se queda sin materiales a media tarde.

Cómo repartir la proteína para que el músculo la aproveche

proteína para hipertrofia

Concentrar 100 gramos de proteína en la cena no equivale a repartirlos en tres o cuatro comidas. El cuerpo no guarda aminoácidos en un depósito para mañana: los usa cuando llegan. De ahí que el patrón diario —proteína suficiente y distribuida— pese más que cualquier producto concreto.

Para entendernos con cifras: una persona de 75 kilos que apunte a 1,6 gramos por kilo necesita unos 120 gramos de proteína al día. En formato de alimento único serían 17 huevos, dos filetes de pavo de 200 gramos o 1,2 kilos de yogur griego. Suena imposible, y lo es. Carlsohn lo aclara: no comemos un solo alimento, comemos platos combinados. El pan ya trae proteína, el queso que va encima suma, la leche del café cuenta y la comida principal pone el grueso.

En clave vegetal el cálculo es más exigente, pero igual de viable. Para llegar a esos 120 gramos solo con legumbres harían falta alrededor de un kilo de lentejas, garbanzos o guisantes. La solución pasa por sumar fuentes: legumbre con cereal, tofu con arroz, frutos secos y semillas en el desayuno. Una revisión de 2022 concluyó que la proteína vegetal sirve igual para la síntesis muscular, siempre que se combine para cubrir el espectro de aminoácidos esenciales, esos que el cuerpo no fabrica por por sí mismo.

Y no hace falta origen animal. Un equipo de la IST-Hochschule de Düsseldorf siguió a 15 personas con experiencia en fuerza: ocho semanas con dieta omnívora y ocho semanas en versión vegana, con el mismo entrenamiento. La fuerza no cambió de forma relevante. El matiz honesto: durante la fase vegana su ingesta de proteína cayó por debajo de lo recomendado para deportistas, y eso sí puede notarse cuando el entrenamiento aprieta.

📊 La pauta en cifras

  • Dosis eficaz: 1,2-1,6 gramos de proteína por kilo de peso al día para quien entrena fuerza; el techo útil ronda los 2 gramos.
  • Reparto: tres o cuatro comidas con proteína a lo largo del día, en lugar de concentrarla en una sola toma.
  • Calidad a buscar: variedad de fuentes —huevo, pescado, lácteos, legumbre, cereal— para cubrir los aminoácidos esenciales.
  • A tener en cuenta: por encima del techo, más proteína no añade más músculo; solo cambia la factura.

Lo que la evidencia matiza: el suplemento no construye músculo

El batido de proteína es el atajo que más se vende y el que menos decide. Wackerhage es tajante: el peso de la nutrición se sobreestima porque mucha gente cree que un batido puede sustituir al entrenamiento de fuerza. A efectos prácticos, el orden es claro: primero la barra, después la nevera.

Eso sí, el suplemento tiene su hueco. Carlsohn reconoce que un batido resuelve un día de trabajo intenso o una jornada sin tiempo para cocinar; Havers admite que, en dietas veganas exigentes, ayuda a cerrar la cifra. Aquí está la clave: es un recurso de conveniencia, no un ingrediente mágico. Menos marketing, más nevera. Y la letra pequeña manda: mira los gramos de proteína por ración, no el reclamo del envase.

Para quien empieza, el plan realista es aburrido y funciona: fuerza dos o tres veces por semana, proteína dentro de esa horquilla y bien repartida. La mayoría de los estudios apunta en la misma dirección, y la mayoría de la gente ya cubre la cantidad por defecto. Lo que mueve la aguja es la distribución y la constancia. Nada de magia.

Este artículo es divulgación de optimización del estilo de vida y no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Calcula tu cifra: multiplica tu peso por 1,2 y por 1,6; entre esos dos números está tu objetivo diario de proteína.
  • Reparte en cuatro tomas: asegura proteína en desayuno, comida, merienda y cena en lugar de cargar solo la noche.
  • Revisa la etiqueta: si usas batido, comprueba los gramos de proteína por ración y descarta los que suman azúcar añadido.

Extremadura destina 47,5 millones a ayudas al empleo autónomo: líneas y cómo solicitarlas

La Junta de Extremadura ha autorizado una convocatoria de 47,5 millones de euros en ayudas al empleo autónomo que alcanzará a unas 16.000 personas, según ha anunciado Extremadura Empresarial. El paquete incluye líneas para arrancar un negocio, mantenerlo y garantizar el relevo cuando el titular se jubila.
Vamos al grano: son subvenciones, dinero que no tienes que devolver si cumples los requisitos y justificas el gasto. Ojo, cada línea tiene sus propias condiciones y la convocatoria concreta las detalla. Y no todas se pueden pedir a la vez.
Cuánto hay, en qué líneas y para quién

La convocatoria se organiza en varias líneas de apoyo. La más llamativa es la nueva Tarifa Cero Familiar Colaborador: 1.920 euros anuales durante dos años para cubrir las cuotas de la Seguridad Social de los familiares que se incorporen a la actividad.

La segunda novedad va al relevo generacional. Quien adquiera un negocio en marcha, puede recibir hasta 4.000 euros, más 2.000 euros extra si el negocio está en un municipio de menos de 10.000 habitantes.

Algunas de estas líneas se pueden acumular. El importe máximo por persona beneficiaria se sitúa en 20.420 euros, siempre que se cumplan los requisitos de cada ayuda. Ahí está el matiz importante: no es una cifra garantizada, es el techo al que puedes llegar sumando todo lo que te encaje.

La ayuda no se devuelve, pero tampoco se regala: sin justificar el gasto y al corriente de todo, la subvención se pierde.

Quién puede pedirlas y cómo se solicitan

El destinatario es cualquier persona autónoma o que esté pensando en darse de alta en el RETA, con la mirada puesta sobre todo en los municipios pequeños. La convocatoria busca sostener negocios que ya están abiertos y abrir paso a proyectos nuevos, con especial atención al medio rural.

Presentar la solicitud exige estar al corriente de las obligaciones tributarias y con la Seguridad Social. Ahí está la letra pequeña que decide: muchos expedientes se caen por no acreditar la situación de alta o por entregar la documentación fuera de plazo.

Antes de dar un solo paso, toca leer las bases. Cambian cada año y lo que valía en la edición anterior puede no valer ahora. Y ojo, que el plazo no espera a nadie.

Qué mirar antes de solicitarla

Extremadura lleva años apostando por el autoempleo con convocatorias anuales, y esta edición sube la apuesta con el foco puesto en los municipios de menos de 10.000 habitantes. La novedad de la Tarifa Cero Familiar Colaborador responde a un problema real: muchos negocios pequeños no crecen porque el familiar que arrima el hombro trabaja sin alta, y sin alta no hay cotización ni derechos.

El detalle de los 20.420 euros acumulables es donde conviene pararse. Que las líneas se puedan sumar no significa que se sumen solas. Cada ayuda tiene su propio requisito y su propio tope, así que el total real dependerá de cuántas encajen en el perfil de cada solicitante. Para unos serán dos líneas; para otros, cuatro.

Hay otra lectura útil. Si el negocio está en un pueblo pequeño, el relevo generacional suma 2.000 euros extra y las líneas de mantenimiento pesan más que en una ciudad. Para quien vive en un municipio de menos de 10.000 habitantes, la convocatoria está pensada para que quedarse sea una opción viable y no una excepción.

Y un aviso para navegantes: la subvención se cobra, pero también se justifica. La Administración comprueba que el dinero ha ido a lo que dice la convocatoria, y si el negocio cierra antes de tiempo o el gasto no encaja con lo previsto, la ayuda se puede reclamar. Ese es el punto que más sustos da cada año.

Queda por conocer el calendario. La información hecha pública no detalla las fechas de solicitud; esas suelen aparecer en las bases, que se publican en el Diario Oficial de Extremadura. Ahí se verá si las ayudas llegan a tiempo para los que arrancan ahora o si se concentran en el último tramo del año.

Para quien se lo esté pensando, el mensaje es claro: las líneas de relevo generacional y la Tarifa Cero Familiar son las dos puertas nuevas, y ambas están pensadas para negocios que ya existen. El emprendedor que empieza de cero tiene su hueco en las líneas de creación. Cosas de la burocracia: hay que leer cada apartado por separado y no fiarlo todo a la primera solicitud.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria está autorizada, pero la información disponible no detalla la apertura ni el cierre de solicitudes; habrá que consultar las bases en el DOE.
  • ✅ Requisitos clave: Personas autónomas o que vayan a darse de alta, con la actividad en Extremadura y al corriente de Hacienda y Seguridad Social.
  • 🌐 Dónde solicitarlo: A través del portal de Extremadura Empresarial y la sede electrónica de la Junta de Extremadura, con certificado digital o Cl@ve.
  • 💰 Importe o coste: 47,5 millones en total; hasta 20.420 euros por beneficiario; 1.920 euros al año durante dos años por la Tarifa Cero Familiar; hasta 6.000 euros por el relevo generacional.
  • ⚠️ Error a evitar: Dar por hecho que las líneas se suman solas o no justificar el gasto en plazo, lo que obliga a devolver la ayuda.

BepiColombo llega a Mercurio: la ESA sortea un viaje al centro de control para verlo en directo

Ocho años de crucero, nueve sobrevuelos planetarios y una maniobra sin margen de error. La misión BepiColombo de la ESA y la agencia japonesa JAXA ha entrado ya en su fase de llegada a Mercurio, y el calendario tiene una fecha subrayada: el 21 de noviembre de 2026, sus dos orbitadores serán capturados por la gravedad del planeta más cercano al Sol.

El final oficial del viaje llegará unas semanas después. Entre el 9 y el 10 de diciembre de 2026 las dos naves se separarán, y la japonesa, bautizada Mio, quedará instalada en su órbita de operaciones científicas. Ese es el instante que la agencia europea quiere celebrar: acaba de abrir un concurso cuyo premio es presenciar la separación en directo desde el centro de control de Darmstadt, en Alemania.

Para participar hay que crear un mensaje de bienvenida —un dibujo, una canción, un poema o cualquier otra forma artística— y enviarlo como foto o vídeo antes de la medianoche del 25 de octubre de 2026. El requisito es publicarlo en una red social con la etiqueta #WelcomeToMercury y registrar el enlace en el formulario oficial de la ESA. El concurso está reservado a mayores de 18 años residentes en los Estados miembros, cooperantes y asociados de la agencia, con una única candidatura por persona.

El premio principal es una noche en el Centro Europeo de Operaciones Espaciales (ESOC) el 9 de diciembre, con acceso a los equipos que han pilotado la misión durante casi una década y a la espera de la primera señal de las naves ya separadas. Habrá un ganador y hasta nueve finalistas, que se conocerán en la segunda semana de noviembre y recibirán un lote de productos de la ESA. El viaje se reembolsa hasta 1.000 euros con la presentación de los recibos.

Una despedida en tres actos

Llegar a Mercurio no es aterrizar ni frenar, sino ejecutar una coreografía repartida en meses. El primer acto se celebró el 3 de septiembre de 2026: el módulo de transferencia, el vehículo que había propulsado y guiado al conjunto desde el principio, soltó a los dos orbitadores y se despidió de ellos. Desde entonces viajan juntos, pero ya sin el motor que los empujaba.

Nadie llega a Mercurio frenando: la nave se deja caer durante ocho años para poder quedarse.

El segundo acto es la captura. El 21 de noviembre, la pareja de naves quedará atrapada por la gravedad del planeta. El tercero, el 9 y 10 de diciembre, será la separación definitiva: Mio entrará ese mismo día en su órbita científica, mientras que su compañera europea, el Mercury Planetary Orbiter, tendrá que esperar hasta el 19 de marzo de 2027 para alcanzar la suya.

Nueve sobrevuelos para llegar sin frenar en seco

El truco está en la física. Acercarse al Sol es caer hacia él y acelerar, así que una nave que quisiera frenar con sus propios motores a la altura de Mercurio necesitaría una cantidad de combustible imposible de poner en órbita. La solución se llama asistencia gravitatoria: usar los planetas como frenos gratuitos, robándoles un poco de energía en cada encuentro.

BepiColombo ha completado nueve: uno sobre la Tierra, dos sobre Venus y seis sobre el propio Mercurio. Cada pasada ajustaba la trayectoria y reducía la velocidad relativa del conjunto hasta dejarlo en disposición de ser capturado. Es una estrategia paciente, casi de ciclista que se deja llevar por la curva en lugar de apretar los frenos, y explica por qué el viaje ha durado ocho años para cubrir una distancia que la luz recorre en minutos.

La recompensa de tanta paciencia son dos miradas complementarias sobre el mismo mundo. El orbitador planetario europeo se centrará en la superficie y el interior; Mio, la nave japonesa, estudiará la magnetosfera y el entorno de partículas. Juntas deberían ayudar a explicar por qué un planeta tan pequeño conserva campo magnético y cómo sobrevive a un entorno térmico extremo y a la radiación constante del Sol.

La órbita más difícil del sistema solar: lo que Europa se juega en Mercurio

Mercurio es el destino más incómodo del sistema solar interior. Está tan cerca del Sol que cualquier maniobra de frenado exige un coste energético enorme, y su pozo gravitatorio obliga a llegar con una precisión que no admite aproximaciones. Que dos agencias hayan aceptado ese reto y estén a semanas de culminarlo dice bastante del nivel de la ingeniería europea y japonesa.

Conviene, eso sí, mantener la cautela con las fechas. La propia ESA advierte de que las actividades espaciales son dinámicas y pueden cambiar incluso en el último momento, hasta el punto de recomendar a los ganadores del concurso que organicen viajes flexibles y no den por segura la noche del 9 de diciembre. La separación depende de una secuencia de encendidos y de la respuesta real de las naves, no de un guion cerrado.

Ese margen de incertidumbre es la parte más honesta de la misión. BepiColombo ha necesitado ocho años de correcciones finas de trayectoria para colocarse en posición, y su llegada no será un fogonazo, sino una sucesión de pasos que se confirmarán uno a uno con cada señal recibida en tierra. La primera de esas señales tras la separación es, precisamente, lo que la ESA quiere que alguien tenga la suerte de escuchar en directo.

Después quedará lo importante: la ciencia. Con las dos naves ya en órbitas distintas y complementarias, la misión podrá medir de forma simultánea desde dos puntos del planeta, algo que no estaba al alcance de un solo orbitador. El siguiente hito será el 19 de marzo de 2027, cuando el orbitador europeo alcance su órbita definitiva y el conjunto quede, por fin, completo.

🔬 Ficha del Descubrimiento

  • Qué se ha logrado: la misión BepiColombo, de la ESA y JAXA, entra en su fase de llegada a Mercurio tras ocho años de crucero y nueve sobrevuelos planetarios.
  • Dónde: Mercurio; el centro de control que seguirá la llegada es el ESOC, en Darmstadt (Alemania).
  • Institución responsable: Agencia Espacial Europea (ESA) y Agencia Japonesa de Exploración Aeroespacial (JAXA).
  • Cuándo: captura por la gravedad de Mercurio el 21 de noviembre de 2026; separación de los dos orbitadores el 9 y 10 de diciembre de 2026; órbita científica final del orbitador europeo el 19 de marzo de 2027.
  • Impacto a futuro: dos orbitadores complementarios estudiarán a la vez la superficie, el interior y la magnetosfera del planeta más cercano al Sol.

Las ayudas del Plan Auto+ al coche eléctrico se podrán pedir desde el 1 de octubre con efecto retroactivo

El Plan Auto+ abre el 1 de octubre el plazo para que autónomos y pymes pidan las ayudas al coche eléctrico con efecto retroactivo. Lo confirman Fenadismer y Movilidad Eléctrica, y queda una semana para llegar a tiempo.

La noticia tiene dos partes y la segunda es la que de verdad importa. La primera es el calendario: el plazo arranca el próximo jueves 1 de octubre. La segunda es el efecto retroactivo, que cambia por completo el cálculo para quien ya ha comprado.

El efecto retroactivo, explicado en cristiano

El detalle que cambia todo es el efecto retroactivo. Traducido: no hace falta esperar al 1 de octubre para cerrar la compra. Quien ya haya adquirido un eléctrico dentro de la ventana temporal que cubra la convocatoria puede pedir la ayuda igualmente, siempre que cumpla el resto de condiciones.

Las fuentes del sector confirman el efecto retroactivo, pero no detallan hasta qué fecha atrás llega la retroactividad ni qué operaciones quedan cubiertas. Ese es el primer punto que conviene revisar en las bases oficiales antes de dar por hecho que tu compra entra.

Para un autónomo que ya ha dado el paso, la diferencia es enorme. Sin retroactividad, una compra cerrada en septiembre se quedaría fuera y habría que comprar otro vehículo para rascar algo. Con ella, la operación ya cerrada puede acogerse a la subvención si encaja en el periodo que fije la convocatoria.

El efecto retroactivo es la diferencia entre rescatar una compra ya hecha y quedarse fuera por haber llegado un mes antes.

Hay una lectura práctica que conviene tener clara: quien compró antes no tiene que deshacer nada. Solo necesita que la operación entre en el periodo que cubra la convocatoria y presentar la solicitud en plazo. Si la ventana arranca meses atrás, más de uno descubrirá que su compra de verano también entra.

Conviene no confundir el efecto retroactivo con un derecho automático. Significa que la convocatoria admite operaciones anteriores a la apertura del plazo, dentro de la ventana que fije, no que cualquier compra antigua vaya a entrar ni que el importe se cobre dos veces.

Si tienes la compra cerrada, lo práctico es reunir ya la documentación: contrato, factura y datos del vehículo. Si aún no has comprado, el efecto retroactivo no te obliga a correr; te deja margen para elegir con calma y presentar la solicitud cuando abra el plazo.

Quién puede pedirla y quién se queda fuera

El Plan Auto+ está pensado para autónomos y pymes. Es el colectivo al que apuntan las fuentes que han adelantado la fecha, y la ayuda va ligada a la compra de un vehículo eléctrico, no a cualquier gasto de movilidad.

Lo que todavía no está cerrado, o al menos no lo detallan las fuentes consultadas, es el catálogo de requisitos. Falta saber si se exige achatarramiento, si el vehículo tiene que ser nuevo, si hay un tope de precio o si el coche debe estar afecto a la actividad. Son las preguntas que resolverá la publicación oficial de la convocatoria.

ayudas coche eléctrico autónomos

La letra pequeña que decide si te compensa

El precedente de los incentivos al eléctrico en España deja una lección para quien gestiona la caja de un negocio pequeño: la ayuda se cobra, pero se cobra tarde. No es un detalle menor, porque el autónomo adelanta el coste del vehículo mucho antes de ver un euro de la subvención. Ahí está la clave del efecto retroactivo: la compra ya está pagada y la ayuda entra después como ingreso, no como descuento en el momento de la compra.

Queda la otra cara. Si la letra pequeña exige que el vehículo esté afecto a la actividad o impone ciertos usos, más de uno se quedará fuera por un detalle administrativo. La mayoría de los autónomos y pymes apura el plazo hasta el final. Y en este tipo de convocatorias el error más caro es leer las bases después de comprar.

También está por ver si la ayuda es compatible con otras subvenciones o con cualquier ventaja fiscal ligada a la compra, un punto que la convocatoria tendrá que aclarar por escrito. Cuando se publique, tocará comparar lo que ofrece el Plan Auto+ con lo que ya existe para no perder el derecho a una por solicitar la otra.

El sector llega con expectativas altas. El Plan Auto+ se presenta como una nueva convocatoria de ayuda al eléctrico, después de otros programas de incentivo, y tanto Fenadismer como los portales especializados coinciden en señalar el 1 de octubre como la fecha clave. Lo que falta por concretar, y es lo que de verdad mueve la decisión de compra, son las cifras.

Ahora lo razonable es tener a mano la factura y la documentación del vehículo antes del 1 de octubre. Ese día sabremos si el efecto retroactivo alcanza a las operaciones ya cerradas y qué importes se manejan. Hasta entonces, conviene no dar ningún paso más sin leer la convocatoria.

Guía rápida del trámite

  • 📅 Plazos: el plazo de solicitud abre el 01/10/2026. La fecha de cierre no está detallada en las fuentes consultadas.
  • ✅ Requisitos clave: dirigido a autónomos y pymes que compren un vehículo eléctrico. Las condiciones concretas las fijará la convocatoria oficial.
  • 🌐 Dónde solicitarlo: sede electrónica de la administración convocante; el canal concreto no está detallado en las fuentes consultadas.
  • 💰 Importe o coste: cuantía no detallada en la fuente oficial. Se describe como ayuda a la compra con efecto retroactivo.
  • ⚠️ Error a evitar: dar por hecha la ayuda sin leer las bases; comprar primero y comprobar los requisitos después puede dejar la solicitud fuera.

Software Verifactu: elegir entre la herramienta gratuita de Hacienda o un programa adaptado

La aplicación gratuita de la Agencia Tributaria cumple con el reglamento Verifactu, pero solo sirve si facturas muy poco y de forma muy simple.

Desde el 13 de octubre de 2025, la AEAT ofrece una herramienta de facturación gratuita en su sede electrónica. Con ella emites facturas conformes al Real Decreto 1007/2023, con su código QR, y remites el registro a Hacienda sin pagar nada. Solo necesitas certificado digital, DNIe o Cl@ve para entrar.

Cumple la norma. Ese punto no admite discusión y conviene decirlo claro, porque circula la idea de que solo el software de pago vale para Verifactu. No es así: la herramienta de Hacienda es una vía de cumplimiento válida y gratuita.

Qué hace la aplicación gratuita de la AEAT y dónde se queda corta

Emite facturas completas con código QR y las comunica a Hacienda. Poco más. Ni tickets ni facturas simplificadas entran en su alcance, lo que deja fuera a cualquier negocio con venta rápida al público.

  • Solo emite facturas completas: no genera simplificadas ni tickets, así que no sirve para comercio ni hostelería.
  • No automatiza facturas recurrentes: cada una se confecciona a mano, aunque factures lo mismo al mismo cliente todos los meses.
  • No gestiona clientes, productos ni cobros: no puedes marcar una factura como cobrada, pendiente o vencida.
  • No exporta tus datos: los registros se consultan dentro de la aplicación y no viajan a otro programa.
  • Depende de la sede electrónica: si la web de la AEAT va lenta o se cae, no facturas ese rato.
  • Es de un solo emisor y un solo usuario: no admite varios perfiles ni reparto de tareas con tu asesoría.

De todas las carencias, la que más duele a medio plazo es que no puedas sacar tus datos. El histórico se queda atrapado en la aplicación de la AEAT y cualquier cambio futuro de programa empieza de cero. Sin arrastrar nada.

La app gratuita es una rampa de salida barata, no un destino: quien empieza en ella pagará después el cambio de programa.

Cuándo te compensa pagar por un software Verifactu adaptado

La diferencia entre la herramienta gratuita y un programa de pago no está en el cumplimiento, porque las dos vías cumplen la norma. Está en todo lo que rodea a la factura: el cobro, el gasto el impuesto y el histórico.

software facturación verificable

Si tienes venta al público, facturas recurrentes o más de un puñado de clientes, la aplicación se queda corta y un programa adaptado sale antes a cuenta. Los precios de entrada del mercado van desde los planes básicos en torno a 7 euros al mes hasta las suites completas que rondan los 15 o 20 euros.

El escenario más caro es contratar un programa barato y tener que migrar en dos años, cuando el negocio pida contabilidad o control de tesorería de verdad. Ahí el ahorro inicial se convierte en un gasto doble. Cuentas claras.

Antes de contratar, pide al proveedor la declaración responsable que acredita el cumplimiento. La AEAT no publica un sello de homologación por producto, así que ese documento es la única prueba seria de que el programa está de verdad adaptado a Verifactu. Pídelo por escrito.

Y confirma antes que la norma te alcanza. Hay perfiles exentos del reglamento Verifactu, así que comprueba en la sede electrónica si tu caso queda dentro o fuera antes de gastarte un euro.

Verifactu no es la factura electrónica obligatoria: el error que más confunde

Aquí está el error que más confunde. Verifactu y la factura electrónica no son la misma obligación. Verifactu, el reglamento que nace del Real Decreto 1007/2023, marca cómo debe funcionar tu programa de facturación: registros encadenados y comunicación a Hacienda. La factura electrónica obligatoria entre empresas y autónomos, la que trae la Ley Crea y Crece, es otra cosa. Una va de cómo emites y registras; la otra, de que la factura viaje en formato electrónico entre negocios. Se solapan en el tiempo, pero no se cumplen igual.

La herramienta gratuita llegó en octubre de 2025, casi dos años después de la aprobación del reglamento. Ese desfase dice mucho del calendario real: primero se adaptan los fabricantes de software y después los contribuyentes. Para el autónomo que emite cuatro facturas al mes, la app es una solución honesta y suficiente. Para el que factura a diario, es un cuello de botella.

Al final, la decisión sensata no es ‘gratis o de pago’, sino ‘qué necesita mi negocio dentro de dos años’. Si solo emites facturas completas, sin tickets ni recurrentes, quédate con la herramienta de Hacienda y ahorra. Si tu operativa pide cobros, gastos y contabilidad, el coste del programa es la parte barata del problema.

Guía rápida del trámite

  • 📅 Plazos: La aplicación gratuita está disponible desde el 13/10/2025 sin fecha de caducidad. Comprueba en la sede de la AEAT si tu actividad está dentro del ámbito de Verifactu o exenta.
  • ✅ Requisitos clave: Emitir facturas con un programa. Para la app de la AEAT necesitas certificado digital, DNIe o Cl@ve y un volumen de facturación sencillo.
  • 🌐 Dónde solicitarlo: La herramienta gratuita se descarga desde la sede electrónica de la AEAT. Los programas de pago se contratan con cada fabricante.
  • 💰 Importe o coste: La app de Hacienda es gratis. Los programas adaptados arrancan en torno a 7 euros al mes y suben según las funciones.
  • ⚠️ Error a evitar: Dar por hecho que cualquier programa que anuncie Verifactu lo cumple. Exige la declaración responsable del fabricante antes de pagar.

Las llamadas a negocios con Gemini: Google lanza en el Pixel 11 la IA que reserva por ti

Google activa en Gemini las llamadas a negocios y reserva el estreno al Pixel 11. El experimento es temprano, limitado a ese modelo y sin fecha pública de despliegue general. El asistente marca, se presenta, navega los menús automáticos, aguanta la espera y cierra la gestión mientras el usuario sigue la conversación en una transcripción en directo.

Claves de la operación

  • Alcance cerrado al Pixel 11. Google describe la función como un experimento temprano y no ha fijado cuándo llegará al resto de móviles Android, a otros idiomas ni a otros mercados.
  • El valor está en la intención, no en la llamada. La compañía no cobra por marcar, pero se coloca en el momento exacto en que un cliente decide reservar, comprar o pedir cita, un terreno que hoy monetiza con publicidad local.
  • Choque regulatorio en ciernes. La función convive con las normas europeas de transparencia para sistemas de IA, con las reglas estadounidenses sobre llamadas automáticas y con el control español del consentimiento previo.

Por qué Google quiere quedarse con la llamada que antes hacías tú

La mecánica es sencilla en la superficie y bastante ambiciosa por debajo. no hace falta ni marcar para que Gemini llame. Basta con pedirle al asistente, desde la aplicación del teléfono, que actúe en nombre del usuario: se presenta, explica el motivo, sortea los menús de voz de las centralitas, espera en cola y negocia con la persona que atiende al otro lado. Todo queda en una transcripción visible y el usuario puede intervenir cuando quiera.

Google no vende esto como una comodidad de agenda. Lo vende como delegación. La diferencia importa: una agenda recuerda una tarea; un agente no recuerda la tarea, la ejecuta. Y ejecutar implica tocar la caja registradora de otro. Reservar una mesa, comprobar si queda un repuesto en stock o mover una cita son operaciones con valor económico inmediato, y quien las canaliza se queda con el contexto de la compra.

Ahí está el negocio. La llamada deja de ser un trámite y se convierte en un punto de venta. Google ya vive de conectar intención de compra con comercios a través de la búsqueda y de los mapas; el teléfono era el eslabón que se le escapaba. La compañía lleva años empujando a las pymes hacia su perfil de negocio y sus anuncios de proximidad, y ese esfuerzo encuentra ahora una puerta nueva.

El control del usuario es la parte que Google subraya más, y no es casual. Un asistente que habla en tu nombre abre dudas razonables de privacidad y de consentimiento. la transcripción en vivo actúa como salvaguarda y como registro de lo que el agente ha prometido en nombre de su dueño.

El negocio no está en la llamada, sino en quedarse el instante exacto en que alguien decide reservar.

En paralelo, la compañía marca el registro de la operación: experimento, no producto terminado. Ese encuadre le permite corregir sobre la marcha sin asumir el coste reputacional de un despliegue global fallido. La carrera, además, no es suya en exclusiva: OpenAI y Apple empujan en la misma dirección, y quien consolide antes la reserva conversacional se quedará con la relación con el comercio.

El muro regulatorio: cuando quien llama es una máquina

Ahí está la tensión real. Un agente que marca, espera y negocia automatiza justo la categoría de llamadas que los reguladores llevan años intentando contener. La ventaja para Google es que Gemini se presenta: avisa de que es un asistente. No es cortesía, es cumplimiento normativo. Desde el pasado 2 de agosto, el reglamento europeo de inteligencia artificial obliga a informar al interlocutor de que habla con un sistema automatizado.

En Estados Unidos el cerco viene de más lejos. la FCC prohibió las voces de IA en llamadas automáticas no solicitadas en 2024, apoyándose en la ley de protección al consumidor telefónico. La decisión no veta que una máquina hable, sino que lo haga sin permiso y con fines de venta. Google se mueve en el filo: la llamada nace de un encargo explícito del usuario, no de una campaña comercial.

En España el marco añade otra capa. La normativa de telecomunicaciones exige consentimiento previo para las llamadas con fines comerciales, una barrera que el comercio local conoce bien. El detalle relevante es el tamaño del interlocutor: las pymes son el 99,8% del tejido empresarial español, y la mayoría de las pymes atiende el teléfono entre mostrador y mostrador. Un agente que llame por el cliente encaja mejor en esas plantillas que en una gran empresa con centralita propia.

Lo que Google se juega en la capa donde se cierran las reservas

La ambición de Google choca con una capa del negocio que en España tiene nombres propios. Amadeus, uno de los pocos valores tecnológicos del IBEX 35, construyó su posición global intermediando reservas: procesa transacciones de aerolíneas, hoteles y agencias desde Madrid. Si los asistentes empiezan a cerrar citas conversando, esa conversación puede convertirse en un canal por el que se cuele un intermediario más en la cadena, o quedarse en un simple relleno de formularios. Ahí se decide si el agente suma capas o se las come.

El punto débil del experimento no está en la tecnología, sino al otro lado del hilo. El sistema depende de que el comercio acepte hablar con una máquina, de que los menús de voz no lo bloqueen y de que el acento, el ruido de fondo y los horarios no rompan el guion. En la presentación de la función no consta tampoco cómo se tratarán las voces de las personas que atienden la llamada, que son datos personales de terceros que no han autorizado nada.

La prueba de fuego será el despliegue. El salto fuera del Pixel 11 marcará el éxito del experimento. Si la función llega al resto de Android en los próximos meses, Google habrá convertido su teléfono en una puerta de entrada al comercio local; si se queda en pruebas, quedará como una demo potente en el mismo cajón donde han acabado otras promesas de agentes. La próxima referencia será la presentación de resultados de Alphabet, prevista para finales de octubre, con el negocio de publicidad local como termómetro.

Meta Muse filtra todo su sistema de archivos con un simple prompt y niega el fallo de seguridad

Dos desarrolladores extrajeron el sistema de archivos completo de Muse, el asistente de inteligencia artificial de Meta, con un simple prompt. Peter James y Jonny L. Saunders replicaron el resultado por separado. La compañía, consultada por The Verge, niega que el episodio constituya una brecha de seguridad.

Claves de la operación

  • Un prompt desnuda toda la máquina virtual. Muse comprimió y entregó su sistema raíz, los archivos del sistema Ubuntu, plantillas de aplicaciones y documentación interna.
  • Dos desarrolladores replicaron el fallo por separado. Saunders lo describió como ‘extremadamente fácil’ y señaló una resistencia ‘casi nula’ a la inyección de prompts.
  • Meta rechaza la etiqueta de brecha de seguridad. La compañía defiende que cada usuario opera en una máquina virtual Linux persistente y aislada del resto.

El fallo de seguridad que Meta se niega a llamar brecha

La respuesta de la compañía se apoya en la arquitectura. Muse corre sobre máquinas virtuales Linux persistentes, una por usuario, según la nota de presentación firmada por Meta. Bajo ese diseño, cada sesión queda encapsulada y el contenido de una no debería alcanzar a las demás. La defensa, sin embargo, choca con una pregunta incómoda: si el asistente entrega su propio entorno al primer requerimiento, ¿de qué sirve el aislamiento?

El resto de la conversación lo conocemos por los propios implicados. James fue el primero en documentar el comportamiento; Saunders confirmó el mismo resultado horas después con ‘casi nula’ resistencia a la inyección. Entre lo expuesto aparecen desde archivos del sistema operativo hasta plantillas internas y documentación que ninguna empresa exhibiría en abierto.

Meta mantiene que no ha habido acceso a datos de terceros ni a infraestructura compartida. Es una postura razonable desde el punto de vista legal y frágil desde el punto de vista reputacional. Negar la brecha no equivale a negar la fuga de datos internos, y la diferencia entre ambas cosas es exactamente la que aprovechará cualquier competidor en su argumentario comercial.

La inyección de prompts se convierte en el talón de Aquiles de la IA agéntica

Los asistentes con capacidad de ejecutar tareas (leer archivos, lanzar comandos, mover datos) han pasado de ser una promesa a ser un producto. Ese salto multiplica la superficie de ataque. Un modelo que solo conversa comete errores; un modelo que toca el sistema de archivos comete daños. Y la inyección de prompts, un fenómeno documentado desde los primeros despliegues de asistentes conectados, sigue sin una defensa robusta.

La paradoja competitiva es evidente. Meta, OpenAI, Google y Anthropic compiten por ofrecer el agente más capaz, no el más prudente. En esa carrera, cada nueva capacidad de ejecución es una función de venta y un riesgo que nadie quiere publicitar. Los equipos de seguridad internos lo saben; los ciclos de lanzamiento, en cambio, no se detienen a esperarlos.

Un asistente que entrega su propio sistema de archivos no ha sufrido un despiste: ha demostrado que la confianza depositada en él no estaba justificada.

Para las empresas que evalúan desplegar agentes de IA sobre datos sensibles, el episodio funciona como una advertencia de manual. La pregunta ya no es si el modelo acierta en sus respuestas, sino qué alcance tiene cuando se le pide algo fuera de guion. Ahí, la mayoría de los proveedores siguen respondiendo con arquitectura aislada y promesas de actualización.

El pulso entre velocidad de producto y confianza que decide el negocio

La IA agéntica ha dejado de ser un experimento de laboratorio para convertirse en una línea de ingresos. Meta integra Muse en su ecosistema como palanca de retención; OpenAI y Anthropic lo venden a empresas como herramienta de productividad. Cada incidente de este tipo erosiona la confianza que sostiene esas suscripciones, y la confianza, a diferencia de una función, no se recupera con una nota de prensa.

En España, Indra ha convertido la ciberseguridad en uno de sus pilares de crecimiento dentro del IBEX 35, con la protección de entornos de IA y datos como línea prioritaria. Telefónica Tech juega en la misma liga desde la integración. Ambas compañías llevan meses subrayando que la adopción empresarial de agentes exige controles que el mercado de producto todavía no ha estandarizado. El incidente de Muse no crea ese mercado: lo acelera.

Queda por ver cómo evoluciona la respuesta regulatoria. El calendario de aplicación del reglamento europeo de IA avanza por fases y las obligaciones sobre modelos de propósito general ya están sobre la mesa. La agencia europea de ciberseguridad lleva tiempo advirtiendo de que los agentes autónomos son un vector de riesgo distinto al de los modelos conversacionales. Un caso como este es munición para quienes piden reglas más duras antes de que la IA agéntica llegue a la administración pública.

Meta tiene ahora dos frentes abiertos: corregir la resistencia a la inyección de prompts sin recortar capacidades, y convencer a un mercado empresarial que ya ha aprendido a leer la letra pequeña. La próxima cita relevante serán las cuentas del tercer trimestre, que la compañía presentará previsiblemente a finales de octubre, y cualquier mención a la seguridad de Muse en esa llamada dirá más que el comunicado oficial. Sin una corrección verificable por terceros, el prompt seguirá siendo la puerta más barata de abrir.

España pro-IA: el país europeo que más confía en la inteligencia artificial

España es el país más pro-IA de su entorno inmediato, pero la carrera tecnológica la siguen liderando Estados Unidos.

Claves de la operación

  • España lidera el apoyo al desarrollo: un 39,8% respalda seguir creando modelos más avanzados, por delante de Alemania (39,3%), Francia (33,4%), Canadá (33,0%), Reino Unido (32,8%) y Estados Unidos (30,6%).
  • Pausar sigue ganando dentro del país: el 46,8% de los encuestados españoles prefiere detener el desarrollo de los modelos más potentes, una mayoría que ninguna lectura triunfalista debería tapar.
  • El Plan IA360 intenta convertir actitud en negocio: la hoja de ruta presentada el 21 de septiembre busca adopción empresarial y gobernanza, pero el capital privado español aún no compite con el estadounidense.

Una encuesta de POLITICO elaborada por la firma independiente Public First entre el 13 y el 15 de septiembre de 2026 sitúa al 39,8% de los españoles a favor de seguir desarrollando modelos de inteligencia artificial más avanzados. En Estados Unidos ese respaldo cae hasta el 30,6%. Son 9,2 puntos porcentuales de distancia entre dos economías que compiten por el mismo talento y el mismo capital.

La consulta reunió a más de 2.000 adultos en cada uno de los seis países analizados, con un margen de error de 2,2 puntos. La pregunta no medía entusiasmo tecnológico ni confianza genérica en la IA: contraponía dos opciones concretas, pausar el desarrollo de los modelos más avanzados para reducir riesgos o continuar para capturar sus beneficios.

El mapa completo incomoda al relato dominante en Bruselas. Alemania se queda a medio punto de España, con un 39,3%; Francia baja al 33,4%; Canadá al 33,0%; Reino Unido al 32,8%, y Estados Unidos cierra la tabla. La brecha entre España y Washington alcanza los 9,2 puntos, la mayor de toda la serie.

Medio punto. Esa es toda la distancia con Alemania.

El matiz desmonta cualquier lectura triunfalista. España encabeza la disposición a continuar, pero pierde su propia votación interna: un 46,8% de los encuestados prefiere pausar. En esta redacción lo leemos como tolerancia al desarrollo, no como unanimidad entusiasta.

España no es un país rendido a la IA: es un país que prefiere asumir el riesgo antes que quedarse fuera de la próxima ola tecnológica.

Más de la mitad de los participantes en los seis países considera que existe al menos un riesgo moderado de que la IA llegue a destruir a la humanidad, y en todos ellos la expectativa de destrucción de empleo supera a la de creación. El apoyo español convive con un miedo que no oculta.

El país que fabrica los modelos es el que menos quiere seguir desarrollándolos

La comparación con Estados Unidos es la que más incomoda. El AI Index de Stanford sitúa al país norteamericano a la cabeza en desarrollo de modelos destacados y en inversión privada, con China liderando las publicaciones científicas y las concesiones de patentes. Es el mercado donde operan OpenAI, Anthropic y Google DeepMind. España no compite en esa liga y, aun así, su opinión pública es la más dispuesta a dejarla avanzar.

El doble discurso no ayuda.

Las compañías de IA piden una pausa para ordenar los riesgos y, dos días después, presentan tres modelos nuevos. Ese patrón, repetido durante todo el año, ha erosionado la autoridad de quienes firman las cartas de moratoria.

La regulación europea tampoco aclara el escenario. La AI Act avanza por tramos de aplicación y ya obliga a los proveedores de modelos de propósito general a documentar sus sistemas y a publicar resúmenes de sus datos de entrenamiento. Con un electorado que mayoritariamente quiere pausar y, al mismo tiempo, encabeza el apoyo a continuar, cada nueva restricción tiene coste político y cada retraso, coste competitivo.

La paradoja española: usamos más IA y desconfiamos igual

Hay un dato que no cabe en el gráfico. España es el único de los seis países donde menos de un tercio de los encuestados afirma usar inteligencia artificial rara vez o nunca. El país con más miedo es también el que más ha interiorizado la herramienta.

Uso alto, temor alto.

La coincidencia tienta una explicación rápida —a más uso, más ganas de continuar—, pero el sondeo no la demuestra. Podría ocurrir lo contrario: que la familiaridad con la herramienta haga más visible su utilidad concreta y, a la vez, más nítidos sus límites.

adopción IA España

Lo que sí sostiene la encuesta es una mezcla difícil de gestionar: uso alto, expectativa de destrucción de empleo superior a la de creación y una disposición a seguir desarrollando que ningún otro país de la muestra replica con esa intensidad.

Del estado de ánimo al capital: la brecha que España aún no cierra

El Gobierno presentó el 21 de septiembre el Plan IA360, una hoja de ruta de doce meses para reforzar capacidades tecnológicas, impulsar la adopción en las empresas y ordenar la gobernanza y la seguridad de estos sistemas. Llega apenas unos días antes de que se conocieran los resultados del sondeo y encaja con la actitud que retrata: una sociedad dispuesta a adoptar antes que a frenar.

El ecosistema español no está vacío. Freepik, lanzada en 2010 y rebautizada este año como Magnific, se ha transformado en una plataforma creativa de imagen, vídeo, audio y 3D. La donostiarra Multiverse Computing anunció en julio una Serie C con un objetivo de hasta 500 millones de euros y una valoración pre-money de 1.500 millones. Son operaciones notables en el contexto europeo, aunque siguen siendo excepciones, no un patrón de inversión sostenido.

La referencia del IBEX 35 ayuda a dimensionar la distancia. Indra, el valor tecnológico de referencia del selectivo, ha colocado la inteligencia artificial y la defensa en el centro de su discurso estratégico, y su cotización funciona como termómetro del apetito inversor por la tecnología nacional. El resto de los grandes del índice —banca, energía, infraestructuras— usa la IA como herramienta de eficiencia interna, no como línea de negocio. España es sobre todo un mercado consumidor de IA, no un productor de frontera.

Ninguna encuesta paga facturas.

Ahí está el riesgo que el 39,8% no resuelve. Una opinión pública favorable abarata la adopción y da margen político a los planes de digitalización, pero no sustituye al capital ni a los modelos propios. Si la dependencia de laboratorios extranjeros se mantiene, la actitud pro-IA se traducirá en licencias pagadas fuera de España. El primer examen llegará con la ejecución del Plan IA360 a lo largo de los próximos doce meses y con la próxima edición del AI Index de Stanford.

Meridia avisa: sin vivienda asequible, las ciudades españolas perderán el liderazgo europeo

El acceso a la vivienda asequible en España ya no es solo un problema social: amenaza la competitividad de sus ciudades. Así lo ha planteado Javier Faus, consejero delegado de Meridia Capital, en The District, la feria inmobiliaria internacional celebrada esta semana en Madrid.

Su mensaje fue tajante. Nunca nos convertiremos en ciudades líderes en Europa si no resolvemos el problema de la vivienda’, aseguró. No se puede atraer empresas ni talento sin techo asequible.

En la misma mesa, Mario Pelló, responsable de Real Estate de Nuveen para Europa, puso el foco en el marco continental. El desequilibrio entre precios de la vivienda y salarios se repite en Reino Unido, Alemania o Francia. El sur de Europa, España incluida, crece más que el norte y está ‘cerrando la brecha’ que antes concentraba el capital en el norte.

Faus puso cifras. En Madrid se han desarrollado cerca de 20.000 unidades bajo el paraguas del flex living —apartamentos gestionados con servicios y alquiler flexible—, con un precio medio de referencia en torno a 800 euros mensuales. ‘Es una solución temporal, no definitiva’, reconoció. La gente no quiere pasar su vida en un piso de 25 metros cuadrados, pero es una opción válida para un joven que llega a Madrid o Barcelona a iniciar su carrera.

El directivo defendió el modelo frente a las críticas. ‘A veces nos dicen que estamos explotando a la gente, pero pagar 800 euros por todo incluido durante tu primer trabajo no es un mal comienzo’, zanjó. Un argumento comercial, discutible en lo social. Dejémoslo en un ya veremos.

La brecha entre precio de la vivienda y salario se ha convertido en el mejor termómetro de la competitividad de una ciudad europea.

Por qué el flex living no tapa el agujero de la oferta

Conviene poner el dato en contexto. El flex living ha llegado a Madrid y Barcelona de la mano de gestoras como Meridia y ronda ya las 20.000 unidades en la capital. Es una variante sofisticada del Build to Rent, el modelo de construir promociones enteras para alquilar en lugar de vender, dominante en Reino Unido y Alemania. Responde a un tramo concreto de demanda, no a la escasez estructural.

Para eso hace falta construir mucho más, y a un coste que hoy resulta prohibitivo. Según los datos que maneja Faus, los costes de construcción se han doblado en los últimos cinco o seis años. A eso se suma que cada joven que hoy alquila en formato flexible aspira a comprar su piso en uno o dos años, presión que engorda la demanda embalsada.

La licencia que mata la TIR del ladrillo español

El diagnóstico más incómodo llegó con los permisos. Faus calificó los procesos de licencias y permisos urbanísticos como una ‘complejidad extrema’. Y lo tradujo al lenguaje del inversor: ‘Si crees que la fase de permisos te va a llevar tres o cuatro años, eso mata la TIR del proyecto’, afirmó, en referencia a la tasa interna de retorno, el rendimiento que exige quien pone el capital.

Los plazos no son un tema menor. La lentitud administrativa desincentiva la obra nueva y agrava la escasez de oferta, que a su vez presiona los precios al alza en compraventa y en alquiler. Es un círculo vicioso: cuanto menos se construye, más sube la vivienda existente y más difícil resulta justificar nuevas promociones.

La Ficha del Inversor

La métrica que resume el momento es la del flex living madrileño: unas 20.000 unidades y 800 euros al mes por una vivienda con servicios incluidos. Traducido a inversión patrimonial, permite apuntar a un yield bruto razonable (la rentabilidad anual del alquiler antes de impuestos, dividiendo la renta anual entre el precio de compra) si el activo se adquiere a precios de suelo saneados. El obstáculo es que el suelo finalista escasea y la tramitación devora años de rentabilidad antes de colocar la primera piedra.

En los próximos seis meses la tendencia apunta a una estabilización tensa. El capital institucional seguirá interesado en Madrid y Barcelona, pero sin una aceleración clara de las licencias el incremento de oferta quedará muy por debajo de la demanda. El perfil afectado es amplio: el pequeño ahorrador se topa con precios que no ceden, el inversor patrimonial compite con fondos y con la regulación autonómica, y el gran capital exige seguridad jurídica.

La lectura a diez años es ambigua. Si las administraciones no aceleran la tramitación ni liberan suelo finalista, el capital acabará yendo a donde los tiempos sean razonables: Lisboa Milán, incluso Miami. El precedente del boom 1997-2007 lo demuestra por ambos extremos: cuando la producción se dispara sin control hay sobreoferta; cuando se estrangula por burocracia, aparece una escasez crónica que expulsa a los recién llegados. El riesgo, esta vez, es de segundo tipo.

Enerside pide concurso de acreedores: BME Growth suspende su cotización y el ERE afecta a 26 empleados

0

Enerside Energy ha solicitado el concurso voluntario de acreedores y BME Growth suspende su cotización. La firma barcelonesa da el paso formal hacia la insolvencia días después de comunicar un ERE que afecta a sus 26 empleados en España.

BME Growth suspende la cotización tras el concurso voluntario

La compañía trasladó la decisión al mercado alternativo después de su aprobación por el consejo de administración. La solicitud ya está en el juzgado mercantil y cierra varias semanas de conversaciones para reforzar una estructura financiera que venía dando señales de agotamiento. La cotización queda en suspenso hasta que la firma aporte información suficiente sobre su situación patrimonial, un mecanismo habitual cuando una compañía comunica un hecho relevante de esta naturaleza.

El origen del descalabro está en la operación corporativa que Enerside anunció en julio para captar recursos. La compañía buscaba inyectar capital y recomponer su balance, pero el proceso nunca llegó a cerrarse. La propia empresa terminó reconociendo que no había alcanzado un acuerdo con sus acreedores sobre un plan de reestructuración. Sin ese pacto, la vía del concurso quedó como única salida viable.

Días antes, la empresa había comunicado un ERE sobre la totalidad de la plantilla española, 26 trabajadores, justificado por causas económicas. La dirección matizó entonces que el inicio del procedimiento sobre el conjunto de los empleados no implicaba necesariamente la extinción de todos los contratos y que mantendría los recursos necesarios para garantizar la continuidad de la actividad.

El concurso voluntario abre una fase en la que la compañía conserva la administración, pero con la intervención de los administradores concursales. El proceso puede desembocar en un convenio con los acreedores o, si no hay acuerdo, en la liquidación de los activos. Para el inversor minoritario, la referencia de precio desaparece de un día para otro.

El concurso de Enerside no es un accidente aislado: es la factura de un modelo que concentró casi toda su cartera en un único mercado.

Italia, el lastre de un balance concentrado

Enerside BME Growth

Y ese mercado es Italia. Enerside cerró 2025 con más de 200 millones de euros en activos, pero con una concentración geográfica extrema. El país transalpino reúne más de 11.000 MWh de los aproximadamente 13.000 MWh de almacenamiento en baterías de la compañía y más de 1 GW de proyectos solares en desarrollo.

La cartera italiana era la gran promesa de Enerside. También, hoy, el activo más difícil de colocar cuando el comprador escasea.

En 2023, la compañía alcanzó un acuerdo vinculante con la italiana Alternative Green Energy Italy Holco 2 (AGE) para crear una sociedad conjunta destinada al desarrollo de una cartera de 2,6 GW en el país. Sobre el papel, la operación dibujaba un gigante solar del sur de Europa. En la práctica, la dependencia de un solo mercado y de un socio industrial dejó a la firma sin margen cuando el crédito se cerró.

El detalle no es menor para el conjunto del sector. La Unión Española Fotovoltaica (UNEF) propuso en junio al Gobierno una batería de medidas transitorias, para proteger la inversión renovable hasta que aumente la demanda. Entre ellas, que el ICO asumiera durante tres años el servicio de la deuda por importe de unos 900 millones de euros, que se devolverían después en condiciones de mercado.

La jornada dejó también una cara opuesta. Cegasa Energía formalizó el mismo día una financiación de hasta 6 millones de euros con Impact Bridge Asset Management, gestora española especializada en inversión de impacto. El dinero se destinará a consolidar el negocio de sistemas de almacenamiento energético en baterías (BESS) de la firma vasca.

Cegasa acumula más de 90 años de trayectoria industrial y arrancó en pilas y baterías de zinc-aire antes de incorporar la tecnología de ion-litio y desarrollar capacidades propias en electrónica e ingeniería. La compañía cerró acuerdos estratégicos con fabricantes de celdas, entre ellos la china EVE, y a finales de 2025 puso en marcha una nueva planta en Júndiz, Vitoria-Gasteiz, con capacidad para producir hasta 1.800 MWh anuales. La empresa señaló entonces que la instalación permitiría alcanzar una facturación de 50 millones de euros en 2026.

La selección natural de la solar española

El caso de Enerside resume el momento del sector renovable español mejor que cualquier informe trimestral. Durante la fiebre inversora de 2021 y 2022, decenas de promotores salieron a bolsa con carteras de proyectos en desarrollo y promesas de crecimiento a diez años. El dinero barato sostenía el modelo. Cuando los tipos subieron y el capital se volvió selectivo, las firmas sin activos en operación y con deuda concentrada empezaron a caer.

La mecánica se repite. El desarrollador puro vive de anticipar ingresos futuros; si el mercado deja de pagar por esa promesa, el balance se rompe. Enerside apostó fuerte por Italia y por una cartera de baterías que aún no genera ingresos recurrentes. Ese es el riesgo evidente: el almacenamiento tarda años en rentabilizar y exige un comprador final o un contrato a largo plazo que aquí no llegó.

Tampoco invita al optimismo la respuesta pública. La propuesta de UNEF para que el ICO asuma temporalmente el servicio de la deuda apunta a un problema estructural: el sector tiene proyectos y tecnología, pero le falta demanda firme. Mientras la electrificación no acelere, la inversión renovable seguirá dependiendo de la paciencia de los acreedores. Y la paciencia, en 2026, escasea.

España llega a este punto con una paradoja reconocible. El país lidera la generación solar en Europa por capacidad instalada, pero su tejido promotor vive pendiente del próximo ciclo de subastas y de la demanda industrial. Cuando ambos se retrasan, el eslabón más débil de la cadena, el desarrollador puro sin activos operativos, es el primero en quebrar. Enerside es la cabeza visible, no la excepción.

La paradoja es que no todo el sector sufre. Cegasa, con 90 años de historia y una fábrica de baterías ya en marcha, acaba de cerrar financiación. Enerside, con una cartera en desarrollo de más de un gigavatio y una sociedad conjunta para 2,6 GW, no la encontró. La diferencia no está en el tamaño de la promesa, sino en la capacidad de generar caja aquí y ahora. El mercado está premiando a quien fabrica y penalizando a quien solo proyecta.

El desenlace de Enerside será un test para el BME Growth y para la propia UNEF. El juzgado mercantil decidirá ahora sobre el futuro de la compañía y de su plantilla, mientras el sector observa si el concurso se queda en un caso aislado o marca el arranque de una limpieza más amplia. La próxima convocatoria de subastas y la evolución de la demanda industrial darán la medida. Hasta entonces, la solar española convive con un recordatorio incómodo: crecer en proyectos no es lo mismo que construir un negocio.

Repsol alerta: el 90% de su crudo importado podría incumplir la normativa metano UE

0

Repsol admite que hasta el 90% del crudo que importa para alimentar su refino en España podría no cumplir la normativa metano UE. Lo ha reconocido su consejero delegado, Luis Cabra, en una entrevista con Bloomberg recogida por Investing.com y Forbes España.

La compañía está firmando contratos de suministro a sabiendas de que buena parte de sus proveedores no aportan la documentación que acredita una producción baja en metano. El motivo es operativo: sin esos contratos, la petrolera no tendría insumos suficientes el año que viene.

‘Sí, lo estoy haciendo. Tengo que hacerlo. De lo contrario, tendría que cerrar refinerías el 1 de enero de 2027‘, ha señalado Cabra. La frase resume el pulso entre la mayor compañía energética española y Bruselas.

El problema no está en la firma, sino en lo que hay detrás. La mayoría de los suministradores de crudo no está aportando la información necesaria para comprobar si acatan el reglamento europeo. Repsol suscribe así el contrato sin poder verificar el origen del barril ni la intensidad de emisiones con la que se ha producido.

Cabra ha escrito además a la Unión Europea para advertir de que batallará en los tribunales si los reguladores tratan de sancionar a la compañía. No es un gesto retórico. La petrolera sostiene que la norma, tal y como está diseñada, resulta inaplicable en los plazos previstos.

La paradoja es difícil de sostener: se firman contratos que no se pueden certificar, y se firman para que las refinerías sigan abiertas en enero.

El conflicto de fondo es de calendario regulatorio. La Comisión Europea ya instó en julio a los estados miembros a que no multasen durante tres años a quienes incumplan la exigencia de que todo el crudo, el gas o el carbón importado cuente con certificados que avalen una producción baja en metano, un gas de efecto invernadero 80 veces más potente que el CO2.

Manda el calendario.

La normativa metano UE exige certificados que el mercado todavía no puede entregar

El reglamento europeo de metano no se limita a las instalaciones comunitarias. Extiende la obligación a todo el combustible importado y traslada la carga de la prueba a los productores de terceros países. Cada barril que entra en la UE debe llegar acompañado de datos medidos, verificados y comparables sobre las fugas de metano de su cadena de producción.

Ahí aparece el cuello de botella. La certificación obliga a medir emisiones en pozos, estaciones de compresión y gasoductos que en muchos casos quedan fuera del control de los compradores europeos. Buena parte de los proveedores no dispone de sistemas de medición desplegados ni de incentivos comerciales para montarlos.

España añade una particularidad que agrava el problema: no produce crudo. Todo el petróleo que entra en sus refinerías es importado, de modo que la norma afecta al cien por cien del insumo y no deja margen para sustituir barril extranjero por barril doméstico. Repsol detalla en su página corporativa la configuración de sus complejos industriales en España, los primeros afectados por esa ecuación.

Sus refinerías dependen de dietas de crudo específicas por complejo industrial. El refino funciona con mezclas calibradas, y cambiar de proveedor obliga a recalibrar procesos que operan 24 horas al día. Eso explica la elección forzada: firmar hoy y discutir mañana.

La moratoria de Bruselas no supone, en todo caso, un aplazamiento formal en la aplicación de los requisitos. Es una recomendación de no sancionar, no una suspensión de la norma. Las empresas que la transgredan podrían acabar demandadas.

Bruselas recomienda no multar pero mantiene la norma vigente: la distancia entre esas dos cosas es exactamente el terreno donde se va a litigar.

Francia y una docena de países piden prórroga ante la normativa metano UE

Repsol crudo

El frente no es solo español. Francia ha solicitado una prórroga de un año y más de una docena de estados miembros han pedido medidas equivalentes. La presión política crece, aunque no resuelve el problema jurídico de fondo.

‘El hecho de que no se te impongan sanciones no significa que no estés incumpliendo la normativa. Alguien acudirá a los tribunales y dirá: estos tipos están importando petróleo crudo que no cumple con la legislación vigente’, ha advertido Cabra.

Nadie quiere ser el primero en demandar. Pero alguien lo será.

El riesgo no es solo para las petroleras. Una organización ambiental, un competidor con cadena certificada o un Estado miembro pueden activar la vía judicial contra importaciones que no acrediten el origen bajo en metano. La recomendación de la Comisión no blinda a nadie frente a esa vía.

La amenaza de cierre de refinerías el 1 de enero de 2027 no es un detalle menor. El refino español abastece buena parte del diésel y la gasolina del mercado interior, y una parada forzada de capacidad tendría efectos inmediatos en el suministro. El sector opera además con márgenes estrechos y con una demanda de carburantes que desciende de forma estructural conforme avanza la electrificación del parque móvil.

Por qué el pulso de Repsol anticipa un choque mayor con la normativa metano UE

La alerta de Repsol no es un caso aislado. Es el primer síntoma visible de un problema estructural que la Unión Europea ha decidido abordar exigiendo a terceros países. El reglamento de metano sigue la misma lógica que el mecanismo de ajuste en frontera por carbono: la ambición climática europea se traslada a la cadena de suministro global.

Sucede que el carbono ya contaba con un sistema de medición razonablemente extendido, y el metano no. La certificación depende de datos que en muchos casos no existen, y la moratoria no aplaza nada: aplaza la sanción. Esa asimetría deja a las refinerías europeas obligadas a cumplir una norma cuya verificación no está garantizada.

Hay un riesgo competitivo que conviene mirar sin adornos. Si Bruselas aplica el reglamento con rigor desde 2027 mientras otros bloques no exigen lo mismo, el refino europeo asume un sobrecoste que sus competidores en Asia o en Oriente Medio no tienen. Si, por el contrario, la norma queda en una recomendación de no sancionar, el mensaje que emite Bruselas es que las obligaciones ambientales sobre importaciones son negociables cuando la industria aprieta.

Ninguno de los dos escenarios es cómodo para Repsol. El segundo es peor para la credibilidad del marco regulatorio europeo. Una norma que sigue vigente mientras se recomienda no aplicarla genera inseguridad jurídica para todos: para quien cumple, para quien no puede cumplir y para quien debe invertir en certificar su cadena de suministro.

Queda una cuestión de calendario. Antes del 1 de enero de 2027, Bruselas tendrá que decidir si formaliza la prórroga o si mantiene la norma a la espera de que madure el mercado de la certificación. La respuesta definirá si el reglamento de metano funciona como palanca real de descarbonización o como una declaración de intenciones con fecha de caducidad.

Groundcover adquiere la startup Wand por decenas de millones: qué enseña esta adquisición en ciberseguridad

La adquisición de startup de ciberseguridad se ha convertido en la salida más rápida del deep tech israelí: Groundcover compra Wand por decenas de millones de dólares y deja una lección sobre cuándo vender.

Groundcover, compañía israelí fundada en 2021 por Shahar Azulay y Yechezkel Rabinovich, ha cerrado su primera adquisición: la compra de la startup Wand por varias decenas de millones de dólares, según la información publicada por Calcalist Tech. La empresa no ha desvelado los términos exactos de la operación, algo habitual cuando el importe no obliga a comunicarla a los inversores.

El comprador no improvisa. Groundcover desarrolla una plataforma de monitorización de infraestructura cloud, atiende a más de 250 clientes y dos meses antes de cerrar esta compra anunció una ronda de 100 millones de dólares que elevó su capital captado hasta los 160 millones. Con esa caja sobre la mesa, adquirir tecnología sale más barato que construirla: se elimina el riesgo de I+D y se gana el time-to-market que un competidor tardaría un año en recorrer.

Wand es el perfil de startup que casi nunca aparece en los titulares y que, sin embargo, sostiene el ecosistema. Fundada en 2023 por Shon Lev-Ran y Shir Monether, levantó 4 millones de dólares en una ronda seed liderada por Angular Ventures y no volvió a levantar capital. Tras la operación, su equipo fundador y sus 10 empleados se incorporan a groundcover. Es un acqui-hire con tecnología de por medio: la vía más rápida para que un fondo seed recupere su apuesta sin esperar a una Serie A que nunca llega.

Para entender por qué este tipo de operación se repite en Israel hay que mirar el embudo. Cada año se crean cientos de equipos con tecnología profunda, pocos alcanzan la ronda de Serie A y los grandes compradores absorben a los que han construido algo que no pueden replicar a tiempo. En ese mercado, vender pronto no es rendirse: es liquidez para el equipo y retorno para el fondo.

Los fondos seed no viven del unicornio: viven de que sus startups encuentren a tiempo un comprador con prisa.

Shahar Azulay, consejero delegado y cofundador de groundcover, resume la tesis que ha movido la compra: la observabilidad ha dejado de ser una herramienta para entender qué falló y se ha convertido en el contexto con el que los agentes de IA construyen, depuran y reparan software. Entender, sostiene, es solo la mitad del problema. La otra mitad es actuar sobre lo que se entiende.

La observabilidad ya no vende visibilidad, vende decisiones: el dato solo vale si el sistema actúa sobre él sin esperar a un ingeniero.

El producto que justifica el precio: Kubernetes que se ajusta sin ingenieros

exit startup Israel

Wand no vende un panel de métricas. Su tecnología analiza el comportamiento de las cargas de trabajo en Kubernetes y decide cómo repartir los recursos, coordinando el escalado vertical, horizontal, y de clúster. La diferencia con las herramientas de recomendación es que no sugiere cambios: los ejecuta sobre infraestructura viva, y lo hace dentro del entorno del cliente, junto a las cargas y la telemetría que alimentan sus decisiones.

Ese encaje es el que explica la operación. La plataforma de groundcover recoge datos de alta fidelidad mediante eBPF y OpenTelemetry y ofrece visibilidad en tiempo real, con una arquitectura BYOC que mantiene la información dentro de la nube del propio cliente. Lo que faltaba era la mano que ejecuta: si un servicio de IA dispara la demanda de cómputo, el sistema puede asignar recursos y retirarlos cuando esa demanda cae, sin que nadie abra una consola a las tres de la mañana.

📦 Caso de estudio: Wand

  • El reto: Optimizar el gasto en Kubernetes sin que un ingeniero ajuste recursos a mano cada vez que cambia la demanda.
  • La jugada: Construir automatización que decide y ejecuta sobre infraestructura viva, no un sistema que solo recomienda cambios.
  • El resultado: Adquirida por groundcover por decenas de millones tras levantar 4 millones con Angular Ventures.
  • La lección: Un equipo de diez personas con tecnología profunda puede venderse antes de escalar si el comprador ya tiene clientes.

Shon Lev-Ran, consejero delegado y cofundador de Wand, lo resume con una idea incómoda para el sector: ajustar el tamaño de los recursos asume que conocemos el futuro, y nadie lo conoce. La infraestructura cambia de forma continua, así que la única salida razonable es un sistema capaz de reaccionar a ese cambio. Unirse a groundcover le da a esa capacidad de actuación una lectura completa de lo que ocurre en producción.

Lo que este exit enseña a un founder español que prepara su seed

Vamos a los números.

Conviene separar el titular del negocio: los términos no se han desvelado, así que ‘decenas de millones’ es un rango y no una cifra cerrada. Para un fondo que entró con 4 millones en una seed, el múltiplo es razonable; para los fundadores, con la dilución habitual de esa ronda y el reparto entre los dos socios, el retorno es sólido, no un pelotazo. Y en ciberseguridad ese es, precisamente, el resultado que busca un inversor profesional.

La lección para el ecosistema español es de diseño, no de suerte. En España los exits de ciberseguridad siguen siendo escasos y casi siempre llegan de la mano de un comprador extranjero, porque el mercado local rara vez tiene una plataforma con 250 clientes y 160 millones levantados dispuesta a integrar tecnología ajena.

Israel ha construido ese comprador: empresas que han crecido lo suficiente como para adquirir en lugar de construir. Una startup española que quiera vender antes de tiempo debería preguntarse quién es su comprador natural, dónde está y qué pieza de su producto encaja en su hoja de ruta.

No es una burbuja, pero tampoco un atajo. Wand ha vendido porque resolvía un problema que su comprador ya había identificado y no quería desarrollar solo: automatización que actúa sobre Kubernetes. Ese criterio separa una adquisición razonable de una compra de pánico, y es el que debería guiar a cualquier founder que levante una seed pensando en el futuro comprador y no solo en el próximo inversor.

🚀 Hoja de Ruta para Emprender

  • Diseña para el comprador: si tu tecnología se integra en la plataforma de un líder del sector, la adquisición deja de ser un accidente y pasa a ser la salida natural.
  • Mide el ahorro, no la innovación: el precio de una compra tecnológica se calcula por el coste y el tiempo de ingeniería que elimina, no por lo disruptivo del discurso.
  • Elige un fondo que entienda la salida: Angular Ventures entró con 4 millones en una seed y acabó vendiendo a un comprador estratégico, el modelo que sostiene el ecosistema israelí.
  • Calcula tu dilución antes de soñar con el titular: en un exit de decenas de millones, un fundador con el 40% cobra bastante menos de lo que sugiere el anuncio.

Macallan 1926 bate el récord del whisky de inversión: Sotheby’s lo subasta por 2,2 M£

El whisky de inversión vuelve a poner a prueba su techo de precio el próximo 9 de octubre. Sotheby’s celebra por primera vez una subasta en The Macallan Estate, en Speyside, y coloca como lote estrella la botella Fine & Rare 60 Years Old 1926, con una estimación de hasta 2,2 millones de libras.

Sigo las pujas de destilados en subasta desde hace años y el patrón se repite: cuando la procedencia es irrepetible, el precio se comporta como el de una obra firmada.

La ficha del lote explica esa prima. El destilado salió en 1926 del cask número 263, un roble curado con jerez, y se embotelló seis décadas después, en 1986. De aquel barril se extrajeron 40 botellas: 14 con la etiqueta Fine & Rare, 12 diseñadas por el británico Peter Blake, 12 por el italiano Valerio Adami y dos sin etiquetar.

El ejemplar que sale a martillo pertenece a los 14 originales. Su horquilla, entre 1,7 y 2,2 millones de libras (2,2 a 3 millones de dólares), lo sitúa al borde del récord absoluto para una botella de whisky, que hoy ostenta otro Macallan 1926 con etiqueta de Adami vendido en Londres por 2,2 millones de libras.

Macallan entendió el coleccionismo antes que el resto del sector

La operación tiene un componente simbólico. Es la primera subasta que Sotheby’s celebra en una destilería de whisky escocés y coincide con el centenario de la destilación de 1926. Jonny Fowle, responsable global de whisky y destilados de la casa, la ha descrito como un momento histórico para el coleccionismo de esta categoría.

El detalle no es menor. Macallan empezó a tratar sus botellas antiguas como objetos de colección cuando buena parte de la industria escocesa miraba hacia otro lado. Esa anticipación le permitió construir una prima de marca que ninguna otra destilería del país sostiene hoy con regularidad.

En whisky, como en arte, la procedencia irrepetible es el único activo que ninguna corrección de mercado consigue descontar.

El catálogo no se agota en el lote estrella. La casa ofrece una versión especial de la Romantica Collection creada para esta venta, con tres botellas de Blake, Adami y Dillon embotelladas a 85,2 grados proof: solo existen dos ejemplares de cada edición a esa graduación, uno sale a puja y otro queda en el archivo de la destilería. El conjunto se estima entre 60.000 y 100.000 libras.

A ese lote se suman The Macallan The Reach 81 Years Old, estimada entre 90.000 y 140.000 libras, y la colección completa Macallan in Lalique Six Pillars, entre 260.000 y 350.000 libras (340.000 a 460.000 dólares): seis decantadores producidos entre 2005 y 2016 con el cristalero francés Lalique.

El mercado del whisky raro cede un 13,6% mientras el extremo alto resiste

El contexto de la categoría no acompaña. El último índice de inversión en lujo de Knight Frank, con datos de Rare Whisky 101, registró una caída del 13,6% en el precio del whisky raro en los doce meses hasta mediados de 2025 y un retroceso del 25,3% en cinco años.

La cifra contrasta con el relato triunfal que acompañó al sector entre 2020 y 2022. La corrección, eso sí, no es homogénea: castiga la gama media y apenas toca las botellas con procedencia excepcional. Fowle sitúa el corte psicológico del comprador en torno a las 5.000 libras: por debajo de ese umbral la botella se abre, por encima se guarda.

El comprador también ha cambiado de geografía. En 2019, cerca del 80% de los pujadores de whisky de Sotheby’s era asiático; hoy Estados Unidos lidera el ranking por número de compradores. La demanda se ha desplazado hacia el oeste y hacia un perfil que compra para conservar, no para consumir.

El whisky raro no es un mercado, son dos: uno se hunde con la liquidez global y el otro se sostiene en cuarenta botellas que nadie volverá a producir.

Análisis: la bifurcación del whisky como clase de activo

El mercado lleva más de dos años enviando la misma señal: no existe un mercado, existen dos. El primero agrupa botellas de entre 500 y 5.000 libras, con oferta abundante y compradores sensibles al ciclo; ahí la caída del 13,6% no es una anomalía, es una corrección pendiente desde 2021. El segundo se mueve con otra lógica, más cercana a la del arte o la alta relojería.

En mi lectura, la botella de 1926 es un activo de preservación de capital, no una apuesta de revalorización. Su función en una cartera de tangibles es la misma que la de un Patek descatalogado: sostener poder de compra, no generar retorno anual.

El riesgo relevante no está en el precio de entrada, sino en la salida. Por encima de las 100.000 libras, un mercado secundario que ha cedido un 25,3% en cinco años tarda meses en colocar una pieza y no siempre al precio que muestra el índice. Esa es la diferencia entre coleccionar y asignar capital.

El hito a seguir es concreto: el resultado del 9 de octubre en Speyside. Si el lote Fine & Rare supera los 2,2 millones de libras, la prima de procedencia quedará confirmada y el sector tendrá argumento para separar el whisky de colección del whisky de consumo. Si se queda por debajo de 2 millones, la lectura será la contraria.

💎 Veredicto Wealth

La botella Macallan 1926 es un activo de preservación de capital para patrimonios con liquidez cubierta en otros activos, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez por encima de las 100.000 libras.

EBA quiere ampliar MiCA a los préstamos cripto y DeFi: el lending de Solana, en el punto de mira

La Autoridad Bancaria Europea (EBA) ha pedido a la Comisión Europea que estudie regular los préstamos cripto dentro de la revisión de MiCA, el reglamento europeo sobre mercados de criptoactivos. El lending descentralizado de Solana (los préstamos con colateral que se gestionan en protocolos on-chain) entra así en el radar de Bruselas por la vía más incómoda: la de los intermediarios que dan acceso a esos protocolos.

Su respuesta a la consulta de la Comisión sobre la revisión del reglamento se publicó el 24 de septiembre. No es una norma nueva ni una prohibición: es una recomendación técnica que llega justo cuando Bruselas decide qué entra en el próximo texto.

Entre las áreas que la autoridad sitúa fuera del paraguas actual aparecen dos: los préstamos y empréstitos de criptoactivos y los depósitos tokenizados. Sobre el primero recomienda ‘considerar la regulación’ por los riesgos que detecta para el consumidor, e incluye los casos en los que un proveedor de servicios de criptoactivos —los CASP, empresas autorizadas bajo MiCA para operar con cripto en la UE— facilita el acceso a protocolos descentralizados de préstamos.

Qué pide la EBA y qué deja fuera MiCA

MiCA nació como un marco de dos patas: la emisión de criptoactivos y los servicios que las empresas prestan sobre ellos. El préstamo con garantía, ese en el que alguien deposita SOL y pide prestado USDC contra un colateral mayor, nunca estuvo en la lista. Tampoco el depósito tokenizado ni el crédito entre particulares sin intermediario.

La clasificación de activos es otra de las prioridades. La EBA sostiene que delimitar qué criptoactivo cae en cada categoría genera costes y retrasos evitables, y pide aclarar definiciones y alcance.

La discusión ya no es si el lending cripto se regula, sino quién asume la responsabilidad cuando el protocolo es un contrato y nadie firma la interfaz.

Hay un tercer frente que toca a las stablecoins: los esquemas multiemisor de terceros países, donde la autoridad ve riesgos significativos, y una posible revisión del importe mínimo de reservas en depósitos.

A 1 de septiembre de 2026 se habían emitido 39 tokens de dinero electrónico (las stablecoins ancladas al euro que MiCA llama EMT) y no se había autorizado ningún token referenciado a activos (ART, los respaldados por cestas de bonos o fondos). El reglamento se aplica plenamente desde el 30 de diciembre de 2024, después de que las reglas para unos y otros arrancaran el 30 de junio de 2024. El balance de emisión sigue siendo modesto.

Por qué el lending de Solana queda señalado

El ecosistema donde esa asimetría se nota más es Solana. Allí el lending no es un añadido, es una pieza central. La mayoría de los protocolos aplica el mismo esquema: se depositan activos, se pide prestado contra ellos y, si la garantía baja de un umbral, la posición se cierra sola. Kamino concentra cestas de liquidez y mercados de crédito, MarginFi opera como mercado de préstamos con colateral y Save, el antiguo Solend, mantiene una de las bases más veteranas de la red.

Nadie firma esa liquidación. La ejecuta un contrato. El precio que la dispara lo publica un oráculo, casi siempre Pyth, que agrega datos de mercado y los escribe on-chain. Ahí está el nudo del debate: si el protocolo es un programa sobre el que nadie tiene control operativo, ¿a quién se supervisa?

La respuesta que se abre paso es la de la puerta de entrada. Si una empresa autorizada bajo MiCA integra un mercado de préstamo en su interfaz, ofrece pantalla propia o canaliza liquidez de un protocolo DeFi hacia sus clientes, esa empresa se convierte en el punto donde se ancla la obligación. Al lending de Solana casi nunca se llega en directo: se llega desde wallets como Phantom o Solflare y desde agregadores como Jupiter. Cada salto es una posible frontera regulatoria.

Quién responde cuando el protocolo es un contrato

Conviene recordar el precedente. Cuando MiCA se negoció entre 2021 y 2023, el sector descentralizado quedó deliberadamente en el margen: un reglamento pensado para emisores y proveedores identificables no encajaba con software sin dueño. El resultado es el que ahora incomoda a la EBA, un mercado de crédito on-chain que mueve miles de millones y no rinde cuentas ante nadie.

El riesgo operativo tampoco es teórico. Las liquidaciones en Solana son rapidísimas. Con bloques cada 400 milisegundos y comisiones que se disparan con la congestión, un movimiento brusco de precio puede encadenar cierres forzosos en varios protocolos a la vez. Si un oráculo publica con retraso, el resultado se parece más a un efecto dominó que a un impago ordenado.

Aquí vale una analogía con la banca de siempre: ninguna entidad presta sin saber quién responde del crédito. Buena parte del volumen de estos protocolos lo generan cuentas que persiguen puntos y campañas, no una demanda real de financiación.

La pelota está en el tejado de la Comisión Europea, que decidirá si recoge la recomendación en su propuesta de revisión o si vuelve a dejar el lending fuera. Mientras tanto, Kamino, MarginFi y Save trabajan con una hipótesis razonable: la próxima versión del reglamento no prohibirá el lending descentralizado, pero hará que alguien tenga que responder por él.

La nueva convocatoria de empleo público en el BOE: Turespaña convoca un concurso general

0

El BOE recoge este jueves una nueva convocatoria de empleo público: Turespaña abre un concurso general para proveer puestos vacantes en el Instituto de Turismo de España. Se trata, eso sí, de un proceso reservado al personal funcionario de carrera, no de una oposición abierta al conjunto de la ciudadanía.

La resolución de la Subsecretaría se ampara en el artículo 20 de la Ley 30/1984, de Medidas para la Reforma de la Función Pública, y en el Reglamento General de Ingreso aprobado por el Real Decreto 364/1995. El objetivo es cubrir las vacantes relacionadas en el anexo I, cuyo detalle exacto de puestos, y plazas, figura en ese documento.

Las bases se negociaron en la Mesa General de Negociación de la Administración General del Estado. La convocatoria incorpora el principio de igualdad de trato entre mujeres y hombres, en línea con el IV Plan para la Igualdad de género en la Administración General del Estado.

Por qué Turespaña convoca este concurso general ahora

El concurso general es el mecanismo ordinario con el que la Administración General del Estado reorganiza su plantilla y cubre puestos mediante movilidad interna. A diferencia de una oposición, aquí no hay examen: cuentan los méritos y la trayectoria que cada candidato acredita en su certificado oficial.

Turespaña es el organismo autónomo que promociona España como destino turístico en el exterior. Su convocatoria aparece detallada en el BOE del 24 de septiembre, dentro del bloque de resoluciones de personal del Estado.

El plazo de presentación de solicitudes es de quince días hábiles, que empiezan a contar el día siguiente al de la publicación. Con la resolución publicada este jueves, las instancias podrán registrarse a partir del viernes 25 de septiembre.

Un concurso general no convoca exámenes: se gana con años de servicio, antigüedad y los méritos que cada funcionario acredita ante la Administración.

Los puestos vacantes se reparten según lo previsto en el anexo I, que cada aspirante debe consultar para decidir qué plazas solicita y en qué municipio.

Requisitos y condiciones: quién puede participar

Podrá concurrir el personal funcionario de carrera, en cualquier situación administrativa —excepto el suspenso en firme mientras dure la suspensión— siempre que reúna los requisitos exigidos en la fecha de finalización del plazo. Esos requisitos deben mantenerse hasta la toma de posesión del puesto adjudicado.

  • Funcionarios de carrera de cualquier cuerpo o escala; quienes pertenezcan a dos o más solo podrán concursar desde uno de ellos.
  • Permanencia mínima de dos años en el último destino definitivo antes de poder participar.
  • Excedencia voluntaria por interés particular o agrupación familiar: solo se admite si han transcurrido al menos dos años desde su inicio.
  • Adaptación de puesto para personas con discapacidad reconocida, previo informe del órgano competente.
  • Presentación telemática obligatoria mediante el Portal Funciona, salvo los supuestos excepcionales de las bases.

Quienes ocupen un puesto en adscripción provisional están obligados a concursar por esa plaza si se convoca. De no obtenerla, podrán ser reasignados de forma provisional a otro puesto vacante en la misma localidad.

La solicitud se completa con varios anexos: certificado de méritos, solicitud de participación, certificados de méritos específicos y, cuando proceda, el consentimiento para consultar datos de residencia por cuidado de familiar.

Análisis: qué implica esta convocatoria en el empleo público

Conviene no confundir este proceso con una oferta abierta. El concurso general es una herramienta de movilidad interna: sirve para que quien ya es funcionario cambie de destino, no para que un desempleado acceda a la Administración. La puerta de entrada desde fuera sigue siendo la oposición, dentro de la Oferta de Empleo Público anual.

Dicho de otro modo, el valor práctico es doble. Para el funcionario de carrera, Turespaña es un destino atractivo por su peso en un sector, el turístico, que concentra buena parte del empleo estacional del país. Para el aspirante de fuera, el aviso es claro: si el objetivo es entrar en la Administración General del Estado, el camino no pasa por aquí.

Hay una condición a vigilar. Las bases exigen dos años de permanencia en el destino definitivo, un requisito que frena a quien busca un cambio rápido. Y la presentación es telemática con certificado electrónico, un trámite que deja fuera a quien no lo tenga al día.

La lectura de fondo es sencilla: el sistema público se mueve por dentro mucho antes de abrir una sola plaza al exterior.

📝 Cómo enviar el currículum

La solicitud se presenta exclusivamente por vía telemática a través del Portal Funciona – Mis servicios de RR. HH. (SIGP), con certificado electrónico. Estos son los pasos.

  1. Paso 1: Accede a la sede electrónica y localiza el Portal Funciona, dentro del área de Recursos Humanos.
  2. Paso 2: Identifícate con tu certificado electrónico (DNI-e o de la FNMT).
  3. Paso 3: Busca la convocatoria de Turespaña por su referencia en el BOE (BOE-A-2026-19783) y selecciona los puestos que quieras solicitar.
  4. Paso 4: Cumplimenta los anexos II, III, V y VI y añade el certificado de méritos de tu unidad de personal.
  5. Paso 5: Firma y registra la solicitud. Si presentas más de una instancia, solo se tendrá en cuenta la última.

Plazo de inscripción: quince días hábiles desde el 25 de septiembre; el cierre se sitúa en la segunda semana de octubre. Requisito mínimo: ser funcionario de carrera y acreditar al menos dos años de permanencia en el destino definitivo.

El Euríbor de septiembre sube al 3,22% y encarece 94 euros al mes la cuota de las hipotecas variables

El Euríbor de septiembre de 2026 cierra en el 3,218% de media, la cota más alta del año, y encarece 94 euros al mes la cuota de las hipotecas variables que se revisan ahora.

He seguido la serie diaria del Banco de España durante todo el mes y la conclusión es incómoda: el Euríbor a 12 meses arrancó septiembre en el 3,029% y el último dato publicado, el del 24 de septiembre, marca el 3,354%. Traducido a la vida real: quien revise ahora su hipoteca variable firma la revisión más cara del año.

Qué le pasa a tu cuota este mes

Vamos a los números. La media mensual de septiembre queda en el 3,218%, frente al 2,954% de agosto y al 2,855% de julio. La comparación que de verdad importa es otra: en septiembre de 2025 el índice cerró en el 2,172%, así que en doce meses se ha encarecido más de un punto entero. Esa diferencia, 1,046 puntos, es exactamente lo que va a notar tu recibo.

En la redacción hemos hecho las cuentas con una hipoteca tipo: 165.000 euros pendientes a 25 años y un diferencial del 0,99%. Con el Euríbor de hace un año, la cuota era de 796 euros; con el 3,218% de este septiembre, se pone en 890 euros. Son 94 euros más cada mes, unos 1.130 euros al año que salen de la misma nómina.

Ahí está el golpe. Y no llega solo: la cesta de la compra y la vuelta al colegio ya habían apretado el presupuesto familiar antes de que el banco tocara el recibo.

La revisión no depende de lo que haga el Euríbor mañana, sino del diferencial y del mes de referencia que firmaste hace años.

Hay un matiz que casi nadie mira y que puede suavizar el susto que viene.

Revisar no es lo mismo que pagar: la subida entra en el recibo el día que marca el contrato, no el día en que sube el índice.

La letra pequeña: no todas las hipotecas usan el mismo Euríbor

El contrato manda. La mayoría de las hipotecas variables usa como referencia la media mensual del mes anterior a la revisión, aunque otras fijan el último Euríbor publicado en la fecha concreta del préstamo y algunas van con el dato semestral. Antes de dar por bueno el cálculo del banco, localiza tres cosas en tu escritura: el diferencial, la periodicidad de la revisión y el mes de referencia.

hipoteca variable revisión

Con la media de septiembre ya cerrada, este es el efecto según el tipo de revisión, comparando siempre con el dato que figuraba en tu última revisión:

Tu revisiónEuríbor con el que comparaCuota antesCuota nuevaDiferencia
Anual2,172% (sept. 2025)796 euros890 euros+94 euros
Semestral2,565% (marzo 2026)831 euros890 euros+59 euros
Tipo fijoNo aplicaSin cambiosSin cambios0 euros

Ojo con las comisiones. En una revisión no hay TAE que valga: lo que cambia es el tipo de interés, pero las comisiones de mantenimiento, los seguros vinculados y la comisión por amortización parcial siguen ahí, y un seguro que no necesitas se come buena parte de lo que puedas rascar en la negociación.

Añade una capa fiscal: los intereses de tu hipoteca ya no se deducen en el IRPF, salvo que la firmaras antes de 2013 y te siga aplicando la deducción por vivienda habitual que gestiona la Agencia Tributaria. Si es tu caso, revisa que el banco te haya entregado el certificado de intereses del año.

El calendario también cuenta. El Euríbor, el tipo al que se prestan dinero los bancos europeos entre sí, se publica cada día laborable a las 11:00, la serie oficial la mantiene el Banco de España y el tipo de referencia para hipotecas se recoge en el Boletín Oficial del Estado.

Y no es un dato para minorías: más de cuatro millones de hogares tienen su hipoteca atada a este índice y alrededor del 75% de los préstamos hipotecarios vivos en España están referenciados al Euríbor. Lo que se aplica a tu cuota es la media mensual, no el dato suelto de un martes cualquiera.

Qué haría yo con la revisión a la vista

Conviene mirar atrás. Hace un año, con el Euríbor en el 2,172%, muchos hipotecados vieron por fin bajar su cuota. Ese alivio se acabó: la serie del Banco de España lleva subiendo desde febrero, cuando marcó el 2,221%, con un único respiro en junio, y en septiembre ha roto el techo de 2026.

Con ese escenario, mi criterio es claro. Si tienes colchón, amortizar adelantado vuelve a compensar: cada euro que reduces de capital se te paga al tipo de tu hipoteca, en torno al 4,2% con el diferencial incluido, una rentabilidad libre de riesgo difícil de igualar con depósitos o Letras del Tesoro.

Hagamos cuentas. Amortizar 10.000 euros en esa hipoteca de 165.000 al 4,208% y mantener la cuota recorta el plazo en unos dos años y medio y ahorra alrededor de 17.000 euros de intereses, siempre que tu contrato no cobre comisión por amortización parcial.

No amortizaría a ciegas, eso sí. Sin un fondo de emergencia de tres a seis meses de gastos, cualquier imprevisto te obligará a financiarte justo cuando el crédito está más caro. Y si tu banco te ofrece subrogar a tipo fijo, compara el coste real de pasar por notaría y gestoría con lo que te ahorras en los próximos doce meses antes de firmar nada.

Dos apuntes para terminar. Las hipotecas a tipo fijo firmadas en los últimos años quedan al margen de todo esto, y el Euríbor se mueve al ritmo que el mercado espera del BCE: si tienes ahorro parado, con el índice en el 3,2% hay margen para exigirle más a tu entidad. Y una advertencia de manual: esto es información divulgativa, no una recomendación personalizada de inversión; cada contrato y cada situación fiscal es distinta.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza tu última revisión, comprueba el diferencial aplicado y echa la cuenta: con la media de septiembre en el 3,218%, el cálculo de tu banco debe cuadrar.
  • Qué vigilar: La media del Euríbor de octubre, que el Banco de España publicará en los primeros días de noviembre y que marcará las revisiones de final de año.
  • El error a evitar: Dar por bueno el recibo sin revisar la comisión por amortización parcial ni el seguro vinculado; una décima mal aplicada se lleva más de cien euros al año.

Hacienda confirma que los mayores de 65 pueden donar su vivienda a los hijos sin tributar en IRPF

Si tienes más de 65 años y piensas donar vivienda a los hijos, Hacienda confirma que la ganancia patrimonial queda exenta de IRPF, incluso si entregas solo la mitad del inmueble. Ahora viene la letra pequeña.

Te lo traduzco desde ya: el perdón fiscal es para el donante y afecta solo al IRPF. El que recibe la casa tiene su propio impuesto y su propia factura. Ahí es donde se rompen muchas cuentas familiares.

Qué ha confirmado exactamente la Dirección General de Tributos

El punto de partida está en el artículo 33 de la Ley 35/2006 del IRPF. Los mayores de 65 años que transmiten su vivienda habitual, da igual si es una venta o una donación, no pagan IRPF por la ganancia patrimonial de la operación. La norma se venía aplicando a ventas y a donaciones completas, y quedaba la duda de si una entrega parcial mantenía el beneficio.

La Dirección General de Tributos ha despejado esa duda en la consulta vinculante V0571-26, de 11 de marzo, que analiza el caso de un hombre de más de 65 años que quiere donar a su cónyuge la mitad de su vivienda habitual. La conclusión es clara: sí procede la exención aunque solo se done el 50% del inmueble. No hace falta entregar la casa entera.

Vamos a los números. Pongamos un ejemplo con cifras redondas: si esa donación genera una ganancia patrimonial de 50.000 euros, sin la exención la factura en la base del ahorro rondaría los 10.000 euros, aplicando los tramos del 19% y del 21%. Con el artículo 33 en la mano, ese dinero se queda donde está: en tu bolsillo.

La consulta de la DGT abre la puerta a donar solo la mitad de la casa: ya no hace falta entregar el inmueble completo para dejar el IRPF a cero.

Eso sí, el ahorro solo llega si la operación encaja en el supuesto que describe la norma. Y aquí es donde muchas familias se llevan el susto.

El IRPF del donante es solo la primera casilla. La segunda, la del Impuesto de Donaciones, es la que decide si la operación sale a cuenta.

Los requisitos que no puedes saltarte

La exención no es automática ni se concede por defecto. Antes de firmar ante notario conviene repasar el encaje, porque la Agencia Tributaria cruza los datos con el Registro de la Propiedad y con tu propia declaración. El criterio no depende de quién recibe: vale para hijos, cónyuge u otros beneficiarios.

  • Edad: el donante debe tener más de 65 años en el momento de la transmisión. Si se firma el día antes de cumplirlos, la exención no aplica.
  • Vivienda habitual: el inmueble donado tiene que ser tu residencia. Una segunda vivienda, un local o un piso alquilado quedan fuera del beneficio.
  • Tres años de residencia continuada: la Agencia Tributaria exige haber vivido en ella al menos tres años seguidos, con excepciones justificadas por matrimonio, separación, traslado laboral u otra situación análoga.
  • Donación parcial: basta con transmitir el 50% del inmueble, según la DGT.

El detalle de los tres años es el que más disgustos genera. Si has vivido en esa casa menos tiempo y no puedes justificar una mudanza por los motivos anteriores, la exención se cae y la ganancia patrimonial vuelve a tributar con normalidad en tu IRPF.

donación vivienda IRPF

El impuesto que sí vas a pagar: Sucesiones y Donaciones

Aquí viene lo importante. Que el IRPF del donante quede a cero no significa que la donación salga gratis. El que recibe la vivienda está sujeto al Impuesto sobre Sucesiones y Donaciones, y ese tributo está cedido a las comunidades autónomas. La información general del tributo y los enlaces a cada normativa autonómica se pueden consultar en la web de la Agencia Tributaria.

La diferencia entre vivir en Madrid, en Andalucía o en Asturias puede ser de miles de euros por la misma casa, porque cada comunidad fija sus propias reducciones, bonificaciones, y tipos. Madrid aplica la bonificación más generosa para hijos y cónyuges y en la práctica deja la factura casi a cero; en otras comunidades el impacto sobre una vivienda de 200.000 euros se nota, y mucho, en el bolsillo del que la recibe.

Operación del mayor de 65 añosIRPF del donanteImpuesto de Donaciones
Venta de la vivienda habitualExentoNo se paga
Donación del 100% de la vivienda habitualExentoSegún la normativa autonómica
Donación del 50% de la vivienda habitualExento (consulta V0571-26)Según la normativa autonómica
Donación de una segunda viviendaTributa por la ganancia patrimonialSegún la normativa autonómica

El abogado Jesús Prieto, que ha analizado la consulta, pone el foco en un matiz que muchos pasan por alto: el criterio solo aborda las consecuencias en el IRPF del donante. Traducido, que tu factura sea cero no blinda la operación frente al resto de tributos, y el que recibe tendrá que liquidar el Impuesto de Donaciones con la normativa estatal y autonómica que le corresponda.

Qué cambia esto en los planes de muchas familias

Llevo meses viendo la misma escena en las consultas que recibo: padres que quieren pasar la casa a los hijos, no se atreven a venderla por el coste fiscal y acaban sin hacer nada. En mi experiencia, la mayoría de las familias prefiere esperar antes de mover ficha. Esta consulta desatasca una parte del problema: donar solo la mitad se convierte en una fórmula intermedia muy razonable, porque reduces patrimonio, mantienes la exención y conservas el control de lo que no entregas.

Pero no nos engañemos. El ahorro grande no está en el IRPF, que ya estaba resuelto desde hace años cuando la donación era del 100%. Está en ordenar la operación completa. Frente a la venta, la donación evita que tribute el donante, pero traslada la pelota al tejado del hijo. Y si la comunidad autónoma no bonifica, la factura del Impuesto de Donaciones puede comerse buena parte del beneficio.

Mi recomendación es sencilla: haz números antes de firmar y no compares solo el IRPF. Ten en cuenta que, con carácter general, el valor que toma Hacienda como referencia es el valor de referencia del Catastro, pide la valoración del inmueble y calcula el Impuesto de Donaciones con la normativa de tu comunidad. Donar la nuda propiedad y reservarse el usufructo para seguir viviendo en casa es otra vía habitual, pero cambia el cálculo por completo y merece una revisión profesional previa.

Ojo también con otro detalle: esta información es divulgativa y no sustituye a un informe fiscal personalizado. Cada caso depende del valor del inmueble, del parentesco y de la comunidad autónoma donde esté la casa.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Si tienes más de 65 años y quieres donar tu vivienda, pide el valor de referencia del Catastro y calcula el Impuesto de Donaciones con la bonificación de tu comunidad antes de hablar con el notario.
  • Qué vigilar: Los tres años de residencia continuada y los nuevos criterios que publique la Dirección General de Tributos en sus consultas vinculantes sobre donaciones parciales.
  • El error a evitar: Dar por hecho que la exención de IRPF deja la donación libre de impuestos: el que recibe la vivienda paga Sucesiones y Donaciones igual.
Publicidad