Oracle dispara sus previsiones trimestre y supera expectativas del mercado gracias a la IA

Oracle ha logrado calmar los nervios del mercado tecnológico al batir las expectativas del cuarto trimestre fiscal y, sobre todo, elevar sus previsiones hasta cifras que desafían cualquier temor a un enfriamiento del gasto en inteligencia artificial. La compañía registró ingresos de 19.180 millones de dólares, ligeramente por encima de los 19.090 millones estimados, pero lo que realmente inyectó confianza fue la guía para el próximo trimestre, que apunta a un crecimiento del 28 % en ingresos y del 19 % en ganancias.

Claves de la operación

  • Oracle eleva sus previsiones del próximo trimestre un 28 % en ingresos. El acelerón de los contratos de infraestructura cloud ligados a la IA empuja a la empresa a fijar objetivos muy por encima del consenso.
  • La cartera de pedidos comprometidos (RPO) se dispara hasta los 638.000 millones de dólares. Hace un año la cifra era de 138.000 millones; el incremento de 500.000 millones refleja una demanda a medio plazo que tranquiliza a los inversores.
  • El mercado castiga inicialmente el resbalón en software cloud. Las ventas de software en la nube quedaron ligeramente por debajo de lo esperado, lo que provocó una caída del 8 %; pero las previsiones recuperaron el tono plano en minutos.

El resbalón en software que casi entierra la euforia

Aunque los resultados globales superaron las previsiones, los ingresos por software en la nube se quedaron en 4.130 millones de dólares, frente a los 4.170 millones calculados por los analistas. Un desfase nimio, pero suficiente para que la acción de Oracle se desplomara un 8 % en las operaciones posteriores al cierre de Wall Street. En un entorno donde Broadcom no había mejorado sus previsiones la semana anterior, cualquier señal de debilidad en un proveedor clave de infraestructura para IA se amplifica.

Sin embargo, en menos de una hora la compañía dio la vuelta al castigo. Al presentar la guía para el primer trimestre del próximo año fiscal, que prevé un salto del 28 % en facturación y del 19 % en beneficio, el precio se estabilizó y terminó casi plano. La lectura es clara: el mercado ya no juzga lo que Oracle vendió en el pasado, sino lo que cree que venderá mañana gracias a la IA.

Por su parte, la infraestructura en la nube —el motor del crecimiento— reportó 5.790 millones de dólares, por encima de los 5.720 millones previstos. Oracle está ganando tracción en los despliegues de IA empresarial, un segmento que hasta hace poco dominaban AWS, Azure y Google Cloud. El gasto en centros de datos explica buena parte del esfuerzo: el capex superó en 5.700 millones de dólares lo presupuestado, lo que ha obligado a la compañía a buscar financiación adicional.

La financiación récord que sostiene la ambición

Oracle anunció que emitirá 20.000 millones de dólares en deuda y otros 20.000 millones en nuevas acciones para financiar sus inversiones. La necesidad de capital se deriva de un gasto en centros de datos 5.700 millones superior al previsto, una muestra del apetito voraz de infraestructura que impone la IA generativa.

Aun así, el dato que más tranquiliza a los analistas es el crecimiento de los pedidos ya comprometidos (RPO, por sus siglas en inglés). La cartera se ha engordado en 500.000 millones de dólares hasta alcanzar los 638.000 millones, un salto desde los 138.000 millones del año anterior. Esa visibilidad de ingresos futuros aleja el fantasma de un derrumbe súbito de la demanda.

El mercado ya no premia los resultados pasados; solo le importa si las inversiones en inteligencia artificial justificarán las ambiciones del mañana.

Oracle en la arena de los hyperscalers: ¿puede mantener el paso?

La historia de Oracle en España se remonta a los años ochenta y hoy sus sistemas soportan procesos críticos en banca, telecomunicaciones y administraciones públicas. Su apuesta por la infraestructura cloud de alto rendimiento ha sido la carta con la que ha vuelto al juego de los grandes. Sin embargo, el terreno está más disputado que nunca: AWS, Azure y Google Cloud siguen concentrando la mayor cuota de mercado, y cada uno de ellos invierte decenas de miles de millones al año en centros de datos.

El riesgo no está en la demanda —los contratos firmados lo demuestran—, sino en la capacidad de Oracle de escalar sin comprometer sus márgenes. Recurrir al mismo tiempo a deuda y ampliación de capital para sostener el ritmo de inversión es un movimiento que los inversores observan con cautela. Si el ciclo de la IA se ralentiza, la compañía arrastraría una losa financiera considerable.

En esta redacción entendemos que Oracle ha hecho bien en poner cifras sobre la mesa, pero la verdadera prueba será la ejecución de esos pedidos multimillonarios. El próximo informe trimestral, previsto para dentro de tres meses, dirá si el optimismo estaba justificado o si el mercado volverá a castigar cualquier desviación.
SpaceX lanza su salida a bolsa el 12 de junio: precio de 135 dólares, valoración récord de 1,77 billones y cómo comprar desde España

0

Mañana, 12 de junio, SpaceX protagonizará el mayor estreno bursátil de la historia. La compañía aeroespacial de Elon Musk saldrá al Nasdaq a 135 dólares por acción y con una valoración total de 1,77 billones de dólares, más del doble que el anterior récord de Saudi Aramco en 2019. El debut, largamente anticipado, movilizará 75.000 millones de dólares (unos 64.600 millones de euros) mediante la colocación de más de 555 millones de títulos.

La operación incluye un tramo minorista reservado para siete países europeos, entre ellos España. De los 555 millones de acciones, 55,55 millones se destinan a inversores particulares residentes en Alemania, Francia, Países Bajos, Dinamarca, Noruega, Suecia y España. Es una ventana pequeña —apenas el 10% de la oferta total— pero muy relevante para el pequeño ahorrador español, que por primera vez puede participar en una OPV de esta magnitud sin necesidad de ser cliente institucional.

El calendario aprieta: las órdenes de compra se pueden presentar desde el 5 de junio y vencen hoy, 11 de junio, a través de los intermediarios autorizados. El folleto, aprobado por el supervisor bursátil alemán (Bafin), designa a Banco Santander como coordinador minorista en Europa y habilita a JP Morgan y Deutsche Bank como entidades colocadoras. Además, los neobrokers Interactive Brokers, flatexDegiro, Revolut y Trade Republic también canalizarán peticiones, lo que amplía el acceso a inversores con cuentas digitales.

Incluso plataformas como Kraken han abierto la puerta a esta OPV con un token respaldado 1:1 por acciones de SpaceX —bajo el ticker SPCXx— que permitirá negociar títulos las 24 horas del día en su exchange y en el ecosistema DeFi. Una alternativa arriesgada para quienes buscan exposición inmediata, aunque con menor protección regulatoria.

En cuanto al precio, el folleto marca un máximo de 162 dólares por acción para el tramo europeo (141 euros al cambio actual), pero el precio definitivo se igualará al fijado en Estados Unidos. Es decir, si la referencia de Nueva York se mantiene en 135 dólares, los inversores españoles comprarán también a 135 dólares. La diferencia en el folleto es solo un techo prudencial para cubrir fluctuaciones de divisa.

Ninguna OPV de este calibre ha esquivado una corrección en los meses siguientes. Quien hoy compra sin filtro asume un riesgo que la historia rara vez perdona al inversor minorista.

Quienes no consigan títulos en el tramo minorista —algo probable dada la sobredemanda prevista— podrán comprar en el mercado secundario en cuanto las acciones empiecen a cotizar bajo el símbolo SPCX en el Nasdaq y en Texas. Eso sí, el precio podría dispararse en la sesión inaugural. Jefferies advierte en un análisis reciente que las OPVs de gran tamaño suelen registrar una volatilidad extrema el primer día y, a menudo, rentabilidades negativas a tres años vista.

Una valoración que duplica todos los récords

Los 1,77 billones de dólares de valoración de SpaceX superan con holgura cualquier referencia. Saudi Aramco recaudó 29.400 millones de dólares en su OPV de 2019, una cifra que ahora queda empequeñecida. La empresa de Musk no es solo una compañía de cohetes: agrupa lanzamientos espaciales, Starlink —la red de internet satelital que ya genera ingresos recurrentes—, contratos con la NASA y el Pentágono, y una división de infraestructura de inteligencia artificial todavía en fase de desarrollo.

Esa diversificación explica en parte la valoración, pero también la tensa. Los analistas que hemos consultado prevén que la empresa tardará al menos doce meses en entrar en el S&P 500, lo que reduce momentáneamente la demanda pasiva de fondos indexados. La propia compañía avisa de que no pagará dividendos en un futuro próximo y que destinará todo el flujo de caja a financiar su crecimiento. Para el inversor español acostumbrado a la retribución recurrente de los bancos y eléctricas del IBEX, esto exige un cambio de chip radical.

Análisis: ¿entrar ahora o esperar a que el mercado respire?

Cubrir esta OPV desde Madrid obliga a poner sobre la mesa lo que he aprendido tras años viendo ahorradores atraídos por el hype de los grandes estrenos. El apetito existe: los teléfonos de los brókeres no paran de sonar. Pero la experiencia deja una lección clara: la mayoría de las OPVs de alto perfil castigan al comprador de primera hora. El caso Aramco es instructivo: tras el subidón inicial, los títulos cayeron un 8% en el primer mes y tardaron más de un año en volver al precio de salida.

En el debe de SpaceX pesan varios factores. El primero, el precio. A 135 dólares, la empresa cotiza a múltiplos elevados incluso para un sector en plena efervescencia. La ausencia de dividendo y la advertencia explícita de que los beneficios se reinvertirán durante años convierten esta inversión en un voto de confianza a una visión de largo plazo que aún no ha demostrado ser capaz de generar retornos estables. El segundo es el riesgo divisa: un inversor en euros asume un coste de conversión que, con un bróker tradicional, puede erosionar fácilmente dos puntos porcentuales de rentabilidad.

Eso no significa que SpaceX sea una mala empresa. Al contrario: su posición en Starlink y los contratos gubernamentales le dan un foso competitivo difícil de replicar. Pero el momento de entrada importa. La probabilidad de una corrección en los primeros meses es alta, y un inversor paciente que espere a que el mercado digiera la oferta podría encontrar un punto de entrada más favorable. La OCU, en su nota a los inversores minoristas, lo resume bien: “entrar antes de la OPV no será fácil ni necesariamente rentable”. Añadiría que, tras la OPV, tampoco hay prisa.

Veredicto Merca2

Cotización al cierre o apertura: El precio de salida es de 135 dólares. Al no haber cotización previa, la referencia es el propio precio de colocación. Mañana veremos la primera horquilla real, que podría oscilar entre 130 y 160 dólares según la tensión compradora.

Clave técnica: Sin historial ni soportes, la acción navegará a ciegas en su primera sesión. El volumen negociado será el único indicador fiable: si supera los 100 millones de títulos en el día, habrá señal de interés institucional. Por debajo, mal comienzo.

Apunte macro: La prima de riesgo española ronda los 70 puntos básicos y el IBEX 35 apenas se inmuta ante esta OPV. El verdadero impacto para el mercado español está en las comisiones que Santander y los neobrokers locales ingresarán por intermediar una parte del tramo minorista.

VisualPolitik destapa la ‘operación Kitchen’ que salpica al PSOE y apunta a una trama contra Sánchez

Un demoledor informe de la Unidad Central Operativa (UCO) de la Guardia Civil ha puesto contra las cuerdas al PSOE. Según la investigación, una presunta trama criminal operó desde la mismísima sede de Ferraz para manipular a jueces, fiscales y medios de comunicación. VisualPolitik desmenuza un escándalo que ya empieza a salpicar al presidente Pedro Sánchez.

Una fontanera para las cloacas socialistas

El canal VisualPolitik reconstruye la historia de Leire Díez, una militante socialista de segundo plano que, a partir de 2023, habría asumido el papel de fontanera del partido: alguien encargado de los trabajos sucios para tapar las goteras de los innumerables escándalos que amenazaban al Gobierno y al entorno de Sánchez. Por encima de ella, según el relato del canal, se situaba Santos Cerdán, entonces secretario de organización del PSOE y hombre de máxima confianza del presidente. La UCO, en su informe de casi 400 páginas, sostiene que Cerdán dirigía y Díez ejecutaba una red montada en la propia calle Ferraz para proteger al partido de las consecuencias judiciales.

Los cuatro frentes para blindar al presidente

El análisis de VisualPolitik detalla que la presunta organización criminal perseguía cuatro objetivos críticos: controlar el relato mediático, corromper a fiscales y jueces, neutralizar a la Guardia Civil e influir sobre los testigos. El primero fue el que primero saltó a la luz: el mismo día en que Pedro Sánchez publicó su famosa carta a la ciudadanía en abril de 2024, una periodista del medio digital Crónica Libre pidió a Leire que moviera ficha con Cerdán para lanzar una campaña sobre una supuesta «máquina del fango» contra el presidente. VisualPolitik apunta a que el partido habría inyectado cerca de 20.000 euros a ese medio mediante publicidad institucional, tejiendo así un relato favorable que retrataba los casos de corrupción como una persecución política.

El mapa de objetivos y la oferta al fiscal Grinda

Pero un relato no archiva causas. Por eso, la trama habría ido mucho más lejos. Entre el material incautado, la UCO halló un documento con un auténtico mapa de objetivos: jueces, fiscales y policías. El nombre señalado con mayor claridad era el de José Grinda, fiscal de Anticorrupción. VisualPolitik relata que en febrero de 2025 se le hizo llegar una oferta difícil de rechazar: un destino en el extranjero bien remunerado y 300.000 euros, junto con la amenaza de sacar a la luz un viejo asunto personal con una menor. Grinda rechazó la extorsión y denunció los hechos de inmediato, lo que, según el canal, convierte este episodio en el más grave hasta ahora conocido de todo el sumario.

Las anotaciones que señalan a Pedro Sánchez

Las libretas de Leire Díez contienen las siglas P.P.S. La UCO interpreta que corresponden a Pedro Sánchez, y VisualPolitik subraya que en las anotaciones figuran encuentros codificados con «el presidente», estrategias para la defensa del hermano del presidente e incluso frases como «Pedro no se fía». Una grabación secreta realizada por un fiscal recoge a un miembro de la trama afirmando que «el presidente ya dijo que se limpie todo». Moncloa niega tajantemente cualquier implicación y asegura que Sánchez nunca se reunió con Leire Díez. Sin embargo, el canal advierte de que la credibilidad del Ejecutivo está bajo mínimos y que, sin prueba directa, los indicios acumulados son abrumadores.

‘La orden de origen habría partido del propio Pedro Sánchez’.

— VisualPolitik

El asalto a Ferraz y un tsunami de delitos

A finales de mayo de 2026, la Guardia Civil registró durante más de doce horas la sede federal del PSOE y los domicilios de Santos Cerdán y otros implicados. En casa de uno de ellos aparecieron casi 20.000 euros en metálico. Tras los registros, la UCO mantubieron imputadas a once personas por hasta nueve delitos: organización criminal, cohecho, revelación de secretos, inducción al falso testimonio, acusación falsa, falsedad documental, prevaricación, tráfico de influencias y delito contra las instituciones del Estado. Para VisualPolitik, esta explosión de cargos dibuja una bola de nieve judicial que no deja de crecer y que recuerda, con una escala mucho mayor, a la operación Kitchen del PP, pero atacando simultáneamente a todos los poderes del Estado.

El horizonte político queda así marcado por una cuestión incómoda. Si la maquinaria interna del PSOE se dedicó a comprar silencios y fabricar relatos para tapar sus propios escándalos, la supervivencia del presidente Sánchez depende ahora de que la justicia no dé por probadas las siglas P.S. Y eso, en un clima de desgaste acelerado y con unas encuestas que castigan sin piedad, se antoja una apuesta muy arriesgada. Las elecciones no están previstas hasta 2028, pero una imputación formal del líder del Ejecutivo abriría un escenario inédito de moción de censura o adelanto electoral.

¿Se quedará todo en un torbellino de siglas o terminará la justicia llamando a la puerta de la Moncloa? El tiempo y los tribunales dirán. Por ahora, la única certeza es que el vídeo completo de VisualPolitik desmenuza cada detalle de una trama que huele a final de ciclo.

Youtube video

Castlelake vende el Nomade Madrid por 105 M€ y Sancus lanza opa por el 54% de Hotei

Castlelake ha puesto punto y final a su aventura hotelera en España con dos operaciones que suman 303 millones de euros. El fondo estadounidense ha vendido el Nômade Madrid por 105 millones y ha aceptado la opa de Sancus sobre el 54 % de la socimi Hotei, valorada en 198 millones. En paralelo, Sancus lanzará una oferta por el 100 % del capital para tomar el control total de la compañía que agrupa hoteles de lujo.

La desinversión de Castlelake responde a un repliegue ordenado de sus posiciones en activos inmobiliarios turísticos en Europa y se produce apenas unos meses después de que la venta de Hotei al fondo de Abu Dhabi descarrilara por diferencias en la valoración.

El Nômade Madrid, un hotel boutique de 5 estrellas situado en el barrio de Salamanca, cambia de manos en una operación que valora la propiedad en 105 millones de euros. La transacción se ha cerrado con un inversor institucional europeo cuyo nombre no ha trascendido, según dos fuentes conocedoras del proceso.

Se trata de la primera gran venta de activo único en el segmento de lujo madrileño en 2026 y confirma que el apetito inversor sigue sólido para los hoteles emblemáticos, a pesar del enfriamiento general del mercado de oficinas y del residencial prime. La ubicación y la marca Nômade, muy posicionada entre el turismo de alto gasto, han sido los dos pilares que han sostenido el precio de venta.

La opa de Sancus: del fracaso con Abu Dhabi a la oferta del CEO

La operación de mayor calado es la que afecta a Hotei Properties, la socimi hotelera que Castlelake controlaba con un 54 % del capital. Sancus, la sociedad instrumental del consejero delegado de Hotei, ha alcanzado un acuerdo para adquirir ese paquete por 198 millones de euros y, una vez cierre la compra, lanzará una opa por el 100 % al mismo precio por acción.

El movimiento llega después de que las negociaciones con un fondo soberano de Abu Dhabi, que había mostrado interés en comprar la totalidad de la socimi, se rompieran sin acuerdo. Fuentes cercanas a la empresa apuntan a que la diferencia de precio —el fondo ofrecía una valoración inferior en un 12 %— y la exigencia de garantías adicionales sobre la ocupación futura enfriaron la operación.

El CEO de Hotei ha preferido lanzar su propio envite en lugar de dejar la compañía en manos de un inversor que no compartía su visión sobre el valor de los activos.

La opa, que deberá ser autorizada por la CNMV, se dirige a los accionistas minoritarios que poseen el 46 % restante. De culminar con éxito, Hotei pasará a ser una empresa no cotizada controlada por la directiva actual, lo que permitiría acometer inversiones de reposicionamiento de los hoteles sin la presión del corto plazo.

Hotei Properties gestiona una cartera de cuatro establecimientos de cinco estrellas y gran lujo en Madrid, Barcelona, Marbella y Mallorca, con una facturación agregada que superó los 48 millones de euros en 2025. La socimi cotiza en el BME Growth desde 2022.

El tablero de las socimis hoteleras se reordena

La doble operación de Castlelake no es un hecho aislado. En los últimos doce meses hemos asistido a una reorganización profunda en el segmento de las socimis dueñas de hoteles: Millenium compró Vértice por 310 millones, Atom Hoteles absorbió la cartera de HI Partners y ahora el movimiento de Sancus añade otra ficha al tablero.

Creo que la salida de Castlelake, un inversor que apostó fuerte por el segmento de lujo con vocación de largo plazo, marca un punto de inflexión. La subida de tipos ha encarecido la financiación y el REIT español no ha alcanzado las rentabilidades por dividendo que se esperaban. Los gestores que conocen en profundidad los activos están tomando las riendas para maximizar valor lejos del escrutinio bursátil.

El caso de Hotei es paradigmático: tras el fracaso de la venta a un tercero, el equipo directivo prefiere cargar con el riesgo de una compra apalancada antes que aceptar un descuento injustificado. Es una apuesta arriesgada, pero también una señal de confianza en la recuperación del turismo de alto poder adquisitivo en España, que en 2026 sigue creciendo a ritmos de dos dígitos en llegadas internacionales.

Mientras tanto, el mercado observa con atención si otros fondos internacionales seguirán el camino de Castlelake y si la opa de Sancus encontrará resistencias entre los minoritarios. El calendario apremia: la CNMV dispone de unos dos meses para aprobar o denegar el folleto, y la junta de accionistas de Hotei tendrá la última palabra a finales de verano.

El desenlace dirá si el sector hotelero español de lujo sigue bajo control extranjero o si, poco a poco, los gestores locales recuperan el terreno que en la última década cedieron a los grandes fondos oportunistas.

Solana se desploma un 2,92% a 65,17 dólares: temores regulatorios y señales técnicas de sobreventa

Solana ha sufrido una caída del 2,92% en las últimas 24 horas, cotizando a 65,17 dólares, en una jornada marcada por temores regulatorios y señales técnicas de debilidad. La criptomoneda pierde ya un 77% desde su máximo histórico de 293,41 dólares alcanzado en enero de 2025, y el ecosistema DeFi de la red muestra signos de contracción.

El desplome en cifras y la sombra de la SEC

En la sesión de hoy, SOL intentó un rebote desde el cierre previo de 64,23 dólares, pero no logró superar la media móvil simple de 7 días (SMA-7), situada en 65,70 dólares. La presión vendedora llevó el precio a un mínimo intradía de 62,42 dólares, y el volumen de negociación diario alcanzó los 2.960 millones de dólares, un 18% por debajo del promedio mensual, lo que indica una preocupante falta de interés comprador.

El detonante inmediato fue el fracaso en superar esa resistencia dinámica, pero las causas de fondo son múltiples. La red ha sufrido congestión intermitente en las últimas 72 horas, provocada por picos de actividad en exchanges descentralizados (DEX). Aunque no se detuvo, el episodio reavivó los recuerdos de los apagones de 2022 y 2025 y minó la confianza. Además, la SEC ha intensificado sus movimientos para considerar a SOL como un valor no registrado, un rumor que añade más presión vendedora.

El valor total bloqueado (TVL, por sus siglas en inglés, que mide el capital depositado en los protocolos de finanzas descentralizadas) en Solana se ha desplomado un 55% en tres meses, hasta los 4.300 millones de dólares, según datos de DeFiLlama. Los volúmenes en DEX cayeron un 42% intermensual, reflejando una pérdida de interés especulativo y una disminución de la liquidez. Los validadores, que reciben recompensas por procesar transacciones, han visto caer sus ingresos, lo que podría acelerar la centralización del staking (la delegación de SOL para asegurar la red).

Análisis técnico: bajo todas las medias móviles, RSI en sobreventa

Desde el punto de vista gráfico, la estructura es inequívocamente bajista. SOL cotiza por debajo de todas las medias móviles simples (SMA) principales: 7, 15, 30, 50, 90 y 200 días. Esto indica que la tendencia dominante es descendente. La SMA-7, que hoy actuó como resistencia, se convierte en el primer escollo a batir para cualquier rebote. El soporte inmediato está en los 62,42 dólares, y si se pierde, el siguiente escalón son los 60 dólares, un nivel que en mayo de 2026 ya actuó como barrera. Al alza, la primera resistencia es la SMA-7 en 65,70 dólares y, más allá, la SMA-15 en 73,80.

El Índice de Fuerza Relativa (RSI, un oscilador que mide si un activo está sobrecomprado o sobrevendido) se sitúa en 32, acercándose a la zona de sobreventa (por debajo de 30). Aunque esto abre la puerta a un rebote técnico, la ausencia de divergencias alcistas y el el bajo volumen sugieren que cualquier subida podría ser efímera. El MACD (indicador de tendencia) continúa con un cruce bajista y su histograma se expande en negativo, confirmando el dominio vendedor.

Mientras SOL no recupere los 73,80 dólares —la media de 15 días—, cualquier rebote técnico será efímero y el riesgo de nuevas caídas supera la oportunidad.

Lectura de fondo: lo que pesa sobre Solana más allá del gráfico

Más allá de los números, la debilidad de Solana refleja una crisis de confianza que no es nueva. La red sufrió varios apagones en sus primeros años, y aunque en esta ocasión no se detuvo, la percepción de inestabilidad persiste. El ecosistema depende en exceso de un único cliente validador —Agave, desarrollado por Anza—, y el segundo cliente, Firedancer de Jump Crypto, aún no ha llegado a la red principal. Hasta que eso no ocurra, la red carece de la redundancia necesaria para ofrecer la fiabilidad que demandan los inversores institucionales.

La amenaza regulatoria es un nubarrón que no se disipa. Si la SEC clasificara finalmente a SOL como un valor, los intercambios podrían verse forzados a retirarlo, secando la liquidez y acelerando la salida de capital. Los datos on-chain ya reflejan esa cautela: las tasas de financiación de los contratos perpetuos se han vuelto negativas, lo que significa que los vendedores en corto pagan a los compradores, una señal de que el sesgo bajista está consolidado.

Con todo, Solana conserva una base tecnológica potente: su capacidad para procesar miles de transacciones por segundo con comisiones reducidas sigue siendo una ventaja competitiva. La esperanza de un catalizador, ya sea la ansiada actualización de red que resuelva la congestión o un giro favorable en la regulación, mantiene vivo un hilo de optimismo. Pero, por ahora, los datos mandan. La estrategia más prudente es mantenerse al margen o, si ya se posee SOL, proteger el capital con un stop-loss dinámico cerca de los 61 dólares. Para los que buscan entrar, lo más sensato es esperar a que el precio cierre una semana por encima de la media de 15 días.

Raydium pierde 1,3 millones en exploit de pools legacy de Solana

Solo un día después de que el mercado de criptomonedas ofreciera cierta calma, el protocolo Raydium en Solana sufrió un exploit que drenó 1,3 millones de dólares de cinco pools de liquidez. La buena noticia: los fondos activos de los usuarios no se han visto afectados y el tesoro del proyecto cubrirá las pérdidas de forma íntegra, según confirmó su equipo.

Un ataque silencioso a código olvidado

El incidente, detectado por la firma de seguridad PeckShield y el investigador on-chain Specter, se centró en un programa retirado del protocolo que data de la primera versión del automated market maker (AMM) de Raydium. Dicho de manera sencilla, el atacante explotó una falla de validación en el código AMM obsoleto, que no se había vuelto a usar desde 2021 y que llevaba tiempo fuera del alcance de los usuarios a través de la interfaz oficial.

Según el análisis de Specter, el exploitador creó una dirección de mint falsa –un identificador que imita el del token real– y consiguió retirar liquidez de las piscinas heredadas sin activar ninguna alarma. Los activos robados ascendieron a 150.177 tokens RAY, 5.603 SOL y 893.700 USDC, lo que suma en total alrededor de 1,3 millones de dólares al cambio del momento.

El movimiento posterior del atacante demuestra cómo se intenta romper el rastro en la cadena: inicialmente financiado desde KuCoin, puenteó los fondos de Solana a Ethereum y depositó 810 ETH en el mezclador Tornado Cash, además de otros 7 ETH en el exchange FixedFloat. Cabe recordar que Tornado Cash fue eliminado de la lista de sanciones del Departamento del Tesoro estadounidense en marzo de 2025, lo que ha vuelto a facilitar su uso por parte de atacantes para lavar criptoactivos.

Pérdidas asumidas por el tesoro, mercado imperturbable

Desde el equipo de Infra –la entidad que opera Raydium– confirmaron a través de su cuenta oficial que el exploit solo involucra a pools heredados del AMM V3 que fue retirado en 2021, por lo que ningún usuario actual ha resultado perjudicado. Como medida inmediata, el tesoro del protocolo cubrirá el 100% de las pérdidas sin necesidad de recurrir a una votación de gobernanza adicional.

El mercado reaccionó con relativa calma. El token RAY apenas cayó menos de un 1% en las 24 horas posteriores, cotizando cerca de 0,57 dólares, mientras que SOL se deslizó un 2% hasta rondar los 63,88 dólares (unos 58 euros). La comparación con el incidente de diciembre de 2022, cuando una clave de administrador fue comprometida y vació pools activos, es reveladora: entonces el protocolo tuvo que aprobar por gobernanza la recompra de tokens y el desbloqueo de fondos del equipo para compensar a los proveedores de liquidez. Ahora, el daño se circunscribe a código que ya no formaba parte del producto vivo.

El exploit de Raydium demuestra que en DeFi el código retirado no es código olvidado: es una puerta abierta si no se retira con candado.

Lecciones para el ecosistema Solana

Este episodio vuelve a poner sobre la mesa una verdad incómoda para el DeFi en general, y para Solana en particular: el código legacy puede convertirse en un vector de ataque años después de su jubilación. Aunque Raydium había desactivado las interfaces para que los usuarios no pudieran interactuar con esos pools, los contratos inteligentes seguían desplegados en la cadena. Y allí, quietos pero accesibles para quien supiera cómo invocarlos, esperaban a que alguien encontrase la grieta.

La reacción del protocolo, sin embargo, envía señales de madurez. La cobertura desde el tesoro, sin necesidad de reestructurar tokens ni penalizar a los usuarios activos, refuerza la confianza en un equipo que ya supo recomponerse tras el golpe mucho más grave de 2022. Además, el incidente no ha provocado contagio en otros protocolos del ecosistema, lo que sugiere que la arquitectura de Solana –con su modelo de cuentas y la separación entre programas– limita la propagación de este tipo de fallos.

Para el inversor minorista que tiene fondos en Raydium o sigue de cerca el ecosistema, la lectura práctica es doble. Primero, que los exploits seguirán ocurriendo mientras exista código abierto y recompensas económicas para quien lo rompa; y segundo, que la diferencia entre un protocolo robusto y uno frágil se mide en la calidad de su respuesta post-incidente, no solo en la ausencia de fallos. En este caso, Raydium parece haber aprobado el examen de madurez ante una amenaza que, de no haberse gestionado con rapidez y transparencia, podría haber minado la confianza de sus usuarios más antiguos.

De cara al futuro, la lección más importante que deja este exploit es técnica y casi administrativa: retirar un programa de la interfaz de usuario no es lo mismo que desactivarlo en la cadena. Mientras los validadores de Solana sigan teniendo el código disponible, cualquier actor podrá invocarlo directamente. Y eso, en un entorno donde Tornado Cash vuelve a ser accesible para ocultar fondos, es un riesgo que los equipos de desarrollo no pueden permitirse ignorar.

La crisis de los fertilizantes en Europa amenaza con escasez de alimentos: la advertencia del comisario de Agricultura

La advertencia no admite matices. He analizado las declaraciones del comisario europeo de Agricultura y Alimentación, Christophe Hansen, a Euronews y el mensaje es claro: sin soluciones estructurales para el suministro de fertilizantes, la Unión Europea se encamina hacia una escasez de alimentos. La crisis en Oriente Medio ha disparado los costes de producción agrícola, pero el problema viene de lejos.

El plan de Bruselas: más de 500 millones en ayudas inmediatas

La Comisión Europea presentó en mayo el Plan de Acción sobre Fertilizantes, una respuesta que incluye apoyo financiero directo. Hansen adelantó que este viernes se revelará la cuantía exacta que se propondrá a la autoridad presupuestaria, pero confirmó que superará los 500 millones de euros.

  • 200 millones de euros procedentes de la reserva de crisis de la Política Agrícola Común (PAC).
  • 300 millones adicionales en ayuda complementaria.
  • Los Estados miembros podrán aumentar la dotación en un 200%, lo que elevaría el presupuesto total hasta 1.500 millones de euros.

El comisario, hijo y hermano de agricultores, insistió en que el alivio inmediato es imprescindible, pero insuficiente sin reformas de fondo. “Muchos agricultores en toda Europa se plantean no producir cultivos porque se ha vuelto demasiado caro y no pueden trasladar los costes con facilidad, ya que compiten en un mercado abierto”, advirtió.

Las causas estructurales: dependencia energética y de importaciones

Lo que realmente me ha llamado la atención del análisis de Hansen es la crudeza del diagnóstico. La crisis de fertilizantes no es nueva: entre 2020 y 2024 los precios subieron un 60% por el shock energético derivado de la invasión rusa de Ucrania. Ahora, el conflicto en Oriente Medio añade una segunda sacudida consecutiva.

“Necesitamos hacer los deberes y abordar los problemas para que los fertilizantes no solo estén disponibles sino que también sean asequibles; de lo contrario, habrá escasez de alimentos en la Unión Europea”. — Christophe Hansen, comisario europeo de Agricultura, entrevista con Euronews, 10 de junio de 2026

El punto débil es la dependencia del gas natural importado para fabricar fertilizantes nitrogenados. Entre el 40% y el 45% de los fertilizantes que utiliza la UE se importan de terceros países, lo que deja al sector agroalimentario expuesto a interrupciones geopolíticas y a la diplomacia alimentaria que, como recalcó Hansen, “está ocurriendo ahora mismo”.

Eficiencia, reciclaje y alianzas: la hoja de ruta a largo plazo

Bruselas apuesta por tres pilares estratégicos: mayor uso de fertilizantes orgánicos, mejora del reciclaje de nutrientes y fomento de la agricultura de precisión. “Hay mucho que ganar con la eficiencia y un mejor uso de los nutrientes”, afirmó el comisario. No obstante, reconoció que Europa no puede autoabastecerse de todas las materias primas necesarias, por lo que también necesita forjar “alianzas internacionales fiables”. En este contexto se enmarca la reunión de ministros de Agricultura del G7 del pasado lunes, centrada precisamente en frenar la escalada de costes de los fertilizantes.

En mi lectura, estas medidas tienen un coste inicial, pero como argumentó Hansen, “a medio y largo plazo será menos caro que seguir siendo excesivamente dependientes”. La secuencia de crisis —energética primero, geopolítica después— demuestra que la vulnerabilidad de la cadena alimentaria europea es un riesgo sistémico que ya no puede ignorarse.

🌍 El impacto en España y Europa

El encarecimiento de los fertilizantes se trasladará inevitablemente a los costes de producción del campo español, que ya arrastra márgenes muy ajustados. La consecuencia directa será un nuevo repunte de la inflación de los alimentos en el IPC, justo cuando el Banco Central Europeo confiaba en mantener la senda de moderación de precios. Para los hogares españoles, cada punto adicional en la cesta de la compra erosiona el poder adquisitivo y complica la ecuación del ahorro.

Además, la activación de la reserva de crisis de la PAC supone un desembolso comunitario que podría tensar los presupuestos nacionales en un momento en que España debe cumplir con las reglas fiscales europeas. El sector exportador agroalimentario, uno de los motores del superávit comercial español, se enfrenta a una pérdida de competitividad si los costes de los insumos siguen al alza sin poder repercutirse en los precios finales. Bruselas lanza un mensaje de urgencia que los agricultores españoles conocen bien: sin fertilizantes asequibles, la próxima cosecha está en juego.

El Pentágono mete a BYD en su lista negra y la tregua Trump-Xi se tambalea

Ayer, el Pentágono incluyó al gigante chino de los coches eléctricos BYD en su lista negra de compañías vinculadas al ejército chino, un movimiento que pone al límite la frágil tregua comercial que Donald Trump y Xi Jinping renovaron hace apenas un mes en Pekín. La decisión, filtrada este martes, eleva a 188 las empresas chinas señaladas por Washington y desata de inmediato la reacción de BYD: niega las acusaciones y anuncia un ‘arma legal’ para defender su reputación.

La inclusión en la lista del Department of Defense, creada en 2021, no es solo un golpe reputacional. Trump endurece sin pausa el cerco a las grandes tecnológicas chinas; en el último año, el número de firmas sancionadas ha pasado de 134 a 188, y ya son muy pocos los gigantes que se libran. Ayer también sumó a Alibaba y a Baidu, los líderes del comercio digital y las búsquedas en China.

Un fabricante que planta cara con datos y amenazas

He repasado los números de BYD y lo que veo es a un líder global que no puede permitirse dudas sobre su integridad. En 2025 superó a Tesla como el mayor fabricante de vehículos eléctricos del mundo, y su presidente, Wang Chuanfu, acaba de anunciar en junta de accionistas que la compañía se convertirá en el mayor productor automovilístico global en un lustro. Pero el momento no es cómodo: las acciones de BYD han cedido un 45 % en la bolsa de Hong Kong desde el pico de 2025, y un 33 % en Shenzhen, presionadas por una guerra de precios salvaje en el mercado doméstico que el Gobierno chino intenta frenar.

  • BYD entregó 4,6 millones de unidades en 2025, siendo el sexto fabricante mundial, lejos de los 10 millones de Toyota.
  • La segunda generación de sus baterías Blade es la apuesta de Wang para superar el atasco productivo.
  • La ejecutiva internacional Stella Li ha dejado claro en Londres que la empresa no aceptará un trato sumario: ‘No es una compañía a la que se pueda zarandear.

‘Somos una compañía privada y nunca hemos hecho negocios con el sector militar’, ha declarado un portavoz de BYD a EL PERIÓDICO desde su sede en Shenzhen.

La tregua Trump-Xi, un castillo de naipes

Lo que me parece más relevante, más allá de la reacción corporativa, es el contexto geopolítico. La tregua comercial se pactó en 2025 en Corea del Sur y se renovó el mes pasado en Pekín; ahora mismo, la inclusión de BYD en la lista negra demuestra que la desconfianza estratégica es más profunda que cualquier apretón de manos. El argumento del Pentágono es sencillo: cualquier gran tecnológica china, por el mero hecho de serlo, contribuye al desarrollo del Ejército de Liberación Popular y supone un riesgo para la seguridad nacional de Estados Unidos. El congresista republicano John Moolenar, al frente del Comité de competición estratégica con China, lo ha resumido con contundencia: ‘Las compañías estadounidenses tienen que detener sus negocios con aquellas amenazas a nuestra seguridad nacional; de lo contrario solo están ayudando al crecimiento del ejército chino’.

Pero la escalada no es gratis. La semana pasada ya vimos cómo los aranceles estadounidenses al acero y al aluminio europeos —y sus represalias— estaban reavivando viejos frentes comerciales. Ahora, una crisis de confianza con Pekín puede acelerar la fragmentación de las cadenas de suministro, encarecer la transición verde y reavivar el risk-off en los mercados emergentes. De momento, el yuan no ha reaccionado con dramatismo, pero los spreads de crédito empiezan a reflejar más cautela.

🌍 El impacto en España y Europa

Para los lectores españoles, el movimiento del Pentágono tiene varios ángulos concretos:

  • Financiación y Euríbor: un deterioro de la relación comercial entre Washington y Pekín suele impulsar la aversión al riesgo y fortalecer al dólar. Eso añade presión a la financiación en euros y puede retrasar nuevos recortes del BCE, manteniendo el Euríbor más alto de lo previsto en los próximos trimestres.
  • Sector del automóvil: BYD ya comercializa en varios mercados europeos y tiene planes de expansión en España. La lista negra no afecta directamente a sus ventas en la UE, pero la creciente hostilidad podría traducirse en barreras adicionales o aranceles que encarezcan sus vehículos. Para la competencia —como Seat o las plantas de Stellantis en España—, un freno a BYD supondría un alivio temporal en precio, aunque a costa de un entorno comercial más volátil.
  • Exportaciones españolas a China: en 2025, España exportó bienes por más de 8.000 millones de euros al gigante asiático, sobre todo en componentes de automoción y bienes de equipo. Una escalada de sanciones mutuas pondría en riesgo esos flujos, justo cuando la economía de la eurozona intenta consolidar su recuperación.

En definitiva, lo que esta semana ha hecho el Pentágono no es solo una medida administrativa. Es una señal de que la guerra fría tecnológica sigue escalando, con o sin treguas verbales.

Disturbios en Belfast: cómo Elon Musk y la ultraderecha encienden la violencia antimigratoria que sacude a Irlanda del Norte

El apuñalamiento de un ciudadano norirlandés por un solicitante de asilo sudanés el 8 de junio no solo ha dejado a la víctima en estado grave. Ha encendido la mecha de la peor ola de disturbios en Belfast en décadas, y lo que más me inquieta es el papel que las plataformas digitales y figuras como Elon Musk han jugado en su amplificación.

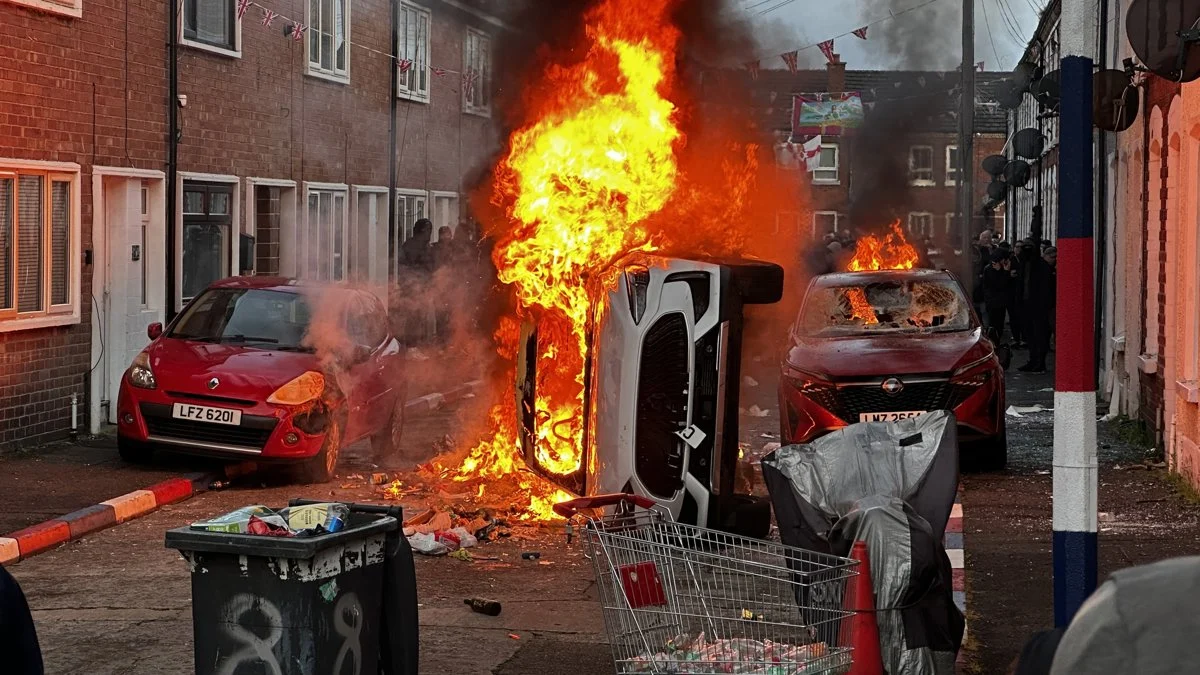
La indignación ciudadana, alimentada por grupos de extrema derecha, degeneró en la madrugada del miércoles 10 de junio en incidentes violentos en las calles de la capital norirlandesa. Se quemaron vehículos y al menos dos autobuses, mientras familias inmigrantes —ajenas al suceso original— fueron acosadas e intimidadas hasta el punto de tener que abandonar sus hogares despavoridas.

Del ataque con arma blanca a la quema de autobuses

Los hechos que desencadenaron la tormenta son tan brutales como previsibles en una atmósfera de polarización:

  • El 8 de junio, un hombre sudanés de 30 años, solicitante de asilo, atacó con un arma blanca a un ciudadano de unos 40, causándole heridas gravísimas en cabeza, cuello y ojos.
  • Un vecino, Maitiu Mag Tighearnan, logró reducir al agresor a golpes de palo. La víctima sigue hospitalizada en estado grave.
  • El agresor fue detenido y ha comparecido ante el juez acusado de intento de asesinato, entre otros delitos. Las autoridades descartan motivación terrorista.
  • Las imágenes del ataque, difundidas masivamente en redes, actuaron como detonante para que la ultraderecha convocase protestas que derivaron en actos vandálicos y ataques racistas.

La factoría del odio: cómo la ultraderecha y Musk amplificaron la violencia

Varios medios y responsables políticos norirlandeses han señalado específicamente a Tommy Robinson, conocido activista británico de extrema derecha, como uno de los principales amplificadores de los mensajes que convirtieron un crimen individual en una movilización masiva. El periódico The Guardian informa de que Robinson difundió contenidos que presentaban el apuñalamiento como un «evento desencadenante» de la lucha contra la inmigración.

Pero el eco más perturbador llegó de la mano de Elon Musk. El magnate, propietario de la red social X, avivó personalmente la llama con publicaciones en su propia plataforma que legitimaban las protestas y cuestionaban la gestión de las autoridades. Una conducta que, para un hombre con más de 150 millones de seguidores, tiene un impacto equivalente al de un medio de comunicación global.

«El crimen original está siendo explotado para justificar violencia racista.» — Naomi Long, ministra de Justicia de Irlanda del Norte, 10 de junio de 2026

El regulador británico Ofcom intensifica la presión sobre las plataformas

La viralización de los disturbios ha encendido las alarmas en la Ofcom, el regulador de las comunicaciones del Reino Unido. Según informó France 24, la agencia ha advertido a las plataformas digitales —incluyendo X, de Musk— de que deben retirar de inmediato cualquier contenido que incite a la violencia o propague odio racial. El aviso supone un ultimátum: si no actúan con rapidez, se enfrentarán a multas sustanciales bajo la nueva Ley de Seguridad en Línea.

El marco normativo británico, que entró en vigor en octubre de 2025, otorga a Ofcom poderes para sancionar a las empresas tecnológicas con hasta el 10% de su facturación global anual. En el caso de X, que ya ha sido objeto de investigaciones en la UE por desinformación, esta advertencia podría tener consecuencias financieras directas si se demuestra que la plataforma no ha hecho lo suficiente para frenar la marea de contenidos violentos.

El análisis: consecuencias económicas y el auge del odio viral

La crisis de Belfast no es solo un problema de orden público. Tiene implicaciones económicas concretas. La inestabilidad social en una región que apenas ha comenzado a cicatrizar las heridas del conflicto norirlandés puede ahuyentar inversiones, elevar los costes de seguridad y erosionar la confianza empresarial. La propia primera ministra, Michelle O’Neill, calificó los ataques de «matonismo» y «cobardía», un lenguaje que refleja la preocupación por el deterioro del clima social que tanto costó reconstruir.

La libra esterlina apenas ha reaccionado en los mercados de divisas, pero la persistencia de este tipo de disturbios podría erosionar la confianza de los inversores en un momento en que el Reino Unido lucha por estabilizar su crecimiento. Pero la lección más profunda que extraigo de estos sucesos es la fragilidad de cualquier sociedad ante la desinformación sistémica. Las plataformas digitales se han convertido en vectores de radicalización masiva que los Estados aún no saben cómo contener. La decisión de Ofcom de poner contra las cuerdas a X y al resto de gigantes tecnológicos es un primer paso, pero la respuesta tardará en llegar. Y mientras tanto, el costo lo pagan las víctimas de la violencia y las comunidades rotas.

🌍 El impacto en España y Europa

La ola de violencia extremista en Belfast no es un fenómeno aislado. Es la manifestación más reciente de una tendencia europea en la que el discurso antiinmigración, amplificado por algoritmos, desborda las calles. En España, donde partidos de derecha radical han normalizado este tipo de retórica, el riesgo de que un suceso local sea instrumentalizado de la misma manera no es descartable.

Para los ciudadanos españoles, la lección es doble. Por un lado, la inestabilidad en el Reino Unido —socio comercial clave— añade una capa de incertidumbre a las ya complicadas perspectivas económicas europeas. Por otro, la respuesta de Ofcom podría servir de modelo para que la Unión Europea acelere la aplicación de su propia Ley de Servicios Digitales, con posibles consecuencias para la rentabilidad de las grandes tecnológicas y, por tanto, para las carteras de inversión diversificadas. En un momento en que el BCE vigila cada choque externo, la cohesión social es también un activo económico.

Ciberestafas en la UE: pérdidas de 12.000 millones y respuesta más lenta que EE.UU. y China

Un macroestudio de la Global Anti-Scam Alliance (GASA) ha revelado una cifra que califica de epidemia financiera: los ciudadanos de la UE han perdido 57.700 millones de dólares en el último año por ciberestafas. He analizado los datos de esta investigación —la primera que mide con esta granularidad el impacto en 15 países europeos— y el diagnóstico es alarmante. Tres de cada cuatro adultos enfrentaron un intento de fraude online en los últimos doce meses. Aunque el 71% aseguraba estar preparado, un 8% cayó en la trampa y de ellos, el 22% sufrió pérdidas económicas o de datos.

El hallazgo más demoledor no es solo el volumen de lo defraudado. Lo es la reacción institucional. Solo el 39% de las víctimas denunció el delito, y apenas un tercio de quienes lo hicieron recuperó el dinero, según el informe. Alemania encabeza el ranking de pérdidas con 10.600 millones de euros, mientras que Suiza, Dinamarca y Bélgica registraron los mayores quebrantos medios por víctima, estimados en 2.369 euros. Es un agujero de confianza que golpea la misma arquitectura financiera digital que Bruselas aspira a liderar.

Dónde se produce el saqueo global

El epicentro de estas operaciones se sitúa en el sudeste asiático. Las factorías de estafa de Camboya, Myanmar y Laos mueven ya, según la ONU, 34.000 millones de euros en beneficios anuales. El GASA no ha podido precisar cuántas víctimas europeas se originan en esas redes controladas en gran medida por grupos criminales chinos, pero todo apunta a que son uno de los canales principales. Pekín, presionado por el drenaje de divisas que sufren sus propios ciudadanos, ha forzado deportaciones y redadas con resultados limitados: los analistas advierten de que las mafias simplemente se desplazan.

El dato clave de la comparativa internacional lo aporta Brian D. Hanley, director de GASA para Asia-Pacífico. “En comparación con EE. UU., China y el Reino Unido, Europa ha estado menos visiblemente comprometida con el ecosistema de estafas del sudeste asiático”, señaló. Y añadió: “Estas redes se han percibido como un problema regional y no como una cuestión de seguridad global”. Un error de enfoque que, en mi opinión, explica buena parte de la lentitud en la respuesta.

“Regrettably, these networks have been seen as a regional issue, rather than a global security issue. Another issue is fragmentation, with competencies split across EU institutions and member states.” — Brian D. Hanley, director para Asia-Pacífico de la Global Anti-Scam Alliance, en declaraciones a DW

La fragmentación europea como ventaja para las redes criminales

Washington ha recorrido un camino mucho más ambicioso que Bruselas. En octubre de 2025, el Tesoro de EE. UU. sancionó a 146 objetivos vinculados al conglomerado camboyano Prince Group, al que designó como organización criminal transnacional. El Departamento de Justicia imputó a su presidente, Chen Zhi, y presentó la mayor acción de decomiso de su historia: 15.000 millones de dólares en bitcoin. Pekín, por su lado, ha convertido las redadas en prioridad diplomática. La UE, en cambio, solo ha sancionado una vez a entidades del sudeste asiático por ciberestafas, en octubre de 2024, contra tres individuos relacionados con el grupo Thit Linn Myaing en Myanmar. Un alcance ínfimo frente a un negocio criminal que se compara ya con el PIB formal de Camboya.

Jason Tower, del think tank Global Initiative Against Transnational Organized Crime, apunta a otra carencia europea: la falta de datos sobre las víctimas. “Cada vez más países como Alemania y Francia están movilizando recursos para la concienciación pública. Pero un vacío importante sigue siendo que la UE no ha empezado a utilizar herramientas como las sanciones o las regulaciones estrictas contra las fintech y plataformas sociales explotadas por los delincuentes”, explicó. Es precisamente esa combinación de presión regulatoria y sanción financiera lo que ha demostrado mayor eficacia en otras jurisdicciones.

Bruselas parece estar cambiando lentamente el paso. En abril de 2026 coorganizó en Bangkok el Seminario Regional ASEAN sobre la Lucha contra las Estafas Online. Luisa Ragher, embajadora de la UE en Tailandia, declaró allí que “las estafas habilitadas por la tecnología evolucionan rápido, pero nuestra cooperación puede avanzar más rápido”. Semanas después, la declaración conjunta de la reunión ministerial ASEAN-UE en Brunéi mencionó explícitamente la cooperación frente a las ciberamenazas. Y en marzo, en la Cumbre Global contra el Fraude de Viena, el comisario Magnus Brunner anunció que la Comisión presentará un plan de acción contra el fraude digital antes del verano de 2026. Un paso que podría marcar el giro desde la mera protección al consumidor hacia una estrategia de seguridad y persecución de la delincuencia organizada.

🌍 El impacto en España y Europa

El coste para el consumidor español es doble. Por una parte, la pérdida directa por estafa —España está entre los países europeos encuestados, aunque el informe no desglosa su dato nacional— y, por otra, el sobrecoste en productos financieros si las entidades acaban trasladando al cliente los gastos de prevención y devolución de fondos. Además, la fragmentación normativa dentro de la UE retrasa la aplicación de sanciones coordinadas a las redes del sudeste asiático, lo que prolonga la vulnerabilidad de los ahorradores europeos. Un eventual endurecimiento regulatorio que obligase a las fintech y redes sociales a verificar de forma más estricta los anuncios financieros podría reducir de forma significativa la exposición en España y la eurozona, pero su adopción aún no está sobre la mesa.

Soitec se desploma tras alerta de Jefferies: ¿hay burbuja en la IA?

Las acciones de Soitec se han desplomado este miércoles un 13% en la Bolsa de París, después de que el banco de inversión Jefferies publicara un informe demoledor que sitúa su precio objetivo un 39% por debajo de la cotización previa. La compañía francesa de semiconductores, una de las grandes beneficiadas por el rally de la inteligencia artificial, acumulaba subidas del 175% en tres meses y del 375% en seis meses.

El hachazo de Jefferies

Los analistas de Jefferies advierten que la cotización se ha visto «impulsada por la temática general de la IA hasta un punto que se ha desconectado de los fundamentos». El nuevo precio objetivo de 85 euros por acción supone un potencial bajista del 39% respecto a los 140 euros con los que cerró ayer.

El informe llega en un momento de máxima sensibilidad. La acción había alcanzado niveles cercanos a los 150 euros en las últimas sesiones, impulsada por el entusiasmo en torno a los semiconductores para IA. La recomendación de Jefferies ha sido el detonante para que muchos inversores optaran por recoger beneficios.

Contagio en los mercados tecnológicos

El varapalo no es un hecho aislado. El pasado viernes, el Nasdaq corrigió un 4% tras un dato de empleo en Estados Unidos muy por encima de lo esperado, lo que reavivó el temor a subidas de tipos. El índice surcoreano Kospi, muy expuesto a la inteligencia artificial, también sufrió un correctivo mayor en las últimas sesiones, con caídas acumuladas del 8% desde máximos.

Subir un 375% en seis meses y caer un 13% en un día: la frontera entre el rally y la burbuja es fina.

Un reciente informe de Bank of America identificó al sector de semiconductores como el de mayor riesgo de burbuja bursátil. Soitec ejemplifica ese recalentamiento: subidas verticales basadas en expectativas, más que en resultados concretos. El banco estadounidense destaca que el ratio precio/ventas del sector se sitúa en máximos de dos décadas.

El desplome de Soitec contagió a otros valores tecnológicos europeos. La sesión en París registró caídas generalizadas en el segmento de semiconductores, aunque ninguna tan pronunciada como la de la francesa.

¿Corrección puntual o síntoma de agotamiento?

El informe de Jefferies no es el primero que pone el dedo en la llaga. La pregunta que planea sobre el mercado es si estamos ante un ajuste de valoración en un único valor sobrecalentado o si se trata del primer síntoma de un agotamiento más amplio en la temática de la IA. El dato de empleo de Estados Unidos ha sido el detonante coyuntural que ha avivado la recogida de beneficios en un sector muy sensible a los tipos de interés. Si la Reserva Federal mantiene una política restrictiva, las valoraciones de las tecnológicas sufrirán un ajuste adicional.

Creo que el desplome de Soitec es, por ahora, una corrección saludable. La tecnología de semiconductores para inteligencia artificial tiene fundamentos sólidos: la demanda de chips especializados no deja de crecer y la inversión pública y privada sigue siendo titánica. Sin embargo, las valoraciones se han adelantado a los beneficios de forma peligrosa en algunos casos. El Kospi coreano acumula ya una corrección del 8% desde máximos, lo que sugiere que el sobrecalentamiento no es exclusivo de Soitec.

En la burbuja de las puntocom, empresas como Cisco llegaron a cotizar a 200 veces beneficios antes del estallido. Hoy, las ratios de muchas firmas de IA no son tan extremas, pero sí exigen un crecimiento impecable para justificar sus múltiplos. Soitec, con un PER que se ha disparado por encima de 60 veces, necesita que sus próximos resultados confirmen que el rally no es solo humo.

El próximo informe trimestral de la compañía será la prueba de fuego. Si las cifras no acompañan, el correctivo puede profundizarse más allá del 13%. Mientras tanto, el caso Soitec sirve como recordatorio de que en la IA, como en toda fiebre inversora, los precios pueden desbocarse, pero la gravedad de los fundamentos siempre termina por imponerse.

Despega Cámara Madrid: programa gratuito de aceleración para startups con tutorías y premios

La Cámara de Comercio de Madrid ha puesto en marcha la cuarta edición de Despega, un programa gratuito de aceleración para startups tecnológicas que buscan escalar ventas y captar inversión. Ofrece 100 horas de tutorías individuales, 17 horas de sesiones grupales y premios de 4.800 y 1.600 euros para los mejores proyectos.

La iniciativa, que comenzó el 28 de mayo y se prolonga hasta el 17 de diciembre, está pensada para empresas emergentes con un modelo de negocio ya validado. No es para ideas en fase inicial, sino para aquellas que necesitan pasar de la tracción temprana a un crecimiento organizado.

Un itinerario para pasar de la validación al crecimiento

El programa combina formación presencial en la sede de la Cámara, en la Plaza de la Independencia, con mentorías online. Cubre áreas como estrategia, ventas, finanzas, protección de datos, pactos de socios, métricas de producto y preparación del pitch ante inversores. El objetivo es convertir una idea probada en un negocio escalable.

En las tres ediciones anteriores han participado más de 30 startups, y Despega conecta a los emprendedores con mentores, inversores y otros agentes del ecosistema, incluyendo acceso a encuentros como 4YFN o South Summit Madrid.

Requisitos y premios: quién puede optar a los 4.800 euros

Para participar hay que ser persona física, tener entre 18 y 65 años, nacionalidad española o de la UE (o permiso de trabajo en España si se es extracomunitario) y estar empadronado o tener residencia fiscal en la Comunidad de Madrid. Además, es obligatorio que la startup utilice tecnología para escalar y que el emprendedor no haya participado antes en la fase Despega de este u otro programa de Cámara de Comercio.

El programa es completamente gratuito. Los dos proyectos mejor valorados recibirán 4.800 y 1.600 euros, una inyección que puede destinarse a herramientas comerciales, desarrollo de producto o comunicación.

Despega no es un programa de formación al uso: es una aceleradora que te obliga a aterrizar las ventas, ordenar las métricas y preparar un discurso sólido para inversores.

El siguiente escalón de la escalera emprendedora de Cámara Madrid

Cámara Madrid estructura su apoyo al emprendimiento en dos fases. La primera, con programas como Crea y Crece, ayuda a definir y validar ideas. Despega ocupa la segunda fase: proyectos que ya han arrancado y necesitan músculo comercial. Esta continuidad es un acierto, porque muchas aceleradoras se centran en la fase inicial o en rondas avanzadas, pero dejan un vacío justo en el momento en que la startup debe demostrar que puede vender sin depender del empuje del fundador.

La combinación de mentorías individuales y sesiones colectivas, con un colofón competitivo (el Pitch Day), replica el esquema de las aceleradoras privadas, pero con una diferencia fundamental: es 100% gratuito y está financiado con fondos europeos (FSE+). Para un ecosistema como el madrileño, que concentra una parte importante de las startups tecnológicas del país, programas así multiplican las posibilidades de que los proyectos sobrevivan a los primeros años.

A nivel práctico, el hecho de que los participantes puedan conectar con inversores y asistir a eventos como South Summit reduce la asimetría de información que sufren muchos emprendedores primerizos. El programa no garantiza inversión, pero sí dota de las herramientas y la red que diferencian un proyecto que consigue financiación de otro que se queda en la nevera.

Guía rápida del trámite

  • 📅 Plazos: La convocatoria arrancó el 28 de mayo de 2026 y finalizará con el Pitch Day el 17 de diciembre. Se recomienda consultar disponibilidad porque las plazas son limitadas.
  • ✅ Requisitos clave: Startup tecnológica con modelo validado; entre 18 y 65 años; residencia fiscal o empadronamiento en Madrid; no haber participado antes en Despega de ninguna Cámara.
  • 🌐 Dónde solicitarlo: A través de la web de la Cámara de Comercio de Madrid. Es posible que requieran documentación del proyecto y del emprendedor.
  • 💰 Importe o coste: Gratuito. Premios de 4.800 € (primer clasificado) y 1.600 € (segundo).
  • ⚠️ Error a evitar: Inscribirse sin tener el modelo de negocio realmente validado; el programa asume que la startup ya ha facturado o tiene tracción.

El cambio a UHD en la TDT: solo el 36,6% de los televisores están listos para septiembre

Solo el 36,6% de los televisores y decodificadores en España soportan el estándar UHD. La cifra, extraída del último recuento de UHD Spain, se convierte en el dato clave del cambio de la TDT que el Gobierno acaba de activar. El BOE del 6 de junio adjudicaba la licencia de un nuevo canal y, con ella, la cuenta atrás hacia la migración a DVB-T2. La fecha más probable para el arranque es septiembre de 2026.

La resolución, con referencia BOE-A-2026-12297, formaliza la entrada de Servicios Integrados Entretenimiento Televisivo, SL como nuevo operador de TDT. Pero el movimiento va mucho más allá de un canal adicional: es el pistoletazo de salida para que el múltiplex RGE2 empiece a emitir en DVB-T2 con compresión H.265/HEVC. Solo con ese cambio se abre hueco para tres señales en UHD que esperan fecha de estreno.

Un plan en dos fases con el Mundial como escaparate

La hoja de ruta del Plan Técnico Nacional de la TDT se ha diseñado para evitar apagones bruscos. En la primera fase, el múltiplex RGE2 —donde hoy está La 1 UHD— trasladará los canales Clan y DKiss a otras posiciones. El espacio liberado alojará las versiones UHD de La 2, Antena 3 y Telecinco. Será un despliegue limitado, pero estratégico: coincide con la retransmisión del Mundial de fútbol de 2026 en 4K a través de La 1 UHD.

Los usuarios no se quedan sin ver los canales. Las emisiones simultáneas en HD se mantendrán en el múltiplex RGE1, de modo que quien no tenga equipo compatible verá la misma programación en calidad estándar. Es una decisión inteligente, pero el mensaje es claro: cuanto antes se renueve el parque de receptores, antes se accede a la mejor imagen.

La TDT española avanza al ritmo que le marcan los hogares: sin el 90% de equipos UHD, el encendido completo se pospone sine die.

¿Cuántos hogares están realmente listos para el salto?

Las estadísticas de UHD Spain correspondientes a 2025 revelan una brecha importante. El 67,8% de los dispositivos receptores (televisores y decodificadores) son compatibles con DVB-T2, la puerta técnica para las emisiones UHD. Sin embargo, solo el 36,6% puede decodificar la señal en resolución 4K. Es decir, casi dos de cada tres hogares seguirán viendo la TDT en HD durante un tiempo indefinido.

Esto no es un fallo de planificación, sino la consecuencia de una migración que depende del ritmo de renovación de electrodomésticos. El Gobierno ha establecido dos umbrales para la segunda fase: solo cuando el 95% de los dispositivos soporten DVB-T2 y el 90% sean capaces de mostrar UHD se extenderá la nueva tecnología a todos los múltiplex. Hasta entonces, el DVB-T2 solo vivirá en RGE2. La resintonización, que llegará en las próximas semanas, será el primer test colectivo de ese camino.

DVB-T2 España

Hay quien teme repetir la experiencia de anteriores adaptaciones de la TDT. Pero en esta ocasión la principal diferencia es que no hay riesgo de perder canales, solo de quedarse en la definición actual. El mercado de Smart TV, además, está en un momento favorable: es posible encontrar modelos 4K por debajo de 400 euros, una barrera que hace más digerible la actualización.

La TDT como espejo del consumo audiovisual europeo

Mientras en España se planifica esta transición dual, la mayoría de los países europeos avanzan con más lentitud o directamente han renunciado a la TDT como vector de innovación. Francia y Reino Unido mantienen emisiones en HD sin hoja de ruta para UHD, y Alemania ya desconectó buena parte de su red terrestre. España, en cambio, sigue defendiendo la televisión digital terrestre como columna vertebral del consumo gratuito y universal. La 1 UHD con el Mundial en 4K es la prueba de que el modelo quiere ser competitivo frente a las plataformas de pago.

Esa apuesta tiene sentido si se manejan bien los tiempos. Acelerar demasiado la migración dejaría fuera a millones de espectadores; retrasarla en exceso desincentivaría a los fabricantes y a las cadenas. El equilibrio es precario, pero el mecanismo de doble emisión y umbrales de penetración demuestra que, al menos sobre el papel, alguien ha pensado en no repetir los errores del pasado. Lo que no se ha comunicado con claridad, y es probable que pese en la opinión pública, es cuánto tiempo aguantarán las emisiones simultáneas en HD antes de ser apagadas. Ese calendario, hoy ausente, será la clave para medir el verdadero ritmo del cambio.

Cianobacterias antiguas revelan un paso temprano en la evolución de la fotosíntesis

Hace unos 2.400 millones de años, unas bacterias primitivas aprendieron a usar la luz del sol para fabricar azúcar a partir de agua y dióxido de carbono. Aquel salto evolutivo no solo alimentó a los primeros ecosistemas: inundó la atmósfera de oxígeno y cambió para siempre la historia de la Tierra. Ahora, un equipo de científicos ha encontrado en un linaje ancestral de cianobacterias una suerte de cápsula del tiempo que conserva, casi intacta, la maquinaria con la que la vida aprendió a respirar luz.

Un fósil viviente de la fotosíntesis primigenia

Todo empezó con una minúscula mancha verde en una hoja de antocerote llegada de Panamá. El técnico de laboratorio Duncan Hauser creyó haber limpiado la muestra a fondo, pero una bacteria había sobrevivido. Su ADN reveló que no era una cianobacteria cualquiera: pertenecía al enigmático grupo de las Gloeobacterias, un linaje que se separó del resto de las cianobacterias hace más de 2.000 millones de años. Bautizada como Anthocerotibacter panamensis, la nueva especie se distingue incluso de sus parientes más cercanos: su rama se bifurcó hace 1.400 millones de años.

«No es una especie rara aislada. Refleja un patrón real de conservación de herramientas primitivas», explica Christen Grettenberger, geoquímico de la Universidad de California en Davis. El hallazgo, publicado en Current Biology en 2021, fue la primera pista de que estas bacterias guardaban secretos sobre el origen de la fotosíntesis oxigénica.

Una antena en forma de remo y la ausencia de tilacoides

origen de la fotosíntesis

Al observarla con criomicroscopía electrónica, el equipo de Fay-Wei Li, del Boyce Thompson Institute, encontró anomalías fascinantes. A. panamensis carece de tilacoides, los compartimentos apilados que albergan la maquinaria fotosintética en casi todas las cianobacterias modernas y en los cloroplastos de las plantas. En su lugar, los fotosistemas se incrustan directamente en la membrana plasmática externa, como ocurría antes de que evolucionaran los tilacoides.

La antena captadora de luz también desconcertó: no era el abanico semicircular típico, sino una estructura que recuerda un remo de canoa. Esa forma reduce drásticamente la eficiencia fotosintética porque atrapa menos fotones. Sin embargo, cuando los los fotones llegan al centro de reacción, el mecanismo que convierte la luz en energía química es casi idéntico al de otras Gloeobacterias, según reveló un estudio detallado del fotosistema I publicado en mayo de 2025 en PNAS por el equipo de Christopher Gisriel, de la Universidad de Wisconsin-Madison.

La naturaleza dio con una solución y, una vez que funcionó, apenas la modificó en más de dos mil millones de años.

Por qué esta bacteria diminuta ilumina el origen de la vida compleja

La conservación del núcleo del fotosistema I mientras las antenas varían sugiere que la maquinaria central de la fotosíntesis oxigénica se fijó muy pronto en la historia evolutiva. «Todos los complejos proteicos fotosintéticos descienden de un origen común», apunta Robert Blankenship, bioquímico de la Universidad Washington en San Luis, «pero la naturaleza exacta de ese primer organismo sigue siendo un enigma». Por eso A. panamensis es tan valiosa: permite asomarse a una época en la que los dos fotosistemas aún no se habían duplicado ni especializado.

Aunque la mayoría de los científicos acepta que la fotosíntesis anoxigénica (sin producción de oxígeno) apareció antes, el orden en que surgieron los fotosistemas I y II sigue debatiéndose. Lo que estos estudios dejan claro es que la maquinaria básica se preservó con un celo casi inamovible, mientras la innovación se concentró en las antenas y en estructuras como los tilacoides. No es una superstición evolutiva: es un diseño que funcionó a la primera.

Quedan preguntas abiertas. ¿Cómo se ensambló el primer fotosistema a partir de piezas más simples? ¿Cuándo apareció la capacidad de romper el agua y liberar oxígeno? Las Gloeobacterias, y en especial esta especie recién llegada, son ahora el laboratorio natural más cercano que tenemos para responderlas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un linaje ancestral de cianobacterias (Gloeobacterias) que conserva rasgos primitivos de la maquinaria fotosintética, incluyendo la especie Anthocerotibacter panamensis.
  • Dónde: Aislada de una hoja de antocerote procedente de Panamá, estudiada en el Boyce Thompson Institute (Nueva York, EE.UU.).
  • Institución responsable: Equipos liderados por Fay-Wei Li (Boyce Thompson Institute) y Christopher Gisriel (Universidad de Wisconsin-Madison). Estudio principal publicado en PNAS en mayo de 2025.
  • Cuándo: La especie se describió en 2021; el análisis detallado del fotosistema I se publicó en mayo de 2025.
  • Impacto a futuro: Ayuda a reconstruir la evolución de la fotosíntesis oxigénica, clave para entender cómo la Tierra se oxigenó y surgió la vida compleja.

El primer concurso transición justa Mudéjar pierde el 78% de su potencia: 937 MW se reasignan

El primer concurso de transición justa de la historia de España ha sufrido un varapalo que lo deja en apenas el 22% de su potencia adjudicada. El nudo Mudéjar, en Teruel, ve cómo 937 megavatios (MW) de capacidad de acceso a la red quedan libres después de que la evaluación ambiental haya limitado drasticamente el proyecto de Endesa (a través de su filial Enel Green Power España). El Ministerio para la Transición Ecológica (MITECO) ha anunciado que reasignará esa capacidad sobrante entre los demás participantes del concurso original, respetando el orden de prelación.

La noticia, adelantada por pv magazine, confirma que la Declaración de Impacto Ambiental (DIA) emitida en febrero de 2026 ha reducido de un plumazo la potencia renovable autorizable. De los 1.202 MW que se habían adjudicado en 2022, Endesa solo utilizará 265 MW. El resto —937 MW— vuelve a la mesa de subasta en un momento delicado para la planificación energética.

Este concurso fue un hito en 2022: por primera vez se vinculaba la capacidad de evacuación liberada por el cierre de una central térmica (la de Andorra, que echó el cierre en 2020) a compromisos concretos de empleo, inversión y desarrollo socioeconómico. La comarca turolense esperaba un balón de oxígeno que compensara la pérdida de actividad minera y térmica. Ahora esas expectativas se desinflan.

Una DIA que fulmina el megaproyecto renovable de Endesa

La propuesta inicial de Enel Green Power iba mucho más allá de los 1.202 MW de acceso: planificaba instalar 1.844 MW de generación renovable y almacenamiento, con 1.069 MW fotovoltaicos, 695 MW eólicos y 80 MW de baterías. La idea era sobredimensionar la capacidad de generación para aprovechar al máximo la infraestructura de red existente. El despliegue incluía siete nuevas plantas fotovoltaicas híbridas, siete parques eólicos híbridos, dos plantas de almacenamiento y un electrolizador para hidrógeno verde.

Sin embargo, los informes del Instituto Aragonés de Gestión Ambiental (INAGA) y de la Dirección General de Medio Natural del Gobierno de Aragón tumbaron gran parte del proyecto. La DIA impuso condicionantes muy estrictos relacionados con la gestión de escorrentías, la protección de cauces, y la preservación de hábitats y especies sensibles. La capacidad autorizable se limitó a 406,3 MW de generación y almacenamiento, y Endesa ha optado por ejecutar solo lo que ya cuenta con todos los permisos: 265 MW.

De los 500 empleos estables del plan inicial a 13 puestos directos en la nueva realidad: el contraste muestra lo frágil que puede ser una transición justa cuando choca con el territorio.

El MITECO ha reaccionado con celeridad. Ha anunciado la modificación de la Orden TED/1182/2021 para permitir la reasignación de los 937 MW sobrantes entre los restantes participantes del concurso, siguiendo el orden de prelación de la resolución original. El proceso se someterá a consulta pública en las próximas semanas y se espera que culmine en otoño de 2026.

El empleo prometido se desvanece: de 500 puestos a 13

El contraste en las cifras de empleo es demoledor. La propuesta inicial de Endesa contemplaba la creación de aproximadamente 500 empleos directos estables y más de 6.300 puestos de trabajo totales. Tras el reajuste proporcional aprobado por el Instituto para la Transición Justa, las nuevas cifras se quedan en 13 empleos directos equivalentes a tiempo completo durante la construcción y puesta en marcha, 71 empleos directos en operación y mantenimiento y 1.310 empleos indirectos. Una reducción de más del 97% en el empleo directo previsto.

No es un simple ajuste: los compromisos de creación de empleo eran el corazón del concurso. La normativa obligaba a los adjudicatarios a generar puestos de trabajo en los municipios afectados por el cierre de las centrales. Con la capacidad reducida al mínimo, esos compromisos se diluyen casi por completo. La inversión, que inicialmente se estimaba en más de 1.500 millones de euros, también sufrirá un recorte significativo, aunque el MITECO no ha facilitado una cifra actualizada.

El concurso de transición justa: un instrumento necesario, pero expuesto a la realidad ambiental

El caso Mudéjar plantea preguntas incómodas sobre el diseño de estos concursos. Vincular la adjudicación de capacidad de red a promesas de empleo y desarrollo local tiene sentido político y social, pero choca con la imprevisibilidad de la tramitación ambiental. Cualquier proyecto renovable está expuesto a que una DIA reduzca drásticamente su alcance, algo que los pliegos del concurso no parecen haber previsto con suficiente realismo.

De hecho, esta es la primera experiencia, y el resultado es severo. Si el modelo se replica en otros nudos de transición justa —como los de Compostilla, Narcea o Lada—, será imprescindible incorporar mecanismos de contingencia. No se puede construir una estrategia territorial sobre un castillo de naipes regulatorio. La Comisión Nacional de los Mercados y la Competencia (CNMC) ya había advertido en informes previos sobre la necesidad de ponderar mejor los riesgos ambientales en los concursos de acceso.

El MITECO defiende que la transición justa en la comarca de Andorra sigue avanzando. Según datos del propio ministerio, ya se han movilizado 520 millones de euros para financiar 180 proyectos empresariales, municipales y de restauración ambiental, con un compromiso asociado de más de 500 empleos. Cifras que, sin embargo, contrastan con la realidad del proyecto estrella que ha quedado descabezado.

La transición justa no puede anclarse solo en la asignación de megavatios: si el modelo no incorpora la realidad ambiental, el riesgo de fracaso es sistémico.

Mientras se reasignan esos 937 MW, la pregunta es si los nuevos adjudicatarios serán capaces de sortear los mismos escollos ambientales que han frenado a Endesa. La ventana de oportunidad es estrecha y la confianza de los territorios, cada vez más frágil. El tiempo corre en contra de una transición que no acaba de arrancar.

Stoneweg impulsa una nueva fase de crecimiento en el 22@ de barcelona con un desarrollo de 18.500 metros cuadrados de oficinas Triple AAA

0

Stoneweg, junto a Nova Providence Capital, desarrollará un nuevo proyecto de oficinas de categoría Triple AAA con un volumen por encima de los 50 millones de euros GAV en el distrito 22@ de Barcelona.

La operación supone la primera inversión en oficinas realizada en Stoneweg en España desde la incorporación de Cromwell Property Group Europe al grupo, reforzando así su posicionamiento en uno de los mercados de oficinas más dinámicos y con mejores perspectivas de crecimiento del continente.

La operación, conjuntamente con Nova Providence, que ya cuenta con experiencia en 22@ con 200.000 metros cuadrados, responde a una estrategia de inversión que busca anticiparse al próximo ciclo de crecimiento del mercado de oficinas en Barcelona. El enfoque replica la visión aplicada por Stoneweg en 2016 con el desarrollo de Luxa, uno de los proyectos de referencia del 22@, que posteriormente fue ocupado por compañías como WeWork y Amazon. No obstante, desde 2017, tras su última inversión en equity, Stoneweg ha continuado activo en la zona adoptando un enfoque distinto, inclinándose hacia el lado de la deuda debido a la fuerte subida de precios que experimentó el sector.

El nuevo activo de la compañía se ubicará en el distrito 22@, que concentra aproximadamente el 50% de la contratación total de oficinas de Barcelona y se ha consolidado como uno de los principales polos tecnológicos y de innovación del sur de Europa. En este contexto, Stoneweg prevé una progresiva reducción de la disponibilidad de activos Grade A en los próximos años, a medida que la demanda continúe absorbiendo el stock existente. Esta dinámica podría derivar en un mercado claramente favorable para propietarios, impulsando el crecimiento de las rentas.

La decisión de inversión se sustenta en una combinación de factores que refuerzan el potencial de crecimiento del mercado de oficinas de calidad en Barcelona como la disponibilidad de espacios prime prácticamente inexistente, con una tasa de desocupación en el distrito central de negocios (CBD) inferior al 3%; la fuerte demanda estructural en el distrito 22@ por parte de empresas tecnológicas, multinacionales y compañías basadas en el conocimiento ; y el crecimiento de rentas y compresión de yields, situadas actualmente por debajo del 5% para activos prime.

Asimismo, iniciativas públicas como el Plan Barcelona Impulsa 2035 contribuyen a reforzar el posicionamiento de la ciudad como centro empresarial, tecnológico y de innovación a largo plazo. Además, y de cara a los plazos de desarrollo, la parcela cuenta ya con calificación para uso terciario, se tiene la urbanización aprobada y ya se ha presentado la licencia de construcción.

El proyecto situado en la calle Bolivia, contempla el desarrollo de un edificio de oficinas de última generación diseñado para responder a las nuevas demandas de los usuarios corporativos, integrando criterios de sostenibilidad, eficiencia y flexibilidad. Entre sus principales características destacan: un total de más de 18.500 metros cuadrados; siete plantas sobre rasante; dos niveles de aparcamiento; y especificaciones Triple AAA, con elevados estándares de eficiencia energética, bienestar y experiencia de usuario.

La estrategia de Stoneweg para este proyecto se articula en tres fases: el desarrollo de un activo icónico en el 22@, la captación de inquilinos corporativos de primer nivel mediante contratos de larga duración y, finalmente, la desinversión del activo una vez estabilizado.

Con esta operación, Stoneweg indicó que reafirma su capacidad para identificar tendencias estructurales y generar valor a través de proyectos inmobiliarios de alta calidad en mercados urbanos con sólidos fundamentales de crecimiento. Asimismo, refuerza su apuesta por Barcelona, un mercado estratégico en el que ya cuenta con una presencia consolidada en los segmentos logístico, residencial y hotelero, y donde, a través de su división de Experiences, desarrolla proyectos emblemáticos como el Museo Carmen Thyssen o la fábrica Godó y Trias.

Jaume Sabater, fundador de Stoneweg y CEO del Grupo SWI, indicó que “estamos en un punto de inflexión muy similar al que vivimos en el ciclo 2016–2019. La combinación de una oferta limitada, escasez de obra nueva y una demanda creciente por espacios de alta calidad genera una oportunidad única para desarrollar producto diferencial en ubicaciones estratégicas”.

Reintegro de fondos MRR: la nueva orden de Hacienda que afecta a autónomos y pymes

Si has recibido ayudas de los fondos Next Generation EU —como el Kit Digital, las subvenciones de energía solar para pymes o la digitalización del comercio—, a partir de hoy debes saber que Hacienda tiene vía libre para pedirte el dinero de vuelta si no cumples lo que prometiste en el proyecto subvencionado. La Orden HAC/580/2026, que entra en vigor este mismo 10 de junio, concreta el procedimiento de reintegro de los fondos del Mecanismo de Recuperación y Resiliencia (los famosos MRR) para autónomos, pymes y el resto de entidades privadas que se beneficiaron de ellos.

La nueva regulación no cambia los requisitos de las ayudas, pero sí deja claro cómo y cuándo la Administración reclamará la devolución si detecta que no has ejecutado el gasto total o parcialmente, o si los hitos comprometidos (objetivos, plazos de ejecución) no se han alcanzado. El incumplimiento puede llevar aparejado un reintegro que vaya desde una parte de lo recibido hasta la totalidad de la subvención. Para muchos autónomos que firmaron proyectos hace dos o tres años, este aviso es una llamada de atención seria.

¿A quién afecta exactamente esta orden?

La medida se aplica a los receptores de fondos MRR que hayan recibido transferencias de la Administración General del Estado, pero también de comunidades autónomas, entidades locales y otros organismos que actuaron como entidad concedente. En cristiano: si te concedió la ayuda tu comunidad autónoma, tu diputación o un ministerio y los fondos venían del Plan de Recuperación, la orden te alcanza. Los ejemplos más cercanos son los autónomos que se acogieron al Kit Digital, a ayudas para implantar placas solares, a programas de eficiencia energética en comercios o a la digitalización de procesos internos. También afecta a pymes que recibieron líneas de inversión productiva con cargo al MRR.

El procedimiento que estrena Hacienda distingue entre varios grados de responsabilidad: desde el simple gestor instrumental hasta la entidad ejecutora final. Pero para el beneficiario de la ayuda —el autónomo que la solicitó y la recibió en su cuenta— el mensaje es uno: el dinero estaba condicionado a ejecutar un proyecto y a cumplir unos hitos, y si no se ha hecho, toca devolverlo.

El error que más cuesta: no documentar el cumplimiento de los hitos

Next Generation

La clave de la orden es que toda la maquinaria de reintegro se activa a partir de los certificados de cumplimiento o de valor actual que deben estar disponibles para la Autoridad de Control. Muchos autónomos completaron la inversión, pero no guardaron la documentación justificativa o no comunicaron el cierre a tiempo. Si no puedes demostrar con papeles y evidencias que el proyecto se ejecutó como acordaste, el riesgo de que te reclamen el dinero es muy alto. El preámbulo de la orden insiste en que el incumplimiento puede ser parcial, con lo que la devolución sería proporcional a la parte no realizada.

La buena noticia es que el procedimiento no entra por sorpresa: las bases de la convocatoria que firmaste ya recogían la obligación de devolver si no cumplías. Lo que hace la Orden HAC/580/2026 es cubrir un vacío procesal y dar seguridad jurídica a los actores implicados. En la práctica, esto significa que Hacienda ya tiene el manual para iniciar comprobaciones y exigir el reintegro de forma ordenada, con audiencia al interesado y con recurso administrativo.

Sin los certificados de cumplimiento bien guardados, la Administración puede reclamar el reintegro completo, aunque el proyecto esté casi terminado.

¿Por qué ahora y qué cambia respecto a las ayudas tradicionales?

Hasta 2025, el PRTR había funcionado con el foco puesto en la ejecución de los desembolsos y en el control de los grandes hitos de país, no tanto en el micro-seguimiento de cada beneficiario. La orden de Hacienda es la pieza que faltaba para cerrar el ciclo, ahora que el Plan de Recuperación está en su fase final de inversiones y toca rendir cuentas a Bruselas. Si en años anteriores la Administración fue más laxa con el control, a partir de hoy tiene la herramienta normativa para perseguir cada euro no ejecutado.

Conviene recordar que no estamos ante una simple inspección de subvenciones al uso. El MRR vincula los fondos al cumplimiento de hitos y objetivos medibles, y el reintegro puede derivarse de no alcanzarlos aunque el gasto se haya realizado. El ejemplo típico: un autónomo que recibió 3.000 euros del Kit Digital para implementar una web y un sistema de facturación electrónica, pero solo puso en marcha la web; la parte no ejecutada (facturación) podría ser objeto de reintegro. El procedimiento ahora detalla cómo se calculará esa devolución y quién interviene en cada paso, desde la entidad que concedió la ayuda hasta la Agencia Tributaria que la recupera.

Guía rápida del trámite

  • 📅 Plazos: No hay un plazo fijo; el procedimiento se activa cuando la entidad concedente detecta el incumplimiento. La orden entra en vigor hoy (10/06/2026) y aplica a ayudas concedidas con anterioridad.
  • ✅ Requisitos clave: Haber recibido fondos del Mecanismo de Recuperación y Resiliencia (MRR) y no haber ejecutado total o parcialmente el gasto previsto, o no haber cumplido los hitos/objetivos del proyecto subvencionado.
  • 🌐 Dónde solicitarlo: El trámite de reintegro lo iniciará de oficio el órgano que te concedió la ayuda (ministerio, comunidad autónoma, entidad local). No lo tienes que solicitar tú, pero sí estar atento a las notificaciones y guardar toda la documentación justificativa.
  • 💰 Importe o coste: El reintegro puede ser total o parcial, en función del grado de incumplimiento. Si no se ejecutó nada, se devuelve la totalidad del dinero recibido.
  • ⚠️ Error a evitar: No haber guardado los certificados de cumplimiento, facturas y evidencias que acrediten que el proyecto se realizó según lo comprometido. Sin papeles, no hay forma de defenderse.

Bitwise elige a Helius para su ETF Solana Staking con rendimiento del 7%+ APY

La carrera por los ETF de Solana con staking se calienta. Bitwise Asset Management, que gestiona más de 15.000 millones de dólares en activos cripto, ha anunciado este martes la selección de Helius, el mayor validador de la red Solana, como su proveedor exclusivo de staking para el nuevo Bitwise Solana Staking ETF (BSOL). Con esta alianza, el producto promete un rendimiento superior al 7% de APY para los inversores, una cifra que marca un antes y un después en la adopción institucional del activo.

Rendimiento y seguridad, las claves de la elección de Helius

Para entender la decisión de Bitwise, conviene recordar que el staking recompensa a quienes delegan SOL a los validadores, que perciben una porción de las comisiones de la red y del MEV. Si un validador falla a la hora de producir bloques —si pierde slots—, los stakers ven reducida su rentabilidad. Por eso, el rendimiento del APY depende directamente de la eficiencia técnica del nodo.

Helius, que ya opera con 14 millones de SOL en staking, presume de un 99,9% de acierto en los slots —los intervalos en los que se generan los bloques—, un 100% de disponibilidad y un retorno actual del 6,6%. Aplicar las mismas optimizaciones al validador que ha lanzado Bitwise (Bitwise Onchain Solutions) permite estimar un APY superior al 7% para los partícipes del BSOL.

Sin embargo, el atractivo no es solo numérico. Bitwise necesitaba un socio que entendiera bien los los entresijos regulatorios y de cumplimiento. Helius ha construido informes en tiempo real, predicciones de APY y una infraestructura certificada SOC 2 con acuerdos de nivel de servicio institucionales. Hong Kim, CTO de Bitwise, ha destacado que solo un validador «nativo de Solana» con la profundidad técnica de Helius podía cumplir con las exigencias de seguridad y reporte de un ETF.

La alianza, además, concentra todo el staking en un único validador. La lógica es clara: cuando se gestiona un producto cotizado, la fiabilidad y el rendimiento concentrados pesan más que la descentralización a toda costa. Es una apuesta por la excelencia operativa y por la confianza que Helius ya ha demostrado gestionando la mayor cantidad de SOL delegado de la red.

La decisión de Bitwise de apostarlo todo a un solo validador revela que la seguridad y el rendimiento, juntos, son el nuevo estándar de los ETF cripto.

El apetito institucional por Solana se dispara

El lanzamiento del BSOL no es un hecho aislado. El año pasado, las stablecoins en circulación sobre Solana alcanzaron los 16.600 millones de dólares, un incremento del 245% respecto a 2024. Con proyectos como PayPal USD (PYUSD) y Global USD (USDG), la red se ha convertido en la espina dorsal de los pagos cripto y de las aplicaciones financieras descentralizadas.

El volumen de negocio lo confirma. En los tres primeros trimestres de 2025, Solana acumuló 1,2 billones de dólares en intercambios en DEX, generó 1.800 millones en ingresos para aplicaciones y registró 1.300 millones en valor económico real (REV), que recoge las comisiones que fluyen hacia los validadores. Esta actividad es la que permite ofrecer un rendimiento atractivo al staking, porque el APY se nutre de las tarifas que genera el uso de la red.

A ello se suma la iniciativa «Project Crypto» del presidente de la SEC, Paul Atkins, que busca modernizar las reglas bursátiles para que los mercados financieros puedan operar sobre blockchains. Solana, con su alta velocidad y bajas comisiones, es candidata natural para albergar la cotización de acciones y otros activos del mundo real tokenizados. De hecho, ya se negocian bonos del Tesoro, materias primas y participaciones inmobiliarias sobre su infraestructura.

Bitwise Solana ETF

Otro factor de peso es el auge de las empresas de tesorería en activos digitales (DAT), que acumulan SOL directamente en sus balances. Hasta octubre de 2025, diecinueve de estas compañías atesoraban más de 20 millones de tokens, casi el 3,3% de la oferta total, creando una demanda adicional por productos regulados como el BSOL.

Análisis: ¿Qué significa este ETF con staking para el inversor de Solana?

Creo que este movimiento cierra una etapa. Durante años, la SEC dudó de los ETF con staking; ahora, con Project Crypto, el camino está despejado. Que Bitwise, con 15.000 millones en activos, lance un producto así indica que el riesgo regulatorio se percibe como manejable. Es la señal más clara de que Solana ha dejado de ser una red experimental.

Ahora bien, concentrar el 100% del staking en un único validador introduce un punto único de fallo operativo. Si Helius sufriera una brecha de seguridad o una parada prolongada, el ETF perdería los rendimientos y, quizá, la confianza del inversor institucional. A corto plazo, el historial impecable de Helius disipa esos temores, pero el debate sobre centralización no desaparecerá.

Por otra parte, el atractivo 7%+ de APY depende de que la actividad en la red se mantenga elevada. Si el mercado entra en un invierno cripto, las comisiones menguan y la rentabilidad prometida podría quedarse corta. Invertir en el BSOL es también una apuesta por la salud del ecosistema Solana a medio plazo. Conviene no olvidar que las cifras récord de 2025 se produjeron en un mercado alcista.

En cualquier caso, la noticia supone un espaldarazo para Solana. Tras los ETF de bitcoin y ether, el capítulo con staking era inevitable. La pregunta es cuántos emisores seguirán el ejemplo y si el regulador mantendrá la puerta abierta. Por lo pronto, la infraestructura ha dado un salto cualitativo.

Valoración de Ethereum toca mínimos de 7 años: ¿señal de compra histórica?

Ethereum cotiza en torno a 1.684 dólares este 10 de junio de 2026, un 3% al alza en la sesión, pero muy lejos de los máximos de enero. Sin embargo, no es el precio lo que llama la atención esta semana, sino un indicador on-chain que apenas se menciona fuera de los círculos más técnicos: el MVRV Z-Score. Este medidor acaba de caer a -0,7, su lectura más baja desde diciembre de 2018, y eso enciende la señal de infravaloración extrema que solo ha aparecido tres veces en la historia de la criptomoneda.

El MVRV Z-Score mide la diferencia entre el valor de mercado de ether y el coste medio al que lo adquirieron todos sus tenedores. Luego, esa diferencia se ajusta según la volatilidad histórica de la red. Cuando el indicador entra en negativo, significa que el precio ha caído por debajo del coste medio de los holders: en otras palabras, la mayoría de quienes tienen ETH están en pérdidas y el activo parece barato en términos históricos.

El MVRV Z-Score entra en zona verde

El dato de -0,7 sitúa al indicador dentro de la franja de infravaloración que los analistas on-chain, como los de Glassnode, consideran zona de compra potencial. Es la tercera vez que ocurre desde el lanzamiento de Ethereum: a finales de 2018, a mediados de 2022 y ahora. En las dos ocasiones anteriores, ether inició una recuperación notable en los meses siguientes, aunque conviene recordar que el indicador se mantuvo en negativo durante un tiempo antes de que el precio despegara.

De hecho, la señal no es un interruptor que active una subida automática. En 2018, el MVRV Z-Score estuvo por debajo de cero varios meses hasta que el mercado encontró suelo. En 2022, pasó algo parecido tras el colapso de Terra y la quiebra de FTX. Así que el dato actual, aunque llamativo, invita más a la observación que a la euforia.

Las dos veces que el MVRV Z-Score llegó a este nivel, ether multiplicó su precio en los meses posteriores.

Solo en esas dos ocasiones anteriores, el rebote mínimo desde el suelo hasta el máximo posterior superó el 300 %. Pero el camino hasta la cima estuvo lleno de vaivenes y, en ambos casos, la recuperación tardó más de lo que muchos inversores esperaban.

Los saldos en exchanges cuentan una historia más cauta

La valoración deprimida aún no ha provocado compras masivas en todo el mercado. Los datos de saldos en plataformas de intercambio muestran que el suministro de ether en exchanges cayó desde los 8,5 millones de ETH en diciembre hasta un mínimo de 6,82 millones a finales de abril, una señal de acumulación. Sin embargo, durante la venta de mayo parte de esos tokens regresó, elevando la cifra hasta 7,7 millones, para luego bajar ligeramente a los 7,28 millones actuales.

El flujo neto en los últimos días es ligeramente positivo, con una entrada de 32.100 ETH. Eso sugiere una distribución a corto plazo, aunque la tendencia de acumulación a largo plazo sigue intacta. Dicho de otro modo, no vemos el movimiento claro de salida masiva de monedas de los exchanges que suele acompañar a los grandes procesos de compra institucional.

La atención social también pinta un cuadro de agotamiento más que de pánico. El dominio social de Ethereum, que mide la conversación relativa en redes, llegó a un pico de 4,0 a principios de abril y desde entonces ha caído hasta 1,22. El volumen social se ha desplomado a 94, un nivel que en ciclos anteriores coincidió con momentos de suelo.

Las ballenas, según los datos on-chain, siguieron comprando mientras el público minorista miraba hacia otro lado. Esa divergencia es justo lo que se suele ver al final de una tendencia bajista larga. Pero, como advertíamos antes, la baja participación es solo una condición necesaria, no el detonante de la recuperación.

La lección de los ciclos anteriores y los riesgos actuales

Los paralelismos con 2018 y 2022 son tentadores, pero hay diferencias que conviene no pasar por alto. En 2018, Ethereum era una red mucho más pequeña, sin el ecosistema DeFi desarrollado ni los rollups que hoy le dan soporte. En 2022, el desplome vino acompañado de un pánico sistémico en el sector cripto. Ahora, en 2026, el contexto es distinto: hay aprobación institucional con ETFs operando en Estados Unidos, una hoja de ruta técnica que avanza con upgrades como Pectra, y un staking consolidado que reduce la oferta líquida en circulación.

Sin embargo, el riesgo de que la baja atención social no sea solo un síntoma de agotamiento, sino de pérdida de relevancia de la narrativa de Ethereum frente a otras cadenas, está ahí. Los protocolos de capa 2 absorben gran parte del volumen transaccional, y algunas voces del sector empiezan a preguntarse si la mainnet se está vaciando de actividad económica directa.

Lo que marcará el punto de giro no será solo que el MVRV Z-Score rebote, sino que lo haga acompañado de una salida neta de ether de los exchanges y un repunte sostenido en el precio. La historia on-chain nos dice que estamos en zona de compra, pero la prudencia nos recuerda que el suelo puede ser un rango, no una vela diaria.

El truco definitivo de Iberia para conseguir vuelos baratos en su web que casi nadie utiliza

La mayoría de los viajeros que compran en iberia.com introduce fechas fijas, elige el primer vuelo que aparece y paga sin más. Iberia, sin embargo, lleva años ofreciendo en su propia web una combinación de herramientas que, usadas juntas en el momento adecuado, puede recortar el precio del billete entre un 10 % y un 30 %. El problema no es que esté oculta: el problema es que casi nadie se molesta en combinarlas.

El truco arranca en el buscador de vuelos de la aerolínea, donde el calendario de precios muestra tarifas para días adyacentes. Activar la opción de fechas flexibles en una búsqueda de ida y vuelta transforma ese calendario en un mapa de precios por semana: de un vistazo, el viajero ve cuáles son los días más baratos alrededor de su fecha ideal. Esto, por sí solo, ya ahorra dinero. Pero la jugada de verdad empieza cuando se combina con un código de descuento.

Cómo funciona el buscador de fechas flexibles de Iberia

Youtube video

El buscador de Iberia no obliga a buscar un único par de fechas. Una vez introducido el destino, el calendario desplegable muestra el precio más bajo disponible para cada día del mes. El viajero puede ampliar o reducir la ventana de viaje con un simple clic, y el sistema recalcula automáticamente las combinaciones más económicas de ida y vuelta.

Lo que pocos saben es que los martes de junio de 2026 están concentrando algunas de las tarifas más bajas del verano en rutas europeas y transatlánticas, porque son días de baja demanda corporativa. Buscar con la opción de ±3 días activada en torno a cualquier martes de este mes puede revelar diferencias de precio de hasta 60 euros por trayecto respecto al viernes más próximo.

Iberia Plus y los códigos de descuento que casi nadie aplica

Iberia apostó hace años por la tecnología para mejorar la experiencia de compra, y el programa de fidelización es el resultado más tangible de esa apuesta. Los Avios, la moneda del programa Iberia Club, permiten no solo canjear vuelos completos, sino también aplicar descuentos parciales desde 1.250 Avios en la ventana de pago de cualquier reserva.

Lo que sorprende es que el campo para introducir códigos de descuento aparece discretamente en el paso 4 del proceso de compra, justo antes de confirmar el pago. Muchos viajeros llegan a ese punto, no ven un código activo y lo pasan por alto. Sin embargo, los miembros del Iberia Club con tarjeta asociada ven ese mismo campo con un descuento del 10 % ya aplicado, sin necesidad de buscar ningún cupón externo.

Avios: la moneda que convierte cada reserva en un descuento

Youtube video

Acumular Avios no requiere volar con frecuencia. El programa Iberia Club suma puntos por compras con tarjetas asociadas, reservas de hotel a través de plataformas colaboradoras y alquiler de coches, entre otros. Con un nivel de gasto habitual moderado, un miembro activo puede acumular suficientes Avios en pocos meses para aplicar un descuento real en su próximo billete.

La clave está en no esperar a tener Avios para grandes premios. Aplicar 1.250 Avios como descuento parcial en una reserva de 150 euros equivale a reducir el precio en unos 20 euros, lo que representa un ahorro inmediato y tangible. Combinado con la tarifa más baja encontrada mediante el buscador flexible, el resultado es un billete considerablemente más barato que el que habría comprado cualquier viajero que no conozca esta estrategia.

La combinación ganadora: fechas flexibles + código en el martes de junio

Aquí está el método completo, paso a paso:

  • Entra en iberia.com, introduce tu destino y activa la opción de búsqueda con fechas flexibles (±3 días).
  • Localiza el martes con la tarifa más baja dentro del mes de junio: serán los días con menor demanda y, por tanto, menor precio.
  • Inicia sesión en tu cuenta de Iberia Club antes de hacer clic en «reservar»: el descuento del 10 % para titulares de tarjeta se aplica automáticamente sobre la tarifa mostrada.
  • En el paso 4 del proceso de compra, introduce tus Avios disponibles para reducir aún más el precio final.

El error que comete casi todo el mundo al comprar en Iberia

La mayoría de los compradores falla en el orden de los pasos. Buscan sin estar identificados, eligen vuelo y tarifa, y solo entonces recuerdan iniciar sesión. El problema es que la sesión iniciada después de elegir vuelo no siempre actualiza el precio con el descuento de socio: el sistema puede mantener la tarifa anónima ya calculada. La solución es iniciar sesión antes de lanzar la primera búsqueda.

El segundo error habitual es reservar directamente con un comparador externo. Iberia solo aplica los descuentos del Iberia Club y los códigos promocionales en reservas realizadas directamente en iberia.com. Si el billete se compra a través de un metabuscador, el precio puede parecer igual o incluso inferior, pero se pierden los beneficios del programa y no se acumulan Avios para la próxima reserva.

Una estrategia que irá a más en los próximos meses

Iberia lleva desde 2025 ampliando las ventajas de su programa de fidelización, y todo apunta a que en la segunda mitad de 2026 el Iberia Club incorporará nuevas bonificaciones para miembros que reserven directamente en la web. Los expertos en viajes apuntan que las aerolíneas de largo recorrido están premiando cada vez más al viajero que reserva en canal directo, y Avios se perfila como la divisa más rentable del ecosistema IAG en España.

La ventana de los martes de junio es una oportunidad puntual, pero el método en sí —buscador flexible más identificación como socio más código de descuento— es reproducible cualquier mes del año. Quien lo incorpore a su rutina de reserva dejará de pagar de más en cada viaje que haga con Iberia.

HYROX acelera su crecimiento: 1,5 millones de participantes y 270 millones de dólares en 2025/2026

El fitness indoor ha encontrado su gran escenario. HYROX, la competición estandarizada que mezcla carrera y ejercicios funcionales, se encamina a superar el millón y medio de participantes en la temporada 2025-2026, con una facturación proyectada de 270 millones de dólares.

Del oro olímpico al vacío de la retirada

Moritz Fürste es triple medallista olímpico con la selección alemana de hockey hierba. En una entrevista con CNBC International, el cofundador de HYROX confiesa que el final de su carrera deportiva le dejó un miedo profundo: no volver a sentir la misma intensidad competitiva. «Los atletas mueren dos veces», explica, aludiendo al agujero emocional que muchos experimentan al colgar las botas.

Fue el temor a ese vacío lo que le empujó a buscar un nuevo propósito. Quería recuperar «ese fuego, esa motivación intrínseca» y replicar la adrenalina de la alta competición. El hockey hierba le había dado oros en Pekín y Londres, y un bronce en Río, pero necesitaba una segunda arena.

Un deporte para los que entrenan en el gimnasio

La chispa surgió de un dato revelador: el 52 % de las personas que acuden al gimnasio consideran el fitness su deporte. Sin embargo, no existía una competición que diera forma a esa identidad. «El fitness no es un deporte, es una metodología de entrenamiento. Queríamos crear el deporte para el que millones de personas ya se estaban preparando», explica Fürste. Así nació HYROX, con un formato estandarizado: ocho series de 1 km de carrera, cada una seguida de una estación de ejercicios funcionales, el mismo recorrido y orden en todas las sedes del mundo. «Si cambiáramos el formato, dejaría de ser HYROX», enfatiza.

El primer evento, en 2017 en Hamburgo, apenas reunió a 650 participantes, y el propio Moritz hizo de maestro de ceremonias. «Recuerdo la alegría pura de esas personas al intentar terminar la carrera. A partir de ese momento nunca dudé de que esto iba a funcionar», relata. Aquella certeza le llevó a apostarlo todo: pidió dinero prestado a familiares, amigos y bancos, mucho mas del que había visto en su vida. «No tenía un plan B. Fui a por todas», admite.

Pedí prestado más dinero del que jamás había visto a familiares, amigos y bancos. No tenía un plan B. Fui a por todas.

— Moritz Fürste, cofundador de HYROX

Superar la pandemia y el punto de inflexión

El camino no fue fácil. Llegó la COVID-19 y con ella el parón de los eventos masivos. «Fue un golpe muy duro para un negocio como el nuestro, pero no negamos la realidad; fuimos a la oficina cada día», rememora Fürste. En lugar de recortar, el equipo invirtió en comunidad: activaciones digitales, competiciones online, boletines y, sobre todo, tejieron lazos con los gimnasios locales ofreciendo licencias gratuitas. Esa siembra dio fruto en 2022 con el primer ‘sold out’ de HYROX en Londres. «Fue la primera vez que agotamos las entradas en un solo día. Pensamos que todo iba a cambiar», afirma. Y así fue.

Cuatro fuentes de ingresos que mueven millones

Hoy HYROX genera dinero a través de cuatro vías, según detalla el cofundador. La venta de entradas —tanto para atletas como para espectadores— es la principal, agrupando casi el 65 % de la facturación. Le sigue el merchandising co-creado con Puma (15 %), los patrocinios (entre el 10 y el 15 %) y las licencias a gimnasios afiliados (un 10 %). Con más de 15 000 centros que ofrecen entrenamiento HYROX en todo el mundo, la compañía evita abrir locales propios: «¿Para qué competir con nuestros socios si podemos tener 16 000 gimnasios en lugar de cien?», razona Fürste. El modelo apunta a 270 millones de dólares en 2026.

Marketing sin anuncios: la fuerza de la autenticidad

Uno de los secretos mejor guardados de HYROX es su apuesta por un crecimiento orgánico casi total. «No hacemos publicidad de pago en la parte alta del embudo», confiesa Moritz. La marca descubrió que el influencer famoso con miles de seguidores no vendía entradas; sin embargo, el dueño de un pequeño gimnasio con 4.000 seguidores y 2.000 miembros lograba colocar cien tickets. La autenticidad del que realmente entrena y compite es el motor de adquisición. De esta forma, la comunidad de gimnasios se ha convertido en una red capilar que recomienda el evento de manera natural.

De Abu Dabi a las aspiraciones olímpicas

La expansión internacional sigue un plan claro: estar en las 150 principales ciudades metropolitanas del mundo. Oriente Medio es hoy una de las prioridades; en Abu Dabi se congregaron más de 3 500 atletas de 124 nacionalidades. Y el futuro podría ir aún más lejos. Fürste está «cien por cien convencido» de que el ‘hybrid racing’ —la disciplina madre de HYROX— entrará en el programa olímpico en la próxima década. Aunque la marca no sea una disciplina olímpica en sí, aspira a convertirse en la vía de clasificación: «Estamos trabajando con World Triathlon y el COI para que, si quieres ir a los Juegos, te clasifiques a través de HYROX», explica. Sería un círculo perfecto para un ex olímpico que encontró en el fitness su segunda vida.

En una era donde los formatos deportivos compiten por la atención en redes y pabellones, HYROX demuestra que la estandarización y la comunidad pueden construir un negocio multimillonario. Moritz Fürste, que no es amigo de dar consejos, deja una enseñanza: «Si crees en lo que haces, persíguelo. Y sabrás si crees en ello porque si te cuestionas, entonces no estás creyendo». ¿Será el hybrid racing el próximo gran espectáculo deportivo global? Mientras, un millón y medio de corredores ya tienen fecha para sudar la camiseta.

Puedes ver la entrevista completa en CNBC International aquí:

La Renta 2026 cierra el 30 de junio: revisa tu hipoteca y ahorra hasta 1.356 euros

Si tienes una hipoteca firmada antes del 31 de diciembre de 2012, los próximos 20 días son el último tren para incluir la deducción por vivienda habitual en tu declaración de la Renta 2025, que cierra el 30 de junio. Hacienda puede devolverte hasta 1.356 euros, pero un simple cambio de banco puede poner en riesgo ese dinero.

Según los datos de la Agencia Tributaria, casi el 40 % de los contribuyentes deja la declaración para el mes de junio. Entre los rezagados abundan propietarios con hipoteca que temen perder la deducción si mejoran las condiciones con otra entidad. He revisado la letra pequeña y te confirmo que ese miedo no siempre está justificado.

Hasta 1.356 euros al año: quién puede pedir la deducción

La deducción por inversión en vivienda habitual sigue viva para quienes compraron antes de 2013. Permite desgravar el 15 % de las cantidades pagadas durante el año (cuotas, intereses y seguros obligatorios), con un límite de 9.040 euros anuales. El ingreso máximo que te devuelve Hacienda es de 1.356 euros.

Para que te hagas una idea de cuánto te toca, te dejo una tabla con tres ejemplos reales según la cuota mensual:

Cuota mensualPago anual (cuotas+seguros)Deducción (15 %)
450 €5.400 €810 €
600 €7.200 €1.080 €
800 € o más9.040 € (tope)1.356 €

Lo importante es que el derecho a la deducción depende de la fecha en que compraste la casa, no del banco que te financia. Si pedirás la devolución este año, este dato te da tranquilidad para mover ficha.

La deducción está anclada en la fecha de compra, no en el banco que te pasa el recibo.

Subrogar la hipoteca sin perder la ayuda: la palabra que tranquiliza

deducción hipoteca

Cuando cambias de entidad mediante una subrogación (portabilidad hipotecaria), el préstamo conserva intacta su fecha de origen. Por tanto, Hacienda te mantiene la deducción al 100 %. Los asesores hipotecarios coinciden en que perder el miedo a buscar una oferta mejor es la clave.

El riesgo aparece si cancelas la hipoteca antigua y abres una completamente nueva desde cero. Entonces la fecha de compra del préstamo se pierde y, con ella, la deducción. La Dirección General de Tributos (DGT) no siempre interpreta igual estos casos, así que cualquier cancelación te expone a inseguridad jurídica y a perder hasta 1.356 euros al año.

Por eso, si tienes una hipoteca pre-2013, la subrogación debe ser siempre tu primera opción. La ley limita los costes y protege tu ventaja fiscal.

¿Y si el ahorro del nuevo banco supera la deducción?

Ahora bien, hay ocasiones en que las ofertas de otra entidad son tan agresivas que compensa decir adiós a la ayuda de Hacienda. He hecho los números con una hipoteca media de 210.000 euros pendientes para mostrarte la comparación:

Cuando no interesa: Si el banco te rebaja la cuota en 62 euros al mes, el ahorro anual es de 744 euros. Pero perderías la deducción (que equivale a unos 113 euros al mes, 1.356 euros al año). El balance neto es negativo: pierdes 612 euros al año.

Cuando sí compensa: Si consigues una reducción de 142 euros al mes (1.704 euros anuales), incluso renunciando a la deducción, ganas 348 euros limpios al año. En ese escenario, mudar la hipoteca es un acierto.

Cambiar de banco puede salir a cuenta si la rebaja mensual supera de lejos los 113 euros que Hacienda te ingresa cada mes.

La estrategia que me pide el bolsillo: comparar antes de firmar

La Renta 2026 es la excusa perfecta para poner orden. El año pasado vi demasiados casos de contribuyentes que, por miedo a perder la deducción, seguían pagando un tipo de interés alto mientras otros ya financiaban al 2,5 % o menos. La inercia cuesta dinero.

Mi criterio es claro: si cumples los requisitos, negocia con tu banco actual o busca una subrogación que mantenga la fecha del préstamo. Solo si la oferta de fuera rebaja tu cuota en más de 142 euros al mes y la subrogación no es posible, plantéate la cancelación. Pero haz siempre los números con la TAE real, incluyendo comisiones y vinculaciones.

Y una advertencia: aunque la deducción siga vigente, los presupuestos del Estado no son eternos. Aprovechar ahora esa ventaja fiscal mientras dure es una decisión de pura gestión doméstica que, en muchos hogares, se traduce en en más de mil euros al año.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu escritura para confirmar la fecha de compra y calcula si te toca deducción. Si es así, consulta con tu banco o con otro si mejoran las condiciones sin perderla.
  • Qué vigilar: El 30 de junio es el cierre de la Renta. No dejes escapar la deducción por no presentar a tiempo. Y en los próximos meses, las ofertas hipotecarias pueden seguir mejorando si el Euríbor se modera.
  • El error a evitar: Cancelar la hipoteca antigua sin saber que pierdes la ayuda fiscal. Una simple subrogación protege tu deducción y tu ahorro anual.

BBVA Research eleva al 12% la previsión de subida del precio de la vivienda en 2026

EN 30 SEGUNDOS

  • ¿Qué ha pasado? BBVA Research eleva del 10,2% al 12% su previsión de subida del precio de la vivienda en 2026 y calcula un déficit de 800.000 viviendas que seguirá presionando los precios.
  • ¿Quién está detrás? El servicio de estudios de BBVA, que publica este miércoles su informe ‘Situación España’.
  • ¿Qué impacto tiene? La fuerte brecha entre oferta y demanda mantiene la presión alcista sobre el coste de compra, aunque el repunte del euríbor hasta el 2,8% y una inflación del 3,8% este año encarecerán la financiación y mermarán el poder adquisitivo. Para 2027 la subida de precios se moderará al 5,7%.

BBVA Research ha revisado al alza su previsión del precio de la vivienda para 2026 hasta el 12%, según el informe ‘Situación España’ que ha difundido este miércoles. Frente al 10,2% que calculaba a principios de año, el servicio de estudios del banco anticipa que el desequilibrio entre la oferta y la demanda —con un déficit que se ampliará hasta las 800.000 unidades— presionará el coste de compra muy por encima de lo esperado, aunque el ritmo bajará en 2027 hasta el 5,7%.

Los tres motores que llevan la subida de precios al 12%

‘Tanto el incremento de la renta bruta disponible como los cambios demográficos y sociales siguen sosteniendo la creación de nuevas unidades familiares, en torno a 200.000 al año‘, explica BBVA Research. La mayoría de esos hogares se concentra en zonas donde la oferta de vivienda es cada vez más limitada, lo que, unido a unas condiciones de financiación todavía relativamente favorables, tensiona el coste de compra.

Esa tensión no es coyuntural. El propio banco mantiene sin cambios su estimación del déficit residencial que arrastra España y que podría rozar las 800.000 viviendas el próximo año. Mientras la creación de oferta nueva sigue sin acelerarse lo suficiente —la inversión en construcción de vivienda crecerá un 5,7% en 2026 y un 6,7% en 2027—, la demanda se mantiene firme. La conclusión del servicio de estudios es clara: los precios seguirán subiendo a doble dígito este año.

Euríbor al 2,8% e inflación: el horizonte que frena a los compradores

La cara menos amable del informe está en el coste del crédito. El euríbor a 12 meses ha pasado del 2,2% que marcaba en febrero al 2,8% en mayo, y BBVA Research espera una subida adicional de 25 puntos básicos en los tipos de depósito del BCE en su reunión de este mismo mes de junio, seguida de otra en la primera mitad de 2027, hasta situar el tipo terminal en el 2,5%. Esa senda encarecerá las cuotas hipotecarias y, de hecho, el banco ya percibe un deterioro de la confianza de las familias, golpeadas por la preocupación ante un posible repunte de la inflación, que calcula en el 3,8% para 2026 y en el 2,8% para 2027.

El golpe de la energía derivado del conflicto en Oriente Próximo explica buena parte de esa inflación extra y resta competitividad a las exportaciones de bienes. BBVA Research estima que el ‘shock’ de oferta podría restar 0,5 puntos al PIB en 2026 y 0,1 en 2027, y elevar la inflación 1,3 y 0,6 puntos, respectivamente. A pesar de ello, la economía española mantiene una resiliencia notable, apoyada en las exportaciones de servicios no turísticos y en la creación de empleo —cerca de un millón de puestos en solo dos años— que permite que la renta bruta disponible real siga creciendo por encima de la media del último cuarto de siglo.

La combinación de un déficit de 800.000 viviendas, un euríbor al alza y una inflación persistente está redibujando el mapa de la demanda: la vivienda sigue subiendo, pero la capacidad de compra se resiente.

La Ficha del Inversor

Desde el punto de vista de la métrica pura, el 12% de revalorización que BBVA Research anticipa para 2026 coloca la inversión en vivienda como uno de los activos más rentables del ejercicio, siempre que el comprador pueda absorber una entrada y unas cuotas crecientes. El yield bruto medio en las grandes capitales ronda el 4-5%, por lo que la plusvalía sigue siendo el principal atractivo. La tendencia a seis meses apunta a que los precios mantendrán la inercia alcista al menos hasta el otoño, porque la oferta no se multiplica de la noche a la mañana y porque la inmigración y la formación de hogares no dan signos de freno.

El perfil recomendado, a la luz de estas proyecciones, es el del comprador con alta solvencia que puede firmar una hipoteca fija antes de que el euríbor se asiente por encima del 3%. Los inversores patrimoniales que buscan alquiler residencial ven con buenos ojos la fortaleza de la demanda en las zonas tensionadas, pero deben descontar el impacto de una menor rentabilidad neta si los tipos de interés elevados obligan a financiar la compra con mayor apalancamiento. Las family offices y los fondos que ya tienen posiciones en residencial premium probablemente mantengan sus carteras, aunque la rotación se ralentizará si el encarecimiento hipotecario reduce el número de compradores finales.

El pulso entre operadores es nítido: las promotoras que tienen suelo finalista en cartera —Aedas Homes, Metrovacesa, Neinor Homes— celebran la revisión al alza de BBVA Research porque consolida su actual ritmo de preventas, pero miran de reojo el incremento del euríbor, que podría enfriar el ritmo de absorción de las nuevas promociones a partir de septiembre. Las socimis, por su parte, ven en la brecha de oferta una justificación para acelerar sus planes de Build to Rent, aunque los costes financieros empiezan a pesar.

Conviene recordar, como precedente, que en el ciclo 2004-2007 las revalorizaciones anuales también se movían en la horquilla del 10-12% y que aquello terminó en un ajuste severo cuando la liquidez se secó. La situación de partida de las familias es hoy mucho más saneada —menor endeudamiento, empleo récord—, pero el riesgo de que la inflación y los tipos muerdan el poder adquisitivo más de lo previsto es real. La próxima cita con la realidad será la reunión del BCE del 18 de junio: si el banco central confirma la subida de tipos que BBVA Research da por descontada, la ventana para comprar con hipotecas aún competitivas podría cerrarse en cuestión de semanas.

ING lanza una suscripción bancaria con Disney+ y Prime Video al estilo neobanco

ING ha irrumpido en el mercado español de la banca por suscripción con un plan que integra Disney+ y Prime Video, emulando la estrategia que Revolut y N26 llevan años perfeccionando. La entidad holandesa, pionera en la digitalización del sector, da un paso más allá del clásico paquete de comisiones cero y lanza una oferta ‘a la carta’ que los clientes pueden modular según su consumo de ocio digital, viajes o seguros.

Según ha comunicado la entidad en su página oficial, los nuevos planes de suscripción se estructuran en varios niveles. El más básico mantiene la cuenta sin comisiones y añade descuentos en comercios. Los superiores incluyen suscripción completa a Disney+ y a Amazon Prime Video, coberturas de viaje ampliadas y líneas de crédito preaprobadas con condiciones preferentes. El precio final varía entre 9,99 y 19,99 euros al mes, dependiendo del pack contratado.

El movimiento copia sin disimulo la fórmula de los neobancos. Revolut, que ya supera los 4 millones de clientes en España, monetiza sus planes Ultra y Premium con servicios de streaming, VPN y seguros de vuelo. N26 ofrece paquetes similares en su nivel Metal. ING, con una base de clientes más veterana —y enormemente fidelizada—, aspira a retener a los que empiezan a mirar hacia las fintech mientras rejuvenece su cartera.

La suscripción a la carta: streaming, descuentos y paquetes personalizables

El nuevo modelo de ING Rompe con una década de banca gratuita estandarizada. Ahora, cada cliente elige qué servicios quiere y paga una cuota fija mensual a cambio de ventajas que van más allá de lo puramente financiero. La inclusión de Disney+ y Prime Video es el gancho, pero la apuesta estratégica está en la recurrencia de ingresos y en el aumento del ticket medio por usuario.

Internamente, el banco denomina a esta modalidad ‘banking-as-a-service’ interno: una plataforma sobre la que se integran servicios de terceros, desde plataformas de vídeo hasta seguros de viaje, sin que el cliente salga de la app de ING. La facturación se unifica en un solo recibo, lo que simplifica la gestión doméstica y aumenta el contacto diario con la aplicación, la métrica que todos los bancos persiguen.

La iniciativa se despliega primero en España, uno de los mercados clave para ING fuera de Países Bajos, y se replicará progresivamente en las demás geografías del grupo. La entidad ya testó el concepto en su país de origen durante 2025, aunque con una combinación de servicios diferente, más orientada a la movilidad compartida.

La presión de los neobancos: Revolut y N26 marcan el ritmo

La pregunta inevitable es por qué un banco con 25 años de trayectoria digital y una de las cuentas naranja más populares de Europa necesita copiar a unos rivales que, en conjunto, aún no alcanzan el 5 % de cuota de mercado en España. La respuesta está en la fuga de los segmentos jóvenes. Según datos del Banco de España, los menores de 35 años representan ya el 23 % de las altas en plataformas no bancarias, y su principal requisito no es la ausencia de comisiones, sino la integración de servicios de estilo de vida.

Revolut y N26 han entrenado a una generación a esperar más de su banco. Si la cuenta de toda la vida es un commodity, lo que añade valor es la suscripción a servicios cotidianos. ING, que llegó a liderar la recomendación entre los jóvenes hace una década, había perdido ese músculo. Con esta jugada intenta demostrar que también sabe bailar al ritmo de las superapps.

La batalla ya no es por la cuenta gratuita, sino por ver quién convence al cliente de que su suscripción mensual merece más la pena.

Análisis: ¿el modelo de suscripción define al banco del futuro?

La evolución de ING es reveladora porque señala hacia un sector que abandona la venta cruzada agresiva para abrazar los ingresos recurrentes. Si un cliente paga 14,99 euros al mes durante tres años por un pack que incluye finanzas y ocio, el banco no solo genera un flujo predecible, sino que crea echadero. La tasa de cancelación de estos planes suele ser inferior al 4 % anual, la mitad que la de una tarjeta revolving tradicional.

Con todo, el riesgo no es pequeño. La oferta de streaming es un arma de doble filo: si Disney+ o Amazon deciden renegociar los contratos al alza, el banco absorberá el coste o se verá obligado a subir la cuota, justo lo que desgasta la relación con el cliente. Además, el movimiento puede ser replicado por Santander o CaixaBank en semanas, banalizando la ventaja competitiva. Lo relevante no será quién lo haga primero, sino quién construya la plataforma más abierta y con mejor experiencia de usuario.

Creo que ING acierta al elegir el momento. La banca por suscripción ha madurado lo suficiente como para que un actor regulado, con balance sólido y reputación de transparencia, la convierta en un producto masivo. Pero necesitará algo más que series para retener a un cliente que, dentro de un año, podrá acceder al mismo pack desde tres aplicaciones distintas. El campo de batalla se ha trasladado de la oficina al teléfono. El próximo paso será ver quién integra seguros de salud y energía en el mismo plan. Ahí se jugará la verdadera fidelización.

La tarjeta monedero de la Comunidad de Madrid para familias vulnerables ya se puede solicitar en estos puntos

Más de 9.000 familias madrileñas accedieron a la tarjeta monedero desde que el programa arrancó en 2024, y ahora Madrid vuelve a abrir el grifo con una nueva convocatoria que cualquier hogar en situación de vulnerabilidad puede aprovechar este mes de junio. La tarjeta funciona como un vale canjeable de hasta 200 euros al mes para comprar alimentos frescos e higiene básica en supermercados autorizados, sin restricciones de marca ni formato.

Lo que diferencia a este programa de otras ayudas es su diseño: no se recibe una cesta de productos preseleccionada, sino dinero cargado en una tarjeta que la familia usa como considera. Eso, para quien ha pasado por la cola de un banco de alimentos, marca una diferencia enorme en términos de dignidad y autonomía.

Madrid activa junio: dónde y cómo solicitar la tarjeta monedero

Youtube video

El procedimiento arranca siempre en los Servicios Sociales municipales del ayuntamiento donde esté empadronada la familia. Es el trabajador o trabajadora social quien valora el caso, emite el informe correspondiente y deriva el expediente a la Dirección General de Servicios Sociales e Integración de la Comunidad de Madrid. Sin esa derivación no hay tarjeta.

Una vez aprobada la solicitud, Cruz Roja recibe los listados remitidos por los servicios sociales de Madrid y es la entidad encargada de entregar físicamente las tarjetas, resolver dudas e incidencias y gestionar las recargas. El plazo máximo de entrega de la tarjeta en formato físico es de siete días hábiles desde que la solicitud queda aprobada.

Madrid y Cruz Roja: cómo funciona la colaboración que reparte la ayuda

El programa combina dos actores que raramente fallan cuando van juntos: Madrid pone el marco normativo y la financiación autonómica, y Cruz Roja aporta la red territorial y la experiencia en asistencia directa. La entidad lleva más de 160 años operando en España y triplicó su reparto de tarjetas monedero en los últimos años, lo que le da una capacidad logística que ningún organismo público puede replicar en el mismo plazo.

La financiación del programa procede en un 90% del Fondo Social Europeo Plus (FSE+), lo que significa que el dinero ya está garantizado y el programa no depende de los vaivenes del presupuesto regional. El 10% restante lo aporta directamente la Comunidad de Madrid.

Quién puede pedirla y cuánto dinero lleva cargado

Youtube video

Para acceder a la tarjeta hay que cumplir tres condiciones básicas: estar empadronado en un municipio de la Comunidad de Madrid, tener menores a cargo y acreditar ingresos por debajo del 40% de la renta media, lo que equivale a menos de 6.725 euros anuales. El umbral es bajo, pero el programa llega a familias que suelen quedarse fuera de otras prestaciones porque no cumplen los requisitos del ingreso mínimo vital o porque ya tienen expediente abierto en servicios sociales sin resolución.

La cuantía mensual varía según el número de miembros del hogar: 130 euros para familias de dos personas, 160 euros para tres, 190 euros para cuatro, y el máximo de 220 euros para cinco o más miembros. La tarjeta se recarga periódicamente y es compatible con el ingreso mínimo vital y con otras prestaciones, salvo que ya se esté recibiendo una ayuda específica para alimentación e higiene.

Documentación y plazos: lo que hay que llevar

Para tramitar la cita con los Servicios Sociales conviene llevar preparados los siguientes documentos:

  • DNI o NIE en vigor de todos los miembros adultos de la unidad familiar.
  • Libro de familia o documentación acreditativa de los menores a cargo.
  • Justificante de empadronamiento en el municipio madrileño.
  • Declaración de la renta o, en su defecto, documentación que acredite los ingresos actuales.

Qué compras cubre la tarjeta

La tarjeta monedero solo puede usarse en los supermercados autorizados que han firmado acuerdo con Cruz Roja, entre los que se encuentran grandes cadenas como Alcampo o Carrefour. Dentro de esos establecimientos, la tarjeta permite comprar alimentos frescos, alimentación infantil y productos de higiene básica, pero queda bloqueada automáticamente para alcohol, tabaco y productos no esenciales.

Qué pasa si me deniegan la solicitud

Si los servicios sociales consideran que no se cumplen los requisitos, el trabajador social debe explicar el motivo por escrito. En ese caso, la familia puede solicitar una revisión del expediente aportando documentación adicional o acudir a la Defensoría del Pueblo de la Comunidad de Madrid si considera que la denegación no está justificada. No existe un plazo máximo de resolución único, ya que depende de cada municipio.

Qué viene después: el futuro del programa en Madrid

El programa de tarjetas monedero ha superado con creces sus previsiones iniciales. En su primer año de funcionamiento alcanzó a más de 70.000 hogares en toda España, una cifra que consolidó el modelo frente a las alternativas de reparto físico de alimentos. La dirección apunta hacia una digitalización progresiva —la tarjeta física tiene ya una versión digital con entrega en cinco días hábiles— y hacia una mayor integración con los sistemas de servicios sociales autonómicos para reducir los tiempos de espera.

Para Madrid, donde la demanda siempre supera la oferta de plazas en los programas sociales, la clave estará en la agilidad de los servicios sociales municipales a la hora de tramitar los expedientes. Quienes ya estuvieron en lista de espera en convocatorias anteriores tienen prioridad en esta nueva apertura, así que si conoces a alguien en esa situación, el mensaje es claro: hay que pedir cita ya.

Publicidad