Multimillonarios amenazan con huir de California por el impuesto del 5% a la riqueza

En el vídeo, Bloomberg Television analiza si los multimillonarios realmente huirán de California ante un posible impuesto a la riqueza. Yo, como periodista que lleva años siguiendo estos movimientos, encuentro la tensión fascinante. El estado se enfrenta a un dilema: financiar la sanidad tras los mayores recortes federales de la historia o ahuyentar a quienes más tienen.

El origen: los recortes sanitarios federales

La propuesta, impulsada por un sindicato de trabajadores sanitarios, recogió más de 1,5 millones de firmas para llevar la medida a las urnas en noviembre. Según Bloomberg Television, la ley busca llenar los huecos que dejó la ‘One Big Beautiful Bill‘ de Donald Trump, que recortó drásticamente la financiación sanitaria a nivel nacional. El sindicato argumenta que el contrato social ha fallado cuando 19 multimillonarios controlan el 12,5% del PIB del estado.

¿Un 5% al patrimonio, no a la renta?

Explica Bloomberg Television que no es un impuesto sobre los ingresos, sino una tasa única del 5% sobre el patrimonio neto, incluyendo acciones, inmuebles y obras de arte. Esta aproximación va directa a la riqueza acumulada, no a los salarios. Los críticos advierten: grava tanto y algunos se irán.

Ciertos millonarios ya cruzaron la frontera. Antes del 1 de enero de 2026, fecha límite para quedar sujetos al pago, algunos se mudaron. Sergey Brin, cofundador de Google, compró una mansión de 42 millones de dólares en Incline Village, Nevada, donde la vista al lago Tahoe es idéntica pero el impuesto estatal sobre la renta es cero. Bloomberg Television recoge testimonios de agentes inmobiliarios que confirman que una dirección en Nevada duplica el precio de una propiedad de lujo frente al lago.

“Una dirección en Nevada duplica el precio de una mansión en el lago. Esa prima demuestra cuánto valoran los ultra ricos esquivar el fisco.”

— Bloomberg Television

La oposición demócrata: insólita defensa de los ricos

Bloomberg Television destaca un giro sorprendente: la mayoría de los candidatos demócratas en California, incluido el gobernador Gavin Newsom, se oponen al impuesto. Newsom ha declarado que una tasa única no resuelve un problema estructural. La oposición se financia con fuerza; el propio Sergey Brin ha desembolsado 58 millones de dólares para derrotar la iniciativa. Esta situación coloca a los demócratas californianos en la paradójica tesitura de defender a los más acaudalados.

Tom Steyer, la excepción milmillonaria

El único postulante a gobernador que la apoya es Tom Steyer, billonario y autodenominado agente de cambio. En el vídeo de Bloomberg, Steyer se presenta como el único multimillonario en la contienda que respalda la medida. Su postura contrasta con el resto del establishment político. Aun así, el propio Steyer admite que la fuga de grandes fortunas es un riesgo real.

¿Calidad de vida vs. 5% de riqueza?

Según Bloomberg Television, algunos expertos creen que los multimillionarios no se irán porque valoran más el clima, las escuelas y el estilo de vida de California que el coste fiscal. El argumento de los defensores es que, a partir de cierto nivel de riqueza, la calidad de vida pesa más que una tasa patrimonial del 5%. ¿Podría entonces frenarse el éxodo? La respuesta podría decidir el futuro de cientos de clínicas y hospitales.

Me pregunto si la lealtad a la Bahía de San Francisco o a Los Ángeles será suficiente para retener a quienes acumulan miles de millones. La votación de noviembre no solo definirá la financiación sanitaria; se convertirá en un plebiscito sobre la capacidad de California para gravar la riqueza sin perderla.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

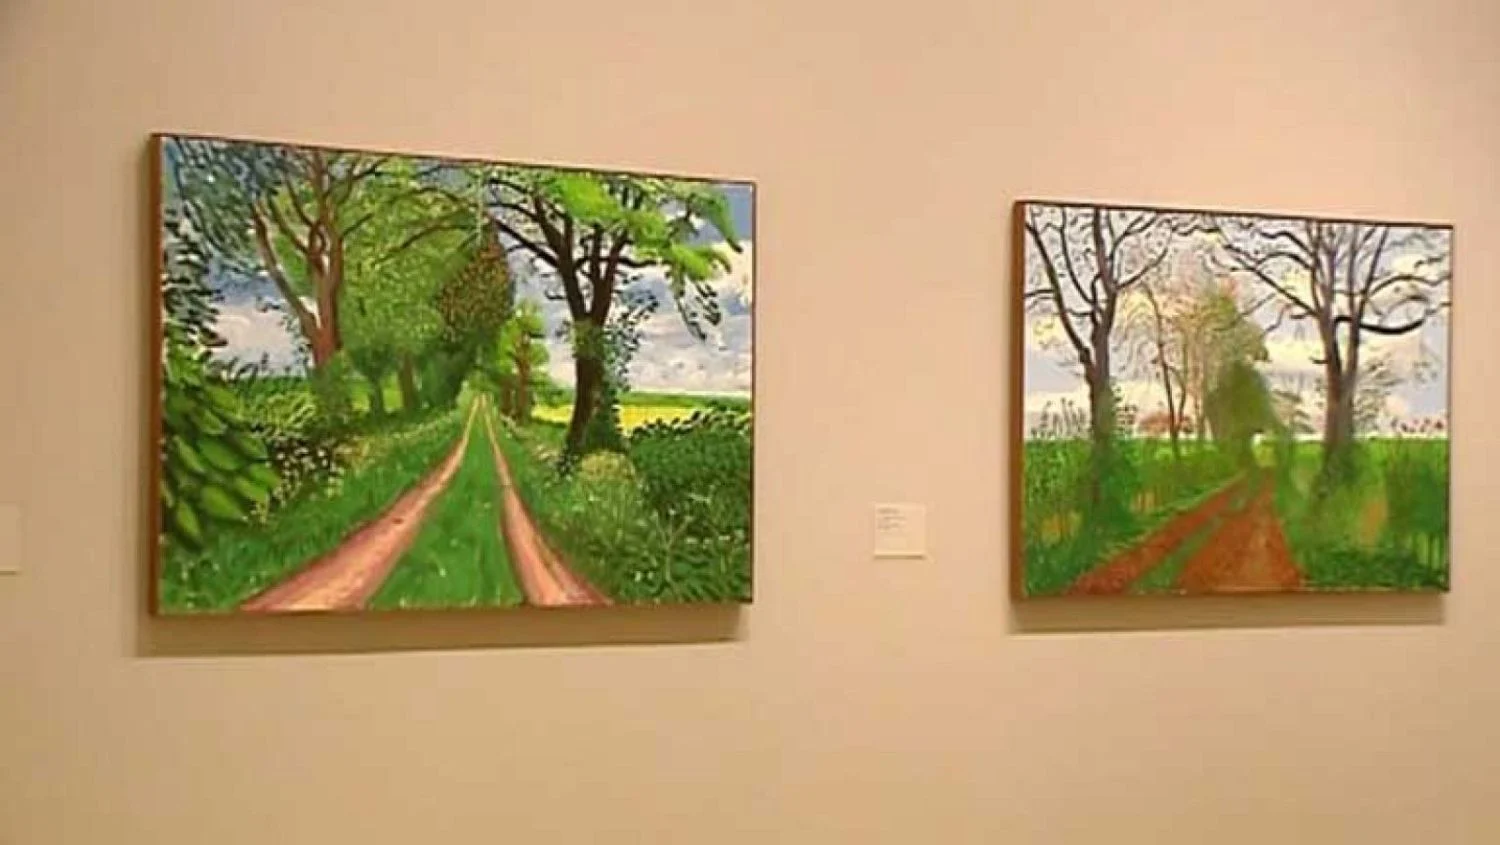
David Hockney: la oportunidad de inversión en su obra póstuma ante el nuevo récord de 90 millones

David Hockney, el artista británico que definió la estética de las piscinas californianas y los retratos dobles en acrílico vibrante, falleció el 11 de junio en su casa de Londres a los 88 años. La muerte del pintor abre una fase de recalibración de precios que los inversores con visión táctica no deberían pasar por alto. Detrás deja una obra que ya había alcanzado los 90,3 millones de dólares en subasta y un legado pictórico cuyo mercado está a punto de experimentar una sacudida. La oportunidad de inversión en arte David Hockney se abre en un momento en que la escasez de piezas y la demanda global confluyen para revalorizar sus creaciones más icónicas.

He seguido la trayectoria del arte contemporáneo como clase de activo durante más de una década, y pocos fallecimientos generan un efecto de ventana de oportunidad tan inmediato como el de un artista de primera línea con obra limitada. La pregunta para el inversor no es si los precios subirán, sino qué referencias capturarán la mayor revalorización en los próximos meses.

En 2018, Christie’s adjudicó Portrait of an Artist (Pool with Two Figures), de 1972, por 90,3 millones de dólares, estableciendo el récord para un artista vivo en aquel momento. Desde entonces, las cotizaciones de su etapa californiana —las piscinas, los retratos dobles, los paisajes domésticos— han mantenido una tendencia al alza, aunque con una liquidez menor que la de otros contemporáneos debido al reducido número de obras disponibles en el mercado secundario.

El propio Hockney concebía su residencia en la Costa Oeste como una obra de arte tridimensional. Inspirada en el ballet Parade y en la sombra de Picasso, su casa se convirtió en un laboratorio cromático que alimentaba sus lienzos. Esta simbiosis entre vida y estética impregna sus pinturas, elevando el valor emocional —y por tanto el precio— de las piezas vinculadas a sus espacios domésticos y a sus piscinas, motivo recurrente en su producción.

El legado de Hockney y el mercado del arte contemporáneo

Hockney deja un catálogo que abarca más de siete décadas y múltiples técnicas: óleo, acrílico, fotografía, grabado, escenografía e incluso dibujos digitales. El núcleo del interés inversor, sin embargo, se concentra en su obra de los años sesenta y setenta, especialmente las series de piscinas y retratos dobles. Según el Knight Frank Luxury Investment Index, el arte contemporáneo de primer nivel ha registrado una rentabilidad anualizada del 11% en la última década, superando incluso a la renta variable en periodos de volatilidad. Hockney, con un récord que solo ha sido superado por unos pocos artistas, se sitúa en la cúspide de esa categoría. El precedente de otros creadores fallecidos en plena madurez —como Basquiat— sugiere que la ventana de revalorización más agresiva suele concentrarse en los 12 a 24 meses posteriores al deceso. Esta dinámica no garantiza un retorno astronómico, pero sí una ventana de liquidez excepcional para quienes sepan seleccionar las piezas adecuadas.

Implicaciones para el inversor: escasez, liquidez y estrategia de entrada

La muerte de un artista consagrado desbloquea valor: los coleccionistas se aferran a sus obras, las galerías retiran inventario y las principales casas de subastas diseñan ventas temáticas. En el caso de Hockney, con apenas unos miles de obras y una parte significativa en museos, la escasez se agudiza aún más. El perfil de inversor con horizonte de 18 a 24 meses puede encontrar oportunidades en dibujos, estampas y ediciones limitadas de su etapa californiana, que históricamente han registrado los mayores multiplicadores tras el fallecimiento de un artista de talla comparable. Quienes busquen preservación de capital deberían centrarse en los lienzos icónicos de gran formato, cuya cotización ha demostrado una resistencia notable incluso en correcciones del mercado del arte.

La desaparición de un artista de la talla de Hockney no crea valor por sí misma: lo desbloquea. La escasez y la demanda acumulada son los verdaderos motores de la revalorización.

Perspectiva: ¿revalorización inmediata o ajuste transitorio?

Conviene calibrar el riesgo. Los picos post mórtem no son permanentes: en los 12 a 24 meses siguientes, los precios suelen estabilizarse, y quien compra en los máximos del duelo coleccionista puede sufrir una corrección si no elige referencias con recorrido histórico. Las obras icónicas —como las piscinas— mantienen su estatus de blue chip y funcionan como preservación de capital a largo plazo; las piezas menos reconocibles ofrecen mayor potencial de revalorización inmediata, pero con menor liquidez. Se espera que Christie’s y Sotheby’s anuncien ventas dedicadas en los próximos meses, lo que servirá como termómetro del verdadero apetito inversor por la obra póstuma de Hockney.

💎 Veredicto Wealth

La obra póstuma de Hockney presenta una oportunidad de revalorización agresiva en los próximos 18 meses, especialmente en lotes de precio medio y ediciones múltiples. El inversor conservador debe centrarse en las piezas icónicas de la etapa californiana, cuyo valor se consolida como activo refugio a largo plazo.

Reino Unido prohíbe el combustible refinado con crudo ruso a partir de 2027

El Gobierno británico ha puesto fecha al cierre del último resquicio que mantenía vivas las sanciones al crudo ruso. A partir del 1 de enero de 2027, quedará prohibida la importación de diésel y combustible de aviación refinados en terceros países a partir de petróleo ruso. La decisión, anunciada el viernes, cierra una de las rutas por las que los productos petrolíferos de Moscú aún llegaban al mercado del Reino Unido.

Un vacío legal que se cierra con fecha

La medida se suma al anuncio de mayo, cuando Londres ya prohibió la importación de petróleo refinado elaborado con crudo ruso, aunque en aquel momento no se especificó una fecha de entrada en vigor. Aquella ambigüedad mantenía activo el comercio de diésel y queroseno procesado en países como India, Turquía o Emiratos Árabes Unidos a partir de barriles rusos, un agujero que las refinerías del Golfo y del sur de Asia aprovechaban para colocar producto en el mercado británico.

Desde la invasión de Ucrania, el Reino Unido había prohibido la importación directa de crudo y derivados rusos, pero no existía restricción para los productos refinados en terceros países. Según datos de la consultora Vortexa, en 2025 alrededor del 11% del diésel consumido en el país procedía de refinerías indias que utilizaban crudo ruso, una cifra que ha ido en aumento a medida que la India se convertía en el principal comprador del petróleo de los Urales.

El diésel y el queroseno de aviación, en el punto de mira

El fin de ese suministro barato obligará a los distribuidores británicos a buscar alternativas: el diésel del Golfo Pérsico, el Mar del Norte o Estados Unidos, todos ellos con un sobrecoste logístico y de producción. Los analistas prevén un encarecimiento del combustible en surtidor de entre 3 y 5 peniques por litro, lo que se traduciría en un golpe adicional para el bolsillo de los consumidores ya castigados por la inflación energética.

La medida, más que cerrar un agujero legal, es una declaración de intenciones: la presión sobre los flujos de divisas rusos se mantendrá mientras dure la guerra, aunque los mercados encuentren desvíos para el crudo.

En el sector aéreo, las aerolíneas que repostan en aeropuertos británicos deberán ajustar sus contratos de suministro. El queroseno de aviación es un producto con márgenes más estrechos y cualquier restricción adicional podría repercutir en el precio de los billetes, si bien las compañías suelen cubrirse con contratos a largo plazo.

La prohibición británica se alinea con las restricciones impuestas por la Unión Europea, que ya vetó en 2023 la importación de productos refinados con crudo ruso, aunque con excepciones temporales para algunos países. El Ejecutivo de Sunak, heredero de las políticas de Johnson y Truss, mantiene así una postura de máxima dureza frente a Moscú en el ámbito energético.

sanciones Rusia

Análisis: ¿Un golpe real a los ingresos de Moscú o una reubicación de flujos?

La pregunta de fondo es si esta prohibición consigue su objetivo último: asfixiar la principal fuente de divisas del Kremlin. Los datos del comercio internacional sugieren que la respuesta no es sencilla. Rusia ha redirigido con éxito sus exportaciones de crudo hacia Asia, principalmente India y China, donde se refina y se vende a Occidente como producto transformado. La eficacia del precio máximo del crudo ruso impuesto por el G7 ya era limitada, y la nueva restricción británica ataca la fase de refinado, no la producción.

Para los hogares y las empresas británicas, el impacto será tangible. El mercado del diésel en el noroeste de Europa ya ha registrado primas elevadas en los últimos meses por la reconfiguración de los flujos rusos. Una retirada abrupta de los volúmenes indios —que en 2025 representaron, según Vortexa, unos 2,5 millones de toneladas de diésel, cerca del 8% del consumo británico— no se sustituye de la noche a la mañana. Los fletes desde el Golfo Pérsico o Estados Unidos son más largos y costosos, y los contratos de suministro se negocian con meses de antelación.

No obstante, el mensaje político es claro. El Reino Unido, ahora fuera de la UE, quiere demostrar que sus sanciones no se quedan atrás. La fecha de enero de 2027 da tiempo a la industria para adaptarse, pero si la guerra en Ucrania persiste, es probable que la presión para acelerar el veto aumente, especialmente ante los informes que revelan que las refinerías indias siguen procesando crudo ruso comprado por debajo del tope. La pregunta incómoda que quedará flotando es si la factura de la solidaridad con Kiev la pagan los consumidores británicos en cada repostaje, mientras el barril del Ural sigue encontrando comprador en otros destinos.

La paradoja de la productividad tecnológica: más innovación no genera crecimiento económico

Los ordenadores están por todas partes, pero no en las estadísticas de productividad. Cuatro décadas después de que el Nobel Robert Solow acuñara esa paradoja, la inteligencia artificial (IA) y la digitalización masiva de empresas enfrentan el mismo veredicto: más innovación no se traduce en un mayor crecimiento económico. De acuerdo con el primer informe del Consejo de la Productividad de España, los sectores tecnológicos son el principal motor de avance, pero el PIB mundial avanza a ritmo anémico en los países más avanzados.

Claves de la operación

  • La inversión tecnológica no elevó el crecimiento estructural. Los datos del FMI de las últimas seis décadas muestran que, pese a la revolución digital, las economías desarrolladas crecen hoy menos que en los años 60.
  • Estados Unidos, cuna de la IA, apenas supera el 1,5% anual, en línea con España. La paradoja se vuelve más elocuente cuando el país menos innovador iguala al líder mundial.
  • Salarios estancados, desindustrialización y demografía apagan el efecto de la tecnología. El trabajo migra a sectores de menor valor añadido, la sindicalización cae y la población envejece, reduciendo la velocidad del consumo.

La revolución que no logra impulsar el PIB

Robert Solow ya se mosqueó en los años 90. Entonces, la revolución de los ordenadores personales apenas se reflejaba en las tasas de productividad. Hoy, con una inteligencia artificial generativa en pleno despliegue, la historia se repite. El FMI estima que el PIB de los países avanzados crecerá un 1,5% en 2030, una décima más que en 2026. Estados Unidos, el mayor inversor en I+D, se quedaría en el 1,8%; la eurozona, en el 1,1%; y Japón, en el 0,5%.

El estancamiento no es coyuntural. Si se echa la vista atrás, en los años 60 el mundo crecía al 5%. Tras las crisis del petróleo, la década de los 80 cerró con un 3,3% global, y los 90, con otro 3,2%, pese al auge de internet. La digitalización no aceleró la maquinaria economica: entre 2007 y 2016, las economías avanzadas apenas arañaron un 1,3%, lastradas por la crisis financiera pero también por una productividad que no despegaba.

El Banco Central Europeo ha puesto cifras a la contribución de la IA: 0,35 puntos porcentuales anuales de mejora en la productividad para la zona euro. Una migaja que difícilmente compensa el retroceso industrial y la atonía salarial.

España, la excepción que no encaja en la teoría

El caso español es un contraejemplo. España crece el triple que la eurozona y al mismo ritmo que Estados Unidos, sin encabezar la inversión en tecnología. El país destina poco más del 1,4% del PIB a I+D, frente al 3,5% estadounidense, pero el empleo resiste gracias al turismo y la construcción. La paradoja de Solow se vuelve aún más incómoda cuando se observa que la digitalización de las empresas no garantiza aumentos de productividad agregada.

El propio Consejo de la Productividad de España apunta a la regulación y a la baja predisposición al riesgo como frenos. Sin embargo, la economía española sortea la atonía gracias a un mercado laboral que absorbe trabajadores en sectores de poco valor añadido; una solución de corto plazo que no genera saltos de productividad.

La productividad ahogada por los salarios y la desindustrialización

La raíz de la paradoja no está en los chips ni en los algoritmos, sino en la estructura salarial y productiva. Los empleos creados en la era digital son mayoritariamente de servicios con bajo valor añadido: hostelería, comercio minorista, cuidados. Mientras, los puestos cualificados se concentran en menos manos, y la masa salarial total apenas crece. Con sindicatos debilitados y una globalización que deslocalizó la industria, el consumo privado —motor del PIB— se estanca.

A esto se suma el declive demográfico. La población en edad de trabajar se reduce, y la tasa de natalidad en Europa cae a mínimos. Donde faltan trabajadores, el crecimiento se ralentiza, por muy inteligente que sea la máquina.

La tecnología digital ha transformado la sociedad, pero las cifras del PIB se mantienen tercamente planas, como si la revolución nunca hubiera llegado a las fábricas de verdad.

Cabe recordar que los grandes inventos del siglo XX —el motor de combustión, la electricidad, los antibióticos— sí dejaron una huella profunda en la productividad. La era digital, de momento, es más promesa que balance. Y la inteligencia artificial, con sus 0,35 puntos de aportación, parece insuficiente para revertir el estancamiento secular.

En esta redacción entendemos que la paradoja no invalida la digitalización, pero sí obliga a repensar las políticas de inversión. España debería acelerar la incorporación de tecnología en sectores exportadores y manufactureros, y no conformarse con una economía de servicios de bajo valor. La próxima cita con los datos de productividad llegará con el segundo informe del Consejo de la Productividad; ahí se verá si la brecha se está cerrando.

Haroutiun Galentz inversión: el modernista armenio resurge con monografía y conferencia en Venecia

Haroutiun Galentz, un modernista armenio que apenas ha cotizado en el mercado secundario internacional, está recibiendo una atención institucional que podría alterar esa dinámica. El pasado otoño, la prestigiosa editorial Skira publicó su primera monografía en inglés, y el 25 de mayo la Universidad Ca’ Foscari de Venecia reunió a especialistas internacionales para analizar su legado. Para el inversor en arte, estos movimientos académicos suelen anticipar ventanas de revalorización aún no descontadas en los precios.

El artista y su trayectoria: del Líbano a la Unión Soviética

Galentz (1910-1967) fue un superviviente del genocidio armenio que reconstruyó su vida en Beirut, donde se convirtió en figura central de la pintura moderna libanesa. Participó en la Feria Mundial de Nueva York de 1939 y, tras la Segunda Guerra Mundial, se trasladó a la Armenia soviética, donde prosperó durante el «deshielo» cultural. Su obra, que combina la tradición Beaux-Arts con la abstracción y el realismo socialista, destaca por un uso vibrante del color y una profunda carga emocional. La monografía Haroutiun Galentz: The Form of Colour, editada por Vartan Karapetian y Marie Tomb, recopila piezas de la Galería Nacional de Armenia, la colección Janibekyan y fondos de museos y colecciones privadas de Europa, Asia y América del Norte. Este catálogo razonado de facto aumenta la transparencia del corpus del artista y reduce el riesgo de autenticidad, un factor clave para cualquier inversor.

La conferencia en Ca’ Foscari, organizada por el Centro de Estudios de Arte Ruso, Centroasiático y Caucásico, exploró las intersecciones entre exilio, memoria y modernidad en sus lienzos. La validación de una universidad italiana con prestigio en estudios de arte eslavo y caucásico añade una capa adicional de respaldo institucional a una obra que hasta ahora había permanecido confinada a los márgenes de los cánones nacionales.

¿Por qué interesa al inversor en activos alternativos?

El mercado del arte ha mostrado en la última década un apetito creciente por los modernismos periféricos. Artistas latinoamericanos, africanos o del sudeste asiático que fueron ignorados por el canon occidental han protagonizado reevaluaciones exponenciales. Galentz encaja en ese patrón: un pintor cosmopolita, con obra en manos de museos y colecciones privadas de primer nivel, pero con una presencia casi nula en subastas. La escasez es un aliado: se estima que su producción total no supera los dos centenares de obras, muchas de ellas en manos institucionales, lo que limita la oferta y puede generar presión alcista si la demanda institucional se traslada al mercado secundario.

Además, la monografía de Skira –una de las editoriales de arte más prestigiosas– funciona como certificado de calidad y eleva el perfil del artista ante casas de subastas y coleccionistas. La combinación de respaldo académico, escasez y un relato biográfico potente (genocidio, exilio, resiliencia) dota a la obra de un componente narrativo que el mercado valora cada vez más. Invertir en Galentz hoy podría asemejarse a haber comprado obras de la Escuela de París del Este hace dos décadas, antes de que nombres como Chagall o Soutine se dispararan, aunque con un riesgo de liquidez mucho mayor.

El patrón es conocido: las obras de modernistas olvidados pasan de los museos a las subastas, y la ventana de entrada más rentable suele abrirse cuando el respaldo institucional es firme pero las cotizaciones aún no han despegado.

Riesgos y horizontes de inversión

He visto este patrón antes: artistas que resurgen gracias a una monografía o una exposición en una institución europea y generan expectativas que no siempre se traducen en transacciones reales. La liquidez es, sin duda, el mayor riesgo. Las obras de Galentz apenas aparecen en subasta, por lo que cualquier posición debe planificarse con un horizonte mínimo de cinco a siete años. El inversor no debe esperar una salida rápida; más bien, se trata de una apuesta por la lenta construcción de un mercado, impulsada por futuras exposiciones, donaciones a museos o la venta de alguna obra emblemática que fije un precio de referencia.

El perfil idóneo es el del coleccionista-inversor que pueda adquirir una obra de calidad museística y esperar a que el relato académico permee al mercado. La procedencia es crucial: las piezas respaldadas por la colección Janibekyan o con historial de la Galería Nacional de Armenia ofrecen una trazabilidad que mitiga el riesgo de falsificaciones. En un entorno de tipos de interés a la baja y con el arte contemporáneo de primer orden rozando máximos, los modernistas infravalorados representan una opción de diversificación con baja correlación con otros activos financieros.

El verdadero test llegará cuando una obra relevante aparezca en una subasta de Christie’s o Sotheby’s. Hasta entonces, el inversor debe vigilar los movimientos curatoriales: si museos como el Pompidou o el Reina Sofía incluyen a Galentz en exposiciones colectivas, la revalorización podría acelerarse. De momento, el silencio del mercado secundario es, en sí mismo, una oportunidad.

💎 Veredicto Wealth

La obra de Haroutiun Galentz ofrece potencial de revalorización moderada para inversores pacientes con horizonte superior a cinco años. El principal riesgo es la iliquidez, por lo que se recomienda una asignación marginal dentro de una cartera de arte amplia, preferiblemente con obras de procedencia institucional verificada.

El PP exige al Gobierno restaurar las indemnizaciones de Renfe que recortó la liberalización

El Grupo Parlamentario Popular llevará este mismo miércoles al Pleno del Congreso una proposición no de ley que insta al Gobierno a cumplir de una vez el capítulo ferroviario de la Ley de Movilidad Sostenible y, muy en particular, a restaurar las indemnizaciones por retraso que Renfe aplicaba antes de la liberalización del sector. La iniciativa, registrada en un clima de creciente malestar por las incidencias en la red, aprieta al Ministerio de Transportes para que reactive el compromiso de puntualidad que la norma le exige desde diciembre de 2025.

El recorte que trajo la liberalización: qué pasó con las indemnizaciones de Renfe

Antes de que Ouigo e Iryo pisaran la alta velocidad española, Renfe operaba con una política de compensaciones sencilla y generosa: el viajero recuperaba el 50% del precio del billete si el retraso superaba los quince minutos, y el 100% si pasaba de media hora. Aquel sistema cayó con la llegada de la competencia, en 2021, cuando las operadoras privadas empezaron a comercializar sus propios esquemas de devolución –normalmente menos favorables– y Renfe, para no perder músculo, rebajó sus umbrales de compensación.

La Ley de Movilidad Sostenible, publicada en el BOE a finales de 2025, pretendía dar marcha atrás y recuperar, para todos los operadores, las indemnizaciones del 50% y el 100% por retrasos de quince y treinta minutos. Pero ese mandato no se ha traducido aún en una instrucción efectiva. Ni Renfe ni las privadas han modificado sus condiciones y el Gobierno, según denuncia el PP, guarda silencio desde hace seis meses.

La proposición no de ley recuerda que la obligación no es opcional: está recogida en la disposición adicional cuarta de la ley. El texto que defenderá el portavoz popular en la Comisión de Transportes señala como un incumplimiento ‘antidemocrático’ la omisión del Ejecutivo y reclama que se restablezcan ‘de manera inmediata’ los compromisos de puntualidad anteriores a la liberalización.

Qué exige exactamente el PP más allá de los retrasos

La iniciativa parlamentaria va bastante más lejos de las indemnizaciones tarifarias. Entre los puntos más sensibles está la puesta en marcha ‘de manera inmediata’ de la primera fase del plan de choque ferroviario, que debía estar identificada antes del 5 de febrero de 2026. Ese plan, diseñado para atajar las cientos de limitaciones temporales de velocidad que lastran la red –muchas de ellas con años de antigüedad– sigue sin ver la luz, agravando los tiempos de viaje y la impuntualidad.

El PP también reclama un plan de atención urgente a los pasajeros en caso de incidencias extraordinarias, tanto en estaciones como a bordo de los trenes, así como un protocolo de análisis obligatorio para todos los incidentes de infraestructura que provoquen más de veinte minutos de retraso. La formación considera que la ausencia de estos mecanismos deja al viajero desprotegido justo cuando la red sufre más averías y cortes.

Recuperar el 50% y el 100% de indemnización no es un capricho del PP: es un mandato legal que el Gobierno tiene dormido desde que entró en vigor la Ley de Movilidad Sostenible.

Otros apartados de la PNL tocan el mapa concesional del transporte por carretera –el PP exige garantizar las paradas, horarios y frecuencias actuales mientras se reforma el sistema– y un plan nacional de renovación del parque automovilístico hacia vehículos más seguros y con norma Euro6d, medida que dependería de un esquema de ayudas que el Ejecutivo no ha articulado.

Hoja de Ruta: Claves del Viaje

La proposición del PP llega en un momento de tensión ferroviaria creciente. Las incidencias en la red convencional y de alta velocidad se han disparado en el último año, y la puntualidad media de Renfe –según los últimos datos de Adif que maneja el sector– ha caído por debajo del 85% en varios corredores. Ese deterioro explica la urgencia política, pero también revela un pulso más profundo: la liberalización, que trajo más frecuencias y precios bajos, se hizo a costa de rebajar los estándares de protección al viajero.

El Gobierno no ha desvelado si piensa cumplir la disposición adicional cuarta mediante una instrucción a Renfe o a través de una modificación del reglamento sectorial. Fuentes del Grupo Popular consultadas por MERCA2.ES insisten en que la ley es taxativa y que, seis meses después de su entrada en vigor, no hay excusa administrativa. La pelota está ahora en el tejado de Óscar Puente, que mantiene el argumento de que las operadoras privadas se resistirían a un esquema de compensaciones tan gravoso.

El impacto sobre el bolsillo del viajero es directo: cada día, miles de pasajeros pierden el derecho a un reembolso parcial o total porque los umbrales actuales son más laxos. La legislatura ha entrado en su tramo final y el calendario parlamentario aprieta. El PP quiere que la votación se produzca esta misma semana, antes de que el Pleno se disuelva para el verano. Si la PNL sale adelante –y tiene visos de contar con apoyos de otros grupos–, el Gobierno se vería forzado a mover ficha en un asunto que no le resulta cómodo.

Mientras tanto, la red ferroviaria acumula limitaciones de velocidad sin corregir, y el plan de choque que prometía solucionarlas duerme en un cajón del Ministerio. La contradicción es evidente: se exige puntualidad a las operadoras mientras la infraestructura, responsabilidad de Adif y del propio Mitma, sigue sin acondicionarse. Ese es, probablemente, el nudo real del conflicto.

Hermès Kelly inversión: el bolso de Jennifer Lopez que se revaloriza un 14% anual y bate al oro

El espectáculo no solo ocurría sobre el escenario. Cuando Jennifer Lopez salió del Stade de France tras el concierto de David Guetta en París, pocos repararon en el traje de raya diplomática o en las botas de Louboutin. Las miradas —y los radares de los insiders del lujo— se clavaron en el bolso que colgaba de su brazo. Un Hermès Kelly de piel de cocodrilo, en un azul real eléctrico, personalizado con pañuelos de seda anudados al asa. La pieza no es solo un complemento: es la confirmación visual de un activo financiero fuera de serie. En el mercado secundario, los Kelly de colección se revalorizan una media del 14% anual, una cifra que bate con holgura al oro y a buena parte de los índices bursátiles.

El Kelly más mediático del trimestre

La aparición de Lopez tiene lugar en un momento en el que el mercado de bolsos de lujo se estabiliza tras la corrección de 2023. La pieza, en piel de cocodrilo porosus y con herrajes de paladio, pertenece a la gama de exóticos de Hermès, un segmento que se mueve entre los 40.000 y los 70.000 euros en tienda. Pero en el circuito de reventa, los precios se disparan: modelos similares se adjudican por encima de los 90.000 euros en plataformas como Sotheby’s y Christie’s. La clave no está en el metal precioso, sino en la escasez orquestada por la maison francesa. Cada Kelly exige meses de trabajo artesanal y una lista de espera que puede extenderse durante años, incluso para clientes con historial de compra.

El respaldo de una celebridad de la talla de Jennifer Lopez acelera el interés y reduce todavía más la oferta disponible. Cada vez que un Kelly aparece en el brazo de un icono de estilo, los compradores en el mercado secundario activan alertas en Sotheby’s Buy Now y en las boutiques de reventa de lujo, dispuestos a pagar una prima por el color, la piel y el aura mediática.

14% anual: cuando la joya de cuero supera al oro

El dato del 14% de revalorización media no es una estimación aislada. Los índices de bienes de lujo de Knight Frank y las plataformas de seguimiento de precios como The RealReal y Rebag corroboran que los Kelly —especialmente los exóticos— han registrado rentabilidades de dos dígitos durante la última década. En el mismo período, el oro ha oscilado entre un 5% y un 6% de ganancia anualizada, y el S&P 500, con una volatilidad muy superior, ha promediado alrededor del 12%. El Kelly, por tanto, se comporta como un activo descorrelacionado de los mercados financieros: sube cuando las bolsas caen, porque la demanda de refugio tangible se mantiene intacta entre los grandes patrimonios.

La comparación no es trivial. Mientras una onza de oro es indistinguible de otra, cada Kelly es único por la combinación de tamaño (25, 28, 32, 35 cm), piel (box, togo, cocodrilo), color y herrajes. Esa unicidad permite que el valor no se diluya cuando el mercado general cae; al contrario, las piezas más raras se revalorizan incluso durante fases bajistas. Y aquí radica el verdadero atractivo para las family offices y los inversores particulares: un activo portátil, inmune a las crisis monetarias, con una historia de más de tres décadas de apreciación constante.

Los Kelly exóticos no son un capricho de moda; son un bono perpetuo de Hermès, con cupón en forma de escasez y liquidez selectiva.

Más allá de la moda: el análisis de un activo alternativo real

Conviene, sin embargo, poner los pies en el suelo. Aunque el Kelly presenta fundamentos sólidos como inversión, su perfil de riesgo no es despreciable. El principal obstáculo es la liquidez: vender un bolso de 90.000 euros no es igual de rápido que vender una acción, y requiere de canales especializados, autenticación rigurosa y, a menudo, una negociación prolongada. Además, el mercado de segunda mano de lujo se ha vuelto más selectivo desde el pico de 2022; los compradores ahora discriminan por color, estado de conservación y procedencia. Un Kelly azul real en cocodrilo, como el de Jennifer Lopez, estaría en lo más alto de la demanda, pero un modelo de color poco favorecido o de piel menos noble podría quedarse meses en el mercado.

En mi experiencia cubriendo este segmento, he visto cómo los inversores más astutos construyen carteras diversificadas de bolsos de Hermès, combinando Birkin y Kelly en pieles exóticas y colores icónicos, con horizontes de mantenimiento de entre cinco y diez años. La estrategia no busca plusvalías rápidas, sino preservar capital con una rentabilidad real superior a la inflación. Y el comportamiento histórico avala esa tesis: en la última década, ningún Kelly bien seleccionado ha perdido valor nominal, y los mejores han triplicado su precio de tienda.

La próxima subasta de Christie’s en Ginebra, prevista para el otoño de 2026, será un buen termómetro para ver si este ritmo del 14% se mantiene. Para los inversores que quieran posicionarse, el consejo es claro: buscar el asesoramiento de expertos en autenticación, analizar las tendencias de color y apostar por las pieles exóticas con tiradas muy limitadas. El Kelly no es un activo para todos, pero quienes logran acceder a él a través de los canales adecuados poseen una reserva de valor que, literalmente, pueden llevar bajo el brazo.

💎 Veredicto Wealth

El Hermès Kelly en piel exótica es un activo de revalorización agresiva para inversores con horizonte superior a cinco años y capacidad para asumir una liquidez reducida. El modelo azul real de cocodrilo que lució Jennifer Lopez es el ejemplo perfecto de la combinación que maximiza el potencial alcista: color vibrante, piel escasa y visibilidad mediática.

Peter Thiel invierte 220 millones en collares inteligentes para vacas: Halter alcanza los 2.000M de valoración

Peter Thiel ha inyectado 220 millones de dólares en Halter, una empresa neozelandesa que fabrica collares inteligentes para vacas y que acaba de alcanzar una valoración de 2.000 millones. El movimiento, liderado por el fondo Founders Fund, no es una simple apuesta tecnológica: ataca directamente la escasez de mano de obra en la ganadería extensiva y propone un giro financiero tan disruptivo como polémico.

Claves de la operación

  • 220 millones que catapultan a Halter a los 2.000 millones de valoración. Founders Fund, el vehículo de Peter Thiel, encabeza una ronda que consolida a la startup como el mayor unicornio agrotech del momento.
  • Modelo de suscripción por vaca, no por valla. El ganadero paga entre 5 y 8 dólares al mes por animal, lo que sustituye la inversión única en alambre y reduce la dependencia de visitas presenciales.
  • Europa, en el punto de mira tras Irlanda y Reino Unido. La expansión prioriza mercados con alta edad media del productor y relevo generacional comprometido, un perfil que encaja como un guante en la ganadería ibérica.

El ‘Cowgoritmo’ contra el alambre de espino: ¿puede una suscripción reemplazar la valla física?

Los collares, alimentados por energía solar y equipados con GPS, emiten señales de audio y vibración que mantienen al ganado dentro de límites virtuales trazados desde una aplicación. Los animales aprenden los estímulos en apenas diez días, según los datos que maneja la compañía. Cada dispositivo envía más de 6.000 puntos de datos por minuto sobre salud, movimiento y fertilidad, nutriendo un sistema que la empresa ha bautizado como ‘Cowgoritmo.

Detrás hay 7.000 millones de horas de comportamiento bovino acumuladas durante una década, un activo que transforma el pastoreo en un servicio de precisión que permite al ganadero gestionar en en tiempo real los desplazamientos. Craig Piggott, fundador y CEO, repite que no venden un collar, sino tranquilidad y control. La promesa es tentadora: ahorro en combustible, menos desplazamientos y detección precoz de enfermedades.

De la ganadería sin vallas al riesgo de dependencia absoluta

Pero el salto no es gratuito. Sustituir una alambrada, que se compra una vez y dura décadas, por un servicio de suscripción perpetua introduce una dependencia crítica del proveedor. Si Halter sube las tarifas o sufre un fallo técnico, el ganadero se queda sin la única barrera que contiene al rebaño. Y en zonas sin cobertura, la integración con Starlink —prevista en la hoja de expansión— añade otro eslabón a la cadena de dependencias.

A esta fragilidad se suma la cuestión de los datos. La encuesta de la Universidad Estatal de Dakota del Sur citada en el sector revela que más de la mitad de los agricultores estadounidenses desconfían de ceder información sobre sus explotaciones. Halter no ha detallado qué hace con los millones de registros fisiológicos y de geolocalización que recopila, un silencio que en Europa chocaría de frente con el Reglamento General de Protección de Datos.

La gran pregunta no es si la tecnología puede guiar a una vaca, sino si el ganadero aceptará pagar una cuota mensual por algo que antes compraba una vez.

Además, el coste de entrada —tanto del hardware como de la infraestructura de conectividad— sigue siendo una barrera real para el pequeño ganadero. Aunque el precio de la suscripción (5-8 dólares por vaca) parece bajo en términos absolutos, la inversión inicial en los collares y la implantación puede superar los 300 dólares por animal. En un sector donde el margen brilla por su ausencia, convencer a un productor de que cambie la alambrada por un contrato mensual exige una pedagogía que aún está por hacer.

La ganadería de precisión despega, pero el fantasma de las quiebras acecha al agro 2.0

El auge de Halter llega en un momento en que el agrotech se enfrenta a una paradoja: nunca ha habido tanto interés inversor, pero las startups del sector se mueren antes de alcanzar la rentabilidad. Solo en 2025, según datos de iGrow, quebraron al menos 21 empresas de tecnología ganadera en Estados Unidos. Los motivos son conocidos: alto coste de desarrollo, ciclos de venta largos y un cliente —el ganadero— conservador por necesidad.

Lo que distingue a Halter es que su propuesta de valor no se limita a digitalizar: directamente sustituye un activo físico (la valla) por un flujo de ingresos recurrente. Es un modelo que los inversores de capital riesgo entienden y que, sobre el papel, promete márgenes elevados una vez escalado. Pero precisamente esa escalabilidad depende de conquistar mercados donde el relevo generacional sea crítico, y ahí es donde el mercado ibérico, con una edad media del ganadero que ronda los 55 años, aparece como un objetivo natural a medio plazo.

En España, la ganadería extensiva —vacuno, ovino y porcino— representa cerca del 2% del PIB y, sin embargo, adolece de una brecha digital que iniciativas como Smart Rural intentan cerrar a base de ayudas públicas. La llegada de un producto como el de Halter dinamitaría los presupuestos de modernización, pero también plantearía interrogantes sobre la soberanía de los datos ganaderos y la compatibilidad con la estricta normativa europea de bienestar animal. Si la startup neozelandesa aterriza en Irlanda y Reino Unido con éxito, el salto a la península ibérica será cuestión de tiempo.

Mientras, Founders Fund y Peter Thiel han colocado una ficha importante sobre un tablero que pocos inversores tradicionales habían mirado. La pregunta que nos hacemos en esta redacción no es si la tecnología funciona —las métricas de adopción en Nueva Zelanda así lo sugieren—, sino si el ganadero de a pie estará dispuesto a firmar un contrato de suscripción con la empresa que controla dónde pasta su rebaño. Porque la confianza, en el campo, se compra con años, no con rondas millonarias.

Baterías domésticas: el ahorro en la factura de luz que dispara su instalación global

Los hogares de medio mundo están plantando cara a las subidas de la luz con una solución que era impensable hace una década: baterías domésticas acopladas a paneles solares. El fenómeno no es anecdótico. En países como Australia, el despliegue de sistemas de almacenamiento residencial crece a ritmos de tres dígitos, y el resto del mundo empieza a seguir la estela.

La combinación de una factura eléctrica disparada y un descenso acelerado del coste de las baterías está transformando la economía del autoconsumo. Ya no se trata solo de generar electricidad; ahora, el verdadero ahorro está en consumir la energía solar por la noche y romper la dependencia de la red.

Las restricciones al tráfico de petroleros en el Estrecho de Ormuz, que se han intensificado en los últimos meses, han añadido una capa extra de volatilidad a los precios del crudo y el gas natural. Este nerviosismo geopolítico se traduce directamente en picos de precio en el mercado mayorista eléctrico, y los consumidores lo notan en sus recibos. La inflación energética ha dejado de ser una anécdota para convertirse en un lastre mensual.

Ante este escenario, cada vez más familias optan por producir su propia electricidad. Pero la novedad es que ahora no se conforman con verter los excedentes a la red a cambio de una compensación menguante. La gran apuesta es almacenar esa energía en baterías y utilizarla cuando el sol se pone. El ahorro puede ser sustancial: en muchos casos, la factura se reduce entre un 60% y un 80% al minimizar la compra de electricidad en las horas más caras.

El país que mejor ilustra la tendencia es Australia. Con una de las mayores penetraciones de energía solar en tejados del mundo y unos precios de la electricidad que han batido récords, los hogares australianos han convertido la batería en un electrodoméstico más. Según datos del sector, una de cada cuatro instalaciones solares nuevas ya incluye almacenamiento.

Australia, el espejo donde mirarse: del ‘feed-in tariff’ a la independencia total

autoconsumo con baterías

Australia funciona como laboratorio global del autoconsumo con baterías. Las tarifas de inyección a la red —lo que se paga por cada kWh vertido— han caído a niveles casi simbólicos. Eso ha empujado a los consumidores a buscar la máxima autonomía: la lógica es “cuanto menos dependa de la red, mejor”. El resultado es que el 30% de los sistemas solares residenciales instalados en 2026 incluyen una batería, y en estados como Australia del Sur la cifra roza el 50%.

Las baterías domésticas ya no son un lujo ecológico, sino una respuesta económica directa a la volatilidad de los precios de la energía.

No es solo cuestión de ahorro. En un país donde los apagones por estrés de la red son cada vez más frecuentes, contar con una reserva de energía propia ofrece una tranquilidad difícil de monetizar. El modelo australiano demuestra que el almacenamiento residencial es viable cuando confluyen tres factores: precios altos de la luz, fuerte irradiación solar y una regulación que no penalice el autoconsumo.

Baterías más baratas que nunca y la asignatura pendiente en España

El otro pilar que sostiene este auge es el coste. Hace solo cinco años, una batería doméstica de 10 kWh superaba los 8.000 euros. Hoy, el precio medio ronda los 3.500 euros, y en algunos mercados asiáticos ya se comercializan unidades por debajo de los 2.000 euros. La maduración de las baterías de litio-ferrofosfato (LFP), más baratas y seguras, ha sido clave. Fabricantes como Tesla Powerwall y gigantes chinos como BYD o CATL han convertido la estandarización en la palanca de la democratización.

En España, el panorama es de luces y sombras. Por un lado, el autoconsumo fotovoltaico ha batido récords en 2025 y 2026, con más de 7 gigavatios de potencia instalada acumulada. Pero el almacenamiento residencial sigue siendo una asignatura pendiente: apenas un 5% de las nuevas instalaciones incluyen batería. El principal freno no es técnico ni económico, sino regulatorio y de percepción.

La compensación de excedentes, que muchos consumidores aún ven como suficiente, desincentiva la inversión en baterías. Al mismo tiempo, la falta de un marco específico para la agregación de la demanda —que permita a los hogares vender su energía almacenada en momentos de alta demanda— está dejando millones de euros de ahorro potencial sobre la mesa. Yo mismo he seguido la evolución del sector y creo que, sin un empujón fiscal decidido, España tardará al menos tres años más en alcanzar los niveles de penetración de Australia.

El momento, sin embargo, es propicio. La volatilidad del mercado mayorista, con puntas que esta primavera han vuelto a superar los 200 euros/MWh en algunas jornadas, debería acelerar el interés. Y la tecnología avanza: las baterías virtuales y las comunidades energéticas están empezando a ofrecer alternativas para quienes viven en pisos o no quieren una instalación física compleja. El siguiente paso es que el pequeño consumidor perciba la batería no como un capricho ‘verde’, sino como un seguro contra la incertidumbre del precio de la luz.

La familia Lladó vuelve a la élite bursátil tras superar el rescate de la SEPI

Técnicas Reunidas, el grupo de ingeniería controlado por la familia Lladó, ha cerrado el capítulo de su rescate público con la devolución anticipada de los 290 millones de euros concedidos por la SEPI en 2021 y ha recuperado el dividendo, una señal que el mercado interpreta como la antesala de su regreso al Ibex 35.

La histórica ingeniería, fundada en 1960 por José Lladó, había tocado fondo durante la pandemia. En julio de 2021 solicitó el auxilio del fondo de rescate estatal y recibió los 290 millones para mantener la liquidez. Aquel movimiento, impensable años antes para una compañía que levantó refinerías en Oriente Medio y plantas nucleares, marcó el punto más bajo de una travesía que duraba ya un lustro.

La travesía del rescate y el plan ‘Salta’

Entre 2016 y 2020, los márgenes se estrecharon hasta niveles testimoniales y la deuda neta escaló por encima de los 1.000 millones de euros, según los registros de la CNMV. La salida del Ibex 35 en 2018 fue el primer síntoma visible. En plena pandemia, la paralización de obras y la rotura de cadenas de suministro empujaron a Técnicas Reunidas a pedir el rescate de la SEPI, un hito que pocos habrían imaginado para una ingeniería que durante décadas fue emblema de la globalización española.

La familia Lladó no se quedó de brazos cruzados. En 2023, la compañía lanzó una ampliación de capital de 150 millones de euros a la que acudió íntegramente a través de su holding familiar, defendiendo así su posición de accionista de referencia tras más de sesenta años. El verdadero giro llegó con el plan estratégico ‘Salta’, presentado en Abu Dhabi en 2024 por Juan Lladó, quien había asumido la presidencia en 2020. El plan prometía duplicar el resultado operativo antes de 2028, devolver las ayudas públicas y recuperar el dividendo.

El mercado compró el mensaje. La contratación repuntó, los resultados mejoraron y la deuda se redujo de forma consistente. En 2025 Técnicas Reunidas canceló anticipadamente la totalidad del préstamo de la SEPI, dos años antes del vencimiento. Y en 2026, el dividendo volvió a la cuenta de resultados de los accionistas. La acción, que llegó a marcar mínimos históricos durante la pandemia, cotiza ahora en niveles perdidos desde 2017.

Devolver los 290 millones del rescate por anticipado y recuperar la retribución al accionista ha sido la demostración más efectiva de que la ingeniería ha vuelto a ser dueña de su destino.

La saga Lladó: el ancla familiar en la tormenta

élite bursátil

El apellido Lladó es sinónimo de empresa y poder en Madrid desde principios del siglo XX. El abuelo del fundador, José Lladó Vallés, fue fiscal del Tribunal Supremo, y su padre, Juan Lladó Sánchez-Blanco, dirigió el Banco Urquijo, el gran arquitecto financiero de la industrialización española. José Lladó heredó esa red y, tras ser ministro con Adolfo Suárez y embajador en Estados Unidos, construyó Técnicas Reunidas como un legado, no como un proyecto de salida. Es el modelo de las grandes dinastías empresariales europeas: compañías cotizadas, globales y profesionalizadas, pero con la familia como accionista de referencia, como hicieron los Entrecanales en Acciona o los Del Pino en Ferrovial.

La sucesión se preparó durante dos décadas, pero el relevo de 2020 coincidió con la peor crisis de la compañía. Juan Lladó, con experiencia en banca de inversión y más de veinte años en la cúpula, asumió el mando en el momento más delicado. La decisión de acudir a la ampliación de 2023 y mantener el control accionarial fue clave para preservar la identidad del grupo. Mientras otras empresas rescatadas perdían a sus fundadores, los Lladó conservaron la mayoría y pilotaron la recuperación.

El fallecimiento de José Lladó en febrero de 2024, a los 89 años, conmocionó a los círculos empresariales, pero Juan Lladó ya había tomado las riendas. La continuidad familiar está asegurada.

Oriente Medio: el ciclo que impulsa y amenaza la recuperación

El renacer de Técnicas Reunidas tiene una dependencia tan evidente como su talón de Aquiles: el ciclo inversor del petróleo y el gas, especialmente en Oriente Medio. La empresa identifica proyectos potenciales por más de 90.000 millones de euros en la región, impulsados por la reconstrucción y las tensiones geopolíticas. Paradójicamente, la inestabilidad que hoy marca la zona podría traducirse en una avalancha de contratos.

Sin embargo, el pasado enseña que un giro en el precio del crudo o una desaceleración de las inversiones de las grandes petroleras estatales puede frenar en seco las adjudicaciones. La diversificación hacia energías limpias y proyectos de descarbonización es aún limitada. El plan ‘Salta’ prevé avanzar en esa dirección, pero el grueso de la cartera sigue atado a los hidrocarburos.

Para el inversor, la ecuación es clara: la ingeniería ha demostrado capacidad de resurgir, ha saneado su balance y ha devuelto el favor al contribuyente. Pero el verdadero salto al Ibex exige que los 90.000 millones en proyectos potenciales se materialicen en contratos firmes y que el dividendo se sostenga más allá de un ejercicio aislado.

📊 Las Claves para el Inversor

  • Qué vigilar: La cartera de adjudicaciones en Oriente Medio durante los próximos trimestres. La conversión de los 90.000 millones en proyectos identificados en contratos reales es la señal definitiva del salto de calidad.
  • Reacción del valor: La acción ha multiplicado por varios enteros desde los mínimos de la crisis, pero descuenta ya gran parte de la normalización. El potencial adicional depende de la entrada en el Ibex 35 y de la ejecución del plan ‘Salta’.
  • Precedente sectorial: Empresas como Acciona o Ferrovial también superaron ciclos adversos manteniendo el control familiar. La clave es si Técnicas Reunidas logra replicar la transformación hacia una ingeniería más diversificada que hicieron algunos de sus competidores internacionales.

Registro patinetes eléctricos DGT: 8 euros obligatorio y multa de 800 euros desde julio 2026

La DGT activa el registro obligatorio de patinetes eléctricos el 1 de julio y quien no lo tenga se expone a multas de hasta 800 euros. La medida, amparada en la Ley 5/2025, busca poner orden en un parque de Vehículos de Movilidad Personal que supera ya los dos millones de unidades en España.

Qué exige la DGT y a quién afecta

Todos los propietarios de un patinete eléctrico (VMP) deben inscribirlo en el Registro Nacional de Vehículos que gestiona la Dirección General de Tráfico. Es una obligación que afecta tanto a los modelos nuevos como a los de segunda mano, siempre que el vehículo cuente con el certificado de circulación expedido por la DGT. Si el patinete no aparece en la lista oficial de modelos certificados, no podrá circular de forma legal a partir del 22 de enero de 2027.

El trámite es imprescindible para poder contratar después el seguro de responsabilidad civil, igualmente obligatorio desde este año. Sin el certificado de inscripción, la aseguradora no emitirá la póliza y el conductor estará circulando de manera irregular, con el riesgo de sanción que eso implica.

Circular sin registro a partir del 1 de julio puede costarte al menos 202 euros y que tu patinete acabe en el depósito municipal.

Cuándo entra en vigor y qué excepciones contempla

La obligación de registro comienza el 1 de julio de 2026. Desde ese día, cualquier agente de la autoridad podrá requerir el certificado de inscripción del VMP. La única excepción real es no poder registrarlo: solo se admiten modelos que figuren en el listado de la DGT como certificados; quienes tengan un patinete no certificado tienen dos opciones: acudir a un laboratorio autorizado para intentar certificarlo —sin garantía de éxito— o deshacerse del vehículo antes de la fecha límite.

No hay exenciones por uso esporádico, por ser menor de edad o por desplazarse en una comunidad pequeña. Todos los VMP que circulen por cualquier vía pública deben estar registrados y asegurados.

multa patinete 800 euros

Cómo registrar tu patinete en tres pasos y por 8,67 euros

Por internet, con certificado digital

El camino más rápido es acudir a la sede electrónica de la DGT y acceder al apartado “Inscripción de un Vehículo de Movilidad Personal (VMP)”. Necesitarás Certificado digital, DNI electrónico o credenciales Cl@ve. Los documentos imprescindibles son:

  • Ficha técnica del VMP donde conste el número de certificado.
  • Fotografía de la placa del VMP en la que se vea el número de serie.
  • Justificante del pago de la tasa 4.1, que asciende a 8,67 euros.

Una vez completado, la DGT emite el certificado de inscripción. Con ese documento, hay que acudir a un centro autorizado de expedición de placas de matrícula para que fabriquen la matrícula física y, a continuación, contratar el seguro de responsabilidad civil del patinete.

De forma presencial en una Jefatura de Tráfico

También se puede hacer el trámite presencialmente. Basta con pedir cita previa en la jefatura deseada y llevar el impreso oficial de solicitud, el NIF/NIE del titular, la ficha técnica con el número de certificado VMP, la foto de la placa y el justificante del pago de la tasa —que puede abonarse en el momento con tarjeta, nunca en efectivo—. Los menores de edad necesitan que el tutor legal realice la gestión por ellos.

Análisis: un registro necesario que deja fuera a miles de patinetes viejos

La obligación de registrar los patinetes eléctricos no es un capricho administrativo. La Ley 5/2025 nace de la necesidad de identificar a los VMP en un contexto de siniestralidad al alza, pero su aplicación práctica deja algunas aristas. Por un lado, la tasa de 8,67 euros no parece una barrera económica insalvable; por otro, la exigencia de que solo se admitan modelos certificados por la DGT condena a la chatarra a cientos de miles de patinetes de primera generación que, aunque circulen sin causar problemas, perderán su validez legal en enero de 2027.

Conducir un patinete sin registro expone al propietario a multas de entre 202 y 800 euros, un castigo económico desproporcionado si se compara, por ejemplo, con los 200 euros que cuesta circular sin seguro en un coche. Además, la policía puede llevarse el vehículo al depósito municipal, lo que añade costes de recuperación. En mi opinión, la DGT acierta al regular un sector descontrolado, pero el foco debería estar ahora en campañas informativas masivas: a apenas dos semanas de la entrada en vigor, la mayoría de los usuarios aún no sabe que tiene que registrar su patinete.

El único consuelo para los propietarios de un VMP no certificado es la posibilidad de recurrir a un laboratorio de certificación, pero el tiempo y el dinero que requiere disuadirán a la gran mayoría. Quien esté hoy dudando si comprar un patinete de segunda mano haría bien en comprobar antes el número de certificado en el listado oficial de la DGT.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con un patinete eléctrico sin haberlo inscrito en el Registro Nacional de Vehículos.
  • Sanción económica: De 202 a 800 euros.
  • Puntos del carnet: No aplica (los VMP no restan puntos del permiso de conducir).
  • Entrada en vigor: 1 de julio de 2026.

Los fondos elevan sus posiciones cortas al 26,5% del Ibex 35, valoradas en 2.277 millones

Los fondos de inversión han elevado sus posiciones cortas sobre el Ibex 35 hasta el 26,5% del capital total del índice, un volumen que equivale a 2.277 millones de euros según los registros de la Comisión Nacional del Mercado de Valores (CNMV) consultados al cierre del viernes 12 de junio. La cifra, que afecta a 17 de los 35 valores del selectivo, refleja un apetito bajista que no se veía desde hace meses y que apunta directamente a la incertidumbre que domina el parqué.

La CNMV solo está obligada a informar de las participaciones en corto que superan el 0,5% del capital. Esto significa que el volumen real de posiciones bajistas podría ser incluso mayor, ya que los fondos e inversores pueden mantener apuestas por debajo de ese umbral sin necesidad de notificarlas. Con todo, los datos disponibles ya dibujan un mapa de tensiones muy preciso sobre las compañías españolas.

Enagás, Indra y Solaria concentran las apuestas más altas

Enagás se ha convertido en el valor más castigado por los cortos. Sus posiciones bajistas alcanzan ya el 4,94% de su capital, valoradas en 219 millones de euros. Detrás de esta presión vendedora se encuentran gigantes como BlackRock Investment Management (1,760%), el hedge fund Millennium International Management (1,3%), Eleva Capital (0,5%), Exodus Capital (0,5%) y Evestra Capital (0,590%). La compañía gasista acumula la mayor concentración de apuestas en contra de todo el selectivo.

Le sigue Indra, cuyos cortos se remontan a finales de mayo y representan el 3,88% del capital, por un importe de 382 millones de euros. Destaca la posición de AQR Capital Management (3,290%), que ha irrumpido con fuerza en el capital del grupo tecnológico y de defensa. El Canada Pension Plan Investment Board completa la foto con un 0,590% adicional.

Compañía% en cortoValor (millones €)
Enagás4,94%219
Indra3,88%382
Solaria3,42%99
Bankinter1,51%189

Solaria cierra el podio con un 3,42% de su capital en corto, equivalente a 99 millones de euros. Cinco entidades se reparten la apuesta: BlackRock Advisors (0,5%), AHL Partners (0,590%), Marble Bar AM (0,6%), Marchant MC (0,770%) y Parvus AM (0,960%). La fotovoltáica vuelve a ser uno de los sectores más escrutados por los bajistas.

En el sector financiero, Bankinter y Banco Sabadell son los únicos bancos del Ibex con posiciones cortas declaradas. Bankinter sufre un 1,51% de apuestas bajistas (189 millones) de la mano de Millennium y el Canada Pension Plan. Sabadell, por su parte, solo registra un 0,930% de Marshall Wace desde primeros de junio. La entidad se mantiene en el foco tras la OPA de BBVA, aunque la presión corta es moderada.

Con el 26,5% del capital del Ibex teñido de rojo por los cortos, el mercado envía una señal inequívoca de desconfianza sobre el rumbo de las cotizaciones a corto plazo.

Los gestores que mueven los cortos: AQR, BlackRock, Millennium…

AQR Capital Management se ha convertido en la gestora con más posiciones cortas abiertas en el índice, con un 4,57% repartido entre Acciona (0,690%), Indra (3,290%) y Redeia (1,81%). Le siguen de cerca BlackRock, Millennium, Marshall Wace y un nutrido grupo de hedge funds internacionales que han ido tomando posiciones significativas en los últimos meses.

La operativa de las ventas a corto es sencilla: el inversor toma prestadas acciones que vende en el mercado con la expectativa de que su precio caiga. Si acierta, las recompra más baratas, se las devuelve al prestamista y se embolsa la diferencia. El mecanismo, perfectamente legal, es un termómetro del sentimiento de mercado y, en esta ocasión, marca fiebre alta.

cortos Ibex 35 junio 2026

¿Qué anticipan los bajistas? La incertidumbre se ceba con energía, tecnología y construcción

El mapa de cortos no es aleatorio. Las posiciones se concentran en empresas muy expuestas al ciclo económico, a los tipos de interés o a los vaivenes de la regulación energética. Acciona (1,47%), Cellnex (0,7%), Colonial (0,620%), Fluidra (0,5%), Grifols (2,150%), Logista (0,510%), Naturgy (0,560%), Redeia (1,81%), Repsol (1,4%), Rovi (0,8%) y Sacyr (0,8%) completan la lista de valores que conviven con las posiciones cortas declaradas. Ningún sector se libra, pero energéticas, constructoras y farmacéuticas se llevan la peor parte.

La lectura que hacen los analistas es que el mercado descuenta un deterioro de los márgenes empresariales en un entorno de tipos aún elevados y de menor crecimiento económico. De hecho, el el apetito bajista se ha intensificado desde abril, coincidiendo con la rebaja de previsiones de beneficio para varias de las compañías señaladas. La volatilidad, lejos de remitir, parece haber encontrado un nuevo suelo.

En el lado positivo, una acumulación tan elevada de cortos deja abierta la puerta a un short squeeze (cierre forzoso de posiciones) si alguna de las compañías sorprende al mercado con buenas noticias. La mecánica es conocida: los bajistas se ven obligados a recomprar las acciones en un mercado al alza, lo que amplifica las subidas.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización de los registros de posiciones cortas de la CNMV, prevista para finales de junio, revelará si la presión bajista se mantiene o comienza a revertirse.
  • Reacción del valor: Las acciones más castigadas, como Enagás e Indra, presentan un riesgo elevado de movimientos bruscos. Cualquier catalizador positivo puede desencadenar recompras forzosas.
  • Precedente sectorial: En episodios similares de 2024 y 2025, las acumulaciones de cortos superiores al 25% anticiparon correcciones selectivas pero también recuperaciones rápidas una vez despejadas las incertidumbres regulatorias y de tipos.

La UE mantiene 154 aerolíneas prohibidas en Europa y añade a Air Express Algeria

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Comisión Europea ha actualizado la EU Air Safety List, manteniendo 154 aerolíneas vetadas e incorporando a Air Express Algeria por deficiencias graves en la formación de sus tripulaciones.
  • ¿Quién está detrás? La decisión la toma la Comisión Europea, con el asesoramiento de EASA y el Comité de Seguridad Aérea de la UE.
  • ¿Qué impacto tiene? Esto afecta directamente a las agencias de viaje, turoperadores y compradores de capacidad aérea que ofrezcan vuelos chárter o paquetes combinados hacia destinos como Tanzania, Nepal o Zimbabue, donde estos operadores locales no pueden volar hacia, desde o sobre la UE.

Bruselas ha actualizado este 9 de junio la lista de seguridad aérea de la Unión Europea, el instrumento que impide a las aerolíneas consideradas inseguras operar en el espacio aéreo comunitario. La nueva versión mantiene el veto a 154 compañías y suma a Air Express Algeria por no subsanar carencias detectadas durante su proceso de autorización como operador de tercer país. En paralelo, la Comisión retira a todas las aerolíneas certificadas en Kirguistán, un país que llevaba casi dos décadas con sus operadores bloqueados.

Por qué 126 aerolíneas están vetadas por el fallo de su país

El grueso de las prohibiciones, 126 aerolíneas, proviene de un diagnóstico estructural: la falta de supervisión adecuada por parte de sus autoridades nacionales de aviación civil. Cuando la UE detecta que un país no puede garantizar la vigilancia de la seguridad operacional, bloquea preventivamente a todos los operadores certificados en ese Estado. En esa situación se encuentran países como Afganistán, Armenia, Libia, Nepal, Sudán, Surinam o Tanzania, cuyos estándares no alcanzan el nivel mínimo exigido.

Eso significa, por ejemplo, que aerolíneas locales utilizadas para vuelos internos de safaris en Tanzania o para conexiones domésticas en Nepal no pueden ser contratadas por agencias europeas para operar trayectos hacia la UE ni siquiera como parte de un paquete turístico combinado. La lista funciona como una alerta de riesgo operacional con efecto reputacional inmediato.

Air Express Algeria: el expediente que precipitó su inclusión

La novedad más inmediata es la incorporación de Air Express Algeria. La compañía argelina había solicitado la autorización como operador de tercer país, pero la Agencia Europea de Seguridad Aérea (EASA) detectó deficiencias graves en el programa de formación de tripulaciones, ausencia de evidencias verificables y un plan de acciones correctivas que no resolvía los incumplimientos señalados. La Comisión decidió incluirla en el listado hasta que demuestre mejoras sustanciales.

Air Express Algeria se suma así al grupo de seis aerolíneas vetadas de forma individual por deficiencias graves, entre las que figuran Air Zimbabwe, Avior Airlines (Venezuela), Iran Aseman Airlines, Fly Baghdad e Iraqi Airways. A diferencia de los vetos por país, estas restricciones son específicas: el resto de operadores de esos Estados pueden volar a Europa si cumplen los estándares.

La UE no solo castiga aerolíneas: penaliza a los países que no saben vigilarlas. Cuando un Estado falla, toda su aviación desaparece del horizonte europeo; cuando el fallo es de una compañía, el veto es quirúrgico.

Hoja de Ruta: Claves del Viaje

Esta actualización semestral de la lista —publicada cada junio y diciembre— no solo tiene valor regulatorio. Para el sector turístico español, supone una guía de diligencia obligada en la contratación de capacidad aérea para paquetes vacacionales. Destinos como Tanzania, Zimbabue o Nepal concentran operadores de vuelos domésticos o de safari que, al estar vetados, no pueden ser utilizados por agencias ni por plataformas de viajes combinados con pasajeros con origen o destino en la UE. Incluso un vuelo interno dentro de un paquete puede quedar bloqueado si la aerolínea está en la lista.

Desde el punto de vista operativo, el impacto más directo lo sufren los compradores de vuelos chárter y los turoperadores especializados en África y Asia. La recomendación de la Comisión es clara: revisar siempre la última versión del Reglamento aplicable antes de cerrar cualquier contratación internacional.

La salida de Kirguistán, tras dos décadas excluido, demuestra que el veto no es irreversible. El país centroasiático ha conseguido que todas sus aerolíneas salgan de la lista al reforzar su supervisión técnica, un movimiento que, en un mercado turístico cada vez más fragmentado, devuelve conectividad y opciones. Es un ejemplo que otros Estados vetados deberían estudiar si quieren recuperar el acceso al espacio aéreo europeo.

Además de los veto totales, dos aerolíneas aparecen con restricciones de flota: Iran Air no puede operar con sus Fokker F100 ni con los Boeing 747 incluidos en su certificado, y Air Koryo solo puede volar hacia la UE con dos Tupolev Tu-204 identificados por matrícula. La distinción entre prohibición total y limitación de modelo es otra capa que conviene conocer al seleccionar proveedores.

La UE deja claro que esta lista no es una herramienta comercial, sino de seguridad aérea. Pero en la práctica, cualquier aerolínea incluida queda excluida del mercado turístico europeo, lo que convierte la EU Air Safety List en un instrumento con consecuencias económicas y reputacionales de primer orden. La próxima revisión llegará en diciembre, y con ella, la posibilidad de nuevos nombres o de la esperada salida de algún país que demuestre madurez en su supervisión.

El índice SOX semiconductores sube un 97% desde marzo: ¿agotamiento o pausa?

El índice SOX de semiconductores, que agrupa a los principales fabricantes de chips cotizados en Estados Unidos, ha protagonizado uno de los rallies más explosivos de los últimos años. Desde los mínimos de finales de marzo ha ganado un 97%, una escalada casi vertical que ha encendido las alarmas de los analistas técnicos. La primera semana de junio, el gráfico semanal dibujó una figura de estrella fugaz, una pauta que suele anticipar el fin de las tendencias alcistas.

Una subida meteórica con señales técnicas de agotamiento

La estrella fugaz se produce cuando el precio sube con mucha fuerza durante la primera parte del periodo y luego retrocede hasta cerrar cerca o por debajo de la apertura. En la semana de referencia, el SOX llegó a anotarse un avance intrasemanal del 9,11% para acabar con una caída del 4,74%. Ese movimiento de ida y vuelta, con un volumen de negociación elevado, es una advertencia clásica de que las compras se están agotando.

No quiere decir que el índice vaya a desplomarse de inmediato. Pero después de una subida del 97% en apenas tres meses, cualquier señal de debilidad en la estructura de precios merece atención. Los analistas de Expansión recordaban que “nada sube para siempre sin su correspondiente ajuste proporcional”.

La clave estará en si el SOX consigue superar con claridad los máximos intradía de esa semana, situados en los 13.998 puntos. Si lo hace, la señal bajista quedaría invalidada porque las ventas masivas que aparecieron entonces habrían sido absorbidas por la demanda.

La señal técnica coincide con un entorno de mercado en el que la paciencia de los inversores con los chips se ha reducido al mínimo. Cualquier desviación de las previsiones se castiga con dureza, y el caso de Broadcom es el último ejemplo.

El mercado ha pasado de premiar el crecimiento a exigir la perfección; cualquier decepción, por pequeña que sea, se traduce en caídas de doble dígito en cuestión de horas.

Los resultados de Broadcom y el informe de empleo enfrían el rally

Broadcom presentó resultados mejores de lo esperado, pero su guidance decepcionó a un mercado que exigía más. La acción se hundió un 12,58% en la sesión. Desde los altos históricos de la sesión previa, Broadcom ha perdido una cuarta parte de su valor.

Al día siguiente, el informe de empleo de mayo en Estados Unidos sorprendió por su fortaleza, lo que disparó los temores a una política monetaria más restrictiva. El S&P 500 cayó un 2,6%, su peor sesión desde octubre, y la volatilidad se disparó.

Ese entorno de tipos altos castiga especialmente a las compañías con valoraciones elevadas, como las de semiconductores, que cotizan con múltiplos muy exigentes.

Multiplicadores exigentes y riesgo de corrección: ¿ciclo agotado o simple pausa?

El SOX cotiza a unos múltiplos que descuentan varios años de crecimiento perfecto. La mayoría de los analistas han señalado que los niveles actuales solo se sostienen si los beneficios siguen acelerando trimestre a trimestre. Cualquier dato macro que apunte a una economía más resistente de lo previsto prolonga el escenario de tipos altos y reduce el valor presente de los flujos futuros, justo lo que castiga a los valores growth.

La historia muestra que los rallies de esta magnitud suelen necesitar una pausa. No tiene por qué ser el fin del ciclo alcista de los semiconductores, impulsado por la inteligencia artificial y la digitalización. Pero tras un 97% en tres meses, el margen de error es ínfimo.

En mi opinión, la estrella fugaz semanal es una alerta seria, pero el verdadero detonante de una corrección vendrá de la mano de los próximos resultados empresariales o de un cambio en el discurso de la Reserva Federal. Si las grandes del sector, como Nvidia o AMD, reportan cifras que no superen las expectativas más optimistas, la toma de beneficios podría acelerarse.

Bill Ackman revela su apuesta indirecta en IA que el mercado ignora

Bill Ackman, el gestor de Pershing Square Capital, ha vuelto a poner el foco sobre una tesis de inversión que la mayoría de los participantes del mercado aún no ha calibrado. Según un análisis reciente de Yahoo Finance, el inversor ha identificado una empresa cuyo negocio es crítico para la expansión de la inteligencia artificial, pero que cotiza a múltiplos mucho más bajos que los líderes del sector. Esa compañía es Vertiv Holdings, proveedor de infraestructura eléctrica y de refrigeración para centros de datos.

El movimiento ha sorprendido porque Vertiv no es un nombre típico del universo IA. Fabricantes de chips como Nvidia o AMD captan la atención mediática, mientras que el back-end invisible — las fuentes de alimentación, los sistemas de gestión térmica y los racks de servidores — queda relegado al ángulo muerto de los inversores. La jugada de Ackman pone en valor ese ángulo muerto.

La revelación de Yahoo Finance

El artículo de Yahoo Finance detalla que la participación de Pershing Square en Vertiv se habría construido a lo largo del primer trimestre de 2026, aprovechando una corrección del valor en enero. Para Ackman, Vertiv representa una apuesta directa a la inversión masiva en infraestructura de datos que exigirán los modelos de IA generativa. La demanda de sus sistemas de potencia ininterrumpida (UPS) y soluciones de refrigeración líquida se ha disparado en los últimos doce meses, pero la acción aún cotiza a un PER de 18 veces, frente a las 30 veces de Nvidia.

Vertiv no es una compañía nueva. Su origen está en la división de infraestructura de Emerson Electric y salió a bolsa en 2020 a través de una SPAC. Sin embargo, el binomio IA + sostenibilidad energética ha reconfigurado su perfil de riesgo. El mercado, entretenido con los modelos de lenguaje y las GPU, ha tardado en asignarle la prima que Ackman ya ha descontado.

La tesis de la apuesta indirecta

En los últimos años, Bill Ackman ha defendido que las mejores oportunidades surgen donde el mercado infravalora la duración de una tendencia. La IA generativa exige una expansión de la capacidad instalada de centros de datos que no tiene precedentes. Según estimaciones recogidas por el artículo, cada nuevo centro de datos de un hiperescalar necesita una inversión en sistemas eléctricos y de refrigeración que oscila entre el 20 % y el 30 % del coste total de construcción.

Vertiv es el mayor proveedor independiente de estos equipos tras la reciente consolidación del sector. La compañía cuenta con contratos de suministro con Microsoft, Amazon Web Services y Meta. Y lo más revelador: en su última presentación de resultados, el segmento de centros de datos creció un 46 % interanual, muy por encima de su negocio tradicional. Ackman estaría apostando a que la cifra se mantendrá por encima del 30 % durante al menos tres ejercicios más.

Ackman no está comprando los chips ni los modelos de lenguaje. Está comprando la autopista por la que circula toda esa inteligencia.

La estrategia encaja con la filosofía de Pershing Square: posiciones concentradas en empresas que pueden crecer a doble dígito durante un ciclo prolongado. El fondo ya mantiene apuestas de largo plazo en compañías como Universal Music o Hilton. La adición de Vertiv aporta un vector tecnológico sin asumir el riesgo de valoración de los líderes del NASDAQ.

Análisis: por qué el mercado aún no lo ha visto

Hay un sesgo de disponibilidad que explica el retraso en la revalorización de Vertiv. Los inversores, tanto institucionales como minoristas, asocian IA con semiconductores porque es la metáfora más fácil. La infraestructura eléctrica y térmica carece de glamour y suele quedar relegada al análisis de especialistas industriales. Pero la inversión en IA no se detiene en el chip; necesita ser alimentada, refrigerada y asegurada con redundancia. Ahí reside la tesis de Ackman.

Cabe recordar que el propio Ackman ya jugó una tesis similar con Lowe’s en el ciclo de mejora del hogar pospandemia. Compró cuando los flujos apuntaban a una desaceleración y el tiempo le dio la razón. Con Vertiv, el patrón se repite: comprar en un momento de duda sobre la sostenibilidad de la demanda de centros de datos, argumentando que el ciclo será más largo de lo que descuenta el consenso.

Los riesgos no son menores. Una normalización del capex de los hiperescalares, cambios normativos en eficiencia energética o la aparición de tecnologías de refrigeración alternativas podrían erosionar la ventaja competitiva de Vertiv. No obstante, la posición de la empresa en el ecosistema, su base instalada y los contratos plurianuales reducen la probabilidad de un desplome. Ackman, fiel a su estilo, juega a que el riesgo está sobrevalorado y el potencial infravalorado.

El artículo de Yahoo Finance no desvela el tamaño exacto de la posición, pero fuentes cercanas a la gestora sugieren que podría oscilar entre el 4 % y el 5 % del porfolio de Pershing Square. Si la tesis se cumple, Vertiv podría añadir entre un 3 % y un 4 % al rendimiento anual del vehículo insignia del gestor. La jugada, como casi todas las de Ackman, se apoya más en la paciencia que en el oportunismo de corto plazo.

Bután liquida 13.000 Bitcoin: Rallo revela la estrategia detrás de la venta masiva

Cuando pensamos en grandes tenedores estatales de bitcoin, vienen a la mente Estados Unidos o El Salvador. Pero un diminuto reino budista de 800.000 habitantes se coló en el top 5 mundial minando criptoactivos con la fuerza de los glaciares. Ahora, según acaba de analizar Juan Ramón Rallo, Bután está liquidando aceleradamente ese tesoro. Y la razón es tan fascinante como desconocida: financiar la construcción de una ciudad de la atención plena en medio del Himalaya.

La fortuna minera que nació del hielo

Bután lleva desde 2019 minando bitcoin con electricidad hidroeléctrica generada por el deshielo de sus ríos glaciares. Rallo explica que el país produce muchísima más energía electrica de la que consume. No tiene capacidad para exportar ese excedente a la India y su consumo doméstico es ínfimo, por lo que el coste de oportunidad del kilovatio es prácticamente cero durante buena parte del año. Ante ese despilfarro, el fondo soberano butanés decidió instalar granjas de minería. Fue una jugada brillante: transformar electricidad que se dilapidaba en un activo digital global.

De 13.000 a 3.000 bitcoins: el deshielo de una tesorería estatal

En su momento álgido, Bután atesoró cerca de 13.000 unidades. Esa cifra lo convirtió en el quinto mayor poseedor soberano del mundo, superando a muchas potencias desarrolladas. Sin embargo, Rallo destaca que en el último año las reservas se han desplomado en unos 10.000 bitcoins, equivalentes a alrededor de 1.000 millones de dólares. Hoy apenas conservan 3.000 tokens. La pregunta es si los han vendido sistemáticamente o si los están utilizando como colateral para obtener financiación.

La Ciudad de la Atención Plena: cuando el cripto se hace ladrillo

La clave está en el megaproyecto de Gelephu. A finales de 2023, el rey de Bután anunció la creación de una zona económica especial bautizada como “Ciudad de la Atención Plena”. Ocupará 2.600 kilómetros cuadrados —el 5% del territorio nacional, algo así como la provincia de Guipúzcoa— y se concibe como una jurisdicción soberana paralela al estilo de las Charter Cities que propugna el Nobel Paul Romer, aunque con un filtro budista: solo podrán instalarse empresas que compartan los “valores de Bután”. Rallo subraya que el proyecto requiere una inversión colosal y que Bután está convirtiendo sus bitcoins en activos tangibles: carreteras, edificios, infraestructura.

Llama la atención el paralelismo que Rallo traza con la tesis del libro Micros, de Álvaro de María. En esa obra se describe cómo una micropolítica puede monetizar un activo digital para construir un territorio soberano desde cero. Bután, dice Rallo, está haciendo exactamente eso: “está convirtiendo bitcoins en una nueva ciudad que constituye una zona económica especial”. No es una mera venta para hacer caja, sino una transformación estratégica de capital digital en capital físico.

Bitcoin funcionó como un traductor que convirtió kilovatios atrapados en valor económico tangible, y ahora ese valor se transforma en calles y edificios.

— Juan Ramón Rallo

La gran lección económica: Bitcoin como transformador energético

Rallo profundiza en la lección que deja este caso. En su opinión, Bitcoin ha servido como un conversor de recursos energéticos varados en capacidad de financiación internacional. Al igual que otros lugares con excedentes de energía renovable no exportable —como ciertas regiones de Islandia o Kazajistán—, Bután encontró en la minería una vía para capitalizar un recurso que de otro modo se perdería. La clave, apunta, es que el criptoactivo no solo almacena valor, sino que moviliza capital donde otros mecanismos fallan.

Implicaciones para el mercado y otros países con energía atrapada

Desde el punto de vista del mercado, una liquidación de 10.000 bitcoins no es una anécdota. Aunque Bután probablemente ha dosificado las ventas para no hundir el precio, el caso reaviva el debate sobre la estabilidad de los tenedores soberanos. Rallo no anticipa un desplome catastrófico, pero sí advierte que movimientos de esta envergadura pueden generar volatilidad temporal. Más relevante es el precedente que sienta para otras naciones con energía abundante y coste marginal cero. La experiencia butanesa demuestra que la minería de Bitcoin no es solo especulación, sino una herramienta de desarrollo para regiones con electricidad sobrante y sin acceso a los mercados energéticos tradicionales. Si Bután logra transformar su energía atrapada en infraestructura real a través de Bitcoin, ¿lo intentarán otros estados fallidos o regiones autónomas? La tentación es alta.

La historia de Bután es la de un país que supo leer la oportunidad donde otros solo veían glaciares y aislamiento. Convertir agua en bitcoins y luego en calles y templos puede sonar a utopía budista, pero es pura economía aplicada. Ahora toca comprobar si la Ciudad de la Atención Plena será el espejo en el que se mire una nueva generación de micronaciones criptofinanciadas.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo:

Youtube video

Helius se une al Solana Research Institute como miembro fundador para impulsar la banca institucional

Helius, uno de los principales proveedores de infraestructura RPC y validación de Solana, ha anunciado este viernes su entrada como miembro fundador del Solana Research Institute (SRI), un foro suizo sin ánimo de lucro que aúna a pesos pesados del ecosistema como la Solana Foundation, Jito y R3. El movimiento viene acompañado de la publicación de A Financial Institution’s Guide to Solana, una guía práctica pensada para bancos, gestoras de activos y operadores de infraestructura de mercado que quieran entender la red sin intermediarios ni jerga promocional.

Qué es el Solana Research Institute y por qué Helius se suma ahora

El SRI nace con un mandato poco habitual en el mundo cripto: investigar cómo las instituciones financieras pueden participar en sistemas construidos sobre blockchain sin ser una cámara de eco del ecosistema. Fundado por Angus Scott —anterior responsable de innovación en Euroclear y de producto en CLS— y con el respaldo inicial de la Solana Foundation, el instituto tiene su sede en Suiza y opera como foro de investigación aplicada sin ánimo de lucro. Su objetivo es analizar la infraestructura onchain desde las vertientes técnica, legal, económica y estructural, sin olvidar los puntos débiles.

«El Solana Research Institute no es un grupo de presión», subraya su carta fundacional. «Su línea editorial pondrá el mismo peso en los datos de rendimiento y adopción que en los problemas de estabilidad, los riesgos de concentración y las lagunas regulatorias». Esa honestidad intelectual es, precisamente, lo que ha convencido a Helius para unirse como miembro fundador junto a Jito, R3 y otros socios del ecosistema.

La guía para bancos: una radiografía de Solana sin sesgo promocional

El primer trabajo del instituto, A Financial Institution’s Guide to Solana, está disponible desde hoy en el blog de Helius. El documento no es un white paper académico ni un folleto comercial: es un recurso de referencia en lenguaje claro que recorre la tecnología de Solana, su economía, sus mecanismos de gobernanza, el contexto regulatorio y los productos institucionales que ya están funcionando sobre la red.

La guía detalla, por ejemplo, que el USDC circulante en Solana rota 15,5 veces más rápido que en Ethereum, o que gigantes como BlackRock, State Street, Franklin Templeton, Visa y Fidelity ya tienen despliegues activos. También contextualiza la futura actualización Alpenglow, que reducirá la finalidad de las transacciones a unos 150 milisegundos, una latencia que empieza a competir con la de los sistemas tradicionales de mercado.

Por qué la banca institucional necesita un foro de investigación riguroso

Desde esta redacción llevamos años insistiendo en que la adopción institucional de Solana no será fruto de la evangelización milenarista, sino de que alguien conteste a las preguntas que se hacen los responsables de cumplimiento, los directores de inversiones y los reguladores. El SRI nace para eso. Con la experiencia de Helius operando nodos RPC que usan Phantom, Jupiter o Coinbase, y validadores SOC 2 Type II para el ETF de staking de Bitwise, la incorporación del proveedor de infraestructura al instituto añade una capa de conocimiento operativo difícil de replicar.

La adopción institucional de Solana ya no es una teoría; faltaba un recurso que le hablara al director de inversiones en su propio idioma.

El contexto regulatorio ayuda. SOL ya ha sido clasificado oficialmente como mercancía digital (digital commodity) por la SEC y la CFTC, y la Ley Genius ha aportado claridad a la emisión de stablecoins en Estados Unidos. A nivel global, la hoja de ruta Appia del Eurosistema sugiere que las cadenas públicas están entrando en la agenda de los planificadores de los bancos centrales. Lo que faltaba era un intermediario que pusiera todos esos datos sobre la mesa en un formato digerible para una sala de juntas, y no para un foro de criptoentusiastas.

Sin embargo, el propio instituto admite los riesgos. La guía no oculta los problemas de concentración de validadores, la complejidad técnica de los clientes alternativos como Firedancer o los debates aún abiertos sobre el gobierno del protocolo. Ese tono crítico es, precisamente, lo que puede marcar la diferencia. Las instituciones no confiarán en análisis que no se tomen en serio las preguntas difíciles.

El camino hacia unos mercados de capitales serios sobre Solana pasa por este tipo de iniciativas, que ponen el foco en la educación y la transparencia en lugar de en el precio del token. A partir de ahora, cualquier banco que empiece a estudiar la red tendrá un punto de entrada común y riguroso. Y eso, en un ecosistema acostumbrado a comunicar a golpe de meme, es casi revolucionario.

Licitaciones fondos europeos: 18.418 millones adjudicados hasta 2025, según Seopan

0

Las administraciones públicas han movilizado 18.418 millones de euros en licitaciones de obra con cargo a los fondos europeos Next Generation EU entre 2019 y 2025, según el informe de Seopan publicado este fin de semana. La cifra, que equivale al 11,1 % de toda la licitación pública nacional y al 18,5 % de la obra civil, muestra un ritmo que pierde fuelle: en 2025 la licitación con fondos MRR cayó un 36 % frente a los 3.913 millones de 2024, hasta quedarse en 2.496 millones.

El dato es relevante porque el dinero europeo ha funcionado como un pulmón extraordinario para el sector constructor. Sin él, la obra pública española habría tenido un comportamiento mucho más modesto. Ahora, con el horizonte del Plan de Recuperación ya muy despejado y los desembolsos en su fase final, la pregunta es si las carteras de las grandes constructoras españolas aguantarán el tirón cuando ese flujo se agote.

Una foto nítida: quién ha puesto el dinero del Plan de Recuperación

Seopan desmenuza los 18.418 millones acumulados. Casi siete de cada diez euros (el 69,3 %) corresponden a la Administración General del Estado, que licitó 12.755 millones. Dentro de ese capítulo, el Ministerio de Transportes se lleva la palma: 9.090 millones, de los cuales 7.749 millones fueron gestionados por Adif. Mientras, el Ministerio de Transición Ecológica movió 1.085 millones, repartidos sobre todo entre las sociedades estatales del agua y la Dirección General de la Costa y el Mar.

Las comunidades autónomas sumaron otros 2.729 millones, con Andalucía (597), Comunidad Valenciana (453) y Cataluña (423) como las más activas. Y las administraciones locales aportaron 2.934 millones, el 15,9 % del total. Es decir, la obra ferroviaria ha sido el gran aglutinador, y el resto de las infraestructuras ha jugado un papel secundario.

Conviene leer estas cifras con cuidado: no son adjudicaciones finales, sino licitaciones. El salto a la contratación efectiva es el que de verdad llena la cartera de pedidos de las constructoras. Y ahí el informe también trae números.

De la licitación a la cartera de pedidos: 15.451 millones en juego

Seopan inversión infraestructuras

La contratación pública de obra con subvenciones del Mecanismo de Recuperación alcanzó los 2.540 millones en 2025, un 29 % menos que los 3.577 millones de 2024. Si se mira el periodo completo 2019‑2025, la contratación acumulada con fondos MRR se sitúa en 15.451 millones de euros, lo que representa el 14 % de la contratación pública nacional y un robusto 23,1 % de la contratación de obra civil.

De nuevo, el Ministerio de Transportes domina el reparto: 8.055 millones adjudicados, de los que 6.915 millones salieron de Adif. Las comunidades autónomas recibieron contratos por 2.255 millones, con Andalucía al frente (515 millones). Las empresas que han trabajado o trabajan para Adif —ACS, Ferrovial, Acciona, Sacyr, OHLA y un largo etcétera— llevan cinco años viendo cómo el grifo europeo engrasa su actividad de construcción.

El 23,1 % de la contratación de obra civil en España ha dependido directamente de los fondos europeos en el último septenio: una dependencia que obliga a leer el futuro de la inversión pública con lupa.

Lo que dice (y lo que no dice) este balance sobre las constructoras del IBEX

A mi juicio, el informe de Seopan es una radiografía de enorme utilidad, pero también un espejo de la vulnerabilidad del sector. Que el 69 % del gasto haya pasado por una sola administración y que el ferrocarril se coma más de siete de cada diez euros de la obra civil financiada con fondos MRR dibuja un monocultivo de obra pública. Mientras el flujo europeo siga corriendo, las grandes constructoras tendrán ingresos estables y márgenes aceptables, porque las licitaciones con fondos Next Generation suelen ser más generosas en precio que la obra pública ordinaria.

Sin embargo, varios riesgos se agolpan. El primero es la pendiente de caída: en 2025 la licitación con fondos MRR ya ha bajado un 36 % interanual, y la contratación ha hecho lo propio con un 29 %. A partir de 2026, el grueso del Plan de Recuperación toca a su fin. Si la inversión pública nacional no toma el relevo, la cartera de pedidos de obra civil puede adelgazar de forma apreciable.

El segundo riesgo es la concentración sectorial. Las empresas que más han aprovechado el tirón de Adif —basculando sus carteras hacia la alta velocidad y las cercanías— pueden encontrarse con un exceso de capacidad de ejecución si el ritmo de las licitaciones ferroviarias se normaliza. Tercero, las comunidades autónomas apenas han representado el 14,8 % de la licitación y el 14,6 % de la contratación; un reparto muy desigual que deja a muchas constructoras locales fuera del pastel europeo y dependientes de la obra autonómica tradicional, más cicatera en presupuestos.

La lectura que hago es que el Plan de Recuperación ha sido un balón de oxígeno inteligentemente gestionado (la ejecución de Adif ha sido notable), pero no ha creado un tejido de inversión pública autosostenido. Las constructoras del IBEX y del Continuo saben que 2026 y 2027 exigirán reequilibrar sus carteras hacia la edificación, la concesión o la internacionalización. Quien llegue a ese cambio de ciclo con una dependencia excesiva de los contratos de Adif puede sufrir más de lo que el consenso descuenta.

Veredicto Merca2

Cotización al cierre o apertura: El sector constructor en el IBEX (ACS, Ferrovial, Acciona, Sacyr) ha cerrado la semana con movimientos contenidos. ACS subió un 0,8 %, Ferrovial un 0,3 % y Sacyr cedió un 0,5 % en la última sesión, señal de que el informe de Seopan no ha sorprendido al mercado.

Clave técnica: ACS mantiene una cartera de obra civil en España cercana a los 6.000 millones, de los cuales cerca del 40 % está vinculada a obras con financiación europea. La rotura del soporte de 38,5 € en la acción de ACS podría activar una corrección si la guía de contratación de 2026 decepciona.

Apunte macro: La prima de riesgo española se mantiene en 78 puntos básicos, sin reflejar inquietud por el final del Plan de Recuperación. El rating soberano en A10 (Scope) no está en juego a corto plazo, pero la capacidad del Tesoro para financiar obra pública sin ayudas europeas será una de las claves de la próxima legislatura.

Trabajo remoto: 3 señales de que tu salud mental se deteriora sin que lo notes – claves para protegerte

0

Un estudio con 580.000 trabajadores publicado en Science por investigadores de la Reserva Federal de Nueva York, Harvard y la Universidad de Virginia ha confirmado lo que muchos teletrabajadores intuían: el trabajo remoto deteriora la salud mental de forma silenciosa. Las cifras son tajantes: quienes desempeñan labores que se volvieron mayoritariamente remotas pasan 1,1 horas adicionales al día en soledad y multiplican por cuatro la probabilidad de no tener contacto humano durante toda la jornada. El fenómeno, que explica cerca de un tercio del incremento del malestar psicológico registrado en Estados Unidos entre la pandemia y 2024, tiene tres señales de alerta que el propio estudio ha desgranado.

No se trata de demonizar el teletrabajo, una modalidad que ha traído flexibilidad y conciliación a millones de hogares. El reto, como subrayan los autores, es que los propios trabajadores no perciben ese coste hasta que el deterioro ya es profundo. Por eso, hoy desglosamos las señales, el análisis de los expertos y las pautas para proteger tu bienestar mientras sigues trabajando desde casa.

Por qué el trabajo remoto pasa factura sin que lo notes

El estudio comparó datos de 2011 a 2024 y puso frente a frente a profesionales de marketing o ingeniería de software con enfermeros o ingenieros mecánicos. La diferencia no estaba en la carga laboral, sino en el aislamiento estructural: los primeros perdían contacto humano diario de forma progresiva. De hecho, el análisis ajustó los resultados para excluir factores como la exposición a la inteligencia artificial o diferencias previas de salud mental, y el vínculo entre trabajo remoto y malestar se mantenía sólido.

El trabajo remoto aumenta sustancialmente el aislamiento y empeora la salud mental, en particular entre quienes viven solos, resume el artículo publicado en Science.

Ese matiz importa porque el daño no se reparte por igual. Quienes ya partían de una vida con pocos contactos presenciales absorbieron la mayor parte del impacto. Además, el equipo detectó que las recetas de fármacos para la depresión y la ansiedad habían crecido un 50 % entre los trabajadores remotos, un salto que no se explica solo por una mayor concienciación sobre la salud mental, sino por un deterioro real.

Las 3 señales de que tu salud mental se está resintiendo por el teletrabajo

Los investigadores siguieron tres indicadores que se convierten en señales de alarma que cualquiera puede vigilar:

  • Horas extra de soledad cada día laboral. Si pasas más de una hora adicional en soledad en comparación con tu rutina prepandemia, el riesgo se dispara. No hace falta vivir solo: basta con que tu jornada transcurra sin interacciones reales.
  • Días completos sin contacto humano. El estudio midió que los trabajadores a distancia tienen cuatro veces más probabilidades de no cruzar palabra presencialmente con nadie en toda la jornada. Esa desconexión acumulativa pasa factura.
  • Incremento en el consumo de psicofármacos. El incremento de recetas de antidepresivos y ansiolíticos fue del 50 % entre quienes trabajan desde casa, una cifra que los autores consideran un termómetro fiable del malestar psicológico.

La suma de estas señales explica por qué el trabajo remoto está detrás de aproximadamente un tercio del aumento del malestar mental en el periodo analizado. Es un dato que conviene tener presente porque, como advierten los propios investigadores, “los costes pueden tardar en acumularse”.

La paradoja del teletrabajo: mayor satisfacción y peor salud mental

Los datos de este estudio ayudan a resolver una contradicción que llevaba años apareciendo en la literatura académica. Muchos trabajadores remotos declaran una mayor satisfacción laboral —menos desplazamientos, más autonomía, mejor conciliación—, pero a la vez presentan tasas más altas de ansiedad y depresión. Lo que ocurre es que la flexibilidad tiene un coste silencioso: se pierde el contacto humano informal, las conversaciones de pasillo y la sensación de pertenencia a un equipo.

La investigación no resta valor a las ventajas del teletrabajo, pero sí demuestra que el coste para la salud mental es real, medible y subestimado. Para los gestores de personal y los propios trabajadores, la clave está en monitorizar las señales y tomar medidas correctoras antes de que el malestar se cronifique.

Entre las estrategias que los expertos en salud ocupacional recomiendan —y que encajan con los hallazgos del artículo— figuran tres muy concretas: programar bloques de trabajo presencial si la empresa ofrece modelo híbrido, forzar interacciones sociales breves cada día (una videollamada con cámara activa, un café con un compañero de la zona) y acotar la jornada para que el hogar no se convierta en una oficina permanente. Medidas sencillas que, según los autores, pueden marcar la diferencia entre un teletrabajo saludable y un deterioro progresivo.

Audi Nuvolari: la oportunidad de inversión en el superdeportivo eléctrico limitado que se deja ver en Nardò

He cubierto pruebas de superdeportivos en Nardò durante más de una década y nunca había visto a Audi generar tal nivel de expectación con un modelo de calle. Los prototipos del Audi Nuvolari ruedan ya en el trazado italiano, y las cifras que confirman las primeras filtraciones son elocuentes: 499 unidades, 987 caballos de potencia y un precio de partida de 600.000 euros. Estos números, extraídos de las recientes sesiones de test en el Nardò Technical Center, configuran al Nuvolari como el Audi de producción más exclusivo desde los tiempos del R8 LMS y, sobre todo, como el primer híbrido de la marca con genuina vocación de activo de colección.

El modelo se presentó en 2025 sin campaña previa, una estrategia poco habitual que mantuvo en vilo tanto a aficionados como a inversores enterados. Ahora, con los prototipos rodando en Nürburgring y los pedidos a punto de abrirse en el último trimestre de 2026, la ventana de decisión se reduce. Las entregas están previstas para la primera mitad de 2027, lo que convierte a este superdeportivo en una oportunidad de asignación de capital muy inmediata para el comprador-inversor.

499 unidades y 600.000 euros: los fundamentos de la escasez

Audi ha optado por una ecuación de revalorización clásica: producción limitada y precio elevado. El Nuvolari cuesta casi el doble que su primo de Sant’Agata Bolognese, el Lamborghini Temerario, que arranca en 307.500 euros y no tiene techo de producción. Esa diferencia de 292.500 euros adicionales compra la garantía de que no habrá más de 499 compradores en todo el mundo. La exclusividad se convierte así en el primer pilar de su potencial retorno.

Bajo la carrocería afilada se esconde una mecánica que une tradición y electrificación. El Nuvolari monta un V8 biturbo de 4.0 litros made in Lamborghini capaz de girar a 10.000 rpm, asistido por un motor eléctrico hasta alcanzar los 987 caballos combinados. Se trata de un plug-in hybrid que hereda la arquitectura del Temerario, un dato que los coleccionistas más avezados anotan: el pedigree de Sant’Agata suele actuar como catalizador del valor en el mercado secundario.

La hibridación como ventaja diferencial y el efecto Lamborghini

Mientras los deportivos completamente eléctricos luchan contra la depreciación acelerada, la solución híbrida del Nuvolari ofrece un puente emocional. El sonido del V8 atmosférico hasta las 7.000 revoluciones —aunque no tan hipnótico como el R8 V10— conserva el drama sonoro que muchos inversores exigen a un futuro clásico. Al mismo tiempo, el componente eléctrico le otorga etiqueta ECO y una respuesta instantánea, factores que pueden ensanchar el mercado de compradores en el momento de la desinversión.

El respaldo tecnológico del grupo Volkswagen, materializado en el compartir la base con el Temerario, añade una capa de confianza. No es un one-off experimental: está construido sobre una plataforma probada y de alto rendimiento, lo que reduce el riesgo de obsolescencia técnica. Aun así, el inversor debe anotar que el Temerario se fabricará durante años, mientras que el Nuvolari quedará sellado en 499 ejemplares. Ese es el factor que diferencia un driver’s car de un activo de escasez.

Con solo 499 ejemplares, el Nuvolari se posiciona como el Audi más exclusivo de la historia y duplica la rareza del Temerario, un argumento de peso para el inversor que busca preservar capital en ruedas.

La trayectoria de revalorización de los superdeportivos eléctricos: alto riesgo, recompensa tardía

He analizado los mercados de superdeportivos de producción limitada durante la última década y el patrón es consistente: la revalorización no sucede en los primeros cinco años. Modelos como el Ferrari LaFerrari o el Porsche 918 Spyder tardaron entre siete y diez años en duplicar su precio de mercado. El Nuvolari, como híbrido pionero de Audi, hereda esa dinámica pero con un matiz: la electrificación aún no cuenta con un historial amplio que avale el mito. Los inversores conservadores deben asumir que el activo se enfrenta a un doble escrutinio: el de la escasez y el de la innovación tecnológica.

El riesgo principal reside en que la rápida evolución de los sistemas eléctricos convierta al híbrido enchufable en una solución de transición. No obstante, la tirada ínfima actúa como amortiguador: los 499 potenciales propietarios son una muestra muy reducida de coleccionistas dispuestos a pagar un sobreprecio por la singularidad. He visto cómo ediciones aún más pequeñas del Rimac Nevera no han conseguido apreciación significativa por la percepción de tecnología efímera. El Nuvolari, al conservar un V8 de altas prestaciones, tiene un argumento de legado que los eléctricos puros no pueden replicar.

Mi lectura es que el Nuvolari se está posicionando para el inversor con horizonte de diez años y tolerancia a una corrección inicial del 15-20% durante los primeros cuatro, un comportamiento normal en vehículos que aún no han digerido el primer cambio de manos. La próxima apertura de pedidos en el cuarto trimestre será un termómetro: si la lista de espera se cierra en horas y aparecen peticiones inmediatas en el grey market, la señal de revalorización será inequívoca.

💎 Veredicto Wealth

El Audi Nuvolari tiene potencial para generar revalorización agresiva a largo plazo, respaldado por una tirada ínfima y un motor V8 de pedigrí procedente de Lamborghini. El riesgo principal no es la depreciación, sino que la transición total hacia el vehículo eléctrico restrinja el mercado de compradores nostálgicos dentro de una década.

Edición genética del síndrome de Dravet corrige mutación en ratones y reduce crisis epilépticas

Por primera vez, un equipo internacional ha corregido en ratones la mutación genética que desencadena el síndrome de Dravet. La técnica de edición de bases redujo las crisis epilépticas de forma tan drástica que la supervivencia de los animales mejoró notablemente. El hallazgo aparece esta semana en Science Translational Medicine y coloca la terapia génica curativa un paso más cerca de una enfermedad infantil devastadora.

Un síndrome que arrebata la infancia

El síndrome de Dravet es una encefalopatía epiléptica grave que se manifiesta en el primer año de vida con crisis a menudo resistentes a los fármacos. A las convulsiones se suman deterioro cognitivo, alteraciones del sueño, dificultades para caminar y hablar, y un riesgo elevado de muerte súbita por epilepsia (SUDEP). Los tratamientos actuales se limitan a controlar las crisis, sin tocar la raíz genética del problema.

Esa raíz es una mutación en el gen SCN1A, que fabrica un canal de sodio crucial para la actividad eléctrica de las neuronas. La copia defectuosa impide que las células cerebrales se comuniquen con normalidad, lo que desencadena las tormentas epilépticas. Corregir ese error en el ADN ha sido el objetivo de numerosos laboratorios.

La edición de bases: una corrección sin cicatrices

síndrome de Dravet

En lugar de utilizar las tijeras moleculares de CRISPR-Cas9, que cortan la doble hélice del ADN y pueden provocar alteraciones imprevistas, el equipo recurrió a la edición de bases. Esta tecnología cambia químicamente una sola letra del código genético —en este caso, transformar una citosina en una timina— sin romper la estructura del genoma. Es una intervención más precisa y con menos riesgos de efectos fuera del objetivo.

El ingrediente secreto fue el propio modelo animal. La Fundación Síndrome de Dravet, con sede en Elche (Alicante), desarrolló una línea de ratones que replica fielmente la mutación más severa del SCN1A. Sobre esos animales, los investigadores inyectaron un vector viral que transportaba la maquinaria de edición de bases hasta las neuronas del cerebro en desarrollo.

Bastó modificar una sola letra del ADN en un puñado de neuronas para que el cerebro silenciara las crisis y los ratones sobrevivieran.

Los resultados fueron contundentes. Las crisis epilépticas se redujeron de manera muy significativa y la supervivencia de los ratones tratados mejoró frente a los que no recibieron la intervención. Las células cerebrales recuperaron la capacidad de producir la proteína del canal de sodio, restableciendo así el equilibrio eléctrico del cerebro.

Un hallazgo especialmente alentador es que la terapia mantiene su eficacia incluso cuando se administra después del nacimiento. Dado que los niños no suelen ser diagnosticados de inmediato, la posibilidad de intervenir de forma temprana pero posnatal amplía la ventana terapéutica. Además, los investigadores comprobaron que no es necesario corregir el 100 % de las células; con una corrección parcial, el propio organismo elimina las señales defectuosas y restaura la función normal del gen.

Qué significa para los pacientes y qué retos quedan por delante

El estudio, publicado en Science Translational Medicine, constituye una prueba de concepto sólida, aunque queda un largo camino hasta poder pensar en ensayos clínicos. Los propios autores subrayan que todo el trabajo se ha realizado en un modelo murino y será necesario un extenso desarrollo preclínico para abordar cuestiones de seguridad, de dosificación y del modo en que se puede hacer llegar el editor de bases al cerebro humano sin efectos adversos.

Pese a esas cautelas, el avance es significativo. Por primera vez se demuestra que una herramienta de edición puntual del ADN puede revertir la causa genética de una epilepsia catastrófica y no limitarse a paliar sus síntomas. La Fundación Síndrome de Dravet destaca que este mismo enfoque podría ayudar también a mejorar otras comorbilidades —trastorno cognitivo, problemas del habla, alteraciones del sueño— que tanto lastran la calidad de vida de las familias.

El hecho de que el modelo animal proceda de un laboratorio impulsado por una organización de pacientes añade un peso emocional y estratégico al hallazgo. Durante años, las familias han soñado con una terapia que corrija el origen genético con una única intervención y evite décadas de crisis, discapacidad y riesgo vital. La edición de bases no cura niños hoy, pero este trabajo demuestra que la ciencia ya es capaz de escribir la receta.

La precisión de la edición de bases resultó asombrosa sin embargo convertir este éxito en un tratamiento pediátrico llevará años de desarrollo preclínico y regulatorio. Cualquier salto a la clínica exigirá respuestas firmes sobre cómo proteger el genoma de las células sanas, qué ventana temporal ofrece la máxima eficacia y cómo garantizar que el cambio genético se mantenga estable a lo largo de toda la vida del paciente.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La edición de bases corrige la mutación del síndrome de Dravet en ratones, reduciendo drásticamente las crisis epilépticas y mejorando la supervivencia.
  • Dónde: Laboratorio de la Fundación Síndrome de Dravet en Elche (Alicante) y centros de investigación internacionales.
  • Institución responsable: Equipo internacional de investigadores; estudio publicado en Science Translational Medicine.
  • Cuándo: Junio de 2026 (publicación del estudio).
  • Impacto a futuro: Abre la puerta a una terapia génica curativa de una sola administración, aunque aún requiere años de desarrollo preclínico antes de alcanzar ensayos en humanos.

El fraude del subsidio para mayores de 52: simular un despido y la Justicia obliga a devolver

Vamos al grano: una trabajadora ha sido condenada a devolver todo el dinero cobrado del subsidio para mayores de 52 años tras simular un despido con la complicidad de su empresa. La sentencia del Tribunal Superior de Justicia de Extremadura es firme: el engaño no tiene atenuantes y quien defrauda al sistema público se arriesga a perder la ayuda y a reintegrar hasta el último céntimo. El caso, que ha saltado a los medios esta semana, tiene una lectura directa para los autónomos: falsificar un cese de actividad para cobrar la prestación puede salirte muy caro.

El fraude del subsidio para mayores de 52: así se simuló el despido

La historia arranca en el verano de 2023, cuando la trabajadora sufrió un cuadro de ansiedad tras una agresión a su hija en las instalaciones de la empresa. Al no poder reincorporarse, intentó solicitar una baja médica remunerada, pero la Administración se la denegó porque no acreditaba el periodo mínimo de cotización exigido.

Ante este revés, la mujer decidió ausentarse voluntariamente del trabajo con la intención de que la empresa le firmara un despido disciplinario. De esa forma, conseguiría reactivar el subsidio para mayores de 52 años que tenía reconocido desde hacía tiempo, un mecanismo fraudulento que en realidad buscaba sortear los requisitos legales y seguir cobrando la ayuda pública.

La Inspección de Trabajo intervino cuando la propia empleada confesó sus intenciones. A partir de ese momento se urdió un plan: empresa y trabajadora simularon que el contrato finalizaba de forma natural, se modificaron las fechas de los registros telemáticos y se redactó un finiquito a cambio de que la mujer renunciara a cualquier indemnización.

Los inspectores destaparon el montaje: hacer pasar una baja voluntaria como un despido legal es un fraude que el sistema detecta. La consecuencia inicial fue taxativa: extinción de la prestación y obligación de devolver todas las cantidades percibidas desde la falsa fecha de cese.

La sentencia del Tribunal Superior de Justicia de Extremadura: devolución íntegra y extinción del derecho

La trabajadora acudió a la Inspección de Trabajo y después a los tribunales para intentar conservar sus ayudas. Su defensa alegaba que la carga económica era demasiado elevada y que siempre había actuado de “buena fe”. Pero los magistrados lo dejaron claro: la protección legal solo se aplica cuando hay errores atribuibles a la Administración, no cuando el beneficiario ha urdido un plan para engañar.

Simular un despido para renovar una prestación pública es un ilícito que los tribunales no pasan por alto. La sentencia confirma la sanción completa: perder el subsidio y reintegrar todo el dinero cobrado indebidamente. Un varapalo judicial que no admite medias tintas.

Si la intención es engañar, la condena es completa: el sistema exige devolver hasta el último céntimo recibido de forma fraudulenta.

simular despido subsidio

El aviso para autónomos: falsear un cese de actividad tiene consecuencias similares

Aunque este caso afecta directamente a una trabajadora por cuenta ajena, el mensaje que lanzan los tribunales vale igual para cualquier autónomo. La prestación por cese de actividad –el paro de los autónomos– funciona con lógica parecida: hay que acreditar un cese involuntario, estar al corriente de pago y no haber manipulado la situación.

Cualquier intento de simular un cierre de negocio, falsear los ingresos para encajar en el tramo o pactar una baja ficticia puede ser considerado un fraude comparable al de este caso. La Seguridad Social y Hacienda cruzan cada vez más datos –facturación, altas, declaraciones tributarias– y esa maquinaria de verificación es precisamente la que permitió destapar el montaje de la trabajadora.

El riesgo no es teórico: si te pillan, te pueden extinguir la prestación y obligarte a devolver todo lo cobrado desde la fecha del falso cese. Además, te expones a sanciones administrativas e incluso penales si el fraude es grave.

Análisis: la digitalización permite cruzar cada vez más datos y atrapar a los defraudadores

Más allá de este caso concreto, la tendencia en los últimos años es clara. El Servicio Público de Empleo Estatal (SEPE) y la Tesorería General de la Seguridad Social han reforzado los mecanismos de control gracias a la interoperabilidad de las bases de datos. Modelos como el 303 del IVA, el 130 del IRPF o las declaraciones de alta quedan registrados y son contrastados con las solicitudes de prestaciones casi en tiempo real.

Lo que antes podía pasar desapercibido hoy deja un rastro digital difícil de borrar. En el caso de la trabajadora extremeña, fue la propia Inspección la que detectó las incongruencias; para un autónomo, ese papel lo juegan los cruces masivos de información que realiza la Administración. Cualquier intento de engaño se convierte en una apuesta perdedora a medio plazo.

La sentencia comentada esta semana refuerza una doctrina judicial que no admite excusas basadas en la buena fe cuando existe un plan deliberado. La protección europea invocada por la defensa solo ampara cuando el error procede de la Administración, no cuando el ciudadano ha tejido una red de falsedades.

Visto con perspectiva, el desenlace es lógico: el sistema de prestaciones no es un cajero automático al que se pueda acceder con un montaje. Y la digitalización, aunque a veces parezca un engorro burocrático, actúa como el mejor guardián del dinero público.

Guía rápida del trámite: la prestación por cese de actividad del autónomo

  • 📅 Plazos: Puedes solicitar la prestación dentro de los 30 días siguientes al cese efectivo de tu actividad. Si esperas más, pierdes el derecho.
  • ✅ Requisitos clave: Estar al corriente de pago con la Seguridad Social, haber cotizado al menos 12 meses seguidos antes del cese, que el cese sea involuntario y justificado, y acreditar la situación documentalmente.
  • 🌐 Dónde solicitarlo: A través de la sede electrónica de la Seguridad Social (Importass) con certificado digital o Cl@ve, o de forma presencial con cita previa en tu oficina del SEPE.
  • 💰 Importe o coste: Recibirás el 70% de tu base reguladora durante un periodo de entre 4 y 24 meses, con un mínimo del 107% del IPREM. El pago se efectúa por transferencia mensual.
  • ⚠️ Error a evitar: Simular un cese de actividad que no ha existido o falsear la situación para cumplir los requisitos. Hacienda y la Seguridad Social cruzan tus datos y te reclamarán la devolución íntegra con recargos.

Guardia Civil: multa de 500 euros por no llevar la documentación obligatoria del vehículo

Qué documentación es obligatoria llevar en el vehículo

Según el artículo 26 del Reglamento General de Circulación, todo conductor debe portar y exhibir ante un agente de la autoridad tres documentos: el permiso de conducir, el permiso de circulación del vehículo y la tarjeta de la Inspección Técnica de Vehículos (ITV). Además, aunque no se menciona en ese artículo, es obligatorio tener contratado un seguro de responsabilidad civil. De hecho, la Guardia Civil subraya que la póliza debe estar en vigor y, aunque no es imprescindible llevar el recibo físico —vale la versión digital en el móvil—, conviene tenerla a mano.

  • Permiso de conducir: el carnet en vigor que acredita la licencia para manejar ese tipo de vehículo.
  • Permiso de circulación: identifica la titularidad del vehículo; debe coincidir con los datos del coche y estar actualizado.
  • Tarjeta de la ITV: acredita que el vehículo ha superado la inspección técnica y refleja la fecha de la próxima revisión.

Un punto que genera confusión: el justificante del impuesto de circulación no es necesario llevarlo a bordo. No obstante, sí hay que tenerlo al día para evitar problemas administrativos con el ayuntamiento.

Las multas: de 10 euros a 500 según lo que falte

Las sanciones varían enormemente en función del documento que falte y de si es una omisión puntual o un defecto grave. La DGT y la Guardia Civil distinguen tres escenarios principales:

  • No portar el permiso de circulación en el vehículo: la multa es de 10 euros. Se trata de una infracción leve, siempre que el documento exista y esté en vigor —solo se sanciona el hecho de no llevarlo encima—.
  • Permiso de circulación caducado o con datos desactualizados: la sanción asciende a 80 euros. Aquí la ley considera que el documento no refleja la situación real del coche (cambio de titularidad, modificación de características técnicas, etc.).
  • Circular sin permiso de circulación (es decir, que el vehículo carezca de matrícula o no esté registrado): en este caso, la sanción puede llegar a 500 euros. Es la infracción más grave, ya que supone que el coche no está legalmente autorizado para circular.

Un detalle que pocos conocen: si el conductor es requerido en un control y no presenta la documentación, dispone de un plazo de diez días para hacerlo en la Jefatura de Tráfico. Si no lo hace, la sanción inicial puede duplicarse y alcanzar los 1.000 euros en los casos más graves.

No basta con tener el coche asegurado y la ITV al día: hay que llevar los documentos encima y enseñarlos en un control. Si no, la multa puede duplicarse.

Qué hacer si te paran sin los papeles

Durante un control rutinario, los agentes de la Guardia Civil solicitan el carnet de conducir, el permiso de circulación y la tarjeta de la ITV. Si no los tienes físicamente, puedes mostrar la versión digital a través de la app miDGT o la aplicación de tu aseguradora para el seguro. Ahora bien, si el documento no existe o está caducado, la cosa se complica.

Lo más sensato es llevar siempre los originales en la guantera. La ley permite copias compulsadas, pero en la práctica pocos agentes las aceptan si no van acompañadas del original. Además, recurrir una multa por falta de documentación es difícil: el artículo 26 del Reglamento General de Circulación es claro, y los tribunales suelen respaldar la sanción salvo que haya un error de forma en la denuncia.

Si te multan, recuerda que puedes beneficiarte del descuento del 50% por pronto pago si abonas la sanción en los primeros veinte días naturales. Eso sí, perderás el derecho a recurrir.

Análisis: ¿sigue siendo necesario llevar los papeles en papel?

En 2026, con la DGT digitalizando buena parte de sus trámites, sorprende que aún se exija portar documentos físicos. La Guardia Civil y la propia Dirección General de Tráfico llevan tiempo coqueteando con la idea de aceptar el carnet de conducir y la documentación del vehículo en formato electrónico a través de la app miDGT. Sin embargo, la realidad es que el Reglamento General de Circulación sigue exigiendo el original o, en su defecto, una autorización provisional expedida por la Jefatura de Tráfico.

Es una paradoja. La tecnología está madura, pero la norma no se ha actualizado para permitir que el permiso de circulación se lleve exclusivamente en el móvil. Mientras tanto, conductores despistados se pueden enfrentar a sanciones de hasta 500 euros por un trámite que, en otras áreas de la administración, ya se resuelve con un código QR.

Mi consejo: no te la juegues. Aunque la Guardia Civil pueda ser indulgente con quien enseña la documentación en el teléfono, la ley sigue del lado del papel. Hasta que el BOE no diga lo contrario, mete el permiso de circulación y la tarjeta de la ITV en la guantera, y revisa cada año que estén vigentes. Vale la pena evitar un mal trago —y la cuenta corriente—.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con un vehículo sin permiso de circulación en vigor o no portar los documentos obligatorios (permiso de circulación, tarjeta de ITV y carnet de conducir).
  • Sanción económica: Hasta 500 euros (10 euros por no llevar el permiso de circulación; 80 euros si está caducado; 500 euros si el vehículo carece de permiso de circulación). En caso de no presentar la documentación en diez días, la multa puede duplicarse.
  • Puntos del carnet: No aplica (es una sanción administrativa).
  • Entrada en vigor: Ya vigente (recogida en el artículo 26 del Reglamento General de Circulación).

Por qué la cafeína reduce tu sueño profundo incluso si duermes ocho horas, según un estudio con EEG

Tomar café a última hora de la tarde puede recortar el tiempo de sueño, pero un estudio polaco con electroencefalograma revela algo más sutil: la cafeína reduce la actividad de ondas lentas del sueño profundo aunque duermas ocho horas. Ese descanso de peor calidad afecta a la recuperación física y mental, y la evidencia apunta a que la genética y el metabolismo de cada persona modulan el impacto.

La variable que no mide tu reloj de sueño: la actividad de ondas lentas

La investigación, desarrollada en la Wroclaw Medical University, analizó los registros de EEG de personas que habían consumido cafeína durante el día. El dato determinante no aparecía en la duración total del sueño, sino en la actividad de ondas lentas, un marcador directo de la profundidad del descanso. Estas ondas lentas son las protagonistas de la fase más reparadora: durante el sueño profundo el cuerpo recupera energía, se consolidan aprendizajes y el cerebro se limpia de desechos metabólicos.

La profesora Donata Kurpas, responsable del trabajo, explica que los métodos clásicos de evaluación del sueño se centran en la duración y las fases, mientras que el análisis cuantitativo del EEG descubre cambios más finos, como la reducción de las ondas lentas. Esto significa que una persona puede acostarse a las once, levantarse a las siete y sentir que ha dormido bien, pero el cerebro muestra menos señales de sueño profundo. La diferencia entre percepción y medición es el núcleo del hallazgo.

La cafeína, incluso cuando no impide conciliar el sueño, puede desplazar el patrón del EEG hacia un estado cerebral más alerta. “La cafeína puede acortar el sueño o dificultar conciliarlo; sin embargo, incluso cuando la duración del sueño parece normal, puede reducir la actividad de ondas lentas y desplazar el patrón del EEG hacia un cerebro más ‘despierto’”, puntualiza Kurpas en el estudio. Esta alteración silenciosa explica por qué alguien puede descansar ocho horas y aun así levantarse con la sensación de no haber recargado pilas.

Para el profesional que se apoya en varias tazas de café al día para mantener el foco, o para el deportista que busca un extra de energía, el mensaje es claro: la balanza entre rendimiento diurno y recuperación nocturna puede romperse sin que el reloj de pulsera lo registre. La calidad de la recuperación nocturna se resiente, y la energía del día siguiente depende entonces de otro café, alimentando un círculo que deteriora la profundidad del descanso.

No es cuestión de dormir menos, sino de perder la profundidad del descanso, y eso no lo registra un reloj de sueño convencional.

Por qué la misma taza de café afecta de forma distinta a cada persona

El estudio subraya una gran variabilidad individual. La genética determina la velocidad a la que cada organismo metaboliza la cafeína: hay personas que eliminan la sustancia en tres horas y otras que necesitan hasta siete para reducir a la mitad la cantidad circulante. A esto se suma la edad, el estrés y la fatiga acumulada, factores que pueden prolongar la presencia del estimulante en sangre y, por tanto, su capacidad de robar ondas lentas.

Para una persona con metabolismo rápido, un café a las cuatro de la tarde puede desaparecer antes de acostarse; para una persona con metabolismo lento, la misma taza puede seguir activa cuando la cabeza toca la almohada a medianoche. Por eso Kurpas insiste en que no solo importa el café de última hora, sino la cantidad total de cafeína ingerida durante la jornada y el margen que el organismo necesita para metabolizarla antes de la noche. Esto es especialmente relevante para quienes realizan trabajo intelectual o entrenan con intensidad y recurren a la cafeína como potenciador del rendimiento.

calidad del sueño

📊 La pauta en cifras

  • Dosis y momento: Nada de cafeína en las 8-10 horas previas a dormir; para metabolizadores lentos, hasta 12 horas.
  • Efecto en ondas lentas: El estudio encontró una reducción significativa de la actividad de ondas lentas incluso con 8 horas de sueño.
  • Ventana metabólica: La vida media de la cafeína varía de 3 a 7 horas según la genética, lo que explica la variabilidad.
  • A tener en cuenta: La cantidad total de cafeína a lo largo del día influye tanto como la hora de la última taza.

Lo que la evidencia nos dice sobre la cafeína y la recuperación nocturna

El estudio polaco se suma a una literatura científica que ya vinculaba la cafeína con microdespertares y un sueño más ligero, pero aquí se da un salto cualitativo al cuantificar la pérdida de ondas lentas. La clave está en que no es necesario un desvelo para que la recuperación se resienta. La cafeína actúa directamente sobre los receptores de adenosina, el neuroquímico que acumula la presión de sueño; al bloquearlos, la señal de descanso se debilita incluso durante la noche.

Desde el punto de vista del rendimiento, este hallazgo obliga a replantear el uso del café como herramienta diaria. Si la cafeína ayuda a rendir durante el día pero resta profundidad al sueño, puede generarse un círculo vicioso: mayor fatiga, mayor necesidad de estimulación y peor calidad de descanso. La solución no es demonizar el café, sino ajustar la dosis total, la última ingesta y, sobre todo, escuchar las señales del cuerpo.

Para quienes buscan longevidad activa y energía estable, la recomendación es clara: controla la cantidad, respeta la ventana sin cafeína y evalúa cómo te sientes al despertar después de varios días con y sin café. Los atletas y los trabajadores del conocimiento, que a menudo abusan de la cafeína, pueden ser los más beneficiados por este ajuste sencillo.

⚡ Rutina de Optimización Diaria

  • Reajusta tu última dosis: Nada de cafeína al menos 8 horas antes de dormir; si eres metabolizador lento, amplía la ventana a 10-12 horas.
  • Evalúa tu sensibilidad: Registra cómo duermes tras días con y sin cafeína para identificar tu patrón y la dosis total que toleras.
  • Optimiza el resto de hábitos: Complementa con exposición a luz matutina, cena ligera y sin pantallas para potenciar las ondas lentas y la recuperación.

DGT multa con 1.000 euros y 6 puntos a conductores que se nieguen al test de alcohol en San Juan

Negarse a soplar en un control de alcoholemia sale muy caro. La Dirección General de Tráfico (DGT) sanciona esta conducta con 1.000 euros y la pérdida de 6 puntos del carnet de conducir. Una infracción que se considera muy grave y que, durante las fiestas de San Juan, cobra especial relevancia porque los controles se multiplican en todas las carreteras.

Qué comportamiento se multa y a quién afecta

La negativa a realizar la prueba de alcoholemia o de detección de drogas es una infracción administrativa recogida en el Reglamento General de Circulación. No importa si el conductor no ha bebido: el simple hecho de no colaborar con los agentes de la Guardia Civil o de la policía local ya constituye una falta muy grave. La sanción económica es de 1.000 euros y conlleva la pérdida de 6 puntos, el máximo previsto para estas conductas.

La DGT recuerda que las tasas de alcohol permitidas son de 0,25 mg/l en aire espirado para conductores generales, y de 0,15 mg/l para noveles y profesionales. Superar los 0,60 mg/l es delito. Para otras drogas, cualquier presencia en el organismo es sancionable. Pero la única tasa segura, insisten desde Tráfico, es 0,0 g/l.

El alcohol sigue siendo un factor determinante en los siniestros mortales. En 2024, estuvo presente en el 12% de los accidentes y fue factor concurrente en el 28% de los siniestros con víctimas mortales, con 273 casos asociados, según datos de la Dirección General de Tráfico. Cifras que evidencian por qué las campañas de vigilancia se endurecen en épocas festivas.

Cuándo se intensifican los controles y por qué estas fechas son claves

La campaña especial de vigilancia para San Juan arranca este mismo fin de semana. Entre el 20 y el 24 de junio de 2026, los agentes de Tráfico reforzarán los puntos de control en vías interurbanas, accesos a zonas de ocio nocturno y carreteras secundarias. Se esperan más de seis millones de desplazamientos de largo recorrido en todo el país, por lo que el riesgo de siniestralidad aumenta.

No hay periodo de adaptación ni aviso previo. Los controles se realizan a cualquier hora del día y, aunque la presencia es mayor durante la madrugada del 23 al 24, también se instalan puntos de verificación al mediodía o a primera hora de la tarde. Quedar de fiesta y dormir unas horas no garantiza dar negativo si se ha consumido alcohol: el cuerpo elimina aproximadamente 0,1 gramos de alcohol por litro de sangre cada hora.

Negarse a soplar no es un atajo: la multa es mayor que la mayoría de las sanciones por dar positivo y te cuesta seis puntos.

Cómo evitar la multa y cumplir la norma

La recomendación es tan sencilla como tajante: si has bebido, no conduzcas. Si te sometes a un control, colabora con los agentes. Incluso si crees que das positivo, la sanción por negarte es más cara en términos económicos y de puntos que muchas de las multas por alcoholemia positiva.

Existen alternativas reales: designar un conductor que no beba, utilizar transporte público, taxis o VTC. En las zonas costeras y durante las verbenas, muchos ayuntamientos refuerzan los servicios de autobuses nocturnos. Además, la DGT permite consultar en su sede electrónica el saldo de puntos y recuperar hasta 6 puntos con cursos de conducción segura, pero la mejor estrategia es no perderlos.

Una multa proporcionada o el último escalón de la disuasión

Los 1.000 euros y 6 puntos pueden parecer excesivos, pero responden a una lógica disuasoria. Negarse a la prueba entorpece la labor de vigilancia y puede ocultar una tasa de alcohol muy elevada. De hecho, la sanción está al mismo nivel que la conducción temeraria o el exceso de velocidad superior a 80 km/h.

A mi juicio, la clave es la información previa. Muchos conductores desconocen que la negativa es una infracción autónoma y que, además, no exime de otras posibles sanciones penales si se produce un accidente. Conocer la norma es el primer paso para evitarla. Y en San Juan, con las carreteras llenas de conductores, la verdadera seguridad pasa por dejar el coche en casa si se va a celebrar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Negarse a someterse a las pruebas de detección de alcohol o drogas en un control de tráfico.
  • Sanción económica: 1.000 euros.
  • Puntos del carnet: 6 puntos.
  • Entrada en vigor: Ya vigente. Se intensifica con campaña especial del 20 al 24 de junio de 2026.
Publicidad