Indra cesa a cinco directivos de la era Escribano y fusiona Defensa y Espacio en la etapa Simón-Recasens

Indra ha aprobado la salida de cinco directivos de la etapa de Ángel Escribano y la fusión de las unidades de Defensa y Espacio en una sola dirección general, el primer movimiento de calado del tándem formado por Ángel Simón y Josep Maria Recasens.

Qué ha aprobado el consejo de Indra

El consejo de administración votó la reestructuración este martes, con el informe favorable de la Comisión de Nombramientos, Retribuciones y Gobierno Corporativo. La compañía ha detallado en la comunicación remitida a la CNMV el fin de la relación contractual con Manuel Ausaverri (Chief Strategy Officer), Manuel Escalante (Chief Technology Officer), Antonio Mora (director general de Organización), Juan Pedro Rodríguez (director general de Internacional) y Miguel Ángel Panduro (director general de Indra Space).

Los cinco nombres comparten un rasgo: su vinculación con la etapa previa de Ángel Escribano al frente de la compañía. La salida simultánea de las áreas de Estrategia, Tecnología, Organización, Internacional y Space dibuja algo más que un relevo. Es el desmontaje ordenado de un equipo directivo que respondía a la cúpula anterior.

La operación se completa con la concentración del perímetro industrial en dos direcciones generales. Indra fusiona Defensa y Espacio, por un lado, y Tráfico Aéreo y Movilidad, por otro, en una estructura que busca menos capas, menos direcciones generales, y y más velocidad de ejecución. El comité de dirección queda reducido a 10 directores generales.

Quién manda ahora en cada área

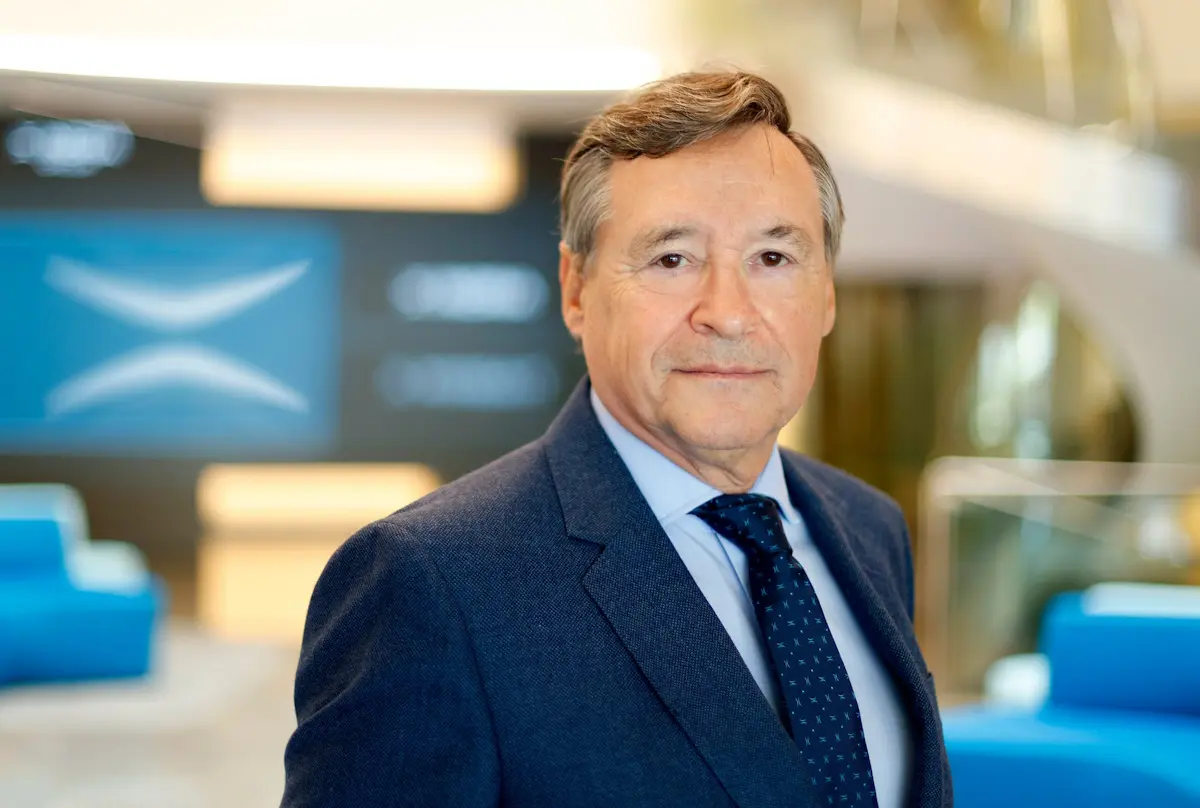
Juan Ramón Hernández asume la nueva dirección general de Defensa y Espacio. La división resultante de Tráfico Aéreo y Movilidad queda bajo la dirección general de ATM (‘Air Traffic Management’), que ocupa Víctor Martínez. Ambas áreas concentran el mayor peso presupuestario de una compañía cotizada en el Ibex 35 que ha colocado la defensa en el centro de su relato inversor.
Indra reestructuración

Frank Torres asciende desde Indra Land Vehicles y su puesto de ‘Chief Program Officer’ a director general de Operaciones (COO), y David Santos pasa a ocupar la secretaría general técnica. La unidad de Control Financiero y de Gestión, que engloba las fusiones y adquisiciones (M&A), seguirá bajo el liderazgo de Miguel Forteza. La nueva dirección general de Estrategia, Tecnología y Productos queda pendiente de un proceso de selección abierto; hasta que se cierre, la asumirá de forma interina el consejero delegado.

Indra cambia de organigrama antes de presentar su plan estratégico: la compañía despide la etapa Escribano sin haber enseñado la hoja de ruta que la sustituye.

ÁmbitoNueva configuraciónResponsable
Defensa y EspacioUna única dirección generalJuan Ramón Hernández
Tráfico Aéreo y MovilidadIntegradas en la dirección general de ATMVíctor Martínez
Estrategia, Tecnología y ProductosNueva dirección general en selecciónJosep Maria Recasens (interino)
OperacionesDirección general de Operaciones (COO)Frank Torres
Control Financiero y Gestión (M&A)Se mantiene sin cambiosMiguel Forteza
Comité de direcciónReducido a 10 directores generales—

El 25 de noviembre, la prueba de fuego del plan estratégico

Indra presentará su nuevo plan estratégico el 25 de noviembre, en el ‘Capital Markets Day’ que celebrará ese día con intervenciones del presidente, Ángel Simón, y del consejero delegado, Josep Maria Recasens, entre otros ejecutivos. Será la primera hoja de ruta del tándem y el marco en el que la compañía deberá explicar para qué sirve la nueva organización que acaba de aprobar.

La cita acumula retrasos. A mediados de abril, con Simón recién nombrado y José Vicente de los Mozos aún como primer ejecutivo, la compañía ya aplazó la presentación hasta el final del verano. Entonces De los Mozos situó la actualización del plan entre las dos prioridades del ejercicio. El origen se remonta al plan ‘Leading the Future’, diseñado bajo el mandato de Marc Murtra y continuado durante la etapa de Ángel Escribano.

En julio, durante la conference call de presentación de resultados del primer semestre y ya con Recasens estrenado como consejero delegado, el directivo pidió «un poco de paciencia» al sector de la defensa y admitió que necesitaba entender la situación antes de confirmar la fecha de la jornada de mercado de capitales.

Por qué esta reorganización importa más de lo que parece

Junto al organigrama, el consejo aprobó la modificación del Reglamento del Consejo de Administración y de sus comisiones. El cambio concreta los procedimientos de comunicación ante potenciales conflictos de interés y precisa cuestiones prácticas del deber de dedicación de los consejeros. La actualización se inscribirá en el Registro Mercantil y quedará a disposición del público en la web del grupo y en los registros de la CNMV.

La reorganización tiene una lectura de mercado evidente. Un grupo que aspira a competir con Thales, Leonardo o Rheinmetall en el negocio europeo de defensa necesita una estructura que responda en semanas y no en trimestres, y ese es exactamente el argumento que la compañía llevará al Capital Markets Day. El contraste con el ciclo anterior es claro: el plan anterior se diseñó bajo otro equipo y otra cúpula, y su sucesor llega sin que la organización estuviera alineada.

La incógnita no es el organigrama, sino el coste de cambiarlo. La nota no cuantifica ni el ahorro de la simplificación ni el gasto de las salidas, y sin esas cifras cualquier promesa de margen queda en el aire. A tener en cuenta: en un valor con el Estado presente en el accionariado a través de la SEPI, cada relevo directivo se lee también como un movimiento de gobierno corporativo.

📊 Las Claves para el Inversor

  • Qué vigilar: El ‘Capital Markets Day’ del 25 de noviembre, primer plan del tándem Simón-Recasens, y el cierre de la selección de la nueva dirección de Estrategia, Tecnología y Productos.
  • Reacción del valor: Sin cuantificación pública del ahorro de costes, la cotización dependerá del detalle que llegue en noviembre y de si la simplificación se traduce en margen.
  • Precedente sectorial: Los ajustes de organigrama en la defensa europea se han leído históricamente como preparación para consolidación; el mercado aplicará ese mismo guion a Indra.
La CNMC alerta de que el suelo ya concentra casi la mitad del precio final de la vivienda en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC ha presentado el estudio ‘Transformación Urbanística del Suelo para Vivienda’ y cifra en el 45% el peso de los costes y litigios del suelo sobre el precio final de una vivienda.
  • ¿Quién está detrás? La Comisión Nacional de los Mercados y la Competencia, que expuso sus conclusiones en unas jornadas de la patronal madrileña Asprima.
  • ¿Qué impacto tiene? El sobrecoste se traslada a la escritura: la Comunidad de Madrid tiene suelo para 150.000 viviendas hasta 2031 y la demanda prevista es muy superior.

El suelo ya concentra el 45% del precio final de una vivienda en España, según el informe que la CNMC ha llevado a las jornadas de Asprima en Madrid.

Por qué el suelo se come el 45% de lo que pagas por una casa

La materia prima del ladrillo es cara y, sobre todo, lenta. El informe ‘Transformación Urbanística del Suelo para Vivienda’ concluye que casi la mitad de lo que desembolsa el comprador se va en costes y litigios ligados al suelo: tasas, indemnizaciones, reparcelaciones, sentencias y años de tramitación administrativa. Y no es solo el precio del metro cuadrado. Es el calendario.

La técnica comercial y economista del Estado que defendió el documento, Rocío Navarro-Rubio, apuntó a ‘enormes complejidades’ del marco regulatorio urbanístico y a la falta de coordinación entre administraciones públicas. Los mecanismos vigentes, dijo, son rígidos y no se adaptan a los nuevos modelos de ciudad. Traducción: retrasos que acaba pagando el que firma la hipoteca.

Las recomendaciones del organismo son tres: convertir a urbanístico-residencial todo el suelo protegido que no responda a interés público, acotar la acción pública y habilitar mecanismos excepcionales para agilizar la vivienda protegida en situaciones de de emergencia habitacional. El documento completo puede consultarse en la sede electrónica de la CNMC.

El escenario que dibuja Asprima en esas mismas jornadas no invita a la euforia. Su presidenta, Carolina Roca, calificó 2025 como un año ‘nefasto’ en suelos puestos en carga: la patronal esperaba arrancar promociones para 31.000 viviendas y se quedó en 6.000 unidades.

El problema del suelo no es solo su precio, sino el tiempo que tarda en dejar de ser un problema: cada año de litigio acaba pagándose en la escritura.

Madrid tiene suelo para 150.000 viviendas hasta 2031 y demanda para casi el doble

Para este ejercicio, la patronal madrileña maneja una previsión de cierre en torno a 29.479 visados de obra nueva, por debajo de los 32.202 proyectados a comienzos de año y lejos de la ‘velocidad de crucero’ de 40.000 viviendas anuales que reclama Roca. El colchón llega por dos vías aprobadas por el Gobierno de la Comunidad de Madrid: los cambios de uso de oficinas hacia vivienda protegida y los incrementos de edificabilidad y densidad. Solo estos últimos, según el vicepresidente de Asprima, Fernando Moliner, sumarán 25.000 viviendas más de las previstas.

El dato incómodo es la capacidad. Según el proyecto Landcam, la Comunidad de Madrid tiene suelo para levantar unas 150.000 viviendas de aquí a 2031. La demanda proyectada apunta a 228.000 nuevos hogares en cinco años, a los que se suma un déficit de partida de 118.000 inmuebles. Moliner elevó la necesidad total a 370.000 hogares, aunque en esa misma comparecencia la cifra de nuevos hogares se quedó en 228.000. Pura aritmética: el agujero ronda los 80.000 inmuebles.

Para el comprador, la traducción es directa. Menos suelo finalista disponible implica menos competencia entre promotoras, menos promociones simultáneas y precios que aguantan. El suelo finalista —el que ya tiene los trámites cerrados y permite edificar sin esperar— es hoy un cuello de botella tan determinante como el coste de la construcción o el precio del dinero. Y el calendario administrativo, en España, no se mide en trimestres.

La Ficha del Inversor

La métrica que resume la jornada es el 45%: la porción del precio final de una casa que se va en costes y litigios del suelo, según la CNMC. En Madrid, el indicador complementario es la brecha entre capacidad y demanda, con 150.000 viviendas posibles frente a 228.000 hogares previstos y 118.000 de déficit acumulado. Tinsa e Idealista llevan meses señalando la misma presión sobre el suelo finalista en el área metropolitana, donde el precio del metro cuadrado sube más rápido que la obra nueva terminada.

La tendencia a seis meses apunta a estabilización de los visados, no a un despegue. Los 29.479 cierres previstos quedan por debajo del objetivo de 40.000 y el margen depende de decisiones administrativas, no del mercado. Si la Comunidad de Madrid mantiene los incrementos de edificabilidad y los cambios de uso, la oferta crecerá en la franja de vivienda protegida; si se frena, el déficit seguirá engordando hasta 2031. El precedente es elocuente: en el ciclo 1997-2007, la escasez de suelo finalista no se resolvió con más demanda, sino con la crisis posterior. Hoy la demanda es estructural y el suelo, escaso por diseño.

El perfil al que interpela el informe es doble. El comprador de vivienda habitual en Madrid debería fijar sus expectativas en el calendario administrativo, no en la oferta de escaparate: es el factor que menos controla. El inversor patrimonial en alquiler encuentra aquí su mejor argumento, porque si el stock nuevo tarda en llegar, la renta de lo ya construido aguanta. La CNMC pide liberar suelo protegido sin interés público, Asprima reclama plazos más cortos y los ayuntamientos, que son quienes firman las licencias, apenas se pronuncian sobre el coste de los litigios. El próximo termómetro será el cierre estadístico de visados de este ejercicio, previsto para los primeros compases de 2027.

Los decretos de vivienda: el Gobierno blinda a los inquilinos y deja fuera a los propietarios particulares

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno aprueba dos reales decretos que blindan a los inquilinos hasta 2030 y topan las rentas al 2%.
  • ¿Quién está detrás? El Ministerio de Vivienda de Isabel Rodríguez, tras un pulso entre el PSOE y Sumar que partió las medidas en dos textos.
  • ¿Qué impacto tiene? Los contratos que venzan antes del 31 de diciembre de 2028 podrán prorrogarse dos años más.

El Gobierno aprueba dos decretos de vivienda que prorrogan los alquileres y topan las rentas al 2%. La letra pequeña confirma el reparto: el grueso del escudo fiscal y jurídico protege al inquilino, no al propietario particular.

Qué cambia desde ya para millones de contratos en vigor

El primero de los textos concentra las medidas de choque. La más relevante para el bolsillo es el nuevo tope del 2% a la subida anual de las rentas en los contratos ya firmados, una fórmula que ya se aplicó durante la crisis energética de 2022. La prórroga extraordinaria alcanza a los contratos que venzan antes del 31 de diciembre de 2028, incluidos los de tácita reconducción.

El decreto vuelve a suspender los desahucios de personas vulnerables hasta el 31 de diciembre de 2030 y prohíbe la compra especulativa de vivienda por grandes tenedores hasta 2028, con el foco en los fondos buitre. La reforma de la Ley de Arrendamientos Urbanos (LAU) equipara, además, el alquiler de temporada y el de habitaciones al de vivienda habitual.

La fiscalidad cambia de raíz. El alquiler turístico pasa a pagar un IVA del 10%, lejos del 21% que se barajó. La vivienda pública baja al 4% y las socimis ven reordenada su fiscalidad hacia la vivienda asequible. Para el inquilino se habilitan bonificaciones por renta, con un umbral de hasta 33.000 euros, que alcanzarán a 1,6 millones de hogares.

El nuevo mecanismo ‘TU CASA’ abre la puerta a la primera vivienda. Ofrece financiación al 0% de interés con respaldo del Estado para quienes son solventes pero no han podido ahorrar los gastos iniciales. Cubre hasta el 20% del valor, con un máximo de 50.000 euros, y lo gestionará el Instituto de Crédito Oficial (ICO).

Para los propietarios que rebajen la renta fuera de las zonas tensionadas ya declaradas, el decreto mantiene incentivos fiscales. Es el único guiño al arrendador individual en todo el paquete.

El escudo del decreto protege al inquilino y al gran tenedor, pero deja al pequeño propietario con la carga de la prórroga y sin alivio.

Por qué el propietario particular sale perdiendo en este reparto

El segundo real decreto es el que ha tensado al propio Ejecutivo. Contiene la renovación automática e indefinida de los contratos, una reivindicación de Sumar que el PSOE apartó del texto principal para no comprometer los votos de Junts y del PNV. En la práctica, obliga al arrendador a acreditar una causa justificada para no renovar. La ministra Isabel Rodríguez defiende la medida citando el modelo alemán.

La lectura del sector es menos amable. Zurdo advierte de que, si el texto sale adelante, la oferta de alquiler disponible después de 2028 podría quedar en menos de un tercio de la actual. Lo compara con las rentas antiguas: un parque cautivo, congelado y cada vez más estrecho. A eso se suma que el paquete no compensa al arrendador particular que afronta la prórroga, el tope del 2% y la renovación indefinida al mismo tiempo.

La Ficha del Inversor

La métrica que resume el golpe es sencilla: una rentabilidad por alquiler cada vez más comprimida. Con la renta congelada al 2% y los costes al alza, el yield bruto del pequeño inversor —el alquiler anual dividido entre el precio de compra, antes de gastos e impuestos— pierde atractivo. En una vivienda de 180.000 euros alquilada por 900 euros, el tope del 2% limita la subida a 18 euros mensuales.

De cara a los próximos seis meses, el mercado apunta a dos frentes. Por un lado, un alquiler que se estrecha si los contratos se congelan y los propietarios retiran vivienda; por otro, un posible repunte de la compra si TU CASA arranca. El perfil al que sirve la norma es el inquilino de renta media y el gran tenedor institucional. El pequeño propietario es el convidado de piedra.

El pulso entre agentes es evidente. El Ministerio de Vivienda y Agenda Urbana presenta los decretos como un escudo social; las patronales del alquiler avisan de menos oferta, y más presión sobre el precio. La Ley de Vivienda de 2023 ya dejó una lección: sin convalidación en el Congreso, el sector se queda sin reglas estables. El riesgo inmediato es la votación del viernes 2 de octubre.

Habrá que vigilar la letra pequeña del trámite parlamentario. Si la renovación indefinida sale adelante sin cambios, el alquiler español entrará en un terreno inédito a esta escala.

Telefónica reorganiza su estructura en tres divisiones: consumo, empresas y tecnología

El consejo de administración de Telefónica estudia este miércoles una reorganización que articula el grupo en tres divisiones —consumo, empresas y tecnología— para recentralizar decisiones en Madrid y elevar las sinergias entre España y Alemania.

Tres divisiones, tres responsables y un mando único

El órgano de gobierno tiene previsto aprobar un esquema simplificado en el que la compañía trabaja desde antes del verano, casi un año después de presentar su plan estratégico Transform & Grow. La Comisión de Nombramientos revisa este martes los perfiles ejecutivos llamados a liderar las nuevas unidades, según adelantó Cinco Días. La operadora ha declinado hacer comentarios y no consta, por ahora, comunicación oficial a la CNMV sobre el nuevo diseño.

  • Consumo (B2C): asumirá la coordinación comercial paneuropea del segmento residencial. Óscar Candiles, actual chief revenue officer de Telefónica España, se perfila como responsable y tendrá como prioridad replicar en Alemania el modelo de convergencia fijo-móvil ya desplegado en España y Brasil.
  • Empresas (B2B): integrará la oferta para grandes clientes y administraciones públicas. Borja Ochoa mantiene la presidencia de Telefónica España y suma competencias internacionales al frente de la unidad, que comercializará ciberseguridad, computación en la nube y soluciones digitales hasta ahora dependientes de Telefónica Tech.
  • Tecnología: coordinará redes, sistemas de información, automatización de procesos, y despliegue de herramientas de inteligencia artificial. Sergio Sánchez, hoy director de Operaciones, Red y Tecnologías de la Información de Telefónica España, se perfila para dirigirla.

Los tres responsables reportarían de forma directa al consejero delegado, Emilio Gayo. El nuevo diseño busca centralizar la toma de decisiones en Madrid y reducir el peso organizativo de las filiales locales.

Un perímetro más pequeño: Hispanoamérica fuera y Reino Unido aparte

La reorganización responde a la reducción del perímetro del grupo tras la desinversión de la mayoría de sus filiales en Hispanoamérica, con la excepción de Venezuela y Brasil. Con menos mercados que gestionar, la compañía pretende eliminar duplicidades administrativas entre la matriz y las filiales.

Reino Unido quedará al margen de la integración. La operadora comparte el negocio británico con Liberty Global en la sociedad conjunta VMO2, de modo que las decisiones no se adoptan de forma independiente. Ambos socios preparan además un plan de ajuste para recortar unos 600 millones de libras, cerca de 699,2 millones de euros, mediante reducciones de plantilla y menores gastos de explotación y de capital.

El nuevo organigrama nace con la acción un 20,6% por debajo del cierre previo al plan estratégico que ahora pretende corregir.

La estructura se apoya en dos movimientos ya ejecutados. La semana pasada, la compañía integró funcionalmente Telefónica Tech bajo Telefónica España, que conserva su independencia jurídica. Y desde el 1 de octubre, la nueva Dirección de Hardware y Dispositivos dentro de B2C, encabezada por Alberto Ruano, reunirá toda la cadena de dispositivos, desde los fabricantes hasta la venta al cliente final.

El castigo bursátil que la reestructuración quiere revertir

Transform & Grow se presentó el 4 de noviembre de 2025 y la respuesta del mercado fue inmediata: la acción se desplomó ese día un 13,12%, hasta 3,729 euros, después de que la compañía anunciara el recorte del dividendo previsto para 2026. Tomando como referencia el cierre del 3 de noviembre de 2025, en 4,292 euros, la cotización acumula una caída del 20,6%. La presión se ha agudizado en las últimas semanas: en las diez sesiones previas al 28 de septiembre, los títulos pasaron de 3,688 a 3,407 euros, un 7,6% menos.

Cotización de TelefónicaPrecio (euros)Variación
Cierre del 3 de noviembre de 20254,292Referencia
Cierre del 4 de noviembre de 20253,729-13,12%
Cierre del 28 de septiembre de 20263,407-20,6%
Últimas diez sesiones hasta el 28 de septiembre3,407-7,6%

La dirección sostiene que la nueva estructura acelerará el cumplimiento de las metas financieras del programa, que proyecta un crecimiento anual compuesto de ingresos y EBITDA ajustado de entre el 2,5% y el 3,5% para el periodo 2028-2030. El mercado, de momento, no lo ha comprado.

Menos filiales, mismo reto: convertir la sinergia en EBITDA

El paralelo con Vodafone, Orange o Deutsche Telekom resulta útil, pero solo hasta cierto punto. Todos han simplificado estructuras para recortar costes corporativos; ninguno lo ha hecho con su cotización un 20,6% por debajo del nivel previo a su propio plan estratégico. Ahí está la diferencia. Telefónica no reorganiza únicamente para ganar eficiencia: reorganiza para demostrar que Transform & Grow puede cumplirse. La clave técnica está en si el ahorro administrativo y las sinergias entre España y Alemania llegan al EBITDA ajustado antes de 2028, primer ejercicio del objetivo de crecimiento compuesto.

En el accionariado, con el Estado —a través de SEPI— y el grupo saudí STC entre los principales inversores, la exigencia de resultados es financiera e industrial. España y Brasil sostienen la generación de caja, mientras Alemania se convierte en la prueba de fuego del modelo de convergencia que Óscar Candiles deberá replicar. Si no hay ahorro cuantificable en los próximos dos trimestres, la reorganización se leerá como un ajuste de organigrama sin reflejo en la cuenta de resultados.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión del consejo del miércoles 30 de septiembre y el nombramiento efectivo de los tres responsables; después, el efecto en el EBITDA ajustado del cierre de 2026.
  • Reacción del valor: El mercado descuenta una reorganización sin impacto inmediato en caja: la acción llega a la cita un 20,6% por debajo del cierre previo al plan Transform & Grow.
  • Precedente sectorial: Vodafone y Orange ya simplificaron sus estructuras europeas; el ajuste de VMO2 en Reino Unido, con 600 millones de libras, marca el ritmo de eficiencia que Telefónica busca.

Novo Nordisk paga 2.260 millones a Hengrui por los derechos globales de una píldora oral contra la obesidad

Novo Nordisk pagará hasta 2.260 millones de euros a la china Jiangsu Hengrui Pharmaceuticals por los derechos de una píldora oral contra la obesidad, su segundo gran movimiento para frenar el avance de Eli Lilly en el negocio del GLP-1.

El desglose: 260 millones por adelantado y hasta 2.000 en hitos

El acuerdo, comunicado por la farmacéutica asiática a la Bolsa de Hong Kong, contempla un pago inicial de 300 millones de dólares, alrededor de 260 millones de euros, y hasta 2.300 millones de dólares adicionales, unos 2.000 millones de euros, condicionados a hitos regulatorios, de desarrollo y comerciales. La operación no se cobra de golpe: Hengrui solo ingresará el grueso del importe si el compuesto supera los ensayos y llega al mercado con ventas relevantes.

El activo adquirido es HRS-1596, un candidato de la familia GLP-1 que ya ha recibido en China la autorización, para iniciar ensayos clínicos de fase I en obesidad y diabetes tipo 2. Los derechos que cambian de manos cubren el desarrollo, la fabricación y la comercialización en todos los mercados excepto el chino, donde Hengrui conserva la explotación de la molécula.

Novo Nordisk sostiene que HRS-1596 tiene potencial para convertirse en un tratamiento oral de administración semanal, frente a las alternativas actuales de toma diaria. La diferencia no es menor: en una enfermedad crónica, pasar de siete comprimidos a la semana a uno incide directamente sobre la adherencia y, con ella, sobre la cuota de mercado. Se trata del segundo gran acuerdo de la danesa con una farmacéutica china para incorporar moléculas basadas en GLP-1, una clase de fármacos, los agonistas del GLP-1, que imitan una hormona intestinal para reducir el apetito y mejorar el control de la glucosa.

Por qué una píldora decide el liderazgo del sector

El consejero delegado de Novo Nordisk, Mike Doustdar, ya había anticipado que la compañía se prepara para un mercado en el que los comprimidos tendrán un papel mucho más relevante que el actual. Los analistas estiman que ese segmento podría mover alrededor de 100.000 millones de dólares anuales, unos 87.000 millones de euros, a lo largo de la próxima década.

Pagar 2.260 millones por una molécula en fase I es pagar por tiempo: Novo Nordisk compra años de ventaja que no puede fabricar en su propio laboratorio.

La competencia no espera. Eli Lilly, su gran rival, comercializa Foundayo, también de administración diaria, mientras Novo Nordisk defiende la versión oral de Wegovy. La puja por la próxima generación de tratamientos enfrenta a las dos compañías con una lista creciente de aspirantes dispuestos a licenciar sus moléculas al mejor postor.

ConceptoImporteCondición
Pago inicial260 millones de eurosAl cierre de la operación
Hitos regulatorios, de desarrollo y comercialesHasta 2.000 millones de eurosSujetos a ensayos y ventas
Importe máximo totalHasta 2.260 millones de eurosEquivalente a 2.600 millones de dólares

China ya no es el taller, es el laboratorio

La industria occidental ha cambiado su mirada sobre el país asiático. Según datos de Pharmcube, existen cerca de 250 candidatos GLP-1 en desarrollo en China, y grupos como AstraZeneca, Merck y Pfizer ya han firmado acuerdos para licenciar activos locales. El comprador europeo que no pase por ahí se queda sin pipeline.

Novo Nordisk no es novata en esa ruta. Ya colabora con United Laboratories International en el desarrollo del candidato UBT251, que en un ensayo clínico logró una pérdida media de peso de hasta el 19,7% tras 24 semanas de tratamiento. Ese tipo de resultados ha convertido las licencias chinas en el atajo preferido por las grandes farmacéuticas para reforzar su cartera sin asumir el coste completo del descubrimiento.

Qué paga realmente Novo Nordisk y qué riesgo asume

El precio llama la atención, pero la estructura lo desactiva en buena parte. La danesa desembolsa hoy 260 millones de euros, en torno al 11% del importe máximo, y deja el resto condicionado a que HRS-1596 funcione en clínica. Es la fórmula estándar del licenciamiento farmacéutico: se paga por opcionalidad, no por certeza. Aun así, una molécula en fase I tiene por delante años de ensayos antes de poder comercializarse, con el riesgo evidente de que el compuesto no supere las fases posteriores.

El contexto explica la prisa. Las acciones de Novo Nordisk han llegado a perder más del 70% desde sus máximos históricos, lastradas por la competencia de Eli Lilly y por la expiración de varias patentes clave a lo largo de la próxima década. La compañía defiende unos ingresos concentrados en un número reducido de moléculas, y cada ejercicio sin relevo generacional es cuota que cede. Comprar en China resulta más barato que descubrir en Dinamarca, pero traslada el riesgo a un activo que aún no ha demostrado eficacia en pacientes.

La operación encaja, además, en un patrón que ya han recorrido otros gigantes europeos. Los acuerdos de licencia sobre activos chinos se han multiplicado en los dos últimos años en oncología, inmunología y metabolismo, con pagos iniciales contenidos y contraprestaciones ligadas a hitos. Para el inversor, la lectura es doble: Novo Nordisk gana opcionalidad a bajo coste inicial, pero su problema de fondo, la dependencia de un pipeline propio que no termina de renovarse, sigue sin resolverse con una sola licencia.

📊 Las Claves para el Inversor

  • Qué vigilar: El arranque y los resultados de los ensayos de fase I de HRS-1596, y si la danesa cierra un tercer acuerdo con una farmacéutica china para ampliar su cartera oral.
  • Reacción del valor: La acción acumula una caída superior al 70% desde máximos, de modo que el mercado ya descuenta parte del deterioro competitivo; el movimiento dependerá de si los analistas leen la licencia como una solución real al relevo de patentes.
  • Precedente sectorial: El acuerdo con United Laboratories por UBT251 marca la referencia: cuando el candidato chino ha mostrado datos de eficacia, la farmacéutica occidental ha acelerado la integración del activo.

El IPC se dispara al 4,9% en septiembre: cuánto pierden tu nómina y tus ahorros

El IPC de septiembre de 2026 escala al 4,9%, máximos de más de tres años, y tu nómina pierde poder adquisitivo sin que se mueva el bruto. Hoy toca mirar qué rinde tu ahorro.

He estado repasando el dato que publicó el INE este martes y hay una cifra que me inquieta más que la general: la subyacente sube dos décimas, hasta el 3,1%. La subida de precios ya no vive solo en la gasolinera.

Traducido a euros, una nómina de 2.000 euros netos necesita 98 euros más al mes solo para comprar lo mismo que hace un año. Si el sueldo está congelado, ese dinero sale del ahorro o se deja de gastar.

Qué significa un IPC del 4,9% en euros de tu nómina

El Instituto Nacional de Estadística sitúa la tasa interanual en el 4,9%, seis décimas por encima del dato de agosto y el nivel más alto desde febrero de 2023, cuando la inflación marcó el 6%. El índice encadena tres meses de ascensos en tasa anual, con un 0,3% en septiembre sobre agosto y ocho meses consecutivos de alzas. Nada de esto es teoría.

Para un salario bruto de 30.000 euros que no se revise, la pérdida de poder de compra ronda los 1.470 euros al año, casi 122 euros cada mes. El sueldo no ha bajado. Compra menos. Ese es el problema.

La inflación no te quita dinero del banco: te quita lo que ese dinero era capaz de comprar hace doce meses.

El ahorro no se libra de la cuenta. Con 10.000 euros parados en una cuenta corriente que no remunera, la pérdida ronda los 490 euros en un año, unos 41 euros al mes. Es el efecto silencioso de la inflación: no hay ningún cargo en el extracto, pero el dinero vale menos.

Con la subyacente en el 3,1%, la subida de precios ya se ha trasladado a los servicios y no es un rebote de gasolina que se corrige solo.

Los carburantes tiran del dato y la subyacente confirma el traslado

El INE atribuye el repunte al encarecimiento de los combustibles y lubricantes para vehículos personales, que este septiembre suben cuando en septiembre de 2025 bajaron. Ahí está el efecto base. Los paquetes turísticos también empujan, porque han bajado menos que el año pasado.

La inflación subyacente, la que excluye los alimentos no elaborados y la energía, se coloca en el 3,1%, dos décimas más, y queda 1,8 puntos por debajo del índice general. El IPC armonizado se va al 5%. El propio Ministerio de Economía reconoce el shock energético derivado del conflicto en Irán y el encarecimiento del crudo.

Los analistas esperaban menos. Bankinter preveía un 4,6% general y un 3,0% subyacente, y su equipo de análisis pone el foco en los efectos de segunda ronda a través del transporte y la alimentación. Es justo lo que vigila el Banco de España antes de que el BCE mueva ficha sobre los tipos.

Para que se entienda el tamaño del problema, esta es la cuenta de lo que pierde tu dinero parado en doce meses con el IPC actual:

Dinero paradoPérdida al añoPérdida al mes
10.000 euros490 euros41 euros
25.000 euros1.225 euros102 euros
50.000 euros2.450 euros204 euros
100.000 euros4.900 euros408 euros

El escudo anticrisis que el Consejo de Ministros aprueba hoy va por otro camino: ayudas al sector agroalimentario, compensación por los sobrecostes del gasóleo agrícola previsiblemente hasta el 31 de diciembre y medidas de electrificación. Según los cálculos de Bankinter, los paquetes aprobados desde el inicio del conflicto rondan los 10.000 millones de euros, en torno al 0,6% del PIB. Ayuda, sí. Pero no baja tu factura de la compra.

Por qué este 4,9% no se va a ir solo

Ya hemos vivido este guion. En febrero de 2023 el IPC tocó el 6% y en agosto de este año el índice venía del 4,3%. Tres meses seguidos de repuntes no son un accidente estadístico: son la señal de que la energía se está colando en el resto de la cesta. La subyacente, que es la que de verdad dice si el problema es pasajero, lleva meses instalada por encima del 3%.

Aquí viene lo importante. Cualquier producto que te pague menos del 4,9% te está haciendo perder poder de compra, por muy seguro que sea. La letra pequeña manda: una TAE del 2% no es un 2% si la inflación corre al 4,9%.

Y el rendimiento del ahorro tributa en el IRPF, así que lo que llega a tu bolsillo es todavía menos. La mayoría de los ahorradores prefiere no mover el dinero y espera a que el dato se corrija solo; ahí es donde se pierde el año.

Mi criterio con este dato es claro: toca separar el dinero en dos bolsillos. El que vas a necesitar en los próximos doce meses, disponible; el que puedes amarrar a plazo, comparando la TAE real y no el cartel de la sucursal.

El traslado de los costes energéticos a a los precios de los servicios apunta a que la subyacente tardará en ceder, y eso juega en contra de quien lo deja todo en la cuenta de siempre. Esto no es una recomendación personalizada de inversión: es divulgación, y cada decisión de ahorro conlleva su riesgo.

Hay una derivada que conviene apuntar. El INE publica los datos definitivos el 14 de octubre y ahí se verá qué productos de la cesta han tirado más del índice. Además, las pensiones se actualizan con la inflación media anual, así que un último trimestre caliente empuja la revalorización de 2027 hacia arriba. Tu pensión futura subirá más. Tu compra de hoy ya cuesta más.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Multiplica el dinero que tienes parado por 0,049 y compáralo con lo que te paga tu banco. Si sale negativo, tienes trabajo pendiente.
  • Qué vigilar: El dato definitivo del INE del 14 de octubre y la próxima decisión del BCE sobre los tipos, de la que depende lo que paguen los depósitos y las cuentas remuneradas.
  • El error a evitar: Renovar un depósito por inercia sin mirar la TAE real y dejar el fondo de emergencia en una cuenta que no remunera nada.

El Euríbor de septiembre de 2026 cierra en el 3,2% y encarece 1.100 euros al año la hipoteca variable

El Euríbor cierra septiembre en el 3,233% de media y tu hipoteca variable pagará unos 90 euros más al mes en la próxima revisión: conviene localizar el diferencial de tu escritura antes de que llegue la cuota.

Llevo semanas siguiendo la serie diaria que publica el Banco de España y el mes ha terminado de torcerse. El euríbor a 12 meses, el índice al que están referenciadas tres de cada cuatro hipotecas en España, arrancó septiembre en el 3,029% y ha cerrado con el dato de hoy, 29 de septiembre, en el 3,362%. La media mensual se queda en el 3,233%, la más alta de los últimos dos años.

El Euríbor cierra septiembre en máximos de dos años

La comparación interanual es la que de verdad importa. Hace un año, en septiembre de 2025, la media mensual estaba en el 2,172%. Ahora está en el 3,233%: más de un punto porcentual de diferencia. Y no es un rebote puntual. Desde febrero, cuando marcó el 2,221%, el índice no ha dejado de subir: marzo en el 2,565%, abril en el 2,747%, junio en el 2,798% y agosto ya en el 2,954%.

¿Y por qué sube? El euríbor, cuyo nombre técnico es Euro Interbank Offered Rate, refleja el precio al que se prestan dinero los bancos europeos entre sí. Ese precio se mueve con la política monetaria del Banco Central Europeo y con las expectativas de inflación. Cuando el mercado descuenta que los tipos oficiales van a seguir altos más tiempo, el euríbor a 12 meses se adelanta y escala.

Para entender el giro conviene mirar atrás. Entre 2024 y mediados de 2025 el euríbor vivió una caída larga que llevó la media hasta el 2,114% de agosto de 2025, y muchos hipotecados respiraron con revisiones a la baja. Ese ciclo se ha dado la vuelta en 2026: el índice recupera terreno mes a mes y el mercado adelanta una política monetaria más dura de lo que se esperaba.

El ciclo ha girado: el alivio que muchos vieron en 2025 se ha convertido en una factura al alza en el recibo.

A quién le toca. Alrededor del 75% de las hipotecas españolas están referenciadas al euríbor, lo que significa que sus variaciones afectan a más de cuatro millones de hogares, según los datos del Banco de España. Si tu préstamo es variable, esta subida no es una noticia de mercados: es tu recibo.

Para cuatro millones de hogares, cada décima del euríbor es dinero real que sale del recibo cada mes.

El efecto aterriza con la siguiente revisión. Las hipotecas variables actualizan la cuota cada 6 o 12 meses comparando el último euríbor publicado con el de la revisión anterior. Si tienes una hipoteca media de 150.000 euros a 25 años con un diferencial del 1%, la cuota sube en torno a 92 euros al mes: más de 1.100 euros al año.

Cuánto sube tu cuota según el tamaño de la hipoteca

Hipoteca a 25 añosCuota con euríbor de 2025Cuota con euríbor de 2026Subida al mesSubida al año
100.000 euros483 euros544 euros+61 euros+730 euros
150.000 euros725 euros817 euros+92 euros+1.100 euros
200.000 euros966 euros1.089 euros+123 euros+1.475 euros

En la redacción hemos hecho los números con un diferencial del 1% sobre euríbor, el más habitual en las hipotecas firmadas entre 2015 y 2020. Traducido: la hipoteca de 200.000 euros paga 123 euros más al mes, casi 1.500 al año. La de 100.000 sube 61. El tamaño importa, pero el diferencial importa más: quien firmó euríbor + 0,50% sufre la mitad que quien arrastra un +1,50%.

Hay dos detalles que se pasan por alto. El primero: revisar cada seis meses amortigua el golpe, porque el salto se reparte en dos actualizaciones más pequeñas. El segundo: fíjate en la TAE, no solo en el TIN. El TIN es el tipo que se aplica al capital; la TAE añade comisiones y gastos y es el número que dice lo que de verdad pagas. Y ojo: si tu revisión ya pasó en la primera mitad del año, este euríbor no te tocará hasta la siguiente.

Qué hacer ahora: amortizar, subrogar o esperar

Vamos con la decisión. Con el euríbor al 3,2%, la pregunta es si conviene amortizar capital, cambiar a tipo fijo o aguantar. Mi criterio: primero los números. Amortizar reduce intereses, pero solo compensa si el ahorro que logras supera lo que te rentaría ese dinero en otro sitio. Y hoy, con las Letras del Tesoro y los depósitos rindiendo bastante menos que el tipo de tu hipoteca, amortizar una variable al 4,2% es una rentabilidad segura difícil de batir.

El año pasado, cuando el euríbor bajaba, la foto era la contraria y la mayoría de los analistas recomendaba no amortizar para aparcar el dinero en depósitos. Ahora el viento ha cambiado. Eso sí, amortizar no siempre es gratis: bastantes contratos incluyen una comisión por amortización parcial, habitualmente entre el 0,25% y el 1% del capital, y esa factura puede comerse buena parte del ahorro. Revisa la escritura antes de mover un euro.

La otra vía es la subrogación a tipo fijo o el cambio de banco. Con las hipotecas fijas ofreciéndose hoy en tipos cercanos al 3%, pasar de una variable al 4,2% a un fijo en ese entorno puede salir a cuenta si el horizonte es largo y el euríbor sigue tenso. Cada caso es distinto. Hablamos de cifras orientativas y de información divulgativa, no de una recomendación personalizada: toda decisión de financiación conlleva riesgo y hay que ajustarla a la situación de cada uno.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza en tu escritura la fecha de la próxima revisión y el diferencial. Si tu hipoteca revisa cada 12 meses, la subida del euríbor ya está en camino.
  • Qué vigilar: El dato diario del euríbor que publica el Banco de España y la próxima reunión del BCE. El índice a 12 meses se adelanta a lo que decidan los tipos oficiales.
  • El error a evitar: Dejar el dinero parado en la cuenta corriente rindiendo menos que la inflación mientras pagas una hipoteca al 4,2% sin haberte planteado amortizar.

Las ballenas de Ethereum retiran ETH de Binance y acumulan 24 millones en plena volatilidad

Las ballenas de Ethereum han movido ficha en plena resaca de volatilidad. Una cartera recién creada retiró 9.132 ETH de Binance, unos 24,37 millones de dólares, según el rastreador on-chain Lookonchain, que detecta movimientos de grandes carteras.

La operación implica un precio medio cercano a los 2.670 dólares por ether. Y el mercado lee este tipo de retiradas como una señal de acumulación: el ether que sale de un exchange deja de estar disponible para venderse en cuestión de segundos.

Ahí está la clave. El ETH que vive dentro de Binance es liquidez lista para ejecutar; el que sale hacia una cartera privada pasa a custodia propia, a una bóveda fría o a un protocolo de staking, el mecanismo por el que se bloquean 32 ETH para ayudar a validar la red a cambio de recompensas. En los tres casos, sale del mercado disponible.

Que la cartera fuera nueva tampoco es anecdótico. Apunta a alguien que quiere separar esta posición de su historial anterior y, en el análisis on-chain —el que se hace leyendo la propia blockchain, no las declaraciones de nadie—, ese gesto se interpreta como intención de mantener a medio plazo.

9.132 ETH fuera de Binance: el dato y su escala real

La cifra impresiona por el importe, pero conviene ponerla en contexto. Ethereum tiene más de 120 millones de ether en circulación, así que 9.132 unidades son una gota en ese océano. Lo relevante no es el tamaño del movimiento, sino el patrón que insinúa: grandes tenedores retirando monedas de las manos de los exchanges mientras el precio se mantiene plano y el volumen escaso.

La propia fuente describe un mercado con señales mixtas y sin datos recientes de volumen, lo que deja la puerta abierta a más volatilidad en las próximas jornadas. Con poca liquidez, cualquier orden grande mueve la aguja más de lo que debería.

Una retirada de 9.132 ETH no mueve el precio por sí sola; lo que lo mueve es que se repita cien veces y nadie lo vea venir.

Por qué los flujos on-chain se miran con lupa

Los flujos on-chain —los movimientos que cualquiera puede verificar en un explorador como Etherscan— se han convertido en uno de los termómetros favoritos del mercado. La lógica es sencilla: si el ether se acumula en carteras privadas, queda menos disponible para vender y cualquier aumento de demanda empuja el precio con más fuerza.

Históricamente, las salidas netas de los exchanges han precedido varias fases de subida. Pero la correlación es débil y conviene decirlo: una retirada también puede ser un simple traslado de custodia, un fondo que cambia de proveedor o una ballena reorganizando carteras sin intención de comprar ni de vender.

El dato admite también una lectura de corto plazo. Con menos ether disponible en los libros de órdenes de los exchanges, cualquier compra relevante se nota más en el precio. No hace falta que la ballena compre: basta con que el mercado crea que lo va a hacer.

A quién le importa todo esto. Al que tiene ether y se pregunta si aguanta; al que hace staking y vigila la rentabilidad; al que sigue el mercado desde fuera y busca señales antes de entrar. Todos miran lo mismo: si el movimiento se repite.

La letra pequeña: una ballena no hace un mercado

Ethereum ya ha vivido varias veces este guion. En The Merge de septiembre de 2022 la red pasó de la prueba de trabajo a la prueba de participación, recortó su consumo energético casi hasta cero y abrió el staking a cualquiera con 32 ETH. Desde entonces, cada vez más ether quedó bloqueado fuera de circulación. Después llegó Dencun, en marzo de 2024, que abarató las transacciones en las segundas capas, y en julio de 2024 la aprobación de los primeros ETF spot de ether en Estados Unidos abrió la puerta al capital institucional regulado. Visto con esa perspectiva, 9.132 ether en una cartera nueva son un grano de arena.

Tampoco conviene idealizar a las ballenas. Los grandes tenedores se equivocan, rotan posiciones, y a veces simplemente mueven fondos entre plataformas por motivos operativos. Y persisten riesgos de fondo: la concentración del staking en unos pocos proveedores, con Lido y los grandes exchanges a la cabeza, sigue siendo el punto débil estructural de la red, y buena parte del ether que sale de Binance puede acabar en manos de intermediarios centralizados en lugar de en carteras autogestionadas.

Lo que merece la pena vigilar en las próximas semanas no es esta operación concreta, sino su rastro. Si las salidas netas de los exchanges se sostienen, si el ether bloqueado en staking sigue creciendo y si los ETF spot recuperan el ritmo de entradas, hablaremos de un cambio de tendencia. Si todo se queda en un titular aislado, hablaremos de otra falsa señal en un mercado que produce miles cada día.

El Banco de España avisa: hilar fino con las medidas de vivienda o el mercado lo notará

El Banco de España cifra en hasta 750.000 viviendas el déficit del mercado inmobiliario y pide precisión para no distorsionarlo. El gobernador, José Luis Escrivá, apeló este martes a estudiar con lupa cada medida pública antes de aprobarla, para no generar el problema que se pretende resolver. La advertencia llegó el mismo día en que el Consejo de Ministros dio luz verde a dos decretos en materia de vivienda, que el supervisor evitó valorar en detalle.

No es una obviedad. Durante el XVII Encuentro Financiero organizado por EXPANSIÓN y KPMG, Escrivá defendió que proteger a los colectivos vulnerables es obligatorio, pero que hacerlo sin medir las consecuencias puede secar la oferta justo cuando más se necesita. En el fondo, un recordatorio incómodo: en política de vivienda casi ningún remedio sale gratis.

Un déficit de 750.000 viviendas que no se tapa con parches

La cifra que maneja el organismo que dirige Escrivá es elocuente. El Banco de España estima un déficit de entre 700.000 y 750.000 viviendas, que podría alcanzar el millón de inmuebles en 2028 si nada cambia. La brecha nace de una doble dinámica: la salida de vivienda nueva al mercado se queda en torno a 100.000 unidades al año, mientras la demanda crece con fuerza por el aumento de la población, la creación de hogares, la mejora de las rentas familiares y la presión del comprador extranjero.

El gobernador lo resumió con una idea que conviene retener: el problema no es solo de precio, es de cantidad. ‘Hay que poner el énfasis en los cuellos de botella por el lado de la oferta, para que la producción se acompase a una demanda que va a seguir siendo muy fuerte’, señaló durante su intervención.

El diagnóstico choca con la tentación política de atajar el asunto por el lado de la demanda. Subvencionar el alquiler, topar los precios o restringir las compras pueden aliviar la foto de un ejercicio, pero endurecen la de los tres siguientes si no van acompañadas de más suelo, más licencias y más construcción.

El arte de hilar fino sin matar la oferta

El propio Escrivá reconoció que España vive una situación de acceso a la vivienda ‘particularmente aguda’ frente a sus vecinos europeos. Por eso reclamó coordinación entre administraciones, ya que el urbanismo, la fiscalidad y la vivienda social dependen de niveles distintos de Gobierno que a menudo reman en direcciones opuestas.

En vivienda, casi ninguna medida sale gratis: lo que hoy protege al inquilino puede mañana secar la oferta y encarecer el alquiler que se quería abaratar.

En el capítulo hipotecario, el gobernador fue claro: los bancos están siendo ‘razonablemente prudentes’ en la concesión de préstamos, por lo que no ve necesario imponer topes de forma inmediata. Traducido al lenguaje llano, el supervisor no detecta por ahora un recalentamiento del crédito que justifique meter la tijera en la concesión.

La reflexión apunta a una contradicción que el sector lleva años señalando. El Banco de España valora con buenos ojos la simplificación de permisos y la agilización administrativa, pero recuerda que el sector de la construcción no cuenta con la pujanza suficiente. Tras el pinchazo de 2008 desaparecieron miles de empresas y se destruyó empleo a mansalva; la reconstrucción del tejido va lenta.

Una política de vivienda con demasiados remiendos

Me parece un acierto que el Banco de España ponga el acento en la oferta, aunque el mensaje llegue tarde y con sordina. Llevamos una década subvencionando la demanda —ayudas al alquiler, avales públicos, bonificaciones fiscales— mientras la producción de vivienda nueva se quedaba clavada cerca de las 100.000 unidades anuales. El resultado está a la vista: precios al alza, alquileres tensionados y una generación que ha dejado de creer que podrá emanciparse en una ciudad medianamente grande.

Cabe recordar que el pinchazo de 2008 arrasó el sector de la construcción. España pasó de levantar más de 600.000 viviendas al año a desplomarse muy por debajo de las 100.000, y cientos de promotoras desaparecieron por el camino. Reconstruir ese músculo productivo no es cuestión de un decreto ni de un par de ejercicios. Por eso las advertencias de Escrivá sobre los desincentivos a la oferta no deberían leerse como una amenaza, sino como un aviso técnico que nace de la experiencia. La mayoría de los promotores sigue, además, sin capacidad financiera para acelerar.

El riesgo de fondo es que la intervención pública, buscando aliviar al inquilino, acabe enviando la señal contraria al propietario. Cuando un pequeño inversor percibe que el marco puede cambiar a mitad de partida, retira su vivienda del alquiler o la vende. Menos oferta, más tensión, más necesidad de intervenir. Un círculo que se retroalimenta y que ningún decreto rompe por sí solo.

El otro debate, más incómodo, es por qué la construcción no arranca pese a que la vivienda nunca se había vendido tan bien. Falta mano de obra, sobran trabas y nadie quiere poner el cascabel al gato con una negativa frontal a los decretos por miedo al coste político. La clave llegará con los datos de visados y de obra nueva de los próximos trimestres y, si todo sigue igual, con las estimaciones del propio Banco de España para 2028. Ahí se verá si estas medidas suman viviendas o solo calman titulares.

La firma de las hipotecas cae un 3,5% en julio, el mayor desplome en dos años y el importe medio marca récord

La firma de hipotecas sobre viviendas cayó un 3,5% en julio, el mayor descenso en más de dos años. El dato, recogido por la estadística que publica el Instituto Nacional de Estadística, esconde una paradoja que el mercado lleva meses arrastrando: cada operación que se cierra cuesta más que la anterior, y el importe medio ha vuelto a marcar un máximo histórico.

Menos préstamos, pero de mayor cuantía. La combinación resume buena parte de lo que está ocurriendo en el mercado inmobiliario español, donde el precio de la vivienda sigue subiendo a un ritmo que el abaratamiento del crédito no alcanza a compensar.

Un 3,5% menos de operaciones y la peor caída en más de dos años

El retroceso del 3,5% en la firma de hipotecas sobre viviendas es el más pronunciado desde hace más de dos años, según los datos correspondientes a julio. El descenso rompe con la relativa estabilidad que el segmento había mostrado en los meses previos y confirma que la demanda empieza a enfriarse.

Conviene mirar el detalle territorial, porque la caída nacional oculta comportamientos muy dispares. Galicia firmó un 7,1% más de hipotecas en julio tras cuatro meses consecutivos de descensos. En el extremo opuesto, Extremadura registró un desplome seis veces más profundo que la media del país.

La brecha entre comunidades no es nueva, aunque cada trimestre se acentúa. La demanda se concentra en los polos de mayor dinamismo económico y demográfico —Madrid, Cataluña, y el arco mediterráneo— y se retrae con fuerza en los territorios que pierden población. El crédito hipotecario sigue la estela del empleo y de la población, no la de las estadísticas agregadas.

El importe medio marca récord: menos hipotecas, pero más caras

Aquí está la contradicción que define este ciclo: cuanto menos se firma, más cuesta cada préstamo. El encarecimiento de la vivienda ha empujado el importe medio de las hipotecas a su nivel más alto desde que existen registros. La causa no está en el precio del dinero, que se ha relajado respecto a los máximos del ciclo anterior, sino en el precio del ladrillo.

El mercado hipotecario ya no se mueve por el precio del dinero, sino por el precio del ladrillo. Y ese segundo no da tregua.

Para el comprador, el efecto es doble. Paga más por la vivienda y asume, en consecuencia, una deuda más alta para financiarla. La cuota mensual se sostiene gracias a unos tipos más bajos que los de hace dos años, pero el colchón se agota si los precios siguen subiendo por encima de los salarios.

Hay otro matiz que conviene no perder de vista. La estadística mide las hipotecas que se formalizan ante notario, no las operaciones que se consultan ni las que se preaprueban. Una caída del 3,5% puede reflejar tanto un enfriamiento real de la demanda como un simple retraso en el cierre de expedientes que acabe compensándose en los meses siguientes.

hipotecas julio 2026

Un mercado que se estrecha por abajo

La caída en la firma de hipotecas no debería leerse como una señal de alarma financiera. Un volumen menor de préstamos implica menos apalancamiento y, en teoría, menos riesgo sistémico. Después del estallido de la burbuja inmobiliaria hace casi dos décadas, un mercado que se modera por la vía de las transacciones es más sano que uno que se dispara a crédito.

El problema es otro. Cuando el número de operaciones baja mientras el importe medio sube, el acceso a la vivienda se estrecha por abajo. Se quedan fuera los compradores con menos recursos y menos capacidad de ahorro, que no pueden asumir entradas más altas ni deudas más grandes. El mercado se concentra en quienes ya tienen patrimonio o en quienes pueden aportar una parte relevante del precio sin hipoteca.

Para el sector, la lectura tiene dos caras. Las entidades financieras ven caer la nueva producción, aunque lo compensan con un ticket medio más alto. Los promotores, en cambio, se topan con un comprador más exigente y con menos competencia en la parte baja del mercado, lo que puede acabar trasladándose a un ajuste de precios en los segmentos menos demandados.

Es la cara menos visible del récord del importe medio. Detrás de una cifra que se presenta como señal de fortaleza hay una brecha social que se ensancha: la vivienda no se encarece para todos por igual, sino que expulsa a los que llegan con menos margen. Las medias no distinguen entre quien firma una hipoteca de 180.000 euros y quien firma una de 500.000, y esa diferencia decide quién entra y quién se queda fuera.

Tampoco conviene dar por hecho que el descenso del 3,5% marca el inicio de una corrección sostenida. Un solo mes no hace tendencia. La clave estará en los datos de agosto y septiembre, que empezarán a publicarse en las próximas semanas, y en cómo evolucione el euríbor tras las últimas decisiones del Banco Central Europeo. Si los precios se estabilizan, el volumen podría recuperarse con rapidez. Si siguen subiendo, la caída dejará de ser un dato puntual para convertirse en el retrato de un mercado que se cierra a los más jóvenes.

Más de 300 directivos de medios acuden a Washington para impulsar la ley ‘bad bots’ contra el scraping de IA

Más de 300 directivos de medios, entre ellos representantes de Condé Nast, Hearst Magazines, USA Today y The Seattle Times, acuden hoy a Washington para impulsar la ley ‘Stealth Bot Prohibition Act’ contra el scraping de IA.

La ofensiva del sector editorial en Washington

Los ejecutivos proceden de cabeceras como Condé Nast, Hearst Magazines, USA Today Co. y The Seattle Times, según ha informado Digiday. La delegación, superior a 300 editores de noticias, tiene previsto mantener reuniones con senadores, miembros del Congreso y sus equipos de trabajo en el Capitolio.

El eje de la visita es la conocida como ‘Stealth Bot Prohibition Act’, una iniciativa legislativa que obligaría a los rastreadores de IA encubiertos a identificarse de forma clara, indicando su identidad y su finalidad. El objetivo es que no puedan camuflar su tráfico ni eludir los sistemas que los editores despliegan para bloquear el scraping de sus contenidos.

Identificar al rastreador es la pieza clave. Un ‘bot’ que declara su identidad y su propósito puede ser autorizado o rechazado de forma explícita, lo que devuelve al editor el control sobre su contenido. El sector sostiene que la opacidad actual impide ejercer ese control.

La norma responde a un problema operativo concreto. Los ‘stealth crawlers’ suelen ignorar o sortear las medidas con las que las publicaciones prohíben la extracción de contenido sin permiso. Y como no se identifican, resulta muy difícil para los editores detectarlos y bloquearlos.

La industria editorial traslada al Capitolio una reclamación común: que la inteligencia artificial no entrene con contenidos sin permiso ni contrapartida.

La expedición está organizada por News/Media Alliance, la asociación que agrupa a los grandes editores de prensa de Estados Unidos. El colectivo reclama que el uso de sus contenidos para el entrenamiento de modelos de IA no se produzca sin autorización. El movimiento era esperado.

El pulso por los derechos de autor

El movimiento se enmarca en un pulso más amplio entre la industria editorial y las tecnológicas por el uso de contenidos protegidos. La News/Media Alliance canaliza una reivindicación común: que la extracción de contenido para entrenar sistemas de inteligencia artificial cuente con consentimiento y, cuando corresponda, con licencia.

Los puntos centrales que la delegación trasladará al Capitolio son los siguientes:

  • Identificación obligatoria: los rastreadores de IA deberán declarar su identidad y su propósito de forma explícita.
  • Fin del camuflaje: los ‘stealth crawlers’ no podrán disfrazar su tráfico para sortear los controles de los editores.
  • Respeto a las medidas de bloqueo: la norma busca dar cobertura legal a las publicaciones que prohíben la extracción sin permiso.

La visita se produce en un contexto en el que las cabeceras han reforzado sus defensas técnicas sin lograr frenar del todo la actividad de los rastreadores encubiertos. La naturaleza no identificada de estos ‘bots’ complica cualquier respuesta por vía tecnológica, lo que empuja al sector a buscar una solución regulatoria. El pulso continúa.

En paralelo, grupos como Condé Nast y Hearst mantienen su actividad editorial y comercial mientras sostienen esta agenda en Washington. La delegación confía en que el respaldo del Congreso permita avanzar la ‘Stealth Bot Prohibition Act’ en el calendario legislativo estadounidense.

ley bad bots

El encaje regulatorio y la lógica del negocio

La iniciativa legislativa llega en un momento en el que los editores han convertido sus archivos en un activo estratégico. El contenido editorial es, a la vez, materia prima de valor, y un recurso que las tecnológicas emplean para entrenar modelos sin contraprestación.

El movimiento de News/Media Alliance traslada el conflicto del terreno técnico al legislativo. Mientras el bloqueo automatizado no basta para contener a los rastreadores encubiertos, la vía regulatoria aparece como el instrumento con mayor capacidad de obligar a terceros a identificarse. Esa obligación de transparencia es, en la práctica, una palanca para negociar condiciones de uso.

La comparación con otros mercados es relevante: allí donde existen marcos de derechos de autor más exigentes, las tecnológicas se ven forzadas a licenciar contenidos. La ‘Stealth Bot Prohibition Act’ busca instalar ese principio en Estados Unidos, de modo que la extracción deje de ser una práctica opaca.

Para el sector español y europeo, la evolución estadounidense es una referencia de negocio. Cualquier avance en la obligación de identificarse o en el respeto a los sistemas de bloqueo marcará el tono de las negociaciones entre editores y desarrolladores de IA en otros mercados. El debate está abierto.

📡 El Radar del Sector

  • El vacío que llena: La obligación de identificar a los rastreadores de IA dota a los editores de una herramienta legal frente al scraping sin permiso.
  • El reto por delante: El sector deberá traducir el respaldo del Congreso en un marco que permita licenciar contenidos de forma efectiva.
  • El tablero competitivo: El movimiento de News/Media Alliance marca la pauta para los editores europeos, pendientes de sus propios marcos de derechos de autor.

El Observatorio Vera Rubin inicia el mayor rastreo del cielo con una cámara de 3.200 megapíxeles

El observatorio Vera Rubin ha empezado a barrer el cielo austral con la cámara digital más grande jamás construida. Son 3.200 megapíxeles y un plan de diez años: fotografiar el firmamento visible desde Chile una y otra vez, noche tras noche, hasta reunir la película más completa del universo que cambia. La revista alemana Sterne und Weltraum, editada por Spektrum der Wissenschaft, abre su número de noviembre de 2026 con el arranque de este telescopio gigante.

Un ojo de 3.200 megapíxeles sobre el desierto de Atacama

La cámara se llama LSST Camera. Dentro de su cuerpo sellado viajan 189 sensores CCD que suman 3.200 millones de píxeles, repartidos sobre un plano focal de 64 centímetros de diámetro. El conjunto pesa unas tres toneladas y tiene el volumen de un coche pequeño. Para hacerse una idea de la escala: el móvil de gama alta más potente del mercado ronda los 50 megapíxeles, de modo que harían falta 64 teléfonos disparando a la vez para igualar una sola exposición de Rubin.

El telescopio que sostiene esa cámara mide 8,4 metros de diámetro y usa una óptica poco habitual de tres espejos, ideada para corregir la imagen sobre un campo de visión enorme. Su ventana abarca 9,6 grados cuadrados, el equivalente a unas 40 lunas llenas colocadas en fila. La escala rompe los manuales. Donde un telescopio clásico necesita apuntar con precisión y esperar, este puede retratar el cielo austral completo cada tres noches.

Su nombre honra a Vera Rubin, la astrónoma estadounidense cuyas medidas de la rotación de galaxias en los años setenta y ochenta aportaron una de las pruebas más sólidas de que existe materia que no vemos. De ahí que su heredero instrumental tenga un objetivo doble: catalogar lo que hay y detectar lo que se mueve. El observatorio, situado en Cerro Pachón, a unos 2.700 metros de altitud en el norte de Chile, es una instalación financiada por la Fundación Nacional de Ciencia y el Departamento de Energía de Estados Unidos.

El programa se llama Legacy Survey of Space and Time y su lógica es acumulativa. Cada zona del cielo será fotografiada cientos de veces con distintos filtros, de modo que los cambios (una estrella que se enciende, un asteroide que se desplaza, y una supernova que estalla) queden registrados en secuencia. Diez años. Nada menos.

Lo que Rubin aporta no es una fotografía más nítida del cielo, sino la posibilidad de verlo entero moverse en tiempo casi real.

Veinte terabytes por noche y diez millones de alertas

La consecuencia directa de ese ritmo es un volumen de datos difícil de imaginar. El sistema produce del orden de 20 terabytes cada noche, el equivalente a unas 4.000 películas en alta definición. Ese torrente viaja por fibra óptica hasta centros de cálculo en Illinois y California, donde se procesa en cuestión de minutos para comparar cada imagen nueva con las anteriores.

De esa comparación salen las alertas. Se esperan unos diez millones de avisos por noche, objetos que han cambiado de brillo o de posición desde la última visita, un caudal que ningún equipo humano puede revisar a mano. Por eso Rubin reparte el trabajo entre sistemas automáticos de clasificación, los llamados brokers, que filtran y etiquetan antes de que un astrónomo decida mirar. El resto es paciencia. Ahí está el giro: la mayor parte del descubrimiento ya no ocurrirá en el ocular, sino en el software.

La comunidad astronómica lleva más de una década esperando este momento. El proyecto nació como LSST a comienzos de los años dos mil, atravesó revisiones de presupuesto y retrasos de calendario, y solo en 2020 recibió su nombre definitivo. Ahora empieza la parte interesante. Los datos no serán privados: los avisos se emiten en abierto en tiempo real y los catálogos completos se publicarán de forma periódica, algo poco común en una instalación de este coste.

Lo que Rubin puede cambiar, y lo que todavía no sabemos

Conviene medir bien la expectativa. Rubin no es un telescopio que vaya a resolver preguntas sobre una estrella concreta: es una máquina de generar preguntas. Su fuerza está en la estadística, en millones de galaxias débiles medidas con el mismo instrumento, la misma noche, bajo el mismo cielo. Esa uniformidad es la que permite estudiar cómo se deforma la luz de las galaxias al atravesar la materia oscura y poner a prueba los modelos de energía oscura con una precisión que hasta ahora resultaba inalcanzable.

Quedan incertidumbres honestas. La cifra de diez millones de alertas por noche es una previsión de diseño, no una medición, y el sistema real tendrá que demostrar que sostiene ese ritmo durante una década sin degradar la calidad del catálogo. Y la comunidad arrastra una deuda conocida: la capacidad de seguimiento. Detectar un objeto que se apaga en dos días sirve de poco si nadie llega a tiempo de apuntar otro telescopio hacia él.

Eso sí, el calendario ya está en marcha. Con cada año de observación llegará una nueva entrega de datos, y con ella la posibilidad de que algo que nadie buscaba asome en la imagen número mil de la misma región del cielo. Cada noche cuenta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el inicio de las observaciones científicas del observatorio Vera Rubin, que arranca el mayor rastreo sistemático del cielo austral con la cámara digital más grande jamás construida.
  • Dónde: Cerro Pachón, a unos 2.700 metros de altitud en el norte de Chile.
  • Institución responsable: Fundación Nacional de Ciencia y Departamento de Energía de Estados Unidos, con gestión de NOIRLab y el SLAC; el detalle lo publica la revista Sterne und Weltraum (Spektrum der Wissenschaft).
  • Cuándo: el programa de diez años echa a andar en 2026 y la revista alemana lo recoge en su número de noviembre de 2026.
  • Impacto a futuro: permitirá seguir en tiempo casi real millones de objetos variables y afinar la medida de la materia y la energía oscuras.

Burson España escala al puesto 27 de las mejores empresas donde trabajar, según Actualidad Económica

Burson España escala al puesto 27 del ranking ‘Las 100 mejores empresas para trabajar en España’ que publica Actualidad Económica, con 1.855 puntos, y se sitúa como la mejor agencia de comunicación del país en esta clasificación.

Una subida de 50 puestos y el mejor registro histórico

La firma, integrada en el grupo WPP, sube 50 posiciones respecto a la edición anterior, en la que ocupaba el puesto 77, y firma su mejor resultado histórico en esta lista. El jurado ha destacado, por encima de otros criterios, su modelo organizativo.

Según recoge la publicación, durante el último año la agencia ha seguido implantando políticas de trabajo flexible e híbrido, un modelo que contribuye a reducir desplazamientos y a optimizar el uso de los recursos, con un impacto directo en el bienestar de sus profesionales. Ese enfoque, junto a la gestión del desempeño, explica buena parte del salto en la clasificación.

Los principales datos de la edición son los siguientes:

  • Posición: puesto 27 en el ranking general de ‘Las 100 mejores empresas para trabajar en España’.
  • Puntuación: 1.855 puntos.
  • Variación: 50 puestos más que en la edición anterior, del 77 al 27.
  • Posición sectorial: primera agencia de comunicación de la lista.

El ranking renueva este año su sistema de evaluación. Por primera vez, el cuestionario lo elabora Advantere School of Management, lo que permite una lectura de 360 grados de las políticas corporativas: desde la incorporación y las condiciones laborales hasta la gestión del desempeño y las iniciativas de sostenibilidad.

El salto de 50 puestos en un solo ejercicio coloca a la filial española de WPP en su mejor posición histórica dentro de la lista.

Sostenibilidad, formación y marca empleadora

El fallo también subraya los avances de la compañía en materia ESG, es decir, en criterios medioambientales, sociales y de gobernanza. Burson España ha reforzado la formación de sus equipos a través de su Academia de Sostenibilidad, en línea con los compromisos de su matriz, WPP, orientados a reducir progresivamente las emisiones.

Burson España

Francisco López, CEO de Burson España, ha señalado que ocupar el puesto 27 en una lista ‘tan exigente’ confirma ‘el impacto positivo’ de los esfuerzos continuos de la firma por construir un entorno que fomente ‘el bienestar, el desarrollo y el crecimiento profesional’. El directivo ha añadido que escalar 50 puestos en un solo año supone, ante todo, un reconocimiento a las personas y a los valores de la compañía.

El reconocimiento llega en un contexto en el que las agencias de comunicación han convertido la marca empleadora en un eje de competencia. Firmas como LLYC, Atrevia o Kreab compiten por perfiles híbridos, con competencias digitales, y capacidad de análisis de datos, y los rankings de empleo funcionan ya como herramienta de captación de talento y de posicionamiento ante los clientes.

En el mercado español, la firma compite con agencias globales integradas en grandes holdings internacionales, como el propio WPP, Omnicom o Publicis, y con consultoras independientes de capital nacional. El ranking es de ámbito general e incluye compañías de todos los sectores, lo que añade un componente diferencial a la presencia de una agencia en el puesto 27.

Qué mide el ranking y cómo se lee el salto

La edición anterior situaba a Burson en el puesto 77, de modo que la mejora de 50 posiciones concentra el interés del reconocimiento. La comparación exige, no obstante, una cautela metodológica: al ser el primer ejercicio con el cuestionario de Advantere School of Management, la serie no es homogénea y la variación debe leerse como una mejora en la fotografía actual más que como una progresión medida siempre con el mismo instrumento.

Para el negocio de la comunicación, el dato relevante es el de la marca empleadora. En un mercado en el que la captación y la retención de talento condicionan la capacidad de las agencias para crecer en cuentas, figurar en el puesto 27 de una lista elaborada por Actualidad Económica, cabecera económica del grupo editor de El Mundo, y con 1.855 puntos funciona como un activo comercial.

El reconocimiento tiene además una lectura interna. La Academia de Sostenibilidad conecta la formación de los equipos con un servicio al alza entre anunciantes y grandes compañías, el asesoramiento en criterios ESG, un terreno en el que las consultoras de comunicación compiten con firmas de auditoría y de estrategia.

📡 El Radar del Sector

  • El vacío que llena: El puesto 27 consolida la marca empleadora de la firma como argumento de captación de talento en un mercado de agencias especialmente competido.
  • El reto por delante: Sostener las políticas de flexibilidad y los compromisos ESG de WPP en un ejercicio con metodología nueva, difícil de comparar con ediciones previas.
  • El tablero competitivo: La firma se mantiene como la primera agencia de comunicación de la lista, en una clasificación general en la que compiten compañías de todos los sectores.

El material de la NASA sobre la Luna: el cristal que se podrá fabricar en el satélite y en Marte

La NASA ha fabricado un material con estructura cristalina que podría producirse directamente en la Luna y en Marte, sin enviarlo desde la Tierra. El desarrollo sale del Glenn Research Center, en Cleveland, y apunta a un cambio de fondo en la logística de las futuras bases: en vez de cargar cada herramienta y cada repuesto en el cohete, la tripulación los fabricaría allí mismo con el polvo del terreno.

El material no es una aleación exótica. Es la mezcla de un plástico biodegradable con partículas de polvo lunar y marciano simulados. Visto al microscopio, muestra un aspecto que la propia agencia describe como un caleidoscopio: estructuras cristalinas de colores que cambian según el tipo de polvo empleado.

La responsable del trabajo es la ingeniera química Allison Christy, que este verano ha dirigido a tres becarios en el centro de Ohio: Tyler Klinchuch, Ethan Bilodeau y Emma Levenson. El resultado se enuncia rápido y no era nada obvio: añadir polvo hizo que el plástico fuera más resistente y más fácil de procesar.

La precisión importa. Ni el regolito lunar ni la arena marciana eran auténticos: el equipo trabajó con imitaciones de laboratorio que reproducen su composición y su granulometría. En las imágenes del microscopio, la muestra gris corresponde al polvo lunar simulado; la rojiza, al marciano.

El control de la mezcla convierte una curiosidad de laboratorio en una candidata seria. Variando el tipo y la cantidad de polvo, los investigadores ajustan sus propiedades casi a la carta, como quien corrige la receta de un mortero añadiendo más o menos árido. Soportes, llaves inglesas, sillas: objetos que hoy viajan empaquetados y que mañana podrían salir de un taller lunar.

El ahorro real no está en el material, sino en todo lo que se queda en tierra y nunca llega a despegar.

Un plástico que crece dentro de las bacterias

La parte más llamativa ocurre antes de que aparezca el polvo. El plástico de base es biodegradable y puede producirlo una bacteria alimentada con residuos de la tripulación o con dióxido de carbono. ‘El plástico crece literalmente dentro del cuerpecito de la bacteria. Es realmente curioso’, resume Christy en el comunicado con las imágenes al microscopio.

Hay una segunda virtud, menos vistosa y probablemente más decisiva: el material es reciclable. Si una pieza se rompe, puede fundirse de nuevo y rehacerse con los mismos medios. El detalle no es menor. Christy lo plantea sin rodeos: no se puede llevar todo a la Luna ni a Marte, así que si algo falla hay que arreglarlo con lo que haya a mano. ‘Es un material muy versátil, y eso es una ventaja enorme’, añade.

Del microscopio al banco de pruebas

Conviene ser preciso sobre qué hay aquí. No es un artículo científico con revisión por pares, es una demostración de laboratorio con fotografías como aval. Lo que existe hoy son muestras fabricadas y caracterizadas en Glenn, con esa estructura cristalina observada bajo la lente.

El siguiente filtro es físico. Los materiales están pasando por el Lunar Environment Structural Test Rig, una instalación que los somete a temperaturas extremas para comprobar si aguantan la alternancia térmica entre el día y la noche fuera de un hábitat. En paralelo, varias muestras tienen previsto volar en la misión MISSE-23 y quedar expuestas al vacío, a la radiación y a los ciclos de calor y frío en el exterior de la Estación Espacial Internacional.

fabricación en la Luna

La investigación se financia con el Fondo de Innovación de Centro de 2026 de NASA Glenn, un programa gestionado por la Dirección de Misión de Investigación y Tecnología. Es dinero de siembra, del que se concede a ideas que todavía no han demostrado nada a gran escala.

Lo que falta por demostrar

Aquí toca bajar el tono. El polvo es simulado y las pruebas de resistencia se han hecho en laboratorio. El material se piensa, por ahora, para el interior de hábitats: muebles, soportes y herramientas. Nada indica que pueda vivir a la intemperie, donde el regolito auténtico es abrasivo y está cargado electrostáticamente. La base lunar permanente que la agencia persigue exige justamente eso: menos reabastecimiento y más capacidad de reparar sobre el terreno.

Quedan también incógnitas en el ciclo biológico. Que una bacteria fabrique plástico en un matraz de Ohio no garantiza que lo haga igual de bien en microgravedad, alimentada con residuos reciclados y con la radiación de fondo como vecina. Y la palabra reciclable tendrá que demostrarse con maquinaria que aún no existe en ningún hábitat.

La dirección estratégica, eso sí, parece sólida. Construir con lo que hay en el lugar en vez de importarlo lleva años en la agenda de las agencias espaciales porque ataca el cuello de botella más terco de cualquier misión larga: la masa. Cada kilogramo que sale de la Tierra arrastra consigo combustible, estructura y complejidad. La factura no baja.

La próxima cita tiene nombre: los resultados del banco de pruebas térmico y el comportamiento de las muestras expuestas en MISSE-23. Si el material sobrevive a ese doble examen, la conversación dejará de ser sobre un plástico curioso en un laboratorio de Cleveland y empezará a serlo sobre piezas reales fabricadas fuera de la Tierra.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: un material compuesto de plástico biodegradable y polvo lunar o marciano simulado que gana resistencia al incorporar el polvo y muestra estructura cristalina al microscopio.
  • Dónde: NASA Glenn Research Center, Cleveland (Estados Unidos).
  • Institución responsable: NASA, equipo liderado por la ingeniera química Allison Christy con los becarios Tyler Klinchuch, Ethan Bilodeau y Emma Levenson. Demostración de laboratorio, sin artículo en revista con revisión por pares.
  • Cuándo: investigación desarrollada durante el verano de 2026 y presentada por la NASA; las pruebas térmicas y el vuelo de muestras en MISSE-23 están pendientes.
  • Impacto a futuro: permitiría fabricar y reciclar piezas en la Luna o Marte con el propio terreno, reduciendo la masa que hay que lanzar desde la Tierra.

La DGT aclara: criptomonedas en autocustodia quedan fuera del Modelo 721

Las criptomonedas que un contribuyente guarda por sí mismo no entran en el Modelo 721. La Dirección General de Tributos (DGT) ha zanjado una de las dudas más repetidas entre los inversores españoles: si el usuario conserva sus claves privadas, esos saldos no se declaran como bienes situados en el extranjero. La interpretación aparece recogida en la consulta vinculante V0848/26, emitida el pasado 21 de abril.

Conviene recordar qué es este formulario. El Modelo 721 es la declaración informativa que España puso en marcha en 2023 para vigilar las monedas virtuales custodiadas fuera del país, con su primer periodo de presentación en 2024. No es un impuesto: presentarlo no cuesta dinero. Es una foto de lo que el contribuyente tiene en manos de terceros extranjeros, y solo entra en juego a partir de 50.000 euros.

El criterio es quién tiene las claves, no si la cartera está conectada

La consulta llega a una conclusión sencilla de resumir y complicada de aplicar: lo que decide la obligación es la custodia (la salvaguarda o el control de los medios que dan acceso a los criptoactivos). Si ese control lo tiene el propio contribuyente, la tenencia queda fuera del 721. Si lo tiene un proveedor extranjero en su nombre, puede entrar.

La DGT se apoya en la definición de MiCA, el reglamento europeo de mercados de criptoactivos, donde la custodia se describe precisamente como la salvaguarda de los activos o de las claves para acceder a ellos. De ahí sale el criterio práctico: las claves privadas funcionan como la llave de una caja de seguridad, y lo determinante es quién la tiene, no el material del que está hecha.

Por eso la tecnología empleada no cambia el tratamiento fiscal. Una cartera caliente (la que vive conectada a internet, en el móvil o el navegador) puede quedar fuera del Modelo 721 si el usuario conserva sus claves. Y un monedero físico desconectado recibe el mismo trato. Que la red blockchain opere en varios países o que la cartera pueda consultarse desde el extranjero tampoco basta, por sí solo, para activar la declaración.

La puerta se abre por otro lado: cuando un tercero con sede fuera de España mantiene, almacena, transfiere o salvaguarda las claves en nombre del cliente. Ahí aparece la relación de custodia que exige el marco y, si además se supera el umbral, la obligación vuelve a estar sobre la mesa.

Guardar las llaves no convierte al inversor en invisible. Solo cambia el formulario que le toca mirar.

El caso que analizó la DGT resulta bastante reconocible. Un residente español creó en 2025 una sociedad de responsabilidad limitada (una LLC) en Estados Unidos para mantener criptoactivos a largo plazo, era su único socio y había movido monedas desde su cartera personal. Tributos examinó dos cosas distintas: la participación en la sociedad y los activos digitales. La conclusión sobre las monedas dependía de un único detalle, quién tenía las claves, y era idéntica tanto si usaba un teléfono como un dispositivo de hardware. Solo cambiaba si un tercero extranjero custodiaba el acceso.

A quién afecta y qué no cambia para el inversor español

El pronunciamiento no es una ley nueva. Es una interpretación administrativa que vincula a la propia Administración y orienta a los contribuyentes, pero que puede afinarse en consultas posteriores. Conviene leerlo como una precisión, no como un borrado del Modelo 721.

Quedan claramente dentro quienes tienen sus criptomonedas en un exchange o un custodio con sede fuera de España, así como los clientes cuyos activos o credenciales controla un proveedor. La Agencia Tributaria también contempla a beneficiarios, personas autorizadas, y a quienes tengan derechos de disposición sobre las tenencias, siempre que se cumplan los demás requisitos del marco.

Hay tres detalles que suelen pasarse por alto y que esta consulta no modifica. El primero, el umbral de 50.000 euros. El segundo, la fecha del 31 de diciembre: quien dejó de tener los activos o los derechos antes del cierre del año puede seguir obligado a informar sobre el momento en que terminó esa situación. El tercero, las herencias. Los herederos y legatarios asumen la obligación cuando aceptan la herencia, de forma expresa o tácita, según las reglas que describe la información publicada.

autocustodia cripto

En paralelo, el mercado español ha ido montando custodia regulada. El pasado mes de junio, Cecabank lanzó su plataforma de custodia tras recibir autorización de la CNMV y figurar registrada en el Banco de España como proveedor de servicios de criptoactivos, con Renta 4 Banco entre las primeras entidades en usarla y Bit2Me encargándose de la ejecución, la liquidez y el acceso al mercado. Que existan custodios nacionales cambia el mapa del 721 a medio plazo: parte de lo que hoy se guarda fuera puede acabar guardándose dentro.

Fuera del Modelo 721 no significa invisible para Hacienda

Aquí está la contradicción que más confusión genera y que conviene decir sin rodeos. Que una cartera autocustodiada no se incluya en el 721 no quiere decir que su rastro desaparezca. Desde el 1 de enero de 2026 está en vigor DAC8, la norma europea de intercambio de información fiscal sobre criptoactivos, y su lógica es distinta: no pregunta al usuario, obliga al proveedor.

En la práctica, cuando las monedas salen de una plataforma regulada hacia una dirección externa —incluidas las de autocustodia—, el proveedor sujeto al régimen debe recopilar datos de esa transacción y reportarlos a su administración tributaria. Esa obligación recae sobre la plataforma y es independiente del examen que España hace de los saldos extranjeros bajo el 721. La maquinaria europea acaba de arrancar y su capacidad de cruzar información crecerá en los próximos ejercicios.

He visto esta confusión repetirse en cada cambio normativo desde 2023. El error de base es siempre el mismo: confundir el formulario con la libertad. Que no haya que rellenar una casilla no significa que Hacienda no tenga otra vía para saber lo que ocurre. De hecho, la arquitectura europea se sostiene sobre el proveedor, no sobre la declaración voluntaria del usuario, y eso inclina la balanza hacia los servicios regulados.

¿Qué conviene retener entonces? Primero, que la autocustodia sigue fuera del Modelo 721 si el contribuyente controla sus claves. Segundo, que la frontera es la custodia, no el dispositivo. Y tercero, que la privacidad total no pasa por elegir el formulario correcto, sino por entender que la información circula por otras vías. Queda por ver cómo encaja esta interpretación con los primeros reportes reales de DAC8 y si la DGT mantiene el criterio cuando la Agencia Tributaria empiece a recibir esos datos de forma sistemática.

Morgan Stanley crea un ‘digital asset lab’ para probar cripto: stablecoins, tokenización y DeFi

Morgan Stanley ha creado un laboratorio interno para probar productos cripto. Se llama digital asset lab y, según ha adelantado Bloomberg, sirve para que el banco experimente con stablecoins, activos tokenizados y aplicaciones de finanzas descentralizadas (DeFi) sin exponer su negocio tradicional.

El movimiento encaja en una corriente que lleva meses creciendo. La banca clásica ha dejado de mirar al sector cripto de reojo y ha empezado a montar equipos internos, hablar con los supervisores y probar productos con procesos que parecen sacados de cualquier otra área del banco. Morgan Stanley no es la excepción, sino uno más de una lista que no deja de alargarse.

Al frente del proyecto está Megan Brewer, responsable de innovación de mercado y laboratorios de la entidad. Según la información publicada por Bloomberg, Brewer describe el laboratorio como un espacio aislado del resto del banco donde probar nuevas áreas de los activos digitales con garantías regulatorias.

Tres términos aparecen una y otra vez en estos anuncios, y ninguno es tan complicado como suena. Una stablecoin es una moneda digital que intenta mantener un valor estable, casi siempre anclada al dólar o al euro. La tokenización consiste en convertir un activo tradicional —una acción, un bono o un fondo— en un token digital que circula por una blockchain, es decir, una base de datos compartida y muy difícil de manipular. Y las DeFi son aplicaciones que replican préstamos o cambios de moneda sin la intervención de un banco.

Con esas piezas, el equipo prueba depósitos tokenizados, monedas digitales de banco central (las conocidas como CBDC) y fondos de mercado monetario tokenizados. En el fondo se trata de productos que ya existen en la banca clásica, pero envueltos en una tecnología que promete liquidaciones casi instantáneas y costes más bajos.

La banca no experimenta con cripto por curiosidad: prepara el terreno para cuando el marco regulatorio le permita operar con menos fricción.

Un banco que ya tiene su propio ETF de bitcoin

Morgan Stanley no parte de cero. Fue el primer banco de Wall Street en lanzar su propio ETF de bitcoin al contado, el Morgan Stanley Bitcoin Trust, un fondo que gestiona ya más de 871 millones de dólares, según los datos publicados por el propio banco. Un ETF al contado es un vehículo que cotiza en bolsa y replica el precio de bitcoin sin que el inversor tenga que comprar la moneda directamente.

El recorrido de la entidad en el sector viene de lejos. En 2021 empezó a ofrecer a sus clientes más pudientes exposición a bitcoin a través de fondos de terceros, como los de Galaxy Digital. Ya entonces el discurso oficial era prudente: primero entender el producto, después venderlo. Ese guion no ha cambiado.

Por qué la banca se mete en cripto ahora

Hay dos razones que explican este giro. La primera es regulatoria. En Estados Unidos, la supervisión de los activos digitales se ha ido aclarando y los bancos han encontrado un marco donde moverse. En Europa, el reglamento MiCA ya regula las stablecoins y los servicios cripto, lo que reduce la incertidumbre para las entidades que quieren operar.

La segunda razón es competitiva. Si los depósitos, y los fondos monetarios se trasladan a blockchain, quien no tenga la infraestructura lista se queda fuera de la foto. Por eso los laboratorios internos se han vuelto piezas habituales: permiten fallar rápido y barato antes de comprometer capital.

Para el ahorrador medio, el detalle importa menos de lo que parece y más de lo que aparenta. Si estos productos llegan al mercado, podrían traducirse en fondos y depósitos que se mueven con la rapidez de una transferencia digital y con comisiones más bajas. De momento, sin embargo, todo se queda dentro del laboratorio y no hay nada contratable.

El giro de la banca tradicional: promesas y riesgos

La entrada de gigantes como Morgan Stanley en el negocio cripto admite una lectura doble. Por un lado, legitima un sector que hasta hace poco se veía como territorio de nicho. Por otro, plantea dudas sobre qué parte del negocio bancario tradicional puede quedar canibalizada. Un depósito tokenizado que se mueve al instante compite, de hecho, con el propio depósito clásico del banco.

Conviene mirar atrás con distancia. La fiebre de las DeFi en 2020, cuando los protocolos descentralizados atrajeron miles de millones en depósitos, terminó con una purga de proyectos insostenibles. El auge de las NFT en 2021 siguió un patrón parecido. La diferencia ahora es el actor: ya no son startups anónimas, sino bancos cotizados y supervisados los que empujan.

Algunos bancos europeos llevan tiempo explorando stablecoins en euros y depósitos tokenizados, convencidos de que la liquidación instantánea será un estándar antes de que acabe la década. El ritmo, eso sí, es distinto: la banca estadounidense parece ir un paso por delante en producto, mientras la europea avanza con más cautela regulatoria.

Eso sí, un laboratorio no es un producto terminado. Probar no equivale a lanzar. Queda por ver si Morgan Stanley convierte alguna de estas pruebas en algo que llegue al cliente final, y cuándo lo hace. La fecha clave no la marcará el banco, sino los reguladores que decidan hasta dónde dejan avanzar. Por ahora, el sector suma una señal más de que la banca seria se toma el cripto en serio.

Bruselas abre expediente a los 27 por no transponer la norma de emisiones industriales UE

La Comisión Europea ha abierto un procedimiento de infracción contra los 27 Estados miembros por no haber transpuesto antes del 1 de julio la directiva que limita las emisiones industriales y las de las grandes explotaciones ganaderas.

Un incumplimiento unánime: nadie transpuso la directiva a tiempo

Ni uno solo cumplió. El Ejecutivo comunitario ha confirmado que ningún Estado miembro ha comunicado la transposición completa de la Directiva de Emisiones Industriales revisada, que debía estar incorporada al derecho nacional antes del 1 de julio de 2026. Bruselas lo resume con crudeza: ‘Hasta la fecha, ningún Estado miembro ha comunicado la transposición completa de la directiva actualizada antes de la fecha límite’.

Bruselas ha enviado cartas de emplazamiento a las 27 capitales, el primer paso formal del expediente de infracción. Cada Gobierno dispone de dos meses para remitir a la Comisión las medidas previstas y corregir la falta de transposición. Si la respuesta no convence, el caso escala al dictamen motivado y, en última instancia, al Tribunal de Justicia de la Unión Europea, que puede imponer una multa a tanto alzado y penalizaciones por cada día de retraso.

De las chimeneas industriales a las macrogranjas: qué cambia la norma

La directiva revisada de emisiones industriales —Directiva (UE) 2024/1785, que modifica la Directiva 2010/75/UE— endurece los límites de contaminación y amplía el alcance respecto a la norma anterior. Obliga además a reducir el uso de sustancias químicas peligrosas y a aplicar las técnicas ‘más eficaces y resilientes’. El objetivo declarado no es solo el aire: también el agua y el suelo.

El alcance es amplio. Quedan cubiertas las instalaciones industriales de mayor tamaño —cemento, acero, química, refino, gestión de residuos, y alimentación—, además de las actividades con más potencial contaminante sobre el agua y el suelo. La revisión no se limita a apretar los números: obliga a las instalaciones con peor desempeño ambiental a incluir un plan de transformación y un sistema de gestión ambiental, y endurece el régimen sancionador para quien incumple.

La extensión a la ganadería es el punto que más discusión genera en España, donde el debate de las macrogranjas lleva años sobre la mesa. Las grandes explotaciones intensivas entran en el régimen de autorización ambiental integrada: límites de emisiones, control de purines, medición obligatoria y obligaciones de información. Para un país con una cabaña porcina muy industrializada, la factura se traduce en inversión en tratamiento de residuos y en gestión de amoníaco y metano.

Sin transposición no hay límite exigible: la norma que debía proteger el aire de las zonas industriales sigue hoy sin aplicación efectiva en los 27.

El segundo bloque de la directiva mira al ciudadano. Refuerza la transparencia y el acceso a la información ambiental y crea el derecho a reclamar indemnización por daños a la salud derivados de contaminación ilegal. Traducido: se abre la vía para demandar a instalaciones que operen fuera de sus permisos, con el dato público como prueba de partida.

Qué pasa ahora: plazos, sanciones y la factura de llegar tarde

El calendario es previsible. Los dos meses de margen se agotan a finales de noviembre. Después, si las respuestas son insuficientes, llega el dictamen motivado y, más tarde, el TJUE, un tribunal que acumula condenas contra Estados miembros por incumplir la normativa ambiental europea. El retraso tiene coste jurídico, pero sobre todo coste económico: mientras el marco no esté en vigor, las empresas no saben a qué estándar adaptar sus plantas.

Hay otra factura, menos visible. El Pacto Verde Europeo y el paquete Fit for 55 fijan la senda de reducción para 2030, y la directiva de emisiones industriales es una de las piezas que sostiene ese objetivo en el tramo difícil: la industria pesada, la que no se electrifica con facilidad. Sin transposición no hay autorizaciones actualizadas, y sin autorizaciones actualizadas se frena la inversión en electrificación de procesos, combustibles alternativos o captura de carbono. La inversión verde espera seguridad jurídica, y ahora mismo esa seguridad no llega.

En España, la transposición obliga a retocar el marco de prevención y control integrados de la contaminación, coordinado por el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), y a fijar los valores límite que después aplican las comunidades autónomas en cada autorización ambiental. Es un trabajo técnico, lento y poco vistoso. También es el que convierte un objetivo europeo en una cifra que se puede medir en la chimenea de una fábrica.

Tampoco hay excusa de calendario. Los Estados conocían el plazo desde la adopción de la norma, en 2024, y han tenido dos años para redactar el desarrollo legal. Que los 27 fallen a la vez apunta más a un problema de prioridades políticas que a falta de capacidad técnica. El patrón, por desgracia, no es nuevo: objetivos ambiciosos en Bruselas, ejecución desigual en las capitales y una Comisión que acaba resolviendo por vía de expediente lo que debía resolverse por vía legislativa. A ver si el aviso mueve la agenda.

Lo que está en juego no es un trámite. Es la diferencia entre una industria que reduce emisiones con las técnicas disponibles y una industria que sigue operando con los límites antiguos porque nadie ha puesto los nuevos por escrito. En el caso de la ganadería intensiva, la transposición decidirá si las macrogranjas miden y responden por lo que emiten o si, un año más, el control queda en el aire.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: La transposición activa límites de emisión exigibles para grandes instalaciones industriales y explotaciones ganaderas intensivas en los 27 países.
  • Modelo que cambia: El permiso ambiental deja de ser un papel y pasa a incluir medición, información pública y derecho a indemnización por contaminación ilegal.
  • Para las próximas generaciones: Menos contaminación en aire, agua y suelo en las zonas industriales, con un marco legal que exige resultados y no solo promesas.

Glamsterdam llega a Ethereum: Sepolia activa ePBS y la nueva política de gas el 6 de octubre

Ethereum ya tiene fecha para el siguiente ensayo general de su mayor cambio de arquitectura. La Ethereum Foundation ha confirmado que Glamsterdam, la actualización que toma el relevo de Fusaka, se activará en la red de pruebas Sepolia el 6 de octubre. El paquete incluye tres cambios de fondo: la separación entre proponentes y constructores de bloques, las listas de acceso por bloque y una política de gas rediseñada. Si el ensayo funciona, la red principal será el siguiente paso.

Qué cambia Glamsterdam en Sepolia el 6 de octubre

El primer cambio es el ePBS, siglas de enshrined proposer-builder separation, la separación integrada entre quien propone un bloque y quien lo construye. Hoy esa división ocurre fuera del protocolo, en manos de intermediarios externos. Glamsterdam la traslada al propio código de Ethereum y reduce la dependencia de ese middleware. Dicho de otro modo: la red asume una tarea que ahora hacen terceros.

Las listas de acceso a nivel de bloque son el segundo pilar. Cada bloque dejará registradas las cuentas y las posiciones de almacenamiento que ha tocado durante su ejecución. Con ese listado, un nodo sabe qué operaciones no chocan entre sí y puede ordenarlas mejor, lo que se traduce en un uso más eficiente de la capacidad de cómputo disponible.

La nueva tarificación del gas completa el paquete. El rediseño busca que el precio se parezca algo más al coste real de crear y de acceder a los datos que guarda Ethereum. La Fundación avisa de un efecto secundario que conviene no pasar por alto: los contratos con gas codificado podrían necesitar cambios.

Antes de que nada de eso ocurra, los operadores que mantienen nodos en Sepolia tienen deberes. Deben actualizar sus clientes de ejecución y sus clientes de consenso —los dos programas que, trabajando en paralelo, sostienen un nodo de la red— antes de la activación, tal y como recoge el anuncio oficial de la Fundación Ethereum. Quien llegue tarde se queda fuera de la red de pruebas.

Mover la construcción de bloques dentro del protocolo es la forma más limpia que tiene Ethereum de restarle poder a los intermediarios que hoy lo custodian.

Sepolia no es el único banco de pruebas pendiente. Hoodi, la red centrada en validadores, tampoco tiene fecha, y la mainnet menos todavía. Los desarrolladores sí han puesto una referencia en el calendario largo: Hegotá, la actualización que seguirá a Glamsterdam, apunta a 2027.

Qué gana el usuario con el ePBS y el nuevo gas

actualización Ethereum

Para el usuario final, ninguno de estos cambios exige una acción inmediata. Nadie tiene que mover sus ether ni reclamar nada. El efecto se notará en la infraestructura que queda debajo: bloques construidos con menos intermediarios de confianza, nodos que ordenan mejor el trabajo y un sistema de pago por cómputo que aspira a parecerse más al coste real. Eso sí, nada de esto se activará en la red principal en octubre.

La letra pequeña afecta sobre todo a los desarrolladores. Un contrato inteligente que dé por hecho un coste de gas concreto puede encontrarse con que ese supuesto ha dejado de cumplirse. Los equipos que mantienen aplicaciones sobre Ethereum tienen meses por delante para revisar su código, pero el aviso de la Fundación es explícito: hay que mirarlo.

Vitalik Buterin, cofundador de la red, puso el foco este mes en lo que viene detrás. En su lectura, Hegotá podría ser la última bifurcación ‘normal’ de Ethereum antes de que el desarrollo gire hacia los STARK recursivos —pruebas criptográficas que permiten verificar un cálculo sin repetirlo—, la verificación formal automatizada, un consenso optimizado y la criptografía preparada para resistir a un ordenador cuántico.

El precedente de Fusaka y los riesgos que quedan abiertos

Ethereum lleva años aprendiendo que los cambios se prueban antes de prometerse. The Merge, en septiembre de 2022, pasó la red de la minería a las pruebas de participación y funcionó a la primera. Shanghai, en abril de 2023, abrió la puerta a retirar los ether que estaban bloqueados en el staking (el depósito que sostiene la validación de la red). Dencun, en marzo de 2024, introdujo los blobs y dejó las comisiones de los rollups en una fracción de lo que eran. Glamsterdam es la siguiente estación de un camino que ya nadie discute.

El riesgo merece una mención honesta. Llevar la construcción de bloques dentro del protocolo reduce la dependencia de terceros, pero también puede concentrar esa función en un puñado de actores muy especializados, con capacidad para invertir en infraestructura que el resto no puede costear. La descentralización que se gana por un lado se puede perder por otro. Es la misma tensión que arrastra el staking desde 2020, con buena parte de los validadores en manos de unos pocos proveedores.

Queda abierto, además, el debate sobre los tiempos de bloque, con una propuesta de Ethlabs que plantea acortarlos, y que ha recibido apoyos públicos de Ethereum Institutional. Y queda la letra pequeña de siempre: Sepolia es un entorno controlado, Hoodi todavía no tiene fecha y la mainnet tampoco. Si algo se rompe en el ensayo, se arregla sin que ningún usuario pierda un euro. Ese es, exactamente, el sentido del 6 de octubre.

Chainlink CCIP 2.0 ya está aquí: verificación cross-chain múltiple y LINK prueba los 15 dólares

Chainlink ha activado CCIP 2.0 y el cambio es de fondo: las transferencias entre blockchains pueden sumar una segunda capa de verificación independiente. El anuncio llegó el lunes desde la cuenta oficial del proyecto y abre una forma distinta de entender la seguridad en el llamado cross-chain, el traslado de activos de una red a otra.

Chainlink es la mayor red de oráculos del sector. Un oráculo es, en esencia, un programa que lleva datos del mundo real —precios, tipos de cambio, resultados deportivos— hasta una blockchain, para que las aplicaciones que viven dentro de ella puedan reaccionar. CCIP son las siglas de Cross-Chain Interoperability Protocol, el producto con el que la compañía conecta redes que, por diseño, no se hablan entre sí. El funcionamiento del nuevo verificador está detallado en la web oficial del proyecto.

Conviene recordar cómo funciona esta infraestructura. Un puente (bridge, en la jerga) se parece a una caja fuerte compartida entre dos cadenas: si alguien la abre por la fuerza, el dinero de dentro se evapora. De ahí que la seguridad sea la línea que separa a unos protocolos de otros.

Qué cambia con CCIP 2.0: doble verificación y reglas de cumplimiento

La pieza central se llama Verificador Cross-Chain, o CCV. Cada emisor de un activo puede añadir esta capa de aprobación independiente a sus transferencias. En la práctica, un movimiento de fondos puede exigir el visto bueno del CCV y, además, el del comité por defecto de Chainlink, formado por 16 operadores de nodo. Hasta ahora ese comité era el único filtro; a partir de ahora, los emisores pueden sumar una segunda opinión.

La segunda pata es el Motor de Cumplimiento Automatizado. Permite a bancos y gestoras aplicar reglas de identificación de clientes (KYC), cribado de sanciones y límites de importe antes de que el dinero cruce de una red a otra. Es la pieza que faltaba para que una entidad regulada use infraestructura cripto sin salirse de su propio manual de cumplimiento.

En su cuenta de X, el proyecto resumió el lanzamiento con una cifra difícil de digerir: los 600 billones de dólares en finanzas on-chain que, asegura, hará posibles. Para ponerlo en contexto, el PIB mundial ronda los 110 billones. Conviene leer la frase como material de marketing, no como previsión.

La pregunta ya no es si los puentes volverán a caer, sino cuántos lo harán con una sola capa de verificación haciendo todo el trabajo.

El robo de 292 millones que ha empujado este cambio

El pasado abril, unos atacantes se llevaron cerca de 292 millones de dólares del puente de Kelp DAO, construido sobre LayerZero y apoyado en un único verificador. Kelp no utilizaba Chainlink. Aun así, el asalto dejó a la vista justo el tipo de agujero que CCIP 2.0 intenta tapar: una sola pieza sosteniendo toda la seguridad de una transferencia.

No es un caso aislado. Los puentes han sido durante años el punto más débil del sector. Los asaltos a Ronin y Wormhole en 2022, con cientos de millones de dólares en juego, empujaron a las principales redes a diseñar sistemas con más de una firma antes de mover fondos.

precio LINK

El precio de LINK: qué se juega en los 15 dólares

La actualización ha dado a LINK, el token de la red, el catalizador que le faltaba. La moneda cotiza en torno a los 15 dólares y el gráfico semanal muestra una prueba directa del retroceso 0,382 de Fibonacci, una herramienta de análisis técnico que señala zonas donde el precio suele frenarse. En este caso, los 14,97 dólares coinciden con el techo que aguantó durante diciembre y enero pasados, según el análisis publicado por BeInCrypto.

Un cierre semanal por encima de 15 dólares convertiría esa resistencia en soporte y dejaría camino hasta el nivel 0,5 de Fibonacci, cerca de 17,43 dólares, un 15% por encima del precio actual. El gráfico, eso sí, ya muestra dudas. LINK dejó una mecha superior cerca de 15,78 dólares, señal de que hay vendedores en esa zona, y el Índice de Fuerza Relativa (el indicador que mide si un activo está sobrecomprado) se acerca a niveles de exceso. Si la resistencia aguanta, el siguiente soporte relevante está en 11,92 dólares, una caída del 22%.

La interoperabilidad deja de ser tierra de nadie

El sector lleva años prometiendo que las blockchains acabarán hablándose entre ellas, y otros tantos sin que la promesa se note en el bolsillo del usuario. El verano DeFi de 2020, cuando los préstamos y los intercambios descentralizados multiplicaron por diez el dinero depositado en esos protocolos, fue la primera vez que se vio músculo real. La segunda llegó con los puentes, y con sus facturas: entre 2021 y 2022, cada asalto a una de esas infraestructuras se llevó por delante la confianza de miles de usuarios.

CCIP 2.0 no arregla la seguridad por decreto. Añade capas, algo más modesto y más útil. La ventaja competitiva de Chainlink aquí no es tanto tecnológica como regulatoria: si un banco necesita cumplir con KYC, y con el cribado de sanciones para mover dinero entre cadenas, tener ese filtro dentro del propio protocolo le ahorra meses de integración. Sus rivales —LayerZero, Wormhole o Axelar— compiten por el mismo terreno y ninguno parte con esa baza tan desarrollada.

Queda una contradicción sin resolver. El comité por defecto de Chainlink son 16 operadores, una cifra que tranquiliza frente a un verificador solitario, pero que está lejos de la descentralización que el sector presume. La propia compañía decide quién entra y quién sale de esa lista. En los próximos meses toca vigilar si los grandes emisores de stablecoins integran el nuevo verificador: si alguno lo hace antes de que acabe el año, el debate dejará de ser técnico y pasará a mover precios.

El ayuno intermitente: los beneficios y con evidencia real para tu energía y apetito

El ayuno intermitente estabiliza tu energía y reduce el picoteo entre horas, y un análisis reciente puntúa 37 beneficios atribuidos al ayuno según la fuerza real de la evidencia humana.

Vamos a los datos. El trabajo asigna a cada beneficio una nota de 0 a 100 construida con siete criterios: ensayos aleatorizados en personas, mecanismo fisiológico conocido, tamaño del efecto, medición directa, estudios observacionales, consistencia entre trabajos y seguridad. El resultado se ordena en tres niveles: siete beneficios con respaldo claro, diecisiete emergentes y trece con evidencia limitada. La etiqueta verde no se regala.

El núcleo metabólico: donde el ayuno 16:8 cumple de verdad

La evidencia no está repartida por igual: se concentra en el núcleo metabólico. Producir cetonas como combustible alternativo a la glucosa se lleva la puntuación máxima, 100 sobre 100. Le siguen el control de la glucosa y la insulina, con 96, y la reducción de grasa corporal, con 92. Son los tres pilares del ayuno 16:8 bien planteado, y los únicos donde la palabra evidencia se sostiene sin comillas.

A efectos prácticos, eso significa dos cosas para tu día. La primera es una energía más plana: menos subidas y bajadas después de comer, menos dependencia del café a media tarde. La segunda es apetito bajo control por una vía poco glamurosa: acortar la ventana del ayuno intermitente hasta cerrarla a las ocho de la tarde elimina las horas en las que antes picoteabas sin hambre real.

Aquí llega el matiz que cambia todo. La fuerza de la evidencia cae conforme el beneficio se aleja del metabolismo, y ahí es donde se cuelan la mayoría de las promesas que circulan por redes.

El ayuno no es una llave maestra: es una palanca potente para el metabolismo y bastante más floja en todo lo demás.

Qué desmonta el ranking: sueño, recuperación y testosterona

El análisis también rebaja beneficios que se vendían como seguros, y esa parte es la más útil para no gastar paciencia en el sitio equivocado.

beneficios del ayuno

Dormir mejor es el caso más claro. El metaanálisis de 2025 que agrupó 16 ensayos aleatorizados no encontró ninguna mejora del descanso atribuible al ayuno, así que el apartado bajó de nivel. El sueño responde más a la luz, los horarios y la cafeína que al hecho de saltarse el desayuno.

La recuperación también cayó al nivel emergente, porque los metaanálisis disponibles no coinciden entre sí. Y la testosterona salió directamente de de la lista: los ensayos aleatorizados muestran que el ayuno prolongado la reduce en hombres delgados y activos. Si entrenas fuerza con poco margen de grasa, ese dato importa.

Hay una excepción que sube. La autofagia, ese reciclaje celular que se asocia a la longevidad, abandona la zona puramente especulativa: en 2025 llegó el primer ensayo aleatorizado en humanos capaz de medir el flujo autofágico y, aunque sigue en nivel emergente, ya no es solo teoría de laboratorio.

Un detalle muy práctico del sistema es el código de colores según la duración. Verde para el ayuno intermitente de 12 a 24 horas, amarillo para los ayunos de 24 a 72 horas y rojo para los de más de 72 horas. Casi todos los beneficios con mejor nota viven en el rango verde.

📊 La pauta en cifras

  • Ventana que funciona: de 12 a 24 horas sin comer, el rango donde se concentra la evidencia sólida; el clásico 16:8 entra dentro.
  • Cómo aplicarlo: cierra la ventana por la noche antes que saltarte el desayuno si eso te deja sin energía para entrenar.
  • Qué no rompe el ayuno: agua, café solo e infusiones sin azúcar. La leche y los edulcorantes calóricos sí.
  • A tener en cuenta: no mejora el sueño por sí solo y el ayuno prolongado reduce la testosterona en hombres delgados y activos.

Cuando analices un ranking así, mira dos cosas: cuántos criterios lo sostienen y para qué duración del ayuno aplica. Un beneficio con medición directa vale más que diez con mecanismo teórico. La letra pequeña del método separa un dato útil de una promesa de infoproducto.

Lo que dice el conjunto de la evidencia y qué puedes esperar

Ya existía un consenso razonable antes de este ranking: el ayuno funciona sobre todo como herramienta para ordenar la ingesta, no como magia celular. Decidir cuándo comes te ayuda a decidir mejor qué comes, y eso es lo que mueve la grasa corporal y la sensibilidad a la insulina. Lo que aporta el análisis es la jerarquía: pone número a lo que muchos intuíamos.

La lectura honesta es que el ayuno intermitente rinde cuando se usa como estructura, con una ventana realista y comida de calidad dentro de ella. Si lo empleas para compensar una alimentación pobre, no hay ningún beneficio bien puntuado que te salve. La parte de energía y apetito, eso sí, es la primera que notas.

Con una ventana constante, entre una y dos semanas suelen bastar para que la tarde deje de caerse. Empieza por 12 horas, sube a 14 y quédate en el punto donde entrenas bien y duermes igual. Un recordatorio: esto es información divulgativa sobre optimización del estilo de vida, no consejo médico; ante cualquier circunstancia personal, conviene revisarlo con un profesional.

⚡ Rutina de Optimización Diaria

  • Cierra antes de abrir: fija la hora de la última comida y ajusta el desayuno a partir de ahí; el 16:8 es el punto de partida más sostenible.
  • Protege la ventana: mete 25 a 30 gramos de proteína en la primera comida para sostener la energía de la mañana.
  • Revisa cada dos semanas: si el sueño empeora o la fuerza cae en el entrenamiento, acorta el ayuno; la ventana se adapta a ti, no al revés.

Qué factores influyen de verdad en el sueño profundo y cómo optimizarlos cada noche

El sueño profundo responde a palancas concretas. El cardio suave tres o cuatro veces por semana eleva un 33% el tiempo en sueño de ondas lentas, y acostarse siempre a la misma hora suma minutos cada noche.

Hablamos de la fase N3, la más profunda del sueño sin movimientos oculares rápidos, medida por la potencia de las ondas delta. Es el tramo en el que se descarga la presión homeostática y se limpian residuos metabólicos del cerebro. Dormir más horas no garantiza más N3.

La edad juega en contra. El porcentaje de sueño de ondas lentas cae del 18,9% entre los 16 y los 25 años al 3,4% entre los 36 y los 50, y la hormona del crecimiento se desploma un 75% en ese mismo tramo. Después de los 60, sigue cayendo un 0,6% al año.

El entrenamiento es la palanca con más retorno y la más barata. El cardio a ritmo conversacional subió un 33% el sueño de ondas lentas medido con polisomnografía, con más potencia delta incluso cuando los participantes no notaban la diferencia. La intensidad no manda. La regularidad, sí.

Y luego está el horario. Un análisis con casi 39.000 participantes vinculó la irregularidad entre la hora de acostarse y la de levantarse con peores indicadores de longevidad. Misma hora de entrada y misma hora de salida.

La constancia de horarios y el cardio suave hacen más por tu sueño profundo que cualquier suplemento de moda, y no cuestan un céntimo.

La cafeína es la factura más cara. Una dosis de 400 miligramos recortó 29,7 minutos de fase N3 cuatro horas antes de acostarse y todavía restaba 20,6 minutos doce horas antes, en un ensayo doble ciego. Su metabolismo es lento: hay más contexto en su entrada de Wikipedia.

Un café a las cuatro de la tarde puede costarte media hora de sueño profundo esa misma noche, aunque te duermas sin problema.

El alcohol engaña. Concentra el sueño de ondas lentas en la primera mitad de la noche y destroza la segunda, sin que el total de fase N3 suba, según los metaanálisis de arquitectura del sueño.

Con la nicotina el balance es simple: quien fuma duerme menos profundo, y los parches de sustitución tampoco lo arreglan porque liberan la sustancia de forma sostenida. El cannabis va en la misma línea: el uso ocasional puede ayudar a conciliar, el diario reduce la fase N3.

Cómo enfriar el cuerpo y limpiar el aire de la habitación

mejorar sueño profundo

La temperatura es la palanca física más potente. Un colchón con refrigeración activa añadió 7,5 minutos de N3 por noche con 72 participantes, y el rango óptimo se sitúa entre 18 y 22 grados: por encima de 25, el sueño profundo se resiente. La clave es enfriar el cuerpo, no solo la habitación.

El ruido aéreo recorta 23 minutos de N3 por noche frente al silencio, y en el mismo estudio los tapones para los oídos lo evitaron por completo. La luz de pantalla reduce el sueño profundo de la primera parte de la noche, aunque el metaanálisis de 12 estudios matiza la evidencia.

El dióxido de carbono cuenta más de lo que parece: con 3.000 partes por millón en el dormitorio, la calidad del descanso cayó al 80,8% de la línea base. Una ventilación cruzada antes de acostarte evita que la habitación se cargue. Menos aire viciado, más minutos profundos.

El audio en bucle cerrado es el hallazgo más curioso: los pulsos de ruido rosa sincronizados con la fase delta potenciaron la N3, mientras que el ruido aleatorio no sirvió de nada. La altitud también pesa: a 2.590 metros, la actividad de ondas lentas cae un 15%.

La letra pequeña: qué suma minutos reales y qué solo vende humo

En la mesa, la fibra empuja a favor: más fibra se asoció a más sueño de ondas lentas (p=0,03) y más grasa saturada a menos, en un estudio con 26 participantes. Las cenas de índice glucémico alto facilitan conciliar antes, pero reducen la profundidad. Y la deshidratación tras entrenar restó 24 minutos de ondas lentas.

En suplementación, la evidencia es más fina de lo que promete el mercado. El magnesio añadió 6,4 minutos de sueño profundo en un estudio con solo 12 participantes. La melatonina actúa sobre el ritmo circadiano más que sobre la profundidad, y los ácidos grasos omega-3 (DHA) mejoraron la eficiencia del sueño 1,88 puntos porcentuales en 26 semanas.

Antes de comprar, mira la etiqueta: la dosis por ración, no por envase. Ningún suplemento puede prometer efectos que no estén autorizados, y las declaraciones de propiedades saludables pasan por el filtro de la Autoridad Europea de Seguridad Alimentaria.

📊 La pauta en cifras

  • Cardio eficaz: 3 o 4 sesiones semanales a ritmo conversacional, sin buscar intensidad alta.
  • Temperatura óptima: entre 18 y 22 grados en el dormitorio; enfriar el cuerpo, no solo la estancia.
  • Margen de cafeína: 400 miligramos restan 29,7 minutos de fase N3 cuatro horas antes de dormir.
  • Suplementos con datos: magnesio (+6,4 minutos) y omega-3 (+1,88 puntos de eficiencia), con muestras pequeñas.

Lo que no puedes cambiar y lo que sí compensa

Hay variables fuera de tu control. Una variante del gen PER2, presente en cerca del 38% de la población, se asocia a unos 20 minutos menos de sueño profundo por noche. Las mujeres mantienen más ondas lentas durante más años; en los hombres, el descenso arranca en la treintena.

Y hay un dato que invita a la calma: meditadores de Vipassana de entre 50 y 60 años mostraban un 10,63% de sueño de ondas lentas frente al 3,94% de un grupo control. La siesta larga de media tarde, en cambio, gasta presión de sueño y se cobra minutos en la fase N3 nocturna. Ojo con ella.

La lectura honesta es esta: las palancas de estilo de vida mueven la aguja más que cualquier cápsula, y las que peor se llevan con el sueño profundo son la cafeína tardía, el alcohol, y los horarios erráticos. Los suplementos, si entran, que sea al final y con expectativas realistas.

Todo esto es información divulgativa, no un consejo médico individual.

⚡ Rutina de Optimización Diaria

  • Fija tu ventana: elige una hora de acostarte y otra de levantarte y respétalas también el fin de semana.
  • Corta la cafeína a mediodía: si tu última taza cae por la tarde, pagas minutos de fase N3 doce horas después.
  • Enfría y ventila: baja el dormitorio a 18-22 grados y abre dos puntos de aire antes de dormir.

El entrenamiento híbrido: cómo combinar fuerza y resistencia para potenciar ambas capacidades

El entrenamiento híbrido combina fuerza y resistencia en la misma semana y mejora ambas capacidades a la vez. La clave no está en sumar sesiones sin orden, sino en ajustar la proporción y los descansos.

Por qué la fuerza y la resistencia se potencian entre sí

Marcos Vázquez, divulgador de fitness, lo plantea sin rodeos: la fuerza y la resistencia bien planificadas y bien equilibradas se potencian entre ellas. Su idea rompe el esquema de cajones estancos, ese en el que el corredor solo corre y el que levanta peso solo levanta. Entrenar más cardio para ganar músculo y añadir pesas para correr mejor suena contradictorio. A efectos prácticos, funciona.

El mecanismo tiene dos vías. La primera es mecánica: el trabajo de fuerza incrementa la rigidez musculotendinosa, y un tendón más firme reduce la energía que se disipa en cada zancada. La segunda es neuromuscular: el sistema recluta las fibras con más precisión durante esfuerzos prolongados, lo que se traduce en mantener el mismo ritmo con menos gasto. Eso es, en una frase, la economía de carrera. La dosis importa.

Los números sostienen la idea. Un trabajo citado por la Universidad de León recoge que los corredores que añadieron fuerza máxima a su rutina mejoraron la economía de carrera un 6,9% frente a quienes solo entrenaron resistencia. Otra investigación, la de Saunders y su equipo, encontró una mejora del 4,1% a 18 kilómetros por hora en corredores de alto nivel que incorporaron pliometría y trabajo con sobrecargas.

Ahí está la parte que casi nadie entrena: el efecto viaja también en sentido contrario. Una base aeróbica sólida mejora la recuperación entre series y entre sesiones, lo que permite acumular más volumen y, con él, más masa muscular. No es un intercambio de cromos. Es un círculo que se retroalimenta.

Sumar pesas no te hace más lento; lo que rompe tus ganancias es la mala planificación, no la mezcla.

La proporción que evita el efecto de interferencia

Cuando dos estímulos compiten, asoma el efecto de interferencia: el exceso de una modalidad limita las ganancias de la otra. No es una condena del entrenamiento concurrente, es un aviso sobre las dosis. Ronnestad y Mujika, autores de una revisión muy citada, proponen una relación general de tres sesiones de resistencia por cada una de fuerza, con series de entre 4 y 10 repeticiones y descansos de 2 a 3 minutos.

El orden dentro de la misma sesión también decide. Si el objetivo principal es la fuerza, ese trabajo va primero y el cardiovascular después. Conviene además separar entre 8 y 24 horas las sesiones que implican los mismos grupos musculares, y sostener el plan entre 6 y 12 semanas antes de juzgar resultados: las adaptaciones favorables tardan. Menos prisa, más progresión.

Una semana tipo puede quedar así: dos sesiones de fuerza de cuerpo completo, tres de carrera o bici y un día de descanso activo. La fuerza no necesita más de 45 minutos si los ejercicios son grandes y las series se respetan.

combinar fuerza y cardio

Ahí entra el consumo inteligente. Un plan híbrido que se venda como revolucionario debería declarar su proporción, su rango de repeticiones y cómo separa las sesiones. Si falta alguno de esos tres datos, no tienes un plan. Tienes un eslogan.

📊 La pauta en cifras

  • Proporción base: Tres sesiones de resistencia por cada una de fuerza, según Ronnestad y Mujika.
  • Series y descansos: Entre 4 y 10 repeticiones por serie y pausas de 2 a 3 minutos entre ellas.
  • Orden y separación: La fuerza primero si es el objetivo principal, y entre 8 y 24 horas entre sesiones que toquen los mismos músculos.
  • Plazo realista: Entre 6 y 12 semanas de trabajo sostenido para notar adaptaciones claras.

Lo que la evidencia sostiene y lo que conviene no esperar

El entrenamiento concurrente no es una moda de redes. Existen metaanálisis que confirman mejoras en la capacidad aeróbica y en el rendimiento de resistencia sin penalizar el consumo máximo de oxígeno, el VO2 máx, cuando la planificación está bien hecha. El matiz importante es que casi toda esa literatura se construyó con corredores que añadieron fuerza, no con culturistas que añadieron kilómetros. Extrapolar exige prudencia.

La segunda advertencia es de dosis. El efecto de interferencia aparece cuando el volumen de una modalidad se dispara: 60 kilómetros semanales y cuatro sesiones pesadas de pierna no caben en el mismo cuerpo sin coste. Los estudios que muestran ganancias dobles hablan de programas ordenados, con semanas de descarga, y con la fuerza ajustada al calendario de competición. Nada de héroes.

El perfil que más encaja es el del corredor que lleva años sumando kilómetros y ha tocado techo, el de quien levanta peso y se queda sin aire al subir escaleras y el de quien solo dispone de tres o cuatro huecos semanales. Lo que no cabe esperar es magia: una mejora del 4% al 7% en economía de carrera es pequeña en porcentaje y enorme en cronómetro. Eso sí, exige dormir bien, comer suficiente proteína y no improvisar la semana.

Este contenido es divulgativo y está orientado a la optimización del estilo de vida; no sustituye la valoración de un profesional.

⚡ Rutina de Optimización Diaria

  • Fija la proporción: Coloca tres sesiones de carrera o bici por cada sesión de fuerza en el calendario antes de empezar la semana.
  • Ordena la sesión doble: Si haces fuerza y cardio el mismo día, deja la fuerza delante y separa los mismos grupos musculares entre 8 y 24 horas.
  • Revisa a las seis semanas: Comprueba si mantienes el mismo ritmo con menos esfuerzo y ajusta las repeticiones dentro del rango de 4 a 10.

Hacienda convoca 197 plazas en oposiciones Agencia Tributaria: acceso libre y promoción interna

Hacienda convoca las oposiciones a la Agencia Tributaria con 197 plazas de información y asistencia, abiertas por acceso libre y promoción interna. La convocatoria aparece publicada en el BOE del 29 de septiembre.

Por qué Hacienda convoca 197 plazas en la Agencia Tributaria

El proceso cubre puestos de personal laboral del grupo profesional I2 del colectivo de información y asistencia. Es el perfil que atiende al contribuyente, tramita información y da soporte a los servicios territoriales de la Agencia. La doble vía cambia por completo el punto de partida de cada aspirante.

Quien llega desde fuera compite en el turno libre contra todos los candidatos que se inscriban en España. Quien ya trabaja en la Administración puede optar a la promoción interna. Dos puertas para el mismo destino.

Las plazas se reparten entre 28 provincias y ciudades autónomas, según la distribución orientativa que acompaña a la convocatoria. Madrid concentra 62; Barcelona, 24; Valencia, 9; Baleares, 9. Esos cuatro territorios suman 104 de las 197. El resto se dispersa en lotes pequeños por toda la geografía.

La convocatoria responde al calendario de reposición de efectivos del Ministerio de Hacienda, que necesita cubrir vacantes en las oficinas de atención y en las áreas de gestión. Las plazas se incorporan al proceso ordinario de oferta de empleo público del Estado, cuyo texto íntegro está disponible en el BOE de la convocatoria.

Hay un dato que conviene interiorizar antes de decidir: la provincia que se marque en la instancia condiciona el destino. Con 62 plazas en Madrid y 24 en Barcelona, acercarse a casa es viable en los grandes núcleos y mucho más estrecho en el resto.

Dos vías para las mismas 197 plazas: quien llega de fuera lo tiene más difícil en el turno libre que quien pelea desde dentro por la promoción interna.

Requisitos para presentarse a las plazas de información y asistencia

Las bases publicadas en el BOE fijan las condiciones exactas del proceso. Estos son los puntos que conviene verificar antes de inscribirse:

  • Titulación: la que exijan las bases para el grupo profesional I2 del colectivo de información y asistencia. Merece la pena leer el anexo oficial antes de dar por hecho el nivel requerido.
  • Nacionalidad: la contemplada con carácter general para el acceso al empleo público, con el detalle que fije la convocatoria.
  • Edad: edad mínima legal de acceso al empleo y sin superar la edad máxima de jubilación forzosa.
  • Vía de acceso: turno libre para cualquier aspirante que cumpla los requisitos; promoción interna para el personal que ya tenga la condición exigida en las bases.
  • Compatibilidad: no estar incurso en causa de incapacidad ni en incompatibilidad legal para el desempeño del puesto.
  • Documentación: acreditación de los requisitos con los títulos y justificantes que pida la convocatoria, además de los méritos valorables en la vía interna.
197 plazas AEAT

Cómo es el proceso selectivo

Las bases concretan el sistema selectivo —oposición o concurso-oposición—, los ejercicios, el temario y el baremo aplicable. Ahí está la letra pequeña. Ningún resumen sustituye a ese texto: es el único documento que fija qué se evalúa y con qué peso.

En la promoción interna, la antigüedad y los méritos profesionales adquieren un papel relevante en la valoración final, además de las pruebas que correspondan. En el turno libre, el peso recae sobre los conocimientos y sobre la nota de corte que establezca el tribunal.

El cómputo de días hábiles para presentar la instancia figura en las bases y arranca con la publicación del anuncio. No hay prórroga posible. Conviene tener la documentación preparada antes de que el plazo se abra.

Análisis: qué supone esta convocatoria para el empleo público

Hay una lectura práctica que conviene hacer antes de decidir. La Agencia Tributaria es una de las administraciones con más demanda de aspirantes en España, y sus cuerpos funcionariales mueven volúmenes de solicitudes que superan con holgura la oferta de plazas. Esta convocatoria de personal laboral es menos conocida, y ese desconocimiento juega a favor de quien la prepare con tiempo.

El perfil I2 se sitúa en la franja media del personal laboral de la Administración General del Estado: retribución por encima del salario mínimo y por debajo de los cuerpos superiores, con la ventaja de una plaza estable y un destino concreto. La letra pequeña está en la geografía. Con 62 plazas en Madrid y 24 en Barcelona, quien marque esas provincias tendrá margen; quien apunte a territorios con dos o tres plazas se juega el destino a un puñado de décimas.

La segunda advertencia afecta a las dos vías. El reparto entre turno libre y promoción interna condiciona el número real de plazas al que aspira cada candidato. Si ya trabajas en la Administración y cumples los requisitos, la puerta interna es la más corta. Si vienes de fuera, prepara el temario como si fuera la única puerta disponible y revisa el cómputo de días del plazo, porque las convocatorias no admiten instancias fuera de fecha.

Queda un riesgo que no aparece en el titular: el destino. Aprobar no garantiza acabar en la provincia deseada, y la movilidad posterior depende de los concursos y de las necesidades del servicio. Para un aspirante joven que busca estabilidad, el intercambio compensa. Para quien necesita quedarse cerca de casa por motivos familiares, el mapa de plazas debería pesar tanto como el temario.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía electrónica con el modelo oficial que detalla la convocatoria y exige identificación con certificado digital o Cl@ve.

  1. Paso 1: Localiza el texto íntegro de la convocatoria en el BOE (referencia BOE-A-2026-20167) y lee el anexo con las bases.
  2. Paso 2: Comprueba que cumples los requisitos de titulación, nacionalidad y edad, y decide si concurres por turno libre o por promoción interna.
  3. Paso 3: Cumplimenta la solicitud en la sede electrónica del Ministerio de Hacienda o en el portal habilitado por la convocatoria.
  4. Paso 4: Abona la tasa de examen, si las bases la establecen, y guarda el justificante de pago.
  5. Paso 5: Registra la solicitud dentro del plazo fijado y conserva el resguardo con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Hacienda — Agencia Tributaria (España).
  • Número de plazas: 197 plazas de información y asistencia (grupo profesional I2), por acceso libre y promoción interna.
  • Sueldo estimado: el correspondiente al grupo profesional I2 del personal laboral de la Administración General del Estado, pendiente de concretar en las bases.
  • Fecha límite de inscripción: plazo abierto desde la publicación en el BOE del 29 de septiembre; el cómputo exacto de días hábiles figura en las bases.
  • Dónde inscribirse: sede electrónica del Ministerio de Hacienda y texto íntegro en el BOE (BOE-A-2026-20167).

En octubre arranca sin dividendos el Ibex 35: ninguna cotizada pagará este mes

0

Los dividendos del Ibex 35 desaparecen del calendario en octubre. Ninguna compañía del selectivo tiene confirmado un pago entre el 1 y el 31 de este mes, según el calendario oficial de BME. Es el primer mes de 2026 sin ninguna retribución del índice.

El paréntesis, eso sí, es corto. Noviembre y diciembre llegan cargados: hay dos pagos ya confirmados, los de Santander e Inditex, y una lista de candidatas en la que aparecen BBVA, CaixaBank, Mapfre, Naturgy, Cellnex, Merlin Properties, IAG y Coca-Cola Europacific Partners.

Para una cartera orientada a rentas, el mes no obliga a nada. Tampoco permite dormirse.

Por qué octubre queda fuera de las cuatro ventanas de pago

El reparto se concentra en cuatro tramos: enero-febrero, con los primeros pagos a cuenta; abril-mayo, con los complementarios aprobados en junta; julio, con el segundo tramo; y noviembre-diciembre, cuando la banca abona los pagos a cuenta del ejercicio en curso. Octubre cae justo en medio de ese hueco.

La primera mitad de 2026 dejó 30 pagos del selectivo, un volumen que explica en parte la sequía actual. En años anteriores algún abono aislado sí se coló en el décimo mes. Este ejercicio, el calendario público consultado no recoge ninguno.

Eso no significa que el mes esté cerrado. Compañías como BBVA, CaixaBank, Mapfre o Merlin Properties pueden remitir sus próximos abonos a la CNMV en las semanas previas al reparto, y un anuncio de última hora se añadiría al listado.

Un mes sin pagos no es una anomalía del mercado español: es la consecuencia lógica de un calendario que reparte el grueso de la retribución en cuatro ventanas muy concretas.

Ebro Foods, Miquel y Costas y Neinor sostienen el reparto fuera del selectivo

El Mercado Continuo no se queda en blanco. Ebro Foods abre el mes con un dividendo a cuenta de 0,23 euros brutos por acción que se abona el jueves 1 de octubre. Es el segundo tramo de los 0,69 euros aprobados por la junta; el tercero está previsto para el primer trimestre del ejercicio siguiente. La fecha ex-dividendo quedó fijada el martes 29 de septiembre.

Miquel y Costas ha comunicado un primer dividendo a cuenta de 2026 de 0,11546248 euros brutos por acción, que dejan 0,09352461 euros netos tras la retención del 19%. El abono se hará efectivo el miércoles 7 de octubre con BBVA como entidad agente, la fecha ex-dividendo es el lunes 5 y el viernes 2 es el último día para comprar con derecho al cobro. El importe sube un 1,3% respecto a los 0,11394893 euros abonados en octubre de 2025. La cifra aparece en el hecho relevante remitido al supervisor.

Neinor Homes figura en las quinielas con un pago estimado en torno a 0,95 euros brutos por acción a mediados de mes, dentro de su plan de 850 millones entre 2023 y 2027, del que ya ha distribuido cerca del 60%. Con la corrección reciente del valor, esa retribución equivaldría a una rentabilidad cercana al 6%. Ni el importe ni la fecha cuentan con el respaldo de un hecho relevante.

Noviembre concentra la próxima oleada: Santander e Inditex ya tienen fecha

El Banco Santander ha confirmado un dividendo a cuenta de 2026 de 0,127 euros brutos por acción, un 10% más que el abono equivalente del ejercicio anterior. Será la primera retribución del selectivo tras el paréntesis de octubre.

Inditex abona el 2 de noviembre 0,875 euros brutos por acción. La fecha ex-dividendo cae el jueves 29 de octubre, de modo que el miércoles 28 será el último día para adquirir títulos con derecho al cobro. El importe se descompone en 0,3250 euros de dividendo a cuenta y 0,5500 euros de dividendo extraordinario.

Detrás llegarán, previsiblemente, BBVA, CaixaBank, Mapfre, Naturgy, Cellnex Merlin Properties, IAG y Coca-Cola Europacific Partners, en su mayoría con cargo al primer semestre de 2026. La mayoría de las mesas considera que noviembre y diciembre concentrarán el grueso del ejercicio.

El hueco de octubre no cambia la tesis, pero sí el momento del cobro

Una cartera de rentas no pierde nada en octubre. Simplemente, no cobra. El calendario no elimina los pagos, los desplaza a noviembre y diciembre, y eso obliga a planificar la liquidez con más precisión de la que suele admitirse: quien reinvierte cada dividendo en la semana en que lo recibe se queda un mes sin munición.

La fecha ex-dividendo de Inditex del 29 de octubre reabre un debate clásico. A mi juicio, comprar antes del corte para capturar los 0,875 euros casi nunca sale bien. La acción descuenta el importe en la apertura del día ex-dividendo y el inversor asume el riesgo de mercado de un mes entero a cambio de un cupón que ya está en el precio.

Neinor merece un comentario aparte. Una rentabilidad cercana al 6% es atractiva sobre el papel, pero ese porcentaje se ha engordado con la caída de la cotización. Cuando el yield sube porque el precio baja, la pregunta no es cuánto reparte la compañía, sino si el plan es sostenible. De los 850 millones comprometidos hasta 2027 ya se ha distribuido cerca del 60%.

La contradicción del mes está en otro sitio: los calendarios son orientativos. Nada impide que una entidad anuncie un pago a cuenta en la segunda quincena de octubre y rompa el relato del mes en blanco. Mi lectura es que la sequía dice poco sobre la salud del dividendo español y bastante sobre la concentración del calendario.

Veredicto Merca2

Cotización al cierre o apertura: No hay cotización que reaccione a un pago inexistente: el Ibex 35 encara octubre sin ningún ajuste por dividendo del selectivo en el horizonte. La primera referencia relevante llega el jueves 29 de octubre, cuando Inditex cotice ex-dividendo de 0,875 euros por acción.

Clave técnica: Quien quiera cobrar el segundo pago de Inditex debe comprar antes del miércoles 28 de octubre. Sobre 0,875 euros brutos, la retención del 19% sitúa el neto en torno a 0,71 euros por acción, y el precio se ajustará a la baja en la apertura del día ex-dividendo.

Apunte macro: El cómputo anual de la renta por dividendo no se rompe: entre enero y junio el selectivo registró 30 pagos y la oleada de noviembre-diciembre volverá a concentrar el flujo, con el Santander elevando su pago a cuenta un 10%, hasta 0,127 euros.

Santander eleva un 10% su dividendo a cuenta de 2026 hasta 0,127 euros por acción

0

El dividendo Santander 2026 sube un 10%, hasta 0,127 euros por acción. El consejo de administración del banco aprobó este martes el pago a cuenta con cargo a los resultados del ejercicio, según la información remitida a la Comisión Nacional del Mercado de Valores. Es el quinto año consecutivo de crecimiento de doble dígito en la retribución en efectivo.

Las fechas ya están fijadas. El pago se abonará a partir del 2 de noviembre y el último día en el que las acciones cotizarán con derecho a percibir el dividendo será el 28 de octubre. Al día siguiente, el 29 de octubre, la acción ya cotizará ex-dividend y la fecha de registro se fija para el 30 de octubre.

La cifra equivale al 25% del beneficio que el grupo obtuvo en el primer semestre. Ana Botín ha resaltado que el incremento acumulado del dividendo a cuenta por acción desde 2021 alcanza el 162%. La política vigente apunta a repartir alrededor del 50% del beneficio, en partes aproximadamente iguales entre efectivo y recompras.

El calendario del pago y el peso del dividendo en la retribución

Hay más. Santander remunerará con 3.700 millones de euros a sus accionistas con cargo a los resultados del primer semestre de 2026, repartidos prácticamente a partes iguales entre el dividendo en efectivo y el programa de recompra de acciones lanzado en agosto.

Ese programa asciende a 1.800 millones de euros y está en ejecución ahora mismo. Sumado a las recompras con cargo a 2025 y a la distribución vinculada a la venta de Santander Polonia, la entidad asegura haber destinado cerca de 9.000 millones al plan de distribuir al menos 10.000 millones vía recompras entre 2025 y 2026.

Los números del semestre sostienen el esfuerzo. El banco cerró la primera mitad de 2026 con un beneficio de 7.328 millones de euros, un 15% más, y unos ingresos de 30.847 millones, un 6% por encima. Para el conjunto del ejercicio, excluyendo el impacto de las operaciones de Polonia, TSB y Webster, mantiene objetivos de crecimiento y una ratio CET1 de entre el 12,8% y el 13%.

Un dividendo a cuenta que crece a doble dígito cinco años seguidos deja de ser una señal de confianza y se convierte en una obligación del balance.

Qué vigilan los analistas: payout, CET1 y el peso de la recompra

El consejo prevé mantener una política ordinaria de remuneración en torno al 50% del beneficio con cargo a los ejercicios 2026 a 2028. El matiz llega a partir de 2027: aproximadamente un 35% iría a dividendos en efectivo y un 15% a recompras. En otras palabras, el peso del efectivo sube y el de la recompra baja.

Ahí está la clave que vigilan las mesas de análisis. La recompra es el instrumento más flexible del manual: se ejecuta cuando el capital sobra y se cancela cuando no. El dividendo en efectivo, en cambio, es una promesa que el mercado penaliza cuando se rompe.

La ratio CET1, con un objetivo declarado de entre el 12,8% y el 13%, funciona como termómetro. Mientras se mantenga en la parte alta del rango, la entidad conserva margen para ejecutar la recompra pendiente y sostener el dividendo sin tensión de capital. El grupo detalla su política de retribución en la sección de relación con inversores de su web corporativa.

dividendo a cuenta Santander

Un cambio de política con dos lecturas

La decisión de elevar el dividendo en efectivo es, en mi lectura, algo más que un gesto comercial. Durante los últimos cinco ejercicios la gran banca española ha preferido la recompra de acciones como vehículo principal de la retribución extraordinaria. El motivo es técnico: reduce el número de títulos en circulación, eleva el beneficio por acción, sin necesidad de ganar más dinero y no crea un compromiso que haya que sostener cuando el ciclo se gira.

El giro anunciado para 2027, con un 35% en efectivo y un 15% en recompras, invierte esa jerarquía. La lectura optimista dice que la dirección confía en la recurrencia de sus ingresos hasta el punto de comprometerlos por escrito. La incómoda apunta a que la recompra ha perdido atractivo, sea porque comprar títulos propios más caros sale más caro, sea por la presión de accionistas e instancias políticas que prefieren el reparto directo.

La contradicción está en el calendario. La entidad promete más efectivo justo cuando el sector afronta un ciclo de tipos menos generoso para el margen de intereses. Un payout del 50% es sostenible con un beneficio semestral de 7.328 millones. La pregunta es qué ocurre si esa cifra se estanca dos ejercicios seguidos. Entonces no se recorta una recompra: se recorta un dividendo.

Hay un detalle que conviene no perder de vista: parte del crecimiento del 162% del dividendo a cuenta por acción desde 2021 no viene de un mayor desembolso, sino de repartir el mismo dinero entre menos acciones. Las recompras han engordado esa métrica por la vía del denominador. Es una práctica legítima, pero conviene tenerla presente al compararla con la evolución del beneficio.

El primer examen llegará con las cuentas de 2026, previsiblemente en febrero de 2027, cuando el consejo fije el dividendo complementario y detalle el nuevo reparto entre efectivo y recompra. Ahí se verá si el giro es una intención o una política.

Veredicto Merca2

Cotización al cierre o apertura: La nota no alude al comportamiento del valor, que se conoció con la sesión del 29 de septiembre ya en marcha. La referencia para el accionista es el dividendo bruto de 0,127 euros por acción.

Clave técnica: Con un payout objetivo del 50% y un CET1 de entre el 12,8% y el 13%, la entidad conserva margen para ejecutar los 1.800 millones de recompra pendientes sin tensión de capital. Si el ratio se pega al suelo del rango, la retribución extraordinaria es lo primero que se revisa.

Apunte macro: La retribución al accionista de la banca española seguirá dependiendo del margen de intereses. El grupo cerró el primer semestre con 30.847 millones de ingresos, un 6% más, y 7.328 millones de beneficio, un 15% más.

Publicidad