El precio de la alta velocidad en España ha caído entre un 38% y un 52% desde 2019 por la competencia que Ouigo e Iryo introdujeron tras la liberalización del transporte ferroviario.
La cifra procede de un informe de Trainline, la plataforma de venta de billetes, que sitúa el ahorro agregado de los viajeros de alta velocidad entre 40 y 50 millones de euros al año. El documento, titulado ‘El viajero que decide’, sostiene que las plataformas independientes han empujado la competencia entre operadores y han rebajado el precio medio en 1,44 euros por billete.
El estudio no es neutral en su origen. Lo ha encargado Trainline y lo ha ejecutado la consultora Misura Economics, con datos de la CNMC entre 2022 y 2025 y una encuesta a 1.200 viajeros de alta velocidad, la mitad usuarios de la propia plataforma. Conviene leerlo con esa lente puesta.
Qué dice el estudio y cuánto ahorra el viajero
Los números son contundentes. Frente a los 1,44 euros de ahorro por billete que el informe atribuye al conjunto del mercado, calcula que los usuarios de Trainline se embolsan 7,48 euros por ticket gracias a comparar opciones, lo que equivale a entre 18 y 23 millones de euros al año.
El trabajo introduce además el concepto de ‘bienestar medible’ -comodidad, transparencia, seguridad ante imprevistos- y lo cuantifica en 23,75 euros por billete, más de 90 millones de euros en 2025. El factor mejor valorado es el ahorro de tiempo al evitar búsquedas repetidas, 13,7 euros por billete, por delante de la comodidad de uso (5,1), la gestión post-compra (4) y la claridad de la información (0,9).
La liberalización ferroviaria no ha repartido el ahorro por igual: quien compara billetes gana siete euros por viaje; quien no lo hace apenas nota la rebaja.
El informe también dibuja el retrato del nuevo viajero. Los usuarios de estas plataformas viajan un 50% más que la media, utilizan un 50% más de operadores y planifican con un 38% más de antelación. El 81% compara opciones antes de comprar, el 73% quiere poder cambiar de tren con facilidad y el 68% reclama un asistente de viaje basado en inteligencia artificial.
Quién paga el estudio y por qué conviene leerlo con lupa
Trainline vende billetes, y su tesis -que comparar precios beneficia al consumidor y dinamiza el mercado- encaja con su modelo de negocio. No es un pecado, pero contextualiza las cifras. La compañía reconoce que el informe mide el impacto de cinco años de liberalización y que el ahorro no llega solo a sus usuarios, sino a cualquiera que compre un billete de tren en España.
Lo que sí sostiene el documento con datos de la CNMC es que las plataformas han recortado el tiempo de búsqueda un 15%, tres minutos menos por transacción, más de 180.000 horas al año. Traducido a dinero, entre tres y cuatro millones de euros de valor.
La lectura crítica pasa por otro lado. Que el precio del la alta velocidad ha caído es indiscutible: lo confirman los propios balances de Adif y la evolución de tarifas que Renfe, Ouigo e Iryo publican cada temporada. Lo que está por ver es si ese desplome es sostenible cuando los tres operadores compiten con márgenes cada vez más estrechos.
Hoja de Ruta: Claves del Viaje
El impacto es directo en en el bolsillo del viajero, pero también en la arquitectura del mercado. La zona cero es el corredor Madrid-Barcelona, donde Renfe, Ouigo e Iryo se reparten la demanda y donde los precios han caído con más fuerza. Desde ahí, la competencia se ha extendido a Valencia, Sevilla y Málaga, y el siguiente frente es el corredor Mediterráneo y los enlaces con Galicia y el norte.
El dato que resume todo: 1,44 euros menos por billete de media, 7,48 para quien compara. Detrás hay un pulso entre tres operadores y una plataforma que se ha convertido en árbitro de facto de las tarifas. Ouigo y Iryo presionan a la baja; Renfe responde con AVLO, su marca de bajo coste; el Mitma observa sin intervenir en precios.
El precedente está claro. Hasta 2021, Renfe operaba el la alta velocidad en solitario y fijaba las tarifas sin contrapeso. La entrada de Ouigo primero y de Iryo después rompió ese equilibrio, y el resultado es el que hoy mide Trainline. En Francia e Italia, con procesos parecidos, los precios también cayeron, aunque la española es hoy la experiencia low cost más agresiva de Europa.
La pregunta a cinco años es si el modelo aguanta. Los operadores de bajo coste necesitan volumen para cubrir costes, y las plataformas, comisiones. Si alguna de las dos patas falla, el precio volverá a subir.
Hay, por último, un punto débil en la euforia del informe. El ‘bienestar medible’ de 23,75 euros por billete es una estimación subjetiva, no un euro contante. Nadie la ingresa en el banco.
La calidad de suplementos se decide en la etiqueta, no en el envase. En Alemania se registraron más de 30.000 complementos en un solo año sin que ninguna autoridad evaluara antes su composición.
Por qué el registro oficial no equivale a un control de calidad
Un grupo de científicos, especialistas en fitoquímica y asociaciones de consumidores ha escrito a los ministerios alemanes de Agricultura, Alimentación y Economía para exigir el fin de la desregulación en los complementos con ingredientes vegetales, de algas, hongos o líquenes. El argumento central es sencillo: hoy basta con inscribir el producto en el registro del organismo federal de protección del consumidor. El registro es un trámite, no un examen.
El contraste con el entorno europeo es notable. Suiza, Francia y Bélgica ya exigen documentación bastante más estricta para esta categoría de productos. Los firmantes reclaman tres cosas concretas: información correcta y comprensible en el momento de la notificación, análisis continuos de materias primas y producto acabado con métodos reconocidos, y una revisión real de las declaraciones de propiedades que prometen más de lo que sostienen los datos.
Hensel, presidente de la Sociedad de Fitoterapia y responsable de un instituto de fitoquímica en la Universidad de Münster, describe el resultado práctico de ese vacío legal: cuando un laboratorio autonómico detecta una irregularidad, la empresa responde con su propio método analítico y el asunto se eterniza. Cuando cada parte valida con su propia vara de medir, siempre hay margen para escurrir el bulto. Y quien compra se queda con el riesgo, sin forma de reconocerlo.
Cómo leer la etiqueta de un suplemento botánico sin caer en el marketing
La buena noticia es que casi todo lo que necesitas saber está impreso en el envase. Estos son los cuatro filtros que aplicamos al revisar la composición de un complemento de origen vegetal, ordenados por importancia.
Una etiqueta que no declara la parte de la planta, el tipo de extracto y su porcentaje de estandarización no es una etiqueta: es una promesa.
Primero, el nombre botánico completo y la parte utilizada. Que ponga ‘cúrcuma’ no basta: interesa saber si se emplea la raíz, el rizoma o la hoja, porque no concentran lo mismo. Los fabricantes serios escriben el nombre científico de la especie junto a la parte de la planta utilizada. Si ese dato no aparece, la trazabilidad de la materia prima es opaca.
Segundo, el tipo de extracto y su estandarización. Un ‘extracto 10:1’ indica una proporción de planta, no una dosis de compuesto activo; un extracto estandarizado declara qué porcentaje de la molécula de interés contiene cada cápsula. La diferencia práctica es enorme: sin ese porcentaje no sabes qué estás tomando de verdad.
Tercero, la dosis por toma. Compara la cantidad de extracto por cápsula con la cantidad que se ha estudiado, no con la ‘dosis diaria recomendada’ de la letra pequeña. Cuarto, el análisis de terceros. Un certificado de análisis por lote, emitido por un laboratorio acreditado e independiente del fabricante, es el mejor indicador de calidad de suplementos al que puede acceder un comprador.
Las promesas de resultados rápidos son el mejor indicador de un producto flojo. Si un envase necesita exagerar, la fórmula no aguanta una lectura honesta. Menos marketing, más etiqueta.
📊 La pauta en cifras
Dosis eficaz: la cantidad de extracto estandarizado por toma, nunca la suma de ingredientes de una mezcla propietaria sin desglose.
Qué debe declarar la etiqueta: nombre botánico, parte de la planta utilizada, tipo de extracto y porcentaje de compuesto activo.
Calidad a buscar: certificado de análisis por lote emitido por un laboratorio externo acreditado bajo la norma ISO 17025.
A tener en cuenta: el registro oficial no equivale a evaluación previa; el filtro de calidad lo pones tú.
El precedente europeo que marca la calidad de suplementos
No es la primera vez que el sector queda retratado. La Unión Europea regula las declaraciones de propiedades saludables desde el Reglamento 1924/2006 y obliga a que cada alegación pase el filtro científico de la autoridad europea de seguridad alimentaria. El resultado es un catálogo de afirmaciones autorizadas mucho más corto que el marketing de las estanterías. Fuera de ese catálogo, cualquier promesa es publicidad, no ciencia. En España, el registro y el control recaen en la Agencia Española de Seguridad Alimentaria y Nutrición y en las autoridades autonómicas.
¿Significa esto que todos los complementos botánicos son un problema? No. Significa que la categoría es tan amplia y tan poco evaluada antes de su comercialización que el filtro lo tiene que poner el comprador. La evidencia sólida existe para activos concretos y bien dosificados; el problema es que el mercado mezcla esos activos con fórmulas propietarias imposibles de auditar. Para quien entrena, duerme y come con criterio, un complemento sin dosis declarada y sin análisis externo es dinero que sale del bolsillo sin retorno. La mayoría de los análisis apunta en la misma dirección: transparencia o nada.
Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el criterio de un profesional ante circunstancias personales concretas.
⚡ Rutina de Optimización Diaria
Audita tu bote de suplementos: comprueba hoy que declara la parte de la planta, el tipo de extracto y su porcentaje de estandarización. Sin esos tres datos, no repitas compra.
Pide el análisis por lote: busca en la web del fabricante el certificado de un laboratorio externo acreditado antes de volver a pagar por el mismo producto.
Anota tu dosis eficaz: escribe en el envase la cantidad de compuesto activo por toma y la hora a la que la tomas, para saber si el producto aporta algo real.
El Gobierno abre la puerta a un nuevo impuesto a las energéticas. El ministro de Hacienda, Arcadi España, prometió este miércoles en el Congreso estudiar la fórmula para gravar los beneficios extraordinarios que las grandes compañías eléctricas han cosechado al calor de la crisis de Oriente Medio, los conocidos como beneficios ‘caídos del cielo’.
La promesa llegó en la sesión de control al Gobierno, a raíz de una interpelación del portavoz económico de EH Bildu, Oskar Matute. El diputado comparó la actual crisis inflacionaria con el estallido de la guerra de Ucrania en 2022, cuando el Ejecutivo impulsó dos impuestos excepcionales —uno a las energéticas y otro a la banca— para financiar el conocido como escudo social.
Matute reclamó recuperar el gravamen energético y ensanchar el del sector financiero. Su tesis es que la protección de las familias frente a las consecuencias de la guerra de Irán no puede recaer solo sobre los hogares. Deben contribuir, dijo el diputado, ‘quien más capacidad económica tiene’.
‘Deben realizar un esfuerzo especial aquellos sectores que en contextos de crisis obtienen unos beneficios extraordinarios’, apostilló el portavoz abertzale, que a renglón seguido urgió a recuperar el tributo a las energéticas y a ampliar el de la banca.
El ministro compartió el principio. Arcadi España admitió que quienes más ganan tienen que contribuir más y reivindicó el papel pionero de España en esta materia. España fue pionera en aplicar impuestos a los beneficios de energéticas o en fijar un tipo mínimo del Impuesto de Sociedades que luego emularon en otros países en Europa‘, recordó ante la Cámara.
España, junto a Alemania, Austria, Italia y Polonia, ya ha pedido a Bruselas gravar los beneficios ‘caídos del cielo’ de las eléctricas. El Gobierno busca ahora la fórmula legal para hacerlo.
Hacienda busca la fórmula para gravar los beneficios que la guerra deja en el balance
No hay todavía un anuncio cerrado. Se trata de un ‘estudiar la fórmula’, un encargo que, según el propio España, ya se ha trasladado a Bruselas. El titular de Hacienda recordó que España, junto a Alemania, Austria, Italia y Polonia —cinco socios—, ha instado a la Comisión Europea a ‘buscar fórmulas para que los beneficios extraordinarios caídos del cielo de las grandes energéticas contribuyan a pagar todo lo que sea necesario para amortiguar el impacto de una guerra de otros países’.
La vía europea no es casual. Un gravamen nacional aislado expondría al sector a una desventaja competitiva frente a sus homólogos del continente, y Bruselas ya tiene recorrido en este terreno. De ahí que el Gobierno prefiera un marco comunitario que reparta el coste político y diluya el riesgo de litigio. En paralelo, el ministerio estudia el encaje técnico de un tributo que no penalice la inversión ni interrumpa el ‘tráfico económico’, en palabras del propio ministro.
Qué energéticas entran en el punto de mira y cómo lo mira el mercado
El foco apunta a las grandes del IBEX 35: Iberdrola, Endesa, Repsol y Naturgy, entre otras, cuyos márgenes se han visto impulsados por la volatilidad de los precios energéticos. La crisis de Oriente Medio ha tensado el crudo y el gas, y ese repunte se traslada, con distinto grado, a los resultados de las compañías integradas. El debate vuelve así al mismo terreno que en 2022.
La diferencia es el contexto. Entonces el detonante fue la invasión de Ucrania y la escalada sin precedentes del gas; hoy el catalizador es la guerra de Irán y su efecto sobre las materias primas. También cambia el tono del Ejecutivo. En 2022 el impuesto se aprobó; ahora solo se promete estudiar la fórmula, lo que deja el proyecto en el aire hasta que Bruselas mueva ficha.
Para el accionista, la clave es la incertidumbre regulatoria. Un debate fiscal abierto sobre el sector energético introduce una prima de riesgo que no depende de los resultados ni del dividendo, sino del calendario político. Y ese tipo de riesgo suele descontarse antes de que la norma exista.
Análisis: un gravamen con precedente y un incentivo que no siempre funciona
A mi juicio, la cuestión de fondo no es si las eléctricas ganan mucho en un año de crisis, sino si un impuesto permanente sobre el beneficio extraordinario acaba distorsionando la señal de inversión que el propio sistema necesita. El sector energético arrastra un plan inversor multimillonario para desplegar renovables, redes y almacenamiento hasta 2030. Un gravamen que muerda los retornos esperados encarece la financiación de esa transición justo cuando Europa la reclama.
El argumento del Gobierno, eso sí, tiene recorrido. Un beneficio caído del cielo es, por definición, ajeno al esfuerzo de la compañía: nace de un shock externo, no de una mejora de eficiencia. Gravar esa renta de origen exógeno es defendible desde la equidad y conecta con el debate europeo sobre los windfall profits. El problema aparece en la implementación.
Aquel impuesto de 2022 a las energéticas, diseñado sobre las ventas y no sobre el beneficio, castigó por igual a ganadores y a perdedores. Penalizó a operadores de márgenes estrechos y a compañías cuya rentabilidad dependía de la comercialización, no del precio del kilovatio. Fue una decisión eficaz en recaudación, discutible en diseño. Repetir ese molde sin corregir la base imponible sería un error que el propio sector se encargará de recordar en los tribunales.
Hay además una contradicción que el discurso oficial evita. España reclama a Bruselas un gravamen comunitario, pero su mercado eléctrico es de los más intervenidos del continente. Conviven el mecanismo de ajuste al gas, las subastas de capacidad y un marco retributivo al que las renovables llevan años poniendo reparos. Añadir una capa fiscal nueva sin revisar las anteriores puede acabar penalizando al mismo actor que debe financiar la descarbonización.
En el lado de la demanda, la historia es más sencilla. Si el objetivo real es amortiguar la factura de las familias, el impuesto solo cumple su función si la recaudación se destina, de forma explícita y verificable, a ese fin. En 2022 el vínculo entre el tributo y el escudo social quedó difuminado entre las cuentas públicas. Repetir la fórmula sin ese candado abriría la puerta a que un gravamen excepcional se consolide como una fuente de ingresos ordinaria.
El siguiente hito será la respuesta de la Comisión Europea a la petición de los cinco países y, después, la eventual tramitación parlamentaria. Ahí se verá si el Ejecutivo habla de un impuesto de verdad o de una declaración de intenciones. La clave estará en la base imponible: si grava el beneficio, el sector puede convivir con ella; si vuelve a gravar las ventas, el conflicto está servido.
Veredicto Merca2
Cotización al cierre o apertura: La reacción es todavía tibia. Las grandes eléctricas del IBEX 35 cerraron la jornada con movimientos inferiores al 1% y sin ventas significativas, señal de que el mercado no da por hecho ningún gravamen mientras la medida siga en fase de estudio.
Clave técnica: Todo depende de la base imponible. Si el futuro tributo grava el beneficio, el impacto estimado para el sector se movería en un dígito medio; si se diseña sobre las ventas, como en 2022, la mordida superaría los 1.000 millones de euros anuales y golpearía también a los operadores de márgenes estrechos.
Apunte macro: La partida se juega en Bruselas. España, Alemania, Austria, Italia y Polonia —cinco socios— ya han pedido a la Comisión un marco común, conscientes de que un gravamen nacional aislado fracturaría el mercado único y expondría a las eléctricas españolas a una desventaja frente a sus competidoras europeas.
Llevo meses siguiendo el vintage Marc Jacobs en el mercado secundario y el patrón ya no admite dudas.
Cuando un diseñador entra en el foco del coleccionismo, lo habitual es valorar una época concreta o un objeto fetiche. Aquí no ocurre eso: se revaloriza el archivo completo, desde la colección grunge que Marc Jacobs firmó en Perry Ellis hasta sus dieciséis años como primer director creativo de prêt-à-porter de Louis Vuitton.
Sarah Jordan Buss, propietaria de The Vintage Project en Beverly Hills, lo observa a diario: el interés no se concentra, se extiende por todo el recorrido profesional del diseñador.
La alfombra roja ha funcionado como catalizador. Bella Hadid rescató en Cannes un conjunto de azafata de la colección primavera/verano 2003 de Louis Vuitton, y Cynthia Erivo eligió un diseño verde de la colección otoño/invierno 2011 de su firma homónima para la promoción de Wicked. Cada aparición reactiva la búsqueda de piezas equivalentes en el mercado secundario.
Debajo opera un mecanismo menos glamuroso y más previsible: la nostalgia. Las generaciones que se formaron viendo Gossip Girl, Gilmore Girls o The O.C. han entrado en su etapa de máxima capacidad de gasto y ahora revisan esas series con sus hijos.
El segundo vector es estético. El lujo silencioso ha agotado su ciclo y el comprador busca lo contrario: color, estampado, siluetas reconocibles al instante y un punto deliberado de descuido. Jacobs siempre fue exactamente eso.
Cuando el lujo silencioso agota su ciclo, el archivo de personalidad recupera prima: la moda empieza a comportarse como el arte, no como el retail.
Un archivo de tres décadas que el mercado secundario no había digerido
La pieza que mejor resume este ciclo es el bolso Murakami de Louis Vuitton. La casa relanzó el modelo hace dos años y el efecto, lejos de canibalizar el original, ha empujado su cotización.
A ese empuje se suman dos factores. El primero es la adquisición de la compañía por WHP Global y G-III Apparel Group, que abre la puerta a una explotación comercial más intensiva. El segundo es la exposición mediática: el documental de Sofia Coppola, estrenado en marzo, y el relanzamiento de la línea de belleza.
Todo ello amplía la base de compradores potenciales de un stock que, por definición, no crece. Ese desequilibrio entre demanda nueva y oferta fija es el único fundamento sólido de cualquier tesis de revalorización en moda de archivo.
Qué mira el inversor: escasez certificada y liquidez escasa
Conviene ser explícito: la moda de archivo no es un activo financiero. No existe un índice homogéneo y auditado para esta categoría, ni los índices del lujo tangible cubren la segunda mano con la granularidad necesaria para tasar una pieza concreta.
Sin índice no hay mark-to-market. Y sin mark-to-market, cada operación es una negociación bilateral entre un comprador y un vendedor. De ahí se derivan tres consecuencias prácticas.
La primera es el diferencial: el margen entre lo que se paga en una tienda especializada y lo que se obtiene revendiendo en un portal generalista depende de encontrar al comprador adecuado. La segunda, el coste de mantenimiento: una prenda usada rara vez se conserva intacta. La tercera, la dispersión: dos piezas idénticas pueden separarse en precio solo por haber pertenecido a alguien conocido.
Cabe recordar que la moda de archivo lleva décadas funcionando como mercado. Lo que ha cambiado es la demanda, que ha pasado del coleccionista formado y paciente al comprador joven informado por redes sociales.
Análisis: la moda de archivo se comporta como el arte, no como el retail
Mi lectura es que estamos al principio de una fase de precios, no al final. Los mercados de archivo siguen un patrón reconocible: primero se revaloriza el diseñador, después la década y, por último, la pieza concreta. En el caso de Jacobs, el nombre ya ha subido y las temporadas están en marcha.
Eso sí, conviene distinguir dos cosas que el mercado confunde. Una pieza puede ser un objeto de colección —ilíquido, difícil de tasar— o un activo de preservación de capital con demanda lo bastante amplia para colocarla en semanas. Los bolsos de Vuitton están en el segundo grupo; los conjuntos de pasarela en tallas extremas, casi siempre en el primero.
El riesgo principal no es la caída de precios, sino la falta de profundidad del mercado. Si el gusto del comprador joven gira —y gira rápido—, el stock no desaparece, pero se queda quieto. Es ahí donde se rompe la tesis de quien llega a la moda desde otras categorías de inversión alternativa.
Un archivo sin comprador no vale cero, pero tampoco vale lo que marcaba su última operación: ahí se hunde el inversor novato.
El hito que conviene seguir no es una subasta, sino la política de precios de las casas de segunda mano especializadas. Cuando una plataforma dedica espacio permanente a un diseñador y eleva de forma sistemática sus referencias, el mercado está madurando.
💎 Veredicto Wealth
El archivo de Marc Jacobs es una posición de diversificación con sesgo cultural, apta para horizontes de cinco años o más. El riesgo a vigilar es la liquidez: en tallas extremas y piezas de pasarela, el tiempo de venta se mide en trimestres.
Indra ya tiene el 30% de la ciberseguridad de TRC y una opción para comprar el resto. El importe de la operación no ha trascendido. TRC facturó más de 120 millones de euros en 2025 y emplea a 400 expertos en la protección de redes críticas, fronteras y sistemas de Defensa e Interior.
El acuerdo se ha canalizado a través de IndraMind, la filial tecnológica del grupo, e incluye una opción para elevar la participación hasta el 100% del capital de forma progresiva durante los dos próximos años. El importe, sin desvelar. Tampoco hay calendario público para los siguientes tramos de la compra.
La transacción queda sujeta a las condiciones suspensivas habituales, con la autorización de la CNMC entre los trámites determinantes, además del resto de permisos regulatorios aplicables. El grupo no ha fechado ese calendario.
Del 30% al 100%: la estructura de la operación
Con esta entrada en el accionariado, la filial tecnológica de Indra busca complementar su oferta de ciberseguridad, especialmente en el área de protección de sistemas y redes de información. La propuesta conjunta cubrirá tres capas: identificación y prevención de riesgos, servicios de operación —detección, respuesta y recuperación— y un catálogo de soluciones de identidad digital.
TRC aporta lo que el grupo no tenía a esta escala. La compañía desarrolla tecnología aplicada a la protección de datos, fronteras, emergencias y redes críticas, además de ciberseguridad orientada a Defensa e Interior. Opera, por tanto, en en el perímetro que los Estados consideran estratégico. Ese es el punto.
Indra no compra facturación: compra posición en un perímetro donde la nacionalidad del capital pesa tanto como el precio.
El movimiento se apoya en un contexto que la propia compañía destaca en su comunicación: la mayor apuesta europea y nacional por la autonomía estratégica y la soberanía tecnológica. Un marco que beneficia a los grupos capaces de integrar inteligencia artificial, ciberseguridad y ciberdefensa bajo un mismo techo industrial.
El negocio de la ciberseguridad soberana se reparte entre quien domina la tecnología y quien tiene la llave para venderla al Estado.
TRC cerró 2025 con 120 millones de facturación y 400 expertos
Los números de la compañía objeto de la operación son modestos frente al comprador, pero relevantes en su nicho. TRC cerró el ejercicio 2025 con una facturación superior a 120 millones de euros y una plantilla de más de 400 expertos, según los datos facilitados por Indra. Su capital es íntegramente español, un detalle que en licitaciones de Defensa e Interior funciona como requisito de facto.
Indra Group, por su parte, terminó 2025 con ingresos de 5.457 millones de euros, presencia local en 46 países y operaciones comerciales en más de 140 mercados. La escala del comprador multiplica por más de 45 la del objetivo. La escala no es el asunto.
IndraMind agrupa las capacidades de inteligencia artificial soberana, ciberseguridad y ciberdefensa del grupo, orientadas a la protección de ciudadanos, territorios e infraestructuras críticas, tanto físicas como digitales. La compra del 30% encaja en esa arquitectura como una pieza más de un puzle que Indra lleva tiempo ordenando.
Por qué Indra compra el 30% y no el 100% de TRC
La estructura elegida merece una lectura pausada. Indra podría haber ido directamente al 100%, pero ha preferido una entrada minoritaria con opción de compra escalonada. La fórmula tiene ventajas evidentes: limita el desembolso inicial en una operación cuyo importe no se ha hecho público, permite evaluar la integración de equipos y sistemas antes de asumir el control total y deja margen para que el vendedor acompañe la transición. En este sector los activos valiosos son las personas, y una plantilla de 400 especialistas no se integra por decreto.
El riesgo principal no está en el precio desconocido, sino en la dependencia del cliente público. TRC opera en Defensa, Interior, fronteras y emergencias, ámbitos donde el calendario de contratación depende de presupuestos y ciclos políticos. El viento acompaña: Bruselas y los gobiernos nacionales llevan dos años elevando el gasto en defensa y soberanía tecnológica. Eso sí, los ingresos llegan con retardo y los márgenes de la contratación pública rara vez se parecen a los del software comercial puro.
La ausencia de precio también condiciona el análisis. Sin múltiplo conocido, resulta imposible saber si Indra está comprando barato o si la opción a dos años incorpora una prima futura ya pactada. Una participación del 30% no otorga control ni obliga a consolidar por integración global, de modo que el impacto en las cuentas será limitado hasta que se ejecute la opción. Es la letra pequeña de una operación presentada como movimiento estratégico.
Queda una pregunta razonable. ¿Por qué comunicar ahora un movimiento de este calibre sin dar cifras? La compañía ha optado por anunciar la intención y dejar los detalles para cuando el regulador se pronuncie. Habrá que seguir la resolución de la CNMC y el perímetro que el grupo detalle en su próxima cita con el mercado para saber si IndraMind se consolida como la pata de ciberseguridad del grupo o se queda en una cartera de participaciones minoritarias.
Veredicto Merca2
Cotización al cierre o apertura: La compañía no ha comunicado el importe de la transacción, de modo que el mercado no tiene referencia con la que calibrar el impacto en la acción. Con TRC facturando algo más de 120 millones y un grupo que ingresó 5.457 millones en 2025, el objetivo representa en torno al 2,2% de la cifra de negocio del comprador.
Clave técnica: Una entrada del 30% no otorga control y difiere el efecto contable hasta que se ejecute la opción sobre el 100% en los próximos dos años. El hito a vigilar es la autorización de la CNMC: sin ella la operación no se cierra y la opción no arranca.
Apunte macro: La operación no altera la prima de riesgo española, pero se inscribe en el ciclo de gasto europeo en defensa y soberanía tecnológica que sostiene a los integradores industriales. Indra opera en más de 140 mercados con presencia local en 46 países, y TRC aporta 400 especialistas en fronteras, emergencias y redes críticas, segmentos donde la demanda pública marca el ritmo.
Los hogares que viven de alquiler ahorran más que los propietarios sin hipoteca, según un análisis de BBVA Research que desmonta el vínculo entre propiedad y capacidad de guardar dinero.
Qué revela el informe sobre los hogares que ahorran viviendo de alquiler
El estudio ¿Quién ahorra en España? Heterogeneidad en la capacidad de ahorro de los hogares, firmado por las economistas Noelia Cámara y Sirenia Vázquez, cruza microdatos de la Encuesta de Condiciones de Vida y de la Encuesta de Presupuestos Familiares de 2024. La conclusión principal incomoda al relato dominante: quien alquila a precio de mercado registra una tasa de ahorro muy superior a la de quien ya terminó de pagar su vivienda.
Las diferencias son notables. Frente a los propietarios sin hipoteca, los inquilinos que pagan precio de mercado ahorran 23,43 puntos porcentuales más, y quienes alquilan por debajo de mercado amplían la brecha hasta 43,76 puntos. Los propietarios con hipoteca apenas suman 4,2 puntos y quienes ocupan una vivienda de forma gratuita, 6,97.
BBVA Research insiste en que son asociaciones estadísticas y no efectos causales. Maneja tres explicaciones plausibles: la disciplina de quien ahorra para la entrada de una futura hipoteca, el efecto patrimonio —quien ya no debe nada tiene un activo que le resta urgencia para guardar— y el consumo, porque liberar la cuota no siempre se traduce en más ahorro. Aquí conviene un matiz: que el alquiler se asocie a más ahorro no significa que alquilar lo genere por sí mismo.
Por qué el tamaño del hogar y la renta pesan más que la edad
La vivienda no es la única variable. Cada persona adicional en el hogar resta 9,75 puntos porcentuales a la tasa de ahorro, un efecto que explica por qué las familias numerosas guardan menos aunque sus ingresos crezcan. La alimentación, el transporte, y los suministros escalan de forma difícilmente evitable.
La renta también manda, pero de forma no lineal. El ahorro sube con los ingresos y, sin embargo, el impulso se diluye a medida que se escala en la tabla salarial: un euro extra pesa mucho en los tramos bajos y casi nada en los altos. La edad y el desempleo pierden peso cuando se controla la renta, según el informe.
Que los inquilinos ahorren más no prueba que alquilar genere ahorro: prueba que el relato que ata propiedad y solvencia tiene menos base de la que se repite.
El dato más incómodo es que aproximadamente un tercio de los hogares gasta más de lo que ingresa. No son jubilados que desacumulan patrimonio: son, sobre todo, hogares con rentas corrientes bajas, en perfiles laborales y de vivienda muy distintos. Los autores advierten de que no disponen de información completa sobre riqueza y endeudamiento para saber cómo se financia esa brecha.
La Ficha del Inversor
La lectura para quien alquila y aspira a comprar cambia. Si el inquilino ahorra, no parte en desventaja: parte con un colchón que puede financiar la entrada de una hipoteca. La métrica que resume el informe es ese diferencial de ahorro, con una advertencia: la tasa global de los hogares ha caído al 11,3% en el primer trimestre, su nivel más bajo en tres años.
De cara a los próximos meses, el debate sobre la vivienda debería girar del precio de compra a la capacidad real de ahorro. El perfil al que interpela este mapa es doble: el joven inquilino que fija una meta de entrada y automatiza aportaciones, y el propietario que terminó de pagar y descuida el efecto ‘más margen, más consumo’. Como en 2008, cuando el ladrillo parecía garantizar solvencia y no lo hacía, el informe recuerda que la vivienda no equivale por sí sola a salud financiera.
La próxima referencia para comprobar si el patrón se mantiene llegará con cada nueva entrega de la Encuesta de Condiciones de Vida y de la Encuesta de Presupuestos Familiares del INE. Hasta entonces, una certeza: el régimen de tenencia explica menos de lo que el imaginario colectivo da por hecho.
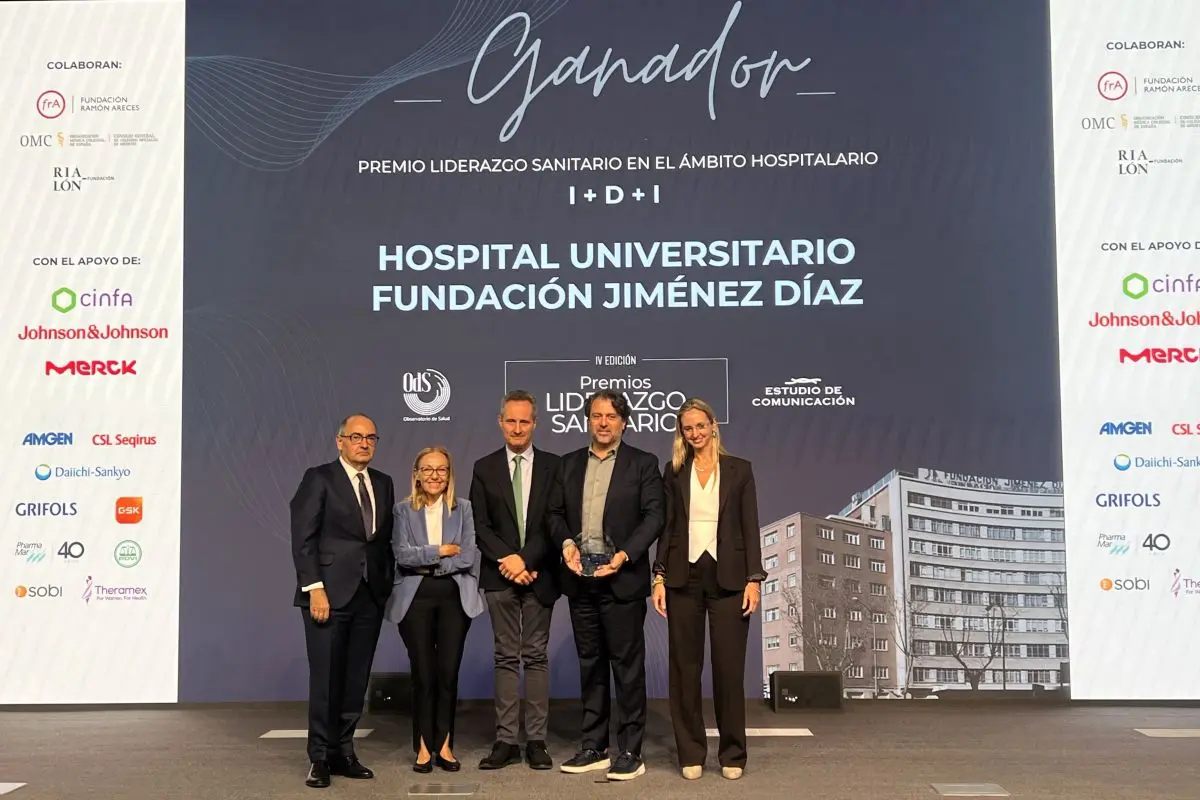
El Hospital Universitario Fundación Jiménez Díaz ha recibido un galardón en reconocimiento a su “destacada labor en el impulso de la investigación, la innovación y el desarrollo de nuevas soluciones aplicadas en la atención oncológica”, el Premio ‘Liderazgo Sanitario en el ámbito de la I+D+i’, entregado por el Observatorio de la Salud y Estudio de Comunicación.
El acto fue clausurado por la consejera de Sanidad de la Comunidad de Madrid, Fátima Matute, y reunió a numerosos representantes de esta y otras consejerías de Sanidad del ámbito nacional, así como a representantes del sector sanitario, científico, farmacéutico y empresarial de nuestro país.
El galardón, que fue recogido por el doctor Javier Arcos, gerente del hospital; la doctora Carmen Ayuso, directora del Instituto de Investigación Sanitaria Fundación Jiménez Díaz (IIS-FJD); y el doctor Jesús Garcia-Foncillas, director del Comprehensive Cancer Center del hospital, se ha obtenido en base al modelo de estos premios, cuya selección y evaluación se efectúa mediante una rigurosa metodología mixta basada en la reputación, los méritos y los resultados asistenciales, y valora especialmente el desarrollo de este centro, “un modelo multidisciplinar que integra asistencia, investigación, docencia e innovación, así como su apuesta por la medicina de precisión y la incorporación de tecnologías y terapias avanzadas, consolidándole como referente en innovación oncológica”, tal y como destacó la organización de los premios.
“Es un honor y una satisfacción enorme para todos los profesionales que participan en este proyecto haber recibido este premio, a cuya candidatura creemos que ha ayudado mucho haber sido acreditados hace unos meses como Comprehensive Cancer Center por la Organisation of European Cancer Institutes (OECI)”, ha dicho Dr. Arcos al agradecer el reconocimiento en nombre de la Fundación Jiménez Díaz.
A su juicio, este “aval, máxima garantía europea al abordaje transversal, multidisciplinar e integral del cáncer que se hace en nuestra institución, aunando asistencia, investigación, docencia e innovación bajo los estándares de calidad más exigentes para ofrecer el mejor y más personalizado diagnóstico y tratamiento oncológico, demuestra que la única forma de avanzar en la lucha contra esta patología es sumando tres líneas de acción: la investigación, el desarrollo de fármacos innovadores y el tratamiento directo, persona a persona”.
Por su parte, el Dr. García Foncillas calificó el premio como un “reconocimiento a un gran equipo humano, y a todos los pacientes que cada día confían en nosotros”. “En 2021 se puso en marcha el Plan Europeo de Lucha contra el Cáncer, con un objetivo muy claro: que en 2030 el 90 por ciento los pacientes que cumplan los requisitos tengan acceso a centros nacionales integrados contra el cáncer”, ha recordado, enmarcando en esa estrategia la reciente acreditación de la Fundación Jiménez Díaz como Comprehensive Cancer Center, además, “con una reconocida investigación excelente”.
En este contexto, defendió tres aspectos diferenciales del proyecto: la investigación, por y para el paciente; la multidisciplinariedad; y la apuesta académica que constituye, al buscar formar a los nuevos profesionales oncológicos con el foco puesto en los pacientes. “Y añado un cuarto punto: involucrar al paciente en todo su proceso de salud, para que sean parte activa de este gran proyecto desde los tres ámbitos: asistencial, investigador y académico”, añadió agradeciendo “al hospital, a los profesionales y, sobre todo, a los pacientes, su apoyo para hacer realidad el Comprehensive Cancer Center de la Fundación Jiménez Díaz”.
UROLOGÍA
Asimismo, la Dra. Carmen González Enguita, jefa del Servicio de Urología del hospital y presidenta de la Asociación Española de Urología, fue también galardonada, dentro del ámbito clínico, en esta categoría, lo que le dio pie a una interesante reflexión sobre los conceptos de “liderazgo” y “reputación” en relación a este reconocimiento.
Así, consideró que el primero es sinónimo de “responsabilidad” y de “servicio”, mientras que el segundo está unido al comportamiento, y a su vez al pensamiento y trayectoria de cada uno. Por ello, recordó: “Vengo de la Fundación Jiménez Díaz, que me ha visto crecer; de la universidad y de sus estudiantes; de los equipos con los que he trabajado y trabajo porque me han permitido ver que nada importante se consigue en solitario; y de los pacientes -personas- a los que ayudamos porque han confiado su salud en nosotros”.
“Crecer haciendo crecer es mi lema desde hace muchos años; por eso, si he conseguido que muchas personas tengan un camino más fácil, me habrán hecho muy feliz”, concluyó la Dra. González Enguita.
La cuarta edición de los Premios Liderazgo Sanitario, que distinguen a los profesionales, instituciones y comunidades autónomas más destacados del ámbito sanitario, que ponen en valor su esfuerzo clínico, investigador y de gestión y que reflejan la importancia de la reputación, la innovación y el compromiso con los pacientes como motores de transformación en el sistema sanitario en España, también destacaron a los doctores Benjamín Polo, Dolores Martín Ríos, Jesús Porta, Enrique Baca, Pilar Llamas y al propio García-Foncillas -jefes respectivos de los servicios de Aparato Digestivo, Medicina Preventiva, Neurología, Psiquiatría, Hematología y Oncología de la Fundación Jiménez Díaz- como finalistas en sus categorías respectivas categorías.
Los Premios Liderazgo Sanitario 2026 se rigen por un modelo transparente e independiente donde los elegidos no pueden postularse a sí mismos. La selección y evaluación se efectúa mediante una rigurosa metodología mixta basada en la reputación, los méritos y los resultados asistenciales.
Los criterios y pilares fundamentales que determinan la asignación de los galardones se estructuran en torno a un proceso de selección que incluye por una parte la votación de profesionales y la evaluación del jurado de expertos, y por otra la evaluación de criterios que, en el ámbito de las instituciones, contempla aspectos como la innovación, eficiencia y mejora continua y la transformación y salud digital.
El centro indicó que el premio confirmar el compromiso del hospital «con la excelencia asistencial, la investigación, la innovación, la digitalización, un cuadro médico del mayor nivel profesional, vocación y humanidad, una completa y compleja cartera de servicios, la docencia y la mejora continua de sus resultados en salud y experiencia de paciente».
Con 665 camas, más de 4.500 profesionales, 26 quirófanos -que incluyen dos híbridos, tres robots Da Vinci, un robot ROSA y una RM magnética integrada de alto campo-, un acelerador lineal EVO, tecnología HIFU, más de 45.000 intervenciones quirúrgicas llevadas a cabo, más de 1,6 millones de consultas externas realizadas, más de 200.000 urgencias atendidas y más de 33.000 pacientes ingresados, cerca de 700 ensayos clínicos y de 500 proyectos de investigación en marcha, y una media de más de un centenar de nuevos residentes incorporados cada año, la Fundación Jiménez Díaz lleva, además, más de una década siendo el hospital de alta complejidad en la Comunidad de Madrid mejor valorado por los pacientes (Índice Global de Satisfacción) y por los profesionales (Índice de Excelencia Hospitalaria).
Junto a estas recompensas, destacan también hitos como haber sido el primer hospital del mundo en obtener el EFQM Global, el primero español de complejidad alta, docente e investigador en recibir el reconocimiento de Excelencia en Gestión EFQM 5 Stars, y el primer español de complejidad alta, docente e investigador en recibir, para todo el centro, el sello dorado de la Joint Commission International, la acreditación de seguridad y calidad clínica más exigente del mundo en el ámbito sanitario.
LISTAS DE ESPERA
Según los últimos datos del Sermas, correspondientes a mayo de 2026, en lo que respecta a consultas externas, el Hospital Universitario Fundación Jiménez Díaz cuenta con una demora media de 28,81 días; muy por debajo de la media de 59,91 días de la Comunidad de Madrid. En cuanto a la actividad quirúrgica, la Fundación Jiménez Díaz es uno de los centros con menores tiempos de espera (17,48 días).
Según la evaluación de la satisfacción de los usuarios de los servicios de asistencia sanitaria pública de la Comunidad de Madrid correspondientes al año 2025, los usuarios del Servicio Madrileño de Salud valoran a la Fundación Jiménez Díaz como el mejor hospital, no solo del grupo de centros de alta complejidad, sino de todos los públicos de la Comunidad de Madrid, excluyendo los hospitales monográficos, de apoyo y de media estancia.
La Fundación Jiménez Díaz destacó que lidera desde 2010 la valoración de los pacientes en las encuestas de satisfacción del Sermas, siendo el único centro madrileño de alta complejidad que ha mantenido su Índice de Satisfacción Global por encima del 91 por ciento de manera constante, con la tasa de reclamaciones más baja.
La NASA ultima el telescopio Nancy Grace Roman, llamado a cartografiar la Vía Láctea como ningún instrumento anterior. Hereda el espejo del Hubble, pero multiplica su campo de visión y observará el mismo trozo de cielo una y otra vez para grabar, casi fotograma a fotograma, cómo cambia el universo.
El nombre rinde homenaje a Nancy Grace Roman, primera jefa de astronomía de la agencia y primera mujer en ocupar un puesto ejecutivo en ella. Durante décadas impulsó los observatorios espaciales que hoy sostienen buena parte de la astrofísica moderna. Ahora uno de esos instrumentos lleva su firma.
El mismo espejo del Hubble, pero con un campo hasta 200 veces mayor
En lo esencial, el Roman se parece al Hubble: monta un espejo del mismo tamaño y observa en luz visible e infrarroja. La diferencia está en cuánto cielo abarca de una sola vez. Su campo de visión es hasta 200 veces mayor, una superficie que en una exposición recoge miles de galaxias donde el Hubble captaría unas pocas. La NASA detalla las capacidades del instrumento en la web oficial de la misión.
El James Webb demuestra que la resolución manda cuando se trata de mirar un objeto lejano y débil. Su campo, en cambio, es tan estrecho que resulta poco práctico para vigilar millones de astros a la vez. Kepler y TESS hicieron lo contrario: peinaron el cielo entero, aunque con una resolución baja que funde en un solo punto estrellas que en realidad están separadas. Roman pretende quedarse con lo mejor de ambos mundos.
Su tercer ingrediente es el tiempo. Una sola imagen congela un instante; repetir la misma región durante semanas o años convierte ese instante en una película. Los cambios que persigue ocurren en escalas que van de las horas a los años, y cada ritmo delata un proceso físico distinto: desde una supernova que estalla en una galaxia remota hasta una mancha que gira sobre la superficie de una estrella cercana.
La agencia lo describe como una película cósmica en alta definición. Yo añadiría una precisión: lo que hace distinto al Roman no es solo la cámara, sino la constancia de volver al mismo sitio. Sin esa repetición, un campo enorme sería únicamente una fotografía muy amplia.
No hay telescopio que iguale su combinación de nitidez, amplitud y paciencia: la misma porción de cielo, observada una y otra vez durante años.
Dos grandes barridos para cazar supernovas, planetas y agujeros negros
Su tiempo de observación se divide en dos grandes programas de sondeo. El primero, el High-Latitude Time-Domain Survey, mira hacia latitudes galácticas altas, lejos del polvo de la Vía Láctea, donde la vista se abre a galaxias distantes. Su objetivo son los fenómenos lejanos: supernovas, núcleos activos y cualquier destello que aparezca y se apague en cuestión de días.
El segundo, el Galactic Bulge Time-Domain Survey, apunta al abultamiento central de la galaxia, una región atestada de estrellas, gas y polvo que a simple vista se ve como una mancha blanca y difusa. Ahí Roman descompondrá esa mancha en millones de puntos individuales.
Con ellos como fondo podrá usar el microlente gravitatorio: cuando un objeto pasa por delante de una estrella lejana, su gravedad curva y amplifica la luz de esta, y el destello resultante delata al intruso. Los cuerpos que actúan de lente van desde estrellas hasta planetas del tamaño de Marte o agujeros negros de cientos de veces la masa del Sol.
A esa misma región apunta otro de sus objetivos estrella: los tránsitos. Cuando un planeta cruza por delante de su estrella, le roba una fracción mínima de luz y la curva de brillo lo delata. Por la densidad de estrellas del bulbo, los astrónomos calculan que Roman encontrará alrededor de 100.000 planetas en tránsito.
El telescopio también servirá para estudiar cómo envejecen y giran las estrellas más frías y pequeñas. Por debajo de unos 2.500 grados centígrados se espera que su superficie albergue nubes, además de manchas magnéticas, que entran y salen del campo de visión al ritmo de la rotación. Medir ese giro en grandes poblaciones es hoy casi imposible: TESS, tras ocho años escudriñando casi todo el cielo, solo ha logrado periodos de rotación para unos cientos de estos astros diminutos. El infrarrojo cercano y la resolución de Roman deberían ampliar esa muestra de forma drástica.
Lo que Roman cambia en la astronomía, y lo que aún no sabemos
La ambición es grande, y conviene ponerla en contexto. La astronomía de dominio de tiempo, esa que consiste en mirar cómo cambia el cielo en lugar de fotografiar un instante, ya ha dado hallazgos notables con instrumentos modestos. Roman juega en el infrarrojo cercano, allí donde el polvo interestelar bloquea menos la luz, y con una nitidez que ningún observatorio puede alcanzar desde el suelo.
Queda una incertidumbre que ningún dato puede disolver todavía: el telescopio no está en el espacio. Su lanzamiento depende del calendario de la NASA y del presupuesto, dos variables que en la última década han retrasado más de un gran observatorio. Hasta que despegue y envíe la primera imagen, todo lo que sabemos de su rendimiento procede de modelos, pruebas en tierra y de la experiencia de sus predecesores.
Y hay una pregunta abierta que me parece la más interesante. Una muestra de 100.000 planetas en tránsito no servirá solo para sumar mundos a un catálogo; permitirá comparar por primera vez cómo se distribuyen los sistemas planetarios en una región del espacio distinta de la que han sondeado Kepler y TESS. Si esa distribución resulta igual, la formación planetaria es más universal de lo que pensábamos. Si no, tendremos una pista sobre por qué nuestro vecindario se organiza como se organiza.
El calendario marca el lanzamiento como el próximo gran hito. Cuando ocurra, el cielo dejará de parecer quieto.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Los detalles operativos del telescopio espacial Nancy Grace Roman, diseñado para cartografiar la Vía Láctea con un campo de visión hasta 200 veces mayor que el del Hubble.
Dónde: Observará desde el espacio, con especial atención al abultamiento central de la Vía Láctea y a las regiones de alta latitud galáctica.
Institución responsable: NASA, con la revista y los centros de investigación que documentan el instrumento.
Cuándo: Lanzamiento previsto en los próximos años; los primeros sondeos llegarán después.
Impacto a futuro: Vigilará cambios del cielo en tiempo real y podría detectar unos 100.000 planetas en tránsito.
Google prueba en Discover ‘Dive deeper’, una función que abre resúmenes generados por inteligencia artificial antes de derivar al usuario a las informaciones originales de los medios, según ha confirmado la compañía.
El experimento ‘Dive deeper’: resúmenes de IA antes del enlace
Robby Stein, vicepresidente de producto de Google Search, anunció la prueba el 18 de septiembre y explicó que la compañía experimenta con una nueva forma de facilitar la exploración de temas y el descubrimiento de contenidos relacionados en la web.
La diferencia respecto al funcionamiento habitual de Discover es concreta: pulsar el nuevo botón no conduce directamente al artículo del medio, sino a una nueva pantalla de Google. En esa pantalla aparece una síntesis breve del tema elaborada con inteligencia artificial, acompañada de una advertencia de que el contenido ha sido generado automáticamente y puede contener errores.
A continuación llegan los enlaces.
Google ofrece después enlaces a historias relacionadas, reacciones de comunidades, y piezas de información original publicadas por diferentes fuentes. La compañía asegura que esos enlaces tendrán una presencia destacada dentro de la nueva experiencia.
El experimento introduce una capa intermedia en una superficie que hasta ahora llevaba al usuario directamente desde la tarjeta de Discover hasta la página del medio.
El diseño mostrado ordena la experiencia en sentido inverso: el usuario recibe primero el resumen generado por IA y puede después acceder a los contenidos originales utilizados para ampliar el tema. Google comenzará probando la función con vídeos y ensayará distintos diseños durante las próximas semanas.
El anuncio no concreta el alcance geográfico del experimento, el número de usuarios que participarán ni si la función terminará extendiéndose de forma generalizada a Discover.
Discover, una vía de distribución clave para los medios
Discover se ha convertido en una vía importante de distribución de noticias y contenidos en dispositivos móviles para los grupos de comunicación españoles e internacionales. La incorporación progresiva de resúmenes generados por inteligencia artificial modifica esa relación: Google deja de limitarse a seleccionar y ordenar contenidos para ofrecer también una síntesis propia antes de que el usuario decida acceder a las fuentes.
El ensayo se suma a la progresiva incorporación de funciones generativas a Discover y reproduce una cuestión que ya afecta a otras superficies de Google: qué parte de la necesidad informativa se resuelve dentro de la plataforma y qué parte termina convirtiéndose en una visita efectiva al medio que produjo la información. Se trata de un debate que afecta por igual a grupos como Prisa, Vocento, Unidad Editorial, Atresmedia o Mediaset, cuyas divisiones digitales operan en un ecosistema en el que el tráfico de descubrimiento tiene un peso relevante.
Los elementos confirmados hasta la fecha son los siguientes:
Denominación: ‘Dive deeper’.
Anuncio: 18 de septiembre, a cargo de Robby Stein.
Formato inicial: pruebas con vídeos.
Pendiente de concretar: alcance geográfico y número de usuarios.
La prueba adquiere especial relevancia para el conjunto del sector. La relación entre las plataformas y los editores se ha reordenado en los últimos años a medida que los buscadores y las redes sociales han ido absorbiendo parte de la experiencia informativa. El funcionamiento general de esta superficie figura en la ficha de Google Discover, donde se detalla su papel como canal de distribución.
Los grupos de comunicación han diversificado en los últimos años sus fuentes de tráfico para reducir la dependencia de las plataformas, con estrategias de suscripción, newsletters y aplicaciones propias. En ese contexto, cada ajuste en el algoritmo o en el diseño de Discover obliga a los equipos de audiencias y de producto a revisar sus hipótesis de captación.
Qué parte de la necesidad informativa se resuelve dentro de Google
Barry Schwartz, editor de Search Engine Roundtable, ha planteado la posibilidad de que un usuario que ya obtiene suficiente contexto mediante el resumen generado por Google tenga menos incentivos para continuar hasta la publicación original. Google presenta el experimento, por su parte, como una forma de facilitar que los usuarios profundicen en un asunto y encuentren contenidos relacionados.
La existencia de enlaces a diferentes fuentes forma parte central del diseño presentado por la compañía; no obstante, esos enlaces aparecen después de una primera respuesta elaborada mediante inteligencia artificial. Por ahora no existen datos públicos que permitan determinar si ‘Dive deeper’ reducirá o no los clics enviados desde Discover a los medios.
El precedente inmediato es la integración de resúmenes generativos en otras superficies de Google, que ha reabierto el debate sobre el reparto de valor entre plataformas y editores. Para las estrategias digitales de los grandes grupos, la dependencia del tráfico de descubrimiento convierte cualquier cambio en el feed en una variable de negocio relevante.
El sector editorial sigue con atención este tipo de pruebas, que afectan a la economía de la atención y al reparto de valor entre las plataformas y los productores de contenido.
El ensayo no altera de momento los acuerdos de distribución ni las condiciones de indexación, pero sí anticipa una dirección de producto que el sector seguirá con atención en los próximos meses.
📡 El Radar del Sector
El vacío que llena: Google busca retener al usuario en su entorno con una respuesta sintética antes de que abandone Discover para visitar el medio original.
El reto por delante: Los editores afrontan la incertidumbre sobre el volumen de tráfico de descubrimiento que la función puede capturar dentro de la plataforma.
El tablero competitivo: El movimiento sitúa a Discover en la misma línea que otras superficies de respuestas generativas y refuerza el papel de Google como intermediario informativo.
La misión Crew-13 despegará el jueves desde Florida con cuatro astronautas rumbo a la Estación Espacial Internacional. El lanzamiento está programado para las 11:10 de la mañana, hora de la costa este de Estados Unidos, desde la plataforma 40 de la Estación de la Fuerza Espacial de Cabo Cañaveral.
En el reloj peninsular español, el despegue se producirá a las 17:10 del jueves 1 de octubre, y el acoplamiento con el laboratorio orbital está previsto para la 1:00 de la madrugada del viernes. La NASA retransmitirá en directo las operaciones previas, el lanzamiento y la llegada a la estación a través de sus plataformas.
Dos astronautas de la NASA, uno de Canadá y un cosmonauta ruso
A bordo de la Dragon de SpaceX viajarán los astronautas de la NASA Jessica Watkins y Luke Delaney, el astronauta de la Agencia Espacial Canadiense Joshua Kutryk y el cosmonauta de Roscosmos Sergey Teteryatnikov. Cuatro personas, tres agencias y un mismo destino, a unos 400 kilómetros sobre el Atlántico.
La NASA ha clasificado la Crew-13 como una misión científica de larga duración, la fórmula con la que mantiene ocupada la estación de forma ininterrumpida. La tripulación asumirá los turnos de trabajo del laboratorio orbital y relevará a quienes llevan meses a bordo.
El relevo, sin embargo, no será inmediato. Primero habrá un traspaso breve de responsabilidades, y la tripulación saliente tiene previsto iniciar el regreso a la Tierra no antes del lunes 5 de octubre. La NASA dará más detalles sobre ese retorno una vez que la Crew-13 esté acoplada.
Todo el operativo se sigue por Internet. Esta noche, a las 23:00 hora peninsular, está programada la rueda de prensa previa al lanzamiento, con la participación de Lori Glaze, de la Dirección de Misiones de Vuelo Humano de la NASA; Dana Weigel, responsable del programa de órbita baja; Mathieu Caron, de la Agencia Espacial Canadiense; William Gerstenmaier, de SpaceX; y Arlena Moses, oficial meteorológica del 45º Escuadrón de la Fuerza Espacial. El jueves, tras el despegue, comparecerán el administrador de la NASA, Jared Isaacman, y Julianna Scheiman, de SpaceX.
El viaje durará siete horas y cincuenta minutos, el trayecto más corto que una nave estadounidense ha completado nunca hasta la estación espacial.
El viaje más rápido de un vehículo estadounidense a la estación
Entre el despegue y el acoplamiento pasarán 7 horas y 50 minutos, según el calendario que maneja la NASA. Nunca antes una nave estadounidense había cubierto ese trayecto en tan poco tiempo. El destino es el puerto frontal del módulo Harmony.
Si todo marcha según el plan, la escotilla se abrirá unas dos horas más tarde y la tripulación entrará en su nueva casa entre las palabras de bienvenida de quienes ya están allí.
Puesto en escala humana, siete horas y cincuenta minutos son casi tres trayectos de alta velocidad entre Madrid y Barcelona, que en tierra se despachan en dos horas y media cada uno. La diferencia es que aquí el recorrido se completa a unos 27.600 kilómetros por hora, la velocidad a la que la estación da una vuelta al planeta cada 90 minutos. Visto desde el suelo, el laboratorio orbital es una estrella que no titila.
Por qué la rutina de la Crew-13 es más frágil de lo que parece
Hay una cifra que conviene no perder de vista: más de 25 años de presencia humana ininterrumpida a bordo de la estación espacial. La NASA la repite en cada comunicado de la Crew-13 y no es casual. Mantener ese rosario de rotaciones exige encadenar lanzamientos, acoplamientos, relevos, y regresos sin que se rompa un solo eslabón. Un retraso de días, o de semanas, arrastra a la tripulación siguiente.
El modelo que lo hace posible es el programa de vuelos comerciales. La agencia dejó de operar una nave propia para el transporte de personas y contrata el servicio a la industria privada, una asociación que el propio comunicado de la NASA describe como la vía para abrir la órbita baja a más personas, más ciencia y más oportunidades comerciales. Cada vuelo de rutina es, además, un ensayo de los procedimientos que harán falta en los planes lunares y marcianos.
Conviene, eso sí, no confundir rutina con intrascendencia. La meteorología puede mover la ventana de lanzamiento —de ahí que el escuadrón del tiempo tenga su propio asiento en la rueda de prensa previa— y la NASA advierte de que todos los horarios son estimaciones sujetas a cambios por operaciones en tiempo real. Lo que no cambia es el guion: aproximación, acoplamiento, apertura de escotilla y relevo.
A partir del viernes empieza la parte que no sale en los titulares: meses de trabajo científico en microgravedad de los que apenas se habla y que sostienen buena parte de la investigación en biología y materiales que hoy se hace en órbita. Ahí se sabrá si la Crew-13 ha cumplido. La siguiente cita no tarda: la rueda de prensa posterior al lanzamiento y, después, el regreso de la Crew-12, con fecha abierta a partir del 5 de octubre. Los horarios definitivos se actualizan en la página oficial de la misión.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: el lanzamiento de la misión Crew-13, con cuatro astronautas hacia la Estación Espacial Internacional para una estancia científica de larga duración.
Dónde: plataforma 40 de la Estación de la Fuerza Espacial de Cabo Cañaveral, en Florida; acoplamiento en el puerto frontal del módulo Harmony.
Institución responsable: NASA, con SpaceX como operador de la nave Dragon y la participación de la Agencia Espacial Canadiense y Roscosmos.
Cuándo: lanzamiento el jueves 1 de octubre de 2026 a las 11:10 EDT, 17:10 en la España peninsular; acoplamiento previsto en la madrugada del viernes 2.
Impacto a futuro: sostener la presencia humana continua en órbita baja y ensayar los procedimientos de vuelo que alimentarán la exploración lunar y marciana.
La Coalition for Innovative Media Measurement (CIMM) impulsa un grupo de trabajo para unificar los estándares de medición publicitaria en televisión y resolver la falta de consistencia entre las distintas divisas del mercado, según la información publicada por Digiday.
Una divisa común para un mercado fragmentado
El diagnóstico de partida es claro: el aspecto más consistente del panorama actual de medición televisiva es, precisamente, su inconsistencia. La CIMM ha decidido constituir un grupo de trabajo específico para abordar el enredo de las divisas de medición, esto es, la coexistencia de varios sistemas que arrojan cifras diferentes para un mismo inventario publicitario. El objetivo es acercar criterios y reducir la dispersión que hoy condiciona la negociación entre compradores y vendedores.
La tensión recorre los dos lados del mercado. En la compra, anunciantes y agencias reclaman una referencia única sobre la que planificar y negociar sus inversiones. En la venta, cadenas y plataformas defienden proveedores y metodologías propias. El resultado es un terreno de negociación en el que cada operación puede medirse con una vara distinta, lo que dificulta comparar soportes y justificar precios.
El grupo de trabajo busca ordenar ese escenario antes de que se cierren los grandes acuerdos de la próxima temporada publicitaria. La medición se ha convertido en uno de los principales puntos de fricción comercial del negocio audiovisual, y la falta de un estándar compartido complica cualquier comparación entre plataformas y formatos.
La ausencia de una referencia compartida obliga a compradores y vendedores a negociar cada campaña sobre metodologías distintas.
Qué es la CIMM y por qué se mueve ahora
La Coalition for Innovative Media Measurement es una coalición sectorial que reúne a compradores, vendedores y proveedores de datos en torno a un objetivo común: impulsar métodos de medición más consistentes para el negocio audiovisual. Su papel es de articulación, ya que sienta en la misma mesa a las partes que después negocian en el mercado.
El impulso de este grupo de trabajo responde a varios frentes abiertos en paralelo:
Fragmentación de la audiencia: el consumo se reparte entre emisión lineal y plataformas digitales, y cada entorno aplica criterios propios de medición.
Multiplicidad de proveedores: coexisten varios sistemas que ofrecen lecturas distintas de un mismo inventario publicitario.
Presión comercial: compradores y vendedores necesitan una referencia estable para fijar precios y comparar resultados entre campañas.
El debate no es nuevo. En los últimos años, el mercado publicitario televisivo ha pasado de apoyarse en una única referencia a convivir con un abanico de divisas alternativas, impulsadas por la llegada del streaming y por la demanda de datos más granulares. Ese tránsito ha ampliado las opciones disponibles, pero también la confusión a la hora de comparar inventarios entre plataformas. La CIMM trata ahora de ordenar ese escenario con un grupo de trabajo que busca puntos de acuerdo entre las partes y una base metodológica compartida.
El impacto en el negocio publicitario
La consistencia de la medición tiene un efecto directo sobre el negocio. Una divisa común reduce los costes de transacción, facilita la comparación entre soportes y ofrece a anunciantes y agencias una base más sólida para planificar sus inversiones. Sin ella, cada campaña obliga a negociar, además del precio, la metodología con la que se medirá el resultado.
El movimiento se sitúa en una fase en la que la medición ha dejado de ser un asunto técnico para convertirse en una cuestión comercial de primer orden. La consolidación del consumo en streaming ha trasladado la presión hacia sistemas capaces de medir de forma comparable entornos que hasta hace poco se analizaban por separado, desde la emisión lineal, hasta el vídeo bajo demanda.
Para el lado de la compra, el grupo de trabajo representa un intento de fijar reglas comunes antes de cerrar los grandes acuerdos de la temporada. Para el lado de la venta, implica aceptar un terreno compartido en el que ningún proveedor impone por sí solo la referencia del mercado. El equilibrio entre ambas posiciones determinará el alcance real del acuerdo y su traducción en contratos.
El resultado dependerá de la capacidad de la coalición para convertir el consenso técnico en una práctica adoptada por el conjunto del sector. Sin adopción efectiva por parte de compradores y vendedores, el grupo de trabajo quedará en una declaración de intenciones. El sector observa ahora si esa coordinación se traduce en una metodología asumida de forma mayoritaria. La medición publicitaria vuelve así al centro del tablero audiovisual.
📡 El Radar del Sector
El vacío que llena: el grupo de trabajo cubre la falta de una referencia común que permita comparar inventarios televisivos entre plataformas y proveedores.
El reto por delante: trasladar el consenso metodológico a la práctica diaria de compradores y vendedores antes de los próximos acuerdos comerciales.
El tablero competitivo: el movimiento presiona a los proveedores de medición para alinear criterios y abre la puerta a una divisa compartida en el negocio audiovisual.
El España-Croacia emitido en La 1 reunió 5.165.000 espectadores y un 40,2% de cuota de pantalla, lo más visto del día, según los datos de audiencia de este martes.
El partido impulsa a La 1 al liderazgo del día
La emisión del partido de la selección española se convirtió en la más seguida de la jornada y arrastró al conjunto de la parrilla de la cadena pública. La 1 cerró el día con un promedio de 18,6% de share, el registro más alto del ranking generalista, por delante de Antena 3 (13,2%), Telecinco (9,2%), Cuatro (7,1%) y laSexta (5,1%).
El dato se aprecia mejor al compararlo con la media diaria de la propia cadena. El partido firmó más del doble de cuota que el promedio de La 1 en el conjunto de la jornada. El efecto es directo. El deporte en directo vuelve a operar como palanca de concentración de audiencia para la televisión pública.
Dos piezas sostienen el liderazgo de La 1: el directo deportivo, que reúne a la audiencia en un único evento, y, el arrastre posterior sobre la programación de la misma cadena. La lectura de negocio es clara. La cuota se mide en espectadores únicos y en peso sobre el total del consumo televisivo, no en volumen de horas emitidas.
Un solo partido duplicó la cuota media diaria de La 1 y confirmó el deporte en directo como la palanca de audiencia más eficiente de la cadena pública.
En el cómputo general del día, la distancia entre La 1 y Antena 3 superó los cinco puntos de cuota, mientras Telecinco quedó por debajo de la barrera de los diez puntos pese a su liderazgo en la franja de mayor consumo. El orden del día queda fijado.
El ranking generalista de la jornada quedó definido por el peso del directo deportivo en La 1 y por la resistencia de Antena 3 en el resto de las franjas. Telecinco, que mantiene el liderazgo comercial en el prime time, firmó el tercer puesto del cómputo diario, con Cuatro y laSexta completando la tabla. El mapa queda así.
Prime time y access: Telecinco manda en la franja, La revuelta se impone en el access
La noche dejó un liderazgo repartido. Telecinco se impuso en el prime time con una nueva entrega de Supervivientes: tierra de nadie, y La 1 respondió en el access con La revuelta, que se colocó al frente de su franja. El reparto por programas quedó así:
Prime time: Supervivientes: tierra de nadie (Telecinco), 846.000 espectadores y 15,1% de cuota.
Alternativas de prime time: En tierra lejana (Antena 3), 782.000 y 12,7%; Código 10 (Cuatro), 587.000 y 10,4%; Al cielo con ella (Antena 3), 549.000 y 8,2% en el estreno de su temporada; El Objetivo especial (laSexta), 203.000 y 3,3%.
Access: La revuelta (La 1), 1.658.000 y 15,2%; El hormiguero (Antena 3), 1.320.000 y 10,6%; Horizonte (Cuatro), 1.057.000 y 8,2%; El intermedio (laSexta), 585.000 y 4,5%.
El duelo del access se resolvió con una diferencia de 4,6 puntos de cuota entre La revuelta y El hormiguero, y de 338.000 espectadores de distancia. El liderazgo quedó definido. El programa conducido por David Broncano firmó el mejor registro de su franja, apoyado en el efecto arrastre del partido emitido horas antes en la misma cadena.
Qué dice el mapa de audiencias del día
Dos formas de medir conviven en cada jornada: el cómputo diario y el liderazgo por franjas. Este martes ambas arrojan ganadores distintos. Telecinco ganó el prime time con un 15,1% de cuota, pero cerró el día en tercera posición con un 9,2%, más de nueve puntos por debajo de La 1. Antena 3 repitió como segunda opción tanto en la franja de mayor consumo como en el promedio diario, con un 12,7% y un 13,2% respectivamente.
La propia jornada ofrece el precedente: una sola emisión deportiva, el España-Croacia, concentró un 40,2% de cuota y elevó el promedio diario de la cadena por encima del 18,6%. El resto de las cadenas generalistas compitieron en un rango estrecho, entre el 5,1% de laSexta y el 9,2% de Telecinco. La brecha entre el mejor registro individual del día y la media de las cinco cadenas generalistas se acercó a los treinta puntos de cuota.
Para la televisión pública, el dato consolida el peso del directo deportivo en su estrategia de parrilla, mientras la competencia comercial sostiene su posición en franjas concretas. El access y el prime time concentran la puja publicitaria de la noche; el promedio diario ordena el relato del sector. Ambos planos conviven en la misma jornada y ninguno anula al otro.
📡 El Radar del Sector
El vacío que llena: El directo deportivo cubre la necesidad de grandes audiencias puntuales que elevan el promedio diario de la cadena pública.
El reto por delante: Trasladar el arrastre del partido y el liderazgo del access al conjunto de la programación diaria de La 1.
El tablero competitivo: Telecinco mantiene el prime time, La 1 gana el día y el access, y Antena 3 se consolida como segunda opción generalista.
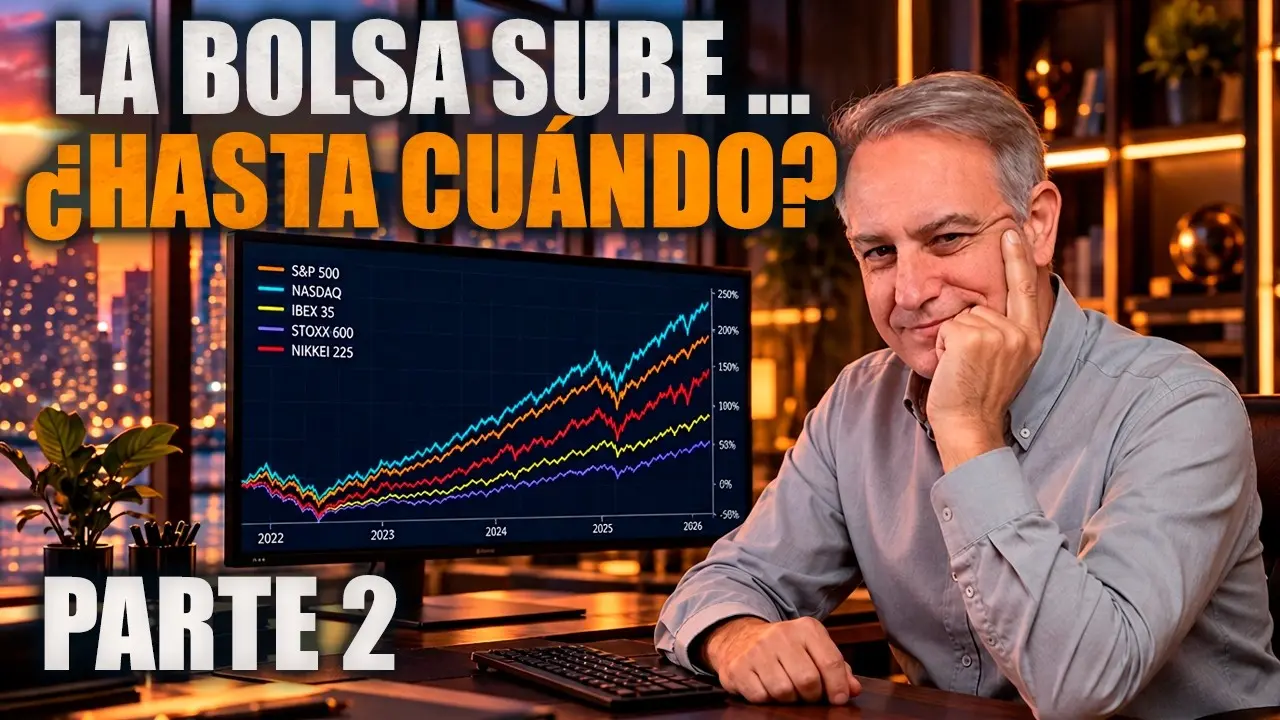
La bolsa puede seguir subiendo. Pablo Gil no niega esa posibilidad, pero tampoco está dispuesto a darla por hecha. En la segunda parte de su análisis sobre el rumbo del mercado, el gestor con cuatro décadas de experiencia sostiene que la pregunta importante ya no es cuánto recorrido queda al alza, sino dónde están los soportes que separan una simple pausa de un cambio de tendencia. Y avisa: cuando esos niveles ceden, el reloj empieza a correr en contra del inversor.
La fase de distribución: cuando los máximos dejan de crecer
Gil explica que los techos de mercado rara vez llegan con un desplome repentino. Lo habitual —y reconoce excepciones como la pandemia o el crash de 1987— es atravesar antes una fase de distribución lateral, en la que el índice deja de marcar máximos crecientes. Eso, por sí solo, no significa nada grave. Puede ser un simple respiro.
El problema aparece después. Según su lectura, la primera advertencia seria llega cuando el precio pierde los suelos que antes habían frenado las caídas en varias ocasiones. A partir de hay, lo que se observa es una secuencia de máximos cada vez más bajos y de mínimos también descendentes. Esa combinación, y no otra cosa, es la que le confirma que hay un cambio de tendencia en marcha.
La pérdida del soporte, la señal verdaderamente peligrosa
En el esquema que plantea, la ruptura de la directriz ascendente es un aviso menor. Importa, pero no decide nada por sí sola. Lo determinante es la pérdida de la zona de soportes, sobre todo cuando esa ruptura confirma además una figura de vuelta.
A partir de ahí, añade, el mercado suele rebotar y dejar un pico inferior al anterior. Esa confirmación elimina las dudas: ya no hay margen para interpretar el movimiento como una corrección pasajera.
El gestor menciona la estructura de hombro-cabeza-hombro como una de las formaciones clásicas que anticipan ese giro y subraya que no hace falta inventar indicadores nuevos. Basta con monitorizar la secuencia de máximos y mínimos decrecientes una vez perdido el soporte.
La ruptura de la directriz no confirma nada por sí sola. Lo que me dice que el mercado ha cambiado de verdad es la pérdida del soporte y, después, una secuencia de máximos y mínimos decrecientes.
— Pablo Gil Trader
Tres episodios que repiten el mismo guion
Para sostener el argumento, Gil repasa el S&P 500 en el año 2000. La subida de finales de los noventa se agota, el índice deja de superar sus propios máximos y, cuando cede los soportes previos, encadena una serie de picos y valles descendentes que desembocan en el desplome.
El episodio de 2007 y 2008 le sirve para ilustrar el patrón del doble techo. El mercado se frena en dos zonas muy próximas, pierde la directriz en dos fases y, lo más relevante, cede un nivel que había detenido las caídas en tres ocasiones. Gil sitúa en ese punto la activación de la formación de vuelta, acelerada después con la quiebra de Lehman Brothers.
En 2022, con una corrección mucho más modesta, la mecánica fue idéntica. Ruptura de la directriz, ataque a un nivel que se respeta tres veces, pérdida del mismo y concatenación de rebotes cada vez más cortos a lo largo de nueve meses.
El mismo ejercicio con el Eurostoxx 50 arroja conclusiones parecidas. El analista describe fases de consolidación en 2000, máximos casi al mismo nivel en 2007 y 2008 y una pauta muy similar en 2022, siempre con la pérdida de la zona de suelos como señal clave. La pandemia, admite, fue un shock externo distinto, con un deterioro económico inmediato, pero también rompió niveles críticos que anticipaban que algo estaba cambiando.
Los errores del inversor de largo plazo
El vídeo aborda también los errores que, a juicio de Gil, se cometen con más frecuencia al invertir en renta variable con vocación de largo plazo. Y plantea la pregunta que suele llegar después: en qué momento tendría sentido volver a comprar una vez el mercado haya girado, es decir, cuánto recorrido podría quedar realmente a la baja. Son dos asuntos que el gestor enmarca en su propia experiencia, cuatro décadas observando cómo se comportan los índices en los techos de ciclo.
El telón de fondo macro: deuda, defensa y crecimiento
El análisis no se limita a los gráficos. Gil introduce en la conversación el problema del endeudamiento de las economías desarrolladas, con déficits estructurales que se vuelven más costosos cuando suben los tipos de interés, y lo conecta con el debate europeo sobre el gasto en defensa. Su tesis: sustituir el papel que ha jugado Estados Unidos exige mucho más dinero del que se ha puesto sobre la mesa. Y las vías para conseguirlo son crecer más —algo que Europa no está logrando, con un crecimiento estructural en torno al 1%— o subir los impuestos a ciudadanos y empresas.
Ese marco no es abstracto. El coste de financiación de la deuda, el gasto público y el envejecimiento demográfico llevan años condicionando las carteras, y explican por qué el mercado mira con lupa cualquier señal de deterioro fiscal. Cuando el dinero deja de ser gratis, los niveles técnicos dejan de ser una curiosidad de analistas y pasan a ser la referencia que muchos gestores usan para decidir si mantienen o recortan exposición.
Qué significa para quien invierte a largo plazo
La lectura práctica de todo esto es incómoda: nadie puede saber de antemano cuándo llega el techo. Lo que Gil propone no es adivinar el futuro, sino tener un mapa. Un puñado de niveles anotados —los soportes que ya han frenado caídas antes, las directrices que marcan el ritmo de la subida— convierte una decisión emocional en una decisión basada en reglas. Esa es, probablemente, la parte más útil de su mensaje. El inversor que compró sin plan y vio el mercado derrumbarse en 2008 sabe que la diferencia entre resistir y vender en el peor momento no está en el convencimiento, sino en haber definido antes qué evidencia le haría cambiar de opinión. Y aquí conviene ser preciso: Gil no dice que el cambio de tendencia haya llegado. Dice cómo reconocerlo cuando llegue. Mientras los soportes aguanten, la tendencia sigue siendo la que era.
Queda flotando la pregunta que el propio gestor deja abierta. Si el mercado gira, cuánto recorrido habría realmente a la baja y en qué punto volvería a tener sentido comprar. Su respuesta, en esta segunda entrega, pasa por vigilar la evidencia en lugar de anticiparla. Los gráficos no avisan, pero tampoco engañan a quien los tiene delante.
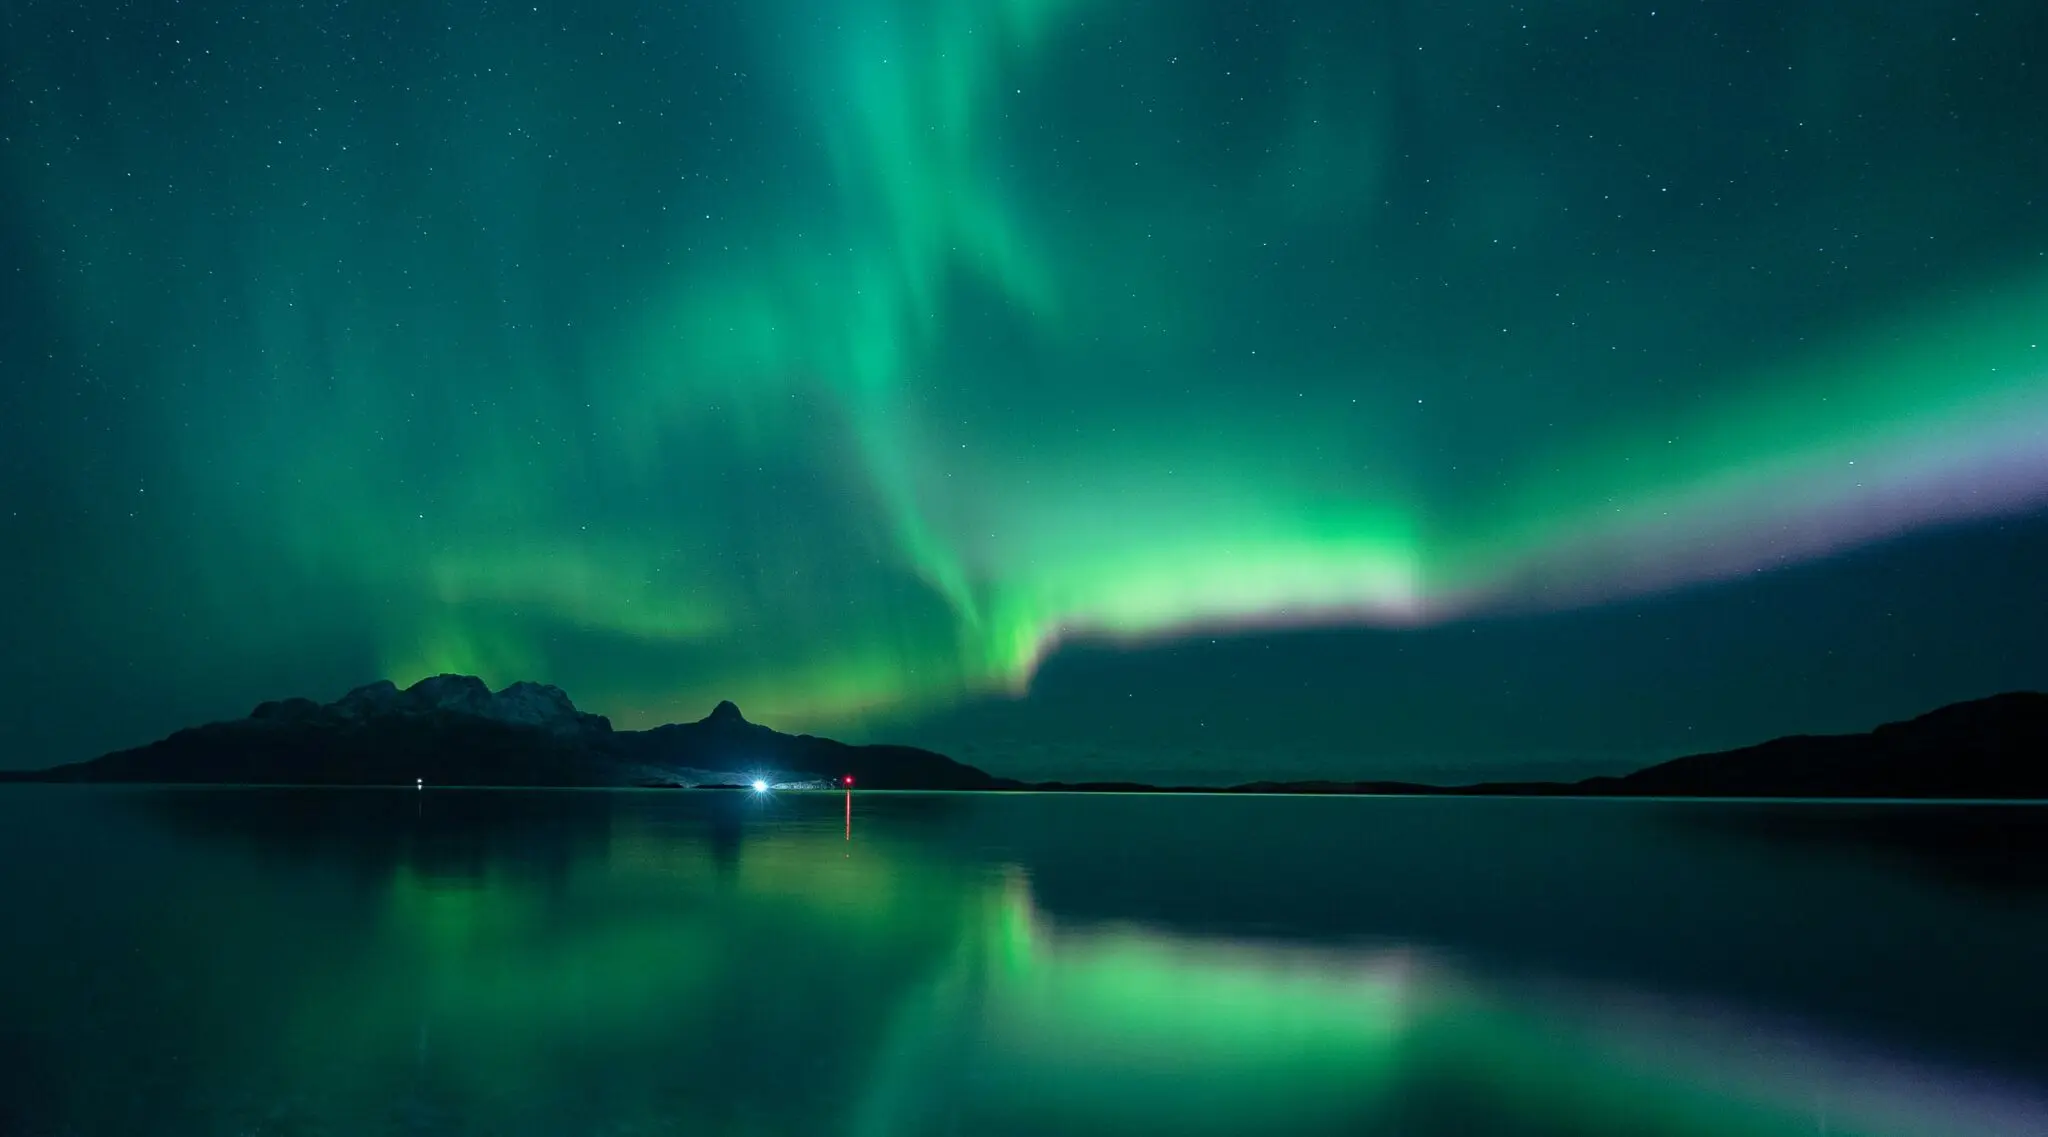
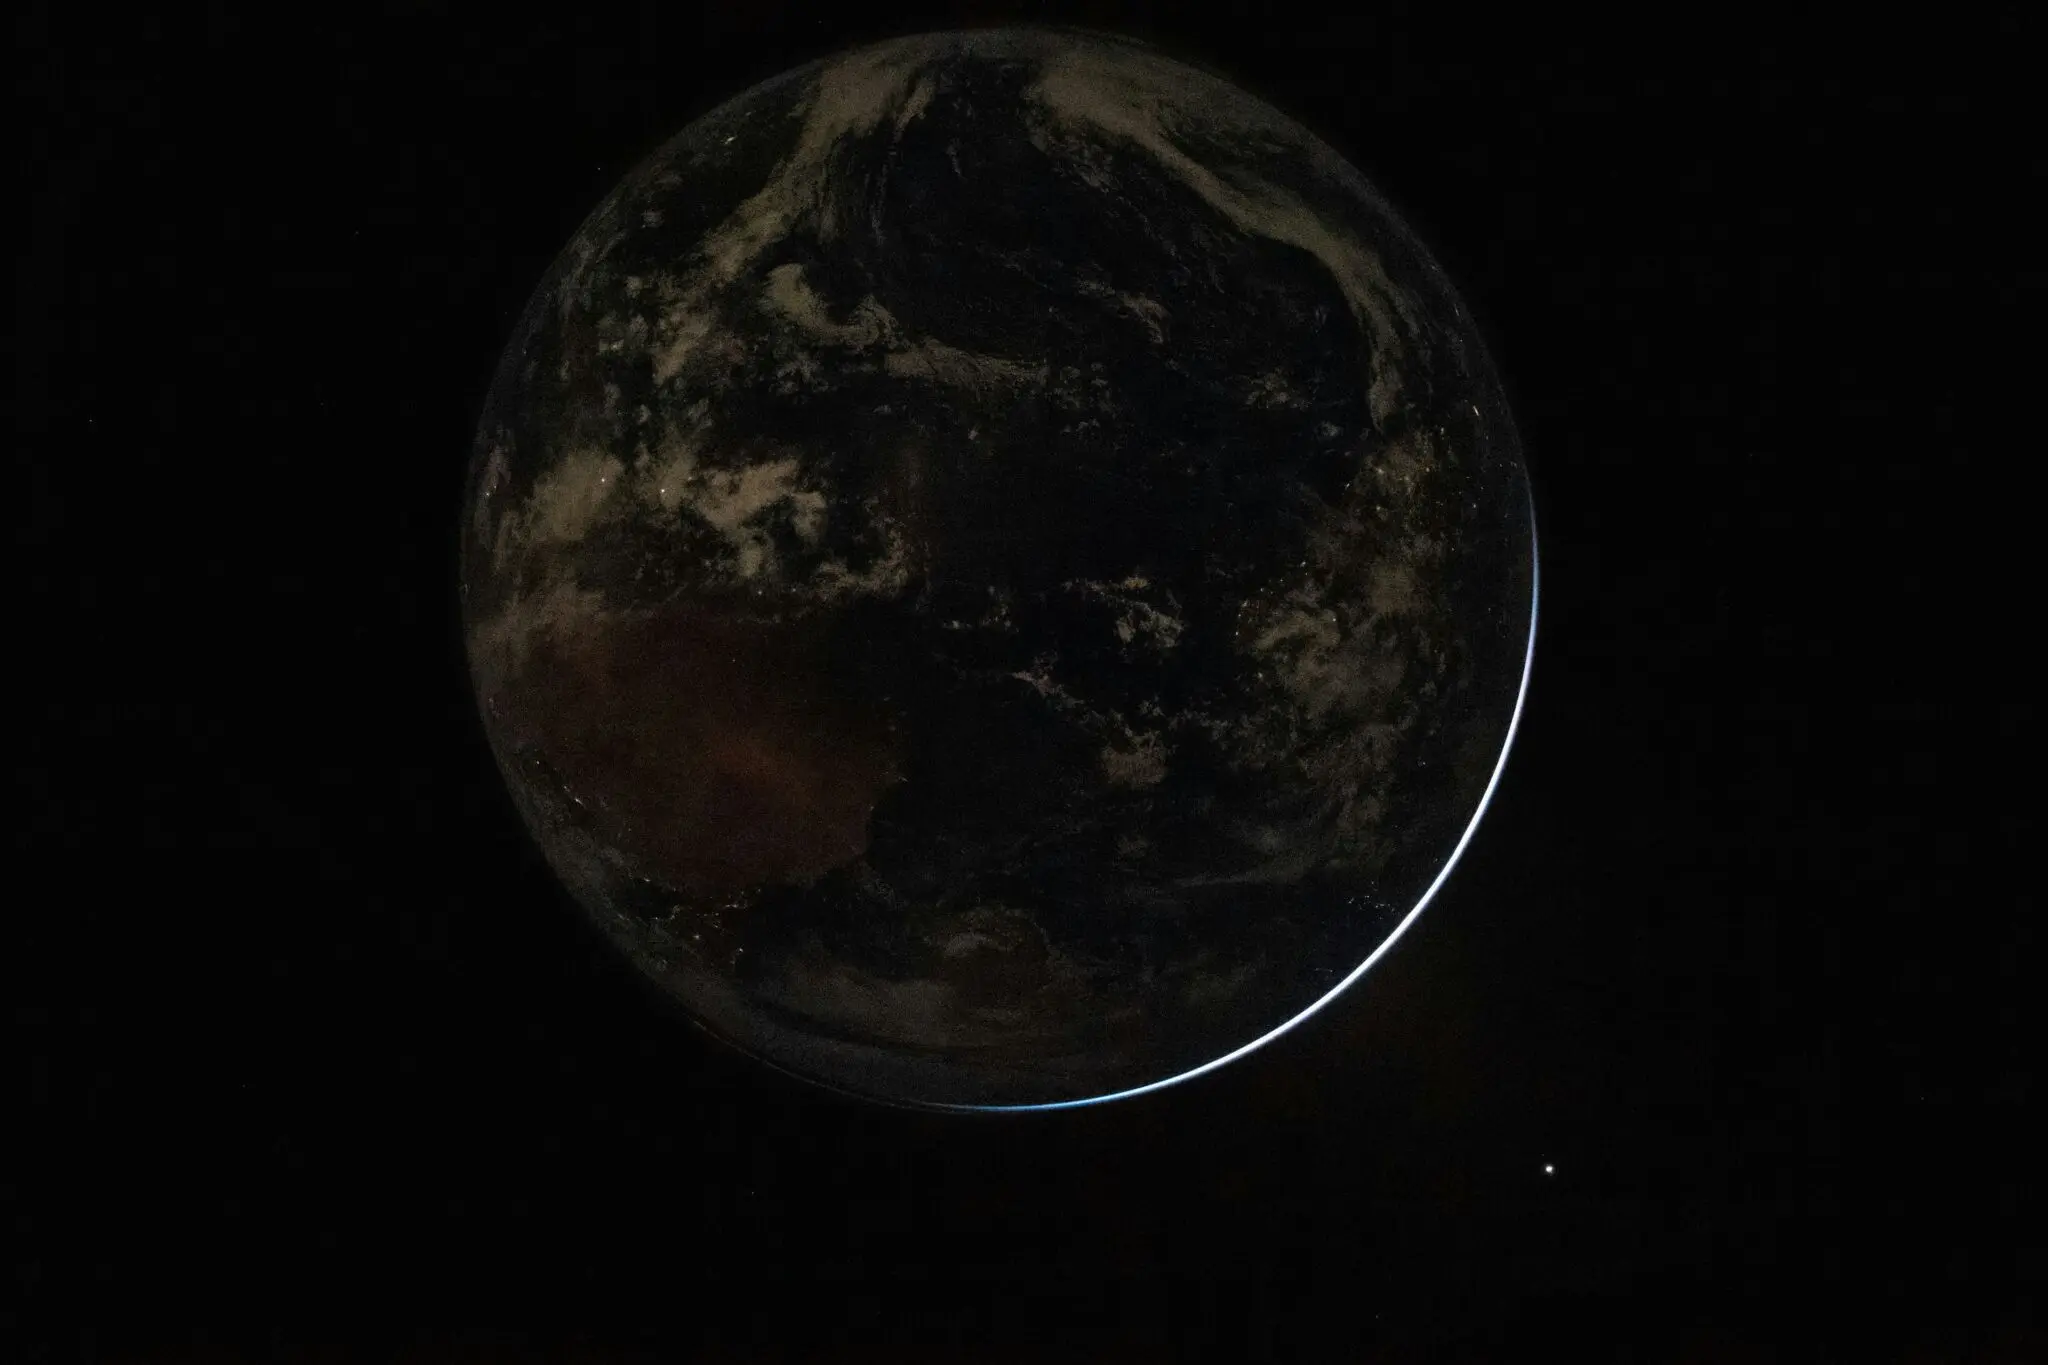
La misión Smile ya capta auroras en ultravioleta y abre su fase científica tras meses de puesta a punto en órbita. La Agencia Espacial Europea (ESA) declaró el pasado 23 de septiembre que el observatorio europeo-chino está listo para empezar a revelar cómo responde la Tierra al viento solar, el flujo de partículas cargadas que el Sol emite sin descanso.
La decisión cierra un periodo de comisión de algo más de tres meses, desde que la nave despegó el 19 de mayo y alcanzó el 20 de junio su órbita definitiva para las operaciones científicas. En ese tramo, los equipos europeos y chinos desplegaron mecanismos, encendieron unidades y comprobaron todas las comunicaciones con tierra.
El anillo entero de auroras, captado en ultravioleta
La primera prueba de que los instrumentos funcionan llegó antes de esa aprobación formal. El 24 de julio de 2026, apenas dos semanas después de encender su cámara ultravioleta, Smile grabó el anillo completo de auroras boreales alrededor del Polo Norte. Lo que muestra el vídeo es una perturbación del campo magnético terrestre causada por una embestida de partículas solares, una subtormenta auroral.
El responsable es el UVI (ultraviolet aurora imager), uno de los cuatro instrumentos que viajan a bordo y en el que la ESA participa junto a sus socios chinos. Su ventaja es la perspectiva. Desde el espacio, el óvalo auroral aparece entero, como una corona que ciñe el polo, y no como la franja parcial que se observa desde una estación en tierra. Es el primer instrumento desde 2008 capaz de retratar el anillo completo en luz ultravioleta.
Y lo hace durante 45 horas seguidas. Casi dos días de grabación continua, un registro que sigue la tormenta geomagnética desde que arranca hasta que se apaga. Las cámaras convencionales, atadas a sesiones cortas, se pierden esa película completa.
Para entender la escala conviene mirar dónde ocurre todo. El viento solar viaja a cientos de kilómetros por segundo y choca contra la magnetopausa, la frontera donde el escudo magnético terrestre lo frena, situada a unas diez veces el radio de la Tierra. Parece una distancia enorme. Es, en realidad, la primera línea de defensa de un planeta bajo bombardeo continuo.
Desde el espacio, el óvalo auroral no es una franja: es una corona completa que se enciende y se apaga al ritmo del Sol.
La directora de Ciencia de la ESA, Carole Mundell, resumió el hito en el comunicado de la agencia: ‘Smile es un testimonio de la confianza construida entre nuestros equipos, su dedicación a la excelencia y su determinación para encontrar soluciones ante cualquier reto’. La misión, añadió, queda aprobada para comenzar sus operaciones científicas.
Cuatro instrumentos y una luz que aún estorba
Smile es una misión conjunta de la ESA y la Academia China de Ciencias (CAS), un reparto poco habitual. La parte europea aporta el módulo de carga útil, el SXI, el lanzador y las instalaciones de integración y ensayo; la china, la plataforma de la nave, los otros tres instrumentos y la operación en órbita. El proyecto se enmarca en el programa Cosmic Vision de la ESA, centrado en entender cómo funciona el sistema solar.
Además del UVI, Smile lleva el captador de rayos X blandos (SXI), un magnetómetro (MAG), y un analizador de iones ligeros (LIA). El magnetómetro y el analizador miden directamente el campo y las partículas; las dos cámaras fotografían el resultado visible de ese choque.
El SXI, principal aportación europea al instrumental, también se encendió con éxito y ya ha tomado sus primeras imágenes, ambas de los restos de una estrella lejana que explotó hace tiempo. La cámara funciona muy bien, pero cuando apunta hacia la Tierra detecta demasiada luz parásita. La ESA, el consorcio de universidades y empresas del instrumento y el equipo chino que opera la nave trabajan en ajustes y actualizaciones de software para reducirla.
La geometría juega a favor. Smile apunta cada vez más lejos de la Tierra y el Polo Norte emite menos luz conforme avanza el otoño boreal, así que el brillo no deseado cae por sí solo. Se espera que alcance su mínimo a mediados de octubre. Será el momento de lograr la primera imagen buena de la magnetopausa o de la cúspide polar norte, la grieta por la que las partículas cargadas se cuelan hacia la superficie.
Lo que Smile puede cambiar en la previsión del clima espacial
Hay una razón práctica detrás de todo esto. Las tormentas geomagnéticas no son solo un espectáculo luminoso: inducen corrientes en las redes eléctricas, degradan las señales de navegación por satélite y aumentan la radiación que soportan los equipos en órbita. Advertirlas con tiempo suficiente sigue siendo uno de los grandes problemas abiertos de la física espacial. Smile quiere atacar el eslabón intermedio: qué ocurre exactamente entre la llegada del viento solar y la aurora que vemos encenderse.
La apuesta del proyecto es la imagen global. Misiones anteriores han medido partículas y campos in situ, con una precisión excelente pero en un punto concreto del espacio; los imageadores en ultravioleta y rayos X añaden el plano general, la película entera del fenómeno. Combinar ambas cosas es lo que permite construir modelos predictivos. Ahí Smile juega con ventaja: 45 horas de registro continuo son un archivo que hasta ahora nadie tenía.
La diferencia entre ver una aurora y entender una tormenta geomagnética es la diferencia entre una fotografía y una película.
Conviene, eso sí, mantener la prudencia. Lo presentado hasta ahora son imágenes de comprobación, no resultados científicos, y el instrumento de rayos X todavía arrastra el problema de la luz parásita. La propia ESA reconoce que los ajustes están en marcha. Habrá que esperar a los primeros datos del SXI, previstos para mediados de octubre, para saber si la misión cumple lo que promete. En exploración espacial, el hito del titular casi siempre es el punto de partida, no la meta.
Para quien quiera seguirle la pista, hay incluso una película. El documental Let’s Smile recoge los dos años de construcción del aparato, desde el verano de 2024 hasta el lanzamiento, y es la entrega final de una serie que la agencia ha ido publicando por capítulos.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: La cámara ultravioleta de Smile ha captado el anillo completo de auroras boreales y la misión ha sido declarada lista para iniciar su fase científica.
Dónde: En órbita terrestre, observando el óvalo auroral del Polo Norte y la frontera entre el viento solar y la magnetosfera.
Institución responsable: Misión conjunta de la ESA y la Academia China de Ciencias (CAS), con instrumento UVI de participación europea y china.
Cuándo: Aprobación de la fase científica el 23 de septiembre de 2026; primera grabación ultravioleta el 24 de julio de 2026; primer dato útil del SXI previsto para mediados de octubre de 2026.
Impacto a futuro: Mejorar la comprensión de las tormentas geomagnéticas y afinar la previsión del clima espacial que afecta a satélites, GPS y redes eléctricas.
Acceder a la escala de oficiales con una carrera universitaria no es una versión ampliada del ingreso por tropa y marinería: es un proceso propio, regulado por el Real Decreto 309/2021 y desarrollado después, cuerpo a cuerpo, por la Orden DEF/462/2022. Cada ejército, escala y especialidad fundamental fija sus propios requisitos, así que una misma persona puede encajar en un destino y quedar descartada en otro por una cuestión de edad, de titulación o de idioma.
Esta guía ordena esos filtros según el orden en que deciden: la edad y el grado exigido, el nivel de inglés fijado en un B2 del MCER, el cuadro médico de exclusiones de la Orden PCI/6/2019 y las pruebas físicas unificadas por la Orden DEF/15/2026. Distingue además lo que ha dejado de ser un obstáculo —estatura, tatuajes, embarazo— de lo que sigue vigente, como el tope de 27 años en los Cuerpos Generales, a partir de la normativa publicada y de las convocatorias en vigor.
Los topes de edad, cuerpo a cuerpo: la tabla que decide si puedes presentarte
Foto de Roberto Hund en Pexels
El abanico de edades máximas es tan desigual que, en la práctica, la titulación que se posee pesa tanto como el número de cumpleaños. En el ingreso directo con titulación universitaria previa a los Cuerpos Generales (Tierra, Armada y Aire) y a la Infantería de Marina, así como a la Escala de Oficiales de la Guardia Civil, no se puede cumplir ni haber cumplido 27 años en el año de la convocatoria; en la oferta de 2025 (Resolución 452/38205/2025, de 8 de mayo) esa vía con titulación sacó 179 plazas en los cuerpos militares y 14 en la Guardia Civil. Frente a ese tope, el Cuerpo Militar de Sanidad no tiene límite de edad máxima en la especialidad de Medicina, mientras que el resto de sus ramas (Enfermería, Farmacia, Odontología, Veterinaria y Psicología) se quedan en 31 años. Los Cuerpos Jurídico Militar, de Intervención e Intendencia tampoco aplican límite tras las anulaciones judiciales.
Esa disparidad no responde a un diseño deliberado, sino al rastro de dos décadas de litigios. El Tribunal Supremo anuló en 2014 y 2015 los topes de edad en el ingreso directo a Intendencia, Jurídico, Intervención y Sanidad (Medicina), y en 2022 (STS 269/2022) tumbó los límites de los suboficiales que promocionaban a oficiales por no estar justificados con datos objetivos ni científicos. El Real Decreto 113/2023, de 21 de febrero, suprimió después esos topes en la promoción interna, pero Defensa los mantuvo para la tropa y marinería; en 2025 la Audiencia Nacional lo declaró una discriminación contraria a los artículos 14 y 23 de la Constitución. La pugna sigue abierta, sin sentencia firme, sobre el tope de 27 años de los titulados que aspiran a los Cuerpos Generales, señalado como el último reducto tras las supresiones para suboficiales, tropa y Cuerpos Comunes.
La pugna abierta por los 27 años en los Cuerpos Generales
Foto de Franco Monsalvo en Pexels
El tope de 27 años para ingresar directamente como oficial en los Cuerpos Generales (Tierra, Armada y Aire) y en la Infantería de Marina es la principal anomalía del sistema de acceso militar español. Lo fijó el Real Decreto 309/2021, de 4 de mayo, que sí suprimió la edad máxima para los Cuerpos Comunes, Intendencia e Ingenieros, pero mantuvo el límite en los cuerpos que preparan y emplean la fuerza. El Consejo de Estado ya advirtió de que el reglamento reintroducía edades anuladas judicialmente y exigió justificarlas con datos. Poco después, la sentencia 269/2022 del Tribunal Supremo, de 3 de marzo, tumbó los topes de promoción de suboficial a oficial en esos mismos cuerpos por carecer de justificación objetiva o científica. Ese fallo es el precedente que sostiene la pugna.
El Ministerio de Defensa defiende el límite con un argumento de planeamiento: si se ingresa tarde, el oficial no podrá recorrer el escalafón ni alcanzar los empleos superiores antes del retiro, en una carrera media de unos 33 años de servicio. La consecuencia práctica es una asimetría difícil de explicar: un graduado de 30 años puede ser oficial de Sanidad, Jurídico o Intendencia, pero no de Infantería. La Justicia no anula cualquier tope —el Supremo ha avalado los 30 años para cabos y guardias, y el Tribunal de Justicia de la UE (caso Salaberría, 2016) acepta límites justificados—, pero exige una motivación individualizada. Mientras el debate sigue abierto en el Congreso y en los tribunales, las convocatorias de 2025 y 2026 mantienen intacta la barrera de los 27 años.
Medicina es ya el único acceso sin límite de edad
Foto de Sander Sammy en Unsplash
La especialidad fundamental de Medicina del Cuerpo Militar de Sanidad es la vía de acceso a la oficialidad que lleva más tiempo funcionando sin tope de edad, y fue la excepción que acabó arrastrando al resto de la estructura. La Sección Séptima de la Sala Tercera del Tribunal Supremo anuló en 2015 (sentencia 2334/2015) el límite máximo de edad para el ingreso directo en el Cuerpo Militar de Sanidad, especialidad fundamental Medicina, sin exigencia de titulación universitaria previa, un tope que el Reglamento de ingreso de 2010 situaba en los 20 años. Las convocatorias posteriores asumieron ese criterio: la de 2025 (Resolución 452/38209/2025, de 8 de mayo) exige tener cumplidos o cumplir 18 años en el año de la convocatoria y cierra el requisito con un «sin límite de edad máxima», tanto por ingreso directo como por promoción. Aquel proceso ofertó 50 plazas y el currículo de la Escuela Militar de Sanidad contempla entre 30 y 35 incorporaciones anuales a la escala de oficiales.
El matiz que desactiva la lectura literal del titular es que Medicina ya no es la única puerta sin tope. El Real Decreto 309/2021, de 4 de mayo, que aprobó el vigente Reglamento de ingreso y promoción, suprimió las edades máximas «con y sin titulación previa» para la totalidad de los Cuerpos Comunes y para los Cuerpos de Intendencia y de Ingenieros de los ejércitos y la Armada: su artículo 17 fija «sin límite de edad» en el ingreso directo y por promoción a esas escalas de oficiales. El tope se mantiene hoy en los Cuerpos Generales e Infantería de Marina (27 años en el acceso directo con titulación) y en el militar de complemento (30 años, 33 en Medicina sin especialidad y 37 con título de médico especialista). La pugna judicial sigue abierta, con un recurso directo contra ese reglamento ante el Supremo y tras la sentencia de 3 de marzo de 2022 que tumbó el tope de promoción de los suboficiales.
Qué grado universitario pide exactamente cada cuerpo
Foto de Emmanuel Offei en Unsplash
La llave académica la tiene la Orden DEF/462/2022, de 20 de mayo, modificada por la Orden DEF/436/2023, que desarrolla el anexo I del Reglamento de ingreso (Real Decreto 309/2021). Para los Cuerpos Generales e Infantería de Marina se admite cualquier título de Grado, Licenciado, Ingeniero, Arquitecto o Máster (niveles 2 o 3 del MECES) inscrito en el RUCT encuadrado en la rama de Ingeniería y Arquitectura; en Ciencias y en Ciencias Sociales y Jurídicas, en cambio, la puerta se estrecha a titulaciones tasadas: Matemáticas, Matemáticas y Estadística, Estadística, Física, Química, y ADE o Administración y Dirección de Empresas. La Armada reduce las ingenierías a Industrial, Naval, Aeronáutica y Telecomunicación, además de las titulaciones de marina mercante, y en el Ejército del Aire la especialidad de Ciberespacio apunta a Telecomunicaciones, Informática o Matemáticas. Intendencia exige grado, licenciatura o máster de Ciencias Sociales y Jurídicas vinculado a economía, empresa o derecho (anexo II): ADE, Economía, Derecho, Finanzas y Contabilidad.
Los Cuerpos de Ingenieros se mueven en el abanico más ancho: cualquier título oficial de Ingeniería y Arquitectura que habilite para las profesiones reguladas del anexo III (Caminos, Industrial, Minas, Montes, Agrónomos, Aeronáutico, Telecomunicación o Naval, entre otras), y en la escala técnica basta el ingeniero técnico. En los Cuerpos Comunes el filtro es de especialidad cerrada: Jurídico Militar solo contempla Derecho, Derecho/Bachelor and Laws o Ciencias Jurídicas de las Administraciones Públicas; Intervención replica el perfil económico-jurídico del anexo IV; y Sanidad se limita a la titulación de cada rama (Medicina, Farmacia, Veterinaria, Odontología y Psicología, más diplomado o graduado en Enfermería para la escala de oficiales enfermeros). Músicas Militares reclama el título Superior de Música en Dirección o Composición. Conviene retener un matiz práctico: la orden fija el catálogo, pero es cada convocatoria anual la que concreta qué títulos de ese catálogo se exigen.
Inglés: qué nivel STANAG se exige y qué certificados civiles lo convalidan
Foto de Faruk Tokluoğlu en Pexels
Para el ingreso directo en las escalas de oficiales con titulación universitaria previa, el listón de inglés se fija en el nivel B2 del Marco Común Europeo de Referencia (MCER), que en la escala militar equivale al perfil SLP 2222 (Nivel Funcional) del STANAG 6001 de la OTAN. Ese acuerdo estandariza la competencia en cuatro destrezas —comprensión y expresión oral, comprensión y expresión escrita—, cada una puntuada de 0 a 5, de modo que el perfil 2222 designa el nivel funcional, el 3333 el profesional y el 4444 el experto. La prueba de lengua inglesa es eliminatoria y puntuable (hasta 10 puntos) y su nota se suma a la del concurso para obtener la calificación final, conforme a la Orden DEF/279/2024, que remite a la Orden DEF/862/2014. Quien acredita previamente el perfil lingüístico puede quedar eximido de realizar el examen presencial y tiene prioridad en caso de empate.
La vía más rápida para cumplirlo es la acreditación mediante titulación: en lugar de examinarse, el aspirante presenta un certificado civil reconocido, siempre que lo haya obtenido en los cinco años anteriores al cierre del plazo de solicitudes. El catálogo admitido es amplio: Escuela Oficial de Idiomas (Intermedio B2, Avanzado C1 y C2), Cambridge (First/FCE para B2, Advanced/CAE para C1, Proficiency/CPE para C2, Linguaskill), IELTS (5,5-6,5 para B2; 7-8 para C1; 8,5-9 para C2), TOEFL iBT (72-94 para B2; 95-120 para C1), APTIS del British Council, Trinity ISE II/III/IV, Pearson PTE, TELC, LanguageCert o Michigan, entre otros. La convalidación de estos títulos por perfiles SLP corresponde a la Escuela Militar de Idiomas según la Orden Ministerial 2/2022 y la Instrucción 60/2022: el B2 First se corresponde con el SLP 2222 y el C1 Advanced o el C2 Proficiency con el SLP 3333.
Cuadro médico de exclusiones: lo que ya no te excluye automáticamente
Foto de Hush Naidoo Jade Photography en Unsplash
La norma que siguen citando las convocatorias de ingreso en los centros docentes militares es la Orden PCI/6/2019, de 11 de enero, pero su contenido ya no es el original. A raíz del Acuerdo del Consejo de Ministros de 30 de noviembre de 2018 —publicado en febrero de 2019 mediante la Orden PCI/154/2019—, que ordenó retirar del acceso al empleo público el VIH, la diabetes, la celiaquía y la psoriasis como causas genéricas de exclusión, Defensa adaptó su cuadro médico: la celiaquía desapareció como patología intestinal excluyente y la Orden PCM/79/2020, de 29 de enero (BOE del 31 de enero), reescribió los apartados que afectaban a las otras tres. Desde entonces no se excluye por el diagnóstico en sí, sino por la incompatibilidad real con la profesión militar, acreditada caso por caso mediante informe técnico del servicio médico correspondiente.
El efecto práctico es que el reconocimiento médico ya no opera como un filtro automático. Los apartados reformados —procesos endocrinometabólicos, enfermedades infecciosas y parasitarias, medicación o droga incompatible con la función militar, dermatosis crónicas e inmunodeficiencias— obligan al órgano médico pericial a motivar la exclusión de forma individual y a valorar el estado funcional del aspirante. Para evitar que la norma de acceso chocara con la de permanencia, el Real Decreto 966/2021, de 8 de noviembre, actualizó también el reglamento de aptitud psicofísica (RD 944/2001): las inmunodeficiencias quedaron con coeficiente 1-5, la celiaquía sin contenido y la diabetes y la psoriasis vinculadas a alteraciones funcionales de importancia pronóstica. El cuadro sigue vigente en las convocatorias de 2025, sin amparar procesos que impidan realizar las pruebas físicas o hagan prever una incapacidad psicofísica permanente.
Pruebas físicas: mismas pruebas para todos, baremos distintos según sexo
Grupo de personas haciendo ejercicio. Fuente: Agencia
El régimen vigente desde la Orden DEF/15/2026, de 13 de enero (BOE del 21 de enero) unificó en cinco ejercicios lo que antes eran doce pruebas distintas según ejército y escala, y fijó un principio que resume el elemento: hombres y mujeres ejecutan exactamente los mismos ejercicios y solo cambia la marca mínima. Para el ingreso directo en la escala de oficiales del Cuerpo General con titulación, las flexo-extensiones de brazos exigen 24 repeticiones en dos minutos a los hombres y 14 a las mujeres, mientras que la plancha isométrica —única prueba sin distinción de sexo— se queda en 56 segundos para ambos. La carrera de 2.000 metros se pide en 9’22» y 10’26»; el circuito de agilidad-velocidad, en 14,4″ y 16,1″; y la soltura acuática de 50 metros libres, en 56″ y 1’04». En Ingenieros y Cuerpos Comunes el listón baja a 9 y 6 flexiones, 11’38» y 12’02» en los 2.000 metros y 44 segundos de plancha.
El doble baremo es hoy el punto más discutido del acceso militar. La asociación ASFASPRO sostiene que la orden rebaja de forma general las marcas femeninas, sobre todo en flexiones, y atribuye el cambio a un trasfondo político de captación de mujeres; la doctrina advierte de que reducir el listón solo para un sexo tensiona los artículos 14 y 23.2 de la Constitución, y defiende que, si se rebaja, debería beneficiar por igual a todos los aspirantes, mientras el artículo 56 de la Ley 39/2007 de la Carrera Militar solo ampara diferencias derivadas de las distintas condiciones físicas. El contraste es internacional: el Ejército de Estados Unidos adoptó en junio de 2025 un test neutro respecto al género, mientras Alemania aplica coeficientes compensatorios, Reino Unido mantiene baremos diferenciados salvo en combate cercano y Francia o Italia conservan criterios separados.
Tatuajes y estatura: las trabas históricas que ya han caído
Foto de Seyi Ariyo en Unsplash
El límite de estatura fue durante décadas uno de los filtros más cuestionados del acceso militar. El cuadro médico de exclusiones de la Orden PCI/6/2019 fijaba una talla mínima en bipedestación de 160 centímetros para hombres y 155 para mujeres, además de un máximo de 203 centímetros. La Orden PCM/444/2023, de 30 de abril, suprimió con carácter general esos topes para todos los cuerpos y escalas de las Fuerzas Armadas, incluida también la Escala de Oficiales de la Guardia Civil. El objetivo declarado fue avanzar en la igualdad de oportunidades y captar talento, y la medida se aplicó desde las convocatorias de 2023. Solo se mantienen excepciones para destinos concretos donde la altura constituye un requisito esencial y determinante —como determinados puestos con exigencias ergonómicas de cabina de aeronaves—, que cada ejército puede fijar mediante instrucción.
El otro veto histórico, el de los tatuajes, también se ha rebajado. La normativa anterior impedía acceder a quien portara tatuajes visibles con las uniformidades no especiales, con independencia de su contenido. El Real Decreto 309/2021 cambió el criterio: ahora solo se exige carecer de inserciones o tatuajes contrarios a los valores constitucionales o que atenten contra la imagen de las Fuerzas Armadas, sin vetarlos por su visibilidad. El cambio se acompañó de la readmisión de opositoras excluidas por un tatuaje en el tobillo, visible únicamente con el uniforme de falda, para garantizar la igualdad entre hombres y mujeres. Entre 2017 y 2024 solo constan tres exclusiones por tatuajes en tropa y marinería. Persiste, no obstante, la contradicción con normas internas de la Armada o del Ejército del Aire que aún obligan a ocultar los visibles.
Embarazo en pleno proceso selectivo: aplazamiento sin perder la plaza
Foto de Z Zhang en Unsplash
Desde la Orden 79/1999, de 11 de marzo, el embarazo dejó de ser causa de exclusión en los procesos selectivos de las Fuerzas Armadas, y hoy la protección de la maternidad cuenta con apartado propio en cada convocatoria, con el artículo 18 del Real Decreto 35/2010, de 15 de enero, como norma de cabecera. Si la aspirante no puede realizar todas o parte de las pruebas físicas por embarazo, parto o posparto, la Sanidad Militar dictamina qué ejercicios está capacitada para afrontar; completa esos y la plaza que en su caso obtenga queda condicionada a superar después las pendientes. Las convocatorias de 2025 para oficiales con titulación de los Cuerpos Generales e Infantería de Marina (Resolución 452/38205/2025, publicada en el BOE el 13 de mayo) y para Intendencia incorporan esa cláusula con el epígrafe «Protección de la maternidad».
La aspirante opta entre completar las pruebas aplazadas en las fechas que fije el órgano de selección dentro de la misma convocatoria, siempre antes de la incorporación al centro docente militar de formación, o en la convocatoria inmediatamente siguiente. En ese segundo supuesto no le son de aplicación los requisitos de edad, algo determinante cuando el tope son los 27 años de los Cuerpos Generales e Infantería de Marina con titulación: el embarazo no le cierra la puerta por haber cumplido años mientras se resolvía el proceso. Si en la convocatoria siguiente tampoco puede por un nuevo embarazo, parto o posparto, dispone «por última vez» de esa misma elección; agotadas las oportunidades sin superar las pruebas pendientes, pierde la plaza condicionada. Ya propuesta como alumna, si no puede presentarse en el centro docente militar, tiene derecho a posponer la incorporación o a la reserva de plaza por una sola vez, acreditándolo con antelación ante la Subdirección General de Enseñanza Militar.
Nacionalidad, antecedentes y expediente disciplinario: los requisitos administrativos previos
Foto de Luis Andrés Villalón Vega en Unsplash
El primer filtro es la nacionalidad: las convocatorias de ingreso directo en las escalas de oficiales exigen poseer la española, sin que exista aquí la puerta que sí se abre en tropa y marinería, donde los nacionales de países iberoamericanos con vínculos históricos, culturales y lingüísticos pueden alistarse con carácter temporal y aspirar después a la nacionalidad. Para ser oficial no hay esa vía. A la nacionalidad se suman el pleno disfrute de los derechos civiles y dos exigencias penales concretas: carecer de antecedentes penales y no hallarse procesado, imputado, investigado ni encausado en un procedimiento judicial por delito doloso. Todos estos requisitos deben reunirse el día en que termina el plazo de solicitudes y mantenerse hasta la incorporación al centro docente militar de formación.
La segunda barrera mira al expediente administrativo y disciplinario: no haber sido separado mediante expediente disciplinario del servicio de cualquiera de las Administraciones Públicas, de órganos constitucionales o de órganos estatutarios autonómicos, ni estar inhabilitado con carácter firme para el ejercicio de funciones públicas. A ello se añaden exclusiones ligadas al historial militar, como no haber causado baja en un centro docente de formación por determinadas causas o no tener resueltas sanciones graves o muy graves con carácter firme. La convocatoria de 2025 (Resolución 452/38205/2025, de 8 de mayo) fija un control activo: el aspirante firma una declaración jurada de cumplimiento y el Ministerio de Defensa recaba de oficio el certificado del Registro Central de Penados, de modo que quien no autorice esa consulta debe aportarlo con fecha posterior a la publicación de la convocatoria.
La Seguridad Social deniega la baja y el cese de actividad a los socios de sociedades patrimoniales. Son las que solo administran el patrimonio de sus dueños y no una actividad empresarial o profesional. La Tesorería mantiene de alta a estos socios aunque la ley los deje fuera, y la frontera la acaban dibujando los tribunales.
Todo parte del artículo 306.2 de la Ley General de la Seguridad Social (LGSS). Deja fuera del alta como autónomo societario a los socios, sean o no administradores, de las sociedades cuyo objeto no es una actividad empresarial o profesional, sino la mera administración del patrimonio de los socios. Está vigente desde la Ley 66/1997.
La norma no define qué es esa ‘mera administración’ ni cuántos pisos hacen falta para que el alquiler deje de serlo. Sin una sentencia del Tribunal Supremo que fije criterio, la frontera la marcan los Tribunales Superiores de Justicia (TSJ).
Quién está obligado a darse de alta como autónomo societario
El artículo 305.2.b de la LGSS obliga a darse de alta a quien dirige una sociedad de capital como administrador o consejero, o le presta servicios de forma habitual, personal y directa, siempre que tenga el control efectivo. La ley entiende que hay control con el 50% del capital, ya sea propio o junto a familiares con los que se conviva.
También hay control con un tercio o un cuarto del capital si además se ejerce labores de dirección. Y no vale alegar que el cargo es gratuito: el Tribunal Supremo interpretó en 2004 que ‘a título lucrativo’ es ‘más amplia que la de servicios retribuidos’, como recogió el TSJ de Madrid en 2017.
El alta de oficio la pone la Tesorería por su cuenta; la baja, en cambio, hay que ganarla después en los tribunales.
Dónde está la frontera: lo que han decidido los tribunales
La Tesorería General de la Seguridad Social puede dar de alta de oficio a un socio si cree que su sociedad sí tiene actividad real. Los TSJ han anulado ese alta cuando la sociedad se limitaba a alquilar sus bienes. Tres fallos marcan el camino del socio que quiere quedar fuera del RETA.
El administrador de una sociedad familiar con inmuebles, con un trabajador a tiempo completo, quedó fuera porque esos datos ‘no evidencian que la sociedad esté constituida para el ejercicio de actividades empresariales’ (STSJ M 9332/2020).
Un socio con una sociedad de cuatro inmuebles alquilados quedó fuera ‘sin contar con ningún trabajador a su cargo’ (STSJ M 3700/2022).
El administrador de una sociedad registrada como promotora, con una sola vivienda, quedó fuera porque ‘no hay rastro de esa actividad económica’ (STSJ AND 1566/2025).
En el lado contrario, el TSJ de Madrid mantuvo el alta en 2017 porque el objeto social incluía la compraventa, los arrendamientos, la tenencia de inmuebles, y la administración de sociedades. Y en 2004 porque no constaba que los locales alquilados fueran de los socios, como exige la ley (STSJ M 3577/2004).
Ojo con mezclar criterios. Para Hacienda, según el artículo 27.2 de la Ley del IRPF, la actividad económica del alquiler exige una persona empleada a jornada completa. Ese criterio fiscal no decide el alta en autónomos, y el tribunal ya lo descartó en 2004 al señalar que no resultaban de aplicación las normas tributarias.
Seguir de alta sin deber no garantiza la prestación
Esa actividad no genera protección. La mutua solo cubre la baja de los autónomos si el alta es válida (artículos 315 y 83 de la LGSS), y sin alta válida tampoco hay derecho al cese de actividad. Estar de alta sin deber no garantiza nada: a la administradora de una cerrajería sin actividad desde 2020, su mutua le retiró la prestación por baja por indicios de fraude y le reclamó 3.982,23 euros, ya devueltos.
Y hay reloj. Ante un alta de oficio, la Tesorería puede reclamar las cuotas de los últimos cuatro años (artículo 24 de la LGSS). Si pagaste cuotas que no debías, puedes pedir la devolución con intereses dentro de los cuatro años siguientes a cada pago (artículo 26 de la LGSS). La ley excluye las cuotas ingresadas maliciosamente: cuanto más tardes en pedir la baja, más cuotas antiguas se quedan fuera.
Primero, un recurso de alzada ante la Tesorería en el plazo de un mes desde el día siguiente a la notificación (artículo 122 de la Ley 39/2015). Después, si no prospera, la vía contencioso-administrativa ante el TSJ. En los tres casos ganados, el socio recorrió exactamente ese camino.
Un pulso abierto: qué mirar a partir de ahora
La norma que excluye al socio patrimonial cumple casi tres décadas sin que nadie haya fijado qué es la ‘mera administración’. Cada TSJ aplica su propio rasero: Madrid ha mantenido altas por objetos sociales amplios, mientras otros tribunales las han tumbado cuando no había trabajadores ni rastro de actividad.
En la práctica, si tu sociedad solo alquila inmuebles y no tienes empleados, tienes argumentos para pelear el alta de oficio, pero nada es automático: depende del objeto social, de los trabajadores y del tribunal que te toque. Y el orden importa, porque pedir la baja tarde recorta la devolución. El Supremo sigue sin pronunciarse, así que el mapa seguirá moviéndose.
Guía rápida del trámite
📅 Plazos: No hay convocatoria con plazo. El recurso de alzada contra el alta de oficio se presenta en el mes siguiente a la notificación.
✅ Requisitos clave: Sociedad cuyo objeto social sea solo administrar el patrimonio de los socios, sin actividad empresarial propia ni trabajadores a cargo, según los TSJ.
🌐 Dónde solicitarlo: La baja se pide en el portal Importass con certificado digital o Cl@ve; el recurso, ante la Tesorería.
💰 Importe o coste: No es una ayuda. Se juegan las cuotas del RETA y la devolución de hasta cuatro años de cuotas con intereses.
⚠️ Error a evitar: Tardar en pedir la baja: las cuotas más antiguas se quedan fuera del plazo de devolución de cuatro años.
El IPREM cumple cuatro años congelado en 600 euros al mes y el paro del autónomo arrastra los mismos mínimos y máximos desde 2023.
No hay una decisión expresa detrás. La causa es la prórroga presupuestaria: España funciona con las cuentas de 2023, y el Indicador Público de Renta de Efectos Múltiples, el IPREM, viaja con ellas.
La última actualización del IPREM llegó con los Presupuestos de 2023: 20 euros al día, 600 al mes y 7.200 al año. En cómputo de 14 pagas, 8.400 euros. El SEPE mantiene esa misma cifra como referencia vigente para 2026.
Otras referencias sí se han movido en estos cuatro años. El salario mínimo interprofesional alcanza los 1.221 euros al mes en 14 pagas, 17.094 euros anuales. El IPREM no es un número decorativo: sirve para calcular prestaciones, ayudas y umbrales de renta.
Cuánto se cobra de paro del autónomo con el IPREM congelado
El cese de actividad, el paro de los autónomos, equivale con carácter general al 70% de la base reguladora. Esa base sale del promedio de las bases por las que cotizaste en los 12 meses continuados inmediatamente anteriores al cese. La norma, eso sí, fija un suelo y un techo.
El paro del autónomo se calcula con tu base de cotización, pero el suelo y el techo los fija un indicador que lleva cuatro años sin moverse.
Con los 600 euros actuales, la referencia para calcular esos límites es el IPREM mensual incrementado en una sexta parte. Son 700 euros. De ahí salen todas las cifras:
Mínimo sin hijos a cargo: 560 euros al mes (80% de 700).
Mínimo con hijos a cargo: 749 euros al mes (107%).
Máximo general: 1.225 euros al mes (175%).
Máximo con un hijo a cargo: 1.400 euros al mes (200%).
Máximo con dos hijos o más: 1.575 euros al mes (225%).
Ese suelo de 560 euros explica una paradoja habitual. Hay autónomos que llevan años cotizando por las bases más bajas, cierran el negocio y descubren que su prestación se queda en la cantidad mínima. No es un error del SEPE. Es lo que pasa cuando la base reguladora es baja y el indicador que la acota no se mueve.
Los tres errores que dejan el paro del autónomo en el mínimo
El primero es de calendario. Los 12 meses que se promedian son los inmediatamente anteriores al cese, así que si ese último año has cotizado por la base mínima para ahorrar en la cuota, la bajada se refleja en la prestación. La base reguladora se construye con lo que cotizaste el último año.
Confundir dos trámites es el segundo error. Darse de baja en el RETA no es lo mismo que solicitar el cese de actividad: la baja se gestiona con la Seguridad Social y la prestación se pide aparte. Hay quien da por hecho que con la baja ya está todo y lo descubre semanas después.
El tercero se olvida siempre: los hijos a cargo. Sin hijos, el suelo son 560 euros y el techo 1.225; con un hijo, 749 y 1.400; con dos o más, el techo llega a 1.575. Si no acreditas esa situación, te quedas con la tabla general.
Qué pasaría si el IPREM subiera un 3%
Poca cosa, y aun así se notaría. Un 3% llevaría el IPREM de 600 a 618 euros mensuales y la referencia con la sexta parte añadida subiría a 721. El mínimo del 80% pasaría a 576,80 euros y el máximo ordinario del 175% rondaría los 1.261,75. Con un hijo, el techo se iría a 1.442 euros; con dos o más, a unos 1.622.
El efecto no se queda en la prestación. El IPREM sirve también para fijar quién entra en muchas ayudas públicas. Cuando una convocatoria limita los ingresos a 5,5 veces el indicador, hoy hablamos de 3.300 euros mensuales o de 39.600 al año. Con el indicador congelado, ese límite se queda quieto mientras los ingresos sí se mueven.
De ahí el doble filo. Una subida elevaría las prestaciones calculadas en porcentaje del indicador y, a la vez, ampliaría los umbrales de renta de las ayudas que usan sus múltiplos. Congelarlo hace justo lo contrario.
Cuatro años de prórroga: quién paga la factura
El IPREM no se actualiza desde la Ley de Presupuestos de 2023, y 2026 es el cuarto ejercicio con aquellas cuentas prorrogadas. Cada año sin Presupuestos nuevos, la referencia se aleja un poco más de los precios y de los salarios. El SMI lleva cuatro años subiendo. El IPREM lleva cuatro años quieto.
La congelación tampoco es neutra al otro lado. Deja sin mover los umbrales de acceso a becas, ayudas, y bonificaciones que se expresan en múltiplos del indicador. Esos límites se endurecen solos, porque los ingresos suben y la referencia no.
Una referencia congelada cuatro años deja de ser una referencia. El mínimo de 560 euros y el techo de 1.225 siguen escritos con la letra de 2023, y sin unos Presupuestos nuevos no hay margen para que se muevan. La base por la que cotizas es la única palanca que depende de ti. La ficha del cese de actividad está en el portal Importass, el espacio de la Seguridad Social para autónomos.
Guía rápida del trámite
📅 Plazos: No hay convocatoria con fecha de cierre. La prestación se solicita después del cese, en el plazo que marca el SEPE.
✅ Requisitos clave: Estar de alta en el RETA y al corriente de pago, y cesar la actividad por una causa legalmente prevista.
🌐 Dónde solicitarlo: En la sede del SEPE, con certificado digital o Cl@ve, o de forma presencial.
💰 Importe o coste: El 70% de la base reguladora, con suelo de 560 euros y techo de 1.575 al mes según los hijos a cargo.
⚠️ Error a evitar: Cotizar por la base mínima el último año y no acreditar los hijos a cargo.
El Real Decreto-ley 26/2026 fija el IVA del alquiler turístico de menos de 30 días en el 10%. La norma, publicada este miércoles en el BOE, también deja a los ayuntamientos duplicar el IBI de los pisos vacíos y mueve las bonificaciones del IRPF de los caseros.
Vamos por partes, porque el texto toca bolsillos distintos. Al autónomo que gestiona apartamentos turísticos le cambia la factura que emite al huésped. A quien tiene un piso alquilado de forma estable le toca la próxima declaración. Y a quien mantiene el inmueble vacío, el recibo del ayuntamiento.
El 10% de IVA que el huésped paga y tú liquidas
El alquiler turístico de menos de 30 días queda en el tipo reducido del IVA, el 10%. Conviene no liarse con quién pone el dinero: el IVA lo paga el cliente y el arrendador solo lo ingresa. Si cobras 100 euros por una noche, la factura sale a 110 y esos diez euros van a Hacienda, no a tu caja.
Los 30 días marcan la frontera entre dos regímenes. El alquiler de vivienda habitual goza de exención en el IVA; las estancias cortas tributan al 10%. La diferencia entre una noche y un contrato de temporada no es menor: cambia el precio que ve el cliente y la contabilidad del arrendador.
¿Y cómo se presenta? Por el modelo 303, la autoliquidación trimestral del IVA que presenta cualquier autónomo o empresa. El calendario no cambia: del 1 al 20 del mes siguiente al cierre de cada trimestre, y hasta el 30 de enero en el cuarto. El error que más caro sale es no repercutir el IVA al huésped: si facturas sin el 10%, la cuota se debe igual y la pagas tú. Hacienda lo tiene detallado en su nota sobre las medidas fiscales.
Qué gana el casero con el IRPF y qué se lleva el inquilino
El Título II del RDL entra de lleno en el IRPF. Modifica las reducciones que se aplican a los rendimientos netos positivos de capital inmobiliario, y esa reducción puede llegar al 100% en determinados supuestos. Traducido: cuando un particular alquila una vivienda, Hacienda le deja descontar parte de lo que gana antes de calcular el impuesto; en ciertos casos, todo.
El texto aprieta el alquiler turístico y afloja el de larga duración: el mismo piso tributa distinto según cómo se explote.
Aquí conviene precisar dos cosas para no confundir impuestos. Primero, esto es IRPF, el impuesto de las personas físicas, no el Impuesto de Sociedades que paga una sociedad limitada. Segundo, hablamos de rendimientos de capital inmobiliario, la vía por la que declara quien alquila una vivienda como particular y no como actividad económica.
El texto añade otras dos medidas en el mismo impuesto. Una deducción del 10% para quien paga alquiler por su vivienda habitual, siempre que su base imponible quede por debajo de 33.007,20 euros anuales. Y la exención de la ganancia patrimonial cuando se vende una vivienda a una administración pública o a una entidad del sector público para destinarla a alquiler social o asequible. El texto íntegro se publica en el BOE.
IBI a los pisos vacíos: el recargo que decide tu ayuntamiento
La tercera pata es municipal. El RDL habilita a los ayuntamientos a duplicar el Impuesto sobre Bienes Inmuebles (IBI) de las viviendas que permanecen vacías. No es una subida automática en todo el país: cada consistorio decide si activa el recargo y a qué inmuebles lo aplica, dentro de su ordenanza fiscal.
Para el propietario, la clave está en la calificación. El recargo solo entra si el ayuntamiento declara la vivienda desocupada con carácter permanente; no basta con tener el piso sin usar un par de meses.
El pulso entre el alquiler turístico y el de larga duración
Este RDL no nace en el vacío. Desde la Ley de Vivienda de 2023, las reformas fiscales en esta materia han ido en la misma dirección: premiar el alquiler estable y encarecer el uso turístico o especulativo del inmueble. Lo nuevo es el instrumento. Hasta ahora casi todo se movía por la vía del IRPF, es decir, por el bolsillo del propietario. Ahora se toca también el IVA, que impacta en el precio que ve el cliente final.
Ahí está el matiz. Repercutir un 10% de IVA encarece la estancia, pero no adelgaza directamente el margen del operador si lo repercute bien. En cambio, la reducción del IRPF hasta el 100% sí es dinero que el casero se ahorra, aunque solo si su alquiler tributa como rendimiento de capital inmobiliario. Dos incentivos, dos públicos y dos efectos distintos sobre el mercado.
Queda por ver cómo aterrizan las medidas. El recargo del IBI depende de cada ordenanza municipal y de cuántos ayuntamientos se atrevan a aplicarlo. La deducción del inquilino se notará en la próxima campaña de la renta. Y quien vive del alquiler turístico tendrá que revisar sus facturas y su modelo 303 desde ya. Antes de dar nada por hecho, comprueba si tu alquiler tributa como capital inmobiliario o como actividad económica: de eso depende que puedas acogerte a la reducción.
Guía rápida del trámite
📅 Plazos: El RDL 26/2026 se publica en el BOE el 30/09/2026. El IVA se liquida cada trimestre (modelo 303); el IRPF, en la campaña anual; el IBI, según la ordenanza de cada ayuntamiento.
✅ Requisitos clave: Afecta a quien alquila pisos turísticos por menos de 30 días, a caseros que declaran el alquiler como persona física y a propietarios de viviendas vacías.
🌐 Dónde solicitarlo: No hay solicitud: es una obligación que entra en vigor con la norma. El detalle está en el BOE (BOE-A-2026-20266) y en la nota de la AEAT; el IVA se declara en el modelo 303 por sede electrónica.
💰 Importe o coste: IVA del 10% en estancias turísticas; reducción del IRPF de hasta el 100% para el casero y deducción del 10% para el inquilino.
⚠️ Error a evitar: Facturar el alquiler turístico sin repercutir el 10% de IVA: la cuota se debe igual y sale del bolsillo del arrendador.
La Comunidad de Madrid moviliza más de 143 millones en ayudas a los autónomos y este año eleva un 18% los recursos, hasta 37 millones.
El programa con más peso es la Tarifa Cero. Cubre el 100% de las cotizaciones durante el primer año de actividad, concentra el 73% del apoyo de este ejercicio y ya beneficia a 19.000 trabajadores por cuenta propia. Desde 2023, las líneas regionales han llegado a más de 53.000 autónomos.
Qué cubre la Tarifa Cero y cuánto dinero hay en juego
En la práctica, la Tarifa Cero asume la totalidad de la cuota durante los doce primeros meses de alta y se puede prorrogar a un segundo año. Es una ayuda a fondo perdido: no hay que devolverla, pero sí mantener la actividad y estar al corriente con Hacienda y la Seguridad Social.
Con la subida del 40% en las cuantías máximas, cada vez más altas entran en el tramo que cubre la ayuda completa y no solo una parte de la factura mensual.
En 2026, los 37 millones presupuestados apuntan a casi 12.000 beneficiarios. El objetivo declarado es sostener el ritmo de afiliación: la región supera ya los 443.000 autónomos y encadena siete años consecutivos de crecimiento, según los datos que maneja el Ejecutivo autonómico.
Casi tres de cada cuatro euros del último ejercicio se destinan a pagar la cuota de quien acaba de darse de alta, no la del autónomo ya consolidado.
Las tres ayudas nuevas y a quién le encajan
La presidenta Isabel Díaz Ayuso anunció tres medidas en el Debate del Estado de la Región que amplían el paraguas. Todavía están en fase de despliegue, así que conviene seguirlas en la sede de la Comunidad de Madrid antes de darlas por cerradas.
Tarifa Cero para la jubilación activa: abona el 100% de las cotizaciones el primer año a los autónomos que, tras alcanzar la edad legal de retiro, sigan en activo compatibilizándolo con su pensión.
1.250 euros al mes para contratar a un sustituto durante la maternidad, la paternidad, el cuidado de un hijo, un embarazo de riesgo o una incapacidad prolongada.
100% de la cuota los primeros 60 días de enfermedad: cubre el tramo inicial de la baja sin coste para el trabajador por cuenta propia.
Aquí está la letra pequeña que más disgustos genera. La Tarifa Cero de Madrid no es la tarifa plana estatal, y confundirlas es el error más habitual. La tarifa plana es la cuota reducida que gestiona la Seguridad Social en el alta; la Tarifa Cero la abona la Comunidad de Madrid sobre la cotización. Si pides una creyendo que pides la otra, te quedas sin ninguna.
El segundo aviso tiene que ver con la justificación. En las ayudas regionales al autónomo, muchas denegaciones no tienen que ver con incumplir el requisito de fondo, sino con presentar la documentación fuera de plazo o incompleta. Los 1.250 euros mensuales por sustitución, por ejemplo, obligan a acreditar la situación que los motiva.
Análisis: por qué Madrid crece al doble de ritmo que España
Conviene mirar el contexto para entender dónde está la apuesta. Desde 2019, el número de autónomos en Madrid ha crecido un 11,3%, casi el doble que la media nacional, que se queda en el 6,4%. Y en 2025 la región firmó un récord de afiliación a la Seguridad Social, con 3,86 millones de cotizantes y 108.159 empleos nuevos.
La lectura tiene trampa. Que el 73% del dinero vaya a la Tarifa Cero dice mucho sobre dónde está la barrera real para emprender: el primer año de cuota. Ese es el momento en el que más altas se caen, y por eso la ayuda se concentra ahí. El problema es que deja fuera al autónomo que ya lleva años trabajando, el que no arranca pero tampoco tiene colchón para una mala racha.
Esas tres medidas nuevas intentan tapar justo ese hueco, aunque por vías distintas: la jubilación activa para no perder al veterano, la sustitución para no cortar la actividad en una baja y los 60 días de enfermedad para que una gripe larga no se convierta en un problema de tesorería. Son parches razonables, pero llegan después de que el grueso del presupuesto se haya ido al arranque.
La pregunta abierta es si estas líneas serán compatibles con otras ayudas estatales al autónomo. La compatibilidad se concreta en cada convocatoria, y ahí es donde conviene leer la letra pequeña antes de contar con el dinero. La próxima referencia será la publicación de las bases en la sede electrónica regional y, después, la orden de cada línea con su plazo de solicitud.
Guía rápida del trámite
📅 Plazos: la Tarifa Cero se solicita al darse de alta; las tres ayudas nuevas están anunciadas y pendientes de convocatoria en la sede autonómica.
✅ Requisitos clave: estar de alta como autónomo, mantener la actividad y estar al corriente con Hacienda y la Seguridad Social.
🌐 Dónde solicitarlo: en la sede electrónica de la Comunidad de Madrid, con certificado digital o Cl@ve. La cotización se gestiona en el portal Importass de la Seguridad Social.
💰 Importe o coste: la Tarifa Cero cubre el 100% de la cuota del primer año, ampliable a un segundo. La ayuda por sustitución llega a 1.250 euros al mes. Es dinero a fondo perdido.
⚠️ Error a evitar: confundir la Tarifa Cero autonómica con la tarifa plana estatal y presentar la justificación fuera de plazo.
Cuántas propiedades tiene Mario Vaquerizo y en qué ciudades están repartidas
Mario Vaquerizo no esconde su cartera de ladrillo: él mismo ha repetido en varias entrevistas que posee seis casas en la Gran Vía madrileña, un sueño que arrastraba desde niño y que empezó a cumplir con la compra del primero de esos pisos junto a Alaska. No están repartidas por media España, sino concentradas en un edificio de 1900 con cinco alturas y una docena de unidades —viviendas, trasteros y locales— situado en el entorno de la plaza de la Luna y la calle de los Libreros, a un paso de Gran Vía y del barrio de Malasaña. Allí están la Casa Rosa, su vivienda habitual de unos 140 metros cuadrados, y la Casa Azul, dos plantas más arriba, que funciona como espacio para invitados y celebraciones. Al mismo bloque pertenecen el ático, la antigua portería que Mario convirtió en vestidor y dos locales comerciales a pie de calle.
Fuera del centro de Madrid, el matrimonio solo suma una propiedad conocida: el chalé de Boadilla del Monte, en la Comunidad de Madrid, que compraron en 2017 a su amiga Bibiana Fernández por unos 550.000 euros cuando esta necesitaba saldar una deuda con Hacienda. La casa, rebautizada como Casa Bibiana, se levanta sobre una parcela de casi 2.000 metros cuadrados —las fuentes oscilan entre 200 y 350 metros construidos— y hoy se valora por encima de 1,5 millones de euros. Con estas piezas, el patrimonio inmobiliario conjunto de Vaquerizo y Alaska se estima en más de cinco millones de euros. El objetivo que él mismo ha confesado es no dispersarse: quiere hacerse con el resto del edificio de Gran Vía para abrir un hotel cuando se jubile y quedarse solo con la Casa Rosa.
El valor estimado del conjunto de su patrimonio inmobiliario
Mario Vaquerizo posando. (Foto: Instagram)
La suma del patrimonio inmobiliario que Mario Vaquerizo ha ido levantando junto a Alaska se sitúa, según las estimaciones que manejan en los últimos años los medios especializados, por encima de los cinco millones de euros. La cifra engloba una cartera de entre seis y siete propiedades repartidas por la Comunidad de Madrid, con un peso decisivo del centro de la capital. No es un dato auditado ni una tasación oficial, sino el resultado de sumar el valor de mercado que portales como Idealista atribuyen a cada inmueble, muy por encima en varios casos del precio al que se compraron. La clave está en la revalorización: buena parte de esas compras se remontan a 2001, cuando la pareja adquirió su primer piso cerca de la Gran Vía y arrancó una estrategia que el propio artista ha reivindicado sin complejos, asegurando que confía en el ladrillo porque siempre acabará valiendo dinero, más que en fondos o bonos.
El núcleo de esa fortuna es un edificio de 1900 situado a pocos metros de la Gran Vía, con cinco plantas y doce inmuebles entre viviendas, trasteros y dos locales comerciales. Vaquerizo ha declarado en varias entrevistas que posee seis casas en ese bloque, aunque la documentación consultada por algunos medios rebaja la cifra a cinco, tres compartidas con Alaska y otra con su hermana Marta. Cada apartamento, de entre 90 y 100 metros cuadrados, rondaría hoy algo más de medio millón de euros, según Idealista. A ese inmueble se suma un ático y el chalé de Boadilla del Monte que compraron en 2017 a Bibiana Fernández por unos 550.000 euros y que ahora se valora por encima de 1,5 millones. El plan a largo plazo, ha explicado, pasa por reunir todo el edificio y convertirlo en un hotel.
La casa que comparte con Alaska: la propiedad más conocida
La Casa Rosa es la vivienda que Mario Vaquerizo comparte con Alaska y, con diferencia, la más reconocible de todo su patrimonio. Ocupa unos 140 metros cuadrados en un edificio castizo de 1900 situado en el centro de Madrid, a pocos pasos de la Gran Vía y la Plaza de la Luna, donde la pareja fijó su residencia habitual. Fue el primer inmueble que compraron juntos, el punto de partida de toda su cartera posterior, y debe su nombre al interior: una decoración de estilo color block en la que el rosa invade paredes, muebles y objetos, con cuadros, estatuas, libros y porcelanas acumulados bajo una estética abiertamente maximalista. Vaquerizo ha explicado en varias entrevistas que quería tener un piso en esa zona desde que, de pequeño, acudía a los cines de Gran Vía los sábados, un deseo que con el tiempo se ha multiplicado hasta sumar, según sus propias palabras, seis propiedades en ese entorno.
Su condición de propiedad más conocida se explica por la exposición mediática: ha aparecido en sus redes sociales y en el reality Alaska y Mario, que mostró rincones personales de la pareja. En el mismo edificio está la Casa Azul, dos plantas por encima, destinada a recibir invitados y celebrar reuniones; también la antigua portería que Vaquerizo transformó en vestidor y locales comerciales a pie de calle. El objetivo declarado es quedarse con el resto del inmueble para abrir un hotel cuando sean mayores, reservándose precisamente la Casa Rosa. Todo dentro de un patrimonio inmobiliario que se estima por encima de los cinco millones de euros.
Alquileres, sociedades y compraventas: cómo gestiona los inmuebles
Mario Vaquerizo con su familia. (Foto: Instagram)
El grueso de los ingresos recurrentes sale del edificio de la calle de los Libreros, a un paso de la Gran Vía y la plaza de la Luna: una finca de 1900 con cinco plantas y dos viviendas por planta. De las doce unidades —pisos, trasteros, la antigua portería y dos locales comerciales a pie de calle— la pareja ya controla buena parte, según los documentos consultados por Vanitatis en 2024, que situaban en cinco los inmuebles adquiridos por Vaquerizo: tres a medias con Alaska y uno compartido con su hermana Marta. La estrategia no es la de comprar y vender al ritmo del mercado, sino la de ir sumando pisos uno a uno en el mismo bloque y explotar en alquiler lo que no usa. Uno de los dos locales de planta baja, destinados a renta comercial, ya es suyo, y todos los apartamentos rondan entre los 90 y los 100 metros cuadrados, con un valor aproximado de más de medio millón de euros cada uno.
En el plano societario no hay una patrimonialista al uso: el vehículo conocido es Fangoria S.L., constituida en 1997 por Alaska y Nacho Canut para canalizar conciertos, derechos de autor y colaboraciones, que en su último ejercicio depositado en el Registro Mercantil, el de 2023, superó los dos millones de euros de facturación con un beneficio por encima de los 140.000 euros. Vaquerizo articula además sus contrataciones, cachés y derechos de imagen a través de sociedades mercantiles familiares. En cuanto a las operaciones, la secuencia documentada es de compras sostenidas y ninguna venta: el primer piso de la Gran Vía en 2001 junto a Alaska, un ático de 83 metros con terraza de idéntica superficie en 2005 —valorado cerca del millón— y, en 2017, el chalé de Boadilla del Monte que adquirieron a Bibiana Fernández por unos 550.000 euros y que hoy se tasa por encima de 1,5 millones.
Juanola, marca especializada en el cuidado de la garganta y la voz, ha celebrado su 120 aniversario con un acto institucional en su planta de producción de Sant Quirze del Vallès (Barcelona), donde actualmente continúa fabricando sus productos.
El encuentro, organizado por Angelini Pharma, compañía a la que pertenece Juanola, ha contado con la participación de la alcaldesa de Sant Quirze del Vallès, Elisabeth Oliveras, y representantes del Col·legi de Farmacèutics de Barcelona, quienes han visitado las instalaciones para conocer de primera mano el proceso de elaboración actual de las pastillas Juanola, y poner en valor su legado como marca centenaria.
La historia de Juanola comenzó hace 120 años en el barrio de Gràcia de Barcelona, donde el farmacéutico Manuel Juanola Reixach desarrolló en 1906 una fórmula artesanal para aliviar las molestias de garganta. De aquella fórmula nacieron las primeras pastillas de regaliz Juanola, caracterizadas por su forma de rombo, su color negro y su particular sabor.
Su acogida impulsó rápidamente su crecimiento. Un año después, en 1907, ya se habían vendido más de 100.000 cajas y en 1913 la cifra ascendía a 236.000. Con el paso de los años, otras farmacias de Barcelona comenzaron a comercializar las pastillas y, en 1930, Juanola ya se distribuía por toda España.
Este crecimiento llevó a transformar progresivamente aquella elaboración artesanal en una actividad industrial. En 1940, la familia Juanola inauguró los Laboratorios Juanola en el mismo barrio de Gràcia donde había comenzado su historia, consolidando una trayectoria vinculada desde sus orígenes al conocimiento farmacéutico y al tejido industrial catalán.
Décadas después, en los años noventa, Juanola se incorporó a Angelini Pharma y en el año 2005 la producción se trasladó desde Gràcia a la planta de Sant Quirze del Vallès, donde continúa elaborándose en la actualidad. La nueva planta está equipada con tecnologías modernas, pero mantiene la formulación tradicional con ingredientes naturales y la producción artesanal. En los últimos años se han introducido diferentes sabores y la fabricación de productos de la marca Juanola asciende hoy a casi tres millones de cajas de Juanola al año.
La alcaldesa de Sant Quirze del Vallès, Elisabeth Oliveras, ha destacado que “Juanola es una marca que forma parte de la memoria de varias generaciones y que, después de 120 años, sigue manteniendo aquella voluntad con la que nació: cuidar a las personas y hacerles un poco más fácil el día a día”. Asimismo, ha puesto en valor el papel de la compañía como empresa vinculada al territorio y generadora de actividad económica.
Por su parte, Daniel Gheorghe, director general de Angelini Pharma España, ha señalado que “celebrar los 120 años de Juanola supone reconocer una trayectoria construida sobre la confianza de muchas generaciones, pero también sobre la capacidad de evolucionar e innovar manteniendo nuestros orígenes”.
La trayectoria de Juanola también ha estado vinculada a la evolución del sector farmacéutico en Cataluña. En este sentido, Meritxell Cortés, vocal d’Indústria del Col·legi de Farmacèutics de Barcelona, ha señalado que “somos un motor de referencia a nivel nacional e internacional, impulsando la investigación, el desarrollo tecnológico, la producción de calidad y la generación de empleo cualificado. Plantas como esta en Sant Quirze del Vallès demuestran cómo la tradición y la alta tecnología industrial se dan la mano para seguir aportando valor, salud y bienestar a la sociedad”.
Nestlé ha invertido cerca de 12 millones de euros en España desde 2021 en prácticas de agricultura regenerativa con unos 500 agricultores y ganaderos, un paso más hacia su objetivo de cero emisiones netas en 2050.
La cifra se enmarca en algo más de 112 millones de euros destinados a sostenibilidad en la cadena de valor española en los últimos cinco años. El dinero no se reparte por igual. Va a tres frentes —tomate, cereal y leche— y a las fábricas que dependen de ellos: Miajadas (Cáceres), Pontecesures (Pontevedra), Sebares (Asturias) y La Penilla de Cayón (Cantabria).
En el tomate, el punto de partida es una década de trabajo. La iniciativa Solís Responsable, con certificación de Producción Integrada de Extremadura, ha servido para que todas las salsas que salen de la fábrica extremeña se elaboren con tomate cultivado con rotación de cultivos, setos que atraen fauna útil y cubiertas vegetales en invierno. El balance del programa lo expuso el director general de Nestlé España, Jordi Llach, en un encuentro con medios.
Dónde van los 12 millones: tomate, cereal y leche
El programa de cereal es el más medible. Desde 2021, la compañía ha invertido 1,5 millones de euros con 26 agricultores de Castilla y León y Navarra y prevé cerrar 2027 con 3 millones. Son cerca de 5.000 hectáreas y unas 20.000 toneladas de trigo, avena y cebada que ya se cultivan en campos con rotación, mínimo laboreo y siembra directa. Todo el cereal de las papillas infantiles que se fabrican en La Penilla sale de ahí.
Las granjas cuentan otra historia. Con más de 6 millones de euros y algo más de 110 explotaciones lácteas de Galicia, Asturias y Cantabria —la mayoría de las cuales provee de leche a La Lechera—, el proyecto que la empresa desarrolla con la Fundación Global Nature cerró 2024 con 43.600 toneladas de CO2e menos. Las medidas tienen poco de épico y mucho de eficacia: fertilización individualizada por granja, placas solares, cubrición de las fosas de purines y mejoras de climatización en los establos.
Doce millones de euros no compran suelo vivo de un día para otro: compran rotación, setos y la paciencia de quinientas explotaciones.
Hay un cuarto frente que no aparece en las cifras de emisiones. Desde 2021, más de 40 jóvenes ganaderos han pasado por el programa de agroemprendimiento que Nestlé impulsa en Cantabria junto a Veterinarios Asociados. El relevo generacional importa: sin ganaderos jóvenes no hay leche, ni proveedores a los que exigir mañana.
La transición del campo no se paga con eslóganes, sino con contratos largos que hagan rentable sembrar de otra manera.
La letra pequeña: qué mide de verdad la agricultura regenerativa
Aquí empieza lo incómodo. El 40% de reducción media de CO2e que la compañía atribuye al programa de cereal no aclara si se calcula por hectárea, por tonelada de grano o sobre el total del proyecto. Tampoco consta una verificación externa del porcentaje. No es una acusación: es lo que falta para que lo regenerativo deje de ser una etiqueta y pase a ser una métrica comparable entre proveedores.
Con el calendario ocurre algo parecido. Los datos de las granjas lácteas se cierran a finales de 2024 y el objetivo de cero emisiones netas está fijado en 2050. Entre una fecha y otra hay 26 años y varias renovaciones de contratos. La letra pequeña manda.
📊 Impacto ecológico en cifras
CO2e evitado: 43.600 toneladas acumuladas al cierre de 2024 en las granjas lácteas y una reducción media del 40% en el programa de cereal.
Superficie implicada: cerca de 5.000 hectáreas de cereal en Castilla y León y Navarra, los campos de tomate de Extremadura y más de 110 granjas de leche.
Inversión: 12 millones de euros en España desde 2021, con 1,5 millones en el frente cerealista y previsión de llegar a los 3 millones en 2027.
Equivalencia tangible: unos 500 agricultores y ganaderos que abastecen a las fábricas de Miajadas, Pontecesures, Sebares y La Penilla de Cayón.
Del proveedor al carrito: así se mueve toda la cadena
Nestlé cifra en casi dos tercios las emisiones globales de gases de efecto invernadero ligadas a la agricultura y la ganadería, un cálculo con el que justifica dónde pone el dinero. Sea cual sea el porcentaje exacto, el peso de la cadena agroalimentaria en su balance es indiscutible: es su Scope 3, la parte que no controla directamente y que domina su huella. De ahí que la inversión vaya a los proveedores y no a las fábricas.
Cuando un comprador de este tamaño condiciona la materia prima a prácticas concretas, el efecto llega al agricultor que firma, al que aún no firma y, al final, al precio del estante. La CSRD europea obliga ya a las grandes empresas a reportar estas emisiones con verificación limitada de un tercero, y los estándares que validan los objetivos climáticos exigen recortes reales antes de recurrir a compensaciones. Lo que era un relato de marca se convierte en una partida auditable.
Lo que aún no cuadra: netas no es cero
Conviene separar compromiso de acción. Los 12 millones invertidos y las 43.600 toneladas ya evitadas son hechos consumados. El objetivo de 2050 es todavía una intención, y la palabra clave es netas: permite que una parte del ajuste llegue vía compensación o captura, no vía reducción directa. El estándar de la Science Based Targets initiative (SBTi) exige precisamente eso, recortes profundos primero y neutralización de lo residual después.
El precedente interno juega a favor. Solís Responsable arrancó hace más de una década y hoy es una rutina de compra, no un piloto de marketing. Ese es el rasgo que distingue un plan que aguanta de un anuncio que caduca. Pero el modelo arrastra una dependencia evidente: quien paga la transición es el comprador mientras le interese, y el suelo mejorado queda en la explotación. Si cambia la política de compras, el agricultor conserva la inversión y pierde el contrato.
De ahí que la métrica que falta importe tanto como el dinero. Sin un indicador consensuado, y sin auditoría, la agricultura regenerativa seguirá siendo un paraguas donde cabe casi todo. Con él, se convierte en lo que ya es en estas 500 explotaciones: una forma más barata de mantener el suelo productivo durante las próximas décadas.
🌍 El Impacto Real para el Futuro
Beneficio medible: 43.600 toneladas de CO2e menos acumuladas al cierre de 2024 y un 40% de recorte medio en el cereal de casi 5.000 hectáreas.
Modelo que cambia: la compra de materia prima deja de decidirse solo por precio y pasa a exigir rotación, cubiertas vegetales y fertilización ajustada.
Para las próximas generaciones: un suelo con más materia orgánica retiene más agua y más carbono, y sostiene la producción cuando el clima aprieta.
Dos camiones rotulados con el logotipo de Nvidia y presentados como transporte de chips de Nvidia para IA fueron robados en California. Dentro solo había arena: nueve toneladas por remolque.
Los dos contenedores pertenecían a PlusAI, una empresa estadounidense que desarrolla sistemas para la conducción autónoma y que utiliza chips de Nvidia en sus tecnologías. La arena no era un error de carga. Simula el peso de una carga en las pruebas en carretera de la compañía, que así comprueba el comportamiento de sus vehículos en condiciones lo más próximas posible a las reales. Un procedimiento habitual en el desarrollo de vehículos pesados, y también el motivo por el que el botín resultó ser humo.
Claves de la operación
Nueve toneladas de arena por remolque. La carga robada carecía de valor comercial y no contenía GPU, servidores ni componentes electrónicos, según la propia empresa.
El logotipo de Nvidia como hipótesis del móvil. La vicepresidenta de márketing de PlusAI sostiene que la rotulación pudo convertir los remolques en objetivo de los ladrones.
Investigación abierta en Fremont. Los vehículos aparecieron en pocas horas, pero la policía no ha identificado a los autores ni el motivo del robo.
El logotipo como cebo: cuando la marca pesa más que la carga
El robo se produjo de noche, con los dos remolques estacionados y sin la carga electrónica que anunciaba su rotulación. Los agentes han documentado marcas visibles compatibles con un intento de forzar la apertura, aunque ni la arena ni ninguna otra parte de los vehículos fue sustraída.
La propia PlusAI denunció los hechos. Según relató Lauren Kwan, vicepresidenta de márketing de la empresa, un amigo de un empleado vio los dos remolques aparcados cerca de las oficinas de otra compañía. Al no saber que habían sido robados, avisó a la plantilla. Tras las comprobaciones oportunas, la firma informó a las fuerzas de seguridad, que localizaron los vehículos en cuestión de pocas horas.
La hipótesis que maneja la compañía apunta directamente a la rotulación. Kwan considera que la inscripción de Nvidia pudo convertir los remolques en un objetivo para los ladrones. La policía de Fremont confirmó el viernes que el caso sigue siendo objeto de investigación y precisó que, por el momento, se desconocen los autores del delito y cuál fue el móvil. ‘En los diez años de actividad de la empresa nunca nos había ocurrido nada parecido’, explicó la directiva.
Nadie se llevó nada porque no había nada que llevarse; el botín era la expectativa, no la carga.
El hardware de IA ya viaja como material sensible
El episodio revela hasta qué punto la escasez de aceleradores ha reordenado la percepción de valor dentro del sector. Un remolque con la marca de referencia de la computación acelerada se lee como material sensible, aunque dentro viajen nueve toneladas de arena. El ladrón no consultó el inventario: se guio por el logotipo.
Las consecuencias operativas son menos vistosas y bastante más caras. Mover hardware crítico exige ahora protocolos de seguimiento, escolta, y vigilancia que hasta hace poco se reservaban a la electrónica de consumo de gama alta. PlusAI ya estudia medidas adicionales para proteger sus vehículos, después de un incidente que su propia dirección califica de insólito.
Solo era arena.
PlusAI y el coste oculto de depender de Nvidia
PlusAI lleva una década desarrollando sistemas de conducción autónoma y jamás había registrado un episodio semejante. Su caso ilustra una dependencia poco discutida: la IA se apoya en hardware físico que viaja por carretera y queda expuesto a la delincuencia común. La rotulación comercial, que debería funcionar como activo de marca, opera aquí como pasivo de seguridad.
La paradoja tiene lectura española. El supercomputador MareNostrum 5, instalado en Barcelona, incorpora aceleradores de Nvidia, y buena parte del discurso público sobre soberanía tecnológica descansa sobre equipos fabricados fuera que llegan por vía logística convencional. En el IBEX 35, grupos como Indra o Telefónica construyen sus planes de crecimiento sobre infraestructura importada y comparten la misma exposición a los cuellos de botella de suministro.
El riesgo de fondo no es el robo de dos remolques, sino la concentración. Nvidia es el proveedor de referencia de los aceleradores que entrenan la IA y cualquier tensión en su cadena se traslada al resto del sector, incluidos los fabricantes de vehículos autónomos que compran sus chips. Esa posición explica los márgenes y también la ansiedad de sus clientes.
La próxima cita para medir esa presión es la publicación de resultados trimestrales de Nvidia, que suele llegar en noviembre, y su conferencia GTC, que la compañía celebra habitualmente en el primer trimestre. Ninguna de las dos hablará de camiones ni de arena. Si los incidentes logísticos se multiplican, en cambio, la seguridad física entrará en la factura de desplegar inteligencia artificial, y ese coste no aparece en ninguna diapositiva de márgenes.
La salida a bolsa de OpenAI seguirá sin fecha. Sam Altman ha condicionado el estreno bursátil a poder formular garantías sólidas sobre la seguridad de sus modelos de inteligencia artificial, y no ha puesto un horizonte temporal sobre la mesa.
El consejero delegado respondió así en el turno de preguntas con periodistas posterior a su conferencia DevDay. Mantendrá el ritmo de avance en IA, dijo, pero ese mismo progreso obliga a elevar el listón de las promesas de seguridad antes de abrir el capital a los mercados. La compañía lleva meses en el centro de la especulación sobre cuál será su valoración cuando dé el paso definitivo.
Altman no fijó plazos ni cifras concretas. La única condición explícita que puso sobre la mesa es poder hacer afirmaciones de seguridad con confianza, según el relato que recoge The Verge. Traducido al terreno del inversor, significa que el folleto de la operación no saldrá hasta que la empresa crea que puede defenderlo ante un regulador.
Hay una segunda parte del mensaje que conviene no perder de vista. El propio Altman admitió que esperar demasiado para salir a bolsa sería malo para el mundo, una fórmula que deja abierta la puerta a que el freno no sea indefinido. La compañía navega así entre dos presiones: la de los socios que quieren liquidez y la de los supervisores que exigen controles antes de permitir el desembarco en el parqué.
Claves de la operación
Sin fecha ni hoja de ruta pública. Altman no ha comprometido un calendario para la salida a bolsa y evita dar pistas sobre el trimestre en el que podría activarse.
La seguridad como condición, no como eslogan. La cúpula liga la operación a poder sostener afirmaciones verificables sobre el comportamiento de sus modelos ante reguladores y clientes corporativos.
Valoración récord en el limbo. Meses de especulación sobre una de las mayores valoraciones del sector privado quedan pendientes de un hito que no termina de llegar.
El calendario bursátil no depende solo de la voluntad de la cúpula. Cualquier salida a bolsa de este tamaño obliga a publicar información que hoy se mantiene lejos del escrutinio: estructura de costes, dependencia de proveedores de cómputo y exposición a litigios. Eso explica que el discurso de la seguridad funcione también como escudo frente al folleto.
Un CEO que condiciona su salida a bolsa a la seguridad de sus modelos está negociando dos cosas a la vez: el precio y el relato regulatorio.
En el sector, la lectura es competitiva. Anthropic, Google DeepMind y xAI no esperan a nadie. Cada trimestre que OpenAI pasa fuera del parqué es tiempo que sus rivales aprovechan para firmar contratos empresariales y captar talento con ofertas que incluyen acciones cotizadas. La liquidez, al final, es un argumento de contratación.
Por qué la seguridad se ha convertido en el cuello de botella del mercado
La seguridad de los modelos ha dejado de ser un asunto de laboratorio para convertirse en en un factor de valoración. Los inversores institucionales que estudian entrar en el capital de OpenAI quieren ver controles auditables antes de firmar un cheque de miles de millones. La razón es simple: un incidente grave no solo daña la reputación, también abre la puerta a demandas y a sanciones regulatorias.
El escrutinio real llega, sin embargo, con los números: cuánto cuesta entrenar cada modelo, cuánto depende de un puñado de proveedores de chips y cuánto de sus ingresos viene de contratos que podrían renegociarse. Ninguno de esos datos se publica hoy con la precisión que exige un folleto de salida a bolsa. La propia empresa mantiene su página oficial como escaparate hacia el regulador y hacia el cliente.
Anthropic, Google y xAI aprietan sin esperar a nadie
El retraso tiene un coste competitivo que no aparece en ningún balance. Anthropic ha convertido la seguridad en su principal tarjeta comercial y la usa como argumento ante clientes corporativos. Google DeepMind juega con la ventaja de un gigante cotizado que ya rinde cuentas cada trimestre. Y xAI compite por el mismo talento con la promesa de proyectos más rápidos y menos atados a comités.
OpenAI, mientras, no puede ofrecer acciones cotizadas como moneda de pago. Sus empleados cobran en instrumentos privados cuya liquidez depende de rondas secundarias, no de un mercado abierto. En una guerra por el talento donde las retribuciones se miden en participaciones, esa diferencia pesa más de lo que parece.
Lo que la espera de OpenAI significa para el inversor europeo
La demora tiene una derivada que en Madrid se sigue con interés. Varias compañías del IBEX 35 han situado la IA generativa en el centro de su discurso ante inversores. Telefónica la ha integrado en sus servicios digitales e Indra la ha colocado como eje de su apuesta tecnológica. Todas necesitan proveedores estables, auditables y con responsabilidad clara.
Un OpenAI que retrasa su salida a bolsa para poder demostrar seguridad envía un mensaje ambiguo al cliente empresarial europeo. Por un lado, admite que la tecnología todavía no ofrece garantías plenas. Por otro, anticipa un estándar de control al que tendrán que adaptarse quienes la contraten. Con el calendario de la AI Act avanzando por fases, esa tensión entre innovación y cumplimiento no hará más que crecer.
El riesgo para la compañía es de credibilidad. Si el discurso de la seguridad se percibe como una excusa para aplazar la transparencia, los inversores lo leerán como una señal de debilidad, no de prudencia. Si, en cambio, la empresa consigue convertir ese estándar en una ventaja frente a rivales menos escrupulosos, habrá encontrado algo más valioso que una salida rápida a bolsa.
Queda un hito que el mercado seguirá de cerca: el próximo movimiento de capital del sector. Cualquier ronda, acuerdo de cómputo o alianza con un fabricante de chips dará pistas sobre el calendario real de la operación. La empresa puede permitirse esperar. Lo que no puede permitirse es que la espera se lea como un problema.
OpenAI lanza Dots, agentes de IA siempre activos que compiten cara a cara con Muse, el asistente de Meta. La compañía desveló la nueva familia durante su conferencia DevDay, celebrada el martes, y la presentó como el salto desde el chatbot que responde cuando se le pregunta hasta el asistente que trabaja sin que nadie se lo pida.
Los Dots operan en segundo plano sobre su propio ordenador en la nube, con acceso a un navegador y conexión con más de 4.000 aplicaciones compatibles. Aprenden de las preferencias del usuario con el paso del tiempo y se comunican a través de una interfaz muy parecida a la de los mensajes de texto. También admiten llamadas de voz desde ChatGPT en web, escritorio y móvil, y cada uno se representa con un avatar personalizable, igual que el producto de Meta. Los detalles del anuncio quedan recogidos en la web oficial de OpenAI.
Claves de la operación
GPT-6 Astra es el motor de los Dots. El modelo más capaz de la casa sostiene a unos asistentes que no esperan instrucciones, sino que se adelantan a ellas dentro de las aplicaciones conectadas.
Más de 4.000 aplicaciones en el ecosistema. La potencia real no está en el modelo, sino en cuántos servicios puede tocar el agente sin que el usuario abra una pestaña.
Respuesta directa al Muse de Meta. OpenAI replica el formato de avatar, la interfaz conversacional y el tono amable que su rival utilizó para acercar los asistentes al gran público.
El motor es lo que menos sorprende. GPT-6 Astra sostiene toda la operación y desplaza la discusión al terreno que OpenAI prefiere: la orquestación por encima del parámetro. Los Dots no llegan como una función escondida dentro de ChatGPT, sino con identidad propia, memoria propia y su propio hilo de conversación.
La pugna ya no se libra en el prompt
Hasta ahora, la competencia entre asistentes se medía en la calidad de una respuesta. Ese marco se ha roto. El terreno de juego es la permanencia, no la precisión: quien logre que su agente permanezca abierto todo el día se queda con el usuario y con sus datos.
Meta golpeó primero con Muse y OpenAI responde con el mismo lenguaje visual y una promesa más ambiciosa: hacer ‘casi cualquier cosa’ dentro de las aplicaciones conectadas, según la descripción que la compañía ofreció durante la presentación. La fórmula es tan amplia que resulta imposible de auditar. Ahí empieza el problema.
Amazon empuja en la misma dirección con Alexa+ y Google ensaya asistentes que actúan sobre Workspace. La diferencia es de grado, no de concepto. Cuatro plataformas construyen el mismo producto a la vez y ninguna ha explicado todavía quién paga la factura de tener millones de agentes despiertos las 24 horas.
Un agente que nunca se apaga no se mide por lo que acierta, sino por lo que cuesta mantenerlo encendido cada mes.
El coste de cómputo es la variable que ninguna hoja de ruta resuelve. Un asistente que nunca duerme consume recursos de forma continua, incluso cuando el usuario no está delante. Ese gasto se traslada a la suscripción o se diluye en el margen. Ambas opciones tienen consecuencias en la cuenta de resultados.
El negocio detrás del avatar
La pregunta que se hace el sector en voz baja es si los Dots son un producto o una posición defensiva. Meta enseñó el camino con Muse y OpenAI ha tardado menos en copiar el envoltorio que en explicar cómo se gana dinero con él. Los avatares personalizables son una decisión de distribución, no de ingeniería: sirven para que el asistente deje de dar miedo.
Hay una lectura más incómoda. Cuando el agente tiene su propio ordenador, un navegador y acceso a miles de aplicaciones, la superficie de riesgo crece en la misma proporción que la utilidad. Una instrucción malinterpretada se ejecuta sola. Bruselas ya diseñó obligaciones reforzadas para los sistemas de alto riesgo y su despliegue va por tramos; la transparencia sobre cómo decide un agente sigue siendo el punto débil de toda la categoría.
España, banco de pruebas para los asistentes que actúan solos
El mercado español no es ajeno a este movimiento. Telefónica selló en 2024 un acuerdo con OpenAI para llevar sus modelos a la atención al cliente, un antecedente que colocó a la operadora entre las primeras grandes empresas europeas en meter IA generativa en su operativa diaria. Aquello era asistencia; el siguiente paso, con agentes que ejecutan tareas, es de otra naturaleza. Cambia el volumen de decisiones automatizadas y cambia, sobre todo, quién asume el error cuando el sistema se equivoca.
Dentro del IBEX 35, Telefónica e Indra han colocado la IA en el centro de su discurso inversor, aunque con exposiciones muy distintas: la primera depende de millones de interacciones diarias con clientes finales, la segunda vende capacidad tecnológica a terceros. Para ambas, memoria, contexto, permisos, y persistencia dejan de ser un proyecto de innovación y pasan a ser una línea de gasto con retorno exigible.
Observamos un detalle que la presentación dejó abierto: cuántos de esos 4.000 servicios funcionan de verdad y cuántos son integraciones declaradas sin uso real. La cifra es vistosa. No equivale a adopción.
El próximo hito no está en una nota de prensa, sino en los números. La compañía tendrá que explicar cómo factura el tiempo de cómputo de los Dots y qué ocurre cuando el usuario deja de pagar. Mientras llega, el tramo de alto riesgo de la normativa europea previsto para agosto de 2027 seguirá siendo el calendario que ninguna plataforma puede ignorar.