Cetelem descubre el nuevo papel de la IA en las compras: recomendaciones, precios y ofertas

La inteligencia artificial ha dejado de ser una herramienta reservada para determinados perfiles tecnológicos para convertirse en un nuevo acompañante del consumidor. Buscar un producto, comparar precios, consultar opiniones o pedir una recomendación son acciones que cada vez más españoles realizan con ayuda de una IA antes de sacar la tarjeta de crédito. Así lo refleja el estudio ‘La IA en el proceso de compra del consumidor español’, elaborado por El Observatorio Cetelem a partir de una encuesta online a 1.000 españoles mayores de edad.

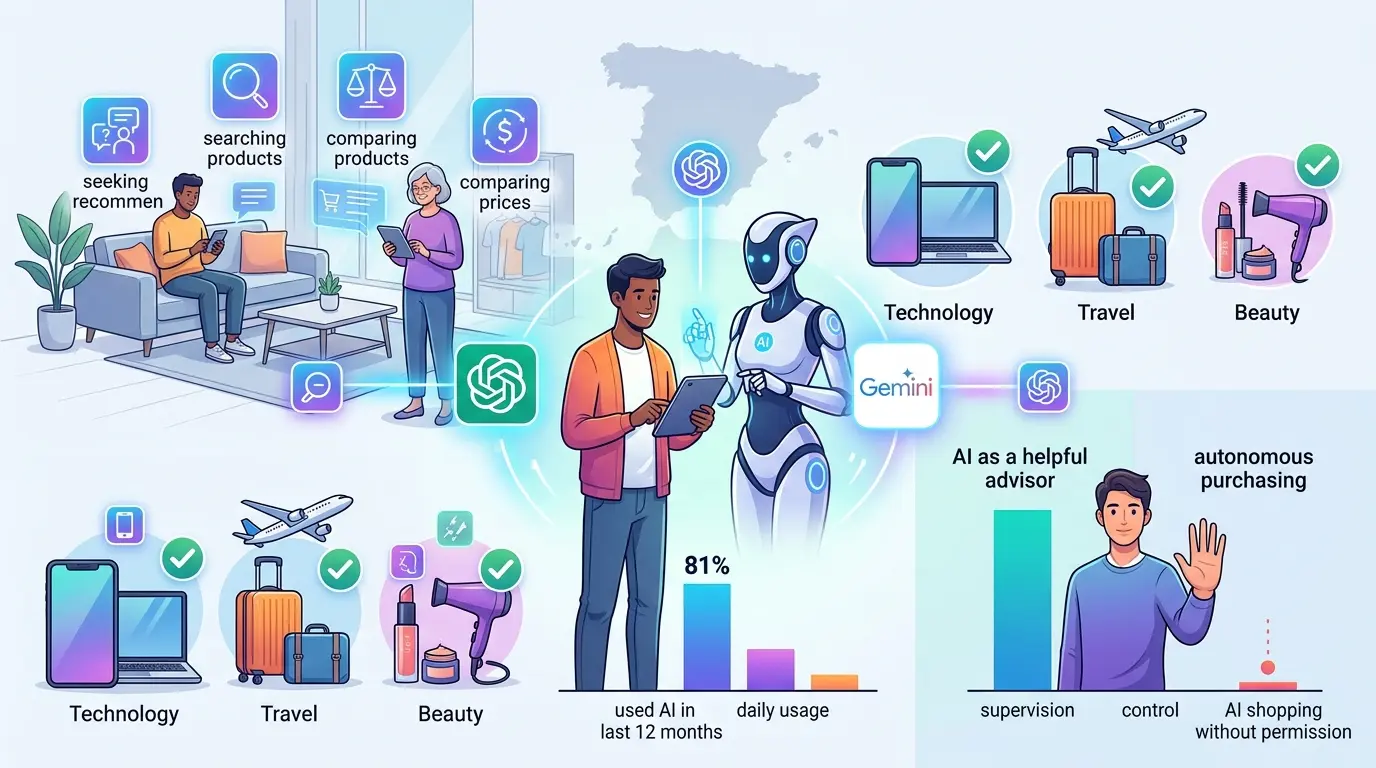
En este sentido, el avance es especialmente significativo si se tiene en cuenta la rapidez con la que se ha extendido esta tecnología. El 81% de los encuestados asegura haber utilizado alguna herramienta de IA generativa durante los últimos 12 meses, mientras que un 22% afirma hacerlo diariamente. El porcentaje de usuarios diarios prácticamente alcanza al de quienes recurren a estas herramientas de manera puntual, que se sitúa en el 27%. Entre los mayores de 65 años, sin embargo, todavía existe una mayor distancia: el 53% asegura no haber utilizado nunca una IA generativa.

Cuando la inteligencia artificial entra directamente en el proceso de compra, su presencia es todavía mayor. El 83% de los encuestados que utilizan IA afirma haber recurrido a ella en algún momento para comprar. La tecnología se utiliza, sobre todo, como una herramienta de consulta. El 48% la emplea para pedir recomendaciones, el 39% para buscar productos, el 36% para compararlos y el 32% para comparar precios. También sirve para resumir opiniones de otros compradores, encontrar ofertas o buscar alternativas más económicas.

«La compra directa, en cambio, todavía queda muy lejos. Solo el 3% de quienes han utilizado IA durante un proceso de compra asegura haber comprado directamente a través de ella»

Liliana Marsán, responsable de El Observatorio de Cetelem

Siguiendo esta línea, en cuanto a las herramientas, el mercado está claramente concentrado. ChatGPT aparece como la opción más utilizada, con un 74,6% de las menciones, seguido de Gemini, con un 55,1%. A bastante distancia aparecen Claude, Meta AI, Copilot y Perplexity.
El caso que llega a tribunales tras el aviso médico: por qué no debes usar ChatGPT para dolencias
Fuente: Agencias

Tecnología, viajes y belleza: los productos que más se compran por recomendación de la IA

En este contexto, la influencia de la inteligencia artificial no es igual en todos los sectores. Tecnología, viajes y belleza son las tres categorías en las que más españoles reconocen haber comprado algún producto o servicio gracias a una recomendación de IA. En concreto, la tecnología concentra el 39,2% de las menciones, seguida de los viajes, con un 28,8%, y la belleza, con un 19,8%. Después aparecen moda, ocio, alimentación y electrodomésticos.

La explicación está, en buena medida, en el propio papel que el consumidor concede actualmente a estas herramientas. La IA no sustituye todavía a la decisión de compra, sino que actúa como una especie de asesor capaz de reunir información y reducir el tiempo necesario para tomarla. Puede comparar productos, analizar opiniones o plantear alternativas que el consumidor quizá no habría encontrado por sí mismo.Pero también empieza a modificar el resultado final de la compra.

Concretamente, casi la mitad de los usuarios de IA que la han utilizado durante un proceso de compra, el 49,5%, reconoce haber adquirido alguna vez un producto que inicialmente no tenía previsto comprar después de recibir una recomendación de la herramienta. El porcentaje asciende hasta el 68% entre los consumidores de 25 a 29 años. La IA también puede llevar al consumidor hacia productos de mayor precio. Un 54,4% asegura haber elegido alguna vez una opción más cara porque la herramienta consideraba que ofrecía una mejor relación entre calidad y precio. Entre los consumidores de 25 a 29 años, el porcentaje alcanza el 66%.
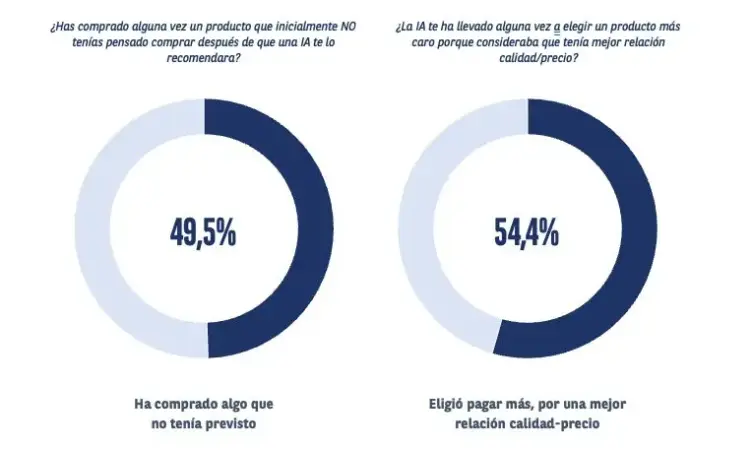
Impacto IA_Cetelem
Fuente: Cetelem

No obstante, esto no significa necesariamente que el consumidor perciba la recomendación como una invitación a gastar más. De hecho, el ahorro también aparece como uno de los principales argumentos para utilizar estas herramientas. Solo un 18% de los usuarios afirma no haber ahorrado nada gracias a la IA durante los últimos 12 meses. El tramo más habitual es el de entre 50 y 100 euros, señalado por el 23,8% de los encuestados.

Aun así, la IA todavía no ha conseguido desplazar a las fuentes tradicionales de confianza. Familia y amigos continúan siendo la referencia principal para elegir un producto, con el 50,2% de las menciones, seguidos por los expertos profesionales, con el 45%, y las opiniones de otros compradores, con el 35,8%. La IA aparece con un 22,7%, prácticamente al nivel del vendedor de tienda.

El consumidor quiere ayuda de la IA, pero no que compre por él

El siguiente paso de esta evolución es la llamada IA agéntica, es decir, sistemas capaces no solo de recomendar, sino también de ejecutar determinadas acciones. Y aquí el consumidor español introduce una frontera bastante clara. Los usuarios están dispuestos a delegar determinadas tareas. El 63,6% permitiría que una IA le hiciera recomendaciones, el 48,7% que negociara o buscara el mejor precio y el 43,5% que eligiera entre varias opciones. Sin embargo, apenas un 1,2% permitiría que realizara una compra sin pedir autorización.

Cuando se plantea directamente la posibilidad de que una IA que conoce sus gustos, necesidades y presupuesto compre automáticamente en su nombre, seis de cada diez usuarios se muestran contrarios a permitirlo sin supervisión. Solo el 10,1% lo aceptaría sin reservas. Además, casi la mitad, el 48,1%, no permitiría a la herramienta gastar ninguna cantidad sin autorización. Entre quienes sí estarían dispuestos a delegar, el límite más habitual se encuentra entre los 50 y los 100 euros.

Los sectores donde existe mayor disposición a delegar son precisamente aquellos en los que la compra puede resultar más rutinaria. El ocio encabeza la lista, con un 23,9%, seguido de la compra semanal de alimentación, con un 23,2%, y la gasolina o recarga, con un 20,8%. Moda, viajes y tecnología aparecen después. La relación con la IA cambia cuando entra en juego el dinero. El 77% de los usuarios querría contar con un asistente que buscara continuamente los mejores precios y ofertas.

El 64,3% utilizaría una IA para decidir si puede permitirse una compra y el 69,4% confiaría en ella para recomendarle la forma de pago más adecuada. Además, el 73% aceptaría que le avisara cuando una compra pudiera comprometer su presupuesto y el 62,4% llegaría a renunciar a esa compra si su asistente se lo recomendara. El precio de esta ayuda sería, sin embargo, una mayor cesión de información personal. El historial de compras es el dato que más consumidores permitirían analizar a una IA, con un 29,7%, seguido de las búsquedas, con un 25,1%. Las conversaciones, el correo electrónico, la ubicación, los ingresos y los movimientos bancarios generan un mayor nivel de recelo.

hay un elemento capaz de modificar esta percepción: el ahorro. El 64,9% aceptaría compartir más datos personales si tuviera la garantía de ahorrar al menos 500 euros al año.

Liliana Marsán, responsable de El Observatorio de Cetelem

Pese a todos estos avances, el consumidor español todavía quiere conservar el mando. El 58,2% prefiere seguir buscando y comparando por sí mismo, aunque utilice la IA como apoyo, frente a un 22,1% que estaría dispuesto a delegar totalmente en ella la selección de sus compras. El estudio deja así una fotografía clara de esta transición: la inteligencia artificial ya forma parte del proceso de compra, pero todavía existe una diferencia entre utilizarla como asesor y dejar que tome la decisión final.
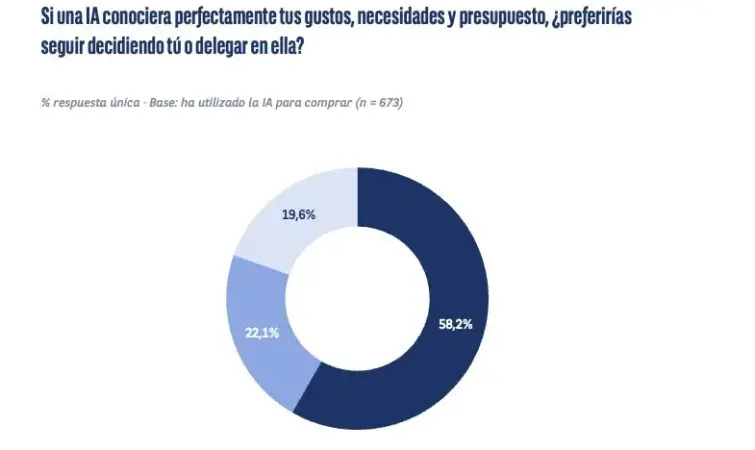
IA_Cetelem
Fuente: Cetelem

A esta cautela se suma la preocupación por la transparencia. El 83% considera que una recomendación patrocinada debería identificarse claramente y un 78,2% teme que las empresas utilicen la IA para determinar cuánto está dispuesto a pagar cada consumidor. Además, el 75,2% considera injusto que dos consumidores paguen precios diferentes por el mismo producto en función de su perfil.

La conclusión del estudio apunta, por tanto, a un consumidor que ya ha incorporado la IA a sus hábitos de compra, pero que todavía establece límites claros cuando la tecnología pretende actuar por su cuenta. La IA acompaña, recomienda, compara y puede incluso modificar una decisión de compra. Lo que todavía no hace de forma generalizada es sustituir al consumidor.
Las empresas ya tienen más de un millón de viviendas en España: así crece el poder del ladrillo corporativo

Las sociedades privadas ya acumulan 1,07 millones de viviendas en España, una cifra que refleja el creciente peso de las empresas en el mercado residencial. El fenómeno se concentra especialmente en las grandes ciudades y zonas turísticas, mientras que un grupo reducido de compañías concentra una parte significativa de este parque inmobiliario.

El dato procede del Catastro de 2025 y contabiliza 1.076.753 viviendas propiedad de empresas privadas, equivalentes al 4% del parque residencial analizado, sin incluir los territorios forales de País Vasco y Navarra. Más que el volumen total, uno de los aspectos que más llama la atención es su distribución: el 5% de las empresas propietarias concentra el 52% de todas estas viviendas.

563 sociedades concentran una cuarta parte

La concentración aumenta todavía más cuando se observa el grupo de grandes propietarios. Según los datos analizados a partir del Catastro, 563 sociedades cuentan con más de un centenar de viviendas cada una y, en conjunto, reúnen aproximadamente una cuarta parte de todo el parque residencial en manos empresariales.

Skyline Madrid Merca2
Stoneweg saca al mercado viviendas en Skyline Madrid. Fuente: Agencia

El mercado, por tanto, no está compuesto únicamente por grandes fondos o compañías inmobiliarias. También aparecen sociedades con carteras más pequeñas, patrimoniales y empresas que poseen inmuebles por diferentes motivos. Sin embargo, la distribución de la propiedad muestra que una parte considerable está en manos de operadores con capacidad para acumular decenas o cientos de activos.

El fenómeno adquiere especial relevancia en un momento en el que la vivienda se ha convertido en uno de los principales activos de inversión en España.

Más de 185.000 viviendas de empresas están destinadas al alquiler

El peso empresarial también se deja notar en el mercado del arrendamiento. De las más de un millón de viviendas contabilizadas a nombre de sociedades, al menos 185.000 están destinadas al alquiler. El Banco de España sitúa en torno al 8% la participación de las empresas en el mercado del alquiler residencial.

No obstante, los datos del organismo supervisor muestran que el mercado español continúa estando dominado por los propietarios particulares. En torno al 90% de los arrendadores son personas físicas, por lo que la presencia empresarial, aunque significativa, todavía representa una parte minoritaria del conjunto.

Esto permite poner en contexto el millón de viviendas empresariales: no significa que las compañías controlen la mayor parte del parque residencial español, sino que su presencia como propietarios de activos residenciales ha alcanzado una dimensión relevante.

Madrid, Cataluña, Andalucía y Valencia concentran el fenómeno

La propiedad empresarial tampoco se distribuye de manera homogénea por España. Las mayores concentraciones aparecen en Cataluña, Madrid, Andalucía y la Comunidad Valenciana, territorios que combinan grandes áreas metropolitanas, actividad económica, mercados turísticos y una elevada demanda residencial.

El componente geográfico resulta especialmente importante para entender la estrategia de inversión inmobiliaria. Las empresas tienden a concentrar sus activos allí donde existe una demanda suficiente para mantener la ocupación y preservar el valor de las propiedades.

Las mayores concentraciones aparecen en Cataluña, Madrid, Andalucía y la Comunidad Valenciana

En algunas localidades el peso llega a ser mucho mayor que la media nacional. El análisis del Catastro recoge, por ejemplo, municipios en los que los grandes tenedores empresariales representan una parte especialmente elevada del parque residencial.

Las empresas compraron más viviendas en 2025

La tendencia también se refleja en el ritmo de adquisición. Según los datos analizados del Catastro, 2025 fue el año en el que las empresas compraron más viviendas desde 2007. El dato llega en un momento de fuerte actividad inmobiliaria, aunque durante el propio ejercicio las sociedades también vendieron un volumen importante de inmuebles.

Vodafone Empresas
Fuente: Vodafone

El contexto de fondo es un mercado residencial caracterizado por una oferta insuficiente. En 2025 se incorporaron unas 95.000 viviendas nuevas al parque, mientras que se crearon cerca de 239.000 hogares, de acuerdo con los datos del Ministerio de Vivienda y el INE. Es decir, la nueva oferta residencial cubrió aproximadamente el 40% de los nuevos hogares creados durante el ejercicio.

A esta tensión se suma la previsión del Banco de España, que ha elevado hasta un millón de viviendas el déficit estimado para 2028 si no aumenta suficientemente la oferta.

El ladrillo gana peso como activo empresarial

La acumulación de viviendas por parte de sociedades se produce, por tanto, en un mercado donde el residencial ha ganado atractivo como activo de inversión. Las compañías pueden utilizar los inmuebles para obtener rentas mediante alquiler, desarrollar promociones, mantener patrimonio o realizar operaciones de compraventa.

El fenómeno también conecta con el crecimiento de otros vehículos de inversión inmobiliaria. Las socimis que operan en España superan ya los 50.000 millones de euros en propiedades, según un estudio de Armanext recogido por CincoDías, mientras su capitalización bursátil ronda los 34.000 millones.

El mercado residencial español sigue estando mayoritariamente en manos de particulares, pero el avance de las carteras empresariales introduce un nuevo elemento en el mapa inmobiliario: más de un millón de viviendas ya tienen detrás a una sociedad privada como propietaria, con una concentración especialmente elevada entre los grandes tenedores.

La evolución de estas carteras será uno de los factores que habrá que seguir para comprobar hasta qué punto el capital empresarial continúa ganando presencia en el mercado residencial español.

¿Es malo el diésel de las gasolineras automáticas? Lo que concluye el análisis de la OCU

La OCU acaba de zanjar una discusión que se repite cada vez que alguien llena el depósito en una estación automática: ¿el diésel que sale de esas bombas es peor que el de una gasolinera de toda la vida? La duda viene de lejos, alimentada por comentarios de bar y algún que otro mecánico de confianza.

Pero los números mandan más que los rumores. Y el veredicto de la organización de consumidores, tras meses de trabajo de campo, desmonta uno de los mitos más extendidos entre quienes conducen diésel en España.

La OCU responde a la pregunta que todo conductor diésel se ha hecho alguna vez

El estudio no ha sido improvisado. La OCU analizó 40 muestras de diésel y otras tantas de gasolina 95 recogidas en 26 cadenas distintas, entre ellas varias estaciones automáticas de hipermercado y marcas low cost. Se midieron siete parámetros de calidad distintos, desde el poder calorífico hasta el contenido en agua o partículas.

El resultado es contundente: ninguna de las muestras superó los límites legales establecidos, y las pocas diferencias detectadas no guardaban relación alguna con el precio ni con el tipo de estación. Dicho de otra forma, pagar más no garantiza un diésel mejor.

Por qué el combustible sale igual aunque la gasolinera sea distinta

La explicación tiene que ver con cómo funciona realmente el sector. En España el crudo se refina en apenas ocho plantas, y desde ahí se distribuye por oleoductos y centros logísticos comunes a prácticamente todas las marcas, grandes o pequeñas.

Eso significa que, salvo excepciones puntuales, el gasóleo que llega a una gasolinera automática de un polígono y el que despacha una gran petrolera en plena ciudad puede haber salido literalmente del mismo depósito. Lo que cambia es el margen comercial, no la calidad del producto.

Youtube video

Cuánto te puedes ahorrar si dejas atrás el miedo a las automáticas

Aquí es donde el informe de la OCU se pone realmente interesante para el bolsillo. Elegir bien dónde repostar no es un capricho: la diferencia entre la gasolinera más cara y una automática o gasolineras de bajo coste puede alcanzar los 0,20 euros por litro en algunas zonas.

Llevado a la práctica, para un depósito habitual de 70 litros de diésel el ahorro medio ronda los 10,50 euros frente a una gran cadena, y algo menos si se compara con otra marca low cost. Repetido cada semana, ese gesto se nota:

  • Hasta 300 euros al año de ahorro en gasolina eligiendo bien la estación.
  • Hasta 250 euros al año en diésel frente a las grandes marcas.
  • Diferencias de precio que llegan al 20% entre unas cadenas y otras según la provincia.
  • Ni una sola muestra de diésel low cost fuera de los límites legales de calidad.

El mito del motor estropeado, a examen

Circula la idea de que repostar siempre en gasolineras baratas acaba pasando factura al motor a largo plazo: más averías, más consumo, menos rendimiento. La OCU, junto con la Agencia Española de Consumo, ha revisado este punto varias veces y no ha encontrado diferencias significativas ni en protección del motor ni en consumo real.

Los talleres tampoco reportan un patrón de averías asociado a repostar en automáticas. Lo que sí influye, y mucho más, es un mantenimiento descuidado del vehículo o un uso de aditivos de dudosa procedencia, algo que nada tiene que ver con el tipo de estación elegida.

Youtube video

Dónde encontrar las automáticas más baratas cerca de casa

Saber que el diésel es igual de bueno sirve de poco si no sabes dónde está la gasolinera más barata de tu zona. Por suerte, hoy existen herramientas gratuitas que facilitan la búsqueda sin tener que ir mirando precios estación por estación.

La propia OCU mantiene un comparador online actualizado a diario, y aplicaciones como las de varias asociaciones de consumidores hacen el mismo trabajo cruzando datos oficiales del Ministerio. Conviene revisar antes de un viaje largo, porque las diferencias entre rutas también pueden ser notables.

Lo que conviene recordar antes de tu próximo repostaje

En resumen, el análisis de la OCU deja un mensaje claro para cualquiera que conduzca un diésel en España: la calidad del combustible en una estación automática no es inferior a la de una gran marca, y el ahorro de elegir bien puede rondar los cientos de euros al año.

El siguiente paso, entonces, es puramente práctico: localizar la automática más cercana, comparar precios antes de salir de viaje y perder el miedo a un tipo de gasolinera que, según los datos, trata igual de bien a tu motor que cualquier otra.

Lidl pone a la venta sus mantas térmicas de otoño: por qué se agotan en horas y cuánto cuestan

Lidl ha vuelto a colocar en sus lineales la manta térmica que cada otoño se convierte en uno de los productos más buscados de la cadena. No es casualidad: el frío ha llegado antes de lo esperado a buena parte de España y miles de clientes ya están pendientes de cuándo reponen stock.

Lo que empezó como un lanzamiento puntual hace varias temporadas se ha convertido en un clásico del catálogo de otoño e invierno. El precio, muy por debajo de la competencia, explica en buena parte por qué el producto vuela de las estanterías en cuestión de horas.

Lidl repite la jugada que nunca falla en otoño

Como cada año por estas fechas, Lidl ha confirmado el regreso de su manta térmica de temporada, disponible tanto en tienda física como en su web. La cadena alemana ha optado de nuevo por un precio de gancho, entre los 19,99 y los 34,99 euros según el modelo, muy por debajo de lo que cuestan las mantas eléctricas de marcas especializadas.

No es la primera vez que este artículo genera cola: en ediciones anteriores, el modelo más económico se ha agotado en apenas un par de jornadas. La fórmula de Lidl es siempre la misma: lotes limitados, precio ajustado y mucha expectación generada boca a boca entre sus clientes más fieles.

Lo que cambia de verdad en tu rutina con esta manta eléctrica

local Lidl 3 Merca2

El bazar de otoño es también el escaparate donde Lidl suele meter este tipo de productos de gancho, y no es casualidad: busca que entres a por la manta y salgas con el carro lleno. Más allá de la estrategia comercial, lo que le interesa al lector es lo práctico: una manta eléctrica bien elegida puede suponer un ahorro real en la factura de la luz frente a tener la calefacción encendida toda la noche.

Estas son las claves que marcan la diferencia entre unos modelos y otros:

  • Seis niveles de temperatura regulables a través de un mando o pantalla táctil, según el modelo.
  • Apagado automático de seguridad entre 1 y 12 horas, para no dejarla encendida toda la noche.
  • Tejido transpirable, normalmente en poliéster, que evita la sensación de sudor.
  • Lavable en lavadora a 30 grados, un punto a favor frente a otras mantas eléctricas del mercado.
  • Potencia de entre 60 y 110 vatios, muy por debajo del consumo de un radiador eléctrico convencional.

Por qué Lidl elige siempre estas fechas para sacarla

El calendario no es casual. Lidl suele lanzar este tipo de artículos justo cuando el termómetro empieza a bajar y las familias españolas se plantean cómo calentar la casa sin disparar el recibo de la luz. Con la subida constante del precio de la energía, cualquier alternativa que prometa calor localizado y bajo consumo despierta un interés inmediato.

Además, la cadena sabe que estos productos funcionan como reclamo para atraer tráfico a tienda en un momento del año en el que la venta de ropa de abrigo y artículos de hogar se dispara. El truco está en el precio psicológico: quedarse justo por debajo de una cifra redonda hace que el producto se perciba como una ganga, aunque el ahorro real frente a otras marcas no sea enorme.

Los modelos que puedes encontrarte en tienda

Dependiendo de la tienda y del momento en que compres, puedes toparte con más de una versión de este producto, cada una pensada para un uso distinto.

La manta con pantalla y mando digital

Es el modelo más completo, con pantalla indicadora de temperatura y seis niveles de calor ajustables entre 38 y 46 grados. Suele rondar los 34,99 euros y es la opción preferida para quienes buscan más control sobre el calor que reciben.

El cubrecolchón para los pies siempre fríos

Una alternativa más discreta y barata, pensada para colocar bajo la sábana bajera y calentar sobre todo la zona de los pies. Su precio suele rondar los 20 euros y es ideal para quien solo quiere un extra de calor al meterse en la cama.

Lo que hay detrás del «apagado automático»: normas de seguridad que conviene conocer

Antes de comprar cualquier manta eléctrica, conviene fijarse en un par de detalles técnicos que muchas veces se pasan por alto. El apagado automático no es un simple capricho: es una medida de seguridad obligatoria pensada para evitar sobrecalentamientos si te quedas dormido con ella puesta.

Los modelos que vende Lidl cumplen con los certificados europeos de seguridad eléctrica y textil, algo que conviene comprobar siempre en la etiqueta antes de meterla en la cesta. Revisar el cableado y el control tras cada lavado es otro gesto sencillo que alarga la vida útil de cualquier manta eléctrica y evita sustos innecesarios.

Qué puedes esperar si quieres hacerte con una

Si te interesa este producto, lo más sensato es no dejarlo para última hora. La experiencia de temporadas anteriores deja claro que el stock se agota antes en tienda física que en la web, así que conviene consultar disponibilidad con antelación o estar pendiente de la app de la cadena.

En caso de que se agote el modelo que buscas, siempre queda la opción de esperar a una reposición o mirar alternativas de marcas como Cecotec, que suelen aparecer en fechas similares a precios algo más altos pero con características parecidas.

¿Cuáles son los hoteles más demandados del Imserso para octubre? (y cómo asegurar plaza rápido)

Benidorm: los hoteles que agotan octubre antes que nadie

a view of a beach from a high rise building

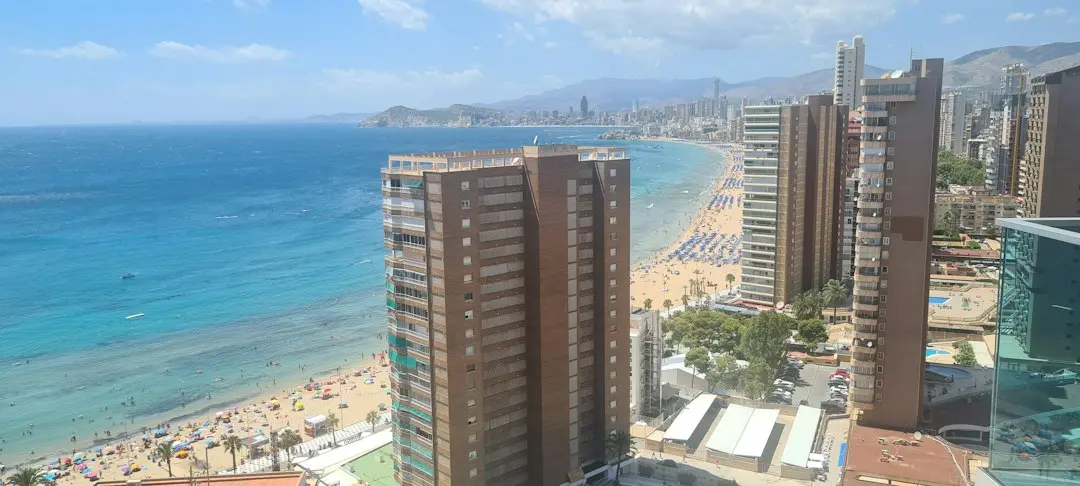
Benidorm es la plaza que antes desaparece de las pantallas de las agencias. Los acreditados buscan primero sus hoteles de tres y cuatro estrellas —Gran Bali, Magic Rock Gardens, Benidorm East, Magic Cristal Park, Port Fiesta Park, Acapulco o Sol y Sombra figuran entre los nombres que vienen repitiendo en los listados del programa—, con animación, buffet y playa a un paso. Las agencias de viajes sitúan Benidorm, junto a Canarias y la costa andaluza, entre los destinos que lideran la demanda en cuanto se abre el plazo. El problema es que hay menos camas para las mismas ganas: Hosbec cifra en 11 los hoteles de la ciudad adheridos esta temporada, un récord negativo después de la treintena que llegó a reunir hace unos años.

El volumen explica la prisa. El Imserso ha puesto a la venta 879.213 plazas para 4.602.255 personas acreditadas, con una comercialización escalonada por comunidades desde el 14 de septiembre: hasta el 18 solo se puede reservar el cupo de la propia provincia y, desde el 19, se accede a las plazas libres de cualquier territorio. Los primeros viajes salen el 1 de octubre y en los destinos más pedidos se agotan en horas; en algunas ciudades la cola arrancaba a las 7.45 y a las 9.30 ya no había hueco. Octubre es, además, temporada alta: diez días en costa peninsular con transporte cuestan 409,22 euros frente a 309,22 en temporada baja. Las agencias recomiendan comprobar la carta de acreditación, llevar el DNI —y la clave de cuatro cifras si se reserva por internet— y tener preparadas dos o tres alternativas de fechas, hotel o destino, porque las cancelaciones reabren plazas durante toda la temporada.

Peñíscola y La Manga: los complejos que se disputan el segundo puesto

Un barco de pesca atracado en el pintoresco puerto de Peñíscola, España durante el día.

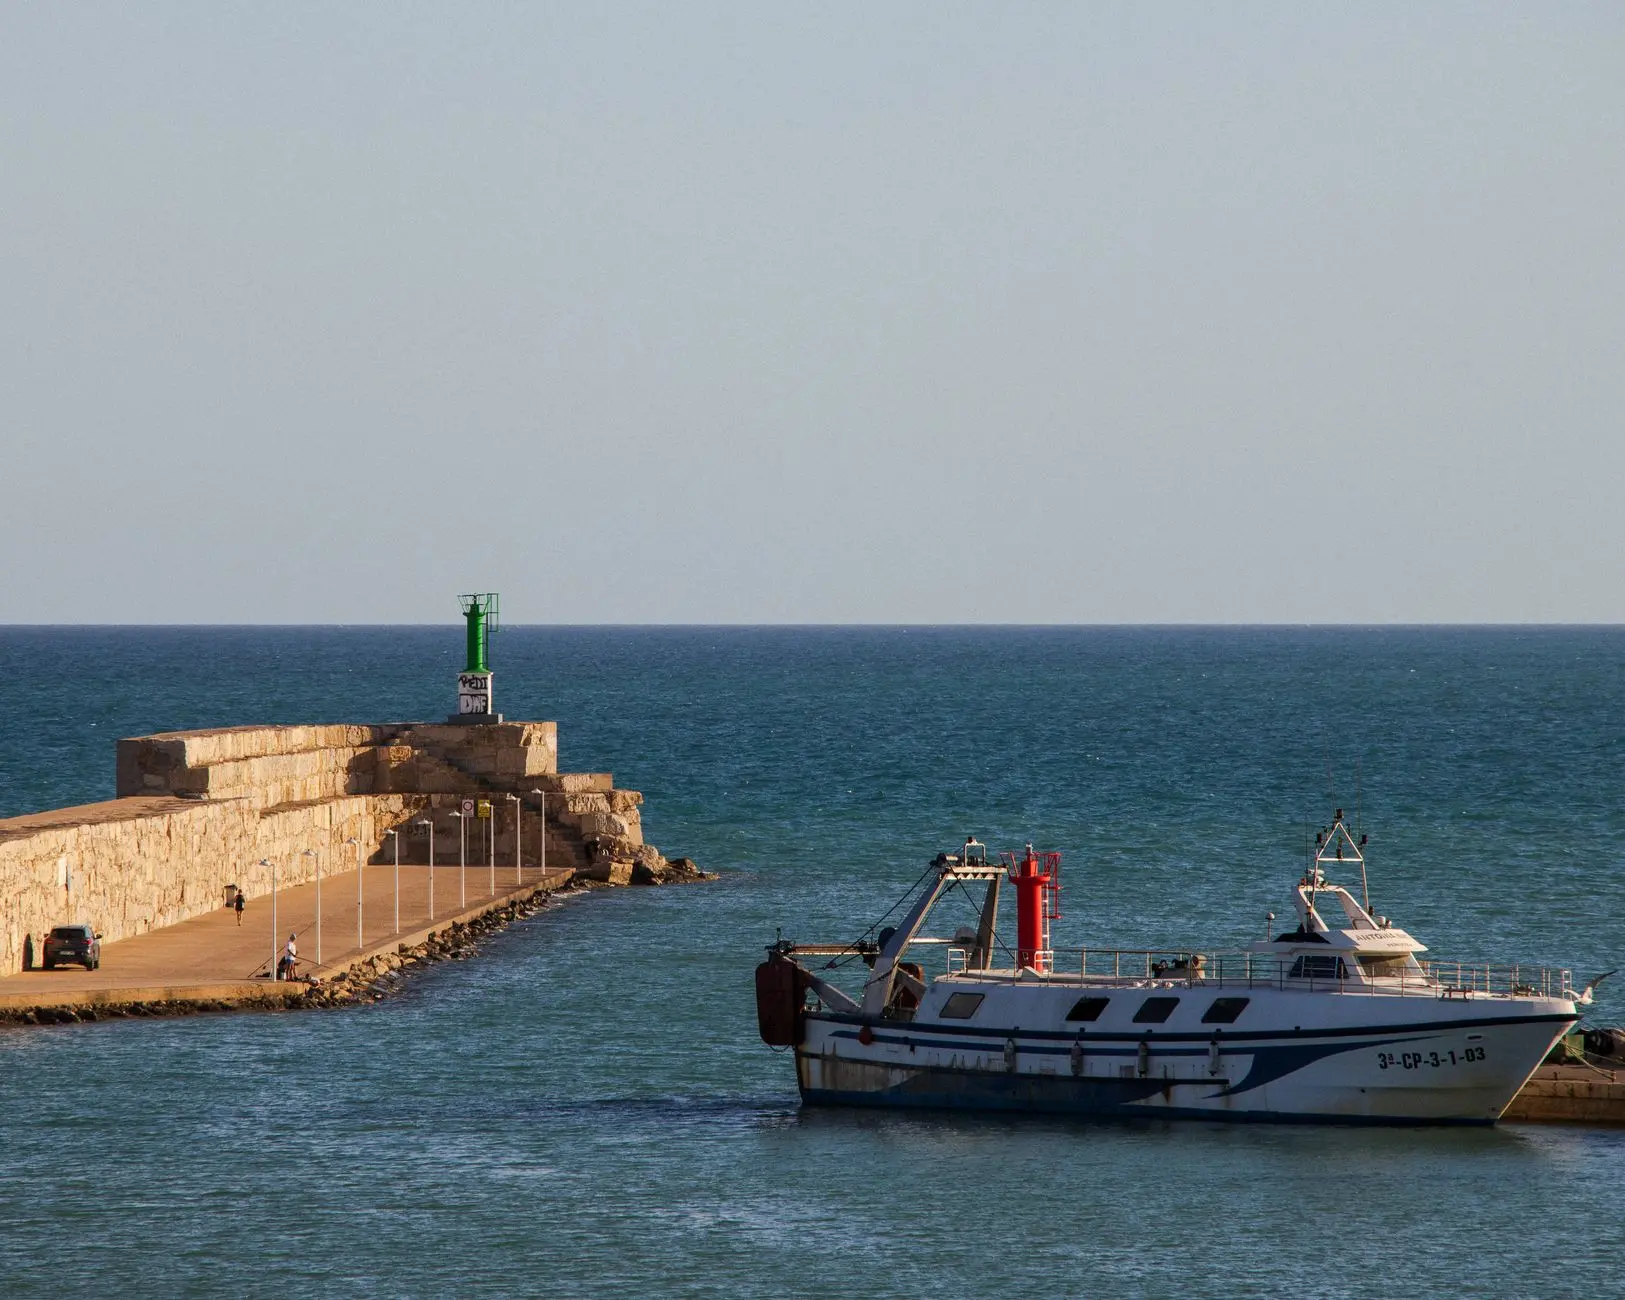
Peñíscola y La Manga del Mar Menor se han consolidado como los dos destinos de costa peninsular que pugnan por el segundo puesto en las preferencias de los usuarios del Imserso, solo por detrás de Benidorm. En la temporada 2025-2026, La Manga del Mar Menor coloca cinco hoteles de cuatro estrellas —Cavanna, Entremares, AluaSun Doblemar, Los Delfines y Las Gaviotas— dentro del Lote 1 de costa peninsular, adjudicado a Ávoris. Peñíscola es el municipio de Castellón con más establecimientos adheridos, con Acuasol, Acuazul, Acualandia, RH Casablanca y RH Don Carlos, además de otras plazas de la misma localidad repartidas entre los lotes de costa y de escapada. Esa concentración hotelera, unida a su oferta adaptada y accesible, explica que ambas plazas se disputen el mismo tramo de la demanda cuando Canarias, Baleares o el propio Benidorm ya han agotado sus salidas.

El interés por estos dos complejos se dispara en octubre porque es uno de los meses de temporada alta del programa, junto a mayo y junio, con precios más altos: 324,36 euros por ocho días sin transporte y 409,22 euros por diez días con transporte, frente a los 224,63 y 309,22 euros de la temporada baja. Para asegurar plaza conviene reservar el primer día asignado en la carta de acreditación, a las 09:00, y hacerlo por la web o la app de Turismo Social (turismosocial.es) antes que en agencia, ya que en pocos minutos se completan los destinos más solicitados. En 2025, quince días después del arranque de la venta, ya se había vendido el 84,4% de las 879.213 plazas, y La Manga y Peñíscola figuraban entre los pocos destinos peninsulares con alguna plaza suelta.

Costa del Sol: Torremolinos y Benalmádena copan las solicitudes

Vista escénica de la costa de Málaga con teleféricos que miran a la ciudad y el mar.

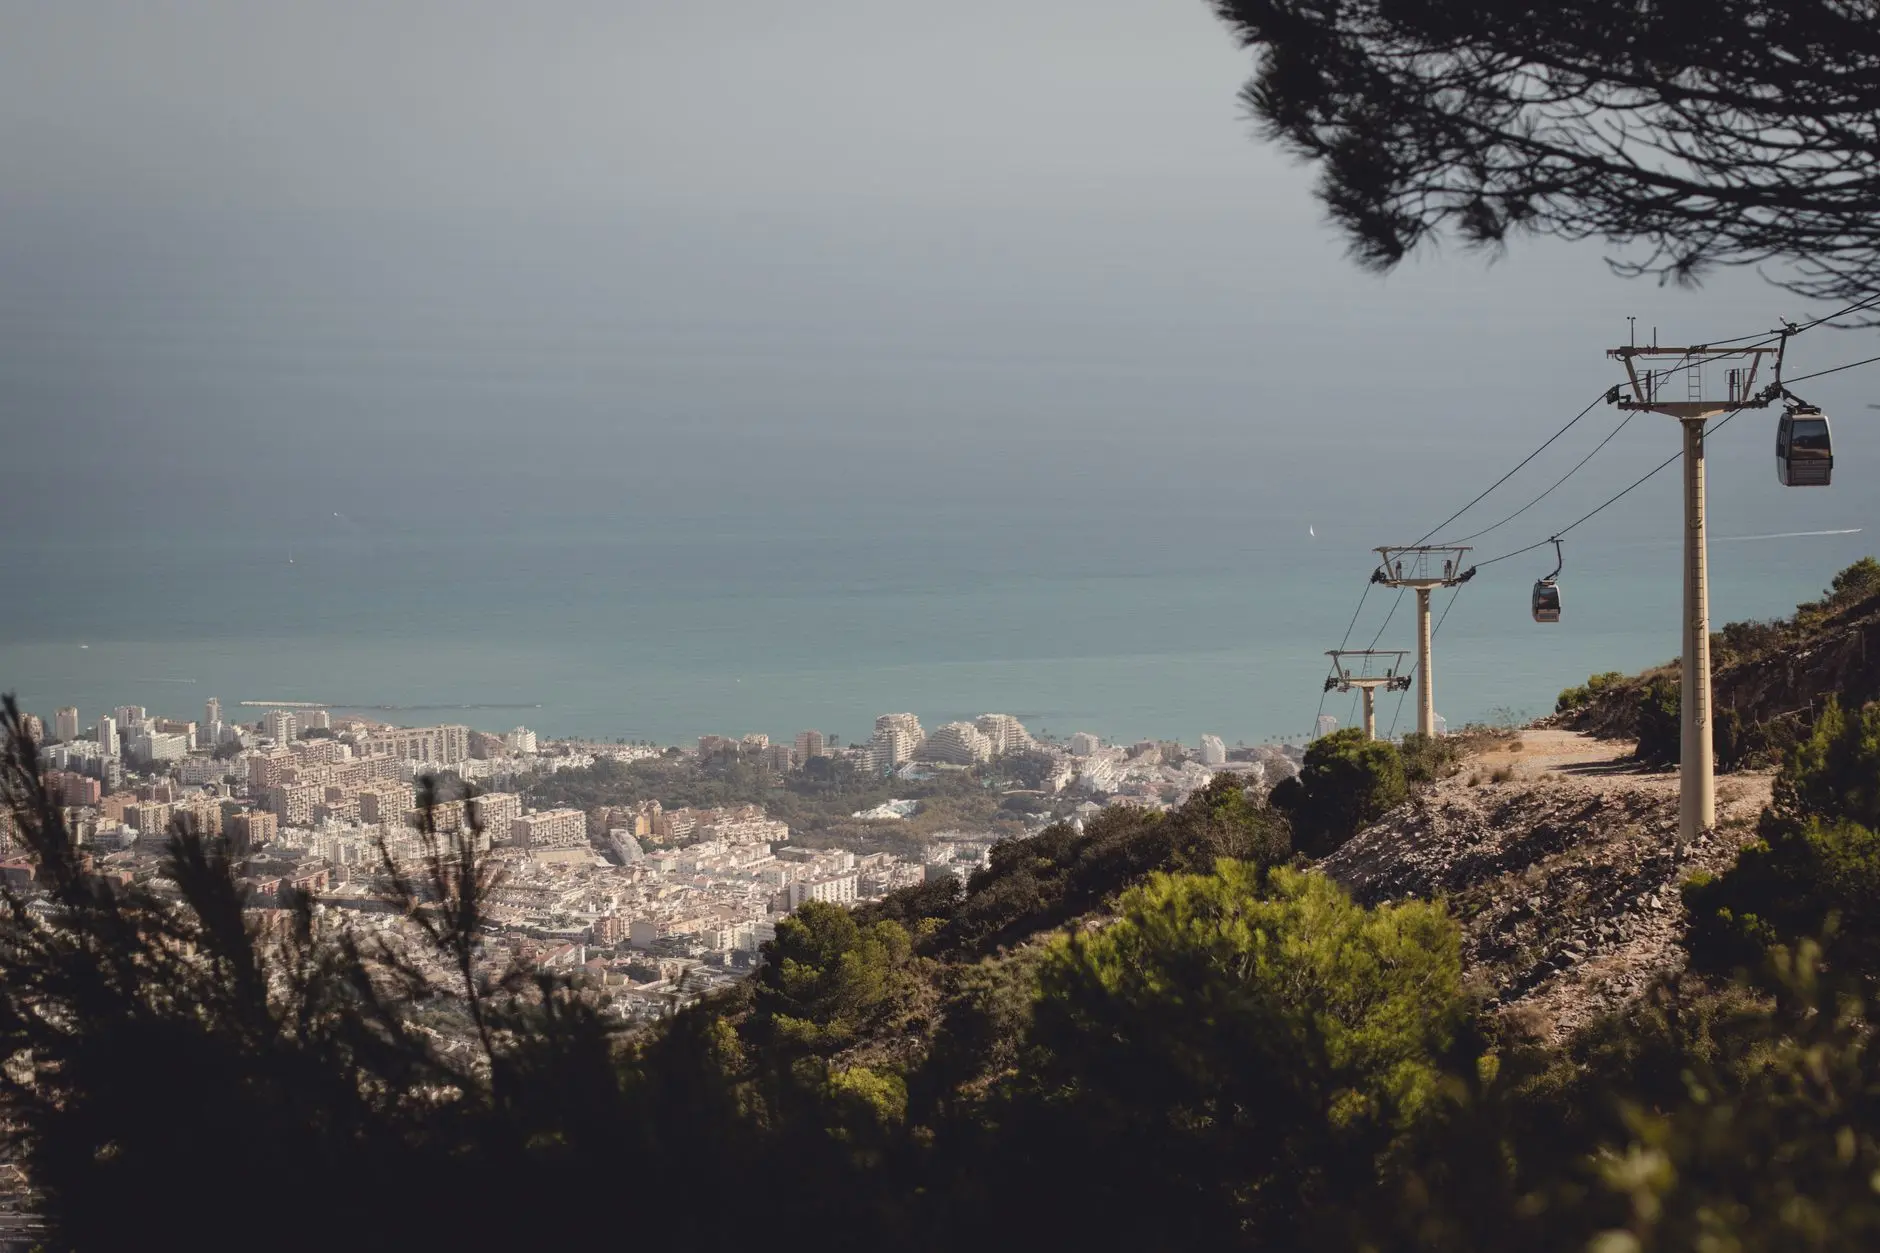
La Costa del Sol se cuela casi siempre entre los destinos preferidos por los jubilados del Imserso, pero son Torremolinos y Benalmádena los que concentran la mayor presión de solicitudes. Los datos de ocupación hotelera de la provincia de Málaga lo confirman: en octubre de 2025 los establecimientos rozaron el 90% y los municipios con mayor demanda fueron Benalmádena, con un 92,2%, y Torremolinos, con un 89,2%, según la patronal Aehcos. A esa fama se suma una oferta cada vez más corta: Málaga cuenta con una decena de hoteles en el programa, frente a los 15 del año anterior, y alrededor de 9.600 plazas. Entre los establecimientos de la temporada 2025-2026 figuran Aluasun Costa Park y Sandos Griego, en Torremolinos, y Globales Los Patos, en Benalmádena.

Conseguir una de esas plazas se ha convertido en una carrera. La comercialización arrancó el 6 y el 8 de octubre en las webs de Turismo Social (Ávoris) y Mundicolor (Mundiplan) y en unas 8.000 agencias autorizadas, y en los destinos más pedidos las reservas se agotaron en minutos. La clave es reservar el primer día que indique la carta de acreditación, a primera hora, y llevar preparadas dos o tres alternativas de fechas y hoteles. También conviene apuntarse a las listas de espera, porque las cancelaciones liberan plazas durante toda la temporada. Los hoteles cobran entre 25 y 26 euros por viajero y día cuando el sector sitúa su equilibrio en unos 35, lo que explica la escasez de camas. Para las rentas más bajas hay 7.447 plazas a 50 euros, y un segundo viaje lleva un suplemento de 100 euros.

Baleares y Canarias: los hoteles que se cuelan en el top de octubre

Una vista pintoresca de la bahía de Palma, con edificios costeros y montañas a lo lejos, durante un día soleado en España.

Baleares y Canarias son el destino que todo el mundo quiere y el que antes se agota. El lote insular puso en juego esta temporada algo más de 228.000 plazas (140.210 en Baleares y 87.932 en Canarias), dentro de un programa que reparte cerca de 880.000 entre más de cuatro millones de mayores acreditados. Las ventas arrancaron el 6 de octubre en ambos archipiélagos y el 8 en el resto de comunidades; en apenas tres días se había colocado en torno al 90% de la oferta, según las agencias. Las primeras salidas a las islas están fechadas para el 22 de octubre, ya con el recargo de temporada alta. Con ese calendario, cualquier plaza insular se convierte en octubre en una de las más codiciadas del programa.

¿Dónde están esos hoteles que se cuelan en el top de octubre? El listado de Mundicolor para 2025-2026 reúne cerca de medio centenar de establecimientos de tres y cuatro estrellas entre ambos archipiélagos. En Mallorca aparecen Samos, Dreams Calvià, Sol Guadalupe, Alua Boccaccio o AluaSun Continental Park, repartidos entre Playa de Palma, Magaluf, Alcúdia, Playa de Muro y Santa Ponsa. Tenerife suma nombres como Catalonia Las Vegas, Fergus Puerto de la Cruz o Be Live Adults Only; Gran Canaria, Marina Elite, Abora Catarina y Green Field; Fuerteventura, Fergus Cactus Garden o SBH Fuerteventura Playa; y Lanzarote, Lanzarote Bay o Blue Sea Costa Teguise Gardens. Son hoteles junto a la playa, con pensión completa, buffet y animación, el perfil que primero agota plazas. La oferta, sin embargo, se estrecha: Menorca ha pasado de seis alojamientos a dos e Ibiza se queda en tres.

Cómo asegurar plaza rápido en el Imserso para octubre: fechas, quincena y lista de espera

El primer paso para no perder la plaza es respetar el día exacto que figura en la carta de acreditación. La temporada 2026-2027 —879.213 plazas, de ellas 7.447 a un precio único de 50 euros para pensiones bajas— arrancó su comercialización el 14 de septiembre, con reservas desde las 09:00 en las webs de las adjudicatarias (Turismo Social y Mundicolor) o en las agencias autorizadas, donde basta el DNI y la clave de cuatro dígitos que llega por correo. La venta es escalonada: primero los acreditados preferentes y al día siguiente los no preferentes (14 y 15 de septiembre en Andalucía, Aragón, Castilla y León, Extremadura, Galicia, Madrid, Melilla, Navarra y La Rioja; 16 y 17 en Asturias, Cataluña, Castilla-La Mancha, Comunidad Valenciana, Ceuta, Baleares, Canarias, Cantabria, Murcia y País Vasco). Entre el 14 y el 18 solo se podía tirar del cupo provincial; desde el 19 quedaron accesibles las plazas libres de cualquier provincia. Los primeros viajes salieron el 1 de octubre, con Oropesa como primer destino.

La referencia de la temporada pasada es el mejor aviso: las 879.213 plazas se agotaron en menos de una semana y los destinos de costa más solicitados vuelan en horas, así que conviene llevar apuntadas dos o tres combinaciones de hotel y fecha antes de conectarse. En octubre, la costa peninsular, Baleares y las escapadas cotizan como temporada alta, con suplementos de hasta 100 euros, mientras Canarias sigue en temporada baja; por eso, si la quincena elegida está completa, desplazar el viaje a noviembre abarata el precio y amplía las opciones. Y hay un detalle que obliga a decidir rápido: cuando la salida queda a menos de 45 días, hay que abonar el importe completo al reservar, no el depósito del 20%. Si no hay hueco, las plazas marcadas en lila permiten apuntarse a la lista de espera, que se nutre de cancelaciones e impagos —cinco días hábiles para pagar— e informa del número de inscritos, con aviso por SMS o correo, aunque no garantiza la plaza.

Los 3 productos de marca propia de Aldi que superan en calidad a las marcas líderes según catas a ciegas

El chocolate con leche de marca propia de Aldi que gana a Milka y Lindt en cata a ciegas

Barra de chocolate lujo Lindt 90% cacao sobre un fondo dorado brillante, enfatizando su calidad premium.

En los lineales españoles de Aldi, el chocolate con leche de marca propia se vende bajo el nombre Choceur —la cadena también trabaja las enseñas Moser Roth y Milk Mouse—, a un precio de unos 0,99 euros por tableta de 100 gramos, que baja a 0,89 euros en promoción. Su aval más sólido llega de Alemania: en su último test, difundido a finales de noviembre de 2025, la organización de consumidores Stiftung Warentest analizó 22 tabletas de chocolate con leche de entre un 30% y un 45% de cacao y concedió a la Moser Roth Edel Vollmilch de Aldi un «Gut» (bien, 2,4), subrayando su intensa nota láctea y su deshielo lento y cremoso en boca. Con esa valoración, la marca propia quedó por delante de nombres consolidados como Milka o Tony’s Chocolonely.

Lo que refuerza su presencia en la lista es la relación entre nota y precio. En 2018, un test de esa misma fundación con 25 chocolates con leche situó a la Moser Roth Edelvollmilch como la tableta «buena» más barata del panel (0,79 euros por 100 gramos), por delante de Lindt, que se quedó en «satisfactorio» (2,6) costando el doble (1,59 euros), y muy lejos del producto más caro, el de Godiva (6,95 euros), que cerró la clasificación. La pauta se repite en catas ciegas fuera de Alemania: en octubre de 2024, el Choceur Milk de Aldi (200 gramos, 3,99 dólares) fue el ganador global con 8 sobre 10 en la cata de chocolate con leche organizada por The Guardian, mientras el Lindt Extra Creamy, uno de los más caros, recibió las críticas de los catadores.

El yogur natural Milbona que supera a Danone en cremosidad y sabor

Un delicioso tazón de yogur cubierto con frutas del bosque frescas sobre una superficie rosa.

Antes de nada, una corrección que afecta a toda la lista: Milbona no es marca propia de Aldi, sino de Lidl. En Aldi el lácteo de marca blanca se comercializa como Milsani (Milsa en Francia), y el matiz importa porque muchas catas mezclan ambas enseñas. Hecha la aclaración, el yogur natural Milbona acumula méritos propios frente a Danone. En la comparativa de yogures naturales de la OCU, que valora etiquetado, composición nutricional, fermentos, higiene y cata, Milbona logró 69 puntos sobre 100, mientras Danone natural se quedó en 56 y Milsani (Aldi) en 53. El estudio francés de la CLCV apunta otra razón de fondo: frente a la media de 47,5 kcal por 100 gramos del conjunto analizado, la receta de leche entera de Milbona alcanza 85 kcal por 100 gramos, lo que se traduce en una untuosidad mayor.
Las catas a ciegas refuerzan esa ventaja en textura y sabor. En el test de la británica Which?, con 64 catadores y casi un centenar de tarrinas, el yogur estilo griego de Milbona puntuó un 77% y compartió el primer puesto con el de Aldi, por delante de enseñas como Yeo Valley; los participantes elogiaron su cremosidad y su profundidad de sabor, con un precio de 1,49 libras por kilo. La revista alemana test ya había colocado a Milbona entre los mejores yogures de estilo griego en 2018. Conviene, aun así, matizar: en las catas ciegas de skyr impulsadas por Danone (Países Bajos, 2024; Bélgica, 2025), Danone quedó por delante de Milbona y Milsani en cremosidad y sabor.
La pasta o la salsa Baresa que se cuela por delante de Barilla

Deliciosa pasta penne con salsa de queso cremoso, decorada con hierbas frescas.

Baresa es la marca propia con la que Aldi firma su catálogo italiano en España: espaguetis, macarrones, spirali y una familia de salsas de tomate, napolitana y pesto que rara vez superan el euro por envase, frente a los precios notablemente más altos de Barilla, el mayor fabricante de pasta del mundo. La marca del discounter alemán trabaja con sémola de trigo duro y una cocción que aguanta el al dente sin apelmazarse, el argumento que de verdad se juega en el plato. Los datos lo respaldan: en catas a ciegas con decenas de participantes, la pasta de marca blanca de Aldi ha llegado a empatar en el primer puesto con firmas italianas como De Cecco, mientras Barilla se quedaba con el menor número de votos pese a costar casi el triple. Cuando se tapa la etiqueta, la ventaja de la marca líder se diluye y solo queda la textura, el sabor a trigo y el precio.

En las salsas, la distancia se estrecha todavía más. Un test a ciegas del programa de consumo WISO, de la cadena alemana ZDF, puso a competir boloñesas de marca blanca y de primer nivel: la salsa de Aldi se impuso con 11 de los 12 votos de los catadores más jóvenes, mientras la de Barilla solo sumó uno, aunque la experta gastronómica que conducía la cata valoró mejor esta última. La conclusión que extraen los analistas de consumo es siempre la misma: gran parte del sobreprecio de las grandes marcas se sostiene en la publicidad y el recuerdo, no en una superioridad sensorial medible. Baresa explota esa brecha con recetas que reproducen el recetario italiano —tomate con albahaca, napolitana, pesto genovés con anacardos y queso curado— a una fracción del precio, lo que convierte cada frasco en una alternativa real y no en un simple sucedáneo de emergencia.

Precio por kilo: cuánto ahorras con cada uno frente a la marca líder

Primer plano de chiles secos en sacos en un mercado, con etiquetas de precio escritas a mano en colores vivos.

Medido por kilo, el ahorro de la marca propia de Aldi frente a la líder es difícil de igualar. En el mercado británico, las judías cocidas en salsa de tomate de la enseña Bramwells se impusieron a Heinz Beanz en la cata a ciegas de Which? (76% frente a 72%) con un precio de 0,41 libras la lata de 410 gramos, alrededor de 1,00 libra por kilo. La referencia de Heinz, de 415 gramos y 1,40 libras, sale a unos 3,37 libras por kilo, más del triple: cerca de 2,4 libras de ahorro por cada kilo. Un hogar que consuma dos latas semanales pasa de 145,60 a 42,64 libras al año, más de 100 libras, según el cálculo de Which?. En el yogur griego, el empate en lo más alto también rebaja el precio: Brooklea cuesta 0,95 libras los 500 gramos (1,90 por kilo) y 1,49 el formato de kilo, frente a las 2,25 libras por 450 gramos de Yeo Valley, unos 5,00 por kilo.

La cata a ciegas de la OCU en España deja un ejemplo igual de contundente con la tortilla de patata. La de La Cocina de Aldi, elaborada con patata, huevo campero y cebolla caramelizada, se vende a 3,98 euros el kilo, mientras que una alternativa comparable de marca, la tortilla con cebolla de La Cocina de Senén, ronda los 12,43 euros por kilo. El ahorro se acerca a los 8,5 euros por kilo, casi un 68% menos, y los catadores la situaron por delante en jugosidad y equilibrio de sabores. La pauta se repite en las tres referencias: la marca líder sale a un precio por kilo cerca del triple que el de Aldi, sin que las catas a ciegas detecten una merma de calidad. Es la base de un modelo con nueve de cada diez productos de marca propia, que en España permite un ahorro medio cercano a los 700 euros al año a quien llena la cesta solo con estas referencias, según los cálculos de la compañía con datos de Kantar.

Cómo se hicieron estas catas a ciegas (y hasta dónde se puede generalizar)

Una toma en primer plano de una mano leyendo un libro en braille, simbolizando la alfabetización táctil para personas con discapacidad visual.

Las catas que han colocado a varios productos de marca propia de Aldi por delante de las marcas líderes son, sobre todo, las que realiza la organización de consumidores británica Which?. El método consiste en reunir a un panel de decenas de catadores —63 en el caso de los helados, 66 en el de las alubias, 67 en el de la mantequilla— y servirles las muestras sin envase ni identificación visible y en orden aleatorio, de forma que nadie sabe qué marca está degustando hasta el final. Cada producto se puntúa por atributos: el sabor concentra la mitad del peso de la nota total, y el resto se reparte entre aspecto, aroma y textura. Con ese sistema, las alubias Bramwells de Aldi obtuvieron un 77%, por delante de Heinz (76%) y Branston (74%); el helado Specially Selected de vainilla de Madagascar se impuso con otro 77% frente a Häagen-Dazs (67%) y Jude’s (63%); y la mantequilla Nordpark ganó su comparativa. En España, la OCU trabaja con una lógica parecida, aunque añade análisis de laboratorio y de etiquetado a la degustación.

Los resultados tienen, sin embargo, un alcance limitado que conviene no exagerar. Primero, son catas hechas en Reino Unido con las marcas propias que Aldi comercializa allí, un surtido que no coincide con el español: muchas de esas referencias no existen aquí o cambian de nombre, así que el hallazgo no se traslada automáticamente al lineal de una tienda española. Segundo, las diferencias entre los primeros puestos son de uno o dos puntos porcentuales, un margen que en un panel de este tamaño entra dentro del ruido estadístico: con 63 o 67 catadores, ganar por un punto es casi un empate técnico. Tercero, una cata a ciegas mide preferencia sensorial, no calidad global; no evalúa aditivos, contenido nutricional, origen de la materia prima ni grado de procesamiento, factores que la propia OCU sí incorpora en sus informes. Lo razonable es leer estos resultados como un argumento para probar el producto y ahorrar, no como una prueba de superioridad objetiva.

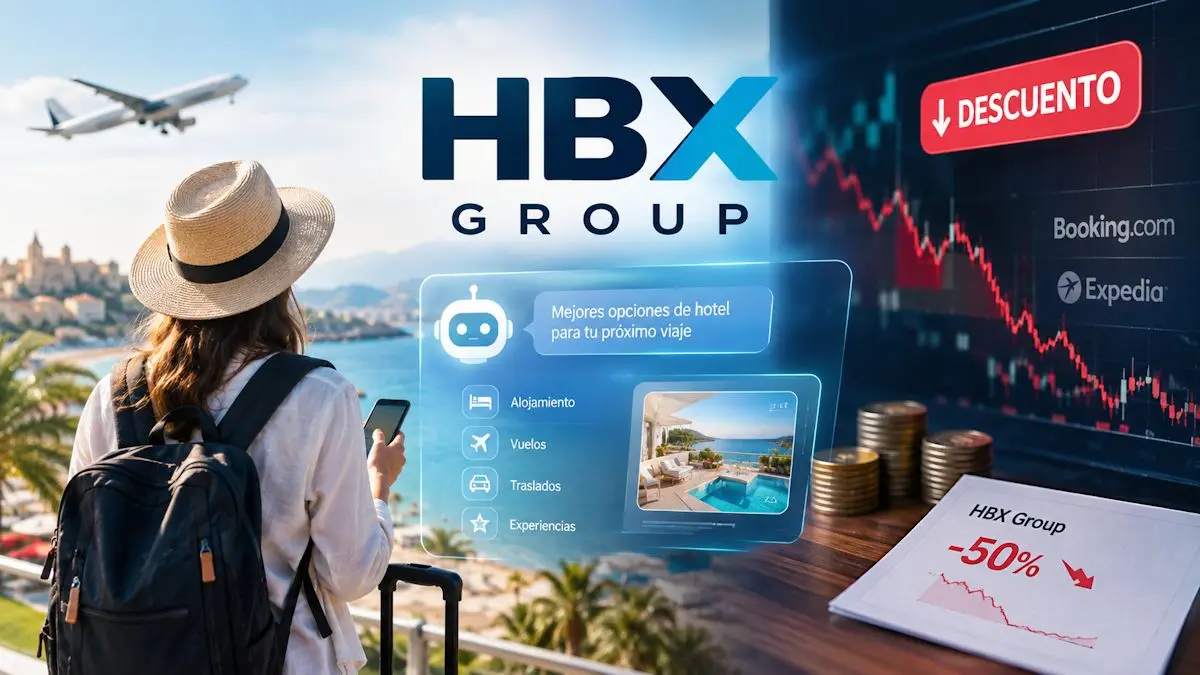
HBX Group se prepara para el turismo de la IA mientras cotiza con un descuento que no convence a los analistas

HBX Group afronta la transformación que la inteligencia artificial puede provocar en el negocio turístico con una doble estrategia: aprovechar la IA para ganar eficiencia y reforzar su posición como plataforma B2B de alojamiento. Los analistas de Renta 4 y Berenberg coinciden además en señalar que la compañía cotiza con un descuento frente a sus comparables, pese a su elevada generación de caja y sus perspectivas de mejora.

Hemos consultado a Berenberg (Luka Trnovsek) y Renta 4 (Javier Díaz) y esto es lo que nos han contado: HBX combina descuento bursátil, fuerte generación de caja y una oportunidad de mejora operativa, mientras que el principal matiz entre ambos análisis está en cuánto peso conceden a los catalizadores concretos —IA, oferta de terceros y estrategia— frente al argumento puramente de valoración.

HBX Group es una empresa global B2B (business to business) de tecnología para el turismo que posee y opera Hotelbeds, Bedsonline y Roiback. A través de una combinación única de personas, datos, tecnología y productos, el grupo ofrece a las empresas acceso a una cartera de viajes global (más de 170 países) así como potentes soluciones para impulsar su crecimiento.

HBX mejora resultados, eleva previsiones y acelera en EE.UU., pero el mercado solo mira la salida de su CEO

Trnovseck señala: “Nuestra visita a las oficinas de HBX Group en Mallorca el 24 de septiembre nos dejó tres conclusiones clave: 1) creemos que podría anunciarse el nombramiento de un consejero delegado antes de la junta general de accionistas, lo que eliminaría una incertidumbre; 2) la dirección está reorientando sus esfuerzos hacia el negocio principal de alojamiento, con la oportunidad de mejorar los porcentajes de comisión de terceros; y 3) se está utilizando activamente la inteligencia artificial a nivel interno, lo que, aunque menos visible para los inversores, aporta beneficios tangibles en términos de eficiencia”.

Nicolas Huss, CEO de HBX Group

Puntos de consenso en HBX

  • HBX cotiza con un descuento frente a sus comparables. Ambos análisis consideran que la valoración de la compañía es exigente de justificar a la baja frente a grandes operadores del sector, y ven en este descuento uno de los principales argumentos de inversión.
  • La generación de caja es uno de los grandes atractivos de HBX. Renta 4 y Berenberg destacan la capacidad de convertir el negocio en flujo de caja y el potencial de utilizarlo para reducir deuda y remunerar al accionista.
  • La IA es a la vez una amenaza y una oportunidad. Los dos análisis contemplan el riesgo de que la inteligencia artificial altere la intermediación y las reservas hoteleras, pero también señalan la posibilidad de que HBX utilice la tecnología para ganar eficiencia.
  • El negocio de alojamiento sigue siendo el núcleo de la tesis. Ambos informes ponen el foco en la posición de HBX como plataforma B2B especializada en alojamiento y en su escala y diversificación como elementos diferenciadores.
  • La oferta de terceros puede convertirse en una palanca de crecimiento. Los dos análisis identifican la expansión de la oferta de terceros y la mejora de las condiciones comerciales/take-rate como una vía para elevar la rentabilidad, aunque Berenberg desarrolla mucho más este punto.
  • Existe margen para mejorar la rentabilidad operativa. Ambos análisis apuntan a una recuperación del crecimiento y a una evolución favorable de márgenes y generación de caja a medida que HBX avance en su estrategia.
  • El principal riesgo está en la combinación de competencia, IA y entorno geopolítico. Los dos informes reconocen que estos factores justifican parte de la cautela actual del mercado.

HBX sacrifica ingresos para mantener el crecimiento del negocio

Oficinas de HBX Group

Diferencias de enfoque en HBX

  • Renta 4 pone más énfasis en la valoración; Berenberg, en los catalizadores operativos. Para Renta 4, el descuento y la generación de caja son el núcleo de la tesis; Berenberg dedica más peso a la evolución del negocio, la oferta de terceros, la IA y el reposicionamiento estratégico.
  • La lectura sobre la IA es más concreta en Berenberg. Renta 4 la presenta principalmente como una fuente de incertidumbre y también como una oportunidad de eficiencia, mientras que Berenberg detalla usos actuales de IA dentro de HBX y su capacidad tecnológica para conectarse con sistemas de reservas basados en agentes.
  • Berenberg desarrolla mucho más la estrategia de oferta de terceros. El informe considera que puede aumentar el volumen disponible y mejorar los take-rates gracias a la escala. Renta 4 menciona la oportunidad, pero no le otorga el mismo nivel de protagonismo.
  • Difieren en sus referencias de valoración y precio objetivo. Renta 4 fija un precio objetivo de 11,20 euros, mientras Berenberg establece 11,80 euros. Además, utilizan diferentes múltiplos y estimaciones para justificar su valoración.
  • Berenberg adopta una visión más concreta sobre el corto plazo. Considera que HBX debería tener un buen comportamiento durante el cuarto trimestre, mientras que Renta 4 mantiene un tono más centrado en la recuperación futura y en los riesgos que todavía pesan sobre la compañía.
  • El relevo del CEO tiene lecturas distintas. Renta 4 lo incorpora dentro de los elementos que han deteriorado la confianza del mercado, mientras Berenberg contempla la resolución anticipada de la sucesión como un posible catalizador y destaca la continuidad estratégica.

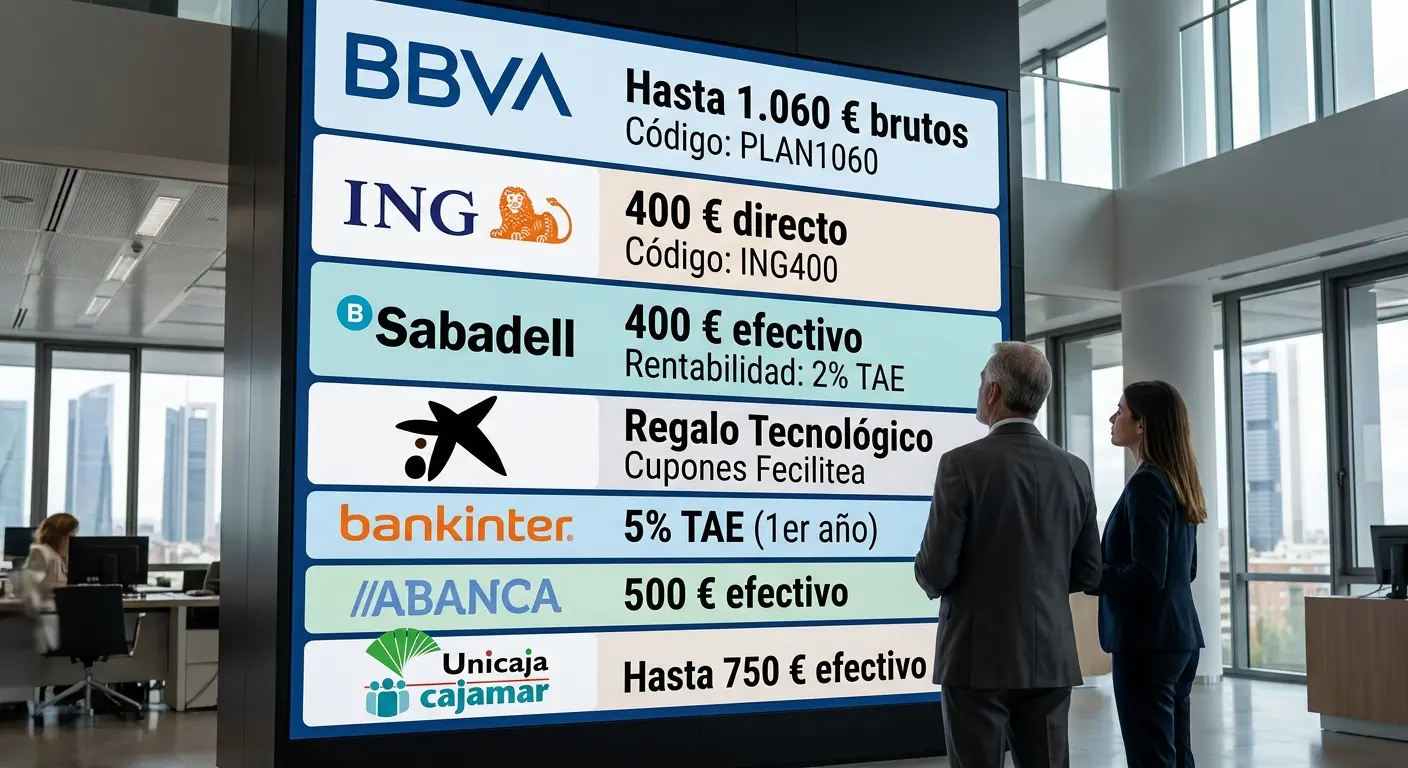
Los bancos aprietan para quedarse con tu nómina en octubre: BBVA llega a 1.060 euros, Cajamar a 750 e ING y Sabadell a 400

Con el inicio de octubre, Cajamar, BBVA, ING y Banco Sabadell vuelven a rearmarse para ofrecer las mejores cuentas nóminas a nuevos clientes mediante ventajas y regalos, tanto tangibles como intangibles. Desde dinero en efectivo hasta regalos tecnológicos o ventajas exclusivas, los bancos buscan diferenciarse en un momento en el que la competencia por atraer ahorro y fidelizar usuarios es más fuerte que nunca.

En este sentido, en octubre de 2026, el panorama de las cuentas nómina en España sigue estando marcado por una dualidad clara por parte de las distintas entidades bancarias. Concretamente, la batalla entre las entidades que apuestan por la rentabilidad directa sobre el saldo de la cuenta y aquellos bancos que prefieren que su estrategia se base en atraer a nuevos clientes mediante incentivos en efectivo.

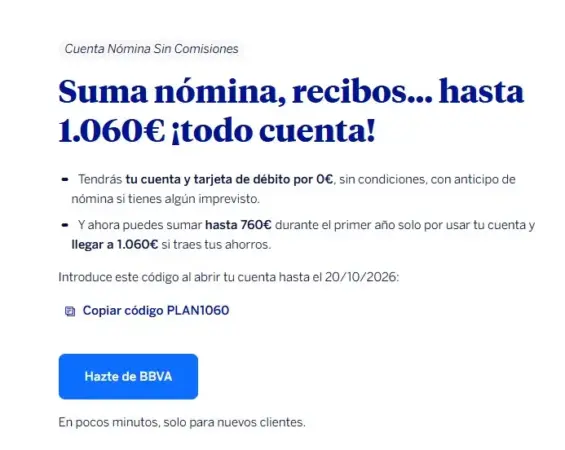
«La Cuenta Nómina Sin Comisiones de BBVA ofrece una promoción vigente hasta el 20 de octubre de 2026, utilizando el código ‘PLAN1060‘, con el que puedes conseguir hasta 1.060€ brutos durante el primer año de cliente en la entidad bancaria», explican en la propia página web de BBVA.

BBVA
Fuente: BBVA

Las promociones de BBVA, ING y Banco Sabadell

En este contexto, las promociones bancarias cambian con mucha rapidez, y no hay que olvidar que algunas tienen condiciones de permanencia, nuevos clientes, importe mínimo de nómina y tributación. No obstante, desde MERCA2 hemos analizado cuáles son las mejores opciones para el mes de octubre y destacamos a ING, BBVA y Banco Sabadell.

Siguiendo esta línea, la cuenta online de BBVA plantea un modelo de bonificación para el cliente con el que se pueden conseguir hasta 1.060 euros brutos durante los primeros meses de la promoción, activándola eso sí mediante el código ‘Plan1060’. Concretamente, la entidad otorga 400 euros al domiciliar una nómina o pensión mensual igual o superior a los 800 euros. Asimismo, se pueden sumar 120 euros por abonar los recibos del hogar, como luz, agua, gas o telefonía.

«La promoción es válida formalmente hasta el 20 de octubre de 2026»

BBVA

Asimismo, BBVA favorece al cliente que pueda seguir sumando remuneración: si utiliza la tarjeta de débito Aqua, le añaden 120 euros, otros 120 euros si se emplea Bizum de manera habitual; y entrega de hasta 300 euros adicionales si se mantiene un saldo medio mensual depositado. La gran diferencia competitiva de BBVA radica en que la entidad bancaria no exige una permanencia estricta, es decir, abonando el dinero ganado mes a mes de forma proporcional.

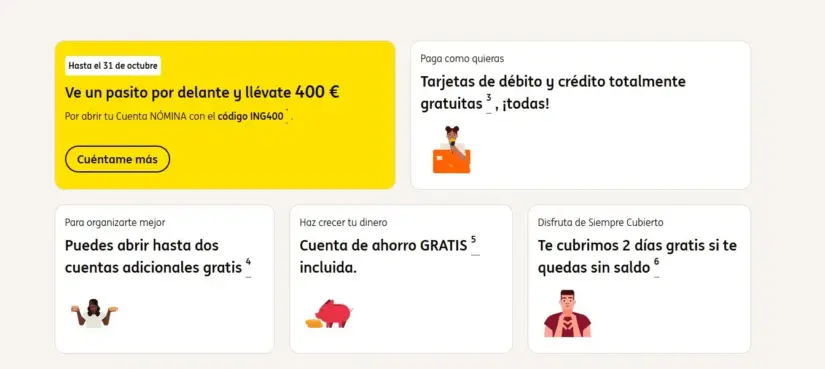
En segundo lugar, destaca la promoción de ING activa para contrataciones realizadas hasta el 31 de octubre de 2026. La entidad cuenta con una promoción directa mediante la cuenta nómina asociada a la Cuenta Naranja, utilizando el código de activación ‘ING400’. El banco abona 400 euros en efectivo a los nuevos clientes que programen ingresos recurrentes o domicilien una nómina igual o superior a 700 euros al mes.

Entre las condiciones operativas exigidas por la entidad destaca la obligación de realizar al menos tres ingresos de ese importe antes de finalizar el año, activar el servicio de Bizum con el banco y mantener la vinculación activa durante un periodo de 12 meses de permanencia. La ventaja competitiva de ING estriba en que permite cumplir el requisito no solo con nóminas oficiales, sino también con transferencias ordinarias procedentes de otros bancos.

Ventajas cuenta nómina ING

Fuente: ING

«Para poder disfrutar gratuitamente de las ventajas de la Cuenta Nómina será necesario tener domiciliada la nómina, pensión o prestación por desempleo o unos ingresos mensuales de al menos 700 € al mes. Basta con mantener tu nómina de cualquier importe o hacer ingresos mensuales de mínimo 700€, y traer Bizum durante 12 meses», explican desde la propia página web de ING.

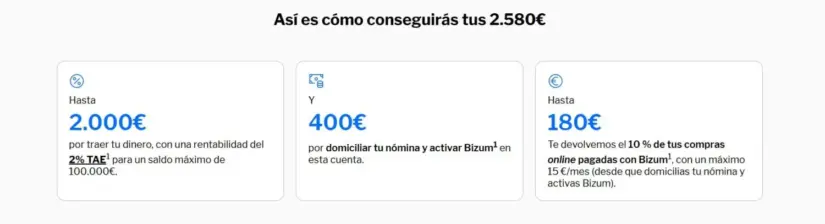
Por último, si nos centramos en Banco Sabadell, la entidad cuenta con una promoción para las nóminas de los nuevos clientes que finaliza el próximo 7 de octubre, pero ya han dicho que puede ser prorrogable. La Cuenta Online de Banco Sabadell unifica en un solo producto la remuneración por ahorro con el incentivo directo por los ingresos del trabajo; concretamente, el banco ingresa 400 € en efectivo, distribuidos en doce pagos mensuales de 33,34 euros a los clientes que domicilien una nómina igual o superior a 1.000 euros y vinculen su Bizum al banco durante 12 meses.

Banco Sabadell
Fuente: Banco Sabadell

De forma complementaria, la cuenta ofrece una rentabilidad del 2% TAE sobre el saldo líquido acumulado hasta un tope máximo de 100.000 euros, lo que puede generar hasta 2.000 euros brutos al año en intereses, y devuelve el 3% del importe de los recibos de luz y gas que estén domiciliados en la entidad, todo ello sin comisiones de mantenimiento ni de administración.

«Por dar de alta la Cuenta Online Sabadell en el período de vigencia de la promoción, podrán obtener una rentabilidad del 2% TAE2 durante 12 meses sobre un importe de saldo máximo de 100.000€ con una liquidación mensual y abono en la Cuenta Online Sabadell el día 15 del mes siguiente (o primer día hábil anterior)», afirman desde la propia entidad en su folleto de condiciones.

Cajamar y Caixabank: las promociones con unas permanencias muy prolongadas

Sin ir más lejos, Cajamar y CaixaBank se sitúan en octubre como las entidades con promociones que tienen permanencias prolongadas: CaixaBank 48 meses y Cajamar 36 meses; es decir, si el cliente traslada su nómina a otro banco antes de tiempo, ambas entidades reclamarán la parte proporcional del regalo concedido.

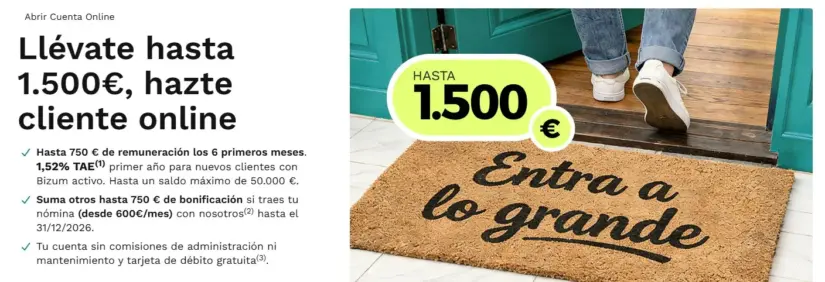
En primer lugar, si hablamos de Cajamar, la entidad ofrece hasta 750 euros en efectivo con su cuenta ‘Wefferent’ para sueldos de 4.000 o más, con 500 euros para nóminas desde 2.000 y 300 euros para nóminas desde 1.200 euros. Asimismo, la cuenta ‘Wefferente’ da rentabilidad al cliente con una remuneración de 1,52% TAE desde el primer céntimo hasta un máximo de 50.000 euros los primeros seis meses.

Cajamar
Fuente: Cajamar

«Las condiciones son flexibles. Únicamente te pedimos ser nuevo cliente, activar Bizum y operar online. No tienes obligación de traer tu nómina, pero claro, puedes traerla si quieres«, apuntan desde la entidad bancaria.

Por último, si hablamos de CaixaBank, al igual que en el mes de septiembre, está ofreciendo hasta 250 euros en efectivo en la cuenta por llevar tu nómina o un cupón de hasta 400 euros para canjear en su plataforma Facilitea, donde hay dispositivos como Dyson, PlayStation 5, Nintendo Switch 2, etc. Para nóminas situadas entre los 900 euros y los 1.499 euros, el importe en efectivo o cupón promocional asciende a 150 €.

CaixaBank cuenta nómina
Fuente: CaixaBank

Si bien, a cambio de la tecnología o el dinero en cuenta, CaixaBank exige un compromiso de permanencia de 48 meses, es decir, 24 meses con la nómina domiciliada y 24 meses adicionales manteniendo la cuenta activa. «El perceptor de la retribución debe declarar un rendimiento del capital mobiliario en su base imponible del ahorro determinado por el importe íntegro percibido, y puede deducirse de la cuota del impuesto la retención a cuenta practicada. En caso de incumplimiento, se adeudará en su cuenta una penalización proporcional al plazo incumplido y calculada sobre el importe bruto de la suma total de la bonificación recibida por esta campaña«, añaden desde la entidad bancaria.

«Nunca hemos perdido un contrato en España»: la multinacional británica detrás de Alsa celebra el modelo concesional de Óscar Puente

La presencia de Alsa no es una novedad en el sistema de autobús español. La empresa es la más grande del país, con diferencia, pero lo cierto es que la decisión del Ministerio de Transportes y Movilidad Sostenible, hoy dirigido por Óscar Puente, de proteger el modelo de concesiones a pesar de la presión interna por parte de la CNMC y externa por parte de Europa, ha beneficiado a la empresa más que a nadie, y las presentaciones de resultados de su empresa matriz, Mobico, una multinacional de transporte con su sede principal en Reino Unido, dejan clara esta realidad. 

En 2025 su presidente ejecutivo, Phil White, dejaba claro que entraban a las licitaciones españolas con la confianza de quien nunca pierde. «Por supuesto, no hemos perdido ni un solo contrato de larga distancia en toda nuestra historia en España. Como señaló, los ingresos de larga distancia representan el 17% del total de la compañía. Es un buen margen; si bien es cierto que tras un proceso de licitación se suele perder algo de margen —ya que es necesario reducir los precios—, posteriormente se produce una recuperación gracias al aumento del número de pasajeros», defendió en la presentación de resultados del segundo semestre de 2026. 

Es un punto sobre el que ha hecho énfasis en su más reciente presentación de resultados. «Cuando somo el operador incumbente conseguimos alrededor del 95% de los contratos de larga distancia», señalaba Brian Egan, director financiero de Mobico Group el pasado 29 de julio, comentaba, quitando seriedad a la preocupación ante la reapertura de las licitaciones españolas que podría ocurrir en los próximos meses, dependiendo de lo que ocurra en tribunales, pues mientras tanto Alsa y su matriz se están beneficiando de operar en rutas con licitaciones vencidas. 

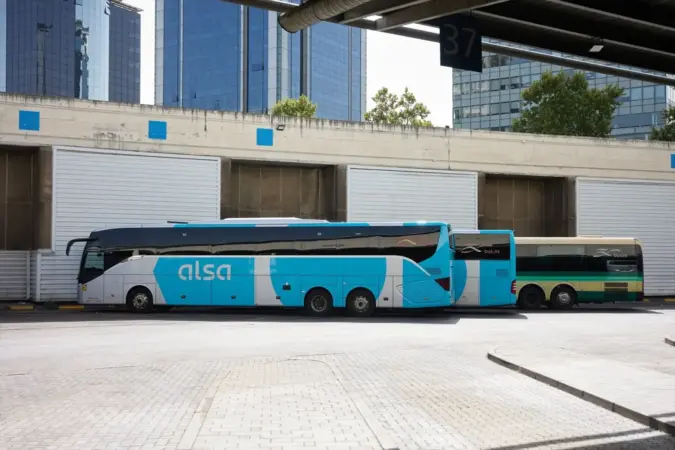
Autobuses de Alsa. Fuente: Agencias

Este mismo proceso permite a Alsa y Mobico beneficiarse de las promociones y descuentos que el gobierno ha ofrecido para reducir la presión económica sobre los usuarios de transporte público, o para mejorar la oferta para jóvenes. De hecho, en su presentación de resultados el propio Phil White insiste en la importancia que tiene el Verano Joven para sus resultados en España. «En Alsa, donde la iniciativa «Verano Joven» se reactivó en España el mes pasado, ya estamos observando volúmenes superiores a los del año anterior», explicaba hace unas semanas, aunque no presentó números exactos.

Una empresa británica que aprovecha el espacio de Alsa en rutas vencidas

Pero lo que evidencian las declaraciones de White es que una empresa británica se está beneficiando tanto de la política de concesiones por la que el gobierno español sigue apostando en el sistema de autobús de larga distancia, y segundo que la misma ha podido aprovechar los beneficios de las promociones aplicadas en los últimos años a pesar de que estás promociones están vencidas. Es una situación que, como es de esperar, es vista como positiva por los directivos de la empresa inglesa. 

En esta situación es complejo entender los grandes argumentos de Puente para frenar el proceso de liberalización del autobús. El principal argumento del ministro es que permitir la entrada de las empresas extranjeras en la competencia puede tener un efecto negativo en la «cohesión territorial» del país, pero uno de los directivos que más lo celebra lo hace desde una oficina en Birmingham, lo que complica el argumento. 

Alsa como salvavidas de las inversiones británicas

En cualquier caso la empresa está en una situación compleja. Alsa, gracias al sistema español y el poder aprovechar los subsidios al transporte aplicados por el Gobierno incluso en rutas vencidas, ha servido como un salvavidas importante para el grupo británico. En los últimos años, la empresa ha atravesado problemas laborales con sus conductores, y tras resolver esta situación, han tenido que adaptarse a los cambios de normativa de Reino Unido y la mayor presencia de competencia. 

El contraste en los resultados entre las dos divisiones deja claro el contraste entre las dos situaciones. En la presentación de resultados del segundo trimestre de 2026 los ingresos de la división de autobuses de larga distancia en el Reino Unido —propiedad de National Express— cayeron un 16,7%. La compañía atribuye este descenso a la disminución del número de pasajeros y de los rendimientos, así como a la reducción selectiva de rutas no rentables.

Alsa autobús imagen
Autobuses de Alsa. Imagen de archivo

Mientras tanto Alsa ha mejorado sus ingresos un 13,7%, y sigue siendo el principal motor de la recuperación de su matriz británica. En esta situación, la empresa está en una situación especialmente delicada, sobre todo en caso de que un cambio en la política española desatasque el proceso de liberalización de los autobuses de larga distancia. Pero de momento la inglesa puede seguir presumiendo de los datos españoles, y mientras se mantenga el modelo de concesiones en el país, será siempre la favorita cuando se abra otra ruta para la competencia. 

El plan estratégico de Iberdrola de marzo de 2027 se perfila como su próximo gran catalizador bursátil

Iberdrola presentará en marzo de 2027 una actualización de su plan estratégico, un evento que Deutsche Bank identifica como el próximo gran catalizador para la cotización de la eléctrica. La entidad espera que la compañía extienda hasta 2030 su actual hoja de ruta y eleve su objetivo de crecimiento del beneficio neto ajustado, impulsada por las inversiones en redes, el avance de las renovables y la mayor demanda eléctrica asociada a los centros de datos.

James Brand, analista de Deutsche Bank y autor de la nota sobre la eléctrica española, señala que “revisamos al alza nuestras estimaciones para reflejar el aumento de los precios de la electricidad y el fortalecimiento del perfil de crecimiento a corto plazo. Ahora prevemos que la racha de crecimiento de beneficios de dos dígitos de Iberdrola —que comenzó en 2022— se prolongue hasta 2028. Es casi seguro que las previsiones para 2026 se revisarán al alza en los resultados del tercer trimestre, y es probable que la actualización del Plan Estratégico de Iberdrola de marzo de 2027 suponga un catalizador positivo”.

Iberdrola compra una comercializadora y suma 100.000 clientes eléctricos en España

“Creemos que el consenso sobre los beneficios a medio plazo podría repuntar en torno a un 10%. Aunque Iberdrola cotiza con una prima significativa respecto al sector, su prima frente a sus competidores directos se encuentra en su nivel más bajo desde hace tiempo. Elevamos la recomendación a Comprar”, concluye.

Por otro lado, Brand apunta que “Iberdrola presentará un nuevo plan estratégico en marzo de 2027, y es probable que su plan de negocio para el periodo 2025-28 se amplíe hasta 2030. Creemos que la previsión de crecimiento del beneficio neto ajustado del 8% anual para el periodo 2025-28 podría elevarse al 10% anual para el periodo 2025-30”.

Imagen: Ignacio Sánchez Galán, presidente de Iberdrola

Y aclara que “esto podría permitir a Iberdrola alcanzar los 10.000 millones de euros de beneficio neto ajustado para 2030, lo que supondría superar en torno a un 10% el consenso de Bloomberg. Es probable que Estados Unidos y el Reino Unido resulten fundamentales para el crecimiento de Iberdrola, siendo las redes el área de inversión predominante”.

Iberdrola desafía a NextEra: la puja por el liderazgo mundial de las renovables

Tesis de Deutsche Bank sobre Iberdrola

  • Cambio de recomendación y precio objetivo: Deutsche Bank eleva su recomendación sobre Iberdrola de “mantener” a “comprar” y sube el precio objetivo de 18,50 a 22 euros por acción.
  • Crecimiento de beneficios: El banco prevé que Iberdrola mantenga un crecimiento anual de doble dígito en su beneficio neto ajustado hasta 2028, con aumentos del 12% en 2026 y 2027 y del 11% en 2028.
  • Objetivo a 2030: Deutsche Bank estima que Iberdrola podría alcanzar unos 10.000 millones de euros de beneficio neto ajustado en 2030, con un crecimiento anual medio cercano al 10% entre 2025 y 2030.
  • Plan estratégico de marzo de 2027: Se espera que Iberdrola presente una actualización de su plan estratégico que extienda el horizonte de 2025-2028 hasta 2030 y posibilite elevar el objetivo de crecimiento del 8% al 10% anual.
  • Motores de crecimiento: Las redes eléctricas seguirían concentrando la mayor parte de las inversiones; Estados Unidos y Reino Unido se perfilarían como mercados clave; los centros de datos impulsarían la demanda; y el nuevo mercado de capacidad en España (previsto para 2027) abriría nuevas fuentes de ingresos.
  • Valoración y múltiplos: Iberdrola cotiza con una prima frente al sector europeo (alrededor de 16 veces beneficios previstos para 2028 frente a 13 veces del sector), aunque la diferencia se estrecha al compararla con un grupo ponderado de competidores directos.
  • Riesgos: El informe señala como principales riesgos la intervención política o regulatoria, posibles topes de precios de la electricidad en España, una mayor intervención estatal en Reino Unido y el foco en la asequibilidad energética en Estados Unidos.
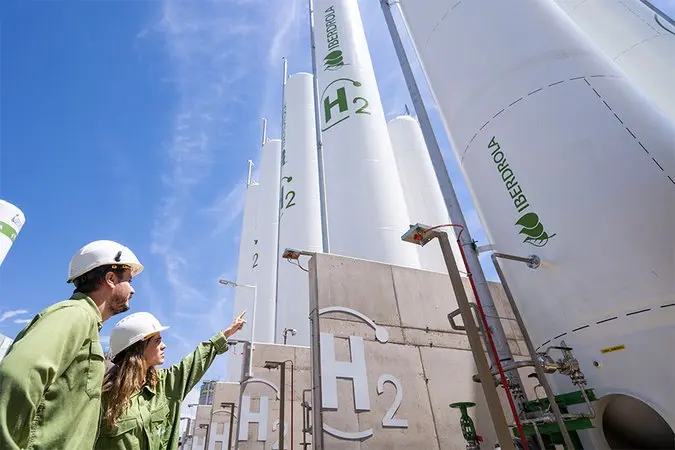
Imagen: Iberdrola. Hidrógeno verde

Por último, Brand recuerda que “Iberdrola representa el 21% del índice Stoxx 600 Utilities y, por lo tanto, es el indicador más importante del sector. El sector había superado con creces al mercado a principios de año, aunque ha perdido todo ese rendimiento relativo, salvo un 1%. Esto hace que el sector vuelva a la paridad en la relación precio/beneficio con el mercado, su norma a largo plazo”.

Deutsche Bank ve en Iberdrola una oportunidad de inversión respaldada por una trayectoria de crecimiento sostenido y un entorno favorable para sus negocios de redes y renovables.

El próximo plan estratégico de marzo de 2027 se perfila como el catalizador clave que podría confirmar una revisión al alza de sus objetivos de crecimiento hasta 2030, aunque la tesis alcista depende de que se materialicen las previsiones de beneficio y se contengan los riesgos regulatorios y políticos en sus principales mercados.

Aldo Comas y Lucía Etxebarría siguen en televisión pese a sus comentarios contra dos desahuciadas

La televisión española tiene un problema cuando convierte la desgracia ajena en espectáculo y después actúa como si nada hubiera ocurrido. Aldo Comas y Lucía Etxebarría han protagonizado en los últimos días sendas polémicas por sus comentarios sobre dos mujeres afectadas por desahucios, pero ninguno de los dos ha dejado de formar parte del circuito televisivo. La polémica genera ruido, las redes sociales reaccionan, los programas piden disculpas o justifican lo ocurrido y, unos días después, el colaborador vuelve a ocupar su silla.

El caso de Aldo Comas resulta especialmente llamativo porque la polémica se produjo dentro de uno de los nuevos espacios de Telecinco. El artista y empresario participa como colaborador en ‘El tiempo justo’, el magacín presentado por Joaquín Prat, y fue protagonista de uno de los momentos más controvertidos de la emisión al abordar la situación de Paca Blanco, una mujer de 77 años que se enfrenta a un desahucio.

Blanco fue entrevistada por el programa para explicar su situación y contó las dificultades que está atravesando. La conversación derivó hacia las alternativas que se le habían planteado ante la posibilidad de perder su vivienda, entre ellas la posibilidad de trasladarse con unas religiosas.

Fue entonces cuando Comas intervino con un tono jocoso que terminó provocando la salida de la mujer de la conexión.

«De repente van las monjas y le salvan… Es bonito. Me gusta que ahora las monjas la vayan a salvar», soltó el colaborador. Blanco trató de explicar su situación, pero el artista insistió: «Bueno, no pasa nada, váyase un tiempo con las monjas».

La conversación terminó rompiéndose. Blanco decidió abandonar la conexión y dejó claro su enfado por el tratamiento recibido: «Si voy a servir de chascarrillo, os dan por culo y una gorra a cuadros. A tomar por culo».

Solo después de la polémica generada por el episodio, Joaquín Prat pidió disculpas por lo ocurrido durante la entrevista. El presentador tuvo que salir al paso de una situación que había terminado convirtiéndose en uno de los momentos más comentados del programa.

Pero el marido ultraconservador de la siempre bronca Macarena Gómez continúa en ‘El tiempo justo’.

Lucía Etxebarria, misma tónica que Aldo Comas

No es el único caso reciente de un colaborador televisivo que genera controversia por sus comentarios sobre personas afectadas por problemas de vivienda.

Lucía Etxebarria también provocó una fuerte reacción por sus comentarios sobre Maricarmen, la mujer de 87 años cuyo desahucio ha generado una importante movilización social y ha vuelto a poner el foco sobre el problema de la vivienda en España.

Mediaset
Lucía Etxebarria.

La colaboradora de ‘Vamos a ver’ llegó a sostener en las redes sociales que Maricarmen había tenido «70 años para ahorrar».

El caso de Maricarmen también ha sido objeto de comentarios de dudoso gusto en otros espacios televisivos. Uno de los programas que abordó su situación fue ‘Horizonte’, el espacio de Cuatro presentado por Iker Jiménez y Carmen Porter.

El nombre de Maricarmen volvió a utilizarse en tono de chascarrillo dentro del programa. «Hasta luego, Maricarmen», llegó a decir Carmen Porter, jugando con una expresión popularizada por Belén Esteban.

La polémica alrededor de Porter tampoco es nueva. La presentadora ha recibido críticas por otras intervenciones relacionadas con cuestiones sociales y laborales.

Mientras tanto, el debate sobre la vivienda sigue proporcionando material para los programas de televisión. El escritor David Trueba resumía en El País la dimensión del problema al escribir: “El terrorismo inmobiliario tiene de su parte a la ley, mientras no se racionalice la legislación”. Trueba apuntaba también a la venta de pisos de protección oficial a fondos de capital y a la llegada de grandes fortunas que compran viviendas a precios elevados.

“A esto lo llamamos éxito. Imagínense lo que será el fracaso”, concluía.

También el cantante Marwán abordaba recientemente el fenómeno desde el concepto de aporofobia. Lo que odian es al pobre», explicaba hace poco en un podcast antes de establecer una comparación entre quienes llegan con dinero y quienes lo hacen sin recursos: «Si vienes en un yate o en un jet, se acoge muy bien en España a esa gente. Pero es al pobre al que no se quiere acoger».

Son dos debates diferentes, pero confluyen en un mismo escenario: la vivienda se ha convertido en uno de los grandes problemas sociales y, al mismo tiempo, en un potente contenido televisivo. Los desahucios generan conexiones en directo, testimonios, tertulias, enfrentamientos y polémicas en redes sociales.

Y en ese circuito, Aldo Comas y Lucía Etxebarría siguen teniendo espacio en televisión.

La baja del RETA un mes tarde: el INSS deniega la jubilación a una autónoma con 16 años cotizados

Una autónoma con 16 años cotizados se ha quedado sin la pensión de jubilación que solicitó a los 65. El motivo: se dio de baja del RETA un mes tarde.

Lo confirma el Tribunal Superior de Justicia del País Vasco. La cronología es la que manda: la baja en el RETA se registró el 30 de abril de 2013 y la ley pedía haber extinguido la relación laboral antes del 1 de abril de ese mismo año para seguir bajo la normativa de pensiones anterior a la reforma de 2011. Un mes. Eso es todo lo que separa este caso de la vía antigua.

Nacida en 1958, la trabajadora pidió la pensión en febrero de 2024, recién cumplidos los 65 y con casi 16 años y cuatro meses cotizados. Necesitaba 38 años cotizados para jubilarse a esa edad según las tablas vigentes entonces. El INSS le dijo que no. El Juzgado de lo Social número 11 de Bilbao y, después, la Sala de lo Social del TSJ del País Vasco confirmaron la negativa.

Qué decidió el TSJ del País Vasco con la baja del RETA de 2013

El caso se apoya en la disposición transitoria cuarta de la Ley General de la Seguridad Social. La Ley 27/2011 subió de forma progresiva la edad de jubilación hasta los 67 años y elevó los años de cotización exigidos, pero dejó una puerta abierta: quienes hubieran extinguido su relación laboral antes del 1 de abril de 2013 podían seguir aplicando las reglas antiguas.

La autónoma intentó acogerse a esa vía. La Sala no lo aceptó: la transitoria habla de extinción de una relación laboral, un concepto pensado para asalariados que, en su lectura, no cubre la baja de una trabajadora por cuenta propia en el Régimen Especial de Trabajadores Autónomos. Treinta días de retraso y una puerta que se cierra.

Treinta días de retraso bastaron para cerrar la vía de la jubilación a los 65: la transitoria no admite aproximaciones de calendario.

El fallo añade un segundo obstáculo. Para causar la pensión hay que estar en alta o en situación asimilada al alta en el momento de presentar la solicitud, y según el tribunal esa circunstancia tampoco concurría. La mujer tendrá que pedir la pensión con la normativa y la edad ordinaria que le correspondan, siempre que cumpla el resto de requisitos.

Quién está expuesto al mismo problema

denegación pensión autónomos

El RETA cerró 2025 con 3,42 millones de afiliados, 39.002 más que el año anterior, y en mayo de 2026 la cifra ya rondaba los 3,47 millones, según la UPTA. De las altas de ese ejercicio, cerca de 19.775 correspondieron a mujeres autónomas, según los datos de ATA.

Cada una de esas personas tiene una fecha de baja que puede cruzarse con un requisito escrito hace más de una década. No hace falta haber cotizado poco: 16 años dan para una pensión, pero no para saltarse el calendario. El error no se arregla después.

Llama la atención el contraste con otras zonas del sistema. La Seguridad Social permite cobrar dos pensiones de jubilación a la vez a los trabajadores en pluriactividad que cumplen los requisitos de cada régimen. Aquí, un desajuste de fechas ha bastado para bloquear el acceso a la normativa anterior.

Una transitoria escrita para asalariados que sigue decidiendo hoy

La disposición transitoria cuarta nació en 2011 para no dejar a nadie a medio camino en la subida de la edad de jubilación. Quince años después, su redacción sigue generando dudas para un colectivo que hoy supera los 3,47 millones de afiliados y que, en la letra de la norma, sigue encajando mal. Es una incoherencia que el legislador debería corregir en la próxima reforma del RETA.

La lección práctica es incómoda. Si estás cerca de una fecha límite normativa —una transitoria, un complemento,, un periodo de carencia—, la baja en el RETA no es un trámite que se pueda dejar para el mes que viene. Antes de firmarla, conviene revisar la vida laboral y saber en qué situación de alta o asimilada vas a quedar.

Y hay más piezas moviéndose por debajo: la cotización adicional de solidaridad entró en vigor el 1 de enero de 2025 y la edad de jubilación sigue subiendo escalón a escalón hasta los 67 años. Cada año que pasa, el calendario pesa más y los márgenes se estrechan. El caso vasco no se corrige con buenas razones: se recurre, y si la Sala confirma, se acepta.

Guía rápida del trámite

  • 📅 Plazos: No hay convocatoria ni plazo de subsanación; el INSS denegó la pensión solicitada en febrero de 2024 y el TSJ del País Vasco ha confirmado después esa negativa.
  • ✅ Requisitos clave: Estar en alta o en situación asimilada al alta al pedir la pensión, tener la edad ordinaria que corresponda y acreditar el periodo mínimo de cotización.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Seguridad Social o en Importass, con certificado digital o Cl@ve; también en oficinas de la TGSS con cita previa.
  • 💰 Importe o coste: La cuantía de la pensión denegada no se detalla en la fuente oficial; el coste real del error fue perder la vía de jubilarse a los 65.
  • ⚠️ Error a evitar: Darse de baja del RETA sin revisar antes la vida laboral y las fechas que condicionan una transitoria, un complemento o el propio acceso a la pensión.

La cuota de los autónomos por ingresos reales en Andalucía: cómo cambiar de tramo en 2026

Si tu facturación ha cambiado este año, tienes hasta el 31 de octubre para mover tu base de cotización. La cuota de autónomos por ingresos reales se puede ajustar hasta seis veces al año y, si presentas la solicitud en esta ventana, la nueva cuota entra en vigor el 1 de noviembre.

El sistema no deja elegir cualquier base a dedo. La Seguridad Social calcula lo que pagas a partir de los rendimientos netos previstos, es decir, lo que te queda después de descontar los gastos deducibles de la actividad. Facturar mucho no equivale a ganar mucho, y ahí está la primera trampa.

La ventana abierta ahora cierra el 31 de octubre

Estamos en el quinto de los seis periodos anuales para pedir el cambio de base. Todo lo que solicites entre el 1 de septiembre y el 31 de octubre se aplica desde el 1 de noviembre. Si lo dejas pasar, el siguiente periodo abre el 1 de noviembre y el efecto se va al 1 de enero de 2027.

Vamos por partes, porque aquí se mezclan dos cosas distintas. La base de cotización es el importe de referencia de tu cuota, y la cuota es lo que pagas cada mes al RETA. Mover la base al alza encarece el recibo, pero el salto depende del tramo: no es una regla de tres.

El trámite se hace desde el portal Importass de la Seguridad Social, con Cl@ve, certificado digital o SMS. También puedes delegarlo en tu asesoría, que es la vía habitual de quien no quiere pelearse con la sede electrónica.

Cambiar de base no es un capricho administrativo: es la única palanca que tienes para que lo que pagas cada mes se parezca a lo que ganas.

Las seis ventanas de 2026 y cuándo surte efecto cada cambio

Cada solicitud presentada dentro de un periodo entra en vigor en la fecha que marca la Seguridad Social, y el calendario no admite excepciones:

  • Del 1 de enero al último día de febrero: el cambio se aplica desde el 1 de marzo.
  • Del 1 de marzo al 30 de abril: la nueva cuota entra en vigor el 1 de mayo.
  • Del 1 de mayo al 30 de junio: el cambio se aplica desde el 1 de julio.
  • Del 1 de julio al 31 de agosto: la modificación tiene efecto desde el 1 de septiembre.
  • Del 1 de septiembre al 31 de octubre: la nueva base se aplica desde el 1 de noviembre.
  • Del 1 de noviembre al 31 de diciembre: el cambio entra en vigor el 1 de enero del año siguiente.

Conviene pensarlo antes de confirmar, porque cada ventana da para un solo movimiento: si te arrepientes, la siguiente oportunidad no llega hasta el periodo siguiente. Y no, no sirve presentar la solicitud en octubre esperando que cuente para el mes en curso.

cambiar base cotización RETA

El error que más caro sale: cotizar por debajo de lo que vas a ingresar

La Seguridad Social regulariza cada año. Cruza la base por la que has cotizado con los rendimientos netos reales que le comunica Hacienda y, si te quedaste corto, te reclama la diferencia; si te pasaste, te la devuelve.

El error clásico es tirar de la base mínima para pagar menos cada mes. Cotizar por debajo de tus ingresos reales sale caro en la regularización, porque la diferencia se abona de golpe. Y al revés también duele: quien cotiza muy por encima adelanta dinero durante meses para acabar esperando una devolución que no llega sola.

Hay un matiz que se escapa a mucha gente: los rendimientos netos no son la facturación. Son los ingresos menos los gastos deducibles de la actividad, y sobre esa cifra —no sobre lo que entra en la cuenta— se calcula el tramo que te corresponde.

Por qué el calendario pesa más en Andalucía que en el resto

Aquí la temporalidad no es un detalle. Hostelería, turismo, comercio de costa y agricultura concentran los ingresos en unos meses y dejan otros en seco. Tener una ventana abierta en septiembre y octubre es exactamente lo que necesita un negocio que cierra temporada y entra en invierno con menos caja.

El sistema de cotización por ingresos reales funciona por tramos desde 2023, cuando sustituyó a la base que cada trabajador autónomo elegía libremente dentro de unos mínimos y máximos generales. La letra pequeña que de verdad importa no está en la tabla de cuotas, está en la previsión que haces hoy: si aciertas, la regularización del año que viene te sale casi neutra; si fallas, toca pagar o esperar una devolución ajena a tus prisas.

Y ojo con las comparaciones entre comunidades: no existe una cuota distinta para Andalucía. La tabla de tramos es estatal y se aplica igual en Sevilla que en Bilbao. La comunidad autónoma no cambia tu cuota, la cambia tu previsión, así que lo que conviene revisar esta semana es la cifra de rendimiento neto que vas a declarar, no el boletín autonómico.

Guía rápida del trámite

  • 📅 Plazos: La ventana abierta va del 1 de septiembre al 31 de octubre de 2026. El cambio surte efecto el 1 de noviembre. Hay seis periodos fijos al año.
  • ✅ Requisitos clave: Estar de alta en el RETA y fijar una base que encaje en el tramo correspondiente a tus rendimientos netos previstos.
  • 🌐 Dónde solicitarlo: En el portal Importass de la Seguridad Social, con Cl@ve, certificado digital o SMS. También puede tramitarlo tu asesoría.
  • 💰 Importe o coste: El trámite no cuesta nada. Lo que cambia es la cuota mensual del RETA según el tramo y la base elegida; el importe exacto, en el simulador oficial.
  • ⚠️ Error a evitar: Cotizar por la base mínima solo para pagar menos y no poder asumir después la diferencia de la regularización anual.

La deducción del alquiler en el IRPF al 100%: el nuevo RDL 26/2026 premia bajar la renta y da préstamos al 0%

Bajar la renta del alquiler permite al arrendador aplicar una reducción de hasta el 100% sobre el rendimiento neto que declara en el IRPF. El RDL 26/2026, publicado hoy en el BOE, añade una deducción del 10% para el inquilino y préstamos de hasta 50.000 euros al 0%.

El decreto modifica el régimen de reducción del rendimiento neto de los alquileres de vivienda para arrendadores que no sean grandes tenedores y firmen un contrato nuevo.

Qué cambia para el arrendador: la reducción sube hasta el 100%

Si la renta inicial cae más de un 5% respecto a la última del contrato anterior, la reducción puede llegar al 100% en dos supuestos: cuando firmas con el mismo arrendatario al acabar el periodo mínimo de cinco años o sus prórrogas, y cuando firmas con otro y la renta queda por debajo del límite máximo del sistema de índices de precios de referencia.

En el resto de rebajas superiores al 5%, el porcentaje baja: 95% si la vivienda está en zona de mercado residencial tensionado y el inquilino tiene entre 18 y 35 años, 90% si está en zona tensionada, 85% si el arrendatario tiene entre 18 y 35 años y 70% en los demás casos previstos.

Si la nueva renta no supera la anterior, la reducción es del 50%. Si sube, el incentivo se da la vuelta: la reducción cae del 40% al 15% cuanto más subas la renta. Hasta un 5%, 40%; del 5% al 10%, 30%; del 10% al 15%, 25%; del 15% al 20%, 20%; y por encima del 20%, 15%.

La rebaja fiscal solo es máxima si la renta baja de verdad: sin contrato nuevo y sin recorte superior al 5%, el 100% no llega.

Hay un tercer carril para quien alquila por primera vez sin ser gran tenedor: 100% si la renta inicial queda por debajo del límite máximo del sistema de índices de referencia, y 95%, 90%, 85% o 50% según la localización, la edad del inquilino y su relación con ese límite. Se mantiene un 70% para alquileres sociales y un 60% para viviendas rehabilitadas en los dos años anteriores.

La deducción del 10% para el inquilino: quién entra y quién se queda fuera

El decreto crea una deducción estatal: el 10% de lo abonado por la vivienda habitual si la base imponible no llega a 33.007,20 euros anuales. La base máxima es de 11.630 euros cuando la base imponible no supera los 23.007,20 euros, y se reduce entre esa cifra y los 33.007,20.

Ojo con los requisitos. Durante al menos la mitad del periodo impositivo, ni el contribuyente ni los miembros de su unidad familiar pueden ser titulares de otra vivienda a menos de 50 kilómetros de la arrendada, salvo excepciones. Cumpliendo esto, la deducción se aplica en la declaración del IRPF y también la puede aprovechar un autónomo que viva de alquiler.

Tu Casa: préstamos de hasta 50.000 euros al 0% para la primera vivienda

La tercera pata no es una subvención. Es un préstamo y se devuelve. El mecanismo ‘Tu Casa’ apunta a la primera vivienda habitual comprada con hipoteca. El Estado aporta financiación complementaria por el menor de dos importes: el 20% del valor de la vivienda o 50.000 euros.

Las condiciones son el reclamo: plazo máximo de diez años, 0% de interés y ninguna comisión. La carencia equivale a la de la hipoteca, hasta un máximo de 30 años. La gestión corresponde al Instituto de Crédito Oficial (ICO) y la vivienda queda con un precio máximo de transmisión permanente.

Temporada, habitaciones y pisos turísticos: más control al arrendador

La norma aprieta también los alquileres que no son de vivienda habitual. Los de temporada deberán responder a una causa real y acreditada y no superarán los 12 meses, con una duración superior a 31 días. Si se pasan de ese plazo sin justificación, o si hay más de dos contratos consecutivos entre las mismas partes sobre la misma vivienda, el primero se considerará arrendamiento de vivienda habitual.

En el alquiler por habitaciones, la suma de las rentas de los contratos simultáneos no podrá superar la renta de la vivienda completa. Para los pisos turísticos, los ayuntamientos de zona tensionada podrán aplicar recargos de IBI de hasta el 50%, el 100% con dos o más inmuebles residenciales de uso turístico y el 150% con cuatro o más.

Análisis: palanca fiscal potente, pero voluntaria

El RDL 26/2026 afina por la vía fiscal el régimen de reducciones que ya venía de la Ley de Vivienda. La lógica es clara: si el propietario baja la renta, Hacienda le deja más rendimiento. El problema es que la palanca fiscal es voluntaria. Quien no quiera firmar un contrato nuevo seguirá con los porcentajes bajos.

La deducción del inquilino tiene un umbral de 33.007,20 euros que deja fuera a buena parte de los arrendatarios de las ciudades donde el alquiler más aprieta. Y el préstamo ‘Tu Casa’ ayuda, pero no es gratis: se devuelve y la vivienda queda con un tope permanente de reventa.

Lo que toca ahora es ver cómo traslada el ICO la gestión de los préstamos y cómo se aplican los nuevos porcentajes en la próxima campaña de la renta. Para cualquier arrendador, un consejo: no firmes contando con el 100% sin comprobar antes si cumples el supuesto. El BOE no perdona los atajos.

Guía rápida del trámite

  • 📅 Plazos: El RDL 26/2026 se publicó en el BOE el 30/09/2026; la reducción y la deducción se aplican en la declaración del IRPF correspondiente.
  • ✅ Requisitos clave: Arrendador no gran tenedor con contrato nuevo y rebaja de renta superior al 5%; inquilino con base imponible inferior a 33.007,20 euros.
  • 🌐 Dónde solicitarlo: Reducción y deducción, en el modelo 100 del IRPF a través de la sede electrónica de la AEAT; el préstamo Tu Casa lo gestiona el ICO.
  • 💰 Importe o coste: Reducción de hasta el 100% del rendimiento neto; deducción del 10% con base máxima de 11.630 euros; préstamo del menor entre el 20% del valor de la vivienda y 50.000 euros, al 0%.
  • ⚠️ Error a evitar: Dar por hecho el 100% sin firmar un contrato nuevo ni aplicar una rebaja superior al 5% sobre la renta anterior.

Último día para pedir las ayudas al teletrabajo en Castilla-La Mancha: plazo sin prórroga

Hoy, 30 de septiembre, es el último día para pedir las ayudas al teletrabajo de Castilla-La Mancha. La convocatoria se cierra sin prórroga en la sede electrónica de la Junta.

⚠️ ATENCIÓN: El plazo para este trámite finaliza hoy, 30 de septiembre de 2026.

La ventana de solicitud se abrió el 19 de mayo de 2026 y termina esta misma jornada. Afecta a autónomos y pymes de la región que quieran financiar fórmulas de trabajo a distancia. Si tenías el formulario a medias, hoy toca cerrarlo: mañana ya no habrá opción.

Qué se cierra hoy y quién puede pedirlo

La Junta de Castilla-La Mancha, a través de la Consejería de Economía, Empresas y Empleo, mantiene esta línea entre los trámites cuyo plazo concluye el miércoles 30 de septiembre. La convocatoria está dirigida a personas trabajadoras autónomas y a pequeñas y medianas empresas, y su objetivo es favorecer las fórmulas de trabajo a distancia dentro del tejido empresarial regional.

El plazo de presentación arrancó el 19 de mayo y no tiene prórroga. Eso significa que cualquier solicitud que entre después de hoy queda fuera, aunque el expediente siga visible en la sede electrónica.

La ayuda cubre gastos y actuaciones vinculados al trabajo a distancia, pero solo los que la propia convocatoria marca como subvencionables y siempre que se hayan ejecutado dentro del periodo previsto. No es una línea de digitalización al uso: aquí el foco está en el trabajo a distancia, no en comprar software o equipos por el mero hecho de modernizarse.

Para entrar en el perfil de beneficiario hay que ser autónomo o pyme con actividad en la región y presentar la solicitud dentro de plazo. La convocatoria no premia proyectos futuros: exige que la actuación esté ya ejecutada y documentada, algo que muchos descubren cuando preparan la justificación en lugar de la petición.

Quien no registre la solicitud hoy se queda fuera de la ayuda, así que conviene no dejarlo para las últimas horas del día.

El justificante de registro es la única prueba de que tu solicitud existe: sin fecha y hora, la ayuda no se tramita.

Cómo comprobar que tu solicitud está registrada y no solo guardada

El error más frecuente en este tipo de convocatorias es dar por enviada una solicitud que solo está cumplimentada. Un formulario guardado no equivale a uno registrado. La sede solo considera presentada la petición cuando el sistema genera un justificante con fecha y hora.

Antes de cerrar, revisa que los documentos exigidos estén firmados correctamente y que la representación de quien presenta la solicitud esté acreditada. Comprueba también que los gastos o actuaciones que piensas justificar entran entre los conceptos subvencionables y se han realizado dentro del periodo que fija la convocatoria.

El sistema no avisa de los errores de forma. Si un documento va sin firma o la representación no está acreditada, la solicitud puede quedar registrada y, aun así, ser requerida más adelante. Por eso compensa revisar el expediente completo antes de darle a enviar, y no después.

subvenciones autónomos teletrabajo

La sede electrónica autonómica permite consultar el estado posterior del expediente y acceder a las notificaciones de la tramitación. Merece la pena conservar el justificante y toda la documentación económica y técnica aportada: es lo primero que se pedirá después, en la fase de justificación.

Qué mirar ahora y qué viene después de este 30 de septiembre

El cierre de estas ayudas al teletrabajo no llega solo. La misma jornada concentra otras fechas relevantes para autónomos y pymes de la región, entre ellas las ayudas de Innova-Adelante y determinadas subvenciones vinculadas a inversión y empleo. Varias convocatorias concentran su cierre en la misma fecha, y eso obliga a quien tiene varios proyectos en marcha a priorizar cuál presenta primero.

La escena se repite cada año en Castilla-La Mancha: el final de septiembre actúa como frontera para buena parte del calendario de subvenciones autonómicas. Es un patrón útil de recordar, porque el cuello de botella casi nunca es la falta de fondos, sino la de documentación lista a tiempo. Una memoria bien armada y un justificante de registro pesan más que presentar a última hora y con prisas.

Estas líneas de trabajo a distancia siguen siendo escasas en el panorama autonómico, y cuando aparecen suelen tener una ventana corta y una justificación exigente. Para una pyme de tres personas pueden marcar la diferencia a la hora de ordenar el teletrabajo; para un autónomo que trabaja solo, en cambio, el encaje es más estrecho y conviene leer bien las bases antes de dar por hecho que la actuación es subvencionable.

Con esta convocatoria cerrada, la siguiente ventana para autónomos y pymes de la región dependerá de lo que publique la Consejería de Economía, Empresas y Empleo en los próximos meses. Lo que sí conviene hacer ya es archivar el expediente completo, con el justificante a la cabeza, y vigilar las notificaciones de la sede electrónica: la tramitación no termina con la solicitud, sino con la justificación del gasto.

Guía rápida del trámite

  • 📅 Plazos: Del 19/05/2026 al 30/09/2026. Hoy es el último día y la convocatoria se cierra sin prórroga.
  • ✅ Requisitos clave: Ser persona trabajadora autónoma o pyme de Castilla-La Mancha y que los gastos subvencionables se hayan realizado dentro del periodo de la convocatoria.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Junta de Comunidades de Castilla-La Mancha, con certificado digital o Cl@ve.
  • 💰 Importe o coste: No detallado en la fuente oficial; lo fijan las bases de la convocatoria.
  • ⚠️ Error a evitar: Guardar el formulario sin registrarlo. Un borrador sin justificante de fecha y hora no cuenta como solicitud presentada.

Google lanza Gemini 4 Argon, su IA más potente, solo para el Gobierno de EEUU y expertos en ciberseguridad

Google lanza Gemini 4 Argon y limita su IA más potente a un círculo mínimo. El nuevo modelo frontera queda reservado, de momento, al Gobierno de Estados Unidos y a un grupo reducido de defensores cibernéticos de confianza.

Claves de la operación

  • Acceso blindado desde el primer día. Google no abre Gemini 4 Argon al público general; el despliegue arranca por el Gobierno de EEUU y una lista corta de defensores cibernéticos.
  • Rendimiento en tres frentes declarados. La compañía atribuye al modelo resultados de frontera en ingeniería de software, trabajo empresarial (legal y financiero) y defensa cibernética.
  • España queda fuera del primer reparto. Ninguna empresa española figura en el acceso inicial, lo que deja a Indra y al resto del tejido tecnológico sin asiento en la fase uno.

El cierre selectivo como estrategia de producto

La decisión rompe con el guion habitual del sector. Hasta ahora, cada nuevo modelo frontera de Google, OpenAI o Anthropic llegaba al gran público en cuestión de semanas. Gemini 4 Argon hace lo contrario: primero los aliados, después el mercado. El arquitecto jefe de IA de Google y vicepresidente sénior de Google DeepMind, Koray Kavukcuoglu, confirmó que la compañía está ‘activamente comprometida’ con el proceso voluntario del Gobierno estadounidense para el acceso a modelos antes de su lanzamiento.

El modelo ya alimenta productos internos de Google, según reconocen desde DeepMind, aunque la firma no detalla cuáles. Esa opacidad es deliberada. Cuanto menos se sabe del rendimiento real, menos presión existe para abrir la caja antes de tiempo.

La lógica competitiva es transparente. El acceso anticipado se ha convertido en la nueva cuota de mercado de la IA frontera. Quien consigue que un gobierno o una gran empresa trabaje meses con su modelo construye una dependencia difícil de deshacer después.

Para Washington, la jugada encaja con su doctrina de seguridad nacional. La Casa Blanca quiere revisar los modelos más potentes antes de que lleguen a manos de terceros. Google se adelanta a esa exigencia y la convierte en ventaja: si el Gobierno de EEUU ya trabaja con Gemini 4 Argon, cualquier competidor que aspire a ese contrato tendrá que igualar el precedente.

El acceso anticipado dejó de ser una cortesía comercial: es el mecanismo con el que los gigantes de la IA aseguran clientes cautivos antes de que haya competencia real.

El mensaje para el resto del sector es incómodo. Las empresas que no entran en la lista no pueden evaluar el modelo, y sin evaluación no hay comparación posible. La ventaja se vuelve autorreferencial: gana quien puede medirse contra el mejor, y solo unos pocos pueden medirse.

OpenAI, Anthropic y la carrera por el acceso anticipado

Google no juega sola en este terreno. OpenAI y Anthropic llevan meses negociando con agencias federales estadounidenses fórmulas parecidas de despliegue controlado. La diferencia está en el envoltorio: mientras unos hablan de pilotos y pruebas supervisadas, Google lo presenta como una expansión gradual. El resultado práctico es idéntico. Pocos usuarios, mucha reputación institucional y un escaparate perfecto para vender después.

La verdadera competición ya no es quién tiene el mejor modelo, sino quién firma antes con quién. Los contratos públicos y de defensa mueven volúmenes que ninguna ronda de financiación iguala. Ahí se decide buena parte del liderazgo de la próxima década.

Cabe recordar que la Unión Europea llega tarde a esta mesa. El reglamento europeo de IA fija obligaciones para los modelos de propósito general, pero no garantiza a las empresas del continente un acceso prioritario a los sistemas frontera de las tecnológicas estadounidenses. Google DeepMind diseña su calendario en Washington, no en Bruselas.

Lo que España se juega sin asiento en el club de los defensores de confianza

La lista de defensores cibernéticos de confianza es corta y, por lo que se conoce, anglosajona. España no aparece. Eso deja a compañías como Indra, el principal contratista tecnológico del IBEX 35 en materia de defensa y ciberseguridad, fuera de la primera ronda de acceso, igual que al resto del tejido empresarial español.

El problema no es solo de soberanía tecnológica. Es comercial. Sin acceso al modelo, las empresas españolas compiten con las americanas usando una versión anterior de la herramienta. En ciberseguridad, esa diferencia de un trimestre puede significar la pérdida de un contrato público europeo frente a un rival que ya validó su propuesta con la tecnología más avanzada.

Observamos un patrón que se repite. La nube, los semiconductores y ahora los modelos frontera siguen la misma secuencia: primero Estados Unidos, después Europa. Los centros de datos de los hyperscalers en Aragón o Madrid llegan años más tarde que sus equivalentes en Virginia. Con la IA pasa lo mismo, solo que, el retraso se mide en capacidades, no en ladrillos.

Queda por ver cómo evoluciona la expansión gradual que promete Google. La compañía no ha fijado una fecha para abrir Gemini 4 Argon a más usuarios, y ese silencio también es un mensaje. Hasta entonces, el mercado español observa desde la barrera una carrera que se decide lejos de sus fronteras.

Gafas inteligentes de Amazon: miles de imágenes por turno rumbo a su IA Wellspring

Las gafas inteligentes de Amazon capturarán miles de imágenes por turno rumbo a su IA Wellspring. Bloomberg cifra en ‘varios miles’ las capturas por repartidor en una jornada normal, y la compañía admite que no ha diseñado una vía de exclusión para el cliente ni para quien aparece en el encuadre.

La respuesta de Viraj Chatterjee, responsable del proyecto en Amazon, a la pregunta directa de si el cliente podrá negarse fue recogida por el medio económico estadounidense: ‘no lo hemos pensado’. Amazon admite que no ha previsto la exclusión voluntaria y se limita a señalar que el uso de los datos sirve para mejorar el proceso de entrega. Las dos afirmaciones salen del mismo reporte y dejan el mismo hueco: quién controla miles de imágenes diarias de portales, fachadas y aceras.

Claves de la operación

  • Varios miles de capturas por jornada. El dato lo publica Bloomberg y sitúa el volumen muy por encima de lo que graba hoy cualquier sistema de reparto en Europa.
  • Wellspring como destino final. No es un almacén pasivo de fotos: es la plataforma de inteligencia artificial con la que Amazon dice optimizar rutas, accesos y tiempos de entrega.
  • Sin base jurídica explícita ni vía de exclusión. El cliente no puede negarse y el repartidor trabaja, en su mayoría, bajo subcontratas donde el consentimiento llega ya condicionado.

De la cámara al modelo: el rastro visual de cada entrega

Conviene separar dos cosas que la noticia mezcla: la cámara y el modelo. La cámara captura, pero el modelo decide. Wellspring no es un cajón de fotos, es el sistema con el que la compañía cruza imágenes, direcciones y tiempos, y cada captura que sube alimenta ese entrenamiento.

Ahí está el valor económico del invento. Las gafas no venden hardware, venden ejemplos reales de reparto etiquetados gratis. El negocio no está en las gafas, sino en las imágenes: cada turno produce material que, de otro modo, habría que comprar y anotar a mano.

Para el cliente, la letra pequeña es otra cosa. Un portal privado, un salón visto de refilón, una trabajadora doméstica entrando en casa ajena o un vecino en pijama son datos personales en el sentido más literal del Reglamento General de Protección de Datos. El problema no es solo la foto, es la trazabilidad entre esa imagen y una dirección concreta.

Las gafas de realidad aumentada arrastran un historial incómodo en este terreno. Desde Google Glass, todo dispositivo con cámara frontal sobre la cara ha acabado en el mismo debate, porque el consentimiento del que aparece en el encuadre es imposible de recabar. Para quien necesite contexto técnico, la entrada sobre realidad aumentada resume la evolución del estándar.

El dispositivo no vende imágenes: construye un archivo visual del reparto que nadie ha consentido y que la compañía no ha explicado cómo piensa limitar.

El pulso regulatorio: quién autoriza miles de fotos al día

El marco europeo no prohíbe grabar la calle. Prohíbe grabar sin base jurídica, sin informar y sin límite temporal. Bajo el GDPR hacen falta una base de legitimación, un registro de actividades de tratamiento y una evaluación de impacto cuando el volumen y la naturaleza de los datos lo exigen: varios miles de capturas diarias con dirección asociada entran en ese supuesto.

En España, la autoridad de control española lleva años fijando doctrina sobre videovigilancia y exige proporcionalidad cuando la cámara alcanza a terceros en espacio público. La AEPD no ha anunciado ninguna actuación sobre estas gafas, pero el tratamiento que describen encaja en su manual de inspección.

El AI Act añade otra capa, con obligaciones escalonadas que se completan en 2027. Un sistema que traduce imágenes del mundo real en decisiones logísticas entra, como mínimo, en la categoría de riesgo limitado con deberes de transparencia. Más allá del papel, las firmas de análisis miran el coste reputacional antes que la multa.

La competencia, de momento, no graba. Los operadores de mensajería que trabajan en España se apoyan en en lectores de códigos y aplicaciones móviles, y ningún operador europeo ha anunciado gafas con captura masiva. Amazon gana eficiencia y pierde la coartada del sector: si el resto entrega sin cámara, la cámara deja de ser una necesidad técnica.

Lo que Amazon se juega en España con su red de última milla

España es un mercado incómodo para mover esta pieza. Amazon aterrizó con centros logísticos al inicio de la década pasada y ha construido desde entonces una red de decenas de instalaciones, con la última milla en manos de empresas colaboradoras y de repartidores autónomos de Amazon Flex. En ese esquema, quien rechaza las gafas rechaza el turno.

El modelo de subcontratación complica la cadena de responsabilidad, y eso es lo primero que examina un regulador. Si el tratamiento lo decide la matriz y lo ejecuta una colaboradora, Amazon conserva la condición de responsable del tratamiento, y el repartidor queda como el eslabón visible de una foto que no diseñó. La comunicación corporativa del negocio logístico vive en su sala de prensa oficial, donde el proyecto de las gafas todavía no tiene ficha pública propia.

El coste de esta apuesta se mide en confianza, no en euros. El desgaste reputacional pesa más que la eficiencia ganada en un mercado donde el usuario ya tolera mal las cámaras de portería. Y el sector lo sabe: cada vez que una empresa de reparto ha añadido un sensor sin explicarlo, la conversación ha terminado antes en la reclamación que en el comunicado.

El próximo examen será la presentación de resultados del tercer trimestre, previsiblemente a finales de octubre, donde la dirección tendrá que aclarar si Wellspring empieza a figurar como línea propia de gasto tecnológico. Después llegará el turno de las reclamaciones, que en España no suelen tardar. La pregunta que queda abierta no es si Amazon puede grabar, sino si alguien va a pedirle que explique para qué.

Bruselas quiere triplicar los centros de datos de Europa en 2030, pero no controla la tecnología

Bruselas quiere multiplicar por tres la capacidad de los centros de datos de Europa esta década. La propuesta, bautizada como Cloud and AI Development Act (CADA), llega con una contradicción que la propia Comisión Europea reconoce: las capas más críticas siguen en manos extracomunitarias.

Claves de la operación

  • El objetivo es triplicar capacidad, no instalaciones. El CADA aspira a cubrir las necesidades de empresas y administraciones públicas hasta 2035, con una hoja de ruta legislativa aún pendiente de aprobación.
  • Las compañías europeas solo capturan el 6% del valor. El 7% de la fabricación de servidores y el 8% de la infraestructura cloud también quedan lejos del alcance de la UE.
  • El caso Kyndryl-Solvinity marca el precedente. Países Bajos bloqueó en mayo el intento de compra de un proveedor de servicios críticos para 16,5 millones de ciudadanos por motivos de autonomía digital.

El plan de Bruselas: triplicar capacidad sin multiplicar dependencias

La Comisión Europea presentó en junio el CADA, una propuesta que busca llevar la capacidad de los centros de datos europeos a un nivel capaz de sostener la actividad del tejido empresarial y de las administraciones públicas durante la próxima década. No se trata de multiplicar por tres el número de instalaciones, sino la potencia de cómputo disponible para entrenar modelos de IA, desplegar servicios cloud y ejecutar cargas de trabajo cada vez más exigentes.

La escala de ese salto queda en evidencia con un dato: desde 2021, la demanda europea de sistemas de servidores ha crecido a un ritmo anual del 36%, mientras la fabricación dentro de la UE lo ha hecho al 20%. Ese desfase se sostiene desde hace cinco ejercicios y explica por qué Bruselas plantea el CADA como complemento de la segunda edición de la Chips Act. Una norma tira de la demanda; la otra intenta que esa demanda sea atendida desde dentro.

Los números no acompañan por ahora. Según cálculos de GEA y DECISION, las compañías con sede en la Unión capturan solo el 6% del mercado europeo de semiconductores para centros de datos, el 7% de la fabricación y ensamblaje de servidores y el 8% del valor asociado a infraestructura cloud. La parte más rentable de la cadena queda, hoy, fuera de las fronteras comunitarias.

El diagnóstico es incómodo, pero honesto. Asia oriental concentra la fabricación avanzada de semiconductores, Estados Unidos domina el diseño de chips y encabeza el mercado de servidores. Y Europa, pese a conservar activos estratégicos como la neerlandesa ASML, no ha conseguido retener el valor que generan sus propios centros de datos.

Europa sabe construir fábricas, pero no controla quién decide qué se fabrica dentro de ellas.

La fotografía del mercado cloud tampoco invita al optimismo. La Comisión Europea señala que la cuota de proveedores europeos cayó del 29% en 2017 al 15% en 2022, y se ha mantenido estancada desde entonces. Tres hiperescaladores extracomunitarios concentran más del 70% del mercado europeo.

Quién captura realmente el valor de los centros de datos europeos

Conviene no confundir dos magnitudes que el debate público suele mezclar. El 8% que mide GEA se refiere al valor de la infraestructura cloud capturado por empresas con sede en la UE. El 15% que cita Bruselas alude a la cuota de proveedores europeos de servicios en la nube. Son indicadores distintos, pero apuntan al mismo desequilibrio: la UE compra tecnología más de lo que la produce.

La dependencia se vuelve más delicada cuando afecta a servicios esenciales. La Comisión utilizó como ejemplo el intento de Kyndryl de adquirir Solvinity, proveedor de infraestructura para la administración neerlandesa. El Gobierno de Países Bajos bloqueó la operación en mayo de 2026 tras evaluar cuestiones relacionadas con el interés público, la autonomía digital y la protección de infraestructuras críticas. Detrás del veto había algo más que un problema de competencia: 16,5 millones de ciudadanos dependían indirectamente de esa compra.

soberanía tecnológica

Lo que revela el caso no es tanto la amenaza de una adquisición concreta como la fragilidad estructural de la cadena. Cuando un proveedor extranjero puede tomar el control de la infraestructura que sostiene servicios públicos críticos, la discusión deja de ser industrial y pasa a ser estratégica. Esa es la frontera que el CADA y la Chips Act 2.0 quieren empezar a mover.

La paradoja de ASML y el reto español en la carrera por la soberanía digital

El caso europeo tiene una ironía que conviene subrayar. La UE es, a la vez, uno de los actores más débiles del mundo en semiconductores y el único territorio donde se diseñan y fabrican las máquinas de litografía EUV que hacen posible producir los chips más avanzados. ASML, con sede en Veldhoven, disfruta de un monopolio de facto en esa tecnología. Y aun así, no ha bastado para revertir la dependencia global del continente.

España tiene un papel ambiguo en esa partitura. El país se ha convertido en destino preferente para los grandes proveedores de cloud, con proyectos anunciados en Aragón y Madrid por parte de los principales hiperescaladores estadounidenses. La dinámica refuerza la posición española como hub de infraestructura del sur de Europa, pero también profundiza la paradoja: cuanto más crece la capacidad instalada en territorio español, más valor se escapa hacia matrices extracomunitarias.

Para las compañías del IBEX 35 con exposición al negocio digital, el cálculo es delicado. Indra, en ciberseguridad y servicios a la administración, y Telefónica, en servicios gestionados, compiten por contratos de infraestructura crítica con rivales que tienen acceso preferente a la tecnología subyacente. La normativa europea sobre autonomía estratégica puede abrir una ventana para estos operadores, pero también les somete a un escrutinio regulatorio más exhaustivo.

El debate tiene una fecha clave por delante: el CADA aún debe superar el proceso legislativo europeo. El resultado dependerá menos de la ambición, ya demostrada sobre el papel, que de la capacidad real de Bruselas para movilizar inversión privada en un sector donde los ciclos de capital son largos y los márgenes, estrechos. Observamos en esta redacción cierta tentación de tratar el problema como una cuestión de discurso cuando es, sobre todo, de balance.

La pregunta abierta es si Europa será capaz de construir soberanía tecnológica sin aislarse del mercado global del que hoy depende. La respuesta no la darán las declaraciones institucionales, sino las cifras de inversión que se materialicen en los próximos tres ejercicios. Y ahí, por ahora, el marcador sigue siendo desfavorable.

Telefónica suprime el consejo de Movistar+ y reordena Telefónica España en tres unidades

Telefónica ha suprimido el consejo de administración de Movistar Plus+ y ha reordenado Telefónica España en tres unidades de negocio independientes —B2B, B2C y Mayorista— para acelerar el crecimiento. El consejo del grupo aprobó el nuevo modelo a propuesta de su presidente ejecutivo, Marc Murtra.

La compañía comunicó la decisión a la CNMV el mismo día del consejo. El objetivo declarado pasa por reforzar el foco en cada segmento, elevar la responsabilidad sobre los resultados de cada unidad y crecer en los negocios con mayor potencial: empresas y residencial. El nuevo modelo simplifica las funciones de soporte, evita duplicidades y acorta los ciclos de decisión, según la información remitida al regulador.

Tres unidades con responsable único y mandato propio

B2B España gestionará el negocio de empresas y administraciones públicas y absorberá de forma completa Telefónica Tech, que mantiene a Sofía Collado al frente. El máximo responsable de la unidad será Borja Ochoa, que conserva su cargo como presidente no ejecutivo de Telefónica España. La división deberá escalar a otros mercados europeos servicios de ciberseguridad, cloud, datos, IA, IoT y soluciones para defensa.

B2C España agrupará el negocio residencial —conectividad, televisión y dispositivos— junto con los contenidos de Movistar Plus+, y estará liderada por Óscar Candiles. Buscará combinar el crecimiento nacional con la expansión internacional en hogar conectado y nuevos servicios como alarmas, venta de contenidos o Travel e-SIM. La tercera pata, Mayorista España, continúa bajo la responsabilidad de Marisa Urquía en la relación y el negocio con otros operadores.

La dirección técnica (CTIO), con Sergio Sánchez, asume la red, los sistemas y las operaciones al servicio de las unidades comerciales, con automatización e IA como palancas de simplificación. Las cuatro áreas quedan bajo la responsabilidad directa del consejero delegado del grupo, Emilio Gayo, igual que los negocios de Alemania, Brasil y Reino Unido. Candiles y Sánchez se incorporan al Comité Ejecutivo de Telefónica.

La reorganización no toca la estructura jurídica ni el reporte al mercado, pero concentra el mando en el consejero delegado y adelgaza las capas intermedias.

Movistar Plus+ pierde su consejo y De Paz cambia de funciones

Dentro de esa simplificación, el consejo de administración de Movistar Plus+ queda suprimido. Javier de Paz deja la presidencia no ejecutiva y asume nuevas funciones de Desarrollo y Continuidad de Negocio en el ámbito europeo. Mantiene su puesto como director adjunto al presidente, con responsabilidad sobre Infraestructuras, Activos Inmobiliarios y RSC.

Las áreas de soporte de Telefónica España —Finanzas y Control, Estrategia, Personas, Jurídico, Seguridad, y Auditoría— pasan a las áreas corporativas del grupo y quedan dentro del ámbito directo de Murtra. Las plantillas conservan su adscripción a sus respectivas sociedades y su foco operacional. La medida elimina duplicidades y concentra los recursos en el negocio central, señala la compañía.

Murtra ha defendido el movimiento en términos de agilidad: ‘El nuevo modelo organizativo aprobado por el consejo potencia las grandes fortalezas tecnológicas y de negocio de Telefónica España y Telefónica Tech. También simplifica las áreas de soporte para que ganen agilidad y eficacia’, ha señalado.

Qué dicen las cifras del último semestre

El rediseño se apoya en una posición operativa sólida. Telefónica España cerró el primer semestre de 2026 con unos ingresos de 6.513 millones de euros, un 2,5% más que en el mismo periodo del año anterior, y un EBITDA ajustado de 2.301 millones, un 2,1% superior. Entre abril y junio los ingresos avanzaron un 2,9% —el mayor ritmo desde finales de 2023— y el EBITDA ajustado creció un 2,3%, su mejor registro desde finales de 2019.

En el plano comercial supera los 16 millones de líneas móviles de contrato y mantiene su tasa de bajas en el mínimo histórico del 0,7%. En el segmento de Empresas, los servicios digitales crecen a doble dígito y ya representan más de la mitad de la facturación del área.

MagnitudImporteVariación interanual
Ingresos del primer semestre6.513 millones de euros+2,5%
EBITDA ajustado del primer semestre2.301 millones de euros+2,1%
Ingresos del segundo trimestreSin dato desglosado+2,9%
EBITDA ajustado del segundo trimestreSin dato desglosado+2,3%
Tasa de bajas (churn)0,7%Mínimo histórico

Análisis: el precedente sectorial y lo que se juega el grupo

La maniobra encaja en el patrón que la teleco viene aplicando desde la presentación de su plan ‘Transform & Grow’ en noviembre de 2025: menos estructura, mandatos más claros y una España convertida en plataforma de servicios digitales exportables. La supresión del consejo de Movistar Plus+ elimina un órgano de gobierno con funciones diluidas y devuelve el negocio de Movistar Plus+ a la disciplina de una unidad comercial con cuenta de resultados propia. Es una decisión de coste de gobernanza más que de negocio.

El contraste con el sector es claro. Orange y Vodafone ya reorganizaron su perímetro español en los últimos años y Digi presiona por abajo con precios agresivos, mientras el mercado mayorista se convierte aquí en una unidad con entidad propia y responsable único. Ahí está la lectura: blindar el negocio con otros operadores, donde se juega buena parte del margen, justo cuando los accionistas de referencia del grupo, con la SEPI entre ellos, escrutan la ejecución del plan.

El riesgo está en la ejecución. Concentrar B2B, B2C, Mayorista y CTIO bajo Emilio Gayo reduce capas, pero también la capacidad de reacción local si el negocio residencial se enfría. La compañía llega con viento a favor: el segundo trimestre fue el mejor en ingresos desde 2023. Queda la incógnita de si esa inercia se sostiene con la estructura anterior ya desmontada.

📊 Las Claves para el Inversor

  • Qué vigilar: La puesta en marcha efectiva de las tres unidades y la próxima comunicación de resultados, donde se verá si el nuevo perímetro altera el reporte de España.
  • Reacción del valor: El mercado descuenta una reorganización sin coste relevante ni cambios en las estructuras jurídicas; el foco sigue en la caja y en la ejecución del plan.
  • Precedente sectorial: Orange y Vodafone ya simplificaron su cúpula en España tras integrar sus negocios, con el ahorro de costes como argumento principal.

Eroski eleva su beneficio un 18% y supera por primera vez los 3.000 millones en un semestre

Eroski cerró su primer semestre con un beneficio neto de 65,4 millones de euros, un 17,8% más, y unas ventas de 3.061 millones, su mejor registro en once ejercicios. La cooperativa de Mondragón recupera músculo financiero tras años de desinversión.

Qué dicen las cifras del primer semestre

La cooperativa vasca, integrada en Corporación Mondragón, contabiliza su primer semestre del 1 de febrero al 31 de julio, un calendario fiscal desfasado respecto al año natural. Los ingresos alcanzaron los 3.061 millones de euros, un 3,8% más, según los datos presentados por el grupo con sede en Elorrio (Bizkaia).

El beneficio neto se elevó hasta los 65,4 millones, un 17,83% más. La mejora llega con el viento en contra: los costes operativos vinculados al transporte y a la energía se han disparado por las crisis geopolíticas, que encarecen las facturas de combustible y electricidad.

En el pasivo, la deuda financiera neta se situaba en 685 millones de euros al cierre de julio, el equivalente a dos veces el EBITDA del grupo. La cooperativa considera ese nivel de apalancamiento eficiente y equilibrado, y subraya que la diversificación de sus fuentes de financiación le ha permitido seguir invirtiendo en crecimiento.

La red también aporta. El plan de modernización de establecimientos elevó las ventas por metro cuadrado un 3,9%, y solo en el segundo trimestre el grupo dejó a punto 56 tiendas.

Inflación, marca propia y presión competitiva

El consumo no acompaña. Eroski constata una ‘elevada sensibilidad de las familias’ al precio, que empuja a los clientes a recorrer varios supermercados para comparar y quedarse con la opción más barata. La mayoría de los consumidores compara además el nivel de calidad del producto antes de decidir la compra.

Un beneficio que crece a doble dígito con los costes energéticos en contra demuestra que la recuperación de Eroski no viene del precio, sino de la productividad por metro cuadrado.

La respuesta ha sido empujar la marca propia, que en el segmento de alimentación ya aporta el 36,6% de los ingresos, un punto menos que en el periodo anterior. La enseña defiende que esa estrategia favorece el ahorro del consumidor, refuerza su posicionamiento competitivo y estrecha la relación con proveedores locales.

El cliente fidelizado sostiene la facturación. El 69,7% de las ventas correspondió a compradores adheridos a programas de fidelización, una palanca decisiva en un mercado donde Mercadona, Lidl, Carrefour y Consum pelean con márgenes estrechos y una cesta de la compra tensionada.

El contraste interanual es nítido. Sobre las cifras comunicadas por la compañía, la facturación avanza un 3,8% y el beneficio lo hace un 17,8%, de modo que el margen neto pasa de alrededor del 1,9% al 2,1%, según el cálculo propio aplicado a los datos del grupo.

MagnitudSemestre actualSemestre anteriorVariación
Ventas3.061 millones2.949 millones+3,8%
Beneficio neto65,4 millones55,5 millones+17,8%
Deuda financiera neta685 millonesn.d.2,0x EBITDA

La dimensión de la red explica parte del resultado. Eroski opera 1.508 establecimientos entre hipermercados, supermercados, ópticas, tiendas de deporte y cash & carry, de los que el 41,77% son franquicias. Su cuota en la cornisa cantábrica y Baleares alcanza el 12,32%, y es líder en el País Vasco, Navarra y Galicia.

La plantilla suma 28.200 trabajadores, 8.300 de ellos socios cooperativistas. Es un modelo en el que propiedad y empleo coinciden, lo que explica la resistencia del grupo a cerrar establecimientos incluso en ejercicios de pérdidas.

Análisis: la desinversión previa explica el salto

El récord de ventas tiene una lectura incómoda. Durante los ejercicios anteriores, Eroski redujo su perímetro de negocio con la venta de establecimientos para recortar deuda. Facturar más con menos superficie significa que el crecimiento procede de la productividad y no de la expansión, y por eso el dato de ventas por metro cuadrado, con un avance del 3,9%, pesa más en el análisis que el titular de los 3.061 millones.

El sector ayuda a calibrarlo. La distribución alimentaria española opera con márgenes netos estructuralmente estrechos y cualquier desviación en costes energéticos o logísticos se come el beneficio de un trimestre entero. Eroski ha elevado su beneficio con esos costes en contra, algo que Mercadona, Alcampo o Grupo Dia persiguen con modelos de compra y formatos distintos.

Hay además un factor regulatorio que condiciona a toda la cadena. La CNMC vigila las prácticas comerciales en la cadena alimentaria y las relaciones entre distribuidores y proveedores, un frente que gana peso cuando la marca propia crece y el proveedor local se convierte en argumento comercial.

La clave está en la caja. Con 685 millones de deuda y un apalancamiento de dos veces EBITDA, la cooperativa mantiene margen para financiar su plan de modernización sin repetir las desinversiones de la etapa anterior. Ese es el cambio de ciclo real.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del ejercicio cooperativo, que se completa a final de enero, y cuántas tiendas más entran en el plan de modernización antes de esa fecha.
  • Reacción del valor: Eroski no cotiza en bolsa, así que la lectura debe hacerse sobre su ratio de apalancamiento y sobre la evolución de las cadenas cotizadas del sector.
  • Precedente sectorial: La etapa de ventas de establecimientos para reducir deuda marca la referencia: si la inversión se acelera, la caja vuelve a ser el factor decisivo.

ElevenLabs duplica su valoración a 22.000 millones con un tender offer de 300 millones

Dar liquidez a los primeros empleados sin salir a bolsa es la nueva arma para retener talento, y ElevenLabs lo demuestra con un tender offer de 300 millones de dólares que duplica su valoración hasta los 22.000 millones.

La compañía de voz con inteligencia artificial desveló el miércoles que su valoración se ha duplicado desde febrero y que ya alcanza los 22.000 millones de dólares. No ha sido una ronda al uso: la empresa ha ejecutado una oferta de compra sobre acciones de sus propios empleados, una fórmula conocida como tender offer y habitual entre las compañías estadounidenses que no cotizan.

Vamos a los números. Los empleados han podido vender un total acumulado de 300 millones de dólares en títulos, algo más del 1,3% de la valoración actual. En febrero, la compañía había levantado 500 millones en una Series D liderada por Sequoia Capital que la valoraba en 11.000 millones, con Nvidia, Salesforce Ventures y Deutsche Telekom en el accionariado. El historial de rondas puede seguirse en la ficha de ElevenLabs en Crunchbase.

Para entendernos: en un tender offer la empresa no emite títulos nuevos ni capta capital para su balance. Organiza una ventana para que quienes tienen equity puedan convertir papel en dinero contante, con compradores externos poniendo el efectivo. Es, a efectos prácticos, una salida parcial sin salir a bolsa, un mecanismo clásico del capital riesgo estadounidense.

El mecanismo que convierte el equity en dinero sin tocar el balance

La operación fue codirigida por Wellington y T. Rowe Price, dos gestoras institucionales que aportaron el grueso del capital. Ese detalle importa. Cuando un fondo de este perfil se sienta a comprar acciones de empleados, está fijando un precio de referencia para toda la compañía: la valoración deja de ser un número de despacho y se convierte en una transacción real.

Un tender offer no es un premio: es una compra de tiempo. El equity que no se puede gastar deja de retener talento en cuanto el mercado laboral aprieta.

Mati Staniszewski, cofundador y consejero delegado, defendió la operación con un argumento que va más allá de lo financiero: si la inteligencia artificial debe difundirse por toda la economía, quienes la construyen deberían participar del valor que generan. La compañía lo enmarca como una forma de que su plantilla se beneficie del crecimiento que ella misma produce.

La retención no se compra con discursos en la reunión trimestral: se compra con un mecanismo creíble que permita al empleado antiguo cobrar antes de jubilarse.

El porcentaje vendido también dice mucho. Que los empleados hayan movido 300 millones sobre una valoración de 22.000 millones apunta a una ventana ordenada, no a una estampida. En compañías con plantillas grandes y equity maduro, los procesos de liquidez secundaria se disparan cuando el papel acumula años sin poder convertirse en efectivo.

Quién entra, quién repite y qué dice la lista de fondos

La ronda de compradores mezcla nombres nuevos y veteranos. Entran por primera vez Goldman Sachs, EQT, GIC, OTPP, Sapphire Ventures y BDT & MSD. Repiten Andreessen Horowitz, Lightspeed, ICONIQ, D.E. Shaw, Evantic, DISRUPTIVE y Alkeon, varios de ellos presentes desde las primeras etapas.

Cuando Goldman Sachs entra en una operación de este tipo, no lo hace por una foto bonita. Compra a un precio que ya ha validado con su propio análisis, y ese precio se convierte en el ancla para la próxima ronda. La mayoría de los fondos que ya estaban dentro repite su apuesta, y eso también es una señal.

En febrero, la compañía había cerrado su Series D de 500 millones liderada por Sequoia Capital a una valoración de 11.000 millones. Ha duplicado su precio en apenas unos meses sin levantar capital adicional para el negocio.

El otro pilar del relato es la nube. Ese mismo mes, ElevenLabs y Google Cloud anunciaron la extensión plurianual de su colaboración para llevar las herramientas de voz con IA a empresas de todo el mundo, con máquinas G4 y GPU RTX PRO 6000 Blackwell de Nvidia para entrenar y servir sus modelos. La infraestructura no es un detalle menor; es lo que sostiene el crecimiento que justifica la valoración.

📦 Caso de estudio: ElevenLabs

  • El reto: Dar liquidez a los primeros empleados de una compañía que no cotiza y que no quería abrir una ronda nueva.
  • La jugada: Ejecutar un tender offer de 300 millones de dólares codirigido por Wellington y T. Rowe Price, con entrada de Goldman Sachs y EQT.
  • El resultado: La valoración se duplica desde febrero y alcanza los 22.000 millones de dólares.
  • La lección: El equity sin liquidez no retiene; una ventana ordenada evita que el mejor talento busque efectivo fuera.

Lo que este caso enseña a un founder español con equity en la mano

Nada de esto es nuevo en Estados Unidos. Las grandes compañías privadas del sector tecnológico llevan años organizando ventanas de liquidez para que sus plantillas no dependan de una salida a bolsa que puede tardar una década. Lo que cambia aquí es el ritmo: ElevenLabs ha pasado de 11.000 a 22.000 millones en unos meses y ha usado ese salto para comprar retención, no para financiar crecimiento.

¿Es sostenible? Conviene poner algo de criterio. La valoración se ha duplicado sin una ronda nueva que aporte capital fresco al negocio. El precio lo sostienen gestoras comprando acciones a empleados, lo que valida la cifra, pero también la convierte en una referencia frágil si el mercado de deep tech se enfría. Una cosa es que exista un comprador a 22.000 millones hoy y otra muy distinta que lo haya dentro de doce meses.

Para un founder español, la lección es de calado. La Ley de Startups mejoró el tratamiento fiscal de las stock options en las empresas emergentes, pero el problema de fondo sigue intacto: el papel que no se puede vender no retiene.

Una startup que acaba de cerrar una Series A no puede organizar un tender offer como el de ElevenLabs, y probablemente tampoco lo necesita. Lo que sí puede hacer es planificar desde el primer día cómo y cuándo su equipo podrá convertir su equity en dinero. Eso se diseña en el cap table, no en una reunión de urgencia cuando el CTO anuncia que se va.

El patrón que se repite en los procesos que salen mal es siempre el mismo. El empleado número diez descubre que su equity vale mucho sobre el papel y nada en su cuenta corriente. Cuando llega una oferta que sí paga en efectivo, la conversación ya está perdida. La liquidez no es un beneficio más de la lista: es parte de la propuesta de valor.

🚀 Hoja de Ruta para Emprender

  • Diseña la liquidez en el cap table: Define en el pacto de socios las ventanas en las que el equipo podrá vender parte de su equity.
  • Reserva un tramo para el equipo antiguo: En cada ampliación de capital, negocia que un porcentaje se destine a comprar acciones de los primeros empleados.
  • Comunica el valor del equity con números: Un plan de stock options sin valoración interna ni fechas claras no retiene; genera desconfianza.
  • Cuida la caja antes que la valoración: Un tender offer da liquidez a la plantilla, no a la empresa. El runway sigue siendo la prioridad número uno.

Cómo comprar una empresa rentable en vez de fundar una startup: el método ETA

Comprar una empresa rentable en vez de fundar una startup desde cero se ha convertido en la vía rápida al sillón de dirección. El método tiene nombre, ETA, y cambia el modelo mental del fundador por el del dueño-operador.

Qué es el ETA: adquirir un negocio que ya funciona en lugar de inventarlo

La fórmula se conoce como Entrepreneurship Through Acquisition (ETA) y consiste, literalmente, en adquirir un negocio que ya factura, que ya tiene clientes y que, en muchos casos, ya gana dinero. Frente al relato clásico del garaje, el ETA propone un atajo: en lugar de construir el product-market fit desde cero, se compra una empresa que ya lo tiene demostrado y se optimiza.

El movimiento lleva años creciendo en Estados Unidos y empieza a tener masa crítica en España y Latinoamérica, según el análisis que publica Fast Company sobre la consolidación del modelo. La razón es sencilla: la mayoría de las pymes no está en venta por fracaso, sino por relevo generacional. El fundador se jubila, no hay sucesor y el negocio sigue funcionando.

Ahí está el cambio de mentalidad que exige el modelo. El dueño-operador no necesita un producto brillante: necesita leer una cuenta de resultados, entender la operación y conservar al equipo que ya sabe hacer el trabajo. Es más un ejercicio de gestión que de visión.

Cómo se estructura la operación: capital de búsqueda, deuda y note del vendedor

Entrepreneurship Through Acquisition

Para entendernos: la lógica es la de una compra apalancada en miniatura, con un solo activo y con el comprador dentro de la empresa todos los días. El inversor aporta capital y experiencia; el buscador aporta tiempo, criterio y ejecución.

Comprar una empresa no elimina el riesgo: solo lo traslada del producto al precio que pagas y a lo que de verdad heredas.

La note del vendedor es la pieza que casi nadie entiende la primera vez y la que más importa. El vendedor acepta cobrar una parte del precio a plazos y condicionada al rendimiento del negocio. A efectos prácticos, es un seguro: si el traspaso se tuerce, él también pierde.

El comprador no se mide por lo que construye, sino por lo que es capaz de no destruir durante sus primeros cien días.

El grueso de la operación se monta en dos tiempos. Primero, el capital de búsqueda: un vehículo que cubre el sueldo y los gastos del buscador durante el periodo en que rastrea el mercado, que suele rondar los dos años. Después, el capital de adquisición, que financia la compra con una mezcla de deuda bancaria, note del vendedor y equity.

El precio se negocia sobre el SDE —el beneficio del dueño ajustado con sus gastos personales y las partidas no recurrentes—, no sobre una promesa de crecimiento. Es la diferencia exacta entre comprar un negocio y comprar una narrativa.

Hay varios formatos para llegar. El search fund clásico levanta capital de inversores a cambio de equity; el self-funded search se hace con ahorros propios y deja al comprador un porcentaje mucho mayor; y la compra directa con financiación bancaria es la más rápida, pero también la que expone todo el patrimonio personal.

El perfil del dueño-operador: a quién le encaja este modelo

El ETA atrae a perfiles que no encajan en el molde del fundador tecnológico: consultores, directivos de operaciones, ingenieros industriales, y mandos intermedios que saben gestionar pero no quieren inventar. También a exdirectivos que buscan su primera vez al mando sin partir de una hoja en blanco.

En Latinoamérica el patrón se repite con matices. La empresa familiar que no encuentra comprador interno y que un inversor con experiencia operativa adquiere a múltiplos que en Europa serían difíciles de encontrar. Ojo: barato no significa fácil.

Los 3 errores que hunden la compra de una pyme

Aquí viene la lección que separa una buena operación de una pesadilla de diez años. Los fallos se repiten con una regularidad incómoda.

  • Comprar por ilusión y no por números: enamorarse del sector o del producto antes de auditar la cuenta de pérdidas y ganancias. Si el negocio no aguanta una due diligence contable, comercial y de proveedores, no hay relato que lo salve.
  • Confundir facturación con rentabilidad: una pyme que factura mucho y gana poco suele esconder una estructura de costes inflada o precios que no cubren el servicio. El SDE desnuda esa realidad en dos tardes de revisión.
  • Ignorar el riesgo de persona clave: cuando las ventas dependen del dueño saliente, de un comercial o de un cliente industrial, la compra hereda una bomba de relojería. Retener a esa persona forma parte del precio.

A estos tres se suma un cuarto silencioso: no diseñar los primeros cien días. Un plan de transición con reuniones individuales, objetivos claros y una comunicación sin ambigüedades con proveedores y equipo vale más que cualquier presentación de estrategia.

Lo que el ETA enseña al ecosistema y dónde están sus límites

El ETA no compite con el venture capital: cubre el tramo que ni las aceleradoras ni los fondos atienden. Lanzadera o Wayra aceleran proyectos que empiezan de cero y el capital riesgo persigue crecimiento exponencial en software. Nadie estaba mirando, en cambio, al taller con veinte empleados que gana dinero y cuyo dueño se jubila.

El límite es evidente. Para comprar hace falta acceso a capital, y eso reduce el modelo a perfiles con aval, patrimonio o credibilidad ante inversores; los préstamos participativos de ENISA cubren una parte, nunca la operación completa. El otro límite es la paciencia: un buscador puede pasar dos años revisando cuentas sin comprar nada, con sueldo pero sin activo.

La lección para el emprendedor español es de otro tipo. La metodología que se aplica al ETA —validación de Lean Startup sobre una pyme, Design Thinking para rediseñar la propuesta de valor, OKR para alinear a un equipo que hereda jefe nuevo— sirve igual para quien monta un negocio tangible. Comprar una empresa es la vía rápida; gestionarla bien sigue siendo el trabajo difícil.

Vamos a los números. Si el negocio comprado genera caja desde el primer mes, el comprador no arriesga tiempo a cambio de incertidumbre: arriesga precio a cambio de flujo. Ese intercambio es lo que hace que el ETA funcione en la economía real y no en una diapositiva.

🚀 Hoja de Ruta para Emprender

  • Define tu tesis antes de buscar: sector, tamaño, zona y precio máximo. Sin tesis, dos años de búsqueda se convierten en dos años navegando sin rumbo.
  • Audita el SDE, no el relato: pide tres ejercicios de cuentas, ajusta los gastos personales del dueño y separa las partidas no recurrentes antes de poner precio.
  • Ata al vendedor con una note: liga una parte del pago al rendimiento futuro del negocio y tendrás un socio interesado en que el traspaso salga bien.
  • Diseña los primeros cien días: reuniones individuales, objetivos claros y cero promesas que no puedas cumplir. La confianza del equipo heredado es el activo que compras.

El burnout de los directivos se dispara: el engagement cae al 22%, nueve puntos menos que en 2022

El burnout de los directivos ya no es un rumor de pasillo: el compromiso de la alta dirección cayó al 22% en 2025, nueve puntos menos que en 2022, y esa desconexión acaba decidiendo cómo se gobierna la empresa.

Vamos a los números. El informe State of the Global Workplace de Gallup sitúa el compromiso de los profesionales con responsabilidades directivas en el 22% durante 2025, frente al 31% registrado en 2022. Nueve puntos en tres años. El descenso es progresivo y afecta justo al colectivo que fija prioridades, aprueba presupuestos y decide cuándo se para un proyecto que no funciona.

El estrés corre en paralelo. En esa misma medición, el 45% de los profesionales con funciones ejecutivas reconoció niveles elevados de estrés durante su jornada, una cifra que supera en seis puntos al 39% de quienes no tienen equipos a su cargo. Cuanto más arriba estás en el organigrama, más difícil resulta desconectar.

Del 31% al 22% en tres años: el desplome del compromiso en la cúpula

El patrón se repite en España. Casi cuatro de cada diez trabajadores afirma sentirse estresado a diario en su puesto, según el estudio Health on Demand de Mercer. En una empresa mediana eso significa que buena parte del comité de dirección llega a la reunión semanal con la cabeza en otro sitio. Y las decisiones importantes se toman precisamente ahí, con el estrés laboral como ruido de fondo.

La consecuencia no es anímica, es operativa. Un directivo desconectado no dimite el primer día: primero deja de cuestionar los datos, después delega lo que no debería y termina apagando fuegos en lugar de anticiparlos. El coste aparece más tarde, en forma de rotación de talento clave, proyectos aprobados sin criterio y una cultura que copia el cansancio de de quien la lidera. Ahí no hay balance que lo capture.

El coste de sustituir a un cuadro ejecutivo rara vez aparece en la cuenta de resultados, pero está ahí: procesos de selección de meses, curvas de aprendizaje de medio año y equipos que cambian de jefe dos veces en el mismo ejercicio. La desconexión de la cúpula es, sobre todo, una fuga de capacidad de decisión.

Un equipo no se agota por trabajar mucho, sino por ver que quien decide ha dejado de creer en lo que decide.

Por qué los directivos se desconectan: la IA, la transformación y la sobrecarga funcional

A las responsabilidades clásicas, gestionar el negocio y cumplir objetivos, se ha sumado una presión organizativa que hace cinco años no existía. Los cuadros ejecutivos deben liderar la integración acelerada de la inteligencia artificial, pilotar procesos de transformación cultural y sostener modelos de trabajo flexibles e híbridos. Cada una de esas tres piezas exige tiempo, criterio y energía. Y las tres caen sobre las mismas personas.

La sobrecarga no se resuelve con más resiliencia: se resuelve quitando del plato lo que no le corresponde a la cúpula.

Ahí está el diagnóstico que maneja el sector. César Truan, director de Synergie Executive España, resume la paradoja con una idea incómoda: durante años se ha exigido a la alta dirección una capacidad ilimitada para absorber cambios y cumplir objetivos exigentes, y el reto real de las empresas pasa por garantizar a sus ejecutivos autonomía estratégica, acompañamiento y herramientas para ejercer su rol sin desconectarse de la organización.

Autonomía, mentoring y carrera: lo que sí mueve la aguja

La formación funciona, pero solo si el puesto tiene sentido. Las empresas que desarrollan a sus cuadros de mando elevan hasta un 22% el compromiso de su alta dirección y un 18% el de sus equipos, según los datos que recoge este análisis. Traducido a gestión diaria, tres medidas caben en cualquier presupuesto:

  • Autonomía con presupuesto: un directivo que decide sobre su ámbito y responde por el resultado se implica más que uno que solo ejecuta lo que le llega de arriba.
  • Mentoring directivo estructurado: sesiones periódicas con un par o un consejero externo, con objetivos concretos y no como charla de café.
  • Itinerario de carrera ejecutiva: saber qué viene después es lo que evita que el mejor cuadro de la casa busque el siguiente paso fuera.

El coaching ejecutivo encaja aquí como espacio de reflexión, no como premio. Su valor está en ordenar decisiones y detectar señales de desgaste antes de que se conviertan en una baja.

Lo que este dato enseña a quien lidera un equipo pequeño

El dato de Gallup hay que leerlo con distancia, porque mide directivos de compañías de todos los tamaños y sectores. Pero aterriza igual en una startup de doce personas: el engagement de quien decide es el primero que se cae cuando el proyecto aprieta, y casi nadie lo mide. En las rondas se revisa el burn rate, el runway y el MRR; el estado del equipo que tiene que ejecutar todo eso, prácticamente nunca. Ese es el error que se repite.

Toma de posición: el coaching ejecutivo y los planes de formación son un buen punto de partida, no una solución completa. Si un comité de dirección acumula doce horas semanales de reunión, informes que nadie lee y la responsabilidad de una transformación tecnológica que no pidió, ningún taller de gestión del estrés va a revertir ese 22%. Primero se rediseña el rol (qué decide, qué delega y a quién responde) y después se forma. En el ecosistema emprendedor esto es más crítico, porque el founder suele ser el cuello de botella y el último en admitir que se ha quemado. Los riesgos psicosociales llevan años en la agenda europea; la novedad es que ahora golpean a quien firma las decisiones.

🚀 Hoja de Ruta para Emprender

  • Mide el compromiso de tu comité, no solo el del equipo: una encuesta trimestral de dos preguntas basta para detectar la desconexión antes de que se convierta en rotación.
  • Recorta el plato antes de exigir resiliencia: revisa cuántas decisiones pasan por la cúpula y devuelve a cada área las que le corresponden.
  • Da autonomía con presupuesto: un directivo sin capacidad real de decidir sobre su ámbito se desconecta antes que uno mal pagado.
  • Forma después de rediseñar el rol: el mentoring y el coaching ejecutivo funcionan cuando el puesto ya tiene sentido; al revés, son un parche caro.

Ken Griffin dona 3.000 millones a Carnegie Mellon: récord filantrópico que agita el mercado del arte

0

Ken Griffin firma la mayor donación de la historia universitaria: 3.000 millones de dólares para Carnegie Mellon y el nuevo campus que la institución abrirá en Miami. Es, además, el mayor cheque que el fundador de Citadel ha extendido nunca.

El reparto importa más que el titular. 2.000 millones se destinan al campus de Wynwood y 1.000 millones a la sede histórica de Pittsburgh, según ha informado ARTnews. La donación se canaliza a través de Griffin Catalyst, el vehículo filantrópico del inversor, que acumulaba unos 2.000 millones previos en educación, ciencia, medicina y movilidad social.

El campus de Wynwood recibirá 3.500 alumnos con el arte como eje estructural

El campus de Miami no es una extensión satélite. El proyecto prevé más de 3.500 estudiantes, desde grado hasta doctorado, con cerca de 300 docentes y más de 600 profesionales de apoyo. Las obras arrancan en 2027 y los primeros alumnos llegarán en 2028.

Lo relevante para el sector creativo es cómo se organiza. La universidad promete invertir el modelo tradicional y estructurarse por retos sociales en lugar de por facultades: salud humana, seguridad nacional, energía y resiliencia climática, y fabricación avanzada. En ese marco, las humanidades, las artes y el diseño ocupan un papel determinante. No es un departamento decorativo; es el eje que da contexto a la investigación técnica.

Carnegie Mellon, fundada en 1900 por el industrial Andrew Carnegie, es hoy la tercera universidad de Estados Unidos en ingresos de posgrado por especialidad, según el ranking de U.S. News, y la primera en informática de grado. La escuela de ciencias de la computación de Pittsburgh pasará a llevar el nombre de Griffin, que además se incorporará a su consejo de administración.

Una donación de 3.000 millones no compra un campus: compra la capacidad de definir qué se investiga, quién se forma y qué ciudad se convierte en referencia cultural.

Miami consolida su posición como capital cultural del sur de Florida

Miami lleva varios años absorbiendo capital de alto patrimonio y el movimiento de Griffin no llega aislado. En 2022 trasladó su familia y la sede de un fondo de 51.000 millones desde Chicago a Florida, atraído por la ausencia de impuesto estatal sobre la renta. Desde entonces ha financiado un complejo de marinas para superyates, ha cedido obras de Basquiat al Pérez Art Museum y ha transferido piezas de primer nivel al Norton Museum of Art de West Palm Beach.

Sobre Griffin pesa también la otra cara de la moneda. En abril, su ático de 238 millones de dólares en Nueva York volvió al foco público por los planes fiscales del alcalde Zohran Mamdani sobre viviendas de lujo no ocupadas de forma permanente. La filantropía y la planificación fiscal avanzan en el mismo balance, y ningún family office serio las separa.

La colección de arte opera como clase de activo en el balance de Griffin

Griffin figura en el Top 200 de coleccionistas de ARTnews. Su cartera incluye Basquiat, Cézanne, Jasper Johns, Willem de Kooning, Jackson Pollock y Njideka Akunyili Crosby, además de documentos históricos como una copia de la Constitución de Estados Unidos y el estegosaurio Apex, récord de subasta en su categoría. Prestó recientemente un Leonardo da Vinci y su taller al Metropolitan de Nueva York, que lo colgó sin nota de prensa.

He seguido durante años cómo los grandes patrimonios tratan la colección como parte del balance y no como pasatiempo. En una cartera que soporta riesgo de mercado elevado, las obras de firma consolidada cumplen una función concreta: baja correlación con la renta variable, tenencia discreta y una liquidez que solo se activa cuando conviene. El capital cultural de Griffin en Miami refuerza esa lógica. Un campus que atrae a 3.500 estudiantes y a 300 docentes hacia Wynwood consolida un distrito que ya ha revalorizado suelo y obra local, y coloca a la ciudad en el circuito internacional del mecenazgo.

El riesgo está en el horizonte temporal. El mercado del arte contemporáneo ha corregido en los últimos ciclos y las piezas de segunda fila tardan en encontrar comprador. La apuesta de Griffin, en cambio, es de muy largo plazo: infraestructura, marca de ciudad y legado. No es una operación de revalorización rápida, sino una posición estructural que se cobra en décadas. Las próximas citas a seguir son el calendario de licitaciones de otoño y el arranque de las obras en Wynwood en 2027.

💎 Veredicto Wealth

La operación de Griffin responde a un perfil de preservación de capital y legado a horizonte de décadas, no a una búsqueda de revalorización rápida. El riesgo a vigilar es la liquidez del arte contemporáneo de segunda fila, que ya ha mostrado correcciones en ciclos recientes.

Louis Vuitton y Keith Haring: los 13 bolsos de edición limitada que ya se revalorizan en el mercado secundario

0

Louis Vuitton ha convertido trece bolsos en una tesis de inversión. La octava edición de Artycapucines, desarrollada junto a la Fundación Keith Haring, reúne trece diseños que reinterpretan la gráfica del artista y que se presentarán en el stand de la maison en Art Basel Paris, abierto al público el 23 de octubre, antes de llegar a tienda el 1 de enero de 2027.

No hablamos de una estampación más sobre lona. Los diseños incorporan marquetería de piel tradicional e impresión láser, dos técnicas que transforman el Capucines —el bolso insignia de la casa francesa— en un lienzo portátil. Ese detalle separa una cápsula comercial de un objeto de colección: la pieza se fabrica con un proceso que no admite reposición industrial rápida.

El catálogo se articula en torno a los dos iconos más reconocibles de Haring, el Running Heart y el Radiant Baby. Entre las piezas destacadas figura un clutch de noche, el Capucines Nano Running Heart, derivado de la obra homónima de 1984 y cubierto con más de 12.000 cristales.

Completan la selección una minaudière con forma de caja de comida para llevar decorada con los motivos ‘Statue of Liberty’ y ‘Big Apple’, y el Capucines MM Genesis, inspirado en una maleta de Louis Vuitton que el propio Haring intervino en 1984. No es una licencia gráfica: es la recuperación documentada de un objeto original.

Conviene recordar quién firma. Keith Haring murió en 1990, a los 31 años, por complicaciones derivadas del sida, tras una década en la que su obra circuló con la misma naturalidad por los muros del downtown neoyorquino, los museos y la cultura pop. La fundación que gestiona su legado autoriza cada proyecto, y ese control es la garantía de que el catálogo no se diluya con el tiempo.

La colección que ya tiene precedente en subasta

Artycapucines no nació con Haring. Las ediciones anteriores han contado con artistas como Takashi Murakami y con una entrega diseñada junto a Sotheby’s en la que participaron veintidós creadores, entre ellos Urs Fischer, Ugo Rondinone, Tschabalala Self y Jonas Wood. Ese historial explica por qué el segmento se ha convertido en objeto de seguimiento para el coleccionista y no solo para el cliente de tienda.

La lógica de mercado es sencilla. Una cápsula numerada, producida una sola vez y sin reposición posterior, genera un mercado secundario con oferta estructuralmente rígida. Cuando la demanda se concentra en unas pocas referencias, el diferencial entre precio de tienda y precio de reventa deja de comportarse como un descuento y empieza a comportarse como una prima.

Eso sí, la prima solo se materializa si la pieza se conserva completa: caja, funda, certificado y factura. En este segmento, un bolso sin documentación pierde buena parte de su atractivo para el comprador final. Es un mercado de coleccionistas, no de oportunistas.

Una cápsula de trece piezas autorizada por la fundación equivale a una emisión limitada con fecha de cierre: nadie volverá a fabricarla.

Louis Vuitton no ha construido esta cápsula en el vacío. Este mismo año la casa llevó los diseños de Haring a su presentación de mujer en la Frick Collection de Nueva York, y tiene previsto desvelar más adelante una colección más amplia inspirada en el artista, que abarcará prêt-à-porter, marroquinería y accesorios. La lectura de mercado es clara: la maison construye un relato de autor antes de liberar producto, no después.

El calendario tampoco es casual. Presentar en Art Basel Paris y cerrar la venta general en enero permite captar primero al público ferial —el más informado y el más rápido— y después al cliente global de tienda, que en la mayoría de los casos llegará con la colección ya comentada en el circuito secundario.

Análisis: por qué el bolso de autor ha dejado de ser un capricho

He seguido el mercado de la marroquinería de autor durante los últimos ciclos y hay un patrón que se repite: cuando una casa cierra la puerta a la producción continua, el precio secundario deja de correlacionar con el escaparate y empieza a correlacionar con la escasez certificada. Artycapucines cumple las tres condiciones que el coleccionista busca en cualquier activo alternativo: oferta finita, demanda global y trazabilidad documental.

El riesgo es otro. Este no es un activo líquido en el sentido financiero del término. Vender una pieza de cinco cifras exige encontrar al comprador adecuado, y ese comprador suele ser un coleccionista de Haring o un cliente habitual de la maison, no un fondo. El horizonte razonable se sitúa entre cinco y diez años, con la ventaja de que el objeto mantiene un uso social mientras espera. Cabe recordar que el mercado de Haring no depende del ciclo del lujo: su obra tiene una base de demanda transversal que sobrevive a las correcciones de la moda.

Lo que observaré con atención es la primera subasta secundaria posterior al lanzamiento. Ese lote marcará el suelo real de la colección, y el dato llegará antes de lo que muchos anticipan, probablemente en la segunda mitad de 2027. Hasta entonces, cualquier estimación de revalorización es una hipótesis, no un precio.

La escasez certificada no se compra el día del lanzamiento: se compra cuando el resto del mercado entiende que ya no hay unidades.

💎 Veredicto Wealth

La cápsula Artycapucines de Haring es una pieza de diversificación y preservación de capital para patrimonios que ya asignan a coleccionismo, no un vehículo de revalorización rápida. El riesgo a vigilar es la liquidez, con trece referencias y horizonte mínimo de cinco años.

Publicidad