Aave sube un 6,77% pese al exploit de 114 ETH que no frena a los inversores

El token Aave ha subido un 6,77% hasta los 177,74 dólares, según los datos de mercado recopilados en la última jornada. La subida llega después de que dos billeteras conectadas al protocolo perdieran cerca de 114 ether, unos 305.000 dólares al cambio actual, por una brecha en un adaptador externo. El mercado, de momento, ha mirado hacia otro lado.

La cifra merece una aclaración, porque los propios datos de mercado que maneja el sector se contradicen entre sí. El cambio diario publicado es del +6,77%, pero el cierre previo figura en 184,67 dólares. Si la variación se calculara contra ese cierre, el resultado sería una caída cercana al 3,75%. La diferencia se atribuye a ventanas, de medición distintas, así que conviene tratar el porcentaje como una referencia informada y no como un dato cerrado.

El volumen sí apunta en una dirección clara. En la jornada se han movido 629.363.400 dólares en AAVE, casi el doble del promedio de los últimos 30 días, situado en 315.797.700 dólares. La actividad ha sido inusualmente intensa, con una razón entre volumen y capitalización del 22,94%, frente al 11,51% habitual. Pero un volumen alto no equivale a compra: también puede reflejar ventas rápidas y rotación de posiciones.

Aave es uno de los mayores protocolos de préstamo del ecosistema cripto y su funcionamiento puede resumirse con una idea sencilla: permite depositar monedas para ganar intereses y pedir préstamos poniendo otras monedas como garantía, sin bancos ni intermediarios de por medio. Puedes consultar su funcionamiento en la web oficial del protocolo. Su token funciona a la vez como activo de mercado y como herramienta de decisión sobre el rumbo del proyecto.

Qué ha pasado con los 114 ether robados

El incidente afectó a un adaptador externo vinculado a Aave, un componente de terceros que se conecta al protocolo pero no forma parte de su núcleo. Según la información disponible, el problema no comprometió los contratos centrales de Aave v3 ni los contratos base de la plataforma Safe, donde estaban habilitadas las dos billeteras afectadas. Las pérdidas rondan los 305.000 dólares.

Esa distinción no es un matiz menor. Para el usuario, significa que el dinero depositado directamente en los contratos principales del protocolo no está en juego por este fallo concreto. Pero también revela un riesgo más difícil de ver: cualquiera que use herramientas conectadas al ecosistema queda expuesto a piezas que no controla y que, a menudo, ni conoce.

La seguridad de un protocolo ya no se mide solo por su código central, sino por cada pieza de terceros que alguien decide conectarle.

Por qué los inversores no se han asustado
Aave precio

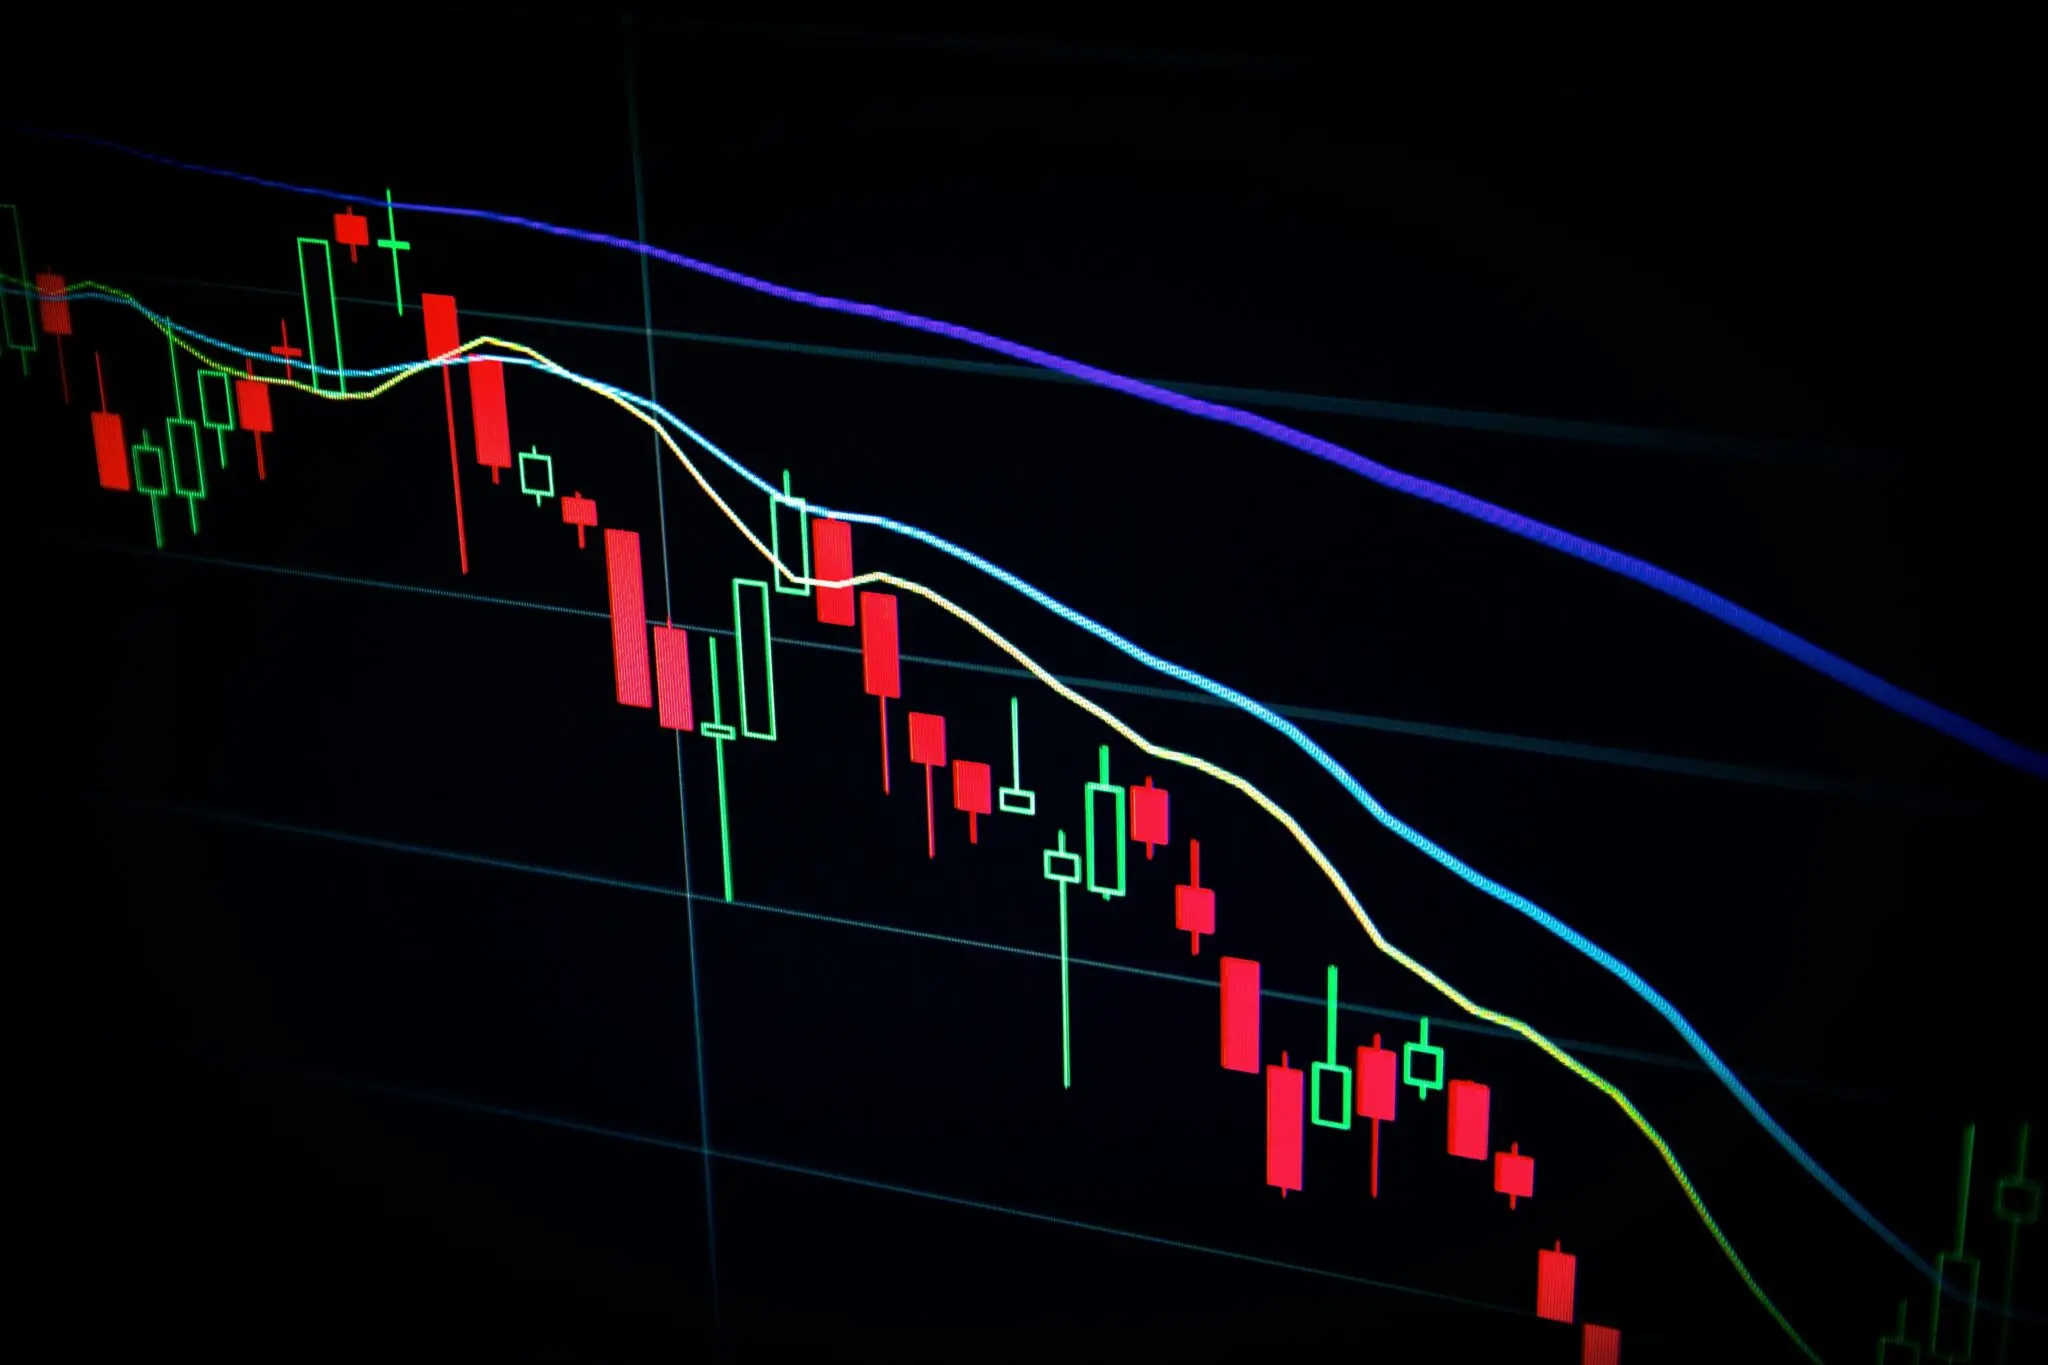
Los indicadores técnicos explican parte del optimismo. El RSI, una medida que resume si un activo está sobrecomprado o infravalorado, se sitúa en 69,7, muy cerca del umbral de 70 que muchos operadores leen como señal de agotamiento. El estocástico, otro indicador de impulso, marca 83,3. El precio, además, cotiza un 2,42% por debajo de su VWAP, el precio medio ponderado por volumen de la jornada, fijado en 182,14 dólares. El token se mantiene por encima de sus medias móviles de 5, 7 y 10 sesiones, una alineación que sugiere una tendencia de corto plazo favorable. Ese nivel de sobrecompra no obliga a vender, pero sí invita a no perseguir el precio con prisa.

A esto se suma una propuesta de governance (las votaciones con las que los tenedores deciden el rumbo de un protocolo) que puede mover las expectativas. La firma Sentora ha planteado repartir los ingresos de Aave entre sus participantes, aunque dejando las pérdidas a cargo de los proveedores de liquidez. La iniciativa no está confirmada como motor del movimiento, pero apunta a un debate de fondo sobre cómo se reparte el valor dentro del protocolo.

Análisis: el riesgo ya no está donde se miraba

El sector lleva años aprendiendo esta lección a golpe de susto. En el verano de 2020, cuando las finanzas descentralizadas vivieron su primer gran auge, los ataques se centraban en fallos del código principal de los protocolos. Con el tiempo, los desarrolladores blindaron ese núcleo y los atacantes se desplazaron hacia los bordes: puentes entre redes, oráculos de precios y, ahora, adaptadores como el que ha fallado aquí. La superficie de ataque creció justo donde nadie miraba.

Hay un riesgo de reputación que no conviene minimizar. Aave gestiona una capitalización de 2.740 millones de dólares y depende de que los usuarios confíen en sus contratos y en las integraciones que los rodean. Un fallo que no toca el núcleo puede, aun así, enfriar la adopción de módulos externos y obligar a los proveedores de liquidez a revisar qué permisos tienen concedidos. Buena parte de esos permisos siguen activos por pura comodidad.

De momento, el precio aguanta por encima de sus medias móviles de corto plazo y el mercado ha premiado al token. La duda es si esa fortaleza responde a una demanda real o al arrastre de una jornada con el volumen disparado. La referencia a vigilar está clara: recuperar y sostener los 182,14 dólares del VWAP. Por debajo, los 176,78 marcan el suelo del rango del día.
Absa se convierte en el primer banco africano en custodiar Bitcoin para institucionales

El banco sudafricano Absa ya custodia Bitcoin para clientes institucionales. Es la primera entidad del continente africano que ofrece este servicio, según adelantó Bloomberg, y sitúa a Johannesburgo en un terreno que hasta ahora ocupaban sobre todo los grandes bancos de Estados Unidos y de Europa.

La entidad atenderá a clientes institucionales, es decir, fondos de inversión, aseguradoras, y grandes tesorerías corporativas que quieren tener bitcoin en su balance sin encargarse de guardarlo. El servicio arranca con bitcoin como activo principal, aunque la intención del banco es ampliarlo a otros criptoactivos en función de la demanda.

Rob Downes, responsable de activos digitales de la división de banca corporativa y de inversión de Absa, ha señalado que el bitcoin será el activo con más peso en la oferta y que el resto llegará después. El banco, eso sí, no respondió a las preguntas que le trasladó el medio especializado Bitcoin Magazine, lo que deja sin detallar precios, mínimos de inversión o plazos concretos.

Qué supone que un banco custodie bitcoin

Custodiar bitcoin significa guardar las claves privadas, el código que da acceso a las monedas, en nombre del cliente. Es un servicio parecido al de una caja de seguridad, con una diferencia importante: aquí no hay un objeto físico que se pueda devolver a mano, sino una contraseña que, si se pierde o se roba, hace desaparecer el dinero sin posibilidad de recuperarlo. Por eso los inversores grandes prefieren que sea un banco regulado quien asuma ese riesgo operativo.

Para el inversor particular esto no cambia nada por ahora. El servicio está pensado para carteras grandes, no para quien compra 200 euros de bitcoin en un exchange. Lo relevante es la señal: cuando un banco regulado decide que merece la pena custodiar un activo, deja de tratarlo como una curiosidad y empieza a integrarlo en su operativa diaria.

El movimiento no es aislado. BNY Mellon, uno de los mayores bancos custodios del mundo, empezó a ofrecer custodia de activos digitales en 2022 y fue la primera gran entidad estadounidense en dar ese paso. A comienzos de octubre, Deutsche Bank ha anunciado que estrenará su servicio de custodia de bitcoin para clientes corporativos e institucionales europeos antes de que termine 2026.

Sudáfrica, un mercado cripto más institucional que el nigeriano

Absa Bitcoin

Sudáfrica tiene un peso relevante en el sector. Según el informe de 2025 de Chainalysis, la firma de análisis de datos on-chain, el país movió 36.000 millones de dólares en valor registrado en red, la segunda cifra más alta del África subsahariana por detrás de los 92.100 millones de Nigeria. En el índice global de adopción cripto, ocupó el puesto 30.

África lleva años siendo un laboratorio cripto por necesidad. Lo nuevo es que su gran banca empiece a levantar la infraestructura para ese dinero.

La diferencia con Nigeria no es solo de volumen. El mercado sudafricano tiene un perfil más institucional, con un marco regulatorio que ha permitido emitir cientos de licencias a proveedores de servicios de activos virtuales. Esa claridad normativa atrae a inversores profesionales y a la banca tradicional, y ayuda a entender por qué el primer custodio bancario de bitcoin del continente ha salido de Johannesburgo y no de Lagos.

El interés tampoco nace de la nada. En buena parte del continente, las criptomonedas han funcionado como refugio frente a monedas locales que pierden valor, y las remesas que envían los trabajadores desde el exterior han encontrado en las redes públicas una vía más barata que las transferencias tradicionales. Ese uso cotidiano convive ahora con una demanda institucional incipiente, que es justo la que Absa quiere captar.

Por qué este paso importa más allá de Sudáfrica

La custodia suele considerarse un negocio de márgenes ajustados, pero estratégico. El banco que guarda los bitcoins de un fondo se convierte en su proveedor de confianza y, con el tiempo, en la puerta de entrada a otros servicios: préstamos con garantía cripto, liquidación de operaciones o gestión de tesorería. Es la misma jugada que hizo BNY Mellon en 2022 y que ahora repiten las entidades europeas. Absa no compra solo un trozo de mercado: compra posición.

Quedan riesgos sobre la mesa. El primero es la concentración: si un puñado de bancos acaba guardando la mayor parte del bitcoin institucional, el sector gana comodidad pero pierde resiliencia. El segundo, la dependencia del ciclo. Cuando el precio cae con fuerza, los servicios de custodia se resienten, porque el volumen de operaciones y el valor de los activos bajo gestión se reducen a la vez.

La duda razonable es si el resto de la gran banca sudafricana seguirá el camino de Absa o preferirá esperar a ver cómo evolucionan los primeros meses del servicio. Con un mercado cripto africano que mueve decenas de miles de millones de dólares al año, la respuesta no debería tardar demasiado.

El Gobierno activa el concurso de 600 MW en Maciñeira tras el cierre de As Pontes, de Endesa

El Gobierno ultima el concurso de 600 MW de capacidad de acceso en el nudo de Maciñeira 400 kV, en As Pontes (A Coruña), tras el cierre de la central térmica de Endesa. La convocatoria rediseña el mapa energético gallego.

Qué reparte Maciñeira: 600 MW y las reglas de la concurrencia

El borrador de la orden ministerial que regulará la convocatoria establece que los proyectos competirán no solo por sus características técnicas. También lo harán por el impacto económico, laboral y ambiental que sean capaces de generar en la zona de transición justa.

El nudo de Maciñeira fue declarado de transición justa en abril de 2026 y dispone de 945 MW de capacidad de acceso para generación. Sin embargo, la existencia de una única posición disponible para conectar nuevas instalaciones limita a 600 MW la capacidad que podrá asignarse mediante este concurso.

El procedimiento se resolverá por concurrencia competitiva. Los promotores presentarán sus proyectos y competirán en función de una puntuación; el orden resultante determinará la asignación de la capacidad disponible y deberá respetarse después en la tramitación de los permisos de acceso y conexión.

La convocatoria admitirá instalaciones de módulos de generación renovable, y sistemas de almacenamiento que inyecten electricidad a la red, así como proyectos de hibridación de tecnologías. Las instalaciones de generación deberán emplear fuentes de energía primaria renovable.

El Ejecutivo quiere evitar que la capacidad acabe en manos de proyectos incipientes. Por eso exigirá a los promotores los anteproyectos de las instalaciones, incluidas las infraestructuras de transformación y evacuación, y la acreditación del grado de madurez de cada iniciativa.

El concurso no mide la potencia más barata, sino la capacidad de una empresa para sostener empleo industrial donde antes había carbón.

Empleo, formación y autoconsumo: el peso del territorio en el baremo

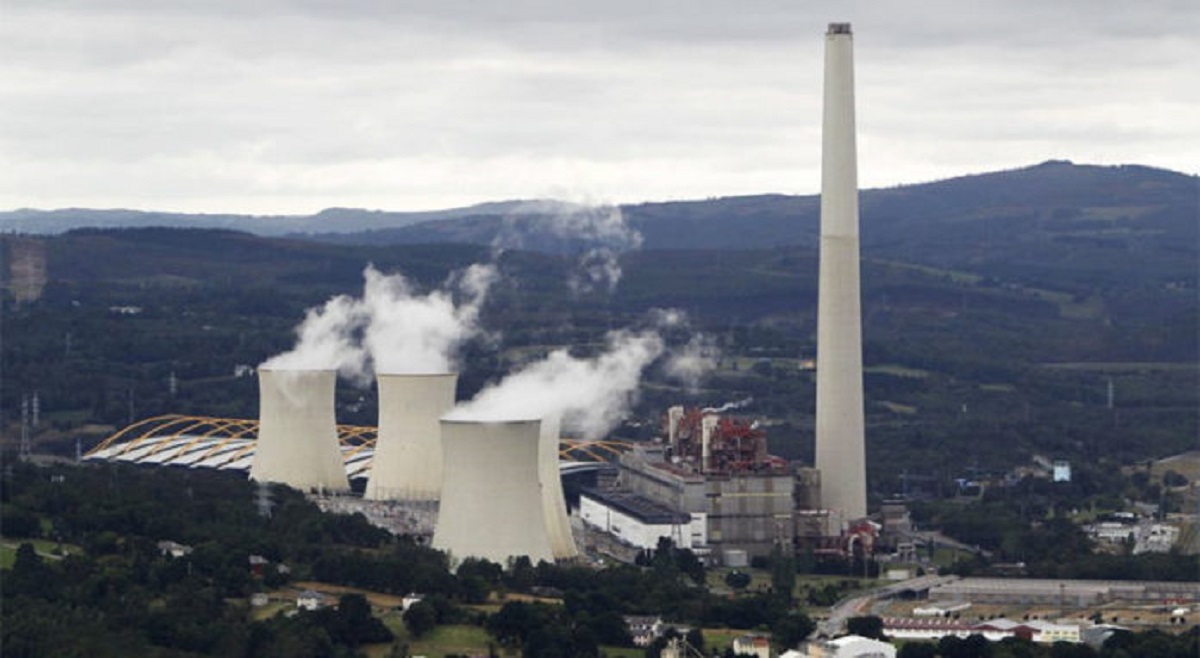
cierre As Pontes

La principal particularidad de la convocatoria será el peso de los compromisos adquiridos con el territorio. El borrador establece una puntuación máxima de 100 puntos, de los que 64 corresponden a criterios de impacto socioeconómico, 20 a las características de la tecnología de generación, seis al grado de madurez de las instalaciones y diez al impacto ambiental.

El empleo será uno de los elementos centrales. Los promotores podrán obtener hasta 29 puntos por el número total de empleos comprometidos para la operación y el mantenimiento de las instalaciones y para actuaciones adicionales de carácter socioeconómico y ambiental en la zona.

A ello se sumarán hasta tres puntos por los puestos reservados a trabajadores excedentes de la central térmica de As Pontes y de sus empresas auxiliares inscritos en la bolsa de empleo del Instituto para la Transición Justa.

El concurso valorará también la presencia femenina entre los nuevos empleos, con hasta cinco puntos en función del porcentaje de puestos comprometidos para mujeres. La máxima puntuación se alcanzará cuando ese porcentaje llegue al 50%.

La formación y recualificación de los residentes de los municipios incluidos en la zona de transición justa tendrá un peso adicional de ocho puntos. Se valorarán tanto las horas de formación comprometidas como el número de personas participantes, siempre que la formación tenga carácter profesional y se dirija a residentes del ámbito del concurso.

Otro de los requisitos que podrán mejorar la puntuación será el desarrollo de instalaciones de autoconsumo para ciudadanos, empresas y administraciones de la zona. Este apartado contará con un máximo de 11 puntos, repartidos entre la potencia comprometida y el número de consumidores beneficiados.

El borrador incorpora además mecanismos para retener parte del impacto económico en el territorio. Las inversiones en bienes y servicios contratados a empresas y autónomos con domicilio fiscal en A Coruña y Lugo podrán aportar hasta seis puntos.

A esa valoración se sumarán dos puntos por financiación participativa. Los adjudicatarios deberán ofrecer este mecanismo a través de proveedores registrados ante la CNMV. Durante los dos primeros años, la oferta se dirigirá prioritariamente a residentes, empresas y administraciones de la zona de transición justa; si no se agota el importe reservado, podrá extenderse después al conjunto de las provincias de A Coruña y Lugo.

Qué gana Endesa y qué gana Galicia con el nudo de transición justa

El cierre de As Pontes dejó un vacío de potencia en el sistema eléctrico gallego y un problema de empleo en la comarca. Endesa ya había ejecutado el apagado de sus grupos; lo que se dirime ahora es cómo se reindustrializa el entorno con una capacidad de acceso que hasta hace poco estaba reservada a una sola tecnología.

El precedente más cercano está en los nudos de transición justa que el Gobierno ha ido liberando en los últimos años, donde la competencia por puntos ha primado a los promotores dispuestos a firmar compromisos laborales con la comarca por encima del coste del megavatio. El baremo de Maciñeira replica esa lógica y eleva el listón en autoconsumo y financiación participativa, dos criterios que históricamente pesaban poco en los concursos de acceso.

Para los promotores, la convocatoria implica dos exigencias de calado: caja suficiente para sostener empleo local durante años y un anteproyecto maduro para no quedar fuera por la vía técnica. Un proyecto de 600 MW con almacenamiento y compromisos sociolaborales apunta a un perfil de inversor con balance, no a un desarrollo especulativo. Queda por concretar el calendario oficial de la orden, todavía en fase de borrador, y cómo encajan los permisos ya en tramitación en el nudo.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación definitiva de la orden ministerial y la apertura del plazo de presentación de proyectos en el nudo de Maciñeira, aún sin fecha cerrada.
  • Reacción del valor: Endesa cotiza el cierre de As Pontes como un ajuste ya digerido; el concurso no altera su balance, pero define su papel en la reindustrialización gallega.
  • Precedente sectorial: Los nudos de transición justa anteriores muestran que la puntuación social pesa más que el precio, un filtro que favorece a promotores con estructura industrial en la comunidad.

Superalimentos locales: alternativas económicas y nutritivas a las tendencias de moda

Lentejas, garbanzos y huevos frente a quinoa y chía: cuánto cuesta realmente un gramo de proteína

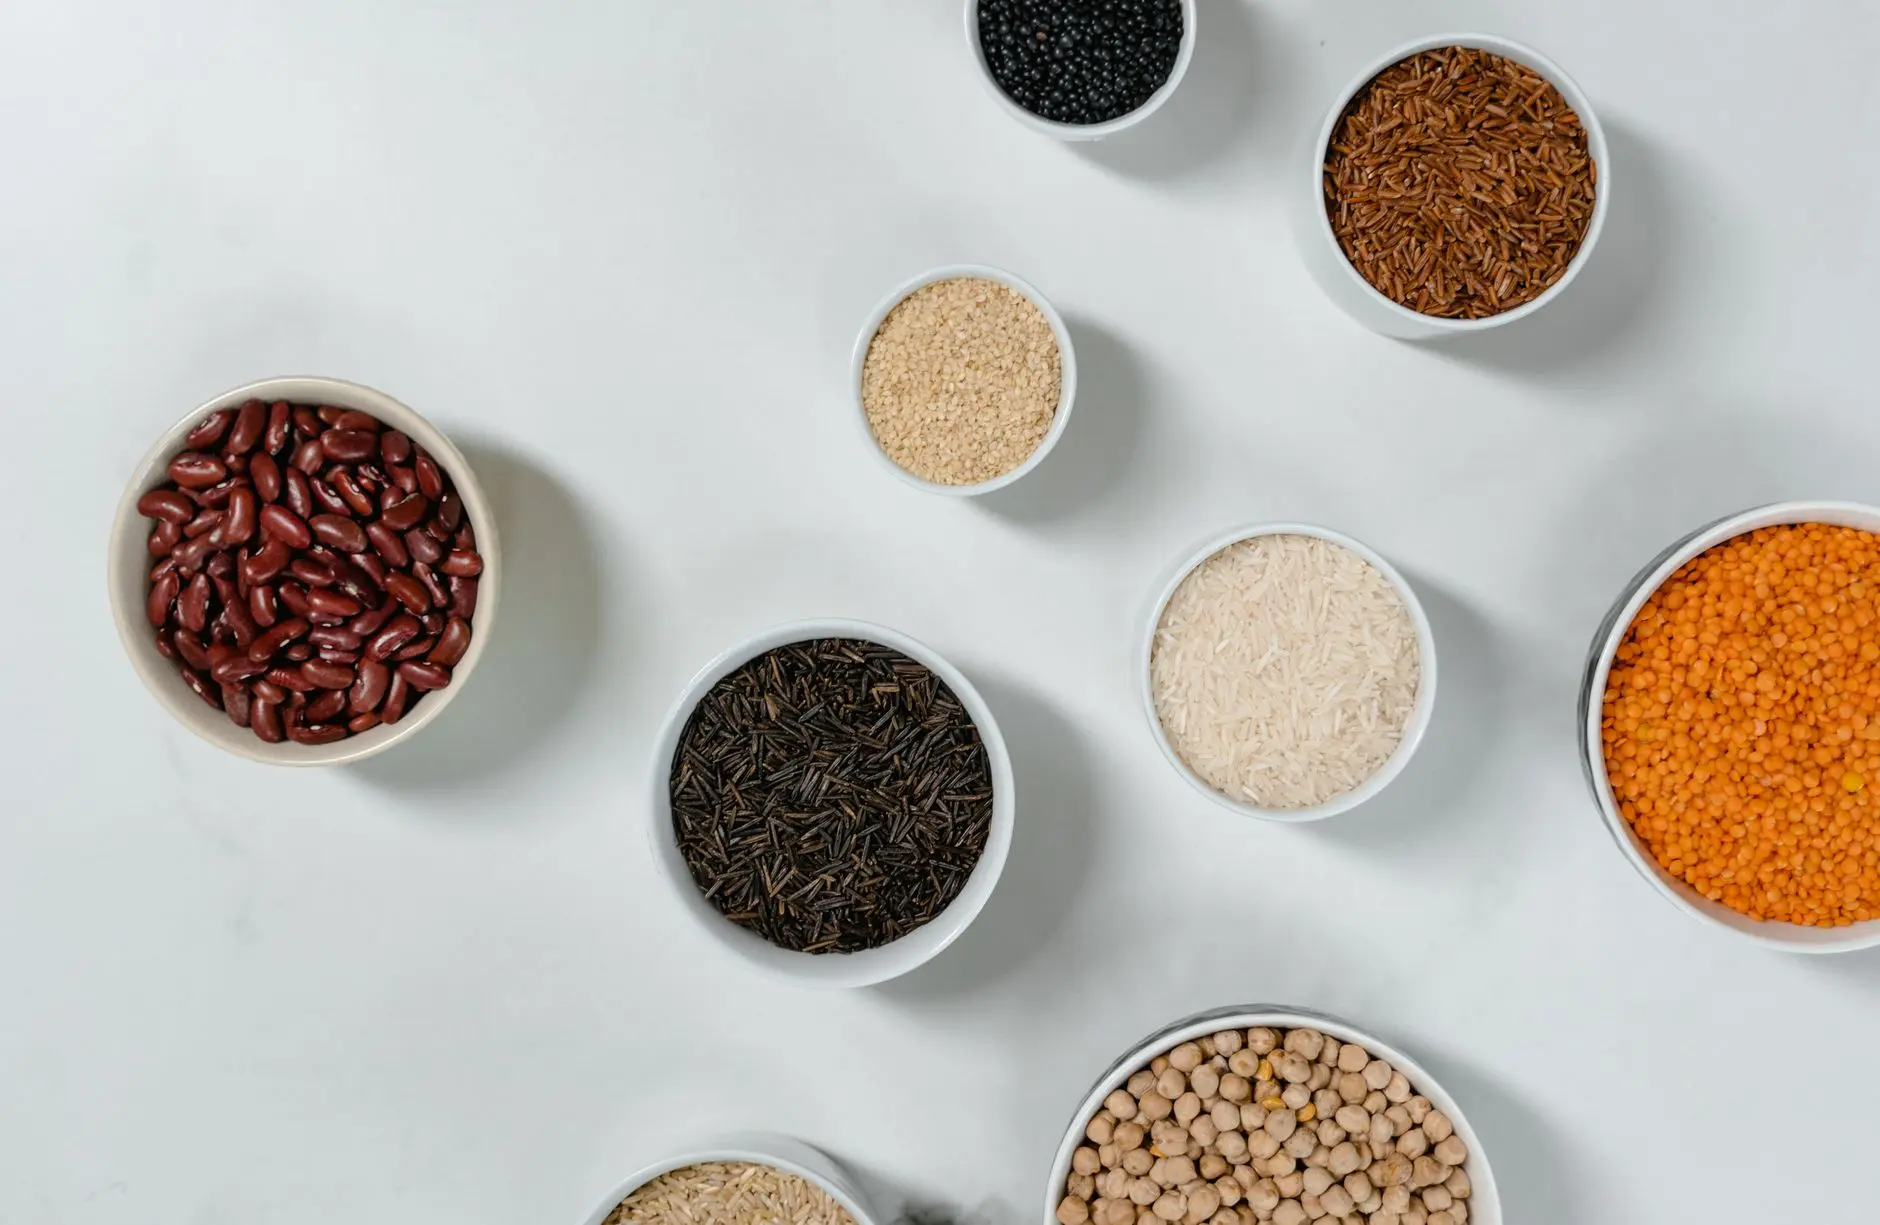
Toma aérea de diversos granos y legumbres en cuencos sobre una superficie de mármol, destacando ingredientes saludables.

Puestos a comparar, el kilo de lentejas secas cerró 2025 en unos 2,24 euros de media en España y el de garbanzos en 1,96 euros, según los datos del Ministerio de Agricultura, Pesca y Alimentación. Si se cruza ese precio con su densidad proteica —en torno a 24 gramos por cada 100 gramos en las lentejas y algo menos de 20 en los garbanzos, siempre en seco—, el gramo de proteína sale a poco más de un céntimo. Los huevos, cuyo precio medio por docena subió hasta unos 3,11 euros en agosto de 2025 desde los 2,67 de enero, aportan entre 6 y 7 gramos de proteína por unidad, lo que deja el gramo en torno a 3-4 céntimos: más caro que la legumbre seca, pero aún muy por debajo de la carne y el pescado.

Frente a esto, los llamados superalimentos importados juegan en otra liga de precio. La quinoa ecológica se vende en España entre unos 10 y casi 15 euros el kilo (13,80 €/kg en tiendas especializadas, 14,94 en algunas cadenas), y la chía ronda los 15-17 euros por kilo (6,22 euros los 400 gramos, 1,71 euros por cada 100 gramos). Con unos 14 gramos de proteína por 100 gramos de quinoa y alrededor de 16 en la chía, el gramo de proteína se va a 7-10 céntimos, varias veces más que la lenteja o el garbanzo. Y las legumbres no llegan solas: suman fibra, hierro y potasio, y combinadas con arroz o pan completan su perfil de aminoácidos con una calidad similar a la de la proteína animal.

Pimiento rojo, naranja y kiwi: los alimentos que ya baten al açaí y la goji en vitamina C

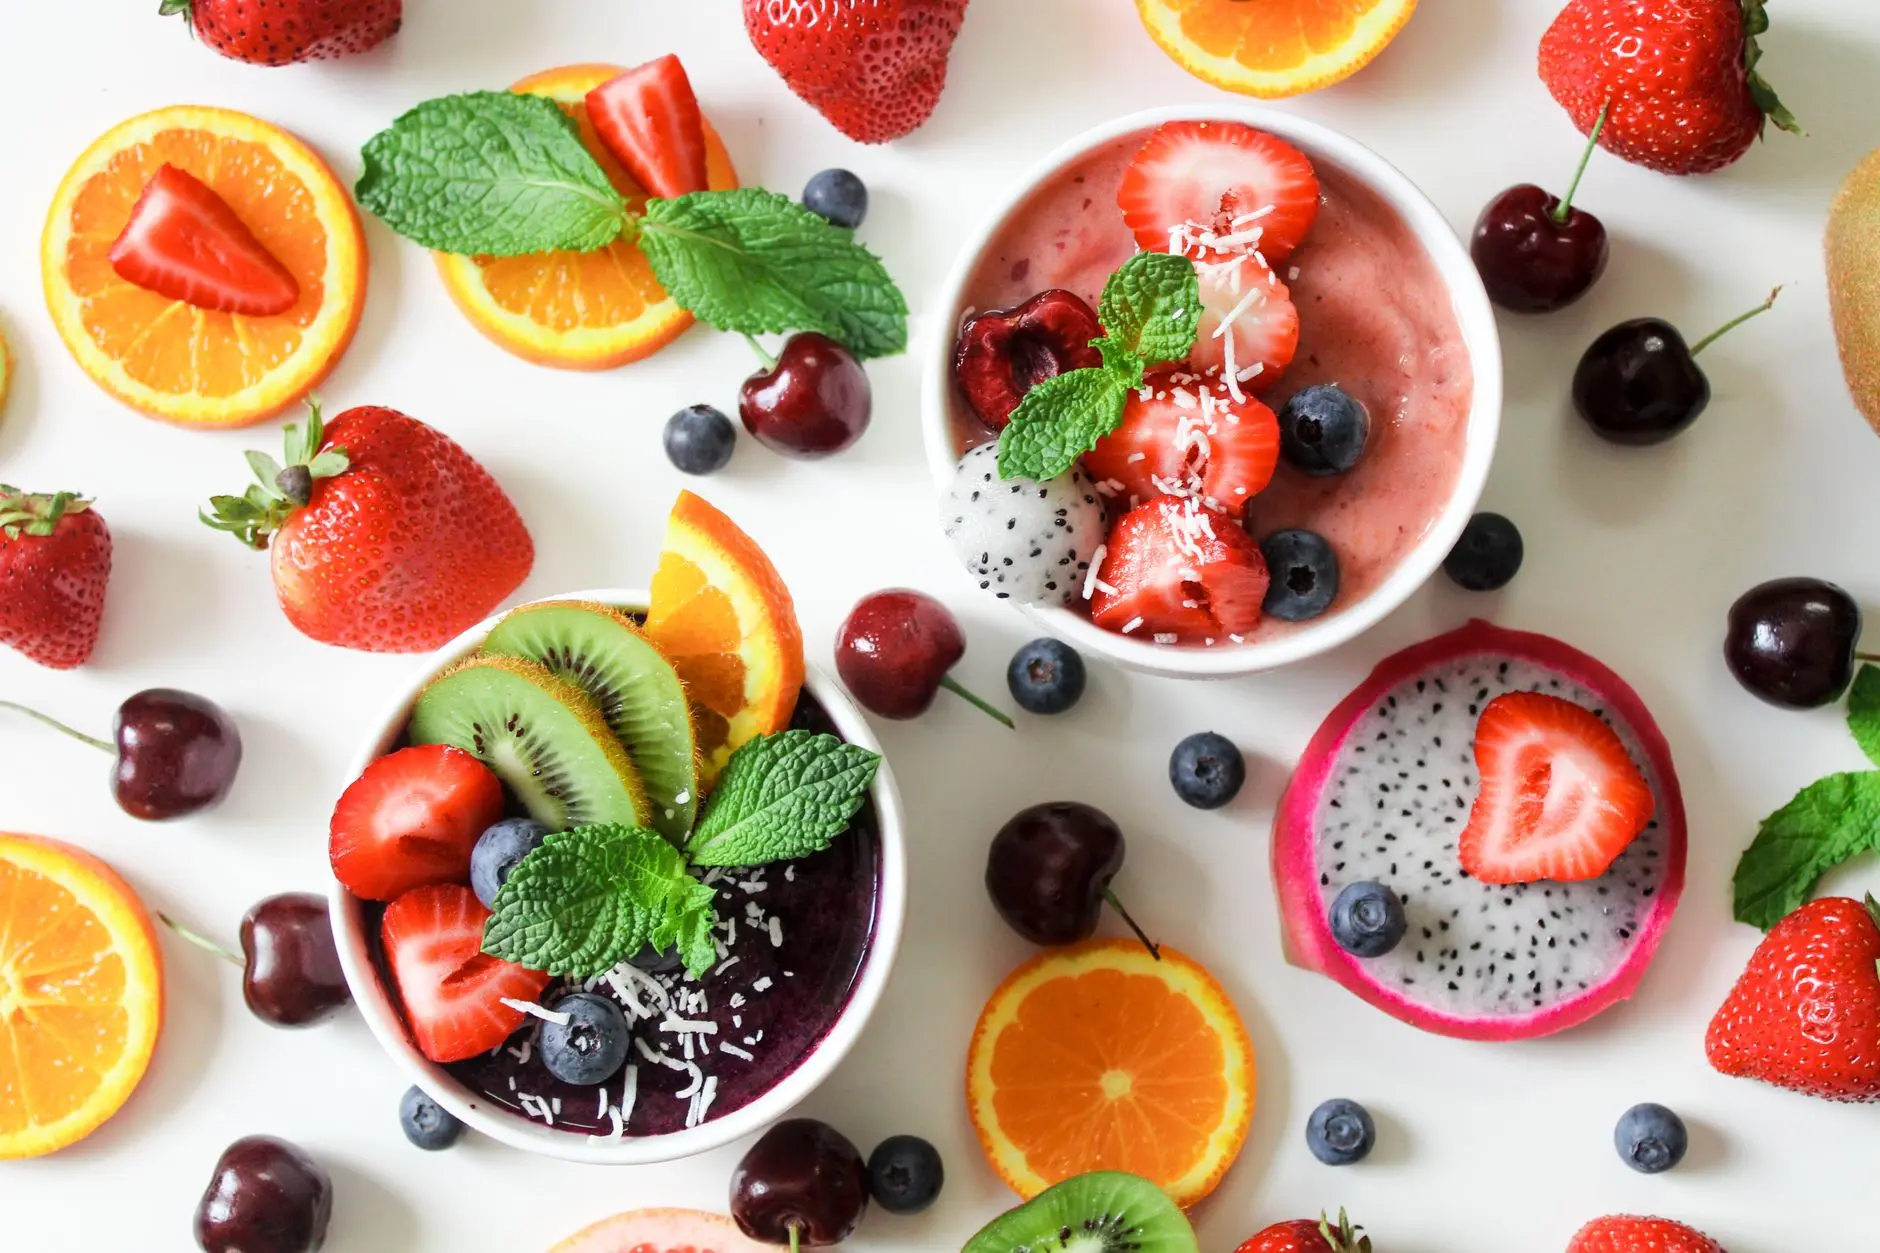
Los tazones de smoothie vibrantes con frutas frescas crean una comida saludable, deliciosa y visualmente atractiva.

Las cuentas de la vitamina C desmontan buena parte del relato que rodea al açaí y la goji. Según los datos que recoge la Fundación Española de Nutrición, el pimiento rojo aporta unos 131 miligramos por cada 100 gramos, más del doble que la naranja (en torno a 50, según la Clínica Universidad de Navarra) y por encima del kiwi, que se mueve entre 71 y 92 miligramos según la tabla que se consulte. La goji deshidratada ronda los 73 miligramos por 100 gramos y el açaí fresco unos 84, cifras que solo se acercan porque en ambos casos se comparan alimentos secos o liofilizados: sin agua, los nutrientes quedan concentrados. En crudo, un pimiento, un kiwi o una naranja se comen enteros y frescos, mientras que un puñado de bayas importadas supone un consumo mínimo.

El argumento económico es igual de contundente. El informe de consumo alimentario de 2025 sitúa el precio medio de la naranja en 1,44 euros por kilo, y el kiwi se movía en torno a 2,90 euros en el mercado mayorista de Barcelona en junio de ese año. El pimiento rojo California cotizaba a unos 1,80 euros en Mercamurcia. Enfrente, la pulpa congelada de açaí ronda los 12-18 euros por kilo y el goji deshidratado se vende a 24-31 euros por kilo. A eso se suman temporada y transporte corto frente a bayas que cruzan el Atlántico o llegan del Himalaya, y un precedente incómodo: un análisis de la OCU ya detectó pesticidas y metales pesados en muestras de goji a la venta en España.

Sardinas y boquerones de lonja frente al salmón noruego: mismo omega-3, menos euros y menos kilómetros

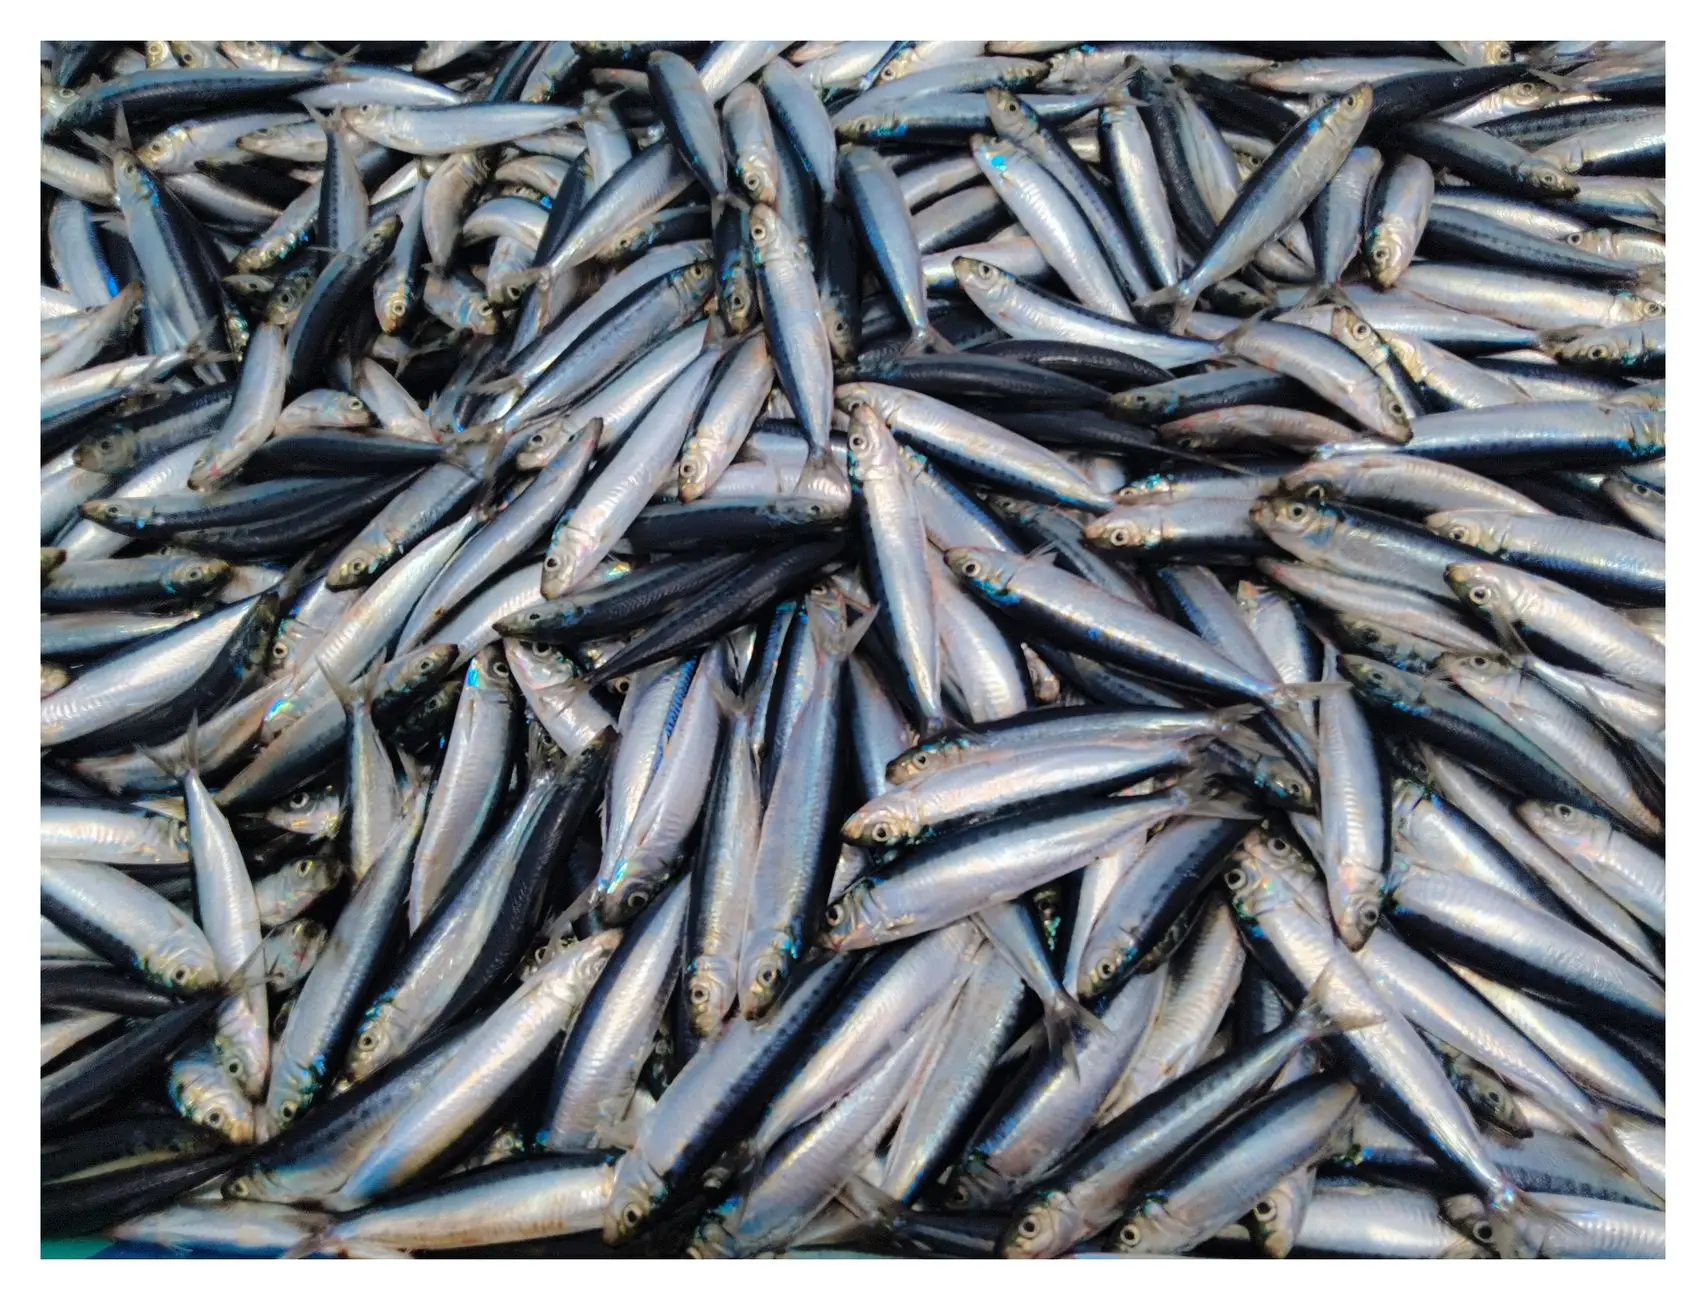
Una vibrante exhibición de sardinas recién pescadas apiladas, que muestran sus escamas brillantes y sus cuerpos estilizados.

El salmón se ha convertido en el pescado más vendido en España desde 2023, pero su tirón no se apoya en una ventaja nutricional. Los tecnólogos alimentarios cifran su aporte de omega-3 en torno a 2,2 gramos por cada 100 gramos, una cantidad que el boquerón supera ligeramente (más de 2 gramos) y que la sardina iguala con un perfil graso aún más rico. Ambos son pescados azules de bajura, pequeños y de vida corta, así que acumulan menos mercurio que las especies grandes, y la AESAN los sitúa entre las opciones recomendadas para dos o tres raciones semanales, incluso en embarazo e infancia. La diferencia aparece en la caja: el precio medio de la sardina fresca se situó en 5,87 euros por kilo en 2025, frente a los 10,98 euros de media del pescado fresco, mientras que las piezas de salmón se mueven entre 10 y 12 euros por kilo y algunos cortes alcanzan los 27.

El segundo argumento es la distancia. Un salmón criado en los fiordos noruegos recorre entre 2.500 y 3.500 kilómetros en camión frigorífico antes de llegar al consumidor europeo, según cálculos recogidos por la Comisión Europea, y los análisis de la cadena del ahumado elevan el trayecto por encima de los 3.000 kilómetros. En 2024 España importó 81.775 toneladas de salmón noruego, y en los ocho primeros meses de 2025 el volumen creció un 23%, hasta superar las 59.000 toneladas, según el Consejo de Productos del Mar de Noruega. Frente a eso, sardinas y boquerones salen del cerco a pocas millas de la costa y se subastan el mismo día en la lonja: en puertos gallegos el kilo de bocarte se ha pagado a unos dos euros en primera venta y el de sardina, entre 0,60 y 0,90. Menos kilómetros, menos frío industrial y temporada real.

Berza, grelos, acelga o espinaca: la hoja verde de temporada que sale mucho más barata que el kale

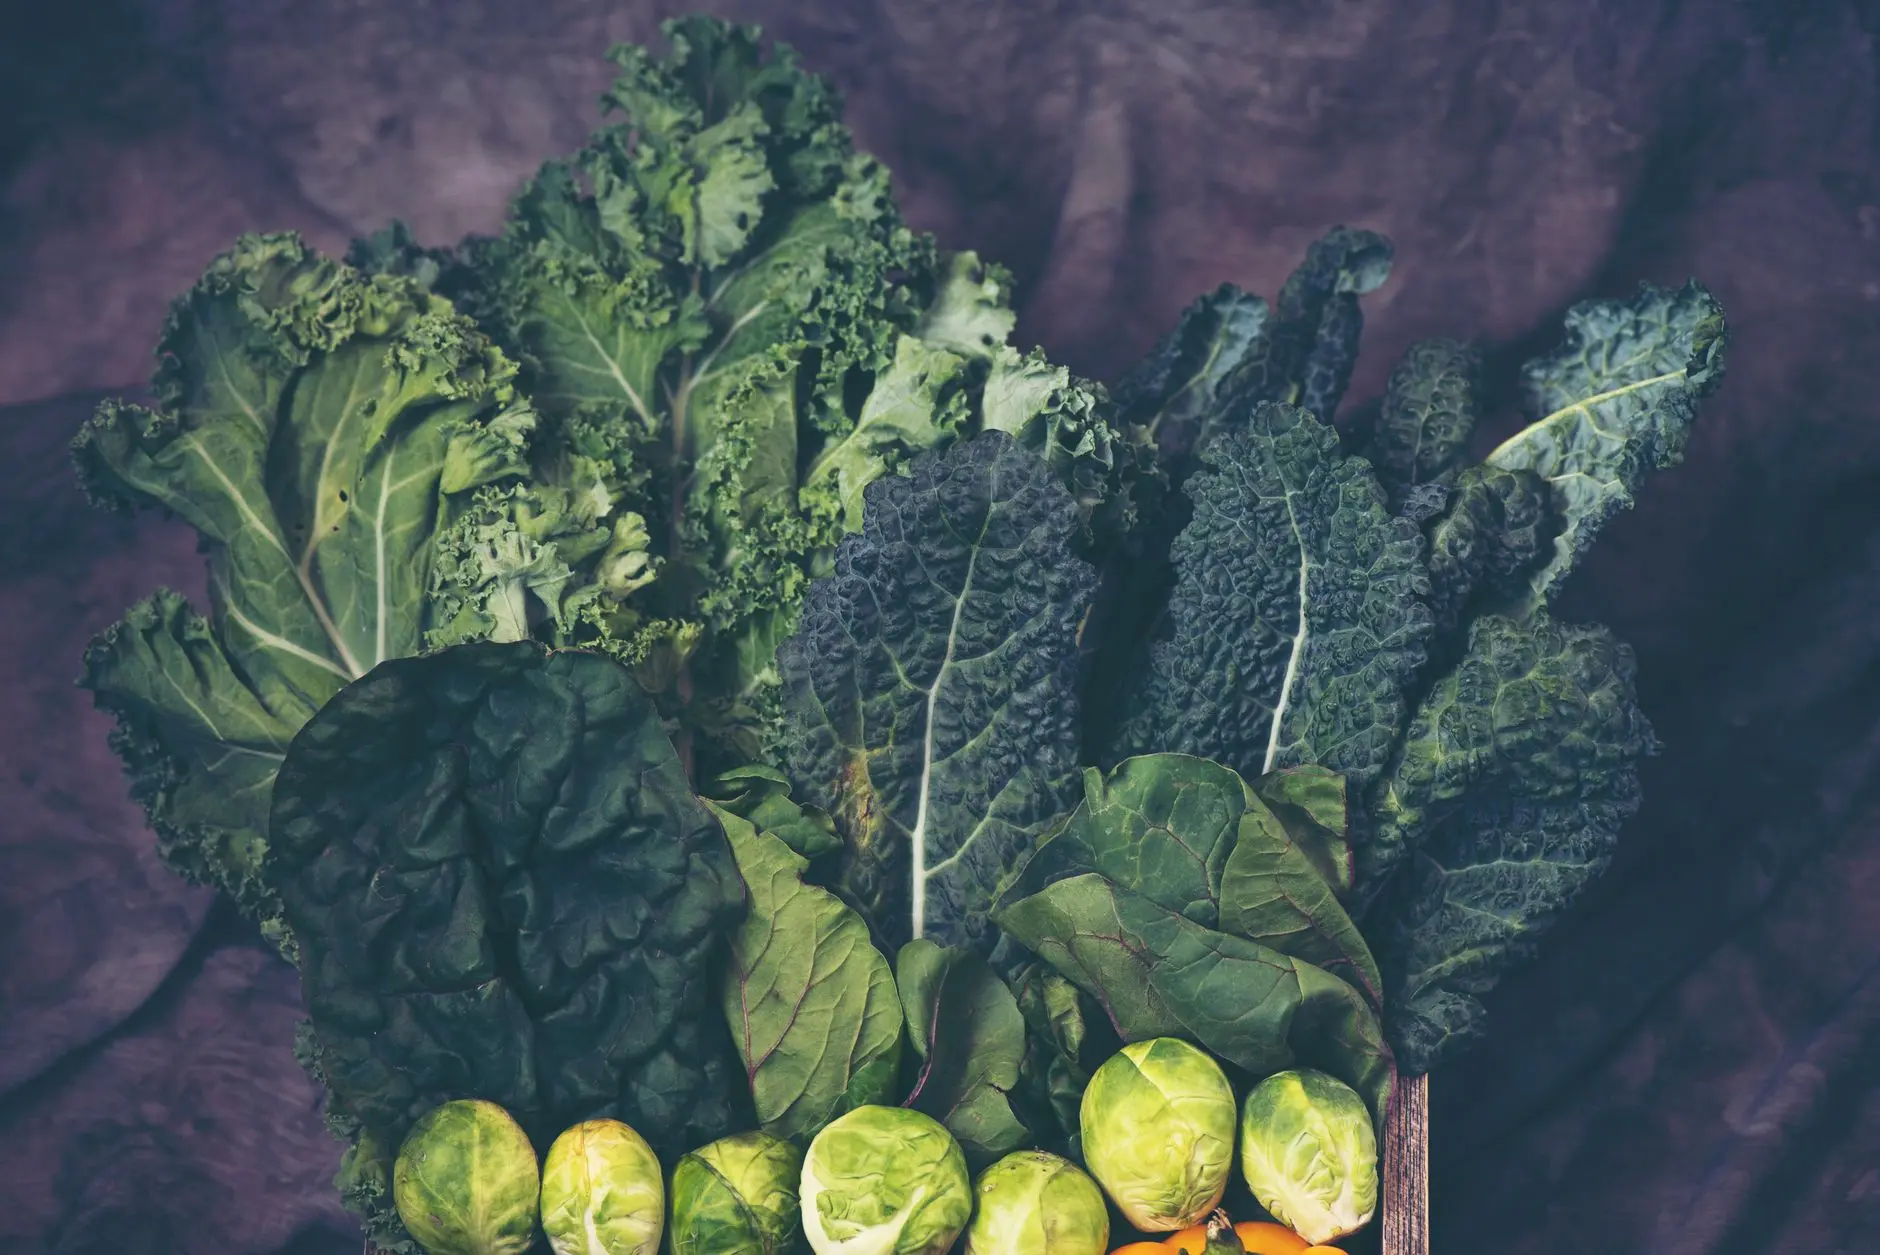
Una vibrante selección de col rizada fresca y coles de Bruselas que muestran verduras saludables.

El kale no es ninguna planta exótica ni un hallazgo nutricional reciente: es una col de la misma especie que la berza (*Brassica oleracea*, grupo acephala), la verdura que en Galicia, Asturias o el País Vasco lleva siglos cociéndose en el pote y el caldo. Los grelos, brotes tiernos del nabo (*Brassica napus*), han sido objeto de estudio por parte del CSIC en la Misión Biológica de Galicia, que ha documentado en ellos un contenido elevado de glucosinolatos —más de 35 micromoles por gramo de materia seca— y de isotiocianatos, los compuestos a los que se atribuyen efectos antioxidantes y antitumorales en ensayos in vitro, además de vitaminas A, C y E, folatos, calcio y hierro. La acelga y la espinaca, de otra familia, cubren el mismo hueco en el plato: hoja verde barata, versátil y de temporada.

Ahí está la diferencia real: en el precio. Un manojo de 300 gramos de col kale en un supermercado ronda los 2,29 euros, lo que equivale a unos 7,6 euros por kilo, y en tiendas de proximidad el kilo puede superar los 11 euros. En el mismo puesto, un manojo de berza se vende por unos 1,2 euros, la acelga por 1,3 y la espinaca por 2,7. En origen las distancias son aún mayores: la acelga fresca se ha pagado entre 0,16 y 0,24 euros por kilo y la espinaca entre 0,98 y 1,84, según los precios medios que publica el Ministerio de Agricultura. Además, buena parte del kale que llega a las fruterías españolas se importa de Países Bajos y Portugal, mientras la producción nacional se exporta sobre todo a Alemania y Reino Unido. Berza, grelos, acelga y espinaca, en cambio, se cultivan cerca y se recogen en su mejor momento, de septiembre a marzo en el caso de la berza y en los meses fríos para los grelos.

«Superalimento» no existe en la normativa europea: qué permite la ley y cómo leer las etiquetas

Primer plano de un paquete de cannabis con una etiqueta de advertencia de THC sobre un fondo violeta, que resalta la seguridad y el cumplimiento normativo.

Ni «superalimento» ni «alimento funcional» figuran en la normativa europea o española de seguridad alimentaria: no son categorías legales, sino términos de márketing. Así lo recuerda la propia Agencia Española de Seguridad Alimentaria y Nutrición (AESAN), y tampoco los reconoce la Autoridad Europea de Seguridad Alimentaria (EFSA). La clave está en el Reglamento (CE) nº 1924/2006, sobre declaraciones nutricionales y de propiedades saludables: cualquier mensaje o representación —también gráfica o simbólica— que afirme, sugiera o dé a entender que un alimento posee unas características específicas se considera una declaración. Y «superalimento», al no estar incluido entre las declaraciones nutricionales ni entre las de propiedades saludables autorizadas, no encaja en ningún supuesto permitido, por lo que su uso comercial no se ajustaría a la norma.

Para el consumidor, esto se traduce en una regla práctica: en el etiquetado solo pueden aparecer las alegaciones de salud expresamente autorizadas, recogidas en el Reglamento (UE) nº 432/2012. Las menciones genéricas del tipo «mejora tu salud» o «reduce el riesgo de enfermedades» solo son admisibles si van acompañadas de una declaración específica autorizada, y nunca pueden atribuir propiedades medicinales ni preventivas a un alimento. Además, el Reglamento (UE) nº 1169/2011 obliga a informar de la composición nutricional por 100 g o 100 ml, con la lista de ingredientes como referencia. Comparar esas cifras —y no el reclamo de la portada— es lo que permite valorar de verdad un producto frente a su alternativa local más barata.

Las filtraciones del código de Apple decepcionan: pocos cambios en los iPad, HomePod y Apple TV para fin de año

Apple es una de las empresas tecnológicas más populares del mundo. La empresa de Cupertino ha sido una de las pioneras en tecnologías como el ordenador de escritorio y el smartphone, por lo que sus nuevos productos siempre son recibidos con entusiasmo, tanto de los compradores como de los fieles de Steve Jobs, que todavía cuentan con apuestas revolucionarias en cada lanzamiento.

Pero la batería de nuevos productos que se han filtrado a través del código de sus propios sistemas operativos, como ha informado Aaron Perris, colaborador de MacRumors, deja mucho que desear, al menos para quienes quieren algo más que el logotipo de la manzana bajo el árbol de Navidad. Y es que, más allá de nuevos colores y una mejor pantalla para el iPad, un Apple TV 4K con mayor capacidad de procesamiento y nuevas versiones del HomePod, su competidor de Alexa (Amazon), no hay grandes novedades que sirvan para separarlo de sus competidores inmediatos, al menos entre lo que se ha filtrado.

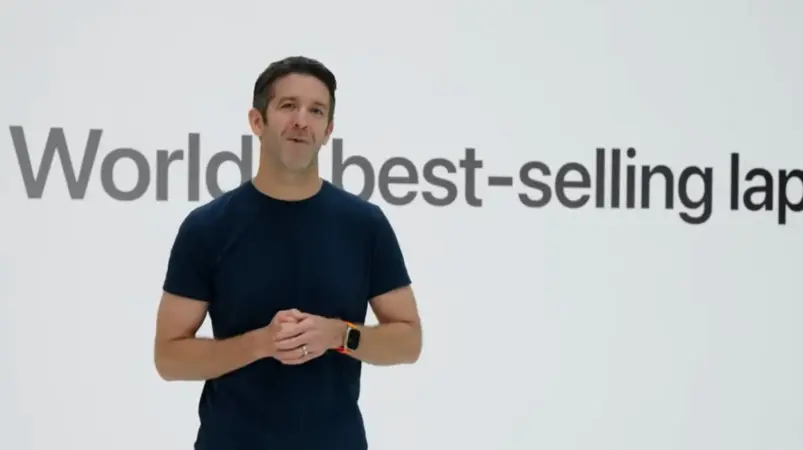
Si se confirman estas previsiones, sería una primera presentación de productos un tanto predecible para el nuevo director ejecutivo de la empresa, John Ternus, que asumió el cargo a principios de septiembre. Lo cierto es que la apuesta de Apple siempre fue estar un paso por delante de sus competidores, lo que hacía que sus productos y su sistema operativo cerrado, «de extremo a extremo», fueran atractivos frente a opciones más abiertas y, usualmente, más baratas de sus competidores en el mundo tecnológico.

John Ternus CEO Apple
John Ternus, CEO Apple | Fuente: Agencias

Es cierto que no ha sido necesario que den pasos de este tipo en los últimos años. Aunque Tim Cook, quien actuaba como director ejecutivo de la empresa hasta hace unas pocas semanas, recibió la empresa en un buen estado de salud por parte de Steve Jobs, la realidad es que ha perdido la fama de innovadora en los últimos años. También es cierto que no ha sido necesario mantenerla para conseguir buenos resultados; de hecho, en la presentación de los datos del segundo trimestre de 2026, la empresa ha podido celebrar 109.420 millones de dólares en ingresos, lo que representa un aumento del 16,4% respecto al año anterior (94.040 millones), y una mejora en sus beneficios del 27% interanual.

Una fecha clave para los nuevos lanzamientos

Lo que sí es cierto es que la empresa ha elegido la fecha con cuidado. Aunque se han filtrado los detalles de, al menos, una parte de sus nuevos productos, el anuncio oficial durante octubre con fecha de lanzamiento en noviembre señala claramente el diseño de su estrategia para la Navidad. Es una época que siempre ha sido clave para la empresa, incluso en años positivos como lo está siendo 2026 y como lo fue 2025.

La empresa sabe que este trimestre incluye tanto el «Black Friday» como la Navidad, y es la época en la que mejor dato de ventas tiene. Se suma que la empresa organiza su año entre octubre y septiembre, iniciando el primer trimestre del año fiscal el 1 de octubre y terminando el cuarto el 30 de septiembre, por lo que estos lanzamientos serán clave para marcar el primer año de Ternus al frente de la mítica empresa de Cupertino.

El iPhone sigue siendo el centro de las ventas de Apple

Pero, como ya es costumbre, la empresa se entrega a las ventas del iPhone. Más que un producto estrella, el smartphone que acaba de presentar su modelo 18 es su carta de presentación y la puerta de entrada al ecosistema de Apple; es decir, sus ventas definen también las ventas del resto de los productos.

Apple sigue sacando un aprobado raspado en IA
Interfaz del iPhone. Fuente: Apple

Según los datos de Investing.com, en el año fiscal que terminó en septiembre de 2025, el iPhone, por sí solo, generó unos 54.300 millones de dólares en ingresos para la empresa, un aumento del 22% frente al año previo, mientras que las ventas del Mac generaron «solo» 10.400 millones de dólares (un incremento del 29%). Por lo tanto, Ternus tendrá que apostar su primer año al nuevo modelo de smartphone.

Por supuesto que el iPhone 18 enfrenta dificultades que no han atravesado sus hermanos mayores. Este modelo se lanza en un contexto en el que los chips procesadores se han hecho más costosos por el auge de la inteligencia artificial, así como por la crisis en Oriente Medio. Son situaciones que no solo han aumentado el coste de producción, sino también la inflación de otros productos, lo que puede generar un problema para la industria.

Así es el campo que mueve el 98% del tabaco español: de las tierras de Extremadura a las fábricas de Philip Morris

Philip Morris consolida su apuesta estratégica por España y sitúa a Extremadura en el centro de la vanguardia agrícola e industrial europea al liderar una transformación histórica que redefine el futuro del sector del tabaco. Con la región extremeña como absoluto epicentro nacional, al concentrar el 98% de la producción de todo el país y el 19% del total de la Unión Europea, la comunidad autónoma se erige como una pieza clave e insustituible en el mapa agroindustrial del continente.

En este sentido, en un momento de profunda metamorfosis hacia un modelo libre de humo, la multinacional mantiene un compromiso firme e ininterrumpido con la adquisición de hoja de tabaco extremeña desde 1992, cimentando una relación de más de tres décadas basada en la estabilidad, la rigurosa trazabilidad y la sostenibilidad medioambiental.

A través de una apuesta decidida por la digitalización de los cultivos, el relevo generacional y la más alta exigencia en los estándares de calidad de su nicotina 100% natural de origen europeo, el sector agrario extremeño y Philip Morris afrontan los retos del futuro de la mano, defendiendo un tejido socioeconómico vital que vertebra la comarca de La Vera, Campo Arañuelo y el Valle del Tiétar frente a los desafíos normativos y la despoblación rural.

Extremadura_Philip Morris
Fuente: MERCA2

Del campo a la cooperativa: el ciclo del tabaco en La Vera y Campo Arañuelo

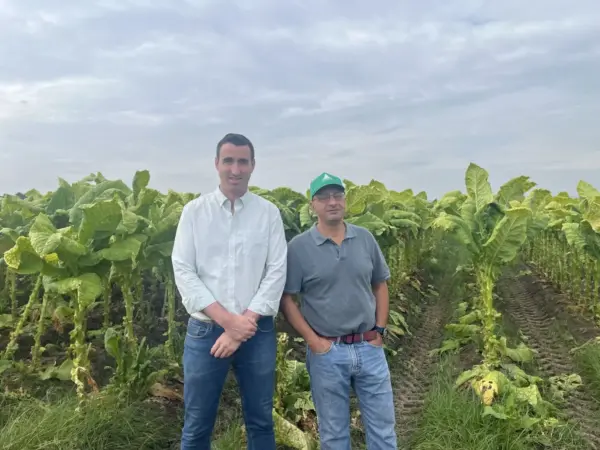
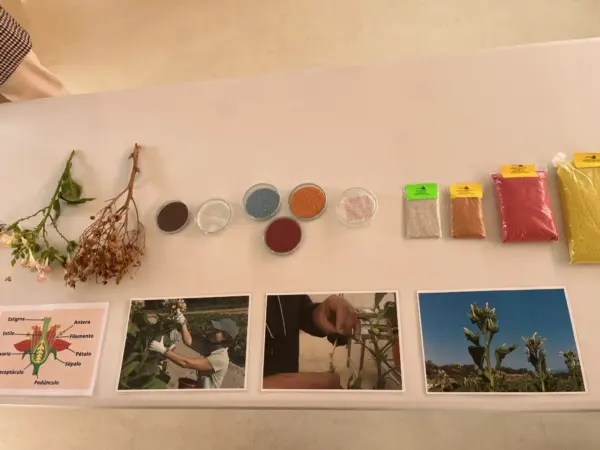
En este contexto, el proceso que convierte una semilla en la materia prima de alta calidad utilizada por Philip Morris es un ejercicio de precisión agrícola y sostenibilidad. Como explican Fran Bravo y Pedro Cañadas, técnicos de producción agrícola de CETARSA, todo comienza en el mes de marzo. La compañía elabora y produce semillas en su departamento de I+D, diseñadas para ser resistentes a plagas y estar perfectamente adaptadas a la zona.

 Fran Bravo y Pedro Cañadas, técnicos de producción agrícola de CETARSA
 Fran Bravo y Pedro Cañadas, técnicos de producción agrícola de CETARSA

Fuente: MERCA2

Siguiendo esta línea, tras una primera fase de germinación en bandejas flotantes durante unos 55 días, la planta es trasplantada a principios de mayo a un terreno previamente acondicionado. La calidad del producto final no es casualidad, sino que responde a condiciones geográficas únicas. Tal y como detalla Pedro Cañadas, «el cultivo se concentra en esta zona gracias a la excepcional calidad del agua procedente de las sierras cercanas y del pantano de Rosarito. Es un agua bastante pura, no tiene casi cloro. El tabaco necesita un agua que no tenga cloruro, porque si tiene cloro, afecta a la combustibilidad y al aroma«.

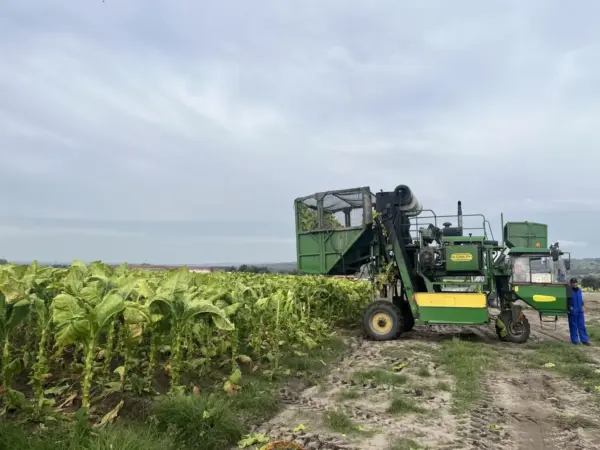
«el sector ha sabido adaptarse a los tiempos mediante la profesionalización y la mecanización, fundamentales ante las carencias de mano de obra de los últimos tres años, lo que permite garantizar un empleo estable y fijo a lo largo del año»

Fran Bravo, técnico de producción agrícola Cetarsa

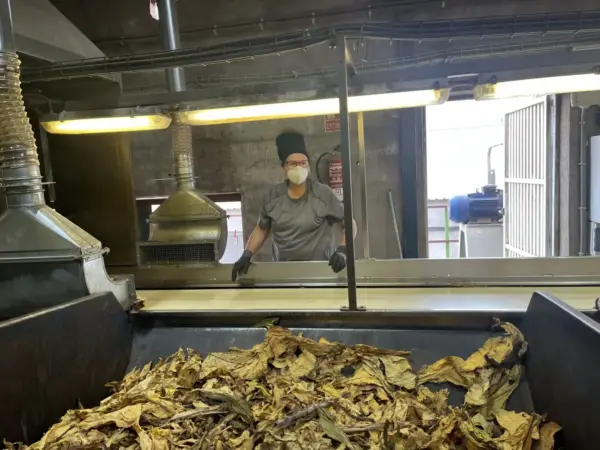
Este engranaje cooperativo tiene uno de sus máximos exponentes en Colosar, una entidad con 71 años de historia y 600 personas vinculadas, entre ellas 400 socios agricultores y ganaderos, tal como señala su gerente, Felisa Zabala. Con 184 secaderos orientados a procesar dos mil quinientas toneladas de tabaco, Colosar funciona como una cooperativa de segundo grado que factura 8,6 millones de euros.

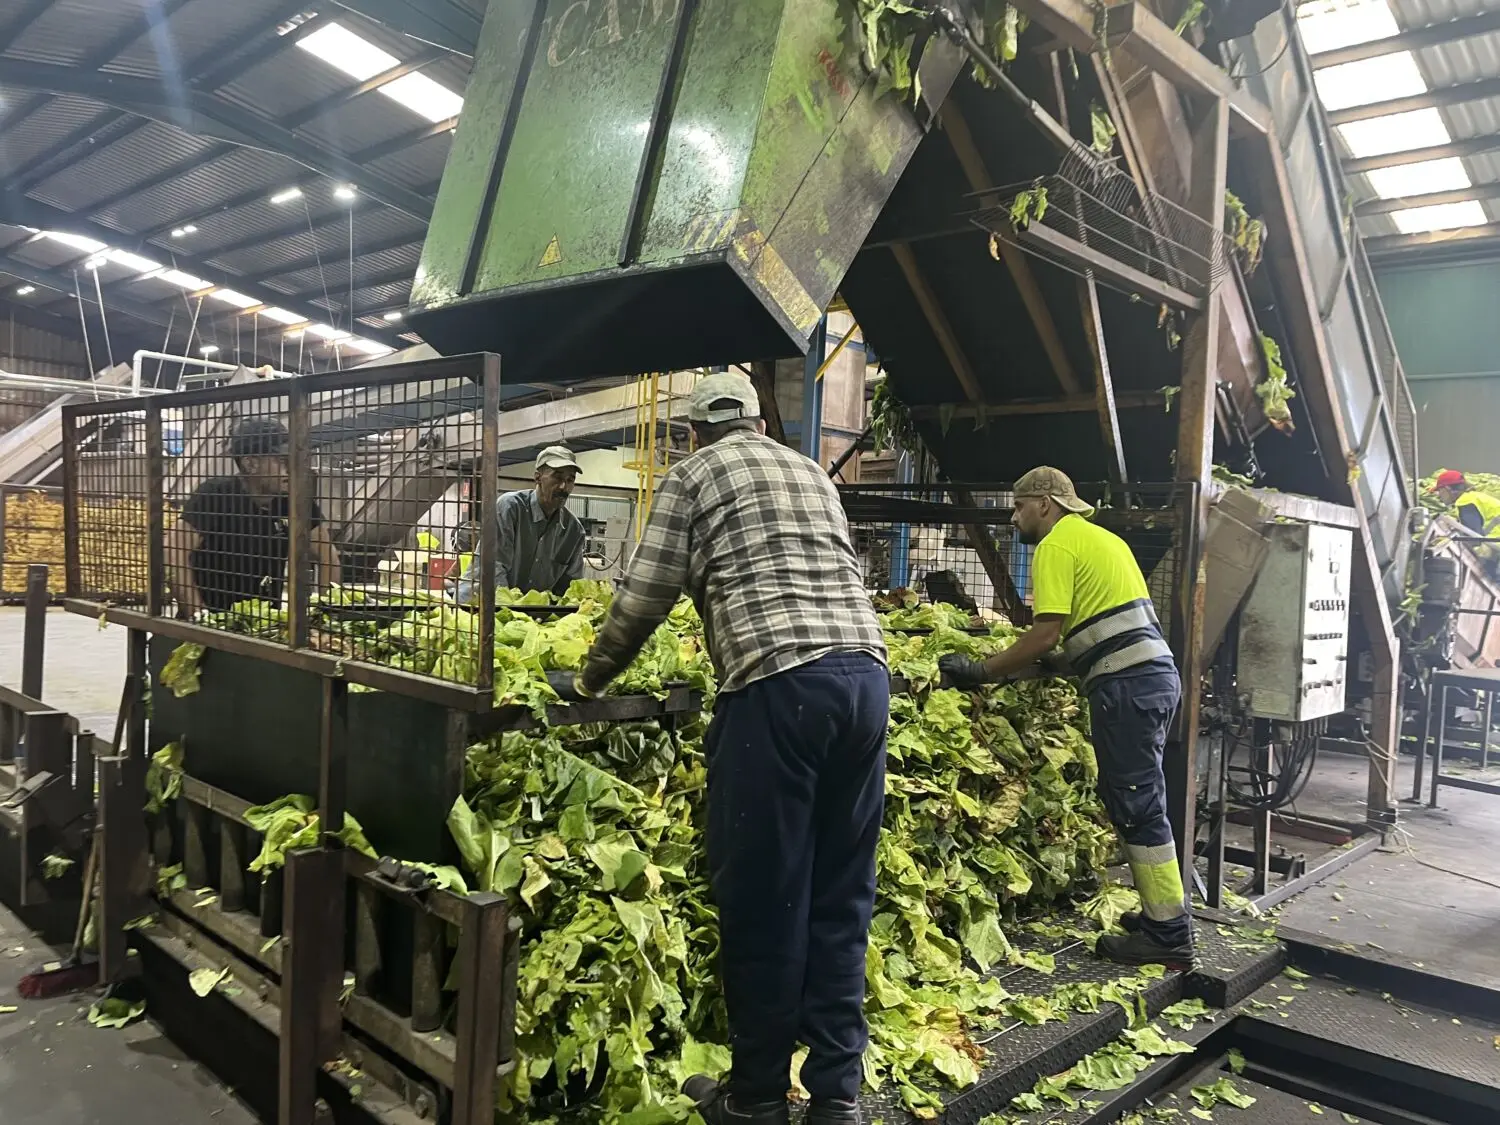
Si bien el proceso de curado es otro de los grandes hitos de sostenibilidad del sector. Silvia Perciano, responsable del centro de secado de Colosar, explica que, tras la recolección en verde, que se realiza de forma escalonada por pisos foliares entre agosto y noviembre, el tabaco se introduce en secaderos abastecidos íntegramente por biomasa (hueso de aceituna, cáscara de almendra o pistacho).

Coolosar
Coolosar

Fuente: MERCA2

Asimismo, esta pionera reconversión, impulsada hace 16 años con el apoyo de Philip Morris y la Junta de Extremadura, permitió eliminar los combustibles fósiles, abaratar costes y reducir drásticamente la huella de carbono de la comarca.

Innovación, control de calidad y la apuesta por la nicotina europea: Philip Morris

La exigencia en los estándares de calidad de Philip Morris es máxima. En la fase de transformación y entrega, todo el transporte está rigurosamente acreditado por la Agencia Tributaria. Una vez en fábrica, los procesos incorporan tecnología puntera, como sistemas de visión artificial valorados en alrededor de 1 millón de euros, donde el tabaco se muele y se analiza minuciosamente en laboratorio bajo cuatro parámetros estrictos: cloruro (controlando estrictamente que el agua de riego y los fertilizantes no superen el 2%), plaguicidas autorizados, niveles de nicotina y azúcares, y limpieza de arena.

No obstante, esta rigurosidad garantiza una nicotina 100% natural y de origen europeo, un pilar fundamental para la compañía. Además, los controles de calidad son constantes gracias a la intervención externa de empresas como SGS y a la estricta aplicación de los estándares internacionales GAP y ALP (trazabilidad y condiciones laborales seguras).

Extremadura cultivo tabaco
Proceso semilla cultivo tabaco

Fuente: MERCA2

Por otro lado, en el plano tecnológico, el sector avanza a pasos agigantados. Philip Morris ha puesto en marcha este año el programa Cultivadores Digitales, en colaboración con CICYTEX, para acompañar a los agricultores en la adopción de nuevas técnicas y herramientas de mapeo de suelos y gestión hídrica (como la plataforma Regaber), facilitando el relevo generacional y atrayendo a jóvenes agricultores interesados en la modernización del campo extremeño.

Retos de futuro: cohesión territorial, sostenibilidad y la transformación sin humo

El impacto socioeconómico del tabaco en comarcas como La Vera, Campo Arañuelo y el Valle del Tiétar es vital. El sector aporta 91 millones de euros al PIB regional y sustenta a más de 3.000 familias, generando cerca de 20.000 empleos directos e indirectos. Tal y como subraya Juan Andrés Tovar, presidente de CETARSA, «se trata de la empresa más grande de la comarca y de carácter netamente exportador; el sector proyecta la excelencia extremeña hacia los mercados internacionales».

Por su parte, el alcalde de Talayuela, Roberto Baños, advierte sobre las graves consecuencias de una posible desaparición del cultivo debido a normativas descontextualizadas o presión burocrática, «si el tabaco decae y la hoja de cultivo desaparece en losar, la economía se hunde y el pueblo prácticamente desaparece; la gente tendría que emigrar». En la misma línea, Antonio Sánchez Díaz, alcalde de Losar de la Vera y portavoz de los regidores de la zona, destaca que los municipios productores no cultivan «fumadores», sino una hoja de tabaco indispensable para la subsistencia de miles de familias.

Antonio Sánchez Díaz, alcalde de Losar de la Vera

Fuente: MERCA2

Por ello, los alcaldes se están organizando a través de asociaciones para defender sus intereses directamente en Bruselas y reclamar un marco jurídico estable. La gran esperanza y palanca de futuro reside precisamente en la profunda transformación impulsada por Philip Morris. La compañía ha destinado más de 14.000 millones de euros a nivel global en I+D para desarrollar alternativas libres de humo, logrando que el 43% de sus ingresos netos procedan ya de estos productos. 

El hito más destacado para la región se produjo en 2025, cuando la hoja de tabaco extremeña obtuvo la certificación oficial para su uso en productos de tabaco calentado, convirtiendo a España en pionera europea junto a Italia en la integración de su agricultura tradicional en las nuevas tecnologías sin combustión. Con una inversión acumulada en hoja de tabaco superior a los 230 millones de euros en la última década y la creación de centros tecnológicos punteros en Extremadura, como los Centros Digitales de Servicios de Información en Olivenza y Almendralejo, Philip Morris y el sector agrario extremeño demuestran que tradición, innovación y sostenibilidad pueden ir de la mano para garantizar un futuro próspero y con identidad propia en Europa.

El síntoma sutil durante las conversaciones que avisa del alzhéimer 20 años antes del diagnóstico

El síntoma concreto: perder el hilo de la conversación y no poder retomarlo

Una pareja conectada por un hilo rojo en un estudio, simbolizando amor y conexión.

Perder el hilo de una conversación le pasa a cualquiera, sobre todo en una comida con varias voces a la vez. La diferencia está en lo que ocurre después: mientras que en el envejecimiento normal la persona se reengancha sola tras unos segundos, en el alzhéimer el hilo no se recupera, porque lo que falla no es la atención puntual sino la memoria de trabajo, la que sostiene y coordina la información mientras hablamos. Ese matiz convierte el síntoma en una de las primeras señales visibles de la enfermedad, y no en una anécdota sin importancia. El proceso biológico del alzhéimer —acumulación de amiloide y tau— arranca más de dos décadas antes del diagnóstico clínico, según el estudio de la red DIAN publicado en el New England Journal of Medicine. En esa fase preclínica, que puede extenderse entre 10 y 25 años, ya empiezan a fallar funciones que apenas se notan, como la que permite seguir y encadenar lo que se dice en una charla.

Los estudios sobre el habla han ido precisando el fenómeno. Ya en 1992, un trabajo de Alberoni y Baddeley en el International Journal of Geriatric Psychiatry mostró que los pacientes con alzhéimer se perdían al seguir conversaciones con varias personas, y que fallaban más cuantos más interlocutores intervenían y cuando estos cambiaban de sitio. Investigaciones posteriores asocian esa dificultad a cambios medibles en el lenguaje: uso creciente de pronombres sin referente claro, discurso más vago y con más circunloquios, frases más largas y menos informativas. Un estudio de 2024 en Alzheimer’s & Dementia vinculó la lentitud al hablar y las pausas largas con la acumulación temprana de tau, y otro en Singapur observó que las personas con deterioro cognitivo leve amnésico hablan menos y emplean más sustantivos abstractos. Lo que hace a este síntoma merecedor de estar en la lista es doble: aparece en la conversación cotidiana, sin necesidad de pruebas caras, y lo suele detectar antes el entorno que la propia persona, que rara vez es consciente del fallo.

Lo que los estudios miden en el habla: frases más cortas, menos ideas por frase y más rodeos para decir lo mismo

Fichas de Scrabble de madera que deletrean 'No Hables' sobre un fondo rosa, enfatizando el silencio.

Las investigaciones no analizan la gramática por interés académico, sino como una ventana al esfuerzo que exige hablar. En el estudio ILSE (Alemania) se grabaron entrevistas biográficas a una cohorte nacida entre 1930 y 1932 cuando todos sus integrantes eran cognitivamente sanos, en 1993-94. Frente a las de quienes siguieron sanos, las transcripciones de quienes recibieron un diagnóstico de alzhéimer unos doce años después ya mostraban frases más cortas y menos «morfemas por unidad-T» (12,3 frente a 15,9), una medida de cuánta información se empaqueta en cada oración. El histórico estudio de las monjas apuntó en la misma dirección: la densidad de ideas de unas autobiografías escritas a los 22 años —ideas por cada diez palabras— promediaba 4,9 en las religiosas cuyo cerebro cumplía criterios de alzhéimer en la autopsia y 6,1 en las que no desarrollaron la enfermedad. Como la patología amiloide y tau empieza entre 15 y 20 años antes de los primeros síntomas, estos rastros importan.

El otro patrón que se repite es la imprecisión: rodeos y palabras comodín. Trabajos clásicos sobre el discurso «vacío» cuantificaron que las personas con alzhéimer recurren mucho más a términos señaladores sin referente claro («esto», «aquello», «allí») y a comodines como «cosa» o «algo»: 5,8 deícticos por cada 100 palabras frente a 2,4 en los controles, y 1,9 términos indefinidos frente a 0,7. Aparecen más pronombres y menos sustantivos, y vocablos más frecuentes, los que menos cuesta rescatar del léxico. En una prueba que pedía construir una frase con tres palabras dadas, las personas con deterioro cognitivo leve resultaron menos concisas, con oraciones más largas y más vueltas para llegar al mismo punto. Lo que hace valioso este elemento es que no exige pruebas ni aparatos: basta una conversación grabada y transcrita. La advertencia es que solo cuenta como señal si supone un cambio respecto a la manera de hablar de siempre.

Por qué falla antes el lenguaje: las redes semánticas que se apagan sin que se note el olvido

demencia Alzheimer precoz test Merca2

El lenguaje se deteriora antes de que el olvido resulte evidente porque lo que falla primero no es el recuerdo de lo vivido, sino la red de conceptos que da sentido a las palabras. La memoria semántica —el conocimiento de objetos, hechos y significados— se mantiene durante décadas en el envejecimiento normal, pero se resquebraja de forma insidiosa en la fase preclínica del alzhéimer. Las pruebas de fluidez verbal semántica, como el test de Isaacs (nombrar animales en un minuto), ya detectan un rendimiento inferior hasta nueve años antes del diagnóstico. Y no se pierden tanto palabras sueltas como precisión: quien habla empieza a recurrir a términos genéricos («fruta» por «manzana»), a circunloquios y a pronombres, con menos sustantivos exactos y más verbos.

En portadores asintomáticos de la mutación E280A del gen de la presenilina 1, vinculada al alzhéimer hereditario de inicio precoz, los análisis de habla espontánea detectaron menos unidades semánticas, frases más simples y menos información conceptual que en los no portadores, pese a emplear un número de palabras parecido. El hallazgo apunta a la clave del fenómeno: las redes semánticas no se borran, se vuelven ruidosas e inaccesibles. La proteína tau empieza a acumularse en la corteza transentorrinal y entorrinal y en el complejo subhipocámpico —regiones que sostienen el significado de las palabras— antes de extenderse al hipocampo, y a ello se suma la disfunción colinérgica y la pérdida de neuronas somatostatinérgicas, que desinhiben esa red. Como la persona no percibe el cambio, el síntoma pasa desapercibido.

Despiste normal o señal de alarma: las claves que los separan (y por qué un episodio aislado no es un diagnóstico)

hombre mayor enfrentamiento enfermedad de alzheimer Merca2

Que a alguien se le quede un nombre en la punta de la lengua o no recuerde dónde dejó las llaves forma parte del envejecimiento normal: el cerebro procesa más despacio y esos lapsus suelen resolverse solos o con una pista. La clave no está en el olvido en sí, sino en si se recupera, en si afecta al día a día y en si va a más. Las señales que aconsejan consultar son otras: repetir la misma pregunta aunque ya se haya respondido, perder el hilo de una conversación o quedarse a mitad de frase sin saber cómo seguir, olvidar de forma permanente charlas recientes o citas médicas, o no encontrar palabras con una frecuencia creciente. Cuando esos fallos se repiten, persisten, se agravan y empiezan a interferir en tareas cotidianas como gestionar el dinero, seguir una receta conocida o moverse por un barrio propio, ya no hablamos de un despiste puntual.

Un episodio aislado no es un diagnóstico. Ninguna prueba permite etiquetar a nadie con alzhéimer por un mal día, entre otras cosas porque el estrés, el duelo, el insomnio, una depresión, una medicación inadecuada o un déficit de vitamina B12 o de tiroides producen olvidos reversibles. Por eso la evaluación incluye la historia clínica, la información de un familiar o persona de confianza, pruebas breves como el MMSE, el MoCA o el test AD8 y, si hace falta, una batería neuropsicológica que mida memoria episódica, lenguaje, atención y funciones ejecutivas. Solo cuando existe un cambio objetivo respecto al nivel previo y sostenido en el tiempo se plantea un deterioro cognitivo leve, una antesala en la que en torno al 10%-15% de los casos progresa a demencia al año, aunque otros se mantienen estables o mejoran. Los biomarcadores de amiloide y tau, en líquido cefalorraquídeo o sangre, afinan el pronóstico, pero no sustituyen al juicio clínico.

Qué hacer con un aviso que llega 20 años antes: a quién consultar y qué factores de riesgo sí se pueden modular

alzheimer Merca2

Ante un cambio sutil en el habla —más pausas, dificultad para encontrar la palabra exacta, perder el hilo de una conversación— no hay que esperar a que se convierta en un olvido evidente, pero tampoco entrar en pánico: la mayoría de esos signos aislados no desembocan en demencia. El primer paso es el médico de familia, que puede descartar causas reversibles de deterioro cognitivo (depresión, hipotiroidismo, déficit de vitamina B12, efectos de fármacos sedantes, apnea del sueño) con una analítica y pruebas de cribado como el MMSE o el MoCA. Conviene acudir acompañado de un informador fiable, alguien del entorno que corrobore si el cambio es real y persistente, en general durante al menos tres o seis meses. Si se mantiene la sospecha o aparecen señales de alarma —desorientación en lugares conocidos, problemas para gestionar las finanzas, que sea la familia y no la persona quien note el deterioro—, procede derivar a neurología, geriatría o una unidad de memoria para una valoración más detallada.

Lo que sí está en la mano es reducir el riesgo modulable. El informe de 2024 de la Comisión Lancet sobre demencia eleva a 14 los factores modificables —añade el colesterol LDL alto y la pérdida de visión no tratada a la lista de 2020, que ya incluía menor educación, hipoacusia, hipertensión, tabaquismo, obesidad, depresión, sedentarismo, diabetes, alcohol en exceso, traumatismo craneoencefálico, aislamiento social y contaminación atmosférica— y estima que actuar sobre todos ellos podría prevenir o retrasar hasta el 45% de los casos. La franja de mediana edad, entre los 18 y los 65 años, es la más rentable: controlar la tensión y la glucemia, tratar el colesterol y la depresión, corregir la audición y la vista, dejar de fumar, moderar el alcohol, mantener un peso saludable y hacer ejercicio de forma regular. Ningún indicio aislado equivale a un diagnóstico, pero adelantar estas medidas décadas antes es la única palanca verificada para inclinar la balanza.

Las elecciones de EE.UU. no resolverán el agujero fiscal: el mercado se prepara para más déficit, gane quien gane

Las elecciones de medio mandato de Estados Unidos podrán cambiar el equilibrio de poder en Washington, pero difícilmente resolverán uno de los principales problemas de la economía estadounidense: un déficit público que seguirá elevado independientemente de qué partido controle el Congreso.

Los expertos consultados por Merca2 (TwentyFour AM/Vontobel, Wellington Management, Generali AM, J. Safra Sarasin Sustainable AM y Edmond de Rothschild) coinciden en que el resultado electoral tendrá un impacto limitado a corto plazo sobre las cuentas públicas, mientras el gasto y la deuda seguirán condicionando a los mercados.

Puntos de consenso

1. El resultado electoral no cambiará de golpe el rumbo económico

Es probablemente el punto de mayor coincidencia. Incluso los análisis que plantean escenarios de victoria demócrata o republicana consideran que las elecciones tienen un impacto limitado en el corto plazo porque muchas de las políticas económicas, fiscales y monetarias responden a fuerzas que van más allá del Congreso.

Safra Sarasin señala expresamente que, cualquiera que sea el resultado, el efecto inmediato sobre el ciclo económico, la Fed y los bonos sería relativamente limitado. Wellington va más allá y sostiene que las tendencias estructurales sobrevivirán al resultado electoral.

¿Qué es el déficit público y por qué es un problema en Estados Unidos?

Imagen: Deuda o déficit público en Estados Unidos, generada por IA

2. El bloqueo institucional aparece como escenario central

Los cinco análisis conceden un papel importante al gridlock o bloqueo político.

  • Para Generali, el escenario más probable es un Congreso dividido.
  • Safra Sarasin contempla un Congreso dividido como uno de los escenarios centrales.
  • Edmond de Rothschild considera también que un Congreso dividido es el escenario más probable.
  • Wellington sostiene que muchas políticas estructurales sobrevivirán independientemente de quién controle el Congreso.
  • TwentyFour AM recuerda que incluso una mayoría demócrata tendría dificultades para modificar rápidamente la política exterior de Trump.

3. La política fiscal seguirá siendo un problema

Aquí hay una coincidencia especialmente interesante: ninguna de las opiniones espera una consolidación fiscal significativa.

Safra Sarasin considera improbable la consolidación fiscal en cualquiera de los escenarios. Generali sitúa el déficit de 2026 en torno al 6% del PIB y advierte del riesgo de enfrentamiento por el techo de deuda. Edmond de Rothschild también contempla un nuevo episodio de tensión presupuestaria en 2027.

4. La Fed seguirá siendo una pieza fundamental

Las elecciones pueden modificar las expectativas sobre la independencia de la Fed y los nombramientos, pero la política monetaria no queda directamente determinada por el resultado electoral.

Safra Sarasin considera que el efecto electoral sobre los tipos será limitado inicialmente y que las rentabilidades seguirán dependiendo fundamentalmente del ciclo económico y de la Fed.

5. La relación EEUU-China y la seguridad nacional trascienden a las elecciones

Este es especialmente claro en Wellington, que identifica como tendencias estructurales la competencia con China, la IA, los minerales críticos, la capacidad industrial, la defensa, la ciberseguridad, la seguridad energética y las cadenas de suministro.

Es decir, hay un cierto consenso estratégico por encima de la división partidista, aunque cada partido pueda aplicarlo de forma diferente.

Imagen: Billetes de 100 dólares. Agencias

Puntos de disenso sobre las elecciones de EE.UU.

1. ¿Qué resultado electoral es más probable?

Aquí las opiniones se separan claramente:

  • Generali AM: Congreso dividido, con probable recuperación demócrata de la Cámara por una mayoría estrecha.
  • Edmond de Rothschild: también considera el Congreso dividido como escenario más probable.
  • TwentyFour AM: parte de una posibilidad relevante de victoria demócrata en ambas cámaras y analiza especialmente sus consecuencias sobre la guerra de Irán.
  • Safra Sarasin: trabaja con los tres grandes escenarios: Congreso dividido, victoria demócrata y victoria republicana.
  • Wellington: evita prácticamente el ejercicio de pronosticar ganador y centra el análisis en aquello que permanecerá independientemente del resultado.

2. Bonos

Safra Sarasin establece una jerarquía bastante clara entre escenarios: una victoria republicana en ambas cámaras supondría mayor presión alcista sobre los rendimientos; el Congreso dividido tendría un efecto más neutral; y una victoria demócrata en ambas cámaras sería el escenario relativamente más favorable para los bonos.

Edmond de Rothschild también contempla una subida de los rendimientos con continuidad republicana, mientras que espera estabilidad con Congreso dividido y una caída inicial de los rendimientos con victoria demócrata.

Pero TwentyFour AM introduce una variable que puede alterar completamente este análisis: Irán y el estrecho de Ormuz. En ese caso, el comportamiento de los Treasuries dependería mucho más del desenlace de la guerra y de la inflación energética que del resultado electoral.

3. Bolsa: consenso sobre la resistencia, pero no sobre los motores

Safra Sarasin encuentra un patrón histórico favorable para la renta variable después de las elecciones de medio mandato y señala que el bloqueo institucional no ha sido necesariamente negativo para las bolsas.

Edmond de Rothschild, en cambio, espera reacciones distintas según el escenario: subida del S&P 500 con continuidad republicana, posible caída inicial con victoria demócrata y avances más limitados con Congreso dividido.

Por tanto, no hay una única lectura sobre Wall Street, aunque sí existe una idea compartida: no conviene extrapolar mecánicamente el resultado electoral a la bolsa.

4. El dólar tampoco tiene una dirección consensuada

Safra Sarasin contempla:

  • posible debilidad con Congreso dividido;
  • potencial apoyo al dólar con continuidad republicana por el mayor estímulo fiscal;
  • pero también riesgos derivados de déficit, deuda y presión sobre la Fed;
  • y una posible reducción de las primas de riesgo institucionales con victoria demócrata.

Edmond de Rothschild también apunta a debilidad inicial del dólar con Congreso dividido o victoria demócrata y fortaleza con continuidad republicana.

Pero el propio Safra Sarasin subraya que la relación entre bloqueo político y dólar históricamente es ambigua.

¿Qué es la inflación y cómo va a afectar a nuestro bolsillo el conflicto de Irán?

Imagen: Fed. Chairman Warsh reads opening statement at the FOMC press conference on July 29, 2026. Agencias

5. Irán es una variable diferencial

TwentyFour AM es el único de los cinco análisis que coloca la guerra de Irán y Ormuz en el centro de la interpretación electoral. Su tesis es que el Congreso que salga de las urnas podría tener capacidad para dificultar una futura escalada, pero no para terminar inmediatamente la guerra.

Wellington, por su parte, utiliza Irán como una pieza dentro de una transformación geopolítica mucho más amplia: el paso desde la eficiencia económica hacia la resiliencia y la seguridad nacional.

En definitiva, las cinco casas de inversión coinciden en que las elecciones de medio mandato de EEUU difícilmente supondrán un cambio radical para los mercados, ya que el déficit, la deuda, la política de la Fed y las tensiones geopolíticas seguirán marcando el rumbo. El resultado electoral puede modificar el equilibrio de poder en Washington y generar movimientos puntuales en bolsa, bonos y dólar, pero no parece suficiente para resolver el problema fiscal de fondo.

Renfe, Ouigo e Iryo sufren: la alta velocidad no se recupera del accidente en Adamuz

El accidente en Adamuz a principios de 2026 ha marcado el resto del año de Renfe, Ouigo e Iryo. Las tres empresas han sufrido por los límites de velocidad impuestos por Adif por motivos de seguridad tras el accidente, las dudas de los usuarios y el aumento de precios que ha reducido el número de viajeros de todo el sector de la alta velocidad desde inicios del año. Todo esto en un año que debía ser clave para la industria, pues tenía que servir para que las dos empresas privadas salieran de números rojos y consiguieran beneficios.

Según los datos de la CNMC, en el segundo trimestre de 2026 el número de viajeros de todos los servicios ferroviarios ha descendido en comparación con el mismo trimestre de 2025, a pesar de haber crecido con fuerza respecto del trimestre anterior. Así, la Larga Distancia en Alta Velocidad (LD AV) ha crecido un 33% respecto del primer trimestre, pero se ha dejado un 10% (1,2 millones) en la comparación interanual. Ello supone una mejora respecto del trimestre anterior, en el que se había dejado el 21% de los viajeros.

Horarios de Renfe y la competencia en Atocha. Fuente: Agencias

Según el informe de la Autoridad de Competencia, en el corredor Madrid-Málaga/Granada —reabierto en vía única el 30 de abril—, los viajeros han sido 461.000, un 30% menos que en el mismo trimestre de 2025, casi el mismo descenso que han sufrido las plazas ofertadas (-31%). En el primer trimestre del año, las caídas interanuales fueron de alrededor del 60% en viajeros y plazas ofertadas. En el corredor Madrid-Sevilla, la oferta ha aumentado un 38% respecto del trimestre anterior (la circulación estuvo interrumpida entre el 18 de enero y el 17 de febrero), pero sigue un 6% por debajo del mismo trimestre de 2025. Los viajeros han bajado un 5% respecto del mismo trimestre de 2025 (venían de perder un 27% interanualmente en el primer trimestre). El ingreso medio ha bajado interanualmente en el Madrid-Málaga/Granada (-2%) y ha subido en el Madrid-Sevilla (2%).

El informe también muestra el efecto negativo de las medidas de seguridad en el número de viajeros, incluso en las rutas más populares de la alta velocidad. La conexión Madrid-Barcelona es el ejemplo más evidente, donde la CNMC señala que se ha perdido el 13% de los viajeros (518.000) en la comparación interanual (venía de dejarse el 17% el trimestre anterior), y el ingreso medio ha subido un 6%.

¿Qué ha pasado con los viajeros de Renfe, Ouigo e Iryo?

Lo cierto es que las tres empresas están afrontando una crisis que no viene de sus decisiones. Si bien programas como «Verano Joven» han vuelto a tener éxito entre sus usuarios, y el sector sigue siendo una de las opciones más populares, las condiciones se han sumado para que los compradores vuelvan a revisar otras opciones, como el autobús de larga distancia o los vuelos nacionales, que se habían resentido ante el crecimiento del tren.

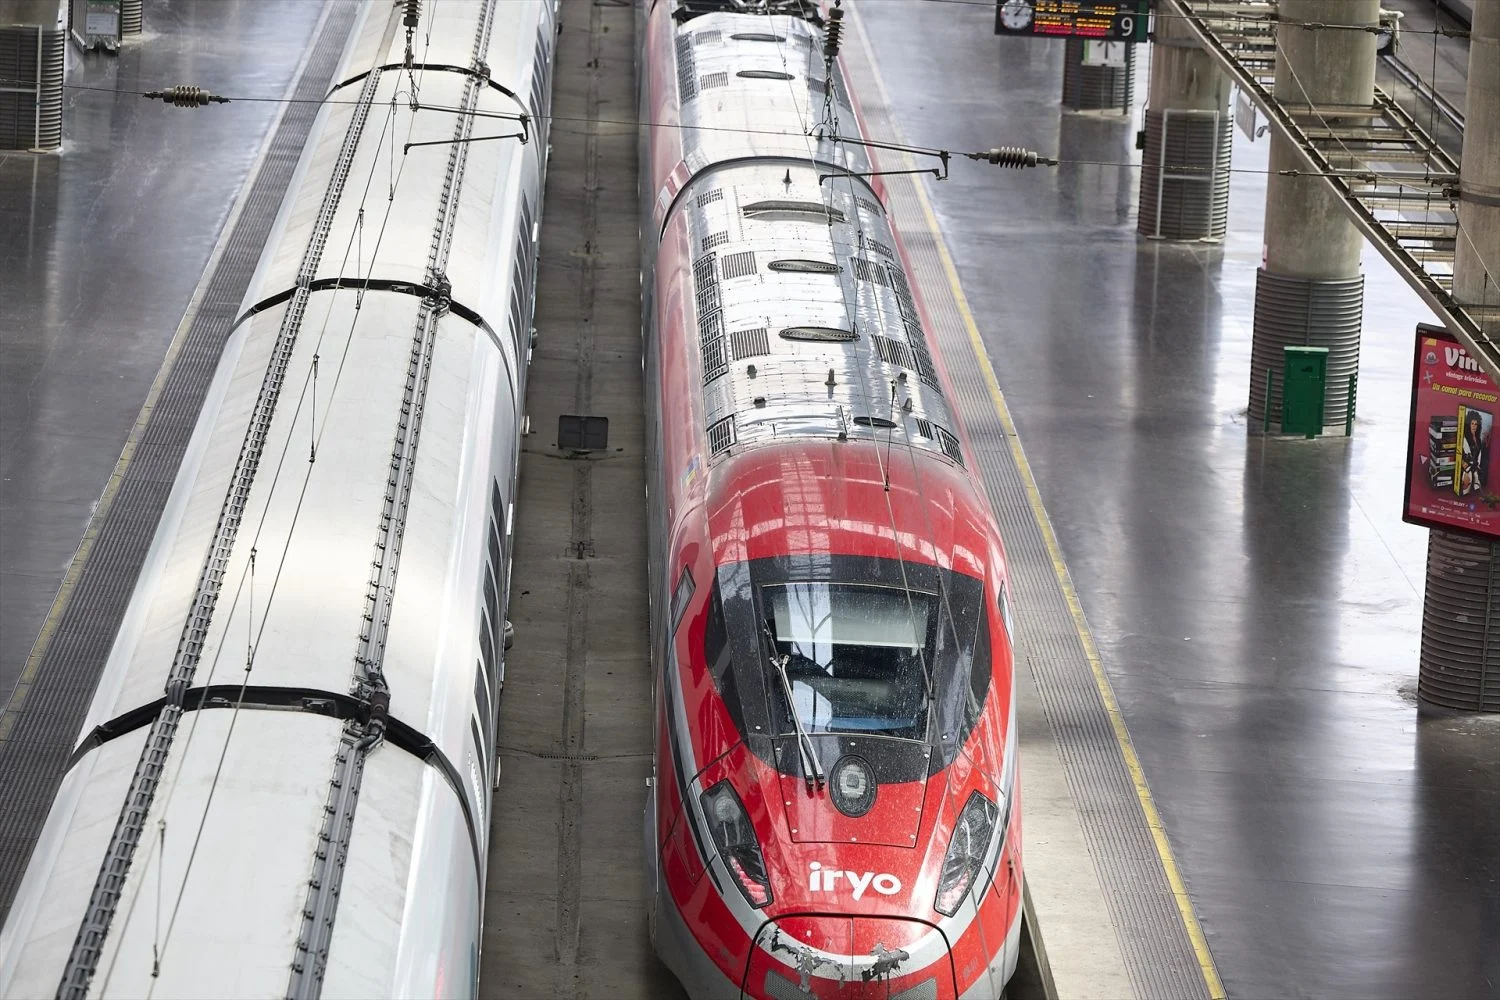
Trenes de Ouigo e Iryo. Fuente: Agencias

Es cierto, a pesar de todo, que el número de viajeros sigue muy por encima de 2019, antes de la entrada de la competencia al sistema de alta velocidad nacional. En comparación con el segundo trimestre de 2019, los corredores Madrid-Barcelona, Madrid-Sevilla y Madrid-Málaga/Granada tuvieron alrededor de un 50% más de viajeros y unos ingresos medios —en términos nominales, sin tener en cuenta la inflación— aproximadamente un 20% inferiores. En Madrid-Valencia y Madrid-Alicante, los viajeros aumentaron más del doble (122% y 147%, respectivamente), mientras que los ingresos medios se mantuvieron en torno a un 30% por debajo de 2019.

¿Qué pasará con los competidores de Renfe?

En cualquier caso, será clave mantener la lupa sobre Ouigo e Iryo. Las dos empresas privadas han presentado resultados con números rojos en 2025, y los datos de 2026 no son especialmente halagadores para el sector, por lo que se pueden complicar las cifras de las compañías a largo plazo.

No debería ser una sorpresa, por tanto, que ya empiecen a presentar nuevas estrategias, como el abono de 10 viajes que ha defendido Iryo o la apertura de la venta de billetes hasta el próximo verano por parte de Ouigo. En este panorama, es complejo saber qué puede ocurrir con el sector en el corto plazo, pero no hay duda de que el accidente en Adamuz sigue teniendo secuelas.

El tren también pierde pasajeros como servicio público

Los viajeros descendieron un 6% en Larga Distancia Convencional, un 3% en Media Distancia en alta velocidad, un 4% en Cercanías y un 27% en Media Distancia Convencional respecto al segundo trimestre de 2025. En Cercanías y Media Distancia Convencional, la comparación interanual estuvo condicionada por el fin, el 30 de junio de 2025, de la gratuidad para viajeros recurrentes, si bien los viajes mantuvieron la subvención.

Lo cierto es que, en los últimos tiempos, se han señalado, todavía más de lo usual, los problemas de Cercanías y otros servicios de transporte de corta distancia en tren. A pesar de todo, los informes de puntualidad de Renfe muestran que Cercanías ha reducido incidencias, aunque la percepción de los usuarios sobre el servicio sigue siendo negativa.

Bankinter eleva por cuarta vez su precio objetivo de Repsol en poco más de 12 meses

Bankinter ha elevado por cuarta vez en poco más de un año su precio objetivo sobre Repsol, hasta los 36,2 euros, desde los 30,1 euros fijados en julio. La entidad mantiene su recomendación de Comprar y calcula un potencial alcista del 14,6%, apoyado en el repunte del petróleo y el gas, la mejora del balance y la política de remuneración al accionista.

Evolución del precio objetivo:

  • 20 de noviembre de 2025: 18,8 euros.
  • 11 de marzo de 2026: 24,7 euros.
  • 12 de marzo de 2026: 26 euros.
  • 28 de julio de 2026: 30,1 euros.
  • 1 de octubre de 2026: 36,2 euros.

Desde los 18,8 euros de noviembre de 2025 hasta los 36,2 euros actuales, el precio objetivo se habría incrementado en aproximadamente un 93%. El primer informe de Bankinter, de mayo de 2025, mantenía una recomendación de Vender con un objetivo de 12,8 euros.

La ventaja oculta de Repsol ante la crisis: sus refinerías fabrican justo el combustible que más escasea

La nota de Pilar Aranda señala que: “el fuerte ascenso de los precios del petróleo y gas y del margen de refino durante el trimestre permite anticipar unos resultados muy sólidos. Además, su posicionamiento estratégico en EE.UU. y Venezuela, la fortaleza de su balance, la elevada remuneración al accionista (rentabilidad por dividendo 2027 estimada del 3,8%) y el hecho de que cotiza a múltiplos atractivos 2027 estimado (PER 9,3 veces, Precio/Valor en Libros 1,01 veces y Valor Compañía/Ebitda 4,18 veces), nos lleva a mantener una recomendación de Comprar”.

Imagen: Repsol. Refinería de Coruña

Tesis de inversión de Bankinter en Repsol

  • Bankinter mantiene su recomendación de compra sobre Repsol y eleva el precio objetivo desde 30,1 hasta 36,2 euros por acción, lo que implica un potencial alcista estimado del 14,6% frente a una cotización de referencia de 31,60 euros.1
  • La revisión al alza se apoya principalmente en el fuerte aumento de los precios del petróleo y el gas, así como en la mejora del margen de refino durante el trimestre, factores que el banco cree que anticipan resultados sólidos.
  • El informe sitúa el break-even de Repsol aproximadamente entre 60 y 65 dólares por barril de Brent. Bankinter considera que un entorno de precios del crudo por encima de 100 dólares por barril favorece de forma significativa la generación de resultados de la compañía.1
  • El contexto geopolítico y los riesgos para la oferta energética —incluida la disrupción de flujos a través del estrecho de Ormuz, según el informe— serían un catalizador para los precios del petróleo y del gas, aunque también representan una fuente de volatilidad.
  • Repsol tiene una exposición geográfica que Bankinter considera estratégica: Estados Unidos representa el 37% de la producción total, con proyectos en Alaska y el golfo de México señalados como palancas de crecimiento.
  • En Venezuela, la producción se sitúa en unos 71.000 barriles diarios, con cerca de 53.000 barriles equivalentes de gas y unos 16.000 de petróleo. El informe apunta a que Repsol aspira a triplicar la producción de crudo y elevar un 10% la de gas durante los próximos tres años.
  • Bankinter valora que Repsol no tenga activos en Oriente Próximo, circunstancia que, en su opinión, reduce la exposición operativa directa a la escalada bélica regional.
  • El balance mejora: la deuda neta se reduce en 1.133 millones de euros frente al primer trimestre de 2026, hasta 3.667 millones. La ratio de deuda neta sobre fondos propios baja del 14,3% al 11,3%.1
  • Las previsiones de la entidad contemplan que la deuda financiera baje desde 13.658 millones de euros en 2026 hasta 9.227 millones en 2031, mientras el patrimonio neto avanzaría desde 31.618 millones a 41.155 millones en el mismo periodo.1
  • La remuneración al accionista constituye otro pilar de la tesis: Repsol ha anunciado una recompra de acciones de 500 millones de euros, equivalente al 1,7% de su capitalización bursátil, que se suma a 350 millones ya ejecutados.
  • La compañía prevé distribuir 1.162 millones de euros en el conjunto del año, un 3% más que el anterior, y Bankinter estima una rentabilidad por dividendo de alrededor del 3,8% en 2027. La empresa destina entre el 30% y el 40% de su flujo de caja operativo a remunerar al accionista.
Imagen: Repsol. Plataforma
  • El EBITDA consolidado del segundo trimestre de 2026 alcanzó 3.522 millones de euros, frente a 1.148 millones un año antes. El mayor impulso procede del área Industrial, cuyo EBITDA subió de 67 a 2.135 millones.1
  • Exploración y Producción generó 839 millones de euros de EBITDA, un 14% más interanual; Cliente aportó 444 millones, un 31% más; y Generación Baja en Carbono alcanzó 65 millones, un 76% más.
  • La producción neta de hidrocarburos se mantuvo estable en 558.000 barriles equivalentes de petróleo al día en el segundo trimestre. La producción de líquidos cayó un 1%, mientras que la de gas natural aumentó un 1%.1
  • En valoración, Bankinter destaca que Repsol cotiza a múltiplos considerados atractivos: PER estimado de 9,3 veces para 2027, precio/valor en libros de 1,01 veces y valor de empresa sobre EBITDA de 4,18 veces.
  • El método de descuento de flujos de caja utilizado por Bankinter fija un valor por acción de 36,2 euros, con un coste medio ponderado de capital —WACC— del 5,7% y una tasa de crecimiento a perpetuidad del 1,5%.1
  • El banco prevé un máximo de beneficios en 2026, con un resultado neto estimado de 4.302 millones de euros y un beneficio por acción de 3,95 euros. Después anticipa una normalización gradual: 3.693 millones de beneficio neto en 2027 y 3.263 millones en 2029.1
  • La revisión actual prolonga una sucesión de mejoras de precio objetivo: Bankinter pasó de 18,8 euros en noviembre de 2025 a 24,7 euros en marzo de 2026, 26 euros posteriormente ese mes, 30,1 euros en julio y 36,2 euros en octubre de 2026.

La doble apuesta de Repsol: refino fuerte hoy y más petróleo mañana

“En nuestra opinión, Repsol se verá beneficiada además de un entorno positivo para el petróleo y gas, de la fortaleza de su balance, la elevada remuneración al accionista y el hecho de que cotice a múltiplos atractivos 2027estimado”, concluye Aranda.

Los supermercados cambian la cesta de la compra para evitar que tires comida: Dia apuesta por envases pequeños y Eroski, por descuentos

En la primera línea del desafío actual, Dia, Eroski y otras grandes cadenas de distribución en España están rediseñando por completo sus modelos operativos para hacer frente al desperdicio alimentario: un reto mayúsculo que moviliza tanto a la industria como a los consumidores en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos. Durante los últimos años, el sector ha pasado de una gestión meramente reactiva a implementar estrategias integrales de prevención, redistribución y economía circular que abarcan desde los almacenes hasta la cesta de la compra.

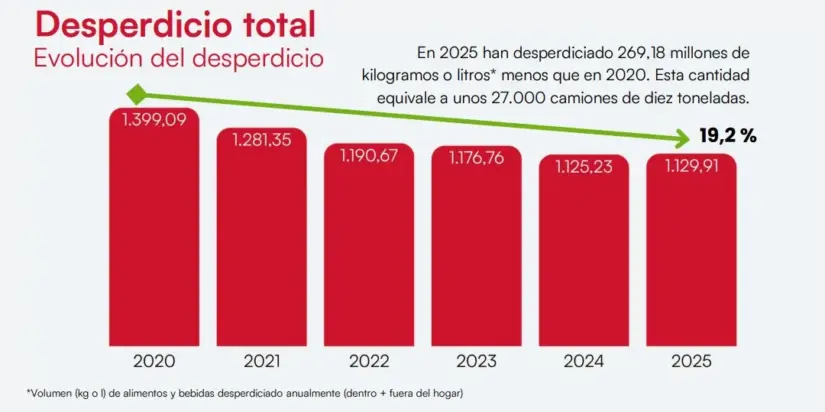
En este sentido, en 2025 los consumidores españoles desperdiciaron un total de 1.129,91 millones de kilogramos, lo que equivale a 113.000 camiones de diez toneladas. Concretamente, la media semanal del desperdicio alimentario en 2025 es de 21,73 millones de kilogramos o litros, y se han desperdiciado por persona durante el año un total de 24,30 kilogramos o litros, dependiendo.

«Frutas y verduras son el foco prioritario de mejora, junto con la gestión de la nevera, origen del 63% de las recetas desechadas en el hogar. Fuera de casa se gestiona mejor el desperdicio y mejora la concienciación. Menos personas desaprovechan alimentos y bebidas cuando consumen fuera del hogar», señalan desde el Ministerio de Agricultura, Pesca y Alimentación.

Ministerio de Agricultura, Pesca y Alimentación
Fuente: Ministerio de Agricultura, Pesca y Alimentación

El papel clave de Dia y Eroski en la lucha contra el desperdicio de alimentos

En este contexto, las cifras demuestran el profundo calado de esta transformación impulsada por los operadores de distribución, destacando especialmente el liderazgo y las iniciativas puestas en marcha por gigantes como la cadena de distribución vasca, Eroski y el supermercado español, Dia, cuyas estrategias abarcan desde la prevención en origen y los almacenes hasta el punto de venta final y la valorización de residuos orgánicos.

Siguiendo esta línea, la responsable de Sostenibilidad de Eroski, Cristina Rodríguez Domingo, explica que, «en Eroski trabajamos para que cada alimento tenga el máximo aprovechamiento posible y para que ningún producto apto para el consumo se convierta en desperdicio. Los resultados de este primer semestre reflejan el impacto de un modelo que combina la prevención, la comercialización con descuentos, la donación y la colaboración con iniciativas de aprovechamiento alimentario».

«La estrategia de Grupo Eroski frente al desperdicio alimentario abarca toda la cadena de valor y busca dar una segunda oportunidad a los productos siempre que sea posible»

Eroski

Concretamente, Eroski ha consolidado un modelo integral de aprovechamiento que le ha permitido evitar un desperdicio de más de 14.000 toneladas de alimentos durante el primer semestre de 2026. De dicha cifra, un total de 12.141 toneladas corresponden de manera directa a productos aptos para el consumo humano, lo que equivale a unos 48 millones de comidas, y se estima que habría permitido abastecer las necesidades nutricionales de 26.610 familias durante seis meses consecutivos.

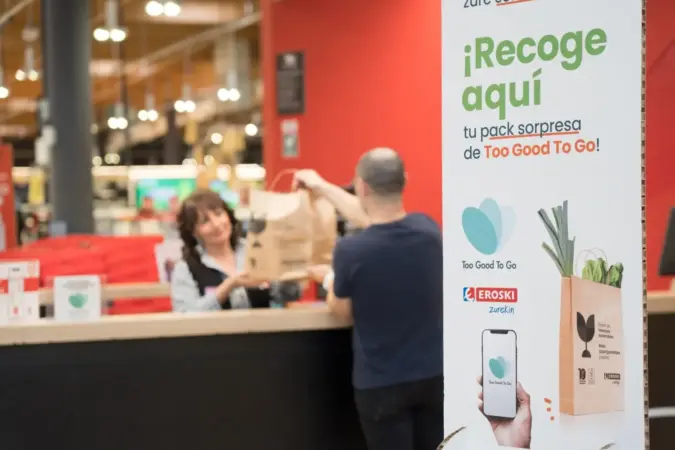
No obstante, Eroski también cuenta con una estrecha colaboración con la plataforma Too Good To Go, gracias a la cual se han distribuido con éxito 217.130 paquetes sorpresa con productos próximos a su fecha óptima, pero en perfecto estado, ofreciendo una alternativa cómoda y sostenible al consumidor. Asimismo, la compañía vasca materializó la donación de 378 toneladas de alimentos a diversas entidades sociales para atender de forma directa a colectivos en situación de vulnerabilidad, reforzando su firme compromiso con el entorno local y la cohesión social.

EROSKI_Too_Good_To_Go, Dia
Fuente: Eroski

Por su parte, la cadena de distribución española Dia ha convertido la prevención en el núcleo estratégico de su actividad comercial, logrando evitar que 2.561 toneladas de alimentos se desperdiciaran a lo largo del año 2025, lo que se tradujo en una reducción del 14% en comparación con el ejercicio anterior. Esta notable bajada responde a una política transversal que cuida cada fase de la cadena de valor, desde los centros de almacenamiento hasta la llegada definitiva a las estanterías de sus más de 2.400 tiendas en España. Sin ir más lejos, Dia donó más de 628.500 kilos de alimentos a organizaciones benéficas y entidades sociales, asegurando que ningún producto apto para el consumo se pierda innecesariamente.

«Dia avanza hacia un modelo en el que los alimentos y los recursos mantengan su valor durante el mayor tiempo posible»

Dia

Para dar respuesta a los profundos cambios sociodemográficos del país, donde los hogares unipersonales y de dos personas ganan terreno de forma acelerada y proyectan un crecimiento de hasta el 42% y el 30% respectivamente para 2039, los supermercados Dia han rediseñado su oferta con formatos de envase más pequeños, manejables y versátiles. Este enfoque innovador en el diseño y tamaño de los packagings facilita que los consumidores que viven solos o en parejas reducidas puedan adquirir cantidades reales ajustadas a sus necesidades, evitando que los alimentos se queden a medias, pierdan propiedades o acaben en la basura de los hogares.

La nueva iniciativa de Phenix también llega a los aeropuertos

En los aeropuertos españoles, recuperar alimentos que no se han vendido y hacerlos llegar a quienes los necesitan ya es una realidad gracias a la alianza estratégica entre Avolta, líder mundial en travel retail y restauración en ruta, y Phenix, empresa especializada en la gestión del excedente alimentario. Este programa de recuperación y donación de excedentes permite dar una segunda vida a productos que siguen siendo aptos para el consumo, estableciendo un sistema estructurado de registro, recogida, trazabilidad y donación destinado a entidades sociales locales.

Asimismo, la iniciativa ha cobrado especial relevancia en el marco del Día Internacional de Concienciación sobre la Pérdida y el Desperdicio de Alimentos, alineándose plenamente con la Ley de Prevención de las Pérdidas y el Desperdicio Alimentario, que prioriza la donación para consumo humano. Poner en marcha este proyecto ha requerido superar grandes retos logísticos y adaptar los procesos habituales a un entorno tan complejo como el aeroportuario, caracterizado por una elevada afluencia de pasajeros, múltiples puntos de venta y estrictos protocolos de seguridad y operación.

Ley de Prevención de las Pérdidas y el Desperdicio Alimentario

Fuente: Phenix

Los productos excedentes son recogidos directamente en los establecimientos situados en las zonas de embarque bajo un procedimiento riguroso que garantiza su correcta gestión, demostrando así que las particularidades de un aeropuerto no tienen por qué ser una barrera para el aprovechamiento alimentario. Actualmente, el programa ya se encuentra operativo en los aeropuertos de Madrid, Barcelona y Palma de Mallorca, tal y como detallan desde Phenix.

El proyecto contempla una ambiciosa hoja de ruta para seguir creciendo y ampliando su impacto en los próximos meses. Por un lado, la iniciativa se extenderá próximamente a nuevos enclaves de gran tráfico aéreo como los aeropuertos de Las Palmas, Tenerife Sur y Fuerteventura. Por otro lado, en una segunda fase de desarrollo, ambas compañías prevén incorporar progresivamente productos alimentarios procedentes de las tiendas de travel retail y duty-free de Avolta, lo que permitirá alcanzar nuevas categorías de productos y referencias próximas a su fecha de consumo preferente.

Tal y como detalla el head of Iberia de Phenix, Alejandro Andreu, «haber puesto en marcha este programa junto a Avolta demuestra que, con los procesos adecuados, es posible transformar el desperdicio potencial en impacto social positivo incluso en los contextos más complejos. Estamos muy orgullosos de acompañar a un líder global como Avolta en este paso, que permitirá evitar el desperdicio de productos aptos para el consumo y generar un beneficio tangible para las comunidades locales donde opera».

IC 1101, la mayor galaxia del universo, mide 1,7 millones de años luz y sigue creciendo

La mayor galaxia del universo conocido ya tiene frontera: 1,7 millones de años luz de un extremo a otro. Un equipo liderado por el Instituto de Astrofísica de Canarias (IAC) ha delimitado por primera vez el cuerpo principal de IC 1101, una medida que llevaba décadas envuelta en bruma estadística. El resultado aparece publicado en Astronomy & Astrophysics.

Está a unos 1.000 millones de años luz de la Tierra, en el centro del cúmulo de galaxias Abell 2029. Su luz ha viajado hacia nosotros desde una época en la que nuestro planeta apenas albergaba vida microbiana. Las imágenes tomadas desde La Palma permiten ahora separar el cuerpo principal de la galaxia de su enorme envoltura de estrellas.

Una nube con un borde localizable

Las galaxias no tienen paredes. Sus estrellas se van dispersando hacia fuera, cada vez más separadas, hasta que el brillo se confunde con el fondo. —Las galaxias se pueden ver como nubes —explica el astrofísico Ignacio Trujillo Cabrera, investigador del IAC y coautor del trabajo—. Sus límites no son abruptos, pero hay un cambio de densidad fuerte cuando alcanzamos su parte más externa.

En IC 1101 el problema se multiplica, porque su envoltura exterior se mezcla con la luz de estrellas sueltas que pertenecen al cúmulo entero. Detectar luz lejana no basta. Por eso los investigadores buscaron cambios simultáneos en el brillo, el color, y la forma, así como en la distribución de la masa estelar. Encontraron una transición a unos 850.000 años luz del centro, en la dirección de su eje más largo: allí cambia la orientación de las estrellas y la estructura se vuelve más redondeada.

Esa frontera arroja un diámetro de 1,7 millones de años luz, con una incertidumbre de 250.000 años luz. Si se aplica el mismo criterio a nuestra galaxia, IC 1101 resulta unas diez veces mayor que la Vía Láctea. Para calibrar la escala basta un dato: el Sol está a unos 26.000 años luz del centro galáctico, mientras que el borde detectado en IC 1101 se sitúa a 850.000.

Dentro de esa frontera se concentra una masa estelar equivalente a 3,4 billones de soles, alrededor de 70 veces la masa de todas las estrellas de la Vía Láctea. Trujillo lo resume con una imagen que cuesta imaginar: —Es tan enorme, que si la pusiéramos entre nuestra galaxia y su vecina Andrómeda, podríamos ir saltando de una estrella a otra y cruzar el puente que las separa.

Medir una galaxia es decidir dónde termina, y en IC 1101 esa decisión cambia el mapa del universo observable.

Ocho horas de exposición y 250 estrellas que estorbaban

El trabajo se apoya en imágenes de la cámara de gran campo del telescopio Isaac Newton, instalado en el Observatorio del Roque de los Muchachos, en La Palma. Las observaciones se tomaron en mayo de 2022 y suman más de ocho horas de exposición, suficientes para distinguir estructuras muy tenues. Ahí está la clave del resultado.

Había, eso sí, un obstáculo técnico. La óptica del telescopio dispersa parte de la luz de los objetos brillantes y genera halos artificiales capaces de falsear la medida en las regiones externas. El equipo modeló y restó esa contribución en 250 estrellas del campo observado, y corrigió también la luz dispersada por la propia galaxia y por otras cercanas. Sin esa limpieza, el borde habría quedado difuso.

La escala del objeto desafía cualquier comparación cotidiana. A la velocidad a la que viaja hoy la sonda Voyager 1, unos 17 kilómetros por segundo, cruzar ese diámetro exigiría del orden de 30.000 millones de años. Más del doble de la edad del universo.

Hasta dónde puede crecer una galaxia

Más allá del cuerpo principal aparecen filamentos y estructuras irregulares muy débiles. —Las imágenes muestran cómo la galaxia gigante está canibalizando otros grupos de galaxias —señala Trujillo—. La gravedad estira las galaxias satélite y deja corrientes de estrellas a su alrededor. La emisión estelar se puede seguir hasta unos dos millones de años luz del centro, pero esa distancia corresponde al conjunto que forman la envoltura exterior y la luz del cúmulo, no al diámetro de IC 1101.

Un detalle refuerza la interpretación. Algunas estructuras coinciden con perturbaciones del gas caliente de Abell 2029 observadas en rayos X, alteraciones que estudios anteriores atribuyeron a una interacción con un grupo de galaxias hace 2.000 o 3.000 millones de años. Estrellas y gas conservan la huella del mismo episodio.

El resultado es sólido en su método, pero no cierra el debate. Las imágenes demuestran que el crecimiento continúa y, en cambio, no permiten saber qué material acabará dentro de la galaxia y cuál quedará disperso en el cúmulo. —Necesitaríamos otro tipo de datos que nos dieran información sobre la velocidad de las estructuras que están alrededor de las galaxias gigantes —precisa el astrofísico. Sin esa información, la frontera es nítida en la fotografía y borrosa en el tiempo.

El propio equipo presenta IC 1101 como una prueba extrema para los modelos de formación galáctica. —Queríamos responder a una pregunta sencilla pero fundamental: hasta dónde puede crecer una galaxia en el Universo actual —explica Carlos Marrero-de la Rosa, autor principal del estudio—. El hallazgo no establece un máximo definitivo, pero obliga a cualquier simulación a explicar cómo se construye un sistema así en el tiempo disponible. La próxima fase pasa por obtener datos cinemáticos de esas corrientes y rayos X más finos de Abell 2029.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la frontera del cuerpo principal de IC 1101, la mayor galaxia conocida, con un diámetro de 1,7 millones de años luz.
  • Dónde: en el centro del cúmulo de galaxias Abell 2029, a unos 1.000 millones de años luz de la Tierra; imágenes tomadas desde el Observatorio del Roque de los Muchachos, en La Palma.
  • Institución responsable: equipo liderado por el Instituto de Astrofísica de Canarias (IAC), con Carlos Marrero-de la Rosa como autor principal.
  • Cuándo: observaciones realizadas en mayo de 2022 y estudio publicado en Astronomy & Astrophysics.
  • Impacto a futuro: ofrece una referencia extrema para calibrar los modelos de formación y crecimiento de las galaxias gigantes.

Un fósil excepcional revela la ruta propia de los dinosaurios hacia el vuelo

Un fósil excepcional revela que los dinosaurios volaron por una ruta evolutiva distinta a la de las aves. El ejemplar, hallado en el noreste de China y descrito esta semana en Nature Communications, pertenece a una especie desconocida hasta ahora y conserva plumas y estructuras anatómicas que reescriben un capítulo entero de la evolución del vuelo.

Lo bautizaron como Norellraptor barsboldi. Medía 57 centímetros de la cabeza a la cola, pesaba alrededor de un kilo y murió con unos tres años de edad, según estima el equipo internacional que lo ha estudiado.

Que un ejemplar así llegue hasta nosotros es casi un milagro geológico. Para fosilizar, un animal debe quedar sepultado con rapidez en un sedimento fino, sin oxígeno y sin carroñeros. Las plumas, tan frágiles, rara vez sobreviven a ese proceso.

Un microrraptorino que no era un ave

El fósil pertenece a los microrraptorinos, un grupo de dinosaurios carnívoros pequeños, de aproximadamente un kilogramo de peso, que lucían plumas en sus extremidades. Habitaron lo que hoy es la provincia de Liaoning, en China, hace entre 145 y 100 millones de años, en pleno Cretácico. Un agricultor local encontró el ejemplar, y un equipo internacional de China, Italia y Eslovaquia lo ha descrito ahora.

Los microrraptorinos forman una rama completa del árbol de la vida, la de los Microraptorinae, estrechamente emparentada con las aves, que pertenecen al clado Avialae. Ambos grupos comparten un antepasado común, pero tomaron senderos separados hace decenas de millones de años. Esa cercanía convierte a los microrraptorinos en una ventana privilegiada para entender cómo apareció el vuelo.

Los investigadores compararon las adaptaciones relacionadas con el vuelo de los microrraptorinos conocidos con las observadas en el linaje de las aves. El resultado: de las 194 adaptaciones vinculadas al vuelo identificadas en los microrraptorinos, un 30% también evolucionó en el Avialae. Entre ellas figuran las plumas de las alas, unos huesos del dedo en forma de gancho y un antebrazo más largo que el brazo.

La evolución no encontró un solo camino hacia el cielo: la ensayó al menos dos veces, con herramientas anatómicas parecidas pero en otro orden.

Pero esas adaptaciones no aparecieron en el mismo orden en los dos grupos. Por eso los autores escriben que no pueden considerarse la expresión de un mismo régimen de desarrollo. La coincidencia está en el resultado, no en el camino.

Cómo se mide el vuelo en un fósil

evolución de las aves

Reconstruir cómo volaba un animal extinto exige leer su esqueleto como un plano de ingeniería. Los paleontólogos catalogan decenas de rasgos, desde el tamaño relativo de los huesos hasta la forma de las articulaciones, o la presencia de plumas largas, y comprueban en qué momento aparecen. La comparación entre microrraptorinos y aves es como seguir dos mapas distintos que llevan a la misma ciudad: el destino coincide, pero ninguna de las dos rutas se copió de la otra.

El ejemplar ayuda a imaginar la escala. Con 57 centímetros y un kilo, Norellraptor barsboldi era del tamaño de un gato doméstico o de una gallina grande. No estamos ante un animal gigantesco, sino ante un depredador ágil y ligero, justo el tipo de cuerpo que la evolución premiaría después.

Cabe recordar que se han encontrado cientos de especímenes de microrraptorinos, y que la mayoría proceden de yacimientos excepcionales por su conservación. El hallazgo no nace de un fósil aislado, sino de una acumulación de pruebas durante décadas.

Por qué la evolución repitió el experimento del vuelo

El trabajo, publicado el 29 de septiembre en Nature Communications, suma una pieza a una hipótesis que gana peso: el vuelo apareció varias veces entre los dinosaurios con plumas, no una sola. El paleobiólogo Michael Pittman, de la Universidad China de Hong Kong, considera que el estudio aporta pruebas nuevas e importantes a favor de esa idea.

A Neil Gostling, biólogo del desarrollo evolutivo de la Universidad de Southampton, le sorprendió que la mayoría de los cambios evolutivos de este linaje de dinosaurios voladores no se compartieran con sus primos avianos. El estudio demuestra, sostiene, que muchas especies exploraban todas las vías que tenían abiertas.

El debate tiene décadas de recorrido. Durante buena parte del siglo XX, la evolución del vuelo se contaba como un logro único, conquistado una sola vez por el linaje que desembocó en las aves actuales. Fósiles como este empujan a contar la historia de otra manera: el cielo fue un destino disputado por varios linajes a la vez, cada uno con su propio repertorio de soluciones.

Conviene no perder de vista las limitaciones. Un esqueleto no revela si el animal batía las alas o solo planeaba, y las plumas fósiles no dicen nada sobre su rigidez exacta. El propio equipo reconoce que las adaptaciones compartidas no siguen el mismo calendario evolutivo, y ahí sigue abierto el debate.

Eso es, precisamente, lo valioso del hallazgo. La evolución de las aves ha dejado de ser una línea recta para convertirse en un árbol frondoso, con experimentos paralelos que a veces convergen y a veces no. Ninguna ruta sobra.

El siguiente paso pasa por estudiar más ejemplares de la misma formación y por afinar los análisis del desarrollo. Los detalles completos del estudio están disponibles en el artículo publicado el 29 de septiembre en Nature Communications.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una especie nueva de dinosaurio con plumas, Norellraptor barsboldi, cuyo esqueleto muestra que el vuelo evolucionó en los microrraptorinos por una ruta distinta a la de las aves.
  • Dónde: Yacimientos de la provincia de Liaoning, en el noreste de China.
  • Institución responsable: Equipo internacional de China, Italia y Eslovaquia, con estudio publicado en Nature Communications.
  • Cuándo: El ejemplar vivió hace entre 145 y 100 millones de años; el trabajo se publicó el 29 de septiembre.
  • Impacto a futuro: Refuerza la hipótesis de que el vuelo apareció varias veces entre los dinosaurios con plumas y obliga a reescribir el árbol evolutivo de las aves.

El ICAA reparte 2,2 millones en ayudas a 37 cortometrajes sobre proyecto en 2026

El ICAA propone repartir 2,2 millones de euros entre 37 cortometrajes y abre cinco días de alegaciones a quienes solicitaron.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 9 de octubre de 2026.

El Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA) ha publicado este 2 de octubre la propuesta de resolución provisional de sus ayudas de 2026 a la producción de cortometrajes sobre proyecto. Son las que se conceden para producir el corto, no para uno ya rodado. La dotación global se queda en 2,2 millones de euros para 37 proyectos, la misma cifra que en 2025 y en 2024.

La resolución es provisional, no definitiva. Eso significa que la lista todavía puede moverse: hay diez proyectos en reserva y trece solicitudes excluidas, y cualquiera de los afectados puede presentar alegaciones dentro del plazo. Vamos por partes.

Cuánto se lleva cada proyecto y quién está en la lista

El reparto no es uniforme. La cuantía máxima por beneficiario es de 70.000 euros por corto y 130.000 euros si es de animación, según la propuesta publicada por el ICAA. Ahí está la primera diferencia: un proyecto de animación puede aspirar a casi el doble que uno de ficción o documental, porque su producción es más cara y se alarga más en el tiempo.

De los 37 cortometrajes apoyados, 19 están dirigidos por mujeres, que en conjunto se llevan más de un millón de euros. Y siete son de animación, con más de medio millón entre todos. Son los dos bloques que mejor quedan en el balance, aunque no agotan la lista.

Quedan como suplentes diez títulos, por agotamiento de la dotación presupuestaria, y trece solicitudes aparecen excluidas. En una resolución provisional, esa frontera entre beneficiario, suplente y excluido es justo lo que se puede discutir en los cinco días siguientes.

Estar en la lista de suplentes no es quedarse fuera: si una alegación prospera o un beneficiario renuncia, la ayuda pasa al siguiente de la cola.

Cinco días para alegar: dónde se presenta y qué se puede corregir

El plazo es de cinco días hábiles improrrogables y arranca el día siguiente a la publicación en la web del ICAA. Con la publicación de este 2 de octubre, el último día cae en torno al 9 de octubre, siempre que no haya un festivo en medio. Ojo con el calendario: los sábados no cuentan como día hábil.

Las alegaciones se presentan por vía electrónica, a través de la Sede Electrónica del Ministerio de Cultura, con el mismo certificado digital que se usó para pedir la ayuda. No sirve un certificado distinto ni el de un tercero que no figure en la solicitud. El enlace exacto está en la guía rápida del final.

Aquí está el error que más gente deja escapar: presentar la alegación fuera de plazo. Los cinco días son improrrogables, así que un despiste de un día deja el escrito sin efecto y la resolución provisional se convierte en definitiva para ese proyecto.

subvenciones audiovisual

El segundo fallo habitual es alegar sin aportar el documento que respalda la corrección. Si crees que tu proyecto ha sido mal puntuado o que se ha aplicado mal un criterio de valoración, la alegación tiene que traer el argumento y la prueba, no solo la queja.

La misma cifra tres años seguidos: qué significa para las productoras

El dato que más debería interesar a una productora pequeña está en el histórico. El ICAA lleva tres ejercicios consecutivos con 2,2 millones de euros para esta línea: 2024, 2025 y 2026 con idéntica cifra. En términos nominales no baja. En términos reales, con la inflación acumulada de esos tres años, compra menos producción que antes.

Y la competencia es dura. En 2025 se presentaron 559 solicitudes y salieron beneficiarios 45 proyectos, según los datos del propio Instituto. Traducido: menos de una de cada diez propuestas se lleva el dinero. La distribución geográfica tampoco es neutra: Cataluña concentró 16 de esos 45 proyectos, seguida por Madrid y la Comunidad Valenciana con siete cada una.

Para un autónomo o una microempresa del sector, la conclusión práctica es clara. Esta línea no es un plan B para financiar un corto: es una convocatoria muy competitiva que exige un proyecto sólido, un presupuesto cerrado y capacidad de justificar cada euro. Quien la trata como un trámite menor se queda fuera. Quien planifica con meses de antelación pelea con opciones reales.

Guía rápida del trámite

  • 📅 Plazos: La propuesta de resolución provisional se publicó el 2 de octubre de 2026. El plazo de alegaciones es de cinco días hábiles desde el día siguiente, en torno al 9 de octubre.
  • ✅ Requisitos clave: Haber solicitado la ayuda en la convocatoria 2026 y aparecer en la resolución provisional, ya sea como beneficiario, suplente o excluido.
  • 🌐 Dónde solicitarlo: En la Sede Electrónica del Ministerio de Cultura, con el mismo certificado digital de la solicitud original.
  • 💰 Importe o coste: 2,2 millones de euros para 37 proyectos. Máximo de 70.000 euros por corto y 130.000 euros si es de animación.
  • ⚠️ Error a evitar: Presentar la alegación fuera de plazo o con un certificado distinto al de la solicitud; el plazo es improrrogable y el escrito queda sin efecto.

Calendario laboral 2027: los nueve festivos nacionales, puentes y días no laborables por comunidad

El calendario laboral de 2027 deja nueve festivos comunes en toda España y varios puentes para planificar cierres, turnos y vacaciones de tu negocio.

Los nueve festivos que son iguales en toda España

Son los días no laborables que comparten todas las comunidades autónomas. La mayoría de territorios ya ha aprobado su calendario y solo falta que el BOE publique el definitivo, así que todavía puede haber algún ajuste de última hora.

Estas son las nueve fechas que se repiten en todo el país:

  • Viernes 1 de enero: Año Nuevo.
  • Miércoles 6 de enero: Epifanía del Señor, el Día de Reyes.
  • Viernes 26 de marzo: Viernes Santo.
  • Sábado 1 de mayo: Fiesta del Trabajo.
  • Martes 12 de octubre: Fiesta Nacional de España.
  • Lunes 1 de noviembre: Todos los Santos.
  • Lunes 6 de diciembre: Día de la Constitución.
  • Miércoles 8 de diciembre: Inmaculada Concepción.
  • Sábado 25 de diciembre: Navidad.

A esos nueve días se suman los festivos que decide cada comunidad y dos de carácter local que elige cada ayuntamiento, hasta un máximo de 14 días retribuidos y no recuperables al año. De ese total, 12 son de ámbito estatal y autonómico y los dos restantes, locales.

Los puentes de 2027 y lo que cambia según tu comunidad

El año arranca con buen pie. Año Nuevo cae en viernes 1 de enero, de modo que el primer fin de semana largo llega nada más empezar.

En Semana Santa, el Viernes Santo es el 26 de marzo y en la mayoría de territorios el Jueves Santo, el 25, también es festivo, lo que enlaza cuatro días seguidos. Illes Balears, Catalunya, Comunitat Valenciana, Navarra, Euskadi y La Rioja añaden el Lunes de Pascua, el 29 de marzo. En Balears, Navarra, Euskadi y La Rioja se encadenan hasta cinco jornadas seguidas.

El calendario reparte los puentes con generosidad, pero dos festivos nacionales caen en sábado y no estiran ni un día el descanso.

El 12 de octubre cae en martes: con el lunes libre, salen cuatro días de descanso. El 1 de noviembre llega en lunes y estira el fin de semana. Y diciembre guarda el mejor puente del año: la Constitución cae lunes 6 y la Inmaculada miércoles 8, así que con el martes 7 libre se unen las dos fiestas con el fin de semana anterior.

La Asunción, el 15 de agosto, cae en domingo. Andalucía, Aragón, Canarias, Castilla y León y la Comunidad de Madrid trasladan ese descanso al lunes 16, mientras que Extremadura lo lleva a octubre. Es la letra pequeña que cambia de de una región a otra.

Las comunidades tampoco coinciden en el resto. Madrid mantiene San José el 19 de marzo y el Jueves Santo; Catalunya reserva el Lunes de Pascua, Sant Joan el 24 de junio y la Diada el 11 de septiembre; Galicia suma el 17 de mayo como Día das Letras Galegas; y Navarra añade el 3 de diciembre. Asturias es, por ahora, la única que no ha publicado su calendario completo para 2027.

festivos 2027

Lo que este calendario significa para tu negocio

Aquí llega el matiz que casi nadie explica: si eres autónomo sin empleados, el calendario laboral no te obliga a cerrar. Puedes abrir los 365 días si te da la gana. Otra cosa es que te convenga, porque bancos, proveedores y buena parte de tus clientes sí paran esas fechas.

Si tienes plantilla, el escenario cambia de raíz. Los festivos son descanso retribuido y no recuperable: se pagan y no se compensan con otro día. Un festivo que cae en jornada laborable te cuesta un día sin producir; uno que cae en sábado o domingo, como el 1 de mayo o el 25 de diciembre, no te devuelve nada, porque el descanso se solapa con el fin de semana.

Por eso importa tanto el traslado autonómico. Que la Asunción caiga en domingo y varias comunidades la muevan al lunes 16 de agosto es un alivio para el pequeño negocio: el festivo recupera su función de parón real. Y el puente de diciembre, con la Constitución en lunes y la Inmaculada en miércoles, es la mejor ventana del año para cuadrar las vacaciones de la plantilla sin dejar el negocio a medio gas.

El marco no es nuevo: el Estatuto de los Trabajadores marca las reglas, el Estado fija los festivos comunes y las comunidades completan la lista. El error más caro es dar por bueno un calendario que todavía no está cerrado. Asturias no ha publicado el suyo y el BOE aún no ha fijado el definitivo, así que confirma las fechas en el boletín de tu comunidad antes de firmar cierres o turnos.

A efectos prácticos, el calendario de 2027 es generoso en la primera mitad del año y algo más flojo en la segunda. El arranque con Año Nuevo en viernes, el bloque de cuatro o cinco días de Semana Santa y el puente de diciembre son las tres citas que de verdad mueven la aguja en un negocio pequeño. El resto, un festivo suelto en martes o miércoles, se resuelve con una jornada de más o de menos.

Guía rápida del trámite

  • 📅 Plazos: El calendario aún no está cerrado: falta la publicación definitiva en el BOE. Se aplica durante todo 2027 (01/01/2027 — 31/12/2027).
  • ✅ Requisitos clave: Con empleados, los festivos son descanso retribuido y no recuperable. Como autónomo sin plantilla, no te obligan a cerrar.
  • 🌐 Dónde consultarlo: En el Boletín Oficial del Estado y en el boletín oficial de tu comunidad. No hay solicitud ni trámite previo.
  • 💰 Importe o coste: Sin coste administrativo. Un festivo en día laborable es una jornada que pagas y no produces.
  • ⚠️ Error a evitar: Confundir los nueve festivos nacionales con los autonómicos y los dos locales, o dar por cerrado el calendario antes del BOE.

Los Empresarios de Aragón reclaman que AWS pague el IAE de sus centros de datos en cada municipio

El IAE que generan los centros de datos de AWS en Aragón no revierte en los municipios donde se levantan. La compañía abona el Impuesto sobre Actividades Económicas al Ministerio de Hacienda, y el Ayuntamiento de Zaragoza deja de ingresar 384.503 euros al año, según la información adelantada por Heraldo de Aragón.

La cifra es solo la punta del iceberg. Huesca pierde 90.817 euros, Villanueva de Gállego 33.400 euros y El Burgo de Ebro 14.056 euros. Son cuatro ayuntamientos con centros de datos de la compañía en su término municipal que ven cómo el tributo se marcha por otra vía. El dato escuece.

El malestar no es nuevo ni exclusivo de Amazon. Ayuntamientos de toda España con data centers en proyecto llevan tiempo reclamando que estas inversiones dejen huella fiscal en el territorio, más allá del empleo temporal de la obra. También se quejan de reducciones y exenciones en otros tributos municipales, como el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO).

Desde CEOE Zaragoza, su presidente, Benito Tesier, lo dejó claro en un encuentro sobre centros de datos organizado por la patronal: «Si hay un impuesto que no está pagado en Aragón, creo que debería pagarse aquí». El presidente del Cluster de la Energía de Aragón (CLENAR), Pedro Machín, se pronunció en la misma línea: «Las inversiones y desarrollos económicos de Aragón deben pagar los impuestos donde se generan».

Frente a ellos, la directora ejecutiva de la Asociación Española de Data Centers, Begoña Villacís, recuerda que es el Gobierno de España quien define el marco fiscal y que AWS cumple la normativa vigente al abonar el IAE al Ministerio.

Aquí no se discute si AWS paga el impuesto, sino a quién. Y el sistema, tal y como está diseñado, decide que ese dinero no aterrice en el municipio que soporta el centro de datos.

Qué es el IAE y por qué el de AWS acaba en Hacienda

El Impuesto sobre Actividades Económicas (IAE) es un tributo municipal. Lo gestionan los ayuntamientos y grava el ejercicio de una actividad económica en su término. Pero no todo el mundo lo paga: quien factura por debajo de un millón de euros está exento. A partir de ahí, toca tributar, y la cuota depende del epígrafe, la superficie del local y la potencia instalada.

El detalle que explica el caso de AWS está en la gestión. Cuando una sociedad supera cierto volumen de facturación, el impuesto deja de liquidarse en cada ayuntamiento y pasa a manos de la Agencia Tributaria. El Estado lo recauda y después lo reparte entre los municipios donde la empresa opera. No es que la compañía busque un atajo: es el propio sistema el que canaliza el pago hacia Hacienda.

Ese mecanismo, previsto en la Ley Reguladora de las Haciendas Locales, es lo que permite que un data center situado en Villanueva de Gállego tribute sin que su ayuntamiento cobre de forma directa. La consecuencia es la que denuncian los alcaldes: la actividad está en el territorio, pero la caja municipal no lo nota.

Las cifras del reparto municipal

Los números que manejan los consistorios son concretos. Zaragoza,, 384.503 euros. Huesca, 90.817. Villanueva de Gállego, 33.400. El Burgo de Ebro, 14.056. Cuatro municipios que suman más de 520.000 euros de IAE que no entra en sus arcas. La cuenta no cuadra.

No es la única queja. Varios ayuntamientos señalan que las inversiones en centros de datos llegan acompañadas de reducciones y exenciones en el ICIO, el impuesto que grava la construcción de las instalaciones. El resultado es una sensación incómoda: el municipio pone el suelo, la energía y las molestias, y recauda menos de lo que esperaba.

El debate de fondo: el IRPF sí se queda, el IAE no

Lo que más incomoda a los municipios es la asimetría. Los defensores de los data centers sostienen que su impacto va mucho más allá del IAE. Villacís lo cifra en el IRPF de los trabajadores, que se declara donde residen y «sí se paga aquí», además de en los empleos que quedan en la zona. Es cierto que una parte del retorno se queda. Pero no compensa, a ojos de los alcaldes, la parte que se va.

Hay un precedente que conviene mirar. El debate sobre dónde tributan las grandes infraestructuras no es nuevo: el sector eléctrico, las concesionarias o las grandes superficies llevan años en una discusión parecida. Aragón ha convertido los centros de datos en un pilar de su estrategia de inversión, con AWS como punta de lanza, y eso hace que el asunto pese más en la balanza política. Queda trabajo por hacer.

La pelota está en el tejado del legislador. Mientras el marco no cambie, AWS paga donde la ley dice y los municipios cobran lo que la ley reparte. Nada de eso es ilegal. La pregunta de fondo es si el reparto está bien calibrado o si conviene revisarlo para que un pueblo de pocos habitantes no cargue con la infraestructura mientras ve pasar el tributo de largo.

Para el autónomo y la pyme, la lección es doble. Por un lado, el IAE es un impuesto que también les toca cuando crecen: si superan el millón de euros de facturación, entran en el sistema. Por otro, confirma que la fiscalidad local se mueve, con bonificaciones y exenciones que cada ayuntamiento diseña a su manera.

Guía rápida del trámite

  • 📅 Plazos: cada ayuntamiento fija el periodo de pago en voluntaria, habitualmente en el primer semestre del año.
  • ✅ Requisitos clave: tributan las personas y empresas con cifra de negocios superior a un millón de euros; por debajo, exención.
  • 🌐 Dónde gestionarlo: en el ayuntamiento correspondiente o, para grandes contribuyentes, a través de la sede electrónica de la AEAT.
  • 💰 Importe: depende del epígrafe, la superficie y la potencia. En el caso de AWS, más de 520.000 euros entre cuatro municipios aragoneses.
  • ⚠️ Error a evitar: no comprobar si la actividad se ejerce en varios municipios; cada término con local puede generar cuota.

Netflix cambia su estrategia streaming: adiós al cine de autor y megafusión Paramount-Warner

Netflix reordena su estrategia streaming y cierra la puerta a parte del cine de autor que definió su catálogo. La plataforma pone fin a sus acuerdos con directores de prestigio, entre ellos David Fincher y Shawn Levy, en plena cuenta atrás para la megafusión entre Paramount y Warner Bros. Discovery.

Claves de la operación

  • Netflix rompe con la élite del cine de autor. El fin de los contratos con Fincher y Levy apunta a un giro en la asignación de presupuesto hacia contenidos de mayor retorno y menor coste.
  • La megafusión Paramount-WBD cambia el tablero. La operación crearía un competidor de gran escala en plena guerra del streaming, con catálogos superpuestos y sinergias de coste.
  • España observa el movimiento con interés. La producción local depende en buena medida del gasto de las plataformas, y un recorte de presupuesto se notaría en el sector.

Netflix deja caer a sus directores fetiche

El movimiento no es anecdótico. Durante la última década, Netflix financió proyectos de autor con presupuestos que ningún estudio tradicional habría aprobado. El modelo de acuerdos plurianuales con autores toca a su fin. Fincher y Levy forman parte de esa generación de cineastas que firmaron contratos con la plataforma. Según la información publicada por The Verge, esas alianzas han empezado a extinguirse en las últimas semanas.

La lógica que hay detrás es de mercado. El prestigio ya no basta para retener suscriptores. Lo que sostiene la base de clientes son los estrenos recurrentes, las segundas temporadas y los formatos que generan conversación semana a semana. Un filme de autor puede cosechar premios, pero rara vez frena una baja.

Netflix ha ido reconfigurando su parrilla hacia ese territorio. Menos apuestas de prestigio y más volumen. En ese reparto, Netflix quiere convertir el coste fijo de los acuerdos en variable. Los contratos exclusivos representan un compromiso que la compañía prefiere sustituir por encargos proyecto a proyecto.

El fenómeno no es exclusivo de la plataforma. Otras compañías del sector han recortado sus compromisos de autor a medida que el crecimiento de suscriptores se frenaba en los mercados maduros. La diferencia es la escala de Netflix y el peso simbólico de los nombres que, a partir de ahora, quedan libres para negociar con cualquier rival.

El prestigio ganó premios y portadas, pero no basta para frenar la cancelación de una suscripción.

La megafusión de Paramount y Warner estrecha el cerco

El calendario no es casual. Paramount y Warner Bros. Discovery avanzan hacia la fusión, una operación que reuniría bajo un mismo grupo activos como HBO y el universo de DC. Sería una de las mayores reorganizaciones del entretenimiento en la última década, y cambiaría la correlación de fuerzas en el sector.

Netflix responde adelgazando la partida más elástica de su presupuesto: los acuerdos de producción con creadores de primera línea. Menos compromisos a largo plazo y más flexibilidad para decidir proyecto a proyecto. Es una estrategia defensiva que busca proteger el margen mientras el rival crece en tamaño.

El movimiento también tensiona a los creadores. Un director acostumbrado a la libertad de un acuerdo global pasa a competir por cada proyecto, con más intermediarios y menos certidumbre. Las agencias de representación ya detectan ese cambio de temperatura en las negociaciones.

El riesgo de confundir ahorro con identidad de marca

Netflix no es la primera plataforma que aprieta el gasto cuando el mercado madura. Pero sí es la que más ha dependido del relato de autor para diferenciarse. Su desembarco en España se apoyó en producciones locales de prestigio, desde La Casa de Papel hasta Élite. Ese vínculo con creadores y con la industria española es difícil de reconstruir si se abandona la lógica de los acuerdos de largo plazo.

En España, el sector audiovisual ha crecido en en gran medida por la inversión de las plataformas. Productoras, estudios y equipos técnicos han dimensionado su actividad en función de ese flujo. Un giro de Netflix hacia contenidos más industriales y menos autoriales no romperá el mercado, pero sí reordenará quién recibe los encargos y con qué margen. Buena parte del empleo del sector descansa sobre el gasto de las plataformas.

Observamos además una contradicción interna. La compañía presume de algoritmos y datos para decidir qué produce, pero su catálogo más valioso nació de apuestas difíciles de justificar con métricas. Fincher no llegó a Netflix por un informe de audiencia, sino por una apuesta editorial. Si esa apuesta desaparece, la plataforma se parecerá cada vez más a la televisión que prometió enterrar.

La comparación con el modelo de estudio clásico resulta inevitable. Hollywood construyó su edad dorada sobre contratos de largo plazo con el talento bajo control de las grandes majors. Netflix hizo lo contrario para captarlo. Volver a los encargos sueltos la acerca, paradójicamente, al sistema que desbancó.

El desenlace dependerá de dos hitos. El primero, la evolución de la fusión entre Paramount y Warner Bros. Discovery, que marcará la escala del nuevo rival. El segundo, la próxima presentación de resultados de Netflix y el detalle de su gasto en contenidos, que puede seguirse a través de la información para inversores de la compañía. El adiós al cine de autor puede ser un cambio de modelo y no un ajuste de trimestre.

Baja laboral de 545 días: la empresa deja de pagar y el caso pasa al INSS

A los 545 días de baja laboral, la empresa deja de pagar y el caso pasa al INSS, que decide sobre la incapacidad permanente. Es el umbral que todo negocio con plantilla debería tener marcado en rojo.

De dónde sale la cifra. El artículo 169 de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) fija una duración máxima inicial de la incapacidad temporal de 365 días, prorrogable por otros 180 si se prevé que el trabajador pueda recibir el alta en ese plazo. La suma son esos 545 días que marcan el límite ordinario de la baja médica. Pasado ese punto, la pelota deja de estar en el tejado de la empresa y pasa al del Instituto Nacional de la Seguridad Social.

Según explica Campmany Abogados en el análisis que recoge Pymes y Autónomos, al superar ese umbral ‘no subsiste la obligación de cotizar por parte de la empresa’. Los expertos restan dramatismo a ese limbo laboral: si el equipo de valoración de incapacidades no ha convocado al trabajador, no hay que inquietarse en exceso, porque es un asunto del INSS y sus responsables son conscientes de ello.

Qué cambia el día 545: la empresa deja de cotizar

Nada de despido, nada de vacante nada de carta de fin de contrato. El contrato se queda en pausa mientras el expediente sigue abierto. Quien continúa abonando la prestación es la Seguridad Social, o la mutua si era ella la encargada hasta entonces, y lo hará hasta que el caso se cierre.

La cuantía no cambia: se mantiene en el 75% de la base reguladora, igual que en los meses anteriores. Lo que cambia es el pagador, no el importe que percibe el trabajador.

El día 546 la empresa sale de la ecuación, pero el contrato no se rompe: solo se queda en pausa hasta que el INSS dictamine.

Y hay un detalle que suele olvidarse. Las vacaciones no caducan durante una baja larga: son un derecho irrenunciable. Si al final se reconoce una incapacidad permanente, la empresa debe compensarlas económicamente por no haberse disfrutado.

Los tres caminos que puede tomar el INSS

Con el expediente ya en su mano, la Seguridad Social evalúa la situación y puede decidir tres cosas, según el bufete:

  • Conceder la incapacidad permanente.
  • Dar el alta médica, al estimar que ya no hace falta la baja.
  • Dictar una demora de calificación: ampliar la baja seis meses más, hasta un máximo de dos años (730 días naturales).

La tercera es la menos frecuente y exige una comunicación expresa al trabajador, algo que, según los expertos, no suele darse a menudo.

Conviene aclarar una cosa que genera confusión: la incapacidad temporal y la incapacidad permanente no son lo mismo. La primera es la baja médica; la segunda es una situación distinta, valorada por el INSS, con su propio procedimiento y efectos. El día 545 es precisamente la frontera entre una y otra.

Aquí está el error más común: creer que la empresa sigue obligada a cotizar tras los 545 días. Ya no lo está. Si el negocio lo asume como propio por desconocimiento, acaba cargando con una gestión que le corresponde al INSS.

incapacidad temporal 18 meses

Qué significa esto para el autónomo y la pequeña empresa

El mecanismo no es nuevo: está escrito en la Ley General de la Seguridad Social desde 2015. Lo que falla no es la norma, sino la información que llega a las plantillas pequeñas. Muchos negocios descubren el día 545 cuando el trabajador ya lleva meses en el limbo, sin que nadie les haya explicado que su obligación de cotizar había terminado.

Para el lector autónomo hay un apunte que conviene no perder de vista: el trabajador por cuenta propia tiene reconocidas las mismas coberturas de incapacidad temporal que el asalariado, con las particularidades propias del RETA. Y quien es autónomo con trabajadores a su cargo juega en el lado de la empresa, con la misma fecha de 545 días sobre la mesa.

La pregunta útil no es quién paga —eso está tasado— sino si tienes claro cuándo un expediente cambia de manos. Ese día la empresa sale de la ecuación y entra el INSS. Si tienes plantilla, conviene revisar cómo se siguen y se comunican las bajas de larga duración antes de que lleguen a los 18 meses.

Guía rápida del trámite

  • 📅 Plazos: La incapacidad temporal dura como máximo 365 días, prorrogables otros 180. A los 545 días el expediente pasa al INSS.
  • ✅ Requisitos clave: Estar de baja médica de forma continuada y haber agotado la prórroga. Aplica a asalariados y, con particularidades del RETA, a autónomos.
  • 🌐 Dónde consultarlo: En la sede electrónica de la Seguridad Social, tu mutua o tu servicio de salud autonómico. Con certificado digital o Cl@ve para el trámite en línea.
  • 💰 Importe o coste: El trabajador percibe el 75% de la base reguladora; desde el día 545 lo abona la Seguridad Social o la mutua, no la empresa.
  • ⚠️ Error a evitar: Creer que la empresa sigue obligada a cotizar y a pagar la prestación pasados los 545 días.

Apple limita el acceso total al disco en Mac: los agentes de IA ya no podrán leer tus datos

Apple restringe el acceso total al disco en Mac ante el avance de los agentes de IA. La compañía ha introducido nuevos controles en macOS para cerrar una vía por la que los asistentes inteligentes podían leer datos del usuario sin un permiso explícito.

Claves de la operación

  • El acceso total al disco se estrecha. Apple endurece la concesión del permiso más amplio del sistema, pensado para herramientas de diagnóstico y seguridad, y exige una acción explícita del usuario.
  • El detonante apunta a Meta. Un caso publicado por el medio Inc detectó que el asistente Muse AI conocía el contenido de mensajes privados sin haber recibido autorización previa.
  • La privacidad vuelve a ser argumento comercial. Apple convierte la restricción en diferenciación frente a Google y Microsoft mientras el AI Act europeo aprieta el cerco sobre los datos personales.

El cambio afecta a una de las funciones más delicadas del sistema operativo. El full disk access permite a una aplicación leer cualquier archivo del equipo, desde conversaciones de Mensajes hasta copias de seguridad completas, y hasta ahora se concedía con relativa facilidad durante la instalación de ciertos programas. Apple lo describe como el permiso más invasivo que puede otorgarse en un Mac.

La compañía sostiene que la actualización busca que quien de verdad quiera otorgar ese nivel de acceso lo haga mediante una acción explícita y consciente. La medida se anunció en una actualización de software reciente, sin detallar cuántos equipos ni cuántas aplicaciones quedan afectados por el nuevo cerco.

El detonante tiene nombre propio. El hallazgo lo publicó Jason Aten, periodista del medio Inc, que comprobó cómo el asistente Muse AI de Meta conocía el contenido de sus mensajes privados sin que él hubiera autorizado acceso alguno. Ocurrió tanto en el iPhone como en el Mac del periodista.

Meta rechazó esa interpretación. Su portavoz, Andy Stone, defendió que el acceso a Mensajes es estrictamente opcional y siempre consentido, y que es el usuario quien decide qué comparte con el asistente. La versión de la compañía y la del periodista no terminan de encajar.

La privacidad deja de ser una promesa de marketing y se convierte en una línea de código que Apple activa a voluntad.

Lo que Apple cierra no es un agujero cualquiera. Los agentes de IA de nueva generación funcionan precisamente porque leen el contexto del usuario: correos, calendario, archivos, y mensajes. Cuanto más amplio es el acceso concedido, mejor rinde el asistente.

El pulso entre los agentes de IA y el control del sistema

Ahí está la tensión que Apple ha decidido explotar. Google integra Gemini en Android y en Chrome, Microsoft empuja Copilot dentro de Windows y OpenAI diseña asistentes capaces de actuar sobre el escritorio. Todos necesitan datos del usuario para resultar útiles.

Apple acaba de ponerles una puerta con cerradura. La compañía lleva años construyendo su relato de marca alrededor de la privacidad, desde el bloqueo de seguimiento publicitario hasta las etiquetas de nutrición de datos en la App Store. Esa narrativa se traduce ahora en una restricción técnica concreta.

Un precedente que ya movió el mercado publicitario

Apple privacidad Mac

No es la primera vez que Apple tensa la cuerda. Su estrategia de privacidad ya tuvo un episodio traumático para el sector con la transparencia de seguimiento de aplicaciones, activada en 2021, que obligó a los desarrolladores a pedir permiso expreso para rastrear al usuario entre aplicaciones. Aquella medida sacudió el negocio publicitario digital y golpeó con fuerza a editores y medios españoles.

Aquella decisión benefició a las grandes plataformas con datos propios y perjudicó a los anunciantes más pequeños. El patrón se repite cada vez que Apple mueve una palanca de privacidad. El equilibrio de poder en el ecosistema se desplaza sin que medie una ley nueva.

Lo que Apple se juega frente a Google y Microsoft

Hay un riesgo evidente para la compañía. Si los agentes de IA de terceros no pueden acceder a los datos del usuario, los asistentes propios de Apple juegan con ventaja por defecto. Eso puede leerse como protección legítima o como blindaje competitivo, y Bruselas ya ha mirado con lupa movimientos similares en el pasado.

El AI Act europeo obliga a justificar el tratamiento de datos personales y refuerza la posición de quienes dicen limitarlo. Apple convierte así una exigencia regulatoria en argumento de venta. La compañía tiene previsto detallar los nuevos controles en su documentación oficial de seguridad, según ha trasladado a los desarrolladores.

Queda por ver cómo reaccionan los fabricantes de asistentes. Cada restricción añadida encarece el desarrollo de herramientas que compitan con las nativas de Apple, y eso puede empujar a parte del talento hacia Android o Windows. La privacidad, al final, también tiene un precio de mercado.

Para el usuario de a pie, la lectura es más simple: menos atajos, más avisos. Otorgar acceso total al disco dejará de ser un clic inadvertido. Y eso, en plena fiebre de los agentes que todo lo leen, es exactamente lo que Apple quiere que ocurra.

Acciones de Repsol: se hunden en Bolsa y se desmarcan del Ibex tras el desplome del crudo

Las acciones de Repsol se hunden casi un 2% en la jornada y firman el mayor retroceso del Ibex 35, un índice que, sin embargo, avanza más de un 1% y cierra al alza. La petrolera se desmarca del resto de los valores y suma una semana para olvidar.

El detonante no está en Madrid, sino en el mercado internacional del crudo. El Brent cede casi un 3% en Londres y perfora la barrera de los 100 dólares por barril por segunda vez esta semana. La correlación con Repsol es casi mecánica: cuando el petróleo sube, la petrolera celebra; cuando baja, paga la factura antes que nadie.

El movimiento de la sesión confirma ese vínculo. Las acciones de la compañía se han dejado cerca de un 5% en los últimos cinco días, un retroceso que replica casi punto por punto la evolución de los futuros del crudo. Entre los grandes valores del Ibex, Repsol es el más expuesto al precio del barril, y eso se nota tanto en las subidas como en las caídas.

El Brent pierde los 100 dólares y arrastra a la petrolera española

La caída del crudo responde a un factor concreto. El alivio en Oriente Medio ha rebajado la prima de riesgo geopolítico que el mercado venía incorporando desde hacía semanas. Aunque la tensión en el Golfo Pérsico no ha desaparecido, las exportaciones de crudo de la región se sitúan cerca de los máximos de enero, según ha recogido The Guardian. El suministro fluye con normalidad y el mercado deja de pagar por un miedo que, no termina de materializarse.

Ese exceso de oferta relativa ha empujado al Brent por debajo de la cifra redonda de los 100 dólares. En un mercado tan sensible a las referencias psicológicas, perder ese nivel suele traducirse en ventas adicionales por parte de los fondos que operan con stop de pérdidas. No es un detalle menor: buena parte de la volatilidad de las últimas semanas se explica por la mecánica de esos programas automáticos.

Repsol no ha sido una excepción. Mientras el Ibex respiraba con subidas superiores al 1%, la petrolera se convertía en la gran perdedora de la sesión. La divergencia es significativa: un valor que cae cuando su índice de referencia sube suele señalar un problema específico del sector o de la propia compañía.

El comportamiento de Repsol en lo que va de año resume bien esa dependencia. Sus títulos han seguido una trayectoria estrechamente ligada al crudo, con episodios de fuertes subidas coincidiendo con los picos de tensión en Oriente Medio y correcciones como la de hoy cuando el miedo se desinfla. No es una compañía que reaccione a sus propios resultados, sino al contexto global que marca el precio del barril.

La petrolera española está condenada a moverse con el barril: cuando el crudo pierde los 100 dólares, Repsol pierde antes que nadie.

El factor chino que puede dar la vuelta al mercado

Sin embargo, el escenario no está cerrado. Existe una variable que podría reactivar la volatilidad y cambiar la tendencia en cuestión de horas: la posible prohibición de las exportaciones de derivados del crudo por parte de las autoridades chinas. La medida lleva semanas sobre la mesa y, de confirmarse, reduciría la oferta disponible en el mercado internacional.

Menos producto chino en circulación equivale a precios más altos. Y precios más altos de crudo se traducen, con un desfase de días, en mejores expectativas para las petroleras integradas como Repsol. Esa es la razón por la que parte del mercado observa la caída de hoy como una corrección técnica más que como un cambio de ciclo.

Repsol bolsa

La lectura que hacen los analistas de XTB apunta en esa dirección. En su análisis de la sesión, el bróker subraya que la prohibición de exportaciones puede reactivar la volatilidad y que las acciones de Repsol se verían beneficiadas por un hipotético salto en el precio del barril. La compañía cotiza bajo el código REP1.ES en el mercado continuo.

Conviene, eso sí, no confundir un catalizador posible con un hecho consumado. La decisión de Pekín no está confirmada y, mientras no llegue, el mercado seguirá anclado a la evolución del suministro en el Golfo Pérsico y a las señales que envíe la OPEP+ en su próxima reunión.

La paradoja de Repsol: descarbonización con cotización de crudo

El desplome de hoy sitúa sobre la mesa una contradicción que Repsol lleva años intentando resolver sin éxito. La compañía ha reorientado buena parte de su estrategia hacia las energías renovables, el hidrógeno verde y los combustibles producidos a partir de residuos, con el objetivo declarado de reducir su dependencia del petróleo. La realidad del mercado, sin embargo, es tozuda: cada movimiento relevante en el Brent provoca una reacción casi instantánea en su cotización.

El inversor sigue mirando a Repsol, antes que como una utility diversificada, como una apuesta directa sobre el crudo. Y esa percepción tiene consecuencias. En un ejercicio marcado por la volatilidad geopolítica, los títulos de la petrolera han oscilado al ritmo de los titulares de Oriente Medio y de las decisiones de los grandes productores, con independencia de la marcha de sus negocios menos cíclicos.

Hay, además, un matiz que el mercado tiende a ignorar en sesiones como la de hoy. Repsol no es solo una compañía de exploración y producción: su negocio de refino y química se comporta, en ocasiones, de forma inversa al crudo. Cuando el barril baja, los márgenes de refino suelen mejorar. Ese contrapeso, sin embargo, apenas se refleja en la cotización a corto plazo, dominada por la correlación con el petróleo.

Para el accionista, la cuestión de fondo es si Repsol conseguirá algún día desacoplar su cotización del barril. La respuesta no es sencilla. La propia naturaleza de su negocio, con una parte relevante todavía ligada a los hidrocarburos, hace que esa convergencia sea lenta. Los planes de descarbonización avanzan, pero el grueso de sus beneficios sigue dependiendo del precio del crudo.

El riesgo evidente es el de confundir una corrección puntual con un deterioro estructural. La caída de hoy es modesta en términos absolutos, cerca del 2%, pero se suma a una semana negativa y deja a la acción cotizando a precios de mediados de septiembre. Para un inversor de largo plazo, la pregunta relevante no es cuánto ha caído Repsol hoy, sino cuánto de esa caída responde a fundamentales y cuánto a la simple mecánica del crudo.

La historia reciente del sector ofrece lecciones contradictorias. Las petroleras integradas que apostaron por sostener el dividendo y recomprar acciones han resistido mejor las correcciones que aquellas que priorizaron el crecimiento a cualquier precio. Repsol ha combinado ambas vías, con una política de retribución al accionista que figura entre las más generosas del Ibex 35. Quien quiera comprobar el detalle puede consultarlo en la página de accionistas e inversores de Repsol.

La paradoja de Repsol no es su caída de hoy, sino que una compañía que invierte en descarbonización siga cotizando como una apuesta pura al petróleo.

El desmarque de Repsol respecto al Ibex en una sola sesión no define el valor de la compañía, pero sí revela cómo la mira el mercado: como un termómetro del crudo antes que como un grupo energético diversificado. Mientras esa percepción no cambie, cada vaivén del Brent seguirá marcando su cotización. La decisión de China sobre los derivados y la próxima cita de la OPEP+ serán la próxima prueba.

Los Idealista sitúa el precio de la vivienda en Madrid en máximos: el centro y el noroeste lideran las subidas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista sitúa el precio de la vivienda en Madrid en 6.458 euros por metro cuadrado en septiembre, un 0,2% menos que en agosto y un 2,4% más que hace un año.
  • ¿Quién está detrás? El índice mensual del portal, elaborado con los precios de sus propios anuncios de venta y contrastado con la estadística oficial del INE.
  • ¿Qué impacto tiene? Comprar en el barrio de Salamanca cuesta 10.865 euros por metro cuadrado, más del triple que en Villaverde (3.365), el distrito que más sube, un 23,7% interanual.

El precio de la vivienda en Madrid cierra septiembre en 6.458 euros por metro cuadrado, un 2,4% más que hace un año. El índice mensual de Idealista deja la capital a un 2,4% de su récord de abril, los 6.619 euros, y confirma dos velocidades: los distritos caros corrigen y el sur se calienta a doble dígito.

Un 0,2% menos en el mes y un 2,4% más en el año: por qué Madrid sigue en máximos

La lectura mensual invita a la calma: 0,2% menos que en agosto y un 1,8% por debajo de los precios de junio. La foto anual sigue en verde, con un 2,4% de revalorización. La media nacional, en cambio, se queda en 2.930 euros por metro cuadrado, menos de la mitad que la capital, pero avanza un 11,8% anual, según el informe mensual de precios de idealista.

Conviene leer ese 11,8% con prudencia: la media arrastra base baja en provincias y municipios de segunda corona, mientras Madrid lleva tres ejercicios en la zona alta. El Índice de Precios de la Vivienda del INE sirve de contraste, aunque llega con retardo trimestral.

Del barrio de Salamanca a Villaverde: el mapa de los distritos que más suben

El barrio de Salamanca mantiene el trono con 10.865 euros por metro cuadrado, pese a dejarse un 1,2% en el último año. Le siguen Chamberí (9.159), Retiro (8.515), Chamartín (8.127) y Centro (7.771). En la otra punta, Villaverde se queda en 3.365 euros y Usera en 3.628. Comprar en la zona más exclusiva cuesta más del triple que en el distrito más barato.

Las mayores subidas, sin embargo, están en el sur. Villaverde lidera con un 23,7% interanual, por delante de Puente de Vallecas (+17,9%), Usera (+15,9%), Villa de Vallecas (+12,0%), Moratalaz (+11,3%) y Vicálvaro (+10,5%). En el podio de precios, solo Chamartín (+4,6%), Centro (+3,7%) y Chamberí (+2,6%) sostienen avances, mientras Salamanca (-1,2%) y Retiro (-0,7%) corrigen.

Cinco distritos firmaron en septiembre su máximo histórico: San Blas (4.146 euros), Latina (4.045), Usera (3.628), Puente de Vallecas (3.535) y Villaverde (3.365). Cuatro de ellos cotizan por debajo de la mitad que Salamanca. Los distritos más baratos firman ahora los registros más fuertes del informe.

El sur de Madrid no sube porque sea deseable, sube porque es lo que queda al alcance del comprador medio cuando el centro se ha vuelto inalcanzable.

Ya pasó en el ciclo anterior. Entre 2008 y 2014, tras el estallido de la burbuja, los distritos del sur se llevaron la peor parte del ajuste y tardaron una década en recuperar actividad. La mayoría de los distritos que hoy registra máximos históricos ocupa el extremo barato de la tabla, y la Comunidad de Madrid sigue sin aplicar el índice de precios de referencia de la Ley de Vivienda.

La clave de los próximos años está en el suelo. Los desarrollos del sureste —Valdecarros, Los Berrocales, Los Ahijones, El Cañaveral— concentran la mayor bolsa de vivienda nueva de la capital y alimentan justo a los distritos donde el precio corre más. Si la tramitación urbanística vuelve a retrasarse, la presión seguirá más allá de 2028.

La Ficha del Inversor

Siete mil quinientos euros por metro cuadrado separan a Salamanca de Villaverde, un 223% de diferencia: la métrica que resume el informe. En una vivienda tipo de 80 metros, equivale a pasar de 269.200 euros en el distrito más barato a 869.200 en el más caro, sin contar impuestos, notaría ni registro.

La tendencia a seis meses apunta a estabilización en el centro y tensión al alza en el sur. El perfil al que encaja este mercado es el del comprador de vivienda habitual con presupuesto ajustado, dispuesto a mudarse a Villaverde, Usera o Vallecas. Para el inversor patrimonial, hilar fino es obligatorio: si el precio sube un 23,7% en un año y la renta no acompaña, el yield bruto (la rentabilidad anual del alquiler antes de gastos, calculada dividiendo la renta anual entre el precio de compra) se comprime por matemática pura.

El riesgo está en la velocidad. Una subida del 23,7% en doce meses no se sostiene sin un aumento equivalente de rentas o de capacidad de pago, y con el Euríbor pendiente de las próximas reuniones del BCE la foto puede cambiar en dos trimestres. El próximo informe del portal y el Índice de Precios de la Vivienda del INE del tercer trimestre dirán si septiembre fue un bache de verano.

La subasta récord de arte: de 30 dólares a 1,35 millones con Gertrude Abercrombie

0

He seguido muchas subastas récord de arte en los últimos años. Pocas explican tan bien cómo se forma un precio como la de Gertrude Abercrombie: una tabla pintada en 1951, comprada por 30 dólares en una liquidación de bienes en Michigan y adjudicada el 1 de octubre por 1.352.600 dólares en la sede neoyorquina de Freeman’s.

Freeman’s adjudica Alderman Merriam’s Shells por 1,35 millones, récord de la artista

La obra se titula Alderman Merriam’s Shells. Mide 8 por 11 pulgadas —apenas 20 por 28 centímetros— y muestra nueve conchas dispuestas sobre un paisaje apagado. El comprador, coleccionista de muebles vintage y vinilos, llegó tarde a la venta de la casa y reparó en un cuadro colgado en un pasillo junto al garaje. En el ángulo inferior izquierdo leyó la inscripción «abercrombie ’51». Pagó 30 dólares.

Meses después reconoció la pieza en una imagen de archivo del catálogo de Gertrude Abercrombie: The Whole World Is a Mystery, la exposición del Milwaukee Art Museum que ahora recorre Estados Unidos. La autenticó Susan Weininger, estudiosa de la artista, y la investigación posterior identificó el cuadro como Alderman Merriam’s Shells, exhibido en 1952 en la Newman Brown Gallery de Chicago.

La trazabilidad llega más atrás. El óleo sobre masonite perteneció al doctor John Reynolds, de Kalamazoo (Michigan), que lo recibió de Abercrombie como pago por servicios médicos. Permaneció décadas en manos de su familia, prácticamente invisible al público, hasta que reapareció este verano en la liquidación de bienes.

Entre las nueve conchas hay una de nácar, agrietada de forma poética y situada en el centro-izquierda, que se convertiría en imagen recurrente en su obra posterior de tema marino. Zachary Wirsum, vicepresidente sénior de Freeman’s, insiste en ese detalle: la pieza documenta el nacimiento de uno de los motivos surrealistas característicos de la artista. Para el mercado, esa condición de prototipo es un multiplicador de precio.

El mercado no paga la leyenda, paga la procedencia: 30 dólares de origen y 1,35 millones de destino no son una anomalía, son un arbitraje informativo.

El detalle importa. Freeman’s había estimado la obra entre 150.000 y 250.000 dólares. El resultado multiplicó por más de cinco el techo de la horquilla y convirtió a Alderman Merriam’s Shells en el primer trabajo de la artista en rebasar el millón de dólares en el martillo, antes de comisiones, según la propia Freeman’s.

Por qué el inversor compra escasez documental y no solo pintura

Desde la presentación de su obra en Karma en 2018 y el rosario de exposiciones museísticas que vino después, Gertrude Abercrombie se ha instalado entre las artistas más seguidas del mercado de pintura estadounidense de mediados de siglo.

Durante buena parte de su carrera operó fuera de la maquinaria comercial: vendía directamente, regalaba obra a amigos y no mantuvo una representación de galería estable. Esa anomalía es hoy su principal activo financiero. El inventario documentado es escaso y buena parte de él nunca ha pasado por el circuito primario.

Para el inversor, el episodio tiene una lectura operativa. La liquidación de Michigan demuestra que siguen existiendo canales de aprovisionamiento —ventas de herencias, subastas regionales, inventarios sin catalogar— donde el diferencial entre precio de adquisición y valor tasado alcanza dos o tres órdenes de magnitud. La contrapartida es el riesgo de atribución: sin autenticación especializada y sin respaldo de archivo, comprar por 30 dólares es una lotería, no una estrategia.

Hay un segundo riesgo, menos comentado. El mercado de una artista con una sola obra por encima del millón de dólares es estrecho por definición: los compradores de ese tramo se cuentan con los dedos y la horquilla entre adjudicación y reventa puede ser amplia. La liquidez, en arte medio, se mide en trimestres, no en días.

En arte medio, el hallazgo vale más que la obra: el precio se consolida cuando el catálogo confirma lo que el comprador ya sospechaba.

El tramo de 100.000 a 2 millones de dólares, el más ineficiente del mercado

Llevo años sosteniendo que el tramo de 100.000 a 2 millones de dólares es el más ineficiente del mercado del arte, y el caso Abercrombie lo confirma por la vía del hallazgo. En ese segmento conviven obras con documentación completa y obras que aparecen de golpe, y el precio lo fija la narrativa tanto como la calidad.

La revalorización de las artistas mujeres de posguerra estadounidense, un fenómeno sostenido desde mediados de la década pasada, ha creado una prima estructural sobre cualquier pieza vinculada a una exposición museística. Eso es verificable y comprable. Lo que no se puede comprar es el relato: quien pague hoy 1,35 millones por una tabla de 20 por 28 centímetros está comprando la certeza de un catálogo, no una oportunidad.

Mi lectura es que Abercrombie sigue siendo un activo de revalorización, no de preservación de capital. La profundidad de su mercado no soporta todavía una asignación relevante dentro de una cartera de arte, pero sí justifica una posición táctica dentro de un bloque de pintura estadounidense de mediados de siglo. El hito que conviene vigilar es la temporada de subastas de noviembre en Nueva York: si una segunda obra de la artista supera el medio millón en una casa global, la consolidación del precio habrá dejado de depender de un único resultado.

💎 Veredicto Wealth

Abercrombie es un activo de revalorización agresiva, no de preservación: comprar obra documentada antes de que el consenso la valide sigue siendo el mejor arbitraje del arte medio estadounidense. Horizonte mínimo de cinco años; el riesgo principal es la liquidez de un mercado estrecho.

La Fotovoltaica lidera el mix eléctrico español por sexto mes consecutivo con el 26,3%

6.307 GWh de generación solar y una cuota del 26,3%. La fotovoltaica vuelve a liderar el mix eléctrico español por sexto mes consecutivo, según los datos publicados por Red Eléctrica.

La producción fotovoltaica creció un 25,1% interanual respecto a septiembre de 2025. Es la sexta vez consecutiva en la que la tecnología solar encabeza la clasificación de generación, una racha que arrancó en primavera y que ya se extiende más allá de los meses de máxima irradiación.

El mix de septiembre: 6.307 GWh solares y el gas como respaldo

El conjunto de las tecnologías renovables generó 12.215 GWh, un 5,7% más que en el mismo mes del año anterior. Las renovables representaron el 50,9% de la generación eléctrica nacional durante septiembre, sin contabilizar la producción procedente de instalaciones de autoconsumo. Si se incorpora la estimación de los 1.360 GWh producidos por el autoconsumo, la participación renovable ascendería al 52,7%.

Tras la fotovoltaica, el ciclo combinado aportó el 20,8% de la generación y la nuclear el 20,4%. La eólica alcanzó una cuota del 14,1%, mientras que la hidráulica representó el 6,9%. En conjunto, el 71,3% de la generación eléctrica de septiembre procedió de tecnologías libres de emisiones de CO₂ equivalente, un 6,3% más en términos de energía generada que en el mismo mes del año anterior.

El crecimiento solar se produjo en un contexto de aumento de la demanda. En términos brutos, el consumo eléctrico nacional alcanzó los 22.014 GWh, un 5,7% más que en septiembre de 2025. Una vez corregidos los efectos de temperatura y laboralidad, el incremento se queda en el 1,8%.

Seis meses seguidos de liderazgo confirman que la fotovoltaica ha dejado de ser una tecnología de mediodía para convertirse en el eje que ordena al resto del mix.

Durante el mes, el almacenamiento contribuyó a integrar una parte de esa producción renovable. Las baterías y el bombeo hidráulico incorporaron a la red 739 GWh, una cifra modesta frente a los 6.307 GWh que generó la solar, pero clave para aprovechar el excedente de las horas centrales del día.

La paradoja del sistema es que la tecnología que más crece es también la que más presiona el precio del mercado mayorista en las horas en que produce a pleno rendimiento.

En el acumulado de enero a septiembre, la demanda eléctrica española se situó en 198.105 GWh, un 3,2% más que en el mismo periodo de 2025. Corregidos los efectos de temperatura y laboralidad, el crecimiento fue del 1,8%.

Baleares y Canarias, la asignatura pendiente del mix renovable

generación solar España

La foto no es homogénea en todo el territorio. En Baleares, el ciclo combinado concentró el 63,8% de la generación en septiembre, seguido de la fotovoltaica, con un 11,3%, y las turbinas de gas, con un 11,1%. Las renovables alcanzaron una cuota conjunta del 14,1%, mientras que el enlace submarino con la Península cubrió el 21,2% de la demanda del archipiélago.

En Canarias, el ciclo combinado fue también la principal tecnología, con el 36,7% de la generación, seguido de los motores diésel, con el 20,8%, y las turbinas de vapor, con el 18,3%. La eólica aportó el 13,9% y el conjunto de las tecnologías renovables alcanzó el 19,4% del mix.

El contraste entre la Península y los archipiélagos marca el verdadero perímetro del reto. Mientras el sistema peninsular encadena récords de participación solar, los sistemas insulares siguen sostenidos por el gas y el diésel, con un despliegue renovable que avanza a un ritmo mucho menor y una dependencia del enlace submarino que condiciona su seguridad de suministro.

La fotovoltaica no solo ha ganado cuota en septiembre. Lo ha hecho en un mes en el que tradicionalmente la eólica y la hidráulica cobran peso con la llegada del otoño. Que la solar mantenga el primer puesto cuando las horas de luz se acortan apunta a un cambio de fondo en la estructura del sistema, no a un pico coyuntural de verano.

Seis meses de solar que obligan a repensar el mercado

La secuencia de seis meses consecutivos no responde a una anomalía meteorológica. Detrás hay una capacidad instalada que no deja de crecer y una curva de costes que ha convertido a la fotovoltaica en la tecnología más barata de construir en buena parte de la península. Lo que hace una década era un complemento estacional es hoy la primera fuente de electricidad del país durante amplias fases del año.
El dato tiene una cara incómoda. Cuando la solar cubre más de una cuarta parte del mix en las horas centrales del día, el precio en el mercado mayorista gestionado por OMIE se hunde justo cuando más produce, un fenómeno que el sector conoce como canibalización y que estrecha los ingresos de los generadores. La paradoja es evidente: la tecnología que más crece es también la que más presión ejerce sobre su propia rentabilidad. Cuanto más barata resulta la electricidad solar, más difícil se vuelve recuperar la inversión en las horas en que el sol brilla con fuerza.

El sector lleva meses advirtiendo de que ese crecimiento exige acompañamiento en red y almacenamiento. Sin esa inversión, el liderazgo en generación puede convertirse en un lastre económico para los propios promotores, obligados a vender a precios bajos en las horas de máxima producción. La política energética tiene ahí su principal nudo: incentivar la instalación sin destruir la señal de precio que el sistema necesita para atraer flexibilidad.

El tirón de la demanda añade presión sobre el conjunto. Un consumo un 1,8% superior al del año anterior, ya descontados temperatura y laboralidad, implica que la electrificación avanza a un ritmo moderado pero sostenido. Cada punto de crecimiento de la demanda exige respuestas de generación que, en las horas sin sol, siguen llegando del ciclo combinado y de la nuclear.

El contraste con las islas dibuja el segundo frente. Mientras la Península consolida un mix libre de emisiones en un 71,3%, los sistemas insulares siguen anclados al ciclo combinado y al diésel. La interconexión y el despliegue renovable en Baleares y Canarias son la asignatura que las estadísticas mensuales dejan al descubierto mes tras mes.

El mercado mira ya al próximo dato. La publicación de REE correspondiente a octubre dirá si el séptimo mes consecutivo de liderazgo solar llega con el otoño, cuando las horas de sol se acortan y la demanda empieza a repuntar. Ahí se medirá de verdad si el liderazgo de la fotovoltaica es estructural o si, por el contrario, dependía del calendario.

St. Paul’s compra un edificio prime en Barcelona con el asesoramiento de Cuatrecasas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El colegio privado St. Paul’s adquiere a Emesa Corporación Empresarial el inmueble de la avenida Pearson 45 de Barcelona, que hasta ahora ocupaba en régimen de alquiler.
  • ¿Quién está detrás? La fundación educativa del centro y Emesa, la patrimonial de Emilio Cuatrecasas, que en 2024 ya le vendió el edificio contiguo, el número 43, por unos 12 millones de euros.
  • ¿Qué impacto tiene? El centro pasa de pagar 15.000 euros mensuales de renta a asumir una cuota hipotecaria de 15.001 euros y blinda el uso educativo frente al interés de los inversores por convertirlo en viviendas de lujo.

El colegio St. Paul’s compra a Emesa el edificio prime de la avenida Pearson 45. La operación, adelantada por Idealista y aún sin confirmación oficial, pone fin al alquiler que el centro venía pagando en una de las zonas residenciales más caras de Barcelona.

Emesa Corporación Empresarial, la patrimonial de Emilio Cuatrecasas, ha acordado transmitir a la fundación educativa el inmueble del número 45, hasta ahora ocupado en régimen de arrendamiento. El vencimiento del contrato, fijado para el 31 de diciembre, había reactivado el apetito de los inversores por un activo codiciado por su ubicación y su potencial residencial.

Por qué St. Paul’s compra antes de que venza el alquiler

Las cuentas del centro explican el movimiento. Según las fuentes conocedoras del acuerdo, el colegio pasará de abonar unos 15.000 euros mensuales de alquiler a pagar una cuota hipotecaria de 15.001 euros. La diferencia de un solo euro entre ambas mensualidades resume la operación: mismo desembolso periódico, pero propiedad en lugar de renta.

La decisión responde al vínculo familiar que los Cuatrecasas mantienen con la institución. Esa relación explica que la patrimonial haya preferido facilitar la compra al colegio antes que vender a un tercero, una alternativa que, según las mismas fuentes, habría reportado ingresos superiores. El precio total y el plazo de financiación no se han hecho públicos.

La transmisión de Pearson 45 da continuidad a una estrategia ya ensayada. En 2024, Emesa vendió a la propia institución el número 43 de la misma avenida por unos 12 millones de euros. Con esta segunda operación, el centro avanza en el control de los inmuebles que ocupa y da estabilidad a las inversiones que acomete en el campus.

Cuando vence el alquiler de un inmueble prime, el propietario tiene dos puertas: subir la renta o vender al mejor postor. Esta vez apareció una tercera.

El interés residencial que acechaba al edificio

Antes de cerrarse la operación, varios inversores se acercaron a Emesa para explorar la compra del número 45. El atractivo era doble: una ubicación inmejorable y la posibilidad de transformar el inmueble en viviendas de lujo. Nunca trascendió, eso sí, si ese cambio de uso era viable desde el punto de vista urbanístico o si chocaba con la normativa urbanística de Barcelona.

El eje de Pearson figura entre las zonas residenciales más exclusivas de la capital catalana. Ese diferencial atrae a los fondos, y a las patrimoniales, a escrutar cualquier edificio que quede libre. El uso educativo del recinto, con unas 10.000 metros cuadrados de instalaciones, funciona como un ancla difícil de replicar.

El campus, con fachadas hacia la avenida Pearson y la calle Joan d’Alós, reúne instalaciones deportivas, piscina exterior, laboratorio, auditorio y jardines. Desde 2024, el centro ejecuta una reforma que incluye un nuevo aulario de primaria y un edificio de servicios auxiliares bautizado como The Cube.

La Ficha del Inversor

La métrica clave es la cuota. El salto de 15.000 a 15.001 euros mensuales entre el alquiler y la hipoteca deja el desembolso del colegio en el mismo umbral, pero convierte un gasto en patrimonio. La referencia más útil para calibrar el precio es la venta previa: el número 43 se transmitió en 2024 por unos 12 millones de euros.

La tendencia a seis meses apunta a una consolidación de este tipo de operaciones en el eje prime de Barcelona. Los propietarios de inmuebles emblemáticos en alquiler afrontan vencimientos con la vista puesta en un mercado residencial de lujo que no deja de absorber edificios singulares en el centro de la ciudad.

El perfil al que interpela el movimiento es doble. Por un lado, fundaciones y entidades que ocupan edificios en alquiler y que, ante un vencimiento, sopesan comprar para blindar su actividad a largo plazo. Por otro, el inversor patrimonial que busca activos singulares para reposicionarlos. El pequeño ahorrador queda al margen de una liga que se decide en millones de euros.

El pulso entre operadores es elocuente. Emesa renuncia a una venta más lucrativa para dar una salida patrimonial y educativa, mientras los fondos que peinaban la zona se quedan sin el activo. Cabe recordar que la experiencia de 2024 ya había marcado el camino. El riesgo inmediato es que estas transmisiones privadas, sin precio público, refuercen la opacidad del mercado prime. El siguiente hito será comprobar si la fundación extiende su estrategia a otros inmuebles del entorno antes de que acabe el curso.

La CNMC abre consulta pública sobre la retribución del gas para 2027 que afecta a Enagás, Naturgy y Redeia

La CNMC ha abierto la consulta pública de su propuesta de retribución de las actividades reguladas del gas para 2027, un marco que fija los ingresos de transportistas y distribuidoras y que condiciona las cuentas de Enagás, Naturgy y Redeia.

La Comisión Nacional de los Mercados y la Competencia somete a audiencia el documento que determinará cuánto pueden ingresar los operadores del sistema gasista por sus activos regulados. No se trata del precio comercial del gas, sino de la retribución reconocida por invertir, mantener y operar la red, calculada con criterios tasados de costes, demanda y vida útil de las instalaciones.

Qué fija la propuesta de la CNMC para 2027

El documento ordena la retribución de las grandes actividades reguladas del sistema gasista: transporte, distribución, regasificación, y almacenamiento subterráneo. De ese cálculo dependen directamente los ingresos que perciben los operadores por poner su infraestructura a disposición del mercado.

El punto de partida no es cómodo. La demanda de gas en España lleva varios ejercicios por debajo de sus máximos históricos, presionada por la electrificación y por el empuje de las renovables. Una base de consumo más estrecha reduce el denominador sobre el que se reparte la retribución y tensa los ingresos del sector.

La consulta pública es el paso previo a la resolución definitiva. Las alegaciones de las compañías y del resto de agentes pueden modificar el contenido antes de que el regulador fije las cifras con carácter firme. El texto que ahora circula no es, por tanto, el definitivo.

La consulta no fija un precio, sino la rentabilidad permitida a unas redes cuyo retorno queda enteramente en manos del regulador.

Qué compañías quedan en el punto de mira

Enagás aparece en el centro de la ecuación. Como principal transportista y gestor técnico del sistema, y titular de varias plantas de regasificación, una parte relevante de su facturación depende de la retribución regulada que apruebe la CNMC.

Naturgy canaliza su exposición a través de la distribución. Su filial de redes concentra la mayor cuota de distribución de gas del país, un negocio cuyo retorno está tasado por el regulador y, por tanto, ajeno a la volatilidad del precio del gas.

Redeia completa la terna de afectados, dentro del grupo de compañías con actividades reguladas cuya rentabilidad queda ligada a las decisiones del supervisor.

El impacto no se limita a tres balances. Redexis, la otra gran distribuidora del país, compite en el mismo perímetro regulado y absorbe idénticos criterios retributivos. Los fondos institucionales presentes en el capital de estas compañías, con BlackRock y Norges Bank entre los accionistas de referencia de varias de ellas, siguen con lupa cualquier revisión que altere el retorno de los activos regulados.

El precedente regulatorio y lo que se juega el sector

La CNMC cumple una doble función en este proceso: actúa como regulador sectorial del gas y la electricidad y, al mismo tiempo, vela por la competencia en todos los mercados. Esa posición le permite diseñar un marco que equilibre el retorno de los operadores con el coste que acaba asumiendo el consumidor en la factura.

La revisión llega después de varios ejercicios en los que el supervisor ha ido ajustando la retribución de las redes, tanto en electricidad como en gas, con la vista puesta en contener el coste del sistema. La metodología eléctrica es el precedente más cercano y marca el tono con el que la CNMC aborda estos procesos.

Para el inversor, la clave está en el retorno sobre los activos regulados. Estas compañías no compiten por precio: su beneficio depende del marco que apruebe el supervisor. Un endurecimiento de la retribución recorta el valor de la base de activos y, con ella, el dividendo futuro. Una revisión más benigna hace justo lo contrario.

En el caso de Enagás, la exposición es doble: a sus activos de transporte se suma su papel como gestor técnico del sistema y sus plantas de regasificación. En Naturgy, la distribución es un negocio de caja predecible que la compañía ha usado como ancla frente a la volatilidad del resto de sus actividades. Para Redeia, la retribución regulada es la pieza que fija el suelo de su resultado.

Las tres sociedades cotizan en el Ibex 35, de modo que cualquier cambio en la retribución se traslada con rapidez a su capitalización. El mercado descontará el texto definitivo en cuanto la CNMC cierre el periodo de alegaciones y publique la resolución. Hasta entonces, la incertidumbre mantiene el foco sobre uno de los sectores más sensibles al calendario regulatorio.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del periodo de alegaciones y la resolución definitiva de la CNMC, que debe fijar la retribución antes de que arranque el ejercicio 2027.
  • Reacción del valor: Son valores de perfil regulado y baja beta; el mercado descuenta el marco antes de su publicación y penaliza cualquier recorte del retorno permitido.
  • Precedente sectorial: Las revisiones previas de la retribución eléctrica y gasista marcan la pauta de hasta dónde está dispuesto a apretar el supervisor.
Publicidad