Helius adquiere Light Protocol: la privacidad Solana reduce costes de estado 1.000 veces

Helius ha comprado Light Protocol, la firma de las pruebas de conocimiento cero en Solana, para abaratar el estado 1.000 veces y construir privacidad.

Detrás de la operación está una de las empresas de infraestructura más utilizadas del ecosistema. Helius provee puntos de acceso a la blockchain, APIs y webhooks que permiten a miles de aplicaciones leer datos de la cadena sin montar su propia red de servidores. Este movimiento la sitúa por primera vez en el desarrollo directo de una capa de privacidad, no solo en la distribución de datos.

La adquisición no revela importe. Lo que sí confirma Helius es que los ingenieros de Light Protocol se integran en su plantilla, incluido Jorrit Palfner, cofundador y consejero delegado de la firma adquirida. Light Protocol llevaba cuatro años construyendo infraestructura de privacidad y escalado nativa de Solana, un recorrido que ahora se suma a la capacidad institucional de Helius.

La pieza técnica que da sentido a la compra es ZK Compression, una técnica que reduce el coste del estado de la red hasta 1.000 veces. El estado es el espacio que ocupan cuentas, saldos y contratos dentro de la cadena. En lugar de almacenar cada registro completo, la compresión guarda pruebas criptográficas pequeñas que solo se expanden cuando se necesitan.

El equipo de Light Protocol escribió las primitivas necesarias dentro del SVM, la máquina virtual que ejecuta los programas en Solana. Entre ellas figuran la función sol_poseidon y las operaciones sol_alt_bn128_group_op y sol_alt_bn128_compression, pensadas para emparejamientos y operaciones sobre curvas elípticas. Cualquier aplicación de conocimiento cero en Solana, incluso las que compiten hoy en privacidad, se apoya en ese trabajo.

Para Palfner, la privacidad es la condición previa para que Solana se convierta en la cadena sobre la que opere la banca tradicional. Sin ella, dijo, solo estaríamos construyendo ‘una tecnología de vigilancia más rápida. Con ella, se crea un sistema financiero nuevo.

La banca tradicional no operará sobre una cadena pública sin privacidad. Solana acaba de apostar por construirla.

Helius y Light Protocol: qué se lleva la empresa de infraestructura

Light Protocol no era un desconocido para los desarrolladores de Solana. Sus contribuciones al SVM fueron pioneras. La operación encaja con un argumento que Helius repite en su comunicado: una blockchain pública y sin permisos solo mejora a las redes financieras tradicionales si puede ofrecer privacidad en pagos, tokenización y mercados.

ZK Compression, la pieza que abarata el estado 1.000 veces

El problema del estado encarece cualquier aplicación con muchos usuarios. La compresión permite que cada cuenta ocupe mucho menos espacio sin sacrificar la auditabilidad. Helius aclara que quienes ya usan ZK Compression no notarán cambios, salvo por un equipo de mantenimiento más amplio. El SDK de Light Token, en cambio, se retirará de forma gradual, una pista de que Helius quiere centralizar esfuerzos en la capa de privacidad programable.

Por qué la privacidad es el último gran reto de Solana

Las cadenas públicas son transparentes por defecto. Cualquiera puede ver balances y operaciones, lo que las hace atractivas para auditorías, pero incompatibles con la discreción que exige una tesorería empresarial o un bróker. Helius propone saldos cifrados, pagos cifrados y mercados cifrados, junto a mecanismos de revelación selectiva: la banca puede demostrar solvencia y cumplir con el regulador sin abrir todos sus movimientos al público.

La tensión regulatoria es evidente. Un fondo de inversión no usará una red si no puede demostrar quién opera y a quién paga; un ciudadano no aceptará una cadena que exponga su salario. La revelación selectiva intenta resolver ese equilibrio: cifra por defecto, pero permite abrir datos concretos ante un juez, un auditor o un supervisor. Es la misma lógica de la banca tradicional, trasladada a contratos inteligentes.

El reto técnico no es menor. La privacidad programable en una red tan rápida como Solana exige mantener el rendimiento sin romper la auditabilidad. Light Protocol ya había resuelto parte del camino con las primitivas de conocimiento cero, pero la integración real con instituciones y startups es la fase más compleja. Helius asume ese riesgo con una ventaja: controla la infraestructura por la que pasan gran parte de los datos de Solana.

La lectura de fondo es que Solana ya demostró que puede escalar en velocidad y coste. La privacidad era la frontera pendiente. Si Helius y Light Protocol logran hacerla utilizable sin convertir la cadena en una caja negra, Solana habrá cerrado una brecha clave frente a los sistemas financieros tradicionales.
La demanda minorista en la India se desploma de 17,6 a 2,3 veces y Europa vigila el apetito de riesgo asiático

He estado revisando esta mañana los datos de suscripción minorista del mercado primario indio y hay un detalle que me parece más revelador que la propia caída de la mediana: en 2024, los inversores minoristas cubrieron íntegramente su cupo en las 50 IPO que salieron al mercado. Dos años después, la cobertura total del tramo retail ha dejado de ser la norma.

La señal la recoge The Economic Times en su último balance del mercado primario indio y tiene una cifra central: la mediana de suscripción minorista en las 42 IPO indias de 2026 registradas hasta mediados de agosto se sitúa en 2,32 veces el cupo asignado. En 2024, esa métrica alcanzaba las 17,59 veces; en 2025, se había quedado en 8,35 veces. El desplome acumulado es del 86,8% en apenas 24 meses.

Los datos del colapso: 2024, 2025 y 2026 frente a frente

La radiografía del cambio de apetito se compone de tres cifras que conviene leer seguidas:

  • 2024: mediana de suscripción minorista de 17,59 veces en 45 IPO. El 100% de las 50 ofertas completó su cupo minorista.
  • 2025: mediana de 8,35 veces en 45 operaciones. El 90% (44 de 49) logró cobertura completa del tramo retail.
  • 2026 hasta mediados de agosto: mediana de 2,32 veces en 42 salidas al mercado. La cobertura total del cupo ya es excepcional.

Lo que me llama la atención no es solo el descenso, sino la velocidad. De 2024 a 2025, la mediana ya se había reducido un 52,5%. De 2025 a los datos más recientes, la caída adicional es del 72,2%. Esta trayectoria no corresponde a un episodio aislado de volatilidad, sino a un cambio de comportamiento estructural del inversor individual indio.

«El enfoque selectivo de los inversores minoristas es una señal de madurez del mercado». — Arka Mookerji, co-head de mercados de capitales de JSA Advocates & Solicitors

La selectividad como síntoma de un mercado que madura

Coincido con Mookerji en que la selectividad es un signo de mercado maduro, pero me parece una explicación insuficiente para la magnitud del cambio. La India ha vivido desde 2020 una de las olas de inversión minorista más grandes del mundo: la pandemia empujó a millones de hogares hacia la renta variable doméstica y las IPO de 2023 y 2024 se beneficiaron de esa marea. Las sobresubscripciones de 17,6 veces no eran solo madurez; reflejaban también una liquidez abundante y la expectativa de revalorizaciones rápidas a corto plazo.

Ahora varios factores se han invertido. El Nifty 50 ya no ofrece los retornos espectaculares del pasado reciente y muchos inversores individuales probablemente han aprendido a la fuerza que no todas las salidas al mercado terminan en subida el primer día. Si la mediana de cierre del año 2026 queda por debajo de 3 veces, la normalización es real. Si repunta por encima de 5 en el cuarto trimestre, habríamos asistido a un bache veraniego. Sin embargo, los datos disponibles no resuelven todavía esa disyuntiva.

En todo caso, el comportamiento del inversor minorista indio importa. Su apetito ha sido uno de los pilares del ciclo de crecimiento de la economía india en el último quinquenio. La selectividad es saludable para la formación de precios, pero también puede traducirse en menor financiación primaria para sectores que dependen del capital fresco, desde el consumo hasta la movilidad eléctrica, dos de los motores del mercado indio.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, pero el canal indirecto existe. La renta variable emergente, incluida la india, compite por el capital de los fondos europeos con bonos soberanos y crédito corporativo. Si el inversor institucional interpreta el dato como un enfriamiento del apetito asiático, la prima de riesgo exigida a las economías emergentes puede subir en la apertura europea. Para el BCE, esa lectura refuerza la tesis de que la demanda de riesgo global está madurando, lo que facilita una gestión desinflacionista sin necesidad de sorpresas. Las gestoras españolas con producto pasivo sobre India sentirán el efecto en las comisiones de suscripción de los próximos trimestres.

Ibex 20.100 puntos: el selectivo roza máximos anuales en una jornada marcada por Nvidia y el petróleo

0

El IBEX 35 recuperó los 20.100 puntos y cerró en 20.067,30 puntos con el mercado pendiente de Nvidia y del petróleo.

Cierre plano. Sensación de espera. El selectivo partió tras un recorte del 0,21% que lo dejó en 20.056,60 puntos, y hoy apenas sumó un 0,05% para cerrar la sesión en los 20.067,30.

El Ibex se apoya en acereras y banca sin fuerza para romper resistencias

Los avances han estado liderados por las acereras. Acerinox subió un 3,19% y ArcelorMittal un 2,93%. Puig avanzó un 1,73%, BBVA un 1,4% y Santander un 1,2%.

En el lado contrario, Ferrovial se dejó un 4,95%, Telefónica un 2,04% y Cellnex un 1,51%.

El resto de plazas europeas cerró con avances discretos. El Dax alemán sumó un 0,20%; el Cac francés, un 0,27%; el Mib italiano, un 0,35%; y el Ftse británico, un 0,04%.

En la renta fija española, la prima de riesgo se mantuvo estable. El bono español a diez años se sitúa por encima del 3,65%, un nivel que encarece la financiación de las empresas y enfría el apetito por la renta variable.

El mercado no está comprando una dirección clara. Está esperando a Nvidia, a Warsh y al petróleo para decidir si el 3,3% de inflación admite más alzas.

El rango de la sesión fue excepcionalmente estrecho.

Nvidia, Jackson Hole y el petróleo marcan el compás

La gran referencia de la sesión llegará al cierre de Wall Street, cuando Nvidia publique sus cuentas trimestrales. Esa cifra funciona como termómetro del sector de la inteligencia artificial.

La macro estadounidense no dio sorpresas. El deflactor del consumo privado subyacente subió un 0,2% en julio y dejó la tasa interanual en el 3,3%, lejos del objetivo del 2% de la Reserva Federal.

La reacción en la renta fija no se hizo esperar. La rentabilidad del bono estadounidense a diez años volvió a superar el 4,65%. El bund alemán ronda el 3,25% y el bono español a diez años cotiza por encima del 3,65%.

La próxima reunión de la Fed, el 16 de septiembre, cobra aún más relevancia con el deflactor en el 3,3%. El mercado descuenta un compás de espera, pero la rentabilidad del bono a diez años por encima del 4,65% sugiere que no todos creen en una pausa larga.

El foco macro se desplaza el viernes a Jackson Hole. Kevin Warsh se estrenará allí como presidente de la Fed y los inversores buscan pistas sobre la reunión del 16 de septiembre.

El petróleo presiona. Tras la ofensiva económica de Estados Unidos contra Irán, el crudo pasó de 85 dólares por la mañana a 88 dólares, con Omán mediando para reabrir el estrecho de Ormuz de forma segura.

El dólar se fortaleció tras el dato de inflación. El euro redujo su margen sobre 1,16 dólares, la libra cayó por debajo de 1,36, el oro perdió los 4.700 dólares y el bitcoin llegó a ceder los 78.000.

Una tregua sin convicción

La jornada deja una lectura incómoda para los alcistas: el Ibex ha subido sin convicción y con el apoyo de sectores cíclicos que no bastan para consolidar máximos. Las acereras y la banca tiran del índice, pero Ferrovial y Telefónica recuerdan que la rotación sigue castigando a las propuestas más defensivas.

Me sorprende la pasividad con la que el mercado digiere una inflación subyacente todavía en el 3,3%. No es un dato dramático, pero sí incómodo para una Fed que verá a su nuevo presidente medirse en Jackson Hole. La renta fija ya descuenta presión, con los bonos a diez años en niveles que no son gratuitos.

Detrás de ese letargo hay una duda de fondo: ¿puede la renta variable europea marcar máximos anuales con la deuda soberana en estos niveles? Yo creo que no. Cada punto adicional de rentabilidad en los bonos resta argumentos a las valoraciones exigentes de los sectores defensivos.

El riesgo no está en Nvidia, por más que su presentación acapare titulares. Está en la combinación de crudo alcista y tipos largos. Si el petróleo se instala por encima de 88 dólares y la Fed no frena la escalada de la deuda, el margen para celebrar máximos anuales en la renta variable europea se estrecha rápido.

No basta con rozar los 20.100 puntos; hay que aguantarlos. La semana no ha hecho más que empezar. El viernes en Jackson Hole y la reacción a Nvidia serán la prueba de fuego.

Xiaomi confirma sus coches eléctricos en Europa para 2027 y estrena web global

Xiaomi ha confirmado que sus coches eléctricos llegarán a Europa en 2027, con el estreno de una web global y nuevos perfiles oficiales en redes sociales. La decisión sitúa a la tecnológica china como un actor más de una ofensiva que ya supera las 30 marcas chinas en España.

El anuncio, adelantado por Expansión, llega con una campaña directa: ‘Conoces Xiaomi. Ahora conoce Xiaomi Auto. Todo lo que compone un coche Xiaomi. Los coches. La ingeniería. La gente detrás de ellos. Nos vemos en la carretera’. La empresa no detalla cuándo comenzará a vender en España, aunque su cúpula coloca al país entre los mercados europeos prioritarios.

En la web global ya aparecen dos modelos que vende en China: la berlina eléctrica SU7 y el SUV eléctrico YU7. Al cierre de julio, la compañía afirma haber entregado más de 700.000 vehículos eléctricos en su mercado local.

Xiaomi repite su propósito de ‘fabricar vehículos electrificados e inteligentes de alta calidad que brinden una experiencia de vida inteligente y fluida a usuarios de todo el mundo’. Su propuesta descansa en inteligencia avanzada, alto rendimiento e integración de un ecosistema ya conocido por millones de usuarios.

El aterrizaje no se produce en un vacío comercial. Las marcas chinas vendieron 111.345 turismos nuevos en España entre enero y julio de 2026, cerca del 15% del total. En el canal de particulares, el más rentable, la cuota alcanza el 20%.

Xiaomi no llega a Europa con un solo coche: llega con un ecosistema tecnológico que ya conoce el 95% de los consumidores españoles, según su dirección.

El presidente de Xiaomi, Lu Weibing, usó España como ejemplo en 2025 al asegurar que la notoriedad de la marca supera el 95%. Ese conocimiento previo, propio de una empresa de móviles, explica que Europa sea su primer gran destino comercial fuera de China.

Qué ha confirmado Xiaomi y qué coches prepara para Europa

Xiaomi no parte de una base industrial automovilística clásica, sino de la electrónica de consumo. Eso le permite ofrecer algo más que un precio: un coche entendido como prolongación del ecosistema de móviles, relojes y dispositivos conectados.

En Europa, el reto será superar la confianza en la posventa y ajustar tarifas a un mercado con aranceles y normas distintas. La empresa no ha publicado precios ni gama definitiva para el Viejo Continente.

El peso real de las marcas chinas en España

España se ha convertido en una de las puertas de entrada preferidas para los fabricantes chinos. BYD, MG, Omoda, Jaecoo, Geely, Leapmotor, Lynk & Co, GWM, Dongfeng, Xpeng o Changan ya operan en España. A ellas se sumará Xiaomi con una red comercial aún por definir.

La presión sobre las marcas europeas y japonesas es evidente. El sector sitúa a MG y BYD en pleno ‘sorpasso’ a nombres históricos como Opel, Nissan o Ford en España. La cuota del 20% en particulares es la prueba de que la ofensiva china ya no es marginal.

Hoja de Ruta: Claves del Viaje

El impacto se medirá en el bolsillo del comprador, pero sobre todo en la capacidad de Xiaomi para vender una plataforma, no solo un coche. La automoción europea compite con chasis, calidad y talleres; Xiaomi desplazará la conversación hacia integración digital, actualizaciones y sincronización con el móvil.

La zona cero de esta ofensiva es España. No por casualidad: la marca no tiene fábrica ni filial en el país, pero goza de un reconocimiento muy alto. Esa notoriedad es una ventaja comercial, aunque deja dudas sobre red de talleres y posventa.

El dato que resume la operación es doble: 700.000 vehículos entregados en China y 111.345 turismos chinos vendidos en España en siete meses. La suma explica por qué Europa, y España en concreto, se han convertido en el siguiente objetivo natural.

Miramos el futuro con cautela. Xiaomi no ha cerrado calendario para España ni ha detallado cómo homologará modelos. Confirma 2027 como horizonte europeo, pero sin fechas ni precios. Ese silencio es el principal activo de sus rivales. La próxima gran cita será la presentación europea oficial, donde se aclararán gama, tarifas y mercados iniciales.

Lula propone recortar la semana laboral en Brasil y los empresarios avisan de subidas de precios

Brasil ha abierto un nuevo frente laboral: Lula quiere acabar con la semana laboral 6×1. Luiz Inácio Lula da Silva ha vuelto a respaldar esta semana la eliminación del régimen de seis días de trabajo por uno de descanso, mientras la Federación de Industrias del Estado de São Paulo (Fiesp) advierte de que la medida elevará costes y precios.

El presidente de la Fiesp, Paulo Skaf, ha enmarcado la ofensiva del Gobierno en plena campaña para las elecciones presidenciales del 4 de octubre de 2026. «¿Por qué Lula tiene prisa en poner fin al 6×1? Está pensando en las elecciones, en su conveniencia; no está pensando en las personas», declaró Skaf. La patronal industrial de São Paulo califica la propuesta de «absurda» y pide retrasar el debate hasta después de los comicios.

El choque entre Lula y la patronal paulista

Para la Fiesp, la implantación del sistema 5×2 —cinco días de trabajo y dos de descanso— elevaría los costes de producción y, en cadena, provocaría «aumento de los precios en los supermercados, en los servicios y alza de la inflación, perjudicando a las personas». Skaf asegura que el sector empresarial cuenta con el respaldo de unas 3.000 entidades industriales, comerciales, financieras y agropecuarias de todo Brasil.

«¿Por qué Lula tiene prisa en poner fin al 6×1? Está pensando en las elecciones, en su conveniencia; no está pensando en las personas, en los intereses de la población brasileña.» — Paulo Skaf, presidente de la Fiesp, agosto de 2026

Lula, en cambio, defiende la reforma como una cuestión de tiempo y salud familiar. El lunes acusó a sectores opositores y económicos de actuar contra los intereses de los trabajadores y prometió acelerar el trámite en el Congreso sin reducción del salario.

«El pueblo trabajador que mueve este país merece tener más tiempo para el ocio, para cuidar la salud y para acompañar el crecimiento de los hijos.» — Luiz Inácio Lula da Silva, presidente de Brasil, mensaje en X

Qué dice exactamente la enmienda sobre la jornada laboral

El texto modifica la parte de la Constitución Federal que trata de los derechos fundamentales. Con la reforma, la jornada laboral normal no podrá exceder de ocho horas diarias ni de 40 horas semanales. Se mantiene la prohibición de recortar el salario con el cambio de régimen.

  • La jornada de seis días de trabajo por uno de descanso desaparece del marco constitucional.
  • Se abre la puerta a excepciones mediante tiempo libre compensatorio y negociación colectiva.
  • El Gobierno insiste en que no habrá pérdida salarial para los trabajadores.

El proyecto ya fue aprobado por la Cámara de Diputados a finales de mayo. Después quedó paralizado en el Senado durante meses. El trámite se destrabó cuando Lula y el presidente de la cámara alta, Davi Alcolumbre, retomaron el diálogo este mes. La propuesta ya está en la Comisión de Constitución y Justicia, con un relator afín al oficialismo.

Lo que está en juego en el Senado brasileño

Lo que veo en esta secuencia es una pelea que va más allá del derecho laboral. El calendario electoral condiciona el trámite parlamentario y la propia comunicación del Gobierno. Los últimos sondeos muestran a Flávio Bolsonaro acortando distancias con Lula en un escenario de casi empate técnico en una eventual segunda vuelta. Eso convierte la reforma 6×1 en un activo de campaña para movilizar al electorado trabajador.

La crítica patronal no es menor: si la reforma se aprueba con el respaldo de 3.000 entidades empresariales en contra, la incertidumbre sobre márgenes y precios puede trasladarse a la inflación brasileña. El propio Skaf menciona supermercados, servicios y alza de la inflación. Esa advertencia, sin embargo, no aporta todavía estimaciones cuantitativas de impacto. El debate está, por tanto, más cargado de política que de economía aplicada.

El siguiente hito a seguir es la votación en la Comisión de Constitución y Justicia del Senado y, después, la decisión del pleno. Si el texto avanza antes del 4 de octubre, la discusión sobre costes laborales se mezclará con la recta final de la campaña presidencial.

🌍 El impacto en España y Europa

La reforma no se limita a Brasil. Las filiales de grandes grupos españoles instaladas en el país —banca, telecomunicaciones, energía y distribución— operan con convenios locales y turnos que pueden verse afectados por el fin del 6×1. Un encarecimiento de los costes laborales en Brasil presionaría sus márgenes y podría retrasar nuevos planes de inversión en la región.

  • Para el Euríbor y las hipotecas españolas, el impacto directo es limitado: Brasil no marca el tono de la política monetaria europea.
  • El canal más relevante es la inflación brasileña y su efecto en los precios de alimentos y materias primas que también se exportan a Europa.
  • La tensión política introduce ruido para las empresas del IBEX con exposición brasileña, aunque aún no es un riesgo sistémico.

Lo razonable es seguir la tramitación: si el Senado aprueba la enmienda, el coste laboral de operar en Brasil subirá y la inflación local podría reaccionar. Para la eurozona, no cambia el escenario de tipos, pero sí la lectura de riesgo en un mercado clave para la internacionalización española.

Tasas de Aena a Ryanair: la aerolínea exige rebajarlas para crecer en España y acusa a Óscar Puente de datos obsoletos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair acusa a Óscar Puente de usar datos obsoletos de 2024 y 2025 y exige una rebaja de las tasas aeroportuarias para crecer en España.
  • ¿Quién está detrás? La aerolínea irlandesa, el Ministerio de Transportes y Movilidad Sostenible, Aena y la patronal ALA.
  • ¿Qué impacto tiene? La compañía condiciona parte de sus 300 próximos aviones a que los aeropuertos regionales recuperen competitividad tarifaria.

Ryanair ha elevado el tono contra el ministro de Transportes y Movilidad Sostenible, Óscar Puente. La aerolínea le acusa de citar ‘noticias obsoletas de 2024 y 2025’ y reclama una rebaja de las tasas de Aena para devolver atractivo a los aeropuertos regionales españoles.

Un cruce de reproches con los datos de Boeing en el centro

El cruce nace de una entrevista de Puente con Europa Press, en la que atribuyó los recortes en aeropuertos regionales a la escasez de aeronaves. Minutos después, Puente respondió en X: defendió que las noticias sobre los retrasos de Boeing siguen siendo relevantes y recordó que el propio consejero delegado de Ryanair, Michael O’Leary, admitió en 2024 y 2025, que los cuellos de botella del 737 MAX condicionaban la flota. El ministro mantiene que esa escasez de aviones explica parte de los recortes en aeropuertos regionales, también en 2026, pese a que la compañía recibió nuevos aparatos en febrero.

La respuesta de Ryanair no se ha hecho esperar. La aerolínea asegura que actualiza sus datos cada trimestre, incluidas las entregas de aviones, y que esa información está disponible en su web corporativa. Subraya que el último de los 210 Boeing 737-8200 incorporado a su flota entró en servicio en febrero de 2026 y que ninguno de esos aviones fue destinado a la España regional. ‘Siguen perdiendo competitividad’, insiste la compañía.

El fondo del conflicto es tarifario. Ryanair recuerda que todas las compañías integradas en la Asociación de Líneas Aéreas de España (ALA), junto con numerosas comunidades, han reclamado una reducción de las tasas aeroportuarias. La aerolínea irlandesa va más allá: asegura que está dispuesta a destinar a las regiones españolas parte de los 300 nuevos aviones que espera recibir en los próximos años, siempre que sus aeropuertos ‘vuelvan a ser competitivos y capaces de atraer crecimiento’.

La despedida del comunicado resume el tono. Ryanair cierra su respuesta con un ‘Chao pescao’ que convierte una disputa técnica en un nuevo capítulo de la guerra de declaraciones con el Ministerio.

Qué exige Ryanair exactamente y por qué importan las tasas de Aena

El envite de Ryanair no es nuevo, pero sí se explicita con una cifra concreta: 300 nuevos aviones durante los próximos años. Las tasas aeroportuarias —el canon que las aerolíneas pagan a Aena por operar en cada terminal y pista— son, a juicio del sector, la palanca que mueve el tráfico entre bases. La compañía no promete asignarlos a España sin condiciones: reclama que los aeropuertos regionales recuperen competitividad para captar ese crecimiento.

Ryanair no pide un favor: condiciona inversión de flota y crecimiento en aeropuertos regionales a una rebaja tarifaria que Aena y el Ministerio no han abierto por ahora.

Hoja de Ruta: Claves del Viaje

Impacto. La disputa afecta a la planificación del tráfico aéreo regional y a la estrategia de flota de Ryanair. Si las tasas no bajan, la aerolínea mantiene congelado el crecimiento que podría llevar a aeropuertos de la España interior o del litoral. Si bajan, parte de esos 300 aviones podría ir a regiones que hoy pierden conectividad. El viajero no verá una tarifa más barata de inmediato, pero sí una posible mejora de frecuencias en rutas donde la oferta actual es escasa.

Zona cero. La presión se concentra en los aeropuertos regionales de la red Aena, no en Barajas o Barcelona-El Prat. La compañía insiste en que los nuevos Boeing no saldrán de los grandes hubs mientras sigan las actuales tarifas.

El dato. La promesa condicionada es de 300 nuevos aviones y el precedente es claro: ALA y varias comunidades ya reclamaban la rebaja antes de este choque, lo que sitúa a las tasas de Aena como la próxima negociación sectorial.

Observamos un pulso que va más allá del cruce de tuits. Ryanair hace público su compromiso de inversión en España, pero lo ancla a una decisión tarifaria. El Ministerio contesta con datos de flota y no con cifras de tarifas, dejando abierta la pregunta de si Aena abrirá una revisión antes del siguiente ciclo de planificación.

El próximo hito será si Aena o el Ministerio aceptan sentarse con el sector para revisar el esquema de tasas, algo que Ryanair y ALA dan por imprescindible.

El plan de entrenamiento de fuerza 4 días: la rutina de un entrenador de 59 años para mantener el músculo y rendir más

El plan de entrenamiento de fuerza de 4 días de Bryan Mataya, entrenador de 59 años, demuestra que entrenar mejor, no más, mantiene el músculo y eleva el rendimiento con la edad.

La lógica del plan: dos días de fuerza y dos de congestión

El plan de entrenamiento de fuerza de 4 días de Bryan Mataya se sostiene sobre una premisa clara: entrenar mejor, no más. La rutina divide la semana en dos sesiones de fuerza y dos sesiones de congestión, una alternancia que reduce la fatiga acumulada y permite trabajar cada grupo muscular con mayor frecuencia.

En los días de fuerza, Mataya entrena a una RPE 8-9, es decir, un esfuerzo percibido alto que suele dejar entre una y dos repeticiones en recámara. Esa es la clave para progresar sin vaciarse. ‘En los días de fuerza trabajo a un RPE 8-9 y normalmente dejo 1-2 buenas repeticiones en el tanque. En los días de pump el volumen baja mucho, pero la intensidad sube’, explica en su publicación de Instagram.

La elección no es aleatoria. El entrenamiento de fuerza genera un estímulo mecánico potente y recluta fibras de alta exigencia, mientras que las sesiones de congestión añaden volumen localizado con menos carga. Para un deportista veterano, eso se traduce en una recuperación más rápida entre entrenamientos.

A efectos prácticos, el plan de 4 días no exige sesiones maratonianas. La mayoría de los días se resuelve con una lista de siete u ocho ejercicios, y el trabajo de fuerza no pasa de tres series por movimiento. Menos volumen, más adherencia.

Ojo con la dosis: dos días de fuerza a RPE 8-9 y dos días de congestión al fallo técnico no es un esquema para principiantes absolutos, pero sí para quien ya domina los patrones básicos y quiere rendir a largo plazo.

El volumen no construye músculo si la recuperación no lo sostiene. La dosis que importa es la que puedes repetir semana tras semana.

La ventaja del esquema está en su sostenibilidad. Al dejar una o dos repeticiones en recámara en los días de fuerza, el sistema nervioso no se sobrecarga y el cuerpo llega fresco a la siguiente sesión.

El plan día a día: ejercicios, series y pauta exacta

La rutina de 4 días se reparte en dos bloques alternos. En los días de fuerza, el objetivo es mover carga con control y dejar margen; en los de congestión, se busca una serie exigente al fallo técnico en cada ejercicio, excepto en el último.

  • Día 1 (fuerza): 3 series por ejercicio a RPE 8-9. Sentadilla somersault, press de hombros con mancuerna, remo inclinado, aperturas inclinadas en polea, curl alterno, extensión de tríceps frontal y paseo del granjero.
  • Día 2 (congestión): 1 serie al fallo técnico por ejercicio, salvo el último. Prensa de piernas en postura amplia, press banca plano con mancuernas, dominada invertida, elevaciones laterales, curl con barra agarre cerrado, extensión de tríceps Lee Priest, crunch en polea y paseo del granjero con maleta.
  • Día 3 (fuerza): 3 series por ejercicio a RPE 8-9. Press banca inclinado con mancuerna, remo en T, sentadilla búlgara con mancuerna, elevación frontal, curl bíceps en polea doble, patada de tríceps en polea y paseo del granjero.
  • Día 4 (congestión): 1 serie al fallo técnico por ejercicio, salvo el último. Sentadilla goblet, press de hombros en Smith, dominada, flexión de brazos, martillo para bíceps, fondos en paralelas y paseo del granjero con maleta.

El patrón se repite semana tras semana y permite tocar cada grupo muscular varias veces con ángulos distintos. La sentadilla varia entre versión somersault, búlgara y goblet; el empuje de hombro alterna mancuerna y barra Smith.

📊 La pauta en cifras

  • Días de fuerza: 3 series por ejercicio a RPE 8-9, dejando una o dos repeticiones en recámara.
  • Días de congestión: 1 serie al fallo técnico por ejercicio, excepto el último movimiento del día.
  • Frecuencia semanal: 4 sesiones alternas, dos de fuerza y dos de congestión, con recuperación entre días.
  • A tener en cuenta: El esquema funciona mejor si ya dominas los patrones básicos de sentadilla, press y remo.

Por qué este esquema funciona con la edad: análisis y evidencia

La literatura de entrenamiento de fuerza confirma que la masa muscular responde al estímulo mecánico si la dosis de volumen y la recuperación están alineadas. La rutina de Mataya conecta con un consenso claro: repartir la dosis en varios días, modular el esfuerzo y no llegar al fallo en cada serie mejora la sostenibilidad del progreso.

El matiz está en el fallo técnico. En los días de congestión se usa una sola serie exigente por ejercicio, una estrategia que permite reclutar fibras sin añadir un volumen desproporcionado. Es una forma elegante de ganar músculo sin vaciar el sistema. La evidencia es coherente: para rendir con los años, más vale repetir sesiones frescas que acumular fatiga extrema.

Al final, el esquema de cuatro días deja margen para la vida laboral y para el descanso. El entrenamiento de fuerza bien planificado es la herramienta con mayor retorno en energía, composición corporal y longevidad activa.

La información de esta pieza es divulgativa y no sustituye el consejo de un profesional si tienes alguna circunstancia concreta. Ajusta cargas y movimientos a tu nivel técnico.

⚡ Rutina de Optimización Diaria

  • Ajusta tu semana: Reserva cuatro días alternos para entrenar: dos sesiones de fuerza a RPE 8-9 y dos sesiones de congestión con una sola serie al fallo técnico.
  • Cuida la recámara: En los días de fuerza, termina cada serie dejando una o dos repeticiones posibles. No vayas al fallo.
  • Revisa la técnica: Elige cargas que te permitan completar los ejercicios con control, sobre todo en sentadilla, press y remo.

Max ficha ‘Mortal Kombat 2’: la secuela más taquillera de la saga ya se puede ver gratis desde el sofá

Max vuelve a mover ficha en el terreno de la acción pura y dura. La plataforma acaba de incorporar a su catálogo ‘Mortal Kombat 2’, la secuela que llegó a los cines en mayo con la promesa de revivir el torneo más sangriento del videojuego y que, contra pronóstico, terminó convirtiéndose en la entrega más taquillera de toda la franquicia.

El dato no es publicidad ni frase de cartel: lo confirman los datos de recaudación mundial, que superan los 129 millones de dólares frente a un presupuesto de 80. Para quienes se la perdieron en salas —o simplemente prefieren el sofá antes que las palomitas de multicine— la buena noticia es que ya está disponible sin coste adicional para cualquier suscriptor.

Max estrena la secuela que arrasó en taquilla

Youtube video

La irrupción de ‘Mortal Kombat 2’ en el catálogo de Max no es casualidad. La plataforma de Warner Bros. Discovery lleva meses apostando fuerte por sumar grandes estrenos de cine sin coste de alquiler, y esta secuela encajaba a la perfección en esa estrategia de repescar a los suscriptores que se resistieron a pagar entrada.

El estreno llegó apenas unas semanas después de su paso por taquilla, un plazo relativamente corto que confirma hasta qué punto Warner confía en el tirón de la saga. Simon McQuoid, director también de la primera entrega de 2021, vuelve a ponerse detrás de las cámaras para dar continuidad a una historia que ya tiene tercera parte en desarrollo, aunque todavía sin luz verde oficial.

Del videojuego a la pantalla: una franquicia que no deja de crecer

Max ha ido consolidando en los últimos meses un catálogo de acción que combina estrenos recientes con clásicos del género, y la llegada de Mortal Kombat 2 refuerza esa estrategia de posicionarse como refugio natural para los amantes de las peleas coreografiadas y el gore desenfrenado.

La cinta recupera a Lewis Tan como Cole Young, suma a Karl Urban dando vida a Johnny Cage —uno de los personajes más esperados por los fans del videojuego original— e incorpora también a Adeline Rudolph como Kitana. El resultado es un reparto coral que ha sabido capitalizar tanto la nostalgia de quienes crecieron con los recreativos como la curiosidad de una nueva generación de espectadores.

Por qué esta secuela ha triunfado donde otras fracasaron

Youtube video

No es habitual que una secuela de videojuego supere a su predecesora en cifras, pero ‘Mortal Kombat 2’ lo ha conseguido. La primera entrega, estrenada en plena pandemia y de forma simultánea en cines y streaming, ya había dejado un poso de fans fieles a la franquicia. Esta continuación ha sabido capitalizar esa base sin necesidad de reinventar la fórmula.

Las críticas, eso sí, no han sido unánimes: mientras algunos medios destacan la mejora en las coreografías de lucha y los efectos prácticos, otros consideran que el guion sigue siendo el eslabón más débil de la saga. Aun así, el boca a boca entre los fans ha hecho el resto del trabajo, algo que también se ha notado en su rápido salto al top de las plataformas de streaming en más de 50 países nada más aterrizar.

Lo que puedes encontrar si te decides a verla

Para quienes aún dudan si darle una oportunidad, conviene aclarar qué tipo de experiencia ofrece esta secuela dentro del catálogo de Max. No estamos ante una superproducción con pretensiones autorales, sino ante puro entretenimiento de acción, pensado para disfrutar sin pausas ni complicaciones narrativas excesivas.

Estos son los puntos que más está destacando el público:

  • Combates más elaborados: las coreografías de lucha ganan en intensidad respecto a la primera entrega.
  • Nuevos personajes icónicos: la incorporación de Johnny Cage, Kitana y Shao Kahn amplía notablemente el universo.
  • Fidelidad al videojuego: los guiños a los fatalities y golpes característicos de la saga están presentes desde el primer combate.
  • Ritmo directo: apenas hay tiempos muertos, algo que agradecen quienes buscan una tarde de acción sin más pretensiones.

Un movimiento que confirma la estrategia de Max con el streaming directo

El caso de ‘Mortal Kombat 2’ no es aislado dentro de la plataforma. Cada vez es más habitual que Warner Bros. Discovery incorpore sus grandes estrenos de cine al catálogo de Max poco después de su paso por salas, sin pasar por la fase de alquiler o compra digital que otras productoras siguen priorizando.

Esta estrategia beneficia claramente al usuario final, que accede a títulos de gran presupuesto sin coste adicional a su suscripción mensual. Si la tendencia se mantiene, es razonable esperar que otros estrenos recientes de Warner sigan el mismo camino directo hacia el catálogo, reforzando el atractivo de Max frente a plataformas que aún dependen en gran medida del modelo de pago por visión para sus lanzamientos más recientes.

Bitcoin deja el mercado bajista: CryptoQuant confirma la fase alcista temprana

Bitcoin ha salido del mercado bajista, según los analistas de la firma de análisis on-chain CryptoQuant. El precio ronda los 78.700 dólares, con una subida del 22% en apenas una semana y un agosto que apunta a ser el tercero mejor de su historia.

Qué dice CryptoQuant

El fundador de CryptoQuant, Ki Young Ju, aseguró el martes en X que el activo ha entrado en una fase alcista temprana. Su razonamiento se apoya en el análisis on-chain, es decir, en el estudio de los movimientos registrados en la propia cadena de bloques. Los datos muestran que los flujos de bitcoin hacia exchanges de derivados se han reactivado. Es un patrón de risk-on, apetito por el riesgo, que en ciclos anteriores marcó el arranque de un nuevo mercado alcista.

Para entenderlo, conviene aclarar dos conceptos. Un exchange de derivados permite operar con contratos que siguen el precio de bitcoin sin necesidad de comprar la moneda directamente. Cuando ese tipo de actividad se reactiva, suele indicar que los operadores anticipan más movimiento. El risk-on es justo ese modo de apetito por el riesgo.

Otro analista de la firma, que firma como Theophiluspep, añade un matiz relevante. La demanda al contado, los flujos de ETF y el impulso del mercado se han vuelto claramente alcistas. Pero la elevada toma de ganancias, las entradas de monedas a los exchanges y las condiciones de sobrecompra apuntan a un posible enfriamiento a corto plazo.

Dicho de otro modo: el cambio de régimen parece genuino, impulsado más por la demanda real y las compras institucionales que por el apalancamiento excesivo. Sin embargo, las subidas verticales rara vez se digieren sin una pausa.

El precio y los flujos de ETF respaldan el giro

El repunte viene de lejos. Tras un junio y un julio apagados, con precios por debajo de 65.000 dólares, bitcoin tocó los 81.160 dólares el lunes y ahora se mueve alrededor de 78.700. En agosto acumula una subida cercana al 25%. La semana pasada fue la mejor desde 2023 para la criptomoneda.

El giro no es solo precio: es demanda al contado y compras institucionales. Pero conviene no confundir inicio de ciclo con ausencia de sacudidas.
Un ETF de bitcoin al contado funciona como un fondo que compra la criptomoneda y emite participaciones que cotizan en bolsa. El inversor no necesita gestionar claves ni exchanges: compra el ETF como si comprara una acción. Por eso los flujos semanales reflejan el apetito de dinero tradicional, no solo de los aficionados al sector.

Los inversores estadounidenses también han cambiado de postura. La semana pasada volvieron a comprar participaciones en los fondos cotizados (ETF) de bitcoin al contado, que tuvieron su mejor semana desde octubre. Según datos de Farside Investors, captaron 1.900 millones de dólares en dinero nuevo. Entre los gestores figuran BlackRock, Fidelity, Grayscale y Morgan Stanley.

El giro de sentimiento se apoya en dos factores. El Tesoro estadounidense anunció que al menos duplicará el tamaño de sus recompras de bonos a largo plazo. Desde entonces, los rendimientos han bajado y tanto bitcoin como el oro han subido. El dólar cotizó la semana pasada en mínimos de tres meses. Además, el presidente Donald Trump se reunió con ejecutivos cripto y pidió a los legisladores que aprueben la Clarity Act.

Qué dice la historia y qué riesgos hay

La historia no promete, pero sí avisa. En ciclos anteriores, los flujos hacia exchanges de derivados y el regreso del dinero a los ETF marcaron transiciones hacia fases alcistas tempranas. La última vez que vimos un patrón similar fue a finales de 2023, antes de la aprobación de los ETF al contado en enero de 2024 y del posterior máximo histórico de octubre. Ahora, el contexto es distinto en un punto clave: hay más dinero institucional dentro del mercado.

Eso no elimina los riesgos. Las condiciones de sobrecompra, la toma de ganancias y las entradas de monedas a los exchanges sugieren que un retroceso sería saludable antes de continuar al alza. La propia CryptoQuant lo plantea como un escenario probable, no como una certeza. El mercado de criptomonedas sigue siendo volátil y sensible a los cambios en los tipos de interés y al apetito global por el riesgo.

El matiz importa. Una cosa es dejar atrás el mercado bajista y otra muy distinta ignorar que los ciclos alcistas también tienen tramos de caída. La decisión pendiente que conviene vigilar es si los flujos de ETF mantienen el ritmo durante las próximas semanas. Si el dinero institucional sigue entrando, la tesis de CryptoQuant ganará peso. Si se enfría, el retroceso probablemente será más profundo de lo que muchos esperan.

Finect desvela el ranking de las 20 empresas que más dividendos pagan en 2026

Las 20 empresas que más dividendos pagan en 2026 concentraron 111.100 millones de dólares en pagos ordinarios durante el primer trimestre. Esa cifra equivale al 26,2% de todo lo que repartieron las 1.500 mayores cotizadas del planeta, según el Global Dividends & Buybacks Index de Janus Henderson. Dicho de otro modo: uno de cada cuatro dólares que llegó al bolsillo de los accionistas salió de una lista que cabe en un folio.

Finect recoge el ranking a partir de este informe, que por primera vez amplía el histórico índice de dividendos para incluir también las recompras de acciones. En el primer trimestre del año, los pagos globales alcanzaron 424.500 millones de dólares, un 10,1% más en tasa general y un 5,0% en términos subyacentes, la métrica que descuenta extraordinarios, divisa y efectos de calendario.

El dato: 111.100 millones en tres meses

La lista de las 20 mayores pagadoras del mundo apenas se mueve en la cúspide. Saudi Aramco repite como mayor pagadora por quinto trimestre consecutivo y concentró el 5,5% de todos los dividendos del índice. Arabia Saudí repartió 24.500 millones de dólares en el trimestre, el 83,9% de todo lo pagado en Oriente Medio, y el grueso salió de una única compañía.

El resto del podio sí se ha reorganizado. Novartis y Roche ocupan las plazas dos y tres, y no es casualidad que ambas sean suizas. Suiza fue el mayor pagador de Europa en el trimestre, con 27.300 millones de dólares, por delante de Dinamarca (9.400 millones) y muy por encima de Alemania (7.500) o Francia (3.400). Buena parte de esa ventaja es estacional: los suizos concentran sus repartos en los primeros meses del año.

A la lista se suman Novo Nordisk, AstraZeneca, Johnson & Johnson y AbbVie. Cinco de las veinte mayores pagadoras del mundo son farmacéuticas, el sector con más representación del ranking. Los laboratorios y biotecnológicas repartieron 47.900 millones de dólares, la mayor cifra por sector de todo el índice.

El podio de las mayores pagadoras ya no es un coto de la energía y la farmacia: la tecnología y la minería entran pisando fuerte sin renunciar a sus recompras.

Los sectores que reordenan el podio

rentabilidad por dividendo 2026

Microsoft entra en el cuarto puesto y Apple en el decimotercero. Es el reflejo de un cambio que el propio informe sitúa como la razón de ser del nuevo índice: sectores que históricamente no pagaban dividendos y sí recompraban acciones se han ido pasando al reparto en efectivo. En el trimestre, la tecnología repartió 43.700 millones de dólares en dividendos y ejecutó 66.600 millones en recompras, el 20,3% del total mundial. Apple sigue siendo la mayor recompradora del planeta.

Ben Lofthouse, responsable de renta variable global de reparto de Janus Henderson, apunta a esa mezcla de nombres cuando explica de dónde viene la fortaleza del trimestre: la fuerza no está siendo liderada por sectores defensivos y de alta rentabilidad por dividendo, sino por industrias como la tecnología, las financieras y la energía. Es un matiz que interesa a quien busca rentas: el crecimiento viene de partes del mercado sensibles al ciclo, con beneficios al alza, y no de los sospechosos habituales.

China Construction Bank (quinto) y China Merchants Bank (decimonoveno) sostienen la presencia asiática, en un trimestre flojo para el país. China pagó 25.200 millones de dólares, un 4,6% menos en términos subyacentes, con recortes como el del Postal Savings Bank y la ausencia del dividendo del Agricultural Bank of China. El caso de BHP Group (sexto) sí tiene detrás una historia de negocio: elevó su dividendo de 0,79 a 1,04 dólares australianos por acción, empujada por el precio del cobre. Su sector, materias básicas, es el que más crece de todo el índice, con un +19,0% subyacente frente al 5,0% de media global.

Qué se espera para el resto de 2026

Janus Henderson prevé un crecimiento de los dividendos globales del 8,3% en 2026, por encima del 6,8% de 2025, y una caída del 1,1% en las recompras tras el alza del 6,1% del año pasado. El mayor riesgo para esa previsión está en unos tipos de interés altos durante más tiempo y en el conflicto de Oriente Medio por su efecto sobre los precios energéticos. La presión ya se nota en el consumo: las compañías de alimentación, distribución y construcción residencial son las que están recortando.

La lectura para el inversor español

El ranking de Janus Henderson es global y, en el primer trimestre, deja fuera a cualquier cotizada española por una razón de calendario: la mayoría de los grandes repartos del Ibex 35 se concentran entre junio y julio, no en el arranque del año. Conviene recordarlo antes de sacar conclusiones: si una empresa española no aparece en el top 20 de enero a marzo, no significa que su política de retribución sea débil.

A mi juicio, el ranking destaca un cambio de fondo que sí debe interesar al inversor español de rentas: el dividendo ya no es solo un refugio defensivo. Hace diez años, las listas de mayores pagadoras estaban dominadas por petroleras, tabacaleras y eléctricas. Hoy aparecen Microsoft, Apple y mineras ligadas al cobre y al litio, negocios cíclicos que pagan dividendo creciente sin renunciar a la recompra. Eso amplía el menú para quien busca rentas, pero también cambia el perfil de riesgo: ya no se compra solo previsibilidad, se compran beneficios ligados al ciclo.

Hay una contradicción que conviene vigilar: el informe cita los tipos altos como el principal riesgo para los dividendos, pero al mismo tiempo presenta a los sectores cíclicos como motores del crecimiento. Una economía que se enfría golpea primero a las mineras y a la tecnología, precisamente los sectores que más han empujado el primer trimestre. Quien traslade sin matices el podio global a su cartera puede estar asumiendo más beta de la que cree.

La pregunta abierta es si este primer trimestre anticipa un cambio estructural o es solo un efecto de calendario. El mercado despejará parte de la duda cuando el índice publique su segundo trimestre, el más importante para Europa y para las cotizadas españolas. Ahí se verá si las 20 mayores pagadoras mantienen el empuje y si algún valor del Ibex consigue colarse entre los más generosos del mundo por volumen.

Veredicto Merca2

Cotización al cierre o apertura: No hay una reacción directa de cotización española en este informe, al publicarse como análisis de rentas y no como Hecho Relevante. El podio global lo encabeza Saudi Aramco, con un 5,5% de todos los dividendos del índice en el primer trimestre.

Clave técnica: El inversor español de rentas debe vigilar la estacionalidad: el grueso del dividendo del Ibex 35 se sitúa a caballo entre junio y julio, con previsión de crecimiento del 8,3% para 2026. La tecnología y las materias básicas, con +19,0% subyacente, son los sectores de mayor inercia.

Apunte macro: La prima de riesgo española no se ve alterada por este dato, aunque los tipos altos citados por Janus Henderson como principal amenaza para las empresas endeudadas sí condicionan el coste de financiación de las cotizadas nacionales. El propio informe advierte de que la fortaleza de beneficios es la base que sostiene los dividendos globales.

EURR, la stablecoin Revolut euros, ya es real y se expandirá por Europa en 2026

Revolut ha lanzado EURR, su primera stablecoin denominada en euros, y ya hay clientes utilizándola en Portugal, Polonia y Dinamarca. Una stablecoin es una criptomoneda pensada para mantener un valor estable, en este caso ligado al euro. El lanzamiento arrancó el 26 de agosto y, de momento, nace con un alcance muy contenido: apenas 374 EURR en circulación. La previsión es llevarla al resto del Espacio Económico Europeo, incluida España, a finales de 2026.

Qué es EURR y quién está detrás

La fintech británica no emite directamente el token. Lo hace Bridge Building S.A., una sociedad regulada en Luxemburgo y propiedad de Bridge, la plataforma de stablecoins integrada en Stripe. El esquema de respaldo declarado es sencillo: por cada EURR que existe, hay un euro depositado en efectivo. Los titulares pueden canjear cada token por un euro a través de Bridge. La página de reservas del emisor mostró, en el arranque, exactamente 374 EURR en circulación respaldados por 374 euros.

Es un piloto controlado, no un rival directo de USDC. Los primeros clientes con acceso están en Portugal, Polonia y Dinamarca. Revolut prefiere observar cómo se comporta el producto antes de abrirlo a más mercados. Si se cumplen los plazos, el despliegue al resto del EEE, España incluida, se producirá a finales de 2026.

Por qué puede interesar una stablecoin en euros

La razón principal tiene que ver con el tipo de cambio. USDC, la stablecoin más utilizada en muchas plataformas, está vinculada al dólar estadounidense. Un usuario europeo que quiera mover euros al entorno cripto y convierta a USDC asume la evolución del par euro-dólar. EURR evita ese paso: sigue al euro y permite mover valor denominado en euros a redes como Ethereum o Polygon sin pasar antes por el dólar. Dicho de otro modo, reduce la fricción cambiaria para quien opera en euros.

La apuesta de Revolut no es un caso aislado. Según los datos difundidos por Bridge, 39 grupos bancarios de Estados Unidos están desarrollando actualmente su propia red de stablecoins. El movimiento responde a una tendencia más amplia: las stablecoins se han convertido en el producto más demandado dentro de las plataformas bancarias. En Europa, la entrada en vigor del reglamento MiCA, el marco europeo de criptoactivos, ha creado reglas comunes para este tipo de monedas, y eso reduce parte de la incertidumbre regulatoria que frenaba a los bancos.

Aun así, EURR es todavía una promesa de producto. No ofrece una ventaja de precios clara frente a USDC, ni Revolut ha detallado cómo funcionarán los retiros o de dónde vendrá la liquidez externa. Lo que sí ha dicho la compañía es que EURR servirá para conectar dinero fiat, criptomonedas, wallets externas y blockchains. Falta conocer, por ejemplo, si habrá pagos o recompensas asociadas.

EURR no compite todavía por volumen; compite por demostrar que un euro digital con respaldo transparente puede convivir con las tarjetas de siempre.

Las dudas que Revolut todavía no despeja

Aquí aparece la duda más relevante para un cliente español medio. Revolut ya permite convertir euros a criptoactivos con tarifas competitivas dentro de ciertos planes. Si EURR no reduce comisiones ni añade utilidad de pago, su adopción dependerá más de la confianza en el euro digital que de una necesidad concreta. Eso no es necesariamente malo: muchos usuarios prefieren mantener sus fondos en euros para evitar la volatilidad del dólar. Pero tampoco debe exagerarse el impacto a corto plazo.

Con 374 EURR en circulación, la distancia frente a emisores consolidados es evidente. USDC mueve volúmenes que se miden en miles de millones de dólares y cuenta con integraciones en bolsas, aplicaciones de pago y protocolos DeFi. EURR empieza desde cero y necesita construir liquidez en Ethereum y Polygon, las dos redes que soporta en esta fase inicial. Ese es el reto más delicado: sin liquidez suficiente, mover cantidades medianas de dinero se complica.

La estrategia, no obstante, tiene lógica. Revolut no necesita arrancar con miles de millones: le basta con demostrar que el canje entre euros y token funciona sin fricciones y que sus clientes entienden el producto. Si lo consigue, la expansión al resto del EEE a finales de 2026 será un paso más relevante de lo que sugieren las cifras iniciales. Para un banco digital con millones de usuarios europeos, el coste de probar una stablecoin propia es bajo y el aprendizaje, alto.

Conviene recordar que Revolut no es la primera fintech en explorar una stablecoin en euros. El interés de empresas como Stripe por entrar en la emisión de stablecoins muestra que el negocio ya no se reduce a las criptobolsas: la infraestructura de pagos está migrando hacia los euros y dólares digitales. En ese contexto, EURR es una pieza pequeña, pero estratégicamente bien situada.

Para los usuarios españoles, la fecha clave es finales de 2026. Hasta entonces, EURR no estará disponible para la mayoría de clientes de Revolut en España. Quienes ya operan con euros en la app no notarán cambios inmediatos. El interés real del producto dependerá de si la fintech logra explicar, con tarifas y casos de uso, por qué merece la pena mover euros a una cadena de bloques en lugar de dejarlos en la cuenta tradicional.

Anthropic cierra un acuerdo de 38.000 millones con Nscale por capacidad de cómputo para IA

Anthropic ha cerrado un acuerdo de 38.000 millones de euros con Nscale para alquilar capacidad de cómputo en su centro de datos insignia de Virginia Occidental, un movimiento que redimensiona la carrera por la infraestructura de inteligencia artificial y anticipa la inminente salida a bolsa de la compañía de Claude.

El contrato supone un desembolso de 45.000 millones de dólares (unos 38.000 millones de euros) por una potencia de 460 megavatios (MW) durante un periodo mínimo de seis años. Nscale, la firma británica de infraestructura de IA respaldada por Nvidia, utilizará los chips Vera Rubin del gigante de los semiconductores para dar servicio a Anthropic, según fuentes cercanas citadas por Bloomberg.

Los términos del contrato: seis años, 460 MW y chips Vera Rubin

El acuerdo es un arrendamiento de potencia de computación en la nube para IA, no una compra de activos. La operación compromete a Anthropic durante al menos seis años, un plazo que le garantiza acceso estable a centros de datos en un momento en el que la demanda de chips y de capacidad supera a la oferta.

El horizonte de seis años coincide con el ciclo de vida útil de los chips Vera Rubin de Nvidia, lo que sugiere que el contrato está diseñado para exprimir la capacidad de cómputo desde el primer día y mitigar el riesgo de obsolescencia tecnológica.

ConceptoCifra
Importe del acuerdo45.000 millones de dólares (38.000 millones de euros)
Potencia contratada460 megavatios (MW)
Duración mínimaSeis años
Capacidad total del campus Monarch1,35 gigavatios (GW)

El importe equivale a pagar aproximadamente 98 millones de dólares por megavatio contratado, una métrica que refleja la prima que están dispuestos a pagar los desarrolladores de modelos fundacionales por asegurar suministro de chips. El campus Monarch, donde se ubican las instalaciones que servirá a Anthropic, consta de tres edificios; la startup de IA utilizará uno de ellos, mientras que la capacidad total del centro alcanzará hasta 1,35 GW una vez completado.

Las neoclouds, un segmento en el que Nscale quiere ser referente, son proveedores de infraestructura especializados en alquilar potencia de cómputo optimizada para inteligencia artificial. Han florecido ante la escasez de GPUs y la saturación de los grandes proveedores de nube pública, que no dan abasto para atender la demanda del entrenamiento de modelos fundacionales.

La elección de Virginia Occidental responde a la disponibilidad de energía barata y terreno para expansión, factores críticos para centros de datos de hiperescala. Nscale ya preparaba la ampliación del campus Monarch a 1,35 GW, y el contrato con Anthropic acelera la ejecución de las siguientes fases.

Nscale, la neocloud que capta el hueco dejado por Microsoft

Nscale se encontraba en búsqueda de inquilino para su centro de datos después de que Microsoft se retirara del contrato, pese a existir un preacuerdo desde el pasado mes de marzo. Esa retirada facilitó la llegada de Anthropic, que ahora se convierte en el cliente ancla del proyecto.

La firma británica, respaldada por Nvidia, se posiciona como una de las ‘neoclouds’ más destacadas que alquilan capacidad de computación centrada en inteligencia artificial. Su plan de futuro pasa por una posible salida a Bolsa, un movimiento que cobra fuerza tras asegurarse este contrato multimillonario.

La retirada de Microsoft, pese al preacuerdo alcanzado en marzo, refleja la volatilidad de estos compromisos. El gigante de Redmond ha priorizado sus propios centros de datos en colaboración con OpenAI, su socio estratégico, lo que dejó vía libre a Anthropic para ocupar el espacio.

El respaldo de Nvidia a Nscale no es casual. El fabricante de GPUs busca diversificar sus ingresos más allá de la venta de chips y consolidar un ecosistema de neoclouds que asegure la demanda de sus próximas arquitecturas, como la plataforma Vera Rubin.

El acuerdo de 38.000 millones de euros no es una simple operación de alquiler, sino una apuesta estratégica por asegurar potencia de cómputo en plena escalada de la demanda de IA.

La pugna por la infraestructura de IA: valoración, facturación y salida a bolsa

Anthropic, responsable de los modelos Claude y Fable, está en camino de generar ingresos anuales superiores a 65.000 millones de dólares (algo más de 56.000 millones de euros). Esa cifra supone acelerar en más de siete veces el ritmo de facturación de finales del año pasado, según los datos del mercado.

La compañía fue valorada en 965.000 millones de dólares (unos 832.781 millones de euros) tras una ronda de financiación cerrada en mayo. Con esa valoración, Anthropic superó por primera vez a OpenAI, su principal rival, y se situó entre las mayores empresas privadas del mundo.

El apetito del mercado por la infraestructura de IA explica la disposición de Anthropic a comprometer un gasto de esta magnitud. La retirada de Microsoft y la posterior firma con Anthropic demuestran que el control del suministro de cómputo se ha convertido en un factor competitivo de primer orden para las empresas de inteligencia artificial.

El hito de superar a OpenAI por valoración llega en un momento en el que ambas empresas compiten por el liderazgo en IA generativa. Anthropic, fundada por exdirectivos de OpenAI, ha pasado a convertirse en una alternativa de peso para grandes clientes corporativos. Para los proveedores europeos de infraestructura, la operación evidencia la brecha de capacidad de hiperescala que obliga a buscar alianzas internacionales.

OpenAI, socio preferente de Microsoft, ha seguido un camino distinto al firmar acuerdos de cómputo con Azure y Oracle. La apuesta de Anthropic por una neocloud independiente de los grandes proveedores refleja la búsqueda de neutralidad tecnológica y menores conflictos de interés.

Nscale, cuya salida a Bolsa se perfila como uno de los debuts más esperados del sector de infraestructura de IA, ha encontrado en Anthropic un inquilino de referencia que reduce su riesgo antes del salto al parqué. La operación también presiona a los proveedores tradicionales de cloud computing; Amazon Web Services, Google Cloud y Microsoft Azure compiten por contratos similares con startups de IA, y la preferencia de Anthropic por una neocloud independiente marca una tendencia que puede reconfigurar el reparto del mercado.

El campus Monarch está diseñado para escalar desde los 460 MW contratados hasta 1,35 GW, lo que deja margen para que Anthropic amplíe su reserva de potencia sin cambiar de proveedor. Esa flexibilidad es una ventaja competitiva frente a los acuerdos rígidos con los hiperescalares.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible salida a bolsa de Anthropic en las próximas semanas y la evolución de su facturación, que ya supera los 65.000 millones de dólares anuales.

  • Reacción del valor: La operación refuerza la tesis de inversión en infraestructura de IA y puede impulsar la valoración de Nscale en su futuro debut bursátil.
  • Precedente sectorial: La retirada de Microsoft del preacuerdo y la entrada de Anthropic marcan el estándar de los contratos de capacidad de cómputo a largo plazo.

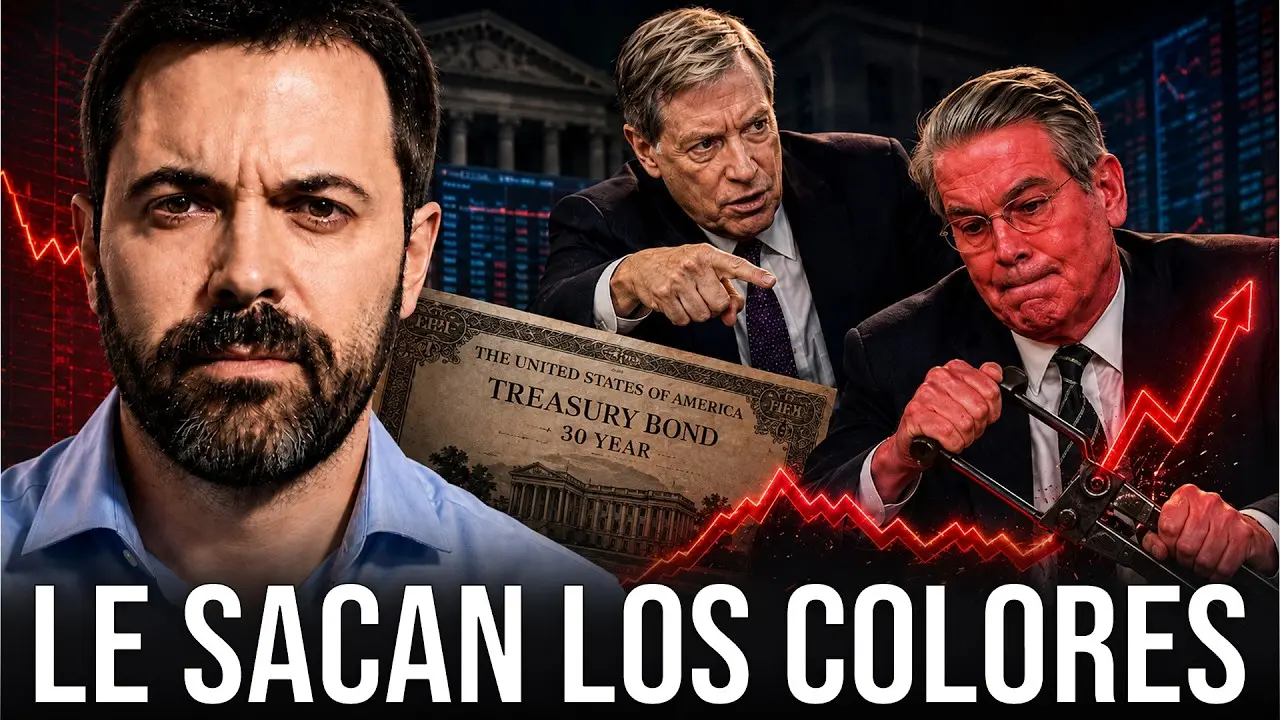
Marc Vidal alerta: el fin del ahorro es el precio de la deuda infinita de EE.UU.

Hay una forma de perder valor que no deja huellas. En su último análisis, Marc Vidal lo plantea sin dramatismos: nadie rompe la cerradura ni vacía la cuenta, pero el saldo intacto de ayer compra hoy algo menos. La semana en la que la deuda pública de Estados Unidos cruzó los 40 billones de dólares no hubo cajeros bloqueados ni colapso visible; lo que hay, sostiene el divulgador, es una erosión lenta que conviene comprender antes de que la factura llegue al ahorrador.

El dato en sí casi no se puede visualizar: un cuatro seguido de trece ceros. Para Vidal lo relevante no es el tamaño, sino la velocidad. Recuerda que en 2016 la deuda rondaba los 19,4 billones y que el último billón se sumó en apenas cinco meses. En el vídeo cita a Maya, del Comité para un Presupuesto Federal Responsable, que traduce ese ritmo a unos 14.000 millones de dólares al día.

El agujero fiscal no es una invención alarmista. En julio, apunta Vidal, Estados Unidos registró un déficit mensual de 432.000 millones de dólares y los intereses de la deuda suman ya cerca de 1,2 billones este año. Esa partida, insiste, supera al gasto en defensa y solo queda por detrás de la Seguridad Social y Medicare en el presupuesto federal.

La velocidad del último billón es el verdadero síntoma

Vidal desmonta la idea de un estallido inminente, pero no para tranquilizar a nadie. La deuda no se va a pagar nunca, dice, y tampoco se pretende. El objetivo, según su lectura, es que crezca más despacio que la economía nominal y diluirla con inflación. Para eso, el Tesoro estadounidense ha empezado a financiarse con emisiones de corto plazo, como quien cambia una hipoteca fija por una variable.

El secretario del Tesoro, Scott Bessent, lo justifica porque el bono a 30 años ya paga más del 5,2% y no encuentra demanda suficiente. Esa decisión, explica Vidal, deja a la Reserva Federal con menos margen: si sube los tipos para frenar la inflación, el coste de la deuda se dispara de inmediato. Las actas de la Fed publicadas la misma semana, recuerda, mostraban a varios miembros partidarios de subir tipos justo cuando el Tesoro ya no puede permitírselo.

Hay un competidor nuevo en esa cola de financiación. Según Vidal, Google, Meta y Amazon han emitido cerca de 220.000 millones de dólares en bonos este año, más del doble que en todo 2025, para pagar sus centros de datos de inteligencia artificial. Lo hacen a 30 y 40 años, justo el tramo donde el Tesoro necesita colocar deuda. Por primera vez, Washington compite con Silicon Valley por el mismo dinero.

No existe un búnker para proteger el ahorro: la defensa pasa por diversificar, pensar a largo plazo y asumir que el efectivo parado es justo lo contrario a la seguridad.

— Marc Vidal

Represión financiera, el impuesto invisible

Para explicar quién paga la fiesta, Vidal recurre a un concepto incómodo. La represión financiera consiste en mantener los tipos reales por debajo de la inflación durante años, de modo que el ahorro pierde valor poco a poco y la deuda se licua sin estridencias. Esa es la tesis que rescata de la economista Carmen Reinhart, referencia central de su análisis.

El origen de esta dinámica, recuerda Vidal, está en agosto de 1971, cuando Richard Nixon desligó el dólar del oro. Desde entonces el billete es una promesa y el único freno físico a la creación de dinero desapareció. Vidal menciona la frase de Keynes: no hay medio más sutil ni más seguro de derribar una sociedad que corromper su moneda. Y suma otra idea de Milton Friedman: la inflación es una forma de tributación que no necesita legislarse.

La lección de posguerra: las deudas no se pagan, se licuan

Reinhart documentó cómo las grandes economías redujeron deuda tras la Segunda Guerra Mundial, no con superávits heroicos, sino con crecimiento nominal e inflación. El Reino Unido salió de la contienda con una deuda superior al 200% de su economía y la fue diluyendo durante décadas, explica Vidal. Japón, con la mayor deuda pública del mundo desarrollado en proporción a su tamaño, lleva décadas conviviendo con ella sin colapsar. Francia, Italia o España tampoco han logrado revertir la tendencia con independencia del color político.

Por eso Vidal sostiene que Estados Unidos no rompe las reglas, sino que las aplica a la mayor escala posible mientras el dólar siga siendo la moneda que el mundo quiere atesorar. El riesgo no es el pánico, afirma, sino despertarse dentro de veinte años con un ahorro que vale la mitad y una pensión que compra la mitad. El sistema es estable, pero se sostiene sobre una erosión permanente del poder adquisitivo.

Ni siquiera los organismos que llevan años alertando de la trayectoria fiscal estadounidense esperan una quiebra inmediata. La Oficina Presupuestaria del Congreso y el Fondo Monetario Internacional proyectan déficits elevados y una deuda en ascenso durante la próxima década, pero sitúan el riesgo más en la pérdida gradual de margen fiscal que en un impago. Esa distinción encaja con la tesis de Vidal: el problema no es una explosión, sino una licuación lenta.

Salir del efectivo parado sin apostar todo a una carta

China, recuerda Vidal, lleva 21 meses comprando oro y ha reducido sus tenencias de deuda estadounidense a mínimos desde 2008. Los bancos centrales, los mismos que emiten dinero, acumulan el único activo que no se puede imprimir. Esa señal no implica un colapso inminente, matiza, pero sí evidencia hacia dónde se inclina la confianza de los grandes acreedores.

La conclusión práctica que extrae el analista no es un consejo de inversión personalizado. Quien entiende que el dinero está diseñado para perder valor, dice, deja de mantener el grueso de su esfuerzo en efectivo parado. La defensa, insiste, no pasa por acertar el momento ni por concentrar todo en oro, bolsa o inmuebles, sino por diversificar, asumir que los activos suben y bajan, y pensar a largo plazo.

Para el lector español, la traducción es directa. Si los tipos reales se mantienen por debajo de la inflación, el dinero depositado en cuentas que remuneran poco o nada pierde capacidad de compra sin que nadie envíe una notificación. En todo caso lo que conviene vigilar es la rentabilidad real de cada producto, no solo la nominal, y comparar lo que promete cada activo con la inflación esperada.

Vidal no ofrece una fórmula mágica y, de hecho, desconfía de quienes la prometen desde una pantalla. Lo que sí deja es una pregunta: si la unidad con la que medimos el trabajo y el futuro está diseñada para perder valor de forma continua, quizá la primera decisión no sea dónde invertir, sino con qué vara medir lo que de verdad importa.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

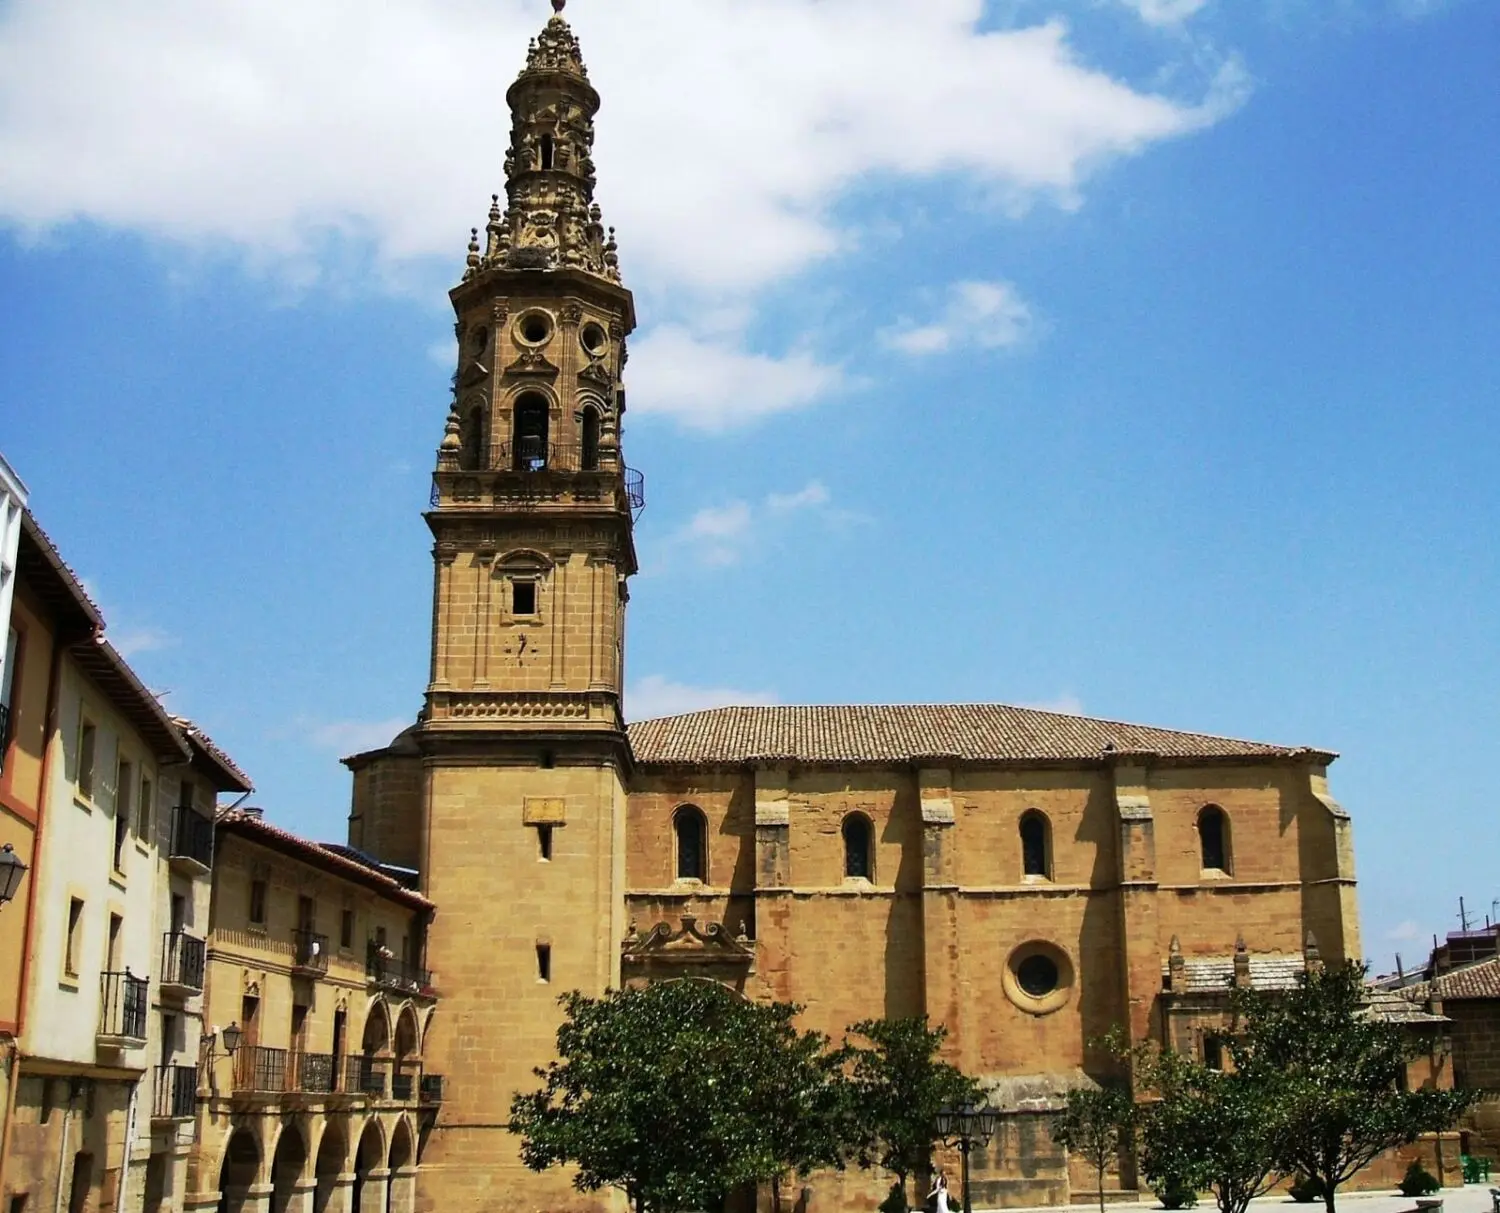
La Rioja prepara la fiesta que muy pocos madrileños conocen y que merece una escapada de fin de semana

La Rioja guarda una cita que casi nadie fuera de la región ha presenciado en persona. Cada año, a finales de julio, miles de personas abarrotan un pueblecito de la Rioja Alta para ver a ocho jóvenes bajar una cuesta girando sobre zancos de madera. Pero existe una segunda función, muchísimo menos conocida, que se celebra el último fin de semana de septiembre.

Esta edición de otoño es, según quienes la organizan cada año, la versión «auténtica» de la fiesta: la misma danza, la misma vertiginosa cuesta empedrada, pero con una fracción del público. Si buscas una escapada de fin de semana que no salga en ningún itinerario turístico masivo, esta es tu oportunidad.

La Rioja esconde su tradición folclórica más antigua

Youtube video

El pueblo se llama Anguiano, tiene poco menos de 500 habitantes y guarda un documento municipal de 1603 que ya menciona esta danza, lo que la convierte en la manifestación folclórica más antigua de toda la región. Ocho muchachos se calzan zancos de madera de haya de unos 50 centímetros y, con amplios faldones de colores, se lanzan por una rampa con un 20% de desnivel, girando sobre sí mismos sin parar mientras tocan las castañuelas.

No hay truco ni efecto especial: el vuelo de la falda actúa como un pequeño paracaídas que les da estabilidad, y abajo, en la plaza, la propia gente hace de «colchón» para frenar la caída. Es un rito de iniciación que se ha repetido, casi sin cambios, durante más de cuatro siglos.

El secreto que separa julio de septiembre

En La Rioja esta danza tiene dos citas oficiales al año, y ahí está la clave que pocos conocen: la gran celebración de julio, en honor a Santa María Magdalena, congrega a miles de visitantes nacionales e internacionales y una notable cobertura mediática. La segunda cita, en Anguiano, llega el último sábado de septiembre, cuando se devuelve la imagen de la santa a su ermita para pasar el invierno.

Según fuentes especializadas en fiestas riojanas, en estas jornadas de septiembre la afluencia de público es sensiblemente menor, lo que convierte la experiencia en algo mucho más cercano y menos multitudinario para quien decide acercarse. Es la misma danza, el mismo riesgo, pero sin las aglomeraciones del verano.

Una tradición que este año ha hecho historia

Youtube video

Hay otro motivo, además de la baja masificación, para prestarle atención a esta fiesta ahora mismo: en 2025, una mujer bailó por primera vez en más de cuatro siglos de tradición estrictamente masculina. Un hito que rompió con una de las costumbres más rígidas del folclore riojano y que ha devuelto la conversación sobre Anguiano a la actualidad, aunque de forma mucho más discreta que la cobertura habitual de julio.

La danza está declarada Bien de Interés Cultural Inmaterial desde 2018 y fue Fiesta de Interés Turístico Nacional ya en 1970, pero su origen sigue siendo un misterio a medias. Los zancos se usaban originalmente para cruzar zonas húmedas y nevadas en el alto Najerilla, y nadie sabe con certeza por qué acabaron incorporados a la veneración de la santa.

Cómo organizar la escapada a Anguiano

Anguiano está en plena Rioja Alta, junto al río Najerilla, a poco más de 40 minutos de Logroño y a una distancia perfectamente asumible para un puente desde Madrid. La danza de septiembre se celebra el sábado y el domingo, con pases a las 14:00 y a las 19:00 horas, lo que permite organizar el resto del día alrededor de la fiesta sin prisas.

Antes o después de ver a los danzadores, el pueblo ofrece motivos de sobra para quedarse: su casco de tres barrios (Mediavilla, Eras y Cuevas), el monasterio de Valvanera a pocos kilómetros y, por supuesto, las bodegas de la Rioja Alta que salpican toda la comarca. Algunas ideas para completar el fin de semana:

  • Reservar alojamiento con antelación, porque las plazas en el propio Anguiano son limitadas y se llenan rápido incluso en la edición pequeña de septiembre.
  • Combinar la visita con una ruta de bodegas cercanas, aprovechando que septiembre coincide con plena vendimia en la región.
  • Llegar con tiempo antes de las 14:00, ya que aunque haya menos gente que en julio, los mejores sitios junto a la cuesta se ocupan pronto.
  • Preguntar en el ayuntamiento por el programa exacto de «los troqueaos», el baile de palos que cierra la jornada tras la danza sobre zancos.

Por qué esta fiesta puede ganar protagonismo en los próximos años

El interés reciente por el folclore auténtico y poco masificado está cambiando la forma en que se planifican las escapadas de fin de semana en España, y tradiciones como la de Anguiano son de las más beneficiadas por esta tendencia. La combinación de historia verificable, riesgo físico real y una comunidad que sigue manteniendo el rito casi intacto desde 1603 tiene todos los ingredientes para atraer a un público que busca experiencias distintas a las rutas turísticas habituales.

Si el hito de 2025 marca el inicio de una apertura mayor de la tradición, no sería extraño que la cita de septiembre empiece a ganar visibilidad en los próximos años. Mi consejo, como quien ya ha visto crecer el interés por otras fiestas riojanas menos conocidas: ve este año, mientras la experiencia todavía conserva ese aire íntimo que la hace especial.

AESAN alerta de gluten no declarado en salsas barbacoa y chimichurri de Vulpi y Dumt’s: cómo reclamar la devolución

La AESAN ha activado una alerta por gluten no declarado en salsas barbacoa y chimichurri de Vulpi y Dumt’s. El fallo de etiquetado obliga a retirar los lotes y permite reclamar la devolución.

Los lotes afectados y las fechas que hay que mirar en el envase

La alerta afecta a tres productos concretos. Por un lado, la salsa barbacoa (BBQ) de Vulpi, con cinco lotes; por otro, la salsa chimichurri de la misma marca, con ocho lotes; y por último, la salsa barbacoa (BBQ) de Dumt’s, con dos lotes. Las fechas de consumo preferente ayudan a acotar el producto en casa: enero de 2027 para la primera, septiembre de 2026 para la segunda y marzo de 2027 para la tercera. Conviene recordar que el consumo preferente no es una fecha de caducidad y que estos envases llevaban semanas en el canal de venta.

📊 Lotes afectados y fecha de consumo preferente

Producto y marcaLotesConsumo preferente
Salsa barbacoa (BBQ) VulpiL2510221028, L2510221029, L2510221030, L2510221031 y L2510221032Enero 2027
Salsa chimichurri VulpiL2509160918 a L2509160924 y L2512111217Septiembre 2026
Salsa barbacoa (BBQ) Dumt’sL251203B1223 y L251203B1209Marzo 2027

La distribución inicial se ha notificado a Andalucía y Madrid, aunque la propia agencia advierte de que no es descartable que existan redistribuciones a otras comunidades autónomas. Para los supermercados, el aviso supone comprobar los lineales y retirar los envases afectados. Para el consumidor, eso significa que la localización no es una garantía: una salsa comprada en Galicia o en la Comunidad Valenciana podría haber llegado desde un almacén de las autonomías alertadas.

Cómo reclamar la devolución si tienes uno de estos envases

Para el comprador, la prioridad es comprobar la despensa. Las personas celíacas o con sensibilidad al gluten no deben consumir estos productos, y tampoco conviene regalarlos ni donarlos: el riesgo está en su etiquetado. La ingesta de gluten en una persona celíaca puede provocar una reacción inmunológica que daña la mucosa del intestino delgado, aunque la cantidad sea mínima. Por eso la alerta se dirige exclusivamente a este grupo y no al conjunto de los consumidores.

Localiza el lote en la tapa o en la parte trasera del envase, junto a la fecha de consumo preferente.

  • Si coincide con alguno de los avisados, no lo abras. Guarda el tique si lo tienes; si no, la compra con tarjeta también sirve.
  • Acude al punto de venta con el envase y solicita el reembolso o la sustitución. La cadena está obligada a tramitarlo.

En paralelo, los supermercados y tiendas deben verificar la retirada de los canales de comercialización. No es una retirada voluntaria al uso: el SCIRI activa la alerta para que las comunidades autónomas hagan llegar el aviso a los establecimientos. El procedimiento está homologado en toda la Unión Europea y suele funcionar: en cuestión de horas, los lotes quedan bloqueados en los sistemas de gestión y apartados del lineal. La reacción del punto de venta puede ser más lenta en establecimientos pequeños o franquicias, donde el cartel informativo no siempre llega el mismo día.

El gluten es un alérgeno de declaración obligatoria: cuando no figura en la etiqueta, la alerta y la devolución son la última barrera entre un error de producción y un problema de salud.

La cadena de control y el precedente de las alertas cruzadas

El gluten es un alérgeno de declaración obligatoria según el Reglamento (UE) 1169/2011, y cualquier omisión en el etiquetado activa protocolos de retirada. Este no es un caso aislado: la AESAN publica alertas periódicas por alérgenos no declarados en salsas, snacks y platos preparados. Lo relevante aquí es que la agencia mantiene la proporcionalidad: el aviso va dirigido a quienes eliminan el gluten, mientras que para el resto de la población no existe un riesgo de salud. Esa distinción evita un alarmismo injustificado en el lineal y centra el problema donde toca.

La respuesta del sistema merece matices. La distribución inicial a Andalucía y Madrid no garantiza que los envases no hayan saltado a otras zonas, como admite la propia AESAN en su portal de alertas. El consumidor, por tanto, no debería esperar un anuncio en su tienda: conviene revisar el lote impreso en el envase y, en caso de coincidencia, reclamar sin asumir que el punto de venta conoce la situación.

Para el consumidor atento a la alerta, el precedente importa. En los últimos años, las notificaciones por trazas de alérgenos no declarados han crecido a medida que los controles de las autoridades de consumo han afinado la detección de contaminación cruzada en fábricas que comparten líneas de producción. El efecto práctico es que conviene leer siempre la lista de ingredientes, incluso en marcas conocidas, y no asumir que un producto anterior sin gluten lo es para siempre. Cambios de proveedor o de receta modifican el etiquetado y ese cambio puede ser la diferencia entre una compra segura y una alerta sanitaria.

🛒 El Veredicto de Compra

  • Revisa el lote hoy: compara el código del envase con los lotes de la tabla antes de consumir o desechar.
  • Guarda el envase y el tique: son la prueba para reclamar la devolución en el punto de venta.
  • No traslades el riesgo al resto: si no eres celíaco, el producto no te afecta; si convives con una persona sensible, evita la contaminación cruzada.

La bodega de vino icónica: la ingeniería que protege y revaloriza tu inversión

Una bodega de vino icónica no nace con la colección, sino con una pregunta de inversión: cómo conservar valor durante décadas. La respuesta técnica, según detalla Fuera de Serie, combina temperatura, humedad y luz estables para que cada botella llegue al mercado secundario con su prima intacta.

En mi lectura del análisis, el punto de partida es estructural. El armazón de paredes y techos, la barrera de vapor y el aislamiento forman la parte invisible que sostiene el retorno. Modern Cellars recomienda un aislamiento de R-19 en paredes y R-30 en techos. Sin esa base, cualquier variación exterior se convierte en pérdida de calidad y de precio.

La ingeniería que sostiene la rentabilidad del vino de colección

El estándar citado por Fuera de Serie es explícito: entre 13 y 14 grados centígrados y una humedad relativa del 60 al 70 %. No se trata de enfriar una habitación, sino de estabilizar el ambiente durante años. El vino reacciona a los saltos térmicos: una fluctuación recurrente acelera la evolución y deteriora los corchos, justo lo que un comprador serio descuenta en la negociación.

La elección del sistema de climatización es tan importante como la de la añada. Los equipos de aire acondicionado doméstico no garantizan constancia; los sistemas split, con conductos o de techo, separan refrigeración y ruido para entornos medianos y grandes. A ello se suma la barrera de vapor en la cara cálida del cerramiento. Su ausencia favorece condensación y moho, que arruinan etiquetas y cierres de botella.

La ubicación también condiciona el retorno. Los sótanos ofrecen menor exposición solar y menores oscilaciones térmicas, pero no son imprescindibles. Huecos bajo escalera, armarios climatizados, paredes acristaladas en comedor o garajes aislados pueden funcionar si el proyecto trata la estabilidad como requisito financiero y no como estética.

Qué implica para el inversor en vino de lujo

Un inversor que destina capital a vinos finos necesita acreditar cadena de conservación. En el mercado secundario, un vino con historial térmico dudoso pierde atractivo frente a una botella idéntica con trazabilidad ambiental. La bodega es el activo que documenta esa conservación: control constante, humedad protegida y luz LED sin calor.

El diseño no es un lujo circunstancial. Los botelleros con etiquetas al frente agilizan la localización y convierten la colección en exposición; la madera de nogal o caoba sapeli y la piedra sellada resisten humedad y mantenimiento. Sin embargo, el valor de reventa no se sostiene con estética, sino con la capa invisible: aislamiento, climatización y barrera de vapor operativos.

La estabilidad ambiental, más que la añada, define qué botella resiste el tiempo y cuál pierde valor en la negociación.

Una infraestructura de retorno, no un almacén decorativo

He visto colecciones excelentes maltratadas por armarios refrigerados sin control de humedad. El error es tratar la bodega como un mueble más. Para un family office o un gran patrimonio, la bodega es infraestructura de preservación de capital: su coste debe evaluarse contra el diferencial de precio que puede obtenerse al vender una botella con certificación de conservación impecable.

El horizonte razonable para este activo rara vez es inferior a cinco años. A corto plazo, la inversión en arquitectura de bodega no se recupera con revalorizaciones rápidas; a partir de la segunda década, la ventaja se amplía porque las botellas con mejor estabilidad ambiental compiten en un segmento menos disputado y con menor riesgo de descuento por condición.

La próxima audiencia de tasación o cata profesional puede convertirse en el primer test real de esta infraestructura. El inversor que llegue con un registro de temperatura y humedad consistente tendrá más argumentos para sostener el precio. Quien lo ignore, asumirá el riesgo de liquidez de una colección sin historial de conservación.

💎 Veredicto Wealth

Una bodega icónica con control de temperatura, humedad y luz es una infraestructura de preservación de capital para colecciones de vino con horizonte superior a cinco años. El riesgo principal no es la añada, sino una instalación convencional que no estabilice el ambiente las 24 horas.

Un modelo generativo de valencia acelera el descubrimiento de materiales, según Nature

0

Un nuevo modelo generativo acelera el descubrimiento de materiales al obligar a cada estructura a respetar la valencia química.

Bautizado CrysVCD, el sistema combina un modelo de lenguaje de elementos y un modelo de difusión para producir cristales químicamente válidos. El trabajo aparece publicado en Nature Computational Science y llega con dos cifras que marcan la diferencia: 85% de estabilidad metaestable y 68% de estabilidad fonónica.

Un generador que no rompe las reglas de la química

La valencia es la regla básica de la química de los materiales: cada átomo debe ceder o aceptar un número concreto de electrones para que el compuesto no colapse en una fórmula imposible. Los modelos generativos anteriores pasaban por alto esa restricción, así que producían estructuras atractivas en el ordenador pero inviables en el laboratorio.

CrysVCD integra esa regla desde el diseño. Primero, un transformer de elementos genera composiciones con balance de valencia; después, un modelo de difusión las convierte en estructuras cristalinas tridimensionales. El resultado es una comprobación de valencia órdenes de magnitud más eficiente que los enfoques basados solo en datos y filtros posteriores. Es como filtrar el agua antes de llenar la piscina: menos residuos, menos sorpresas.

Cuando el equipo ajustó el generador con métricas de estabilidad, 85 de cada 100 estructuras generadas quedaron por debajo del umbral metaestable de 0,1 electronvoltios por átomo. Es un salto: ya no se trata de encontrar una aguja en un pajar, sino de hacer que el pajar produzca agujas.

La promesa no es generar más materiales, sino dejar de generar los que la química ya había descartado antes de empezar.

Dos redes trabajando en cadena: del lenguaje de elementos al cristal

El modelo también aprende a generar con condiciones. Los autores lo aplicaron a semiconductores de alta conductividad térmica y a materiales de constante dieléctrica alta, los llamados high-κ. Cada candidato puede dirigirse hacia una propiedad específica sin sacrificar la validez química.

Por qué importa para los materiales del futuro

Me parece un avance sólido, pero conviene leerlo con matices. El propio estudio señala que una cosa es la estabilidad calculada y otra la síntesis real en el laboratorio. La validación experimental será el siguiente filtro. El 68% de estabilidad fonónica deja margen: tres de cada diez estructuras podrían presentar modos inestables. Aun así, el hecho de integrar la regla de valencia dentro del proceso generativo corrige un defecto estructural de muchos modelos anteriores. No es una mejora marginal: ataca la causa de los fracasos, no solo el síntoma.

Como pieza modular, CrysVCD no sustituye a otros generadores: se integra en ellos. Esa filosofía de plugin puede acelerar la búsqueda de materiales para baterías, imanes o chips. En un campo donde probar un candidato cuesta semanas de síntesis, descartar malas estructuras antes del laboratorio es como colar la arena antes de mezclar el cemento. La pregunta abierta ya no es si la IA puede imaginar cristales, sino cuántos de ellos sobrevivirán al contacto con la realidad.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un modelo generativo con restricción de valencia que produce estructuras cristalinas químicamente válidas y estables.
  • Dónde: Publicado en Nature Computational Science; el modelo trabaja sobre composiciones inorgánicas.
  • Institución responsable: Equipo de investigación con financiación del Departamento de Energía de EE UU y la NSF.
  • Cuándo: Publicado en 2026.
  • Impacto a futuro: Acelera la búsqueda de materiales funcionales para electrónica, energía y chips al descartar antes las estructuras inviables.

Las oposiciones a la Policía Nacional en 2026: publican la lista de aptos y convocan el curso para el personal facultativo y técnico

La Policía Nacional publica la lista de aptos de las oposiciones 2026 y cita al curso el 2 de septiembre. La resolución, firmada el 18 de agosto y publicada en el BOE, afecta al proceso selectivo para personal facultativo y técnico.

La convocatoria inicial se publicó el 9 de enero de 2026 en el BOE número 12. Entonces se abrió la provisión de plazas de personal facultativo y técnico de la Policía Nacional, correspondientes a la convocatoria 2026.

El 3 de agosto de 2026, la Dirección General de la Policía declaró admitidos a la fase de curso de especialización y al módulo de formación práctica a los aspirantes con mayor puntuación según el orden de preferencia indicado en su solicitud. Dentro del plazo de renuncias, una de las participantes seleccionadas renunció a continuar en el proceso selectivo.

Esa renuncia obliga a modificar la asignación de plazas. La resolución deja sin efecto la admisión de la aspirante que aparece en el anexo I y reasigna su plaza a otra aspirante ya admitida, según la puntuación total y el orden de prelación. Además, se declara admitida a una tercera persona en el anexo III.

El curso de especialización está destinado a los aspirantes no procedentes de la Policía Nacional. Se celebrará en el Centro de Altos Estudios Policiales de la División de Formación y Perfeccionamiento, en Madrid, en la plaza de Carabanchel 5.

La fase lectiva se desarrollará entre el 2 de septiembre y el 2 de diciembre de 2026. Los aspirantes citados a esta primera fase deben personarse el 2 de septiembre a las 11:30 horas en la sede indicada y acudir de paisano, con vestimenta acorde a la imagen institucional.

La adjudicación de esta plaza queda condicionada a superar el curso y el módulo de formación práctica y a mantener la puntuación máxima.

La fase de formación práctica en el puesto de trabajo se realizará en el destino asignado, entre el 3 de diciembre de 2026 y el 3 de marzo de 2027. Quienes superen el curso y los aspirantes pertenecientes a la Policía Nacional se presentarán el 3 de diciembre en la sede de la plaza asignada.

Por qué se publica ahora esta resolución

La base 14 de la convocatoria establece el procedimiento ante renuncias tempranas. Si una persona renuncia dentro de los diez días naturales desde la publicación de la resolución que designa a los admitidos al curso, el Director General de la Policía, a propuesta del tribunal calificador, nombra al siguiente solicitante conforme a la puntuación total obtenida y al orden de prelación.

Esta modificación no amplía el número de plazas de la convocatoria; corrige la asignación para no dejar vacante una plaza ya comprometida. El procedimiento garantiza que las renuncias tempranas no perjudiquen al resto de aspirantes con mejor puntuación.

Fechas y fases del proceso selectivo

  • Curso de especialización: del 2 de septiembre al 2 de diciembre de 2026, en Madrid (Carabanchel).
  • Incorporación al curso: 2 de septiembre a las 11:30 horas, de paisano.
  • Módulo de formación práctica: del 3 de diciembre de 2026 al 3 de marzo de 2027 en el destino asignado.
  • Presentación en destino: 3 de diciembre de 2026 para quienes superen el curso y para aspirantes de la Policía Nacional.

Qué implica superar el proceso

El proceso es exigente. La adjudicación de plaza no es definitiva: queda condicionada a superar la fase lectiva, el módulo práctico y a mantener la puntuación máxima de la fase de concurso. Solo después se produce el nombramiento como funcionario facultativo o técnico de la Policía Nacional.

El curso se realiza en el Centro de Altos Estudios Policiales, una sede con tradición en formación especializada. Quien aspira a una de estas plazas debe asumir disponibilidad presencial en Madrid durante tres meses, sin perjuicio de que el destino posterior sea el asignado en la resolución.

En la práctica, la renuncia ya registrada, y la reasignación de plazas demuestran que la lista de admitidos puede sufrir cambios hasta el inicio del curso. Los aspirantes en lista de espera deberían mantenerse localizables, porque una renuncia tardía podría activar de nuevo la base 14.

Contra esta resolución cabe recurso de reposición en el plazo de un mes ante el Director General de la Policía, o directamente recurso contencioso-administrativo en dos meses ante el tribunal correspondiente. Es información útil para quienes hayan quedado excluidos o disconformes con la asignación.

📝 Cómo enviar el currículum

La resolución no exige envío de currículum, sino personación física en el centro formativo para los citados. Si has sido convocado, estos son los pasos.

  1. Paso 1: Consulta la resolución completa en el BOE-A-2026-18169 y comprueba si figuras en los anexos.
  2. Paso 2: Prepara la documentación que acredite tu identidad y, en su caso, la condición que te da derecho a la plaza.
  3. Paso 3: Si estás en el anexo III, acude el 2 de septiembre a las 11:30 horas al Centro de Altos Estudios Policiales, plaza de Carabanchel 5, Madrid.
  4. Paso 4: Si perteneces a la Policía Nacional, preséntate el 3 de diciembre en la sede de la plaza asignada.
  5. Paso 5: Revisa el correo electrónico o el tablón de anuncios para cualquier cambio de última hora en la citación.

Plazo de personación: 2 de septiembre de 2026 a las 11:30 horas para el curso. Requisito mínimo: haber sido declarado admitido en la resolución y mantener la puntuación máxima asignada.

Druckenmiller arremete contra Bessent por las recompras de bonos del Tesoro: Rallo alerta de crisis fiscal

Stanley Druckenmiller, uno de los inversores más respetados de las últimas décadas, acaba de publicar un artículo en The Wall Street Journal en el que arremete contra la intervención del Tesoro de Estados Unidos en el mercado de bonos. En su análisis del episodio, el economista Juan Ramón Rallo sostiene que la bronca va mucho más allá de una disputa técnica: el que fuera mentor de Scott Bessent lanza una advertencia sobre los riesgos de manipular el precio de la deuda a largo plazo.

Druckenmiller no es, recuerda Rallo, un analista cualquiera. Fue el hombre que, junto a George Soros, tumbó al Banco de Inglaterra en 1992 y sigue siendo considerado uno de los mejores inversores vivos. Bessent ha reconocido en numerosas ocasiones que aprendió el oficio trabajando bajo sus órdenes en los años noventa. Por eso el reproche tiene un peso simbólico enorme: el maestro le enmienda la plana al discípulo que hoy ocupa el puesto de secretario del Tesoro de Estados Unidos.

La intervención del Tesoro que encendió la mecha

La polémica arranca con el anuncio, hace una semana, de que el Tesoro duplicaría su programa de recompras de bonos del Tesoro a largo plazo financiadas con emisiones de deuda a corto plazo. El objetivo declarado, explica Rallo, es empujar a la baja los tipos de interés a 10 y 30 años, que llevan meses subiendo y se sitúan en sus niveles más altos desde 2007.

Para un gobierno tan endeudado y con un déficit público considerable, el coste de financiación es una preocupación de primer orden. Cada año debe emitir cantidades enormes de deuda para refinanciar vencimientos y cubrir el nuevo desequilibrio. La tentación, sostiene Rallo, es maquillar el tipo de interés en lugar de atacar la causa de fondo: un rumbo fiscal que ni demócratas ni republicanos parecen dispuestos a corregir por iniciativa propia.

¿Gestión de liquidez o manipulación de precios?

Aquí es donde entra la crítica de Druckenmiller. El Tesoro ha intentado vender la operación como una medida técnica de gestión de liquidez. Para su antiguo mentor, sin embargo, se trata de una manipulación del precio de los bonos a largo plazo destinada a aparentar que el coste de la deuda está cayendo. Si el Tesoro no está interviniendo para atajar un problema de liquidez, sino para maquillar el precio de los bonos entonces no solo miente sobre las causas: las que oculta son, en palabras de Rallo, desastrosas.

El argumento tiene su lógica. Si de verdad existiera una crisis de liquidez, los tipos a largo subirían porque habría muchos vendedores forzosos y pocos compradores dispuestos a renunciar a efectivo. Pero en agosto, dice Druckenmiller según Rallo, hay compradores; lo que sucede es que exigen tipos más altos. Es un cambio de expectativas sobre el precio, no una sequía de liquidez. Como la empresa que publica malos resultados y cuya acción cae no porque falte dinero, sino porque los inversores recalculan su valor razonable.

Si no te gusta el mensaje que envía el mercado de bonos, cambia tu política fiscal para que ese mensaje cambie; silenciar al mensajero solo camufla el problema.

— Stanley Druckenmiller, según Juan Ramón Rallo

El precio como mensajero: la lección que rescata Druckenmiller

El inversor recupera una idea que Rallo vincula con la tradición de Friedrich Hayek: los precios agregan información dispersa y actúan como mensajeros. Puede que el mensaje no guste. Si una empresa ve caer el precio de su producto, la lectura es que los consumidores ya no lo valoran; si se venda los ojos y sigue produciendo lo mismo, acabará quebrando. Aplicado al Tesoro: si el mercado pide más rentabilidad por los bonos estadounidenses, dice Rallo, es porque los percibe como menos atractivos o más arriesgados.

La respuesta correcta, según Druckenmiller, no es matar al mensajero, sino cambiar el comportamiento: emitir menos deuda para que vuelva a ser más escasa y atractiva. El obstáculo es que emitir menos obliga a reducir el déficit, y eso implica decisiones políticas dolorosas. Por eso, ignorar la señal del mercado supone, en su opinión, subsidiar la irresponsabilidad financiera.

Hipotecas y empresas: quién paga los tipos artificialmente bajos

Rallo explica por qué esto no es un debate abstracto entre economistas. Los tipos de interés a largo plazo de la deuda pública son la referencia para el crédito al sector privado. Pone un ejemplo: si el bono público a 30 años rinde un 5%, un banco difícilmente concederá una hipoteca a 30 años por debajo del 7%, sumando el diferencial de riesgo; si el bono rindiera un 2,5%, la hipoteca rondaría el 4,5%. Manipular los tipos largos, por tanto, retrasa que familias y empresas sientan el coste real del sobreendeudamiento y exijan cambios a los políticos.

El inversor recuerda que ese anestesiamiento ya ocurrió en la década anterior. Los gobiernos se financiaron a tipos bajísimos, acumularon déficits y crearon redes clientelares; los ciudadanos recibieron servicios y transferencias sin pagar más impuestos. Quienes advertían de la insostenibilidad eran vistos como aguafiestas. Ahora, explica Rallo, el mercado de bonos ha empezado a lanzar señales serias de alerta, y precisamente ahora es cuando el Tesoro pretende silenciarlo.

Las tres recomendaciones del inversor

Las salidas que plantea Druckenmiller son tres. Primera, abandonar esta intervención, concebida no para estabilizar la liquidez sino para manipular precios. Segunda, no refugiarse en deuda a corto plazo para camuflar la factura: la deuda a 30 años se refinancia una vez cada tres décadas, mientras que la de un año obliga a refinanciar cada ejercicio y genera riesgos de liquidez futuros. Tercera, atacar la raíz con una reforma del gasto no discrecional —pensiones, Medicare y Medicaid—, que es la partida más grande y la que más rápido crece. Se puede hacer por las buenas, avisa, o por las malas.

De momento, el gobierno de Donald Trump no parece escuchar. Es más, según Rallo, lo que está haciendo es censurar al mercado de bonos para que nadie más oiga el mensaje.

Europa, en el mismo laberinto fiscal

El canal advierte que el problema no es exclusivo de Estados Unidos. En la eurozona, y sobre todo en ciertos gobiernos, el déficit actual y proyectado —alimentado por el envejecimiento y el gasto en pensiones— es demasiado grande para ser sostenible. Ningún político quiere hablar de ello, apunta Rallo, y si pudiera, también silenciaría al mercado de bonos.

Para el lector o el inversor, la advertencia tiene consecuencias prácticas. Si los tipos largos siguen su escalada, el coste de las hipotecas y de la financiación empresarial subirá en todo el mundo desarrollado. Quienes tengan deuda vinculada a tipos o estén pensando en hipotecarse deberían seguir de cerca la evolución de los bonos a largo plazo. Y quienes crean que la crisis fiscal es un fenómeno lejano quizá deberían revisarlo: las señales, sostiene Rallo, ya están sobre la mesa.

La pregunta que deja el análisis es incómoda: ¿cuánto tiempo puede un gobierno maquillar el precio del activo que refleja su propia solvencia sin pagar después un coste aún mayor? Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

La demanda a Meta por adicción: paga 16.680 millones para evitar el juicio por menores

La compañía de Mark Zuckerberg pagará 16.680 millones de dólares para zanjar las demandas por adicción de menores. El pacto evita que Meta se siente en el banquillo por el diseño de Instagram y Facebook.

Un pacto para esquivar el banquillo

El acuerdo, publicado por EL PAÍS, compromete una cifra de salida de hasta 16.680 millones de dólares. En términos absolutos, equivale a varios trimestres de beneficio operativo de la matriz de Instagram y Facebook. No es una mera compensación económica: compra la desactivación de un banquillo en el que Instagram y Facebook habrían quedado retratadas como herramientas diseñadas para capturar la atención de los adolescentes.

Los demandantes sostienen que los algoritmos de recomendación, los scrolls infinitos y las notificaciones persistentes agravan la ansiedad y la depresión entre menores. Meta no admite responsabilidad civil en el acuerdo, pero prefiere pagar antes que exponerse a un veredicto que podría elevar todavía más los daños a su reputación.

La estrategia recuerda al resultado de otras causas civiles de gran calado. No es un caso aislado: los estados de Estados Unidos llevan años presentando demandas contra las plataformas por los efectos del consumo digital en la salud mental juvenil. La diferencia es que casi ninguna pelea había llegado tan lejos en el terreno de las cifras.

Para Meta, el desembolso pactado resulta asumible para una compañía que genera decenas de miles de millones de dólares de flujo de caja operativo al año, según las cifras que la propia compañía publica en su web corporativa. La cuestión de fondo es si este cheque cambia el cálculo de riesgo en el resto de frentes abiertos. O si se convierte en una partida más dentro del presupuesto anual de litigios, con el que el gigante tecnológico ya cuenta desde hace años.

El pacto no cierra el debate sobre la adicción digital; solo fija el precio de una batalla que Meta prefirió no librar.

El impacto para la industria de las redes

El monto pactado envía una señal directa a otras plataformas. Si un conflicto por el diseño de productos adictivos se resuelve con un pago de esa magnitud, el coste de ignorar la salud mental de los menores deja de ser teórico. Directivos y consejeros de otras tecnológicas tendrán que explicar ante sus inversores si están cubiertos o no frente a una oleada similar. El mensaje es claro: el riesgo legal de la retención compulsiva ya tiene precio.

No hay constancia pública de que otras redes hayan cerrado acuerdos tan elevados por esta causa. El precedente de Meta puede servir de referente en las negociaciones en curso en tribunales estatales. La factura legal, lejos de considerarse un cierre, probablemente se convierta en la referencia mínima de futuras compensaciones. La industria tendrá que asumir, además, que los reguladores utilizarán esta cifra como vara de medir la seriedad de los compromisos.

Adicción y modelo de negocio: el conflicto de fondo

La comparación con la industria tabacalera es instructiva. Allí el reconocimiento del daño llegó tras décadas de litigios y acuerdos parciales. En el entorno digital, el ciclo se acelera: los productos adictivos no se fuman, se deslizan con el pulgar. La diferencia es relevante para el derecho, porque la evidencia sobre el daño a la salud mental de los adolescentes se consolida más rápido que la de los efectos del tabaco.

El conflicto tiene un trasfondo estructural. Las redes sociales monetizan el tiempo de pantalla, y el tiempo de pantalla de los adolescentes es especialmente valioso para la publicidad segmentada. Responsabilizar a Meta por ese diseño no es solo una cuestión legal; es discutir los cimientos de un modelo económico que ha funcionado durante dos décadas.

Algunos estados han aprobado leyes que obligan a verificar la edad y limitar las funciones adictivas. Meta respondió con controles parentales y una mayor transparencia en la segmentación de anuncios, pero el corazón del producto sigue dependiendo de la retención. La contradicción permanece: una parte del negocio depende de que los usuarios no cierren la aplicación.

Yo he cubierto varias crisis tecnológicas y casi siempre el patrón es el mismo. Primero llega el pacto millonario, después una promesa de supervisión y, al final, el modelo de negocio apenas se toca. El riesgo es que este desenlace se repita y que la cifra de 16.680 millones pase a la historia como otro coste operativo más, sin cambiar las tripas del sistema.

El verdadero test llegará cuando se conozcan los detalles del cumplimiento regulatorio asociado al pacto y las auditorías independientes que, previsiblemente, lo acompañarán. Si no hay supervisión externa, el acuerdo habrá sido un costoso paréntesis. La próxima publicación de resultados de Meta, prevista para los próximos meses, será el primer termómetro para comprobar si esta factura pesa algo más que en el balance contable.

Meta acuerda pagar 18.000 millones de dólares para evitar el juicio por el diseño adictivo de sus redes sociales

Meta ha alcanzado un acuerdo con 52 fiscales generales de Estados Unidos por el que pagará 18.000 millones de dólares (unos 15.400 millones de euros) para evitar que continúe el juicio sobre el diseño adictivo de Facebook e Instagram. El pacto introduce controles de tiempo para menores que la empresa plantea como un estándar para el resto del sector.

Acuerdo con 52 fiscales para cerrar el litigio

El pacto se comunica cuando el juicio afronta su segunda semana en los tribunales estadounidenses. Los fiscales generales analizan el papel de mecánicas como la navegación sin límite por publicaciones, las notificaciones y las recomendaciones de contenido en el bienestar de los adolescentes. Facebook e Instagram no están acusadas por el contenido publicado, sino por una arquitectura pensada para prolongar el tiempo de uso entre los menores. La compañía había defendido que el diseño de sus plataformas no es el origen de los problemas de salud mental juvenil.

El importe pactado queda lejos de los 1,4 billones de dólares que los fiscales llegaron a estimar al inicio del procedimiento. Meta tachó entonces esa cifra de ‘descabellada’ y sin precedentes. El nuevo acuerdo, no obstante, todavía tiene que recibir la aprobación del juez que supervisa el caso.

Controles estrictos y un pago fraccionado en diez años

El acuerdo detalla medidas de seguridad para los usuarios menores de 18 años. Entre ellas, controles estrictos sobre el tiempo de uso que no podrán desactivarse, bloqueos predeterminados durante la noche y notificaciones silenciadas en horario escolar. Meta asume que estas funciones se convertirán en un estándar para la industria.

  • Controles estrictos de tiempo de uso que no podrán desactivarse.
  • Bloqueos predeterminados durante la noche.
  • Notificaciones silenciadas en horario escolar.

El desembolso de 18.000 millones de dólares se repartirá en cuotas anuales a lo largo de una década. El 70% de esa cantidad irá a los estados participantes para financiar iniciativas de seguridad juvenil. El 30% restante queda vinculado a que YouTube y TikTok apliquen medidas equivalentes de limitación del tiempo de uso y aporten una cantidad equiparable por su parte.

El fondo estatal recibiría unos 12.600 millones de dólares, equivalente al 70% del total, para programas de seguridad juvenil. La fuente no detalla el reparto por estados, pero el diseño evita que el dinero quede en una sola administración.

La condición del 30% introduce una variable poco habitual en acuerdos de esta naturaleza. No son los fiscales quienes negocian directamente con YouTube y TikTok, sino Meta la que asume el riesgo de que ambas plataformas se sumen al marco. Si no lo hacen, el desembolso efectivo se reduce en un tercio, pero el estándar de protección queda incompleto y la presión sobre el conjunto del sector puede mantenerse.

MagnitudImporte
Reclamación inicial de los fiscales1,4 billones de dólares
Acuerdo final18.000 millones de dólares
Parte para los estados (70%)12.600 millones de dólares
Parte condicionada a YouTube y TikTok (30%)5.400 millones de dólares

El 30% pendiente convierte a YouTube y TikTok en parte del acuerdo, pese a que ninguna de las dos compañías es parte procesal del litigio.

Qué supone el precedente para el sector tecnológico

El pacto tiene una lectura sectorial inmediata. Meta no solo compra la retirada del riesgo procesal, sino que fija un marco de controles que los estados pueden exigir después a otras plataformas. La mención expresa a YouTube y TikTok dentro del 30% restante sugiere que los fiscales buscan un estándar común para las aplicaciones con mayor tráfico entre adolescentes. De consolidarse, la presión dejaría de ser exclusiva de Meta y se trasladaría a toda la cadena de valor de la publicidad digital. Los desarrolladores tendrán que revisar los patrones de notificación, navegación y recomendación que hoy maximizan el tiempo de pantalla.

El calendario de pago a diez años suaviza el desembolso. Los 18.000 millones de dólares se abonan en cuotas anuales, lo que evita un golpe único en la tesorería. Aun así, el acuerdo debe superar la aprobación judicial, y una denegación devolvería a la compañía al coste y la incertidumbre del litigio. Para los inversores, el principal cambio no es contable, sino estratégico: la compañía acepta limitar el engagement en el segmento más sensible de su audiencia.

La condición impuesta al 30% introduce una incógnita adicional. Si YouTube y TikTok no adoptan medidas equivalentes ni aportan su parte, Meta solo pagaría el 70%. Para los estados, eso reduce el incentivo a aceptar un pacto parcial; para la compañía, mantiene abierta una negociación indirecta con dos rivales que no firman el acuerdo. El precedente, si se consolida, redibuja la línea entre producto y protección al menor en Estados Unidos.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del juez sobre la aprobación del acuerdo, que sigue pendiente.
  • Reacción del valor: El desembolso fraccionado a diez años limita el impacto en caja, aunque el mercado descuenta la reducción del riesgo legal.
  • Precedente sectorial: La condición al 30% arrastra a YouTube y TikTok a un marco de supervisión similar.

Coinbase y Better Mortgage lanzan hipotecas respaldadas por bitcoin: ya hay una financiada

Coinbase y Better Mortgage lanzan hipotecas respaldadas por bitcoin para todos los estadounidenses, usando la criptomoneda como garantía de la entrada sin venderla. La primera operación se cerró en junio y el servicio ya está disponible de forma general.

El producto se apoya en los estándares de Fannie Mae, la agencia federal que da liquidez al mercado hipotecario estadounidense y marca las reglas de solvencia para miles de préstamos. Eso significa que no se trata de un experimento al margen del sistema, sino de una vía estructurada para que los titulares de bitcoin aprovechen su inversión sin deshacerse de ella. Fannie Mae supervisa buena parte de las hipotecas convencionales del país.

Qué ofrece el producto y quién puede acceder

Para acceder, el prestatario puede pignorar sus bitcoins como colateral de la entrada, sin liquidar la posición ni enfrentar llamadas de margen. Es un matiz importante: en muchos préstamos cripto tradicionales, una caída brusca del precio obliga a aportar más garantías o a vender parte de la posición.

La idea de fondo es evitar un coste fiscal y de oportunidad: quien vende bitcoin para pagar la entrada renuncia a posibles subidas futuras y, en Estados Unidos, puede generar plusvalías sujetas a impuestos. Al pignorarlo, mantiene la propiedad del activo, aunque queda comprometido.

Los miembros de Coinbase One obtienen además un reembolso del 1% del valor de la hipoteca, con un límite de 10.000 dólares. La primera pareja en usarlo, Joe y Amy, de Michigan, financió su vivienda en junio precisamente para no deshacerse de sus bitcoins.

Por qué importa para los compradores más jóvenes

El movimiento apunta a un perfil concreto: compradores jóvenes que acumulan patrimonio en cripto y que llegan tarde a la vivienda por los altos tipos, los precios récord y la escasa oferta. Better Mortgage sitúa en 40 años la edad mediana del primer comprador en 2025.

Lo nuevo no es usar bitcoin como garantía, sino hacerlo dentro de una hipoteca convencional con estándares federales.

Ben Shen, responsable de productos financieros de Coinbase, defiende que pignorar activos digitales en el proceso hipotecario hace a las criptomonedas más útiles en el mundo real y amplía el acceso a la vivienda sin renunciar a posiciones de largo plazo.

No es la primera incursión del sector. El prestamista Milo aseguró a principios de año que había superado los 100 millones de dólares en hipotecas respaldadas por activos digitales, incluido un préstamo récord de 12 millones. Son cifras modestas frente al mercado hipotecario tradicional, pero reflejan una demanda creciente entre clientes con patrimonio elevado.

Análisis: un mercado pequeño que apunta a crecer

Ledn, otro prestamista cripto, calcula que el crédito respaldado por bitcoin podría pasar de unos 3.000 millones de dólares actuales a un billón en en los próximos diez años. Es una proyección optimista, pero sirve para dimensionar la ambición del sector.

El dato de Ledn hay que tomarlo con cautela: los 3.000 millones actuales son una fracción mínima del mercado hipotecario estadounidense, que se mide en billones. El salto a un billón exigiría que los grandes bancos entraran en el juego.

El riesgo no desaparece. Si el precio de bitcoin cae de forma prolongada, el colateral pierde valor y la vivienda queda expuesta. Aunque Fannie Mae supervisa la estructura, el prestatario mantiene la volatilidad de un activo que puede moverse un 10% en una semana. Que el producto sea estándar no lo convierte en libre de riesgo.

El precedente recuerda a lo ocurrido con los préstamos respaldados por acciones en la banca privada: el colateral abre puertas, pero también vincula el techo de la casa a un activo que no duerme. En 2022, la caída de Terra desmontó en días varias promesas de préstamos con cripto como garantía porque el colateral se evaporó. La diferencia aquí es la supervisión federal: Fannie Mae aporta un marco que reduce los productos improvisados.

Dicho esto, que un producto sea convencional no anula la volatilidad. Quien pignora bitcoin está apostando implícitamente a que su precio se mantendrá o subirá. Si el mercado entra en un ciclo bajista, el patrimonio digital comprometido puede valer menos que la deuda. Es una palanca que premia la convicción, pero que exige margen para resistir vaivenes.

La fecha a seguir es el próximo movimiento del regulador: si otras agencias federales adoptan criterios parecidos a los de Fannie Mae, el crédito respaldado por cripto dejaría de ser un nicho. Por ahora, el caso de Michigan es solo la primera ficha de un tablero aún en construcción.

La oficina Acelera Pyme de León: asesoramiento gratuito en digitalización para las pymes y los autónomos de once municipios

La Oficina Acelera Pyme de FELE arranca hoy en Valencia de Don Juan con asesoramiento gratuito en digitalización para pymes y autónomos.

El objetivo de la ruta es acercar la transformación digital a a empresas, autónomos y emprendedores del medio rural leonés, evitando que la distancia a los servicios especializados sea una barrera.

La atención se adapta a cada negocio: los técnicos analizan necesidades, resuelven dudas y orientan sobre las herramientas más adecuadas. El asesoramiento es personalizado y gratuito en todas las paradas.

Además, habrá píldoras formativas y sesiones prácticas presenciales y online. Se tocarán soluciones de gestión de clientes, facturación, presencia en internet, comercio electrónico, ciberseguridad y análisis de datos.

La ruta arranca hoy y cierra el 29 de septiembre en Mansilla de las Mulas. En total la ruta supera los 1.100 kilómetros y suma once municipios, con una presencia final especial en la ciudad de León.

El asesoramiento es gratuito y presencial en once municipios, pero cada parada tiene su propio horario y conviene revisar la agenda oficial.

El calendario de la ruta por once municipios

Estas son las paradas publicadas por la Oficina Acelera Pyme FELE:

  • 27 de agosto: Valencia de Don Juan (12:00-14:00).
  • 31 de agosto: Bembibre.
  • 2 de septiembre: Almanza.
  • 4 de septiembre: Santa María del Páramo.
  • 8 de septiembre: Villablino.
  • 10 de septiembre: Sahagún.
  • 15 de septiembre: Cacabelos.
  • 17 de septiembre: La Robla.
  • 18 de septiembre: Villaquilambre, en Navatejera.
  • 22 de septiembre: Villarejo de Órbigo, en Veguellina de Órbigo.
  • 29 de septiembre: Mansilla de las Mulas.

A estas paradas se suma una presencia especial en León capital los días 24 y 25 de septiembre, coincidiendo con la Feria León Clima Verde 2026 en el Palacio de Congresos y Exposiciones.

Por qué es un apoyo clave para pymes y autónomos rurales

El programa de Red.es no es nuevo: la convocatoria de 2025 movilizó 30 millones de euros de fondos FEDER y cubrió hasta el 80% del presupuesto de cada oficina. Después se incorporaron 79 nuevas oficinas con más de 29 millones de euros en ayudas concedidas.

FELE refuerza así una de las carencias del medio rural: la falta de orientación previa antes de invertir en tecnología. Para un pequeño negocio, elegir mal una herramienta de facturación o un sistema de gestión de clientes no es una simple molestia: cuesta tiempo y dinero.

El aviso es claro. No hay que pagar por este asesoramiento. Si un intermediario exige una comisión por tramitar el acceso al programa o por sellar la asistencia, no es el cauce oficial.

Lo siguiente es anotar la parada más cercana y acudir con dudas concretas sobre facturación, presencia online o ciberseguridad. La oficina no sustituye a una ayuda como el Kit Digital, pero sirve de puerta de entrada para orientar cada inversión.

Guía rápida del trámite

  • 📅 Plazos: Del 27/08/2026 al 29/09/2026, según municipio. La parada en León capital es el 24 y 25/09/2026.
  • ✅ Requisitos clave: Dirigido a pymes, autónomos y emprendedores de la provincia de León. No se detalla cita previa en la agenda publicada.
  • 🌐 Dónde solicitarlo: Acude a la parada de tu municipio y consulta la agenda de la red de Oficinas Acelera Pyme o de Red.es.
  • 💰 Importe o coste: Asesoramiento gratuito. No es una subvención a fondo perdido ni un préstamo.
  • ⚠️ Error a evitar: Pagar a intermediarios por un servicio que es gratuito o acudir sin revisar antes el horario de tu municipio.

Como recuperar los puntos del carnet por un error de la DGT: el Supremo anula la quita, reclama ya

El Tribunal Supremo ha anulado una condena por conducir sin puntos al acreditar la DGT que el carnet seguía vigente. El fallo de mayo de 2026 abre la vía para reclamar saldo perdido por error administrativo y revisar sanciones ya firmes.

Qué ha anulado el Supremo y por qué afecta al carnet por puntos

El origen fue un control de alcoholemia que terminó en un juicio rápido y en una sentencia de conformidad dictada el 28 de enero de 2025 por un delito contra la seguridad vial. La acusación consideraba que el conductor había perdido la totalidad de los puntos del permiso y, con ello, la vigencia para circular. El tipo penal aplicado fue el artículo 384.1 del Código Penal, que castiga conducir sin vigencia por pérdida total de puntos. Ese delito sigue existiendo hoy: lo que falló aquí fue el dato que sostenía la acusación.

La prueba decisiva llegó después. Una certificación posterior de la Dirección General de Tráfico (DGT) acreditó que el conductor sí disponía de saldo suficiente y que su permiso estaba vigente cuando fue detenido. El problema era que la información errónea había persistido durante meses en los sistemas informáticos de Tráfico. Por eso el documento no pudo aportarse en el procedimiento penal inicial. No era una nueva versión de los hechos: era la corrección oficial de un error.

Cuándo se puede reclamar: la vía del recurso de revisión y los requisitos

No hace falta un formulario específico: la puerta procesal es el recurso extraordinario de revisión. El Tribunal Supremo recuerda que este recurso permite revisar excepcionalmente una sentencia firme cuando aparecen nuevos hechos o elementos de prueba que, de haberse conocido durante el procedimiento, podrían haber provocado una absolución o una condena menos grave. La resolución administrativa de la DGT encaja en ese supuesto y hace desaparecer el elemento objetivo del delito.

  • Error administrativo acreditado: la propia DGT debe certificar que el saldo de puntos era incorrecto.
  • Sentencia firme previa: condena por conducir sin vigencia del permiso o sanción apoyada en el dato erróneo.
  • Prueba oficial nueva: documentación que no pudo aportarse en el juicio y que incide en el elemento central del delito.
  • Solicitud del conductor: la carga de aportar el certificado actualizado recae en el interesado.

El Supremo ya había autorizado en febrero de 2026 la interposición del recurso al considerar que la nueva documentación podía eliminar el presupuesto de la tipicidad. La sentencia final, dictada el 20 de mayo de 2026, declara la nulidad de la condena y deja sin efecto la sentencia del Juzgado de Granadilla de Abona, con las costas de oficio. Es, por tanto, una doctrina que se puede alegar ante una condena firme.

Si la DGT corrige el saldo de puntos después de una condena, la condena no puede mantenerse: el error administrativo no sustenta un delito penal.

Lo que dice realmente la sentencia: no borra la pérdida de puntos

Conviene ser precisos. El fallo no elimina el carnet por puntos ni impide que la DGT retire la vigencia de un permiso cuando un conductor pierde todos sus puntos. Tampoco despenaliza la conducta recogida en el artículo 384.1 del Código Penal. La doctrina es más limitada, aunque potente: una condena penal no puede mantenerse cuando la propia Administración acredita que existía saldo suficiente en la fecha de los hechos.

La dimensión constitucional la marcó la presunción de inocencia. La defensa argumentó que mantener la condena basada en una información administrativa después corregida vulneraba el artículo 24.2 de la Constitución. El Supremo concluyó que la certificación no generaba simples dudas: acreditaba de manera fehaciente que el conductor sí tenía puntos y que su permiso estaba vigente. El resultado no es una rebaja de pena, sino la anulación completa de la condena.

Análisis: un fallo incómodo para el sistema de puntos

La sentencia 347/2026 es un aviso sobre un sistema de puntos que descansa en bases de datos administrativas susceptibles de fallar. El conductor confió en que su saldo era correcto, fue detenido y aceptó una condena de conformidad sin disponer del documento que meses después le dio la razón. Ese desfase entre la información de Tráfico y la realidad del permiso es el punto más incómodo del fallo: si el dato se corrige tarde, el daño penal ya está hecho.

Para el conductor, la lección práctica es doble. Conviene revisar con frecuencia el saldo de puntos en la sede electrónica de la DGT y guardar el certificado actualizado, sobre todo cuando exista una condena o sanción pendiente por pérdida de vigencia. Además, conviene alegar el error desde el primer momento y no esperar a que la sentencia gane firmeza. El recurso de revisión exige una condena previa firme y una prueba oficial nueva; no basta con discrepar de la valoración judicial.

En mi lectura, el fallo es razonable. Si la Administración puede restar puntos, también debe poder corregir sus errores sin que el ciudadano cargue con una pena basada en un dato falso. El coste de litigar recae sobre el conductor, pero la recompensa puede ser la restitución del saldo y la desaparición de la condena penal. La sentencia no convierte a la DGT en infalible; más bien obliga a que sus bases de datos resistan el escrutinio penal.

🚨 Ficha de la Normativa

  • Infracción / Novedad: El Tribunal Supremo anula una condena firme por conducir sin vigencia del permiso al acreditar la DGT que el conductor tenía saldo de puntos suficiente.
  • Sanción económica: No aplica. La sentencia no impone multa; anula la condena penal y las costas se declaran de oficio.
  • Puntos del carnet: No aplica. No resta puntos; abre la vía para restaurar el saldo perdido por error administrativo.
  • Entrada en vigor: Sentencia 347/2026, dictada el 20 de mayo de 2026 y de aplicación desde entonces.

La sentencia de Shell en Sudáfrica: el Constitucional tumba los derechos de exploración offshore en la Wild Coast

El Tribunal Constitucional de Sudáfrica ha anulado los derechos de exploración offshore de Shell y Impact Africa en la Wild Coast, un fallo que refuerza el litigio climático y la transición energética justa en África.

La sentencia, hecha pública el 14 de agosto de 2026, pone fin a una batalla legal que comenzó en 2021. El máximo tribunal sudafricano confirmó la decisión de 2022 del Tribunal Superior de Makhanda, que ya consideró ilegal el permiso concedido a Shell para realizar prospecciones sísmicas. La corte concluyó que el Gobierno no consultó de manera significativa a las comunidades costeras afectadas, vulnerando sus derechos constitucionales.

La anulación del permiso y el portazo a la vía de escape de Shell

El fallo no solo anula el derecho original de exploración, sino también sus dos renovaciones. Además, el Constitucional rechaza la salida que ofrecía el Tribunal Supremo de Apelación en 2024, que permitía a Shell subsanar la falta de consulta mediante un proceso posterior. La corte advirtió de que aceptar esa vía supondría admitir que la inversión financiera puede pesar más que las violaciones constitucionales graves.

Para las comunidades de la Wild Coast, el mensaje es rotundo: las decisiones sobre el océano, sus medios de vida, su cultura y su espiritualidad no pueden separarse de sus derechos fundamentales. Activistas como Nonhle Mbuthuma, del Comité de Crisis de Amadiba, recordaron que la lucha contra Shell se suma a décadas de resistencia frente a la minería en la costa.

El fallo cita la opinión consultiva de la Corte Internacional de Justicia sobre cambio climático de 2025. Ese respaldo sitúa el litigio climático africano en una nueva fase: los tribunales deben evaluar el impacto de los proyectos fósiles sobre las generaciones presentes y futuras con base en la ciencia y los compromisos internacionales. No basta con hablar de empleo; la justicia procedimental está por delante.

El tribunal sudafricano ha fijado un estándar claro: la justicia procedimental no se negocia con un proyecto fósil, por mucha inversión que arrastre.

Según los datos del proyecto, Shell pretendía realizar una prospección sísmica de cinco meses con cañones de aire que lanzaban ondas al lecho marino cada diez segundos. Los expertos advirtieron de que la técnica puede dañar, herir o matar fauna marina; el hallazgo de petróleo o gas abriría la puerta a perforaciones, vertidos y otras amenazas. La zona alberga ballenas francas australes y al celacanto, un pez en peligro crítico de extinción.

Letra pequeña: consulta significativa, derechos culturales y ecosistemas que protegen el clima

El tribunal no solo apreció un defecto formal de procedimiento. Subrayó que «la protección de los sistemas ecológicos es inseparable de la protección de los derechos a la dignidad, la cultura y el sustento». No hay evidencia de que el Ministerio considerara el daño a las creencias espirituales de las comunidades ni las medidas para evitarlo. La corte rechazó tratar esas preocupaciones como meros costes frente al desarrollo económico.

El precedente refuerza a las comunidades costeras e indígenas de toda África. Según Kimal Harvey, del Legal Resources Centre, la sentencia deja claro que ninguna decisión sobre la tierra o los recursos puede tomarse sin la participación de quienes la habitan. Melissa Groenink-Groves, de Natural Justice, la definió como una victoria para la democracia constitucional y el control judicial.

📊 Impacto ecológico en cifras

  • CO2 evitado: La fuente oficial no detalla una cifra de emisiones evitadas; el fin de la exploración frena la expansión fósil marina y protege sumideros de carbono como los bosques de kelp.
  • Biodiversidad protegida: Ballenas francas australes y el celacanto en peligro crítico dejan de estar expuestos a las ondas sísmicas.
  • Duración del proyecto cancelado: Cinco meses de prospección con cañones de aire cada diez segundos.
  • Equivalencia tangible: El océano de la Wild Coast sostiene pesca y ecoturismo, base de la economía de cientos de hogares costeros.

La historia de Shell en el delta del Níger actuó como advertencia para los movimientos sudafricanos. Desde 1958, la compañía extrae crudo en Nigeria; comunidades y organizaciones llevan décadas denunciando vertidos y contaminación. La ejecución de Ken Saro-Wiwa en 1995 y las imágenes de protestas en gasolineras resuenan todavía como coste social de un modelo extractivo que prioriza la rentabilidad sobre las personas.

El fallo sudafricano se mueve en paralelo a la valoración científica: los océanos absorben carbono y calor, y los bosques de kelp secuestran CO2, protegen la costa y dan refugio a especies. Expandir la exploración de hidrocarburos en un clima ya sobrecalentado no solo multiplica riesgos de vertidos; debilita esos servicios ecosistémicos. La corte lo entendió: la justicia procedimental es también justicia climática.

Lo que esta decisión empuja en la transición justa africana

Este fallo refuerza el argumento de que la dependencia del petróleo y el gas no es una vía de desarrollo estable para África. Los activistas celebran el potencial de empleos verdes: la energía renovable distribuida, la pesca sostenible y el ecoturismo ofrecen ingresos sin el peaje ambiental del extractivismo. El Plan de Transición Justa sudafricano, aún incipiente, gana un precedente jurídico que obliga a escuchar a las comunidades antes de autorizar proyectos.

El dato social es contundente: Sudáfrica sigue siendo una de las sociedades más desiguales del mundo, con una tasa de desempleo estructural pese a décadas de industria fósil. La sentencia no niega el desarrollo, pero lo somete a un control democrático y a la protección de los derechos humanos. Esa es la lección para otros países africanos que negocian contratos con multinacionales energéticas.

Aun así, la batalla no termina con la Wild Coast. Shell mantiene intereses en otras cuencas y la presión extractiva sobre el continente continúa. Sin embargo, el Constitucional ha puesto una barrera legal a los permisos otorgados sin consulta real. Lo que parecía un trámite administrativo se convierte en una exigencia de licencia social con rango constitucional.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Se paraliza la exploración sísmica en un corredor marino clave; se protege la pesca, el ecoturismo y sumideros de carbono como los bosques de kelp.
  • Modelo que cambia: El extractivismo fósil sin consulta deja de tener cobertura judicial en Sudáfrica y sienta precedente para otros países africanos.
  • Para las próximas generaciones: La transición justa gana un ancla jurídica: los tribunales reconocen que las decisiones de hoy condicionan el clima y los derechos de mañana, sin atajos económicos.
Publicidad