Bitcoin vuelve a coquetear con los 81.000 dólares y encadena una subida del 10% en una semana. La criptomoneda líder tocó el jueves un máximo intradía de 80.793 dólares en Nueva York, para moderarse después hasta los 80.236 dólares, según los datos recogidos por Bitcoin Magazine.
El avance coincide con una cita clave para los mercados: la reunión anual de banqueros centrales en Jackson Hole, Wyoming. Allí, el presidente de la Reserva Federal, Kevin Warsh, pronunciará este viernes su primer gran discurso desde que asumió el cargo. El programa oficial, organizado por el Banco de la Reserva Federal de Kansas City, aborda la innovación financiera y su efecto en los pagos y la política monetaria.
El termómetro del mercado, el índice de miedo y codicia, subió a 71 puntos, en zona de codicia. Este indicador mide el apetito por el riesgo entre los inversores: cuanto más alto, mayor optimismo con los activos considerados volátiles.
Bitcoin supera los 80.000 dólares y amplía su rally semanal
En el acumulado de los últimos siete días, bitcoin gana un 10% y en las últimas 24 horas suma algo más del 2%. Son cifras modestas si se comparan con episodios de euforia pasados, pero suficientes para devolver a la criptomoneda al nivel que perdió después de varios meses de vaivenes.
Parte del impulso llegó la semana pasada, cuando el Tesoro de Estados Unidos anunció que duplicaría el tamaño de sus recompras de bonos a largo plazo. La medida empujó los rendimientos a la baja. Para bitcoin y el oro, activos que no pagan intereses, unos tipos más bajos reducen el coste de mantenerlos en cartera.
Jackson Hole y Kevin Warsh: qué espera el mercado
Kevin Warsh no es un desconocido para el sector cripto. En el pasado ha hecho declaraciones favorables a bitcoin, aunque desde que preside la Reserva Federal se ha mostrado reticente a bajar los tipos de interés. Donald Trump, que lo nominó, lleva meses presionando para que el precio del dinero baje. Esa tensión convierte el discurso de este viernes en una prueba de fuego.
El mercado no espera un giro inmediato en los tipos, pero sí pistas sobre cuánto margen conserva la Reserva Federal para sostener la liquidez.
Según el programa del simposio, el evento pone el foco en criptomonedas y monedas estables, las llamadas stablecoins, dentro de un debate más amplio sobre innovación en pagos. Las stablecoins son criptoactivos diseñados para mantener la paridad con una moneda soberana, normalmente el dólar. Su regulación es uno de los puntos más concretos del calendario legislativo.
La votación de la Clarity Act, la ley que busca aclarar si un activo digital es un valor, una materia prima o una stablecoin de pago, se ha retrasado hasta septiembre. Trump la calificó la semana pasada como una norma ‘muy, muy poderosa’ y pidió a los legisladores que la sacaran adelante.
Por qué Jackson Hole importa más que un discurso
Jackson Hole no suele mover el precio de bitcoin por sí solo, pero marca el tono de la política monetaria para los meses siguientes. La última gran subida sostenida de la criptomoneda, a finales del año pasado, coincidió con un entorno de noticias regulatorias positivas y expectativas de menores costes de financiación.
Lo que está ocurriendo ahora tiene un patrón parecido. Hay una Reserva Federal que no acaba de soltar lastre con los tipos, un Gobierno que presiona a la baja y un marco regulatorio que, por primera vez en años, empieza a tomar forma. Todo eso reduce la incertidumbre, y la incertidumbre es el peor enemigo de los activos de riesgo.
Desde 2024, la aprobación de los ETF al contado en Estados Unidos permitió a gestoras como BlackRock ofrecer exposición a bitcoin sin que el inversor tenga que custodiarlo. Ese cambio estructural acercó el activo a carteras más conservadoras. Ahora, la discusión sobre la Clarity Act y las stablecoins avanza por una vía parecida.
Dicho de otro modo: los inversores no solo compran bitcoin por lo que pueda decir Warsh este viernes. Compran la posibilidad de que, con reglas más claras y financiación más barata, el activo deje de comportarse como una apuesta y pase a integrarse en las carteras convencionales.
El riesgo está en que las expectativas se calienten demasiado. Con el índice de miedo y codicia en 71 puntos, cualquier señal tibia desde Jackson Hole puede provocar una sacudida rápida. Por eso conviene mirar la cita de hoy con interés, pero también con cierta distancia.
En paralelo, conviene recordar que la Fed de Kansas City reunirá durante el simposio a banqueros centrales, funcionarios de la Reserva Federal, legisladores, y académicos. No es un foro menor: aquí se anticiparon giros de comunicación monetaria en el pasado.
Desde esta redacción creemos que el inversor español haría bien en leer la cita de Jackson Hole más por lo que sugiere sobre el apetito de liquidez global que por una frase concreta sobre bitcoin.
Tras ocho años de viaje interplanetario, la misión BepiColombo inicia el 3 de septiembre su llegada a Mercurio. Ese día, el módulo de transferencia europeo se separará de los dos orbitadores científicos en una maniobra que la Agencia Espacial Europea retransmitirá en directo desde su centro de control.
La separación del módulo de transferencia abre la fase de llegada
El calendario que maneja la ESA es quirúrgico. El 3 de septiembre, el Mercury Transfer Module (MTM) se desacoplará de los dos orbitadores científicos de BepiColombo. Es el primer gran paso de una de las secuencias de llegada planetaria más complejas que ha intentado la agencia europea.
La retransmisión comenzará a las 13:45 CEST. La señal se emitirá desde el control de misión de la ESA y permitirá seguir la separación casi en tiempo real. Ver una separación planetaria en directo no es habitual: en la mayoría de las misiones, estos hitos se consumen en soledad y se confirman minutos u horas después mediante telemetría.
El Mercury Transfer Module ha sido la columna vertebral del viaje. Su función ha consistido en empujar a la sonda durante los últimos ocho años, corregir la trayectoria y frenar lo suficiente para que los orbitadores lleguen a Mercurio en condiciones operativas. Una vez completada esa tarea, desprenderse de él es un paso lógico, pero también un punto sin retorno.
La maniobra no es cosmética. Separarse del módulo de transferencia en las cercanías de un planeta como Mercurio obliga a coordinar la estructura, la electrónica y los sistemas de guiado con una precisión de segundos. Cualquier anomalía en los mecanismos de retención, en el empuje residual o en la telemetría posterior dejaría a la misión en una configuración no apta para las siguientes fases.
La cobertura en directo tampoco es solo comunicación. Es una demostración de que el centro de control tiene datos suficientes para abrir la ventana al público. La ESA lleva años preparando este momento con simulaciones y protocolos de contingencia.
Separar el módulo de transferencia en las proximidades de Mercurio no admite un segundo intento: la secuencia de llegada se ejecuta completa o no se ejecuta.
Ocho años de viaje para frenar ante un planeta hostil
Llegar a Mercurio no es como apuntar al planeta y encender el motor. El cuerpo más interior del sistema solar está atrapado en el pozo gravitatorio del Sol: una nave que viaje desde la Tierra tiende a acelerarse, no a frenarse. Por eso la ruta de BepiColombo ha requerido casi una década de trayectoria interplanetaria y múltiples asistencias gravitatorias.
Ese tiempo no ha sido una espera pasiva. Cada sobrevuelo ha permitido ajustar la velocidad relativa de la sonda, probar algunos instrumentos y refinar los modelos de vuelo. Aun así, el momento decisivo no llega con un descenso al planeta, sino con esta secuencia orbital en la que la geometría manda.
La separación del módulo de transferencia no equivale a entrar en órbita: es la apertura de una etapa intermedia en la que la nave queda preparada para las maniobras que definirán su arquitectura final. La ESA prefiere explicar estos pasos como una cadena: si el primer eslabón falla, los siguientes dejan de tener sentido.
El problema de Mercurio no es solo la distancia, sino la velocidad. La sonda llega con un exceso de energía cinética que debe disiparse de forma controlada. No basta con frenar una vez: la fase de llegada combina separaciones, reorientaciones y posteriores encendidos de motor que deben ejecutarse con una coreografía milimétrica.
Por qué Mercurio sigue siendo un objetivo difícil de descifrar
Mercurio es uno de los planetas menos comprendidos del sistema solar interior. Su cercanía al Sol lo convierte en un laboratorio extremo para estudiar la formación planetaria, los campos magnéticos y la interacción entre una superficie sin atmósfera densa y el viento solar. BepiColombo llega precisamente para observarlo con más detalle del que permitieron las misiones anteriores.
A pesar del entusiasmo, conviene ser prudente. La separación que se verá en directo es solo el primer gran paso; la inserción orbital completa de los dos orbitadores no se resuelve en una sola jornada. La ESA no oculta que se trata de una de las secuencias operativas más complejas de su historia, un recordatorio de que el éxito se mide por etapas.
Me intriga especialmente la coordinación entre los dos orbitadores, diseñados para observar el planeta desde planos distintos. Si las maniobras posteriores se completan según lo previsto, Mercurio dejará de ser un punto brillante en el amanecer para convertirse en un planeta observado de forma sistemática durante años.
El siguiente hito concreto será la confirmación del estado del vehículo después de la separación. Los equipos comprobarán la actitud, la energía y las comunicaciones antes de autorizar cualquier maniobra nueva. Para quien siga la transmisión, el verdadero dato no será solo ver la separación, sino escuchar si la telemetría confirma que los dos orbitadores están sanos y listos para continuar.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Comienza la fase de llegada de BepiColombo a Mercurio con la separación del módulo de transferencia.
Dónde: En las proximidades de Mercurio, con seguimiento desde el control de misión de la ESA.
Institución responsable: Agencia Espacial Europea (ESA) y Agencia Japonesa de Exploración Aeroespacial (JAXA).
Cuándo: 3 de septiembre de 2026 a partir de las 13:45 CEST.
Impacto a futuro: Prepara a los dos orbitadores científicos para la inserción orbital y el estudio sistemático de Mercurio.
La inteligencia artificial avanza a una velocidad que incomoda incluso a quienes la están construyendo. Bill Gates acaba de poner sobre la mesa una idea tan simple como polémica: gravar a los robots igual que se grava el trabajo humano. Y la propia industria tecnológica, de forma paralela, firma una carta colectiva en la que admite que hay una ventana muy pequeña para reforzar las ciberdefensas.
Impuesto a robots: la propuesta de Bill Gates
En su análisis más reciente el fundador de Microsoft sostiene que nadie dispone todavía de un plan serio para amortiguar los posibles perjuicios de la automatización. Su receta, explicada en el programa Economía de DW, consiste en aplicar a los robots y a la inteligencia artificial un gravamen similar al impuesto sobre la renta que pagan los trabajadores humanos.
La presentadora Rosa Casals recuerda que Bill Gates viene insistiendo desde hace tiempo en esta idea. El argumento de fondo es que, si una máquina sustituye a una persona, el Estado deja de recaudar cotizaciones y a la vez pierde ingresos fiscales que se destinaban a servicios públicos. Gates lo plantea, según el programa, como una forma de compensar esa pérdida y financiar la red de protección social mientras llega la transición.
La industria firma una carta urgente sobre ciberdefensa
Desde Nueva York, la corresponsal Ana explica que se ha hecho pública una carta que empieza sin rodeos. La frase con la que abren los firmantes es contundente: existe una ventana muy pequeña de actuación para fortalecer las ciberdefensas antes de que los ataques se vuelvan inmanejables.
Entre los firmantes aparecen Google, Perplexity, OpenAI, Anthropic, la consultora Accenture, General Motors y bancos como Citi. No se trata de un grupo de activistas externos: son los propios laboratorios de inteligencia artificial, los fabricantes de chips y las entidades financieras que dependen de esta tecnología. Su reclamación central es la acción colectiva.
Según DW Español, la carta advierte de que los ciberataques generados con inteligencia artificial van a multiplicarse y a sofisticarse de forma acelerada. Los laboratorios de IA, dicen los firmantes, deberían aportar sus mejores modelos de defensa, mientras que los gobiernos tendrían que coordinarse para responder ante amenazas que ya no entienden de fronteras.
‘Hay una ventana muy pequeña de actuación para fortalecer las ciberdefensas’.
— Carta conjunta de Google, OpenAI, Anthropic y otras empresas, citada en DW Español
Infraestructuras civiles en el punto de mira
El temor que recorre la carta es que las propias herramientas de inteligencia artificial escapen a su control y se utilicen para perpetrar cibercrímenes dirigidos contra infraestructuras civiles. Los ejemplos que citan son concretos: la gestión de agua potable y los hospitales.
Puede parecer exagerado, pero el programa subraya que los ataques a sistemas de agua ya se han producido en otros países. No es ciencia ficción: es un riesgo operativo que los firmantes ven crecer a corto plazo. La carta pide, en definitiva, que la IA no se convierta en una herramienta de doble filo que termine golpeando a las mismas sociedades a las que prometía proteger.
Qué significa esto para empresas y gobiernos
Aquí hay dos presiones distintas. Por un lado, la fiscal: si un impuesto a los robots avanzara, cambiaría el cálculo económico de automatizar. Por otro, la de seguridad: si los laboratorios no coordinan defensas, el coste reputacional y financiero de un gran ataque podría ser enorme.
El matiz importante es que estas alertas ya no vienen de fuera. Vienen de los propios creadores. Y cuando OpenAI, Anthropic o Google firman un documento en el que reconocen que sus herramientas pueden descontrolarse, el mensaje adquiere una autoridad incómoda.
Una transición sin red de seguridad
Lo que une ambas historias es la ausencia de un plan. Bill Gates lo dice respecto al empleo; la carta lo dice respecto a la ciberseguridad. La sensación que transmite el análisis de DW Español es que la tecnología va varios pasos por delante de las instituciones.
La automatización puede traer prosperidad, pero también una brecha fiscal y social si no se gestiona. El impuesto a los robots es una idea polémica, rechazada por muchos economistas liberales, que prefieren dejar que el mercado se adapte. Sin embargo, en un escenario de desempleo tecnológico masivo, quizá se convierta en una salida de emergencia.
En apenas una semana de agosto Ucrania confirmó un avance de unos 700 kilómetros cuadrados, una cifra que VisualPolitik califica como el mayor salto territorial de los últimos tres años de guerra. Para ponerlo en perspectiva el canal apunta que los rusos avanzaron unos 35 kilómetros cuadrados durante todo el mes de julio. A ese ritmo, sostiene el presentador, Moscú tardaría casi dos años en conquistar lo que Ucrania afirmó haber tomado en siete días.
Pero el dato viene con trampa. Según explica VisualPolitik, una cosa es confirmar un avance y otra muy distinta tomar el terreno. Esos 700 kilómetros cuadrados no se conquistaron en siete días, sino a lo largo de todo 2026. Y lejos de restarle importancia, el matiz la multiplica: la clave no está en el frente sino en Moscú.
Los mandos rusos mienten a Putin sobre el frente
El canal cita al Instituto para el Estudio de la Guerra (ISW) para asegurar que el mando ruso está falseando los partes sobre los avances en las regiones de Yákov y Sumy. La lógica, explica VisualPolitik, es perversa: en el ejército ruso admitir que no has avanzado cuesta el puesto, así que cada comandante infla su parte, su superior lo infla a su vez, y la cadena escala hasta dibujar una guerra que aparentemente se está ganando.
El problema real no está arriba, advierte el canal, sino abajo. Con esos partes falsos se elaboran los mapas oficiales del ejército, y esos mapas bajan hasta la última trinchera. El comandante que decide por dónde atacar recibe un mapa que no tiene nada que ver con lo que tiene delante. En una guerra, subraya VisualPolitik, eso cuesta vidas.
La desconfianza es tan grave que algunos oficiales rusos habrían dejado de fiarse de los mapas de su propio ejército y empezaron a usar cartografía ucraniana de fuentes abiertas, como DeepState. Ante esa filtración de información, los ucranianos han optado por no firmar ninguna posición hasta estar del todo seguros. El resultado es un caos informativo que deja a las tropas rusas sin saber cómo está realmente el frente.
Mientras los mandos rusos se cuentan cuentos, Ucrania golpea objetivos por toda Rusia y avanza en el frente como no lo había hecho en tres años.
— VisualPolitik
El año en el que Ucrania ganó la superioridad aérea
Para entender este avance el canal retrocede hasta enero de 2026, cuando arrancó la campaña de Alexandrívka. Esa operación no es la causa de nada, sostiene VisualPolitik, sino la consecuencia de un cambio estructural: Ucrania ha logrado hacerse con la ansiada superioridad aérea. Eso le ha abierto dos puertas: moverse con más libertad por la franja de la muerte y golpear mucho más lejos dentro de Rusia.
El canal recuerda que la franja de la muerte es esa banda de unos treinta kilómetros pegada al frente donde los drones impiden acumular tropas o blindados. Dominarla se ha convertido en una posición de altísimo valor. Y a eso se suma la capacidad de atacar centros logísticos y refinerías por toda Rusia, una presión que VisualPolitik ilustra con las enormes colas en las gasolineras rusas. No hay combustible en uno de los mayores productores de crudo del mundo, ironiza el presentador.
Elon Musk cortó Starlink y dejó a Rusia sin ojos
Además de la superioridad aérea hay otras dos variables que, según VisualPolitik, dieron el golpe definitivo. La primera es la meteorología: durante enero, cuando empezó la ofensiva ucraniana, el mal tiempo redujo la capacidad de detección rusa. La segunda la trajo Elon Musk. El 1 de febrero, por sorpresa, se cortó el acceso a Starlink al ejército ruso, un servicio que las unidades rusas llevaban tiempo usando para comunicarse y operar sus drones.
El canal explica por qué esto es tan relevante. Un dron convencional se pilota por radio desde pocos kilómetros, un enlace local que los inhibidores pueden reventar. Los rusos colgaban al dron un terminal Starlink, con lo que el aparato pasaba a depender de un satélite: el operador podía estar mucho más lejos y los inhibidores ucranianos tenían mucho menos que hacer. Todo eso terminó de la noche a la mañana.
Con la logística ardiendo y sin ojos, grupos de infiltración ucranianos fueron tomando posiciones rusas hasta acumular esos cerca de 700 kilómetros cuadrados. Eso no significa que Rusia esté acabada, advierte VisualPolitik. Sigue siendo un ejército gigantesco y con capacidad de aprender. Esta guerra avanza por ciclos: uno inventa algo, el otro fabrica la contramedida y la ventaja cambia de manos.
Rusia responde con mallas, convoyes blindados y su propio Starlink
Los rusos no se han quedado quietos, insiste el canal. Ante los ataques a la logística han desplegado soluciones tan simples como efectivas: kilómetros de malla de nylon sobre las carreteras para detonar drones antes del impacto, chapas y rejas soldadas a los vehículos, convoyes protegidos con inhibidores y soldados apuntando al cielo. La idea de fondo es diluir la capacidad de golpeo ucraniana y reconstruir la logística del frente.
Y para recuperar los ojos, Rusia apuesta por Rasbed, un proyecto de constelación satelital respaldado por Roscosmos y valorado en unos 5.000 millones de dólares. VisualPolitik precisa que no es un anuncio vacío: en marzo Rusia puso en órbita los primeros 16 satélites, en julio otros 16, y ya acumula 32. Según el especialista ucraniano Vladimir Estepanets, citado por el canal, a finales de julio la constelación ya daba al menos dos ventanas diarias de comunicación sobre Ucrania, de más de una hora cada una.
El número dos de la inteligencia militar ucraniana, según cita VisualPolitik, afirma que el Kremlin espera tener 292 satélites en órbita a finales de 2027 y 924 para 2035. Los expertos ucranianos calculan que con unos 200 o 250 satélites Rusia tendría cobertura continua sobre Ucrania. La ventana abierta por el corte de Starlink, en definitiva, podría empezar a cerrarse.
Ucrania golpea la fábrica que ensambla el Starlink ruso
La respuesta ucraniana a esa contramedida rusa tiene nombre propio: el misil de crucero FP5 Flamenco, de producción ucraniana. Hasta hace poco Ucrania solo podía golpear a larga distancia objetivos que arden, como refinerías o depósitos, porque un dron de largo alcance apenas carga entre 20 y 75 kilos de explosivo. Un misil como el Flamenco, en cambio, ronda los 1.150 kilos, suficiente para tumbar un edificio entero.
El canal destaca un golpe especialmente simbólico: el ataque al centro espacial Progre de Samara, la única planta de toda Rusia que ensambla en serie los cohetes Soyuz, los mismos que deben poner en órbita los satélites de Rasbed. También menciona el reciente ataque al cosmódromo de Plesetsk, el principal centro de lanzamiento de satélites militares de Rusia. En otras palabras, Ucrania está golpeando directamente la infraestructura que sostiene la contramedida rusa.
Una carrera desigual: solo uno corre acompañado
Para VisualPolitik la guerra está al rojo vivo y ambos bandos la corren a toda máquina, pero esta vez la carrera no está igualada. Rusia está mucho más desgastada: su economía de guerra se agota, Putin ha subido impuestos y las grietas aparecen por todas partes. Ucrania tampoco está bien, reconoce el canal, pero cuenta con el apoyo y la cartera de Europa.
En el frente las bajas rusas son desproporcionadamente mayores, aunque VisualPolitik matiza que las cifras de ocho bajas rusas por cada ucraniana probablemente estén infladas. La ventaja demográfica rusa es evidente sobre el papel, 145 millones frente a poco más de 30, pero Ucrania lleva años en movilización general mientras Rusia sigue tirando de voluntarios pagados, y esos voluntarios se están acabando, explica el canal. El Reino Unido, además, ayudará a Ucrania a fabricar misiles de largo alcance compartiendo tecnología clasificada.
¿Negociar o escalar? Las cartas que le quedan a Putin
Si la guerra le va mal a Rusia, lo lógico sería empujar a Putin a negociar. Pero sentarse a la mesa no es lo único que puede hacer, advierte VisualPolitik. A Putin todavía le quedan cartas: decretar una movilización general, escalar el conflicto, implicar de lleno a aliados como los norcoreanos o los bielorrusos, incluso recurrir a armas tácticas nucleares. Todas tienen un precio que nadie sabe si Moscú está dispuesto a asumir.
La pregunta que deja el canal sobre la mesa es exactamente esa: ¿pagará Putin el alto precio de escalar o acabará sentándose a negociar? Ni el frente ni la economía rusa permiten respuestas fáciles. Lo único claro, concluye VisualPolitik, es que Ucrania todavía puede dar muchas sorpresas.
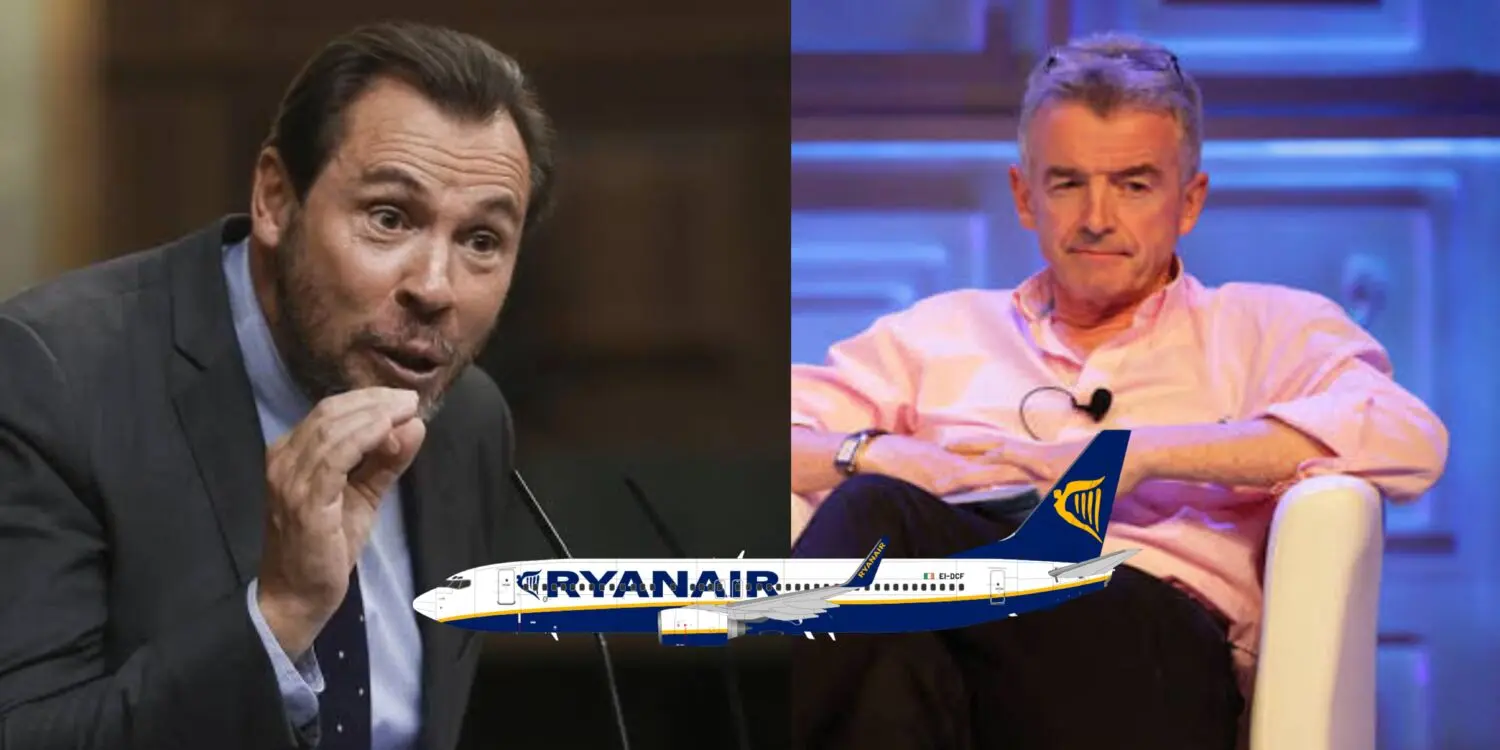
Óscar Puente responde a Michael O’Leary con una cifra: 100 millones de euros. El ministro de Transportes y Movilidad Sostenible ha defendido las tasas de Aena frente a los ataques del CEO de Ryanair, en plena presión bajista sobre el gestor aeroportuario dentro del IBEX 35.
La disputa por las tasas escala con una acusación millonaria
La respuesta llega después de que O’Leary calificara de ‘fracasado’ al ministro, en un cruce de acusaciones que acumula ya varios días. El núcleo del choque son las tasas aeroportuarias: la Ryanair sostiene que los recortes de vuelos en aeropuertos regionales españoles no responden a falta de aviones, sino a un sistema de impuestos que considera excesivo.
El ministro ha sido contundente en su réplica. ‘Las tasas de los aeropuertos españoles son lo suficientemente bajas para que una sola persona de Ryanair se haya embolsado 100 millones de euros el año pasado’, ha escrito en su cuenta de X. ‘Si no te gustan nuestras reglas, vuela a otro sitio’, ha añadido, en un tono que no deja margen a la negociación.
O’Leary, por su parte, niega el diagnóstico. Ryanair cuenta este verano con 648 aeronaves, 29 más que en 2025, y prevé elevar su tráfico desde los 208 millones de pasajeros actuales hasta 216 millones. El directivo cita como ejemplos de buenas prácticas a Eslovaquia, Irlanda, Suecia e Italia regional, donde según asegura se están reduciendo los impuestos a la aviación.
El enfrentamiento no es nuevo. Arrancó con unas declaraciones de Puente en una entrevista con Europa Press, en las que acusó a la aerolínea de ‘disfrazar’ sus problemas de falta de aviones con críticas a las tasas de Aena. Ryanair tachó esas afirmaciones de ‘falsas’. Desde entonces, el intercambio sube de tono: O’Leary ironiza sobre los conocimientos matemáticos del ministro y promete enviarle un ejemplar de ‘Basic Maths for Dummies’.
La disputa no afecta solo a la política: castiga en bolsa a Aena mientras Ryanair exhibe flota y pasajeros.
Aena sufre en bolsa mientras Ryanair defiende su flota
El impacto en cotización es inmediato. Aena lidera este viernes las caídas del IBEX 35, según los datos de la sesión que reflejan el malestar de los inversores ante el ruido político. El gestor aeroportuario, uno de los valores con mayor sensibilidad al turismo, no ha escapado a la presión vendedora. Ryanair, sin embargo, no cotiza en el índice español, lo que limita la lectura comparativa en el mercado nacional.
No hay una cifra única que explique la caída. La ausencia de un detonante numérico convierte a la sesión en un movimiento de fondo: los inversores descuentan el riesgo regulatorio de un eventual cambio en las tasas y la posibilidad de que Ryanair reduzca aún más su oferta en aeropuertos regionales. La tensión entre el Ministerio y la aerolínea irlandesa se traduce en incertidumbre sobre los flujos futuros de Aena.
Lectura de fondo: tasas aeroportuarias y pulso político
A mi juicio, el choque entre Puente y O’Leary es menos un problema de matemáticas y más un pulso sobre el modelo aeroportuario español. La tasa de Aena se fija por ley y el Gobierno tiene la última palabra. Puente defiende que el sistema es competitivo y aporta un dato difícil de rebatir: la retribución de 100 millones de euros que, según sus cuentas, recibió O’Leary en 2025. Si una sola persona del grupo se embolsa esa cantidad, el argumento de que las tasas son asfixiantes pierde fuelle.
Sin embargo, la posición de Ryanair tampoco es débil. La compañía ha demostrado en otros mercados que prefiere mover aviones a donde le bajan impuestos, como recuerda con los casos de Eslovaquia, Irlanda, Suecia e Italia regional. Su flexibilidad es un arma de negociación. Con 648 aeronaves y una previsión de 216 millones de pasajeros, puede permitirse amenazar con reducir presencia en aeropuertos regionales sin que su cuota europea se resienta. El coste político lo paga el ministro.
La bolsa, por su parte, ha reaccionado con sesgo negativo. Aena depende de volúmenes y de estabilidad regulatoria. Un enfrentamiento prolongado con la mayor aerolínea de bajo coste de Europa no es el escenario ideal para el valor, aunque a largo plazo las tasas aeroportuarias aprobadas para el quinquenio no suelen alterarse por un tuit. El riesgo está en que la disputa escale a decisiones de recorte de frecuencias, algo que ya ha ocurrido en mercados como el francés o el alemán. Si Ryanair ejecuta la amenaza en España, la erosión de ingresos de Aena sería real.
Queda, además, la dimensión política interna. Puente utiliza un tono directo que conecta con la opinión pública, pero el equilibrio entre defender al gestor público y no espantar a un cliente estratégico es delicado. O’Leary, experto en convertir cada conflicto en publicidad, ya ha prometido enviar un libro de matemáticas al ministro. El gesto, más simbólico que práctico, mantiene viva la polémica sin coste para Ryanair. Habrá que seguir la evolución de las tasas y, sobre todo, si Ryanair confirma o rebaja su programación de invierno en aeropuertos regionales como Valladolid, Jerez o Vigo.
Veredicto Merca2
Cotización al cierre o apertura: Aena lidera las caídas del IBEX 35 en la sesión del viernes, con un castigo que la fuente no cuantifica en porcentaje. El dato que sí está sobre la mesa son los 100 millones de euros de retribución anual que Puente atribuye a O’Leary.
Clave técnica: La acción de Aena no ofrece señal de suelo a corto plazo pese al respaldo político al modelo de tasas. Con 648 aeronaves y una previsión de 216 millones de pasajeros, Ryanair mantiene músculo para prolongar el pulso.
Apunte macro: La prima de riesgo española no se ve afectada directamente por la disputa, pero el conflicto coincide con el cierre de la temporada turística. El consenso seguirá atento a si Ryanair confirma la programación de invierno en los aeropuertos regionales.
El precio de Pyth Network cayó un 6,35% en la sesión del 27 de agosto. El oráculo de datos financieros construido sobre Solana cerró en 0,048 dólares tras subir un 22,45% en catorce días.
Pyth Network es la red de oráculos —los servicios que suministran precios en tiempo real a las aplicaciones de finanzas descentralizadas— que nació al calor del ecosistema de Solana. Su token, PYTH, se ha convertido en uno de los nombres habituales cuando se habla de infraestructura de datos, aunque su precio sigue lejos de los máximos que marcó en 2024.
Qué ha pasado con el precio de Pyth Network
El retroceso de la sesión anterior deja el token en 0,048 dólares, un 8% por encima de su media móvil simple de 30 días, una métrica que promedia los cierres del último mes y ayuda a distinguir una corrección pasajera de una tendencia que se quiebra. El rango intradía fue estrecho, entre 0,046 y 0,051 dólares, y el cierre quedó por encima del cierre previo. Dicho de otro modo, la vela del día fue roja, pero no rompió la estructura de corto plazo.
El dato más llamativo no está en el precio, sino en el volumen. Se negoció el equivalente a una rotación superior al 145% de la capitalización del token en una sola jornada, frente a un promedio cercano al 21%. Cambió de manos una cantidad enorme para un activo de este tamaño, con los operadores de corto plazo dominando la sesión.
Las dos razones de la corrección tras el rally
La primera explicación es la más simple: toma de ganancias después de un impulso de dos semanas. PYTH subió un 22,45% en catorce días y alcanzó máximos locales de 0,057 dólares antes de retroceder. Es un patrón frecuente en tokens de microcapitalización, donde los movimientos de doble dígito conviven con recogidas rápidas de beneficio.
La segunda explicación es externa. El mercado cripto vivió una purga de posiciones apalancadas con cientos de millones de dólares en liquidaciones, según el análisis recogido en la fuente original. Este tipo de episodios castiga primero a los activos de beta alta, categoría en la que entra PYTH por su tamaño y por su historial de volatilidad.
El volumen extremo no niega la tendencia, pero enfría la euforia: quien quiera sumarse al rebote hará bien en esperar a que la rotación se normalice.
Lectura de fondo: qué nos dice el volumen extremo
Aquí es donde conviene separar una corrección de un cambio de régimen. El precio sigue por encima de sus medias móviles de 7, 30 y 50 días, y el soporte relevante aparece en en la zona de 0,044 dólares, donde convergen las medias de 50 y 200 días. Si ese nivel se pierde con más volumen, la lectura dejaría de ser una corrección sana y pasaría a ser una señal de debilidad estructural.
La mayor cautela tiene que ver con el historial. PYTH cotiza todavía un 95,7% por debajo de su máximo histórico de 1,14 dólares, marcado en marzo de 2024. Hablamos de un activo que ya ha vivido un ciclo completo de euforia y desinflado, y que hoy se mueve más por flujos especulativos que por una valoración clara de sus ingresos como protocolo.
En el ecosistema Solana, Pyth cumple una función valiosa: proveer feeds de precios de baja latencia a protocolos DeFi y mercados de predicción. Su modelo no cobra por transacción, sino por la adopción de sus datos. Sin cifras on-chain públicas sobre esa demanda, la tesis de inversión se apoya más en la narrativa del sector que en métricas verificables, y esa asimetría es un riesgo en sí mismo.
Mi lectura es prudente. La caída del 6,35% parece una digestión de ganancias y no un fallo del oráculo; no hay evidencia de un hackeo, una sanción ni un fallo técnico. Pero el volumen extraordinario con una vela bajista sugiere que alguien estaba distribuyendo, no solo comprando. Eso no invalida la tendencia de medio plazo, pero obliga a no perseguir el rebote como si nada hubiera pasado.
Como siempre, conviene recordar que en activos de microcapitalización una caída del 6% en un día es parte del paisaje, no una anomalía. Las proyecciones sobre niveles futuros que cita el análisis técnico original —un rango alcista de 0,050 a 0,058 dólares y un soporte clave en 0,044— son mapas, no certezas. Quien decida operar debe marcar antes su límite de pérdida y no promediar a la baja sin una tesis clara.
Moderna ha anunciado una colocación privada de 2.000 millones de dólares (1.715 millones de euros) en bonos senior convertibles con vencimiento en 2032, una operación que refuerza su balance para financiar su pipeline en plena remontada bursátil.
La biotecnológica estadounidense ha precisado que la emisión se dirigirá a compradores institucionales cualificados y contempla una opción de suscripción adicional de 300 millones de dólares (257 millones de euros) para los colocadores iniciales. La operación, sujeta a condiciones de mercado, se enmarca en un regreso del valor a máximos no vistos desde 2024.
Los términos de la colocación privada
Los bonos serán obligaciones senior no garantizadas y no devengarán intereses periódicos ni se acumulará capital. A la conversión, Moderna pagará o entregará efectivo, acciones ordinarias o una combinación de ambos, a su elección. Las condiciones finales, incluido el tipo de conversión inicial, se determinarán en el momento de fijar el precio.
El vencimiento fijado en 2032 da a la compañía un horizonte largo para transformar deuda en capital sin presión de cupón. La estructura convertible sin intereses periódicos busca minimizar el coste financiero inmediato, un diseño habitual en biotecnológicas con necesidades elevadas de inversión en investigación.
La opción de suscripción adicional por 300 millones de dólares, vigente durante los 13 días posteriores a la emisión inicial, podría elevar el importe total hasta los 2.300 millones de dólares. Este mecanismo ofrece a los colocadores margen para absorber una demanda institucional superior a la prevista.
Los ingresos netos se destinarán a fines corporativos generales, con flexibilidad para invertir en el negocio de oncología y para el pago de deuda. La compañía no ha desglosado la proporción entre ambas partidas, una ambigüedad calculada que le permite reasignar capital según el avance de sus ensayos clínicos.
La emisión sin cupón aprovecha el rally del valor para captar capital con un coste financiero inmediato prácticamente nulo.
Destino de los fondos y presión bursátil
Las acciones de Moderna cotizan en máximos desde 2024, con una subida en lo que va de año del 369%. El repunte se aceleró la semana pasada después de que Moderna y Merck comunicaran resultados preliminares positivos en un ensayo clínico de vacuna para melanoma, con disminución de la recurrencia de la enfermedad y dilatación en el desarrollo de metástasis.
La emisión llega por tanto en un punto de mercado favorable para futuras conversiones. La revalorización del valor reduce el coste de dilución a corto plazo, aunque el inversor debe vigilar el tipo de conversión inicial que se fije: un descuento agresivo sobre el precio actual aumentaría la dilución potencial.
La cotización actual, en máximos no vistos desde 2024, facilita un tamaño de operación más ambicioso. Sin embargo, un repunte bursátil del 369% en lo que va de año también eleva las expectativas del mercado sobre la capacidad de la compañía para sostener el crecimiento más allá de la inmunoterapia.
El encaje estratégico y el precedente sectorial
La emisión de bonos convertibles es un instrumento recurrente en el sector biotecnológico cuando el valor cotiza cerca de máximos. BioNTech, Pfizer y otras firmas de vacunas de ARNm han recurrido a fórmulas similares para financiar pipeline sin presionar la caja. En el caso de Moderna, la operación refuerza su posición para competir en inmunoterapia oncológica con Merck y otros laboratorios.
En términos de estructura de capital, la clave está en el tipo de conversión inicial que se fijará con el precio. Un ejercicio de conversión elevado protegería al accionista actual; un descuento implícito, en cambio, diluiría más al inversor si el valor mantiene la senda alcista. La compañía se reserva el derecho a pagar en efectivo, acciones o una combinación, lo que reduce el riesgo de dilución incierta.
El precedente de estas emisiones convertibles en el sector biotecnológico muestra que el desenlace depende de si el pipeline valida sus resultados. Moderna parte de una posición clínica más madura tras los datos de melanoma, pero la conversión solo se materializará si el valor sostiene el rally. La deuda embozada en convertibles no devenga intereses, pero el mercado la contabiliza como pasivo a largo plazo hasta su conversión.
A diferencia de las ampliaciones de capital tradicionales, la colocación privada entre inversores institucionales cualificados elude el folleto público y permite ejecutar la operación con rapidez. La contrapartida es una menor transparencia inicial sobre el tipo de conversión, que solo se conocerá al cierre del precio.
El anuncio, comunicado a la SEC mediante un procedimiento de colocación privada, refuerza la liquidez de Moderna en un momento en el que el gasto en ensayos clínicos de oncología se acelera. El equipo financiero de la compañía busca así blindar el balance sin emitir acciones de forma abrupta ni aumentar el coste de la deuda ordinaria.
Más allá de la cifra, el movimiento confirma que Moderna prioriza la flexibilidad financiera frente a la ortodoxia de deuda y capital. Los bonos convertibles le permiten financiar su pipeline sin comprometer el margen operativo con intereses, aunque el inversor debe descontar una dilución potencial.
📊 Las Claves para el Inversor
Qué vigilar: La fijación del tipo de conversión inicial y el cierre de la colocación privada con la opción adicional de 300 millones de dólares.
Reacción del valor: El mercado ya descuenta la fortaleza del pipeline oncológico tras la subida del 369% en el año; la emisión no alterará la estructura de capital de forma inmediata.
Precedente sectorial: Las biotecnológicas de ARNm han usado convertibles en máximos de ciclo para financiar pipeline, con desenlaces ligados a la validación clínica.
Netflix no se ha andado con rodeos esta vez. La plataforma acaba de confirmar que Stranger Things: Relatos del 85 regresará con su segunda temporada el próximo 17 de septiembre, apenas unos meses después del estreno de la primera entrega animada.
La noticia llega acompañada de un tráiler que deja pocas dudas sobre el tono: menos ciencia ficción y más terror clásico, con fantasmas y criaturas que empiezan a sembrar el caos en Hawkins justo cuando la pandilla creía que podría, por fin, tener una vida normal.
Netflix confirma fecha y formato de la nueva temporada
La confirmación ha llegado con rapidez inusual. Apenas unos meses después del debut de la primera temporada, que ya se coló en el Top 10 global de la plataforma, Netflix decidió no hacer esperar a los fans y anunció tanto la renovación como la fecha exacta de regreso casi al mismo tiempo.
Los ocho episodios de esta segunda tanda se publicarán todos de golpe, replicando el efecto maratón que tan bien le ha funcionado a la saga original. Es una fórmula que Netflix repite con series que generan un consumo compulsivo, y todo apunta a que esta precuela animada entra en esa categoría.
Hawkins, otra vez en el centro de la tormenta
El universo de Netflix sigue apostando fuerte por expandir sus franquicias más rentables, y el pueblo ficticio de Hawkins vuelve a ser el epicentro de la trama. La serie retoma a los protagonistas poco después de los sucesos de la primera temporada, con la pandilla intentando disfrutar de cierta normalidad mientras se acerca la fiesta de San Valentín.
Como es de esperar en esta localidad, la calma dura poco. Los personajes tendrán que enfrentarse a una oleada de apariciones fantasmales y a nuevas criaturas que empiezan a extenderse por distintos rincones del pueblo, en una trama que algunos avances relacionan con la posible reapertura de un portal al temido Upside Down.
Voces originales y detalles de producción
El reparto de voces originales repite casi al completo: Brooklyn Davey Norstedt vuelve a dar vida a Once, mientras que Jolie Hoang-Rappaport, Luca Diaz, Elisha Williams, Braxton Quinney y Ben Plessala continúan como Max, Mike, Lucas, Dustin y Will respectivamente. La continuidad de voces ayuda a que la transición de formato, de acción real a animación, se sienta menos brusca para quienes siguieron la serie madre.
Matt Duffer, cocreador de la saga original y productor de este spin-off, se mostró convencido de la calidad de la propuesta antes del lanzamiento de la primera temporada, y esa confianza parece haberse trasladado también a esta segunda entrega. El showrunner Eric Robles ya ha dejado caer que la idea inicial es extender la historia más allá de estos ocho capítulos.
Qué esperar de la trama y el tono de la serie
Esta temporada avanza el reloj interno de la historia hasta situarse justo antes de San Valentín de 1985, un salto temporal breve pero suficiente para introducir nuevos conflictos. El tono sobrenatural se aleja del terror más festivo visto en la primera tanda de episodios, ambientada durante el invierno con partidas de Dungeons & Dragons de por medio, y apuesta por una estética de fantasmas más tradicional.
Entre los elementos más comentados del tráiler destacan unas misteriosas flores que empiezan a brotar en distintos puntos de Hawkins, un detalle visual que ya ha disparado las teorías entre los fans más veteranos de la franquicia.
Fecha de estreno: 17 de septiembre de 2026, con los ocho episodios disponibles de golpe.
Escenario temporal: Hawkins, avanzando hacia San Valentín de 1985.
Tono narrativo: terror sobrenatural clásico, con fantasmas y nuevas criaturas.
Función narrativa: puente entre la segunda y la tercera temporada de la serie principal.
El papel de este spin-off dentro del universo Stranger Things
Relatos del 85 funciona como un puente entre temporadas, rellenando espacios de tiempo que la serie original nunca llegó a explorar en pantalla. Esta fórmula permite a Netflix seguir explotando una de sus franquicias más rentables sin necesidad de forzar una continuación de la historia principal, que ya cerró su ciclo con la quinta temporada.
Netflix ha combinado este spin-off animado con otras iniciativas paralelas para mantener viva la marca, desde obras de teatro hasta cómics, una estrategia habitual en la industria cuando una propiedad intelectual demuestra un potencial de fidelización tan alto como el que ha logrado esta serie entre distintas generaciones de espectadores.
Una fórmula pensada para la fidelidad de los fans
El formato de lanzamiento íntegro, sin esperas semanales, responde a un patrón que Netflix ha perfeccionado con series de gran base de seguidores. Genera un pico de consumo inmediato y facilita que el título domine las conversaciones en redes durante los primeros días tras su llegada.
Un margen narrativo limitado, pero suficiente
Al tratarse de una precuela ambientada en un periodo temporal muy concreto, el margen para expandir la historia es reducido. Eso explica por qué el showrunner ya baraja que la propuesta se cierre en un total de tres temporadas, sin alargar innecesariamente el relato.
Qué puede venir después de esta segunda temporada
El futuro de esta precuela animada dependerá en buena medida de la acogida que tenga entre el público general, ya que sus cifras de audiencia todavía no se acercan a las que logró la serie original en sus mejores momentos. Aun así, la rapidez con la que Netflix ha movido ficha para confirmar esta segunda temporada sugiere que la plataforma confía en el proyecto a medio plazo.
Si el listón de calidad se mantiene y el tono de terror clásico conecta con los fans más nostálgicos, no sería descabellado pensar en una tercera y última temporada que cierre definitivamente este capítulo animado de Hawkins. Por ahora, la cita ya está marcada: el 17 de septiembre, Hawkins vuelve a abrir sus puertas.
He leído con atención las declaraciones de Kwak Noh-Jung desde West Lafayette y, más allá del titular, me quedo con un matiz revelador: la memoria ha dejado de ser una mercancía cíclica. El CEO de SK Hynix no solo descarta la sobreoferta; sitúa la escasez de chips memoria en el horizonte de 2030 y vincula el desequilibrio a la demanda de inteligencia artificial de Nvidia.
La fotografía del mercado: sin señales de exceso
Kwak Noh-Jung, consejero delegado del fabricante surcoreano, ha sido explícito durante la presentación de la nueva planta de empaquetado en Indiana. Su diagnóstico tiene tres patas que conviene separar.
Escasez prolongada: el desajuste entre oferta y demanda de memoria puede extenderse hasta finales de 2030.
Sobreoferta descartada: no detecta «ninguna señal» de exceso de capacidad ni de recesión inminente en el sector.
Motor de demanda: los pedidos de Nvidia, especialmente de chips HBM, sostienen la ocupación de las fábricas.
Este triple mensaje llega en un momento delicado para la cadena de suministro tecnológica. Los proveedores de memoria llevan dos años ampliando capacidad, pero el cuello de botella ya no está en los chips convencionales, sino en los módulos de gran ancho de banda que requieren los aceleradores de inteligencia artificial. La nueva planta de Indiana, de hecho, responde a esa lógica: acercar el empaquetado avanzado al cliente estadounidense y blindar la disponibilidad de chips HBM.
«No veo ninguna señal de riesgo de sobreoferta ni de una posible desaceleración: la demanda de los clientes de IA sigue siendo fuerte.» — Kwak Noh-Jung, CEO de SK Hynix, West Lafayette, Indiana, agosto de 2026
La memoria como activo geoestratégico
Mi lectura es que la escasez de chips memoria ya no responde a un ciclo clásico de sobreinversión y corrección. La concentración de la producción avanzada en Corea del Sur y la dependencia de los diseños de Nvidia han transformado la memoria de alto rendimiento en un recurso casi estratégico. SK Hynix controla hoy una parte decisiva del suministro de HBM, y esa posición le permite fijar expectativas sin que las caídas puntuales de precio de la memoria convencional alteren su narrativa. El riesgo no resuelto es la elasticidad de la demanda: si los centros de datos europeos retrasan su expansión por los costes financieros, el exceso se manifestaría primero en los pedidos de gama baja, no en los módulos premium. Habrá que vigilar los próximos datos de inversión en infraestructura de IA de la eurozona y las guías de Nvidia, porque el ciclo ya no se corrige solo con los inventarios tradicionales.
🌐 El efecto dominó en Occidente
La traslación a Europa es directa en forma de encarecimiento de la RAM para servidores, portátiles y estaciones de trabajo. Los grandes operadores de centros de datos de Fráncfort o Dublín ya incorporan los módulos de memoria como una de las partidas más volátiles de su coste total de propiedad. Si la escasez se prolonga hasta 2030, los contratos de suministro a largo plazo podrían dejar margen a los fabricantes asiáticos para imponer cláusulas de revisión de precios, algo inédito en un mercado que hasta hace poco operaba bajo la lógica del just-in-time.
Presión sobre los precios de equipos informáticos importados: la RAM es uno de los componentes más expuestos.
Riesgo de revisiones al alza en los contratos de capacidad de cloud para corporaciones europeas.
Impacto indirecto en las inversiones en IA de la eurozona, que dependen de la disponibilidad de chips HBM.
La melena de león está de moda, pero el formato que compras —cuerpo fructífero o micelio— cambia los compuestos que obtienes y su dosis real. Un análisis reciente sobre hongos funcionales recuerda que la etiqueta manda, no el reclamo.
Por qué el formato del hongo cambia los compuestos
La confusión tiene base botánica. El cuerpo fructífero —la parte visible del hongo— concentra hericenonas, mientras que el micelio —la red de filamentos que crece antes de la seta— es más rico en erinacinas. Ambos grupos se estudian por su capacidad para estimular el factor de crecimiento nervioso, una vía relacionada con la plasticidad cerebral y la claridad mental.
Aparece el primer giro. La narrativa de que el micelio siempre es inferior no se sostiene: las erinacinas se describen en la literatura como inductoras más potentes de ese factor que las hericenonas. Esto no convierte al micelio en un atajo, pero obliga a mirar más allá del eslogan de moda.
El problema real no es el hongo, sino el sustrato. Buena parte del micelio comercial se cultiva sobre grano, y el almidón del cereal acaba diluyendo el lote. Los análisis de la industria sitúan los extractos de cuerpo fructífero en un 30-40% de beta-glucanos, frente al 5-7% —o menos— del micelio sobre grano.
La lección de consumo es directa: si no se especifica el origen, no sabes si estás pagando compuestos activos o almidón. Por eso el porcentaje de beta-glucanos es el dato con más peso de toda la etiqueta, por delante del reclamo orgánico, raw o potente. La dosis manda.
Para aproximarte a las dosis usadas en los estudios, el origen del extracto importa más que casi cualquier otro dato de la etiqueta. Una cápsula de 500 miligramos puede ser casi pura en activos o una mezcla con almidón; por eso una etiqueta que no separa origen y porcentaje te pide un acto de fe.
El origen del extracto y el método de extracción determinan la dosis real de compuestos activos mucho más que el reclamo impreso en el envase.
Cómo leer la etiqueta de un suplemento de melena de león
Lee la etiqueta como si leyeras la factura de un extracto. Busca tres datos: el origen del hongo, el porcentaje de beta-glucanos y el método de extracción. Si el fabricante no los declara, ya sabes lo que está escondiendo. Menos etiqueta emocional, más beta-glucanos.
Busca productos con estandarización declarada de compuestos activos. No basta con el nombre del hongo: un buen fabricante detalla la especie, la parte utilizada, el disolvente de extracción y el porcentaje de beta-glucanos. Si la ficha técnica no responde esas preguntas, estás pagando marketing.
La extracción decide qué obtienes. Los beta-glucanos son solubles en agua, mientras que otros compuestos como los triterpenos requieren alcohol; por eso la doble extracción es casi obligatoria si buscas el espectro completo. Un extracto de una sola vía puede dejar fuera la mitad de los compuestos. Más contexto sobre el hongo en la entrada de Hericium erinaceus.
La diferencia entre un buen lote y un lote diluido se nota en la composición, no en el precio. Un extracto de cuerpo fructífero con doble extracción suele declarar concentraciones de beta-glucanos claramente visibles; un lote de micelio sobre grano a menudo esconde el almidón bajo palabras como biomasa fermentada o complejo de micelio.
La promesa cognitiva de la melena de león se apoya en el factor de crecimiento nervioso, no en una subida inmediata de energía. Eso significa que los efectos, cuando aparecen, son graduales y dependen de dosis y constancia; no es un estimulante de usar y tirar.
No todos los hongos funcionales comparten este mecanismo. El reishi y el cordyceps acumulan resultados mixtos en energía y rendimiento físico, a menudo con protocolos de dosis poco comparables. La melena de león destaca por una vía más definida, pero el filtro de compra es idéntico: exige origen, porcentaje y extracción.
📊 La pauta en cifras
Origen del extracto: Cuerpo fructífero si buscas hericenonas; micelio si te interesa maximizar erinacinas.
Beta-glucanos: En extractos de cuerpo fructífero, entre 30 y 40%; en micelio sobre grano, entre 5 y 7%.
Extracción: Doble extracción (agua y alcohol) para obtener beta-glucanos y compuestos solubles en alcohol.
A tener en cuenta: Los porcentajes de beta-glucanos suelen proceder de informes de la propia industria, no de análisis independientes.
Lo que la evidencia confirma y lo que todavía no
Los datos en humanos todavía no respaldan la euforia comercial. Los ensayos disponibles —en su mayoría japoneses o coreanos, con muestras pequeñas— muestran efectos cognitivos moderados y tamaños de efecto poco espectaculares. El mecanismo es prometedor; los datos en personas aún no son concluyentes.
También conviene desconfiar de las cifras de beta-glucanos con una advertencia: muchas de las fuentes que cuantifican la diferencia entre cuerpo fructífero y micelio son vendedores de extractos de cuerpo fructífero. Los porcentajes exactos deben tratarse como datos de la propia industria, no como evidencia independiente.
En la práctica, la mayoría de los suplementos analizados omite este matiz y presenta el lote como si fuera un estándar de calidad. La respuesta no es dejar de comprar; es comprar con más criterio. El almidón no es un hongo.
La información de este artículo es divulgativa y de optimización del estilo de vida, no un consejo profesional. Ante cualquier circunstancia personal, consulta con un profesional de la salud antes de incluir un suplemento en tu rutina.
⚡ Rutina de Optimización Diaria
Revisa el envase: Antes de comprar, localiza el origen del hongo y el porcentaje de beta-glucanos; descarta productos que no lo declaren.
Prioriza la extracción: Busca extractos con doble extracción (agua y alcohol) para no pagar solo por media partida de compuestos.
Compara la dosis: Ajusta tu formato al estudio que te interesa y consulta con un profesional de la salud si tienes dudas.
DataOne, el mayor centro de datos de inteligencia artificial planeado en Nueva Jersey y respaldado por Microsoft, ha encendido las alarmas ambientales: una investigación visual captó al menos 45 de sus 62 generadores de gas funcionando sin los permisos federales exigidos.
El dron térmico que destapó 45 generadores de gas sin permiso
La denuncia parte de Floodlight, una redacción sin ánimo de lucro, y la ha difundido The Guardian el 27 de agosto. Las imágenes térmicas tomadas con dron la semana pasada muestran el complejo de Vineland, a medio construir, operando con la mayoría de sus generadores de gas encendidos. Vamos a los datos: 45 de los 62 generadores instalados estaban activos en el momento de la grabación.
No se trata de un fallo administrativo menor. En Estados Unidos, los generadores de gas de esta escala requieren permisos federales que limitan sus emisiones y su uso. Operar sin ellos supone una posible violación de la ley federal. La letra pequeña manda.
El hallazgo convierte a DataOne en el último ejemplo de una tensión creciente: la inteligencia artificial consume electricidad a un ritmo que muchas infraestructuras no pueden cubrir con la red, y la respuesta inmediata suele ser la generación fósil in situ. La contaminación de un centro de datos no depende solo de su proveedor eléctrico, sino también de los equipos de respaldo instalados.
El contexto importa. DataOne está desarrollando el mayor centro de datos de IA planificado en Nueva Jersey, un estado con una red eléctrica sometida a una demanda cada vez más intensa por el despliegue de modelos de lenguaje y computación en la nube. Cada generador de gas encendido sin permiso añade carga contaminante a una comunidad que no participa de los beneficios del algoritmo.
El detalle técnico es relevante. Los generadores de respaldo no están diseñados para funcionar de forma continua durante largos periodos, pero las imágenes muestran un uso prolongado. Ese uso intensivo no solo dispara el consumo de gas, sino que también reduce la vida útil de los equipos y multiplica las emisiones locales.
La transición digital no es limpia por defecto: un centro de datos de IA puede esconder una pequeña central de gas sin que nadie lo controle.
La letra pequeña del despliegue de IA y su coste en emisiones
Los centros de datos se han convertido en uno de los grandes vectores de consumo eléctrico de esta década. La demanda asociada a la inteligencia artificial crece con fuerza en todo el mundo, y ese crecimiento no siempre se traduce en nueva capacidad renovable. En el caso de Vineland, la respuesta elegida ha sido instalar 62 generadores de gas, una cifra que revela la dependencia fósil del proyecto.
Un generador de gas sin permiso no solo incrementa las emisiones de CO2; también libera óxidos de nitrógeno y partículas que degradan la calidad del aire local. El impacto recae sobre Vineland mientras los beneficios de la IA se concentran en la nube. El dato que sostiene la alerta es el desfase entre la promesa tecnológica y la herramienta de respaldo elegida.
📊 Impacto ecológico en cifras
Generadores activos: 45 de los 62 instalados, según las imágenes térmicas de Floodlight.
Emisiones: No detalladas en la fuente oficial; cada generador sin permiso opera fuera del control de emisiones.
Magnitud: El mayor centro de datos de IA planificado en Nueva Jersey, respaldado por Microsoft.
Equivalencia tangible: No detallada en la fuente, pero 45 generadores de gas representan una capacidad de respaldo a gran escala.
Microsoft, que respalda el proyecto, figura entre las grandes corporaciones con objetivos climáticos más ambiciosos: ha prometido ser carbono negativo para 2030. Sin embargo, un centro de datos asociado a su ecosistema funcionando con decenas de generadores fósiles sin permiso dibuja una realidad más compleja. Las declaraciones corporativas de descarbonización se miden en toneladas verificadas, no en titulares.
De confirmarse, el incumplimiento abriría dos frentes: el primero, puramente ambiental, por las emisiones no controladas; el segundo, legal, por operar equipos que requieren autorización federal. En materia climática, los dos suelen retroalimentarse.
Microsoft y la contradicción entre promesas climáticas y consumo fósil
Aquí está la letra pequeña. Si un centro de datos respaldado por Microsoft opera con generadores de gas sin permiso, la brecha entre la narrativa y la realidad se ensancha. La investigación no detalla si la compañía conocía el uso de esos equipos ni si asumirá responsabilidad por las emisiones asociadas. Lo que sí deja claro es que el despliegue de la IA no puede quedar al margen del control ambiental.
El precedente no es nuevo. Amazon, Google y otras tecnológicas llevan años firmando acuerdos de compra de energía renovable, pero la explosión de la IA ha reabierto el debate sobre el gas natural como respaldo. La diferencia aquí es el presunto incumplimiento de los permisos federales, algo que convierte un problema climático en un problema legal ante ante los reguladores.
El efecto dominó también llega al consumidor: cada consulta a un modelo de IA, cada vídeo generado o cada servicio en la nube tiene detrás una infraestructura física. Si esa infraestructura quema gas fósil sin control, la huella de la digitalización se traslada al conjunto de la economía. La descarbonización de verdad empieza por vigilar lo que ocurre en el suelo, no solo en la sala de juntas.
🌍 El Impacto Real para el Futuro
Beneficio medible: La investigación cuantifica 45 generadores de gas activos de 62; su legalización o retirada decidirá cuántas emisiones se evitan en Vineland.
Modelo que cambia: El despliegue de centros de datos para IA ya no podrá ocultar su dependencia de combustibles fósiles ni operar sin permisos.
Para las próximas generaciones: Cada generador fósil controlado reduce la carga contaminante que heredan las comunidades próximas a los centros de datos.
Un jubilado medio en España ya cobra 1.574,9 euros al mes, según los datos que la Seguridad Social hizo públicos el pasado 25 de agosto. La cifra no es una estimación ni un cálculo aproximado: es el dato oficial de la nómina de pensiones correspondiente a agosto de 2026, y confirma que la subida del año está teniendo un impacto real en el bolsillo de millones de personas.
Detrás de ese número hay una revalorización del 2,7% aprobada para todo el ejercicio, en línea con el IPC medio registrado entre diciembre de 2024 y noviembre de 2025. No es una cifra simbólica: supone casi 570 euros más al año para quien cobra la pensión media de jubilación, y llega en un momento en el que el gasto total del sistema ha marcado otro récord histórico.
Cuánto cobra un jubilado medio en agosto de 2026
El dato concreto es este: 1.574,9 euros mensuales de pensión media de jubilación, un 4,5% más que en agosto de 2025. Esta cuantía la perciben más de dos tercios del total de pensionistas del sistema, es decir, unos 6,5 millones de personas en toda España.
Para entender la magnitud del cambio conviene fijarse en el conjunto: la Seguridad Social abonó en agosto 10.535.869 pensiones a más de 9,5 millones de personas, con un desembolso global de 14.470,4 millones de euros. Casi tres cuartas partes de esa nómina, en concreto 10.626 millones, correspondieron exclusivamente a pensiones de jubilación.
Por qué sube la pensión y qué papel juega la Seguridad Social
El jubilado español se beneficia este año de un mecanismo que ya lleva cinco ejercicios consecutivos aplicándose sin recortes: la revalorización automática ligada al IPC. La Seguridad Social es el organismo encargado de calcular y aplicar esta subida cada enero, aunque sus efectos se reflejan mes a mes en la nómina que se paga a los pensionistas.
Este sistema, regulado desde la Ley 21/2021, garantiza que el poder adquisitivo no se erosione aunque suban los precios. La subida del 2,7% para 2026 es inferior a la del año pasado (2,8%) pero sigue superando ampliamente los incrementos de hace una década, cuando las pensiones apenas se movían un 0,25% anual con el antiguo índice de revalorización.
Quién más se beneficia de la subida de este año
No solo suben las pensiones de jubilación. La pensión media de viudedad alcanzó en agosto los 976 euros mensuales, un 4,3% más que un año antes, mientras que las prestaciones por incapacidad permanente crecieron un 6,3% interanual hasta los 1.331,4 millones de euros destinados en el mes.
Un dato que suele pasar desapercibido: la cuantía media de las nuevas altas de jubilación —es decir, las pensiones que empiezan a cobrarse ahora, no la media histórica— se sitúa en 1.707,2 euros mensuales. Esto refleja que quienes se jubilan hoy, con carreras de cotización más largas y salarios más altos que generaciones anteriores, entran al sistema con cuantías superiores a la media general.
Las diferencias que explican por qué no todos cobran lo mismo
La pensión media esconde realidades muy distintas según el perfil del pensionista. La edad media de acceso a la jubilación ha subido hasta los 65,4 años, y cada vez más personas optan por retrasar voluntariamente su retiro para engordar la cuantía final.
Los datos de 2026 muestran además un cambio de tendencia relevante: las jubilaciones demoradas voluntarias ya representan el 11,8% de las nuevas altas, siete puntos más que en 2019. Quien retrasa su jubilación puede beneficiarse de un incentivo del 4% adicional por cada año de demora, o de un pago único de hasta 12.000 euros, según prefiera cada trabajador.
Régimen General: agrupa a la mayoría de asalariados y suele generar las pensiones más altas por sus bases de cotización.
Autónomos (RETA): su pensión media es aproximadamente un 40% inferior, en parte porque no cuentan con integración de lagunas de cotización.
Complemento de brecha de género: 1,66 millones de pensiones lo reciben, con un importe medio de 76,8 euros mensuales, y el 70,25% de sus beneficiarias son mujeres.
Jubilación flexible: desde el 28 de agosto de 2026 permite compatibilizar pensión y trabajo con un plus de hasta el 25% sobre la parte compatible.
Qué puede esperar un futuro jubilado a partir de ahora
El panorama para quien se acerque a la jubilación en los próximos años apunta a una consolidación del modelo actual, más que a cambios drásticos. El compromiso del Pacto de Toledo de vincular las pensiones al IPC parece asentado tras cinco revalorizaciones consecutivas, lo que da cierta previsibilidad a millones de futuros pensionistas.
Al mismo tiempo, las nuevas fórmulas de jubilación flexible y demorada abren una vía interesante para quien quiera —o necesite— seguir generando ingresos sin renunciar del todo a su pensión. Con datos oficiales encima de la mesa y un sistema que sigue reforzando la protección de los colectivos más vulnerables, la recomendación de cualquier experto es la misma: revisar la vida laboral con antelación y entender bien qué opciones encajan con cada situación personal antes de tomar la decisión final.
El arancel de 3 euros a los paquetes chinos ya ha hundido las importaciones entre un 30% y un 40%. La medida, en vigor desde el 1 de julio, reordena el comercio electrónico europeo y golpea sobre todo a Shein, Temu y AliExpress.
He revisado los datos que recoge Euronews este jueves a partir de las cifras de aduanas francesas difundidas por el Ministerio de Economía. La Unión Europea eliminó la exención arancelaria de la que disfrutaban los envíos de menos de 150 euros y aplica ahora una tasa fija de 3 euros por categoría de producto. El impacto ha sido inmediato.
Un arancel fijo que rompe una exención histórica
Hasta junio, los paquetes de bajo valor procedentes sobre todo de China entraban al mercado comunitario sin pagar derechos de aduana. Esa ventana permitió a las plataformas asiáticas vender ropa, accesorios, gadgets y artículos del hogar directamente al consumidor europeo con precios de unos pocos euros. Con la nueva tasa, ese modelo de bajo coste se encarece en origen, aunque el importe parezca modesto. Lo relevante no es solo el euro adicional; es que la estructura fiscal deja de ser neutra para los envíos de bajo importe. En clave competitiva, el arancel introduce una asimetría temporal: los operadores europeos ya pagan IVA y otros derechos, mientras que los paquetes chinos de bajo valor quedaban al margen. La tasa de 3 euros es pequeña, pero suficiente para alterar la rentabilidad de los envíos unitarios de menos de 20 euros.
Temu cae un 50% y Shein resiste mejor que AliExpress
Las cifras que he consultado muestran una caída del número de paquetes importados de entre un 30% y un 40% desde la entrada en vigor del arancel. El descenso no es homogéneo y conviene desglosarlo:
Temu redujo su volumen de ventas un 50% entre junio y julio, el golpe más severo entre las grandes plataformas chinas.
AliExpress registró una caída del 37% en el mismo periodo.
Shein contuvo el retroceso en un 15%, apoyada por la apertura de un almacén en Polonia a finales de 2025.
El endurecimiento de la regulación puede cambiar el comportamiento de las grandes plataformas chinas.» — Ministerio de Economía de Francia, valoración recogida por Euronews, agosto de 2026
El Ministerio de Economía francés interpreta estos datos como una prueba de que una regulación más estricta puede modificar el comportamiento de las grandes plataformas chinas. Comparto esa lectura con matices: no estamos ante una salida del mercado europeo, sino ante un ajuste logístico y fiscal que beneficia a quien invierte en distribución local.
El análisis: una medida puente hacia la reforma de 2028
En 2025 entraron en la Unión 5.900 millones de artículos de bajo valor, más de 16 millones de paquetes al día. Esa es la escala del desajuste que Bruselas quiere reducir. Lo que veo en esta política es un doble movimiento: primero, la tasa fija de 3 euros recupera parte del terreno competitivo para el comercio europeo; segundo, prepara el terreno para una reforma aduanera más amplia que debería completarse en 2028. No es una medida aislada. A partir de noviembre podrían añadirse tasas adicionales para financiar la gestión de paquetes, según el calendario que recoge la fuente.
La Comisión Europea también ha puesto el foco en la seguridad. Según una encuesta de 2025 citada por Euronews, más del 60% de los productos de bajo valor inspeccionados no cumplía los requisitos europeos. La nueva tasa permite a las aduanas identificar mejor los artículos de riesgo.
La eficacia a corto plazo es innegable, pero el arancel no resuelve por sí solo la cuestión de fondo: la capacidad logística de las plataformas chinas para absorber costes. Shein, con su almacén en Polonia, demuestra que la distribución local neutraliza parte de la presión fiscal. Temu y AliExpress pueden seguir el mismo camino. Si lo hacen, el descenso actual puede moderarse en los próximos trimestres. El dato a vigilar es la evolución de los volúmenes a partir de noviembre, cuando se activen los nuevos recargos.
🌍 El impacto en España y Europa
El impacto en España es más comercial que macroeconómico, pero conviene medirlo con precisión.
Euríbor e hipotecas: sin efecto directo relevante, porque este arancel sectorial no altera las expectativas de tipos del BCE.
Inflación: presión contenida; el encarecimiento de los envíos baratos no se filtra aún al IPC general, aunque puede notarse en algunos bienes de consumo importado.
Tejido empresarial: las tiendas españolas recuperan margen competitivo frente a Shein, Temu y AliExpress, sobre todo en textil, accesorios y pequeño electrodoméstico.
Comercio exterior: los importadores que traían mercancía fraccionada en paquetes de bajo valor asumen nuevos costes de gestión aduanera.
El iPhone 5 aterrizó en septiembre de 2012 como el adiós de Apple a la era del cristal y el acero: estrenó una carcasa de aluminio anodizado de 7,6 milímetros, un 18% más fina y un 20% más ligera que la del 4S, que lo convirtió en el smartphone más delgado del mercado con solo 112 gramos. Fue también el primero en ampliar la pantalla Retina a las 4 pulgadas, más alta pero igual de cómoda de manejar con una sola mano, y el que introdujo el conector Lightning reversible, la Nano SIM y el soporte LTE en los iPhone, movido por un chip A6 que prometía el doble de rendimiento. Aquella combinación de aluminio biselado, remates de cristal y acabado impecable lo elevó a objeto de deseo de toda una generación y sentó la línea de diseño que Apple repetiría durante años.
Trece años después, esa elegancia choca con una realidad implacable: el iPhone 5 quedó anclado en iOS 10.3.4, la última versión que Apple le permitió instalar, y ya no puede alcanzar el sistema mínimo que WhatsApp exige para seguir operativo. Al no poder actualizarse, la aplicación de Meta retira este 8 de septiembre el soporte al terminal: se acabaron los parches de seguridad, las funciones nuevas y, tarde o temprano, el envío y recepción de mensajes. Quien aún lo guarde como móvil secundario deberá hacer copia de seguridad de los chats en iCloud antes del corte y migrar la cuenta a un equipo más reciente, o resignarse a que el icónico de aluminio quede relegado a reproductor de música y reliquia de coleccionista, testigo mudo de una era en la que un teléfono era, ante todo, una pieza de diseño.
Samsung Galaxy S2: el primer gran Android de Samsung se queda sin chat
Si hay un teléfono que explica por qué Android conquistó el mundo, ese es el Galaxy S2. Presentado en el Mobile World Congress de Barcelona en 2011, fue el primer gran Android de Samsung y el que convirtió a la compañía surcoreana en el mayor fabricante del planeta: desbancó a Nokia en ventas globales y plantó cara al iPhone con una pantalla Super AMOLED Plus de 4,3 pulgadas, un procesador dual-core Exynos de 1,2 GHz, 1 GB de RAM y una cámara de 8 megapíxeles en un cuerpo de solo 8,49 milímetros de grosor. Vendió unos 40 millones de unidades, los diez primeros millones en apenas cinco meses, y se erigió en el buque insignia de una generación que descubrió en Android un ecosistema capaz de mirar de tú a tú a Apple. Su éxito no fue una anécdota: abrió la hegemonía de Samsung, que desde entonces no ha soltado el trono del sistema de Google.
Ahora, ese mito se queda sin WhatsApp. A partir del 8 de septiembre la aplicación exigirá Android 6.0 como versión mínima y dejará fuera los sistemas 5.0 y 5.1, Lollipop; y, por supuesto, a quienes nunca llegaron tan lejos. El Galaxy S2 salió de fábrica con Gingerbread y su techo oficial fue Android 4.1.2 Jelly Bean: jamás pudo ascender por la vía oficial ni a Lollipop, de modo que ni siquiera cumplía el requisito anterior. Solo las ROMs de la comunidad, como CyanogenMod, le dieron una segunda vida con versiones más modernas, pero la inmensa mayoría de las unidades que aún funcionan siguen ancladas en Jelly Bean. Con el nuevo corte de septiembre, el primer gran Android de Samsung queda definitivamente fuera del soporte: sin actualizaciones ni parches de seguridad y, muy pronto, sin poder enviar o recibir mensajes. El teléfono que demostró que Samsung podía ganarle a Apple en su propio terreno se despide para siempre de la app de mensajería más usada del planeta.
Samsung Galaxy Note: el creador de los phablets dice adiós a los mensajes
El Samsung Galaxy Note se presentó en la IFA de Berlín en septiembre de 2011 con una pantalla de 5,3 pulgadas y el lápiz S Pen, justo cuando el estándar del mercado rondaba las cuatro pulgadas. Fue recibido con escepticismo, pero el público respondió: superó los 10 millones de unidades vendidas en menos de un año y obligó a la industria a tomarse en serio la palabra «phablet». Su sucesor, el Galaxy Note 2, consolidó la fórmula en 2012 con 5,5 pulgadas y un procesador de cuatro núcleos: vendió 3 millones de unidades en apenas 37 días y 5 millones en dos meses. Ahora ese mismo Note 2 aparece en la lista de móviles que se quedan sin WhatsApp este 8 de septiembre, porque se quedó anclado en Android 4.4 KitKat y la aplicación exige como mínimo Android 5.0 Lollipop para seguir recibiendo soporte.
Que el Note diga adiós a los mensajes no es una anécdota más: es el cierre de una era para la línea que convirtió la pantalla grande en un estándar y popularizó el S Pen y las ventanas múltiples. El Note 2 acumuló en torno a 30 millones de unidades en su ciclo comercial y fue el terminal al que se aferraban quienes querían tableta y teléfono en un solo dispositivo. Que ya no pueda ejecutar la aplicación de mensajería más usada del mundo, con más de 2.700 millones de usuarios activos, subraya cuánto ha envejecido. Samsung jubiló la serie en 2021 al absorberla en la gama Galaxy S Ultra; ver ahora al modelo fundador perder el soporte de WhatsApp cierra el círculo de un clásico que definió una década de móviles.
HTC One X: el buque insignia de 2012 se despide de las burbujas verdes
El HTC One X fue la gran apuesta de HTC para 2012 y el terminal con el que la firma taiwanesa quiso plantar cara a Samsung y Apple. Presentado en el Mobile World Congress de Barcelona, se alzó como mejor smartphone de la feria gracias a un hardware que entonces resultaba abrumador: era el primer cuádruple núcleo de la marca, con un Nvidia Tegra 3 a 1,5 GHz, pantalla Super LCD 2 de 4,7 pulgadas con resolución 720p y una cámara de 8 megapíxeles con lente f/2.0 capaz de disparar en 0,7 segundos o capturar fotos mientras grababa vídeo en 1080p. Su carcasa unibody de policarbonato pesaba solo 130 gramos y estrenaba la interfaz Sense 4.0 sobre Android 4.0 Ice Cream Sandwich, con extras como Beats Audio, NFC y 25 GB en Dropbox. Representó el cénit de HTC: aclamado por la crítica, quedó eclipsado en ventas por el Galaxy S III y la compañía nunca volvió a recuperar aquel pulso.
Trece años después, el One X se despide de las burbujas verdes. A partir del 8 de septiembre, WhatsApp deja de admitir los móviles con Android 5.0 o anterior, y este buque insignia nunca superó la generación Android 4.x, por lo que figura en la lista de terminales sin soporte junto al One X+ y los Desire 500 y 601. La app seguirá instalada y funcionará de forma limitada un tiempo, pero dejará de recibir actualizaciones, parches de seguridad y nuevas funciones, con el consiguiente riesgo de fallos y vulnerabilidades. Meta aconseja a los afectados hacer una copia de seguridad de sus chats antes del corte y valorar la migración a un equipo más reciente. Para quien aún guarde esta reliquia en un cajón, el adiós cierra un ciclo: el móvil que presumió de ser el más potente del mercado queda fuera del servicio de mensajería más usado del planeta.
Sony Xperia T: el ‘phone de James Bond’ no podrá espiar tus conversaciones
El Sony Xperia T puede presumir de un currículum que pocos terminales igualan: fue el móvil oficial de James Bond en Skyfall, la entrega con la que se celebró el 50 aniversario del agente 007 y en la que Daniel Craig lo usaba como su inseparable herramienta de trabajo. Sony explotó el filme con una edición especial que incluía fondos de pantalla, tonos de llamada y la banda sonora de la película, y que en España se vendió por unos 599 euros en otoño de 2012. Su pantalla de 4,55 pulgadas con motor Bravia, la cámara de 13 megapíxeles capaz de disparar en poco más de un segundo, el doble núcleo a 1,5 GHz y el característico diseño curvo tipo arco lo colocaron entre los Android más avanzados de su época, aunque llegó con Android 4.0.4 Ice Cream Sandwich, que después actualizó a Jelly Bean.
Ahora, más de una década después, este ‘Bond phone’ se queda sin su herramienta de comunicación más cotidiana. La revisión de compatibilidad de WhatsApp que entra en vigor este 8 de septiembre deja fuera a todos los terminales con Android 5.0 o anterior, y el Xperia T, que nunca pasó de Jelly Bean, figura en la lista junto a los Xperia Z, SP y V. El corte no es inmediato: la aplicación seguirá abriéndose durante un tiempo, pero dejará de recibir parches de seguridad y actualizaciones, lo que expone los chats a fallos y ciberataques. Resulta irónico que el teléfono de un espía pierda justo la mensajería protegida y que nadie pueda ya espiar sus conversaciones; quien conserve uno en un cajón debería hacer copia de seguridad en Google Drive y plantearse migrar a un terminal más reciente para no quedarse incomunicado.
Motorola Droid Razr: el delgado con espalda de Kevlar se queda incomunicado
Cuando Motorola lo presentó en Nueva York en octubre de 2011, el Droid Razr era el smartphone más delgado del mercado: 7,1 milímetros frente a los 9,3 del iPhone 4S, y apenas 127 gramos. Para lograr esa cuchilla sin sacrificar resistencia, la compañía recurrió a la fibra de Kevlar, el material de los chalecos antibalas de DuPont, en la tapa trasera, sobre un chasis de acero inoxidable y con Gorilla Glass protegiendo el frontal. El apellido no era casualidad: resucitaba al Razr V3 de 2004, el plegable que llegó a vender más de 130 millones de unidades y que en su día también presumió de ser el más fino, con 13,9 mm. Bajo esa carcasa escondía un doble núcleo de Texas Instruments a 1,2 GHz, 1 GB de RAM, pantalla Super AMOLED Advanced de 4,3 pulgadas qHD, cámara de 8 megapíxeles con vídeo 1080p y conectividad LTE, y salía a la venta con Android 2.3.5 por 299 dólares en Verizon.
Quince años después, ese alarde de ingeniería se queda incomunicado. A partir del 8 de septiembre, WhatsApp eleva su requisito mínimo a Android 6.0, y el Droid Razr se quedó oficialmente en Jelly Bean (4.1): Motorola nunca lo llevó más allá, así que el terminal no puede cumplir el nuevo umbral ni recibir parches de seguridad. Lo mismo le ocurre a su heredero, el Razr HD, que se estancó en KitKat y sí figura en las listas de modelos condenados por Meta. La aplicación seguirá instalada en el teléfono, pero sin actualizaciones dejará de enviar y recibir mensajes, llamadas y avisos, tanto en WhatsApp como en WhatsApp Business. Quienes conserven uno de estos Kevlar harían bien en hacer copia de seguridad en Google Drive antes de la fecha y plantearse migrar, porque la navaja más fina de su generación quedará, esta vez sí, sin voz.
LG Optimus G: el primer flagship con Snapdragon S4 Pro se queda atrás
LG presentó el Optimus G en agosto de 2012 con un currículum que entonces no tenía rival: fue el primer móvil del mundo con LTE y el Snapdragon S4 Pro, el SoC de Qualcomm con cuatro núcleos Krait a 1,5 GHz, GPU Adreno 320 (tres veces más rápida que la generación anterior) y 2 GB de RAM. Sobre ese hardware, LG montó una pantalla True HD IPS+ de 4,7 pulgadas con resolución de 1.280 x 768 píxeles, cámara trasera de 13 megapíxeles y batería de 2.100 mAh. Su plataforma fue además la base sobre la que se construyó el Nexus 4, el Google Phone de aquel año, lo que convierte al Optimus G en pieza clave de una de las familias más influyentes del Android de principios de la década. En España aterrizó en 2013 a un precio de 599 euros en versión libre, con Android 4.1 Jelly Bean y la capa Optimus UI 3.0.
Trece años después, el Optimus G se queda atrás por la misma razón por la que fue un hito: su software no acompañó a un hardware adelantado a su tiempo. LG apenas actualizó el terminal, que quedó anclado en Android 4.x sin posibilidad de salto oficial a versiones más recientes, y eso es justo lo que WhatsApp exige para mantener el soporte: este 8 de septiembre la aplicación eleva sus requisitos mínimos de sistema y deja fuera a los móviles que no pueden actualizarse, y el Optimus G figura en la lista oficial de afectados de Meta junto al Nexus 4, el G2 Mini y el L90. Sin actualizaciones del fabricante ni parches de seguridad, el que fue un portento de rendimiento en su día queda reducido a reliquia, y sus usuarios deberán hacer copia de seguridad de sus conversaciones y plantearse un relevo.
El staking de Ethereum se ha convertido en el argumento más visible de los productos cotizados vinculados al ether. Según los datos que recoge TradingView, esta forma de obtener recompensas por validar la red está captando más interés que los fondos cotizados de Bitcoin, y la explicación no es solo de precios: el inversor ya no quiere únicamente exposición a la criptomoneda, también busca una renta periódica.
El staking consiste en bloquear una cantidad de ether para ayudar a verificar las transacciones de la red de Ethereum. A cambio, el protocolo reparte recompensas proporcionales a la cantidad bloqueada. Es un poco como dejar una fianza que trabaja para la red y cobrar por ello, con la particularidad de que el activo sigue cotizando y, si todo va bien, la rentabilidad se suma a la revalorización del precio.
Esa combinación es la que está desplazando la atención. Un fondo cotizado de Bitcoin, al menos en su versión más habitual, ofrece exposición al precio del BTC y poco más. Un producto de staking de Ethereum añade una segunda fuente de retorno. Para un asesor financiero, explicar esa diferencia es sencillo: el cliente entiende rápido que está comprando un activo que puede generar un flujo, no solo una expectativa de subida.
Por qué el staking de Ethereum roba protagonismo a los ETF de Bitcoin
El caso más citado en los últimos meses es el producto cotizado de staking de Ethereum de 21Shares, que opera con el ticker ETHC en varias bolsas europeas. Su estructura está pensada para que el inversor no tenga que gestionar claves privadas ni respetar plazos de desbloqueo. El producto está respaldado físicamente al 100% por ether, custodiado en frío por un custodio institucional y cobra una comisión de producto del 0,10%.
El rendimiento del staking se acumula a diario en el valor liquidativo del producto, según la página oficial de 21Shares. En la práctica, eso significa que las recompensas van engordando el precio del producto sin que el inversor tenga que reclamarlas. Para suavizar la métrica, la firma publica también una media móvil de 30 días. No es un detalle menor: en el mundo de los productos cotizados se valora mucho no depender de un solo día de rendimiento.
Hay otro elemento relevante. 21Shares ha señalado que el staking se delega en proveedores institucionales y que las recompensas, una vez descontadas comisiones y gastos, se acumulan en el valor liquidativo antes de las distribuciones trimestrales en efectivo. Además, un un colchón de liquidez específico sirve para afrontar el desfase entre la petición de desbloqueo y la recepción de los ether, algo que en el staking directo puede complicar los reembolsos diarios.
El staking de Ethereum ha dejado de ser un tema de nicho: ahora se explica en las mesas donde se venden fondos cotizados y se mide en comisiones y rendimiento.
ETHC y la nueva vía para acceder a recompensas sin bloquear ether
El producto ETHC intenta resolver una de las fricciones clásicas del staking directo. Un inversor particular suele toparse con umbrales de entrada elevados y con tiempos de espera para recuperar sus fondos. El ETP, en cambio, se apoya en una infraestructura de corretaje estándar y delega la custodia en frío segregada. Según 21Shares, esa estructura permite acceder a las recompensas sin gestionar claves privadas ni interactuar directamente con la cadena de bloques.
La evolución regulatoria acompaña a este giro. La SEC aprobó en septiembre de 2025 las solicitudes que permitían incluir staking en los productos cotizados de Ethereum al contado. Un par de meses después, los ETP de staking de Solana superaron los 1.000 millones de dólares en activos bajo gestión durante su primer mes de vida. Son cifras que explican por qué los emisores europeos, con 21Shares a la cabeza, se han movido con rapidez en este segmento.
Análisis: una puerta de entrada con riesgos a la vista
Desde que Ethereum abandonó la minería en 2022 y se convirtió en una red de validadores, el staking ha pasado de ser una actividad de algunos pocos a una pieza central del ecosistema. Después llegó la habilitación de los retiros en 2023 y, más tarde, la aprobación de los fondos cotizados al contado de ether en Estados Unidos. Cada paso ha ido reduciendo la fricción entre el inversor tradicional y la red.
Dicho de otro modo, lo que propone 21Shares con ETHC no es un cambio de tecnología, sino un cambio de envoltorio. Empaqueta el staking en una estructura bursátil. Eso tiene ventajas evidentes: acceso desde cuentas de corretaje, comisiones explícitas y una auditoría de valor liquidativo. Al mismo tiempo, conviene recordar que el rendimiento del staking no está garantizado. Depende de la actividad de la red, del número de validadores y de las comisiones que pagan las transacciones.
También existe un riesgo de concentración. Si una parte relevante del staking institucional se canaliza a través de unos pocos proveedores, el buen funcionamiento del producto queda ligado a la calidad operativa de esos intermediarios. Es la contrapartida de no gestionar uno mismo las claves. La custodia segregada y el colchón de liquidez mitigan parte del problema, pero no eliminan la posibilidad de un fallo operativo en un escenario extremo.
La gran pregunta no es si el inversor europeo quiere rendimiento. Lo quiere. La cuestión es si los emisores serán capaces de explicar con claridad de dónde sale esa rentabilidad y qué riesgos asume el cliente a cambio. Por ahora, el interés que refleja TradingView apunta a que el staking de Ethereum ha dejado de ser un argumento marginal en las carteras.
La DGT ha activado el dispositivo especial que cierra el verano: la Operación Retorno, en marcha desde las 15:00 horas de este viernes 28 de agosto hasta las 24:00 del lunes 31. Si tienes previsto volver a casa estos días, conviene que sepas algo antes de coger las llaves: la previsión roza los 6,9 millones de desplazamientos en toda España, y no todas las horas son iguales de peligrosas.
La buena noticia es que la propia Dirección General de Tráfico ya ha marcado sobre el mapa las franjas horarias y los tramos donde se van a formar las peores retenciones. Conocerlas con antelación puede ahorrarte hasta dos o tres horas de atasco innecesario, así que vamos a repasarlas con calma.
Las horas negras de la DGT para este fin de semana
El viernes es, con diferencia, el día más delicado. La DGT sitúa el primer gran pico entre las 16:00 y las 22:00 horas, cuando coinciden quienes cierran sus vacaciones de agosto con la salida habitual de fin de semana hacia zonas de costa. Es la franja que conviene esquivar si puedes salir antes del mediodía o, si no queda más remedio, después de la medianoche.
El sábado cambia el patrón: la intensidad se traslada a la mañana, entre las 09:00 y las 13:00 horas, con desplazamientos más cortos hacia playas y segundas residencias. El domingo y el lunes recuperan la franja de tarde-noche, de 16:00 a 23:00 horas, como los momentos más complicados para volver a la gran ciudad.
Quién vigila la carretera durante la operación especial
La DGT no despliega este operativo sola. Sobre el asfalto trabaja la Agrupación de Tráfico de la Guardia Civil, la unidad especializada en vigilancia y regulación vial creada en 1959, junto a los ocho Centros de Gestión de Tráfico repartidos por el país. Entre todos coordinan carriles reversibles, señalización de emergencia y desvíos en los puntos más saturados.
A ese despliegue humano se suman helicópteros Pegasus, drones, radares fijos y móviles, y vehículos camuflados para vigilar el uso del móvil y del cinturón. No es solo cuestión de fluidez: la DGT recuerda que la fatiga y las distracciones se disparan en los trayectos largos de vuelta a casa, y ahí es donde se concentran buena parte de los siniestros de estos días.
Las carreteras que más van a sufrir el atasco
El Corredor Mediterráneo vuelve a ser el gran protagonista. La A-7 y la AP-7 concentrarán buena parte del retorno desde el litoral valenciano y catalán, agravado por la coincidencia con la fase de vuelta de la Operación Paso del Estrecho, que suma tráfico marroquí y portugués hacia el norte de España.
En Andalucía, la lista de vías señaladas es más larga: A-4, A-44, A-45, A-49, A-92 y AP-4 aparecen entre los tramos con mayor densidad prevista, sobre todo en los accesos a Sevilla, Málaga y Granada. Si tu ruta pasa por alguna de ellas, merece la pena revisar el estado del tráfico justo antes de salir.
Qué hacer si te toca viajar en la peor franja
No siempre se puede elegir la hora de salida, pero sí se pueden reducir los riesgos. Estos son los consejos que repite la DGT cada verano y que, aun sonando obvios, siguen salvando disgustos:
Revisa el estado de neumáticos, frenos y niveles antes de arrancar, no al llegar al primer atasco.
Lleva agua suficiente en el habitáculo; las retenciones bajo el sol de agosto son la combinación más peligrosa.
Consulta la app o la web de tráfico en tiempo real antes de coger la carretera, no solo la previsión del día anterior.
Si puedes, adelanta la salida a primera hora de la mañana o retrásala a última hora de la noche.
Un detalle que muchos conductores pasan por alto: los vehículos con matrícula extranjera también van a multiplicarse estos días, sobre todo en los ejes hacia Francia y Portugal. No están habituados a nuestras carreteras, así que conviene extremar la precaución al adelantar o incorporarse.
Lo que viene después de este fin de semana
La Operación Retorno de agosto no es el final del verano en la carretera, sino solo el penúltimo capítulo. La DGT ya trabaja en el calendario de operaciones especiales de septiembre, coincidiendo con quienes empiezan sus vacaciones ese mes y con la vuelta al cole, que suele generar un repunte de tráfico urbano en las principales capitales.
El dato que invita al optimismo es que, edición tras edición, la siniestralidad en estas operaciones especiales viene bajando gracias a la combinación de más vigilancia, mejor información al conductor y coches cada vez más seguros. La recomendación de los expertos es sencilla: planifica la ruta, respeta los descansos cada dos horas y, sobre todo, no conviertas la vuelta a casa en una carrera contra el reloj.
Bitcoin ha vuelto a superar los 80.000 dólares este jueves y lo ha hecho con un empuje que ha castigado a los operadores bajistas. El máximo intradía alcanzó los 80.808 dólares, un avance del 3,5% en 24 horas, y arrastró a la capitalización global de las criptomonedas por encima de los 2,7 billones de dólares.
El volumen de negociación de BTC rondó los 30.870 millones de dólares, con Binance, Coinbase y Upbit como los exchanges más activos, según los datos recogidos por Bitcoin.com. El movimiento no fue aislado: Ethereum subió un 3,33%, BNB un 2,5%, XRP cerca del 6% y Solana más del 12% en una sola jornada.
Ese cambio de ánimo tiene su reflejo en el Índice de Miedo y Codicia Cripto de Alternative.me, que marcó 72 puntos el 27 de agosto, un nivel claramente asociado a la codicia. Hace apenas un mes, el mismo indicador rondaba los 29 puntos y se situaba en territorio de miedo. La rotación no fue uniforme: tokens como ONG, STX, RVN y POL perdieron entre un 3,68% y un 20,36%, lo que recuerda que los repuntes generales también conviven con retrocesos individuales.
Liquidaciones de cortos: el castigo a los que esperaban una caída
La subida pilló a contrapié a los operadores que habían abierto posiciones apalancadas esperando una corrección. La firma de datos de derivados Coinglass contabilizó 409,07 millones de dólares en liquidaciones de derivados en 24 horas; de ellos, 280,05 millones correspondieron a posiciones cortas. En total, 89.215 operadores perdieron sus posiciones.
Ethereum concentró el mayor castigo entre las principales criptomonedas, con cerca de 106 millones de dólares en cortos liquidados. Bitcoin quedó por detrás, con 78,88 millones, y el resto del daño se repartió entre posiciones vinculadas a Solana, XRP, ONG, HYPE y ZEC. La mayor liquidación individual se registró en Binance, donde una posición de ETH/USDT dejó 12,4 millones de dólares.
Conviene detenerse en la palabra liquidación. Ocurre cuando una posición apalancada pierde garantías y el exchange cierra la operación de forma automática. Esos cierres forzosos generan órdenes adicionales de compra o venta y suelen intensificar el movimiento de precio, aunque las cifras de Coinglass no permiten saber cuánto del rally responde a compra espontánea y cuánto a mecánica de derivados.
La subida no solo rompió los 80.000 dólares: obligó a cerrar apuestas bajistas y aceleró el movimiento con órdenes automáticas de compra.
ETF al contado y mercados de predicción: dos fuerzas en direcciones opuestas
El respaldo institucional fue otro motor de la sesión. Los fondos cotizados en bolsa (ETF) estadounidenses de bitcoin al contado captaron 232 millones de dólares el 26 de agosto y encadenaron su octava jornada consecutiva de entradas netas. Los fondos de ether, por su parte, sumaron 192,35 millones el miércoles, con lo que también prolongaron su racha a ocho días. En conjunto, ambos segmentos movieron alrededor de 424 millones de dólares en un solo día.
Para el inversor tradicional, un ETF al contado de bitcoin funciona como un fondo que compra bitcoins reales y cotiza en bolsa. Esa estructura permite ganar exposición al activo sin gestionar claves privadas ni cuentas en exchanges. Cuando el fondo recibe más dinero del que reembolsa, el gestor acude al mercado a comprar bitcoin, y esa compra se nota en el precio.
La lectura positiva no es unánime. Los mercados de predicción de Polymarket y Kalshi mantienen expectativas más moderadas sobre el próximo movimiento de BTC, con precios futuros más altos pero un avance proyectado más lento que el que sugieren los analistas más alcistas. Su cautela no es una garantía, pero sí un contrapeso útil frente al entusiasmo posterior a una ruptura de nivel.
La mayoría de los episodios de liquidaciones masivas, además, tiene lugar sin previo aviso. Por eso conviene mirar el repunte con la dosis justa de contexto: el apetito institucional es real, pero el mercado de derivados sigue siendo una fuente de volatilidad capaz de amplificar cualquier corrección.
La codicia vuelve, pero no blinda a Bitcoin frente a una corrección
Volver a ver los 80.000 dólares despierta recuerdos de ciclos anteriores. En la última gran fase alcista, la ruptura de máximos vino acompañada de euforia, apalancamiento creciente y una entrada masiva de capital minorista. El patrón de hoy comparte parte de esa fotografía: codicia en 72 puntos, liquidaciones forzadas y flujos institucionales al alza. Pero también hay diferencias.
La demanda de los ETF puede sostener el precio, pero no lo blinda. Una parte relevante de los volúmenes sigue concentrada en derivados, y eso amplifica tanto las subidas como las caídas. Cuando el mercado se acostumbra a un sentimiento de codicia, una sola ronda de tomas de ganancias puede disparar una nueva cadena de liquidaciones, esta vez en sentido contrario.
El desafío inmediato para Bitcoin no es volver a tocar los 80.808 dólares, sino convertirlos en un soporte estable. Para eso será necesario observar si el volumen se mantiene, si las entradas de los fondos continúan y si el mercado de derivados recupera un equilibrio menos inclinado hacia los bajistas. De momento, los mercados de predicción ya han puesto una nota de prudencia sobre la mesa.
Desde una perspectiva más amplia, la sesión también refleja un mercado que vuelve a premiar la liquidez y el acceso regulado. No se trata solo de bitcoin: el ether al contado y los principales tokens de capa 1 avanzaron con fuerza. Esa amplitud suele ser una señal más saludable que un repunte aislado, aunque conviene no confundir amplitud con garantía de continuación.
La asfixia que provocan las enfermedades crónicas abre una oportunidad millonaria. Neko Health, la startup de Daniel Ek, capta 600 millones de euros para capitalizar la medicina preventiva. La lección: la salud se convierte en un servicio de suscripción escalable.
Los números de la ronda: 600 millones de euros para disruptir la salud
La operación, una Serie C de 700 millones de dólares (unos 600 millones de euros al cambio), coloca a Neko Health en la cima del sector health tech preventivo. No hablamos de una promesa: la compañía, cofundada por Daniel Ek y Hjalmar Nilsonne, ya cerró una Serie B de 260 millones de dólares en enero de 2025. El capital fresco servirá para abrir sus primeras clínicas en Estados Unidos, empezando por Nueva York.
Vamos a los números. La ronda confirma una tendencia: los grandes fondos están cansados de financiar soluciones para gestionar la enfermedad y empiezan a apostar fuerte por evitarla. Neko Health ofrece el Neko Health Scan, una evaluación integral no invasiva de 60 minutos que recopila millones de datos de salud. Vigila piel, lunares, riesgo de prediabetes, anomalías sanguíneas y riesgos de ictus o infarto.
El detalle que cambia todo es la integración. Desarrollan su propio hardware (Derma-2, Echo-2, Spectrum-2), software y experiencia de usuario. Esto les permite actualizar la plataforma de forma continua, algo que un proveedor externo no permitiría con tanta tanta agilidad.
El modelo de negocio detrás del escáner: validación antes que escala
La lección aquí es puro Lean Startup. Antes de inundar Estados Unidos con clínicas físicas, Neko Health ha validado su demanda en Suecia y Reino Unido. Más de 350.000 personas se han inscrito en lista de espera y más de 100.000 ya se han sometido al escaneo. La tracción no se mide en descargas, se mide en tiempo de consulta presencial.
A efectos prácticos, el modelo combina la venta de tecnología con la recurrencia médica. Los resultados del escaneo se obtienen en minutos y se comentan con un profesional. La automatización (nuevos dispositivos en Estocolmo) permite que el personal clínico se centre en el paciente, no en la máquina. Esto es eficiencia operativa pura.
El contexto macro juega a su favor. Sistemas como el NHS inglés ya priorizan la salud proactiva sobre la gestión de la enfermedad. Estados Unidos mueve sus directrices dietéticas en la misma dirección. La prevención deja de ser un coste social y se convierte en un activo de mercado.
La prevención deja de ser un coste social para convertirse en un activo de mercado: quien diagnostica primero, controla el ciclo de vida del paciente.
📦 Caso de estudio: Neko Health
El reto: Los sistemas sanitarios son reactivos y el gasto en enfermedades crónicas es insostenible.
La jugada: Crear un escáner integral no invasivo y venderlo como un servicio recurrente de monitorización.
El resultado: 600 millones de euros en Serie C y una lista de espera de 350.000 personas.
La lección: Integrar verticalmente el hardware y el software permite iterar más rápido y controlar la experiencia del usuario.
Lo que la ronda de Neko Health enseña a tu negocio (digital o físico)
Aquí viene la lección para el ecosistema. Neko Health está atacando un problema de la economía real (la salud física) con métricas de startup. No es casualidad que su modelo recuerde a los gimnasios boutique o a las clínicas de estética premium: pago por resultado medible, no por tiempo en sala de espera.
El dato que importa es la retención. Tres de cada cuatro miembros que volvieron tras detectarse una afección grave estaban en buen estado o controlados. Cinco de siete biomarcadores mejoraron entre la primera y segunda exploración. Eso es prueba de valor tangible para el usuario.
Comparémoslo con Silicon Valley. Mientras la mayoría de unicornios queman caja en software de nicho, Neko Health está construyendo un foso con hardware patentado y datos clínicos. Los unit economics serán duros al principio por el coste de los equipos, pero el runway de la ronda actual les da margen para optimizar el CAPEX.
Para el emprendedor español o latino, el caso es un máster en escalado. ¿Puede una cadena de clínicas de fisioterapia o de diagnóstico imitar esta lógica? Por supuesto. La metodología Agile aplicada a la actualización de dispositivos, y la obsesión por el dato de salud, son replicables en un negocio tangible si se invierte en sensores y software.
🚀 Hoja de Ruta para Emprender
Valida antes de construir: Si no tienes 350.000 personas en lista de espera, no abras diez clínicas. Abre una y valida el modelo de recurrencia.
Integra tu ventaja clave: No dependas de un proveedor externo para tu core. Controlar el hardware y el software acelera la iteración.
Mide el estado de salud, no solo la captación: La retención se demuestra con mejoras biométricas, no con encuestas de satisfacción vacías.
Aplica métricas SaaS a lo tangible: Toda clínica, gimnasio o negocio físico puede tratarse como una startup si mides LTV, CAC y MRR.
Circular por el arcén en moto será legal en atascos desde el 1 de octubre. La Dirección General de Tráfico (DGT) activa la modificación del Reglamento General de Circulación de 2026 y regula una maniobra que hasta ahora podía costar una multa de 200 euros.
La actualización no convierte el arcén en un carril más. La DGT aclara que el uso del arcén por parte de las motocicletas queda condicionado al cumplimiento simultáneo de tres requisitos. Si falla uno, la circulación por el arcén sigue siendo irregular.
Qué cambia y a quién afecta
La modificación del Reglamento General de Circulación permitirá a las motocicletas circular por el arcén cuando el tráfico esté congestionado. Es un cambio pensado para aliviar las retenciones y reducir el riesgo de alcance por detrás en episodios de tráfico denso.
Tráfico denso: La maniobra se limita a situaciones de alta densidad de circulación o retenciones.
Señalización previa: El tramo debe estar debidamente señalizado para permitir la circulación por el arcén.
Límite de 30 km/h: La velocidad máxima al transitar por el arcén será de 30 kilómetros por hora.
El marco es claro: sin retención, sin señalización o por encima de 30 km/h no hay autorización. Fuera de esos supuestos, el Reglamento mantiene la infracción y la DGT recuerda que el uso indebido del arcén se sanciona hoy con 200 euros.
El arcén no se convierte en un carril de escape: es una vía de descongestión controlada y reservada a motos en atascos.
Cuándo entra en vigor y qué excepciones tiene
La modificación entra en vigor el 1 de octubre. La DGT no ha detallado el el periodo transitorio específico; por tanto, conviene entender que las condiciones serán exigibles desde el primer día de vigencia.
Los turismos, furgonetas y camiones no entran en la novedad. Para ellos, el arcén conserva sus usos ya previstos: detención por avería, emergencia o acceso a vías de servicio. En el caso de las motos, el permiso tampoco es absoluto; si el tráfico fluye con normalidad, si el tramo no está señalizado o si se superan los 30 km/h, la maniobra sigue siendo sancionable.
Cómo circular sin llevarte la multa
La regla práctica se resume en verificar tres cosas antes de moverte al arcén. Primero, comprueba que existe congestión real, no un simple ritmo lento. Segundo, asegúrate de que el tramo está señalizado para esa maniobra. Tercero, ajusta el acelerador para no rebasar los 30 km/h.
Confirma que la retención es real y no un simple tráfico denso en movimiento.
Busca la señalización que habilita el uso del arcén antes de incorporarte.
Circula a un máximo de 30 km/h y vuelve al carril si la circulación se normaliza.
Quien incumpla alguna de estas condiciones se expone a la sanción económica de 200 euros. No se trata de una multa nueva: es la misma cuantía que ya se aplica por el uso incorrecto del arcén en vías interurbanas, así que la principal novedad es la vía legal que se abre en atascos.
Lectura Merca2: una medida razonable, con una condición a vigilar
La lógica de la DGT es fácil de defender. En una retención, una motocicleta detenida en el carril ocupa un espacio que podría liberarse; permitirle usar el arcén a 30 km/h puede evitar alcances por detrás y descongestionar sin invadir el carril contrario. El límite de velocidad es el dato más importante: los arcenes suelen acumular suciedad, restos y baches, y un exceso de velocidad convierte cualquier resbalón en una caída grave.
La condición que genera más dudas es la señalización previa. La nota de la DGT aclara que el tramo debe estar debidamente señalizado, pero no concreta si bastará una señal vertical, una marca vial o ambas. Esta indefinición puede provocar confusiones, sobre todo al inicio, cuando un conductor puede interpretar que el arcén está habilitado en un punto donde no lo está. La multa de 200 euros es proporcionada si se compara con otras infracciones de circulación, y no parece una medida con vocación recaudatoria, sino de ordenación del tráfico.
El verdadero riesgo está en la relajación: si un motorista se acostumbra a circular por el arcén en tráfico lento, puede acabar usándolo cuando la retención no es tal. Por eso conviene que durante las primeras semanas la vigilancia sea pedagógica y no automática en los tramos ya señalizados. La recomendación es simple: guarda esta norma como una excepción, no como un hábito. Solo así cumplirá su función de seguridad sin convertirse en un nuevo foco de conflicto entre motoristas y conductores.
🚨 Ficha de la Normativa
Infracción / Novedad: Las motocicletas podrán circular por el arcén en atascos desde el 1 de octubre si cumplen retención, señalización y 30 km/h.
Sanción económica: 200 euros por incumplir los requisitos o usar el arcén fuera de los supuestos habilitados.
¿Qué ha pasado? El precio de la vivienda en Gijón alcanza 2.687 euros por metro cuadrado en julio, un 9% más que hace un año.
¿Quién está detrás? Idealista, con su índice mensual de precios de oferta publicados en el portal.
¿Qué impacto tiene? La subida encarece la compra, aunque Gijón sigue un 10% por debajo de su máximo de 2008 y por debajo de la media nacional.
El precio de la vivienda en Gijón alcanza 2.687 euros por metro cuadrado en julio, un 9% más que hace un año, según Idealista.
Cuánto cuesta una casa en Gijón y por qué sube a este ritmo
La ciudad asturiana Gijón se mantuvo sin cambios respecto a junio, con una variación mensual del 0,0%, y acumula un repunte del 1,5% en el último trimestre. La lectura anual es más contundente: el precio sube un 9% interanual. Pese al encarecimiento, Gijón todavía cotiza un 10% por debajo de su máximo histórico de 2.984 euros, marcado en enero de 2008.
El dato nacional también tensiona la comparación. La media española se sitúa en 2.933 euros por metro cuadrado, tras avanzar un 0,6% mensual, un 3,3% trimestral y un 13,1% interanual. Gijón queda 246 euros por metro cuadrado por debajo de la media y crece más despacio que el conjunto del país.
No es un repunte uniforme. La brecha entre la zona más cara y la más barata supera los 1.400 euros por metro cuadrado, una diferencia que empuja a muchos compradores hacia los barrios menos tensionados.
El Centro alcanza los 3.349 euros por metro cuadrado y repite como la zona más cara, con una subida anual del 3,2%. El Este le sigue con 3.238 euros y un avance del 13,9%. La revelación es El Llano: 2.393 euros por metro cuadrado y un incremento del 17% en un año.
El máximo de 2008 sigue siendo la frontera: Gijón acumula revalorización sin haber cerrado todavía la herida de la última burbuja.
En el otro extremo, el Periurbano se mantiene como la zona más asequible con 1.918 euros por metro cuadrado, pese a subir un 11,5% anual. El Oeste ronda los 1.990 euros y avanza un 7,2%, mientras el Sur alcanza 2.333 euros tras un incremento del 10%.
Dónde apretar la decisión de compra en Gijón
La compra de un piso de 80 metros cuadrados en Gijón exige hoy, unos 214.960 euros de media. En el Centro, esa misma superficie se iría a 267.920 euros, mientras en el Periurbano se quedaría en 153.440 euros.
El avance interanual del 9% de Gijón convive con una media nacional que sube al 13,1%. La ciudad asturiana no muestra burbuja en el precio medio, pero el impulso de zonas como El Llano, el Este y el Periurbano sugiere que la presión se desplaza desde el centro hacia los barrios más asequibles.
La Ficha del Inversor
Métrica clave: el precio medio de Gijón, 2.687 euros por metro cuadrado, implica pagar 214.960 euros por una vivienda de 80 metros. La subida interanual del 9% es inferior al 13,1% nacional, pero la dispersión por barrios es tan elevada que casi duplica el coste entre el Centro y el Periurbano. La tendencia a seis meses es de estabilización con sesgo alcista, salvo que el Euríbor repunte con fuerza y enfríe la demanda.
El perfil recomendado es doble. Para vivienda habitual, el comprador con presupuesto ajustado debería mirar el Sur o el Periurbano, hoy por debajo de 2.500 euros por metro cuadrado. Para un inversor patrimonial que busque alquiler, el Centro y el Este ofrecen estabilidad, pero la subida del 17% de El Llano advierte de que los precios están empezando a correr en zonas que tradicionalmente no cotizaban tan altas.
El precedente de 2008 es el punto de anclaje. Entonces Gijón tocó los 2.984 euros y después vino el ajuste. Hoy el precio medio está un 10% por debajo, pero el avance del 9% interanual en un mercado con crédito más caro vuelve a plantear la pregunta: hasta dónde hay recorrido sin que la demanda se agote. El próximo dato de septiembre confirmará si el 0,0% mensual de julio es un freno o solo una pausa.
Nvidia vuelve a sacudir las expectativas del mercado. El fabricante de semiconductores no solo confirma el apetito por la inteligencia artificial: según Bloomberg Television, sus previsiones apuntan a un crecimiento de ventas del 70% para el proximo año, muy por encima de los niveles que se manejaban hace apenas unos meses.
Una previsión que cambia las reglas del juego
En el análisis difundido por el canal, la expectativa de expansión pasa de una franja situada en torno al 40% o 45% a una proyección del 70%. Ese salto no es cosmético. Detrás hay un gasto de los hiperescalares mucho más intenso de lo que se anticipaba.
El analista consultado por Bloomberg Television señaló que Nvidia situó el mercado de infraestructura de inteligencia artificial en cerca de 1,3 billones de dólares para el próximo año, unos 200.000 millones por encima de las previsiones anteriores. La cifra, sostuvo, actúa como el gran motor de la revisión al alza.
Junto a ese impulso, el canal subrayó que la historia de crecimiento por contenido sigue superando las expectativas. No se perciben señales de que esa dinámica vaya a frenarse en las próximas iteraciones de producto.
Los hiperescalares ya no son la única palanca
Uno de los matices más relevantes del análisis es que la demanda se está diversificando. Los grandes hiperescalares siguen gastando, pero el grupo formado por las llamadas neo-nubes y otras iniciativas está creciendo a mayor ritmo.
Bloomberg Television explicó que ese segmento no tradicional se expande más rápido que los hiperescalares y ayuda a compensar los temores de concentración de clientes. La previsión apunta a un reparto cercano al 50% entre ambos bloques el próximo año. El canal mencionó que los hiperescalares podrían crecer en torno al 50%, mientras que las neo-nubes alcanzarían tasas de entre el 90% y el 100%.
El crecimiento no se está agotando: se está desplazando desde los grandes hiperescalares hacia un conjunto más amplio de compradores.
— Bloomberg Television
Márgenes, precios y el riesgo de la financiación circular
El programa reconoció que el único punto débil de las cuentas fue el margen. Aun así, Bloomberg Television recogió la idea de que Nvidia subirá precios a medida que avance 2027, lo que debería sostener la trayectoria de crecimiento y estabilizar los márgenes.
Sobre la llamada financiación circular, el análisis la presentó como un arma de doble filo. Nvidia genera un flujo de caja libre creciente —un ritmo de 200.000 millones de dólares, camino de los 300.000— y lo reinvierte en su ecosistema para abaratar el capital de sus clientes. Eso fortalece a las neo-nubes, pero también implica asumir riesgos si se acaba construyendo demasiada capacidad.
El canal recordó que Nvidia sostiene un ecosistema de unos seis millones de desarrolladores, una base que obliga a los hiperescalares a seguir invirtiendo en su plataforma a pesar del desarrollo de alternativas internas.
China, chips propios y la amenaza competitiva real
El análisis señaló que China sigue siendo casi irrelevante en los ingresos del negocio de centros de datos: menos del 1%. Esa ausencia, por ahora, no es un lastre, porque convierte cualquier apertura futura en potencial al alza.
Aun así, Bloomberg Television advirtió de que el crecimiento acabará moderándose en Estados Unidos y que Nvidia necesitará, tarde o temprano, revisar su posición en el mercado chino. La conclusión fue clara: por ahora tendrá que crecer sin China, porque el gobierno estadounidense no parece dispuesto a permitir la venta masiva de sus chips más avanzados.
La mayor amenaza, según el análisis, no son Broadcom ni AMD, sino los propios clientes de Nvidia. Algunos hiperescalares desarrollan chips internos y, aunque no dejarán de comprar servidores, su avance puede frenar el crecimiento a largo plazo. Aun así, el programa pidió vigilar a AMD, que está acelerando su nueva generación de productos y podría ganar terreno en los próximos dos años.
La pregunta de fondo no es si Nvidia va a vender más el próximo año, sino cuánto dependerá ese crecimiento de un ecosistema que la propia compañía financia y de clientes que al mismo tiempo preparan alternativas. Por ahora, el mercado de la inteligencia artificial no muestra signos de agotamiento.
Lidl ha convertido en permanentes las rebajas de 800 productos y ha reducido un 8% el coste global de su cesta de la compra, un movimiento que presiona directamente a Mercadona, Carrefour y Dia en plena guerra de precios de la alimentación.
El dato procede del panel de Worldpanel by Numerator y confirma una estrategia que deja de apoyarse solo en el folleto: la cadena alemana ha aplicado rebajas estables en categorías que van desde la higiene y la limpieza hasta la despensa y, sobre todo, los productos frescos. Fruta, verdura, carne y pescado concentran una parte relevante de los descensos.
La rebaja no es cosmética. En productos básicos de consumo habitual, la compañía ha publicado bajadas superiores al 20% en las varitas de merluza y en las lentejas. El arroz largo, las judías verdes y la cebolla troceada se mueven por encima del 15%. No son cifras de promoción agresiva de una semana: son precios que se quedan.
Bajadas permanentes: la apuesta por el precio diario, no por el folleto
La compañía sostiene que el esfuerzo económico lo asume vía ajuste de márgenes operativos, gracias a su modelo de compra agregada y a la eficiencia de procesos. Traducido al ticket: las bajadas no dependen de promociones semanales, sino que se incorporan al precio de góndola de forma estructural.
La combinación con las ofertas semanales busca, según la propia cadena, que el ahorro no sea un gancho puntual. El objetivo declarado es consolidar una relación calidad-precio que fidelice al cliente que compra cada semana. En el actual contexto de inflación alimentaria, la jugada tiene doble lectura: contener el gasto del comprador y arrebatar cuota a los rivales que siguen anclados a la promoción.
La letra pequeña de la rebaja: qué productos bajan y quién lo nota
Las bajadas permanentes alcanzan a prácticamente todas las categorías, pero el impacto real no es uniforme. Para comprobarlo, conviene mirar la lista de productos con descensos más pronunciados.
El precio por kilo, y no el del envase ni el del folleto, es lo único que decide si una oferta te ahorra dinero o solo te lo parece.
Aquí está la clave: los descensos más visibles se concentran en productos de marca propia o de primer precio, no en el surtido completo. El ahorro es real, pero el comprador debe leer la etiqueta del lineal para ver si la bajada afecta al artículo que él suele comprar.
📊 La comparativa de un vistazo
Producto
Variación
Categoría
Varitas de merluza
Más del 20%
Pescado congelado
Lentejas
Más del 20%
Legumbres
Arroz largo
Más del 15%
Despensa
Judías verdes
Más del 15%
Verdura
Cebolla troceada
Más del 15%
Verdura
Las promociones semanales se añaden a estas bajadas permanentes, lo que puede generar un efecto acumulativo. Sin embargo, conviene comparar el precio por kilo o por litro, no el precio del envase: solo así se detecta si la rebaja es tan profunda como parece.
La presión sobre Mercadona, Carrefour y Dia: el nuevo frente de la guerra del súper
La decisión de Lidl llega en un momento en que la alimentación sigue subiendo. Según el último dato del INE, los alimentos y bebidas no alcohólicas registraron en julio un incremento interanual del 1,6%. Y hay categorías peor paradas: un análisis de FACUA publicado en agosto sitúa el encarecimiento medio de los huevos en torno al 9% durante el último año.
Con este telón de fondo, la apuesta de Lidl es un mensaje directo a Mercadona, Carrefour y Dia: si quieres retener al cliente, hay que mover el precio de góndola. Según la propia consultora, la cadena alemana sumó 1,5 millones de clientes en el segundo trimestre de 2026 respecto al trimestre anterior. La cifra no es casual: refleja que la estrategia de precios bajos está captando tráfico de la competencia.
La mayoría de las cadenas mantiene sus promociones puntuales, pero pocas se atreven a asumir bajadas estructurales en productos básicos durante meses. Ahí está la brecha competitiva que Lidl quiere explotar.
En paralelo, Lidl lanzará en las próximas semanas “Récord del ahorro”, una campaña que pondrá en valor las oportunidades de ahorro. Sin embargo, el grueso de la apuesta comercial ya está en el lineal: bajadas permanentes, no descuentos temporales.
Análisis E-E-A-T: por qué Lidl aprieta ahora y qué gana el comprador
La guerra de precios no es nueva. En los últimos trimestres, las cadenas han ido moviendo la marca blanca y los productos básicos para defender cuota. La novedad de este movimiento es que Lidl lo convierte en política comercial permanente, no en campaña. Al asumir el coste con margen operativo, la cadena puede sostener los precios bajos más tiempo que un competidor que solo descuenta en folleto.
El precedente es claro: cuando una enseña logra bajar su cesta de forma estructural, el resto se ve obligado a reaccionar o a perder tráfico. Mercadona y Carrefour ya han ensayado respuestas con huevos a precios congelados y promociones en frescos, pero ninguna ha anunciado una rebaja permanente tan amplia. La presión, por tanto, es real.
Para el comprador, el beneficio es tangible si la bajada coincide con su lista de la compra. No todas las categorías bajan igual, y algunos descensos se concentran en referencias concretas. Conviene, además, recordar que la información sobre precios y ahorro es divulgativa: cada hogar debe valorar su patrón de consumo y comparar entre cadenas antes de decidir dónde compra.
Lo que de verdad importa es esto: el ahorro del 8% no se reparte por igual. Quien base su cesta en frescos y despensa puede notar más la rebaja; quien compre sobre todo marcas de fabricante, no tanto.
🛒 El Veredicto de Compra
Compara el precio por kilo o litro: La rebaja es real, pero solo se nota si el producto que compras está incluido y el precio por unidad baja de verdad.
No te quedes con la marca: Muchas bajadas fuertes están en marca propia; si compras marca de fabricante, el ahorro puede ser menor.
Revisa el ticket completo: El 8% es una media; tu ahorro real depende de qué productos metas en el carro cada semana.
BonÀrea, la cooperativa que te llena el depósito por 10 euros menos en la vuelta a casa
La cadena catalana BonÀrea vuelve a coronarse como la más barata de España en el último estudio de la OCU, que comparó los precios de más de 12.000 estaciones de servicio entre marzo y mayo de 2025. La cooperativa encabeza la clasificación tanto en gasolina 95 como en diésel: su gasóleo llega a costar hasta un 19% menos que en las cinco grandes petroleras (BP, ENI, Moeve, Petronor y Repsol), y la diferencia media con esas mismas marcas ronda los 0,20 euros por litro. En un depósito de 50 litros, eso se traduce en unos 10 euros menos por repostaje, justo el margen que permite estirar el presupuesto de la vuelta a casa. Su red, con estaciones junto a sus supermercados, se concentra en Cataluña, Aragón, Castellón y Tudela (Navarra), provincias que la OCU señala entre las que ofrecen mayores posibilidades de ahorro.
El secreto de esos precios está en su modelo cooperativo e integrado: BonÀrea controla toda la cadena, desde la producción agroalimentaria hasta la distribución y el propio surtidor, lo que recorta intermediarios y costes que las petroleras tradicionales trasladan al cliente. Esa estructura le permite mantener tarifas competitivas de forma sostenida y no como promoción puntual: en Aragón, ocho de las diez gasolineras más económicas son suyas, con precios que rondan los 1,40 euros el litro. Quien reposte ahí durante todo el año puede ahorrar hasta 300 euros en gasolina y 250 en diésel frente a las grandes cadenas, según la OCU. Para quien regresa de vacaciones por el noreste, desviarse unos minutos hacia una de sus estaciones convierte el último tramo del viaje en una parada rentable.
La OCU confirma el dato: las cooperativas agrarias son las más baratas por tercer año
El estudio que la OCU publicó el pasado 26 de junio vuelve a coronar a BonÀrea como la cadena más barata de España, tanto en gasolina 95 como en diésel. El análisis, que compara los precios de más de 12.000 estaciones de servicio, confirma un patrón que se repite en los últimos informes anuales: la enseña nacida del cooperativismo agrario catalán lidera la clasificación un año más, y no por poco. Repostar en sus surtidores frente a las grandes cadenas supone un ahorro de unos 0,20 euros por litro, es decir, unos 10 euros en cada depósito de 50 litros, y hasta 300 euros al año en gasolina y 250 en diésel. El dato cobra fuerza cuando el 45% de los españoles reconoce serias dificultades para afrontar los gastos del coche, según el Estudio de solvencia familiar de la propia organización.
El mérito no es casualidad, sino ADN cooperativo. BonÀrea nació en 1959 de la cooperativa agropecuaria de Guissona (Lleida) y mantiene un modelo integrado que va del campo al supermercado y al surtidor, sin concesiones caras en autopistas ni grandes estructuras comerciales, lo que le permite trasladar precios bajos al consumidor. Por eso, en la vuelta a casa, el ahorro se concentra en el noreste: la OCU sitúa a Navarra, Teruel, Lleida y Barcelona entre las provincias con más margen para recortar la factura, y sus estaciones aparecen entre las recomendadas en corredores como la A-2, la A-23 o la AP-68. Para encontrarlas, la organización ofrece un buscador gratuito que localiza la gasolinera más barata introduciendo el código postal.
Precios por litro: cuánto ahorras de verdad llenando el depósito completo
El dato que sostiene toda la lista es la diferencia por litro entre las cadenas más baratas y las grandes petroleras, y la OCU lo cuantificó con su estudio de más de 12.000 estaciones monitorizadas entre marzo y mayo de 2025: BonÀrea lidera tanto en diésel como en gasolina 95, seguida de cerca por las automatizadas GM Oil, Plenergy, Petroprix y Ballenoil. Frente a Repsol, BP, Moeve (antigua Cepsa), ENI y Petronor, el ahorro medio es de unos 0,18 euros por litro, lo que supone un 17% en gasolina y hasta un 19% en diésel, aunque en los casos extremos puede superar los 0,25 euros. Para que se vea la magnitud en términos actuales, una estación de BonÀrea en Agramunt (Lleida) marcaba en enero de 2026 el gasóleo A a 1,190 euros y la gasolina 95 a 1,244 euros por litro, según el observatorio de precios. Que la ventaja esté en el precio unitario, y no en promociones puntuales o cupones, es lo que hace fiable el ahorro: se reproduce en cada repostaje sin depender de aplicaciones ni condiciones.
Ese margen por litro se convierte en una cifra tangible al llenar el depósito completo: en un tanque de 50 litros, repostar en una de estas cadenas cuesta unos 9 euros menos que en las grandes enseñas, prácticamente los 10 euros que anuncia el titular de esta lista. Y la ventaja crece con el tamaño del vehículo: en un SUV o una furgoneta con depósito de 70 litros, la diferencia se acerca a los 13 euros por llenado. Además, la geografía juega a favor de quien vuelve a casa desde el noreste: BonÀrea concentra sus estaciones en Cataluña, Aragón, Castellón y Tudela (Navarra), justo en el eje Zaragoza–Lleida–Tarragona que muchos conductores recorren en la operación retorno. La OCU añade que Lérida, Córdoba y Cádiz son las provincias con más gasolineras baratas, mientras que Baleares, Asturias, Guipúzcoa y Málaga encarecen el litro hasta un 10%, de modo que elegir dónde parar en la ruta multiplica el ahorro acumulado de la vuelta.
BonÀrea tiene gasolineras en el noreste peninsular: ¿cae alguna cerca de tu ruta?
La inclusión de BonÀrea en esta lista no es casualidad: el estudio que la OCU publicó en julio de 2025, tras monitorizar los precios de más de 12.000 estaciones entre marzo y mayo, vuelve a situar a la cadena leridana como la más barata tanto en gasolina 95 como en diésel. La diferencia frente a las cinco enseñas más caras (BP, ENI, Moeve, Petronor y Repsol) llega al 19% en el gasóleo, lo que en la práctica supone unos 0,18 euros menos por litro: alrededor de 9 euros de ahorro en un repostaje de 50 litros, justo la cifra que da título a esta lista. Los precios medios que manejó el informe, 1,51 euros el litro de gasolina 95 y 1,43 el de diésel, quedan claramente por debajo de los 1,60 que superan de media las petroleras tradicionales. El secreto está en su modelo vertical integrado, que va de la producción a la distribución, con estaciones de autoservicio y personal mínimo.
La clave de que BonÀrea sea un elemento útil de esta lista es geográfica: su red se concentra justo en el noreste peninsular, con alrededor de 66 estaciones repartidas sobre todo por Cataluña, Aragón y, en plena expansión, la Comunidad Valenciana y Navarra (Tudela). Buena parte de esos surtidores se alinean con el eje Zaragoza–Lleida–Tarragona que tantos conductores recorren de vuelta a casa o en dirección a la costa catalana, y Lérida figura precisamente entre las provincias con mayor proporción de gasolineras baratas del país. No todas las estaciones de la cadena marcan el mismo precio, así que conviene consultar el Geoportal del Ministerio antes de salir, pero si en tu ruta de retorno cae alguna de sus gasolineras, ese 19% de diferencia sobre las marcas caras se convierte en un ahorro muy real en el depósito.
La app y el buscador de la OCU: el truco para pagar menos sin desviarte del viaje
El radar de gasolineras de la OCU no es una app al uso, sino un acceso directo que se instala en la pantalla del móvil desde su web y que consulta los precios en tiempo real de las estaciones de servicio españolas. Basta con introducir el código postal o activar la geolocalización y ajustar filtros como el radio de búsqueda en kilómetros, la distribuidora, el tipo de carburante y la capacidad del depósito para que la herramienta calcule cuánto costaría llenarlo en cada surtidor. El resultado se muestra en un mapa con código de colores –verde para las más baratas, naranja para las intermedias y rojo para las caras– y, al pulsar sobre cada estación, aparece el precio por litro, la distancia exacta y la ruta para llegar. Precisamente esa opción de delimitar el radio en kilómetros evita el error típico de desviarse de la autovía solo para repostar: permite localizar la gasolinera barata que queda en el camino de vuelta, no la que obliga a dar un rodeo que acaba comiéndose el ahorro.
Que la elección no es trivial lo demuestran los propios análisis de la OCU: en sus estudios sobre las principales rutas españolas, repostar en la estación más cara en lugar de en la más barata puede suponer entre 11 y 20 euros de diferencia por depósito de 50 litros en gasolina 95 y entre 13 y 18 euros en diésel, justo el margen que esta lista promete recuperar en la vuelta a casa. Además, el buscador tiene en cuenta los descuentos para socios que aplican algunas cadenas y los señala en azul, y al seleccionar una estación enlaza directamente con Google Maps para no perder el rumbo. No hace falta descargar una aplicación convencional ni abrir el navegador cada vez: el icono queda en la pantalla principal como cualquier otra herramienta y también hay versión web para consultarla antes de salir. En plena operación retorno, cuando los precios suben rápido y bajan despacio, este comparador actualizado al momento convierte cada kilómetro del viaje en una oportunidad de pagar menos, no de asumir por inercia la gasolinera más cara.
Más allá de BonÀrea: las gasolineras ‘low-cost’ que también recomienda la OCU
Si BonÀrea encabeza el ranking de la OCU, no es la única opción low cost que la organización sitúa en lo más alto de su análisis de precios, elaborado a partir de más de 12.000 estaciones de servicio. Tras la cadena catalana aparecen Alcampo y las estaciones de autoservicio de GM Oil, seguidas de AN Energéticos, Petroprix, Esclatoil, Plenergy y Ballenoil. Repostar en cualquiera de ellas frente a una gran petrolera supone un ahorro de unos 20 céntimos por litro, lo que se traduce en unos 10 euros menos por cada depósito de 50 litros y, según los cálculos de la OCU, hasta 300 euros al año para un conductor de gasolina y 250 para uno de diésel. La brecha de precio alcanza el 19% en el gasóleo y el 17% en la gasolina 95, una diferencia que en plena operación retorno de vacaciones, con varios llenados de por medio, se nota especialmente en el bolsillo.
El mérito de estas cadenas no reside solo en el precio. La OCU ha analizado 80 muestras de gasolina 95 y gasóleo procedentes de 26 enseñas y concluye que el combustible low cost cumple la normativa europea (EN 228 y EN 590) con una calidad equivalente a la de las grandes marcas, desmontando el mito de que lo barato perjudica al motor. El ahorro viene del modelo de negocio: estaciones automatizadas, a menudo sin personal, con menos surtidores y ubicadas en zonas industriales o periféricas, lejos de las salidas de autovía. Para localizarlas, la OCU pone a disposición un buscador que, introduciendo el código postal, muestra la gasolinera más barata en un radio de hasta 50 kilómetros. Eso sí, no están repartidas por igual: Navarra, Teruel, Lleida y Barcelona concentran las tarifas más bajas, mientras Baleares, Palencia, Asturias y Ávila figuran entre las provincias más caras.
Gasolineras automáticas vs. atendidas: por qué la OCU las pone a la cabeza del ahorro
Las automáticas no encabezan las listas de la OCU por casualidad: en su último análisis de más de 10.000 estaciones de servicio, las cadenas más baratas —BonÀrea, Gas Express, Plenoil, GM Oil, Petroprix o Ballenoil— comparten un mismo modelo de autoservicio, y la diferencia con las grandes marcas tradicionales llega a los 18 céntimos por litro. Eso son unos nueve euros en un depósito de 50 litros, y el propio organismo eleva el ahorro a 10,50 euros si se llenan 70 litros de diésel en una estación automatizada de hipermercado frente a una gran cadena. La explicación es estructural: sin personal en pista ni en caja, sin tienda ni cafetería y con suelo más barato en polígonos industriales, los costes operativos se desploman. El personal representa en torno al 60% de los gastos de una gasolinera convencional, y estas estaciones lo sustituyen por terminales de pago y aplicaciones, trasladando al surtidor buena parte de lo que ahorran.
Que sea más barato no implica que sea peor, y ahí reside la clave de que la OCU las sitúe a la cabeza del ahorro sin matices. La organización comparó el carburante en 40 estaciones y siete parámetros de calidad: el de las low cost es equivalente al de las grandes marcas, sale de las mismas refinerías y supera los controles europeos; la única diferencia real son los aditivos adicionales. Además, el modelo opera las 24 horas y crece sin freno —las automáticas se han duplicado desde 2020 y ya superan el 20% del mercado—, y su sola presencia obliga a las tradicionales a recortar precios, según la CNMC, de modo que el ahorro alcanza incluso a quien nunca pisa una estación sin personal. De cara a la vuelta a casa, elegir dónde repostar deja de ser un gesto menor cuando cada litro cuenta.
Hasta 20 céntimos de diferencia por comunidad: dónde conviene parar a repostar en la vuelta
Foto de Julia Avamotive en Pexels
El último análisis de la OCU, que compara los precios de más de 12.000 estaciones de servicio, vuelve a situar a BonÀrea como la cadena más barata en gasolina 95 y diésel, seguida de Alcampo y GM Oil. Entre los surtidores más económicos y los de las grandes petroleras median hasta 20 céntimos por litro, una horquilla que en un depósito de 50 litros se traduce en unos 10 euros de diferencia, justo lo que puede decidir una parada en el viaje de vuelta. Esa brecha no es uniforme: el noreste peninsular concentra los precios más bajos gracias a la implantación de BonÀrea, AN Energéticos y Esclatoil, y provincias como Navarra, Teruel, Lleida y Barcelona son donde más se puede ahorrar. En el extremo contrario, Baleares, Asturias, Guipúzcoa y Málaga registran los carburantes más caros, hasta un 10% por encima de las zonas más económicas, así que cruzar esa frontera con el depósito ya lleno tiene premio.
Para la operación retorno, la recomendación es planificar la ruta y repostar antes de entrar en los territorios más caros. La red de BonÀrea, con estaciones en Cataluña, Aragón, Navarra y Castellón, cubre de hecho el eje Zaragoza-Lleida-Tarragona que muchos conductores del noreste recorren al volver del litoral; hacer ahí una parada programada permite embolsarse buena parte de esos 20 céntimos por litro. También conviene tener en cuenta que Lérida, Córdoba y Cádiz, junto a Murcia o Almería, encabezan el ranking de provincias con más gasolineras baratas, mientras que en las islas o en zonas con menos competencia el margen se reduce. La propia OCU pone a disposición un localizador por código postal para encontrar el surtidor más económico del recorrido y recuerda que elegir bien en cada repostaje suma hasta 300 euros anuales en gasolina y 250 en diésel, así que un pequeño desvío calculado puede rentabilizar la vuelta a casa.
Ser socio de BonÀrea: qué requisitos pide y qué descuentos adicionales obtienes
Foto de cottonbro studio en Pexels
BonÀrea se gana su puesto en esta lista por partida doble, y la primera razón es que la OCU la sitúa como la cadena más barata de España tanto en gasóleo como en gasolina 95, con sus estaciones concentradas en Cataluña y zonas limítrofes como Aragón. Frente a las grandes redes, el ahorro ronda los 20 céntimos por litro: unos 10 euros en un depósito de 50 litros, justo la cifra que da título a esta guía para la vuelta a casa. Esa ventaja no es casualidad: el grupo nació en 1959 como cooperativa de ganaderos en Guissona (Lleida) y mantiene una integración vertical completa, de la granja a la tienda, sin intermediarios, con más de medio centenar de gasolineras y 615 tiendas. Sus 4.500 accionistas proceden de los antiguos socios cooperativistas, un modelo que convierte el margen ajustado en seña de identidad.
¿Y qué hace falta para aprovechar esos precios y sumar descuentos adicionales? Para repostar no hay que ser socio de la cooperativa original: esa condición está reservada a los productores y ganaderos vinculados al grupo, no al consumidor final. De hecho, en CaixaGuissona, la entidad financiera del grupo, solo 13.000 de sus clientes son socios cooperativistas, y únicamente se exige esa condición para acceder a financiación. El cliente particular obtiene ventajas extra de forma gratuita con la app bonÀrea fan, el programa de fidelización: descuentos exclusivos, sorteos y promociones, además de compra online con más de 12.000 referencias y pago en caja identificándose con un código QR. Así, el precio bajo llega de serie, sin tarjeta de puntos ni cuota previa.
¿Es fiable el combustible de precios bajos? Lo que dice la OCU sobre la calidad
La OCU ha puesto fin a una de las grandes dudas de los conductores españoles con un análisis de laboratorio en el que comparó la calidad de la gasolina 95 y el diésel de hasta 80 muestras tomadas en 40 estaciones de servicio de todo tipo: grandes cadenas, marcas medianas, low cost y surtidores de hipermercado como los de BonÀrea. Los técnicos midieron siete parámetros, entre ellos el azufre, la densidad, la presión de vapor o el punto de ebullición, y la conclusión fue rotunda: todas las muestras cumplen la normativa europea EN 228 y EN 590, recogida en el Real Decreto 1088/2010, y no se observaron diferencias significativas de calidad en función del tipo de cadena. Tampoco se detectó fraude alguno, ni en el producto ni en el precio medido.
La explicación de por qué el carburante barato es fiable resulta sencilla: toda la gasolina y el gasóleo que se vende en España sale de las pocas refinerías del país, que se reparten la distribución por zonas, de modo que la base del combustible que llega a un surtidor de BonÀrea y a uno de una gran petrolera de la misma provincia es idéntica. La única diferencia real son los aditivos que añade cada marca, cuyo efecto sobre el motor es muy difícil de comprobar. Eso es justo lo que hace a estas gasolineras merecedoras de la lista: frente a las cadenas más caras, el ahorro ronda los 0,20 euros por litro, unos 10 euros por depósito de 50 litros y hasta 300 euros al año, sin renunciar a la calidad. Eso sí, la OCU recomienda alternar de estación de vez en cuando, porque no es descartable que algún depósito subterráneo esté sucio o mal conservado.
Zara ha vuelto a hacer los deberes justo cuando el armario pide un cambio de chip. Septiembre trae horarios apretados, reuniones que se acumulan y esa sensación de que nada de lo que tenemos en el ropero encaja ya con el ritmo que toca. La firma gallega lo sabe y por eso ha rescatado una prenda que ya triunfó en primavera, pero con un giro que la hace mucho más interesante para el frío que se avecina.
La protagonista es una blazer corta con hombreras que iba camino de convertirse en básico de fondo de armario y que ahora reaparece en tejido de tweed. El precio, 89,95 euros, está algo por encima de la media habitual de la cadena, pero el acabado y la caída explican por qué merece la pena hacer sitio en la percha.
Zara y el regreso de su chaqueta más comentada
La historia de esta prenda empezó meses atrás, cuando Marta Ortega la lució en un estilismo casual que no tardó en viralizarse. No era una pieza especialmente llamativa a primera vista: una blazer negra corta, sin adornos, con hombreras marcadas y corte a la altura de la cintura. Pero ese detalle, aparentemente sencillo, es justo lo que marca la diferencia entre una chaqueta más y una que estiliza de verdad.
Ahora, en la colección de entretiempo, Zara ha decidido dar una vuelta de tuerca al diseño original con un tejido texturizado que recuerda directamente a los últimos desfiles de Chanel. El resultado es una prenda que cuesta un poco más que el resto del percherro, pero que tiene toda la pinta de convertirse en la chaqueta que se repite temporada tras temporada.
El efecto reloj de arena, explicado
El secreto de esta Zara no está en la novedad del corte, sino en cómo combina dos detalles muy concretos. Las hombreras aportan estructura en la parte superior del cuerpo, mientras que el corte ajustado a la cintura marca la silueta de forma casi inmediata. Es una combinación clásica de sastrería que Marta Ortega ha convertido en su particular uniforme de entretiempo, y que funciona incluso con pantalones anchos o vaqueros rectos.
Lo interesante es que este efecto reloj de arena no exige sacrificar comodidad. No hablamos de una chaqueta entallada al milímetro que aprieta al sentarse, sino de un diseño pensado para el día a día, capaz de sobrevivir a una jornada de oficina y a una cena improvisada después.
Cómo sacarle partido en la vuelta a la rutina
Septiembre es, para muchas, el mes en el que el armario necesita una revisión urgente. Después del verano, con la piel más morena y el cuerpo todavía en modo vacaciones, cuesta encontrar prendas que hagan la transición sin parecer un disfraz. Esta blazer resuelve justo ese problema: es lo bastante formal para una reunión de trabajo y lo bastante versátil para un plan después.
La clave está en no complicarse. Un pantalón recto, una camiseta básica y esta chaqueta bastan para construir un look que estiliza sin esfuerzo. Y si el presupuesto no da para mucho más, siempre se puede tirar de Lefties, la hermana pequeña de Inditex, para completar el resto del conjunto sin disparar el gasto.
Con qué combinarla según el plan del día
No todos los días piden lo mismo, y esta chaqueta se adapta casi a cualquier ocasión sin perder su esencia. Para quienes buscan ideas rápidas sin pensar demasiado, estas combinaciones funcionan casi siempre:
Oficina formal: pantalón de vestir negro, camisa blanca y la blazer de tweed por encima, dejando que las hombreras hagan el trabajo de estructurar el look.
Casual de diario: vaqueros rectos, camiseta básica y la chaqueta abierta, ideal para el cambio de temperatura entre mañana y tarde.
Plan after work: falda midi, botines y la blazer como única capa de abrigo, aprovechando que el tweed añade textura sin sumar volumen.
Fin de semana relajado: chándal de vestir o jogger elegante combinado con la chaqueta, un contraste que está muy presente en las calles españolas este otoño.
Por qué esta chaqueta va a durar más de una temporada
Hay prendas que triunfan un mes y desaparecen al siguiente, y otras que se convierten en una inversión de verdad. Esta blazer pertenece al segundo grupo. El tejido de tweed, lejos de ser una moda pasajera, lleva décadas asociado a la sastrería de calidad, y su regreso en las colecciones actuales confirma que no es una tendencia efímera.
Además, el hecho de que Zara haya elegido un corte ya validado por el público, en lugar de arriesgar con un diseño completamente nuevo, reduce las probabilidades de que quede desfasada en unos meses. Es la clase de compra que se amortiza, algo que cada vez pesa más a la hora de decidir qué entra en el armario.
Lo que se viene en las próximas colecciones
Si esta chaqueta es un adelanto de algo, es de que la sastrería con texturas ricas ha llegado para quedarse buena parte de la temporada. Cada vez es más habitual ver piezas que mezclan la comodidad del día a día con acabados que antes solo se veían en gama alta, y Zara parece decidida a liderar ese movimiento dentro del gran consumo.
La recomendación, si se está pensando en hacerse con ella, es no esperar demasiado: las tallas intermedias de las prendas más comentadas suelen agotarse antes de que termine septiembre. Apostar ahora por una chaqueta así no es solo una cuestión de estilo, sino también de sentido práctico para lo que queda de otoño.
El gigante británico Diageo ha acaparado la atención de los mercados financieros internacionales tras su reciente Capital Markets Day celebrado el 6 de agosto de 2026. Bajo la batuta del nuevo consejero delegado, Sir Dave Lewis, la compañía ha presentado un plan estratégico audaz que promete transformar la estructura corporativa sin recurrir a un traumático reinicio de márgenes, apostando decididamente por la eficiencia operativa y la reactivación de su segmento principal.
En este sentido, Diageo inicia la era Lewis con un panorama inversor igualmente deprimido, tras varios años de menor demanda de bebidas espirituosas, reducción de existencias en EE. UU., revisiones a la baja de las previsiones de beneficios e incertidumbre estratégica. Sin embargo, la reacción del precio de las acciones ha sido, hasta el momento, algo diferente, con los primeros indicios de estabilización tras la revisión del ejercicio fiscal 2026 y la redefinición de las previsiones en el primer semestre del mismo año.
«En el primer semestre de 2026, Diageo presentó resultados ligeramente mejores de lo esperado, pero el hecho más importante fue la revisión del dividendo a una política de reparto del 30-50%. Esto eliminó una gran incertidumbre sobre las acciones, redujo el riesgo de desinversiones que pudieran destruir valor y generó el margen financiero necesario para financiar la recuperación», afirman los expertos de Jefferies.
Sir Dave Lewis
Fuente: Agencias
Los costes ocultos del nuevo plan de Diageo
En este contexto, a diferencia de ciclos anteriores, donde el crecimiento de los volúmenes se perseguía a cualquier precio mediante la expansión descontrolada del portafolio y la acumulación de inventarios maduros, la era Lewis se fundamenta en una implacable disciplina de costes y una asignación de capital. Uno de los aspectos más reveladores del nuevo plan estratégico de Diageo radica en la gestión de sus costes estructurales y el impacto inevitable de la evolución en la mezcla de marcas y geográfica.
Siguiendo esta línea, durante años, el mercado asumió que la continua expansión hacia marcas de precio ultraprémium garantizaría una expansión perpetua de los márgenes operativos. No obstante, la realidad económica actual impone una corrección de rumbo táctica que busca revitalizar el segmento mainstream (marcas principales) sin erosionar la rentabilidad global de la compañía de bebidas alcohólicas.
«Destruiríamos valor si simplemente gastáramos más dinero en cosas que sabemos que no generarán beneficios»
Sir Dave Lewis
Para comprender la magnitud de este ajuste, es necesario analizar cómo se distribuyen los márgenes de contribución en el mercado clave de Norteamérica para Diageo, el cual representa aproximadamente el 37% de las ventas globales del grupo. La división norteamericana ha soportado la mayor presión comercial reciente, evidenciando una compresión de la demanda que obligó a la compañía a ajustar sus políticas de precios y a realinear su arquitectura comercial frente al poder adquisitivo real de los consumidores estadounidenses.
Los datos reflejados según los expertos de RBC demuestran que, «si bien Norteamérica sigue siendo la joya de la corona en términos de margen operativo, cualquier contracción en la participación de este mercado regional genera una presión a la baja sobre los márgenes consolidados del grupo, calculada entre 30 y 40 puntos básicos». Sumado al impacto de la dilución por la menor participación de marcas prémium con precios superiores a 43 dólares por litro, el impacto combinado sobre el margen EBIT se sitúa en torno a los 100 puntos básicos.
Cómo varía la rentabilidad entre Norteamérica y el resto de Diageo
Fuente: RBC
No obstante, la genialidad táctica del plan de Sir Dave Lewis reside en que esta compresión prevista del margen bruto y comercial no se traducirá en una caída de la rentabilidad final, sino que será ampliamente compensada por un programa de reducción de costes corporativos e indirectos de una magnitud sin precedentes en la historia reciente de la multinacional británica.
«Diageo se ha mantenido hermética sobre el número de personas despedidas; es evidente que se trata de una cifra considerable. Pero cruelmente es necesario, en nuestra opinión»
Analistas de RBC Capital Markets
Asimismo, el compromiso explícito de la dirección es reducir los gastos generales desde niveles muy superiores al 14% de las ventas hasta un estricto 10.5%. Este esfuerzo de contención de costes, combinado con una reorganización comercial ya completada en un 90%, compensa con creces los vientos en contra derivados de la normalización del mix geográfico y de precios.
La eficiencia operativa, el inventario y la creación de valor a largo plazo para Diageo
Más allá de la cuenta de resultados a corto plazo, el informe de RBC Capital Markets pone el foco sobre dos variables críticas que habían constituido un lastre invisible para la valoración bursátil de Diageo: la gestión del capital circulante vinculado al inventario maduro de whisky y el retorno sobre el capital invertido. Durante los años de bonanza y sobreoptimismo comercial, la compañía incurrió en sesgos de previsión, destinando volúmenes masivos de capital a la producción de inventario de larga maduración para un plan de expansión hiperambicioso que las realidades del mercado nunca llegaron a respaldar.
El Director de Cadena de Suministro, Ewan Andrew, señaló con franqueza durante el Capital Markets Day que esta ineficiencia histórica conllevaba una inmovilización innecesaria de capital de trabajo. Con el nuevo enfoque estratégico, las inversiones en inventario maduro se han racionalizado, proyectando una asignación de capital circulante contenida entre 200 y 250 millones de dólares anuales hasta 2029, mientras que el gasto de capital anual se mantendrá estabilizado en torno a los 1.250 millones de dólares, priorizando inversiones críticas en capacidad de crecimiento para la cerveza Guinnessen mercados emergentes, el desarrollo de bebidas listas para tomar (RTDs) en Europa y formatos compactos en Norteamérica.
Fuente: Diageo
No obstante, las proyecciones actualizadas indican que, si la dirección de Diageo logra ejecutar con éxito sus objetivos de ahorro, costes operativos, optimización de la productividad laboraly disciplina en la asignación de capital, el ROIC posterior a la reestructuración experimentará un punto de inflexión decisivo, escalando progresivamente desde los niveles mínimos recientes hasta superar el 13.7% proyectado para el ejercicio 2029.
Por otro lado, los directivos de Diageo han dejado claro que, a medida que el apalancamiento descienda, el consejo de administración evaluará activamente la retribución adicional a los accionistas mediante recompras de acciones o ajustes en la política de dividendos, blindando a la empresa frente a los costosos episodios de deterioro de fondo de comercio que acumularon más de 5.000 millones de dólares en amortizaciones extraordinarias desde 2020.