La regulación ChatGPT UE se endurece: la Comisión Europea lo declara gran buscador y exige controles. La decisión, adelantada por The Verge, coloca a OpenAI ante obligaciones que van más allá de la transparencia algorítmica: tendrá que mitigar riesgos sobre menores, salud mental y difusión de contenidos ilegales.
Claves de la operación
ChatGPT entra en la categoría de gran buscador. La Comisión Europea lo considera un servicio de búsqueda en línea de muy gran tamaño bajo la DSA, con nuevas obligaciones de control de riesgos.
Reddit y Roblox quedan designados como grandes plataformas. Comparten lista con ChatGPT y se someten a las mismas reglas de la DSA sobre publicidad, moderación y protección de menores.
OpenAI tendrá que rendir cuentas ante Bruselas. Deberá evaluar y mitigar riesgos sistémicos relacionados con menores, salud mental de los usuarios y contenidos ilegales que circule en su modelo.
Por qué Bruselas encasilla a ChatGPT como buscador
La Comisión Europea amplía la lista de servicios sujetos a la DSA, y la inclusión de ChatGPT responde a una lectura funcional: la DSA impone obligaciones de control de riesgos a un asistente conversacional si este opera como puerta de acceso a información masiva. Eso sitúa a OpenAI en el grupo de los considerados buscadores en línea de muy gran tamaño, una figura que la norma diseñó para gigantes como Google o Bing.
A partir de ahora, la firma californiana deberá presentar evaluaciones de riesgos y someterse a auditorías externas. La DSA prohíbe orientar anuncios a partir de datos sensibles, como la orientación sexual, la religión, la etnia o las convicciones políticas. Son obligaciones que históricamente estaban pensadas para redes sociales y buscadores, no para interfaces conversacionales.
De hecho, la inclusión de ChatGPT rompe una frontera conceptual. La decisión borra la línea entre buscador y modelo de IA y se produce en un momento de tensión regulatoria global. La DSA se ha convertido en el principal laboratorio jurídico para limitar el poder de las grandes tecnológicas.
La sombra de la DSA se extiende a Reddit y Roblox
No es solo OpenAI. La Comisión Europea ha incluido a Reddit y Roblox como plataformas en línea de muy gran tamaño, lo que les impone las mismas obligaciones de moderación y transparencia. Para Roblox, plataforma con decenas de millones de menores, el impacto es directo: Roblox tendrá que reforzar la protección de los menores frente a riesgos como el acoso o la exposición a contenidos inadecuados.
En el caso de Reddit, la designación reconoce su papel como agregador de comunidades y conversación pública. Reddit se suma a una lista de plataformas vigiladas que ya incluye a X, TikTok, Instagram o Amazon. Ahora deberá alinear sus herramientas de moderación con los estándares europeos y aportar informes periódicos a la Comisión.
La UE ha decidido que un modelo conversacional puede ser tan sensible para la sociedad como un buscador, y esa equiparación define la nueva fase regulatoria.
La decisión no lleva aparejada una multa inmediata, pero abre la puerta a sanciones estructurales si las plataformas no demuestran un control efectivo de riesgos. En el régimen de la DSA, la designación es solo el primer paso: detrás vienen solicitudes de información, auditorías y, llegado el caso, expedientes sancionadores.
La mayoría de los servicios designados presta más atención a la moderación de contenidos desde que la DSA entró en vigor. Sin embargo, la adaptación de un modelo de lenguaje como ChatGPT presenta un reto distinto: no basta con retirar publicaciones, porque el riesgo se genera en la propia respuesta del sistema. Eso obliga a OpenAI a incorporar evaluaciones de seguridad en cada actualización de sus modelos.
Lo que OpenAI se juega en Europa
La designación llega en plena disputa de OpenAI con los reguladores europeos por el uso de datos personales y la transparencia de sus modelos. Hasta ahora, la empresa ha defendido que ChatGPT es una herramienta de productividad, no un motor de búsqueda ni una red social. Bruselas contradice esa postura y le reclama responsabilidades de plataforma. El cambio no es menor: obliga a OpenAI a destinar recursos de cumplimiento y a moderar su ritmo de desarrollo en el mercado europeo si quiere evitar riesgos legales.
El precedente de la DSA ya se ha cobrado expedientes contra grandes nombres. Meta y X han respondido a solicitudes de información por la gestión de contenidos ilegales y la amplificación de desinformación. Para OpenAI, la presión llega en un año en el que la compañía busca expandir su base de usuarios corporativos en Europa y consolidar acuerdos con editores y administraciones. La nueva etiqueta de gran buscador puede encarecer esa expansión y someterla a revisiones previas.
Hay un dato que conviene subrayar: la DSA se aplica a los grandes servicios en línea con audiencias masivas en la Unión Europea, y la designación implica que ChatGPT ha superado el umbral de usuarios que fija la norma. Esto tiene consecuencias prácticas para la política de verificación de edad, la limitación de anuncios a menores y la trazabilidad de contenidos generados por IA.
Desde esta redacción consideramos que la declaración de gran buscador tiene un efecto más simbólico que financiero a corto plazo, pero más estructural que cualquier multa a medio plazo. OpenAI tendrá que abrir la caja negra de sus modelos ante la Comisión, justificar sus mecanismos de mitigación y convivir con una supervisión que antes no existía. El siguiente hito será la primera solicitud formal de información que Bruselas envíe a la empresa, y cómo responda la compañía marcará el tono de su relación con la UE.
La DGT aclara cuándo adelantar a un coche de la Guardia Civil es legal y cuándo llega la multa de 200 euros. La maniobra no está prohibida por el simple hecho de que el vehículo sea oficial, pero exige cumplir el Reglamento General de Circulación.
La presencia de un coche de la Guardia Civil o de la Policía Nacional en carretera genera una tensión comprensible: frenos, comprobar papeles o dudar sobre si está permitido rebasar. Sin embargo, no existe ninguna norma en el Reglamento General de Circulación que prohíba adelantarlos.
Para hacerlo de forma correcta, el conductor debe mantener la calma y ejecutar la maniobra como con cualquier otro vehículo. En autovía o autopista, hay que señalizar con el intermitente, comprobar los espejos y respetar la distancia de seguridad antes de iniciar el adelantamiento. En carretera convencional de doble sentido, además hay que asegurarse de que no viene tráfico en sentido contrario y de no superar la velocidad máxima permitida en más de 20 km/h.
La regla de oro: no debes provocar que los demás vehículos alteren su velocidad. Si obligas a otro conductor a frenar o a apartarse bruscamente, la maniobra deja de ser segura y puede acabar en sanción.
Adelantar a un vehículo oficial no es un acto de rebeldía: es una maniobra legal si no se incumplen las normas de circulación.
Sin intermitente, sin adelantamiento.
Cuándo hay que ceder el paso: la prioridad de los vehículos en servicio urgente
El escenario cambia por completo si el coche patrulla activa las luces de emergencia azules y las señales acústicas. Desde 2018, ese es el distintivo de un servicio urgente. En ese caso, el vehículo policial tiene prioridad absoluta y el conductor debe apartarse a la derecha, deteniéndose si es necesario, conforme al artículo 69 del Reglamento General de Circulación.
La maniobra es la misma que con una ambulancia o un camión de bomberos: reduce la velocidad, señaliza el cambio de carril y deja paso por la izquierda o por la derecha según tu posición. Si un vehículo policial se coloca detrás de ti con una luz intermitente o destellante, la norma exige detenerse a la derecha siempre que sea posible sin crear peligro para el resto.
No frenar de golpe ante un coche oficial sin luces es la conducta más segura. Reducir la velocidad sin motivo puede provocar alcances y reacciones bruscas. La DGT lo recuerda: no hay obligación de frenar solo por ver un coche patrulla.
Cómo evitar la multa de 200 euros al rebasar a la Guardia Civil
La sanción de 200 euros aparece cuando el adelantamiento se convierte en una infracción grave: por ejemplo, si se rebasa la velocidad máxima, se invade el sentido contrario en una zona prohibida o se entorpece a otros vehículos. No se trata de una multa por el simple hecho de adelantar a la autoridad, sino por hacerlo de forma antirreglamentaria.
Estas son las claves para que la maniobra sea legal:
Señaliza siempre con el intermitente izquierdo y vuelve al carril derecho tras completar el adelantamiento.
Comprueba los espejos y el ángulo muerto antes de iniciar la maniobra.
No superes el límite de velocidad: el margen de 20 km/h extra para adelantar solo se aplica en carreteras convencionales y con condiciones específicas.
No forces la maniobra si hay tráfico denso o poca visibilidad.
Si respetas el Reglamento, puedes rebasar a un coche de la Guardia Civil sin ningún problema. No hay una normativa oculta que lo castigue: solo se sanciona la impericia o la infracción.
Análisis: el efecto de la autoridad al volante
El miedo a adelantar a un coche oficial revela, en el fondo, falta de confianza en el propio cumplimiento de las normas. La DGT no persigue a los conductores que circulan bien; el radar y la patrulla actúan sobre datos objetivos de velocidad, señalización y seguridad.
La sanción de 200 euros es la misma que se aplica a cualquier adelantamiento indebido, sin agravante por tratarse de un vehículo policial. Eso resulta coherente con la jerarquía sancionadora: el problema no es a quién rebasas, sino cómo. Las maniobras peligrosas se pagan igual ante un turismo particular que ante un coche patrulla.
Sin embargo, conviene recordar que las luces de emergencia cambian la obligación. Si se activan, la prioridad es total y no apartarse puede derivar en una sanción grave, además del riesgo de obstaculizar una intervención real. La letra pequeña del artículo 69 es clara: apartarse a la derecha y detenerse si es necesario.
El conductor puede circular hoy con una idea simple: si el coche patrulla no lleva señales activas, trátalo como un vehículo más. Si las lleva, cede el paso como harías con una ambulancia. Esa doble lectura elimina la tensión y reduce las maniobras bruscas, que son el verdadero peligro.
🚨 Ficha de la Normativa
Infracción / Novedad: Adelantamiento antirreglamentario o falta de cesión de paso a vehículos oficiales en servicio urgente.
El recibo de la luz de agosto alcanza su nivel más caro en cuatro años. Así lo denuncia Facua, que observa una escalada continuada durante todo 2026 y prepara a los hogares para un cierre de verano complicado.
Rubén Sánchez, secretario general de la organización, explicó ante Europa Press Televisión que julio ya marcó un pico de subida. Agosto lo ha confirmado. La organización cree que septiembre se perfila igual de tenso para los consumidores con tarifa vinculada al mercado mayorista.
El encarecimiento no es un fenómeno puntual. La subida de la electricidad ha ido creciendo durante todo el año, según Facua, y se refleja en la factura de los hogares que revisan sus contratos en pleno verano. La mayoría de los consumidores no tiene margen para absorber un nuevo repunte sin tocar el presupuesto familiar.
El recibo de la luz de agosto encadena dos meses de máximos
Julio y agosto han dibujado una curva ascendente. Agosto ya aparece como el mes más caro de los últimos cuatro años, un dato que Facua subraya para desmontar la idea de un repunte pasajero.
El precio del mercado mayorista manda. Ahí se fija cada hora la retribución de las tecnologías que generan electricidad, y sus oscilaciones llegan al usuario final con pocas semanas de retraso.
El impacto no es idéntico para todos. Quienes tienen tarifa regulada o contratos indexados notan la subida de forma inmediata. Las tarifas fijas amortiguan el golpe, pero no lo eliminan cuando llega la renovación anual del contrato.
Julio y agosto encadenan dos máximos consecutivos y septiembre se apunta al mismo camino.
Septiembre mantendrá la presión, según Facua
Rubén Sánchez no espera alivio inmediato. Septiembre no dará tregua. La organización considera que septiembre va a ser muy caro, una advertencia que conviene leer con calma: la factura eléctrica de septiembre ya se decide en buena parte durante los primeros días del mes.
La subida de agosto no se ha frenado por completo. Facua insiste en que el precio de la luz en 2026 ha roto la tendencia de contención que muchos hogares habían dado por buena.
El dato de agosto no aporta un importe medio exacto. El calificativo de ‘más caro en cuatro años’ sí deja una lectura clara: la referencia es el verano de 2022, cuando la escalada del gas obligó a medidas de emergencia.
La próxima factura de septiembre dependerá del arranque del mes. Si el mercado mayorista repite los registros de agosto, el alivio será limitado. Facua da por hecho ese escenario y pide una respuesta normativa antes de que acabe el año.
Análisis: el recibo de la luz devuelve el debate a la regulación
La advertencia de Facua no se entiende sin el contexto de los dos últimos años. Tras el episodio de precios de 2022, los consumidores asumieron que la electricidad volvía a una senda previsible. Agosto rompe esa lectura.
No me sorprende que Facua aplace la cuestión a septiembre. Es el mes en que la curva de demanda vuelve a activarse y en el que las comercializadoras actualizan precios con más intensidad.
La discusión de fondo no es nueva. En cada ciclo de precios altos reaparece la misma tensión entre protección al consumidor y respeto a las reglas del mercado comunitario. Facua apuesta por una intervención más directa; el Gobierno ha optado en otros episodios por alivios fiscales de carácter temporal.
Creo que la presión de Facua va más allá del dato mensual. La organización sitúa la solución en una intervención del Gobierno para estabilizar precios, una propuesta que choca con el diseño marginalista del mercado mayorista y con las reglas europeas que limitan los topes permanentes.
Ahí está la contradicción. Si septiembre confirma el encarecimiento, el debate no será solo cuánto paga cada hogar, sino cuánta capacidad le queda al Ejecutivo para intervenir sin alterar las señales de inversión. La próxima prueba será la publicación de los datos del mercado de los primeros días de septiembre.
Las recompras de tokens cripto marcan un récord en 2026: 638 millones de dólares, de los que casi el 90% procede de dos proyectos. Pump.fun, la plataforma de lanzamiento de memecoins de Solana, y Hyperliquid, un exchange descentralizado de futuros perpetuos, son los grandes compradores de sus propios tokens.
Los datos los ha publicado Allium Labs, una firma de análisis on-chain, y revelan un salto notable: los 638 millones de dólares de este año superan los 545 millones del mismo periodo de 2025 y dejan casi en anécdota los 366.000 dólares de todo 2024. Dicho de otro modo, la recompra de tokens ha pasado de experimento a estrategia de tesorería en algo más de dos años.
Un récord de 638 millones con dos protagonistas
Hyperliquid encabeza el ranking. Este exchange descentralizado de futuros perpetuos, derivados que permiten operar sobre el precio de un activo sin fecha de vencimiento, destina el 99% de sus comisiones de protocolo y negociación a recomprar su token HYPE. Desde diciembre de 2024 ha retirado del mercado 1.300 millones de dólares en HYPE.
La semana pasada, el activo marcó un nuevo máximo histórico de 86,71 dólares el 27 de agosto, coincidiendo con la activación de un nuevo motor de recompra. No es un detalle menor: significa que el mercado está valorando positivamente la constancia del programa.
El segundo gran comprador es Pump.fun, el lanzador de memecoins de Solana. Utiliza la mitad de cada dólar que ingresa para comprar su token PUMP en el mercado abierto y quemarlo de forma permanente, es decir, retirarlo de circulación. Ha desplegado 442,94 millones de dólares con este mecanismo y ha quemado 163.000 millones de tokens PUMP, equivalentes al 16,3% de la oferta total.
La mecánica importa: al reducir la oferta en circulación, cada token restante debería ganar peso relativo si la demanda se mantiene. Pero la clave está en ese condicional.
Otros protocolos también recompran, aunque a mucha distancia. Sky Protocol ha adquirido unos 26 millones de dólares en su token SKY. Lido mantiene un programa llamado NEST, que usa parte de sus ingresos para comprar LDO cuando se cumplen ciertos umbrales. Chainlink ha hecho recompras puntuales. Y Jupiter, el agregador de exchanges descentralizados de Solana, lleva gastados 14 millones de dólares en recompras de JUP durante 2026.
Las recompras retiran oferta, pero no fabrican demanda: solo funcionan si el proyecto sigue generando ingresos reales.
Qué dicen los precios: el rally de agosto complica la lectura
El rendimiento de los tokens muestra resultados muy dispares. Desde el 1 de enero, HYPE sube un 217,9% y PUMP un 124,5%. La foto cambia para el resto: Sky avanza un 20,1%, Jupiter un 9,3%, Chainlink cede un 7,6% y Lido se deja un 39%.
El problema es que agosto ha traído un rally general del mercado cripto que ha levantado a casi todos los activos de la tabla. Hasta el 31 de julio, HYPE era el único token con una ganancia relevante, del 106,3% en el año; PUMP apenas sumaba un 8,2%, y LINK perdía un 33%. Solo en agosto, PUMP se disparó un 107,5% y LINK rebotó un 37,9%.
Ese entorno alcista dificulta aislar el efecto real de las recompras. Un inversor que mire solo la tabla de retornos podría atribuir a las recompras lo que en realidad ha sido viento de cola del mercado.
Además, conviene recordar que el rally de agosto no ha salvado a todos: LDO y LINK siguen en negativo pese a sus programas de recompra. Es la prueba más clara de que comprar tokens propios no es un escudo contra la debilidad del negocio.
Recomprar no es una garantía: la lectura de fondo
En bolsa, una empresa que recompra acciones está mandando una señal de confianza en su generación de caja. En cripto, la lógica es parecida, pero con más volatilidad y menor visibilidad. Hyperliquid y Pump.fun tienen algo en común: generan ingresos reales y los canalizan de forma agresiva hacia su token. No todos pueden hacerlo.
El riesgo está en la dependencia del momento de mercado. Pump.fun vive de las memecoins, el segmento más especulativo de Solana. Hyperliquid depende del volumen de derivados. Si la actividad cae, las recompras se reducen, y la señal se debilita.
Dicho sin rodeos: recomprar no es una garantía de revalorización. Es una señal de disciplina de tesorería y de alineación de incentivos, pero el precio lo decide el flujo de compradores externos. Los datos de Allium Labs lo confirman: los dos protocolos que más recompran son, precisamente, los que están ganando. El resto ni siquiera puede celebrar.
Para los holders de SOL, la lectura es clara. El ecosistema Solana concentra dos casos de éxito: Pump.fun y Jupiter, mientras Hyperliquid, fuera de Solana, pelea por el trono de la recompra. Habrá que seguir el ritmo de quemas de PUMP tras el verano: si la actividad de memecoins se enfría, la historia cambiará rápido.
El Euríbor de agosto de 2026 cierra en el 2,95% y la hipoteca variable media se encarece entre 800 y 1.300 euros al año: toca revisar cuota, tipo y letra pequeña.
Llevo semanas siguiendo el índice a diario y el dato, pendiente de confirmación por el Banco de España, confirma lo que ya se veía en las sesiones: agosto ha superado el 3% intradía y ha marcado el nivel más alto en dos años. Si tu hipoteca revisa ahora, la subida no es una anécdota; es dinero que sale cada mes de tu cuenta.
Cuánto sube tu cuota ahora
Hagamos cuentas con el caso que más se repite: una hipoteca variable de 150.000 euros a 25 años con un diferencial del 1%. Con el Euríbor al 2,95%, el tipo total se va al 3,95% y la mensualidad alcanza unos 788 euros. La misma hipoteca revisada en agosto de 2025, con el Euríbor en el 2,114%, pagaba alrededor de 720 euros.
Traduciendo: casi 68 euros más al mes, unos 810 euros más al año en la hipoteca tipo. En capitales mayores o con diferenciales más altos, los comparadores sitúan el encarecimiento entre 800 y 1.300 euros anuales; la media del Banco de España supera los 800 euros. Si tu crédito es de 200.000 euros o firmaste un diferencial más alto, tu factura se acerca a la parte alta de esa horquilla.
Para que se entienda: la subida se calcula sobre el capital pendiente y los años restantes. Con 100.000 euros pendientes el impacto es menor; con 200.000 euros es bastante mayor. Por eso conviene pedir al banco el detalle de tu revisión y no guiarse solo por la media.
La letra pequeña manda. Si tu revisión es semestral, la referencia de febrero de 2026 dejó el Euríbor en el 2,221% y una cuota de unos 729 euros. Ahora toca saltar a los mismos 788 euros: 59 euros más al mes, 354 euros más durante el semestre. La mayoría de los hipotecados prefiere revisar su cuota y hacer números con las nuevas referencias.
La revisión de la hipoteca ya no es una carta más: con el Euríbor al 2,95% la cuota se come entre 800 y 1.300 euros adicionales de ahorro al año.
El incremento de 84 puntos básicos en un año es lo que explica este salto. El Euríbor rozó el 3% y se ha instalado en una senda ascendente que ya está cambiando el mercado hipotecario.
La letra pequeña que decide cuánto pagas
No todos los hipotecados van a notar la subida igual. Depende del capital pendiente, del diferencial firmado y del momento exacto de la revisión. La cifra de 788 euros es el escenario medio; con 200.000 euros de capital o un diferencial del 1,25% la cuota se dispara bastante más.
La TAE real tampoco se queda en el interés. Suma comisiones de apertura, seguros de prima anualizada y, sobre todo, el coste de las vinculaciones. Una hipoteca con buen TIN puede esconder una TAE medio punto más alta por la nómina, los recibos y el seguro de hogar. Antes de firmar, pregunta cuánto cuesta cada producto en euros al año.
Ojo con el tipo de interés nominal que aparece en la carta. El TIN no incluye seguros, comisiones ni vinculaciones; la TAE real es la que dice lo que pagas de verdad. Antes de firmar una novación o una subrogación, consulta la información oficial del Banco de España.
El movimiento del mercado lo confirma: crece la demanda de hipotecas fijas y mixtas. Tiene lógica. El hipotecado variable está cansado de sustos y el fijo da certidumbre, pero no sale gratis.
Escenario
Tipo total
Cuota mensual
Diferencia
Revisión anual ago 2025 (Euríbor 2,114%)
3,114%
720 €
—
Revisión anual ago 2026 (Euríbor 2,95%)
3,950%
788 €
+68 €/mes
Revisión semestral feb 2026 (Euríbor 2,221%)
3,221%
729 €
—
Revisión semestral ago 2026 (Euríbor 2,95%)
3,950%
788 €
+59 €/mes
Tampoco el tipo fijo es una cobertura barata. Las ofertas fijas se están encareciendo al mismo ritmo que el mercado, porque los bancos no regalan certidumbre cuando el Euríbor apunta al 3%. Antes de cambiarte, calcula el coste de amortización anticipada y compara el ahorro real.
Si estás pensando en amortizar, haz una doble comparación. Por un lado, mira el interés nominal que pagas tras la revisión; por otro, mira qué rentabilidad te da hoy una Letra del Tesoro a 12 meses o un depósito. Si la hipoteca te cuesta un 3,95% y el ahorro te da un 2%, amortizar capital reduce intereses futuros sin asumir riesgo de mercado.
Qué esperar del BCE y qué hago con mi dinero
El BCE mantuvo el 23 de julio los tipos oficiales en una banda entre el 2,25% y el 2,65%, pero la inflación ha vuelto a presionar y los expertos anticipan una subida en la reunión de septiembre. La decisión podrás seguirla en la web del BCE.
Eso sí, el Euríbor no mira solo al BCE. Cotiza expectativas a futuros. Si en septiembre el BCE sube tipos, parte de la subida ya está descontada en el 2,95% actual. Eso significa que una parte del encarecimiento ya lo estás viendo y que no conviene reaccionar a golpe de titular.
La historia reciente deja una lección. En 2023, con la inflación disparada, el Euríbor superó el 4% y las cuotas se dispararon. Ahora la película repite parte del guion: tensión geopolítica, precios al alza y financiación más cara. No es una tormenta pasajera; es un cambio de régimen en el coste del dinero.
Entonces, la banca movió ficha rápido: encareció el fijo y restringió la concesión de variables. Ahora la demanda vuelve al fijo y al mixto. Conviene recordar que el mixto solo es fijo un tiempo; cuando llega el tramo variable, recuperas el mismo riesgo del Euríbor.
El dinero parado pierde. Si tienes capital para amortizar, merece la pena comparar la rentabilidad de las Letras del Tesoro con el interés que hoy pagas por la hipoteca. Con un coste financiero cercano al 4%, amortizar hipoteca puede ser la inversión más segura del momento.
💶 El Impacto en tu Bolsillo
Qué hacer hoy: Revisa la carta de tu hipoteca y calcula el tipo total con el Euríbor al 2,95% para saber cuánto sube tu cuota.
Qué vigilar: La reunión del BCE de septiembre y la confirmación oficial del Euríbor por el Banco de España.
El error a evitar: Firmar una novación o un cambio de tipo fijo sin comparar la TAE real y las comisiones.
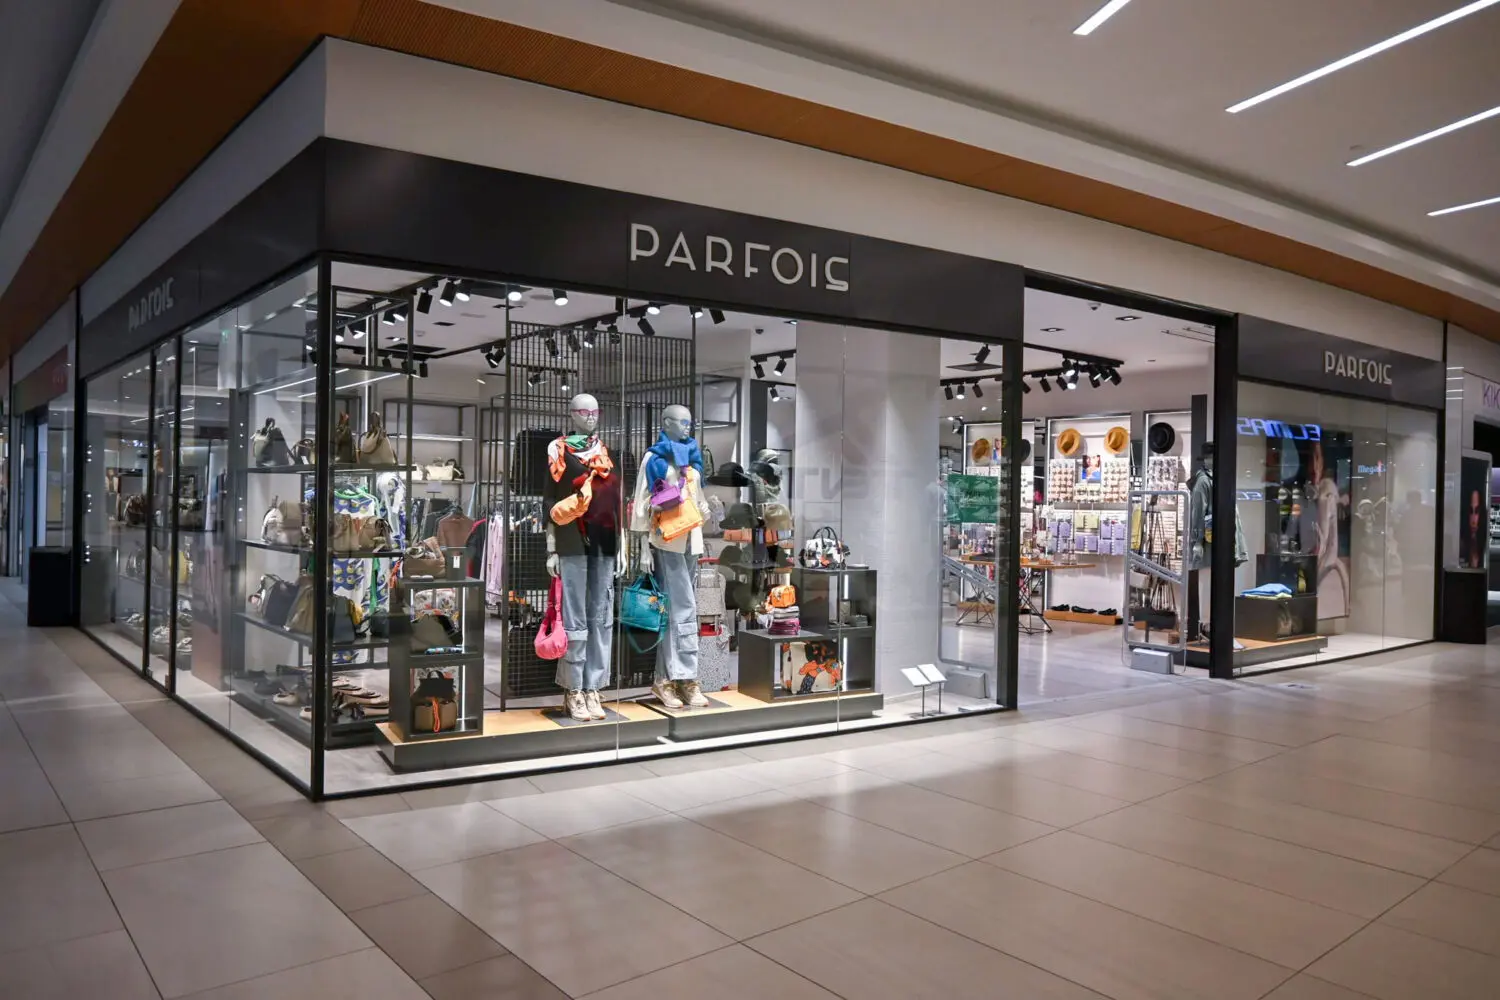
Parfois vuelve a poner patas arriba su sección de punto. La cadena portuguesa, con más de mil tiendas repartidas por medio mundo, ha lanzado una tanda de rebajas en la que algunas prendas caen hasta un 70% de descuento, dejando precios que hace apenas unas semanas parecían impensables.
No es una promoción aislada ni un chollo de un solo día. Es una estrategia de vaciado de stock que la marca repite cada verano y que, según lo que hemos podido comprobar en su propia web, sigue muy activa ahora mismo. El resultado: jerséis que empezaron la temporada por encima de los 30 euros y que hoy se pueden llevar por menos de 10.
Parfois estrena la temporada de rebajas más agresiva
La sección de «Rebajas de Verano» de Parfois concentra ahora mismo decenas de prendas de punto con descuentos escalonados que van del 25% hasta ese 70% máximo en los artículos más buscados. No hace falta esperar a un código promocional ni suscribirse a nada: los precios ya aparecen tachados directamente en la ficha del producto.
Lo interesante es que esta campaña no se limita a un par de referencias sueltas. Parfois ha metido en el mismo saco jerséis lisos, cárdigans y piezas con textura jacquard, así que hay margen para elegir según el estilo que cada una busque. Eso sí, como suele pasar en estos casos, las tallas más demandadas (S y M) son las primeras en agotarse.
De dónde viene el «boom» del punto rebajado
Parfois lleva años perfeccionando una fórmula que combina diseño reconocible con precios de gran consumo, y las rebajas son el momento en el que esa estrategia se nota más. La marca nació en Oporto en 1994 y ha construido su reputación copiando con criterio las tendencias de pasarela sin disparar el precio final, algo que también se aplica a su producción de punto, la técnica textil que da forma a jerséis, cárdigans y demás prendas de malla.
Ese trabajo de tejido, tradicionalmente asociado a la lana pero adaptado hoy a mezclas de acrílico y otras fibras, es lo que permite a la marca sacar piezas con aspecto cuidado a un coste de producción ajustado. Cuando llega la rebaja, el margen que queda es el que se traslada directamente al bolsillo de la clienta.
Cómo moverte por la web para no perderte nada
La categoría de «Jerséis | Cárdigans» dentro de rebajas permite filtrar directamente por porcentaje de descuento, así que si el objetivo es encontrar las ofertas más agresivas, lo más rápido es marcar el filtro de «Desde 40%» y dejar que la web haga el trabajo. Ahí es donde suelen concentrarse los precios más llamativos, con prendas que bajan de los 30 euros iniciales a cifras de un solo dígito.
También merece la pena revisar el filtro de talla antes de ilusionarse demasiado: algunas referencias con el descuento más alto solo quedan disponibles en tallas sueltas, normalmente S o M. Parfois no suele reponer stock durante la campaña de rebajas, así que lo que se agota, se agota.
Qué tener en cuenta antes de comprar en rebajas
Comprar en plena campaña de descuentos tiene su propia lógica, y conviene aplicar un poco de cabeza antes de llenar el carrito solo porque el precio tachado impresiona. Parfois ofrece devoluciones gratuitas incluso en artículos rebajados, lo que quita buena parte de la presión de «ahora o nunca».
Antes de pagar, hay un par de detalles que marcan la diferencia entre un acierto y una prenda que acaba en el fondo del armario. Estos son los puntos que merece la pena revisar:
Composición del tejido: muchas piezas de punto en oferta mezclan acrílico con lana o poliamida, así que conviene mirar la etiqueta si se busca algo más cálido para el invierno.
Guía de tallas específica: Parfois indica en cada ficha la altura y talla de la modelo, un dato útil para calcular el ajuste real.
Disponibilidad de reposición: si el descuento es del 70%, es muy probable que no vuelva a haber stock nuevo en esa talla.
Política de devoluciones: la marca mantiene 30 días para devolver, también con descuento aplicado.
Lo que viene después de esta campaña
Con el otoño ya asomando en el calendario, es previsible que Parfois empiece a introducir nueva colección de punto en las próximas semanas, lo que normalmente coincide con una reducción de stock aún mayor en los modelos que quedan de la temporada anterior. Es el momento en el que, históricamente, aparecen los descuentos más altos del año.
Si el plan es renovar el armario de cara al frío sin disparar el presupuesto, este es probablemente el mejor momento para hacerlo. La recomendación, como siempre en rebajas, es no dejarlo para el último día: los precios más bajos son también los que primero desaparecen del catálogo.
Madrid vuelve a marcar el paso del ladrillo de lujo en España y lo hace desde un único código postal. Si vives, trabajas o simplemente paseas por el barrio de Salamanca, es probable que hayas notado algo: cada vez hay más acentos extranjeros negociando pisos, y cada vez menos carteles de «se vende» que duren más de una semana.
El dato que lo confirma viene de Idealista y de la inmobiliaria de lujo Walter Haus: el comprador internacional ya firma el 30% de las compraventas de vivienda de lujo en toda España, y el barrio de Salamanca se ha consolidado como el epicentro de esa fiebre, con precios que rozan los 11.500 euros por metro cuadrado.
Madrid, el nuevo imán del capital extranjero de lujo
No es un fenómeno nuevo, pero sí se ha acelerado hasta niveles que sorprenden incluso a los propios agentes inmobiliarios. Madrid compite ya de tú a tú con Barcelona y la Costa Brava por atraer al comprador de alto patrimonio, y la capital se lleva buena parte de ese pastel gracias a un barrio muy concreto.
El perfil de este comprador ha cambiado radicalmente en los últimos años. Ya no busca una casa de vacaciones para pasar el verano; ahora ve el ladrillo madrileño como un activo patrimonial sólido, capaz de resistir crisis y ciclos económicos sin perder valor.
Por qué el barrio de Salamanca es la joya de la corona
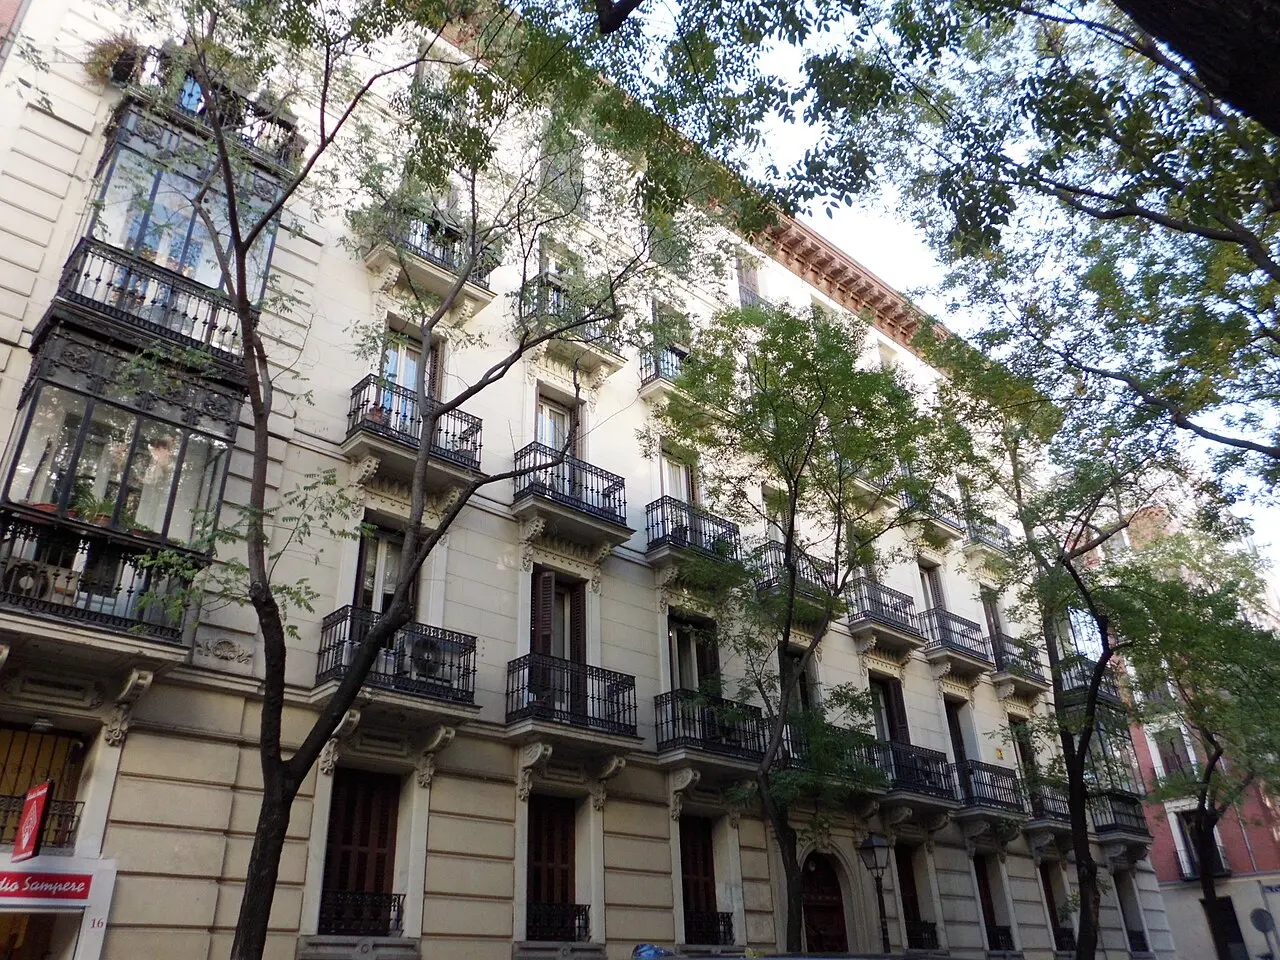
El barrio de Salamanca no es un distrito cualquiera dentro de Madrid: es, desde hace años, el territorio con el metro cuadrado más caro de toda España. Su trazado en cuadrícula, heredado del ensanche del siglo XIX, y su Milla de Oro —las calles Serrano, Claudio Coello, Lagasca y Ortega y Gasset— concentran el comercio de lujo más exclusivo del país.
Esa combinación de arquitectura clásica, seguridad y cercanía al centro financiero explica por qué el capital extranjero elige este código postal antes que cualquier otro. Aquí no se compra una vivienda de reforma a medio plazo: se compra un piso listo para entrar a vivir, con terraza, domótica y servicios premium ya incorporados de serie.
Quién compra y con qué dinero paga
El perfil económico de este comprador rompe con el estereotipo del turista adinerado que llega de paso. La mayoría de las operaciones se mueve entre dos y cinco millones de euros, y un dato resulta especialmente revelador del momento que vive el mercado: el 70% de estas compraventas se cierra sin hipoteca, es decir, al contado.
Esto cambia por completo las reglas del juego para el comprador local. Mientras un madrileño con financiación bancaria queda automáticamente fuera de esta franja de precios, el inversor extranjero no compite por las mismas condiciones ni a la misma velocidad, lo que ha convertido al barrio de Salamanca en un mercado casi paralelo dentro de la propia ciudad.
Qué motiva hoy a este tipo de comprador
La lógica detrás de estas compras se ha sofisticado notablemente respecto a hace una década. Según los datos recogidos por Walter Haus, el 45% de los compradores internacionales adquiere la vivienda como inversión pura, mientras que un 35% la destina a segunda residencia y el resto responde a traslados profesionales o planificación familiar.
Las prioridades a la hora de elegir también han cambiado. La ubicación sigue pesando, pero ahora se valoran igual o más otros factores muy concretos:
Viviendas completamente reformadas y listas para entrar a vivir, sin obras pendientes.
Terrazas amplias y espacios exteriores, algo escaso en el casco histórico madrileño.
Sistemas de domótica y eficiencia energética como requisito, no como extra.
Seguridad jurídica y estabilidad económica de España frente a otros mercados europeos.
Qué puede pasar en los próximos meses
De cara al otoño, el pronóstico de los expertos del sector apunta a una continuidad de esta tendencia, aunque con matices que conviene vigilar. La escasez de producto disponible en la Milla de Oro seguirá sosteniendo los precios al alza, y la liquidez del comprador internacional no muestra señales de agotamiento a corto plazo.
Dicho esto, el propio sector reconoce que existen riesgos que podrían frenar este ritmo: una subida de tipos sostenida en Europa, un endurecimiento fiscal sobre no residentes o una desaceleración económica en los países de origen de estos compradores. Por ahora, y a diferencia del boom inmobiliario de 2004-2007, la clave está en que estas compras llegan sin apalancamiento, lo que reduce considerablemente el riesgo de una corrección brusca en el barrio que marca el pulso del lujo en Madrid.
Hacienda refuerza el control efectivo de los billetes de 500 euros sin mínimo y puede sancionar hasta el 50% de lo no justificado.
La Agencia Tributaria no solo recauda impuestos: también recopila información que le llega de los bancos. Según los datos del portal de asesoría fiscal TaxDown, las entidades financieras están obligadas a informar de cualquier movimiento que consideren inusual o sospechoso, independientemente de la cantidad.
El control de Hacienda sobre los billetes de 500 euros
El sistema de alertas se apoya en la normativa de prevención del blanqueo de capitales. Los bancos no esperan a que Hacienda pregunte: comunican de oficio los movimientos que encajan en determinados supuestos.
Traduciendo los avisos de TaxDown, estos son los casos que pueden hacer saltar la alarma:
Ingresos con billetes de 500 euros: no importa cuántos billetes se ingresen; cualquier operación con billetes de 500 queda bajo control de la normativa de prevención del blanqueo.
Ingresos de más de 3.000 euros: los bancos, y por tanto Hacienda, empiezan a prestar atención a los ingresos por encima de esta cifra si no ha saltado antes la alarma por billetes de 500.
Ingresos recurrentes por debajo de 3.000 euros: varios ingresos frecuentes de cantidades menores también pueden levantar sospechas y llegar a Hacienda.
Préstamos y créditos superiores a 6.000 euros: según TaxDown, en estos casos hay que aportar información sobre el destino del dinero y reflejarlo en la declaración de la Renta.
La clave del control no es tanto el importe exacto como la anomalía: un ingreso con billetes de 500 euros siempre activa la lupa, aunque sea un único billete.
El billete de 500 euros no tiene umbral de tolerancia: con un solo ingreso basta para que el banco informe a Hacienda.
Qué debe justificar el autónomo que cobra en efectivo
El comercio minorista, la hostelería o los servicios a domicilio tienen más papeletas de verse afectados, porque el efectivo sigue siendo habitual en su día a día.
Si trabajas por cuenta propia y una parte de tus cobros es en efectivo, la recomendación es directa: acredita en todo momento las operaciones. Justificar el origen del dinero es lo que evita que Hacienda considere que se trata de dinero no declarado o dinero negro.
La consecuencia de no hacerlo no es menor. Las sanciones económicas pueden incluir multas y, en casos extremos, procesos judiciales. El riesgo principal es que un ingreso sin acreditar acabe calificado como ingreso oculto, con sanciones de hasta el 50% del importe no justificado.
El error más habitual es pensar que las cantidades pequeñas no se vigilan. El billete de 500 euros no tiene umbral de tolerancia: con un solo billete basta para activar la comunicación del banco.
Si prevés ingresos recurrentes, la transferencia bancaria es más segura: el banco sabrá quién es el remitente, el destinatario, la fecha y la cantidad exacta de la transacción. Con el efectivo, esa cadena de información desaparece y el peso de la prueba recae sobre ti.
Un control que no es nuevo y que apunta a la economía sumergida
La novedad no es normativa: la obligación de comunicar operaciones sospechosas lleva años en la ley de prevención del blanqueo de capitales. Lo relevante es cómo se aplica: el billete de 500 euros se ha convertido en un indicador casi automático, porque su uso en la economía sumergida es más fácil de rastrear que el de los billetes pequeños.
Para el autónomo que cobra en efectivo, la lectura es doble. Por un lado, la vigilancia es una herramienta razonable contra la evasión. Por otro, añade carga administrativa: cada ingreso en metálico debe estar respaldado por un justificante, y la responsabilidad de conservarlo es de quien ingresa.
Ante ese escenario, la recomendación es la misma de siempre, pero con más motivo: documentar los cobros, declararlos y revisar que la contabilidad cuadra antes de que el banco encienda la alerta. La diferencia es que el billete de 500 euros ya no deja margen para la ambigüedad.
Guía rápida del trámite
📅 Plazos: No hay plazo; se trata de una obligación de control permanente.
✅ Requisitos clave: Justificar el origen de los ingresos en efectivo y declarar correctamente los cobros. No tener ingresos ocultos.
🌐 Dónde solicitarlo: La documentación se gestiona en la sede electrónica de la AEAT, con certificado digital o Cl@ve si Hacienda la requiere.
💰 Importe o coste: El control no tiene coste directo; la sanción puede alcanzar el 50% del importe no justificado.
⚠️ Error a evitar: No conservar justificantes del origen del efectivo y asumir que los billetes de 500 en cantidades pequeñas no se vigilan.
La cancelación retrospectiva Galliano frena la revalorización de la moda de archivo. El Metropolitan Museum of Art ha confirmado que no seguirá adelante con John Galliano: Horizons, la exposición que iba a centrar la Met Gala 2027. La presión de líderes judíos y la amenaza de retirada de donaciones han forzado una decisión sin precedentes en el Costume Institute.
He seguido con atención el proceso desde que se anunció la muestra. La retirada no es solo cultural: interrumpe un mecanismo de legitimación que el mercado de la moda de archivo ya había empezado a descontar.
La retirada deshace la prima institucional
Las retrospectivas del Met funcionan en la moda como las del MoMA o la National Gallery en el arte contemporáneo: legitiman una obra, amplían la base de compradores y reducen el descuento por autenticidad. La cancelación retira ese suelo a las piezas de John Galliano.
Su etapa en Dior y, sobre todo, en Maison Margiela generó un fondo de armario coleccionable con demanda real. La colaboración con Zara anunciada a comienzos de 2026 y la expectativa de la retrospectiva habían reactivado el interés por sus diseños de finales de los noventa y de la década de 2000. No era un movimiento especulativo masivo, pero los vendedores privados ya citaban la exposición como argumento de precio.
El Met le habría convertido en el tercer diseñador vivo con una retrospectiva de ese alcance, un hito que en este mercado opera como multiplicador de valor. Sin embargo, la presión ha sido suficiente para frenar la operación: la gala de primavera de 2027 coincidiría con Yom HaShoah, el día de recuerdo del Holocausto, y varios donantes de alto perfil comunicaron que retirarían su apoyo financiero.
La combinación de calendario y riesgo reputacional es la que explica una retirada que no tiene precedentes en la historia reciente del Costume Institute. Los coleccionistas que acumularon piezas esperando el efecto museo se enfrentan ahora a una prima que se evapora antes de consolidarse.
Las retrospectivas de museo son catalizadores de precio; la cancelación deshace una prima especulativa que todavía no ha tenido tiempo de consolidarse.
Impacto para coleccionistas e inversores de moda
La inversión en moda es un activo joven y poco líquido. A diferencia de la relojería de colección, no existe un índice de referencia consolidado que fije precios de mercado de piezas de Galliano; el valor se negocia en privado, entre casas de subastas especializadas y asesores de family offices. La retirada del Met endurece esa negociación.
Para un inversor con perfil patrimonial, el caso introduce una variable que rara vez se pondera en los activos tangibles: el descuento por riesgo reputacional. Una pieza puede conservar su calidad de diseño, su escasez y su estado de conservación y, aun así, perder recorrido comercial si la figura que la firma deja de ser elegible para el canon institucional.
Eso no significa que las prendas de Galliano carezcan de valor. Significa que su precio deja de depender de una tesis de revalorización agresiva y vuelve a depender de la demanda orgánica de coleccionistas que compran por diseño, no por expectativa de museo.
Análisis: la legitimación institucional como activo intangible
En la inversión en moda, como en el arte, la consagración institucional no es un adorno. Es una variable de valoración de primer orden. Una exposición en el Met transforma una prenda en objeto con relato, con documentación de catálogo y con acceso a un comprador global que hasta entonces no la consideraba. La retirada de John Galliano: Horizons devuelve esas piezas a un circuito más pequeño.
Conviene no confundir ese ajuste con un colapso. El mercado del diseñador no ha perdido su base histórica; ha perdido el impulso externo que iba a ampliarla. Y en activos alternativos poco líquidos, la ausencia de catalizador es, en sí misma, un coste de oportunidad.
Mi lectura es que la moda de autor de Galliano vuelve a ser un activo de nicho, adecuado para diversificar con horizontes superiores a cinco años y con tolerancia al riesgo reputacional. No es un instrumento para buscar rentabilidad a corto plazo. Quien compre en este contexto lo hace sin red institucional, y debe exigir un descuento por esa incertidumbre.
El próximo punto de observación es el anuncio, por parte del Costume Institute, de la nueva exposición de primavera. Si el sustituto mantiene el foco en autores con mercado de archivo activo, parte del capital especulativo podría desplazarse hacia otras referencias. Si el Met opta por un diseñador histórico ya consolidado, la moda de archivo de Galliano tardará más en recuperar tracción.
💎 Veredicto Wealth
La moda de archivo de Galliano deja de ser una apuesta de revalorización agresiva a corto plazo. El inversor conservador debe esperar a que el mercado absorba la cancelación y buscar piezas con valor de diseño independiente del museo.
Durante años, las grandes operadoras españolas construyeron buena parte de su estrategia comercial alrededor de una pregunta sencilla: ¿quién ofrece más por menos? Más velocidad de fibra, más gigas, más líneas y, sobre todo, mejores precios.
Pero esa batalla empieza a quedarse corta.
La fibra continúa siendo imprescindible para cualquier hogar conectado, pero ha perdido buena parte de su capacidad para diferenciar a una compañía de otra. Al cierre de 2025, más del 90% de las líneas de banda ancha fija en España ya utilizaban fibra. Al mismo tiempo, había 6,7 millones de paquetes convergentes que incorporaban televisión y las plataformas de streaming estaban presentes en el 65,7% de los hogares con conexión a Internet.
La consecuencia es evidente: cuando la velocidad deja de ser un argumento diferencial suficiente, la batalla se desplaza hacia lo que el cliente hace con esa conexión.
Y ahí aparece el entretenimiento.
Cuando tener fibra deja de ser una ventaja competitiva
La expansión de la fibra ha cambiado las reglas del mercado. Durante la primera etapa de su despliegue, pasar de una conexión más lenta a otra de mayor velocidad tenía un valor fácilmente perceptible para el consumidor. La promesa era clara: más megas significaban una mejor experiencia.
Ahora la situación es distinta.
Las grandes operadoras pueden ofrecer conexiones de alta velocidad y las marcas low-cost han añadido una presión adicional sobre los precios. La fibra sigue siendo la infraestructura sobre la que se construye el servicio, pero cada vez resulta más difícil utilizarla como argumento exclusivo para justificar por qué un cliente debería pagar más a una compañía y no a otra.
La pregunta comercial ha cambiado. Ya no es únicamente cuánto puede descargar el cliente, sino qué obtiene alrededor de esa conexión.
Netflix, Disney+, Prime Video, HBO Max, el fútbol y los canales de televisión forman parte de una ecuación en la que el precio de la fibra y el móvil es solo una variable más. Las operadoras intentan convertir sus tarifas convergentes en paquetes capaces de concentrar una parte creciente del gasto digital del hogar.
En otras palabras: de vender megas están pasando a vender tiempo de ocio.
De vender megas a vender tiempo de ocio
La evolución puede resumirse en dos etapas.
Primero fue fibra + velocidad. Ahora es fibra + móvil + contenidos.
El consumidor ya no compara solamente una conexión de 600 Mbps con otra de 1 Gb. También pone sobre la mesa qué plataformas están incluidas, qué canales puede ver, si tiene acceso al fútbol, cuánto le cuesta contratar esos servicios por separado y cuánto paga por el paquete completo.
Para las telecos, el entretenimiento tiene además una ventaja estratégica: permite elevar el valor de la relación con el cliente.
Una tarifa que integra fibra, móvil y televisión ofrece más servicios que una simple conexión de banda ancha. Y cuantos más productos concentra el usuario en una misma compañía, mayor es la relación comercial y mayor es también el coste de oportunidad de cambiar de operador.
Una portabilidad deja entonces de significar únicamente cambiar de fibra o de línea móvil. También puede implicar reorganizar la televisión y las plataformas asociadas.
Es ahí donde el entretenimiento deja de ser un simple complemento comercial y se convierte en una herramienta de fidelización.
Vodafone mueve ficha para la Vuelta al Cole
La nueva campaña de Vodafone España encaja en esta transformación del mercado.
A partir del 1 de septiembre de 2026, la compañía reforzará sus tarifas de fibra y móvil vinculando el número de plataformas de streaming incluidas al volumen de datos móviles contratado. La promoción se extiende hasta 2027 y permite elegir entre diferentes servicios de entretenimiento, entre ellos Netflix, Disney+, Prime Video y HBO Max, además de Vodafone TV con más de 100 canales.
La estructura de la oferta es sencilla: la tarifa con 60 GB incluye una plataforma de streaming; la de 160 GB, dos; y la modalidad con datos ilimitados, tres.
En precio, la propuesta parte de 43 euros al mes para una línea y 49 euros para dos líneas en la opción de 60 GB. En 160 GB, el precio es de 48 euros al mes con una línea y 54 euros con dos. Para los clientes que opten por datos ilimitados, la tarifa asciende a 53 euros con una línea y 59 euros con dos.
La compañía añade además la posibilidad de probar fibra de 1 Gbps durante tres meses por el mismo precio, con un suplemento posterior de 10 euros al mes.
El movimiento es relevante no tanto por la promoción en sí como por lo que representa.
En lugar de concentrar todo el atractivo comercial en reducir el precio de la conexión, Vodafone utiliza los contenidos como incentivo para elevar el valor percibido de sus tarifas. La fibra y el móvil siguen siendo la base del producto, pero el entretenimiento pasa a ocupar un espacio cada vez más importante en la propuesta.
Vodafone trabaja sobre el valor mientras el low-cost presiona el precio
El movimiento también debe leerse dentro de un mercado en el que el low-cost continúa ejerciendo presión sobre los operadores tradicionales.
DIGI mantiene una propuesta especialmente competitiva en precio y conectividad, mientras que las grandes telecos buscan justificar una posición diferente mediante la incorporación de servicios adicionales alrededor de la conexión.
Los datos del primer trimestre de 2026 reflejan esa presión: los ingresos minoristas del sector cayeron un 2,9% interanual, mientras DIGI incrementó su facturación un 17,4%. Vodafone y MASORANGE, por su parte, mantuvieron sus ingresos prácticamente estables.
En este contexto, competir únicamente bajando precios puede resultar una estrategia complicada para los operadores tradicionales. La alternativa pasa por intentar aumentar el valor de cada cliente: más servicios, más ingresos asociados y una relación comercial más difícil de sustituir.
La nueva campaña de Vodafone puede entenderse como otro paso en esa dirección.
La batalla también se juega entre Vodafone, Movistar y Orange
Las tres grandes marcas no están siguiendo exactamente el mismo camino, aunque el objetivo estratégico presenta puntos en común.
Movistar ha convertido la televisión y el fútbol en elementos centrales de su propuesta convergente. Orange mantiene también una apuesta fuerte por los derechos deportivos y por agrupar entretenimiento dentro de Orange TV.
Vodafone, después de alejarse de la batalla por los derechos del fútbol premium, concentra una parte importante de su diferenciación audiovisual en los canales, el cine, las series y las plataformas de streaming.
No todos luchan con las mismas armas, pero sí persiguen algo parecido: que una parte cada vez mayor de la factura digital del hogar pase por el operador de telecomunicaciones.
Ese es, en realidad, el significado de competir por el mando a distancia.
Una estrategia con riesgos
La apuesta por integrar plataformas externas tampoco está exenta de riesgos.
Para una teleco, incorporar servicios como Netflix u otras plataformas permite enriquecer sus tarifas y hacerlas más atractivas. Pero también supone depender de las decisiones comerciales de compañías que están fuera de su control.
Si una plataforma eleva sus precios, por ejemplo, el operador tiene que decidir qué hacer con ese incremento: asumir una parte del coste, renegociar las condiciones o trasladarlo al consumidor.
Por tanto, la estrategia puede mejorar la propuesta comercial, pero también añade complejidad a un negocio que ya está sometido a una fuerte presión sobre los precios.
De la guerra de precios a la guerra por el valor del cliente
La conectividad seguirá siendo el negocio que sostiene a las operadoras. La fibra seguirá siendo imprescindible y los gigas continuarán formando parte de cualquier comparación comercial.
Lo que está cambiando es su capacidad para diferenciar.
Con las redes de alta velocidad ampliamente extendidas y el low-cost presionando los precios, las telecos necesitan encontrar nuevas formas de elevar el valor de cada cliente y, al mismo tiempo, reducir las razones para que ese cliente se marche.
El entretenimiento se ha convertido en una de esas herramientas.
Movistar lo combina con fútbol y televisión. Orange mantiene una fuerte apuesta por los derechos deportivos. Vodafone refuerza desde septiembre su estrategia de plataformas de streaming integradas, con una, dos o tres suscripciones en función de la tarifa contratada.
La próxima guerra de las telecos quizá no consista en decidir quién lleva la fibra hasta el salón.
La batalla será por decidir quién consigue quedarse con el mando a distancia una vez que la fibra ya ha llegado allí.
Ventilación cruzada: abre las ventanas 10-15 minutos al día
La ventilación cruzada merece un puesto en esta lista porque ataca directamente el mecanismo por el que se propagan los virus respiratorios que circulan este otoño. Gripe, covid y virus respiratorio sincitial viajan sobre todo en aerosoles, partículas diminutas que una persona infectada expulsa al hablar, toser o respirar y que, en una casa cerrada con la calefacción encendida y las ventanas selladas, pueden permanecer suspendidas durante horas y acumularse. Abrir ventanas o puertas situadas en lados opuestos de la vivienda genera una corriente que barre la estancia de punta a punta y empuja esas partículas al exterior, diluyendo la concentración que respiran los convivientes. No es una ocurrencia: el Documento Marco de Recomendaciones para el control de las infecciones respiratorias agudas aprobado por el Ministerio de Sanidad y las comunidades autónomas en diciembre de 2025 incluye la ventilación adecuada de los espacios entre las medidas comunes para todos los escenarios de riesgo, junto a la vacunación, la higiene de manos y la mascarilla para quien tenga síntomas.
Lo que hace especialmente valiosa a la ventilación cruzada es su relación entre esfuerzo y resultado. Con apenas 10 o 15 minutos al día se renueva el aire de una estancia sin que la casa llegue a enfriarse, algo decisivo en otoño, cuando la tentación de mantenerlo todo cerrado para no perder calor es máxima. La clave está en abrir del todo las ventanas en ráfagas cortas, preferiblemente en las horas más cálidas del día y con la calefacción apagada, en lugar de dejar una rendija entreabierta durante horas: la corriente cruzada multiplica las renovaciones de aire por hora y reduce el tiempo necesario para purificar el ambiente. Conviene ventilar a fondo tras recibir visitas o si alguien del hogar tiene síntomas, y hacerlo en todas las estancias, sobre todo dormitorio, cocina y baño. Es gratuita, no exige aparatos ni productos y produce un efecto inmediato, razones por las que los neumólogos la sitúan como primera línea de defensa frente a los virus de esta temporada.
Vacuna a los convivientes vulnerables frente a gripe y COVID-19
Que la persona vulnerable no siempre pueda defenderse por sí sola es la razón de fondo de esta medida. Quienes viven con inmunosupresión grave —trasplantados de órgano sólido o de progenitores hematopoyéticos, pacientes oncológicos en tratamiento, personas con VIH o con insuficiencia renal crónica— suelen responder peor a las vacunas o no pueden recibirlas en las mismas condiciones. Como la vacunación no genera inmunidad de grupo y solo reduce el riesgo de complicaciones, Sanidad recurre a la llamada estrategia del capullo: rodear al enfermo frágil de un anillo de personas vacunadas para que el virus no entre en casa de la mano de quien sale a trabajar, lleva a los niños al colegio o hace la compra. Es la única forma de proteger a quien, por su propia condición, no puede protegerse, y por eso la recomendación no distingue la edad del conviviente: tengan 30 o 60 años, cumplen la misma función de barrera.
En las recomendaciones para la temporada 2024-2025, aprobadas por la Comisión de Salud Pública el 6 de septiembre de 2024, el grupo incluye de forma explícita a los convivientes de personas con alto grado de inmunosupresión —con ejemplos como el trasplante, el VIH con menos de 200 linfocitos CD4 o las terapias inmunosupresoras— y también a quienes comparten hogar con mayores de 60 años o con otras enfermedades de riesgo. La campaña arranca entre finales de septiembre y octubre, permite administrar las dos vacunas en la misma visita y basta una sola dosis para la mayoría. El objetivo declarado es alcanzar el 75% de cobertura en mayores y personal sanitario y el 60% en embarazadas y personas de riesgo, unas metas que no se cumplen si los convivientes quedan fuera de la ecuación. La temporada pasada, la gripe dejó una incidencia cercana a los 448 casos por 100.000 habitantes y golpeó con especial dureza a los mayores de 75 años, un recordatorio de que el eslabón más frágil de la cadena se protege cuidando a quien tiene al lado.
Aísla en una habitación a quien tenga síntomas respiratorios
El hogar es, en otoño e invierno, el escenario donde más virus respiratorios circulan: el frío obliga a compartir espacios cerrados y poco ventilados durante horas, y basta una tos o un estornudo para que gripe, covid o virus respiratorio sincitial salten de un conviviente a otro. Aislar en una habitación a quien presenta síntomas es la única medida que corta esa cadena de transmisión dentro de casa, y por eso Sanidad la mantiene entre sus recomendaciones pese a que ya no existe obligación legal de hacerlo. Su valor crece cuando en la vivienda conviven personas vulnerables —mayores, pacientes crónicos, lactantes—, para quienes una infección aparentemente banal puede terminar en hospitalización. La temporada 2025-2026 da razones para aplicarla: la Comisión de Salud Pública aprobó el 3 de diciembre el Documento Marco para el control de las infecciones respiratorias agudas con la epidemia de gripe ya adelantada un mes sobre lo habitual y una incidencia en atención primaria que superaba los 40 casos por 100.000 habitantes, por encima del umbral epidémico de 37.
Que la medida funcione depende de cómo se ejecute. Lo ideal es que la persona ocupe una habitación con ventana, que se ventile a diario y cuya puerta permanezca cerrada; si comparte baño, este debe desinfectarse tras cada uso, y no deben compartirse toallas, cubiertos ni otros objetos personales. Cuando el enfermo salga de la estancia o un cuidador entre en ella, ambos deberían llevar mascarilla y guardar una distancia de al menos dos metros. El aislamiento no es un capricho: la contagiosidad arranca un día antes de que aparezcan los primeros síntomas y se concentra en los tres a cinco días siguientes, justo cuando el paciente todavía se siente capaz de convivir con normalidad. Debe prolongarse hasta que la fiebre desaparezca 24 horas sin medicación y el cuadro mejore, lo que en la gripe suele traducirse en unos cinco a siete días. Durante ese tiempo, el resto de la casa gana una protección que ningún antigripal aporta y se alivia la presión sobre una atención primaria que cada invierno se satura.
Usa mascarilla en las zonas comunes si estás resfriado
La mascarilla quirúrgica es la única barrera que funciona de dentro hacia fuera: retiene las gotitas y aerosoles que expulsamos al toser, estornudar o hablar. Quien está resfriado se convierte así en un foco de contagio silencioso dentro de espacios cerrados, y por eso el protocolo común que el Ministerio de Sanidad y las comunidades autónomas cerraron el 3 de diciembre la mantiene como recomendación vigente en los cuatro escenarios de riesgo previstos para esta temporada, del basal al muy alto. En el hogar, su utilidad es doble: ponérsela al salir del dormitorio evita sembrar de virus el salón, la cocina o el baño, donde conviven personas mayores, niños pequeños o convalecientes con las defensas bajas que podrían acabar desarrollando un cuadro grave. Es la primera línea de defensa para que un simple catarro no termine en una gripe complicada dentro de la propia familia.
Fuera de las cuatro paredes, la mascarilla quirúrgica resulta igual de decisiva en las zonas comunes del edificio: portal, ascensor, escalera o rellano son recintos pequeños, mal ventilados y de tránsito breve donde no siempre se puede guardar la distancia. Un resfriado aparentemente banal puede poner en riesgo a un vecino mayor o a alguien con una enfermedad crónica que coincida en el ascensor. Por eso Sanidad pide a quien tenga síntomas que reduzca sus interacciones durante los cinco días posteriores a su aparición y, si no puede evitarlas, que se ponga una mascarilla quirúrgica, pensada para proteger a los demás; las FFP2, en cambio, filtran el aire que se inhala y son las recomendadas para las personas vulnerables que quieran resguardarse. La pauta se completa con higiene de manos, pañuelos desechables y toser en el codo, pero ninguna de esas rutinas corta la transmisión tan eficazmente como cubrir nariz y boca en cada encuentro.
Lavado de manos frecuente al llegar a casa y antes de comer
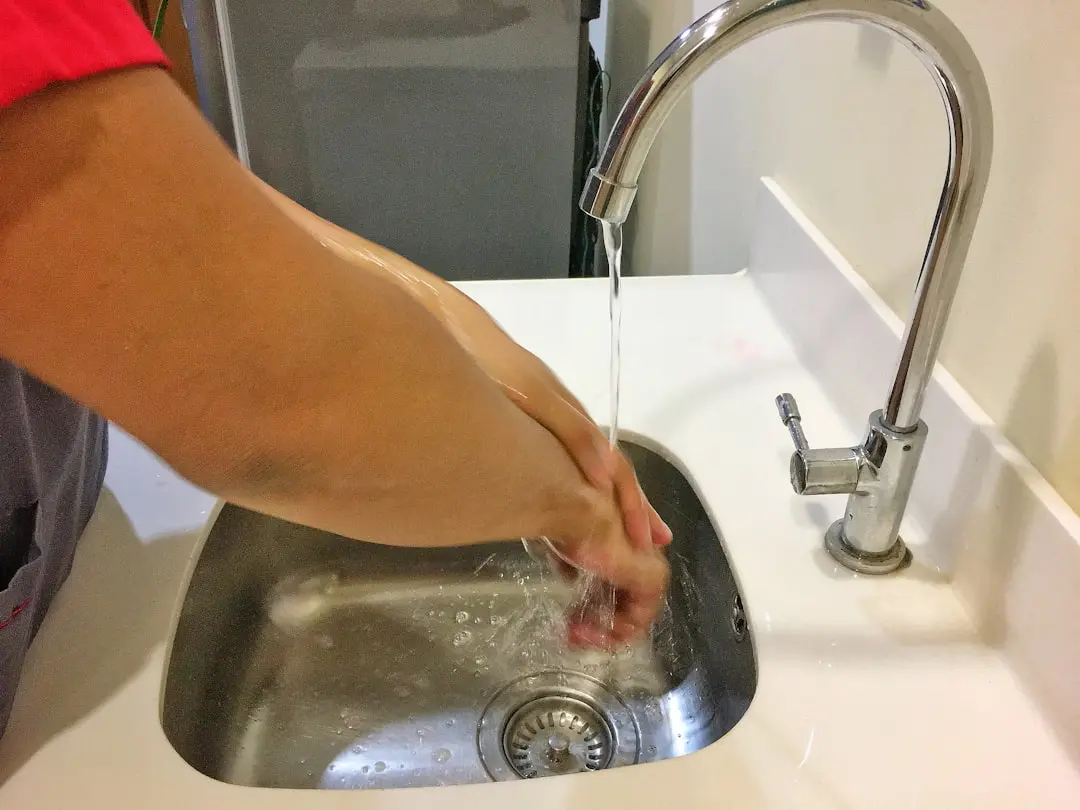
Llegar a casa y pasar por el lavabo antes de tocar nada suena a ritual de pandemia, pero es una de las medidas que más cuesta mantener y la que este otoño vuelve a cobrar sentido: la epidemia de gripe se ha adelantado un mes en España. Los virus respiratorios no viajan solo por el aire. Una persona infectada que tose expulsa miles de gotitas cargadas de patógenos que caen sobre pomos, barandillas, teclados y encimeras, donde pueden seguir activas durante horas. Las manos los recogen sin que los veamos y los acercan a la cara: cada persona se toca ojos, nariz o boca decenas de veces al día, las mismas mucosas por las que entran rinovirus, gripes o el virus respiratorio sincitial. Lavarse nada más cruzar la puerta corta esa cadena antes de que el patógeno se reparta por el sofá, el mando o el plato.
La evidencia que lo respalda está entre las más sólidas de la salud pública: el lavado de manos con agua y jabón reduce hasta un 50% el riesgo de infecciones respiratorias y digestivas, una cifra que recuerdan estos días organismos internacionales y la Sociedad Española de Neumología y Cirugía Torácica (SEPAR) ante el repunte de casos. El Ministerio de Sanidad, que a principios de diciembre pactó con las comunidades autónomas un protocolo común frente a las infecciones respiratorias agudas, insiste en una higiene de manos frecuente y meticulosa, de al menos 40 segundos, con agua y jabón o, si no hay suciedad visible, gel hidroalcohólico. Hacerlo antes de comer añade una capa extra: impide que los patógenos acumulados durante el trayecto terminen en la boca y protege a los convivientes más vulnerables, los que peor lo pasan cuando el virus consigue cruzar el umbral de casa.
No recibas visitas que tengan síntomas o hayan estado en contacto con contagiados
El hogar es el espacio donde más horas se pasa en otoño y, paradójicamente, una de las puertas de entrada de los virus respiratorios: basta una visita con tos o un familiar que ha compartido mesa con un contagiado para que el aire del salón se cargue de aerosoles. El Documento Marco de Recomendaciones para el control de las Infecciones Respiratorias Agudas, aprobado por la Comisión de Salud Pública el 3 de diciembre de 2025 para la temporada 2025-2026, incluye entre sus medidas generales la reducción de las interacciones sociales para quien tenga síntomas y, en el escenario de epidemia baja o media, recomienda limitar esos contactos durante cinco días. El consejo no es nuevo ni caprichoso: los virus respiratorios se transmiten incluso antes de que los síntomas sean evidentes, por eso Sanidad también pide extremar la prudencia con quien ha estado en contacto con un positivo, y no solo con quien ya tose o tiene fiebre. Este otoño, además, la epidemia de gripe se adelantó un mes sobre lo habitual, lo que convierte cada reunión en casa en una posible fuente de contagio.
Ponerla en práctica no exige romper la vida social, sino reprogramarla: quien tenga síntomas o haya convivido con un contagiado puede aplazar la visita unos días o convertirla en una videollamada, y si la cita es inaplazable, lo sensato es celebrarla al aire libre o con mascarilla y distancia. El beneficio se multiplica cuando en el domicilio viven personas vulnerables —mayores, pacientes crónicos, inmunodeprimidos o bebés—, para quienes una gripe o un resfriado común puede acabar en hospitalización. La medida tiene además su reverso: quien se encuentra mal no debería ser quien acuda a casa de otros, igual que las guías de Sanidad para centros residenciales establecen que los trabajadores y residentes con síntomas eviten las visitas. Así, cada hogar que cierra la puerta a un invitado acatarrado corta una cadena de transmisión que la ventilación o la mascarilla solo atenuarían.
Limpia con frecuencia superficies de contacto habitual
La limpieza frecuente de las superficies de contacto habitual merece un lugar en esta lista porque ataca la vía de transmisión indirecta, la que no se ve. Cuando alguien con gripe o un resfriado tose, se suena o habla, los virus no solo viajan en el aire: caen sobre pomos, interruptores, mandos a distancia y encimeras, y allí pueden seguir siendo infecciosos durante horas e incluso días. El virus de la gripe permanece activo entre 24 y 48 horas en superficies duras como el acero inoxidable o el plástico, y los virus del resfriado pueden resistir hasta una semana en el metal. Bastan unos pocos gestos para que la cadena continúe: una mano toca la superficie contaminada, después se frota los ojos o la nariz, y el patógeno encuentra su puerta de entrada. En otoño, cuando pasamos más tiempo en casa y varios virus respiratorios circulan a la vez, mantener higienizadas esas zonas de alto contacto es una de las pocas medidas capaces de cortar el contagio antes de que llegue a las mucosas.
No hace falta desinfectar toda la casa a diario: la clave está en ser selectivo y constante con los puntos que más manos reciben, como picaportes, interruptores de la luz, grifos, teclados y, sobre todo, el móvil, un objeto en el que diversos estudios sitúan microorganismos dañinos en torno al 68% de los dispositivos. Conviene distinguir entre limpiar, que retira suciedad y parte de los gérmenes con agua y jabón, y desinfectar, que los elimina con productos específicos; la rutina eficaz combina ambas: primero se limpia y después se aplica un desinfectante con alcohol al 70% o lejía diluida, respetando el tiempo de contacto que indica la etiqueta, que suele rondar varios minutos. La frecuencia debe aumentar si alguien en la casa está enfermo o si conviven personas vulnerables, como mayores o bebés. Con unos minutos diarios dedicados a estas superficies, la carga de virus que circula por el hogar baja de forma apreciable, y esa sencillez es justo lo que hace sostenible la medida durante toda la temporada.
Usa pañuelos desechables y tira la tos al codo
Cada tos lanza entre 1.000 y 3.000 gotículas cargadas de virus, y un estornudo puede expulsar hasta 40.000, capaces de recorrer varios metros y posarse en superficies. Cubrirse con la mano convierte esa extremidad en un vector: el patógeno queda en la palma y de ahí salta a pomos, barandillas o la mano de otra persona. Por eso el Ministerio de Sanidad incluye taparse la boca con la parte interna del codo o con pañuelos desechables entre sus medidas de prevención frente a la gripe y la covid-19, junto a la vacunación y el lavado frecuente de manos. Este otoño la epidemia gripal se ha adelantado casi un mes: a principios de diciembre la incidencia en atención primaria rondaba los 40 casos por 100.000 habitantes, por encima del umbral epidémico. En ese escenario, un gesto sin coste y sin efectos adversos como este se convierte en la primera barrera que está al alcance de cualquiera, dentro y fuera de casa.
El valor de la recomendación está en los detalles. El pañuelo debe ser de un solo uso: se desecha de inmediato en una papelera con tapa y después se lavan las manos. Reutilizarlo o volver a los pañuelos de tela es contraproducente, porque las secreciones retenidas mantienen el virus viable durante horas y lo devuelven a la nariz y la boca. Si no hay pañuelo a mano, el ángulo interno del codo cumple la misma función sin ensuciar las manos ni las superficies, y la manga puede cambiarse o lavarse después. Sanidad incluye la higiene respiratoria entre las recomendaciones transversales de su plan para la temporada 2025-2026, aprobado por la Comisión de Salud Pública en diciembre y válido para los virus que circulan a la vez, desde la gripe hasta el respiratorio sincitial. Es, además, una medida que no depende del sistema sanitario: cada persona puede aplicarla en casa, en el trabajo o en el transporte, y con ella protege sobre todo a quienes más riesgo tienen, mayores y enfermos crónicos.
No compartas vasos, cubiertos ni toallas durante los brotes
Que Sanidad sitúe esta medida entre sus recomendaciones para la temporada de otoño responde a una realidad incómoda: buena parte de los contagios de gripe, covid y virus respiratorio sincitial se consuman dentro del propio hogar, donde conviven sanos y enfermos en espacios reducidos y con utensilios en común. Los virus respiratorios viajan sobre todo en las gotitas de saliva y en las secreciones nasales que se expulsan al toser, hablar o estornudar, y esas gotitas no solo quedan suspendidas en el aire: también se depositan en el borde de un vaso, en un tenedor o en la toalla con la que alguien acaba de secarse la cara. Compartir cualquiera de esos objetos abre una vía directa de transmisión, y el peligro crece porque una persona con gripe puede contagiar desde un día antes de notar los primeros síntomas y hasta siete días después, con el pico de capacidad transmisora en los tres primeros días. En la práctica, quien bebe del mismo vaso que un familiar puede estar exponiéndose aunque nadie en la mesa parezca enfermo todavía.
El caso de las toallas merece atención propia, porque suele pasar desapercibido y puede tirar por tierra el resto de la higiene. Lavarse las manos con frecuencia sirve de poco si después se secan en la misma toalla que ha utilizado la persona contagiada: el virus de la gripe puede mantenerse viable entre 8 y 12 horas en tejidos como el algodón y hasta 24 o 48 horas en superficies duras como el cristal o el acero de los cubiertos, según distintos organismos sanitarios, y una toalla húmeda ofrece además un entorno favorable para que el patógeno aguante más tiempo. Por eso, durante un brote en casa conviene asignar una toalla individual a cada miembro de la familia, cambiarla y lavarla a menudo y recurrir a papel desechable para secarse las manos. Es una medida barata, inmediata y que no depende de vacunas ni fármacos, pero que protege sobre todo a los más vulnerables de la vivienda, mayores y bebés, precisamente quienes más tiempo pasan encerrados cuando bajan las temperaturas.
Lava con más frecuencia la ropa de cama y las toallas
Cuando un virus respiratorio entra en casa, las sábanas, las fundas de almohada y las toallas se convierten en uno de sus principales refugios. Al toser, estornudar o sudar durante la fiebre, las secreciones cargadas de patógenos quedan depositadas en estos tejidos, que rozan la cara y la piel durante horas cada día. No es un riesgo teórico: el virus de la gripe puede excretarse entre 24 y 48 horas después de que caiga la fiebre, y el norovirus, causante de gastroenteritis, sobrevive hasta 12 días sobre un textil seco e incluso resiste un lavado a 40 ºC. Por eso los protocolos de aislamiento domiciliario que maneja la Asociación Española de Pediatría fijan el lavado de la ropa de cama y las toallas de la persona enferma a 60-90 ºC, sin sacudirla antes y guardándola en una bolsa cerrada. Acortar la frecuencia habitual —al menos una vez por semana y cada dos días si hay un enfermo en casa— es la diferencia entre cortar la cadena de contagio dentro del hogar o dejar que el propio textil la alimente.
El detalle decisivo es la temperatura: lavar a 30 o 40 ºC quita la suciedad visible, pero deja intactos virus y bacterias. La OMS, el CDC y fabricantes como AEG, Haier o Siemens coinciden en que 60 ºC es el mínimo para una desinfección eficaz, con un ciclo que mantenga esa temperatura el tiempo suficiente y detergente normal; para tejidos delicados existen alternativas como el percarbonato de sodio a 40 ºC o desinfectantes textiles activos en frío. Igual de importante es el secado completo, idealmente en secadora, que añade una capa extra de calor, y prolongar el lavado separado a 60 ºC hasta 48 horas después del final de los síntomas, porque el virus sigue eliminándose. El margen de mejora en los hogares españoles es amplio: según una encuesta recogida por la prensa, solo la mitad lava las sábanas una vez a la semana y más del 15% lo hace cada dos meses o más. Con esos hábitos, la lavadora deja de ser una aliada y se convierte en el punto débil de la casa justo cuando los virus del otoño aprietan.
HelloFresh deberá afrontar su última oportunidad con el periodo de regreso a clases como clave para alcanzar sus previsiones. La compañía alemana presentó resultados en línea con las expectativas de cara al segundo trimestre de 2026 y, además, los directivos de la empresa reiteraron sus previsiones de crecimiento orgánico de los ingresos y en cuanto al crecimiento del EBITDA ajustado.
En este sentido, septiembre es crucial, ya que se espera que sea el punto de inflexión en el que la estrategia cambie del enfoque del primer semestre en mejoras de producto y valor promedio de pedido a la captación de nuevos clientes. La dirección afirmó que una mejora en el retorno de la inversión en marketing entre el primer y el segundo semestre del año pasado probablemente situaría los ingresos en el extremo inferior de las previsiones, lo que implica una mejora en los ingresos por kits de comida en el segundo semestre.
Sin ir más lejos, desde AlphaValue apuntan a unas menores expectativas del ebitda de 340 millones de euros anteriormente a 310 millones de euros, lo que refleja «nuestras hipótesis más prudentes para el segundo semestre de 2026, incluyendo una posible inversión adicional en marketing en torno a la campaña clave de captación de clientes para la vuelta al colegio«, certifican los analistas.
HelloFresh intenta resistir: mejora márgenes, pero cierra en España y pierde volumen de pedidos
Fuente: HelloFresh
La vuelta al cole más intensa para HelloFresh
En este contexto, el periodo de la vuelta al colegio es uno de los dos momentos clave del año, siendo el otro periodo clave enero. Asimismo, durante este tiempo, los clientes potenciales buscan establecer otra vez nuevas rutinas en su día a día que pueden incluir probar un kit de comida o un servicio de comida preparada, y ahí es donde directamente aparece HelloFresh y tiene su gran potencial de ventaja.
Siguiendo esta línea, HelloFresh decide aumentar su marketing estacionalmente durante estos dos periodos señalados anteriormente. La baja conversión de nuevos clientes en el primer semestre de 2026 significa que los expertos de Berenberg prevén un rendimiento de ingresos orgánicos débil en el tercer trimestre de 2026.
Se requeriría una mejora sustancial en el cuarto trimestre de 2026 para alcanzar el extremo inferior de la previsión de la dirección de una caída de los ingresos orgánicos del 3% al 6%, lo que se cree improbable a menos que el rendimiento de conversión de nuevos clientes mejore con respecto a septiembre.
«El enfoque principal ahora es la campaña de regreso a clases y si la estrategia de captación de nuevos clientes puede generar un aumento en los ingresos y los márgenes»
AlphaValue
A lo largo de este año, la dirección ha dejado claro que la rentabilidad tendrá prioridad sobre el crecimiento, y está dispuesta a reducir la captación de nuevos clientes menos rentables a costa de mantener a los clientes más rentables y de larga trayectoria.
Si bien un desempeño de marketing deficiente en septiembre podría poner en riesgo la previsión de ingresos, los analistas creen que el EBITDA ajustado a tipo de cambio constante demostrará ser más resistente, con una estimación de 372 millones de euros justo por debajo del extremo inferior del rango de previsión de 375 a 425 millones de euros.
Fuente: Agencias
No obstante, el desempeño de marketing de HelloFresh durante el importante periodo de regreso a clases será crucial para determinar si se alcanzan dichas previsiones que apuntan los expertos de Berenberg y de AlphaValue. Si es cierto que la valoración sigue siendo atractiva, y un eventual retorno al crecimiento orgánico positivo representa un catalizador clave para reavivar el negocio y que no desaparezca la compañía.
Las acciones de HelloFresh siguen siendo baratas
HelloFresh cotiza a múltiplos bajos para 2026, de tan solo 0,1 veces EV/ventas y 1,4 veces EV/ EBITDA. No obstante, desde Berenberg señalan que «observamos que un retorno al crecimiento orgánico positivo probablemente sea un catalizador necesario para que las acciones se revaloricen«. El rápido crecimiento del negocio de alimentos listos para consumir también debería contribuir a una mayor rentabilidad a medida que madure en el futuro.
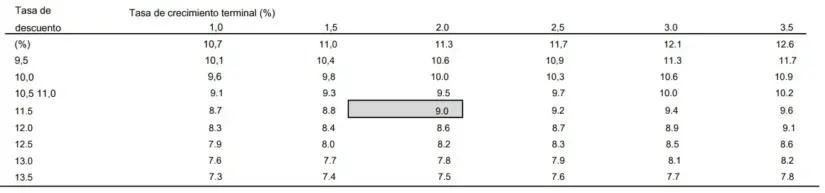
Flujo de caja descontado HelloFresh
Fuente: Berenberg
«La valoración de HelloFresh parece atractiva según nuestras estimaciones conservadoras. Si la empresa logra retomar un crecimiento sostenible controlando sus costes de marketing, prevemos un importante aumento del precio de las acciones. Nuestro análisis de flujo de caja descontado sugiere una valoración de 9,00 euros por acción, que utilizamos como precio objetivo», afirman desde Berenberg.
Lidl vuelve a golpear donde más duele en septiembre: el bolsillo familiar. La cadena alemana ha metido en su catálogo de vuelta al cole una mochila escolar de 14 litros por solo 3,49 euros, un precio que se ha convertido en la comidilla de padres y madres hartos de ver cómo se dispara la cuenta cada curso.
No es un rumor de pasillo ni una oferta puntual. Forma parte de una campaña que la marca lanzó un mes antes que cualquier otra gran superficie, con un objetivo muy claro: quedarse con el presupuesto familiar antes de que arranque la guerra de descuentos de Mercadona y Carrefour.
Lidl se adelanta a todos con la mochila escolar
Mientras el resto del sector sigue calentando motores, Lidl decidió abrir su campaña de vuelta al cole en pleno junio, algo insólito hasta ahora. La jugada no es casual: según datos de NielsenIQ, el gasto medio de los hogares se dispara un 15% en septiembre, y hasta un 18% entre las familias con hijos en edad escolar.
Ese pico de presión económica es justo lo que la cadena quiere repartir a lo largo de varios meses, con cerca de 150 referencias por debajo de los precios del curso anterior. La mochila de 3,49 euros no es más que la punta del iceberg de una estrategia mucho más amplia y meditada.
El precio real de la mochila y dónde encontrarla
La Lidl de siempre —la que presume de tirar precios cuando la inflación aprieta— ha vuelto a hacerlo con esta mochila de 14 litros, un tamaño pensado sobre todo para primaria. La oferta convive en el catálogo con otras piezas para que la vuelta al cole no sea un drama financiero en ningún hogar.
El lote no se queda en la mochila: incluye escritorios de la gama Livarno por 59,99 euros (un 14% menos que el año pasado), sillas de estudio a 54,99 euros y packs de bolígrafos BIC a 1,99 euros. Todo pensado para resolver la lista escolar en una sola visita, sin tener que peregrinar de tienda en tienda.
Por qué esta mochila se ha vuelto viral entre las familias
El fenómeno no sorprende a quien sigue de cerca el consumo español. La OCU sitúa el gasto medio por alumno en 2.390 euros para este curso, una cifra que empuja a muchas familias a buscar desesperadamente dónde recortar sin sacrificar calidad.
Que una mochila de 14 litros cueste menos que un menú del día explica por qué las publicaciones sobre esta oferta se han disparado en redes. Los vídeos del «haul» de la compra escolar en Lidl se han multiplicado en TikTok e Instagram, generando el típico efecto bola de nieve de un producto que se convierte en tendencia de la noche a la mañana.
Otras gangas de la campaña que están arrasando
Además de la mochila, la campaña incluye una selección de gadgets pensados específicamente para el aula que también se están agotando en tiempo récord. La cadena ha sabido leer bien qué necesitan las familias en este momento del año, combinando mobiliario, papelería y tecnología en un mismo espacio de compra.
Entre los productos que más se repiten en las cestas destacan:
Mini impresora Tronic por 19,99 euros, ideal para fichas y trabajos desde casa.
Fiambreras y botellas Sistema desde 5,99 euros, para el almuerzo del recreo.
Diarios escolares con un 30% de descuento, para organizar el curso desde el primer día.
Packs de papelería completa, con precios ajustados frente a la competencia directa.
Lo que viene: la vuelta al cole cada vez se adelanta más
La tendencia apunta a que estas campañas madrugadoras se van a convertir en la norma, no en la excepción. Las cadenas han entendido que esperar a agosto para lanzar ofertas es llegar tarde, y que quien mueve ficha antes se lleva la parte más grande del presupuesto disponible.
Si tienes hijos en edad escolar, el consejo de quien lleva años siguiendo estas campañas es sencillo: no esperes a la última semana de agosto. Revisa el catálogo con calma, marca lo que realmente necesitas y aprovecha estos precios de lanzamiento antes de que las referencias más demandadas desaparezcan de las estanterías, como suele pasar cada año.
La DGT no multa por viajar solo en el coche, salvo en carriles VAO, donde sanciona con 200 euros.
El bulo que circula por WhatsApp asegura que Tráfico ha empezado a sancionar a cualquier conductor que circule sin acompañante. Es falso. La norma solo se aplica en los carriles BUS-VAO, que exigen una ocupación mínima para circular por ellos. Fuera de esos viales, viajar solo no conlleva ninguna sanción.
La propia DGT no tiene registrada ninguna infracción por circular sin pasajeros en autovías o carreteras convencionales. El malentendido nace de los nuevos sistemas de control de ocupación instalados en el carril BUS-VAO de la A-2, a su paso por Madrid.
Qué dice realmente la norma sobre viajar solo
La confusión tiene un origen concreto: los carriles BUS-VAO. Estos viales reservados al autobús y a los vehículos de alta ocupación son los únicos que sancionan circular con un solo ocupante. La normativa de tráfico no prohíbe viajar sin acompañante en el resto de la red viaria.
En la actualidad hay cinco carriles BUS-VAO activos entre las ciudades de Madrid, Valencia, Málaga y Sevilla. La DGT espera ampliarlos a ocho con nuevas infraestructuras en Sevilla capital y en Tenerife. El último en activarse, en la A-2 madrileña, está en fase de pruebas desde agosto de 2026.
El tramo vigilado abarca desde Avenida de América hasta Torrejón de Ardoz, con accesos limitados en Canillejas y Rejas. Es un carril dinámico, sin barrera física, gestionado con balizas luminosas y paneles variables.
Cómo funcionan los radares de ocupación de la A-2
Los radares negros o de ocupación escanean el interior del habitáculo con cámaras fijas sincronizadas, sensores térmicos e infrarrojos y software de inteligencia artificial. El sistema, integrado en el ecosistema DGT 3.0, procesa hasta 1.000 vehículos por hora y descarta falsos acompañantes, como mascotas o muñecos, con una precisión superior al 95%.
Los dispositivos operan sin emitir flash ni señales que alerten al conductor. Se alimentan con energía solar y transmiten las imágenes en tiempo real a los servidores de Tráfico, tramitando la sanción de forma automática.
El carril de la A-2 funciona con un sistema de balizas: verde encendida permite incorporarse o salir; ámbar lo prohíbe estrictamente; apagada indica que el carril opera como vía general de libre acceso.
Durante la fase de pruebas, el carril está activo de 7:00 a 9:00 en ambos sentidos por la mañana y de 15:00 a 17:00 solo en sentido salida de Madrid por la tarde.
El radar de ocupación no multa por ir solo en el coche: sanciona por usar un carril reservado sin cumplir la ocupación mínima.
Cómo evitar la multa y qué excepciones hay
La sanción por circular solo por un carril BUS-VAO activo asciende a 200 euros, sin pérdida de puntos. Es la misma cuantía que se aplica por invadir un carril bus convencional.
Para evitar la multa, conviene recordar tres reglas básicas:
Carril BUS-VAO activo: solo puedes circular con dos o más ocupantes, salvo motocicletas, autobuses y vehículos autorizados.
Balizas apagadas: el carril funciona como vía general y cualquier conductor puede usarlo sin sanción.
Fuera del carril VAO: no existe infracción por viajar sin acompañante en el resto de la red.
Un bulo verosímil que exige leer la letra pequeña
El rumor tiene una base real: la DGT está desplegando sistemas de control de ocupación en los accesos a Madrid. La confusión, sin embargo, convierte una norma específica de carriles reservados en una supuesta persecución general al conductor solitario.
Eso no es verdad. Tráfico no tiene competencia ni criterio para sancionar a quien circula solo por una autovía libre. La medida se limita a los viales BUS-VAO y busca reducir la congestión en los accesos urbanos.
En mi lectura, los radares de ocupación resultan proporcionados si se ciñen a los carriles reservados. El riesgo es que la ciudadanía extrapole la norma a toda la red y se genere un miedo injustificado. La recomendación práctica es simple: presta atención a las balizas y paneles variables. Si el carril VAO está activo y viajas solo, no lo uses. En el resto de las carreteras, viajar sin acompañante sigue siendo legal.
Otra duda razonable es la privacidad. El escaneo del habitáculo con sensores térmicos puede plantear cuestiones sobre el tratamiento de imágenes, aunque la DGT insiste en que el sistema solo busca siluetas humanas y no identifica personas. Puedes consultar más detalles sobre el ecosistema DGT 3.0 en la la web oficial de la DGT.
🚨 Ficha de la Normativa
Infracción / Novedad: Circular solo por un carril BUS-VAO activo sin cumplir la ocupación mínima.
Sanción económica: 200 euros.
Puntos del carnet: No aplica.
Entrada en vigor: Ya vigente en carriles BUS-VAO; el sistema de la A-2 está en pruebas desde agosto de 2026.
El mundo del streaming sigue cambiando, lo que también obliga a un cambio permanente en la estrategia de las empresas del sector. La realidad es que la carrera por atrapar nuevos usuarios es un reto permanente para los gigantes del sector, pero Disney ha dado un paso sorprendente: ofrecer una versión gratuita de su cuenta para atraer nuevos usuarios.
Es un paso que se anunció inicialmente a través de una filtración de @distarplusss, un usuario de X —la plataforma antes conocida como Twitter— que ha ganado fama por su capacidad de adelantarse a los anuncios de la casa del ratón. Ahora la empresa ha confirmado que en efecto estudia opciones de un lanzamiento gratuito de Disney+, a través de declaraciones al portal estadounidense Cord Cutters News, pero deja claro que aún no existe ni una fecha oficial para el lanzamiento ni unas condiciones exactas del nuevo modelo.
Una forma de ampliar su alcance
La propia empresa tampoco ha dejado demasiado clara la forma que tendrá el producto, aunque sí ha aceptado que lo está estudiando, como lo reveló su nuevo consejero delegado, Josh D’Amaro, en la presentación de resultados del tercer trimestre fiscal. «Estamos explorando un producto gratuito para los consumidores, uno que nos permita lograr varios objetivos y, con suerte, hacerlo de manera eficiente. En primer lugar, lo vemos como una forma de ampliar nuestro alcance a un segmento de clientes más sensible al precio, y ampliar nuestro alcance es, como ya hemos comentado, una de nuestras prioridades estratégicas», sentenció el directivo.
Logo de Disney +
Será interesante ver qué forma tiene el nuevo formato si acaba por materializarse. La filtración original señalaba que la empresa pensaba ofrecer contenido de sus tres grandes marcas, es decir, las producciones de la propia Disney, Marvel Studios y Lucasfilm (el hogar de Star Wars), además de parte del contenido deportivo que ya ofrecen en América Latina y Estados Unidos; pero dado que han dejado claro que esta filtración es inexacta, es posible que el lanzamiento sea distinto cuando ocurra, o bien que el plan haya cambiado.
El regreso de las opciones gratuitas también llega a Netflix
Y es que Disney abre la puerta a esta nueva opción poco después de que Netflix hiciera lo propio. Los de Ted Sarandos han relanzado su opción de mes de prueba gratuita, aunque con algunas nuevas limitaciones para evitar que se abuse de la opción. Y es que ambas empresas han notado que la gran cantidad de plataformas de streaming que existen en la actualidad ha generado un nuevo problema en el bolsillo del consumidor, lo que obliga a buscar nuevas alternativas.
En cualquier caso, es muy complicado seguir expandiendo las bases de usuarios del sector. Las empresas saben que hay una limitación en cuanto a lo que pueden asumir en sus gastos televisivos, por lo que seguir compitiendo por nuevos usuarios es cada vez más complicado. Se suma, por supuesto, el reto permanente que tienen las plataformas en cuanto a la necesidad de ofrecer contenido tanto que atrape a sus usuarios como que los mantenga en la plataforma en el tiempo.
Los servicios de streaming de Disney
Es, además, una estrategia que se entiende como una forma de competir con YouTube. El servicio de hosting y streaming de vídeo de Google sigue siendo, con diferencia, el más visto del mundo y los rivales no han podido acercarse. Si han llegado a este nivel es precisamente por ser un servicio gratuito; de hecho, cuando han intentado lanzar una sección de pago, esta ha sido un fracaso.
Disney se une también a la fiebre del vídeo vertical
No es el único gran cambio en la aplicación. Este mismo año han anunciado el lanzamiento de «Verts», una opción de vídeo vertical que funciona a través de la app móvil y que está pensada no solo para atraer usuarios al resto de contenido de Disney+, sino para ofrecer variedad para los usuarios más jóvenes; de hecho, esperan que su reciente acuerdo con TikTok sirva para alimentar esta nueva función.
«Sabemos que, en el caso específico de Disney, algunos de nuestros mayores fans están creando sus propias historias. Están descubriendo contenido nuevo. Están compartiendo su amor por la marca. Para nosotros, como The Disney Company, es importante estar presentes con los fans, asegurándonos de que nos vean e interactúen con nosotros. Al mismo tiempo, ahora tendremos la posibilidad de trasladar algunos de los mejores contenidos de TikTok a Disney+. Ya nos han oído hablar de Verts, y esta será una oportunidad para que ese contenido nativo de TikTok llegue a Disney+», explicaba D’Amaro en la presentación de resultados.
Es otro paso para hacer evolucionar su servicio y para seguir compitiendo con Netflix, Max y el resto de los gigantes del sector. Durante mucho tiempo Disney+ había sido un agujero en los resultados de la empresa, y el paso de abrir la puerta a las nuevas opciones debería ser suficiente para cambiar esta realidad.
Luke Dashjr rompe con OCEAN y su hard fork de Bitcoin se separa de la red principal este 1 de septiembre. El que fuera presidente y director de tecnología del pool de minería abandona la empresa en plena caída del hashrate y llama ‘Spamcoin’ a la cadena mayoritaria.
La salida no es anecdótica. OCEAN ha recomprado su participación y, mientras tanto, el pool ha perdido el 96% de su capacidad de minado durante agosto. La red alternativa que respalda Dashjr funcionará con BLAKE2b, un algoritmo que las máquinas actuales de Bitcoin no pueden ejecutar. Ahora mismo, Bitcoin cotiza cerca de 77.655 dólares, con una caída del 0,59% en las últimas 24 horas y una subida del 23,3% en el conjunto del mes.
Por qué Luke Dashjr deja OCEAN y llama ‘Spamcoin’ a Bitcoin
El detonante fue el desvío de energía de clientes hacia una cadena minoritaria durante unas 18 horas. Los mineros afectados no dieron un consentimiento claro y reclamaron cambios al frente del pool. A ese tropiezo se sumó, la propuesta BIP-110, un soft fork anti-spam que Dashjr defendía y que necesitaba el apoyo del 55% de los mineros. La señalización apenas alcanzó el 2,53%.
La cadena que lanzó en agosto se detuvo después de solo dos bloques. Con ese fracaso encima, los partidarios han girado hacia el proyecto que se activa el martes con BLAKE2b. Dashjr sostiene que Bitcoin perdió hace años la construcción descentralizada de bloques y que el nuevo algoritmo elimina un atajo llamado ASICBoost, que beneficia a los grandes mineros. A su juicio, la red principal funciona bajo una gestión centralizada y no deja a los mineros crear sus propias plantillas. Por eso la llama ‘Spamcoin’.
La respuesta de otros veteranos del sector ha sido dura. Adam Back calificó de idiotez la BIP-110 en julio. David Schwartz, ex director de tecnología de Ripple, rechazó la idea de un ataque a la red y la definió como tontería. OCEAN, por su parte, sigue operando como un pool no custodio y Dashjr traslada sus esfuerzos a CONVOY, un nuevo intento de minería descentralizada.
Qué es BLAKE2b y por qué cambia las reglas del minado
El algoritmo BLAKE2b es una función de cifrado alternativa a SHA-256, que Bitcoin usa desde su nacimiento. Al no ser compatible con los equipos ASIC actuales, exige hardware distinto y rompe la ventaja de eficiencia que da ASICBoost a los grandes mineros. El objetivo declarado de Dashjr es descentralizar la minería, pero el contexto juega en contra: el hashrate (la potencia de cálculo que protege la red) se ha desplomado durante el año porque muchos mineros migran equipos a contratos de inteligencia artificial.
El martes no se dirime el precio de bitcoin: se comprueba si una cadena con respaldo testimonial vuelve a quedarse congelada en unas pocas horas.
Qué riesgos enfrentan los tenedores de bitcoin a partir del martes
Los tenedores de bitcoin tienen dos preguntas prácticas: el riesgo de repetición de transacciones (replay) y qué cadena seguirá su monedero. Dashjr recomienda usar una wallet ligera en lugar de un nodo completo. Ambas cuestiones ya aparecieron durante el intento de fork de agosto, que nunca superó el 3% de apoyo.
La diferencia ahora es que BLAKE2b no funciona con los equipos que hoy minan Bitcoin. Eso obliga a los defensores del fork a convencer a mineros de otras redes o a reunir hardware específico. Si el hashrate real no sigue a la nueva cadena, la división repetirá el estancamiento de agosto y se congelará en pocas horas. Si consiguiera tracción, el mercado decidiría qué blockchain tiene valor, como ocurre en cualquier cambio de Proof-of-Work.
Conviene recordar que en 2017 el fork que dio origen a Bitcoin Cash partió de una disputa similar por el tamaño de los bloques. Aquella vez la cadena escindida atrajo a una parte relevante del minado. El precedente de Dashjr es muy distinto: su primer intento ni siquiera rozó el 3% de apoyo. Los inversores con bitcoin a largo plazo no tienen que mover monedas, pero sí conviene vigilar si algún monedero muestra saldos duplicados.
De momento, ni el precio de bitcoin ni la red principal muestran señales de estrés por el fork. La cita del 1 de septiembre importa, sobre todo, para quienes custodian sus propias monedas y para los mineros indecisos. El veredicto, como casi siempre, lo dará el hashrate real en las primeras horas.
El beneficio por acción de la Bolsa europea (STOXX Europe 600) subió aproximadamente un 14% en el primer semestre de 2026 y se prevé que aumente un 15% en el conjunto del año, según Goldman Sachs Research.
Impulsadas por los inversores extranjeros, las entradas de capital en la renta variable europea se sitúan en su nivel más alto desde 2021.
La resistencia de las economías, los beneficios del sector energético y los grandes cambios temáticos, como el gasto en tecnología, energía, defensa e infraestructuras, están impulsando las acciones europeas.
Los inversores compraron acciones europeas en importes no vistos en cinco años durante el primer semestre de 2026, a medida que las empresas se recuperaban de los efectos de la crisis energética mundial y reforzaban su rentabilidad a un ritmo sólido, según Goldman Sachs Research.
Los inversores extranjeros impulsaron las fuertes entradas de capital en la renta variable europea durante el primer semestre, según Sharon Bell, de Goldman Sachs Research, quien afirma que es probable que la mayor parte de ello se deba a un deseo de diversificación. Durante el mismo periodo, las empresas del índice STOXX Europe 600 aumentaron su beneficio por acción (BPA) en un 14 % estimado.
Estos resultados demuestran que la percepción del mercado de que Europa es una región lastrada por un débil crecimiento de los beneficios es más un mito que una realidad, afirma Bell, estratega sénior de renta variable europea de Goldman Sachs Research.
“La idea generalizada de que Europa está teniendo dificultades para generar crecimiento en los beneficios contradice cada vez más los datos”, escribe Bell. “El crecimiento del beneficio por acción en el primer semestre se está registrando al ritmo más fuerte de los últimos tres años y, cabe destacar, a pesar de una nueva crisis en el suministro energético”.
Aunque el conflicto en el estrecho de Ormuz ha reducido significativamente el flujo de petróleo y ha elevado los precios de la energía, el mercado bursátil europeo ha sido un “valor oculto con un rendimiento superior”, escribe Bell. Ha revisado al alza su previsión de crecimiento del beneficio por acción (BPA) para todo el año en el índice STOXX Europe 600 —que incluye valores del Reino Unido— del 10 % al 15 %.
Bell ha destacado los sectores clave que han superado a sus homólogos de otras regiones. Los bancos europeos, por ejemplo, han “superado considerablemente” al grupo de las “Siete Magníficas”, formado por valores estadounidenses de gran capitalización, desde 2022.
El índice STOXX Europe 600 ha registrado una rentabilidad del 54% desde enero de 2025, frente al 34% del índice S&P 500 (a 13 de agosto y en dólares estadounidenses).
BPA del índice Stoxx 600. Fuente: Goldman Sachs
¿Cómo está afectando la competencia china a la Bolsa europea?
Las exportaciones chinas a Europa suponen un reto para las empresas europeas. Las exportaciones están creciendo a un ritmo de dos dígitos y, junto con la fortaleza de las empresas chinas en otros mercados extranjeros, están afectando a la industria manufacturera alemana y a sectores como el automovilístico y el químico, escribe Bell.
Sin embargo, la estratega advierte que no hay que dar demasiada importancia al poderío exportador de China. Muchas acciones de los sectores financiero, energético, farmacéutico y de telecomunicaciones de Europa no se enfrentan a presiones sobre los precios por parte de las exportaciones chinas, escribe.
Desde el punto de vista de la construcción de carteras, Bell señala que algunas empresas europeas que compiten con los exportadores chinos representan una parte cada vez menor del mercado bursátil total del continente. Los fabricantes de automóviles, por ejemplo, representan ahora solo el 1% de la capitalización bursátil europea.
“Creemos que los inversores subestiman hasta qué punto ha cambiado la composición del índice”, escribe Bell. “Gran parte del mercado bursátil europeo no se ve afectado, está protegido o es poco probable que se vea afectado por las exportaciones chinas durante algún tiempo”.
¿Cómo está afectando la crisis energética a las acciones europeas?
Para la mayoría de las economías europeas, el aumento de los precios del petróleo y del gas natural supone un lastre para el crecimiento y puede reducir los beneficios en determinados sectores, escribe Bell. Sin embargo, esto resulta positivo para la importante industria petroquímica europea, las empresas de servicios públicos y los sectores relacionados. Se estima que las empresas de materias primas representaron la mitad del aumento de los beneficios del STOXX Europe 600 este año.
“La salvedad aquí es que, si el aumento de los precios de la energía se prolonga y empieza a frenar la demanda, el impacto en las empresas se ampliaría”, escribe Bell.
Muchos inversores confunden el crecimiento económico relativamente débil de Europa con la evolución de su mercado bursátil
La rentabilidad sobre recursos propios ha mejorado notablemente
Aunque la rentabilidad de las empresas europeas sigue estando por debajo de la de las estadounidenses, las empresas del continente están mejorando su rentabilidad sobre recursos propios (ROE), gracias al aumento de los márgenes de beneficio y de las recompras de acciones en los últimos años.
Otra razón para la mejora del ROE es la recuperación de los bancos europeos tras un periodo de tipos de interés bajos durante la pandemia de la COVID-19. Lo mismo ocurre con los grandes “cambios temáticos”, como el aumento del gasto en toda la región en defensa, infraestructuras, electrificación y centros de datos para respaldar la inteligencia artificial (IA). El ROE de Europa lleva varios años siendo superior al de China, escribe Bell.
Europa se está beneficiando de un nuevo “ciclo posmoderno” caracterizado por tipos de interés más altos, inflación e inversión en infraestructuras, seguridad energética y gastos de capital en IA. Bell señala que la región cuenta con una elevada proporción de las denominadas empresas “HALO”, con activos pesados y baja obsolescencia, que suelen estar protegidas de las perturbaciones relacionadas con la IA.
Por qué la economía europea y su mercado bursátil evolucionan de forma diferente
Bell señala que muchos inversores confunden el crecimiento económico relativamente débil de Europa con la evolución de su mercado bursátil. Sin embargo, solo el 40% de los ingresos generados por las empresas del STOXX procede del mercado interno. El resto procede de actividades en el extranjero, y una cuarta parte de ellas tiene su origen en Norteamérica.
Y en cuanto al crecimiento del PIB, la zona del euro y el Reino Unido sorprendieron al alza en el segundo trimestre, registrando un crecimiento del 1% y del 0,9%, respectivamente, en términos interanuales.
“La economía ha demostrado ser mucho más resistente a las crisis recientes de lo que muchos esperaban”, concluye Bell.
Bitcoin encara el cierre de agosto de 2026 con una subida del 24,93%, la mayor ganancia mensual desde noviembre de 2024 y la primera vez que el octavo mes del calendario termina en positivo desde 2021.
El repunte ha llevado a la criptomoneda desde cerca de 63.000 dólares a comienzos de mes hasta superar por momentos los 81.000 dólares durante la última semana. Al cierre de esta edición, cotizaba en torno a 78.700 dólares, con un descenso del 0,32% en las últimas 24 horas, según datos de CoinMarketCap.
El mejor agosto de Bitcoin desde 2021
El balance mensual confirma la magnitud del movimiento. Agosto terminó con un retorno del 24,93%, el cuarto mes positivo de 2026 y el más rentable desde noviembre de 2024, cuando la criptomoneda ganó un 37,29%. La magnitud del avance destaca además frente al comportamiento general del año: Bitcoin apenas ha registrado cuatro meses positivos durante 2026, y agosto fue, con diferencia, el de mayor crecimiento.
El dato rompe una racha especialmente negativa. Bitcoin no cerraba agosto en verde desde 2021. Entre 2022 y 2025, el octavo mes del año terminó con pérdidas en cuatro ejercicios consecutivos, lo que había consolidado la idea de agosto como un periodo históricamente débil para el precio.
El recorrido mensual lo explica casi todo. Bitcoin arrancó agosto cerca de 63.000 dólares y aceleró durante la segunda quincena hasta tocar los 81.000 dólares. Después cedió parte de esas ganancias, pero conservó la mayor parte del avance.
Agosto no solo rompió una racha negativa: devolvió a bitcoin al terreno de las ganancias trimestrales con una fuerza que no se veía desde finales de 2024.
Con este movimiento, el tercer trimestre acumula una ganancia del 34,18%, después de que Bitcoin retrocediera alrededor del 14% en el segundo trimestre. De mantenerse hasta finales de septiembre, sería el mejor trimestre desde el segundo trimestre de 2025, cuando avanzó un 29,74%.
La Reserva Federal y la sombra de los bonos
El principal riesgo para septiembre no está en los gráficos, sino en el mensaje de la política monetaria. El presidente de la Reserva Federal, Kevin Warsh, ha enfriado las expectativas de una relajación rápida. En sus últimas intervenciones, sostuvo que la inflación sigue demasiado elevada y que las condiciones financieras actuales no parecen lo bastante restrictivas. La inflación anual en Estados Unidos se mantiene alrededor del 3,7%, muy por encima del objetivo del banco central.
En una reunión del G20 en Asheville, Warsh argumentó que la economía global podría estar dejando atrás la época de exceso de ahorro y escasez de oportunidades de inversión. A su juicio, grandes cantidades de capital buscan ahora oportunidades productivas, como la infraestructura de inteligencia artificial.
La señal de los bonos acompaña esa lectura. El rendimiento del Treasury a 30 años rondaba este lunes el 5,26%, cerca de máximos de 19 años, mientras que el bono a 10 años se movía en torno al 4,76%. El Tesoro de Estados Unidos duplicó este mes el tamaño máximo de algunas recompras de deuda a largo plazo, hasta al menos 4.000 millones de dólares por operación, pero los rendimientos siguen altos.
El secretario del Tesoro, Scott Bessent, defendió el programa y aclaró que no busca fijar artificialmente el precio de los bonos. El veterano inversor Stanley Druckenmiller ha cuestionado públicamente esa estrategia, en un debate que resume bien las dudas del mercado.
Para Bitcoin, el efecto no es mecánico, pero sí relevante. Con bonos públicos ofreciendo rentabilidades cercanas al 5%, el coste de oportunidad de mantener un activo sin intereses ni dividendos aumenta. Además, el crédito más caro reduce la liquidez disponible para posiciones de riesgo.
Qué puede pasar en septiembre: contexto y riesgos
La lectura de este cierre invita a la prudencia. Bitcoin ha conseguido en agosto algo que no lograba desde 2021, pero la estacionalidad no es un indicador fiable por sí sola. Detrás del repunte hay apuestas contra una posible debilidad del dólar y una búsqueda de activos que protejan del deterioro del poder adquisitivo, según la interpretación que recoge el análisis del sector. La historia reciente de Bitcoin no elimina la volatilidad: los giros bruscos han aparecido incluso dentro de los ciclos alcistas más sólidos.
El escenario descrito por Warsh es distinto. Si el crecimiento económico sigue siendo sólido y la demanda de capital para proyectos como la inteligencia artificial mantiene viva la competencia por la financiación, los tipos pueden quedarse altos más tiempo. Ese entorno ofrecería a los ahorradores alternativas de rentabilidad que compiten directamente con Bitcoin.
Para septiembre, hay tres variables que conviene vigilar de cerca:
El tono de la Reserva Federal sobre la inflación y los tipos.
La evolución de los rendimientos del Tesoro a 10 y 30 años.
La capacidad de Bitcoin para defender la zona de 78.000 dólares.
Ya se ha visto cierta sensibilidad a este discurso. Tanto Bitcoin como el oro retrocedieron desde sus máximos recientes cuando el mercado empezó a asumir la posibilidad de tasas más altas durante más tiempo. Septiembre dependerá, en buena medida, de si la Reserva Federal confirma o matiza esa postura.
Por ahora, el balance de agosto es sólido. Bitcoin cierra el mes con una subida del 24,93%, recupera el impulso trimestral y deja atrás cuatro agostos consecutivos en negativo. La cuestión ya no es si agosto ha sido bueno, sino si el repunte tiene combustible para superar un septiembre tradicionalmente volátil.
El mercado inmobiliario español ha encontrado un nuevo objetivo para aumentar la oferta de vivienda: los pisos que llevan años cerrados. El Gobierno ha puesto en marcha una línea de ayudas destinada a rehabilitar viviendas vacías y devolverlas al mercado del alquiler, una medida que abre también una nueva oportunidad de negocio para propietarios, inversores y empresas vinculadas a la construcción y la rehabilitación.
El movimiento llega en un momento especialmente delicado para el mercado residencial. La falta de oferta mantiene elevada la presión sobre los precios del alquiler y dificulta el acceso a la vivienda en buena parte de las grandes ciudades. Frente a la construcción de nuevos inmuebles, que requiere años de planificación, suelo y una elevada inversión, recuperar viviendas que ya existen permite aumentar el parque disponible con mayor rapidez. La oportunidad económica se encuentra precisamente ahí.
Hasta 30.000 euros para recuperar una vivienda vacía
El nuevo Plan Estatal de Vivienda 2026-2030 contempla ayudas para la rehabilitación de viviendas que lleven más de dos años vacías, siempre que posteriormente se incorporen al mercado del alquiler asequible durante un periodo mínimo establecido por el programa.
La ayuda puede alcanzar los 30.000 euros por vivienda. En determinadas actuaciones situadas en municipios rurales, la cuantía puede llegar hasta los 35.000 euros. El objetivo es sencillo: que viviendas que actualmente no generan actividad económica ni oferta residencial vuelvan a utilizarse.
Fuente: Agencias.
Para un propietario, esto supone reducir parte del coste necesario para poner a punto un inmueble que puede necesitar una reforma antes de ser alquilado. Para el sector de la construcción, supone un nuevo volumen potencial de trabajo en rehabilitación, instalaciones, eficiencia energética y acondicionamiento de edificios. Y para los inversores inmobiliarios aparece una ecuación diferente.
El inversor ya no solo mira viviendas nuevas
Durante los últimos años, buena parte de la inversión inmobiliaria se ha centrado en comprar viviendas para alquilarlas posteriormente. Sin embargo, el encarecimiento de los inmuebles ha reducido los márgenes en muchas zonas. Comprar una vivienda, reformarla y ponerla en alquiler exige cada vez más capital.
Las viviendas vacías pueden cambiar esa ecuación cuando su precio de adquisición permite compensar el coste de una reforma y, además, el propietario puede beneficiarse de las ayudas públicas. El modelo sería relativamente sencillo: adquirir o recuperar un inmueble, rehabilitarlo, adaptarlo a las condiciones exigidas y ponerlo posteriormente en alquiler.
Eso convierte la vivienda vacía en un activo que puede tener una segunda oportunidad dentro del mercado. No significa que cualquier piso cerrado vaya a convertirse automáticamente en una inversión rentable. La ubicación, el precio de compra, el estado del inmueble, el coste de la reforma y la renta que pueda obtenerse posteriormente seguirán siendo determinantes.
Pero el nuevo escenario introduce un elemento que hasta ahora no estaba presente con tanta fuerza: dinero público para facilitar la transformación de un inmueble vacío en vivienda disponible.
Un plan de 7.000 millones
La medida forma parte de un programa mucho mayor. El Plan Estatal de Vivienda 2026-2030 cuenta con 7.000 millones de euros, una cantidad que triplica los recursos del anterior plan estatal. El modelo establece que el Estado aporta el 60% de los fondos y las comunidades autónomas el 40% restante.
Además, el pasado 28 de agosto el Gobierno comenzó a transferir la primera anualidad: 800 millones de euros a las comunidades autónomas. Madrid se encuentra entre los territorios que reciben una de las mayores cantidades, con 127,2 millones de euros, solo por detrás de Andalucía, que obtiene 136,8 millones. Cataluña recibe otros 116 millones.
Fuente: Agencias.
La llegada de estos fondos permite que las comunidades comiencen a desplegar las diferentes líneas previstas en el plan. Y aquí aparece un mercado potencial que va mucho más allá del propietario de una vivienda.
Constructoras, reformistas y empresas inmobiliarias también ganan
La movilización de viviendas vacías puede generar actividad para todo un ecosistema empresarial. Las compañías de rehabilitación serán algunas de las primeras beneficiadas. Una vivienda que lleva años cerrada puede necesitar desde una reforma integral hasta actuaciones de electricidad, fontanería, climatización, aislamiento o eficiencia energética.
También pueden beneficiarse arquitectos, aparejadores, instaladores, empresas de mantenimiento, administradores de fincas, inmobiliarias y compañías especializadas en gestión de alquileres. Es decir, el dinero destinado a recuperar viviendas puede terminar recorriendo diferentes partes de la economía.
El propio Plan Estatal reserva una parte importante de sus recursos a la rehabilitación. El diseño del programa establece que aproximadamente un 30% de los fondos se destinará a actuaciones de rehabilitación, mientras otro 40% se orientará a incrementar el parque público y protegido y el resto a diferentes líneas de ayuda.
El gran reto: conseguir que las viviendas vuelvan al mercado
El principal interrogante será comprobar cuántas viviendas consiguen realmente volver al mercado. España dispone de un amplio parque residencial, pero una parte permanece sin utilizar por diferentes motivos: viviendas heredadas, inmuebles que necesitan reformas, propiedades situadas en municipios con poca demanda o pisos que sus propietarios prefieren mantener cerrados.
Las ayudas pretenden atacar precisamente uno de esos obstáculos: el coste de poner una vivienda en condiciones de ser alquilada. El Gobierno busca que ese dinero sirva como incentivo para que propietarios que hasta ahora no tenían interés o capacidad económica para rehabilitar sus inmuebles decidan hacerlo.
El éxito de la medida dependerá, por tanto, de que la ayuda sea suficiente para compensar el coste de las obras y de que posteriormente exista demanda de alquiler.
El nuevo negocio inmobiliario está en lo que ya existe
El mercado inmobiliario español se enfrenta a una paradoja: necesita más viviendas, pero construirlas desde cero requiere tiempo. Por eso, la vivienda vacía se ha convertido en uno de los grandes activos que las administraciones quieren movilizar. La estrategia abre una nueva vía para aumentar la oferta sin depender exclusivamente de grandes desarrollos urbanísticos. Y también crea una oportunidad para un sector inmobiliario que empieza a mirar más allá de la promoción tradicional.
Fuente: Agencias.
El negocio, en definitiva, no consiste únicamente en construir más pisos. También está en recuperar los que ya existen, reformarlos y conseguir que vuelvan a generar actividad económica y oferta de alquiler. Con hasta 30.000 euros de ayuda por vivienda y un plan estatal de 7.000 millones, España acaba de poner dinero sobre la mesa para intentar convertir miles de inmuebles cerrados en viviendas habitadas.
Ahora comienza la segunda parte de la historia: comprobar cuántos propietarios, inversores y empresas están dispuestos a aprovechar la oportunidad.
Emirates estrena vuelo diario a Shenzhen y refuerza su red en Asia Oriental
Emirates ha estrenado su vuelo diario entre Dubái y Shenzhen, operativo desde el 1 de julio de 2025, y con él se convierte en la primera aerolínea de Oriente Medio en enlazar cada día con el principal polo tecnológico de China continental. La ruta, inaugurada con el EK328 en el aeropuerto de Shenzhen Bao’an, convierte a la ciudad en la cuarta puerta de entrada de la compañía en el país, junto a Pekín, Shanghái y Cantón, y eleva a 42 las frecuencias semanales que Emirates opera entre el emirato y China. El vuelo sale de Dubái a las 10:05 y aterriza a las 22:00, mientras que el regreso despega a las 23:55 y llega a las 3:40 del día siguiente: unos horarios calculados para enlazar con Europa, África y Oriente Medio a través del hub del emirato, incluida España, y para reforzar la apuesta de la aerolínea por Asia Oriental tras el anuncio, en marzo, de sus nuevas rutas a Da Nang y Siem Reap.
La nueva frecuencia no solo amplía la red: Shenzhen es la primera ciudad de China continental en recibir los Boeing 777-300ER renovados de Emirates, con la premiada Premium Economy (24 asientos), ocho suites de First Class, 40 camas de Business en configuración 1-2-1 con acceso directo al pasillo y 260 plazas en Turista. La conexión une el corredor de innovación de la Gran Bahía de Guangdong-Hong Kong-Macao con Dubái, y cada vuelo suma 16 toneladas de capacidad de carga para la electrónica de alta tecnología y el comercio electrónico. Para quien planee viajar a Oriente Medio, el refuerzo de la red asiática consolida Dubái como escala de referencia: más frecuencias, un producto de cabina renovado y nuevas puertas de entrada que convierten el emirato en punto de partida natural hacia China y el sudeste asiático.
Dubái amplía la lista de países con visado a la llegada: ya son más de 120 nacionalidades exentas
El visado a la llegada de Dubái se ha convertido en uno de los más generosos de Oriente Medio y sus reglas valen para todo el país: la política la fija el Gobierno federal de los Emiratos Árabes Unidos y se aplica en los siete emiratos. Los ciudadanos de la mayoría de países europeos, de Estados Unidos, Canadá, Australia, Nueva Zelanda, Japón, Corea del Sur, Singapur, Brasil o Argentina obtienen gratis el sello en el aeropuerto para quedarse hasta 90 días en cada periodo de 180. Otras nacionalidades, como China, Malasia o Kazajistán, disfrutan de 30 días prorrogables una vez por otros 30. El régimen no ha dejado de ampliarse: en agosto de 2024 varios pasaportes pasaron de 30 a 90 días y en abril de 2025 China elevó su estancia máxima, antes limitada a 30. Basta con un pasaporte con al menos seis meses de validez.
Hay además casos singulares que refuerzan la apuesta por el turista. México tiene un visado de entrada múltiple de 180 días, y los indios con visado estadounidense o permiso de residencia del Reino Unido o de la Unión Europea pueden obtener 14 días a su llegada. Quien no figure en la lista debe solicitar antes un visado turístico a través de una aerolínea, un hotel o una agencia autorizada. El resultado se nota en las cifras: el Departamento de Economía y Turismo de Dubái contabilizó 9,88 millones de visitantes internacionales en el primer semestre de 2025, un 6% más que el año anterior. Sumada a las nuevas rutas aéreas, la supresión de trámites previos convierte a Dubái en uno de los destinos más fáciles de planificar en la región.
Ain Dubai reabre con cápsulas VIP y cenas con vistas a 250 metros de altura
La noria más alta del mundo ha vuelto a girar. Ain Dubai, la rueda de observación de 250 metros de altura que corona Bluewaters Island, frente a la playa de Jumeirah Beach Residence, reabrió el 25 de diciembre de 2024 tras permanecer cerrada desde marzo de 2022 por «trabajos de mejora. El regreso de esta mole de 11.200 toneladas, casi el doble de alta que el London Eye y 82 metros por encima del High Roller de Las Vegas, se hizo con un discreto lanzamiento suave y sin gran anuncio oficial, pero con una oferta renovada: 48 cápsulas de cristal con aire acondicionado, capacidad para 1.750 personas a la vez y un giro completo de 38 minutos que permite abarcar la Marina de Dubái, Palm Jumeirah, el Burj Al Arab y hasta el Burj Khalifa en el horizonte.
Lo que convierte a Ain Dubai en parada obligatoria es su escalera de experiencias gastronómicas y privadas a 250 metros de altura. La entrada básica parte de 145 dirhams, pero el salto llega con las cápsulas VIP: cabinas privadas para grupos de 6, 10 o 20 personas desde 1.260 dirhams, con menú a bordo, bar central donde el personal prepara las bebidas y acceso exclusivo con entrada separada. Para ocasiones especiales existen paquetes con champán, canapés, cócteles o cenas de dos platos servidas antes o después del paseo, además de un lounge premium y prioridad en el embarque. La gracia está en el atardecer, cuando la luz cambia sobre la costa y la noria se ilumina con espectáculos nocturnos en la plaza, un plan que justifica reservar con antelación en la web oficial.
El aeropuerto de Dubái implanta puertas biométricas para turistas en todas sus terminales
Dubaï ha convertido sus aeropuertos en un laboratorio de viaje sin fricciones. Emirates ha completado una inversión de 85 millones de dírhams (unos 23 millones de dólares) en más de 200 cámaras de reconocimiento facial desplegadas en la Terminal 3 del aeropuerto internacional (DXB), en colaboración con la Dirección General de Identidad y Asuntos Exteriores de Dubái (GDRFA). Con un único registro, el pasajero pasa por facturación, control de inmigración, acceso a salas y embarque sin sacar el pasaporte ni la tarjeta de embarque. Y la novedad ya no se limita a una terminal: desde noviembre los Smart Gates biométricos operan en todos los vestíbulos de llegadas y salidas de DXB y del aeropuerto Al Maktoum (DWC), con apertura en menos de seis segundos.
Para el turista, el efecto es inmediato. El sistema procesa hasta diez personas a la vez y el control fronterizo se resuelve en unos 3,4 segundos, según GDRFA; el año pasado, 26,4 millones de viajeros usaron ya los Smart Gates y el corredor biométrico superó el medio millón de usos en 2025. Son elegibles los ciudadanos de Emiratos y del Golfo, residentes y visitantes con visado a la llegada y pasaporte biométrico, además de titulares de visado Schengen o de una autorización de entrada previa. La inscripción se realiza desde la aplicación de Emirates o en los quioscos del aeropuerto, con consentimiento expreso, y los datos quedan bajo la gestión de GDRFA. El siguiente paso, el proyecto «Travel Without Borders», promete eliminar por completo los mostradores: cámaras con inteligencia artificial escanearán al viajero mientras camina, sin detenerse en ningún punto.
El nuevo muelle de cruceros de Dubai Harbour abre la temporada 2025-2026 con salidas al Golfo
Dubai Harbour se ha consolidado como el gran polo de salida de cruceros del Golfo para la temporada 2025-2026. El complejo, situado entre la isla de Bluewaters y Palm Jumeirah y gestionado por Shamal Holding, suma unos 30.000 metros cuadrados de terminal y capacidad para atender a varios buques a la vez, lo que le ha permitido relevar al histórico Port Rashid como principal puerta marítima de la ciudad. Inaugurado en 2021, mueve ya más de un millón de pasajeros al año y afronta el invierno con el MSC Euribia como barco insignia: la naviera eligió Dubái como puerto base desde el pasado 8 de noviembre y tiene previstas una veintena de escalas en el emirato hasta marzo de 2026, con embarque posible tanto en Dubái como en Abu Dabi.
Las salidas al Golfo son circuitos de siete noches que enlazan Dubái, Abu Dabi, Doha y Baréin, con parada en la isla privada de Sir Bani Yas, reserva natural con más de 17.000 animales. Los precios parten de unos 2.800-3.500 dírhams por persona (entre 700 y 900 euros), y el tirón es evidente: los residentes del Golfo suponen ya cerca de una cuarta parte de las reservas. MSC ha confirmado además que el World Europa, su mayor buque, tomará el relevo en la temporada 2026-2027, señal de que Dubái quiere afianzarse como base de invierno para los grandes megacruceros. El emplazamiento, a pocos minutos de Dubai Marina, JBR y Palm Jumeirah, con tiendas libres de impuestos, cambio de divisa y restaurantes en el propio muelle, convierte el embarque en el primer capítulo del viaje.
flydubai lanza la ruta directa Dubái-Langkawi, único enlace desde el Golfo
El vuelo inaugural de flydubai aterrizó en Langkawi el 10 de febrero de 2024 y convirtió a la aerolínea con base en Dubái en la primera compañía que une el Golfo con la isla malaya sin cambiar de avión. El FZ1603 sale cada día a las 04:10 de la terminal 2 del aeropuerto de Dubái, hace una parada de una hora en Penang y llega a Langkawi a las 16:45 a bordo de un Boeing 737 MAX configurado en dos clases; el regreso, FZ1604, despega a las 19:45 y aterriza en Dubái pasada la medianoche. La ruta opera además en código compartido con Emirates (EK2389), de modo que un viajero con origen en cualquiera de los más de 120 destinos de la red del grupo puede enlazar con una sola facturación, un gancho clave para quien planifica desde España o desde cualquier gran hub europeo.
El valor de la conexión no está solo en su frecuencia diaria, sino en lo que elimina: hasta su estreno, quien saliera del Golfo rumbo a Langkawi debía hacer transbordo en Kuala Lumpur, Bangkok o Singapur. La Autoridad de Desarrollo de la isla (LADA) recibió el primer vuelo con alfombra roja y activó su Maiden Flight Incentive, que premia a las aerolíneas que estrenan rutas y las mantienen al menos un año; gracias a flydubai, Langkawi pasó a sumar 185 vuelos regulares semanales. Para el turismo malasio, la apuesta es doble: atrae viajeros de Asia Occidental, Europa y África y, en sentido inverso, acerca a los visitantes del golfo Pérsico a una isla libre de impuestos, declarada geoparque por la Unesco y famosa por sus playas, su teleférico y su puente colgante.
The Lana, el primer hotel de Dorchester Collection en Oriente Medio, ya acepta reservas junto al canal
The Lana, abierto desde febrero de 2024 junto al canal de Dubái, es la primera propiedad de Dorchester Collection en Oriente Medio y Asia, un hito para el grupo londinense de capital bruneano, dueño de The Dorchester o el Hotel Eden de Roma, que llevaba más de una década sin estrenar un hotel. El edificio, de 30 plantas y 225 habitaciones y suites, lo firma Foster + Partners y se asoma al marina de Marasi Bay, en Business Bay, con el Burj Khalifa como telón de fondo y el ir y venir de las abras por el agua. Las reservas ya están abiertas, con tarifas que arrancan en unos 3.400 dirhams (unos 925 dólares) por noche. Su nombre, que evoca flotar sobre aguas tranquilas y, en árabe, un sentido de pertenencia, resume una apuesta por la serenidad frente al brillo de otros gigantes del emirato.
Lo que convierte a The Lana en candidata a reserva inmediata es el resto de la propuesta. La oferta culinaria, repartida en ocho restaurantes y bares, la capitanean los chefs con estrella Michelin Jean Imbert (Riviera, cocina mediterránea), Martín Berasategui (Jara, vasca) y el pastelero Angelo Musa. En la planta 29 funciona el primer spa de Dior en Emiratos, con cinco salas de tratamiento y una suite para parejas, y la azotea guarda una piscina infinita con vistas al skyline de la ciudad. A sus pies, el paseo de The Lana Promenade reúne comercios y locales, y los huéspedes acceden en barco al Beach Club de One at Palm Jumeirah. El palmarés llegó rápido: mejor hotel nuevo de Oriente Medio para Condé Nast Traveler en 2024 y cinco estrellas en la guía Forbes. Con la temporada alta entre noviembre y marzo, quien quiera habitación en esas fechas debería reservar con semanas de antelación.
Dubái lanza una tarjeta turística inteligente con acceso a 200 experiencias y transporte ilimitado
El emirato ha convertido su tarjeta de pago del transporte público en la mejor aliada del viajero. La nol Travel Card, lanzada por la Autoridad de Carreteras y Transporte (RTA) en 2024, es la versión turística de la tarjeta inteligente que usan los residentes, pero pensada para quien llega con poco tiempo y muchas ganas de ver. Con un solo pago de 200 dírhams (unos 50 euros) se accede a metro, tranvía, autobuses, transporte marítimo, algunos taxis RTA y hasta al aparcamiento público, sin colas ni billetes sueltos. El paquete incluye 19 dírhams de saldo para empezar a moverse nada más aterrizar, y toda la gestión se hace desde el móvil: la app nol Pay y la web noltravel.ae permiten activar ofertas, consultar saldo y canjear descuentos en tiempo real.
Lo que hace especial esta tarjeta es que no se queda en el transporte. Quien la lleva desbloquea descuentos valorados en hasta 17.000 dírhams en más de 40 establecimientos y experiencias: cadenas hoteleras como InterContinental, Crowne Plaza o Holiday Inn, restaurantes, cafeterías, cines como ROXY y actividades de ocio y aventura repartidas por toda la ciudad. Para el turista que quiere exprimir Dubái, esto convierte un desembolso inicial pequeño en un ahorro considerable y, de paso, evita cargar con múltiples billetes y aplicaciones. Se puede comprar en las tiendas Zoom, en los mostradores de Europcar del aeropuerto internacional y en agencias de viaje seleccionadas, así que resulta fácil hacerse con ella a la llegada. En uno de los destinos más caros de Oriente Medio, esta tarjeta inteligente es de las pocas decisiones que se amortizan solas.
El paseo gastronómico de Dubai Harbour estrena su primer ‘food hall’ con chefs Michelin
El paseo gastronómico de Dubai Harbour se ha convertido en uno de los grandes reclamos del emirato, y su primer food hall es la pieza que puede consagrarlo como destino turístico de primer orden. La zona ya presume de ser la marina más grande de la región, con más de 700 amarres y capacidad para superyates, y ahora estrena un espacio donde varios conceptos culinarios conviven bajo un mismo techo, un formato que en Dubái funciona como escaparate de tendencias y que aquí se inaugura con cocineros de primer nivel. La gracia no está solo en el plato, sino en el escenario: se puede llegar por tierra o directamente en barco, con la silueta de la ciudad y el Golfo de fondo, lo que convierte la comida en una experiencia que pocas capitales pueden replicar. Para quien planea un viaje a Oriente Medio, este food hall añade un motivo tangible para reservar cuanto antes y asegurarse un hueco en el paseo más ambicioso de la costa.
Detrás del empuje del paseo hay dos desarrollos que marcan el ritmo de la apertura. Por un lado, Harbour House, el nuevo polo de restauración y ocio del grupo AlphaMind, que ya ha estrenado Bar du Port y el concepto griego Son of a Fish, y que a comienzos de mayo suma Sutēki, un salón dedicado al wagyu con una carta de más de veinte whiskies japoneses. Por otro, The Anchor, el proyecto de la firma Shamal que se levantará junto a las residencias del puerto con unos 110.000 pies cuadrados de restaurantes repartidos en cuatro plantas, terrazas acristaladas para comer todo el año y una piscina volada en la azotea. La suma de estas propuestas, junto a la terminal de cruceros y el calendario de eventos náuticos, da al paseo entidad propia y convierte la visita en un plan que combina gastronomía, mar y lujo en una sola parada.
La playa de Al Mamzar amplía su zona natural con un sendero ecológico gratuito
El 5 de mayo de 2026 la Municipalidad de Dubái abrió al público Khor Al Mamzar, la primera fase de un proyecto de 500 millones de dírhams que reconvierte este litoral de Deira, pegado a la frontera con Sharjah, en un destino familiar de acceso gratuito. El arenal ha crecido un 110%, hasta 182.000 metros cuadrados, y la línea de baño se ha ampliado un 128%, hasta 3,6 kilómetros. Su gran baza es el sendero ecológico sin coste: más de 5,5 kilómetros de pistas para caminar, correr y pedalear que unen el brazo de mar, el corniche y el parque de Al Mamzar, flanqueadas por manglares recién plantados para fijar la costa y dar refugio a la fauna. La zona natural gana así protagonismo, con corredores de biodiversidad que convierten el paseo en una excursión verde dentro de una ciudad de rascacielos.
Para el viajero, la playa funciona como escaparate gratuito de la nueva Dubái. Incluye el primer paseo flotante de la región, una pasarela sobre el agua que conecta las dos orillas y acoge un restaurante, además de un tramo de 300 metros para baño nocturno abierto las 24 horas con socorristas y vigilancia inteligente. Todo forma parte del plan que llevará las playas públicas del emirato de 21 a 105 kilómetros en 2040, y el conjunto aspira a recibir siete millones de visitantes al año cuando se complete la segunda fase, el corniche, que ya está al 88%. Se llega en metro hasta Salah Al Din y después en el autobús C28; entrada y wifi gratis incluidos, una rareza en una ciudad donde el lujo suele tener precio.
El discurso de Kevin Warsh ha puesto a los inversores en alerta. Según el análisis de Bloomberg Television, sus palabras reavivaron las apuestas por un endurecimiento monetario en un mercado que llevaba meses debatiendo cuándo llegaría el siguiente movimiento de tipos. Warsh no llamó a su intervención forward guidance, pero el mercado la interpretó exactamente como tal.
Un discurso que el mercado leyó como hoja de ruta
Según la mesa de análisis del canal, las expectativas sobre Warsh ya eran altas tras unos primeros discursos que no lograron conectar con el tono esperado. En esta ocasión, el banquero central reformuló su papel con una claridad distinta: definió qué quiere hacer, qué considera desalineado y qué variables está observando. Aun así, los analistas de Bloomberg Television advirtieron de que no se repetirá el estilo de comunicación predecible y consistente que caracterizó a la Reserva Federal desde la crisis financiera.
El invitado del canal sostuvo que Warsh insistió en que no se trataba de forward guidance, aunque a continuación entregó un mapa de actuación. Ese aparente desajuste entre las palabras y el contenido bastó para que los mercados reaccionaran como si se tratara de una hoja de ruta formal. Es una dinámica recurrente: los inversores buscan siempre señales, incluso cuando los banqueros centrales intentan evitarlas. La historia está llena de ejemplos pintorescos, del indicador del maletín al de la corbata; los mercados siempre encuentran proxies.
La división interna de la Reserva Federal
El análisis incluyó una lectura sobre los datos macroeconómicos. Agosto ha sido tradicionalmente un mes caprichoso en términos de estadísticas. Según recordaron en Bloomberg Television, el último gran movimiento de pánico de la Fed vino impulsado por cifras de agosto que después se moderaron en septiembre y octubre. Si los próximos datos resultan benignos, la Reserva Federal tendría margen para esperar. Sin embargo el debate interno no está cerrado: un par de miembros preferirían no retrasar la decisión, mientras que nueve se inclinan por la pausa. La reunión del Comité Federal de Mercado Abierto de septiembre se convierte así en la primera gran prueba del nuevo mandato.
El bloque de resultados del segundo trimestre aporta un contrapeso al nerviosismo macro. La conversación en el canal destacó que el crecimiento de las ganancias ha sido notable y sólido, y que sin esa fortaleza sería mucho más difícil digerir el resto de presiones, incluida la escalada del petróleo. La perspectiva ofrecida por Nvidia apuntó a un entorno sólido hacia adelante, sin señales de que el gasto tecnológico vaya a frenarse como temían algunos inversores. Con el mes de septiembre a la vuelta de la esquina, la atención comienza a girar hacia las ganancias del año próximo.
Warsh dibujó un mapa que, sin llamarlo forward guidance, el mercado interpretó exactamente como tal.
— Análisis de Bloomberg Television
El petróleo reaviva el temor inflacionista
La conversación giró hacia el crudo. El WTI subió un 3,8% hasta los 86,57 dólares por barril, en un contexto de tensiones geopolíticas renovadas tras el fin de semana. Los analistas de Bloomberg Television atribuyeron el repunte a la preocupación por una posible reanudación de hostilidades. No obstante, matizaron que el petróleo ha dibujado una montaña rusa: sube, baja y vuelve a subir. Si no se repiten los episodios de acción militar, el crudo podría desinflarse de nuevo. También pesa la incertidumbre sobre cuánto petróleo saudí logró pasar por las rutas marítimas, una cuestión que se mueve en gran parte sin transpondedores y, por tanto, fuera de la vista del mercado.
Ese repunte del crudo conecta directamente con la inflación subyacente y con los márgenes empresariales. Según el análisis del canal, el mayor problema por ahora es para los consumidores. Los costes de transporte castigan a sectores como el aeronáutico, mientras que la subida de alimentos y energía golpea sobre todo a las familias. La temporada de cultivo se enfrenta a problemas climáticos y al encarecimiento de los fertilizantes, lo que añade presión a los precios de las materias primas.
¿Qué significa este escenario para el inversor?
El dilema de la Reserva Federal es reconocido por los propios analistas: subir tipos no ataca directamente una inflación de oferta salvo que destruya demanda, y eso termina dañando el empleo. Ese conjunto de tensiones explica, según Bloomberg Television, por qué la Fed no parece decidida a moverse en la reunión de septiembre. La cita, que se celebrará dentro de dos semanas, medirá si la institución mantiene la pausa o cede a las apuestas por una subida de tipos.
Para el inversor, el mensaje es de cautela. La falta de una comunicación predecible obliga a convivir con más ruido y con reacciones más bruscas a cada discurso de la Fed. La fortaleza de las ganancias ofrece un colchón, pero no elimina el riesgo de una Reserva Federal más opaca. Si agosto y septiembre confirman presiones de precios, las apuestas por una subida de tipos ganarán más tracción. Si los datos se suavizan, la pausa se prolongará.
La pregunta abierta es si el nuevo estilo de Warsh conseguirá anclar expectativas sin atar sus manos. Por ahora, el mercado ha respondido tomando su mapa como una promesa. El vídeo completo de Bloomberg Television ofrece el análisis detallado de esta encrucijada.
ING lanza un depósito al 3% TAE a cuatro meses que sacude la guerra del pasivo. La entidad naranja, con 4,7 millones de clientes en España, busca arañar ahorradores a los grandes bancos con una oferta sin importe mínimo y hasta 50.000 euros.
Condiciones del depósito al 3% TAE: hasta 50.000 euros y cancelación sin coste
El producto remunera desde el primer céntimo y permite cancelar de forma parcial o total en cualquier momento sin coste. Si se cancela por anticipado, ING abona los intereses devengados hasta la fecha al 0,87% TAE, un tipo muy inferior al promocional.
La oferta está disponible para clientes actuales y para nuevos usuarios que abran la Cuenta Nómina, la Cuenta NoCuenta o la Cuenta Naranja y realicen ingresos hasta el 30 de septiembre. La Cuenta Nómina requiere domiciliar una nómina o ingresos recurrentes de al menos 700 euros mensuales; la NoCuenta no impone condiciones y es 100% digital, como se detalla en la web oficial de ING.
Esta propuesta coloca a ING entre las pocas entidades que retribuyen el ahorro al 3% TAE en un contexto en el que la gran banca sigue sin mover ficha. No hay importe mínimo, lo que elimina la barrera para los ahorradores modestos. El límite de 50.000 euros, en cambio, orienta el producto a captar saldos que hoy no reciben remuneración en las cuentas corrientes.
El límite de 50.000 euros excluye a los grandes ahorradores, pero encaja con la estrategia de ING: atraer saldos medios que en la gran banca no reciben remuneración. Para cantidades superiores, la entidad ofrece los Depósitos Naranja a mayor plazo, aunque con un tipo inferior.
Cómo presiona ING a la gran banca con una oferta sin fricciones
ING también mantiene los Depósitos Naranja a 12, 18 y 24 meses, con rentabilidades de hasta el 2,3% TAE y posibilidad de contratarlos con saldo existente o con nuevos ingresos. Para un ahorrador con 10.000 euros, la ganancia bruta del depósito a cuatro meses será de unos 100 euros, si se mantiene el plazo completo. El atractivo no es el rendimiento absoluto, sino la combinación de liquidez total y ausencia de coste de entrada, algo poco habitual en la banca española.
El 3% TAE a cuatro meses es un golpe directo a la cuenta corriente que no paga nada.
El movimiento tiene una lectura estratégica clara. ING no pelea por los grandes patrimonios, sino por la base de clientes de la banca tradicional, la que mantiene saldos estancados sin remunerar.
La mayoría de los grandes bancos sigue sin ofrecer depósitos a plazo y prefiere colocar fondos de inversión u otros productos con más margen. Eso deja un hueco que ING explota con una oferta simple: mismo depósito de toda la vida, rentabilidad conocida y liquidez total. El producto no tiene permanencia, aunque la cancelación anticipada penaliza con un tipo reducido que desincentiva el movimiento especulativo.
Análisis: la guerra del pasivo tiene fecha de vencimiento
La guerra del pasivo en España es una carrera de fondo. Históricamente, los bancos han tardado en trasladar la subida de tipos al ahorrador español, y este lanzamiento es una excepción que conviene relativizar. Un depósito a cuatro meses no cambia la vida financiera de nadie, pero marca un punto de inflexión: obliga a la competencia a responder o a aceptar el goteo de clientes hacia la banca digital.
El riesgo para ING está en la rentabilidad del cliente. Captar con un 3% a cuatro meses puede tener un coste asumible, pero si el cliente no se queda tras el vencimiento, la promoción será solo gasto. La clave estará en lo que pase en enero, cuando expiren los primeros depósitos y toque reenganchar a los ahorradores con una segunda propuesta. El reto no es ganar cuota, sino retenerla.
Hace años que el sector financiero español posterga la remuneración del pasivo con excusas como la rentabilidad de los fondos o la vinculación. La respuesta de ING, con una cuenta digital sin condiciones, plantea una pregunta incómoda: ¿cuánto pueden aguantar los grandes bancos sin mover ficha? El próximo hito será la reacción de las tres mayores entidades del país ante la campaña de captación de la entidad naranja.
El Canal de Panamá recorta a 34 tránsitos diarios de buques por la sequía desde el 3 de septiembre y situará la cifra en 32 a partir del 15. La restricción, ligada a un fenómeno de El Niño cada vez más intenso, afecta al 5% del comercio marítimo mundial.
La autoridad de la vía interoceánica aplicará además nuevas limitaciones de calado. El motivo no es otro que la caída de los niveles de agua: la cuenca hidrográfica no recibe lo que el canal necesita para operar con normalidad. El agua manda.
Los datos oficiales sitúan la crisis en su dimensión real. Desde mayo, las lluvias han sido un 34% inferiores a la media histórica y los aportes a la cuenca han caído un 44%. La infraestructura depende de lagos y reservas que, sin precipitaciones, se vacían con rapidez.
Panamá tiene once cuencas hidrográficas bajo estrés hídrico. La semana pasada, el país declaró la emergencia junto a Honduras y El Salvador. En Tegucigalpa, las fuentes que abastecen la capital hondureña alcanzaron niveles críticos y las autoridades impusieron un racionamiento con cortes de agua cada diez o veinte días.
El Niño llega con intensidad ‘muy fuerte’: la letra pequeña del episodio
El fenómeno climático se declaró en junio. Según el boletín publicado el 13 de agosto por la Administración Nacional Oceánica y Atmosférica de Estados Unidos, existe una probabilidad superior al 90% de que alcance intensidad ‘muy fuerte’ entre septiembre y comienzos de 2027, la máxima de las cuatro categorías.
Esa clasificación se activa cuando la superficie del océano en un punto del Pacífico ecuatorial se calienta alrededor de 2 °C por encima de lo normal. Para declarar un episodio ‘débil’ bastan 0,5 °C sostenidos durante tres meses, una referencia que muestra la excepcionalidad de lo que se avecina.
El Canal de Panamá no solo recorta barcos: recorta previsibilidad para toda la cadena global de suministro.
La agencia estadounidense también sitúa en un 69% la probabilidad de que, entre octubre y diciembre, el episodio supere en intensidad a todos los registrados desde 1950. El dato, más que una predicción meteorológica, es una alerta logística y económica de primer orden.
Del Pacífico a los puertos: los daños ya son visibles en América
Los efectos ya recorren Sudamérica. Colombia registró incendios forestales en agosto concentrados en el departamento de Tolima, con más de 50.000 hectáreas afectadas. El calor y la falta de lluvia alimentan focos difíciles de contener.
En Perú, el ministerio de Producción ha suspendido de forma reiterada la pesca de anchoveta desde mayo. El calentamiento empuja a los peces adultos hacia aguas más profundas o hacia el sur, lo que altera una cadena industrial que abastece harinas y aceites.
En Chile, el presidente José Antonio Kast declaró el estado de catástrofe en las regiones de Atacama y Coquimbo tras las tormentas de julio. El paso fronterizo Cristo Redentor, que conecta con Argentina, permaneció cerrado más de treinta días por una tormenta que dejó hasta cuatro metros de nieve.
En el Caribe, las condiciones asociadas al fenómeno tienden a disipar huracanes. La agencia estadounidense pronostica un 55% de probabilidades de que la temporada atlántica sea inferior a lo normal, aunque ello puede agravar la sequía en islas como Jamaica y Puerto Rico, privadas de una fuente habitual de lluvias.
Bárbara Tapia Cortés, de la Organización Meteorológica Mundial, aporta un matiz relevante: «No todo El Niño fuerte conlleva impactos fuertes.» La responsable subraya que la preparación y la vulnerabilidad preexistente pesan tanto como el fenómeno en sí. «Aún hay tiempo para prepararse», añadió.
Un El Niño muy fuerte no es solo un dato climático: es un aviso con consecuencias económicas mensurables.
📊 Impacto ecológico en cifras
Tránsitos diarios: de 38 a 34 a partir del 3 de septiembre, y a 32 desde el 15.
Déficit hídrico: lluvias un 34% por debajo de la media desde mayo y aportes a la cuenca con caída del 44%.
Comercio afectado: 5% del tráfico marítimo mundial.
Alcance regional: once cuencas de Panamá bajo estrés hídrico y emergencias en Honduras y El Salvador.
La cadena de suministro se enfrenta a su cuello de botella climático
El recorte de tránsitos del Canal de Panamá confirma que la crisis climática se traduce en logística, plazos y costes. El 5% del comercio marítimo mundial depende de un paso que hoy no puede operar a plena capacidad por falta de agua dulce.
La lección va más allá del canal. Las rutas marítimas, los seguros de carga y los inventarios de las empresas importadoras empiezan a depender de la disponibilidad hídrica. Cuando un lago se vacía, el tiempo de tránsito se alarga y el precio del flete se resiente en miles de cadenas de suministro.
Las empresas que apuestan por trazabilidad y y fuentes alternativas de aprovisionamiento reducen exposición. El sector logístico, además de electrificar flotas, tendrá que planificar escenarios de baja disponibilidad de agua en las principales vías navegables.
El episodio actual no garantiza automáticamente impactos catastróficos. La advertencia de la Organización Meteorológica Mundial es también una ventana de preparación. Las infraestructuras críticas, sin embargo, ya necesitan adaptarse a una nueva hidrología.
Después de la sequía, la adaptación será la única ruta
El Canal de Panamá es un caso de manual de cómo el clima golpea a la infraestructura del comercio global. Las restricciones de calado y de tránsitos no son una decisión política: son la respuesta de la ingeniería a lagos que bajan y a un carguero que no puede salvar las esclusas con el nivel de agua habitual.
La región afronta un episodio de El Niño con probabilidad récord. Las imágenes de incendios, pesquerías suspendidas y carreteras cortadas por nieve o inundaciones revelan que los efectos ya no son simulaciones. Son costes reales en sectores básicos.
Para el comercio marítimo, la adaptación tendrá que ver con embalses, alertas tempranas y rutas alternativas. Cada tonelada de carga que se desvíe o espere tendrá un precio. Y quien planifique antes, tendrá ventaja.
🌍 El Impacto Real para el Futuro
Beneficio medible: nuevas restricciones evitan forzar las esclusas y preservan el agua crítica para mantener el canal operativo.
Modelo que cambia: la logística global deja de depender solo del precio del petróleo y empieza a depender del agua.
Para las próximas generaciones: la adaptación hídrica de las infraestructuras comerciales es una inversión en estabilidad, no un gasto ambiental.
Hubo un tiempo, no hace mucho, en que Typeform era una de las grandes estrellas del ecosistema tecnológico español. Sus formularios interactivos conquistaron a gigantes de todo el mundo y convirtieron a la firma barcelonesa en un codiciado “unicornio”, es decir, una empresa valorada en más de 1.000 millones de dólares. Sin embargo, la evolución de Typeform no ha sido sencilla. De hecho, para sobrevivir y alcanzar la rentabilidad, la matriz española de la compañía ha tenido que dejar de ser, en gran medida, española.
Typeform empezó a crecer con fuerza durante la etapa de la pospandemia, aunque, como ocurre con muchas startups, este crecimiento vino acompañado de unas enormes necesidades de capital. En 2021, la sociedad registró unas pérdidas netas cercanas a los 17 millones de euros. Un año después, en 2022, el agujero financiero se hizo todavía más profundo, hasta alcanzar unos números rojos de 32,67 millones de euros. La compañía quemaba caja a una velocidad vertiginosa para sostener su expansión.
En un primer momento, esto no supuso un gran problema, porque el dinero barato fluía con facilidad. Pero el escenario cambió pocos años después y obligó a Typeform a ejecutar un giro de timón sin contemplaciones. Los resultados fueron inmediatos: en 2023, la empresa logró regresar a la senda de los beneficios, con unas ganancias de alrededor de cuatro millones de euros. En 2024, el beneficio alcanzó los 8,71 millones de euros, una cifra récord.
¿Qué esconde el ‘éxito’ de Typeform?
La rentabilidad de Typeform se ha cimentado principalmente sobre un duro ajuste estructural. En noviembre de 2022, la dirección comunicó a la plantilla su intención de iniciar un despido colectivo (ERE) por, según las propias cuentas, “razones económicas y organizativas”. La compañía justificó este movimiento después de realizar “un análisis cuidadoso de las circunstancias actuales de la empresa y el mercado”.
Pero hay algo más que una simple reconversión de la plantilla. También se ha producido una progresiva “desespañolización” de las operaciones. A finales de 2021, la empresa contaba con 284 empleados asalariados en España. Al cierre de 2024, esa cifra se había desplomado hasta los 113 empleados. Es decir, la sede barcelonesa ha perdido alrededor del 60% de su fuerza laboral en apenas tres años. Un ajuste que, además, ha dejado cicatrices legales: la memoria de 2024 reconoce que la sociedad afronta “varios litigios presentados por antiguos empleados” que reclaman compensaciones.
En realidad, lo que está ocurriendo con Typeform es que el centro de gravedad de la compañía ha cruzado fronteras. Mientras los despidos se sucedían en Barcelona, la factura que Typeform paga a sus propias filiales en el extranjero no ha dejado de crecer. En 2024, la empresa matriz pagó 23,82 millones de euros a Typeform US (Estados Unidos), Typeform UK Ltd (Reino Unido) y Typeform DE GmbH (Alemania) en concepto de “recepción de servicios”.
En la práctica, Typeform sigue contratando y creciendo, pero buena parte del empleo de alto valor y de las operaciones se está desplazando lejos del distrito 22@ de Barcelona, hacia polos anglosajones y centroeuropeos.
Typeform no ha podido resistirse a los encantos de Delaware
Este aspecto también se aprecia al analizar las cifras de ingresos. Acostumbrada a registrar crecimientos explosivos —su facturación aumentó un 47% en 2021 y un 39% en 2022—, la cuenta de resultados de 2024 muestra un frenazo considerable. El importe neto de la cifra de negocios de la sociedad española se situó en 83,43 millones de euros, lo que supone un modesto avance interanual de apenas un 4%.
Pero la realidad es que Typeform no ha dejado de crecer. La facturación de la entidad española es inferior a lo que cabría esperar porque se produjo el “traslado durante 2024 de los ingresos de clientes con sede en América del Norte de nuestra entidad Typeform, S.L. a nuestra entidad Typeform US, L.L.C.”.
Esta decisión supone un punto de inflexión estratégico para Typeform. La matriz española está cediendo voluntariamente uno de sus mercados más lucrativos —Estados Unidos representó más de 35 millones de euros de su facturación en 2024— a su filial con sede en la ventajosa jurisdicción de Delaware.
La mecánica, según explica la propia compañía, consiste en “recontratar a los clientes en el momento de la renovación” directamente con la empresa estadounidense. Esto irá vaciando progresivamente a la entidad de Barcelona de una de sus principales vías de ingresos futuros y la relegará, en buena medida, a una función de gestión de clientes del resto del mundo.
¿Typeform como entidad financiera?
El último pilar de los beneficios récord de Typeform aparece como una anomalía. Y es que una parte importante de estos resultados no procede de sus ventas de software, sino de su gestión financiera, especialmente de la rentabilidad obtenida con su elevada posición de caja.
En 2022, la compañía llevó a cabo dos grandes ampliaciones de capital, generando una inyección de fondos que dejó una prima de emisión de más de 75 millones de euros. Ese flujo de capital, unido al férreo control de costes aplicado durante los últimos años, ha engordado la caja hasta alcanzar 95,5 millones de euros en efectivo e inversiones a corto plazo de gran liquidez. Gracias a ello, el resultado financiero de la sociedad alcanzó los 6,57 millones de euros, principalmente por los intereses cobrados.
En otras palabras: en 2024, de los 10,3 millones de euros de beneficio antes de impuestos que logró Typeform, casi dos tercios procedieron de tener su dinero depositado en el banco e invertido en activos líquidos, mientras que solo alrededor de un tercio procedió de la venta de su tecnología.
El caso de Typeform ilustra a la perfección el ciclo de vida de algunas de las grandes promesas tecnológicas europeas. Detrás de unos números que, sobre el papel, ya impresionan, se esconde una realidad diferente: la operativa de Typeform está cada vez más vinculada a Estados Unidos, mientras Barcelona pierde peso como centro de actividad de la compañía.
Tras la reunión de Jackson Hole, el consenso no es que la Fed vaya a subir tipos en septiembre, sino que el riesgo de subida ha aumentado notablemente y que la inflación será el factor determinante.
Ayer lunes, según la herramienta de consulta CME FedWatch, la probabilidad de que la Reserva Federal suba tipos en su próxima reunión (14 de septiembre) subió hasta el 61,9%.
Así, DWS mantiene una ligera preferencia por mantener los tipos, mientras Alliance Bernstein considera que una subida no es el escenario base; TwentyFour, en cambio, cree que no subir podría costarle credibilidad a Warsh salvo que los datos mejoren sustancialmente.
Estas son las valoraciones sobe Jackson Hole que nos han dado los analistas de TwentyFour/Vontobel, Neuberger, DWS, Generali Investments y AllianceBernstein:
El mensaje de Kevin Warsh en Jackson Hole fue claramente restrictivo (hawkish). Las cinco opiniones coinciden en que el presidente de la Fed puso el foco en la persistencia de la inflación y mostró poca predisposición a relajar las condiciones monetarias.
La inflación sigue siendo el principal problema para la Fed. Warsh considera insuficiente el progreso hacia el objetivo del 2%, con una inflación subyacente todavía demasiado elevada y extendida entre numerosos componentes del PCE.
La subida de tipos en septiembre vuelve a estar sobre la mesa. Nadie interpreta el discurso como una señal de recorte. El desacuerdo está en la probabilidad: TwentyFour considera que evitar una subida exigiría una mejora importante de los datos; DWS ve algo más probable mantenerlos; AllianceBernstein no considera la subida el escenario base; Generali sí aprecia un riesgo claramente mayor de movimiento en septiembre.
El próximo dato de inflación será decisivo. El mercado queda mucho más dependiente de los datos, especialmente del próximo IPC, para determinar la decisión de septiembre. AllianceBernstein resume el escenario: un dato moderado favorecería mantener los tipos, mientras que uno elevado haría prácticamente segura una subida.
Warsh quiere acabar con el forward guidance tradicional. Los analistas destacan que el presidente de la Fed se niega a comprometer de antemano una trayectoria de tipos y prefiere una política basada en los datos y las tendencias observadas.
La economía estadounidense sigue mostrando una resistencia considerable. Pleno empleo, inversión elevada, beneficios empresariales sólidos y un gasto saludable forman parte del diagnóstico de Warsh. Por eso, los analistas consideran que la Fed tiene margen para mantener una política restrictiva.
La inteligencia artificial es vista por Warsh como un factor estructural de crecimiento. Neuberger destaca especialmente que el presidente de la Fed considera la IA un «nuevo factor de producción», con potencial para elevar la productividad y el crecimiento. Esto reduce la necesidad de que la política monetaria compense el aumento de la inversión asociado a la IA.
Imagen: Reserva Federal. The eagle statue on the Marriner S. Eccles building.
El principal riesgo para los mercados de bonos está en la parte larga de la curva. Los rendimientos a largo plazo siguen sometidos a presión por la combinación de inflación, crecimiento, déficit fiscal e inversión en IA. Generali y Neuberger coinciden en que el problema está más concentrado en el tramo largo que en los tipos a corto plazo controlados por la Fed.
La incertidumbre sobre la política monetaria aumenta. Al renunciar a ofrecer una trayectoria predeterminada, Warsh obliga a los mercados a reaccionar más a cada dato económico y eleva potencialmente la volatilidad alrededor de las reuniones del FOMC.
Jackson Hole, según los analistas
TwentyFour Asset Management (Vontobel): interpreta el discurso como claramente hawkish y cree que Warsh puede haberse colocado en una posición en la que subir tipos en septiembre sea necesario para preservar la credibilidad de la Fed, salvo que los próximos datos muestren una mejora sustancial de la inflación.
Neuberger Berman: destaca que la inflación fue el elemento más restrictivo del discurso, mientras que la visión de Warsh sobre la economía y, especialmente, sobre la IA es constructiva. Considera que septiembre será una reunión decisiva y que los mercados dependerán mucho más de los datos al no existir una guía clara sobre los tipos.
DWS: considera que Warsh envió un mensaje hawkish al advertir de que la inflación no está avanzando hacia el 2% con suficiente rapidez. Subidas y mantenimiento siguen sobre la mesa, aunque la gestora mantiene una ligera preferencia por dejar los tipos sin cambios si la inflación continúa moderándose.
Generali Investments: ve mayores riesgos de nuevas subidas, especialmente después de Jackson Hole, aunque distingue entre el corto y el largo plazo. Considera que los tipos a corto están relativamente contenidos, pero mantiene la preocupación por los rendimientos de largo plazo y apuesta por crédito frente a deuda pública.
Alliance Bernstein: cree que el discurso fue algo más restrictivo que las últimas declaraciones de Warsh, pero no lo suficiente como para convertir una subida en septiembre en el escenario central. El próximo dato de inflación será determinante: un dato suave favorecería mantener tipos, mientras que uno elevado haría mucho más probable la subida.
En una frase, las cinco firmas coinciden en que Warsh salió de Jackson Hole con un tono más restrictivo y que la inflación ha recuperado el protagonismo, pero discrepan sobre si ese endurecimiento se traducirá ya en una subida de tipos en septiembre. Esta lectura encaja con el movimiento posterior del mercado, que ha elevado alrededor del 60% la probabilidad implícita de una subida en septiembre.