El Gobierno destina 45 millones al alojamiento universitario asequible y amplía residencias para estudiantes

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ministerio de Vivienda y Agenda Urbana destinará 45 millones de euros a financiar la creación de 1.525 alojamientos universitarios asequibles en una primera fase.
  • ¿Quién está detrás? La ministra Isabel Rodríguez y la CRUE impulsan una cartera de siete entidades repartidas en seis comunidades autónomas.
  • ¿Qué impacto tiene? El precio máximo incluirá luz, agua y wifi, y las promociones deberán mantener su finalidad pública para reducir la presión sobre el alquiler universitario.

El Ministerio de Vivienda y Agenda Urbana ha anunciado una inversión de 45 millones de euros para impulsar el alojamiento universitario asequible en seis comunidades autónomas. La financiación directa se canalizará a través de siete entidades con proyectos de viabilidad a corto plazo, según informa el departamento dirigido por Isabel Rodríguez.

El objetivo declarado es triple: ampliar la oferta residencial para estudiantes, personal docente e investigador; facilitar la movilidad académica; y reducir la presión sobre el mercado del alquiler en las ciudades universitarias. La primera fase prevé la creación de 1.525 alojamientos, la mayoría sobre suelos públicos o universitarios ya disponibles y urbanísticamente consolidados.

Cómo se reparten los 45 millones entre las siete entidades

La distribución geográfica abarca Castilla-La Mancha, Andalucía, Comunidad de Madrid, Cataluña, Castilla y León y Comunidad Valenciana. Casi una tercera parte del importe total recaen en la Universidad Autónoma de Madrid (UAM), que recibirá en torno a 13,4 millones de euros.

El resto del reparto queda así: la Universidad de Castilla-La Mancha obtiene unos 8,20 millones para su proyecto en Albacete; la Universidad Pablo de Olavide, algo más de 6,5 millones en Sevilla; la Universidad de Burgos, 5,94 millones; la Universitat Jaume I de Castellón, cerca de 4,56 millones; la Universidad de Jaén, más de 3,56 millones; y el Ayuntamiento de Lleida, una cantidad superior a los 2,97 millones.

Las promociones deberán mantener su finalidad pública y unas condiciones de precio asequible, que serán fijadas por el Ministerio en las correspondientes resoluciones o convenios. Un matiz relevante: el precio máximo incluirá servicios como la electricidad, el agua y la conexión wifi, entre otros.

La ministra de Vivienda se ha reunido con el presidente de la Conferencia de Rectores y Rectoras de las Universidades Españolas (CRUE) y rector de la Universidad de Castilla-La Mancha (UCLM), Julián Garde López-Brea, el mismo día en que el Ministerio ha activado el trámite de audiencia pública del real decreto que otorgará las subvenciones a las entidades seleccionadas.

El alojamiento universitario asequible deja de ser una promesa sectorial: los 45 millones ya tienen reparto concreto, entidades seleccionadas y un calendario de audiencia pública en marcha.

Ese trámite llega tras más de un año de conversaciones y trabajos previos. La medida se enmarca en el protocolo interministerial firmado en octubre de 2024 entre los ministerios de Vivienda; de Ciencia, Innovación y Universidades; y de Economía, Comercio y Empresa, con el fin de promover alojamientos universitarios en alquiler asequible. También forma parte del Plan Estatal de Vivienda 2026-2030.

Qué supone para el alquiler universitario y para las ciudades afectadas

La activación de esta cartera pública llega cuando el alquiler privado en las ciudades universitarias ha encarecido la movilidad académica. Las plazas subvencionadas buscan contener esa tensión sin intervenir el mercado, una estrategia distinta a la del control de precios que sí se aplica en otras políticas de vivienda del Gobierno.

La Ficha del Inversor

La métrica clave aquí no es un yield ni un cap rate, sino el coste medio por alojamiento subvencionado: 45 millones de euros entre 1.525 plazas arrojan una ratio aproximada de 29.500 euros por alojamiento en esta primera fase. Es una cifra orientativa, porque la intensidad de la subvención varía según el suelo, el estado de los edificios y la entidad gestora, pero sitúa la escala real del programa.

La tendencia a seis meses es de consolidación normativa y operativa. La audiencia pública del real decreto abre ahora un proceso deliberativo que debería culminar con las resoluciones definitivas y la firma de convenios. El riesgo inmediato es administrativo: los plazos de ejecución dependerán de que las universidades, los ayuntamientos y el Ministerio concreten los proyectos sin que el calendario electoral ni los relevos en los equipos rectores dilaten las licitaciones.

El perfil recomendado es doble. Para el pequeño ahorrador o la familia con hijos en la universidad, esta cartera reduce, al menos en parte, la factura del alquiler en ciudades medias donde la oferta privada se ha encarecido con rapidez. Para el inversor institucional, el interés es estratégico: la administración consolida suelo público para alojamiento asequible y fija un marco de precios con servicios que puede convertirse en referencia para futuras colaboraciones público-privadas.

Hay un precedente que conviene recordar: el protocolo interministerial de octubre de 2024 nació en un contexto de tensión creciente entre el Gobierno y los propietarios privados por la regulación del alquiler. Aquella vía buscaba una salida sectorial menos conflictiva: construir oferta pública antes que intervenir la privada. Ahora se materializa en cifras concretas. La lectura es coherente con la doctrina del Ministerio de Vivienda: ampliar el parque asequible con recursos públicos, sin alterar la LAU ni los incentivos del propietario particular.

Quedan preguntas abiertas. La fijación de los precios máximos no se ha detallado por plaza ni por universidad, y la ejecución de las 1.525 plazas dependerá de la agilidad de cada entidad. El primer hito verificable será la publicación del real decreto tras el trámite de audiencia pública y, después, la firma de los convenios individuales con cada universidad y con el Ayuntamiento de Lleida.

Alicante transforma un proyecto de chalets en un nuevo barrio con 3.560 viviendas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Alicante ha remitido a la Generalitat Valenciana el borrador del nuevo Plan General Estructural que convierte Vistahermosa-Juncaret en un barrio compacto.
  • ¿Quién está detrás? El Ayuntamiento de Alicante y la Generalitat Valenciana, que tramita ahora la evaluación ambiental.
  • ¿Qué impacto tiene? Se proyectan 3.560 viviendas y la ordenación reserva suelo para parques, zonas verdes y equipamientos públicos.

El borrador del nuevo Plan General Estructural de Alicante convierte el sector de Vistahermosa-Juncaret en un barrio compacto con 3.560 viviendas.

Un sector heredado del planeamiento de 1987 que Alicante decide densificar

El sector aparece por primera vez en el planeamiento de la ciudad en 1987, concebido como un área residencial de baja densidad con un máximo de 50 viviendas por hectárea. El plan parcial llegó a aprobarse en 2009 y la homologación quedó definitivamente aprobada en 2010, pero la urbanización nunca se completó. Son más de 35 años de espera. El nuevo Plan General Estructural considera que mantener ese modelo urbanístico ya no responde a las necesidades actuales de Alicante.

La nueva ordenación mantiene las 3.560 viviendas previstas, pero eleva la densidad a 56 viviendas por hectárea y fija la edificabilidad máxima en 477.540 metros cuadrados. En lugar de casas unifamiliares, se agruparán bloques de mayor altura para para liberar suelo destinado a parques, zonas verdes y equipamientos públicos.

Un barrio mixto con corredor verde y protección arqueológica

El nuevo planteamiento no concibe Vistahermosa-Juncaret como un área exclusivamente residencial. El Plan General Estructural propone combinar las viviendas con actividades terciarias, comerciales, dotacionales y económicas compatibles, con el objetivo de generar un barrio con servicios y actividad propia. Es, en la práctica, la diferencia entre urbanizar una urbanización de chalets y levantar una pieza de ciudad.

La dimensión medioambiental tiene un peso relevante. El desarrollo deberá contribuir a ampliar y conservar Tossal de les Basses, un enclave arqueológico con restos de época ibérica y romana vinculados a los primeros asentamientos de la zona. También se plantea un corredor verde con continuidad hacia el litoral.

El Ayuntamiento de Alicante ha decidido que la ciudad crezca hacia dentro, apretando la densidad y liberando suelo público.

La Ficha del Inversor

La métrica central para el inversor es la densidad. El paso de 50 a 56 viviendas por hectárea puede parecer menor, pero sobre 636.720 metros cuadrados supone una intensidad de uso del suelo sensiblemente mayor. La edificabilidad máxima de 477.540 metros cuadrados equivale a un coeficiente de edificabilidad de 0,75 metros cuadrados por metro cuadrado de suelo, un parámetro contenido que deja espacio para parques, zonas verdes y equipamientos. Quedará suelo libre, y eso es precisamente lo que busca el Ayuntamiento: un barrio con espacio público, no un continuo de torres.

La tendencia a seis meses es de consolidación administrativa. El borrador se encuentra en fase de evaluación ambiental en la Generalitat Valenciana, paso previo a la tramitación definitiva. Los parámetros y cifras finales pueden variar. Sin embargo, el paso del planeamiento heredado de 1987 a un modelo compacto es coherente con la estrategia de densificación urbana que Alicante viene persiguiendo en los últimos años.

El perfil recomendado es el inversor en suelo y el promotor de vivienda plurifamiliar. La operación favorece a quienes buscan paquetes de suelo con edificabilidad residencial y margen para vivienda asequible o de renta media. También interesa a promotores con experiencia en barrios mixtos que combinan residencial, terciario y dotacional. El pequeño comprador final aún tendrá que esperar a que el planeamiento se concrete y a que los primeros desarrollos lleguen a comercialización.

El riesgo principal es la tramitación ambiental. Tossal de les Basses es un enclave arqueológico sensible, y cualquier condicionante de la evaluación ambiental puede retrasar los plazos o reducir la edificabilidad efectiva. La historia del sector, con plan parcial aprobado en 2009 y homologado en 2010 sin llegar a urbanizarse, es una lección: los papeles no construyen barrios.

En esta redacción seguiremos de cerca la tramitación del Plan General Estructural. La próxima ventana crítica es la resolución de la evaluación ambiental por parte de la Generalitat Valenciana. Puedes consultar la documentación oficial en la web del Ayuntamiento de Alicante. Si se confirman los parámetros, Vistahermosa-Juncaret pasará de ser un solar eterno a convertirse en uno de los desarrollos con mayor recorrido residencial de Alicante.

Repsol lidera el Ibex 35 con el Brent por encima de 90 dólares tras la escalada en Ormuz

Repsol lidera las subidas del Ibex 35 este lunes, con un repunte del 2,56% impulsado por el Brent por encima de 90 dólares y la tensión en Ormuz. El selectivo pierde los 20.000 puntos.

Repsol lidera las subidas con un avance del 2,56%

La petrolera recoge el empuje del barril de Brent, que supera los 90 dólares tras los ataques de Estados Unidos en el estrecho de Ormuz, ruta clave para el suministro global de crudo. La combinación de precio alto y prima geopolítica favorece a la energética en una sesión en la que el selectivo intenta sostener los niveles de la última jornada, mientras la rotación sectorial se hace más visible.

Entre los valores más alcistas, Puig avanza un 0,82% y Acerinox suma un 0,67%. En negativo, IAG (Iberia) cede algo más del 1,15%, seguido de Inmobiliaria Colonial y Solaria, con caídas cercanas al 1%.

ValorVariación media sesiónLectura
Repsol+2,56%Impulso del crudo
Puig+0,82%Avance moderado
Acerinox+0,67%Signo positivo
IAG (Iberia)-1,15%Costes de combustible
Colonial-1,0%Recogida de beneficios
Solaria-1,0%Presión sin catalizador

El Ibex 35 pierde los 20.000 puntos y la agenda corporativa se mantiene activa

El Ibex 35 cotiza a media sesión en los 20.061 puntos, con un alza del 0,10% sobre el cierre del viernes. El selectivo terminó la pasada jornada en 20.041,90 puntos después de subir un 0,81% y cerró la semana con un saldo positivo del 0,40%. Agosto se encamina a un cierre mensual positivo y el índice se mantiene cerca de los máximos históricos de 20.213,60 enteros, que actúan como resistencia para el arranque de septiembre.

Desde el punto de vista técnico, Álvaro Nieto, analista de Ei, sitúa el objetivo alcista para las próximas semanas en los 20.770 puntos aproximadamente y el de medio o largo plazo en los 21.160. Su diagnóstico enlaza con el escenario principal proyectado semanas atrás.

La subida de Repsol no es un movimiento aislado: responde a una prima geopolítica que el Ibex descuenta con matices.

Más allá de la cotización del crudo, la agenda corporativa del Ibex y del Mercado Continuo deja varios frentes abiertos. La sesión combina el rebote del sector energético con ajustes en los valores más sensibles al coste del combustible, como las aerolíneas, y una recogida de beneficios en nombres que habían liderado los avances de agosto.

En el plano corporativo, Dornan, filial de ACS, ha iniciado la construcción de un centro de datos en Irlanda. Actúa como contratista general y asume la ejecución integral de las obras del proyecto, valorado en 48 millones de euros.

CIE Automotive ha activado varias due diligence para examinar los balances de de candidatas a integrarse en el grupo a partir de 2027. La compañía prevé incorporar nuevas firmas durante septiembre y cerrar inversiones concretas a lo largo del próximo ejercicio.

PharmaMar ha iniciado la comercialización en Europa de Zepzelca, su principal antitumoral. La farmacéutica espera que la aprobación de la financiación pública avance con rapidez durante los próximos meses y calcula cubrir cerca del 95% del mercado europeo dentro de un año, con una cuota relevante en el último trimestre de 2027.

En paralelo, Amper llevará a su Junta General Extraordinaria del 1 de octubre una ampliación de capital por 9,5 millones de euros. La operación se enmarca en la transformación del grupo y en su estrategia de crecimiento mediante la reorganización y aportación de filiales.

Los anuncios corporativos no modifican la tendencia del selectivo, pero suponen flujo de noticias para el inversor. Los movimientos de ACS, CIE, PharmaMar y Amper ponen el foco en la inversión industrial, la integración de activos y las necesidades de financiación, tres vectores que concentran la atención en la recta final del ejercicio.

Qué descuenta el mercado: petróleo, tensión geopolítica y próximos hitos

El repunte de Repsol no es una lectura aislada del valor. La combinación de un Brent por encima de 90 dólares y la escalada en el estrecho de Ormuz introduce una prima geopolítica directa en la cuenta de resultados del grupo. El viernes, el selectivo ya cerró con un avance del 0,81%; este lunes, la amplitud de las subidas es menor, pero el sesgo rotacional hacia la energía se mantiene. La sesión confirma además que el mercado no penaliza el riesgo geopolítico de forma homogénea: los valores ligados al turismo y al consumo energético ceden, mientras el sector petrolero absorbe la mayor parte del flujo comprador.

El contraste es claro. IAG sufre el efecto contrario por el encarecimiento del combustible, mientras Solaria y Colonial corrigen sin el apoyo de un catalizador propio. Para el inversor, el nivel absoluto del crudo importa menos que la sostenibilidad de la tensión en la zona. Si la prima geopolítica se mantiene, la fortaleza relativa de Repsol puede seguir compensando la debilidad del resto del selectivo. El Ibex, situado cerca de máximos históricos, tiene margen técnico hacia los 20.770 puntos, pero necesita que los bancos y las utilities acompañen el impulso de la energía para superar la resistencia de los 20.213,60 enteros.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre mensual del selectivo este lunes y la sostenibilidad del Brent por encima de 90 dólares en las próximas sesiones.
  • Reacción del valor: Repsol lidera las subidas del Ibex 35 con un 2,56% a media sesión, mientras el índice cotiza en 20.061 puntos.
  • Precedente sectorial: El viernes anterior el Ibex 35 ya subió un 0,81% y cerró la semana con un avance del 0,40%.

CLARITY Act y Ethereum: Tom Lee prevé 6.000 dólares y Grayscale respalda que superará a Bitcoin

La CLARITY Act se ha convertido en el nuevo punto de fricción para el mercado de criptomonedas. Tom Lee cree que, si se aprueba, el precio del ether subiría hasta los 6.000 dólares, porque abriría la puerta a una demanda institucional mucho mayor.

La tesis no es menor. Según informa Yahoo Finance, Lee sostiene que la norma ‘supercargará’ la demanda de Wall Street. Grayscale, la gestora cripto, va incluso más lejos: asegura que Ethereum se beneficiaría más que Bitcoin.

Dicho de otro modo, no es una promesa de revalorización por sí sola. Es la pieza que faltaba para que el dinero institucional, el más paciente y profundo, se sienta cómodo al otro lado de la mesa.

Por eso la mención de la norma sacude al mercado. Si ether queda clasificado como materia prima digital, los bancos y gestoras podrían ofrecer productos de inversión con menos incertidumbre regulatoria. O, al menos, sin el temor a una sanción.

La proyección de Lee de 6.000 dólares no es una cifra lanzada al azar. Grayscale coincide en que Bitcoin se beneficiaría menos de la CLARITY Act. Su argumento es conocido: Ethereum no es solo una reserva de valor, sino una capa de liquidación para aplicaciones descentralizadas, stablecoins y contratos inteligentes (programas que se ejecutan automáticamente al cumplirse ciertas condiciones).

La claridad regulatoria no crea la demanda, la destapa: Wall Street ya tenía el capital, le faltaba el marco.

Eso le da una demanda estructural adicional. Si la claridad legal llega, las empresas podrían incorporar Ethereum a sus procesos de tesorería, y no solo especular con su precio.

No obstante, la CLARITY Act no está aprobada. Debe superar el trámite parlamentario en en un Congreso estadounidense donde el consenso bipartidista suele encallar en asuntos financieros. Y aunque saliera adelante, la redacción final podría introducir matices que limiten su alcance.

Además, la SEC ha cambiado de postura en el pasado. Una ley aclara competencias, pero no elimina la discrecionalidad del supervisor.

Qué es la CLARITY Act y por qué importa

La CLARITY Act es una propuesta legislativa estadounidense pensada para aclarar qué activos digitales deben tratarse como valores y cuáles como materias primas. Ese debate, que en Estados Unidos mantiene a la SEC y a la CFTC en disputa, es una de las mayores barreras para que los grandes fondos entren sin miedo.

La claridad legal no garantiza subidas por sí misma, pero reduce la prima de riesgo. Y en un mercado tan joven como el cripto, esa reducción suele traducirse en entrada de capital.

La predicción de Tom Lee para Ethereum: 6.000 dólares

Tom Lee no es un recién llegado. Sus análisis suelen mover titulares por su tono directo y su foco en los flujos institucionales. Ahora, según recogen Yahoo Finance y Cripto247, ve en la CLARITY Act el catalizador que falta para que ether alcance los 6.000 dólares.

La cifra es ambiciosa, pero no descabellada si el dinero de Wall Street entra con convicción. Una parte importante de la demanda que hoy se queda fuera por la incertidumbre regulatoria podría empezar a moverse.

Por qué Ethereum puede salir ganando frente a Bitcoin

Grayscale sostiene que la CLARITY Act beneficiaría a todo el sector, aunque con distinta intensidad. Bitcoin ya está considerado por muchos inversores como una reserva de valor. Ethereum, en cambio, añade una capacidad productiva: la red sobre la que operan las stablecoins, la tokenización de activos y gran parte de las finanzas descentralizadas.

Eso implica que una mayor claridad legal no solo legitimaría su tenencia, sino también su uso. Y el uso recurrente, más que la mera acumulación, es lo que suele sostener los precios en el largo plazo.

No obstante, Ethereum arrastra riesgos propios. El staking (bloquear ether para validar la red y ganar recompensas) sigue concentrado en pocos proveedores, y su hoja de ruta técnica no avanza tan rápido como el mercado desearía. La regulación puede ser una palanca, pero no una garantía.

La cuestión, por tanto, no es si la CLARITY Act convierte a Ethereum en el activo del ciclo. Es si el ecosistema sabrá aprovechar la ventana para demostrar que el dinero institucional no es solo un visitante de paso.

La convocatoria del BOE para funcionarios: el Ministerio para la Transición Ecológica abre un concurso específico

0

El Ministerio para la Transición Ecológica convoca un concurso de funcionarios en el BOE. Las vacantes aparecen desglosadas en los anexos oficiales de la resolución publicada hoy, 31 de agosto de 2026.

El proceso se rige por la Ley 30/1984 y el Real Decreto 364/1995. Según el texto oficial, el objetivo es cubrir puestos de personal funcionario de carrera con dotación presupuestaria y respetar el principio de igualdad de trato entre mujeres y hombres.

El plazo es breve. Las solicitudes deben presentarse en quince días hábiles a contar desde mañana, 1 de septiembre. La fecha límite se sitúa, salvo ajustes por festivos, en la tercera semana de septiembre.

El proceso es íntegramente electrónico. La regla general exige el uso del Portal Funciona con DNI electrónico o certificado digital de la FNMT. Solo se admite papel de forma excepcional y con justificación técnica.

Qué convoca el BOE y quién puede presentarse

El texto oficial del BOE no recoge una convocatoria de ingreso, sino un concurso específico para proveer vacantes ya dotadas presupuestariamente en el Ministerio para la Transición Ecológica. En la práctica, es movilidad: no se publican plazas de acceso libre, se cubren puestos con personal funcionario de carrera.

Puede participar el personal funcionario de carrera cualquiera que sea su situación administrativa, salvo suspensión firme mientras dure. Los requisitos deben mantenerse hasta la toma de posesión.

Este concurso no abre la puerta a aspirantes externos: es movilidad para personal funcionario que ya tiene destino y busca otro puesto dentro del Ministerio.

Existen reglas de permanencia. Quien ocupe un destino definitivo debe acreditar al menos dos años en el puesto, con excepciones por supresión, remoción o cese. Las personas en excedencia voluntaria por interés particular o agrupación familiar solo participan si han cumplido dos años desde su inicio.

Documentación y plazos: la gestión del concurso

La solicitud se presenta a través del Portal Funciona. Los modelos de los anexos IV y V están disponibles en la página de empleo público del ministerio. Documentación obligatoria:

  • Anexo II: solicitud de participación.
  • Anexo III: certificado de méritos generales.
  • Anexo IV: certificado de méritos específicos.
  • Anexo V: consentimiento del familiar dependiente para verificación de residencia.

La documentación cuenta. Las personas con discapacidad reconocida pueden pedir adaptación del puesto con dictamen técnico facultativo. Dos personas pueden condicionar sus peticiones en un mismo municipio por convivencia familiar.

La lectura de Merca2: movilidad, no un nuevo acceso

El reclamo es engañoso para quien no es personal funcionario. La convocatoria no incluye pruebas de acceso, ni bolsas abiertas, ni contratos para personal laboral. Es un mecanismo de provisión interna: si no tienes la condición funcionarial, no hay margen para presentar solicitud.

Para los funcionarios de carrera ya en activo, la oportunidad existe, pero con un plazo comprimido. Reunir los certificados de méritos en quince días hábiles es el punto crítico. Las secretarías de personal de los centros de destino suelen tardar más de lo deseado en emitir el anexo IV.

Nuestra recomendación es activar la solicitud base cuanto antes y no dejar la carga de documentos para el último día. También conviene revisar si el puesto pedido tiene adaptación por discapacidad o si se puede condicionar la petición por convivencia familiar. La precisión documental es la que decide la admisión.

📝 Cómo enviar el currículum

La inscripción se realiza por el Portal Funciona y solo exige ser personal funcionario de carrera con la documentación oficial completa.

  1. Paso 1: Accede al Portal Funciona con tu DNI electrónico o certificado digital de la FNMT.
  2. Paso 2: Localiza el concurso específico del Ministerio para la Transición Ecológica, referencia BOE-A-2026-18318.
  3. Paso 3: Cumplimenta la solicitud de participación y adjunta los anexos II, III, IV y, en su caso, V.
  4. Paso 4: Si no puedes hacerlo por vía electrónica, presenta la solicitud en registro oficial solo con acreditación de imposibilidad técnica.
  5. Paso 5: Revisa los requisitos del puesto y confirma. La Administración solo atenderá la última instancia si presentas más de una.

Plazo de inscripción: Quince días hábiles desde el 1 de septiembre de 2026, salvo calendario administrativo. Requisito mínimo: Ser personal funcionario de carrera y mantener los requisitos hasta la toma de posesión.

Bitmine compra Ethereum: invierte 131 M$ en ETH y acerca su control del suministro al 5%

Bitmine Immersion Technologies ha comprado 53.501 ether por 131 millones de dólares, su mayor adquisición desde junio. Con esta operación, la empresa cotizada en la bolsa de Nueva York controla ya el 4,9% del suministro circulante de Ethereum y se acerca a un objetivo que lleva meses persiguiendo: poseer el 5% de todas las unidades disponibles.

Las tenencias totales de Bitmine superan ya los 5,9 millones de ether, valorados en unos 14.800 millones de dólares al precio del domingo, cuando cada ETH cotizaba en torno a 2.511 dólares. La compañía acumula 65 semanas consecutivas comprando el activo, una racha que se ha mantenido incluso durante los meses de caída del mercado y que ahora, con la recuperación del precio, empieza a reflejarse con claridad en sus resultados.

Qué ha comprado Bitmine exactamente

La adquisición de 53.501 ether se realizó la semana pasada y, según la firma de análisis DropsTab, eleva las tenencias de Bitmine a 5,9 millones de unidades. Para ponerlo en contexto: el suministro circulante de la red Ethereum es de 120,7 millones de unidades, así que una sola empresa controla ya casi una de cada veinte monedas.

El coste total de la compra asciende a 131 millones de dólares, lo que sitúa el precio medio pagado por cada ether en el entorno de 2.450 dólares. La operación coincide con una recuperación del mercado: desde el 30 de junio, ether, bitcoin y solana han sido los activos con mejor comportamiento, según Bitmine, con ETH a la cabeza de las ganancias.

Dicho de otro modo, la empresa no solo ha seguido comprando durante el descenso, sino que ahora lo hace mientras el precio rebota. Eso refleja una convicción poco habitual entre las cotizadas, más acostumbradas a la aversión al riesgo que a las apuestas concentradas.

Bitmine no compra por impulso: acumula ether con la vista puesta en el 5% del suministro. Las pérdidas contables importan menos que la posición de largo plazo.

Tom Lee y la tesis institucional

El presidente de Bitmine, Tom Lee, ha defendido la estrategia con un argumento claro: ether, bitcoin y solana han sido los tres activos de mayor rendimiento desde el 30 de junio, con ETH a la cabeza. Su tesis es que este comportamiento superior debería allanar el camino para que más instituciones aumenten su exposición a los criptoactivos frente a otros activos macroeconómicos.

La estrategia de Bitmine encaja con una tendencia más amplia: las empresas que acumulan criptoactivos en su tesorería propia, en lugar de limitarse a intermediar o custodiar fondos de clientes. La firma ha comprado ether de forma ininterrumpida durante más de un año, un compromiso que pocas cotizadas han mantenido con tanta disciplina. Se parece, salvando las distancias, a lo que MicroStrategy ha venido haciendo con bitcoin, aunque en una escala menor y con un activo distinto.

El mercado tampoco ha pasado por alto esa apuesta. Las acciones de Bitmine (BMNR) subían un 1,3% el lunes hasta los 24,09 dólares y encaran el mes con un avance cercano al 40%. La recuperación del ether y el renovado interés institucional son, en parte, gasolina para ese rally bursátil.

El precedente y los riesgos de controlar el 5%

Bitmine no es el único jugador corporativo con ether en balance, pero su peso empieza a ser estructural. Hace apenas unos años, que una empresa cotizada comprase criptoactivos era noticia por lo excepcional. Hoy, firmas como Bitmine lo han convertido en una línea de tesorería habitual, con implicaciones directas para el inversor en Ethereum.

La cara menos visible de la estrategia son las pérdidas no realizadas. La empresa acumula cerca de 5.100 millones de dólares en minusvalías contables sobre sus posiciones, una cifra que refleja el descenso de los precios iniciado en el cuarto trimestre del año pasado. No se trata de pérdidas materializadas: Bitmine no ha vendido, pero el valor teórico de su cartera ha caído con el activo.

Aquí aparece la contradicción que conviene entender. Una cosa es apostar por ether con convicción y otra, hacerlo a costa de una exposición desproporcionada en el balance. Si el mercado volviera a caer con fuerza, la misma firma que hoy presiona al 4,9% podría verse obligada a vender para cubrir otras posiciones. El riesgo no es teórico.

Con todo, la lectura de fondo sigue siendo alcista para Ethereum. Que una empresa persiga deliberadamente el 5% de un activo con 120,7 millones de unidades en circulación es una señal de escasez y de convicción que trasciende la coyuntura. Si más tesorerías corporativas imitan el patrón, el suministro disponible en los intercambios se reduce y el precio del ether queda más expuesto a picos de demanda. Eso es, en última instancia, lo que cualquier tenedor de ether debería estar observando.

Alerta: las carreteras con más radares de España y las que más multan por velocidad

Las carreteras con más radares de España no son las que más recaudan: la A-7 lidera en multas.

El último informe presentado por la organización de defensa de los conductores Automovilistas Europeos Asociados (AEA) cifra la recaudación por sanciones de velocidad en 246.802.934 euros, un 14% más que el ejercicio anterior. Y deja una conclusión incómoda: los controles no siempre están donde más se corre.

La Ma-10, en Mallorca, se lleva el récord absoluto de densidad. Son 112 kilómetros por la Serra de Tramuntana con 32 dispositivos: radares fijos, de tramo y cámaras de vigilancia. Uno cada 3,5 kilómetros, el plan de blindaje más intenso de la red viaria española.

Pese a ese despliegue, la Ma-10 no aparece entre las carreteras que más dinero generan en multas. Su función es disuasoria y de protección en una vía muy transitada durante el verano, con curvas cerradas y riesgo alto para motoristas y ciclistas.

La carretera con más radares no es la que más recauda: la visibilidad de los controles reduce las multas y la siniestralidad.

De los más de 1.000 radares operativos que gestiona la DGT, solo 50 concentraron 1.342.285 denuncias por exceso de velocidad. Ese reducido grupo asume prácticamente la mitad de todo el impacto económico de las sanciones en España.

Las carreteras con mayor densidad de radares: la Ma-10 de Mallorca

La Ma-10 no es una autopista de alta capacidad. Es una carretera secundaria de montaña que rodea Mallorca por la Sierra de Tramuntana y pasa por municipios como Pollença. Su trazado sinuoso y la afluencia estival explican la concentración de controles.

Aquí no se trata de cazar despistes. Según el informe de AEA, el objetivo es reducir la siniestralidad en puntos con accidentes graves y proteger a los usuarios vulnerables. De ahí que la densidad de radares sea la más alta del país sin traducirse en una recaudación proporcional.

La cifra de sanciones por velocidad alcanzó en el último ejercicio los 246.802.934 euros. Eso representa ya el 41,5% de los ingresos totales por multas de tráfico en España, excluyendo las competencias autonómicas de País Vasco y Cataluña.

Los tramos que más multan por velocidad: la A-7 lidera con 90.766 denuncias

El punto más crítico para los conductores está en la provincia de Valencia. El radar de la A-7 en el kilómetro 326, a la altura de La Canyada, se ha convertido en el más activo de España con 90.766 multas.

Le sigue de cerca en la misma comunidad el dispositivo de la CV-905 en Alicante, kilómetro 7, con 72.557 denuncias. Otros radares con ritmos implacables se localizan en la A-15 de Navarra (km 127) y en la A-7 de Málaga (km 968).

  • A-7, km 326 (Valencia): 90.766 multas, el más sancionador de España.
  • CV-905, km 7 (Alicante): 72.557 denuncias por velocidad.
  • A-15, km 127 (Navarra): entre los radares con más expedientes.
  • A-7, km 968 (Málaga): ritmo constante de sanciones en autovía.

Puedes consultar el mapa oficial de radares y su señalización en la sede electrónica de la DGT.

Prevención frente a recaudación: la crítica de AEA

El presidente de AEA, Mario Arnaldo, es contundente: la DGT debería replantearse su política de radares. A su juicio, no se está consiguiendo evitar los excesos de velocidad ni reducir los accidentes, y los radares se han convertido en simples instrumentos de recaudación.

Los datos respaldan la crítica. Mientras el 70% de los accidentes con víctimas mortales se produce en carreteras secundarias, la inmensa mayoría de las denuncias y los radares más agresivos se concentran en autovías y autopistas. La comparación entre la Ma-10 y la A-7 es el ejemplo perfecto.

En mi lectura, el matiz importa. Un radar en una autovía recta y bien señalizada puede tener más incidencia recaudatoria que preventiva. Un radar de tramo en una carretera de curvas, como la Ma-10, disuade de correr y salva vidas. El problema no es el dispositivo, sino el criterio con el que se coloca.

El conductor no puede elegir dónde se ubican los controles. Solo le queda una vía segura: levantar el pie, respetar los límites y revisar el recorrido antes de viajar.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Ranking de carreteras con más radares y tramos con más multas por velocidad en España.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: No aplica.

El Banco de Inglaterra avisa: los nuevos modelos de IA amenazan la economía global y urge blindar la ciberseguridad

Andrew Bailey, gobernador del Banco de Inglaterra y presidente del Consejo de Estabilidad Financiera (FSB), ha lanzado esta semana una advertencia inequívoca sobre la IA y la economía global. Lo ha hecho mediante una carta enviada el 28 de agosto a los ministros de Finanzas y banqueros centrales del G20, reunidos estos días en Asheville, Carolina del Norte. El mensaje central es directo: los nuevos modelos de IA representan una amenaza creciente para la estabilidad financiera y el crecimiento.

En la misiva, Bailey insta a las jurisdicciones a reforzar la ciberseguridad y a corregir vulnerabilidades que pueden tener un impacto peligroso sobre la economía global. Subraya que muchos países carecen de protocolos suficientes. El FSB, asegura, mantendrá el foco en identificar vulnerabilidades emergentes, reforzar la resiliencia y garantizar que la innovación sea compatible con la estabilidad financiera.

Un escenario de volatilidad y tres presiones inflacionistas

La advertencia llega en un periodo de profunda inestabilidad global que está amplificando la volatilidad de los mercados. En la carta se identifican tres focos de presión simultáneos:

  • Oriente Próximo: el conflicto encarece la energía y alimenta la inflación.
  • La inversión masiva en IA en Estados Unidos: añade una presión inflacionista adicional.
  • Las decisiones comerciales de la Administración Trump: contribuyen a un entorno económico cada vez más imprevisible.

Sobre ese telón de fondo irrumpe una nueva generación de modelos sofisticados. Son sistemas capaces de identificar y explotar vulnerabilidades digitales en infraestructuras complejas —como los sistemas bancarios y otros servidores sensibles— con consecuencias potencialmente catastróficas para la economía. Un ejemplo citado en el entorno del FSB es Mythos, un modelo desarrollado por Anthropic con capacidades avanzadas de codificación autónoma y ciberseguridad. Presentado en abril de 2026, no está disponible para uso público por el riesgo potencial que entraña.

“La IA de frontera puede alterar materialmente la velocidad, la escala y la economía del riesgo cibernético, lo que podría minar la confianza del mercado en todo el sistema, especialmente por la elevada concentración de proveedores de servicios terceros.” — Andrew Bailey, gobernador del Banco de Inglaterra y presidente del FSB, carta al G20, 28 de agosto de 2026

“Adoptar medidas adecuadas para respaldar un lanzamiento y despliegue seguro y responsable de los modelos a escala global debería ser una prioridad y beneficiaría a todos los sectores de la economía.” — Andrew Bailey, carta al G20, 28 de agosto de 2026

La concentración tecnológica, amplificador del riesgo sistémico

Lo que me llama la atención de esta advertencia es que no describe una amenaza hipotética. Bailey plantea una carrera entre la capacidad de ataque de los nuevos modelos y la velocidad de parcheo de las infraestructuras. El gobernador admite que “la IA no respetará las fronteras nacionales”: una disrupción con implicaciones para la estabilidad financiera puede tener alcance global independientemente de dónde se origine.

Las diferencias entre marcos jurídicos, capacidades cibernéticas, resiliencia y capacidad de recuperación entre jurisdicciones pueden generar consecuencias que trasciendan el país de origen. De hecho, el propio Bailey las define como una fuente adicional de vulnerabilidad. Esa es la contradicción que los datos no resuelven: la regulación sigue siendo nacional mientras el riesgo es intrínsecamente transfronterizo.

El presidente del FSB pide a empresas y autoridades que se preparen para un entorno de amenazas caracterizado por un mayor volumen de vulnerabilidades y un ritmo más rápido de corrección. La próxima reunión del G20 tendrá lugar en Miami los días 14 y 15 de diciembre, y será el momento de comprobar si esa advertencia se traduce en compromisos concretos.

🌍 El impacto en España y Europa

El impacto directo en España es, por ahora, indirecto, pero relevante. La conexión más clara es la exposición común de la banca europea y británica a los mismos proveedores tecnológicos globales. Si se materializa un incidente cibernético sistémico, la confianza en el sistema financiero europeo se resentiría y las primas de riesgo podrían ampliarse.

  • Euríbor e hipotecas: la volatilidad derivada de un shock cibernético global podría endurecer las condiciones de financiación y presionar al alza las primas de riesgo soberanas, con impacto indirecto en el Euríbor.
  • Inflación europea: si el encarecimiento energético por el conflicto en Oriente Próximo se consolida, la inflación de la zona euro ganaría persistencia, obligando al BCE a un tono más hawkish.
  • Tejido empresarial: las empresas del IBEX con operaciones internacionales necesitan elevar sus estándares de ciberseguridad para cumplir con las nuevas exigencias del FSB y del supervisor europeo.

Los superricos compran barrios enteros: adiós a las mansiones sueltas en Madrid, Marbella y las Baleares

Los superricos ya no compran mansiones: compran barrios enteros. En Estados Unidos, el fenómeno tiene nombre, landmaxxing, y una métrica contundente: las búsquedas de suelo edificable crecieron un 97% interanual en los primeros cinco meses de 2026, según Coldwell Banker.

La traducción al mercado español es inmediata. Madrid, Marbella y Baleares concentran ya el mismo patrón: grandes patrimonios que compran propiedades contiguas, fincas aledañas o chalets vecinos no para especular con la revalorización, sino para blindar su privacidad y su paisaje.

Qué es el landmaxxing y por qué rompe el mercado del lujo de Estados Unidos

El último informe de Coldwell Banker correspondiente al primer semestre muestra que las búsquedas de viviendas de lujo se duplicaron en los cinco primeros meses de 2026 frente a 2025. También se duplicaron las consultas por activos singulares, como islas privadas y grandes fincas.

El mercado ultrapremium se mueve ajeno a la crisis de tipos. Si la gente quiere moverse y tiene efectivo, puede hacerlo, y lo hace’, resume Mary Lee Blaylock, presidenta de Coldwell Banker Affiliates. El volumen de ventas de lujo subió un 2,8% interanual para viviendas unifamiliares y el precio medio avanzó un 4,7% hasta 1,83 millones de dólares.

Ken Griffin, fundador de Citadel, ha invertido más de 450 millones de dólares en ensamblar un complejo de casi 11 hectáreas en Palm Beach. Jeff Bezos ha desembolsado más de 230 millones en Indian Creek Island, en Miami, y Larry Ellison acumula fincas en Malibú, Incline Village y Manalapan.

En Miami Beach, Ibrahim Al-Rashid compró primero el antiguo Rod & Reel Club por tres millones de dólares en 2010 y, años después, sumó dos casas vecinas por 12,5 millones. El conjunto, con casa de invitados, gimnasio y spa, ha costado 45 millones y hoy se valora en unos 100 millones de dólares.

El capital ultrapremium ya no paga por metros construidos: paga por controlar lo que se ve desde la ventana y por decidir quién puede construir al lado.

La compra defensiva es el segundo motor del fenómeno. La heredera de Jack Daniel’s, Dace Brown Stubbs, pagó 2,99 millones por un rancho de 14 hectáreas en Colorado y, después, 1,15 millones por 40 hectáreas adicionales solo para proteger sus vistas. David MacNeil, fundador de WeatherTech, ha gastado en Manalapan más de 100 millones en propiedades contiguas desde 2025 y negocia un lote adicional de 36 millones.

Lectura española: la compra defensiva llega a Madrid, Marbella y Baleares

En España, el patrón se intuye antes en la oferta que en los registros. En Marbella, la Golden Mile y las laderas de Sierra Blanca tienen parcelas que rara vez salen al mercado; cuando lo hacen, el comprador lógico es el vecino. En Baleares, la limitación de suelo costero y los planes territoriales hacen que comprar la finca contigua sea la única vía para asegurar una franja de mar sin interferencias.

Madrid es quizá el caso más imperfecto. En La Moraleja, Pozuelo o Conde de Orgaz, el suelo urbano consolidado admite pocos agregados de parcelas. La figura del landmaxxing se traduce allí en operaciones silenciosas: unificar dos viviendas, comprar el chalet colindante para derribarlo y sumar jardín, o adquirir la última parcela libre de una calle para congelar futuras construcciones. La mayoría de estos movimientos tiene un componente defensivo más que inversor.

La lectura estratégica es otra: el capital ultrapremium busca ya no la mejor casa, sino el mejor contorno. Si en España se normaliza, el encarecimiento del suelo finalista en zonas limitadas se acelerará y los compradores locales quedarán expulsados de mercados como Ibiza, Mallorca o la Costa del Sol.

La Ficha del Inversor

La métrica clave en este mercado no es el precio por metro cuadrado construido, sino el coste de la privacidad: pagar una prima sobre la parcela vecina puede resultar barato si protege el valor de un conjunto de 30, 50 o 100 millones de euros. En España, el precedente existe: las grandes fincas históricas de Sotogrande o Puerta de Hierro se levantaron sobre ejercicios de acumulación de suelo, no sobre compras aisladas.

La tendencia a seis meses es de consolidación del patrón en las zonas marítimas españolas. Los compradores con liquidez no dependen del Euríbor ni de la banca, de modo que la política del BCE les afecta menos. Veremos más competencia por parcelas colindantes en el litoral mediterráneo y balear, y precios que castigarán aún más al comprador nacional de segunda residencia.

El perfil recomendado es la family office o el gran patrimonio extranjero con posición fiscal ya resuelta, no el ahorrador medio. Para el pequeño inversor español, la lectura es defensiva: si posee una vivienda en una zona limitada, la llegada de este comprador puede revalorizar su activo, pero también encarecerá cualquier intento de ampliación o renovación.

En clave de 5 a 10 años, el landmaxxing podría alterar el urbanismo de baja densidad en el litoral español. Los ayuntamientos de municipios premium tendrán que decidir entre permitir la agregación de parcelas y consolidar microbarrios privados, o frenarla con planeamiento para mantener tejido residencial convencional. Esa batalla normativa será tan relevante como el propio precio del suelo.

La próxima granularidad llegará con los cierres del tercer trimestre y con los informes de consultoras europeas, que permitirán comprobar si el agregacionismo de suelo se traduce ya en transacciones reales fuera de Estados Unidos. Este mercado no va de hipotecas: va de control.

Canadá desafía a Trump: Carney se niega a replicar aranceles a China y EEUU responde con nuevas penalizaciones

Canadá recibe hoy nuevos aranceles de Estados Unidos por negarse a replicar los de China. He leído con atención el fondo del choque: no es solo una disputa comercial, sino una batalla por la soberanía económica del Gobierno de Mark Carney.

La ruptura de las conversaciones bilaterales ha dejado a Ottawa y Washington al borde de una guerra comercial total. Las economías de ambos países están profundamente entrelazadas y la escalada ya no se limita a una sola categoría de productos.

La gestión estadounidense del conflicto expone tres perfiles distintos. El representante comercial de Estados Unidos, Jamieson Greer, es conocido por su tono moderado, pero se ha encontrado en una posición incómoda. Según detalla Deutsche Welle, Greer leyó Los miserables de Victor Hugo en francés durante una misión militar en Irak; difícilmente esperaba terminar señalado por una supuesta francofobia.

Junto a Greer, el secretario de Comercio, Howard Lutnick, y el asesor de la Casa Blanca Peter Navarro mantienen papeles clave. Su presencia refuerza la línea dura frente a Ottawa y anticipa que la respuesta de Washington no será meramente simbólica.

“Jamieson Greer se consideraba un objetivo improbable de las acusaciones de francofobia.” — Deutsche Welle, 31 de agosto de 2026

La negativa de Carney y la respuesta de Washington

La posición de Mark Carney es clara: Canadá no replicará de forma automática los aranceles que Estados Unidos aplica a China. No se trata de un acercamiento a Pekín, sino de reivindicar una política comercial propia. Washington, sin embargo, ha leído ese gesto como un desafío directo y ha activado nuevas penalizaciones.

Los puntos de fricción se reparten en tres frentes:

  • Ottawa defiende su autonomía arancelaria frente a la presión de la Casa Blanca.
  • Estados Unidos responde con nuevas penalizaciones sobre productos canadienses.
  • Greer, Lutnick y Navarro representan almas enfrentadas en la mesa negociadora.

Ese equilibrio inestable convierte la disputa en un pulso estructural. Me parece pronto para saber si se trata de una táctica de negociación o de un cambio de régimen en la relación bilateral; los mercados, de momento, empiezan a descontar el segundo escenario.

Lo que está en juego: soberanía y un precedente incómodo

Lo que veo es un conflicto que ya no se puede medir únicamente en puntos porcentuales. La negativa de Carney introduce una variable incómoda para Washington: un aliado que acepta el desgaste político de no alinearse con la Casa Blanca. Es un precedente relevante para otras economías que observan el pulso desde la misma disyuntiva.

El riesgo principal es que la espiral arancelaria contamine sectores manufactureros integrados. A ello se suma una contradicción no resuelta: Canadá y Estados Unidos necesitan mantener el flujo transfronterizo de bienes, pero ambos intentan marcar su autoridad sin ofrecer una salida clara. La próxima ronda de contactos bilaterales será determinante, aunque no tiene fecha cerrada.

La disputa se produce en un momento especialmente sensible para la diplomacia comercial: las cadenas de suministro siguen ajustándose a la reconfiguración de alianzas y a una década de proteccionismo económico creciente. La reacción de Canadá puede marcar el tono de otras negociaciones de Washington con socios avanzados.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero el conflicto presiona los flujos comerciales transatlánticos. Las empresas europeas con cadenas de suministro en América del Norte vigilan los costes logísticos y una posible reorientación de pedidos. Para el Euríbor, la vía principal es indirecta: si la escalada eleva la aversión al riesgo y relaja las expectativas de tipos de la Fed, las hipotecas variables podrían recibir un alivio puntual; si dispara los precios de materias primas, la inflación europea ganaría persistencia.

  • Las exportadoras del IBEX expuestas a Norteamérica podrían asumir más incertidumbre en sus pedidos.
  • El BCE vigilará los efectos de segunda ronda sobre la inflación de la eurozona.
  • El Euríbor se moverá según predomine la aversión al riesgo o el repunte de precios.

Ávila a 90 minutos de Madrid: billete de tren desde 15 euros para escapar este septiembre

0

Ávila vuelve a ser, este septiembre, uno de los destinos favoritos de quienes buscan escapar de Madrid sin vaciar la cartera. Renfe opera hasta veinte trayectos diarios en la línea Media Distancia entre ambas ciudades, y los billetes más baratos rondan los 6-9 euros, aunque la tarifa media habitual —la que encuentra la mayoría de viajeros que compran con pocos días de antelación— se sitúa en torno a los 15 euros.

El trayecto dura entre 1h20 y 1h30 en los trenes más rápidos, lo que en la práctica se traduce en esa hora y media de viaje que convierte a Ávila en la escapada perfecta de un solo día. Ni hace falta coche, ni reservar con meses de antelación: basta con mirar el calendario y elegir bien la hora de salida.

Ávila, la ciudad amurallada que sorprende hasta a los madrileños

Youtube video

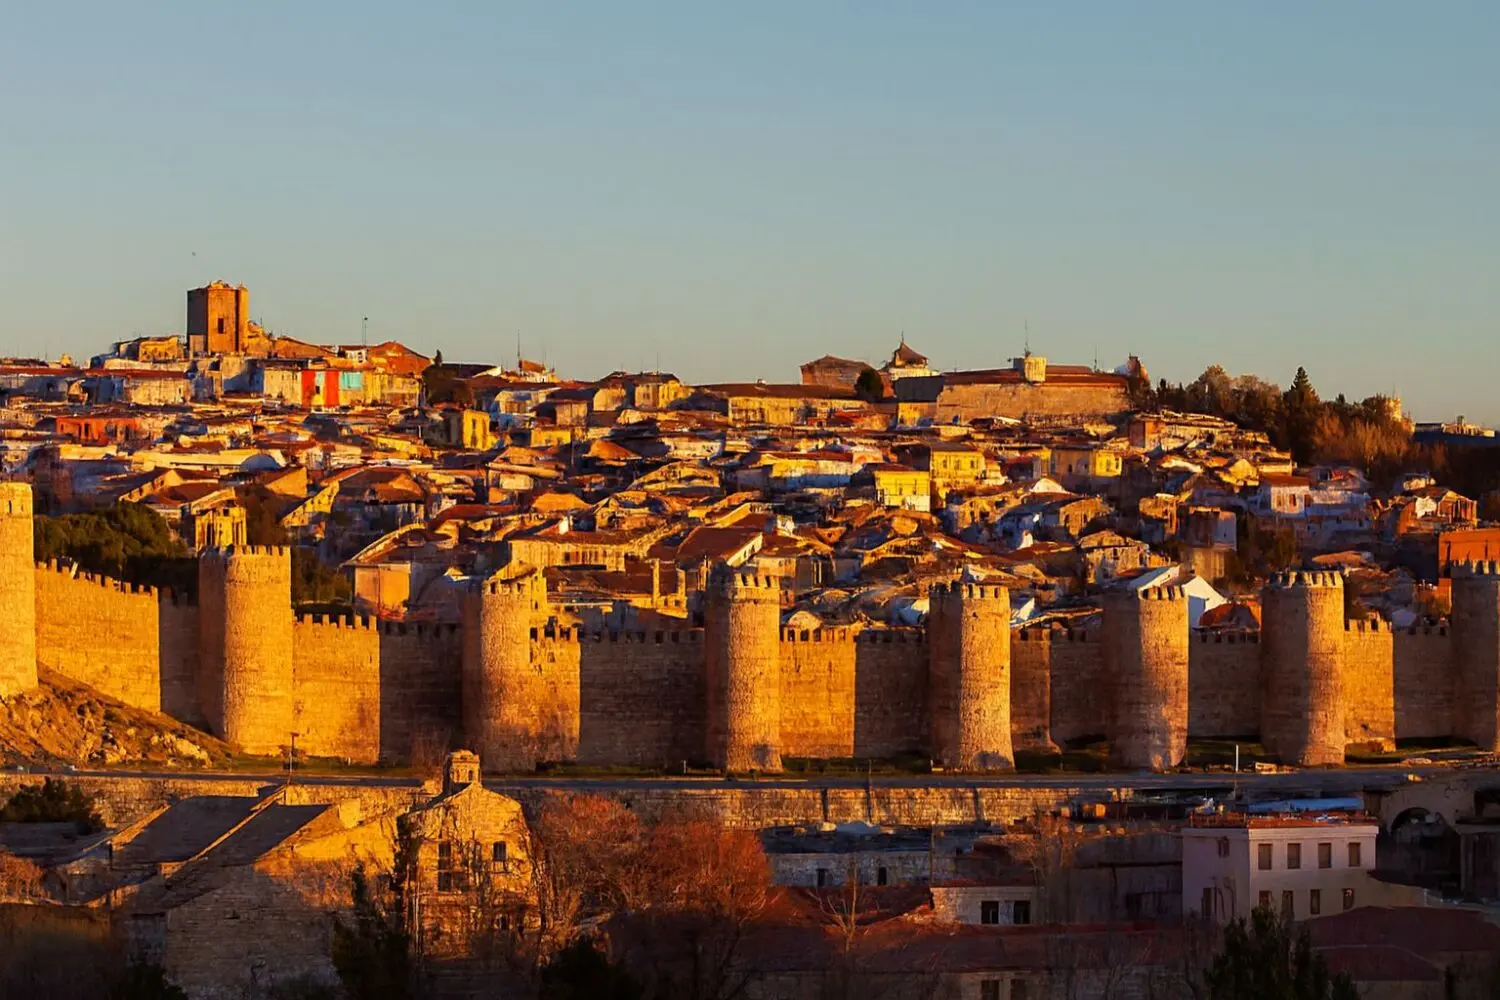
Lo primero que impacta al llegar a Ávila es su silueta: una ciudad completa encerrada por piedra, casi intacta desde la Edad Media. No es una postal retocada ni una recreación turística, es la muralla original, y caminar por ella sigue siendo gratis en varios de sus accesos más simbólicos.

Quien viene de Madrid buscando «algo distinto» para el fin de semana suele quedarse con la boca abierta al entrar por la Puerta del Alcázar. La ciudad conserva un urbanismo medieval casi de manual, con calles empedradas que desembocan siempre en algún rincón inesperado.

Por qué esta ciudad es Patrimonio de la Humanidad desde 1985

Ávila forma parte del selecto grupo de ciudades españolas reconocidas por la UNESCO, y su muralla es la razón principal de esa distinción. Se trata de una cerca militar románica prácticamente completa, con un perímetro de 2.515 metros, 87 torreones y nueve puertas que todavía se pueden recorrer a pie.

Lo curioso es que buena parte de la piedra utilizada procede de construcciones romanas y visigodas anteriores, reaprovechadas por los constructores medievales. Es, literalmente, una ciudad hecha de capas de historia superpuestas, algo que pocos destinos a hora y media de una capital europea pueden ofrecer.

Qué ver en un día si vas justo de tiempo

Youtube video

Si el plan es ida y vuelta en el día, conviene organizar bien las horas. La Catedral de Ávila, construida integrada en la propia muralla, es parada obligatoria nada más llegar, y su interior sorprende por lo austero y monumental a la vez.

Después toca perderse por la Plaza del Mercado Chico, el corazón social de la ciudad desde hace siglos, y acercarse a los lugares vinculados con Santa Teresa de Jesús, nacida aquí y convertida en una de las figuras más influyentes de la mística española. Con calma, todo se cubre sin agobios en una jornada.

Cuánto cuesta realmente el plan completo

Antes de reservar, conviene tener claro el presupuesto real de la escapada, porque el billete de tren no es el único gasto a tener en cuenta, aunque sí el más contenido de todos.

Comer en Ávila tampoco arruina a nadie si se elige bien el sitio, y las entradas a los principales monumentos suelen rondar precios muy asequibles frente a otros destinos patrimonio de la humanidad más masificados.

  • Billete de tren ida y vuelta: entre 15 y 20 euros según horario
  • Entrada a la muralla (tramo principal): en torno a 5 euros
  • Menú del día en el centro histórico: desde 12-14 euros
  • Visita guiada gratuita: disponible en temporada alta en varios puntos

Cómo conseguir el billete más barato antes de que suba el precio

La clave para pagar poco está en reservar con antelación de al menos dos o tres semanas, ya que los precios en Media Distancia suelen escalar a medida que se acerca la fecha del viaje, especialmente los fines de semana de septiembre.

También conviene revisar los horarios menos demandados —normalmente los trenes de primera hora de la mañana entre semana— porque ahí es donde suele aparecer la tarifa mínima. Comparar en la propia web de Renfe y en un par de comparadores de trenes antes de comprar puede marcar la diferencia entre pagar 7 euros o pagar 16.

Por qué septiembre es el mejor mes para ir

Septiembre ofrece una combinación difícil de repetir en Ávila: temperaturas ya suaves tras el calor del verano castellano y una afluencia de turistas notablemente menor que en julio o agosto, lo que se traduce en calles más tranquilas y mejores fotos sin aglomeraciones.

Si esta escapada te convence, lo razonable es planificarla ya, porque la demanda de trenes de Media Distancia suele repuntar en cuanto llega el buen tiempo del otoño. Reservar con margen no solo garantiza mejor precio, también asegura tren en el horario que realmente conviene.

La guerra entre Irán y Estados Unidos se recrudece: Trump difunde un vídeo falso con IA y el Pentágono lo desmiente

La guerra entre Irán y Estados Unidos se recrudece: Trump difunde un vídeo falso con IA y el Pentágono lo desmiente

La guerra entre Irán y Estados Unidos se recrudece con un elemento inédito: un vídeo falso generado con IA. El Pentágono ha desmentido este lunes que Washington bombardeara la isla de Jarg, principal centro exportador de petróleo iraní, después de que Donald Trump publicara en Truth Social unas imágenes que mostraban las instalaciones aparentemente destruidas.

He seguido la secuencia documental y me ha llamado la atención un detalle: la Casa Blanca ha sostenido en otras ocasiones que los mensajes de Trump en redes sociales son declaraciones oficiales. Ahora, sin embargo, han sido las propias autoridades las que han tenido que aclarar que el ataque mostrado nunca ocurrió.

El desmentido del Pentágono: un vídeo de IA sobre Jarg

Las imágenes difundidas por el presidente mostraban depósitos de combustible envueltos en llamas desde una perspectiva aérea. Trump acompañó el vídeo con un mensaje en el que aseguraba que la isla, también conocida como Kharg, estaba siendo «reducida a escombros».

Un funcionario estadounidense confirmó posteriormente que Jarg no figuraba entre los objetivos atacados durante las últimas operaciones militares. Reuters verificó además que el contenido había sido generado con inteligencia artificial.

La corrección resulta especialmente relevante. Jarg concentraba alrededor del 90% de las exportaciones iraníes de petróleo antes del inicio de la guerra. Un ataque real contra esas instalaciones supondría una escalada considerable y tendría consecuencias inmediatas para los mercados energéticos internacionales.

Desde Teherán, el director de la Compañía Nacional Iraní de Petróleo, Hamid Bovard, calificó la publicación de «ridícula» y aseguró que la situación en la isla era de normalidad.

La reactivación real de los ataques en el estrecho de Ormuz

El episodio no puede aislarse de una reactivación militar que sí es verificable. Estados Unidos atacó dos lanzadores iraníes en la isla de Larak, situada en el estrecho de Ormuz, en la primera acción militar estadounidense reconocida contra Irán desde julio.

Según el Comando Central, las fuerzas de la Guardia Revolucionaria se preparaban para emplear cohetes con el objetivo de desplegar minas marítimas en esta ruta estratégica. Teherán respondió con el lanzamiento de misiles contra instalaciones militares estadounidenses en Jordania. Las autoridades jordanas interceptaron ocho proyectiles sin que se registraran víctimas civiles.

La secuencia rompe varias semanas de calma relativa y devuelve el foco al estrecho de Ormuz. Antes de la guerra, aproximadamente una quinta parte del petróleo mundial transitaba por este corredor. El conflicto ya supera los seis meses y la logística energética vuelve a cotizar riesgo.

Desinformación, petróleo y el riesgo de una escalada no controlada

Lo que veo en esta jornada es un salto cualitativo. La desinformación presidencial se ha convertido en una variable militar y energética con efecto inmediato. La Casa Blanca ha sostenido anteriormente que las publicaciones de Trump en redes sociales constituyen declaraciones oficiales. Esta vez, en cambio, las propias autoridades estadounidenses tuvieron que precisar que las imágenes del comandante en jefe mostraban un ataque que nunca ocurrió.

«No necesito una firma en un papel.» — Donald Trump, presidente de Estados Unidos, entrevista en Fox News, 30 de agosto de 2026

Trump defendió durante el fin de semana que Washington está ganando la guerra y acusó a los demócratas de desear una derrota estadounidense. En paralelo, el Tesoro prepara nuevas sanciones secundarias contra las redes financieras que sostienen a Teherán y el secretario de Defensa, Pete Hegseth, dejó abierta la puerta a nuevos ataques.

El precio del Brent no ha reaccionado de forma explosiva, pero la prima de riesgo geopolítico sigue visible. Jarg y Larak están separadas por poca distancia operativa, aunque sus funciones no son intercambiables: Jarg es infraestructura de exportación; Larak, un punto de control militar. Confundir ambas, o distribuir una imagen falsa de la primera, alimenta el nerviosismo sin necesidad de un bombardeo real.

🌍 El impacto en España y Europa

El impacto directo en España es, por ahora, principalmente energético. Si el estrecho de Ormuz sufriera una interrupción sostenida, el barril de Brent podría dispararse y arrastrar los precios de los carburantes y de la electricidad en la eurozona. Una quinta parte del petróleo mundial pasa por ese corredor.

  • Euríbor e hipotecas: una subida del crudo elevaría la inflación europea y retrasaría los recortes del BCE, lo que mantendría el Euríbor más alto de lo previsto.
  • Empresas españolas: los costes logísticos y energéticos de las compañías exportadoras e industriales subirían, especialmente en sectores intensivos en transporte.
  • Inflación y poder adquisitivo: cualquier repunte del petróleo se traslada a la cesta energética española en pocas semanas.

88 voluntarios prueban la píldora que imita el ejercicio con indicios de eficacia

0

La píldora que imita el ejercicio ha superado su primer ensayo clínico en 88 voluntarios con sobrepeso u obesidad. La biotecnológica estadounidense Enveda comunicó este lunes que su fármaco experimental ENV-308 fue bien tolerado durante cuatro semanas y ofreció una señal metabólica preliminar: redujo la leptina, una hormona ligada al apetito.

Lo que hace el fármaco ENV-308 en el cuerpo

El compuesto parte de una molécula natural llamada Lac-Phe. Se describió por primera vez en 2022 y el organismo la produce durante la actividad física. En ratones, su efecto más llamativo fue reducir la ingesta de comida y la grasa corporal. Esa observación planteó una pregunta directa: si el ejercicio libera una química que regula el metabolismo, ¿podía llevarse a una pastilla?

Con ayuda de un modelo de inteligencia artificial, Enveda diseñó una molécula similar a Lac-Phe con una ventaja clara: permanece durante más tiempo en el cuerpo. La llamó ENV-308 y se toma en forma de píldora una vez al día. La química del esfuerzo, que normalmente aparece y se desvanece tras entrenar, se convierte así en una señal prolongada.

En personas que practican 30 minutos de actividad física, la Lac-Phe empieza a aumentar desde el inicio del movimiento y continúa subiendo hasta media hora después de terminar. Luego desciende, aunque tres horas más tarde sigue por encima del nivel inicial. La píldora experimental aspira a prolongar ese eco metabólico sin exigir entrenamiento.

La producción de Lac-Phe aumenta con todos los tipos de actividad, pero su nivel depende de la intensidad: es máximo al hacer un sprint, intermedio en ejercicios de fuerza y más bajo con aeróbicos moderados. La píldora intenta imitar, por tanto, una señal que en el cuerpo real escala con el esfuerzo.

Un ensayo de fase 1 enfocado en la seguridad, con una pista metabólica

pastilla ejercicio ensayo

El ensayo incluyó a 88 voluntarios sanos con sobrepeso u obesidad. Tomaron el fármaco durante cuatro semanas y fueron monitorizados desde el inicio hasta una semana después del final. El objetivo principal no era perder peso: era comprobar la seguridad de distintas dosis. Y ese primer dato resulta alentador.

Enveda destaca que los participantes toleraron ENV-308 en todas las dosis, sin efectos adversos graves, sin abandonos y sin interrupciones. El perfil gastrointestinal fue, según la biotecnológica, excepcional. No es un matiz menor: las terapias basadas en la hormona GLP-1, como la semaglutida o la tirzepatida, provocan náuseas, vómitos o diarrea en una parte de quienes inician el tratamiento.

La química del esfuerzo físico existe: por primera vez una píldora intenta ampliarla más allá de los minutos que dura la carrera.

Aun así, conviene frenar el entusiasmo.

La fase 1 no está diseñada para demostrar eficacia. Solo seguridad y dosis. El único indicio reportado es la reducción de la leptina, una hormona segregada por la grasa corporal. En personas sanas, un nivel alto de leptina avisa al cerebro de que hay reservas suficientes y frena el hambre. En la obesidad, ese interruptor se estropea: la leptina está siempre elevada, y el cerebro deja de escucharla.

El fármaco redujo los niveles de leptina tanto en animales como en personas. Las mayores bajadas se registraron en los voluntarios que empezaron con los niveles más altos. Enveda lo interpreta como una posible mejora de la sensibilidad a esta hormona, lo que inhibiría el apetito. Eso sí, la compañía no aporta datos cuantitativos de esa reducción.

Tampoco ha detallado diferencias por sexo, edad o índice de masa corporal. Una portavoz aseguró que estos datos llegarán en una fecha futura, aún sin congreso ni revista asignados. Esa opacidad es habitual en una etapa tan temprana, pero obliga a leer el resultado con prudencia.

Por qué este ensayo importa sin ser todavía la pastilla del ejercicio

El hallazgo merece atención por lo que representa, no por lo que promete. La Lac-Phe se describió en 2022 y, en modelos animales, redujo la obesidad, mejoró el control de la glucosa y disminuyó el consumo de comida. Traducir ese metabolito a un fármaco oral estable era un salto nada trivial. Si la fase 2 confirma eficacia, estaríamos ante una vía metabólica distinta a la de los agonistas del GLP-1, con un mecanismo centrado en la señal del ejercicio y el apetito. No obstante, las lagunas pesan. No hay cifras publicadas de reducción de leptina. No hay cambios de peso documentados todavía. La fase 1 solo mide seguridad, y el número de participantes es modesto, como corresponde a un primer contacto humano. Además, el ensayo duró cuatro semanas, un plazo insuficiente para valorar efectos metabólicos sostenidos. Enveda tiene previsto iniciar la fase 2 este otoño en personas que tomaron antes semaglutida o tirzepatida y tuvieron que interrumpirlas. Ese diseño es astuto: apunta justo al grupo que busca una alternativa con menos efectos gastrointestinales. El reto será demostrar que la promesa de una píldora que imita el ejercicio se traduce en resultados clínicos reales.

La pista existe. Falta la prueba.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La píldora ENV-308, un fármaco experimental inspirado en la molécula Lac-Phe, fue bien tolerada y redujo la leptina en un primer ensayo clínico con 88 voluntarios.
  • Dónde: Ensayo clínico de fase 1; la biotecnológica Enveda no detalla los centros participantes.
  • Institución responsable: Enveda Biosciences, compañía biotecnológica estadounidense.
  • Cuándo: Resultados comunicados el 31 de agosto de 2026; la fase 2 está prevista para el otoño de 2026.
  • Impacto a futuro: Abre una vía distinta a los fármacos GLP-1 para el tratamiento de la obesidad si confirma eficacia en la fase 2.

Descubren por qué los agujeros negros supermasivos surgieron tan pronto tras el Big Bang

0

Un agujero negro de mil millones de masas solares ya existía cuando el universo apenas tenía 660 millones de años. El telescopio espacial James Webb ha aportado una pista decisiva sobre cómo pudo crecer tan deprisa un objeto que, en teoría, no debería haber tenido tiempo de formarse.

El hallazgo, publicado en Nature, describe un objeto bautizado como MoM-BH*-1. No es un agujero negro convencional: es una ‘estrella de agujero negro’, un núcleo activo envuelto en gas tan denso que el conjunto brilla como una única estrella gigantesca. Su luz ha viajado 13.000 millones de años, desde un momento situado tan solo 660 millones de años después del Big Bang.

Lo detectaron Rohan Naidu, de la Universidad de Hawái, y Jorryt Matthee, del Instituto de Ciencia y Tecnología de Austria (ISTA), dentro de una campaña del Webb destinada a seguir fuentes ‘arriesgadas’ que podían ser hallazgos grandes o simples impostoras cercanas. En un trozo de cielo del tamaño de un tercio de la Luna llena, era el el objeto más rojo de todos: brillaba en las longitudes de infrarrojo más largas del telescopio y desaparecía en la luz azul.

Matthee, que popularizó el apodo de ‘puntos rojos diminutos’ para una clase de objetos desconcertantes en las imágenes del Webb, confesó que la primera sorpresa fue la propia distancia. Sin esas mediciones, lo habría tomado por una enana marrón, una estrella fallida de nuestra galaxia, porque en las fotografías ambos tipos de fuentes pueden confundirse.

Un punto rojo que no debería estar tan lejos

El equipo dividió la luz del objeto por longitudes de onda y midió su brillo en cada una. En el lado rojo de una longitud de onda concreta, el objeto brilla más de 20 veces que en el lado azul. Los astrónomos llaman a esa caída ‘salto de Balmer’; las estrellas producen saltos modestos, inferiores a 5 en la escala utilizada. Este objeto marcó un valor de 7,7.

El espectro reveló además hidrógeno absorbiendo luz en varias longitudes de onda concretas. Para absorber así, el gas necesita ser extraordinariamente denso. Antes del Webb, los astrónomos habían visto esa firma en un puñado de objetos: todos albergaban un agujero negro supermasivo.

El gas denso no solo enrojece la luz: también puede empujar el límite de crecimiento de un agujero negro más allá de lo que la teoría clásica permitía.

El gas denso que alimenta al agujero negro sin freno

Los autores modelaron el objeto como un agujero negro de entre un millón y diez millones de masas solares, rodeado por una envoltura turbulenta de hidrógeno que se extiende decenas de veces la distancia Tierra-Sol, aproximadamente el tamaño de nuestro sistema solar. Esa envoltura está hecha de gas caliente, denso, y casi sin polvo. El gas denso enrojece la luz que lo atraviesa sin bloquearla, como la atmósfera terrestre enrojece el Sol al atardecer.

La firma explica cómo algunos agujeros negros supermasivos del universo primitivo saltaron el límite de Eddington: la barrera teórica que frena la acreción cuando la radiación empuja la materia que sigue cayendo. Los modelos teóricos ya predecían que un agujero negro embebido en gas denso puede crecer a ritmo super-Eddington. Este objeto, admite Naidu, podría estar en mitad de uno de esos episodios, o cerca de su final; el equipo aún no puede distinguirlo.

El objeto tiene además una vecina brillante: una galaxia situada a unos 195.000 años luz, el equivalente a dos Vías Lácteas puestas una al lado de la otra. Se espera que ambas acaben fusionándose dentro de unos 100 millones de años. Al combinar su luz con la del objeto, el resultado se parece mucho a los famosos ‘puntos rojos diminutos’ que el Webb ha fotografiado por centenares.

Esa conexión es clave. Si este tipo de estrellas de agujero negro son los motores centrales de los ‘baby quasars’, como sugiere Matthee, las estimaciones de masa de los puntos rojos obtenidas hasta ahora podrían estar infladas por factores de diez o incluso cien. MoM-BH*-1 ofrece por primera vez una vista del motor central sin la contaminación de la galaxia anfitriona.

Por qué cambia la lectura del universo primitivo

El descubrimiento no cierra el debate: lo reenfoca. Eso sí, el propio equipo insiste en que su modelo es ‘simple e idealizado’, una herramienta para construir intuición física, no una imagen terminada. Matthee recuerda que la ciencia avanza por falsación, no por verificación, y que por ahora no han conseguido descartar su propia hipótesis. La historia encaja con el papel que los astrónomos atribuyen a los agujeros negros supermasivos en el cosmos temprano.

El primer anuncio de MoM-BH*-1 llegó en marzo de 2025, a la vez que otro grupo presentaba un objeto similar: The Cliff. Que aparecieran dos a la vez refuerza la idea de que no se trata de una rareza estadística, sino de una clase real de objetos del universo primitivo. Aun así, los propios autores reconocen que la mayor incógnita es cuán abundantes fueron. Tras los primeros mil millones de años, los puntos rojos diminutos se vuelven escasos, y el recuento de ejemplos tardíos sigue teniendo una incertidumbre de un factor diez.

Para confirmar el mecanismo harán falta más espectros, simulaciones por ordenador que reproduzcan las condiciones físicas y, sobre todo, medir de qué está hecha la envoltura y a qué velocidad se mueven sus vientos. Ese trabajo, adelanta Matthee, ya ha empezado. Ese programa de búsqueda me parece la parte más ilusionante: convertir una anomalía estadística en una pregunta comprobable. Las próximas campañas de observación dirán si el cosmos temprano fabricó estrellas de agujero negro por centenares o si MoM-BH*-1 fue una casualidad afortunada.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un agujero negro supermasivo del universo primitivo envuelto en gas denso, apodado MoM-BH*-1, que brilla como una única estrella.
  • Dónde: Observado en una región del cielo a un tercio del tamaño de la Luna llena; su luz partió hace 13.000 millones de años, 660 millones de años tras el Big Bang.
  • Institución responsable: Universidad de Hawái e Instituto de Ciencia y Tecnología de Austria (ISTA), con datos del telescopio espacial James Webb.
  • Cuándo: Estudio publicado en Nature; primer anuncio público en marzo de 2025.
  • Impacto a futuro: Propone un mecanismo para explicar el crecimiento acelerado de los agujeros negros supermasivos y obliga a recalibrar la masa de cientos de ‘puntos rojos’ del Webb.

China, Rusia, India e Irán escenifican en la cumbre de la OCS un frente común contra Washington

La cumbre de la OCS 2026 ha abierto en Biskek con un mensaje inequívoco de frente común contra Washington. Lo observo en la escena inicial: Xi Jinping coordina prioridades con el anfitrión kirguís, Sadyr Japarov, y despacha en privado con Vladimir Putin.

Además, Xi tiene previsto viajar a Washington para fijar las bases de una prórroga arancelaria con Donald Trump, con escalas en El Cairo y Nueva Delhi. Aprovecha la redistribución de contingentes militares estadounidenses para erigirse en interlocutor clave. La cita conmemora los 25 años de la Organización de Cooperación de Shanghái y se ha convertido en el escaparate de un orden multipolar que busca sortear el cerco occidental. China, Rusia, India e Irán comparten escenario en Asia Central en plena escalada entre Estados Unidos e Irán y con la guerra de Ucrania enquistada.

La OCS cumple 25 años con una agenda de blindaje energético y financiero

Para Moscú y Teherán, Biskek sirve como tribuna para demostrar que la asfixia económica diseñada por Washington no alcanza sus objetivos. El secretario del Tesoro estadounidense, Scott Bessent, había advertido de represalias masivas contra los facilitadores comerciales de Irán; las capitales asiáticas responden como amortiguador comercial.

  • China absorbe volúmenes récord de crudo ruso e iraní con descuentos sustanciales y llena sus depósitos estratégicos, sorteando las interrupciones del estrecho de Ormuz.
  • Las antiguas repúblicas soviéticas estructuran mecanismos de liquidación financiera y corredores terrestres para esquivar los vetos a microelectrónica, maquinaria y componentes de automoción.
  • Bielorrusia y Kazajistán cubren el déficit interno de combustible refinado tras las incursiones ucranianas contra refinerías rusas.

Los intercambios tecnológicos, energéticos y defensivos entre Pekín y Moscú representan la verdadera columna vertebral de esta resistencia estratégica.

El portavoz del Ministerio de Asuntos Exteriores de China, Lin Jian, remarcó en Pekín que la meta es cerrar consensos en un contexto internacional inédito, consolidando una narrativa de estabilidad pragmática. — Pekín, agosto de 2026

India mantiene una neutralidad calculada y refuerza su autonomía táctica

El crecimiento interanual indio del 7,8% en el segundo trimestre confirma la resistencia macroeconómica de Nueva Delhi. Al sortear la parálisis operativa del puerto de Chabahar provocada por las sanciones estadounidenses, India maximizó los márgenes de sus refinerías absorbiendo crudo ruso con descuento y estabilizó costes energéticos y partidas críticas de fertilizantes.

Este blindaje productivo protege al tejido manufacturero indio ante amenazas arancelarias de hasta el 100% impulsadas desde Washington contra los clientes del Kremlin. En el terreno militar, Narendra Modi diversificó contratos de defensa y garantizó la cadena logística de componentes rusos, al tiempo que se posicionó como proveedor armamentístico con la venta de baterías antiaéreas a Armenia. La distensión fronteriza con China en el Himalaya reduce la presión sobre el flanco norte, justo antes de que India ejerza de anfitriona en la cumbre de los BRICS de mediados de septiembre.

Análisis: cohesión demográfica sin alianza militar

Lo que veo en Biskek es una alianza táctica más que un pacto de defensa. El organismo fundado en 2001 reúne a diez miembros plenos y quince socios de diálogo, representa al 43% de la población mundial y cerca de una cuarta parte del PIB global. Sin embargo, los analistas de Carnegie y Eurasia Group detectan una fractura entre ese peso demográfico y su capacidad real de ejecución militar. Pese a que Teherán formalizó su adhesión en 2023, ni Pekín ni Moscú contemplan cláusulas de asistencia mutua ante ataques foráneos; la cooperación se limita a declaraciones diplomáticas y convenios mercantiles.

La organización debe definirse sin haber constituido aún un banco común de desarrollo ni canales multilaterales de pago. Esa carencia operativa marca el límite del frente común: sirve para erosionar la influencia de Washington, pero no garantiza estabilidad financiera en una crisis sistémica. La influencia comercial y financiera de Pekín sobre el espacio postsoviético confirma, además, el repliegue de Moscú en su patio trasero. Xi exhibe músculo diplomático antes de su duelo con Trump.

🌍 El impacto en España y Europa

El impacto directo en España es limitado a corto plazo, pero la consolidación de corredores alternativos y de mecanismos de pago refuerza un orden comercial paralelo que puede encarecer la energía en Europa si se enquistan las tensiones en Ormuz. Para el Euríbor, la variable clave no es la cumbre en sí, sino la respuesta del BCE al repunte del crudo. Si el Brent se mantiene por encima de 90 dólares, la inflación de la eurozona tardará más en acercarse al 2% y el mercado descontará recortes más lentos; eso mantendría el Euríbor a 12 meses más alto de lo previsto. Para el tejido exportador español, la fragmentación de pagos entre bloques añade costes de cumplimiento y riesgos cambiarios, aunque las empresas del IBEX no dependen directamente de la OCS.

Charles Schwab y Solana: el bróker incorpora SOL a su plataforma cripto y amplía el acceso institucional

Charles Schwab ha añadido Solana a su plataforma de criptoactivos, una decisión que amplía el acceso de los inversores tradicionales estadounidenses a la red de SOL sin pasar por un exchange cripto.

La incorporación, confirmada en los materiales validados de la plataforma oficial de Charles Schwab, incluye también a Avalanche y Chainlink. No se trata de un ETF al contado ni de una aprobación de custodia: la propia compañía no ha confirmado la estructura exacta del producto.

Qué supone la incorporación de Solana a la plataforma de Schwab

Hasta ahora, la plataforma cripto de Schwab se centraba en bitcoin y ether. El salto a Solana, Avalanche y Chainlink significa que el bróker considera a estos tres activos suficientemente líquidos y reconocibles para la siguiente capa de acceso minorista e institucional.

Solana es una red de contratos inteligentes de alta capacidad, pensada para procesar miles de transacciones por segundo. Avalanche se ha especializado en redes personalizadas y despliegues institucionales. Chainlink aporta oráculos, es decir, servicios que conectan las blockchains con datos del mundo real. En el caso de Solana, ese alto rendimiento ha atraído un ecosistema DeFi amplio, con aplicaciones de préstamo, intercambio descentralizado y tokens no fungibles que no requieren permisos para operar.

Para un inversor medio, la diferencia es enorme. Comprar criptoactivos en un exchange offshore obliga a gestionar claves privadas o a confiar en una autocustodia compleja. Hacerlo desde el panel de un bróker como Charles Schwab reduce esa fricción y normaliza la exposición.

Por qué importa para el inversor de SOL

El acceso a través de brókeres no es solo una cuestión de comodidad. Abre la puerta a un perfil de comprador distinto: cuentas de jubilación, clientes asesorados, asignadores de carteras y minoristas que prefieren la infraestructura de cuenta que ya conocen. Muchos de esos inversores no quieren abrir una cuenta en un exchange cripto, ni gestionar una wallet con frase semilla. El bróker les entrega una interfaz conocida, con estados de cuenta y soporte al cliente.

Charles Schwab no ha lanzado un ETF al contado de SOL; ha abierto una puerta de acceso que sitúa a Solana ante millones de cuentas de inversión tradicionales.

Ese flujo, si se consolida, puede mejorar la liquidez y la visibilidad de Solana en el mercado estadounidense. También puede ensanchar la brecha entre los activos que los grandes brókeres admiten y los que quedan fuera del radar tradicional.

El matiz importante es que la exposición puede ser al contado, mediante un envoltorio financiero o a través de otro tipo de producto. La fuente no aclara si el inversor compra SOL directamente o si accede a un derivado de precio. Esa diferencia condiciona el beneficio real para el ecosistema.

Análisis: de la red castigada por FTX a la vitrina de Wall Street

Que Solana entre en la plataforma de Charles Schwab llega después de un camino convulso. En noviembre de 2022, el colapso de FTX arrastró a SOL hasta mínimos cercanos a los 8 dólares, y la red cargaba con el estigma de sus paradas técnicas. FTX, con una posición relevante en SOL, provocó una caída del 90% desde máximos y puso en duda la supervivencia de la red.

Desde entonces, la red ha reconstruido su actividad DeFi, el ecosistema de finanzas descentralizadas que permite operar sin intermediarios, y ha sumado validadores de primer nivel. Que un bróker de este tamaño mencione a Solana en su menú es señal de que la demanda regulada quiere algo más que bitcoin y ether. La red ha multiplicado su actividad desde los mínimos de 2023, con un ecosistema DeFi que vuelve a atraer capital.

Sin embargo, conviene leerlo sin euforia. La decisión no resuelve las dudas regulatorias sobre el estatus legal de SOL en Estados Unidos. Tampoco garantiza entradas masivas de capital. Y la concentración de la actividad en unos pocos protocolos y validadores sigue siendo un riesgo estructural que cualquier inversor debe tener presente.

Este movimiento encaja en una tendencia más amplia: los grandes distribuidores financieros empiezan a tratar a Solana como una clase de activo reconocible. No es el punto final del camino institucional, pero sí un escalón nuevo. El siguiente elemento a vigilar será si la Comisión de Bolsa y Valores (SEC) da luz verde a un ETF al contado de SOL, algo que aún no ha ocurrido.

Una manera de entenderlo es comparar la evolución con los ETFs de bitcoin. Durante años, los inversores esperaron un vehículo regulado para no salir de su bróker. Ahora, la batalla se libra por el siguiente escalón: activos como Solana que ofrecen exposición a contratos inteligentes y aplicaciones descentralizadas.

Inflación de Solana se desploma: validadores aprueban SGP-0002 y recortan 18,9M SOL

La inflación de Solana se recorta el doble de rápido. Los validadores de la red han aprobado la propuesta SGP-0002, que duplica la desinflación anual del 15% al 30% y reduce en 18,9 millones de SOL la emisión prevista para los próximos seis años.

La votación, cerrada el 28 de agosto, superó por los pelos el umbral de supermayoría del 66,67%. El apoyo final fue del 67,001%, apenas 0,331 puntos porcentuales por encima del mínimo requerido. Por los pelos.

La participación alcanzó aproximadamente el 60,7% de los validadores. El 67% votó a favor, el 25,16% en contra y el 7,84% se abstuvo, según los datos publicados por Solana Compass y recogidos por CoinDesk. La oposición no fue residual: una minoría sustancial del ecosistema se mantuvo en contra.

Qué cambia con la SGP-0002

La propuesta SGP-0002 (Stake-Weighted Governance Proposal, el formato de gobernanza de Solana) aplica los parámetros técnicos definidos en la SIMD-0550. ¿Qué significa en la práctica? Que la emisión de nuevos SOL se ralentiza mucho antes. El ritmo anual de desinflación pasa del 15% al 30%, mientras la tasa terminal de inflación se mantiene en el 1,5%.

El efecto más visible es el calendario. Con el esquema anterior, Solana habría tardado 5,7 años en alcanzar esa tasa terminal del 1,5%. Con el nuevo calendario, el objetivo se cumple en 2,8 años. Casi tres años menos de emisión acelerada.

La cifra que más circula en los foros de gobernanza es la del recorte de oferta: 18,9 millones de SOL menos emitidos durante los próximos seis años, según las estimaciones de la propia SIMD-0550. No es que Solana deje de emitir: la emisión continúa, pero desciende hacia el 1,5% terminal de forma más agresiva. Menos SOL, para entendernos.

El margen fue tan ajustado que la gobernanza estuvo a un puñado de validadores de bloquear el cambio.

Por qué importa para los holders de SOL

Para un holder de SOL, menos emisión futura significa menos dilución. Si la oferta crece más despacio, cada SOL existente representa una fracción mayor de la red. Es la misma lógica de un split inverso, pero aplicada a la política monetaria de un protocolo. La desinflación acelerada refuerza la escasez del activo a medio plazo.

Con todo, el impacto directo sobre el precio no está garantizado. El mercado ya descontaba parte de esta decisión desde que la SIMD-0550 comenzó a debatirse. Y la propia votación, con un margen tan estrecho, revela que no todos los validadores comparten la urgencia de acelerar la desinflación.

Qué dice este cambio sobre la gobernanza de Solana

La gobernanza de Solana acaba de dar una señal de madurez y de tensión interna al mismo tiempo. La propuesta no solo es un cambio de parámetros: es la constatación de que los validadores pueden coordinarse para modificar la política monetaria sin depender de una decisión centralizada de la Solana Foundation.

El precedente más cercano es la actualización SIMD-0096, que en 2024 transfirió el 100% de las priority fees (las comisiones adicionales que un usuario paga para que su transacción entre antes) a los validadores. Aquel movimiento reforzó los incentivos de los operadores de nodos. Este nuevo recorte de emisión, sin embargo, reduce los ingresos que los validadores reciben por validar bloques. La gobernanza no es barata.

Esa tensión explica el resultado tan dividido. Un 25% de oposición no es un rechazo simbólico: es la señal de que una parte relevante del ecosistema prefiere un ritmo de desinflación más lento para no erosionar los ingresos de los validadores más pequeños. La dependencia de las recompensas de emisión sigue siendo elevada para ciertos operadores, especialmente los que no acceden a ingresos por MEV (Maximum Extractable Value, el valor que se extrae al reordenar transacciones).

Dicho de otro modo: el votante medio entiende que acelerar la desinflación beneficia al precio de SOL a largo plazo, pero también sabe que comprime los márgenes de validación a corto plazo. La decisión se tomó con esa contradicción sobre la mesa.

La fecha clave ahora es la implementación efectiva del nuevo calendario en la red. El mercado seguirá pendiente de si la oposición del 25% intenta una contrapropuesta o si el consenso se consolida en las próximas votaciones. Por ahora, Solana ha decidido que prefiere una moneda más escasa antes que una red más barata de operar. Esa elección define el carácter del ecosistema. Dejémoslo en un ‘ya veremos’.

Mosaico romano de mascotas: nombres de un perro y un pájaro sobreviven 1.800 años en Turquía

0

Esmeralda y Okyanos no eran emperadores, senadores ni dioses. Eran un gato y un perro cuyos nombres acaban de aparecer grabados en un mosaico romano de 1.800 años en la antigua Adramytteion, hoy en Turquía.

El hallazgo que convierte a una mascota en un personaje histórico

El hallazgo procede de una lujosa villa romana excavada en Ören, en la provincia turca de Balıkesir. Los arqueólogos identificaron un complejo residencial de grandes dimensiones construido entre los siglos II y III d.C., organizado alrededor de un atrio central y decorado con elaborados mosaicos. Entre las escenas mitológicas, los animales exóticos y las referencias simbólicas destacan dos figuras muy especiales: un gato llamado Esmeralda y un perro llamado Okyanos, u Océano.

Lo que convierte este mosaico romano de mascotas en algo excepcional no es la presencia de fauna doméstica. En el arte romano abundan los perros, gatos y aves. Lo raro es que aquí los animales aparecen identificados por sus nombres: no son adornos, sino individuos reconocibles dentro del programa decorativo de la casa.

Según Hüseyin Murat Özgen, director de las investigaciones en Adramytteion, los nombres asociados al gato y al perro podrían aportar información valiosa sobre la identidad de los habitantes de la villa. Aunque todavía no existe una interpretación definitiva, las inscripciones añaden un componente profundamente personal a una decoración destinada también a exhibir prestigio social y riqueza.

Los mosaicos decoraban la Sala Norte, una estancia de recepción donde los propietarios recibían a sus visitantes. Allí se conservan quince paneles figurativos, una suerte de galería de retratos de la élite, con una variedad sorprendente: aves, peces, Medusa, una figura pigmea, un caballo alado y diversas representaciones animales. En medio de ese universo simbólico, el gato Esmeralda y el perro Okyanos comparten espacio con criaturas mitológicas al mismo nivel decorativo.

Esa convivencia entre lo privado y lo público me fascina. La villa estaba diseñada para impresionar a quienes la visitaban, pero también para reflejar aspectos de la identidad de sus habitantes. Al incluir a sus mascotas en una sala de recepción, los propietarios parecen querer transmitir que aquellos animales formaban parte esencial del hogar y de la imagen que proyectaban ante los demás.

El nombre de una mascota escrito sobre piedra convierte un mosaico decorativo en un retrato familiar involuntario.

Los quince paneles de la Sala Norte: un zoológico con nombre propio

Los investigadores son cautelosos y evitan reconstruir en exceso la relación entre la familia y sus animales. Sin embargo, el simple hecho de que los nombres hayan llegado hasta nosotros permite imaginar una conexión que trasciende los siglos. A diferencia de los grandes acontecimientos históricos, estos pequeños detalles acercan la arqueología a experiencias universales.

La villa continuó transformándose durante generaciones. Sus habitantes repararon daños, añadieron nuevas salas y reutilizaron estructuras más antiguas, dejando tras de sí un complejo entramado de arquitectura, ingeniería hidráulica y decoración. Entre canales de drenaje, atrios, y elaborados mosaicos, son precisamente el perro y el gato quienes ofrecen el vínculo más directo con quienes habitaron la residencia hace casi dos milenios.

mosaico romano Turquía

Lo que un nombre puede decir 1.800 años después

Los grandes relatos de Roma suelen medirse en legiones, acueductos y fronteras. Este mosaico, en cambio, mide lo íntimo. Lo que lo hace relevante no es la técnica, sobresaliente, sino que humaniza a una familia anónima. Alguien encargó a un artesano que escribiera dos nombres junto a dos huellas; alguien quiso que Esmeralda y Okyanos no se perdieran.

La prudencia de los arqueólogos es sana. No sabemos si el gato era de color verde esmeralda, si Océano era un apodo irónico para un perro pequeño, ni qué estatus tenían estos animales dentro de la casa. Sin embargo, la decisión de inmortalizarlos en una sala de recepción —no en un rincón secundario— sí sugiere un vínculo afectivo lo bastante fuerte como para convivir con las imágenes de Medusa o del caballo alado.

Para poner la distancia en escala humana: 1.800 años equivalen a unas setenta generaciones de veinticinco años cada una. Cada una de esas generaciones transmitió recuerdos, modificó la villa y convivió con mascotas; sin embargo, solo unos pocos nombres en piedra han llegado hasta hoy. Esa es la rareza del hallazgo.

En una ciudad portuaria como Adramytteion, con contactos comerciales y tradiciones iconográficas variadas, incluir a una mascota en un programa decorativo de prestigio no era un gesto menor. Suponía situar lo íntimo dentro del mismo plano simbólico que Medusa o un caballo alado, sin que la jerarquía visual lo castigara.

Sigo con cierta envidia sana a los arqueólogos que documentaron la Sala Norte. No por el valor del hallazgo, que es notable, sino por la sensación de reconocer una vida doméstica en un lugar pensado para deslumbrar. Esa mezcla de prestigio y afecto distingue una casa de un monumento.

La historia de la vida cotidiana romana se escribe con este tipo de restos: un nombre, una huella, una estancia. Frente a los grandes textos, aquí el testimonio es un mosaico. Y su mensaje, 1.800 años después, sigue siendo comprensible: los animales de compañía ya formaban parte de la familia.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un mosaico romano con los nombres de un gato, Esmeralda, y un perro, Okyanos.
  • Dónde: Villa romana excavada en Ören, provincia de Balıkesir, Turquía.
  • Institución responsable: Investigaciones arqueológicas de la antigua Adramytteion dirigidas por Hüseyin Murat Özgen.
  • Cuándo: Villa construida entre los siglos II y III d.C.; hallazgo difundido recientemente.
  • Impacto a futuro: Aporta una rara evidencia del vínculo afectivo entre familias romanas y sus animales.

Los exfuncionarios de la SEC y la CFTC piden reglas más ligeras para atraer los futuros perpetuos cripto a EE. UU.

Exfuncionarios de la SEC y la CFTC piden reglas más ligeras para atraer a EE. UU. los futuros perpetuos cripto, un mercado de billones. La propuesta llega mientras las agencias revisan derivados, custodia y ofertas de activos digitales, con la valoración total del sector en torno a 2,5 billones de dólares.

La disputa no es nueva. En junio, la SEC y la CFTC abrieron un periodo de comentarios sobre la definición de swaps, swaps basados en valores y productos novedosos o emergentes. La pregunta de fondo es tan práctica como incómoda: dónde empieza y termina la jurisdicción de cada agencia cuando se trata de contratos perpetuos vinculados a criptomonedas.

Los futuros perpetuos, conocidos como perps, permiten mantener una exposición continua al precio de un activo sin fecha fija de vencimiento. Su popularidad ha crecido sobre todo fuera de Estados Unidos. La falta de un marco local claro ha alimentado la sensación de que la regulación estadounidense empuja una actividad lucrativa hacia plataformas extranjeras.

Según Kalshi, plataforma de mercados de predicción que empezó a ofrecer perps cripto a principios de este año, la negociación offshore de perpetuos superó los 90 billones de dólares en 2025. Son unos 62 billones más que los 28 billones de dos años antes. Para dar una escala, la cifra multiplica por más de treinta la valoración actual de todo el ecosistema cripto.

La carta la firman exreguladores de los dos partidos, como el expresidente de la CFTC Chris Giancarlo, los excomisionados Brian Quintenz y Sharon Brown-Hruska, el excomisionado de la SEC Steven Wallman y el execonomista jefe de la SEC Chester Spatt. Todos coinciden en que las reglas no deben acumular costes adicionales para las empresas que ya operan dentro de Estados Unidos.

La regulación no puede eliminar la demanda: solo decide si la actividad se supervisa dentro o se escapa fuera.

El peso de los futuros perpetuos en el extranjero

Giancarlo sostiene que el mercado offshore ‘no es un misterio por resolver’, sino una actividad que espera un marco estadounidense sensato. Calibrar las normas según el riesgo real, en lugar de aplicar la carga máxima, permitiría que la liquidez regresara al país. Cada año de espera, advierte, dificulta ese retorno.

La carta firmada por los exfuncionarios insiste en que instrumentos con riesgos similares deberían recibir un tratamiento regulatorio similar. También reclama que las reglas superpuestas no sumen costes de cumplimiento innecesarios para las empresas que operan dentro de Estados Unidos.

Parece una obviedad, pero no lo es.

Una carta con matices y actores conocidos

Aunque el documento está patrocinado por Kalshi, los exfuncionarios aseguran que no recibieron compensación y que la empresa no influyó en el contenido final. La plataforma contrató al bufete Bellementis PLLC para ayudar en la redacción. La composición bipartidista importa: ni la SEC ni la CFTC tienen actualmente representantes de los dos partidos.

Los incentivos, también.

La propuesta no pide desregular los derivados cripto. Plantea un principio sencillo: que el nivel de exigencia se corresponda con el riesgo real del producto. En la práctica, eso significaría un trato distinto para un contrato líquido de bitcoin en grandes volúmenes que para un producto menos transparente o más apalancado.

regulación cripto EE.UU.

Custodia y lo que Estados Unidos se juega

La disputa sobre derivados coincide con la revisión de las normas de custodia para asesores de inversión y empresas de inversión. La semana pasada, la SEC envió una reescritura planificada a la OIRA, la oficina de revisión regulatoria de la Casa Blanca, aunque el texto todavía no se ha hecho público.

El asunto afecta a los asesores de inversión, que deben recurrir a custodios cualificados sujetos a estándares estrictos de salvaguarda y contabilidad. Por ahora no está claro qué empresas podrían calificar como custodios de criptomonedas ni qué requisitos tendrían que cumplir. La iniciativa Reg Crypto de la SEC llegó oficialmente al Registro Federal y quedó abierta a comentarios públicos hasta el 20 de octubre.

La orientación actual aleja a la SEC de la regla amplia que propuso durante la presidencia de Gary Gensler, descartada el año pasado por la agencia bajo la presidencia de Paul Atkins. En paralelo, la CFTC participa en el debate sobre la frontera entre swaps, valores y productos emergentes.

La historia reciente ofrece un precedente que conviene recordar. La aprobación en 2024 de los primeros ETF al contado de bitcoin demostró que una vía regulada puede atraer miles de millones en liquidez institucional. Antes, la quiebra de FTX en 2022 había recordado el coste de operar sin supervisión clara, sobre todo para los clientes minoristas.

En este caso, la tensión es doble. Proteger a los inversores sin imponer cargas que terminen trasladando la actividad fuera vuelve a poner a prueba a las agencias. Se mueve, cambia de dominios y deja menos herramientas al regulador cuando algo falla.

Lo que no se supervisa no desaparece.

La señal política también existe. En agosto, el presidente Donald Trump dijo que el presidente de la CFTC, Michael Selig, trabaja para llevar a Estados Unidos a Hyperliquid, una plataforma extranjera de referencia en el mercado de perps. No se han detallado las condiciones regulatorias de esa eventual operación.

La regulación estadounidense entra así en una etapa decisiva. La mayoría de los firmantes tiene claro que una norma demasiado costosa puede desplazar la negociación sin eliminar los riesgos. Cada año de espera dificulta el retorno de la liquidez.

La prisa importa.

Agave 4.2 de Solana: el mayor upgrade del cliente validador llega con slots de 200 ms y transacciones de 4 KB

Agave 4.2, el cliente validador de Solana, estrena bloques de 200 milisegundos, transacciones de 4.096 bytes y una rebaja del 90% en los state bonds. Dicho en claro: los state bonds son el depósito reembolsable que exige cada cuenta, y la red abarata abrirlas.

Qué cambia exactamente con Agave 4.2

Un slot es el turno que la red concede a un validador líder para proponer un bloque. Solana pasa de los habituales 400 milisegundos a 200 milisegundos por slot. En la práctica, los bloques se suceden el doble de rápido y la confirmación de una operación puede ser más ágil. El ritmo manda.

El salto en el tamaño de las transacciones es aún más contundente. El límite se extiende de 1.232 bytes a 4.096 bytes, un 3,3 veces más, aunque solo para el nuevo formato transaction v1 definido en la SIMD-0385. Las versiones antiguas, legacy y v0, siguen operando sin cambios. La antigua restricción venía de la época en que las transacciones viajaban como datagramas UDP y debían caber en una sola unidad de red. Ahora, con el transporte QUIC, ese corsé ya no tiene sentido. El código puede consultarse en el repositorio oficial de Agave.

La rebaja del 90% en el depósito de cuenta merece capítulo aparte. En Solana, cada cuenta debe mantener un saldo mínimo mientras exista; no es una comisión recurrente, sino un depósito reembolsable. Agave 4.2 reduce ese umbral de 6.960 lamports por byte a 696 lamports por byte; un lamport es la fracción más pequeña de SOL. Traducido a dinero: una cuenta típica de token SPL pasa de unos 0,16 dólares a menos de 2 céntimos. Esto facilita pagos con stablecoins, airdrops y programas de fidelización.

A quién afecta: desarrolladores, usuarios y validadores

Para los desarrolladores, el nuevo formato v1 resuelve un dolor conocido. Las transacciones v0 usaban Address Lookup Tables para comprimir direcciones, pero obligaban a reconstruir la lista de cuentas desde metadatos externos. Con v1 caben directamente 64 claves públicas completas, unos 2.048 bytes. Pruebas criptográficas, aprobaciones multisig y listas de cuentas que antes no cabían en una sola operación ahora se ejecutan de forma atómica.

El beneficiario final también nota el cambio. Crear una cuenta para un token nuevo ya no exige reservar tanto capital. En pagos con stablecoins, la barrera de entrada se desploma. Menos fricción, más utilidad.

Solana no solo acelera bloques: reduce el coste estructural que frena la incorporación de cuentas y aplicaciones.

Los operadores de nodos también tienen trabajo. La mayoría de los validadores tiene que actualizar su cliente antes de que las feature gates, las compuertas de activación, se activen. Anza pide auditar los repositorios y repasar la guía de migración, porque el formato v1 introduce cambios que los indexadores y RPC deben saber leer. Nada de cambios bruscos.

Un cambio estructural con red de seguridad

Reducir el depósito de cuenta también abarata los ataques de crecimiento de estado. Cada cuenta que se crea ocupa espacio en disco y memoria de todos los validadores. Según el análisis de la Solana Foundation, los archivos de almacenamiento ocupan hoy unos 495 GB frente a una asignación recomendada de 1 TB. Con la nueva tarifa, saturar ese margen exigiría inmovilizar unos 17,2 millones de dólares en SOL; duplicar el disco elevaría el coste del ataque a 51 millones. El estado crece a un ritmo de 0,3 GB diarios, pero se concentra: cerca del 30% del espacio de cuentas token está vinculado a activos creados vía Pump.fun. Así se digieren los saltos grandes.

La red no se lanza sin paracaídas. La reducción se despliega en cinco fases sucesivas: 6.960, 6.333, 5.080, 2.575, 1.322 y finalmente 696 lamports. Si el crecimiento del estado o el consumo de recursos se dispara, la red puede detenerse antes del siguiente escalón. Además, la SIMD-0392 introduce una cláusula de protección: si en el futuro la renta volviera a subir, las cuentas ya existentes no quedarían por debajo del mínimo de la noche a la mañana. El plan viene con válvulas de freno.

Agave 4.2 no es una simple mejora de rendimiento, y conviene leerlo así. Anza reduce los mayores cuellos de botella históricos —latencia, tamaño de transacción y coste de cuenta— sin romper la compatibilidad con los programas existentes. Aún quedan días de activación por delante y, como en todo cambio profundo, el riesgo está en los detalles de implementación. La siguiente señal será la activación completa de Alpenglow, ya integrada en esta versión, y la consolidación del envío XDP, el mecanismo de transmisión de paquetes de bajo nivel, como opción por defecto. Ingeniería de manual.

Shein se desploma un 10% en su salida a bolsa en Hong Kong y la moda ultrarrápida pierde fuelle en Europa

He seguido la salida a bolsa de Shein desde Hong Kong. La cifra que explica la sesión no es el recorte, sino la escala de la rebaja: unos 26.000 millones de dólares frente a los 100.000 millones de 2022. En los primeros cruces, la acción llegó a ceder un 10% y después se estabilizaba en torno a 44,6 dólares de Hong Kong, con un descenso próximo al 8%.

Una valoración muy alejada de los 100.000 millones

El debut confirma el nuevo equilibrio competitivo de la moda ultrarrápida. El Hang Seng cedía un 0,6% mientras Shein cotizaba a unos 44,6 dólares de Hong Kong. La capitalización quedaba, según Bloomberg y Livemint, en el entorno de los 26.000 millones de dólares, una cifra que deja atrás los 100.000 millones que la compañía alcanzó en 2022.

El enfriamiento de la demanda se observa en la sobresuscripción de los tramos:

  • Tramo minorista de Hong Kong: suscripción de 5,63 veces, lejos de las sobresuscripciones de cientos de veces en OPV tecnológicas.
  • Tramo internacional: 2,59 veces.
  • Acciones vendidas: 6,6% del capital ampliado; los inversores de referencia asumieron cerca de una quinta parte y quedan bloqueados seis meses, lo que deja un free float real en torno al 5%.

La lectura del mercado es contundente: los inversores no perciben a Shein como una oportunidad barata. Charu Chanana, estratega jefe de inversiones de Saxo, explicaba que el múltiplo de 15 veces beneficios futuros supera con holgura el de PDD, matriz de Temu, pese a que la visibilidad de crecimiento es menor y los riesgos regulatorios son mayores.

“The weak debut shows that even after the huge valuation reset, investors still don’t see Shein as obviously cheap.” — Charu Chanana, chief investment strategist de Saxo, 1 de septiembre de 2026

“As a new company listed in Hong Kong, we will continue to innovate, optimise, and cooperate with our supply chain partners for mutual benefit and win-win results.” — Leigh Gui, CFO de Shein, ceremonia de apertura en Hong Kong, 1 de septiembre de 2026

El arancel como nuevo juez de la moda ultrarrápida

La pérdida de fuelle no es un accidente bursátil. Es la factura de un cambio regulatorio que ha golpeado el núcleo de su modelo. Washington eliminó la exención de minimis para paquetes de menos de 800 dólares que permitía a Shein enviar directamente desde China sin pagar aranceles. Bruselas ha seguido la misma senda al imponer comisiones a los envíos de bajo valor. El efecto ya se nota en la cuenta de resultados: el beneficio neto de 2025 cayó un 39% y la compañía entró en pérdidas en el primer trimestre de 2026.

Lo que más me llama la atención es que Shein no está reaccionando solo como una tienda de moda barata. La compra de Everlane en mayo y la integración de Pimkie y Missguided en su marketplace apuntan a un giro hacia una plataforma que presta servicios de cadena de suministro a terceros. No obstante, el negocio principal sigue expuesto al coste logístico transfronterizo y a la competencia de Temu.

Lorraine Tan, directora de análisis de renta variable de Morningstar, resumía el dilema: los mercados emergentes pueden compensar la desaceleración en Estados Unidos y Europa, pero su menor poder adquisitivo limita el beneficio si los costes de entrega se mantienen altos.

La lección para la moda europea

No creo que este debut sea solo un ajuste de valoración. Es una señal de que la ventaja estructural de la moda ultrarrápida china se está erosionando por la vía arancelaria. En 2022, el capital pagaba por Shein un relato de crecimiento global imbatible. En 2026, ese mismo capital exige un descuento porque el arbitraje aduanero ha desaparecido en los dos grandes mercados de consumo.

El caso tiene una contradicción no resuelta: la OPV no es principalmente una ampliación de capital, sino una operación de reestructuración accionarial. La empresa ha pactado pagos en efectivo de unos 3.500 millones de dólares y ajustes de acciones a ciertos preferentistas. Eso explica el flojo apetito minorista: en parte se está compensando a inversores que entraron a valoraciones mucho más altas.

El hito que conviene vigilar es la publicación del margen operativo del primer semestre. Si la presión arancelaria lo reduce más de lo esperado, la narrativa de plataforma no bastará para sostener el múltiplo.

🌐 El efecto dominó en Occidente

Para Europa y, en concreto, para España, el tropezón de Shein tiene una doble lectura. El fin de la exención de minimis encarece las prendas importadas de bajo coste y reduce la presión deflacionista que Shein ejercía sobre el comercio textil. Para Inditex, significa un alivio competitivo moderado en el segmento de moda joven, pero no un cambio de tendencia: Shein sigue siendo un operador relevante en marketplace y en adquisición de marcas occidentales.

  • Mercados europeos: la debilidad del debut puede enfriar las valoraciones de plataformas asiáticas de consumo y aumentar la prima de riesgo por exposición arancelaria.
  • Inflación en España: el encarecimiento de paquetes de bajo valor puede sumar décimas al componente textil del IPC en el corto plazo.
  • Competencia para Inditex: menos agresividad comercial de Shein en Europa, pero mayor presión en precios desde Temu y desde el canal marketplace de la propia Shein.
  • BCE y Euríbor: el impacto directo es limitado, aunque un repunte del textil importado reforzaría la cautela del BCE en la senda de normalización.

El Euríbor adelanta subidas hipotecarias

0

El Euríbor encara septiembre en el 2,95% y firma su agosto más caro desde 2024. Los datos preliminares, pendientes de confirmación por parte del Banco de España, adelantan un giro en la financiación de las familias.

La tasa de referencia del mercado interbancario, a la que están ligadas la mayoría de las hipotecas a tipo variable en España, subió 11 puntos básicos respecto a julio. Frente a agosto de 2025, el repunte es de 84 puntos básicos: hace un año el índice se situaba en el 2,112%.

El nivel actual es el más alto desde agosto de 2024, cuando el Euríbor alcanzó el 3,169%. A falta de que el Banco de España valide el cierre, la tendencia confirma que el abaratamiento hipotecario se ha frenado.

La factura para quien revise ahora su hipoteca variable es directa. Una hipoteca de 150.000 euros a 30 años y con un diferencial del 0,99% más Euríbor verá subir su cuota en 70,25 euros al mes. La cifra equivale a 843 euros al año.

Laura Martínez, portavoz de iAhorro, sostiene que el Euríbor está adelantando un endurecimiento del precio del dinero por parte del Banco Central Europeo. A su juicio, el mercado se mueve más rápido que los bancos centrales, que aún no han confirmado si habrá nuevas subidas de tipos.

El Euríbor no está siguiendo al BCE: se le ha adelantado, y eso encarece las cuotas antes de que el regulador mueva ficha.

Pedro Ruiz, portavoz de Finanzas Personales de Kelisto.es, señala que lo más preocupante es que el movimiento llega acompañado de presiones inflacionistas por el conflicto en Oriente Próximo. Las señales son más persistentes de lo esperado y reducen el margen para una bajada significativa a corto plazo.

Pablo Vega, experto en finanzas de Roams, fija la vista en la reunión de septiembre del BCE. El mercado ya descuenta una subida de 25 puntos básicos. El verdadero catalizador, afirma, no será si el BCE sube tipos, sino cuántas subidas adicionales cree que pueden quedar después.

Impacto en las hipotecas variables

El cálculo de Europa Press sitúa el incremento máximo para una revisión al principio del préstamo. Quedan 30 años por amortizar, así que el cambio de tipo golpea con más fuerza al principal. La recomendación de los analistas es clara: revisar si la economía doméstica aguanta un Euríbor por encima del 3%.

Miquel Riera, analista hipotecario de HelpMyCash, aconseja a quienes tengan una hipoteca variable que calculen si podrán pagar las cuotas con un índice al 3% o más. Si la capacidad económica no lo permite, sugiere hablar con el banco para pasar al tipo fijo o reducir la cuota mediante una prolongación del plazo.

Previsión de cierre de 2026

Las casas de análisis coinciden en que el cierre del año dependerá de la situación en Oriente Próximo. Si los avances diplomáticos normalizan el tránsito por Ormuz, los precios energéticos se moderan y el BCE limita su respuesta a una subida adicional en septiembre, el Euríbor podría terminar 2026 en el entorno del 2,8%-3%.

Si el conflicto se enquista y no se resuelve en la segunda mitad del ejercicio, Riera calcula que el tipo interbancario alcanzará el 3% en diciembre, con opciones de llegar al 3,10% como máximo. En cualquier caso, el índice acabará el año por encima del 2,267% registrado en diciembre de 2025.

Euríbor 2,95%

Lectura de mercado: el Euríbor ya negocia tipos más altos

El repunte del Euríbor no responde a una decisión del BCE, sino a cómo el mercado interbancario está descontando la próxima jugada del supervisor. Ese desfase es relevante: las hipotecas variables de las familias españolas se revisan con un índice que se mueve por expectativas, no por hechos consumados.

En mi lectura, no estamos ante un simple rebote técnico. Las presiones inflacionistas derivadas del conflicto en Oriente Próximo son más persistentes de lo que el consenso esperaba hace un mes. El encarecimiento del tránsito por Ormuz y la energía se traduce en una prima de riesgo inflacionista que el Euríbor incorpora antes que el BCE la valide.

La comparación con el pasado reciente ayuda a dimensionar el giro. En agosto de 2024, el Euríbor rondaba el 3,169%, y poco después inició un descenso que muchos inversores dieron por estructural. Ahora, ese suelo de 2025 queda atrás. No es un colapso, pero sí un aviso de que el ciclo de bajadas de tipos en Europa puede estar agotado antes de lo previsto.

La contradicción más incómoda es que el BCE no ha confirmado aún ninguna subida. Si en septiembre decide no tocar los tipos, el Euríbor podría tener un ajuste a la baja rápido. Si sube 25 puntos básicos y deja la puerta abierta a más, el 3% no sería un techo, sino una plataforma de despegue.

El comportamiento del Euríbor frente a la deuda soberana también manda una señal: si la prima de riesgo española se mantiene contenida pero el interbancario sube, el encarecimiento hipotecario no es un problema fiscal, sino monetario.

El hito a seguir, por tanto, no es solo la reunión de septiembre. Es el modo en que el BCE comunique cuántas subidas adicionales contempla. Ese mensaje definirá si las revisiones hipotecarias de los próximos meses se estabilizan o encadenan un segundo tramo al alza.

Veredicto Merca2

Cotización al cierre o apertura: El Euríbor cierra agosto en el 2,95% según datos preliminares, 84 puntos básicos por encima del nivel de hace un año y a la espera de confirmación oficial del Banco de España.

Clave técnica: El 3% se consolida como resistencia psicológica. Si la reunión de septiembre del BCE impulsa al índice por encima de ese nivel, el tramo 3,05%-3,10% queda abierto para las próximas revisiones.

Apunte macro: El mercado descuenta una subida de 25 puntos básicos en la reunión de septiembre del BCE. Si se materializa, la financiación de las hipotecas variables españolas se encarecerá antes de que acabe el trimestre.

Islandia rechaza en referéndum retomar su adhesión a la UE y refuerza su estatus en el Espacio Económico Europeo

El 52,8% de los islandeses votó no en el referéndum sobre la UE y el recuento confirmó la mañana del domingo lo que los sondeos ya anticipaban: Islandia no retomará las negociaciones de adhesión. He seguido la comparecencia de la primera ministra, Kristrún Frostadóttir, y la reacción de Bruselas; veo un país partido por la mitad que, pese a todo, entrega un mandato claro.

El resultado, 52,8% frente a 47,2%, supera los cinco puntos de diferencia y se produjo en una consulta de carácter consultivo. El Gobierno de coalición tripartita, en el poder desde diciembre de 2024, se había comprometido a actuar conforme a lo votado. No habrá reapertura de un proceso que ya acumula frenazos: las negociaciones comenzaron en 2009, se frenaron en 2013 y quedaron congeladas en 2015.

Un escrutinio con dos velocidades territoriales

  • 52,8% de los votos para el ‘no’; 47,2% para el ‘sí’.
  • Participación del 82,5%, la más alta desde las elecciones generales de 2009.
  • Solo las dos circunscripciones urbanas de Reikiavik dieron mayoría al ‘sí’; las rurales y la del suroeste se inclinaron por el ‘no’.
  • Estaban llamados unos 265.000 votantes en un país de 400.000 habitantes.

El voto contrario no supone aislamiento. Islandia participa en el mercado común desde 1994 a través del Espacio Económico Europeo y pertenece al espacio Schengen desde 2001. Lo que se ha rechazado es avanzar hacia la integración monetaria y aduanera plena. El ‘sí’ puso sobre la mesa la reducción de la inflación y de los precios; el ‘no’ replicó con la soberanía sobre la pesca y la agricultura.

“Debemos afrontar los próximos meses respetando todos los puntos de vista.” — Kristrún Frostadóttir, primera ministra de Islandia, rueda de prensa posterior al referéndum

Frostadóttir reconoció además que muchos votantes del ‘no’ están satisfechos con el EEE y avanzó medidas para fortalecer la posición islandesa dentro de ese marco. Bruselas mantuvo un tono contenido: la Comisión Europea dijo tomar nota y el presidente del Consejo Europeo, António Costa, subrayó que Islandia sigue siendo uno de los socios de mayor confianza de la UE.

Qué me dice este resultado sobre la integración europea

En mi lectura, no se ha votado una salida de Europa, sino una apuesta por la integración asimétrica. Islandia conserva acceso al mercado único y a Schengen, pero evita transferir a Bruselas competencias sensibles como la gestión de caladeros o la política agrícola. La brecha territorial confirma esa lógica: el ‘sí’ gana en la Reikiavik urbana, mientras el ‘no’ domina donde la pesca es identidad y economía.

Veo también una contradicción sin resolver: casi la mitad del electorado quería abrir la vía europea y el 82,5% de participación demuestra que la sociedad islandesa no ha dado la cuestión por cerrada. El riesgo del Ejecutivo no es Bruselas, sino la gestión interna de esa división. Para la UE, el desenlace resta un argumento de atractivo geopolítico en el Atlántico norte y el Ártico. El precedente noruego sigue intacto: dos referendos, dos rechazos.

El siguiente hito no es una cumbre, sino la capacidad del Gobierno islandés de convertir su compromiso con el EEE en medidas concretas. Si logra mejoras tangibles dentro del mercado común, el ‘no’ quedará consolidado. Si no, el debate europeo seguirá abierto.

🌍 El impacto en España y Europa

El impacto directo en España es limitado. La decisión islandesa no altera los tipos de interés ni el Euríbor; Islandia no forma parte de la eurozona ni ha solicitado adoptar el euro. Tampoco cambia las reglas del EEE ni el comercio bilateral.

  • Euríbor e hipotecas: sin efecto directo; la política monetaria del BCE no se ve alterada.
  • Inflación europea: ningún impacto inmediato en los precios que afrontan los consumidores españoles.
  • Tejido exportador y pesca: el statu quo evita renegociar accesos, pero no abre nuevas oportunidades para el sector pesquero español en el Atlántico norte.
  • BCE y ampliación: la señal para Bruselas es de desgaste político: ningún país rico se ha integrado en la UE desde 1995.

El consumo de cerveza en hostelería cae un 16,2% desde 2022 y el sector confía en el turismo para frenar la caída

0

La cerveza en hostelería ha pasado de ser una costumbre a ser un gasto que se mira dos veces: el consumo fuera de casa acumula una caída del 16,1% desde 2022, según el informe de consumo alimentario 2025 del Ministerio de Agricultura, Pesca y Alimentación. Detrás no hay una sola causa, sino una renta más apretada, menos ocio presencial y unos precios de barra que no se han ajustado al bolsillo.

La caída de la cerveza fuera de casa en cifras

El dato es rotundo. La cerveza perdió peso en el consumo extradoméstico en 2025: supuso el 36,1% del volumen total, por debajo del 37,3% de 2024. Y aunque sigue siendo el principal motor del sector, su retroceso arrastra a toda la categoría de bebidas frías que se sirven en bares y restaurantes.

La tendencia general lo confirma: la caída de la cerveza se enmarca en un descenso del 9,4% del consumo de bebidas frías fuera del domicilio entre 2022 y 2025. Pese a liderar la barra, la cerveza es el principal motor de esa tendencia por su peso específico dentro de la hostelería.

El consumo per cápita de cerveza fuera de casa quedó en 18,4 litros por persona en 2025, frente a los 19,9 litros del año anterior. La diferencia puede parecer pequeña, pero en un mercado de alto volumen marca la pauta de la rentabilidad de la barra.

No es un fenómeno aislado. Las bebidas espirituosas retrocedieron un 16,9% en el mismo periodo, el agua envasada un 2,7% y las bebidas refrescantes un 4,2%. Aunque sus caídas son menores, confirman que el cliente ha cambiado la forma de gastar en hostelería.

La cerveza sigue siendo la bebida dominante del bar, pero se pide menos y con más mirada al bolsillo: el gasto en bares y restaurantes ya no es un automatismo.

📊 La comparativa de un vistazo

BebidaCaída extradoméstica 2022-2025Dato clave
Cerveza-16,1%Principal motor de la tendencia
Bebidas espirituosas-16,9%El mayor descenso del catálogo
Bebidas refrescantes-4,2%Caída moderada
Agua envasada-2,7%Resiste mejor

Qué hay detrás: renta, ocio y la baza del turismo

La patronal Cerveceros de España introduce un matiz importante: el indicador del ministerio solo recoge el consumo de los residentes. El director general, Jacobo Olalla, sostiene que el mercado total de cerveza cerró 2025 un 2,7% por encima de 2022, apoyado en la producción, las exportaciones y el gasto de los turistas extranjeros.

El argumento de fondo es demográfico. España ha ganado alrededor de 1,6 millones de habitantes desde 2022, por lo que el volumen total comercializado se mantiene muy estable pese a la caída del consumo por persona en restauración. Aun así, la patronal admite que la hostelería sigue sufriendo por una renta disponible menor y por nuevos modelos de ocio menos presenciales.

Análisis: la cerveza sin alcohol y lo que toca vigilar al comprador

El otro vector de resistencia es la cerveza sin alcohol. Hay marcas que han movido ficha por completo, como Cervezas Mica, que ha transformado su producción hacia un modelo exclusivamente sin alcohol. La categoría crece por encima del 4% anual en España, según datos del sector, y no se dirige solo a abstemios.

El perfil mayoritario es el consumidor que alterna: cerca de la mitad de quienes eligen cerveza sin alcohol en España lo hace por motivos vinculados a la conducción, y el 90% de los clientes de esta categoría es consumidor mixto, según el propio sector.

Aquí conviene mirar la letra pequeña. El precio por litro o por copa sigue siendo el criterio más fiable para comparar una cerveza con alcohol y una sin alcohol en la carta de un bar. El precio manda. Muchas veces el producto sin alcohol se vende a un precio parecido al convencional, con un coste de elaboración distinto, y es en ese punto donde el consumidor puede ajustar su ticket.

No es la primera señal de alarma. Desde la salida de la pandemia, la hostelería arrastra costes de energía, alquileres y materias primas que no siempre se han repercutido al cliente. El resultado es un equilibrio frágil: el bar ya no es la primera opción de ocio barato y la cerveza fuera de casa compite con formatos de consumo doméstico más económicos.

El precedente importa porque explica el tono del sector: no se habla de cierre masivo, sino de una demanda que se desplaza hacia el turismo y hacia ocasiones puntuales. Quien sale a tomar algo consume menos veces, pero pide más calidad o experiencias concretas.

En términos de gasto, la caída del consumo extradoméstico se traduce en una hostelería más dependiente del turismo y más agresiva en precios o promociones para atraer al local. El riesgo es un mercado de dos velocidades: zonas turísticas con mayor demanda y barrios donde la caña fuera de casa deja de ser diaria para convertirse en ocasión.

Este análisis de consumo no es un consejo financiero y no sustituye la decisión personal sobre cuánto gastar en bares y restaurantes. Cada bolsillo marca su propio umbral.

🛒 El Veredicto de Compra

  • Compara por litro o por copa: el precio de la cerveza en el bar cambia según el formato y la zona; mira el coste por unidad visible en la carta antes de elegir.
  • La sin alcohol no siempre es más barata: su precio en hostelería puede igualar al de la convencional; conviene comprobar si la oferta justifica el gasto.
  • Planea el gasto por ocasión: con un consumo extradoméstico a la baja, bares y restaurantes mueven promociones; decide si compensa salir, pedir o disfrutar en casa según tu presupuesto.

El Niño y la sequía estrangulan el Canal de Panamá: hasta 2 semanas de espera

El Canal de Panamá atraviesa uno de sus momentos más críticos de los últimos años. En su última entrega, la presentadora Juliana González explicó en DW Español que los buques enfrentan esperas de hasta doce semanas en ambos extremos de la vía interoceánica para conseguir un turno de tránsito. La prolongada sequía ligada al fenómeno de El Niño amenaza con empeorar una situación que ya tensiona al comercio marítimo.

Las restricciones ya se traducen en dinero. Según datos citados por la cadena y atribuidos a Bloomberg, un petrolero pagó 5,3 millones de dólares para atravesar el canal lo antes posible mientras transportaba gas licuado de Estados Unidos a Asia. A partir del 3 de septiembre, el canal limitará el tránsito por escasez de agua; desde el 15 de septiembre habrá una segunda reducción a 32 tránsitos diarios. Además, la reducción de calado prevista para el 26 de agosto se pospuso al 2 de septiembre.

El agua dulce, el recurso que sostiene la vía

Cada buque que entra o sale utiliza las exclusas y, para rellenarlas, se emplea agua dulce del lago Gatún. Por eso, explicó DW Español, las escasas precipitaciones y los períodos de sequía golpean de forma directa la capacidad operativa del canal. Hace ya tres años la ruta solo se pudo utilizar de manera restringida por la falta de lluvias; ante un El Niño que se prevé especialmente intenso este año, las medidas podrían ser todavía más drásticas.

La vía, de unos 80 kilómetros, conecta el Atlántico con el Pacífico y reduce el trayecto a un solo día. La alternativa de rodear el extremo sur de Sudamérica suma entre varios días y semanas según el tipo de embarcación, con costos adicionales que probablemente presionen los precios en muchas partes del mundo. En términos globales, el canal representa cerca del 3% del comercio marítimo mundial, una cifra modesta en apariencia, pero decisiva para mercados clave: contenedores de Asia hacia la costa este estadounidense, gas licuado y etano de Estados Unidos a Asia, y productos refinados hacia la costa oeste de Latinoamerica.

Euclides Tapia: productos encarecidos y una alternativa agridulce

Para medir el impacto, el programa conversó con Euclides Tapia, experto en relaciones y comercio internacional, desde Ciudad de Panamá. Preguntado por los productos que podrían encarecerse en América Latina si las restricciones se mantienen, Tapia mencionó frutas, productos perecederos y equipos de todo tipo procedentes de Asia o de Estados Unidos. La reducción del calado autorizado, advirtió, encarece los fletes y ese costo termina trasladándose a los consumidores.

Sobre la salida para los buques de gran calado, el especialista fue claro: hay que bajar la carga. Recordó que ya ocurrió en 2023 y que, a corto plazo, la prioridad es mantener el lago con un caudal de agua suficiente. Reconoció que ahora mismo llueve en Panamá, pero no con un régimen suficiente, y confió en que octubre y noviembre, los meses más lluviosos, eleven el nivel del lago.

Simplemente hay que bajar la carga y reducirla, como ocurrió en 2023, para mantener el lago con un caudal de agua suficiente.

— Euclides Tapia, experto en comercio internacional

La alternativa a largo plazo, apuntó Tapia, es la construcción del embalse de río Indio en Panamá, un proyecto que se va a iniciar y que espera ver operativo hacia 2032 o 2033. Esa demora deja al canal expuesto a los vaivenes climáticos durante casi una década.

Las otras noticias de la agenda económica

El programa también abordó otros frentes. Según DW Español, la Unión Europea suspendió desde el jueves las importaciones de carne vacuna, aves y huevos procedentes de Brasil por considerar que no ofrecen garantías suficientes sobre normas sanitarias, en especial sobre el uso de antibióticos. El periodista Marcelo Silva de Souza explicó desde Brasil que el sector ganadero habla de un impacto de hasta 400 millones de dólares anuales; la Unión Europea apenas representa un 4% del destino de la carne bovina brasileña, pero funciona como una gran vidriera para el producto.

Brasil, al mismo tiempo, reanudó negociaciones con Estados Unidos por los aranceles de hasta 37,5% impuestos por Washington. La primera reunión concluyó sin rebajas concretas, pero con la negociación abierta. El gobierno brasileño busca ampliar la lista de excepciones y evitar que la sobretasa temporal se vuelva permanente, como ocurrió con el aluminio y el acero en 2018.

En el capítulo energético, el programa citó a The Wall Street Journal para señalar que la petrolera Navep planea desplegar más de 50 equipos de perforación en Venezuela y ya produce alrededor de 200.000 barriles diarios. En Alemania, la inversión extranjera directa se disparó más de un 50% en 2025 gracias a las aportaciones británicas, según el instituto económico citado por DW Español.

El clima como riesgo logístico global

La lectura de fondo es incómoda. El Canal de Panamá no es un cuello de botella más: es una arteria por la que circula una parte estratégica del comercio energético y de contenedores. Si la sequía se prolonga y las restricciones de calado se endurecen, los fletes subirán y esa presión viajará por cadenas de suministro ya castigadas. Los países asiáticos, que dependen del gas licuado estadounidense en un contexto de guerra con Irán, llegan a esta reducción de capacidad en el momento más inoportuno.

Para el lector latinoamericano, el impacto puede aparecer en el precio de alimentos perecederos, electrodomésticos importados o combustibles. La promesa del embalse de río Indio suena razonable, pero llegar a 2032 con la infraestructura actual exige convivir con la incertidumbre climática. La pregunta no es si El Niño volverá a golpear el canal, sino si el comercio mundial aprenderá a diversificar rutas antes de que la falta de agua se convierta en norma.

Puedes ver el análisis completo de DW Español en YouTube.

Youtube video
Publicidad