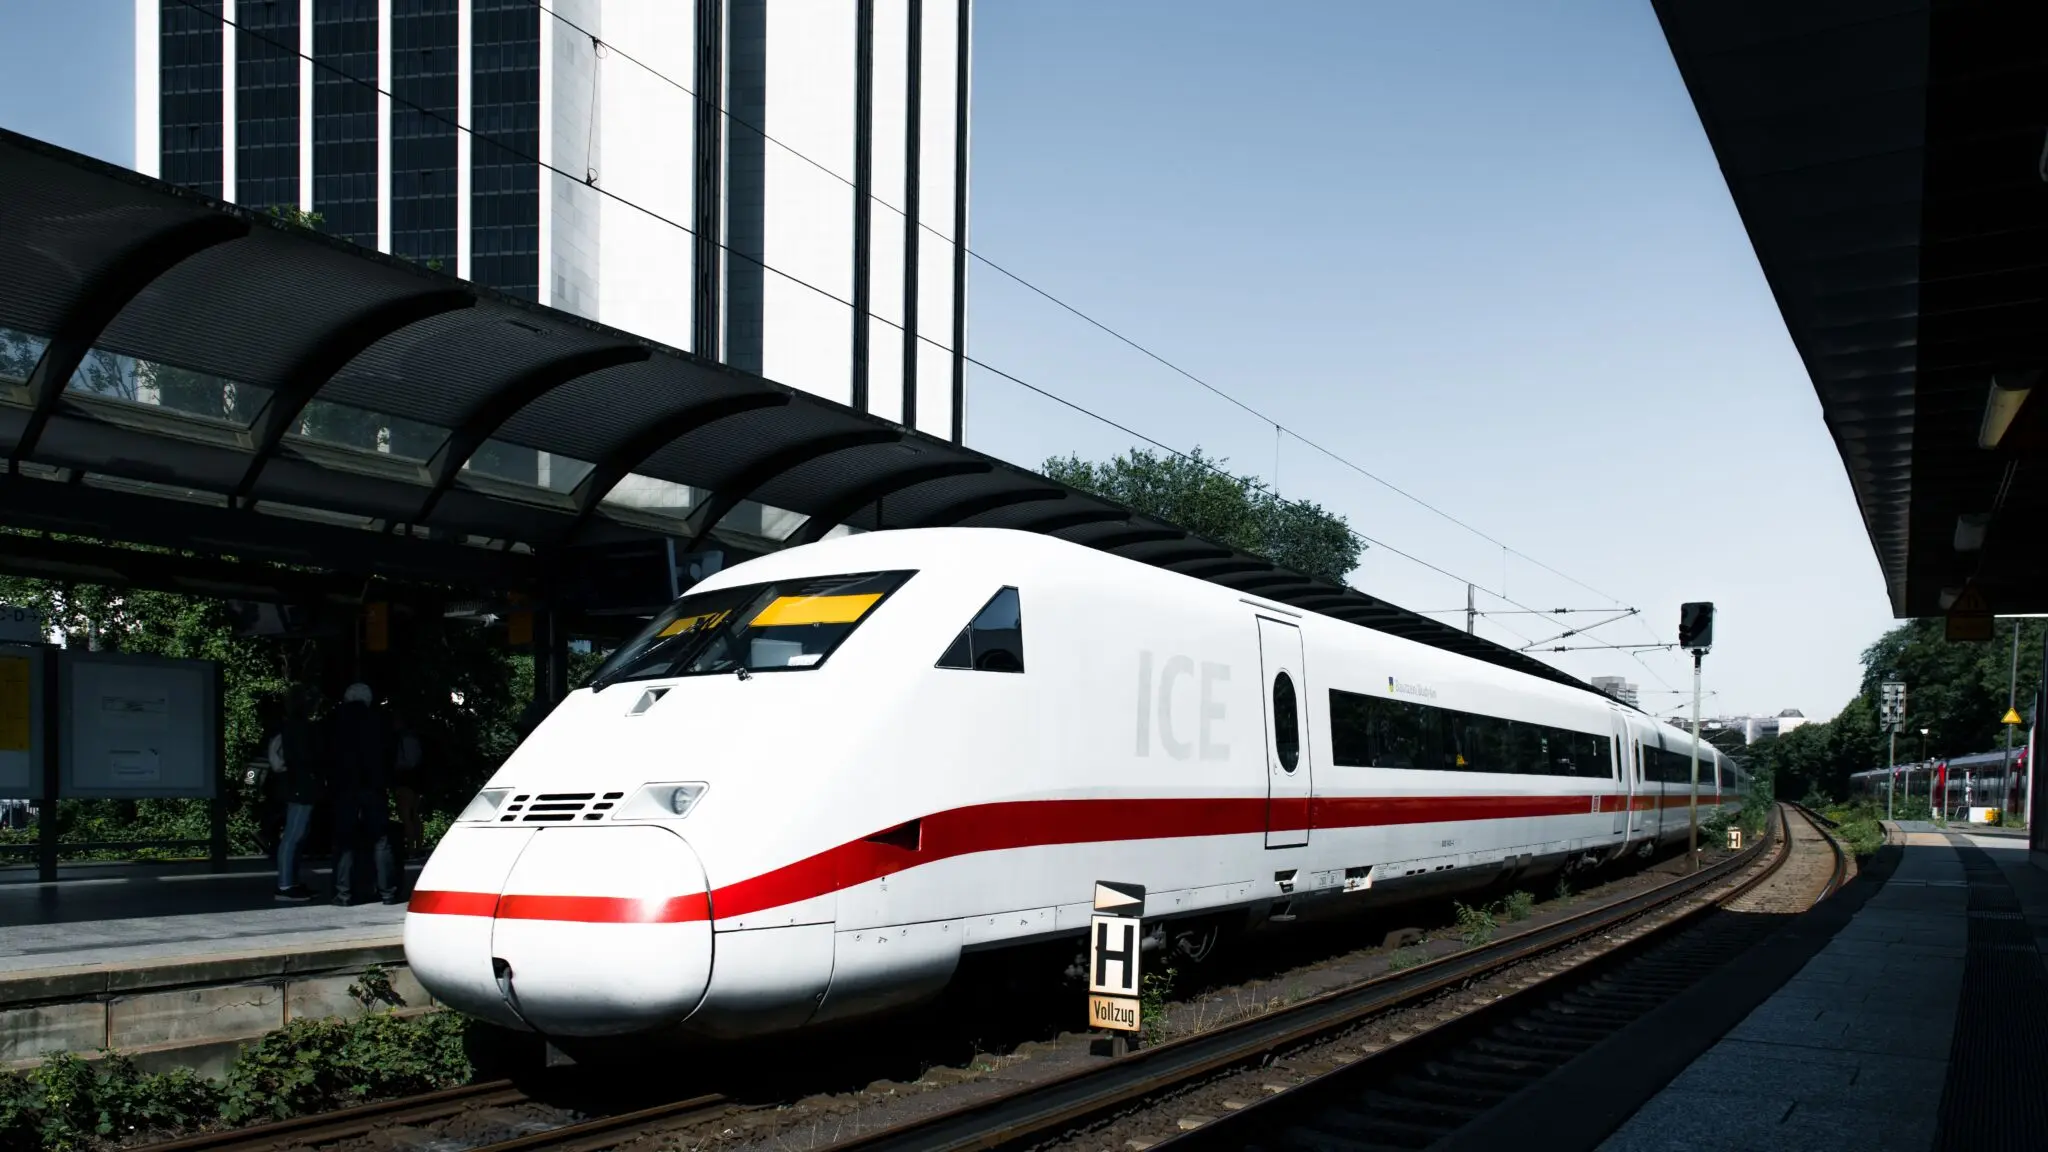
SEMAF convoca seis jornadas de huelga en Ouigo entre el 30 de octubre y el 8 de diciembre

EN 30 SEGUNDOS

  • ¿Qué ha pasado? SEMAF ha convocado seis jornadas de huelga en Ouigo entre el 30 de octubre y el 8 de diciembre: dos paros de 24 horas y cuatro parciales.
  • ¿Quién está detrás? El sindicato de maquinistas SEMAF y la operadora francesa Ouigo, que atribuye las discrepancias a ‘diferencias interpretativas’ del convenio firmado en 2024.
  • ¿Qué impacto tiene? Afecta a cerca de 100 maquinistas y amenaza a miles de viajeros de alta velocidad en quince ciudades, con los servicios mínimos todavía sin publicar.

SEMAF ha convocado seis jornadas de huelga en Ouigo entre el 30 de octubre y el 8 de diciembre por los presuntos incumplimientos del convenio colectivo que la operadora firmó en 2024. Los paros incluyen dos días completos y cuatro tramos parciales, y apuntan al núcleo operativo del operador francés: sus cerca de 100 maquinistas.

El calendario arranca con dos paros de jornada completa, el 30 de octubre y el 2 de noviembre, desde las 00:01 hasta las 23:59. A esos dos días se suman cuatro jornadas de huelga parcial, programadas para el 6 y el 9 de noviembre y el 4 y el 8 de diciembre, con interrupciones del trabajo entre las 06:00 y las 12:00 y entre las 18:00 y las 23:59.

Las seis fechas clave: cinco viernes o lunes y el puente de la Inmaculada

La elección del calendario no es inocente. El 30 de octubre cae en viernes y el 2 de noviembre, en lunes; el 6 de noviembre vuelve a ser viernes y el 9, lunes; el 4 de diciembre cierra la semana. Y el 8 de diciembre, festivo nacional de la Inmaculada, es la jornada de retorno del puente más transitado del final del año. Cinco de las seis jornadas caen en viernes o en lunes.

Tras la convocatoria hay una lista de agravios que el sindicato resume en excesos de jornada, descansos insuficientes, el abuso de los turnos de disponibilidad, las horas extraordinarias sin compensar, y las dificultades para conciliar. A eso se añaden las pernoctaciones prolongadas lejos del domicilio, la falta de transparencia en el reparto de turnos y la negativa que SEMAF atribuye a la empresa a contabilizar como tiempo de trabajo las tareas preparatorias y posteriores al servicio.

Qué alega SEMAF y qué responde Ouigo

Diego Martín Fernández, secretario general de SEMAF, sostiene que la compañía ha convertido en habituales prácticas que deberían ser excepcionales: ‘La empresa está subsidiando sus propias carencias organizativas a costa del descanso, de la salud y del tiempo libre de nuestros profesionales’. El sindicato pide el cumplimiento íntegro del convenio, el fin de las programaciones que considera irregulares y una mesa de negociación efectiva.

Cien maquinistas bastan para desordenar el AVE español: la huelga de Ouigo llega con los billetes del otoño ya vendidos y sin servicios mínimos publicados.

Ouigo, por su parte, mantiene un discurso de tranquilidad. La compañía asegura que respeta todas las condiciones pactadas en el convenio firmado en 2024 y atribuye las discrepancias a ‘diferencias interpretativas’, que dice haber venido abordando con la representación de los trabajadores en un ‘diálogo continuado’. Además, se declara ‘totalmente dispuesta’ a continuar las conversaciones en los próximos días.

Falta el dato que más importa al viajero. Ni el comunicado del sindicato ni la respuesta de la empresa concretan qué trenes se quedarán en tierra, y todavía no se ha publicado el cuadro de servicios mínimos. En huelgas de servicios esenciales esa cifra la fija la autoridad laboral a propuesta del Ministerio de Transportes y Movilidad Sostenible (Mitma), y de ella depende el alcance real de los paros.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El primero, la agenda del viajero: las seis jornadas tocan corredores con ocupaciones altas y muchos billetes ya vendidos, en una operadora que acumula más de 25 millones de viajeros desde su llegada a España. El segundo, la plantilla: un centenar de maquinistas sostiene toda la operación comercial, una cifra pequeña en términos absolutos y enorme en términos de vulnerabilidad, porque no hay margen para recolocar turnos si falta personal. El tercero, la reputación del modelo de bajo coste ferroviario, que lleva cinco años vendiendo precio como bandera.

La zona cero es amplia: Madrid, Barcelona, Tarragona, Valencia, Alicante, Elche, Zaragoza, Albacete, Cuenca, Valladolid, Segovia, Murcia, Sevilla, Málaga y Córdoba figuran entre las ciudades que el sindicato señala como potencialmente afectadas. Hablamos de corredores del noreste, el Levante, el sur y el eje Madrid-Barcelona, justo donde la competencia entre Renfe, Iryo y Ouigo ha tensado los precios desde 2021.

Conviene recordar el precedente. Cuando Ouigo abrió el corredor Madrid-Barcelona en mayo de 2021, la promesa era un modelo ligero, con estructuras de coste bajas y plantillas ajustadas. Iryo llegó en noviembre de 2022 y completó la foto de la liberalización. Cinco años después, ese mismo diseño organizativo es el que está encima de la mesa. Ninguna operadora de alta velocidad sostiene precios agresivos si su plantilla trabaja al límite, y ahí el conflicto deja de ser un asunto laboral para convertirse en un problema de fiabilidad del servicio.

El riesgo inmediato es que el calendario se encone. SEMAF avisa de que, sin cambios en las condiciones denunciadas, el conflicto puede prolongarse todo el último trimestre. La próxima ventana crítica es el 30 de octubre, primer paro de 24 horas, y antes de esa fecha deberían conocerse los servicios mínimos. Hasta entonces, ningún billete de Ouigo para esas seis jornadas está garantizado, y el margen de la compañía para desactivar el pulso se estrecha cada día que pasa sin acuerdo.
El negocio millonario de los móviles reacondicionados: 5 plataformas donde comprar un iPhone de última generación más barato y con garantía total

Back Market: el mayor comparador europeo de reacondicionados, con filtros por estado, vendedor y garantía

Un smartphone elegante colocado sobre una caja amarilla vibrante contra un fondo gris, mostrando tecnología moderna.
Foto de Andrey Matveev en Pexels

Back Market es la referencia europea del reacondicionado y el principal motivo por el que encabeza cualquier lista de este tipo. Nacida en Francia en 2014 y presente ya en 17 países, opera como marketplace: no vende stock propio, sino que conecta al comprador con una red de unos 1.800 talleres de reacondicionamiento verificados. Ese modelo es precisamente lo que la convierte en comparador: para un mismo modelo, capacidad y grado de estado conviven varias ofertas de distintos vendedores, con su precio, sus accesorios incluidos y su valoración, de modo que el usuario puede cruzar opciones antes de decidir. En España, su quinto mercado por volumen, la plataforma cubre desde generaciones antiguas hasta iPhone recién salidos del catálogo de Apple y aplica filtros por modelo, almacenamiento, estado estético, color y rango de precio.

El otro pilar es el sistema de grados y las garantías que lo acompañan. Back Market clasifica cada iPhone según su aspecto —Premium, perfecto estado, muy buen estado y estado correcto— y recalca que la diferencia es solo cosmética: todo dispositivo vendido es 100% funcional tras superar un control de hasta 100 puntos (batería, pantalla, cámara, Face ID, conectividad, micrófonos o altavoces, entre otros). El grado Premium exige piezas originales del fabricante y al menos un 90% de salud de batería; por debajo de los umbrales mínimos, el taller está obligado a sustituirla. La compra incluye 12 meses de garantía comercial, 30 días para devolver gratis y atención al cliente, protecciones que la plataforma centraliza aunque el vendedor sea un tercero. Con más de 3.500 millones de euros de volumen de negocio en 2025, un 32% más, y rentabilidad global por primera vez, es la opción más madura del mercado.
Swappie: el especialista que solo vende iPhone reacondicionado y controla su propio proceso de revisión

A hand holding a smartphone displaying a home screen with various app icons
Foto de Bagus Hernawan en Unsplash

Swappie nació en Helsinki en 2016 con una idea muy concreta: comprar y revender un único producto, el iPhone. Su fundador, Sami Marttinen, había sufrido una estafa al adquirir un móvil de segunda mano, y de ahí salió una empresa vertical que no delega la reparación en terceros. Reacondiciona sus propios equipos en centros propios —Helsinki, Estonia y Alemania, con capacidad para procesar hasta 20.000 dispositivos a la semana— y somete cada teléfono a una inspección de 52 pasos en la que revisa pantalla, batería, altavoces, micrófono, cámara o conectividad, sustituyendo los componentes que fallen. Desde mayo de 2025, todo iPhone a la venta llega con un mínimo de batería del 86% —antes el umbral estaba en el 80%— y el cliente puede pagar un extra por una batería nueva al 100%. El grado de estado que se elige al comprar describe solo el aspecto exterior, nunca el funcionamiento.

En España vende con 24 meses de garantía y 14 días de devolución, con envíos a la península y Baleares —Canarias, Ceuta y Melilla quedan fuera—. En su catálogo conviven generaciones recientes: un iPhone 17 de 512 GB en estado «Premium» figura a 1.009 euros y la versión de 256 GB, a 869 euros. Detrás hay una escala notable: facturó 248,7 millones de euros en 2024, un 20% más que el año anterior, y en 2025 comercializó cerca de 650.000 dispositivos reacondicionados y logró por primera vez un EBITDA positivo, de 2,5 millones. Casi 250.000 personas le vendieron su móvil ese año, lo que alimenta su propio circuito de reacondicionamiento. Opera en una veintena de mercados europeos y, aunque el iPhone sigue siendo el corazón del negocio, en 2025 abrió catálogo a los iPad y en 2026 lo ha hecho a los AirPods.
CertiDeal: la opción española, con sede en Madrid, certificación propia y garantía ampliada

iOS 27 renueva Siri y blinda tu iPhone: activa estos 3 ajustes de seguridad hoy o tus datos quedarán expuestos
Apple lanzó iOS 27 con 120 parches de seguridad y una Siri renovada: así activas los ajustes que de verdad protegen tu iPhone

CertiDeal no es un marketplace: compra, revisa y vende sus propios dispositivos, sin intermediarios, y esa integración vertical es lo que sostiene su certificación. Cada iPhone pasa por una treintena de pruebas —sus talleres realizan hasta 32 controles— en las que se examinan batería, cámaras, pantalla táctil, altavoces, micrófono, conectividad, Face ID o Touch ID, además de comprobar el IMEI, el desbloqueo de iCloud y el borrado íntegro de los datos del anterior propietario. Solo lo que supera todas las pruebas se pone a la venta, con independencia del grado estético, y el comprador tiene un único interlocutor si algo falla. De origen francés, con el reacondicionamiento centralizado en sus talleres de la región parisina, mantiene para España un equipo de atención propio que responde en castellano y, desde 2022, un director general para el mercado español.

Su principal baza es la garantía ampliada: 36 meses de cobertura comercial —vigente desde junio de 2022— frente a los 12 o 24 meses habituales en otros reacondicionadores y marketplaces, más 30 días de prueba para devolver el terminal sin justificar el motivo. La compañía, que dice haber reacondicionado más de un millón de smartphones desde su fundación en 2015, atribuye ese plazo extra a su tecnología propietaria de diagnóstico, CertiCheck, y a un servicio posventa gestionado por su propio equipo, y no por terceros externos. El ahorro es el otro argumento: CertiDeal cifra el descuento en hasta un 70 % sobre el precio del nuevo, con ejemplos como el del iPhone 14, que en estado reacondicionado ronda los 340 euros según el acabado.

Apple Certified Refurbished: el reacondicionado del propio fabricante, con garantía oficial

A dark apple logo centered on a smooth grey metallic surface
Foto de Sumudu Mohottige en Unsplash

Es el reacondicionado del propio fabricante y, por eso, el punto de referencia con el que se miden todos los demás. Apple recupera equipos devueltos por clientes o usados como unidades de demostración, los somete a una revisión funcional completa —pantalla, batería, cámara, botones, altavoces y conectividad— y los devuelve al mercado con batería nueva y carcasa exterior nueva. El resultado se entrega en una caja blanca nueva con todos los accesorios originales, y la compañía sostiene que no se distingue de un iPhone recién salido de fábrica. Todos los modelos llegan libres, sin bloqueo de operador, y se pueden financiar. La letra pequeña es el catálogo: no siempre hay disponibles todos los colores, capacidades ni gamas, y los modelos tardan meses en aparecer por esta vía desde su lanzamiento.

Su gran baza es la garantía: cada unidad incluye el mismo año de cobertura que un iPhone nuevo, ampliable con AppleCare+, y se gestiona directamente con Apple, sin intermediarios. A eso se suma un descuento de hasta el 15 % sobre el precio de catálogo. En la tienda española, el iPhone 16 de 128 GB sale por 829 euros, el iPhone 16 Plus de 128 GB por 929 euros, el iPhone 16 de 256 GB por 939 euros y el iPhone 16 Pro de 128 GB por 969 euros, con el iPhone 16 Pro Max de 512 GB en 1.399 euros. El envío y la devolución son gratuitos, con 14 días para arrepentirse. No es la opción más barata del mercado, pero sí la que menos sorpresas esconde: compras al fabricante, con piezas y accesorios originales.

CeX: comprar el iPhone reacondicionado en tienda física, probarlo antes y llevarse dos años de garantía

Acercamiento de un smartphone roto con la pantalla gravemente agrietada.
Foto de ClickerHappy en Pexels

CeX (Complete Entertainment Exchange) es la opción de esta lista pensada para quien quiere tocar el teléfono antes de pagarlo. La cadena británica, fundada en Londres en 1992, opera en España con decenas de tiendas propias y franquiciadas —rondaba las 64 en 2022, según los datos que maneja la propia compañía— y un catálogo online en es.webuy.com. Eso permite algo que ninguna web ofrece: encender el iPhone en el mostrador, revisar pantalla, batería, cámaras y Face ID, y comprobar que la cuenta de iCloud está desactivada, requisito obligatorio para que CeX acepte cualquier iPhone. Los terminales se clasifican por grados: A (impecable, con caja y accesorios originales), B (buen estado, a menudo sin cargador) y C (desgaste estético visible pero pleno funcionamiento). Todos los productos que vende deben funcionar y no presentar grietas ni roturas.

El gran argumento de CeX es la garantía: en España cubre los productos vendidos tanto en tienda física como en webuy.com durante 5 años (60 meses) frente a defectos de origen, según su política vigente. Son los 3 años legales que fija la normativa española de consumo más una extensión gratuita de 2 años que asume la empresa, y es válida en cualquier establecimiento de la cadena, no solo en el que se compró el móvil. Entre el tercer y el quinto año, si aparece un fallo, la devolución se resuelve con un vale por el importe más bajo entre el precio original y el actual. En compras online hay 15 días de desistimiento y la devolución puede gestionarse en tienda física, aunque el precio lo fija la central y no se puede elegir la unidad concreta.

Negocios TV alerta del ataque a Irán: el riesgo real de una escalada que sacude los mercados

La posibilidad de un ataque de Estados Unidos contra Irán ha dejado de ser un rumor de pasillo para convertirse en un argumento de campaña. Esa es, al menos, la lectura que hace Luis Rodrigo de Castro, profesor de Relaciones Internacionales en la Universidad CEU San Pablo, en su última intervención en Negocios TV. Para el analista, el hecho de que se hable en voz alta de esa opción dice mucho menos de Teherán que de las encuestas que maneja la Casa Blanca.

El Comando Central y la hipótesis de un ataque inminente

De Castro parte de un dato que, según él, ha cambiado el guion conocido: el Comando Central estadounidense estaría preparando ya todas las opciones disponibles, lo que abre la puerta a que una operación militar pueda lanzarse en cualquier momento y no después de los comicios, como él mismo daba por descontado. Ese desplazamiento del calendario es, a su juicio, la clave de todo el asunto.

El profesor sostiene que semejante movimiento solo se explica desde la debilidad. Si en la Casa Blanca se manejan proyecciones demoledoras, la necesidad de un golpe de efecto se impone a cualquier otra consideración. En otra época, recuerda, habría sido impensable que un presidente en campaña recurriera a una guerra o a una invasión para alterar el resultado de las urnas.

Ciudades propias en el punto de mira

El momento más incómodo de la conversación llega al repasar las declaraciones en las que el presidente estadounidense ha llegado a mencionar ataques en suelo propio, citando Los Ángeles o San Diego. De Castro no se anda con matices: lo considera ilógico y, en buena parte, fanfarronería. Ningún mandatario, subraya, estaría dispuesto a sacrificar ciudades que funcionan como motores económicos del país ni a poner en riesgo a sus propios ciudadanos.

Aun así, advierte de que se ha cruzado una línea moral. Durante la Guerra Fría existía una lógica de disuasión y una unidad de las fuerzas políticas que contenía ese tipo de excesos verbales. Hoy ese consenso se diluye, asegura, y el resultado es un lenguaje que coloca a la población civil dentro del cálculo político.

Muy mal le tienen que estar viendo las encuestas a Donald Trump, sostiene el profesor, para recurrir a toda esta propaganda de defensa.

— Luis Rodrigo de Castro, en Negocios TV

California, el mapa electoral y el fantasma del impeachment

Hay una segunda lectura que el analista no esconde. Señalar con el dedo ciudades californianas tiene consecuencias electorales evidentes: California es el feudo demócrata por excelencia y una de las piezas que la oposición quiere capitalizar. De Castro recuerda además que uno de los nombres que suenan con fuerza en el tablero es precisamente el del gobernador de ese estado.

De ahí que el presidente haya reculado en las horas siguientes, algo que el profesor atribuye a los asesores mejor preparados de su entorno. El episodio, insiste, sirve en bandeja a los demócratas un argumento de peso en su propio territorio. Y añade un elemento de fondo: si el partido del presidente pierde el control de las dos cámaras, el mandato queda muy condicionado y no descarta que se ponga en marcha un proceso de destitución.

Las primarias de 2028 y un legado en juego

La conversación se detiene también en el medio plazo. En menos de un año, calcula De Castro, los nombres de los aspirantes de ambos partidos estarán estabilizados, aunque alguno pueda caerse por el camino. Quien aspire a heredar el legado republicano, advierte, debería cuidar mucho sus declaraciones: el listón que deja la retórica actual puede convertirse en una carga difícil de arrastrar. Menciona a Marco Rubio como uno de los perfiles que tendrán que medir cada palabra.

Escalada geopolítica y mercados en vilo

El marco general no ayuda. La guerra en Ucrania sigue abierta, la relación entre la OTAN y Rusia atraviesa uno de sus momentos más tensos en décadas y cualquier chispa en Oriente Próximo se transmite de inmediato a los mercados globales. El crudo, los activos refugio y la volatilidad de los índices reaccionan a cada titular, y un escenario de ataque contra Irán es exactamente el tipo de escalada geopolítica que ningún inversor quiere ver confirmada.

Conviene situar el debate. Estados Unidos afronta sus elecciones legislativas del 3 de noviembre de 2026, con la totalidad de la Cámara de Representantes y una parte del Senado en juego. En ese calendario, cualquier decisión militar de gran alcance adquiere una dimensión doméstica inmediata. El antecedente del verano de 2025, cuando Israel y Estados Unidos golpearon instalaciones nucleares iraníes, dejó claro que la vía armada está sobre la mesa y que Teherán responde con amenazas sobre el estrecho de Ormuz y sobre el precio del petróleo. Nada de esto convierte la hipótesis actual en un hecho, pero explica por qué cada declaración se lee como una señal.

Para quien sigue la actualidad desde fuera de Estados Unidos, la advertencia del profesor tiene una utilidad concreta: obliga a distinguir entre amenaza y comunicación política. La primera se evalúa con datos de inteligencia y capacidad militar; la segunda se mide en puntos de encuesta. Cuando ambas se mezclan, el riesgo no desaparece, se vuelve más difícil de leer. Un inversor o una empresa que opera en la región no puede descartar un episodio de volatilidad, pero tampoco debería reaccionar a cada frase de un mitin como si fuera un parte oficial.

Hay además una derivada institucional. Si la retórica bélica entra en campaña y luego se corrige, la credibilidad de la palabra presidencial se desgasta, tanto dentro como fuera. Los aliados europeos, ya tensionados por la guerra en Ucrania y por la presión sobre el gasto en defensa, reciben ese ruido con incomodidad. Y en el plano interno, cada frase sobre ciudades propias bombardeadas deja munición a la oposición. La política exterior, en este contexto, deja de ser un capítulo aparte y se convierte en un instrumento electoral más.

Queda por ver si el gesto se queda en propaganda o si alguien en Washington decide que las encuestas justifican algo más. Sin embargo la decisión final está a menos de un mes de distancia y el margen de error es mínimo. La pregunta, quizá, no es si Estados Unidos es capaz de atacar Irán, sino cuánto está dispuesto a decir en voz alta antes de votar.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Precio de Ethereum se bifurca: Citi fija 3.028 $ y VanEck 6.000 $ con ETH en 2.617

El precio de Ethereum ronda los 2.617 dólares este 8 de octubre. El ether se ha dejado un 3% en las últimas 24 horas y acumula una caída cercana al 47% desde el máximo de 4.946 dólares que llegó a marcar en su mejor momento del ciclo. Con ese telón de fondo, cuatro grandes casas de análisis han publicado sus objetivos y el desacuerdo entre ellas es enorme.

Cuatro objetivos y una horquilla que casi se triplica

La horquilla va de los 3.028 dólares que fija Citi a los 6.000 que defiende VanEck, emisor del ETF de ether ETHV. En medio quedan Standard Chartered, con 4.000 dólares, y Bernstein, con 5.500, según el repaso que recoge Yahoo Finance. La distancia entre el objetivo más bajo y el más alto obliga a plantearse la pregunta de fondo: cuál de los cuatro encaja mejor con la red que existe hoy.

Citi actualizó su previsión a doce meses el pasado 1 de octubre y elevó su objetivo desde los 2.240 dólares hasta los 3.028. Para llegar hasta ahí, el ether solo necesita subir un 16% desde el precio actual. Eso sí, el banco estadounidense se da más margen que el resto: su objetivo apunta a octubre de 2027, no al cierre de este año.

Standard Chartered fijó su meta de 4.000 dólares a finales de mayo de 2026, cuando el ether cotizaba por debajo de los 2.000. Cumplirla exigiría ahora un avance del 53%. La entidad es la única de las cuatro que añade una visión a más largo plazo: 40.000 dólares por ether a cierre de 2030.

Bernstein y VanEck son los más optimistas. Sus 5.500 y 6.000 dólares requerirían subidas de más del doble respecto al precio actual, un 129% en el caso de la gestora del ETHV. Para que esos números tengan alguna opción, el mercado se fija en una cota concreta: cerrar el año por encima de los 4.000 dólares.

La distancia entre el objetivo más prudente y el más ambicioso no mide el futuro de Ethereum, sino la incertidumbre que arrastra su modelo de emisión.

Ese 4.000 no es un número cualquiera. El propio análisis lo describe como el umbral crítico de fin de año: si el ether cierra 2026 por encima, los objetivos de Bernstein y VanEck vuelven al primer plano; si no, la lectura conservadora de Citi gana enteros.

El lastre de un suministro sin tope

Hay un detalle estructural que juega en contra de las metas más altas. A diferencia de bitcoin, cuyo suministro está limitado a 21 millones de monedas, Ethereum no tiene tope de emisión. Hoy circulan alrededor de 122 millones de ether y la cifra sigue creciendo, un viento de cara que, según el informe, favorece la lectura conservadora de Citi frente a las previsiones más optimistas.

Qué mirar antes de fiarse de estos objetivos

Merece la pena mirar el precedente antes de dar por bueno cualquiera de estos números. En 2021, cuando el ether pasó de 4.000 dólares camino de su récord, muchas casas de análisis se quedaron cortas porque la red aún no tenía rivales serios en escalabilidad ni un mercado institucional formado. Hoy el panorama es otro: los rollups, esas redes de segunda capa que procesan transacciones fuera de Ethereum y luego las resumen en la cadena principal, absorben buena parte de la actividad, y los ETFs spot de ether llevan ya más de dos años cotizando.

También ha cambiado quién opina. Los bancos que publican objetivos lo hacen con un ojo puesto en el flujo de sus clientes institucionales, no solo en la tecnología. Y ahí aparece un riesgo que conviene no perder de vista: la dependencia de unos pocos emisores de ETFs y la concentración del staking (el mecanismo por el que se bloquean 32 ETH para validar la red a cambio de recompensas) en un puñado de proveedores. Si esa concentración crece, cualquier decisión regulatoria sobre un solo actor se traslada al conjunto del mercado.

Tampoco conviene confundir un objetivo de precio con una previsión garantizada. Los 3.028 dólares de Citi y los 6.000 de VanEck conviven, porque responden a modelos distintos, a horizontes de tiempo distintos y a supuestos distintos sobre la adopción. La fecha que ahora mismo importa es corta: cómo cierre el ether el último trimestre de 2026. De ese dato dependerá cuál de las dos narrativas gana la partida en los próximos meses.

Adif ficha a Carmona, el exjefe de Rodalies, para coordinar la red en Cataluña

Adif ficha Carmona para coordinar la red de Rodalies en Cataluña. El que fuera director y portavoz de Rodalies en Renfe, apartado de la operadora este verano, aterriza ahora en el gestor de la infraestructura para pilotar el desarrollo de la red catalana.

La maniobra figura en una resolución del portal de contratación pública de Adif, según han recogido El País, Diari ARA y La Vanguardia. Antonio Carmona será el nuevo coordinador de la red de Rodalies de Cataluña, el puesto desde el que deberá impulsar el desarrollo y la plena operatividad del sistema ferroviario catalán.

La lectura inmediata es un giro de lado. Carmona pasa de gestionar trenes a ordenar vía. Deja el terreno de la explotación —convoyes, horarios, maquinistas— para recalar en el de la infraestructura, donde se decide por dónde se puede circular y a qué velocidad.

Del tren a la vía: el giro que explica el fichaje

La separación entre Renfe y Adif no es nueva. Desde 2005 el sistema ferroviario español está partido en dos: Adif conserva la vía, las estaciones y las señales; Renfe opera los trenes. La división, pensada para abrir la competencia, ha dejado dos décadas de fricciones en cada punto donde las dos casas deben entenderse a la fuerza. Dos décadas de tira y afloja.

En Cataluña esas fricciones tienen nombre propio: Rodalies. La red de cercanías y regionales catalana arrastra averías, incidencias y retrasos crónicos, y su gobierno ha sido objeto de un pulso político de fondo entre el Estado y la Generalitat.

Que Adif coloque al frente de su coordinación a quien hasta hace meses era la cara visible de Renfe en Cataluña apunta a un intento de alinear los dos lados. Por un lado, alguien que conoce el terreno y el ruido mediático. Por otro, alguien que ahora manda sobre la vía.

El fichaje no resuelve el problema de fondo: reinicia el reparto de poder sobre una red que lleva años pidiendo a gritos una sola voz.

Por qué importa dónde se sienta Carmona

El fichaje no es exactamente un ascenso ni una salida amistosa. Carmona fue apartado de la dirección de Rodalies de Renfe este verano, coincidiendo con la puesta en marcha de Rodalies Catalunya. El nombre del modelo cambió y, con él, se movieron las sillas.

Que el destino sea Adif y no otra operadora añade capas. El gestor de la infraestructura no vende billetes ni atiende reclamaciones; su trabajo es que la red aguante. Si el objetivo era reconstruir la interlocución con Cataluña, el sitio elegido es el de las obras y las inversiones, no el de los trenes.

Hay más de un mensaje en el movimiento. Para el Gobierno, sitúa a un perfil conocido al otro lado del mostrador. Para la Generalitat, coloca a un interlocutor que ya ha hablado en público de los problemas. Para Renfe, retira de un foco incómodo a quien fue su portavoz en el peor momento del servicio.

Puro encaje de piezas.

Hoja de Ruta: Claves del Viaje

El impacto para el viajero es indirecto, pero llega. Rodalies concentra buena parte del transporte público del área metropolitana de Barcelona y su operatividad depende de que infraestructura y operación remen en la misma dirección. Cada incidencia se convierte en problema político cuando coincide con la hora punta.

La zona cero es Cataluña y, en particular, el nodo de Barcelona, donde se acumulan los cuellos de botella históricos. El dato que resume la maniobra es simple: Carmona cambia de lado dentro del mismo sistema, del explotador al gestor de la vía. No se va a casa; se recoloca donde se decide el trazo grueso.

El pulso de fondo enfrenta a Renfe y Adif por el control efectivo del servicio; a la Generalitat y el Mitma por quién manda; y a sindicatos y usuarios por cuánto aguanta la paciencia. Colocar a Carmona en Adif puede leerse como una apuesta por la coordinación o, con la misma lógica, como un parche de imagen. Y el pulso sigue.

La lectura a medio plazo es otra. Si la red catalana aspira a funcionar como un sistema único, tarde o temprano habrá que decidir quién asume la responsabilidad última cuando algo falla. El fichaje es un paso, no la respuesta.

Los precedentes juegan en contra: cada vez que España ha separado la gestión de la infraestructura de la explotación, la coordinación ha sido el punto débil. El gestor de la vía puede ordenar prioridades, pero no estirar presupuestos que no existen. Cosas que pasan en Rodalies.

El próximo hito será comprobar si el fichaje viene acompañado de un plan de inversiones y de una hoja de ruta con plazos. Hasta entonces, el movimiento se queda en lo que es: una pieza colocada a la espera de ver si el tablero cambia.

Cuatro ejercicios de core de pie para ganar fuerza y estabilidad después de los 60

Los ejercicios de core de pie permiten ganar fuerza y estabilidad pasados los 60 sin necesidad de tumbarse en el suelo, y un estudio de 2021 sobre marcha ya registró mejoras en fuerza de piernas y equilibrio en adultos mayores.

Por qué el core de pie gana al trabajo en el suelo

La propuesta viene de Jacqueline Hooton, entrenadora de 63 años y fundadora de la plataforma Her Garden Gym, que comparte rutinas de entrenamiento de potencia, flexiones y variantes de sentadilla bajo una idea sencilla: disfrutar de un envejecimiento activo. Su última recomendación son las marchas de core, elevar la rodilla de forma controlada mientras el torso se mantiene firme.

El argumento de fondo es la transferencia funcional. Un core sólido estabiliza el cuerpo mientras te mueves, y eso se nota al caminar, al subir escaleras, o al cargar con la compra. Añadir una mancuerna mientras marchas eleva la exigencia de equilibrio, justo lo que más se resiente con los años cuando no se entrena.

La evidencia disponible apunta en la misma dirección. Un estudio de 2021 sobre ejercicios de marcha en adultos mayores registró mejoras en la fuerza de las piernas, el equilibrio y la confianza al moverse. No es un experimento con atletas de élite: es población real ejecutando movimientos cotidianos.

Aquí está el matiz interesante. La plancha y los abdominales clásicos siguen teniendo su sitio, pero el trabajo de pie replica mejor las demandas del día a día y evita la postura forzada del cuello que aparece cuando se hacen abdominales en el suelo.

El core no está para lucir tableta: está para que la postura no se te desmonte cuando cargas peso y caminas.

Hooton plantea cuatro niveles, cada uno más exigente que el anterior. La pauta que propone es sencilla: de 30 a 40 segundos por ejercicio, cambiando de lado cuando corresponda, con 15 segundos de descanso entre lados y tres series en total. El punto de partida razonable es el nivel 1, 30 segundos por lado, y se sube solo cuando el torso deja de balancearse.

Los cuatro ejercicios de core de pie, de menos a más

core después de 60

Los cuatro comparten la misma base técnica: pies al ancho de las caderas, costillas apiladas sobre las caderas, abdomen activado y cero inclinaciones hacia el lado de la carga. Si el peso te obliga a ladear el tronco, la mancuerna es demasiado grande.

  • Nivel 1, marcha con mancuerna (suitcase march): de pie, con una mancuerna en una mano y pegada al costado. Marcha en el sitio elevando una rodilla cada vez, con los hombros nivelados. Mejora la estabilidad diaria y la fuerza del core.
  • Nivel 2, marcha sobre la cabeza (overhead march): empuja la mancuerna por encima de la cabeza con los dos brazos, codos bloqueados y escápulas hacia abajo. Lleva una rodilla a la altura de la cadera, exhala y pausa arriba; baja con control mientras inspiras. Suma equilibrio y control postural.
  • Nivel 3, marcha asimétrica (overhead suitcase march): una mancuerna arriba y el otro brazo extendido al lado para equilibrar. Rodilla a la altura de la cadera, pausa breve y bajada controlada. Es un ejercicio de antirrotación: el core trabaja para que el tronco no gire.
  • Nivel 4, marcha cruzada (crossbody march): una mancuerna sobre la cabeza y otra en la mano contraria, a un costado. Es la variante más demandante: exige coordinación, equilibrio y estabilidad con las dos cargas activas a la vez.

📊 La pauta en cifras

  • Dosis eficaz: de 30 a 40 segundos por lado, tres series por ejercicio y 15 segundos de descanso entre lados.
  • Cuándo y cómo: en casa o en el gimnasio, con una mancuerna ligera; el criterio es mantener los hombros nivelados y las costillas sobre las caderas.
  • Calidad a buscar: control antes que peso. La progresión pasa por subir de nivel, no por cargar más kilos.
  • A tener en cuenta: la evidencia específica de las marchas de core es más limitada que la del entrenamiento de fuerza con cargas; su fuerte es el equilibrio.

Qué dice la evidencia y qué no puedes esperar

El trabajo de core de pie no es una novedad: el entrenamiento funcional lleva años usándolo para enseñar a estabilizar el tronco bajo carga. Lo que aporta Hooton es una progresión clara y sin material complicado, pensada para quien no quiere pasar tiempo en el suelo. Conviene ser honesto: la base científica de las marchas con mancuerna es más fina que la del entrenamiento de fuerza con cargas progresivas, y un solo estudio de 2021 no convierte una rutina en dogma. Lo que sí está sólido es el principio: el equilibrio y la estabilidad se entrenan, y también se pierden cuando no se entrenan.

Para quién encaja: para quien busca moverse con seguridad en el día a día, para quien evita el suelo y para quien quiere complementar su fuerza con trabajo de control. Qué no esperar: no sustituye a la sentadilla pesada ni al trabajo cardiovascular, y por sí solo no cambia tu composición corporal. Es una pieza rentable en tiempo, nada más y nada menos. La información de este artículo es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional del ejercicio ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Empieza por el nivel 1: haz 30 segundos de marcha con mancuerna por lado, descansa 15 segundos y completa tres series antes de subir de nivel.
  • Sube la carga con criterio: si los hombros se ladean o las costillas se abren, vuelve al peso anterior y consolida la técnica.
  • Ancla la sesión a un momento fijo: cinco minutos antes de la ducha, dos o tres días por semana, bastan para mantener el patrón de estabilidad.

El Gobierno aprueba 45,3 millones en ayudas a autónomos y pymes de Ceuta y estudia una segunda ronda

El nuevo paquete de ayudas para autónomos y pymes de Ceuta llega hasta los 45,3 millones de euros. El Gobierno ya estudia una segunda ronda, todavía sin convocatoria publicada.

Hay dos datos sobre la mesa y conviene separarlos bien. El primero: hay 45,3 millones de euros comprometidos para pymes y autónomos de Ceuta. El segundo: ese dinero llega como paquete extra y el Ejecutivo trabaja ya en una segunda entrega. Del cómo y del cuándo, de momento, nada oficial.

Vamos por partes, porque aquí la letra pequeña pesa más que el titular.

Qué se sabe del paquete de 45,3 millones para Ceuta

El Gobierno aprueba un paquete extra de 45,3 millones de euros destinado a autónomos y pymes de la ciudad autónoma. Es una cifra global, no un cheque para cada negocio: se reparte entre todos los beneficiarios que entren en la convocatoria.

Tampoco se ha detallado el reparto por sectores ni por tamaño de empresa. En convocatorias de este tipo lo habitual es que las bases fijen tramos según plantilla o facturación, pero las bases reguladoras todavía no están publicadas. Cualquier horquilla que se vea por ahí es, hoy, un cálculo de despacho y no un dato oficial.

Una ayuda sin convocatoria publicada no es una ayuda: es una promesa con cifra. Hasta que salgan las bases, nadie sabe cuánto le toca ni cuándo puede pedirlo.

Falta, eso sí, un detalle que lo cambia todo: no se sabe si es dinero a fondo perdido o un préstamo. No es lo mismo una subvención, que no se devuelve, que una línea de financiación a devolver. Ambas cosas viajan bajo la etiqueta de ayuda, y quien firma sin leer la letra pequeña se lleva la sorpresa más tarde.

El adjetivo importa: el paquete es extra, o sea, se suma a lo ya comprometido para la ciudad. Eso no quiere decir que vaya a llegar más dinero a cada negocio, pero sí que la dotación total crece y, con suerte, también el número de beneficiarios.

La segunda ronda, en cambio, sigue abierta y sin fecha. El propio Ejecutivo ha dejado la puerta a ampliar la cobertura a más pymes y autónomos afectados. Sobre el papel suena bien; en la práctica, sin convocatoria, es poco más que una intención.

Quién puede pedirlas y cuándo se abre el plazo

Hoy no se puede solicitar ninguna de estas ayudas. No hay plazo de apertura, formulario ni sede donde presentar nada. Quien tenga prisa, que respire: aquí el cuello de botella no es el papeleo, es la propia convocatoria, que aún no existe.

subvenciones pymes

En este tipo de ayudas territoriales suele exigirse estar dado de alta y con domicilio fiscal o actividad en la zona afectada, además de estar al corriente con Hacienda, y con la Seguridad Social. Ojo: son condiciones habituales en convocatorias parecidas, no las de esta en concreto, que todavía no se ha publicado.

Cuando el plazo se abra, el sitio donde aparecerá primero es la Base de Datos Nacional de Subvenciones, el registro público donde se cuelgan las convocatorias oficiales del país. Ahí, y no en los grupos de mensajería, es donde hay que mirar.

Aviso para navegantes: las ayudas públicas obligan a justificar cada euro. Si al final se puede solicitar, conviene tener preparadas las facturas, los justificantes de pago y la documentación fiscal. La causa más común de que una subvención se devuelva no es el fraude; es no haber justificado a tiempo.

Ceuta, ayuda a ayuda: lo que revela este paquete

Ceuta tiene un tejido productivo pequeño, muy dependiente del comercio y los servicios. La ciudad autónoma vive pegada a la frontera, y cuando el comercio se resiente, los primeros en notarlo son los autónomos y las pymes.

Un paquete de 45,3 millones en una economía así no es calderilla. El problema no es la cifra; es el calendario. Las ayudas territoriales suelen ir por fases, y entre el anuncio y la convocatoria pasan meses, así que las empresas que más necesitan el dinero son justo las que no pueden esperar.

Y hay una pregunta que conviene hacerse ahora, antes de que llegue la letra pequeña: ¿es esto un empujón real o un titular con fecha de caducidad? La respuesta depende de dos cosas que aún no conocemos, cuánto toca por empresa y en qué plazo se paga.

Mientras la convocatoria no llegue, el consejo es de perfil bajo. No adelantes gastos confiando en la ayuda, no firmes nada con la promesa de que luego se compensa y no cuentes ese dinero como ingreso. Una subvención se cobra cuando se cobra, no cuando se anuncia.

Es la parte que no sale en el titular. Se anuncian millones y se estudia una segunda ronda, y el autónomo se queda mirando una cifra que todavía no puede tocar. Lo lógico es que la convocatoria llegue con bases claras, un plazo razonable y un formulario que no obligue a nadie a contratar a un tercero para rellenarlo. Mientras tanto, toca vigilar el Boletín Oficial del Estado, el boletín de la ciudad autónoma y la Base de Datos Nacional de Subvenciones.

Guía rápida del trámite

  • 📅 Plazos: No detallados en la fuente oficial. La segunda ronda sigue en estudio y no hay fecha de apertura ni de cierre.
  • ✅ Requisitos clave: Ayudas dirigidas a pymes y autónomos de Ceuta. Las bases con los requisitos concretos no están publicadas.
  • 🌐 Dónde solicitarlo: Cuando salga, se publicará en la Base de Datos Nacional de Subvenciones y en el boletín oficial, con certificado digital o Cl@ve.
  • 💰 Importe o coste: 45,3 millones de euros en conjunto. El reparto por beneficiario no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: Dar por hecho que es dinero a fondo perdido. Está por aclarar si es subvención (no se devuelve) o financiación a devolver.

Burger King negocia su venta: el presidente ya busca aliarse con Galán y Costa

La venta de Burger King en España vuelve a moverse. Gregorio Jiménez, presidente y segundo mayor accionista de Restaurant Brands Europe (RBE), negocia una alianza con la familia de Ignacio Sánchez Galán, presidente de Iberdrola, y con la familia Costa Cerezuela, dueños de Costa Food Group, para articular una oferta por el grupo.

El proceso, adelantado por Expansión, devuelve a la mesa una operación que parecía encaminada hacia Mubadala. El fondo de Abu Dabi negociaba en exclusiva con Cinven la compra de RBE por más de 2.100 millones de euros. Ahora aparece un comprador con algo que Mubadala no tiene: conocimiento interno del negocio y un 20% del capital ya en su bolsillo.

No han faltado candidatos. Apollo, Meritage, KKR, CVC, o TDR llegaron a interesarse por RBE, pero Cinven acabó dando la negociación en exclusiva al fondo árabe, con quien comparte sociedad en la Universidad Alfonso X El Sabio. El movimiento de Jiménez reabre el abanico.

Un núcleo duro para comprar el 51% a Cinven

Jiménez preside RBE y controla más de un 20% de las acciones. Su plan pasa por sumar a las dos familias para constituir un núcleo duro que se haga con una mayoría, previsiblemente un 51%, y deje el otro 49% a inversores minoritarios. El reparto busca diluir el riesgo sin diluir el mando.

En esa ronda minoritaria suenan nombres concretos. Peninsula Capital, el fondo en el que participa Borja Prado, expresidente de Endesa, habría mostrado interés en entrar. También Corporación Financiera Alba, el hólding de la familia March, con la que ya se habrían mantenido reuniones. El propio Mubadala no descarta aparecer como socio minoritario tras su intento fallido del verano.

La valoración que se maneja sitúa a RBE entre 2.100 y 2.500 millones de euros, deuda incluida. El capital se quedaría en torno a los 1.000 millones, cifra que replica la oferta que el fondo árabe puso sobre la mesa en verano.

La venta de Burger King no es una puja de fondos: es una partida entre un accionista interno que conoce el negocio y un capital extranjero que ansía el control.

El dinero, sin embargo, no es el único obstáculo. Las conversaciones con Cinven siguen siendo exploratorias y, según las fuentes consultadas, quedan aspectos de gobernanza y de estrategia futura en los que las posturas están todavía alejadas.

La llave la tiene RBI

En el capital de RBE conviven tres socios. Cinven controla en torno al 70%; Jiménez supera el 20%; y Restaurant Brands International (RBI), la matriz estadounidense de Burger King, se queda con el 10%. Ese 10% pesa mucho más de lo que su tamaño sugiere.

Cualquier nuevo accionista mayoritario necesita el visto bueno de RBI. La matriz ya lo otorgó en su día a Cinven, y su negativa fue lo que hizo encallar la operación con Mubadala el pasado mes de julio. Además, RBI fija condiciones como el nivel máximo de endeudamiento de sus masterfranquiciados a través de Burger King Europe.

Burger King Galán

Cinven mira el reloj tras cinco años de crecimiento

Cinven se hizo con el control de la cadena en 2021. En estos cinco años, RBE ha multiplicado su tamaño por más de dos. La compañía cerró 2025 con 1.442 restaurantes —1.148 propios y 294 franquiciados— repartidos entre España, Portugal e Italia. La cifra de negocio supera los 2.000 millones de euros y el ebitda proforma ajustado rebasa los 300 millones.

El grupo es una de las masterfranquicias con mejores márgenes de RBI en todo el mundo, con crecimientos sostenidos a doble dígito y una inversión cercana a los 200 millones de euros al año para abrir un centenar de locales. Ese es el activo que la gestora británica quiere monetizar ahora.

RBE entró en Italia de la mano de Popeyes y llegó a negociar con la gestora belga Kharis Capital la compra del negocio de Burger King en el país, aunque las conversaciones no prosperaron. Es previsible que el nuevo propietario retome esa operación, porque la marca tiene allí menos de la mitad de locales que en España.

Cinven ya ha movido ficha en paralelo. Refinanció la deuda de RBE en 2025, repartió un dividendo extraordinario de 200 millones y en junio logró que los bancos rebajaran el coste de la deuda hasta euríbor más un diferencial del 3%. Viene de cerrar la salida de Masorange, donde triplicó el capital invertido, y trabaja en la desinversión de Accumin, la antigua Tinsa, con Lazard como asesor.

Nada se cerrará sin RBI. Ningún fondo puede tomar el control de RBE sin su firma, y la matriz ya demostró que no le tiembla el pulso. Un núcleo duro liderado por Jiménez, con apellidos como Galán y Costa, tiene una ventaja difícil de replicar: conoce la operación por dentro y no despierta recelos en la cúpula estadounidense.

El riesgo está en la gobernanza. Tres familias y un fondo pueden entenderse para comprar, pero no necesariamente para gestionar. La restauración organizada española acumula consorcios que se rompieron a los pocos meses de cerrar la operación. La compra es la parte fácil; sostener el ritmo de aperturas, la difícil.

Queda por ver si Mubadala acepta un papel secundario después de haber pujado por el control y si RBI bendice un núcleo duro que fragmentaría el accionariado. La próxima señal llegará del lado de Cinven: si mantiene la exclusividad con el fondo árabe o la rompe para sentarse a negociar con Jiménez.

Porsche Mission S: el hiperdeportivo de motor central llamado a revalorizarse como el 918 Spyder

0

Porsche ha puesto fecha al regreso más esperado del segmento. El próximo 15 de octubre desvelará el concept Mission S, el anticipo de su primer hiperdeportivo de motor central desde el 918 Spyder. La confirmación no llegó por filtraciones ni por rumores de salón: la compañía la formalizó durante su Capital Markets Day de 2026.

La compañía de Zuffenhausen ha declarado que trabaja en una plataforma de superdeportivo de motor central que permitirá una línea de modelos situada por encima del icónico 911. La formulación importa. No estamos ante un ejercicio de diseño para una feria, sino ante la base industrial de una familia entera de vehículos halo: un coupé, probablemente un roadster y derivados con los que amortizar la inversión.

El dato que de verdad pesa sobre la mesa del inversor es otro. Frente al Mission X de 2023, de propulsión puramente eléctrica, el nuevo modelo llega con motor de combustión sobre una plataforma específica. El movimiento es deliberado. Los hiperdeportivos eléctricos no han encontrado comprador al ritmo que el sector anticipaba, y el cliente de siete cifras sigue queriendo cilindros.

Una plataforma nueva por encima del 911

Porsche no ha desvelado potencia ni volumen de producción. Algunos reportes apuntan a un motor de ocho cilindros en configuración bóxer, de desarrollo propio y sin alianza con Lamborghini ni con Audi, pero nada es oficial hasta que la marca lo confirme. Esa opacidad calculada es, en sí misma, una herramienta de gestión de la demanda.

Lo que sí se sabe es que no será un 911 sobredimensionado. La arquitectura de motor central exige una plataforma dedicada, con una geometría y unos costes de ingeniería que ningún derivado del 911 puede absorber. Eso limita la producción y, por extensión, garantiza la escasez estructural que sostiene el valor de colección.

Cabe recordar que el 918 Spyder cerró su producción hace más de una década y que Porsche ha dejado vacío desde entonces el escalón más alto de su catálogo. Es un intervalo largo para una casa con este historial en competición y en ingeniería. Los especialistas del mercado secundario sitúan a aquel hiperdeportivo entre los modelos de su generación con mejor retención de valor.

El Porsche Mission S y la prima de la escasez

La lógica del mercado de hiperdeportivos es sencilla de enunciar y difícil de ejecutar. Cuando un fabricante limita la serie, cierra el libro de pedidos y no repite la receta, el activo deja de comportarse como un coche y empieza a hacerlo como una edición numerada. El 918 Spyder lo demostró y el Mission S aspira a repetir el patrón.

Diez años sin un hiperdeportivo en catálogo dejan un hueco que el mercado de colección ya estaba valorando al alza.

Eso sí, el punto de entrada no será accesible ni con lista de espera. Porsche ha dejado claro que su estrategia pasa por la exclusividad y no por el volumen, y eso reordena por completo la relación entre el comprador y la marca.

Value over Volume: por qué esto es una tesis de inversión

El hiperdeportivo no es un producto aislado. Encaja en la filosofía que Porsche ha bautizado como Value over Volume, un giro desde la persecución de unidades vendidas hacia los márgenes altos y la personalización. La compañía quiere elevar el peso de los segmentos D y E en su cartera en torno a un 45%, y un modelo halo es la pieza que legitima ese movimiento en el resto de la gama.

El calendario acompaña. Porsche pretende lanzar un coche nuevo cada año hasta 2030, con los 718 Boxster y Cayman eléctricos en 2027 y el relevo del Macan en 2028, este último con motores de combustión e híbridos enchufables. El SUV de tres filas por encima del Cayenne sigue sobre la mesa, sin aprobación definitiva.

Mi lectura es que el Mission S no debe evaluarse como coche, sino como asignación. Quien consiga una unidad en la primera tanda compra un activo con oferta fijada de antemano y demanda creciente en el mercado de colección. Quien llegue tarde comprará en el mercado secundario y pagará la prima de haber esperado.

El riesgo principal no está en la demanda, sino en el marco regulatorio europeo sobre emisiones y en la velocidad a la que se estreche el espacio legal para un motor de combustión de altas prestaciones. Ese calendario, y no el comercial, es el que marca el horizonte temporal de la inversión. La cita para calibrar el proyecto es el 15 de octubre.

💎 Veredicto Wealth

El Mission S es un activo de revalorización agresiva reservado a quien consiga asignación en la primera tanda, no un refugio de capital estable. El horizonte razonable es de cinco a diez años y el riesgo principal es la regulación europea de emisiones.

El Ibex 35 pierde los 19.000 puntos y cae un 1,18% a mínimos de casi cuatro meses por la tensión en la deuda

El Ibex 35 pierde un 1,18% en la media sesión de este jueves y retrocede hasta los 18.892,70 puntos, mínimo de casi cuatro meses, lastrado por la presión de los bonos soberanos y el encarecimiento del crudo.

Qué dice la sesión: el Ibex perfora los 19.000 puntos

El selectivo ahonda la caída tras una apertura ya negativa y pierde la cota psicológica de los 19.000 puntos, un umbral que había defendido con firmeza durante las últimas semanas. Con el retroceso del 1,18% hasta los 18.892,70 puntos, el Ibex 35 firma su nivel más bajo de los últimos casi cuatro meses, el principal índice de referencia de la bolsa española. Los descensos se ceban con los valores más cíclicos mientras el mercado de deuda marca el ritmo de la jornada.

La fotografía por valores deja un patrón clarísimo. Repsol lidera las subidas con un avance del 2,06%, seguida de Enagás (+1,48%), Endesa (+1,07%) y Naturgy (+0,95%). En el lado opuesto, IAG encabeza los descensos con una caída del 3,15%, por delante de ArcelorMittal (-3,09%), Aena (-2,68%) y Banco Santander (-2,61%). El dinero premia a las utilities y a la petrolera y castiga a las aerolíneas y a la banca.

El movimiento no es exclusivo de España. Las principales plazas europeas cotizan también en rojo a media sesión: el FTSE MIB italiano cae un 1,29%, el Euro Stoxx 50 un 1,12%, el Cac 40 francés un 0,84%, el Dax alemán un 0,79% y el FTSE 100 británico un 0,40%. El Ibex, con su -1,18%, se coloca entre los más castigados del continente, lastrado por su elevado peso en banca y por la exposición de sus utilities al coste de la deuda.

El cóctel que hunde al mercado: bonos, crudo y la Fed

Ibex 35 caída

El origen de la presión está en la renta fija. El rendimiento del bono soberano español a diez años escala hasta el 4,163%, desde el 4,107% del cierre del miércoles, y la prima de riesgo frente al bono alemán se eleva hasta los 64,37 puntos básicos. La subida de los rendimientos en el mercado secundario encarece la financiación de la banca y de las utilities, justo los sectores que más sufren en la sesión.

Los bonos marcan hoy el guion del mercado: cuando la deuda a diez años renta más, cada punto del Ibex que depende del coste del dinero se resiente.

Al otro lado del Atlántico, las actas de la Reserva Federal conocidas anoche tras el cierre europeo añaden más ruido. La mayoría de los participantes en la reunión de septiembre sostuvo que un nuevo incremento de los tipos sería ‘apropiado’ antes de que acabe el año, aunque matizó que se abordará cada cita con ‘mentalidad abierta’. Los analistas de Renta 4 sitúan la probabilidad de una subida en octubre en el 20%, muy por debajo del 70% que llegó a descontar el mercado justo después del cónclave.

A este cóctel se suma el crudo. El Brent, de referencia en Europa, sube un 4,22% hasta los 104,43 dólares por barril, y el West Texas Intermediate avanza un 4,19% hasta los 91,98 dólares. El detonante es la tensión en Oriente Próximo: las informaciones que apuntan a que la Casa Blanca habría encargado al Pentágono opciones de ataque contra Irán antes de las elecciones de mitad de mandato mantienen el estrecho de Ormuz bajo amenaza. Un barril caro tensiona la inflación y complica el escenario de bajadas de tipos.

El contraste con el resto de Europa deja al Ibex entre los índices más penalizados del día, según el registro de Bolsas y Mercados Españoles.

ÍndiceVariación en la media sesión
FTSE MIB (Italia)-1,29%
Ibex 35 (España)-1,18%
Euro Stoxx 50-1,12%
Cac 40 (Francia)-0,84%
Dax (Alemania)-0,79%
FTSE 100 (Reino Unido)-0,40%

Lectura técnica: por qué el Ibex cotiza a cuatro meses vista

La corrección no es un episodio aislado. El Ibex llega a esta jornada después de varias sesiones coqueteando con máximos anuales y con la banca como principal motor del rally. Ese mismo motor es ahora el lastre. Santander cede un 2,61% y las utilities, que se habían beneficiado del descenso de la deuda, se dividen entre las que aguantan (Endesa, Naturgy) y las que no celebran tanto la sesión. La clave está en la generación de caja y en cómo cada compañía absorbe un coste de financiación al alza.

Para el inversor, la lectura técnica es clara: perder los 19.000 puntos abre la puerta a probar soportes inferiores si el bono español se consolida por encima del 4,15%. La presión de los bonos y el encarecimiento del crudo son dos vientos de cara que el mercado descuenta con rapidez, pero también pueden revertir con la misma velocidad si el IPC de septiembre, que se publica la próxima semana, sale por debajo de lo esperado. Comparado con el Dax alemán, mucho más sensible al ciclo industrial, el Ibex lo está haciendo peor: su sesgo hacia banca y utilities amplifica la volatilidad. La pregunta que se hacen las mesas es si se trata de una corrección de una jornada o del arranque de algo más profundo.

📊 Las Claves para el Inversor

  • Qué vigilar: El IPC de septiembre en Estados Unidos, que se publica la próxima semana, y el nivel del bono español a diez años. Si supera el 4,20%, la presión sobre el Ibex continuará.
  • Reacción del valor: El índice pierde los 19.000 puntos en la media sesión y el mercado ya descuenta solo un 20% de subida de tipos en octubre, frente al 70% previo.
  • Precedente sectorial: La rotación hacia utilities y petroleras (Repsol, Enagás, Endesa) frente al castigo a aerolíneas y banca repite el guion de otras jornadas de tensión en la deuda.

Huelga general por la vivienda el 11 de noviembre: los sindicatos desafían la Ley de Vivienda

Los sindicatos han convocado una huelga general por la vivienda para el 11 de noviembre. La protesta llega en pleno pulso político por el acceso a la vivienda y tras el rechazo del Congreso a los decretos del Gobierno.

La Confederación de Sindicatos de Inquilinas (CSI), UGT, CCOO, CGT, Acción Social de Solidaridad Obrera y Co.Bas han acordado un paro de 24 horas en todo el país para el miércoles 11 de noviembre. La convocatoria se produce después de que el Pleno del Congreso rechazara los dos Reales Decretos-Ley que el Ejecutivo había presentado en materia de vivienda, y a las puertas de las elecciones generales anticipadas del 29 de noviembre.

Una huelga general en la antesala de las elecciones del 29 de noviembre

El calendario no es casual. La protesta se sitúa a dieciocho días de los comicios y convierte la vivienda en el eje sobre el que se medirá la temperatura de la campaña. Los convocantes lo han resumido en un comunicado conjunto: ‘La huelga general del 11N es la respuesta a la insaciable avaricia inmobiliaria que especula con uno de los principales derechos de ciudadanía’.

CCOO y UGT firman ese texto junto a organizaciones de inquilinos, un gesto que traslada el conflicto del terreno estrictamente laboral al del consumo y al acceso a la vivienda. El movimiento sindical lleva años reclamando medidas estructurales, y esta convocatoria mide la tensión acumulada tras un ciclo de subidas de precios y de una Ley de Vivienda cuya aplicación sigue siendo desigual entre autonomías.

El detonante inmediato ha sido la caída en el Congreso de los dos Reales Decretos-Ley de vivienda, un revés parlamentario que el Gobierno había tratado de evitar y que ha precipitado el adelanto electoral. Sin esos textos, el Ejecutivo pierde herramientas normativas en plena escalada de precios, y el Ministerio de Vivienda y Agenda Urbana queda con menos margen para intervenir.

Una huelga general por la vivienda no se convoca contra un gobierno, sino contra un modelo que expulsa del mercado a quien solo quiere vivir en él.

La convocatoria plantea una pregunta incómoda. ¿Se puede ordenar el mercado de la vivienda sin una mayoría parlamentaria estable que sostenga la norma? En los últimos años, la respuesta ha sido un tira y afloja permanente entre el Ministerio, las autonomías del PP y los tribunales.

El pulso que enfrenta a Moncloa, las autonomías y el mercado del alquiler

La lectura estratégica que hacemos es nítida: la huelga fuerza a los partidos a posicionarse sobre la vivienda en plena campaña. Para el PSOE, supone un recordatorio del coste electoral de no haber cerrado del todo la aplicación de la norma. Para el PP, que gobierna en la mayoría de las comunidades, el reto es responder a una demanda social creciente sin ceder en su rechazo a las zonas tensionadas y a los topes al alquiler.

En paralelo, el sector promotor mira con preocupación un escenario de movilización sostenida. Las patronales advierten de que cualquier intervención adicional sobre los precios genera inseguridad jurídica y frena la oferta nueva; las asociaciones de inquilinos sostienen lo contrario, que sin límites el alquiler se vuelve inaccesible. El equilibrio entre ambas posiciones es justo lo que llevan años sin cerrar los sucesivos gobiernos.

El precedente más cercano es la tramitación de la Ley de Vivienda de 2023, aprobada tras un pulso entre los socios de coalición y con la oposición frontal de las comunidades gobernadas por el PP, que han ralentizado o recurrido su desarrollo. Aquel texto dejó en manos autonómicas la declaración de zonas tensionadas, y ahí persiste el cuello de botella.

La Ficha del Inversor

Para el inversor, la variable que importa no es la fecha del paro, sino el marco normativo que saldrá de las urnas. El resultado del 29 de noviembre determinará si España consolida el control de precios del alquiler o ensaya un esquema más orientado a estimular la oferta. El pulso normativo mueve directamente las expectativas de rentabilidad de las carteras de Build to Rent (construir para alquilar) y de los fondos con exposición al residencial.

A seis meses vista, el escenario más probable es de bloqueo y volatilidad. Hasta que no se forme gobierno y se aclare el mapa autonómico, las zonas tensionadas seguirán aplicándose de forma dispar, plenas en Cataluña y casi testimoniales en las comunidades del PP, y el stock de alquiler seguirá tensionado. La incertidumbre es, en sí misma, un coste: retrasa decisiones de compra y desincentiva la puesta en mercado de vivienda vacía.

El perfil más expuesto es el del pequeño propietario y el arrendatario de renta media, atrapados entre el miedo regulatorio y el precio real. El gran inversor institucional, en cambio, tiene margen: su escala le permite negociar suelo, pactar con la administración y esperar a que el marco se estabilice. Dejémoslo en un ya veremos. La próxima cita decisiva del calendario no es el 11N, sino el 29N.

Idealista reúne casas prefabricadas desde 30.000 euros: modelos de más de 80 m² frente a la obra tradicional

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista reúne una selección de casas prefabricadas desde 30.000 euros, con modelos que superan los 80 metros cuadrados y etiqueta energética A.
  • ¿Quién está detrás? Los fabricantes Norge Hus, Sodocasa y Maestros Casas, con el portal como escaparate comercial de los modelos.
  • ¿Qué impacto tiene? La vivienda prefabricada gana peso como puerta barata a la obra nueva, aunque el precio anunciado deja fuera cimentación, montaje y buena parte de las instalaciones.

El portal Idealista ha reunido una selección de casas prefabricadas desde 30.000 euros, con modelos que superan los 80 metros cuadrados y plazos de entrega de entre ocho semanas y ocho meses.

El argumento es simple: precio cerrado, construcción rápida y superficies comparables a las de un piso pequeño. Un inmueble en el centro de una capital supera los 100.000 euros; los modelos recopilados se anuncian por menos de la mitad. Eso sí, la letra pequeña decide la operación.

Qué entra y qué no en una casa prefabricada de 30.000 euros

La Smart 63 de Norge Hus cubre 63 metros con un dormitorio y un baño, etiqueta energética A y madera de origen escandinavo. Se anuncia desde 30.800 euros más IVA e incluye paredes aisladas, estructura de techo, ventanas y puertas de terraza. La grúa no entra en el paquete. Ojo con eso.

De Sodocasa llega la Nordic L, de 68,53 metros construidos, dos dormitorios, un baño y salón abierto, por 32.860 euros con IVA y aislamiento de diez centímetros. No incluye terraza, cimentación, fontanería, electricidad ni montaje. La Smart 82 sube a 83 metros, dos habitaciones y un baño, desde 36.100 euros más IVA.

La Verona, también de Sodocasa, suma 51,88 metros en planta y unos 90 en dos alturas con cinco estancias, desde 30.000 euros más IVA (36.300 con el impuesto), pero sin aislamiento ni cubierta de tejado.

El catálogo lo cierran la EMMA, de 70 metros, desde 30.429 euros en su paquete básico; la Genoa, de 65,78 metros, desde 30.829 euros con entrega a seis u ocho meses; y la Dijon, de Maestros Casas, con 114,30 metros construidos, por 38.647 euros.

El precio de partida de una casa prefabricada no es el precio de la casa: es la factura de la estructura antes de que empiece la obra de verdad.

El propio portal enumera las cautelas antes de firmar: comprobar que el modelo cumple la normativa para usarse como residencia habitual, revisar si el importe incluye transporte, grúa o fontanería, aclarar si la vivienda es reubicable y confirmar que la parcela tiene calificación urbana.

El coste real: lo que suman la parcela, la licencia y el montaje

La clave está en el metro cuadrado. Los 30.800 euros del modelo más básico, repartidos entre 63 metros, dejan un ratio próximo a los 489 euros por metro cuadrado. El portal reconoce que se trata de ‘una cifra muy baja en comparación con los precios que se manejan en el sector residencial’. Cifra orientativa, no final.

Porque faltan piezas: cimentación, transporte, conexión a agua y luz, montaje y, en varios casos, el IVA. A eso se suma el suelo, una parcela urbana con servicios sin la cual el proyecto no arranca, y la licencia municipal. En obra tradicional el comprador paga el producto terminado; aquí paga la estructura y luego construye el resto, igual que ocurre con la vivienda prefabricada de catálogo internacional. La comparación honesta no es 30.000 euros frente a 300.000, sino el coste total de la casa levantada frente al precio final de un piso.

La Ficha del Inversor

La métrica que resume la operación es el diferencial de partida: 489 euros por metro cuadrado, un umbral que ninguna promoción de obra nueva en España alcanza. Conviene tratarlo como precio de estructura, no llave en mano, y con la advertencia que el propio escaparate asume: los fabricantes no cuentan con verificación independiente de sus cifras.

La tendencia a seis meses apunta a una consolidación del nicho, no a una solución masiva al acceso a la vivienda. El cuello de botella no está en la fábrica, sino en el suelo urbano disponible y en la tramitación municipal, los mismos dos frenos que arrastra la obra tradicional desde 2021. A eso se suma el impulso público a la construcción industrializada, que avanza más en los papeles que en las grúas.

El perfil al que encaja la oferta es concreto: propietario de una parcela urbana, comprador de segunda residencia en entorno rural y pequeño inversor con presupuesto ajustado. Para el fondo de Build to Rent el producto no cuadra, porque el suelo y la escala no acompañan. El pulso real es entre fabricantes por captar a un comprador que compara precio, plazo y acabado y que, en la mayoría de los casos, acaba negociando un paquete más caro del anunciado. Dejémoslo en un ya veremos. El próximo dato a vigilar es el Índice de Costes de la Construcción del INE.

El decreto de vivienda entra en vigor y paraliza desde el 8 de octubre los desahucios de fondos buitre

El decreto de vivienda ha entrado en vigor este jueves, 8 de octubre, y bloquea hasta el 31 de diciembre de 2030 los desahucios de personas vulnerables en inmuebles de grandes tenedores y fondos buitre.

Qué paraliza el decreto y hasta cuándo

La norma, publicada en el BOE el 7 de octubre, congela los lanzamientos contra personas vulnerables cuando la parte demandante sea un fondo o entidad dedicada a la compra masiva de créditos impagados o de inmuebles por debajo del valor de mercado. Para el resto de demandantes, la suspensión se limita a tres años, supeditada a revisiones anuales y con compensaciones por las rentas no percibidas y los costes de suministros.

El texto incorpora además un tope a la especulación. Prohíbe hasta finales de 2030 que los grandes tenedores jurídicos y las firmas compradoras de deuda adquieran viviendas por un precio inferior al 70% de su valor de tasación oficial. En los procedimientos de ejecución hipotecaria sobre vivienda habitual, la parte ejecutante deberá declarar de forma documentada si ostenta la condición de gran tenedor.

La pieza central es la enervación extraordinaria en los desahucios por impago de alquiler. Cuando un inquilino vulnerable afronta un juicio, la administración competente dispone de un plazo máximo e improrrogable de dos meses desde la notificación judicial para ofrecerle una vivienda alternativa.

Si no lo consigue, la ley obliga al organismo público a abonar al propietario o depositar en el juzgado la deuda pendiente, las rentas devengadas y los costes del juicio. Ese pago salda la deuda y frena el desahucio. Y si transcurren los dos meses sin vivienda ni abono, la administración pasa a ser la deudora oficial frente al propietario, mientras el inquilino mantiene la casa hasta el final del contrato.

El decreto traslada el riesgo del impago desde el inquilino vulnerable hacia la administración, que asume la deuda si no encuentra alternativa habitacional en dos meses.

Quién paga la factura: SOCIMI, fondos y grandes tenedores

fondos buitre España

El golpe recae sobre los propietarios institucionales de vivienda. El texto fija un precio máximo de venta indexado al módulo protegido para los inmuebles de la empresa pública Casa 47 y activa el traspaso de activos de la Seguridad Social y del Patrimonio del Estado. La medida llega después de que la ministra de Vivienda, Isabel Rodríguez, la presentara como un escudo para las familias en riesgo de exclusión.

En el frente fiscal, el decreto crea un gravamen especial del 25% a las SOCIMI sobre los beneficios no distribuidos, aplicable desde el 1 de enero de 2026, y habilita un recargo del IBI de hasta el 150% en pisos turísticos y casas desocupadas desde 2027. Las SOCIMI cotizadas, con Merlin Properties y Colonial a la cabeza, tendrán que revisar sus políticas de reparto. La mayoría de los grandes tenedores espera un ajuste a la baja del dividendo.

El calendario fiscal del decreto

Las medidas tributarias entran de forma escalonada. El 1 de diciembre de 2026 se aplicará el IVA del 10% a los alquileres turísticos de menos de 30 noches cuando no sean la vivienda habitual del arrendador, el mismo tipo a las obras de reparación de viviendas alquiladas y el IVA superreducido del 4% a la entrega de vivienda protegida. En esa fecha también se estrenan los nuevos coeficientes máximos de la plusvalía municipal.

MedidaEntrada en vigor
Suspensión de desahucios a fondos buitre8 de octubre de 2026
IVA del 10% al alquiler turístico de menos de 30 noches1 de diciembre de 2026
IVA del 4% a la vivienda protegida1 de diciembre de 2026
Gravamen del 25% a SOCIMI sobre beneficios no distribuidos1 de enero de 2026 (retroactivo)
Recargo del IBI de hasta el 150% en pisos turísticos1 de enero de 2027
Exención de IRPF por venta a entidades públicasHasta el 31 de diciembre de 2027

En el IRPF, con efectos retroactivos desde el 1 de enero de 2026, las reducciones para arrendadores que bajen el precio más de un 5% alcanzarán hasta el 100% en zonas tensionadas y el 70% en alquiler social. Los inquilinos con bases imponibles inferiores a 33.007,2 euros dispondrán de una deducción del 10% del alquiler satisfecho. Hasta el 31 de diciembre de 2027 quedará exenta de IRPF la ganancia por vender vivienda desocupada más de dos años a entidades públicas, con un límite de 800.000 euros.

El decreto despliega además un fuerte músculo financiero: 400 millones para el Fondo de Vivienda de Impacto Social, avales ICO de 280 millones para construcción industrializada, 2.000 millones para alquiler asequible y la línea Tu Casa, con 10.000 millones para financiar sin intereses hasta el 20% de la compra de primera vivienda.

El segundo decreto de vivienda, publicado igualmente en el BOE el 7 de octubre, fija su entrada en vigor para el 15 de noviembre de 2026. Amplía el preaviso del propietario para no renovar de 4 a 6 meses y obliga a indemnizar al inquilino con la mayor cuantía entre 12 mensualidades o una mensualidad por cada año de residencia. El Ejecutivo no espera que la Diputación Permanente lo convalide.

Lo que descuenta el mercado y el riesgo de la convalidación

El punto crítico está en la convalidación. El decreto ya está en vigor, pero la disolución de las Cortes y la convocatoria de elecciones generales para el 29 de noviembre trasladan su ratificación a la Diputación Permanente. Es un mecanismo habitual en el tramo final de una legislatura: la norma despliega efectos desde su publicación, pero su continuidad depende del voto de una cámara reducida.

Para el inversor inmobiliario, el golpe es doble. La congelación de lanzamientos hasta 2030 alarga los plazos de recuperación de los créditos impagados y encarece la gestión de las carteras adjudicadas. Y la prohibición de comprar por debajo del 70% de la tasación desactiva el principal argumento de rentabilidad de los fondos especializados en deuda inmobiliaria, conocidos como fondos buitre.

Conviene medir el alcance. La medida no expropia ni anula la deuda: la traslada a la administración en el caso del alquiler y la aplaza en el de la ejecución hipotecaria.

El precedente de la Ley estatal de Vivienda aprobada en 2023, que topó las rentas en zonas tensionadas, anticipa el patrón: más carga administrativa, más litigiosidad y un trasvase del negocio desde la compraventa especulativa hacia el alquiler asequible tutelado. Para las SOCIMI y los grandes tenedores cotizados, la pregunta ya no es si el marco cambia, sino cuánto margen sacrifican en el reparto de dividendos.

📊 Las Claves para el Inversor

  • Qué vigilar: La convalidación del decreto en la Diputación Permanente tras las elecciones del 29 de noviembre y el arranque del segundo decreto el 15 de noviembre.
  • Reacción del valor: Las SOCIMI cotizadas descuentan ya el gravamen del 25% sobre beneficios no distribuidos, con presión sobre las políticas de dividendo.
  • Precedente sectorial: La Ley estatal de Vivienda de 2023 anticipa el patrón de intervención sobre el alquiler y su efecto sobre los grandes tenedores.

El mercado cuestiona el apalancamiento de Enel: su deuda tensiona los ratios frente a Iberdrola y Endesa

El mercado cuestiona el apalancamiento de Enel. La deuda neta escaló hasta 61.011 millones de euros en el primer semestre de 2026, casi 4.000 millones más que al cierre de 2025, frente al 12,2% que gana Iberdrola en bolsa en el año.

La cifra no responde a un accidente de calendario. Entre enero y junio, el grupo italiano destinó 1.500 millones de euros a la recompra de acciones y 2.900 millones al pago del dividendo, mientras las inversiones netas alcanzaban los 5.000 millones. Tres salidas de caja simultáneas —redes, retribución al accionista y servicio de la deuda— que explican el salto del pasivo. El Periódico de la Energía sitúa ese cóctel en el centro de la desconfianza del mercado.

Del programa de recompra de 6.500 millones de euros ya se ha ejecutado un 54%. La eléctrica se financia con deuda nueva para recomprar títulos propios en un momento en el que el coste marginal de esa deuda sube mes a mes, y ese es el punto que el inversor institucional no termina de digerir.

Una deuda de 61.011 millones que tensiona el ratio

El ratio de apalancamiento financiero —deuda financiera neta sobre EBITDA— se situó en 2,6x al cierre del primer semestre, frente a las 2,5x de diciembre de 2025. En su presentación estratégica de febrero, la compañía fijó el objetivo de elevar ese ratio hasta aproximadamente 3,0x durante el periodo del plan 2026-2028. Con la ejecución ya avanzada, el indicador sigue lejos de la meta.

Las proyecciones del consenso apuntan a una deuda neta de 63.000 millones de euros al cierre de 2026 y de 69.000 millones en 2027. La explicación técnica es doble: buena parte del plan inversor se concentra en el segundo semestre y todavía queda recorrido en el programa de recompra. Nada de esto debería pillar por sorpresa al inversor, porque el plan de recompras se diseñó en su día precisamente para apalancar el balance después de tres años de desinversiones intensas de activos.

El apalancamiento no es un error de cálculo: es una decisión de asignación de capital que ahora se juzga con el coste de la deuda al alza.

El contraste con Iberdrola, Endesa y las integradas europeas

deuda Enel

Casi el 70% de las inversiones del semestre se destinó a redes reguladas y un 18% a renovables. En conjunto, el 87% del capital fue a parar a actividades reguladas o con ingresos predecibles, una política idéntica a la de Iberdrola, Endesa, EDP o SSE. El modelo integrado que combina redes, generación y comercialización sigue funcionando entre los inversores, sobre todo por la menor volatilidad de los resultados.

El negocio de redes creció un 10% interanual en EBITDA ajustado y ya aporta el 41% del EBITDA del grupo. El lastre llega por el trading energético, que no repetirá el ejercicio excepcional de 2025: la caída será de 1.000 millones de euros, hasta dejar esa línea en 500 millones. El consenso espera que el resto de actividades compense con holgura, con una mejora de casi 800 millones en el EBITDA consolidado.

MagnitudDato actualReferenciaVariación
Deuda neta61.011 millones (1S 2026)Cierre de 2025+casi 4.000 millones
Ratio deuda neta/EBITDA2,6x (1S 2026)2,5x (cierre de 2025)+0,1x
Deuda neta prevista63.000 millones (cierre 2026, consenso)69.000 millones (2027, consenso)+6.000 millones

La gran diferencia con el resto del sector no está en el destino del dinero, sino en su origen. Enel recompra títulos con un 54% del plan ejecutado mientras buena parte de las utilities europeas ha optado por ampliaciones de capital para financiar el crecimiento. Esa elección explica el castigo relativo en bolsa: la acción cede un 2,8% en el año, frente a la revalorización del 12,2% de Iberdrola y al buen comportamiento de EDP y SSE.

El precedente del petróleo y el coste creciente de la deuda

La rentabilidad del bono italiano a diez años ha subido 115 puntos básicos desde el cierre de 2025, hasta el 4,66%. El encarecimiento del capital golpea con más fuerza a las utilities más endeudadas, y el movimiento se agudizó desde finales de julio, cuando arrancó la segunda gran corrección del precio de los bonos europeos.

El sector petrolero ofrece la referencia más útil. BP suspendió sus recompras en febrero de 2026 y priorizó el desapalancamiento; TotalEnergies desaceleró su plan; Equinor ha condicionado el ritmo de sus futuras recompras a su nivel de apalancamiento, y Shell llegó a suspender temporalmente la ejecución. Cuatro grandes compañías que han leído el mismo mercado que ahora mira a Enel.

En Brasil, el regulador eléctrico Aneel retrasó a su reunión del 6 de octubre la decisión sobre la rescisión de la concesión de Enel. La acción ignoró el giro regulatorio y cayó un 1% al inicio de la sesión, en línea con el conjunto del sector. El frente brasileño sigue siendo relevante por peso en el perímetro, pero no altera el diagnóstico del balance.

La lectura técnica es incómoda. La política de apalancamiento resultaba razonable en 2025, cuando Enel devolvía caja al accionista en lugar de lanzarse a grandes adquisiciones, el pecado habitual del sector hace quince años. Hoy el mismo diseño se juzga con un coste de financiación creciente y con el bono italiano instalado por encima del 4,6%. El mercado no pide renunciar a la retribución, sino acompasar recompras y desapalancamiento, como ya han hecho BP, TotalEnergies y Equinor.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación de resultados del tercer trimestre y el grado de avance del programa de recompra, que condicionará la deuda de cierre de 2026 frente a los 63.000 millones que estima el consenso.
  • Reacción del valor: La acción acumula una caída del 2,8% en el año frente al 12,2% de Iberdrola; el mercado descuenta ya parte del mayor coste de la deuda y vigila el ratio 3,0x del plan.
  • Precedente sectorial: BP, TotalEnergies, Equinor y Shell recortaron o condicionaron sus recompras para priorizar el desapalancamiento, la referencia que el mercado maneja para Enel.

Coinbase completa la integración de Deribit y lanza Global Exchange con opciones

La integración de Coinbase y Deribit ya es una realidad. El exchange estadounidense ha completado la operación y ha creado Coinbase Global Exchange, un paraguas único donde convivirán el negocio al contado y el de derivados cripto.

No es una operación menor. Según los datos que Coinbase atribuye a la plataforma Deribit, esta acumulaba más de 30.000 millones de dólares en interés abierto (el valor de los contratos que siguen vivos en el mercado) solo en opciones de bitcoin al cierre del 30 de septiembre. En el último año había movido además más de un billón de dólares —un millón de millones— en volumen de negociación.

Qué cambia exactamente para el usuario

El primer bloque de novedades son las opciones: contratos que dan derecho, pero no obligación, a comprar o vender un activo a un precio fijado de antemano. Quien no esté familiarizado con el término puede empezar por una definición básica. Coinbase dice que empezarán a operar en las próximas semanas, primero para los traders elegibles fuera de Estados Unidos. El acceso del inversor minorista estadounidense llegará más adelante, aún este año, y los clientes institucionales entrarán a través de Coinbase Prime.

La segunda pata es el margen spot, es decir, pedir prestado contra el colateral propio para operar al contado. La compañía permitirá apalancamiento (operar con dinero prestado, lo que multiplica ganancias y pérdidas) de hasta 10 veces en activos principales seleccionados y de hasta 5 veces en el resto, siempre con disponibilidad variable según el país y el tipo de cuenta. Las carteras unificadas, que reúnen los saldos de spot y de derivados en un mismo lugar, también llegan en las próximas semanas.

A esto se suma un motor de emparejamiento nuevo, el sistema que cruza las órdenes dentro del exchange, y una tabla de comisiones revisada para Coinbase Advanced. La nueva estructura computa el volumen de spot y el de derivados de forma conjunta, y los mejores tramos arrancan a partir de 10.000 dólares de volumen computable. Traducido: cuanto más operas, menos pagas.

Por qué Coinbase se queda con Deribit

Coinbase Global Exchange

El movimiento se apoya en un cambio regulatorio. En mayo, la CFTC emitió una guía que según Coinbase permite a sus corredores de futuros registrados en el país conectar a clientes estadounidenses elegibles con mercados globales de derivados cripto. Ese marco es el que sostiene ahora a Coinbase Financial Markets, la filial que canaliza ese flujo. La Commodity Futures Trading Commission es el organismo que supervisa estos mercados en Estados Unidos.

El negocio de los derivados mueve más dinero que el contado, y hasta ahora Coinbase lo miraba desde la acera de enfrente.

El regreso de Coinbase Pro y la sombra de FTX

Hay además un detalle que dice mucho del momento que vive el sector. Coinbase Pro regresará a finales de 2026 como plataforma dedicada a traders profesionales y de alto volumen, después de que la compañía la retirara y trasladara sus funciones a Coinbase Advanced. Volverá con spot, futuros, perpetuos, opciones, y acciones.

Los derivados —futuros, perpetuos y opciones— mueven históricamente más volumen que la compraventa al contado en casi todos los mercados financieros, y el cripto no es una excepción. Hasta ahora, buena parte de ese flujo pasaba por plataformas fuera del radar regulatorio estadounidense o por el mercado de futuros de CME, que sí opera bajo supervisión. La apuesta de Coinbase se resume en una idea: quedarse con ese volumen llevándolo a un marco con licencia.

Conviene mirar atrás para calibrar el envite. En noviembre de 2022 quebró FTX, uno de los mayores exchanges del mundo, y el mercado de derivados cripto quedó bajo sospecha durante meses: la mezcla entre fondos de clientes y operativa propia, junto a un uso de apalancamiento sin controles visibles, fue el detonante. Desde entonces, los reguladores estadounidenses han empujado el negocio hacia estructuras supervisadas, que es exactamente el argumento que Coinbase repite con cada anuncio.

Hay tres riesgos que conviene no perder de vista. El primero es el propio apalancamiento: la empresa advierte en su documentación de que operar con derivados puede generar pérdidas superiores al dinero depositado. El segundo es la geografía: casi todo el producto depende de la elegibilidad por país, así que un cliente europeo puede encontrarse con la mitad de las funciones bloqueadas. El tercero es la competencia, porque Binance y CME siguen dominando el volumen de derivados y arrebatarles cuota no sale gratis.

La fecha a seguir está clara. A finales de 2026, cuando Coinbase Pro vuelva a abrir, se verá si la integración con Deribit ha traído el volumen que la compañía espera. Si lo consigue, el mercado de derivados cripto tendrá un actor estadounidense con licencia y escala global. Si no, quedará como otra pieza de infraestructura cara esperando su momento.

Las SOCIMIs respiran en Bolsa: Merlín y Colonial baten al Ibex con las elecciones a la vista

Las SOCIMIs cotizadas en bolsa española han encontrado en el adelanto electoral su mejor argumento del año. Merlín Properties es el séptimo mejor valor del Ibex 35 desde el anuncio de los comicios del 29 de noviembre, con un avance del 1,07% en las tres últimas sesiones, mientras Inmobiliaria Colonial sube un 0,74% en la semana frente al testimonial 0,17% que suma el selectivo.

El movimiento tiene lógica. Las dos mayores socimis del país, especializadas en el arrendamiento de activos inmobiliarios con la vivienda excluida de su perímetro, llevan mucho tiempo en el ojo del huracán. El Gobierno ha planteado cambios en el régimen fiscal de las SOCIMI y una norma específica para los centros de datos, la gran apuesta de Merlín en los últimos ejercicios. Con la hipótesis de un cambio de Gobierno sobre la mesa, ambas compañías remontan el vuelo.

Merlín Properties, séptimo mejor valor del Ibex desde el adelanto electoral

La cifra que mejor resume el momento es el 22%. Eso es lo que ha corregido la acción desde los máximos históricos que firmó en junio, lastrada precisamente por el proyecto regulatorio que el Ejecutivo prevé aprobar a lo largo de este mes de octubre. La norma exige que los centros de datos cubran, hora a hora, al menos el 80% de su consumo eléctrico con nueva generación renovable.

Ahí está el nudo del asunto. Los centros de datos son el vector de crecimiento que el mercado venía premiando con múltiplos generosos y, al mismo tiempo, el punto por el que la regulación entra directamente en la cuenta de resultados. Desde XTB lo resumen así: ‘Merlín presenta una de las conexiones más directas entre el escenario político y sus perspectivas de inversión‘, señalan en la firma.

Los mismos analistas apuntan que ‘una eventual flexibilización podría facilitar el desarrollo de proyectos y reducir las exigencias asociadas a su suministro energético’. El consenso otorga a la socimi un precio objetivo de 17 euros, lo que supone un potencial alcista del 39% sobre los niveles actuales, según los datos recogidos en la web de la CNMV y en los informes de las casas de análisis.

Hay un segundo factor que pesa tanto como la política: el bono. La subida de las rentabilidades de la deuda soberana eleva la tasa de descuento que los inversores aplican a los flujos de alquiler y obliga a las socimis a competir con un activo libre de riesgo mucho mejor remunerado. Ese viento de cara no lo cambia una convocatoria electoral.

Una flexibilización regulatoria no arregla por sí sola el problema del coste de capital: la socimi compite ahora contra un bono español que vuelve a pagar de verdad.

Colonial sigue un camino distinto. Su vínculo con los centros de datos es mucho menor y su reacción en bolsa desde el adelanto electoral ha sido más contenida. Poco importa: bate al índice.

Colonial gana un 0,74% y diversifica hacia el residencial flexible

La compañía acaba de desembarcar en el negocio de las residencias de estudiantes y la vivienda flexible de la mano de Vita Group. Ambas partes han constituido una sociedad conjunta participada al 50% que nace con tres inmuebles en Madrid. La operación se suma a otras coinversiones firmadas en los últimos años: la entrada en Alemania junto a Generali, y la compra de la sede de Naturgy en la capital con inversores privados.

Renta 4 interpreta el movimiento como una vía para ‘diversificar su cartera hacia otros segmentos de activos con retorno superiores’, con capacidad añadida de construir ‘una plataforma europea escalable’. La casa otorga al valor un precio objetivo de 8,3 euros, bastante por encima de los 6,26 euros que arroja el consenso medio, un 28% de recorrido sobre la cotización actual.

Merlín Properties

Lo que el consenso descuenta y el riesgo que sigue abierto

Conviene separar lo que es una mejora del negocio de lo que es una apuesta política. En mi lectura, el movimiento de las últimas sesiones no responde a mejores fundamentales ni a una revisión al alza de los alquileres, sino a la expectativa de que el marco normativo deje de apretar. Eso es un cambio de escenario, no de resultados. Y los escenarios políticos se pagan caros cuando no se cumplen.

La contradicción más evidente está en el calendario. La norma de centros de datos puede aprobarse este mes de octubre, antes de que los españoles voten el 29 de noviembre. Si sale adelante en los términos filtrados, Merlín seguirá soportando exigencias de suministro renovable con independencia de quién gobierne después, y el rebote actual se quedaría sin el catalizador que lo justifica.

El segundo riesgo es la dispersión del consenso. Entre los 8,3 euros de Renta 4 para Colonial y los 6,26 euros de precio medio hay un 33% de diferencia, una horquilla demasiado ancha para un valor con activos perfectamente identificables. Cuando el mercado no se pone de acuerdo en el valor de una cartera de inmuebles, suele ser porque la variable que separa a los analistas no es el activo, sino el coste de la deuda. Ahí manda el BCE, no el Congreso.

Merlín, además, arrastra una dependencia narrativa que conviene vigilar. La corrección desde junio demuestra cuánta valoración descansa sobre la historia de los centros de datos. Flexibilizar la norma devuelve parte de ese múltiplo, pero no lo devuelve entero si los tipos no acompañan. Es el tipo de valor en el que conviene entrar sabiendo por qué se entra. El primer examen llega en las próximas semanas, con la norma sobre la mesa; el segundo, en la antesala del 29 de noviembre.

Veredicto Merca2

Cotización al cierre o apertura: Merlín Properties avanza un 1,07% en las tres últimas sesiones y se coloca como séptimo mejor valor del Ibex 35 desde el adelanto electoral. Colonial gana un 0,74% en la semana, cuatro veces más que el 0,17% del selectivo. Ninguna de las dos ha recuperado los máximos de junio.

Clave técnica: La acción de Merlín arrastra una corrección del 22% desde los máximos históricos de junio y el consenso le atribuye un potencial del 39% hasta los 17 euros. La recuperación depende de que el texto regulatorio de centros de datos no se apruebe con el umbral del 80% de consumo renovable hora a hora.

Apunte macro: Con el Ibex 35 avanzando apenas un 0,17% en la semana, las socimis baten al índice por un diferencial de 57 puntos básicos en el caso de Colonial. El movimiento depende tanto de la cita electoral del 29 de noviembre como de la senda de tipos que marque el BCE en sus próximas reuniones.

Solar Orbiter rastrea el origen de los ‘switchbacks’ del viento solar en la superficie del Sol

La sonda europea Solar Orbiter ha rastreado el origen de un pliegue del viento solar hasta la superficie del Sol. Lo ha hecho atravesando el interior de un switchback, un pliegue en forma de S del campo magnético, y analizando las partículas atrapadas dentro. Es la primera vez que uno de estos fenómenos se ata a su región de nacimiento, según el comunicado de la ESA.

El hallazgo aparece descrito en Nature Astronomy y lo firma el equipo que lidera Jesse Coburn, del CNRS y el Laboratorio de Física de Plasmas de Francia. Resuelve una discusión abierta desde hace años. Los switchbacks son giros bruscos del campo magnético que el viento solar arrastra consigo. Se detectan a menudo cerca de la estrella. Cómo se forman era otro asunto.

La respuesta estaba dentro de las propias partículas. En 2022, la ESA informó de que Solar Orbiter había observado uno de estos pliegues y confirmado su forma de S, algo que los modelos predecían y que nadie había visto de frente. Aquella observación dejó una pregunta en el aire.

Oxígeno y carbono con huella de origen

Solar Orbiter voló a través de un switchback enorme, y ese tamaño fue la clave. Gracias a su extensión, el instrumento Solar Wind Analyser pudo muestrear partículas que rara vez aparecen en el viento solar y que llevan una huella reconocible de su lugar de nacimiento.

Cuando la sonda cruzó el pliegue se encontraba aproximadamente a medio camino entre la Tierra y el Sol. Allí recogió una mezcla de oxígeno y carbono ionizados que solo puede formarse de una manera: dentro de bucles magnéticos calientes anclados en la superficie solar.

Esa firma química es la prueba que el equipo buscaba. Apunta a un proceso conocido como reconexión por intercambio, en inglés interchange reconnection.

El pliegue no nació en el espacio: nació en un bucle cerrado de la atmósfera solar, y el viento lo arrancó de allí.

La reconexión por intercambio ocurre cuando dos regiones del Sol con propiedades magnéticas distintas entran en contacto. En la atmósfera solar hay zonas abiertas, con líneas de campo que se estiran hacia el espacio como autopistas, y zonas cerradas, con líneas que salen y vuelven a curvarse formando bucles. Cuando ambas se juntan, las líneas se aprietan, se rompen y se recombinan. El plasma atrapado encuentra una salida y escapa.

Cómo se ata un pliegue a un punto concreto del Sol

Para demostrarlo, el equipo combinó tres piezas: las mediciones de partículas tomadas in situ por el analizador de viento solar, imágenes del disco solar y modelos del campo magnético de la estrella y del espacio que la rodea. Después conectaron el resultado con datos del Solar Dynamics Observatory de la NASA para localizar el punto de nacimiento con un detalle hasta ahora imposible.

magnetismo solar

Conviene dimensionar lo que ha hecho esta sonda. Cuando cruzó el pliegue, Solar Orbiter se encontraba a unos 75 millones de kilómetros del Sol, cerca de la mitad de la distancia que separa a la Tierra de la estrella. La luz tarda algo más de cuatro minutos en cubrir ese trayecto. El viento solar, decenas de horas.

La sonda no estaba mirando el Sol desde lejos: estaba metida dentro de un material que había salido de él días antes, y aun así consiguió dictaminar de qué región concreta procedía. Es como analizar el agua de un río a cien kilómetros de la desembocadura y señalar con el dedo el arroyo exacto que la vertió.

Dos teorías que llevaban años enfrentadas

Había dos explicaciones rivales. Una era la reconexión por intercambio. La otra apuntaba a las ondas y la turbulencia, esos remolinos que agitan el plasma y que Solar Orbiter ya había vinculado al calentamiento y la aceleración del viento solar. El nuevo trabajo no elige una y descarta la otra: las integra. La reconexión crea el pliegue y fija su composición química; las ondas toman el relevo después, cuando el pliegue ya viaja por el espacio, y gobiernan su movimiento.

Es una reconciliación, no una victoria, y en física solar eso suele ser buena señal. Cuando dos modelos que parecían incompatibles resultan ser dos etapas de un mismo proceso, la descripción del sistema gana solidez. La coautora Stephanie Yardley, de la Universidad de Northumbria, lo plantea en esos términos.

Los límites están claros. Se trata de un único switchback, el más grande que la sonda ha atravesado, y el resultado depende de un modelo que enlaza mediciones locales con imágenes remotas. Un solo caso no cierra el debate, y el propio equipo admite que harán falta más eventos para comprobar que el mecanismo se repite. Eso sí, el trabajo ha pasado revisión por pares en Nature Astronomy.

Lo que está en juego no es menor. Esa corriente de plasma conecta la Tierra con el Sol y determina cómo las eyecciones de la estrella golpean nuestra magnetosfera. Entender cómo se forman y se aceleran las estructuras del viento solar mejora los modelos de clima espacial, los mismos que permiten anticipar una tormenta geomagnética capaz de dañar satélites, redes eléctricas y sistemas de navegación. Daniel Müller, científico del proyecto Solar Orbiter en la ESA, insiste en esa idea.

El siguiente paso es ampliar la muestra. La misión sigue en activo y cada nueva aproximación al Sol es una oportunidad de atravesar otros switchbacks y comprobar si todos cuentan la misma historia. Ninguna otra nave ha tenido a la vez la cercanía y los instrumentos necesarios para establecer esta conexión.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: el origen de un switchback del viento solar, un pliegue en forma de S del campo magnético, rastreado hasta la superficie del Sol.
  • Dónde: en bucles magnéticos cerrados de la atmósfera solar; los datos se tomaron a medio camino entre la Tierra y el Sol.
  • Institución responsable: ESA, con el equipo de Jesse Coburn (CNRS y Laboratorio de Física de Plasmas, Francia) y datos del Solar Dynamics Observatory de la NASA; publicado en Nature Astronomy.
  • Cuándo: el estudio aparece publicado en Nature Astronomy; el sobrevuelo analizado corresponde a la fase de aproximaciones al Sol de la misión, que en 2022 ya había confirmado la forma de S de estos pliegues.
  • Impacto a futuro: mejora los modelos de viento solar y de clima espacial, clave para proteger satélites, redes eléctricas y sistemas de navegación frente a las tormentas geomagnéticas.

Neandertales carpinteros: el Abric Romaní prueba su maestría con la madera hace 40.000 años

El Abric Romaní ha devuelto lo que casi nunca sobrevive: la madera trabajada por los neandertales. Cuarenta años de excavaciones en este abrigo de Capellades (Barcelona) han permitido recuperar unas 600 piezas e impresiones de madera repartidas en 16 niveles arqueológicos.

Estamos ante un acantilado de travertino en el risco del Capelló, un corredor natural que conectaba el interior de Cataluña con la costa. Lo descubrió en 1909 Amador Romaní y se excava de forma sistemática desde 1983. El equipo del Institut Català de Paleoecologia Humana i Evolució Social (IPHES-CERCA), dirigido durante décadas por Eudald Carbonell, presenta ahora el análisis de los materiales, coordinado por Palmira Saladié, de la Universitat Rovira i Virgili. El trabajo se publica el 7 de octubre en Science Advances.

Seiscientos restos y dos lanzas: la tecnología de madera del Abric Romaní

De los alrededor de 600 restos, la mayoría son troncos, ramas, ramitas, raíces y acumulaciones de leña, material que llegó al abrigo sin intervención humana. El equipo identificó 13 elementos fabricados o utilizados por los neandertales: objetos domésticos, elementos estructurales, instrumentos, y armas. La lectura del conjunto es clara: la madera no era un recurso ocasional, sino una parte habitual de su vida cotidiana entre hace 62.000 y 40.000 años.

Las piezas más llamativas salieron del Nivel R. Una lanza mide 2,45 metros y su morfología apunta a un arma de empuje, pensada para golpear a corta distancia. La segunda conserva 1,99 metros y también tiene la punta afilada. Para hacerse una idea de la escala, la primera supera en casi 70 centímetros la estatura media de un hombre adulto en España. Ambas se suman a un registro europeo de armas de madera del Paleolítico que hasta ahora se sostenía sobre todo en los yacimientos alemanes de Schöningen y Lehringen.

El objeto más desconcertante procede del Nivel P. Está tallado en una sola pieza, tiene un mango bien definido y una punta afilada y ensanchada, con un perfil que recuerda al de una maza. Las marcas de su superficie demuestran que fue moldeado a propósito, pero los investigadores no encuentran paralelos que expliquen su función. El conjunto se completa con posibles recipientes o bandejas de corteza, postes cruzados que podrían haber sostenido una estructura elevada para preparar alimentos y un elemento recto de 5,10 metros que quizá sirvió para reorganizar el espacio habitable.

La madera también mantenía el fuego. Los neandertales transportaban desde ramitas hasta troncos grandes y podrían haber acumulado reservas de leña para usarlas más adelante. El pino silvestre (Pinus sylvestris) era el combustible principal, y la distribución y el tamaño de los restos permiten distinguir estrategias distintas de recolección, transporte y almacenamiento. Es decir, había previsión y había organización.

Lo excepcional no es que un neandertal usara madera, sino que este abrigo permita seguir su rastro en 16 ocupaciones sucesivas del mismo lugar.

Cómo el travertino guardó la madera durante 40.000 años

neandertales madera

Todo material orgánico acaba desapareciendo. En la mayoría de yacimientos del Paleolítico la madera se descompone sin dejar rastro y la arqueología se queda con lo indestructible: sílex, hueso, ocre. En el Abric Romaní ocurrió otra cosa. Los depósitos de carbonato cálcico crecieron alrededor de los fragmentos y, a medida que la madera se descomponía, dejaron moldes naturales en el travertino que copiaron su forma original con una precisión asombrosa. Es, en la práctica, un vaciado geológico: la roca hizo de yeso sobre el original.

Algunas huellas conservan incluso detalles histológicos, la estructura del tejido leñoso de troncos, ramas y raíces. Eso permite saber con qué árboles trabajaban. Y hay algo más difícil de encontrar junto: el abrigo guarda los hogares, las herramientas de piedra y los animales que allí se procesaron. María Gema Chacón, investigadora del IPHES-CERCA, señala que durante décadas el registro lítico ha permitido reconstruir los procesos de talla y el movimiento de las piezas, mientras la madera abre ahora una parte de un mundo que casi siempre había desaparecido.

Qué cambia en el retrato neandertal y qué queda por confirmar

La idea de que los neandertales trabajaban la madera no es nueva. Schöningen y Lehringen, en Alemania, ya habían aportado armas de madera del Paleolítico, y otros yacimientos europeos habían documentado el uso de esta materia prima. La novedad del Abric Romaní es la continuidad: 16 niveles que permiten rastrear su uso a lo largo de miles de años y en ocupaciones sucesivas del mismo espacio. No es una anécdota, es una costumbre.

Ahora bien, conviene medir el alcance de lo que tenemos delante. De unos 600 restos, solo 13 son objetos fabricados o utilizados; el resto es material leñoso natural o leña. La conservación por moldes de travertino es extraordinaria, pero también selectiva: reproduce formas, no funciones. Nadie ha demostrado aún que los postes cruzados sostuvieran una estructura elevada ni qué hacía exactamente un neandertal con la pieza del Nivel P. Son hipótesis razonables, no hechos cerrados.

El estudio sí es firme en algo más humilde y más importante: la madera atravesaba el día a día. Un grupo que recolecta, transporta y almacena leña de pino silvestre, que afila lanzas de más de dos metros y que moldea un objeto sin función conocida está organizando su tiempo y su espacio. Tecnología, gestión del fuego y vida doméstica aparecen entrelazadas en el mismo registro, en un corredor por el que también pasaron grupos de Homo sapiens a lo largo de miles de años.

La excavación continúa. El Abric Romaní lleva más de cuatro décadas abierto y cada campaña añade niveles a una de las secuencias más largas del Paleolítico europeo. El siguiente paso lógico es el análisis funcional de las piezas y la comparación con otros conjuntos europeos. Si aparece un paralelo para la maza del Nivel P en otro yacimiento, sabremos que aquel objeto formaba parte de un repertorio compartido. Si no aparece, seguiremos ante una pieza única hecha por alguien que sabía exactamente lo que quería construir.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: unos 600 restos e impresiones de madera de entre 62.000 y 40.000 años, con 13 objetos fabricados o usados por neandertales, entre ellos dos lanzas.
  • Dónde: Abric Romaní, en Capellades (Barcelona), un abrigo en un acantilado de travertino del risco del Capelló.
  • Institución responsable: IPHES-CERCA y Universitat Rovira i Virgili, con publicación en la revista Science Advances.
  • Cuándo: resultados publicados el 7 de octubre de 2026, fruto de excavaciones iniciadas en 1983.
  • Impacto a futuro: amplía la tecnología neandertal más allá de la piedra y abre el estudio de su vida doméstica y de su organización del espacio.

Piezas del F-35 acaban en China por error: la UE responde con aranceles y China contraataca

Un correo que nadie leyó. Con ese detalle, casi burocrático, se resume el episodio que Bloomberg Television puso encima de la mesa en su último programa: componentes del caza furtivo F-35 acabaron en manos chinas después de que un envío se desviara por Hong Kong. No es una anécdota de logística menor. Es la prueba de que la cadena de suministro militar más sofisticada del mundo depende, en algún punto, de que alguien abra un correo a tiempo.

Un correo perdido y una escala en Hong Kong

Los hechos, tal como los detalló en antena el corresponsal jefe de Bloomberg para Asia: las piezas salían de Australia con destino a Estados Unidos y el plan original pasaba por Corea y Taiwán. El envío se retrasó en origen y, para recuperar tiempo, se redirigió a través de Hong Kong. Ahí empieza el problema.

Antes de que el paquete saliera, un transitario envió un aviso por correo electrónico advirtiendo de que la mercancía no debía enrutarse por determinados países. La razón es una normativa estadounidense pensada precisamente para evitar que tecnología militar sensible acabe donde no debe. Según la investigación de Bloomberg, ese aviso se perdio por el camino. La cadena no ha podido establecer si nunca se envió, si llegó a las personas equivocadas o si simplemente nadie lo leyó. El resultado es que hubo piezas del F-35 en territorio chino.

El revestimiento que China perseguía

China lleva años siguiendo la pista de ese avión. Es uno de los cazas más avanzados en servicio, y lo que viajaba en el envío no era tornillería cualquiera: incluía recubrimiento absorbente de radar, el material que reduce la huella del aparato en los radares enemigos. De ahí la inquietud.

Desde el sector se argumenta que las piezas no eran utilizables, que iban camino del desguace y que el daño es limitado. El argumento no convence a todos. La Oficina de Rendición de Cuentas del Gobierno estadounidense, un organismo no partidista, lo describió como un regalo a China: incluso el material fuera de servicio puede alimentar ejercicios de ingeniería inversa. Varios cargos políticos han pedido revisar de arriba abajo cómo viaja el material militar estadounidense por el mundo.

Incluso componentes obsoletos o inservibles otorgan ventaja a quien los intercepta de camino, sostiene el análisis de Bloomberg sobre el episodio.

— Bloomberg Television

Confieso que lo que más me incomoda del caso no es el desvío, sino la barrera. Que el último filtro entre un componente clasificado y un país adversario sea un correo electrónico enviado a una empresa de paquetería. Bloomberg insiste en que faltan detalles y en que no puede confirmar qué ocurrió exactamente en el lado estadounidense, aunque menciona a UPS en su relato. La conclusión provisional es incómoda: habrá una revisión de procedimientos, y llegará tarde.

Bruselas busca músculo sin abrir otro frente

El episodio aterriza en un momento delicado. La Unión Europea busca una línea más dura con Pekín, pero sin cruzar la raya que convertiría la fricción en una guerra comercial abierta. El programa lo enmarca en una paradoja que se repite: cuando Washington y Pekín se enzarzan, Europa suele sacar tajada; cuando ambos se dan un respiro, Bruselas pierde ese margen.

El frente abierto es el déficit comercial. Los aranceles a los coches chinos han frenado las importaciones en algunas categorías, pero el programa señala que ahora crecen otras, los híbridos entre ellas, y que nadie tiene claro qué mecanismo aplicar para contenerlas sin provocar represalias de mayor alcance. Lo llamativo, según Bloomberg, es ver a Francia y Alemania alineadas reclamando pasos más firmes, algo poco habitual y probablemente ligado a las presiones económicas y políticas que ambas afrontan en casa.

La agenda viene cargada: el responsable comercial de la UE está esta semana en China, un enviado francés viajará pronto y los líderes europeos tienen una cumbre a la vista. Sobre la mesa, una pregunta de táctica: cómo exhibir músculo sin que Pekín accione su palanca más incómoda. Porque China quiere mantener el vínculo comercial con Europa, pero conserva un as en la manga que pocos pueden replicar.

Bonos europeos: más oferta que demanda

Mientras la política comercial avanza a fuego lento, los mercados de deuda han pisado el acelerador. Los rendimientos han subido con fuerza en las últimas semanas y, de momento, eso no ha descarrilado a las bolsas. Tom Becker, gestor sénior de cartera en BlackRock, explicó en el programa que el movimiento de septiembre respondió sobre todo a la mejora de las perspectivas de crecimiento europeas: un dato en principio positivo, que dejaba al BCE espacio para sostener tipos más altos de lo que se pensaba en verano. En octubre, algunos rendimientos del sur de Europa han sorprendido a los inversores.

Su tesis es de oferta y demanda. La financiación del despliegue de IA, una ola de fusiones y adquisiciones en Estados Unidos y Europa y políticas fiscales pro cíclicas en tres continentes están empujando a los emisores al mercado. La pregunta, dice, es quién es el comprador marginal y a qué precio acepta comprar. Ahora mismo exige más rentabilidad. Traducido: el camino de los bonos europeos, y el del propio BCE, sigue siendo al alza.

Sobre Estados Unidos, Becker no cree que las elecciones de medio mandato vayan a cambiar gran cosa para el Tesoro; el próximo dato de inflación sí. Su diagnóstico: con un mercado laboral razonable y salarios que no ceden, la inflación de servicios no va a bajar sola y la tasa neutral se parece más al 3% que al 2%.

Samsung, la IA y un listón imposible

El otro bloque del programa fue tecnológico. Samsung presentó un beneficio operativo récord en el tercer trimestre, por encima de los 80.000 millones de dólares y casi nueve veces superior al del año anterior, pero por debajo de lo que esperaba el consenso. Neil Campbell, estratega sénior de la casa, lo resumió con una idea útil: la demanda de memoria sigue fortísima; lo que ha cambiado es que los analistas ya se habían subido a ese carro. La acción acumula una revalorización del 120% en el año, así que el mercado no castiga tanto el resultado como el siguiente trimestre.

Qué se juega el lector europeo

Hay un hilo que une las tres historias del programa. La de las piezas del F-35 habla de controles que se quedan cortos en un mundo donde la logística comercial y la militar comparten proveedores. La europea habla de una potencia comercial que quiere endurecerse sin romper el vínculo, atrapada entre la presión de París y Berlín y el riesgo de represalias. Y la de los bonos habla de quién paga la factura de la IA, del rearme y del gasto público.

Para el lector europeo, la lectura práctica es doble. Primero, la política industrial y de defensa va a seguir metiendo ruido en las cadenas de suministro y en los precios de todo lo que dependa de componentes críticos. Segundo, el coste del dinero no va a bajar la escalera de un día para otro: si la oferta de deuda supera a la demanda, los rendimientos se quedan altos, y eso tensiona hipotecas, crédito corporativo y valoraciones bursátiles. Añadan a la ecuación una China dispuesta a negociar con Bruselas pero también a recordar que tiene margen de maniobra, y el resultado es un otoño con más ruido que certezas.

Al final, la pregunta que deja el programa es sencilla y difícil de responder: si el eslabón más débil de la seguridad occidental es un correo electrónico mal enrutado, cuántos avisos más se estarán perdiendo ahora mismo en algún servidor.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Kreab ficha a Ricardo Jiménez, ex de Ferrovial, como director sénior de Comunicación Financiera

Kreab España ha incorporado a Ricardo Jiménez, ex responsable de Relaciones con Inversores de Ferrovial, como director sénior de Comunicación Financiera, un cargo con el que la consultora refuerza su oferta de relación con inversores.

Kreab refuerza su área de Comunicación Financiera

El nuevo director sénior de Comunicación Financiera aporta más de tres décadas de experiencia en el sector financiero y en los mercados de capitales, buena parte de ellas dedicada a la relación con inversores. Llega tras cinco años como asesor en Comunicación Financiera y Relación con Inversores en Harmon.

Pablo Zamorano, Managing Partner de Kreab España, ha subrayado que el mercado es cada vez más exigente y que los clientes necesitan más especialización y valor añadido. A su juicio, la incorporación de Jiménez refuerza esas capacidades con un perfil de referencia cuya trayectoria complementa la oferta del área.

El nuevo directivo sénior ha agradecido la confianza depositada en él y ha señalado que se incorpora con una gran motivación para ayudar a las compañías a explicar su estrategia a los inversores.

La operación se enmarca en la estrategia de crecimiento del área, que la firma quiere extender hacia nuevos servicios de relación con inversores. Kreab lidera el asesoramiento en comunicación de operaciones de M&A en España: en 2025 renovó su primer puesto en el ranking de Mergermarket por undécimo año consecutivo, con 51 operaciones y otras 38 transacciones corporativas adicionales.

La incorporación sitúa a Kreab con un perfil procedente de la gran empresa cotizada, un recorrido poco habitual en el mercado español de la consultoría financiera.

El volumen sostenido de transacciones se mantiene en el primer semestre de 2026, ejercicio en el que la firma volvió a ocupar el primer puesto con 48 operaciones, de las cuales 18 figuran en el ranking de Mergermarket. El ritmo confirma, según la compañía, su capacidad para acompañar a las organizaciones en los procesos más sensibles del tejido empresarial.

La cifra se sostiene.

La trayectoria de Ricardo Jiménez

Jiménez acumula una carrera construida en torno a los mercados de capitales y el diálogo con los inversores:

  • Ferrovial (20 años): dirigió el departamento de Relaciones con Inversores del grupo Ferrovial y acompañó a la compañía en su salida a bolsa, además de participar en la de Cintra. Intervino en el crecimiento internacional del grupo con las ofertas públicas de adquisición (OPA) sobre la polaca Budimex, las británicas BAA y Amey y la australiana Broadspectrum.
  • Mercados de capitales: coordinó la relación con inversores en las emisiones de renta fija de Ferrovial y de sus filiales, y colaboró en la primera emisión de bonos del grupo y en la relación con las agencias de rating.
  • ESG (desde 2007): abrió un ámbito nuevo dentro del equity story de la compañía, que durante tres años consecutivos fue elegida entre las 50 mejores en relaciones con inversores a nivel global.
  • Harmon (últimos cinco años): asesor en Comunicación Financiera y Relación con Inversores.
  • Reconocimientos: elegido mejor director europeo de relaciones con inversores en infraestructuras por Institutional Investors en seis ocasiones y expresidente de la Asociación Española de Relaciones con Inversores (AERI).

La llegada de un profesional procedente de la gran empresa cotizada coincide con un momento de reordenación en el tablero de la consultoría de comunicación en España, donde firmas como LLYC, Atrevia o Kreab compiten por las cuentas de comunicación corporativa y financiera de las compañías del Ibex 35.

En los últimos ejercicios, el área de relación con inversores ha ganado peso al calor de las exigencias de transparencia y de información no financiera, y las agencias incorporan ya perfiles híbridos para cubrir esa demanda.

El área se amplía.

Kreab Comunicación Financiera

Qué aporta el fichaje al mapa de la consultoría

Kreab no es ajena a ese contexto. Su liderazgo en comunicación de operaciones de M&A se apoya en un volumen de transacciones sostenido durante más de una década: las 51 operaciones de 2025 y las 48 del primer semestre de 2026 sitúan a la firma por delante de sus competidores directos en el asesoramiento a operaciones corporativas, donde la relación con inversores y la comunicación financiera se solapan cada vez más.

El precedente de este tipo de incorporaciones apunta en la misma dirección: las grandes agencias han reforzado sus equipos financieros con perfiles procedentes de compañías cotizadas, fondos y bancos de inversión, ante la demanda de un interlocutor capaz de hablar el lenguaje de los analistas. La diferencia, en este caso, está en el recorrido del fichaje: dos décadas al frente de la relación con inversores de un grupo del Ibex 35.

Con este movimiento, Kreab amplía una oferta que hasta ahora se concentraba en el asesoramiento en operaciones y refuerza su posicionamiento frente a a las consultoras que han desarrollado áreas específicas de relación con inversores. El encaje del nuevo directivo sénior dependerá de su capacidad para trasladar esa experiencia a una cartera de clientes diversificada.

El movimiento era esperado.

📡 El Radar del Sector

  • El vacío que llena: Kreab incorpora un perfil procedente de la gran empresa cotizada para ampliar su oferta hacia los servicios de relación con inversores.
  • El reto por delante: Trasladar dos décadas de experiencia en Ferrovial a una cartera de clientes diversificada y a un equipo que trabaja en operaciones de M&A.
  • El tablero competitivo: La firma mantiene su liderazgo en comunicación de operaciones frente a LLYC y Atrevia y refuerza su área financiera.

Mars Express sugiere física exótica tras la nube más extraña de Marte

La nube de Marte más extraña se estira 1.800 kilómetros cada amanecer y desconcierta a los físicos atmosféricos. La sonda Mars Express, de la Agencia Espacial Europea (ESA), la vigila desde hace años; ahora un modelo meteorológico ha logrado reproducirla, pero solo activando un proceso que los manuales describen como teórico y que jamás se había visto en la atmósfera de ningún mundo.

Una nube que aparece y se evapora cada mañana

Cada primavera y verano en el hemisferio sur de Marte, durante la estación de las tormentas de polvo, asoma una formación blanca y desmesurada: la nube alargada de Arsia Mons, conocida por sus siglas en inglés, AMEC. Es la estructura más llamativa del planeta rojo y, también, la más esquiva.

Emerge a sotavento de Arsia Mons, un volcán que se alza 20 kilómetros sobre la llanura circundante —más del doble que el Everest—. Crece, se estira y se desvanece en cuestión de horas. El ciclo se repite cada mañana durante varios meses, con una longitud que llega a los 1.800 kilómetros, comparable a la distancia en línea recta entre Madrid y Berlín.

Mars Express la reveló en 2018 y la ha fotografiado una y otra vez desde entonces. Hasta ahora se la clasificaba como nube orográfica, un tipo habitual en la Tierra que se forma cuando el viento tropieza con una montaña y empuja el aire húmedo hacia arriba. La sonda europea ofrece algo que casi nadie más puede dar: es uno de los pocos aparatos en órbita marciana capaces de observar en las horas del amanecer, justo cuando la nube existe.

El problema llegó al intentar modelarla. Sobre nuestro planeta, las nubes se forman por nucleación heterogénea: el vapor de agua necesita motas de polvo, sal, polen u hollín a las que adherirse. En Marte se daba por hecho que el polvo cumplía esa función de andamio.

Pero al simular la AMEC, el equipo comprobó que los datos solo encajaban si se retiraba ese andamio. ‘Para crear la AMEC en nuestro modelo necesitamos incluir física exótica’, explica Jorge Hernández-Bernal, investigador del LMD/CNRS/Sorbonne Université en París y autor principal del estudio. ‘Una física que, aunque está en los libros de texto, se considera teórica y se pensaba que no ocurría en la naturaleza. Desde luego, no se había visto en acción’.

La nube se forma sin una sola mota de polvo: el vapor de agua salta directamente al hielo, algo que nadie había visto antes en una atmósfera planetaria.

El proceso que no debería ocurrir en la naturaleza

Se trata de nucleación homogénea. El vapor de agua se convierte en hielo sin escalón intermedio, sin partícula sobre la que condensarse. El propio Hernández-Bernal lo compara con ver aparecer gotas de condensación en el centro de una habitación en lugar de en una ventana.

La rareza del fenómeno tiene una explicación física. Exige niveles de humedad relativa por encima del 100 %, en concreto 100.000 veces superiores a los que se registran en la vida cotidiana terrestre. Nunca se habían medido condiciones así en Marte, y el hallazgo sugiere que su atmósfera puede alcanzarlas.

¿Qué hace posible ese cóctel? La geometría del lugar. Arsia Mons es tan alto y la atmósfera marciana tan tenue que, cuando el viento rodea el volcán, se genera una onda capaz de elevar paquetes de aire húmedo varios kilómetros en apenas unos minutos. Ese ascenso enfría la masa de aire a toda velocidad: 30 grados en diez minutos. El vapor, sin tiempo para encontrar una partícula de polvo, se congela directamente y dibuja la estela blanca que llevamos ocho años fotografiando.

Arsia Mons

Por qué importa una nube que nadie esperaba

La nucleación homogénea no es una idea nueva. Se había propuesto como posibilidad en las capas altas de la atmósfera terrestre y en la de Venus, pero nunca se había confirmado en ningún mundo. Que Marte pueda alcanzar esas humedades extremas es, en sí mismo, lo más relevante del trabajo: obliga a revisar los límites que dábamos por seguros en meteorología planetaria.

Hay que ser prudente. Los propios autores reconocen que algunas partes del modelo no coinciden al detalle con las imágenes de Mars Express. Reproducir el comportamiento general de la AMEC ya es un éxito notable, pero no constituye una prueba cerrada de que la nucleación homogénea sea la única explicación posible. Faltan observaciones que midan la humedad en el interior de la nube y una confirmación independiente que repita el ejercicio con otros modelos.

La implicación, eso sí, va más allá de Marte. Si un proceso que se creía puramente teórico puede desatarse en la atmósfera de un planeta vecino, quizá también ocurra en mundos que apenas vemos como puntos de luz. ‘Aunque las nubes de la Tierra y de Marte parezcan regidas por las mismas reglas, entender esta nube marciana exigió física exótica, y eso puede ser cierto en otros lugares del cosmos’, resume Colin Wilson, científico del proyecto Mars Express en la ESA.

El resultado aparece descrito en el estudio publicado en Nature Geoscience, con imágenes de alta resolución que la ESA ha difundido junto al comunicado y que pueden consultarse en la página oficial de la misión. La siguiente fase pasa por afinar el modelo y cruzar los datos con los del ExoMars Trace Gas Orbiter, el otro orbitador europeo capaz de mirar al amanecer. Ahí sabremos si esta física exótica es una excepción marciana o una regla del sistema solar que llevábamos siglos sin ver.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que la nube alargada de Arsia Mons, la más extraña de Marte, se forma por nucleación homogénea, un proceso nunca observado antes en una atmósfera planetaria.
  • Dónde: en el hemisferio sur de Marte, a sotavento del volcán Arsia Mons, de 20 kilómetros de altura.
  • Institución responsable: equipo internacional liderado por el LMD/CNRS/Sorbonne Université con datos de la sonda Mars Express de la ESA; estudio revisado por pares y publicado en Nature Geoscience.
  • Cuándo: la nube se descubrió en 2018; el nuevo modelo se publica en Nature Geoscience.
  • Impacto a futuro: abre la puerta a buscar procesos atmosféricos improbables en otros planetas y exoplanetas.

Multa de hasta 80.000 euros al autónomo por imponer el móvil personal a sus empleados

Obligar a un empleado a usar su móvil personal para fichar puede acabar en una multa de 80.000 euros.

Lo dicen el Estatuto de los Trabajadores y la ley de protección de datos, que ponen el foco en un detalle que muchas pymes pasan por alto: la diferencia entre pedir un favor y exigir un requisito es lo que separa una práctica legal de una sanción. Y esa raya se cruza antes de lo que parece.

Qué dice la ley: intimidad digital, geolocalización y trabajo a distancia

El punto de partida es el artículo 20 bis del Estatuto de los Trabajadores, que reconoce el derecho a la intimidad en el entorno digital, a la desconexión digital y frente al uso de sistemas de geolocalización. A partir de ahí, la Ley Orgánica 3/2018 de Protección de Datos Personales y garantía de los derechos digitales (LOPDGDD) concreta las reglas: el artículo 87 regula la intimidad en el uso de dispositivos digitales y el artículo 90 obliga a informar de forma expresa, clara e inequívoca al trabajador cuando la empresa utiliza sistemas de geolocalización.

En el trabajo a distancia el texto es todavía más explícito. El artículo 17.2 de la Ley 10/2021 prohíbe que la empresa exija instalar programas o aplicaciones en dispositivos propiedad del empleado, o que le obligue a utilizar sus propios equipos para desarrollar el trabajo.

Para la Agencia Española de Protección de Datos no hay margen: no existe una obligación general de que el empleado dé su teléfono ni su correo particular a la empresa. Si el puesto exige estar localizable, la solución pasa por un terminal corporativo. Eso sí, tener un puesto localizable no da derecho automático a un smartphone de empresa: lo que toca es analizar qué herramientas necesita de verdad cada puesto y cubrirlas.

El problema no es el teléfono. Es convertir un recurso privado del empleado en una herramienta obligatoria para poder trabajar.

Fichar con el móvil propio y los códigos por SMS: dónde está el límite

El fichaje es el caso más habitual. La empresa está obligada a garantizar el registro diario de la jornada, pero la obligación del registro horario es de la empresa y no del empleado: no puede traducirse en que la plantilla instale una aplicación en su teléfono particular para cumplirla.

Algo parecido ocurre con la doble autenticación. Cada vez más plataformas piden un código por SMS o una aplicación de autenticación. Si el procedimiento convierte de forma sistemática el número privado y el dispositivo del trabajador en elementos necesarios para acceder a las herramientas profesionales, el negocio tiene que revisar cómo ha implantado el sistema.

No es lo mismo un mensaje puntual que exigir aplicaciones corporativas instaladas, instrucciones permanentes por WhatsApp o usar el teléfono todos los días para entrar en los sistemas de la empresa. En 2021, el Tribunal Supremo confirmó la nulidad del sistema de Telepizza que obligaba a los repartidores a aportar su propio smartphone para instalar una aplicación y permitir su geolocalización durante el reparto.

multa desconexión digital

Los 80.000 euros del expediente de la AEPD: qué se sancionó de verdad

La cifra que da titulares a este asunto sale de un procedimiento de la Agencia. Una compañía vinculó los teléfonos particulares de su plantilla a un sistema que enviaba por SMS los códigos necesarios para acceder a herramientas informáticas de un cliente: de 364 empleados activos, 203 tenían su número privado asociado. La Agencia apreció una infracción relacionada con la base jurídica del tratamiento de esos datos y la AEPD fijó una multa inicial de 80.000 euros.

La compañía alegó que se trataba de una medida provisional para facilitar el acceso. Una necesidad organizativa no convierte un dato privado en recurso empresarial de libre utilización. Esa es, exactamente, la línea que conviene tener clara.

Aterrizado al día a día de un autónomo con uno o dos trabajadores, el riesgo no está tanto en la cuantía como en el patrón. Los negocios pequeños improvisan: se crea un grupo de WhatsApp, se pide el móvil ‘un momento’ y en tres meses ese número ya es la puerta de entrada a todo.

Cuando el uso puntual se convierte en requisito, el asunto deja de ser una cuestión de confianza y pasa a ser de base jurídica y de información previa. La vía segura es aburrida pero barata: terminal propiedad de la empresa, política interna escrita sobre uso de dispositivos digitales, información previa y expresa si hay geolocalización, y una base jurídica clara, cuando se trata el número del trabajador.

Ojo con el matiz: el uso voluntario del móvil propio sigue permitido. Lo que se sanciona no es que un empleado mire su teléfono, sino que tú le obligues a usarlo para poder trabajar.

La tarea, si tienes trabajadores a tu cargo, es de despacho: revisa de qué aplicaciones depende el teléfono privado de tu plantilla, qué has documentado por escrito y qué información has dado a cada trabajador. La diferencia entre un despiste y un expediente se decide ahí.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo de solicitud, porque es una obligación permanente. Revisa tus sistemas cada vez que incorpores a un trabajador o cambies de aplicación.
  • ✅ Requisitos clave: Afecta a autónomos y pymes con trabajadores por cuenta ajena, sobre todo si fichan o acceden a apps desde su móvil personal.
  • 🌐 Dónde solicitarlo: No es un trámite de solicitud: la referencia está en el texto consolidado del Estatuto en el BOE y en la sede electrónica de la AEPD. Sin Cl@ve ni certificado.
  • 💰 Importe o coste: En el expediente citado, la AEPD fijó una multa inicial de 80.000 euros; la cuantía depende del tipo de infracción y de su graduación.
  • ⚠️ Error a evitar: Convertir el móvil personal en obligatorio para fichar o entrar en las aplicaciones sin informar al trabajador ni tener base jurídica para tratar su número.

La directiva contra el greenwashing ya se aplica: el 22% de las empresas corrige sus afirmaciones ambientales

La directiva contra el greenwashing ya es exigible en la UE desde el 27 de septiembre, y el 22% de las empresas consultadas por Corresponsables ha retirado o corregido alguna afirmación ambiental.

Hablamos de la Directiva (UE) 2024/825, conocida como Directiva de Empoderamiento de los Consumidores para la Transición Ecológica. El texto modifica el marco europeo sobre prácticas comerciales desleales y derechos de los consumidores que impulsó la Comisión Europea, y su calendario ya está cumplido: los Estados miembros tenían hasta el 27 de marzo de 2026 para transponerla y sus disposiciones se aplican desde el 27 de septiembre de 2026. La evidencia ha dejado de ser una recomendación para convertirse en obligación legal.

La premisa es sencilla. Las compañías pueden comunicar sus avances ambientales, pero cada afirmación debe sostenerse en datos, evidencias y criterios verificables. Ojo con el alcance, porque aquí se juega mucho: no es una norma que regule toda la comunicación ESG de cualquier organización, sino que pone el foco en las afirmaciones ambientales capaces de influir en la decisión de compra del consumidor.

Cinco frentes que obligan a reescribir el mensaje ambiental

La norma se traduce en cinco exigencias concretas que cualquier departamento de marketing debería tener subrayadas desde ayer:

  • Claims ambientales: toda afirmación necesita una base sólida y demostrable. Sin evidencia, hay riesgo.
  • Términos genéricos: expresiones como ‘verde’, ‘ecológico’, ‘sostenible’ o ‘respetuoso con el medio ambiente’ quedan bajo escrutinio y exigen precisión y justificación.
  • Etiquetas y sellos: los distintivos ambientales deben responder a sistemas fiables, transparentes y verificables.
  • Compromisos futuros: las promesas de avances ambientales requieren planes claros y mecanismos de seguimiento.
  • Durabilidad y circularidad: la información sobre reparación, vida útil y circularidad del producto gana peso ante el comprador.

El cuarto punto es el que más incomoda. Cualquier objetivo Net Zero a 2050 anunciado con fanfarria tendrá que venir con compromisos intermedios, planes verificables y seguimiento. La promesa inspiradora sin hoja de ruta deja de ser una promesa: pasa a ser un claim expuesto a sanción.

Directiva 2024/825

Un objetivo de neutralidad sin hitos intermedios ni datos de seguimiento ya no es una meta ambiciosa: es un riesgo jurídico y reputacional.

Aquí está la letra pequeña que muchas compañías descubren ahora. No basta con no mentir: hay que poder demostrar. El sello, el adjetivo y la campaña necesitan el mismo respaldo documental que una cuenta auditada.

Del greenwashing al greenhushing: el efecto secundario que nadie quiere

La aplicación de la norma ha abierto un debate paralelo. El miedo a no poder demostrar un mensaje está llevando a algunas organizaciones a reducir su comunicación ambiental, un fenómeno conocido como greenhushing. Los expertos consultados insisten en lo mismo: el objetivo no es callar, es comunicar mejor, con más transparencia, contexto y respaldo documental.

El sondeo de Corresponsables apunta en esa dirección: un 22% de las empresas ya ha retirado o corregido afirmaciones ambientales. Ese dato no mide cumplimiento, mide autoprotección. Y anticipa el movimiento de fondo: las áreas de Sostenibilidad y Comunicación dejan de trabajar en paralelo y empiezan a trabajar cosidas.

Qué cambia en la cocina de las empresas

La comunicación sostenible se vuelve transversal. Los departamentos de Sostenibilidad ganan peso en la generación y la validación de datos ambientales; Comunicación y Marketing asumen la responsabilidad de que el mensaje refleje la realidad de la compañía. Nada de maquillaje con PowerPoint.

La coordinación con Legal, Compliance, Compras, Innovación, , y las áreas de negocio deja de ser un lujo y pasa a ser control de riesgo. Ahí se juega también la cadena de suministro: si un proveedor sostiene un dato ambiental que no puede probar, el problema salpica a la marca que puso ese producto en el mercado.

Por qué esta directiva cambia el mercado y quién sale ganando

La Directiva (UE) 2024/825 no llega sola. Se suma a un paquete europeo que lleva años moviendo el suelo bajo los pies de las áreas de sostenibilidad: la CSRD obliga a reportar con trazabilidad, la Taxonomía Verde clasifica qué inversión es realmente sostenible y la directiva de diligencia debida empuja a auditar la cadena de suministro. El patrón es el mismo en las tres: del compromiso a la evidencia. El Pacto Mundial de Naciones Unidas en España lo resume como un refuerzo de la protección del consumidor durante la transición ecológica.

Hay una consecuencia incómoda para quien construyó su relato sobre adjetivos. Un claim que no se puede verificar deja de ser marketing y pasa a ser pasivo. Y hay una consecuencia buena para quien sí midió: la credibilidad se convierte en ventaja competitiva, porque el comprador empieza a distinguir entre quien demuestra y quien decora. Ojo con una tentación muy extendida: presentar la compra de compensaciones de carbono como una reducción de emisiones propias. Ese tipo de afirmación es exactamente el que la norma pone bajo lupa.

El reto, eso sí, es no confundir prudencia con mutismo. El greenhushing castiga doblemente: priva al mercado de referentes reales y deja el relato en manos de quien menos tiene que demostrar. La transición se acelera cuando las empresas con datos los publican, no cuando las mejores se esconden. El texto íntegro de la norma está disponible en el repositorio oficial EUR-Lex, y el concepto de greenwashing acumula ya una década de literatura a sus espaldas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: Un 22% de las empresas consultadas por Corresponsables ya ha retirado o corregido afirmaciones ambientales desde la entrada en aplicación de la norma.
  • Modelo que cambia: El claim genérico y el sello sin verificar pierden terreno frente a la afirmación respaldada por datos trazables y auditables.
  • Para las próximas generaciones: Un mercado donde ‘verde’ signifique algo comprobable reduce el engaño al consumidor y premia la inversión ambiental real, no el relato.

Booking culpa al ‘hackeo’ de un anunciante de la estafa de Retiro y esquiva responsabilidades

La estafa de Booking en Retiro ya tiene culpable señalado, y no es la plataforma. La compañía neerlandesa sostiene que el anuncio fraudulento del piso fantasma de Madrid nació tras el hackeo de la cuenta de uno de sus anunciantes, según ha publicado EL PAÍS. La retirada del anuncio llegó seis días después.

El episodio ha dejado a cientos de usuarios con el engaño ya consumado. Y ha reabierto la pregunta que el sector de las plataformas digitales lleva años esquivando: dónde termina la responsabilidad de un intermediario cuando el fraude lo comete un tercero. Booking apunta al anunciante; los afectados apuntan a Booking.

Claves de la operación

  • El fraude se atribuye a un tercero. La plataforma sostiene que el anuncio falso salió de la cuenta hackeada de un anunciante, lo que desplaza el foco hacia sus propios sistemas de verificación.
  • Seis días con el piso fantasma activo. Booking retiró el anuncio casi una semana después de que empezaran a acumularse los usuarios afectados por el engaño.
  • El negocio en juego es la confianza. Cientos de reservas y una marca global compiten por un viajero que cada vez exige más garantías a las plataformas.

El patrón que describe Booking no es nuevo. Un ciberdelincuente accede a las credenciales de un anunciante legítimo y publica desde su perfil una oferta que nunca existió. Es una de las estafas más extendidas en los grandes mercados de alojamiento, y la víctima final siempre es el usuario que paga por adelantado.

Lo que aún queda por aclarar es el alcance real del daño. No se ha detallado cuántas reservas llegaron a formalizarse ni si los afectados recuperarán su dinero. Para una plataforma que vive de la reputación, la opacidad en esos números pesa tanto como el fallo en sí.

El anunciante hackeado como coartada perfecta

La defensa de Booking se apoya en una distinción jurídica que el sector conoce bien: la plataforma no es el vendedor, sino el escaparate. Bajo ese argumento, el fraude sería responsabilidad del anunciante suplantado y, en última instancia, del delincuente. La distancia entre intermediar y verificar es el nudo del debate, y ninguna gran plataforma quiere acortarla.

La pregunta ya no es si una plataforma puede ser hackeada, sino cuántos días de fraude tolera antes de reaccionar.

Los seis días que el anuncio permaneció activo son, precisamente, la cifra que más incomoda. Sugieren que el sistema de detección no saltó a tiempo y que fueron las denuncias de los usuarios las que forzaron la retirada. En un negocio basado en la transacción instantánea, seis días son una eternidad.

La confianza, el activo que ninguna plataforma puede permitirse perder

El sector de las plataformas de viajes en España lleva dos décadas creciendo sobre una promesa sencilla: pagar por adelantado y viajar sin sorpresas. Desde la irrupción de los grandes intermediarios digitales en los años 2000, la reserva online desplazó a la agencia física y trasladó al algoritmo la tarea de separar la oferta real de la falsa. Cada fraude como el de Retiro erosiona ese pacto.

El punto débil es estructural. Un marketplace que aloja millones de anuncios no puede verificar uno a uno cada perfil, y por eso recurre a la automatización y a la inteligencia artificial. El problema es que el fraude también se automatiza, y la ventana entre la publicación y la detección es donde se juega la reputación. Booking acaba de comprobar cuánto duele esa ventana.

Observamos un patrón que se repite en el sector: la plataforma reacciona rápido cuando el caso salta a los medios, no cuando llegan las primeras quejas. Esa secuencia, mantenida en el tiempo, tiene un coste regulatorio. La próxima revisión de la Ley de Servicios Digitales y el escrutinio de los consumidores europeos apuntan directamente a la diligencia de los intermediarios.

Queda por ver si la justicia europea acaba fijando doctrina sobre hasta dónde debe llegar la verificación de una plataforma. El caso de Retiro, con cientos de afectados y un anunciante supuestamente hackeado, es un candidato perfecto para marcar precedente. Booking sostiene que la culpa es del tercero; el usuario sostiene que pagó a Booking. Entre esas dos versiones se decidirá el futuro del modelo.

Microsoft duplica el precio de Windows 10 para empresas: migrar a Windows 11 o pagar el doble

El precio de Windows 10 se duplica para las empresas en el segundo año del soporte extendido de Microsoft. La tarifa comercial base pasa de 61 a 122 dólares por dispositivo, y el programa obliga a abonar también la anualidad anterior a quien se incorpora más tarde.

El soporte estándar del sistema terminó el 14 de octubre de 2025. Casi doce meses después, Windows 10 no ha desaparecido de las oficinas: sobrevive gracias a una prórroga de pago. Se llama Extended Security Updates, o ESU, y no devuelve al sistema a su etapa de soporte ordinario.

Claves de la operación

  • La tarifa se duplica en cada anualidad. 61 dólares por equipo en el primer año, 122 en el segundo y 244 en el tercero y último. Las licencias son acumulativas: entrar tarde implica abonar los tramos previos.
  • Pagar no equivale a recuperar el soporte pleno. Las ESU cubren actualizaciones de seguridad clasificadas como críticas e importantes, pero dejan fuera funciones nuevas, cambios de diseño y asistencia técnica general.
  • El encarecimiento golpea a las empresas, no a los hogares. En el Espacio Económico Europeo el programa sigue siendo gratuito para el consumidor que inicie sesión con su cuenta de Microsoft, y se ha prolongado hasta el 12 de octubre de 2027.

Un año de prórroga al doble de precio

El escalado no es improvisado. Microsoft fijó desde el arranque del programa que la tarifa se duplicaría en cada anualidad, hasta un máximo de tres, y que el acceso sería acumulativo. Una compañía que decida ahora prolongar la vida de su parque no puede comprar solo el segundo ejercicio: abonará 183 dólares por equipo para cubrir los dos primeros tramos.

La cifra se entiende mejor al lado de lo que compra. El programa no abre la puerta a mejoras funcionales ni a un desarrollo continuado del sistema. Lo que la empresa adquiere es tiempo: parches críticos mientras prepara la migración o la sustitución del equipo. Nada más.

De ahí que el debate real no sea tecnológico, sino presupuestario. Mantener un ordenador antiguo cuesta el doble que el año pasado, y renovarlo cuesta bastante más de golpe. En medio quedan miles de pymes que no migraron a Windows 11 cuando tocaba porque su hardware no cumplía los requisitos del sistema.

La prórroga barata ya no existe: Windows 10 ha pasado de ser un sistema antiguo a funcionar como una suscripción anual encubierta.

La pyme española, entre pagar el rescate o renovar el parque informático

Las estadísticas dibujan una transición avanzada pero incompleta. Según los datos de Statcounter, Windows 11 concentraba en septiembre el 71,4% del escritorio frente al 27,8% de Windows 10. Son estimaciones elaboradas a partir del tráfico web, no un censo oficial de Microsoft, así que conviene leerlas como tendencia y no como fotografía exacta.

El problema está en la cola. Esben Dochy, de Lansweeper, explicaba a The Register que buena parte de los dispositivos que sigue con Windows 10 son precisamente los más difíciles de migrar: maquinaria industrial con software propietario, equipos médicos, terminales de planta. En esos casos, pagar la prórroga sale más barato que sustituir el sistema al que están conectados.

Para la pyme española el dilema se complica por el hardware. Windows 11 exige TPM 2.0 y procesadores relativamente recientes, un listón que deja fuera a buena parte de los equipos comprados entre 2016 y 2019. La consecuencia es incómoda: la alternativa a pagar no es migrar gratis, sino comprar ordenadores nuevos.

soporte Windows 10

Por qué Microsoft puede subir el precio: el precedente de Windows 7

Microsoft no inventa nada con este escalado. Ya aplicó el mismo criterio cuando cerró el soporte ordinario de Windows 7 en enero de 2020: abrió un programa de actualizaciones extendidas con tarifas que se duplicaban en cada anualidad y un tope de tres ejercicios. La compañía ha convertido la migración de sistema operativo en ingresos recurrentes.

La lectura de mercado es clara. Un parque instalado de más de mil millones de equipos es un activo cautivo, y el ciclo de renovación del hardware corporativo se mide en años, no en trimestres. El proveedor cobra por no desarrollar y el cliente paga por no moverse. La dependencia de un único fabricante de sistema operativo es el coste oculto de la informática empresarial desde hace tres décadas, y así seguirá mientras no exista una alternativa real en el escritorio corporativo.

El calendario aprieta y funciona como la mejor herramienta comercial. El programa contempla tres anualidades y ninguna más: en el tercer año la tarifa llega a 244 dólares por equipo y después no habrá prórroga posible. Para los particulares del Espacio Económico Europeo, la cobertura gratuita se extiende hasta el 12 de octubre de 2027. A partir de ahí, cada equipo con Windows 10 que siga encendido será una decisión consciente.

Observamos un detalle que suele pasar desapercibido: la subida no acelera la migración de los equipos fáciles, que ya migraron, sino que grava a los que llevan meses atascados. La subida funciona como un impuesto a la inercia. Y la inercia, en la pyme española, casi siempre tiene nombre propio: un programa de gestión que solo corre en la versión antigua del sistema.

Publicidad