Guía para pedir el voto por correo el 29 de noviembre: plazos clave, requisitos y cómo solicitarlo paso a paso

Si no acudirás al colegio electoral el 29 de noviembre, el plazo oficial para solicitar las papeletas abre hoy mismo en toda España. La Junta Electoral Central y la red postal han activado los protocolos administrativos para garantizar que la ciudadanía pueda ejercer su derecho con total normalidad. Conviene marcar las fechas clave en el calendario para evitar sorpresas o colas de última hora antes de que venza el periodo fijado.

Esta modalidad de participación resulta indispensable para miles de trabajadores, estudiantes o viajeros que se encontrarán lejos de su municipio. Planificar el trámite con margen suficiente evita contratiempos administrativos y asegura que la documentación llegue a tiempo a tu domicilio. A continuación, detallamos todos los requisitos indispensables y los pasos necesarios para completar el proceso con éxito.

Cómo gestionar el trámite de cara al 29 de noviembre

Para poder participar sin acudir presencialmente el 29 de noviembre, debes presentar formalmente la solicitud dentro del plazo legalmente establecido. El periodo habilitado por las autoridades abarca desde la publicación de la convocatoria oficial hasta el 19 de noviembre inclusive. Una vez superada esa fecha de corte, el sistema informático de la Administración cierra las peticiones y no permite procesar ninguna nueva solicitud.

Es vital tener en cuenta que, en cuanto la Oficina del Censo Electoral acepta tu petición, quedas inmediatamente dado de baja del censo de la mesa presencial. Por tanto, no podrás acudir en persona a votar el domingo de los comicios bajo ninguna circunstancia. Asegúrate de tener clara tu dirección postal definitiva donde recibirás la documentación certificada antes de confirmar la solicitud oficial en el sistema.

Pasos y requisitos para la solicitud del voto por correo

Para completar la gestión del voto por correo, dispones de dos vías plenamente válidas y equivalentes en términos legales. Puedes optar por el procedimiento telemático mediante la plataforma digital oficial o acudir de forma presencial a cualquier oficina postal repartida por el territorio nacional.

Youtube video
  • Vía telemática en la web oficial: Accede a la plataforma online identificándote con certificado digital, DNI electrónico o sistema Cl@ve permanente.
  • Uso de la aplicación AutoFirma: Debes tener instalada esta herramienta en tu ordenador para rubricar electrónicamente la solicitud telemática de manera válida.
  • Petición presencial en oficina: Presenta tu documento de identidad personal original en la ventanilla correspondiente sin necesidad de entregar fotocopias.
  • Acreditación de identidad: Son válidos el DNI, pasaporte o carné de conducir, siempre que contengan fotografía y no estén caducados.
  • Recepción de la documentación: Recibirás las papeletas en el domicilio indicado mediante correo certificado del 9 al 22 de noviembre.

Plazos clave y calendario electoral del voto por correo

El calendario normativo para gestionar el voto por correo establece unos márgenes temporales muy concretos que todo elector debe respetar strictly. La documentación oficial se enviará al domicilio registrado a partir del 9 de noviembre, momento en el que los carteros comenzarán el reparto certificado por todo el país.

El ciudadano debe recibir personalmente el paquete de votación firmando la entrega correspondiente con su documento identificativo. En caso de no encontrarse en la vivienda tras los intentos reglamentarios, el empleado postal dejará un aviso en el buzón. Con ese resguardo, deberás acudir personalmente a la oficina más cercana para recoger el sobre electoral.

Envío de papeletas y fecha límite tras el 29 de noviembre

Una vez que tengas las papeletas en tu poder, debes elegir la opción deseada e introducida en el sobre correspondiente junto al certificado de inscripción censal. El periodo para depositar el sobre cerrado en las oficinas postales finaliza el 25 de noviembre, tres días antes del domingo de votación.

Depósito en oficina postal

Al entregar tu sobre voting en la ventanilla, deberás mostrar nuevamente tu DNI original para certificar tu identidad. Esta medida de seguridad garantiza la transparencia de todo el proceso democrático y evita posibles suplantaciones.

Casos de imposibilidad física

Si una enfermedad o discapacidad te impide acudir en persona a la oficina, se puede autorizar a otra persona mediante poder notarial o médico oficial. Este trámite especial permite que un tercero acreditado realice la gestión completa en tu nombre sin vulnerar la legalidad.

Evita problemas de última hora con tu solicitud para el 29 de noviembre

Gestionar la petición durante los primeros días tras el inicio del plazo garantiza una tramitación fluida y sin aglomeraciones. Conforme se acerca la fecha límite marcada para el 29 de noviembre, las oficinas suelen registrar un mayor volumen de usuarios, lo que puede generar esperas innecesarias.

Youtube video

Si prevés que no estarás en tu domicilio habitual durante la segunda quincena del mes, puedes indicar una dirección alternativa en la solicitud. Ya sea una segunda residencia o tu lugar de trabajo, Correos entregará allí el paquete certificado previo cotejo de tu identidad.

Resumen de puntos esenciales para el elector

Planificar tu voto de forma anticipada garantiza que tu papeleta entre en la urna con total validez legal. Los aspectos cruciales del proceso residen en respetar los plazos prefijados, verificar que la documentación identificativa esté en vigor y conservar el resguardo del envío postal.

Recuerda que disponer del certificado digital o de la aplicación Cl@ve simplifica sustancialmente la tramitación desde la comodidad del hogar. Cumpliendo cada uno de los pasos indicados en esta guía, tu participación para la jornada del 29 de noviembre quedará debidamente registrada y protegida.
La paradoja de Puleva en España: máquina de generar liquidez y acumular pérdidas

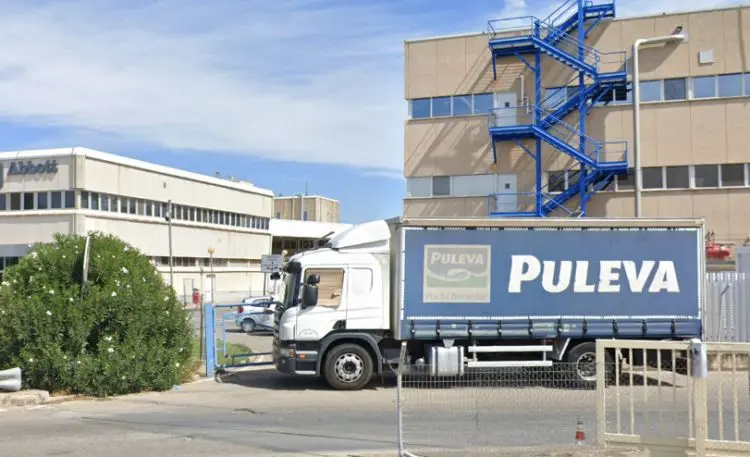
Lactalis Puleva, o simplemente Puleva, es una de las marcas más famosas de España. Un reconocimiento que queda patente al analizar las cifras de negocio que maneja. Sin ir más lejos, en el último año facturó más de 830 millones de euros. No obstante, la historia que reflejan esas mismas cuentas es muy diferente a lo que podría pensarse: sufrió unas pérdidas netas de 7,46 millones de euros, que elevan su agujero acumulado de ejercicios anteriores a más de 62 millones. ¿Qué le pasa a la histórica marca láctea?

Pero las cuentas, y más concretamente la cuenta de pérdidas y ganancias, no siempre explican toda la realidad de una empresa. De hecho, en muchas ocasiones pueden llevar a equivocaciones y malas interpretaciones. El caso de Puleva es uno de los más claros entre las grandes empresas españolas. Y es que no es ningún gigante en apuros, sino una de las «vacas lecheras» más rentables de Lactalis, hasta el punto de ser realmente una empresa diseñada para funcionar como una máquina de generar liquidez para después repartirla por el grupo a través de su matriz.

¿Por qué pierde dinero Puleva?

Para entender el porqué de los números rojos de Puleva hay que fijarse en su inmovilizado intangible. Así, tras la reestructuración del grupo en 2011 y 2012, la empresa se anotó un gigantesco «Fondo de Comercio», valorado en casi 230 millones de euros. Pero en 2016, la normativa contable española cambió y obligó a las empresas a amortizar este tipo de fondos en un plazo de diez años. ¿El resultado? Desde entonces, Lactalis Puleva ha tenido que anotarse un gasto anual de 22,98 millones de euros en su cuenta de pérdidas y ganancias.

Pero, en realidad, no se trata de un gasto real que implique una salida de caja, sino de una especie de gasto «fantasma» en forma de apunte contable. Eso sí, merma el beneficio. No obstante, si eliminamos esta distorsión provocada por el fondo de comercio, el negocio comercial puro de Puleva arroja un beneficio operativo real recurrente de unos 20 millones de euros anuales. Aunque se puede ir más allá y acudir directamente a la otra cuenta que realmente explica por qué Puleva es una máquina de generar dinero: los flujos de caja.

Y es que analizar los flujos de caja resulta más útil que mirar únicamente la cuenta de resultados, porque el beneficio contable es una estimación teórica, mientras que el efectivo muestra realmente cómo funciona el negocio. La cuenta de resultados registra ventas y gastos bajo el principio de devengo en el momento en que se producen, lo que permite que una empresa muestre grandes «ganancias» sobre el papel aunque sus clientes todavía no le hayan pagado. En cambio, el estado de flujos de caja elimina estas distorsiones contables y revela la liquidez real del negocio, demostrando si la compañía genera suficiente dinero para cubrir sus operaciones del día a día, pagar sus deudas e invertir en su crecimiento sin depender de financiación externa.

Puleva muestra su músculo real

Precisamente, es en ese apartado donde la compañía sobresale notablemente. De hecho, en 2025, su flujo de caja de las actividades de explotación —el dinero contante y sonante que entró por su actividad ordinaria— fue asombrosamente positivo, con 45,19 millones de euros. Pero no solo hay que tener en cuenta las entradas de dinero real, sino también las salidas. Por ejemplo, los casi 23 millones de euros correspondientes a la amortización del fondo de comercio no representan una salida de dinero, por lo que no aparecen como tal en este apartado.

Puleva no tiene camiones, ni grandes depósitos, ni fábricas a su nombre en este balance. El grupo francés Lactalis ha compartimentado sus riesgos y operaciones en España. La marca se dedica exclusivamente a comprar la leche ya envasada a otras empresas «hermanas» del grupo —Industrias Lácteas de Granada, de Mollerussa, de Nadela, Leche de Galicia…—, a las que paga más de 643 millones de euros al año. Pero no tiene más gastos de estructura, lo que permite que una gran parte del dinero que entra se quede en la empresa.

Eso sí, la compañía tiene un único coste especialmente relevante: la publicidad, propaganda y relaciones públicas, que consumen casi 86 millones de euros. Esa cifra ha convertido a Puleva en uno de los grandes titanes del marketing de los supermercados españoles. Toda esta estructura permite, finalmente, que la matriz del grupo se encuentre con un enorme remanente de dinero. De hecho, este se utiliza para financiar al grupo en el extranjero, acumulando 110,24 millones de euros en créditos a corto plazo prestados a entidades vinculadas mediante el sistema de Cash Pooling, por los que cobra intereses millonarios.

Pero no todo dura eternamente. La gran anomalía contable de Puleva tiene fecha de caducidad. En diciembre de 2025, los 230 millones de euros del famoso fondo de comercio quedaron completamente amortizados, lo que implica que, a partir de 2026, la cuenta de resultados de Lactalis Puleva se liberará repentinamente del pesado yunque de los 23 millones de euros anuales de gasto por amortización. En principio, los números rojos deberían desvanecerse para dar paso a unos beneficios netos multimillonarios, salvo que la empresa tenga previsto modificar su estructura para aligerar la carga fiscal.

Meliá prepara su salto a un modelo ‘asset-light’ sin renunciar a sus hoteles: así quiere cerrar su descuento

Meliá Hotels International busca cerrar su descuento bursátil con una transformación de su modelo de negocio. La hotelera apuesta por crecer sin asumir nuevas inversiones intensivas en activos y mediante alianzas, pero sin renunciar a sus hoteles.

Arthur Kuntz, analista de AlphaValue, considera que el mercado infravalora la compañía hotelera española y fija un precio objetivo de 12,8 euros por acción, un potencial alcista del 26,5% desde los precios actuales.

“El mercado valora a Meliá con un descuento respecto al valor de sus activos, penalizada por la comparación con empresas del sector con un modelo de negocio de bajo uso de capital, basándose en múltiplos que simplemente no son relevantes para su tamaño ni para su negocio subyacente. Meliá avanza hacia el estándar del sector: el crecimiento se produce sin necesidad de grandes inversiones de capital, mientras que la reinversión de capital se lleva a cabo a través de asociaciones”, explica Kuntz.

“El objetivo de lograr un reparto más equilibrado entre propietarios y operadores en regiones que han demostrado su resistencia es deliberado, y la participación de la familia lo ha respaldado de forma constante: reposicionamiento de gama alta, salidas selectivas como la de Cuba y la negativa a vender los inmuebles en un mercado con tipos bajos, como han hecho otras empresas del sector”, añade.

“Una ratio de reparto de dividendos al alza a medio plazo refuerza este argumento, y la cuestión ahora es si se producirán recompras de acciones (un siguiente paso natural a medida que Meliá converge con el estándar del sector)”, concluye.

Meliá paga la ‘factura’ del colapso cubano: 80 millones de euros por dejar la isla tras 30 años

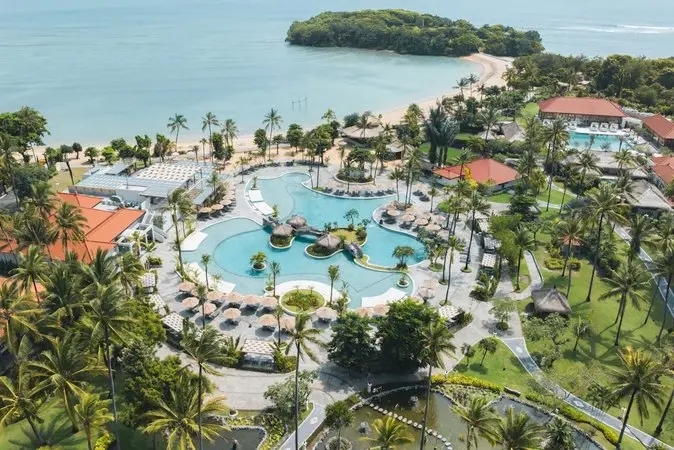
Imagen: Meliá Paradisus Bali.

Tesis de inversión de AlphaValue sobre Meliá

 La tesis de inversión de AlphaValue sobre Meliá Hotels, se fundamente en estas ideas:

1. Meliá está infravalorada por el mercado

AlphaValue considera que Meliá cotiza con un descuento respecto al valor de sus activos.

2. La hotelera avanza hacia un modelo ‘asset-light’

El crecimiento futuro de Meliá será cada vez menos intensivo en capital. La compañía pretende crecer mediante fórmulas de gestión y alianzas, mientras utiliza asociaciones para reciclar capital. AlphaValue considera que esta evolución acerca a Meliá al estándar de la industria.

3. Sin embargo, Meliá no quiere desprenderse de sus hoteles

La estrategia no consiste en convertirse completamente en una hotelera sin activos. La compañía busca un equilibrio entre propiedad y gestión, especialmente en regiones que han demostrado ser resistentes. La familia accionista ha respaldado esta estrategia, junto con la reposición hacia un segmento más premium y salidas selectivas como Cuba.

Meliá mantiene el crecimiento, pero los extraordinarios frenan temporalmente sus márgenes

4. El valor inmobiliario es una de sus grandes bazas

AlphaValue calcula un NAV de 14,1 euros por acción, por encima tanto de la cotización como de su precio objetivo final. La valoración inmobiliaria utiliza una rentabilidad implícita del 6%, una referencia que el analista considera conservadora.

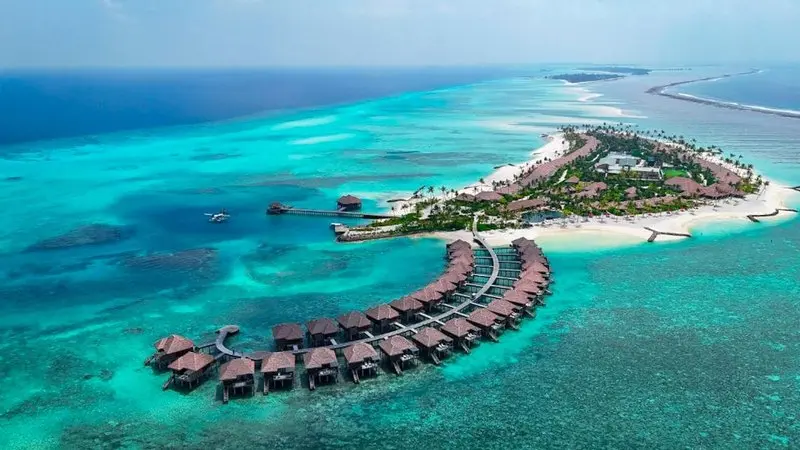
Imagen: Melia Whale Lagoon Maldivas

5. El mercado aplica a Meliá un descuento frente a sus rivales

El negocio de gestión (fee business) está valorado a 8 veces EBITDA, frente a las 14-20 veces a las que cotizan compañías asset-light como Hilton, Marriott, IHG y Accor. AlphaValue considera que la menor escala y el mayor peso del ocio justifican parte del descuento, pero también generan potencial de revalorización.

6. El próximo catalizador podría ser la recompra de acciones

El aumento del payout a medio plazo refuerza la tesis de inversión. AlphaValue apunta además a los programas de recompra de acciones como un posible siguiente paso natural a medida que Meliá se aproxime al modelo de la industria.

7. AlphaValue recorta sus previsiones de beneficio

El informe reduce el BPA estimado de 2026 a 0,71 euros, desde 0,84 euros, y el de 2027 a 0,77 euros, desde 0,89 euros. La causa principal es la normalización de la contribución de asociadas y joint ventures, después de que 2025 estuviera favorecido por elementos extraordinarios.

8. También rebaja el precio objetivo

El objetivo pasa de 13,4 a 12,8 euros, un recorte del 4,81%. El NAV también baja de 15,2 a 14,1 euros por acción. Pese a ello, AlphaValue mantiene un potencial de subida significativo.

9. El gran riesgo está en la demanda turística

La principal preocupación de AlphaValue no es el modelo de Meliá, sino el contexto de demanda. Aunque el turismo de ocio todavía no muestra señales materiales de deterioro, el analista advierte de la combinación de un nuevo ciclo de tipos, debilidad del dólar, sobrecostes y tarifas aéreas más elevadas. Estos factores podrían mantener frágil el escenario hasta primavera/verano de 2027.

10. Las previsiones apuntan a una recuperación del beneficio

Tras la normalización de 2026, AlphaValue espera que el BPA pase de 0,71 euros en 2026 a 0,77 en 2027 y 0,82 en 2028, mientras que el dividendo por acción subiría de 0,16 a 0,20 y 0,23 euros, respectivamente.

En conclusión, la tesis de AlphaValue es que Meliá está atrapada entre dos mundos: el mercado todavía le aplica el descuento propio de una hotelera con activos y elevada exposición al ocio, mientras la compañía avanza hacia un modelo más ligero en capital. Para AlphaValue, esa transición, sumada al valor de sus hoteles y a una posible mejora de la remuneración al accionista, ofrece la oportunidad de cerrar parte de ese descuento.

Aldi acelera en España y se mete cada vez más en tu cesta de la compra: apunta a una cuota del 3,2% en 2028

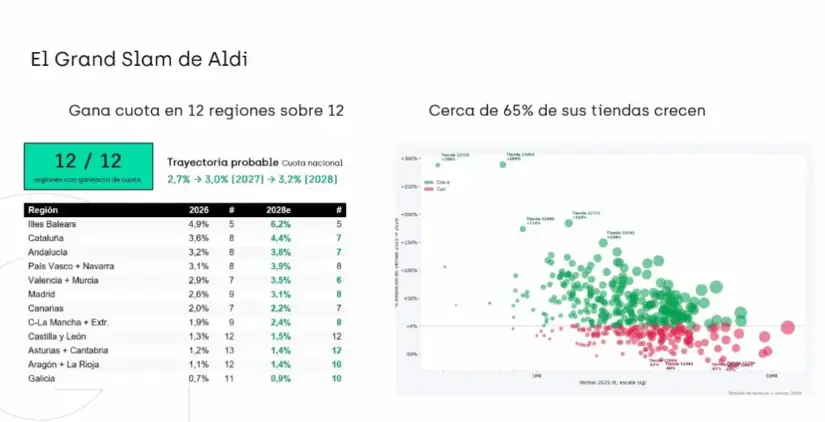
La cadena de distribución alemana, Aldi, ha logrado firmar un desempeño comercial sin precedentes que los expertos del sector denominan un «Grand Slam»: la compañía ha conseguido ganar cuota de mercado de forma simultánea en las 12 regiones en las que se articula el análisis de la distribución nacional. Este crecimiento pleno sustenta una proyección ascendente que situará su penetración en la cesta de la compra del 2,7% actual al 3,0% en 2027 y al 3,2% para el ejercicio 2028.

En este contexto, Aldi ha logrado no solo ganar terreno en sus feudos principales, sino también establecer bases sólidas en regiones de menor implantación histórica pero con recorrido a medio plazo, tales como Castilla y León (donde proyecta pasar del 1,3% al 1,5%), Asturias y Cantabria (del 1,2% al 1,4%), Aragón y La Rioja (del 1,1% al 1,4%) y Galicia (del 0,7% al 0,9%).

Por otro lado, el supermercado ‘discounter’ Aldi es el que más compradores de marca propia ha ganado desde 2023. Concretamente, la cadena de distribución suma 965.000 más compradores que en 2023, y alcanza una penetración del 37,9%. Asimismo, no hay que olvidar que el 91,1% de los clientes que visitan sus establecimientos compra al menos un producto de marca propia de Aldi al año.

Establecimiento de Aldi
Fuente: Aldi

El mapa del crecimiento dentro de España para Aldi

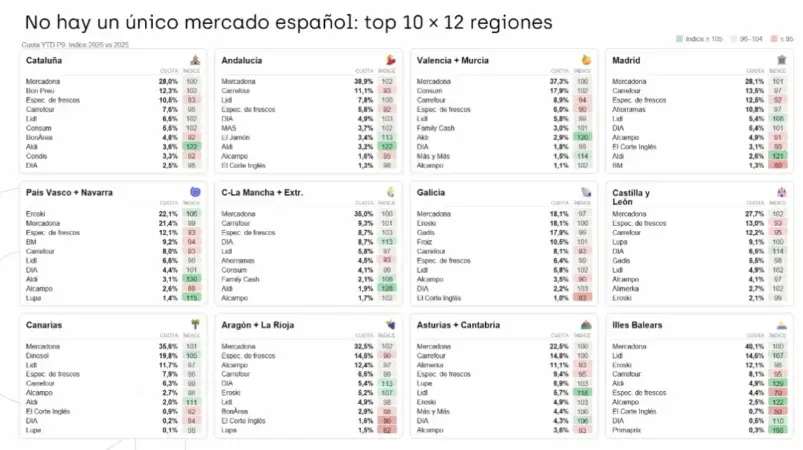
En este contexto, uno de los grandes retos de la cadena de distribución alemana radicaba en la marcada heterogeneidad territorial, donde la premisa es que no hay un único mercado español, condicionando así la estrategia de los competidores. Si bien Aldi ha demostrado una gran capacidad de penetración al registrar índices de crecimiento superiores a los 120 puntos respecto al ejercicio anterior, donde el caso más significativo lo observamos en las Illes Balears.

Las Islas Baleares son el principal bastión de Aldi, donde la cadena alcanza una cuota del 4,9% y ocupa la quinta posición dentro del ranking regional. Siguiendo esta línea, Cataluña actúa como otro de los grandes motores de su expansión con una cuota del 3,6%, situándose en la octava posición regional, frente a sus competidores. En el mercado andaluz, la enseña ostenta un 3,2% de cuota con un índice del 122.

Aldi
Fuente: Algori

No obstante, Aldi vive una intensidad competitiva en la Comunidad de Madrid, donde conviven gigantes como Mercadona (28,1%) o Carrefour (13,5%) con referentes locales como Ahorramas (10,8%). Asimismo, Aldi ha consolidado una cuota del 2,6% con un índice del 121, previendo situarse en el 3,1% para 2028. El comportamiento favorable se extiende a Valencia y Murcia, Canarias y Castilla-La Mancha con Extremadura.

«Aldi crece en lo que llevamos de 2026 gracias a la apertura de nuevos establecimientos y a su gestión de las tiendas»

Rafael Molina, ejecutivo de cuentas en Algori

Tal y como detalla el ejecutivo de cuentas de Algori, Rafael Molina, el incremento de cuota de mercado para Aldi no responde exclusivamente a la apertura neta de tiendas, sino a la tracción del formato comercial entre los consumidores existentes. El 65% de los establecimientos del supermercado alemán registra un crecimiento positivo en sus volúmenes de venta. No obstante, con el 35% restante de la red de tiendas observamos trayectorias planas o de contracción moderada, un efecto habitual en fases de intensa expansión geográfica por ajustes de canibalización entre tiendas próximas o por tiempos de adaptación a las dinámicas de consumo locales.

Aldi
Fuente: Algori

El peso de la marca propia en Aldi

Según datos de Worldpanel by Numerator, en 2026 más de la mitad del volumen de compra de los hogares, un 53,8%, ya corresponde a productos de marca propia sin contar productos frescos. De hecho, la presencia de estas marcas es tan habitual que las familias adquieren productos de distribución unas 104 veces al año de media, destinando cerca de 25 euros semanales a este tipo de productos.

Asimismo, tal y como se adelanta desde Circana, la cuota de marca propia en Europa se situará en el 51,6% a cierre de 2026. Y si nos fijamos a nivel europeo, la marca propia concentra el 44% de las ventas europeas en alimentación y bebidas, mientras que otras secciones, como el cuidado personal o la higiene, continúan liderando los productos de los fabricantes.

Worldpanel by
Numerator
Fuente: Worldpanel by Numerator

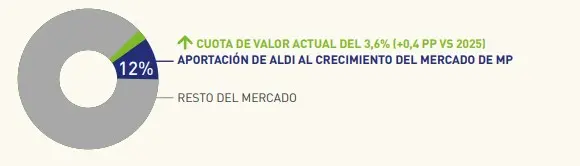
Centrándonos en Aldi, la cadena alemana ha demostrado un dinamismo sobresaliente en un contexto muy competitivo. El supermercado ‘discounter’ ha alcanzado un 3,6% de cuota de valor en marca propia con un destacado incremento de 0,4 puntos porcentuales respecto al año pasado, 2025. Unas cifras que afirman que el peso de Aldi en la economía de los hogares españoles es indudable.

Sin ir más lejos, el supermercado alemán aporta un 12% del crecimiento total en valor de la marca propia en toda España. Un dato que refleja claramente la eficiencia del modelo de negocio de Aldi y la confianza de los hogares españoles en los productos que la cadena de distribución expone en sus lineales. El gasto medio anual de los clientes de la cadena alemana en sus marcas propias ha crecido un 12,6% hasta situarse en 123,71 euros.

Trainline rechaza la norma de la UE para Renfe: «Se convertirían en el único punto de entrada al transporte ferroviario»

No todo el mundo está feliz con el Passenger Package de la Unión Europea. Aunque, en general, el mundo ferroviario ha celebrado la medida, hay al menos un punto que ha levantado resquemor en el sector: la petición de que la empresa dominante de cada país ofrezca los billetes de sus competidores a través de su portal web; es decir, que Renfe venda billetes de Ouigo e Iryo.

Es una decisión que ha generado el rechazo de Renfe y del Ministerio de Transportes y Movilidad Sostenible, que dirige Óscar Puente. Pero ahora se han sumado las dudas de una de las grandes agregadoras del sector, Trainline, que ha asegurado a Merca2 que es una medida innecesaria dentro del paquete de la UE.

«Apoyamos el principal objetivo del Passenger Package, que consiste en facilitar a los viajeros la reserva de sus trayectos en tren. Parte del paquete contribuiría a alcanzar este objetivo al obligar a los operadores ferroviarios establecidos a abrir su catálogo a plataformas independientes en condiciones justas, incluida una remuneración. La aplicación de los principios de Equidad, Razonabilidad y No Discriminación (FRAND, por sus siglas en inglés) —que incluyen un marco de remuneración más justo— permitiría a las plataformas independientes competir en igualdad de condiciones y generar importantes beneficios tanto para los pasajeros como para los operadores», explica la plataforma.

Tren de Cercanías Renfe. Fuente: Agencias

«Sin embargo, consideramos que obligar a los operadores dominantes, como Renfe, no solo a mostrar, sino también a vender los billetes de sus competidores podría acabar produciendo el efecto contrario. Esto reforzaría aún más el poder de aquellas empresas que ya controlan una gran parte del mercado, ya que se convertirían en el único punto de entrada al transporte ferroviario a escala nacional», sentencian desde Trainline.

Una medida que afecta a la competencia

Según Trainline, la medida puede tener un efecto contrario al expresado por la UE como parte de su Passenger Package. «Todo el sector —tanto pasajeros como operadores— perdería los beneficios que aporta la competencia en la distribución: servicios más innovadores, comparaciones transparentes y sin conflictos de intereses, precios más bajos, una mayor oferta para los consumidores y una mayor visibilidad de las rutas operadas por varios operadores», insisten.

Además, consideran que sus propios estudios del sector demuestran que esta medida puede acabar por tener un efecto negativo para los usuarios. «Según nuestro estudio ‘El viajero que decide’, presentado la semana pasada, el viajero español ha cambiado como consecuencia de la liberalización del mercado y la digitalización. Por ejemplo, los usuarios de Trainline viajan un 50% más que los pasajeros de alta velocidad en su conjunto, utilizan un 50% más de operadores, planifican sus viajes con un 38% más de antelación y el 81% compara opciones antes de comprar», sentencian.

¿Es una medida que afecta a Renfe?

En cualquier caso, desde Renfe y el Gobierno se ha insistido también en criticar esta medida. Lo cierto es que dentro del sector se señala que España, al igual que países vecinos como Francia o Italia, puede ser clave en las negociaciones sobre la nueva medida. Y es que no solo afectaría a Renfe, sino a otras empresas que de momento se encuentran en posición dominante como la SNCF en territorio galo o Deutsche Bahn en Alemania.

Tren de Ouigo en operaciones. Fuente: Agencias


Por su lado, la Comisión Europea defiende la propuesta, señalando que «estos cambios garantizarán que los servicios de los nuevos operadores sean fácilmente localizables y se puedan combinar de forma segura con los servicios de otros operadores. Como resultado, los nuevos servicios ferroviarios estarán mucho mejor integrados en la oferta ferroviaria general». Parte del objetivo es que sea más fácil conectar viajes de varios operadores, lo que consideran puede servir para volver a bajar los precios y aumentar el número de usuarios.

Las plataformas ya cumplen esta función

En cualquier caso, desde Trainline defienden que las plataformas independientes ya cumplen con esta función. «Las plataformas independientes ya permiten a los clientes comparar y comprar todas las opciones disponibles (Renfe, Ouigo e Iryo) de manera verdaderamente neutral, todo ello desde una única plataforma. Esto ha sido fundamental para ayudar a crecer a los nuevos operadores. En España, el 26% de los clientes ferroviarios ya elige productos distintos de Renfe a través de plataformas independientes, según nuestros datos. Además, las plataformas de venta de billetes de tren como la nuestra ya representan alrededor de una quinta parte de los billetes de alta velocidad vendidos en España, según datos de la CNMC», explican en Trainline.

«Según nuestro informe sobre ‘Incrementalidad’, publicado en 2024, las plataformas independientes generan 1 millón de viajes adicionales, lo que representa el 13% del crecimiento de la red de alta velocidad en los mercados donde existe competencia, y el 18% de esos viajes no se habrían realizado sin la existencia de plataformas de venta de billetes. Además, uno de cada dos usuarios descubrió un nuevo operador gracias a la plataforma, contribuyendo así a fomentar la competencia en el sector», sentencian.

Zcash arranca la testnet de NU7: bloques 3x más rápidos y el 60% de comisiones a reserva

Zcash (ZEC) ha arrancado las pruebas públicas de su actualización NU7, la revisión con la que una de las redes de privacidad más veteranas del sector quiere cambiar la forma en que se mueve el dinero dentro de su cadena de bloques. El cambio más visible es el ritmo: los bloques pasarán de tardar 75 segundos a 25.

Antes de seguir, dos aclaraciones útiles. Un bloque es el paquete en el que viajan las transacciones; cuanto más rápido se fabrican, antes ve el usuario confirmado su pago. Y la testnet es una red de pruebas paralela, con monedas que no valen nada, donde los desarrolladores ensayan cambios antes de tocar dinero real. La red de verdad, la mainnet, sigue funcionando por ahora con las reglas antiguas.

Qué cambia NU7: bloques tres veces más rápidos y una reserva de comisiones

El corazón del upgrade NU7 de Zcash es el recorte del tiempo de bloque, de 75 a 25 segundos. Según el material técnico publicado en la web oficial del proyecto, ese ritmo beneficia sobre todo a exchanges, wallets y comercios: los depósitos aparecen antes y las confirmaciones dejan de ser una espera incómoda para quien paga un café o recibe una transferencia desde el extranjero.

El segundo cambio afecta a las comisiones. A partir de la activación, el 60% de las comisiones de transacción dejará de repartirse íntegramente entre los mineros y se desviará a una reserva destinada a financiar recompensas de minería en el futuro. El 40% restante se queda donde está hoy.

Piénsalo como un bote común. En vez de repartir cada propina al instante, una parte se guarda para sostener la red cuando el botín por bloque sea menor, algo que ocurre de forma inevitable con el paso de los años. Para que ese trasvase no rompa el calendario de emisión de ZEC, la recompensa por bloque se reduce en la misma proporción. Dicho de otro modo: los bloques llegan tres veces más a menudo, pero cada uno reparte menos monedas nuevas. El resultado neto es que no se crean más ZEC de los previstos.

El cuarto movimiento es una jubilación. NU7 apaga Sprout, el sistema de privacidad con el que nació la red, y también las transacciones de la versión 4. Para entenderlo: Zcash permite ocultar el emisor, el receptor y el importe de una operación mediante pruebas criptográficas; Sprout fue la primera versión de esa tecnología y hoy arrastra limitaciones y costes que el equipo quiere dejar atrás.

Tres veces más rápido suena bien hasta que se mira el otro lado de la balanza: cada mejora de Zcash obliga a alguien a mover su dinero de sitio.

A quién afecta: quien tenga ZEC antiguos tendrá que moverlos

El apagado de Sprout no es solo un asunto de desarrolladores. Cualquier persona que conserve monedas en una dirección de ese sistema tendrá que trasladarlas a otro tipo de dirección antes de que la actualización se active en la red principal. Si no lo hace, sus ZEC no desaparecen, pero dejan de poder gastarse por esa vía.

Todavía no hay fecha firme. El calendario que maneja el equipo pasa por revisar los resultados de la testnet y tomar una decisión final el 20 de octubre. Ese día se confirmará si NU7 sale adelante y en qué altura de bloque se activará. El objetivo declarado para la mainnet es el 5 de noviembre, pero es una meta, no un compromiso cerrado.

La fase pública de pruebas existe precisamente para eso: que operadores de nodos, proveedores de infraestructura y wallets ajenos al equipo comprueben las nuevas reglas con margen. La mayoría de los operadores que aún mantiene configuraciones antiguas tendrá tiempo para adaptarse. Si algo falla, se corrige antes de que haya dinero real en juego.

El contexto: la privacidad cripto busca su hueco en un mercado incómodo

Zcash lleva casi una década intentando resolver un problema que ninguna otra red ha resuelto del todo: que una transacción sea verificable por todos y, a la vez, invisible para casi todos. Su enfoque se apoya en las pruebas de conocimiento cero, un mecanismo criptográfico que permite demostrar que un pago es válido sin revelar quién paga, a quién ni cuánto. Monero, su competidor más citado, elige otro camino: privacidad obligatoria por defecto, en lugar de opcional.

Ese perfil tiene un coste fuera de la red. En los últimos años, varios exchanges han ido recortando el soporte a monedas de privacidad por presión de los supervisores, y el sector europeo ha vivido un goteo de restricciones bajo el paraguas de MiCA, la normativa comunitaria que ordena el mercado cripto. Para Zcash, mejorar el rendimiento y sanear la arquitectura no es solo una cuestión técnica: es también una forma de mantenerse instalada en las plataformas donde la gente compra y vende.

Ahí está la contradicción que conviene no perder de vista. NU7 hace la red más usable, pero no resuelve la pregunta de fondo: cuánta privacidad toleran los reguladores y los intermediarios que dan acceso al mercado. La reserva de comisiones introduce además un matiz interesante. Los ingresos de la red dejan de depender solo del precio de ZEC y del trabajo de los mineros, y empiezan a mirar al largo plazo. Es un diseño que otras redes discutirán, con o sin éxito.

La próxima cita es el 20 de octubre. Ese día se sabrá si la maquinaria está lista o si el equipo prefiere esperar unas semanas más. Y para quien tenga ZEC antiguos, la fecha que de verdad importa no es la de la decisión, sino la de la activación: a partir de ahí, Sprout será historia.

El vidrio reciclado cubre ya el 55% del material con el que España fabrica nuevos envases

El vidrio reciclado en España cubre ya más de la mitad del material que las fábricas emplean para producir nuevos envases, diez puntos más que en 2020, según el informe de economía circular de ANFEVI.

En 2025, el sector fabricó más de 2,3 millones de toneladas de vidrio, el equivalente a 21,8 millones de envases al día, y recortó cerca de un 10% sus emisiones totales de gases de efecto invernadero respecto al ejercicio anterior. La tasa de incorporación de material reciclado se sitúa en el 55%; la de reciclado general, por encima del 70%.

Los hornos españoles funden ya más vidrio recuperado que nunca

La cifra tiene traducción industrial inmediata. Algo más de la mitad de la materia que entra en los hornos no sale de una cantera, sino del contenedor verde. Cada tonelada recuperada es una tonelada de arena que no se extrae, y el envase resultante conserva las mismas prestaciones que el fabricado con materia prima virgen.

El ahorro de agua es otro de los indicadores que recoge el documento. El consumo específico bajó hasta los 0,29 metros cúbicos por tonelada de vidrio fundido, un 8% menos que en 2024 y casi 404.500 metros cúbicos menos que en 2023, el equivalente al consumo doméstico anual de más de 8.000 personas.

En emisiones, el sector cerró el ejercicio en 0,33 toneladas de CO2 por tonelada de vidrio fundido, casi un 10% menos que el año anterior. Y más del 55% de la electricidad consumida por las plantas vidrieras provino de fuentes renovables, un dato que sostiene la parte eléctrica del proceso, pero no la térmica.

El vidrio ya no es un residuo que se entierra: es la materia prima con la que la industria española recorta emisiones sin reducir su producción.

Los 21,8 millones de envases diarios dan la escala del sistema. La recogida selectiva alimenta una cadena que arranca en el contenedor verde y termina en el lineal del supermercado, sin que el comprador note la diferencia entre un tarro fabricado con arena nueva y otro hecho con material recuperado. Esa es, precisamente, la fortaleza del modelo.

La facturación del sector superó los 1.235 millones de euros y el empleo directo pasa de las 3.100 personas, con un 96% de contratos indefinidos. Aquí la economía circular no depende de la buena voluntad del ciudadano: depende de que el material recuperado sea competitivo en precio frente a la arena.

📊 Impacto ecológico en cifras

  • Producción: más de 2,3 millones de toneladas de vidrio al año, equivalentes a 21,8 millones de envases al día.
  • Material reciclado: el 55% de la mezcla fundida, diez puntos más que en 2020.
  • Emisiones: 0,33 toneladas de CO2 por tonelada de vidrio fundido, casi un 10% menos que el ejercicio anterior.
  • Agua: 0,29 metros cúbicos por tonelada fundida, un 8% menos que en 2024.

La letra pequeña: reciclar más no basta para descarbonizar la fusión

El límite del modelo está en el horno, no en el contenedor. Fundir vidrio exige temperaturas que hoy se alcanzan en su mayor parte quemando gas, y el propio informe reconoce que el siguiente escalón no depende de cuánto calcín entre en la mezcla, sino de con qué energía se funde. El proceso pasa por recoger, separar, triturar, y fundir de nuevo: la última etapa concentra las emisiones.

La secretaria general de ANFEVI, Karen Davies, ha explicado que la vía es convertir los hornos actuales en hornos híbridos capaces de aprovechar electricidad de origen renovable. Es la misma hoja de ruta que siguen otras industrias electrointensivas europeas y choca con un obstáculo compartido: la tecnología disponible todavía no cubre la demanda térmica de la fusión a escala industrial.

La asociación sostiene que el sector se adelantó a la ley en materia de sostenibilidad y que el material tiene cualidades suficientes para justificar su recuperación máxima. También subraya que España figura entre los países más comprometidos con el reciclaje de vidrio, un liderazgo que, según la propia patronal, sirve para exportar modelo a otros mercados europeos.

El salto que falta: del contenedor verde al horno híbrido

España parte con ventaja. La incorporación de vidrio recuperado a la fabricación ha escalado diez puntos en cinco años, un ritmo que pocos sectores industriales pueden exhibir. Ese avance se apoya en el marco de la economía circular de los envases y en el debate sobre el sistema de depósito, devolución y retorno (SDDR), que empuja a separar mejor el material y a devolverlo limpio al circuito.

Más vidrio recuperado significa más materia disponible y menos arena extraída. Pero el propio informe sitúa el cuello de botella en otro sitio: en la energía que funde ese material. Y ahí el sector compite por los mismos recursos que el acero, el cemento o el aluminio, tres industrias que también pugnan por electrificar procesos que hoy dependen del gas.

Sin un calendario de sustitución de hornos, la reducción de casi un 10% anual se apoya en lo fácil: más calcín en la mezcla y más electricidad renovable contratada. El dato que sostiene la cautela lo puso la propia secretaria general de la asociación: la tecnología aún no acompaña. La transición del vidrio ya es rentable en la parte de la materia prima; en la del calor, sigue siendo una promesa.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 2,3 millones de toneladas fabricadas con un 55% de vidrio reciclado y cerca de un 10% menos de emisiones que el ejercicio anterior.
  • Modelo que cambia: el envase de un solo uso deja de depender de la arena extraída y se sostiene sobre el material que vuelve del contenedor verde.
  • Para las próximas generaciones: cada punto de vidrio recuperado que entra en el horno es arena que no se extrae y CO2 que no se emite, con la fusión eléctrica como asignatura pendiente.

Murcia abre ayudas de hasta 828.000 euros para que los alojamientos turísticos suban de categoría

La Comunidad de Murcia abre ayudas de hasta 828.000 euros para alojamientos turísticos que suban de categoría: entre 10.000 y 70.000 euros por proyecto.

Se trata de la tercera convocatoria consecutiva de esta línea, financiada con fondos propios de la Comunidad Autónoma tras las ediciones de 2024 y 2025. El objetivo es mejorar las infraestructuras y los equipamientos de los alojamientos privados de la Región para que puedan escalar de categoría.

Cuánto se lleva cada negocio y en qué se puede gastar

Las subvenciones pueden cubrir hasta el cien por cien de la cantidad solicitada, con ayudas que van de 10.000 a 70.000 euros por proyecto. No es una línea simbólica: está pensada para inversiones de cierto calado.

Entran la ejecución de obras e instalaciones, la compra de equipos y materiales y los costes técnicos vinculados al proyecto. Todo tiene que estar relacionado con las infraestructuras y equipamientos que recoge la normativa turística regional y contribuir a que el alojamiento mejore de categoría, cumpliendo los requisitos de cada modalidad.

Ojo con el orden de los pasos: las actuaciones deben iniciarse después de presentar la solicitud. Si arrancas la obra antes de pedir la ayuda, ese gasto se queda fuera.

Quién entra en la convocatoria y quién se queda fuera

La línea va dirigida a hoteles, hoteles-apartamento, hostales, pensiones, casas rurales, cámpines, albergues, y apartamentos turísticos de la Región. El contexto del sector habla de autónomos y micropymes, así que es una vía interesante para el pequeño empresario turístico que quiere reposicionar su negocio.

La ayuda no premia lo que ya has reformado, sino lo que vas a reformar a partir de ahora con la solicitud presentada.

Quien no gestiona un alojamiento turístico no entra, y quien no acredite que la actuación sube la categoría tampoco. Ahí está el error más común: pensar que cualquier reforma vale. La inversión tiene que encajar con lo que pide la normativa turística regional para esa modalidad concreta.

La información publicada no detalla el plazo de solicitud ni la fecha de cierre. Conviene confirmarlo en la sede electrónica de la Comunidad Autónoma de la Región de Murcia antes de mover papeles, porque de eso depende poder iniciar la obra con la solicitud ya registrada.

Tres años con la misma línea: por qué la estabilidad importa al sector

Que esta sea la tercera convocatoria consecutiva, además con fondos propios y no como una subvención puntual, dice bastante. La Comunidad ha convertido la mejora de categoría de sus alojamientos en una política estable: 2024, 2025 y ahora esta edición. Para un hotel pequeño o una casa rural, eso significa que la vía para reinvertir no depende de si toca un año suelto.

Dicho esto, los 828.000 euros del presupuesto total se reparten entre proyectos de hasta 70.000 euros. La línea no da para cientos de beneficiarios: da para un puñado de reformas serias o para bastantes más si los proyectos son modestos. La consejera de Turismo, Cultura y Deportes, Carmen Conesa, lo resumió señalando que el objetivo es que ‘el sector encuentre en el Gobierno regional un aliado para seguir invirtiendo y mejorando.

Si tienes un alojamiento en la Región, el siguiente paso es revisar la convocatoria en cuanto se publique el detalle de plazos y preparar el proyecto técnico antes de tocar nada. La subida de categoría exige cumplir los requisitos de tu modalidad, y eso no se improvisa en una tarde.

Guía rápida del trámite

  • 📅 Plazos: Tercera edición ya anunciada. La fecha límite no aparece detallada en la información publicada; confírmala en la sede autonómica.
  • ✅ Requisitos clave: Alojamiento turístico privado de la Región de Murcia. La reforma debe contribuir a mejorar la categoría según la normativa turística regional.
  • 🌐 Dónde solicitarlo: Sede electrónica de la Comunidad Autónoma de la Región de Murcia. El trámite telemático suele exigir certificado digital o Cl@ve.
  • 💰 Importe o coste: De 10.000 a 70.000 euros por proyecto, hasta el 100% de lo solicitado. Subvención a fondo perdido; la línea suma 828.000 euros.
  • ⚠️ Error a evitar: Iniciar las obras antes de presentar la solicitud; ese gasto queda fuera de la ayuda.

En vigor desde el 5 de octubre: nuevas obligaciones de transparencia laboral para pymes y autónomos

Las obligaciones de transparencia laboral entran en vigor hoy para toda empresa con trabajadores. Desde este 5 de octubre, los contratos nuevos deben incluir más datos y el periodo de prueba hay que justificarlo mejor.

La norma es la transposición parcial de la directiva europea 2019/1152, pensada para que las relaciones laborales sean más previsibles. España llega tarde: Bruselas exigía tenerla aplicada desde agosto de 2022. El retraso no cambia el fondo, solo lo que tienes que poner por escrito si tienes gente contratada.

Qué cambia en los contratos desde hoy

El decreto toca dos frentes. El primero, los contratos que se firmen a partir de hoy, que deben recoger información que antes no era obligatoria. El segundo, las relaciones laborales ya vigentes: cualquier trabajador puede pedir esos datos y la empresa tiene un plazo máximo de 30 días hábiles para contestar por escrito.

Trabajo publicó los modelos de contrato que cumplen los nuevos mínimos en la web del SEPE. Estos son los cambios que más notarás:

  • Hay que concretar las exigencias del puesto que ‘constituyen el objeto de la prueba’ y la duración concreta del periodo de prueba.
  • Se detalla el modo de cálculo de los conceptos salariales variables y los criterios que los activan.
  • Se informa de la jornada diaria, semanal y anual, y se identifica si hay trabajo nocturno o a turnos.
  • Se añaden los acuerdos sobre horas extraordinarias, su retribución y los cambios de turno.
  • Se comunica la existencia de planes de igualdad, políticas de conciliación y protocolo de acoso.
  • Se desvela si hay sistemas algorítmicos o de IA que fijan condiciones de trabajo.

El punto más novedoso es el de los algoritmos. Las empresas deben desvelar la existencia de sistemas automatizados cuando afecten a la jornada, la asignación de tareas, el salario, la progresión, el lugar de trabajo o la extinción del contrato, con sus pautas y reglas de funcionamiento. La representación legal ya podía pedirlo desde la Ley Rider, pero ahora el derecho se individualiza: lo puede reclamar cada trabajador por su cuenta.

El segundo cambio de calado son las pruebas. El Estatuto fija el periodo de prueba en un máximo de seis meses para técnicos titulados y de dos meses para el resto, salvo que el convenio permita más. Ahora, además, la empresa debe explicar qué exigencias concretas se van a evaluar en ese tiempo y cuánto va a durar exactamente.

La transparencia europea aterriza en España con años de retraso: lo que antes se daba por hecho, ahora hay que escribirlo.

En jornada y salario también hay más letra. Además del salario base y los complementos, hay que explicar cómo se calculan los variables y qué criterios los activan. Y ahora hay que detallar también la jornada diaria, semanal y anual, con los cambios de turno y las horas extraordinarias.

Si tienes trabajadores, esto te toca: perfil por perfil

Vamos por partes, porque no todos los autónomos están en el mismo barco. Si trabajas solo, sin nadie contratado, estas obligaciones no te tocan: no hay relación laboral que documentar. Si tienes plantilla, sí te afecta, y el tamaño del negocio no te libra, porque la norma no fija un umbral de plantilla.

Con contratos nuevos, lo más rápido es tirar de los modelos del SEPE, que ya cumplen los requisitos. Te ahorran improvisar la cláusula de la prueba o el desglose de variables.

Con trabajadores ya en plantilla, la pelota está en tu tejado solo si te la lanzan. Cualquiera puede pedir la información nueva y tienes 30 días hábiles para responder por escrito. Si usas software que reparte turnos, tareas o retribución, ahí también hay que explicar cómo funciona.

El error más común será dejar pasar la petición de un trabajador; no contestar en plazo puede acabar en inspección. El segundo despiste: firmar contratos nuevos con las cláusulas del año pasado. Y el tercero, prometer un periodo de prueba largo sin justificar por qué ese puesto lo necesita.

La letra pequeña que de verdad importa

La transparencia algorítmica no llega de cero. La Ley Rider ya obligaba a informar a la representación legal sobre los sistemas que afectan a las condiciones de trabajo, pero su aplicación ha sido desigual, y en muchos casos papel mojado. Lo nuevo es que ya no hace falta un sindicato para reclamar.

Para el negocio pequeño, la carga es real. No es lo mismo tener 200 empleados que dos. La buena noticia: si no usas algoritmos para decidir nada, basta con declararlo. El problema está en el papeleo de los contratos y en ese plazo de 30 días hábiles, que exige tener la información a mano y ordenada.

El detalle que más guerra dará es la justificación de la prueba. Causalizar el periodo suena bien sobre el papel, pero obliga a definir de antemano qué se va a evaluar. Si despiden dentro de ese periodo sin haberlo justificado, el despido pierde fuerza. Ahí conviene afinar las cláusulas con tiempo.

Queda por ver cómo lo interpreta la Inspección de Trabajo. Lo que toca ahora es sencillo: revisar los contratos vivos, tener a mano la información que pueden pedirte y no firmar nada nuevo con la plantilla del año pasado.

Guía rápida del trámite

  • 📅 Plazos: En vigor desde el 05/10/2026. La empresa tiene 30 días hábiles para responder la petición de información de un trabajador.
  • ✅ Requisitos clave: Aplica a toda empresa con trabajadores, sin umbral de plantilla. Los contratos nuevos deben cumplir los mínimos del real decreto.
  • 🌐 Dónde solicitarlo: No hay solicitud previa; los modelos están en la web del SEPE y el texto completo, en el BOE.
  • 💰 Importe o coste: El trámite no tiene coste; el incumplimiento puede acarrear sanción de la Inspección de Trabajo.
  • ⚠️ Error a evitar: No responder en plazo la petición de un trabajador o firmar contratos con cláusulas sin actualizar.

Hacienda aplaza por tercera vez Verifactu: los autónomos no tendrán que adaptarse hasta octubre de 2028

Verifactu 2028 ya tiene fecha: el nuevo sistema de facturación no será obligatorio hasta octubre de 2028. Hacienda confirma así el tercer aplazamiento del reglamento que iba a afectar a pymes y autónomos, que ganan dos años extra de margen para adaptar su software.

El Ministerio de Hacienda publicó este lunes una nota informativa en la que justifica el retraso para ‘favorecer la máxima convergencia posible’ entre la factura electrónica y el reglamento de sistemas informáticos de facturación, conocido popularmente como Verifactu. La idea es que ambos calendarios avancen en paralelo: uno regula cómo se emite la factura y el otro, cómo se intercambia.

Traducido al día a día de un negocio: si emites facturas con un programa informático, ese programa tendrá que generar los archivos con una huella digital que impida alterarlos y añadir un código QR en cada factura. No hay que hacerlo todavía. La fecha se mueve; el resto de la norma, no.

Qué cambia con el nuevo calendario de Verifactu

Verifactu es el nombre con el que se conoce al reglamento que desarrolla la Agencia Tributaria para blindar la facturación. Buscaba que ningún programa permitiera cambiar, borrar o duplicar una factura sin dejar rastro. Para lograrlo, el software debía generar registros con una huella y un código QR que diera acceso a los datos fiscales del emisor.

El calendario que estaba sobre la mesa fijaba el arranque en dos fases: el 1 de enero para las pymes y el 1 de julio para los autónomos. Con este tercer aplazamiento, todo se va a octubre de 2028, en línea con la factura electrónica obligatoria entre empresas.

Para quien ya tiene contratado un programa de facturación, el aplazamiento significa dos cosas. La primera: no hay que actualizar nada con urgencia. La segunda: el gasto no desaparece, solo llega más tarde.

El aplazamiento no cancela la obligación: solo mueve la fecha en la que tu programa de facturación tendrá que estar en regla.

Conviene separar bien dos normas que van de la mano, pero no son la misma. Verifactu persigue la trazabilidad de cada factura; la factura electrónica obligatoria busca la interoperabilidad entre empresas. Adaptarse a la primera no exime de la segunda.

La factura electrónica obligatoria: la otra fecha que sí corre

Mientras Verifactu se va a 2028, el calendario de la factura electrónica entre empresas avanza. El Boletín Oficial del Estado publicó este lunes la orden ministerial con los requisitos de la solución pública que desarrolla la Agencia Tributaria, el paso clave para arrancar el reloj de su adopción.

A partir de ahí, los plazos se reparten por tamaño: las empresas con una facturación superior a los ocho millones de euros tendrán un año para adaptarse y el resto, dos. Ese segundo plazo encaja con octubre de 2028, la fecha que Hacienda maneja para Verifactu.

El error que más caro sale con el aplazamiento

Que la obligación se retrase no significa que puedas ignorarla dos años. El primer fallo es renovar ahora el software de facturación sin comprobar que el nuevo ya contempla Verifactu: cuando llegue la fecha, tocará cambiar otra vez.

La mayoría de los autónomos que factura con un programa tendrá que actualizarlo tarde o temprano, así que la decisión no es si hacerlo, sino cuándo. Son dos obligaciones distintas, con objetivos y calendarios propios: Verifactu mira hacia dentro de cada negocio y la factura electrónica, hacia la relación entre empresas.

Ojo también con quien aproveche el ruido del aplazamiento para vender ‘adaptaciones urgentes a Verifactu’ con sobrecoste. La actualización del programa corresponde a quien lo desarrolla; tú solo tienes que asegurarte de usar uno que cumpla la norma. No hay trámite que pagar a un intermediario por adelantarlo.

Tres aplazamientos en dos años: más margen, pero el trabajo sigue ahí

Este es el tercer retraso de Verifactu. Cada vez que el calendario se mueve, la reacción del sector es la misma: alivio para las asesorías y un respiro para los negocios pequeños. La Asociación Española de Asesores Fiscales (AEDAF) ha celebrado el aplazamiento porque, sostiene, dota de ‘mayor seguridad jurídica y estabilidad’ al sistema tributario y evita adaptaciones sucesivas en muy poco tiempo.

La lógica del argumento es clara. Alinear Verifactu con la factura electrónica y, de paso, con los futuros requisitos de reporte digital europeos (ViDA), obligatorios en la UE a partir de 2030, evita que un autónomo tenga que tocar su programa tres veces en cuatro años. Eso es tiempo y dinero que no se recupera.

El aplazamiento es un respiro, no un regalo. El coste de adaptación sigue ahí, solo cambia de fecha. Quien aproveche estos dos años para elegir bien su software llegará a 2028 sin sobresaltos; quien lo deje todo para el final se encontrará con el cuello de botella de siempre: fabricantes desbordados y subidas de precio de última hora.

La próxima parada no es 2028, sino la orden de la factura electrónica que acaba de echar a andar. Si tu facturación ronda los ocho millones de euros, tu plazo será la mitad que el del resto. Merece la pena revisarlo antes de que el calendario vuelva a moverse.

Guía rápida del trámite

  • 📅 Plazos: Verifactu se aplaza a octubre de 2028. La factura electrónica obligatoria da un año a las empresas que facturan más de ocho millones y dos al resto.
  • ✅ Requisitos clave: Afecta a las pymes y a los autónomos que emiten facturas con software. No hay trámite de solicitud: es una obligación de adaptación del programa.
  • 🌐 Dónde solicitarlo: La información oficial se consulta en la sede electrónica de la AEAT. No requiere cita previa ni registro.
  • 💰 Importe o coste: No hay tasa. El gasto es la actualización del software de facturación, con coste no detallado en la fuente oficial.
  • ⚠️ Error a evitar: Renovar el programa sin comprobar que ya es compatible con Verifactu y con la futura factura electrónica.

De 5.000 $ a 170.000 $: cómo una startup agtech argentina digitaliza la ganadería

Digitalizar la ganadería parecía territorio de grandes corporaciones hasta que una startup agtech argentina pasó de 5.000 a 170.000 dólares facturados. La lección: nicho concreto, validación barata y venta directa al productor.

El dato que importa: 34 veces más facturación que inversión inicial

Vamos a los números. La compañía arrancó con una inversión inicial de 5.000 dólares y llegó a facturar 170.000 dólares, según el caso recogido por el medio especializado El Ecosistema Startup. Son 34 veces la cifra de partida, aunque conviene leerlo con precisión: no es un retorno sobre el capital invertido, es facturación. La diferencia importa, y mucho.

En el sector agtech muchos proyectos mueren por confundir ingresos con margen. Una compañía puede facturar 170.000 dólares y seguir perdiendo dinero si el coste de adquisición de cada cliente se come el ticket medio. A efectos prácticos, el mérito de este caso no está en el importe, sino en haber construido una maquinaria comercial que convierte una inversión mínima en ingresos recurrentes.

Ojo con la escala. Ciento setenta mil dólares en el mercado ganadero argentino no son una ronda de Venture Capital ni una valoración de unicornio. Son un negocio real, con clientes que pagan y un producto que resuelve un problema concreto. Ahí está la lección para la mayoría de los founders que empieza desde cero en Latinoamérica.

Cómo se digitaliza la ganadería sin quemar la caja

agtech latam

Digitalizar la ganadería significa, en la práctica, llevar a software lo que durante décadas vivió en cuadernos y planillas: trazabilidad del animal, control sanitario, alimentación, pesaje y comercialización. El nicho es grande, está poco atendido y tiene un comprador identificable, tres condiciones que cualquier fundador debería exigirle a su idea antes de escribir una línea de código.

El playbook que se repite en los casos que funcionan tiene tres piezas: un problema pequeño y doloroso, un MVP desplegable en una sola explotación y una venta directa al productor, sin intermediarios. Nada de plataformas que prometen transformar el sector entero durante el primer año. El método detrás es puro Lean Startup: hipótesis, prueba en campo y ajuste con el cliente delante.

La validación no se firma en una ronda: se firma en la puerta de un cliente que paga antes de que el producto esté terminado.

📦 Caso de estudio: la agtech argentina que lleva la ganadería al software

  • El reto: Un sector ganadero con procesos manuales, márgenes ajustados y desconfianza hacia la tecnología.
  • La jugada: Arrancar con 5.000 dólares, elegir un nicho concreto y vender directamente al productor.
  • El resultado: 170.000 dólares de facturación, 34 veces la inversión inicial.
  • La lección: Un problema pequeño bien resuelto paga mejor que una plataforma ambiciosa sin clientes.

La segunda pieza es la economía unitaria. Si captar un ganadero cuesta más que el margen que ese cliente deja en dos años, el negocio no escala por mucho que crezca la facturación. En agtech, donde el ciclo de venta es lento y la confianza pesa más que el precio, ese cálculo se hace con visitas al campo, no con un panel de métricas.

Y la tercera, la recurrencia. Convertir una venta puntual en una suscripción anual por trazabilidad o gestión sanitaria cambia por completo la foto: el MRR (ingreso recurrente mensual) permite planificar contrataciones, sostener el burn rate y, sobre todo, reducir la dependencia de levantar capital externo.

Para un emprendedor español el caso tiene traducción directa. Los préstamos participativos de ENISA y las convocatorias de aceleradoras como Lanzadera, Wayra o Y Combinator permiten arrancar con una inversión inicial pequeña sin regalar equity en la primera ronda. La condición es la misma que en Argentina: tener clientes antes de tener inversores.

Lo que este caso enseña al ecosistema agtech español y latinoamericano

El agtech latinoamericano lleva años demostrando que se puede innovar sin Silicon Valley. Argentina y Brasil concentran buena parte del talento agronómico de la región, mientras España aporta mercado, regulación y acceso a fondos europeos. La combinación es obvia: producto validado en el campo sudamericano, estructura comercial en España y entrada en la red de aceleradoras que operan en ambos lados del Atlántico.

Ahora la parte incómoda. Comparar 170.000 dólares de facturación con lo que se publica cada semana en el ecosistema es un ejercicio de humildad: rondas seed de varios millones para startups que todavía no han cobrado a un solo cliente. Este caso no es espectacular y, precisamente por eso, es útil. Marca el suelo del negocio real, el que casi nunca aparece en los titulares y que sostiene la mayor parte del empleo.

Para un founder en fase de idea la lectura es clara: antes de preparar un pitch deck de doce diapositivas, consigue un cliente que pague. El resto llega después. Y si el mercado es la ganadería, mejor todavía: es un sector con dolor medible, presupuesto propio y muy poca competencia tecnológica.

🚀 Hoja de Ruta para Emprender

  • Valida con un solo cliente: Resuelve un problema concreto para una explotación antes de desarrollar la plataforma completa. Si no pagan por ello, no hay negocio.
  • Calcula tu economía unitaria: Compara el coste de captación con el margen a dos años. Si el primero supera al segundo, no contrates comerciales todavía.
  • Convierte la venta en recurrencia: Un servicio anual de trazabilidad o gestión sanitaria vale más que diez ventas puntuales y sostiene tu runway.
  • Busca dinero público antes que equity: Los préstamos de ENISA o las convocatorias de aceleradoras permiten validar sin diluir. Úsalos para crecer, no para maquillar cuentas.

OpenAI prueba anuncios en ChatGPT mientras generas imágenes: el negocio que presiona a Google

OpenAI empieza a probar anuncios en ChatGPT durante la generación de imágenes, con un estreno limitado a Estados Unidos a lo largo de octubre. La compañía abre una tercera vía de ingresos junto a las suscripciones y la venta a empresas, y elige el terreno donde Google lleva dos décadas cobrando peaje.

Claves de la operación

  • Publicidad visual sin tocar la imagen generada. El anuncio se muestra mientras el sistema crea la imagen, nunca dentro del resultado final.
  • Gratis con anuncios, de pago sin ellos. ChatGPT Ads opera en los planes Free y Go; Plus, Pro, Business, Enterprise y Edu siguen limpios.
  • Sin fecha para España ni para el resto de Europa. El estreno se limita a Estados Unidos y la compañía no ha comprometido calendario internacional.

La secuencia tiene su lógica. ChatGPT aterrizó en noviembre de 2022 como una prueba gratuita, sin cuota mensual y sin publicidad. Dos meses después llegó ChatGPT Plus y, más tarde, las licencias para empresas. En 2026 la compañía ha sumado la pata que le faltaba. Es el recorrido clásico de cualquier plataforma de internet, comprimido en menos de cuatro años.

El formato que ha presentado OpenAI es visual. Las marcas colocarán piezas gráficas con las que muestran un producto o explican cómo se usa, y lo harán mientras el sistema trabaja en la imagen solicitada. La empresa sostiene que ese anuncio ayuda al usuario a descubrir una marca o valorar una compra. Conviene retener una precisión que la propia compañía subraya: no habrá publicidad dentro de las imágenes que crea ChatGPT.

Tampoco es casual el momento elegido. La generación de una imagen deja al usuario varios segundos mirando una pantalla que avanza: un hueco sin conversación y sin fricción. La política general de ChatGPT Ads ya delimita quién lo verá. Los anuncios pueden aparecer en Free y Go; Plus, Pro, Business, Enterprise y Edu se mantienen sin publicidad. OpenAI no ha detallado qué planes entran en esta modalidad concreta, así que cualquier extrapolación va un paso por delante de lo anunciado.

La justificación oficial es de manual. La compañía presenta la publicidad como la vía para sostener el acceso gratuito a la IA y atender un mercado más amplio del que cubrirían solo las suscripciones. Mantiene además el argumento que más suspicacia despierta entre los usuarios: los anuncios no condicionan las respuestas del modelo. Esa separación figura entre los principios básicos de su sistema publicitario, según la información que la empresa publica en su web oficial.

El estreno tendrá alcance geográfico concreto: arranca en Estados Unidos con un grupo reducido de anunciantes y sin fecha comprometida para otros países. Eso deja a España fuera del primer ensayo. La compañía tampoco ha desvelado si este formato saltará a otras partes de la aplicación, de modo que el experimento puede quedarse en prueba de laboratorio o convertirse en la plantilla de todo el producto.

La gratuidad que hizo grande a ChatGPT en 2022 se sostiene ahora sobre el mismo mecanismo que convirtió a los buscadores en máquinas de facturar.

La gratuidad de ChatGPT ya tiene un precio visible para el usuario

La historia de la monetización en internet tiene un guion repetido: producto gratuito, crecimiento explosivo, coste de infraestructura que crece más rápido que los ingresos y, al final, publicidad. El usuario paga con dinero o paga con atención, y OpenAI ha decidido que ambas monedas valen. El problema es que esa ecuación tensiona el activo más frágil de un asistente: la confianza.

Un asistente que recomienda un producto y un asistente que cobra por mostrar ese producto son difíciles de distinguir desde fuera. La separación que OpenAI promete entre respuestas y anuncios es hoy una declaración corporativa, no una práctica auditada por un tercero independiente. En esta redacción no damos por hecho que esa línea se mantenga cuando el volumen publicitario pese más en la cuenta de resultados.

Google, Microsoft y Perplexity pelean por el mismo inventario

OpenAI no inventa la categoría. Microsoft ya planteó en 2023 fórmulas para monetizar los chats impulsados por inteligencia artificial, Perplexity empezó después a experimentar con anuncios y Google los incorporó a algunas de sus experiencias generativas de búsqueda. La diferencia está en el momento: OpenAI prueba formatos nuevos mientras Google defiende su cuota publicitaria.

Ahí reside la presión real. La publicidad digital es el corazón del negocio de Alphabet y la búsqueda generativa es la primera amenaza seria que ha tenido en veinte años. Cada euro que un anunciante mueve hacia ChatGPT es un euro que no compite por una palabra clave. La contrapartida también existe: el inventario conversacional es pequeño, difícil de medir y ajeno a las métricas con las que trabaja el sector.

El calendario de los movimientos resulta revelador. Google llegó antes a la publicidad, pero tarde a la interfaz que la hace prescindible. OpenAI carecía de negocio publicitario y acaba de colarse en en el salón donde se reparte. No compiten por el mismo presupuesto mañana, pero sí por el mismo supuesto: que la pregunta del usuario dejará de pasar por una caja de texto con enlaces.

Terra, TPI y la prensa española: el negocio que ya se intentó aquí

España tiene su propio precedente y no es cómodo. Terra Networks, la filial de internet de Telefónica, llegó al IBEX 35 en 1999 con un relato construido en buena parte sobre ingresos publicitarios que el mercado español todavía no podía sostener. Antes, la operadora había hecho lo mismo con TPI, su negocio de directorios, durante años una de las mayores plataformas publicitarias del país. Ninguno de los dos anticipó un ecosistema digital capaz de financiar la tecnología que lo hacía posible.

El contexto actual no es más amable para quien vive de la publicidad ajena. Los grupos de medios españoles, de PRISA a Vocento, llevan una década viendo cómo se estrecha el tráfico que llegaba desde los buscadores. Si además los asistentes de IA responden sin enviar un solo clic, la presión se multiplica. La publicidad dentro del asistente no reparte tráfico: lo sustituye.

Queda el frente regulatorio. El reglamento europeo de IA aplica desde agosto de 2025 sus obligaciones de transparencia a los modelos de propósito general, y cualquier sistema que inserte contenido comercial en una respuesta tendrá que cuidar cómo lo declara. En España, la AESIA tiene el mandato de supervisar, aunque la ausencia de un calendario de despliegue deja el debate en el aire. Bruselas ya ha demostrado con el DMA que no le tiembla el pulso ante las plataformas que diseñan sus propias reglas.

Nos queda una duda razonable y la dejamos por escrito. Si el formato sobrevive al filtro de los anunciantes, la pregunta dejará de ser si ChatGPT llevará publicidad y pasará a ser cuánta. El primer dato llegará este mes, con el arranque de la prueba en Estados Unidos. La segunda señal tardará más: si el usuario de pago percibe que su cuota le compra algo que el usuario gratuito no tiene.

ASML avisa a China: estrangular los chips creará un rival inesperado

ASML admite el riesgo de su propia arma: el bloqueo de chips a China puede crear un competidor.

El director general de la compañía neerlandesa, Christophe Fouquet, ha declarado a Financial Times que estrangular en exceso a China acabará creando un competidor propio. El mensaje tiene dos destinatarios. Uno es Washington, que ha convertido las máquinas de ASML en instrumento de presión geopolítica. El otro es La Haya y Bruselas, que firman las licencias de exportación y todavía no han decidido hasta dónde están dispuestos a apretar.

El negocio en juego es el eslabón más estrecho de toda la cadena de semiconductores. ASML es el único fabricante mundial de equipos de fotolitografía de ultravioleta extrema (UVE), como recoge su propia página corporativa, y todos los chips de vanguardia del planeta se producen en sus máquinas. TSMC, Intel, Samsung, SK hynix y Micron figuran como clientes, no como alternativas posibles.

Claves de la operación

  • El CEO rompe la doctrina oficial. Fouquet admite por primera vez que el cerco tecnológico puede volverse contra el monopolio que él mismo dirige.
  • China ya tiene prototipo, no teoría. El equipo liderado por Huawei apuesta por una fuente de luz LDP de 13,5 nm, distinta de la LPP que utiliza ASML.
  • España mira desde la grada. Ninguna empresa del IBEX 35 participa en la cadena de litografía; el negocio nacional se concentra en diseño y centros de datos.

El cerco que empuja a Pekín a fabricar su propia litografía

Sin acceso a las máquinas UVE más avanzadas, SMIC ha tenido que recurrir al multiple patterning para fabricar circuitos integrados de 7 nm. La técnica consiste en exponer la oblea varias veces para para trasladar un patrón con mayor resolución. Funciona. El problema es el precio que se paga por cada oblea: más pasadas, más tiempo de fábrica y un coste unitario que se dispara.

El rendimiento por oblea también se resiente. Un multiple patterning agresivo eleva la tasa de errores y reduce el yield, de modo que cada circuito integrado sale más caro de producir. Es una solución de compromiso, no una arquitectura con recorrido para competir a medio plazo en un nodo avanzado. Y China lo sabe.

Por eso el calendario pesa más que la retórica. Las filtraciones sitúan los primeros chips de prueba fabricados con la máquina china en 2028, con la producción en serie no más allá de 2030. ASML conserva una ventaja técnica indiscutible, pero el reloj ya corre en contra de su monopolio.

Un monopolio deja de ser una ventaja cuando el cliente al que se le niega el producto decide fabricarlo por su cuenta.

El prototipo chino deja de ser un rumor: espejos, LDP y fotorresistencias

El proyecto que lidera Huawei combina ingeniería inversa sobre equipos de ultravioleta profundo de ASML con desarrollos propios. La diferencia clave está en la fuente de luz: el prototipo chino emplea descarga inducida por láser (LDP), menos potente y más sencilla de implementar que el plasma generado por láser (LPP) de la compañía neerlandesa. Sobre el papel, ambas emiten en 13,5 nm.

Alrededor del equipo ha crecido un ecosistema que ya no depende de un único laboratorio. El Instituto de Tecnología de Harbin prueba una fuente LPP de 100 vatios; el Instituto de Óptica, Mecánica y Física de Changchun fabrica espejos con pulido atómico de prestaciones cercanas a las lentes de Zeiss; la Universidad Tsinghua ha presentado avances en fotorresistencias de politeluoxano diseñadas para esa longitud de onda. Xuzhou B&C Chemical prevé capacidad industrial en fotorresistencias KrF y ArF en cinco años. Más contexto técnico sobre el estándar, en la entrada de Wikipedia sobre litografía ultravioleta extrema.

control exportación semiconductores

Para los clientes de ASML la ecuación cambia poco a corto plazo. Nadie rediseña una fábrica de 3 nm por un prototipo. La lectura interesante es otra: si China consolida una cadena UVE propia, el precio de la litografía deja de fijarlo un solo proveedor y los grandes fabricantes ganan músculo negociador.

Canon, Nikon y el precedente que mide el riesgo real de ASML

La barrera que protege a ASML no es nueva ni secreta. Canon y Nikon intentaron durante la pasada década desarrollar sus propias máquinas UVE y ambas abandonaron el proyecto por complejidad técnica y por el volumen de inversión que exigía. Ese fracaso explica el monopolio actual. El argumento de Fouquet es que ese muro se sostiene mientras nadie tenga incentivo suficiente para saltarlo, y el control de exportaciones funciona precisamente como ese incentivo.

Conviene medir la amenaza sin adornos. ASML no va a perder su negocio europeo, estadounidense ni taiwanés en esta década: su cartera se apoya en TSMC, Intel y Samsung, que hoy no tienen alternativa real. El riesgo es de segundo orden y entra por la vía de los ingresos procedentes de China, un mercado que ha pesado de forma relevante en su facturación de sistemas y que se estrecha cada vez que se endurecen las licencias.

En España la conversación es distinta. Ninguna compañía del IBEX 35 está expuesta a la fabricación de semiconductores: la apuesta pública se ha canalizado vía PERTE Chip hacia diseño, encapsulado e I+D, no hacia litografía. Somos un comprador de capacidad ajena, y por eso cualquier encarecimiento del nodo avanzado se traslada a la factura tecnológica de la industria española.

Lo que se dirime ahora no es una máquina, es el precio de la dependencia. Si el prototipo chino cumple el calendario y alcanza la producción en serie en 2030, ASML habrá pasado de monopolio indiscutible a competir con un rival financiado, en buena medida, por la política que pretendía frenarlo. Si no lo cumple, el muro seguirá en pie y el control de exportaciones habrá salido gratis. La próxima cita relevante está en las licencias que La Haya revise este otoño y en la publicación de resultados que ASML celebrará a comienzos de 2027, donde se verá si su mercado chino sigue encogiendo.

Sony exige retirar 260.000 canciones con IA que suplantan a artistas

Sony ha exigido la retirada de más de 260.000 canciones creadas con IA que suplantan a artistas de su catálogo. La cifra, trasladada por la compañía al Financial Times a cierre de septiembre, casi duplica los avisos que la discográfica había cursado en marzo.

Claves de la operación

  • 260.000 solicitudes, no 260.000 borrados. La compañía reclama la retirada de ese volumen de pistas hasta finales de septiembre, frente a las algo más de 135.000 de marzo. Son avisos enviados a las plataformas, sin garantía de eliminación completa.
  • La línea roja no es la IA, es el permiso. Sony excluyó en 2024 sus catálogos del entrenamiento de modelos sin autorización expresa y avanza en paralelo con música licenciada, como los acuerdos con KLAY.
  • El frente se desplaza a Washington. La discográfica respalda la NO FAKES Act, que superó por unanimidad el Comité Judicial del Senado el 18 de junio de 2026 y sigue sin ser ley.

El ritmo importa tanto como el volumen. A finales de marzo de 2026, Sony había cursado algo más de 135.000 solicitudes de retirada; un año antes había superado las 75.000. Los avisos se han multiplicado por casi dos en seis meses, un salto que no responde a un cambio de estrategia de la compañía, sino a la popularización de herramientas capaces de clonar una voz con unos minutos de audio.

Conviene precisar qué mide ese número. Son requerimientos jurídicos, no eliminaciones certificadas, y en ellos aparecen nombres de primer nivel del catálogo: Harry Styles, Adele, Britney Spears, Queen, o Michael Jackson. Hablamos de deepfakes vocales, piezas sintéticas diseñadas para atribuir a una persona una interpretación que nunca realizó. La definición técnica de deepfake cubre más supuestos, pero el conflicto aquí es más concreto: quién puede fabricar una grabación y hacerla pasar por un artista real.

Retirar no es borrar: la vigilancia que nunca termina

Sony sostiene que el problema no acaba cuando una plataforma elimina una pista denunciada. El mismo contenido reaparece después, lo que obliga a repetir el proceso y convierte la vigilancia en una tarea continua. La firma lo resume así: ‘Seguiremos haciendo valer los derechos de nuestros artistas y esperamos que las plataformas actúen rápidamente y eviten que el mismo contenido vuelva a aparecer, pero se está convirtiendo en una lucha cada vez más difícil’.

Traducido a coste operativo, cada aviso implica revisión, identificación del titular y seguimiento posterior. La vigilancia no genera ingresos y crece más rápido que la respuesta. Se retira una pista y aparecen tres.

La escala del fenómeno ayuda a entender por qué. Deezer informó en julio de que durante junio había recibido una media diaria de casi 90.000 pistas completamente generadas con IA, y en los días de mayor volumen superaron el 50% de las nuevas entregas. No es una categoría comparable a las reclamaciones de Sony, porque no todo contenido sintético suplanta a un artista real, pero marca el tamaño del ecosistema sobre el que hay que filtrar.

La industria no combate un aluvión de canciones: combate la imposibilidad de saber quién canta lo que suena.

Sony no quiere prohibir la IA: quiere licenciarla

Su planteamiento no pasa por cerrar la puerta a la tecnología, sino por fijar cómo y con qué permisos se utiliza. En 2024 dejó fuera de autorización el uso de sus contenidos para entrenar, desarrollar o comercializar sistemas de IA sin permiso específico, y en paralelo ha avanzado con modelos basados en música licenciada, como los acuerdos con KLAY. En julio de 2026 se sumó a otros grandes grupos musicales para pedir que las grabaciones asistidas por IA solo puedan optar a las listas oficiales si emplean servicios autorizados, son sustancialmente humanas y no plantean problemas de manipulación.

Ese es el negocio que se discute de fondo. El catálogo pasa de archivo de derechos a materia prima: quien quiera generar con voces reconocibles tendrá que pagar la licencia. La industria ha ido convergiendo en esa doctrina, como demuestra la propuesta conjunta de julio, y ese alineamiento reduce el riesgo de que un grupo se descuelgue y regale su repertorio a cambio de visibilidad.

El vacío legal que Washington puede cerrar, o no

El siguiente frente está en el Senado estadounidense. Sony respalda la NO FAKES Act, un proyecto que busca crear una protección federal frente a las réplicas digitales no autorizadas de la voz y la apariencia de una persona. El texto superó el Comité Judicial en junio y sigue sin ser ley, con el calendario legislativo aún abierto. En España no existe una figura equivalente: las reclamaciones se apoyan en el derecho de imagen y en la propiedad intelectual, lo que deja en manos del titular la carga de perseguir cada caso.

La industria musical española conoce bien el guion de las disrupciones que llegan antes que la norma. La digitalización de la primera década del siglo se llevó por delante buena parte de la facturación del sector, y el mercado tardó años en reconstruirse sobre el directo y el streaming. Aquello terminó reordenándose con nuevas reglas; esto todavía no tiene ninguna.

El punto débil de esta ofensiva es su naturaleza reactiva. Cada retirada es una victoria pequeña y un coste fijo, y ningún departamento jurídico escala a la misma velocidad que un modelo generativo abierto. La exigencia de que una grabación sea ‘sustancialmente humana’ para entrar en las listas no tiene todavía definición operativa. Sin métrica, cualquier criterio acaba siendo una negociación caso por caso.

La prueba de fuego pasa por el pleno del Senado y por la disposición de las plataformas a extender sus filtros de subida para bloquear de forma automática el material ya denunciado. Mientras eso se decide, Sony seguirá sumando avisos: es la única herramienta que depende solo de ella.

Los centros de datos de España: el real decreto que obligará a cubrir el 80% de su consumo con renovables

Los centros de datos en España deberán cubrir con renovable nueva, hora a hora, al menos el 80% de su consumo eléctrico. El real decreto que impone esa condición llegará a lo largo de este mes de octubre, y el sector lo recibe en pie de guerra.

La norma, sometida a audiencia pública y coordinada por los ministerios para la Transición Ecológica, Economía y Transformación Digital, fija criterios de sostenibilidad, resiliencia y soberanía digital para las infraestructuras del dato. El punto que ha encendido los ánimos es el respaldo renovable. No vale comprar garantías de origen de parques ya en operación: el texto exige generación nueva, emparejada hora a hora con el consumo real de cada instalación. La exigencia convierte la energía en la variable que decide qué proyecto se conecta y cuál se queda fuera.

El 80% renovable hora a hora, el eje del real decreto

El proyecto forma parte de los 14 proyectos tractores de la estrategia estatal IA360, concebida para situar a España entre los cinco primeros países del mundo en inteligencia artificial responsable durante el bienio 2026-2027. La regulación pretende ordenar el despliegue de estas infraestructuras sin comprometer la capacidad de la red eléctrica para la electrificación del resto de la economía. Ordenar, no frenar: ese es, al menos, el objetivo declarado en el texto.

La estrategia se vertebra en ocho ámbitos de actuación. En infraestructuras apuesta por aprovechar la electricidad renovable y la red de fibra para escalar la capacidad de cómputo propia bajo criterios de sostenibilidad. En seguridad, plantea proteger las instalaciones críticas y evaluar los modelos avanzados bajo la supervisión de la Agencia Española de Supervisión de la Inteligencia Artificial. En educación y talento, persigue reducir rigideces normativas y mejorar las retribuciones investigadoras para tapar la brecha de profesionales cualificados. El propio Ejecutivo admite que la adopción real de IA en el tejido empresarial se queda en el 21,1%.

Los números explican la urgencia. Las solicitudes de permisos de acceso a la red presentadas por los centros de datos superan ampliamente los 2,5 gigavatios (GW) de demanda efectiva prevista para 2030. Atender ese volumen exigiría refuerzos costosos que acabarían pagando el conjunto de los ciudadanos, según el propio proyecto. Estas instalaciones ya concentran el 34% de la capacidad de acceso concedida por Red Eléctrica, la cifra que mejor mide el peso que el negocio del dato ha ganado dentro del sistema.

El decreto cambia el criterio de adjudicación: ya no gana quien antes conecta, sino quien trae su propia energía y no tensa la red ajena.

Ante ese escenario, la sostenibilidad deja de ser un adorno y pasa a decidir qué proyectos avanzan. El Ejecutivo dará prioridad a las instalaciones que lleguen acompañadas de generación renovable nueva, que hagan un uso eficiente del agua y del suelo y que refuercen la autonomía tecnológica del país. La futura gigafactoría europea de IA que España aspira a albergar se diseñaría, desde el primer día, bajo este mismo marco.

Tres inversores internacionales, 9.000 millones de euros y un texto todavía sin aprobar: el pulso entre el Gobierno y el sector ya tiene cifra.

SpainDC cifra en 9.000 millones el pulso con el Gobierno

La patronal no comparte el enfoque. SpainDC, la asociación española de centros de datos, alertó el pasado 11 de septiembre de que hay en juego 9.000 millones de euros en inversiones, después de que tres compañías internacionales advirtieran de que frenarán sus proyectos si el decreto sale adelante tal como está redactado.

El texto, desarrollado por tres ministerios, ya ha recibido las alegaciones de la asociación. Su presidente, Emilio Díaz, reclamó a mediados de septiembre una reunión con el Ejecutivo y sostuvo que el sector desconocía los planes del Gobierno. ‘Desde el primer día solicitamos una reunión y se nos remitió a las alegaciones’, lamentó.

Los cálculos de la patronal son elocuentes. Los tres proyectos amenazados representan el 15% de los 66.900 millones de euros de inversión previstos en España hasta 2030. Con el nuevo planteamiento legal, SpainDC sitúa en riesgo entre el 80% y el 90% de la nueva inversión susceptible de elegir el país como destino.

La paradoja que señala la patronal apunta al corazón del propio plan. La gigafactoría de IA que quiere levantar el consorcio público-privado español —Gobierno, Generalitat de Cataluña, Banco Santander, ACS, Telefónica y Multiverse Computing, con 5.000 millones de euros de inversión— no cumpliría, según SpainDC, los requisitos que el Ejecutivo pretende fijar. España compite por una de las siete gigafactorías europeas.

El decreto es solo una pieza del engranaje. La estrategia IA360 despliega otros trece proyectos tractores: el escudo de ciberseguridad, el Instituto de Seguridad de la Inteligencia Artificial, un protocolo urgente de protección digital de menores, la alfabetización ciudadana, un bono empresarial de IA, la tramitación de la Ley de Scale-ups y la Red NEURONA, entre otros. El Gobierno convocará a patronal y sindicatos a partir de este mes de octubre para cerrar un acuerdo tripartito que acelere la adopción con criterios de seguridad y confianza.

Una norma que tensa la red, el calendario y la propia IA360

La lógica del decreto conecta con un debate que recorre Europa desde que la inteligencia artificial disparó la demanda eléctrica del procesamiento de datos. España llega a esa discusión con una ventaja incómoda. Es una potencia renovable, pero su red no está dimensionada para absorber picos de consumo industrial concentrados en polígonos concretos. Atraer gigafactorías y, al mismo tiempo, blindar el suministro para el resto de la economía obliga a elegir. El decreto es esa elección, y no admite trampa.

El riesgo evidente es de calendario. Una exigencia de renovable nueva emparejada hora a hora retrasa la conexión de cualquier proyecto que no tenga ya firmado su contrato de compraventa de energía o su planta asociada. Los promotores que llegaron buscando solo un punto de conexión barato se quedan atrás. El tiempo juega contra España en la carrera europea por las siete gigafactorías: cada trimestre de tramitación es una ventana que otros países aprovechan sin dudar.

La contradicción de fondo pesa más que el umbral. El propio Ejecutivo quiere una gigafactoría que, según la patronal, no encajaría en su propio decreto. Ese desajuste es lo que puede decidir el resultado final. La pelota está ahora en el Consejo de Ministros de octubre. Si el texto sale con el 80% intacto, SpainDC tendrá que elegir entre adaptar sus proyectos o ver cómo esos 9.000 millones buscan otro mercado donde la energía no sea el primer filtro.

El Solar flotante marino: el primer demostrador de España arranca en Valencia con Naturgy

El primer demostrador de solar flotante marino de España ya está instalado en el Puerto de Valencia. Lo desarrolla la compañía BlueNewables con el apoyo de Naturgy y ha cerrado la fase de montaje para arrancar las pruebas en condiciones reales de operación. En total, 1 MW de potencia.

Cómo se reparte el primer megavatio solar marino de España

La cifra se reparte entre dos plataformas fotovoltaicas flotantes gemelas de 500 kW cada una, bautizadas por BlueNewables como PV-bos. Con ese tamaño, el proyecto entra en la categoría que el sector denomina precomercial: ya no es un prototipo de laboratorio, pero tampoco una planta pensada para inyectar energía a escala industrial. Es un escalón intermedio y, en tecnología marina, suele ser el más caro de subir.

La instalación ha quedado completada en el recinto portuario valenciano y ahora empieza la parte que de verdad decide. Ahí se medirán la resistencia estructural al oleaje, el comportamiento de los paneles con la sal sobre la superficie, la degradación de los flotadores y la facilidad, o la pesadilla, del mantenimiento a pie de mar.

La elección del Puerto de Valencia no es casual. Los puertos concentran demanda eléctrica, superficie libre sobre lámina de agua y una obligación creciente de descarbonizar sus operaciones. Un recinto con consumo propio es un cliente natural para una planta que genera allí donde está la demanda, sin ocupar suelo ni competir con el uso agrícola o residencial del territorio.

Lo que ni BlueNewables ni Naturgy han detallado por ahora es el importe de la inversión, el destino concreto de la electricidad generada ni el calendario de las pruebas. Tampoco han precisado si el megavatio alimentará consumos internos del puerto, si se volcará a la red o si servirá, sobre todo, para validar la tecnología antes de dar el salto a una instalación mayor.

Un demostrador marino no se juzga por los kilovatios que instala, sino por lo que aguanta el segundo invierno.

Salinidad, oleaje y mantenimiento: los tres frentes abiertos

El mar no perdona los diseños pensados para agua dulce. La salinidad ataca anclajes, cables y estructuras metálicas; el oleaje somete a fatiga los amarres; y cualquier avería obliga a movilizar medios navales que multiplican el coste de la intervención.

La fotovoltaica flotante encontró su primer mercado en embalses tranquilos; el mar plantea una prueba distinta y bastante más severa.

El nudo está en la factura.

Sobre ese fondo, el demostrador valenciano aporta un dato que conviene poner en contexto: 1 MW es una escala de validación. Los parques fotovoltaicos terrestres que operan hoy en España se miden en decenas y cientos de megavatios, de modo que el proyecto no busca competir en volumen, sino demostrar que la plataforma resiste, produce y se mantiene con un coste asumible.

Ese es el motivo por el que el respaldo de una gran utility pesa más de lo que parece. Naturgy es una de las mayores compañías energéticas españolas, con un negocio muy apoyado en el gas natural y una cartera renovable en expansión, y no entra aquí para sumar un megavatio a sus cuentas, sino para observar de cerca una tecnología que podría tener encaje en en emplazamientos donde el suelo escasea o donde el propio consumo industrial justifica generar in situ. Para BlueNewables, el valor está en otro sitio: un socio con capacidad de compra, con equipos de operación y mantenimiento y con acceso a financiación cambia por completo la velocidad de desarrollo de una startup.

España reúne condiciones poco habituales para explorar esta vía. Tiene litoral extenso, una industria portuaria consolidada, una cadena de valor fotovoltaica madura y varios puertos con planes de electrificación de muelles en marcha. También tiene un marco administrativo exigente: ocupar lámina de agua en dominio público portuario requiere concesión, evaluación ambiental y coordinación con la autoridad portuaria, trámites que alargan los plazos y que en el mar no admiten atajos.

El mismo obstáculo aparece en el resto de Europa. Los proyectos marinos anunciados en los últimos años siguen siendo, en su mayoría, demostradores. La razón es sencilla: el coste por vatio instalado en el mar continúa muy por encima del de una planta en suelo, y la ecuación solo mejora cuando la instalación resuelve un problema que el cliente ya tenía —falta de espacio, necesidad de autoconsumo o restricciones de red— y no cuando compite por precio con la fotovoltaica convencional.

El interés industrial por esta variante no viene de la nada. La fotovoltaica flotante en agua dulce se ha multiplicado en países con mucho embalse y poco suelo disponible, y algunos puertos europeos han explorado ya fórmulas parecidas sobre sus dársenas. El atractivo es evidente: el agua enfría los paneles, lo que mejora ligeramente su rendimiento, y la instalación libera terreno para otros usos.

Qué mide de verdad un megavatio en el mar

La tentación de leer este anuncio como el pistoletazo de salida de una industria nueva es alta, pero los datos disponibles invitan a otra lectura. Un demostrador de 1 MW no resuelve el problema del coste; lo que hace es generar datos de operación que no se obtienen en un tanque de pruebas. Cuánto se degrada un panel con aerosoles salinos, qué mantenimiento exige una plataforma después de un temporal o qué vida útil real tienen los flotadores son preguntas que solo responde el tiempo.

Ahí está también el riesgo. La historia reciente de la innovación energética acumula pilotos que funcionaron y tecnologías que nunca llegaron a escalar porque su coste no bajó lo suficiente. La eólica marina necesitó más de dos décadas y un marco de subastas específico para convertirse en un negocio masivo. La fotovoltaica flotante marina no tiene hoy ni ese volumen ni ese respaldo regulatorio, y su competidor directo —la solar en cubierta industrial o en suelo— es cada vez más barato.

El otro frente abierto es la convivencia con el resto de usos del puerto. Tráfico marítimo, dragados, obras de ampliación y seguridad condicionan dónde y cómo puede instalarse una plataforma. Ninguna de esas variables aparece en el anuncio y todas ellas determinan si el modelo es replicable o si se queda en un ejercicio singular.

Con ese panorama, el demostrador valenciano funciona menos como un hito cerrado y más como una pregunta bien formulada. Si las dos plataformas de 500 kW superan un ciclo completo de operación, incluido el invierno, que es donde se rompen las promesas de la ingeniería marina, el sector tendrá argumentos para hablar de escalado. Si no lo consiguen, el episodio quedará como lo que probablemente es hoy: un paso necesario, caro y todavía sin retorno garantizado.

Frieze Week Londres 2026: JW Anderson y White Cube elevan el arte contemporáneo a valor refugio

La Frieze Week de Londres 2026 se juega este año tanto en Regent’s Park como en una tienda de Pimlico Road. Del 15 al 21 de octubre, el espacio de JW Anderson acoge ‘A Composition’, con 30 campanas de viento creadas por Cerith Wyn Evans, artista representado por White Cube, para la ocasión.

No es un capricho de escaparate. La muestra se organiza con American Express Platinum como socio y convierte la tarjeta en moneda de acceso: los titulares tendrán un primer visionado el 14 de octubre, coincidiendo con el día VIP de la feria, además de visitas guiadas y un paquete editorial de edición limitada. Para Jonathan Anderson es un cambio de rol: después de años patrocinando Frieze desde Loewe, ahora es anfitrión en su propio local.

Junto a las campanas, ‘A Composition’ reúne obra escogida a mano: cerámicas de Akiko Hirai, pinturas de Mary Stephenson y esculturas de Shawanda Corbett. Los tres nombres comparten un perfil que interesa al coleccionista: mercado primario, formatos manejables y precios que aún no han cruzado el umbral de los seis dígitos en subasta.

La agenda incluye una mesa redonda con Anderson y Wyn Evans moderada por el historiador del arte James Fox, y una recepción privada para titulares. El argumento corporativo es explícito: el patrimonio alto no compra solo objetos, compra acceso.

El mercado primario se adelanta a la subasta

Llevo años siguiendo el calendario de octubre en Londres y la jerarquía se ha invertido. Frieze ya no es el único punto de entrada. Las firmas trasladan la primera presentación de la temporada a espacios comerciales, con audiencias cerradas y precios que no se publican.

Ese hermetismo es deliberado. La obra que se ofrece siete días en Pimlico Road no busca comprador masivo, sino comprador cualificado, con capacidad de decisión inmediata y sin financiación. Es el mismo mecanismo que aplica el mercado relojero con las listas de espera.

La restricción de acceso funciona igual en un Daytona y en un óleo de sala pequeña: quien entra primero fija el precio que pagará el resto.

Impacto para el inversor: dónde está la prima real

Para una cartera de patrimonio alto, la pregunta no es si la obra sube, sino en qué tramo del mercado se compra. Mi lectura de los últimos ciclos apunta en una dirección: la mayor asimetría no está en la reventa de un nombre consolidado, sino en la primera transacción de un artista sin catálogo de subasta.

Ahí está la asimetría. Wyn Evans tiene precio de mercado, historial expositivo y una liquidez limitada pero existente. Hirai, Stephenson y Corbett pertenecen a otro tramo: obra joven, oferta controlada por pocas galerías y horquillas que un fondo de arte absorbe sin mover el mercado. El riesgo de liquidez es real y el horizonte razonable se mide en cinco a siete años, no en dos ferias.

Conviene distinguir, eso sí, entre una exposición de marca y un programa de galería. White Cube respalda a Wyn Evans; el resto de la selección responde a un criterio curatorial dentro de un espacio comercial. La validación que sostiene el precio a diez años viene de la galería y del museo, no del escaparate.

La marca presta audiencia; la galería presta legitimidad. Solo la segunda sostiene el precio cuando pasa la feria.

Análisis: la prima de la validación institucional

Mi lectura de esta Frieze Week es que el arte contemporáneo se está organizando igual que el lujo blando: acceso, comunidad y experiencia como capas de precio. Funciona para vender una cerámica y para llenar una tienda, pero no debe confundirse con inversión patrimonial. El arte como refugio exige tres condiciones que una muestra de siete días no garantiza: autoría con recorrido institucional, oferta acotada y un mercado secundario dispuesto a comprar. Sin las tres, hay coleccionismo con precio, no un activo de preservación.

Dicho esto, el valor real de estos formatos para el inversor sofisticado es la información. Frieze Week concentra en una semana a galeristas, asesores y art bankers que rara vez coinciden en el mismo código postal. Quien asiste con criterio sale con lecturas de precio que tardarán meses en llegar a los índices públicos. Esa ventana informativa es, en sí misma, un activo.

El hito a seguir es la subasta de arte contemporáneo de Londres de febrero de 2027, donde se comprobará si los nombres que hoy se venden en primario resisten una estimación pública con pujas reales. Ahí se verá quién tenía precio y quién tenía relato.

💎 Veredicto Wealth

El tramo emergente que se mueve en Pimlico Road es una posición de revalorización agresiva, no de preservación de capital. El horizonte mínimo es de cinco a siete años y el riesgo a vigilar es la liquidez: sin secundario activo, una cerámica notable es difícil de colocar.

Sona8 entra en Y Combinator: las startups de IA que automatizan las entrevistas de trabajo

Las entrevistas para mapear procesos consumen semanas de consultoría y alcanzan a una docena de empleados. Sona8, una de las startups IA que acaba de entrar en Y Combinator, las automatiza con agentes de voz.

El producto: un agente de voz que entrevista a toda la plantilla

La idea nació dentro de proyectos de Boston Consulting Group. Anton Hantel y Thilo Tamme coincidieron allí y se hicieron la misma pregunta: por qué entrevistar solo a unas decenas de empleados cuando una IA puede hablar con todos, según recogió el medio Trending Topics. De esa grieta salió el producto: un agente conversacional que pregunta a la plantilla cómo se hace el trabajo de verdad y repregunta por qué un paso sigue haciéndose a mano o quién más interviene.

Cómo funciona, sin integración previa:

  • Elegir la pregunta: la empresa decide qué quiere mejorar o automatizar —una cotización de ventas, los pasos previos a un despliegue de IA— y a qué empleados implica.
  • Hablar con el agente: cada persona recibe un enlace y dedica unos 20 minutos a conversar con el agente en su propio idioma; el sistema repregunta e insiste en los detalles del proceso.
  • Leer los resultados: las conversaciones se convierten en mapas de proceso, una lista de problemas por sede y equipo y recomendaciones concretas de optimización.
  • Seguir la implantación: semanas después, el agente vuelve a los implicados para comprobar si la medida se ejecutó y qué cambió.

El resultado, según la compañía, es una suerte de oficina de gestión de proyectos que ha hablado con cada empleado. Hoy las consultoras compran Sona8 para las entrevistas con las personas implicadas al arranque de un encargo, esa fase que se come buena parte del proyecto y que aun así solo alcanza a una fracción de los afectados.

Cuando alguien cuenta a una IA cómo funciona su empresa por dentro, también se asoman secretos industriales y datos sensibles. La compañía insiste en que la participación es voluntaria, que los resultados se anonimizan y se agregan por equipo o sede y que antes de cada despliegue se aclara con el cliente qué información se recoge, quién puede verla y para qué se usa. La protección de datos y la cogestión no son un parche: han condicionado el diseño del producto desde el principio, sostiene su consejero delegado.

El dato más valioso de una empresa es el que sus empleados nunca escribieron, y por eso exige un contrato claro antes de la primera pregunta.

Los equipos de transformación y desarrollo corporativo lo usan para pilotar programas de cambio. La empresa asegura haber soportado ya más de 10.000 entrevistas a empleados y entre sus clientes hay una de las tres mayores firmas de consultoría del mundo.

Automatizar la conversación no es el producto: el producto es el mapa de cómo se trabaja de verdad, y eso casi nunca está escrito.

El equipo, la ronda y la puerta que abre una consultora

Sona8 se fundó en San Francisco en 2026 y acaba de entrar en la cohorte actual de Y Combinator, la aceleradora de Silicon Valley con el proceso de selección más conocido del sector. Junto a la aceleradora, varios business angels entraron en una ronda pequeña que eleva la financiación total por encima de los 500.000 dólares, unos 427.000 euros.

Anton Hantel (CEO) venía de BCG en Viena y dejó su MBA en el MIT para montar la compañía. Thilo Tamme (CPO) fue responsable de proyecto en BCG X e investigador en IA conversacional en la Universidad Técnica de Múnich, y abandonó el doctorado. Madeleine Malmsten (CTO) aprendió a programar por su cuenta, sin título de secundaria, y llegó a ingeniera principal en QuantumBlack, la división de IA de McKinsey. Jakob Schepers, ingeniero fundador, estudia un máster de informática en la TUM y pasó antes por IT de Volkswagen.

Para vender, Sona8 tira del mundo del que vienen sus fundadores: consultoras y sus clientes, y equipos de estrategia y transformación de grandes compañías. El punto de entrada es un proyecto concreto, un diagnóstico de procesos o un despliegue de IA, que debe crecer hasta el uso continuo; las consultoras actúan como multiplicadoras porque despliegan la herramienta en varios clientes a la vez. En precio combinan una cuota de plataforma con componentes por uso, por entrevistas, y por consultas de otras herramientas de IA.

📦 Caso de estudio: Sona8

  • El reto: mapear cómo se trabaja en una corporación exigía semanas de entrevistas y solo cubría a una fracción de la plantilla.
  • La jugada: sustituir la entrevista manual por un agente de voz que pregunta, repregunta y después verifica si la mejora se implantó.
  • El resultado: más de 10.000 entrevistas a empleados, una de las tres mayores consultoras como cliente y entrada en la cohorte de Y Combinator.
  • La lección: si tu mercado son las grandes empresas, empieza vendiendo al proveedor que ya está dentro, la consultora.

Análisis: la competencia corre y el foso está en lo que nadie escribió

Sona8 no está sola. Listen Labs, startup estadounidense, también hace entrevistas con IA, pero enfocadas al cliente y no al empleado, y levantó 69 millones de dólares en una Series B este mismo año. En entender procesos lleva años asentada Celonis, la compañía de minería de procesos con sede en Múnich y valorada en más de 10.000 millones de dólares, aunque su materia prima es el registro de los sistemas de IT y no la conversación con quien hace el trabajo.

Ahí está el criterio. Sona8 no compite por el dato duro que ya vive en el ERP: compite por la parte del proceso que nadie documentó, un conocimiento que es foso justo mientras el cliente no lo escriba en otro sitio. El riesgo es el contrario, que un producto que se vende a través de consultoras acabe pareciendo un servicio con envoltorio de software, con un MRR que crece despacio y un burn rate que en San Francisco no perdona.

La visión que la compañía quiere vender, una capa de contexto que otros agentes de IA consultan antes de tocar nada y que se alimenta también de Slack, el correo y los sistemas de gestión, es ambiciosa y hoy sigue siendo una promesa.

Hay una lección doble para un founder español: el nicho de la IA que hace el descubrimiento es replicable en verticales concretos y no exige estar en Silicon Valley. En una fábrica de chocolate artesanal o en una cadena de retail también se pierde margen en pasos que nadie ha escrito, y un agente de voz puede mapearlos en una semana.

🚀 Hoja de Ruta para Emprender

  • Vende al multiplicador: si tu cliente es una gran empresa, entra por el proveedor que ya está dentro —consultora, integrador, agencia—. Acortas el ciclo de venta.
  • Pon precio por uso: combina una cuota de plataforma con componentes variables por entrevista o consulta; alinea tu ingreso con el valor que el cliente puede medir.
  • Blinda el dato sensible desde el día uno: participación voluntaria, anonimización por equipo y un acuerdo previo de qué se recoge y quién accede. Sin eso, el piloto se cae.
  • Elige un proceso, no un departamento: valida con un caso acotado y comprueba la implantación a las pocas semanas antes de escalar el contrato.

La CNMC alerta de riesgos para la competencia en la norma de comercialización del aceite de oliva 2026/27

La CNMC ha alertado de que la norma de comercialización del aceite de oliva para la campaña 2026/27 plantea riesgos para la competencia y los consumidores. La retirada de aceite del mercado podría encarecer el producto y recortar su variedad.

El informe, registrado con la referencia IPN/CNMC/035/26, responde al proyecto de orden del Ministerio de Agricultura, Pesca y Alimentación para anticiparse a un exceso de oferta en la próxima cosecha. La norma busca dar cobertura legal a la retirada de producto cuando el mercado se desborde.

Qué pretende la norma de comercialización 2026/27

El texto nace con vocación preventiva: dotar al sector de una herramienta para apartar producto cuando la oferta supere de forma extraordinaria a la demanda. La norma fija un umbral objetivo para activar la medida y un techo a la cantidad que podría salir del circuito comercial.

La retirada se activaría cuando las existencias iniciales más la producción estimada alcancen al menos el 120% de la media de los dos niveles más altos de comercialización de las seis últimas campañas. El volumen apartado, en ningún caso, podrá superar el 20% de la producción estimada. La condición deja margen a la interpretación.

La CNMC no discute el diagnóstico, pero sí el diseño. Advierte de que las restricciones de oferta pueden producir efectos muy negativos sobre la competencia y el consumidor: limitan el producto disponible, tensionan los precios y alteran el funcionamiento competitivo de toda la cadena de valor.

Retirar aceite del mercado para sostener el precio solo es defendible si responde a una sobreoferta realmente extraordinaria y no a un ajuste de conveniencia.

Por eso el regulador pide cuantificar antes el impacto sobre precios, consumo, rentabilidad de los productores, y el resto de operadores. La advertencia se extiende a los consumidores de menor renta, los más expuestos a cualquier encarecimiento del aceite de oliva.

Las seis recomendaciones de la CNMC

El informe no se queda en el diagnóstico. Formula seis recomendaciones para acotar la medida y encajarla en los principios de buena regulación:

  • Reforzar la justificación con datos de demanda y flujos comerciales que acrediten una sobreoferta extraordinaria.
  • Precisar la metodología del porcentaje de retirada para que el límite del 20% sea la restricción mínima necesaria.
  • Limitar la retirada a las categorías donde resulte imprescindible, con justificación por segmentos y consumidores.
  • Aclarar el alcance de los sujetos obligados y resolver la aparente discrepancia sobre la exclusión de almazaras de pequeña dimensión.
  • Definir el plan de control antes de activar la medida y evitar el intercambio de datos sensibles entre operadores.
  • Fijar un seguimiento con criterios, fases y plazos para ajustar o revocar la medida si cambian las condiciones del mercado.

El punto más delicado es el de los sujetos obligados. La norma excluye a las almazaras de pequeña dimensión, pero la CNMC detecta una aparente discrepancia de perímetro que, sin criterios objetivos, podría discriminar entre operadores y distorsionar la competencia dentro del sector.

En la cadena conviven grandes envasadoras como Deoleo y Acesur, cooperativas de segundo grado y miles de almazaras familiares. La norma afecta de lleno al eslabón productor, pero su traslación al lineal depende del pulso entre industria y distribución. También siguen el expediente las organizaciones agrarias, atentas a cualquier retirada que altere el precio de la materia prima.

Un sector estratégico con la mirada en el consumidor

El aceite de oliva es un sector estratégico. España lidera la producción y la exportación mundiales, y la actividad sostiene buena parte del empleo en el medio rural de Andalucía, Castilla-La Mancha, Extremadura y Cataluña. Cualquier intervención sobre el mercado golpea a miles de almazaras y cooperativas.

El contexto agrava la disyuntiva. Tras varias campañas de precios elevados por la sequía, el sector afronta ahora el escenario inverso: una producción al alza que presiona a la baja las cotizaciones. La norma pretende evitar que ese exceso de oferta hunda la renta del productor, aunque la CNMC recuerda que proteger al olivar no puede hacerse a costa del bolsillo del consumidor.

La lógica de la retirada recuerda a los mecanismos clásicos de gestión de excedentes agrícolas, como los que operan en el lácteo o el vino. La diferencia es que aquí la factura recae sobre un producto básico de la cesta de la compra, muy sensible para los hogares. La CNMC apunta en esa dirección cuando reclama cuantificar el efecto sobre las rentas más bajas.

El trámite no está cerrado. El informe es consultivo y no vinculante, pero condiciona el texto final. Si Agricultura no refuerza la justificación y el control, el sector puede acabar con una norma expuesta a recursos y a un cuestionamiento competitivo en plena campaña 2026/27.

El alcance del informe es consultivo en su origen. La CNMC actúa cuando la consultan las cámaras legislativas, el Gobierno, los departamentos ministeriales, las comunidades autónomas o las organizaciones empresariales y de consumidores, según la Ley 3/2013 que regula el organismo. No hay sanción ni expediente abierto: el aviso busca corregir el diseño antes de que la norma llegue al BOE.

📊 Las Claves para el Inversor

  • Qué vigilar: El trámite del proyecto de orden y si Agricultura incorpora las recomendaciones de la CNMC antes de aprobar el texto definitivo de la campaña 2026/27.
  • Reacción del valor: Las cotizaciones del aceite de oliva y el ánimo de cooperativas y almazaras, que descuentan una eventual retirada de hasta el 20% de la producción.
  • Precedente sectorial: Los mecanismos de retirada de excedentes en el lácteo y el vino muestran cómo una intervención sobre la oferta puede tensionar precios y competencia.

El Ibex 35 sube un 1,12% hasta 19.299,70 puntos, su mejor jornada en un mes tras el adelanto electoral

El Ibex 35 subió un 1,12% este lunes hasta los 19.299,70 puntos, su mayor avance en un mes, impulsado por el adelanto electoral tras confirmarse la convocatoria de elecciones generales para el próximo 29 de noviembre.

La decisión llegó después de que el Congreso tumbara el viernes los dos reales decretos con medidas para afrontar el problema de la vivienda, con el voto en contra de PP, Vox y Junts, y de que el presidente del Gobierno se reservara el fin de semana para decidir si adelantaba las urnas.

El rebote que colocó a Santander y Telefónica al frente

Los valores más alcistas de la jornada fueron Banco Santander, que repuntó un 4,52%, y Telefónica, que avanzó un 3,38%. El peso de ambas compañías en el Ibex 35 explica buena parte del comportamiento del índice: la subida conjunta de dos de sus mayores capitalizaciones arrastra al selectivo con independencia de lo que haga el resto.

El sector bancario tuvo un papel determinante. Junto a Santander, Banco Sabadell sumó un 1,80% y CaixaBank un 1,54%, mientras Merlin Properties se anotó un 3,22%. La banca y las telecos concentraron las compras en una jornada de perfil claramente doméstico.

En el lado opuesto, Solaria encabezó los descensos con un recorte del 3,68%, seguida de Ferrovial (-2,95%), Enagás (-2,40%), Acciona Energía (-2,37%) y Acciona (-1,97%). La divergencia fue notable: los valores ligados al ciclo doméstico y a la banca se beneficiaron del cambio de escenario político, mientras las renovables y las utilities cedieron terreno.

ValorVariaciónSector
Banco Santander+4,52%Banca
Telefónica+3,38%Telecomunicaciones
Merlin Properties+3,22%SOCIMI
Solaria-3,68%Renovables
Ferrovial-2,95%Infraestructuras
Enagás-2,40%Gas

Qué descuenta el mercado con las elecciones de noviembre

El mercado no anticipa, de momento, un giro radical de política económica. La economía mantiene una posición sólida, pero el próximo Gobierno deberá afrontar desafíos como la crisis de vivienda y una deuda aún elevada, por lo que no se esperan cambios drásticos de rumbo económico’, señaló el economista sénior de Generali Investments, Martin Wolburg.

La reacción del selectivo no premia un programa electoral concreto, sino el despeje de la incertidumbre política que había bloqueado la agenda legislativa en el Congreso.

A la cita electoral se sumó un dato macro favorable. La actividad de las empresas españolas se aceleró durante septiembre hasta su nivel más alto desde diciembre de 2024, según el índice PMI compuesto, que escaló a 56,8 puntos desde los 55,8 del mes anterior, de acuerdo con los datos de S&P Global Market Intelligence.

La letra pequeña que el rebote no oculta

Conviene matizar el alcance del movimiento. El selectivo cerró en 19.299,70 puntos y el impulso se apoyó en dos valores muy concretos; sin el empuje de Santander y Telefónica, el balance habría sido mucho más discreto. Es una subida concentrada, no una compra generalizada.

El contexto de mercado tampoco invita a la euforia. La rentabilidad del bono español a diez años subió hasta el 4,123%, desde el 4,086% del cierre anterior, con la prima de riesgo instalada en los 64,23 puntos básicos. El barril de Brent se mantenía por encima de los 100 dólares, en 101,89, y el euro se depreciaba un 0,39% frente al dólar, hasta 1,1211.

En Europa el comportamiento fue desigual. El FTSE 100 británico sumó un 0,34%, el Dax alemán un 0,09%, el FTSE MIB italiano un 0,66% y el Euro Stoxx 50 un 0,06%, mientras el CAC 40 francés cedía un 0,80%. El Ibex lideró las ganancias del continente. Al otro lado del Atlántico, Wall Street cotizaba con dudas: el Dow Jones perdía un 0,07% y el S&P 500 subía un 0,46%.

La banca, termómetro del selectivo

El sector bancario tiene un peso determinante en en el índice. Santander, BBVA, CaixaBank y Sabadell figuran entre las mayores capitalizaciones del selectivo, de modo que cualquier movimiento de la banca se traslada de inmediato al Ibex. La sesión de este lunes es un ejemplo: tres de los cinco valores más alcistas pertenecen al sector.

Desde Brasil llega el paralelo más inmediato, donde el principal índice bursátil se disparaba un 8,17% tras la celebración de la primera vuelta de las elecciones. El precedente refuerza la tesis de que los mercados premian el despeje de la incertidumbre más que el signo concreto del resultado. Es la misma lógica que se aplica al Ibex.

Habrá que comprobar si el rebote de Santander y Telefónica tiene continuidad o se agota en una única sesión. El comportamiento del bono a diez años y la evolución de la prima de riesgo marcarán si el mercado mantiene la confianza en la economía española en las semanas previas al 29 de noviembre.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de la prima de riesgo y el bono a diez años en las próximas sesiones, y si el Ibex consolida los 19.300 puntos antes de la cita electoral del 29 de noviembre.
  • Reacción del valor: El mercado ha premiado la convocatoria electoral con su mejor sesión en un mes, pero el alza se concentró en Santander y Telefónica, lo que deja la subida pendiente de confirmación con más valores.
  • Precedente sectorial: El índice brasileño se disparó un 8,17% tras su primera vuelta electoral, ejemplo de cómo los mercados reaccionan al despeje de la incertidumbre política.

BitMine frena sus compras de Ethereum: la tesorería de Tom Lee enciende las dudas

BitMine Immersion Technologies compró la semana pasada 15.112 ether, unos 41 millones de dólares, su compra semanal más pequeña desde mediados de agosto. La tesorería que preside Tom Lee acumula ya 6,02 millones de ETH, el 4,9% de todo el ether en circulación, pero el ritmo de compra se ha frenado por cuarta semana consecutiva. La acción de BitMine (BMNR) avanzó algo más del 2% tras conocerse la cifra.

La compañía lo enmarca dentro de un objetivo al que llama alchemy: hacerse con el 5% de todo el suministro de Ethereum. Está a un paso, aunque ese paso dependa ahora de un calendario de compras que avanza más despacio de lo que lo ha hecho en los últimos catorce meses.

Qué ha comprado BitMine esta semana y por qué el mercado no lo mira con indiferencia

Los números de la semana son estos: 15.112 ETH a un precio medio de 2.726 dólares por ether, lo que arroja un desembolso de unos 41 millones de dólares. Es la sexta compra más pequeña de la historia de la compañía y la primera vez desde mediados de agosto que un pedido semanal se queda tan corto.

La tenencia total asciende a 6,02 millones de ETH, alrededor del 4,9% del total emitido. BitMine mantiene 5,07 millones de ether en staking (el mecanismo por el que se bloquean monedas en la red para validar transacciones a cambio de recompensas) y proyecta unos 363 millones de dólares anuales de ingresos por esa actividad. La posición bloqueada no se movió respecto a la semana anterior, y el detalle de cómo funciona ese proceso aparece en la guía oficial de ethereum.org.

La caja y los valores negociables bajaron hasta 643 millones de dólares, desde 672 millones una semana antes. El total de cripto, efectivo y otros activos suma 17.400 millones de dólares, frente a 17.200 millones siete días antes, aunque la propia compañía admite que casi todo ese incremento viene de la revalorización del ether y no de compras nuevas.

Una tesorería que compra cada semana no se mide por el tamaño del último pedido, sino por el precio medio al que construyó su posición.

Por qué importa: el argumento de Tom Lee ya no se apoya solo en el ether

Tom Lee, presidente de BitMine y uno de los estrategas de mercado más escuchados de Wall Street, sostiene que el historial de compras semanales de su compañía no tiene comparación entre las empresas cotizadas del mundo. También defiende que el mercado alcista de las criptomonedas está en marcha y que este ciclo puede ser el más grande hasta la fecha. El detalle incómodo es que la última compra semanal fue la más floja en casi dos meses.

Su argumento más sólido, en realidad, no es el token sino la acción. BitMine ejecutó en julio la que presenta como la mayor recompra de títulos propios de una tesorería cripto cotizada: 21 millones de acciones. Con ese dato sobre la mesa, Lee compara: el ether cayó un 10% en los nueve primeros meses de 2026, mientras BMNR solo cedió un 3%, una diferencia que la compañía cifra en 731 puntos básicos de ventaja sobre el activo subyacente.

A qué se enfrenta BitMine: concentración, precio medio y una tesis que exige subidas

BitMine es hoy el mayor tenedor corporativo de ether y su política de compra semanal la ha convertido en un comprador de referencia para el mercado. Cuando ese comprador afloja cuatro semanas seguidas, el mensaje que recibe la comunidad no es neutro, aunque la lectura rápida sea engañosa: la compañía no ha dejado de comprar ni una sola semana desde el 30 de junio de 2025.

El tamaño importa. Y el tamaño se ha reducido.

Hay tres frentes abiertos que conviene mirar con calma.

  • Concentración de staking. 5,07 millones de ETH bloqueados por un solo actor son una porción considerable del total que la red tiene en staking, un dato que se puede seguir en el panel público de validadores beaconcha.in. Cuanta más cuota acumula un operador, más pesa su criterio en la gobernanza informal de Ethereum y más duele cualquier fallo operativo.
  • Precio medio de entrada. Comprar durante quince meses consecutivos protege frente a la volatilidad de corto plazo, pero también ata la tesis a que el precio termine por encima del coste acumulado. El ether cotizaba en torno a 2.700 dólares al cierre de esta información, prácticamente el mismo nivel al que se ejecutó la última compra.
  • Dependencia del ciclo. El modelo de tesorería cripto que popularizó Strategy con bitcoin funciona mientras el precio sube y la acción cotiza con prima sobre el valor de las monedas que guarda. Si esa prima se estrecha, financiar nuevas compras cuesta más caro.

Conviene recordar de dónde viene este guion. Durante años, la única tesorería cotizada capaz de mover el precio de un activo digital con sus compras fue la de Michael Saylor con bitcoin. BitMine trasladó la fórmula a Ethereum y la convirtió en la mayor posición corporativa en ether del planeta, con un matiz que la distingue: además de acumular, bloquea buena parte de lo que compra para obtener rendimiento. Eso la empuja a comportarse como un operador de infraestructura, no solo como un fondo cotizado.

No es un problema exclusivo de BitMine. La mayoría de las tesorerías cotizadas de ETH ha tenido que ajustar su ritmo en algún momento del año, y la diferencia entre unas y otras se está midiendo en quién aguanta la cadencia cuando el precio no ayuda. La caída del 10% del ether en lo que va de 2026 es exactamente el escenario en el que se pone a prueba esa disciplina de compra.

Lo que viene depende de dos cosas concretas: si el ether recupera terreno antes de cerrar el cuarto trimestre y si BitMine mantiene la cadencia semanal hasta tocar ese 5% del suministro que persigue. La próxima actualización de la compañía, previsiblemente esta misma semana, dará la primera pista seria. Después de cuatro pedidos menguantes, el mercado ya no espera la cifra.

Espera la excusa.

El Euríbor de septiembre ya está publicado: cómo calcular la revisión de la hipoteca y cuánto cambia la cuota

El Euríbor de septiembre, ya publicado en el 3,247%, encarece la revisión de tu hipoteca variable: la cuota media sube unos 100 euros al mes. Te enseño a calcular tu caso con el número delante.

Llevaba semanas siguiendo el dato y ahora toca aterrizarlo en euros. La media mensual del euríbor a 12 meses superó el 3% por primera vez en dos años, y eso significa que la mayoría de revisiones de octubre y noviembre serán al alza. Vamos por partes.

Qué ha cambiado con el Euríbor de septiembre

El euríbor a 12 meses cerró septiembre de 2026 en el 3,247%, según el dato oficial que publica el Banco de España. Es la primera vez desde agosto de 2024 que su media mensual supera el 3% y está 1,075 puntos por encima de hace un año, cuando marcó el 2,172%.

Para entender por qué sube, conviene recordar qué es este índice. El euríbor (European Interbank Offered Rate) es el tipo al que los grandes bancos de la zona euro se prestan dinero entre sí; tienes la definición completa en Wikipedia. Su plazo más seguido, el de 12 meses, es el que referencia la mayoría de las hipotecas variables en España.

Su evolución depende sobre todo del BCE. Cuando el mercado descuenta que el Banco Central Europeo mantendrá los tipos oficiales altos más tiempo, el euríbor se adelanta y sube antes de que el banco central mueva ficha. Y un detalle que mucha gente desconoce: este índice no tiene un límite máximo.

El euríbor no reacciona a lo que ya pasó, sino a lo que el mercado espera que haga el BCE en los próximos doce meses.

Quién nota la subida y cuándo te toca revisar

No a todos los hipotecados les afecta el dato de septiembre. Depende de dos condiciones que fija cada contrato: la periodicidad de la revisión —lo habitual es anual o semestral, aunque algunos préstamos se revisan cada tres meses— y el mes de referencia. Muchos bancos toman el euríbor publicado uno o dos meses antes, por lo que el dato de septiembre suele aplicarse en revisiones de octubre o noviembre.

Y hay una letra pequeña que conviene tener clara: tu cuota no se recalcula con el euríbor de un día concreto, sino con su media mensual, que el Banco de España publica unos días después del cierre de cada mes.

En la revisión solo caben tres escenarios: si el euríbor de referencia está por encima del de tu última revisión, la cuota sube; si está por debajo, baja; y si coincide, se mantiene. Con revisión anual, tu comparación es el euríbor de septiembre de 2025 (2,172%) frente al de septiembre de 2026 (3,247%): esta vez, toca subir.

Paso a paso para calcular tu nueva cuota

Paso 1: calcula tu nuevo tipo de interés

Suma el euríbor al diferencial que firmaste. Para el ejemplo uso el +0,608%, la media de las hipotecas variables disponibles ahora mismo. Con el dato del año pasado, tu tipo era 2,172% + 0,608% = 2,780%. Con el nuevo, pasa a 3,247% + 0,608% = 3,855%. Si tienes bonificaciones por domiciliar la nómina o contratar seguros, aplica el diferencial bonificado.

Paso 2: usa el simulador del Banco de España

En el Portal del Cliente Bancario del Banco de España hay un simulador gratuito llamado ‘Cuota a pagar en un préstamo’. Toma como referencia la hipoteca media, que según la estadística de hipotecas del INE de julio de 2026 era de 180.785 euros a 26 años. El error más común es no marcar la casilla ‘Tipo de interés posterior’: sin ella, el simulador mantiene el mismo tipo y no refleja la revisión.

ConceptoAntes de la revisiónDespués de la revisión
Euríbor de referencia2,172%3,247%
Diferencial+0,608%+0,608%
Tipo aplicado2,780%3,855%
Cuota mensual—+100,33 euros
Coste anual extra—1.204 euros

Con esos datos, quien revise ahora su hipoteca variable pagará 100,33 euros más al mes, es decir, 1.204 euros más al año. La cifra es algo menor que un cálculo rápido porque el simulador aplica el nuevo tipo sobre el capital que ya has amortizado, no sobre el importe inicial del préstamo.

Qué hacer si tu cuota sube

Lo primero es no entrar en pánico. Una hipoteca dura 15 o 20 años y en ese tiempo habrá ciclos de subidas y bajadas. Lo recuerda Josep Soler, de EFPA España, que avisa de que los niveles actuales no tienen por qué ser un techo. La subida pilla a muchos: el 37,7% de las hipotecas firmadas en julio fue a tipo variable, según el INE.

La palanca más directa es renegociar el tipo con el banco. No es una rareza: de las 10.926 hipotecas que cambiaron sus condiciones en julio, el 82% lo hizo para modificar el interés, según el INE. La hipoteca fija da estabilidad seguridad y previsibilidad, aunque se está encareciendo; la mixta permite asegurar un tipo los primeros años sin atarse para toda la vida del préstamo.

Mi criterio, con el dato delante: si tu diferencial es bueno y te quedan pocos años, probablemente no te compense cambiar nada. Si te quedan 20 años a tipo variable alto, hablar con el banco cuesta cero y puede ahorrarte cientos de euros. Aquí no hay receta única; hay números.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Mira en tu contrato cuándo toca la próxima revisión y con qué euríbor; si cae en octubre o noviembre, recalcula tu cuota con el simulador del Banco de España.
  • Qué vigilar: La próxima reunión del BCE y el euríbor diario de octubre; si el índice se estabiliza por debajo del 3,247%, la siguiente revisión será más suave.
  • El error a evitar: Amortizar o firmar una fija por pánico tras una sola subida; compara el coste total antes de mover ficha.

La deducción del 15% por coche eléctrico en el IRPF: hasta 3.000 euros que caducan el 31 de diciembre

Si tienes en el punto de mira un coche eléctrico, la deducción del 15% en el IRPF —hasta 3.000 euros— caduca el 31 de diciembre de 2026, y las elecciones del 29 de noviembre deciden quién podrá renovarla después.

He estado repasando la disposición adicional 58ª de la Ley del IRPF y el calendario electoral con la calculadora en la mano, y el resultado es incómodo: quedan 87 días hasta el 31 de diciembre y, a partir de ahí, nadie puede firmarte qué pasará.

Qué cambian las urnas y qué no cambia en tu deducción

El presidente del Gobierno ha convocado hoy las elecciones generales para el domingo 29 de noviembre, y el decreto de disolución de las Cortes se publica este martes en el BOE. La pregunta que más me llega desde primera hora es siempre la misma: ¿me da tiempo a desgravar el coche?

Antes de seguir, un matiz que conviene tener claro: la deducción no caduca por las elecciones. Tiene su propia fecha de vencimiento, el 31 de diciembre de 2026, y esa fecha es la misma gane quien gane. Lo que se juega el 29-N es quién tendrá la llave para renovarla en 2027.

La prórroga vigente está en el Real Decreto-ley 7/2026, de 20 de marzo, publicado en el BOE el día 21 y convalidado por el Congreso el 26 de marzo con 175 votos a favor, la abstención del PP y de Podemos y el voto en contra de Vox. Con efectos desde el 1 de enero de 2026, la Agencia Tributaria admite la deducción para los vehículos eléctricos enchufables o de pila de combustible adquiridos hasta el 31 de diciembre de 2026.

La fecha de caducidad no la fijan las urnas: la fija el BOE, y el BOE dice 31 de diciembre de 2026.

El escenario más incómodo es también el más simple: si nadie renueva la deducción antes de fin de año, los coches matriculados a partir del 1 de enero de 2027 se quedan fuera. Los comprados en 2026 la conservan y la aplicarán en la Renta de ese ejercicio. Una prórroga posterior podría incluir efectos retroactivos, pero sería una norma futura y hoy no está garantizada.

Comprar en enero confiando en una prórroga retroactiva es apostar, no planificar.

Después del 29-N, el Ejecutivo pasa a estar en funciones: no puede aprobar proyectos de ley, ni presupuestos, pero sí decretos-leyes si concurre una necesidad extraordinaria y urgente. Es una puerta abierta, no un anuncio. Y un Gobierno nuevo difícilmente llegaría a tiempo: el artículo 68.6 de la Constitución obliga a convocar el Congreso electo dentro de los 25 días siguientes a las elecciones, como muy tarde el 24 de diciembre, y después queda la investidura.

A día de hoy no hay ningún anuncio oficial sobre qué ocurrirá con la deducción en 2027 y los programas electorales todavía no se conocen. Traducción: el único dato firme es el calendario. Para un caso concreto, lo prudente es confirmarlo en la sede de la Agencia Tributaria o con un asesor fiscal.

Cuánto desgravas de verdad: 3.000 euros del coche y 600 del cargador

La norma es generosa en el porcentaje y estricta en la base. Se deduce el 15% del valor de adquisición, pero con una base máxima de 20.000 euros: eso son hasta 3.000 euros. Si el coche cuesta 30.000 euros, el exceso no desgrava nada, el límite se queda ahí.

En esa base entran los gastos y tributos inherentes a la compra y se restan las ayudas públicas recibidas, como el Plan Auto+. Hay además un segundo alivio poco conocido: por el punto de recarga en casa se deduce otro 15%, con base máxima de 4.000 euros, es decir hasta 600 euros, siempre que la instalación quede terminada en 2026.

El momento de aplicar la deducción es el año de la matriculación. Si el coche se matricula en 2026, se desgrava en la campaña de la Renta de la primavera de 2027. Si la entrega se retrasa a enero, la deducción puede irse con ella.

Los requisitos que no se negocian

  • El vehículo tiene que ser nuevo.
  • Primera matriculación en España y a nombre del contribuyente, antes del 31 de diciembre de 2026.
  • No puede estar afecto a una actividad económica.
  • Tiene que ser eléctrico enchufable o de pila de combustible: un híbrido convencional, sin enchufe, se queda fuera.

Compra directa o pago a cuenta: la decisión que no puedes dejar para enero

La norma ofrece dos caminos y conviene mirarlos con calma, porque el segundo salva más compras de las que parece.

El primero es la compra directa: el coche se matricula antes del 31 de diciembre de 2026 y la deducción se practica en la Renta de ese año.

El segundo es el pago a cuenta. Si abonas al vendedor al menos el 25% del precio, la deducción se aplica en el año del pago, aunque el vehículo todavía no esté matriculado. Quien hace ese pago en 2026 tiene hasta el 31 de diciembre de 2028 para pagar el resto y adquirir el coche; quien lo hizo en 2025, hasta el 31 de diciembre de 2027.

VíaQué exigeCuándo se aplicaFecha límite
Compra directaMatricular el coche nuevo a tu nombre en EspañaRenta del año de matriculación31 de diciembre de 2026
Pago a cuentaAbonar al vendedor al menos el 25% del precioRenta del año del pagoPago del resto hasta el 31 de diciembre de 2028

No confundas esta deducción con el Plan Auto+, la ayuda directa a la compra. Según el Ministerio de Industria, la convocatoria para particulares sigue abierta hasta el 31 de diciembre de 2026 a las 14:00, con 350 millones de euros que se conceden por orden de presentación: cuando el dinero se agota, las solicitudes pasan a una lista de espera. Y son compatibles: puedes cobrar la ayuda y desgravar después.

Lo que ya pasó en enero: por qué no apostaría a la prórroga

Este año hemos vivido el episodio completo y sirve de aviso. El Gobierno aprobó la prórroga en diciembre dentro de un decreto ómnibus, el RDL 16/2025, y el Congreso lo tumbó a finales de enero con 171 votos a favor y 178 en contra: PP, Vox y Junts. Un mes después cayó también el decreto del escudo social, el RDL 2/2026, que la incluía de nuevo, con 177 votos en contra. Durante semanas, quien compraba un eléctrico no sabía si podría desgravar o no el el coche que acababa de matricular.

La deducción se recuperó en marzo, con efectos desde el 1 de enero, y esa es la lección: lo que manda no es el anuncio, es la aritmética parlamentaria. En marzo Junts votó a favor y el PP se abstuvo, y el texto salió adelante. En enero habían faltado un puñado de votos.

Por eso mi criterio es sencillo. Quien tenga la compra decidida, mejor cerrarla en 2026. No porque la deducción vaya a desaparecer con las elecciones —no lo hace—, sino porque a partir del 1 de enero de 2027 todo depende de una norma que todavía no existe y de un Parlamento que aún no se ha elegido.

Tres mil euros son tres mil euros. Y el riesgo de quedarse fuera no hace falta correrlo.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: si la compra está decidida, pide por escrito al concesionario la fecha de matriculación y valora el pago a cuenta del 25% antes de fin de año.
  • Qué vigilar: el resultado del 29 de noviembre y, sobre todo, si se aprueba alguna prórroga antes del 31 de diciembre.
  • El error a evitar: dejar la firma para enero confiando en una prórroga retroactiva, o comprar un híbrido sin enchufe creyendo que desgrava.

Los Idealista y la radiografía de Matadepera: el municipio del Vallès donde la vivienda cuesta menos que en Barcelona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista publica su radiografía de Matadepera (Vallès Occidental) con un precio medio de compra de 2.649 euros por metro cuadrado en septiembre de 2026.
  • ¿Quién está detrás? El portal inmobiliario Idealista, que sitúa el municipio por encima de Terrassa (2.278 euros/m²) y de Castellar del Vallès (2.074 euros/m²).
  • ¿Qué impacto tiene? Consolida a Matadepera como la plaza más cara del entorno de Terrassa, con oferta escasa y dependencia del vehículo privado.

El precio de la vivienda en Matadepera se sitúa en 2.649 euros por metro cuadrado, según el último análisis de Idealista. El municipio, con poco más de 9.000 habitantes, encabeza las rentas medias del país.

La paradoja tiene explicación técnica. Matadepera es un término de casas unifamiliares y urbanizaciones integradas en el parque natural de Sant Llorenç del Munt i l’Obac. Cuando el parque residencial lo dominan las viviendas con parcela, el precio por metro cuadrado construido se queda corto frente al de un piso de ciudad. El ticket final de la operación es otra cosa.

Rentas altas con el metro cuadrado por debajo de Barcelona

Los números del portal ordenan el mercado comarcal. Matadepera, con esos 2.649 euros de septiembre, se coloca por encima de Terrassa (2.278 euros) y de Castellar del Vallès (2.074 euros). Es un 16,3% más caro que la ciudad egarense y un 27,7% más caro que Castellar.

La brecha se invierte al mirar a la capital. El metro cuadrado del municipio queda por debajo del que registra Barcelona, lo que dibuja una rareza: una localidad de rentas altas con un precio construido inferior al de la ciudad a la que aspira a parecerse.

El gasto corriente no es la partida decisiva. Una compra semanal para una pareja ronda entre 60 y 90 euros y una comida de restaurante se mueve entre 20 y 35 euros por persona. La letra pequeña se llama coche: sin tren, con las líneas M8A y M8D hacia Terrassa y con el hospital a un desplazamiento, el gasto en combustible, seguro, y mantenimiento pesa cada mes.

El atractivo de Matadepera no está en su precio por metro cuadrado, sino en un modelo residencial que la oferta limitada mantiene fuera del alcance de la mayoría.

Pla de Sant Llorenç, Les Pedritxes y Can Vinyers: las tres zonas de la oferta

El municipio tiene poco más de 9.000 vecinos, pero su estructura residencial distingue tres áreas. El entorno de la rotonda de Pla de Sant Llorenç concentra lo más parecido a un núcleo urbano, con comercios, colegios y servicios a pie. Les Pedritxes, al otro lado de la riera de les Arenes, apuesta por parcelas generosas. Can Vinyers, junto a una antigua masía reconvertida en restaurante, mira hacia Terrassa.

La zona pesa más que la media municipal en el precio final. No es lo mismo comprar junto a los servicios del centro que en una parcela grande de montaña, donde el terreno cuenta tanto como la vivienda. Para quien llega desde Barcelona, la clave es cuántas horas al día dependerá del coche.

La Ficha del Inversor

La métrica que resume la operación es directa: 2.649 euros por metro cuadrado frente a los 2.278 de Terrassa y los 2.074 de Castellar. Ese diferencial del 16,3% es lo que el mercado paga por naturaleza, tranquilidad y baja densidad. La comparación con Barcelona explica, a nuestro juicio, por qué el municipio funciona como refugio para un comprador de renta alta que no quiere salir del área metropolitana.

En los próximos seis meses apunta a estabilización con sesgo alcista. La oferta es corta, el suelo escaso y la demanda estable, así que los precios se moverán por la lentitud con la que rotan las pocas casas disponibles. En esta redacción entendemos que conviene contrastar el dato del portal con las estadísticas oficiales del INE, que miden el conjunto de Cataluña y no el pulso de un municipio concreto.

El perfil natural es una familia de renta alta, con hijos en edad escolar, dos coches en casa y margen para teletrabajar parte de la semana. También interesa al comprador de segunda residencia y al inversor patrimonial, aunque la rentabilidad por alquiler en un término tan pequeño es limitada. Para el pequeño ahorrador, fuera de rango.

Frente a eso, el riesgo es la iliquidez. Un parque de vivienda tan corto obliga a operaciones lentas, con pocas referencias comparables. Entre 1997 y 2007 el Vallès Occidental vivió una fiebre de unifamiliares que tardó años en digerirse. Matadepera resistió entonces por su estructura de rentas altas, pero la lección sigue vigente: en municipios pequeños, la vivienda conserva valor, no se rota con rapidez.

El próximo hito llegará con la actualización mensual de los índices de los portales y el siguiente dato trimestral del Índice de Precios de la Vivienda del INE. Hasta entonces, la foto es la que es: el municipio más selecto del entorno de Terrassa, con el metro cuadrado por debajo del de Barcelona y el ticket de entrada por encima del de su comarca.

El Colegio de Registradores refuerza la estadística registral inmobiliaria: más datos de compraventa e hipotecas

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Colegio de Registradores ha reforzado su Estadística Registral Inmobiliaria con nuevas notas de prensa sobre compraventas, hipotecas y precios de la vivienda.
  • ¿Quién está detrás? El Colegio de Registradores de la Propiedad, Mercantiles y de Bienes Muebles de España, que explota la base del Registro de la Propiedad.
  • ¿Qué impacto tiene? Los datos registrales se consolidan como fuente oficial de contraste frente al INE, Idealista, Fotocasa, Sociedad de Tasación y Tinsa.

El Colegio de Registradores ha reforzado su Estadística Registral Inmobiliaria, la fuente oficial que mide compraventas, hipotecas y precios de la vivienda en España. La serie se apoya en las inscripciones del Registro de la Propiedad y se consolida como base de contraste frente al INE, los portales inmobiliarios y las tasadoras.

A diferencia de las estimaciones sobre precios anunciados, la fuente registral parte de operaciones cerradas: cada compraventa ha pasado por notaría, ha liquidado impuestos y ha quedado inscrita. Ese sesgo administrativo explica por qué la Estadística Registral Inmobiliaria se publica con retardo respecto al INE, pero llega con mayor detalle de superficies, uso y titularidad. El dato real siempre llega después.

Qué mide la estadística que aspira a ser la foto oficial del mercado

La estadística se articula en tres bloques: compraventas, hipotecas y precios. El primero desglosa vivienda nueva y usada, superficie media de las operaciones y peso de las capitales sobre el total de su provincia. El segundo analiza importe medio, tipo de interés y número de hipotecas constituidas. El tercero publica el índice de precios de vivienda registral y las medias por metro cuadrado, la serie con la que se mide oficialmente la evolución del ladrillo.

El valor diferencial está en la trazabilidad. Los registradores confirman que las inscripciones reflejan la financiación efectiva de las compraventas, lo que permite calibrar el crédito en cada fase del ciclo. Ninguna estadística basada en anuncios puede replicar esa precisión, porque el portal mide lo que se pide, no lo que se firma.

La ampliación del material también importa en frecuencia y desglose territorial. Cada nota incorpora nuevas aperturas por provincias y municipios, además de la tradicional desagregación entre vivienda nueva y usada. Para el analista, esto significa seguir el ciclo con un detalle que hasta hace una década no existía en fuentes públicas.

La estadística registral no compite con los portales: compite con el INE. Cada nueva nota tensa esa comparación hacia el dato cerrado, el de la escritura inscrita, no el del anuncio publicado.

Los datos del último ciclo: la usada domina y las hipotecas se enfrían

Las últimas series publicadas muestran un mercado en ajuste suave. Las compraventas inscritas cayeron un 3,4% en el segundo trimestre sobre el trimestre anterior, mientras la vivienda usada superaba el 80% del total de operaciones. La segunda mano se consolida como motor del mercado, tendencia que se arrastra desde el ciclo post-pandemia.

El detalle mensual refuerza la lectura. En junio, las compraventas de vivienda cayeron un 2,6% anual, pero fueron las hipotecas las que se llevaron la peor parte, con un descenso del 22,5% anual. El dato hipotecario supera con holgura la caída de las operaciones y apunta a un enfriamiento del crédito que no se explica solo por el precio. La política monetaria y los criterios de riesgo de la banca están filtrando la demanda.

La comparativa con el INE es inevitable. Las compraventas registrales se publican con retardo respecto al Instituto Nacional de Estadística, pero llegan con información más fina sobre superficies, usos, y titularidad. Para el analista, la ERI es la foto posterior al tratamiento, mientras que las series del INE son la foto provisional. Ambas se necesitan y ambas cuentan cosas distintas.

La Ficha del Inversor

La métrica clave sigue siendo la ratio entre compraventas e hipotecas. Cuando las hipotecas caen más rápido que las operaciones, las transacciones empiezan a financiarse con menos deuda. En vivienda usada, esto equivale a un mayor peso de las compras al contado o con carga hipotecaria reducida, un patrón típico de mercados en enfriamiento.

La tendencia a seis meses apunta a estabilización de las compraventas con nueva corrección en hipotecas. El mercado ya ha digerido el desplome del Euríbor desde máximos, pero el crédito tarda en trasladar esa bajada a los flujos efectivos. La clave estará en si el BCE mantiene el ciclo de recortes o si la inflación de servicios fuerza una pausa.

El perfil recomendado es el del comprador de vivienda habitual con financiación sólida, que hoy encuentra menos competencia en la segunda mano. También el del inversor patrimonial que busca rentas en coronas metropolitanas y capitales intermedias, donde el yield bruto (la rentabilidad anual del alquiler antes de impuestos y gastos) mantiene aún recorrido frente a la compresión de Madrid y Barcelona.

El paralelismo internacional es directo: el Reino Unido tiene el Land Registry, Francia los Notaires, y España el Colegio de Registradores. La potencialidad es grande, pero la fragmentación estadística sigue lastrando al mercado, con INE, Banco de España, registradores y portales publicando series que no siempre encajan.

El próximo hito será la nota de cierre del tercer trimestre, que permitirá medir si el enfriamiento hipotecario se confirma o se corrige. A eso se suma la próxima reunión del BCE, cuyo impacto sobre la financiación marcará las compraventas del cuarto trimestre. La base registral, en cualquier caso, ya está reforzada.

Publicidad