El apetito inversor por la inteligencia artificial vuelve a tensar la bolsa de tecnológicas. Lo hace incluso con las valoraciones en zona de discusión y con un efecto colateral que los analistas llevan semanas señalando: hay valores del Ibex 35 que están quedando por el camino.
La idea de fondo es sencilla y, a la vez, incómoda. La carrera global por la IA ha despejado el recorrido de las grandes tecnológicas, según coinciden los análisis que recogen los medios especializados. El dinero mira hacia allí. Y, cuando el dinero mira hacia un solo lado, el resto del mercado lo nota.
Esa asimetría es la que ha devuelto el optimismo a los parqués sin disipar las dudas. No es que el mercado haya dejado de creer en la IA; es que empieza a preguntarse a qué precio está dispuesto a creer en ella.
La IA vuelve a tirar del carro tecnológico
El consenso más repetido entre gestoras y casas de análisis apunta en la misma dirección. La IA no es un tema de un trimestre, sino una inversión de ciclo largo en infraestructura: centros de datos, semiconductores, energía y software. Ahí están las compañías capaces de facturar el fenómeno, no solo de mencionarlo en la presentación de resultados.
La propia Expansión resumía la semana con un titular elocuente: la carrera por la IA despeja el recorrido en Bolsa de las tecnológicas. El matiz importa. Despejar el recorrido no es lo mismo que garantizar el retorno, y esa diferencia es la que separa una tesis de inversión de una simple moda.
El otro lado del espejo lo ponen quienes alertan de que el mercado paga por adelantado varios años de beneficios que aún no han llegado. La cautela ante la opción de invertir en IA ya no es una rareza de analistas agoreros; se ha colado en las carteras de quienes hasta hace poco solo veían recorrido al alza.
El problema no es que la IA suba, sino que el mercado, mientras la mira a ella, deja de mirar todo lo demás.
El castigo que el Ibex paga por la fiebre de la IA
Mientras las tecnológicas celebran, una parte del selectivo español paga la fiesta. Los analistas hablan abiertamente de castigo excesivo en valores que no tienen nada que ver con la IA y que, precisamente por eso, han dejado de interesar al dinero que persigue el relato ganador.
Hay una explicación que va más allá de la rotación. Para las tecnológicas, la IA es un ingreso; para el resto del mercado, es un coste. Las empresas tradicionales tendrán que invertir en digitalización y en eficiencia sin poder repercutir ese gasto al cliente, y ese desequilibrio se traduce en múltiplos más bajos. El mercado no castiga que una compañía no sea tecnológica: castiga que no sepa cómo va a pagar la factura.
La tesis que más se repite es la de la oportunidad. Hay quien sostiene que el apetito por el riesgo sigue intacto y que conviene estar en estos sectores; y hay quien va un paso más allá y asegura que algún valor del Ibex 35 se ha convertido en una súper oportunidad de inversión tras el castigo de la IA. Son las dos caras de la misma rotación.
El caso más citado es el de ACS, donde el consenso parece más claro. Con Merlin Properties el diagnóstico se parte en dos: hay quien ve valor y quien ve trampa. Lo amas o lo odias, resume el mercado. Lo que nadie discute es que ambos nombres cotizan hoy con un descuento que hace un año no tenían.
Conviene, eso sí, no confundir castigo con sentencia. Un valor penalizado por la rotación no es automáticamente un valor barato; a veces es solo un valor al que el mercado ha dejado de mirar. La diferencia entre ambas cosas la marca el negocio, no el gráfico.
La fiesta de la IA y el fantasma de las puntocom
He cubierto otras fiebres tecnológicas y reconozco el patrón. Cuando un tema se convierte en el relato dominante, muchos gestores no compran compañías: compran pertenencia al club. Nadie quiere ser el que se quedó fuera de la IA por prudente. Esa presión, más que los fundamentales, explica buena parte de los movimientos recientes.
El precedente más manido es el de la burbuja de las puntocom, y por eso conviene tratarlo con pinzas. En 2000 había proyectos sin apenas ingresos; hoy compañías como Nvidia facturan de verdad. El riesgo no es idéntico, pero el mecanismo psicológico se parece demasiado.
Lo peligroso no es que la IA sea una moda, sino que el mercado se comporte como si no pudiera serlo. Cuando una sola tesis explica todas las subidas, la corrección no llega por un mal dato, sino por la simple acumulación de expectativas. Historia de siempre, con otro nombre.
Hacia dónde va esto depende de dos cosas: que los beneficios de las tecnológicas confirmen lo que ya descuentan sus precios y que el dinero empiece a mirar, otra vez, fuera del club. El próximo ciclo de resultados, ya en octubre, será el primer termómetro serio. Si las cuentas acompañan, el castigo del Ibex tendrá los meses contados; si no, la rotación encontrará su excusa.
Aegean Airlines ultima una operación para hacerse con el control de Volotea mediante la conversión de 56 millones de euros de deuda en acciones y una ampliación de capital de 15 millones. La aerolínea griega, que ya supera el 20% del capital, pasaría a ser accionista mayoritaria de la compañía española.
Qué contempla la operación sobre Volotea
La aerolínea helena trabaja, según fuentes del sector, en la creación de una nueva sociedad que actuaría como matriz de Volotea, junto a otros inversores. El objetivo es doble: sanear el balance de la española, lastrado por siete ejercicios consecutivos en pérdidas, y esquivar la causa de disolución que amenaza su continuidad. La dirección de Volotea ni confirma ni desmiente la información.
La estructura se articula en dos movimientos simultáneos que cambiarían de raíz el accionariado de la aerolínea de bajo coste.
Conversión de deuda: 56 millones de euros de pasivo de Volotea pasarían a convertirse en acciones, aliviando el balance.
Ampliación de capital: 15 millones de euros, de los que Aegean aportaría 9,5 millones.
Control: la griega pasaría de una participación superior al 20% a convertirse en accionista mayoritaria.
Fundadores: Carlos Muñoz y Lázaro Ros quedarían en un segundo plano en la nueva estructura.
La operación, en cifras
Componente
Importe
Efecto accionarial
Conversión de deuda
56 millones de euros
Deuda a capital
Ampliación de capital
15 millones de euros
Aegean aporta 9,5 millones
Participación de Aegean
Más del 20% de partida
Pasa a mayoritaria
La operación dejaría en un segundo plano a los fundadores Carlos Muñoz y Lázaro Ros, que han pilotado Volotea desde su fundación en 2011. La nueva sociedad matriz, integrada por Aegean y otros inversores, asumiría el control efectivo y reordenaría el consejo de administración.
La ejecución depende de dos frentes abiertos. Por un lado, la negociación con la banca acreedora, que debe aceptar el canje de deuda por acciones; por otro, el visto bueno de las autoridades de competencia. Sin el acuerdo de los bancos, la conversión de los 56 millones no se materializa.
La conversión de deuda no es un rescate al uso: es la vía que permite a Aegean entrar en el capital sin asumir todo el pasivo de golpe.
Siete años de pérdidas y el riesgo de disolución
Volotea acumula siete ejercicios consecutivos en números rojos, un deterioro que ha ido consumiendo su patrimonio neto hasta situarla en el límite de la causa de disolución prevista en la Ley de Sociedades de Capital. La aerolínea, especializada en rutas de corto y medio radio, compite en un segmento donde Ryanair, Vueling y easyJet no dan tregua.
El modelo de Volotea, basado en conectar ciudades secundarias europeas sin pasar por los grandes hubs, ha sufrido la presión de costes y la escalada del precio del combustible. Aegean llega, en cambio, con un balance más sólido y busca escalar en el mercado europeo más allá de su mercado natural en el Mediterráneo oriental.
Análisis: qué gana Aegean y qué se juega Volotea
La operación encaja en la ola de consolidación del transporte aéreo europeo. Lufthansa cerró su entrada en el capital de ITA Airways, tras un largo pulso con la Comisión Europea, y Air France-KLM mantiene abierta su aproximación a TAP Air Portugal. En España, el intento de IAG de comprar Air Europa se quedó por el camino en 2021 ante los reparos de Bruselas. El patrón se repite: los grupos buscan escala para competir con los gigantes de bajo coste.
Para Aegean, el movimiento permite ganar tamaño en el sur de Europa sin desembolsar todo el efectivo de golpe, ya que la palanca principal es la conversión de deuda. A cambio, asume el reto de reestructurar una compañía con años de pérdidas. La clave estará en si la nueva matriz logra devolver a Volotea a beneficios y en cómo valora el regulador el peso del grupo resultante en las rutas donde ambos operadores coinciden.
El sector afronta este tipo de operaciones con balances todavía marcados por el endeudamiento acumulado durante la pandemia. En ese contexto, las aerolíneas prefieren estructuras que combinen el canje de pasivo con ampliaciones de capital reducidas, como la que ahora se diseña en torno a Volotea.
Conviene matizar el alcance. La operación todavía depende del cierre con la banca acreedora y del aval de la CNMC en España y de la Dirección General de Competencia de la Comisión Europea, según el reparto de competencias que corresponda. Ninguna de las partes ha remitido un hecho relevante a la CNMV, algo lógico en una sociedad que no cotiza. El desenlace no está cerrado.
📊 Las Claves para el Inversor
Qué vigilar: el acuerdo con la banca acreedora para la conversión de los 56 millones de deuda y el visto bueno de Competencia a la nueva matriz.
Reacción del valor: Aegean cotiza en la Bolsa de Atenas; el mercado descuenta una operación de bajo desembolso de caja, pero con riesgo de ejecución elevado.
Precedente sectorial: la frustrada compra de Air Europa por IAG y la entrada de Lufthansa en ITA marcan el listón regulatorio que deberá superar la operación.
La CNMC ha abierto la consulta pública de su propuesta de resolución de ajuste del mercado mayorista de fibra óptica para 2027, un trámite que condiciona las condiciones de acceso que Telefónica ofrece a sus rivales y que marcará el pulso competitivo del sector el próximo ejercicio.
Qué somete el regulador a información pública
La Comisión Nacional de los Mercados y la Competencia ha publicado su propuesta y ha activado el trámite de audiencia, la fase en la que operadores, asociaciones y clientes mayoristas pueden presentar alegaciones por escrito antes de que el organismo adopte la versión definitiva. El expediente se enmarca en la revisión periódica con la que el regulador fija las condiciones económicas y técnicas bajo las que el operador incumbente revende capacidad de su red de fibra a terceros.
El ajuste desplegará sus efectos a lo largo de 2027, lo que concede a los operadores varios meses de planificación. La propuesta afecta a la oferta mayorista de referencia del sector, la conocida como NEBA, el instrumento por el que Telefónica comercializa accesos de fibra que otros operadores revenden después a hogares y empresas.
Para los alternativos, el resultado del expediente es determinante. Los precios mayoristas marcan el coste de cada línea alquilada y, por extensión, el margen con el que compiten en el mercado minorista. Una revisión a la baja presiona al incumbente y ensancha el espacio comercial de sus rivales; una revisión al alza protege la rentabilidad de una red que exige inversión continua.
El calendario tampoco es neutral. La resolución definitiva debe estar adoptada antes de que arranque el ejercicio al que se refiere, de modo que el trámite abre ahora la fase decisiva del procedimiento. El texto que salga de esta consulta será el que ordene el mercado durante todo el año siguiente.
El ajuste no decide cuánta fibra se despliega en España, sino a qué precio se reparte la que ya está construida.
El pulso entre incumbente y alternativos
Telefónica no es el único actor concernido. En el mercado mayorista conviven los operadores con red propia, que compran accesos en las zonas donde no llegan con sus propias canalizaciones, y una constelación de de mayoristas alternativos que revenden capacidad. La propuesta de la CNMC ordena ese intercambio.
El mapa competitivo lo completan MásOrange, Vodafone España —controlada por la británica Zegona—, Digi y Avatel, que en los últimos años han levantado su propia infraestructura y, al mismo tiempo, mantienen contratos mayoristas con el incumbente. Cuanto más estrecho sea el diferencial entre el precio mayorista y el minorista, más ajustado queda el negocio de todos ellos.
En el accionariado de Telefónica, la SEPI, Criteria Caixa, BlackRock y el grupo saudí STC siguen con atención cualquier movimiento que altere la rentabilidad regulada del activo. En el sector se da por descontado que el incumbente reclamará un marco que remunere el coste de capital de su red.
El encaje europeo y el precedente sectorial
La resolución no se adopta en el vacío. La CNMC coordina sus decisiones con el marco europeo de comunicaciones electrónicas y, una vez fijada la propuesta definitiva, notifica el proyecto a la Comisión Europea y a los reguladores homólogos de los Veintisiete antes de su aprobación formal. Ese trámite, habitual en las revisiones de mercado, rara vez altera el fondo de la decisión, pero incorpora comentarios de Bruselas y de los supervisores nacionales.
El precedente inmediato está en las anteriores revisiones del mercado mayorista de banda ancha, donde el regulador ha mantenido la intervención sobre el operador con poder significativo de mercado al tiempo que modulaba las obligaciones a medida que se consolidaba la competencia por infraestructuras. España figura entre los mercados europeos con mayor cobertura de fibra y con más operadores con red propia, lo que estrecha el margen para sostener una intervención intensa.
Lo que se juega el sector con el ajuste de 2027
La clave del expediente no es la apertura de la consulta, sino la magnitud del ajuste que salga de ella. El regulador llega a esta revisión con un mercado mucho más maduro que el de ciclos anteriores: varios operadores han desplegado fibra hasta el hogar a escala nacional y la presión competitiva ya no depende solo de la red del incumbente. Ese contexto reduce la justificación de una intervención tan profunda como la de hace una década.
Conviene matizar, en todo caso, un punto. Si la CNMC relaja demasiado las condiciones de acceso, los operadores sin red propia en zonas concretas —y no son pocos en el ámbito rural— pueden perder capacidad de competir en precio, con el consiguiente efecto sobre los usuarios finales. Si las endurece, el incumbente verá limitada su capacidad de monetizar la infraestructura. El equilibrio es estrecho y explica el volumen de alegaciones que suele concentrar este tipo de trámites.
El contraste con otros mercados europeos es revelador. Los reguladores que retiraron la intervención antes de tiempo han visto cómo se reducía la competencia en las zonas donde la competencia por infraestructura no llega. La CNMC tiene ese espejo delante.
📊 Las Claves para el Inversor
Qué vigilar: La publicación de la resolución definitiva y el detalle de los precios mayoristas fijados para 2027; el calendario de alegaciones marca los próximos meses del expediente.
Reacción del valor: El mercado descuenta estabilidad regulatoria en la red de Telefónica; un ajuste más duro de lo esperado tensionaría la valoración de su negocio mayorista.
Precedente sectorial: Cada revisión del mercado mayorista ha modulado obligaciones sin retirar la intervención; el histórico apunta a continuidad, no a un giro radical.
La licencia MiCA que Binance esperaba conseguir en Grecia se ha quedado por el camino. Según ha publicado The Wall Street Journal, Christine Lagarde, presidenta del Banco Central Europeo, intervino para frenar la autorización que el regulador griego estaba a punto de conceder al mayor exchange de criptomonedas del mundo. Sin ese permiso, la compañía se queda, de momento, sin el pasaporte europeo que le habría permitido operar en los 27 países de la Unión con una sola licencia.
Un plan griego que se cayó en el último momento
Binance llevaba meses trabajando con las autoridades helenas para lograr una autorización bajo MiCA, el reglamento europeo de criptoactivos que exige un permiso nacional para después operar en todo el bloque. La solicitud estaba tan avanzada que, según las personas familiarizadas con las conversaciones citadas por el diario estadounidense, la empresa ya preparaba un comunicado de prensa para anunciar la aprobación.
El plan incluía que su consejero delegado, Richard Teng, viajara a Atenas para fotografiarse con el primer ministro griego, Kyriakos Mitsotakis. Era la puesta de largo de Binance en Europa. Pero, justo antes del visto bueno, un alto cargo de la Comisión Helénica del Mercado de Capitales, el regulador griego, trasladó a la firma que Lagarde había pedido al primer ministro no aprobar la licencia. Binance retiró la solicitud antes de que pudieran rechazársela de forma oficial y anunció que buscará autorización en otro país de la UE. Francia suena como candidata.
Conviene subrayar un matiz importante: no existe una decisión formal del BCE. Bajo MiCA, quienes conceden o deniegan las licencias son los reguladores nacionales, no el banco central. La intervención de Lagarde, tal como la describen las fuentes, sería una presión política, no una resolución legal. Ni el BCE ni el regulador griego han confirmado los hechos, y la Comisión Helénica ha negado que sus responsables hicieran esas declaraciones.
Por qué Lagarde frenó a Binance
Los motivos que se atribuyen a la presidenta del BCE son tres. El primero es el historial sancionador del exchange: en 2023 Binance y su fundador, Changpeng Zhao, se declararon culpables de delitos financieros en Estados Unidos y pagaron una multa de 4.300 millones de dólares. Para Fráncfort, ese expediente pesa a la hora de dejar entrar a un actor de su tamaño.
El segundo tiene que ver con el dinero. Según los relatos recogidos, Lagarde temía que una plataforma tan grande reforzara el uso de las stablecoins (las criptomonedas atadas al dólar, diseñadas para mantener un valor estable) en el mercado europeo, justo cuando el BCE impulsa su propio euro digital. El tercer motivo apunta a una reforma pendiente: Bruselas estudia si la Autoridad Europea de Valores y Mercados, la ESMA, asume las decisiones de licencia cripto que hoy toman los países. La entidad ve con buenos ojos ese cambio.
El BCE no tiene potestad para conceder ni retirar licencias cripto, pero su presidenta habría bastado para tumbar una desde la sombra.
Qué cambia para el usuario europeo
Para el aficionado de a pie, el caso importa más de lo que parece. MiCA fijó un calendario y Binance lo incumplió: al no contar con licencia a tiempo, dejó de promocionar algunos servicios entre clientes europeos en determinados mercados. La compañía insiste en que los usuarios pueden retirar sus fondos con normalidad y mantiene que su solicitud cumplía todos los requisitos.
El episodio recuerda a otros momentos en los que la política se cruzó con el sector. Cuando Facebook intentó lanzar su Libra en 2019, los reguladores europeos y estadounidenses la frenaron antes de que viera la luz. Y tras la quiebra de FTX en 2022, Bruselas aceleró MiCA precisamente para evitar que un solo actor concentrara demasiado poder. Lo que está en juego ahora no es solo el futuro de Binance en Europa, sino quién decide ese futuro: si los reguladores nacionales, la ESMA o, en la práctica, el banco central.
Hay un riesgo que conviene no perder de vista. Si el mensaje que queda es que un país puede completar un proceso técnico y luego verlo tumbado por una llamada política, la seguridad jurídica de todo el sector se resiente. Las autoridades lo niegan, pero el episodio deja preguntas incómodas sobre cómo se reparte el poder regulatorio en la UE. La próxima cita será ver si Bruselas mueve ficha y le da a la ESMA la última palabra sobre las licencias cripto.
El hackeo de wallets cripto a escala industrial ya tiene autor identificado. Un grupo vinculado a Corea del Norte ha infectado más de 30.000 dispositivos repartidos en 100 países y ha comprometido los datos de 7.000 carteras de criptomonedas, según el comunicado conjunto que la Agencia Nacional de Policía de Japón y el FBI publicaron el viernes. Las direcciones controladas por los atacantes recibieron al menos 10,71 millones de dólares en activos digitales entre diciembre de 2025 y julio de 2026.
La cifra impresiona, pero el método inquieta más. Los investigadores llaman al grupo WaterPlum, también conocido como Contagious Interview, y su especialidad no consiste en reventar la seguridad de una red. Nada de fuerza bruta: consiste en convencer a un desarrollador para que abra él mismo la puerta.
El anzuelo es una oferta de trabajo. Los atacantes se hacen pasar por reclutadores de empresas de inteligencia artificial, de criptomonedas y de tokens no fungibles (los NFT, certificados digitales de propiedad que se popularizaron hace unos años). Contactan a programadores y a profesionales de sistemas por redes sociales, portales de empleo y mercados de trabajo freelance.
Después llega la prueba técnica. Al candidato le piden una entrevista o un ejercicio de programación y le indican que descargue un archivo desde una web para compartir código. El pretexto es una videollamada que se corta o el propio enunciado del ejercicio. El archivo esconde malware, un programa que busca contraseñas guardadas en el navegador, graba las pulsaciones del teclado y toma capturas de pantalla. Con ese material, roba la clave privada que controla la cartera, el código que da poder total sobre el dinero digital.
7.000 carteras comprometidas: qué dicen el FBI y la policía japonesa
Las dos agencias describen una campaña sostenida, no un golpe único. Fueron ocho meses de infecciones silenciosas acumulando accesos a carteras ajenas. Ocho meses dan para mucho: al atacante no le hace falta que la víctima tenga dinero ese día, le basta con que la puerta siga abierta el día que lo tenga.
Por eso los 10,71 millones de dólares se quedan cortos como medida del daño. Las 7.000 carteras comprometidas pueden recibir fondos más adelante, y una clave privada robada no se invalida sola. Quien haya sido víctima necesita mover sus fondos a una cartera nueva, algo que solo hará si antes sabe que está afectado.
Una clave privada robada no caduca: el atacante no necesita el saldo de hoy, le basta con el descuido de mañana.
Ahí asoma otro problema: las agencias han publicado cifras agregadas, sin lista de equipos afectados ni reparto por países. La diferencia entre recuentos lo confirma. Un investigador que pasó 22 meses dentro de los servidores del grupo documentó 1.640 víctimas en 57 países, según el trabajo publicado en agosto. El recuento oficial es aproximadamente 18 veces mayor.
La granja de portátiles de Japón y la 313ª Oficina
El caso va más allá del robo de carteras. La policía japonesa desmanteló la primera granja de portátiles conocida en el país: ordenadores repartidos por casas de colaboradores locales y controlados en remoto por trabajadores norcoreanos que se hacían pasar por residentes japoneses para conseguir contratos freelance. Enviaron al exterior cientos de millones de yenes en criptomonedas, y las direcciones de internet de esos equipos conectaron la granja con WaterPlum.
La atribución oficial es explícita: según ambas agencias, los responsables de WaterPlum y algunos de esos trabajadores norcoreanos operan bajo la 313ª Oficina General del Departamento de la Industria de Municiones, dependiente del Comité Central del Partido de los Trabajadores de Corea. Dicho de otro modo, la frontera entre el espionaje estatal y el robo de dinero se difumina.
En el informe aparece un caso revelador. Un sospechoso norcoreano solicitó en mayo de 2025 un puesto de ingeniería en el exchange japonés bitFlyer con un currículum robado. Los entrevistadores notaron que se negaba a mudarse, que pedía cobrar en criptomonedas y que parecía leer las respuestas de una segunda pantalla. No fue contratado. En campañas anteriores, el grupo ya había usado videollamadas con deepfakes para contactar a personal de alto nivel.
Qué cambia para quien guarda cripto o busca trabajo en el sector
Este caso rompe un patrón. Durante años, los grandes robos atribuidos a grupos norcoreanos apuntaron a puentes entre redes y a exchanges, infraestructuras con miles de millones acumulados. Ahora el objetivo es el eslabón más débil: el ordenador de un desarrollador que, además, suele tener acceso a las claves de los proyectos para los que trabaja.
Corea del Norte lleva años financiándose con criptomonedas robadas, y gobiernos e investigadores han señalado a grupos como Lazarus en campañas de este tipo. Lo nuevo es la mezcla: piratas informáticos, y trabajadores de tecnología desplazados al extranjero, operando bajo la misma estructura estatal.
Conviene leer las cifras con prudencia. 30.000 dispositivos infectados no equivale a 30.000 carteras saqueadas ni a 30.000 personas con pérdidas confirmadas. Un ordenador contaminado es un indicio, no una prueba de robo, y esa distancia es la misma que separa recibir un correo fraudulento de picar en él.
Para el usuario corriente, las recomendaciones de los investigadores caben en dos frentes. El técnico: ejecutar cualquier archivo que llegue de un supuesto reclutador en un entorno aislado o sandbox, un espacio de pruebas separado del resto del ordenador. El de sentido común: mover los fondos importantes a una cartera de hardware, no fiarlo todo a las contraseñas que guarda el navegador y desconfiar de las ofertas que empiezan pidiendo descargar algo.
Tampoco hay que dramatizar el riesgo en España: las agencias no han detallado el reparto geográfico de los equipos y las carteras comprometidas no apuntan a un fallo de Bitcoin o de Ethereum. El agujero estaba en los ordenadores, no en las redes.
La próxima pieza del caso depende de otros gobiernos. Japón ya ha desmantelado su granja y ha identificado a la unidad responsable; falta por ver si más países publican sus propias cifras y si los exchanges endurecen la verificación de los candidatos que contratan en remoto. Mientras tanto, la lección cabe en una frase incómoda: la clave privada no se protege con un antivirus, se protege no ejecutando lo que llega con prisa.
XRP sube hoy un 7,23% en 24 horas y recupera los 1,39 dólares tras tocar mínimos de 1,27. El rebote llega después de una semana de dos golpes seguidos para el sector: el fracaso de la CLARITY Act en el Senado de Estados Unidos y la primera subida de tipos de la Reserva Federal desde 2023.
El desplome del token había sido rápido y contundente. El 15 de septiembre, la CLARITY Act no superó la votación de clausura en el Senado, un mecanismo conocido como cloture que exige 60 apoyos para cerrar el debate y pasar a la votación final. Se quedó en 50-49. Sin esa mayoría, XRP cayó más de un 8% en cuestión de horas, hasta los 1,27-1,28 dólares.
La CLARITY Act pretendía poner orden en el sector. El texto buscaba aprobar un marco federal para los criptoactivos en Estados Unidos, una asignatura pendiente desde hace años. Sin esa ley, el mercado sigue operando con la incertidumbre de no saber con claridad qué reglas le aplican ni qué regulador tiene la última palabra. Para XRP, uno de los tokens más ligados a la regulación estadounidense, ese vacío pesa más que para la mayoría de criptomonedas.
Al día siguiente llegó el segundo golpe. La Reserva Federal subió los tipos de interés 25 puntos básicos, hasta el rango del 3,75% al 4,00%, su primera subida desde 2023. Cuando el dinero se encarece, los activos de riesgo —y las criptomonedas lo son— tienden a sufrir. La decisión del banco central estadounidense añadió más presión a un mercado ya tocado.
Del pánico de 1,27 dólares al rebote de 1,39
Pero la venta masiva duró poco. XRP se recuperó hasta los 1,39 dólares, un 7,23% en 24 horas, y el volumen de negociación se mantuvo cerca de los 3.900 millones de dólares, en línea con su media de 30 días. El detalle no es menor: apunta a compras reales, no a un repunte de poca liquidez que infla el precio durante unos minutos. En la última hora, eso sí, el token cedía un 0,3%.
Los datos on-chain (los que quedan registrados de forma directa en la cadena de bloques) refuerzan esa lectura. Las entradas de ballenas hacia Binance alcanzaron máximos de seis meses, según la firma de análisis CryptoQuant, y el interés abierto en futuros —el dinero vivo en contratos que apuestan al precio futuro— volvió a superar los niveles previos a la votación fallida. Traducido: los grandes tenedores mueven posiciones y el mercado de derivados recupera apetito.
El mercado ha encajado el fracaso de la CLARITY Act y la subida de tipos sin daños duraderos, pero el rebote aún no confirma un cambio de tendencia.
El resto del mercado cripto también respira
El movimiento no es exclusivo de XRP. Bitcoin subió un 5,49% hasta cerca de los 80.752 dólares, Ethereum avanzó un 5,53% hasta los 2.595 y Solana se anotó un 10,75% hasta los 112,34 dólares. La capitalización total del mercado de altcoins —las criptomonedas distintas de bitcoin— alcanzó los 222.000 millones de dólares, su nivel más alto en ocho meses. Cuando el conjunto sube a la vez, suele indicar que el dinero vuelve al sector, y no que se mueva de una moneda a otra.
Para el inversor español, el matiz importante es que buena parte de este movimiento depende de factores externos a Ripple. XRP, el token nativo de la red XRP Ledger, es una de las criptomonedas más sensibles, a las noticias regulatorias estadounidenses, y el fracaso de la CLARITY Act era, sobre el papel, un golpe serio. Que no haya hundido el precio de forma sostenida se lee como una señal de que el mercado ya descuenta un proceso legislativo lento en Washington.
Por qué el rebote todavía no confirma un cambio de tendencia
En el gráfico diario, algunos analistas ven formarse un patrón inverso de cabeza y hombros. Es una figura técnica que suele anticipar un giro al alza: dibuja tres valles, con el central más profundo, y una línea de cuello que, si se rompe con fuerza, marca el cambio de tendencia. En este caso, esa línea estaría cerca de los 1,55 dólares, y superarla abriría el camino hacia los 2 dólares. Es el nivel que muchos operadores vigilan como referencia clave.
Conviene mantener la cautela. El Índice de Fuerza Relativa (RSI, una medida que indica si un activo está sobrecomprado o sobrevendido) ronda los 54 puntos, en zona neutral: queda margen para subir, pero también significa que el rebote no es todavía un impulso eufórico. Y XRP sigue cotizando un 62% por debajo de su máximo histórico, atrapado desde hace meses en un rango de consolidación amplio del que no termina de salir. No es la primera vez que el contexto macro aprieta al sector: el último gran ciclo de subidas de tipos de la Fed, entre 2022 y 2023, coincidió con uno de los mercados bajistas más duros que recuerda el cripto. Ahora, con el banco central apretando de nuevo, ese viento vuelve a soplar en contra.
La pregunta que queda abierta es sencilla de formular y difícil de responder: ¿es este el arranque de un giro o un simple rebote dentro del mismo rango? La respuesta depende de si XRP consigue cerrar de forma consistente por encima de los 1,41 dólares con volumen alto. Si lo logra, el mercado empezará a mirar los 1,55 y, más allá, los 2 dólares. Si no, el episodio quedará como uno más: una semana de sustos regulatorios y macro que el precio acabó digiriendo sin cambiar de rumbo.
La empresa catalana Nodus ha desarrollado un protocolo que permite a las empresas tener visibilidad y trazabilidad sobre las tareas que están realizando sus agentes de IA y garantiza la gobernanza sobre estas herramientas.
Este protocolo está integrado en Nodus OS, un sistema desarrollado por la compañía que habilita que los agentes de IA trabajen de forma integral, a la vez que ordenada, y garantiza esta gobernabilidad, ha explicado el cofundador y consejero delegado de Nodus, Albert Pijuan, en una entrevista a Europa Press.
«Nodus OS trabaja sobre el protocolo Nodus, que determina la visibilidad y trazabilidad de todo lo que hacen los ‘digital workers’. Quiénes son, quién los ha autorizado, qué pueden hacer y qué no, y cómo pararlos. Van entre raíles, y de ahí no pueden salir», ha detallado Pijuan.
La empresa cuenta ya con una cartera de 60 clientes en España, desde clínicas, bufetes u operadoras energéticas, a los que les ayuda a integrar en sus estructuras los agentes de IA o ‘digital workers’, y con el sistema Nodus OS como base.
A partir de octubre, la compañía prevé también comercializar Nodus OS de forma separada para que, «si la empresa ya tiene agentes, pueda integrarlos en esta capa» que les proporcionará conectividad entre ellos, contexto y gobernanza, ha explicado Pijuan.
MÁS COMPETITIVIDAD
La empresa, además, está trabajando junto a diferentes patronales y asociaciones europeas para presentar ante la Comisión Europea un protocolo estandarizado que se aplique en el conjunto de la Unión Europea e impulse la competitividad de las compañías.
Pijuan ha explicado que «la gobernanza no sólo es cumplimiento normativo, es también competitividad», y que las más beneficiadas de la integración de agentes de IA serán las pymes, ya que aumentará su capacidad operativa.
Ha afirmado que, mientras las grandes empresas cuentan con estructuras muy grandes y barreras internas que les impiden adoptar la IA de forma integral en sus procesos, las pymes ya son eficientes y no necesitan adelgazar estas estructuras: «Si tienen un buen producto y tienen un buen servicio, podrán volar».
FACTURACIÓN
Fundada hace dos años por Pijuan junto a Quirze Salomó y Albert d’Anta, Nodus factura entre 1 y 1,5 millones de euros y tiene su sede en Barcelona, desde donde emplea a 17 trabajadores internos y 50 ‘partners’ externos que despliegan los servicios de Nodus adaptados a las necesidades de cada cliente.
Pijuan relata que proveen a las empresas «constantemente», integrando los primeros agentes de IA al principio, adaptándolos a los procesos que deben realizar dentro de cada empresa y facilitando que el número vaya creciendo de forma coordinada.
Antes de final de año, además, la empresa se expandirá a México y Estados Unidos, a través de socios en cada país que se encargarán de la expansión en ambos mercados, con el objetivo de «multiplicar» la cifra de negocio para 2027.
Un robo no empieza cuando alguien fuerza la puerta, sino días antes, con gestos pequeños y silenciosos: un hilo tensado, un folleto doblado, una llamada muda. Las bandas que operan en viviendas y portales trabajan primero la información —qué horarios tiene el inquilino, cuántos días pasa fuera, si la casa está vacía o solo lo parece— y para confirmarlo necesitan testigos mudos, objetos que ellos mismos colocan y que solo se mueven si alguien los mueve. El problema es que están pensados para pasar desapercibidos y se confunden con el desorden normal de un rellano.
El criterio de esta lista es ese: señales sutiles, fáciles de atribuir a la rutina, que solo cobran sentido cuando se repiten o se acumulan. El orden responde a la fase que delatan, desde las que únicamente confirman la ausencia de moradores hasta las que apuntan a una manipulación de la puerta o a una vigilancia activa desde la calle. Conviene leerlas como un conjunto, no como una prueba: ninguna por sí sola demuestra nada, pero varias a la vez justifican una llamada a la policía. Son detalles que casi nadie mira y que, precisamente por eso, funcionan.
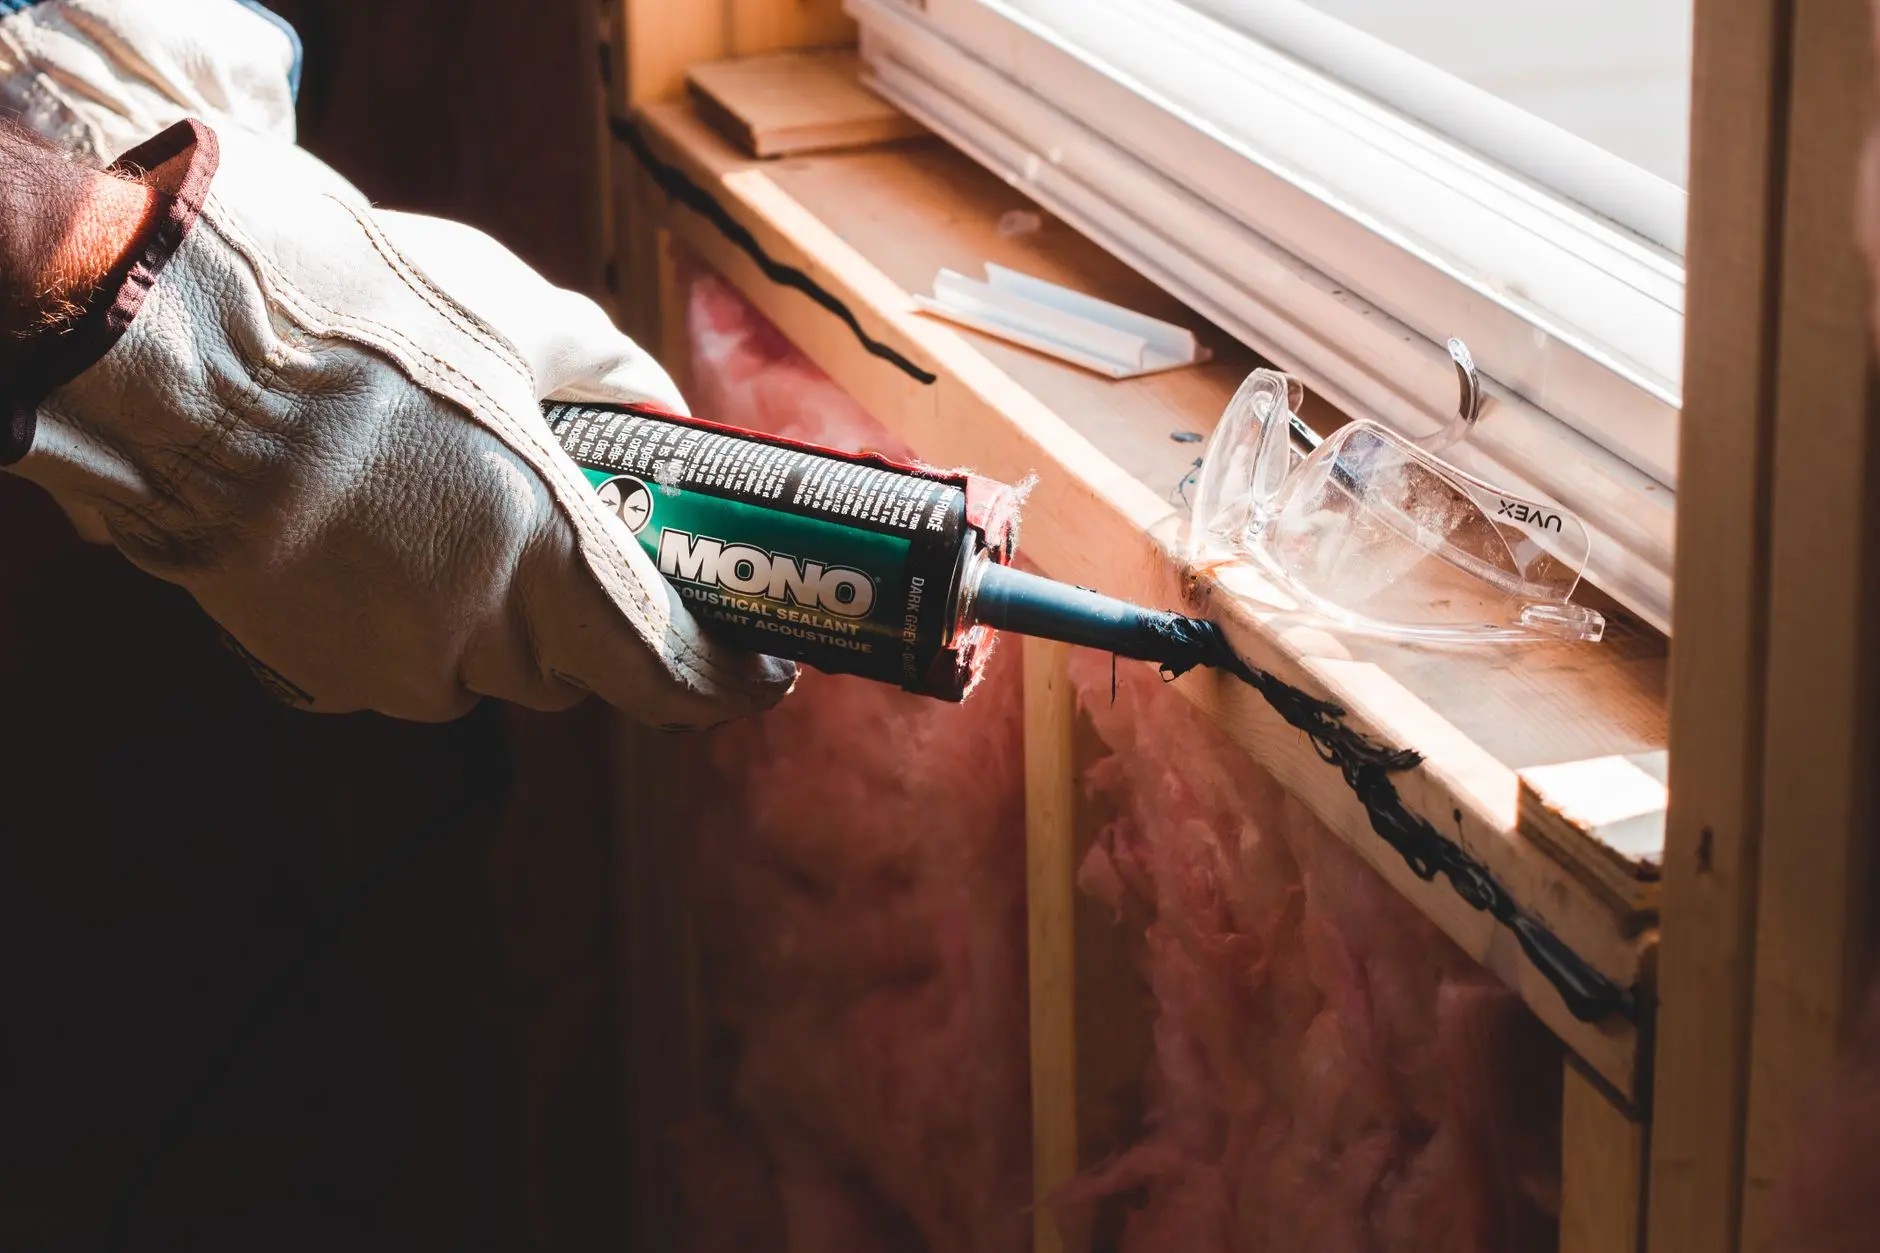
El hilo invisible de silicona o pegamento tensado en el marco de la puerta
Foto de Erik Mclean en Pexels
Un hilo de silicona o de pegamento transparente tensado entre la hoja de la puerta y el marco, en la parte superior o en cualquier zona que quede fuera del campo de visión. Eso es todo lo que necesita la técnica que la Policía Nacional viene describiendo en sus avisos sobre marcaje de viviendas. Unas gotas de adhesivo que, al secarse, forman un filamento casi imperceptible, fácil de confundir con suciedad o con una telaraña. Si al regresar uno o dos días después el hilo sigue intacto, los delincuentes deducen que nadie ha abierto esa puerta; si aparece roto, el piso queda descartado y buscan otro. Es la versión actual de los viejos símbolos de tiza, y su eficacia está en el disfraz: no exige cámaras ni equipos electrónicos, solo señalar puertas de un mismo bloque —a veces todas las de un rellano— y esperar. Los episodios documentados en Huesca, Lugo, Pamplona o Almería coinciden en el calendario: vacaciones, puentes y fines de semana, cuando la ausencia de los moradores es más probable.
Ante un hallazgo así, las instrucciones son tajantes: no retirar el hilo, no manipularlo y avisar al 091, porque ese filamento puede ser un indicio útil para la investigación. Conviene fotografiarlo y comprobar si otras puertas del rellano o del edificio presentan marcas similares. Detrás de estos señuelos hay estructuras organizadas y móviles: en Almería, la operación Tite se saldó con tres detenidos y seis robos esclarecidos; en Alicante y Murcia, la Guardia Civil atribuyó una docena de asaltos a una banda georgiana que marcaba edificios enteros; y la Policía Nacional ha desarticulado en varias provincias grupos itinerantes que combinaban el marcaje con técnicas de apertura silenciosa como el impresioning o el bumping. Para no convertirse en objetivo, las recomendaciones pasan por simular actividad en casa con temporizadores, no bajar del todo las persianas, pedir a alguien de confianza que recoja el correo y no anunciar ausencias en redes sociales.
Publicidad doblada al milímetro dentro de la ranura de la puerta
Foto de Erik Mclean en Pexels
Un folleto publicitario doblado al milímetro y encajado en la ranura de la puerta —o asomando apenas unos milímetros por la boca del buzón— es uno de los testigos que las bandas dedicadas al robo en viviendas utilizan para saber si un piso está habitado. La Policía Nacional y los Mossos d’Esquadra han advertido de este sistema en sus campañas preventivas: no es un descuido del reparto comercial, sino una marca deliberada colocada entre el marco y la hoja de la puerta o en la ranura de la correspondencia, con un borde mínimo visible para no llamar la atención. Si al cabo de uno o dos días el papel sigue exactamente en el mismo sitio, los delincuentes deducen que nadie ha abierto la puerta ni ha recogido el correo y convierten ese domicilio en objetivo prioritario; si ha desaparecido o está movido, descartan el piso y buscan otro.
Su eficacia reside en la normalización: en cualquier portal circulan cada semana prospectos de supermercados, inmobiliarias o cadenas de restauración, de modo que un folleto más no dispara ninguna sospecha. Esa apariencia cotidiana permite al ladrón comprobar el objetivo a plena luz del día y sin contacto alguno con la vivienda, algo que ni el hilo de silicona ni la cuña de plástico consiguen con tanta naturalidad. El patrón se repite: en 2025 la Policía Nacional detectó en Huesca a grupos itinerantes que marcaban puertas con cuñas y hilos de pegamento y regresaban días después para comprobar cuáles seguían intactas, y en el distrito madrileño de Latina los agentes repartieron avisos a los vecinos tras encontrar numerosas puertas marcadas en calles como San Roberto o San Juan de Mata. La recomendación oficial es no tocar nada, avisar a los vecinos y llamar a la policía, además de pedir a alguien de confianza que vacíe el buzón durante las ausencias.
La mirilla floja, desalineada o con restos de manipulación
Foto de chappie en Pexels
A diferencia de los hilos de pegamento o de la publicidad doblada en la ranura, que solo delatan la ausencia de moradores, la mirilla manipulada señala una fase más avanzada del plan. La Policía Nacional lleva advirtiendo desde 2019 de que una mirilla «pegada de nuevo» puede esconder una pequeña cámara instalada en su interior para controlar las entradas y salidas de los inquilinos; no es una marca pasiva, sino un dispositivo de vigilancia colocado en la propia puerta. Los casos documentados apuntan en esa dirección: en abril de 2024, los Mossos d’Esquadra detuvieron en el distrito barcelonés de Sarrià-Sant Gervasi a tres hombres que engrasaban las mirillas para impedir la visión desde dentro y después las desmontaban para comprobar si había alguien en el piso. Antes, en 2020, la Policía ya vinculaba estos restos de manipulación a la comprobación previa del domicilio.
Su valor como señal radica en que marca el salto de la vigilancia a la ejecución. En febrero de 2026, la Guardia Civil desarticuló en la provincia de Castellón una banda que retiraba las mirillas de las puertas que estaba forzando y también las del resto de viviendas del mismo rellano, para verificar que no quedaba nadie dentro antes de entrar; se detuvo a seis personas por 46 robos con fuerza. En Italia se ha extendido el llamado «método de la mirilla»: desenroscarla con sigilo e introducir por el orificio un alambre o una pinza flexible para girar la manilla desde el interior, algo posible en segundos si la puerta no está cerrada con llave. Por eso conviene fijarse en si está floja, desalineada, con restos de adhesivo o arañazos, y no tocar nada ni entrar si se detecta: la recomendación policial pasa por llamar al 091.
Llamadas mudas que se repiten a la misma hora cada día
Foto de Sebastien Devocelle en Pexels
La pista no llega pegada al marco ni escondida en la ranura: suena. La criminóloga y experta en ciberseguridad María Aperador sitúa las llamadas desde números desconocidos al teléfono fijo entre los trucos más habituales para comprobar si una vivienda está ocupada. Lo significativo no es el aviso aislado, que puede ser un error de marcación o una locución automática, sino la cadencia. Cuando el teléfono —fijo o telefonillo— suena a la misma hora varios días seguidos, el patrón deja de medir presencia y empieza a medir ausencia: las salidas al trabajo, la vuelta del colegio o el paseo del perro quedan dibujadas sin que el morador haya cruzado una palabra con nadie. Un timbre que repica y nadie descuelga es, para quien está al otro lado, una confirmación tan nítida como un testigo de silicona intacto.
Frente a los métodos físicos, la llamada muda ofrece sigilo y coste cero: no hace falta acercarse al portal, ni arriesgarse a quedar grabado por una cámara, basta con marcar desde un número oculto o de prepago. Por eso conviene no descolgar ante números desconocidos y, si el aviso se repite, anotar el número y comunicarlo a la Policía; en segundas residencias que pasan semanas vacías, los especialistas recomiendan valorar la desconexión de la línea. El contexto lo justifica: en 2024 se registraron en España 81.040 robos con fuerza en domicilios, un 4,3% menos que el año anterior, según datos recogidos por Antena 3. Quien planifica un asalto busca precisamente confirmar que la casa queda sola en jornada laboral, y pocos indicios son tan baratos de obtener y tan fáciles de pasar por alto como una llamada que nadie contesta.
Piedrecitas o plásticos colocados junto a la rueda del coche aparcado
Foto de Deniss Bojanini en Pexels
El testigo junto a la rueda es la versión callejera de la misma lógica que los hilos de pegamento en el marco: un objeto ajeno que solo se mueve si alguien mueve lo vigilado. El episodio que mejor lo documenta ocurrió en Portishead, cerca de Bristol (Reino Unido), donde los grupos de vigilancia vecinal avisaron de la aparición de piedras blancas inconfundibles a las puertas de viviendas y, sobre todo, bajo las ruedas traseras de coches aparcados, en varios casos junto al reparto de bolsas para donar ropa con fines benéficos. La policía reforzó las patrullas ante la sospecha de que fuera el paso previo a una oleada de robos. La mecánica es tan simple como eficaz: si la piedra sigue en el mismo punto al cabo de unos días, el vehículo no se ha movido; si desapareció, alguien lo usó. De ahí deducen si la casa lleva tiempo sin actividad y cuándo conviene actuar.
Su valor en una lista de señales sutiles está en que traslada la vigilancia fuera del portal, al lugar donde el coche pasa horas sin dueño a la vista. El delincuente no necesita acercarse a la puerta ni arriesgarse en el rellano: le basta con marcar el vehículo y volver más tarde. En los últimos tiempos han circulado variantes del mismo patrón, como papeles en blanco bajo el limpiaparabrisas o pegatinas en las puertas del coche,Advertencias que se viralizaron en Sevilla cuando varios conductores comprobaron que había papeles idénticos en coches de la misma calle; también se han avisado patrones de piedras junto a viviendas en Haverhill (Suffolk) en julio de 2025. La Policía Nacional insiste en que, ante un testigo de este tipo, lo aconsejable es no tocar nada, fotografiarlo y avisar al 091, o al 062 si corresponde a la Guardia Civil. Y si va a dejar el coche parado varios días, la recomendación municipal es no mantenerlo siempre en el mismo sitio: pida a alguien de confianza que lo mueva para que no parezca abandonado.
Qué se puede comprar exactamente por 5,99 euros: la escalera de precios de la colección
La escalera de precios de la colección de ropa térmica infantil de Aldi arranca en 5,99 euros, y en ese primer escalón entran las piezas de la capa más pegada al cuerpo. Por ese importe la cadena alemana ofrece conjuntos de ropa interior infantil —las dos prendas que lo forman, la camiseta y la parte de abajo—, además de prendas de abrigo ligero como la chaqueta polar infantil de su marca Lily & Dan. Son artículos de uso diario y de reposición constante en edades de crecimiento rápido, donde el gasto por unidad pesa menos que la necesidad de ir renovando tallas cada temporada. Ese punto de entrada, por debajo de los 6 euros, es lo que convierte la propuesta en una alternativa real frente a las firmas especializadas en ropa de montaña, que rara vez bajan de ahí para una primera capa infantil.
Por encima de ese umbral, la colección sube con saltos pequeños y muy marcados, lo que da margen para elegir cuánto gastar. Los leggings y medias térmicas infantiles se quedan en 2,99 euros, las mallas interiores en 6,99 euros y las camisetas interiores técnicas en 7,99 euros; ya en el terreno del abrigo de exterior, las botas de nieve se colocan en 12,99 euros y el pantalón de esquí infantil con tirantes ajustables llega a 16,99 euros. Ese escalonamiento, con varias referencias por debajo de la decena de euros, permite montar el equipo completo por capas sin que ninguna pieza dispare el presupuesto, algo que gana peso cuando las temperaturas nocturnas caen y el cuerpo de los niños necesita aislamiento desde primera hora.
La colección completa: de la camiseta interior al pijama de una pieza
La oferta de ropa térmica infantil de Aldi no se limita a una prenda suelta contra el frío: llega planteada como un conjunto completo para vestir al niño desde la primera capa hasta la hora de dormir. En un extremo está la camiseta interior, la pieza que va pegada a la piel y que sostiene buena parte de la función térmica del resto del atuendo; en el otro, el pijama de una pieza, la opción más práctica para las noches frías, cuando los más pequeños se destapan y acaban destapados a media madrugada. Entre medias, la marca Lily & Dan despliega leggings y medias térmicas, pantalones y otras capas confeccionadas con un alto contenido en algodón y un pequeño porcentaje de elastano o Lycra que facilita el movimiento sin apretar.
El valor de la colección está en que se ofrece coordinada y con un abanico de tallas que cubre buena parte de la infancia, desde la 98/104 hasta la 122/128, es decir, aproximadamente de los 3 a los 8 años. Eso permite equipar a un mismo niño con varias capas de una sola vez, sin depender de combinar firmas ni de disparar el presupuesto: los leggings y medias térmicas infantiles funcionan como punto de entrada por 5,99 euros el pack de dos unidades, el mismo umbral desde el que arranca toda la propuesta. A partir de ahí se suman el pijama polar o de felpa y las versiones de una pieza para las horas de sueño. Poder completar el armario de invierno de los más pequeños con un único desembolso contenido, y con prendas pensadas para lavarse y durar toda la temporada, es lo que coloca esta selección entre las más buscadas de su bazar.
Tallas y edades: a qué niños les sirve realmente
La primera clave para no equivocarse está en que Aldi no lanza una sola prenda térmica, sino varias referencias infantiles con horquillas de talla diferentes. La marca propia Lily & Dan ha movido su ropa interior básica en tallas de 86 a 116 centímetros, equivalentes a unos 2-6 años, aunque en otras remesas de esa misma línea la oferta se ha ampliado hasta 110-140 centímetros, es decir, hasta unos 10-11 años. Las medias y leggings térmicos infantiles que Aldi ha puesto a 2,99 euros se anunciaron para 4-8 años, mientras que los jeans térmicos de L&D, a 5,99 euros, se limitan a 3-6 años. En la histórica ropa interior térmica Poco Piano la horquilla subía hasta 128-158 centímetros (7-13 años).
El patrón habitual de estas ofertas es usar la talla en centímetros —la altura del menor— más que la edad, así que una misma prenda puede quedar holgada o ajustada según la constitución del niño. El otro factor que condiciona a quién le sirve de verdad es el stock: al tratarse de productos de bazar con unidades limitadas y sin reposición, no todas las tallas llegan a tienda ni están en todos los colores, y las intermedias y las más grandes suelen agotarse pronto. Por eso, si el pequeño está en un extremo del tallaje (los más chicos o los preadolescentes), conviene revisar el folleto de la semana antes de acercarse. La cobertura global abarca del entorno de los 2-3 años a los 13-14 según la prenda, pero cada referencia cubre solo una parte.
Cuándo llega a tienda y por qué no se puede comprar online
La ropa térmica infantil de Aldi no tiene una fecha de lanzamiento al uso, sino que se rige por el calendario de folletos del bazar. Las prendas llegan a las tiendas el día que marca la oferta semanal, coincidiendo con el cambio de catálogo, y se colocan en la zona de bazar, ese pasillo central donde la cadena alemana concentra los productos no alimentarios. La clave está en que se trata de una oferta de temporada: Aldi recibe un único envío por referencia y, cuando se agota, no vuelve a reponerla hasta la campaña siguiente. Por eso conviene acudir el mismo día en que arranca la promoción: las tallas intermedias, las más habituales en el tramo de 2 a 8 años o de 7 a 13 según el modelo, son las primeras en desaparecer. El precio de entrada desde 5,99 euros, con prendas como chaquetas polares, leggings o conjuntos térmicos, explica que estas ofertas se agoten en cuestión de horas y no de semanas.
El motivo de que no se pueda comprar online es que Aldi no comercializa estos productos por internet en España. La compañía anunció en noviembre de 2022 su intención de poner en marcha un e-commerce centrado precisamente en el bazar, pero ese canal no está disponible para el textil: la web de Aldi sirve para consultar el folleto y las ofertas, no para formalizar una compra. El modelo de descuento, con un surtido que se renueva cada semana y existencias limitadas, complica la venta a distancia, porque no hay un stock garantizado que pueda asignarse a un pedido. A eso se suma que los artículos de bazar y de temporada no se envían a domicilio ni se reservan: una vez que desaparecen del lineal, no hay forma de pedirlos. Quien quiera hacerse con la ropa térmica infantil tendrá que ir físicamente a la tienda, con la única ventaja de que el folleto avisa con antelación de la fecha exacta de llegada.
Comparativa: cuánto ahorra frente a Lidl, Decathlon, Primark y H&M
El dúo de leggings térmicos de Aldi a 5,99 euros —marca blanca Lily & Dan, en tallas de 110 a 140 y con la posibilidad de devolverlos con ticket durante tres meses— deja el precio por prenda por debajo de los 3 euros, y esa es la referencia que descoloca al resto del mercado. Frente a él, Decathlon vende su conjunto térmico infantil Heatkeeper (camiseta más malla, valor TOG 0,45) por 34,99 euros, y otras alternativas de su catálogo, como el conjunto Kadva Alpinestep o el Viking Nino, se mueven entre 20,99 y 26,99 euros. H&M, por su parte, sitúa su set base layer con tecnología THERMOLITE en 19,99 euros. La brecha a favor de Aldi en una compra equivalente ronda los 15 euros por niño si se compara con las propuestas más técnicas.
Primark, con su línea HeatIQ en tres niveles de calor, parte de 6,50 euros por prenda, y Lidl ha venido moviendo su ropa interior térmica infantil en torno a 8 euros en catálogos de años anteriores, siempre por encima del precio unitario del dúo de Aldi. El ahorro tiene matices, porque ninguna de las prendas del descuento alemán presume de las tecnologías que sí publicitan sus competidores: Decathlon detalla el valor TOG y el secado rápido; H&M recurre al THERMOLITE EcoMade con un 35% de poliéster reciclado; y Primark organiza su HeatIQ en tres niveles identificables por colores. En Aldi, la ficha se limita a composiciones de algodón BCI, poliamida y elastano con 130 gramos de gramaje. A cambio, la operación es puntual: entra en el surtido de bazar, se agota rápido y no hay reposición garantizada, de modo que quien busque capa base a bajo coste encontrará aquí un desembolso de un solo dígito frente a los casi 20 euros que cuesta una sola capa en H&M.
El detonante: las temperaturas nocturnas que anticipan las primeras heladas
La Agencia Estatal de Meteorología activó su aviso especial tras el paso de la borrasca Claudia: una masa de aire de origen ártico iba a entrar en la Península a partir del miércoles 19 de noviembre de 2025 y a dejar un episodio de frío más propio del invierno que del final del otoño. El organismo situaba el arranque de las heladas el martes 18, con descensos que se irían extendiendo e intensificando hasta el jueves 20 y el viernes 21, los días más duros. Las mínimas caerían por debajo de los cero grados en buena parte del interior peninsular, con valores de hasta 5 grados bajo cero en zonas como Ávila y de entre 4 y 6 bajo cero en áreas elevadas y parameras expuestas. En paralelo, la cota de nieve bajaba hasta unos 500 metros en el tercio norte y las máximas apenas superarían los 10 grados en amplias zonas, con registros entre 5 y 10 grados por debajo de lo normal para la época.
El detalle que explica el movimiento comercial es cuándo aprieta ese frío: de madrugada. La Aemet subrayaba que el enfriamiento se notaría primero y con más fuerza en las mínimas nocturnas, que se desplomarían en mesetas, páramos y valles interiores, y que las heladas se repetirían al amanecer durante varios días. Esa franja horaria coincide con la salida de casa hacia el colegio y con las horas de menos calefacción en los hogares, cuando un abrigo de calle ya no basta y hace falta una capa que aísle del frío pegado a la piel. Con el viento del norte y noroeste acentuando la sensación térmica en el Cantábrico, el Pirineo y zonas abiertas del noreste, las prendas térmicas infantiles pasaron a ser un básico de esas semanas, no un extra. Los avisos oficiales por bajas temperaturas y heladas en varias comunidades terminaron de fijar ese contexto, mientras el sur peninsular y el litoral mediterráneo seguían con máximas más suaves, por encima de los 17 grados.
Cómo funciona la zona de oportunidades de Aldi y por qué el stock se agota rápido
Aldi no tiene una sección de rebajas al uso. Lo que la cadena agrupa como bazar u oportunidades es el pasillo central de sus más de 500 tiendas en España, un espacio reservado a artículos que no forman parte del surtido fijo y que se renuevan con cada folleto semanal. La lógica es la misma que la compañía aplica en otros mercados con nombres como Aldi Finds o Specialbuys: cada referencia llega en una única remesa, sin reposición posterior, y convive con la alimentación y la marca propia de siempre. El folleto es, además, el único canal donde Aldi publica qué hay y a qué precio, porque en España no opera tienda online de producto y no admite reservas: si un artículo del pasillo se agota, desaparece hasta la campaña siguiente, si es que vuelve.
Esa escasez programada explica que la ropa térmica infantil desde 5,99 euros vuele. El bazar se dimensiona por tienda y se sirve de una sola vez, así que no hay segunda oportunidad para quien se retrasa: las prendas de abrigo y los conjuntos de invierno, muy sensibles a los cambios bruscos de temperatura, pueden agotarse el mismo día en que entran. Al no haber compra por internet ni posibilidad de guardar unidades, quien no acude pronto se queda fuera, y Aldi se reserva la opción de limitar las unidades por cliente cuando la demanda se dispara. De ahí que los compradores habituales revisen el folleto antes de salir de casa y se planten en la tienda a primera hora el día en que cambia la oferta, una rutina de compra por impulso que la cadena rentabiliza sin aplicar rebajas permanentes.
Lavado y conservación: cómo hacer que aguante toda la temporada de frío
Foto de AMOL NAKVE en Pexels
Las etiquetas de esta ropa térmica infantil son bastante explícitas: lavado a 30 °C en ciclo suave, nada de secadora, plancha a baja temperatura y sin limpieza en seco. En los conjuntos de dos piezas a 5,99 euros, la composición (en torno al 89 % algodón, 10 % poliamida y 1 % elastano, unos 130 gramos) explica el motivo: el elastano es lo que mantiene el ajuste al cuerpo y lo primero que se degrada con el calor. De ahí que la regla básica sea no superar esos 30 grados, dar la vuelta a las prendas, cerrar cremalleras y usar detergente líquido suave. El suavizante es el enemigo silencioso: se deposita sobre las fibras, reduce su capacidad para gestionar la humedad y castiga la elasticidad. Blanqueadores y detergentes en polvo van por el mismo camino. Un centrifugado bajo, lavar solo cuando haga falta y cortar los hilos sueltos antes de meter la ropa en la máquina evitan que las costuras se deshagan en pleno invierno.
El secado decide buena parte de la temporada. La secadora es lo más dañino: el calor encoge las fibras y, en prendas con elastano, hace que pierdan el ajuste y la capacidad de retener aire, que es justo lo que aísla del frío. Lo indicado es secar al aire, en horizontal o colgadas por la cintura, en un tendedero interior ventilado y lejos de radiadores y sol directo, que amarillean los colores y castigan el tejido. Conviene retirarlas en cuanto estén secas y sacudirlas con las manos para que recuperen volumen. Antes de guardarlas, hay que comprobar que no queda nada de humedad: hacerlo húmedas es la vía más rápida al moho y a olores que después no salen ni con dos lavados. Mejor dobladas que colgadas durante meses, en un lugar seco y sin apilar demasiado peso encima. Al acabar la temporada, un lavado y un secado completos antes de cerrar el cajón bastan para que el próximo invierno sigan cumpliendo.
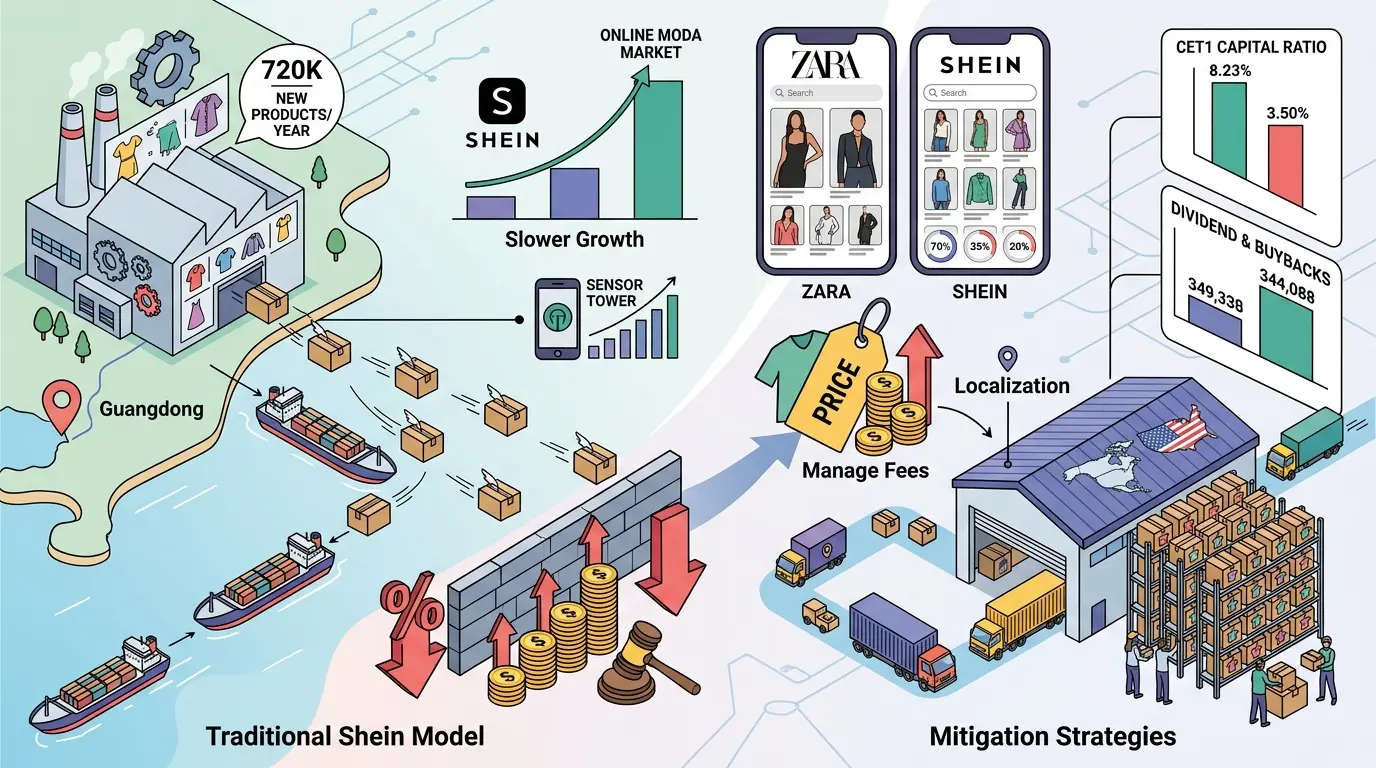
El gigante chino de ropa ‘low cost’, Shein, que recientemente ha salido a Bolsa, continúa creciendo, aunque de forma más lenta que el mercado de la moda online en general, a medida que cambian las normas de clasificación y los requisitos de localización y los costes regulatorios aumentan el coste de mantener su modelo histórico.
En este sentido, a diferencia de los líderes tradicionales de la moda, como Inditex, que monetizan el valor de marca acumulado, la cadena ‘low cost’ Shein se basa en la fabricación, las pruebas y la reposición continua de novedades para fidelizar a los consumidores, aproximadamente lanzan 720.000 nuevos productos al año. Si bien la fidelización cada vez depende menos de lo que los consumidores recuerdan, y más de las prendas que crean continuamente.
Tal y como expresa el experto de Jefferies, John Chou, «nuestro análisis interno sugiere que la ventaja competitiva de Shein no reside en el valor de marca, sino en su carácter innovador e industrializado, cuya rentabilidad depende de los paquetes de bajo coste, la alta densidad de proveedores en Guangdong y la experimentación financiada por estos».
Shein Fuente: Agencias.
Los cambios dentro de Shein: aplicación, novedades y consumidores
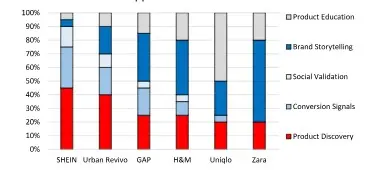
En este contexto, la aplicación de moda ‘low cost’, Shein, funciona menos como una tienda online y más como un sistema de recomendaciones que, además, vende ropa. A los consumidores se les muestran constantemente productos que no estaban buscando activamente. En comparación con Zara, se dedica mucho menos espacio en pantalla a reforzar la identidad de la marca y mucho más a mostrar novedades.
Tal y como lo detallan los expertos de Jefferies, «Shein no es simplemente una tienda online mejorada. Es un producto completamente diferente, diseñado para maximizar el descubrimiento de productos, en lugar de reforzar la identidad de marca». La marca china dedica aproximadamente el 90% del espacio visible de la pantalla al descubrimiento y la conversión. Por lo tanto, la misma pantalla ofrece una cantidad sustancialmente mayor de estímulos de producto por sesión.
SHEIN dedica su espacio en pantalla al producto en lugar de a la historia de la marca. Zara hace lo contrario.
Fuente: Jefferies
Si bien la arquitectura de la aplicación solo funciona si la cadena de suministro que la respalda puede soportarla. La interfaz de Shein está diseñada para mostrar novedades constantemente; este diseño es inútil sin un motor de surtido capaz de reponer el inventario al mismo ritmo. El motor de la novedad de Shein no solo representa una ventaja competitiva, sino también una estructura de costos. Y esa estructura de costos está a punto de verse sometida a presión.
Pasando a los consumidores, estamos ante una plataforma a la que los consumidores regresan habitualmente, en lugar de hacerlo solo por temporada. Sin ir más lejos, Sensor Tower estimó que el tiempo que los usuarios pasaron en el sitio web de Shein fue de aproximadamente 25 minutos por usuario por semana en el tercer trimestre de 2023 (últimos datos disponibles) frente a un promedio de 11 minutos de sus competidores, mientras que las sesiones por usuario aumentaron un 13 % interanual.
«Shein declaró 273 millones de consumidores activos en 2025 en aproximadamente 160 mercados, aumentando a unos 281 millones en los doce meses que terminaron en marzo de 2026 con 1,090 millones de pedidos»
John Chou
Shein también generó un 15 % más de sesiones semanales que Temu en el primer semestre de 2024. Los datos de Similarweb del 26 de julio muestran 5,49 páginas por visita y una duración promedio de visita de 4:42. Las páginas por visita pueden ser la métrica más reveladora, lo que sugiere que los usuarios continuaron navegando mucho más allá del producto que inicialmente vinieron a comprar.
La capacidad de ingresos y la respuesta de Shein
Dos cambios regulatorios incrementan significativamente el coste del modelo tradicional de Shein, basado en la venta directa al consumidor desde China. No obstante, en Estados Unidos la exención de ‘minimis’ del artículo 321 se eliminó primero para los productos de origen chino y posteriormente se suspendió para todos los países, lo que elevó considerablemente los costes de importación para los paquetes de bajo valor.
En la UE, la exención arancelaria de 150 euros para envíos de bajo valor se suprimió en julio de 2026, y es probable que se apliquen cargos adicionales por paquete. El folleto informativo de Shein parte de la base de que se aplicará inicialmente un arancel aduanero fijo de 3 euros a cada categoría de artículo incluida en los envíos con un valor igual o inferior a 150 euros. Concretamente, los directivos prevén que el volumen de pedidos en Estados Unidos se normalice en un plazo de 12 a 18 meses tras la eliminación de la exención de minimis.
El aumento de precios conlleva el riesgo de debilitar la demanda, mientras que el transporte de mercancías a granel implica compromisos de inventario y puede reducir la flexibilidad del modelo tradicional de China al consumidor.
John Chou, Jefferies
«Esto podría limitar el deterioro permanente de la demanda, pero no elimina necesariamente la presión recurrente sobre la rentabilidad unitaria. El arancel sigue presente en la estructura de costes, incluso si los volúmenes se recuperan. Nuestra preocupación radica en la permanencia de la base de costes más elevada, no en la permanencia de la pérdida de volumen«, afirman los analistas de Jefferies.
Usuario de Shein. Fuente: Agencias
Por otro lado, para mitigar el aumento de los costos de los paquetes, es probable que Shein tenga dos opciones generales, primero, gestionar las tarifas o, en segundo lugar, localizar su modelo operativo. Para la gestión de los aranceles, la respuesta más directa es trasladar el aumento de precios a los consumidores. No obstante, tanto si Shein absorbe el coste como si lo traslada a los consumidores, el impacto en los beneficios es igualmente grave en ambos casos.
Y, en segundo lugar, el envío a granel a centros de distribución locales. Los productos podrían enviarse en lotes más grandes y gestionarse desde almacenes locales en lugar de enviarse individualmente desde China. Pero el envío a granel requiere compromisos de inventario a futuro, lo que aumenta las necesidades de capital circulante y el riesgo de inventario. Asimismo, la dirección destacó que el inventario almacenado en Polonia permite una entrega más rápida a los clientes.
«Nuestra consultoría logística sugiere que, si bien los plazos de entrega al cliente pueden mejorar, el proceso de cumplimiento subyacente se vuelve más largo y complejo, pasando de aproximadamente 4-8 días a aproximadamente 8-15 días debido a los trámites aduaneros, de almacenamiento y de clasificación adicionales», afirman los analistas. Al mismo tiempo, el inventario se compromete cada vez más antes de que se observe la demanda, lo que hace que la precisión de las previsiones y la rentabilidad del inventario sean más importantes.
No era ningún secreto que la residencia española de Shakira, que inició ayer, es uno de los eventos más esperados del calendario madrileño. Solo unos días después del estreno de Madring, el nuevo circuito de Fórmula 1 de la capital española, la colombiana aterriza con un montaje multimillonario que también ha servido para disparar el turismo. De hecho, los datos de ventas de Ouigo, Iryo y Renfe muestran un pico de ventas muy por encima de lo común para estas fechas en el mes de septiembre.
Al menos así lo muestran los datos de Trainline, que avisa de que las ventas de los viajes en tren han aumentado casi un 40% durante las semanas en que la autora de «Loba» visita Madrid. Según datos de Trainline, la plataforma para la reserva de billetes de tren y autobús, se prevé que los viajes en tren a Madrid aumenten un 38% durante el fin de semana del 18 al 20 de septiembre, que coincide con los tres primeros conciertos de la cantante colombiana en la capital, en comparación con el mismo período de la semana anterior.
El aumento es especialmente notable en la ruta Barcelona-Madrid, donde las reservas de pasajeros han crecido un 110% en comparación con el período comprendido entre el 11 y el 13 de septiembre. Las cifras ponen de manifiesto cómo los grandes eventos culturales pueden influir en los desplazamientos entre ciudades y fomentar las escapadas de fin de semana en tren.
Además, la mitad de las reservas de Trainline con destino a Madrid durante el fin de semana corresponden a dos o más pasajeros, lo que pone de manifiesto el carácter social de los viajes a la capital durante el fin de semana inaugural de la residencia de Shakira. Los datos de Trainline también revelan que los pasajeros planifican sus viajes con mucha antelación. Las reservas se realizan, de media, dos meses antes del viaje, lo que demuestra hasta qué punto los viajeros se organizan con tiempo para asistir a uno de los principales eventos musicales del año en Madrid.
Pedro García, General Manager de Trainline en Europa, señala: «La residencia de Shakira es un magnífico ejemplo de cómo los grandes eventos culturales pueden animar a la gente a viajar. Estamos observando un aumento especialmente notable en los viajes de Barcelona a Madrid, y los pasajeros planifican sus viajes con más de dos meses de antelación, de media. En Trainline, queremos facilitar al máximo que la gente compare sus opciones y planifique estos viajes en tren».
Los trenes sacan jugo a los eventos culturalescomo la residencia de Shakira
No es la primera vez que Trainline y las empresas del sector señalan que los grandes eventos culturales pueden desplazar a una gran cantidad de usuarios en el transporte ferroviario. Ya este año ocurrió con Bad Bunny, y una de las tres operadoras del mercado nacional, Ouigo, fue uno de los grandes patrocinadores del Mad Cool. Por supuesto, no es solo la cultura, pues también influyen el Mobile World Congress de Barcelona o los grandes partidos de fútbol, donde el crecimiento de los macroeventos como modelo no se detiene.
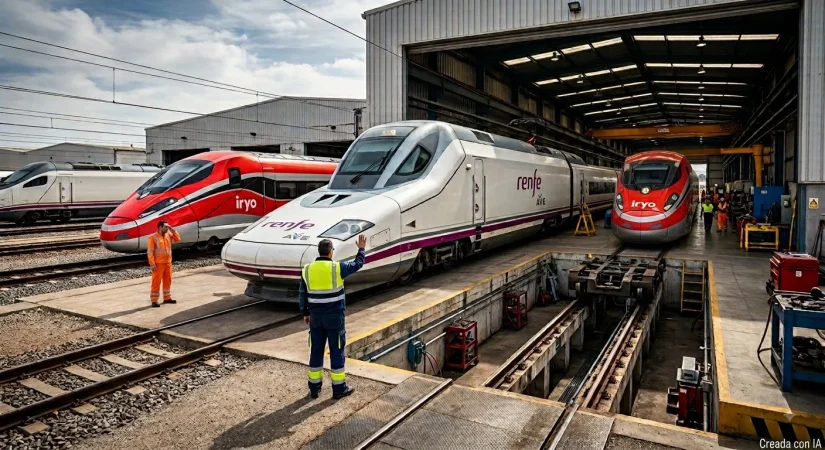
Imagen de los trenes de Iryo en el taller de Renfe. Diseñada con IA
Madrid, por ejemplo, registró un fuerte incremento de viajes durante el período comprendido entre el 29 de mayo y el 15 de junio, coincidiendo con los diez conciertos que Bad Bunny ofreció en la capital. Albacete lidera el crecimiento de desplazamientos hacia la capital respecto al mes anterior (138%), seguida de Girona (113%) y Tarragona (111%). Además, cabe destacar los incrementos desde A Coruña (49%), Valladolid (42%), Málaga (41%), Alicante y Murcia (ambas 39%), Barcelona y Valencia (ambas 35%).
A este repunte se sumó además la visita del Papa León XIV a España entre los días 6 y 12 de junio, período en el que se esperó también un importante volumen de desplazamientos ferroviarios hacia ciudades como Madrid y Barcelona. Son dos ejemplos claros que han marcado el tren en un año donde, además, ha servido para aligerar un poco el daño hecho por la pérdida de confianza de los usuarios tras el accidente en Adamuz.
La apuesta por recuperar los datos de ocupación del tren
Lo cierto es que los datos que comparte Trainline llegan en un año donde los informes de la CNMC han ido demostrando que las empresas del sector han reducido su ocupación en los últimos meses. El propio ministro de Transportes y Movilidad Sostenible, Óscar Puente, ha asumido en su reciente entrevista en TVE que el usuario ha perdido la confianza en los trenes, que han perdido 3,2 millones de viajeros en los primeros seis meses del año, aunque ha asegurado que se debe al accidente de principios de año y a las vías más lentas en los días posteriores.
Oscar Puente en el evento Parar a la Extrema Derecha. Fuente: Agencias
«Eso ha puesto patas arriba muchas cosas y estamos tratando de rehacernos. Pero dejando al margen estos meses duros, el sistema ferroviario español es uno de los mejores sistemas en cuanto a fiabilidad y puntualidad de Europa. Y no lo digo yo, lo dicen los propios informes de la Unión Europea», ha defendido Puente.
Dormir ocho horas y despertarse igual de cansado: el sueño que ya no repara
Dormir ocho horas no equivale a descansar. Detrás de esa sensación de levantarse tan agotado como al acostarse hay un fenómeno con nombre propio —el sueño no reparador— que no tiene nada que ver con la falta de horas ni con el insomnio clásico: la persona se duerme rápido, no recuerda haberse despertado y, aun así, amanece con la misma fatiga. La razón está en la arquitectura del descanso. A lo largo de la noche atravesamos entre cuatro y seis ciclos, y la recuperación física depende del sueño profundo, mientras que la memoria y el procesamiento cognitivo se concentran en la fase REM. Si esos tramos se recortan o se fragmentan, el tiempo en la cama deja de traducirse en recuperación real. En la vuelta de vacaciones el mecanismo se agrava: acostarse y levantarse a horas distintas, las cenas y pantallas tardías o el llamado “jet lag social” desajustan el reloj biológico justo cuando el cuerpo debería reordenar sus ritmos.
Lo que hace de este síntoma una señal que no conviene minimizar es precisamente su invisibilidad. No duele, no llama la atención y suele atribuirse a la pereza o al mal humor de la reincorporación. Pero el sueño sin reparación puede esconder causas que van más allá del cambio de rutina: microdespertares que no se recuerdan, movimientos periódicos de piernas o, sobre todo, apnea obstructiva del sueño, capaz de interrumpir la respiración decenas de veces por hora y de romper el descanso sin dejar rastro consciente. Los especialistas insisten en que la cantidad de horas es solo una parte de la ecuación y en que el descanso de vacaciones, más largo e irregular, no siempre es de mejor calidad. La advertencia es clara: si tras dormir las horas recomendadas la fatiga se mantiene más de dos semanas o se acompaña de ronquidos fuertes, dolores de cabeza matutinos, despertares con sensación de ahogo o somnolencia diurna, ya no es solo adaptación y conviene una evaluación médica.
Somnolencia diurna y microsueños: cuando el cuerpo se apaga en una reunión o al volante
El microsueño no es quedarse dormido: es un apagón de segundos que quien lo sufre no registra. Durante esos episodios —de unos dos a treinta segundos según las revisiones clínicas— la persona puede mantener los ojos abiertos, la mano en el teclado o en el volante, mientras el cerebro deja de procesar lo que ve y oye. De ahí que sea un síntoma silencioso: apenas avisa y, al terminar, no se recuerda. La vuelta a la oficina lo favorece porque reúne dos factores clásicos. Por un lado, el desfase de horarios y el déficit de sueño que se arrastran de las vacaciones. Por otro, los entornos monótonos que se retoman de golpe: reuniones largas, pantallas, trayectos repetidos. La somnolencia se dispara además en los dos valles naturales del reloj biológico, de madrugada (en torno a las 2:00-5:00) y a primera hora de la tarde (14:00-16:00), justo cuando más cuesta mantener la atención.
Lo que convierte este síntoma en una señal que no debería ignorarse es su relación con los accidentes. A 90 km/h, un microsueño de tres o cuatro segundos equivale a recorrer entre 75 y 100 metros sin ningún control del vehículo, y es una de las causas principales de las colisiones por fatiga, muchas veces registradas como simple pérdida de control o despiste. En la oficina el daño es menos visible pero real: no se recuerda lo acordado en una reunión, se pierden conversaciones enteras o se revisa un documento sin haberlo leído. La privación de sueño degrada las funciones psicomotoras de forma comparable al alcohol: estar 18-20 horas sin dormir se asemeja a una tasa de 0,05% de alcohol en sangre, y 24 horas, a 0,10%. Si los episodios se repiten pese a dormir lo suficiente, conviene descartar trastornos como la apnea obstructiva del sueño, la narcolepsia, la anemia o el hipotiroidismo.
Niebla mental: olvidos, lentitud y la sensación de pensar a través de un cristal
De todos los síntomas de la vuelta a la oficina, la niebla mental es el que menos se ve y el que más se nota por dentro. Quien la sufre no llega con ojeras ni se queja: simplemente tarda el doble en leer un correo, olvida el nombre de un compañero o pierde el hilo de una reunión. Se describe como pensar a través de un cristal, con el pensamiento emborronado y llegando tarde. La psiquiatría lo enmarca en la fatiga cognitiva del reajuste posvacacional y advierte de que, en este periodo, aparece más que la tristeza: cuesta concentrarse, organizar y sostener el rendimiento. El doctor Antonio Arumí, del Hospital Universitari General de Catalunya, subraya que es habitual incluso en personas sin antecedentes y que no implica por sí solo un trastorno.
Su sitio en la lista lo justifica lo difícil que resulta ponerle nombre. A diferencia del insomnio, la apatía o la irritabilidad, no tiene manifestación externa y se confunde con desgana, falta de motivación o simple pereza, lo que retrasa su detección. Detrás de esa bruma puede haber una deuda de sueño acumulada, estrés sostenido con cortisol elevado, horarios descolocados o carencias de vitamina B12 y hierro, además de cuadros que conviene descartar, como el hipotiroidismo o el covid persistente. La semFYC calcula que unos tres de cada diez trabajadores padecen malestar posvacacional, y los especialistas sitúan la ventana de normalidad en torno a dos semanas: si a los 15 días siguen los olvidos y la lentitud mental, toca consultar. Mientras se resuelve, ayuda exponerse a la luz natural por la mañana, elegir dos o tres tareas clave al día y frenar la multitarea.
Irritabilidad desproporcionada: estallar o venirse abajo ante un estímulo mínimo
Estallar por un correo mal redactado, cerrar la puerta de un portazo porque alguien ha dejado la impresora sin papel o venirse abajo porque el ascensor tarda demasiado: esa desproporción entre el estímulo y la respuesta es la firma de la irritabilidad post-vacacional. La Sociedad Española de Medicina de Familia y Comunitaria (semFYC) calcula que en torno al 15% de los adultos arrastra síntomas al reincorporarse y sitúa la irritabilidad entre los más habituales, junto al cansancio y las dificultades de concentración. Lo que la hace merecedora de esta lista es que rara vez se lee como un síntoma: se atribuye al carácter, a la falta de paciencia o al simple fastidio de volver a la oficina, cuando es la señal más temprana de que el esfuerzo de readaptación está desbordando los recursos disponibles. Y asoma antes en quienes ya venían con la mochila cargada: perfiles perfeccionistas o hipersensibles, con autoexigencia elevada, y en puestos con escasa satisfacción laboral.
El trasfondo fisiológico explica por qué conviene no restarle importancia. El estrés sostenido desregula el eje hipotálamo-hipófisis-suprarrenal y altera la respuesta del cortisol, la hormona implicada en modular las emociones; con esa regulación tocada, el umbral para responder con brusquedad se desploma. Un trabajo clásico de Melamed y colaboradores, publicado en el Journal of Psychosomatic Research, comprobó que los empleados con desgaste crónico —seis meses o más de síntomas— presentaban más irritabilidad al terminar la jornada, peor descanso y niveles de cortisol más altos durante el día laboral. La clave está en la duración: si la irritabilidad se disuelve conforme se recuperan horarios y rutinas, hablamos de una adaptación normal. Cuando se mantiene más de dos semanas, salpica también la vida personal y el rendimiento se resiente, deja de ser el ruido de la vuelta al trabajo para convertirse en una señal de alarma que puede apuntar a ansiedad, depresión o a un burnout que las vacaciones solo taparon unos días.
Apatía y anhedonia: cuando lo que te gustaba deja de apetecer
La apatía y la anhedonia son la cara menos visible de la vuelta a la oficina. Mientras el cansancio se nota en el cuerpo, la pérdida de interés por lo que antes ilusionaba —desde quedar con amigos hasta ese hobby que se disfrutaba cada semana— se confunde con desgana o simple pereza. La anhedonia es la incapacidad de experimentar placer y uno de los síntomas nucleares de la depresión: en torno al 70% de los pacientes con trastorno depresivo mayor la presenta. En el síndrome postvacacional, que no es una enfermedad sino un proceso de adaptación, aparece junto al insomnio, la irritabilidad o la falta de concentración, y lo habitual es que se disipe en una o dos semanas.
Que merezca un lugar propio en esta lista tiene que ver con su carácter silencioso y con lo que anticipa. La anhedonia no da la cara como una crisis de ansiedad: se disfraza de eficacia y de rutina cumplida. Muchas personas siguen yendo a trabajar, cerrando tareas y sonriendo en las reuniones, mientras por dentro sienten un vacío que no saben nombrar, porque el sistema de recompensa del cerebro —el que libera dopamina ante lo que nos motiva— se ha quedado sin gasolina. La evidencia vincula esa falta de placer con un peor rendimiento laboral y más absentismo. Por eso, cuando la apatía se prolonga más de dos o tres semanas o interfiere de forma seria en la vida diaria, deja de ser un bajón pasajero y conviene consultar a un profesional.
Dolores difusos sin causa: mandíbula apretada, bruxismo, cefalea tensional y contracturas
Este síntoma merece estar en la lista por su capacidad para disfrazarse. Casi nadie que aprieta los dientes lo sabe: el bruxismo de vigilia afecta a entre el 20% y el 30% de los adultos y el nocturno a un 8%-13% de ellos, según la médica rehabilitadora Teresa Jorge, de la Sociedad Española de Rehabilitación y Medicina Física (SERMEF). A esto se suma que en verano suele dar una tregua: al bajar el cortisol y desaparecer los plazos, la musculatura masticatoria se relaja y las cefaleas matutinas se esfuman, lo que crea la falsa sensación de que el problema se ha resuelto. Al reincorporarse, el cuerpo se reajusta de golpe a un nivel de exigencia que había olvidado y el apretamiento se reactiva sin que la persona lo vincule con su dolor.
El motivo de fondo es anatómico. El nervio trigémino conecta la masticación con la sensibilidad de la cabeza y el cuello, de modo que la hipertonía de maseteros y temporales arrastra a trapecios y esternocleidomastoideos y acaba traduciéndose en cefalea tensional, rigidez cervical, mareos e incluso vértigos. La cefalea tensional afecta a cerca del 70% de la población, según la OMS, y hasta un 30% presenta en algún momento signos de trastorno de la articulación temporomandibular, más frecuente entre los 20 y los 50 años y en mujeres. Las señales que no conviene normalizar son la mandíbula cansada al despertar, el dolor facial, la cefalea matutina y los dientes sensibles o desgastados; si el dolor se prolonga semanas o limita comer, hablar o bostezar, toca consultar.
Palpitaciones y pulso alto en reposo: el cuerpo que sigue en alerta sin amenaza
Las palpitaciones son uno de los síntomas que más se repiten en las descripciones clínicas del mal llamado síndrome postvacacional, junto al aumento de la frecuencia cardíaca y respiratoria, la sudoración o los temblores. La explicación es fisiológica: cuando el organismo lleva semanas en modo alerta —plazos, pantallas, sueño desordenado por el cambio de hábitos veraniegos—, el sistema nervioso simpático mantiene el acelerador pisado y el vago, el freno que debería bajar las pulsaciones cuando estamos quietos, pierde tono. La consecuencia es un corazón que late deprisa en el sofá, sin amenaza real, y que tarda más de lo habitual en volver a la calma tras un esfuerzo mínimo, como subir dos tramos de escalera. Eso es justo lo que lo convierte en un síntoma silencioso: no duele, no incapacita de golpe y se atribuye al café, al calor o a los nervios del primer día.
El problema es la persistencia. Los cuadros leves de reincorporación se resuelven en dos o tres días y, como mucho, en un par de semanas; cuando las palpitaciones y el pulso elevado en reposo se mantienen más allá, los especialistas hablan ya de un posible cuadro de ansiedad generalizada o de estrés crónico, que sí exige consulta médica. Un pulso alto sostenido tampoco es inocuo: la frecuencia cardíaca en reposo se considera un indicador del tono vagal y la taquicardia mantenida se ha relacionado con peor pronóstico cardiovascular. De ahí que merezca un lugar en esta lista: tomarse el pulso nada más despertar, todavía tumbado, es una prueba gratuita que casi nadie hace. En España, un sondeo de Adecco cifró en 2018 en un 37% los trabajadores que sufrían o acabarían sufriendo este malestar, cuatro puntos más que el año anterior.
Jonathan McMullan, especialista global en el sector tecnológico de Schroders, responde a la pregunta cuánto valor debe generar la IA para amortizar su desarrollo.
Jonathan McMullan, especialista global en el sector tecnológico de Schroders
La inversión en centros de datos para IA se acerca al billón de dólares al año. Analizamos qué condiciones deberían darse para que esta inversión resulte rentable y explicamos por qué la rentabilidad dependerá menos de si ese valor llega a materializarse que de quién consigue obtenerlo.
La expansión de la infraestructura de IA constituye uno de los mayores programas de inversión privada de la historia moderna. La inversión en centros de datos de IA, que abarca los chips, las redes, los terrenos, los edificios y la infraestructura eléctrica que sustentan servicios como ChatGPT, ronda1 billón de dólares en 2026, según nuestras estimaciones. Esta cifra se sitúa en el extremo superior de los datos publicados y está aumentando rápidamente. Nvidia, el principal proveedor para este despliegue prevé una inversión anual de entre 3 y 4 billones de dólares para 2030.
El debate determinante en los mercados sobre si toda esta inversión dará sus frutos, suele plantearse mediante analogías: los optimistas citan la electrificación y los ferrocarriles; mientras que los escépticos, la burbuja de la fibra óptica de las telecomunicaciones de2000. Sin embargo, las analogías no pueden zanjar la cuestión, porque cada uno elige la que mejor respalda su conclusión.
Sin embargo, detrás de todo esto subyace una pregunta más fácil de responder: ¿cuánto valor tendría que generar la IA para que esta inversión tuviera sentido? Esta cuestión se puede estimar mediante cálculos sencillos y unas cuantas hipótesis transparentes. La respuesta no permite determinar si el ciclo tendrá éxito o no. Lo que indica es cuán alto es el listón, de dónde tendría que provenir el valor y a qué aspectos hay que prestar atención a medida que vayan surgiendo los datos.
Un dólar de inversión en capital (capex), una cadena de obstáculos
La inversión en capital en IA se inscribe en una cadena de valor de tres niveles. El propietario del centro de datos, normalmente un proveedor de nube a hiperescala, obtiene ingresos por la infraestructura. Las empresas del nivel de modelos y software, como OpenAI y Anthropic, añaden un margen de beneficio, mientras que el cliente final paga la factura completa y debe extraer suficiente valor de la IA para justificarla. Cada nivel presenta un obstáculo en cuanto a la rentabilidad, y estos obstáculos se acumulan.
Tres supuestos sustentan estos cálculos. En primer lugar, el operador del centro de datos se fija como objetivo una rentabilidad del capital del 15 % con un margen operativo del 30 %, en línea con los negocios de computación en la nube ya consolidados. En segundo lugar, el nivel de modelos y software cobra 1,5 veces el coste subyacente de la infraestructura, una estimación conservadora en comparación con los precios actuales de los modelos cerrados, aunque la creciente adopción de modelos abiertos podría ejercer presión a la baja con el tiempo.
El cliente exige una rentabilidad del 15 % sobre el coste total de adopción, incluidos los costes de implementación. Ninguna de estas cifras es un dato objetivo; son parámetros ajustables, y las conclusiones son razonablemente sólidas ante alternativas sensatas.
Si se analiza toda la cadena, cada dólar de inversión anual requiere unos 0,63 dólares de ingresos anuales por infraestructura, lo que se traduce en una factura para el cliente de unos 0,94 dólares tras el margen de beneficio, que a su vez debe generar un valor anual de unos 1,19 dólares para el cliente. Esos 1,19 dólares representan una cifra bruta, calculada antes de que el cliente pague la factura de la IA y el coste de ponerla en funcionamiento.
La regla general: por cada billón de dólares de inversión en activos fijos anual en centros de datos se necesitan alrededor de 1,2 billones de dólares de valor para el cliente al año.
Este mismo obstáculo puede expresarse en términos de la vida útil del activo, en lugar de centrarse en un solo año. Supongamos una vida útil media para un centro de datos de unos diez años: más corta para los chips y mucho más larga para los edificios y la energía.
Partiendo de esa base, y teniendo en cuenta la depreciación a lo largo del tiempo, cada dólar de inversión en capital debe acabar generando aproximadamente unos 6 dólares de valor para el cliente. Esa es la verdadera prueba: un dólar gastado hoy en infraestructura de IA no se justifica por la demanda de un solo año, sino por su capacidad de respaldar un volumen suficiente de usos valiosos a lo largo de su vida útil, antes de que los activos adquiridos pierdan su relevancia económica.
Cada dólar de inversión en capital requiere 1,9 dólares de valor para el cliente al año
Imagen: Schroders IA
Desde la inversión de un año hasta la construcción completa
El marco se amplía de forma lineal, por lo que el obstáculo se eleva con la inversión en capital. Aumentamos la inversión un 30 % al año a partir de la base de 1 billón de dólares de 2026, lo que supone unos 2,9 billones de dólares para 2030, el extremo inferior de la estimación de Nvidia, aunque de ninguna manera está garantizado.
El obstáculo aumenta con la inversión en capital (suponiendo un crecimiento del 30 % anual)
Imagen: Schroders IA
El gráfico anterior muestra cuál debe ser la rentabilidad de las nuevas inversiones cada año. Sin embargo, la cuestión más importante es cuánto deben generar, en conjunto y de forma simultánea, todos los activos construidos entre 2026 y 2030, lo que equivale a una inversión en capital acumulada de unos 9 billones de dólares. Entonces, ¿cuándo debería evaluarse ese patrimonio? No en 2030, cuando los activos tendrán una antigüedad media de unos dos años y los clientes aún estarán en plena fase de implantación. Exigir una rentabilidad total en ese momento sería como evaluar una fábrica en su primer año de producción.
La evaluación justa se produce una vez que el parque de activos ha madurado y genera beneficios, lo que, según el desfase que describimos a continuación, se sitúa en torno a 2033-2034. Para entonces, la amortización habrá reducido la base de capital neta de cerca de 7 billones de dólares a finales de 2030 a aproximadamente 4,5 billones, y el conjunto del parque deberá generar alrededor de 5,4 billones de dólares de valor para el cliente cada año.
Para poner esta cifra en contexto: según nuestras estimaciones, equivale aproximadamente al 20 % del beneficio operativo empresarial mundial actual y alrededor del 4,5 % del PIB mundial. No obstante, si se compara con la economía global de principios de la década de 2030, estos porcentajes se reducen. Es una exigencia considerable, pero no imposible.
¿De dónde podrían salir 5,4 billones de dólares al año?
Si el coste de la IA se financiara simplemente con los beneficios empresariales actuales, el ciclo equivaldría a una mera transferencia y alguien tendría que asumir ese coste. Sin embargo, el volumen total de los beneficios empresariales no es fijo. Existen tres formas en que ese coste puede cubrirse mediante el valor que la propia IA genera: la sustitución de costes (cuando la IA sustituye costes laborales y operativos existentes), la aceleración de los ingresos (cuando las empresas crecen más rápido de lo que lo harían en otras circunstancias) y la aceleración de nuevas fuentes de valor.
Estos grupos son cuantificables. Las actividades que la IA puede abordar de forma plausible en la actualidad, desde el desarrollo de software y los servicios de TI hasta la atención al cliente y el trabajo intelectual de back-office, suman un valor bruto de más de 26 billones de dólares. Si se aplican cuotas de recuperación plausibles, el valor que la IA podría generar de forma realista ronda los 2,2 y los 3,7 billones de dólares al año, en línea con las estimaciones publicadas sobre el potencial de la IA generativa. Las fuentes de valor que podemos identificar hoy en día financian aproximadamente la mitad de las necesidades.
Las fuentes de valor que podemos identificar hoy en día cubren aproximadamente la mitad de las necesidades de financiación
Imagen: Schroders IA
El resto proviene de la aceleración de los ingresos, que se suma a estas fuentes, del aumento de las cuotas de mercado a medida que mejora la capacidad y de categorías que aún no existen. Además, estas fuentes de valor excluyen por completo la inversión en IA de los consumidores, por lo que la estimación de partida podría ser conservadora. Una prueba de resistencia útil consiste en preguntarse qué tendría que aportar cada mecanismo si tuviera que asumir la totalidad de la inversión por sí solo. Planteado así, las cifras parecen extraordinariamente ambiciosas: solo la sustitución de costes supondría desplazar un volumen de trabajo equivalente a alrededor del 11-12 % de la mano de obra cualificada a nivel mundial. Por su parte, solo la aceleración de los ingresos exigiría aumentar los ingresos empresariales globales en aproximadamente un 16 % en una década.
Sin embargo, expresadas en tasas de crecimiento, estas cifras se reducen: satisfacer la totalidad de la necesidad de ingresos requeriría acelerar en torno a 1,5 puntos porcentuales el crecimiento de los ingresos empresariales a nivel mundial de forma sostenida hasta mediados de la década de 2030, y la mitad de esa cifra si la sustitución de costes asumiera la mitad de la inversión necesaria.
La experiencia histórica también sugiere que el tercer mecanismo, esos recursos que nadie puede nombrar todavía, podría acabar siendo el más importante. La expansión de la fibra óptica a finales de la década de 1990 se justificó con las páginas web y el correo electrónico, pero la demanda que finalmente terminó aprovechando esa infraestructura, los smartphones, el streaming y la computación la nube, era en gran medida inimaginable en 1999. Esto es más una referencia histórica, no una previsión.
Ningún mecanismo tiene que asumir la totalidad de la inversión por sí solo, y la combinación de estos sitúa cada expectativa dentro de los niveles que las grandes revoluciones tecnológicas del pasado llegaron efectivamente a alcanzar. Lo que ninguna de ellas logró, como se vuelve a señalar en la sección final, fue hacerlo a una velocidad comparable a la que se requiere en esta ocasión.
Los costes se asumen hoy; el valor se materializa más adelante
Hay una característica estructural del ciclo que merece más atención de la que recibe: el largo e inevitable desfase entre un dólar de inversión en capital y un dólar de valor generado para el cliente. La construcción de un centro de datos tarda entre 18 y 24 meses desde el inicio de las obras hasta que entra en funcionamiento. Una vez operativo, su capacidad se ocupa casi de inmediato, aunque en su mayor parte no por una demanda empresarial consolidada. Desde el primer día, la capacidad disponible es absorbida por el entrenamiento de modelos y los servicios de IA dirigidos a los consumidores.
Además, la categoría de más rápido crecimiento es la de las herramientas que los trabajadores y los equipos adoptan directamente. La programación asistida por IA constituye una una de las mayores cargas de trabajo del sistema, y adopta cada vez más formas autónomas, en la que la IA planifica y ejecuta tareas completas. Este desfase se aplica a las implementaciones más profundas que, en última instancia, deben sustentar este marco de creación de valor. Se trata de aquellos casos en los que la IA se integra en los procesos de la empresa: se tarda uno o dos años en implementarlas y cambiar las formas de trabajar, y aún más tiempo en que los beneficios se reflejen en los estados financieros. En conjunto, es posible que un dólar de capital invertido en 2025 no se traduzca en valor para el cliente hasta 2028 o más tarde.
Por lo tanto, el ciclo parecerá injustificado una y otra vez antes de que pueda parecer justificado, incluso en los escenarios en los que acaba funcionando. Los costes deben asumirse hoy, mientras que la creación de valor se materializa más adelante. Los inversores que no interioricen esta dinámica interpretarán erróneamente los datos a lo largo del proceso.
La cifra a tener en cuenta para la IA
Todo esto se puede resumir en una prueba objetiva. Estimamos que, en la actualidad, los clientes pagan aproximadamente 300000 millones de dólares al año por servicios de IA, incluyendo la IA en la nube, la capa de modelos y el software nativo de IA. El marco prevé que esa factura alcance unos 4,2 billones de dólares en su fase de madurez, lo que implica un crecimiento de aproximadamente el 45 % anual, que se mantendría durante siete años. La estimación de la inversión actual es necesariamente imprecisa, ya que la información disponible es fragmentaria, pero la conclusión apenas varía dentro de cualquier rango razonable.
Ya hemos escrito anteriormente sobre dónde surgen los ingresos vinculados a la IA a lo largo de toda la cadena de valor tecnológica y sobre cuáles son los primeros indicios de rentabilidad. El marco presentado aquí permite cuantificar en qué magnitud deberían convertirse finalmente esos ingresos.
El crecimiento actual supera ese umbral, aunque con un margen de seguridad cada vez menor a medida que se amplía la base de comparación. Además, a diferencia de las previsiones de inversión en capital a largo plazo, cada temporada de resultados aporta nuevos datos. Si la inversión en servicios de IA sigue creciendo a un ritmo igual o superior al 45 % anual aproximadamente, la inversión significará que la demanda de servicios está alcanzando al despliegue de infraestructura.
Si, por el contrario, el crecimiento de los servicios se ralentiza mientras que la inversión en activos fijos sigue aumentando, la brecha se amplía. La composición de ese crecimiento importa tanto como su ritmo: los ingresos pagados con los rendimientos obtenidos por los clientes tienen más valor que aquellos financiados por el propio ecosistema que está construyendo la infraestructura.
Entonces, ¿es racional este nivel de inversión?
El marco no ofrece una respuesta categórica de sí o no. Lo que muestra es que el listón está elevado, sigue aumentando y, aun así, no carece de precedentes. La magnitud de la inversión, el aumento de la productividad y la reasignación de mano de obra que ello implica encuentran paralelismos en la electrificación, los ferrocarriles y la revolución informática, fenómenos que transformaron una proporción similar de la economía a lo largo de un par de décadas. El único elemento que realmente se sitúa en el límite de lo visto hasta ahora es la velocidad: el crecimiento de los ingresos necesario se situaría entre los más rápidos registrados en la historia en el ámbito de las tecnologías a gran escala. El contrapunto es que la difusión se ha acelerado con cada generación tecnológica, y la IA es la primera en llegar apoyándose en una infraestructura que ya existe: los dispositivos, las redes y los hábitos de uso se crearon durante la era de Internet.
Deben cumplirse tres condiciones.En primer lugar, el crecimiento de la inversión en capital debe moderarse en algún momento, para que el obstáculo deje de aumentar; si el crecimiento del 30 % se mantuviera durante otros cinco años más allá de 2030, el nivel de valor requerido se acercaría a la mitad del beneficio operativo empresarial mundial actual.
En segundo lugar, la capacidad debe construirse y entrar en funcionamiento según lo previsto, ya que los factores que limitan el crecimiento actualmente no son la demanda, sino la construcción de infraestructuras, el suministro eléctrico y la disponibilidad de semiconductores. Por último, el valor para el cliente debe materializarse antes de que sea necesario renovar la financiación asociada a los activos.
Y ahí es donde vendrá realmente la respuesta. No se resolverá con previsiones ni con analogías con los ferrocarriles o la fibra óptica. Se resolverá con una factura: si los clientes siguen optando por pagarla, año tras año, al ritmo que exige el despliegue de estas infraestructuras. Por ahora, así lo están haciendo.
Para los inversores, subyace una cuestión aún más relevante, ya que el conjunto puede funcionar mientras que sectores concretos se contraen. La IA reducirá los ingresos en algunos sectores, al tiempo que acelerará el crecimiento de otros, y algunos eslabones de la cadena de valor obtendrán beneficios muy superiores a su umbral de rentabilidad, mientras que otros nunca lo alcanzarán.
Los mismos datos que permiten seguir la evolución de este ciclo también permiten distinguir dentro de él: el marco establece lo que cada eslabón de la cadena debe aportar, de modo que, a medida que se acumulan los datos, se pone de manifiesto qué empresas están alcanzando los niveles requeridos y cuáles se están quedando atrás.
Es precisamente ahí donde este marco converge con la filosofía de nuestro equipo, centrada en identificar brechas de crecimiento: empresas en las que las previsiones del mercado sobre su crecimiento futuro resultan demasiado bajas. El hecho de que la IA genere valor determinará si la inversión fue racional. Quién logre obtener ese valor determinará las rentabilidades.
España gana protagonismo en la financiación de las infraestructuras digitales europeas, según el informe Digital Infra Investment Review EMEA H1 2026 de Datasite.
El país registró cinco operaciones de deuda en el primer semestre de 2026, situándose entre los mercados con mayor actividad, en un momento en el que centros de datos, fibra y telecomunicaciones concentran cada vez más el interés del capital. El mercado europeo apunta además hacia operaciones de mayor tamaño y una nueva oleada de financiación para proyectos digitales.
España no aparece entre los grandes protagonistas de la infraestructura digital europea por operaciones multimillonarias, pero sí destaca por la actividad financiera que está generando el sector. El país registró cinco operaciones de deuda en el primer semestre de 2026, una cifra que lo sitúa entre los mercados europeos con mayor movimiento en financiación digital.
El dato apunta a un mercado capaz de atraer capital no solo para nuevas infraestructuras, sino también para refinanciar activos existentes, en un momento en el que el mercado europeo está virando hacia operaciones de mayor tamaño y una mayor presencia de la financiación de proyectos.
Infraestructuras digitales. Torre Collserola de Cellnex
Principales ideas sobre infraestructuras digitales europeas
El mercado europeo acelera en número y volumen de operaciones. Se anunciaron 112 transacciones de M&A por unos 39.000 millones de dólares, frente a 79 operaciones y 16.000 millones en el primer semestre de 2025. Sin embargo, el ritmo sigue por debajo del récord de la segunda mitad de 2025, cuando se alcanzaron 118 operaciones y 45.000 millones.
El mercado se mueve hacia operaciones más grandes. El tamaño medio de las operaciones pasó de 606 millones de dólares en el primer semestre de 2025 a 1.800 millones en la primera mitad de 2026. Es decir, el crecimiento no responde tanto a una avalancha de operaciones como a una mayor concentración del capital en activos de mayor calidad y tamaño.
Los centros de datos siguen siendo el principal motor de crecimiento. El fuerte incremento de la demanda asociada a la digitalización y, especialmente, a las necesidades de capacidad computacional, mantiene a los datacenters como uno de los grandes focos de inversión.
La fibra es el gran mercado que viene. El pipeline europeo contempla 24 potenciales operaciones por 39.000 millones de dólares, por encima de los 24.000 millones previstos en centros de datos y los 13.000 millones en torres. Dentro de la fibra, las operaciones de redes empresariales y open access concentran más de 25.000 millones.
Las torres mantienen el atractivo, pero con operaciones muy concentradas. Solo hubo cinco operaciones hasta junio por 4.800 millones de dólares, de los que 4.700 millones corresponden a la adquisición de IHS Holding por MTN Group.
Las telecomunicaciones tradicionales pierden actividad. El número de operaciones cayó hasta 24, frente a 33 en el primer semestre de 2025 y 30 en el segundo 2025. El valor agregado también descendió hasta 8.000 millones de dólares.
Infraestructura digital y financiera. Imagen generada por IA
La financiación mediante deuda gana protagonismo. Se cerraron 57 operaciones de deuda por 62.400 millones de dólares, frente a 38 operaciones y 22.000 millones un año antes. El tamaño medio prácticamente se duplicó hasta 1.100 millones.
El dinero empieza a dirigirse más hacia nuevos proyectos. La financiación de proyectos (project financing) gana peso frente a la deuda corporativa y la refinanciación. El informe señala que su participación en el pipeline es casi tres veces superior a su peso entre las operaciones ya cerradas, una señal de que podría acelerarse la financiación de nuevos desarrollos vinculados a grandes proyectos digitales.
Reino Unido concentra buena parte de la actividad europea. Es el mercado con mayor volumen de operaciones, con 30 transacciones y unos 30.200 millones de dólares. Alemania aparece a continuación en número de operaciones, con 12.
España destaca especialmente en financiación
En conclusión, el mercado europeo de infraestructuras digitales entra en una nueva fase en la que el capital busca activos estratégicos y proyectos de mayor escala, con los centros de datos y la fibra como principales focos de crecimiento y la financiación mediante deuda ganando protagonismo.
España no lidera el mercado por grandes operaciones corporativas, pero sus cinco operaciones de deuda en el primer semestre muestran que también está captando financiación para sostener el desarrollo y la refinanciación de sus infraestructuras digitales. El reto será convertir ese flujo de capital en nuevos proyectos y capacidad digital que acompañen la creciente demanda europea.
No es solo que los usuarios de las VTC de Cataluña se puedan ver obligados a despedirse de Uber, Cabify y Bolt si se acaba por aprobar la controvertida ley de transporte para vehículos de hasta 9 plazas, sino que el taxi se volverá más costoso. Y es que la conocida como «ley taxi» o «ley Tito» —en referencia a Tito Álvarez, portavoz de Élite Taxi— prácticamente prohíbe la presencia de este tipo de empresas en trayectos urbanos. Pero aunque el texto ha visto cómo su trámite en el Parlament se sigue alargando, las organizaciones del sector se movilizan dando por hecho que se aprobará en algún momento de 2027.
Entre ellas, Élite Taxi Barcelona, que ha presentado al Instituto Metropolitano del Taxi (IMET) su propuesta de tarifas para 2027, acompañada por un informe económico elaborado por la asociación para justificar su planteamiento. El documento parte de la metodología oficial de cálculo de costes y plantea introducir distintas correcciones para adaptar las tarifas a la evolución de los gastos que soporta actualmente el sector. La organización sostiene que la tarifa aprobada para 2026, con un incremento del 2,3 %, ha supuesto una pérdida de poder adquisitivo para los profesionales durante el año.
La agrupación ha defendido la necesidad de aumentar las tarifas debido a la inflación de los últimos años, que marcan en un 4,3% para el mes de agosto de este año, en particular en compras necesarias para el sector, como los carburantes, que insisten en que se encuentran más de un 20% por encima del nivel de febrero, tras el choque energético provocado por la guerra en Oriente Medio. Además, defienden que la rebaja fiscal del Gobierno es temporal y no sirve de referencia para todo 2027.
El precio de los seguros para el taxi
La organización recuerda que el precio de los seguros sigue subiendo y que deben lidiar con que se les aplique la siniestralidad de las VTC. Desde la agrupación insisten en que el precio de las pólizas seguirá subiendo en el corto plazo si no hay un cambio en la legislación, y calculan que el aumento estará cerca del 15% durante 2027.
En el informe presentado ante el IMET, la organización recuerda que las primas de responsabilidad civil del taxi han continuado subiendo en 2026 por el encarecimiento de las reparaciones y por la equiparación con la siniestralidad de las plataformas VTC. El 15% es una hipótesis conservadora respecto al 30% documentado en el informe de 2026 y a las subidas de tres dígitos que se registraron en 2024.
Los seguros son un dolor de cabeza para el taxi desde hace años
El mismo texto recuerda que las movilizaciones de enero de 2025 en Madrid y Barcelona se produjeron con primas que en algunos casos superaban los 5.000 euros anuales y con titulares que no encontraban aseguradora. En 2026, las primas del ramo de automóviles han seguido al alza en todo el mercado por el encarecimiento de recambios y reparaciones, y el taxi metropolitano se ve además penalizado por la asimilación de su riesgo al de las flotas de VTC, cuya siniestralidad no comparte. La práctica de vinculación de productos (seguros de vida o de hogar como condición para la póliza del vehículo) se mantiene.
Este informe reitera las dos peticiones formuladas en 2024 y 2025: que el IMET traslade a la Autoritat Catalana de la Competència y a la Dirección General de Seguros la evidencia sobre concertación y vinculación en el seguro del taxi, y que la partida de seguros del cuadro de costes se calcule con la distribución efectiva de primas del sector y no con una media aritmética que no captura las colas de la distribución. Élite Taxi facilitará al IMET, con las garantías de anonimato necesarias, los datos de primas de sus asociados.
Defienden que la amortización del vehículo tarda 9 años
Por otro lado, la agrupación insiste en que la metodología de revisión anual, elaborada por la Comisión para el estudio de las tarifas del taxi y compartida con el sector en 2024, estima el coste de explotación de una licencia a partir de una jornada teórica de 1.912 horas anuales (239 jornadas de 8 horas) a una velocidad media de 19,68 km/h, lo que da un recorrido anual de 37.647 km. Sobre esa base se calculan el carburante, el mantenimiento y la amortización del vehículo, esta última en un horizonte de nueve años, cuando el propio IMET reconoce que la vida útil de un taxi es de siete.
La amortización a nueve años reduce artificialmente el coste anual del vehículo en un contexto de renovación acelerada de la flota hacia motorizaciones de bajas emisiones, más caras. Es una de las obligaciones más claras del sector en los últimos años.
El bolsillo de los usuarios sufriría sin las plataformas
Aunque el informe de Élite puede ser razonable, lo cierto es que un aumento del precio de los taxis supone otro golpe al bolsillo de los usuarios. La situación es delicada, pues si Uber, Cabify y Bolt no están presentes en los momentos de grandes eventos deportivos o culturales en la Ciudad Condal, el mayor precio del taxi, sumado al aumento de la demanda al reducirse las opciones, puede generar un verdadero colapso en zonas de Barcelona.
Ha sido uno de los grandes argumentos contra la ley por parte de las tres plataformas, así como de la principal patronal del sector, Unauto VTC. De hecho, defienden que su presencia es necesaria sobre todo en el Mobile World Congress, el Primavera Sound o los partidos del Fútbol Club Barcelona, cuando el turismo se dispara en la ciudad.
El panorama actual del gran consumo en España, con actores de gran relevancia como Mercadona, Carrefour y Eroski, entre otros supermercados, evidencia la consolidación de un comprador más informado, exigente y reflexivo. Si bien, a pesar de un contexto inflacionario complicado por los costes de la energía, la prioridad por la salud y la calidad de los ingredientes, los consumidores han asentado una serie de exigencias innegociables en el día a día de sus compras en los supermercados, redefiniendo los lineales.
En este sentido, a pesar de un escenario económico complicado derivado del repunte de los costes de la energía, los consumidores españoles están redefiniendo de manera contundente sus prioridades en el momento de llenar la cesta de la compra. El comportamiento actual del cliente revela una prioridad hacia la salud, la calidad de los productos y la composición de los productos básicos por encima, eso sí, del precio y la propia fidelidad a las marcas tradicionales.
«La salud se ha consolidado como el principal criterio para las familias, muy por encima incluso del precio, pero la decisión final se construye también dentro de casa y los hijos tienen así la capacidad para influir en lo que termina ocupando un lugar en la cesta de la compra», explica el global revenue director de Gelt, Guillermo Peña.
Fuente: Agencias
Calidad y salud: los nuevos motores innegociables de la cesta básica
En este contexto, no es una novedad que los consumidores sean quienes dibujen los productos que sí o que no deben estar en los lineales de los diferentes supermercados. Concretamente, tanto la preocupación por la salud como la calidad de los alimentos de primera necesidad han pasado a liderar las decisiones cotidianas de los hogares.
Sin ir más lejos, en un estudio elaborado por ‘YoSoy’ se afirma que el 92,5% de los encuestados es más exigente con la calidad de los productos básicos como el aceite de oliva, las bebidas vegetales o el queso que hace cinco años. En esa misma línea, hemos podido observar cómo el 89,9% asegura estar dispuesto a pagar un precio algo más elevado si con ello consigue obtener un alimento de mayor calidad.
«Estamos ante un consumidor menos conformista. Es decir, comparan más, prestan más atención a lo que compran y a su vez están dispuestos a cambiar cuando encuentran algo que consideran mejor»
Por su parte, Gelt también ha elaborado un informe sobre los cambios en el consumo por parte de los clientes. Si bien el 51% de las familias posiciona la salud y el valor nutritivo de los alimentos como su primer criterio de selección. Sorprendentemente, este factor supera con creces al precio, el cual se sitúa como primera prioridad únicamente para un 11% de los consumidores. De este modo, aspectos como la calidad de los ingredientes o la aportación nutricional han pasado a influir cuatro veces más que la marca o el factor económico al evaluar los alimentos del día a día.
Fuente: Agencias
Los supermercados son conscientes de las nuevas exigencias de sus clientes. El consumidor actual examina etiquetas y compara opciones sin miedo alguno a cambiar de marca tras encontrar un producto superior o más saludable. No obstante, esta búsqueda por mantener un perfil nutricional óptimo dentro del hogar no está exenta de matices. En el ámbito doméstico, la ambición de priorizar la salud se topa con la realidad de las preferencias familiares, provocando que hasta un 37% de los padres termine cediendo o negociando con sus hijos al comprar ciertos productos.
La inflación pasa factura a Mercadona, Carrefour, Alcampo y Eroski
Concretamente, durante el mes de agosto de 2026, la inflación general en España alcanzó el 4,3%, impulsada fundamentalmente por el aumento de los carburantes. De manera directa e indirecta, el incremento del coste de la energía ha afectado a los supermercados españoles, que, tal y como adelantan desde ASEDAS, ya acumulan un sobrecoste de aproximadamente 110 millones de euros desde que comenzó el conflicto de Oriente Medio.
De hecho, el transporte ha sido uno de los sectores más inflacionistas, ya que la variación anual subió más de tres puntos, hasta el 9,5%, la más alta desde agosto de 2022. A pesar del repunte en el precio de los alimentos que se produjo en agosto, la inflación alimentaria se mantiene dos puntos por debajo del IPC general. Cabe recordar que en junio registró su tasa interanual más baja desde principios de 2025.
Fuente: Agencias
No obstante, el esfuerzo de absorción de costes para moderar los precios al consumidor por parte de Mercadona, Carrefour o Eroski, entre otros supermercados, se refleja en la máxima contención de los precios, a pesar del encarecimiento tanto del combustible como de la electricidad y determinadas materias primas que repercuten en la producción, transformación y distribución de alimentos. Asimismo, los productos que más están sufriendo son aquellos que dependen directamente del plástico, a través de los envases.
Bjørn Gulden heredó Adidas con 1.200 millones de dólares en producto sin vender. Su diagnóstico fue otro: no faltaban ideas, sobraban capas de ‘no-sayers’ dispuestas a enterrarlas.
El problema casi nunca es la falta de talento. Es la arquitectura de decisión. Cuando un proyecto tiene que atravesar siete, ocho o nueve filtros, basta con que uno diga no para que muera. Y en una compañía grande siempre hay alguien dispuesto a decirlo: el no es la respuesta más barata y la que menos expone a quien la firma.
Gulden aterrizó en la compañía alemana en enero de 2023, en el peor momento posible. La ruptura con Kanye West había dejado el inventario en máximos históricos, las ventas en China se desplomaron tras las dudas que la firma planteó sobre el trabajo forzado en Xinjiang, y marcas emergentes como Hoka y On empezaban a morder cuota en el mercado del deporte.
De los 1.200 millones en stock a un contrato hasta 2030
Menos de cuatro años después, el balance es otro. Adidas vende más, gana más y ha recuperado visibilidad en categorías que había dejado de pelear. En marzo, el consejo de administración amplió el contrato de Gulden hasta 2030 alegando el ‘tremendo progreso operativo y financiero en un entorno complicado’ de esta etapa, según recoge Fast Company.
Ese es el dato que un fundador debería retener. Los turnarounds no se miden por la épica del discurso, sino por la disposición del consejo a renovar al responsable cuando el entorno sigue siendo hostil. Extender el mandato hasta 2030 es, en la práctica, un compromiso de capital y de tiempo con una forma concreta de decidir.
Cuando una decisión pasa por nueve manos, el criterio deja de importar: cualquiera puede bloquear y nadie responde del resultado.
Antes de llegar a ese punto, en enero de 2025, la compañía anunció un recorte de hasta 500 puestos en su sede de Baviera. Conviene decirlo sin adornos: reordenar la estructura de decisión también implica despedir a personas, y el relato del liderazgo inspirador suele esconder esa parte.
Quitar capas no es solo una metáfora organizativa: algunas de esas capas tienen nombre, apellidos y una nómina que se extingue.
El método de los ‘no-sayers’: menos capas y más diseñadores en la sala
Su frase en el Fast Company Innovation Festival de Nueva York fue tajante: ‘Cuando una empresa está en problemas, una empresa grande con muchos recursos, tienes que apartar a los no-sayers del camino. Teníamos demasiadas capas de gente que decía no a todo.
El argumento técnico es el que interesa a cualquier equipo, tenga 12 empleados o 60.000: ‘Si tienes siete, ocho o nueve capas en un proceso de decisión, solo necesitas que una persona diga no para que todo se detenga’. Esa es la definición operativa de la fricción decisional, y su coste no es equivocarse: es tardar tres meses en decidir.
La jugada complementaria fue subir a las capas segunda, tercera y cuarta del organigrama. Gulden quería ‘dejar respirar a la buena gente’ y permitir que llegara arriba, además de devolver la conversación a quien crea: ‘Saca las hojas de cálculo de la discusión durante un rato y deja que los diseñadores y los creativos hagan lo que quieren’.
El producto respondió. En abril, en el Maratón de Londres, el keniano Sabastian Sawe bajó de las dos horas con las Adidas Adizero Adios Pro Evo 3 y firmó 1 hora, 59 minutos y 30 segundos. El propio Gulden lo atribuye a una cultura de ‘hacer las cosas y no tener un procedimiento para todo cuando se llega al producto.
📦 Caso de estudio: Adidas
El reto: La ruptura con Kanye West dejó 1.200 millones de dólares en stock sin vender y las ventas de China en caída.
La jugada: Apartar del proceso a los perfiles que bloqueaban cada propuesta y devolver la decisión a las capas intermedias y al diseño.
El resultado: Ventas y beneficios al alza, contrato del CEO extendido hasta 2030 y un producto récord en el Maratón de Londres.
La lección: Cuenta cuántas personas pueden vetar una idea en tu empresa; cada veto extra multiplica el tiempo de reacción.
Lo que este caso enseña (y lo que no conviene copiar)
Hay un precedente que se repite en la industria: cuando una compañía añade capas para controlar el riesgo, el riesgo no desaparece, se traslada del producto a la cuenta de resultados. Adidas no inventó nada. Lo hicieron antes otros turnarounds industriales y lo replican cada año las scale-ups españolas que pasan de 30 a 100 empleados: contratan mandos intermedios para ordenar el caos y, seis meses después, descubren que ya nadie puede lanzar nada sin tres aprobaciones.
Aquí viene el matiz que el relato de Gulden no resuelve. Eliminar no-sayers a lo bruto también elimina al escéptico que evita el desastre: el financiero que detecta un agujero de caja, el legal que ve el problema regulatorio y el ingeniero que sabe que la fecha de entrega no es realista.
La distinción útil no es entre optimistas y negativos, sino entre quien dice no con datos y quien lo hace por costumbre o para proteger su parcela. La mayoría de los mandos intermedios prefiere el segundo camino, porque no mover nada nunca les cuesta el puesto.
Para un fundador español que esté levantando su primera ronda seed, la lección es más modesta que la de un gigante con decenas de miles de empleados. Con un equipo de 12 personas no hay capas que quitar: hay que resistirse a crearlas. El momento de peligro llega entre el empleado 20 y el 40, cuando la operación duele y la tentación de añadir un jefe de área para cada función se vuelve irresistible. Es el cuello de botella clásico de cualquier scale-up salida de Lanzadera o de Wayra.
Y las metodologías no tapan ese agujero. Implantar OKR para alinear al equipo mientras se mantiene el comité que aprueba cada campaña es decoración de oficina. El ciclo de construir, medir y aprender de Lean Startup se rompe en cuanto cada iteración necesita tres firmas, y el mejor sprint de Agile se ahoga si el área de diseño no puede tocar nada sin validación previa. La cultura de Y Combinator empuja justo en la dirección contraria: lanzar pronto y decidir con la información disponible.
También aplica a los negocios tangibles. Una fábrica de chocolate artesanal no necesita un comité para elegir el packaging de temporada; necesita que quien está frente a la máquina tenga margen para cambiar un formato sin pedir permiso a tres personas. La lógica es la misma que defiende Adidas, y trae el mismo aviso: alguien tiene que responder de los números al cierre del trimestre.
El cierre de Gulden resume el fondo del asunto mejor que cualquier marco teórico: al margen de la tecnología que uses, todo se reduce a tener a la mejor gente.
🚀 Hoja de Ruta para Emprender
Audita tus vetos: Cuenta cuántas personas pueden frenar una decisión de producto. Si son más de dos, tienes un problema de diseño organizativo, no de talento.
Sube la capa dos: Da responsabilidad real al segundo nivel del equipo antes de contratar un mando intermedio más. Retienes talento y ganas velocidad.
Separa disenso de bloqueo: El que dice no con datos se queda; el que lo dice por inercia sale del proceso. Escríbelo en tu política de decisión.
Mide el tiempo de decisión: Cronometra cuánto tarda una idea desde que se propone hasta que se ejecuta. Es la métrica de agilidad más honesta que existe.
La saturación de la red eléctrica española ya bloquea el 86,5% de las subestaciones de acceso. El último mapa del Foro Industria y Energía (FIE) y Opina 360 deja solo 826 nudos con capacidad libre de los 6.127 que operan en el sistema.
Son 5.301 subestaciones saturadas, casi nueve de cada diez nudos de la red. La fotografía apenas se mueve respecto a marzo, cuando el porcentaje era del 86,3%. En seis meses, el sistema ha ganado dos décimas de ocupación y ha perdido margen para conectar nuevos proyectos industriales, centros de datos o plantas renovables.
Solo 826 de las 6.127 subestaciones quedan libres en toda España
El informe cifra la capacidad disponible en 7.118,6 MW, frente a los 7.400,8 MW de la anterior actualización. La diferencia son 282,2 MW netos menos en medio año, un descenso del 3,8% que rompe la tendencia de los dos últimos ejercicios.
Esa cifra agregada esconde un movimiento mucho mayor bajo la superficie. En esos seis meses se han incorporado 1.258,6 MW de capacidad en unas zonas mientras se ocupaban 1.540,8 MW en otras. La red no está quieta: intercambia huecos de un extremo al otro del mapa sin ganar terreno neto.
El resultado es un sistema que concentra los pocos nudos libres en muy pocos territorios. Galicia (1.409,2 MW), Andalucía (941,8 MW) y Cataluña (832,1 MW) reúnen los mayores volúmenes disponibles, y Lugo se consolida como la provincia con más capacidad, con 1.074,6 MW, aunque buena parte de ese margen está sujeto a condicionantes técnicos. En el otro extremo, ocho provincias —Álava, Guipúzcoa, Vizcaya, Málaga, Albacete, Guadalajara, Salamanca, y Valladolid— tienen el 100% de sus subestaciones saturadas.
La red no se ha quedado sin hueco por falta de infraestructura, sino por una asignación que no termina de liberar lo reservado.
Por comunidades autónomas, el País Vasco lidera la saturación con el 100% de sus nudos ocupados y 0 MW disponibles. Navarra (99,6% y 1,9 MW) y La Rioja (98,4% y 10,7 MW) completan el podio de la congestión. Asturias (41,8%), Baleares (47,8%) y Canarias (51,1%) presentan los niveles más bajos, aunque ninguna de las tres baja del 40%.
El caso navarro merece un párrafo aparte. La comunidad ha pasado de 453,4 MW disponibles a solo 1,9 MW en seis meses, el mayor desplome registrado en el conjunto del mapa. Una decena de regiones ha empeorado su nivel de saturación y nueve pierden megavatios frente a ocho que los ganan. Otro semestre, mismo diagnóstico.
Detrás del mapa hay una cola de proyectos que no se ve. Centros de datos, plantas de hidrógeno verde, electrificación de procesos industriales y nueva fotovoltaica compiten por el mismo recurso escaso: el permiso de conexión. La capacidad de acceso se ha convertido en el activo más disputado del sistema eléctrico español, más incluso que la propia energía que se va a producir.
El Real Decreto-ley 7/2026 no libera ni un solo megavatio
El Gobierno aprobó en marzo, a través del artículo 11 del Real Decreto-ley 7/2026, un mecanismo para que Red Eléctrica cobre a los promotores que mantengan reservada capacidad de acceso sin haber iniciado su actividad. El objetivo era doble: liberar nudos y frenar el acaparamiento. Seis meses después, los datos no acompañan.
Juan Francisco Caro, director de Opina 360, reconoce que era de esperar que la normativa hubiera empezado a liberar capacidad. Los datos, sin embargo, ‘muestran justo lo contrario, y la red sigue prácticamente igual de saturada que hace seis meses, y en varias regiones ha ido incluso a peor’, añade.
El resultado dibuja una paradoja incómoda para el diseño del mecanismo. Castigar la reserva sin actividad no genera capacidad nueva si el cuello de botella real es otro: la propia red no tiene más margen de conexión en los nudos ya ocupados. El gravamen actúa sobre la demanda de acceso, no sobre la oferta de infraestructura.
Y sin hueco no hay proyecto. La capacidad de acceso es el permiso que convierte una idea en una planta, y su escasez se ha convertido en el principal filtro de inversión del sector. Los promotores lo saben: quien no asegura nudo, no construye.
Castigar la reserva sin actividad no crea capacidad nueva cuando el cuello de botella está en la propia infraestructura, no en la cola de solicitudes.
El cuello de botella que la norma no toca
La saturación de la red eléctrica no es un fenómeno nuevo. Viene de lejos. El pico de solicitudes de acceso que siguió a los hitos administrativos del Real Decreto-ley 23/2020 dejó colas de proyectos que nunca llegaron a construirse y bloquearon nudos durante años. La normativa posterior intentó depurar esas colas. El mapa de septiembre demuestra que la limpieza avanza más despacio que la propia ocupación real.
El riesgo es evidente y tiene nombre: proyectos que se van. España ha comprometido una electrificación masiva de la industria, el transporte y los centros de datos en su planificación energética. Cada megavatio que no se libera es una inversión que aterriza en Portugal, en Francia o simplemente no se hace. La electricidad barata pierde su ventaja competitiva si no hay forma de conectarla a la red.
Hay además una dimensión financiera que el mapa no refleja. Un permiso de acceso bien situado se ha convertido en un activo negociable, y eso distorsiona la señal de precio: el mercado paga por el derecho a conectar, no por la energía que conecta. Mientras esa brecha persista, el incentivo para retener capacidad no desaparece del todo, por mucho que se grave.
La contradicción de fondo es de diseño, no de voluntad. El gravamen penaliza al que reserva y no construye, pero no añade ni un metro de línea nueva. Si el problema fuera solo el acaparamiento, seis meses bastarían para notar el efecto sobre el mapa. No lo hay. Y el nudo no crece por decreto.
Cabe recordar que la capacidad disponible no es un número abstracto: es la puerta de entrada de la próxima fábrica, del próximo centro de datos, del próximo electrolizador. La red española afronta el último tramo de 2026 con menos puertas abiertas que en marzo. La próxima revisión del mapa, previsiblemente ya en el primer semestre de 2027, medirá si el mecanismo disuasorio empieza a morder o si la saturación se ha consolidado como el estado permanente del sistema.
El valle andaluz del hidrógeno verde ya tiene primera piedra en Palos de la Frontera (Huelva). Moeve, la antigua Cepsa, ha escenificado esta semana el arranque oficial de un complejo que aspira a convertirse en el mayor polo de electrólisis de Europa. Las cifras sostienen la ambición: 2 GW de capacidad, 300.000 toneladas anuales de hidrógeno renovable y una inversión próxima a los 3.000 millones de euros.
El despliegue se reparte entre Palos de la Frontera (Huelva) y San Roque (Cádiz). Dos polos separados por más de 200 kilómetros que comparten una misma lógica industrial: electrólisis alimentada con electricidad renovable y transformación posterior de la molécula para usos industriales y energéticos. El Valle Andaluz forma parte de la primera convocatoria estatal de ayudas a proyectos de producción y consumo de hidrógeno renovable, financiada con cargo al PRTR y a fondos NextGenerationEU.
Dos polos, 1.300 MW y tres fases: así se despliega el valle andaluz del hidrógeno verde
La primera fase, ya en construcción en Huelva, parte de 300 MW de electrólisis, ampliables hasta 405 MW. Su producción prevista se mueve entre 45.000 y 50.000 toneladas anuales de hidrógeno. Es la parte más madura del calendario y la que sostiene el arranque comercial del proyecto.
El segundo eje se localiza en San Roque, en el Campo de Gibraltar, donde el desarrollo contempla hasta 1 GW de electrolizadores vinculado a la producción de amoníaco renovable. El planteamiento inicial prevé dos fases de 500 MW cada una, asociadas a su vez a 300.000 toneladas anuales de amoníaco, más instalaciones de almacenamiento y distribución.
La integración de ambos polos permite abordar el hidrógeno desde dos frentes complementarios: como vector energético y como materia prima para procesos industriales y para la producción de combustibles y productos químicos renovables. En Huelva, el hidrógeno se destinará tanto a instalaciones industriales propias como a terceros. En Cádiz se prevé su transformación en amoníaco, lo que facilita su almacenamiento, distribución y utilización en aplicaciones industriales.
El proyecto convierte la electrólisis en el puente entre la generación renovable y los sectores industriales que no pueden electrificarse de forma directa.
El desarrollo incorpora además nuevas infraestructuras eléctricas para alimentar los electrolizadores. La planificación presentada por la Junta de Andalucía contempla líneas subterráneas de 220 kV asociadas a los desarrollos de Huelva y del Campo de Gibraltar, en coordinación con la red de transporte.
El respaldo público supera los 300 millones de euros. El Valle Andaluz ha sido reconocido a escala europea como Proyecto de Interés Común (PCI), una etiqueta que abre la puerta a financiación comunitaria y a una tramitación acelerada.
El presidente del Gobierno, Pedro Sánchez, acudió a la colocación de la primera piedra y situó el hidrógeno renovable en el terreno de la política energética de Estado. ‘El hidrógeno verde es un proyecto de país’, señaló, antes de añadir que ‘producir más energía en España es una cuestión climática y también de autonomía y de seguridad’.
En paralelo, el Ejecutivo ha anunciado la tramitación de los primeros tramos de la red troncal de hidrógeno, varios de ellos reconocidos como PCI. Es una infraestructura que se antoja necesaria para conectar centros de producción y consumo y para ampliar el mercado de la molécula renovable.
Qué aporta el valle al tejido industrial de Huelva y Cádiz
El hidrógeno producido puede sustituir progresivamente al hidrógeno de origen fósil y a otros combustibles en procesos industriales. También sirve como materia prima para combustibles y productos químicos renovables. La escala del valle convierte a la electrólisis en un elemento de acoplamiento entre la generación renovable y los sectores con mayores dificultades para electrificarse.
En Huelva, el complejo se apoya en un polo químico e industrial con décadas de actividad. En Cádiz, el amoníaco actúa como vector que resuelve el problema del transporte del hidrógeno, más complejo de mover que la molécula transformada. La combinación de ambos usos busca dar salida a la producción sin depender de un único comprador.
El reto está en el calendario, no en la ingeniería. La producción de hidrógeno verde depende de precios eléctricos competitivos, de la disponibilidad de red y de un marco regulatorio estable. Cosas que pasan en 2026.
La primera piedra no garantiza el mercado. Entre la capacidad anunciada y los contratos firmados media una distancia que el sector todavía no ha recorrido.
El valle andaluz del hidrógeno verde y el mercado que aún no existe
El Valle Andaluz se asoma a un mercado que todavía no existe del todo. Bruselas ha fijado objetivos ambiciosos para el hidrógeno renovable de aquí a 2030, pero la demanda industrial real avanza más despacio que las metas administrativas. El riesgo evidente es el de capacidad instalada que llega antes que los compradores dispuestos a firmar contratos a largo plazo.
España parte con ventajas reconocidas: recurso solar y eólico abundante, suelo disponible y una posición geográfica que la conecta con el norte de Europa y con el Mediterráneo. La duda razonable es si esas ventajas se traducirán en contratos o en capacidad ociosa. El hidrógeno verde compite, además, con proyectos similares en el norte de Europa, que llevan ventaja en demanda industrial cautiva.
La comparación con oleadas anteriores del sector invita a la prudencia. Los grandes anuncios de electrólisis se han multiplicado en los últimos años, pero las decisiones finales de inversión han ido más lentas. Moeve, que detalla parte del proyecto en su página corporativa, asume un perfil de riesgo que contrasta con la prudencia de buena parte del sector.
El precedente del propio valle apunta a esa dualidad. La primera fase en Huelva es la más avanzada; la segunda, en San Roque, sigue pendiente de ingeniería y de decisiones de inversión. La escala final dependerá de la demanda real. Sin embargo, pocas utilities españolas han comprometido un volumen semejante a un solo proyecto de hidrógeno.
El precio de la electricidad, la disponibilidad de red y la velocidad de la tramitación marcarán la diferencia entre un valle en funcionamiento y un anuncio con buena prensa. La próxima cita es la decisión final de inversión de la segunda fase y la ejecución de los primeros tramos de la red troncal. De cómo se despejen esas dos incógnitas dependerá que el hidrógeno verde deje de ser un proyecto de país sobre el papel.
Una cena en Coque cuesta 365 euros. El arte que cuelga de sus paredes supera el medio millón. Entre ambas cifras hay una tesis que llevo semanas siguiendo de cerca: el coleccionismo de arte ha encontrado en la alta cocina un canal de captación que las galerías tradicionales no logran replicar.
El chef Mario Sandoval y el curador Juan Alfaro han puesto en marcha Eat With Art en el restaurante de dos estrellas Michelin que el primero regenta en Humanes, Madrid. Quince obras de autores internacionales cuelgan del comedor y todas están a la venta. Cada una tiene un plato asociado que traduce el lienzo en textura, color y temperatura.
El punto de partida es histórico. Alfaro se remonta a Le Vide, la acción con la que Yves Klein convirtió en 1958 una sala vacía en un cosmos alrededor de un cóctel azul. En aquel gesto sobrevolaba la idea de introducir el arte en el cuerpo del espectador. Sesenta y ocho años después la fórmula se ha invertido.
Una galería con carta: quince obras desde 8.500 euros
El catálogo se lee como una pirámide de precios deliberada. En la base, Hysteria, de Anita Suárez de Lezo, acrílico sobre lino con oro de 24 quilates, a 8.500 euros. En el vértice, el Untitled de Secundino Hernández a 120.000 euros, la pieza más cara y la que Alfaro señala como el gran valor internacional del arte español vivo.
Entre ambos extremos hay nombres que el mercado secundario sigue con lupa. Antoni Tàpies firma Rouge et noir (1991) a 80.000 euros, el mismo importe que el alemán Jonathan Meese pide por Kampfmutterz. El mexicano Stefan Brüggemann cuelga Puddle painting 6 por 60.000 y el australiano Jordan Kerwick, otra pieza sin título, por la misma cifra.
La alta cocina no vende arte: vende tiempo de atención. Y en un mercado donde el comprador joven desconfía de la galería, ese tiempo vale más que cualquier catálogo.
La portuguesa Joana Vasconcelos aporta Atila, una cabeza de toro recubierta de filigrana bordada, por 24.000 euros, y el limeño Aldo Chaparro firma una escultura de acero arrugada a martillazos por 22.000. Las piezas más baratas son las que mejor funcionan en este formato.
El rango completo, de 8.500 a 120.000 euros, revela que el proyecto no busca cerrar operaciones en sala tanto como sembrar intención de compra a medio plazo.
El arte como activo: qué compra realmente el comensal
La pregunta relevante para un inversor no es si la experiencia funciona, sino qué tipo de activo se está ofreciendo. De las quince piezas expuestas, muy pocas cuentan con un mercado secundario profundo y precios públicos recurrentes.
De todo el catálogo, Tàpies es el único nombre con un mercado secundario consolidado. Su producción de los años noventa, a la que pertenece Rouge et noir, encaja en el perfil de comprador que busca preservación de capital antes que revalorización agresiva.
Secundino Hernández ocupa el tramo más alto. Los 120.000 euros sitúan la pieza donde la liquidez se estrecha: colocar una obra de seis cifras altas exige comprador especializado, intermediario y tiempo. No es un activo para salir con prisa.
En el tramo bajo la ecuación cambia. Vasconcelos y Canogar cuentan con recorrido institucional y un comprador identificable; Kerwick y Chaparro son apuestas de revalorización con riesgo real de iliquidez.
El riesgo que no aparece en la carta
El arte vendido fuera del circuito tradicional arrastra un descuento implícito: el comprador asume que la pieza no ha pasado por el filtro de una feria ni por el juicio de un comité de adquisiciones. Ese descuento implícito puede ser una oportunidad o una trampa, según la trazabilidad del certificado.
Ninguna obra debería salir de Coque sin certificado de procedencia y contrato con el IVA desglosado. Quien compra arte en un restaurante debe exigir lo mismo que en una galería.
El menú Eat With Art se sirve hasta el 1 de octubre, cuando la carta mutará a las estaciones de otoño e invierno. Las obras, en cambio, permanecerán colgadas. El calendario gastronómico es corto; el ciclo de inversión en arte, largo. Confundir ambos horizontes es el error más común entre quienes se acercan por primera vez al coleccionismo.
El menú caduca en semanas. El ciclo del arte se mide en décadas. Quien confunda ambos plazos pagará la novedad en lugar de la obra.
La tercera regla es el tamaño de la posición: una asignación que no comprometa la liquidez del patrimonio.
Mi lectura es favorable en lo pedagógico y prudente en lo financiero. Coque no será una sala de subastas, pero ha construido un entorno sin fricción donde el patrimonio alto conversa con la obra sin la intimidación del cubo blanco.
El hito a seguir está fechado: cuando la exposición rote con la carta de otoño, sabremos si alguna de las quince piezas ha encontrado comprador. Ese dato dirá más sobre el coleccionismo en España que cualquier informe anual.
💎 Veredicto Wealth
De las quince obras, solo Tàpies y Vasconcelos encajan hoy en una estrategia de preservación de capital con liquidez razonable. El resto exige un horizonte superior a siete años y tolerancia real a la iliquidez del mercado primario español.
La primera subasta de alta costura de Fair Warning adjudicó 3,93 millones de dólares en 23 lotes. El conjunto completo de Plato’s Atlantis de Alexander McQueen se vendió por 1.586.000 dólares, la cifra más alta jamás pagada por una creación del diseñador británico. La estimación previa oscilaba entre 600.000 y un millón.
He seguido el mercado de moda de archivo desde hace años y no recuerdo una sesión con una tasa de adjudicación tan alta. Fair Warning, fundada por el ex copresidente de Christie’s Loïc Gouzer en 2020, celebraba su subasta número 75. Era la primera dedicada íntegramente al vestido.
El resto de la sesión confirmó la tendencia. El vestido Mondrian que Yves Saint Laurent diseñó en 1965 se adjudicó por 750.000 dólares. Un modelo de Azzedine Alaïa en punto morado con panelado transparente alcanzó 175.000. Y el collar escarabajo de Christian Dior firmado por John Galliano se pagó a 237.500 dólares.
De 600.000 a 1,58 millones: el precio de la procedencia documentada
Ninguna de esas piezas es única en sentido estricto. Son prendas de pasarela, reproducidas después en versiones menores. Lo que se subasta no es la tela, sino el historial. El conjunto de McQueen es una recreación del look de pasarela confeccionada para Naomi Campbell, que lo lució en su desfile benéfico de Fashion for Relief en 2010. Plato’s Atlantis fue la última colección que el diseñador entregó a su casa antes de morir.
La combinación de ambos factores —uso documentado y cierre de ciclo creativo— sostiene la prima. El Mondrian es una pieza de 1965 con cronología impecable. El vestido de Galliano de corte al bies, lucido por Kristen McMenamy y después por Madonna en el vídeo de Take a Bow, se quedó en 137.000 dólares: una décima parte de McQueen con una procedencia pop igualmente sólida.
Esa brecha conviene mirarla con atención. Un vestido Alaïa con capucha y cremallera se adjudicó por 150.000 dólares. El mercado premia aquello que puede contarse en público, no lo que se conserva en privado.
La alta costura no cotiza por su hechura: cotiza por la cadena de custodia que puede demostrarse con documentos, fotografías y desfiles.
Qué compra realmente un family office cuando puja por un vestido
Peter Brant Jr., hijo del empresario Peter M. Brant y de la modelo Stephanie Seymour, ejerció de comisario de la venta. Días antes, durante la Semana de la Moda de Nueva York, presentó 13 de los lotes en una pasarela íntima en su casa de estilo Gilded Age. La operación de marketing no es accesoria: convierte una prenda en un objeto con narrativa pública verificable.
La casa opera por invitación y con membresía cerrada. El subastador fue el art dealer Jussi Pylkkanen, no un responsable de ventas de moda. Ese detalle revela hacia dónde quiere moverse el comprador: el mismo capital que puja por arte contemporáneo empieza a mirar el vestidor.
El precedente inmediato está en los primeros meses de este año, cuando un vestido de Dior de la colección Clochards de Galliano, primavera de 2000, se adjudicó por 663.000 euros. La diferencia es de escala, no de naturaleza: el segmento se ha profesionalizado y ya tiene casa especializada dispuesta a asumir el riesgo de una venta monográfica.
La moda de archivo busca su hueco entre el arte y el anticuario
Mi lectura es que estamos ante una categoría naciente, no ante un mercado maduro. Los precios se forman todavía con pocos compradores activos, y una pieza bien documentada puede multiplicar su estimación, como ocurrió con McQueen. La contrapartida es incómoda: la liquidez es fina.
Quien compre un Alaïa de 175.000 dólares no encontrará un mercado secundario continuo. No hay índices homologables a los del reloj o el vino, ni creadores de mercado, ni datos públicos de transacciones repetidas. La valoración depende de una única casa con lista de invitados.
La moda de archivo no compite con el arte por el mismo comprador: compite por la misma paciencia de cartera.
Para un patrimonio que busca diversificación, la moda de archivo funciona hoy como satélite de una colección de arte, no como sustituto. La conservación exige condiciones de almacenamiento costosas y la reventa es episódica. Ninguna de esas objeciones invalida la inversión: la sitúa en un horizonte largo. Quien busque rendimiento trimestral se equivocará de categoría. Quien busque una pieza irrepetible y pueda esperar, encontrará un mercado aún poco competido.
Conviene seguir dos hitos. El primero, la próxima sesión de moda que Fair Warning convoque tras este estreno. El segundo, si las grandes casas generalistas abren departamento propio dedicado al vestido de archivo. Cuando eso ocurra, la liquidez cambiará de golpe.
💎 Veredicto Wealth
La moda de archivo con procedencia documentada sirve hoy como activo de diversificación para carteras ya expuestas al arte, no como refugio de liquidez. El horizonte razonable es de cinco a diez años y el riesgo a vigilar es la ausencia de un mercado secundario continuo fuera del circuito members-only.
La Comisión de Industria del Parlamento Europeo (ITRE) aprobó el 10 de septiembre abrir el debate sobre separar a los gestores de redes eléctricas de la propiedad de los activos, un frente regulatorio que tensiona a Redeia y Enagás.
El texto respalda la revisión del Reglamento de redes eléctricas transeuropeas (TEN-e), pieza central del llamado Grid Package. Lejos de rechazar la propuesta previa de la Comisión Europea de crear un supervisor de las planificaciones nacionales de las líneas de transporte, la comisión parlamentaria va un paso más allá y plantea evaluar la figura de un planificador europeo independiente del propietario de la red.
La propuesta concreta habla de analizar la creación de una entidad europea permanente e independiente de los TSO —los operadores del sistema de transporte— que pudiera asumir determinadas funciones de planificación, hoy repartidas entre las asociaciones sectoriales Entso-e, Entso-g y Ennoh. El planteamiento no es inmediato: la medida se remite a la siguiente revisión del Reglamento, pero coloca en el centro del debate el doble papel de compañías como Red Eléctrica de España.
La justificación bebe del informe Draghi, que señala como una de las causas de la escasa integración del mercado energético europeo que entidades privadas con intereses comerciales desempeñen funciones regulatorias y que un mismo operador sea propietario de las infraestructuras y responsable, a la vez, de su operación y de su planificación.
Por ahora existe consenso en la tramitación para una supervisión europea de los TSO y de sus planificaciones, pendiente de desarrollo normativo. La metodología vinculante correspondería a ACER, la agencia de los reguladores energéticos, cuyo brazo español es la CNMC.
Bruselas admite un conflicto de interés estructural: quien planifica la red es, al mismo tiempo, dueño de los activos que esa planificación revaloriza.
Por qué el modelo de Redeia y Enagás queda en el aire
En la mayoría de los países europeos, los transportistas de alta tensión compatibilizan la función de operador del sistema con la de planificador. Cada seis años presentan sus propuestas de inversión en las redes de transporte, un calendario que arrastra inversiones millonarias en distribución y que acaba pagando el consumidor en los peajes de su factura. Red Eléctrica de España, integrada en Redeia, es el TSO eléctrico; Enagás ocupa la posición equivalente en el sistema gasista.
El accionariado español reduce, en teoría, el conflicto que denuncia el informe Draghi. Ningún privado puede superar el 5% del capital de Redeia: el Estado posee el 20% a través de SEPI y el resto de inversores son puramente financieros. La separación entre propiedad y gestión ya existe, aunque la planificación siga en manos del operador.
Desvincular la propiedad de las redes de la planificación implicaría, en la práctica, separar también al operador, que es quien formula la propuesta de inversiones. Fuentes del sector interpretan que el Parlamento está reconociendo conflictos de interés y apuntan a dos vías: agencias nacionales independientes coordinadas desde Bruselas o una entidad supranacional con funciones propias.
Tres modelos que marcan el precedente
País
Propiedad del TSO
Movimiento reciente
Reino Unido
ESO, unidad de National Grid
El Estado asumió el control del operador por unos 730 millones de euros
Portugal
REN, con un 25% en manos de State Grid
El Gobierno estudia separar operación y planificación tras comprar un 13,7% a Pontegadea
España
Red Eléctrica (Redeia), Estado con el 20% vía SEPI
Sin decisión: el debate llega por vía del Reglamento europeo
El precedente británico y portugués marca el camino
El debate no es teórico. El Reino Unido asumió el control de ESO, hasta entonces una unidad de National Grid, en una operación por la que el Estado pagó unos 730 millones de euros hace ahora dos años. Portugal ha elegido la vía intermedia: el Gobierno anunció este verano su intención de separar las funciones de operación y planificación de REN después de acordar con Pontegadea, el holding de Amancio Ortega, la compra de un 13,7% del capital por razones estratégicas.
Portugal es el único socio comunitario con el TSO en manos privadas —un 25% corresponde al grupo chino State Grid—, lo que explica la sensibilidad política del movimiento. La ministra de Medio Ambiente y Energía, María da Graça Carvalho, admitió en agosto que una reforma inspirada en el modelo británico está sobre la mesa, sin decisión tomada, y la idea cuenta con el respaldo de nombres como el expresidente del regulador luso, Vítor Santos.
Para el inversor en activos regulados, el riesgo no es la expropiación, sino el desplazamiento de la decisión de inversión. Si la planificación sale del TSO, la compañía deja de fijar el ritmo y el volumen del capex que engorda su base de activos retribuidos, principal sostén del beneficio de Redeia y del negocio regulado de Enagás. El informe Draghi apunta en esa dirección. Los trílogos entre Parlamento, Consejo y Comisión, que arrancarán cuando el Consejo fije su posición, serán el termómetro real de un cambio que hoy sigue siendo una hipótesis de trabajo.
España juega con una ventaja relativa. El Estado mantiene el control indirecto, y los accionistas privados carecen de intereses industriales en la red, lo que aleja el escenario de una nacionalización al estilo británico. Pero la aparición de un supervisor con poder sobre las planificaciones nacionales alteraría el reparto de poder en un sector donde cada ciclo inversor mueve miles de millones de euros.
📊 Las Claves para el Inversor
Qué vigilar: La posición del Consejo de la UE y el arranque de los trílogos, que decidirán si el planificador independiente entra en el reglamento o queda para la siguiente revisión.
Reacción del valor: El mercado no descuenta todavía un cambio de modelo; el castigo llegaría al fijarse el calendario regulatorio y revisarse la retribución de los activos.
Precedente sectorial: La reforma británica de ESO y la separación en estudio en REN marcan la pauta que Bruselas podría replicar a escala comunitaria.
La CNMC ha aprobado las circulares que fijan la retribución del gas natural y la tasa financiera del sector, el marco que determina los ingresos regulados de Enagás, Naturgy y Redeia hasta 2032.
El nuevo régimen entra en vigor el 1 de octubre de 2026, con el arranque del año de gas, y sustituye al esquema que ha regido el ciclo 2021-2026. La Comisión Nacional de los Mercados y la Competencia ha cerrado el proceso tras consultas previas, trámites de audiencia pública, el informe preceptivo del Ministerio para la Transición Ecológica, y el dictamen del Consejo de Estado.
Las resoluciones no han salido por consenso. La circular de transporte y regasificación y la de distribución acumulan tres votos particulares cada una, mientras que la de la tasa de retribución financiera suma dos. Es un nivel de disenso poco habitual en un regulador que suele resolver con mayorías amplias.
Qué fija cada una de las tres circulares
La primera norma regula la metodología de retribución del transporte y la regasificación para 2027-2032. Actualiza los valores unitarios de inversión y de O&M, refuerza los incentivos para extender la vida útil de las infraestructuras, incorpora señales para la inyección de gases renovables en las redes y agiliza el reconocimiento de costes de operación activados (COPEX). También elimina la Retribución por Continuidad de Suministro y amplía las obligaciones de información de las empresas reguladas.
La segunda fija la retribución de la distribución. Mantiene el modelo basado en la actividad, prorroga la retribución base del periodo 2021-2026, suprime el incentivo a municipios de gasificación reciente y limita la variación de la retribución paramétrica a una horquilla de -5,46% y +10% sobre la retribución base. Incorpora dos términos nuevos para los gases renovables y un concepto específico para digitalización, ciberseguridad y reducción de emisiones de metano. Desaparecen la retribución transitoria y otros elementos temporales de la Circular 4/2020.
La tercera es la que mira al coste del capital. La tasa de retribución financiera queda en el 6,46% para regasificación, transporte y gestión técnica del sistema. Para los contadores de gas, sube al 6,87%, veinte puntos básicos por encima de la cifra que se sometió a audiencia, tras aceptar parte de las alegaciones de los agentes sobre el coeficiente beta.
Una tasa del 6,46% reconoce que el gas afronta menos inversión y una demanda decreciente, pero deja poco margen para financiar la descarbonización con retorno regulado.
El cálculo replica la metodología de la Circular 2/2019, modificada por la Circular 9/2025, común con la electricidad y basada en el WACC. El resultado queda doce puntos básicos por debajo del 6,58% fijado para el transporte y la distribución de electricidad en 2026-2031. La CNMC atribuye la brecha al decalaje de un año en el periodo de cálculo y a los distintos valores de ciertos coeficientes, que reflejan la menor necesidad de inversión y el inmovilizado decreciente del negocio gasista.
El diferencial con la electricidad y su efecto en las cuentas
Para Enagás, dueña de la red troncal y de las plantas de regasificación, la circular de transporte es la referencia directa de sus ingresos regulados. En Naturgy y Redeia, el peso recae en la distribución y en el parque de contadores. Los tres grupos compiten por capital con Iberdrola y Endesa en el negocio eléctrico regulado, donde la tasa es doce puntos básicos superior.
Actividad regulada
Tasa de retribución financiera
Periodo regulatorio
Transporte y regasificación de gas
6,46%
2027-2032
Contadores de gas
6,87%
2027-2032
Transporte y distribución de electricidad
6,58%
2026-2031
El detalle relevante está en la horquilla del -5,46% y +10%. Fija un suelo y un techo a la retribución paramétrica de los distribuidores y protege a los operadores frente a una caída abrupta de la demanda, que es el riesgo central del negocio gasista. La supresión del incentivo a la gasificación de municipios recientes confirma hacia dónde mira el regulador: menos red nueva, más mantenimiento y digitalización de la existente.
Qué se juega el sector más allá de la cifra
Conviene medir el dato contra su precedente. La Circular 2/2019 unificó el marco de WACC para electricidad y gas; la Circular 9/2025 lo retocó antes del último ciclo y deja ahora al gas doce puntos básicos por debajo de la luz. No es un recorte agresivo, pero tampoco una señal expansiva. En un sector con demanda estructuralmente decreciente, el regulador paga por mantener activos, no por construir nuevos.
Los votos particulares son la parte menos visible y más informativa. En un organismo que suele resolver por consenso, ese nivel de disenso revela que el equilibrio entre seguridad de suministro y descarbonización sigue abierto. El precedente más cercano es la retribución eléctrica 2026-2031, donde la CNMC fijó el 6,58% sin sobresaltos para las grandes utilities.
Con la entrada en vigor el 1 de octubre, las compañías tendrán que trasladar a sus planes de negocio una retribución estable pero contenida. La lectura para el inversor es de visibilidad, no de sorpresa al alza.
📊 Las Claves para el Inversor
Qué vigilar: La adaptación de los planes de inversión de Enagás, Naturgy y Redeia al nuevo marco, y el contenido íntegro de los votos particulares.
Reacción del valor: El mercado descuenta una retribución sin sobresaltos; el suelo del -5,46% limita el riesgo bajista en distribución.
Precedente sectorial: La retribución eléctrica 2026-2031, fijada en el 6,58%, marca la referencia de rentabilidad regulada del sistema.
La Comisión Europea descarta de momento un gravamen comunitario sobre los beneficios de las eléctricas, mientras España mantiene abierta la puerta al impuesto y pide a Bruselas que cuantifique los ‘beneficios extra’ del sector.
La posición comunitaria deja sin paraguas la principal vía que el Ejecutivo español había explorado para elevar la fiscalidad energética con cobertura jurídica europea. Sin ese marco, la decisión vuelve a Madrid, donde el Ministerio de Economía sostiene que primero hay que demostrar que las compañías están capturando rentas extraordinarias. El ministro Carlos Cuerpo ha reclamado al Ejecutivo comunitario ese análisis previo antes de mover ficha con el impuesto energéticas en España.
Bruselas se desmarca y devuelve el debate a Madrid
El sector no espera quieto. Aelec, la patronal que agrupa a Endesa, Iberdrola y EDP España, sostiene que el escenario actual no guarda parecido con el de 2022 y que no se cumplen las condiciones para repetir una intervención del mercado mayorista. Su presidenta, Marina Serrano, recuerda que la excepción ibérica «nació como una respuesta extraordinaria a una situación extraordinaria y bajo unas condiciones específicas establecidas por Europa».
El contexto geopolítico también ha cambiado. Las tensiones en Oriente Próximo presionan el precio del gas, pero el sistema eléctrico español ya no absorbe ese golpe con la intensidad de hace cuatro años. Serrano subraya que el mecanismo estuvo vigente un año y medio, entre 2022 y finales de 2023, y que entonces el gas marcaba el precio de la electricidad en torno al 75% de las horas.
Hoy ocurre lo contrario. El gas fija el precio marginal en menos del 15% de las horas, lo que deja al mercado eléctrico español como amortiguador del shock y no como amplificador. «No tiene sentido responder a una crisis del gas interviniendo un mercado eléctrico que está funcionando», argumenta la presidenta de Aelec.
Con el gas fijando el precio en menos del 15% de las horas, el argumento técnico de los ‘beneficios extra’ pierde la coartada que sí tenía en 2022.
El gas marca menos del 15% de las horas, no el 75%
La comparación es el corazón del asunto. Durante la excepción ibérica, el gas llegó a determinar el precio en aproximadamente tres de cada cuatro horas del mercado diario. Ahora lo hace en menos de una de cada siete. El cuadro que maneja la patronal y que resume el giro del sistema queda así:
Indicador
Excepción ibérica (2022-2023)
Situación actual
Peso del gas en la fijación del precio
Cerca del 75% de las horas
Menos del 15% de las horas
Marco vigente
Un año y medio, hasta finales de 2023
Sin mecanismo aprobado
Efecto sobre el consumidor
Alivio para los expuestos al pool
El 75% en mercado libre asumiría el coste
Ahí está el problema político. Aelec calcula que recuperar un tope al gas trasladaría el coste a la mayoría de los consumidores, los que están en el mercado libre y, en gran medida, a precio fijo. Una parte muy mayoritaria de los hogares y las pymes asumen hoy un precio cerrado y ajeno al vaivén del pool. El resultado sería el inverso al que se busca: encarecer la factura del 75% para aliviar al 25% que sigue expuesto al mercado diario. Ese efecto distributivo, insiste Serrano, tendría que estar encima de la mesa antes de plantear cualquier intervención.
El pulso que condiciona al Ibex energético
Para el inversor, el ruido fiscal pesa hoy más que el precio del gas. Las grandes utilities del Ibex 35 cotizan con una prima de riesgo regulatorio que se revisa cada vez que el debate del gravamen reaparece, y el sector lo sabe: cada comparecencia pública es también un mensaje al accionista. En el capital de estas compañías conviven inversores institucionales como BlackRock, Norges Bank o Qatar Investment Authority, con mandatos de largo plazo y escasa tolerancia a cambios fiscales retroactivos.
El precedente inmediato es la propia excepción ibérica. Aquella intervención se aprobó con el aval expreso de Bruselas y bajo un shock de precios que ya no existe. Repetirla sin ese paraguas exigiría justificar técnicamente una excepción que la propia Comisión Europea ha dejado de considerar necesaria. El contraste es claro. Para las eléctricas, el riesgo no es solo el importe del impuesto: es la señal que envía a quien financia la transición energética.
Tampoco conviene ignorar el flanco institucional. Cualquier intervención sobre el mercado eléctrico pasa por los informes de la CNMC, competente en la supervisión del sistema, y por el escrutinio de una Comisión Europea que acaba de cerrar la puerta a una figura armonizada entre los Veintisiete. Si Bruselas no aprecia ‘beneficios extra’ en el sector, el Gobierno tendrá que sostener el gravamen con datos propios y a contracorriente del criterio comunitario.
Queda la incógnita regulatoria. El debate no es nuevo: España ya aplicó un gravamen temporal al sector tras la crisis energética y su continuidad ha sido uno de los puntos de fricción más repetidos entre las eléctricas y el Ejecutivo. La diferencia, esta vez, es que el argumento comunitario no acompaña. De momento, no.
📊 Las Claves para el Inversor
Qué vigilar: Si Bruselas accede a cuantificar los ‘beneficios extra’ del sector y si el Gobierno registra finalmente un proyecto de ley de gravamen permanente.
Reacción del valor: Las utilities del Ibex descuentan cada comparecencia política como prima de riesgo regulatorio; una figura europea sería más digerible que un impuesto estrictamente nacional.
Precedente sectorial: La excepción ibérica de 2022 exigió aval comunitario, shock de precios y una justificación técnica que hoy no concurre.
¿Qué ha pasado? El Pleno del Ayuntamiento de Sevilla aprueba el plan que desbloquea unas 700 viviendas en los antiguos terrenos de Cross, en San Jerónimo.
¿Quién está detrás? El Ayuntamiento de Sevilla, la Junta de Compensación del sector y la Consejería de Vivienda de la Junta de Andalucía.
¿Qué impacto tiene? Libera suelo residencial en la capital andaluza con 280 viviendas protegidas y el resto en régimen libre.
Sevilla desbloquea las 700 viviendas de Cross tras medio año de bloqueo sanitario por los crematorios del cementerio de San Fernando.
El informe que desatasca el proyecto tras dos alertas sanitarias
El Pleno del Ayuntamiento de Sevilla ha dado luz verde al plan que permitirá desarrollar unas 700 viviendas en los antiguos terrenos de la fábrica de Cross, en San Jerónimo. La operación llevaba paralizada desde principios de año, cuando la Consejería de Salud de la Junta de Andalucía la frenó por la cercanía del cementerio de San Fernando y los gases de los dos hornos crematorios.
El proyecto había acumulado dos informes desfavorables que alertaban del riesgo para los futuros vecinos. La Junta de Compensación presentó entonces un estudio de dispersión de contaminantes que analiza tres variables: la distancia entre las viviendas y los focos emisores la calidad del aire y los vientos dominantes.
Tras más de medio año de análisis, el Ejecutivo regional ha aceptado el documento. Sus conclusiones determinan que los niveles de emisión no son perjudiciales para la salud. Con ese aval, el Pleno municipal aprobó el plan y ahora falta la ratificación definitiva de la Consejería de Vivienda de la Junta de Andalucía.
Cabe recordar que el ámbito arrastra un historial administrativo largo. Los terrenos de la antigua fábrica de Cross llevan más de una década esperando una salida urbanística y los sucesivos intentos chocaron con informes ambientales y sanitarios.
Ningún plan residencial en Sevilla se ha jugado tanto en una hoja de cálculo de vientos dominantes como estas 700 viviendas de San Jerónimo.
Del 100% de VPO al 40%: el giro que cambia el precio de la promoción
El proyecto también ha mutado en su composición. Cuando se planteó en marzo de 2023, la propuesta destinaba todo el ámbito a vivienda protegida en alquiler. El plan aprobado ahora reserva el 40% a régimen protegido, unas 280 unidades, y deja el resto a vivienda libre.
La Gerencia de Urbanismo justifica el giro por los precios de la zona. Según la documentación municipal, el metro cuadrado construido de vivienda libre se sitúa entre 1.700 y 1.850 euros, lo que en superficie útil equivale a entre 2.210 y 2.405 euros por metro cuadrado. El Ayuntamiento argumenta, que esas cifras entran dentro del rango actual de una VPO.
Hay que leer el cambio con cuidado. Pasar de 700 viviendas protegidas en alquiler a 280 cambia el modelo de tenencia: el grueso de la promoción se venderá en propiedad. Para una ciudad con la tensión de alquiler que arrastra Sevilla, el ajuste reduce la bolsa de arrendamiento asequible prometida al barrio.
La Ficha del Inversor
La métrica clave es el precio del metro cuadrado. Los 1.700 a 1.850 euros por metro construido sitúan a San Jerónimo por debajo de la media de la capital y lejos de distritos premium como Nervión o Los Remedios. Aun así, la horquilla municipal se queda corta frente a lo que cierran las promotoras en obra nueva.
La tendencia a seis meses apunta a absorción rápida. Sevilla arrastra un déficit de vivienda nueva y cualquier promoción con licencia activa entra al mercado con listas de espera. La incógnita es el calendario: hasta que la Consejería de Vivienda no firme la aprobación definitiva no arranca la comercialización, y ese trámite puede estirarse meses.
El perfil recomendado es doble. Para el comprador de vivienda habitual, la promoción abre una ventana en una zona consolidada. Para el inversor patrimonial, el atractivo se concentra en las 280 unidades protegidas si salen en alquiler, aunque la rentabilidad quedaría condicionada por el precio tasado de la VPO.
El pulso entre agentes es claro. El Ayuntamiento defiende la aprobación como un desbloqueo de suelo y una inyección de vivienda asequible. La oposición municipal ha puesto el foco en la pérdida de las 700 VPO en alquiler que llegaron a anunciarse en 2023. La Junta de Compensación presiona para que la definitiva no se demore.
El riesgo inmediato es sanitario. El informe de dispersión descarta impacto con los datos actuales, pero cualquier cambio en el funcionamiento de los hornos o un aumento de las incineraciones devolvería el expediente al punto de partida. La próxima ventana crítica es la aprobación definitiva de la Consejería de Vivienda.